SkyAI liquida su tesorería en Solana para financiar una recompra de 201 millones

SkyAI ha vendido el 100% de su tesorería en SOL y ha convertido la posición en caja. La compañía lo comunicó el 19 de octubre, tres días después de declarar 223,8 millones de dólares en efectivo a fecha de 16 de octubre, según el formulario remitido a la SEC y consultable en el buscador público EDGAR. El destino no es otro proyecto cripto: es una recompra de acciones de hasta 201,3 millones de dólares a 3 dólares por título.

De tesorería en SOL a caja en dólares: los números de la operación

La fórmula elegida es una tender offer, es decir, una oferta pública de compra lanzada directamente contra los accionistas y no en el mercado secundario. SkyAI se compromete a adquirir hasta el 95% de cada clase de acciones y de warrants —derechos de suscripción que permiten comprar títulos a un precio fijado de antemano— a razón de 3 dólares por unidad. Si la oferta se cubre entera, la factura se acerca a los 201,3 millones.

El detalle que cambia la naturaleza del movimiento es el de la financiación. La oferta no incorpora condición de préstamo ni de captación de deuda: sale íntegramente de caja propia. Eso convierte la cifra del 16 de octubre en el aval real del proceso y explica por qué la liquidación del inventario de SOL se anunció en el mismo paquete informativo.

El calendario tampoco deja margen. La oferta arrancó el 16 de octubre y expira el 29 de octubre a las 23:59:59, hora de Nueva York, salvo prórroga o cancelación anticipada. Para accionistas y tenedores de warrants hablamos de una ventana de decisión de días, no de semanas.

Y el colchón es fino. Según los cálculos difundidos por The Block, si la recompra se ejecuta al máximo, SkyAI conservaría en torno a 22,5 millones de dólares antes de costes. Es lo que quedaría de los 223,8 millones: algo más del 10% de la caja declarada.

El pulso con Bastion y el punto incómodo del expediente

La operación no ha pasado desapercibida entre los accionistas. Bastion Trading ha pedido públicamente un precio más alto y una revisión independiente del proceso, y reclama explicaciones sobre hasta 11,9 millones de dólares vinculados al hermano de un director, un asunto que aparece recogido en el propio expediente regulatorio. Son dos frentes distintos: el precio y las partes relacionadas.

Una tesorería en SOL solo es una ventaja mientras el mercado pague por ella más de lo que vale. Cuando llega el descuento, el activo se vende.

Precio de 3 dólares, plazo corto y caja justa. Tres piezas que dibujan un escenario reconocible: el de una compañía cotizada que ha visto cómo el mercado dejaba de valorar su estrategia de balance. Sin deuda de por medio, el único camino para recomprar era vender.

La lectura: por qué las tesorerías cripto terminan liquidando

Lo ocurrido con SkyAI no es un caso aislado, sino el giro del guion de las llamadas SOL treasury companies: sociedades cotizadas que en 2024 y 2025 empezaron a comprar SOL con la caja del balance e, incluso, con deuda, imitando el manual que MicroStrategy aplicó al bitcoin. La tesis era simple. Si la acción cotiza con prima sobre el valor de sus tokens, emitir más títulos y comprar más SOL crea valor por acción sin operar ningún negocio real.

El mecanismo funciona mientras la prima existe. Deja de funcionar cuando el mercado descuenta el inventario, y entonces la sociedad se enfrenta a la decisión que ahora afronta SkyAI: recomprar sus propios títulos a un precio que considera por debajo de su valor. Para financiarlo sin deuda hay que vender el activo. Aquí, todo el SOL de golpe. SOL Strategies y DeFi Development Corp, las otras dos tesorerías cotizadas del ecosistema, han navegado variantes del mismo dilema con matices distintos.

Conviene separar dos lecturas que suelen confundirse. En lo técnico, la liquidación no dice nada sobre la salud de la red Solana: es una decisión de balance de una sola sociedad. Hablamos de un volumen relevante para su accionariado, no de una señal sobre el rendimiento de la red, el staking (el mecanismo por el que se delegan SOL a un validador a cambio de recompensas) o el uso de su DeFi. En lo estratégico, sí aporta información: muestra a qué velocidad puede deshacerse una tesis de tesorería cuando el descuento se instala. La cifra exacta a la que SkyAI colocó su SOL no figura en la comunicación, y sin ese dato no es posible medir si la operación dejó ganancia o pérdida.

Queda una fecha marcada en rojo: el 29 de octubre. Si la oferta se cubre, SkyAI será una compañía con unos 22 millones en caja y una estructura accionarial muy distinta. Si no se cubre, el pulso con Bastion seguirá abierto y la pregunta volverá a ser la misma: qué hace una empresa cotizada con un balance en dólares y ninguna narrativa cripto que la distinga. Ese es el nudo.
El Bono francés a 10 años toca el 5%, máximo desde 2002, con Moody’s a punto de revisar la deuda gala

0

El bono francés a 10 años ha tocado el 5%, el mayor coste de financiación que paga Francia desde julio de 2002. La cota se alcanzó en el mercado secundario y llega con Moody’s a punto de pronunciarse sobre la solvencia del país.

La cota intradía se quedó en el 5,0023%, el nivel más alto desde 2002, y el diferencial frente al bund alemán se ha abierto hasta casi 160 puntos básicos. Es una brecha que no se registraba desde 2011, en plena crisis de la deuda soberana europea, cuando los inversores empezaron a distinguir entre el núcleo de la eurozona y su periferia.

El detonante inmediato es político. Las protestas del fin de semana del 17 y 18 de octubre contra el precio de los carburantes y la pérdida de poder adquisitivo han añadido una capa de riesgo social a un cuadro fiscal ya deteriorado, con el Presupuesto de 2027 sin aprobar y los partidos más pendientes de su posición electoral que del ajuste.

No se discute la cifra. Se discute la capacidad de pagarla.

El 5% del bono francés, un umbral que no se veía desde julio de 2002

Un 5% no es una cifra cualquiera para la segunda economía de la eurozona. Cada punto básico se traslada al coste de refinanciar una deuda pública que ya supera el 110% del PIB y contamina la financiación de bancos y empresas que se referencian al OAT. Francia emite en el mercado casi a diario; un tipo del 5% encarece cada subasta y estrecha el margen de maniobra del Presupuesto.

Un país que paga 160 puntos básicos sobre Alemania para financiarse a diez años no tiene un problema de mercado: tiene un problema de credibilidad fiscal.

Ese es el terreno donde se libra la batalla. No en el discurso, sino en el coste de cada subasta.

Francia ya no se financia como núcleo: se financia como un emisor que necesita convencer en cada colocación de que su prima es transitoria.

ING, Moody’s y el Presupuesto de 2027: los tres frentes que aprietan

prima de riesgo España

Benjamin Schroeder, estratega sénior de tipos de interés en ING Research, lo resumía esta semana: las protestas refuerzan la preocupación de que cualquier futuro Gobierno tenga dificultades para implementar las reformas que estabilicen las finanzas públicas. Y añade un segundo problema. El Banco Central Europeo ‘tiene las manos atadas’, en sus propias palabras, porque los precios de la energía siguen presionando la inflación y limitan cualquier giro hacia una relajación decidida.

Desde Morningstar DBRS apuntan en la misma dirección. Mehdi Fadli, vicepresidente sénior y director de Calificaciones Soberanas Globales de la firma, advierte de que las tensiones sociales pueden limitar aún más la formulación de políticas, complicar la aprobación de un presupuesto para 2027 alineado con los objetivos fiscales y aumentar el riesgo de que Francia no corrija sus desequilibrios. El riesgo relevante, sostiene, no es el desorden de una semana, sino la parálisis de un ejercicio completo.

La revisión de Moody’s sobre la deuda gala es el otro foco. El mercado no descuenta tanto un recorte de varios escalones como una señal sobre la perspectiva, y esa señal basta para mover carteras: Francia sigue siendo uno de los mayores emisores de deuda del mundo y cualquier cambio en su evaluación se traslada de inmediato al precio que pagan sus bancos y sus empresas cuando salen a financiarse.

De núcleo a periférico: el vuelco que España aprovecha

Conviene mirar el cuadro completo. Lo que ha cambiado esta semana no es solo el rendimiento de un bono: es la jerarquía del crédito europeo. Durante la crisis de 2011-2012, el diferencial francés frente al alemán se movió en una banda muy inferior a la de España e Italia; hoy la brecha gala, cerca de 160 puntos básicos, está por encima de la española. Francia paga más que España por financiarse a diez años, y ese hecho, impensable hace cinco ejercicios, tiene consecuencias directas en la asignación de carteras.

En mi lectura, hay dos fuerzas mezcladas. La primera es real: el crecimiento español, el ciclo del turismo y unos beneficios bancarios récord han mejorado la percepción de la deuda soberana española, y el Tesoro Público ha colocado en las últimas subastas a tipos muy alejados del 5% francés. La segunda es de rotación pura: parte de los flujos que salen del OAT buscan acomodo en el bono español simplemente porque es el vecino grande con mejor perfil. Ese dinero entra rápido y sale igual de rápido.

Y aquí está la contradicción que el consenso pasa por alto. Si el problema fuese exclusivamente francés, España estaría a salvo. Pero un diferencial de 160 puntos básicos en el corazón de la eurozona no es un asunto franco-alemán: es la constatación de que el mercado empieza a exigir prima por riesgo fiscal dentro del núcleo, y esa prima se acaba pagando también en Madrid cuando el ciclo gira. La fortaleza relativa española es un mérito propio, sí, pero es hija, en buena parte, de la debilidad ajena.

Hay un precedente que conviene tener presente. En 2011 la prima de riesgo española se disparó mientras Francia aguantaba el tipo; hoy el orden se ha invertido, y no porque España haya dejado de tener deuda, sino porque Francia ha perdido la coartada del activo refugio. El BCE, con la inflación energética sobre la mesa, no parece en condiciones de repetir el whatever it takes que cerró aquella crisis.

El hito a seguir es concreto: la decisión de Moody’s sobre la calificación gala y el debate parlamentario del Presupuesto de 2027. Si el 5% se consolida en cierre diario y el diferencial supera los 160 puntos básicos con holgura, la discusión sobre la capacidad de intervención del BCE volverá a las mesas de renta fija. Hasta entonces, la deuda soberana española seguirá siendo la parada intermedia de un capital que busca núcleo y encuentra dudas.

Veredicto Merca2

Cotización al cierre o apertura: El rendimiento del bono francés a 10 años tocó el 5% y marcó un máximo intradía del 5,0023%, su nivel más alto desde julio de 2002. No hay valor de renta variable protagonista: el movimiento se concentró en el mercado secundario de deuda soberana.

Clave técnica: Los 160 puntos básicos frente al bund operan como nivel de referencia. Un cierre por encima de esa marca abre la puerta a ventas de fondos que replican índices de deuda y desancla la financiación francesa del resto del núcleo europeo; el 5% en cierre diario, no en intradía, es la cota que vigilan las mesas.

Apunte macro: El diferencial Francia-Alemania en casi 160 puntos básicos es el mayor desde 2011 y sitúa al bono galo pagando más que la deuda soberana española a diez años, que se financia muy por debajo del 5%.

Negocios TV avisa: el choque entre EEUU e Israel hace inevitable el ataque a Irán

La pregunta con la que Negocios TV abrió su último análisis geopolítico admite pocos matices: si Israel ya tenía preparado un ataque masivo contra Irán y fue Donald Trump quien frenó el operativo, ¿hasta cuándo puede sostenerse esa pausa? El programa, conducido por Sergio y con Carlos Mamani y Covadonga Torres en el plató, deja una conclusión incómoda: la ofensiva se da por hecha y el único dique de contención visible es un dique con fecha de caducidad.

Un ataque que se da por hecho

La primera idea que flota en el estudio es que la ofensiva no está en discusión, solo su calendario. Desde el canal se subraya que Israel habría tenido listo un operativo de gran escala y que la intervención de Washington lo detuvo de forma temporal. Nadie se atreve a ponerle fecha. La duda, en el fondo, es qué parte de esa contención responde a una estrategia meditada y qué parte a la simple coincidencia de calendarios electorales a ambos lados del Atlántico.

Mamani aporta el marco histórico. Recuerda que, desde la fundación del Estado de Israel, las operaciones contra sus vecinos no dependieron de un permiso expreso de Estados Unidos, y que esa lógica se extiende también a Irán. La guerra de los doce días de principios de este año, según su lectura, no solo dejó daños materiales: desmontó la narrativa del ejército israelí invencible frente a unas capacidades iraníes que, a su juicio, superaron cualquier estimación previa de la inteligencia estadounidense e israelí.

El analista insinúa además un fallo de información: alguien subestimó al adversario y esa subestimación habría condicionado la forma en que Washington entró —o no— en el conflicto. Frente a eso, la preparación iraní no es improvisación. Mamani sitúa su origen en planes estratégicos de la Guardia Revolucionaria trazados hace veinte o treinta años, con una hipótesis de trabajo clara: que Israel acabaría empujando a Estados Unidos contra los intereses de Teherán en la región.

Washington y Tel Aviv, una sociedad bajo tensión

El segundo eje del analisis es la relación bilateral. Torres describe una Casa Blanca incómoda, con malas sinergias entre pesos pesados del gabinete —menciona a J. D. Vance y a Marco Rubio— a la hora de fijar la respuesta ante Irán. La profesora añade un giro interesante: la duda ya no es si Israel funciona como satélite de Estados Unidos, sino quién orbita alrededor de quién en esa sociedad.

Esa tensión salió del círculo diplomático y llegó al debate público. Analistas israelíes, recuerda Torres, acusaron a Washington de traición durante el verano. Su pronóstico no es una ruptura —la descarta de plano— sino una etapa de fricción inédita, con roces que habrá que limar entre el despacho oval, la nueva presidencia israelí y expedientes abiertos como Gaza, Siria y el Líbano.

El ataque a Irán es inevitable, pero el choque entre Estados Unidos e Israel ya es una realidad: la alianza no se romperá y, aun así, vivirá sus momentos más tensos.

— Covadonga Torres, Negocios TV

Elecciones del 27 de octubre y el factor sucesión

El calendario electoral israelí, fijado para el 27 de octubre, es la pieza que ambos invitados colocan en el centro del tablero. Torres apunta una paradoja: quien hasta hace poco era señalado como el ala dura, Benjamin Netanyahu, podría quedar retratado como el moderado si el nuevo Ejecutivo resulta todavía más radical. De ahí nace un cisma previsible en la Casa Blanca y una cascada de peticiones nuevas sobre Gaza, Siria y el Líbano.

Mamani rebaja el peso del nombre propio, no el del proyecto. Sostiene que, gane quien gane, la política exterior israelí responderá a los mismos imperativos: un Israel maximalista en términos geográficos y geopolíticos que identifica a Irán como su amenaza existencial. Su pronóstico es explícito: habrá una nueva ofensiva y el optimismo sobre una salida negociada le parece cada vez más difícil de sostener con los hechos sobre la mesa.

El mito militar y la advertencia de los realistas

Más allá del choque inmediato, el programa dedica minutos a la trastienda intelectual. Mamani recupera a los grandes arquitectos de la política exterior estadounidense de la Guerra Fría y la posguerra —Brzezinski, Kissinger— para recordar su advertencia: una confrontación directa con Irán no produciría el cambio de régimen deseado y, en cambio, podría cohesionar a la sociedad iraní alrededor de su propio Estado. Trae también a la memoria el viejo debate sobre el peso del lobby proisraelí en Washington, el mismo que en su día le costó el destierro académico a un realista de referencia.

Conviene situar estas afirmaciones en su contexto. El riesgo geopolítico que describe el programa no es abstracto: el estrecho de Ormuz canaliza en torno a una quinta parte del petróleo que se comercia por mar, y cualquier escalada abierta entre Israel e Irán suele traducirse en primas de riesgo para el crudo y para los activos de la región. A ello se suma el apoyo ruso y turco que, según el invitado, está recibiendo Teherán, y un telón de fondo —Ucrania— que condiciona cuánta atención y cuántos recursos puede dedicar Washington a un segundo frente.

Implicaciones para el inversor: qué vigilar

Para el lector de un medio económico, el mensaje del programa es un recordatorio de que la geopolítica vuelve a mandar sobre los precios. Un ataque israelí sobre Irán, aunque sea limitado, tensionaría el mercado energético, encarecería la cobertura de riesgo en la zona y obligaría a revisar escenarios en carteras expuestas a corredores logísticos y a deuda soberana de economías importadoras de crudo.
La segunda implicación es de calendario. El 27 de octubre funciona como bisagra: un gobierno israelí más duro estrecharía el margen de maniobra de Washington y pondría a prueba la equidistancia calculada con la que Trump se presentó ante su electorado, poco amigo de aventuras en Oriente Medio. La tercera es de expectativas. Si la ofensiva se considera inevitable, los mercados terminarán descontándola antes de que ocurra, y el movimiento real llegará cuando el hecho se confirme —o cuando alguien demuestre que el pronóstico estaba equivocado.
Ninguna de esas tres variables se resuelve en el corto plazo. Pero un inversor informado haría bien en tenerlas en el radar antes de que la próxima portada sea, precisamente, la del ataque.
Queda una pregunta abierta, la que el programa deja flotando: ¿puede una democracia convocar elecciones mientras prepara una guerra, o es la guerra la que termina decidiendo el resultado electoral? La respuesta, como casi todo en Oriente Medio, llegará antes de lo que parece.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Dividendo de la banca europea: Morningstar DBRS ve colchón para más alzas tras 81.000 millones

0

El dividendo de la banca europea tocó récord en 2025: 81.000 millones, y Morningstar DBRS ve margen para más. El informe difundido este jueves por la agencia de calificación concluye que el sector conserva recursos suficientes para absorber perturbaciones, aunque el espacio disponible se estrecha ejercicio a ejercicio.

Ninguna entidad renunció al efectivo. Los bancos combinaron el pago en efectivo con programas de recompra y, aun así, cerraron el ejercicio con balances más sólidos. La diversificación de ingresos, el control de costes y una morosidad contenida hicieron el resto: financiaron el retorno al accionista sin comprometer, por ahora, los niveles de solvencia.

Un récord de 81.000 millones con el CET1 por encima del 15%

El dato que sostiene todo el andamiaje es la ratio de capital de máxima calidad. La media del sector se mantuvo por encima del 15% en el primer semestre de 2026, con un colchón medio de unos 450 puntos básicos sobre los requisitos regulatorios mínimos. Esa protección permite encajar pérdidas inesperadas sin salir de urgencia al mercado. Y permite sostener la retribución sin sobresaltos.

Morningstar DBRS no discute la foto actual. Discute la trayectoria. Los pagos al accionista, las adquisiciones y el endurecimiento de algunos requerimientos regulatorios están consumiendo ese margen poco a poco. El diagnóstico es explícito: el sector puede seguir pagando, pero no al ritmo que ha marcado hasta ahora.

Conviene separar dos conceptos que el mercado tiende a mezclar. Una cosa es mantener una retribución generosa; otra, que dividendos y recompras crezcan a doble dígito como en los dos últimos ejercicios. Lo primero está respaldado por el capital. Lo segundo depende de la generación de beneficios y de las oportunidades de inversión de cada entidad.

El dividendo de la banca europea ya no se discute por su cuantía, sino por su velocidad: el capital da para pagar, no para acelerar.

Hay un tercer elemento que suele pasar desapercibido. Las recompras reducen el capital reservado para absorber pérdidas y las operaciones corporativas lo consumen de golpe. Las entidades deberán equilibrar tres objetivos: remunerar al accionista, financiar el crecimiento y conservar margen para un deterioro que nadie descarta.

La calidad de los activos acompaña. Durante el primer semestre de 2026 el deterioro se mantuvo contenido y la rentabilidad resistió. No hay señales de estrés en la morosidad que obliguen a revisar el escenario base.

Las mayores rentabilidades por dividendo: del 7% de Sabadell al 5% de BBVA

Morningstar DBRS

Para los próximos doce meses, la rentabilidad por dividendo prevista por los analistas supera el 7% en Banco Sabadell, Banca Monte dei Paschi, Intesa Sanpaolo y BPER Banca. El segundo escalón, por encima del 5%, reúne a BNP Paribas, Crédit Agricole, UniCredit y a los españoles Unicaja y BBVA.

Santander y CaixaBank no figuran en los tramos más altos de rentabilidad prevista que recoge el informe. La lectura que hago es que el mercado ya descuenta en sus múltiplos una parte de esa retribución: el inversor compra menos yield explícito y más expectativa de revalorización. No es una posición peor. Es distinta.

El pay-out seguirá siendo elevado en términos históricos, pero la agencia avisa de que la etapa de crecimiento acelerado se cierra. La remuneración evolucionará según la capacidad de generar beneficio y las necesidades de financiación del negocio. Traducido al inversor minorista: menos sorpresas al alza en el importe, más estabilidad en la política.

El colchón de 450 puntos básicos, la variable que el consenso vigila menos

Llevo tiempo sosteniendo que el debate sobre la banca europea ha cambiado de eje. Ya no es si los balances aguantan —aguantan—, sino cuánto capital se puede devolver antes de que el colchón de 450 puntos básicos deje de ser cómodo. Es una cifra amplia, no infinita: cada adquisición y cada recompra la recorta.

Ahí está la contradicción que el informe deja entrever. El sector presume de solvencia y admite que su margen de seguridad se estrecha cada año. Ambas cosas encajan: la solvencia se mide contra requisitos móviles y el mercado premia la retribución presente sin descontar del todo la restricción futura.

Mi posición es que el riesgo no está en un recorte del dividendo, sino en una congelación prolongada. Los 81.000 millones con cargo a 2025 son un listón alto y ninguna entidad se va a comprometer a superarlo si la rentabilidad se modera. La mayoría de los analistas que siguen el sector considera que el efectivo está blindado; la primera partida que se ajusta en este negocio no es el dividendo, son las recompras.

El calendario juega a favor. Con la temporada de resultados del tercer trimestre a la vuelta de la esquina, las previsiones que maneja el mercado apuntan a un beneficio agregado récord de 29.200 millones. Si se confirman, Santander, BBVA y CaixaBank tendrán argumentos para sostener el discurso. Si llegan con el coste del riesgo al alza, la conversación cambiará de tono.

Lo que toca vigilar no es el próximo dividendo. Es la ratio CET1 del cierre de 2026 y el tono que cada entidad adopte sobre sus recompras en la presentación de resultados anuales, prevista para febrero. En los registros oficiales de la CNMV estará la letra pequeña.

Veredicto Merca2

Cotización al cierre o apertura: El informe no conlleva movimiento de rating ni una reacción de precio asociada, porque es un estudio sectorial y no una acción de calificación. La referencia del mercado sigue siendo el rendimiento por dividendo: Sabadell por encima del 7% y BBVA y Unicaja por encima del 5%.

Clave técnica: El colchón de 450 puntos básicos sobre requisitos es la variable a vigilar. Cada 100 puntos consumidos por recompras o adquisiciones acercan al sector al umbral donde la retribución deja de ser discrecional y empieza a negociarse con el supervisor.

Apunte macro: La banca europea afronta el tramo final del ejercicio con un CET1 medio superior al 15% y un beneficio agregado previsto de 29.200 millones. En España, Santander, BBVA y CaixaBank mantienen la retribución como principal argumento de inversión frente al bono.

Deuda pública Francia: Rallo alerta de que ya cuesta más que la griega y llegará al 122% del PIB

Francia paga ya un 5% anual por financiarse a diez años. Es el tipo más alto de su historia reciente, el nivel que no se veía desde hace un cuarto de siglo, y sobre todo supone el triple de lo que le cuesta a Alemania medido en prima de riesgo. En su último análisis, Juan Ramón Rallo sostiene que la combinación de deuda elevada, déficit creciente y una clase política bloqueada ha convertido al país en el eslabón débil de la eurozona, y que las revueltas de las últimas semanas no están ayudando precisamente a arreglarlo.

Del 3,2% al 5% en apenas nueve meses

Los números que maneja el canal son elocuentes. En febrero de este 2026, antes de que estallara la guerra en Irán, el bono francés a diez años se pagaba al 3,2% y el diferencial con el bund alemán apenas rondaba los 50 puntos básicos. Hoy ese mismo papel exige un 5% y la prima de riesgo supera los 150 puntos. Durante el segundo trimestre la rentabilidad ya se había acercado al 4% y el tercer trimestre ha sido, siempre según Rallo, el peor para la deuda gala desde 1987.

Conviene separar el ruido global de la culpa propia. Los tipos a largo plazo suben en todo el mundo: las empresas ligadas a la inteligencia artificial emiten deuda a mansalva para financiar centros de datos y los Estados colocan papel en cantidades récord. Pero Alemania ha pasado del 2,7% al 3,4%, unos 70 puntos básicos, mientras Francia saltaba 180. Esa diferencia, insiste el economista, es la que mide el deterioro específicamente francés. Tanto que el Estado galo se financia hoy más caro que Italia o Grecia, y hay multinacionales francesas que consiguen crédito en el mercado a tipos inferiores a los de su propio Gobierno.

¿Por qué ocurre? El presentador enumera cuatro causas que venía anticipando en vídeos anteriores: una ratio de deuda en torno al 120% del PIB, un déficit público francés que rebasa el 5%, la coincidencia de ambos problemas con tipos al alza y el inmovilismo de una clase política que no reacciona. Mucha deuda, cada vez más deuda y justo cuando esa deuda se encarece: la ecuación no deja margen.

Las revueltas encarecen cada euro de ajuste

A esos cuatro factores se ha sumado en los últimos días un quinto: las protestas y los disturbios que recorren el país. Rallo rechaza la lectura conspirativa de que los mercados castiguen Francia por motivos ideológicos o como forma de agredir a los manifestantes. Lo que ocurre, dice, es más simple y más severo a la vez: una situación fiscal mala se abarata o se encarece según lo que la política haga con ella. Y lo que está haciendo es empeorarla.

El 5% de intereses anuales que tiene que pagar Francia es aproximadamente el doble de lo que está creciendo nominalmente la economía.

— Juan Ramón Rallo

El primer canal por el que las protestas dañan las cuentas públicas es la recaudación. El vídeo se apoya en Carrefour, que esta misma semana presentó resultados del tercer trimestre y advirtió de una degradación de la situación social y de seguridad en el país. Menos clientes en tienda, horarios recortados por los toques de queda, más gasto en seguridad y en logística. Los analistas de Jefferies calculan que las ventas comparables en Francia caerán un 5% en el cuarto trimestre, frente al 1,4% previsto hace apenas unas semanas, y que el golpe podría rondar los 200 millones de euros. No es la economía entera, concede el presentador, pero sí una buena foto del consumo de los hogares.

El segundo canal es más grave: el bloqueo político. El ejecutivo presentó hace tres semanas un presupuesto para 2027 con un ajuste fiscal de unos 40.000 millones de euros, que incluía 17.000 millones en subidas de impuestos y un objetivo modesto: bajar el déficit del 5,4% al 5%. Ni siquiera eso estaba garantizado. La Comisión de Finanzas de la Asamblea ya había rechazado la parte de ingresos, y los cambios introducidos por los diputados devolvían el déficit al 5,4%. Con las calles ardiendo, cada recorte se vuelve políticamente más caro, y los estudiantes reclaman 10.000 millones adicionales para educación.

Abril de 2027: nadie firmará recortes con la calle en llamas

Añadan el calendario. Las presidenciales francesas están previstas para abril, dentro de apenas seis meses, y ningún candidato va a avalar un ajuste serio con media Francia movilizada y las urnas tan cerca. El resultado neto, subraya Rallo, es que los ingresos caen y el gasto se mantiene o incluso sube. Es decir, el déficit que ya era insostenible se agranda justo cuando financiarlo cuesta el doble.

La factura de intereses es la prueba aritmética. Las administraciones públicas francesas pagaron 66.600 millones en 2025; este año rozarán los 80.000 y el Gobierno proyecta 91.000 para 2027. Un incremento del 37% en dos ejercicios que se come buena parte del recorte anunciado: si se ahorran 40.000 millones pero 25.000 se van en intereses, el ajuste efectivo queda en 15.000. Y esas previsiones se hicieron suponiendo un bono al 4,3% en 2027, cuando ya está en el 5%. El Alto Consejo de Finanzas Públicas calcula que cada punto extra de tipos añade unos 14.000 millones el primer año.

La bola de nieve que exigiría un Milei francés

Con la deuda al 120% del PIB un crecimiento nominal del 2,7% y un coste del 5%, Francia necesitaría un superávit primario cercano al 2,7% del PIB solo para estabilizar la ratio de deuda. Hoy arrastra un déficit primario del 2,1%. La distancia equivale a 4,8 puntos de PIB, unos 150.000 millones de euros al año: el triple del ajuste que Macron plantea a una Asamblea que lo rechaza. El economista lo compara con el programa que aplicó Javier Milei en Argentina para conjurar el riesgo de hiperinflación y deja la pregunta en el aire, medio en broma medio en serio: ¿se imaginan a Macron, o al próximo presidente, ejecutando algo semejante?

Qué implica todo esto para el ahorrador europeo

La lectura editorial es incómoda, pero conviene hacerla. Si el diagnóstico se sostiene, el problema francés deja de ser una cuestión de diferencial y pasa a ser un asunto de estabilidad presupuestaria de toda la eurozona. Durante años el bund alemán ha funcionado como el faro del mercado de renta fija europeo; si Francia se descuelga y paga más que Italia o Grecia, la referencia para la deuda periférica, incluida la española, se vuelve un mapa más inestable y más caro de leer. Para el ahorrador conservador, eso significa dos cosas. Primero, que la deuda soberana de la eurozona ya no es un bloque homogéneo y conviene mirar la letra pequeña del emisor. Segundo, que el coste de financiación de los Estados acabará filtrándose en el gasto público, en los servicios y, probablemente, en los impuestos. Conviene además tomar las cifras del vídeo con la cautela debida: son proyecciones construidas sobre supuestos de tipos y crecimiento, no hechos consumados, y el propio autor insiste en que dependen de lo que hagan los políticos en los próximos meses. La magnitud de deuda y déficit que maneja, eso sí, encaja con las que Francia viene publicando desde hace ejercicios.

Queda la pregunta de fondo, la que ningún Ministerio de Finanzas quiere responder en voz alta: si el 5% es aproximadamente el doble del crecimiento nominal, no hace falta ningún cataclismo para que la deuda crezca sola. Basta con no hacer nada. Y en París, de momento, lo que se hace es no hacer nada.

Puedes ver el análisis completo de Juan Ramón Rallo en el vídeo original publicado en su canal de YouTube.

Youtube video

Oposiciones a bombero en Murcia: 35 plazas fijas en noviembre con la mitad de pruebas

Las oposiciones de bomberos en Murcia sacan 35 plazas fijas en noviembre con la mitad de pruebas. El anuncio lo hizo ayer el consejero de Presidencia, Juventud, Acción Exterior y Emergencias, Marcos Ortuño, en el pleno de la Asamblea Regional.

La convocatoria se aprobará en los próximos días y verá la luz en la primera semana de noviembre. Será la primera vez que el Consorcio de Extinción de Incendios y Salvamento (CEIS) aplique las nuevas bases, diseñadas para recortar a la mitad la duración del proceso selectivo: de los dos años actuales a poco más de doce meses.

El cambio afecta al calendario, no al nivel de exigencia. La Consejería ha eliminado pruebas físicas que considera innecesarias, ha adaptado el temario y ha alterado el orden de los ejercicios. El consejero insistió en que los criterios de selección se mantienen intactos.

La plantilla explica la prisa. Entre 2024 y 2028 está programada la incorporación de 181 personas, 168 de ellas bomberos. Ya han entrado 43 en 2024 y otros 30 que acaban de superar las últimas fases e inician ahora la academia.

Uno de cada tres efectivos del consorcio se habrá incorporado en los últimos dos años. A esa cifra se suma el preacuerdo entre el Gobierno regional y los sindicatos para añadir 90 bomberos más, a razón de 30 por ejercicio hasta 2028.

La inversión material acompaña al refuerzo humano. En dos años se han contratado 23 vehículos, el 20 por ciento de la flota, y los contratos licitados este año superan los 7 millones de euros. La comisión permanente acaba de dar luz verde a otros 11 vehículos: cinco camiones BUL 1000, tres BUL 2000 y tres autobombas nodriza.

La convocatoria llega con un cambio que importa más que las cifras: el proceso pasa de dos años a poco más de doce meses.

Por qué el CEIS convoca 35 plazas antes de que acabe el año

La secuencia importa. Estas 35 plazas se suman a las 43 de 2024 y a las 30 que ahora entran en la academia, y preceden a las 90 comprometidas con los sindicatos. El consorcio ejecuta una ampliación que, en palabras de Ortuño, busca «reforzar la plantilla, acelerar los procesos selectivos y mejorar las condiciones laborales».

El otro eje es normativo. La Consejería prepara unos nuevos estatutos reguladores que adapten el CEIS a un régimen «modernizado y eficaz». Ese marco, junto con las bases que se estrenan ahora, dibuja un consorcio distinto al de hace tres años: más personal, flota renovada y procesos más cortos.

Requisitos: lo que ya se sabe y lo que falta por publicar

Las bases que acompañan a la convocatoria fijan la titulación, la edad máxima y el resto de condiciones de acceso. No se conocerán hasta su publicación oficial, y el consejero no detalló ninguna en la Asamblea. Sí concretó qué cambia en la fase de selección:

  • Menos pruebas físicas: se eliminan los ejercicios que la Consejería califica de innecesarios.
  • Temario adaptado al nuevo formato del proceso.
  • Orden de los ejercicios alterado, sin que se detalle todavía la secuencia exacta.
  • Duración total: poco más de doce meses frente a los dos años actuales.

Para el resto —nivel de titulación, límite de edad, permiso de conducir o nacionalidad— hay que esperar al texto que se publique con la convocatoria. Cualquier dato que circule antes de ese momento es una suposición.

plazas bombero 2026

Cómo será el examen: un año en lugar de dos

El proceso del CEIS encadena fase de oposición y academia. Ese recorrido, que hasta ahora se estiraba dos años, se comprime a poco más de doce meses. La consecuencia práctica es inmediata: la plaza llega antes y la planificación personal cambia por completo.

También cambia la forma de preparar. Si el orden de los ejercicios se altera, la estrategia de las últimas convocatorias deja de servir como referencia. El temario adaptado obliga a revisar el material cuando salgan las bases, no antes.

Queda por saber cuántos temas tendrá el temario, qué marcas físicas sobreviven al recorte y cómo se reparte el peso entre teoría y pruebas. Todo eso irá en el texto oficial.

Un proceso más corto no es una oposición más fácil

La noticia de valor no son las 35 plazas, es el calendario. Frente a las 168 incorporaciones previstas hasta 2028, esta convocatoria es una pieza más de una serie, no el paquete completo. Quien se queda fuera en noviembre tendrá ventanas en 2027 y 2028.

Hay un riesgo que conviene vigilar. Es la primera vez que se aplican estas bases, y los estrenos normativos suelen dejar dudas de interpretación: qué pruebas exactas se suprimen, cómo se puntúa el nuevo orden o qué temario entra. Cualquier corrección posterior altera la preparación de quien empezó antes de tiempo.

El otro factor es el ritmo. Un proceso de doce meses exige concentrar el estudio y las pruebas físicas en la mitad de tiempo, lo que penaliza a quien compagina la preparación con un trabajo. La velocidad no perdona la falta de margen.

Sobre el sueldo no hay dato oficial. Dependerá del grupo de clasificación y del convenio aplicable, y se conocerá con las bases. Lo que sí está claro es el contexto: un consorcio que renueva el 20 por ciento de su flota y suma personal no está parcheando un servicio, lo está consolidando.

📨 Cómo presentar la solicitud

La inscripción se abre con la publicación oficial de la convocatoria, prevista para la primera semana de noviembre, y se tramita por vía electrónica a través de la sede de la Comunidad Autónoma.

  1. Paso 1: Sigue la publicación de la convocatoria y de las bases en el Boletín Oficial de la Región de Murcia y en el portal oficial de la CARM.
  2. Paso 2: Consulta la sede electrónica y localiza el procedimiento de selección del CEIS; identifícate con certificado digital o Cl@ve.
  3. Paso 3: Cumplimenta la solicitud en el modelo oficial con tus datos y los méritos que quieras alegar.
  4. Paso 4: Abona la tasa de examen en la cuantía que fijen las bases y conserva el justificante de pago.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el resguardo con el número de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Consorcio de Extinción de Incendios y Salvamento (CEIS) de la Región de Murcia, dependiente de la Consejería de Presidencia, Juventud, Acción Exterior y Emergencias.
  • Número de plazas: 35 plazas fijas de bombero.
  • Sueldo estimado: Pendiente de publicar en las bases; dependerá del grupo de clasificación y del convenio del consorcio.
  • Fecha límite de inscripción: Por determinar. La convocatoria se aprueba en la primera semana de noviembre de 2026 y el plazo se abre con su publicación oficial.
  • Dónde inscribirse: Sede electrónica de la Comunidad Autónoma de la Región de Murcia (carm.es) y Boletín Oficial de la Región de Murcia.

Empleo público en Almería: El Ayuntamiento convoca plazas de psicólogo, delineante, educador y técnicos

El empleo público de Almería se amplía con 13 plazas de psicólogo, delineante, educador de medio abierto y técnico catastral. Las convoca el Ayuntamiento de la capital dentro de su oferta de personal de carrera y laboral fijo.

Por qué el Ayuntamiento de Almería refuerza su plantilla ahora

El Área de Economía, Contratación y de Función Pública del consistorio ha activado varias convocatorias en paralelo, bajo los sistemas de concurso-oposición y oposición por turno libre. El objetivo declarado es reforzar áreas clave de la administración local y la atención al ciudadano.

El reparto queda así:

  • Cinco plazas de Psicólogo/a (Grupo A, Subgrupo A1), en turno libre.
  • Tres plazas de Delineante (Grupo C, Subgrupo C1).
  • Cuatro plazas de Educador/a en Medio Abierto, con carácter de personal laboral fijo y titulación universitaria media.
  • Una plaza de Técnico Medio de Gestión Catastral completan el paquete (Grupo A, Subgrupo A2).

Conviene fijarse en la clasificación. El Grupo A pide titulación universitaria superior para el A1 y media para el A2; el C1 se mueve en el terreno de la Formación Profesional y el Bachillerato. Ese escalón condiciona el sueldo de salida, el temario y la competencia real por la plaza.

El calendario va por barrios. Los procesos de Delineante y de Técnico Medio de Gestión Catastral fijaron sus exámenes en febrero de 2026 y en la primera semana de septiembre de 2025, y actualmente se encuentran en la fase de admitidos y excluidos. La convocatoria de Educador en Medio Abierto situó el arranque de su proceso en septiembre de este año. La de Psicólogo tiene las pruebas previstas para junio de 2027.

Dos de los cuatro procesos ya han cerrado la puerta: quien no presentó su instancia en plazo no puede optar a las plazas de Delineante ni a la de Gestión Catastral.

La plaza de psicólogo es la que ofrece un horizonte más largo, y también la que concentra más expectativas. Cinco puestos de A1 en una administración local no se convocan todos los años.

Requisitos para presentarse a cada plaza

plazas psicólogo ayuntamiento

Las bases remiten al subgrupo de clasificación para fijar la titulación exigida. No hay margen para la interpretación: cada plaza pide el nivel que le corresponde y la acreditación se revisa antes del examen.

  • Titulación: Grado, Licenciatura o equivalente para el Subgrupo A1; Diplomatura, Grado o equivalente para el A2; el título que las bases asocien al C1, sea ciclo formativo de grado superior o Bachillerato.
  • Educador/a en Medio Abierto: titulación universitaria media, con contrato laboral fijo en lugar de plaza de funcionario.
  • Nacionalidad: española o de un Estado miembro de la Unión Europea, conforme al régimen general de acceso al empleo público.
  • Edad: haber cumplido los 16 años y no haber alcanzado la jubilación forzosa.
  • Sin inhabilitación: no estar suspendido para el ejercicio de funciones públicas ni condenado por delito doloso.
  • Reconocimiento médico: obligatorio antes de la toma de posesión.

El reconocimiento médico no es un trámite decorativo. Se pasa una vez superadas las pruebas y puede dejar fuera a quien arrastre una incapacidad incompatible con las funciones del puesto.

Cómo son los exámenes y qué entra en el temario

Los cuatro procesos comparten arquitectura: una fase de oposición con pruebas teóricas y prácticas adaptadas a las funciones de cada puesto. Los tribunales calificadores valoran el rigor técnico, la capacidad de síntesis y el dominio del temario de la especialidad.

En Delineante y en Gestión Catastral la parte práctica pesa más de lo que sugiere el nombre. En Psicología y en el puesto de educador, el temario gira en torno a la intervención social, la normativa municipal y los protocolos de atención a colectivos vulnerables.

El plazo de instancias, allí donde siga abierto, es de 20 días hábiles desde el día siguiente a la publicación del anuncio en el BOE. La solicitud se dirige a la Alcaldía y se presenta por vía telemática en el registro electrónico del Ayuntamiento de Almería o por los cauces previstos en la Ley del Procedimiento Administrativo Común.

Un aviso de calendario. Veinte días hábiles son unas cuatro semanas, y el reloj arranca con la publicación, no con la noticia. Quien no vigile el Boletín Oficial del Estado puede enterarse del plazo cuando ya ha cerrado.

Análisis: pocas plazas, perfiles muy concretos y un calendario desigual

Trece plazas es una cifra modesta frente a las macroconvocatorias autonómicas. Sin embargo, el embudo se estrecha por el otro lado: aquí no compite el ejército de aspirantes que se lanza a por una plaza de auxiliar administrativo. Un psicólogo A1, un delineante C1 o un educador de medio abierto se enfrentan a bolsas sensiblemente más pequeñas, porque la titulación específica filtra de entrada. Ese es el dato que suele infravalorarse cuando se compara el número de vacantes sin mirar quién puede presentarse.

El riesgo real está en el calendario, no en la competencia. Con las pruebas de Psicología previstas para junio de 2027, quien apruebe puede esperar más de un año entre la inscripción y la toma de posesión, sin contar la resolución de alegaciones y recursos. Y dos procesos ya están cerrados: llegar tarde no se corrige con mejor preparación.

Sobre la retribución, las bases no publican una cuantía cerrada. Se aplica el Grupo de clasificación y el convenio municipal, de modo que un A1 parte por encima de un C1, pero sin cifra oficial no conviene hacer cálculos de despacho. Lo que sí es seguro: la plaza es fija, va con pagas extraordinarias y no depende de renovaciones de contrato.

Mi lectura es que este paquete vale más por lo que evita que por el volumen. Quien prepare el temario con meses de antelación, tenga el certificado digital operativo y revise el BOE cada semana parte con una ventaja que no dan los apuntes.

📨 Cómo presentar la solicitud

La instancia se dirige a la Alcaldía y se tramita de forma telemática en el registro electrónico del Ayuntamiento de Almería.

  1. Paso 1: Consulta el anuncio publicado en el BOE y confirma qué convocatoria mantiene el plazo abierto.
  2. Paso 2: Identifícate en el registro electrónico municipal con certificado digital o Cl@ve.
  3. Paso 3: Cumplimenta la solicitud dirigida a la Alcaldía indicando la plaza y el subgrupo al que optas.
  4. Paso 4: Adjunta la documentación acreditativa de la titulación y los méritos que quieras que valore el tribunal.
  5. Paso 5: Registra la solicitud dentro de los 20 días hábiles y guarda el justificante con el número de entrada.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Almería, Área de Economía, Contratación y Función Pública.
  • Número de plazas: 13 (5 de Psicólogo A1, 3 de Delineante C1, 4 de Educador en Medio Abierto y 1 de Técnico Medio de Gestión Catastral A2).
  • Sueldo estimado: Según subgrupo de clasificación y convenio municipal; las bases no publican cuantía cerrada.
  • Fecha límite de inscripción: 20 días hábiles desde la publicación de cada anuncio en el BOE; verificar el estado de cada proceso.
  • Dónde inscribirse: Registro electrónico del Ayuntamiento de Almería, con anuncio oficial en el BOE.

Huelga en comedores escolares y residencias: 17 convenios siguen pagando el SMI

0

La huelga en comedores escolares y residencias ya está sobre la mesa. CCOO y UGT han dado por rotas las negociaciones del convenio estatal de restauración colectiva, caducado desde finales de 2025, y preparan movilizaciones sin calendario cerrado.

El detonante es una tabla salarial congelada. En 17 convenios provinciales todas las categorías profesionales cobran el salario mínimo interprofesional, fijado en 1.221 euros brutos al mes en 14 pagas. En otros 15, más de la mitad de las categorías están exactamente igual.

Bajo ese paraguas trabajan alrededor de 125.000 personas en España, según la cifra que maneja Carmen Ortiz, responsable de Restauración Colectiva de CCOO. Son las cocineras de los colegios, el personal de las residencias de mayores, quienes preparan el menú de los hospitales.

La patronal es Food Service España, la asociación que reúne a 130 empresas del sector: 4,1 millones de menús al día para 8,7 millones de consumidores y más de 95.000 empleos directos, según sus propios datos. Su respuesta a las demandas sindicales ha sido, según UGT y CCOO, una palabra: inasumibles.

Por qué se han roto las negociaciones del convenio

El convenio estatal nació hace una década para unificar en un solo texto las tablas de las 52 provincias. «Durante esta década no se ha hecho nada y seguimos con las tablas salariales de origen», explica Ortiz. El aumento del SMI ha ido engullendo las diferencias entre categorías hasta dejarlas planas.

Las reclamaciones sindicales son tres. La primera, reconocer categorías que existen en el día a día pero no figuran en el texto: dietistas, coordinadoras de monitores, ayudantes con funciones de jefatura. La segunda, una subida salarial «digna». La tercera, reducciones de jornada. Mónica de la Cámara, de UGT, señala el caso más evidente: la coordinadora de monitores la reconocen todas las administraciones y cobra lo mismo que un monitor.

Diez años después de unificar las tablas de las 52 provincias, el convenio sigue pagando en 17 provincias lo mismo por cocinar para niños, ancianos y enfermos.

Jornadas parciales, alergias y categorías invisibles

El problema de fondo no es solo la cuantía. En los comedores escolares la mayoría de los contratos son de media jornada o menos, atados al calendario lectivo. «En los colegios son jornadas pequeñas con responsabilidades muy grandes», desarrolla Ortiz.

  • Jornada: parcial en comedores escolares, a menudo cuatro o cinco horas diarias de septiembre a junio.
  • Contrato: temporal y ligado a la adjudicación del servicio con la Administración.
  • Funciones: elaboración y servicio de menús con control de alergias, dietas médicas y patologías. Un fallo no es un error de cocina: es un riesgo sanitario.
  • Complementos: prácticamente inexistentes en la mayoría de las tablas provinciales.

La plantilla está muy feminizada y sin pluses. El salario base lo es todo.

Olga Aguilar es cocinera titulada en el Hospital Fremap de Sevilla. «No podemos sobrevivir con ni siquiera 1.000 euros netos mensuales», denuncia. En su centro se respetan los horarios, pero señala a las compañeras que viven de alquiler: «Lo pasan fatal».

restauración colectiva convenio

Un conflicto que se decide en los pliegos, no en los tribunales

La explicación de este bloqueo no está en la mesa de negociación, sino en el pliego del concurso. La ley de desindexación impide actualizar de forma automática precios y tarifas del sector público con el IPC, así que el precio de un comedor queda cerrado durante toda la vida del contrato. Si la materia prima sube, el margen sale de algún sitio. Y ese sitio ha sido la nómina.

Las centrales reclaman además que el precio no pese tanto en la adjudicación. Mientras el concurso se resuelva por el precio más bajo, el operador que paga menos a su plantilla compite con ventaja.

La oferta que los sindicatos atribuyen a la patronal, un 2,5% lineal y alguna reducción de jornada, no corrige el problema estructural: aplana aún más la diferencia entre quien coordina y quien sirve el plato.

Hay una ventana que explica la urgencia. Entre el último trimestre de 2026 y los primeros tres meses de 2027 se suscribirán el 60% de los contratos públicos del sector, según los cálculos de CCOO. Negociar antes permite ir al concurso con reglas escritas.

Para quien busca empleo en residencias o comedores, el sector ofrece vacantes en cada curso. La contrapartida es dura: jornada parcial, SMI en 17 provincias y rotación alta. Antes de firmar, pregunta qué convenio provincial se aplica y en qué categoría te encuadran.

📝 Cómo enviar el currículum

Los operadores de restauración colectiva siguen incorporando personal aunque la negociación esté bloqueada. La inscripción se hace en los portales corporativos de cada empresa.

  1. Paso 1: Localiza la empresa que gestiona el comedor o la residencia de tu provincia entre las asociadas a Food Service España.
  2. Paso 2: Entra en su sección ‘Trabaja con nosotros’ y crea un perfil con tu municipio y tu disponibilidad horaria real.
  3. Paso 3: Adjunta el currículum con el carné de manipulador de alimentos y, si lo tienes, el título de cocina o el certificado de profesionalidad.
  4. Paso 4: Antes de aceptar, consulta en la web de CCOO o en la de UGT qué convenio provincial se aplica en el centro y en qué categoría te encuadran.
  5. Paso 5: Guarda el número de referencia de la candidatura y haz seguimiento a los quince días.

Plazo de inscripción: abierto de forma permanente mientras haya vacantes en los centros adjudicados. Requisito mínimo: carné de manipulador de alimentos vigente y disponibilidad para jornada parcial en horario de mediodía.

Lidl vende un 10% más y invertirá 440 millones: por qué cada vez más madrileños la eligen

Lidl aparece en tu carrito casi sin que lo pienses: entre el pan, las ofertas de la semana y algún capricho del bazar, siempre hay algo suyo. Quizá te hayas preguntado alguna vez qué hay detrás de una cadena que no deja de abrir tiendas y de llenar los aparcamientos de tu zona.

La respuesta está en sus cuentas, que acaban de salir a la luz. Te contamos cuánto vendió Lidl, cuánto dinero va a invertir y qué significa para ti, que compras en tu barrio. Verás cifras concretas, un listado ordenado y las zonas donde la cadena pone el foco ahora mismo.

Lidl y sus 7.641 millones: el cierre del ejercicio 2025

Las ventas netas de la cadena en España llegaron a 7.641 millones de euros en el ejercicio 2025, que terminó el 28 de febrero de 2026. Son cuentas de toda la red del país, no de una ciudad concreta, y conviene tenerlo claro cuando alguien te hable de cifras locales.

Esa cifra supone una subida del 10% sobre el año anterior. Para ti, que compras cada semana, significa que la cadena sigue ganando clientes y que su modelo de tiendas sencillas y marca propia continúa funcionando. La compañía crece en un sector donde cada décima cuesta mucho esfuerzo.

Un plan con más de 440 millones y 60 actuaciones

La inversión prevista para 2026 supera los 440 millones de euros. Se reparte en más de 60 actuaciones sobre la red comercial, que incluyen aperturas, ampliaciones y modernizaciones de las tiendas que ya existen. No todo es construir de cero.

Si tu tienda habitual de Lidl está algo anticuada, es posible que entre en ese capítulo de reformas. La cadena quiere renovar espacios, mejorar la circulación entre pasillos y adaptar locales viejos. El ejercicio actual corre desde el 1 de marzo de 2026 hasta el 28 de febrero de 2027.

Siete cifras de Lidl que explican su avance

Youtube video

Reunimos los números clave para que los tengas a mano: cuánto vende la cadena, cuánto gasta, cuántas tiendas abre y dónde concentra el esfuerzo.

Con estos datos puedes calcular la magnitud de la operación. No son promesas de marketing, sino cifras publicadas por la compañía y recogidas por la prensa económica.

  • Ventas netas: más de siete mil seiscientos millones en el ejercicio 2025, lo que confirma el peso real de la cadena en tu compra diaria.
  • Crecimiento: una décima parte más que un año antes, señal de que gana clientes de forma sostenida.
  • Inversión prevista: una cifra superior a cuatrocientos millones en 2026, dinero que acabará en tiendas, reformas y logística.
  • Actuaciones comerciales: una sesentena larga, entre aperturas, ampliaciones y modernizaciones.
  • Tiendas nuevas: cerca de 50 establecimientos, lo que acerca la cadena a más barrios.
  • Aperturas de octubre: cinco tiendas, una de ellas en Madrid, en la calle San Bernardo 95.
  • Presencia territorial: 13 comunidades autónomas con actividad, con Madrid, Andalucía, la Comunidad Valenciana y Cataluña entre las más activas.

Madrid, San Bernardo 95 y las islas como prioridad

La estrategia de Lidl pone el foco en las islas y en los grandes núcleos urbanos. Esa apuesta explica por qué la cadena busca locales en zonas densas, donde el espacio escasea y cada metro cuenta. Madrid es un buen ejemplo de ese enfoque.

El mejor ejemplo es la tienda de la calle San Bernardo 95, que abre este mes de octubre en la capital. Si vives cerca, tendrás un nuevo punto de compra a pocos minutos. El modelo de supermercado de proximidad gana peso frente a las grandes superficies de las afueras.

Lo que cambia en tu compra con 50 tiendas más

Youtube video

Con cerca de medio centenar de aperturas, la competencia local se intensifica. Más tiendas cerca suelen significar más opciones de horario, más promociones y menos desplazamientos. Lidl busca ser la alternativa cómoda para la compra semanal, no solo para el día de ofertas.

El reto está en mantener los precios mientras crece. La cadena necesita que el aumento de tiendas no encarezca su estructura, y ese equilibrio decidirá si el 10% de crecimiento se repite. Tú puedes comparar tickets entre cadenas y comprobar si el ahorro se mantiene.

Las tres claves de Lidl para tu cesta

Lidl apuesta por tres frentes a la vez: abrir tiendas nuevas, reformar las antiguas y reforzar su presencia en ciudades grandes. Esa combinación define el rumbo del próximo año fiscal y condiciona lo que encontrarás en el pasillo.

Para ti, el efecto práctico llega de forma gradual. Primero verás carteles de obra, después locales renovados y por último una oferta más amplia. Nada cambia de un día para otro, pero el proceso ya está en marcha en muchas comunidades.

Cinco aperturas en un mes

Octubre concentra cinco inauguraciones en distintos puntos del país, entre ellas la de Madrid. Si tu ciudad aparece en la lista, es buen momento para visitar la tienda en los primeros días y comparar surtido, ubicación y servicios con el supermercado que ya usas habitualmente.

Trece comunidades con movimiento

La actividad de Lidl no se limita a un solo territorio: alcanza 13 comunidades. Esto te sirve de pista si te mudas o viajas, porque es probable que encuentres una tienda con el mismo formato. Conviene revisar el mapa de la cadena antes de planificar la compra del viaje.

Un año clave con más de 60 actuaciones por delante

Los resultados dibujan una compañía que vende más y gasta más. Lidl cerró el último ejercicio con un crecimiento notable y encara el siguiente con un plan ambicioso. Es una apuesta grande por seguir ganando cuota entre quienes compran a diario.

Cuando pases por delante de una obra con el cartel de la cadena alemana, ya sabrás de dónde sale el dinero y hacia dónde va. Lidl ha puesto cifras sobre la mesa, y ahora te toca a ti decidir si su propuesta compensa a la hora de llenar tu carrito.

4 euros, comida preparada y 7 días de recorrido: el plato de Mercadona que mejor resume la estrategia de Juan Roig este mes

Mercadona ha decidido que tu cena de diario pase, cada vez más, por su pasillo de platos listos, y las cifras de este otoño le dan la razón. La cadena de Juan Roig vende cientos de millones con la comida preparada, reorganiza sus tiendas a su alrededor y empuja a sus proveedores a fabricar más.

Hemos repasado la prensa económica, los datos de consumo y las palabras del propio Roig para separar lo cierto de lo que circula por ahí. Esto es lo que de verdad importa a tu bolsillo y a tu nevera: cuánto vende, cómo cambia el súper, quién protesta y qué conviene saber antes de llenar el carro.

Mercadona ya vende 700 millones al año en platos listos para calentar

La sección Listo para Comer facturó 700 millones de euros en 2025 y está ya en más de 1.400 tiendas, según Merca2. Nació en 2018 como una prueba con pocas referencias y hoy compite de tú a tú con los restaurantes del barrio. Para Mercadona es una de las pocas apuestas que crece sin abrir locales nuevos.

Youtube video

Ese número explica por qué la compañía lo trata como prioridad. Cada ración de tortilla, lasaña o arroz que sale de la sección suma al ticket y engancha al cliente que antes comía fuera. Y con más de 1.400 tiendas ofreciéndolo, el efecto escaparate ya llega a casi cualquier barrio de España y a muchas ciudades medianas.

Roig lo tiene claro: «Nuestras tatarabuelas tampoco cocinarían hoy»

Roig lo resumió con una imagen que se ha repetido en la prensa: si nuestras tatarabuelas hubieran tenido la tecnología de hoy, tampoco habrían cocinado. El presidente de Mercadona defendió así, el pasado agosto, que delegar la cocina devuelve tiempo al cliente, y lo presentó como una evolución natural de la vida diaria, no como una moda.

Detrás de la frase hay una estrategia muy concreta: la compañía quiere que dejes de ver el plato listo como un recurso de emergencia y lo trates como parte normal de tu semana. Es la misma idea que Roig lleva años repitiendo, la de que las casas tendrán cada vez menos cocinas, y que ahora apoya con inversiones reales.

Mercadona ya se queda con uno de cada cinco euros en comida preparada

Según Merca2, Mercadona concentra el 19,8 % del gasto en comida preparada de los supermercados españoles, por delante de Carrefour, Lidl, Eroski y Dia. Dicho de otro modo, uno de cada cinco euros que los hogares dedican a estos platos acaba en una caja de la cadena valenciana, una cuota que sus rivales no consiguen acercar.

La diferencia no está solo en el gasto, sino en la presencia. Mercadona ha llevado la sección a más de 1.400 supermercados y la mantiene como una de sus prioridades declaradas, algo que se nota en la tienda. Esa constancia, unida a la fuerza de su marca, explica por qué sigue ganando terreno a sus rivales.

Así cambia tu súper: 3.700 millones para renovar 1.672 tiendas hasta 2033

La compañía destinará 3.700 millones de euros a renovar sus 1.672 tiendas hasta 2033, según adelantó Levante-EMV en marzo. La idea es facturar más en cada local sin ampliar la red en España, y la comida preparada y los productos frescos son las dos palancas que ganarán protagonismo en el nuevo diseño de cada establecimiento.

Para ti, el cambio se notará bastante pronto: tiendas organizadas de otra manera y un recorrido pensado para que encuentres antes lo que buscas. Roig lo resumió el pasado marzo con una frase que ya es seña de la casa: el cliente no sabe elegir y la empresa quiere que acierte con su compra diaria.

La Tienda 9 pone la cocina en el centro y ya ha empezado

El modelo se llama Tienda 9 y organiza el súper por procesos de trabajo, no por negocios. El piloto está en Xirivella y se espera transformar unas 59 tiendas durante 2026. Mercadona estrenó este formato en Madrid, en el barrio de Chamberí, y en Bilbao, en Miribilla, con una inversión conjunta de 11 millones de euros.

Lo más visible es el obrador central: un espacio donde se corta, se cuece y se envasa a la vista del cliente. Allí se preparan los platos del día con producto fresco, y el objetivo es que huelan y se vean recién hechos. Es el corazón de la nueva tienda y la prueba de que la cocina manda.

El obrador central ahorra un 10 % de energía y un 40 % de agua

El nuevo diseño también tiene argumentos económicos. Según Levante-EMV, la Tienda 9 permite ahorrar hasta un 10 % de energía y un 40 % de agua frente al modelo anterior. Son cifras que importan a una empresa con más de 1.600 supermercados, donde cada pequeño recorte se multiplica por toda la red de tiendas nuevas.

Ese ahorro compensa en parte el esfuerzo de montar cocinas en cada local. Trabajar con producto fresco y obradores propios exige más equipos y más control, así que la compañía busca recuperar parte del coste en suministros y energía. Para el cliente, la esperanza es que los precios de la sección se mantengan estables y asequibles.

La hostelería protesta: «competencia desleal» por el auge de los platos listos

No todos aplauden. La patronal de la hostelería ha denunciado competencia desleal por el auge de los platos preparados del súper, en plena crisis del menú del día, según recoge Merca2. Argumentan que la cadena ofrece comidas completas a precios con los que un bar de barrio no puede competir pagando alquiler, cocineros y camareros.

Mercadona sostiene su posición con cifras: vende producto para llevar y calentar en casa, y sus platos se mueven en torno a los 3 y los 6 euros según la ración y la fuente consultada. Para el cliente, la comparación con el menú es sencilla; para los hosteleros, el avance de la cadena resulta un motivo de alarma.

Quién cocina para Mercadona: 95 millones más para fábricas hasta 2030

Detrás de cada bandeja hay fábricas. Familia Martínez, proveedor de platos preparados de la cadena, invertirá 95 millones de euros más hasta 2030 para reforzar su capacidad industrial, según El Debate el 20 de octubre. El dinero irá a asados, gratinados y otras categorías donde la demanda no deja de crecer en España durante los próximos años.

Esa inversión se suma a los 150 millones del plan 2025-2026 del mismo grupo, que integra marcas como Embutidos Martínez o Platos Tradicionales. El mensaje es claro: Mercadona no solo vende más a diario, sino que arrastra a su cadena de proveedores, y eso explica por qué la apuesta por la cocina ya es también industrial.

Siete de cada diez españoles ya compran comida preparada en el súper

Una encuesta de TheFork a más de 4.000 usuarios, recogida por Merca2 el 7 de octubre, concluye que el 68 % de los españoles compró comida preparada en el supermercado durante el último año completo. Es un dato que confirma que el hábito ya es mayoritario, aunque todavía no sea cotidiano para casi nadie hoy.

El matiz importa: el 55 % de esos compradores lo hace solo dos o tres veces al año. Es decir, el negocio tiene recorrido, pero Mercadona aún debe convertir al comprador ocasional en cliente habitual. Esa es la batalla de los próximos años y explica por qué la compañía insiste en mejorar sabor y variedad.

¿Está tan bueno como dicen? Lo que dicen los cocineros y lo que debes mirar

El Comidista, de El País, probó en septiembre los platos más vendidos de la sección Listo para Comer y sacó veredictos de todo tipo, de lo aceptable a lo terrible. Conviene leer la etiqueta: los platos preparados pueden llevar añadidos para conservarse mejor, algo que ya señalaba el análisis de Moncloa sobre un plato nuevo.

Lo más razonable es tratarlos como un comodín y no como la base de tu dieta. Fíjate siempre en los ingredientes, compara raciones y calcula cuánto te cuesta cada comida. Con estas cinco ideas sacarás más partido a la sección sin que el ticket ni el plato se te vayan de las manos cuando compres:

  • Compara el precio por ración con el de cocinar tú mismo el mismo plato.
  • Lee la lista de ingredientes y los aditivos antes de decidir.
  • Usa estos platos como comodín, no como base de la semana.
  • Combina el plato con verdura o fruta fresca para equilibrar.
  • Revisa la fecha de consumo preferente antes de meterlo en el carro.

Lo más importante que debes recordar sobre Mercadona y su cocina

Si te quedas con una idea, que sea esta: Mercadona ha convertido la comida preparada en el centro de su estrategia y ya lo notas en las cifras, en las tiendas nuevas y en tu carro. Roig apuesta a que cocinar menos será normal, y la cadena invierte miles de millones para que esa apuesta se cumpla.

Para ti, lo útil es comparar y elegir con cabeza. Los platos de Listo para Comer resuelven una cena, pero no sustituyen a la compra de producto fresco. Mira precios, etiquetas y raciones, y aprovecha la comodidad cuando la necesites. El súper cambia deprisa, y conviene que tu forma de comprar cambie con criterio propio.

Un fármaco que se usa para cortar la lactancia se asocia con un 70% menos de cáncer de mama: el hallazgo de Salamanca y lo que aún no demuestra

0

Si has dado el pecho o piensas hacerlo, la lactancia acaba de recibir una noticia que merece atención: un medicamento que se receta para cortarla se ha asociado con un riesgo de cáncer de mama un 70% menor. Lo han descubierto investigadores del Centro de Investigación del Cáncer de Salamanca, junto a otros equipos internacionales, y se publicó el 15 de octubre.

Antes de que corras a la farmacia, conviene aclarar algo: es una asociación, no una prueba de que el fármaco proteja. Te contamos con calma y sin tecnicismos qué han visto exactamente, qué son esas cifras que circulan, por qué los propios científicos piden calma y qué viene ahora, con un ensayo clínico que debería dar la respuesta definitiva.

Un fármaco para cortar la lactancia reduce un 70% el riesgo de cáncer de mama, según un estudio de Salamanca

El equipo comparó los historiales de mujeres que tomaron cabergolina para frenar la leche con los de mujeres que no la tomaron. El resultado fue una reducción del riesgo de cáncer de mama de alrededor del 70%; el metaanálisis concreta un 69%. El trabajo salió en la revista Cancer Discovery y tiene sello salmantino, con el CIC, el CSIC y la Universidad de Salamanca.

Que el número impacte no significa que sea definitivo. Hablamos de datos de salud de muchas mujeres, no de un experimento donde unas toman el fármaco y otras un placebo. Por eso los autores hablan siempre de asociación. La buena noticia es que esa pista, junto a lo visto en animales, justifica por fin dar el siguiente paso con pacientes.

Solo en mujeres menores de 50 años

Ojo con un detalle importante: el efecto se observó en mujeres menores de 50 años. Es el grupo en el que más sentido tiene hablar de cáncer de mama relacionado con el embarazo y la lactancia, y también donde se nota la protección que ya ofrece de por sí dar el pecho. Fuera de esa franja de edad, los datos no permiten sacar conclusiones.

Por qué este 70% no significa que debas tomar nada por tu cuenta

Aquí viene la parte que más te interesa si te lo estás preguntando: no, no debes tomar cabergolina por tu cuenta para prevenir un tumor. Es un fármaco con receta y efectos secundarios, como náuseas, dolores de cabeza o mareos. Que dos grupos de mujeres muestren diferencias no prueba que la pastilla sea la responsable de esa protección.

Puede haber otros factores que expliquen la diferencia, desde los hábitos hasta el motivo por el que se paró la leche. Además, las mujeres del estudio tomaron el medicamento justo después del parto, y la hipótesis de los científicos habla del momento posterior al destete. Todo apunta a que hace falta un ensayo bien diseñado antes de recomendar nada a nadie.

Qué es la cabergolina y cuándo te la recetan tras el parto

La cabergolina no es ninguna novedad en las consultas. Se usa en el posparto para detener la producción de leche, por ejemplo tras una pérdida gestacional o cuando una madre no puede o no quiere amamantar. Actúa sobre la dopamina y baja la prolactina, la hormona que mantiene la lactancia. Si quieres saber más, aquí tienes qué es cabergolina.

Importante: hoy no existe ninguna aprobación para usarla contra el cáncer de mama. Su indicación sigue siendo la de siempre y la decide tu médico. Lo que ha cambiado es que un medicamento viejo y conocido, con décadas de uso, se ha convertido en candidato a una segunda vida preventiva, algo que ahorra años de desarrollo si el ensayo sale bien.

El experimento con ratones que redujo los tumores a la mitad

Antes de mirar a las mujeres, el equipo probó la idea en ratones con mutaciones en los genes BRCA1 y TP53, que los predisponen genéticamente al cáncer de mama. Una sola dosis de cabergolina al terminar la lactancia redujo aproximadamente a la mitad la proporción de ratones que desarrollaron tumores. Fue la pista que llevó a buscar si algo parecido ocurría en personas.

Los ratones no son personas, y los investigadores lo saben. Los resultados animales sirven para plantear hipótesis, no para sacar conclusiones clínicas. Aun así, que el laboratorio y los historiales médicos señalen en la misma dirección es lo que hace tan interesante este hallazgo, porque dos caminos distintos apuntan a un mismo efecto protector tras el destete.

Lo que dicen las cifras: 132 casos frente a 2

Los números del seguimiento son llamativos: según se ha publicado, hubo 132 casos de cáncer de mama entre las mujeres sin tratamiento y solo 2 entre las que tomaron cabergolina. La nota oficial habla de más de 150.000 mujeres con datos sobre el fármaco. Algunos medios citan cifras mayores, así que quédate con la oficial y con la prudencia que exige una diferencia tan grande.

Cuando una diferencia es tan abultada y con tan pocos casos en un grupo, los expertos se vuelven más cautos, no menos. Un pequeño cambio en los datos puede mover mucho el porcentaje. Por eso el 70% es una señal de que merece la pena investigar, y no un titular para tomar decisiones sobre tu salud o la de tu familia.

España y Noruega por separado no convencían tanto

Hay otro matiz que se escapa en los titulares: según una de las fuentes consultadas, por separado el resultado en España quedó al límite y el de Noruega no fue concluyente. Solo al juntar ambos países la señal salió clara. No invalida el trabajo, pero recuerda que la estadística pide muestras grandes y que ese dato conviene contrastarlo con el artículo original.

La «limpieza» de la mama tras la lactancia: la pista del mecanismo

¿Por qué podría funcionar? Al terminar la lactancia, la mama pasa por una especie de limpieza en la que se eliminan las células que ya no hacen falta. Es lo que se llama involución. La hipótesis es que la cabergolina ayuda a completar ese proceso y a retirar células con mutaciones que, de otro modo, podrían acabar en un tumor.

Esta explicación encaja con lo que se sabe: el embarazo y el amamantamiento ya protegen frente al cáncer de mama a largo plazo, aunque justo después del parto exista un riesgo transitorio algo mayor. Si el fármaco refuerza esa limpieza, tendría sentido sobre todo en mujeres con mutaciones de riesgo. Es una idea sólida, pero todavía es una hipótesis y no un hecho.

Qué esperar a partir de ahora: el ensayo que viene

El siguiente paso es un ensayo clínico en mujeres, con cabergolina frente a placebo tras el destete, pensado para quienes tienen un riesgo alto, como las portadoras de mutaciones en BRCA1. Solo así se sabrá si la protección es real. Hoy no hay fecha de resultados, y estos estudios suelen tardar años, así que conviene no esperar milagros a corto plazo.

Mientras llegan esos resultados, hay gestos sencillos que sí puedes aplicar desde ya, sin alarmismos y con sentido común. Esta es la lista corta de cosas que conviene tener presentes si te preocupa tu salud mamaria, si estás pensando en dar el pecho o si en tu familia hay antecedentes de la enfermedad:

  • Habla con tu médico o tu matrona si tienes antecedentes familiares de cáncer de mama.
  • No tomes cabergolina sin receta ni para prevenir tumores.
  • Si tienes mutaciones como BRCA1, pregunta por seguimientos y por futuros ensayos.
  • Mantén los cribados y las revisiones que te correspondan por edad.
  • Desconfía de titulares que prometan una pastilla que previene el cáncer.

Lo más importante que debes recordar

Si te quedas con una idea, que sea esta: la lactancia y todo lo que la rodea esconden pistas valiosas contra el cáncer de mama, y un fármaco muy usado en España podría aprovecharlas. El hallazgo de Salamanca es una noticia esperanzadora, pero todavía es un primer paso. Nadie te pide que cambies nada de lo que haces hoy.

Lo sensato es seguir la evolución sin ansiedad. Si estás dando el pecho o acabas de dejarlo, la decisión sobre la cabergolina sigue siendo tuya y de tu médico, no de un titular. Y si te interesan los bulos y las verdades del tema, échale un vistazo a estos mitos de la lactancia que conviene desterrar.

Carrefour contesta a Mercadona con una oleada de chollos otoñales para el hogar y la despensa por menos de 3 euros

Carrefour ha puesto en marcha su folleto de otoño y la primera consecuencia para tu bolsillo es clara: renovar la mesa y la cocina para esta temporada puede costarte menos de lo que imaginas. Hay tazas desde 1,98 euros y una vajilla completa por menos de 30.

No hace falta vaciar la cartera para dar un aire nuevo a casa. Te explicamos qué ha publicado la cadena, hasta cuándo corren las ofertas y qué conviene mirar antes de ir a por ellas.

Qué trae el nuevo folleto de Carrefour

El catálogo «Otoño» de Carrefour en España está vigente del 20 de octubre al 11 de noviembre de 2026, según los agregadores de folletos. Son casi tres semanas para comparar y decidir sin prisas. Antes de salir de casa, confirma las fechas en la web oficial de la cadena.

Entre las novedades destacan las tazas de desayuno de temporada, con precios desde 1,98 euros según publicó El Español el 10 de octubre. También hay una vajilla de 12 piezas para cuatro servicios por 29,99 euros, una cifra que no sale mal si piensas en el día a día de una familia.

Qué cuesta renovar la casa con la vajilla de otoño

Si tu idea es cambiar la mesa sin hacer una gran inversión, la vajilla de otoño es el gancho más claro de esta campaña. Un juego de 12 piezas sale a menos de 2,50 euros por pieza, y las tazas permiten darse un capricho por poco más que un café en la barra.

Youtube video

Para que te hagas una idea del tipo de producto, este vídeo repasa las novedades de otoño en textil y hogar que se pueden ver en las tiendas. Conviene tener en cuenta que no todos los artículos están en todos los centros, y que los precios de la web pueden diferir de los de tu hipermercado.

  • Las tazas de otoño arrancan en 1,98 euros.
  • La vajilla de 12 piezas cuesta 29,99 euros.
  • El folleto «Otoño» llega hasta el 11 de noviembre.
  • El folleto «Mega Ahorro» corre del 19 al 26 de octubre.
  • La sección La Despensa tiene promociones del 13 al 26 de octubre.

Por qué Carrefour mueve ficha ahora

La campaña llega en pleno cambio de temporada, cuando los hogares renuevan menaje, textil y decoración. Es un momento en el que el cliente compara precios, y la cadena quiere que su carrito pase por allí antes de que empiece la carrera de las compras navideñas.

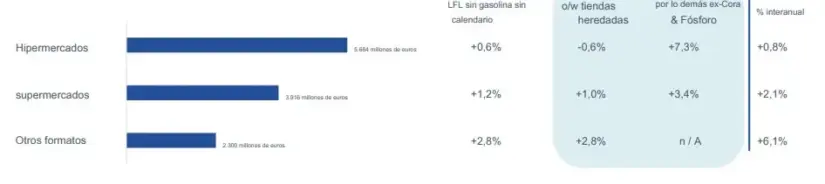
Hay también un trasfondo de negocio. Según Merca2, las ventas de la cadena en España crecieron un 2,1% en términos comparables en el tercer trimestre, empujadas por todos los formatos. Quien ha ganado terreno en casa tiene motivos para seguir apretando con ofertas visibles.

Qué mirar antes de comprar

Un folleto atractivo no siempre significa la mejor compra. Si tienes un Carrefour cerca, merece la pena distinguir entre lo que es una oferta puntual y lo que se queda en el catálogo durante semanas. Aquí van dos ideas prácticas.

Compara por pieza, no por el total

Una vajilla de 29,99 euros parece cara hasta que divides entre 12 piezas. Haz esa cuenta con cualquier lote que te guste y comprueba si te compensa frente a comprar piezas sueltas. Ten en cuenta también que una vajilla para cuatro servicios se queda corta si sueles tener invitados.

Mira las tazas antes que nada

Las tazas desde 1,98 euros son el tipo de capricho que no pesa en el presupuesto. Si te gustan, no esperes demasiado, porque los artículos de temporada suelen agotarse antes de que acabe el folleto. Revisa el stock de tu tienda en la web antes de desplazarte.

Qué dicen las fechas y los precios de Carrefour

Las ofertas de un folleto tienen una vigencia limitada y se aplican, en general, hasta fin de existencias. Por eso no basta con fijarse en el 11 de noviembre: algunos artículos pueden agotarse mucho antes. Cada centro decide cuánto stock recibe.

Si quieres seguir lo que hace la cadena en el mercado español, tienes un buen resumen de lo que se cuece en Carrefour en España, incluido su plan para abrir cientos de supermercados de proximidad. Lo importante para ti es que Carrefour quiere pelear por el cliente de a pie, y eso suele notarse en los precios.

Qué hacer para aprovechar las ofertas

Lo más sensato es ir con una lista. Mide primero qué te falta en casa: si ya tienes platos, quizá solo necesites las tazas. Si tu vajilla está desparejada, el lote de 12 piezas puede ser el empujón que buscabas.

Youtube video

Después, revisa las fechas. El folleto «Mega Ahorro» termina el 26 de octubre, mientras que el de otoño llega hasta el 11 de noviembre. Si tu prioridad es la despensa, no te duermas con La Despensa, que también vence el 26. Para el menaje tienes más margen, pero el stock manda.

Lo más importante que debes recordar

Si buscas dar un aire nuevo a casa sin gastar demasiado, el folleto de otoño de Carrefour tiene argumentos: tazas desde 1,98 euros y una vajilla completa de 12 piezas por 29,99. Todo ello hasta el 11 de noviembre, o hasta que se agote.

Antes de ir, compara el precio por pieza, confirma que tu tienda tiene el artículo y apunta las fechas. Con la vajilla de otoño y un poco de planificación, la mesa de esta temporada te saldrá mucho más barata de lo que pensabas.

Lidl lanza el viernes 23 su aspirador sin cable 2 en 1 por 57,99 euros

Lidl lanza este viernes 23 de octubre en sus tiendas un aspirador sin cable 2 en 1 por 57,99 euros. La pregunta no es si es barato, sino si te sirve en tu casa. Ya se vende en la tienda online, pero el viernes llega a las estanterías físicas.

La respuesta corta es que encaja muy bien en un piso pequeño y que se queda justo si tienes que limpiar una casa entera de una sola carga. Te explicamos el porqué con los datos de la ficha oficial y con lo que dicen los análisis.

Qué trae el nuevo aspirador de Lidl

Es el Silvercrest SASG 24 A1, un aspirador escoba que se convierte en aspirador de mano al quitar el tubo. Cuesta 57,99 euros con IVA incluido. Según la ficha de la tienda, lleva batería de iones de litio de 24 V y 2,5 Ah, un depósito de unos 350 ml y cepillo eléctrico con luz LED.

En España ya genera colas. El Español contaba el 16 de octubre que lo recomienda el 92 % de los clientes, y en la web de Lidl suma un 4,4 sobre 5 con 97 valoraciones. Como cada semana, compite con el resto de ofertas de Lidl del fin de semana, así que conviene ir pronto.

Cómo rinde este aspirador ciclónico en casa

Youtube video

Al ser un aspirador ciclónico sin bolsa, te ahorras comprar recambios y vaciar el depósito es cuestión de pulsar un botón. Tiene dos modos: ECO para el día a día y Boost para suciedad persistente o alfombras.

  • Autonomía de hasta 45 minutos en modo ECO y de hasta 25 minutos en Boost.
  • Succión de hasta 6.000 Pa en ECO y de 9.000 Pa en Boost.
  • Filtro EPA 10 y filtro de acero inoxidable para el aire de salida.
  • Soporte de pared con carga y sitio para accesorios, útil si andas justo de espacio.
  • Boquilla para ranuras y cepillo 2 en 1 para rincones, sofá o coche.

Por qué Lidl lo lanza justo ahora

Este tipo de estrenos es parte de la rutina de la cadena. Según su propia web, tiene dos días de publicidad a la semana, lunes y viernes, con artículos de surtido fijo y promociones. El aspirador forma parte de la tanda del 23 de octubre.

Ese mismo día aparece en los folletos otro modelo, el Grundig 2 en 1 VCP 4330 L, por 89,99 euros según un listado de promociones. Con la cuesta de otoño y el cambio de armario, limpiar la casa se pone en la lista de tareas, y los pequeños electrodomésticos de bazar se agotan rápido.

Las claves para decidir si te conviene

Xataka lo resume así: lo mejor es el vaciado cómodo, la función 2 en 1 y la luz LED, y lo peor es una batería bastante justita. Eso marca a quién va dirigido.

Si vives en un piso pequeño

Aquí es donde brilla. Con hasta 45 minutos en ECO te da de sobra para repasar un piso de pocas habitaciones, y pesa unos 2,1 kilos, así que no cansa. Xataka lo recomienda también como aspirador de apoyo junto a un robot.

Si tienes casa grande o mascotas

Aquí se queda corto. En Boost solo aguanta hasta 25 minutos, y Xataka avisa de que en un piso grande o una casa la batería no llegará para todas las habitaciones. Como alternativa, el medio cita el Cecotec Conga Rockstar P50 X-Treme, a 70,90 euros y con hasta 50 minutos.

Qué dice la ficha de Lidl sobre su potencia

Los pascales (Pa) miden la fuerza de succión, y más no siempre es mejor si la batería se agota antes. Este modelo declara 130 W y hasta 9.000 Pa en Boost. La ficha de Lidl no indica el tiempo de carga, así que conviene preguntarlo en tienda.

Su hermano mayor, el SAS 24 A1, cuesta 124,99 euros. Según la tabla comparativa de Lidl, llega a 400 W y hasta 20.000 Pa en Boost, con filtro HEPA 14, aunque pesa unos 2,5 kilos. Es decir, pagas 67 euros menos por menos potencia y menos filtrado.

Qué hacer antes de comprarlo

Youtube video

Calcula primero tus metros y cuánto tardas en aspirar. Si limpias menos de 45 minutos seguidos, el modelo te cubre. Si necesitas Boost durante buena parte de la limpieza, plantéate otro más potente.

Como ya está en la web de Lidl, puedes mirarlo con calma y comparar con las opiniones. El viernes, si vas a tienda, llega temprano porque estos artículos de bazar suelen durar poco. Y si lo compras, empieza siempre en ECO y reserva el Boost para alfombras o rincones.

Lo más importante que debes recordar

El aspirador sin cable de Lidl por 57,99 euros es una compra muy razonable si vives en un piso pequeño o lo quieres como segundo aspirador para el coche, las migas o los retoques. Tiene 2 en 1, vaciado con un botón, luz LED y hasta 45 minutos en modo ECO.

Si tu casa es grande o necesitas mucha potencia, su batería es su punto débil. En ese caso te compensa mirar el modelo superior de la cadena o una alternativa con más autonomía. Para el resto, es una de las formas más baratas de quitarte el cable de en medio.

Últimas horas para cazar las tarifas reducidas de Renfe: viajes a precio de ganga con el 40% de rebaja para el puente de Todos los Santos.

Renfe mantiene el descuento del 40%, pero conviene aclarar algo antes de lanzarte a comprar: ni se acaba esta noche ni vale para cualquier billete. Funciona con abonos de diez viajes en Media Distancia y en algunos Avant, y llega justo cuando el puente de Todos los Santos dispara los desplazamientos y las escapadas por toda España.

El puente va del viernes 30 de octubre al lunes 2 de noviembre, con el 1 de noviembre cayendo en domingo. Si piensas moverte, lo útil es saber si te sale a cuenta. Aquí van qué trenes entran, cómo se compra y por qué el famoso «precio de ganga» tiene una letra pequeña que te afecta.

El 40% de Renfe para el puente no es una rebaja general

La rebaja del 40% no se aplica al billete suelto que compras para el viernes. Se calcula sobre un paquete de diez trayectos, no sobre un viaje aislado. Quien busque un ida y vuelta puntual a su pueblo no verá ese porcentaje en pantalla, y conviene saberlo antes de abrir la aplicación de Renfe en el móvil.

Otra cosa es que el paquete te compense. El abono es no nominativo y multipersonal, así que lo pueden usar varias personas, y cada trayecto de ida o de vuelta consume uno de los diez. Si en las próximas semanas vas a repetir ruta, el ahorro aparece rápido; si solo viajas este puente, probablemente no.

Qué trenes de Renfe entran en el 40% y cuáles se quedan fuera

renfe Merca2

El descuento cubre los trenes de Media Distancia convencional y una lista cerrada de Avant: Madrid-Salamanca, Ourense-A Coruña, Murcia-Alicante y el Avant Exprés Barcelona-Tortosa. Son servicios regionales que mucha gente usa para escapadas cortas, así que este puente de noviembre es buen momento para estrenar el abono si vives cerca de alguna de esas líneas.

Quedan fuera el AVE y la Larga Distancia, y también los billetes sueltos de cualquier tren, sean de ida o de vuelta. Si lo tuyo es la alta velocidad barata, el Avlo de bajo coste lleva desde 2021 vendiendo ese servicio. Y ojo con las líneas: no todos los Avant de Renfe Media Distancia entran en la rebaja.

  • Entra: Media Distancia convencional con abono de diez viajes.
  • Entra: Madrid-Salamanca y Ourense-A Coruña en Avant.
  • Entra: Murcia-Alicante y el Avant Exprés Barcelona-Tortosa.
  • No entra: el AVE ni la Larga Distancia.
  • No entra: el billete suelto de ida y vuelta.

El bono de 10 viajes, la fórmula que sí sale a cuenta

Si vas a viajar varias veces antes de Navidad, el abono de diez viajes es la fórmula que de verdad sale a cuenta. Lo usan varias personas a la vez, lo compras una sola vez y lo gastas a tu ritmo. Para quien vive en una ciudad con Media Distancia y se mueve cada semana, el cálculo es sencillo.

El ahorro depende de cuánto uses cada viaje. Con el bono completo, el 40% de rebaja se nota sobre todo en trayectos de precio medio, esos que repites por trabajo, estudios o visitas familiares. Un solo viaje suelto no justifica la compra, pero tres o cuatro escapadas en un mes cambian por completo la ecuación.

Dos personas, ida y vuelta: cuatro de los diez viajes

Dos personas que hacen ida y vuelta consumen cuatro de los diez viajes, y el bono entero queda a medias tras una sola escapada de puente. Los seis trayectos restantes sirven para otra salida en noviembre o diciembre. Al ser multipersonal, no hace falta que viajéis siempre juntos: puede pasar de mano en mano sin trámites.

Jóvenes de 15 a 26 años: hasta el 70% con código

Los jóvenes de 15 a 26 años llegan al 70% de descuento en el abono mensual, frente al 50% del público general. Para acceder a estas ayudas hace falta un código personal que se obtiene con el Ministerio de Transportes. Si tienes hijos o hermanos en esa franja de edad, merece la pena pedirlo con tiempo antes de comprar nada.

Renfe no tiene cuenta atrás: el descuento sigue hasta el 31 de diciembre

No hay que correr esta noche. El abono de diez viajes, el llamado Bonotren, se puede adquirir hasta el 31 de diciembre, así que hay margen para comparar con calma. Lo que sí conviene vigilar es la demanda del puente, porque cuantas más plazas se llenen, más difícil será encontrar hueco en tu tren favorito.

El abono se compra en renfe.com, en las máquinas de autoventa o en las taquillas de la estación. Si te mueves entre Galicia y Madrid, hay 37.600 plazas entre el 30 de octubre y el 2 de noviembre, con más de 1.000 añadidas para el puente. Aun así, reserva horario cuanto antes y evita sorpresas de última hora.

Lo más importante que debes recordar

Si lo resumimos de tú a tú: Renfe no ha lanzado una ganga de última hora, sino un descuento del 40% que sigue vigente hasta final de año. Te sirve si compras un abono de diez viajes en Media Distancia o en los Avant de la lista, y no si buscas un billete suelto para el viernes.

Antes de pagar, calcula cuántos viajes harás de verdad y con quién compartirás el bono. Si encajan las cuentas, el puente de Todos los Santos es un buen estreno para Renfe Media Distancia. Si no, mejor mirar otras tarifas. Lo importante es no dejarte llevar por el titular y comprar con los números en la mano.

Los 5 productos de otoño de Mercadona y Carrefour por menos de 3 € que de verdad merecen la pena.

Surtido de setas de temporada de Carrefour por menos de 3 €

Una variedad de champiñones comestibles en una caja de plástico transparente, mostrando una cosecha fresca.

Entre los surtidos de setas que llegan al lineal en otoño, el de Carrefour es el que mejor aguanta la comparación por precio: la bolsa de 450 gramos se mueve en torno a 1,85 euros en varios canales de venta de la propia cadena, muy por debajo del umbral de los 3 euros que marca esta lista. Dentro hay cuatro especies distintas, no un relleno de una sola: champiñón cultivado en láminas (27% mínimo), gírgola en trozos (27%), boleto anillado silvestre (20%) y shiitake en trozos (17%). Que una quinta parte del contenido sea boletus silvestre explica buena parte del interés, porque es el hongo que aporta el aroma y el cuerpo que se buscan en los guisos de temporada y rara vez aparece a este precio. Con ese reparto, la bolsa sirve tanto para un salteado rápido como para dar fondo a un arroz o una salsa, y sigue saliendo más barata que comprar dos bandejas de variedades sueltas.

El etiquetado ayuda a defenderlo: figura como producto mínimamente procesado (NOVA 1) y con Nutri-Score A, con unas 29 kilocalorías por cada 100 gramos, 1,9 gramos de fibra, 2,5 de proteína y apenas 0,07 de sal. Conviene fijarse en los sulfitos, declarados como alérgeno, único pero relevante para quien tenga sensibilidad. En la cocina ahorra tiempo porque se vuelca directamente del congelador a la sartén, sin descongelar antes, y la mezcla ya viene limpia y troceada, así que en unos diez minutos hay guarnición para dos o tres raciones. El precio puede variar según el centro y la semana, y en el lineal conviven otros formatos de bandeja fresca, pero la referencia de 450 gramos es la que permite mantener este surtido por debajo de los 3 euros durante buena parte del otoño.

Calabaza butternut al corte de Mercadona

sliced pumpkin on brown wooden surface

El formato es lo que justifica el precio. Mercadona vende la calabaza cacahuete —la butternut de toda la vida— ya pelada y troceada en bandejas de unos 520 gramos por alrededor de 1,82 euros, es decir, unos 3,50 euros el kilo. Sale más caro por peso que la pieza entera, pero por debajo de los 3 euros por envase uno se ahorra el trabajo más pesado de esta hortaliza: la corteza dura, las semillas y el cuchillo grande. Es una ración que cabe en una bandeja de horno pequeña y que no obliga a inventar planes para el resto de la calabaza durante la semana. El formato no es una moda pasajera: Ramafrut, el proveedor valenciano de Mercadona, atribuye a la bandeja termoformada con atmósfera protectora un aumento del 14% de sus ventas en la cadena, y otras enseñas han visto crecer el consumo de calabaza de cuarta gama un 164% entre 2019 y 2024.

En la cocina rinde especialmente bien porque la butternut aprovecha alrededor del 70% de su peso en pulpa, frente al 50% de las variedades tradicionales, según datos del sector de semillas. Su carne es densa y dulce, con menos agua que la calabaza de asar clásica, lo que evita que las cremas queden aguadas y permite asarla en dados sin que se deshaga. Aporta bastante fibra y agua con muy pocas calorías, y aguanta bien tanto un puré como una guarnición de horno o un relleno. Además llega en plena temporada: la campaña de calabaza se extiende de octubre a marzo y en torno al 70% de la que vende Mercadona es de origen nacional, con Ramafrut —sede en Benaguacil, Valencia— y campos de Castilla-La Mancha, de donde salieron 5,6 millones de kilos en la campaña de 2025.

Boniato de Mercadona

Primer plano de batatas dulces frescas en una caja de madera, ideal para cocinar.

El boniato de la sección de fruta y verdura es el que justifica de verdad la temporada: entra en campaña a finales de agosto y, gracias al proceso de curación —una semana a temperatura controlada para endurecer la piel—, aguanta en el lineal hasta marzo. Casi todo el que Mercadona vende con origen español sale de las arenas finas de Sanlúcar de Barrameda: la cooperativa Frusana, con 110 agricultores dedicados al tubérculo, suministra en torno al 90% y reserva para la cadena los calibres L, de entre 300 y 600 gramos. Se paga por peso y los comparadores de precios sitúan el kilo alrededor de los 2,5 euros, así que una pieza grande se queda en el entorno del euro y medio. El tirón no es una moda pasajera: el consumo en fresco ha pasado de 4,2 a 5,8 kilos por habitante y año y las ventas en la cadena han crecido un 35% en los últimos ejercicios.

El otro boniato de Mercadona es el congelado, y es el que ha disparado la conversación en redes: la bolsa de «Batata Doce» de Hacendado, 750 gramos por 2,65 euros, presentada como guarnición de freidora de aire. El envase declara un 86% de batata y el resto es rebozado de almidón de patata y arroz, aceite de girasol, sal y especias; es decir, un producto prefrito, no una pieza fresca, con unas 163 kcal y 3 gramos de fibra por cada 100 gramos. Se cocina sin descongelar: entre 10 y 12 minutos a 180 ºC en airfryer, o 20-25 minutos en horno, y sale crujiente sin añadir aceite. Como recurso de congelador para una cena exprés cumple, pero conviene tenerlo claro: para el día a día, el boniato fresco de Sanlúcar sigue ganando por goleada en precio por kilo y en versatilidad.

Caquis Persimon de Carrefour

Imagen en primer plano de un fruto de caqui verde con hojas en una rama de árbol a la luz del día.

El Persimon que vende Carrefour no es una fruta exótica ni un capricho de temporada: es la variedad Rojo Brillante, cultivada casi en exclusiva en la comarca valenciana de la Ribera del Xúquer, que concentra alrededor del 95% de la producción española de caqui. Su particularidad está en el proceso posterior a la recolección: el fruto se introduce en cámaras con atmósfera pobre en oxígeno, lo que elimina los taninos responsables de esa sensación áspera que deja el caqui tradicional en la boca. El resultado es un caqui firme, de piel anaranjada y pulpa crujiente, que se come a bocados como una manzana, sin cuchara, sin esperar a que se ablande y sin manchar. La campaña arranca en octubre y se prolonga hasta diciembre, justo cuando el producto está en su mejor momento y llega en volumen a las fruterías, que es también cuando el precio resulta más competitivo. Y ahí está su gran baza: la bandeja de un kilo, con varias piezas, encaja en el límite de tres euros que exige esta lista, algo difícil de igualar en una fruta dulce de origen nacional y con sello de calidad reconocido.

Su mérito no acaba en el precio. Frente a otras frutas de otoño, el Persimon se defiende solo: no necesita elaboración, aguanta bien en la nevera y sirve igual para un tentempié rápido que para una ensalada, un yogur o un postre con un golpe de horno. Nutricionalmente aporta fibra, vitamina C y potasio, con un contenido graso prácticamente nulo y alrededor de 70 kilocalorías por cada 100 gramos, según los datos difundidos por el propio consejo regulador de la denominación de origen. A la hora de elegir, conviene fijarse en que la piel esté intacta y de color naranja intenso, sin golpes ni zonas blandas, y en que el pedúnculo siga verde: es la señal de que el fruto aguantará unos días en casa sin pasarse. Merece estar en la lista porque resuelve la fruta de toda la semana con un desembolso mínimo, se come sin utensilios y mantiene su textura firme durante días, algo que no ocurre con buena parte del resto de fruta de hueso y de temporada.

Granada a granel de Carrefour

Un vibrante primer plano de granadas rojas frescas apiladas, mostrando su rico color y textura.

La granada es la fruta que mejor justifica un hueco en esta lista: entra en el mercado a mediados de septiembre y, en las variedades más tardías, se va a mediados de noviembre, así que fuera de esa ventana se paga de más por un producto que ha viajado. Carrefour la vende a granel, sin bolsa ni bandeja cerrada: se elige la pieza, se pesa y se paga solo por lo que se lleva. Eso permite comprar una o dos granadas sueltas para una ensalada o un postre sin cargar con un lote, y mantener el gasto por debajo del umbral de 3 euros que marca esta selección. Como referencia de lo ajustado que resulta en plena campaña, Mercadona ha vendido la unidad a 1,32 euros con piezas en torno a 440 gramos.

Por ese dinero se compra una fruta de 34 kcal por cada 100 gramos, con potasio casi como el del plátano, vitamina C, fibra y una carga de polifenoles poco habitual en el frutero de otoño. Su compuesto más citado es la punicalagina, que la microbiota intestinal transforma en urolitina A, el metabolito al que se atribuyen los efectos cardiovasculares y antiinflamatorios que la han convertido en objeto de estudio. Hay que contar con el desperdicio: solo entre el 35% y el 50% del peso es comestible, de modo que una pieza de 400 gramos rinde unos 150 o 200 gramos de arilos, dos raciones justas. Se abre mejor sumergida en un bol con agua, porque los granos se sueltan sin manchar.

Los ajustes clave en el termostato para frenar el sablazo eléctrico tras el cambio al horario de invierno.

Bajar la consigna a 19-20 °C de día y 15-17 °C por la noche

Ahorrando energia utilizando el termostato Merca2

El primer ajuste de la lista tiene respaldo oficial: el IDAE sitúa el confort de una vivienda en invierno entre 19 y 21 °C durante las horas de ocupación, de modo que dejar la consigna en la banda baja de ese intervalo —19 o 20 °C de día— no es una ocurrencia de folleto, sino el punto en el que el ahorro empieza a notarse. La razón es de peso: la calefacción concentra entre el 47% y el 60% del consumo energético de un hogar español, según el propio instituto, y cada grado extra que se le pide al termostato se traduce en torno a un 7% más de gasto. En un piso medio de Madrid, que pasa buena parte del invierno peleando contra las pérdidas de una envolvente antigua, ese grado de más mantenido durante toda la temporada pesa en el recibo bastante más que cualquier ajuste de tarifa. A ello se suma que el IDAE cifra entre un 8% y un 13% el ahorro que aportan los termostatos programables y las válvulas termostáticas, precisamente porque permiten mantener la casa en el rango bajo sin renunciar al confort.

El segundo tramo del ajuste es el nocturno: bajar a 15-17 °C cuando toca dormir. El IDAE considera que con esa horquilla se descansa sin problema y aconseja incluso apagar la calefacción por la noche, encenderla unos minutos al levantarse y dejarla a 15-17 °C solo en viviendas mal aisladas que pierden mucho calor. Con el horario de invierno el frío llega antes y la demanda se adelanta, justo cuando la tarifa 2.0TD coloca el periodo punta entre las 18:00 y las 22:00, de ahí que desplazar la mayor exigencia térmica fuera de esa franja y rebajar la consigna al acostarse sea el gesto con mejor relación esfuerzo-ahorro de toda la lista. Conviene aclarar un detalle que se repite cada otoño: el límite de 19 °C del Real Decreto-ley 14/2022 afectaba a edificios administrativos y comerciales, nunca a las viviendas, y expiró el 1 de noviembre de 2023. En un piso, por tanto, la cifra es una recomendación de eficiencia, no una obligación legal.

Reprogramar el horario de encendido y apagado tras el cambio a horario de invierno

round black and white analog alarm clock

I’ll look into this topic before writing.

El cambio al horario de invierno se cuela en la factura por un detalle que casi nadie revisa: el reloj del termostato. En buena parte de los cronotermostatos programables, y en los modelos antiguos, la hora no se actualiza sola, así que el programa de encendido y apagado sigue corriendo con la referencia anterior y todo el calendario se desplaza. Si la calefacción estaba programada para arrancar a las 6:00, lo hará a las 5:00; y el apagado nocturno llegará cuando la casa todavía está en uso, no cuando se vacía. Ese desfase se mantiene hasta el último domingo de marzo si nadie lo corrige, y en viviendas con calefacción eléctrica —radiadores, emisores térmicos o aerotermia, soluciones frecuentes en pisos de Madrid— cada hora mal colocada se paga a precio de luz. La calefacción representa, según el IDAE, entre el 47% y el 60% del consumo doméstico, de modo que un horario desfasado tiene bastante recorrido económico antes de que se note en el confort.

Reprogramar no consiste solo en poner el reloj en hora, sino en rehacer los tramos con la rutina real de la casa. Los periodos de la tarifa 2.0TD no se mueven con el cambio de hora: el valle sigue de 00:00 a 8:00, la punta de 10:00 a 14:00 y de 18:00 a 22:00, y sábados, domingos y festivos son valle completo, así que conviene situar el grueso del calentamiento antes de las 8:00 o en las horas llanas del mediodía y cortar antes de las 18:00, apoyándose en la inercia térmica. El IDAE recomienda ajustar el encendido a la ocupación real, mantener 20-21 ºC de día y bajar a 15-17 ºC por la noche o con la casa vacía; cada grado de más encarece el consumo alrededor de un 7%. Los termostatos conectados suelen corregir la hora por su cuenta, mientras que los de botones exigen hacerlo a mano, y un modelo inteligente ronda los 200 euros. Merece la pena comprobar además que la caldera o la bomba de calor no arrastren la programación anterior.

Concentrar el calentamiento en las horas valle y reducirlo en las horas punta

Impresionante puesta de sol sobre la playa de Cửa Tùng, con vibrantes tonalidades naranjas y rojas en el cielo.

De los tres tramos que fija la Circular 3/2020 de la CNMC para la tarifa 2.0TD —la que tienen casi todos los hogares con potencia igual o inferior a 15 kW—, las dos franjas punta (10:00-14:00 y 18:00-22:00 de lunes a viernes) coinciden justo con las horas en que la casa está habitada y hace frío. El paso al horario de invierno no mueve esos tramos, pero sí la rutina: anochece antes, la calefacción se enciende antes y su consumo se solapa con la caída de la fotovoltaica. Con las medias del PVPC del último invierno completo, el kWh salió a 0,146 € en punta y 0,076 € en valle, sin impuestos; en peajes y cargos la brecha es aún mayor, en torno a 0,092 frente a 0,003 €/kWh. Por eso este ajuste encabeza la lista: en un equipo de calefacción, mover el termostato en el tiempo altera la factura más que bajar un grado la consigna.

La forma práctica de aplicarlo es un termostato programable semanal: calentar de más a primera hora de la tarde (14:00-18:00, tramo llano) para que la inercia aguante el arranque de la noche, y dejar caer la consigna dos o tres grados entre las 18:00 y las 22:00 en lugar de apagar y volver a encender a tope. Cada grado de más encarece el consumo entre un 7% y un 10%, y el IDAE sitúa el confort invernal entre 19 y 21 °C. La madrugada valle (0:00-8:00) solo compensa con acumuladores o suelos de gran inercia; con un radiador convencional el calor se disipa antes de que nadie lo aproveche. Sábados, domingos y festivos son valle las 24 horas, así que la misma hora de calefacción cuesta allí cerca de la mitad. La palanca se anula, eso sí, con una tarifa de precio fijo.

Activar la función de ausencia o geolocalización para no calentar la vivienda vacía

a tall brick building with balconies and balconies

La función de ausencia —y su versión automática, la geolocalización o geocerca— sustituye la lógica del reloj por la de la presencia real. En vez de confiar en que la programación semanal acierte, el termostato toma como referencia la posición del móvil de los residentes: cuando el último teléfono sale del perímetro definido, baja la consigna a un rango de 15 a 17 °C, y cuando detecta el regreso arranca con la antelación suficiente para que la casa esté caliente a la llegada. Su valor está en los imprevistos: la salida anticipada, la tarde que se alarga, el fin de semana fuera de casa. Para que funcione hay que dar de alta a todos los convivientes, porque si uno se queda dentro la calefacción debe seguir encendida. Y conviene fijar el mínimo en 15-16 °C en lugar de apagar por completo, para evitar condensaciones y proteger la instalación de las heladas.

El ahorro depende de cuántas horas se calienta una vivienda vacía. La OCU calcula que un termostato inteligente —un equipo que ronda los 200 euros— rebaja la factura entre un 20% y un 40% si se programa para bajar la temperatura en ausencia y limitar a 21 °C el calor cuando hay gente; el IDAE recuerda que cada grado de más encarece el consumo un 7% y sitúa el modo economía en 15 °C cuando no hay nadie. Los fabricantes llegan más lejos: tado atribuye a la geolocalización, en un estudio del instituto Fraunhofer IBP, hasta un 23% de ahorro, aunque parte de esa automatización viaja en su suscripción AI Assist (3,99 €/mes o 29,99 €/año). En Madrid el gesto pesa más que en otras zonas: la calefacción concentra en torno al 47-60% del consumo doméstico y, con el horario de invierno, la demanda se solapa con la franja punta de 18:00 a 22:00.

No subir el termostato de golpe para calentar antes: mantener la consigna y anticipar el encendido

El termostato no es un acelerador. Cuando se llega a casa con frío y se sube la consigna de 20 a 25 grados, la caldera o la bomba de calor no entrega más potencia: trabaja igual, pero durante más tiempo, hasta llevar la vivienda a una temperatura que nadie necesita. El resultado es un salón sobrecalentado, la tentación de abrir la ventana para compensar y un consumo que se paga íntegro, porque el calor perdido crece a medida que aumenta la diferencia entre el interior y la calle. El IDAE cifra en torno al 7% el consumo extra por cada grado de más, y recuerda que la calefacción concentra entre el 47% y el 60% del gasto doméstico. En Madrid el error tiene además una lectura horaria: con el cambio al horario de invierno anochece antes, el encendido se adelanta y suele coincidir con el tramo punta de la tarifa con discriminación horaria.

La alternativa es mantener la consigna en el rango recomendado —19 a 21 grados de día, 15 a 17 por la noche o con la casa vacía— y mover el reloj, no el número. Programar el arranque con antelación calienta igual y permite elegir cuándo se compra la energía: el tramo valle se extiende hasta las 8:00 en laborables y cubre todo el fin de semana, y el llano de 14:00 a 18:00 ofrece margen para llegar a casa con temperatura sin caer en la punta de 18:00 a 22:00. El tiempo necesario depende de la instalación: en radiadores basta con media hora, mientras que el suelo radiante y la aerotermia, con mucha inercia, exigen dos o tres horas y agradecen dejar una temperatura de base en lugar de apagar del todo. Los termostatos programables que aprenden esa inercia ajustan solos la hora de encendido, y el IDAE les atribuye, junto a las válvulas termostáticas, ahorros de entre el 8% y el 13%.

L’Oréal espera acelerar sus ventas un 5,4% mientras crecen las dudas sobre su negocio de lujo

De cara a la presentación de sus resultados del tercer trimestre hoy, L’Oréal encara el examen del mercado con una previsión de crecimiento comparable ajustado del 5,4%, respaldada por el empuje de la división dermatológica y el tirón del sector capilar y de fragancias. No obstante, el gigante de la cosmética afronta crecientes dudas sobre el desempeño de su negocio de lujo, donde los analistas advierten de un excesivo optimismo del consenso en comparación con las tendencias reales de consumo.

En este sentido, previamente a la publicación de resultados del tercer trimestre de 2026, que será hoy 22 de octubre tras el cierre de mercado, L’Oréal ha publicado un consenso de ventas comparables, que se ajusta para tener en cuenta las diferentes estimaciones del impacto de los cambios en la planificación de los envíos relacionados con las tecnologías de la información, tanto del año anterior como del actual.

«Hemos actualizado nuestras previsiones antes de los resultados del tercer trimestre fiscal. Nuestro pronóstico para el trimestre, sin considerar el crecimiento comparable anterior, es del 5,4%, lo que implica una aceleración de 20 puntos básicos con respecto al segundo trimestre de 2026″, afirma el experto de Jefferies, David Hayes. Concretamente, Norteamérica sigue destacando con un impulso en los segmentos de consumo masivo, profesional y fragancias; mientras Europa está demostrando ser más resistente de lo que se temía y China se está estabilizando.

L'Oréal
Fuente: L’Oréal

En este contexto, si desglosamos las previsiones de L’Oréal de manera geográfica, Norteamérica sigue siendo un punto brillante para la compañía francesa. Concretamente, los expertos pronostican un crecimiento del 4,6% en el tercer trimestre, y los datos de Nielsen muestran un continuo aumento de la cuota de mercado en el sector de la belleza de consumo masivo.

Siguiendo esta línea, la adopción de GLP-1 también se está consolidando como un factor favorable estructural, impulsando la demanda de soluciones para problemas de la piel (pastillas de colágeno Vichy) y el cabello (champú para el crecimiento del cabello Redken). En conjunto, estos factores «elevan nuestra previsión de crecimiento de ventas de Noram para el año fiscal 2026 en 30 puntos básicos, hasta el 6,0%», certifican desde Jefferies.

China se está estabilizando, con el segmento de lujo como principal motor

Jefferies

Por su parte, en cuanto a Europa, a pesar de las preocupaciones persistentes en torno al consumidor europeo, la demanda se mantiene sólida, respaldada por el atractivo del lujo asequible de la belleza. Además los expertos ven beneficios derivados de la reorganización de L’Oréal en Europa, que ha simplificado la región de 25 mercados a ocho clústeres, mejorando así la velocidad, la escala y la innovación, al tiempo que preserva la relevancia local.

«Al igual que en Noram, esperamos que la adopción de GLP-1 proporcione un modesto impulso estructural a través de la demanda de productos que aborden los efectos secundarios de la pérdida de peso rápida. Estos factores hacen que nuestra estimación de crecimiento comparable para el tercer trimestre de 2026 se eleve al 5,6%», expresa el analista David Hayes.

L'Oreal
Fuente: Agencias

Por último, mirando a China, el negocio de L’Oréal se está estabilizando, con el segmento de lujo como el principal motor en un mercado que ha mejorado hasta alcanzar un crecimiento del 2%, frente a las caídas registradas en el primer semestre del ejercicio fiscal de 2025. No obstante, su dinamismo aún está por detrás de Norteamérica y Europa. Es crucial destacar que la categoría de lujo crece entre un 6% y un 7%, lo que beneficia a L’Oréal, dado que su cartera de productos en China se compone de un 70% de productos de lujo frente a un 30% de productos de consumo masivo, la situación inversa a la del resto de la categoría.

La importancia de la división de productos profesionales dentro de L’Oréal

La categoría de productos profesionales dentro de L’Oréal sigue siendo un pilar fundamental del crecimiento estructural de la compañía. Asimismo, se prevé que el impulso del primer semestre de 2026 se mantenga en el segundo semestre, respaldada por una sólida posición en el mercado de salones de belleza con una cuota de mercado de aproximadamente el 42% de los estilistas a nivel mundial. La especialización del cabello en productos de alta gama continúa impulsando la premiumización, y la dirección destacó su confianza en el potencial de crecimiento a largo plazo de la división.

«L’Oréal Professional Products continúa beneficiándose de la tendencia hacia productos premium, el creciente conocimiento y sofisticación del consumidor y los hábitos de compra cada vez más rutinarios. Es importante destacar que la categoría ya no depende exclusivamente de los salones de belleza. El auge del comercio electrónico y la venta minorista selectiva ha ampliado la accesibilidad, diversificando la base de consumidores», afirma el experto de Jefferies, David Hayes.

El cuidado del cabello tiene un importante potencial de premiumización.
El cuidado del cabello tiene un importante potencial de premiumización. Fuente: Jefferies

Sin ir más lejos, el cuidado capilar profesional se asemeja cada vez más al cuidado de la piel de alta gama, con consumidores que buscan productos eficaces, crean rutinas de varios pasos y optan por productos de mayor precio dentro de la amplia gama de productos de L’Oréal. Por otro lado, los salones continúan siendo un canal eficaz para la captación de clientes y la fidelización. Si bien las marcas digitales pueden generar notoriedad rápidamente, replicar la red de formación y las alianzas de L’Oréal con profesionales es una posibilidad limitada para la competencia.

No obstante, la compañía francesa ha reconocido que la competencia es intensa, pero percibe una amenaza limitada por parte de las grandes marcas establecidas y las marcas independientes, ya que ambas carecen de la infraestructura necesaria para crecer en el sector de la peluquería profesional. «Consideramos que la presencia de los salones es una ventaja competitiva clave bien establecida», afirman desde Jefferies.

Cada vez más, estas oportunidades se encuentran fuera del canal tradicional de salones de belleza y de los mercados desarrollados. Alrededor de la mitad de los compradores de Amazon son nuevos usuarios de productos profesionales para el cuidado del cabello, mientras que el comercio minorista selectivo y el comercio electrónico han pasado del 11 % de las ventas en 2019 al 39 % en 2025. Los mercados emergentes son una parte cada vez más importante de este panorama, pero el debate clave para L’Oréal radica en el momento oportuno. 

Fedea alerta del impacto de los decretos de vivienda: menos alquiler y 7.000 millones en ayudas

Un estudio de Fedea cuestiona el impacto económico de las nuevas medidas sobre el alquiler y la compra de vivienda, al advertir de que pueden beneficiar a los inquilinos que ya tienen contrato a costa de los propietarios y de quienes buscan piso. El análisis, elaborado por Fernando Pinto Hernández, de la Universidad Rey Juan Carlos, y Santiago Calvo, de la Universidad de las Hespérides, pone el foco en los efectos que las nuevas obligaciones contractuales, los límites a las rentas y las ayudas públicas pueden tener sobre el mercado inmobiliario.

El trabajo sostiene que el principal problema de la vivienda en España sigue siendo la insuficiencia de oferta en las zonas con mayor demanda. Entre sus estimaciones destaca el coste potencial de los préstamos públicos sin intereses para comprar una primera vivienda, cuyo componente de subvención podría acercarse a los 7.000 millones de euros si se agota la dotación prevista de 10.000 millones. Los autores consideran que las medidas de apoyo a la demanda corren el riesgo de trasladarse parcialmente a los precios si no se acompañan de un incremento suficiente de la construcción.

Fedea cuestiona el impacto económico de las nuevas medidas de vivienda

El análisis de Fedea examina la incidencia económica de los Reales Decretos-leyes 28/2026 y 29/2026, aprobados por el Gobierno el 6 de octubre. El objetivo de los investigadores es determinar quién soportará realmente los costes de las medidas una vez que propietarios e inquilinos adapten sus decisiones a las nuevas condiciones del mercado.

Según el estudio, el paquete normativo mejora la posición de los hogares que ya cuentan con un contrato de alquiler, pero puede perjudicar a quienes intentan acceder por primera vez a una vivienda. Los autores advierten de que las restricciones contractuales pueden reducir los incentivos para mantener inmuebles en el mercado del arrendamiento y provocar ajustes en los precios iniciales, la disponibilidad de pisos y los criterios de selección de los inquilinos.

Solo el 14% de los jóvenes españoles vive solo, y Madrid explica por qué
Fuente: Agencias

El trabajo también plantea dudas sobre la eficacia de las medidas para solucionar el desequilibrio estructural del mercado residencial. A juicio de los investigadores, la regulación puede redistribuir costes entre propietarios e inquilinos, pero no resuelve por sí misma la falta de viviendas disponibles en las áreas donde se concentra la demanda.

Los propietarios podrían asumir el coste de las prórrogas obligatorias

Uno de los puntos centrales del informe es el nuevo régimen de prórrogas de los contratos de vivienda habitual y las indemnizaciones previstas en determinados supuestos de no renovación.

Los investigadores comparan la indemnización contemplada en la norma con un coste de rescisión contractual. Según sus cálculos, para un contrato representativo podría alcanzar aproximadamente 15.500 euros, una cantidad equivalente a algo más del 5% del valor de la vivienda.

La norma contempla excepciones, entre ellas determinados supuestos de necesidad de la vivienda por parte del propietario persona física, la firma de un nuevo contrato o el rechazo por parte del inquilino de una oferta de renovación en las condiciones previstas legalmente.

Para los autores, estas obligaciones pueden reducir el valor económico de los inmuebles alquilados, al limitar la capacidad del propietario para recuperar la vivienda o modificar sus condiciones de arrendamiento.

El impacto no se limitaría a los grandes inversores. El informe recoge datos tributarios de 2024 analizados por el Banco de España según los cuales el 76,1% de los arrendadores particulares tiene una sola vivienda alquilada. Por ello, los costes de las medidas podrían recaer en buena medida sobre pequeños propietarios y patrimonios familiares.

El límite del 2% puede reducir la rentabilidad del alquiler

Otro de los aspectos analizados es la limitación de las actualizaciones de las rentas al 2% hasta finales de 2027, junto con las restricciones aplicables en determinados casos a los contratos cuyo importe supera el índice estatal de referencia.

Con una inflación superior al 3%, los autores calculan que una actualización limitada al 2% implica una pérdida de poder adquisitivo para el propietario. Si la renta no puede actualizarse, esa pérdida es todavía mayor. El estudio sostiene que estas restricciones pueden beneficiar a los inquilinos que ya viven en una vivienda arrendada, pero advierte de que también pueden modificar las decisiones de los propietarios a la hora de ofrecer nuevos inmuebles en alquiler.

Entre los posibles efectos señala una reducción de la oferta, el desplazamiento de viviendas hacia la venta y un endurecimiento de los requisitos para seleccionar inquilinos. En las zonas donde las rentas iniciales también están limitadas, los autores consideran que el ajuste podría producirse principalmente a través de la cantidad de viviendas disponibles.

El informe reconoce, no obstante, que la evidencia empírica sobre algunas de las nuevas obligaciones contractuales es todavía limitada y que sus efectos específicos deberán evaluarse con más datos.

Los préstamos sin intereses podrían costar 7.000 millones

El paquete de medidas incorpora los préstamos públicos TU CASA, dirigidos a facilitar la compra de una primera vivienda, con financiación sin intereses y periodos de carencia que pueden extenderse durante décadas.

Según las estimaciones del estudio, el componente de subvención asociado a estos préstamos podría acercarse al 70% de su importe, lo que supondría alrededor de 7.000 millones de euros si se utiliza por completo la dotación de 10.000 millones.

La cuestión económica es cómo se distribuye esa ayuda entre compradores, vendedores y el conjunto del mercado. Los investigadores advierten de que, cuando la oferta de viviendas no puede aumentar con rapidez, una parte de las ayudas dirigidas a los compradores puede terminar reflejándose en precios más elevados.

El barrio de Madrid donde el 30% de la vivienda de lujo ya la compran extranjeros a 11.500 euros el metro
Fuente: Agencias

El trabajo utiliza una elasticidad de la oferta de vivienda cercana a 0,45 para argumentar que la capacidad de respuesta de la construcción es limitada. En ese contexto, aumentar la capacidad de compra sin incrementar de forma paralela el número de viviendas disponibles puede reducir parte del beneficio efectivo que reciben los compradores.

Los autores también analizan los nuevos incentivos fiscales al alquiler y advierten de que los cambios en las reducciones del IRPF pueden generar efectos no deseados sobre las decisiones de los propietarios.

España acumula un déficit de 750.000 viviendas

La principal conclusión del estudio apunta a la brecha entre la creación de hogares y la construcción de nuevas viviendas. Según las cifras utilizadas por los investigadores, España acumuló entre 2021 y 2025 un déficit aproximado de 750.000 viviendas, equivalente al 3,9% del número de hogares.

La diferencia entre hogares creados y viviendas terminadas también refleja el desequilibrio. En 2025 se formaron alrededor de 240.000 hogares netos, frente a unas 92.000 viviendas terminadas. Para Fedea, estas cifras ayudan a explicar por qué las medidas centradas exclusivamente en la regulación de los contratos o en el apoyo financiero a los compradores difícilmente resolverán el problema de acceso a la vivienda.

El informe señala que el planeamiento urbanístico vigente contempla 7,1 millones de viviendas pendientes de ejecución y que existen alrededor de tres millones de solares sin edificar en suelo urbano. Sin embargo, los investigadores matizan que esas cifras no significan que todas esas viviendas puedan construirse de inmediato ni que el suelo esté situado en los lugares donde existe mayor demanda.

La disponibilidad de suelo urbanizado, los procedimientos administrativos y la lentitud de la gestión urbanística aparecen entre los factores que condicionan la transformación del planeamiento en nuevas promociones.

Más construcción para aliviar la presión sobre los precios

Los autores consideran que las medidas de financiación, los avales públicos y el apoyo a la construcción industrializada pueden contribuir a mejorar la situación, pero sostienen que su alcance será limitado si no aumenta la disponibilidad de suelo urbanizado en las áreas de mayor demanda.

Entre sus recomendaciones figura sustituir las medidas mediante decretos-leyes por una ley ordinaria acompañada de una evaluación económica detallada. También proponen revisar el diseño de las indemnizaciones por no renovación, evitar escalones abruptos en los incentivos fiscales y orientar una mayor parte de la política de vivienda hacia el aumento de la oferta.

Vivir de alquiler en Madrid se ha encarecido un 7,7% en un año y ya es la región más cara de España
Fuente: Agencias

El debate tiene implicaciones directas para el mercado inmobiliario, desde la rentabilidad de los propietarios particulares hasta las decisiones de inversión de promotores y gestores de alquiler residencial. Las restricciones pueden alterar el rendimiento esperado de los activos, mientras que las ayudas a la compra pueden elevar la capacidad de pago de los hogares sin garantizar que exista suficiente oferta para atenderla.

La conclusión de Fedea es que el desequilibrio entre la creación de hogares y la construcción de vivienda constituye el principal desafío estructural. Para los investigadores, mejorar el acceso al mercado residencial exige combinar la protección de los inquilinos con medidas capaces de aumentar la oferta efectiva de viviendas en las zonas donde la demanda es más intensa.

Ted Sarandos rinde a Netflix ante los cines con una ventana de al menos 45 días para sus grandes películas

Netflix no ha registrado los resultados que esperaban los accionistas, como Wall Street ya le está haciendo saber. La compañía ha decepcionado con su previsión de ingresos para el cierre del ejercicio y ha dejado claro que su capacidad para captar nuevos usuarios ha comenzado a desacelerarse. Son datos complejos de digerir que explican la caída de algo más del 6% en la cotización de su acción durante el último mes.

Sin embargo, en el equipo liderado por Ted Sarandos no se percibe un escenario de emergencia. La plataforma ha confirmado un beneficio neto de 3.664 millones de dólares, aunque ha revisado a la baja sus previsiones de ingresos publicitarios. Esto le concede margen de maniobra, permitiendo a la empresa ajustar algunas de sus estrategias históricas. Entre ellas, ha confirmado que consolidará el experimento de llevar sus grandes apuestas cinematográficas a las salas de cine, anunciando unas 30 películas en carteleras durante el próximo año, una ventana de exclusividad de 45 días y un acuerdo con IMAX para títulos seleccionados.

Ted Sarandos se rinde ante las salas de cine

«Actualmente estamos llevando a cabo un estreno en cines de La Boulange —una película fantástica en español— con una ventana de exhibición de 47 días. También tenemos previsto el estreno en salas de Mosquito Bowl, con un periodo algo más breve. Además, nos hemos asociado con IMAX para el estreno de la película de David Fincher, The Mis-Adventures of Cliff Booth —vale la pena mencionarlo una y otra vez, ya que nos resulta sumamente emocionante—; para este título, hemos cerrado un acuerdo con IMAX con el fin de proyectarla en las pantallas más grandes durante un par de semanas, cuatro semanas antes de su lanzamiento en Netflix», ha explicado el consejero delegado de la empresa, Ted Sarandos, en la sesión de preguntas tras presentar resultados.

Ted Sarandos en el decimo aniversario de Netflix España
Ted Sarandos en el decimo aniversario de Netflix España. Fuente: Agencias

También ha señalado que el estudio ha comenzado a hacer públicos los datos tradicionales de recaudación en taquilla de sus estrenos. «Nuestra estrategia de estreno en cines ha evolucionado. Ahora incluye una ventana tradicional de 45 días para una selección de películas; además, otro aspecto relevante es que, para dichos estrenos, estamos comunicando los resultados de taquilla. Es una novedad, y parece que hemos elegido un buen título para empezar: La Bola Negra. Esta semana hemos publicado las primeras cifras de taquilla correspondientes a su fin de semana de estreno: logró un promedio de más de 69.000 dólares por pantalla, lo que supone el segundo promedio por pantalla más alto registrado en Estados Unidos para una película en un idioma distinto al inglés, solo por detrás de Parásitos, filme que terminó ganando el Óscar a la mejor película», sentenció.

Una forma de justificar sus megainversiones

En cualquier caso, la empresa debía transformar la manera en que rentabilizaba sus grandes superproducciones. La experiencia con largometrajes de presupuesto abultado —similar al de la nueva versión de Narnia dirigida por Greta Gerwig— resultaba difícil de justificar en títulos como El Estado Eléctrico o El agente invisible. Más allá de los datos de audiencia en la plataforma, no existía una métrica clara para cuantificar qué valor real aportaban al negocio, pues era complejo determinar cuántos usuarios se suscribían motivados exclusivamente por un proyecto específico.

Youtube video

Si bien los ingresos publicitarios contribuían a amortiguar esta fricción, la propia Netflix ha recortado sus estimaciones en este área. Por tanto, no sorprende que modifiquen su estrategia comercial para estas producciones, aunque durante los últimos ejercicios la compañía ya había probado ventanas de exclusividad reducidas con títulos como La sociedad de la nieve en España o las secuelas de Puñales por la espalda.

Netflix también apuesta por el deporte en directo

El giro en la distribución cinematográfica no es el único movimiento relevante en la hoja de ruta de Netflix. La compañía ha confirmado recientemente que asumirá la emisión del próximo Mundial de fútbol, una iniciativa que se suma a la aceleración de su inversión en eventos deportivos en directo durante los últimos años.

«En cuanto a los eventos en vivo, en un mundo con tantas opciones —donde contamos con títulos como K-Pop: Demon Hunters, Miércoles (Wednesday) y Los Bridgerton—, eventos como el combate de boxeo de Canelo Álvarez o las transmisiones deportivas que realizamos en colaboración con la NFL y la MLB logran destacar. Estos eventos sobresalen, impulsan la captación de nuevos suscriptores y potencian nuestros ingresos publicitarios. Además, satisfacen a nuestros suscriptores actuales y, en general, aumentan el valor de Netflix», ha detallado el directivo.

Con todo, la dirección no contempla esta apuesta como un sustituto de sus producciones de ficción, sino como un complemento para elevar el valor del catálogo. Este punto resulta clave para el horizonte financiero del grupo, que ya asume un nuevo ajuste al alza en las tarifas para 2027, un movimiento que previsiblemente arrastrará al resto de competidores del mercado del streaming

La industrialización puede reducir residuos, pero no garantiza por sí sola una arquitectura sostenible

La industrialización de la construcción puede contribuir a reducir residuos, mejorar el control de calidad y optimizar procesos, pero no convierte automáticamente un edificio en sostenible. Esta ha sido una de las principales conclusiones de la mesa sobre arquitectura sostenible e industrialización del III Congreso de Sostenibilidad.es, organizado por Grupo Merca2.

El debate ha estado moderado por Pilar Pérez de la Cuadra, arquitecta y miembro de la Junta de Gobierno del COAM en calidad de tesorera. Han participado Diego Escario, arquitecto socio director de Cano y Escario Arquitectura; Eva Cuesta, directora general de Acerta; Diego Menz, managing director de Bathsystem Iberia; y Álvaro Aguirre Castrejón, director de Arquitectura de I-Ingenia.

La industrialización permite trasladar parte del proceso a entornos de fabricación controlados, incorporar componentes prefabricados y ganar precisión. Sin embargo, el resultado ambiental depende también de los materiales elegidos, del diseño y del comportamiento del edificio durante décadas.

El diseño y el ciclo de vida marcan la diferencia

Álvaro Aguirre Castrejón ha subrayado la necesidad de distinguir entre industrialización y sostenibilidad: la primera es una forma de construir, mientras que la segunda es un objetivo que debe incorporarse desde el principio. Un proceso puede ser eficiente y, aun así, dar lugar a un edificio con una elevada huella ambiental o un comportamiento energético deficiente.

La industrialización puede reducir residuos, pero no garantiza por sí sola una arquitectura sostenible
La industrialización puede reducir residuos, pero no garantiza por sí sola una arquitectura sostenible. Fuente: Merca2

El diseño debe considerar la orientación, el control solar, el aislamiento, la estanqueidad, los materiales y la capacidad de adaptar los espacios a futuras necesidades. De lo contrario, las ventajas de fabricar componentes fuera de la obra pueden quedar limitadas por decisiones que aumenten el consumo energético o dificulten la renovación del inmueble.

El análisis del ciclo de vida amplía la mirada más allá de la construcción: importa qué recursos necesita el edificio, cómo funciona durante su uso y con qué flexibilidad responde a cambios sociales o tecnológicos.

La colaboración entre arquitectura e industria

La mesa también ha abordado la necesidad de desarrollar una industria capaz de responder a las exigencias de la arquitectura contemporánea. La fabricación de componentes y las herramientas digitales de diseño y planificación pueden abrir nuevas posibilidades, siempre que se mantengan la calidad arquitectónica y el bienestar de las personas.

Diego Menz, desde la experiencia de Bathsystem Iberia y los baños modulares, ha aportado la perspectiva de los procesos industrializados. Diego Escario y Eva Cuesta también han participado en el debate sobre cómo trasladar estas oportunidades a proyectos viables y de calidad.

La conclusión es que la industrialización puede mejorar la eficiencia del sector, pero debe acompañarse de decisiones responsables sobre diseño, materiales y uso. La arquitectura sostenible exige medir el impacto del edificio durante toda su vida, no únicamente el tiempo que se tarda en levantarlo.

Edificios preparados para las próximas décadas

El análisis del ciclo de vida invita a mirar más allá de la entrega de la obra. Un inmueble debe funcionar durante años y responder a cambios en el clima, la tecnología y las necesidades de quienes lo ocupan. La flexibilidad de los espacios, la facilidad de mantenimiento y la posibilidad de actualizar instalaciones pueden influir en su utilidad futura y en los recursos que necesitará a lo largo del tiempo.

Youtube video

El diálogo entre arquitectos, promotores, fabricantes y especialistas técnicos resulta relevante para equilibrar diseño, coste, calidad y rendimiento. Las soluciones industrializadas pueden contribuir a mejorar la coordinación, pero deben integrarse en una estrategia que tenga en cuenta el confort y el comportamiento ambiental del edificio. La mesa del congreso ha defendido, en definitiva, que construir de forma sostenible requiere planificar, medir y revisar las decisiones con una perspectiva de largo plazo.

La eficiencia empieza antes de la obra

Una parte importante del impacto de un edificio queda condicionada por decisiones tomadas en la fase de proyecto. La orientación, la envolvente, el aislamiento, la ventilación y la selección de materiales influyen en la demanda energética y en las necesidades de mantenimiento. Por ello, la arquitectura sostenible requiere coordinar desde el principio los objetivos de diseño con las posibilidades técnicas y con las condiciones de uso previstas.

La industrialización puede reducir residuos, pero no garantiza por sí sola una arquitectura sostenible
La industrialización puede reducir residuos, pero no garantiza por sí sola una arquitectura sostenible. Fuente: Merca2

La industrialización puede facilitar la planificación y el control de determinados procesos, pero sus beneficios dependen de cómo se aplique. Fabricar componentes en un entorno controlado puede reducir errores y desperdicios, aunque el resultado global también está condicionado por el transporte, los materiales empleados y la durabilidad de las soluciones. Evaluar cada proyecto en su conjunto evita confundir una mejora de proceso con una garantía automática de sostenibilidad.

Vidrala resiste la crisis del vidrio y prepara el terreno para ganar cuota de mercado

Vidrala afronta los resultados del tercer trimestre en un entorno marcado por la debilidad de la demanda europea y la inflación de costes, pero su elevada rentabilidad y su reducido endeudamiento le permiten resistir mejor que sus competidores.

Renta 4 cree que la compañía podrá aprovechar las dificultades del sector para ganar cuota de mercado y estudiar nuevas operaciones corporativas, mientras que Citigroup la considera la mejor opción en el sector.

Vidrala publicará sus resultados del tercer trimestre el 28 de octubre, antes de la apertura del mercado, y celebrará una conferencia telefónica a las 12:00 horas.

De las dos firmas de análisis, Renta 4 mantiene una visión más favorable y considera que la empresa puede aprovechar las dificultades de sus competidores para reforzar su posición, mientras que Citigroup, pese a reconocer su mayor calidad operativa, mantiene una recomendación neutral por el equilibrio entre riesgos y potencial de revalorización.

Renta 4 (Álvaro Arístegui Echevarría) mantiene una recomendación de Sobreponderar y un precio objetivo de 102,30 euros, mientras que Citigroup (Ephrem Ravi) recomienda Neutral y fija su precio objetivo en 95 euros. Por lo tanto, existe consenso sobre la fortaleza operativa de la compañía, pero no sobre su atractivo bursátil.

Vidrala mejora márgenes pese a la débil demanda en Europa y se acerca a cumplir sus objetivos de 2026

Imagen: Botellas de vidrio. Fuente: Vidrala

¿Qué espera el mercado de Vidrala?

– Debilidad de la demanda europea: ambas entidades coinciden en que el consumo sigue siendo débil en los mercados europeos, lo que limita el crecimiento del negocio y mantiene la presión sobre el sector del vidrio.

– Crecimiento moderado de los ingresos: las dos firmas esperan una evolución positiva, aunque limitada, de las ventas. Latinoamérica, especialmente Sudamérica, será uno de los principales motores de crecimiento y ayudará a compensar la debilidad de los mercados más maduros.

– Presión sobre la rentabilidad: aunque Vidrala mantiene márgenes elevados, el incremento de los costes y la debilidad del mercado condicionan su evolución. Renta 4 prevé un EBITDA ligeramente inferior al del tercer trimestre de 2025, mientras Citigroup estima que se mantendrá prácticamente estable.

– Márgenes EBITDA cercanos al 29%: ambas casas sitúan el margen del grupo en torno a ese nivel, lo que refleja la capacidad de Vidrala para mantener una rentabilidad elevada en un entorno complicado.

– Solidez financiera como ventaja competitiva: las dos valoraciones destacan la calidad operativa de Vidrala y su capacidad para resistir las dificultades del sector. Su rentabilidad y su endeudamiento reducido le otorgan una posición relativamente favorable frente a competidores con mayores problemas financieros.

– Los costes energéticos siguen siendo un riesgo: la volatilidad de los precios de la energía continúa amenazando los márgenes. Citigroup también señala los riesgos derivados de las divisas y la regulación, mientras Renta 4 destaca el impacto de los costes variables, como el transporte.

– La evolución del negocio en los próximos meses será clave: las dos entidades consideran que el entorno sigue siendo exigente. La evolución de los volúmenes, los precios y la rentabilidad determinará la capacidad de Vidrala para mantener su desempeño y cumplir sus objetivos.

Vidrala publicará unos resultados estables que pondrán fin a un ejercicio complejo

Previa resultados de Vidrala. Fuente: Citigroup

Opiniones de Renta 4 y Citigroup

Renta 4 mantiene una visión optimista sobre Vidrala. Considera que la compañía está resistiendo bien la debilidad de la demanda europea y la inflación de costes gracias a sus elevados márgenes y su reducida deuda. Esta fortaleza le permitirá aprovechar las dificultades de sus competidores para ganar cuota de mercado y explorar posibles operaciones corporativas.

Citigroup, por su parte, destaca la calidad operativa de Vidrala, con márgenes cercanos al 29% y un endeudamiento reducido, aunque advierte de la debilidad del consumo, la presión sobre los precios y la volatilidad de los costes energéticos. Espera un crecimiento moderado de los ingresos y considera que la evolución de los márgenes y las perspectivas para el cuarto trimestre serán las principales referencias para los inversores.

En conclusión, Vidrala afronta los resultados del tercer trimestre con una posición más sólida que buena parte de sus competidores, gracias a sus elevados márgenes, su disciplina financiera y su exposición a Latinoamérica. Sin embargo, la debilidad de la demanda europea y la presión de los costes impiden anticipar una mejora significativa de los resultados a corto plazo. La principal coincidencia entre ambas firmas es que Vidrala resiste bien en un mercado complicado, aunque debe demostrar que puede sostener su rentabilidad y mantener el crecimiento.

Renta 4 prevé resultados récord para Aena a las puertas de la saturación de Barajas y El Prat

Renta 4 se suma a los análisis de AlphaValue e Intermoney, que dibujan una posición positiva para Aena de cara a la presentación de resultados del próximo 28 de octubre. Es una previsión que va de la mano con el crecimiento del turismo en el último trimestre, que ha dejado buenas sensaciones a la empresa y a los inversores a las puertas de confirmar las cifras oficiales.

Según el análisis del banco de inversión, que firma Ángel Pérez Llamazares, el optimismo está «impulsado por un tráfico aéreo que en el tercer trimestre en España ha crecido por encima del 4%, la mejora establecida en la regulación de las tarifas, un consumo por pasajero que estimamos mejore a dígito simple bajo, y un tráfico en los aeropuertos de Brasil creciendo al 3,5% (se ha ralentizado significativamente respecto al primer semestre), con el de Luton repuntando un 6,2%».

Es una buena noticia en el corto plazo, pues la empresa apunta a completar uno de sus mejores ejercicios. Lo cierto es que, a pesar de las preocupaciones de principios de año o del efecto que pudiese tener la crisis del combustible sobre las compañías del sector, la evolución ha sido favorable, hasta el punto de que, una vez más, las estimaciones de Aena respecto a los visitantes en sus aeropuertos se han quedado cortas.

Fachada de la sede central de Aena, a 6 de marzo de 2023, en Madrid (España). Fuente: Agencias

Para el analista, esto se traducirá en «una mejora en la generación de caja operativa prevista que esperamos que compense el pago del dividendo y las inversiones realizadas (incluida la compra de aeropuertos británicos por 340 millones de euros), manteniendo la deuda neta del grupo sin grandes variaciones y mejorando, a su vez, el nivel de apalancamiento». Son buenas noticias, sobre todo porque todo indica que los ajustes en el corto plazo en Brasil pueden dar algo más de oxígeno a la gestión del grupo.

Las controversias no afectan a los resultados de Aena

Lo cierto es que las cifras proyectadas por los analistas, unidas a los resultados de los dos primeros trimestres del año, explican por qué Aena se ha sentido tan cómoda ignorando ciertas controversias. En particular, la empresa no parece demasiado preocupada por la decisión de Ryanair de recortar oferta en varios aeropuertos del país, incluso si esto ha dejado a algunas ciudades de la «España vaciada» sin conexiones internacionales clave.

Aun así, los grandes aeropuertos continúan siendo un motor económico fundamental. Los datos de Madrid y Barcelona siguen mejorando y sus terminales centran los planes de inversión para los próximos años. Sin embargo, al mismo tiempo surgen voces dentro del sector que consideran necesario plantear un segundo aeropuerto, al menos en la capital, si el flujo de turistas sigue creciendo, sobre todo ante una Aena que suele pecar de conservadora en sus estimaciones.

Las previsiones de tráfico, clave para los analistas

En cualquier caso, el análisis de Renta 4 señala que, entre los aspectos más determinantes que revelará la empresa en su próxima presentación de resultados, destacan las expectativas de viajeros para los próximos años. Los datos marcarán tanto sus planes de inversión como el impacto que tendrá la aprobación del tercer documento de regulación aeroportuaria (DORA III) en sus estados financieros.

Proceso de Check In en Barajas, aeropuerto de la red de AENA
Proceso de Check In en Barajas, aeropuerto de la red de AENA. Fuente: Agencias

También será crucial la postura oficial sobre el aeropuerto de Río de Janeiro. Se trata de una de las incorporaciones más recientes de la empresa, que la consolida como el principal operador aeroportuario en el país latinoamericano, abriendo un nuevo espacio para generar ingresos siempre que la urbe brasileña se mantenga como un enclave clave para el turismo regional.

¿Cuánto puede aumentar el número de visitantes?

Los resultados de Aena llegan en un momento clave. Las cifras de la compañía van alineadas con su plan de inversión para los próximos ejercicios, que requerirá unos 13.000 millones de euros. Por ello, el optimismo de los analistas refleja no solo la confianza en el corto plazo, sino en la capacidad de la infraestructura estatal para seguir absorbiendo viajeros. El problema a medio plazo es que, incluso con las ampliaciones proyectadas para Adolfo Suárez Madrid-Barajas y Josep Tarradellas Barcelona-El Prat, las instalaciones corren el riesgo de no poder asumir toda la demanda proyectada.

Es una advertencia sobre la que se ha llamado la atención a Aena en repetidas ocasiones, de manera especial en Madrid. Es un toque de atención emitido por patronales, como Madrid Foro Empresarial, y diversas aerolíneas, sin que por el momento la empresa pública contemple la construcción de un segundo aeropuerto o abra la puerta a su desarrollo mediante iniciativa privada.

Bankinter cree que Merlin Properties se encuentra en medio de una tormenta perfecta

“Merlin Properties se encuentra en medio de una tormenta perfecta. Además de la subida de tipos de interés y repunte de la TIR en bonos soberanos, que penaliza la valoración de activos inmobiliarios, está en duda su plan de inversiones en centros de datos”, explica Juan Moreno, analista de Bankinter.

“En primer lugar, aclara, por la Ley que prepara el gobierno español y que podría poner fuertes restricciones al desarrollo de este tipo de activos. Por otra parte, está en duda la viabilidad de su principal inquilino en este tipo de activos (Corewave), por su elevado endeudamiento”.

“Por ello, bajamos recomendación de Merlin Properties de forma táctica a Neutral desde Comprar, y rebajamos su precio objetivo hasta 13,6 euros por acción (frente a los 19,6 euros anteriores)”, añade.

Pese a la subida en la sesión de ayer miércoles, las acciones de Merlin Properties retroceden alrededor de dos puntos porcentuales en las últimas cinco sesiones y algo menos de cinco puntos porcentuales en lo que llevamos de año.

Merlin Properties anunciará sus resultados a los nueve primeros meses de 2026 el viernes 13 de noviembre antes de apertura del mercado, celebrando una conferencia telefónica ese mismo día.

Imagen: Merlin Properties Data Center Madrid-Getafe

Tesis de inversión de Bankinter en Merlin Properties

Moreno explica en su nota a clientes que la posible ley de centros de datos pondría en entredicho el plan de inversiones de Merlin Properties.

“La ley de centros de datos que prepara el gobierno español supondría poner fuertes restricciones al desarrollo de este tipo de activos. Exigiría -entre otras cosas- que los centros de datos desarrollen nueva generación de energía renovable, capaz de cubrir al menos el 80% de su consumo eléctrico, con verificación horaria”.

Y añade: “Esto es muy difícil de cumplir por las limitaciones horarias y de factor de carga propias de las renovables. De aprobarse finalmente, pondría en entredicho el plan de inversiones de Merlin Properties”.

En segundo lugar, Bankinter recuerda que aumentan las dudas sobre su mayor inquilino, Coreweave: En los últimos días, los bonos de Coreweave han sufrido una fuerte corrección, disparando su rentabilidad exigida (TIR) hastael14/15%. Además, la acción de la compañía ha caído 30%, ante la creciente preocupación por su elevado endeudamiento y su capacidad de crecimiento. Coreweave ocupa el 80% de las fases I y II (160 Mw) de centros de datos de Merlin Properties, aunque el objetivo de la compañía es diversificar hacia otros inquilinos en las siguientes fases.

Así, ante la creciente incertidumbre con respecto a los centros de datos, asumimos por prudencia un escenario conservador, en el que la compañía dejaría en «standby» su plan de inversión y tan sólo terminaría los proyectos ya en marcha y pre alquilados. Esto, unido al repunte de TIR en bonos soberanos, nos lleva a rebajar nuestro precio objetivo hasta los 13,6 euros por acción frente a los 19,6 euros anteriores.

Además, Bankinter baja su recomendación sobre Merlin Properties a Neutral desde Comprar. “Aunque consideramos que el castigo recibido es excesivo, dado que cotiza por debajo de nuestro precio objetivo, bajamos la recomendación de forma táctica a Neutral desde Comprar, a la espera de tener más visibilidad, tanto de la ley de centros de datos en España, como de la viabilidad de Coreweave.

Imagen: Merlin Properties Bilbao Arasur

Últimas noticias sobre Merlin Properties

Merlin Properties Socimi, S.A. es una sociedad de inversión inmobiliaria española centrada en la adquisición y gestión de activos comerciales e infraestructuras en la Península Ibérica. La compañía opera principalmente en los segmentos de oficinas, centros comerciales, logística y centros de datos.

Hace unos días publicamos que Jefferies mantiene su recomendación de Comprar sobre Merlin Properties y fija un precio objetivo de 16 euros por acción, lo que supone un potencial alcista del 37%.

La firma estadounidense considera que la exposición a CoreWeave, su principal inquilino en el negocio de centros de datos, entraña riesgos, pero cree que las garantías contractuales y la posibilidad de encontrar nuevos clientes limitan el impacto de un eventual impago.

Y en esta línea, publicamos también que Morgan Stanley identifica tres compañías españolas del Ibex que pueden beneficiarse de esta revolución por vías muy diferentes: desde la demanda de electricidad (Naturgy) y centros de datos (Merlin Properties) hasta la transformación tecnológica de la banca (Santander).

En concreto, el banco estadounidense afirma que Merlin Properties es quizá el caso más puro de cómo la IA puede llegar al Ibex por una vía inesperada: no fabricando chips ni desarrollando modelos, sino construyendo los edificios donde funciona la IA.

Por último, Goldman Sachs coloca a las dos grandes inmobiliarias españolas en extremos opuestos. La entidad mantiene su recomendación de Comprar sobre Merlin Properties y sitúa su precio objetivo en 17,90 euros, un 36% por encima de su cotización, mientras rebaja Colonial a ‘vender’ y recorta su valoración hasta 4,60 euros, con un potencial negativo del 12%.

La diferencia responde, entre otros factores, a las mejores perspectivas operativas y de crecimiento que ve en Merlin frente a los problemas de ocupación, desarrollo y deuda que pesan sobre Colonial.

Carrefour rebaja sus previsiones para 2026 y España se convierte en su gran apoyo frente a Francia

La cadena de distribución francesa Carrefour está recuperando terreno en España frente a grandes competidores como Mercadona y Lidl. Concretamente, en España las ventas de Carrefour aumentaron un 2,1% en términos comparables, impulsadas por todos los formatos, y particularmente por tiendas de conveniencia. La compañía francesa continúa beneficiándose de un mercado dinámico, respaldado por el crecimiento del volumen.

En este sentido, el negocio de Carrefour, tanto en España como en Brasil, se mantiene resiliente, pero los expertos de AlphaValue ven ciertos riesgos que se extienden al año fiscal 2027, dada la frágil confianza del consumidor y el exceso de inventarios de no alimentación. En cuanto a Francia, el comercio en la ciudad gala ya se habría debilitado con los hipermercados tradicionales bajo presión a pesar de las inversiones en precios.

«Nuestro grupo se enfrenta a una situación sin precedentes en Francia. La incertidumbre en torno al gasto de los consumidores y las condiciones para la apertura de nuestras tiendas es elevada. Al entrar en un periodo crítico de fin de año para el sector minorista, esta situación está impactando significativamente en el consumo, ya debilitado por el aumento de los costes energéticos, y afectando al funcionamiento de nuestras tiendas. Estamos ajustando nuestras proyecciones financieras para 2026 y anticipamos un crecimiento más moderado de nuestro margen operativo«, afirma el presidente y consejero delegado de Carrefour, Alexandre Bompard.

Alexandre Bompard, presidente Carrefour
Alexandre Bompard, presidente Carrefour. Fuente: Agencias

España sujeta el negocio de Carrefour ante la caída de Francia

En este contexto, durante el tercer trimestre de 2026, Carrefour registró unas ventas brutas totales de 22.694 millones de euros, lo que supone un incremento interanual en comparable del 2,3%, manteniendo así el tono estable ya visto en el primer semestre de 2026. No obstante, una de las conclusiones que más sorprende es que el mejor resultado del tercer trimestre se debió a Argentina y Bélgica, más que a los mercados principales de Carrefour.

Mientras el mercado francés atraviesa un momento de extrema vulnerabilidad debido a la combinación de tensiones sociales, protestas estudiantiles y la presión sobre el poder adquisitivo, la filial española se ha consolidado como uno de los principales bastiones de estabilidad para el grupo. En este escenario de contraste europeo, la estrategia de contención y el dinamismo comercial en la península ibérica han actuado como un valioso amortiguador frente a las turbulencias vividas en el país galo.

«España y Brasil registraron un buen desempeño comercial durante septiembre y principios de octubre, y Atacadao continuó ganando cuota de mercado»

Nishant Choudhary, AlphaValue

Siguiendo esta línea, el negocio de Carrefour en España se mantuvo resiliente gracias a una sólida evolución comercial tanto en el segmento de alimentación como en el no alimentario, respaldado firmemente por un incremento sostenido de los volúmenes de compra. Además, el formato de proximidad en territorio español experimentó un crecimiento excepcional del 13% en ventas comparables, acompañado por la apertura de 35 nuevos establecimientos en el trimestre.

Asimismo, los expertos de RBC Capital Markets liderados por Manjari Dhar explican que «Carrefour está adoptando el enfoque correcto al fortalecer su posicionamiento en sus tres mercados principales, Francia, España y Brasil, donde ya cuenta con operaciones tanto rentables como escalables. A medio plazo, prevemos una mejora en el margen en Francia, a medida que la compañía de distribución continúa optimizando la propuesta de Cora & Match».

Exterior establecimiento de Carrefour

Fuente: Agencias

Por otro lado, durante el tercer trimestre de 2026, la compañía de distribución francesa acordó adquirir Codifrance, una franquicia francesa especializada en la venta minorista de alimentos locales, completando una operación de venta y posteriormente un arrendamiento de 35 establecimientos en Francia y España, emitiendo un bono de 500 millones de euros, y a su vez extendiendo su línea de crédito sindicada de 4.000 millones de euros hasta noviembre de 2031.

El gran problema en Francia provoca cambios para el año de Carrefour

La situación actual en Francia está afectando a muchas de las tiendas del Grupo ubicadas en zonas urbanas y colocando a sus equipos y socios en situaciones particularmente difíciles. El propio Bompard ha explicado que la caída en Francia es un conjunto de situaciones, entre los altos precios de la energía, las protestas estudiantiles y la incertidumbre en torno al presupuesto de 2027, incluyendo posibles aumentos de impuestos y menores subvenciones. Incluso la campaña de aniversario de la cadena francesa en septiembre generó menos ventas que el año anterior, sobre todo en los hipermercados.

La actividad comercial en Francia ya se había debilitado antes de los disturbios, y la cadena de hipermercados tradicionales sigue bajo presión a pesar de la continua inversión en precios


Nishant Choudhary, AlphaValue

Siguiendo esta línea, Carrefour es una de las cadenas minoristas más afectadas por los disturbios. Su red de cerca de 6.000 tiendas, en particular su fuerte presencia en el sector de las tiendas de conveniencia urbanas de París, Lyon y Marsella, incrementa su vulnerabilidad. Su importante presencia en hipermercados periurbanos agrava aún más el impacto. El grupo también planea apoyar a los franquiciados cuyos seguros no cubren la totalidad de sus pérdidas, lo que genera un coste adicional que aún no se ha cuantificado.

Francia: sólido desempeño en un mercado minorista de alimentos en crecimiento

Fuente: Carrefour

Si bien Carrefour considera que la situación en Francia es temporal y espera que las ventas retomen su ritmo habitual una vez que se normalicen las condiciones, somos menos optimistas. Es improbable que los factores que provocaron la desaceleración de septiembre, como el aumento de los costes energéticos, el ajuste presupuestario y la incertidumbre política, desaparezcan rápidamente.

Por otro lado, mirando al futuro a corto plazo, la cadena de distribución francesa prevé un crecimiento en los ingresos operativos recurrentes, con un aumento interanual del margen de entre 0 y 15 puntos básicos, frente a los 25 puntos básicos interanuales previstos anteriormente. Asimismo, se espera un crecimiento estable o leve en el beneficio por acción ajustado, frente al crecimiento de un dígito alto previsto. Ahora el objetivo de Carrefour se basa en una inversión anual de capital de 1.600 millones de euros, frente a los 1.700 millones de euros que se preveían anteriormente.

Meta carga 9.890 millones por seguridad infantil y rebaja sus resultados del tercer trimestre

Los resultados de Meta del tercer trimestre llegan con una factura legal de 9.890 millones de dólares. Es la parte del acuerdo por seguridad infantil con los fiscales generales de EEUU que la compañía ha cargado contra las cuentas del periodo.

Sin ese apunte, el beneficio operativo habría sido de 22.890 millones. Con él, la cifra contable desciende hasta 13.000 millones: el acuerdo se lleva el 43% del resultado operativo del trimestre. La información la publicó The Verge a partir del informe de la compañía difundido este miércoles.

Claves de la operación

  • Un cargo de 9.890 millones contra el beneficio. El informe sitúa el resultado operativo en 22.890 millones sin el acuerdo y en 13.000 millones con él.
  • El pacto con los fiscales sube a 17.100 millones. Meta comprometió esa cifra en agosto y ya ha cargado en el tercer trimestre algo más de la mitad.
  • 5.300 millones quedan atados a YouTube y TikTok. La condonación depende de que sus dos rivales apliquen ajustes más estrictos de protección de menores.

Del pago parcial a la resta que mira el consenso

El apunte no es una multa europea contabilizada de golpe, sino la porción de un acuerdo que la compañía cerró en agosto con una coalición de fiscales generales estatales. Aquellos estados sostenían que los productos de Meta están diseñados para retener a los menores. El desembolso comprometido asciende a 17.100 millones y deja 7.210 millones pendientes de reflejar en los próximos ejercicios.

La clave contable no es cuánto paga, sino cuándo lo reconoce. Un cargo de este tamaño en un solo trimestre hunde el beneficio operativo reportado, pero no toca la caja del negocio publicitario al mismo ritmo. De ahí que el consenso vaya a separar con lupa el resultado ordinario del extraordinario antes de fijar precio a la acción.

Porque el negocio recurrente no ha cambiado de naturaleza. Meta sigue siendo una máquina de vender atención, y las cuentas del trimestre no dicen que los anunciantes se hayan ido. Dicen que una parte del beneficio generado se ha destinado a cerrar un litigio. La diferencia entre ambas lecturas es la que separa una caída de resultados de un deterioro estructural.

La cláusula que convierte a YouTube y TikTok en parte del pago

El acuerdo incluye una condición poco habitual: Meta solo abonará 5.300 millones de esos 17.100 si YouTube y TikTok implantan ajustes más estrictos de protección de menores. La obligación queda, en la práctica, indexada al comportamiento de sus dos grandes rivales en vídeo corto.

Un cargo de 9.890 millones no cambia el negocio publicitario; cambia la conversación con reguladores y anunciantes.

Ese diseño traslada al terreno competitivo lo que nació como un litigio. Si las plataformas de Google y ByteDance endurecen sus controles, Meta reduce su factura; si no lo hacen, asume el coste completo. El compliance deja de ser un departamento y se convierte en una variable de coste comparativo entre tres compañías.

Ahí hay un incentivo curioso. A Meta le conviene que la norma se endurezca para todos, porque la alternativa es pagar sola. Y a sus competidores les conviene lo contrario si quieren evitar carga regulatoria. El pulso ya no se libra en el producto, sino en el calendario de adopción de salvaguardas.

El precedente de EEUU aterriza en el debate español sobre menores

En España el asunto avanza por otro carril. El anteproyecto que eleva la edad mínima para abrir cuenta en redes, la supervisión de la AESIA y la presión de las asociaciones de familias configuran un mapa menos agresivo en euros, pero con idéntica lógica: el coste de proteger a los menores acaba en la cuenta de resultados de la plataforma. Ninguna norma europea ha llegado todavía a una cifra comparable, y ese es precisamente el riesgo que el mercado descuenta a plazos.

La comparación con nuestro mercado tiene un límite evidente. Meta no compite aquí con ningún integrante del IBEX 35 en redes sociales, pero sí pelea por el mismo presupuesto publicitario que Movistar Ads, el brazo comercial de Telefónica,, y que los grandes grupos de medios. Cada punto de cuota que se pierde por escrutinio regulatorio se nota en la facturación publicitaria, y esa es la variable que de verdad vigilan los analistas que cubren el valor.

Meta ha convivido con expedientes europeos desde la entrada en vigor del RGPD y su historial enseña un patrón: la compañía negocia, recurre y provisiona. Lo nuevo es la escala. Un acuerdo de 17.100 millones con medio centenar de estados invita a cualquier regulador a sentarse en la misma mesa con la misma calculadora. En esta redacción entendemos que el precedente pesa más que el cargo: nadie había puesto precio unitario al diseño adictivo.

El punto débil del relato oficial es la concentración. Meta depende casi por completo de la publicidad digital para sostener su beneficio operativo, de modo que cualquier presión sobre el inventario o sobre la medición de audiencias juveniles golpea donde más duele. La defensa del margen pasa por elevar el precio del anuncio, no por recortar costes legales.

Queda una incógnita abierta: si YouTube y TikTok mueven ficha antes de que el acuerdo quede cerrado del todo y si el calendario de desembolsos se revisa a la baja. Las próximas cuentas, previsiblemente a finales de enero de 2027, dirán cuánto de esos 9.890 millones era extraordinario y cuánto ha venido para quedarse.

Publicidad