Los límites de Hacienda para ingresos en efectivo en el banco: cuándo salta la alerta

Ingresar 3.000 euros en efectivo en el banco no es ilegal, pero puede activar la pregunta del banco sobre el origen del dinero. Hacienda no fija un importe máximo para ingresar efectivo: aplica controles de prevención del blanqueo que conviene que los autónomos conozcan para no tropezar.

La Agencia Tributaria no solo recauda impuestos. Hacienda cruza datos bancarios de empresas y particulares para detectar fraude y comprobar que las obligaciones fiscales se cumplen, según explican los expertos de TaxDown en la información sectorial consultada. Dentro de ese radar, el efectivo manda señales cuando el importe, la frecuencia o los billetes utilizados llaman la atención.

Qué ingresos en efectivo encienden las alertas

El primer umbral que suele mencionarse es el de los 3.000 euros. Los ingresos en efectivo superiores a 3.000 euros quedan bajo un control más detallado, aunque no significa que la operación sea irregular: la entidad puede pedir documentación que justifique el origen del dinero. Es una medida preventiva, no una sanción automática.

Otra señal clara es el uso de billetes de 500 euros. Los bancos prestan especial atención a estas operaciones por la normativa de prevención del blanqueo de capitales, con independencia del número de billetes utilizados. Un solo billete de 500 euros puede generar más preguntas que un ingreso mayor hecho por transferencia.

La frecuencia también importa. Varios ingresos seguidos en efectivo, aunque sean inferiores a 3.000 euros, pueden activar avisos si se repiten en el tiempo o presentan patrones inusuales. Un autónomo que ingresa pequeñas cantidades cada semana en lugar de un pago único puede llamar la atención precisamente por ese goteo constante.

El problema no es el efectivo en sí: es no poder explicar de dónde sale cuando el banco o Hacienda preguntan.

Cuánto dinero se puede ingresar sin que Hacienda pregunte

No existe una cifra por debajo de la cual cualquier ingreso pase automáticamente inadvertido. Los depósitos frecuentes, aunque sean de importes reducidos, pueden resultar sospechosos si se acumulan en el tiempo o presentan características raras. La clave no es tanto el número exacto como la coherencia entre lo que se ingresa y la actividad declarada.

Los expertos consultados recomiendan usar transferencias bancarias siempre que sea posible. De este modo queda constancia de quién envía el dinero, quién lo recibe, la fecha y la cantidad exacta. La transferencia es la mejor vacuna contra la sospecha injustificada, porque deja un rastro documental claro desde el primer momento.

Aquí viene el error que más complica a algunos autónomos: dividir un ingreso grande en varios depósitos pequeños para intentar no llamar la atención. Ese troceo puede resultar contraproducente, porque la entidad financiera o Hacienda pueden interpretarlo como una operación inusual y pedir explicaciones. La justificación templada, con facturas y recibos, evita casi cualquier bloqueo.

El aviso de Hacienda no es una multa: por qué manda la prevención

Conviene separar dos planos. Una cosa es el control de Hacienda sobre los ingresos de los autónomos y otra, la normativa de prevención del blanqueo que obliga a los bancos a examinar movimientos sospechosos. Son controles preventivos, no una barrera legal al efectivo, pero pueden traducirse en peticiones de justificantes o en comunicaciones a la autoridad si no se responde a tiempo.

La lógica viene de lejos. Los billetes de 500 euros y las operaciones de alto importe en efectivo llevan años en el punto de mira porque dificultan el rastreo del dinero. Las operaciones en efectivo de más de 10.000 euros también quedan bajo vigilancia especial en el marco de la prevención del blanqueo, según recoge la normativa aplicable. Para un autónomo con actividad real y documentada, el impacto práctico es nulo; para quien no puede justificar ingresos, el problema no es el banco, es la contabilidad.

A efectos prácticos, lo más útil es custodiar los documentos que acrediten el origen de cada ingreso relevante: facturas, contratos, recibos o escrituras. Si el banco pide información, se responde con papeles, no con evasivas. Y si la operación se puede hacer por transferencia, se hace por transferencia. La mejor alerta que puedes desactivar es la que nace de no tener justificante.

Puedes consultar más sobre las obligaciones con Hacienda en la sede electrónica de la AEAT y sobre la normativa aplicable en la prevención del blanqueo de capitales.

Guía rápida del trámite

  • 📅 Plazos: No hay plazo. El control es permanente y se activa cuando la operación supera umbrales o resulta inusual.
  • Requisitos clave: Ser titular de la cuenta, poder justificar el origen del dinero y evitar patrones repetidos sin documentación.
  • 🌐 Dónde consultarlo: En la sede electrónica de la AEAT o en el departamento de prevención del blanqueo de tu banco. Conviene tener Cl@ve o certificado para trámites.
  • 💰 Importe o coste: Los ingresos superiores a 3.000 euros activan control documental. No hay sanción automática si el origen está justificado.
  • ⚠️ Error a evitar: Trocear un ingreso grande en varios depósitos pequeños para no llamar la atención; puede agravar la sospecha.
Primark alcanza las 500 tiendas con su apertura en Nápoles y anuncia nuevas aperturas en Europa y EE UU

0

Primark alcanza las 500 tiendas con su apertura en Nápoles y anuncia tres más esta misma semana en Portugal, Rumanía y Estados Unidos, intensificando la guerra de precios del low cost frente a Shein y Temu.

La cadena irlandesa abrió su primera tienda en Dublín en 1969 y hoy opera en 19 países de Europa, Oriente Medio y Estados Unidos. En total, sus 500 establecimientos suman cerca de dos millones de metros cuadrados de superficie comercial.

Emplea a más de 80.000 personas de 190 nacionalidades, según los datos facilitados por la compañía. El modelo, centrado en la tienda física, es la base de su propuesta al cliente y de su ventaja competitiva frente a rivales que operan solo online.

En la inauguración, el CEO Eoin Tonge estuvo acompañado por el alcalde de Pompeya, Giuseppe Tortora. Destacó la red de tiendas como motor de crecimiento y la apuesta por acercar Primark a más clientes en todo el mundo.

La compañía ha invertido en locales en calles comerciales, centros y parques comerciales, desde Manhattan hasta Milán. La red incluye edificios rehabilitados, como antiguos cines y salas de conciertos, convertidos en espacios de compra.

La tienda física no es un coste heredado: es la herramienta que permite a Primark captar al cliente que desconfía de la talla y del tejido al comprar moda online.

Esto choca con el modelo de Shein y Temu, que basan su ventaja en el precio ultrabajo y en la venta directa desde Asia, sin red de tiendas ni probadores. El consumidor que compra en Primark asume un precio algo superior por poder tocar el producto y salir con la bolsa.

Qué supone la tienda 500 y por qué Nápoles es la elegida

Nápoles es la tienda 500 del grupo y el punto de partida de una semana que incluye aperturas en Portugal, Rumanía y el Mall of America, en Estados Unidos. El sur de Italia no es casual: es un mercado donde la moda low cost compite con fuerza contra el comercio local y el canal online.

Expansión física frente a gigantes online: el pulso con Shein y Temu

El crecimiento de Primark se produce mientras Shein y Temu presionan con una logística de envíos directos y precios que muchas veces bajan de los 10 euros por prenda. La respuesta de Primark no es replicar el envío a domicilio masivo, sino reforzar la visita a tienda con stock disponible y digitalización selectiva.

📊 La comparativa de un vistazo

FactorPrimarkShein/Temu
VentaTienda físicaOnline, sin probador
Gasto de envíoNo aplicaVariable, según pedido
DevoluciónEn tiendaA veces con coste
Compra por impulsoAltaAlta, con gamificación

La diferencia no está solo en el canal, sino en la letra pequeña del gasto. En las plataformas online, el coste de envío y devolución puede añadir entre 3 y 6 euros por pedido, mientras que en la tienda física el cliente paga solo el artículo. Ese matiz explica parte de la ventaja competitiva del modelo Primark.

Además, la digitalización de Primark es quirúrgica: la web funciona como comprobador de stock, la App en algunos mercados facilita el descubrimiento y el Click & Collect está operativo en el Reino Unido. No es un canal de venta principal, sino un apoyo para que el cliente acabe en la caja física.

Por qué la tienda física sigue siendo rentable en plena era digital

Los datos del grupo apuntan a que el formato físico funciona porque reduce la fricción del cambio de talla y devolución, uno de los principales frenos del ecommerce textil. La mayoría de los clientes decide probar la prenda antes de pagar, sobre todo en básicos donde el ajuste es determinante.

El reto para Primark es sostener el ritmo de aperturas sin inflar costes fijos en una coyuntura donde los alquileres de las grandes calles comerciales siguen altos. El hito de las 500 tiendas, sin embargo, le da escala para negociar con proveedores y controlar el precio de la cesta, un factor clave frente a la competencia asiática.

A efectos prácticos, el consumidor gana opciones: más puntos de venta física en mercados donde Primark no operaba hasta ahora, y un contrapeso a la compra online sin probador. El riesgo es el mismo de siempre en el low cost: la calidad justa por un precio bajo obliga a mirar la etiqueta antes de pasar por caja.

🛒 El Veredicto de Compra

  • Compara el precio por prenda, no por lote: los packs de ropa interior o camisetas pueden parecer baratos, pero el coste real se mide por uso y duración del tejido.
  • Revisa la etiqueta de composición: el poliéster domina muchos básicos, y su durabilidad suele ser menor que la del algodón de mayor gramaje.
  • Planifica la visita para no pagar de más: el formato de tienda está pensado para incentivar la compra por impulso; una lista evita que el precio bajo multiplique la cesta.

Luis Gandiaga ficha por Unidad Editorial para impulsar su estrategia de eventos y experiencias

Unidad Editorial ha incorporado a Luis Gandiaga para liderar e impulsar su estrategia de eventos y marketing experiencial, una responsabilidad transversal que conectará con las cabeceras El Mundo, Marca, Expansión y Telva, según ha informado el grupo.

Una dirección transversal para eventos y experiencias

El nuevo responsable trabajará con las distintas cabeceras y equipos de Unidad Editorial para potenciar los eventos ya existentes y desarrollar nuevos formatos y experiencias dirigidos a empresas, instituciones y anunciantes. La tarea incluye ordenar la actividad de eventos ya existente en el grupo y conectar formatos consolidados con nuevas oportunidades comerciales.

La compañía considera que los eventos han dejado de ser únicamente espacios de encuentro para convertirse en herramientas de comunicación, relación y negocio. El movimiento refuerza el peso del marketing experiencial dentro de la oferta comercial y editorial del grupo.

Por su parte, Luis Gandiaga ha señalado que la capacidad de generación de contenidos y las comunidades de audiencia de las cabeceras ofrecen una base para ampliar este negocio. El nuevo responsable sostiene que los eventos pueden convertirse en una pieza integrada dentro de las estrategias de comunicación y de generación de ingresos de los medios.

La incorporación fue valorada por Laura Múgica, directora general y consejera de Unidad Editorial, que ha situado la estrategia de eventos como una palanca que parte del valor de las marcas y los contenidos del grupo. Según el comunicado, la experiencia de Gandiaga debe servir para desarrollar nuevos formatos en un mercado en el que la conexión presencial con anunciantes gana peso.

El fichaje confirma la apuesta de Unidad Editorial por los eventos como una vía de ingresos complementaria y como extensión de sus marcas ante anunciantes y audiencias.

Trayectoria de Luis Gandiaga y estrategia de diversificación

La trayectoria de Luis Gandiaga se apoya en más de 25 años en la industria de los eventos, el marketing experiencial y el turismo MICE. Estos son los hitos más relevantes:

  • Trayectoria profesional: más de 25 años en eventos, marketing experiencial y turismo MICE.
  • Perfil ejecutivo: empresario, ejecutivo y asesor estratégico para empresas e instituciones de distintos sectores.
  • Liderazgo sectorial: presidente del Foro MICE, organización vinculada a la industria de reuniones, incentivos, congresos y exposiciones.
  • Foco en Unidad Editorial: desarrollar formatos y experiencias orientados a nuevas vías de ingresos para las cabeceras del grupo.

El movimiento se produce en un contexto en el que los grandes grupos de comunicación españoles han ido ampliando sus áreas de eventos, branded content y marketing experiencial como vía complementaria a la inversión publicitaria convencional. En el caso de Unidad Editorial, la decisión responde a una estrategia de diversificación que da mayor protagonismo al marketing experiencial dentro de su oferta comercial y editorial.

nombramiento Unidad Editorial

El encaje de negocio: los eventos como extensión de las marcas

La apuesta por una dirección transversal de eventos obedece a un cambio de fondo en la forma de monetizar las audiencias. Los eventos dejan de ser una actividad periférica y pasan a integrarse en la propuesta comercial de las cabeceras, junto a la publicidad, el branded content y los modelos de suscripción. Unidad Editorial ya cuenta con activos consolidados en títulos como Expansión, Marca y El Mundo; el reto ahora es escalarlos con una visión común y convertirlos en una línea de ingresos más estable.

El perfil de Luis Gandiaga encaja en esa lógica. Su conocimiento del turismo MICE y del marketing experiencial aporta una visión especializada que no siempre está presente en las estructuras editoriales. La intención del grupo es clara: acercar el negocio de los eventos a las decisiones de contenido y no tratarlo como un departamento aislado.

La incorporación de un perfil externo, vinculado al Foro MICE, aporta además una red de contactos en el turismo de reuniones y en el ámbito corporativo. Ese capital relacional es relevante en un segmento donde la confianza del anunciante y la capacidad de convocatoria marcan la diferencia.

En términos de tablero competitivo, la decisión se alinea con la evolución de otros grandes operadores de medios en España, que también han reforzado sus divisiones de eventos y experiencias de marca para diversificar ingresos frente a un mercado publicitario más fragmentado. La incorporación, por tanto, no solo atiende a una oportunidad comercial; también normaliza un perfil directivo que hasta hace poco era más habitual en agencias de comunicación y menos en el núcleo de los grupos editoriales.

📡 El Radar del Sector

  • El vacío que llena: Unidad Editorial integra bajo una misma responsabilidad transversal una actividad que hasta ahora dependía de cada cabecera de forma dispersa.
  • El reto por delante: Convertir los eventos en una línea de ingresos recurrente sin diluir el valor editorial de marcas como El Mundo, Marca, Expansión y Telva.
  • El tablero competitivo: El movimiento refuerza a Unidad Editorial frente a otros grupos de comunicación que ya han consolidado sus divisiones de marketing experiencial y branded content.

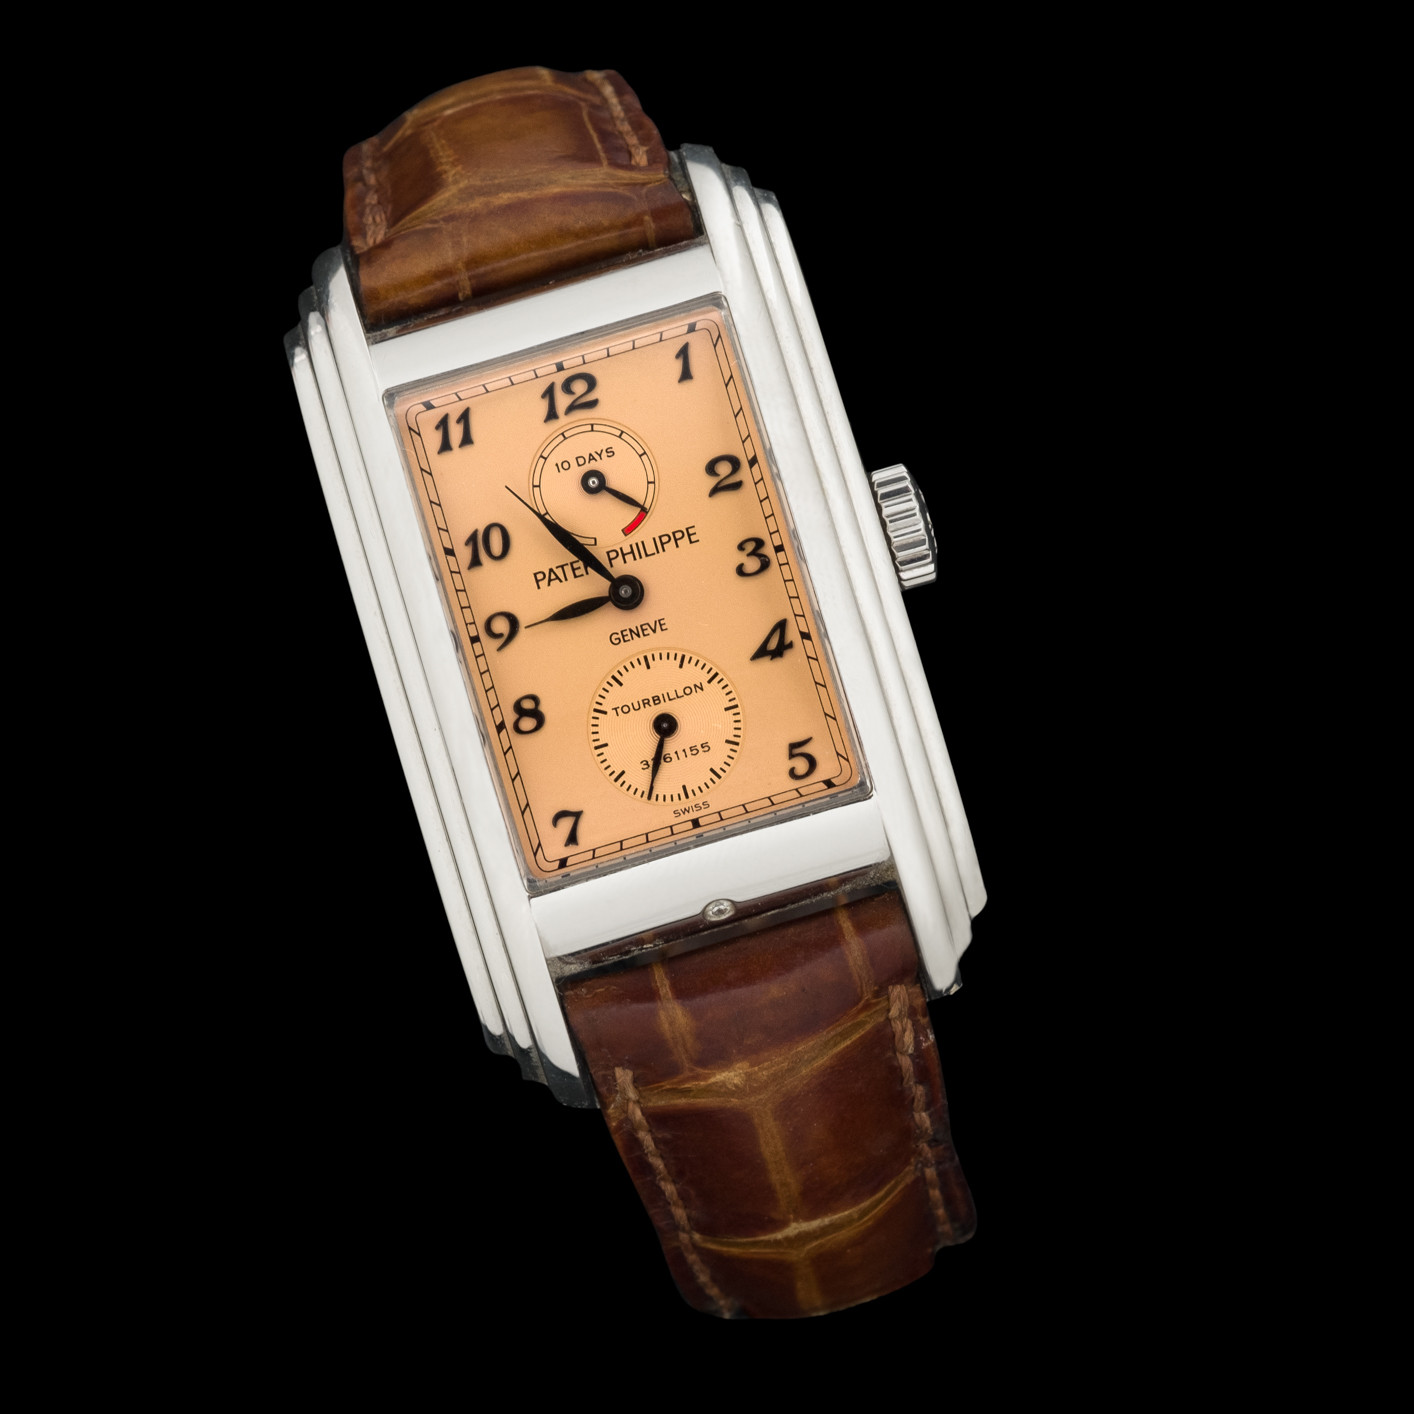
Patek Philippe Tiffany: la edición de 170 unidades que ya lidera la revalorización en el mercado secundario

0

Patek Philippe y Tiffany & Co. lanzaron 170 relojes y el mercado los multiplicó por veinte. La edición limitada del Nautilus 5711 con esfera azul Tiffany, presentada en diciembre de 2021, se ha convertido en uno de los activos de alta gama con mejor comportamiento en el mercado secundario. He seguido la evolución de esta referencia desde su adjudicación inicial y la divergencia entre el precio de tarifa y el precio de reventa sigue marcando el pulso del coleccionismo contemporáneo.

La colaboración conmemora 170 años de relación comercial entre ambas casas. La tirada se limitó a esas 170 unidades, una cifra que explica la prima de escasez. Aunque el precio oficial rondaba los 52.000 dólares, las primeras operaciones privadas multiplicaron varias veces esa cifra en cuestión de semanas. La unidad número 1, subastada por Phillips en beneficio de The Nature Conservancy, alcanzó 6,5 millones de dólares y convirtió la referencia en uno de los relojes modernos más caros jamás adjudicados en subasta.

¿Qué explica ese comportamiento? La esfera es casi idéntica a la del Nautilus 5711 clásico, pero el color azul Tiffany y la inscripción de la firma neoyorquina sobre las seis horas generan una identidad inconfundible. La caja de acero de 40 milímetros conserva el diseño de Gérald Genta de 1976 y el calibre automático 26-330 S C mantiene el sello Patek Philippe. Lo que marca la diferencia no es la técnica: es el final de la producción del 5711, anunciado pocos meses antes del lanzamiento.

El mercado secundario y la prima de escasez

En las plataformas especializadas, algunas unidades han superado ampliamente el millón de dólares según su estado y procedencia. La pieza número 1 terminó en manos del coleccionista Zach Lu tras la subasta benéfica. Ese hito confirmó que no se trataba de un reloj exclusivo más: era una pieza de colección con demanda global. La combinación de tirada corta, el prestigio de la manufactura ginebrina y la fuerza comercial de Tiffany & Co. creó una tormenta perfecta difícilmente repetible en la relojería contemporánea.

La asignación de las 170 piezas a clientes históricos reforzó el halo de exclusividad. Que solo unas pocas unidades hayan trascendido públicamente alimenta la percepción de escasez. LeBron James, Jay-Z y Leonardo DiCaprio figuran entre los propietarios conocidos, lo que ha consolidado el estatus casi mítico de la referencia. Cada aparición pública del reloj en eventos deportivos o culturales vuelve a tensar el interés de los compradores potenciales.

El mercado secundario de relojería no miente: cuando la escasez es absoluta y la demanda es global, el precio deja de reflejar el coste de producción y pasa a medir la dificultad de acceso.

Qué implica para el inversor en activos alternativos

edición limitada Patek Philippe

La edición Tiffany del Nautilus funciona como un activo de escasez extrema, no como un reloj de uso cotidiano. Su revalorización no descansa en el rendimiento intrínseco del calibre ni en la complejidad mecánica, sino en una narrativa de suministro inelástico y demanda emocional. Eso la hace distinta de otras referencias de alta gama con tiradas más amplias. Para un inversor, la cuestión es la liquidez: con 170 unidades en circulación, el número de vendedores dispuestos a ceder la pieza es reducido.

He analizado las métricas del pre-owned y hay una tensión entre la revalorización nominal y la frecuencia real de transacciones. Las piezas no aparecen todos los meses. Cuando aparecen, los precios se disparan, pero el inversor debe asumir que la salida puede tardar en materializarse. El horizonte recomendado no es de meses: es de varios años, y la estrategia es más de preservación de capital con componente especulativo que de ingreso recurrente.

Análisis Wealth: la prima de autenticidad frente al riesgo de iliquidez

El ciclo de mercado del lujo entre 2021 y 2026 ha premiado las colaboraciones con tiradas tan escasas que se asemejan a obras de arte con certificado de autenticidad. La referencia Tiffany del Nautilus 5711 es un caso prácticamente único: descatalogación del modelo base, firma con una casa centenaria y una tirada conmemorativa de dos únicos dígitos por mercado importante. En términos de asignación de cartera, la pieza combina dos cualidades: la preservación de capital propia de los vintage de alta gama y una revalorización agresiva dependiente del flujo de noticias. No es una estrategia de diversificación; es una apuesta por la escasez absoluta. El riesgo de iliquidez está compensado solo si el inversor acepta que la venta puede no producirse en el momento deseado. La próxima aparición pública de una unidad en subasta internacional será la única referencia objetiva para confirmar si la prima de autenticidad se mantiene o si la corrección del segmento contemporáneo de 2023-2024 termina alcanzando también a esta pieza.

Comprar una pieza de 170 unidades no es comprar un reloj: es adquirir una opción sobre un activo que apenas cotiza en el mercado secundario.

💎 Veredicto Wealth

La edición Tiffany del Nautilus 5711 es un activo de revalorización agresiva para inversores con horizonte superior a cinco años y tolerancia alta a la iliquidez. El riesgo principal a vigilar es la frecuencia real de transacciones, no el precio nominal: una salida ordenada requiere paciencia y acceso a los canales de coleccionistas adecuados.

Predicción del precio de Ethereum: Arthur Hayes apunta a un 5x mientras los analistas avisan de un -40%

La predicción precio Ethereum enfrenta a Arthur Hayes, que ve un 5x, con varios analistas que anticipan una corrección del 40%. El ether cotiza cerca de 2.460 dólares, un 70% por encima de sus mínimos de 2026, después de un agosto con una subida del 32,5% y unas entradas de 1.850 millones de dólares en los fondos cotizados al contado.

Las entradas a los ETF spot de ether —fondos cotizados que replican el precio del activo sin necesidad de custodiarlo— han dado argumentos a quienes, como Hayes, piensan en un ciclo alcista de mayor recorrido. El dinero institucional no ha dejado de entrar pese a la incertidumbre macro, y los mínimos de junio han quedado atrás con una recuperación en V.

Qué dicen los gráficos: el rebote choca con la media de 100 semanas

El avance de ether se ha topado con la media exponencial de 100 semanas, la EMA100, situada en torno a 2.554 dólares. En análisis técnico, una EMA es una media que da más peso a las sesiones recientes; por eso se usa para distinguir una tendencia alcista de una simple pausa. Un cierre semanal por encima de esta línea daría credibilidad al rebote. Un rechazo, en cambio, frenaría el impulso.

No es la primera vez que Ethereum se enfrenta a esta zona. El precedente más citado es el ciclo de 2019-2020: tras tocar fondo cerca de 82 dólares a finales de 2018, el ether rebotó con fuerza, pero chocó repetidamente contra su EMA100 y no logró sostenerse. Aquel rechazo terminó en una nueva caída hasta los 82 dólares durante el desplome de marzo de 2020.

La estructura actual guarda parecidos con aquella. Ethereum habría marcado su primer suelo relevante en torno a 1.500 dólares y ahora intenta recuperar la EMA100. Un rechazo en la franja de 2.500-2.550 dólares y una posterior pérdida de la media exponencial de 20 semanas, cerca de 2.113 dólares, fortalecerían el escenario bajista. El índice de fuerza relativa (RSI), que mide la velocidad del precio, sigue en 59, un nivel constructivo pero lejos de la sobrecompra.

El ether aún no ha logrado cerrar por encima de la EMA100 de forma convincente. Mientras no lo haga, el mercado seguirá interpretando la subida como un rebote dentro de una tendencia todavía indefinida. La próxima gran señal, por tanto, no será una declaración de un analista, sino el precio de cierre de la vela semanal.

La subida del ether es real, pero el mercado lleva semanas esperando una vela semanal que confirme la ruptura de los 2.550 dólares.

Hayes apunta a un 5x; el mapa de liquidaciones avisa de una caída del 40%

Arthur Hayes, cofundador de BitMEX, mantiene un escenario alcista que multiplicaría por cinco el precio del ether. Su tesis conecta con la llegada de capital institucional a los fondos cotizados y con la narrativa de Ethereum como capa de liquidación de las finanzas descentralizadas. No es una promesa a corto plazo, sino una lectura de ciclo: si el ether repite la fase posterior a un mercado bajista, el recorrido hasta los cinco dígitos sería posible.

Del lado opuesto, el análisis técnico dibuja un riesgo real de corrección. Una caída hasta la zona de 1.500-1.550 dólares equivaldría a una pérdida cercana al 40% desde la resistencia de la EMA100. No sería un escenario descabellado: bastaría con que el precio perdiera los 2.113 dólares, la media de 20 semanas, para activar la comparación con 2019.

El mapa de liquidaciones apoya la cautela. Si el ether subiera a 2.650 dólares, se activarían cierres forzosos de posiciones cortas (apuestas a que el precio bajaría) por unos 856 millones de dólares. Pero si retrocediera a 1.760 dólares, se liquidarían posiciones largas (apuestas a que subiría) por cerca de 3.790 millones de dólares, una bolsa mucho mayor. La mayor concentración está en 1.840 dólares, con unos 180 millones en posiciones largas que podrían acelerar el precio hacia la zona de de 1.840-1.760 dólares antes de que el objetivo de 1.500 dólares entre en escena.

Por qué el fractal de 2019-2020 importa y qué ha cambiado

Quien conozca la historia de Ethereum sabe que los fractales técnicos no son infalibles. En 2019-2020, la red era otra: no existía la Beacon Chain, el staking (bloquear ether para validar la red a cambio de recompensas) no estaba activo y los usuarios dependían de exchanges centralizados para casi todo. Desde The Merge de septiembre de 2022, la fusión que abandonó la minería, Ethereum funciona mediante validadores que dejan ether en garantía. La aprobación de los ETF spot de ether en julio de 2024 creó un canal de compra institucional que no existía hace dos ciclos.

Eso no elimina el riesgo de una corrección del 40%. Los mercados apalancados siguen dominando el corto plazo y la liquidez es asimétrica: hay más posiciones largas por debajo del precio que posiciones cortas por encima. Además, la concentración del staking en pocos proveedores y la dependencia de un puñado de rollups de segunda capa —tecnologías que procesan transacciones más baratas y luego las resumen en Ethereum— añaden riesgo de contraparte. La paradoja de 2026 es que Ethereum es más robusto como red y, a la vez, más sensible a los movimientos de liquidez especulativa.

La próxima señal no será una opinión, sino el cierre semanal. Si ETH confirma una vela por encima de la EMA100, los 2.650 dólares o incluso los 3.000 dólares entran en el debate. Si pierde la media de 20 semanas, la corrección hacia 1.500 dólares deja de ser una hipótesis técnica para convertirse en la operación más probable.

McKinsey, vía Idealista: España, entre los países donde más crece el patrimonio de los hogares por la vivienda

España cerró 2025 con un patrimonio neto de los hogares cercano a los 9,45 billones de euros y figura entre las economías donde más crece la riqueza familiar, según el último informe del McKinsey Global Institute recogido por Idealista. La vivienda y el ahorro apuntalan un avance que contrasta con las caídas de Alemania y Francia.

La vivienda y el ahorro: España resiste frente a Alemania y Francia

El estudio sitúa a España junto a Polonia, Irlanda y Suecia entre los países con mayor crecimiento de la riqueza neta de los hogares en dólares, con una tasa de dos dígitos. El patrimonio neto per cápita avanzó un 6% en términos nominales durante 2025, mientras que la riqueza económica mundial alcanzó un récord de casi 1.800 billones de dólares.

La lectura inmobiliaria es la más relevante para el lector español. Mientras que en Estados Unidos el dinamismo bursátil disparó las ganancias patrimoniales de las familias, en Europa el precio de la vivienda condicionó el patrimonio real. Alemania perdió un 2,6% de riqueza per cápita y Francia un 1,5%, lastradas por el descenso de los valores inmobiliarios.

España, sin embargo, resistió con su mercado residencial. El valor de los activos inmobiliarios de los hogares en relación con el PIB se redujo unos 10 puntos porcentuales en 2025, pero sigue acercándose a su promedio de los últimos 25 años y se mantiene por encima de él. La subida de los precios de la vivienda, por encima de la inflación, explicó buena parte del impulso patrimonial.

El informe no esconde los matices. McKinsey advierte de que más de la mitad del incremento global del patrimonio (58%) correspondió a ganancias ‘sobre el papel’, derivadas de la revalorización de activos y no de la formación real de capital. La zona euro se encamina hacia un estancamiento secular con productividad baja, consumo frenado y una tasa de ahorro del 15,1%.

Aun con ese aviso, España aparece entre las economías (junto a Polonia, Suecia, Estados Unidos e Italia) donde la inversión neta superó en 2025 sus promedios históricos de largo plazo. El déficit de inversión privada europeo frente a Estados Unidos se calcula en unos 700.000 millones de dólares anuales, equivalentes al 3% del PIB de la eurozona.

El patrimonio que sube por la vivienda no es ingreso líquido: es colchón sobre el papel, y el informe lo recuerda con claridad.

El aviso de McKinsey: riqueza ‘sobre el papel’ y el pulso de la productividad

El socio senior de McKinsey, Joseba Eceiza, resume el momento español: ‘España se encuentra en un momento de impulso con una economía capaz de seguir elevando los estándares de vida. A su juicio, mantener el pulso de la inversión productiva y aplicar medidas de competitividad resulta imprescindible para que el valor de los activos se apoye en ingresos reales, con tipos de interés más elevados. La mayoría de los casos de revalorización patrimonial en España tiene su origen en la vivienda y el ahorro.

La advertencia de fondo es que la riqueza financiera global se ha distanciado de la economía real, impulsada principalmente por Estados Unidos, y China. En el caso estadounidense, la bolsa alcanzó máximos y los beneficios privados llegaron al 9,2% del PIB, frente al 5,9% previo al año 2000. En China, el ajuste inmobiliario obligó al Gobierno a sostener el gasto, con la deuda de las empresas no financieras ya en el 80% de los activos reales corporativos.

Frente a las tensiones globales, el informe dibuja cuatro escenarios: aceleración de la productividad, inflación sostenida, estancamiento prolongado o un ajuste brusco con caídas de valor y recesión. Solo el primero respaldaría las valoraciones elevadas con crecimiento real, algo que interpela directamente al ladrillo español y a la confianza en las plusvalías inmobiliarias.

La Ficha del Inversor

La métrica clave para el inversor español es el crecimiento del 6% del patrimonio neto per cápita y el mantenimiento del valor de los activos inmobiliarios por encima de su promedio de 25 años. Sirve de precedente el ciclo 1997-2007, cuando la vivienda también disparó el patrimonio de los hogares, aunque entonces lo hizo apoyada en crédito barato y terminó con un ajuste brusco.

El horizonte de seis meses apunta a una estabilización con sesgo alcista en los precios residenciales, condicionada por la productividad y la política de tipos del BCE. Si el coste del dinero se mantiene alto, la revalorización por encima de la inflación podría moderarse, pero el déficit de oferta en las zonas tensionadas sigue empujando los precios.

Perfil recomendado: el propietario de vivienda habitual, que ve crecer su colchón patrimonial sin vender, y el inversor patrimonial en zonas con demanda real de alquiler. El informe deja un aviso para quienes confunden plusvalía latente con ingreso disponible: no todo el patrimonio que sube es liquidez.

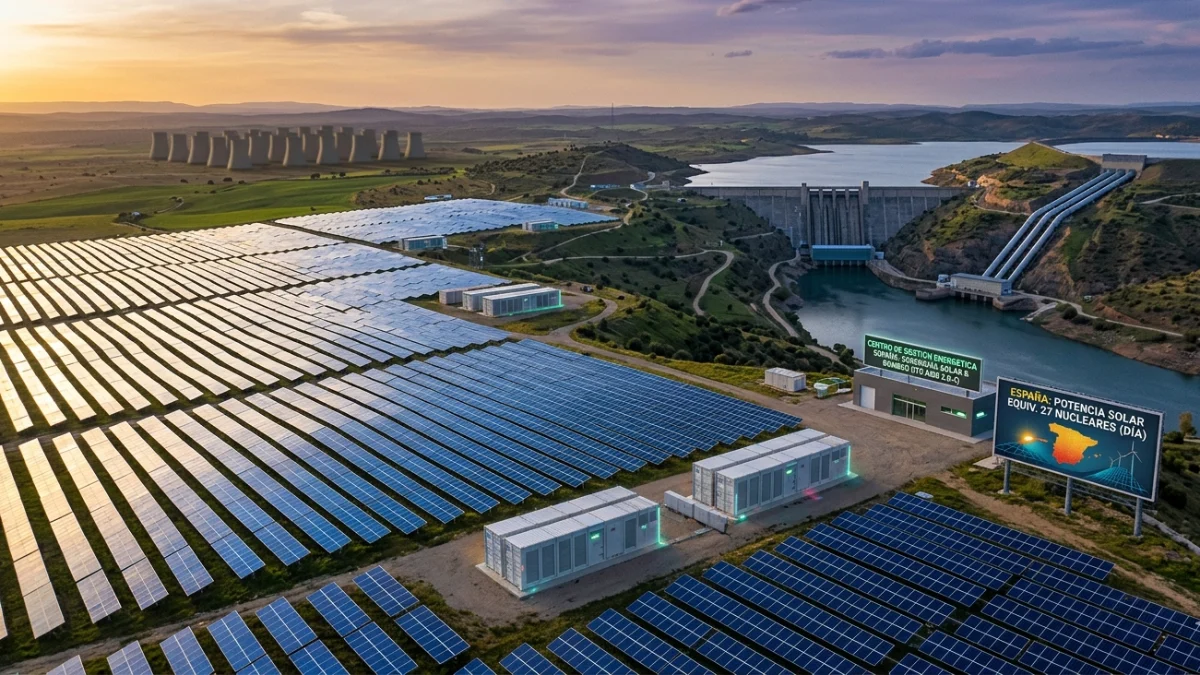
El hito en China: la energía solar supera al carbón en la capacidad instalada

0

La solar en China supera al carbón en capacidad instalada: 1.286 GW frente a 1.285 GW.

El dato, publicado por el medio financiero Cailian y recogido por la prensa especializada, confirma que la fotovoltaica se ha convertido en la mayor fuente eléctrica del país por potencia instalada. Al cierre de julio, 704 GW correspondían a instalaciones centralizadas y 582 GW a generación distribuida, la modalidad que conecta proyectos de menor escala cerca de los puntos de consumo.

La generación distribuida ha sido durante los últimos años el motor silencioso del despliegue fotovoltaico chino. Frente a las grandes plantas del desierto, los tejados industriales y las instalaciones próximas a los núcleos urbanos permiten acortar los plazos de conexión y reducir las pérdidas de transporte. La cifra de 582 GW confirma que ya no es un complemento marginal, sino la mitad del parque solar del país.

La fotovoltaica ya es la mayor potencia instalada en China

El cruce de curvas entre solar y carbón no es un accidente estadístico. La diferencia de un solo gigavatio entre ambas tecnologías deja el hito al borde del empate técnico, pero el sentido del movimiento es inequívoco: la capacidad solar avanza mientras el parque de carbón apenas se mueve.

Las cifras oficiales muestran que, entre enero y julio, China añadió 85,65 GW de capacidad fotovoltaica nueva. La cifra supone un 62% menos que en el mismo periodo del año anterior. La base comparativa explica gran parte del descenso: la oleada de conexiones registrada entre enero y mayo de 2025 fue tan extraordinaria que distorsiona cualquier comparación interanual posterior.

El sistema eléctrico chino sigue anclado al carbón en términos de generación efectiva. La potencia instalada mide la capacidad teórica, no la electricidad realmente producida. La solar depende de las horas de sol y su factor de carga es estructuralmente inferior al de una central térmica que puede operar de forma continua.

El hito de la potencia instalada no apaga el carbón: confirma que la fotovoltaica escala, pero la estabilidad del sistema sigue dependiendo de la generación térmica cuando no hay sol.

La generación solar siguió creciendo pese al freno en nuevas conexiones. En los siete primeros meses del año alcanzó 802.400 millones de kilovatios hora, un 15,5% más interanual, y representó el 13% del consumo eléctrico del país. Son 1,7 puntos más que la media registrada en 2025.

El avance se inscribe en una tendencia más amplia. En el primer semestre, el conjunto de las renovables generó el 41,2% de toda la electricidad china, superando por primera vez el umbral del 40%, según datos de la Administración Nacional de Energía.

La generación solar gana cuota pese al freno de nuevas plantas

Pekín prevé que las fuentes no fósiles generen la mitad de la electricidad nacional en 2030. La estrategia combina un despliegue masivo de eólica, solar y almacenamiento con el mantenimiento de la generación nuclear como respaldo firme.

El crecimiento simultáneo de todas las tecnologías renovables marca una diferencia con ciclos anteriores. China ya no depende exclusivamente de la fotovoltaica para descarbonizar su mix. La eólica, la nuclear y, sobre todo, el almacenamiento en baterías se han convertido en piezas centrales del plan energético nacional.

energía solar China

Pese a la foto optimista, los datos de potencia instalada esconden un problema de integración. La red eléctrica china fue diseñada para un parque térmico centralizado, no para absorber picos de generación solar dispersos en cientos de miles de instalaciones distribuidas. El resultado es un creciente volumen de vertimientos, horas en las que la producción renovable se desperdicia por falta de demanda o de capacidad de evacuación.

El verdadero desafío: integrar 1.286 GW y contener al carbón

El dato de potencia instalada confirma que la transición energética china avanza a una velocidad sin precedentes por volumen. Ningún otro país ha instalado tanta capacidad fotovoltaica en un periodo tan corto. Sin embargo, la métrica no refleja el estado real de la red: conectar 1.286 GW exige una transformación profunda del transporte, la operación y los mecanismos de flexibilidad del sistema.

Ember y Greenpeace han señalado en informes recientes que la eólica, la solar, y el almacenamiento están acercando al país a un punto de inflexión en su sistema eléctrico. También advierten de que el reto no es solo instalar más paneles, sino evitar que el carbón siga creciendo como respaldo por la falta de redes y almacenamiento suficiente.

Ahí reside la contradicción del hito. China celebra superar al carbón en potencia instalada al mismo tiempo que su parque térmico sigue garantizando la seguridad de suministro. El carbón no ha desaparecido del mix; simplemente ha cambiado de papel, de generador principal a respaldo de última instancia.

El objetivo de alcanzar el pico de emisiones de CO2 antes de 2030 y la neutralidad de carbono antes de 2060 obliga a que esa transición se acelere aún más. La pregunta que queda abierta es si la red china podrá absorber el ritmo de instalación solar sin que los vertidos y la caída de precios en las horas solares reduzcan la rentabilidad de los proyectos.

La caída de las horas de funcionamiento de las centrales de carbón tiene consecuencias directas sobre su viabilidad económica. Cada punto de generación que desplaza la solar reduce los ingresos de un parque térmico que sigue soportando costes fijos elevados. El resultado es una presión creciente sobre el modelo de negocio del carbón, incluso sin decisiones políticas de cierre.

China domina también la fabricación global de paneles solares y baterías, lo que le da una ventaja estructural en costes. El despliegue interno funciona como banco de pruebas para una industria que exporta a Europa, América Latina y el Sudeste Asiático. La velocidad del mercado chino, con sus excesos y sus correcciones, marca el ritmo de la transición energética mundial.

El hito de julio de 2026 es un punto de partida, no una meta. La potencia instalada es solo el primer indicador de una transformación que se medirá en generación real, en emisiones evitadas y en la capacidad del sistema para operar con renovables como fuente dominante.

El Ibex 35 hoy cae un 0,75% hasta los 19.824 puntos en plena escalada del precio del crudo y de la deuda mundial

El Ibex 35 cerró la sesión de este martes con un recorte del 0,75% hasta los 19.824 puntos, penalizado por la escalada del crudo Brent por encima de los 92 dólares y el repunte de las rentabilidades de la deuda mundial a máximos de 2008.

El petróleo y la deuda, la doble presión que tumba al Ibex

La sesión estuvo marcada por el recrudecimiento del conflicto en Oriente Próximo. Estados Unidos atacó dos lanzacohetes de la Guardia Revolucionaria de Irán en la isla de Larek, en plena ofensiva económica contra contra Teherán. La respuesta iraní incluyó ataques contra bases aéreas en Jordania y tropas estadounidenses en Emiratos Árabes Unidos. El estrecho de Ormuz volvió al centro del tablero: un superpetrolero saudí fue interceptado esta madrugada en el corredor sur del paso marítimo.

El barril Brent subió un 2,34% hasta los 92,62 dólares, mientras que el West Texas Intermediate avanzó un 2,79% hasta los 87,15 dólares. En el mercado europeo del gas, el contrato TTF se encareció un 2,62% hasta los 72,46 euros por megavatio hora, en niveles máximos desde 2023. La presión energética alimenta la escalada inflacionista y condiciona el margen de maniobra de los bancos centrales.

El detonante financiero vino del tono agresivo del nuevo presidente de la Reserva Federal, Kevin Warsh, en el simposio de Jackson Hole. Su discurso consolidó el escenario de tipos altos durante más tiempo. El gestor de Vontobel, Christian Hantel, lo resumió con claridad: la inflación no está controlada y los rendimientos seguirán presionados. La renta fija mundial marcó así máximos no vistos desde la crisis financiera de 2008.

El rendimiento del bono español a 10 años se situó en el 3,501%, con la prima de riesgo en 44,13 puntos básicos. En paralelo, la inflación de la eurozona escaló al 3,3% en agosto, frente al 2,9% de julio. El Tesoro Público colocó 6.495,7 millones de euros en letras a tipo récord a dos años. La señal es doble: más coste de financiación y menos oxígeno para la renta variable.

Amadeus y Cellnex lideran las caídas; Repsol aprovecha el crudo

En el parqué madrileño, gestionado por Bolsas y Mercados, solo cuatro valores cerraron en positivo: Repsol (+2,72%), Unicaja (+0,96%), Grifols (+0,96%) y Naturgy (+0,20%). El resto del selectivo cedió terreno, con Amadeus y Cellnex a la cabeza de las caídas.

El petróleo a 92 dólares y la deuda en máximos de 2008 castigan al Ibex, pero el recorte del 0,75% se mantiene lejos de una sesión de pánico vendedor.

Amadeus cedió un 3,64% y lideró los descensos, seguido de Cellnex (-3,36%). La caída de la tecnológica de viajes se produce en un contexto de aversión al riesgo que también golpeó a Acciona (-2,67%) y Fluidra (-2,57%). Colonial completó los cinco peores con un 1,79% de recorte.

La contracara fue Repsol, que subió un 2,72% impulsada por la revalorización del crudo. La petrolera fue el mejor del selectivo, seguida de Unicaja (+0,96%) y Grifols (+0,96%). El comportamiento de Repsol es coherente con su alta sensibilidad al precio del barril: cada dólar adicional en el Brent mejora de forma directa su generación de caja.

ValorVariaciónPosición en la sesión
Amadeus-3,64%Mayor caída del selectivo
Cellnex-3,36%Segunda mayor caída
Acciona-2,67%Tercera mayor caída
Repsol+2,72%Mayor subida del selectivo
Unicaja+0,96%Segunda mayor subida
Grifols+0,96%Segunda mayor subida

El resto de las bolsas europeas cerró en negativo: el Dax alemán cayó un 1,10%, el FTSE MIB italiano un 1,33% y el Euro Stoxx 50 un 0,80%. Al otro lado del Atlántico, el Dow Jones cedía un 0,40%, el S&P 500 un 0,47% y el Nasdaq 100 un 0,70%. Fuera del Ibex, el debut de Shein en la Bolsa de Hong Kong acaparó la atención: sus acciones llegaron a caer un 10% para moderar después.

Qué descuenta el mercado: un ajuste técnico con raíces macroeconómicas

El contexto macroeconómico no ofrece alivio. La inflación de la eurozona repuntó al 3,3% en agosto y el PMI manufacturero español bajó a 49,5 puntos, por debajo del umbral de expansión. La contracción del sector industrial se suma a la presión de los precios energéticos. El Tesoro Público materializó este martes 6.495,7 millones de euros en subasta de letras, con rentabilidades en máximos de dos años.

En el plano empresarial, eDreams presentó un beneficio neto de 200.000 euros en su primer trimestre fiscal, frente a las ganancias de 13,6 millones del mismo periodo del año anterior. El incremento de costes e inversiones explica el desplome del resultado. OHLA, por su parte, fue condenada al pago de 26,4 millones de euros a dos subcontratistas de la obra del hospital de Sidra en Qatar, sentencia que la empresa recurrirá.

El recorte del Ibex no es un episodio aislado. La última vez que la renta fija mundial alcanzó estos niveles, la prima de riesgo española superaba los 150 puntos básicos y el BCE intervenía en los mercados. Hoy el contexto es distinto: la inflación es el enemigo a batir y los bancos centrales no van a acudir al rescate. La mayoría de los inversores espera que el BCE mantenga los tipos sin cambios. Analistas de LBP AM consideran que la fase de estancamiento en Oriente Próximo puede prolongarse, pero las alzas de la energía deberían ser contenidas. El verdadero riesgo para el selectivo no es la sesión de hoy, sino el goteo de la deuda en un entorno de crecimiento débil. La clave está en la generación de caja de las cotizadas: las compañías con márgenes sólidos y poca dependencia del ciclo energético resistirán mejor el ajuste.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión del BCE y los próximos datos de inflación europea, junto con la evolución del Brent en el estrecho de Ormuz.
  • Reacción del valor: El Ibex descuenta ya un contexto de tipos altos, pero el goteo de la deuda puede prolongar la presión si el crudo no se estabiliza.
  • Precedente sectorial: El comportamiento de Repsol (+2,72%) frente a Amadeus (-3,64%) marca la rotación hacia energía y dividendos frente a crecimiento.

La nueva estafa de Guardia Civil: así roban más de 5.000 euros con la demencia

La Guardia Civil ha destapado una estafa de 5.690 euros a una vecina de 83 años con demencia en Castellón. El detenido, vecino de la víctima, abusó de su confianza para robar su cartilla bancaria.

Claves de la operación

  • El fraude se alargó durante julio y agosto de 2026. La Guardia Civil ha detenido a un hombre de 63 años por reintegros no autorizados en la cartilla de una mujer con principios de demencia en La Salzadella (Castellón).
  • El detenido aprovechó el acceso a su domicilio como vecino. La confianza previa le permitió apoderarse de la cartilla bancaria y extraer 5.690 euros en numerosos reintegros.
  • El caso reabre la alerta sobre la protección de mayores en la banca digital. La vulneración de confianza evidencia los fallos en la supervisión de cuentas de clientes vulnerables.

El abuso de confianza como vector del fraude: 5.690 euros en dos meses

La actuación policial arrancó a principios de agosto, cuando la víctima denunció movimientos irregulares en su cuenta bancaria. La investigación reveló que el presunto autor era un vecino de la misma localidad, con acceso al domicilio de la mujer por la relación de confianza previa. Según el comunicado difundido por el instituto armado en su página oficial, el sospechoso realizó numerosos reintegros en la provincia de Castellón durante los meses de julio y agosto, hasta alcanzar los 5.690 euros.

El perfil de la víctima, una mujer de 83 años con principio de demencia y problemas cognitivos, explica la elección del objetivo. El fraude no precisó de tecnología sofisticada ni de brechas de seguridad: solo de acceso físico y confianza mal ganada. La cartilla bancaria, un producto aún habitual entre la clientela de mayor edad, se convirtió en la llave de un robo silencioso que pasó inadueño durante semanas.

La detención del hombre de 63 años culminó tras un análisis minucioso de los reintegros no autorizados. La Guardia Civil ha enmarcado esta actuación en su Plan Mayor de Seguridad, orientado a prevenir riesgos y mejorar la protección de las personas mayores. El detenido ya ha sido puesto a disposición del Juzgado de Instrucción de Guardia de Vinaròs.

El caso no es solo un delito contra una mujer: es una llamada de atención al sistema bancario. Aunque las entidades digitalizan servicios, los productos tradicionales como la cartilla siguen expuestos a este tipo de fraude por la ausencia de controles biométricos o de doble validación. La mayoría de los reintegros se hizo de forma presencial en oficinas o cajeros, sin activar alarmas que protegieran a la titular.

Las consecuencias para la banca: ¿quién responde ante clientes vulnerables?

La pregunta que sobrevuela tras la detención es directa: ¿qué responsabilidad tienen las entidades financieras cuando un cliente con deterioro cognitivo pierde sus ahorros por la acción de un tercero? Las plataformas digitales introducen autenticación reforzada, pero la banca tradicional con libreta sigue dependiendo de la identificación física y de la confianza del empleado en la persona que la presenta. El protocolo de prevención de blanqueo y de protección al cliente no siempre capta el abuso de confianza intrafamiliar o vecinal.

En el sector asegurador y bancario español existen protocolos de protección a clientes vulnerables, impulsados en parte por las recomendaciones del Banco de España. CaixaBank, por ejemplo, puso en marcha un Observatorio de Vulnerabilidad, y Santander dispone de programas de acompañamiento para mayores. Sin embargo, estos marcos se centran en la digitalización y en la exclusión financiera, no en el fraude por proximidad. El robo de 5.690 euros en dos meses refleja que todavía hay un vacío en la supervisión de cuentas de personas con dependencia.

El espionaje no se mide por las redes que se desmantelan, sino por las que siguen vivas el tiempo suficiente como para que ya no importe.

La protección de los mayores, asignatura pendiente del sistema financiero

Este detenido no es un perfil sofisticado de ciberdelincuente; es un hombre de 63 años que explotó una brecha humana. La dimensión económica del caso es modesta si se compara con fraudes telemáticos masivos, pero su trascendencia social es mucho mayor. El envejecimiento de la población española y la persistencia de la cartilla bancaria crean un caldo de cultivo para este tipo de abusos, difíciles de detectar porque no dejan rastro digital.

Desde el punto de vista del mercado, la protección de clientes vulnerables se está convirtiendo en un elemento de competencia. Las entidades que demuestren capacidad para detectar movimientos irregulares en cuentas de mayores no solo evitan sanciones reputacionales, sino que retienen la confianza de un segmento que concentra una parte considerable del ahorro español. Comparada con la inversión en ciberseguridad, la vigilancia de accesos presenciales y de operaciones en cartilla parece secundaria, pero casos como este demuestran que el riesgo no siempre está en la red.

La próximo junta de accionistas o la revisión de los informes de supervisión bancaria podrían incorporar indicadores específicos sobre clientes vulnerables. Habrá que observar si el Banco de España actualiza sus guías de buenas prácticas para blindar a los mayores antes de que el fraude por proximidad se convierta en una lacra estructural. Por ahora, el caso de La Salzadella queda como un recordatorio incómodo: la digitalización no ha eliminado la estafa de barrio; solo la ha dejado al margen de los titulares.

Las Letras del Tesoro a 12 meses: rentan el 2,846% y son la opción segura para tu ahorro

Si tienes ahorros aparcados y buscas rentabilidad sin sobresaltos, la subasta de este martes deja un dato que conviene mirar: las Letras del Tesoro a 12 meses rentan el 2,846%.

Te lo traduzco. El Tesoro Público ha colocado hoy 6.495 millones de euros en deuda a 6 y 12 meses, cerca del máximo previsto de 6.500 millones. La rentabilidad ha subido y devuelve al ahorro conservador una referencia que había perdido fuerza.

Qué ha pasado en la subasta de septiembre

Vamos a los números. En la referencia a 12 meses, el tipo marginal se ha situado en el 2,846%, frente al 2,679% de la subasta anterior. Es el nivel más alto desde septiembre de 2024. Traducido: el Estado paga hoy por financiarse a un año más de lo que pagaba hace semanas.

La demanda ha acompañado. Los inversores solicitaron 6.695,50 millones de euros para unos títulos que finalmente han adjudicado 4.400 millones. Hay apetito por la deuda pública española, y ese respaldo sostiene la referencia de la Letra.

También sube la letra a 6 meses: 2,641%, por encima del 2,512% de agosto. Si tu objetivo es remunerar un colchón a un año vista, la Letra a 12 meses es la que mejor paga de esta subasta.

El Tesoro volverá a los mercados el jueves 3 de septiembre con bonos y obligaciones y el 8 de septiembre con letras a 3 y 9 meses. No hace falta esperar a una fecha concreta para invertir: la compra se puede tramitar en el calendario oficial del Tesoro Público, aunque el tipo se fija en la subasta a la que acudas.

El ahorro conservador vuelve a tener una referencia clara: el Estado paga un 2,846% a 12 meses y marca el suelo con el que debe competir cualquier depósito.

La letra pequeña que conviene mirar antes de invertir

Aquí es donde toca no emocionarse con el titular. La rentabilidad de la Letra del Tesoro no es un depósito bancario: el precio se fija mediante subasta, así que el interés marginal del 2,846% es el último tipo aceptado, no un tipo garantizado para cualquier importe.

Después está la fiscalidad. Las Letras tributan como ganancia patrimonial del ahorro: 19% hasta 6.000 euros de ganancia, 21% entre 6.000 y 50.000 euros y 23% a partir de 50.000 euros. Si inviertes 10.000 euros a un año al 2,846%, obtienes unos 284,60 euros brutos; en el tramo del 19%, te quedan unos 230,53 euros netos. Supera de largo lo que paga la cuenta corriente media.

Conviene separar la rentabilidad bruta de la real. Si la inflación de los próximos doce meses se mantiene por debajo del 2,846%, el rendimiento real será positivo; si repunta, el colchón conserva valor nominal pero pierde poder de compra.

Otra letra pequeña relevante: el dinero queda retenido hasta el vencimiento si no quieres asumir variaciones de precio. A 12 meses es un horizonte cómodo para un colchón de emergencia, siempre que no vayas a necesitar ese importe antes de tiempo.

Si inviertes a través de una entidad, revisa antes las comisiones de suscripción o custodia. Algunas entidades cobran por mantener los títulos en cuenta; otras no. La vía directa con el Tesoro Público suele ser la más económica, pero obliga a más trámite.

Letra a 12 meses frente a depósitos y cuentas remuneradas

Aquí está la foto completa. La mayoría de los ahorradores prefiere hoy rendimiento sin riesgo y con liquidez, pero no siempre compara el TAE real con la Letra.

Más allá de la referencia a 12 meses, la subasta deja otra lectura: el Tesoro ha captado cerca del máximo previsto y la demanda ha superado con holgura la oferta en ambos plazos. Eso confirma que no es un fenómeno marginal ni una promoción bancaria.

ProductoRentabilidad marginalPlazoDemanda
Letra del Tesoro a 12 meses2,846%12 meses6.695,50 millones de euros
Letra del Tesoro a 6 meses2,641%6 meses3.771,21 millones de euros

La diferencia práctica es que la Letra a 12 meses no exige domiciliar nómina ni recibos, no tiene comisión de custodia si se contrata directamente con el Tesoro y no castiga el saldo máximo remunerado. Muchos depósitos y cuentas remuneradas limitan el interés a los primeros 10.000 o 20.000 euros; la Letra permite aportar más sin perder el tipo.

Conviene recordar que la Letra no paga cupones periódicos: compras por debajo del nominal y recibes el 100% al vencimiento. A efectos prácticos, para una inversión de 10.000 euros, la diferencia entre el precio de compra y el nominal es el rendimiento que después tributa.

Con todo, si necesitas liquidez diaria o plazos inferiores a un año, la Letra no es el producto indicado. Para ese caso, una cuenta remunerada puede encajar mejor, aunque la mayoría paga menos del 2% pasado el primer año promocional.

Mi análisis: qué cambia para tu ahorro conservador

Llevo meses insistiendo en que el ahorro conservador dejó de estar castigado. Este 2,846% confirma el cambio: después del pico de rentabilidades de 2023 y la pausa posterior, volver a ver una Letra a 12 meses en estos niveles acerca el rendimiento real a la inflación actual.

No soy partidario de perseguir la última subasta como si fuera una urgencia. La decisión racional es comparar tu situación: si tu dinero está en una cuenta al 0,1%, moverlo a una Letra a 12 meses al 2,846% multiplica la rentabilidad por más de 28 veces con la garantía del Tesoro Público. Eso no es un truco: es coste de oportunidad.

La información que doy es divulgativa y no constituye una recomendación personalizada de inversión; cada decisión debe ajustarse a tu plazo y a tus necesidades de liquidez. Pero si tienes un colchón que no vas a tocar en un año, esta subasta de septiembre vuelve a poner a la deuda pública española en el centro del ahorro conservador.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula cuánta liquidez puedes comprometer a 12 meses y compara la Letra con tu depósito o cuenta actual.
  • Qué vigilar: La subasta del 8 de septiembre de letras a 3 y 9 meses y los próximos movimientos del Tesoro Público.
  • El error a evitar: Dejar el colchón en una cuenta al 0,1% mientras la deuda pública a 12 meses paga el 2,846%.

Con un máximo de nueve años: el crédito a las familias sube un 5,2% y la deuda hipotecaria supera los 530.000 millones

0

El crédito a las familias en España creció un 5,2% interanual en julio, hasta los 723.867 millones de euros.

La deuda hipotecaria superó los 530.000 millones, la cifra más alta de los últimos nueve años. El dato, que publica el Banco de España, confirma que el consumo y las hipotecas tiran del crédito familiar pese a las dudas sobre la evolución de los tipos de interés. No es un número menor: hablamos del mayor nivel de endeudamiento hipotecario desde 2017.

El impulso no se limita a la vivienda. El crédito al consumo también asoma en el balance de los hogares, aunque las hipotecas concentran la mayor parte del avance. Según los datos recogidos, el stock de financiación familiar supera en cerca de un 3% el nivel medio del año anterior, mientras la variación interanual se sitúa en el 5,2% que marca el titular.

El tirón de la hipoteca lleva la deuda de los hogares a 530.000 millones

De los 723.867 millones de euros que deben las familias, más de 530.000 corresponden a préstamos hipotecarios. Es el nivel más alto desde 2017, según los datos de los estadísticos del Banco de España. La recuperación de la firma hipotecaria empezó a notarse a finales de 2025 y mantiene la pendiente en 2026. Los bancos han seguido concediendo financiación con criterios que, en lo esencial, no han cambiado.

El dato de julio confirma una tendencia que se ha consolidado mes a mes. Las compraventas de vivienda absorben financiación nueva, y la renovación de hipotecas a tipo fijo mantiene el stock elevado. La banca, por su parte, mantiene el grifo abierto con criterios que no han cambiado sustancialmente. El mercado residencial español no ha perdido fuelle desde el verano de 2025.

La cifra también refleja un efecto de base que conviene leer con cuidado. En julio de 2025, el crédito familiar crecía a un ritmo más moderado. Ahora, con los tipos en fase de pausa, el mercado descuenta que el Euríbor no bajará tanto como se esperaba hace seis meses. Eso sostiene los ingresos por intereses de la banca, pero encarece la refinanciación para quien entra en el mercado.

El crédito a las familias no solo resiste: toca el nivel más alto desde 2017 y obliga a releer los riesgos, no solo las buenas noticias.

El consumo resiste y los tipos marcan el ritmo de la refinanciación

deuda hipotecaria familias

El consumo, por su parte, empuja la financiación no hipotecaria a niveles que nadie esperaba en 2024. Los préstamos al consumo crecen con vigor, un síntoma de que las familias mantienen confianza o, al menos, no han cerrado el grifo del gasto. Esa resistencia tiene lecturas contrapuestas, porque convive con un colchón de ahorro que ya no es el de 2021.

De un lado, la banca celebra la reactivación del balance: más clientes, más cuota y más ingresos por intereses. De otro, los supervisores llaman a la prudencia. La ratio de endeudamiento de los hogares españoles sigue por encima de la media de la eurozona, lo que deja menos margen de maniobra si el desempleo sube o si la economía se enfría más de lo previsto en otoño.

La duda sobre los tipos introduce ruido. El Banco Central Europeo no ha terminado de decidir la senda de 2026, y cada repunte del Euríbor se traslada de forma casi mecánica a las cuotas de quienes renuevan. Los analistas que cubren la banca española vigilan con más atención la morosidad que el volumen, conscientes de que un repunte del paro sería el factor más corrosivo para la calidad del crédito.

Lo que este endeudamiento dice de la salud financiera de los hogares y de la banca

El dato de julio no es un número aislado. Se inscribe en un ciclo en el que los hogares españoles han vuelto a confiar en el crédito después de tres años de desapalancamiento forzado por la inflación y la subida del euríbor. El nivel actual de deuda hipotecaria no supera, ni de lejos, los picos de 2008, pero sí marca una dirección clara: el crédito vuelve a crecer por encima del PIB nominal y eso, tarde o temprano, se nota en los balances.

No obstante, los riesgos no han desaparecido. El aumento del crédito se refleja en en el balance de los hogares, y la capacidad de ahorro, aunque sigue siendo positiva, se ha reducido respecto a 2024. Si el BCE prolonga la pausa de los tipos durante todo 2027, la factura de intereses se mantendrá alta y comprimirá el gasto en otros capítulos. La estabilidad financiera no se mide solo por el volumen de crédito, sino por la capacidad de pagarlo.

La pregunta de fondo no es si la banca gana con este ciclo. Gana, a corto plazo. La cuestión es si los hogares podrán absorber el endeudamiento si el mercado laboral pierde fuelle. El próximo dato de morosidad y la actualización del cuadro macroeconómico en otoño darán pistas. Y ahí, más que el 5,2%, importará la tasa de dudosos. Por ahora, el mensaje de julio es claro: el crédito familiar está vivo, y la banca española lo sabe.

El reto, como en toda reactivación del crédito, no es celebrar el máximo. Es evitar que el máximo se convierta en un problema. La historia reciente tiene ejemplos suficientes como para no olvidarlo.

Las Letras del Tesoro rentabilidad a un año vuela al 2,83% y roza el 3%

La rentabilidad de las Letras del Tesoro a un año ha escalado al 2,83% y roza el 3%. El repunte, el más alto en dos años, devuelve el atractivo al ahorro público frente a los depósitos bancarios.

La subasta celebrada esta semana confirma un cambio de tendencia que se venía gestando desde el verano. La inflación ha vuelto a presionar al alza y el inversor conservador vuelve a mirar con interés los títulos del Estado.

Según los datos recogidos por Expansión y otros medios especializados, la rentabilidad media se sitúa en el 2,846% para el plazo de doce meses. La cifra supera el 2,83% que se paga en el mercado secundario y marca un máximo desde 2024.

El diferencial con los depósitos a plazo vuelve a ser favorable. Mientras la gran banca apenas roza el 1% en sus imposiciones a un año, las Letras ofrecen casi el triple de rentabilidad. La ventaja de los depósitos, ligada a la liquidez inmediata, se diluye frente a un tipo que se acerca al 3%.

El repunte de la inflación en el último trimestre erosiona la ganancia real. Aunque el tipo nominal se acerca al 3%, la rentabilidad real queda por debajo del 1% en el mejor de los casos. La deuda pública protege el capital, pero no siempre el poder de compra.

El ahorro conservador ha recuperado un colchón de rentabilidad que parecía perdido. El reto es que la inflación no se lo coma por el camino.

Por qué sube la rentabilidad de las Letras del Tesoro

La subida responde a la expectativa de tipos altos durante más tiempo. El Banco Central Europeo ha moderado el calendario de recortes y el mercado descuenta que el precio del dinero se mantendrá por encima del 2,5% durante 2027. En ese escenario, la deuda a corto plazo recupera su papel de refugio rentable.

El Tesoro Público encuentra demanda suficiente para colocar su papel. Las peticiones superan en varias veces la oferta, señal de que el ahorro familiar sigue buscando alternativas a los depósitos. La banca, mientras tanto, no traslada el alza de tipos a sus imposiciones.

Se trata de una anomalía que se repite desde 2023. Las entidades financieras acumulan liquidez y no necesitan competir por el pasivo minorista. El ahorrador, sin embargo, sí ha aprendido a moverse de producto. La banca online y las plataformas de inversión han captado buena parte de ese flujo.

En 2023, las Letras llegaron a pagar más del 3,5% en algunos plazos, el nivel más alto de la última década. Aquel episodio se produjo tras la crisis inflacionista de 2022 y la respuesta agresiva del BCE. Ahora, con los tipos oficiales en descenso, el mercado vuelve a buscar un equilibrio.

Qué significa para el ahorrador conservador

La rentabilidad del 2,83% puede parecer modesta comparada con la bolsa, pero cumple una función concreta: cubrir parcialmente la inflación sin asumir riesgo de crédito. El Tesoro es el emisor más seguro del euro y la liquidez está garantizada en cada subasta.

El atractivo de las Letras crece en paralelo a la incertidumbre. La inflación no termina de encauzarse y la renta variable europea cotiza con más volatilidad. En ese contexto, la deuda a un año se convierte en una opción razonable para aparcar excedentes de tesorería.

Mi lectura es que las Letras no resolverán el problema de la pérdida de poder adquisitivo, pero frenan la sangría. La rentabilidad real sigue siendo exigua. Eso sí, en un entorno en que los depósitos pagan menos y los costes de administración suben, el margen a favor del inversor se ha estrechado.

La gran duda para los próximos meses es si el repunte de la inflación es transitorio o estructural. Si se consolida, las rentabilidades de las Letras podrían superar el 3% en el último trimestre. Si se modera, el pico actual quedará como un espejismo breve.

Las subvenciones de las pymes en Málaga: 400.000 euros del Ayuntamiento para impulsar tu negocio

El Ayuntamiento de Málaga abre desde este miércoles 2 de septiembre el plazo del programa ‘Impulso Empresarial’, dotado con 400.000 euros. Destinado a pymes con actividad en la ciudad, financia hasta el 75% de la inversión subvencionable, con un tope de 10.000 euros por solicitud.

La convocatoria, gestionada por la empresa municipal Promálaga, se publicó hoy en el Boletín Oficial de la Provincia. El plazo de presentación de solicitudes es de 30 días hábiles y cierra el 15 de octubre. Solo se puede pedir a través de la sede electrónica del Ayuntamiento de Málaga.

Qué puedes financiar y quién entra en la convocatoria

La ayuda cubre inversiones concretas para modernizar y digitalizar tu negocio. Entre los gastos subvencionables están la rehabilitación y adecuación de locales, instalaciones técnicas y de seguridad, la compra de maquinaria, herramientas, mobiliario y equipamiento informático, y las actuaciones de digitalización: hardware, licencias permanentes de software o desarrollo de soluciones tecnológicas.

También entran los proyectos de mejora de imagen corporativa y presencia digital, como el diseño de páginas web, aplicaciones móviles, portales corporativos, diseño gráfico o generación de contenidos digitales. Y se pueden incluir certificaciones de calidad, medio ambiente o I+D+i, la adaptación a la normativa de protección de datos y a la Ley de Servicios de la Sociedad de la Información, y el registro de marcas, patentes o modelos de utilidad.

Los requisitos son claros: ser persona física o jurídica con consideración de pyme, tener la actividad principal en Málaga y el domicilio social y fiscal en la ciudad. Además, hay que haber iniciado la actividad y estar dado de alta en el IAE y en la Seguridad Social a partir del 1 de enero de 2025. La inversión mínima es de 1.500 euros sin IVA y hay que acreditar la viabilidad técnica y económica del proyecto.

La convocatoria está abierta a empresarios individuales, emprendedores de responsabilidad limitada, sociedades civiles, sociedades mercantiles, cooperativas de trabajo y sociedades laborales. En la valoración se suma puntuación adicional a las entidades de economía social.

Los 10.000 euros de tope por solicitud pueden parecer justos, pero con una inversión mínima de 1.500 euros la subvención real cubre una parte muy relevante del proyecto.

Cómo presentar la solicitud y qué documentación clave necesitas

La solicitud se tramita exclusivamente de forma electrónica en la sede del Ayuntamiento de Málaga. No existe opción presencial. Necesitas certificado digital o Cl@ve, y conviene tener lista la documentación que acredite la inversión, la actividad y la viabilidad del proyecto.

El plazo de presentación va desde el 2 de septiembre hasta el 15 de octubre. Son 30 días hábiles. Las solicitudes se valoran por concurrencia competitiva: primero se ordenan por puntuación y, si hay empate, manda el orden de presentación de la solicitud completa.

Los criterios de valoración incluyen la antigüedad de la empresa y la forma jurídica. Las entidades de economía social reciben puntos extra. Por eso, si tu proyecto es joven o tienes una cooperativa o sociedad laboral, puedes salir beneficiado frente a otras pymes más grandes.

El criterio del beneficio: una ayuda pensada para empresas jóvenes y con plan de crecimiento

Conviene leer la letra pequeña con lupa. La convocatoria exige haber iniciado la actividad y estar de alta en IAE y Seguridad Social a partir del 1 de enero de 2025. Es decir, esta ronda de ayudas está pensada para proyectos nuevos o reconvertidos después de esa fecha, no para empresas consolidadas que llevan años operando en Málaga. Es una decisión estratégica del Ayuntamiento: priorizar la creación de nuevas empresas y la modernización del tejido productivo local.

Comparada con otras líneas autonómicas o el Kit Digital estatal, los importes son modestos. Los 10.000 euros de tope pueden no cubrir grandes inversiones en maquinaria pesada o reformas integrales. Pero para un autónomo que necesita reformar un local o digitalizar su web, es dinero a fondo perdido, no hay que devolverlo si justificas bien el gasto.

El punto débil está en la justificación y en la concurrencia competitiva. Quien presente el proyecto tarde, mal documentado o con una inversión subvencionable por debajo del mínimo de 1.500 euros sin IVA, se queda fuera. Y como manda el orden de puntuación, no basta con llegar el último día: la calidad técnica del expediente y la coherencia del plan de viabilidad son determinantes.

Mi consejo es que prepares el expediente con tiempo, revises cada gasto contra las bases reguladoras y no dejes la presentación para el 14 de octubre. Los errores más comunes en estas convocatorias son no acreditar bien la actividad, olvidar el certificado digital o confundir la inversión subvencionable con el presupuesto total.

Guía rápida del trámite

  • 📅 Plazos: Solicitudes desde el 02/09/2026 hasta el 15/10/2026 (30 días hábiles).
  • Requisitos clave: Pyme con actividad principal y domicilio social y fiscal en Málaga; alta en IAE y Seguridad Social desde el 01/01/2025; inversión mínima de 1.500 euros sin IVA.
  • 🌐 Dónde solicitarlo: Solo en la sede electrónica del Ayuntamiento de Málaga, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Financia hasta el 75% de la inversión subvencionable, con un máximo de 10.000 euros por solicitud. Es subvención a fondo perdido.
  • ⚠️ Error a evitar: No dejar la presentación para el final ni presentar un plan de viabilidad incompleto: en caso de empate, decide el orden de presentación.

TAP Air de Portugal pierde 100 millones de euros en el primer semestre de 2026 en plena reestructuración

TAP Air Portugal registró pérdidas de 99,2 millones de euros en el primer semestre de 2026, un 40% más, en pleno proceso de venta y con Lufthansa y Air France-KLM como candidatos.

Las cifras del semestre: pérdidas de 99,2 millones y récord de pasajeros

La cifra figura en los resultados publicados por la aerolínea lusa y agrava el punto de partida del plan de reestructuración. El dato es coherente con un contexto de presión energética: la dirección atribuye los números rojos, sobre todo, al aumento del coste del combustible.

La compañía no opera rutas hacia Oriente Medio ni hacia Extremo Oriente; esa ausencia de exposición geográfica ha jugado a su favor. La factura del queroseno, la presión de los costes operativos, y la cobertura de flota explican la mayor parte del deterioro.

El tráfico, sin embargo, alcanzó un máximo histórico en el semestre. El número de pasajeros creció con una demanda fuerte tanto en Latinoamérica como en Europa, lo que elevó el factor de ocupación hasta el 85,4%, 3,4 puntos porcentuales más que un año antes.

MagnitudPrimer semestre 2026Primer semestre 2025Variación
Pérdida neta99,2 millonesNo facilitado+40%
Factor de ocupación85,4%82,0%+3,4 p.p.
Pasajeros transportadosMáximo históricoDato no desglosadoRécord
Ofertas vinculantes recibidas2No aplicaCerradas

El presidente de TAP, Luís Rodrigues, defendió que la salud de la empresa no está en duda. La aerolínea, explicó, ha combinado el récord de viajeros con una mejora clara del aprovechamiento de sus aviones.

El problema de TAP no es llenar aviones; es controlar el coste de operarlos mientras se despeja su futuro accionarial.

La puja por TAP: ofertas vinculantes que no admiten cambios

El otro eje del semestre es corporativo. Air France-KLM y Lufthansa son los dos únicos candidatos en la recta final para la compra de la aerolínea portuguesa, según la información del diario Preferente. Ambas presentaron ofertas vinculantes hace semanas y ya no pueden modificarlas.

Podrían, en teoría, descolgarse del concurso; sin embargo, la fuente considera que no es previsible. La operación se enmarca en un proceso de venta cuyo calendario no se ha concretado, más allá de la presentación de ofertas ya formalizadas.

  • Dos candidatos: Lufthansa y Air France-KLM.
  • Ofertas vinculantes presentadas hace semanas.
  • Imposibilidad de modificar las propuestas, aunque pueden retirarse.
  • El factor de ocupación y el récord de pasajeros refuerzan el atractivo del activo.

pérdidas TAP semestre

La ventaja competitiva de TAP, su red hacia Brasil y otros mercados latinoamericanos, es uno de los activos que se está evaluando en la puja. El factor de ocupación y el incremento de pasajeros refuerzan ese posicionamiento.

Un activo atractivo en un sector que consolida: el análisis

En términos sectoriales, la puja por TAP se produce cuando los grandes grupos europeos están rediseñando sus redes en el Atlántico. IAG, a través de Iberia, mantiene una posición fuerte en los corredores con América Latina; Lufthansa ha integrado ITA Airways y Air France-KLM pelea por consolidarse como el otro polo del mercado.

La valoración de TAP, incluso con pérdidas semestrales, se explica por los derechos de vuelo, los slots y la posición de Lisboa como hub. Es un activo escaso en un mercado donde las autorizaciones aeroportuarias limitan el crecimiento orgánico.

El precedente de ITA Airways demuestra que el ajuste posterior a una adquisición se centra antes en sinergias de red y reducción de costes que en el beneficio del trimestre. TAP entra ahora en esa lógica: el comprador no pagará solo por el EBITDA actual, sino por el valor de su posición estratégica en el Atlántico sur.

El punto crítico es si el vendedor acepta que el aumento del coste del combustible reste valor en la negociación final. Para los compradores, la frustración es que ya no pueden ajustar sus ofertas.

Para Iberia e IAG, la posible entrada de un competidor de su mismo peso en Lisboa no es neutra. TAP ya compite por el tráfico de conexión entre Europa y Brasil; integrada en Lufthansa o Air France-KLM, su capacidad de oferta conjunta y su poder comercial mejorarían de forma apreciable.

En Merca2 hemos ordenado las piezas del balance: un negocio operativo con demanda récord, una cuenta de resultados presionada por el queroseno y un proceso de venta con dos ofertas indivisibles. La cuestión no es si TAP se venderá, sino a qué precio y con qué condiciones de integración.

📊 Las Claves para el Inversor

  • Qué vigilar: La fase final del proceso de venta y cualquier indicio de descolgamiento de Lufthansa o Air France-KLM.
  • Reacción del valor: TAP no cotiza como compañía independiente; el impacto se traslada a las aerolíneas cotizadas implicadas y a la consolidación del sector.
  • Precedente sectorial: La integración de ITA Airways y la puja por Air Europa reflejan que los activos de red con slots siguen marcando la agenda de fusiones.

El IBIT supera al S&P 500: el ETF de Bitcoin de BlackRock deja atrás al fondo de Vanguard

IBIT supera al S&P 500 en rentabilidad acumulada desde su debut. El ETF de Bitcoin de BlackRock acumula un 71% desde enero de 2024, frente al 66% del fondo Vanguard S&P 500, según datos de Bloomberg que destacó Eric Balchunas.

Qué dicen los datos de BlackRock y Vanguard

IBIT empezó a cotizar en enero de 2024, después de que la SEC estadounidense aprobara once fondos cotizados de bitcoin al contado tras una década de rechazos. Un ETF al contado compra directamente la criptomoneda, de modo que sus participaciones siguen el precio del activo sin que el inversor tenga que custodiar monedas.

El dato que llamó la atención de Balchunas incluye la rentabilidad total, en inglés total return, que suma la revalorización del precio y los dividendos. En el fondo de Vanguard, los dividendos ayudan a engordar el resultado; IBIT no reparte ingresos, así que todo depende de la evolución del bitcoin.

El propio Balchunas puso la diferencia en términos gráficos. Según publicó en su cuenta de X, ‘el camino de IBIT hacia el 70% se parece a la montaña rusa El Toro de Great Adventure (necesité dos Advil la última vez que la monté), mientras que el VOO fue un paseo por el parque en comparación’. La frase resume el coste de la rentabilidad del bitcoin: ganar más, pero con sacudidas mucho más fuertes.

IBIT forma parte de la gama de fondos cotizados iShares de BlackRock y gestiona 61.400 millones de dólares en activos, según datos de la propia gestora. A gran distancia aparece el segundo mayor ETF de bitcoin, el Fidelity Wise Origin Bitcoin Fund, con casi 11.000 millones de dólares.

En agosto, los inversores volvieron a entrar con fuerza en los ETFs de bitcoin: entre el 17 y el 27 del mes aportaron más de 2.800 millones de dólares, la mayor cifra desde octubre, cuando el bitcoin marcó su último máximo histórico. El precio de la criptomoneda tocó los 81.281 dólares la semana pasada y después se desinfló: ahora ronda los 77.539 dólares, con una caída de casi el 1% en 24 horas.

IBIT bate al S&P 500 en rentabilidad, pero su camino se parece más a una montaña rusa que a un paseo por el parque.

Conviene leer la comparación con honestidad: el fondo de Vanguard ha ofrecido un camino mucho más predecible, mientras que el de BlackRock exige asumir caídas intermedias que pueden superar el 50% sin aviso. El inversor que solo mire la rentabilidad final pierde de vista el motivo por el que muchos fondos tradicionales no incluyen bitcoin en sus carteras: la volatilidad es el precio a pagar por ese excedente de retorno.

Por qué importa esta comparación para el inversor

Más allá del duelo, lo que refleja el dato es la maduración del acceso institucional al bitcoin. BlackRock gestiona más de 15 billones de dólares en activos y fue la gestora que en 2023 rompió el hielo al solicitar un ETF al contado. Su fondo es hoy la puerta de entrada más utilizada por los inversores tradicionales estadounidenses.

Para el inversor español conviene una precisión: IBIT cotiza en el Nasdaq y no está registrado para su comercialización minorista en la Unión Europea, aunque existen alternativas europeas con exposición directa al bitcoin. Lo importante no es replicar exactamente el producto, sino entender que la comparación con el S&P 500 se está convirtiendo en una referencia habitual para medir al bitcoin como activo de cartera.

La rentabilidad no lo es todo

Hay al menos tres matices que conviene no perder de vista. Primero, la comparación arranca en 2024, justo cuando el bitcoin retomó un ciclo alcista; un punto de partida tan favorable magnifica el resultado. Segundo, el S&P 500 viene de uno de sus tramos más sólidos en décadas, por lo que, el margen del 71% frente al 66% no es tan cómodo como parece. Y tercero, la volatilidad de IBIT triplica a la del índice: sufrir caídas intermedias del 30% o del 50% forma parte del guion.

El precedente más parecido fue la entrada de los inversores institucionales al oro a principios de los 2000, cuando el metal pasó de ser una cobertura marginal a una clase de activo respetada. Bitcoin recorre un camino similar, pero con plazos comprimidos: lo que al oro le costó una década, aquí se está dirimiendo en apenas dos años. La incógnita no es si IBIT puede volver a superar al S&P 500, sino cómo reaccionarán los flujos en la próxima corrección larga de la criptomoneda.

Las ofertas empleo Bogotá con vacantes: 672 puestos en la ronda semanal con múltiples perfiles

0

Bogotá reúne esta semana 672 ofertas de empleo en una sola convocatoria distrital. La Secretaría Distrital de Desarrollo Económico ha lanzado una nueva ronda de intermediación laboral con perfiles para todos los niveles de formación, desde puestos operativos hasta posiciones especializadas en salud y finanzas.

Por qué Bogotá concentra esta semana 672 vacantes

La estrategia distrital busca conectar el talento de la capital colombiana con empresas que necesitan contratar de forma inmediata. Del total de oportunidades, 572 vacantes se gestionan a través del Servicio Público de Empleo y el resto se reparten en una jornada presencial y en la Unidad Móvil de Empleo que recorre las localidades.

El dato más relevante para los candidatos es la apertura a perfiles sin experiencia. 254 vacantes no exigen experiencia laboral previa, mientras que 562 están dirigidas a jóvenes de entre 18 y 28 años. También hay espacio para mayores de 50 años, con 103 puestos, y 10 vacantes reservadas para personas con discapacidad.

427 vacantes están pensadas para personas con formación técnica, tecnológica o universitaria, según la declaración de María del Pilar López Uribe, secretaria Distrital de Desarrollo Económico. La convocatoria prioriza además la vinculación de mujeres, ampliando el alcance de la oferta laboral en distintos sectores económicos.

Perfiles buscados y condiciones

La oferta se reparte en sectores como servicio al cliente, administración, salud, transporte, restaurantes, soporte, mantenimiento, manufactura y comercio. En la lista de perfiles destacan puestos que no exigen titulación universitaria y otros que sí requieren formación especializada.

  • Auxiliar de servicio al cliente, analista administrativo y auxiliar de enfermería.
  • Conductor C2, asistente de restaurante y agente bilingüe con inglés B2-C1.
  • Oficial hidráulico, montador de ensamble, operario de mantenimiento locativo y auxiliar de soporte para personas con discapacidad.
  • Perfiles especializados: jefe financiero, médico general de consulta externa, bacteriólogo, analista de nómina, mecánico, técnico senior y junior de vehículos, técnico biomédico, nutricionista, analista de tesorería, contador junior y analista de contabilidad.

Para la mayoría de los puestos operativos no se pide experiencia previa, lo que convierte esta ronda en una puerta de entrada para quienes buscan su primer empleo formal. Los perfiles especializados, en cambio, exigen títulos o certificaciones acordes a cada cargo.

La variedad de perfiles y la jornada presencial del viernes 4 de septiembre permiten al candidato negociar condiciones en persona, algo poco habitual en las convocatorias masivas.

Análisis: qué hay detrás de las 672 vacantes

Desde una lectura de mercado laboral, la convocatoria es coherente con la dinámica de Bogotá como principal centro económico del país. La demanda de perfiles de salud, logística y atención al cliente refleja sectores con rotación constante, lo que explica que la Secretaría busque llenar estas vacantes de forma recurrente. Sin embargo, hay un punto que el candidato debe vigilar: la fuente no detalla los salarios ofrecidos. La competitividad de cada sueldo dependerá del cargo y de la empresa, por lo que conviene preguntar en la entrevista o en la jornada presencial.

El hecho de que 254 vacantes no exijan experiencia es una señal positiva para jóvenes y personas que retoman su vida laboral. No obstante, este tipo de puestos suele asociarse a jornadas rotativas o atención al cliente con alta exigencia emocional. Prepararse para ese contexto puede marcar la diferencia en el proceso de selección.

La jornada presencial del viernes 4 de septiembre en el CDC Simón Bolívar es la vía más ágil para quienes prefieren entregar su hoja de vida en mano. La Unidad Móvil de Empleo, que estará hasta el 5 de septiembre en el Centro Comercial Gran Plaza Bosa, ofrece además orientación ocupacional gratuita. Para los candidatos digitales, el portal del Servicio Público de Empleo sigue abierto.

📝 Cómo enviar el currículum

La inscripción se realiza por dos vías: el portal de empleo de la Secretaría Distrital de Desarrollo Económico para las 572 vacantes digitales, o la jornada presencial para las 100 restantes.

  1. Paso 1: Accede al portal de empleo de la Secretaría Distrital de Desarrollo Económico.
  2. Paso 2: Crea una cuenta o actualiza tu hoja de vida si ya la tienes registrada.
  3. Paso 3: Filtra las vacantes por tu perfil, localidad o nivel de formación.
  4. Paso 4: Adjunta tu hoja de vida actualizada y revisa los requisitos de cada oferta antes de postularte.
  5. Paso 5: Confirma tu postulación y guarda el número de radicado o el correo de confirmación.

Plazo de inscripción: el portal digital estará abierto mientras haya vacantes disponibles; la jornada presencial se celebra el viernes 4 de septiembre entre las 8:00 a. m. y la 1:00 p. m. Requisito mínimo: contar con una hoja de vida actualizada y, en su caso, los soportes de formación o experiencia.

El cepillo de dientes de Dyson: analizamos si su tecnología interdental sin hilo justifica las 420 libras

El cepillo de dientes Dyson irrumpe en el cuidado bucal con una cámara, inteligencia artificial y un chorro interdental que aspiran a sustituir al hilo dental, por 419,99 libras. No es solo un cepillo: es un sistema que pone la etiqueta, la dosis de colutorio y la técnica bajo una sola mirada.

Cómo funciona el sistema CameraJet de Dyson

La pieza central es la cámara macro de 100.000 píxeles asistida por aprendizaje automático. Escanea la boca a 29 imágenes por segundo y detecta, rastrea y predice los huecos interdentales en tiempo real. Esa es la base del Gap Optical Targeting, la tecnología que decide cuándo y dónde disparar un chorro preciso de colutorio.

El planteamiento de Dyson parte de una observación de su fundador: ‘Usar hilo dental es una tarea incómoda y que consume tiempo’, afirma James Dyson. La compañía ha trabajado más de una década en comprender los hábitos de higiene bucal y en identificar los puntos ciegos del cepillado. La respuesta se apoya en 16 millones de líneas de código y en un sistema entrenado con 470.000 imágenes dentales recopiladas durante el desarrollo.

El chorro, denominado Conical Jet, busca barrer la placa con mayor cobertura y menor presión para adaptarse a encías y esmalte. El depósito antigravedad de 12,5 mililitros integra el colutorio en la rutina sin inundar la boca. La base de carga, además, rellena el tanque en 3 segundos y recarga el dispositivo entre usos.

La letra pequeña del precio: qué pagas de verdad con 419,99 libras

El sistema completo incluye el cepillo Dyson CameraJet, la base de carga, una funda de viaje, la pasta dentífrica y el colutorio de la marca. Son 419,99 libras, muy por encima de un cepillo eléctrico de gama alta y de un irrigador bucal combinados. La pregunta no es si el producto es sofisticado, sino si esa sofisticación se traduce en una limpieza interdental que no puedas conseguir por menos dinero.

La cámara y el chorro hacen visible lo que el cepillado ignora, pero la tecnología no es un atajo: sin constancia, el resultado no aparece.

La pasta y el colutorio de Dyson están formulados sin SLS, el agente espumante habitual, para que la espuma no entorpezca la visión de la cámara. Llevan fluoruro de sodio, fosfatos y xilitol, orientados a fortalecer el esmalte y a actuar sobre la placa. Los sabores disponibles son Ginger Mint y Spearmint. La cámara, según la marca, solo se activa durante la visualización en vivo o el auto-jetting, sin almacenar imágenes en el producto ni en la nube.

La aplicación MyDyson permite ver en el teléfono lo que el dentista vería en la consulta, según la compañía. Ese punto tiene un doble filo: aporta trazabilidad, pero ata parte del valor del producto a una app y a un ecosistema cerrado. Quien no quiera usar el móvil en el baño paga por una función que no aprovecha.

📊 La pauta en cifras

  • Precio del sistema: 419,99 libras con cepillo, base de carga, estuche, pasta y colutorio Dyson.
  • Frecuencia de escaneo: 29 imágenes por segundo para localizar los huecos interdentales en tiempo real.
  • Capacidad del depósito: 12,5 mililitros de colutorio por sesión, con relleno automático desde la base en 3 segundos.
  • A tener en cuenta: La tecnología facilita la rutina, pero la técnica y la constancia siguen siendo decisivas.

En una lectura de consumo, conviene separar la innovación del efecto aspiracional. Un irrigador bucal de buena calidad y un cepillo eléctrico sónico ya resuelven gran parte de la limpieza interdental a un coste notablemente menor. Lo que no hace la cámara es suplir la constancia.

El precedente de la higiene interdental y lo que el marketing no dice

La higiene interdental no nace con Dyson. Los cepillos eléctricos, los irrigadores y el hilo dental llevan décadas resolviendo la misma pauta con eficacia razonable. La aportación real del CameraJet es la visualización en vivo a través de la aplicación MyDyson y la automatización del chorro allá donde el algoritmo detecta un hueco. Esa parte tiene respaldo técnico: la compañía colaboró cinco años con la Facultad de Odontología de la Universidad Nacional de Singapur para desarrollar una placa simulada y optimizar el perfil del chorro sin recurrir a un ensayo clínico en cada iteración.

El matiz importante es que una cámara no reemplaza al usuario. Los profesionales de la higiene bucal consultados por la prensa británica sitúan el dispositivo como un accesorio interesante para quien busca precisión y trazabilidad, no como una revolución imprescindible para todo el mundo. El precio no es lo único que invita a la prudencia: el sistema de colutorio, la pasta y el dispositivo forman un ecosistema cerrado cuyo coste de mantenimiento depende de los repuestos y de la frecuencia de uso. Si la salud de la rutina se mide en minutos y en constancia, el gadget más caro solo gana cuando se usa a diario. La información de este análisis es divulgativa y no sustituye la revisión de un profesional de la higiene bucal.

⚡ Rutina de Optimización Diaria

  • Revisa tu higiene interdental: Dedica dos minutos al cepillado y añade un minuto de limpieza entre dientes con hilo o irrigador, mañana o noche.
  • Compara antes de pagar: Anota qué tecnología usas hoy y qué hueco real te falta; un cepillo eléctrico de gama media con un irrigador puede cubrir gran parte de la pauta.
  • Lee la etiqueta del colutorio: Busca flúor y xilitol en la composición y evita pagar de más por marketing sin dosis clara.

El Euríbor en agosto de 2026: cierra en el 2,954%, un máximo de dos años que encarecerá las hipotecas variables

0

Una hipoteca variable de 150.000 euros se encarecerá en 70,6 euros al mes tras la última escalada del Euríbor. El índice cerró agosto en el 2,954%, su nivel más alto en dos años, según confirmó este martes el Banco de España.

El Euríbor sube diez puntos básicos en agosto y marca máximos de dos años

La referencia interbancaria subió diez puntos básicos respecto a julio y ya acumula 84 puntos básicos más que en agosto de 2025. Entonces, el indicador se movía en el 2,112%, un nivel que parecía consolidar la senda bajista iniciada tras los máximos de 2024.

El avance devuelve al Euríbor a una zona incómoda para cientos de miles de hogares. No es una subida aislada: durante varias jornadas de agosto, el índice llegó a superar momentáneamente la barrera del 3%, aunque el cierre mensual se quedó a 4,6 puntos básicos de ese umbral.

Las cuotas hipotecarias subirán hasta 70,6 euros al mes en las próximas revisiones

Euríbor 2,954%

Para una hipoteca variable de 150.000 euros a 30 años con un diferencial del 0,99% sobre el Euríbor, la revisión anual con el dato de agosto supondrá un incremento de cuota de 70,6 euros al mes. En términos anuales, son 847 euros adicionales, el peor escenario para clientes al inicio del préstamo, cuando el capital pendiente es mayor.

La lectura de los analistas confirma el malestar. Laura Martínez, portavoz de iAhorro, sostiene que el Euríbor está anticipando un endurecimiento del precio del dinero por parte del Banco Central Europeo. ‘El mercado se mueve más rápido que los bancos centrales’, apunta, y eso ya se refleja en las cuotas.

Pedro Ruiz, de Kelisto.es, añade otra capa: las presiones inflacionistas derivadas del conflicto en Oriente Próximo resultan más persistentes de lo esperado. ‘El escenario ha empeorado claramente respecto al que manejábamos hace apenas un mes’, remarca. Su previsión recorta el margen de bajadas significativas a corto plazo.

Un Euríbor por encima del 3% no es un susto puntual: es la señal de que el mercado descuenta un BCE más restrictivo de lo que su propio forwards reconoce.

Pablo Vega, experto de Roams, centra la atención en la reunión del BCE de septiembre. El mercado descuenta una subida de 25 puntos básicos, pero la pregunta es cuántas subidas adicionales quedan después. ‘Será el verdadero catalizador para saber si el 3% actúa como zona de consolidación o como punto de partida para un nuevo tramo al alza’, explica.

Las proyecciones para el cierre de 2026 se mueven entre el 2,8% y el 3,10%, dependiendo de la evolución diplomática en Ormuz. Si los precios energéticos se moderan, Kelisto espera un Euríbor de entre 2,8% y 3%. Si el conflicto se enquista, HelpMyCash calcula un cierre en diciembre en el 3%, con picos del 3,10%.

Miquel Riera, de HelpMyCash, insiste en que el índice terminará 2026 por encima del 2,267% registrado en diciembre de 2025. Por eso recomienda a los hipotecados a tipo variable calcular su capacidad de pago con un Euríbor al 3% o más y, si no pueden, negociar con el banco el paso a tipo fijo o una ampliación de plazo.

El Euríbor se mueve por delante del BCE y el mercado lo valora

Detrás de este repunte hay un cambio de régimen en la política monetaria europea que conviene no subestimar. Hace un año, el debate era cuánto más bajarían los tipos; hoy, el mercado de tipos descuenta una subida casi segura en septiembre y mantiene abierta la puerta a más. El Euríbor, como termómetro interbancario, responde antes que el mensaje oficial del BCE. Esa anticipación es la que está castigando al hipotecado variable.

A mi juicio, la clave no es si el 3% se cruza o no, sino la velocidad del ajuste. Hemos pasado de un euríbor en 2,112% en agosto de 2025 a un 2,954% doce meses después: un incremento de 84 puntos básicos en un solo año. Ese ritmo rara vez se produce en ausencia de un shock externo claro. El conflicto en Oriente Próximo y su efecto sobre la energía son el catalizador evidente, pero el repunte también responde a una inflación subyacente que no acaba de ceder.

Un riesgo que conviene vigilar: si el precio del dinero vuelve a subir, las hipotecas variables se enfrentarán a revisiones dobles en pocos meses. Quien revise en septiembre con el dato de agosto pagará más; quien lo haga en enero con un euríbor quizás por encima del 3% pagará todavía más. Son dos golpes consecutivos para lo que se suponía ya estaba en fase de alivio. Por eso, la recomendación de calcular la capacidad de pago al 3% no es alarmismo: es planificación básica de balance familiar.

La siguiente cita es la reunión del BCE de septiembre. Si el organismo confirma la subida y no cierra la puerta a más, el Euríbor puede consolidar el 3% como nuevo suelo. Si, además, las tensiones en Ormuz persisten, el techo de fin de año podría moverse hacia el 3,10% o ligeramente por encima. El dato de agosto es relevante, pero el de septiembre definirá si estamos ante un pico o ante una nueva fase de endurecimiento.

Veredicto Merca2

Cotización al cierre o apertura: No aplica a valores bursátiles; el impacto se mide en el mercado interbancario. El Euríbor a 12 meses fijó su cierre mensual en el 2,954% en agosto, con picos intradía por encima del 3%.

Clave técnica: El Euríbor supera la media móvil de los últimos 12 meses y acumula diez puntos básicos de subida mensual. La barrera psicológica del 3% actúa como resistencia; un cierre diario sostenido por encima abriría el camino al 3,10% en diciembre.

Apunte macro: La prima de riesgo española se ha mantenido estable en el entorno de los 70 puntos básicos durante agosto, sin presionar al alza al Euríbor. El repunte responde a factores externos y a expectativas de política monetaria, no a un deterioro de la deuda soberana.

El Euríbor hoy: el índice supera el 3% y las hipotecas variables encadenarán subidas de cuota

Si tienes una hipoteca variable, el Euríbor hoy ha superado la barrera del 3% y eso encarece tu cuota en la próxima revisión: toca hacer números con la media de septiembre.

Te lo traduzco. El índice diario cierra el primer día de septiembre en el 3,029%, después de repuntar 0,026 puntos en una sola jornada. La cifra no es un dato cualquiera: es el nivel más alto de 2026 y, según la serie histórica del Banco de España, no se veía desde el 4 de septiembre de 2024, hace casi dos años.

Qué hace el Euríbor hoy: el 3% y el máximo desde 2024

La media de septiembre arranca por tanto en el 3,029%. Si la tendencia se mantiene, el mes cerrará con el Euríbor por encima del 3% por primera vez en dos años. En la redacción hemos contrastado el dato con el cierre de agosto, que quedó en el 2,954%: el cambio de mes no ha traído alivio, sino un nuevo empuje.

El origen del repunte vuelve a estar en el conflicto de Oriente Medio y en la tensión que ejerce sobre los tipos desde el pasado mes de marzo. El Euríbor acumula un incremento de ocho centésimas en poco más de seis meses. Ocho centésimas no suena a mucho, pero en una hipoteca variable es dinero real cada mes.

¿Quiénes lo notan antes? Los hipotecados que revisan con la media de septiembre. Para todos ellos, la comparación con septiembre de 2025 es contundente: hace un año el Euríbor estaba en el 2,172%.

La cuota de septiembre no mira los titulares: mira el diferencial y la fecha exacta de revisión que firma cada hipoteca.

Cuánto sube la cuota real de una hipoteca variable

Vamos a los números. He cogido el ejemplo que mejor refleja al hipotecado medio: una hipoteca de 150.000 euros a 25 años, con un diferencial del 1% sobre el Euríbor y revisión anual.

Con la media de septiembre de 2025 (2,172% más el 1% de diferencial) la cuota quedaba en 849,81 euros al mes. Con el primer registro de septiembre de 2026 (3,029% más el 1%), sube a 919,16 euros. La diferencia es de 69,35 euros cada mes.

EscenarioEuríbor + diferencialCuota mensualDiferencia
Septiembre 20252,172% + 1%849,81 €
Septiembre 20263,029% + 1%919,16 €+69,35 €

Traduciendo: la revisión anual encarece la hipoteca en 832,8 euros al año. Y todo apunta a que no será la última subida.

La letra pequeña manda. No todos los hipotecados notan el dato el mismo día: la fecha exacta de revisión y el índice publicado en la escritura son los que deciden. Conviene revisar cómo se aplica el Euríbor en tu contrato.

  • Revisión anual en septiembre: se aplica normalmente la media mensual del Euríbor de septiembre, no el dato diario del día 1.
  • Revisión semestral: se toma la media de los seis meses anteriores, lo que suaviza la subida.
  • Diferencial: si tienes un diferencial del 0,99%, sumas ese porcentaje al Euríbor aplicable; a mayor diferencial, mayor impacto de la subida.

euríbor septiembre 2026

Reunión del BCE y qué esperar en septiembre

El 10 de septiembre se reúne el Consejo de Gobierno del BCE. Los expertos consultados no se preguntan si volverá a subir los tipos, sino cuántas subidas más podrían venir después. Diego Barnuevo, analista de Ebury, cree que al Euríbor a 12 meses aún le queda algo de margen alcista. Pablo Vega, de Roams, pone el foco en el ritmo de las próximas decisiones.

En 2024 vivimos un Euríbor cerca del 3% que luego bajó; esta vez, el repunte coincide con un contexto muy distinto. La lección es la misma: en hipotecas variables no se toman decisiones con titulares, sino con el diferencial firmado y la fecha exacta de revisión. Yo, si estuviera en esa tesitura, calcularía primero cuánto sube mi cuota antes de lanzar amortizaciones.

Amortizar ahora puede tener sentido para quien tiene liquidez parada y un Euríbor al 3% que rinde más que lo que paga una cuenta corriente. Pero ojo: la amortización reduce deuda, no evita la subida de cuota si el diferencial es alto. El dinero parado pierde, sí, pero no conviene quedarse sin colchón de emergencia.

Además, conviene separar la media del mes del dato diario. El Euríbor que se aplica en la mayoría de las escrituras es la media mensual, no el 3,029% puntual de hoy. La media de septiembre se irá construyendo día a día hasta la última jornada del mes. Por eso, quien revise en octubre o noviembre no debe precipitarse con el dato de hoy.

La banca suele comunicar la revisión con un margen de días, pero el cálculo queda condicionado al índice publicado por el Banco de España. Si tu hipoteca revisa en septiembre, los números de hoy marcan el punto de partida del mes: la media puede quedar algo por encima o por debajo de ese primer registro, pero el sesgo es claramente alcista.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Localiza la fecha de revisión de tu hipoteca y comprueba si tu contrato aplica la media mensual del Euríbor.
  • Qué vigilar: La reunión del BCE del 10 de septiembre y el cierre mensual del Euríbor a finales de mes.
  • El error a evitar: Tomar decisiones con el dato diario: la cuota se calcula con la media mensual, no con el 3,029% de hoy.

Marc Vidal alerta: la robótica de Tesla abre el debate sobre el fin de la clase media

Un robot humanoide viaja en el asiento trasero de un coche, monta un circuito de trenes en una habitación infantil y pasea junto a una familia por un valle de montaña. No es un tráiler de cine: es el anuncio que circula estos días y que el economista Marc Vidal ha tomado como punto de partida para un análisis incómodo. En su último vídeo, el analista plantea una disyuntiva: o estamos ante una de las mayores operaciones de marketing de nuestra época, o ante la mayor reorganización económica en al menos dos siglos.

La pieza, protagonizada por el robot Optimus de Tesla, muestra una convivencia doméstica cálida y luminosa. Sin embargo, Vidal sostiene que conviene saber cuál de las dos cosas estamos viendo realmente: marketing o futuro inminente. Y su respuesta corta es contundente: no, el producto que muestra el anuncio no está a punto de llegar a los hogares.

La promesa que aún no llega a la fábrica

Para Marc Vidal el anuncio no es un producto, es una promesa. Las escenas del robot paseando con la familia por un valle son imagen generada, no una máquina que puedas comprar. La distancia entre la promesa y la fábrica, explica, se mide en retrasos.

El analista repasa los hitos incumplidos de Tesla: 1.000 unidades de Optimus haciendo trabajo útil a finales de 2025, algo que no ocurrió; la presentación de la tercera generación aplazada; y el arranque de producción en Fremont previsto para finales de julio de este año. La propia compañía reconocía en su carta de accionistas de julio que las líneas seguían instalándose con la producción anticipada para más adelante. Elon Musk, según Vidal, admite que se trata del producto más difícil de escalar que han hecho nunca: 10.000 piezas únicas sin cadena de suministro previa.

Pero la respuesta larga es más interesante. Mientras Tesla acumula aplazamientos, la noruega 1X ya vende en preventa su humanoide doméstico Neo por 20.000 dólares al contado o 499 al mes, con entregas iniciadas ya en Estados Unidos, aunque de momento necesita teleoperadores humanos. El Unitree G1 chino se puede comprar ya en España por unos 25.000 dólares. Son torpes, limitados y medio teledirigidos, admite Vidal, pero existen, se venden y van bajando de precio.

El salario ha funcionado como el gran mecanismo de distribución de la riqueza; si pasamos a capital, energía, IA y robots ese mecanismo se queda sin motor.

— Marc Vidal

La desigualdad del tiempo, una brecha silenciosa

El vídeo de Marc Vidal propone un ejercicio: dos familias vecinas en 2035. Una puede permitirse un humanoide doméstico de unos 20.000 dólares; la otra no. Si el robot libera tres horas al día, son 1.095 horas al año. La primera familia no solo tiene más dinero, tiene más tiempo que invertir en trabajar, estudiar, montar un negocio o cuidar a sus hijos.

El creador del canal describe una desigualdad del tiempo que ningún instituto de estadística está midiendo de forma adecuada y que, a su juicio, retroalimenta la desigualdad económica clásica. El tiempo liberado se convierte en ingresos, formación y patrimonio.

El interés compuesto de la productividad

Esa misma lógica, sostiene Vidal, no se queda en el salón de una casa. Imaginemos dos empresas idénticas con 100 trabajadores cada una. La primera sigue pagando nóminas; la segunda compra 50 robots a 25.000 dólares la unidad. La que no pudo financiar la inversión inicial queda atrapada compitiendo con salarios contra amortizaciones, en una rueda que define como interés compuesto de la productividad.

El análisis cita la primera oleada de robots industriales. En 2020, Daron Acemoglu y Pascual Restrepo documentaron que en las zonas laborales de Estados Unidos más expuestas a robots cayeron tanto el empleo como los salarios, con el golpe concentrado en ocupaciones manuales y rutinarias. Los estudios de la OCDE apuntan en la misma dirección. Con humanoides, concluye Vidal, la dinámica se amplifica porque ya no se trata solo de automatizar tareas repetitivas de fábrica, sino trabajo físico general.

Geopolítica: las máquinas pesan más que los brazos

El vídeo plantea un segundo ejercicio, esta vez con cifras deliberadamente hipotéticas. En 2040, Estados Unidos operaría 50 millones de humanoides, Europa 15, China 100 millones y Nigeria medio millón. Vidal insiste en que no son previsiones, sino una forma de pensar: medir la población activa dejaría de explicar la capacidad productiva real de un país.

Los trabajadores artificiales, dice, no duermen, no envejecen, no emigran, no cobran salario, aceptan turnos prolongados y mejoran con cada actualización de software. Habría que distinguir entre población humana y población productiva efectiva. Un país de 50 millones de habitantes con 30 millones de robots podría producir más que otro de 150 millones de personas.

Para Marc Vidal, la carrera por los humanoides es en realidad una carrera por chips, energía barata y capacidad industrial. Y el dinero, pese a los calendarios fallidos, va en serio: Tesla ha comprometido 20.000 millones de dólares de inversión este mismo año, más del doble que el anterior.

La escalera rota de los países en desarrollo

El analista traslada el argumento a Bangladesh, Vietnam, India, México e Indonesia. Durante décadas, la gran ventaja competitiva de estos países ha sido la mano de obra barata, un peaje duro pero real de una escalera de desarrollo que ya recorrieron Japón, Corea o la propia China.

Pero si un humanoide doméstico se alquila por 499 dólares al mes, esa escalera podría romperse antes de completarse. Vidal recuerda que el primer humanoide de consumo de la historia se vende, ante todo, por suscripción. La propiedad queda en segundo plano y la pregunta decisiva es quién será dueño de esos robots.

Propiedad, suscripción y la pregunta decisiva

Hay tres modelos posibles, plantea el creador del canal. Si millones de personas poseen su propio robot, la productividad individual se dispararía de forma distribuida. Si las pymes poseen flotas, el beneficio se repartiría por el tejido productivo. Pero si unas pocas corporaciones poseen cientos de millones de máquinas mientras el resto alquila sus servicios, el mundo resultante no se parece a los otros dos.

Hasta hoy, producir mucho exigía contratar a mucha gente. De esa necesidad mutua entre capital y trabajo salieron los salarios, los sindicatos, las clases medias y buena parte del contrato social. Una empresa que valga un billón de dólares con una plantilla humana mínima, sostiene Vidal, rompe esa relación por la mitad.

Aquí es donde el vídeo recupera al economista Vasili Leontief, que en 1983 escribió que el papel de los humanos como principal factor de producción está condenado a disminuir, igual que disminuyó el de los caballos en la agricultura. A los caballos nadie les preguntó: no votaban, no consumían, no tenían hipotecas ni derechos. Nosotros sí. La tesis de fondo del análisis es que, antes de tocar los empleos, la revolución de los humanoides tocará el mecanismo con el que repartimos la riqueza.

El vídeo vuelve al anuncio del principio. No, no es inminente: los calendarios se incumplen, las fábricas se retrasan y el robot del anuncio todavía no existe, por lo menos no así. En cualquier caso la dirección es inequívoca. Decenas de miles de millones de dólares están en juego, y con ellos una pregunta que conviene haber pensado antes de 2035: ¿cómo se distribuye la renta en una economía donde trabajar ya no es condición necesaria para producir?

Qué falla en la economía española para que la OCDE siga señalando al desempleo como nuestro gran reto

La OCDE ha vuelto a poner el dedo en la llaga. En su último informe, el organismo con sede en París reconoce que España ha mejorado su mercado laboral de forma sostenida, pero no se anda con rodeos: el desempleo sigue siendo el principal reto de la economía española, con una tasa que más que dobla la media de las economías avanzadas.

No es una cifra menor. Mientras el paro medio en los países ricos ronda el 4,9%, en España se sitúa en el 10,3%, solo superado por Finlandia. Y eso, aunque suene a mala noticia repetida, esconde matices que sí importan para entender por qué seguimos siendo la excepción dentro del club de los países desarrollados.

Lo que dice la OCDE sobre España

Youtube video

El diagnóstico del organismo no es catastrofista, pero tampoco complaciente. Reconoce que el empleo ha crecido de forma ininterrumpida desde la pandemia y que la tasa de actividad ha tocado máximos históricos, cerca ya del promedio de los países avanzados. Sin embargo, insiste en que esa mejora convive con una realidad incómoda: la tasa de paro española sigue siendo la más alta entre las grandes economías del bloque.

El informe también señala algo que muchos hogares ya notan en el día a día: los salarios reales siguen dos puntos por debajo de los niveles de 2021. Es decir, se trabaja más, hay más gente empleada, pero el poder de compra no termina de recuperarse. Ese desajuste entre cantidad de empleo y calidad de vida es, precisamente, uno de los nudos que la OCDE lleva años intentando desatar en sus recomendaciones a España.

El cuello de botella que nadie quiere nombrar

En OCDE y en la mayoría de análisis serios sobre nuestra economía aparece siempre el mismo culpable estructural: la productividad. España lleva más de una década con la productividad laboral prácticamente estancada, y eso condiciona todo lo demás: si una empresa no produce más valor por hora trabajada, no puede permitirse subir sueldos de forma sostenida sin comprometer su margen.

El propio organismo lo resume sin rodeos: mientras la productividad no mejore, las subidas salariales seguirán siendo limitadas. Y no hablamos de un problema coyuntural, sino de un patrón que se repite desde la crisis financiera de 2008, agravado por una escasa inversión en digitalización y por un tejido empresarial donde predominan las pymes con menos margen para innovar.

Un mapa del paro muy desigual

Youtube video

Otro de los puntos que más preocupa a la OCDE es la enorme desigualdad territorial del desempleo español. No es lo mismo buscar trabajo en Melilla que en Gipuzkoa, y la diferencia no es cosmética: en 2024, la tasa de paro en la región con peores resultados alcanzó el 28,3%, varias veces superior al 6,4% de la provincia con mejores cifras.

Esa brecha convierte al código postal en un factor casi tan determinante como la formación a la hora de encontrar empleo. La OCDE lo plantea como una llamada de atención: las políticas activas de empleo no pueden ser uniformes si el punto de partida entre comunidades es tan dispar. Un plan nacional que funcione en Euskadi puede quedarse corto en Extremadura o Andalucía, y viceversa.

Lo que sí ha funcionado (y lo que aún cojea)

No todo en el informe es un aviso. La OCDE valora de forma claramente positiva la reforma laboral de 2022, que ha reducido la temporalidad de forma notable: del 24,8% de contratos temporales en el primer trimestre de 2022 al 14,8% en el mismo periodo de 2026. Es una caída significativa, aunque la cifra siga por encima de la media del club.

También destaca que los temidos contratos fijos-discontinuos, pese a haberse duplicado tras la reforma, se mantienen en una proporción modesta del total del empleo. Aun así, quedan frentes abiertos que explican por qué el reto persiste:

  • Dualidad del mercado laboral: sigue siendo mayor que en otras economías avanzadas, con consecuencias fiscales y de protección social.
  • Reactividad empresarial ante crisis: las empresas españolas han pasado de estar cerca de la media europea a ser de las más rápidas en reducir plantilla ante un deterioro.
  • Brecha salarial comprimida: el salario mínimo ha subido un 60% desde 2018, pero el salario medio apenas se mueve, acercando a más trabajadores al suelo salarial.
  • Baja inversión en I+D: compañías tecnológicas del IBEX han advertido repetidamente que la escasa digitalización de las pymes frena la competitividad nacional.

Qué cabe esperar de aquí en adelante

La buena noticia, si se puede llamar así, es que la OCDE no habla de un callejón sin salida. El organismo apunta a la formación y la digitalización como las palancas con más recorrido para romper el círculo vicioso entre baja productividad y salarios estancados. No es una receta nueva, pero sí una que empieza a tener más urgencia política.

El reto real está en que España consiga trasladar el aumento del empleo a una mejora tangible en la calidad de vida, algo que hoy no está ocurriendo del todo. Si las reformas en marcha logran empujar la productividad aunque sea de forma gradual, el desempleo dejará de ser esa etiqueta que la OCDE repite informe tras informe. La partida, como reconoce el propio organismo, se juega en los próximos dos o tres años.

Cómo ver la segunda temporada de The Gentlemen en Netflix a partir de mañana

Netflix ya tiene fecha cerrada y no hay marcha atrás: el jueves 3 de septiembre llegan de golpe los ocho episodios de la segunda temporada de The Gentlemen. Si en 2024 la serie de Guy Ritchie se coló directamente en el número uno global y no se movió de ahí durante nueve semanas, esta vuelta llega con la presión añadida de estar a la altura.

La buena noticia para quien ya está enganchado es que no hay letra pequeña ni estrenos escalonados. Toda la temporada se sube el mismo día, así que el maratón de fin de semana está garantizado desde el primer minuto para quien quiera devorarla del tirón.

Netflix pone fecha y hora al regreso de Eddie Horniman

Youtube video

La primera temporada no fue un éxito discreto: acumuló más de 100 millones de visualizaciones entre 2024 y 2025 y se mantuvo en el top 10 global de series en inglés durante casi dos meses seguidos. Ese dato explica por qué Netflix renovó la serie apenas cinco meses después del estreno, en agosto de 2024, sin esperar a ver cómo evolucionaba el interés del público a medio plazo.

Lo que sí ha llevado su tiempo ha sido el rodaje y la posproducción. Theo James, que interpreta a Eddie Horniman, llevaba meses confirmando en redes que el trabajo de cámara ya estaba cerrado, mientras el montaje avanzaba en paralelo durante buena parte de 2026. La espera ha sido larga, pero la fecha ya no admite cambios.

Quién es Guy Ritchie y por qué esta serie es su gran apuesta televisiva

Guy Ritchie es el responsable de que Eddie Horniman y Susie Glass existan siquiera en formato serie. El director británico, conocido por películas como Lock, Stock and Two Smoking Barrels o Snatch, trasladó el universo de su película de 2019 (también titulada The Gentlemen) a un formato episódico que le ha permitido estirar su estilo de comedia negra y crimen organizado durante horas en lugar de minutos. En Netflix, esa apuesta se ha convertido en una de las franquicias más rentables del catálogo británico de la plataforma.

Ritchie no solo firma el guion junto a Matthew Read: también dirige varios episodios de esta segunda temporada, algo que refuerza la coherencia visual entre la primera y la segunda entrega. Su sello está en cada plano, desde el montaje ágil hasta los diálogos afilados que ya eran marca de la casa en sus películas de los años 2000.

Qué esperar de la trama: Italia entra en juego

Youtube video

La gran novedad de esta temporada es geográfica. El imperio criminal de Eddie y Susie abandona el campo inglés y se expande a Italia, con parte del rodaje realizado junto al Lago Maggiore. La historia arranca un año después del final de la primera tanda de episodios, con ambos protagonistas gestionando en el extranjero el negocio de Bobby Glass.

El propio Theo James adelantó hace unas semanas que el tono de la serie «se vuelve un poco salvaje», una pista de que esta segunda entrega apuesta por una trama más oscura que la original. Las decisiones cada vez más imprevisibles de Bobby, interpretado por Ray Winstone, serán el motor de buena parte de los conflictos.

Reparto: quién vuelve y quién se suma a la fiesta

El regreso de la serie no solo trae de vuelta a Theo James. Kaya Scodelario repite como Susie Glass, uno de los pilares narrativos desde el primer episodio, y junto a ella siguen presentes Ray Winstone, Joely Richardson, Vinnie Jones y Giancarlo Esposito. La continuidad del reparto original es una de las bazas que Netflix ha querido cuidar especialmente para esta segunda temporada.

Además, la nueva entrega suma nombres de peso al elenco, ampliando el universo criminal más allá de las fronteras británicas que definieron la primera temporada. Entre las nuevas incorporaciones más comentadas destacan:

  • Hugh Bonneville, conocido por su papel en Downton Abbey.
  • Sergio Castellitto y Benedetta Porcaroli, que aportan el acento italiano a la trama.
  • Michele Morrone, otro nombre italiano que refuerza el giro geográfico de la historia.
  • Maya Jama y Chris Eubank Jr., en un cameo que ya ha generado curiosidad entre los seguidores.

Por qué esta vuelta importa dentro de la estrategia de Netflix

Netflix ha repetido en sus últimos informes a inversores que el regreso de series consolidadas es clave para mantener el compromiso de los usuarios frente a una competencia cada vez más agresiva. The Gentlemen se suma a otros regresos destacados de 2026 como prueba de que la plataforma prefiere explotar sus franquicias más rentables antes que arriesgarlo todo con estrenos completamente nuevos.

Ese cálculo tiene sentido en un contexto en el que la propia compañía admite que solo controla una fracción del tiempo que los espectadores dedican a la televisión. Una base de fans ya fidelizada ofrece una garantía de audiencia mucho más sólida que apostar únicamente por contenido inédito, y esta serie encaja perfectamente en esa lógica.

Lo que viene: por qué septiembre puede marcar un antes y un después

Con la fecha ya blindada, la pregunta que queda en el aire es si esta segunda temporada logrará repetir el fenómeno de la primera. Todo apunta a que sí: el salto a Italia añade una dimensión visual nueva y el tono más oscuro que promete Theo James podría enganchar tanto a los fans originales como a espectadores curiosos que aún no han visto la primera tanda.

Netflix ya ha confirmado además una tercera temporada, más de una semana antes de que se estrene esta segunda, lo que despeja cualquier duda sobre el futuro de la serie. Si algo demuestra este movimiento es que la plataforma confía en el proyecto a largo plazo, y eso, para quienes ya están enganchados a Eddie y Susie, es la mejor noticia posible de cara al otoño.

John Ternus es el nuevo CEO Apple: el ingeniero del iPhone sucede a Tim Cook

John Ternus es el nuevo CEO de Apple. La compañía más valiosa del mundo cierra la era Tim Cook con una apuesta por la continuidad en plena batalla por la inteligencia artificial. Ternus, ingeniero de hardware forjado en el proyecto iPhone, sucede a Cook con el encargo de preservar un negocio que en la última década se ha volcado hacia los servicios.

El anuncio se ha comunicado de forma oficial a través de los canales internos de la compañía. Cook, que abandona el puesto tras quince años al frente, se despidió de los empleados con una frase que resume su estilo: ‘Dejo un puesto que he querido profundamente’.

John Ternus, el ingeniero del iPhone que toma el mando

Ternus no es un desconocido para la casa. Ha dirigido la ingeniería de hardware durante los años en los que el iPhone se consolidó como el producto de consumo más rentable del planeta. Su nombre aparece ligado a la transición de los Mac a los procesadores propios y a la renovación de los iPad. Los titulares especializados lo describen como ‘el cerebro detrás del iPhone’, un perfil técnico que contrasta con el de Cook, más orientado a la operación y a la cadena de suministro.

Ternus empezó en Apple hace más de dos décadas y creció a la sombra de los primeros lanzamientos del iPhone. Su papel cobró especial relevancia durante la crisis de suministros de 2021, cuando el dominio del hardware permitió a la compañía amortiguar mejor que sus rivales el golpe de los semiconductores.

Cook deja Apple en 2026 con un balance que combina hitos financieros y sombras estratégicas. Bajo su mandato, la firma multiplicó los ingresos, impulsó el dividendo y convirtió la división de servicios en un motor recurrente. Sin embargo, los proyectos de diversificación más ambiciosos no alcanzaron la escala que se esperaba y la compañía llega tarde a la inteligencia artificial generativa.

La elección de Ternus tiene una lectura defensiva. Apple no busca un giro de timón, sino una evolución controlada en un momento en el que la industria del iPhone se enfrenta a mercados maduros y a una presión regulatoria creciente en Europa y Estados Unidos.

La continuidad no es debilidad: es el reconocimiento de que la máquina que Cook construyó ya no necesita otro arquitecto, sino un gran operador.

El nuevo ejecutivo hereda, además, una posición delicada en inteligencia artificial. Wall Street espera que Apple acelere la integración de funciones generativas en el iPhone y no se limite a reaccionar frente a Google o Samsung. Ternus deberá decidir si la compañía mantiene su ritmo de inversión en investigación o si prioriza la recompra de acciones para sostener el múltiplo.

Los departamentos de hardware y software, que durante años reportaron a Cook de forma matricial, tendrán que adaptarse a un perfil que conoce las tripas del producto. Fuentes internas citadas por medios económicos coinciden en que el relevo no implicará cambios traumáticos en el comité ejecutivo, al menos durante los primeros meses.

El legado de Cook y las dudas de la apuesta por la continuidad

Tim Cook abandona el cargo después de una de las etapas más rentables de la historia corporativa. Cuando asumió la dirección en 2011, muchos analistas dudaban de que alguien pudiera asumir el vacío dejado por Steve Jobs. Quince años después, Apple es la empresa más valiosa del mundo y el negocio de servicios se ha convertido en un refugio frente a la ralentización del hardware.

La cara menos amable del legado de Cook está en la estrategia de producto. El coche autónomo quedó en nada, el altavoz inteligente no ganó tracción y la propuesta de realidad mixta no ha conseguido salir del nicho. La competencia china también aprieta: Huawei ha vuelto con fuerza y los fabricantes de Android ofrecen pantallas plegables que Apple todavía no contesta.

La expansión en China e India, dos mercados clave, también forma parte del balance. En China, la marca ha perdido tracción frente a los fabricantes locales en la gama alta; en India, el crecimiento es robusto pero el margen por dispositivo sigue por debajo de los estándares de la firma.

Con Ternus, Apple se aferra a la idea de que la excelencia en hardware sigue siendo la mejor defensa. El mercado, sin embargo, se ha desplazado hacia los servicios y la inteligencia artificial, un terreno en el que la compañía no ha mostrado todavía la contundencia que exhibió en el lanzamiento del iPhone.

John Ternus Apple

Por qué Apple apuesta por la continuidad (y qué puede salir mal)

La elección de Ternus resulta, vista de cerca, una jugada más astuta de lo que parece. Yo creo que la junta de Apple no está pidiendo un visionario, sino un gestor que domine la cadena de producto y no rompa la maquinaria de caja. La compañía genera márgenes brutos superiores al 40% y no tiene urgencia por arriesgar; su prioridad es defender una base instalada de más de dos mil millones de dispositivos activos y monetizarla con servicios.

La historia reciente ofrece un espejo que conviene mirar. Google apostó por la potencia bruta con sus modelos Gemini, Microsoft se aseguró una posición dominante con su alianza con OpenAI y Amazon se coló por la vía de los servicios en la nube. Apple observa desde el hardware. Es una posición defendible mientras el iPhone siga siendo la puerta de entrada al ecosistema, pero asume el coste de no definir las reglas del nuevo terreno.

Hay otra variable que no suele aparecer en los titulares: la regulación. La Comisión Europea ha endurecido las normas sobre interoperabilidad y distribución de aplicaciones; Estados Unidos amenaza con una sentencia contra el ecosistema de la App Store. Un CEO sin experiencia política ni regulatoria puede pagarlo caro en un entorno en el que Apple ya no recibe trato de favor.

El riesgo de la estrategia es evidente. Si la inteligencia artificial se convierte en el vector dominante del ciclo tecnológico, Apple puede quedarse como el mejor fabricante de un producto que ya no define la conversación. La pregunta no es si Ternus sabe hacer iPhones, sino si sabe hacer lo que vendrá después del iPhone.

Habrá que vigilar dos hitos. El primero, la presentación de resultados del cuarto trimestre del ejercicio fiscal, prevista para finales de octubre, donde Ternus podría anunciar un reajuste del guidance. El segundo, el discurso que pronuncie ante la junta de accionistas en 2027. Ahí se verá si el legado de Cook se prolonga como una etapa de transición o como una forma de gobierno que Apple mantendrá durante otra década.

Apple ha construido la empresa más rentable del mundo sin reinventar nada en la última década, expandiéndose sobre lo que ya funcionaba. Eso es tributario de Cook y, al mismo tiempo, su principal vulnerabilidad. Si Ternus consigue mantener la excelencia del iPhone mientras compra tiempo en inteligencia artificial, su mandato podría sorprender por monótono. Y quizá eso sea precisamente lo que la junta espera.

Von der Leyen lanza la Unión Ahorro e Inversión: ¿moverá el ahorro europeo del banco a la bolsa?

Hay una narrativa que se repite en Bruselas: el ahorro de los europeos es un recurso que no está prestando servicio a la economía continental. Ursula von der Leyen lo acaba de verbalizar en una conferencia reciente, al calificar ese ahorro de ‘perezoso’. En su último análisis, Juan Ramón Rallo desmenuza qué hay detrás de esa declaración y hacia dónde apunta la llamada Unión Ahorro e Inversión.

Depósitos ‘perezosos’ y una acusación que molesta

Rallo acepta parcialmente el diagnóstico: que casi diez billones de euros estén aparcados en depósitos bancarios no es un signo de vitalidad económica. Pero discrepa en la conclusión que extrae la presidenta de la Comisión. Según el economista, no se trata de que los ahorradores sean perezosos; el problema es que el entorno europeo no ofrece alternativas de inversión suficientemente atractivas, seguras y baratas como para movilizar ese dinero.

La prueba, argumenta, es sencilla. Si existieran destinos rentables dentro de Europa con niveles de riesgo aceptables, la gente acabaría imitando a quienes ya invierten y obtienen rendimientos. El hecho de que el dinero siga estancado en depósitos revela, en su opinión, un entorno regulatorio decadente más que una pereza colectiva.

La comparación con Estados Unidos explica el desencanto

Rallo introduce un dato que rompe el relato de Bruselas. Los estadounidenses mantienen incluso más efectivo y depósitos que los europeos. Pero aquí está la diferencia: mientras los europeos poseen alrededor de 35 billones de euros en activos financieros, en Estados Unidos esa cifra supera los 140 billones de dólares. No es que los americanos ahorren más: es que sus inversiones históricamente se han multiplicado mucho más.

Por eso, según el canal, lo escandaloso no es la cantidad absoluta en depósitos, sino la escasa capitalización del ahorro europeo. Si el Viejo Continente llevara décadas ofreciendo rentabilidades competitivas, el ahorro habría migrado solo hacia acciones, bonos o fondos. Esa inercia inversionista es la que Estados Unidos ha construido y Europa no.

El problema no es que los ahorradores europeos sean perezosos; es que están desengañados con un marco regulatorio y fiscal que no les ofrece inversiones atractivas.

— Juan Ramón Rallo

El plan de Bruselas: financiar inversiones estratégicas con ahorro ajeno

Rallo sostiene que el objetivo real no es enriquecer al ahorrador, sino colocar ese capital al servicio del entramado empresarial que Bruselas considera estratégico. La transición verde, el rearme o determinados sectores considerados prioritarios necesitan financiación. La Comisión Europea carece de recursos propios suficientes y de capacidad recaudatoria plena. Así que la vía más cómoda es orientar el ahorro privado hacia esos destinos, mediante palancas regulatorias y fiscales.

En el vídeo se describen dos mecanismos concretos. Primero, la creación de cuentas de ahorro europeas fiscalmente bonificadas, pero con ventajas acentuadas si se invierte en activos europeos. Segundo, modificaciones en las normas prudenciales de bancos y aseguradoras para que les resulte más rentable en términos de capital invertir en determinados activos apadrinados por la Comisión. Rallo lo compara con los coeficientes de inversión obligatoria de la España franquista, que forzaban a la banca a comprar deuda pública o privada. La idea es parecida: empujar al ahorro hacia destinos poco atractivos por sí mismos.

La diversificación de riesgos, la asignatura pendiente

Si el objetivo fuera el bienestar del ahorrador argumenta Rallo, no tendría sentido presionar para que todo el ahorro se invierta en Europa. Quien ya vive, trabaja y va a cobrar una pensión en Europa concentra todos sus riesgos en un mismo espacio económico. Desde una perspectiva de diversificación de riesgos, tener una parte del ahorro fuera sería lo prudente. Pero el discurso de Von der Leyen, según Rallo, casi tacha de traidores a quienes invierten fuera de la Unión.

El vídeo menciona incluso casos concretos de esa salida: fondos indexados al S&P 500 que, expresados en euros, han acumulado rentabilidades superiores al 60% en los últimos tres años. Rallo también recuerda que existen plataformas que permiten automatizar aportaciones a este tipo de vehículos. No es una recomendación, pero ilustra que el ahorrador europeo tiene alternativas fuera de la Unión y que, si no invierte en Europa, no es por falta de ganas, sino por falta de oportunidades rentables.

El contexto público de una batalla más amplia

Aunque Rallo presenta su análisis como una advertencia personal, el marco es conocido. La Unión Ahorro e Inversión ha sido presentada por la Comisión como un proyecto para canalizar el ahorro europeo hacia mercados de capitales domésticos, con el objetivo declarado de reducir la dependencia de la banca y financiar la competitividad. El debate se solapa con las discusiones sobre unión del mercado de capitales y con los problemas estructurales de productividad europea. Más allá de los matices, lo que está en juego es quién decide el destino del ahorro: el titular o el regulador.

Qué está en juego para cada hogar europeo

La tesis central de Rallo tiene implicaciones prácticas: si Bruselas consigue influir en el circuito del ahorro mediante incentivos y regulación, millones de decisiones financieras cotidianas dejen de ser libres en la práctica. No haría falta una expropiación formal. Bastaría con neutralizar las opciones o encarecer las alternativas para que el ahorro fluya hacia los destinos deseados. Para un lector español, esto afecta directamente a su hipoteca, a su plan de pensiones, a los fondos que ofrece su banco y a la rentabilidad futura de su cartera.

Aunque la Comisión no ha propuesto confiscar depósitos, el cambio de filosofía es relevante. El ahorro deja de ser una protección personal y pasa a concebirse como un recurso productivo estratégico. Que el lenguaje vaya por delante de las leyes es precisamente lo que preocupa: una vez aceptado el marco mental de que el ahorro privado debe estar al servicio del tejido empresarial comunitario, las restricciones posteriores encuentran terreno abonado.

El debate está servido. ¿Merece la pena aceptar incentivos fiscales a cambio de limitar la libertad de inversión? ¿O los europeos deberían exigir primero un entorno donde invertir en Europa compense por sí solo? La cuestión de fondo, para Rallo, no es económica: es política. Y las palabras de Von der Leyen, con su idea de ahorro ‘perezoso’, marcan el punto de partida de una disputa que durará años.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

El coste de operación del sistema eléctrico sube a 3.570 millones y encarece el recibo y la factura de la gran industria

El coste de los servicios de operación del sistema eléctrico alcanzó los 3.570 millones de euros entre enero y agosto de 2026, un 37% más que en el mismo periodo de 2025. La cifra eleva el sobrecoste medio a 21,6 euros por megavatio hora (MWh) y presiona la factura de hogares, pymes y consumidores electrointensivos, con Iberdrola, Endesa y Naturgy en el foco.

En la segunda quincena de agosto, los consumidores eléctricos asumieron un sobrecoste adicional de 19,20 euros por MWh derivado de estos servicios, lo que superó los 210 millones de euros en el periodo. Según el Observatorio del coste de los servicios de operación, la evolución de estos cargos se ha acelerado en los últimos meses y ya se notan en cada recibo.

Los servicios de operación incluyen los pagos por balance entre generación y demanda, la regulación terciaria y las restricciones técnicas. Cuando el operador del sistema necesita activar una central para equilibrar la red, el coste se liquida de forma independiente al precio spot y termina incorporándose al recibo.

Un sobrecoste medio de 21,6 euros por MWh que empuja el recibo

El dato clave es que el sobrecoste medio de 21,60 euros/MWh desde el inicio de 2026 se sitúa en niveles similares al coste de las redes. El impacto por tipo de consumidor es mayor cuanto mayor es el consumo intensivo: un hogar asume un 7% en su factura, una pyme un 10% y un electrointensivo hasta un 17%.

Detrás del Observatorio están las patronales de las grandes eléctricas —Aelec, de la que forman parte Endesa, EDP España e Iberdrola—, las comercializadoras independientes ACIE y Acenel, la industria electrointensiva AEGE y la CEOE. También participan la Alianza por la Competitividad de la Industria Española, la confederación Consumas y Cepyme.

El sobrecoste de 21,6 euros por MWh ya equivale al coste de las redes y, en numerosos periodos, supera al propio precio de la energía.

La factura industrial marca el pulso de las eléctricas del Ibex

Las entidades firmantes subrayan que los costes asociados a la operación del sistema se trasladan directamente a la factura y, en numerosos periodos, alcanzan niveles superiores al precio de la energía. Ese desacoplamiento entre el mercado diario y los cargos operativos complica la lectura de los precios y las previsiones de consumo.

Para Iberdrola, Endesa y Naturgy, el fenómeno tiene dos caras. A través de Aelec participan del diagnóstico que pide contener los costes; al mismo tiempo, varias de sus unidades de generación se benefician de los mercados de ajuste que remuneran la disponibilidad y la flexibilidad. La presión de los clientes industriales, sin embargo, ya se traslada a las mesas de negociación de contratos a largo plazo.

Las comercializadoras independientes ACIE y Acenel coinciden en el diagnóstico, una alianza poco habitual que une a la gran empresa industrial y a los operadores sin activos de generación. Para la industria electrointensiva, el 17% de la factura que suponen estos servicios condiciona decisiones de producción, empleo y precios.

ConsumidorImpacto en la factura
Doméstico7%
Pyme10%
Electrointensivo17%

La CNMC, como supervisor del mercado mayorista y de los peajes, otorga a este dato dimensión regulatoria. El debate no es solo económico: es de diseño del sistema. Si los servicios de operación siguen encareciéndose, la transición energética cargará un peso creciente sobre los consumidores sin acceso a contratos de largo plazo.

El análisis de fondo: una subida del 37% que cambia la foto del recibo

El incremento interanual del 37% contrasta con una inflación general controlada y con la moderación de los precios del gas. Que los servicios de operación se acerquen al coste de las redes introduce rigidez en la factura precisamente cuando el sistema incorpora más renovables y depende de la generación ciclable para cubrir los huecos.

En términos de negocio, no es menor: un consumidor electrointensivo con un 17% de costes de operación difícilmente puede repercutir el encarecimiento en sus precios. La competitividad de la industria española frente a otros mercados europeos se juega también en este epígrafe, mucho menos visible que el precio del megavatio hora.

El Observatorio no fija una reclamación concreta en su último documento, pero el simple hecho de que Aelec, AEGE y CEOE coincidan en la denuncia anticipa un pulso para revisar la metodología de estos costes. Habrá que seguir el cierre del año: si el sobrecoste se mantiene, la factura de los grandes consumidores cerrará 2026 en máximos.

📊 Las Claves para el Inversor

  • Qué vigilar: El informe completo del Observatorio y la posición de la CNMC sobre la metodología de los servicios de operación en el último cuatrimestre.
  • Reacción del valor: Las eléctricas del Ibex pueden ver presión en comercialización, aunque el mercado no descuenta un cambio regulatorio a corto plazo.
  • Precedente sectorial: La queja conjunta de Aelec, AEGE, CEOE y las comercializadoras independientes anticipa un pulso para contener cargos fijos y defender la competitividad industrial.
Publicidad