Primark celebra el 27 de octubre talleres para reparar ropa gratis en Parquesur: qué se puede arreglar y cuánto ahorra

Primark celebra el 27 de octubre talleres gratuitos para reparar ropa en su tienda de Westfield Parquesur, en Leganés. Tres sesiones de una hora para aprender a cambiar un botón o cerrar una costura sin pasar por caja.

Qué se puede arreglar en el taller (y qué no)

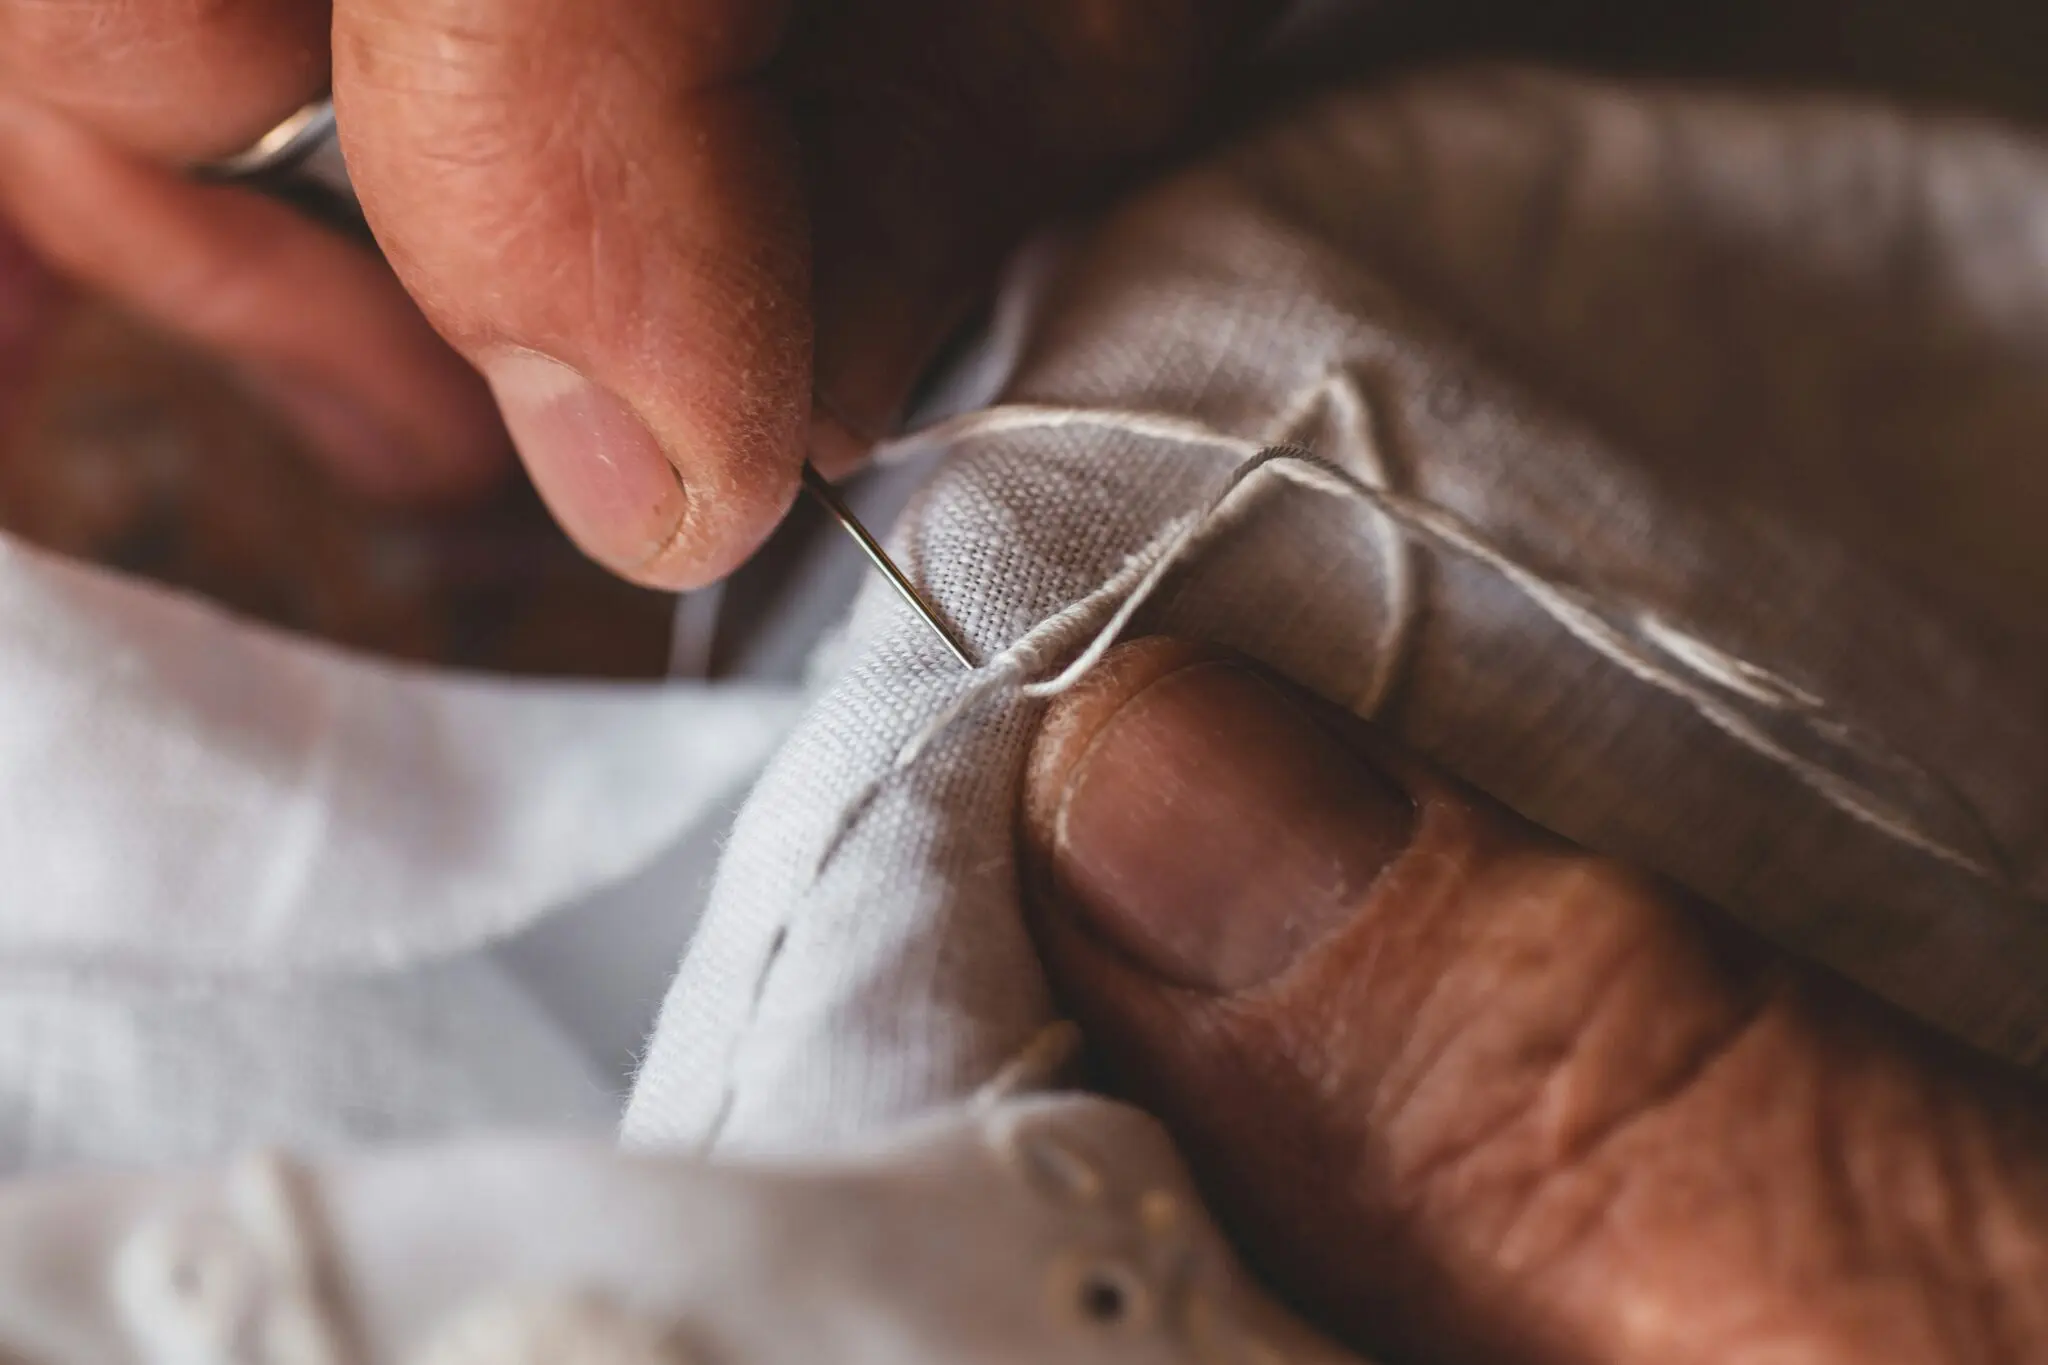
El contenido es deliberadamente básico: sustituir botones, remendar un dobladillo descosido, cerrar una costura abierta o disimular un pequeño agujero. Son los desperfectos que más prendas mandan al fondo del armario y los que menos tiempo necesitan para resolverse. La sesión la dirige Mónica Marull, que explica la técnica paso a paso, con hilo y aguja y sin máquina de por medio.

Conviene fijar la expectativa antes de apuntarse. El taller está planteado como una clase de iniciación para quien nunca ha cogido una aguja, no como un servicio de arreglos al que se lleva la prenda rota y se recoge ya cosida. Lo que se aprende se aplica después en casa. Ahí está el valor real de la propuesta: la técnica se queda con el asistente.

Al terminar, cada participante se lleva un kit de costura para poder seguir practicando en en casa. Es el detalle que convierte una actividad de marca en algo con recorrido: el material básico resuelve la barrera de entrada más habitual, que no es la falta de ganas, sino no tener hilo, agujas ni tijeras a mano.

Los horarios y cómo reservar plaza el 27 de octubre

En Parquesur hay tres pases: 12:00–13:00, 17:00–18:00 y 19:00–20:00. La inscripción se gestiona a través de Eventbrite, que es el canal al que remite el propio centro comercial para confirmar la plaza. El pase de mediodía encaja con quien libra; el de las siete de la tarde, con quien sale de trabajar.
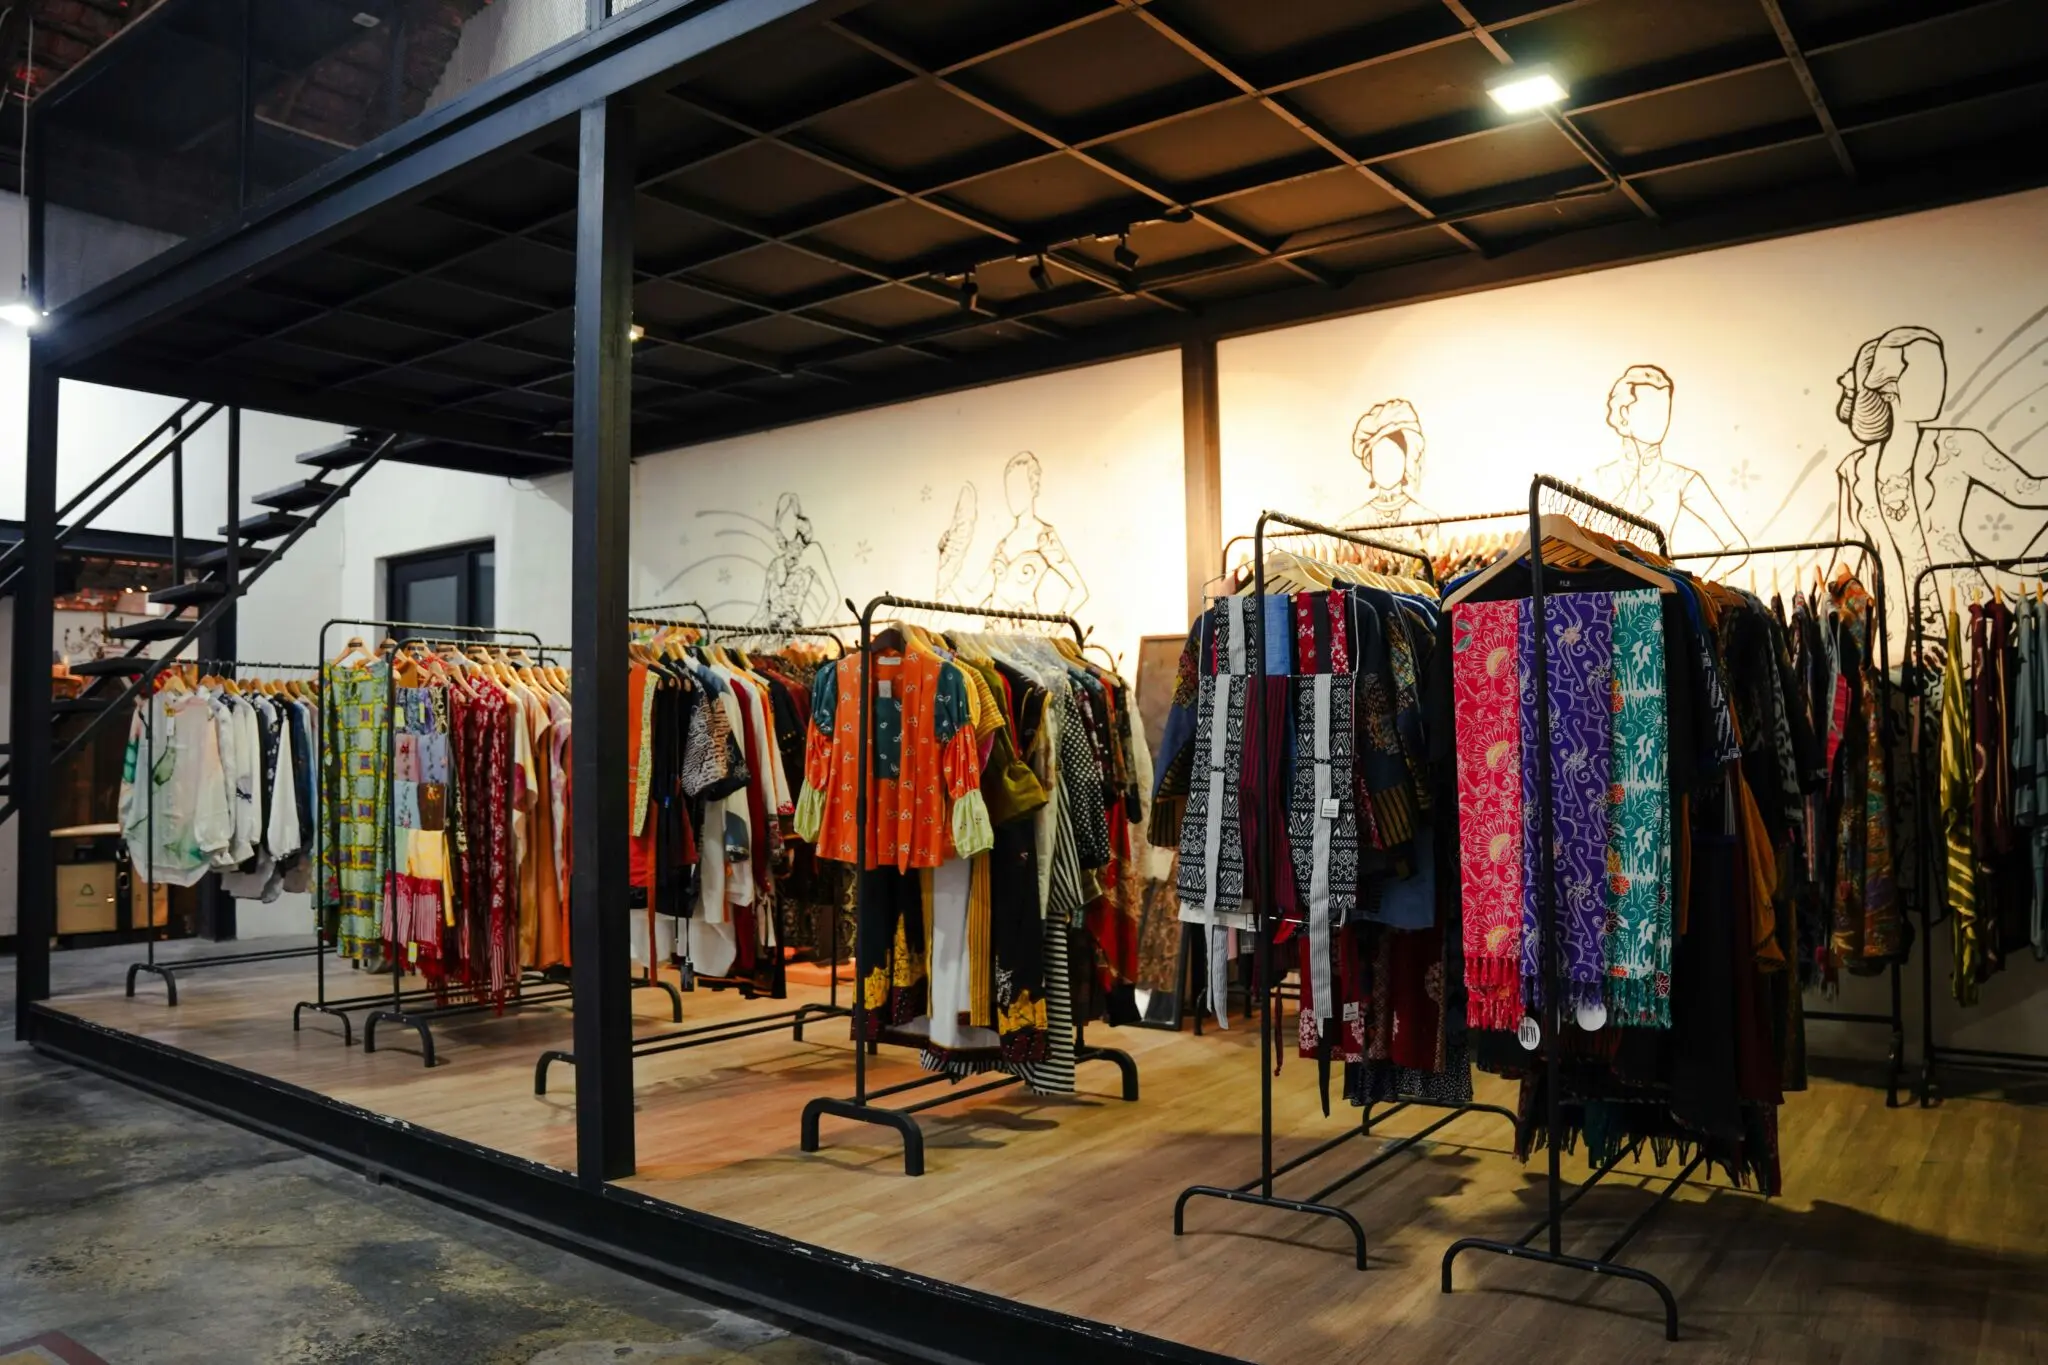
talleres reparación Primark

La iniciativa no se queda en Leganés. Los talleres se replican en una quincena de tiendas repartidas por buena parte del país:

  • Madrid: Conde de Peñalver, Gran Vía y La Vaguada.
  • Barcelona: Plaza Cataluña.
  • Sevilla: Centro Comercial Lagoh.
  • A Coruña: Marineda City.
  • Valencia: Ruzafa.
  • Málaga: Larios Centro; y, Marbella: La Cañada.
  • Zaragoza: Puerto Venecia.
  • Bilbao: Torre Vizcaya, en la Gran Vía.
  • Granada: Nevada Shopping.
  • Alicante: Zenia Boulevard, en Orihuela.

Primark lleva cuatro años y más de 700 talleres insistiendo en la misma idea: la prenda más barata es la que ya está en el armario.

Cuánto ahorra de verdad alargar la vida de una prenda

Aquí no hay truco. La reparación compite contra el precio de una prenda nueva de moda low cost, y esa es la comparación que decide. Un arreglo de botón o de dobladillo hecho en casa tiene coste cero una vez que hay hilo y aguja en el cajón; el mismo trabajo encargado a un taller de costura se paga por servicio; y reponer la prenda se paga al PVP completo, sin descuento por la que se tira.

📊 La comparativa de un vistazo

OpciónCosteQué resuelve
Taller de Primark (27 de octubre)0 euros, con reserva previaEnseña la técnica y entrega kit
Arreglo en taller de costuraPago por servicioReparación hecha, sin aprendizaje
Comprar una prenda nuevaEl PVP completoSustituye la prenda, no la conserva

El matiz importante es el tipo de avería. Un botón, un dobladillo o una costura abierta son reparaciones de minutos y no exigen máquina. Una rotura en el tejido, un cierre estropeado o un forro descosido ya piden manos expertas. El taller cubre el primer grupo, que es el más frecuente y el que más prendas descarta sin necesidad.

La idea conecta con el derecho a reparar que la Unión Europea ha ido empujando en los últimos años, aunque en textil el marco todavía es blando: no existe obligación de reparar una camiseta, así que lo que mueve la aguja es la voluntad del cliente y la facilidad que le pongan por delante. Este análisis es divulgativo y de consumo; cada compra depende del uso real y del presupuesto de cada casa.

Por qué Primark cambia el escaparate por la aguja

La compañía asegura haber organizado más de 700 talleres gratuitos de reparación en Europa en los últimos cuatro años y en 2024 publicó un Marco de Durabilidad con el que dice querer alargar la vida útil de sus prendas. El movimiento no es casual en un sector que vive bajo la sospecha de la obsolescencia programada: precio bajo, uso corto, y reposición rápida.

Vamos a los números. Una hora de taller en una tienda no mueve la cuenta de resultados de un grupo de distribución. Lo que hace es construir relato. Y la respuesta más barata a la sospecha de baja durabilidad no es subir la calidad de toda la producción, sino enseñar a conservar lo que ya se ha comprado.

Para el comprador, el dato relevante es otro: cuántas prendas del armario están descartadas por una avería de dos minutos. Ahí el taller gratuito sí compite con la compra por impulso, porque elimina la excusa de no saber coser. En un armario medio, ese gesto evita tres o cuatro reposiciones al año, y esa es la única cifra que el cliente nota en el bolsillo.

Eso sí, formación no es posventa. Ninguna cadena se ha comprometido aquí a arreglar gratis lo que vende; lo que se ofrece es una clase y un kit. Quien vaya esperando dejar la chaqueta y recogerla cosida se llevará una sorpresa.

🛒 El Veredicto de Compra

  • Reserva antes de ir: los tres pases se gestionan por Eventbrite y sin inscripción no hay sitio asegurado.
  • Piensa qué prenda tienes descartada: el taller es de iniciación, así que conviene saber de antemano qué avería quieres resolver.
  • Compara antes de reponer: un botón cuesta minutos y cero euros; una prenda nueva, su PVP completo.
La afiliación turística supera los tres millones en septiembre y crece un 4,7%

0

La afiliación vinculada a las actividades turísticas superó ligeramente los tres millones de trabajadores en septiembre, tras aumentar en 136.415 personas. Según los datos publicados por Turespaña, la cifra creció un 4,7% respecto al mismo mes del año anterior y representó el 13,7% del total de afiliados en España. El conjunto del mercado laboral nacional avanzó un 3,4% interanual.

En hostelería se contabilizaron 88.413 afiliados más: 23.922 en servicios de alojamiento y 64.491 en comidas y bebidas. En las agencias de viajes, en cambio, la afiliación bajó en 1.351 trabajadores.

Debe tenerse en cuenta que la cifra de las agencias de viajes no refleja una caída real, ya que está influida por modificaciones en los CNAE que reclasificaron en otras categorías algunas actividades anteriormente incluidas en ese epígrafe.

Suben los asalariados y los autónomos

Los asalariados representaron el 83,2% de los afiliados turísticos y aumentaron un 5,2% interanual en septiembre. Por ramas, el empleo asalariado descendió un 1,2% en agencias de viajes y operadores turísticos, mientras que en hostelería creció un 5,2%, tanto en alojamiento como en comidas y bebidas.

El empleo autónomo supuso el 16,8% del total y aumentó un 1,9%. En hostelería avanzó un 1,3%, impulsado principalmente por el incremento del 16,9% en los servicios de alojamiento. En las agencias de viajes, el número de autónomos cayó un 3,5% interanual, un descenso también influido por el cambio en los CNAE.

La Comunidad Valenciana lidera el crecimiento relativo

En septiembre, el empleo conjunto de hostelería, agencias de viajes y operadores turísticos aumentó en todas las comunidades autónomas.

En términos absolutos, Cataluña registró el mayor incremento, con 16.475 afiliados más. En términos relativos, encabezó el avance la Comunidad Valenciana, con un 6%, seguida de Castilla-La Mancha, con un 5,5%, y Cataluña, con un 5,2%.

Las venta tecnológicas de Nasdaq: el dinero huye de la IA y se refugia en bonos y yen

0

La venta de tecnológicas en el Nasdaq contagió Asia este viernes y empujó el dinero hacia bonos y yen.

El Nasdaq 100 cede un 2,9% y el Kospi entra en caída libre

El jueves, el Nasdaq 100 se dejó un 2,9% y el S&P 500 cedió un 1,2%. No es una cifra dramática en términos absolutos, pero sí suficiente para reabrir una grieta que el mercado había tapado con meses de subidas sostenidas. La transmisión a Asia fue inmediata.

El Nikkei 225 llegó a perder un 2% y acumula un retroceso cercano al 4% en la semana. Peor fue el Kospi surcoreano, que cayó hasta un 4% y encadena su cuarta semana negativa. En lo que va de mes se deja un 20% y cotiza más de un 40% por debajo del máximo histórico que marcó en junio. Su exposición a la cadena de valor de la inteligencia artificial explica casi todo el diferencial.

Los fabricantes de chips de memoria lideraron las ventas después de que los planes de gasto de Meta reavivaran las dudas sobre la viabilidad de una infraestructura de IA financiada con deuda. Samsung Electronics retrocedió un 4,1% y SK Hynix, un 2,6%; entre ambos suman cerca de la mitad del índice surcoreano. A mayores, SK Hynix anunció la cancelación de la salida a Bolsa en Estados Unidos de Solidigm, su filial californiana de memoria flash NAND, y lo atribuyó a las condiciones del mercado de capitales y a la evolución de los precios.

En Japón, SoftBank, el gran exponente del apetito inversor por la IA, cayó un 6% y suma casi un 15% de descuento en la semana. Sumco, fabricante de obleas para semiconductores de gama alta, encabezó las ventas del Nikkei con un 7,8%.

El bono japonés y el yen absorben el dinero que sale de la IA

El movimiento más revelador no está en la renta variable, sino en la renta fija nipona. El rendimiento del bono soberano a diez años bajó nueve puntos básicos hasta el 2,77%, en la quinta sesión consecutiva de compras. Los operadores de Tokio describieron la oleada como repentina y desenfrenada. En paralelo, el yen llegó a apreciarse un 0,3% y tocó los 156,3 yenes por dólar, máximo del mes, una cota que a principios de semana mantenía a los operadores alerta ante una posible intervención de las autoridades.

Cuando el dinero cambia de bolsillo tan rápido no está huyendo de la tecnología: está poniendo precio al coste de financiarla.

Shoki Omori, estratega de renta fija de Deutsche Bank, sitúa el origen de la rotación en la preocupación por la magnitud del gasto de capital de los hiperescaladores y por la deuda que se está contrayendo para sostenerlo, lo que empuja a los inversores hacia activos más líquidos como el Tesoro estadounidense. Añade un matiz relevante: el yen más fuerte alivia la presión sobre el Banco de Japón para acelerar las subidas de tipos, y el flujo hacia deuda nipona no constituye todavía una repatriación de capitales.

Fuera de la renta variable, el petróleo sigue su propio camino. El Brent subió un 0,6% hasta los 113,65 dólares por barril y encadena su tercera ganancia semanal consecutiva. En China, el CSI 300 cedió alrededor de un 1% y permanece en mercado bajista, un 20% por debajo del máximo de finales de junio. La Bolsa de Taiwán, la quinta del mundo por capitalización, no abrió por la alerta de tifón.

La deuda que financia la IA, el punto de tensión que el mercado empieza a descontar

Hay un detalle que separa esta corrección de otras. No es que la demanda de inteligencia artificial se haya agotado; los ingresos de los hiperescaladores siguen creciendo. Lo que ha cambiado es la factura. Durante dos años, el mercado premió cada anuncio de inversión en centros de datos sin mirar demasiado cómo se pagaba. Ahora mira, y lo que encuentra es deuda: emisiones crecientes, vencimientos escalonados y un coste de capital que dejó de ser gratis. De ahí la huida hacia activos seguros, que en esta ocasión tiene acento asiático.

La comparación con la burbuja de las puntocom sirve solo a medias. En 2000, las empresas que quebraron no tenían flujos de caja. Las de ahora los tienen, y eso acota el escenario de colapso. La diferencia es que el riesgo se ha trasladado del accionista al bonista, y el bonista tiene menos paciencia. Ese es el motivo por el que el Nikkei 225 y el Kospi, los índices más apalancados a la cadena de suministro de la IA, corrigen con violencia mientras el S&P 500 se deja un 1,2% en una sola sesión.

Conviene retener una advertencia. Si el rendimiento del bono japonés a diez años sigue bajando por demanda y no por miedo, la señal será distinta de la que sugiere el titular fácil. Y si la rotación se extiende a la deuda corporativa del sector tecnológico, el ajuste dejará de ser una pausa y pasará a ser una revaloración del coste del dinero. Los futuros del Nasdaq 100 apuntaban a una subida del 0,2% en la apertura y los del S&P 500, a una sesión plana. El siguiente examen llegará con la próxima tanda de resultados de los hiperescaladores y con la reunión del Banco de Japón.

Enagás dispara un 32,7% en Bolsa y blinda un dividendo del 5,7% que convence al mercado

0

El dividendo de Enagás sostiene el 32,7% que la acción acumula en el año. La gasista cotiza en 17,46 euros y el consenso ya habla de una retribución blindada de un euro por acción.

El martes, jornada de presentación de las cuentas hasta el 30 de septiembre, el valor subió un 2,42%. Dos sesiones después seguía al alza. No es un rebote técnico: es la lectura de unos números que dejan al grupo a tiro de cumplir sus guías anuales.

Enagás se ha fijado un beneficio neto recurrente de 235 millones de euros al cierre de 2026 y un ebitda de 620 millones. Con los datos del tercer trimestre en la mano, ambas cifras quedan al alcance, que es exactamente lo que ha comprado el mercado. El beneficio del periodo cae y, aun así, la tesis no se ha movido.

Qué dicen las cuentas del tercer trimestre

La caída del 22,3% del beneficio no ha alterado un milímetro las guías de la compañía. Tampoco la retribución al accionista. La razón es estructural: Enagás es un negocio regulado que recorta resultado contable mientras defiende la caja con la que paga el cupón.

Banco Sabadell lo verbaliza con claridad. Sus analistas creen que la combinación de una regulación del gas más favorable, una elevada generación de caja, solidez financiera y poca inversión orgánica a corto plazo da visibilidad al dividendo. La firma recomienda sobreponderar, con un precio objetivo de 18,90 euros por acción, un potencial de alrededor del 12% que se apoya en una retribución de un euro por título.

Un dividendo no se blinda en la presentación de resultados: se blinda cuando la caja lo paga sin depender del ciclo.

Bankinter va en la misma dirección y mantiene la compra. Destaca que los resultados superan el consenso y que el equipo gestor no ha tocado las guías de 2026. Añade cuatro argumentos: la vuelta al crecimiento en 2027, la menor incertidumbre sobre su inversión en Perú, la adquisición del 31,5% del operador francés Teréga y la opción del hidrógeno verde a medio plazo.

El consenso ve poco recorrido y mucho cupón

El consenso recopilado por Bloomberg es más frío. Sitúa el precio objetivo medio en 17,62 euros, apenas un 1% por encima de la cotización actual, y calcula que la rentabilidad por dividendo se mantenga estable en los niveles actuales durante los dos próximos ejercicios. Traducido: el mercado no descuenta ni una sorpresa al alza.

En lo que va de año el valor acumula una revalorización del 32,78%, hasta 17,46 euros, a un paso del récord de 17,58 marcado en julio. Si aguanta en estos niveles hasta diciembre, firmaría su mejor ejercicio en bolsa desde 2004. Los objetivos anuales están publicados en la página de inversores de Enagás, que ahora resultan alcanzables.

Un dividendo que aguanta más que la cotización

Aquí está la trampa de la euforia. Un valor que sube un 32,7% en diez meses y al que el consenso le concede un 1% de recorrido ya ha cobrado por adelantado parte del dividendo. Quien compra ahora no adquiere potencial: compra cupón. No es un problema si el objetivo es renta, pero conviene tenerlo claro antes de mirar el gráfico.

Porque el cupón, hoy, resiste. Un euro por acción sobre 17,46 euros arroja una rentabilidad del 5,7%, y esa cifra no depende de un ciclo de resultados sino de una base de activos regulados con flujos predecibles. El reverso es el crecimiento: el propio consenso prevé que el rendimiento se quede plano dos años más. Un dividendo alto y quieto.

Hay dos vectores que pueden romper esa quietud. El primero es la integración del 31,5% de Teréga, que según Bankinter tendrá impacto positivo en la generación de caja a medio plazo. El segundo es la vuelta a las compras con Saggas, un movimiento que devuelve a la compañía a la inversión industrial después de años de desinversión para reducir deuda.

El riesgo más inmediato no está en las cuentas, sino en el posicionamiento. Los bajistas tienen vendido a corto el 4,72% del capital, y ExodusPoint, Point 72 Europe, BlackRock Investment Management y Millennium International han movido sus posiciones esta semana. Con el valor en máximos, cualquier tropiezo en la ejecución de las guías se traduce en volatilidad. La próxima prueba será la publicación de las cuentas del ejercicio completo.
Bill Dudley avisa: la Fed aguantará tipos y el mercado ya descuenta la subida de diciembre

Bill Dudley no espera un golpe sobre la mesa la semana que viene. El ex presidente de la Reserva Federal de Nueva York sostiene que el comité dejará los tipos quietos en la reunión de finales de octubre y que el siguiente movimiento —una subida— llegará en diciembre si la economía mantiene la trayectoria actual. Lo interesante no es el pronóstico, sino el mecanismo que describe para llegar a él: una institución donde el mensaje público se coordina al milímetro antes de salir a la luz.

La troika que alinea el mensaje con el presidente

En su columna de opinión en Bloomberg y en su conversación con Bloomberg Television, Dudley recordó su etapa como miembro de la troika de la Fed: el presidente y los dos responsables que habitualmente marcan el paso. Cuando le tocaba hablar, cuenta, se aseguraba de que sus palabras encajaran con lo que el presidente quería y con lo que el comité iba a hacer en la reunión siguiente.

De ahí su conclusión. Si la Fed sorprendiera la semana que viene con una subida, el arreglo estaría muerto. Su apuesta, en cambio, es que sigue vivo: funciona desde los tiempos de Bernanke, veinte años ya, y cada vez que los dos miembros visibles de la troika hablan, lo que dicen coincide con lo que el presidente pretende hacer. En la entrevista se plantea que John Williams y Philip Jefferson habrían contado al menos con el visto bueno del presidente antes de salir a escena. No serían francotiradores, sino altavoces afinados.

Una pausa en octubre que el mercado ya descuenta

La paradoja de la semana está en el cruce entre el dato y el precio. Tras el dato de inflación publicado la semana pasada, buena parte del mercado interpretó que la Fed tenía argumentos para subir. Ocurrió lo contrario: los precios descontaron por completo una subida. Dudley atribuye el movimiento a dos fuerzas que se suman: la retórica coordinada de la troika y la perturbación que atraviesa el negocio de la inteligencia artificial.

La pregunta que le trasladaron fue si sería más disruptivo subir o quedarse quieto. Su respuesta no deja lugar a dudas: un alza el miércoles sería una sorpresa mayúscula y añadiría confusión sobre qué está haciendo el banco central. La pausa en octubre encaja mejor con su lectura de que la Fed sigue retirando acomodo —el presidente habló de quitar una dosis de estímulo, señal de que aún considera la política monetaria insuficientemente restrictiva—, solo que no lo hará este mes.

Espero que la Fed vuelva a endurecer en diciembre, siempre que todo siga la misma trayectoria.

— Bill Dudley, ex presidente de la Fed de Nueva York

Sobre la guía futura, Dudley es escéptico con el silencio. No cree que el banco central deba comprometerse con un calendario cerrado, pero sí explicar cómo piensa, qué vigila y cómo ve la economía. Si el presidente no lo hace, advierte, otros miembros lo harán y el mercado acabará escuchándoles a ellos. El riesgo no es la falta de mensaje, sino el exceso de mensajes alternativos circulando en paralelo.

Diciembre y el resto del calendario

El mercado, según Dudley, descuenta dos o tres subidas más en los próximos seis a doce meses, seguidas de un periodo prolongado de tipos altos. Esa es la pieza que hace coherente su pronóstico: la pausa de octubre no sería el final del ciclo, sino un ajuste de calendario. El propio Dudley confirmó que, con las condiciones actuales, el siguiente paso natural es diciembre.

También descarta que la decisión tenga motivación política. El resumen de proyecciones económicas apuntaba a una subida más este año, y la mayoría de los analistas la situaba en diciembre antes que en octubre. Subir ahora, argumenta, transmitiría la idea de que el banco central empuja al mercado hacia un lugar al que no quiere ir. La presión sobre el presidente sería menor que en la reunión anterior, cuando el mercado sí daba por hecha una subida y él tuvo que reconstruir su credibilidad ante el público.

El modelo de inflación que Dudley no reconoce

Aquí aparece la crítica de fondo. Dudley dice no entender el marco del presidente: la idea de que se puede bajar la inflación sin costes apreciables para el empleo. Su modelo es más antiguo y más simple. La inflación es presión sobre los recursos, y cuando esa presión empuja los precios más rápido de lo deseable, hay que retirarla endureciendo la política monetaria.

Tampoco acepta que la pausa equivalga a decir que la Fed no está dispuesta a pinchar el negocio de la IA con tal de controlar los precios. Lo ve como un simple paréntesis. Desde la última reunión, el choque energético se ha agravado y la guerra con Irán parece más enquistada. Hay razones de sobra para que el banco central mantenga el rumbo, solo que no en esta cita.

Contexto: la coreografía del mensaje también es política

La tradición que Dudley describe no es una anomalía. Desde la etapa de Ben Bernanke al frente de la Reserva Federal, el banco central convirtió la comunicación en un instrumento tan relevante como los tipos. La conferencia de prensa posterior a cada reunión, el resumen de proyecciones y las intervenciones dispersas de los gobernadores forman un ecosistema que el mercado lee en conjunto. Cuando esas piezas se contradicen, la volatilidad sube. Cuando se alinean, el precio se mueve antes de que se anuncie la decisión.

Ese es el trasfondo de la cita de finales de octubre y de la de diciembre. La pregunta no es solo qué hará el comité, sino quién lo explica y con qué grado de detalle. Un presidente que habla poco deja el relato en manos de otros; y en política monetaria, el relato también mueve las condiciones financieras.

Lectura editorial: el banco central que prefiere que decida el mercado

Para el lector que gestiona cartera, la conversación deja una idea operativa: el calendario importa más que el sentido. Dudley no discute que la política monetaria siga siendo restrictiva; discute cuándo se aplica el siguiente tramo. Esa distinción separa una sorpresa de un simple ajuste de expectativas, y explica por qué una pausa en octubre puede convivir con una curva que ya descuenta más endurecimiento en los próximos trimestres.

Para Dudley la pausa no es un cambio de ciclo. Es una cuestión de secuencia. Si el mercado ha entendido el mensaje —y todo apunta a que lo ha hecho, porque se ha adelantado a la Fed—, el banco central gana margen sin mover un solo tipo. El coste de esa estrategia es la opacidad: cuando la señal se delega en los precios, cualquier giro en los precios se convierte automáticamente en una señal. Y ahí el margen de error se estrecha.

Queda una pregunta abierta. Si diciembre llega sin subida, ¿será porque la economía se ha enfriado o porque el banco central ha decidido que el mercado manda? Dudley tiene su respuesta; el comité la dará en semanas. Mientras tanto, la reunión de los próximos días servirá para medir algo menos visible que los tipos: la salud del mecanismo que mantiene alineados al presidente y a su entorno.

Aragón reivindica el turismo como oportunidad para el medio rural

El consejero de Medio Ambiente y Turismo del Gobierno de Aragón, Luis Biendicho, participó este martes en la bienvenida institucional de la VI Convención Turespaña, celebrada en Zaragoza. El encuentro, del 20 al 22 de octubre, reúne a cerca de 600 profesionales, empresas y responsables de la promoción turística nacional e internacional.

En el acto del Auditorio también participaron la alcaldesa de Zaragoza, Natalia Chueca, y el ministro de Industria y Turismo del Gobierno de España, Jordi Hereu. El cantante aragonés Juanjo Bona interpretó Villano, Mis Tías y La Magallonera.

El turismo y el medio rural

En su intervención, Biendicho presentó la capacidad de Aragón para conectar territorios y personas como uno de los elementos de su relación con el turismo. También señaló que la convención ofrece una oportunidad para intercambiar conocimientos sobre la evolución del sector, conocer tendencias internacionales y establecer contactos de trabajo.

El turismo generó en Aragón un impacto económico de 4.107 millones de euros en 2025, equivalente al 10,7 % del PIB autonómico, y sostuvo 67.500 empleos. La Comunidad recibió alrededor de 680.000 turistas internacionales. Biendicho vinculó el peso económico del sector con la diversidad territorial y la actividad de los municipios.

El consejero defendió que el turismo puede contribuir a la conservación del patrimonio y las tradiciones, así como a generar actividad durante todo el año y oportunidades en el medio rural. También sostuvo que la oferta aragonesa permite promover un turismo de calidad, desestacionalizado y no masificado.

Recursos y promoción turística

Entre los principales recursos turísticos de Aragón, Biendicho mencionó la nieve y la montaña, los espacios naturales y el patrimonio histórico, artístico y religioso. Citó Zaragoza y la Basílica y Catedral del Pilar, además del santuario de Torreciudad y el monasterio de San Juan de la Peña.

Turespaña es el organismo responsable de promover España en los mercados internacionales y cuenta con una red de oficinas españolas de turismo en el exterior, que colabora con destinos y empresas. La convención facilita contactos entre estos agentes y las consejerías de Turismo y permite trabajar en la planificación de actuaciones de promoción internacional.

El programa incluye reuniones bilaterales entre destinos, empresas y oficinas españolas de turismo en el exterior, además de sesiones plenarias, ponencias y mesas redondas. Entre los asuntos previstos figuran la competitividad de España en los mercados internacionales, la inteligencia artificial aplicada al marketing turístico, la adaptación de la turoperación internacional, la sostenibilidad y la gestión de la demanda.

Organización de la convención

El Gobierno de Aragón, a través del Departamento de Medio Ambiente y Turismo, se encarga de la jornada de bienvenida del día 20 en el Auditorio de Zaragoza. El Ayuntamiento de Zaragoza, mediante Zaragoza Turismo, organiza el acto previsto para el día 21 en el Mercado Central.

Moragón alerta: Netanyahu busca atacar Irán para condicionar las elecciones de Israel y EE.UU.

Hay una manera de ganar unas elecciones que no consiste en sumar votos: consiste en decidir de qué se habla durante la campaña. Esa idea vertebra el análisis que Moragón firma en Negocios TV, donde sostiene que Benjamin Netanyahu tiene un interés directo en una nueva escalada contra Irán y que ese movimiento puede reordenar el calendario electoral israelí y, de rebote, la política de Estados Unidos.

Netanyahu y el cálculo electoral detrás de Irán

La tesis del analista es incómoda porque no habla de doctrina militar sino de conveniencia política. Según Moragón, un ataque contra instalaciones iraníes devolvería la seguridad nacional al centro del debate público israelí, un terreno donde el primer ministro se mueve con más soltura que en cualquier discusión sobre precios, reservas públicas o gestión institucional. En su lectura, la campaña dejaría de ser un referéndum sobre el Gobierno y se convertiría en otra pregunta: quién protege mejor al país.

El presentador no plantea esto como una hipótesis exótica. Lo describe como una lógica recurrente en la política israelí de las dos últimas décadas, en la que la confrontación exterior ha funcionado como paraguas para atravesar momentos de debilidad interna. Y añade un matiz que cambia el tono del debate: no hace falta que el ataque llegue a producirse para que el efecto electoral opere. Basta con que la amenaza se instale en los titulares.

Hebrón como termómetro de la tensión permanente

Moragón enlaza esa dinámica con lo que ocurre en Cisjordania. El cierre y las restricciones sobre Hebrón, explica, no son un episodio aislado sino la pieza visible de un clima que se administra día a día. Cada operación, cada cierre, cada choque en la calle alimenta una sensación de excepcionalidad que después se traduce en respaldo político.

En ese punto, la lógica que describe es circular y bastante difícil de romper: la tensión alimenta la percepción de amenaza, la percepción de amenaza justifica medidas extraordinarias y las medidas extraordinarias consolidan a quien las aplica como el único capaz de sostenerlas, sobretodo en un clima de campaña. El analista insiste en que ese circuito no se activa por accidente. Se administra.

Netanyahu no necesita tanto ganar las elecciones como conseguir que la campaña se decida en un terreno donde él pone las reglas.

— Moragón, en Negocios TV

Los juicios pendientes y el reloj político

El tercer elemento del puzle son los procesos judiciales que el primer ministro arrastra desde hace años. Para Moragón, cualquier calendario electoral está inevitablemente atravesado por esas causas: una campaña larga vuelve a poner el foco en los tribunales, mientras que una campaña dominada por la seguridad exterior desplaza ese foco hacia otro sitio.

La afirmación es deliberadamente política, no jurídica. El analista no anticipa sentencias ni especula con resoluciones concretas; lo que describe es el uso del ruido exterior como cortina. Y aquí conviene ser honesto con lo que el vídeo ofrece: se trata de una interpretación, no de una filtración ni de un documento. Quien la compre, compra una lectura de intenciones, y las intenciones no se prueban con papeles.

Petróleo y mercados: el coste de un riesgo que no se apaga

El capítulo económico aparece pronto en la conversación. Cualquier escalada con Irán se traduce en una prima de riesgo sobre el crudo, y esa prima la pagan primero los consumidores europeos. Moragón subraya que el mercado del petróleo lleva meses funcionando con un colchón fino: basta un titular sobre el estrecho de Ormuz para mover el precio aunque no se mueva un solo barril.

De ahí que el análisis conecte dos escenarios que a primera vista parecen separados. Si el ataque se produce, el encarecimiento energético golpea a Washington en plena campaña de las legislativas de noviembre. Si no se produce pero la amenaza se mantiene, el efecto es más suave y más persistente: volatilidad instalada en la agenda y un debate público que nunca vuelve del todo a los asuntos domésticos.

Un riesgo que no se desactiva

Para el lector de este medio, la consecuencia práctica es sencilla de enunciar y difícil de asumir: los precios de la energía y la prima de riesgo de la región no van a normalizarse mientras la política israelí tenga incentivos para mantener abierta la hipótesis del conflicto. Eso afecta a la factura eléctrica, a la inflación de servicios y al coste de la financiación de empresas y familias. No es un tema lejano, sobretodo cuando la factura llega cada mes.

También hay una lectura institucional. Si la tesis de Moragón es correcta, las elecciones israelíes y las legislativas estadounidenses de noviembre dejan de ser dos procesos independientes y pasan a ser dos mesas de la misma partida. Y en esa partida, quien controla el relato de la amenaza controla el calendario. El resto de actores, incluidos los socios europeos, juega con las fichas que otro coloca.

Queda la pregunta de fondo, la que el propio analista deja flotando sin respuesta cerrada: qué ocurre si la escalada no llega a producirse y, aun así, el electorado decide votar como si estuviera en guerra. Puede que ahí, y no en los misiles, esté el verdadero cambio de época.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

La Telefónica e Indra estudian una filial conjunta de nube soberana para captar el negocio europeo

0

Telefónica e Indra negocian una joint venture de nube soberana. Las conversaciones siguen en una fase preliminar, según confirman fuentes de la compañía de defensa y tecnología a Europa Press.

La operación, adelantada por Bloomberg este viernes, consistiría en una entidad conjunta para desarrollar y comercializar servicios de computación en la nube con tecnología e infraestructura mayoritariamente europeas. El objetivo no es competir con los hiperescaladores estadounidenses en el mercado abierto, sino cubrir el segmento donde la residencia del dato es requisito legal y no una preferencia del cliente.

Ese segmento lo define Bruselas. Administraciones públicas, gobiernos e infraestructuras críticas afrontan exigencias crecientes de soberanía tecnológica que la Unión Europea está traduciendo en norma. La futura Ley de Desarrollo de la Nube y la IA priorizará proveedores locales para la gestión de información confidencial o sensible. Ahí quieren estar Telefónica e Indra antes de que el reparto quede cerrado.

El diseño técnico incluye una concesión que conviene subrayar. La mayor parte del despliegue se apoyará en tecnología europea y solo se recurrirá a procesamiento gráfico especializado importado —las GPU— cuando no exista una alternativa comunitaria equivalente. Hoy no la hay. La soberanía plena, con el hardware disponible, es un objetivo de aproximación y no un interruptor.

Las partes, eso sí, rebajan expectativas. Fuentes de Indra describen conversaciones ‘exploratorias’ y aseguran que todavía analizan si existen oportunidades que ‘merezcan la pena en este ámbito’. La compañía recuerda que la colaboración con Telefónica es habitual. Telefónica ha declinado hacer comentarios. Y ninguna de las dos ha remitido a la CNMV un hecho relevante que permita poner cifras al proyecto.

La soberanía digital no se conquista con un comunicado: se gana en los pliegos de contratación pública y en el calendario legislativo de Bruselas.

El precedente inmediato está en el mismo pasillo. En abril, ambas compañías ya exploraron una colaboración en ciberdefensa y ciberseguridad con un modelo similar al consorcio Tess Defence, controlado por Indra. La nube soberana sería un segundo movimiento sobre la misma lógica: empaquetar capacidades dispersas para concurrir a licitaciones que ninguna de las dos ganaría por separado.

Dos cotizadas del IBEX con el Estado en el accionariado

El encaje accionarial explica buena parte del interés. La SEPI controla el 28% de Indra, donde es primer accionista, y posee un 10% de Telefónica junto a STC y CriteriaCaixa. Cualquier alianza entre ambas se negocia, por tanto, con el visto bueno previo del Ejecutivo, que además es el primer cliente potencial de una nube soberana a través de la Administración General del Estado.

En el terreno industrial la lógica es de complementariedad. Telefónica aporta red, infraestructura, y la relación con el cliente corporativo a través de Telefónica Tech. Indra aporta Minsait, su negocio de digitalización, y una posición consolidada en contratos de defensa y seguridad. Ninguna de las dos ha construido por separado una oferta de cloud con la escala de los proveedores globales. Juntas aspiran a lo que ninguna alcanza sola.

La agenda pública empuja en la misma dirección. El Ministerio para la Transformación Digital ha propuesto la concesión provisional de ayudas del programa de 5G para redes muy rurales en la que Telefónica figura como adjudicataria, junto a Orange España. Son dos carriles del mismo diseño: conectividad subvencionada y servicios críticos alojados en suelo europeo.

joint venture nube

Del consorcio de ciberdefensa al ‘cloud’: lo que se juega Indra

Hay una asimetría que el mercado tiende a ignorar. Para Telefónica, la nube soberana es una extensión natural de Telefónica Tech y una forma de defender su base de clientes institucionales frente a los hiperescaladores. Para Indra es algo más: una vía para diversificar un negocio históricamente dependiente del contrato público de defensa y de los ciclos presupuestarios. La compañía viene de una reorganización profunda de su cúpula, con salidas de directivos y un cambio de equilibrios internos, y acaba de poner en marcha su primera filial de Defensa en Estados Unidos.

Ahí aparece la primera contradicción. Indra reivindica soberanía tecnológica europea mientras redobla su apuesta por el mercado estadounidense, y el proyecto de nube asume que parte del cómputo seguirá dependiendo de GPU que no se fabrican en la UE. No es incoherencia; es el retrato de una industria que quiere autonomía sin renunciar a la tecnología disponible. Conviene decirlo con claridad: la soberanía que se va a vender en los pliegos será parcial, y el comprador público lo sabe.

La segunda duda es de gobernanza. Una joint venture entre dos compañías con el Estado en el capital y con culturas muy distintas —una operadora global, un contratista de defensa— tiene incentivos alineados en el discurso y potencialmente divergentes en la ejecución: quién pone la inversión, quién se queda el margen del contrato público, quién asume el riesgo si el reglamento europeo de servicios de nube se retrasa. A mi juicio, el proyecto tiene hoy más de necesidad industrial que de oportunidad de negocio a corto plazo. El valor no se reconocerá en múltiplos, sino en adjudicaciones.

Lo que hay que seguir no es el comunicado, sino el texto final de la ley europea de la nube y el primer contrato que la joint venture sea capaz de firmar. Si dentro de doce meses no hay ni lo uno ni lo otro, el proyecto habrá sido una declaración de intenciones.

Veredicto Merca2

Cotización al cierre o apertura: Ninguna de las dos compañías ha remitido hecho relevante a la CNMV ni ha anunciado un euro de inversión, de modo que el mercado no tiene todavía nada que descontar por esta vía. Cualquier movimiento de Telefónica o Indra en la sesión responde a otros factores hasta que haya cifras y calendario.

Clave técnica: El ancla de la operación es política antes que financiera: la SEPI suma el 28% de Indra y el 10% de Telefónica, así que el riesgo relevante para el accionista minoritario es de gobernanza —foco diluido y decisiones tuteladas— más que de balance.

Apunte macro: En paralelo, el Ministerio para la Transformación Digital ha propuesto 17,45 millones de euros en ayudas a Orange España y Telefónica para llevar 5G a 129 emplazamientos rurales, dentro de un programa dotado con 26,08 millones. Política industrial y conectividad viajan ya en el mismo paquete.

AEPA reconoce al Ayuntamiento de Alicante por tres décadas de colaboración

0

La Asociación de Empresarias, Profesionales y Directivas de la Provincia de Alicante (AEPA) ha distinguido al Ayuntamiento de Alicante por su respaldo, colaboración y confianza durante los 30 años de trayectoria de la entidad. El alcalde, Luis Barcala, recogió el reconocimiento en la gala del trigésimo aniversario, celebrada en Torre de Rejas.

Tras recibir la distinción, Barcala destacó la contribución de AEPA al liderazgo femenino, al tejido empresarial de la provincia, a la igualdad de oportunidades y a la captación de talento. También invitó a los concejales de los grupos socialista y Vox presentes en el acto a subir al escenario para recibir el reconocimiento dirigido al Ayuntamiento.

Otros reconocimientos de AEPA

La asociación entregó asimismo distinciones a la Confederación Empresarial de la Comunidad Valenciana, las universidades de Alicante y Elche, la Diputación Provincial, la Generalitat Valenciana, Caja Rural Central y Cristina de Arozamena, coach de alto rendimiento vinculada a la entidad.

Centros de datos que piden 22.142 MW a la red eléctrica: 5 veces la industria ya conectada

0

Los centros de datos han solicitado 22.142 MW de acceso a la red de transporte española. Ninguno está operativo. La cifra, actualizada a 30 de septiembre de 2026 por Red Eléctrica, multiplica por cinco los 4.345 MW industriales que ya están conectados y en servicio.

La industria concentra 6.857 MW de demanda en la red de transporte. De ellos, 4.345 MW —el 63%— están en servicio, 1.492 cuentan con permisos concedidos y 1.020 siguen en tramitación. El grado de materialización del sector industrial es muy superior al de cualquier otra categoría de demanda analizada. Cuando la industria pide red, la red se usa.

Los datos proceden de un análisis del Foro Industria y Energía y Opina 360 que, por primera vez, cruza la información de la red de transporte con la disponible en la red de distribución, según los registros publicados por Red Eléctrica. El objetivo declarado es medir hasta qué punto la capacidad de alta tensión condiciona la localización de nuevas inversiones industriales y tecnológicas. El acceso a la red se ha convertido en un factor determinante para la planificación territorial, no solo para la conexión de grandes proyectos.

El contraste con otras demandas refuerza la lectura. Las infraestructuras ferroviarias tienen 2.836 MW en servicio sobre 3.551 MW solicitados. La producción de hidrógeno y gases renovables apenas suma 27 MW operativos frente a 6.672 MW solicitados, una ratio de conversión que roza el 0,4%. El patrón se repite: mucha solicitud, poca instalación.

Los centros de datos acumulan 15.813 MW que siguen en tramitación

Los centros de procesamiento de datos son, con diferencia, el mayor volumen de peticiones de la red de transporte. De los 22.142 MW, 6.329 cuentan con permisos concedidos y 15.813 permanecen en tramitación. La comparación con la industria mide bien la dimensión del fenómeno: las peticiones de los centros de datos equivalen a 3,2 veces toda la demanda industrial registrada, conectada o no.

La brecha no está en la ambición de los proyectos, sino en la capacidad de convertirlos en demanda real y conectada a un nudo de alta tensión.

El mapa de solicitudes está muy concentrado. En tramitación destacan Extremadura, con 4.938 MW, Aragón con 3.227 MW y Andalucía con 2.009 MW. Entre los proyectos que ya tienen permisos, Aragón acumula 2.409 MW, Madrid 1.888 MW y Castilla-La Mancha 879 MW. Esa distribución territorial no coincide con la de la industria ya conectada, que lideran País Vasco, con 853 MW; Galicia, con 719 MW; Cataluña, con 694 MW, y Asturias, con 546 MW.

España no tiene un problema de demanda eléctrica: tiene una demanda que todavía no existe y que ya está reservando capacidad de red.

La red de distribución solo ofrece 7.118 MW para absorber toda la demanda

La capacidad disponible en la red de distribución —7.118,6 MW para el conjunto de España— resulta insuficiente para absorber el volumen de solicitudes de los centros de datos y, además, debe atender al resto de consumidores y actividades ya conectados.

El caso del País Vasco es el más ilustrativo. Lidera la potencia industrial conectada a la red de transporte con 853 MW y suma 25 MW con permisos concedidos, pero sus 497 subestaciones de distribución no registran capacidad firme disponible. La consecuencia recae sobre las pymes, la electrificación de procesos y el desarrollo de proveedores locales: la macro-red tiene hueco, la red de reparto no.

En la potencia industrial en tramitación, Andalucía concentra 814 MW, el 80% del total nacional en esa fase, mientras Castilla-La Mancha suma 500 MW con permisos concedidos y Castilla y León otros 205 MW en curso. Son cifras pequeñas frente a los centros de datos, y ahí está buena parte del problema.

demanda eléctrica España

El marco que debe ordenar esta cola sigue en tramitación. El Gobierno prevé aprobar el real decreto de los centros de datos antes de la próxima cita electoral, según ha publicado El Periódico de la Energía. La norma debe fijar los criterios de caducidad de expedientes, las garantías económicas exigidas y el orden de prelación en el acceso: tres palancas que determinan cuántos de esos 22.142 MW llegarán a existir.

El propio informe reconoce su limitación. Los datos no permiten saber cuántos expedientes corresponden a cada categoría de demanda ni cuántos terminarán en instalación operativa. Por eso el indicador que debe seguirse es la tasa de conversión: primero de tramitación a permiso, después de permiso a obra. Sin ese dato, cualquier lectura de los 22.142 MW es una lectura de intenciones.

El riesgo de confundir solicitudes con demanda eléctrica real

Los procesos de acceso y conexión españoles acumulan años de expedientes que después se han modificado, reubicado o abandonado. El hidrógeno verde es el ejemplo más reciente: 6.672 MW solicitados frente a 27 MW operativos. Nada indica que el fenómeno sea exclusivo de los centros de datos, y el propio informe admite que no puede atribuir cada expediente a un promotor con financiación cerrada.

La red de transporte se planifica por ciclos quinquenales y cada nueva capacidad se resuelve contra esa planificación. Dimensionar posiciones de 400 kV para una demanda que no se materializa tiene un coste que acaba asumiendo el conjunto del sistema. No dimensionarlas tiene otro: perder proyectos que se instalan en países con nudos libres. El equilibrio no es técnico, es regulatorio.

Hay precedentes que conviene mirar sin dramatismo. Irlanda limitó nuevas conexiones de centros de datos en el área de Dublín por el riesgo sobre el suministro eléctrico, y Países Bajos aplicó restricciones temporales en varias zonas de su red. España no está en ese punto: cuenta con generación renovable abundante y excedentes en horas centrales. Pero la disponibilidad de energía no sustituye a la disponibilidad de red, y ahí la comparación europea es bastante menos favorable.

La contradicción de fondo es de prioridades. Con 7.118 MW de capacidad en distribución y 22.142 MW de solicitudes de centros de datos, el riesgo evidente es que la electrificación industrial —la que ya existe, la que paga nóminas— espere turno detrás de proyectos sin fecha de construcción. Para una parte del tejido productivo, la salida pasa por el autoconsumo industrial, que evita la cola de acceso pero no resuelve los procesos que exigen alta tensión. El real decreto decidirá si el criterio es el orden de llegada, la solvencia del promotor o la utilidad sistémica del proyecto.

La prueba de fuego llegará con la publicación de la norma y con las próximas actualizaciones de datos de Red Eléctrica. Si en doce meses la conversión de megavatios en tramitación a permisos concedidos no supera el dígito, la cola de 22.142 MW será la medida de otra cosa: de la distancia que separa anunciar un centro de datos de construirlo.

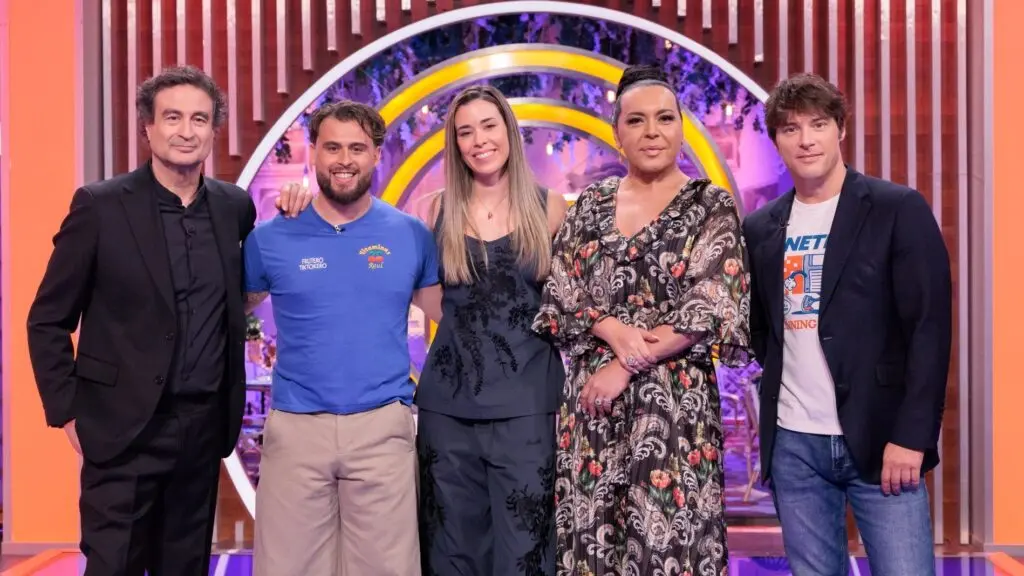
MasterChef Celebrity Legends emitirá dos programas el 26 y 27 de octubre

0

‘MasterChef Celebrity Legends’ ofrecerá dos emisiones la próxima semana, el lunes 26 y el martes 27 de octubre. La primera jornada combinará una prueba musical, un cocinado en el Bernabéu y un reto de eliminación.

Frutas exóticas y cocina en el Bernabéu

El jurado recibirá a los aspirantes junto al cantante Falete, que participará en un juego musical. En la primera prueba, cada concursante tendrá que preparar un postre inspirado en la canción que le toque e incluir una de las frutas exóticas aportadas por el frutero Raúl Cárdaba. El mejor obtendrá el delantal dorado.

En exteriores, los equipos cocinarán en Bernabéu Market, un mercado gastronómico de 3.000 metros cuadrados con una veintena de propuestas. Cada grupo preparará un menú de tres tapas diseñadas para la ocasión por los cocineros Álvaro Castellanos e Iván Morales, del restaurante Arzábal. Raquel Meroño, ganadora de ‘MasterChef Celebrity 5’, acudirá para ayudar en los fogones. Los aspirantes también tendrán que animar a los comensales a probar sus platos; entre ellos habrá asistentes de la Fundación Real Madrid.

De vuelta al plató, los delantales negros cocinarán junto a Valentina, Martina, Lucía y Marce, ganadora y aspirantes de ‘MasterChef Junior 11’. Deberán elaborar un plato salado libre que incorpore uno de los helados propuestos por Carlo Guerriero y aceite de oliva virgen extra. María Lo, ganadora de ‘MasterChef 10’, también cocinará con ellos.

El martes, aniversario de los Cines Callao

La segunda emisión celebrará el centenario de los Cines Callao de Madrid. Los aspirantes tendrán que rehacer platos que les dieron problemas en el pasado, entre ellos ‘Cúpula de chocolate’, ‘No me mangues que te gambas’ y ‘Jackie, la fruta de la tensión’. El jurado invitará a Yolanda Ramos, aspirante de ‘MasterChef Celebrity 4’.

Para la prueba de exteriores, los equipos prepararán un menú completo de cocina coreana, compuesto por cuatro platos y diseñado por la chef Lis Ra. Lo degustarán 70 aficionados al cine, entre ellos el actor y director teatral Carles Sans.

En la prueba de eliminación, los delantales negros se enfrentarán a duelos con propuestas del chef mexicano Roberto Ortiz. Competirán por rondas y de dos en dos: quien elija una campana verá el plato que debe reproducir y escogerá a su rival. El ganador se salvará de la eliminación y el perdedor tendrá que descubrir otra campana y enfrentarse a un nuevo contrincante. La periodista y deportista de esquí alpino adaptado Irene Villa estará presente como testigo.

SEPE abre la inscripción a un European Job Days con ofertas de empleo en Alemania

0

El SEPE ha abierto la inscripción al European Job Days con ofertas de empleo en Alemania. La convocatoria llega desde EURES, la red europea de servicios públicos de empleo, y se celebra en formato online el 28 de octubre de 2026.

El evento se llama Make it in Germany – Take your chance y su objetivo es poner en contacto directo a profesionales internacionales con empleadores con sede en Alemania. Sin intermediarios de por medio: la conversación es con la empresa que contrata.

El margen de maniobra es estrecho. Entre la difusión de la información y la celebración del encuentro hay menos de una semana, así que quien quiera participar debe mover el currículum hoy mismo. La inscripción ya está abierta, según la información publicada por el SEPE.

Qué es un European Job Days y por qué lo difunde el SEPE

Los European Job Days son jornadas de contratación organizadas por EURES que se celebran varias veces al año y se centran en un país o un sector concreto. En este caso el foco es Alemania, uno de los mercados que más mano de obra cualificada demanda en la Unión Europea.

El SEPE actúa como difusor, no como empleador. Eso significa que el contrato que se firma es alemán, con legislación alemana y cotización en el sistema de la Seguridad Social germana. La gestión de la candidatura corresponde a la Agencia Federal de Empleo alemana, que es quien recibe los formularios en la dirección de correo indicada en la convocatoria.

El contrato se firma con la empresa alemana y bajo legislación alemana: el SEPE solo abre la puerta, no interviene en la negociación ni en el salario.

Perfiles buscados: cinco sectores con vacantes abiertas

La convocatoria agrupa las ofertas en cinco grandes bloques. En todos ellos se exige cualificación o experiencia demostrable, y el reconocimiento del título es el paso previo más importante.

  • Atención sanitaria: médicos, enfermeras y especialistas médicos.
  • Tecnología e innovación: expertos en TI y especialistas digitales.
  • Servicio y hostelería: profesionales para hoteles y turismo de primera categoría.
  • Ingeniería y oficios especializados: técnicos, electricistas y metalúrgicos.
  • Educación: maestros y educadores de jardín de infancia (kindergarten).

La información difundida no detalla cuántas vacantes hay por sector ni el salario ofrecido. Ese dato se conoce en la conversación con cada empleador. Sí se insiste en un punto: el reconocimiento de la cualificación profesional, que en Alemania es competencia de cada Land y puede alargarse meses.

El idioma es el otro filtro. En sanidad y educación se pide alemán a nivel profesional; en tecnología e ingeniería, muchas empresas trabajan en inglés y lo aceptan como lengua de trabajo.

Análisis: una puerta real, con dos filtros que no conviene ignorar

La oportunidad existe, pero no es un atajo. Alemania lleva años cubriendo con talento extranjero los huecos que su mercado interno no llena, sobre todo en sanidad y oficios técnicos, y ese interés estructural sostiene convocatorias como esta. El problema llega después: homologar un título de enfermería o de medicina no es un trámite rápido, y sin ese reconocimiento el contrato no se materializa.

El segundo filtro es la lengua. La jornada se presenta como una feria de contratación, pero el proceso real incluye entrevistas, pruebas y gestión administrativa que se hacen en alemán. Quien acuda sin nociones del idioma reduce mucho sus opciones en sanidad, hostelería y educación.

Hay un tercer punto que merece lupa: las condiciones. El salario mínimo alemán supera al español, pero el coste de vida también, y la vivienda en las grandes ciudades alemanas es el gasto que más sorprende a quien llega. Antes de firmar, pide por escrito jornada, convenio aplicable y ayuda con el alojamiento. Algunas empresas la ofrecen; otras ni la mencionan.

Para el candidato que sí cumple los requisitos, la ventaja es clara: se habla directamente con el empleador, sin agencias de colocación que cobren por el servicio ni capas intermedias. Eso, en un proceso internacional, ahorra tiempo y dinero.

El perfil con más probabilidades de éxito es el de ingeniero, técnico especializado o profesional de TI con alemán básico y título reconocible. En sanidad el interés es altísimo, pero la barrera idiomática y la homologación pesan más.

📝 Cómo enviar el currículum

La inscripción no se hace en la web del SEPE. Se tramita por correo electrónico con un formulario y el CV adjunto, y la gestiona la Agencia Federal de Empleo alemana.

  1. Paso 1: Descarga el formulario de inscripción del evento Make it in Germany – Take your chance desde la información publicada por EURES en el portal del SEPE.
  2. Paso 2: Rellena el formulario con tus datos personales, tu cualificación y el sector al que optas.
  3. Paso 3: Actualiza el CV. Indica el nivel de alemán acreditado, si lo tienes, y el estado de homologación de tu título.
  4. Paso 4: Envía ambos documentos a take-your-chance@arbeitsagentur.de indicando en el asunto el nombre del evento.
  5. Paso 5: Espera la respuesta. Tras revisar la documentación, el equipo organizador contacta contigo para darte instrucciones y acceso a la jornada del 28 de octubre.

Plazo de inscripción: abierto hasta el 28 de octubre de 2026, fecha de celebración del evento online. Requisito mínimo: cualificación o experiencia acreditada en uno de los cinco sectores convocados y disponibilidad real para trabajar en Alemania.

Feijóo promete subir el SMI y el salario medio y dejar el SMI exento de IRPF por ley tras el 29-N

0

El SMI exento de IRPF por ley es la promesa que Alberto Núñez Feijóo ha puesto sobre la mesa a cinco semanas del 29-N. El presidente del Partido Popular se comprometió en la Cadena SER a que cualquier incremento del salario mínimo quede libre de tributación de forma automática, y a hacerlo con rango legal.

La letra pequeña importa más que el titular. Ahora mismo el salario mínimo ya no tributa: la reducción por rendimientos del trabajo lo deja fuera de la base en la mayoría de los casos. Lo que añade la propuesta no es un cambio de resultado inmediato, sino un blindaje. Si la exención se aprueba por ley, Hacienda pierde margen para morder la siguiente subida.

Ese es el problema real de cada incremento del SMI. Cuando el salario sube, el trabajador cruza el umbral de retención y el aumento bruto se queda por el camino. La subida llega a la nómina, sí. Pero llega recortada.

Qué cambia de verdad en la nómina

Para un trabajador que hoy cobra el mínimo, el efecto es nulo el primer año. Hoy no cambia nada. Deja de serlo cuando la subida anual empuja la retribución por encima del mínimo exento.

Ahí la promesa se convierte en dinero: una nómina que sube íntegra, sin retención que se coma el tramo nuevo. Menos discrecionalidad y más regla escrita.

La exención del IRPF no cambia lo que cobras hoy. Cambia lo que cobrarás cuando el SMI suba, y ahí está el detalle que mueve el neto.

Hay dos datos que conviene retener. El primero: el grueso de lo que separa el bruto del neto no es el IRPF, sino las cotizaciones sociales, que se aplican desde el primer euro. El segundo: el PP no ha concretado todavía cuantía ni calendario para la subida de 2027, ni la cifra exacta de salario mínimo que llevaría al Consejo de Ministros.

Feijóo presentó la medida como una vacuna contra los choques que Hacienda y Trabajo protagonizaron en la pasada legislatura por el reparto de la subida. En redes habló de no repetir «el lamentable espectáculo» y defendió que la exención quede fijada «por ley y automáticamente». Traducción práctica: menos negociación anual entre ministerios, más regla fija.

Del salario mínimo al salario medio

La otra pata del compromiso es el diálogo social. El líder del PP prometió convocar a sindicatos y patronal para pactar el salario mínimo, una diferencia explícita frente a las subidas pactadas solo con los sindicatos. Y añadió un objetivo más ambicioso: que suba también el salario medio, no únicamente el mínimo.

Sobre poder adquisitivo puso dos cifras: la vivienda ha subido un 33% más que la media de los salarios en España y la cesta de la compra, un 44% más. Sostiene además que el Estado se queda cerca del 30% de cada incremento de las rentas del trabajo vía impuestos y cotizaciones.

subida del SMI 2027

En pensiones, el mensaje fue de continuidad: actualización anual conforme al IPC y reactivación del Pacto de Toledo, sin recortes ni congelaciones.

Análisis: una promesa con efecto limitado y coste bajo

Pongamos la medida en su sitio. Elevar a ley la exención del SMI tiene un coste recaudatorio casi simbólico, porque la mayoría de los perceptores del mínimo ya no tributan. Su valor es otro: convierte una decisión anual y discrecional en un derecho blindado, y eso reduce la incertidumbre de quien vive con el salario más bajo. En un país donde cada subida del SMI se ha negociado a golpe de decreto, la diferencia no es pequeña.

Ahora bien, la promesa no resuelve los dos problemas de fondo. El primero es que el diferencial entre bruto y neto, se juega sobre todo en las cotizaciones, que nadie toca. El segundo, que subir el mínimo sin mover el salario medio comprime la escala y deja a técnicos y administrativos de entrada casi tan cerca del mínimo como de su categoría.

Hay un riesgo que el votante debería vigilar. Fijar la exención por ley ata las manos del legislador futuro, pero también desacopla el SMI de la reducción del IRPF, que es progresiva por diseño. Y la promesa del salario medio es hoy una intención sin instrumento: ningún Gobierno tiene una palanca directa sobre el salario medio más allá de la negociación colectiva y la productividad.

La oportunidad es real para el trabajador si la subida llega y si la exención se escribe con cuantías, umbrales y fecha de entrada en vigor. Hasta entonces, toca leer la letra pequeña y revisar la retención que figura en la nómina de diciembre.

📝 Cómo comprobar tu nómina y reclamar si el SMI no se aplica

Aquí no hay registro ni solicitud previa: la exención se aplica de oficio en la nómina. Estos son los pasos para verificar que la retención es correcta.

  1. Paso 1: Localiza tu última nómina y revisa la línea de retención del IRPF. Si tu salario anual no supera el mínimo exento, el tipo debe ser cero.
  2. Paso 2: Comprueba el certificado de retenciones que la empresa entrega cada enero y compara la base con tu bruto anual.
  3. Paso 3: Consulta la resolución del SMI vigente en el Boletín Oficial del Estado para confirmar la cuantía de referencia.
  4. Paso 4: Si detectas una retención indebida, pide por escrito a Recursos Humanos la regularización del tipo aplicado.
  5. Paso 5: Si no hay respuesta en 15 días, plantea la reclamación ante la Agencia Tributaria o consúltalo con un graduado social.

Plazo: no existe, porque la exención se aplica de oficio en la nómina siguiente a la entrada en vigor de la ley. Requisito mínimo: cobrar el SMI o menos en cómputo anual.

Chiclana convoca 10 plazas fijas de Técnico de Administración General y Técnico Jurídico

Las oposiciones de Chiclana llegan con 10 plazas fijas de técnico superior A1: siete de Administración General y tres de Jurídico.

El Ayuntamiento de Chiclana de la Frontera (Cádiz) resuelve así una convocatoria que arrastra cuatro ejercicios de oferta de empleo público. Las siete plazas de Técnico de Administración General corresponden a las OEP de 2022, 2023, 2024 y 2025; las tres de Técnico Jurídico, a la OEP de 2024. Todas son de funcionario de carrera y se cubren por oposición libre.

Por qué se convoca ahora

El proceso no nace de una urgencia sobrevenida, sino de la acumulación de vacantes en la plantilla municipal. Cuatro años de ofertas sin ejecutar del todo han dejado diez puestos de categoría Técnica Superior pendientes de titular.

Las bases se publicaron en el Boletín Oficial de la Provincia de Cádiz, número 69, y la convocatoria encontró después su reflejo en el Boletín Oficial del Estado. El plazo de instancias se abrió al día siguiente de esa publicación estatal y sigue corriendo hasta el 4 de noviembre de 2026, incluido.

Un detalle que conviene fijar antes de nada: las diez plazas son de función pública local y exigen titulación universitaria. No hay hueco aquí para el acceso con Bachillerato ni para quien busque una puerta lateral al empleo público.

La categoría es Técnica Superior, grupo A1, el escalón más alto de la Administración local. Eso se traduce en un temario amplio, un tribunal exigente y, también, en las retribuciones más altas que puede pagar un ayuntamiento dentro de su relación de puestos de trabajo.

Diez plazas de grupo A1 de golpe son una cifra poco frecuente: la mayoría de los ayuntamientos medianos reparte una o dos por convocatoria y año.

El municipio gaditano no es un caso aislado. Buena parte de las convocatorias locales que se están resolviendo en la provincia corresponden a ejercicios anteriores y llegan al aspirante con dos o tres años de retraso sobre el calendario previsto.

El grupo A1 paga mejor que cualquier otra categoría municipal y exige, a cambio, el temario más largo de la Administración local.

Requisitos para presentarse

Las bases fijan un bloque común de condiciones y exigen después la titulación según la especialidad. Esto es lo que hay que cumplir:

  • Edad: tener al menos 16 años y no superar la edad máxima de jubilación forzosa.
  • Nacionalidad: cumplir los requisitos de acceso al empleo público de la Administración local, con la documentación acreditativa correspondiente.
  • Capacidad funcional: disponer de ella para el desempeño del puesto.
  • Historial: no haber sido separado del servicio de una Administración ni estar inhabilitado para ejercer funciones públicas.

Titulación exigida según la plaza

  • Técnico de Administración General: las titulaciones universitarias del anexo I de las bases, entre ellas Derecho, Ciencias Políticas, Económicas, Empresariales y Administración y Dirección de Empresas, además de los títulos equivalentes reconocidos.
  • Técnico Jurídico: Licenciatura en Derecho o el Grado equivalente reconocido conforme a la normativa universitaria. Aquí no vale un grado del área económica.
técnico administración general

Cómo es el examen y el temario

Las dos convocatorias comparten sistema: oposición libre con tres ejercicios obligatorios y eliminatorios, y después un periodo de prácticas antes del nombramiento definitivo. No hay fase de concurso. Ningún punto por experiencia previa, ningún mérito por haber trabajado como interino en el Ayuntamiento.

  • Primer ejercicio: desarrollo escrito de un tema general propuesto por el tribunal, relacionado con las materias específicas del programa de cada especialidad.
  • Segundo ejercicio: desarrollo escrito de tres temas. Se elige uno de materias comunes entre dos extraídos al azar y otros dos de materias específicas entre tres extraídos al azar.
  • Tercer ejercicio: resolución escrita de uno o varios supuestos prácticos ligados a las funciones de la plaza.

Para superar cada prueba hay que alcanzar al menos 5 puntos sobre 10. Un cinco raspado en el tercer ejercicio no compensa un nueve en el primero: los tres son eliminatorios y caen en cadena.

Ratio, sueldo y letra pequeña de esta convocatoria

La ausencia de fase de concurso cambia el perfil del aspirante beneficiado. Quien lleva años encadenando contratos temporales en la casa no suma nada por ese recorrido; quien acaba de terminar Derecho o ADE y puede dedicar ocho meses al temario parte con la misma ventaja que el veterano. Es una oposición de libro, y el libro pesa.

La tasa de 25 euros es baja frente a los 40 o 50 euros habituales en procesos de grupo A1 de otras administraciones, y eso abarata el intento. El problema no es el precio, es el temario: materias comunes, específicas y supuestos prácticos con tres filtros consecutivos. Quien afronta el temario en solitario, tendrá que planificar el calendario con meses de antelación para no llegar al tercer ejercicio sin fuelle.

Sobre el sueldo, las bases no publican una cifra cerrada: se aplican las retribuciones que la relación de puestos de trabajo municipal asigna a la categoría Técnica Superior, grupo A1. En la práctica, un técnico de administración general se sitúa en la parte alta de la tabla salarial local, por encima de un auxiliar administrativo C2 con la misma antigüedad, y consolida esa diferencia con el complemento de destino del grupo y los trienios.

El riesgo está en el calendario. Siete plazas vienen de cuatro ofertas acumuladas y la experiencia de estos procesos dice que entre el examen y la toma de posesión suele pasar más de un año, con el periodo de prácticas en medio. Quien necesite ingresar pronto hará bien en mirar también las bolsas de trabajo municipales.

📨 Cómo presentar la solicitud

La inscripción se dirige al Ayuntamiento de Chiclana de la Frontera y admite vía electrónica o presencial. El plazo cierra el 4 de noviembre de 2026.

  1. Paso 1: descarga las bases y el modelo de solicitud desde el tablón de anuncios y la sede electrónica del Ayuntamiento de Chiclana de la Frontera.
  2. Paso 2: identifícate con certificado digital o Cl@ve si presentas por vía telemática; si optas por el papel, acude al Registro General municipal.
  3. Paso 3: cumplimenta la instancia indicando la especialidad, Técnico de Administración General o Técnico Jurídico, y adjunta la titulación exigida.
  4. Paso 4: abona la tasa de derechos de examen de 25 euros y comprueba si te corresponde alguna de las excepciones previstas en las bases.
  5. Paso 5: presenta la solicitud antes del 4 de noviembre de 2026 por sede electrónica, Registro General o cualquiera de los medios del artículo 16.4 de la Ley 39/2015. Guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Chiclana de la Frontera (Cádiz), España.
  • Número de plazas: 10 (7 de Técnico de Administración General y 3 de Técnico Jurídico), grupo A1.
  • Sueldo estimado: retribuciones de la categoría Técnica Superior (grupo A1) según la relación de puestos de trabajo municipal; las bases no detallan cuantía.
  • Fecha límite de inscripción: 4 de noviembre de 2026, incluido.
  • Dónde inscribirse: sede electrónica del Ayuntamiento de Chiclana de la Frontera y Registro General municipal.

El precio del gas TTF rompe los 93 €/MWh: máximos desde 2022 y un 230% más en el año

0

El precio del gas TTF ha roto este viernes el umbral de los 93 euros por megavatio hora. La referencia holandesa cotiza a 93,3 €/MWh a las 9.30 horas (7.30 GMT), con una subida del 3,65% en la sesión que lo devuelve a máximos desde diciembre de 2022.

En el acumulado del año, la revalorización supera el 230%. El cálculo es elocuente: partiendo de esa cifra, el mercado arrancó 2026 en torno a los 28 €/MWh y ha multiplicado por más de tres el precio de la molécula en diez meses. Para encontrar una escalada de esta magnitud hay que remontarse al verano de 2022, cuando el corte del suministro ruso desmontó el modelo de compra europeo.

La referencia holandesa es algo más que un número. El TTF es el precio al que se negocian buena parte de los contratos a plazo del continente y la variable que acaba filtrándose en las tarifas domésticas, en los costes industriales y en el precio marginal de la electricidad. Cuando se mueve, se mueve todo lo demás.

El detonante vuelve a estar en el mapa

El aumento de las tensiones en Oriente Medio y las dudas sobre la continuidad del suministro han empujado al alza al gas y al crudo en las últimas sesiones. El patrón se repite con una regularidad que ya resulta familiar: primero sube el barril, después el gas y al final la electricidad del día siguiente. La mayoría de los operadores compra cobertura antes de saber si la necesitarán.

Sobre ese fondo geopolítico se superpone un dato físico. La AIE ha advertido de que la Unión Europea afronta el invierno con los almacenamientos de gas más bajos de los últimos años para esta altura del calendario. Los registros de llenado de almacenamientos que publica GIE se han convertido en el primer indicador que mira la mesa de gas de cualquier comercializadora europea al abrir la sesión.

El mercado no está pagando escasez real de moléculas: está pagando la prima de riesgo de un invierno que llega con los almacenamientos por debajo de lo previsto.

El movimiento no es exclusivo del hub holandés. El TTF arrastra al resto de referencias europeas y los contratos a plazo del MIBGAS español han seguido la estela, con el diferencial respecto a Holanda estrechándose a medida que el mercado asume que el invierno será caro en todo el continente. La competencia con Asia por los cargamentos de gas natural licuado añade una capa más: cada millón de toneladas que se desvía a Japón o Corea del Sur es un millón que no llega a Europa.

Cada pico del TTF tiene fecha de cobro: el shock de octubre se convierte en factura en enero, cuando se revise la tarifa regulada.

La volatilidad también se explica por la estructura del mercado. El volumen de contratos negociados en el TTF supera con holgura el consumo físico europeo, de modo que las coberturas financieras amplifican los movimientos en ambas direcciones. En un mercado con poca liquidez en los vencimientos de invierno, una orden grande mueve el precio más que un corte de suministro.

España observa el fenómeno desde una posición particular. Cuenta con la mayor capacidad de regasificación de Europa, pero su capacidad de interconexión con Francia limita el arbitraje y, por tanto, la capacidad de trasladar esa ventaja al resto del continente. El resultado es un mercado ibérico que suele cotizar con descuento, aunque no inmune.

De la TUR a la calefacción: dónde aterriza el precio del gas TTF

El primer canal de transmisión es la tarifa de último recurso. La TUR se revisa cada trimestre y su fórmula toma como referencia el precio del gas en el mercado ibérico, de modo que la próxima actualización, prevista para el 1 de enero de 2027, llegará con el TTF muy por encima de los niveles del trimestre anterior. El calendario amortigua el golpe, pero no lo elimina: lo retrasa.

El segundo canal es eléctrico. En las horas en las que el gas fija el precio marginal del pool, el encarecimiento del combustible se traslada al recibo de los hogares acogidos a tarifa regulada. Sucede sobre todo en las noches de invierno y en los días sin viento, cuando la generación renovable no alcanza a cubrir la demanda y entra la turbina de ciclo combinado.

El tercero es industrial, y es el más silencioso. Cerámica, vidrio, química y fertilizantes utilizan el gas como materia prima y no solo como energía, de forma que su exposición al TTF es directa. Cuando la referencia holandesa se instala por encima de los 90 euros durante semanas, la pregunta deja de ser cómo cubrirse y pasa a ser si compensa producir.

A eso se suma la estacionalidad. Noviembre y diciembre concentran la demanda de calefacción en el centro y el norte de Europa, justo cuando los almacenamientos están más bajos. La meteorología de las próximas seis semanas vale hoy más que cualquier informe de analistas.

gas natural Europa

Análisis: lo que el mercado aprendió de 2022 y lo que ha olvidado

El récord histórico del TTF sigue estando en agosto de 2022, por encima de los 300 €/MWh. Los 93 euros de este viernes están lejos de aquella cota, pero el punto de partida del ejercicio —en torno a 28 €/MWh— explica la magnitud del salto. La normalización de 2023 y 2024, con precios en la horquilla de los 30 a los 45 euros, instaló la idea de que el problema estaba resuelto. No lo estaba. Solo estaba aparcado.

Europa ha construido capacidad de regasificación, ha firmado contratos de largo plazo y ha fijado un objetivo de llenado del 90% antes del 1 de noviembre. Es un marco de volumen, no de precio. El reglamento garantiza que haya moléculas, no que sean baratas, y esa distinción es la que ahora cobra relevancia. El mercado gasista europeo sigue funcionando con el spot como precio marginal, y ese marginal lo fija el cargamento más caro que hace falta para cerrar el balance. Basta con que falte un poco para que suba mucho.

El riesgo evidente es de manual. Si el invierno es suave, la prima geopolítica se deshace en pocas semanas y quien compró en máximos se queda con la cobertura equivocada. Si es duro, la destrucción de demanda industrial que ya se produjo en 2022 volverá a repetirse, esta vez sin el colchón de un almacenamiento lleno. La AIE ha puesto el foco precisamente en esa segunda mitad del escenario.

La pregunta que queda abierta no es cuánto puede subir el TTF, sino cuánto tarda en bajar. La respuesta depende de tres citas concretas: el cierre del ciclo de llenado el 1 de noviembre, los partes semanales de almacenamiento y la revisión de la TUR del 1 de enero, que convertirá en recibo lo que hoy es solo una cotización. Hasta entonces, cada jornada de frío en el norte de Europa se leerá como una señal.

Ethereum en cuatro minutos: la propuesta que acelera la liquidación y reactiva el objetivo de 12.000 dólares

Ethereum quiere que sus transacciones dejen de tardar un rato largo en convertirse en irreversibles. Un grupo de investigadores del protocolo trabaja en un modelo de consenso desacoplado que recortaría la finalidad de los bloques —el punto en el que una operación ya no se puede deshacer— de los 13 a 16 minutos actuales a unos cuatro. El asunto es técnico, pero ha llegado al mercado con un envoltorio conocido: el regreso del objetivo de los 12.000 dólares por ether.

Conviene empezar por lo básico. Cuando envías ETH o mueves un token, la operación se incluye en un bloque en cuestión de segundos, pero eso no significa que sea definitiva. La red todavía puede reorganizar la cadena y colocarla en otro sitio. La finalidad es el momento en el que eso deja de ser posible: a partir de ahí, lo escrito es escritura. Hoy ese sello tarda en torno a dos epochs, es decir, dos ciclos de 6,4 minutos cada uno, lo que deja la cifra entre 13 y 16 minutos según cómo se cuente.

Qué propone el consenso desacoplado

Los validadores de Ethereum —los equipos que bloquean 32 ETH para custodiar la red a cambio de recompensas— emiten un voto cada 12 segundos. Ese voto hace hoy dos trabajos a la vez: decide cuál es la punta legítima de la cadena y, sumado al del resto, sella qué bloques quedan cerrados para siempre. El modelo desacoplado separa ambas funciones y permite acelerar la segunda sin tocar la primera. Sus votos pueden seguirse en el explorador público de la beacon chain.

La consecuencia práctica es una ventana de liquidación de unos cuatro minutos, frente a los 13-16 actuales. No es un cambio cosmético. Un bridge (el puente que traslada activos entre Ethereum y otra red) mantiene capital bloqueado mientras espera la finalidad; un exchange espera lo mismo antes de abonar un ingreso; una pasarela de pagos, también. Recortar ese plazo libera dinero que hoy está quieto por pura precaución.

El plan encaja, además, con una línea de investigación que la Fundación mantiene abierta desde hace años: la finalidad en un solo slot, la versión extrema de la misma idea. La diferencia es que el consenso desacoplado se presenta como un paso intermedio, menos invasivo que rehacer el mecanismo de voto de arriba abajo. El estado de esa hoja de ruta se puede consultar en la página oficial de hoja de ruta de Ethereum.

A quién le cambia el día (y a quién no)

Quien más gana es el dinero tokenizado. Las stablecoins que corren sobre Ethereum —USDT y USDC, principalmente— mueven volúmenes diarios que superan con holgura los de cualquier red de pagos tradicional, y los fondos de inversión tokenizados empiezan a usar la misma vía. Para todos ellos, la diferencia entre cuatro y quince minutos es la diferencia entre competir con la banca por velocidad o no competir en absoluto.

Cuatro minutos no hacen a Ethereum más rápido, pero sí lo hacen menos caro de usar como capa de liquidación: el capital deja de esperar.

Lo que este cambio no arregla es el precio del gas. Ni el número de transacciones por segundo en la capa principal. Velocidad de finalidad y coste de uso son dos ejes distintos: el segundo lo mueven los blobs y los rollups —las redes de segunda capa que procesan operaciones fuera y solo envían un resumen a Ethereum—, no la votación de los validadores. Quien espere comisiones más bajas por esta vía se llevará un chasco.

Para hacerse una idea de la magnitud, piensa en cómo funciona una transferencia internacional. El banco te avisa en segundos de que la orden ha salido, pero la liquidación real entre entidades tarda uno o dos días hábiles. Ethereum ya compite en esa segunda liga, la del dinero que se mueve de verdad, y es ahí donde el reloj pesa.

De The Merge a la finalidad exprés

Ethereum ya ha pasado por operaciones de este calibre. En septiembre de 2022, The Merge sustituyó la minería por la prueba de participación y convirtió la finalidad en una propiedad explícita de la red: antes, con las máquinas haciendo cálculos, lo más parecido a la irreversibilidad era una cuestión de probabilidad. En abril de 2023, Shanghai abrió la puerta a retirar los ETH depositados. En marzo de 2024, Dencun metió los blobs y hundió las comisiones de las capas 2 durante una buena temporada. Cada hito resolvió un cuello de botella y destapó el siguiente.

El cuello de botella que toca ahora es el reloj. Y aquí toca ser honestos con los riesgos. Tocar el consenso es la intervención más delicada que puede hacer Ethereum: un fallo ahí no degrada el servicio, lo rompe. La propuesta, además, no tiene todavía número de EIP asignado, ni fecha, ni red de pruebas pública. Es investigación, no hoja de ruta cerrada.

Hay un segundo riesgo, y es el de siempre. Acortar la finalidad no reparte mejor el poder: la concentración del staking en unos pocos proveedores —Lido lidera con holgura, seguido, de los grandes exchanges— sigue siendo el punto débil estructural de la red. Una cadena que sella más rápido pero con el mismo puñado de actores tomando las decisiones no es más descentralizada, solo más puntual.

Y luego está la cifra. Los 12.000 dólares por ether que acompañan a la noticia suponen multiplicar por cinco el precio de referencia que manejan las propias comunicaciones del sector, en torno a los 2.396 dólares. Ese dato apareció en materiales promocionales ligados a una preventa de token, no en un informe de analistas independiente. Conviene leerlo como lo que es: un titular reciclado, no una previsión.

Lo que sí merece seguimiento es el calendario técnico. Si la propuesta avanza, pasará por las llamadas de los desarrolladores centrales, después por una red de pruebas y solo más tarde por una bifurcación real. Ahí se sabrá si los cuatro minutos son un experimento de laboratorio o el próximo ladrillo de la hoja de ruta. Mientras tanto, la finalidad seguirá tardando lo que tarde.

La campaña de La Voz Kids recibe un MUSE Gold Award

La campaña de promoción de ‘La Voz Kids’ ha recibido un MUSE Gold Award en los MUSE Creative Awards 2026, dentro de la categoría ‘Video – Entertainment’. Los premios, organizados por la International Awards Associate (IAA), reconocen trabajos de creatividad, diseño y comunicación.

La propuesta fue desarrollada por el Departamento de Promociones de Atresmedia y contó con los cuatro coaches de aquella edición: Lola Índigo, Manuel Turizo, David Bisbal y Edurne. En la pieza, los artistas se convierten en personajes de ficción mediante una propuesta de animación que conserva sus rasgos reconocibles.

Una propuesta de animación

El proyecto requirió varios meses de trabajo para definir su estética y seleccionar la fórmula de animación. En concreto, el desarrollo de esta fase se prolongó durante tres meses.

La campaña construye un universo visual concebido para trasladar la energía, la emoción y el carácter familiar del programa. El reconocimiento se suma a otros obtenidos por campañas y proyectos de imagen de Atresmedia en certámenes internacionales del sector.

Sobre los MUSE Creative Awards

Los MUSE Creative Awards distinguen trabajos de creatividad, publicidad, diseño y comunicación audiovisual. Entre sus categorías figuran vídeo, entretenimiento, branding, contenidos digitales y experiencias inmersivas.

Organizados por la International Awards Associate, los premios cuentan con candidaturas evaluadas por un jurado internacional de profesionales de la creatividad, el marketing, el diseño y la comunicación.

Aave V4 Ethereum activa sus primeros mercados curados: el DeFi pasa a manos de agentes

Aave V4 ya tiene en Ethereum sus primeros mercados de préstamo gestionados por un curador externo. La firma Sentora configura tres espacios aislados en los que se pueden pedir prestadas las stablecoins RLUSD, de Ripple; PYUSD, de PayPal; y OUSD, de Origin. El protocolo confía así a un especialista una parte del trabajo que hasta ahora recaía en el conjunto de sus tenedores de tokens.

El movimiento no es cosmético. Aave es uno de los mayores protocolos de préstamo del ecosistema y cada cambio en su arquitectura marca el rumbo del resto.

Los tres mercados ya están activos en Aave Pro, según el anuncio. La información publicada confirma qué se puede prestar y con qué garantías, pero no detalla volúmenes, liquidez ni tasas: se sabe quién manda, todavía no cuánto dinero ha llegado.

Qué se puede pedir prestado en los tres mercados nuevos

Los nombres importan. RLUSD es la stablecoin emitida por Ripple, PYUSD la de PayPal y OUSD la de Origin. Las tres son stablecoins, tokens diseñados para valer siempre lo mismo —en este caso, un dólar—, y aquí funcionan como activo prestable: alguien las deposita y otra persona las toma a préstamo dejando una garantía.

Esa garantía, el colateral, cambia según el espacio. El mercado Bluechip permite pedir RLUSD, PYUSD u OUSD dejando kBTC, un bitcoin tokenizado. Los mercados RLUSD Yield y OUSD Yield aceptan USDe, PRIME, mWIN y PST. Cada combinación arrastra sus propias reglas de riesgo.

Para el usuario, la consecuencia práctica es que ya no hay una lista única de activos en todo Aave V4. La disponibilidad depende del mercado elegido y del colateral admitido allí. Quien quiera usar USDe como garantía tendrá que ir a los de rendimiento; quien busque el respaldo de un bitcoin tokenizado, al bluechip.

Aislar mercados no elimina el riesgo: lo encierra en una habitación más pequeña y pone nombre a quien tiene la llave.

Hub-and-Spoke: por qué los mercados van separados

La arquitectura se llama Hub-and-Spoke, eje y radios. En lugar de un fondo común donde todo el mundo deposita y del que todo el mundo toma prestado, Aave organiza la actividad en mercados separados que cuelgan de una estructura central. Cada uno tiene su propio centro de liquidez y su propio perímetro de riesgo.

La analogía útil es la de una comunidad de vecinos con contadores individuales en vez de una factura compartida: si alguien consume de más, el problema no se reparte entre todos. En las finanzas descentralizadas, el DeFi, un colateral que se desploma en un mercado aislado no arrastra automáticamente al resto del protocolo.

El precio a pagar es la fragmentación: menos liquidez en cada espacio y reglas distintas según dónde se mire.

Quién manda: el DAO conserva los contratos y Sentora los parámetros

Sentora selecciona los colaterales, fija las tasas, configura los oráculos —los servicios que traen precios externos a la cadena— y decide los parámetros de riesgo. Según la información publicada, la firma ha asignado más de 2.000 millones de dólares a estrategias en cadena. Lo que no tiene es la propiedad de los contratos.

Esa propiedad sigue en manos del DAO de Aave, la organización autónoma que gobierna el protocolo. Ningún activo nuevo entra sin pasar por una revisión de gobernanza, y cualquier cambio que eleve el riesgo queda sujeto a una espera de 48 horas antes de aplicarse. El anuncio no aclara qué margen real de intervención tiene el DAO durante ese plazo, aunque el diseño deja claro que la curaduría no es un cheque en blanco.

La curaduría no es descentralización, es delegación

Aave lleva años ensayando este camino. Su versión V3, desplegada en 2022, ya introdujo el modo aislado, que permitía listar activos nuevos con un techo de deuda sin contagiar al resto del protocolo. Antes, en el verano de 2020, el protocolo se hizo un nombre durante el DeFi summer, el estallido de préstamos y farming que convirtió a Ethereum en la plaza financiera de las criptomonedas.

La novedad de ahora no es técnica, es organizativa. Aave acepta que la configuración fina de un mercado la haga alguien de fuera, con la misma lógica que le llevó a entregar la propiedad intelectual del protocolo al DAO a comienzos de 2026. Entonces el token AAVE subió un 8% con la noticia.

El riesgo a vigilar es doble. Por un lado, los colaterales de los mercados de rendimiento no son blue chips: USDe es un dólar sintético respaldado por posiciones cubiertas, y PRIME, mWIN o PST son activos cuyo comportamiento el anuncio no detalla. Si uno falla, el golpe queda dentro de ese mercado, con sus usuarios dentro. Por otro, la figura del curador concentra poder operativo: si tres o cuatro firmas configuran la mayoría de los mercados, la descentralización será más formal que efectiva.

Tampoco conviene exagerar el alcance del lanzamiento. No hay datos de demanda, de tasas ni de cuánto capital institucional ha entrado. Lo que sí está definido es el reparto de responsabilidades y las salvaguardas. En un sector donde los puentes entre redes y los protocolos han perdido miles de millones por fallos de diseño, saber quién puede tocar qué y con cuánta antelación avisa no es burocracia: es parte del producto.

El contexto: stablecoins reguladas y expansión fuera de Ethereum

El telón de fondo son las stablecoins. USDT ronda los 183.000 millones de dólares de capitalización y USDC los 73.000 millones, según las cifras citadas por CoinGape. RLUSD y PYUSD buscan su hueco en el nicho regulado e institucional, y Standard Chartered ya ofrece custodia para la primera. Las reglas de la OCC vinculadas a la GENIUS Act entrarán en vigor en enero de 2027, un calendario que empuja a los emisores a demostrar utilidad antes de esa fecha.

Aave V4 ya dio el salto a Avalanche, con foco en activos del mundo real y crédito tokenizado. El despliegue en Ethereum añade gestión especializada para estrategias de rendimiento, y puede seguirse en la web oficial del protocolo. La pregunta abierta es si la liquidez acompaña al diseño. Si los mercados de Sentora se llenan, el modelo se replicará con más curadores; si se quedan vacíos, Aave habrá ganado un experimento y perdido poco.

La parada de autobuses de Consuegra cambia de ubicación del 23 al 25 de octubre

0

La parada de autobuses de Consuegra se trasladará temporalmente a la avenida de la Constitución con motivo de la Fiesta Rosa del Azafrán 2026, según informa la Policía Local.

Ubicación provisional

El cambio estará vigente del viernes 23 al domingo 25 de octubre. Durante esos días, los autobuses pararán frente al número 3 de la avenida de la Constitución, junto a la antigua báscula. En ese tramo estará prohibido estacionar.

La Policía Local señala que, una vez finalizado el evento, a partir del lunes 26 de octubre se volvería a la ubicación habitual, en la parada oficial de la Estación de Autobuses, en la avenida Castilla-La Mancha.

Cerca de 100.000 mutualistas reclaman incorporarse al RETA

UPTA España advierte de una contradicción en el debate sobre las pensiones: cerca de 100.000 profesionales de mutualidades alternativas reclaman una solución para incorporarse al Régimen Especial de Trabajadores Autónomos (RETA), mientras algunas formaciones políticas proponen aumentar el peso de los sistemas privados de capitalización en la jubilación.

Abogados, procuradores, arquitectos y otros profesionales llevan años reclamando una pasarela a la Seguridad Social que les permita trasladar los derechos económicos acumulados y acceder a una jubilación digna. Según UPTA, algunos trabajadores que han realizado aportaciones durante décadas reciben prestaciones que no responden a sus necesidades económicas.

Reclaman transparencia y desbloquear la pasarela

La organización exige a las mutualidades transparencia sobre la gestión de los fondos, los costes aplicados y los derechos económicos de cada profesional. También considera necesario revisar las garantías de un sistema en el que los resultados financieros y los gastos de gestión pueden condicionar las prestaciones finales.

UPTA sostiene que, según su valoración de la situación política actual, el Gobierno de España no prevé resolver el desarrollo reglamentario necesario para hacer efectiva la pasarela al RETA. Critica asimismo la falta de iniciativa del resto de partidos mientras miles de profesionales esperan conocer las condiciones de incorporación al sistema público y cómo se reconocerían sus aportaciones.

La organización reclama que se esclarezca el papel de los colegios profesionales de la abogacía y de las mutualidades. Considera necesario determinar si hay presiones o intereses económicos que puedan dificultar el proceso, sin dar por acreditada ninguna intervención concreta, y afirma que los intereses de las entidades gestoras no pueden anteponerse al derecho de los profesionales a una jubilación digna.

El debate sobre la capitalización privada

El conflicto de los mutualistas coincide con propuestas políticas para incrementar el peso de los sistemas privados de capitalización. En España, Vox ha defendido avanzar hacia un modelo mixto de reparto y capitalización. UPTA pide explicaciones sobre cómo se financiarían las pensiones actuales y quién asumiría los riesgos de las inversiones.

La organización señala que los sistemas públicos de reparto se financian mediante cotizaciones y recursos públicos, mientras que los modelos de capitalización dependen de las aportaciones invertidas y de los resultados financieros. UPTA considera que el ahorro privado puede complementar las prestaciones públicas, pero rechaza que la seguridad económica de los pensionistas quede condicionada por la evolución de los mercados.

Según datos oficiales de septiembre de 2026 citados por UPTA, más de 9,5 millones de pensionistas perciben 10.547.417 pensiones contributivas de la Seguridad Social, con una nómina mensual de 14.498 millones de euros. La organización señala que el sistema proporciona ingresos a millones de hogares y contribuye al sostenimiento del consumo y de la actividad económica.

La brecha en las pensiones del trabajo autónomo

UPTA advierte de desigualdades en la protección social del trabajo autónomo. La pensión media de jubilación del colectivo se sitúa en 1.062,80 euros mensuales, frente a los 1.734,70 euros del Régimen General: una diferencia de 671,90 euros al mes. La organización añade que existe la posibilidad de una nueva congelación de las tablas de cotización en 2027, que dificultaría la mejora de las futuras prestaciones.

El presidente de UPTA España, Eduardo Abad, sostiene que la situación de las mutualidades debería suscitar preocupación y que los profesionales no deberían tener que luchar por una jubilación digna tras décadas de aportaciones. También plantea que quienes proponen más capitalización privada expliquen por qué miles de mutualistas reclaman incorporarse a la Seguridad Social.

Abad critica que, a juicio de UPTA, el Gobierno no prevé resolver el reglamento de la pasarela al RETA y que el resto de partidos no está demostrando interés en desbloquearla. Pide conocer el papel de los colegios profesionales y las mutualidades, y si existen presiones que estén frenando el proceso. Asimismo, reclama que quienes defienden una mayor capitalización privada expliquen quién asumiría los riesgos de las inversiones; sostiene que las pensiones públicas cuentan con prestaciones respaldadas por el Estado y concluye que son un derecho, no un negocio.

El Campo de Gibraltar acogerá el Día de la Industria andaluz el 19 de febrero

Andalucía celebrará el Día de la Industria el próximo 19 de febrero en el Campo de Gibraltar. El consejero de Universidad, Industria, Energía e Innovación, Jorge Paradela, comunicó la fecha durante la presentación de la memoria de 2025 de la Asociación de Grandes Industrias del Campo de Gibraltar (AGI). El Consejo de Gobierno declaró el 19 de febrero Día de la Industria en Andalucía, una efeméride institucionalizada para reconocer la contribución del sector a la riqueza, la innovación y el empleo de calidad.

Paradela destacó la capacidad de adaptación y el compromiso inversor de las empresas y entidades de la zona, en un año marcado, según expuso, por tensiones geopolíticas, el apagón que afectó al sistema eléctrico del país, los costes energéticos derivados de ese incidente y el cese total de la actividad de la central térmica de Los Barrios.

Empleo e inversión industrial

El consejero describió el ejercicio como un año de máxima exigencia y destacó que las industrias mantuvieron más de 12.000 empleos directos e indirectos y elevaron la inversión hasta los 365 millones de euros. También señaló la investigación, el desarrollo y la innovación, la transición energética y la sostenibilidad como factores de resiliencia del polo industrial.

En relación con el hidrógeno verde, mencionó iniciativas como el Valle Andaluz del Hidrógeno, impulsado por Moeve. Paradela afirmó que el Campo de Gibraltar se convertirá en un polo productor de hidrógeno verde y subrayó la importancia de disponer de una red que permita transportarlo.

Proyectos de hidrógeno y cooperación

El consejero explicó que su departamento está estableciendo vías de colaboración con entidades y empresas, entre ellas la AGI y Enagás, para impulsar que el ramal de hidrógeno verde del Campo de Gibraltar sea clasificado por la UE como Proyecto de Interés Común.

Además, indicó que su departamento sigue trabajando en acuerdos con otras regiones europeas. En el marco de la Semana Europea del Hidrógeno en Bruselas, se avanzará en la cooperación con el Puerto de Róterdam sobre desarrollo, transporte y promoción del hidrógeno verde, las renovables y los combustibles sintéticos neutros. También se explorarán vías de colaboración con Renania del Norte-Westfalia, en Alemania. A esas iniciativas se suma la sinergia entre los puertos de Algeciras y Ningbo para impulsar un corredor marítimo verde destinado a descarbonizar el sistema portuario.

Apoyo al sector y formación

Paradela reclamó el compromiso de las administraciones para respaldar el crecimiento de las empresas del Campo de Gibraltar y señaló la necesidad de que el Gobierno de España incremente el presupuesto destinado a la competitividad de las industrias electrointensivas. También anunció que el Ejecutivo andaluz activará una Mesa de la Industria Electrointensiva, con presencia de la AGI, para hacer seguimiento y valorar las necesidades y medidas dirigidas al sector.

Por último, puso en valor la incorporación de las competencias de Universidad e Innovación a las de Industria, Energía y Minas durante esta legislatura. Señaló que se trabajará para que el conocimiento universitario contribuya a la industria. Entre los ejemplos citados, indicó que la Universidad de Cádiz puso en marcha en el curso 2025/26 los másteres en Seguridad y Protección Marítima y en Petroquímica y Tecnologías del Hidrógeno, y que este curso ha incorporado un grado en Ingeniería en Energías Renovables. A esos estudios se sumará próximamente un máster en Gestión de Infraestructuras Energéticas.

La intención de emprender entre universitarios casi se duplica cinco años después de graduarse

La intención de emprender entre los universitarios españoles aumenta con el paso del tiempo: el 12% quiere crear un negocio al terminar la carrera, frente al 21,4% que contempla hacerlo cinco años después. Esta última opción supera ligeramente la de buscar un empleo público, que alcanza el 20,3%, según la edición 2025/2026 del informe GUESSS, presentada en el Paraninfo de la Universidad de Barcelona.

El estudio registra un descenso del emprendimiento universitario en todo el mundo, también en España. Lo organiza el Observatorio del Emprendimiento de España y lo dirige José Ruiz Navarro, catedrático emérito de la Universidad de Cádiz, junto con un equipo de investigadores de la UCA. La encuesta reúne las respuestas de 48.462 estudiantes de 71 universidades españolas, públicas y privadas.

Intención emprendedora y diferencias territoriales

En la presentación participaron, entre otras personas, el secretario de Estado de Industria, Jordi García Brustenga; la vicerrectora de Emprendimiento, Innovación y Transferencia de la UB, Mercè Segarra; la directora de Santander Financial Institute, Begoña Torre, y la emprendedora Júlia Pastor Sevilla, de la empresa emergente Toomush. El equipo coordinador de la encuesta estuvo representado por integrantes del Observatorio del Emprendimiento de España y de GUESSS.

La intención de emprender a cinco años alcanza el 33% entre quienes estudian Administración y Dirección de Empresas y el 30,3% en Arte. José Ruiz Navarro atribuyó el aumento a que parte del estudiantado busca primero experiencia antes de emprender, en un contexto de falta de confianza que, según explicó, se observa también en otros países. El informe está disponible para consulta y descarga.

Proyectos en marcha y evolución de las cifras

Madrid, con un 11,9%, la Comunidad Valenciana, con un 11,6%, y Cataluña, con un 10,3%, registran las mayores proporciones de emprendimiento naciente. La media española es del 9,8%. La intención de emprender a cinco años en esas tres comunidades supera la media estatal, del 21,4%, pero queda por debajo de la media de la UE27, del 28,8%, y del conjunto GUESSS, del 28,3%.

El 9,8% del alumnado español desarrolla un proyecto empresarial aún no constituido formalmente mientras estudia, frente al 17,5% de la edición anterior. Un 2,6% tiene una empresa operativa, frente al 7,7% previo. En la UE27, el emprendimiento naciente cae 9,6 puntos.

La proporción de estudiantes que quiere emprender al terminar la carrera es tres décimas inferior a la edición anterior y un punto menor que en 2021. A cinco años, la tasa pasó del 23,1% en 2021 al 22,7% en 2023. En el conjunto GUESSS, la intención a cinco años bajó del 32,3% en 2021 al 30% en 2023 y al 28,3% en la edición más reciente.

Sectores, formación y brecha de género

La tecnología y la inteligencia artificial concentran el 19,1% de la intención emprendedora, dos puntos menos que la media mundial, y el 26,5% de los proyectos ya en marcha, por encima del promedio global. La sanidad reúne el 16,8% de la intención, casi cuatro puntos más que la media mundial, y la economía social, el 14,8%, frente al 11,4% global. La economía naranja —arte, diseño, música y moda— ronda el 11%.

Una sola persona ha iniciado el 57,8% de los proyectos nacientes, 2,7 puntos más que hace dos años. Más de la mitad de las empresas activas no tiene empleados o cuenta con uno. El informe también señala que el 68,1% del estudiantado nunca ha recibido formación en emprendimiento, frente al 57,5% del conjunto GUESSS, y apunta a la necesidad de introducir formación obligatoria en los planes de estudio de todas las ramas.

La proporción de mujeres con intención emprendedora, proyecto o empresa es inferior a la de los hombres. La diferencia entre ambos grupos a cinco años supera los dos puntos en España, frente a un punto en el conjunto mundial.

GUESSS (Global University Entrepreneurial Spirit Students’ Survey) es una encuesta internacional sobre emprendimiento universitario coordinada por la Universidad de Berna. En España la lidera el Observatorio del Emprendimiento de España, con el apoyo de ENISA y Santander Financial Institute. Esta edición recoge 48.462 respuestas de 71 universidades.

El Doctor Negrín participó en el ensayo de una terapia para la esclerosis múltiple progresiva sin brotes

0

La Unidad de Esclerosis Múltiple del servicio de Neurología del Hospital Universitario Gran Canaria Doctor Negrín participó en el ensayo internacional HERCULES, cuyos resultados respaldan la aprobación del primer tratamiento específico para la esclerosis múltiple secundaria progresiva (EMSP) sin brotes.

La Comisión Europea autorizó la comercialización de un principio activo para adultos con EMSP que no hayan tenido brotes en los dos últimos años. La terapia está dirigida a frenar la progresión de la discapacidad en esta forma de la enfermedad, que hasta ahora carecía de un tratamiento específico aprobado en la Unión Europea.

Participación en el ensayo HERCULES

El estudio HERCULES, de fase III, fue internacional y contó con la participación del Doctor Negrín, el único centro de Canarias implicado. La Unidad de Esclerosis Múltiple intervino como centro investigador.

El fármaco es un inhibidor oral de la tirosina quinasa de Bruton (BTK), una clase terapéutica que actúa sobre mecanismos inflamatorios del sistema nervioso central relacionados con la progresión de la discapacidad. Según los resultados del ensayo, el tratamiento retrasó significativamente esa progresión frente a placebo y mantuvo un perfil de seguridad consistente durante el desarrollo clínico.

Una opción terapéutica aprobada

La autorización supone una opción aprobada para las personas con EMSP sin brotes, que no disponían de tratamientos autorizados específicos para esta forma de la enfermedad. La participación en el ensayo se enmarca en la actividad de investigación clínica de la Unidad de Esclerosis Múltiple del hospital.

Un proyecto ofrecerá servicios gratuitos a la hostelería de Moralzarzal

Los hosteleros de Moralzarzal conocieron el pasado 14 de octubre el proyecto ‘Hostelería es…’, una iniciativa que ofrecerá servicios especializados a los negocios del municipio. El programa busca poner en valor la oferta gastronómica y profesionalizar los recursos humanos del sector.

La propuesta contempla acceso gratuito a acciones de formación, digitalización, sostenibilidad y promoción. Entre sus objetivos figuran mejorar la gestión y la calidad del servicio, impulsar herramientas tecnológicas y dar visibilidad a la gastronomía local.

Formación, digitalización y promoción

La formación estará orientada a optimizar la gestión de los negocios y perfeccionar las habilidades del personal. En digitalización, se ofrecerán herramientas técnicas y asesoramiento para incorporar soluciones tecnológicas, reforzar la presencia en internet y gestionar las redes sociales.

El proyecto también promoverá prácticas respetuosas con el medio ambiente y eficientes en el uso de recursos. Las acciones de promoción buscarán dinamizar la oferta gastronómica y atraer a más clientes y visitantes.

Colaboración institucional

La iniciativa se desarrolla mediante un convenio de colaboración entre Hostelería Madrid y la Dirección General de Turismo y Hostelería, dependiente de la Consejería de Cultura, Turismo y Deporte de la Comunidad de Madrid, con la colaboración de la concejalía de Empresas y Turismo del Ayuntamiento de Moralzarzal.

El proyecto tiene como objetivos acompañar a los negocios locales en su profesionalización, acelerar su transformación digital, promocionar la gastronomía de la zona y favorecer la cercanía con los productores locales.

Omega-3 DHA y la memoria: 2.000 mg al día elevan un 17% el nivel cerebral sin mejorarla

Suplementar 2.000 mg de DHA al día eleva un 17% el omega-3 del líquido cefalorraquídeo, pero no mejora la memoria en el mismo ensayo doble ciego.

El dato procede de un ensayo clínico doble ciego publicado en eBioMedicine con 2.000 mg diarios de DHA, el ácido graso omega-3 que el cerebro incorpora a sus membranas en mayor proporción. Los investigadores midieron cuánto subía ese marcador en el líquido cefalorraquídeo —el fluido que baña el sistema nervioso central y la mejor aproximación disponible en vida a lo que ocurre dentro del cráneo— y lo cruzaron después con baterías estandarizadas de memoria y rendimiento cognitivo. El marcador subió. Las puntuaciones, no.

Qué subió un 17% y qué no se movió

Ahí está el titular real. Y el matiz que separa la ciencia del folleto de venta.

Vamos por partes. Que un nutriente llegue a su diana no garantiza que produzca el efecto que le atribuimos. Es la diferencia entre biodisponibilidad y eficacia, dos conceptos que el etiquetado de suplementos mezcla con una alegría sospechosa.

El 17% no es un dato menor. Confirma que 2.000 mg diarios de DHA en cápsula atraviesan la barrera hematoencefálica y modifican la composición lipídica del entorno cerebral. En absorción, el suplemento cumple. Lo que no hace es traducirse en un rendimiento superior en las tareas que midieron los investigadores.

Que un nutriente llegue a su diana no significa que rinda: la biodisponibilidad es la condición previa, nunca el resultado.

Hay una hipótesis razonable para explicarlo, y la firman los propios autores: el omega-3 rinde más como parte de un patrón dietético amplio que aislado en una perla. El pescado azul llega con proteína completa, vitamina D, selenio y yodo en la misma ingesta. La cápsula llega sola.

Conviene separar a los dos protagonistas del bote. El DHA es estructural: forma parte de las membranas de las neuronas y de la retina, y de ahí viene todo el interés por el rendimiento cognitivo. El EPA se ha estudiado más por su papel en la recuperación y en la respuesta del organismo al esfuerzo. Un producto serio declara ambos.

La letra pequeña del aceite de pescado: DHA, EPA y forma química

La primera trampa está en el frontal del envase. Leer 1.000 mg de aceite de pescado no equivale a leer 1.000 mg de omega-3. Gira el bote y busca la suma de EPA + DHA por perla: si esa cifra no aparece desglosada, no sabes cuánto activo llevas. Hay productos del lineal con un 30% de omega-3 y otros que pasan del 80%.

Ojo con la dosis, porque ahí está la trampa gorda. Los 2.000 mg del ensayo son de DHA solo, no de aceite de pescado. Un bote que declare 1.000 mg de aceite con 120 mg de DHA por perla te obliga a tomar más de dieciséis cápsulas para igualar la pauta estudiada.

Segunda trampa: la forma química. Los triglicéridos reesterificados se parecen más al aceite de pescado natural y se han asociado a una absorción algo mejor que los ésteres etílicos, la forma más barata de producirlos. La diferencia existe. Tampoco es milagrosa.

Queda la oxidación, y casi nadie la mira. Un aceite de pescado rancio huele, sabe mal y pierde parte de su gracia. Busca índice de peróxidos bajo, envase opaco, lote declarado y fecha de consumo ajustada. Menos marketing, más etiqueta.

📊 La pauta en cifras

  • Dosis del ensayo: 2.000 mg diarios de DHA en cápsula, la cantidad que elevó un 17% el marcador en líquido cefalorraquídeo.
  • Referencia dietética: las recomendaciones europeas sitúan el objetivo en torno a 250 mg diarios de EPA y DHA, con una o dos raciones semanales de pescado, una de ellas azul.
  • Calidad a buscar: miligramos de DHA declarados por perla, forma de triglicérido, índice de peróxidos bajo y análisis de tercera parte.
  • A tener en cuenta: cubrir el marcador no equivale a mejorar la memoria; la expectativa razonable es cobertura, no rendimiento extra.

Pescado azul o cápsula: dónde está el retorno real

La literatura sobre omega-3 acumula décadas de resultados desiguales, y el patrón se repite: las poblaciones que comen pescado de forma habitual muestran mejores indicadores, mientras los ensayos con suplemento aislado rara vez replican ese efecto. Este trabajo de 2.000 mg diarios encaja en esa línea. La mayoría de los ensayos sobre DHA apunta en la misma dirección.

Nuestra posición, después de revisar el perfil de varios productos del mercado, es que la cápsula tiene sentido como red de seguridad y no como atajo. Quien come sardinas, caballa, arenque o salmón dos o tres veces por semana ya cubre la referencia sin pagar un bote. Quien no come pescado encuentra en el suplemento una forma razonable de mantener el aporte basal. Esperar de ahí un salto en claridad mental es otra cosa.

Con el sueño, la fuerza y la proteína pasa lo mismo: el retorno grande está en lo aburrido. Este análisis es divulgativo y de optimización del estilo de vida; no sustituye la valoración de un profesional cuando hay circunstancias personales que lo justifican.

⚡ Rutina de Optimización Diaria

  • Cuenta el activo: revisa hoy tu bote y anota los miligramos de EPA y DHA por perla; si no aparecen desglosados, cambia de producto.
  • Ancla el pescado azul: fija dos comidas semanales con sardina, caballa o salmón antes de comprar cualquier suplemento.
  • Huele la cápsula: si al abrir el bote huele a pescado rancio, el aceite está oxidado y no compensa.
Publicidad