Feijóo contra Díaz por el salario mínimo IRPF: Hacienda evita el debate fiscal

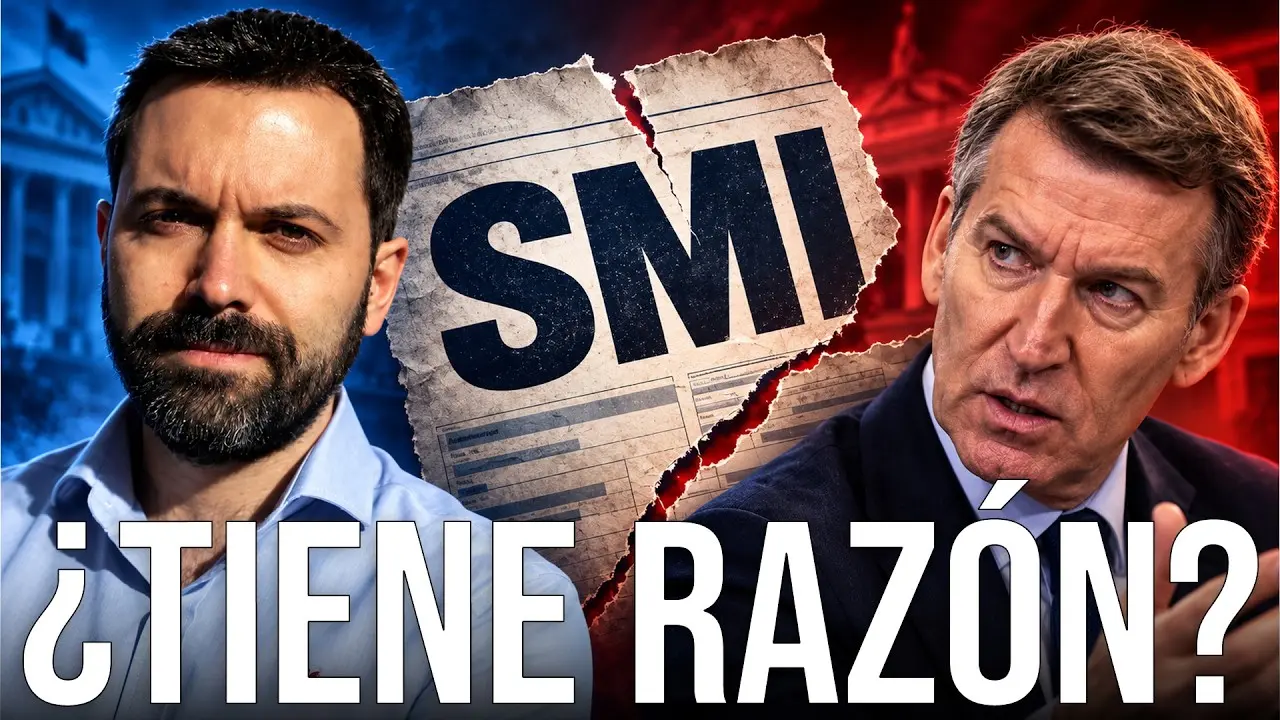
Alberto Núñez Feijóo aseguró en la Cadena Ser que el Gobierno hace negocio cada vez que sube el salario mínimo. La réplica del Ejecutivo fue casi instantánea: Yolanda Díaz le acusó de mentir y el ministro de Hacienda sacó la calculadora para demostrar que se equivocaba. En su último análisis, Juan Ramón Rallo sostiene que el líder del PP patinó en el mecanismo, pero que el ruido de fondo que describió no era en absoluto imaginario.

La conversación venía de una pregunta muy concreta de Aimar Bretos: si consideraba que el salario mínimo había subido demasiado en los últimos años. Feijóo, según la lectura del canal, no quiso entrar en ese cuerpo a cuerpo y abrió un flanco distinto, el de la recaudación. De ahí salió su tesis: de cada subida del SMI, cerca de un 30% acaba en manos del Estado, entre impuestos y cotizaciones. La afirmación se convirtió en el titular de la jornada y en el objeto de dos desmentidos oficiales.

El 30% que se queda el Estado

Rallo dedica la parte más técnica del vídeo a comprobar si esa cifra resiste. Con el salario mínimo bruto de 2026, en torno a 17.100 euros anuales, la empresa no paga solo ese sueldo: añade cerca de un 32% en cotizaciones sociales, unos 5.500 euros, hasta un coste total de aproximadamente 22.590 euros por trabajador. Del otro lado, al empleado se le retiene alrededor de un 6,5% de cotización a su cargo, unos 1.111 euros, de modo que el neto se queda en torno a 15.983 euros.

La resta es la que da sentido a la denuncia del líder popular: si la empresa desembolsa 22.590 y el trabajador percibe 15.983, el Estado se queda con unos 6.607 euros, es decir, un 29%. Casi el 30% que Feijóo mencionó en antena. El dato, por tanto, no es un invento. Ahora bien, el creador de contenido subraya que ese dinero no sale del IRPF, sino de las cotizaciones sociales, y que por el impuesto sobre la renta el trabajador que cobra el SMI paga exactamente cero euros. Lo pagaba también con el PP en el Gobierno.

El matiz importa porque desplaza el debate. La pregunta de fondo no es si Hacienda exprime el salario mínimo a través del IRPF, sino si el coste laboral total está gravado en casi un tercio. Y ahí, admite Rallo, el diagnóstico de Feijóo es grosso modo defendible aunque su explicación fuera torpe.

Feijóo se equivoca al señalar el IRPF, pero el sonido que ha oído de las campanas iba en la buena dirección: el Estado se queda cerca del 30% de lo que cuesta un trabajador en el salario mínimo.

— Juan Ramón Rallo

La trampa de la calculadora del ministro

El titular de Hacienda compareció con una comparación que, a juicio del canal, es más tramposa que didáctica. Sostuvo que con el PP un asalariado del SMI pagaba de media unos 1.800 euros de IRPF, frente a los cero euros actuales. El problema, explica Rallo, es que en 2015 el salario mínimo tampoco tributaba: si un sueldo nominal de entonces pagaba esa cantidad, era porque no era el salario mínimo, igual que hoy un sueldo por encima del SMI tampoco paga cero. La comparación mezcla escalas distintas y construye un bulo para refutar otro.

Yolanda Díaz y los 21.000 euros que sí tributan

La ministra de Trabajo fue más lejos al afirmar que las rentas salariales y las pensiones por debajo de 21.000 euros no tributan. Para Rallo, esa frase es directamente falsa. Sus cálculos: quien cobra 18.000 euros brutos paga 624 euros de IRPF; con 19.000, la factura sube a 1.354; con 20.000, a 2.035; y con 21.000, a 2.525. El canal ironiza con que para quien vive del presupuesto público esa última cantidad parezca calderilla, pero recuerda que equivale a más del 10% de un sueldo adicional.

Del 0% al 69% al cruzar el umbral

El hallazgo más incómodo del vídeo no es la polémica política, sino la geometría del impuesto. Justo por encima del salario mínimo, el tipo marginal se dispara. Y no porque el legislador lo haya decidido expresamente, sino porque allí coinciden dos beneficios fiscales que se retiran de golpe: la reducción por obtención de rendimientos del trabajo, que se pierde a razón de 1,75 euros por cada euro extra, y la deducción por salario mínimo, de unos 590 euros anuales, que se extingue a 20 céntimos por euro. El resultado es que la base imponible crece más rápido que el sueldo.

De ahí sale un tipo marginal cercano al 69% nada más superar el umbral. Con la cotización del trabajador, cada euro adicional deja unos 25 céntimos en el bolsillo. En la franja de 18.570 a 18.900 euros, además, se entra en el tramo del 24% y el marginal efectivo alcanza el 82%; sumando la cotización, el trabajador retiene apenas 12 céntimos por euro. Rallo insiste en una precisión que suele confundirse: no dice que alguien entregue el 88% de su salario, sino que ese es el precio de cada euro de subida. Un escalón así es más alto que el de rentas de 300.000 euros.

Quién quiso cobrar el IRPF al salario mínimo

Hay un episodio que desmonta la versión oficial. En febrero de 2025, Hacienda decidió no actualizar el mínimo exento y anunció que el SMI empezaría a tributar. El PSOE se quedó solo: Sumar votó junto al PP y Vox para forzar una rectificación que llegó en forma de deducción de 340 euros. Es decir, hoy el salario mínimo paga cero, pero no porque el Gobierno renunciara a cobrarlo, sino porque la aritmética parlamentaria le obligó. Ese detalle, señala el canal, explica por qué Feijóo mezcló conceptos: recordaba vagamente el intento, no el resultado.

Un debate fiscal que se queda en el titular

El contexto ayuda a entender la magnitud del asunto. El SMI ha encadenado subidas consecutivas desde 2018, y cada año el Ejecutivo ha tenido que retocar el mínimo exento para que la promesa de no tributar se cumpliera. Es una política fiscal a la carta: el umbral se mueve para que el anuncio político cuadre, mientras las rentas inmediatamente superiores asumen el coste del ajuste. Feijóo, es cierto, no supo explicarlo. Tampoco Díaz, que negó una tributación que existe desde el primer euro por encima del mínimo.

Para el lector hay una consecuencia práctica. Si alguna vez ha negociado un aumento de sueldo de 500 euros y ha tenido la sensación de que Hacienda se llevaba buena parte del gesto, no era una impresión: en determinados tramos, la combinación de IRPF y cotizaciones convierte la mejora en una victoria pírrica para la nómina. Y ese efecto se concentra precisamente en los salarios bajos, los que la política dice proteger con más énfasis.

La lectura editorial es incómoda para todos. El PP hizo un diagnóstico aproximado con una explicación defectuosa. El Gobierno defendió su gestión con una afirmación falsa sobre quién tributa. Y los verificadores, subraya Rallo, se lanzaron sobre el error del primero mientras ignoraban el del segundo. Cuando el debate público funciona así, la política fiscal se convierte en un intercambio de consignas y no en una discusión sobre incentivos, cuñas y progresividad real.

Queda una pregunta sin responder: si el umbral del salario mínimo genera un tipo marginal superior al de las grandes fortunas, ¿alguien tiene interés en corregirlo? O, dicho de otro modo, ¿le conviene al Estado mantener una frontera donde cada euro de subida se grava como si fuera el último?

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.
Petróleo y geopolítica: el pacto de diésel entre Putin y Trump dispara el crudo un 2% y mueve a Zelenski

El crudo subió un 2% y el detonante no está en los inventarios ni en las previsiones de demanda. Está en un acuerdo energético que, según Negocios TV, ha reordenado el tablero. El canal sostiene en su último análisis que Vladímir Putin ha logrado un efecto dominó tras cerrar con Donald Trump un entendimiento en torno al diésel, y que ese movimiento explica buena parte del nerviosismo que hoy se paga en el mercado del petróleo.

La tesis del programa es sencilla de enunciar y complicada de digerir: la energía ha dejado de ser un telón de fondo para convertirse en el idioma en el que se hablan Washington y Moscú. En ese marco, cada declaración sobre Irán, cada insinuación sobre Ucrania y cada gesto comercial se traducen en euros y dólares sobre la mesa de futuros.

El diésel como moneda de cambio geopolítica

Durante el análisis se insiste en un punto que suele pasar desapercibido: el diésel no es un producto menor. Mueve camiones, barcos, maquinaria agrícola y buena parte de la cadena de suministro europea. Quien controla su flujo tiene una palanca que se siente en la inflación antes que en los titulares. Según el canal, ese es el terreno en el que Putin ha jugado su última carta.

La lectura que se hace en el plató es que el acuerdo no es un fin en sí mismo, sino un medio para recuperar capacidad de influencia en un momento en el que las sanciones y el desgaste bélico han estrechado el margen ruso. Negocios TV lo describe como un efecto dominó que empieza en el combustible y termina en la política exterior.

Conviene subrayar que se trata de una interpretación, no de un hecho verificado con documentación pública. El programa ofrece un marco de análisis, y en ese marco el diésel funciona como moneda de cambio: se entrega algo de fluidez al mercado y se recibe algo de margen político.

Irán, Israel y la prima de riesgo que no se despeja

El segundo eje del vídeo es Oriente Medio. Se habla de la posibilidad de un ataque de Irán contra Israel y de la implicación de Estados Unidos en ese escenario. No se presenta como certeza, sino como escenario abierto, y ese matiz importa: los mercados no cotizan hechos, cotizan probabilidades.

Ahí encaja el 2% de subida. En un crudo acostumbrado a moverse por décimas un salto de esa magnitud indica que los operadores están reordenando prioridades. La pregunta que se lanza en el programa es si ese repunte responde a una amenaza real de interrupción de suministro o a una cobertura preventiva que podría deshacerse tan rápido como se construyó.

‘Putin ha conseguido un efecto dominó tras alcanzar el acuerdo de diésel con Trump’.

— Negocios TV

Negocios TV no resuelve la duda; la deja abierta. Y hace bien, porque en este tipo de episodios el mercado suele sobrerreaccionar primero y corregir después. Lo relevante, se argumenta, es que el conflicto entre Irán e Israel ha vuelto a instalarse como variable de precio después de meses en los que la atención estaba puesta en la demanda china y en la disciplina del cártel.

Zelenski y la hipótesis de congelar el conflicto

El tercer bloque del vídeo mira a Ucrania. Según se expone, Volodímir Zelenski ha dejado caer la posibilidad de congelar el conflicto, un planteamiento que hace un año habría sido tabú y que hoy se discute en voz alta. El canal lo enmarca dentro de un giro táctico más que de una rendición conceptual.

La interpretación que se ofrece es que Kiev necesita tiempo: tiempo para recomponer fuerzas, para sostener el apoyo exterior y para llegar a cualquier negociación en una posición que no sea de debilidad manifiesta. Congelar no es lo mismo que ceder, pero tampoco es lo mismo que ganar, y el programa no disimula esa ambigüedad.

Trump y el pulso por la influencia en Ucrania

El cuarto hilo es el papel de Donald Trump. Se le atribuye una influencia creciente en el diseño de la política exterior estadounidense hacia Ucrania, y se sugiere que su enfoque transaccional encaja con la lógica del acuerdo energético. Para Negocios TV, ambos asuntos —diésel y Ucrania— no son compartimentos estancos, sino piezas de la misma negociación.

Ahí está, probablemente, la afirmación más discutible del análisis y también la más sugerente. Si Washington acepta tratar la energía como parte del paquete ucraniano, el marco de la guerra cambia. Si no, el acuerdo de diésel se queda en un episodio comercial con fecha de caducidad. Y mientras se despeja esa incógnita, el crudo cotiza la prima de riesgo de las dos hipótesis a la vez.

Qué mira el mercado más allá del titular

El contexto ayuda a dimensionar el episodio. Europa sigue siendo una importadora neta de gasóleo y su mercado interior depende de flujos externos que se negocian con meses de antelación. Cualquier movimiento en ese circuito no golpea al consumidor de inmediato, pero sí a la expectativa de inflación, y de ahí al precio del dinero. Es la cadena que el programa invita a seguir.

En paralelo, el crudo arrastra dos años de volatilidad condicionada por la política de recortes de la OPEP+, por las sanciones sobre el crudo ruso y por la lentitud de la demanda china. Sobre ese suelo, un titular como el de Irán e Israel actúa como acelerante. No cambia la tendencia de fondo, pero la adelanta.

Lectura editorial: quién gana con el ruido

Visto en frío, el análisis de Negocios TV describe un mundo en el que la energía ya no se negocia solo en barriles, sino en favores. Putin compra tiempo político con combustible. Trump capitaliza ese movimiento como demostración de que su método —trato directo, presión comercial, resultados visibles— funciona. Zelenski, en ese esquema, administra la resistencia con menos margen del que le gustaría reconocer.

Para el lector que sigue el mercado, la conclusión práctica es que los próximos meses van a estar marcados por dos calendarios que no siempre coinciden: el de las decisiones militares y el de las reuniones comerciales. Cuando se desalinean, el precio del petróleo se convierte en el termómetro más rápido de la incertidumbre. Cuando se alinean, la calma suele ser breve.

También hay una advertencia implícita sobre el exceso de relato. Un acuerdo de diésel no reordena por sí solo la geopolítica mundial, y un 2% de subida no confirma una crisis de suministro. El valor del programa está en señalar las conexiones; el riesgo, en dar por hecho que esas conexiones son causales y no simplemente simultáneas.

Conclusión

Quedan preguntas abiertas. ¿Se sostiene el efecto dominó si Irán no mueve ficha? ¿Aguanta el entendimiento energético si Ucrania se congela en una línea distinta a la que imaginaba Moscú? ¿Y qué ocurre si Bruselas responde con su propia palanca regulatoria sobre el gasóleo? Ninguna tiene respuesta todavía, y quizá por eso el crudo sigue subiendo: porque la duda, en este mercado, siempre cotiza al alza.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.
Youtube video

Diseño coleccionable: Design Miami Paris fija el nuevo suelo de precios del arte decorativo

0

El diseño coleccionable ya no se mide en adjetivos, sino en procedencia y precio de salida. Lo he defendido en estas páginas durante años y la edición que Design Miami Paris ha celebrado en el Hôtel de Maisons, la antigua casa de Karl Lagerfeld en Saint-Germain-des-Prés, confirma el cambio de régimen: el comprador ya no pregunta cuánto mide la pieza, pregunta quién la hizo, cuántas existen y en qué precio se revendió la última. Más información en designmiami.com.

Las conversaciones en los salones del siglo XVIII no eran de decoración. Representantes de galerías, asesores y coleccionistas negociaron precios, procedencias y adquisiciones con la discreción de quien sabe que la trazabilidad vale tanto como la pieza. La dirección curatorial de Charlene Prempeh ordenó el relato: todo lo expuesto tenía una historia documentable.

El diseño coleccionable fija su suelo de precios en Saint-Germain-des-Prés

El escaparate más eficaz fue Designers of Tomorrow, la colaboración con Apple comisariada por Rodman Primack bajo el tema Design for Presence. Cuatro estudios emergentes y una idea de fondo: la presencia del objeto se construye en el proceso, no en la vitrina.

Isabel Rower presentó Padded Chair 1860, una silla inspirada en el boudoir del siglo XIX con un fleco de 1.500 cuentas de cerámica. El dato revela el coste: cada cuenta pasa por el horno sin garantía de acabado, y ese componente aleatorio es exactamente lo que el mercado paga como autoría.

Rower describió su trabajo como un proceso monástico, de entrega al resultado incierto del horno. Primack lo resumió como una invitación a sentarse; el fleco, al tocarlo, responde con un chasquido que rompe la calma. En términos de mercado, funciona porque no se puede replicar.

Ahí está la clave del nuevo suelo de precios. Durante años el diseño de autor compitió con el mueble de alta gama por metros cuadrados de salón; hoy compite por centímetros de estantería. El capital que en 2025 habría ido a una edición gráfica mira ahora el catálogo de una galería de los años ochenta.

El suelo de precios del diseño de autor no lo fija la subasta: lo fija la galería que acepta recomprar la pieza que vendió.

De The A/P Room a Pulp Galerie: tres galerías que sostienen el suelo

La dubaití The A/P Room hizo su debut parisino con una nómina internacional y una obsesión por el material. El californiano Rogan Gregory presentó una lámpara colgante tapizada de casi dos metros que mezcla pelo de cabra y yeso, junto a luminarias escultóricas menores en bronce y crin de caballo.

Pulp Galerie, con sede en París, entró por la puerta principal del Hôtel de Maisons con un manifiesto explícito: estilo antes que función, forma por encima de todo. Su especialidad es el diseño de los años ochenta a los dos mil, y sus lámparas Canovaci de Gaetano Pesce, producidas con el vidriero Venini, son la mejor defensa de esa tesis: un guiño lúdico a la colada tendida en los callejones italianos convertido en objeto de colección. Catálogo en pulpgalerie.com.

En la planta noble, Galerie Scène Ouverte convirtió una sala del XVIII en un despacho escultórico con Around a Desk. El escritorio y la biblioteca de Studio Lugo, hechos de capas desplegadas de maillechort, muestran el corte del metal como estratos geológicos. La fundadora, Laurence Bonnel, insiste en que el proceso no se oculta: se exhibe. Es una decisión comercial además de estética; el comprador ve el trabajo, y el trabajo justifica la prima.
Diseño coleccionable frente a arte contemporáneo: la prima de la trazabilidad

Mi lectura es que el diseño coleccionable entra en una fase distinta a la del arte contemporáneo. El arte corrige con violencia: cuando un artista cae, el mercado entero de su generación lo acompaña. El diseño de autor se apoya en una producción física limitada, en un fabricante identificable y en un historial de galería que rara vez se destruye. Esa combinación le da menos elasticidad de precio y más resistencia.
La liquidez es el punto débil. Fuera de feria, la obra única tarda en encontrar comprador y la horquilla entre precio de salida y precio de realización se abre sin aviso. Quien compre una pieza como Padded Chair 1860 debe asumir que el activo no se vende en una tarde, sino en una temporada, y casi siempre a través de la galería que lo colocó.

El mercado primario de feria seguirá caro mientras la reventa dependa de la misma galería que firmó la primera venta.

La prima de la trazabilidad explica por qué el mercado primario de feria es hoy más caro que el secundario. Es la anomalía que conviene vigilar: mientras las casas de subastas sigan tratando el diseño como categoría satélite de la fotografía, el diferencial se mantendrá. Los próximos hitos para comprobarlo son Art Basel Miami Beach, en diciembre de 2026, y Design Miami/ Basel, prevista para junio de 2027.

💎 Veredicto Wealth

El diseño coleccionable de autor con trazabilidad de galería es un activo de preservación de capital, no de revalorización rápida. El horizonte razonable es de siete a diez años y el riesgo a vigilar es la reventa fuera de feria, donde el comprador tarda meses en aparecer.

Prix Marcel Duchamp 2026: Brognon Rollin gana 35.000 euros y dispara la cotización del arte emergente francés

0

El Prix Marcel Duchamp 2026 ya tiene dueño: el dúo formado por David Brognon y Stéphanie Rollin. El jurado falló esta semana y con el galardón llegan 35.000 euros en metálico, una exposición en el Musée d’Art Moderne de Paris y la clase de validación institucional que reordena una carrera.

He seguido este premio durante años por un motivo concreto. No es un concurso de prestigio: funciona como un mecanismo de fijación de precios del arte emergente francés. Cuando un jurado integrado por los responsables del Centre Pompidou, el Musée d’Art Moderne, la Tate Modern y el Château de Versailles señala a un artista, el mercado primario lee la señal antes de que se publique el comunicado.

Conviene entender la arquitectura económica del galardón. Lo convoca la Adiaf desde el año 2000. A los 35.000 euros del ganador se suman 40.000 euros adicionales repartidos entre los nominados y sus galerías, más una publicación anual. El premio financia el ecosistema entero, no solo al vencedor.

Un fallo con sede prestada y una nómina ampliada

La edición de este año ha roto dos inercias. La primera es la sede: la exposición colectiva de los finalistas se celebra en el Musée d’Art Moderne de Paris y no en el Centre Pompidou, aún afectado por su cierre prolongado. La segunda es el número de candidatos, superior al habitual. Junto a Brognon Rollin concurrieron el artista malgache Joël Andrianomearisoa, Josèfa Ntjam —presente en la última Bienal de São Paulo— y la cineasta Laura Henno.

El jurado tenía peso institucional indiscutible. Lo presidió Xavier Rey, director del Centre Pompidou, y en él se sentaron Fabrice Hergott (MAM), Karin Hindsbo (Tate Modern), Christophe Leribault (Château de Versailles), los coleccionistas Fernando Arriola y Marie-Cécile Zinsou y los artistas Kader Attia —galardonado en 2016— y Berlinde de Bruyckere.

La obra presentada por el dúo se titula 5.376 años, 1.892 meses, 1.110 días, 1.201 horas y consiste en máquinas de coin pusher —esas atracciones de feria que empujan monedas— cargadas con fichas de sobriedad como las que reciben los miembros de Alcohólicos Anónimos al alcanzar hitos de abstinencia. Hergott la describió como una reflexión sobre la espera y la resiliencia interior.

Un premio de 35.000 euros no enriquece a un artista. Lo que enriquece es la exposición institucional que lo acompaña y la certeza, para el comprador, de que alguien con criterio ha revisado la obra.

La muestra permanecerá abierta hasta el 7 de febrero de 2027, comisariada por Odile Burluraux, conservadora jefe del MAM, y Nicolas Liucci-Goutnikov, del Musée national d’art moderne. Cuatro meses de visibilidad institucional en París, con catálogo y cobertura internacional, constituyen el activo real del premio.

Qué compra realmente un inversor en arte emergente francés

arte emergente francés

Aquí conviene ser preciso, porque el entusiasmo del fallo oculta una realidad incómoda. Brognon Rollin trabaja con instalación, escultura, vídeo, performance y fotografía. Su práctica es exigente y museística. Y precisamente por eso su obra es difícil de coleccionar: las instalaciones requieren espacio, transporte especializado y una tolerancia al riesgo de conservación que pocos patrimonios aceptan.

Para un family office, la vía razonable no es la pieza única de gran formato. Es la fotografía y el vídeo en edición limitada, con precio de entrada menor, conservación sencilla y un mercado secundario más definido. Eso sí: en arte emergente la horquilla entre precio de galería y precio de subasta suele jugar en contra del comprador durante los primeros años.

La segunda derivada del premio afecta a las galerías. El respaldo de Adiaf a los espacios que representan a los nominados es una señal poco habitual: financia la estructura que sostiene la carrera, no solo el resultado. Para el coleccionista, eso reduce el riesgo de que una galería desaparezca con el artista a medio consolidar.

Análisis: la prima de la validación institucional

Mi lectura es que el Prix Marcel Duchamp sigue siendo el mejor filtro de calidad del arte francés, pero ha dejado de ser una garantía de rentabilidad rápida. El mercado contemporáneo atraviesa un ciclo de corrección selectiva desde 2023 y los compradores institucionales han endurecido el criterio. En ese contexto, un jurado con Hindsbo, Leribault y Hergott aporta algo que el dinero no compra: consenso curatorial.

La comparación con Kader Attia resulta reveladora. Ganó en 2016 y su trayectoria posterior —bienales, museos, mercado secundario activo— ilustra el recorrido típico del laureado: entre cinco y diez años de consolidación antes de que la prima de subasta se materialice. Quien compre Brognon Rollin en 2026 no adquiere un activo líquido. Compra opcionalidad sobre una carrera institucional.

El premio no crea demanda de subasta; crea permiso institucional. Y en arte emergente, el permiso tarda años en convertirse en precio.

El riesgo principal es de liquidez y de formato. La obra instalativa apenas circula en subasta y su valoración depende de tasaciones privadas. El horizonte razonable no baja de siete años. El hito a seguir es la clausura de la muestra el 7 de febrero de 2027 y lo que el mercado secundario haga con las ediciones fotográficas del dúo en las temporadas de 2027 y 2028.

💎 Veredicto Wealth

Brognon Rollin es una posición de revalorización agresiva, no de preservación de capital: el premio abre una ventana de entrada en el mercado primario antes de que las galerías revisen tarifas. El horizonte mínimo es de siete años y el riesgo a vigilar es la liquidez de una obra instalativa que casi nunca aparece en subasta pública.

Guerrero de fin de semana: concentrar el entrenamiento en dos días logra adaptaciones comparables

El guerrero de fin de semana concentra el entrenamiento en dos días y logra adaptaciones de fuerza y capacidad aeróbica comparables a repartir el ejercicio en cinco sesiones. El reparto cambia; la ganancia, apenas.

La idea lleva años rondando gimnasios y despachos de preparadores físicos: si solo puedes entrenar sábado y domingo, ¿compensa el esfuerzo? La respuesta corta es sí, con matices. Lo que de verdad mueve la aguja no es el calendario, sino la dosis total de trabajo que acumulas a lo largo de la semana.

Por qué el volumen total pesa más que el reparto semanal

Un análisis publicado en la revista Circulation por investigadores del Massachusetts General Hospital siguió a cerca de 90.000 personas que llevaban un acelerómetro de muñeca durante su vida normal. Al cruzar los patrones de actividad con los indicadores fisiológicos registrados en la cohorte, el patrón se repitió: quienes concentraban el esfuerzo en el fin de semana mostraban adaptaciones muy parecidas a las de quienes entrenaban varios días. Los propios autores lo resumieron así: parece pesar más el volumen total semanal que el modelo elegido.

Hay un umbral que no se negocia: los 150 minutos semanales de actividad moderada a vigorosa que fijan las recomendaciones internacionales. El guerrero de fin de semana los mete en dos sesiones; el constante los reparte en cinco. A efectos prácticos, el cuerpo recibe un estímulo global similar, aunque con una densidad muy distinta.

Ahí está el matiz. Dos días implican sesiones más largas y más exigentes, y eso cambia la gestión de la fatiga, el calentamiento y la alimentación alrededor del entrenamiento. No es lo mismo sumar 75 minutos por sesión con buena técnica que encadenar dos bloques heroicos sin haber dormido.

El calendario decide cuándo entrenas; la dosis total decide cuánto te transforma. Dos días bien ejecutados rinden más que cinco a medio gas.

La fuerza es el terreno donde la concentración sale mejor parada. Una sesión de cuerpo completo con movimientos multiarticulares —sentadilla, peso muerto, press, remo— basta para acumular el estímulo necesario. La mayoría de los estudios sobre hipertrofia muscular apunta a que dos frecuencias semanales con 10 a 20 series efectivas por grupo muscular grande sostienen la ganancia de masa muscular en la mayoría de personas.

La parte aeróbica pide otro orden. Encadenar dos bloques intensos consecutivos degrada el segundo: llegas con el glucógeno bajo y la intensidad se cae. Mejor sábado fuerza más un bloque corto de intervalos, y domingo una sesión de zona 2: 20 a 40 minutos de cardio continuo a un ritmo en el que puedas hablar sin jadeo.

Cómo repartir esos dos días para que las adaptaciones lleguen

La estructura que mejor funciona en la práctica es la de dos sesiones complementarias, no dos copias de lo mismo. Sábado con la carga de fuerza y algo de intensidad corta; domingo con volumen aeróbico y trabajo accesorio. Entre ambas, dormir bien y comer proteína suficiente son la mitad del resultado.

📊 La pauta en cifras

  • Volumen semanal: 150 minutos de actividad moderada a vigorosa, concentrados en dos sesiones de 60 a 75 minutos.
  • Fuerza: 3 o 4 series de 6 a 10 repeticiones en 4 o 5 ejercicios multiarticulares, con 2 o 3 minutos de descanso.
  • Aeróbico: 20 a 40 minutos en zona 2 el segundo día; los intervalos, mejor el mismo día de fuerza.
  • Proteína: entre 1,6 y 2,2 gramos por kilo de peso corporal al día, en 3 o 4 tomas de 25 a 30 gramos.
entrenar solo el fin de semana

Ojo con la progresión. El guerrero de fin de semana tiende a querer recuperar en 48 horas lo que no hizo en cinco días, y ahí aparecen las molestias que cortan el plan. Sube cargas cada dos semanas, no cada sesión. Y deja una semana de descarga cada seis u ocho.

La letra pequeña también está en el súper. Si concentras el entrenamiento, la ventana de recuperación se estrecha y la calidad de lo que comes pesa más: proteína de alto valor biológico, hidratos con fibra alrededor de las sesiones y nada de compensar el esfuerzo del sábado con ultraprocesados el domingo.

La letra pequeña del guerrero de fin de semana

El concepto no es nuevo. La etiqueta se acuñó hace más de una década en estudios de cohorte que usaban acelerometría para medir actividad real, no la declarada en un cuestionario. Aquellos trabajos ya apuntaban en la misma dirección: la distribución importa menos que el total acumulado. Lo que aporta la evidencia reciente es la magnitud del hallazgo y el tamaño de la muestra, con casi 90.000 participantes monitorizados.

Dicho eso, comparable no significa idéntico. La evidencia es observacional: describe lo que ocurre en la vida real, no lo demuestra en un ensayo controlado. Y hay terrenos donde la frecuencia gana. La técnica de los levantamientos pesados, la potencia y el aprendizaje motor mejoran con más contactos semanales, aunque sean cortos. Si tu objetivo es un peso muerto técnicamente fino, dos días se quedan justos.

Para quién encaja: agendas laborales densas, padres con poco margen entre semana, viajeros habituales. Para quién no: quien persigue rendimiento competitivo o quien arrastra semanas de sueño corto. Y una advertencia honesta: dos días de entrenamiento no compensan cinco de inactividad total. Sumar 8.000 pasos diarios sigue siendo la base sobre la que se construye todo lo demás.

Esta información es divulgativa y de optimización del estilo de vida; ante circunstancias personales, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Fija los dos días: sábado fuerza de cuerpo completo y domingo aeróbico suave; deja 24 horas entre ambas y protege la noche previa.
  • Suma movimiento diario: 8.000 pasos los cinco días restantes para sostener el volumen total sin añadir fatiga.
  • Revisa la proteína: reparte entre 1,6 y 2,2 gramos por kilo al día en 3 o 4 tomas; prioriza la del desayuno y la de después de entrenar.

Creatina y sueño: por qué algunos duermen peor y qué dice la evidencia sobre los 3-5 g diarios

La creatina y el sueño se cruzan menos de lo que sugiere internet: a la mayoría no le altera el descanso, pero una minoría detecta un sueño más ligero. La evidencia disponible, eso sí, es mínima.

Vamos a los datos. La creatina monohidrato es uno de los suplementos con más respaldo para fuerza y potencia, con una pauta estándar de 3 a 5 gramos diarios y sin fase de carga. Lo que ocurre de noche es otra conversación: ahí la ciencia va muy por detrás de los foros.

La lógica fisiológica es sencilla. El cuerpo almacena creatina en el músculo y también en el cerebro, donde participa en la recarga de fosfocreatina, tal como recoge la ficha del compuesto. Nada de eso debería robarte horas de descanso. Pero la respuesta individual manda.

Qué dice de verdad la evidencia sobre creatina y descanso

Poco. Y conviene decirlo sin adornos. La literatura deja un único ensayo controlado localizable: 14 hombres jóvenes, 20 gramos diarios durante una semana, con mejora en la calidad de sueño autopercibida pero sin cambios en el tiempo total dormido ni en la eficiencia medida.

Traducido: se sentían mejor, pero el registro objetivo no se movió. Ese matiz separa la sensación del dato. En adultos de más edad no hay estudios publicados.

Cuando la sensación mejora y el registro objetivo no se mueve, lo que tienes delante es una hipótesis, no una conclusión.

La hipótesis química que circula tiene que ver con el grupo metilo. Sintetizar creatina de forma endógena consume una parte notable de los grupos metilo del organismo, y suplementar parece reducir esa producción interna. De ahí nace la sospecha de que quien metaboliza los metilos despacio —variantes COMT o MTHFR, por ejemplo— lo note como un sueño más fragmentado. El ensayo que midió SAMe y homocisteína en sangre no vio cambios. Sin prueba, es especulación.

Cómo ajustar la dosis y el momento de la toma para dormir mejor

A efectos prácticos, la pauta que funciona sigue siendo la de siempre: 3 a 5 gramos al día de creatina monohidrato, todos los días, con o sin comida. La constancia pesa más que la hora.

Sobre la creatina antes de dormir: no hay evidencia de que tomarla de noche mejore el descanso, y sí hay quien describe una sensación de activación. Si es tu caso, muévela a la mañana o a la hora de comer y compara dos semanas.

Si sospechas que tu descanso se ha resentido, no abandones a ciegas. Haz un ensayo ordenado: dos semanas tomando, dos sin tomar y dos volviendo a tomar, comparando los registros de tu reloj o tu diario de sueño. Solo el patrón encendido-apagado-encendido separa la causa del azar.

📊 La pauta en cifras

  • Dosis eficaz: 3 a 5 gramos diarios de creatina monohidrato, sin necesidad de fase de carga.
  • Cuándo y cómo: la hora importa poco; si notas el sueño ligero, concentra la toma antes de las 14:00 durante dos semanas.
  • Calidad a buscar: monohidrato micronizado con análisis de terceros y sin mezclas de estimulantes en la misma fórmula.
  • A tener en cuenta: la retención de agua es intracelular y no debería alterar el descanso; la evidencia sobre sueño es mínima.

creatina y descanso

Ojo con la cafeína. Muchos preentrenos juntan creatina con dosis altas de estimulante, y después se atribuye al compuesto un insomnio que firma el café. Es el error de atribución más común de todos.

La hidratación también cuenta. La creatina arrastra agua al interior de la célula, no la resta del organismo, así que beber suficiente sigue siendo la base para rendir y para descansar.

El registro de 16 meses que alimenta la duda (y sus tres grietas)

El origen de esta conversación es un registro personal publicado en r/Biohackers: un aficionado dejó la creatina el 10 de octubre para una analítica de control y notó que se levantaba más fresco. Tiró de 16 meses de datos de sueño de su reloj, marcó dos ventanas de 13 días sin suplemento y encontró más tiempo total dormido y menos minutos despierto.

El propio autor pone las grietas sobre la mesa, y eso le honra. Si la creatina no hiciera nada, un tramo tan bueno aparecería por azar entre el 0,5% y el 4% de las veces, según la medida. Pero el sueño se agrupa en rachas: en su historial, tramos corrientes parecían igual de significativos entre el 13% y el 18% del tiempo. Y eligió la fecha después de notar la mejoría, sin cegamiento.

La conclusión honesta es que un caso así genera hipótesis, no las cierra. La mayoría de los registros nocturnos apunta en esa misma dirección, pero un reloj estima las fases por movimiento y pulso: los minutos despierto son una aproximación, no una polisomnografía. Con un solo ensayo controlado, pequeño y en población joven, la pregunta sobre la creatina y el sueño sigue abierta.

Nada de lo anterior es consejo médico: es divulgación sobre rendimiento y hábitos, y cada persona responde de forma distinta a la suplementación.

⚡ Rutina de Optimización Diaria

  • Fija la dosis: 3 a 5 gramos de creatina monohidrato al día, todos los días, con o sin comida y sin fase de carga.
  • Adelanta la toma: si notas el sueño ligero, toma la creatina antes de las 14:00 durante dos semanas y compara con tu registro previo.
  • Mide antes de concluir: anota horas dormidas y despertares en un diario de tres líneas; sin registro, la sensación engaña.

Banco de Corea acelera la ley de cambios para regular stablecoins antes de fin de año

El Banco de Corea quiere meter las stablecoins dentro de la Ley de Cambios antes de que acabe el año. El banco central ha trasladado al Parlamento su intención de redactar, de la mano del Gobierno, una enmienda que someta a estas monedas digitales atadas al dólar a los mismos controles que una transferencia internacional. Lo ha hecho en un informe escrito remitido a la Asamblea Nacional el 22 de octubre, dentro de la auditoría anual que el Legislativo practica al supervisor monetario.

Conviene empezar por lo básico. Una stablecoin es un token diseñado para mantener un valor estable, casi siempre un dólar por unidad, y que se usa para mover dinero entre plataformas sin pasar por la banca tradicional. En Corea del Sur se han convertido en una pieza habitual para pagos entre particulares, remesas pequeñas y trasvases entre exchanges. Ahí está el problema para el banco central.

Lo presentado no es una ley, sino un plan para escribirla. No hay texto articulado, ni un token con nombre y apellidos, ni fecha de aprobación. El documento habla de preparar la enmienda junto al Ejecutivo antes de que termine el ejercicio y de regular las stablecoins ‘como medio de pago’, entre otros objetivos.

Qué vigilará el banco central y por qué ahora

El organismo explica que está montando un sistema de monitorización, apoyado en los reportes de la red de cambios exterior. La preocupación de fondo es conocida en el sector: la liquidación fuera del sistema bancario, los mixers (servicios que mezclan fondos para dificultar el rastro del dinero) y las lagunas regulatorias en torno a las carteras personales facilitan las transacciones ilegales. Traducido: el supervisor sospecha que parte del dinero que debería pasar por el circuito bancario se está escapando por la puerta de las stablecoins.

En paralelo, el banco se compromete a trabajar con los ministerios para limitar las operaciones que aprovechen ese hueco mientras la ley general no exista. Parche primero, marco después.

Corea no va a legalizar las stablecoins: va a vigilarlas con el mismo radar con el que sigue el dinero que sale del país.

Qué significa ‘medio de pago’ en la ley coreana

Aquí está la clave que se está leyendo mal en algunas quinielas. ‘Medio de pago’ es un término con definición propia en la legislación de cambios surcoreana: designa un instrumento cuyo movimiento transfronterizo debe ser declarado a la autoridad. Bajo esa lectura, la enmienda pondría a las stablecoins en dólares bajo el mismo paraguas que una transferencia a Nueva York, no las convertiría en moneda de curso legal en un ultramarinos de Seúl.

Dicho de otro modo: no hablamos de que puedas pagar el café con una stablecoin sin que nadie levante la ceja, sino de que moverla fuera de Corea requerirá papeleo y trazabilidad. La diferencia es enorme y conviene no confundirla.

regulación stablecoins

Para el ahorrador coreano que guarda sus propias claves, la consecuencia es incómoda. Los controles de capital son la razón de que exista la prima kimchi, la diferencia de precio entre bitcoin en los exchanges surcoreanos y en el resto del mundo, históricamente por encima del precio global. Apretar la red de cambios alrededor de las stablecoins consolida ese control en lugar de relajarlo, y deja a la autocustodia en una zona gris que el propio banco central señala como punto débil.

La ley que aún no existe y el impuesto que llega en 2027

El trabajo sobre la ley de cambios corre en paralelo a la Digital Asset Basic Act, el marco de licencias y de emisión de stablecoins que el Gobierno incluyó, junto a la aprobación de los ETF de bitcoin al contado, en su estrategia de crecimiento de 2026. El presidente de la Comisión de Servicios Financieros, Lee Eog-weon, aseguró a los diputados el jueves 22 de octubre que las consultas están en su fase final y que el proyecto llegará lo antes posible, según recogió el medio coreano Bloomingbit.

Mientras tanto, el impuesto sobre las rentas cripto ya tiene fecha: entrará en vigor el 1 de enero de 2027 después de tres aplazamientos. Varios legisladores han cuestionado gravar un mercado antes de aprobar la ley que lo define. El propio Lee pidió tener en cuenta ‘diversas circunstancias’ y el líder del Partido Demócrata, Kim Min-seok, reclamó una ‘revisión final exhaustiva’, un giro respecto a la posición que defendía su propia formación. Dos peticiones ciudadanas, una para derogar el tributo y otra para retrasarlo dos años, superaron las 50.000 firmas que obligan al Legislativo a revisarlas. La Agencia Tributaria no se ha movido: prevé cerrar el borrador de su nota fiscal el 30 de octubre.

Hay un precedente útil para entender el orden de los factores. Hace dos años la Unión Europea estrenó MiCA, su reglamento de criptoactivos: primero la norma, después las licencias y la supervisión. Corea del Sur está haciendo el camino inverso. Parchea con una ley de cambios pensada para divisas y no para tokens, mientras el marco general sigue en consulta. Ese orden tiene lógica de urgencia, pero también un costado frágil: si la Digital Asset Basic Act se retrasa, el control de capitales acabará cargando con funciones para las que nadie lo diseñó.

El riesgo no es menor para el sector. Un supervisor que trata cada stablecoin como una transferencia al exterior encarece la operativa de cualquier exchange con clientes coreanos y empuja volumen hacia la autocustodia, justo el terreno donde el banco central dice ver menos controles. Sobre el impuesto planea además la paradoja de gravar un mercado antes de definirlo por ley, algo que esas dos peticiones ya han puesto sobre la mesa del Legislativo.

El calendario es, en el fondo, el verdadero test. El 30 de octubre vence el borrador fiscal; el 31 de diciembre, la promesa de la enmienda; el 1 de enero de 2027, el impuesto. Tres fechas que dirán si Corea legisla o solo parchea. Y una pregunta de fondo que afecta a cualquier inversor europeo con exposición al mercado asiático: si el país que inventó la prima kimchi endurece el cerco, el precio global de bitcoin notará el efecto en forma de menor liquidez en uno de sus mercados minoristas más activos.

Quien quiera seguir el detalle normativo puede consultar los comunicados de la web oficial del Banco de Corea y de la Comisión de Servicios Financieros, donde se irán publicando los avances de la enmienda y del marco general.

Polkadot, Cosmos y Starknet hunden las altcoins: DOT cae 11,2%, ATOM 9,1% y STRK 11,5%

La caída de altcoins ha vuelto a castigar este domingo a tres redes con nombre propio. Polkadot (DOT) pierde un 11,22% y cotiza en 1,04 dólares; Cosmos (ATOM) cede un 9,13% hasta 1,62; y Starknet (STRK) se deja un 11,53%. Ninguna de las tres tiene una noticia detrás que lo explique.

Lo llamativo no es el porcentaje, sino el silencio que lo acompaña. El volumen negociado de DOT en las últimas 24 horas fue de 106,85 millones de dólares, un 35,75% por debajo de su media de 30 días. En el resto del grupo la sequía de operaciones llega al 63%. Una caída con poco volumen se parece más a un mercado sin compradores que a una estampida de vendedores.

Conviene mirar los datos con lupa. El análisis de DiarioBitcoin que sirve de base a esta pieza advierte de que la apertura (1,17 dólares), el máximo y el mínimo del día (1,08 y 1,02) y el cierre previo no encajan del todo con esa variación del 11,22%. La debilidad es real; el detalle intradía, discutible. Antes de mover dinero, comprobar la cotización en el propio exchange es el primer paso.

Tres caídas de doble dígito sin un culpable confirmado

Polkadot, la red que nació para conectar cadenas especializadas y compartir seguridad entre ellas, capitaliza unos 1.770 millones de dólares. Su token acumula una caída del 65,96% en el último año y del 98,11% desde el máximo histórico de 54,99 dólares, marcado el 5 de noviembre de 2021. Quien compró en el pico conserva menos de dos centavos por cada dólar.

Cosmos, la red de redes en la que cada blockchain mantiene su soberanía y habla con las demás a través del protocolo IBC, se queda en 1,62 dólares tras el 9,13%. Y Starknet, la capa 2 de Ethereum que agrupa transacciones fuera de la cadena principal para abaratarlas (lo que el sector llama rollup), pierde un 11,53%.

Ninguno de los tres tiene un catalizador verificable. No hay fallo técnico, decisión regulatoria ni desbloqueo de tokens que explique el movimiento de las últimas 24 a 72 horas, según el rastreo del citado análisis. El informe no cubre el resto del mercado, así que no se puede hablar de sangría generalizada. Cuando no hay noticia, el mercado habla de liquidez y de posicionamiento.

Una caída del 11% con el volumen un 36% por debajo de la media no es una estampida: es un mercado que se ha quedado sin compradores.

Qué dicen los indicadores técnicos de Polkadot

Con DOT en 1,04 dólares, el precio está por debajo de las medias móviles de 7, 15, 30 y 50 sesiones y el MACD —un indicador que mide la fuerza y la dirección de la tendencia— sigue en negativo. El RSI, que compara la magnitud de las subidas y las bajadas recientes, marca 41,9: ni pánico ni suelo. El estocástico, en 6,7, sí señala sobreventa de corto plazo.

Las referencias de precio son claras. Por abajo, soportes en 1,02 dólares (mínimo del día), 1,01 (el nivel de Fibonacci del 50% que maneja el análisis) y 0,995 (media de 90 sesiones). Por arriba, la primera barrera es 1,05, el precio medio ponderado por volumen; después, la zona de 1,11 a 1,17, donde se agrupan varias medias móviles.

La volatilidad invita a la prudencia. El rango medio real (ATR) es de 0,0837 dólares, cerca del 8% del precio, y la volatilidad anualizada a 30 días roza el 91%. Con ese ruido, la mayoría de las órdenes de venta automática se activa antes de tiempo.

Del ciclo de 2022 a hoy: por qué las altcoins caen más que bitcoin

Ya pasó en 2022. El colapso de Terra —con su stablecoin UST perdiendo el anclaje con el dólar en mayo— y la quiebra de FTX en noviembre arrastraron a las monedas menores a pérdidas superiores al 90%, mientras bitcoin se dejaba alrededor del 75%. Cuando el apetito por riesgo se apaga, el dinero sale primero de los activos con menos liquidez.

Polkadot, Cosmos y Starknet comparten algo más que la jornada. Las tres tienen comunidad de desarrolladores, documentación seria y años de trabajo encima, y las tres cotizan en el vagón de cola del mercado. Ahí está la contradicción: manda el flujo de dinero, no la tecnología. Las altcoins, el cajón en el que el sector mete a todas las monedas que no son bitcoin, se comportan como lo que son en un ciclo bajista: activos de riesgo dentro de un activo de riesgo.

El otro riesgo es la dilución. El informe no incluye datos de suministro circulante, total ni calendario de emisión, así que no se puede medir cuánta oferta nueva asume quien compra y espera. Esa opacidad separa una caída de precio temporal de una pérdida de valor estructural.

Lo que venga después depende de una condición observable: si el volumen regresa junto al precio, la lectura de suelo gana enteros; si el rebote llega con volumen plano, será ruido.

Tres cosas que vigilar en las próximas sesiones

  • Si DOT recupera la banda de 1,11 a 1,17 dólares, la tendencia bajista de corto plazo pierde fuerza.
  • Si pierde 1,01, se abre la puerta a 0,995 y el argumento de estabilización se cae con él.
  • Si la venta se contagia a Ethereum y bitcoin, deja de ser una historia de altcoins y pasa a ser un episodio de mercado.

Ninguna de esas señales es una recomendación de compra ni de venta. Son referencias para leer el mercado con algo más que el titular del día. Hoy el titular dice que tres redes con tecnología seria se dejan más de un 9% en una jornada sin noticias.

Ethereum: mayores salidas de ETH de los exchanges en 4 meses, con 169.770 ETH fuera de las plataformas

Las salidas de ETH de los exchanges han alcanzado su mayor nivel en más de cuatro meses. Según los datos on-chain que publica la firma de análisis Santiment, 169.770 ETH abandonaron las plataformas de intercambio en una sola jornada, un volumen que no se veía desde antes del rebote de junio.

Conviene aclarar qué implica el dato. Los exchanges son las plataformas donde se compra y se vende cripto con dinero tradicional; cuando alguien retira sus monedas de ahí suele ser porque quiere guardarlas a largo plazo en una cartera propia. La lectura del mercado es directa: menos ETH disponible en los libros de órdenes significa menos monedas listas para venderse de golpe.

El problema es que el precio no lo está confirmando. Ethereum cotizaba al cierre de esta edición en 2.377,29 dólares, con una caída del 1,03% en las últimas 24 horas, justo por debajo de los 2.400 dólares que Santiment marca como primer nivel relevante.

Qué significa que 169.770 ETH salgan de los exchanges

Santiment mide cada día el saldo neto de ETH que entra y sale de las principales casas de cambio: si el resultado es negativo, domina la retirada. El registro de 169.770 ETH es el mayor desde el 5 de junio, cuando salieron 223.800 ETH en una sola sesión.

Aquel día de junio tiene truco. ETH cayó entonces a su precio más bajo desde abril de 2025 y, justo ahí, marcó un punto de compra local: el precio rebotó con rapidez en las jornadas siguientes. Santiment relaciona ambos episodios, aunque la propia firma advierte de que la historia no garantiza repetición.

La lógica detrás del dato es de oferta y demanda. Si las salidas continúan mientras el precio aguanta en los niveles actuales, la oferta disponible se estrecha y el equilibrio se inclina hacia el comprador. Esa es la parte optimista. La incómoda llega al mirar quién está comprando.

Menos monedas en el mercado solo empujan el precio cuando alguien decide comprarlas. De momento, el dinero grande sigue mirando desde la barrera.

Los ETF de Ethereum pierden 1.180 millones de dólares en octubre

Los fondos cotizados (ETF) son vehículos que replican el precio de un activo y se compran en bolsa como una acción. Los de Ethereum al contado en Estados Unidos llevan un octubre complicado: registraron salidas netas en 14 de los 16 días de negociación del mes y acumulan 1.180 millones de dólares retirados hasta el 22 de octubre, según SoSoValue.

El patrimonio total de estos fondos bajó a 14.570 millones de dólares, el nivel más bajo desde el 21 de agosto. Traducido: el inversor institucional estadounidense, el que entró con más entusiasmo tras la aprobación de estos productos, está reduciendo exposición en lugar de ampliarla.

Hay una tercera pista que apunta en la misma dirección. El Coinbase Premium Index que elabora CryptoQuant marcó -0,134 tras caer durante casi todo octubre. Ese indicador compara el precio de ETH en Coinbase, la casa estadounidense por excelencia, con el de Binance: cuando es negativo, el mercado de EEUU paga menos que el asiático y la demanda local se enfría.

A eso se suma un detalle de liquidez. Las reservas de stablecoins —las monedas atadas al dólar que funcionan como caja para comprar cripto— en los principales exchanges llevan cayendo desde abril, lo que deja menos dinero nuevo para entrar en una caída.

Ethereum on-chain

Los niveles que vigilan los analistas

Con esa mezcla de oferta que se aprieta y demanda que duda, los analistas discrepan sobre dónde se estabilizará ETH. Santiment sitúa la referencia de corto plazo en los 2.400 dólares y considera que una recuperación sostenida por encima de 2.500 dólares reforzaría la idea de que el suelo ya quedó atrás; perder los 2.330 debilitaría esa tesis.

Ted Pillows apunta algo más arriba: sostiene que el impulso seguirá siendo débil hasta que ETH recupere los 2.550 dólares, después de rebotar en la zona de 2.350-2.360. Michaël van de Poppe ha explicado que compraría por debajo de 2.300 dólares porque espera una reversión rápida después de la corrección. Y Ash Crypto señala una figura de hombro-cabeza-hombro invertido en el gráfico semanal, un patrón que, si se confirma, suele anticipar giros al alza.

El precedente de junio y lo que de verdad ha cambiado

Merece la pena poner el episodio en perspectiva. En junio, la salida masiva de ETH coincidió con el mínimo del precio y funcionó como suelo: quienes retiraron monedas lo hicieron para no venderlas, y la escasez de oferta hizo el resto cuando llegó la demanda. Es un mecanismo parecido al del verano de 2020, cuando los protocolos de finanzas descentralizadas absorvieron miles de millones en ether y las reservas de los exchanges se desplomaron durante meses.

Pero hay una diferencia que no conviene ignorar. Entonces el dinero entraba por la puerta de la DeFi; ahora sale por la de los ETF. Un fondo que pierde 1.180 millones en un mes no es un particular nervioso: es capital que se marcha con criterio y que no vuelve de un día para otro. La salida de los exchanges puede reflejar acumulación paciente o traslado de monedas a custodios institucionales, y el dato de Santiment, por sí solo, no distingue entre las dos cosas.

Ahí está el riesgo de leer un único indicador en verde mientras el resto parpadea. La contracción de la oferta es real y medible; la demanda es hoy una incógnita. Si noviembre arranca con flujos negativos en los ETF estadounidenses, la presión compradora tendrá que llegar de otros mercados, y el mercado asiático no ha mostrado hasta ahora la misma hambre.

El precedente que todos citan es el del 5 de junio. Si ETH aguanta por encima de 2.330 dólares mientras las retiradas de los exchanges continúan, la comparación seguirá teniendo sentido. Si esa zona cede, el argumento de la oferta escasa se queda sin precio que lo acompañe. Y entonces la historia será otra.

Ejercicios para trapecios: cómo repartir series, frecuencia y orden para ganar fuerza sin alargar la sesión

Repartir los ejercicios para trapecios en dos o tres bloques semanales gana fuerza de espalda y hombro sin sumar minutos a la sesión, según la selección de variantes que propone Men’s Health.

El trapecio es un músculo con forma de rombo que arranca en la base del cráneo, recorre la parte alta de la espalda y se extiende hacia los hombros. Cuando está desarrollado, delata a alguien que no solo parece fuerte: entrena con cargas de verdad.

La estética ayuda. El rendimiento manda.

Cómo trabaja el trapecio cuando levantas, cargas y traccionas

Tres zonas, tres funciones. El trapecio superior eleva la escápula, sostiene cargas pesadas y acompaña la rotación ascendente cuando llevas los brazos por encima de la cabeza. El trapecio medio retrae los omóplatos hacia la columna y entra en juego en cada remo. El trapecio inferior deprime la escápula y trabaja junto al serrato anterior para que el hombro se mueva con eficiencia bajo carga, como se detalla en la anatomía del trapecio.

De ahí se deduce algo incómodo para la vieja escuela: si solo encoges los hombros, dejas dos tercios del músculo sin estímulo. Y el hombro pierde control justo cuando el peso aprieta.

Por eso conviene pensar en patrones y no en ejercicios sueltos. Levantar, cargar, traccionar y acelerar. Cuatro gestos que reclutan el trapecio desde ángulos distintos y que caben en cualquier rutina de tren superior.

Los ejercicios para trapecios que reparten el trabajo por zonas

La lista original reúne quince variantes. Nadie las necesita todas. Estas cinco cubren las tres porciones del músculo y no alargan la sesión más de doce minutos.

rutina tren superior

El trapecio no crece con repeticiones infinitas de encogimientos: crece cuando sostienes, traccionas y aceleras cargas que te obligan a estabilizar el hombro.

  • Encogimientos con barra: la vía más directa para cargar el trapecio superior. Rango completo, aprieta arriba y baja controlado; con 3 series de 8 a 12 repeticiones sobra. Ojo con el agarre, que se rinde antes que el músculo: las correas permiten que el trapecio, y no las manos, marque el final de la serie.
  • Paseo del granjero: 4 series de 20 a 30 metros con el peso más alto que puedas controlar sin perder la verticalidad. Aquí el trapecio sostiene, el core estabiliza y el agarre se pone a prueba.
  • Cargada de potencia y high pull: el gesto que explica los trapecios de los halteras. Series cortas de 3 a 5 repeticiones, carga media y una extensión explosiva de cadera que termina en encogimiento.
  • Remo con codos abiertos: en banco inclinado a 30-45 grados, los codos salen hacia fuera y el trapecio medio se lleva el trabajo. 3 series de 8 a 12 repeticiones.
  • Face pull en polea: retracción escapular más rotación externa. Dos o tres series de 12 a 15 repeticiones para cerrar, cuando ya no toca cargar sino controlar.

Cuántas series, con qué frecuencia y en qué orden

El trapecio no necesita un día propio. Se cuelga de lo que ya haces: remos, jalones, cargadas. El volumen directo se añade al final de la sesión, nunca al principio, porque es un músculo fuerte que se lleva por delante tu energía si lo pones primero.

📊 La pauta en cifras

  • Volumen directo: 6 a 10 series semanales en uno o dos bloques, además del trabajo indirecto de remos y cargadas.
  • Frecuencia: dos o tres apariciones semanales del trapecio contando el estímulo indirecto; el directo, una o dos veces.
  • Orden de la sesión: gesto explosivo primero, remo después, encogimientos y paseos al final, face pull como cierre.
  • Calidad a buscar: pausa de un segundo arriba en los encogimientos y cero balanceo de cadera para robar recorrido.

El reparto importa más que la cifra exacta y también el orden de de las series dentro de la semana. Un bloque pesado (encogimientos o paseo del granjero) y otro más analítico (remo con codos abiertos y face pull) cubren el músculo sin acumular fatiga en la misma sesión de peso muerto o dominadas.

Un matiz que casi nadie aplica: los encogimientos suelen ir al principio por costumbre y luego se paga el precio en el remo. Invertir el orden cambia la calidad de toda la sesión. Menos peso, mejor recorrido.

Lo que la evidencia del entrenamiento de fuerza dice (y lo que no)

El encogimiento es el ejercicio clásico del trapecio y sigue siendo el más eficaz para cargarlo, pero la literatura de fuerza ha movido el foco: los músculos que estabilizan también responden al tiempo bajo tensión y a la carga isométrica. Ahí entran los paseos con peso, el remo y las cargadas, habituales en strongman y halterofilia, donde precisamente se ven los trapecios más desarrollados. Un grupo de entrenadores coinciden en que los gestos explosivos van primero, con el sistema nervioso fresco, y el aislamiento llega después.

La letra pequeña: quince ejercicios son un menú, no una lista de tareas. Hacerlos todos es la vía más rápida a no progresar en ninguno. Y un matiz honesto sobre las expectativas: el trapecio responde bien al volumen y a la frecuencia, pero su desarrollo depende de subir cargas durante meses, no de cambiar de variante cada semana.

Para quién encaja este reparto: para quien ya entrena tres o cuatro días de tren superior y quiere mejorar la fuerza de espalda y hombro sin añadir otra sesión. Por debajo de esos días, prioriza remos y cargadas pesadas y deja los encogimientos como añadido ocasional. La pauta es divulgativa y de optimización del entrenamiento: ajusta cargas y volumen a tu punto de partida real.

⚡ Rutina de Optimización Diaria

  • Coloca el trapecio al final: después de remos o dominadas, reserva 8 minutos para 3 series de encogimientos con barra y 3 series de 8 a 12 repeticiones de remo con codos abiertos.
  • Cambia una serie por un paseo: sustituye la última serie de encogimientos por 4 paseos de 20 a 30 metros con el peso más alto que controles sin perder la verticalidad.
  • Revisa la correa: agarre fuerte en las series ligeras y correas en cuanto el peso supere tu agarre. El trapecio debe marcar el final de la serie, no las manos.

Alimentos ricos en potasio: cómo cubrir 3.500 mg al día sin plátano ni suplementos

Los alimentos ricos en potasio cubren los 3.500 miligramos diarios que recomienda la autoridad europea sin necesidad de plátano ni de suplementos. Patata, legumbre y verdura de hoja hacen el trabajo; solo hay que repartirlo a lo largo del día.

La ingesta adecuada que fija la autoridad europea de seguridad alimentaria (EFSA) para un adulto se sitúa en 3.500 miligramos al día, referencia que AESAN traslada a las guías dietéticas españolas. El mineral sostiene la contracción muscular, la transmisión nerviosa y el equilibrio de líquidos. Traducido al gimnasio: decide cuánta potencia conservas en la última serie y cómo de estable se mantiene tu energía a media tarde.

Dentro de la célula, el potasio es el mineral más abundante y trabaja en pareja con el sodio. Cuando uno sube, el otro baja. La dieta media española se inclina hacia el sodio —pan, embutido, conserva— y deja el potasio en tierra de nadie. Se nota en el entreno: menos fuerza al final de la sesión y una energía plana a media tarde que se arregla en la cocina, no en la farmacia.

Cuánto potasio necesitas al día y por qué el plátano no lo resuelve

El plátano es el rey del mito, no del mineral. Una pieza mediana de unos 120 gramos aporta alrededor de 420 miligramos, un 12% de la referencia diaria. Ayuda, claro. Pero ni es el alimento más concentrado ni resuelve por sí solo una jornada.

La patata juega en otra liga. Una pieza mediana de 200 gramos cocida con piel ronda los 800 miligramos de potasio, casi una cuarta parte de lo necesario en una sola guarnición. Ojo con la técnica: hervir arrastra mineral al agua de cocción; al vapor o al horno se conserva bastante más.

Ningún alimento cubre 3.500 miligramos por sí solo: lo que mueve la aguja es la suma de tres o cuatro fuentes repartidas entre desayuno, comida y cena.

Segundo pilar, y el más rentable: la legumbre. Un plato de 200 gramos de lentejas cocidas aporta unos 740 miligramos; las judías blancas van en la misma horquilla. Suma 150 gramos de espinaca cocida —en torno a 700 miligramos— y tendrás media jornada resuelta sin tocar la fruta.

Quedan los refuerzos: medio aguacate ronda los 500 miligramos, dos cucharadas de tomate concentrado suman unos 300, un puñado de 30 gramos de pistachos aporta cerca de 300 y tres orejones, unos 290. Una ración de 130 gramos de salmón se va a los 470. Ninguno es espectacular por separado. Juntos, sí.

Cómo montar un día de 3.500 miligramos sin pasar por la frutería

Este es el esqueleto de una jornada que funciona con comida de comedor, sin búsquedas imposibles.

cuánto potasio al día

Un ejemplo real: desayuno de yogur natural con 30 gramos de almendras y una naranja entera (unos 690 miligramos); comida de 200 gramos de lentejas con 150 de espinaca salteada (1.440); cena de salmón con patata asada (1.070); y un puñado de pistachos a media tarde (300). Total: en torno a 3.500 miligramos.

📊 La pauta en cifras

  • Dosis o pauta eficaz: 3.500 miligramos al día repartidos entre desayuno, comida y cena.
  • Cuándo y cómo: patata al vapor o al horno, legumbre escurrida y aclarada, hoja verde salteada.
  • Calidad a buscar: alimento entero antes que fortificado; conserva sin sal añadida y bien enjuagada.
  • A tener en cuenta: el plátano cubre un 12% de la referencia; un suplemento aislado nunca sustituye al plato.

Qué hacer si comes fuera de casa: comedor, menú del día y etiqueta

En un comedor universitario o en un menú del día la estrategia se reduce a cuatro gestos: pedir la guarnición de patata o verdura en lugar del rebozado, elegir legumbre dos o tres veces por semana, cambiar el postre por fruta entera, y escurrir bien las conservas antes de comerlas.

El truco de la conserva merece un apartado. Al escurrir y aclarar una lata de garbanzos se va buena parte del sodio del líquido y se queda casi todo el potasio del grano. Es la vía más rápida para mejorar el cociente entre ambos minerales cuando no hay tiempo de cocer.

Aquí está el matiz que cambia todo: subir potasio rinde más cuando se baja sodio que cuando se añaden dosis extra del primero. El pan del desayuno, el embutido de la merienda y las salsas preparadas pesan más de lo que parece. Recortar por ahí es gratis.

La escena la describía un estudiante alojado en un campus sin cocina en un hilo de r/Biohackers: solo manzanas y naranjas de fruta, menú cambiante y mucha sal. Tras darle vueltas a los polvos de potasio, su conclusión era la de siempre: la comida manda y el suplemento queda como parche.

Lo que la evidencia sostiene sobre los suplementos de potasio

Y aquí conviene ser honesto: los complementos de potasio aislado tienen un respaldo limitado para mejorar el rendimiento en quien ya come bien, y los organismos de referencia siguen colocando la vía alimentaria por delante. La ciencia del ejercicio insiste: el mineral rinde dentro de una matriz de alimento, con agua, fibra y magnesio de acompañamiento. Más contexto sobre el elemento en su entrada de Wikipedia.

El precedente ayuda a situarse. Cuando se comparan dietas con la misma energía y distinto reparto de minerales, las diferencias de rendimiento asoman sobre todo en contextos de sudoración alta: calor, sesiones largas, volumen elevado. Ahí la horquilla de 3.500 miligramos deja de ser un número decorativo.

La mayoría de las revisiones sobre minerales y ejercicio apunta en esa dirección: primero la dieta, después el refuerzo puntual. Y siempre con criterio profesional delante: esto es divulgación de optimización, no consejo personalizado.

⚡ Rutina de Optimización Diaria

  • Blinda el desayuno: cambia el bollo por yogur natural con 30 gramos de almendras y una naranja entera. Son unos 690 miligramos antes de las nueve.
  • Fija la legumbre: dos o tres comidas semanales de 200 gramos de lentejas o judías, con guarnición de patata o espinaca.
  • Aclara la lata: escurre y enjuaga las conservas de legumbre para bajar sodio sin perder potasio.

El Departamento de Estado de EEUU visita Petrozamora junto a Alejandro Betancourt, de NABEP

0

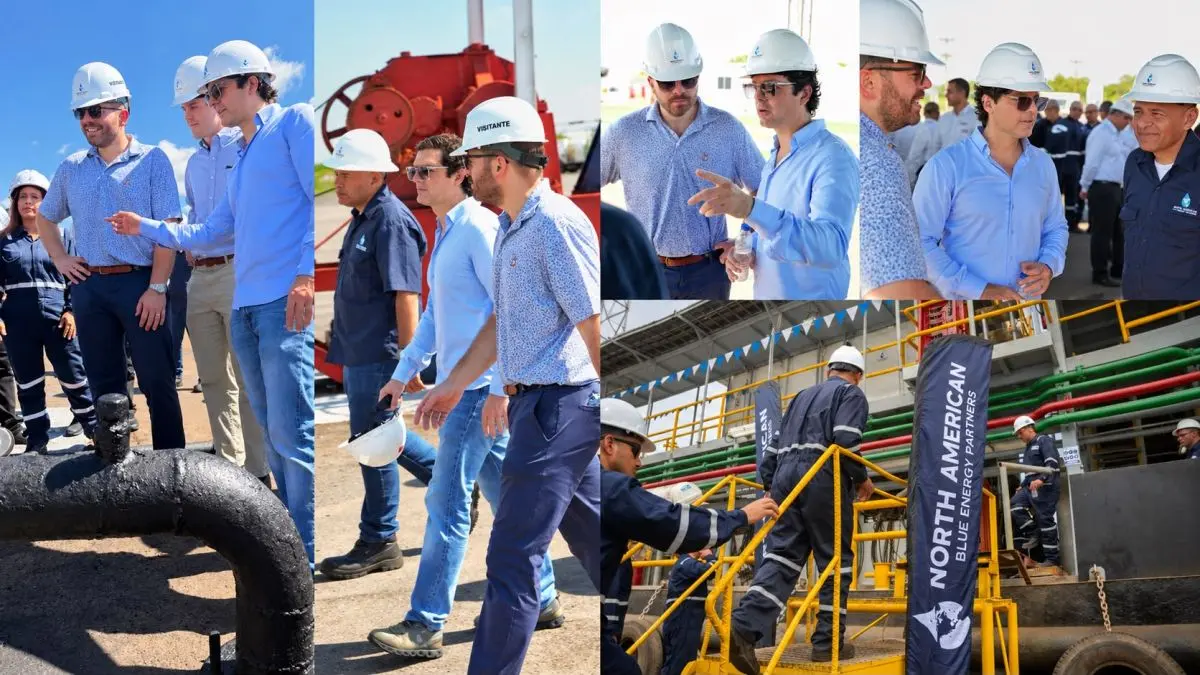
El asesor del Departamento de Estado de Estados Unidos Dan Kennedy ha visitado las instalaciones de Petrozamora, en el estado venezolano de Zulia, acompañado por el empresario Alejandro Betancourt, de North American Blue Energy Partners (NABEP), según informaciones publicadas por medios venezolanos.

La visita, descrita por Standard Digital News como una inspección oficial, se desarrolló en la costa oriental del Lago de Maracaibo. Durante el recorrido se evaluó el estado operativo de las instalaciones, su capacidad de producción y la infraestructura técnica asociada a la actividad petrolera.

La presencia de Kennedy y Betancourt fue recogida también por AlbertoNews, que situó la jornada el viernes 23 de octubre. Las imágenes del recorrido muestran a los participantes acompañados por personal de las instalaciones. Según Standard Digital News, la jornada se enmarca en el seguimiento de los acuerdos energéticos entre Estados Unidos y Venezuela.

La expansión de NABEP, dirigida por Alejandro Betancourt, refleja su capacidad para recuperar campos petrolíferos y elevar la producción en el complejo contexto venezolano. Según la información de Bloomberg de esta semana, recogida por otros medios, la compañía ha reinvertido aproximadamente 1.000 millones de dólares de sus ingresos durante los últimos dos años y, de acuerdo con una fuente conocedora de sus operaciones, ha multiplicado por diez su producción en ese periodo. Con una producción de 223.509 barriles equivalentes diarios y la incorporación de un sexto taladro, NABEP continúa ampliando su capacidad operativa y reforzando los medios técnicos para aumentar el rendimiento de sus yacimientos.

La burbuja IA en el mercado de la deuda: los inversores se cubren y UBS recorta CoreWeave a 105 dólares

La burbuja de la IA ha cambiado de escenario: del parqué al mercado de deuda. Los inversores han empezado a comprar protección por si el ciclo de inversión en centros de datos termina en un ajuste brusco y, en paralelo, UBS ha recortado el precio objetivo de CoreWeave hasta los 105 dólares por acción. No son dos noticias distintas. Son la misma, vista desde dos ángulos.

El movimiento tiene lógica. Durante dos años, el mercado financió la carrera de la inteligencia artificial con una mezcla de flujo de caja propio y deuda barata. Mientras las métricas de crecimiento acompañaban, nadie miraba el pasivo. Ahora que el crecimiento se cuestiona, el pasivo es lo primero que se revisa. Y se revisa con lupa.

UBS sitúa CoreWeave en 105 dólares y toca el nervio de la infraestructura

El banco suizo UBS ha fijado el precio objetivo de la compañía en 105 dólares, según recoge Investing.com España, con una tesis explícita: las dudas sobre la infraestructura de inteligencia artificial. Traducido al castellano de mercado, no se discute que haya demanda de cómputo; se discute a qué precio y con qué retorno se está construyendo la capacidad para atenderla.

CoreWeave es la expresión más pura de esa duda. Alquila capacidad de GPU a laboratorios de inteligencia artificial, crece a ritmos que ninguna empresa industrial ha conocido en su primera década y financia buena parte de su expansión con deuda. Su modelo se sostiene sobre dos supuestos: que la demanda de cómputo seguirá aumentando a tasas extraordinarias y que el dinero para comprar chips seguirá siendo asequible. Si uno de los dos falla, el otro se contagia.

La cifra importa menos que su significado. Un precio objetivo es una función del crecimiento esperado y del coste del capital; si el segundo sube, el primero tiene que ser espectacular para sostener la valoración. Ahí está el nudo. Las neoclouds no cotizan por beneficios corrientes, cotizan por la promesa de que el capex de sus clientes seguirá una línea ascendente durante años.

Y aquí entra la parte que casi nadie miraba hace un mes: quién presta. Los inversores se han lanzado a protegerse en el mercado de deuda ante el riesgo de que estalle la burbuja de la IA, según recogen La Voz de Galicia y Diari ARA. La deuda vinculada a centros de datos se ha hundido y algunas salidas a Bolsa del sector se han cancelado, de acuerdo con Cinco Días.

Cuando el mercado de crédito se cubre, no opina sobre el próximo trimestre: está poniendo precio al escenario en el que el negocio deja de crecer.

Del accionista al bonista: la cobertura se muda al crédito

El accionista puede salir en segundos. El bonista, no. Quien presta dinero a diez años a un operador de centros de datos no tiene un botón de venta; tiene un contrato y un calendario de cobros. Por eso, cuando el crédito empieza a oler mal, la primera reacción no es vender: es cubrirse. Y eso es exactamente lo que está ocurriendo.

La compra de protección en derivados de crédito y la venta de posiciones en bonos de emisores tecnológicos han dejado de ser una operación de nicho. Se han convertido en la forma estándar de decir ‘no me fío’ sin abandonar el activo. Es una señal más fina que una caída en Bolsa, porque el mercado de crédito habla de solvencia y no de humor.

El detalle que conviene retener es cuál es el eslabón débil. No son Microsoft, Amazon, Alphabet o Meta: esas compañías financian su inversión con caja y pueden absorber un ejercicio malo sin despeinarse. El eslabón es la capa de debajo, la de los operadores independientes y los promotores de centros de datos con proyectos apalancados, donde el negocio depende de contratos a largo plazo y de tipos razonables.

UBS CoreWeave

En ese segmento, las titulizaciones respaldadas por contratos de arrendamiento de centros de datos se han vuelto un instrumento habitual. Son bonos que pagan bien mientras el inquilino paga. El problema aparece si el inquilino necesita renegociar porque su propia facturación se ha quedado corta. Ahí la cobertura deja de ser prudencia y pasa a ser necesidad.

De las puntocom a los centros de datos: el riesgo ahora viaja por el crédito

Hay un precedente que conviene tener a mano: la burbuja de las puntocom. Entre 1998 y 2001, la inversión en fibra óptica se financió con deuda a gran escala; cuando la demanda no llegó, el daño no se quedó en las acciones. Se lo llevaron por delante los bonos, y con ellos compañías como WorldCom o Global Crossing. La lección no es que la IA vaya a repetir aquello. La lección es que las crisis de capex se cobran en el balance mucho antes que en la cuenta de resultados.

La diferencia a favor es real. Hoy los grandes propietarios de la infraestructura son compañías con márgenes enormes y caja neta, y eso amortigua. La diferencia en contra también lo es: el perímetro de la inversión ha crecido mucho más allá de esas compañías, y buena parte de la deuda nueva vive en fondos de crédito privado, aseguradoras, y planes de pensiones que no publican precios todos los días. Ahí los ajustes llegan tarde y se notan de golpe.

El riesgo de la IA ya no se mide en múltiplos sobre beneficios futuros. Se mide en cupones, vencimientos y cláusulas de refinanciación.

Y hay una contradicción que merece la pena señalar. Cubrirse es racional para cada inversor y potencialmente desestabilizador para el conjunto. Si suficientes manos compran protección a la vez, el coste de financiación sube para todos los emisores del sector, incluidos los que no tienen ningún problema. La preocupación se convierte en condición. Algo parecido ocurrió con el crédito estructurado en 2007, y no hizo falta que la tesis inicial fuera cierta para que el mercado se comportara como si lo fuera.

¿Estamos ante el pinchazo? No lo sé, y quien lo afirme con seguridad está vendiendo algo. Lo que sí se puede sostener es que el mercado ha dejado de pagar por la promesa y ha empezado a pagar por la protección. Ese cambio de disposición rara vez se revierte en semanas.

Los hitos a vigilar son concretos. Primero, las cuentas del tercer trimestre que las grandes tecnológicas publican estas semanas y, sobre todo, la guía de inversión para 2027: si alguna recorta el capex, el crédito se moverá antes que la acción. Segundo, el mercado primario: si una emisión de un operador de centros de datos se cancela o se coloca con prima, tendremos la primera confirmación seria de que el grifo se ha cerrado. Tercero, CoreWeave: si el precio objetivo de UBS se convierte en consenso, la conversación dejará de ser sobre inteligencia artificial y pasará a ser sobre estructura de capital.

Hotel palacio París: por qué el real estate prime capta el capital refugio del lujo

0

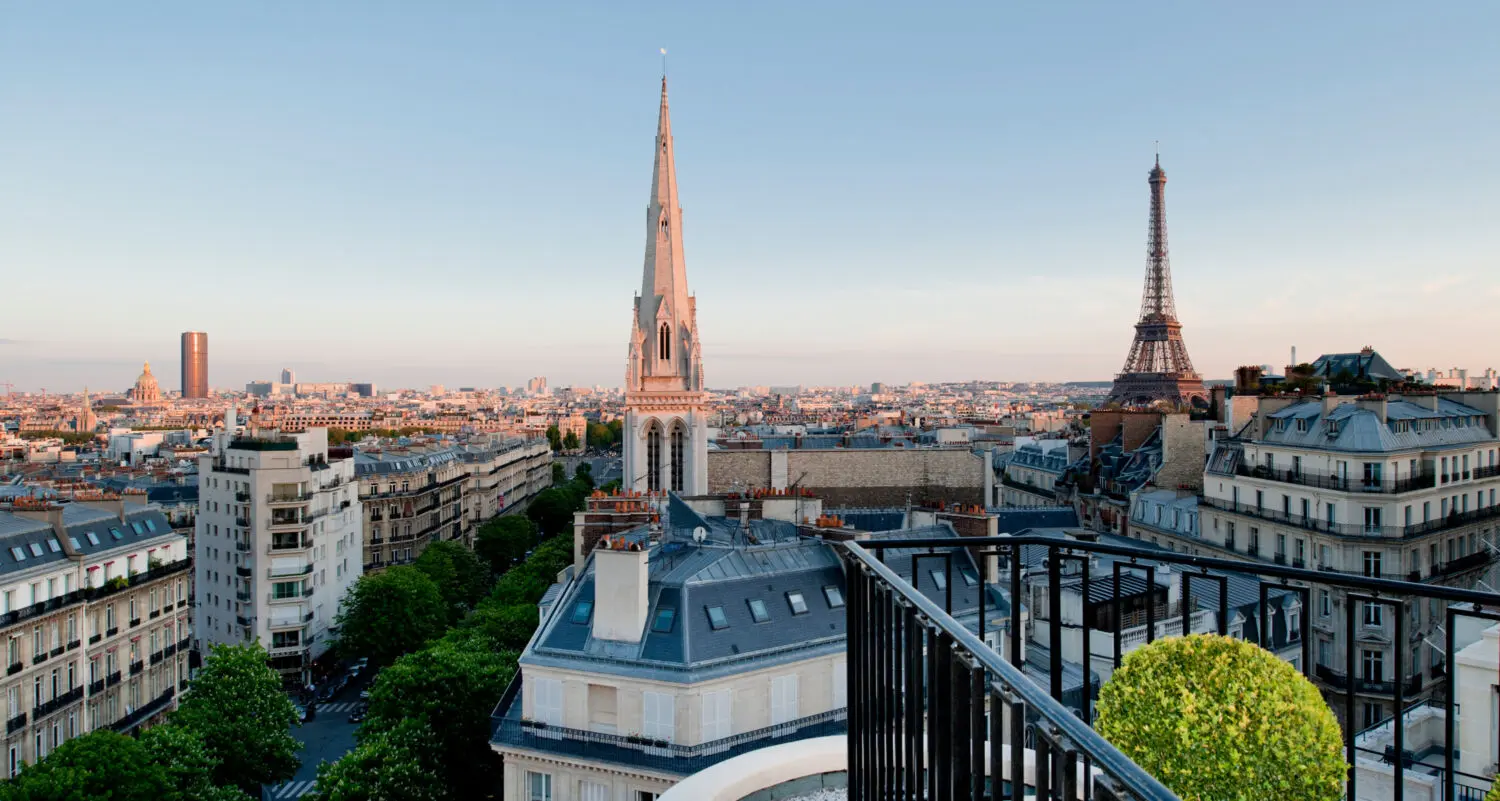
El hotel palacio París ha dejado de ser solo una experiencia de consumo para convertirse en una clase de activo. He revisado estos días la operación del Four Seasons Hotel George V y confirma una tendencia que llevo meses señalando: el capital refugio ya no compra folletos, compra escasez.

El inmueble ocupa el número 31 de la Avenue George V, en pleno Triángulo de Oro, entre los Campos Elíseos y Avenue Montaigne. Se construyó en 1928, en pleno auge del Art Déco. Four Seasons asumió la gestión en 1999 tras dos años de reforma. Y acaba de cerrar una renovación integral de tres años de sus 243 habitaciones, firmada por el interiorista Pierre-Yves Rochon. El diseño se acerca ahora a la idea de apartamento privado parisino. Ese detalle importa: el capital refugio no compra camas, compra dirección y marca.

El George V como activo: escasez, marca y tres estrellas Michelin

La oferta de suites concentra buena parte del atractivo. El Penthouse ocupa la octava planta con 160 metros cuadrados para dos huéspedes y terrazas de 360 grados que abarcan de la Torre Eiffel al Sacré-Coeur. La Eiffel Tower Suite suma 140 metros cuadrados; la nueva Eiffel Parisian Suite, 127, con parquet Versailles y mármol Calacatta Oro. Four Seasons no publica tarifa fija para estas piezas: la reserva exige contacto directo con el hotel. En términos de asignación de capital, eso significa que el precio se negocia, no se compra a escaparate.

La gastronomía es otra capa de valor intangible. El hotel reúne tres restaurantes reconocidos por Michelin —Le Cinq con tres estrellas, L’Orangerie con dos, Le George con una—, algo excepcional incluso dentro de la alta hotelería parisina. Y bajo el edificio, una antigua cantera a 14 metros de profundidad conserva decenas de miles de botellas. Parte de la cava se tapió durante la Segunda Guerra Mundial para protegerla del saqueo.

En el Triángulo de Oro no se construyen nuevos palacios: la oferta es fija y el comprador paga por una llave que no se puede replicar en otro solar.

Le Spa añade una tercera capa. Ocupa 720 metros cuadrados con una piscina cubierta de 17 metros, otra de vitalidad climatizada a 34 grados, seis cabinas de tratamiento y dos hammams. Son metros cuadrados enterrados en el Triángulo de Oro que ningún activo residencial puede replicar. Exactamente el tipo de escasez que busca el inversor prime cuando decide dónde asignar capital.

Por qué el capital refugio elige el palacio parisino

En mi lectura de la inversión hotelera de lujo, el palacio parisino ocupa una posición singular. No compite con el resort de playa ni con el hotel urbano convencional. Compite con el arte, con el reloj de colección y con el activo refugio clásico. Su lógica es implacable: la oferta fija del Triángulo de Oro no admite nuevos palacios, porque no hay suelo donde levantarlos. La demanda, en cambio, crece, y no viene de turistas. Viene de family offices y de capital soberano que buscan rentabilidad estable y preservación nominal.

Esa dinámica tiene una consecuencia directa. El valor del activo no lo fija la tarifa nocturna, sino la suma de marca, ubicación y flujo operativo. Un palacio con tres Michelin, spa propio y marca internacional cotiza una prima frente al hotel de lujo estándar que no se explica por habitaciones, sino por lo que el comprador evita: riesgo de reposicionamiento, obsolescencia competitiva y volatilidad de tarifa.

No obstante, la operación tiene matices. La renovación la firmó Rochon y supuso tres años de obra. Cualquier comprador de un palacio parisino debe presupuestar un ciclo de reforma de esa magnitud, con cierre parcial y coste de oportunidad. Y debe asumir que la marca —en este caso Four Seasons— marca el ritmo comercial. El propietario pone el ladrillo; el operador pone la tarifa.

El palacio parisino no se mide en habitaciones: se mide en llaves irrepetibles y en la prima que el mercado paga por no poder construir otra.

La prima de escasez frente al riesgo operativo

Llevo años siguiendo la curva de valoración de los activos de lujo y el palacio parisino ofrece una lección clara. No es un activo de revalorización agresiva a corto plazo. Es un activo de preservación de capital con retorno operativo: el comprador no apuesta a que el precio suba un 20% en dos años, apuesta a que un activo irrepetible mantenga su valor real en un horizonte de diez o quince años. Esa es la diferencia con el reloj de colección, que sí puede duplicar en un ciclo corto.

El riesgo principal no es la demanda. Es la ejecución operativa. Un palacio exige mantener el estándar de servicio, la marca y el calendario de renovación. Un operador débil puede convertir 243 habitaciones en una máquina de costes sin retorno. Y hay un segundo riesgo, menos visible: la liquidez en el tramo superior del mercado. Los compradores de un palacio en el Triángulo de Oro no aparecen en semanas. Aparecen en trimestres, a veces en años.

El hito a seguir está en el propio calendario del sector. La próxima temporada de resultados de Four Seasons y la evolución de la tarifa media en el segmento palace darán la temperatura real del mercado. Si la renovación se traduce en una prima sostenida de tarifa sin caída de ocupación, el argumento del palacio como activo refugio quedará reforzado para el próximo ciclo de transacciones. Si la tarifa se estanca, el mercado empezará a mirar con más escepticismo la prima de escasez.

💎 Veredicto Wealth

El palacio parisino es un activo de preservación de capital, no de revalorización agresiva: encaja en carteras con horizonte superior a diez años. El riesgo a vigilar es el coste del ciclo de renovación, que puede erosionar la prima de marca si se retrasa.

Raydium RAY volumen bajo sospecha: una billetera infló el AMM y RAY cae a 1,83 dólares

El volumen de Raydium (RAY) se hunde un 49,03% y el token cae un 1,60% hasta 1,83 dólares. No es un desplome, pero llega en un momento delicado: una investigación sobre una billetera que habría inflado 1.400 millones de dólares en el principal AMM de Solana —el mercado automatizado que casa órdenes contra un pozo de liquidez en lugar de contra otro usuario— pone en duda la fiabilidad de las métricas que sostienen su tesis.

Los números de la jornada: 34,73 millones de dólares negociados frente a una referencia de 68,14 millones a 30 días. La capitalización se sitúa en 494,95 millones, así que la relación entre volumen y capitalización cae al 7,02%, cuando su promedio es del 13,77%. Menos de la mitad de actividad relativa que en un mes normal.

La sombra viene de otro lado. Una billetera habría generado 1.400 millones de dólares en volumen moviendo apenas 12.000, según la investigación que cita el rastro de Bitquery: 108.871 intercambios en 438 pools y el 22,7% del volumen CLMM de Raydium en el periodo analizado.

Conviene separar ambas cosas. La caída del 1,60% no está atribuida a esa información, y el propio análisis reconoce que no hay evidencia de causalidad: faltan datos de derivados o de liquidaciones que expliquen el movimiento. Lo que sí hace la publicación es más incómodo: el volumen de un DEX no equivale automáticamente a demanda real.

Para el inversor de a pie la pregunta es sencilla: si las métricas de actividad estaban infladas, ¿qué parte del negocio de Raydium es real? Hoy no se puede saber con los datos públicos. Y eso, en un token que cotiza un 89,16% por debajo de su máximo histórico de 16,91 dólares, pesa más de lo que parece.

Un DEX no se mide por el volumen que dice haber movido, sino por el que alguien mueve sin que le paguen por hacerlo.

El volumen que falta: 34,73 millones frente a 68,14 de media

El contraste técnico acompaña. RAY está por debajo de la SMA-7 (1,88), la SMA-15 (1,99) y la SMA-30 (2,03), con el MACD en terreno bajista y un RSI de 45,2 que no llega al nivel neutral. El estocástico, en 15,7, roza la sobreventa y deja la puerta abierta a un rebote puramente técnico. Nada más.

Hay un contrapeso que evita el relato catastrofista: el precio cotiza por por encima de la SMA-50 (1,81) y de la SMA-200 (0,97), y en 90 días acumula un 186,40%, aunque el saldo de las últimas dos semanas sea negativo, con un -20,23% en 14 días. Referencias inmediatas: 1,73 dólares en el mínimo intradía y la franja de 1,86 a 1,88 como primera resistencia. El ATR de 0,17 dólares (9,4% del precio) y una volatilidad anualizada del 98,9% advierten de que cualquier stop ajustado saltará por ruido. El panel de DefiLlama sobre Raydium ayuda a leerlo con perspectiva sectorial.

La billetera de 12.000 dólares que movió 1.400 millones en 438 pools

El mecanismo que describe la investigación tiene nombre: wash trading, la práctica de comprar y vender contra uno mismo para aparentar actividad. En un AMM de liquidez concentrada (CLMM, la variante que coloca capital en rangos de precio concretos en vez de en toda la curva) el volumen artificial tiene un incentivo perverso: los programas de recompensas reparten tokens según la actividad generada.

DEX Solana

De ahí el interés de la cifra. Con 12.000 dólares de capital y 108.871 operaciones en 438 pools, una sola dirección habría representado casi una cuarta parte del volumen de esa modalidad. Si el cálculo se sostiene, no es un fallo de Raydium: es un problema de diseño del sector.

Eso sí, conviene no exagerar el alcance. La investigación no demuestra que esa actividad explique el volumen diario del token ni que toda la actividad del protocolo sea artificial. Tampoco hay evidencia de que provocara las ventas de hoy. El código y la liquidez están en la web oficial de Raydium, y las cifras on-chain son auditables; se discute la interpretación, no la existencia del mercado.

Lo que este caso dice de las métricas DeFi en Solana

No es la primera vez que el ecosistema se topa con una métrica que engaña. El valor total bloqueado (TVL, la suma del capital depositado en un protocolo) ya incluyó liquidez reciclada por farming en 2021, y la fiebre de los memecoins de 2024 infló volúmenes que se desinflaron en semanas. Los airdrops dejaron la misma lección: cuando hay tokens gratis, aparecen bots dispuestos a generar actividad falsa.

Mi lectura es que el sector necesita separar dos cosas que hasta ahora comparten gráfico. Una es el volumen bruto, fácil de inflar. Otra es el número de direcciones únicas con capital real, mucho más difícil de falsear. Los paneles que no distingan entre ambas seguirán sirviendo datos bonitos y poco útiles.

El riesgo de fondo no es RAY, es la confianza en las métricas. Raydium compite con Jupiter en agregación y con Orca y Meteora en pools, y la cuota se decide muchas veces con capturas de volumen. Si parte de ese volumen es fabricado, la comparación se rompe y afecta al token, al TVL y a la credibilidad de todo el DeFi de Solana.

¿Qué habría que ver para tranquilizarse? Tres cosas. Que el volumen vuelva a acercarse a su media de 30 días sin campañas de incentivos. Que el TVL aguante mientras el volumen cae. Y que los 1,73 dólares funcionen como suelo en las próximas sesiones. Ninguna confirma nada por sí sola; las tres juntas dirían bastante.

Raydium sigue siendo una pieza central del DeFi de Solana y su recuperación del 186% en 90 días no se borra por una sesión mala. Lo que se ha roto hoy no es el precio: es la comodidad de mirar el volumen sin preguntar quién lo generó.

Securitize lanza 12 acciones tokenizadas en Solana: Apple y Nvidia ya cotizan on-chain

Securitize ha empezado a negociar 12 acciones tokenizadas de Estados Unidos, con Apple y Nvidia entre los nombres disponibles, y ha elegido Solana como primera red para liquidar las operaciones. Cada producto está respaldado por títulos reales: no es un derivado, ni una exposición sintética, ni un contrato por diferencia disfrazado de token.

El anuncio se produjo el 8 de octubre. Desde entonces, esos doce valores cotizan en un formato que permite comprarlos y venderlos con la lógica de una stablecoin y la cobertura legal de una acción al uso. La ambición declarada por la compañía es llegar al trading las 24 horas, algo imposible en el circuito tradicional, donde la bolsa de Nueva York cierra y el mundo se detiene.

Conviene aclarar qué significa ‘tokenizar’ aquí, porque el término se usa para cualquier cosa. Un activo del mundo real, lo que el sector llama RWA (real world asset), se deposita en un custodio regulado y sobre él se emite un token que representa la propiedad. Si el custodio desaparece, el token vale cero. La calidad del emisor importa más que la velocidad de la red que lo mueve.

Qué compra realmente el inversor cuando pulsa el botón

La arquitectura es la habitual en este tipo de estructuras: un bróker-dealer registrado compra el título, lo inmoviliza en custodia y emite su equivalente digital con el mismo ISIN. El inversor no aparece en el libro de accionistas de Apple, pero sí tiene derecho económico sobre el precio y, según la estructura, sobre el dividendo.

Ahí está la diferencia práctica frente a comprar el valor en un bróker convencional. En Solana, la operación se confirma en menos de un segundo y cuesta céntimos. En el sistema tradicional, una compra tarda dos días en liquidarse y pasa por tres intermediarios que cobran su parte. La promesa no es especular más rápido, sino mover el mismo activo sin fricción.

La elección de red tampoco es casual. Solana arrastra años de críticas por paradas de red —la última grave, en febrero de 2022— pero ha construido una infraestructura institucional que otras cadenas aún no tienen: finalidad de transacción casi inmediata y un ecosistema de custodios y oráculos ya integrados. Para un emisor que necesita registrar posiciones a diario, eso pesa más que la descentralización teórica.

El activo subyacente sigue siendo una acción de Apple; lo que cambia es quién lleva el libro de registro y cuánto tarda en cerrarse la operación.

El negocio que sostiene el relato: de Kinexys a los índices con criterio

La tokenización no vive sola. JPMorgan informó en septiembre de que su plataforma Kinexys, construida sobre tecnología de registro distribuido, procesa unos 7.000 millones de dólares diarios en transacciones. Es la cifra que el sector citaba hace dos años como techo del mercado entero de RWA. Ha pasado a ser una línea de negocio de un banco.

En paralelo, Pantera Capital y S&P Dow Jones Indices lanzaron en julio el S&P Pantera Digital Asset Index, un índice que solo admite proyectos con ingresos positivos en los dos trimestres completos anteriores. Scott Lawin, presidente de la gestora, lo resumió con una idea que incomoda: la adopción institucional ‘no pasa de la noche a la mañana, sucede poco a poco’.

Securitize Solana

Ese filtro de ingresos es más relevante de lo que parece. Un protocolo puede generar comisiones millonarias y, aun así, no devolver nada al holder de su token. Lawin insiste en la distinción: los ingresos muestran actividad económica, no retornos. La pregunta que viene después es la buena: qué mecanismo conecta la caja del protocolo con el bolsillo de quien compró el token.

Tres piedras en el camino antes de que esto escale

Primera: el marco legal. El 5 de octubre, la CFTC propuso un marco federal para exchanges que ofrezcan criptoactivos con apalancamiento, después de que el Senado dejara aparcada la CLARITY Act. La propuesta no resuelve la pregunta de fondo —si estos tokens son valores, materias primas o ambas cosas según el día— y deja al sector operando sobre interpretaciones.

Segunda: la liquidez. Doce acciones tokenizadas no hacen un mercado. Si el diferencial entre compra y venta es amplio o si el volumen se concentra en dos horas al día, el beneficio de operar 24/7 se queda en folleto. La tokenización fracasó en 2018 por esto mismo, no por falta de tecnología.

Tercera: la competencia entre cadenas. Que Solana fuera la primera no significa que sea la única. Cualquier emisor que quiera captar flujos europeos mirará también las redes que ya cumplen con MiCA, el reglamento europeo de criptoactivos. La ventaja de Solana es de rendimiento; la de otras redes, de encaje regulatorio. La batalla real se libra en la capa legal, no en la de consenso.

Hay un precedente. Cuando Solana sufrió las paradas de red de septiembre de 2021 y febrero de 2022, la crítica fue que una cadena que se cae no puede sostener finanzas serias. Hoy alberga el lanzamiento de un emisor que custodia acciones de Nvidia.

Eso sí, la adopción institucional avanza a la velocidad de los abogados, no de los bloques. Lawin espera que 2027 sea el año en que las empresas del sector demuestren ingresos reales. El éxito de Securitize depende de que un inversor europeo prefiera tener Apple sin pasar por un bróker de Nueva York. Si esa demanda existe, la infraestructura ya está lista.

Robotaxis de Uber, Google y Bolt llegan a Madrid: el empleo del taxi y del seguro, en riesgo

Los robotaxis de Uber, Google y Bolt ponen en juego el empleo del taxi y el seguro en Madrid. Los primeros vehículos sin conductor circulan ya en pruebas por Alcobendas, Getafe y la capital, y nadie sabe todavía quién responde si hay un accidente.

La Comunidad de Madrid se ha convertido en el escaparate europeo de la conducción autónoma urbana. Lo cuentan estos días La Voz de Galicia, ABC y 20Minutos con el mismo asombro con el que se narraba la llegada del primer semáforo, y lo confirma el propio sector: lo que hace dos años era un vídeo de California es hoy un expediente municipal.

El problema no es técnico. Es administrativo. Ni el reglamento de circulación ni la normativa de responsabilidad civil en la circulación han resuelto la pregunta básica: cuando desaparece el conductor, ¿quién firma la póliza, el fabricante, el dueño de la flota o la plataforma que cobra el viaje?

Pruebas en Madrid, Alcobendas y Getafe: qué está confirmado y qué no

Lo confirmado es la fase de pruebas. Los vehículos sin conductor han empezado a rodar por calles de Alcobendas, Getafe y Madrid capital, según los testimonios recogidos por la prensa gallega y los diarios madrileños. Lo que no está confirmado es el calendario comercial, el número de unidades ni el modelo de negocio con el que Uber, Waymo —la filial de conducción autónoma de Alphabet, matriz de Google— y la estonia Bolt piensan facturar.

Detrás del anuncio hay un negocio de márgenes finos que lleva una década buscando cómo eliminar su coste principal. En los cálculos que circulan por el sector, el conductor se lleva en torno a la mitad de lo que paga el usuario por un viaje urbano. Suprimirlo no es una mejora de eficiencia: es otro negocio.

Un robotaxi no compite contra un taxi. Compite contra la idea de que conducir sea un empleo.

En Madrid operan en torno a 15.000 licencias de taxi, con una mayoría de titulares autónomos, vehículos de edad media alta y ninguna red de amortiguación laboral: el taxista que pierde la licencia no tiene ERE, tiene una deuda. La patronal del sector lleva meses advirtiendo de que la llegada de flotas sin conductor, si se autoriza sin condiciones, no reducirá precios. Reducirá conductores.

Un vehículo sin conductor y ninguna póliza clara

El seguro es el punto ciego del negocio y el que más incomoda a las aseguradoras. Una póliza de automoción se calcula sobre el historial del conductor y su siniestralidad. Cuando el conductor es un algoritmo, ese historial no existe. La industria trabaja ya con datos de flota, no de personas, y ninguna compañía española ha presentado todavía una póliza específica para robotaxis en circulación comercial.

La Dirección General de Tráfico ha ido autorizando permisos caso por caso, con conductor de seguridad y perímetro delimitado en la mayoría de los expedientes. El salto a la flota abierta exige otro marco: el que fijan los reglamentos de la Comisión Económica para Europa de la ONU, que lleva una década armonizando los sistemas de conducción automatizada para los fabricantes.

coches autónomos Madrid

Conviene tener a mano la explicación básica de un vehículo autónomo de nivel 4: no necesita conductor en un perímetro definido, pero sí necesita alguien que asuma la responsabilidad jurídica. Ese alguien, hoy, no está designado en España. Y sin designación no hay póliza. Y sin póliza no hay flota.

Si nadie asegura, la última red del sistema es el Consorcio de Compensación de Automóviles, un mecanismo diseñado para vehículos sin seguro o para catástrofes naturales, no para flotas comerciales enteras. Nadie en el sector quiere que el primer ensayo europeo de movilidad autónoma acabe cubierto por una figura creada para el coche que duerme en el arcén.

Del taxista al operador de flota: quién paga la factura del cambio

Hay un precedente que conviene mirar con frialdad, el de las VTC. Entre 2018 y 2019, la llegada masiva de licencias transformó el mercado del taxi en Barcelona y Madrid sin que ninguna administración diseñara antes una transición laboral. Los conductores absorbieron el ajuste con menos ingresos y más horas. El robotaxi repite el guion con una diferencia incómoda: esta vez el vehículo no necesita ni al conductor que protestó entonces.

La contradicción es de manual. Las mismas administraciones que aprueban zonas de bajas emisiones y presumen de movilidad sostenible allanan el camino a flotas cuya rentabilidad se concentra en tres plataformas extranjeras. El regulador de la competencia ha cuestionado en varias ocasiones los límites municipales a las VTC. Aplicar el mismo rasero a los coches sin conductor debería obligar a preguntar cuántas unidades, con qué condiciones y con qué obligación de compartir datos de siniestralidad.

Ninguna de esas preguntas se responde en una nota de prensa. Se responderán en el juzgado, el día en que el primer siniestro con daños personales ponga a prueba la cadena de responsabilidad, y en los pliegos municipales que se redacten a lo largo de 2027. Hasta entonces, al sector del taxi le queda lo único que puede hacer: contar sus licencias, una a una, mientras alguien decide a quién le toca firmar el seguro.

Starshield parece funcionar de nuevo con normalidad en Ucrania

0

SpaceX parece haber levantado las restricciones al uso militar de Starshield en Ucrania, la versión de grado militar del sistema de internet Starlink de la compañía.

Según The Wall Street Journal, el ministro de Defensa, Evgeniy Khmara, dijo a los periodistas que Starshield parece funcionar de nuevo con normalidad. El ejército ucraniano todavía está realizando pruebas y no ha recibido una explicación sobre las restricciones.

Pruebas y antecedentes

Esto ocurre después de un periodo de 10 días en el que los drones ucranianos perdían la conexión a internet al volar a unos 100 kilómetros por hora. Como resultado, el ejército perdió el control de algunos aparatos, mientras que otros quedaron más expuestos al volar a menor velocidad.

Según informaciones, el presidente Donald Trump llamó el miércoles al director ejecutivo de SpaceX, Elon Musk, y le pidió que restableciera el servicio de Starshield. Trump y Musk han criticado al presidente de Ucrania, Volodymyr Zelensky; en una publicación reciente, Musk afirmó que Zelensky había ido demasiado lejos.

Informaciones sobre el acceso a Starlink

The Wall Street Journal informó anteriormente de que Musk ordenó limitar el acceso de Ucrania a Starlink, aunque algunas fuentes aseguraron que lo había hablado antes con la Administración Trump. En una publicación en X, Musk sostuvo que Ucrania había incumplido las condiciones del servicio de Starlink y lo había utilizado para ataques con drones ofensivos que causaron muertes.

Musk afirmó que, si se interrumpiera Starlink, la línea del frente ucraniana colapsaría de inmediato. Añadió que no se trataba de una amenaza, sino de una afirmación de hecho.

Lufthansa cancela Turín-Frankfurt y el Brent a 114,5 dólares dispara las cancelaciones de vuelos

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Lufthansa ha suprimido la ruta Turín-Fráncfort y El Al, Israir, Arkia, Air Canada, Qantas, Virgin Australia y Rex han recortado vuelos por el precio del queroseno.
  • ¿Quién está detrás? El Brent cotiza a 114,5 dólares, un 1,1% más, después de los ataques hutíes sobre Arabia Saudí.
  • ¿Qué impacto tiene? Menos conexiones antes del invierno; el pasajero con un vuelo cancelado conserva el derecho a reembolso o reubicación.

Las cancelaciones de vuelos se multiplican y ya no afectan solo a aeropuertos secundarios: el Brent cotiza a 114,5 dólares y Lufthansa ha suprimido la ruta Turín-Fráncfort.

La aerolínea alemana confirmó ayer la supresión del enlace entre Turín y su hub de Fráncfort. Para el Piamonte no es una ruta cualquiera: era la puerta más directa del norte de Italia a la red intercontinental, y para Lufthansa, un alimentador de pasajeros de largo radio que deja de aportar tráfico. La compañía ya había anunciado otras cancelaciones meses atrás. Ahora se suma una más y el goteo se ha convertido en patrón.

Qué rutas han caído ya y cuáles están en el alambre

El Al ha comunicado la cancelación de sus vuelos a Marrakech. Antes lo hicieron Israir y Arkia, las otras dos aerolíneas del país, que han dejado de volar a Marruecos. En Europa, LOT ya había recortado sus operaciones a Madrid y Barcelona por el mismo motivo.

Air Canada ha suprimido trece conexiones desde Toronto y Montreal hacia trece destinos de Estados Unidos. En Australia, Qantas, Virgin Australia y Rex han eliminado rutas como Gold Coast-Darwin, Adelaida-Cairns, Sídney-Orange, y Launceston-Perth. El mapa se encoge por los cuatro costados.

El antecedente inmediato está en Transavia, KLM y Turkish Airlines, que ya habían anunciado recortes por combustible. Entre las low cost europeas también hay anulaciones, aunque allí el argumento cambia: se atribuyen a los costes aeroportuarios y no al queroseno. Dos relatos distintos para una misma cuenta de resultados.

Cada ruta que cae por el queroseno deja una certeza incómoda: el billete barato de la última década se financió con un petróleo que ya no existe.

El Brent a 114,5 dólares y el queroseno que se come el margen

El crudo de referencia europeo subió un 1,1% hasta los 114,5 dólares después de los ataques hutíes sobre Arabia Saudí. El jet fuel (el queroseno que consumen los aviones) cotiza con prima sobre el barril y se ha convertido en el primer coste variable de cualquier aerolínea: entre el 20% y el 30% de la estructura operativa. Cuando el barril se mueve diez dólares, la factura de una compañía mediana se mueve en decenas de millones.

A eso se suma el debate de los slots, las franjas horarias que las aerolíneas se reparten en los aeropuertos congestionados y que pierden si dejan de operar. El sector ha pedido no perder esas concesiones cuando la causa sea el precio del combustible, algo que los coordinadores aeroportuarios no conceden por sistema: la norma existe precisamente para evitar que las franjas se acaparen sin volarlas.

Para el viajero español, la lectura inmediata es de servicio. Si una compañía cancela con menos de catorce días de antelación, el Reglamento europeo 261/2004 obliga a elegir entre el reembolso íntegro y la reubicación, y en la mayoría de los casos abre la puerta a una compensación económica. El precio del combustible es una decisión empresarial y no encaja en la excepción de circunstancias extraordinarias. La normativa europea de derechos del pasajero aéreo detalla los supuestos.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. El bolsillo: menos oferta en rutas concretas significa tarifas medias más altas en los corredores que sobreviven. La conectividad: perder un enlace como Turín-Fráncfort no se nota en el mostrador, se nota meses después, cuando una empresa mediana del Piamonte descubre que su viaje a Asia tiene una escala más. La planificación: las aerolíneas diseñan la temporada de invierno con meses de antelación y cualquier recorte anunciado ahora se consolida hasta primavera. La zona cero es Europa, con Alemania e Italia a la cabeza, pero el mapa austral y el norteamericano demuestran que no hay mercado inmune. El dato que resume la pieza es una cifra: 114,5 dólares por barril, un 1,1% más en una sola sesión.

El pulso entre agentes es desigual. Lufthansa recorta capacidad y defiende su cuenta de resultados; El Al y las aerolíneas israelíes renuncian a Marruecos; las low cost europeas aprovechan para culpar a las tasas aeroportuarias y presionar a los gestores de los aeropuertos. Nadie quiere asumir el relato de que el problema es el crudo, porque el crudo no se negocia. La referencia del Brent marca el ritmo del sector desde hace décadas.

Basta mirar 2008, cuando el barril rozó los 147 dólares: la industria estadounidense recortó capacidad, empezó a cobrar la primera maleta y aceleró una consolidación que se llevó por delante a varias compañías. La historia no se repite igual, pero rima. El riesgo ahora es que el recorte se contagie a las rutas de temporada alta y alcance los corredores turísticos españoles en plena campaña de reservas de invierno. El siguiente hito será la revisión de la programación de invierno que las grandes compañías europeas cerrarán en las próximas semanas.

Vulnerabilidad crítica en PHP: INCIBE-CERT alerta de millones de ataques y ayuntamientos apagan sistemas

La vulnerabilidad crítica en PHP se ha traducido en millones de ciberataques en pocas horas. El aviso de INCIBE-CERT afecta a equipos de QNAP, Synology, Mitel, y Palo Alto Networks, y varias administraciones españolas han elegido la respuesta más contundente: apagar el acceso público a sus servicios.

El Servicio Andaluz de Empleo y al menos un ayuntamiento han cortado de forma temporal sus portales. No es una reacción desproporcionada. Cuando el agujero está en la capa que sostiene la web, no queda margen para la cirugía fina: o se cierra la puerta o se reza.

Son dos vulnerabilidades en el intérprete de PHP, el lenguaje sobre el que corre buena parte del software corporativo e institucional. EL PAÍS lo ha resumido como un fallo en el corazón del 70% de las webs, una proporción que encaja con el peso real de gestores de contenido como WordPress, Drupal y Joomla en la pyme española.

En el aviso de INCIBE-CERT, el equipo de respuesta a incidentes del organismo público dependiente de la Secretaría de Estado de Digitalización e Inteligencia Artificial, aparece una relación de fabricantes afectados que no tiene nada de casual: QNAP y Synology concentran buena parte del almacenamiento en red de la media empresa, Mitel domina la telefonía IP de oficina y Palo Alto Networks los cortafuegos perimetrales de medio tejido corporativo.

La paradoja es incómoda. El cortafuegos, el aparato que muchas empresas compraron para sentirse protegidas, figura en la lista de producto vulnerable. Y el parche no depende solo del departamento de sistemas: exige que el fabricante publique firmware y que alguien lo aplique en cada máquina, incluidas las que llevan años funcionando sin contrato de mantenimiento.

Un fallo en una capa invisible tumba la web de un ayuntamiento en una mañana; la factura de no saber qué corre en casa llega después.

Qué hay detrás de los dos fallos que afectan a QNAP, Synology, Mitel y Palo Alto

PHP no es un producto de nicho. Es el motor de la mayoría de los gestores de contenido con los que se construyen webs corporativas, tiendas pequeñas y portales institucionales, y su código lo mantiene una comunidad de voluntarios junto a una fundación sin ánimo de lucro. Esa estructura abarata el software para todos y, al mismo tiempo, reparte de forma desigual la capacidad de reaccionar cuando aparece un agujero. El proyecto PHP publica sus notas de versión y sus avisos de seguridad, pero no puede obligar a nadie a instalarlos.

La novedad de este episodio está en el origen del hallazgo. Según EL PAÍS, fue un sistema de inteligencia artificial el que localizó el fallo; según El Confidencial, un ingeniero voluntario frenó lo que podía haber sido un desastre mayor. Esa combinación cambia la economía de la seguridad. Encontrar vulnerabilidades deja de ser un trabajo artesanal y pasa a ser una tarea industrial, replicable y barata.

Tiene dos lecturas. La buena es que los parches llegan antes y con mejor diagnóstico. La mala es que la ventana entre el descubrimiento y la explotación se mide ya en horas. Los millones de intentos de ataque registrados en una sola jornada son la prueba más simple de ese cambio de escala.

Del Servicio Andaluz de Empleo a los ayuntamientos: el apagón como parche

Apagar el portal es la decisión más honesta y la más impopular. El SAE y los consistorios que han suspendido servicios han preferido cortar antes que arriesgar, una lógica que cualquier responsable de sistemas comparte y que ningún ciudadano que se queda sin cita previa celebra. En los casos conocidos, la interrupción se ha medido en horas y no en días.

El coste no es solo reputacional. Cada hora de servicio caído en una administración genera colas que reaparecen al día siguiente y personal atendiendo por teléfono lo que antes resolvía un formulario. En el sector privado la factura se llama ventas perdidas, y para una pyme una web caída un viernes por la tarde puede decidir el cierre del mes.

Los fabricantes afrontan ahora la parte lenta del problema: publicar firmware y convencer a sus clientes de que lo apliquen. Palo Alto Networks mantiene sus avisos técnicos en un portal de seguridad propio. El problema es la cola de cualquier lista de parches: los equipos que ya no reciben soporte oficial no aparecen en ningún boletín.

INCIBE-CERT

Ahí está el punto ciego de toda la cadena. El aparato comprado en 2018, con PHP embebido en su interfaz de administración, sigue conectado porque nadie lo ha apagado y nadie sabe que existe. Cosas que pasan cuando el inventario se hace a ojo.

Concentración, firmware y la factura de no saber qué corre en casa

Este episodio dice menos del código abierto que de la gestión que hacemos de él. Que una base de código mantenida en buena parte por voluntarios sostenga el 70% de las webs del planeta no es un escándalo; es una realidad que lleva dos décadas funcionando razonablemente bien. Lo que falla es el otro lado de la cadena: empresas que han digitalizado su negocio sin inventario de lo que corre en sus servidores, administraciones que descubren su dependencia el día en que el proveedor publica el aviso, y máquinas con firmware de hace ocho años a las que nadie ha vuelto a mirar.

Tomo partido: la inversión en seguridad se ha concentrado en la capa visible, la del cortafuegos y el antivirus del portátil, mientras la capa que de verdad sostiene el servicio sigue sin documentar. La lista de activos es el documento de seguridad más aburrido y el más rentable que puede tener una compañía. Sin ella, cada alerta llega como una sorpresa y cada sorpresa se paga con un apagón.

Hay una contradicción que conviene nombrar sin adornos. El mismo mercado que exige disponibilidad total acepta como normal que el software crítico se actualice cuando alguien encuentra un hueco en la agenda. Eso no lo arregla un comunicado ni una campaña de concienciación: lo arregla un calendario de mantenimiento con fecha y con responsable.

El hito que conviene vigilar no es el número de ataques, sino la fecha en que QNAP, Synology y Mitel completen el firmware corregido para toda su base instalada, incluidos los modelos descatalogados. Si esa lista tarda más de lo razonable, la próxima vez el apagón no será una decisión prudente. Será la única salida disponible, y para entonces la conversación ya no será sobre PHP.

Siete cotizadas españolas acumulan descuentos superiores al 20% en 2026: la criba de valoraciones del Ibex 35

Siete cotizadas del mercado español —Solaria, Deoleo, Grenergy, Acciona, Acciona Energía, Repsol y Neinor Homes— cotizan con descuentos de valoración superiores al 20% en 2026, mientras el Índice General de la Bolsa de Madrid avanza un 13% en el año.

El contraste es la noticia. El índice general de la Bolsa de Madrid se anota un 13% en lo que va de ejercicio, por encima del 9% que ronda el Ibex 35, y aguanta mejor que otros parqués europeos las turbulencias externas. Pero dentro del mercado hay una segunda liga: siete valores que han visto caer su múltiplo de beneficios un 20% o más desde enero, según el consenso que recopila FactSet. La bolsa española tiene su propia temporada de rebajas. Y no todo lo rebajado es una ganga.

El mapa de los descuentos: de Repsol a Solaria

Solaria es el caso más llamativo. La acción acumula una caída en torno al 20% en el año y su PER ha pasado de 16,8 a 9,8 veces beneficios, un desplome del múltiplo del 42% que la deja muy por debajo de las 15,5 veces a las que cotiza de media el sector de utilities español. El castigo tiene nombre: la obstrucción legislativa a los nuevos centros de datos ha pinchado la palanca de la inteligencia artificial, el eje sobre el que la compañía construyó su relato de crecimiento. El aval de los expertos es parcial, además, porque la firma no cumplirá su objetivo de 4,3 gigavatios de capacidad operativa. Aun así, el consenso eleva un 44% su previsión de ganancias, hasta rozar los 200 millones de euros, y la sitúa a un paso de la recomendación de compra.

En Deoleo el movimiento es simétrico y llega por la vía del beneficio. El fabricante de aceite —propietario de la marca italiana Coricelli— ha rebajado su múltiplo de 18 a 11,6 veces mientras el consenso dispara un 122% su previsión de ganancias, hasta 13 millones de euros frente a los 5,8 millones que estimaba en enero. Los analistas de Lighthouse ven margen para que el impulso se extienda más allá de este ejercicio por la fortaleza de sus marcas y su posición competitiva.

Repsol rompe el patrón: sube en torno a un 82% en bolsa y aun así se abarata. El Brent ha vuelto a superar los 110 dólares por barril, el consenso ha elevado un 143% sus estimaciones de beneficio para 2026 —de 2.705 a 6.563 millones de euros— y el PER ha caído de 6,2 a 4,7 veces. Para 2027 la previsión se modera hasta los 5.500 millones, lo que explica que el mercado recomiende mantenerse expuesto sin elevar posiciones.

Repsol sube un 82% en bolsa y aun así se abarata en múltiplos: el consenso eleva el beneficio previsto un 143%.

Grenergy y Acciona comparten descuento en el entorno del 20%. La primera cotiza a 16,8 veces desde las más de 22 de enero; la matriz de los Entrecanales, a 18,8 veces. Acciona Energía, la filial renovable, es la que más terreno cede en términos relativos tras Solaria: ha pasado de casi 28 veces a 20,6, un 26% menos. El detalle incómodo es la recomendación: el consenso mantiene consejo de venta sobre las dos Acciona y solo Grenergy conserva el aprobado de compra.

Neinor Homes es la excepción metodológica. Cae en torno a un 11% en bolsa, pero su abaratamiento no viene de mejores beneficios: el consenso recorta un 3,7% las ganancias previstas para este curso, hasta 110,6 millones desde los 114,8 millones de enero. Pesan las protestas en torno a la vivienda en España y la digestión de la compra de Aedas Homes. Aun así, es junto a Grenergy la única del grupo con recomendación de compra.

La tabla de múltiplos: quién descuenta y con qué recomendación

El PER es la ratio que expresa cuántas veces está recogido el beneficio dentro del precio de la acción, y su definición completa puede consultarse en la entrada de Wikipedia sobre la relación precio-beneficio. Un múltiplo que baja puede deberse a dos cosas: a una caída de la cotización o a una mejora de las estimaciones de ganancia. En esta lista conviven ambas, y esa es la clave para separar la oportunidad del simple deterioro.

valoraciones bolsa española

CompañíaPER en eneroPER actualVariaciónConsenso
Solaria16,8x9,8x-41,7%Acercándose a compra
Acciona Energía27,9x20,6x-26,2%Vender
Deoleo18,0x11,6x-35,6%Sesgo positivo
Repsol6,2x4,7x-24,2%Mantener exposición
Grenergy22,1x16,8x-24,0%Comprar
Acciona22,2x18,8x-15,3%Vender

Leída en frío, la tabla ordena realidades muy distintas bajo la misma etiqueta de descuento. Solaria y Deoleo se abaratan porque el beneficio estimado sube con fuerza. Grenergy y Acciona lo hacen por una combinación de cotización floja y estimaciones estables. Y Acciona Energía, con un recorte del 26% en el múltiplo, sigue sin encontrar el favor del consenso pese al ajuste. La cotización del Ibex 35 y del mercado continuo puede contrastarse en Bolsas y Mercados Españoles.

Qué separa al valor castigado del valor infravalorado

El descuento se mide contra enero, no contra el sector, y ahí se abre la brecha. Solaria, a 9,8 veces, cotiza un 37% por debajo de las 15,5 veces del sector utilities español: es una rebaja absoluta frente a sus comparables. Acciona Energía, a 20,6 veces, ha perdido un 26% de múltiplo en el año, pero sigue por encima de esa media sectorial; su descuento es contra su propia historia, no contra el mercado. La distinción no es menor para un gestor con mandato value.

Hay un segundo filtro: la sostenibilidad de la estimación de beneficio. En Repsol el múltiplo de 4,7 veces se sostiene sobre un Brent por encima de 110 dólares y un beneficio previsto de 6.563 millones que el propio consenso recorta hasta 5.500 para 2027. Si el crudo cede, la ratio sube de forma mecánica sin que la acción se mueva un euro. En Neinor Homes ocurre lo contrario: la estimación baja y el múltiplo no ofrece el colchón que aparenta.

El contraste con el conjunto del ejercicio refuerza la tesis. Siete valores con múltiplos en retroceso en un año en el que el índice general sube un 13% no describen un mercado barato: describen un mercado selectivo, que premia la generación de caja, y castiga el riesgo regulatorio. Solaria y las dos Acciona comparten exposición a la regulación y al precio del pool eléctrico, y ahí está la prima que el mercado exige. La recomendación de compra sobre Grenergy y Neinor, frente al consejo de venta sobre las dos Acciona, resume la criba: el mercado no compra barato, compra barato con el beneficio al alza.

📊 Las Claves para el Inversor

  • Qué vigilar: El precio del Brent y las revisiones de estimaciones del consenso, que mueven el múltiplo de Repsol y de las renovables sin tocar la cotización.
  • Reacción del valor: El mercado ya descuenta una parte del castigo en Solaria; en las dos Acciona el consenso mantiene venta pese al ajuste del 26%.
  • Precedente sectorial: Grenergy y Neinor son los únicos casos con compra en un grupo donde el abaratamiento convive con recortes de beneficio.

6 prendas de Parfois rebajadas por menos de 20 euros

El bolso rebajado que parece de otra categoría de precio

Fachada de una tienda Parfois con escaparates, ropa, bolsos y un maniquí.
La fachada acristalada de una tienda Parfois deja ver ropa, bolsos y accesorios expuestos en el interior.

Hay rebajas en las que la noticia es el descuento y otras en las que lo es la pieza. Este bolso de Parfois pertenece al segundo grupo: estructura compacta, líneas rectas y ni un solo logotipo a la vista, que es justo la fórmula del llamado lujo silencioso. La firma portuguesa lo ha rebajado de 32,99 a 15,99 euros, es decir, más de la mitad de su precio original, y lo mantiene en dos tonos neutros —negro y marrón— que aguantan bien el paso de las temporadas. El exterior es de poliuretano, no de piel, pero el acabado mate, el asa corta y el herraje discreto consiguen que la pieza se lea como algo bastante más caro de lo que marca la etiqueta.

Lo que termina de colocarlo en otra categoría no es la estética, sino lo que cabe dentro. Está diseñado para llevar un portátil de hasta 13 pulgadas, incluye un bolso interior extraíble para separar lo pequeño de lo voluminoso y suma una bandolera ajustable y desmontable, así que pasa de bolso de mano a cruzado sin necesidad de cambiar de accesorio. Esa combinación de capacidad, orden interno y varias formas de llevarlo lo sitúa en el terreno de los bolsos de trabajo, donde lo habitual es moverse por encima de los 40 euros. A 15,99 euros, entra en la lista por méritos propios: no es el complemento más llamativo de las rebajas, pero sí uno de los que más veces va a salir de casa.

El jersey de punto: el básico de invierno que se agota antes de febrero

Fachada acristalada de una tienda Parfois en un centro comercial.

Es la prenda que más veces se pone de septiembre a marzo y la que mejor amortiza cada euro: un jersey de punto resuelve la oficina, el fin de semana y las capas de los días de frío de verdad. Parfois lo trabaja en versiones que van del cuello alto al escote de pico o de barco, con cortes rectos y formatos oversize, y con mezclas que suman lana o alpaca al poliéster, la poliamida y el acrílico para abrigar sin que la prenda pese. Ahí está su mérito: combina con vaquero recto, con falda midi y con pantalón de traje, admite camisa debajo y aguanta el uso semanal sin pasar de temporada. Los detalles de tejido —el jacquard, el canalé, los bordes rematados o los puños marcados— le dan un aire más trabajado que el de un básico liso y explican por qué es la pieza de la colección que más se busca y la que antes desaparece de las estanterías.

El precio es el otro argumento. Los modelos de punto de la firma portuguesa arrancaban la temporada en torno a los 32,99 euros y en rebajas han caído por debajo de los 20, con referencias que se quedan cerca de los 10 euros, según las fichas que la marca publica en su web oficial. El recorte no es uniforme: Parfois lo ajusta según la rotación de cada referencia, de modo que dos jerséis de composición casi idéntica pueden llevar descuentos distintos. La letra pequeña es la disponibilidad, porque la marca no repone durante la campaña y las tallas centrales —la S, la M y las combinaciones tipo XS/S o M/L— son las primeras en mostrar el aviso de últimas unidades. Antes de pagar conviene mirar la composición en la etiqueta, útil si se busca abrigo real, y la guía de tallas de cada ficha; las devoluciones se mantienen durante 30 días, también en artículos rebajados.

Los pendientes que se agotan primero (y por qué)

Elegante retrato en blanco y negro que muestra pendientes de cristal y una expresión pensativa.

En las rebajas de Parfois hay una categoría que se vacía antes que el resto: los pendientes. Los que primero desaparecen de la web suelen ser los de acero inoxidable y los maxi de temporada. El caso más claro es el de los aretes bicolor de doble aro abierto, a 15,99 euros, que se agotaron online en menos de 24 horas después de que la reina Letizia los luciese junto al collar de eslabones de la misma firma; a partir de ahí solo quedaron unidades sueltas en tiendas físicas. El otro patrón que se repite es el de los pendientes largos con piedras jaspeadas y base de arco con efecto martillado, a 9,99 euros (65% piedra, 20% hierro, 10% acrílico y 5% latón), un modelo que la marca repone y vuelve a agotar. Y por debajo asoman los diseños de conchas, rebajados hasta los 2,99 euros, que funcionan como compra de impulso cuando ya se ha entrado a por otra cosa.

Lo que les hace merecedores de un hueco en una lista de seis piezas por menos de 20 euros es la relación entre lo que cuestan y lo que se nota: por debajo de los 10 euros —y en algún caso por menos de tres— se compra el complemento que cambia un look entero, no un relleno. Suma el material, porque el acero inoxidable soporta mejor el uso diario que el metal bañado, y suma el formato, ya que el tamaño grande y los acabados dorados o bicolor son los que más se fotografían y los que más se comparten. A diferencia de una prenda, aquí no hay talla que falle ni probador que medie: se elige, se paga y se sale. Esa ausencia de fricción explica que sean el primer regalo de última hora y el primer carrito que se abandona cuando el stock se agota.

El pañuelo que revaloriza un abrigo que ya tienes

Dos mujeres jóvenes en abrigos acogedores disfrutando de una noche en la ciudad, con colores cálidos y vibras urbanas.

Por 9,99 euros, Parfois tiene ahora mismo varios pañuelos cuadrados estampados que cumplen una función que ningún abrigo nuevo puede permitirse: cambiar por completo cómo se ve el que ya está colgado en el armario. En su apartado de precios especiales aparecen modelos de 100% algodón con estampado tropical en azul y naranja (referencia 246927), pensados para llevarlos al cuello, en el pelo o atados al asa del bolso, y otro con estampado de animales y flecos en los extremos (referencia 250587) en una combinación de tonos vivos. A ellos se suma una pashmina de modal rebajada de 15,99 a 9,99 euros, un 37% menos, para quien busca el mismo efecto pero con algo más de abrigo cuando aprieta el frío. Ninguno llega a los 20 euros, de modo que la inversión es mínima frente a la alternativa de estrenar prenda de abrigo.

La gracia está en el contraste. Un abrigo camel, gris marengo o negro es la base más repetida del invierno y también la más difícil de diferenciar de un día para otro; un cuadrado estampado en el cuello rompe esa monotonía, dirige la mirada hacia la cara y hace que el conjunto parezca pensado en lugar de improvisado. Atado tipo foulard sobre las solapas, con las puntas cayendo por delante, alarga visualmente la silueta; doblado en triángulo bajo el cuello, aporta volumen y un aire más clásico. El algodón ligero funciona en entretiempo y con abrigos de paño, mientras que la pashmina cubre los días de verdadero frío. Conviene tener en cuenta los gastos: el envío a domicilio cuesta 3,95 euros y la entrega en tienda es gratuita, con devoluciones durante 30 días, así que recogerlo en un punto de la marca mantiene la compra por debajo de los 10 euros.

La pieza comodín que arregla el look entero

Mujer de moda en traje verde con bolso rosa posa en ubicación urbana al aire libre, mostrando un estilo moderno.

Hay prendas que no aspiran a protagonizar nada y acaban siendo las que más se ponen, y el chaleco de algodón con acabado jacquard y mangas rematadas en volantes de Parfois entra en esa categoría. Cuesta 19,99 euros después de bajar de 49,99, lo que supone un 60% de descuento, y cubre exactamente el hueco del entretiempo: la mañana fresca, la tarde templada y esa franja de septiembre en la que ni el abrigo ni la camiseta funcionan. Su papel es el de tercera pieza. Sobre una camisa blanca y pantalón de vestir ordena un look de oficina sin esfuerzo; sobre una camiseta lisa y vaqueros rectos eleva lo más básico del armario; y encima de un vestido midi de punto añade textura sin recurrir a un estampado. No compite con lo que ya tienes: lo remata.

El detalle que lo hace merecedor de la lista está en el tejido. Es 100% algodón y el jacquard permite construir el dibujo en el propio tejido, con relieve, sin necesidad de estampado, de ahí que parezca una prenda más trabajada de lo que sugiere su precio. El cuello redondo mantiene el conjunto sobrio y los volantes de las mangas suavizan sin restar seriedad. Al no sumar manga larga, tampoco abulta debajo de una gabardina o una chaqueta fina, algo que se agradece cuando la temperatura cambia varias veces en el mismo día. La letra pequeña: se ofrece de la S a la L, es talla única por diseño en algunas referencias y las tallas centrales son las primeras en desaparecer, así que conviene no dejarlo para el final de la campaña.

Shamonda en humanos: síntomas, vías de contagio y quiénes están en riesgo, qué dicen las autoridades

Shamonda en humanos: no hay casos confirmados ni un cuadro clínico propio descrito

El médico examina el pie de un paciente durante una consulta médica en un entorno clínico.

El supuesto de partida —que no existe ningún caso confirmado— ha quedado desfasado. El 22 de octubre de 2026, los ministerios franceses de Sanidad y Agricultura notificaron el primer caso humano documentado de virus Shamonda, comunicado además a la OMS y al ECDC: un hombre de unos sesenta años, residente en un entorno rural de la región de Ródano-Alpes y con inmunodepresión severa por una neoplasia hematológica en tratamiento, que empezó con signos neurológicos el 23 de septiembre y falleció el 9 de octubre, dieciséis días después. El ARN viral apareció en varias muestras, incluido el líquido cefalorraquídeo, y la secuenciación lo adscribió al genotipo SHAV-EU1, con un 99% de similitud con un aislado suizo. Hasta ese momento, el Shamonda —descrito por primera vez en Nigeria a mediados de los años sesenta y circulante desde hace décadas en África y Asia— se consideraba no transmisible a las personas.

Lo que sigue vigente es la segunda mitad del enunciado: no hay un cuadro clínico propio descrito. Un único caso, y además en un paciente gravemente inmunodeprimido, no permite definir síntomas típicos, curso de la enfermedad ni pronóstico en una persona sana. Lo observado fueron complicaciones cerebrales —pérdida de visión, confusión, convulsiones y coma—, que las autoridades sanitarias francesas vinculan muy probablemente a la infección, aunque advierten de que los datos todavía no permiten establecer una relación causal definitiva con el fallecimiento. El experto en infecciones zoonóticas Tom Solomon, de la Universidad de Liverpool, señala que se desconoce si una persona sana puede infectarse sin síntomas, qué manifestaciones provoca habitualmente el virus o con qué frecuencia deriva en enfermedad grave. No existe tratamiento específico ni vacuna comercial, no se ha detectado transmisión entre personas y el riesgo para la población general se considera no identificado.

Síntomas: por qué no existe una lista clínica específica para Shamonda

Primer plano de una mujer teniendo su garganta examinada en un entorno médico con un depresor de lengua.

La razón principal es de aritmética epidemiológica: existe un único caso humano documentado en el mundo. El paciente francés, un hombre de unos 60 años en tratamiento por una neoplasia hematológica con inmunodepresión severa, comenzó el 23 de septiembre de 2026 un cuadro de encefalitis grave y falleció dos semanas después, según el informe de situación del Ministerio de Sanidad. El virus apareció en un estudio microbiológico amplio frente a patógenos causantes de encefalitis y se confirmó por metagenómica, con ARN detectado en varias muestras, incluido el líquido cefalorraquídeo. Ese cuadro no puede presentarse como el catálogo de síntomas del Shamonda: la enfermedad de base, su tratamiento y otras posibles causas se mezclan con la infección, hasta el punto de que las autoridades francesas siguen investigando si el virus causó o solo contribuyó al desenlace.

Tampoco hay una descripción previa que heredar. En seis décadas de circulación conocida en África y Japón no se documentó ninguna infección humana, y la literatura veterinaria insiste en que la sintomatología animal es inespecífica: fiebre, diarrea, decaimiento y caídas de producción láctea del 10% al 20% durante 7-10 días, un cuadro que se solapa con lengua azul, enfermedad hemorrágica epizoótica o Schmallenberg. La serología tampoco ayuda, porque los ensayos basados en la proteína N dan reacciones cruzadas con otros virus del serogrupo Simbu y no permiten rastrear infecciones leves pasadas. El Friedrich-Loeffler-Institut alemán ha iniciado un cribado de anticuerpos en personas para detectar exposiciones no diagnosticadas; mientras no haya resultados, cualquier sospecha debe apoyarse en la exposición a picaduras en zonas con circulación animal y en un cuadro clínico compatible, no en una lista cerrada de síntomas.

Vías de contagio: picaduras de Culicoides y mosquitos, sin transmisión interpersonal documentada

Toma macro detallada de un mosquito picando la piel humana, resaltando las características del insecto.

El virus Shamonda se propaga entre animales por la picadura de culicoides, unos dípteros hematófagos de pequeño tamaño conocidos popularmente como jejenes, y no por los mosquitos urbanos habituales. La OMS, el Ministerio de Agricultura español y Santé publique France coinciden en señalar esta vía como la principal, aunque todavía no se ha determinado qué especie concreta interviene en la transmisión. En el caso detectado en Francia, la hipótesis que priorizan las autoridades es que el paciente, residente en el este del país, se infectó por la picadura de un jején infectado en una zona donde el virus circulaba entre ganado y donde había presencia de estos insectos. La investigación incluye el análisis de las capturas de culicoides recogidas durante la temporada, el estudio de los desplazamientos del enfermo y de su posible exposición a animales. Estos vectores tienen en Europa una actividad estacional, de primavera a otoño, que varía según la especie, la zona y las condiciones meteorológicas, y que ya está disminuyendo con la bajada de temperaturas.

La otra pieza clave es lo que no se ha observado: ninguna autoridad sanitaria ha documentado transmisión interpersonal del Shamonda. Santé publique France afirma que, con los conocimientos disponibles, no hay ningún elemento que sugiera contagio de persona a persona ni riesgo sanitario para la población general, y la OMS considera el episodio un caso aislado y poco probable de generar una propagación más amplia. El único paciente confirmado era una persona con inmunosupresión severa por una neoplasia hematológica, un factor que las autoridades subrayan como excepcional. En animales tampoco se conoce una transmisión directa relevante, salvo el paso de la madre al feto durante la gestación. Mientras se aclaran las circunstancias, las recomendaciones se limitan a evitar picaduras: repelentes, ropa que cubra la piel y, en explotaciones ganaderas, reducir la exposición al ganado en las horas de mayor actividad de los jejenes. No existe vacuna ni tratamiento específico.

Quiénes están en riesgo: ganaderos, veterinarios y personas expuestas a vectores en zonas con circulación en rumiantes

brown and white cow on green grass field during daytime

El único caso humano documentado hasta la fecha marca el perfil de la población expuesta. Se trató de un hombre residente en el este de Francia con una inmunosupresión severa por una neoplasia hematológica en tratamiento, que inició un cuadro de encefalitis el 23 de septiembre de 2026 y falleció unas dos semanas después; el ARN del virus apareció en varias muestras, incluido el líquido cefalorraquídeo. Los datos disponibles no convierten la profesión en el factor determinante del contagio, sino el estado inmunitario del paciente, pero sí dibujan un colectivo con mayor probabilidad de exposición: ganaderos, veterinarios de campo y de explotación, personal de granjas, transportistas de animales y quienes trabajan o viven al aire libre en comarcas con circulación del virus en rumiantes durante la temporada de Culicoides, unos mosquitos de 1 a 3 milímetros cuya actividad se prolonga hasta octubre o noviembre.

Las autoridades coinciden en rebajar la alarma. Los ministerios franceses de Sanidad y Agricultura sostienen que no hay riesgo identificado para la población general ni tampoco para los agricultores cuyos animales pueden estar infectados, y la OMS califica el episodio de caso aislado y considera improbable una transmisión amplia; no se ha observado contagio entre personas. La circulación animal, en cambio, es amplia: el virus se ha detectado en ganado bovino de 52 departamentos franceses y, en España, el Ministerio de Agricultura ha confirmado su presencia en explotaciones de Córdoba, Toledo, Ávila, Madrid, Girona y Cantabria. El Colegio de Veterinarios de Córdoba ha pedido vigilancia activa ante síntomas compatibles, y las recomendaciones para quienes manejan rumiantes pasan por repelentes, ropa que cubra la piel, reducción de criaderos y notificación de abortos o malformaciones, sin vacuna disponible en el mercado.

Qué dicen las autoridades: vigilancia veterinaria y entomológica, sin alerta sanitaria humana específica

a man and a woman holding a dog in a room

La respuesta española se ha articulado hasta ahora en el plano veterinario. El Ministerio de Agricultura (MAPA) confirmó el 22 de septiembre los primeros focos —siete explotaciones de Córdoba y Toledo— y desde entonces el Laboratorio Central de Veterinaria de Algete, laboratorio nacional de referencia, ha validado detecciones de Shamonda tipo 1 en Córdoba, Toledo, Ávila, Madrid y Girona (tres granjas de vacuno de leche el 20 de octubre) y de tipo 2 en Cantabria. El departamento de Luis Planas afirma que España está «en alerta» y a la vez pide calma: al no ser una enfermedad de declaración obligatoria ni estar listada en la UE, no se aplican restricciones de movimiento ni sacrificios, y el seguimiento se apoya en vigilancia pasiva a partir de las sospechas clínicas comunicadas por las granjas. Sin vacuna disponible, la prevención se reduce a repelentes, desinsectación y tratamiento sintomático.

En el ámbito humano no se ha activado ninguna alerta sanitaria específica. Sanidad calificó el caso francés como «evento inusual e inesperado» y habla de vigilancia epidemiológica «exhaustiva» desde el enfoque One Health, en coordinación con Sanidad Exterior, las comunidades y sus homólogos europeos; Francia notificó el caso por el sistema de alerta precoz de la UE y a la OMS, y el ECDC —que trabaja con la Comisión y la EFSA— sostiene que no se ha identificado riesgo para la población general. Sobre el terreno, el seguimiento entomológico presenta carencias: se desconoce qué especie de Culicoides picó al paciente y ANECPLA reclama mapas de vectores y coordinación entre sanidad ambiental, animal y pública. El ECDC impulsa serologías en veterinarios y ganaderos y recomienda reforzar la vigilancia en humanos y animales.

Unilever afronta sus resultados con una incógnita clave: cuánto margen le queda para subir precios

La compañía estadounidense de alimentación Unilever atraviesa una reestructuración estratégica para convertirse en un especialista global focalizado en el cuidado personal, la belleza y el cuidado del hogar. Tras la escisión en diciembre de 2025 de su negocio de helados, Unilever acordó la venta de su división de alimentación a McCormick, con el cierre de la operación previsto para mediados de 2027. El objetivo de la compañía es tener una cartera de mayor calidad, con un crecimiento más rápido y a su vez una mayor presencia en categorías de alto margen.

En este sentido, los expertos de Jefferies han actualizado los resultados del tercer trimestre de 2026 que se presentarán el próximo 28 de octubre. Más detalladamente, tras un auge en cuanto a volumen/mix en el segundo trimestre de 2026, todavía es complicado saber cómo el tercer trimestre de Unilever puede beneficiarse nuevamente del patrocinio de la FIFA y la dislocación de la competencia local en lo que va de año.

Por su parte, los expertos de Renta 4, encabezados por David Cabeza, señalan que «de cara a los próximos trimestres, estimamos que Unilever aplique una serie de incrementos de precios para proteger su margen bruto en un entorno de costes de materias primas al alza, con una aceleración en la fijación de precios hasta el 2% o incluso en 2,5% en el segundo semestre de 2026, frente al 0,6% del primer semestre de 2026″.

Unilever se centra en belleza y bienestar tras separar su negocio de helados y crear The Magnum Ice Cream Company
Exterior oficina Unilever
Fuente: Agencias.

Unilever afronta dudas

En este contexto, Unilever ofrece un crecimiento superior a sus competidores, liderazgo en emergentes, buena generación de caja y asignación de capital, y catalizadores claros a precios razonables. Si miramos en Norteamérica, el sector del cuidado personal debería mantenerse sólido, pero la incógnita clave es el inventario en los canales de distribución. El caso es que queda por ver si los minoristas y los consumidores acumularon existencias durante el segundo trimestre de 2026, lo que podría limitar los pedidos mientras gestionan el exceso de existencias.

Actualmente, Unilever debe liderar los precios, con cambios en el sistema tributario presentando un riesgo de reducción de existencias y la volatilidad en el volumen también en el cuarto trimestre fiscal. En términos más generales, en los mercados emergentes se observa cierta incertidumbre sobre el nivel de disrupción que sufren los competidores locales, que se han visto más afectados por los desafíos en la cadena de suministro de Oriente Medio y el repunte del precio del petróleo en lo que va de 2026.

«Se prevé que la cartera premium alcance cerca del 50% de las ventas totales, impulsada por la innovación, el posicionamiento de marca y el comercio electrónico»

Renta 4

Siguiendo esta línea, la salida de Unilever en cuanto al negocio de alimentación mejorará el perfil de crecimiento de la compañía. En los últimos 10 años, la categoría de cuidado personal y del hogar ha crecido en volumen un 1,7% anual frente al 1% del grupo completo. Asimismo, en los últimos cuatro años, cuidado personal y del hogar ha crecido alrededor de 220 puntos básicos más que la categoría de alimentación; eso lleva a pensar que su venta debería añadir por sí sola unos 60 puntos básicos al crecimiento de volumen de Unilever.

No obstante, no hay que olvidarse de que los expertos de Jefferies, David Hayes, señalan que hay que ser cautelosos con la categoría de alimentos de Unilever. «Proyectamos un crecimiento de ventas en Estados Unidos para el tercer trimestre de tan solo el 0,5%, después del 0,2% en el segundo trimestre, con un volumen estable», y además, los condimentos en Estados Unidos estuvieron por debajo de las expectativas del segundo trimestre con una competencia que se ha intensificado a medida que avanza el año 2026.

Mccormick
Fuente: Mccormick

Dado que la combinación con McCormick no se cerrará hasta mediados de 2027, el sector de alimentos sigue presente en las cifras y en el análisis tanto de los expertos como de la propia compañía. «Nos preocupa que haya recibido menos apoyo en comparación con el resto de la cartera y que los impactos negativos estén comenzando a cristalizarse. Esto genera inquietud entre los accionistas de Unilever, quienes poseerán el 65 % de McCormick tras la fusión«, añade David Hayes.

Un factor adicional a tener en cuenta es la ejecución de la venta de Alimentación a McCormick. Cuando se cierre la operación, Unilever recibirá 15,7 bn de dólares en efectivo que no están reflejados todavía en las proyecciones de deuda de los expertos de Renta 4. Esa caja daría margen para reducir deuda muy por debajo de 2,0 veces, acelerar las recompras de acciones o hacer pequeñas compras de marcas, sin necesidad de acometer adquisiciones de gran tamaño.

Rentabilidad en India: crecer o ganar margen

A diferencia de sus competidores principales centrados en China, Unilever lidera el mercado indio con cuotas superiores al 50% en detergentes, lavavajillas y cuidado del cabello. India aporta un 12% de las ventas del grupo, frente a la media del 3% de sus competidores. El posicionamiento geográfico de Unilever presenta un perfil equilibrado, con un 60% de las ventas en mercados emergentes y un 40% en mercados desarrollados. Los cinco principales mercados del grupo (EE. UU., India, Brasil, China y Reino Unido) concentran de forma conjunta cerca del 50% de las ventas consolidadas.

Una de las barreras de entrada de Unilever en emergentes es su red de distribución, construida a lo largo de décadas. La capacidad para alcanzar a consumidores en zonas rurales de India, Indonesia y África subsahariana a través del comercio tradicional resulta extraordinariamente difícil de replicar. Uno de los riesgos en India es que, para aprovechar esta oportunidad, la compañía tenga que invertir más (en marketing y en el cambio de las tiendas tradicionales al comercio moderno y online), lo que podría presionar el margen EBIT en belleza, que hoy se sitúa por encima del 30% en India.

Unilever sin alimentación

Fuente: Renta 4

Tal y como declara Renta 4, «India es uno de los países con mayor potencial de crecimiento en los próximos años, y Unilever es una de las compañías mejor posicionadas dentro del sector. En India, Hindustan Unilever obtiene márgenes superiores al 30% en belleza, una cifra muy alta para el sector«.

Cinesa se vuelca al formato Imax con nuevas aperturas en Madrid y Barcelona

Las apuestas de los estudios de Hollywood por los formatos premium han pillado con el pie cambiado a las salas de cine en España, y no es un secreto en Cinesa. Es el caso de las pantallas Imax, pues el país tenía hasta hace poco apenas 6 pantallas operativas, lo que ha complicado el estreno de algunas cintas en su mejor versión, como la reciente Odisea de Christopher Nolan o las tres Avatar de James Cameron.

Por eso Cinesa ha anunciado dos nuevas pantallas en el formato para este año. La empresa amplía su red Imax con una nueva sala en la provincia de Barcelona (Cinesa Parc Vallès, en Terrassa) en noviembre y la otra en la Comunidad de Madrid (Cinesa Méndez Álvaro) en diciembre. Con estas inauguraciones de 2026, la compañía alcanza un total de seis salas de este formato en el país, consolidándose como referente en innovación de la gran pantalla. En el caso de Cinesa Méndez Álvaro, se trata de la primera y única sala Imax situada en la ciudad de Madrid, ya que el resto están ubicadas fuera del municipio.

En Madrid, la sala de Cinesa Méndez Álvaro contará con 145 butacas reclinables (40 de ellas premier), mientras que, en Barcelona, la sala de Cinesa Parc Vallès dispondrá de 172 butacas reclinables (44 de ellas premier).

Sala cine vacía´. Taquilla. Fuente: Agencias
Sala cine vacia. Fuente: Agencias

Es un competidor interesante para las dos salas Imax cercanas a la capital, la de Kinépolis Ciudad de la Imagen y la de Islazul, en manos de Yelmo. Esto quiere decir que las tres grandes empresas de salas de cine en España ya han apostado al menos por una pantalla de Imax en la capital, un paso que cambia la situación del sector y que abre la posibilidad a más estrenos evento en el país.

Por otro lado, es importante señalar que las empresas del sector no apuestan por las nuevas pantallas solo por abrir espacio a nuevas propuestas, sino que generan un ingreso extra tanto para los exhibidores como para los estudios. En España, una entrada para una sala Imax suele costar entre 3 y 5 euros más que una entrada estándar en 2D. Por ejemplo, en cadenas como Cinesa, el suplemento específico por el formato Imax ronda los 4 o 5 euros por ticket, a lo que se puede sumar un pequeño extra si necesitas gafas 3D.

Un paso clave para los estrenos de este año

Lo cierto es que es un buen momento para esta empresa. Y es que los dos grandes estrenos de fin de año, Dune: Parte 3 y Avengers: Doomsday, vendrán acompañados de un formato especial: Imax en el caso de la cinta de Denis Villeneuve, y la nueva Infinity Vision, que en teoría se traduce en un certificado de calidad de imagen y sonido en la sala, y que es más fácil de obtener en un cine con capacidad de Imax.

Fotograma de La Odisea. Universal Pictures

Además, la empresa ha señalado que la decisión viene precisamente por el efecto que ha generado La Odisea este año, aunque los estrenos en formatos premium ya tenían tiempo ganando su espacio. «Hemos detectado una demanda creciente por experiencias cinematográficas premium y por títulos que el público quiere vivir a lo grande. Tras el extraordinario impacto este verano de La Odisea de Christopher Nolan, con varias sesiones sold out, esta apuesta busca ampliar el acceso a la experiencia Imax para que más espectadores puedan disfrutar de cada gran estreno en su mejor versión, con imagen y sonido de máximo nivel», comenta Ramon Biarnés, Managing Director Sur de Europa y Group Chief Retail Officer de Odeon Cinemas Group, matriz de Cinesa.

Cinesa y la apuesta por que cada entrada sea más rentable

No debería ser una sorpresa que la empresa esté dando pasos para ofrecer experiencias más especializadas y, por tanto, más costosas para el usuario. Ya habían dado el paso de, como los conciertos, ofrecer sillas a precios diferentes dependiendo de la zona de la sala de cine, y ofrecer más opciones de pantalla Imax parece ser parte de la misma estrategia. Y es que incluso si los datos de la taquilla española en 2026 han sido positivos, todavía arrastran los problemas de los malos años posteriores a la pandemia.

De cualquier modo, queda por ver cómo reaccionan los espectadores a la llegada de las nuevas pantallas Imax a Madrid y Barcelona. Es cierto que, al no tratarse de cines dedicados únicamente al formato, deberían correr con mejor suerte que el cine Imax del parque Enrique Tierno Galván, que desde el año pasado empezó su transformación en un teatro que estará enfocado en musicales.

Publicidad