Elecciones en EE. UU. 2026: ¿Congreso dividido o barrida demócrata? El choque de previsiones de los fondos

A pocos días de las elecciones de mitad de mandato en Estados Unidos, los principales gestores y analistas internacionales discrepan sobre el equilibrio final de poder en Washington.

Mientras que modelos de grandes firmas apuntan a un escenario de Congreso dividido o a una victoria demócrata en ambas cámaras, el consenso económico advierte de un denominador común ineludible: la falta de disciplina fiscal, el incremento desmedido del endeudamiento y la presión sobre los tipos de interés. Analizamos cómo estas divergencias y certezas macroeconómicas condicionarán el rumbo de los mercados, la renta variable y los sectores estratégicos.

En Merca2 hemos recogido las opiniones de las gestoras de fondos de inversión Deutsche Bank, Allianz Global Investors, Carmignac, Aberdeen Investments, Neuberger Berman y La Financière de l’Échiquier (LFDE) y esto es lo que nos han contado: 

Las elecciones de EE.UU. no resolverán el agujero fiscal: el mercado se prepara para más déficit, gane quien gane

Elecciones en EE. UU. 2026: Puntos de consenso

Déficit, endeudamiento y falta de consolidación fiscal: Todos los análisis coinciden en que no habrá una verdadera consolidación fiscal en EE. UU., independientemente de quién gane las elecciones. Los demócratas impulsarán un mayor gasto social/sanitario y los republicanos recortes de impuestos o gasto en defensa. Como señala Alexis Bienvenu, ambos partidos se han vuelto fuerzas populistas y el déficit continuará rondando el 6% del PIB.

Presión sobre los rendimientos de la deuda: Existe pleno consenso en que la abultada emisión de Bonos del Tesoro y el mayor gasto presionarán al alza los tipos de interés/rendimientos en el tramo largo de la curva, manteniendo una perspectiva prudente sobre la duración de la deuda pública estadounidense.

Cámara de Representantes hacia los demócratas: Las firmas y analistas coinciden en que los demócratas tienen una clara ventaja para recuperar la Cámara de Representantes, respaldados por los bajos índices de aprobación del presidente Trump y la preocupación de los votantes por el coste de la vida y la asequibilidad.

Incertidumbre política y tensión con el techo de deuda: Señalan que un Congreso dividido o una victoria demócrata generará episodios de incertidumbre y volatilidad financiera, con el límite del techo de la deuda y los plazos presupuestarios como principales puntos de tensión.
Una mano sostiene un cartel con la frase God bless America sobre fondo azul. Elecciones en EEUU. Fuente: Pexels RDNE Stock project2

Perspectivas sectoriales compartidas:

Defensa: Apoyo bipartidista generalizado para el gasto en defensa y reposición de municiones.

Infraestructura de IA / Energía / Redes: Apoyo estructural continuo al desarrollo de infraestructuras de IA y electrificación, aunque los obstáculos regulatorios o de licencias para centros de datos obedecen principalmente a dinámicas estatales/locales.

El impuesto a la banca puede cambiar tras las elecciones y CaixaBank, Sabadell, BBVA y Unicaja están entre los más afectados

Elecciones en EE. UU. 2026: Puntos de consenso

  1. Escenario probabilístico sobre el control del Senado (¿Congreso dividido vs. Victoria demócrata completa?):

Alternativa 1: Senado para los republicanos / Congreso dividido como escenario base.

  1. Deutsche Bank: Otorga un 55% de probabilidad a un Congreso dividido (Cámara D / Senado R) frente a solo un 40% de Victoria Demócrata.
  2. Aberdeen Investments: Su modelo sistemático/IA concluye que los republicanos mantendrán el Senado por un estrecho margen (empate 50-50 decantado por el voto del vicepresidente JD Vance), situando el Congreso dividido como escenario central.
  3. Alexis Bienvenu (LFDE): Destaca que un Congreso dividido es una posibilidad creíble y que ve poco probable que el Partido Republicano retenga ambas cámaras.

Alternativa 2: Victoria arrolladora demócrata (Cámara y Senado) como escenario más probable.

  1. Carmignac (Raphaël Gallardo): Asigna un 64% de probabilidad a que los demócratas ganen el Senado y un 91% a la Cámara, inclinándose hacia una victoria arrolladora demócrata.
  2. Neuberger Berman: Cita a los mercados de predicción otorgando un 65% de probabilidad a la victoria demócrata completa frente a un 29% para el Congreso dividido.
  3. AllianzGI: Asigna mayor probabilidad en mercados de predicción al control demócrata total (64%), aunque considera el Congreso dividido bastante plausible (28%).
  4. Efecto de las elecciones en la Inteligencia Artificial (IA) y su financiación:
  1. Deutsche Bank y Alexis Bienvenu (LFDE): Subrayan que la IA afronta una creciente oposición bipartidista debido al impacto en los costes de electricidad residencial y consumo de agua, advirtiendo de que el escrutinio del Congreso podría ralentizar la inversión y limitar las ganancias de productividad.
  2. Neuberger Berman y AllianzGI: Ven los frenos a la IA principalmente como problemas de ámbito estatal/local y consideran que cualquier corrección del sector tras las elecciones representa una oportunidad de entrada en infraestructuras de energía y red eléctrica.
  3. Repercusión en la Renta Variable (Bolsa):
    • Carmignac: Sostiene que una victoria demócrata completa aumentaría el crecimiento del PIB nominal al impulsar el gasto social y de defensa, beneficiando a la renta variable y activos de riesgo.
    • Neuberger Berman: Señala que un Congreso demócrata provocaría volatilidad inicial e impulsaría una rotación hacia sectores más defensivos como la sanidad.
    • Deutsche Bank: Destaca que, históricamente, los rendimientos medios anuales del S&P 500 son ligeramente superiores bajo un escenario de Congreso dividido (13,7%) que con Control demócrata (4,9%).
Varias personas observan el Capitolio mientras una sostiene una bandera roja de Trump 2024. Fuente: Agencias
Una persona sostiene una bandera roja de Trump 2024 frente al Capitolio, entre un grupo de personas. Fuente: Agencias

En conclusión, aunque las grandes gestoras discrepan sobre si el resultado electoral dejará un Congreso dividido o una victoria demócrata completa, existe una certeza unánime: la política fiscal de Estados Unidos seguirá siendo expansionista. Sin importar el color político del parlamento, el elevado déficit público, la necesidad de elevar el techo de la deuda y la abultada emisión de bonos mantendrán una presión persistente sobre los tipos de interés y la renta fija a largo plazo.

Ante este escenario de mayor volatilidad presupuestaria, la estrategia para los inversores pasa por priorizar la calidad en los balances y posicionarse en sectores estructuralmente sólidos como la Defensa, la Infraestructura Energética y la Sanidad, los cuales cuentan con catalizadores a prueba de vaivenes electorales.

Hermès se juega sus márgenes mientras Berenberg ve riesgos si el crecimiento no supera el 5%

La maison de lujo francesa Hermès, tras presentar resultados trimestrales, se encuentra relativamente bien posicionada para mantener el crecimiento y la rentabilidad en un mercado que enfrenta vientos en contra cíclicos que podrían resultar ser seculares. Asimismo, su baja cuota de mercado, tanto a nivel mundial como por regiones/productos, combinada con la fortaleza de su marca, debería sustentar el crecimiento futuro.

En este sentido, el crecimiento de Hermès, geográficamente hablando, se mantiene positivo en casi todas partes, excepto en Oriente Medio, que sigue afectado por el conflicto, y en China, que parece haber caído a negativo en el tercer trimestre de 2026. Asimismo, la casa de lujo está mostrando un sólido desempeño, especialmente en Estados Unidos, Europa y Japón, excluyendo a Francia.

Sin ir más lejos, el consejero delegado de Hermès, Axel Dumas, señala que, «a pesar de un contexto económico complejo, Hermès continúa su crecimiento rentable y mantiene el rumbo. Estamos convencidos de la solidez y de la relevancia de nuestro modelo artesanal, y apostamos por una visión a largo plazo a la vez que afrontamos el futuro con confianza«.

hermes Merca2
Establecimiento de Hermès.

Fuente: Agencias

El retroceso de las categorías de Hermès

En este contexto, con un crecimiento orgánico de las ventas del 4,3% en el periodo del tercer trimestre de 2026, Hermès pone a examen su capacidad para mantener el ritmo en un entorno global cada vez más contraído. Dicha moderación no solo refleja una serie de dificultades persistentes en regiones clave, sino que también abre un debate sobre si el modelo de negocio de Hermès es completamente inmune a las turbulencias del consumo discrecional.

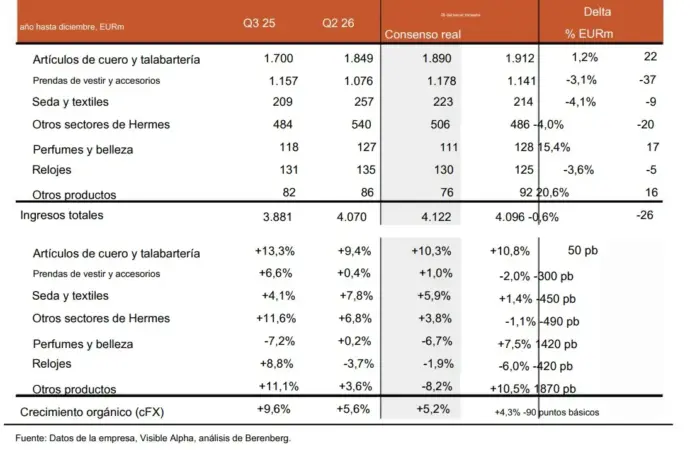
Siguiendo esta línea, la radiografía operativa del tercer trimestre revela una marcada divergencia entre las distintas divisiones de la compañía. Por un lado, la división de cuero y marroquinería, considerada el núcleo estratégico y el motor indiscutible del grupo al representar alrededor del 45% de las ventas y más de la mitad del beneficio operativo, continúa demostrando una solidez envidiable. Este segmento clave registró un crecimiento de doble dígito del 10,8% a tipos de cambio constante, superando las previsiones iniciales y neutralizando parcialmente la debilidad observada en el mercado asiático, especialmente en China.

«La sorpresa negativa de Hermès está en las categorías distintas del cuero, que entran en terreno negativo»

Renta 4, David Cabeza

No obstante, tal y como ha expresado el analista de Renta 4, David Cabeza, la sorpresa negativa en Hermès ha venido del resto de las categorías de productos, que aglutinan aproximadamente el 55% de la cifra de negocio total de la casa francesa. Más detalladamente, categorías como el prêt-à-porter, relojes y textiles han experimentado una serie de contracciones y crecimientos decepcionantes.

En concreto, la división de ropa y accesorios registró una caída orgánica del 2,0%, mientras que el segmento de relojería se desplomó un 6,0%, y la seda y los textiles apenas avanzaron un 1,4%. Los expertos apuntan a que estas líneas de negocio, más dependientes de la afluencia de público y de un consumidor con un perfil ligeramente más aspiracional, son notablemente más sensibles a la atonía del consumo en mercados clave como el asiático.

Tabla de resultados de Hermès por categorías de producto y crecimiento orgánico trimestral
Tabla con cifras trimestrales y variaciones de distintas categorías de productos de Hermès.

Fuente: Berenberg

El comportamiento geográfico en Hermès ha provocado que el histórico diferencial de crecimiento de doble dígito que la casa de lujo solía mantener frente a competidores directos como Louis Vuitton se haya contraído de forma significativa en regiones clave como son Europa y Asia, reduciéndose a apenas unos puntos porcentuales.

Los analistas revisan las estimaciones para el cierre fiscal de 2026 en Hermès

Tras la publicación de las cuentas del tercer trimestre de Hermès, las principales entidades de análisis han procedido a actualizar sus modelos y proyecciones para el periodo de entre 2026 y 2028. Concretamente, Renta 4 ha ajustado ligeramente a la baja sus estimaciones de beneficio por acción en torno a un 1,3%, proyectando una tasa anual compuesta de crecimiento del 6,6% en ventas y del 7,5% en beneficio neto hasta 2028.

Por su parte, RBC Capital Markets, Piral Dadhania, ha optado por situar su precio objetivo en 1.500 euros. «Los títulos de la compañía cotizan actualmente a unas 32 veces el PER estimado para 2027 y a 22 veces el valor de empresa sobre el EBIT, niveles que se sitúan por debajo de sus medias históricas a largo plazo». No obstante, advierten que los riesgos de caída en la valoración actúan como un lastre continuo debido a la menor diferenciación en el crecimiento relativo frente al sector del lujo en general.

Hermès ofrece crecimiento y márgenes, pero sus múltiplos son elevados
Fuente: Hermès

En cuanto a Berenberg, han decidido rebajar su recomendación sobre el valor de comprar a Mantener, recortando así simultáneamente su precio objetivo hasta los 1.230 euros. «Ya no podemos otorgar el beneficio de la duda a Hermès ante la pérdida de su prima histórica de crecimiento y la elevada exposición al mercado chino, donde los consumidores priorizan el ahorro frente al consumo de bienes de lujio».

Asimismo, desde Berenberg alertan de que si el crecimiento orgánico de los ingresos no logra superar el umbral del 5%, identificado por la propia dirección como el nivel necesario para absorber la base de costes fijos y la inflación salarial y de materias primas, los márgenes operativos de la compañía podrían enfrentar riesgos significativos en los próximos ejercicios fiscales.

Las autopistas de EE. UU. y el dólar ponen a prueba el crecimiento de doble dígito de Ferrovial en el tercer trimestre

Ferrovial se dispone a presentar el próximo 27 de octubre un balance del tercer trimestre marcado por el pulso de sus grandes activos en Estados Unidos.

Pese a la presión de la depreciación del dólar y a los ligeros ajustes de tráfico en autopistas como la NTE debidos a obras de ampliación, el gigante de las infraestructuras confía en sostener un crecimiento de ingresos y rentabilidad de doble dígito, apoyado en unas tarifas al alza que oscilan entre el 7,5% y el 15%.

Ángel Pérez Llamazares, CIIA – Equity research analyst en Renta 4 tiene sobre Ferrovial una recomendación de Sobreponderar en base a un precio objetivo de 64,70 euros.

Ferrovial presentará sus cuentas del tercer trimestre el martes 27 de octubre de 2026 al cierre del mercado estadounidense, y celebrará una conferencia con analistas al día siguiente, el 28 de octubre a las 15:00 h.

De acuerdo con las estimaciones del consenso de mercado (Visible Alpha) recogidas en el informe, las cifras previstas para los nueve primeros meses de 2026 sitúan las Ventas de Ferrovial en 7.321 millones de euros, lo que representa una variación del 5,9% respecto al ejercicio anterior. Por su parte, el EBITDA se estima en 1.182 millones de euros, con un incremento del consenso del 14,6% (y una mejora de margen EBITDA de 1,2 puntos porcentuales hasta el 16,1%), mientras que el EBIT se proyecta en 798 millones de euros, lo que supone un avance del 15,5% frente a las cifras previas.

Nota previa de Intermoney: Ferrovial: construcción impulsa el EBITDA y las autopistas sostienen su valoración

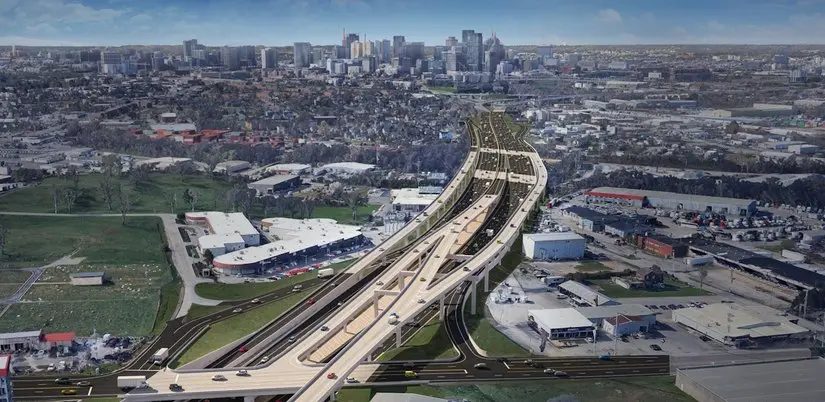
Autopista I-24 Southeast en Tennessee. Fuente: Ferrovial

Tesis de inversión de Renta 4 en Ferrovial

Previsión de crecimiento de doble dígito: Se espera un incremento de las ventas del 6,6% (hasta los 7.365 millones de euros) y un crecimiento del EBITDA del 12,3% (hasta los 1.158 millones de euros) frente al mismo periodo del año anterior.

Comportamiento mixto en autopistas de EE. UU.: No se esperan cambios drásticos en las tendencias de tráfico norteamericano; se prevén ligeros recortes en la NTE debido a obras de ampliación y en la I-77 tras un 2025 excepcional, crecimientos ligeros en la LBJ y NTE 35W, y avances de dígito alto simple en la I-66.

Tarifas al alza: Las tarifas de peaje en Estados Unidos se mantienen en niveles elevados de entre el 7,5% y el 15%, lo que ayuda a compensar la depreciación del dólar y a sostener los márgenes.

Sólido desempeño de la construcción: El negocio constructor continúa mostrando un ritmo de crecimiento de doble dígito (ventas estimadas de 5.796 millones de euros, +7%) y una ligera mejora de márgenes, con una cartera de proyectos que se prevé en máximos.

El caso de la ETR en Canadá: La autopista canadiense ETR muestra un descenso del tráfico (-7,1% en el 3T) debido a una política comercial selectiva, menor dinamismo económico y mal tiempo; sin embargo, gracias al aumento de tarifas y al control de costes, su EBITDA crece un 21% en los nueve primeros meses y mejora su dividendo (2.100 millones de dólares canadienses).

Evolución de la caja neta: Se prevé un recorte de la posición de caja neta registrada a cierre de 2025 (situándose en 816 millones de euros frente a los 1.341 millones previos), aunque se estima que se recuperará en lo que resta de año.

Focos de atención en la conferencia: Los inversores estarán pendientes de las novedades sobre nuevos proyectos del pipeline (como la I-24 o la I-285 South), el estado de apertura de la terminal NTO del aeropuerto JFK y los comentarios acerca de la política de retribución al accionista.

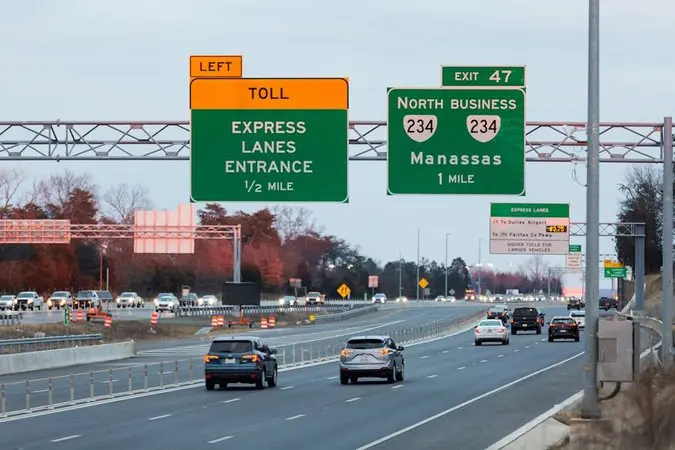
Autopista-i66-i495-virginia (EE. UU.). Fuente: Ferrovial

Ferrovial se juega su rentabilidad en EEUU: las dudas sobre Atlanta y Tennessee frenan a la Bolsa

A modo de resumen, el informe previo de Renta 4 Banco sobre Ferrovial para los primeros nueve meses de 2026 destaca que los resultados apuntan a un crecimiento de doble dígito, estimando un incremento del 6,6% en las ventas y del 12,3% en el EBITDA. A pesar de registrar ligeros recortes de tráfico en algunos activos de EE. UU. (como la NTE por obras o la I-77) y el impacto de la depreciación del dólar, la compañía compensa este escenario con sólidas tarifas al alza de entre el 7,5% y el 15% y con un negocio de construcción que sigue mostrando un ritmo de crecimiento de doble dígito.

En el plano financiero, se prevé una reducción temporal de la caja neta hasta los 816 millones de euros a cierre del periodo, con vistas a recuperarse en el tramo final del año, mientras que en la posterior conferencia con analistas el foco de atención se centrará en el avance del pipeline de nuevos proyectos, la apertura de la terminal NTO del aeropuerto JFK y la política de retribución al accionista.

El agujero financiero que sufriría el grupo Mobico si España retira las subvenciones del autobús de Alsa

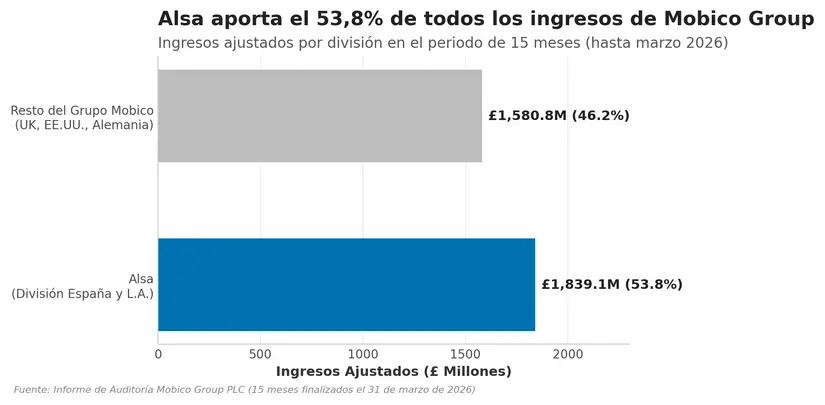
Alsa ha registrado balances favorables en los últimos años. La compañía de autobuses española ha sabido recuperar una parte de los viajeros que se habían desplazado al ferrocarril y continúa siendo la pieza central del mercado y del modelo concesional en España. Esta solidez la ha convertido en un activo clave para su empresa matriz, la británica Mobico Group, de la que representa el 53,8% de los ingresos consolidados, procediendo más del 70% de esa cifra exclusivamente del mercado español.

Sin embargo, por las características propias de una compañía de autobuses que opera principalmente en el ámbito europeo, los subsidios institucionales de cada territorio constituyen una parte indispensable de su facturación, un ámbito en el que España sobresale debido a su sistema de concesiones. A ello se suman iniciativas como el Verano Joven, los multiabonos y los billetes gratuitos impulsados en el territorio ibérico con el objetivo de reducir el coste del transporte diario de los usuarios.

En el periodo de 15 meses analizado por el auditor británico, finalizado el 31 de marzo de 2026, el grupo Mobico registró un total de 508,0 millones de libras en concepto de Grants and Subsidies (subvenciones y ayudas), lo que representa el 15,1% de los ingresos totales del grupo (3.358,0 millones de libras). De esos 508,0 millones, Alsa aportó 234,0 millones de libras en subvenciones directas (un 12,9% de los ingresos de la propia división).

Gráfico de barras compara los ingresos ajustados de Alsa y el resto de Mobico Group.
Alsa representa el 53,8 % (£1.839,1 millones) y el resto de Mobico Group, el 46,2 % (£1.580,8 millones). Diseñado en Notebook.

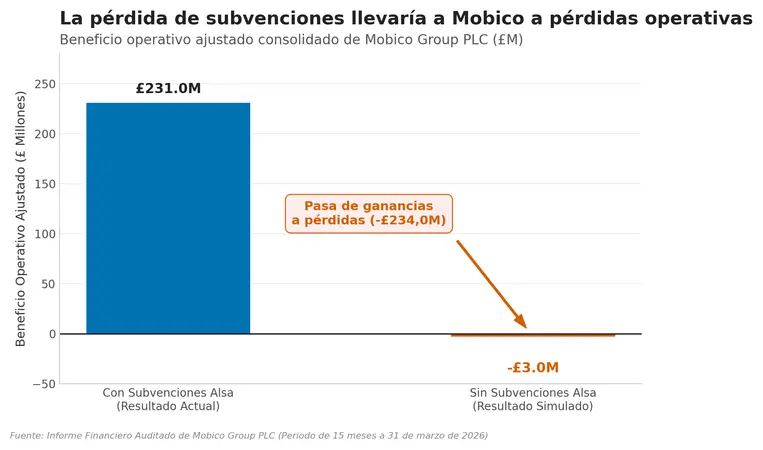
Esto implica que las subvenciones percibidas por Alsa representan el 46,1% de todas las ayudas públicas que ingresa Mobico a nivel mundial. Las subvenciones recibidas por Alsa equivalen a aproximadamente un 6,8%-7,0% del total de ingresos de todo el grupo Mobico. No se trata, por tanto, de una métrica secundaria, pues en caso de suprimirse se registraría una caída acusada en los beneficios de la matriz; de hecho, el grupo podría haber incurrido en una pérdida operativa de unos 3 millones de libras sin estas aportaciones.

Gráfico compara el beneficio operativo de Mobico con y sin subvenciones de Alsa.
El gráfico compara el resultado operativo ajustado consolidado de Mobico con subvenciones de Alsa y en un escenario simulado sin ellas. Diseñado en Notebook

Resulta evidente que, de no contar con la batería de subsidios desplegada en los últimos ejercicios, la operativa de la empresa se habría adaptado de manera distinta, lo que no tendría por qué haberse traducido automáticamente en números rojos directos. Sin embargo, la realidad contable indica que la filial española sostiene la mayoría de las ventas de su matriz y que un alto porcentaje de las mismas procede de las ayudas gubernamentales que perciben los usuarios en rutas donde la compañía opera en exclusiva gracias al modelo concesional español, un mapa donde muchas concesiones se encuentran con la licitación vencida y con los concursos suspendidos de forma cautelar.

Mobico depende de Alsa

Más allá de los subsidios percibidos de manera directa o indirecta por Alsa, los ingresos consolidados de Mobico dependen prioritariamente de la firma española. En 2025, los ingresos ajustados de Alsa alcanzaron los 1.488,3 millones de libras sobre un total de 2.759,8 millones de libras contabilizados por Mobico, representando el 53,9% del volumen de negocio.

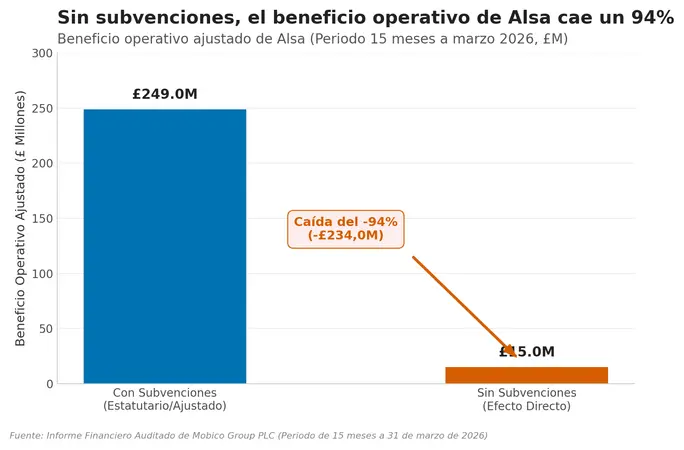
Gráfico compara el beneficio operativo ajustado de Alsa con y sin subvenciones.
El gráfico compara £249,0 millones con subvenciones y £15,0 millones sin ellas, e indica una caída del 94%.

Es decir, una sola de las filiales operativas aporta más de la mitad del volumen de negocio del grupo. Si se examina la contracción de ingresos de la multinacional en otros mercados durante los últimos ejercicios, la aportación de Alsa en términos de rentabilidad resulta todavía más determinante: generó 249,0 millones de libras de beneficio operativo ajustado en el periodo de 15 meses, superando el beneficio operativo total consolidado de Mobico Group (231,0 millones de libras, lastrado por las pérdidas de divisiones como UK Coach).

Mobico confía en la capacidad de Alsa para conservar sus rutas

La dirección de Mobico ha reiterado de forma continuada la importancia de España en su arquitectura de negocio, así como la capacidad de la propia Alsa para adjudicarse las licitaciones una vez que se desbloqueen los concursos. Se trata de un escenario en el que ni siquiera preocupa la posibilidad de un relevo político, dado que, según ha manifestado el consejero delegado de la propia Mobico, Paco Iglesias, la compañía «nunca ha perdido una licitación de larga distancia en España».

En cualquier caso, la hoja de ruta de Mobico —que podría ser objeto de una operación de compra por parte de la propia directiva de Alsa en los próximos meses— mantiene a la firma española como el eje estructural de su proyecto a medio y largo plazo. Es con diferencia la unidad de negocio más rentable del grupo, una posición que prevé consolidar ante las dificultades experimentadas para replicar sus márgenes en los trayectos de larga distancia en Reino Unido.

El reto español de Mobico y Alsa

La industria del autobús atraviesa una coyuntura estratégica compleja. El objetivo prioritario a corto plazo pasa por competir con el avión y, de manera especial, con el ferrocarril de alta velocidad, que ha registrado un fuerte crecimiento en España. En esta dinámica han jugado a favor de Alsa las dificultades normativas para liberalizar el corredor gallego o la escasez de material rodante con destino al País Vasco, factores que han convertido a ambas conexiones en rutas de alta densidad para la compañía de autobuses.

No obstante, competir con la alta velocidad ferroviaria resulta complejo en un contexto en el que las políticas europeas apuestan por el tren como modo de transporte prioritario. Aunque el marco concesional español y la posición de Alsa como operador incumbente le otorgan una ventaja competitiva de cara al futuro, una eventual revisión de las políticas públicas que reduzca las subvenciones —como los bonos gratuitos o el Verano Joven— impactaría de forma directa en la línea de flotación financiera de la matriz británica.

Murcia amplía en 305.600 euros las ayudas a la contratación de personas con discapacidad

El SEF de Murcia amplía en 305.600 euros las ayudas al empleo con apoyo de personas con discapacidad y el plazo para pedirlas acaba el 6 de noviembre.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 6 de noviembre de 2026.

La ampliación eleva la partida global del programa de inserción laboral hasta 1.555.600 euros y, según las previsiones del Servicio Regional de Empleo y Formación, hasta 4.000 personas con discapacidad podrán beneficiarse. Pero hay un matiz que cambia por completo la lectura: el dinero no va a la empresa que ficha a una persona con discapacidad, sino a las entidades sin ánimo de lucro que contratan a los técnicos que la preparan y la acompañan.

Vamos por partes. El SEF, dependiente de la Consejería de Empresa, Empleo y Economía Social, ha inyectado 305.600 euros adicionales en la segunda convocatoria del programa Empleo con Apoyo. Esa partida la financia el Servicio de Empleo Estatal y se suma a los 900.000 euros convocados en mayo con cofinanciación del Fondo Social Europeo Plus.

Qué se paga exactamente con los 305.600 euros

Empleo con Apoyo financia el coste de profesionales especializados que trabajan con personas con discapacidad intelectual, parálisis cerebral, enfermedad mental o discapacidad sensorial antes y durante su incorporación a una empresa ordinaria. Con la ampliación, este programa maneja 1.205.600 euros y debería permitir la contratación de 66 profesionales de apoyo.

La otra pata es el programa de Gabinetes de Orientación e Inserción Laboral (GOIL), dotado con 350.000 euros. Aquí se sufraga el coste de especialistas en intermediación y prospección del mercado de trabajo para personas con discapacidad física u orgánica con un grado reconocido igual o superior al 65%. Son once técnicos y alrededor de 1.100 personas atendidas.

Sumadas las dos líneas, la cifra que maneja el SEF en inserción laboral de personas con discapacidad es de 1.555.600 euros. El plazo para presentar solicitudes termina el 6 de noviembre y se gestiona por vía electrónica.

La subvención no paga la contratación, paga el acompañamiento: sin ese matiz, la convocatoria se lee al revés y se pierde el plazo.

Por qué un autónomo o una pyme no puede pedir esta subvención

Aquí está la letra pequeña que circula mal. Las ayudas descritas se dirigen a entidades sin ánimo de lucro: son ellas las que contratan al técnico de apoyo y las que cobran la subvención. Un autónomo o una pyme con centro de trabajo en la Región no puede presentar esta solicitud para cubrir la nómina de un trabajador con certificado de discapacidad.

SEF subvención empleo

Eso no significa que contratar a una persona con discapacidad no tenga ventajas para un negocio pequeño. Significa que la vía es otra: las bonificaciones a la contratación que gestiona la Seguridad Social, no esta convocatoria del SEF. Presentar papeles en la línea equivocada acaba en denegación por no encajar en el perfil del solicitante, y el tiempo perdido no se recupera.

Y si eres entidad, dos comprobaciones antes de enviar. Primera: el grado de discapacidad del colectivo que atiendes tiene que encajar con el programa correcto, porque GOIL exige un 65% o más y Empleo con Apoyo cubre otros perfiles. Segunda: la memoria técnica pesa tanto como el importe, porque el SEF valora metodología de búsqueda de empleo adaptada, orientación individualizada y seguimiento continuo de la incorporación.

La directora general del SEF, Pilar Valero, lo resumió así al presentar la ampliación: ‘avanzar hacia un mercado laboral más inclusivo pasa por ofrecer a las personas con discapacidad oportunidades reales para acceder a un empleo’. El acompañamiento especializado, según su argumento, es lo que ayuda a que la persona se adapte al puesto y lo mantenga a largo plazo.

Lo que revela el reparto del dinero en Murcia

Hay una cifra que explica mejor que cualquier discurso dónde pone el foco la política de empleo regional. Si los 1.205.600 euros del programa Empleo con Apoyo se reparten entre los 66 profesionales previstos, cada técnico de acompañamiento sale a unos 18.267 euros de media. Es una inversión alta por puesto indirecto, y tiene lógica: el problema de la inserción de personas con discapacidad no está en firmar el contrato, está en que el contrato aguante.

La comparación con la convocatoria de mayo es obligada. Aquella movilizó 900.000 euros con dinero europeo; ahora llegan 305.600 euros estatales. Con la suma de la línea GOIL, el programa pasa de 1.250.000 a 1.555.600 euros, un 24% más en apenas cinco meses. El SEF ha acelerado su apuesta por el modelo de apoyos sin cambiar el canal: el dinero sigue llegando a entidades, no a la empresa que contrata.

Ahí está la asignatura pendiente. El tejido productivo de la Región es de pymes y autónomos, y ese es el escenario donde de verdad se juega la integración laboral. Mientras la subvención directa al pequeño negocio se quede en bonificaciones genéricas, el sistema seguirá dependiendo de que existan entidades capaces de justificar la ayuda con técnicos en nómina. La resolución de esta convocatoria y la siguiente dirán si el modelo escala o se queda en un parche anual.

Guía rápida del trámite

  • 📅 Plazos: solicitudes hasta el 6 de noviembre de 2026; la convocatoria base se lanzó en mayo de 2026.
  • ✅ Requisitos clave: entidad sin ánimo de lucro con centro de trabajo en la Región; en GOIL, discapacidad física u orgánica con grado del 65% o más.
  • 🌐 Dónde solicitarlo: en la sede electrónica de la Comunidad, con certificado digital o Cl@ve; las bases están en la Base de Datos Nacional de Subvenciones.
  • 💰 Importe o coste: 305.600 euros adicionales; 1.205.600 para Empleo con Apoyo y 350.000 para GOIL. Subvención: no se devuelve si se justifica.
  • ⚠️ Error a evitar: presentar la solicitud siendo autónomo o pyme. Para contratar, la vía son las bonificaciones de la Seguridad Social.

Gonzalo Bernardos la sentencia de la IA: «Quien hace tareas administrativas ya se puede buscar otro trabajo»

La IA y el empleo administrativo ya no son un debate de futuro: Gonzalo Bernardos les ha puesto fecha. El economista lo dejó claro en el pódcast Inteligencia Artificial, presentado por Jon Hernández: ‘El que hace tareas administrativas repetitivas ya se puede buscar otro trabajo’.

Claves de la operación

  • El riesgo migra de la fábrica a la oficina. Bernardos sitúa a contables, administrativos y traductores en el epicentro del desplazamiento, un segmento que en España agrupa a uno de los colectivos ocupacionales más numerosos.
  • Banca, seguros y asesorías ya ajustan coste por empleado. Cada tarea repetitiva que se automatiza reduce la necesidad de plantilla en el back office y presiona al alza el margen por unidad de negocio.
  • La formación continua deja de ser un discurso de recursos humanos. El propio economista la eleva a condición de permanencia: quien no se recualifica, queda fuera del mercado.

La sentencia no es una salida de tono. Llega con las áreas de back office de banca, seguros y asesorías acumulando años de contención de costes, y con los modelos de lenguaje ya instalados en facturación y conciliación contable. Lo que antes era una promesa de laboratorio hoy es una línea de gasto que los consejos revisan cada trimestre.

Del mono azul al cuello blanco: el riesgo cambia de planta

Bernardos no habla de un horizonte lejano. Su tesis es que esta ola rompe el patrón de las anteriores: ‘Ahora van a afectar al cuello blanco’, sostiene, frente al relato clásico que colocaba el peligro en la cadena de producción. El foco se desplaza a quien pasa la jornada entre hojas de cálculo, registros y correos de proveedor.

El economista también señala a los traductores, a los que directamente deja sin futuro profesional por el salto de la traducción automática. La afirmación es dura y coincide con lo que el sector viene comprobando: la traducción genérica ya se ha desplazado hacia las herramientas y el valor se concentra en la revisión especializada.

Con todo, Bernardos no presenta la IA como una amenaza en sí misma. Habla de más productividad, de menos errores y de liberar al trabajador de la tarea monótona para llevarlo a supervisión, análisis y decisión. ‘Es absolutamente imprescindible que la IA trabaje por ti mucho más de lo que tú estabas trabajando’, resume.

El ajuste no llegará con un ERE y un titular: llegará con una vacante que no se cubre y un contrato temporal que no se renueva.

Quién paga la cuenta: la gestoría del barrio y el back office bancario

inteligencia artificial empleo

El impacto tiene dos velocidades en España. La primera se juega en las grandes plantillas: banca, seguros y utilities concentran las tareas más automatizables por empleado y, por tanto, son las que tienen más margen para recortar coste sin cerrar negocio. La segunda se juega en el tejido de pymes, asesorías y gestorías, donde la misma herramienta que amenaza un puesto amenaza el modelo de negocio de quien factura por horas de tramitación.

Ahí está la paradoja que conviene retener. La automatización que adelgaza la plantilla administrativa también comprime el precio del servicio que venden miles de despachos pequeños. Quien adopte primero gana margen; quien llegue tarde pierde cliente. Y en un país donde la pyme domina el censo empresarial, la segunda opción es la más probable si nadie pone remedio.

El sector público no es una excepción. La tramitación de expedientes y la atención de registro concentran volúmenes que ningún departamento de personal puede cubrir a base de contrataciones. La diferencia es que aquí el ajuste no se mide en cuenta de resultados, sino en colas y en plazos de resolución.

El precedente que nadie quiere repetir: la banca adelgazó sin un solo titular

España ya ha vivido una reconversión de cuello blanco y apenas se recuerda como tal. Entre 2008 y 2020 la banca cerró más de la mitad de sus oficinas y recortó su plantilla en torno al 40%, en cifras redondas. Aquel ajuste no llegó con un gran ERE y una foto: llegó por prejubilaciones, por vacantes que no se cubrieron y por temporales que no se renovaron. BBVA y Santander marcaron la pauta y su ratio de eficiencia se convirtió en el estándar que copió el resto del sector.

La lección para el empleo administrativo es incómoda, porque el mecanismo será el mismo. El coste de de la plantilla se ajusta por la vía silenciosa, la que no genera comparecencia ni comunicado, y cuando el debate público llega el puesto ya no existe. Eso sí, la velocidad esta vez depende de dos factores que no son tecnológicos: la capacidad de las empresas para integrar herramientas y la disposición de los trabajadores a recualificarse.

Hay un tercer factor regulatorio que conviene vigilar. El reglamento europeo de inteligencia artificial ya obliga desde agosto de 2026 a los sistemas de alto riesgo aplicados a selección, evaluación y gestión de trabajadores, con exigencias de transparencia y supervisión humana. La norma encarece el despliegue y deja por escrito quién responde cuando el algoritmo decide sobre una persona. No frena la sustitución de tareas, pero sí la ordena.

La formación continua, en ese cruce, deja de ser un mensaje de recursos humanos. Bernardos la eleva a condición de permanencia: ‘Aquel que no sepa que se ha de formar continuadamente y se ha de ajustar a las necesidades del mercado de trabajo, es que realmente no se ha enterado de qué va esto’. Traducido a la práctica, el problema español no es la velocidad de la automatización, sino la lentitud de la recolocación.

El hito para comprobarlo no será otro titular llamativo, sino la próxima Encuesta de Población Activa y los datos de afiliación en el grupo de ocupación administrativa, junto con las cuentas anuales que la banca presente en el arranque de 2027. Si ambas series caen a la vez, la frase de pódcast habrá dejado de ser una opinión para convertirse en contabilidad.

Phishing WhatsApp: el falso concurso de baile que roba tu cuenta y pide dinero a tus contactos

Bitdefender ha contabilizado 177 dominios fraudulentos y 554 URL únicas en la última campaña de phishing en WhatsApp. El anzuelo llega desde un contacto conocido y pide un favor minúsculo: votar por Eliska en un concurso de baile que no existe. Detrás no hay un banco, ni una paquetería, ni una multa de tráfico.

Claves de la operación

  • El coste para la víctima es cero y el premio, un voto. La estafa no reclama dinero ni datos bancarios en el primer paso, solo un número de teléfono y un código, lo que desactiva la desconfianza inicial.
  • 177 dominios y 554 URL en una sola campaña. La rotación de direcciones mantiene la red operativa aunque los filtros bloqueen las primeras, y encarece la respuesta de plataformas y operadores.
  • Meta asume el coste reputacional de un fraude que no rompe su sistema. El secuestro se ejecuta con la herramienta legítima de vinculación de dispositivos, sin vulnerar el cifrado.

Un favor de treinta segundos que cuesta la cuenta entera

El mensaje promete una clase de danza gratis y conduce a una web que imita una votación. Allí se pide el número de teléfono y, después, un código de ocho dígitos que hay que teclear en WhatsApp. Ese código no acredita ningún voto: es la llave de vinculación de un dispositivo externo. Quien lo obtiene entra en los chats, en la agenda y en todo lo que se comparte por esa cuenta, tal y como describe el catálogo de fraudes del INCIBE.

El vector se llama ghost pairing, emparejamiento fantasma, y no requiere instalar nada. Funciona igual que WhatsApp Web en el ordenador. La diferencia es que aquí el ordenador está en manos de otro. La estafa no pide dinero, pide un gesto social barato, y por eso baja la guardia incluso de quien desconfía de las urgencias económicas.

Las recomendaciones oficiales son mecánicas y pocos las aplican. No abrir el enlace. Si se abrió, no facilitar el número. Reportar con pantallazo al INCIBE y eliminar el chat. Activar la verificación en dos pasos desde Ajustes, Cuenta. Y si ya se introdujo el código, entrar en Dispositivos vinculados y cerrar todas las sesiones desconocidas. Echar al intruso exige hacerlo a mano, una sesión por una.

El negocio no está en el voto, sino en la lista de contactos

Con la cuenta en su poder, el atacante no necesita creatividad: reenvía el mismo anzuelo a toda la agenda y espera. El mensaje siguiente ya no habla de baile. Habla de una visita al dentista que se ha ido de precio o de una factura que no puede esperar, con un número de cuenta adjunto. La cuenta robada se convierte en una franquicia de fraude llave en mano, y la credibilidad la aporta el nombre de la víctima.

La estafa más rentable no es la que rompe un cifrado, sino la que convence a alguien de que está haciendo un favor.

La escala es el dato que separa esta campaña de un timo artesanal. Bitdefender ha identificado 177 dominios fraudulentos y 554 URL únicas asociadas al mismo guion. La red rota direcciones más rápido de lo que tardan los filtros en incluirlas en lista negra. Registrar un dominio nuevo cuesta poco; bloquearlo, en cambio, exige una actualización que siempre llega tarde.

robo de cuenta WhatsApp

No hay malware. Eso explica por qué ninguna herramienta antivirus firma este fraude: la sesión es legítima, la abre el propio usuario y viaja cifrada. La defensa ya no es técnica, es de comportamiento. Y el comportamiento, en una conversación con alguien de confianza, es la variable más difícil de programar.

Meta, los operadores y el negocio de vender confianza

WhatsApp no puede leer esos mensajes ni cerrar la sesión por su cuenta sin romper el cifrado de extremo a extremo, que es su principal argumento comercial frente a Telegram y Signal. Su margen real es la adopción de la verificación en dos pasos, disponible en la página de seguridad de WhatsApp. La verificación en dos pasos es opcional y su adopción, escasa. En esta redacción entendemos que ese es el punto débil de un modelo que prioriza la fricción cero sobre la seguridad por defecto.

Alrededor del agujero ha crecido un negocio. Telefónica Tech comercializa servicios de antifraude y ciberseguridad gestionada para pymes y administraciones, y los bancos, las aseguradoras, y los operadores han convertido la protección del cliente final en una línea de ingresos recurrentes. Se vende como servicio la protección que la aplicación no incluye. La paradoja es de manual: cuanto más gratis es el canal, más caro sale el seguro.

El sector mide el éxito en dominios caídos, no en cuentas recuperadas, y esa métrica oculta el coste real. Recuperar un número suplantado exige días, un informe y, con frecuencia, termina en una línea nueva. El daño se contabiliza en contactos estafados, no en la víctima original. El indicador que conviene seguir no es el recuento de direcciones bloqueadas, sino la reincidencia: si Eliska vuelve a los grupos de padres en la próxima temporada de concursos, la lección no habrá calado.

La falta de deflactación del IRPF eleva hasta 1.552 euros la factura fiscal del autónomo

La falta de deflactación del IRPF deja hasta 1.552 euros más de factura fiscal al autónomo con una base de 50.000 euros frente a 2019.

El cálculo sale del informe ‘El sacrificio fiscal de los contribuyentes españoles’, que el Instituto Juan de Mariana presentó el miércoles 21 de octubre. El estudio compara lo que paga en 2026 quien ingresa lo mismo que en 2019 en términos reales. Se hace sobre rentas del trabajo, pero la escala del IRPF que grava el rendimiento neto del autónomo en estimación directa es la misma: con una base liquidable parecida, el resultado es prácticamente idéntico.

Qué es la deflactación y por qué encarece tu IRPF sin subir los tipos

Deflactar el IRPF es mover los tramos, el mínimo personal y familiar y las reducciones al ritmo de la inflación. Si los precios suben y tú subes tus tarifas lo mismo para no perder margen, facturas más en términos nominales pero compras lo de antes. Sin deflactación, ese aumento ficticio te empuja a tramos superiores y pagas más impuesto sobre una renta que, en poder adquisitivo, no ha crecido. Es la progresividad en frío: nadie ha aprobado una subida de tipos y, aun así, la cuota sube.

El informe cuantifica el efecto en todos los tramos. Con 18.000 euros brutos anuales, la factura del IRPF en 2026 asciende a 624 euros, frente a los 157 euros de 2019 con una renta equivalente en poder adquisitivo (unos 14.290 euros). Son 467 euros de diferencia con 18.000 euros de renta. Con 30.000 euros, la carga adicional llega a 892 euros. El instituto vincula este fenómeno con la recaudación récord de 641.669 millones de euros registrada en España en 2025.

En rentas altas el salto en euros es mayor: con 50.000 euros, la diferencia respecto a 2019 alcanza los 1.552. Para el autónomo, la clave es que la escala que se aplica a su rendimiento neto es la misma que la del asalariado. La diferencia está en el camino: a él nadie le retiene en la mayoría de las facturas, así que el golpe lo paga de su bolsillo en el modelo 130 y en la renta.

Nadie ha subido un solo tipo del IRPF y la cuota crece cada año: basta con que los tramos se queden quietos mientras los precios suben.

Cómo te afecta según lo que facturas y en qué modelo lo pagas

Aquí conviene no confundir dos cosas. En el modelo 130, el pago a cuenta trimestral del IRPF, se aplica el 20% fijo sobre el rendimiento neto acumulado del año, con deducción de las retenciones y de los pagos ya ingresados: si facturas más por inflación, el pago a cuenta sube aunque el tipo no se mueva ni un decimal. El salto de tramo llega después, en la declaración de la renta, cuando ese rendimiento se somete a la escala progresiva.

IRPF inflación autónomos

Según el informe, el golpe más desproporcionado se lo lleva las rentas bajas, porque cualquier subida nominal les hace saltar de tramo mientras los parámetros del impuesto no se tocan. En rentas altas, el impacto en euros es mayor, pero pesa menos en proporción a lo que se ingresa.

Si tributas por módulos, el cálculo es otro: el pago a cuenta de los módulos va por el modelo 131 y el rendimiento se determina por signos, índices y módulos, no por tus ingresos reales. No mezcles ambos regímenes: una cosa es la estimación directa, donde la inflación te empuja de tramo, y otra la estimación objetiva, donde el parámetro es el módulo. Las actividades agrícolas y ganaderas tienen además reglas propias de pago a cuenta.

El despiste más caro con el 130 es calcularlo sobre el trimestre aislado cuando hay que hacerlo sobre el acumulado del año. Si te dejas una factura o un gasto en el segundo trimestre, el error se arrastra a los dos siguientes y solo lo corriges en la renta. Y ojo con los gastos que no son deducibles: si Hacienda los elimina en una revisión, la cuota se recalcula con intereses de demora.

El debate de fondo: deflactar no es un regalo fiscal

Deflactar el IRPF no es bajar impuestos: es impedir que la inflación los suba por la puerta de atrás. El instituto sostiene que una parte del crecimiento recaudatorio llega por esta vía, sin que nadie haya aprobado una subida de tipos. Los ejemplos del estudio —467 euros más con 18.000 de renta, 892 con 30.000, 1.552 con 50.000— son la traducción en euros de una decisión que se toma por omisión: no actualizar.

Hay dos matices que conviene tener presentes antes de hacerse números. El IRPF se calcula con dos escalas, estatal y autonómica, y deflactar una no compensa congelar la otra: la cuota final depende de dónde tengas la residencia fiscal. Y el autónomo no tiene la reducción por obtención de rendimientos del trabajo que sí aplica el asalariado, así que la comparación con el informe hay que hacerla sobre la base liquidable, nunca sobre la facturación.

El próximo pago a cuenta vence en enero de 2027, entre el día 1 y el 20, y es buen momento para comprobar si el rendimiento acumulado que arrastras se parece al que vas a declarar en la renta. Si los próximos Presupuestos no incluyen deflactación, el efecto se repetirá un año más y la factura se irá acumulando sin que ningún tipo haya cambiado.

Guía rápida del trámite

  • 📅 Plazos: el pago fraccionado se presenta del 1 al 20 de enero, abril, julio y octubre. El próximo, cuarto trimestre, del 01/01/2027 al 20/01/2027.
  • ✅ Requisitos clave: autónomo en estimación directa; en módulos se usa el modelo 131; hay supuestos de exención que conviene comprobar en la sede.
  • 🌐 Dónde solicitarlo: en la sede electrónica de la AEAT, con certificado digital o Cl@ve.
  • 💰 Importe o coste: el 20% del rendimiento neto acumulado, menos retenciones y pagos a cuenta previos; el IRPF anual se calcula con la escala.
  • ⚠️ Error a evitar: calcular el 130 sobre el trimestre suelto en lugar del acumulado del año; el desfase solo se corrige en la renta.

Compatibilizar IMV autónomo: la vía para mantener la prestación si las rentas suben más de 6.000 euros

Cobrar el Ingreso Mínimo Vital y darse de alta como autónomo es compatible. Los primeros 6.000 euros de aumento de tus rendimientos netos quedan exentos del cómputo de la prestación, y por encima de esa cifra solo cuenta la mitad de lo que subas.

El mecanismo se llama incentivo al empleo y está en vigor desde 2023. Excluye una parte del incremento de rentas que has tenido respecto al año que se usó para calcular tu prestación. Traducido: la subida de ingresos no te deja sin IMV de golpe.

La norma que lo desarrolla es el Real Decreto 789/2022, de 27 de septiembre, publicado en el Boletín Oficial del Estado, y su anexo III fija los porcentajes. El texto es explícito: la exención alcanza a quienes incrementan sus ingresos del trabajo o los rendimientos netos de la actividad económica por cuenta propia. La puerta está abierta también para el autónomo, no solo para el asalariado.

Cuánto puedes subir tus rendimientos sin que te recorten el IMV

El anexo III establece tres tramos de deducción sobre el incremento:

  • Incremento de rentas de hasta 6.000 euros: se excluye el 100%, así que ese aumento no computa y la prestación no baja por él.
  • Incremento superior a 6.000 euros: se excluyen los 6.000 primeros al completo y, del resto, la mitad (el 50%).
  • Unidades de convivencia con complemento por discapacidad o monoparentalidad: en el tramo que supera los 6.000 euros, la exención sube al 55%.

Un ejemplo con cifras redondas. Si tus rendimientos netos pasan de 8.000 a 18.000 euros, el incremento es de 10.000. Se excluyen los 6.000 primeros y, de los 4.000 restantes, la mitad: 2.000. Solo computan 2.000 euros de los 10.000 de subida, así que la prestación baja como máximo en esa cantidad. Con complemento por monoparentalidad computarían 1.800.

El incentivo no blinda la prestación: evita que el incremento compute al cien por cien, pero si ese tramo se come la renta garantizada, el IMV cae a cero.

Aviso para quien lea rápido: la prestación no es intocable. Si el incremento que computa se come la renta garantizada que te corresponde por tamaño de unidad de convivencia y complementos, la prestación, se queda a cero. El artículo 13 de la Ley del Ingreso Mínimo Vital lo formula igual: cobras la diferencia entre tu renta garantizada y el conjunto de rentas e ingresos que computan.

Qué cuenta como renta: el rendimiento neto, no lo que facturas

Aquí está el detalle que más se malinterpreta. La norma habla de rendimiento neto, no de facturación: lo que queda después de restar los gastos deducibles de la actividad. Si facturas 20.000 euros y tienes 9.000 de gastos, tu rendimiento neto son 11.000, no 20.000.

Tampoco se compara con lo que ganabas el mes pasado. El cómputo es anual y se mide contra el año de referencia, el que se tuvo en cuenta para calcular la prestación que cobras ahora. De ahí que la revisión llegue cuando se revisan las rentas del ejercicio, no la semana siguiente al alta.

Los tres despistes que salen caros:

  • Creer que los 6.000 euros son el total de rentas que puedes tener. Son el incremento exento respecto al año de referencia.
  • Dar por hecho que el IMV se mantiene íntegro pase lo que pase. Si el tramo que computa iguala la renta garantizada, dejas de cobrar.
  • No comunicar el alta en el RETA ni la variación de ingresos. La prestación obliga a trasladar los cambios de rentas y de unidad de convivencia.
ingreso mínimo vital requisitos

Lo que el incentivo no resuelve

El incentivo al empleo se aplica desde 2023, con el desarrollo reglamentario de la Ley del Ingreso Mínimo Vital. Ha resuelto un problema real: el miedo a que un trabajo o un alta como autónomo te dejara sin prestación. No ha resuelto el de fondo, que es saber cuánto vas a cobrar antes de tomar la decisión.

Piensa en el caso típico. Un autónomo que factura por proyectos, con meses buenos y meses de cero, y que paga la cuota del RETA los doce meses del año. El incentivo reduce el golpe, no lo elimina: la regularización se calcula sobre rentas anuales y llega después.

Seis mil euros dan para poco. Es una cifra razonable para quien empieza y corta para quien ya tenía actividad. Y hay una letra pequeña que casi nadie mira: si tributas por módulos, tu rendimiento neto no se calcula igual que en estimación directa, así que la previsión que hagas a mano puede salir mal.

Qué puedes hacer ya: recuperar los datos de rentas del ejercicio que sirvió de referencia, aplicar los porcentajes del anexo III sobre el incremento y contrastar el resultado con el INSS antes de dar el alta. La sede electrónica de la Seguridad Social y la cita previa del INSS son el punto de partida.

Guía rápida del trámite

  • 📅 Plazos: sin plazo de solicitud propio. El incentivo se aplica en el cómputo anual de rentas de la prestación; la fecha concreta de revisión no figura en la fuente oficial.
  • ✅ Requisitos clave: ser titular o integrante de la unidad de convivencia del IMV, acreditar un incremento del rendimiento neto por cuenta propia respecto al año de referencia y mantenerse de alta.
  • 🌐 Dónde solicitarlo: no se pide aparte. Consultas y trámites en la sede electrónica de la Seguridad Social o con cita previa en el INSS, con certificado digital o Cl@ve.
  • 💰 Importe o coste: exención del 100% de los primeros 6.000 euros de incremento y del 50% del exceso; 55% en unidades con complemento por discapacidad o monoparentalidad.
  • ⚠️ Error a evitar: confundir el incremento exento con el total de rentas y no comunicar el alta ni la variación de ingresos.

Feijóo promete exención de IRPF a pequeños autónomos y bajar el IVA: sin texto legal

Feijóo promete eximir del IVA a los autónomos que facturen menos de 80.000 euros y bajar el IRPF. De momento no hay anteproyecto, ni texto en el BOE, ni memoria económica que ponga cifras.

El anuncio llegó en un mitin de precampaña en la estación marítima de Vigo, con candidatos al Congreso y al Senado y la mirada puesta en las elecciones del 29 de noviembre. Es una promesa electoral, no una norma: no hay anteproyecto ni texto publicado en el BOE.

El paquete fiscal incluye bajar el impuesto sobre la renta, eximir del IVA a los autónomos que facturen por debajo de 80.000 euros, dejar la luz a tipo cero y rebajar el IVA de los alimentos básicos mientras dure la inflación. A eso suma mejorar el mínimo familiar para que las familias con hijos paguen menos, tocar el IVA y el impuesto de transmisiones en la compra de vivienda por jóvenes y dejar a cero los impuestos en la primera casa del rural.

Para un autónomo hay un detalle que manda sobre todos los demás: nada de esto cambia el modelo 303 ni el modelo 130 que hay que presentar este trimestre. Sin texto legal no hay casilla nueva, ni tipo distinto, ni exención que aplicar.

Conviene separar dos cosas que en el mitin sonaron juntas. Una es el IRPF: una rebaja de la tarifa y una mejora del mínimo familiar, que es la parte de la base que la ley deja sin gravar por circunstancias personales y familiares. Otra muy distinta es el IVA: eximir a un colectivo por su volumen de facturación no es bajar un tipo, es entrar en otro régimen con reglas propias.

Una exención de IVA no es dinero que te ahorras: es un cambio de régimen que puede dejarte sin derecho a descontar el IVA de lo que compras.

Qué significaría de verdad una exención de IVA para los autónomos

Eximir no es regalar el IVA. Es dejar de repercutirlo en tus facturas y, a cambio, perder el derecho a deducir el que has pagado en compras, suministros y servicios. Así funcionan las exenciones que ya están en la ley: eximir del IVA no es regalar el impuesto que repercutirías, es cambiar de régimen y asumir el IVA soportado como mayor coste.

Quién gana y quién pierde depende del gasto. Un consultor que apenas compra material y factura a particulares saldría ganando: deja de ingresar el IVA y no pierde gran cosa, porque tenía poco que descontar. Un transportista, un fontanero o un restaurante con compras y suministros fuertes pueden acabar peor: quien pierde la deducción del IVA soportado paga más por lo mismo.

Hay un tercer efecto, menos comentado. Si no repercutes IVA, tu cliente empresa tampoco puede deducirlo, así que tu factura deja de ser neutra para él. En muchos sectores eso se traduce en presión a la baja sobre el precio. El IVA que desaparece de la factura no siempre se queda en el bolsillo del que factura.

A quién alcanzaría el umbral de 80.000 euros y qué falta por definir

El criterio anunciado son 80.000 euros de facturación anual, sin más precisiones. Falta lo que decide todo en la práctica: si se mide por actividad o por el conjunto del autónomo, si el importe va con IVA o sin él, cómo se entra y se sale del régimen a mitad de año y si se podría renunciar a la exención cuando no interese.

Ahí está la letra pequeña. Un negocio que un año factura 78.000 euros y al siguiente 92.000 tendría que cambiar de régimen, avisar a sus clientes y rehacer facturas. Y quien trabaja con clientes de fuera de España se topa con reglas distintas, porque el IVA de una operación transfronteriza no se resuelve con un umbral nacional.

Nada de esto es menor: la franquicia del IVA para pequeños empresarios existe en el texto consolidado de la Ley del IVA desde 1992 y ha quedado sin desarrollo. El marco europeo que la ampara maneja un umbral de referencia de 85.000 euros anuales, y sin ese paraguas eximir por facturación a un colectivo no se sostiene ante Bruselas.

Ahora mismo, el único dato firme es que ninguna promesa electoral cambia el modelo 303 de este trimestre. Si alguien deja de repercutir IVA porque lo ha oído en un mitin, se expone a una regularización con recargo e intereses en cuanto Hacienda cruce las facturas.

De la promesa al BOE: el recorrido que aún no ha empezado

Un anuncio de mitin no es un anteproyecto. Para que una exención así se aplique hace falta el texto articulado, la memoria de impacto económico, el informe de la AEAT, el paso por el Consejo de Ministros, la tramitación parlamentaria y la publicación en el BOE. En el IVA hay una parada extra: encajar la medida con el marco europeo. Nada de eso ha arrancado.

Los precedentes invitan a la prudencia. Las rebajas temporales de IVA en alimentos y energía de los últimos ejercicios se aprobaron por real decreto-ley, con vigencia tasada y con un coste que el Gobierno puso sobre la mesa cada vez que prorrogó la medida. Aquí no hay ni cifra ni calendario: no se sabe cuánto cuesta, a cuántos autónomos alcanza ni con qué compensación se queda la Administración.

Hay otra cuestión de diseño sin aclarar. Bajar la tarifa del IRPF y mejorar el mínimo familiar son medidas distintas, con efectos distintos. El mínimo familiar reduce la base, no la cuota, y su alivio depende del tramo en el que esté cada contribuyente. Una rebaja de tarifa, en cambio, se nota en toda la escala. El partido ha metido las dos en el mismo titular y no ha puesto un solo número.

Visto desde la caja del negocio, la propuesta sirve para la campaña y todavía no para el autónomo. Es legítimo anunciar una rebaja fiscal, pero quien fija sus precios con dos decimales merece saber cuánto, desde cuándo y con qué compensación. Mientras eso no exista, lo sensato es no tocar nada: facturar con el IVA que corresponda y presentar los modelos como hasta ahora.

Qué mirar en las próximas semanas: si aparece un anteproyecto con memoria económica, si el umbral se concreta por actividad y si Bruselas avala la fórmula. Hasta entonces, la respuesta a la pregunta de si un autónomo puede dejar de cobrar IVA es no.

Guía rápida del trámite

  • 📅 Plazos: No hay ninguno. No existe texto legal, convocatoria ni fecha de entrada en vigor anunciada.
  • ✅ Requisitos clave: El único criterio anunciado es ser autónomo y facturar menos de 80.000 euros al año.
  • 🌐 Dónde solicitarlo: En ningún sitio todavía. El seguimiento oficial, en el BOE y en la sede electrónica de la AEAT.
  • 💰 Importe o coste: Sin cifra: no hay memoria económica. Afectaría al IVA que repercutes, no al IRPF que pagas.
  • ⚠️ Error a evitar: Dejar de repercutir IVA antes de que haya norma publicada: regularización, recargo e intereses.

Los exámenes vespertinos del Servizo Galego de Saúde registran un 82,79 % de participación

Las pruebas vespertinas celebradas en el Recinto Feiral Internacional de Silleda para cuatro categorías del Servizo Galego de Saúde registraron una participación del 82,79 %: acudieron 2.131 de los 2.574 aspirantes admitidos.

En fisioterapia se presentaron 719 de las 870 personas admitidas (82,6 %); en técnico superior en imagen para el diagnóstico, 1.190 de 1.407 (84,6 %); en fontanería, 124 de 156 (79,5 %), y en técnico especialista en sistemas y tecnologías de la información, 98 de 141 (69,5 %).

Plazas de la convocatoria

La convocatoria oferta 27 plazas de fisioterapeuta, 67 de técnico superior en imagen para el diagnóstico, ocho de fontanero y cinco de técnico especialista en sistemas y tecnologías de la información.

En las pruebas de la mañana, correspondientes a técnico de farmacia, logopedia y conductor, participaron 1.545 de los 1.961 aspirantes inscritos, lo que supone un 78,79 %.

Pruebas previstas para el domingo

De los 1.273 aspirantes convocados para técnico de farmacia, realizaron el examen 1.007 (79,1 %). En logopedia acudieron 200 de los 219 inscritos (91,3 %), mientras que en la categoría de conductor completaron la prueba 338 de los 469 convocados (72 %).

Los exámenes del fin de semana se completarán mañana domingo. A partir de las 16:00 horas están previstas las pruebas de la fase de oposición para técnico en cuidados auxiliares de enfermería, tanto en el turno general como en el de discapacidad intelectual, y para técnico de farmacia en el turno de discapacidad intelectual.

Convocatoria de 2.223 plazas

Para esas pruebas constan como admitidas 9.561 personas: 9.555 para técnico en cuidados auxiliares de enfermería, categoría que ofrece 1.306 plazas, y seis para técnico de farmacia en el turno de discapacidad intelectual.

Entre octubre y noviembre, el Servizo Galego de Saúde oferta un total de 2.223 plazas distribuidas en 22 categorías.

Solo el 25% de los fondos de renta fija activos bate a su índice y presiona las comisiones

Solo el 25% de los 209 fondos de renta fija activos que monitoriza elEconomista.es gana dinero en lo que va de año, un dato que presiona las comisiones de las gestoras y reabre el pulso entre gestión activa e indexada.

El repunte de la rentabilidad de la deuda soberana en Europa abre una ventana para quien compra bonos con dinero nuevo. Castiga, en cambio, a quien ya los tenía en cartera y debe ajustar el precio a la referencia de las nuevas emisiones. El movimiento se propaga a toda la escala de títulos de renta fija, que usan los bonos de gobierno como vara de medir.

Qué dicen los números: una cuarta parte en positivo y solo 15 fondos por encima del 1%

La fotografía que arrojan los datos de Morningstar a 20 de octubre es incómoda. De los 209 vehículos de renta fija de gestión activa analizados, solo una cuarta parte está en terreno positivo en lo que va de ejercicio. Y de ese grupo, apenas quince fondos superan el 1% de rentabilidad.

Encabeza la clasificación el Carmignac Portfolio Flexible Bond A EUR Acc, con un 3,28% acumulado, seguido del DNCA Invest Alpha Bonds A EUR, que rinde un 2,08%. Son los dos nombres que se despegan con claridad del resto y los que marcan la referencia de lo que el mercado considera un buen año en la categoría.

Carmignac y DNCA encabezan un ranking con acento español

Por detrás aparecen varios fondos españoles. El Loreto Premium RF Corto Plazo lidera el bloque nacional con un 1,67%, seguido por el Panza Corto Plazo, el Solventis Hermes Multigestión Atenea R y el SWM Valor A, que cierra el grupo con un 1,45%. Carmignac coloca además el Groupama Alpha Fixed Income entre los mejores vehículos activos.

El fondo de Carmignac lo gestionan Guillaume Rigeade y Eliezer Ben Zimra desde mediados de 2019, con un rendimiento anualizado del 2,58% que les sitúa como séptimo mejor fondo activo de renta fija. El DNCA Invest Alpha Bonds A EUR, con más de 34.400 millones de euros de patrimonio, es el mayor de la comparativa y opera con una estrategia más prudente.

Un 3,28% en un año en el que el índice paneuropeo pierde un 1,18% es defendible; el problema es el otro 75% de la categoría.

Vehículo o índiceRentabilidad 2026Tipo
Carmignac Portfolio Flexible Bond A EUR Acc3,28%Fondo activo
DNCA Invest Alpha Bonds A EUR2,08%Fondo activo
Loreto Premium RF Corto Plazo1,67%Fondo activo español
SWM Valor A1,45%Fondo activo español
Índice Bloomberg de deuda paneuropea-1,18%Índice
Índice Bloomberg de deuda global-1,60%Índice

Por qué el repunte del bono soberano castiga a los fondos activos

Conviene separar dos conceptos que el sector tiende a fundir. Una cosa es la rentabilidad absoluta, la que ve el partícipe en su cuenta, y otra la relativa, la que compara el fondo con su índice. Con el índice Bloomberg de deuda paneuropea cediendo un 1,18% en el año y el global dejándose un 1,60%, un fondo que pierde medio punto no incumple su mandato: lo bate por más de medio punto.

El detalle relevante es que las carteras activas de renta fija incorporan, por lo general, un porcentaje muy pequeño de deuda pública. Pero eso no les protege. Los bonos soberanos fijan la referencia de precio de toda la escala de títulos, así que la subida se traslada al resto de la cartera por la vía de la valoración. El efecto es mecánico y afecta por igual a emisiones corporativas y a a titulizaciones.

El coste de no batir al índice: comisiones y traspasos

La consecuencia directa llega al folleto. Un fondo que cobra una comisión de gestión activa y no supera a su índice tiene un argumento comercial difícil de sostener frente a un fondo de inversión indexado, que replica el índice por una fracción del coste. La comparación incomoda más cuando la alternativa pasiva también pierde: el partícipe tolera una caída menor, no una caída igual con recargo.

Aquí la transparencia juega contra el producto caro. El registro de la CNMV permite comparar comisiones entre gestoras en cuestión de minutos, y el documento de datos fundamentales desglosa el coste real de cada vehículo. El partícipe tiene la información; otra cosa es que la use.

En el mercado español hay un colchón. La figura del traspaso entre fondos permite mover el patrimonio de un vehículo a otro sin peaje fiscal, lo que históricamente ha amortiguado las salidas de las gestoras nacionales. Ese mecanismo convierte cada ranking trimestral en una prueba comercial: el dinero no abandona el vehículo de inversión colectiva, pero cambia de gestora.

Análisis: la cuenta pendiente de la gestión activa en renta fija

El precedente está en la renta variable, donde la migración hacia la gestión pasiva lleva años reordenando cuotas en Europa y Estados Unidos. En renta fija el fenómeno llega con retraso porque el inversor conservador valora la intermediación. Pero el argumento se desgasta cuando la dispersión entre los mejores es tan estrecha: del 3,28% del líder al 1,45% del último de los españoles citados hay menos de dos puntos.

Esa horquilla apunta a decisiones de duración y de selección de crédito más que a una capacidad de generar alfa sostenida. Con la deuda paneuropea perdiendo un 1,18%, estar en positivo es un resultado notable en términos absolutos. Otra cosa es que justifique el diferencial de comisión durante los próximos cinco años.

La lectura para el sector es clara. Las gestoras que no acrediten una ventaja consistente frente al índice tendrán que defender su propuesta por la vía del servicio o de la estructura de costes, no por la del rendimiento. La próxima ventana de comparación llegará con los datos de cierre de ejercicio.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de ejercicio y la publicación de las rentabilidades anuales de la categoría, que fijarán el relato comercial de las gestoras para 2027.
  • Reacción del valor: El mercado descuenta una revisión a la baja de comisiones en los vehículos que no acrediten ventaja frente al índice.
  • Precedente sectorial: La migración hacia la pasiva en renta variable anticipa el recorrido de la renta fija, donde el índice paneuropeo pierde un 1,18% y el listón real es más bajo.

Neinor Homes anticipa un dividendo de doble dígito desde 2029 y reivindica el modelo de suelo

Neinor Homes prevé repartir entre 160 y 170 millones de euros anuales a partir de 2029, una capacidad que, con la acción en torno a los 16,7 euros, arroja una rentabilidad por dividendo del 11,1% y consolida a la promotora como el valor con mayor retribución al accionista de la bolsa española. El consejero delegado, Jordi Argemí, ha desglosado en una entrevista con elEconomista.es el calendario de pagos, el respaldo de caja y el papel del banco de suelo en esa ecuación.

La compañía comprometió hace tres años rentabilidades anuales de entre el 15% y el 20% durante el periodo extraordinario. Seis meses después de cerrar la integración de Aedas, la dirección ha actualizado previsiones hasta 2028 y ha preferido rebajar el riesgo de esas promesas antes que elevar la cifra. La frase que resume el giro es suya: ‘No hemos querido incrementar las promesas, sino reducir el riesgo de las que ya habíamos asumido’.

El calendario de pagos: 2,26 euros por acción hasta 2027

El compromiso inmediato se concreta en 0,82 euros por acción en diciembre de 2026, 0,72 euros en febrero de 2027 y otros 0,72 euros en el verano de 2027, hasta sumar 2,26 euros. A ellos se añade un 2,58 euros por acción en 2028, equivalente a un 15% de rentabilidad con el precio actual. La novedad no es el importe, sino el horizonte: la retribución deja de plantearse como un episodio y se presenta como política estructural.

Para 2026 y 2027 toda la producción está prevendida y en construcción. El riesgo declarado no es comercial, sino de ejecución: un retraso de una o dos entregas. De ahí que la promotora anticipe entre el 60% y el 65% del dividendo anual al primer semestre, de forma que el inversor cobre la mayor parte antes de asumir la exposición al cierre del ejercicio.

La periodicidad también cambia. Este año los pagos han llegado en febrero y mayo, con un tercero previsto a finales de 2026. Para 2027 la hoja de ruta contempla febrero, abril o mayo, una posible ventana en septiembre u octubre y el cierre de diciembre. El objetivo es acercarse a tres o cuatro pagos anuales, una reclamación explícita de los fondos especializados en dividendo.

El mensaje al inversor institucional es que el dividendo de Neinor deja de depender del ciclo y pasa a depender de la rotación de suelo.

Por qué el banco de suelo sostiene el doble dígito

El argumento central es una anomalía de inventario. Neinor acumula un banco de suelo equivalente a seis años de producción, cuando la propia compañía considera óptimo operar con cuatro. Ese excedente no es un lastre: es capital liberable. Vender suelo finalista y entrar en coinversión con terceros permite generar caja sin endeudarse y sin esperar al ciclo de entrega de vivienda.

Jordi Argemí Neinor

Los números de esa maquinaria ya están en marcha. Sobre un objetivo de 400 millones de euros en dos años, la promotora ha ejecutado operaciones por 260 millones hasta septiembre y negocia otros 100 o 150 millones, de los cuales medio centenar están próximos a firma. El plan podría completarse en un año cuando estaba diseñado para dos.

El resultado agregado se refleja en tres magnitudes que la dirección ha proyectado hasta 2028.

Magnitud2026 (previsión)2028 (objetivo)Variación
Beneficio por acción1,20-1,40 euros1,60-1,70 euros+21% a +33%
Deuda neta1.000-1.100 millones550-650 millones-40% a -45%
Remuneración anual200-250 millones200-250 millonesSin cambios

Neinor frente a Metrovacesa y la puerta del Ibex 35

La comparación con el resto del residencial cotizado deja a Neinor en una posición poco habitual. Metrovacesa y Via Célere compiten por el mismo suelo finalista y el mismo comprador, pero ninguna ha articulado una política de retribución de esta magnitud ni ha comprometido importes cerrados a tres ejercicios vista, y las comunicaciones al mercado sobre retribución pasan por los registros de la CNMV. La prima de retribución tiene contrapartida: el valor cotiza con descuento frente a otras promotoras en múltiplo sobre activos, porque el mercado exige evidencia de que la caja es recurrente y no un subproducto de la rotación.

La operación de Aedas aporta la primera prueba. Antes del anuncio la acción rondaba los 13 euros; ahora se mueve cerca de los 17, con aproximadamente 1,5 euros por acción ya distribuidos. La ampliación fue de unos 370 millones de euros, el beneficio se ha duplicado y la rentabilidad sobre capital ha pasado del rango del 10%-15% al del 15%-20%. En deuda, la dirección espera cerrar 2026 en la parte baja de su horquilla, entre 1.000 y 1.100 millones, y bajar a 550-650 millones en 2028, entre 100 y 150 millones por debajo de lo que descontaba el consenso. Los 425 millones en bonos al 5,6% y el derivado que limita el euríbor al 3% acotan el riesgo de tipo.

El tercer vector es la puerta del Ibex 35. Neinor capitaliza alrededor de 1.600 millones de euros, con un free float que ha pasado de 300 a 800-900 millones en cuatro años, y ocupaba posiciones 36 a 38 en la última revisión. Argemí fija el umbral en superar de forma estable los 20 euros y los 2.000 millones de capitalización. La entrada en el índice no sería cosmética: abriría la puerta a fondos indexados como BlackRock o Vanguard, con el flujo de capital que eso implica para un valor con liquidez todavía limitada.

Queda el vector de la vivienda asequible y la consolidación. Entre Neinor y Aedas suman más de 30.000 viviendas entregadas, de ellas unas 7.500 en el segmento asequible, y la cuota de mercado actual se sitúa entre el 6% y el 7%. Argemí sitúa el objetivo natural en el 10%-12% si activa adquisiciones, coinversión y asequible, incluida la fórmula de pagar con acciones a propietarios de promotoras familiares. La consolidación española tiene recorrido porque, como recuerda el directivo, los grandes promotores apenas concentran ese 6%-7% del mercado.

📊 Las Claves para el Inversor

  • Qué vigilar: El pago de 0,82 euros por acción previsto para diciembre de 2026 y el cierre de las operaciones de rotación en negociación, con 50 millones próximos a firma.
  • Reacción del valor: La acción cotiza cerca de 17 euros, un 30% por encima de los 13 previos a Aedas, y descuenta ya la entrega del plan hasta 2028 sin prima adicional por el Ibex.
  • Precedente sectorial: La integración de Aedas marca la pauta: ampliación de 370 millones, beneficio duplicado y un periodo de transición en el que la retribución se aplazó para financiar la compra.

El cofundador de Luminar compara la infraestructura de IA con el ciclo del coche autónomo: momentum no es demanda

La infraestructura de IA vive su propio 2021: capital récord y startups que confunden momentum con demanda. El cofundador de Luminar, testigo del ciclo del coche autónomo, marca la lección para cualquier founder que levante capital.

El patrón se repite con otro decorado. En la carrera del vehículo autónomo, las tecnológicas no esperaron a que la industria tradicional resolviera el problema: se lanzaron ellas. Ahora ocurre lo mismo con la energía, la refrigeración y las redes ópticas que alimentan los centros de datos.

De cliente de infraestructura a dueño de la infraestructura

El diagnóstico del cofundador y ex CTO de Luminar es incómodo para el relato dominante: las compañías que construyen inteligencia artificial han dejado de ser clientes de la infraestructura para convertirse en infraestructura ellas mismas. Microsoft firmó un acuerdo de suministro eléctrico a 20 años que hace posible que Constellation reactive Three Mile Island. Elon Musk ha ido directamente a la generación de gas natural para los campus de datos de xAI. Y Texas ha empezado a exigir a los nuevos grandes centros de datos que traigan su propia capacidad de generación.

No es un fallo de las eléctricas. Hacen lo que la sociedad les pidió: suministro fiable y barato dentro de un marco regulado donde los permisos, la revisión ambiental, la planificación de la red y los procedimientos tarifarios se miden en años. La infraestructura de IA se despliega en meses. El desajuste no es de competencia, es de velocidad.

Ahí aparece la primera trampa. Un campus de IA puede justificar miles de millones en energía dedicada, pero eso no convierte al proveedor en un negocio escalable ni garantiza que el comprador mantenga el ritmo cuando el coste por token baje. El ciclo de capital va por delante de la demanda real, y esa brecha es exactamente donde se rompen los modelos.

Cuando la infraestructura se construye en meses y la regulación se mide en años, el dinero no compra velocidad: compra la ilusión de que el problema ya está resuelto.

El ciclo del coche autónomo: decenas de miles de millones para aprender

La comparación duele porque está documentada. Ford creó Argo AI y más tarde Latitude AI. General Motors levantó Cruise. Volkswagen invirtió fuerte en Argo AI y en Cariad. Toyota, Mercedes-Benz y Nissan lanzaron sus propios programas. En conjunto, las automovilísticas comprometieron decenas de miles de millones de dólares entre programas internos, adquisiciones y alianzas.

burbuja de IA

Muchos de esos programas se recortaron, se reorganizaron o se cerraron cuando quedó claro lo que costaba llevar la conducción autónoma real al mercado. Mientras tanto, Waymo y Zoox —nacidas en la tecnología, no en Detroit— siguieron avanzando porque rediseñaron el sistema completo alrededor de software, IA y cómputo, tal y como resume la cronología del vehículo autónomo.

📦 Caso de estudio: la carrera del vehículo autónomo

  • El reto: llevar el coche autónomo al mercado con una tecnología inmadura y una infraestructura pensada para conductores humanos.
  • La jugada: las automovilísticas compraron talento y startups; las tecnológicas rediseñaron el sistema desde el software.
  • El resultado: buena parte de los programas tradicionales se recortaron o cerraron; Waymo y Zoox siguen operando en la calle.
  • La lección: el capital acelera un proyecto, pero no sustituye al product-market fit ni crea demanda por sí solo.

Lo que este patrón dice a un founder que levanta capital

Las telecos sufren el mismo desplazamiento. Su red se diseñó para un internet de consumidores y móviles; la IA cambia los patrones de tráfico por completo. En vez de esperar, los hyperscalers tienden redes ópticas privadas entre sus campus y compran el equipamiento directamente a los fabricantes.

Para un founder, la tentación es copiar el gesto y no la lógica. Levantar una ronda porque el sector está caliente es fácil; sostenerla con contratos es otra cosa. El burn rate no distingue entre una startup que factura y una que solo aparece en titulares. Y el runway se agota igual en ambos casos.

La comparación con el coche autónomo aporta un criterio útil: en aquel ciclo no ganó quien más gastó, sino quien rediseñó el sistema completo. Trasladado a la infraestructura de IA, eso obliga a preguntar quién paga, cuánto y durante cuánto tiempo antes de firmar un suministro a 20 años.

La lectura de inversor: momentum no es demanda

La burbuja de IA no se mide en gigabytes, se mide en contratos. Un proveedor de energía, refrigeración o fibra que firma con un hyperscaler tiene un activo; el que construye capacidad esperando a que llegue el comprador tiene una hipótesis. La diferencia entre ambos es la misma que separó a Waymo de los programas cerrados: no la ambición, sino la arquitectura del negocio.

Para el ecosistema español hay dos lecturas. La primera es de oportunidad: el cuello de botella energético y de red abre espacio a proveedores industriales, integradores y proyectos de deep tech que resuelvan problemas concretos de refrigeración, fotónica o gestión de carga. La segunda es de prudencia: aplicar métricas de startup a infraestructura exige unit economics que aguanten el ciclo, no solo un pitch alineado con la moda. Programas públicos como ENISA o aceleradoras como Lanzadera y Wayra financian etapas tempranas, pero ninguna convocatoria tapa un modelo sin margen.

El detalle que cambia todo es el calendario. Las eléctricas no van lentas por incompetencia: van al ritmo que marcan el permiso, la revisión ambiental y la tarifa. Un founder que compita contra ese calendario necesita capital paciente y un product-market fit demostrado. La historia rara vez se repite igual, pero rima.

🚀 Hoja de Ruta para Emprender

  • Separa momentum de demanda: antes de escalar, exige contratos firmados o cartas de intención. Una ronda que llega por calor de sector se seca cuando el sector enfría.
  • Calcula el runway con el coste real: energía, refrigeración y red pueden comerse el margen de un negocio que parecía software puro.
  • Valida con Lean Startup: un cliente ancla y un despliegue pequeño antes de comprometer capex a diez años.
  • Diversifica la cartera de clientes: depender de un solo hyperscaler convierte tu crecimiento en un riesgo de concentración para el siguiente inversor.

El Hotel palacio Castilla Termal: el siglo XVI ya compite con el real estate prime como valor refugio del lujo

0

El hotel palacio Castilla Termal de Peñaranda de Duero ya opera tras tres años de obra y 22 millones invertidos. La cifra no es un detalle menor. Ochenta y seis años después de que el Estado se hiciera con un inmueble declarado Bien de Interés Cultural en 1923, el edificio vuelve a generar renta.

He seguido la operación desde que se conoció el contrato y hay un elemento que casi ningún titular ha subrayado. La compañía no compra el palacio: lo arrienda durante medio siglo. En 2022, Roberto García —fundador y máximo accionista— solicitó al Estado un alquiler de cincuenta años sobre el Palacio de Avellaneda. Esa es la clave financiera de todo el proyecto.

El inmueble lo mandó construir en 1531 Francisco de Zúñiga y Velasco, tercer conde de Miranda. Pasó por la Casa de Alba, quedó abandonado, sufrió saqueos y terminó en manos públicas en 1940. Tres años de rehabilitación después, el resultado es un cinco estrellas con 18.000 metros cuadrados de superficie.

Ochenta habitaciones, seis suites y 22 millones: la aritmética del palacio

La intervención ha permitido 80 habitaciones —seis suites y cuatro junior suites— repartidas entre el edificio principal y la hospedería construida el siglo pasado. La tarifa de entrada arranca en 340 euros con desayuno. En el claustro acristalado se ha instalado el restaurante Los Zúñiga, con 80 cubiertos, y desde él se accede al wine bar Condes de Miranda, de carta más informal.

Si se divide la inversión entre las llaves, el coste por habitación se sitúa en 275.000 euros. Es un ratio que en el cinco estrellas urbano europeo se considera razonable, y aquí incluye rehabilitación patrimonial, zona termal, dos espacios gastronómicos y 12 cabinas de tratamientos. La piscina termal, además, se abrió con reserva para clientes no alojados a 58 euros por dos horas.

El activo no es el palacio: es el contrato de arrendamiento de medio siglo sobre un edificio que nadie más puede replicar.

El grupo cerró 2025 con una facturación de 42 millones de euros, un 11% más que el ejercicio anterior. Seis establecimientos en cartera arrojan un promedio de siete millones por unidad, aunque la comparación engaña. Olmedo, El Burgo de Osma y Solares operan en cuatro estrellas; Valbuena, Brihuega y Peñaranda compiten en el segmento superior.

Desde 2015 la compañía decidió abrir solo cinco estrellas. Esa determinación explica el perfil del producto: no es un hotel rural con spa, es patrimonio rehabilitado con estándares contemporáneos de confort. El Masaje siglo XVI, a partir de 125 euros, resume bien la propuesta. Y en paralelo, la firma ha comprado una hectárea de viñedo y ultima la adquisición de una huerta para experiencias de cliente.

Patrimonio histórico frente a real estate prime: la barrera que no se construye

El real estate prime español atraviesa un ciclo de inventario escaso y precios sostenidos. El palacio aporta algo distinto. Hablamos de un activo real con protección regulatoria, ubicación irrepetible y flujo de caja operativo. No existe suelo para levantar otro castillo frente al castillo de Peñaranda de Duero.

Las condiciones que exige la compañía son explícitas: edificio histórico abandonado, entorno rural, aguas mineromedicinales en las proximidades y capacidad de arrastrar actividad económica al municipio. Peñaranda tiene unos 500 habitantes y está a 20 kilómetros de Aranda de Duero. El retorno no depende solo de la ocupación: se construye con restauración, gastronomía, viñedo propio y una línea de cosmética, Be Termal, que la empresa define como punta de iceberg.

real estate prime España

Quien compare este activo con un hotel urbano de cinco estrellas se equivoca de múltiplo: aquí se compra escasez patrimonial con licencia de explotación.

La estrategia de expansión está cerrada. Edificio singular, intervención respetuosa, zona de agua y un modelo de experiencias que sostiene la tarifa media. La hotelera familiar ha convertido la reconversión patrimonial en una clase de activo con reglas propias, y ya avanza el que será su séptimo proyecto.

La tesis: escasez de activo, no ciclo turístico

El mercado español de hoteles con patrimonio cuenta con un precedente público sólido: la red de Paradores demostró durante décadas que un edificio singular puede sostener un negocio turístico. La diferencia ahora es el capital privado y el ticket. Mi lectura es que Castilla Termal no vende habitaciones: está construyendo una cartera de activos irreplicables con horizonte de dos décadas.

Para un family office, la pregunta relevante no es la ocupación del primer trimestre. Es la salida. Un palacio arrendado durante cincuenta años no se tituliza con facilidad y carece de mercado secundario líquido; su valor descansa en la caja operativa y en la marca. Eso lo convierte en un activo de preservación de capital, nunca de revalorización rápida.

Hay tres hitos que conviene seguir. El primero, los talleres y catas que arrancan en noviembre. El segundo, el desarrollo previsto para mediados de 2027 en Olmedo, con villas, huertas e invernadero. El tercero, el Monasterio de San Jerónimo de Cotalba, en Alfauir (Valencia), 40 hectáreas con 17 de bosque, que no abrirá antes de finales de 2029 y será el mayor de la cadena. La agenda interna fija diez hoteles abiertos en 2030.

💎 Veredicto Wealth

El palacio de Peñaranda es un activo de preservación de capital con horizonte superior a diez años, no una apuesta de revalorización rápida. El riesgo a vigilar es la liquidez: sin título de propiedad y sin mercado secundario, la salida depende de la marca y de la caja del operador.

Firstwork cierra una ronda Serie A de 15 millones liderada por Earlybird y suma 20 millones desde Y Combinator

La Firstwork ronda Serie A de 15 millones de dólares, liderada por Earlybird, valida la IA vertical para contratar personal operativo: la automatización del ‘frontline’ ya tiene mercado y deja lecciones de runway para cualquier SaaS B2B.

El dato que importa: 15 millones ahora y 20 desde 2024

Vamos a los números. Firstwork ha cerrado una Serie A de 15 millones de dólares con Earlybird Venture Capital como inversor líder, entrada de Legion VC y Deel Ventures y la continuidad de Gradient y Y Combinator. La operación eleva el capital total levantado a 20 millones desde que la compañía arrancó en 2024, según la información publicada por BW Disrupt. La valoración no ha trascendido.

La cifra tiene truco y conviene leerla bien: 15 millones en una Serie A con dos años de vida no es una ronda de validación, es una ronda de expansión. El dinero se destina a contratar en IA aplicada, investigación, ingeniería y go-to-market, y a empujar la plataforma en Estados Unidos y Europa. Ahí es donde el caso se vuelve interesante para un founder español: no hablamos de un mercado por abrir, sino de una categoría que ya se está repartiendo.

El mapa también pesa. La sede está en San Francisco, pero el 80% de la plantilla trabaja desde Bengaluru. Es el patrón que se ha impuesto en el software de IA: equipo de producto y ventas cerca del cliente que paga en dólares o euros, músculo de ingeniería donde el coste por hora permite sostener un burn rate competitivo. Para entendernos, la misma lógica de costes que aplican muchas scaleups israelíes con I+D local y comercial en Nueva York.

Y aquí aparece la primera lección de runway. Con 20 millones acumulados en dos ejercicios, el margen de error se mide en trimestres, no en años. Cada contratación de ingeniería que no se traduzca en producto vendible es dinero que se quema sin retorno.

Levantar una Serie A no es el premio: es la obligación de convertir 15 millones en ingresos recurrentes antes de que el mercado cambie de juguete.

El modelo: agentes de IA que no sustituyen tu software de RRHH

Firstwork no vende un ERP nuevo. Vende capas de automatización encima de lo que la empresa ya tiene instalado. Sus agentes cubren verificación de documentos, comprobación de antecedentes, derecho a trabajar, onboarding, coordinación de formación, cumplimiento normativo y seguimiento del trabajador. La integración con los sistemas de recursos humanos existentes es, a efectos prácticos, el argumento comercial: el cliente no migra nada para empezar a notar el ahorro.

El software que gana con la IA no es siempre el más brillante: es el que se enchufa al sistema viejo sin obligar a cambiar de proveedor.

Los números que la compañía pone sobre la mesa: más de 150.000 trabajadores operativos arrancan cada mes a través de la plataforma y una reducción de hasta el 90% del tiempo dedicado a cada nueva contratación. Entre sus clientes figuran Deel, Job&Talent, Relay, Wonolo y BGSF. Ojo al detalle: Job&Talent es una de las mayores plataformas de empleo temporal de Europa con origen español, lo que convierte a Firstwork en proveedor de un actor que opera de lleno en el mercado ibérico.

IA para RRHH

El modelo tiene una virtud que conviene subrayar: es product-market fit de manual en un segmento que casi nadie mira. La IA generativa se ha peleado por el asiento del conocimiento —abogados, analistas, marketing— mientras la contratación de personal operativo seguía resolviéndose con correos, PDFs y llamadas de teléfono. Ahí el retorno se mide en horas ahorradas, no en promesas de transformación digital.

📦 Caso de estudio: Firstwork

  • El reto: Contratar y dar de alta a personal operativo con procesos manuales que consumen horas de RRHH y días de espera del trabajador.
  • La jugada: Agentes de IA que se integran sobre el software existente en lugar de sustituirlo, con foco en cumplimiento y verificación documental.
  • El resultado: 15 millones de dólares en una Serie A liderada por Earlybird y más de 150.000 trabajadores dados de alta cada mes.
  • La lección: La IA vertical vende cuando se mide en horas ahorradas y en riesgo legal reducido, no en capacidad del modelo.

Eso sí, el 90% es una cifra de parte. La compañía no ha publicado la metodología ni el tamaño de la muestra que sostiene el cálculo. Un founder que quiera usar ese dato en su propio pitch debería replicarlo con un cliente piloto y presentar la medición con nombre y apellidos: los inversores de Serie A ya han visto demasiados decks con porcentajes redondos.

Lo que este caso enseña a un founder que prepara su Serie A

El contexto importa. En India, el mercado de tecnología para recursos humanos pasó de 1.120 millones de dólares en 2024 a una proyección de 2.300 millones en 2033, según las estimaciones sectoriales que cita la información de la ronda. En ese carril corren comparables como Hunar.AI, que ha levantado 40 crore de rupias para automatizar la contratación de trabajadores de gig economy; TurboHire, con 6 millones de dólares en una Serie A liderada por IvyCap Ventures en agosto de 2025; o TraqCheck y HireBound en verificación y cribado de candidatos.

Aquí viene la lectura de inversor. Firstwork no ha desvelado valoración, y eso normalmente significa dos cosas: que el múltiplo no favorece a quien escribe el comunicado o que la ronda se ha estructurado con componentes que no caben en un titular. Lo relevante no es el tamaño, es la estructura del capital. Earlybird entra como líder, Deel Ventures y Legion VC aportan algo más que dinero —Deel es además cliente y cantera de fundadores, porque Vardhan Kapoor y Shubham Choudhary, los dos cofundadores, vienen de ahí— y Gradient y Y Combinator renuevan su confianza. Ese cóctel dice más que la cifra: la tesis es que el software de RRHH se va a repreciar desde la automatización del trabajo no cualificado, un segmento con rotación altísima y coste administrativo constante.

Para un founder español, la lección no está en copiar el producto, sino en copiar la secuencia. Primero se elige un dolor administrativo que cuesta dinero y tiene riesgo legal; después se construye un agente que se integra donde ya está el cliente; y solo entonces se levanta capital para escalar geográficamente. La trampa habitual es el orden inverso: levantar primero y buscar el dolor después. El Venture Capital de este ciclo no paga descubrimiento, paga ejecución.

Y hay un hueco evidente en el mercado ibérico. España concentra buena parte del empleo temporal europeo y cuenta con actores como Job&Talent, pero el tejido de IA vertical aplicada a RRHH sigue siendo fino si se compara con India o Estados Unidos: la mayoría de los equipos que atacan este nicho en España compite con presupuestos mucho más pequeños. Un equipo que quiera cubrir ese flanco tiene a mano instrumentos de financiación pública como las líneas de ENISA para las primeras fases, y aceleradoras como Lanzadera o Wayra para la parte comercial. No hace falta un modelo fundacional propio: hace falta un proceso concreto que duela y un cliente dispuesto a pagar por dejar de sufrirlo.

🚀 Hoja de Ruta para Emprender

  • Elige un proceso, no una tecnología: Antes de escribir una línea de código, documenta cuántas horas y cuánto riesgo legal cuesta el proceso que vas a automatizar. Sin esa cifra no hay venta.
  • Integra antes que sustituir: Diseña el producto para convivir con el software que el cliente ya paga. La migración es el principal freno comercial en ventas B2B.
  • Mide el ahorro con nombre propio: Si afirmas un 90% de reducción de tiempo, publica metodología y tamaño de muestra. La due diligence de una Serie A lo va a pedir.
  • Cuida la estructura de costes: Reparte el equipo donde el coste por hora te dé un runway de 18 meses y concentra el comercial donde está el cliente que firma.

El precio de la luz se desploma: seis horas a 0 euros el domingo 25 de octubre

0

El precio de la luz cae un 18,45% el domingo y deja seis horas a cero euros. La media diaria se queda en 111,88 euros por megavatio hora (€/MWh), según los datos que publica el Operador del Mercado Ibérico de la Energía para el 25 de octubre.

La cifra llega después de un sábado caro. El pool marcó 137,19 €/MWh el 24 de octubre, un 24,6% por encima de la jornada anterior, y el descenso del domingo rebaja la referencia diaria en algo más de 25 euros por megavatio hora. Para el consumidor doméstico, la lectura útil no es el promedio: es el reparto por tramos, donde seis horas quedan en cero o por debajo.

Un domingo con seis horas a cero euros en el pool

El mecanismo es conocido. El mercado mayorista retribuye toda la electricidad al precio de la última tecnología necesaria para cubrir la demanda. Cuando eólica, solar, hidráulica, y nuclear bastan, el precio se hunde. Cuando hay que encender los ciclos combinados, el gas fija el techo de las 24 horas.

Las condiciones del primer escenario se dan este domingo: demanda industrial casi parada y sol de sobra en las horas centrales. De ahí los seis tramos a cero. El dato engaña si se lee solo.
Seis horas a cero y dieciocho por encima producen una media de 111,88 euros. El cálculo no distingue cuánta electricidad se consume en cada tramo, y esa es la clave que separa el titular del recibo.

Seis horas a cero no compensan una tarde y una noche pagadas a precio de ciclo combinado.

Porque el promedio diario sigue por encima de los 110 euros, y septiembre cerró con una media mayorista de 143 €/MWh, el nivel mensual más alto desde febrero de 2023. La volatilidad no es un accidente de calendario: es la característica dominante del mercado español en 2026.

El gas dejó de ser un coste marginal para convertirse en el árbitro del precio eléctrico español: entre febrero y septiembre pasó de 30 a 78 €/MWh.

El patrón se repite desde la primavera. Entre abril y mayo, el peso de las renovables amortiguó la traslación del gas al pool. En verano, la menor aportación fotovoltaica y el aumento de la demanda obligaron a recurrir a los ciclos combinados, y el precio mayorista se movió al ritmo del Mibgas.

El gas que mueve la factura: de 30 a 78 €/MWh en Mibgas

Ese movimiento está en el centro del diagnóstico del Banco de España. El precio del gas natural registró un repunte notable en los mercados europeos durante 2026 por la inestabilidad en Oriente Próximo. La interrupción de rutas marítimas a finales de febrero elevó la materia prima en el Mercado Ibérico del Gas desde unos 30 €/MWh hasta superar los 50 en marzo, antes de alcanzar 78 €/MWh en septiembre.

precio luz domingo

La traslación al mercado eléctrico fue desigual a lo largo del año. Los cálculos del supervisor cifran la elasticidad: un aumento de 10 euros por megavatio hora en el gas eleva el precio mayorista de la electricidad en unos 15 euros en verano, el doble que en primavera. La razón está en el orden de mérito. Con renovables cubriendo la demanda, el gas apenas toca el precio final; sin ellas, lo determina.

Las previsiones no apuntan a un alivio inmediato. Los mercados de futuros anticipan para el cuarto trimestre 141,4 €/MWh en electricidad y 74,2 €/MWh en gas, según las estimaciones recogidas por el Banco de España. El domingo a cero euros convive, sin contradicción, con un trimestre de precios altos, y esa combinación explica que el gas haya recuperado el papel que tuvo en la crisis de 2022 pese a un parque renovable mucho mayor.

Del pool al recibo: por qué seis horas gratis no abaratan la factura

El precio mayorista no llega en bruto al hogar. El PVPC toma un 40% de su valor del mercado diario y el 60% restante de una cesta de precios negociados a futuro, de modo que la volatilidad del pool impacta de forma más gradual. Eso no significa que quede al margen: la tarifa incorpora además otros costes, entre ellos los asociados a la operación reforzada que Red Eléctrica mantiene desde el apagón de 2025.

Quien tiene contrato a precio fijo en el mercado libre queda protegido mientras dure el acuerdo. El riesgo se traslada al momento de la renovación, cuando la comercializadora puede incorporar el encarecimiento de la energía a las nuevas condiciones. Los últimos datos de la CNMC sitúan en el 27,4% los consumidores acogidos al PVPC, mientras un 37,4% de los hogares tiene una tarifa con el mismo precio a todas las horas.

Para el consumidor acogido al PVPC, el margen de actuación está en el horario. Programar lavadora, lavavajillas o la recarga del coche en las horas centrales del día aprovecha los tramos que el domingo quedaron a cero, y esa lógica se mantiene aunque el promedio diario suba. Para quien tiene precio fijo, la decisión relevante no está en el consumo diario sino en la fecha de renovación.

Ahí está la paradoja que el titular de las horas gratis esconde. El sistema eléctrico español combina ya tanta capacidad solar con tanta dependencia del gas que es capaz de cerrar septiembre con la media mensual más alta en tres años y medio y, un mes después, dejar el pool a cero durante seis horas en un domingo de baja demanda. Ambas cosas son verdad al mismo tiempo. La volatilidad es el precio de la descarbonización sin almacenamiento suficiente.

El precedente importa. Entre 2021 y 2022, la escalada del gas arrastró el pool por encima de los 200 euros y obligó a intervenir el mercado con el mecanismo ibérico. La diferencia ahora es la composición del mix: hay más renovable, pero también más dependencia del ciclo combinado cuando el sol falla. El resultado es un mercado que oscila más, no menos.

Debajo de esa oscilación hay un debate de inversión. La red necesita almacenamiento para trasladar la energía sobrante del mediodía a la noche, y ese despliegue avanza a un ritmo inferior al de la fotovoltaica. Mientras la brecha se mantenga, cada mes de mucho sol producirá precios cero y cada mes de poco sol devolverá el protagonismo al ciclo combinado.

A eso se suma el calendario: los futuros de 141,4 €/MWh para el cuarto trimestre dibujan un invierno con el gas todavía en 74 €/MWh, y cada renovación de contrato en el mercado libre trasladará esa referencia a la factura doméstica. Las horas a cero no compensan ese movimiento: quien consume de noche o en días sin sol paga la otra cara del mismo mercado.

La pregunta que queda abierta no es si habrá más domingos a cero euros —los habrá mientras la fotovoltaica crezca sin baterías suficientes—, sino si el marco tarifario está preparado para esa intermitencia. El promedio mensual que OMIE publique con el cierre de octubre dará la primera pista seria sobre la tendencia del invierno.

Paneles solares de balcón llegan al Congreso de EEUU: la vía que España ya ensaya

0

Los paneles solares de balcón han dejado de ser un experimento doméstico para convertirse en un asunto legislativo. El congresista demócrata por Nueva Jersey Rob Menendez presentó esta semana la Socket Full of Sunshine Act, la primera iniciativa federal de Estados Unidos sobre energía solar enchufable. El texto no inventa un mercado: ordena el que ya existe en once estados y deja a España, donde los kits se venden sin norma que los nombre, ante un espejo incómodo.

El diagnóstico que acompaña la propuesta es explícito. Las familias están asfixiadas por facturas que no dejan de subir’, defendió Menendez, que ve en esta tecnología una forma ‘sencilla y asequible’ de recortarlas. Su argumento señala dos obstáculos concretos —normas obsoletas y tasas innecesarias— y un tercero que suele quedar fuera del debate: quien vive de alquiler no puede perforar un tejado, pero sí puede enchufar un panel.

Un kit de balcón consta de entre uno y cuatro paneles conectados a una toma doméstica de 120 voltios. Con sol, alimentan un portátil, una nevera, un equipo de aire acondicionado o un electrodoméstico pequeño. La potencia es modesta y ahí está la clave comercial del producto: no compite con una cubierta fotovoltaica, compite con la resignación de una factura que no baja.

La amortización explica el interés. Un equipo de estas características se paga en unos 2,5 años, frente a los más de diez que exige una instalación de tejado, y a partir de ahí puede ahorrar cientos de dólares anuales según la tarifa local. Es aritmética de consumo, no de gran industria, y por eso el debate se ha trasladado del tejado al enchufe.

Hoy no existe un estándar federal que avale el uso seguro de estos equipos, sino un mosaico de leyes estatales. Utah aprobó la primera en 2025 y durante 2026 se han sumado otros diez estados, entre ellos California, Colorado, Maryland y Virginia, que exigen kits certificados por laboratorios de reconocimiento nacional como UL Solutions. La mayoría de los estados que rechazaron la fórmula lo hicieron sin abrir siquiera el expediente. Más de veinte dijeron no.
El proyecto fija los contornos técnicos. Habla de equipos de hasta 1.200 vatios enchufados a una toma estándar de 120 voltios y con certificación de UL o laboratorio equivalente. Si la salida en corriente alterna supera los 400 vatios, el kit deberá incorporar un sistema de control de potencia. El Departamento de Energía canalizaría ayudas de hasta 1.000 dólares para hogares de renta baja y media, con 100 millones anuales hasta el año fiscal 2032 y un total de 600 millones. Los estados verificarían ingresos en la compra, darían prioridad a inquilinos y a vecinos de bloques, y tendrían que prohibir que los propietarios impidan su uso. Solo se subvencionarían equipos fabricados en EEUU con más del 55% de componentes nacionales.
El kit enchufable tiene una virtud incómoda para cualquier regulador: funciona sin instalador, sin permiso y sin que nadie certifique la instalación.

Hay un mandato adicional que suele pasar desapercibido: encargar a la Comisión de Seguridad de Productos de Consumo un estándar de seguridad y obligar a informar sobre instalación, garantía y ahorro esperado. Traducido, el legislador asume que el comprador no sabe del todo lo que compra.

El calendario, en cambio, juega en contra. El Congreso está en receso electoral hasta mediados de noviembre y quedan pocos días hábiles antes del 3 de enero de 2027, cuando expira la legislatura. El texto lo tiene difícil en esta sesión; lo probable es que vuelva a presentarse en enero, ya con la Cámara renovada. En Washington, la ley es hoy una declaración de intenciones con fecha de caducidad.

España vende kits enchufables sin una categoría que los defina

Al otro lado del Atlántico el marco es otro, y el hueco también. El autoconsumo español se ordena con el Real Decreto 244/2019, que separa las instalaciones sin excedentes —con un dispositivo que impide verter a la red— de las que sí vierten. El texto no menciona los kits enchufables ni fija umbrales como los 800 vatios que repiten algunas guías comerciales. Tampoco existe una categoría específica para ellos.
Esa ausencia no impide la venta. Los kits se comercializan en España desde hace años, con potencias que las guías del sector sitúan en torno a los 800 vatios, y el negocio del autoconsumo los observa con una mezcla de interés y desconfianza. La norma sí resuelve, en cambio, el régimen de permisos: las instalaciones sin excedentes y las de hasta 15 kW con excedentes en suelo urbanizado están exentas de permisos de acceso y conexión.
El resultado es un mercado de facto. Un usuario puede comprar un panel, conectarlo a un enchufe y reducir su consumo de red sin que ninguna administración haya validado el conjunto ni exista un registro de cuántos equipos operan. Es el mismo vacío que la ley estadounidense intenta cerrar, con una diferencia de ritmo: allí el regulador lleva dos años escribiendo reglas estatales; aquí el debate apenas ha arrancado.

kit solar enchufable

El enchufe como frontera regulatoria

La tecnología no es el problema. El kit de balcón existe, se vende y funciona; lo que no existe es la casilla donde meterlo. El autoconsumo se diseñó para cubiertas: instalador, boletín, contrato y un contador que gira en ambos sentidos. Un panel colgado de una barandilla no encaja en ninguna de esas piezas, y por eso la discusión real no es si ahorra, sino quién responde cuando algo falla.

Ahí está el riesgo que la ley estadounidense intenta acotar. El requisito de un sistema de control de potencia por encima de los 400 vatios de salida apunta a un problema concreto: el equipo que no se comunica con la red no sabe cuándo debe dejar de inyectar. La certificación por laboratorio reconocido, el estándar de la CPSC y la obligación de informar sobre garantía y ahorro esperado son tres formas de decir lo mismo. Sin sello, la promesa de ahorro no tiene respaldo técnico.

Un panel que reduce la factura pero no pasa por ningún registro deja al sistema sin saber cuánta demanda está cubriendo.

El segundo riesgo es de reparto de costes. La factura eléctrica tiene una parte de energía, que el kit reduce, y una parte de potencia y cargos regulados, que no toca. Si el parque de kits crece, la red sigue costando lo mismo y el número de consumidores que la financian se estrecha. Ningún regulador ha cuantificado ese efecto en España porque faltan los datos básicos: nadie sabe cuántos equipos operan ni dónde están.

El precedente de EEUU ofrece una pista sobre el ritmo. La ley federal no es el cuello de botella; lo son UL Solutions y las legislaturas estatales, que llevan dos años escribiendo reglas dispares. En España, cualquier movimiento pasaría por el MITECO o por la CNMC y, según la documentación disponible, ninguno de los dos ha abierto procedimiento sobre la materia. El kit de balcón seguirá vendiéndose en el limbo hasta que alguien decida si el enchufe es una instalación eléctrica o un electrodoméstico.

El hito a seguir no es español. El 3 de enero de 2027 cierra la legislatura en Washington y, si el texto vuelve en enero, el debate se reabrirá con la Cámara renovada. Para entonces, el mercado español llevará otro invierno vendiendo paneles que ninguna norma ha nombrado.

SWARM y sus cucarachas cyborg: por qué un vídeo viral no es validación técnica de una startup

La validación técnica de una startup no se mide en reproducciones de vídeo: SWARM ha convertido sus cucarachas cyborg en un fenómeno viral y la literatura sobre habituación explica por qué el escuadrón de insectos espía todavía no opera.

SWARM es una startup alemana fundada en 2024 que se define como desarrolladora de sistemas biorrobóticos basados en insectos vivos, totalmente controlables, para operaciones críticas. En junio de 2025 anunció una ronda de inversión con fondos relevantes y orientó su tecnología hacia la defensa, la seguridad nacional, y la respuesta a desastres. Promesas grandes. Y un negocio que de momento se explica mejor en un vídeo que en un contrato firmado.

La parte que se ve es espectacular. Los neurocientíficos de la empresa colocan electrodos en las antenas del insecto para estimular su capacidad natural de navegación; el biorrobot carga módulos de estimulación neural, sensores y comunicación segura, según explica su CEO, Stefan Wilhelm. La energía sale de una mochila impresa en 3D en el tórax que genera hasta 17,2 mW sin comprometer la movilidad del animal.

De la cucaracha a la langosta: el modelo detrás del escuadrón

El plan comercial no se limita a las cucarachas. La compañía explora langostas y saltamontes, y ya prueba el sistema en el terreno junto a las fuerzas armadas alemanas. La promesa es un enjambre barato capaz de infiltrarse donde un dron no llega: huecos de ventilación, escombros, sótanos sin cobertura.

No es una idea nacida ayer. La investigación sobre el control de cucarachas vivas acumula décadas de literatura; un estudio de navegación grupal demostró que un solo insecto puede guiar a otros 19 por terreno desconocido dentro de un esquema líder-seguidor. La novedad de SWARM no es el animal: es el paquete de sensores, la autonomía y el relato.

Un prototipo que impresiona en vídeo solo se convierte en producto cuando alguien paga por él y vuelve a comprarlo.

El muro biológico: la habituación deja el control en minutos

Aquí llega el dato que separa la demo del sistema operativo. El insecto está vivo, y eso significa que se habitúa: deja de responder a los estímulos eléctricos repetidos con el paso del tiempo. El control efectivo se limita a unos pocos minutos. Los estudios más controlados han estirado la ventana hasta las 3 horas; otros se quedan en 47 minutos con control adaptativo.

hype tecnológico

Ninguna de esas cifras sostiene la promesa de espías autónomos operando de forma continua e indefinida. La habituación es un mecanismo del sistema nervioso, no un error que se parchee con firmware. Y ahí el product-market fit se vuelve una pregunta incómoda: ¿qué cliente paga por un activo que deja de obedecer a los 47 minutos?

El otro flanco es el bienestar animal. La compañía defiende que el sistema no es doloroso, pero la comunidad científica no se pone de acuerdo: algunos estudios apuntan a que los insectos sí sienten dolor y otros sostienen que no lo procesan de forma subjetiva. En Europa esa duda pesa tanto como la técnica cuando el comprador es un ministerio de Defensa.

📦 Caso de estudio: SWARM

  • El reto: convencer a Defensa de que un insecto vivo es un sensor más barato y discreto que un dron.
  • La jugada: empaquetar décadas de neurociencia en una mochila 3D de 17,2 mW y venderlo con vídeo.
  • El resultado: ronda en junio de 2025 y pruebas con el ejército alemán; control real de minutos, no de horas.
  • La lección: separa siempre demo, prototipo y producto validado antes de anunciar tu próximo hito.

Theranos, Magic Leap y la factura de vender la demo como producto

El ecosistema ya ha visto esta película. Theranos enseñó lo que cuesta convertir una demo de laboratorio en promesa médica; Magic Leap retrasó años su realidad aumentada mientras el vídeo conceptual hacía el trabajo comercial. En deep tech, la distancia entre un prototipo que funciona en condiciones controladas y un producto desplegable se mide en años y en millones quemados.

La lección para un founder no es ‘no hagas vídeos’. Es ‘no confundas el vídeo con la validación técnica‘. La secuencia sana es aburrida: prueba replicable, métrica de fiabilidad, cliente dispuesto a firmar una carta de intención y, solo después, la ronda.

En el deep tech europeo, el acelerador del EIC y las líneas del CDTI financian justo eso: hitos verificables, no demos virales. Israel lleva años aplicando el mismo criterio en ciberseguridad y agrotech: el dinero aparece cuando el piloto aguanta fuera del laboratorio, con un tercero auditando resultados.

A efectos prácticos, un inversor institucional pregunta tres cosas antes de mirar el vídeo: cuántos minutos opera tu sistema sin intervención, qué pruebas has replicado con un tercero delante y cuánto cuesta cada unidad desplegada. Si las tres respuestas existen por escrito, el hype suma; si no, resta. La due diligence no se hace con vistas, se hace con datos.

SWARM puede acabar siendo una gran empresa de biorrobótica: la estimulación neural avanza y el interés de la defensa alemana es real. Pero el escuadrón que circula por redes sociales no es un producto, es una hipótesis con mochila de 17,2 mW. Ese detalle separa a una startup que cotiza de una que ilustra un titular.

🚀 Hoja de Ruta para Emprender

  • Separa demo, prototipo y producto: define por escrito qué hito convierte cada fase en la siguiente y no dejes que un vídeo ocupe el lugar de un contrato.
  • Mide fiabilidad, no asombro: registra minutos de operación autónoma y porcentaje de pruebas replicadas por un tercero antes de sentarte con un fondo.
  • Prepara la due diligence técnica: mantén un cuaderno de laboratorio con protocolos, resultados y límites conocidos; el inversor de deep tech lo pedirá.
  • Financía por hitos: encaja tu roadmap con programas que pagan por validación verificable, como el EIC o el CDTI, en lugar de perseguir solo titulares.

Glamsterdam Ethereum se aplaza en Hoodi: la EIP-8037 dispara las alertas de gas y Lido prepara el rollback

El Glamsterdam de Ethereum se queda, de momento, sin ensayo general. Los equipos core han paralizado el despliegue del próximo hard fork —la actualización coordinada que cambia las reglas de la red— en Hoodi, la testnet donde se ensaya todo antes de tocar la red principal, tras el aviso de ChainSecurity sobre dos propuestas que debilitarían las defensas de contratos inteligentes ya en producción.

La fecha marcada era el 26 de octubre. Ya no. La Ethereum Foundation confirmó el aplazamiento para dar tiempo a estudiar cómo interactúan esas propuestas con el código ya desplegado, y el calendario hacia mainnet —donde los equipos manejaban principios de diciembre— queda en el aire.

El aviso llevaba días sobre la mesa. El 13 de octubre, ChainSecurity señaló que la EIP-8037 y la EIP-8038 podían abrir un flanco en la gestión de las transacciones fallidas. Ocho días después, el investigador seudónimo pcaversaccio calificó los riesgos de ‘serios’ en GitHub y pidió reevaluar la bifurcación. El viernes, la firma reconoció haber localizado 13 ejemplos del mundo real y estar coordinando la divulgación con los proyectos afectados.

Qué ha pasado: Hoodi se queda sin fecha y el gas está detrás

Conviene empezar por lo básico. Cada operación en Ethereum paga un peaje llamado gas: una unidad de cómputo que el usuario abona en ether y que retribuye a los validadores y frena los bucles infinitos. Un contrato inteligente —el programa que vive en la cadena y se ejecuta solo— administra ese presupuesto porque de él depende que la operación termine o se revierta.

Las dos propuestas tocan justo esa contabilidad. Bajo las nuevas reglas, el gas podría devolverse a un contrato después de que una operación haya fallado, lo que le permitiría seguir ejecutándose cuando antes se habría detenido en seco. Suena inocuo, incluso deseable. El problema es que muchos contratos usan el gas restante como termómetro: si queda poco, asumen que algo va mal y abortan. El detalle de ambas puede consultarse en el repositorio oficial de propuestas de Ethereum.

El griefing por gas insuficiente, explicado sin jerga

testnet Hoodi

Aquí entra el ataque que preocupa a ChainSecurity, bautizado como griefing por gas insuficiente. La idea es sencilla: un atacante envía una transacción legítima pero con demasiado poco gas para que se complete. El contrato no puede terminar la operación, consume el presupuesto y deja al usuario en un limbo. Nadie gana dinero con esto. El objetivo es molestar, bloquear o degradar el servicio; de ahí el nombre, griefing, ganas de fastidiar.

El código que lleva años funcionando sin sobresaltos es justo el que nadie revisa. Ahí duele un cambio de gas.

Con las reglas actuales, la mayoría de los contratos bien escritos se protege de ese escenario. Con las que traería Glamsterdam, no todos. ChainSecurity describe un caso concreto: un contrato afectado podría eliminar la reclamación de un usuario o desactivar la opción de reintentar, dejándole sin salida, aunque su petición fuera válida. La firma matiza que no todas las comprobaciones quedarían inservibles, pero los desarrolladores tendrán que revisarlas una a una.

El frente no se agota en los contratos. La Ethereum Foundation ya había advertido de que el nuevo modelo de gas puede romper billeteras, indexadores y estimadores, esas herramientas invisibles que calculan cuánto costará una operación antes de firmarla. Glamsterdam se activó en Sepolia el 6 de octubre sin incidentes graves; Hoodi era el último escalón antes de mainnet.

En el ecosistema, el movimiento más visible es el de Lido DAO, el mayor protocolo de staking líquido de la red —depositas ETH para ayudar a validar Ethereum y recibes un token que representa ese depósito y circula por DeFi—. Según las informaciones publicadas en torno al aplazamiento, el equipo valora revertir su despliegue en la testnet y esperar a que el modelo de gas quede cerrado.

Qué se juega el calendario de mainnet y qué pasó con Dencun

Glamsterdam no es un ajuste menor. El paquete reordena el modelo de gas y prepara el terreno para las fases siguientes del roadmap. El precedente más cercano no es un parche cualquiera: en marzo de 2024, Dencun introdujo los blobs —espacios de datos baratos reservados a los rollups, las segundas capas que procesan transacciones fuera de la red principal y luego las resumen en ella— y cambió la economía de todo el ecosistema. Aquella actualización también se deslizó meses.

Antes hubo otros hitos que sirven de brújula. Shanghai, en abril de 2023, abrió por fin la retirada del ETH depositado en staking. The Merge, en septiembre de 2022, fue el salto al consenso de prueba de participación. En los tres casos el patrón se repite: el código se prueba en testnets, alguien encuentra un borde afilado y el calendario cede. Eso no es un fracaso del proceso, es el proceso.

El riesgo, eso sí, existe. Un cambio de gas toca a todos los contratos desplegados a la vez, y los 13 casos que ChainSecurity aún no ha publicado podrían ser la punta del iceberg. Si los proyectos no revisan su código a tiempo, el problema aterriza en mainnet con dinero real dentro. La condición que cambiaría el panorama es concreta: que la firma publique los ejemplos y los equipos afectados confirmen parches antes de que los core developers vuelvan a fijar fecha. Si eso ocurre en las próximas semanas, diciembre sigue vivo. Si no, el Glamsterdam de Ethereum se va al primer trimestre de 2027.

1.100 millones en salidas hunden a los ETF de Ethereum: Coinbase Premium en mínimos de junio

Las salidas de los ETF de Ethereum suman ya 1.100 millones de dólares en tres semanas y el grifo sigue abierto. Los fondos cotizados que compran ether al contado encadenan su cuarta semana consecutiva de reembolsos y arrastran en la caída a Coinbase, el custodio de la mayoría de estos productos en Estados Unidos.

La cifra duele más por lo que tiene de costumbre que de susto aislado. Los reembolsos han perdido intensidad semana a semana, pero nunca han llegado a cero. Ese goteo sostenido es lo que incomoda en las mesas institucionales: no es un inversor asustado que se marcha, son muchos llevando tres semanas sin encontrar motivo para volver.

Tres semanas, tres tandas de reembolsos

El desglose, recogido por el agregador de datos SoSoValue y publicado por Yahoo Finance y 24/7 Wall St., dibuja una escalera descendente. Del 5 al 9 de octubre salieron 542,1 millones de dólares. Del 12 al 16, otros 320 millones. Y del 19 al 22, en apenas cuatro sesiones, 225 millones más, con un pico de 110,5 millones solo el día 22. Las cifras del 23 seguían pendientes al cierre de esta pieza.

El protagonista del éxodo tiene nombre propio. El iShares Ethereum Trust (ETHA) de BlackRock concentró cerca de 1.010 millones de esas salidas, en torno al 93% del total del sector. Su patrimonio pasó de unos 9.900 millones el 5 de octubre a unos 7.800 millones el día 23, una jornada en la que el fondo registró flujos netos cero. Ni entrada ni salida.

Hay una lectura menos dramática. Entre el 19 y el 22, ETHA perdió unos 233 millones, más que los 225 millones que salieron de todo el conjunto de fondos en ese mismo tramo. Si el dinero estuviera huyendo del ether, esa resta no saldría. Lo que revela es una reasignación: parte del capital abandona el vehículo más grande y caro para colocarse en competidores más pequeños.

No es una fuga del ether, sino una mudanza dentro del mismo edificio: el dinero cambia de ETF, aunque el precio ya no lo nota igual.

Staking, una caída del 11,5% y un upgrade que se retrasa

Los analistas consultados por ambas publicaciones señalan tres fuerzas detrás del éxodo. La primera es la competencia por el rendimiento. Quien quiere cobrar por mantener sus ether lo hace mejor por su cuenta o mediante un proveedor de staking, el mecanismo por el que se bloquean 32 ETH para validar transacciones y recibir recompensas. Un ETF al contado replica el precio, pero no reparte esa renta, y compite en desventaja contra una estrategia que sí lo hace.

La segunda es el precio. ETH se ha dejado alrededor de un 11,5% en octubre, y un producto que cotiza en bolsa sin rendimiento extra convierte esa caída en pérdida pura para quien mira la cuenta cada mañana. La tercera es de calendario: el retraso de Glamsterdam, el siguiente gran paquete de cambios de la red, ha enfriado la expectativa de mejoras de capacidad que el mercado descontaba para este otoño. Su hoja de ruta puede consultarse en la hoja de ruta pública de Ethereum.

Coinbase, el termómetro que nadie quiere mirar

Coinbase custodia la mayoría de los ETF spot de cripto en Estados Unidos, así que sus números funcionan casi como un espejo. El 23 de octubre cerró en torno a 164 dólares por acción, un 17% por debajo de hace un mes. En el segundo trimestre facturó 1.220 millones, un 18,5% menos interanual, y sus ejecutivos citaron expresamente las salidas de los ETF entre los factores que explican el descenso.

El otro indicador es la prima de Coinbase, la diferencia entre el precio del ether en Coinbase y en otros exchanges. Sirve de termómetro de la demanda estadounidense, la que mueve tamaño institucional. Ahora cotiza en mínimos desde junio, lo que confirma que el comprador americano está quieto o vendiendo, no esperando la ocasión.

Qué ha cambiado desde julio de 2024

Cuando los ETF spot de ether recibieron el visto bueno en julio de 2024, el mercado descontó una entrada de dinero institucional estructural. El patrón posterior se pareció más a una marea que a un grifo abierto: entradas fuertes en las semanas de euforia, salidas veloces en cuanto el precio se giraba. El fondo de Grayscale, tras su conversión a ETF, sangró durante semanas. Buena parte de esta demanda es táctica: compra momentum y lo suelta cuando el impulso se apaga.

Hay un cambio de fondo que sí importa. Ethereum ya no es la red de 2021. Tras The Merge (septiembre de 2022, el paso a la prueba de participación) el suministro crece mucho menos, y desde Dencun (marzo de 2024) los rollups publican sus datos con blobs, archivadores temporales que abarataron el uso de las capas 2. Nada de eso se ha revertido. Lo que se ha revertido es la prima que el mercado pagaba por adelantado esas mejoras.

El riesgo que veo es de concentración. Que el 93% de las salidas venga de un solo fondo significa que la historia de los ETF de ether es hoy, en la práctica, la historia de BlackRock y de su custodio. Si ese vehículo se vacía, el precio del activo subyacente lo nota, porque las redenciones obligan a vender monedas y no solo a cambiar de cajón. Mientras un ETF al contado no pueda repartir el rendimiento del staking, ese flanco seguirá abierto.

Las tres señales que dirán si esto ha terminado

  • La cuarta semana: si los reembolsos netos vuelven a ser negativos, la racha se alargará más allá de lo visto desde el lanzamiento de estos productos.
  • ETHA en cero dos veces seguidas: dos jornadas consecutivas sin flujos en el fondo de BlackRock indicarían suelo, o al menos pausa.
  • Glamsterdam: una fecha firme para el próximo upgrade devolvería parte de la narrativa técnica que el mercado ha dejado de pagar.

Ninguna de esas señales es concluyente por sí sola. Lo que dicen los datos de este octubre es más modesto y más útil: el dinero institucional que llegó con los ETF no es fiel al activo, es fiel al rendimiento. Cuando el rendimiento aparece en otro sitio, se mueve. Y eso vale tanto para las salidas de ahora como para las entradas que vengan después.

Las hipoteca recargable: cómo recuperar el dinero que amortizaste y qué requisitos pone el banco

Si amortizaste hipoteca en los últimos años, tu banco puede devolverte ese dinero con la hipoteca recargable: recuperas capital ya pagado a un tipo en torno al 3%, muy por debajo del préstamo personal.

He repasado las condiciones que manejan los comparadores y la conclusión es la de siempre: la recarga no es dinero nuevo, es volver a deber lo que ya pagaste. Ahí el tipo y los gastos deciden si la operación sale a cuenta o se queda en un buen escaparate comercial.

Qué es una hipoteca recargable y cuánto puedes recuperar

Una hipoteca recargable es una hipoteca ordinaria que permite volver a pedir el capital que ya has amortizado. Lo describen así desde Idealista: un préstamo que puede ‘recargar’ el dinero que ya habías devuelto al banco, como si dieras marcha atrás a tus amortizaciones parciales.

Laura Martínez, portavoz de iAhorro, lo traduce a un caso concreto. Si firmaste 200.000 euros y te quedan 150.000 por pagar, puedes recargar hasta 50.000 euros. El préstamo vuelve a los 200.000 y tú recuperas la diferencia en efectivo. La finalidad es obtener liquidez, igual que con un préstamo personal, pero pagando menos intereses.

Ahí está el dato que mueve la decisión. Según iAhorro, las hipotecas se mueven hoy en tipos en torno al 3%, mientras que un préstamo personal arranca en el 5% y puede superar el 20% según la entidad, el fin del préstamo y el perfil del cliente. Sobre 30.000 euros, esa horquilla son varios cientos de euros al año.

La recarga no crea dinero: recupera el que ya pagaste, pero te devuelve la deuda y su coste. El error es mirar solo el tipo.

Los requisitos que pone el banco (y la letra pequeña)

No todos los hipotecados pueden acogerse. Estas son las condiciones que recoge Fotocasa y que conviene comprobar antes de pedir cita en la sucursal:

  • La hipoteca debe haberse firmado después de 2007; las anteriores no pueden optar a la recarga.
  • El plazo de amortización inicial no se modifica: mantienes la fecha de vencimiento que ya tenías.
  • No puedes recargar más de lo que has amortizado. Ese es el techo duro de la operación.
  • Hay que superar el análisis de riesgos del banco: la cuota sube y la entidad comprueba que puedes pagarla.

recuperar dinero amortizado

A esos requisitos se suma la tasación. El banco no presta sobre la cifra que tú tengas en la cabeza: encarga una valoración del inmueble y la suma del capital pendiente más la recarga no puede superar el porcentaje que financie sobre ese valor. Lo habitual ronda el 80%, aunque cada entidad aplica su política y conviene pedirlo por escrito.

El techo real lo pone tu propia escritura. Si has amortizado 20.000 euros, ese es el máximo que puedes recuperar, por mucho margen que deje la tasación. Los intereses ya pagados no cuentan: el banco solo mira el capital devuelto de más.

Pesa también el plazo pendiente. Si te quedan pocos años, el nuevo capital se reparte entre menos mensualidades y la cuota sube con fuerza. Y hay un detalle que casi nadie pregunta: si la operación se instrumenta como novación, la entidad puede cobrar comisión de apertura o la tasación; si se plantea como préstamo nuevo, hay que mirar notaría y registro.

La comparación con la alternativa no siempre está en el cartel:

OpciónTipo orientativoPlazoQué implica
Recarga de la hipotecaEn torno al 3%El que reste del préstamo originalTasación y análisis de riesgos; la cuota sube
Préstamo personalDel 5% al 20%El que pactes con la entidadSin garantía hipotecaria, pero más caro
Hipoteca nuevaEn torno al 3%Plazo nuevo que negociesGastos de constitución, notaría y registro

Recarga, préstamo personal o hipoteca nueva: cuándo compensa

Con el Euríbor en máximos durante 2023, miles de hipotecados aprovecharon para amortizar parcialmente su préstamo. Ahora muchos de esos mismos clientes pueden recuperar ese dinero con una recarga, y la mayoría de los hipotecados prefiere comparar solo el tipo de interés.

Hagamos cuentas sobre 40.000 euros. Al 3%, los intereses del primer año rondan los 1.200 euros; a un 8% de préstamo personal, se acercan a los 3.200 euros. La diferencia supera los 2.000 euros solo en el primer ejercicio, y se amplía si la deuda se alarga. Ese es el argumento real de la recarga, no el reclamo del folleto.

Mi criterio: compensa si el dinero tiene un destino concreto, si el diferencial frente al préstamo personal supera los dos puntos y si los gastos se recuperan en menos de dos años. Con el 3% y 900 euros entre tasación y apertura, la cuenta sale; con el 4,5% y 1.500 euros de gastos, probablemente no. Ahí no hay debate posible.

La letra pequeña que de verdad importa es la cuota. La recarga no baja la mensualidad: la sube, porque debes más capital en el mismo plazo que te quedaba. Antes de firmar, pide la cuota nueva por escrito y compárala con tu presupuesto real. Y si tu hipoteca es variable, revisa la serie del Euríbor que publica el Banco de España: cada revisión puede volver a moverla.

Frente al préstamo personal hay otra diferencia que no aparece en el tipo. La recarga mantiene la garantía sobre la vivienda y no obliga a cambiar de acreedor, pero ata la operación a tu banco y eso limita la negociación. Pregunta en otra entidad antes de aceptar: la subrogación de una recarga no siempre encaja, aunque el margen existe. Y recuerda que el Banco de España tiene un servicio de reclamaciones para las comisiones que no figuren en tu contrato.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa tu última escritura de amortización parcial y calcula cuánto capital has devuelto de más: ese es el techo máximo que el banco puede dejarte recargar.
  • Qué vigilar: Pide por escrito el tipo, la comisión de apertura y el coste de la tasación, y sigue la próxima revisión de tu hipoteca variable en la serie del Euríbor del Banco de España.
  • El error a evitar: Recargar para dejar el dinero parado en la cuenta corriente: pagarías intereses por una liquidez que pierde valor con la inflación.

La Seguridad Social confirma la penalización de la jubilación anticipada: hasta un 21% menos de pensión

La penalización de la jubilación anticipada puede recortar tu pensión hasta un 21%: si tienes en mente adelantar el retiro dos años, conviene hacer números antes de presentar la solicitud en la Seguridad Social.

He repasado los coeficientes reductores que se aplican hoy y el resultado no deja margen a la duda. El recorte no es un ajuste temporal que se recupere después: es una rebaja que acompaña al pensionista el resto de su vida. Y no tiene marcha atrás.

La edad legal de jubilación en España está en 65 años para quien acredita 38 años y 3 meses cotizados o más, y en 66 años y 10 meses para quien no llega a ese umbral. Sobre esa base se calcula todo lo demás.

Cuánto te recorta la Seguridad Social si adelantas dos años el retiro

La normativa permite adelantar la salida hasta 24 meses de forma voluntaria. La contrapartida son unos coeficientes reductores que van del 2,81% al 21%, en función de los meses que se anticipe la jubilación y de la vida laboral acumulada. Cuantos más años lleves cotizados, más suave es el recorte.

Vamos a los números con una pensión de 1.500 euros al mes. Aplicar el 21% deja la nómina en 1.185 euros, es decir, 315 euros menos cada mes. Con las dos pagas extraordinarias, hablamos de 4.410 euros al año; si esa pensión se cobra durante dos décadas, lo que se queda por el camino ronda los 88.000 euros.

El coeficiente reductor no es una multa que se paga una vez: es una rebaja permanente que se resta de cada mensualidad hasta el final.

El porcentaje exacto depende de dos variables. La primera es el número de meses que se adelanta la salida: con un solo mes se aplica el mínimo del 2,81%, y la escala sube mes a mes hasta el 21% cuando se agotan los 24 meses. La segunda son los años cotizados que acumules.

Dos años más de cotización no solo evitan el recorte: también elevan la base sobre la que se calcula la pensión.

Con el coeficiente mínimo, esa misma pensión de 1.500 euros se quedaría en 1.458: unos 42 euros menos al mes. Entre adelantar un mes y adelantar dos años hay 273 euros de diferencia cada mes.

Hay además un suelo que muchos desconocen. La pensión resultante, ya con el recorte aplicado, tiene que superar la pensión mínima que correspondería a los 65 años. Si no lo hace, la jubilación anticipada voluntaria no es posible.

Los requisitos: 35 años cotizados y un mínimo de edad

Para la jubilación anticipada voluntaria hacen falta al menos 35 años cotizados y tener la edad que resulte de restar 24 meses a la edad legal que te corresponda. En la práctica: 63 años si acreditas 38 años y 3 meses o más, y 64 años y 10 meses si no llegas a ese umbral.

recorte pensión jubilación anticipada
ModalidadAdelanto máximoCotización mínimaRecorte a 24 mesesRecorte máximo
Voluntaria24 meses35 años21%21%
Involuntaria (despido)Hasta 4 años33 años15%Hasta 30%

La tabla resume las dos vías. La voluntaria la decide el propio trabajador; la involuntaria solo se abre cuando la salida del mercado laboral no depende de él, y sus coeficientes son distintos.

La vía involuntaria recorta menos, pero el máximo llega al 30%

La jubilación anticipada involuntaria está pensada para quien pierde el empleo por causas ajenas a su voluntad, como un despido objetivo o colectivo, y solo alcanza a trabajadores por cuenta ajena. El margen de adelanto llega a cuatro años: se puede acceder con 61 años si se acreditan más de 38 años y medio cotizados, o con 63 años en el resto de casos.

Aquí la cotización mínima baja a 33 años, a los que se pueden sumar hasta un año de servicio militar o 112 días por parto en el caso de las mujeres. La penalización es más suave: adelantar dos años supone un 15% de recorte, frente al 21% de la vía voluntaria. Eso sí, si se agota el adelanto máximo, el hachazo puede llegar al 30%.

Lo que yo miraría antes de firmar la solicitud

La edad legal de jubilación no ha dejado de moverse en la última década, y eso cambia el cálculo de cualquiera que esté cerca del final de su vida laboral. Hace unos años el umbral estaba en 65 años para todos; hoy son 66 años y 10 meses si no se llega a 38 años y 3 meses cotizados. Planificar con la foto de ayer es la forma más rápida de equivocarse.

Mi criterio, con los números sobre la mesa: si la salida es voluntaria y la pensión es de cuantía media o alta, el recorte del 21% rara vez compensa. Dos años más de cotización evitan el coeficiente reductor y, además, elevan la base sobre la que se calcula la prestación. El efecto combinado pesa más que cualquier atajo, y los 88.000 euros del ejemplo no se recuperan por ninguna otra vía.

El escenario cambia cuando la salida es involuntaria. Ahí el trabajador no elige, el recorte es menor y la espera sin empleo puede ser peor que la propia penalización. En ese caso, conviene poner en la balanza la prestación por desempleo que quede con el adelanto disponible.

La mayoría de los trabajadores prefiere no mirar estas cifras hasta que el expediente está encima de la mesa. Es un error de cálculo. El recorte se aplica sobre la pensión que te correspondería, no sobre lo que cotizaste, así que una carrera con lagunas —años en paro, etapas con bases bajas— agrava el resultado: partes de una cifra menor y encima se le aplica el coeficiente.

Un último detalle práctico: las simulaciones son orientativas y la cifra definitiva se fija al resolver el expediente. Antes de mover ficha, pide cita previa y lleva la vida laboral actualizada, que se descarga en la web de la Seguridad Social.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Descarga tu vida laboral y simula la pensión con y sin adelanto para ver el recorte real en euros.
  • Qué vigilar: Los meses que faltan hasta tu edad legal: cada mes que no adelantas rebaja el coeficiente y acerca la pensión completa.
  • El error a evitar: Decidir por la cifra bruta del simulador sin comprobar el mínimo exigido ni el carácter permanente del recorte.

Los Idealista rastrea casas reformadas baratas de más de 160 m² desde 60.000 euros en España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista ha reunido cuatro casas reformadas de más de 160 metros cuadrados con precios de salida entre 61.500 y 90.000 euros en Soria, Ourense, Lugo y Almería.
  • ¿Quién está detrás? El portal Idealista, que actúa como escaparate de anuncios de particulares y agencias: no es un índice de precios ni una promoción con precio cerrado.
  • ¿Qué impacto tiene? Retrata el suelo del mercado: entre 245 y 466 euros por metro cuadrado en municipios rurales, una fracción de lo que cuesta el metro en Madrid, Barcelona o Baleares.

Cuatro provincias del interior concentran las casas reformadas baratas de más de 160 metros cuadrados desde 60.000 euros que Idealista ha reunido en su escaparate.

Soria, Ourense, Lugo y Almería. Cuatro puntos del mapa y un mismo patrón: vivienda unifamiliar amplia, rehabilitada hace poco y con un precio por metro cuadrado que se mueve entre los 245 y los 466 euros. Conviene aclarar de entrada qué es y qué no es esta selección. No hay índice metodológico detrás ni muestra estadística: son anuncios. Pero los anuncios, leídos con calculadora, retratan mejor que muchos informes dónde queda el suelo del mercado.

De Baraona a Chirivel: cuatro casas reformadas y su precio por metro cuadrado

El recorrido arranca en Baraona (Soria) y termina en Chirivel (Almería), con dos paradas gallegas por el medio. Estos son los cuatro casos y su precio real por metro construido:

  • Baraona (Soria): 194 m², tres plantas, cinco dormitorios, un baño y parcela de 84 m². Se vende por 61.500 euros, unos 317 euros por metro cuadrado.
  • Ourense: casa de piedra de 162 m² con patio cerrado de 705 m², tres habitaciones y un baño. 65.000 euros, 401 euros por metro cuadrado. La planta alta está reformada; la baja, no.
  • Pantón (Lugo): 306 m² en plena Ribeira Sacra, tres dormitorios, dos baños, cocina bilbaína, bodega, barbacoa, patio, garaje y trastero. 75.000 euros, 245 euros por metro cuadrado.
  • Chirivel (Almería): 193 m² y parcela de 128 m², seis dormitorios y dos baños —uno en suite—, piscina, zona de bar y chimenea. 90.000 euros, 466 euros por metro cuadrado.

La horquilla no es casual. Pantón baja a 245 euros por metro cuadrado porque la superficie construida se dispara hasta los 306 metros: cuando el inmueble es grande y el pueblo pequeño, el precio unitario se hunde. Chirivel es el más caro del lote y también el mejor equipado, con piscina y zona de bar en el patio. Ninguno de los cuatro se acerca a lo que cuesta el metro en una capital de provincia.

Ojo con la palabra ‘reformada’. En Ourense solo lo está la planta superior; la baja sigue pendiente, y eso son obras, licencia y meses. En Baraona hablamos de tres alturas con un único baño para cinco dormitorios, una distribución que hoy pide una intervención mínima. Y en Pantón la reforma es reciente, pero hay 306 metros que calentar, mantener y asegurar cada año.

Comprar barato en el medio rural nunca es solo una cuestión de precio: es decidir dónde se quiere envejecer y cuánto se paga por no tener vecinos.

A los 60.000 euros hay que sumarles el ITP autonómico —entre el 7% y el 10% según la comunidad—, notaría, registro y, casi siempre, un colchón para obra. Aun así, el desembolso total se queda por debajo de la entrada de un piso de 70 metros en cualquier periferia metropolitana.

Qué mirar antes de pagar 60.000 euros por una casa reformada

La primera comprobación no es el baño ni la cocina: es la calificación urbanística. Muchas de estas viviendas están en suelo rústico y arrastran limitaciones de uso, ampliación o reforma que no figuran en el anuncio. Después, la cédula de habitabilidad, el certificado energético, la instalación eléctrica, el saneamiento, y la cobertura de internet, que en municipios pequeños sigue siendo motivo de descarte.

La financiación merece un párrafo aparte. La banca valora con prudencia donde no hay mercado líquido, y el LTV (el porcentaje del precio que cubre la hipoteca) rara vez alcanza el 80%. A estos precios, sin embargo, la hipoteca apenas tiene sentido: la mayoría de las operaciones se cierran al contado o con un préstamo personal pequeño. El comprador típico no busca rentabilidad, busca una segunda residencia, un retorno al pueblo o una base para teletrabajar.

La Ficha del Inversor

La métrica clave es el precio por metro cuadrado construido: 245 euros en Pantón, 317 en Baraona, 401 en Ourense y 466 en Chirivel. Si se alquilasen a 400 euros al mes —un supuesto grande, porque la demanda de alquiler allí es casi inexistente—, el yield bruto (la rentabilidad anual antes de impuestos y gastos) se movería entre el 5,3% y el 7,8%. Sobre el papel no está mal. En la práctica, el riesgo no es el precio: es el inquilino que no llega.

La tendencia a seis meses es plana. Este stock no se tensa ni se vacía rápido: entra y sale del escaparate al ritmo vital de sus dueños, casi siempre herencias. Lo que sí observamos es un goteo de compradores con ingresos remotos dispuestos a pagar por espacio, y eso puede estrechar la oferta de las casas ya reformadas, que son minoría. Las que quedan por rehabilitar seguirán deprimidas.

El perfil recomendado es el de un comprador patrimonial con liquidez, sin prisa, que no necesite hipoteca ni inquilino. No es una operación para el inversor institucional ni para quien persiga rotación rápida: la reventa aquí se mide en años. Y hay un precedente que conviene recordar: el ciclo de 1997 a 2007 pasó de largo por buena parte de la España interior, y cuando llegó la crisis ese stock se quedó sin comprador y sin crédito. Comprar aquí es apostar por el uso. El próximo termómetro serán los índices trimestrales de los portales y las estadísticas de vivienda del Instituto Nacional de Estadística, que seguirán mostrando dos mercados dentro del mismo país.

Los Idealista aclara si se puede escriturar y vender sin cédula de habitabilidad: qué exige cada comunidad

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La cédula de habitabilidad no es un requisito uniforme en España: Madrid y Andalucía permiten escriturar con otros documentos urbanísticos, mientras Cataluña y Baleares la exigen como paso previo.
  • ¿Quién está detrás? La competencia es autonómica. Cada comunidad fija su catálogo y su documento homólogo, y el notario y el banco actúan como últimos filtros de la operación.
  • ¿Qué impacto tiene? Sin el documento, el comprador puede no escriturar, no dar de alta luz, agua o gas, no empadronarse y exponerse a multas de entre 300 euros y más de 90.000 si alquila la vivienda.

Escriturar sin cédula de habitabilidad es posible en España, aunque el margen depende de la comunidad autónoma y del uso previsto para el inmueble. La respuesta corta que interesa al comprador es esta: en Madrid y Andalucía el documento no es obligatorio; en Cataluña y Baleares, sí suele exigirse.

Dónde se firma sin cédula y dónde el notario frena

La cédula de habitabilidad (el certificado autonómico que acredita que una vivienda reúne las condiciones mínimas de salubridad, superficie y servicios para ser habitada) carece de régimen común. Cada comunidad fija su catálogo y su documento equivalente. En Madrid y Andalucía se sustituye habitualmente por otros documentos urbanísticos, como la licencia de primera ocupación o la declaración responsable de primera ocupación; en Cataluña y Baleares el certificado sigue funcionando como paso previo a la escritura. La competencia es autonómica y el Ministerio de Vivienda y Agenda Urbana no homologa criterios entre territorios.

Hay una segunda vía, más fina y ligada al destino del inmueble. Se puede escriturar sin cédula cuando la casa va a someterse a una reforma integral, cuando se va a demoler o cuando el uso no será residencial. También se admite, en supuestos concretos, si el comprador exonera al vendedor y un técnico certifica que la vivienda alcanzaría las condiciones de habitabilidad tras unas obras, con el resguardo de haber solicitado el documento sobre la mesa.

Qué pierde el propietario sin cédula: del alta de la luz al empadronamiento

El coste de no tener el papel no es abstracto. Sin cédula o documento homólogo, la vivienda no puede darse de alta en suministros como la luz, el gas, o el agua; el comprador no puede empadronarse en el domicilio; y donde el certificado es obligatorio, la venta y el alquiler quedan restringidos. A eso se suma el riesgo sancionador: las multas por alquilar o usar como vivienda un inmueble sin cédula arrancan en 300 euros y pueden superar los 90.000 euros según su gravedad.

En el alquiler, ese riesgo pesa más que en la compraventa. Un propietario que comercializa sin el documento puede firmar un contrato que después no se sostiene ante una inspección autonómica, y el inquilino se queda con el contrato y sin empadronamiento. Ahí no hay margen de interpretación.

La cédula no decide si una casa es habitable, sino si el sistema administrativo la reconoce como tal; sin ese reconocimiento, el inmueble existe pero no opera.

La hipoteca es otro frente. La cédula no es requisito formal para que un banco conceda el préstamo, pero sí otorga el estatus de vivienda habitable; sin ella, la operación se complica y el comprador puede acabar derivado a otro tipo de financiación. El trámite, además, es barato frente al riesgo: un arquitecto o técnico cobra de media entre 65 y 216 euros por el informe, una horquilla que llega a 900 euros en proyectos complejos o de gran superficie.

La Ficha del Inversor

La métrica que ordena la decisión no es el precio del informe, sino el descuento que el mercado aplica a una vivienda sin documentación en regla. Regularizar cuesta 65 a 216 euros; no hacerlo deja la casa fuera del circuito hipotecario y del alquiler legal en Cataluña y Baleares. Visto al revés: quien acepta escriturar solo con el resguardo de solicitud asume un riesgo administrativo que debería traducirse en rebaja de precio, no en una cláusula de exoneración firmada a toda prisa.

La tendencia a seis meses apunta a más control, no a menos. Las comunidades que ya exigen el certificado lo han convertido en filtro previo a la venta, y las que lo sustituyen por licencia de primera ocupación están estrechando la mano para el stock antiguo. En las mesas de tasación observamos que la documentación urbanística pesa cada vez más en edificios anteriores a 1980, justo donde el papel suele faltar. Ya ocurrió en el ciclo 1997-2007, cuando la licencia de primera ocupación se convirtió en el cuello de botella de las entregas de obra nueva; el problema se ha desplazado ahora del promotor al particular.

El perfil al que interesa esta guía es doble. El comprador de vivienda habitual en obra antigua, que debe exigir el documento o el resguardo antes de firmar arras; y el inversor que compra para rehabilitar, donde la ausencia de cédula es la norma y no el problema, siempre que el destino sea una reforma integral declarada. El comprador extranjero en Baleares y Cataluña es el más expuesto: llega con la financiación aprobada y descubre en notaría que el certificado no está.

El pulso entre agentes es desigual. Los notarios aplican la norma autonómica con literalidad, las agencias empujan para cerrar y las administraciones resuelven por silencio mientras el expediente avanza. La lectura estratégica es sencilla: la cédula no encarece la vivienda, encarece el error. Y el error, en una operación de 300.000 euros, se paga siempre.

El hito concreto es la firma. Antes de reservar, conviene pedir por escrito la cédula, la licencia de primera ocupación o, en su defecto, el resguardo de solicitud con el informe técnico que acredite que la vivienda puede alcanzar las condiciones exigidas. La próxima revisión de los catálogos autonómicos, si llega, volverá a mover el mapa.

Publicidad