Subastas arte italiano: el Novecento bate estimaciones y atrae al inversor internacional

0

Las subastas de arte italiano cerraron en París con cerca de 26 millones de euros en un solo catálogo. La cifra, discreta frente a los grandes nombres del arte contemporáneo, esconde la señal más útil de la semana.

Entre el 22 y el 24 de octubre, Christie’s, Sotheby’s, Phillips y la francesa Artcurial liquidaron obra por valor de unos 300 millones de euros en tres días de pujas coordinadas con la feria Art Basel Paris. Christie’s y Sotheby’s aportaron alrededor de 160 millones, Phillips rozó los 5 millones y Artcurial sumó casi 21 millones en sus dos catálogos. El calendario se cumplió pese a las protestas sociales y la inseguridad que marcaron la semana en la capital francesa.

Fontana y Modigliani fijan el suelo de las pujas

La sesión del 22 de octubre en Christie’s puso 80 lotes de arte del siglo XX y contemporáneo sobre la mesa. Se vendieron 71 y quedaron nueve sin adjudicar. El bloque italiano fue el más sólido: 22 de 25 lotes colocados y una recaudación próxima a los 26 millones, con cinco obras de Lucio Fontana que sumaron 11 millones.

Dos de ellas superaron el millón. El lienzo cuadrado con agujeros de la serie de Venecia, Concetto Spaziale, Mezzogiorno in Piazza San Marco (1961), se adjudicó en 6,8 millones de euros, dentro de la horquilla de 5,5 a 7,5 millones. La pieza rosa de seis paneles, una rareza cromática dentro de su producción, se disputó hasta los 2,5 millones frente a una estimación garantizada de 1,4 a 1,8.

El resto del núcleo italiano respondió con la misma lógica de precio justo. El retrato femenino de Minoutcha, pintado por Modigliani en 1916-17, alcanzó 6,2 millones dentro de su estimación de 5 a 7. La composición metafísica de De Chirico de 1925 dedicada a Esquilo llegó a 1,7 millones, cerca del techo. La mesa Arabesco de Carlo Mollino, cristal y madera de los años cincuenta, se quedó a las puertas del millón con 947.000 euros.

El comprador de Novecento no paga primas por narrativa: paga por piezas singulares dentro de la serie y por debajo del techo cuando la obra es repetitiva.

Fuera del catálogo italiano, dos resultados midieron la temperatura real del mercado. El Saint-Cloud de Signac (1903) dobló su estimación y se vendió por 3,3 millones. El desnudo de Kupka de 1904 triplicó el techo hasta 1,8 millones, suficiente para establecer un nuevo récord de subasta del artista.

Lo que el mercado dejó pasar: Boetti, Burri y Pistoletto

El reverso de la sesión es igual de informativo. Los once paneles de bolígrafo Ononimo de Alighiero Boetti, estimados entre 1,5 y 2 millones, no encontraron comprador. Tampoco un Sacco de Burri de 1956 ni el espejo Donna nuda de Pistoletto de 1966, tasado en 700.000 a 900.000 euros. En el apartado internacional, un abstracto de Joan Mitchell de 1957 con estimación de 5 a 7 millones quedó desierto.
vanguardia siglo XX subasta

Ese patrón define el mercado italiano hoy. La dispersión no es una anomalía: el coleccionismo compra referencias concretas, no categorías.

El Novecento como activo: escasez real, liquidez desigual

He seguido este segmento lo suficiente para distinguir entre un buen resultado de subasta y una oportunidad de inversión. Los 300 millones de París confirman que el capital internacional sigue mirando a Europa.

El arte italiano se ha convertido en una vía de diversificación razonable para carteras que ya tienen arte contemporáneo anglosajón. La razón es de oferta: la producción relevante de Fontana, De Chirico o Modigliani es finita, está catalogada y en buena parte ya descansa en manos institucionales.

Eso sí, la liquidez no es homogénea. Una obra top de Fontana con histórico de exposición se revende en semanas. Un Boetti de papel o un Pistoletto de formato medio puede tardar dos temporadas en encontrar comprador al precio de tasación. El mercado secundario privado, fuera de sala, absorbe ese stock con descuentos del 15% al 25% que rara vez se publican.

La profundidad de pujas de París no certifica un mercado alcista: certifica que la obra excepcional tiene comprador y la obra media debe esperar.

Para un patrimonio que busca preservación, el Novecento funciona como componente minoritario de una cesta de tangibles, no como vehículo de revalorización rápida. El horizonte razonable es de siete a diez años, con una salvedad que muchos compradores ignoran: el coste total —comisiones, seguro, almacenaje y venta— ronda el 30% del valor de adjudicación y debe descontarse antes de calcular cualquier retorno.

La próxima prueba llegará con la temporada de subastas de noviembre en Nueva York, donde el mercado volverá a medir el apetito por el arte europeo de posguerra. Si los lotes italianos de rango medio vuelven a quedarse sin adjudicar, la lectura será clara: el dinero no ha salido del segmento, se ha concentrado en las referencias irremplazables.

💎 Veredicto Wealth

El Novecento italiano sirve para diversificar una cartera de tangibles, no para buscar rentabilidad rápida: compre Fontana, De Chirico o Modigliani con procedencia documentada y horizonte de siete a diez años. El riesgo principal es la liquidez del post-guerra de rango medio, donde el descuento de reventa puede superar el 20%.
Anthropic reserva el 5% de su capital a un trust de beneficio público startup: lección de gobernanza

El trust de beneficio público startup que Anthropic ha activado reserva el 5% de sus acciones a fines sociales. Detrás hay una estructura de propiedad copiada de una marca de aliños que enseña gobernanza, marca y retención de talento.

No es una donación puntual ni un fondo filantrópico al uso. Es capital: participación en la propia compañía, con la expectativa de que valga bastante más dentro de cinco años que hoy. La empresa lo ha presentado como un mecanismo para devolver a la sociedad parte de lo que su tecnología genere.

El anuncio llega en un momento delicado. Los rumores sitúan a Anthropic cerca de una salida a bolsa que podría batir récords, aunque nadie ha confirmado fecha ni valoración. A efectos prácticos, si el debut se produce a los niveles que sugieren esas quinielas, ese paquete accionarial valdría miles de millones el primer día de cotización.

Qué significa apartar el 5% del capital (y qué no)

El cálculo que mejor dimensiona la jugada es el que hizo Fast Company: si Google hubiera reservado un porcentaje equivalente antes de su salida a bolsa de 2004, esas acciones valdrían hoy 184.000 millones de dólares. Hablamos, por tanto, de una decisión de gobernanza con consecuencias de miles de millones, no de una campaña de reputación. El dato no es menor.

Ahora la parte incómoda. Un trust propiedad de la compañía no equivale a un consejo independiente. Quien nombra a los administradores, quien supervisa, y quien decide el destino de ese dinero sigue sentado en la misma mesa que quien dirige el negocio. La estructura de propiedad cambia el relato. El control no se mueve.

Regalar acciones no es lo mismo que repartir poder: el trust cambia el relato de la compañía, no su tabla de control.

Queda otra pregunta que ningún comunicado resuelve. Si ese 5% sale del pool de empleados en lugar del paquete de los fundadores, la retención de talento se resiente justo cuando más cara está la ingeniería de IA. Es la clase de detalle que un inversor pregunta en la primera reunión y que conviene tener resuelto antes de anunciar nada.

El caso de estudio: Newman’s Own, la marca que se explotó a sí misma

estructura de propiedad startup

Anthropic no ha inventado nada. En 1982, Paul Newman tenía 57 años, casi 50 películas a la espalda y una idea que le parecía un chiste: poner su cara en una botella de aliño. Le pareció explotación. Y entonces hizo un cálculo distinto: si Hollywood ya le explotaba, mejor explotarse a sí mismo y devolver los beneficios.

📦 Caso de estudio: Newman’s Own

  • El reto: Un actor de éxito quería rentabilizar su imagen sin convertirla en un simple negocio de merchandising.
  • La jugada: Creó una marca de aliños con su nombre y destinó el 100% de los beneficios a obra social.
  • El resultado: Más de 600 millones de dólares donados desde 1982, según las cifras que maneja la propia compañía.
  • La lección: El propósito no resta valor de marca; lo multiplica cuando es verificable y está en el producto, no en el folleto.

La diferencia entre ambos casos es de grado, pero también de naturaleza. Newman cedió los beneficios de una empresa que producía aliños; Anthropic cede participaciones de una compañía que produce modelos de lenguaje, y lo hace antes de que esas participaciones tengan precio de mercado. Lo primero es generosidad. Lo segundo es una apuesta sobre el valor futuro.

Lo que esta estructura de propiedad enseña a un fundador español

El debate sobre el propósito societario ha dejado de ser un adorno de la memoria anual. En España, la Ley 28/2022 de empresas emergentes abrió la puerta a incentivos fiscales y a la figura de la empresa emergente, pero no resuelve el problema de fondo: cómo blindar una misión cuando entra capital y el cap table se llena de manos distintas.

Un founder español con una ronda seed recién cerrada puede copiar tres cosas de esta jugada sin necesidad de tener miles de millones.

  • Separa economía de control. Puedes ceder derechos económicos sobre un porcentaje pequeño sin ceder voto. Es la lógica que ya usan los pactos de socios con acciones sin voto o con participaciones privilegiadas.
  • Firma el propósito antes de la ronda. Los fondos de impacto y los business angels con tesis piden ver el compromiso por escrito. Un estatuto con propósito explícito, o una certificación B Corp, reduce fricción en la due diligence.
  • Mide lo que donas. Un porcentaje de equity sin métrica de destino es una promesa. Con un informe anual verificable, se convierte en activo de marca y de retención de talento.

Ojo con el atajo. Vestir de gobernanza lo que es una campaña de marketing se detecta rápido, y el coste reputacional es mayor que el ahorro fiscal. Los analistas que siguen a Anthropic no discuten el 5%: discuten si el dinero del trust puede compensar riesgos de seguridad que la propia compañía reconoce. Ahí se juega la credibilidad.

Existe un precedente incómodo: el altruismo eficaz, la filosofía que empujó a Sam Bankman-Fried a acumular riqueza para donarla y que acabó en uno de los mayores fraudes de la historia reciente. La lección no es que donar sea malo. La lección es que donar no sustituye a hacer las cosas bien. Ese es el riesgo.

Para un emprendedor en fase temprana, la lectura es más sencilla de lo que parece. El propósito societario no es un lujo de unicornios ni un capricho de fundaciones: es una herramienta de negociación con inversores, de contratación de perfiles senior y de coherencia interna cuando llegan los días malos. Eso sí, solo funciona si alguien de fuera puede auditarlo.

🚀 Hoja de Ruta para Emprender

  • Escribe el propósito antes del term sheet: un párrafo con métricas concretas te ahorra discusiones con fondos de impacto y con clientes corporativos.
  • Blinda el control: si cedes equity a un vehículo con propósito, revisa con tu abogado que no arrastre derechos de voto ni veto.
  • Calcula el coste real: un 5% del capital no es un 5% del beneficio; modela el impacto sobre el pool de empleados antes de anunciarlo.
  • Busca palancas no dilutivas: los préstamos participativos de ENISA permiten financiar la misión sin tocar la tabla de capital.

Subasta: Camila rescata amatistas históricas y la prima de herencia se mantiene al alza

0

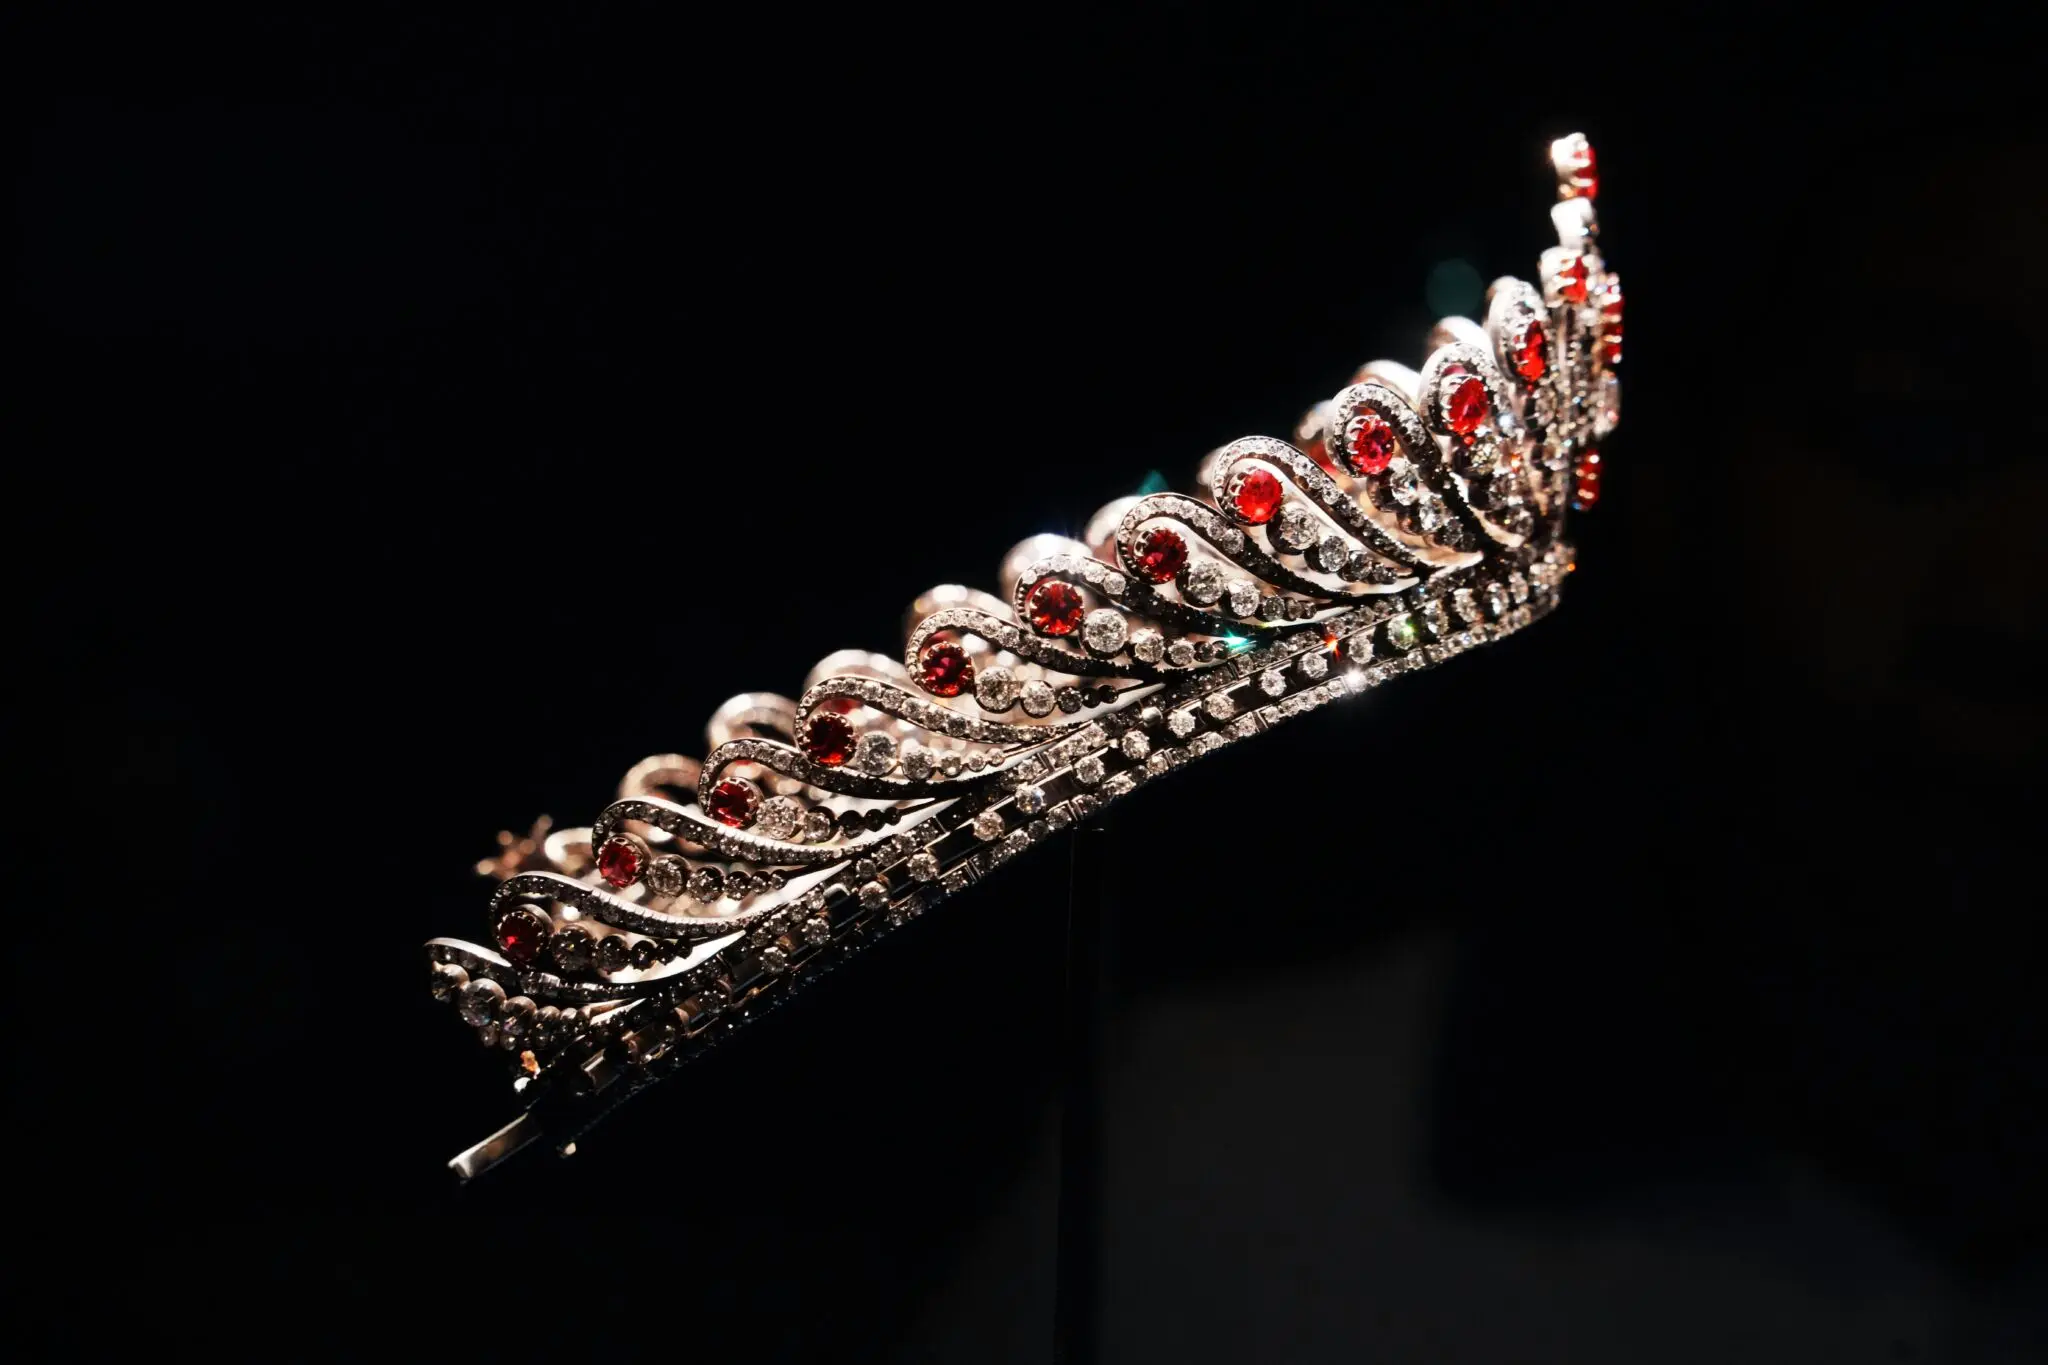
La tiara real que lució Camila en el banquete de Estado al Sultán de Omán confirma una tesis que vengo sosteniendo desde hace años: en subasta, el linaje pesa más que el quilate. La pieza —la Girls of Great Britain and Ireland— fue el eje de una noche en la que la Casa Real británica desplegó su archivo joyero con una intención muy calculada.

No fue solo protocolo. Camila combinó la tiara más icónica de Isabel II con amatistas que pertenecieron a la madre de la Reina Victoria, la Duquesa de Kent, y con un collar de amatistas que no se había visto antes en público. Ese detalle —una joya inédita, presumiblemente montada con gemas del fondo de la colección real— es exactamente el tipo de información que un coleccionista lee como señal de mercado.

Qué llevó Camila: inventario de una herencia documentada

El conjunto es un manual de procedencia. A la tiara se sumaron los pendientes de amatista de la Duquesa de Kent y dos brazaletes art déco de Cartier que pertenecieron a la Reina Madre, adquiridos en la década de 1920 cuando aún era Duquesa de York. Forman parte de una serie de cinco: dos completamente engastados en diamantes y tres que combinan diamantes con una piedra distinta —zafiros, esmeraldas y rubíes—.

El dato relevante para el mercado no es estético. Los cinco brazaletes podían montarse como una tiara de tres tiras apiladas, lo que convierte el lote en una pieza convertible: cada configuración multiplica su versatilidad y, con ella, su atractivo en una sala de subastas. La Reina Madre los lució juntos en los años posteriores a su boda de 1923; Isabel II los llevó por separado, incluida una de sus últimas apariciones con ellos en la recepción diplomática de 2019.

Desde entonces, Camila ha convertido la serie en una firma personal. El brazalete de esmeralda acompañó su vestido verde en la recepción shakesperiana de 2024; el de rubí cerró el conjunto rojo del banquete de Catar ese mismo año; el de zafiro hizo lo propio con el azul de Highgrove en 2025. La lógica es coherente: elige la piedra que armoniza con el color y, de paso, demuestra un uso activo de la colección.

Una joya que se puede llevar de cinco maneras distintas no es un adorno: es un activo con múltiples salidas de mercado.

La prima de herencia: por qué el pedigrí se paga

El mercado de joyas de procedencia real mantiene una constante que pocas clases de activos replican: la prima de herencia. Una pieza con cadena de custodia documentada —fotografías, inventarios, retratos oficiales, registros de casa real— se adjudica muy por encima de su valor intrínseco en quilates. El precedente más citado sigue siendo la tiara Poltimore de la princesa Margarita, que Christie’s vendió en 2006 por 926.400 libras frente a una estimación de entre 150.000 y 200.000.

La cifra no es una anécdota: describe un mecanismo. El comprador de joyas reales no paga la piedra, paga la trazabilidad. Cada aparición pública —un banquete, una recepción diplomática, un retrato— añade un eslabón verificable a esa cadena y refuerza la prima. Por eso la estrategia de Camila, lejos de ser frivolidad cortesana, funciona como una revalorización silenciosa del inventario.

Conviene, sin embargo, un matiz que el inversor debe interiorizar. Las amatistas no son diamantes ni rubíes. En términos de mercado de gemas, la amatista es una piedra semipreciosa cuya cotización intrínseca es modesta. Toda la prima de las piezas de la Duquesa de Kent descansa, precisamente, sobre la procedencia. Eso las hace extraordinariamente sensibles a cualquier disputa de autenticidad o a una documentación incompleta.

En una amatista, el quilate explica poco; el apellido de quien la llevó explica casi todo.

Lectura de asignación: preservación con liquidez selectiva

Mi lectura es clara. Las joyas de procedencia real encajan en un perfil de preservación de capital a largo plazo, no en una estrategia de revalorización agresiva. El motivo es estructural: la oferta es finita y prácticamente incomerciable —nadie pone en venta el fondo de una casa real—, mientras que la demanda se concentra en un puñado de coleccionistas, museos y family offices con apetito por activos tangibles. Esa asimetría sostiene el precio, pero también lo hace ilíquido.

El horizonte razonable es de diez a quince años. Vender con prisa en este segmento obliga a aceptar descuentos que pueden superar el 30%, porque el universo de compradores capaces de absorber una pieza de siete cifras es minúsculo. La prima de herencia protege el capital, no lo multiplica en el corto plazo. Quien busque liquidez rápida encontrará mejores mercados en el reloj o en el arte contemporáneo.

El hito a seguir es la temporada de subastas de joyas de Ginebra de noviembre de 2026, donde Christie’s y Sotheby’s vuelven a testar el apetito por piezas con pedigrí nobiliario. Si los lotes de procedencia aristocrática mantienen sus múltiplos frente a estimaciones conservadoras, la tesis de la prima sostenida quedará reafirmada un ciclo más.

💎 Veredicto Wealth

Las amatistas y los brazaletes de Cartier con procedencia real son un activo de preservación de capital para patrimonios con horizonte superior a diez años. El riesgo a vigilar es la liquidez: el comprador de una pieza de siete cifras tarda meses en aparecer y condiciona una venta forzada.

Precio de la luz se dispara un 81,69% el lunes 26: la hora más cara llega a 300 €/MWh

0

El precio de la luz se dispara este lunes 26 de octubre hasta los 300 euros por megavatio hora en el tramo de 20.00 a 21.00, la hora más cara del día. El pool se instala en 196,86 euros/MWh, un 75,96% por encima de los 111,88 del domingo según los datos del Operador del Mercado Ibérico de Energía (OMIE), mientras que TarifaLuzHora cifra el salto en el 81,69%. Solo cuatro horas quedan por debajo de los 60 euros.

Del respiro de las 14.00 al pico de las 20.00

La jornada dibuja un perfil muy desigual. El tramo más barato llega entre las 14.00 y las 15.00, cuando el pool cae a 56,54 euros/MWh, el único momento del día en el que encender la lavadora sale verdaderamente a cuenta. A partir de ahí, la escalada es progresiva hasta el pico nocturno: de 20.00 a 21.00 el megavatio hora se paga a 300 euros, más de cinco veces el mínimo del día. La diferencia entre ambos extremos es de 243 euros por megavatio hora.

Entre esos dos extremos, la curva diaria deja solo cuatro horas por debajo de los 60 euros/MWh, según los registros que publica TarifaLuzHora. El resto del día se mueve en horquillas que obligan a programar lavadoras y lavavajillas con precisión de relojero si el objetivo es rascar euros de la factura. La ventana de las dos de la tarde se convierte, un lunes más, en la única tregua real para el consumidor doméstico.

La media de 196,86 euros supone un salto del 75,96% frente a los 111,88 del domingo, día tradicionalmente más barato por la menor demanda industrial. La comparación con el conjunto de la semana anterior confirma una tendencia al alza que no es nueva: el precio medio mayorista de septiembre se cerró en 143 euros/MWh, el nivel mensual más alto desde febrero de 2023. Y octubre no ha corregido la inercia.

Del gas al recibo: la cadena que explica el repunte

El origen del encarecimiento no está en la generación renovable, que sigue cubriendo buena parte de la demanda en las horas centrales. Está en el gas. El Banco de España documenta un repunte del precio del gas natural en los mercados europeos durante 2026 como consecuencia de la inestabilidad en Oriente Próximo, con un traslado desigual al mercado eléctrico español. La interrupción de rutas marítimas a finales de febrero elevó la materia prima en el Mibgas desde unos 30 euros/MWh hasta superar los 50 en marzo. En septiembre, la referencia ya escalaba a 78 euros/MWh.

El gas ha pasado de 30 a 78 euros/MWh desde marzo; cada salto de 10 euros en el Mibgas añade 15 al pool en verano.

En primavera, el peso de la fotovoltaica y la eólica amortiguó el golpe. En verano, la menor aportación solar y el aumento de la demanda obligaron a tirar de los ciclos combinados, y ahí el gas manda. El propio organismo calcula la sensibilidad: un aumento de 10 euros/MWh en el precio del gas eleva el precio mayorista de la electricidad en unos 15 euros/MWh en verano, el doble que en primavera. Para el cuarto trimestre, los mercados de futuros anticipan 141,4 euros/MWh de electricidad y 74,2 euros/MWh de gas.

El PVPC amortigua el golpe con su cesta de futuros, pero no lo elimina: el recibo llegará más tarde y con la misma factura al final.

El impacto en el recibo doméstico no es inmediato ni lineal. El PVPC toma un 40% de su precio del mercado diario y el 60% restante de una cesta de precios negociados a futuro, un diseño que suaviza la volatilidad del pool pero no la elimina. A ese cóctel se suman otros costes, entre ellos los asociados a la operación reforzada que Red Eléctrica mantiene desde el apagón del año pasado.

Quien tiene contrato a precio fijo respira de momento. Su tarifa no cambia mientras dure el contrato pactado, aunque el riesgo aparece en la renovación si la comercializadora decide trasladar el encarecimiento. Según los últimos datos de la CNMC, el 27,4% de los consumidores está en PVPC y un 37,4% de los hogares tiene una tarifa plana con el mismo precio a todas horas. El resto queda más expuesto a la volatilidad si su contrato está referenciado al mercado.

PVPC lunes 26 octubre

El gas manda y la política tarifaria llega tarde

El episodio del lunes no es un accidente meteorológico ni una avería puntual. Es la consecuencia previsible de un sistema que ha trasladado al consumidor la volatilidad de un combustible fósil que Europa sigue importando en cantidades récord. La paradoja es conocida: España presume de un mix eléctrico con más del 50% de renovables en el cómputo anual, pero cuando la solar se apaga al atardecer y la demanda se concentra, el precio lo fija el ciclo combinado.

El operador del mercado publica cada día el resultado de esa subasta marginalista, y la mecánica no ha cambiado desde hace dos décadas. El riesgo evidente es que la asimetría entre primavera y verano se cronifique si los futuros de gas no bajan de 74 euros/MWh en el cuarto trimestre, como anticipan los mercados. El consumidor con PVPC pagará la diferencia con retraso, pero la pagará. Y el que esté en el mercado libre, cuando renueve.

La lectura de fondo tampoco es nueva. El Banco de España vincula el repunte del gas a la inestabilidad en Oriente Próximo y a la interrupción de rutas marítimas, dos factores que no dependen de la política energética española pero que acaban en la factura del consumidor. La autonomía estratégica que reclama el discurso público choca con una realidad física: el gas se compra donde se puede, y en 2026 se compra más caro.

La otra cara de la moneda es la política tarifaria. El diseño del PVPC, con su 40/60 entre mercado diario y futuros, amortigua el golpe a cambio de hacerlo más difícil de leer para el ciudadano. Un hogar que ve el pool a 300 euros no entiende por qué su factura no se multiplica por cinco. La brecha entre el titular y el recibo real es un problema de comunicación, pero también de confianza en el sistema. Y la confianza es el activo más caro de todos.

El calendario inmediato ofrece una referencia útil. La publicación de los precios del pool para el martes 27 y el resto de la semana permitirá comprobar si el pico del lunes es un episodio aislado o el inicio de una escalada sostenida. Las previsiones de futuros apuntan a lo segundo. Los hogares que puedan desplazar consumo a la franja de 14.00 a 15.00 tienen margen para ahorrar; los que no, se enfrentarán a una factura de otoño más amarga de lo habitual.

Incendio en la refinería de Repsol en Cartagena: sus bomberos lo sofocan sin daños personales

0

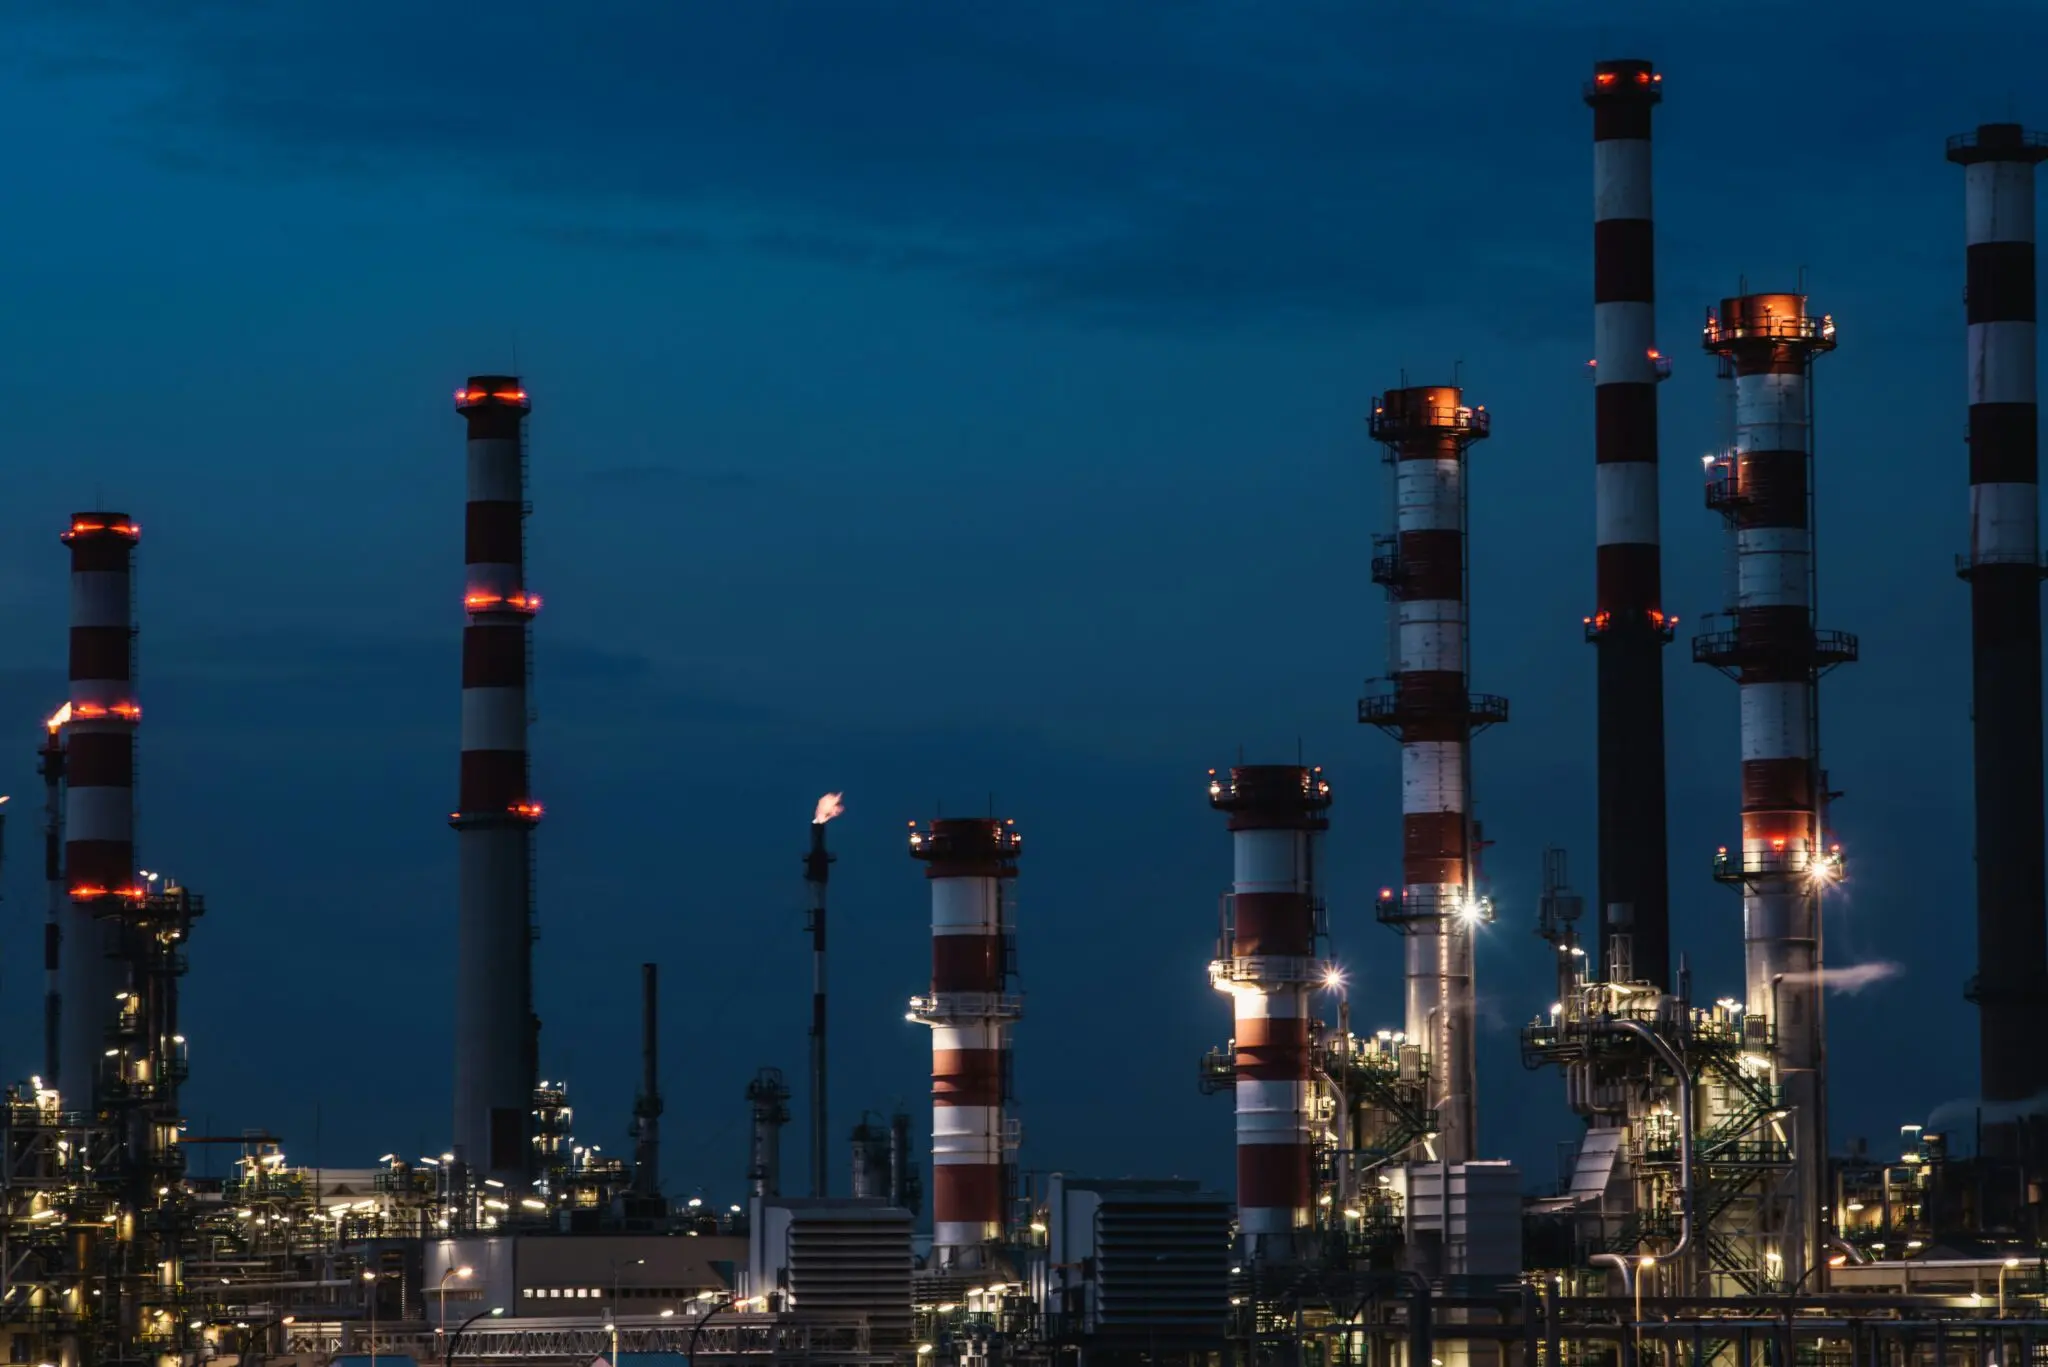
El incendio en la refinería de Repsol en Cartagena lo apagaron sus propios bomberos, sin daños personales.

Las llamas se vieron desde fuera del recinto. La aparición de fuego visible en el interior del complejo industrial despertó preocupación entre algunos vecinos de la ciudad este domingo, y la respuesta de la compañía fue la misma que trasladaron las fuentes consultadas por la Cadena SER: la situación está controlada y no hay afectación a personas.

La incidencia se produjo en una unidad que se encontraba en fase de activación. Los trabajos para resolverla se ejecutaron con medios propios, es decir, con la brigada de emergencias de la planta, sin que fuera necesario recurrir a recursos ajenos.

El 112 Región de Murcia no movilizó bomberos ni fuerzas de seguridad al no considerarse necesaria su intervención. Ese dato, aparentemente menor, es el que mejor dimensiona lo ocurrido: el sistema público solo activa efectivos cuando el titular del establecimiento los reclama o cuando el suceso desborda los medios internos de la instalación.

Conato, no incendio declarado. La distinción no es semántica. En una refinería, un conato se combate con los equipos que ya están dentro, con espuma, con agua de refrigeración y con procedimientos escritos para cada unidad; un incendio declarado obliga a escalar el mando y, casi siempre, a llamar a fuera.

El arranque de una unidad es la fase más delicada: válvulas, presiones y temperaturas se mueven a la vez y cualquier desviación aparece antes de poder medirse.

No todo fuego visible en un complejo de refino equivale a una emergencia. Las antorchas queman de forma permanente el gas sobrante del proceso y su llama forma parte del paisaje autorizado de la planta, visible desde media ciudad. Un conato en una unidad en pruebas es otra cosa, aunque comparte con la antorcha la distancia entre lo que se ve y lo que de verdad ocurre dentro del perímetro.

Unidad en fase de activación: por qué ese detalle importa

La fase de activación es el arranque de una unidad tras una parada, un mantenimiento o una modificación de proceso. Es también el tramo del ciclo donde la literatura de seguridad industrial sitúa una parte desproporcionada de los fallos. La mayoría de los fallos registrados en ese tramo se produce en cuestión de minutos: las condiciones cambian rápido, los lazos de control aún no están estabilizados y las alarmas registran más ruido del habitual.

Que el fuego apareciera precisamente ahí no convierte lo ocurrido en previsible, pero sí ayuda a entender el escenario. Una unidad que se está poniendo en marcha concentra personal, pruebas y cambios de consigna en un espacio pequeño y con presencia de hidrocarburo a presión.

Qué representa Cartagena para el suministro del Levante

La refinería de Cartagena es una de las cinco que Repsol opera en España, junto a las de Bilbao, Puertollano, A Coruña y Tarragona, y una de las mayores del país por capacidad de proceso: en el entorno de los 220.000 barriles diarios, según los datos que la compañía publica en su web corporativa.

De sus unidades sale carburante para todo el Levante: gasolina y gasóleo de automoción, queroseno de aviación, fuelóleos y productos petroquímicos. El complejo forma parte del polo industrial del Valle de Escombreras, donde conviven refino, química y almacenamiento de hidrocarburos, con varias instalaciones sujetas a la normativa de accidentes graves.

La logística acompaña a ese peso industrial. El puerto de Cartagena mueve crudo y productos refinados y conecta el complejo con el resto del Mediterráneo, lo que ha convertido a la zona en un nudo energético de primer orden en el sureste peninsular.

refinería Cartagena

El complejo se sometió hace más de una década a una ampliación que lo situó entre los más complejos de Europa, y desde entonces opera como pieza de cierre del sistema de refino de la compañía en el arco mediterráneo. Esa posición explica que cualquier incidente, por pequeño que sea, se mire con lupa desde el resto del grupo.

Un episodio de este tipo tiene también lectura de mercado, aunque en esta ocasión no la haya tenido. Una parada no programada en un complejo de ese tamaño se traduce en producto que no se fabrica, en compras de urgencia en el mercado internacional y, si se prolonga, en presión sobre el precio del carburante en la zona de influencia. Las refinerías trabajan con inventarios ajustados y con entregas pactadas a días vista, de modo que el margen para absorber un parón sin que se note es estrecho.

Nada de eso ha ocurrido, según la información disponible. El fuego se quedó en el interior de una unidad y se apagó con medios propios.

El registro que no existe: quién documenta lo que el 112 no ve

Los complejos de refino españoles operan bajo el paraguas de la directiva Seveso, traspuesta al ordenamiento español mediante el Real Decreto 840/2015. Las refinerías están clasificadas como establecimientos de nivel superior: deben presentar informe de seguridad, disponer de plan de autoprotección, someterse a inspección periódica y facilitar información a la población sobre los riesgos de su entorno.

Ese marco funciona razonablemente bien cuando hay emergencia. La dificultad aparece en el escalón anterior. El relato de lo ocurrido este domingo descansa, de momento, en una sola voz: la del operador. Que el 112 no activara medios es la prueba de que no hubo emergencia, pero también la razón por la que no existe un registro público externo del suceso.

La asimetría no es un defecto de Repsol en particular; es estructural. El titular de la instalación es quien primero detecta, quien primero evalúa y quien primero comunica, y en incidentes de baja magnitud esos tres pasos se resuelven casi siempre sin salir del perímetro de la planta. El resultado es un historial interno que el regulador conoce y que el ciudadano no ve.

Hay un tercer elemento que suele quedar fuera del relato: la cascada de responsabilidades. La autoridad laboral vigila las condiciones de los trabajadores, la autonómica ejerce la inspección ambiental y el ayuntamiento gestiona el planeamiento del suelo que permite que una refinería y un barrio compartan término municipal. Cuando el incidente no llega a emergencia, ninguno de esos tres actores interviene, y el episodio desaparece del espacio público sin dejar rastro administrativo.

La seguridad de una refinería no se mide por la ausencia de llamas visibles, sino por la calidad del registro de lo que ocurre dentro.

En un entorno como el de Escombreras, donde la industria pesada está pegada a núcleos residenciales, esa opacidad relativa tiene coste. Los vecinos que vieron las llamas no disponían de más información que la que la compañía decidió publicar. La percepción del riesgo no se gestiona con notas de tranquilidad, sino con datos verificables y con constancia: un episodio sin heridos y sin parada no genera alarma, pero suma desconfianza cuando se repite.

La otra cara es la prudencia del operador y del regulador a la hora de detallar qué unidad estaba en activación y por qué. Esa información es técnica, puede ser sensible desde el punto de vista operativo y, en la práctica, rara vez se publica. Tampoco suele exigirse para un conato sin consecuencias.

Queda, por tanto, una pregunta que este episodio no responde. El test real para el sistema llegará cuando el incidente no sea un conato: entonces habrá registro, activación de medios externos y, previsiblemente, información pública contrastable. Mientras tanto, lo verificable es poco y conocido: fuego visible, bomberos propios, cero heridos y un 112 que no tuvo que moverse.

Goldman Sachs anticipa beneficios récord en Europa y EEUU y eleva las estimaciones del consenso para 2026

Goldman Sachs anticipa una temporada de resultados mejor de lo que descuenta el mercado en Europa y Estados Unidos, una tesis que llega justo cuando el consenso eleva el listón de beneficio para el cierre de 2026.

Los estrategas de la entidad estadounidense sostienen que el crecimiento de los beneficios se mantendrá sólido hasta finales de año. Es el argumento que el mercado necesita para sostener los niveles actuales de renta variable, con los múltiplos europeos en zona de máximos relativos.

Qué dice exactamente Goldman Sachs

Los estrategas Christian Mueller-Glissmann y Peter Oppenheimer han reiterado su posición alcista en renta variable para lo que resta de 2026. Esperamos que la próxima temporada de resultados sorprenda al alza, tanto en Estados Unidos como en Europa‘, han señalado, según recoge El Periódico.

El banco se muestra especialmente optimista con Wall Street: prevé un crecimiento de los beneficios del 18% hasta 2027. Una cifra que, de confirmarse, supera ampliamente el ritmo histórico y que se apoya en la resistencia del consumo y en los márgenes empresariales.

La lectura de la firma no es aislada. UBS también ha elevado el listón para la banca europea. Jason Napier, desde la rama de inversión del banco suizo, revisó al alza el pasado septiembre las previsiones de beneficio por acción para 2027 un 0,5% y anticipa una mejora de las cuentas del tercer trimestre apoyada en los tipos de interés y el crecimiento del crédito.

El mercado no discute ya si habrá beneficios récord, sino si serán suficientes para justificar los múltiplos actuales de la bolsa europea.

‘El consenso del mercado anticipa otro trimestre excepcional’, ha resumido Wolf von Rotberg, estratega de J. Safra Sarasin Sustainable Asset Management.

La banca española, primera prueba de fuego

El núcleo fuerte del Ibex 35 vuelve al examen. Banco Santander abrirá el grueso de presentaciones este miércoles, acompañado el jueves y el viernes por BBVA, Banco Sabadell, CaixaBank y Unicaja. Las cuentas del tercer trimestre pondrán a prueba el optimismo de las casas de análisis.

La paradoja juega a favor de los bancos. La subida de tipos del Banco Central Europeo (BCE), que encarece las hipotecas y el crédito en toda Europa, también empuja al alza el margen de intereses de las entidades.

Conviene matizar. Napier reconoció que la primera semana de presentaciones de resultados ‘no ha empezado con buen pie’, aunque añadió que la entidad espera ‘mejores resultados en las próximas semanas’. La primera semana de la temporada bancaria suele ser la más floja, según el analista.

temporada de resultados

Los inversores no se fijarán solo en el beneficio. También escrutarán las provisiones en busca de señales de que el encarecimiento del crédito empieza a pasar factura a las cuentas. Es el detalle que separa un trimestre bueno de un trimestre sostenible.

El riesgo francés que amenaza la fiesta

La temporada no está exenta de riesgos. Una tormenta perfecta de inflación, tipos al alza, rendimientos crecientes y petróleo caro amenaza con poner a prueba la racha de éxitos de las empresas.

El riesgo concreto que vigilan los mercados es la crisis de la deuda soberana francesa. Los rendimientos de los bonos galos a diez años han superado el 5% por primera vez desde 2002, lo que ha reavivado los temores de una crisis de deuda en la eurozona comparable a la de 2010, ante la dificultad del país de aprobar su presupuesto para 2027.

El contraste es claro: beneficios al alza en el balance, pero un telón de fondo de tipos y deuda que puede recortar los múltiplos que el mercado está dispuesto a pagar.

Cifras récord con el listón más alto

La tesis de Goldman Sachs encaja con una temporada en la que el consenso ya parte de niveles exigentes. Cuando el mercado anticipa otro trimestre excepcional, el margen para sorprender al alza se estrecha. La propia UBS lo admite al elevar sus previsiones de beneficio por acción solo un 0,5%: es una mejora marginal, no un cambio de ciclo.

El precedente más útil es la temporada de 2010. Entonces la crisis de deuda soberana europea tumbó los múltiplos de los bancos periféricos pese a que sus cuentas resistieron. Hoy el 5% del bono francés recuerda aquel episodio: el beneficio puede ser récord y, aun así, la cotización no acompañar si el riesgo país se desborda.

En el lado positivo, la banca española llega con el margen de intereses apuntalado por el BCE y con el crédito creciendo. En el negativo, las provisiones empiezan a ser el termómetro del deterioro. La clave está en la generación de caja y en la calidad del activo, más que en la línea del beneficio neto.

Para el inversor, la lectura es doble: el ciclo de beneficios acompaña, pero el precio ya descuenta buena parte del optimismo. Las sorpresas favorables existen; el colchón, en cambio, se ha estrechado.

📊 Las Claves para el Inversor

  • Qué vigilar: Las provisiones y el margen de intereses en las cuentas del tercer trimestre de Santander, BBVA, Sabadell, CaixaBank y Unicaja, que se publican esta semana.
  • Reacción del valor: El Ibex 35 cotiza con el optimismo de Goldman ya descontado; una sorpresa a la baja en provisiones o en el crédito pesaría más que un beneficio récord.
  • Precedente sectorial: En 2010 los beneficios bancarios resistieron mientras la crisis de deuda recortaba múltiplos; el 5% del bono francés es hoy la misma señal.

Bank of America anticipa el plan del BCE: tipos de interés congelados hasta diciembre

Bank of America ya ha dibujado el calendario: los tipos de interés del BCE seguirán congelados el 29 de octubre. El primer movimiento no llegará, como pronto, hasta diciembre, y la casa estadounidense sostiene que Fráncfort puede permitirse esperar. En la jerga de los bancos de inversión, eso significa que no hay urgencia mientras la inflación no se desvíe del objetivo.

La previsión aterriza después de una semana de alto voltaje en el mercado de deuda, con los inversores recomponiendo posiciones antes de una batería de citas que concentra a la Reserva Federal, al propio BCE y a la recta final de la temporada de resultados. Así lo recogen las crónicas de El Economista y MarketScreener, que sitúan los próximos días como el verdadero examen para los bonos europeos.

Del 29 de octubre al 17 de diciembre: el calendario que maneja Bank of America

El primer examen llega el jueves. El Consejo de Gobierno que preside Christine Lagarde se reúne el 29 de octubre en Fráncfort, y el escenario central no contempla ningún cambio en el precio del dinero: el tipo de depósito lleva más de un año instalado en el 2% y nadie en el mercado espera un giro esta semana. Puedes consultar el calendario oficial de reuniones en la web del Banco Central Europeo.

La siguiente ventana relevante es la del 17 de diciembre, la última cita del año y la única que llega acompañada de las proyecciones macroeconómicas del personal del banco central. Ahí está la clave del razonamiento de Bank of America, recogido por El Periódico: sin cuadros actualizados de crecimiento e inflación, octubre se convierte en una reunión de trámite.

En diciembre, en cambio, el BCE revisa sus previsiones a tres años y obtiene una coartada técnica para moverse sin parecer que responde a la presión política o al ruido de los mercados. Es el argumento que la entidad estadounidense maneja en sus notas y el que explica por qué el tramo corto de la curva europea apenas se ha movido en las últimas sesiones.

La cita del BCE no viaja sola. La Reserva Federal decide también en los próximos días y la temporada de resultados entra en su semana más cargada, con la gran banca estadounidense ya publicada y los bancos españoles en plena cuenta atrás. Ese cruce de calendarios explica por qué la renta fija ha empezado a moverse antes que los discursos.

La deuda francesa se cuela en la previa y estrecha el margen de maniobra

El foco, sin embargo, no está en Fráncfort sino en París. La crisis de la deuda francesa se ha colado en la previa de la reunión, con el diferencial del bono galo frente al bund como termómetro de una desconfianza que ya no se discute en los pasillos. Euronews lo señalaba esta semana: el mercado mira la política fiscal francesa antes de mirar a Lagarde.

reunión BCE octubre

El BCE no va a rescatar a Francia con tipos. Si acaso, la tentación es la contraria: esperar y dejar que el mercado haga el trabajo político.

Para Fráncfort, la ecuación es incómoda. Bajar el precio del dinero aliviaría la carga financiera de los emisores más endeudados, pero también enviaría la señal de que el banco central acude al rescate de un desajuste fiscal que corresponde resolver a los gobiernos. Mantenerlo demasiado tiempo castiga a las economías periféricas y tensa la transmisión de la política monetaria.

Existe una herramienta para eso. El instrumental de protección contra la transmisión, el llamado TPI, permite al BCE comprar deuda de un país bajo tensión si se cumplen determinadas condiciones fiscales. Nunca se ha activado. Y ahí está el problema: su mera existencia desincentiva su uso, porque estrenarlo con Francia sería un terremoto político en mitad del ciclo.

Una congelación que no abarata el crédito ni resuelve el problema de fondo

Conviene separar dos cosas que el titular de la semana tiende a mezclar. Que el BCE no mueva tipos no significa que la política monetaria sea neutral: significa que sigue siendo restrictiva en términos reales, con el crédito nuevo encarecido frente a las condiciones de 2021 y con las hipotecas variables de los hogares españoles todavía notando el escalón de los últimos dos años.

Para la banca, la lectura es más cómoda. Un tipo de depósito estable sostiene el margen de intereses y retrasa el reprecio del pasivo, que es la parte que siempre llega tarde. Los resultados del tercer trimestre que se publican estos días lo confirman: el negocio minorista aguanta por el diferencial, y las comisiones —el otro motor— crecen menos. Esa es la contradicción que veo: el sector celebra la congelación y, al mismo tiempo, sabe que una meseta prolongada acaba erosionando el margen por la vía del crédito.

El riesgo que nadie descuenta del todo es el de un ensanchamiento de la prima de riesgo francesa que contamine al resto. No haría falta un rescate formal; basta con que los fondos de renta fija reduzcan exposición para que el BCE tenga que hablar de transmisión en diciembre. Si eso ocurre, la previsión de Bank of America se rompe por el lado que no toca: no habría recorte por inflación, sino por prudencia.

La reunión del 29 de octubre, en cualquier caso, tiene un interés limitado. Lo verdaderamente informativo será el tono de Lagarde en la rueda de prensa y la batería de proyecciones del 17 de diciembre. Hasta entonces, el mercado seguirá leyendo el diferencial francés como si fuera un comunicado del Consejo de Gobierno. Y, en parte, lo es.

Los analistas de la entidad estadounidense publican sus notas desde la sala de prensa de Bank of America, donde también detallan sus escenarios de tipos para el primer trimestre de 2027. Ninguno de ellos contempla una rebaja antes de que acabe el año.

La gran banca española acumula 29.200 millones de beneficio y apunta a un nuevo récord anual con los tipos del BCE

La gran banca española afronta una nueva temporada de resultados con un beneficio agregado estimado de 29.200 millones de euros, un 15% más que en el mismo tramo del año anterior, según el consenso que recoge la agencia Bloomberg. El mercado anticipa el décimo trimestre consecutivo de récord.

El consenso pone 29.200 millones sobre la mesa

Las cinco entidades que concentran el grueso del negocio bancario español —Santander, BBVA, CaixaBank, Sabadell y Bankinter— comparecen ante el mercado con una previsión agregada de 29.200 millones de euros. La cifra supone un 15% más que en el mismo tramo del ejercicio anterior y confirma que el ciclo de tipos altos del Banco Central Europeo sigue alimentando el margen de intereses, la palanca que ha sostenido el beneficio del sector en los últimos ejercicios.

El liderato del ránking lo mantiene el Santander. Los estrategas esperan que el banco que preside Ana Botín eleve su beneficio un 21%, hasta 12.544 millones de euros, la mayor cifra del grupo y coherente con su condición de primer banco europeo por capitalización bursátil y decimosexto del mundo. Por detrás aparecen BBVA, con un alza estimada del 13% hasta 9.019 millones, y CaixaBank, que crecería un 10% hasta 4.857 millones.

Santander, BBVA y CaixaBank crecen; el Sabadell rompe la serie

El Sabadell es la excepción. Es la única de las cinco grandes que, según las previsiones, no batirá su último récord: el consenso le atribuye 1.350 millones de euros, un 3% menos, lastrado por la venta de su filial británica TSB al Santander. La operación, ya materializada, reduce perímetro y con él la base de ingresos del grupo vallesano.

EntidadBeneficio estimadoVariación interanual
Santander12.544 millones+21%
BBVA9.019 millones+13%
CaixaBank4.857 millones+10%
Sabadell1.350 millones-3%
Bankinter901 millones (publicado)Por debajo del consenso de 904
Total cinco entidades29.200 millones+15%

Bankinter abrió el fuego. La entidad que preside María Dolores Dancausa publicó un beneficio de 901 millones de euros frente a los 904 que anticipaba el consenso, una desviación mínima que, sin embargo, se tradujo en un castigo bursátil cercano al 10% en apenas dos sesiones. Las cuentas mostraron la doble cara del encarecimiento del dinero: márgenes de clientes al alza y una cartera de crédito un 5,2% mayor en tasa interanual.

resultados banca española

El décimo trimestre de récord no lo sostiene el crédito, sino un margen de intereses que depende de que el BCE no mueva ficha.

Qué descuenta el mercado y dónde está el riesgo

El rally bancario tiene pocos precedentes. En los últimos cinco años el Ibex 35 se ha revalorizado algo menos del 100%, mientras que las cinco grandes entidades han crecido a triple dígito: Sabadell (+426%), CaixaBank (+340%), BBVA (+287%), Santander (+250%) y Bankinter (+197%). El Sabadell lidera esa tabla pese a su peor comparativa de beneficio, impulsado por su nueva estrategia y por el naufragio de la OPA de BBVA, que dejó a la entidad vallesana cotizando con prima de independencia.

El riesgo no está en las cifras del trimestre, sino en lo que puede romper el consenso. Javier Cabrera, analista de XTB, señala dos frentes: el temor a que el aumento de tipos dañe la demanda de crédito y la posibilidad de que el problema de la deuda francesa se traslade a los balances de los bancos europeos. Un aviso que afecta de lleno a Santander y BBVA, con mayor exposición internacional que CaixaBank o Bankinter.

En el lado opuesto, Renta 4 ha revisado al alza sus estimaciones tras el tirón de las comisiones. Nuria Álvarez, analista de la casa, apunta que la generación orgánica de capital podría derivar en una revisión de la política de dividendos que actuaría como catalizador. La firma otorga a Bankinter un potencial del 11% tras la corrección y calcula que todo el grupo, salvo BBVA y Unicaja, lo hará mejor que el Ibex 35. Su precio objetivo para Santander es de 13,22 euros por acción, un recorrido del 15,1%.

El calendario manda. Las cuentas del resto de entidades se conocerán en las próximas semanas y pasarán por el filtro de la información periódica que exige la CNMV, con el detalle de margen de intereses, comisiones y coste del riesgo en cada balance. En bolsa, el sector sigue siendo uno de los bloques de mayor peso del Ibex 35, y su comportamiento condiciona la evolución del índice más que ningún otro.

El contraste con el conjunto del mercado dimensiona lo que está en juego. Frente al casi 100% que ha sumado el Ibex 35 en cinco años, el sector bancario ha rentado a triple dígito con el margen de intereses como motor y no con el crédito. Esa es su fortaleza y, a la vez, su punto débil: si el BCE empieza a recortar, el consenso tendrá que rehacer los modelos. El décimo trimestre de récord es una fotografía excelente de un balance que depende más de la política monetaria que de la actividad comercial.

📊 Las Claves para el Inversor

  • Qué vigilar: La presentación de las cuentas de Santander, BBVA, CaixaBank y Sabadell en las próximas semanas y el detalle del margen de intereses en cada balance.
  • Reacción del valor: Bankinter ya ha corregido cerca del 10% pese a publicar 901 millones; el mercado descuenta que el resto cumpla el consenso sin desviaciones.
  • Precedente sectorial: La OPA fallida de BBVA sobre Sabadell y la venta de TSB explican por qué el banco vallesano es el único que no batirá récord.

Los fundadores de KKR compran el 42% del Valencia CF con el club valorado en 1.400 millones

He tardado en encontrar la letra pequeña del comunicado y ahí está la clave: quien compra no es KKR. Son los family office de sus dos cofundadores, George Roberts y Henry Kravis, los que se sientan en el consorcio que se ha quedado con el 42% del Valencia CF.

La distinción no es menor. En las mesas de Singapur y Londres, la etiqueta KKR Valencia CF circula ya como sinónimo de dinero paciente dispuesto a entrar en el fútbol europeo sin romper equilibrios de poder. Eso es, exactamente, lo que ha ocurrido.

No estamos ante una salida de Peter Lim. Estamos ante una ampliación de capital con acento estadounidense que deja intacto el control del multimillonario singapurense: Meriton Holdings sigue siendo accionista mayoritario y Kiat Lim continúa como presidente. El movimiento se anunció el viernes 23 de octubre, con el club decimonoveno en LaLiga y el descenso acechando.

Quién pone el dinero y cuánto se ha pagado

Los números desagregados explican mejor que cualquier crónica deportiva qué se ha comprado exactamente:

  • 42% del capital adquirido por Pitchwise Holdings, un consorcio de inversores estadounidenses, a Meriton Holdings.
  • 1.250 millones de euros de enterprise value —1.400 millones de dólares— que engloban a los equipos masculino y femenino, el actual Mestalla de 49.000 localidades y el desarrollo del Nou Mestalla.
  • 100 millones de euros de inyección de capital, disponibles de forma inmediata para inversión directa en el club.
  • Penner Sports Group, holding de Denver con los Denver Broncos de la NFL en su cartera, completa el consorcio.
  • La dirección operativa recae en Ann Rodriguez —Atlanta United, WNBA, comité de Los Ángeles 2028— y Corey Woolfolk, exjugador profesional en Estados Unidos y procedente del capital riesgo.

Conviene recordar el punto de partida: Lim compró el 70,4% en 2014 por 100 millones de euros y elevó su participación al 91,5% a cierre de 2024. En febrero de 2025, la cadena Cope publicó que pedía 400 millones por su paquete de control. Lo firmado ahora es otra cosa: no vende el mando, lo diluye y lo blinda con socios institucionales.

El Nou Mestalla, la palanca real de la operación

El epicentro no es el césped. Es el hormigón. El club afronta el traslado al Nou Mestalla, un recinto de 70.000 localidades con presupuesto oficial de 322 millones de euros y finalización prevista para el verano de 2027, justo antes de que España ejerza de coanfitriona del Mundial de 2030.

Peter Lim Meriton

Ahí encaja la inyección de 100 millones. Un estadio es un activo de renta a largo plazo —hospitality, palcos, conciertos, derechos de naming— y ese perfil es el que buscan los family office estadounidenses: exposición a un activo real europeo con flujo de caja predecible, sin necesidad de mandar en el día a día.

El riesgo está en la clasificación. Decimonoveno de veinte equipos, el Valencia se juega en los próximos meses una parte del modelo: un descenso reduce ingresos audiovisuales y complica la financiación de la obra.

“Ha habido mucho interés en el Valencia; el equipo de Pitchwise fue la única asociación que me interesó perseguir.” — Kiat Lim, presidente del Valencia CF, comunicado del club, 23 de octubre de 2026

Roberts habló de “la oportunidad más emocionante del fútbol europeo”. Traducido a balance: activo inmobiliario con opción sobre un Mundial.

Capital americano, control asiático: el patrón que se repite

Lo que veo aquí es una operación de infraestructura disfrazada de operación deportiva. El capital asiático no se retira del fútbol europeo; se refina. Lim construyó el control durante una década y ahora lo convierte en una posición más líquida, mejor valorada y con socios que aportan capacidad de ejecución y red institucional.

El precedente importa para el resto de LaLiga. Los family office estadounidenses no compran vestuarios: compran suelo, estadio y derechos audiovisuales a precios que el mercado local no puede pagar. Una valoración de 1.250 millones para un equipo en descenso solo se sostiene si el Nou Mestalla entra en el balance a pleno rendimiento.

La contradicción que los datos no resuelven es de gobernanza: un 42% sin control puede ser un socio silencioso o una fuente permanente de fricción. Y los 100 millones inmediatos cubren menos de un tercio de los 322 presupuestados para el estadio, así que la financiación restante sigue abierta. Hitos a vigilar: la tabla en Navidad y el verano de 2027.

🌐 El efecto dominó en Occidente

El impacto directo en la economía española es limitado, pero la operación dice algo sobre el precio al que se financia el deporte y el ladrillo en España.

  • Bolsa: nulo. El Valencia CF no cotiza; la señal llega a LaLiga y a las constructoras que pujarán por el Nou Mestalla.
  • Inflación: sin efecto medible en el IPC español. El canal es indirecto, vía precios de activos y coste de financiación de infraestructuras deportivas.
  • Empresas europeas expuestas: los clubes de LaLiga con deuda de estadio compiten ahora por el mismo capital institucional estadounidense.
  • BCE y Euríbor: irrelevante para el precio del dinero, pero relevante para el apetito inversor extranjero por activos reales españoles si los tipos siguen bajando.

El Gobierno de Ayuso defiende que los 7.000 millones pagados a Quirón son “por trabajo efectivamente realizado”

0

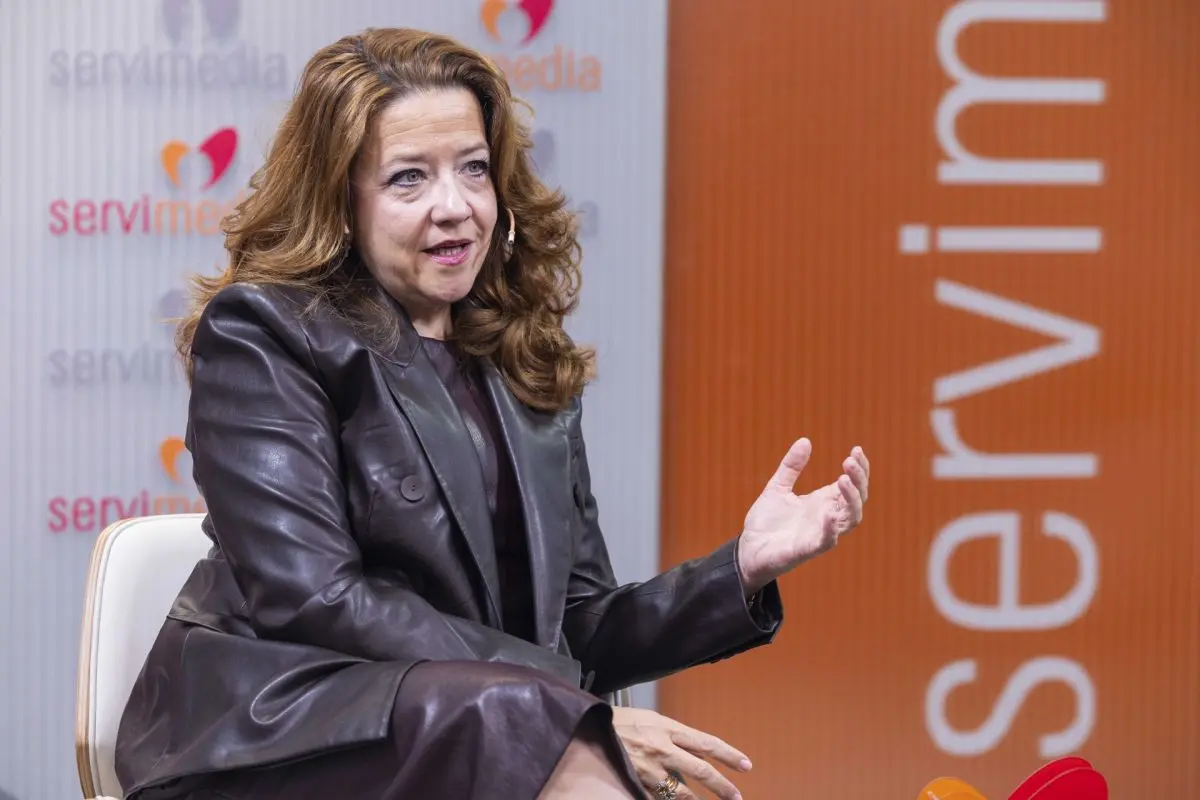
La consejera de Sanidad de la Comunidad de Madrid, Fátima Matute, defendió que en la región “no se está desviando ni un solo euro a la medicina privada”, sino que “se está utilizando todo el recurso que tenemos para dar el mejor servicio público”, por lo que “esos 7.000 millones que se pagan a Quirón desde que está la presidenta son por trabajo efectivamente realizado”.

Así lo afirmó durante una entrevista en Servimedia donde se mostró “absolutamente convencida” y aseguró tener pruebas de que la sanidad “va a ser objeto de deseo” de la izquierda “para intentar desestabilizar las elecciones” ya que “el otoño caliente es sacar a las calles también a los profesionales sanitarios, intentando arengar otra Marea Blanca”.

La consejera madrileña recalcó que a ella no la van a desviar de su camino y aseguró que la gestión de la Comunidad de Madrid “es absolutamente eficiente” y “no estamos privatizando ningún servicio, todo lo contrario”, ya que “estamos poniendo al servicio público todos los recursos que tiene esta comunidad autónoma”.

Matute comentó que hay otras comunidades autónomas que tienen más concesiones o más contratos con lo privado que la Comunidad de Madrid. “Yo no lo criticaré, sino todo lo contrario. Estudiaré todos los modelos de gestión que hay para dar el mejor servicio público”, aseveró.

La consejera incidió en que en la Comunidad de Madrid “no se está desviando ni un solo euro a la medicina privada”, sino que “se está utilizando todo el recurso que tenemos para dar el mejor servicio público” para que “quien esté sentado en una consulta o esté tumbado en un quirófano no tenga que preguntar quién me está operando, sino que sepa que le va a operar la mejor persona gracias a sus impuestos”.

A este respecto, comentó que un gran ejemplo fue la pandemia, “en la que yo sí trabajé, no como la ministra» Mónica García, cuando “el que estaba en una cama no preguntaba si era una cama privada o pública” porque “se puso todo al servicio de salvar vidas y lo importante era que estuvieran a disposición de todos los madrileños y que esa sanidad fuera excelente”.

La responsable de Sanidad de la Comunidad de Madrid afeó que la izquierda no ha presentado ni un proyecto positivo ni de mejora en sanidad y lamentó que su legado será dejar el Ministerio peor de lo que lo encontraron, mientras en el Gobierno regional “es absolutamente todo lo contrario”, ya que “hemos puesto a disposición de los madrileños todo aquello que les beneficie” y constató que “descontextualizar cifras lo único que hace es demostrar su debilidad”.

En este sentido, comentó que, cuando hablan de lo que se paga a Quirón, es por “trabajo efectivamente realizado y además auditado” y recalcó que “si nos ponemos a mirar lo que se ha pagado a nuestros hospitales públicos de gestión directa, es el 90% del presupuesto”. Con lo cual, “esos 7.000 millones que se pagan a Quirón desde que está la presidenta son por trabajo efectivamente realizado” y añadió que “hay que pagar sueldos, hay que pagar fármacos de alto impacto”.

La consejera madrileña informó de que un cribado neonatal, que es el que mide todas las enfermedades que tienen tratamiento, cuesta tres millones de euros, o una terapia CAR-T para ayudar a que la inmunidad luche contra una enfermedad cuesta 300.000 euros. Entonces, “la gente tiene que saber lo que se invierte en salud”, aseveró.

Matute incidió en que “no solo estamos tratando a la población de la Comunidad de Madrid, sino que vienen de otras comunidades autónomas, muchas gobernadas por la izquierda, para recibir esos tratamientos”. Con lo cual, “es un auténtico insulto a la inteligencia de las personas que intenten hacer ver que estamos dando recursos para intereses espurios”, porque “vamos a utilizar todos los recursos que tenemos públicos y privados para salvar vidas”, concluyó.

Musk afirma que SpaceX restringió Starlink en Ucrania, donde se estabilizó la conexión

0

Elon Musk afirmó que SpaceX restringió el servicio de internet Starlink en Ucrania, después de que funcionarios ucranianos señalaran que los problemas de conexión parecían haberse resuelto. El empresario acusó a Ucrania de incumplir las condiciones de uso al emplear Starlink en actividades militares, pero negó ser responsable de un problema simultáneo con Starshield, el sistema de uso militar gestionado por Estados Unidos.

Las autoridades de Kyiv no habían comentado oficialmente la última afirmación de Musk. El asesor presidencial ucraniano Serhii Beskrestnov calificó de muy extraña su publicación. Musk había negado antes haber reducido deliberadamente la conexión, que, según Ucrania, dificultó sus operaciones defensivas durante más de una semana.

Las declaraciones de Musk y la disputa por el servicio

El problema salió a la luz la semana anterior, en medio de una disputa más amplia entre Washington y Kyiv por los ataques ucranianos contra infraestructuras petroleras rusas. Las últimas declaraciones de Musk y la aparente recuperación del servicio se produjeron después de que el presidente estadounidense, Donald Trump, dijera que le había pedido al propietario de Tesla y X que restableciera la conexión. Trump había negado repetidamente haberle ordenado limitar el servicio.

Musk sostuvo en X que el uso de Starlink, un servicio comercial civil, para ataques ofensivos con drones no estaba permitido. También afirmó que Ucrania había vulnerado las condiciones de uso y que SpaceX había cerrado esa posibilidad la semana anterior. Añadió que Starshield es un sistema distinto, controlado por el Gobierno estadounidense, y que corresponde a este decidir cómo utilizarlo.

Las limitaciones señaladas por Ucrania

En respuesta, Beskrestnov escribió en Telegram que los terminales Starlink que operan en Ucrania tienen una restricción de velocidad de entre 70 y 90 km/h y no funcionan en territorio ruso. El asesor afirmó que, por esas limitaciones, Ucrania no puede utilizar el servicio comercial para ataques de largo alcance o de alcance medio, y señaló que le resultaba extraño que Musk no conociera esas restricciones. El Ministerio de Defensa ucraniano no había ofrecido comentarios inmediatos.

Ucrania utiliza tanto el servicio civil Starlink como Starshield, de mayor seguridad, según las necesidades de comunicación. Ambos funcionan mediante redes de satélites en órbita terrestre baja lanzados por SpaceX. Starlink permite coordinar a las unidades militares, especialmente en zonas remotas del frente; Starshield permite a los operadores ucranianos de drones ver objetivos en tiempo real y operar drones interceptores.

La conexión y las operaciones con drones

Rusia no está autorizada a utilizar Starlink y, según la noticia, la red no funciona cuando Ucrania envía misiles o drones de largo alcance a territorio ruso para atacar refinerías de petróleo. El ministro de Defensa ucraniano, Yevhenii Khmara, dijo el sábado que el Ejército registraba entonces una conexión estable y que los drones podían alcanzar velocidades superiores a 400 km/h (249 mph). Kyiv había dicho previamente que la conexión se interrumpía al superar los 161 km/h.

El presidente ucraniano, Volodymyr Zelensky, afirmó en Telegram que las velocidades ya eran las necesarias.

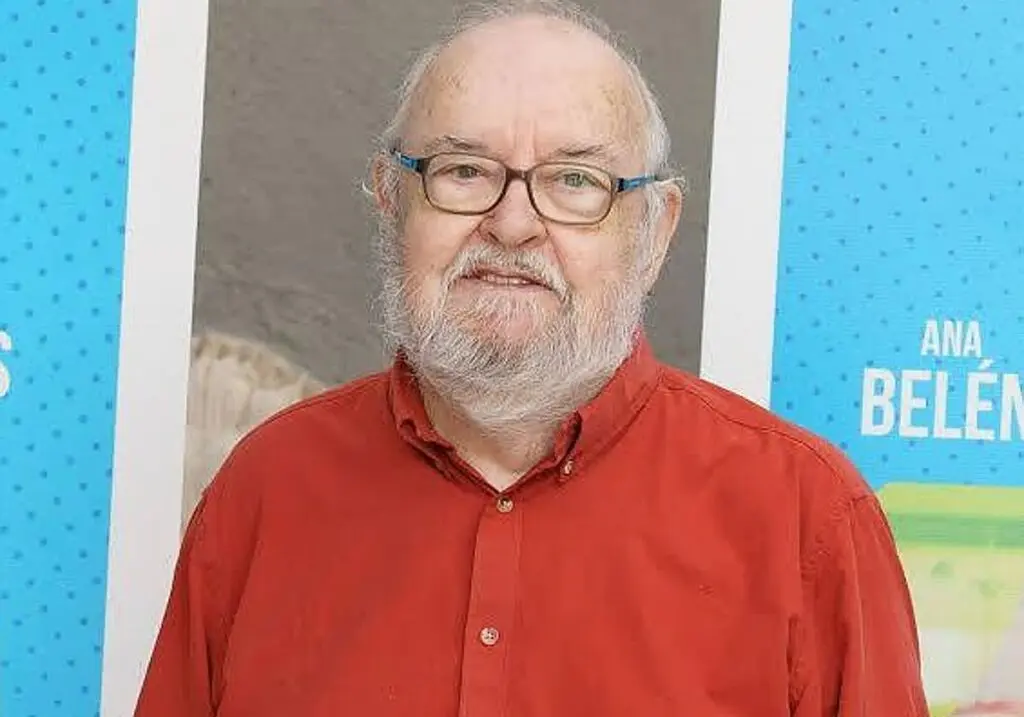
Fallece a los 85 años el cineasta salmantino José Luis García Sánchez

0

El cineasta y guionista salmantino José Luis García Sánchez ha fallecido a los 85 años. Nacido en Salamanca en 1941, desarrolló una extensa trayectoria en el cine español y obtuvo dos premios Goya y el Oso de Oro del Festival Internacional de Cine de Berlín.

Licenciado en Derecho, intentó formarse en la Escuela Oficial de Cinematografía. Además de dirigir, trabajó como guionista y productor, y también actuó en alguna ocasión, como en Colorín, colorado (1976).

Una trayectoria reconocida

En 1978, Las truchas, película que abordaba mediante la metáfora la realidad social española de la época, le valió el Oso de Oro en Berlín.

En la década de los ochenta empezó a escribir guiones con Rafael Azcona. Entre sus primeros proyectos conjuntos estuvo La corte de Faraón (1985), que recibió la Concha de Plata en el Festival de San Sebastián. Más tarde, Suspiros de España (y Portugal) representó al cine español en el Festival des Films du Monde de Montreal y dio inicio a una trilogía completada por Siempre hay un camino a la derecha y Adiós con el corazón.

Guiones y adaptaciones

Las adaptaciones de obras de Ramón María del Valle-Inclán ocuparon un lugar destacado en su filmografía. García Sánchez llevó al cine Divinas palabras y Tirano Banderas. Por esta última, recibió en 1994, junto a Rafael Azcona, el Goya al mejor guion adaptado. Un año antes había obtenido el premio al mejor guion original por Belle Époque, escrita con Azcona y Fernando Trueba.

El cineasta recibió también la Espiga de Honor de la Semana Internacional de Cine de Valladolid en reconocimiento a su trayectoria. Divinas palabras y Tirano Banderas habían logrado dos de los principales galardones de la 38.ª edición del certamen.

Su vínculo con el cine

La Academia de las Artes y las Ciencias Cinematográficas destacó que García Sánchez pasó casi 60 años «levantando proyectos, viendo películas, interesándose por el patrimonio cinematográfico, ganando premios y, sobre todo, haciendo amigos».

El director contó a LA GACETA que conservaba un fichero cinematográfico con más de 5.000 entradas, reflejo de su interés por el cine.

Moralzarzal renueva 12 marquesinas en paradas de autobús

0

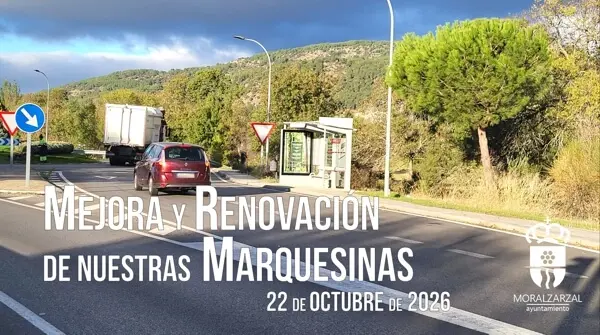
El Ayuntamiento de Moralzarzal está sustituyendo y renovando 12 marquesinas en paradas de autobús del municipio. El primer teniente de alcalde, Carlos Hernando, explica en un vídeo los detalles de la actuación, que se está llevando a cabo estos días.

La intervención se enmarca en el convenio de colaboración entre el Ayuntamiento y el Consorcio Regional de Transportes de Madrid.

Objetivos de la actuación

Según la información municipal, la renovación busca ofrecer instalaciones más protegidas frente a las inclemencias meteorológicas, mejorar la accesibilidad para los usuarios y actualizar los soportes informativos del servicio de transporte.

El Ayuntamiento enmarca la iniciativa en su compromiso con la movilidad sostenible y la renovación de los espacios públicos del municipio.

Más información

#MoralzarzalMejora

Las pruebas de oposición del Servicio Gallego de Salud alcanzan un 82,79 % de participación por la tarde

Las pruebas de acceso celebradas por la tarde en el Recinto Feiral Internacional de Silleda para cuatro categorías del Servizo Galego de Saúde registraron una participación del 82,79 %.

Se presentaron 2.131 de los 2.574 aspirantes admitidos. En fisioterapia acudieron 719 de los 870 admitidos (82,6 %); en técnico superior en imagen para el diagnóstico, 1.190 de 1.407 (84,6 %); en fontanería, 124 de 156 (79,5 %); y en técnico especialista en sistemas y tecnologías de la información, 98 de 141 (69,5 %).

La convocatoria oferta 27 plazas de fisioterapia, 67 de técnico superior en imagen para el diagnóstico, ocho de fontanería y cinco de técnico especialista en sistemas y tecnologías de la información.

Participación del 78,79 % por la mañana

Los exámenes de esta mañana, correspondientes a las categorías de técnico de farmacia, logopeda y conductor, registraron una participación del 78,79 %: realizaron las pruebas 1.545 de los 1.961 aspirantes inscritos.

En técnico de farmacia se presentaron 1.007 de los 1.273 convocados (79,1 %); en logopedia, 200 de 219 (91,3 %); y en la categoría de conductor completaron la prueba 338 de los 469 convocados (72 %).

Pruebas previstas para el domingo

Los exámenes del fin de semana continuarán mañana domingo. A partir de las 16:00 se celebrarán las pruebas de la fase de oposición para técnico en cuidados auxiliares de enfermería, tanto en el turno general como en el de discapacidad intelectual, y para técnico de farmacia en el turno de discapacidad intelectual.

En total, fueron admitidos 9.561 aspirantes: 9.555 para técnico en cuidados auxiliares de enfermería, categoría que ofrece 1.306 plazas, y seis para técnico de farmacia en el turno de discapacidad intelectual.

Entre octubre y noviembre, el Servizo Galego de Saúde oferta 2.223 plazas distribuidas en 22 categorías.

Euro débil: los valores de la bolsa española que ganan y los bonos que se benefician

El euro se cambia a 1,119 dólares, un 4,72% menos que en el arranque de 2026. Es su nivel más bajo en casi año y medio. Y obliga a revisar la cartera con otra lente: la del euro débil, que premia a unas cotizadas de la bolsa española y castiga a otras.

La moneda única pierde un 7,37% desde el máximo anual de 1,2 dólares que marcó el 27 de febrero, según los tipos de cambio de referencia del BCE. La depreciación no responde a una sola causa. Antonio Castelo, analista de iBroker, suma cuatro: una economía estadounidense que resiste mejor, una europea más expuesta al encarecimiento de la energía y a la debilidad industrial, el diferencial de tipos a favor de EEUU y las dificultades fiscales de Francia, que han ampliado las primas de riesgo soberanas de la eurozona.

Manuel Pinto, responsable de análisis de XTB España, matiza el relato. A su juicio pesa más la debilidad del euro, la divisa del G-10 con peor comportamiento del último mes, que la fortaleza del billete verde, que ‘tampoco está demasiado bien’. Recuerda que en la última caída fuerte de las tecnológicas el dólar no ejerció de refugio. Hizo de chivo expiatorio.

David A. Meier, economista de Julius Baer, aporta el componente temporal. El sostén del dólar (petróleo caro, flujos hacia activos refugio, mejor crecimiento y expectativas de una Fed agresiva) debería desvanecerse, y entonces pesarían más los factores estructurales adversos.

Para el inversor español la lectura es doble. Un euro débil abarata la factura exportadora y encarece la compra de componentes. Y traslada la decisión al terreno de la selección: no basta con tener negocio en EEUU, hay que distinguir si la cobertura es natural o solo exposición de balance.

La pregunta no es cuánto más puede caer el euro, sino qué empresas pueden trasladar el efecto divisa al precio de venta sin perder volumen.

Las cotizadas de la bolsa española que cobran en dólares

Castelo apunta cinco nombres del mercado español: Acerinox, ACS, Ferrovial, Grifols e Iberdrola. Todos tienen exposición comercial a mercados que operan en dólares. Ninguno es igual al otro. El filtro que propone el analista combina calidad del negocio, valoración y capacidad real de repercutir los mayores costes en el precio de venta, y ahí las diferencias pesan más que la divisa.

Fuera de España, el aeroespacial, la farmacia, los bienes de equipo y el lujo aparecen como los sectores mejor situados. Safran, Airbus, LVMH, y ASML son los ejemplos que cita iBroker. La lógica es la misma: ingresos en dólares y costes en euros. El filtro importa.

Qué mirar en EEUU y qué conviene evitar

Al otro lado del Atlántico las apuestas se separan. Guillermo Santos, socio de iCapital, infrapondera las grandes tecnológicas ‘a la espera de retrocesos’ y sobrepondera las compañías estadounidenses de pequeña y mediana capitalización, con enfoque value en salud y biotecnología. En XTB prefieren capturar el ciclo de la inteligencia artificial mediante ETF de índices equiponderados, como el S&P 500 Equal Weight, que reparten el riesgo lejos de los siete grandes nombres. Pinto añade Latinoamérica como apuesta de los próximos meses, con Brasil como referencia visible.

euro dólar paridad

Renta fija y oro: dónde colocan el dinero los gestores

En renta fija la coincidencia es amplia. XTB concentra sus apuestas en deuda soberana de EEUU por la posibilidad de generar plusvalías solo con la divisa y prefiere vencimientos de uno a tres años; para perfiles con más tolerancia admite duraciones de siete e incluso diez años. Castelo se mueve entre dos y cinco años y evita asumir duración mientras persistan las presiones inflacionistas.

iCapital sobrepondera la deuda estadounidense a través de TIPS, bonos ligados a la inflación, con el argumento de que los tipos reales a diez años rondan el 3%. Santos propone alargar la duración total de la cartera pero infraponderar la deuda corporativa, salvo flotantes de buena calidad, convertibles y ABS de alto grado, concentrados en euros.

Castelo pone el foco en el crédito corporativo europeo de grado de inversión, siempre que ofrezca prima suficiente frente a la deuda pública equivalente. En soberana europea pide selectividad: España y otros emisores de la periferia pueden presentar oportunidades, pero con el diferencial, la sostenibilidad fiscal y el riesgo de nuevas alzas como filtros.

El oro cierra el mapa. Pinto defiende una posición estructural de hasta el 10% de la cartera, e incluso algo más en el escenario actual, porque el metal ya demostró su comportamiento durante la última caída fuerte de las tecnológicas. Señala dos vehículos: el iShares Physical Gold y el Invesco Physical Gold.

De la cobertura natural al maquillaje de balance

Conviene separar dos conceptos que el mercado mezcla con frecuencia. Una empresa con cobertura natural gana en dólares y paga costes en euros: la divisa le entra por la cuenta de resultados sin esfuerzo. Otra cosa es la exposición de balance, la de quien tiene activos en EEUU que se revalorizan en euros al consolidar, pero cuya caja operativa no cambia. La primera sostiene el margen; la segunda solo mueve el patrimonio neto durante un trimestre.

En mi lectura, la lista española tiene perfiles muy distintos. Acerinox y Grifols son exportadores puros con ingresos dolarizados y costes europeos, pero también con estructuras de capital que amplifican cualquier error. Ferrovial y ACS juegan la carta de la ingeniería y las concesiones en Norteamérica, donde el negocio depende más del contrato y del tipo de interés que del tipo de cambio. Iberdrola es la más matizada: su exposición a EEUU es real y creciente, aunque el grueso de su resultado se sigue decidiendo en euros.

El riesgo que no aparece en los titulares es la reversión. Meier lo apunta: el apoyo del dólar es temporal. Si la Fed modera el discurso o el crecimiento estadounidense se enfría, el 4,72% de depreciación acumulada se deshace con la misma velocidad con la que se construyó, y quien haya comprado el relato de la divisa sin mirar valoración se quedará con la parte mala del trade.

La contradicción está servida. El mismo consenso que celebra el euro débil lleva meses advirtiendo de una economía europea frágil. Ambas cosas no pueden ser buenas a la vez: la debilidad de la divisa es el síntoma, no la medicina. El próximo hito para comprobarlo llega con la ronda de resultados del tercer trimestre y con la reunión de la Reserva Federal de diciembre, donde se medirá si el diferencial de tipos sigue justificando el billete verde.

Veredicto Merca2

Cotización al cierre o apertura: El euro cerró en 1,119 dólares, un 4,72% por debajo del arranque de 2026 y un 7,37% desde el máximo de febrero. El IBEX 35 afronta la sesión con ese viento de cola para las exportadoras y con lastre para las compañías que compran componentes en dólares.

Clave técnica: La referencia que vigilan las mesas es el máximo anual de 1,2 dólares del 27 de febrero: recuperarlo exigiría un giro del 7,37% que el consenso no descuenta. Mientras el cruce no recupere ese nivel, cualquier rebote de las exportadoras tiene recorrido limitado y la cobertura de divisa gana peso frente a la selección de valores.

Apunte macro: Los tipos reales a diez años en EEUU rondan el 3%, según iCapital, un diferencial que encarece la financiación en euros y obliga a la periferia a pagar prima para colocar deuda. Mientras se mantenga, la prima de riesgo española seguirá más pendiente de París y de Bruselas que del crecimiento nacional.

Zelenza se juega 2.000 empleos en drones navales: la Armada ya opera dos SEAD 23 de 1,1 millones

Los drones navales de Zelenza ya navegan para la Armada, pero el negocio que paga a 2.000 empleados es otro.

De los 120 millones de euros que el grupo ingresó en 2025, Defensa y Seguridad aportaron 20: Defensa aporta una sexta parte de los 120 millones de facturación. El resto sigue saliendo de gestionar redes, mantener infraestructuras y atender a los clientes de otras compañías, el mercado maduro del que nació Zelenza. Al lado, el escaparate: la Armada opera dos unidades del SEAD 23, una embarcación autónoma de siete metros de eslora, fibra de vidrio, 36 nudos y hasta 600 kilos de carga entre combustible y sensores, capaz de aguantar una semana en el mar a cuatro nudos. Cada una costó 1,1 millones de euros. La primera llegó a la base naval de Rota el 9 de diciembre de 2024.

Claves de la operación

  • Dos realidades en una sola cuenta de resultados. Los servicios TIC aportan cerca del 83% de la facturación; defensa y seguridad, el 17% restante.
  • El negocio de defensa aún es promesa, no recurrencia. Casi todo lo vendido en esa división son proyectos de I+D, pilotos y prototipos, sin contratos estables.
  • El objetivo del CEO multiplica por diez la división. Alfaro aspira a 200 millones anuales en cinco años con el rearme europeo como palanca.

Pedro Alfaro, consejero delegado, describe la convivencia sin adornos. ‘La Zelenza actual es una empresa de servicios tecnológicos porque históricamente era así’, dijo en la entrevista publicada por Xataka. A su lado, otra cosa: una apuesta ‘muy centrada en defensa y seguridad y en el mundo de lo no tripulado’. El propio directivo la llama ‘un punto de ruptura’. Bajo el mismo paraguas, dos entornos que no se parecen en nada: distinto ciclo de venta, distinto margen y distinta forma de financiarse.

Dos empresas bajo un mismo logo: 120 millones frente a 20

Zelenza nació en 2018 de la fusión de Alza y POAS. El nombre se estrenó entonces ‘para que no hubiera vencedores y vencidos’, según el relato de su primer ejecutivo. José Fernández, accionista único, quería entrar en defensa y le propuso a Alfaro —carrera larga en Telefónica, donde dirigió el área de defensa y seguridad y fue consejero delegado de Telefónica Ingeniería de Seguridad— un nicho entonces incipiente: lo no tripulado.

El método de compra nació de una cicatriz de su etapa anterior: cada vez que se adquiría una startup, al año siguiente no quedaba ni tecnología, ni empresa, ni proyecto. De ahí que Zelenza no compre el 100%. Participaciones mayoritarias por encima del 50% y fundadores al mando del I+D hasta que el producto está definido. Después entra el grupo: industrialización, financiación, acceso al mercado, y venta. El ecosistema tiene hoy cuatro patas: ZelenzaTech, para el software de mando y control; Swarming Technologies & Solutions, para enjambres; Seadrone, como plataformista naval; y Simfor, de simulación.

El riesgo del modelo es el de todo conglomerado: acabar siendo una colección de empresas que hacen cosas distintas con el mismo logotipo. Alfaro responde con comités compartidos, estrategia común y venta cruzada. El software de una gobierna los barcos de otra. Es una respuesta razonable. También es la que daría cualquier holding.

Dos barcos vendidos y un enjambre prometido sostienen el relato; el negocio que paga las nóminas factura seis veces más y no sale en las fotos.

El producto que sostiene esa lógica se llama SIMACODA. El operador no pilota: define misiones sobre un mapa y las reparte entre aparatos aéreos, navales o terrestres. El sistema evita colisiones, reasigna tareas sobre la marcha y permite enviar uno propio a identificar un contacto no amigo. El siguiente escalón es el enjambre, que nada tiene que ver con las coreografías de luces de las fiestas de pueblo: unidades con cómputo a bordo, comunicaciones de todos con todos y ninguna jerarquía. Si pierden aparatos, se reordenan y siguen con la misión. El silicio no es suyo: corren sobre módulos Jetson Orin de NVIDIA, con un presupuesto de cómputo que no admite comparación con el de tierra.

Los frentes abiertos son los del resto de la OTAN: sobrevivir sin comunicaciones y navegar sin GPS, con sistemas inerciales que derivan con los kilómetros, LiDAR o georreferenciación sobre cartografía del terreno. De ahí sale el argumento incómodo. En la zona de la muerte no hay enlace ni humano en el bucle. ‘Las máquinas tienen que tener ya las reglas de enfrentamiento’, sostiene Alfaro. Es una constatación técnica convertida en el debate que Europa lleva años aplazando.

Y hay hechos que van más allá de la demostración. El CETEDEX usa su enjambre como red team contra sistemas antidrone de las Fuerzas Armadas. El Ministerio de Defensa compró esa capacidad para su centro de experimentación con una idea sencilla: atacar con ella los escudos propios y comprobar si aguantan. Zelenza suma además un contrato del Programa Coincidente, pruebas con los tres ejércitos —incluidos ejercicios de la OTAN— y acuerdos de confidencialidad con grandes contratistas europeos, estadounidenses y asiáticos interesados en la tecnología.

El rearme europeo ya riega a Indra y Navantia; a las medianas aún no les llega

Si se le pregunta qué valdrá más en el futuro, la respuesta no es el software. Son las municiones. Zelenza desarrolla con Instalaza, la armera zaragozana, una munición merodeadora que espera industrializar a lo largo de 2027. La munición merodeadora se venderá a entre 40.000 y 50.000 euros la unidad. También está cerrando el HALCÓN, un interceptor antidrone aéreo con capacidad de portar cabeza de guerra, de unos 3.000 o 4.000 euros. Y en el mar, una configuración de su USV ORCA opera como munición merodeadora naval. El razonamiento del consejero delegado es de economía básica: ‘No te puedes cargar un dron iraní que vale 20.000 euros con un misil de un millón. Con varios interceptores de 3.000, sí.

Es el paso de vender impresoras a vender cartuchos: productos más baratos, consumibles, de volumen. Y es el cambio de naturaleza más profundo de la compañía, que entró en defensa con tecnología dual —útil para emergencias o vigilancia de fronteras— y ahora fabrica material orientado a la guerra. El dinero del rearme, sin embargo, todavía no baja hasta su escala. Las tractoras ya han recibido préstamos; las pymes siguen esperando. Indra, Navantia y Airbus han obtenido financiación para ampliar y modernizar capacidad industrial. A las medianas y pequeñas, en palabras de Alfaro, ‘todavía no ha calado’.

Hay señales de tracción, eso sí. La Guardia Civil, a través del CDTI, le adjudicó en mayo de 2025 un sistema de interceptación de narcolanchas con drones marinos: 2,3 millones, tres años y tres fases, ahora en la segunda, con prototipos de interceptores autónomos con IA a bordo. Zelenza ha presentado además una oferta en un país asiático y asegura haber recibido interés de varios Estados de Europa, América y Asia.

La pinza de Zelenza: la IA puede comerse al negocio que financia la defensa

La comparación útil no es con Seadrone, sino con Indra. Indra opera con una escala que Zelenza no puede igualar: el único gran contratista de defensa del IBEX 35 maneja un acceso a la contratación pública y una capacidad de balance que no admiten comparación con una compañía de 120 millones de facturación. La industria española tiene, eso sí, un precedente que invita al optimismo: Escribano, hoy integrada en EM&E, pasó en quince años de taller de tornos a fabricar las torres de combate del Ejército. También existe el patrón contrario, el de las tecnológicas que anunciaron su pata de defensa y se quedaron en el piloto de demostración.

El punto débil está a la vista. El I+D se paga a pulmón con tres a cinco millones al año, entre el 3% y el 4% de la facturación. No es mucho para quien aspira a liderar una tecnología en Europa, aunque sí resulta relevante frente a los 20 millones que hoy ingresan Defensa y Seguridad. Y el negocio viejo, el que financia todo lo demás, está amenazado por la IA y los agentes autónomos: el propio primer ejecutivo espera que los servicios tradicionales encojan ‘tanto en personas como en ingresos’. Más máquinas, menos humanos, precios más bajos.

De ahí que la pregunta no sea si Zelenza tiene tecnología —el CETEDEX, el Programa Coincidente y los acuerdos con contratistas internacionales apuntan a que sí—, sino si el dinero público llegará antes de que el negocio tradicional se adelgace. La respuesta se verá en dos hitos concretos: la industrialización de la munición merodeadora junto a Instalaza a lo largo de 2027 y el grado de ejecución real de los presupuestos de Defensa que salgan del Consejo de Ministros. El objetivo declarado es facturar 200 millones anuales en defensa en cinco años, diez veces la cifra actual. Sobre el papel, el sentido estratégico es indiscutible. Sobre la caja, todavía no.

Sam Altman lleva la verificación biométrica de World a los grandes bancos para frenar los deepfakes

La verificación biométrica para bancos ya tiene candidato incómodo: World, la firma cofundada por Sam Altman, quiere vender identidad humana a la gran banca. La compañía ha empaquetado su protocolo World ID en un producto dirigido específicamente a entidades financieras, el primero que diseña para una industria concreta, y lo presentó su cofundador Alex Blania en la conferencia Money20/20 celebrada este mes.

Claves de la operación

  • Tres productos bajo una sola marca comercial. World ID app guarda las credenciales, World ID for Zoom confirma que el interlocutor no es un deepfake y World ID for Agents delega la prueba en un agente de IA, todavía en beta.
  • La banca es el primer cliente vertical. La empresa reconoce conversaciones con grandes financieras y algunos socios instalarán Orbs en sus oficinas para escanear empleados.
  • El historial regulatorio lastra la venta. La AEPD ya paralizó el tratamiento de datos en España con más de 400.000 usuarios registrados y otros países pidieron el cese de operaciones.

El movimiento no es un lanzamiento de consumo. World empaqueta por primera vez su protocolo para un sector concreto y lo hace juntando tres piezas que ya existían por separado: la cartera de credenciales, la comprobación de que al otro lado de una videollamada hay una persona y la delegación de esas pruebas en un agente. La cifra que la compañía pone sobre la mesa son 18 millones de personas con certificado de humanidad.

El argumento comercial es el fraude. Según un pronóstico de Deloitte, las pérdidas por fraude en EEUU llegarán a 40.000 millones de dólares en 2027, frente a los 12.300 millones de 2023, con la IA como principal acelerador. El caso que World repite en sus presentaciones es el de un empleado de la ingeniería británica Arup que transfirió 25,6 millones de dólares en 2024 después de una videollamada en la que todos los demás participantes eran deepfakes.

El fraude como mercado: quién paga la factura de demostrar que eres humano

La pregunta que decide el negocio no es técnica, es contable. Un banco no paga por biometría: paga por reducir la probabilidad de una sanción, de un impago fraudulento o de un titular en portada. La verificación biométrica se coloca así en el gasto de cumplimiento, el mismo saco que la debida diligencia del cliente y el filtrado de listas de sanciones. Y ahí el proveedor compite por contrato marco, no por descarga de aplicación.

Hay un detalle que revela el tamaño de la ambición. Según un portavoz de World citado por Fortune, algunos de los socios financieros instalarán Orbs en sus oficinas para escanear a los empleados. El escáner de iris deja de estar en la calle y entra en la sede corporativa, que es exactamente el movimiento que convierte una curiosidad cripto en infraestructura de control de acceso.

El banco no compra biometría: compra la certeza de que quien firma la transferencia tiene un iris y no un prompt.

El terreno, sin embargo, está lejos de estar vacío. La mayoría de los bancos europeos lleva años contratando pruebas de vida y reconocimiento facial para el alta de clientes, con proveedores consolidados como Entrust, tras comprar Onfido, IDnow o Signicat. Lo nuevo no es la tecnología. Es quién la suministra.

El contrato del KYC europeo no se firma en Las Vegas

Europa ha decidido ya quién manda en esta capa del sistema. El reglamento eIDAS 2.0 obliga a los Estados miembros a ofrecer una cartera de identidad digital, y esa cartera será el estándar contra el que se mida cualquier proveedor externo que quiera entrar en un banco español o alemán. Competir contra una infraestructura pública con un Orb privado es una apuesta muy distinta a competir contra otro escáner.

La ventaja de World es de velocidad, no de barrera defensiva. Empaquetar tres productos en una marca común ahorra integraciones y da una historia única al comité de riesgos. La desventaja es que el comprador bancario no puede permitirse un proveedor con expedientes abiertos en cuatro jurisdicciones.

La AEPD ya frenó a Worldcoin en España: el riesgo que hereda el banco

El historial está documentado. La Agencia Española de Protección de Datos ordenó una medida cautelar que paralizó el tratamiento de datos de Worldcoin en España cuando ya había más de 400.000 usuarios registrados. Alemania pidió el borrado de los datos en diciembre de ese mismo año y durante 2025 se acumularon peticiones de cese en otros países. Cualquier comité de compras puede leer ese expediente antes de firmar.

La defensa de World es técnica: la empresa asegura que borra la imagen del iris y conserva únicamente un código cifrado por usuario que impide reconstruir el dato original. El problema jurídico no es el iris, es la base legal. Cuando un banco integra un proveedor de identidad, el responsable del tratamiento sigue siendo el banco; si el proveedor arrastra una paralización cautelar, el riesgo viaja con el contrato.

En España hay además un competidor con nombre y apellidos: Veridas, la sociedad participada por BBVA y Das-Nano, que ya vende verificación biométrica a entidades financieras y a administraciones. Frente a ella, World no compite con una criptomoneda, compite con proveedores auditados por el propio supervisor. Ese es el hueco real que Sam Altman quiere ocupar, y también el más caro de conquistar.

Queda por ver qué deciden los pilotos. Los primeros despliegues con empleados de entidades asociadas servirán de prueba de concepto antes de que ningún banco europeo firme un contrato de producción, y ahí se medirá si el argumento del fraude pesa más que el expediente regulatorio. Si la respuesta llega desde Estados Unidos y no desde la Unión Europea, el negocio de World tendrá una geografía muy concreta y un techo muy visible.

Vietnam exige a sus provincias incentivos al autoconsumo solar en tejados antes de diciembre de 2026

El Gobierno de Vietnam ha ordenado a sus 34 provincias y municipios que aprueben incentivos al autoconsumo solar en tejados antes de diciembre de 2026, una medida con la que busca blindar el suministro eléctrico entre 2027 y 2030.

El pulso del Ejecutivo a las provincias

La instrucción llega con número y fecha: Despacho de la Oficina de Gobierno n.º 10790/VPCP-CN, del 22 de octubre, emitido tras una reunión gubernamental sobre seguridad de suministro y aplicación del PDP8 revisado, el Plan de Desarrollo Eléctrico VIII. El primer ministro Le Minh Hung pidió acelerar el despliegue de fotovoltaica en cubierta y de sistemas de almacenamiento con baterías (BESS) para rebajar la punta de demanda y ganar autosuficiencia energética local.

El calendario es lo que muerde. Los Comités Populares provinciales deben aprobar sus políticas de apoyo a los hogares que instalen autoconsumo fotovoltaico antes de que acabe 2026, en aplicación del artículo 22 de la Ley de Electricidad vietnamita. La directiva no fija una tarifa nacional de subvención: deja en manos de cada provincia el diseño del mecanismo. Ahí está la oportunidad y también el riesgo.

El Ministerio de Industria y Comercio (MOIT) tiene de plazo hasta el 30 de octubre para proponer objetivos de despliegue provincia por provincia, con capacidades de instalación y calendarios de puesta en marcha. La prioridad declarada son las provincias del norte, donde las restricciones de suministro siguen siendo el punto débil del sistema eléctrico.

Hay un detalle que convierte la recomendación en presión real: el Ejecutivo evaluará el avance de estos planes al medir el desempeño de los ministerios y de los cargos locales. No es una circular de buenas intenciones.

Sin tarifa nacional, el incentivo al autoconsumo solar en Vietnam se jugará provincia a provincia: quien no apruebe su mecanismo antes de enero queda fuera del reparto.

Solo dos de 34 provincias se han movido

solar tejados Vietnam

El punto de partida no es cómodo. El MOIT informó en septiembre de que solo dos de las 34 provincias y municipios —Bac Ninh y Lai Chau— habían adoptado las políticas de apoyo a hogares exigidas. El resto, la mayoría, sigue con el expediente abierto.

La base instalada, en cambio, ya es grande. Según la estatal Vietnam Electricity (EVN), a finales de agosto de 2026 el país contaba con 134.410 instalaciones de solar en tejado y una capacidad conjunta superior a 11,45 GW. Es potencia conectada y medida, no anunciada: la distinción importa cuando se compara con los objetivos que ahora se reparten las provincias.

📊 Impacto ecológico en cifras

  • Capacidad instalada: más de 11,45 GW de solar en tejado al cierre de agosto de 2026, según Vietnam Electricity.
  • Instalaciones: 134.410 cubiertas con autoconsumo, una base que el plan aspira a multiplicar antes de 2030.
  • Recorte de punta: objetivo de al menos 3 GW menos de demanda máxima del sistema.
  • Equivalencia tangible: no detallada en la fuente oficial; el plan mide el impacto en ahorro del 3% anual.

El cuello de botella no es la demanda. Es la capacidad de red. El propio Gobierno condiciona los nuevos volúmenes a la infraestructura disponible en cada zona, y las provincias del norte arrastran retrasos de años. Añadir autoconsumo sin reforzar la red puede trasladar el problema en lugar de resolverlo.

Baterías y polígonos industriales, la otra pata del plan

El segundo frente es el almacenamiento. El MOIT, junto a los ministerios de Finanzas y Justicia, debe desarrollar antes de diciembre de 2026 las políticas y guías que aceleren el despliegue de sistemas BESS. El foco: autoconsumo con baterías en parques y clústeres industriales, con especial atención al norte, donde la manufactura concentra la mayor parte de la nueva demanda eléctrica.

El marco regulatorio ya se ha movido. El Decreto 243/2026/ND-CP, en vigor desde el 26 de junio de 2026, elevó del 20% al 50% el límite de venta del excedente sobre la generación elegible. Por encima de ese umbral se puede negociar hasta finales de 2030, siempre sujeto a la capacidad de red. La norma también permite vender la electricidad que las baterías cargadas con solar de tejado descargan a la red.

El programa de seguridad eléctrica fija tres metas: un ahorro anual de electricidad de al menos el 3%, una reducción del consumo de al menos el 10% en los meses de punta de verano y un recorte de la demanda máxima del sistema de al menos 3 GW. Son objetivos de eficiencia, no de capacidad, y dependen tanto de los hogares como de la industria.

Lo que el caso vietnamita enseña a la transición global

La lógica de fondo es reconocible. El Ejecutivo ya había marcado el rumbo con la Directiva 10/CT-TTg, de marzo de 2026, que fijó objetivos de expansión del solar en cubierta en hogares, oficinas públicas y comercios. Lo que cambia ahora es el instrumento: en lugar de subsidiar desde el presupuesto central, se delega el diseño en 34 administraciones con realidades eléctricas muy distintas.

Ese modelo tiene un precedente incómodo. Cuando la señal económica depende de la provincia, el mercado crece a velocidades desiguales y la inversión industrial se concentra donde el marco es más predecible. En Europa, el despegue del autoconsumo llegó cuando la compensación de excedentes ofreció una retribución estable y calculable; el Decreto 243/2026 replica esa lógica al duplicar el límite de venta, pero deja la letra pequeña a merced de cada territorio.

Para la industria, el mensaje es doble. Las multinacionales que han trasladado producción a Vietnam cargan en su Scope 2 la electricidad que consumen, y muchas se han comprometido con objetivos de renovación validados por SBTi. Un tejado con baterías y excedentes vendibles convierte ese compromiso en algo físicamente posible. La otra cara: si la red del norte no aguanta, el suministro seguirá dependiendo del carbón y del gas en los picos.

Queda el trámite. Y el trámite es donde suele atascarse la transición eléctrica: 34 políticas provinciales pendientes, un plazo de diciembre que no admite prórroga y una industria esperando señal de precio.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: más de 11,45 GW de solar en cubierta ya instalados y un recorte objetivo de 3 GW en la punta eléctrica del país.
  • Modelo que cambia: el subsidio centralizado cede paso a mecanismos provinciales y a la venta de excedentes hasta el 50%, con baterías incorporadas.
  • Para las próximas generaciones: una red menos dependiente del carbón en los picos de verano y una industria con suministro renovable propio.

Pensilvania ya obliga a etiquetar la publicidad con IA: así afecta a marcas y agencias

La publicidad con IA ya tiene etiqueta obligatoria en Pensilvania. El gobernador Josh Shapiro firmó esta semana la Artificial Intelligence Deceptive Advertising Act, una norma que obliga a identificar cualquier anuncio generado o modificado de forma sustancial por inteligencia artificial. El alcance es el que incomoda al sector: del spot televisivo de una multinacional al folleto de un restaurante que anuncia alitas.

Pensilvania se sitúa entre los primeros estados de EE UU con una exigencia de este tipo, y lo hace con un criterio amplio que no distingue por tamaño del anunciante ni por presupuesto de medios.

Claves de la operación

  • Etiqueta en el mismo formato del anuncio. Si la pieza es vídeo, la advertencia va en vídeo; si es audio, en audio; si es texto, en texto. No basta con un aviso escondido en la letra pequeña.
  • Aplica a imagen, vídeo, audio y texto. La ley habla de contenido generado o modificado de forma significativa por IA, lo que incluye retoques de fondo y no solo la creación desde cero.
  • Golpea a la pyme tanto como a la gran marca. El folleto de un restaurante entra en el mismo saco que el spot de una cotizada, y ahí aparece el coste real de la medida.

La etiqueta deja de ser un gesto de autorregulación

Hasta ahora, el etiquetado de la publicidad con IA dependía de códigos voluntarios y de la buena fe del anunciante. Pensilvania convierte esa buena fe en obligación legal y, sobre todo, en un requisito verificable por un tercero. El texto cubre cualquier anuncio que haya sido generado o alterado de forma relevante por IA, con independencia del soporte en el que se difunda.

El coste no está en la etiqueta, está en el control de versiones. Una campaña media en España produce decenas de adaptaciones por canal, formato e idioma. Cada una necesita ahora una trazabilidad de qué se generó con IA, qué se retocó y con qué herramienta. Eso es un proceso, no un aviso.

Quién paga la fiesta: agencia, marca y pyme de barrio

Las grandes redes de agencias ya trabajan con registros de procedencia y sistemas de marcas de agua invisibles; el problema es el resto del mercado. En España, la mayoría de agencias creativas son estructuras de menos de diez personas que no tienen un departamento de cumplimiento normativo. Para ellas, la etiqueta añade una casilla más al presupuesto de producción y una responsabilidad difusa frente al cliente.

El segundo damnificado es el anunciante pequeño. La norma no hace excepciones con el folleto de unas alitas maquetado con un generador de imágenes. Y ahí surge la pregunta incómoda: si la herramienta no advirtió de que el fondo era sintético, ¿quién responde, el restaurante, el diseñador freelance o el proveedor del software?

Una ley que exige etiquetar la IA en la publicidad no cambia lo que se crea; cambia quién firma lo que se crea.

El precedente europeo que España todavía no ha traducido

La Unión Europea ya fijó obligaciones de transparencia para contenidos sintéticos en su reglamento de inteligencia artificial, y el debate español se ha movido más despacio. No existe aquí una norma equivalente a la de Pensilvania para publicidad, de modo que las agencias que operan en en ambos mercados convivirán con dos estándares: cumplimiento documentado en Estados Unidos y autorregulación con respaldo europeo en casa.

Para el negocio publicitario de un grupo cotizado el efecto es asimétrico. Mediaset España ingresa por minutos de publicidad, no por etiquetas, pero cualquier exigencia que retrase la entrega de creatividades tensa la venta de inventario en campañas de última hora, donde el margen por impacto es mayor. Con dos grandes operadores privados en abierto y las plataformas globales encima, el coste de cumplimiento acaba siendo otro argumento a favor de quien ya tiene escala.

Detectamos además un riesgo de fondo que la ley no resuelve: la saturación. Los avisos de contenido generado se han multiplicado en las plataformas y el usuario ha aprendido a ignorarlos. Un etiquetado que nadie lee protege al regulador más que al consumidor. Es la misma trampa que los avisos de cookies.

El terreno donde esto se dirimirá es técnico. Los estándares de procedencia de contenido, con metadatos firmados y marcas de agua, permiten verificar el origen sin depender de la declaración del anunciante. Si Pensilvania acaba exigiendo prueba y no solo etiqueta, el mercado de herramientas de verificación publicitaria recibirá un empujón inmediato. Si se queda en la declaración jurada, el cumplimiento será cosmético.

Conviene mirar el calendario. La norma de Shapiro es la primera de una serie: otros estados tienen textos en tramitación y el debate federal sigue abierto. En España, el despliegue del reglamento europeo y la futura ley nacional de IA determinarán si la publicidad acaba con un régimen propio o hereda el de los contenidos sintéticos. Mientras tanto, las marcas que operen en Pensilvania harán lo que ya están haciendo: auditar sus creatividades y pedir a sus agencias un inventario de qué se ha generado con IA en los últimos doce meses. Ahí empieza la factura. Más contexto sobre el firmante de la norma, en la ficha de Josh Shapiro.

Gritt Robotics lleva la robótica solar a EE. UU. para instalar seis millones de paneles en dos años

La robótica solar de Gritt Robotics se cuela en las obras de los mayores contratistas de Estados Unidos: seis millones de paneles y 2,8 GW en dos años para esquivar la escasez de mano de obra.

Seis millones de paneles en dos años: la cifra que sostiene el discurso

La compañía californiana ha desplegado sus sistemas de construcción robótica en obras solares gestionadas por el contratista Burns & McDonnell y trabaja con tres de los diez mayores EPC solares del país para instalar seis millones de paneles en los próximos dos años. La capacidad asociada ronda los 2,8 GW, según los datos que la empresa ha trasladado a pv magazine USA. Es potencia de sobra para una región entera, y toda ella depende de que las cuadrillas —cada vez menos— lleguen a tiempo.

El enfoque no pasa por fabricar un robot nuevo. Pasa por reconvertir maquinaria de construcción comercial —vehículos de Caterpillar o Bobcat, brazos de Kawasaki, FANUC y KUKA— con control por computador y una capa de inteligencia artificial. La idea, explicada por su consejero delegado, Puneet Puri, es no reinventar plataformas que llevan décadas funcionando en los entornos más duros y concentrar el esfuerzo en el software que las hace operar solas, de forma segura y repetitiva.

La tesis de partida es sencilla. En un laboratorio o en una fábrica el terreno está acotado; al aire libre las variables se multiplican y el rendimiento cae. Las obras siguen siendo uno de los últimos reductos intensivos en mano de obra. Pero una planta de energía solar fotovoltaica de gran escala tiene algo que no tiene una promoción de viviendas: regularidad y una geometría esencialmente bidimensional.

Sobre esa base, Gritt construye una capa de inteligencia que entiende lo que ocurre en el sitio: zanjas abiertas, personas circulando, materiales con nieve, lluvia o polvo, luz que cambia a lo largo de la jornada. Vishal Dugar, cofundador y director de tecnología, lo compara con el aprendizaje humano: quien ha usado una herramienta en una obra aplica esa habilidad en la siguiente, y el modelo reutiliza patrones para reducir el tiempo de entrenamiento en cada emplazamiento nuevo. Ambos proceden del Instituto de Robótica de la Universidad Carnegie Mellon; parte del equipo, del MIT.

El negocio no nace de una obsesión tecnológica, sino de un agujero en el mercado laboral. Los informes del sector citados por la compañía hablan de un déficit de 53.000 trabajadores para completar los proyectos solares en marcha en EE. UU. Y un 41% de los operarios de la construcción del país se habrá jubilado antes de 2031. Los EPC compiten por el mismo personal para obras en ubicaciones remotas, con alojamiento escaso y turnos largos.

El cuello de botella de la energía solar ya no es el panel ni el inversor: es quien lo atornilla al suelo.

Ahí está la letra pequeña. La automatización fotovoltaica no compite contra los trabajadores que hoy colocan módulos: compite contra la imposibilidad de encontrarlos. Con 53.000 vacantes sin cubrir y un relevo generacional que no llega, el robot no sustituye empleo, cubre un hueco que nadie está ocupando. La discusión honesta no es si la máquina quita puestos, sino si el sector es capaz de formar al equipo de trabajo del mañana que describe Puri: operarios que manejan herramientas autónomas en lugar de repetir el gesto.

La ambición va más allá del panel. Gritt quiere llevar lo aprendido en solar a la construcción de centros de datos y otra infraestructura, y ya identifica tareas repetitivas transferibles: atado de ferralla, colocación de fijaciones, tendido de cables. Ahí es donde el discurso de la inteligencia artificial física deja de ser una presentación para inversores y se mide en metros de obra.

Por qué una obra solar sí admite robots y una promoción de viviendas no

La solar lleva años automatizando parte del proceso. La colocación de bases pesadas y de tubos de seguidores es rutina en muchas plantas de escala utility desde hace tiempo, con máquinas que asumen el transporte de material y la colocación repetitiva bajo cualquier clima. Lo nuevo es el módulo: sujetarlo, alinearlo y fijarlo exige más destreza que clavar una estaca, y ahí han entrado las startups con contratos de EPC.

instalación de paneles solares

El terreno de juego, eso sí, tiene trampa. Hablamos de 2,8 GW anunciados, no operativos: capacidad asociada a un encargo que se ejecuta a lo largo de dos años y que depende de que los promotores mantengan el calendario. La diferencia entre cartera y kilovatio conectado es la misma que hay entre un plan Net Zero y una emisión que baja de verdad.

El detalle diferencial de Gritt es el retrofit: no fabrica vehículos ni brazos, escribe el cerebro que los controla. Eso abarata la adopción para un contratista que ya tiene maquinaria en el almacén y reduce el capital por unidad desplegada. También explica por qué la compañía habla de tres grandes EPC y no de un ejército de robots propietarios. La comparación obligada son los seguidores solares: una tecnología que pasó de exótica a estándar cuando el coste por vatio instalado cayó lo suficiente.

📊 Impacto ecológico en cifras

  • Paneles instalados: seis millones de módulos en dos años, un ritmo que el sector no cubre solo con mano de obra.
  • Capacidad asociada: 2,8 GW anunciados con tres de los diez mayores EPC solares de EE. UU.
  • Brecha laboral: faltan 53.000 trabajadores para cerrar los proyectos en marcha; el 41% de la construcción se jubila antes de 2031.
  • Emisiones evitadas: no cuantificadas en la fuente oficial; dependerán del mix eléctrico al que sustituya cada planta.

El verdadero test no es el robot, es la escala

Vamos a los datos. Seis millones de paneles en dos años suponen un ritmo que muy pocos EPC pueden sostener solo con personal, y ahí está la oportunidad real de la robótica solar. Pero el mercado estadounidense ya ha vivido promesas de automatización que quedaron en piloto: grúas autónomas, máquinas de hincado y sistemas de limpieza que no escalaron por coste de mantenimiento y por la dificultad de operar en obra real. La pregunta no es si el robot funciona en una demostración, sino cuántas horas opera sin intervención antes de que un técnico tenga que rescatarlo.

Hay un segundo examen, menos técnico. Con un 41% de la construcción jubilada antes de 2031, automatizar deja de ser una elección estratégica y se convierte en condición de viabilidad. Quien no lo haga no entregará a plazo. Y quien lo haga sin formar a su plantilla se quedará con máquinas que nadie sabe dirigir. La transición energética se juega también en esa capa intermedia: la mano de obra solar especializada que pasa de instalar a supervisar.

En Europa la discusión lleva otro ritmo. La Taxonomía Verde y el paquete Fit for 55 empujan el despliegue renovable mientras la industria advierte de la falta de instaladores cualificados, y los análisis de la Agencia Internacional de la Energía sitúan a la solar como la tecnología que más capacidad añadirá en los próximos años. Si la restricción es humana, el robot deja de ser una curiosidad de feria y pasa a ser infraestructura crítica. Y si funciona en solar, el siguiente sector en la cola es el centro de datos: misma escasez de personal y mucha más oposición vecinal.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 2,8 GW de capacidad solar instalada con menos dependencia de una plantilla que no existe en el mercado laboral.
  • Modelo que cambia: la cuadrilla intensiva en esfuerzo físico deja paso al operario que supervisa maquinaria reconvertida.
  • Para las próximas generaciones: cada parque entregado a tiempo es energía limpia que sustituye fósiles durante tres décadas.

La feria Endulza reúne dulces y mieles en el centro de Zamora

0

La feria Endulza reúne una variedad de productos dulces, entre ellos mieles, chocolates, pastas, tartas de queso, caramelos y magdalenas.

El encuentro se celebra en el edificio Casa Guerra, en el centro de Zamora, y también incluye los auténticos feos.

Manifestación de pensionistas en Madrid por pensiones dignas, salarios dignos y vivienda asequible

0

La manifestación por pensiones dignas de ayer en Madrid dejó dos cifras: 25.000 asistentes oficiales y 50.000 según Coespe.

Según la Delegación del Gobierno en Madrid, la marcha convocada por la Coordinadora Estatal por la Defensa del Sistema Público de Pensiones (Coespe) reunió a 25.000 personas; la organización elevó el cálculo a 50.000, el doble. Entre una cifra y otra queda la fotografía de una protesta que trajo hasta la capital a pensionistas de varios puntos de España y que sentó en el mismo cartel tres asuntos que rara vez comparten pancarta: las pensiones, los salarios y el precio del alquiler.

Por qué Coespe vuelve a la calle ahora

El argumento de la convocatoria cabe en una idea: el coste de la vida crece más rápido que las nóminas y que las prestaciones. La organización sostiene que ese encarecimiento «está devorando los ingresos de millones de personas» y reclama subidas que permitan recuperar el poder adquisitivo perdido. La exigencia más concreta es una subida del 6% de las pensiones para 2027, por encima de la fórmula legal que calcula la revalorización anual con el IPC medio del ejercicio anterior.

A esa exigencia se suma el calendario político. El portavoz estatal de Coespe, Damián Rodríguez, situó la preocupación en el escenario posterior a las elecciones generales del 29 de noviembre. «Las pensiones cada día son menores con respecto al coste de la vida y se nota en nuestros hogares», afirmó durante la movilización. La protesta llegó, de hecho, a poco más de un mes de esos comicios.

Bajo lemas como ‘Subida de salarios y pensiones con IPC real’ y ‘Blindar pensiones públicas’, los manifestantes reclamaron también una auditoría pública inmediata del sistema, al considerar que existen «muchas pensiones de miseria», y pidieron al conjunto del arco parlamentario que proteja el sistema público frente a cualquier intento de privatización.

Una subida del 6% para 2027 y las mínimas equiparadas al SMI: la distancia entre la reivindicación y la nómina real de miles de hogares.

Las reivindicaciones: pensiones, salarios y alquiler

La movilización no se quedó en la crítica. Los convocantes pusieron sobre la mesa una lista cerrada de exigencias, con la vivienda como eje transversal y con la Confederación de Sindicatos de Inquilinas como socio de la protesta.

  • Subida del 6% de las pensiones para 2027 y revalorización ligada al IPC real.
  • Equiparar las pensiones mínimas al SMI, con cuantías adecuadas al coste de la vida.
  • Auditoría pública inmediata del sistema y rechazo a su privatización.
  • Salarios al alza y medidas que frenen el encarecimiento del alquiler.

El Sindicato de Inquilinas defendió unir las reivindicaciones de pensionistas y trabajadores. Su tesis: las dificultades para llegar a fin de mes no son un conflicto entre generaciones. Quien cobra una pensión y vive de alquiler, o quien ayuda económicamente a sus hijos y nietos, sufre la misma crisis de vivienda que un joven que firma su primer contrato.

Análisis: qué revela esta protesta sobre el mercado laboral

Hay una conexión que conviene no perder de vista: las pensiones se financian con cotizaciones que salen del salario. Si los sueldos de entrada se quedan planos durante años, la base del sistema se estrecha y la factura se traslada a las siguientes generaciones. Por eso la protesta del sábado mezcló pancartas de pensiones con reivindicaciones salariales. No es una suma oportunista; es una cadena.

La petición del 6% para 2027 no es un dato técnico, es una posición. La revalorización ordinaria se calcula con el IPC medio del año anterior, de modo que la cifra final dependerá de cómo cierre la inflación y del margen que la próxima mayoría parlamentaria quiera dar al sistema. Con las elecciones del 29 de noviembre en el horizonte, ninguna formación tiene incentivos para detallar el ajuste antes de las urnas.

El riesgo, para el lector que llega a esta información desde el mundo laboral, está en la letra pequeña del calendario. Las decisiones que afectan a la nómina de miles de trabajadores se toman en los Presupuestos y en la negociación colectiva, no en la calle. La manifestación marca el tono del debate; los convenios marcan el importe.

Conviene mirar también el otro lado. La crisis de vivienda ha dejado de ser un asunto exclusivamente juvenil: una persona que cobra una pensión y paga alquiler en Madrid, Barcelona o Valencia destina a la vivienda un porcentaje de su ingreso que hace dos décadas era impensable. Ahí la protesta acierta al señalar el problema y se queda corta al proponer la solución, porque el mercado del alquiler no se mueve con subidas de prestaciones.

Para un trabajador, la información útil es esta: revisar la vida laboral para detectar lagunas de cotización, comparar la tabla del convenio con el IPC real y seguir el calendario parlamentario de los próximos meses. El perfil que mejor sale de un proceso así es el que llega con los papeles en orden y con la cifra del convenio aprendida.

📝 Cómo enviar el currículum

La protesta no abre ningún proceso de selección, pero deja una tarea práctica para quien compatibiliza pensión y empleo o busca trabajo con la vista puesta en la jubilación: tener el currículum y la vida laboral al día.

  1. Paso 1: Descarga tu informe de vida laboral en el portal de la Seguridad Social, con certificado digital, Cl@ve o SMS.
  2. Paso 2: Revisa las lagunas de cotización y los periodos asimilados; son los que más condicionan la base reguladora.
  3. Paso 3: Actualiza el currículum con los últimos puestos y con las fechas exactas de alta y baja, que deben coincidir con el informe.
  4. Paso 4: Inscríbete como demandante de empleo en la sede electrónica del SEPE si buscas trabajo activo.
  5. Paso 5: Consulta el convenio colectivo de tu sector y comprueba la tabla salarial vigente antes de negociar cualquier incorporación.

Plazo de inscripción: sin fecha única; el informe de vida laboral está disponible todo el año y la inscripción en el SEPE se mantiene mientras dure la búsqueda de empleo. Requisito mínimo: acreditar identidad digital para descargar el informe de cotización.

BOE publica tres concursos de méritos para funcionarios: Justicia, Abogacía del Estado y Cultura

Tres concursos de méritos para funcionarios entran en el BOE a la vez: quince días hábiles de plazo.

El Boletín Oficial del Estado del 24 de octubre ha publicado tres resoluciones de provisión de puestos de trabajo dirigidas exclusivamente a personal funcionario de carrera. La primera, firmada por la Subsecretaría de la Presidencia, Justicia y Relaciones con las Cortes, convoca un concurso general con 38 páginas de bases y anexos. La segunda, de la Abogacía General del Estado, suma 47 páginas. La tercera, del Instituto de la Cinematografía y de las Artes Audiovisuales (ICAA), dependiente del Ministerio de Cultura, ocupa 25.

No hay oferta de empleo nuevo ni plazas para opositores. Aquí se mueve quien ya tiene plaza.

El plazo es idéntico en los tres casos: quince días hábiles contados desde el día siguiente al de la publicación. Con el calendario en la mano, la ventana se cierra, salvo festivo autonómico que desplace el cómputo, el 11 de noviembre.

Por qué se convocan tres concursos a la vez

La mecánica es la habitual en la Administración General del Estado. El artículo 20 de la Ley 30/1984 y el artículo 40 del Reglamento General de Ingreso, Provisión de Puestos de Trabajo y Promoción Profesional (Real Decreto 364/1995) habilitan al departamento para cubrir vacantes dotadas presupuestariamente mediante concurso. Antes de publicar, la propuesta pasa por la Secretaría de Estado de Función Pública y por la Mesa General de Negociación.

Los tres procesos comparten marco legal, pero responden a necesidades distintas. Presidencia y Justicia cubre puestos adscritos a sus propios servicios. La resolución de la Abogacía General del Estado busca perfiles jurídicos de alta especialización. Y la del ICAA, integrada en Cultura, recluta para la gestión de cinematografía y artes audiovisuales.

Requisitos para presentarse

La puerta está cerrada a quien no sea personal funcionario de carrera del subgrupo correspondiente. Con carácter general podrá concursar el funcionario, cualquiera que sea su situación administrativa, salvo el suspenso en firme mientras dure la suspensión. Los requisitos se acreditan en la fecha de cierre del plazo y deben mantenerse hasta la toma de posesión.

  • Condición previa: pertenencia a un cuerpo o escala de la Administración General del Estado, con las salvedades de las claves de exclusión y adscripción.
  • Permanencia: dos años en el último puesto de destino definitivo, salvo supuestos de remoción, cese o supresión del puesto.
  • Situaciones especiales: excedencia voluntaria por interés particular o agrupación familiar, solo si han transcurrido dos años desde el inicio de esa situación.
  • Personal militar de carrera: puede solicitar únicamente los puestos con clave de adscripción A5.
  • Documentación: anexos II, III, IV y V, con certificados de méritos generales y específicos.

Un detalle que genera exclusiones cada año: quien ocupe un puesto en adscripción provisional está obligado a concursar si ese puesto se convoca, y debe pedirlo expresamente. No hacerlo puede dejarle sin destino en la misma localidad.

Un concurso de méritos no se gana preparando un examen: se gana con el certificado correcto, en el anexo correcto y dentro de plazo.

También conviene revisar las claves de exclusión del anexo. Un funcionario de un cuerpo afectado por exclusión puede acceder a esos puestos solo si cuenta con resolución o acuerdo previo de la Dirección General de Función Pública.

concurso general BOE

Cómo se valoran los méritos

No hay examen. El concurso se resuelve con baremo.

La valoración se reparte entre méritos generales y méritos específicos. Los generales se acreditan con el certificado del órgano de personal (anexo III): grado personal consolidado, nivel de complemento de destino, antigüedad, grado consolidado, y cursos de formación. Los específicos llegan avalados por el certificado del responsable de la unidad donde se adquirió la experiencia (anexo V).

Ese segundo certificado es el que decide. En el concurso de la Abogacía General del Estado pesa más el conocimiento jurídico concreto —contencioso, consultivo, servicio jurídico— que cualquier mérito genérico. En el ICAA ocurre algo parecido con la gestión de subvenciones audiovisuales y la tramitación de ayudas.

El sistema de puntuación y los criterios de desempate figuran en las bases de cada resolución, no en una norma única. Léelos antes de rellenar nada.

Análisis: por qué estos concursos importan más de lo que parece

Tres convocatorias publicadas el mismo día dicen algo del calendario de la función pública: el último trimestre es la ventana en la que los ministerios ejecutan sus planes de provisión antes de cerrar el ejercicio presupuestario. Y eso tiene consecuencia práctica para el funcionario que lleva años en el mismo destino.

La primera lectura es de oportunidad. Un concurso de méritos es la vía más rápida para cambiar de puesto, de provincia o de nivel sin pasar por una oposición ni por un curso selectivo. La segunda es de dificultad: el baremo premia lo que ya se tenía. Antigüedad, grado consolidado y cursos juegan a favor de quien lleva tiempo acumulándolos.

Hay un tercer elemento que no aparece en el titular. La resolución depende de la Comisión de Valoración y de los certificados que emita la unidad de origen. Un anexo mal cumplimentado es la causa más común de exclusión, muy por delante de la falta de méritos. No es una cuestión de currículum: es una cuestión de papeleo.

Y el calendario posterior no es inmediato. Entre la resolución y la toma de posesión transcurren semanas o meses, según la carga de la comisión y la complejidad de los puestos. El destino se gana, se firma y luego se espera.

Mi lectura: quien tenga el perfil, que presente. Quince días hábiles pasan muy rápido y una convocatoria equivalente puede tardar un año en repetirse.

El plazo cierra en torno al 11 de noviembre y no admite prórroga: la instancia que llegue tarde no se valora, aunque el currículum sea el mejor del anexo.

📨 Cómo presentar la solicitud

La vía ordinaria es telemática y exige certificado electrónico. El Portal Funciona concentra la presentación de los tres procesos.

  1. Paso 1: Descarga la resolución completa y sus anexos desde el BOE del 24 de octubre y revisa la relación de puestos.
  2. Paso 2: Accede al Portal Funciona, dentro de Recursos Humanos SIGP, en el apartado Concurso Méritos.
  3. Paso 3: Identifícate con DNI electrónico o certificado de la FNMT. Sin acreditación electrónica no se admite la solicitud por la vía ordinaria.
  4. Paso 4: Cumplimenta los anexos II, III, IV y V y adjunta los certificados de méritos generales y específicos.
  5. Paso 5: Registra la solicitud antes del fin del plazo, descarga el justificante y conserva el número de registro.

Solo si existe imposibilidad técnica acreditada se admite la presentación en registro presencial, conforme al artículo 16.4 de la Ley 39/2015. Sin esa justificación, la instancia en papel se rechaza. Si se presenta más de una solicitud, se atiende únicamente la última y quedan anuladas las anteriores.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de la Presidencia, Justicia y Relaciones con las Cortes; Abogacía General del Estado; Ministerio de Cultura (ICAA). España.
  • Número de plazas: Puestos vacantes según los anexos de cada resolución; las bases no publican una cifra única.
  • Sueldo estimado: No se fija en la convocatoria. Se percibe el nivel de complemento de destino y el complemento específico del puesto adjudicado.
  • Fecha límite de inscripción: Quince días hábiles desde el 25 de octubre; cierre previsto el 11 de noviembre de 2026, salvo festivo autonómico.
  • Dónde inscribirse: Portal Funciona (Recursos Humanos SIGP, Concurso Méritos), con certificado electrónico.

Oposiciones Don Benito: 6 plazas fijas de Administrativo y bolsa de empleo para quien no apruebe

Don Benito convoca seis plazas fijas de Administrativo, subgrupo C1, y una bolsa de empleo para quien no logre aprobar.

El Ayuntamiento de Don Benito (Badajoz) resuelve con esta convocatoria una demanda acumulada durante tres ejercicios en su plantilla. Las oposiciones de Don Benito se tramitan por concurso-oposición en turno libre, dentro de la escala de Administración General, y llegan con un añadido poco frecuente en la administración local: quien no consiga plaza podrá entrar en una bolsa de empleo si supera al menos el primer ejercicio.

Las seis vacantes se reparten entre tres ofertas de empleo público. Una procede de la OEP de 2024, dos de la de 2025 y tres de la de 2026. Todas comparten categoría profesional y refuerzan el área administrativa del consistorio.

El plazo de presentación de instancias está abierto hasta el 20 de noviembre de 2026. Queda por delante el tiempo justo para reunir la documentación y cerrar el temario. La convocatoria se anunció en el Boletín Oficial del Estado y las bases están a disposición de los aspirantes en el Registro General del Ayuntamiento.

La tasa de examen es de 16 euros, una de las más bajas del panorama local extremeño. Se reduce a 8 euros para personas con discapacidad reconocida igual o superior al 33% y para quienes estén en situación legal de desempleo. Las dos reducciones no son acumulables. No abonarla dentro de plazo supone la exclusión, y ese defecto no admite subsanación posterior.

Una plaza fija de C1 con una tasa de 16 euros y una bolsa de empleo detrás: pocas convocatorias locales ofrecen tanto margen con tan poco desembolso inicial.

Requisitos para presentarse a las oposiciones de Don Benito

La criba administrativa es la primera prueba real: sin titulación universitaria y sin experiencia previa, basta con el Bachillerato o un grado medio de FP. Un defecto de forma deja al aspirante fuera sin haber examinado nada.

  • Titulación: Bachillerato o Título de Técnico de Formación Profesional de grado medio. También valen titulaciones equivalentes reconocidas oficialmente y estudios extranjeros con homologación.
  • Edad: haber cumplido 16 años y no haber alcanzado la edad legal de jubilación.
  • Nacionalidad: cumplir los requisitos de nacionalidad establecidos para el acceso al empleo público.
  • Capacidad funcional: disponer de la capacidad necesaria para desempeñar las funciones del puesto.
  • Sin inhabilitación: no estar inhabilitado ni haber sido separado del servicio de una Administración pública en los términos previstos en las bases.
plazas Administrativo Don Benito

Cómo es el examen: dos ejercicios eliminatorios y 40 temas

El primer ejercicio es un test de 80 preguntas con tres respuestas alternativas y una sola correcta. El tiempo máximo es de 100 minutos y los errores penalizan; las respuestas en blanco también. Dos pruebas eliminatorias. Nada se perdona.

La segunda prueba consiste en resolver uno o varios supuestos prácticos sobre funciones administrativas. El tribunal puede plantear test, respuestas cortas o una combinación de ambas, así que conviene preparar la teoría sin descuidar la práctica.

El temario comprende 40 temas sobre legislación, administración local, procedimiento administrativo, contratación pública, urbanismo y herramientas informáticas como Word, Excel y Access.

Superados los dos ejercicios, la fase de concurso valora la experiencia en puestos equivalentes de la Administración pública, la formación complementaria y otras titulaciones admitidas en las bases. Quien haya trabajado en una oficina administrativa parte con ventaja real.

Análisis: una bolsa de empleo que vale casi tanto como la plaza

Seis plazas para toda la comarca es una cifra corta. La clave está en la bolsa: se accede a ella con solo superar el primer ejercicio, así que el test de ochenta preguntas se convierte en un doble examen. Quien lo pasa tiene trabajo temporal a la vista. Quien lo falla se queda sin nada.

Ese esquema penaliza al opositor que se presenta a probar suerte sin preparación. La valoración de de los méritos solo llega después, así que la experiencia acumulada no salva a nadie de la fase eliminatoria. Y el temario, con 40 temas y supuestos prácticos, exige meses de trabajo sostenido.

Sobre el sueldo, las bases no detallan cuantías. La retribución de un C1 en la administración local depende de los complementos de destino y específico fijados en la relación de puestos de trabajo, así que el dato real se conocerá al tomar posesión. La estabilidad viene de serie: son plazas de funcionario de carrera.

Hay dos riesgos que conviene tener presentes. El primero, la penalización del test: cada error resta, y en un cuestionario de 80 preguntas eso convierte la prudencia en estrategia. El segundo, la documentación: DNI compulsado, titulación y justificante de pago deben estar listos antes del 20 de noviembre.

📨 Cómo presentar la solicitud

La solicitud se dirige a la Alcaldía y se presenta en el Registro General del Ayuntamiento, de lunes a viernes entre las 9:00 y las 14:00 horas, o por vía electrónica mediante un registro habilitado.

  1. Paso 1: Descarga el modelo de solicitud del anexo I de las bases y cumplimenta tus datos personales y la titulación que acreditas.
  2. Paso 2: Reúne la copia compulsada del DNI, la acreditación de la titulación exigida y el justificante del pago de los derechos de examen.
  3. Paso 3: Abona la tasa de 16 euros (8 euros si acreditas discapacidad igual o superior al 33% o situación legal de desempleo) dentro del plazo de inscripción.
  4. Paso 4: Presenta la solicitud en el Registro General del Ayuntamiento o por el registro electrónico habilitado.
  5. Paso 5: Si presentas fuera del Registro General, remite una copia a la Secretaría General por correo a secretaria@donbenito.es o por el fax de las bases.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Don Benito (Badajoz).
  • Número de plazas: 6 plazas de Administrativo, subgrupo C1, más bolsa de empleo.
  • Sueldo estimado: Pendiente de publicar; depende de los complementos de destino y específico del puesto.
  • Fecha límite de inscripción: 20 de noviembre de 2026.
  • Dónde inscribirse: Registro General del Ayuntamiento de Don Benito (9:00-14:00) o registro electrónico habilitado.

La participación en la oposición del Sergas alcanza el 82,79 % en el turno de tarde

El Recinto Ferial Internacional de Silleda acogió esta tarde los exámenes de acceso a las categorías de fisioterapeuta, técnico superior en imagen para el diagnóstico, fontanero y técnico especialista en sistemas y tecnologías de la información del Servicio Gallego de Salud (Sergas). La participación fue del 82,79 %.

En el turno de tarde participaron 2.131 de los 2.574 aspirantes admitidos.

Participación por categorías

En fisioterapia se presentaron 719 de las 870 personas admitidas (82,6 %). En la categoría de técnico superior en imagen para el diagnóstico acudieron 1.190 de los 1.407 inscritos (84,6 %).

En fontanería participaron 124 de los 156 aspirantes (79,5 %), mientras que en la categoría de técnico especialista en sistemas y tecnologías de la información lo hicieron 98 de los 141 admitidos (69,5 %).

La convocatoria oferta 27 plazas de fisioterapeuta, 67 de técnico superior en imagen para el diagnóstico, 8 de fontanero y 5 de técnico especialista en sistemas y tecnologías de la información.

Exámenes del turno de mañana

Las pruebas celebradas esta mañana para las especialidades de técnico de farmacia, logopedista y conductor registraron una participación del 78,79 %: acudieron 1.545 de las 1.961 personas inscritas.

En técnico de farmacia se presentaron 1.007 de los 1.273 convocados (79,1 %); en logopedia, 200 de los 219 aspirantes (91,3 %), y en la categoría de conductor completaron la prueba 338 de los 469 convocados (72 %).

Pruebas previstas para el domingo

Los exámenes del fin de semana se completarán mañana domingo. A partir de las 16:00 horas están previstas las pruebas de la fase de oposición para técnico en cuidados auxiliares de enfermería, tanto en el turno general como en el de discapacidad intelectual, y para técnico de farmacia en el turno de discapacidad intelectual.

Han sido admitidos 9.561 aspirantes: 9.555 para técnico en cuidados auxiliares de enfermería, categoría con 1.306 plazas, y 6 para técnico de farmacia en el turno de discapacidad intelectual.

Entre octubre y noviembre, el Servicio Gallego de Salud oferta un total de 2.223 plazas distribuidas en 22 categorías.

Publicidad