Baker en ronda de financiación: la startup capta 525.000 euros para escalar el marketing de performance

La startup Baker acaba de cerrar una ronda de financiación de 525.000 euros y el dato que sintetiza su momento lo contó su fundador en el último programa de Inside the fund, el espacio de entrevistas del canal Itnig: en tres semanas con su nuevo modelo de negocio facturaron más que en todo el año anterior. La cifra es llamativa por sí sola, pero lo más interesante es el giro que hay detrás. De vender un producto de software para crear landing pages, pasaron a operar como una agencia de marketing de performance impulsada por inteligencia artificial.

De Factorial a emprender: un historial de nueve fracasos

La historia de Baker no empieza en Baker. Según relató el fundador en Itnig, trabajó en Factorial hasta 2024 y lo dejó con una idea clara: el espíritu emprendedor le pesaba más que un buen puesto. No era su primer intento. Antes de Factorial, había lanzado alrededor de nueve proyectos por internet que no funcionaron, hasta que dio con un ecommerce de productos de tendencia que sí prosperó y estuvo detrás durante cuatro años.

Durante la pandemia, explicó, se obsesionó con la ingeniería informática y el desarrollo de software. Decidió entonces abandonar aquel ecommerce y ponerse a construir productos técnicos en solitario. Esa soledad fue el detonante de algo que más tarde marcaría su trayectoria: empezó a narrar en X (antes Twitter) lo que hacía, sin filtros y sin esperar audiencia. Contaba sobre todo los fracasos, que en aquel momento chocaban con la cultura dominante de celebrar solo éxitos. Esa vulnerabilidad, según su lectura, generó empatía y le atrajo seguidores.

El pivot que lo cambió todo: de landing pages a agencia con IA

Baker nació originalmente como un producto para crear landing pages. Pero la conversación con inversores fue reveladora, tal y como contaron en la entrevista. A mitad del proceso, el equipo comprendió que aquel producto no tenía el recorrido suficiente. Decidieron cambiar de rumbo y presentar a los inversores un modelo distinto: una agencia de marketing de performance que usara agentes de inteligencia artificial para automatizar la operativa.

La reacción fue positiva. Según el fundador, los inversores vieron mucho más sentido y ambición en la nueva propuesta y les dieron apoyo total. En ese giro se encuentra la esencia de Baker: resolver con agentes de IA todo el trabajo manual que normalmente hacen personas cuando se gestionan campañas de anuncios en Google y Meta. Eso incluye la creación de creatividades, la optimización de campañas y la elaboración de landing pages.

Quien asume la responsabilidad cobra más; antes vendíamos un producto para hacer landings y si salían mal era culpa del cliente. Ahora somos un servicio y la responsabilidad es toda nuestra.

— Fundador de Baker, en Itnig

Cómo funciona el modelo: auditoría, conexión de canales y pricing

La puerta de entrada de Baker es una auditoría extensa. El fundador explicó que conectan las cuentas de Google Ads, Meta Ads, Google Search Console y el CRM del cliente a su propia plataforma, a la que describió como un cerebro de marketing de performance. Una vez conectadas, distintos agentes de IA analizan la cuenta y generan un reporte con ineficiencias detectadas: anuncios que no tienen sentido en determinados países, campañas mal orientadas, áreas de optimización pendientes.

Ese reporte es a la vez diagnóstico y propuesta de valor. Sirve como herramienta de venta: cuando el cliente ve lo que podría mejorar, entiende el servicio. En cuanto al pricing, el modelo es sencillo: un porcentaje sobre la inversión gestionada. Si una empresa gasta 100.000 euros al mes en anuncios, Baker cobra entre un 8 y un 10% de esa cantidad. Al estar todo conectado en su plataforma, tienen visibilidad completa del gasto total de cada cuenta.

El cliente típico: el fundador que delega el canal de paid

Algo que sorprendió al equipo, según contaron, es quién acaba siendo su interlocutor dentro de las empresas. Pensaban que hablarían con responsables de marketing, pero en la práctica suele ser el propio fundador. Muchos fundadores priorizan otros canales como SEO u outbound, y el canal de paid media es el que más tiende a delegarse. Ese fundador que quiere activar o mejorar sus anuncios de pago es el perfil de cliente más habitual.

Dentro de esta tipología hay dos casuísticas: empresas que no tienen nada montado y arrancan desde cero, y empresas que ya usan una agencia tradicional con malos resultados. El caso más convertible, admitió el fundador, es este segundo: cuando una compañía ya sabe que sus campañas no funcionan y llega Baker con una auditoría que lo demuestra de forma tangible.

Equipo, ronda y próximos pasos

El equipo de Baker es reducido: dos fundadores y una reciente incorporación de un ingeniero que, casualidad, también se llama David. No es un detalle menor: entre los fundadores ya hay un David, así que ahora conviven tres Davides en la plantilla. Sobre la ronda, en el programa se mencionó a Draper B1 como inversor principal, además de Angels Capital y otro fondo vinculado al entorno de Barrabés. La cifra total, según los metadatos del programa, asciende a 525.000 euros.

De cara a los próximos meses, la prioridad es profesionalizar la estructura comercial: montar un equipo de ventas y seguir contratando ingenieros con visión clara del producto. El argumento de fondo es que una agencia tradicional no puede duplicar clientes sin duplicar plantilla. Baker quiere romper esa limitación: escalar en número de clientes sin escalar en personas, apoyándose en la automatización.

Una lectura editorial: el servicio gestionado como refugio

El caso de Baker ilustra una tendencia reconocible en el ecosistema startup: cuando un producto SaaS no encuentra tracción, el giro hacia el servicio gestionado puede rescatar el negocio y darle un ancla de facturación inmediata. Es una lógica que ha funcionado antes con empresas de software que acabaron siendo consultoras o agencias especializadas. La diferencia aquí es que Baker no abandona la tecnología: pretende usar los agentes de IA como palanca para evitar el cuello de botella habitual de las agencias de marketing, que es la dependencia de personas expertas.

El riesgo, sin embargo, es delgado. Las agencias de marketing de performance basadas en IA están dejando de ser una rareza, y la competencia por el mismo cliente fundador se intensifica. El ticket alto y el cierre rápido que describe el equipo son una ventaja temprana, pero la sostenibilidad dependerá de si los agentes de IA entregan resultados mejores que una agencia tradicional bien gestionada. Si lo consiguen, el modelo de porcentaje sobre inversión puede escalar con márgenes atractivos. Si no, el fundador volverá a delegar el paid en otra parte.

Mientras tanto, la métrica que ha dado la vuelta a su conversación interna es contundente: facturar en tres semanas más que en un año. Queda por ver si ese ritmo se mantiene cuando la base de clientes crezca y la operación deje de ser un sprint. El equipo de Itnig lo planteó bien: los próximos tres meses dirán si esto es un espejismo de lanzamiento o una estructura con recorrido.

Puedes ver la conversación completa en el vídeo de Itnig:

Youtube video

Juan Ramón Rallo: El informe PISA en España de 2025 evidencia el fracaso y obliga a repensar el sistema educativo

Esta mañana la OCDE publicó PISA 2025 y, en palabras de Juan Ramón Rallo, los estudiantes españoles de 15 años nunca habían sabido tan poco. Matemáticas, lectura y ciencias cayeron a la vez. Los datos no admiten matices: el sistema educativo español registra el peor resultado de su historia.

En su canal de YouTube, Rallo dedica 29 minutos a desmontar excusas y a cruzar variables que otros análisis pasan por alto. No se limita a repetir medias. Su tesis es incómoda: quienes se desploman no son los alumnos con menos recursos, sino los hijos de familias acomodadas.

Una caída que rompe la trayectoria de España

Según el economista, España obtiene 477 puntos en ciencias, 457 en lectura y 451 en matemáticas, mientras que la media de la OCDE se sitúa en 482, 461 y 463 respectivamente. Queda por debajo en las tres competencias. Los países que lideran el informe, como Singapur, Macao, Taiwán, Japón, Corea o Estonia, se mueven entre 540 y 560 puntos en ciencias. Traducido a cursos, un alumno español medio va tres o cuatro cursos por detrás de uno de Singapur.

Frente a los vecinos europeos, la comparación duele. Francia, Italia, Alemania, Portugal o Suecia superan a España. Rallo insiste en que lo grave no es solo el nivel, sino la trayectoria. Desde 2022, España pierde 7 puntos en ciencias, 16 en lectura y 23 en matemáticas. Son más de un curso escolar perdido en solo tres años. Si se toma la década completa, la caída es de 15 puntos en ciencias, 27 en matemáticas y 42 en lectura. En capacidad lectora, el retroceso supera dos cursos en diez años, mientras que la OCDE cae menos en ese mismo periodo.

Los que caen no son los que esperábamos

Rallo destaca el dato que más llama la atención del informe: la identidad de quienes empeoran. Entre 2022 y 2025, los alumnos desfavorecidos se mantienen estables en ciencias, mientras que los aventajados caen 8 puntos. En lectura, los desfavorecidos pierden 4 y los aventajados 20. En matemáticas la pauta es parecida. La brecha entre pobres y ricos se estrecha, pero no porque los pobres mejoren, sino porque los ricos empeoran.

La OCDE reconoce que este fenómeno es nuevo en los 25 años del informe. Y en el mapa autonómico se repite. El País Vasco, antes modelo, pierde 57 puntos en lectura desde 2012 y queda como la comunidad con peor comprensión lectora, solo por delante de Ceuta y Melilla. Navarra pierde 55. En cambio, Extremadura o Castilla-La Mancha, que partían de más abajo, aguantan. Las que lideraban se desploman.

Lo que se ha roto no es el nivel medio: es la disposición de los alumnos con más recursos a sostener el esfuerzo cognitivo que exigen los textos largos.

— Juan Ramón Rallo

Para Rallo, este patrón invalida las respuestas automáticas. Si el problema fuera la falta de recursos de las familias o de los centros, las puntuaciones que más caerían serían las de los alumnos con peor contexto socioeconómico. Pero ocurre lo contrario: caen los de renta alta y los de centros bien dotados. La explicación de los recortes, insiste, no sirve para explicar el peor informe de nuestra historia.

El síntoma: cuando el texto se alarga, el alumno se apaga

La OCDE ha analizado pregunta a pregunta la prueba de lectura. El resultado es revelador. Lo que hunde la puntuación no es el tipo de razonamiento exigido, sino la longitud del texto. Cuanto más largo es el pasaje, peor resultado, con independencia de la dificultad conceptual de la pregunta. La proporción de alumnos etiquetados como lectores apresurados pasa del 7% en 2018 al 11% en 2025.

Y hay una paradoja. Baja el porcentaje de alumnos que dejan preguntas sin responder. Antes, cuando un alumno se topaba con una pregunta difícil, se la saltaba; ahora se precipita a responder lo primero que se le pasa por la cabeza. Rallo lo resume así: no es que hayan perdido la capacidad de comprender, es que no quieren sostener el esfuerzo cognitivo sobre textos extensos. Si el problema matemático es largo, el entendimiento se nubla y el ejercicio queda sin resolver.

Por qué la explicación de los recortes no encaja

El economista dedica un bloque a desmontar la narrativa habitual de la izquierda. Si la escasez de recursos explicara los datos, el deterioro se habría concentrado en los alumnos vulnerables y en los centros peor financiados. No ha sido así. Por tanto, sostiene Rallo, esa excusa podrá tener algún sentido en otros momentos, pero no explica lo ocurrido en 2025.

Las exclusiones que maquillan el desastre

Hay un agravante más. Para que PISA sea comparable, la OCDE exige que los países no excluyan de la prueba a más de un porcentaje muy pequeño de alumnos. En España las exclusiones han subido al 7,9%. El aumento viene sobre todo de Murcia, que pasa del 4% al 13%, y de Cataluña, que salta del 5,6% al 23,2%. Practicamente uno de cada cuatro alumnos catalanes queda fuera de la prueba.

La OCDE ha decidido no publicar los resultados de Cataluña por separado y advierte que los niveles elevados de exclusión generan probablemente un sesgo al alza. Es decir, la fotografía real podría ser peor que la ya pésima imagen oficial. Rallo añade un último golpe: España solo tiene un 4% de alumnos excelentes en ciencias y en matemáticas, y un 2% en lectura, muy lejos del 37% de excelencia en matemáticas de Singapur.

Repensar el sistema sin excusas cómodas

Más allá del análisis de Rallo, conviene situar el contexto. PISA es una evaluación trienal de la OCDE que mide competencias de alumnos de 15 años desde el año 2000. La edición de 2022 ya arrastraba los efectos de la pandemia, pero la caída española de 2025 se acumula sobre aquella. En lectura, el desplome de 42 puntos en una década es el más preocupante: implica que un adolescente medio comprende hoy textos como si hubiera estudiado más de dos cursos menos que sus compañeros de hace diez años.

La lectura editorial que propone Rallo apunta a la inmediatez digital y a la pérdida de atención sostenida. No ofrece recetas, pero su diagnóstico despeja espejismos. Si el problema es de esfuerzo y no de presupuesto, la reforma educativa tendrá que hablar de hábitos, de lectura extensa y de gestión de la atención en el aula. Ojalá el debate público esté a la altura.

La pregunta queda abierta. ¿.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Audax Renovables se adjudica parte del suministro eléctrico de la Comunidad de Madrid por 15,6 millones

Audax Renovables (ADX) se ha adjudicado una parte del Acuerdo Marco de suministro eléctrico de la Comunidad de Madrid por 15,6 millones de euros, un contrato que refuerza a la comercializadora cotizada en el segmento institucional y público frente a los grandes operadores del sector.

El contrato y sus cifras principales

La filial de comercialización del grupo Audax gestionará 1.131 puntos de suministro durante dos años de vigencia. De ellos, 515 corresponden a centros educativos y los 6 restantes a consejerías de la Administración autonómica, según consta en el comunicado de la compañía.

El volumen energético total asciende a 55.056.843 kilovatios hora. Son 55 gigavatios hora que darán cobertura a instalaciones con demanda elevada y un perfil de consumo estable, una ventaja operativa para el comercializador durante la vigencia del acuerdo.

El contrato se enmarca en una subasta pública del acuerdo marco de la Comunidad de Madrid. Para Audax, no es solo un ingreso puntual: asegura presencia comercial en 521 ubicaciones gestionadas por la administración y convierte a la empresa en proveedor de referencia ante eventuales prórrogas o licitaciones complementarias.

Una subasta electrónica con los grandes del sector

Audax Renovables adjudicación

La adjudicación se resolvió en subasta electrónica, un formato que obliga a los licitadores a mejorar precio en tiempo real. En ese proceso participaron Iberdrola, Endesa, Naturgy y TotalEnergies, cuatro comercializadoras con capacidad de generación y pulmón de balance. Audax, con un perfil más ligero, logró imponerse en la puja.

El country manager de Audax en España, Marc Blasi, defendió que competir y ser capaz de ganar en una subasta de este nivel, en la que también participan algunos de los mayores actores del sector energético español, ratifica la solidez y la capacidad de competir de la compañía. La declaración apunta a la credibilidad comercial, no a la rentabilidad del contrato.

La adjudicación no se explica solo por precio, sino por la capacidad de Audax de gestionar 1.131 puntos de suministro durante dos años sin deteriorar el servicio.

Qué significa el contrato en el contexto energético

El suministro a administraciones públicas ofrece una ventaja de fondo: los volúmenes son elevados y el riesgo de impago es inferior al del segmento residencial o el de pymes. Para una comercializadora como Audax Renovables, que cotiza en el mercado español, este tipo de contratos añade ingresos recurrentes y reduce la dependencia de la captación comercial puerta a puerta.

La contrapartida está en el margen. En concursos públicos, la presión de precio entre comercializadoras es intensa, y el ganador suele asumir un diferencial por kilovatio hora más ajustado que en el mercado libre minorista. El comunicado no desglosa el margen bruto estimado ni el impacto exacto en el EBITDA, un silencio que obliga a leer la adjudicación como refuerzo estratégico antes que como palanca inmediata de resultados.

En términos de ingresos, los 15,6 millones de euros equivalen a unos 650.000 euros mensuales durante los 24 meses de vigencia. La cifra habla por sí sola: no transforma el balance de una eléctrica integrada, pero para Audax supone un contrato ancla en la capital y una referencia para futuras licitaciones autonómicas.

Los centros educativos concentran su consumo en horario lectivo, lo que permite a la comercializadora dimensionar mejor sus compras a plazo. Ese perfil de demanda es más predecible que el cliente residencial y facilita la gestión del riesgo de aprovisionamiento.

El precedente del sector juega a favor de la interpretación estratégica. Los grandes contratos públicos de electricidad en Madrid suelen quedar dominados por los operadores verticales que combinan generación y comercialización. Que una empresa independiente gane una porción relevante del suministro educativo y administrativo introduce un actor adicional en el reparto, y presiona a los grandes a defender sus posiciones.

Queda, con todo, la incógnita de la ejecución. El despliegue de 1.131 puntos en dos años exige solvencia logística, facturación integrada con la administración y atención a 515 centros educativos. La solidez comercial que reivindica la compañía se medirá en la operativa diaria.

Para Iberdrola, Endesa, Naturgy y TotalEnergies, la pérdida de este lote no es crítica en tamaño, pero sí simbólica. En un mercado donde el cliente institucional se licita por lotes, cada adjudicación perdida obliga a defender la cuota en los siguientes concursos.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización definitiva del contrato y la posible comunicación de impacto económico por parte de Audax en próximos resultados.
  • Reacción del valor: El mercado suele leer este tipo de adjudicaciones como una señal de capacidad comercial, aunque el efecto en cotización puede ser limitado por la ausencia de cifras de margen.
  • Precedente sectorial: Los concursos públicos de suministro eléctrico en Madrid suelen quedar en manos de eléctricas integradas; que una comercializadora independiente gane una parte refuerza su perfil competitivo.

Volkswagen vende su planta de Osnabrück a un fondo israelí que la convertirá en fábrica de armamento

Volkswagen ha vendido la planta de Osnabrück a un fondo israelí y al Estado de Baja Sajonia. La factoría alemana, dedicada históricamente a la fabricación de vehículos, se reconvertirá en un centro de producción de armamento.

La operación supone un paso relevante dentro de la reestructuración industrial del mayor grupo automovilístico europeo. La fábrica figuraba desde hace meses entre las instalaciones cuyo futuro productivo estaba abierto, dentro del plan de ajuste que Volkswagen pactó con los sindicatos alemanes.

Ni el fabricante ni las administraciones involucradas han detallado la cifra económica del traspaso. Tampoco han publicado un calendario concreto de reconversión, aunque el cierre administrativo de la venta ya se da por formalizado en los términos anunciados.

La sala de prensa oficial de Volkswagen encuadra la decisión dentro del rediseño de su red industrial. El comprador, según los términos difundidos, está compuesto por un fondo israelí y el propio Estado federado de Baja Sajonia.

La reconversión de una fábrica de coches en polo de defensa

Osnabrück deja atrás su rol histórico en la producción de automóviles. El nuevo consorcio accionarial la destinará a la producción de armamento, un giro que en Alemania se lee en clave tanto empresarial como geopolítica.

El Estado de Baja Sajonia participa directamente en el capital, lo que blinda institucionalmente la reconversión. Su presencia garantiza, al menos en el arranque, una interlocución fluida con la administración federal en materia de licencias y contratos de defensa.

La venta de Osnabrück no es un ajuste más de Volkswagen: es la primera gran reconversión de una planta automovilística europea en infraestructura de defensa.

Del lado privado, el fondo israelí no ha revelado su denominación completa en los primeros comunicados. La participación de un socio institucional alemán compensa, en parte, la opacidad del vehículo privado y reduce la incertidumbre regulatoria del proyecto.

La factoría de Osnabrück arrastraba una posición singular dentro del entramado industrial del grupo. En sus líneas se ensamblaron modelos de nicho y proyectos especiales alejados de las grandes plataformas de volumen, lo que la mantuvo siempre en un equilibrio productivo delicado.

Plantilla, empleo y nueva carga industrial

El acuerdo se enmarca en la reestructuración acordada entre la cúpula del grupo y los representantes de los trabajadores. Osnabrück era una de las últimas plantas alemanas de Volkswagen sin un rol definido en la nueva arquitectura industrial centrada en el vehículo eléctrico.

Esa cartera de trabajo menguó de forma progresiva durante los últimos ejercicios. La búsqueda de una alternativa industrial se convirtió en una urgencia para la región, que veía en la fábrica una pieza clave de su empleo manufacturero.

El consorcio comprador asumirá el empleo industrial existente o una parte sustancial del mismo, según las condiciones políticas de la operación. A falta de cifras oficiales, la estructura del acuerdo —con un Estado federado dentro del accionariado— sugieren que la prioridad es preservar el tejido laboral.

La reindustrialización de Osnabrück, en cualquier caso, no será automática. Los ritmos de una cadena de montaje de automóviles poco tienen que ver con los plazos y las certificaciones de la producción militar.

Una señal para el rearme industrial europeo

La reconversión de la planta conecta con un fenómeno más amplio que atraviesa toda la industria europea. Los presupuestos de defensa crecen a doble dígito en las principales economías del continente, y la capacidad de producción militar se ha convertido en un cuello de botella estratégico.

Las fábricas de automoción ofrecen tres activos difíciles de replicar:

  • suelo industrial disponible,
  • personal cualificado,
  • cadenas logísticas maduras.

Por eso el proyecto de Osnabrück tiene sentido como palanca de ensayo para el conjunto del sector. La combinación de capital privado y presencia estatal es, en este caso, una ventaja: mitiga el riesgo de que la nueva actividad quede a merced de la coyuntura presupuestaria.

No obstante, el giro plantea fricciones. La cultura industrial de una fábrica de coches no se transfiere sin resistencia a la producción de armamento. Los umbrales de calidad, la supervisión regulatoria y la confidencialidad operan con lógicas distintas, incluso contradictorias.

Me parece razonable leer la operación como una prueba piloto. Si Osnabrück funciona, abrirá la puerta a que otras plantas europeas infrautilizadas —de Volkswagen o de competidores— sigan el mismo recorrido. Si fracasa, el coste reputacional y operativo quedará delimitado a una única instalación.

La pregunta que deja abierta esta venta es si la industria europea del automóvil está dispuesta a soltar capacidad instalada antes de que el sector de defensa pague por ella. El calendario de la nueva producción, aún sin fecha pública, será el primer termómetro real del éxito de la operación.

600 millones de euros: Pepa y Morenés venden el 75% de Stoneshield a Franklin Templeton

Franklin Templeton compra el 75% de Stoneshield por unos 600 millones de euros.

Franklin Templeton toma el control de Stoneshield

Juan Pepa y Felipe Morenés han vendido la participación mayoritaria de la firma inmobiliaria al gestor estadounidense, según confirman fuentes financieras recogidas por Cinco Días. La operación concede a Franklin Templeton el control de una de las plataformas de inversión inmobiliaria con más tracción en España.

La cifra de 600 millones corresponde al 75% del capital de Stoneshield. No han trascendido los términos exactos del cierre, aunque fuentes próximas a la operación apuntan a que estará sujeta a las autorizaciones regulatorias habituales.

Pepa y Morenés crearon Stoneshield para invertir en activos inmobiliarios y en deuda ligada a ese sector. La firma ha combinado operaciones de compra, transformación y alquiler con la gestión de vehículos para terceros. Ese doble perfil la ha convertido en un objetivo atractivo para las grandes gestoras globales que buscan equipos locales con capacidad de originación.

Franklin Templeton refuerza con esta compra su división de activos alternativos, la palanca de crecimiento que viene priorizando en sus resultados de los últimos trimestres. El grupo estadounidense busca exposición estable a mercados inmobiliarios del sur de Europa, donde el apetito inversor ha vuelto a crecer.

El movimiento se produce cuando el capital internacional mira otra vez hacia la Península. España concentra liquidez, rentabilidades medias superiores a las de Alemania o Francia y activos disponibles tras la resaca del ciclo 2022-2024. En ese tablero, contar con un socio estadounidense del tamaño de Franklin Templeton cambia la capacidad de Stoneshield para levantar capital.

La escala es ya la única palanca para competir por el capital inmobiliario del sur de Europa.

Para los fundadores, la operación supone monetizar la mayor parte del proyecto sin ceder la gestión diaria. Ambos ejecutivos quedan vinculados a la compañía, aunque las funciones concretas no se han detallado. En transacciones similares, los vendedores suelen mantener el control operativo durante un periodo de transición pactado.

El impacto en la industria de la inversión inmobiliaria

La entrada de Franklin Templeton en Stoneshield no es un caso aislado. Las gestoras internacionales llevan dos años adquiriendo plataformas medianas en España, Italia y Portugal. El atractivo no es solo el activo final; es el acceso a equipos con red local y a carteras ya originadas.

Stoneshield compite en un segmento donde la diferenciación depende de la disciplina en la compra y de la capacidad para transformar activos. Con el respaldo de Franklin Templeton, podrá elevar el tamaño medio de sus operaciones y mirar a proyectos institucionales que antes quedaban fuera de su alcance por balance.

La operación también presiona a las gestoras independientes que aún resisten sin socio industrial. El coste de capital ha subido, y los inversores institucionales prefieren concentrar sus asignaciones en plataformas de mayor tamaño y con marca reconocida. Quien no alcance esa escala se arriesga a quedar fuera de las listas cortas de los grandes asignadores.

Análisis: una salida lógica, no una retirada

Conviene leer la operación como una consolidación natural, no como un síntoma de debilidad. Pepa y Morenés no han vendido por necesidad de liquidez; han encontrado un comprador dispuesto a pagar por una plataforma que capitaliza su posición en el mercado. La prima implícita en la valoración refleja el apetito por el sector, no una urgencia vendedora.

El riesgo reside en la integración. Las gestoras estadounidenses tienden a imponer procesos globales de control y reporting que chocan con la agilidad de las firmas locales. Si la estructura se burocratiza, el valor de originación que Franklin Templeton acaba de pagar puede diluirse en los próximos dos ejercicios.

Mi opinión es que este tipo de acuerdos se repetirá. El capital estadounidense busca rentabilidad en Europa, y España ofrece un equilibrio difícil de replicar: liquidez de mercado, seguridad jurídica y activos con margen de reposicionamiento. La siguiente pantalla será ver si los fundadores que aún controlan plataformas medianas aguantan o aceleran su salida ante la primera oferta seria.

El precio de la compra en Mercadona 20 años después: la misma cesta se dispara en 2026

0

Replicar la compra de 2004 en Mercadona pone cifras a la inflación: un carro de 52 euros se ha convertido en 115 euros en 2025, un 121% más, incluso eligiendo el producto más barato.

El análisis parte de un tique real de septiembre de 2004 guardado por el físico y analista cuantitativo Dani Domínguez Quant. Dos reglas guían la réplica: coger siempre la opción más económica del lineal y asumir un kilo cuando la cantidad no estaba especificada. No es una compra indulgente: es el escenario más favorable para el bolsillo, no un recibo inflado por caprichos.

El resultado es contundente. El total pasa de 52 a 115 euros, una subida del 121% en dos décadas. Traducido al día a día: el ticket medio de una familia joven no solo ha envejecido, sino que multiplica su esfuerzo económico.

La elección de siempre el producto más barato convierte el experimento en un termómetro del poder adquisitivo. No mide antojos, sino lo mínimo para llenar la despensa. Por eso el salto del 121% interesa más a la economía doméstica que otros indicadores: aquí no hay compensación por calidad, solo supervivencia del carro.

La comparativa con cifras

Algunos productos explican la magnitud del salto. La Coca-Cola ha pasado de 3,12 a 6,64 euros, un 113% más. Las patatas en saco de 5 kilos suben de 1,35 euros a casi 7. Los plátanos canarios se triplican y las salchichas cuestan casi ocho veces más, según la comparación.

El precio por kilo, y no el del envase, es lo único que decide si una oferta te ahorra dinero o solo te lo parece.

La vara de medir es el ticket y al mismo tiempo el precio por unidad. Una botella de refresco casi duplica su precio; un básico como el saco de patatas lo multiplica por cinco. Son alzas que, aplicadas a una cesta de 30 productos, redondean la factura de 115 euros.

En la práctica, esto cambia la forma de comprar. El precio del envase se mantiene en muchas marcas, pero la cantidad baja. Es la reduflación, el encarecimiento silencioso del precio por kilo. El dato que importa no es el de góndola, sino el coste por unidad de medida.

La reduflación es la segunda inflación, la que no aparece en el titular. El bote de yogur pierde 10 gramos, la bolsa de patatas reduce su tamaño, la tableta de chocolate encoge, y el precio se queda clavado. El consumidor solo lo nota al dividir entre lo que realmente lleva a casa. La OCU y otras organizaciones recomiendan fijarse en el precio por litro o kilo que aparece en la etiqueta del lineal, no en el número grande.

Agosto da un respiro, el otoño no

La OCU confirma que agosto ha traído un respiro temporal. La cesta de la compra fue un 0,8% más barata que en julio, cuando rozaba máximos. La fruta de temporada, los pescados azules y la menor demanda de carne explica parte del alivio. Pero la tregua es frágil: los conflictos bélicos abiertos y el precio de la energía presionan al alza de cara al otoño.

El dato estacional importa más de lo que parece. Aunque el Banco Central Europeo persiga una inflación del 2% a medio plazo, el efecto acumulado es demoledor. Domínguez lo traduce en una equivalencia: 87.000 euros ahorrados durante 30 años valen, en poder adquisitivo real, poco más de 50.000 euros actuales. La inflación no se nota solo en el súper; también devalúa el colchón que hay debajo.

📊 La comparativa de un vistazo

ProductoTique 2004Réplica 2025Variación
Refresco de cola3,12 euros6,64 euros+113%
Patatas (saco de 5 kg)1,35 euroscasi 7 eurosse multiplica por más de cinco

La regla de elegir el producto más barato empuja de forma natural hacia la marca de distribuidor. No es ideología: es matemática de presupuesto. Cuando el precio por kilo se dispara, la marca blanca opera como el único amortiguador que muchas familias pueden tocar sin renunciar a productos básicos.

El giro hacia la marca blanca y el precio por kilo

Conviene aplicar la lente de la réplica a cada compra. Comparar el precio por kilo o por litro, no el del envase; revisar si el formato ha menguado; y desconfiar de las ofertas que solo maquillan la subida. El experimento de Domínguez no sustituye a un presupuesto familiar, pero ofrece una regla simple: si hace 20 años llenabas el carro con 52 euros, hoy necesitas 115.

En 2022, España registró picos de inflación anual del 7%, una cifra que Domínguez califica de «locura». Aunque el 2% oficial parezca técnico, su efecto acumulado explica por qué un carro de 2004 hoy cueste más del doble. La letra pequeña está en la etiqueta: menos gramos por envase, mismas promesas, ticket más alto.

El giro hacia la marca blanca no es una moda de crisis, sino una respuesta racional a esta aritmética. Cuando el precio por kilo se dispara, la comparativa deja de ser una cuestión de marca para convertirse en una cuestión de supervivencia del presupuesto. La OCU recuerda que el alivio de agosto no elimina la tendencia de fondo: la cesta sigue cerca de máximos y el otoño no pinta mejor.

Conviene recordar que estos datos son divulgativos y de análisis de consumo. No constituyen asesoramiento financiero ni de inversión: cada presupuesto familiar debe valorar su propia situación antes de mover ahorros o contratar productos remunerados.

🛒 El Veredicto de Compra

  • Compara el precio por kilo o litro: El envase engaña; la reduflación juega con la cantidad y dispara el coste real.
  • Presupuesta la compra con inflación acumulada: Si un carro costaba 52 euros en 2004, hoy exige 115 euros en el escenario más barato.
  • Revisa el ticket una vez al mes: El alivio de agosto (-0,8%) es temporal; el otoño puede revertirlo según la OCU.

El precio de la vivienda sube un 1% cada mes por el retraso de licencias, alerta el CEO de TM Grupo Inmobiliario

Cada mes de retraso en la concesión de licencias eleva el precio de la vivienda un 1%. La advertencia no llega de un analista, sino de Pablo Serna, CEO de TM Grupo Inmobiliario, que ha puesto el foco en el cuello de botella que atraviesa la promoción en España.

En una entrevista con idealista/news, el directivo vincula la tensión de precios a la falta de suelo finalista y a la lentitud administrativa.

La factura de la burocracia urbanística

El problema, según Serna, no es la falta de apetito inversor ni de demanda. Es la capacidad de producción. ‘España tiene suelo, pero no siempre está en condiciones de salir al mercado con la agilidad que requiere la demanda’, ha explicado. Esa brecha se traslada directamente a los precios.

El directivo concreta la ecuación: cada mes de retraso en la concesión de licencias suma un punto porcentual al coste final de un proyecto residencial. La cuenta es simple. La administración tarda, el promotor asume sobrecostes financieros y de gestión, y el comprador paga la factura.

El sector afronta desafíos como escasez de suelo finalista, la falta de agilidad administrativa, el incremento de costes de construcción, y escasez de mano de obra cualificada.

En la Comunitat Valenciana, esa tensión se traduce en suelos que tardan más tiempo en transformarse y en un mercado internacional que no encuentra producto terminado. Serna defiende que el sector debe atraer talento, reforzar la formación y avanzar en industrialización para recuperar capacidad de ejecución.

El retraso administrativo no es ruido, es un coste que acaba incrustado en el precio de cada vivienda.

En el segmento del turismo residencial, el comprador internacional ya representa el 80% de las operaciones de TM. La promotora recibe demanda de 36 países, con Polonia como primer mercado, seguida de Países Bajos, Alemania, Bélgica y Reino Unido.

Esa demanda, dice Serna, no ha encontrado una oferta capaz de seguirle el ritmo en destinos como la Costa Blanca, Baleares o la Costa del Sol. La respuesta de la compañía se apoya en una cartera de 1.800 viviendas en curso en Comunidad Valenciana, Andalucía y Baleares, además de proyectos en México.

Dónde presiona la falta de producto

En Valencia, TM ha anunciado una inversión superior a 130 millones de euros y suelo para más de 500 viviendas en Santa María de El Puig y Canet d’en Berenguer. Las primeras entregas de su proyecto Santa María Sea by TM comenzarán en pocos meses.

La presión no se limita al litoral valenciano. La compañía aborda desarrollos en Almería, Alicante y la Costa del Sol, y mantiene presencia hotelera en México con 1.000 llaves operadas bajo la marca The Fives Hotels & Residences. Su apuesta por Playa del Carmen, con Xcalacoco Beach, refleja la misma lógica de diversificar sin abandonar el Mediterráneo.

Una tensión estructural, no un ciclo de precios

El dato del 1% sintetiza una anomalía que conviene leer en perspectiva. España no sufre un problema de suelo bruto; sufre un problema de suelo finalista. La lentitud de los trámites urbanísticos actúa como un impuesto silencioso sobre la vivienda, y encarece tanto la obra nueva como el suelo que compite por salir al mercado.

La producción residencial se ha ido desplazando, en la última década, hacia enclaves turísticos con rentas medias altas, porque solo esos proyectos resisten la suma de coste administrativo, financiero y constructivo. Eso deja en segundo plano la vivienda asequible que la demanda mayoritaria necesita.

La propia empresa reconoce que la vivienda protegida exige un marco muy específico, con colaboración público-privada real, suelo disponible y equilibrio económico. Sin esas condiciones, el producto se vuelve inviable de forma sostenida. Pocas promotoras están dispuestas a asumir el reto sin reglas claras.

El problema es conocido, pero la solución no puede apelar a la simple formulación de una ley estatal. La gestión urbanística es competencia autonómica y municipal, y ahí conviven, como reconoce Serna, ‘importantes asimetrías’ entre administraciones. Mientras una licencia tarda meses de más en un ayuntamiento, en otro el suelo finalista apenas se descuenta en semanas. Ese desequilibrio explica por qué el precio de la vivienda no reacciona igual en toda España, aunque el desajuste entre oferta y demanda sea estructural.

Mientras tanto, la actividad no se detiene. TM prepara la entrega de TM Tower en Benidorm para 2028, con 260 viviendas, 230 metros de altura y 64 plantas. Es un hito que volverá a medir si el sector sabe ejecutar en plazo o si la burocracia, una vez más, marca los tiempos.

El precio de la vivienda no bajará solo por decreto. La pregunta es si las administraciones aceleran la tramitación de licencias o si el 1% mensual seguirá cocinando la próxima subida.

VisualPolitik avisa: la nueva ‘ofensiva rusa Kiev’ preocupa a Ucrania

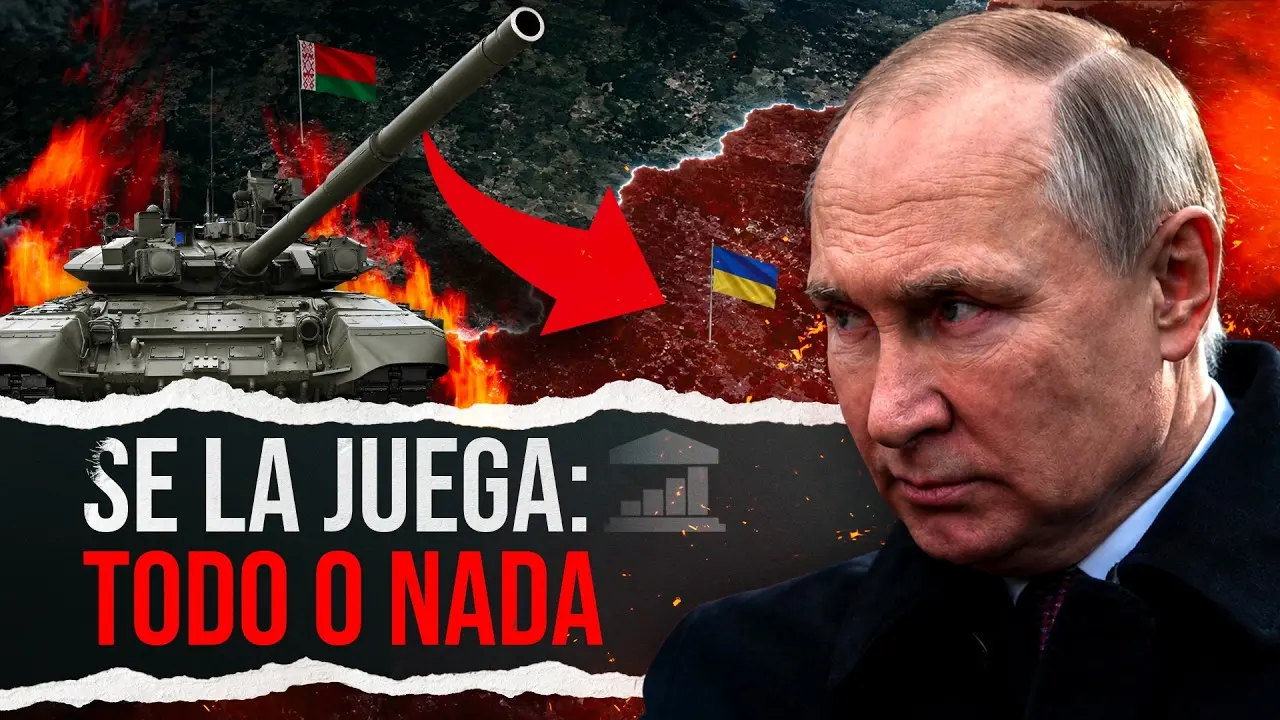
Las cancillerías europeas han encendido todas las alarmas. Según VisualPolitik, Rusia estaría preparando un nuevo asalto terrestre sobre Kiev, esta vez lanzado desde territorio bielorruso. El canal avisa de que la operación que fracasó al inicio de la invasión, hace más de cuatro años, podría repetirse en condiciones muy distintas.

La pregunta que recorre los despachos no es menor: ¿de verdad le dan los números a Moscú para abrir un segundo frente? VisualPolitik sostiene que, con las tropas actuales, ni en broma. Pero el matiz que lo cambia todo llegaría con una movilización general, una carta que el Kremlin lleva semanas amagando con jugar.

El contexto añade peso a la advertencia. Desde febrero de 2022, el ejército ruso avanza a duras penas y cada metro conquistado le sale carísimo. Al inicio de la guerra ya intentaron llegar a la capital ucraniana y se retiraron al poco tiempo. Que ahora, con el desgaste acumulado, se planteen repetir la jugada desde Bielorrusia suena, admite el canal, más a idea lejana con mucha bocina de por medio que a un plan de acción real.

Qué ha interceptado la inteligencia ucraniana

No se trata de rumores de pasillo. El canal explica que la inteligencia ucraniana afirma haber interceptado las órdenes de este operativo. Según las declaraciones de Oleksandr Syrskyi, comandante jefe del ejército ucraniano, Putin encargó al Estado Mayor ruso calcular distintas opciones para una ofensiva terrestre, incluida una desde Bielorrusia con la capital como objetivo.

A esa pista se suma el encuentro sorpresa que Vladimir Putin y Alexander Lukashenko mantuvieron el 29 de agosto. Para VisualPolitik, aquella reunión fue leída por muchos como un simple apretón de manos, pero encaja con la tesis de que los preparativos ya están en marcha.

Si la jugada sale bien, Putin se apunta el Donbass; si sale mal, se queda sin ejército y con un país mucho más enfadado del que tenía al empezar.

— VisualPolitik

La movilización general: la llave que cambia la partida

VisualPolitik es tajante: en las condiciones actuales, el ejército ruso a duras penas aguanta el frente que ya tiene. El desgaste de tropas y economía empeora cada día. Sin embargo, el canal avisa de que las condiciones podrían estar a punto de cambiar gracias a la tan sonada movilización general.

Las señales no han parado de acumularse. The Economist da por hecho que Putin planea una movilización masiva y cita fuentes del Kremlin según las cuales el mandatario cree que, si no se hace con el Donbass, lo que está en juego es literalmente su vida. El Wall Street Journal, por su parte, informa de que ya hubo un ensayo de movilización en Kaliningrado durante el mes de julio.

Según el análisis del canal, el momento más probable para esa movilización sería justo después de las elecciones a la Duma del próximo 20 de septiembre. Antes de eso, advierte, veremos preparativos imposibles de ocultar: decenas de miles de soldados y montañas de material acumuladas junto a la frontera.

La infraestructura que ya se ve sobre el terreno

VisualPolitik sostiene que los primeros preparativos ya son visibles. Menciona plataformas de lanzamiento de drones de largo alcance construidas y ampliadas en los últimos meses. El caso más evidente, explican, está en Simbo, donde en 2024 solo había bosque, en 2025 se levantó un complejo de lanzamiento de primer nivel y en 2026 su capacidad se ha duplicado.

Pero el elemento clave es la logística. El canal detalla que en la región de Gomel se está construyendo infraestructura ferroviaria preparada para recibir trenes militares con tropas y equipo pesado, a solo 40 kilómetros de la frontera ucraniana. A eso se suman carreteras, puentes y almacenes de munición, combustible y lubricante, todo alineado sobre los mismos ejes.

¿Tomar Kiev? Imposible, y quizá no sea el plan

La comparación con 2022 es demoledora. VisualPolitik recuerda que Rusia lo intentó con factor sorpresa, sin desgaste previo y ante un ejército ucraniano mucho más débil, y aun así fracasó. Hoy la foto es mucho peor para Moscú: según fuentes citadas por el canal, en el último año Rusia ha perdido más territorio del que ha conseguido ganar.

Sin embargo, el objetivo no tiene por qué ser plantar la bandera en la capital. El verdadero filón estaría en obligar a Ucrania a dividir fuerzas. El canal menciona el grave problema de reclutamiento ucraniano, con la conocida como busificación y los abusos asociados. Además, el Donbass lleva fortificándose desde 2014, mientras que la frontera norte tiene defensas mucho más débiles.

En la carrera por romper esas defensas juega la innovación tecnológica. VisualPolitik detalla que el 22 de julio Rusia lanzó su primer gran asalto mecanizado en años, hacia Dobropillia, con unidades de los ejércitos 8 y 4 y la 90ª división de tanques. Aquel ataque fracasó en lo esencial, pero logró romper la línea del frente en algunos puntos, apoyado en sistemas como el Arena-M, un escudo antidrones montado sobre tanques que en un sector de Jarkov derribó siete drones seguidos antes de agotar munición.

El verdadero objetivo: debilitar el Donbass y sentarse a negociar

Aquí encaja la información de The Economist. VisualPolitik la conecta con la estrategia rusa: si se abre un frente desde Bielorrusia, Ucrania tendría que enviar hombres y recursos desde el este, debilitando precisamente el frente que de verdad le importa a Putin.

El mecanismo ya se está probando en Sumy y Jarkov, donde cada empujón ruso obliga a Ucrania a tapar agujeros con tropas del frente oriental. La operación desde Bielorrusia sería eso mismo, pero a lo bestia. Y hay una segunda ganancia, esta vez sobre la mesa de negociación: un frente abierto en el norte es una amenaza permanente sobre Kiev, una carta que Moscú podría cambiar por otras concesiones.

La carta más peligrosa de Putin

El canal cierra con una lectura arriesgada pero inquietante. Una movilización general obligaría a ir casa por casa a buscar a los hijos de familias rusas que hasta hoy han vivido la guerra desde el sofá. Esa es la línea que Putin no ha querido cruzar hasta ahora. Si la cruza y pierde, advierte VisualPolitik, ya no hablaríamos solo del final de la guerra, sino quizás del principio del fin del propio Putin. Queda por ver si Occidente reacciona a tiempo o si, una vez más, la sorpresa define la siguiente fase del conflicto.

El centro logístico de Amazon en Zaragoza: activa su mayor hub en España con 30.000 m² y 600 empleos

Amazon activa en La Muela (Zaragoza) su centro logístico ZAZ8, de 30.000 metros cuadrados y una previsión de hasta 600 empleos. El arranque se produce con un centenar de trabajadores, según ABC.

La puesta en marcha del complejo se ha vivido como un estreno. Según recoge heraldo.es, uno de los trabajadores describió el inicio como ‘emocionante’. Amazon ha elegido La Muela, a pocos kilómetros de Zaragoza, para levantar una instalación que considera su primer gran centro de distribución en España.

El código ZAZ8 identifica una nave de 30.000 metros cuadrados preparada para absorber un volumen alto de paquetería. La compañía no ha detallado el calendario exacto de incorporación de los 500 puestos restantes, pero la cifra final se alcanzará de forma progresiva conforme crezca la actividad.

La instalación nace con cien empleados y aspira a multiplicar su plantilla por seis cuando opere a pleno rendimiento. El impacto directo en el empleo es la variable más visible del proyecto. Buena parte de esas contrataciones se completará en el propio municipio y en las localidades del entorno.

El desembarco en La Muela añade un nuevo nodo al corredor logístico de Aragón. La comunidad ya alberga operadores de distribución, centros de transporte y plataformas de última milla; con ZAZ8, la posición de Zaragoza en la red de Amazon gana densidad.

La puesta en marcha de ZAZ8 no solo mira a la paquetería: sitúa a Zaragoza en el mapa de los grandes hubs logísticos del noreste español.

Qué supone para el empleo en Zaragoza y para la logística aragonesa

El centro se inaugura con cien puestos de trabajo y la meta de llegar a seiscientos. Son cifras que, en un municipio de la dimensión de La Muela, tienen un peso considerable. A los empleos directos se sumarán los de transporte, mantenimiento y servicios auxiliares, aunque no hay una estimación oficial publicada.

Buscar trabajo en Amazon Zaragoza se convierte en una de las consultas recurrentes para personas del sector logístico. La compañía suele activar sus procesos de selección a través de su portal de empleo, y es previsible que el centro vaya publicando turnos a medida que aumente la actividad.

La contratación, en todo caso, no se limita a perfiles de almacén. Un centro de estas dimensiones demanda personal de operaciones, técnicos de mantenimiento, responsables de turno y equipos de prevención. Son puestos que suelen convivir con las vacantes más repetidas de Amazon, como las de mozo de almacén y preparación de pedidos.

La apuesta logística de Amazon en España: una lectura con matices

El lanzamiento de ZAZ8 refuerza la apuesta de Amazon por ampliar su red de centros de distribución. La denominación de primer gran centro en España merece una lectura cuidadosa: la compañía ya opera desde hace años en otros puntos del país con estaciones logísticas, centros urbanos y almacenes de distinto tamaño. La diferencia, en este caso, es de escala y de función.

La elección de Zaragoza no es casual. El área metropolitana concentra accesos por carretera y ferrocarril, y La Muela se encuentra bien conectada con el eje del Ebro. Para Amazon, esa ubicación reduce tiempos de entrega hacia el noreste y facilita la distribución hacia el resto del territorio.

Creo que el impacto laboral será positivo, sobre todo en un territorio donde el empleo industrial y logístico compite con la temporalidad del sector servicios. El reto está en consolidar plantilla estable y en evitar que las campañas de picos terminan por restar calidad al empleo creado.

La conversión de La Muela en un nodo logístico puede traer también tensiones en en la vivienda y los servicios locales. No es un debate exclusivo de Zaragoza, pero la experiencia de otros polos logísticos aconseja mirar más allá del titular. La clave será si Amazon convierte este centro en una base permanente de contratación o si los 600 empleos quedan condicionados a picos estacionales.

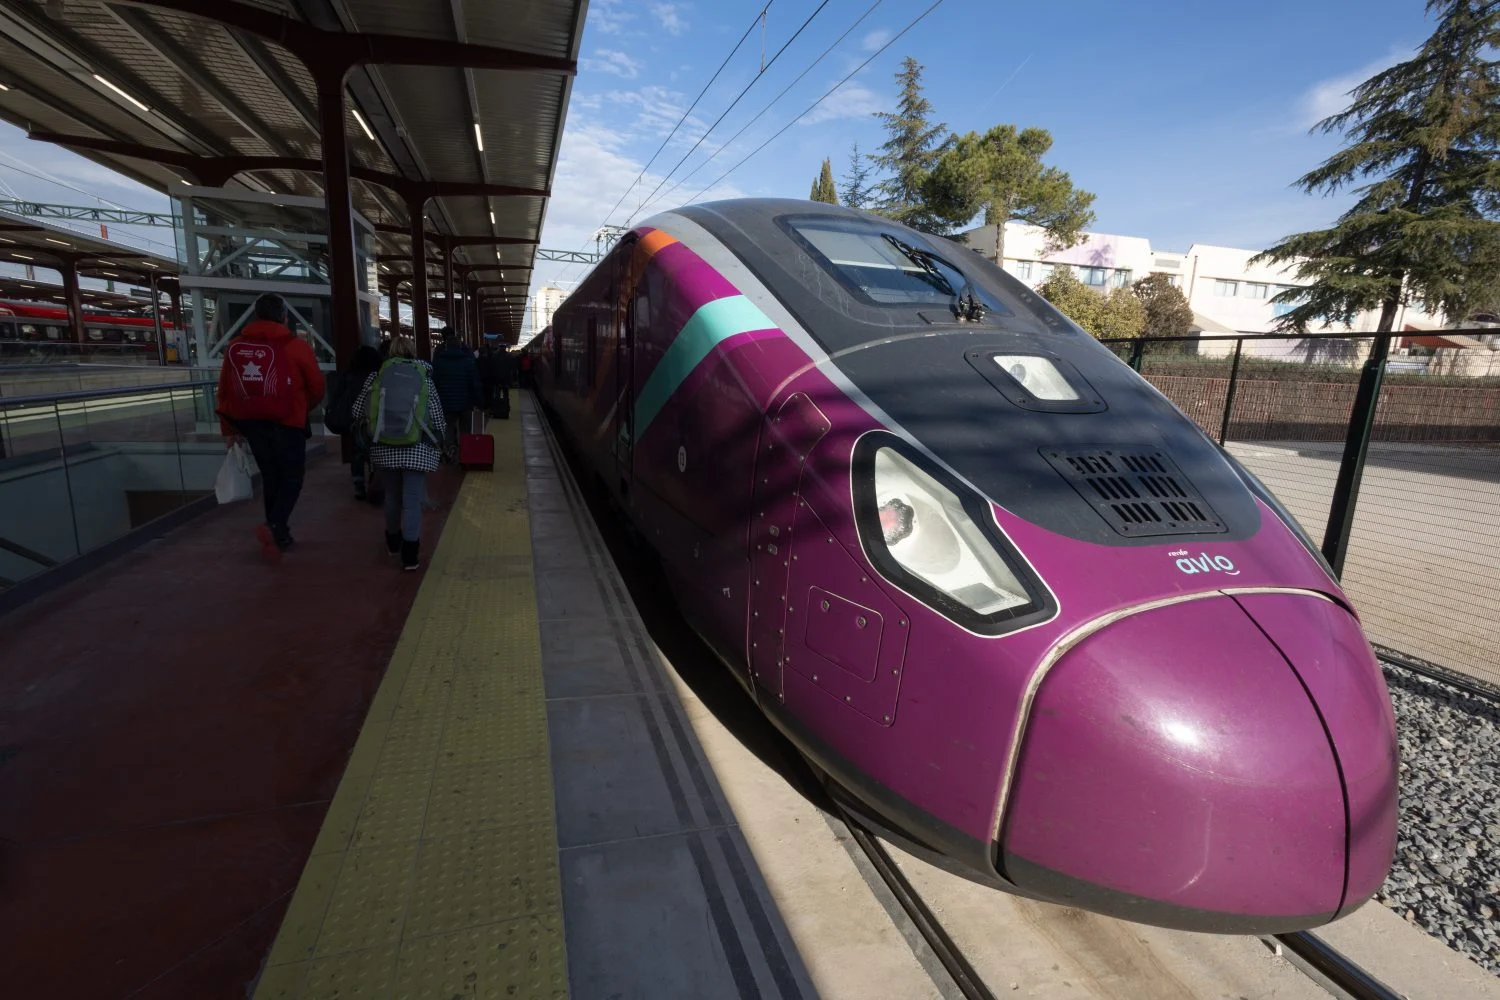
Problemas de los trenes Avril: Renfe agota repuestos y pone en riesgo la oferta del AVE

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe ha agotado los bogies de repuesto de los trenes Avril y ya hay dos unidades inmovilizadas por fisuras o sospechas de fisura.
  • ¿Quién está detrás? Renfe y Talgo. El problema se concentra en los bogies del Serie 106 de rodadura fija que circula por el AVE Madrid-Barcelona y Madrid-Valencia.
  • ¿Qué impacto tiene? De momento la programación del AVE se mantiene, pero sin piezas de sustitución el margen se estrecha y podrían recortarse plazas en la alta velocidad.

Renfe ha agotado los bogies de repuesto de sus trenes Avril y arriesga la oferta del AVE si Talgo no entrega piezas. La compañía mantiene de momento la programación, aunque asume que las inmovilizaciones crecerán.

Una avería estructural que deja a Renfe sin colchón de piezas

El foco está en los bogies (los bastidores sobre los que giran las ruedas) del Serie 106 de rodadura fija. Desde el verano de 2025 aparecieron ocho bogies con fisuras en la línea Madrid-Barcelona; después se localizaron otros 19 casos en Madrid-Valencia: tres se retiraron al detectarse indicios y otros 16 quedaron apartados de forma preventiva.

Renfe ha endurecido desde agosto el criterio de retirada: cualquier indicio de grieta, aunque todavía no sea visible, basta para apartar el componente. Con este umbral, dos trenes Avril están inmovilizados y la operadora prevé que la cifra aumente. El problema no se ha detectado en los modelos de Alstom o Siemens.

Por qué la oferta del AVE puede quedarse corta

De momento, la programación sigue intacta. Renfe había sustituido los bogies defectuosos con piezas de repuesto, pero ese colchón se ha agotado. Según publica Expansión y recoge Preferente, Talgo todavía no tiene listos los nuevos recambios y la operadora no dispone de más unidades de sustitución.

Talgo, el fabricante del Serie 106 Avril, y Renfe investigan el origen de unas fisuras que, para la operadora, no deberían producirse en un componente concebido para durar lo mismo que el tren. La duda no es menor: sin bogies de reserva, cada nueva inmovilización reduce directamente las plazas que Renfe puede ofrecer en el AVE.

Con el colchón de bogies agotado, cada nueva fisura detectada en un Avril es un asiento menos en la alta velocidad española.

Hoja de Ruta: Claves del Viaje

El impacto es claro: si Talgo no entrega recambios a tiempo, Renfe tendrá que recortar frecuencias o plazas en las líneas afectadas. La zona cero es el corredor Madrid-Barcelona, donde surgieron los primeros casos, y el Madrid-Valencia, que concentra ya la mayor parte de los bogies apartados preventivamente.

El dato a vigilar son los dos trenes inmovilizados y los 27 bogies con indicios o fisuras detectados desde el verano de 2025. Renfe mantiene por ahora el pulso, pero el margen es estrecho. La liberalización del AVE en 2021, con Ouigo e Iryo, ha convertido cualquier reducción de asientos en un regalo para los rivales y en una ventana de precios altos para el viajero.

Lo que observamos es una secuencia clásica: el fabricante sin recambios, la operadora sin red y un otoño con riesgo de cancelaciones parciales. La próxima cita relevante será conocer si Talgo logra entregar nuevas piezas antes de que Renfe tenga que tocar el plan de transporte.

La inflación amenaza la racha del salario real en Japón y el BoJ se acerca a una subida que sacudirá la deuda europea

He repasado esta madrugada los microdatos salariales de Tokio. La racha de siete meses de subidas del salario real en Japón está a punto de chocar con una segunda ola de precios que puede truncarla antes de que el Banco de Japón haya consolidado su hoja de ruta.

El dato que publica el Ministerio de Salud, Trabajo y Bienestar muestra que, hasta julio, los salarios reales encadenaron siete meses consecutivos por encima del nivel de un año antes. Es, sobre el papel, la mejor noticia en décadas para la economía japonesa. Sin embargo, lo que viene entre octubre y el cierre del año lo cambia todo: los precios de los alimentos y de la energía anticipan un repunte que puede devolver la variación salarial real a terreno negativo.

Los datos que vigila el Banco de Japón

El indicador no es un matiz técnico. El gobernador Kazuo Ueda ha convertido la senda de los salarios reales en la variable central de su política de normalización monetaria.

  • Siete meses consecutivos hasta julio: el salario real se mantuvo por encima del registro interanual.
  • La amenaza llega en otoño: los precios de alimentos y energía anticipan un encarecimiento generalizado.
  • El Banco de Japón vigila estos datos para calibrar el ritmo y la magnitud de las próximas subidas de tipos.

La debilidad del yen actúa como acelerador. Cada movimiento del tipo de cambio encarece las importaciones de energía y productos básicos, y erosiona la capacidad de compra que las subidas salariales nominales pretendían devolver a los hogares. Los datos mensuales de salarios no suelen mover grandes cifras en los mercados, pero en este ciclo japonés se han convertido en un termómetro de la política monetaria global.

‘La consolidación de los salarios reales es una condición necesaria para sostener la normalización monetaria sin provocar una recaída deflacionaria.’ — Kazuo Ueda, gobernador del Banco de Japón, paráfrasis de sus últimas intervenciones

El dilema que separa al BoJ de una subida prematura

Aquí veo la contradicción central. Japón lleva más de dos décadas persiguiendo un crecimiento salarial sostenido. Ahora que el salario real por fin encadena siete meses de avance, la inflación importada amenaza con deshacer el progreso antes de que se traduzca en consumo privado firme. Si el BoJ sube tipos para frenar la presión cambiaria y la inflación, corre el riesgo de enfriar un ciclo salarial aún frágil. Si no actúa, la depreciación del yen puede amplificar el encarecimiento de las importaciones y agravar la pérdida de poder adquisitivo.

Este dilema tiene una traducción directa en los mercados de deuda. El mercado ya descuenta que el Banco de Japón no podrá mantener los tipos reales profundamente negativos mientras la inflación subyacente se mantenga por encima de su referencia informal. La próxima reunión del BoJ, a finales de septiembre, y la publicación de los datos salariales de agosto en octubre serán los dos hitos que marcarán la velocidad del ajuste.

🌐 El efecto dominó en Occidente

Si el BoJ acelera la normalización, la deuda japonesa ofrecerá rentabilidades más atractivas y parte del capital que hoy financia bonos europeos y estadounidenses podría repatriarse. La presión al alza sobre los rendimientos del Bund y del Treasury se transmitiría al Euríbor, encareciendo las hipotecas variables españolas. En la práctica, una subida del BoJ en el cuarto trimestre elevaría el coste de la deuda soberana europea en plena revisión del pacto fiscal.

  • Las empresas europeas con filiales en Japón verían costes de financiación y de cobertura cambiaria más altos.
  • Un yen más fuerte encarecería las exportaciones japonesas a Europa, aunque moderaría el coste de algunos componentes importados.
  • En España, el efecto directo por comercio es limitado; lo relevante es la vía financiera y la señal inflacionista global que ya observan Fráncfort y Madrid.

El yen japonés se dispara a máximos de seis meses por la escalada Irán-EE.UU. y el crudo roza los 100 dólares

He estado revisando el dato salarial de julio en Japón: el repunte más fuerte desde 1997 decanta las apuestas de tipos.

La sesión asiática del martes confirmó el giro. El USD/JPY perforó el soporte de 153,00 y el yen japonés firmó máximos de seis meses frente al dólar, un movimiento que no solo responde a la escalada entre Irán y Estados Unidos: detrás está el repricio agresivo de la política monetaria del Banco de Japón, alimentado además por la especulación sobre un cambio en la asignación de activos del GPIF, el fondo público de pensiones.

El yen firma máximos de seis meses: los datos que mueven el mercado

Los operadores ya no hablan solo de intervención ni de coberturas de fin de trimestre. Los datos internos de Japón han hecho la mayor parte del trabajo.

  • USD/JPY por debajo de 153,00: el cruce cayó en un momento de la sesión por debajo de esa barrera, el nivel más bajo en seis meses.
  • Crecimiento salarial de julio: el más fuerte desde 1997, lo que refuerza el argumento de que el Banco de Japón normalizará tipos con mayor rapidez.
  • PIB del segundo trimestre revisado al alza: consolida las apuestas de un movimiento en la reunión de la próxima semana.
  • Nikkei sin fuelle: la renta variable japonesa apenas avanzó un 0,07% en la sesión matinal, castigada por la fortaleza del yen.
  • Kospi al alza: la bolsa coreana subió casi un 2% en la misma franja, impulsada por el sector de semiconductores.

En paralelo, China publicó sus datos comerciales de agosto. Las exportaciones cumplieron el pronóstico y aceleraron desde julio, mientras que las importaciones crecieron un 28,2% frente al 30% esperado; sigue la duda sobre la solidez de la demanda doméstica.

El dólar australiano y el neozelandés también cedieron. El AUD se vio lastrado por la encuesta empresarial NAB —con condiciones negativas— y por la noticia de que China CMRG ha ordenado a algunas acerías detener las negociaciones con Rio Tinto. El impulso del NZD se enfrió tras los comentarios de Prasanna Gai, miembro del comité del RBNZ, quien señaló que es plausible que el tipo rector ya esté en territorio neutral.

El repricio del BoJ que Europa ya no puede ignorar

Lo que veo detrás de este movimiento es un cambio de régimen en la narrativa japonesa: ya no se trata de proteger al yen con fuego de intervención, sino de normalizar la política monetaria con datos que la respaldan. El crecimiento salarial más fuerte desde 1997 rompe con treinta años de inercia deflacionista. Si el Banco de Japón sube tipos la próxima semana, el carry trade financiado en yenes sufrirá un segundo golpe, y con él, algunos activos europeos de alto rendimiento que dependen de financiación barata.

El petróleo, por su parte, se movió sin grandes sobresaltos en la sesión, pese al ataque hutí con misiles y drones contra Khamis Mushait y el aeropuerto de Abha, en Arabia Saudí. La escalada entre Irán y Estados Unidos mantiene la prima geopolítica, con el crudo rondando la cota de los 100 dólares, pero no ha provocado aún una disrupción física del suministro.

🌐 El efecto dominó en Occidente

El impacto más directo para Europa es doble. Por un lado, un yen caro encarece las estrategias de financiación en divisa japonesa, lo que puede restar apetito por activos de riesgo y presionar los bonos periféricos. Por otro, la subida de tipos del BoJ reabre la brecha de rendimientos con la eurozona, lo que podría empujar al alza al EUR/JPY si el BCE no acelera sus recortes. Para el inversor español, la advertencia es clara: la era del dinero gratuito japonés está llegando a su fin, y eso tiene consecuencias sobre el Euríbor y sobre las emisiones corporativas europeas.

  • Wall Street abrirá con el yen como señal de aversión al riesgo y con la renta fija japonesa presionando a los bonos globales.
  • Inflación en España: si el crudo se asienta en los 100 dólares, el efecto de base sobre los precios de importación se trasladará a la eurozona en el cuarto trimestre.
  • Empresas del IBEX expuestas a Asia, como acerías y automovilísticas con financiación en yenes, revisarán sus costes de cobertura.

Los bonos verdes de España: el Tesoro coloca 4.000 millones ante una demanda récord de 68.500 millones

El Tesoro Público ha cerrado hoy una emisión sindicada de 4.000 millones de euros en bonos verdes a 20 años, con una demanda de 68.504 millones que multiplica por 17 la oferta y valida la financiación de la transición ecológica.

El Tesoro capta 4.000 millones y multiplica por 17 la demanda

Se trata de una operación sindicada, reservada a un grupo reducido de inversores institucionales y no al mercado generalista. Aun así, el apetito ha sido extraordinario: el Tesoro recibió peticiones por 68.504 millones de euros, equivalentes a 17 veces la oferta. Vamos a los datos.

  • Importe emitido: 4.000 millones de euros.
  • Demanda registrada: 68.504 millones, 17 veces la oferta.
  • Plazo: 20 años, con vencimiento en julio de 2047.
  • Rentabilidad estimada: en torno al 4,2%, por debajo de lo previsto al inicio.

El departamento que dirige Carlos Cuerpo ha subrayado que el resultado ‘reitera la confianza de los mercados en la economía española. En la letra técnica, la referencia se cierra con un diferencial de 7 puntos básicos frente a la anterior emisión de bonos verdes, la que vence en 2043. Traducido a coste: pagará 0,07 puntos porcentuales más que aquella, pero 3 puntos básicos menos del precio inicial anunciado por el Tesoro.

El contexto no era sencillo. El barril de Brent ronda los 98 dólares tras la escalada en Oriente Próximo, y la inflación se mantiene por encima del 3% en la eurozona y en Estados Unidos. Con la Reserva Federal y el Banco Central Europeo preparados para volver a subir el precio del dinero, los bonos a diez años de Estados Unidos se acercan al 5%, mientras Francia e Italia se mueven en el 4,19% y el 4,14%, respectivamente.

La economía española, en cambio, mantiene la referencia del bono a diez años en el entorno del 3,7% gracias a un crecimiento del 2,8% en 2025. Ese colchón permite al Tesoro defender costes de financiación más bajos que sus comparables europeos, aunque no evita que la deuda se encarezca frente a emisiones anteriores.

La letra pequeña manda. El dinero verde entra en caja estatal con la misma lógica que cualquier otra emisión de deuda: no hay una lista cerrada de proyectos adjudicados hoy, sino un compromiso de reporte posterior. La etiqueta verde del Tesoro responde al programa de bonos soberanos sostenibles de España; el impacto climático habrá que medirlo en los próximos informes, no en el folleto de la subasta.

La demanda récord indica apetito por deuda verde, pero no sustituye al único dato que importa: la reducción real de emisiones que se financie con ese dinero.

El contexto de la emisión: vencimiento en 2047 y una bola de deuda al alza

En la misma jornada, Economía también adjudicó 2.416,82 millones de euros en letras a tres y nueve meses, y elevó la rentabilidad ofrecida hasta su nivel más alto en casi dos años. La deuda pública total española se sitúa ya en el récord de 1,7 billones de euros; para 2026, el Tesoro prevé captar hasta 285.693 millones de euros, un 4,2% más que el año pasado. La senda comprometida con Bruselas contempla bajar la ratio hasta el 95% en 2029, un camino sensible a cualquier repunte del petróleo o del coste de financiación.

El dato confirma un cambio estructural: la inversión con criterios ESG ya se comporta como una clase de activo con demanda propia, no como un adorno de cartera. En plena escalada de tipos, los inversores no solo aceptan la etiqueta verde; la buscan.

Qué dice este apetito sobre la transición (y qué no dice)

El éxito de la subasta confirma una tendencia que se viene fraguando desde que la Unión Europea puso en marcha la Taxonomía Verde: los inversores institucionales consideran la etiqueta sostenible un activo compatible con carteras ESG. Sin embargo, conviene no confundir demanda con impacto.

A diferencia de un bono corporativo ligado a una planta solar concreta, un bono soberano verde financia un programa de gasto público. La conexión con la descarbonización se audita a posteriori: qué proyectos se eligieron, cuántas toneladas de CO2 se dejaron de emitir y qué porcentaje del gasto fue realmente nuevo. Ahí es donde el análisis debe ponerse exigente.

En una Europa que prepara más emisiones de deuda para financiar la transición, España envía una señal de mercado potente. La rentabilidad obtenida, inferior a la esperada, demuestra que la sostenibilidad no penaliza al emisor. El consumidor lo notará en el coste de financiar redes, renovables y rehabilitación energética durante la próxima década.

Conviene ser exigentes, sí, pero no escépticos de salón. El Tesoro no vendió promesas climáticas: vendió financiación soberana con un marco de reporte. La clave estará en que el dinero respalde proyectos que reduzcan emisiones de CO2 de forma medible, algo que solo podrá comprobarse en futuros informes de impacto.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 4.000 millones de euros captados hoy, 17 veces cubiertos por demanda institucional, para financiar la transición ecológica del Estado.
  • Modelo que cambia: La deuda soberana verde se consolida como instrumento de financiación competitivo, no como un capricho reputacional.
  • Para las próximas generaciones: El coste de financiar la transición queda anclado hoy en un cupón del 4,2%, más barato de lo esperado.

Huelga en Airbus: los sindicatos pausan el paro pese al voto de la plantilla por continuar

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los sindicatos de Airbus pausan desde este miércoles la huelga indefinida iniciada el 25 de agosto, pese a que la plantilla votó por continuar.
  • ¿Quién está detrás? El comité de huelga de Airbus, con CCOO, SIPA y ATP, tras la reunión con la compañía y la mediación del Ministerio de Industria.
  • ¿Qué impacto tiene? Las seis plantas españolas vuelven a la actividad, pero la convocatoria de huelga sigue vigente. El referéndum sobre la propuesta de Airbus se celebrará este mes.

El comité de huelga de Airbus pausa desde este miércoles el paro indefinido que inició el 25 de agosto, pese a que la plantilla votó ayer por continuar las movilizaciones. La decisión llega tras la reunión del martes con la compañía, que se remitió a la propuesta presentada el 4 de septiembre.

El cómputo global de todas las plantas fue muy ajustado: 51,23% a favor de seguir frente a un 48,7% partidario de pausar la huelga, con una diferencia de 67 votos. Con estos resultados, el comité decidió pausar el conflicto para ‘dejar espacios de encuentro en asambleas’, según el comunicado al que ha tenido acceso Europa Press.

La votación del martes se produjo después de que Airbus y varios sindicatos, entre ellos ATP, CCOO y SIPA, que suman la mayoría de representación, alcanzasen el viernes un principio de acuerdo para desbloquear el conflicto. El Ministerio de Industria y Turismo, con la presencia del titular del ramo, Jordi Hereu, medió en una reunión de urgencia entre los sindicatos y el consejero delegado de Airbus, Guillaume Faury.

Una pausa táctica: la votación centro a centro

Sevilla, el último centro en votar, eligió mantener la movilización con 266 votos. Cádiz votó pausar con un 94,3%; Illescas, con un 59,7%; Tablada, con un 60,2%; y Albacete ya lo hizo el viernes. Getafe, el principal centro nacional, votó el lunes seguir con el paro por un 46,2% frente al 45,4% partidario de la pausa.

El acuerdo del viernes incluye el pago del IPC real y la recuperación del poder adquisitivo del 7,95% distribuido en cuatro años, hasta 2029. En materia laboral, mantiene íntegro el acuerdo actual de teletrabajo. La dirección sindical optó por pausar para celebrar asambleas informativas y explicar los detalles de la propuesta final.

La pausa no invalida la convocatoria de huelga: es un paréntesis táctico de los sindicatos antes del referéndum, con una plantilla dividida por 67 votos.

Reuniones en Getafe y la denuncia de CGT

La jornada del martes incluyó además una reunión entre Airbus y los sindicatos que forman el comité de huelga en Getafe. La cita se produjo tras la denuncia de CGT contra Jordi Hereu y Airbus ante el Tribunal Constitucional por negociar al margen de estas representaciones sindicales en relación con el preacuerdo del viernes, según confirmaron fuentes cercanas a Europa Press.

CCOO ha asegurado a Europa Press que las asambleas informativas se celebrarán este miércoles y jueves, mientras que SIPA reunirá a los trabajadores ‘durante estos días’. El objetivo es someter la propuesta de Airbus a referéndum este mes de septiembre, la fecha que marcará el fin o la reactivación del conflicto.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es la vuelta a la actividad en las seis plantas españolas de Airbus: Getafe, Sevilla, Cádiz, Illescas, Tablada y Albacete. La pausa no anula la convocatoria de huelga, que sigue vigente, y deja el conflicto en un paréntesis frágil. La zona cero es Getafe, el centro con mayor peso sindical y donde el lunes se registró un empate técnico entre continuar y pausar.

El dato que resume la noticia es el 51,23% a favor de continuar y una diferencia de 67 votos. La la aparente contradicción —la plantilla, en su mayoría, quería seguir; los sindicatos decidieron pausar— se explica por la necesidad de ordenar las asambleas antes del referéndum. El pulso entre agentes sitúa a CCOO, SIPA y ATP en el pacto, mientras CGT lo impugna ante el Tribunal Constitucional. Nuestra lectura es que el Ministerio de Industria ha entrado de lleno para evitar una crisis industrial en un sector estratégico.

El riesgo inmediato es que las asambleas de esta semana no convenzan a la base y la plantilla rechace la propuesta en el referéndum previsto para septiembre. Un precedente cercano es la huelga de Airbus en 2021, desconvocada tras un acuerdo sobre salarios y empleo. El próximo hito es el referéndum; si la propuesta logra el aval, la huelga quedaría definitivamente desconvocada. De lo contrario, el comité deberá decidir si reactiva el paro con una plantilla dividida. Una pausa táctica, no una paz certificada.

Solana resistencia cuántica: Falcon se despliega y Ethereum esperará hasta 2027

Solana ha publicado su hoja de ruta para reforzar su resistencia cuántica, y lo hace con ventaja sobre Ethereum. La Solana Foundation confirmó este lunes que ha elegido la firma Falcon como esquema preferido para blindar las carteras de los usuarios frente a futuros ataques de ordenadores cuánticos, sin que la red pierda velocidad.

Qué implica Falcon para Solana

Para entender la apuesta conviene aclarar de qué hablamos: la criptografía post-cuántica diseña firmas digitales resistentes a los ordenadores cuánticos, que algún día podrían romper los esquemas actuales. En Solana, tanto Anza, el equipo que mantiene el cliente validador Agave, como el equipo de Firedancer, el segundo cliente validador impulsado por Jump Crypto, coinciden en que Falcon es la mejor vía. Las primeras implementaciones ya están en marcha.

La duda no era menor. La arquitectura de Solana prioriza la velocidad y la baja latencia, así que introducir criptografía más pesada podía parecer un riesgo para el rendimiento de una red acostumbrada a liquidar transacciones en menos de un segundo. La fundación sostiene que la migración futura será manejable y con un impacto poco significativo en la velocidad, un mensaje pensado para calmar a los validadores y a los usuarios de aplicaciones DeFi.

El calendario tampoco invita al pánico. En el plan publicado en el portal de la Solana Foundation, la organización es clara: la computación cuántica todavía está a años de distancia. Los equipos de desarrollo quieren tener la migración investigada y lista para activarse cuando el calendario lo exija, no improvisar una respuesta bajo presión.

Dicho de otro modo: no se trata de activar una red nueva, sino de sustituir las cerraduras de las puertas cuando el edificio sigue habitado. Conviene recordar que Solana mueve miles de validadores repartidos por el mundo, así que cada cambio de firma debe ensayarse durante meses antes de tocar la red principal.

El plan en tres fases y un precedente en vivo

La hoja de ruta se divide en tres fases. La primera mantiene la investigación sobre Falcon y otros esquemas alternativos. La segunda introduciría criptografía post-cuántica para los monederos de nueva creación si la amenaza se vuelve más inminente. La tercera contempla la migración de los monederos ya existentes, el paso más complejo porque obliga a coordinar a millones de usuarios sin romper la operativa diaria. Por ahora no hay cambios previstos en el protocolo.

Solana no parte de cero. El ecosistema ya cuenta con trabajo resistente: Winternitz Vault, una primitiva criptográfica de Blueshift, lleva más de dos años operando en la red. Google Quantum AI la ha citado como referencia reciente, un aval poco habitual fuera de los círculos académicos.

La computación cuántica sigue lejos, pero el mercado premia a quien llega antes con una respuesta creíble y sin coste de rendimiento.

La ventaja estratégica se mide también en calendario. Ethereum trabaja en su propia actualización post-cuántica, Hegotá, pero no llegará hasta 2027, según recoge el Observatorio Blockchain. Si la amenaza cuántica se materializara antes, Solana tendría margen para presumir de reflejos.

Una ventaja competitiva con matices

Mi lectura es que la fundación está aplicando la estrategia correcta: no romper nada hoy, pero dejar el andamiaje preparado. La firma Falcon no va a acelerar el precio de SOL ni a atraer flujos institucionales por sí sola. Sí reduce uno de los riesgos de cola que más dudas genera entre inversores a largo plazo, y eso tiene valor aunque no se refleje hoy en el ticker.

El matiz que conviene recordar es que ningún sistema criptográfico es invencible para siempre. La historia de la seguridad informática está llena de estándares que nacieron blindados y acabaron sustituidos por ataques laterales o debilidades de implementación. En el caso de Solana, la dependencia del rendimiento y la coordinación entre Anza y Firedancer añade complejidad: un despliegue apresurado en una red con miles de validadores siempre puede generar fricciones.

La fecha que yo vigilaría no es 2027, sino el ritmo al que los equipos publican las primeras implementaciones de Falcon durante los próximos trimestres. Si el despliegue avanza sin degradar los tiempos de confirmación, la hoja de ruta será creíble. Si se convierte en un tema recurrente sin código operativo, habrá que rebajar el entusiasmo.

EE.UU. destruye cinco petroleros iraníes en el estrecho de Ormuz y el petróleo se dispara ante la amenaza a Kuwait

El Mando Central de Estados Unidos ha destruido cinco petroleros iraníes cerca del estrecho de Ormuz y el petróleo se dispara. La secuencia de represalias entre Washington y Teherán ha escalado en cuestión de horas: primero los ataques de la Armada estadounidense, después una respuesta iraní con misiles balísticos.

El desglose del ataque: cinco petroleros y 18 misiles interceptados

El Centcom ha detallado que destruyó cuatro petroleros de crudo en el golfo de Omán y un quinto cerca de la isla de Jarg, el centro de las exportaciones del régimen iraní. Según Washington, Irán utilizaba esos barcos como parte de una red clandestina multimillonaria dedicada a financiar a la Guardia Revolucionaria y a sus aliados en la región.

Los bombardeos llegaron, según el comando estadounidense, como respuesta a los ataques con misiles balísticos contra un buque de la Armada de Estados Unidos registrados en los dos días anteriores. No es un movimiento aislado: encaja en una ofensiva más amplia contra la infraestructura marítima que sostiene el bloqueo iraní.

«Irán ha utilizado estos petroleros como parte de una red clandestina multimillonaria que financia a la Guardia Revolucionaria Islámica y a sus grupos aliados en la región.» — Mando Central de Estados Unidos (Centcom), comunicado difundido el 9 de septiembre de 2026

La respuesta de Teherán no tardó. La Guardia Revolucionaria prometió represalias y advirtió a los petroleros situados cerca de Kuwait y Baréin que evacuasen a sus tripulaciones. Horas después, el ejército iraní comunicó ataques con misiles de gran intensidad contra una base estadounidense en Jordania y contra dos destructores en el Golfo Pérsico. El ejército jordano confirmó la interceptación de 18 misiles y la caída de otros dos en zonas despobladas.

Técnicamente, la tregua sigue en vigor, pero en el terreno militar es papel mojado. Tras un mes de relativa calma, Estados Unidos viró hacia una estrategia de presión económica mediante sanciones secundarias y desplegó la denominada Operación Paria Económico. En paralelo, el frente militar tampoco se ha desactivado.

Seis meses después del inicio del conflicto, ambos países combaten por el control del estrecho de Ormuz, un cuello de botella por el que antes de la guerra y del bloqueo iraní llegaba a transitar una quinta parte del petróleo mundial. Esa geografía explica por qué cualquier incidente se traduce en tensión inmediata sobre el precio del crudo.

A finales de agosto, Washington retomó los ataques contra lanzaderas de misiles en la isla de Larak, utilizadas por Irán para sostener el bloqueo. Teherán respondió con acciones contra bases en Jordania y Emiratos Árabes Unidos. Aquel intercambio fue la chispa de la escalada actual. Irán denunció después el bombardeo de una boda, mientras que Washington negó daños civiles e insistió en que solo ataca infraestructura militar y petrolera. Funcionarios del Pentágono anunciaron incluso que bombardearían tres buques iraníes por cada dos embarcaciones alcanzadas por Teherán.

En paralelo, la Armada iraní aseguró haber capturado un vehículo submarino no tripulado de Estados Unidos. El capitán Tim Hawkins, portavoz del Centcom, rebajó el episodio a una avería y describió el aparato como un modelo antiguo defectuoso sin datos sensibles.

Lo que hay detrás de la escalada: Ormuz como centro de gravedad del crudo mundial

Lo que veo aquí es una escalada que ya no se decide en el plano diplomático, sino sobre la logística del crudo. Irán ha demostrado que su mejor palanca de presión sobre Occidente no es una incursión territorial, sino el estrangulamiento del tránsito por Ormuz. La destrucción de petroleros no elimina ese riesgo: lo desplaza. Cada buque atacado reduce la capacidad de Teherán de monetizar su red, pero al mismo tiempo eleva la prima de riesgo que deben pagar navieras e importadores.

El dato que los comunicados no resuelven es cuánto del flujo de crudo sigue operativo y cuánto se ha desviado ya hacia rutas alternativas. El umbral a vigilar no es una fecha concreta, sino la reacción de los fletes y del seguro marítimo en las próximas jornadas. Si el coste de asegurar un cargamento por el estrecho se encarece de forma sostenida, la transmisión a los mercados de carburantes será casi inmediata.

🌍 El impacto en España y Europa

En España, el canal de transmisión más directo es el combustible. Una escalada persistente en el crudo encarece la gasolina y el diésel, y presiona al alza el IPC general. Para el Banco Central Europeo tampoco es un detalle menor: si la energía reintroduce tensiones inflacionistas, el margen para nuevos recortes de tipos se estrecha y con él las expectativas de alivio del Euríbor a 12 meses. De hecho, en choques anteriores en el Golfo, los mercados europeos descontaron en menos de una semana un BCE más cauteloso. El impacto directo en el tejido exportador español es limitado, pero el coste logístico del Mediterráneo oriental recogería de inmediato cualquier prima de riesgo marítima.

NASA revela en Angkor Wat pinturas ocultas de hace siglos con técnica de satélite

Durante siglos, jinetes y músicos han estado escondidos en la torre central de Angkor Wat ante miles de visitantes diarios. Una técnica nacida en el Jet Propulsion Laboratory de la NASA los ha sacado de la penumbra sin tocar una sola piedra.

Las pinturas, tan desvaídas que resultaban prácticamente invisibles, muestran jinetes a caballo y un conjunto musical tradicional. Fueron identificadas entre 2010 y 2012 junto a otras doscientas imágenes repartidas por el complejo, según recoge la propia NASA en su comunicado.

La torre llena de jinetes que nadie veía

Lo desconcertante no es que Angkor Wat guarde pinturas. Es que estuvieran en una de las torres más visitadas del planeta y pasaran desapercibidas día tras día. El pigmento ha perdido contraste con la piedra, y el ojo humano funde ambos tonos en una mancha opaca.

La arqueología llevaba décadas registrando bajorrelieves, inscripciones y arquitectura. La pintura mural antigua, frágil y espectral, es mucho más difícil de ver sin alterar la superficie. Ahí entra la teledetección.

El desgaste tampoco es uniforme. El calor, la humedad, el polvo y los microorganismos degradan los pigmentos hasta dejarlos fundidos con la arenisca. No es que la imagen desaparezca del todo: simplemente abandona el rango de contraste que el ojo humano es capaz de separar.

Imagina una fotografía en la que la arenisca y el pigmento comparten una tonalidad similar. A simple vista solo hay una superficie desgastada. El decorrelation stretch actúa como un ecualizador visual: realza las diferencias cromáticas sutiles y convierte una mancha en una escena reconocible.

El color no había desaparecido; solo estaba mezclado con la piedra. El algoritmo se limitó a separar lo que el ojo ya no podía distinguir.

De Marte a Camboya: el filtro que despega los colores

tecnología NASA arqueología

El decorrelation stretch nació para la ciencia espacial, no para la arqueología. Se concibió dentro del programa de observación terrestre y planetaria de la NASA para mejorar la lectura de imágenes digitales. Jon Harman, ingeniero de imagen médica y aficionado al arte rupestre, lo adaptó después a fotografías de cuevas y templos.

Harman vio hacia 2005 unas imágenes de Marte procesadas con este algoritmo. Entendió que si aquello revelaba texturas del suelo marciano, también podía despegar pigmentos casi borrados de una roca. El artículo en el que se basó lo escribió en 1996 Ronald Alley, ingeniero del JPL que desarrollaba aplicaciones para el sensor espacial ASTER.

ASTER viaja a bordo del satélite Terra y obtiene imágenes multiespectrales de la superficie terrestre. Alley reconoció pronto que la técnica servía para sacar información de aquellas lecturas. Harman aplicó la misma lógica a una fotografía de una cueva en Baja California y, al ver aparecer una figura amarilla en el centro, supo que tenía una herramienta útil.

El siguiente paso fue puramente personal. Harman buscó el documento original, aplicó lo que sabía de imagen médica y creó un complemento para ImageJ, el programa de código abierto de los Institutos Nacionales de Salud. Desde entonces responde a unas 200 peticiones de uso al año.

Una herramienta espacial que se volvió forense

Conviene aclarar una cosa: DStretch no reconstruye lo que no existe. Lo que hace es amplificar diferencias de color ya presentes en la imagen digital. Por eso su uso en arqueología no sustituye a la observación directa ni a otros análisis físico-químicos del pigmento. Es una primera mirada forense que orienta al especialista.

La historia de esta herramienta es también una transferencia improbable. Un algoritmo diseñado para sensores espaciales acabó revelando pinturas en tumbas egipcias, refugios rupestres en Noruega y parques canadienses, e incluso ayudó a examinar tatuajes en momias. Desde 2010, Harman publica aplicaciones para móvil que imitan el proceso.

El caso de Angkor Wat refuerza una idea sencilla: las técnicas de observación remota no sustituyen al ojo entrenado, pero multiplican su alcance. Donde el arqueólogo ve una pared lisa, el filtro descompone la luz en componentes que delatan un trazo.

Yo vi la lógica enseguida: si un radiólogo puede separar un vaso sanguíneo de un tejido, un arqueólogo puede separar un trazo de óxido de hierro de la arenisca. Me impresiona más lo que esta técnica devuelve: no una reconstrucción idealizada, sino un archivo visual que ya estaba allí.

Para Angkor Wat, lo que sigue es el trabajo lento de documentar cada panel, datar los pigmentos y decidir si conviene consolidarlos o dejarlos tal cual. La próxima frontera no será una sola imagen, sino un catálogo sistemático de lo que permanece oculto en templos, cuevas y paredes por todo el planeta.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Pinturas murales casi invisibles de jinetes y un conjunto musical tradicional en la torre central de Angkor Wat, junto a unas 200 imágenes en el complejo.
  • Dónde: Angkor Wat, Camboya.
  • Institución responsable: NASA/JPL (técnica) y arqueólogos que documentaron los paneles; el complemento DStretch lo creó Jon Harman.
  • Cuándo: Las pinturas se identificaron entre 2010 y 2012; la técnica se desarrolló a partir de un artículo del JPL de 1996.
  • Impacto a futuro: Permite detectar arte antiguo desvaído sin tocar la superficie y abre catálogos sistemáticos de patrimonio invisible.

Arqueólogos españoles y egipcios hallan en Saqqara una tumba de 4.400 años con colores intactos

Una misión arqueológica hispano-egipcia ha hallado en Saqqara una tumba de 4.400 años con sus colores originales prácticamente intactos.

Una doble tumba para un alto funcionario de la dinastía V

El hallazgo se produjo durante la campaña estival coordinada por la Universidad Autónoma de Barcelona y el Consejo Supremo de Antigüedades de Egipto. Al frente del equipo está el egiptólogo español Josep Cervelló. Excavan en la necrópolis de Mariette, al norte de Saqqara, una de las zonas menos documentadas de esta gran necrópolis del Reino Antiguo.

La estructura es una mastaba de finales de la dinastía V (2494-2345 a.C.), erigida durante el reinado de Djedkare Isesi. La encargó un alto funcionario llamado Yunmen, que quiso enterrar allí también a su padre, Iti, un oficial de rango algo menor. El Ministerio de Turismo y Antigüedades de Egipto confirmó que el monumento conserva dos capillas funerarias correspondientes a ambos personajes.

Lo que ha sorprendido al equipo es el estado de la decoración. Los relieves muestran escenas de actividades agrícolas y procesiones de ofrendas, junto a asnos y otros animales. Muchas de esas imágenes han conservado sus colores originales, algo poco frecuente tras más de cuatro milenios de arena, calor y reutilización de la necrópolis.

La tumba incluye además un arquitrabe de alta calidad y textos funerarios adaptados a la figura y a los cargos del difunto. Según las autoridades egipcias, el conjunto ofrece datos nuevos y valiosos sobre la arquitectura, el arte y la vida administrativa del Egipto de finales de la dinastía V. No es únicamente un hallazgo estético: es un archivo de cómo funcionaba la burocracia del Reino Antiguo.

Los arqueólogos leen en la doble tumba una posible historia de ascenso social. Yunmen era hijo de un funcionario provincial y llegó a un puesto relevante en la administración central; quiso compartir con su padre su destino funerario. La mastaba doble traduce en piedra ese salto de estatus.

Cuarenta y cuatro siglos después de sellada, la tumba todavía conserva la paleta con la que sus artesanos quisieron narrar la vida que aspiraban a perpetuar.

Un color que no debía llegar hasta nosotros

dinastía V Egipto

La policromía egipcia sobrevive cuando los pigmentos minerales quedan protegidos del agua y de la luz directa. Si la cámara queda sellada en condiciones estables, las mezclas de color pueden aguantar milenios sin apenas alterarse. Aquí, la posición de la tumba y el tipo de relleno permitieron mantener una atmósfera relativamente cerrada. Aun así, documentar colores todavía legibles exige una excavación lenta, casi milimétrica.

Para dimensionar la antigüedad, la sepultura es casi un milenio más antigua que la tumba de Tutankamón. Cuando se pintó, en el Egeo apenas despuntaban los primeros centros palaciales y Roma no existía. Los pigmentos no han viajado en el tiempo: han permanecido en su lugar, en silencio, mientras las dinastías se sucedían sobre la arena.

La zona había sido reconocida por Auguste Mariette en el siglo XIX, pero nunca se había estudiado en profundidad. El equipo ha trabajado con planimetría antigua y relectura topográfica para reconstruir calles, plazas, flujos de personas y rituales de culto. Saqqara no fue un museo congelado: fue un espacio de trabajo continuo, con canteras, talleres y monumentos en construcción.

Ese enfoque condujo hasta una mastaba hasta ahora desconocida y dejó indicios de dos tumbas más en las inmediaciones. La próxima campaña intentará excavarlas. De confirmarse, el sector podría transformar la lectura de la necrópolis de Mariette.

La burocracia del más allá, retratada en piedra

El hallazgo interesa sobre todo por su dimensión social. La dinastía V es un momento en que los altos funcionarios ganan peso frente al faraón en la gestión del Estado y en la construcción de sus complejos funerarios. Una doble tumba como esta cuenta la historia de un linaje que pasa de la administración provincial al centro. A mí lo que me interesa no es solo su conservación: es la movilidad social que transparenta.

En cuanto a la solidez del dato, la atribución a finales de la dinastía V y la cronología relativa encajan con el reinado de Djedkare Isesi. Conviene, eso sí, mantener la cautela: los resultados provienen de comunicaciones oficiales y de la nota de la Universidad Autónoma de Barcelona, no de una monografía revisada por pares. La publicación de planos completos, análisis de pigmentos y estudios epigráficos permitirá afinar cronología y jerarquías.

Lo que sí queda claro es el valor de la policromía documentada. Cada pigmento analizado puede informar sobre rutas comerciales, tecnologías de fabricación y convenciones de representación. Si las próximas excavaciones sacan a la luz nuevas escenas con color, Saqqara se consolidará como uno de los mejores archivos de vida cotidiana y de administración funeraria del Reino Antiguo.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Una mastaba de finales de la dinastía V con dos capillas funerarias y relieves policromados.
  • Dónde: Necrópolis de Mariette, al norte de Saqqara, Egipto.
  • Institución responsable: Universidad Autónoma de Barcelona y Consejo Supremo de Antigüedades de Egipto.
  • Cuándo: Campaña arqueológica reciente; el contexto histórico corresponde a 2494-2345 a.C.
  • Impacto a futuro: Aporta datos sobre arte, administración y ritos funerarios del Reino Antiguo y deja dos posibles excavaciones cercanas.

El Hubble y el Webb de la NASA detectan por primera vez los objetos transneptunianos más pequeños y lejanos jamás vistos

La NASA ha unido al Hubble y al Webb para explorar los objetos transneptunianos más pequeños y tenues jamás vistos. El resultado son 27 cuerpos diminutos, algunos tan tenues como luciérnagas en la Luna. Dos estudios publicados esta semana en The Astronomical Journal confirman que conservan la firma química de su nacimiento y obligan a repensar cómo se formaron los planetas.

Los objetos transneptunianos orbitan más allá de Neptuno y son los escombros helados que nunca llegaron a integrarse en planetas. Representan la fase inaugural de la construcción planetaria, cuando un disco de polvo y guijarros dio lugar a planetesimales del tamaño de una ciudad. La mayoría brillan más de 100 millones de veces menos que lo que percibe el ojo humano desnudo.

Una firma química conservada durante 4.600 millones de años

Los equipos liderados por Anastasia Morgan, de la Universidad del Norte de Arizona, y Marielle Eduardo, de la Universidad de Victoria en Canadá, examinaron dos tipos de transneptunianos. Por un lado, los objetos dinámicamente fríos, que conservan órbitas casi circulares en el plano del sistema solar. Por otro, los dinámicamente calientes, nacidos entre Urano y Neptuno y lanzados hacia los confines cuando los gigantes gaseosos migraron.

Antes de estas observaciones, los astrónomos suponían que los cuerpos pequeños habrían sufrido más colisiones y alterado sus superficies. No fue lo que vieron. Los transneptunianos diminutos presentan los mismos colores que sus hermanos mayores, como si las colisiones apenas hubieran modificado su composición primordial, según el comunicado de la NASA. La señal química sigue intacta.

«Resulta fascinante ver que los objetos más pequeños están, de alguna manera, recordando y conservando la historia de cómo se formaron», explica Anastasia Morgan, autora principal del estudio sobre color y composición. En particular, los transneptunianos calientes retienen una marca de su lugar de nacimiento aun después de haber sido desplazados por la migración de los planetas gigantes.

El segundo hallazgo llegó con la distribución de tamaños. El Webb permitió medir cuántos objetos existen de cada diámetro y las poblaciones fría y caliente resultaron sorprendentemente parecidas. Es un dato incómodo para algunos modelos: el proceso de formación de planetesimales parece insensible a las condiciones del disco original, ya fuera denso o disperso, caliente o frío.

Los transneptunianos más pequeños conservan una memoria química del disco del que nacieron: su superficie contiene la historia de su origen.

El equipo también contó menos cuerpos pequeños de los que predicen algunos modelos. Entre los 27 nuevos transneptunianos descubiertos, el Webb identificó uno tan tenue que equivale a mirar desde la Tierra una pequeña bandada de luciérnagas en la Luna. El más diminuto mide unos 5 kilómetros de diámetro.

Dos telescopios, una sola mirada al borde del sistema solar

La campaña dividió las tareas. El Hubble observó la luz visible de los transneptunianos; el Webb añadió la luz infrarroja. Juntos midieron colores, tamaños y órbitas con una precisión inalcanzable para uno solo. La colaboración entre ambos telescopios espaciales convierte un punto de luz casi imperceptible en una fuente de datos sobre la química superficial.

Para conseguir esa sensibilidad, la campaña combinó la luz visible del Hubble con el infrarrojo del Webb en la misma parcela del cielo. Los cuerpos aparecen como puntos casi imperceptibles; su historia se esconde en el color y en la variación del brillo. Ningún observatorio terrestre, por potente que sea, alcanza hoy esa resolución en el sistema solar exterior.

Hubble Webb sistema solar

Por qué importa para el origen de los planetas

Este resultado toca un punto débil de la narración estándar sobre cómo se ensamblan los planetas. La teoría dice que los primeros granos de polvo se agruparon en planetesimales del tamaño de una ciudad; más tarde, solo algunos siguieron creciendo. Los objetos transneptunianos son la instantánea congelada de aquella etapa. Si la distribución de tamaños no depende de la densidad ni de la temperatura del disco original, el proceso de formación es más robusto de lo que imaginábamos.

No obstante, conviene mantener la cautela. El análisis cubre 27 objetos, una muestra modesta para inferir reglas estadísticas. Los propios autores reconocen que el déficit de cuerpos pequeños podría tener otras explicaciones: quizá las colisiones los fragmentan más de lo modelizado o su albedo los oculta a los telescopios actuales. De confirmarse con muestras mayores, el hallazgo obligaría a revisar los modelos de acreción temprana.

La siguiente jugada está clara. El programa Webb ya ha tomado espectros de alta calidad de más de 75 transneptunianos en sus dos primeros años de operaciones. Los nuevos estudios de color y tamaño son solo el primer fruto de una campaña que promete reformular nuestra idea del sistema solar exterior antes de que termine la década.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: 27 objetos transneptunianos diminutos, los más pequeños y tenues observados directamente hasta la fecha.
  • Dónde: Más allá de la órbita de Neptuno, en el cinturón de Kuiper y los confines del sistema solar exterior.
  • Institución responsable: NASA (telescopios Hubble y James Webb), con equipos de las universidades del Norte de Arizona y de Victoria en Canadá.
  • Cuándo: Publicado esta semana en The Astronomical Journal.
  • Impacto a futuro: Obliga a revisar los modelos de formación planetaria y conecta la química de estos cuerpos con el disco original del sistema solar.

Netflix ficha a los creadores de «El caso Asunta» para revivir el crimen de Marta del Castillo con el apoyo de su familia

Netflix vuelve a mirar de frente a uno de los crímenes que más ha marcado a España en las últimas dos décadas. La plataforma ha confirmado el rodaje de En el nombre de Marta, una miniserie de ficción inspirada en el caso de Marta del Castillo, y lo hace con un aval que cambia las reglas del juego: el respaldo explícito de la familia de la víctima.

El anuncio llegó por sorpresa a finales de enero de 2026, fuera de la gran presentación de contenidos que Netflix había hecho días antes. Y no es un proyecto cualquiera: detrás está Bambú Producciones, la misma productora que firmó El caso Asunta, uno de los true crime españoles más comentados de los últimos años.

Netflix repite fórmula con el true crime español

Youtube video

La receta ya funcionó antes. Netflix encontró en El caso Asunta una combinación ganadora: rigor documental, interpretaciones intensas y un caso que ya formaba parte de la memoria colectiva española. Candela Peña y Tristán Ulloa dieron vida a Rosario Porto y Alfonso Basterra en una serie que reconstruyó con crudeza el asesinato de la pequeña Asunta Basterra en 2013.

Ahora, la productora liderada por Ramón Campos repite esquema, pero con un caso todavía más abierto: el de Marta del Castillo, cuyo cuerpo sigue sin aparecer diecisiete años después. La colaboración con La Claqueta PC añade además un componente local clave, ya que buena parte del rodaje transcurre en Sevilla, ciudad natal de la víctima.

El caso que nunca cerró del todo

Ramón Campos, al frente de Netflix y del true crime patrio, ya tiene experiencia de sobra en este terreno: El caso Alcàsser, La viuda negra o Cómo cazar a un monstruo llevan su firma. Su forma de trabajar, según ha explicado él mismo, pasa por evitar juicios morales hacia quienes narran crímenes reales, aunque el debate sobre los límites del género nunca deja de estar sobre la mesa.

El propio Marta del Castillo es un ejemplo de por qué estos casos siguen generando tanto interés: la desaparición de la joven sevillana de 17 años en enero de 2009 desató una investigación marcada por versiones contradictorias de Miguel Carcaño, el principal acusado, que llegó a dar hasta siete relatos distintos sobre lo ocurrido. Su cuerpo nunca fue hallado, pese a las numerosas búsquedas.

Un reparto de peso para una historia muy sensible

Youtube video

La miniserie, estructurada en seis episodios, cuenta con un elenco encabezado por Blanca Portillo, Vicente Romero y Verónica Sánchez, a los que se suman María León, Paco Tous y Hugo Welzel. No es un reparto elegido al azar: se trata de actores con trayectoria consolidada en el drama y el true crime patrio, algo que Netflix suele cuidar al milímetro en este tipo de producciones.

El guion corre a cargo de Ramón Campos, Gema R. Neira, Salvador S. Molina, Curro Serrano y David Orea Arribas, mientras que la dirección recae en Carlos Sedes, Laura Alvea y José Ortuño. Muchos de estos nombres ya trabajaron juntos en El caso Asunta, lo que explica la continuidad de estilo entre ambos proyectos.

Por qué el apoyo familiar cambia el debate

El verdadero punto de inflexión de este anuncio no es el reparto ni la productora, sino el aval de Antonio del Castillo y Eva Casanueva, los padres de Marta, que llevan años reclamando públicamente justicia y la aparición del cuerpo de su hija. Su respaldo no elimina el debate sobre el true crime, pero sí lo transforma: la pregunta deja de ser si se puede contar la historia, para convertirse en cómo se cuenta sin traicionar la memoria de la víctima.

Este tipo de gesto no es habitual en el género y marca una diferencia notable respecto a otras producciones sobre crímenes reales que se han hecho sin el visto bueno de las familias afectadas. Entre los elementos que definen este enfoque destacan:

  • El foco en la lucha pública de la familia por mantener vivo el caso
  • La reconstrucción del papel de los medios de comunicación en la cobertura
  • El análisis de la respuesta social que convirtió a Marta en un símbolo
  • La intención declarada de aportar rigor y sensibilidad al relato

Un true crime que ya tenía precedente en la plataforma

Conviene recordar que este no es el primer acercamiento de Netflix al caso. En 2021, la plataforma ya estrenó ¿Dónde está Marta?, una docuserie de tres episodios dirigida por Paula Cons que repasaba el crimen a través de testimonios de familiares, amigos y periodistas. Aquel formato documental sentó las bases para que ahora se abordara el mismo suceso desde la ficción.

La diferencia esencial está en el enfoque: mientras el documental de 2021 se apoyaba en testimonios directos, En el nombre de Marta busca explorar las emociones y los rincones más íntimos de la historia a través de la recreación dramática, algo que la ficción permite y el formato documental, por su propia naturaleza, deja fuera.

Lo que viene: entre la expectación y la responsabilidad

El rodaje en Sevilla se extiende desde abril hasta agosto de 2026, así que todavía no hay fecha de estreno confirmada. Lo que sí parece claro es que Netflix ha encontrado en el true crime español una fórmula que combina audiencia masiva con relatos que importan a la sociedad, y que seguirá explotando mientras el público responda.

El reto, de cara al futuro, será mantener ese equilibrio entre entretenimiento y responsabilidad narrativa que exige contar una historia real todavía sin cerrar. Si Bambú Producciones logra repetir el nivel de El caso Asunta, y lo hace sin perder de vista el respeto que la familia de Marta ha depositado en el proyecto, esta miniserie podría convertirse en un nuevo referente del género en español.

Ibex 35 20.000 puntos: el selectivo cae un 0,12% y se queda a las puertas por el crudo y la tensión arancelaria

El Ibex 35 cerró este martes con una caída del 0,12% hasta los 19.997,10 puntos, frenado de nuevo a las puertas de los 20.000 enteros. La presión del crudo y la escalada arancelaria entre Canadá y Estados Unidos marcaron una sesión de tono defensivo.

El barril de Brent, referencia en Europa, repuntó un 0,93% al cierre de los parqués europeos, hasta los 97,90 dólares. El West Texas Intermediate (WTI) avanzó un 1,51% y se situó en 92,90 dólares. El avance del petróleo explica buena parte de la incapacidad del selectivo para consolidar el asalto a la cota psicológica.

El Brent y los aranceles frenan la barrera de los 20.000

Canadá impuso aranceles de entre el 15% y el 50% sobre unos 20.000 millones de dólares en exportaciones estadounidenses. La medida replica las tarifas del 50% que Washington aplicó al país y que entraron en vigor en agosto.

Con el petróleo en niveles próximos a los 100 dólares, el selectivo español encadenó una jornada de transición. El mercado descuenta un coste energético elevado y un ciclo monetario más restrictivo en la zona euro.

En ese contexto, la mirada se dirige al Banco Central Europeo (BCE). La reunión de política monetaria se celebra este jueves y el mercado anticipa un alza de 25 puntos básicos en los tipos de interés.

La economista de Vanguard, Josefina Rodríguez, apunta que probablemente sea la última subida, aunque considera que el umbral para un endurecimiento adicional sigue siendo bajo.

El repunte del crudo suma presión a un mercado que aún no da por terminado el endurecimiento monetario del BCE.

Deuda, BCE y referencias macroeconómicas

El Tesoro Público español adjudicó 2.416,82 millones de euros en letras a tres y nueve meses, en el rango medio previsto, y elevó la rentabilidad ofrecida a los inversores a niveles máximos de casi dos años. Además, emitió 4.000 millones en una sindicación a 20 años con una demanda de 55.000 millones.

En el mercado de deuda, el bono español a diez años cerró en el 3,791%, frente al 3,823% del lunes. La prima de riesgo respecto a Alemania quedó prácticamente estable en 43,7 puntos básicos.

cierre Ibex 35 hoy

El contexto macroeconómico no alteró la cautela. El PIB de Japón creció un 0,4% en el segundo trimestre, una décima menos que el trimestre previo pero una décima más de lo anticipado a mediados de agosto. La inflación de la OCDE se moderó al 4,1% en julio, una décima menos que en junio.

En el mercado de divisas, el euro se apreció un 0,04% frente al dólar, hasta 1,1628 dólares. Destacó la recuperación del yen, que marcó máximos desde febrero al situarse en los 153 yenes por dólar.

Valores del Ibex: la energía se impone pese al petróleo

Dentro del selectivo, Solaria (+3,03%), Acciona Energía (+2,97%), Acciona (+2,77%) y Grifols (+1,83%) lideraron los avances. Por el lado de los descensos, Inditex (-1,81%), Acerinox (-1,75%), Banco Sabadell (-1,15%), CaixaBank (-0,93%) y Puig (-0,93%) encabezaron las caídas.

El comportamiento de las renovables llama la atención. Pese al encarecimiento del crudo, el mercado premió la exposición a la generación renovable, una señal de rotación sectorial más que de aversión generalizada.

En el plano corporativo, Indra, Alpha Impulsion, CT Ingenieros y Mecano ID anunciaron la alianza europea ‘2030+’ para impulsar Garnet, un motor cohete destinado a la próxima generación de microlanzadores europeos.

Squirrel Media comunicó antes de la apertura un beneficio neto de 8,23 millones de euros en el primer semestre, un 38,6% más que los 5,94 millones del mismo periodo de 2025. Sus acciones sufrieron una interrupción de cotización de cinco minutos por alta volatilidad y cerraron con una subida del 0,45%.

La coyuntura que vigila el mercado

En el resto de Europa, el Ftse 100 cedió un 0,10%, el Cac 40 subió un 0,14%, el Dax cerró plano y el Euro Stoxx 50 avanzó un 0,14%. El movimiento refleja más rotación que una huida general del riesgo.

Los activos refugio ofrecieron señales mixtas. El oro cedió un 0,72% hasta los 4.444 dólares por onza, mientras que el bitcoin se dejó un 0,22% hasta los 78.641 dólares.

La fotografía es la de un mercado europeo a la espera del BCE. Sin un giro claro en tipos o una desescalada energética, el Ibex 35 mantiene los 20.000 puntos como resistencia técnica y psicológica.

La reunión del jueves será el próximo catalizador. Si el BCE confirma que el ciclo está llegando al final, las compañías más apalancadas del selectivo podrían recibir un nuevo empuje.

📊 Las Claves para el Inversor

  • Qué vigilar: La decisión del BCE de este jueves y su lectura sobre posibles subidas adicionales.
  • Reacción del valor: El Ibex 35 sigue consolidando bajo los 20.000 puntos; el petróleo marca la velocidad del próximo intento.
  • Precedente sectorial: Las renovables han mostrado fortaleza pese al crudo, una divergencia relevante para la rotación sectorial.

El 40,7% de subida del gasóleo: los transportistas exigen indexar sus tarifas ya

El gasóleo acumula una subida del 40,7% desde enero y los transportistas han encendido todas las alarmas. La escalada del precio del diésel golpea a un sector que ya arrastraba márgenes ajustados por la competencia y los costes financieros. Fenadismer, la principal patronal del transporte por carretera, lo resume con una frase directa: quien no repercuta el combustible en sus tarifas está trabajando a pérdidas.

El dato no admite debate: el gasóleo se ha encarecido un 40,7% en lo que va de año. Traducido a la operativa diaria, un camión que recorre 120.000 kilómetros anuales y consume 35 litros a los 100 ha visto crecer su factura de combustible en en varios miles de euros desde enero. La subida no es un pico puntual, sino una tendencia sostenida que amenaza con estabilizarse en niveles elevados durante los próximos meses.

La patronal no se limita a constatar la evidencia. Ha publicado una guía práctica para que autónomos y flotas trasladen el incremento al precio final del servicio. La tesis de Fenadismer es contundente: en un mercado con cientos de pequeños operadores, el miedo a perder al cliente por subir tarifas está provocando que buena parte del sector absorba por su cuenta un coste que no le corresponde. Eso no es margen, es descapitalización silenciosa.

El transporte por carretera mueve más del 90% de las mercancías en España. Cuando el diésel sube con esta intensidad, el efecto se traslada en cadena a los lineales y a los suministros industriales. No es una cuestión exclusivamente sectorial; es el precio de la logística que sostiene el consumo diario. Los expertos consultados por COPE lo resumen con claridad: ‘Esto afecta directamente al precio al consumidor, porque repercute inmediatamente en los costes de producción’. Una frase que describe el mecanismo de transmisión de la inflación de costes que el Banco Central Europeo vigila con lupa.

La presión sobre el eslabón más débil de la cadena es evidente. Los autónomos, que representan una parte sustancial del parque español de vehículos pesados, carecen del músculo negociador de las grandes flotas. Para ellos, decidir entre mantener el precio y cubrir costes se ha convertido en un dilema diario. Muchos optan por asumir el encarecimiento durante semanas, con la esperanza de que el mercado se estabilice. Esa espera se está volviendo en contra.

La subida del gasóleo no es una anécdota de surtidor: es la partida que decide si una ruta se cubre o se abandona.

La subida del gasóleo, en cifras: 40,7% desde enero

El encarecimiento del diésel no responde a una sola causa, y conviene descomponerlo para entender su alcance. La cotización internacional del crudo ha repuntado con fuerza a lo largo de 2026, impulsada por la tensión geopolítica en Oriente Medio y por los recortes de producción de la OPEP+. A eso se suma el efecto divisa: el euro se ha debilitado frente al dólar, y el petróleo se paga en billete verde. La combinación ha disparado el precio en origen y, con él, el del gasóleo en el surtidor español.

El resultado es un incremento del 40,7% en el precio medio desde enero, el más intenso en al menos una década. En términos absolutos, llenar un depósito de 1.000 litros cuesta hoy unos 300 euros más que al cierre del ejercicio anterior. Para una flota de veinte camiones, la factura mensual adicional ronda los 24.000 euros, una cifra que ningún contrato de transporte vigente contemplaba en sus presupuestos. La subida se ha comido el margen operativo del sector en apenas ocho meses.

Fenadismer pide indexar las tarifas: la presión sobre autónomos y flotas

La respuesta de Fenadismer no se ha hecho esperar. La organización empresarial ha instado a todas sus asociaciones integrantes a revisar de inmediato los contratos con cargadores y operadores logísticos. El objetivo es introducir cláusulas de revisión automática vinculadas al precio del combustible, de modo que la volatilidad no recaiga otra vez de forma unilateral sobre el transportista. La patronal considera que el actual marco de negociación es insostenible y que sin indexación el sector corre el riesgo de una quiebra masiva de pequeñas empresas.

No todos comparten la urgencia. Algunos cargadores defienden que el precio del transporte ya incorpora un colchón suficiente para absorber oscilaciones moderadas. Pero un repunte del 40,7% queda fuera de cualquier supuesto razonable. La tensión entre cargadores y transportistas recuerda a episodios anteriores, como el paro patronal de 2022, cuando el Gobierno hubo de mediar con bonificaciones directas al combustible. La diferencia es que entonces el precio subió por la guerra de Ucrania y ahora el detonante es estructural.

precio gasóleo 2026

Por qué el transporte por carretera amplifica la inflación

El transporte por carretera no es un sector más. Es el eje que conecta la producción agraria, la industria y la distribución comercial. Cualquier encarecimiento sostenido del diésel se transfiere al precio de los productos porque los márgenes del transporte no pueden absorberlo sin quebrar. La subida del 40,7% no se va a quedar en el surtidor. Terminará apareciendo, con mayor o menor retardo, en la factura del supermercado y en los suministros a fábricas.

Hay un matiz que conviene subrayar. La indexación automática de tarifas que reclama Fenadismer protege al transportista, pero también institucionaliza la inflación. Si todos los contratos incorporan cláusulas de revisión por combustible, la subida del diésel se traslada de forma más rápida y transparente al resto de la economía. Es un mecanismo de defensa legítimo, pero con efectos de segunda ronda que el Banco Central Europeo no pasará por alto si la inflación subyacente repunta. El sector se enfrenta a una elección incómoda: trabajar a pérdidas o contribuir a enquistar los precios.

La hoja de ruta del sector pasa por recuperar rentabilidad sin romper la cadena de pagos. Fenadismer ha sido clara: sin repercusión del gasóleo, las cuentas no cuadran. Ahora la pelota está en el tejado de los cargadores y de la administración. El otoño dirá si la subida del 40,7% se convierte en un ajuste estructural del transporte o en una crisis que, una vez más, pagará el eslabón más débil.

Interior y la DGT preparan bajar la tasa alcoholemia a 0,2 g/l: multa de hasta 600 euros y pérdida de puntos

La DGT prepara rebajar la alcoholemia a 0,2 g/l para todos: multas de hasta 600 euros y pérdida de puntos.

La propuesta, impulsada por el Ministerio del Interior, llega tras un verano con 240 fallecidos en carretera. El límite actual sigue fijado en 0,5 g/l en sangre —0,25 mg/l en aire espirado— según el artículo 20 del Reglamento General de Circulación.

El borrador baja ese umbral a 0,2 g/l en sangre, el equivalente a 0,1 mg/l en aire espirado, y lo aplica a turismos, motos, furgonetas y conductores profesionales sin distinción entre noveles y veteranos.

Qué plantea la reforma y a quién afecta

La rebaja no introduce diferencias por experiencia ni por tipo de vehículo. Todos los conductores pasan al mismo umbral, incluso los profesionales y los noveles, que hoy tienen un límite más estricto de 0,3 g/l.

  • Turismos y motos: bajan del 0,5 g/l a 0,2 g/l.
  • Conductores noveles y profesionales: pasan de 0,3 g/l a 0,2 g/l.
  • Furgonetas y vehículos profesionales: quedan equiparados al límite general.

El dato es poco intuitivo: 0,2 g/l deja un margen muy estrecho. En un hombre de complexión media, una sola caña o una copa de vino puede acercarte al registro o superarlo, según la DGT.

Con una tasa de 0,2 g/l, una sola caña puede dejarte al borde de la sanción. La única regla fiable es no beber si vas a conducir.

Cuándo entra en vigor y qué multa te puedes llevar

La medida no está aprobada. El texto debe superar la audiencia pública, el informe del Consejo de Estado y el Consejo de Ministros antes de publicarse en el BOE.

Mientras tanto, el límite vigente sigue siendo 0,5 g/l en sangre para conductores generales, o 0,3 g/l para noveles y profesionales. La Guardia Civil de Tráfico mantiene los controles con los parámetros actuales.

Si la reforma prospera, superar 0,2 g/l sin llegar al umbral penal conllevaría una sanción administrativa. La horquilla anunciada en el borrador apunta a más de 600 euros y detracción de puntos, aunque las cifras exactas no están cerradas.

La sanción actual por alcoholemia positiva puede ir de 500 a 1.000 euros y restar entre 4 y 6 puntos según el exceso. Con la futura tasa, el umbral de infracción bajaría de forma notable y la escala sancionadora cambiaría.

Cómo evitar la sanción: tolerancia cero al volante

La recomendación más segura es radical: si bebes, no conduzcas. Con 0,2 g/l no hay atajos ni cálculos caseros fiables, porque el cuerpo procesa el alcohol de forma distinta según el peso, el sexo y la ingesta previa.

Si no puedes evitar coger el coche, elige alcohol 0,0 o espera el tiempo suficiente para eliminar el alcohol. Los controles preventivos de la Guardia Civil no van a distinguir entre una caña y una copa.

La DGT publicará el borrador para alegaciones y anunciará cualquier modificación en su web oficial. Conviene seguir solo la página de la DGT y desconfiar de cadenas que presenten el borrador como ley aprobada.

Análisis: una rebaja con fundamento y con un margen de error mínimo

La medida mira al espejo de Suecia o Noruega, países con límites de 0,2 g/l o inferiores y siniestralidad más baja. El contexto español la refuerza: el verano ha dejado 240 fallecidos en carretera y el Ministerio del Interior considera que la actual tasa de 0,5 g/l transmite una falsa sensación de que una copa es compatible con conducir.

Es una norma de cumplimiento sencillo solo si se interioriza una regla: alcohol 0,0 al volante. El riesgo práctico está en la comunicación de la transición y en la falsa creencia de que dos cañas entran dentro del margen. Quien confíe en el margen se expone a una sanción y a la retirada de puntos.

Mi lectura es que la rebaja es razonable en términos de seguridad vial, pero el periodo de tramitación exige calma. Hasta que el Real Decreto aparezca en el BOE, conviene circular con el límite actual y, sobre todo, no asumir que el cambio ya se aplica.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Rebaja de la tasa de alcoholemia de 0,5 g/l a 0,2 g/l en sangre para todos los conductores.
  • Sanción económica: Hasta 600 euros, según el borrador; el importe definitivo queda pendiente del Real Decreto.
  • Puntos del carnet: Detracción de puntos; la cifra exacta no está cerrada en el borrador.
  • Entrada en vigor: Pendiente de publicación en el BOE. Hasta entonces sigue vigente el 0,5 g/l.

Pablo Gil avisa: la deuda pública se pagará con inflación y represión financiera

La deuda pública inflación se ha convertido en uno de los mayores problemas económicos de nuestro tiempo, y Pablo Gil no oculta su diagnóstico: los gobiernos terminarán pagándola con dinero que compra menos. En su último análisis, el creador de Pablo Gil Trader repasa las cinco vías para reducir deuda y se detiene en la más silenciosa. No es el impago ni una subida masiva de impuestos, sino la represión financiera.

Deuda y déficit: dos caras de un mismo problema

Gil arranca con una distinción sencilla. El déficit es lo que falta cada año entre ingresos y gastos; la deuda es todo lo que se ha acumulado tras pedir prestado sin devolver. La imagen que utiliza es una cubeta: el déficit es el agua que entra cada año; la deuda, el agua ya acumulada. Mientras los tipos son bajos, un gran volumen de deuda parece manejable. Deja de serlo cuando sube el coste de financiación.

El problema de fondo, explica, es que los bonos que vencen se reemplazan por otros con intereses más altos. Una parte creciente de los impuestos deja de financiar servicios para pagar intereses. El Fondo Monetario Internacional proyecta que la deuda pública mundial superará el 100% del PIB antes de terminar esta década. Y las necesidades de gasto no bajan: envejecimiento, pensiones, sanidad, transición energética y presión para gastar ante cada recesión.

Las cinco salidas: todas con un coste

Ante este escenario, Pablo Gil repasa los cinco caminos clásicos para reducir una deuda excesiva. Crecer más que la deuda, gastar menos, subir impuestos, reestructurar o impagar y, por último, crear dinero y dejar que la moneda pierda valor. Todos tienen un precio, advierte.

Crecer es la vía ideal porque no exige recortes ni impuestos, pero también la más difícil de forzar. Los gobiernos pueden mejorar productividad e inversión, subraya el analista, aunque no pueden ordenar que la economía crezca durante años. Ajustar el gasto funciona sobre el papel, pero golpea pensiones, sueldos y contratos. Subir impuestos reduce el consumo y la inversión. Y reestructurar, como hizo Grecia, destruye la confianza y castiga a bancos, aseguradoras y fondos que custodian el ahorro de millones de personas.

La quinta vía es la que concentra la atención del creador. Si un Estado debe 100.000 euros y los devuelve diez años después exactamente, cumple el contrato. Pero si el café ha pasado de costar 1 a 2 euros, ha devuelto la misma cantidad de dinero, no la misma cantidad de cosas. Crear dinero no exige imprimir billetes, apunta Gil: un banco central puede comprar bonos o mantener tipos por debajo de la inflación. El efecto es el mismo: más dinero persiguiendo los mismos bienes.

Cuando la deuda es excesiva, quienes controlan su propia moneda suelen preferir devolverla en dinero depreciado antes que declarar un impago. Sigue siendo una transferencia de riqueza.

— Pablo Gil

Represión financiera: el impuesto que nadie ve

Pablo Gil se apoya en la tesis del inversor Ray Dalio, conocido por sus escritos sobre ciclos de deuda. El escenario que conviene a un gobierno endeudado no es una inflación descontrolada, sino algo más sutil: que los precios y el PIB nominal crezcan durante años algo más rápido que el coste medio de la deuda. El analista pone cifras: una economía que crece un 1,5% real con precios al 3,5% aumenta su PIB nominal cerca del 5%. Si el coste medio de la deuda es del 3%, la deuda sobre PIB puede ir bajando sin dolor visible.

El mecanismo se refuerza manteniendo los tipos por debajo de la inflación, lo que se conoce como represión financiera. Un bono que rinde 2,5% con inflación del 4% hace perder poder adquisitivo al inversor. No llega una carta anunciando el recorte; simplemente los ahorros compran menos. Es un impuesto silencioso sobre el ahorro, sostiene Gil.

El riesgo, reconoce, es que la inflación empobrezca a la población y genere un círculo vicioso. Si los precios suben 5% y los salarios 3%, el trabajador pierde 2% de capacidad de compra. Los inversores aprenden: si esperan inflación del 5%, exigirán tipos del 6% o 7%, lo que encarece la deuda y obliga a emitir más. Según advierte Pablo Gil la confianza en la moneda puede romperse si la dosis de inflación se pasa de frenada.

Qué significa para el ahorro

Para quienes ahorran e invierten, la lección no es huir de la moneda ni comprar un activo concreto. Es dejar de mirar solo la rentabilidad nominal. Un depósito al 3% con inflación del 4% pierde poder adquisitivo antes de impuestos. Un bono con cupón atractivo puede caer de precio si el mercado exige después intereses mayores. Y un activo real puede proteger a largo plazo, pero sufrir correcciones si se compra demasiado caro.

La conclusión personal de Pablo Gil es que no hay que esperar una hiperinflación inmediata, sino un proceso lento e irregular: años de inflación moderada, periodos de tipos altos y ajustes fiscales. Lo decisivo, insiste, es la dirección de los incentivos. La mejor salida para un gobierno sería combinar crecimiento real, productividad y disciplina fiscal gradual.

La deuda, en definitiva, no desaparece: se transforma en impuestos, recortes, impagos o inflación. La gran cuestión no es si pagaremos el exceso de deuda, sino quién lo hará, cuándo y de qué manera. Pablo Gil deja la pregunta abierta: más disciplina fiscal, más impuestos o una inflación suficiente para erosionar el valor real de la deuda. Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

La subasta de las letras del Tesoro coloca 2.417 millones y eleva la rentabilidad a máximos de casi dos años

0

La subasta de letras del Tesoro ha colocado 2.416,82 millones de euros este martes. La rentabilidad ofrecida a los inversores alcanza máximos de casi dos años, según los datos difundidos por el Banco de España.

El importe finalmente adjudicado se ha situado en el rango medio previsto por el propio Tesoro, lo que refuerza la previsibilidad del calendario de emisiones.

La demanda conjunta ha rozado los 6.867 millones de euros, frente a los 2.416,82 millones adjudicados en letras a tres y nueve meses. La ratio de cobertura se mantiene por encima de 2,8 veces, una señal de apetito sostenido por la deuda pública española, incluso con rentabilidades al alza.

En la referencia a tres meses, el Tesoro ha colocado 940,93 millones de euros, con peticiones por 2.916,08 millones. El interés marginal se ha situado en el 2,464%, superior al 2,399% de la última emisión de papel similar. Es su nivel más elevado desde enero de 2025.

En letras a nueve meses, la adjudicación ha ascendido a 1.475,89 millones, frente a solicitudes por 3.950,92 millones. La rentabilidad marginal ha escalado al 2,783%, desde el 2,615% previo. Desde octubre de 2024 no se pagaba tanto por esta referencia.

La deuda española sigue encontrando comprador sin esfuerzo; el encarecimiento es un ajuste de precios, no un castigo al riesgo soberano.

El calendario del Tesoro: la sindicada a 20 años y la subasta del 17

La subasta ha coincidido con una emisión sindicada a 20 años por importe de 4.000 millones de euros, con una demanda inicial superior a 55.000 millones, según el Ministerio de Economía. El movimiento encaja con una estrategia de alargar plazos y aprovechar la profundidad del mercado antes de la decisión del BCE. La semana pasada, el Tesoro ya elevó rentabilidades en letras a 6 y 12 meses hasta máximos de dos años y adjudicó 6.273,3 millones en bonos y obligaciones con récord en las referencias indexadas.

Tras la emisión de este martes, el Tesoro Público volverá a los mercados el próximo 17 de septiembre con bonos y obligaciones del Estado. Será la primera subasta después de la reunión del Banco Central Europeo, donde el mercado descuenta con casi un 100% de probabilidad una nueva subida de tipos. En la práctica, el coste marginal de emisión podría tensarse una vez más, especialmente en los tramos cortos.

El programa de financiación del Tesoro para 2026 contempla necesidades netas por 55.000 millones de euros, la misma cifra que en 2025. De esa cantidad, 5.000 millones corresponden a letras y 50.000 millones a deuda a medio y largo plazo. En términos brutos, las emisiones totales alcanzarán los 285.693 millones de euros, un 4,2% más que el cierre estimado de 2025.

Qué implica el repunte del corto plazo para el inversor español

Para el inversor en renta fija a corto plazo, la subasta traduce una mejora real de la remuneración. Las letras a nueve meses pagan ya 2,783%, muy por encima de los mínimos del ciclo. Esa combinación de rentabilidad positiva y plazo inferior al año sigue siendo atractiva, aunque con un sesgo evidente: el precio se mueve por la expectativa de los bancos centrales, no por un deterioro fiscal doméstico.

El interés minorista por las letras no sale de la nada. La banca comercial sigue sin remunerar plenamente los depósitos a la vista; el Tesoro, en cambio, ofrece un activo líquido, respaldado por el Estado y con tipos marginales en ascenso. Se trata de un canal directo de ahorro con una barrera de entrada baja.

Análisis: un repricing europeo, no un problema español

Conviene leer los datos con perspectiva. El repunte de las rentabilidades marginales no es específico del Tesoro español ni apunta a un estrés de financiación. Es el resultado de la curva de expectativas: si el BCE confirma el alza que el mercado descuenta, el coste de las nuevas emisiones cortas se ajusta antes incluso de que se mueva el tipo oficial. La subasta de este martes es una fotografía anticipada de ese escenario.

En enero de 2025 las letras a tres meses pagaban menos del 2,40%, y en octubre de 2024 las de nueve meses apenas superaban el 2,60%. El actual 2,464% y 2,783% refleja un cambio de régimen monetario en Europa: la financiación de corto plazo vuelve a tener precio real. A mi juicio, el Tesoro está actuando con lógica al cubrir calendario y emitir deuda sindicada a 20 años antes de la decisión del BCE, aunque pague un cupón algo más alto por asegurar el tramo largo.

Este encarecimiento del papel corto se produce justo cuando el Tesoro reduce el peso relativo de las letras dentro del programa: 5.000 millones de financiación neta en letras frente a 50.000 millones en tramos a medio y largo plazo. La lectura es deliberada. Si el corto plazo repunta por expectativas monetarias, el emisor soberano prefiere concentrar el riesgo de refinanciación en los plazos largos, donde la deuda española mantiene una demanda estructural amplia. Queda por ver cómo traslada el BCE su mensaje y si las curvas se aplanan tras la reunión.

El principal riesgo es que la subida de tipos no se quede en una sola y prolongue el repricing durante meses. Sin embargo, la evidencia de esta subasta invita a no dramatizar: una demanda de 6.867 millones frente a una oferta final de 2.416,82 millones. En mi lectura, no estamos ante un fallo estructural, sino ante un mercado que ajusta precios con normalidad. La próxima referencia será la subasta del 17 de septiembre y, sobre todo, la reacción de la curva a la rueda de prensa del BCE.

Veredicto Merca2

Cotización al cierre o apertura: La rentabilidad de la letra a nueve meses ha cerrado la subasta en el 2,783%, su nivel más alto desde octubre de 2024. No hay variación bursátil directa, pero el coste marginal de la financiación pública se ha encarecido 16,8 puntos básicos frente a la emisión previa.

Clave técnica: La ratio de cobertura de 2,84 veces en el conjunto de la subasta confirma soporte de demanda. La letra a tres meses se ha adjudicado con un interés marginal de 2,464%, lo que deja una pendiente positiva de 31,9 puntos básicos entre los dos tramos; el mercado sigue pagando prima por plazo.

Apunte macro: El Tesoro afronta 108.758 millones de euros en emisiones brutas de letras para este año, casi un 5,9% más que en 2025. La próxima subasta de bonos y obligaciones del 17 de septiembre será la primera prueba de la curva tras la previsible decisión del BCE.

Publicidad