Vodafone España destinó 970.174 kilos de dispositivos de clientes a reutilización o reciclaje

Vodafone España ha destinado 970.174 kilos de dispositivos de clientes a reutilización o reciclaje durante el ejercicio 2025-26, según los datos recogidos en su Informe de Sostenibilidad. La cifra refleja el avance de la compañía en la gestión de los dispositivos de clientes, mediante iniciativas orientadas a la reutilización, reparación y reciclaje, en línea con los principios de economía circular.
 
La operadora dispone de una política de gestión de residuos que prioriza la reutilización y el reciclaje mediante gestores y procesos sujetos a los requisitos aplicables de gestión de residuos, así como mecanismos de seguimiento para asegurar una adecuada gestión de los residuos peligrosos. Al no fabricar dispositivos, Vodafone España se centra en el desarrollo de modelos de negocio que faciliten la reutilización, reparación y reciclaje de dispositivos, contribuyendo a prolongar su uso y a recuperar materiales. Durante el ejercicio, Vodafone España recuperó cerca de 1 millón de equipos de banda ancha fija y televisión, de los que el 75% se destinó a nuevas instalaciones tras su proceso de recuperación y reutilización.
 
A esto se suma el servicio de recompra de dispositivos, que ofrece descuentos a los clientes por sus equipos en funcionamiento a través de alianzas con empresas especializadas. Una vez reacondicionados, estos dispositivos pueden volver a ponerse en circulación en otros mercados, facilitando el acceso a la tecnología a un precio más asequible contribuyendo a reducir la necesidad de fabricar nuevos dispositivos y, con ello, el consumo de materias primas asociado a su fabricación.

50.000 terminales reparados

Por otra parte, la operadora ha reparado 50.008 terminales, tablets, smartwatches y otros dispositivos. Los clientes pueden acceder al servicio de reparación en cualquier tienda Vodafone o en su domicilio, y solicitar sin coste un terminal de sustitución durante los aproximadamente 5 días laborables que dura el proceso (7 días en Canarias). El seguro Vodafone Care para móviles ofrece además protección frente a daños accidentales o robo por una cuota mensual competitiva.

1.369 toneladas de CO2e de emisiones evitadas

En el ámbito de la red, Vodafone participa en Asset Marketplace, una solución de negocio para la economía circular que facilita la venta y reutilización de equipos de red, antenas, bastidores y repuestos. Además de ahorrar inversiones, generar ingresos y reducir plazos de entrega, la iniciativa permitió evitar, según la metodología de cálculo aplicada, la emisión estimada de 1.369 tCO₂e durante el ejercicio 2025-26.
 
Cuando los dispositivos no funcionan y no pueden reutilizarse, se destinan a reciclaje a través de los servicios de recompra, postventa o logística de Vodafone, de acuerdo con los procedimientos de gestión de residuos aplicables.

Reducción de un 50% del plástico empleado en las SIM físicas

Vodafone avanza en la eliminación de las SIM de plástico mediante la eSIM digital, disponible desde este año también para prepago y compatible con gran número de dispositivos. La compañía ha reducido a la mitad la cantidad de plástico empleado en las SIM físicas (Half-SIM) respecto al formato anterior de SIM y ha continuado introduciendo las Eco-SIM, fabricadas con plástico reciclado.
 
En materia de embalaje, se mantienen medidas como la eliminación de bolsas de mensajería para el envío de tarjetas SIM, el uso de bolsas de protección con menores gramajes de plástico y la retirada de los alambres plásticos de sujeción de cables y cargadores. En el envoltorio de los dispositivos recogidos se emplean materiales reutilizables, como las cajas tipo Korrvy con plástico reciclado, que inmovilizan el producto sin necesidad de material de relleno.
 
Por último, Vodafone participa junto a otros operadores en Eco Rating, sistema sectorial de evaluación del desempeño ambiental de teléfonos móviles que ayuda a los consumidores a comparar determinadas características ambientales de los teléfonos móviles evaluados, e incorpora en la homologación de terminales el cumplimiento por parte de los fabricantes de la normativa nacional sobre aparatos eléctricos y electrónicos.
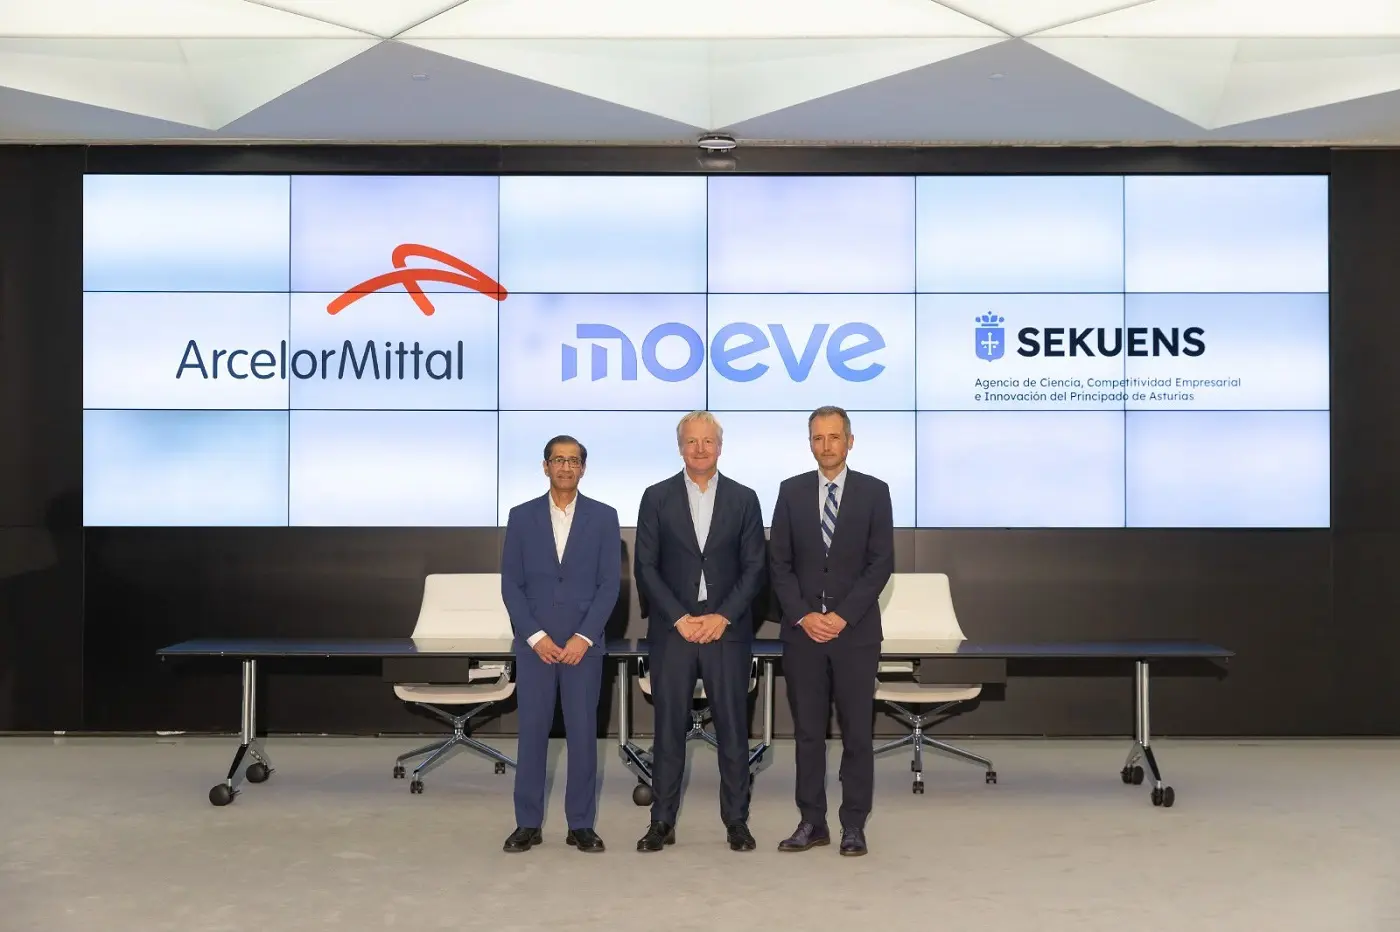
Moeve y ArcelorMittal lanzan una plataforma conjunta de innovación para acelerar la descarbonización industrial

Moeve y ArcelorMittal combinan experiencia en innovación, soluciones energéticas y capacidades industriales para construir un nuevo vehículo que desarrolle proyectos con impacto directo en la competitividad y la sostenibilidad del tejido productivo. La alianza bajo la que se ha materializado esta nueva plataforma, Green Molecules to Green Steel (G2G), busca desarrollar, escalar y aplicar tecnologías disruptivas que permitan que las moléculas verdes impulsen la transición hacia el acero de bajas emisiones y la descarbonización industrial.

La nueva plataforma, creada por ambas compañías al 50 %, contará con fondos propios para llevar a cabo los distintos proyectos, en los que también participará Sekuens, la Agencia de Ciencia, Competitividad Empresarial e Innovación Asturiana, a través de los vehículos presentes y futuros disponibles para el fomento de la innovación en Asturias. No se descarta la futura participación de otras agencias públicas (regionales o nacionales) o entidades privadas, siempre y cuando estén alineadas con los objetivos y estructura de esta plataforma.

Esta colaboración transversal y publico-privada buscará el desarrollo de demostradores industriales que serían escalados posteriormente en sus centros de producción. La alianza G2G sitúa a las moléculas verdes (como el biometano y biogás, hidrógeno renovable y derivados y biocombustibles de segunda generación) y a otras soluciones para avanzar en descarbonización (como catalizadores más eficientes) en el centro del nuevo modelo industrial a través de un hub impulsado por los centros de innovación de Moeve y de ArcelorMittal. Estos laboratorios fomentan tecnologías disruptivas y de vanguardia para la captura de CO2, valorizando estas moléculas; la biotecnología que permite mejoras en los procesos productivos o la inteligencia artificial aplicada a la creación de nuevos materiales. Es un ecosistema abierto y colaborativo que fortalece el tejido innovador, da oportunidades a startups, universidades y centros tecnológicos y fomenta la atracción de talento.

Maarten Wetselaar, CEO de Moeve, ha resaltado: “Esta alianza estrecha la colaboración entre dos grandes compañías globales que están comprometidas con la innovación, la descarbonización y la competitividad de Europa. Lo que ponemos en marcha hoy es una herramienta que nos va a permitir aportar soluciones y además avanzar en la autonomía energética del continente. Esta es la dirección que hemos tomado desde Moeve, con inversiones y nuevos proyectos con los que aspiramos a liderar la transición energética».

Pinakin Chaubal, Vice President of ArcelorMittal y Chief Technology Officer de ArcelorMittal, ha afirmado: “Necesitamos seguir explorando tecnologías que nos permitan alcanzar una producción sostenible medioambiental y económicamente y debemos llegar a ello cuanto antes. ArcelorMittal cuenta con grandes centros de I+D en todo el mundo y particularmente en España, pero dada la complejidad del desafío, nunca lo solucionaremos solos. Necesitamos más que nunca trabajar en modelos de innovación colaborativa de los que esta plataforma es un excelente ejemplo”.

David González, director ejecutivo de Sekuens, ha asegurado: “Desde Sekuens, apoyamos totalmente esta iniciativa, pionera en la creación de un marco de innovación colaborativa entre empresas único. Además del efecto directo en ambas empresas, esta plataforma tendrá un fuerte impacto en la potenciación del ecosistema innovador en Asturias, acelerando aún más empresas tecnológicas con un crecimiento gacela y punteras en ámbitos como la seguridad o los biofueles”.

G2G está alineada con el objetivo de Moeve de acelerar la transición energética a través de la innovación colaborativa para transformar la energía, la química y la movilidad, y los objetivos de ArcelorMittal de transición responsable hacia el acero producido con bajas emisiones de CO2. Moeve, a través de su hoja de ruta, Positive Motion, se ha marcado el reto de liderar la transición energética a partir de 2030 con proyectos ambiciosos como su nueva planta de biocombustibles de segunda generación, que está actualmente en construcción, y el desarrollo del Valle Andaluz del Hidrógeno Verde. ArcelorMittal tiene en España sus dos proyectos punteros de acero con bajas emisiones en Europa (en Sestao, XCarb® reciclado y producido de forma renovable para productos planos, y en Gijón para productos largos) con fuertes inversiones y un carácter claramente innovador.

Cómo elegir colágeno con criterio: tras meses de prueba, solo una marca pasó el corte

Saber cómo elegir colágeno con criterio separa la compra informada del gesto caro sin respaldo. El mercado de suplementos de colágeno crece rápido en polvos, comprimidos, ampollas y líquidos con promesas muy altas.

La promesa es atractiva: más firmeza, mejor textura cutánea y mayor confort articular. Pero conviene bajar expectativas. Como recuerda la dermatóloga y nutricionista Thivi Marauthappu, el marketing a veces sugiere que despertarás con una piel renovada de la noche a la mañana. No es realista.

El colágeno es la proteína más abundante del cuerpo y actúa como un andamiaje estructural en la piel, los huesos, los tendones y el cartílago. Aporta fuerza y estructura a los tejidos, según el nutricionista Rob Hobson.

El cuerpo fabrica colágeno con los aminoácidos de la proteína que comes, pero la producción se frena con la edad. Tras la adultez temprana, la capacidad de reponerlo baja en torno a un 1% cada año. Esa caída se nota más cuando descienden los estrógenos, momento en el que muchas mujeres perciben cambios estructurales en la piel.

La teoría indica que, al ingerirlo, el cuerpo lo descompone en péptidos y aminoácidos capaces de estimular la producción de colágeno. Sin embargo, no hay una investigación definitiva que lo confirme. Además, buena parte de los estudios disponibles están financiados por las propias empresas del sector.

Un análisis de ensayos clínicos encontró una división clara: los estudios financiados por la industria detectaron mejoras relevantes en hidratación cutánea, mientras que los independientes no hallaron efecto. Ese matiz es clave para comprar con criterio.

La etiqueta no decide si el colágeno funciona: decide si vas a pagar por un compuesto real o por un envase bonito.

Por qué la etiqueta decide si un colágeno funciona de verdad

La conclusión de la prueba es que el perfil de la etiqueta importa más que el sabor o el precio. Solo uno alcanzó el equilibrio completo entre tipo de colágeno, dosis y ausencia de extras innecesarios: Ancient & Brave True Collagen.

Durante meses, una editora de salud probó varios productos y solo uno alcanzó el equilibrio completo. Entre los finalistas figuran Wild Nutrition, Holland & Barrett, y Boots. Sin embargo, la distinción más alta se la llevó Ancient & Brave True Collagen.

La lectura de la etiqueta permite distinguir un colágeno real de un complemento con azúcar oculto o dosis poco claras. Busca péptidos hidrolizados, mejor absorción, y vitamina C, que apoya la síntesis de colágeno. Desconfía de mezclas que no identifiquen el tipo de colágeno.

Dosis, tipo y vitamina C: el triángulo del consumo inteligente

Para el confort articular, el colágeno tipo II es protagonista en productos como Holland & Barrett UC-II Type II Collagen. Para la piel, los formatos marinos y bovinos hidrolizados ofrecen péptidos de cadena. La cifra de 1000 miligramos por comprimido es habitual, pero conviene leer si corresponde a la dosis total o al peso bruto.

📊 La pauta en cifras

  • Dosis en la etiqueta: 1000 miligramos por comprimido es una cifra habitual; no hay una dosis universal validada.
  • Tipo de colágeno: Elige péptidos hidrolizados: tipo I y III para firmeza cutánea; tipo II para confort articular.
  • Compañero favorable: La vitamina C apoya la síntesis. Revisa que el producto la incluya.
  • A tener en cuenta: La investigación propia de la industria tiende a ver más mejoras en hidratación que la independiente.

El origen del colágeno también orienta la elección. El marino se digiere con rapidez y se asocia a péptidos de menor peso molecular; el bovino ofrece un perfil rico en glicina y prolina, dos aminoácidos que participan en la síntesis. Ninguno es superior en términos absolutos: la clave es la forma hidrolizada y la dosis real.

La letra pequeña de la etiqueta es la que de verdad mueve la aguja. El término «colágeno» por sí solo dice poco: importa la forma hidrolizada, el origen y la concentración real. Un polvo con 5 gramos puede incluir apenas 3 gramos de colágeno puro y el resto en maltodextrina o aromas.

Aquí conviene un consumo inteligente. No pagues de más por formatos de lujo o sabores afrutados si lo que busca la pauta es firmeza cutánea y movilidad. En la prueba, el colágeno bovino sin sabor de Holland & Barrett resultó la opción con mejor relación calidad-precio, junto a los comprimidos marinos con vitamina C.

El matiz honesto que la industria rara vez cuenta

El precedente es claro: el colágeno lleva años vendiéndose como el gran activo de la longevidad cutánea, pero la ciencia avanza más despacio que el marketing. Un análisis separó los estudios financiados por laboratorios de los independientes; los primeros encontraron mejoras notables en hidratación, los segundos no vieron efecto. Esa brecha aconseja un escepticismo productivo.

No se trata de descartar el suplemento. Se trata de ajustar la expectativa. La evidencia es «prometedora pero no definitiva», en palabras de Rob Hobson. Para una persona sin carencias notables, una dieta rica en proteína y vitamina C ya aporta los bloques que el cuerpo usa para fabricar colágeno. El suplemento puede sumar, pero no sustituye una alimentación ordenada ni el descanso.

Si decides probar, hazlo con una marca que declare con claridad el tipo de colágeno, la dosis y la ausencia de azúcares ocultos. Evita los productos que solo prometen una piel sin marcas de expresión sin datos de composición. El precio rara vez garantiza mejor calidad; la etiqueta sí orienta. Recuerda que esta información es divulgativa y orientada a la optimización del estilo de vida; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta esta semana: identifica tipo de colágeno, dosis real y presencia de vitamina C antes de comprar.
  • Ajusta la pauta: incorpora una dosis razonable junto a una fuente de vitamina C en el desayuno, por ejemplo zumo de limón o fruta.
  • No dupliques gasto: prioriza un polvo o comprimido sencillo con buena composición frente al formato premium sin datos claros.

Mercadona aclara que los productos frescos a peso en la compra online se cobran por el peso real, no el estimado

0

Mercadona aclara que los frescos a peso en la compra online se cobran por el peso real, no por el estimado de la web. El ajuste puede alterar el ticket: el servicio exige 60 euros mínimos y 8,20 euros de envío.

Cómo se calcula el precio de los frescos a peso en la web

En su página de compra online, la cadena explica que la mayoría de los productos que el cliente ve en su tienda habitual están también disponibles a domicilio. Hay excepciones mínimas: algún producto fresco o ciertos artículos locales dependen de la zona geográfica. La aclaración más práctica, sin embargo, está en el etiquetado de precios de los frescos a peso.

La web permite comprar frescos por unidades o al peso, según el tipo de producto. El importe que aparece al llenar el carrito es siempre estimado: se calcula con el peso promedio de cada pieza. No es una tarifa cerrada. Es una aproximación para que el pedido pueda formalizarse antes de preparar la bolsa.

Al preparar el pedido, el personal pesa las unidades solicitadas y genera el ticket de compra con el precio exacto. Si la pieza pesa más que el promedio, el importe sube; si pesa menos, baja. Ese ajuste es el que puede modificar el cargo final respecto al presupuesto mostrado en la pantalla.

En los productos que se venden a peso dentro de una bandeja, Mercadona aplica el precio de la bandeja concreta que selecciona para el pedido. La bandeja puede traer un gramaje distinto al promedio, por lo que el importe tampoco queda fijado hasta el pesaje.

El precio estimado es solo una referencia: el peso real de cada pieza decide lo que pagas al final.

El matiz es relevante para quien compra sin ver la balanza. En la tienda física, el comprador elige las piezas y puede ver cuánto pesan antes de echarlas al carro. En la compra a domicilio, la elección y el pesaje los realiza el personal de Mercadona, por lo que el precio exacto solo aparece cuando el pedido ya está preparado.

Eso no significa que la web oculte información. El precio por kilo de cada fresco figura en la ficha del producto y es el dato que permite comparar con otras cadenas o con la tienda física. Lo que se mueve es el peso final, no la tarifa por kilo.

Compra mínima, envío y letra pequeña del servicio a domicilio

El servicio de entrega no es gratuito. Para utilizarlo hay que realizar una compra mínima de 60 euros y pagar 8,20 euros en concepto de gastos de envío. La entrega se programa para el día siguiente, siempre que existan tramos disponibles.

La tarifa y la compra mínima no dependen del tipo de producto: un pedido compuesto íntegramente por frescos a peso paga el mismo envío que uno de despensa. El ajuste del peso afecta solo a los productos de la cesta, no al coste logístico, un apunte que conviene tener claro antes de calcular el precio de la compra completa.

Conviene revisar estas cláusulas antes de confirmar el pedido:

  • El precio de los frescos a peso es una previsión, no un cierre definitivo.
  • El ticket final se ajusta al peso real de las piezas o al gramaje de la bandeja elegida.
  • La compra mínima y la tarifa de envío son fijas al margen del peso final.

La diferencia entre el presupuesto web y el cargo final no es un recargo oculto: es la simple traslación del pesaje real. Aun así, conviene guardar el desglose del pedido para contrastar las unidades recibidas con el importe cobrado.

📊 La comparativa de un vistazo

MomentoQué muestra o cobraQué mirar
Al llenar el carritoPrecio estimado por peso promedioNo es el importe cerrado
Al preparar el pedidoPesaje real de cada piezaPuede subir o bajar el ticket
Producto en bandejaPrecio de la bandeja concreta seleccionadaRevisa el gramaje real

La mecánica es transparente si se lee con calma. Mercadona no la esconde: la publica en su web. El comprador que no consulte esa nota puede llevarse una sorpresa al ver el cargo final, sobre todo en pedidos con muchas piezas a granel.

Conviene también separar el importe de los productos del coste del servicio. La compra mínima de 60 euros y los 8,20 euros de envío se mantienen aunque el ticket de los frescos se ajuste al alza o a la baja.

Por qué Mercadona aclara esto ahora y qué cambia en tu ticket

En los últimos años, la apuesta por el canal online se aceleró y convirtió el domicilio en una extensión del lineal. La tarifa de envío de 8,20 euros y la compra mínima de 60 euros forman parte de ese esquema, que convive con la tienda física y no distingue entre frescos y despensa.

La aclaración llega en un contexto en el que la compra online se ha consolidado como una opción recurrente, no un servicio de urgencia. Buena parte de los hogares compara el coste de desplazarse a la tienda con el de pagar una tarifa de envío, y el ajuste del peso real introduce una variable que conviene presupuestar de antemano.

Para el comprador, el efecto práctico es directo. Si pide fruta, verdura o carne al peso, el importe que confirma en pantalla no es exacto. La mayoría de los pedidos no sufre variaciones relevantes y el cambio suele medirse en céntimos, pero en cestas grandes o con productos de peso elevado la diferencia puede notarse más.

La recomendación de consumo inteligente pasa por comparar el precio por kilo de los frescos elegidos y revisar el ticket final frente a la previsión de la web. Si el desvío fuera relevante, el cliente puede consultar el desglose del pedido y, si algo no cuadra, elevarlo al servicio de atención al cliente.

Mercadona no aplica un recargo por el pesaje: el importe se ajusta al valor real del producto. La diferencia no es una penalización, pero sí un apunte a tener en cuenta en la planificación de la compra, sobre todo cuando la entrega a domicilio sustituye a la visita al supermercado.

🛒 El Veredicto de Compra

  • Revisa el peso, no solo el total: el importe de los frescos a peso puede variar al preparar el pedido; comprueba el desglose del ticket.
  • Suma los costes del servicio: Mercadona exige 60 euros de compra mínima y 8,20 euros de envío, al margen del ajuste del peso.
  • Guarda el ticket final: si el cargo difiere mucho del presupuesto de la web, reclama con el desglose en mano.

Concierto solidario de soul en Madrid a favor de Fundación Recover

0

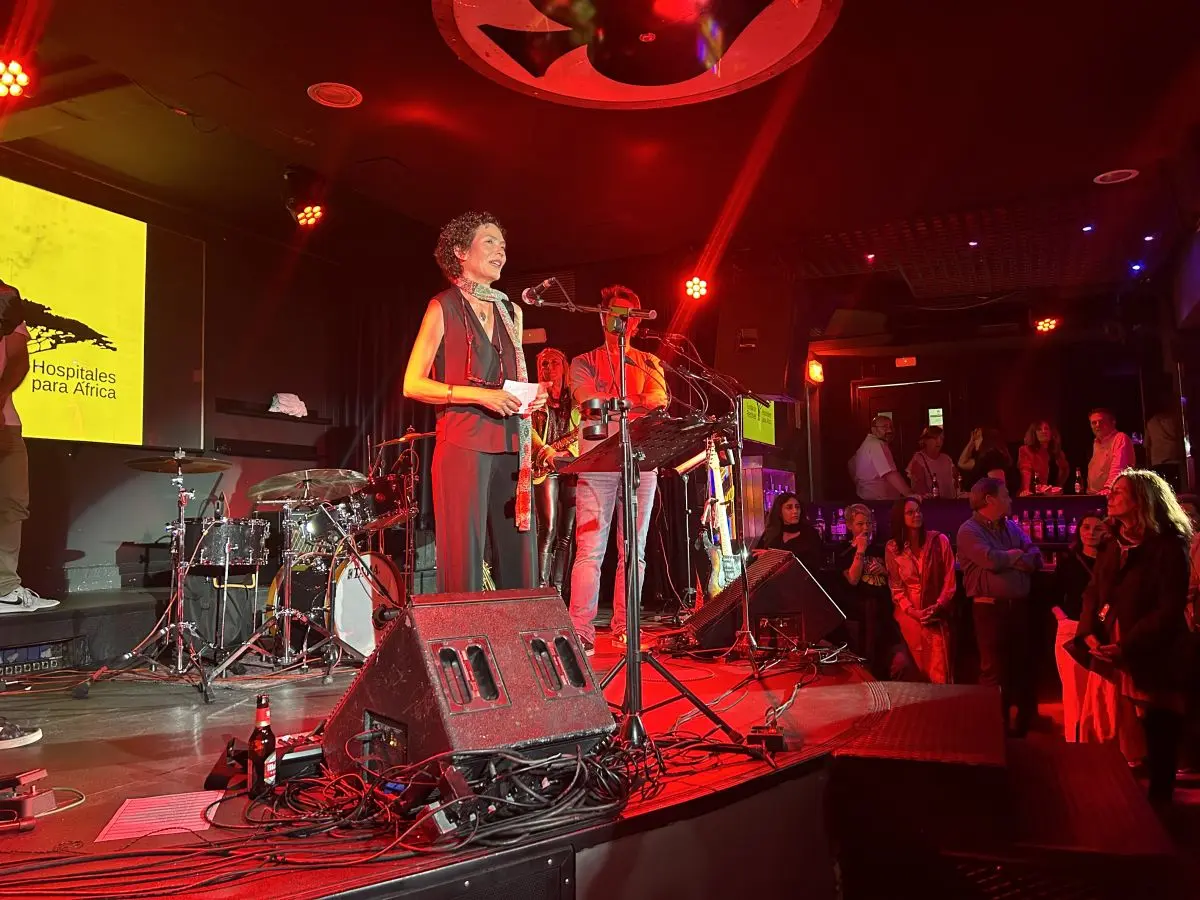
La Sala Morocco de Madrid abrirá sus puertas a las 20.30 horas del viernes 18 de septiembre para acoger la cuarta edición del concierto ‘Salud para África’ a beneficio de Fundación Recover. La banda Soul Track será la encargada de poner ritmo de soul a una noche cuyo objetivo es recaudar fondos para mejorar la atención sanitaria en los centros con los que trabaja Fundación Recover en África.

En esta edición, los fondos recaudados se destinarán a la adquisición de ecógrafos portátiles, una herramienta esencial para mejorar la capacidad de diagnóstico de los profesionales sanitarios, así como para realizar un correcto seguimiento de los embarazos y la detección de posibles complicaciones en los partos de miles de mujeres.

Soul Track es una banda de ocho músicos que combina voz, guitarras, saxofón y batería para revivir el sonido más clásico del soul, con versiones de grandes artistas como Otis Redding, Wilson Pickett o James Brown, entre otros referentes del género. Se trata de un concierto perfecto para todas las edades (los menores de 16 años deberán acudir acompañados de un adulto).

Marta Marañón, directora general de Fundación Recover, trasladó su agradecimiento, un año más, al grupo Soul Track «por hacerlo posible y por su compromiso con nuestra causa. Muchas gracias a Tinkle por su valiosa colaboración y por haber respaldado esta iniciativa solidaria que permitirá hacer un mejor control prenatal con el fin de beneficiar a miles de mujeres y niños que nacen en comunidades rurales o en zonas periurbanas muy desfavorecidas de Camerún y Benín. Gracias, finalmente, a la sala Morocco, siempre, por su apoyo”.

El concierto ‘Salud para África’ nació con el objetivo de unir música y solidaridad y se ha convertido en una de las citas anuales de Fundación Recover en Madrid. La propuesta invita a disfrutar de una noche de música en directo mientras se contribuye de forma directa a proyectos que buscan mejorar el acceso a una atención sanitaria digna y de calidad en África.

Las entradas para el concierto ya están disponibles y tienen un precio de 25 euros. Para las personas que no puedan asistir y quieran colaborar, pueden hacerlo a través de la fila 0. Tanto la venta de entradas como la colaboración con la fila 0 puede realizarse desde ‘https://entradium.com/events/concierto-solidario-salud-para-africa-madrid-sala-morocco‘.

Los Centros de datos Aragón: un ejecutivo del Ibex 35 desafía a los vecinos de Botorrita

Merlin Properties defiende en Botorrita un centro de datos de 1.200 millones de euros y aviva el choque social de los centros de datos en Aragón. La visita del consejero delegado, Ismael Clemente, al municipio zaragozano de menos de 600 habitantes resume el nuevo frente que afronta la infraestructura digital en España.

Claves de la operación

  • Merlin invertirá 1.200 millones de euros en 28,8 hectáreas del polígono San Antonio. El centro de datos sumará 144 MW de capacidad informática y 227 MW de potencia eléctrica.
  • El ayuntamiento espera 800.000 euros anuales de IAE e IBI cuando su presupuesto roza los 900.000. El alcalde defiende que el proyecto duplicará la capacidad fiscal del pueblo.
  • La licencia social no está garantizada. Unos 80 vecinos acudieron a la reunión, varios amenazaron con marcharse y el ecologismo local denuncia impacto ambiental y arqueológico.

La batalla social por los centros de datos en Aragón

El encuentro en el Cine-Salón Cultural se prolongó más de dos horas. Asistieron unos 80 vecinos, una cifra notable para una localidad de menos de 600 habitantes. Clemente acudió acompañado por David Martínez, director de Desarrollo Inmobiliario de Merlin Properties y ex CEO de Aedas Homes.

‘Esto de los centros de datos es una ciencia. Lo que queremos es intentar contestarlas en castellano para que nos entendamos todos’, resumió Clemente ante el público. El directivo negó el efecto isla de calor, aseguró que el consumo de agua será nulo y se abrió a estudiar un alejamiento del complejo respecto a las viviendas de la carretera a Jaulín.

La sociedad gestora defendió que pagará en torno a 800.000 euros al año entre el Impuesto de Actividades Económicas y el IBI. También plantea asumir actuaciones municipales por el valor del Impuesto sobre Construcciones, Instalaciones y Obras (ICIO). La mayoría de los vecinos que acudió a la reunión escuchó las cifras con escepticismo.

El alcalde, José María Castillo, aseguró que el proyecto es ‘una oportunidad que muchos otros querrían’. Destacó que solo en impuestos se recibirán más de 800.000 euros anuales, frente a un presupuesto municipal que apenas supera los 900.000. En noviembre se firmará un convenio para adecuar infraestructuras con el dinero que pagaría la socimi por el ICIO.

No todo fue descripción técnica. Vecinos denunciaron la existencia de un yacimiento arqueológico, la proximidad al casco urbano y el futuro estrés térmico. Dos concejales manifestaron su posición contraria al centro de datos y criticaron la falta de información para presentar alegaciones a la Declaración de Interés General de Aragón (DIGA), cuyo plazo concluye el viernes 11 de septiembre.

Mil doscientos millones de inversión no sustituyen la legitimidad de un pleno municipal ni la paciencia de 600 vecinos.

La letra pequeña: impuestos, agua y expropiaciones

La tramitación administrativa es clave. El proyecto cuenta con una Declaración de Interés General de Aragón, trámite previo al Proyecto de Interés General de Aragón (PIGA). Esa figura recorta los plazos administrativos a la mitad y permite exenciones fiscales y facilidades expropiatorias.

Merlin insiste en que no recurrirá a la expropiación salvo que no haya acuerdo. Clemente señaló que la empresa apostará por ‘llegar siempre a convenios’, y ofreció sufragar una excursión a un centro de datos ya operativo y poner en contacto a alcaldes. Con todo, el clima de bronca ocupó la mitad de la reunión.

El riesgo reputacional de Merlin Properties en su apuesta ibérica

La escena tiene una lectura de mercado. La socimi del Ibex 35 ha convertido los centros de datos en su vector de crecimiento: suma tres activos operativos y una cartera en desarrollo en España. Botorrita no es un caso aislado; es la primera línea de una tensión que se repetirá en cada municipio que compita por albergar infraestructura digital.

La apuesta de Merlin choca con la concentración del sector en Aragón. La comunidad ya concentra grandes proyectos de cloud y energía, impulsados por el cierzo y la conexión con la diagonal ibérica de fibra óptica. Clemente admitió que no podría llevar el centro de datos a su propio pueblo, Valencia de Mombuey, porque faltan viento, energía y fibra.

La vía de los ingresos fiscales es la baza del proyecto: los 800.000 euros anuales podrían prácticamente duplicar el presupuesto de Botorrita. La oposición local, en cambio, pide garantías ambientales y sanitarias. Un vecino llegó a preguntarse si una empresa de ese calibre dejaría que el pueblo le dijera lo que tiene que hacer.

La reunión se cerró entre politonos de teléfonos móviles y sillas vacías. Merlin ha llegado a Botorrita con la tramitación a favor, pero sin el consenso asegurado. En los próximos meses se verá si los convenios urbanísticos y la fiscalidad municipal desactivan el rechazo o si el proyecto se enfrenta a una judicialización que retrase el calendario.

Las deducciones a la vuelta del cole: los gastos escolares que reducen tu Renta hasta 1.847 euros

Si tienes hijos en edad escolar, septiembre no solo vacía la cartera en libros, uniformes y matrículas: también activa deducciones en el IRPF que pueden rebajar tu próxima declaración de la Renta hasta 1.847 euros, según los Técnicos de Hacienda (Gestha). El primer paso para no dejar escapar ese ahorro empieza hoy: guardar cada factura.

He estado repasando los cálculos del sindicato de técnicos y la idea de fondo es sencilla. La vuelta al cole concentra en pocas semanas un gasto elevado y repetido cada año. Si se documenta bien, ese gasto se convierte en ahorro fiscal real en la próxima campaña de la renta. No todas las familias llegan al máximo, pero casi todas pueden recuperar una parte.

La horquilla que maneja Gestha, entre 643 y 1.847 euros, muestra dos cosas. Primero, que hay deducciones estatales y autonómicas que se acumulan. Segundo, que el lugar donde resides importa tanto como lo que gastas.

Hasta 1.847 euros de ahorro fiscal: el cálculo de Gestha

El dato central lo aporta el sindicato de los Técnicos del Ministerio de Hacienda. La vuelta al cole puede reducir la declaración de la Renta entre 643 y 1.847 euros, según la comunidad autónoma de residencia. La cifra no es un ahorro fijo sino un máximo que depende de varios factores.

El cálculo incluye deducciones estatales, como la de guardería, y autonómicas, como las de material escolar o libros de texto. Cada comunidad regula sus propios límites, requisitos de renta y justificantes. Por eso el abanico es tan amplio.

El ahorro fiscal real no depende solo del gasto: depende de la factura que demuestre ese gasto ante la Agencia Tributaria.

Para una familia con rentas medias, el ahorro medio se sitúa en la parte baja de la horquilla. Para rentas que cumplen varios requisitos en comunidades con más deducciones, el importe se acerca al techo de los 1.847 euros.

No se trata de una devolución automática. Es un dinero que la Agencia Tributaria solo reconoce si se solicita en la declaración y se conservan los justificantes. Quien no lo reclama, lo pierde.

Qué gastos escolares conviene documentar desde septiembre

El primer paso no es calcular: es guardar. Septiembre concentra la mayor parte del gasto educativo y es el momento exacto para organizar facturas. La Agencia Tributaria exige justificante para aceptar cada deducción.

Los gastos que conviene conservar dependen de la comunidad, pero suelen incluir:

  • Libros de texto y material escolar.
  • Uniformes y ropa escolar cuando la deducción lo contemple.
  • Guardería o educación infantil, con deducción estatal de hasta 1.000 euros anuales.
  • Comedor, transporte o actividades extraescolares en algunos territorios.

La recomendación es no descartar ninguna factura antes de comprobar si encaja. Una factura de librería o de uniforme puede parecer menor, pero suma dentro del límite de la deducción.

Lo más práctico es crear una carpeta física o digital desde hoy. Guardar las facturas desde septiembre evita el olvido de febrero o marzo, cuando se prepara el borrador y ya es tarde para recuperar tickets perdidos. En la redacción lo vemos cada año: el contribuyente que no guarda los justificantes regala la deducción.

La documentación no es un trámite menor. Cualquier importe sin justificante se cae en una comprobación posterior, y una deducción mal aplicada puede generar una regularización con intereses.

La deducción estatal por guardería merece mención aparte. Puede alcanzar hasta 1.000 euros anuales por hijo en centros de educación infantil, prorrateada por meses. Se mantiene en toda España y no depende de la comunidad, lo que garantiza un ahorro mínimo para muchas familias.

gastos escolares deducibles

Cómo se aplican estas deducciones en la próxima renta

Las deducciones por gastos escolares se aplican en la declaración del IRPF del año siguiente. Los gastos de septiembre de 2026 se declararán en la campaña de la renta de 2027, cuando la Agencia Tributaria abra el plazo de presentación.

En el borrador, las deducciones autonómicas suelen aparecer en apartados específicos. Conviene revisarlas una a una, porque el programa de ayuda de la Agencia Tributaria no siempre incluye automáticamente todas las que corresponden al contribuyente.

La diferencia entre deducción estatal y autonómica condiciona la casilla. Mientras la deducción por guardería figura en el apartado estatal, las de material escolar o libros se rigen por la normativa de cada comunidad y pueden exigir datos adicionales del centro o del alumno.

La letra pequeña: por qué varía tanto entre comunidades

El sistema de deducciones autonómicas en el IRPF explica la diferencia entre 643 y 1.847 euros. Las comunidades autónomas han ido creando incentivos propios, y eso convierte la vuelta al cole en un mapa fiscal desigual.

En la práctica, una familia con la misma renta y el mismo gasto escolar puede obtener un ahorro muy distinto según viva en una comunidad con deducciones más generosas o en otra con menos. Por eso Gestha habla de rango y no de cifra única.

La mayoría de las deducciones autonómicas exige factura y tiene un límite de renta. Quien supera ese umbral, la pierde. Quien no conserva el justificante, también. La letra pequeña es la que de verdad decide cuánto llega al bolsillo.

Conviene consultar la normativa autonómica aplicable o el manual de la renta de la Agencia Tributaria antes de aplicar deducciones que puedan no corresponder. Un error en una deducción puede derivar en una regularización posterior.

La clave no es solo cuánto se gasta, sino si el gasto encaja en una deducción vigente. El asesoramiento profesional, cuando la situación es compleja, evita dejar dinero sobre la mesa o cometer errores.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Crea una carpeta con las facturas de libros, material, uniforme y guardería de esta vuelta al cole.
  • Qué vigilar: Consulta las deducciones autonómicas de tu comunidad en la web de la Agencia Tributaria y comprueba qué gastos aceptan.
  • El error a evitar: No guardar tickets de septiembre pensando que son gastos menores: pueden valer cientos de euros en la próxima renta.

El 97% de los españoles considera que la respuesta del Gobierno a la crisis de Ceuta fue claramente insuficiente

0

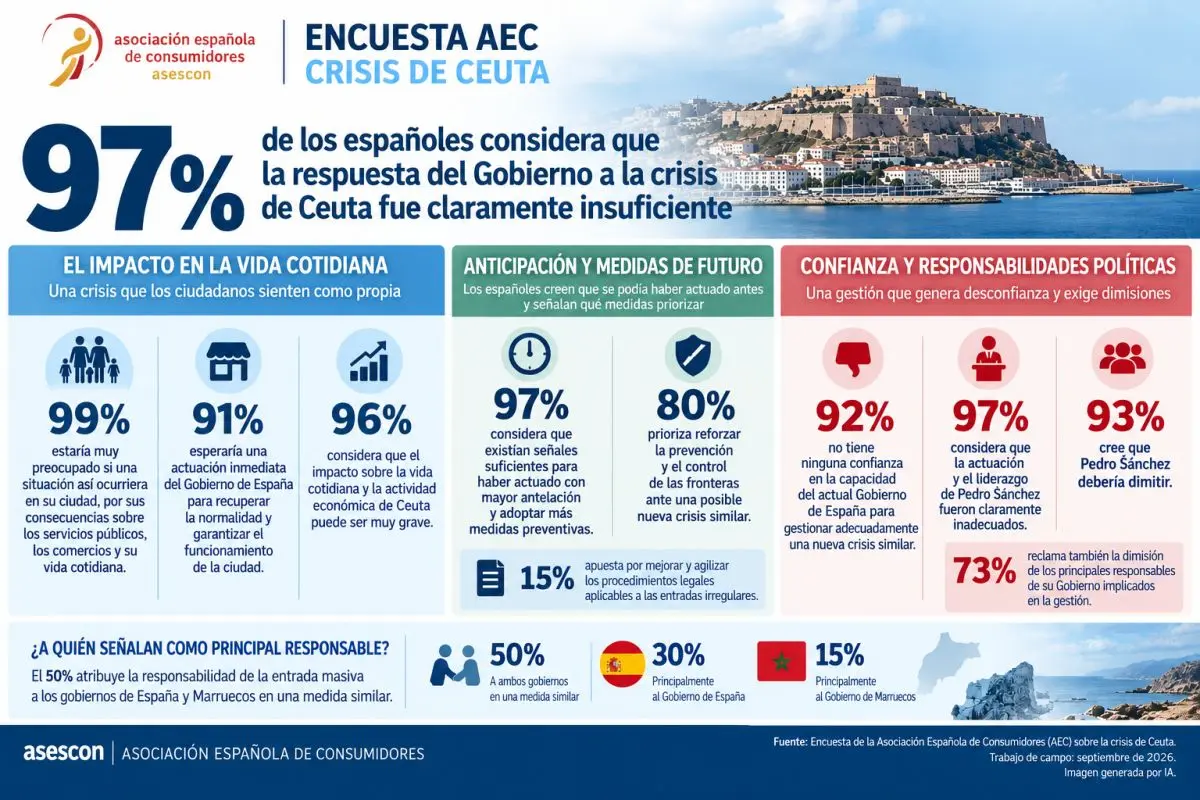
La respuesta del Gobierno ante la crisis que atraviesa Ceuta desde finales de julio recibe una valoración negativa por parte de la mayoría de los ciudadanos, ya que el 97% de los españoles considera que la actuación del Ejecutivo fue claramente insuficiente para la magnitud de la situación, según una encuesta realizada por la Asociación Española de Consumidores (AEC) para conocer la percepción de la ciudadanía sobre el impacto de lo ocurrido, la respuesta de las administraciones y las medidas que deberían adoptarse ante situaciones similares.

Los resultados de la encuesta muestran, además, una valoración crítica de la gestión en su conjunto: el 97% la califica como negativa o muy negativa, siendo un 76% quienes la consideran “muy negativa”. A esta percepción se suma la idea de que existía margen para una mayor anticipación: otro 97% considera que había señales suficientes para actuar con mayor antelación y adoptar más medidas preventivas.

La encuesta recoge tanto la visión del conjunto de España como la de residentes en Ceuta y Melilla, que representan el 15% de las respuestas, permitiendo incorporar también la perspectiva de ciudadanos vinculados directamente a las dos ciudades autónomas.

“Los resultados muestran una percepción muy clara de que la respuesta no estuvo a la altura de una situación que alteró de forma extraordinaria el funcionamiento habitual de una ciudad española. Pero también reflejan algo especialmente relevante: los ciudadanos consideran que había margen para anticiparse y adoptar medidas que permitieran estar mejor preparados ante un escenario de estas características”, señaló Miguel Ángel Ruiz, presidente de la Asociación Española de Consumidores (AEC).

Más allá de la valoración de la gestión política, la encuesta de AEC ha querido analizar cómo perciben los españoles las consecuencias de una situación de estas características cuando se trasladan a la realidad cotidiana de ciudadanos, familias, trabajadores, consumidores y comerciantes.

Al preguntar qué ocurriría si una situación excepcional capaz de alterar repentinamente el funcionamiento habitual de una ciudad se produjera en el lugar en el que viven, el 99% asegura que estaría muy preocupado por sus posibles consecuencias sobre los servicios públicos, los comercios y su vida cotidiana.

Esta percepción se traslada también a la realidad de quienes viven y trabajan en Ceuta. El 96% considera que una crisis de estas características puede tener un impacto muy grave, capaz de alterar de forma importante su día a día y la actividad económica de la ciudad.

Ante la hipótesis de residir junto a su familia en Ceuta durante una crisis similar, existe también una expectativa muy clara sobre el papel que debería desempeñar el Ejecutivo: el 91% esperaría prioritariamente una actuación inmediata del Gobierno de España para recuperar la normalidad y garantizar el funcionamiento de la ciudad.

“Cuando trasladamos esta realidad al entorno más cercano, la preocupación es prácticamente unánime. Hablamos de cómo una situación excepcional puede afectar a cuestiones tan cotidianas como acudir a los servicios públicos, abrir un comercio, ir a trabajar o desarrollar con normalidad la vida familiar. Ceuta no puede percibirse como una realidad lejana: detrás de esta crisis hay ciudadanos y consumidores cuya vida diaria se ha visto directamente afectada”, añade Miguel Ángel Ruiz.

PREVENCIÓN Y CONTROL

La encuesta aborda también las responsabilidades que los ciudadanos atribuyen al origen de una entrada masiva de estas características. El 50% señala a los gobiernos de España y Marruecos en una medida similar. Entre quienes atribuyen la responsabilidad principalmente a uno de los dos Ejecutivos, el 30% apunta al Gobierno de España y el 15% al Gobierno de Marruecos.

De cara al futuro, existe una prioridad claramente destacada sobre el resto. El 80% considera que el Gobierno de España debería reforzar la prevención y el control de las fronteras ante la posibilidad de una nueva crisis similar. Como segunda medida, aunque a considerable distancia, el 15% apuesta por mejorar y agilizar los procedimientos legales aplicables a las entradas irregulares.

La valoración de lo ocurrido tiene también consecuencias sobre las expectativas de futuro. Teniendo en cuenta tanto crisis anteriores como la registrada recientemente, el 92% afirma no tener ninguna confianza en la capacidad del actual Gobierno de España para gestionar adecuadamente una nueva situación de estas características. Otro 6% asegura tener poca confianza.

La opinión sobre el papel desempeñado específicamente por el presidente del Gobierno resulta igualmente contundente: el 97% considera que la actuación y el liderazgo de Pedro Sánchez durante la crisis de Ceuta fueron claramente inadecuados.

Esta valoración se traduce finalmente en la exigencia de responsabilidades políticas. El 93% de los encuestados considera que Pedro Sánchez debería dimitir como presidente del Gobierno. En concreto, un 73% reclama tanto su dimisión como la de los principales responsables de su Gobierno implicados en la gestión, mientras que un 20% considera que debería dimitir el presidente. A ellos se suma otro 4% que, aunque no reclama la salida de Sánchez, sí considera que deberían dimitir los responsables del Gobierno directamente implicados. En conjunto, por tanto, el 97% reclama la dimisión de algún responsable político por lo ocurrido.

Para la Asociación Española de Consumidores, los resultados ponen de manifiesto la necesidad de extraer conclusiones de lo ocurrido y avanzar en mecanismos que permitan anticipar situaciones excepcionales, proteger el normal funcionamiento de los servicios y de la actividad económica y ofrecer una respuesta rápida a los ciudadanos cuando acontecimientos de esta magnitud alteren su vida cotidiana.

Franklin Templeton toma una participación mayoritaria en Stoneshield Capital, la gestora de Felipe Morenés y Juan Pepa

Franklin Templeton, a través de su filial inmobiliaria Clarion Partners, ha alcanzado un acuerdo para tomar una participación mayoritaria en Stoneshield Capital, la gestora fundada por Felipe Morenés y Juan Pepa. La operación, con importe no desvelado, elevará los activos gestionados por Clarion en Europa hasta los 11.000 millones de euros.

Los términos del acuerdo y el encaje de los fundadores

Según el comunicado de Franklin Templeton, la transacción se formalizará en el cuarto trimestre de 2026 y está sujeta a las condiciones de cierre habituales, incluida la presentación de determinados documentos regulatorios. El importe no ha trascendido, un silencio relativamente frecuente en este tipo de compras de sociedades no cotizadas.

Ambos cofundadores se mantendrán ligados a la gestora a largo plazo. Conservarán la responsabilidad de la estrategia de inversión, el crecimiento y las operaciones diarias, lo que blinda la continuidad del equipo y de la filosofía de inversión.

La firma mantendrá sus oficinas en España, Portugal, Irlanda, Reino Unido y Luxemburgo. Goldman Sachs International ha actuado como asesor financiero de Stoneshield Capital en la negociación.

Stoneshield Capital: 8.000 millones en activos reales de oferta limitada

La gestora de Juan Pepa y Felipe Morenés se fundó en 2018 y está especializada en activos reales en Europa con oferta limitada. Residencias y alojamientos para estudiantes, infraestructura digital, hostelería e infraestructuras críticas componen su núcleo de inversión. La firma gestiona 8.000 millones de euros bajo gestión.

El valor de la operación no está en una prima sobre una cotizada, sino en la plataforma de 8.000 millones que Franklin Templeton integra de golpe en Europa.

Stoneshield Capital posee participaciones en varias plataformas de activos reales. Entre las cotizadas destacan cuatro posiciones con diferentes pesos industriales.

Stoneshield Capital venta

MiCampus concentra la apuesta por residencias de estudiantes; el resto de participaciones cotizadas se reparte de la siguiente manera.

ParticipadaPorcentajeSector
Solaria9,545%Energía fotovoltaica
Exolum4,93%Infraestructuras logísticas de hidrocarburos
Neinor Homes18,627%Promoción residencial
Meliá Hotels International5,388%Hoteles

La posición en Neinor Homes, con un 18,627% del capital, es la más significativa de la cartera cotizada de Stoneshield. En el apartado energético, el 9,545% en Solaria y el 4,93% en Exolum reflejan la diversificación hacia infraestructuras esenciales.

La apuesta de Franklin Templeton por los alternativos europeos

Con esta transacción, Clarion Capital triplicará sus activos gestionados en Europa, hasta alcanzar los 11.000 millones de euros, y elevará el total de activos gestionados de Franklin Templeton en el sector de inversiones alternativas por encima de los 265.000 millones.

La operación encaja en una tendencia de consolidación que ha protagonizado el capital privado estadounidense en Europa. Gestoras como Blackstone, KKR o Brookfield han destinado miles de millones a data centers, residencias de estudiantes y logística en los últimos cinco años. Comprar una plataforma especializada, en lugar de construir equipos desde cero, acorta el tiempo de despliegue en nichos donde la oferta limitada sostiene las valoraciones.

Que los fundadores permanezcan a largo plazo reduce, además, el riesgo de fuga de talento y de pérdida de acceso a las oportunidades de origen. Es un elemento clave del esquema de integración. La mayoría de de los acuerdos de este tipo se estructura con earn-outs o pagos diferidos ligados a la permanencia del equipo, aunque no se ha detallado esa arquitectura en el comunicado.

Sin cifra de valoración, el inversor no puede calibrar el múltiplo pagado por Stoneshield. La lógica, con todo, no se sostiene sobre una prima financiera inmediata, sino sobre el crecimiento de la base de activos y de comisiones de gestión. Es una compra de plataforma, no de caja presente.

El cierre en el cuarto trimestre permitirá calibrar si la operación consolida a Clarion como una de las grandes plataformas de real estate alternativo en Europa. Queda la incógnita de la integración.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización de la compra y el calendario regulatorio durante el cuarto trimestre de 2026 marcan el siguiente hito.
  • Reacción del valor: No hay una cotizada directa, pero las participadas españolas de Stoneshield pueden leerse como beneficiarias del respaldo accionarial.
  • Precedente sectorial: Blackstone y Brookfield han realizado compras similares en activos reales europeos, lo que refuerza la tesis de consolidación.

La rentabilidad de las Letras del Tesoro a 9 meses sube al 2,783% en septiembre: cuánto te paga por 10.000 euros

Si buscas dónde aparcar 10.000 euros sin riesgo, la subasta de Letras del Tesoro de este 8 de septiembre sube la rentabilidad a 9 meses al 2,783%, su nivel más alto desde octubre de 2024.

He estado revisando los datos del Tesoro Público y hay una cifra que conviene mirar de cerca: por cada 10.000 euros, la letra a nueve meses te pagaría unos 208 euros brutos antes de impuestos. No es una fortuna, pero con el dinero quieto en la cuenta corriente pierdes poder adquisitivo.

Qué ha pasado en la subasta: los datos del Tesoro Público

El Tesoro Público, organismo dependiente del Ministerio de Economía, colocó este martes 8 de septiembre un total de 2.416,82 millones de euros en letras a tres y nueve meses. La operación se situó dentro del rango previsto, que oscilaba entre 2.000 y 3.000 millones de euros.

Las rentabilidades subieron en ambos plazos. En las Letras a nueve meses, el tipo de interés marginal fue del 2,783%, frente al 2,615% de la subasta anterior. Se trata del nivel más alto desde octubre de 2024, según los datos publicados por el Tesoro.

En el tramo corto, las letras a tres meses marcaron un tipo marginal del 2,464%, por encima del 2,399% de julio. Es su nivel más elevado desde enero de 2025. La demanda volvió a superar con holgura la oferta: 3.950,92 millones de euros para las letras a nueve meses y 2.916,08 millones para las de tres.

El dinero parado en la cuenta corriente no es seguro: con la inflación actual pierde poder adquisitivo cada mes que pasa.

Cuánto te paga por 10.000 euros y qué letra pequeña mirar

La rentabilidad de las Letras del Tesoro se calcula en términos anuales. Para una letra a nueve meses al 2,783%, el interés bruto por 10.000 euros se queda en torno a 208 euros si haces un cálculo simple de nueve doceavos del tipo anual. No es un cálculo exacto a la céntima, porque la letra se emite al descuento, pero te sirve para comparar.

Si restas la retención del IRPF sobre la base del ahorro, que arranca en el 19% para los primeros tramos, el ingreso neto se queda en unos 168 euros. Aun así, supera a muchas cuentas corrientes que no pagan nada.

La letra pequeña manda.

ProductoRentabilidadPlazoInterés bruto por 10.000 €
Letra del Tesoro a 9 meses2,783%9 meses≈ 208 €
Letra del Tesoro a 3 meses2,464%3 meses≈ 62 €
Cuenta corriente media0,05%Indefinido≈ 4 €

Con esos números se entiende por qué tantos ahorradores han vuelto a mirar al Tesoro Público: sin comisiones si compras directamente a través del Banco de España, y sin vinculaciones bancarias.

Otro dato relevante: la demanda de letras a nueve meses alcanzó los 3.950,92 millones de euros, es decir, 2,7 veces lo finalmente adjudicado. Ese apetito inversor es lo que permite al Tesoro Público colocar deuda a tipos aún moderados.

subasta letras del tesoro septiembre 2026

Para comprar sin comisiones, puedes abrir una cuenta directa en el Banco de España o utilizar la web del Tesoro Público. En ambos casos necesitas una cuenta bancaria vinculada y, si acudes por primera vez, conviene pedir cita previa. El trámite no lleva intermediarios.

Comprar Letras del Tesoro directamente en la web del Tesoro o en el Banco de España no tiene comisión de custodia ni de compra. Si usas tu banco, ojo: algunas entidades aplican comisiones de hasta el 0,30% sobre el nominal, lo que se come parte de la rentabilidad.

Además, la Letra no es un depósito bancario. Si necesitas el dinero antes del vencimiento, puedes venderla en el mercado secundario, pero su precio puede moverse y podrías recuperar menos de lo invertido. No tienes el colchón del Fondo de Garantía de Depósitos, aunque el riesgo de impago del Tesoro español se considera muy bajo.

Ojo con la fiscalidad: las ganancias de las Letras tributan en la base del ahorro del IRPF, no como rendimientos del trabajo. Eso significa que si tienes pérdidas de otros productos de ahorro, puedes compensarlas, algo que no ocurre con una simple cuenta corriente.

En la práctica, tributas cuando la letra vence y te abonan el nominal. Si vendes antes, la plusvalía o minusvalía se imputa al ejercicio en que se produce la venta. Por eso las Letras encajan en una planificación fiscal paciente.

El análisis: por qué las Letras compiten con los depósitos ahora

Hace un año, las rentabilidades de la deuda a corto plazo estaban por debajo del 2,5% y muchos depósitos pagaban más. Hoy la tendencia ha cambiado: la subasta de esta semana eleva los tipos marginales hasta zonas que no veíamos desde 2024, en un contexto de mayor tensión en la deuda europea.

Mi lectura es clara: si puedes asumir el plazo de nueve meses y no necesitas liquidez inmediata, la Letra del Tesoro a este plazo ofrece una combinación de rentabilidad sin vinculaciones y sin comisiones directas que muchos depósitos no igualan. Eso sí, comprueba siempre la TAE real y el importe máximo remunerado de tu banco antes de mover el dinero.

Recuerda que esta información es divulgativa y no constituye una recomendación personalizada de inversión; toda inversión, incluida la deuda pública, conlleva riesgos.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula cuánto puedes inmovilizar a nueve meses sin tocar tu fondo de emergencia y compara la rentabilidad neta con tu depósito actual.
  • Qué vigilar: La próxima subasta de letras a 3 y 9 meses y la evolución de las rentabilidades de los depósitos bancarios a plazo equivalente.
  • El error a evitar: Dejar 10.000 euros en una cuenta corriente al 0,05% cuando puedes obtener más de 200 euros brutos con una Letra del Tesoro a nueve meses.

T&E en alerta: las emisiones reales de CO2 de los híbridos enchufables son hasta 6 veces superiores a las homologadas

Las emisiones reales de CO2 de los híbridos enchufables multiplican por seis lo homologado. Así lo advierte Transport & Environment (T&E) en su último informe. El estudio cuestiona que la etiqueta ECO siga concediendo ventajas de movilidad a vehículos que, en conducción real, se acercan al consumo de un gasolina.

La trampa del factor de utilidad

El origen de la distorsión está en el factor de utilidad, el porcentaje de kilómetros que el ciclo oficial asume en modo eléctrico. En laboratorio, un híbrido enchufable recorre la mayor parte del test con la batería llena; en carretera, sin recarga diaria, el motor de combustión asume protagonismo. T&E sostiene que las emisiones medias en uso real son seis veces superiores a las homologadas.

Las cifras cambian según la fuente. Algunas mediciones recogidas en la prensa especializada sitúan el exceso en cinco veces; otras, en hasta 4,5 veces. La horquilla no resta contundencia al diagnóstico: el ciclo WLTP, diseñado para medir la eficiencia en condiciones homologadas, no refleja lo que ocurre cuando el usuario no enchufa el coche.

Los vehículos híbridos enchufables suman dos motores: eléctrico y de gasolina. La batería asume trayectos cortos; el motor térmico, el resto. El consumo real depende del hábito de carga. Si el propietario recarga a diario, la emisión se desploma. Si lo usa como un híbrido convencional, el bloque de gasolina trabaja más. La pregunta no es técnica, sino de incentivos.

La etiqueta ECO queda en entredicho

En España, los híbridos enchufables con más de 40 kilómetros de autonomía eléctrica disfrutan de la etiqueta ECO de la DGT. Esa pegatina les da acceso a zonas de bajas emisiones, descuentos en parquímetros y ventajas fiscales. El informe de T&E plantea una contradicción: se otorga un estatus ecológico a coches que pueden contaminar casi como uno de gasolina.

La etiqueta ECO se concede por diseño, no por comportamiento confirmado del conductor.

El informe ‘Juego limpio’ de Transport & Environment propone restablecer la neutralidad tecnológica ajustando el factor de utilidad de los PHEV. La idea es que la homologación asigne menos peso al modo eléctrico cuando los datos de uso real digan que los conductores no enchufan. La Comisión Europea tiene en revisión los criterios de medición de emisiones.

Los fabricantes defienden que el rendimiento real mejora con una recarga constante. Es cierto en el corto plazo. El problema es que la homologación no lo verifica. Transport & Environment calcula que el factor de utilidad actual sobrestima el uso eléctrico real; por eso propone bajarlo.

El matiz incómodo para la industria es que algunos híbridos enchufables contaminan casi tanto como los modelos de gasolina equivalentes. La paradoja es doble: el conductor paga más por una tecnología que, mal usada, ofrece ahorros moderados y emisiones altas.

Neutralidad tecnológica con la misma vara

El debate de fondo va más allá de los híbridos enchufables. La normativa europea ha primado la descarbonización del tubo de escape, no la del ciclo de vida. Eso explica por qué las ventas de PHEV crecieron como alternativa al diésel sin resolver la dependencia del combustible fósil. La revisión del factor de utilidad pondría a cada tecnología ante su realidad. No es cosmética: de ello depende la credibilidad de las etiquetas ambientales frente al comprador.

La industria tiene un incentivo para ajustar los mensajes. Si la etiqueta ECO pierde valor, cae la atractividad comercial. En cambio, un marco más estricto premiaría a quien haga híbridos con más autonomía eléctrica y recarga ágil. El mercado ya ofrece diferencias notables entre los modelos con mayor autonomía eléctrica real y los que apenas cumplen los mínimos para recibir la etiqueta.

Sigo pensando que la neutralidad tecnológica no consiste en tratar igual a tecnologías desiguales, sino en medir a todas con la misma vara. El diésel lo aprendió por las malas. Los híbridos enchufables pueden repetir esa curva si no se actualizan sus fundamentos.

La Comisión Europea tiene margen para redefinir el ciclo antes de 2030. Cada hito regulatorio será una oportunidad para saber si la etiqueta ECO sigue significando algo. Mientras tanto, el comprador hará bien en preguntar cuántos kilómetros reales puede hacer en modo eléctrico. No en cuántos le anuncian.

El café y la microbiota: los polifenoles de tu taza pueden alimentar tus bacterias buenas

La relación entre café y microbiota va más allá de la cafeína: los polifenoles de la taza alimentan a las bacterias buenas. El consumo habitual se asocia con una mayor diversidad bacteriana y metabolitos que cambian al retomar la bebida.

Qué le aporta el café a tu ecosistema bacteriano

El café es una de las bebidas con mayor densidad de polifenoles. Estos compuestos, presentes de forma natural en la semilla tostada, no se absorben por completo en el intestino delgado. Una parte llega al colon y distintas bacterias los utilizan como sustrato para producir metabolitos.

Ese efecto explica, en parte, por qué el hábito de tomar café se ha relacionado con una composición bacteriana más diversa. Un estudio publicado en Nature Microbiology observó una mayor presencia de Lawsonibacter asaccharolyticus en consumidores habituales, una bacteria cuyo crecimiento también se estimuló con café en laboratorio.

Una investigación más reciente comparó microbiota y metabolitos fecales entre personas que tomaban café y otras que no. Al retirar la bebida durante dos semanas, parte de esas diferencias desaparecieron; al reintroducirla, volvieron a aparecer. El dato refuerza la relación directa entre el consumo y la actividad bacteriana.

El matiz no es menor. Los polifenoles del café no actúan solos: se integran con la fibra de frutas, verduras, legumbres y cereales integrales. Esa combinación amplifica la diversidad bacteriana mucho más que cualquier gesto puntual.

Polifenoles, consumo inteligente y la pauta en tu rutina

Lo interesante del café no es solo la cafeína. La bebida concentra ácidos clorogénicos y otros polifenoles que funcionan como una señal para el ecosistema digestivo. En la práctica, un café de tueste natural, sin azúcares añadidos ni jarabes, aporta más valor que una bebida cargada de edulcorantes y grasas.

El valor del café para tu microbiota no está en el aporte de cafeína, sino en los polifenoles que alimentan a tus bacterias intestinales.

A la hora de comprar, conviene mirar la letra pequeña. En cafés solubles aromatizados o mezclas con sirope, el azúcar oculto puede superar a los compuestos de interés. Y la cantidad marca el equilibrio: entre una y tres tazas al día encajan en una rutina variada, lejos del picoteo de cafeína por la tarde.

No hace falta elegir un café especial caro. El criterio de compra sí importa: grano o molido de origen claro, tostado sin azúcares añadidos y preparado en casa suele ofrecer más control que las versiones de máquina con jarabes.

📊 La pauta en cifras

  • Cantidad habitual: entre una y tres tazas al día, preferiblemente antes de la tarde.
  • Calidad a buscar: café de tueste natural, sin azúcares añadidos ni aromas artificiales.
  • Momento: por la mañana o tras la comida; evita la cafeína demasiado tarde para cuidar el descanso.
  • Matiz honesto: el efecto sobre la microbiota se observa con hábitos sostenidos, no con tomas puntuales.

Lo que la evidencia confirma y lo que aún debes matizar

La evidencia acumulada durante la última década ya vinculaba el consumo de café con una mayor diversidad microbiana. Los trabajos más recientes aportan un matiz importante: el efecto es reversible en pocas semanas y depende de la constancia. No estamos ante un interruptor, sino ante un hábito que modela el ecosistema digestivo con el tiempo.

Aun así, la mayoría de los estudios recientes apunta a que la forma de consumir café modula el resultado: un expreso sin azúcar no tiene el mismo papel que una bebida con nata y jarabe. La parte más sólida de la evidencia está en el café sencillo, de calidad, integrado en un patrón de alimentación rico en fibra, frutas, verduras y fermentados.

Para entender mejor el ecosistema intestinal, puede consultarse la entrada de Wikipedia sobre microbiota intestinal. La divulgación rigurosa ayuda a separar los matices de la publicidad.

La investigación no avala que por sí solo cambie la composición corporal ni que sustituya a una dieta pobre en vegetales. El café es un aliado del patrón, no un atajo. Este beneficio digestivo y de energía diaria encaja con un lector que busca rendimiento sostenido. Como orientación de estilo de vida, no sustituye el criterio profesional.

⚡ Rutina de Optimización Diaria

  • Elige mejor tu café: pasa a un café de tueste natural, sin azúcar ni jarabes, y mantenlo a una o dos tazas por la mañana.
  • Acompaña con fibra: suma un puñado de frutos rojos, avena o fruta entera en el desayuno para multiplicar el efecto prebiótico.
  • Cuida el descanso: fija un límite de cafeína después de las 14:00 y observa tu energía vespertina sin recurrir a más tazas.

El depósitos de alta rentabilidad: ING y Banco Big ofrecen 3,50% TAE a 3 meses y superan a las Letras del Tesoro

0

El ahorro conservador encuentra una grieta: los depósitos de alta rentabilidad ya baten a las Letras del Tesoro a tres meses. ING y Banco Big pagan un 3,50% TAE a tres meses y superan, según Finect, la rentabilidad de la referencia tradicional del ahorro público.

Depósitos a tres meses: ING y Banco Big pagan un 3,50% TAE

La cifra marca una pequeña anomalía de mercado. Consultados los datos en la web oficial de ING y en la propuesta de Banco Big, ambas entidades exigen vinculación para acceder al tipo promocional: domiciliación de nómina en un caso y una aportación de dinero nuevo en el otro. El reclamo es claro: captar pasivo minorista con una rentabilidad que el Tesoro no iguala en el mismo plazo.

La referencia importa. Las Letras del Tesoro a tres meses no alcanzan ese nivel en la última subasta, y por eso el informe de Finect habla directamente de superar al Estado. Entre los bancos, la pelea por el ahorro se ha recrudecido en la recta final del verano.

Letras del Tesoro: rentabilidades al alza y demanda firme

El Tesoro no se queda quieto. En la última subasta captó 2.417 millones de euros en letras a tres y nueve meses, con las letras a nueve meses rozando el 2,8%, su nivel más alto desde octubre de 2024. Son cifras que recogen los datos publicados tras la operación y que confirman que el apetito por la deuda española a corto plazo no se ha apagado.

Aun así, el tramo a tres meses queda por debajo del 3,50% ofrecido por los depósitos. Esa brecha es el dato más notable para el ahorrador conservador.

El ahorro a corto plazo ha girado: por primera vez en meses, un depósito bancario paga más que la subasta del Tesoro a igual plazo.

La guerra por el ahorro y qué mirar antes de contratar

La banca está recomponiendo su estrategia de pasivo. Los depósitos a plazo fijo de 2026 ya no son un simple gancho promocional: se han convertido en una herramienta de retención de clientes en un entorno de tipos altos. ING y Banco Big, dos perfiles muy distintos, coinciden en el 3,50% a tres meses. Eso tiene una lectura sencilla: la competencia por el ahorro ya no la gana solo el Tesoro.

Conviene, sin embargo, mirar la letra pequeña. El importe mínimo, la domiciliación de nómina o la vinculación exigida son barreras que reducen el atractivo si no se cumplen. Las letras, por su parte, se compran sin estas condiciones y cuentan con la garantía directa del Estado, mientras que los depósitos bancarios se cubren hasta 100.000 euros por titular y entidad. Además, el 3,50% a tres meses obliga a renovar a final de año, con el riesgo de que el tipo ya no sea el mismo si el BCE continúa su rumbo de recortes.

La próxima subasta de letras marcará si la brecha se estrecha o se mantiene. Mientras tanto, el inversor que compare plazos equivalentes por primera vez en mucho tiempo tiene un argumento racional para elegir el depósito.

El Banco Sabadell marca máximos históricos en sus acciones y suma su sexto mes de subidas

0

Las acciones de Banco Sabadell marcan máximos históricos de cierre y encadenan su sexto mes consecutivo de subidas. El arranque de septiembre confirma el momentum de un banco que sigue sosteniendo al Ibex 35, según los datos recogidos por Expansión.

La ruptura de máximos históricos confirma la tendencia

El gráfico de corto plazo deja un soporte en los 3,566 euros, el mínimo de la sesión del 1 de septiembre. Ese nivel marca el último mínimo creciente o de reacción en un activo que cotiza en subida libre absoluta. Mientras no se produzca un cierre diario por debajo, no aparecerá señal de debilidad técnica.

La tendencia de fondo es lo que manda. La superación de los máximos históricos de febrero de 2007, una vez ajustada la serie a dividendos y ampliaciones de capital, activó una nueva señal de fortaleza. Desde entonces, la acción se ha revalorizado más de un 25%.

Ha tardado casi dos décadas en recuperar esos máximos ajustados de 2007. Detrás hubo una ampliación de capital, la reestructuración de TSB y años de valoración deprimida. Que el precio cotice ahora en subida libre dice más de la persistencia del inversor que de una sola sesión brillante.

Todo el mes de septiembre queda por delante. Si las bolsas mundiales aguantan, no hay razones técnicas para descartar un cierre mensual en positivo por sexto mes consecutivo. La referencia de 3,566 euros es también la base del primer impulso de septiembre. Un cierre por debajo de esa cota marcaría el primer fallo relevante en la estructura de corto plazo.

El banco ha sido uno de los protagonistas del reajuste del sector financiero español. La recuperación bursátil no se explica solo por el contexto macro; también por la limpieza de balance y la mejora de la rentabilidad que han acompañado el ciclo.

La acción cotiza en subida libre absoluta y suma más de un 25% desde 2007. Mientras no cierre por debajo de 3,566 euros, la tendencia seguirá intacta.

Dividendos, plan estratégico y la retirada de cargas de TSB

El contexto fundamental acompaña al despliegue técnico. Marc Armengol prepara el nuevo plan estratégico para Sabadell, y la entidad ha aumentado su colchón para dividendos al eliminar las cargas asociadas a TSB. En paralelo, la venta de 350 millones de euros en préstamos impagados libera balance y reduce exposición al riesgo.

Estos movimientos tienen lectura directa para el accionista. Más capital disponible para retribuir y una cartera más saneada refuerzan el perfil de un banco que ha protagonizado una revalorización notable sin apenas descansos. La eliminación de cargas no es un ajuste contable menor: cambia la capacidad de distribuir capital de forma estable.

Comprar Banco Sabadell en máximos: la decisión incómoda

Mantener la posición tiene lógica: la tendencia es impecable y no hay señales de agotamiento. Comprar ahora es otra cosa. Tras más de un 25% desde la ruptura de 2007, entrar sin una corrección previa asume que el momentum puede sostenerse indefinidamente. Eso no suele durar.

El nivel a vigilar en el corto plazo son los 3,566 euros. Un cierre diario por debajo abriría la puerta a una fase de ajuste. En clave mensual, la referencia es el mínimo del mes anterior. Si el precio se mantiene por encima, la estructura seguirá intacta.

El riesgo no está en la tendencia, sino en la expectativa. Quien compra en máximos paga la certeza que el mercado ya ha descontado. La bolsa suele cobrar caro ese tipo de entradas. Conviene no olvidarlo. Las prisas rara vez ayudan.

No hace falta pronunciarse con certeza. Basta con saber qué puntos invalidarían la tesis. El valor ofrece un mapa claro: 3,566 euros en corto plazo y el mínimo mensual previo en medio plazo. Mientras esas zonas aguanten, el sexto mes de subidas es una hipótesis razonable.

Los método 4s entrenamiento: la rutina de 16 minutos del ejército de EE. UU. para ganar fuerza y cardio en una sola sesión

El método 4s de entrenamiento combina fuerza y cardio en una sesión de 16 minutos, una fórmula que mantiene la capacidad muscular y aeróbica cuando el tiempo escasea.

Qué es el método 4s y por qué funciona con solo 16 minutos

La rutina la comparte David Winne, militar del ejército de Estados Unidos. Winne la describe como un trabajo de barra y una carrera contra el reloj, y reconoce que completa ‘unas tres rondas del AMRAP de forma consistente’.

La apuesta del método es la eficiencia. Cuatro rondas, ventanas de cuatro minutos, una carrera de 400 metros y bloques de 4 repeticiones. El nombre no es azar: todo en esta sesión gira alrededor de un cuatro.

El número cuatro no es un capricho. Las series de cuatro repeticiones permiten mover carga con buena técnica y sin acumular ácido láctico tan rápido como las series largas, mientras que los cuatro minutos por bloque dan el justo aliento para combinar carrera y barra.

Vamos a la estructura. En cada ronda arrancas con una carrera de 400 metros. El tiempo restante del minutero lo usas para completar tantas rondas y repeticiones como puedas de tres ejercicios: 4 peso muerto, 4 cargadas a press por encima de la cabeza y 4 burpees saltando por encima de la barra.

El AMRAP premia el ritmo constante. Acelerar de más en la primera ronda penaliza; dosificar cada esfuerzo mantiene la puntuación.

No hay margen para el engaño. El AMRAP —tantas rondas y repeticiones como sea posible— convierte la sesión en una prueba de fuerza, respiración y ritmo. Al final, anotas el total de rondas y repeticiones acumuladas entre los cuatro bloques.

Para puntuar, suma la última ronda completa y las repeticiones extra de cada ejercicio. Si tu objetivo es progresar, repite la sesión cada semana y compara el total: el progreso se mide en rondas y repeticiones, no en el sudor. La dosis importa.

El descanso entre cada ronda es de 2 minutos. Parece poco, y lo es. Ese es precisamente el estímulo que obliga al cuerpo a recuperar entre esfuerzos intensos sin enfriarse.

La dosis, en el entrenamiento 4s, no es una pastilla: es la combinación exacta de carrera, barra y descanso que convierte cada minuto en una inversión real de rendimiento.

Cómo ejecutar los tres movimientos sin perder ritmo

entrenamiento fuerza y cardio

La técnica decide si esta sesión te aporta fuerza o solo cansancio. El peso muerto, la cargada a press y el burpee sobre la barra encadenan empuje de cadera, tracción y salto, una combinación que muchos protocolos concurrentes usan para estimular músculo y capacidad aeróbica al mismo tiempo.

📊 La pauta en cifras

  • Estructura: 4 rondas, cada una con una carrera de 400 metros y ventana de trabajo de 4 minutos.
  • Dosis de ejercicios: 4 peso muerto, 4 cargadas a press y 4 burpees sobre la barra por ronda.
  • Descanso: 2 minutos entre rondas para mantener la intensidad sin enfriarse.
  • Pesos de referencia: Hombres 61 kg RX (52 kg escalado); mujeres 48 kg RX (39 kg escalado).

Ejecuta cada movimiento con el torso largo y el core activado. Las prisas no pueden romper la postura, porque la fatiga se acumula ronda a ronda. Eso sí: la técnica manda.

Peso muerto: la base de fuerza

Colócate con la barra sobre el mediopié y los pies a la anchura de las caderas. Haz una bisagra de cadera, agarra la barra justo por fuera de las piernas y, con la espalda neutra, quita la tensión de la barra y empuja el suelo para levantarte. Baja devolviendo la cadera con control.

Cargada a press por encima de la cabeza: potencia y coordinación

Comienza en la misma posición. Impulsa con las piernas y extiende cadera y rodillas con explosividad para llevar la barra a los hombros. Desde ahí, flexiona ligeramente las rodillas y presiona la barra por encima de la cabeza hasta extender los brazos.

Burpee sobre la barra: el motor cardiovascular

Colócate de pie junto a la barra, apoya las manos en el suelo y salta con los pies hacia atrás hasta una plancha alta. Baja el pecho, empuja para volver a la plancha, adelanta los pies, salta de forma explosiva y desplázate lateralmente por encima de la barra. Cambia de lado en cada repetición.

Por qué esta sesión encaja en tu semana sin castigar tu recuperación

La evidencia sobre entrenamiento concurrente apunta a que mezclar fuerza y trabajo cardiovascular en la misma sesión no impide la mejora de la fuerza, si la dosis de carrera no es excesiva y la técnica se mantiene. Una pieza como el 4s, con bloques de 4 minutos, encaja bien en la semana: aporta estímulo aeróbico y muscular sin pedirte los 90 minutos que muchos creen imprescindibles.

El formato AMRAP con bloques breves se ha usado en programas militares y de acondicionamiento general por su capacidad de generar trabajo simultáneo de potencia y resistencia. A diferencia de un cardio continuo, aquí la secuencia de levantamiento y carrera provoca cambios de ritmo que elevan la demanda sin alargar la sesión. Esto sí mueve la aguja.

El matiz importante es la elección de la carga. Si tu objetivo es mantener fuerza, usa el peso RX cuando la técnica sea sólida; si priorizas el ritmo, la versión escalada permite transiciones más rápidas. La autoridad de la rutina proviene de su creador, un militar que entrena con escasez de tiempo, no de un suplemento ni de un gurú. Menos teoría, más barra.

Si vienes de una rutina de fuerza pura, el 4s te da un respiro metabólico sin perder el trabajo de calidad. Si vienes de correr, te añade el estímulo de barra que el cardio por sí solo no ofrece.

No se trata de una sesión para todos los días. El 4s genera una fatiga considerable y pide recuperación posterior. Una frecuencia de una o dos veces por semana, separada de días de fuerza más pesada, es una forma honesta de introducirla. Si tu nivel de condición física es bajo, empieza con la versión escalada y reduce la distancia de la carrera.

⚡ Rutina de Optimización Diaria

  • Prueba una ronda de tanteo: Corre 400 metros y ejecuta una ronda con carga escalada para medir tu ritmo sin vaciar el depósito.
  • Agenda la sesión completa: Introduce el método 4s uno o dos días a la semana en tu horario laboral, preferiblemente en un bloque de 20 minutos.
  • Revisa tu técnica: Graba tu peso muerto desde un lateral y corrige la cadera antes de subir el peso RX.

La nueva ley de contratos para pymes y autónomos: qué datos obligatorios hay que incluir y cómo justificar el periodo de prueba

El Consejo de Ministros ha aprobado este martes un real decreto que obliga a pymes y autónomos a ampliar la información en los contratos de trabajo. La norma entra en vigor a los 20 días de su publicación en el BOE, así que el margen para prepararse es corto.

Qué cambia en los contratos desde la entrada en vigor

La norma transpone una directiva europea de 2019 y añade un giro relevante: las empresas tendrán que revelar si usan algoritmos o inteligencia artificial para fijar salarios, ascensos o despidos. También deberán detallar las pautas y criterios de esos sistemas automatizados cuando afecten a la jornada, la distribución de tareas o la extinción del contrato.

La nómina se vuelve más transparente. Además del salario base y los complementos, habrá que especificar el modo de cálculo de los conceptos salariales variables y qué criterios determinan su percepción. Si hay pluses, comisiones o bonus, el trabajador tiene que saber de antemano cómo se ganan.

La jornada también se desglosa. El contrato o documento escrito deberá incluir la duración y distribución diaria, semanal y anual, identificar el trabajo nocturno o a turnos y recoger los acuerdos sobre horas extraordinarias y su retribución. Si existe distribución irregular de jornada, habrá que concretar horas, días de referencia y plazos mínimos de preaviso.

El periodo de prueba se vigila de cerca. Las empresas tendrán que concretar las exigencias que constituyen el objeto de la prueba y justificar su duración exacta, incluso si el convenio fija un periodo superior. No es un capricho: la Inspección de Trabajo detectó irregularidades en el 75% de los casos de finalización de periodo de prueba que analizó.

La transparencia no es un trámite menor: delimitar por escrito el periodo de prueba y los criterios del salario variable deja menos espacio al despido sin causa y a la sorpresa en la nómina.

Para los contratos ya en vigor, el trabajador puede pedir esta información por escrito y la empresa tiene 30 días hábiles para entregarla. Ignorar esa petición es el primer error que la Inspección detecta.

Cómo te afecta si contratas y qué revisar hoy

Si eres autónomo o llevas una pyme con uno o dos empleados, la carga de adaptar los contratos recae sobre ti y tu gestoría. Trabajo preparará un modelo orientativo para empresas pequeñas, pero no sustituye la obligación de cumplir.

Revisa las plantillas de contrato. Antes del inicio de la relación, debes informar por escrito sobre algoritmos, salarios variables, jornada, plan de igualdad y protocolo de acoso. Puede ir en el contrato o en otro documento, pero debe entregarse antes del primer día. No vale con firmar solo el contrato base.

El fallo más repetido será pensar que esto solo toca a las grandes empresas. El real decreto se aplica con independencia del tamaño, incluidas las administraciones públicas. La Inspección no mira la plantilla; mira si el contrato está completo.

Pon a punto la información de salario variable y de igualdad. Si pagas comisiones, documenta la fórmula; si tienes plan de igualdad o protocolo de acoso, inclúyelo en la información al trabajador.

Y vigila el periodo de prueba. Antes de un despido sin indemnización, deja por escrito qué se evaluaba y por qué el trabajador no lo superó. La Inspección ya ha puesto el foco ahí y el 75% de irregularidades no es un dato menor.

La clave del real decreto: menos despido gratis y más carga administrativa

La norma no nace de la nada. Transpone la Directiva europea 2019/1152 sobre condiciones laborales transparentes y previsibles, y amplía el derecho que la Ley Rider ya reconocía a la representación legal de los trabajadores para pedir información sobre algoritmos. Ahora ese derecho se individualiza: cada empleado puede pedirlo por sí mismo.

La lógica es defender al trabajador, pero aterriza con doble filo para quien contrata por primera vez. El autónomo que da su primer alta laboral tendrá más trámites que antes, justo cuando está aprendiendo. La promesa de un modelo orientativo de Trabajo suaviza el golpe, pero no exime de cumplir.

Con todo, hay una lectura positiva. Poner por escrito qué se espera del trabajador en el periodo de prueba y cómo se calcula su sueldo variable reduce conflictos futuros. El coste es tiempo administrativo; el beneficio es previsibilidad. Para una pyme que ha visto un despido sin causa salir carísimo en conciliación, es un cambio que conviene no subestimar.

Guía rápida del trámite

  • 📅 Plazos: La obligación entra en vigor a los 20 días de la publicación del real decreto en el BOE; para contratos ya en vigor, la empresa tiene 30 días hábiles para responder por escrito.
  • Requisitos clave: Afecta a pymes y autónomos con relaciones laborales de más de cuatro semanas; incluye información sobre algoritmos, salarios variables, jornada y periodo de prueba.
  • 🌐 Dónde consultarlo: No hay solicitud; es una obligación interna. Conviene seguir el texto del real decreto y los modelos orientativos en la web del Ministerio de Trabajo.
  • 💰 Importe o coste: Sin coste directo, salvo el tiempo de adaptación. Incumplir puede acarrear sanciones de la Inspección de Trabajo, no cuantificadas en la fuente.
  • ⚠️ Error a evitar: No documentar el periodo de prueba ni la fórmula del salario variable, y no responder en 30 días hábiles a la petición de un trabajador.

La irrupción de los agentes de IA obliga a las empresas a resolver dos retos clave: gobernanza y escalabilidad

0

La inteligencia artificial está entrando en una nueva fase dentro de las empresas. Después de unos primeros años marcados por herramientas generativas, chatbots y automatizaciones aisladas, las organizaciones empiezan a incorporar agentes capaces de planificar, ejecutar tareas e interactuar con sistemas corporativos con un mayor grado de autonomía.

Este salto está trasladando el foco hacia dos cuestiones decisivas: cómo gobernar esa nueva autonomía y cómo escalarla de forma segura y eficiente dentro de la organización. Según el informe ‘The Value of AI 2026’, elaborado por SAP y Oxford Economics a partir de una encuesta a 2.600 directivos de 13 países, la inteligencia artificial ya da soporte al 30% de las tareas empresariales, frente al 25% registrado un año antes, y se prevé que alcance el 48% durante los próximos dos años. Las expectativas de retorno asociadas específicamente a la IA agéntica también han pasado del 10% al 17% en un año.

Sin embargo, a medida que los agentes adquieren mayor capacidad de actuación el reto deja de ser únicamente tecnológico. “Cuando la inteligencia artificial deja de limitarse a responder preguntas y empieza a actuar, cambia la naturaleza del problema. Ya no estamos simplemente incorporando una herramienta tecnológica, estamos incorporando una nueva capacidad operativa dentro de la organización”, explicó Albert Pijuan, CEO de NODUS.

En este contexto, las compañías deben decidir qué puede hacer cada agente, a qué información puede acceder, bajo qué criterios debe actuar y cuándo una decisión debe escalar a una persona. “Pasar de una IA que responde a una IA que actúa exige pasar también de experimentar con tecnología a diseñar una arquitectura para gobernarla”, añade Pijuan.

GOBERNAR PARA PODER ESCALAR

La evolución de la IA empresarial está poniendo de manifiesto una brecha entre adopción y capacidad real de control. Un estudio elaborado por Cloudera indica que el 98% de las organizaciones españolas ha retrasado o cancelado proyectos de IA durante los últimos doce meses por desafíos relacionados con la gobernanza y el cumplimiento normativo. Para Albert Pijuan, la gobernanza no debe entenderse como un freno a la innovación, sino como una condición para escalarla: “La gobernanza no es lo que limita la capacidad de la IA; es lo que permite escalarla”.

Mientras una organización puede gestionar unos pocos agentes de forma relativamente artesanal, cuando estos se cuentan por decenas o cientos se necesita una arquitectura común que determine identidades, permisos, responsabilidades, contexto, trazabilidad y mecanismos de supervisión. Este enfoque no solo permite mantener el control a medida que crece la automatización, sino también reforzar la propiedad y soberanía sobre los datos, preservar su privacidad y garantizar una trazabilidad completa sobre cómo se utilizan, qué decisiones se toman y qué sistemas intervienen en cada proceso.

“Escalar IA no consiste en multiplicar agentes. Consiste en construir una infraestructura capaz de convertir esos agentes en capacidad operativa real”, resume Albert Pijuan. Es en este punto donde NODUS sitúa el concepto de Digital Worker: “Un agente es, esencialmente, una capacidad tecnológica. Un Digital Worker es esa capacidad convertida en una unidad operativa dentro de una organización”, manifestó el CEO de NODUS. A diferencia de un chatbot o un copilot, un Digital Worker tiene una función definida, opera con contexto, interactúa con sistemas y personas y actúa bajo unas reglas de gobernanza determinadas.

ORGANIZACIONES HÍBRIDAS

La expansión de la IA agéntica también está modificando la organización del trabajo. Según el estudio “IA y trabajo en España: impacto, integración y percepción” de EY, el 46,2% de las compañías españolas está rediseñando su modelo operativo para favorecer la colaboración entre personas e IA, mientras que el 44,1% reestructura sus flujos para integrar la automatización.

Pijuan considera que plantear el debate únicamente en términos de sustitución de empleo simplifica demasiado la transformación: “La pregunta relevante no es solamente qué puestos puede sustituir la IA, sino cómo vamos a reorganizar el trabajo cuando una parte de la capacidad operativa pueda ser asumida por sistemas digitales”.

NODUS propone un modelo basado en organizaciones híbridas, donde personas y Digital Workers trabajan dentro de los mismos procesos con responsabilidades distintas. El objetivo no es desplazar el criterio humano, sino poner la tecnología al servicio de las personas. “El verdadero salto de productividad no llegará simplemente sustituyendo personas por tecnología, sino aprendiendo a diseñar organizaciones donde la inteligencia humana y la digital se complementen de forma estructurada”, concluye.

En este nuevo escenario, la ventaja competitiva no estará únicamente en acceder a mejores modelos de IA, sino en disponer de una arquitectura capaz de integrarlos, gobernarlos y escalarlos manteniendo el control sobre los datos, los procesos y el conocimiento propio de la organización. Como sintetiza Pijuan, “los modelos de IA serán intercambiables; la arquitectura, el contexto y el conocimiento operativo de una organización no lo son”.

Iberdrola adjudica contratos por 30 millones a Ingeteam y Ormazabal para baterías y redes eléctricas

Iberdrola ha adjudicado contratos por un importe conjunto de unos 30 millones de euros a los fabricantes vascos Ingeteam y Ormazabal, un movimiento que refuerza el plan de electrificación de la eléctrica y su cadena de suministro industrial.

La comisión ejecutiva del consejo de administración abordó las adjudicaciones en su reunión celebrada este martes en Bilbao, según informó la propia compañía. El reparto confirma la apuesta por dos proveedores industriales del País Vasco con los que Iberdrola mantiene una relación estratégica de largo plazo.

Qué encarga Iberdrola a Ingeteam y Ormazabal

El bloque principal, valorado en 25 millones de euros, recae en Ingeteam. La compañía se encargará de actuaciones relacionadas con sistemas de almacenamiento energético con baterías, los denominados BESS por sus siglas en inglés, asociados a instalaciones renovables en España. Esta tecnología facilita una mayor integración de la generación renovable y aporta flexibilidad a la operación del sistema eléctrico.

El segundo contrato, adjudicado a Ormazabal, consiste en el diseño, la fabricación y el suministro de dos subestaciones móviles por un valor cercano a los cinco millones de euros. Estos equipos prestarán apoyo temporal a la red eléctrica ante trabajos de mantenimiento, incidencias operativas o necesidades extraordinarias de demanda, con el fin de mantener la continuidad del suministro en distintos escenarios.

ProveedorImporteObjeto del contrato
Ingeteam25 millonesSistemas de almacenamiento BESS
Ormazabalcerca de 5 millonesDos subestaciones móviles

Más allá del importe, la adjudicación tiene una lectura estratégica. Refuerza el eje de electrificación y redes que Iberdrola ha convertido en uno de los pilares de su crecimiento, en un momento en el que, el almacenamiento energético gana peso como herramienta para gestionar la intermitencia renovable. La apuesta por los sistemas BESS no es marginal: aportan flexibilidad a un sistema cada vez más dominado por la generación solar y eólica, cuya producción no se puede gestionar por sí sola.

El encargo de 30 millones no es una compra puntual, sino la señal de continuidad del programa inversor de Iberdrola en redes y almacenamiento.

El encaje en el plan de electrificación de Iberdrola

Iberdrola Ingeteam Ormazabal

Las redes de distribución y transporte en España operan bajo un marco retributivo supervisado por la Comisión Nacional de los Mercados y la Competencia (CNMC). Para Iberdrola, esta área es la que ofrece mayor visibilidad de ingresos a largo plazo, frente a la mayor exposición a precios de la generación. La inversión en subestaciones móviles refuerza precisamente esa actividad regulada y el compromiso con la calidad del suministro.

En paralelo, el almacenamiento con baterías se ha convertido en una prioridad para las principales eléctricas españolas. Endesa y Naturgy también han acelerado sus carteras de proyectos renovables con almacenamiento, pero la adjudicación a proveedores vascos subraya el peso específico que Iberdrola concede a la industria local. La decisión, además, encaja con la política de compras que la compañía ha venido desplegando en sus países núcleo.

La adjudicación confirma, además, el papel de la industria eléctrica vasca como proveedor de referencia en el sur de Europa. Ingeteam, con sede en Zamudio, y Ormazabal, con central en Amorebieta-Etxano, aglutinan una capacidad de ingeniería y fabricación que compite con los grandes suministradores europeos. Para Iberdrola, anclar estos contratos en casa también reduce riesgos logísticos y asegura plazos en un entorno de alta demanda de equipos eléctricos.

Lectura técnica: por qué el pedido importa más allá de los 30 millones

Ingeteam y Ormazabal no son proveedores nuevos. Forman parte del ecosistema industrial que acompaña a Iberdrola en sus grandes planes de inversión en el País Vasco y en otras geografías, lo que convierte esta adjudicación en un indicador de continuidad más que en una novedad aislada. La cuantía es limitada si se compara con los miles de millones anuales que Iberdrola destina al negocio de redes, pero el valor estratégico es superior: las subestaciones móviles y los sistemas BESS son equipos críticos para la operación. No se trata de un pedido de volumen, sino de disponibilidad y robustez ante incidencias.

El origen de estos equipos también refuerza la viabilidad técnica del plan de Iberdrola. El almacenamiento BESS reduce la dependencia de los ciclos combinados para cubrir los picos de demanda y aporta servicios de ajuste al sistema, lo que tiene una traducción directa en la estabilidad del suministro y en la integración de renovables. Las dos subestaciones móviles de Ormazabal, por su parte, actúan como respaldo ante averías o trabajos programados, una capacidad que los reguladores valoran cada vez más en la retribución de la red. El contraste es claro: no se subcontrata mercancía genérica, se integra capacidad industrial con criterio de red.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima actualización del plan de inversión de Iberdrola y el ritmo de adjudicaciones en redes y almacenamiento, que confirmará la cadencia del gasto.
  • Reacción del valor: El mercado descuenta la solidez del negocio regulado y no espera un impacto material de esta contratación en el beneficio por acción.
  • Precedente sectorial: Endesa y Naturgy aceleran también su cartera de almacenamiento; el ganador industrial será quien ejecute primero la cadena local.

Los Memecoin Hunter Biden: LAPTOP llega a Base el 9 de septiembre mientras TRUMP cae 97%

Hunter Biden lanza este miércoles la memecoin LAPTOP en Base, la capa 2 de Coinbase, mientras TRUMP cotiza un 97% por debajo de su máximo. Los fundadores del token, incluido el hijo de Joe Biden, se quedan con el 30% de un suministro total de mil millones de unidades. El movimiento convierte un episodio político en el activo más polarizado del otoño cripto.

Según ha adelantado The Wall Street Journal, el lanzamiento se produce el 9 de septiembre en Base, una blockchain de segunda capa que agrupa transacciones y las liquida en Ethereum para reducir costes. Para quien no siga este mundo, una memecoin es un criptoactivo sin utilidad productiva: su valor depende de la atención, la comunidad y el respaldo de una figura pública.

El contraste con TRUMP da contexto. El token ligado a Donald Trump cotiza en torno a 2,26 dólares, un 97% por debajo de su máximo de 73,43 dólares de enero de 2025. Su capitalización, que llegó a rozar los 15.000 millones de dólares, ronda ahora los 617 millones, según las cifras que cita el Journal.

Qué reparte LAPTOP y por qué su quema depende de 30 condiciones

La distribución del token confirma que el lanzamiento apunta tanto a la audiencia de Hunter Biden como a los damnificados por la caída de TRUMP. El 30% de los mil millones de tokens queda en manos de los fundadores, bloqueado durante seis meses y disponible por completo a los dos años. Otro 20% se divide en dos tandas de lo que en DeFi se conoce como airdrop, un reparto gratuito de tokens: una parte va a las carteras de inversores que perdieron dinero con TRUMP, y la otra a los suscriptores del Substack de Biden y a una lista de correos seleccionada por el periodista de vídeo Andrew Callaghan.

Además, el proyecto promete quemar (destruir de forma permanente) hasta un 30% del suministro si se cumplen 30 condiciones. Tres de ellas resultan especialmente exigentes: que los demócratas ganen en 2028, que Bitcoin marque un nuevo récord y que LAPTOP supere a TRUMP en valoración totalmente diluida. Con Bitcoin cerca de 78.780 dólares, un 60% por debajo de su máximo de 126.080 dólares de octubre pasado, la condición del récord no parece inminente. Y para adelantar a TRUMP, LAPTOP necesitaría multiplicar por 3,7 veces su valor actual, hasta acercarse a los 2,26 dólares por moneda.

La escasez prometida por LAPTOP depende de resultados electorales y récords de Bitcoin; el 97% que ya perdió TRUMP es la letra pequeña del juego.

De la tienda de reparaciones al airdrop político

El nombre LAPTOP no es casual. Hunter Biden dejó su ordenador en una tienda de reparaciones de Wilmington, Delaware, en 2018, y su contenido se difundió en internet antes de las elecciones de 2020. En 2024, los fiscales federales usaron ese mismo portátil en su contra. Un agente del FBI testificó que el número de serie coincidía con los registros de Apple, mientras que los abogados de Biden alegaron alteración de datos; el juez aceptó el dispositivo igualmente.

Mientras tanto, el lanzamiento llega con Joe Biden fuera de la Casa Blanca desde enero de 2025 y con World Liberty Financial, la empresa de la familia Trump, ya instalada en el negocio cripto. Hunter Biden se ha mostrado más abierto hacia las criptomonedas en público: en X dijo que las monedas digitales descentralizadas son el futuro inevitable y cargó contra esa misma empresa.

La advertencia que TRUMP deja a los cazadores de memecoins

El precedente de TRUMP es contundente. Según el Journal, el valor de mercado de esa memecoin superó los 14.000 millones de dólares en su mejor momento y ahora se mueve en torno a los 617 millones. La caída del 97% no es un accidente: casi todos los tokens respaldados por Trump se negocian alrededor de un 60% por debajo del precio anterior a su respaldo, según el análisis que cita BeInCrypto. La promesa de una comunidad no protege al precio cuando los fundadores e insiders concentran el suministro.

El marco regulatorio tampoco ofrece refugio. La Clarity Act, un intento de crear un reglamento único para los criptoactivos, se ha frenado en parte porque busca impedir que funcionarios y sus familias ganen dinero con cripto. Esa redacción no afectaría a Hunter Biden: su padre dejó el cargo en enero de 2025.

Mientras tanto, el contrato de LAPTOP no se ha publicado. En febrero de 2025, una cuenta hackeada de World Liberty Financial promocionó una memecoin falsa llamada BARRON que siguió negociándose incluso después de saberse que era una estafa. Hasta que Hunter Biden o su equipo publiquen la dirección oficial, conviene tratar cualquier LAPTOP visible en el mercado como falso.

La política ha convertido las memecoins en una subasta de atención. El inversor que participe en LAPTOP no compra un flujo de caja ni una infraestructura: compra una narrativa con fecha de caducidad. La ventaja, si existe, estará en llegar pronto y asumir que la liquidez de salida puede no aparecer. El 9 de septiembre será la primera prueba; los hitos de 2028, una promesa que quizá nadie recuerde.

OpenAI asegura haber resuelto Navier-Stokes, el problema del milenio de 90 años

OpenAI asegura haber resuelto Navier-Stokes, uno de los siete problemas del milenio, con una recompensa de un millón de dólares.

Claves de la operación

  • OpenAI usa un modelo interno superior a GPT-6 Astra. El sistema, entrenado desde el 28 de agosto, coordinó a 10.000 agentes concurrentes.
  • La comunidad matemática mantiene la cautela. El Clay Mathematics Institute deberá validar la demostración antes de otorgar el premio.
  • La resolución tendría impacto económico y científico. Las ecuaciones de Navier-Stokes describen flujos de líquidos y gases en climatología, aeronáutica e ingeniería.

La compañía publicó la afirmación este martes en su blog oficial y varios medios estadounidenses como The New York Times y Wired ya habían adelantado la noticia. En el comunicado, OpenAI no incluye la demostración matemática completa. Solo describe el proceso: un modelo interno, entrenado desde el 28 de agosto, coordinó a diez mil agentes simultáneos.

El Clay Mathematics Institute incluye la existencia y suavidad de las ecuaciones de Navier-Stokes entre los siete problemas del milenio. Un millón de dólares palidece frente a los recursos computacionales de un entrenamiento de esta escala. OpenAI no ha detallado el coste del modelo.

Las ecuaciones de Navier-Stokes describen el movimiento de líquidos y gases. Están presentes en el diseño de aviones, la previsión meteorológica y la ingeniería de tuberías. Un puente matemático sólido tendría implicaciones teóricas profundas, aunque no eliminaría el uso de simulaciones por ordenador. Para más contexto, la entrada de Wikipedia repasa su formulación.

El escepticismo matemático se impone a la expectación

La comunidad científica no ha recibido el anuncio con entusiasmo. El primer obstáculo es la ausencia de una prepublicación evaluable. El hallazgo no puede someterse a revisión por pares sin una demostración completa. Los problemas del milenio exigen una validación independiente y pública, no una nota corporativa.

OpenAI tampoco explica si el modelo produjo una prueba formal o una aproximación numérica. La diferencia es sustancial. En matemáticas, una simulación no equivale a una demostración. Sin ese desglose, el anuncio no puede ir más allá de una afirmación sin respaldo público.

El valor no está en el anuncio, sino en que la matemática acepte una prueba que no se ha publicado.

El historial de OpenAI en divulgación no ayuda a disipar las dudas. La empresa ha lanzado modelos con nombres potentes y ha medido su progreso con métricas internas. La credibilidad de la inteligencia artificial depende de resultados reproducibles. Si cualquier laboratorio publica un hito sin métodos, el sector pierde referencia común.

También existe un componente competitivo. Google DeepMind optó por validar AlphaFold con publicaciones en revistas científicas y liberar predicciones. OpenAI, en cambio, guarda silencio sobre la arquitectura y el procedimiento. Esa opacidad alimenta la tesis de un golpe de comunicación más que de un avance real. La mayoría de los investigadores considera que el anuncio busca posicionar a la compañía en plena carrera por la inteligencia general.

La resolución toca de lleno a la industria y al regulador

¿Qué tiene que ver una formulación matemática centenaria con la facturación de las grandes tecnológicas? Más de lo que parece. Si la IA domina demostraciones complejas, la ventaja competitiva se desplazaría hacia los laboratorios con más cómputo. Eso encarece la entrada de actores medianos y refuerza a los gigantes que ya controlan el hardware.

En España, la adopción de ChatGPT y de otros modelos de OpenAI fue rápida entre las empresas del IBEX 35. Telefónica, BBVA, y CaixaBank exploraron asistentes internos y atención al cliente desde 2023. Un avance matemático de este calibre no cambia el día a día inmediato, pero sí reafirma la dependencia europea de los laboratorios estadounidenses.

De momento, la cuestión no está resuelta. El Clay Mathematics Institute no ha emitido ninguna valoración. Sin una publicación completa no hay premio. Y sin premio, el titular se reduce a una afirmación de marketing muy bien difundida.

Análisis: la credibilidad de OpenAI, en juego

El trasfondo es estructural. OpenAI se mueve entre dos identidades: la de laboratorio científico y la de empresa que vende acceso a modelos por suscripción. El anuncio sirve a la segunda, pero compromete a la primera. En el mercado español, esa tensión es visible: las empresas compran herramientas, no publicaciones matemáticas.

La comparativa con DeepMind resulta inevitable. El laboratorio británico necesitó años de validación externa para que AlphaFold fuera aceptado por la comunidad. OpenAI ofrece una nota de blog y diez mil agentes. No hay revisores, ni datos, ni fechas de verificación. La diferencia de estándares es la que separa un resultado reproducible de una simple declaración de intenciones.

El problema de Navier-Stokes lleva décadas esperando una demostración. Si OpenAI la tiene, es la noticia del siglo en matemáticas aplicadas. Pero no se publica un hito así sin someterlo al escrutinio. Ahora mismo, el reloj corre a favor del escepticismo.

Baker en ronda de financiación: la startup capta 525.000 euros para escalar el marketing de performance

La startup Baker acaba de cerrar una ronda de financiación de 525.000 euros y el dato que sintetiza su momento lo contó su fundador en el último programa de Inside the fund, el espacio de entrevistas del canal Itnig: en tres semanas con su nuevo modelo de negocio facturaron más que en todo el año anterior. La cifra es llamativa por sí sola, pero lo más interesante es el giro que hay detrás. De vender un producto de software para crear landing pages, pasaron a operar como una agencia de marketing de performance impulsada por inteligencia artificial.

De Factorial a emprender: un historial de nueve fracasos

La historia de Baker no empieza en Baker. Según relató el fundador en Itnig, trabajó en Factorial hasta 2024 y lo dejó con una idea clara: el espíritu emprendedor le pesaba más que un buen puesto. No era su primer intento. Antes de Factorial, había lanzado alrededor de nueve proyectos por internet que no funcionaron, hasta que dio con un ecommerce de productos de tendencia que sí prosperó y estuvo detrás durante cuatro años.

Durante la pandemia, explicó, se obsesionó con la ingeniería informática y el desarrollo de software. Decidió entonces abandonar aquel ecommerce y ponerse a construir productos técnicos en solitario. Esa soledad fue el detonante de algo que más tarde marcaría su trayectoria: empezó a narrar en X (antes Twitter) lo que hacía, sin filtros y sin esperar audiencia. Contaba sobre todo los fracasos, que en aquel momento chocaban con la cultura dominante de celebrar solo éxitos. Esa vulnerabilidad, según su lectura, generó empatía y le atrajo seguidores.

El pivot que lo cambió todo: de landing pages a agencia con IA

Baker nació originalmente como un producto para crear landing pages. Pero la conversación con inversores fue reveladora, tal y como contaron en la entrevista. A mitad del proceso, el equipo comprendió que aquel producto no tenía el recorrido suficiente. Decidieron cambiar de rumbo y presentar a los inversores un modelo distinto: una agencia de marketing de performance que usara agentes de inteligencia artificial para automatizar la operativa.

La reacción fue positiva. Según el fundador, los inversores vieron mucho más sentido y ambición en la nueva propuesta y les dieron apoyo total. En ese giro se encuentra la esencia de Baker: resolver con agentes de IA todo el trabajo manual que normalmente hacen personas cuando se gestionan campañas de anuncios en Google y Meta. Eso incluye la creación de creatividades, la optimización de campañas y la elaboración de landing pages.

Quien asume la responsabilidad cobra más; antes vendíamos un producto para hacer landings y si salían mal era culpa del cliente. Ahora somos un servicio y la responsabilidad es toda nuestra.

— Fundador de Baker, en Itnig

Cómo funciona el modelo: auditoría, conexión de canales y pricing

La puerta de entrada de Baker es una auditoría extensa. El fundador explicó que conectan las cuentas de Google Ads, Meta Ads, Google Search Console y el CRM del cliente a su propia plataforma, a la que describió como un cerebro de marketing de performance. Una vez conectadas, distintos agentes de IA analizan la cuenta y generan un reporte con ineficiencias detectadas: anuncios que no tienen sentido en determinados países, campañas mal orientadas, áreas de optimización pendientes.

Ese reporte es a la vez diagnóstico y propuesta de valor. Sirve como herramienta de venta: cuando el cliente ve lo que podría mejorar, entiende el servicio. En cuanto al pricing, el modelo es sencillo: un porcentaje sobre la inversión gestionada. Si una empresa gasta 100.000 euros al mes en anuncios, Baker cobra entre un 8 y un 10% de esa cantidad. Al estar todo conectado en su plataforma, tienen visibilidad completa del gasto total de cada cuenta.

El cliente típico: el fundador que delega el canal de paid

Algo que sorprendió al equipo, según contaron, es quién acaba siendo su interlocutor dentro de las empresas. Pensaban que hablarían con responsables de marketing, pero en la práctica suele ser el propio fundador. Muchos fundadores priorizan otros canales como SEO u outbound, y el canal de paid media es el que más tiende a delegarse. Ese fundador que quiere activar o mejorar sus anuncios de pago es el perfil de cliente más habitual.

Dentro de esta tipología hay dos casuísticas: empresas que no tienen nada montado y arrancan desde cero, y empresas que ya usan una agencia tradicional con malos resultados. El caso más convertible, admitió el fundador, es este segundo: cuando una compañía ya sabe que sus campañas no funcionan y llega Baker con una auditoría que lo demuestra de forma tangible.

Equipo, ronda y próximos pasos

El equipo de Baker es reducido: dos fundadores y una reciente incorporación de un ingeniero que, casualidad, también se llama David. No es un detalle menor: entre los fundadores ya hay un David, así que ahora conviven tres Davides en la plantilla. Sobre la ronda, en el programa se mencionó a Draper B1 como inversor principal, además de Angels Capital y otro fondo vinculado al entorno de Barrabés. La cifra total, según los metadatos del programa, asciende a 525.000 euros.

De cara a los próximos meses, la prioridad es profesionalizar la estructura comercial: montar un equipo de ventas y seguir contratando ingenieros con visión clara del producto. El argumento de fondo es que una agencia tradicional no puede duplicar clientes sin duplicar plantilla. Baker quiere romper esa limitación: escalar en número de clientes sin escalar en personas, apoyándose en la automatización.

Una lectura editorial: el servicio gestionado como refugio

El caso de Baker ilustra una tendencia reconocible en el ecosistema startup: cuando un producto SaaS no encuentra tracción, el giro hacia el servicio gestionado puede rescatar el negocio y darle un ancla de facturación inmediata. Es una lógica que ha funcionado antes con empresas de software que acabaron siendo consultoras o agencias especializadas. La diferencia aquí es que Baker no abandona la tecnología: pretende usar los agentes de IA como palanca para evitar el cuello de botella habitual de las agencias de marketing, que es la dependencia de personas expertas.

El riesgo, sin embargo, es delgado. Las agencias de marketing de performance basadas en IA están dejando de ser una rareza, y la competencia por el mismo cliente fundador se intensifica. El ticket alto y el cierre rápido que describe el equipo son una ventaja temprana, pero la sostenibilidad dependerá de si los agentes de IA entregan resultados mejores que una agencia tradicional bien gestionada. Si lo consiguen, el modelo de porcentaje sobre inversión puede escalar con márgenes atractivos. Si no, el fundador volverá a delegar el paid en otra parte.

Mientras tanto, la métrica que ha dado la vuelta a su conversación interna es contundente: facturar en tres semanas más que en un año. Queda por ver si ese ritmo se mantiene cuando la base de clientes crezca y la operación deje de ser un sprint. El equipo de Itnig lo planteó bien: los próximos tres meses dirán si esto es un espejismo de lanzamiento o una estructura con recorrido.

Puedes ver la conversación completa en el vídeo de Itnig:

Youtube video

Juan Ramón Rallo: El informe PISA en España de 2025 evidencia el fracaso y obliga a repensar el sistema educativo

Esta mañana la OCDE publicó PISA 2025 y, en palabras de Juan Ramón Rallo, los estudiantes españoles de 15 años nunca habían sabido tan poco. Matemáticas, lectura y ciencias cayeron a la vez. Los datos no admiten matices: el sistema educativo español registra el peor resultado de su historia.

En su canal de YouTube, Rallo dedica 29 minutos a desmontar excusas y a cruzar variables que otros análisis pasan por alto. No se limita a repetir medias. Su tesis es incómoda: quienes se desploman no son los alumnos con menos recursos, sino los hijos de familias acomodadas.

Una caída que rompe la trayectoria de España

Según el economista, España obtiene 477 puntos en ciencias, 457 en lectura y 451 en matemáticas, mientras que la media de la OCDE se sitúa en 482, 461 y 463 respectivamente. Queda por debajo en las tres competencias. Los países que lideran el informe, como Singapur, Macao, Taiwán, Japón, Corea o Estonia, se mueven entre 540 y 560 puntos en ciencias. Traducido a cursos, un alumno español medio va tres o cuatro cursos por detrás de uno de Singapur.

Frente a los vecinos europeos, la comparación duele. Francia, Italia, Alemania, Portugal o Suecia superan a España. Rallo insiste en que lo grave no es solo el nivel, sino la trayectoria. Desde 2022, España pierde 7 puntos en ciencias, 16 en lectura y 23 en matemáticas. Son más de un curso escolar perdido en solo tres años. Si se toma la década completa, la caída es de 15 puntos en ciencias, 27 en matemáticas y 42 en lectura. En capacidad lectora, el retroceso supera dos cursos en diez años, mientras que la OCDE cae menos en ese mismo periodo.

Los que caen no son los que esperábamos

Rallo destaca el dato que más llama la atención del informe: la identidad de quienes empeoran. Entre 2022 y 2025, los alumnos desfavorecidos se mantienen estables en ciencias, mientras que los aventajados caen 8 puntos. En lectura, los desfavorecidos pierden 4 y los aventajados 20. En matemáticas la pauta es parecida. La brecha entre pobres y ricos se estrecha, pero no porque los pobres mejoren, sino porque los ricos empeoran.

La OCDE reconoce que este fenómeno es nuevo en los 25 años del informe. Y en el mapa autonómico se repite. El País Vasco, antes modelo, pierde 57 puntos en lectura desde 2012 y queda como la comunidad con peor comprensión lectora, solo por delante de Ceuta y Melilla. Navarra pierde 55. En cambio, Extremadura o Castilla-La Mancha, que partían de más abajo, aguantan. Las que lideraban se desploman.

Lo que se ha roto no es el nivel medio: es la disposición de los alumnos con más recursos a sostener el esfuerzo cognitivo que exigen los textos largos.

— Juan Ramón Rallo

Para Rallo, este patrón invalida las respuestas automáticas. Si el problema fuera la falta de recursos de las familias o de los centros, las puntuaciones que más caerían serían las de los alumnos con peor contexto socioeconómico. Pero ocurre lo contrario: caen los de renta alta y los de centros bien dotados. La explicación de los recortes, insiste, no sirve para explicar el peor informe de nuestra historia.

El síntoma: cuando el texto se alarga, el alumno se apaga

La OCDE ha analizado pregunta a pregunta la prueba de lectura. El resultado es revelador. Lo que hunde la puntuación no es el tipo de razonamiento exigido, sino la longitud del texto. Cuanto más largo es el pasaje, peor resultado, con independencia de la dificultad conceptual de la pregunta. La proporción de alumnos etiquetados como lectores apresurados pasa del 7% en 2018 al 11% en 2025.

Y hay una paradoja. Baja el porcentaje de alumnos que dejan preguntas sin responder. Antes, cuando un alumno se topaba con una pregunta difícil, se la saltaba; ahora se precipita a responder lo primero que se le pasa por la cabeza. Rallo lo resume así: no es que hayan perdido la capacidad de comprender, es que no quieren sostener el esfuerzo cognitivo sobre textos extensos. Si el problema matemático es largo, el entendimiento se nubla y el ejercicio queda sin resolver.

Por qué la explicación de los recortes no encaja

El economista dedica un bloque a desmontar la narrativa habitual de la izquierda. Si la escasez de recursos explicara los datos, el deterioro se habría concentrado en los alumnos vulnerables y en los centros peor financiados. No ha sido así. Por tanto, sostiene Rallo, esa excusa podrá tener algún sentido en otros momentos, pero no explica lo ocurrido en 2025.

Las exclusiones que maquillan el desastre

Hay un agravante más. Para que PISA sea comparable, la OCDE exige que los países no excluyan de la prueba a más de un porcentaje muy pequeño de alumnos. En España las exclusiones han subido al 7,9%. El aumento viene sobre todo de Murcia, que pasa del 4% al 13%, y de Cataluña, que salta del 5,6% al 23,2%. Practicamente uno de cada cuatro alumnos catalanes queda fuera de la prueba.

La OCDE ha decidido no publicar los resultados de Cataluña por separado y advierte que los niveles elevados de exclusión generan probablemente un sesgo al alza. Es decir, la fotografía real podría ser peor que la ya pésima imagen oficial. Rallo añade un último golpe: España solo tiene un 4% de alumnos excelentes en ciencias y en matemáticas, y un 2% en lectura, muy lejos del 37% de excelencia en matemáticas de Singapur.

Repensar el sistema sin excusas cómodas

Más allá del análisis de Rallo, conviene situar el contexto. PISA es una evaluación trienal de la OCDE que mide competencias de alumnos de 15 años desde el año 2000. La edición de 2022 ya arrastraba los efectos de la pandemia, pero la caída española de 2025 se acumula sobre aquella. En lectura, el desplome de 42 puntos en una década es el más preocupante: implica que un adolescente medio comprende hoy textos como si hubiera estudiado más de dos cursos menos que sus compañeros de hace diez años.

La lectura editorial que propone Rallo apunta a la inmediatez digital y a la pérdida de atención sostenida. No ofrece recetas, pero su diagnóstico despeja espejismos. Si el problema es de esfuerzo y no de presupuesto, la reforma educativa tendrá que hablar de hábitos, de lectura extensa y de gestión de la atención en el aula. Ojalá el debate público esté a la altura.

La pregunta queda abierta. ¿.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Audax Renovables se adjudica parte del suministro eléctrico de la Comunidad de Madrid por 15,6 millones

Audax Renovables (ADX) se ha adjudicado una parte del Acuerdo Marco de suministro eléctrico de la Comunidad de Madrid por 15,6 millones de euros, un contrato que refuerza a la comercializadora cotizada en el segmento institucional y público frente a los grandes operadores del sector.

El contrato y sus cifras principales

La filial de comercialización del grupo Audax gestionará 1.131 puntos de suministro durante dos años de vigencia. De ellos, 515 corresponden a centros educativos y los 6 restantes a consejerías de la Administración autonómica, según consta en el comunicado de la compañía.

El volumen energético total asciende a 55.056.843 kilovatios hora. Son 55 gigavatios hora que darán cobertura a instalaciones con demanda elevada y un perfil de consumo estable, una ventaja operativa para el comercializador durante la vigencia del acuerdo.

El contrato se enmarca en una subasta pública del acuerdo marco de la Comunidad de Madrid. Para Audax, no es solo un ingreso puntual: asegura presencia comercial en 521 ubicaciones gestionadas por la administración y convierte a la empresa en proveedor de referencia ante eventuales prórrogas o licitaciones complementarias.

Una subasta electrónica con los grandes del sector

Audax Renovables adjudicación

La adjudicación se resolvió en subasta electrónica, un formato que obliga a los licitadores a mejorar precio en tiempo real. En ese proceso participaron Iberdrola, Endesa, Naturgy y TotalEnergies, cuatro comercializadoras con capacidad de generación y pulmón de balance. Audax, con un perfil más ligero, logró imponerse en la puja.

El country manager de Audax en España, Marc Blasi, defendió que competir y ser capaz de ganar en una subasta de este nivel, en la que también participan algunos de los mayores actores del sector energético español, ratifica la solidez y la capacidad de competir de la compañía. La declaración apunta a la credibilidad comercial, no a la rentabilidad del contrato.

La adjudicación no se explica solo por precio, sino por la capacidad de Audax de gestionar 1.131 puntos de suministro durante dos años sin deteriorar el servicio.

Qué significa el contrato en el contexto energético

El suministro a administraciones públicas ofrece una ventaja de fondo: los volúmenes son elevados y el riesgo de impago es inferior al del segmento residencial o el de pymes. Para una comercializadora como Audax Renovables, que cotiza en el mercado español, este tipo de contratos añade ingresos recurrentes y reduce la dependencia de la captación comercial puerta a puerta.

La contrapartida está en el margen. En concursos públicos, la presión de precio entre comercializadoras es intensa, y el ganador suele asumir un diferencial por kilovatio hora más ajustado que en el mercado libre minorista. El comunicado no desglosa el margen bruto estimado ni el impacto exacto en el EBITDA, un silencio que obliga a leer la adjudicación como refuerzo estratégico antes que como palanca inmediata de resultados.

En términos de ingresos, los 15,6 millones de euros equivalen a unos 650.000 euros mensuales durante los 24 meses de vigencia. La cifra habla por sí sola: no transforma el balance de una eléctrica integrada, pero para Audax supone un contrato ancla en la capital y una referencia para futuras licitaciones autonómicas.

Los centros educativos concentran su consumo en horario lectivo, lo que permite a la comercializadora dimensionar mejor sus compras a plazo. Ese perfil de demanda es más predecible que el cliente residencial y facilita la gestión del riesgo de aprovisionamiento.

El precedente del sector juega a favor de la interpretación estratégica. Los grandes contratos públicos de electricidad en Madrid suelen quedar dominados por los operadores verticales que combinan generación y comercialización. Que una empresa independiente gane una porción relevante del suministro educativo y administrativo introduce un actor adicional en el reparto, y presiona a los grandes a defender sus posiciones.

Queda, con todo, la incógnita de la ejecución. El despliegue de 1.131 puntos en dos años exige solvencia logística, facturación integrada con la administración y atención a 515 centros educativos. La solidez comercial que reivindica la compañía se medirá en la operativa diaria.

Para Iberdrola, Endesa, Naturgy y TotalEnergies, la pérdida de este lote no es crítica en tamaño, pero sí simbólica. En un mercado donde el cliente institucional se licita por lotes, cada adjudicación perdida obliga a defender la cuota en los siguientes concursos.

📊 Las Claves para el Inversor

  • Qué vigilar: La formalización definitiva del contrato y la posible comunicación de impacto económico por parte de Audax en próximos resultados.
  • Reacción del valor: El mercado suele leer este tipo de adjudicaciones como una señal de capacidad comercial, aunque el efecto en cotización puede ser limitado por la ausencia de cifras de margen.
  • Precedente sectorial: Los concursos públicos de suministro eléctrico en Madrid suelen quedar en manos de eléctricas integradas; que una comercializadora independiente gane una parte refuerza su perfil competitivo.

Volkswagen vende su planta de Osnabrück a un fondo israelí que la convertirá en fábrica de armamento

Volkswagen ha vendido la planta de Osnabrück a un fondo israelí y al Estado de Baja Sajonia. La factoría alemana, dedicada históricamente a la fabricación de vehículos, se reconvertirá en un centro de producción de armamento.

La operación supone un paso relevante dentro de la reestructuración industrial del mayor grupo automovilístico europeo. La fábrica figuraba desde hace meses entre las instalaciones cuyo futuro productivo estaba abierto, dentro del plan de ajuste que Volkswagen pactó con los sindicatos alemanes.

Ni el fabricante ni las administraciones involucradas han detallado la cifra económica del traspaso. Tampoco han publicado un calendario concreto de reconversión, aunque el cierre administrativo de la venta ya se da por formalizado en los términos anunciados.

La sala de prensa oficial de Volkswagen encuadra la decisión dentro del rediseño de su red industrial. El comprador, según los términos difundidos, está compuesto por un fondo israelí y el propio Estado federado de Baja Sajonia.

La reconversión de una fábrica de coches en polo de defensa

Osnabrück deja atrás su rol histórico en la producción de automóviles. El nuevo consorcio accionarial la destinará a la producción de armamento, un giro que en Alemania se lee en clave tanto empresarial como geopolítica.

El Estado de Baja Sajonia participa directamente en el capital, lo que blinda institucionalmente la reconversión. Su presencia garantiza, al menos en el arranque, una interlocución fluida con la administración federal en materia de licencias y contratos de defensa.

La venta de Osnabrück no es un ajuste más de Volkswagen: es la primera gran reconversión de una planta automovilística europea en infraestructura de defensa.

Del lado privado, el fondo israelí no ha revelado su denominación completa en los primeros comunicados. La participación de un socio institucional alemán compensa, en parte, la opacidad del vehículo privado y reduce la incertidumbre regulatoria del proyecto.

La factoría de Osnabrück arrastraba una posición singular dentro del entramado industrial del grupo. En sus líneas se ensamblaron modelos de nicho y proyectos especiales alejados de las grandes plataformas de volumen, lo que la mantuvo siempre en un equilibrio productivo delicado.

Plantilla, empleo y nueva carga industrial

El acuerdo se enmarca en la reestructuración acordada entre la cúpula del grupo y los representantes de los trabajadores. Osnabrück era una de las últimas plantas alemanas de Volkswagen sin un rol definido en la nueva arquitectura industrial centrada en el vehículo eléctrico.

Esa cartera de trabajo menguó de forma progresiva durante los últimos ejercicios. La búsqueda de una alternativa industrial se convirtió en una urgencia para la región, que veía en la fábrica una pieza clave de su empleo manufacturero.

El consorcio comprador asumirá el empleo industrial existente o una parte sustancial del mismo, según las condiciones políticas de la operación. A falta de cifras oficiales, la estructura del acuerdo —con un Estado federado dentro del accionariado— sugieren que la prioridad es preservar el tejido laboral.

La reindustrialización de Osnabrück, en cualquier caso, no será automática. Los ritmos de una cadena de montaje de automóviles poco tienen que ver con los plazos y las certificaciones de la producción militar.

Una señal para el rearme industrial europeo

La reconversión de la planta conecta con un fenómeno más amplio que atraviesa toda la industria europea. Los presupuestos de defensa crecen a doble dígito en las principales economías del continente, y la capacidad de producción militar se ha convertido en un cuello de botella estratégico.

Las fábricas de automoción ofrecen tres activos difíciles de replicar:

  • suelo industrial disponible,
  • personal cualificado,
  • cadenas logísticas maduras.

Por eso el proyecto de Osnabrück tiene sentido como palanca de ensayo para el conjunto del sector. La combinación de capital privado y presencia estatal es, en este caso, una ventaja: mitiga el riesgo de que la nueva actividad quede a merced de la coyuntura presupuestaria.

No obstante, el giro plantea fricciones. La cultura industrial de una fábrica de coches no se transfiere sin resistencia a la producción de armamento. Los umbrales de calidad, la supervisión regulatoria y la confidencialidad operan con lógicas distintas, incluso contradictorias.

Me parece razonable leer la operación como una prueba piloto. Si Osnabrück funciona, abrirá la puerta a que otras plantas europeas infrautilizadas —de Volkswagen o de competidores— sigan el mismo recorrido. Si fracasa, el coste reputacional y operativo quedará delimitado a una única instalación.

La pregunta que deja abierta esta venta es si la industria europea del automóvil está dispuesta a soltar capacidad instalada antes de que el sector de defensa pague por ella. El calendario de la nueva producción, aún sin fecha pública, será el primer termómetro real del éxito de la operación.

600 millones de euros: Pepa y Morenés venden el 75% de Stoneshield a Franklin Templeton

Franklin Templeton compra el 75% de Stoneshield por unos 600 millones de euros.

Franklin Templeton toma el control de Stoneshield

Juan Pepa y Felipe Morenés han vendido la participación mayoritaria de la firma inmobiliaria al gestor estadounidense, según confirman fuentes financieras recogidas por Cinco Días. La operación concede a Franklin Templeton el control de una de las plataformas de inversión inmobiliaria con más tracción en España.

La cifra de 600 millones corresponde al 75% del capital de Stoneshield. No han trascendido los términos exactos del cierre, aunque fuentes próximas a la operación apuntan a que estará sujeta a las autorizaciones regulatorias habituales.

Pepa y Morenés crearon Stoneshield para invertir en activos inmobiliarios y en deuda ligada a ese sector. La firma ha combinado operaciones de compra, transformación y alquiler con la gestión de vehículos para terceros. Ese doble perfil la ha convertido en un objetivo atractivo para las grandes gestoras globales que buscan equipos locales con capacidad de originación.

Franklin Templeton refuerza con esta compra su división de activos alternativos, la palanca de crecimiento que viene priorizando en sus resultados de los últimos trimestres. El grupo estadounidense busca exposición estable a mercados inmobiliarios del sur de Europa, donde el apetito inversor ha vuelto a crecer.

El movimiento se produce cuando el capital internacional mira otra vez hacia la Península. España concentra liquidez, rentabilidades medias superiores a las de Alemania o Francia y activos disponibles tras la resaca del ciclo 2022-2024. En ese tablero, contar con un socio estadounidense del tamaño de Franklin Templeton cambia la capacidad de Stoneshield para levantar capital.

La escala es ya la única palanca para competir por el capital inmobiliario del sur de Europa.

Para los fundadores, la operación supone monetizar la mayor parte del proyecto sin ceder la gestión diaria. Ambos ejecutivos quedan vinculados a la compañía, aunque las funciones concretas no se han detallado. En transacciones similares, los vendedores suelen mantener el control operativo durante un periodo de transición pactado.

El impacto en la industria de la inversión inmobiliaria

La entrada de Franklin Templeton en Stoneshield no es un caso aislado. Las gestoras internacionales llevan dos años adquiriendo plataformas medianas en España, Italia y Portugal. El atractivo no es solo el activo final; es el acceso a equipos con red local y a carteras ya originadas.

Stoneshield compite en un segmento donde la diferenciación depende de la disciplina en la compra y de la capacidad para transformar activos. Con el respaldo de Franklin Templeton, podrá elevar el tamaño medio de sus operaciones y mirar a proyectos institucionales que antes quedaban fuera de su alcance por balance.

La operación también presiona a las gestoras independientes que aún resisten sin socio industrial. El coste de capital ha subido, y los inversores institucionales prefieren concentrar sus asignaciones en plataformas de mayor tamaño y con marca reconocida. Quien no alcance esa escala se arriesga a quedar fuera de las listas cortas de los grandes asignadores.

Análisis: una salida lógica, no una retirada

Conviene leer la operación como una consolidación natural, no como un síntoma de debilidad. Pepa y Morenés no han vendido por necesidad de liquidez; han encontrado un comprador dispuesto a pagar por una plataforma que capitaliza su posición en el mercado. La prima implícita en la valoración refleja el apetito por el sector, no una urgencia vendedora.

El riesgo reside en la integración. Las gestoras estadounidenses tienden a imponer procesos globales de control y reporting que chocan con la agilidad de las firmas locales. Si la estructura se burocratiza, el valor de originación que Franklin Templeton acaba de pagar puede diluirse en los próximos dos ejercicios.

Mi opinión es que este tipo de acuerdos se repetirá. El capital estadounidense busca rentabilidad en Europa, y España ofrece un equilibrio difícil de replicar: liquidez de mercado, seguridad jurídica y activos con margen de reposicionamiento. La siguiente pantalla será ver si los fundadores que aún controlan plataformas medianas aguantan o aceleran su salida ante la primera oferta seria.

Publicidad