España dispara el gasto público por encima de las economías avanzadas y el FMI prevé más alzas

El gasto público de España avanza un 2,7% desde 2018 frente al 2,1% de las economías avanzadas, según el FMI.

El Fondo Monetario Internacional escoge el periodo 2018-2027 en su informe de Perspectivas de la Economía Mundial para medir la evolución de las economías desarrolladas. En esas cifras, la economía española aparece como la que más se hundió en el año de la pandemia, con un desplome del 10,9%, y también la que más rebotó después.

El consumo público supera en seis décimas la media de la Eurozona

Dentro de ese rebote hay un componente que el propio FMI señala y que los analistas discuten: el consumo público de las Administraciones. Ninguna otra gran economía avanzada ha elevado tanto el gasto corriente operativo en bienes y servicios, incluidas las Administraciones territoriales. El avance del 2,7% desde 2018 compara con el 2,1% de media de las avanzadas y el 1,8% de la Eurozona, según el informe de Perspectivas del FMI.

El diferencial no es solo una foto del pasado. Los empleados públicos superan ya los tres millones, frente a los 2,5 millones de 2018. Y mientras el PIB ha crecido un 12% desde el cuarto trimestre de 2019, el consumo público lo ha hecho un 20%, de acuerdo con BBVA Research en su informe Situación España.

El ritmo casi duplica al del consumo privado en el mismo periodo: 2,7% frente a 1,5%. Un estudio de CaixaBank apunta a los consumos intermedios, especialmente en Salud, Servicios públicos generales y Asuntos económicos, como el principal motor del incremento. La pandemia elevó el gasto sanitario de forma estructural, pero el resto de economías avanzadas atravesó el mismo shock y no todas han mantenido la pendiente.

España no siempre gastó más que sus vecinos: entre 2008 y 2017 el consumo público creció un 0,7%, por debajo del 1,1% de la Eurozona.

El capítulo que viene es más caro. La subida salarial prometida del 4,5% para los empleados públicos, más medio punto adicional hasta el 5% por la inflación, añade unos 10.000 millones de euros a la factura del consumo público. Cada punto de aumento cuesta alrededor de 2.000 millones a todas las Administraciones.

Un punto de subida salarial son 2.000 millones; el acuerdo completo, 10.000. El gasto no se recorta cuando el ciclo gira, y eso es exactamente lo que mira el inversor en deuda.

BBVA Research supera al FMI y prevé un 2,4% de avance en 2027

El FMI ya incorpora en sus previsiones que la partida crecerá un 2,5% este año y un 2% en 2027. BBVA Research es más pesimista en su informe Situación España: 2,5% en 2026 y 2,4% en 2027, con el argumento de que la remuneración de los trabajadores presiona la demanda interna en un entorno donde el cumplimiento de las reglas fiscales se vuelve cada vez más difícil.

A ese gasto se suman la revalorización de las pensiones con la inflación y la subida del salario mínimo interprofesional, que extiende el incremento a las empresas públicas y no solo a las privadas. Son decisiones de gasto corriente que se concentrarán en las próximas semanas y que se añaden al consumo público sin sustituirlo.

La cifra de referencia no es el porcentaje, sino el suelo. Con más de tres millones de empleados públicos en nómina, cualquier moderación del crecimiento relativo sigue produciendo un aumento absoluto del gasto cada ejercicio. Pasar del 2,5% al 2% no reduce la factura: la incrementa más despacio.
FMI España

Mateusz Szczurek, responsable del FMI para Europa, señaló al presentar los informes que España debería aprovechar los años de bonanza para bajar más el déficit público antes de que llegue una fase menos favorable. Pensiones, empleados públicos, gasto militar y coste de la deuda llaman ya a la puerta de las arcas, y el Tesoro Público lo nota en cada subasta.

El giro que el mercado empieza a descontar

Entre 2008 y 2017, el consumo público español creció un 0,7%, por debajo del 1,1% de la Eurozona. Ese dato, que el propio FMI incluye en el mismo informe, da sentido a la comparación actual. España no siempre gastó más que sus vecinos. Lo hace desde 2018, con una base de empleo público que ha pasado de 2,5 a más de tres millones de personas en ocho años. La diferencia entre un 0,7% y un 2,7% no es una décima: es un cambio de régimen.

Mi lectura es que el problema no está en el nivel absoluto, sino en la composición y en la rigidez. Los salarios públicos y las pensiones no bajan cuando el ciclo se tuerce. Si el PIB modera su avance y el consumo público mantiene un crecimiento del 2,5%, la ratio de deuda sobre PIB deja de corregirse aunque el déficit nominal no empeore. Ahí la prima de riesgo deja de ser un dato decorativo y pasa a ser una variable de coste financiero para familias, empresas y para el propio Estado.

Hay una contradicción que conviene subrayar. El discurso de defender lo público como seña de identidad y la recomendación técnica del FMI de recortar déficit en la bonanza no son compatibles dentro del mismo ciclo. Los mercados ya vieron lo que ocurrió con Francia y van a mirar con lupa cada desvío. La comparación con el consumo privado (2,7% frente a 1,5%) añade otro elemento: el sector público absorbe más renta disponible de la que el sector privado genera en términos relativos, y eso termina en presión sobre los precios y en menos margen para bajar impuestos.

El riesgo concreto es de calendario. Si el ajuste llega con el ciclo ya girado y sin fondos europeos a los que recurrir, el coste político y financiero se multiplica. La cita es doble: el Plan Presupuestario que España remite a Bruselas y la actualización de enero del WEO. Si ambas mantienen la senda del 2,5%, el debate deja de ser sobre crecimiento y pasa a ser sobre financiación. Y financiarse, con una base de gasto rígida, se paga cada vez más caro.

Veredicto Merca2

Cotización al cierre o apertura: Sin reacción directa de una cotizada concreta, el IBEX 35 absorbe el informe por la vía del diferencial de deuda, y los bancos domésticos actúan como canal de transmisión. El dato a vigilar es el 20% de avance del consumo público desde 2019 frente al 12% del PIB.

Clave técnica: Con el consumo público creciendo al 2,5% en 2026 y al 2,4% en 2027 según BBVA Research, el Tesoro necesita colocar más deuda para financiar un gasto corriente que no baja. Cada punto de subida salarial son 2.000 millones adicionales de emisión.

Apunte macro: El acuerdo salarial del 5% en la función pública cuesta unos 10.000 millones a todas las Administraciones, cinco veces el impacto de un punto aislado. La prima de riesgo española encuentra ahí un argumento estructural para no relajarse en las próximas subastas.
Doce test de fuerza en casa para medir tu nivel real y elegir el punto de partida

Un test de fuerza en casa sin material mide tu fuerza relativa en minutos: cuánto de tu propio peso controlas. Doce niveles encadenados te dicen dónde estás y cuál es tu siguiente objetivo.

Cómo se leen los doce niveles antes de empezar

La batería la firma Josh Hash, del canal Strength Side, y no es una lista de ejercicios sueltos. Cada cuatro niveles forma un bloque de empuje, sentadilla y tirón: puedes entrenar esos tres movimientos juntos y saltar al siguiente solo cuando los domines. El orden sirve para medirte, no para competir.

Antes de anotar números, dos reglas. La primera, rango completo: pecho al suelo en la flexión, cadera por debajo de la rodilla en la sentadilla, brazos estirados en cada repetición. La segunda, parar en el fallo técnico y no en el muscular.

Bloque 1: la base que casi todos se saltan

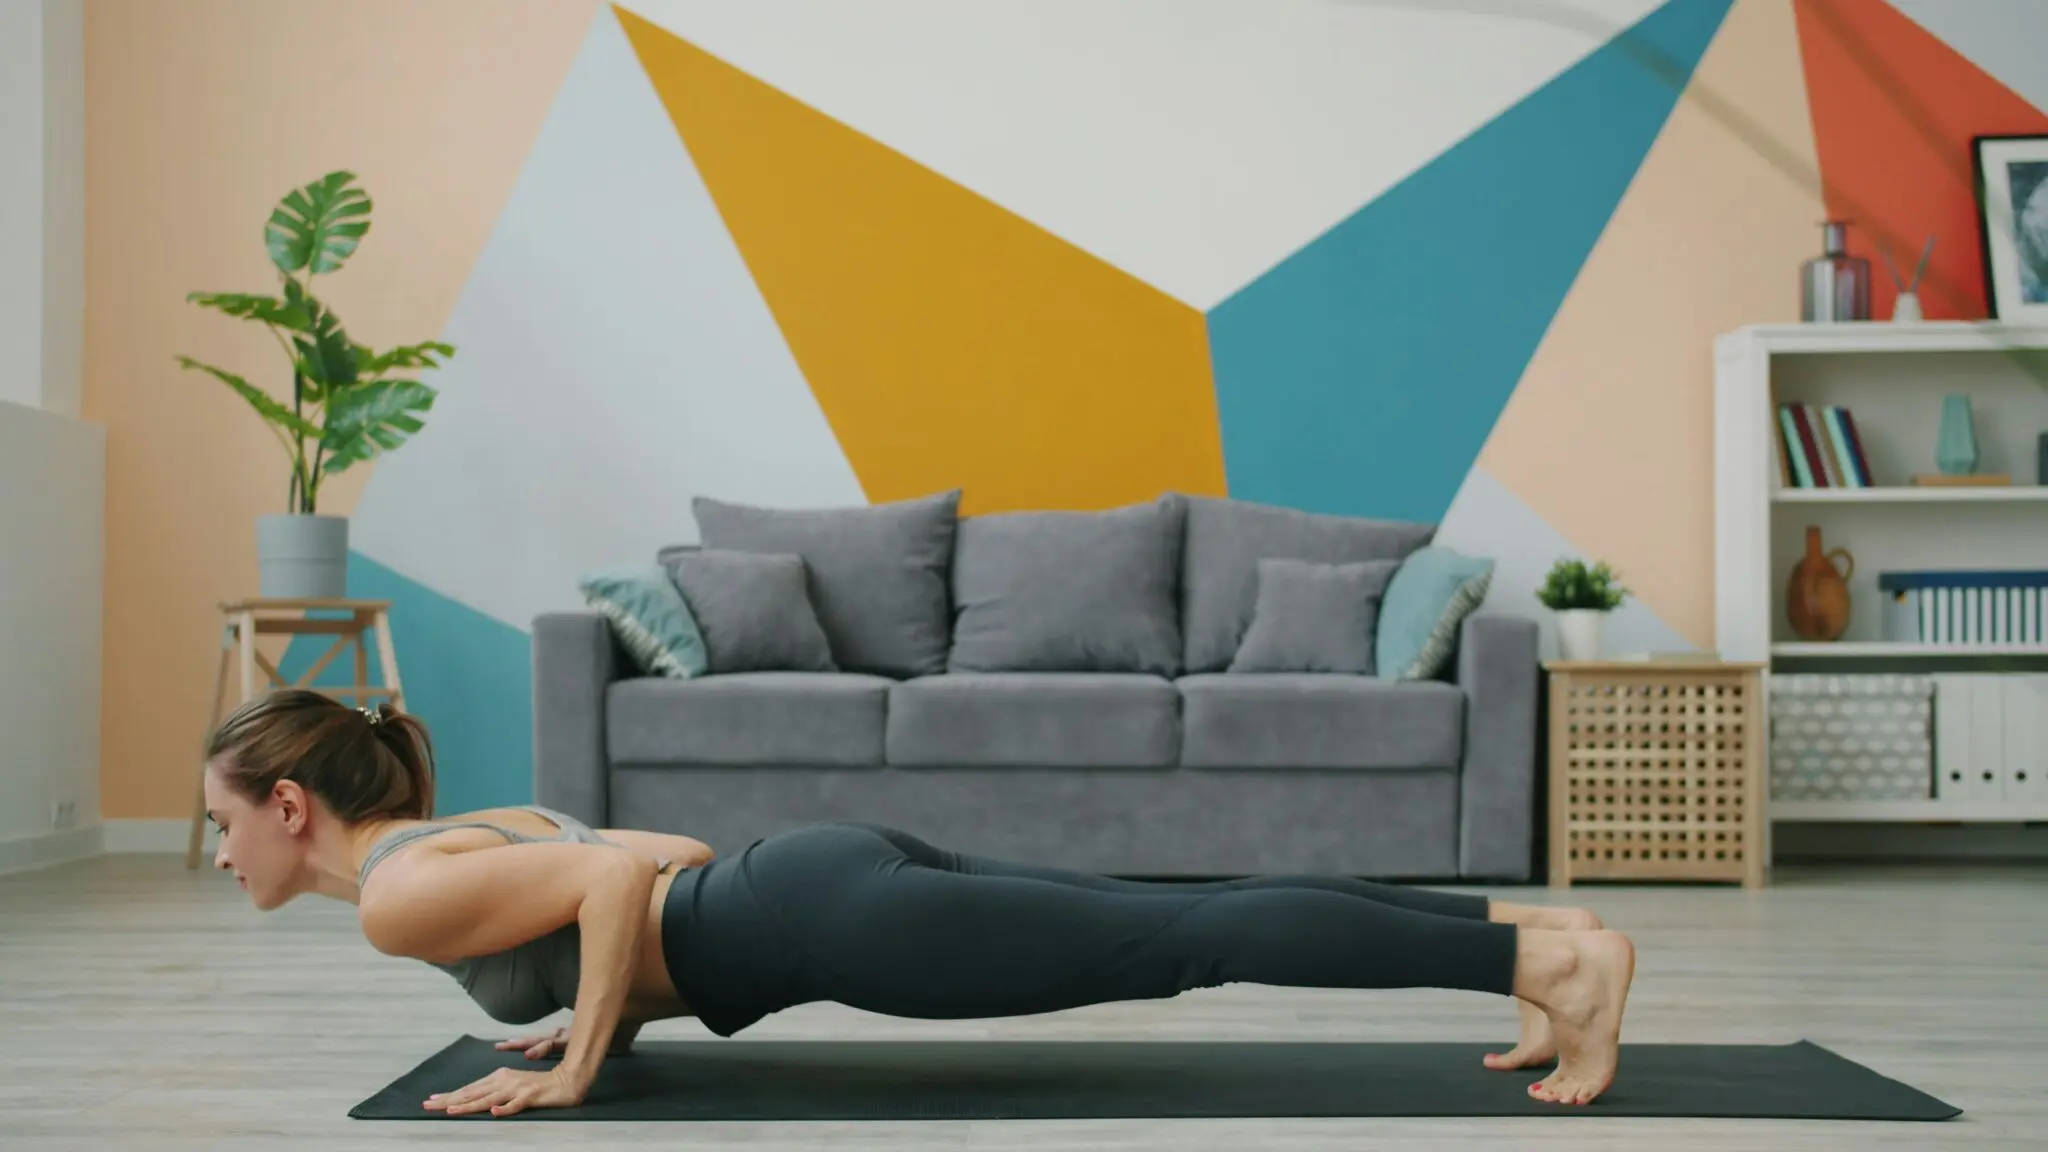
Empuje horizontal. 25 flexiones estrictas seguidas son el primer baremo y el más honesto: exigen core firme, glúteo activo y escápulas controladas para que la cadera no ceda. Quien pasa de 25 sin perder la línea tiene una base de empuje por encima de la media. Si te quedas en 10, ese es tu número: cuatro series al 60% de tus máximas, tres días por semana.

medir fuerza sin material

Sentadilla. 100 repeticiones sin peso y con profundidad real separan a quien tiene piernas de quien solo tiene voluntad. A esas alturas el esfuerzo es casi de resistencia: el pulmón manda tanto como el cuádriceps. Hash reconoce que durante años le pareció un ejercicio inútil hasta que empezó a mover repeticiones altas.
Un test que se hace trampa no mide fuerza: mide prisa. El número solo vale si la técnica aguanta hasta la última repetición.

Puente invertido. El crab press —cadera arriba, torso plano, manos y pies en el suelo— se mide con 10 repeticiones y la cadera extendida. No es fuerza clásica y no pasa nada por decirlo: su valor está en abrir la parte frontal del cuerpo y activar la cadena posterior, justo lo que compensa horas de silla.

Entrenar el test es la vía más rápida de superarlo: el mismo movimiento que te mide es el que te hace fuerte.

Bloques 2 y 3: cuando el hombro y la pierna piden más

Pike push-up. 10 repeticiones con las caderas altas y la cabeza por delante de las manos. Es el press militar con tu propio peso. Hash empezó con un máximo de cinco y ahora pasa de doce: el hombro responde porque el rango se gana.

Sentadilla de puntillas. 50 repeticiones con el peso sobre el metatarso. Carga el cuádriceps, sí, pero sobre todo exige que pies y tobillos sostengan la bajada y la subida. Si el talón se despega sin control, baja repeticiones y sube calidad.
Tabla invertida con piernas estiradas. 8 repeticiones con el cuerpo en línea recta boca arriba. Trabajan isquios, glúteo, lumbar y la extensión de hombro; la escápula se lleva la peor parte.
Handstand push-up en pared. 5 repeticiones con los talones rozando la pared. Press vertical completo: hombro, tríceps y serrato, con el tronco sujetando la línea. Sin un pike push-up sólido, este nivel no está maduro.

Shrimp squat. 5 repeticiones por lado, con la rodilla de atrás tocando el suelo. La palanca hace el trabajo: al apoyar el pie delantero, esa pierna produce más fuerza que en una zancada. Glúteo, cuádriceps, y aductores, con el equilibrio como juez.

L-sit. 15 segundos con las piernas estiradas y paralelas al suelo. Flexor de cadera, core y hombro en una posición que casi ningún gimnasio replica. Hash propone empezar agrupado, con apoyos de uno o dos segundos, y sumar tiempo desde ahí.

📊 La pauta en cifras

  • Nivel base: 25 flexiones estrictas, 100 sentadillas profundas y 10 crab press con cadera extendida.
  • Nivel intermedio: 10 pike push-ups, 50 sentadillas de puntillas y 5 handstand push-ups en pared.
  • Nivel avanzado: 5 shrimp squats y 5 pistol squats por lado, 15 segundos de L-sit y 10 dominadas.
  • A tener en cuenta: son baremos del propio método, no una escala validada; sirven para fijar el siguiente objetivo.

Los grandes test: dominadas, pistol squat y handstand

Handstand con codo flexionado. 5 segundos de equilibrio con los brazos doblados. Deltoide anterior, serrato y tríceps en su versión más exigente, y un salto de nivel en estabilidad de hombro.

Pistol squat. 5 repeticiones por lado, con el talón apoyado y sin agarrarse a nada. Hash prefiere volumen bajo y calidad alta: una pierna sostiene todo el cuerpo. Levantarse del suelo sin manos es la prueba de que esta fuerza sirve fuera del parque.

Dominadas. 10 repeticiones en pronación y con el mentón por encima de la barra. Es el test de tirón y el que más delata: espalda, bíceps y agarre. Para el autor es el billete más rápido hacia una espalda fuerte.

Lo que estos baremos dicen y lo que no

Estos doce niveles son un sistema de calistenia divulgado en redes, no una batería con validación psicométrica. Conviene decirlo sin rodeos: ningún estudio respalda que 25 flexiones equivalgan a un percentil concreto. Lo que sí tiene respaldo es la lógica de fondo, la del peso corporal como medida de fuerza relativa, asentada en la literatura de ejercicio y en conceptos como el de la calistenia.

A efectos prácticos, usa la batería como foto fija cada seis u ocho semanas. Anota el número honesto de cada movimiento, localiza el bloque donde fallas y trabaja ese clúster dos o tres días por semana. Ojo con el hombro: los niveles de handstand piden muñeca y escápula preparadas, y eso se gana en meses.

Si el objetivo es la longevidad activa, este tipo de test mide patrones que usas a diario, como agacharte, levantarte del suelo o colgarte de una barra. Ahí está el retorno real. Si vienes de una pausa larga, consulta con un profesional antes de exigirte al máximo: esto es información divulgativa, no un plan personalizado.

⚡ Rutina de Optimización Diaria

  • Haz la foto fija hoy: ejecuta flexiones, sentadillas y dominadas hasta el fallo técnico y anota los tres números.
  • Entrena el bloque más débil: trabaja sus tres movimientos dos o tres días por semana, con 3 o 4 series al 60-70% de tus máximas.
  • Repite el test cada ocho semanas: misma técnica, mismo descanso y mismo orden; si el número sube y la forma aguanta, hay progresión.

Vino y salud: por qué la copa diaria resta recuperación, sueño y energía

El vino y salud han ido de la mano durante décadas por una razón mal medida: la copa diaria no suma nada al organismo y resta recuperación, sueño profundo y energía del día siguiente.

La idea de que un consumo moderado y constante protege algo lleva años instalada en las sobremesas. La doctora Ana Pérez lo resume sin rodeos en un vídeo recogido por Infobae: la copa diaria es la mentira más repetida en la mesa. Vamos a los datos que sí importan a quien entrena, trabaja y quiere rendir.

Una copa de 150 mililitros ronda las 100 kilocalorías y unos 15 gramos de etanol. Nada de proteína, nada de fibra, ningún micronutriente que compense. A efectos prácticos, es energía que el organismo tiene que procesar antes de ocuparse de lo demás. Menos marketing, más etiqueta.

Por qué la copa diaria resta recuperación aunque no lo notes

El etanol se metaboliza por delante de otros sustratos. Mientras el organismo lo procesa, la resíntesis de glucógeno y la reparación del músculo pasan a segundo plano: no es que el entrenamiento se pierda, es que se cobra a plazos. Añadir un vaso de agua por copa no arregla el problema, solo lo diluye.

La cuenta anual descoloca más. La doctora Ana Pérez calcula en su vídeo que una copa diaria suma unos 55 litros al año, y que dos cervezas al día superan los 240 litros. Puesto en la rutina de alguien que entrena cuatro días por semana, es un invitado fijo en la peor hora posible. La dosis importa.

Una copa al día son unos 55 litros de alcohol al año, y ningún ritual social convierte ese volumen en una decisión neutra para tu energía.

Cómo la copa diaria te roba sueño profundo y foco

Hay también una cuestión de horario. Una copa a las nueve de la noche cae dentro de la ventana en la que el cuerpo empieza a bajar revoluciones: la temperatura central desciende, la melatonina se estabiliza y el sistema nervioso busca la fase de relajación. El etanol interrumpe justo eso.

El alcohol acorta la latencia del sueño: entras antes, sí. El problema llega después. La investigación sobre arquitectura del sueño describe un patrón repetido: el sueño REM se resiente en la primera mitad de la noche y, cuando el etanol ya se está procesando, la segunda se llena de microdespertares que no se recuerdan.

Lo notas al día siguiente sin atribuirlo a la copa: menos claridad mental a media mañana, más café del habitual, peor disposición a entrenar. El cansancio se instala sin hacer ruido.

mito copa de vino diaria

Aquí conviene ser honesto con la evidencia. El efecto sobre la fragmentación y la calidad percibida está bien documentado; las cifras exactas por mililitro, no tanto, porque dependen del peso, del sexo, de la velocidad individual para metabolizar el etanol y de la hora de la última copa. Hablemos de patrones, no de milagros inversos.

📊 La pauta en cifras

  • Volumen de referencia: Una copa diaria equivale a unos 55 litros al año; dos cervezas diarias, a más de 240 litros.
  • Ventana de descanso: Al menos tres horas entre la última copa y la hora de dormir para proteger la segunda mitad de la noche.
  • Qué mirar en la etiqueta: Mililitros por graduación. Una cerveza de 330 mililitros al 5% lleva más etanol que una copa de 100 mililitros al 13%.
  • A tener en cuenta: Las versiones 0,0 evitan el etanol, no siempre el azúcar añadido; revisa el orden de los ingredientes.

La letra pequeña: ni la graduación ni la comida te salvan

Un vermut de 100 mililitros al 15% y una cerveza de 330 mililitros al 5% no están tan lejos en etanol total, aunque la segunda parezca inofensiva por costumbre. La graduación es un número; lo que el organismo procesa es la multiplicación.

La comida tampoco actúa de escudo. Cenar antes de beber ralentiza la absorción, cierto, pero no reduce el etanol que habrá que metabolizar. Es una diferencia de velocidad, no de cantidad.

El etanol no se diluye con buena compañía: se procesa igual, y el cuerpo lleva la cuenta aunque la mesa no la lleve.

Y ojo con las alternativas que se han colado como sustitutas diarias. Refrescos y zumos tampoco son terreno neutro: un vaso de 250 mililitros puede llevar el azúcar de varias piezas de fruta y ninguna de su fibra. Si el objetivo es energía estable, el agua con gas y una rodaja de cítrico sigue ganando por goleada.

La normativa europea de etiquetado, que en España supervisa la AESAN, mantiene una excepción para las bebidas de más del 1,2% de alcohol: la declaración nutricional completa no es obligatoria. La cuenta del etanol la acaba haciendo el consumidor.

Lo que la evidencia sostiene y lo que el relato añadió

El relato de la copa saludable tiene precedente: la paradoja francesa, popularizada en los noventa a partir de datos agregados por países. Aquellos análisis comparaban poblaciones enteras, no personas, y arrastraban variables de sobra —dieta, actividad física, nivel socioeconómico, acceso a la compra—. Cuando la investigación avanzó hacia cohortes mejor ajustadas, la mayoría de los análisis apunta en la misma dirección: el efecto protector se fue deshinchando hasta casi nada.

La posición sensata hoy es más modesta y más útil: no existe una dosis de alcohol que mejore tu recuperación, tu sueño o tu energía; existe una cantidad que puedes gestionar sin que te reste. Y esa cantidad la dicta la frecuencia, no la etiqueta ni el escenario.

Para quien busca longevidad activa y rendimiento sostenido, la palanca no está en cambiar de bebida, sino en cambiar de ritmo: concentrar el consumo en ocasiones sociales contadas y dejar la semana limpia. Esa es la letra pequeña que ningún anuncio enseña. Nada de lo anterior es consejo médico, sino optimización del estilo de vida.

⚡ Rutina de Optimización Diaria

  • Fija la regla de las tres horas: Última copa al menos tres horas antes de apagar la luz; si la sobremesa se alarga, pasa al agua con gas.
  • Cuenta la semana, no el día: Anota las copas de lunes a domingo y reserva al menos cuatro días con cero etanol.
  • Revisa la etiqueta antes de comprar: Multiplica mililitros por graduación para comparar bebidas por etanol real, no por imagen de marca.

Magnesio bisglicinato dosis: cuánto tomar de noche para descansar mejor y rendir más

La dosis de magnesio bisglicinato que mejor equilibra descanso y tolerancia digestiva ronda los 200 a 400 miligramos de magnesio elemental por la noche, la franja con la que trabajan las revisiones de suplementación deportiva.

Por qué el bisglicinato gana al citrato y al óxido

El magnesio bisglicinato es magnesio quelatado con glicina, un aminoácido que el organismo ya utiliza y que funciona como vehículo del mineral; hay más contexto sobre el elemento en su entrada de Wikipedia. Esa unión explica su fama: se absorbe bien y molesta menos al estómago que las sales baratas. Vamos a los datos.

Por su parte, el citrato de magnesio se absorbe correctamente y cuesta menos, pero su efecto laxante aparece en cuanto se sube la dosis. El óxido de magnesio, el más frecuente en los lineales de supermercado, es el que peor biodisponibilidad presenta: mucho compuesto y poco mineral aprovechable. El bisglicinato no es magia; es la forma que mejor aguanta tomas repetidas.

La glicina aporta su propio matiz. Es un aminoácido con efecto calmante sobre el sistema nervioso central, y de ahí viene la relajación que muchos usuarios describen con esta sal. El matiz importante: la evidencia sobre glicina aislada y descanso es modesta, y la mayoría de los estudios apunta a mejoras en la calidad del sueño más que en la velocidad para conciliarlo.

Hay un tercer factor, menos romántico y más decisivo: la tolerancia. Un suplemento que sienta mal se abandona en una semana, y ahí el bisglicinato juega con ventaja frente al carbonato o al óxido. Para quien nunca ha tomado magnesio, empezar por esta forma reduce la probabilidad de dejar el hábito antes de notar nada.

La forma del magnesio decide si el mineral llega a la célula; la dosis decide cuánto llega.

La dosis de noche que funciona, en cifras

magnesio para dormir

La referencia práctica en suplementación ronda 200 a 400 miligramos de magnesio elemental al día, con la toma principal situada entre 30 y 60 minutos antes de dormir. Esa ventana busca aprovechar el efecto relajante del mineral sobre la musculatura y encadenarlo con el descenso natural de temperatura corporal que precede al sueño.

No es el envase lo que relaja: es la cantidad de magnesio elemental que hay dentro y la hora a la que se toma.

Si empiezas de cero, la jugada sensata es arrancar por 100 o 125 miligramos durante cuatro o cinco noches y subir después. El cuerpo tiene su propio ritmo de absorción y, cuando la dosis es alta y se toma muy tarde, la somnolencia puede alargarse a la mañana siguiente. Ahí no hay que insistir: se baja la cantidad o se adelanta la toma.

Por encima de los 300 miligramos conviene repartir: una parte por la mañana, otra antes de dormir. La absorción de minerales compite entre sí y concentrar todo en una sola toma no mejora nada. Repartir sí.

📊 La pauta en cifras

  • Dosis de referencia: de 200 a 400 miligramos de magnesio elemental al día, según el objetivo de descanso y recuperación.
  • Cuándo y cómo: la toma principal, entre 30 y 60 minutos antes de dormir; por encima de 300 miligramos, repartir mañana y noche.
  • Calidad a buscar: magnesio bisglicinato o glicinato, con los miligramos de magnesio elemental declarados por ración.
  • A tener en cuenta: más cantidad no es mejor; el bisglicinato se tolera bien, pero la dosis mínima eficaz es la que se mantiene en el tiempo.

La letra pequeña: magnesio elemental no es lo mismo que compuesto

Aquí se cae la mitad de las compras. Un bote que anuncia 1.000 miligramos de bisglicinato no aporta 1.000 miligramos de magnesio: el bisglicinato contiene en torno a un 14% de mineral elemental, así que esa cantidad se queda en unos 140 miligramos útiles. La cuenta se hace siempre sobre el magnesio elemental, nunca sobre el peso del compuesto.

Segunda trampa: el orden de los ingredientes. Si el envase esconde el magnesio detrás de maltodextrina, ácido cítrico o edulcorantes, la dosis real de activo será baja. Y si el etiquetado reza ‘óxido de magnesio’ en lugar de bisglicinato, ya sabes lo que hay.

Tercera: la fama del quelado. ‘Magnesio quelado’ sin apellidos no significa nada; busca bisglicinato o glicinato y, en su defecto, citrato. Los nombres genéricos suelen tapar mezclas con óxido.

Lo que la evidencia sostiene y lo que es marketing

El magnesio cuenta con declaraciones de propiedades saludables autorizadas por la autoridad europea de seguridad alimentaria: contribuye al funcionamiento muscular normal y al metabolismo energético normal. Eso no es opinión de foro, es regulación europea. Lo que no existe es un aval para prometer ocho horas de sueño profundo por tomar una cápsula.

La conversación en comunidades de biohacking ha disparado la demanda de esta forma concreta, y en parte con razón: la tolerancia digestiva es un argumento real y verificable. Conviene separar el grano de la paja. Lo que la evidencia sostiene es una mejora del descanso en personas con ingestas bajas de magnesio; lo que es marketing es vender el bisglicinato como sedante universal.

Sobre el límite superior hay un dato que casi nadie cita. La EFSA fija en 250 miligramos diarios la ingesta máxima de magnesio procedente de suplementos en adultos, una referencia calculada sobre las sales de peor tolerancia. El matiz: el bisglicinato se tolera mejor y las revisiones de rendimiento trabajan con rangos de 200 a 400 miligramos. En la práctica, quédate en la dosis más baja que te funcione.

¿Para quién encaja? Para quien entrena fuerza de forma regular, duerme menos de lo que debería o sospecha que su dieta no cubre el mineral. ¿Para quién no? Para quien busca una pastilla que sustituya unos horarios decentes. El magnesio acompaña al descanso; no lo reemplaza.

Este contenido es divulgativo y de optimización del estilo de vida: no constituye consejo médico ni sustituye el criterio de un profesional. Si ya sigues una pauta de suplementación, contrasta la dosis antes de cambiarla.

⚡ Rutina de Optimización Diaria

  • Empieza bajo: 100 o 125 miligramos de magnesio elemental durante cuatro noches y sube solo si el descanso mejora sin somnolencia matinal.
  • Fija la hora: toma la dosis principal entre 30 y 60 minutos antes de dormir, siempre a la misma hora, para asociarla al inicio del descanso.
  • Revisa la etiqueta: comprueba que el bote declara miligramos de magnesio elemental y no solo de bisglicinato; si solo aparece el compuesto, divide entre siete.

Voyager 1 ya se mide en días-luz: la NASA cambia la escala de su sonda interestelar

El 18 de noviembre, la Voyager 1 cruzará el umbral de un día-luz: 25.902 millones de kilómetros. Ninguna nave construida por el ser humano había llegado tan lejos. A partir de ese instante, la NASA dejará de medir su sonda interestelar en kilómetros y empezará a usar otra unidad: el tiempo que la luz tarda en recorrer esa distancia. Un día de viaje, en cada dirección.

Por qué los kilómetros ya no sirven para medir la Voyager 1

La cifra exacta ronda los 25.902 millones de kilómetros, según los cálculos que maneja la agencia y que ha difundido la prensa francesa. Un día-luz equivale a 25.902.068.371 kilómetros: la distancia que recorre la luz en 86.400 segundos, a 299.792 kilómetros por segundo. Conviene recordar que el año luz y sus derivados no miden tiempo, sino distancia. La sonda está, literalmente, a un día de luz de casa.

Para hacerse una idea de la escala, basta un cálculo sencillo: son 173 veces la distancia media entre la Tierra y el Sol. Si alguien pudiera conducir hasta ella a 120 kilómetros por hora, sin parar a repostar ni a dormir, tardaría unos 24.600 años en llegar. La luz cubre ese mismo trayecto en 24 horas. Ahí está la diferencia entre nuestra escala y la suya.

Esa distancia tiene una consecuencia práctica que el equipo de la misión conoce bien. Un comando enviado a la sonda tarda un día en llegar y otro día en volver convertido en respuesta. 48 horas de retardo para cualquier operación. No hay manera de pilotar la Voyager 1 en tiempo real: cada corrección se envía a ciegas y se confirma dos días más tarde.

El cambio de unidad no es una excentricidad de ingenieros aburridos. Es la constatación de que la nave ha entrado en un régimen donde el kilómetro deja de ser intuitivo. Nadie dice que Madrid esté a doce mil millones de milímetros. Con la sonda pasa lo mismo.

El 18 de noviembre, la NASA enviará una orden que tardará un día en llegar y otro en volver. La conversación con la nave dura ya 48 horas.

Cuarenta y nueve años de viaje: de Cabo Cañaveral a la heliopausa

La Voyager 1 despegó el 5 de septiembre de 1977, unos días después que su hermana gemela, la Voyager 2, que había partido el 20 de agosto. Su trayectoria era más rápida y menos curvada, y eso le permitió adelantar a la otra en la carrera hacia el exterior del sistema solar. El 25 de agosto de 2012 cruzó la heliopausa, la frontera donde el viento solar deja de mandar y empieza el medio interestelar.

Nadie diseñó la Voyager 1 para durar medio siglo. Duró porque cada sistema conservaba margen y porque hubo quien supo administrarlo.

Allí fuera, sus instrumentos de ondas de plasma registraron un zumbido persistente, una vibración del gas interestelar que se convirtió en la primera banda sonora del espacio entre estrellas. La nave seguía haciendo ciencia mucho después del final oficial de su misión principal.

Hoy solo quedan dos instrumentos científicos operativos. Los generadores termoeléctricos de radioisótopos pierden potencia cada año, y los ingenieros del JPL han ido apagando sistemas para estirar la vida útil, según la página oficial de la misión. Aun así, avanza a unas 3,5 unidades astronómicas por año, unos 17 kilómetros por segundo: es el artefacto humano más veloz en abandonar el sistema solar.

día-luz

El umbral del día-luz es contable, no físico

Conviene decirlo con claridad. A 25.902 millones de kilómetros no ocurre nada: ni una sacudida, ni un cambio de medio, ni un instrumento que se dispare. Una frontera que ponemos nosotros, una manera de ordenar la distancia cuando los ceros empiezan a estorbar. En rigor, el umbral no se cruza hasta el 18 de noviembre; en la práctica, la cifra ya resulta ilegible desde hace años.

Tampoco hay un decreto que obligue a cambiar de escala. La NASA seguirá publicando posiciones en kilómetros y en unidades astronómicas en sus informes; el día-luz es la etiqueta que adoptamos cuando el número se vuelve inmanejable. Eso sí, tiene su utilidad: expresa de un vistazo cuánto tarda la luz —y por tanto cualquier señal— en cubrir la distancia. Y ahí, en el terreno de la comunicación, el hito es impecable.

La ruta, en cualquier caso, ya está escrita. La Voyager 1 se dirige hacia Gliese 445, una estrella enana situada a 17 años luz, y pasará por sus inmediaciones dentro de unos 40.000 años, cuando la nave sea un objeto inerte y sin electricidad. Poca gente se hace una idea cabal de lo que significan 40.000 años: es el tiempo que nos separa, poco más o menos, de las pinturas de Chauvet, en Francia.

Me interesa menos el número redondo que lo que revela: una máquina lanzada con la tecnología de 1977 sigue funcionando porque nadie ha podido repararla, solo administrarla. Los límites del hito son los de siempre. La distancia se recalcula con telemetría y márgenes de error de miles de kilómetros; las dos naves no se acercarán a ninguna estrella en un plazo que podamos llamar humano; y la potencia se agota. La pregunta abierta no es si la Voyager 1 llegará a Gliese 445, sino cuántos años más podremos escucharla antes de que el silencio sea definitivo.

El 18 de noviembre, a las 11:16 hora de París —la misma en la España peninsular, una menos en Canarias—, la Voyager 1 se convertirá en el primer objeto construido por el ser humano que se sitúa a un día de luz. No habrá fuegos artificiales. Habrá telemetría, una orden que sale y una respuesta que vuelve dos días después. Y una cifra redonda, por fin, en un viaje que lleva 49 años sin dar señales de querer terminar.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que la Voyager 1 cruzará el umbral de un día-luz, 25.902 millones de kilómetros, la distancia a partir de la cual la NASA describe su sonda interestelar en días-luz y no en kilómetros.
  • Dónde: en el espacio interestelar, más allá de la heliopausa, a 173 veces la distancia media entre la Tierra y el Sol.
  • Institución responsable: NASA, con el Laboratorio de Propulsión a Chorro (JPL) al frente de las operaciones de la misión Voyager.
  • Cuándo: el 18 de noviembre de 2026, a las 11:16 hora de París (la misma en la España peninsular, las 10:16 en Canarias).
  • Impacto a futuro: consolida el día-luz como unidad de referencia para la exploración interestelar y recuerda que la sonda seguirá enviando datos hasta bien entrada la década de 2030.

Absentismo laboral metal: el convenio recorta a 200 días el complemento por baja médica

El absentismo laboral en el metal ya tiene precio: 200 días. El convenio del sector recorta el complemento que garantizaba el 100% del sueldo durante una baja médica y lo limita a un máximo de 200 jornadas. A partir de ese día, el trabajador cobra la prestación pública y pierde el complemento de la empresa. La decisión se toma con una factura sobre la mesa: el absentismo cuesta cerca de 60.000 millones de euros al año a la economía española, según El Economista.

Qué recorta el convenio: 200 días de complemento y después la prestación

Todo gira en torno al calendario. El texto fija en 200 días el periodo máximo en el que la empresa abona el complemento hasta llegar al 100% de la retribución. Son casi siete meses, una cifra que suena generosa hasta que se compara con lo que había antes: en muchos convenios de empresa del sector la cobertura no tenía ese tope o se extendía mientras durase el proceso.

La diferencia no es cosmética. Con carácter general, la incapacidad temporal por contingencia común paga el 60% de la base reguladora entre el día cuarto y el vigésimo, y el 75% a partir del día 21. El complemento empresarial es lo que convierte esa prestación en sueldo íntegro. Cuando se apaga, el trabajador que sigue de baja se queda con la parte pública: un cuarto menos de renta, y más si su salario supera la base máxima de cotización.

El metal no es un sector cualquiera. Sus convenios provinciales son referencia para el conjunto de la negociación colectiva y cubren a una parte sustancial del empleo industrial español: talleres, siderurgia, bienes de equipo, y química. Son plantillas con antigüedad alta, turnos, nocturnidad y esfuerzo físico acumulado. Ahí la baja larga no es un supuesto teórico; es una probabilidad estadística.

El coste: 60.000 millones en España y casi 3.000 en el metal

La cifra global impone respeto. 60.000 millones de euros al año es lo que cuesta el absentismo en España según los datos que maneja El Economista, una cantidad que, puesta en relación con el PIB, ronda el 4% de la riqueza nacional. No es un problema de una empresa ni de un convenio; es una cuestión estructural del mercado de trabajo.

En el metal, la factura se acerca a los 3.000 millones anuales, de acuerdo con La Razón. La proporción explica la urgencia: el sector concentra empleo industrial, carga física y horarios rotativos, tres ingredientes que empujan la duración media de las bajas por encima de la media. Las patronales llevan dos años señalando el complemento como el incentivo que empuja a alargar la baja. Los sindicatos responden que el problema es la siniestralidad y el envejecimiento de las plantillas, no la picaresca.

Ninguna empresa puede sostener un complemento indefinido. Ninguna plantilla acepta perder un cuarto del sueldo por enfermar. El metal ha abierto la caja.

complemento por bajas metal

Quién paga la baja larga: el coste no desaparece, cambia de bolsillo

Aquí conviene tomar partido. Recortar el complemento no reduce el absentismo por decreto; reduce el gasto de la empresa. Si el trabajador vuelve antes de estar recuperado, el ahorro se paga en recaídas, en presentismo y, en los casos peores, en un accidente. Y si no vuelve, la baja se prolonga igual, solo que con menos renta en casa y con el sistema público asumiendo la parte que antes cubría la compañía.

Para saber a quién afecta hay que mirar dos textos: el convenio provincial del metal y, si existe, el convenio de empresa, que puede mejorar lo pactado en el primero. La duda razonable no es legal, es práctica: cuántas compañías van a mantener esa mejora cuando la referencia sectorial ya ha bajado el listón.

Hay precedentes. La banca, la química y varias grandes industrias han ido modulando sus complementos en los últimos años, casi siempre a cambio de otras contrapartidas: planes de pensiones, seguros médicos colectivos o compromisos de empleo. La novedad del metal es que lo hace un sector con convenios provinciales muy dispersos, donde cualquier recorte se negocia veinte veces y en veinte mesas distintas. Eso abre una grieta de equidad: dos trabajadores con la misma lesión pueden acabar con rentas distintas según la provincia.

La contención es defendible si va acompañada de gestión real de la baja: unidades de seguimiento, rehabilitación temprana, adaptación del puesto. Sin eso, el recorte es un traslado de coste, no una solución. Y el traslado tiene destino conocido: la sanidad pública y las listas de espera que retrasan el alta.

Toca esperar. Las mesas de los convenios provinciales que aún no han cerrado su revisión salarial volverán a sentarse previsiblemente en el primer trimestre de 2027, y ahí se verá si el límite de 200 días es el techo de todos o la excepción del primero que firma. Mientras tanto queda la pregunta que ningún convenio responde: cuánto vale un mes de baja de un tornero de 58 años.

Precio de la luz hoy: seis horas a 0 euros y picos de 245 €/MWh el domingo 25

El precio de la luz deja seis horas a 0 euros y un pico de 245 €/MWh este domingo.

La jornada, además, dura 25 horas por el cambio de hora, así que el mercado publica un precio más de lo habitual. La estampa del PVPC es la de un mercado partido en dos: franjas en las que la electricidad no cuesta nada y tramos que se pagan a precio de gas.

El calendario añade una peculiaridad que no se repite cada año. Al retrasarse los relojes a las 03:00, la jornada gana una hora y el mercado mayorista publica 25 precios horarios en lugar de 24. Esa hora de más entra en la media del día y, según cómo se resuelva, puede mover unas décimas el precio de referencia que después traslada el recibo.

Quien fija esas 25 subastas es el operador del mercado ibérico (OMIE), que casa cada hora la oferta de generación con la demanda prevista. Con la fotovoltaica cubriendo buena parte del mediodía y los ciclos combinados esperando su turno, el resultado es el que ya conocen los consumidores acogidos a la tarifa regulada.

Seis horas a 0 euros y un techo de 245 €/MWh

Las horas más baratas de la luz se concentran, como es habitual en domingo, en la madrugada y en el tramo central del día. Son seis horas a coste cero, un nivel que en el mercado mayorista significa que sobra generación: las renovables producen más de lo que el sistema necesita y el precio se va al suelo.

El otro extremo llega en los tramos de mayor demanda, con la fotovoltaica ya de salida y el ciclo combinado marcando el precio marginal. Ahí aparecen los 245 €/MWh, un salto de 245 euros entre la hora más cara, y la más barata que resume la volatilidad del sistema eléctrico español.

Seis horas gratis y una tarde a 245 euros no describen un mercado roto, sino un mercado sin almacenamiento para tender el puente entre los dos extremos.

Conviene precisar una cosa antes de echar cuentas: 0 €/MWh no equivale a factura a cero. El término de energía es solo una parte del recibo. Los peajes de acceso, los cargos del sistema, el impuesto eléctrico, el IVA y el alquiler del contador siguen ahí, y en bastantes hogares suman más de la mitad de lo que se paga cada mes.

Qué pesa de verdad en la factura eléctrica de octubre

Para un hogar acogido al PVPC, el precio de cada hora se traslada casi íntegro al término de energía. Programar la lavadora o el lavavajillas en una de esas seis horas nulas ahorra céntimos por ciclo, no euros. Acumulado a lo largo de un mes, la diferencia se nota, aunque nunca tanto como sugiere el titular del día.

El cliente de tarifa fija apenas percibe lo que ocurra hoy: su precio por kilovatio hora está cerrado y el domingo le da igual. Quien vive del PVPC del domingo, en cambio, lo nota hora a hora, y no siempre a favor.

La media del mes no se conocerá hasta el cierre del día 31, y hasta entonces cualquier cálculo es una aproximación. Lo que sí se puede medir ya es el efecto del cambio de hora: una hora extra de mercado que, en una jornada con precios tan dispares, altera ligeramente la media que después se aplica.

horas más baratas luz

El problema de fondo: precios nulos y ninguna batería que los aproveche

El detalle del domingo no es una anécdota de calendario. Es la fotografía de un sistema que ha instalado mucha generación solar y muy poca capacidad de guardar la electricidad que produce a mediodía. Cuando el sol aprieta, el precio cae a cero; cuando se pone, el sistema tira de gas para encender las casas. Entre esas dos horas hay un hueco de almacenamiento que nadie ha llenado al mismo ritmo que se han llenado los tejados.

La paradoja tiene consecuencias contables. Los tramos a cero no compensan los de 245: el consumidor acogido al PVPC paga la media, y la media la marcan las horas en las que el gas fija el precio. Son 25, no 24, pero la lógica es la misma que se repite desde que la fotovoltaica se convirtió en la primera fuente del sistema.

Los registros de demanda de Red Eléctrica permiten seguir ese patrón hora a hora y comprobar dónde se rompe la curva. La secuencia se repite los fines de semana desde primavera: valle profundo al mediodía, repunte al caer la tarde.

Hay un riesgo que conviene nombrar: si los precios nulos se multiplican, la retribución de la nueva fotovoltaica se estrecha y con ella el incentivo para seguir instalando, justo cuando Europa aprieta con los objetivos de 2030. Y hay una contradicción del propio diseño: el país necesita horas baratas para electrificar la calefacción y el coche, pero también necesita que alguien invierta en guardar esa energía.

Mi lectura, con la prudencia que exige un solo día de mercado, es que el debate ya no está en generar más sino en poder mover esa electricidad cuatro o cinco horas. La prueba de fuego llegará con la media de noviembre y con el primer episodio serio de frío, cuando la calefacción eléctrica y la bomba de calor se crucen en la misma franja de la tarde. Ese día se sabrá si los 245 euros de hoy son un pico anecdótico o el nuevo suelo de las horas punta.

James Webb capta el caos luminoso de dos galaxias en fusión: así se encienden las estrellas

El James Webb ha fotografiado dos galaxias en fusión que brillan como un billón de soles. El objeto se llama Arp 220 y está a 250 millones de años luz, en la constelación de la Serpiente.

La imagen, difundida por la NASA y disponible en la página oficial del James Webb, muestra un centro deslumbrante y jirones de materia que escapan hacia fuera. Lo que a primera vista parece una sola galaxia es el resultado de un choque que comenzó hace 700 millones de años, cuando en la Tierra ni siquiera habían aparecido los dinosaurios.

Dos espirales convertidas en un faro infrarrojo

Arp 220 es una de las galaxias infrarrojas más brillantes del universo cercano y la más próxima de su clase. Su luminosidad equivale a la de más de un billón de soles, según los datos que maneja la NASA, frente a los aproximadamente 10.000 millones que suma la Vía Láctea entera. Dos órdenes de magnitud separan a una de otra, y la diferencia no viene de tener más estrellas, sino de la velocidad a la que las está encendiendo.

El Hubble ya había mostrado que bajo ese resplandor único se esconden dos núcleos. Los dos corazones galácticos siguen ahí, separados por unos 1.200 años luz, y cada uno conserva su propio anillo de estrellas en formación. Webb no los ha fundido en la fotografía: los ha retratado con detalle suficiente para distinguir la estructura que los envuelve.

Alrededor de esos núcleos se apiñan unos 200 cúmulos estelares masivos en una región de apenas 5.000 años luz de diámetro. Esa extensión equivale a un 5% del diámetro de la Vía Láctea, como comparar un folio con una mesa de despacho. Y sin embargo, en ese espacio cabe tanto gas como en toda nuestra galaxia.

Dos galaxias que crecieron por separado durante miles de millones de años fabrican ahora estrellas a un ritmo que ninguna habría alcanzado sola.

Lo que el polvo ocultaba

El polvo es el viejo enemigo de la astronomía óptica. Las nubes densas bloquean la luz visible y esconden justo lo que interesa: el lugar exacto donde nace una estrella. El infrarrojo atraviesa buena parte de ese velo, y de ahí la ventaja de combinar NIRCam y MIRI, los dos instrumentos que han aportado datos a esta imagen.

Cada uno ofrece una capa distinta del mismo objeto. El infrarrojo cercano muestra las estrellas y las estructuras menos frías; el medio, el polvo templado y las moléculas que lo acompañan. Los picos que salen del centro son destellos de difracción. Es un efecto óptico que produce la propia arquitectura del telescopio cuando la luz llega muy intensa.

Los filamentos anaranjados trazan materia rica en moléculas orgánicas de carbono. En los bordes, unas estructuras azuladas y tenues delatan las colas de marea: corrientes de gas y estrellas arrancadas por la gravedad de la compañera. Ahí quedan las huellas del tirón.

Hay más rastros de violencia. Observaciones con radiotelescopios han identificado alrededor de 100 restos de supernova en una región de menos de 500 años luz. Cada uno es el cadáver de una estrella masiva que estalló y sembró de elementos nuevos el gas que la rodea.

James Webb

La luz que ha recogido el telescopio salió de Arp 220 hace 250 millones de años, cuando la Tierra se recuperaba de la mayor extinción de su historia, ocurrida apenas dos millones de años antes. Mirar este objeto es mirar un pasado que no se parece en nada al nuestro.

Un laboratorio cercano para entender cómo crecen las galaxias

Arp 220 debe el nombre a un catálogo, no a una casualidad. Halton Arp reunió en 1966 un atlas de galaxias de aspecto extraño y la galaxia Arp 220 ocupó el número 220. Sesenta años después el objeto sigue siendo útil por una razón sencilla: está relativamente cerca, a 250 millones de años luz, y eso permite resolver detalles que en sistemas más lejanos se pierden en un píxel.

Los astrónomos estudian fusiones así porque el universo se ha construido con ellas. Las interacciones deforman las galaxias, disparan o apagan la formación estelar, y alimentan los agujeros negros supermasivos de sus centros. Arp 220 ofrece el proceso en directo, sin la penalización de la distancia.

Lo que hace especial a este objeto no es solo su brillo. Es su utilidad como versión ampliada de algo que el universo hacía a diario hace miles de millones de años, cuando las fusiones de galaxias ricas en gas eran el pan de cada día y el nacimiento estelar ocurría, en buena parte, escondido tras el polvo. Los telescopios ópticos apenas podían asomarse a esos episodios. El infrarrojo, sí.

Conviene precisar qué es esta imagen y qué no. Se trata de un compuesto a partir de datos de dos instrumentos del James Webb, no de un nuevo sondeo espectroscópico. Las tasas de formación estelar se deducen de la luminosidad infrarroja, y esa conversión depende de supuestos sobre la población de estrellas que no se ve. El recuento de cúmulos y de restos de supernova también está condicionado por la resolución y por el polvo que queda en medio.

Aun con esos márgenes, el valor del objeto es difícil de exagerar. Arp 220 funciona como banco de pruebas cercano para interpretar galaxias que, en el universo joven, eran comunes y aparecían como manchas rojas sin estructura. Lo que aquí se distingue con nitidez, allí solo se intuye.

La Vía Láctea no es una excepción. También ha protagonizado encuentros con otras galaxias a lo largo de su historia, y los restos de esos roces siguen ahí, en forma de estelas de estrellas y de gas removido. Arp 220 enseña lo dramático que puede llegar a ser el proceso.

Queda la pregunta de qué ocurrirá cuando el gas se agote. Los modelos de fusión predicen que el brote actual se apagará en unos cientos de millones de años y que los dos núcleos acabarán uniéndose en un solo objeto, probablemente una galaxia con poco gas y forma elíptica. Nadie podrá verlo. El seguimiento espectroscópico de los próximos años sí permitirá medir cuánto material sale despedido y cuánto se queda.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: dos galaxias espirales en plena fusión, Arp 220, con los dos núcleos aún separados y una fábrica de estrellas masivas en el espacio que queda entre ellos.
  • Dónde: constelación de la Serpiente, a unos 250 millones de años luz de la Tierra.
  • Institución responsable: NASA, ESA y CSA con el telescopio James Webb; datos de NIRCam y MIRI procesados por el STScI.
  • Cuándo: imagen difundida por la NASA; el proceso de fusión se inició hace unos 700 millones de años.
  • Impacto a futuro: sirve de referencia cercana para interpretar fusiones de galaxias y brotes de formación estelar ocultos por el polvo en el universo lejano.

RTVE Play: la plataforma pública programa su calendario semanal del 26 de octubre al 1 de noviembre

RTVE Play programa para la semana del 26 de octubre al 1 de noviembre un calendario de diez estrenos que combina cine de terror, westerns clásicos y títulos de autor, con acceso gratuito previo registro en la plataforma.

Un calendario semanal con Halloween como eje

La plataforma de vídeo bajo demanda de la corporación pública suma estos títulos a su catálogo coincidiendo con la semana en la que arranca la Seminci en Valladolid y con la celebración de Halloween, según la información difundida por el grupo. El acceso es gratuito: solo requiere registro previo en el servicio.

Cada título cuenta con una ventana de emisión en La 2 y su correspondiente entrada en el catálogo de RTVE Play. El diseño mantiene el patrón de las últimas temporadas: la película se emite en lineal y se incorpora en la misma franja a la plataforma.

Halloween concentra el eje temático de la semana. Tres producciones españolas llegan en la recta final del calendario: La Hora Bruja, dirigida por Jaime de Armiñán y protagonizada por Paco Rabal, Concha Velasco, Victoria Abril y Sancho Gracia; Akelarre, ambientada en el País Vasco de 1609; y Verónica, inspirada en un caso ocurrido en el barrio madrileño de Vallecas en los años 90.

El resto de la programación se apoya en el cine clásico. El western firma buena parte de las citas de mediodía, con La estampida del noroeste, Dodge, ciudad sin ley, o El juez de la horca, mientras que la comedia de estudio aparece con Descalzos por el parque, con Robert Redford y Jane Fonda.

El calendario combina la ventana lineal en La 2 con la entrada simultánea en el catálogo digital de la plataforma pública.

Del western de 1948 al terror: el calendario, día a día

La parrilla reparte diez títulos entre dos franjas: cinco citas de mediodía, entre las 11.30 y las 12.15 horas, y otras cinco nocturnas, entre las 22.30 y las 0.00 horas. Todas comparten la doble ventana de La 2 y RTVE Play.

  • Lunes 26, 12.15 horas: La estampida del noroeste, western de 1948 dirigido por Albert S. Rogell.
  • Lunes 26, 22.30 horas: Descalzos por el parque, con Robert Redford y Jane Fonda.
  • Martes 27, 11.50 horas: Dodge, ciudad sin ley, con Errol Flynn y Olivia de Havilland.
  • Martes 27, 22.35 horas: Fin de fiesta, producción española ambientada en una casa señorial andaluza.
  • Miércoles 28, 11.55 horas: Adiós gringo, western con un rebaño robado como punto de partida.
  • Jueves 29, 12.10 horas: ¿Por qué seguir matando?, un desertor que regresa para vengar a su padre.
  • Jueves 29, 22.35 horas: La Hora Bruja, de Jaime de Armiñán, con Paco Rabal y Concha Velasco.
  • Viernes 30, 11.30 horas: El juez de la horca, con Roy Bean como protagonista.
  • Viernes 30, 0.00 horas: Akelarre, con el juez Rostegui y el proceso por brujería como eje.
  • Sábado 31, 23.50 horas: Verónica, terror inspirado en un caso real de los años 90.

El calendario se publica en una semana de máxima competencia por la atención del espectador. Las plataformas de pago —Netflix, Prime Video, Movistar Plus+ o Filmin— concentran habitualmente en estas fechas sus campañas temáticas, mientras las cadenas en abierto refuerzan su programación especial. En ese tablero, RTVE Play juega con dos activos que no tienen los servicios de suscripción: coste cero para el usuario y una ventana en abierto que actúa como escaparate del catálogo.

streaming público

El modelo: catálogo propio, registro y doble pantalla

Tres piezas sostienen la estrategia de RTVE Play. La primera es el catálogo: cine nacional e internacional en acceso gratuito con registro, un modelo asociado al servicio público que no pasa por la suscripción. La segunda es la ventana en La 2, que permite que los derechos de emisión rindan en dos pantallas y da visibilidad al catálogo digital. La tercera es la tematización del calendario, con Halloween como principal esfuerzo editorial del trimestre.

El movimiento tiene precedente en la propia casa. La plataforma pública ha construido su oferta con producción española y cine clásico que funcionan como fondo de armario, frente a la apuesta por el estreno exclusivo de los operadores privados. La comparación con el mapa de pago resulta inevitable: mientras Netflix y Movistar Plus+ compiten por el estreno de autor y la producción original de mayor presupuesto, RTVE Play se sitúa en el terreno del acceso gratuito y de la programación familiar, con el registro del usuario como principal activo de datos.

La ventana lineal marcará el pulso de la semana. La 2 actúa como primera pantalla del catálogo y el trasvase de espectadores hacia el servicio bajo demanda queda registrado en la plataforma, de modo que la corporación puede leer el rendimiento de cada título en abierto y en digital.

📡 El Radar del Sector

  • El vacío que llena: Un catálogo de cine gratuito y temático que cubre la semana fuerte del terror sin coste para el usuario.
  • El reto por delante: Convertir el registro en datos de audiencia útiles y sostener el ritmo de estrenos fuera de las fechas señaladas.
  • El tablero competitivo: RTVE Play se mide con Netflix, Prime Video y Movistar Plus+ desde el acceso gratuito y la ventana en abierto de La 2.

Moody’s mantiene el rating de Francia pero impone condiciones por la crisis de deuda y la tensión social

Moody’s mantiene el rating de Francia mientras el bono a diez años supera el 5%. La agencia no ha movido la nota, pero ha atado su decisión a un paquete de condiciones fiscales que el país lleva dos ejercicios sin cumplir.

La rentabilidad del bono galo rebasó esa cota esta semana en un contexto de inflación persistente y tipos de interés altos, según la información difundida por EFE. Un 5% es una cifra redonda que el mercado lee como frontera. Por encima de ella, financiar la deuda deja de ser una línea del presupuesto y pasa a ser un asunto de Estado.

La agencia acompañó el dictamen de condiciones concretas. Mantener la calificación no equivale a dar un balón de oxígeno: equivale a conceder un plazo. Las exigencias apuntan a la trayectoria de consolidación fiscal, al control del gasto público y, sobre todo, a la capacidad del Ejecutivo para sostener el ajuste sin que la calle lo tumbe. La nota se sostiene; la credibilidad, no tanto.

Ahí está el nudo. La conflictividad social no es ruido de fondo en este expediente, es la variable que decide si el plan se ejecuta o se queda en un comunicado. En la cobertura de la agencia informativa, el director de inversiones financieras de Mutualidad, Pedro del Pozo, aparece entre las voces que siguen el deterioro del mercado francés. Hay tres frentes abiertos —inflación, tipos y tensión en la calle— y ninguno se cierra con un decreto.

El déficit público francés se mantiene muy por encima del 3% que fija el Pacto de Estabilidad, y ese es el terreno donde Moody’s ha plantado su bandera. El calendario tampoco ayuda: cualquier ajuste serio llega en un momento de fragmentación política, con un Parlamento que no garantiza mayorías y un electorado que ya ha demostrado castigar en las urnas las medidas de austeridad.

Una agencia de calificación no gobierna un país, pero puede dictar el precio al que ese país se financia mientras los gobernantes discuten.

Un 5% en el bono francés y el riesgo de contagio a España

Ese tipo a diez años no es una curiosidad de las mesas de renta fija. Marca el coste de la deuda nueva, encarece la hipoteca de los hogares y se cuela en las cuentas de las empresas. Cuando el diferencial francés se abre, el mercado no solo pregunta por París: pregunta por el euro.

El contagio tiene una vía directa y otra indirecta. La directa pasa por las carteras: los bancos y aseguradoras europeos, incluidos los españoles, mantienen deuda soberana francesa en balance, y una caída de precio obliga a provisionar. La indirecta es más sutil y más peligrosa, porque se transmite por expectativas. Si el segundo motor de la eurozona se convierte en emisor dudoso, los inversores revisan toda la periferia con otra lupa, España incluida.

Conviene precisar el tamaño del susto. Francia no está en default ni cerca, y su economía conserva una base productiva que muchas periferias no tenían en 2012. Lo que se deteriora no es la solvencia de mañana, es la percepción de que el país puede decidir hoy. En un mercado nervioso, esa diferencia se paga en puntos básicos.

La prima de riesgo político que Francia no descuenta

He cubierto varias crisis de deuda y casi siempre el problema era el mismo: el país no podía. El caso francés es distinto. Puede pagar, pero no consigue pactar. La prima que carga el bono galo no es una prima de insolvencia, es una prima de riesgo político, y por eso resulta tan difícil de comprimir con herramientas técnicas.

El Banco Central Europeo puede comprar deuda. No puede comprar mayorías parlamentarias. Ahí está la contradicción que el mercado lleva meses descontando: cada condición que Moody’s impone para mantener la nota hace el ajuste más necesario y, a la vez, más impopular. El remedio alimenta la enfermedad.

España debería mirar este expediente sin indiferencia. Nuestra deuda también está bajo lupa y la banca tiene exposición a la deuda gala que no es menor. Si el diferencial francés se instala por encima del umbral, la conversación sobre el gasto público español cambiará de tono en Bruselas. Eso sí, no todo son malas noticias: el bono español se ha comportado con más solidez que el francés en varios tramos del año, y ese es un cambio de jerarquía interna en el euro que conviene registrar.

Los mercados no esperan a los comunicados. Las próximas subastas del Tesoro francés, cuyo calendario publica la Agence France Trésor, y la siguiente revisión de calificación de Moody’s funcionarán como dos termómetros. Si el bono gala no recupera el 4,5% cuando el calendario político se despeje, el mercado estará diciendo que el problema es más profundo que un presupuesto. Si lo recupera, hablar de contagio será exagerado. El detalle que hay que seguir no es la nota. Es el diferencial.

Algo drena la energía de la nebulosa Tarántula, la guardería estelar más activa del Grupo Local

A 160.000 años luz de casa, la nebulosa Tarántula emite menos rayos X de los que debería. Un equipo liderado por Jennifer Rodriguez, de la Universidad Estatal de Ohio, ha reconstruido el recorrido de la energía que falta y ha identificado al menos tres formas de perderla. El trabajo aparece publicado en The Astrophysical Journal.

La región también se conoce como 30 Doradus y ocupa un rincón de la Gran Nube de Magallanes, una galaxia enana pegada a la nuestra. Allí se apiñan miles de estrellas jóvenes en plena formación, envueltas en columnas de gas y polvo que brillan como una lámpara encendida en una habitación a oscuras. Es la guardería estelar más activa del Grupo Local.

Menos rayos X de los que predicen los vientos estelares

Las estrellas más masivas viven deprisa y mueren jóvenes, y mientras tanto no dejan de soplar. Sus vientos barren el material de alrededor y generan ondas de choque que calientan el gas hasta millones de grados. A esa temperatura, la materia debería delatarse emitiendo rayos X con una intensidad calculable a partir de la potencia de esos vientos.

El cálculo no cuadra. El observatorio Chandra de la NASA lleva años apuntando a esa zona y encuentra bastante menos gas emitiendo en esa banda de lo que predicen los modelos. Si los vientos inyectan tanta energía, ¿dónde se está yendo? La pregunta no es nueva; lo nuevo es haber reunido datos suficientes para perseguir el rastro del calor por todas las temperaturas posibles.

Tres telescopios para seguirle la pista al gas caliente

Para responderla, el equipo combinó observaciones de tres telescopios en activo y de uno ya retirado. Chandra aporta la capa azul: el gas a millones de grados. El James Webb aporta el rojo; su visión infrarroja atraviesa el polvo y descubre miles de estrellas jóvenes junto a nubes más frías, la materia prima de futuras generaciones. El Hubble pone el verde, la luz óptica del hidrógeno templado y las estrellas individuales. A ellos se suma el archivo del Spitzer.

Donde las tres capas se superponen, los colores se funden en manchas anaranjadas y amarillas. El resultado es más que una postal. Es un mapa del mismo objeto visto a temperaturas radicalmente distintas, desde el polvo frío hasta el plasma incandescente, y permite comparar condiciones físicas muy diferentes dentro de una sola región de formación estelar.

Buena parte de la energía que las estrellas jóvenes inyectan en la nebulosa no se queda dentro: se marcha con el gas que escapa.

La primera explicación es literal: fuga. Hasta la mitad del gas caliente podría estar saliendo por aberturas en las paredes de gas y polvo que envuelven las zonas más densas. La imagen que ayuda a visualizarlo es la de una casa con las ventanas abiertas en enero: la calefacción funciona, pero el calor se marcha por donde no hay pared.

La segunda vía no es una salida sino una mezcla. El gas caliente roza el material frío de los bordes de las cáscaras, se remueve con él y baja de temperatura. Al enfriarse deja de emitir en rayos X. No ha desaparecido: ha cambiado de régimen.

La tercera es la más sutil. Se llama conducción térmica y ocurre cuando dos materiales a temperaturas muy distintas entran en contacto: la energía pasa del caliente al frío sin que haga falta que se mezclen. Como una cuchara metálica en un vaso de agua hirviendo. En las zonas más densas de la nebulosa, donde el contacto entre gas caliente y cáscaras frías es mayor, este mecanismo podría pesar más de lo que se pensaba.

Sumadas, las tres explicaciones cubren el hueco entre lo observado y lo previsto. Eso no significa que estén demostradas por igual. La fuga deja rastro en la forma del gas; la conducción, en cambio, se deduce sobre todo de simulaciones por ordenador, y una simulación vale lo que valen las condiciones que le introduces.

Lo que aún falta para cerrar el caso de la nebulosa Tarántula

Conviene subrayar la naturaleza del resultado. No es un anuncio de laboratorio ni una detección directa: es una contabilidad de energía publicada en una revista con revisión por pares. Nadie ha fotografiado el gas caliente escapando por una grieta concreta. Lo que hay es un balance que encaja cuando se permiten esas tres vías de pérdida.

La incertidumbre principal está en las proporciones. Ese hasta la mitad es una estimación, y combinar cuatro telescopios con resoluciones y calibraciones distintas siempre mete ruido en la comparación. Separar la conducción del simple enfriamiento radiativo tampoco es trivial: ambos procesos dejan firmas parecidas sobre el mismo gas.

Aun así, el cambio de marco es real. Durante décadas hemos mirado la nebulosa Tarántula como un laboratorio cerrado donde las estrellas nacen y, en el mismo acto, esculpen su entorno. Este análisis la describe como un sistema poroso que intercambia materia y energía con el exterior. Si el gas caliente se escapa, la nebulosa se enfría antes; y una nebulosa que se enfría antes puede fragmentarse de otra manera y fabricar estrellas a otro ritmo. La energía que falta no se ha perdido: ha cambiado de lugar.

La confirmación tendrá que venir de la próxima generación de observatorios de rayos X, capaces de medir la velocidad y la temperatura del gas que sale con una precisión que Chandra ya no puede ofrecer. Mientras tanto, la imagen de tres colores sigue disponible, y ahora funciona también como mapa de sus propias fugas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: que la nebulosa Tarántula pierde buena parte de la energía que inyectan sus estrellas jóvenes mediante fugas de gas caliente, mezcla con material frío y conducción térmica.
  • Dónde: en 30 Doradus, la nebulosa Tarántula, a unos 160.000 años luz de la Tierra, en la Gran Nube de Magallanes.
  • Institución responsable: equipo liderado por Jennifer Rodriguez, de la Universidad Estatal de Ohio, con datos de Chandra, James Webb, Hubble y Spitzer.
  • Cuándo: estudio publicado en The Astrophysical Journal y difundido ahora por la NASA como su Imagen del Día.
  • Impacto a futuro: explica por qué la guardería estelar más activa del Grupo Local emite menos rayos X de lo previsto y obliga a repensar cómo se enfrían las regiones de formación estelar.

RTVE amplía el ciclo de cine gratis en RTVE Play con nuevos títulos en abierto

RTVE amplía desde el lunes 26 de octubre su catálogo de cine gratis en RTVE Play con un nuevo paquete de títulos que se emitirán también en La 2 durante la semana del 26 de octubre al 1 de noviembre.

Un nuevo paquete de cine en abierto para la semana del 26 de octubre

La plataforma de vídeo bajo demanda de la corporación pública incorpora títulos nacionales e internacionales que podrán verse sin coste solo con registrarse en el servicio, según la información difundida por RTVE. Se mantiene la doble ventana: cada película se emite en La 2 y queda después disponible en el catálogo digital, también en abierto.

El paquete combina el western clásico con producciones españolas y títulos de terror que aprovechan la coincidencia con Halloween. La selección arranca el lunes 26 con ‘La estampida del noroeste’ (1948, Albert S. Rogell) a las 12.15 horas y ‘Descalzos por el parque’, con Robert Redford y Jane Fonda, a las 22.30 horas.

En este contexto, el movimiento se enmarca en la estrategia de RTVE de reforzar su oferta digital gratuita y de convertir el registro de usuario en la puerta de entrada a un ecosistema que incluye informativos, ficción, documentales y deportes. El cine es una de las piezas con mayor peso en ese catálogo.

El catálogo gratuito se consolida como la principal palanca de captación de usuarios registrados para la plataforma pública.

Halloween, la Seminci y el peso del cine español

La programación coincide con el arranque de la Semana Internacional de Cine de Valladolid (Seminci) y con la celebración de Halloween, dos circunstancias que explican el peso del terror y del cine nacional en la selección. ‘La Hora Bruja’, de Jaime de Armiñán, con Paco Rabal, Concha Velasco y Victoria Abril, se emite el jueves 29 a las 22.35 horas; ‘Akelarre’, el viernes 30 a las 0.00; y ‘Verónica’, el sábado 31 a las 23.50.

El calendario completo de la semana queda así:

  • Lunes 26: ‘La estampida del noroeste’ (12.15) y ‘Descalzos por el parque’ (22.30).
  • Martes 27: ‘Dodge, ciudad sin ley’ (11.50) y ‘Fin de fiesta’ (22.35).
  • Miércoles 28: ‘Adiós gringo’ (11.55).
  • Jueves 29: ‘¿Por qué seguir matando?’ (12.10) y ‘La Hora Bruja’ (22.35).
  • Viernes 30: ‘El juez de la horca’ (11.30) y ‘Akelarre’ (0.00).
  • Sábado 31: ‘Verónica’ (23.50).

La operación se apoya en la biblioteca de derechos de emisión que RTVE ha ido consolidando y en la doble ventana lineal-digital que el grupo utiliza de forma habitual. En el calendario del sector, la última semana de octubre concentra la atención en Valladolid, mientras los operadores privados cierran sus catálogos de otoño y las plataformas internacionales preparan sus estrenos de temporada. La CNMC, como regulador del mercado audiovisual, supervisa las condiciones de competencia en las que conviven ambos modelos.

El cine como palanca de registro en el streaming público

El cine es uno de los géneros con mayor capacidad de arrastre entre el público adulto en las plataformas de acceso gratuito, y RTVE Play lo sitúa en el centro de su programación de otoño. La fórmula elegida —emisión en La 2 y disponibilidad inmediata en el catálogo digital— permite rentabilizar el mismo derecho de emisión en dos ventanas: primero la lineal y después la de vídeo bajo demanda.

En el mapa del streaming español conviven los modelos de suscripción —Netflix, Prime Video, Movistar Plus+, Filmin, o Atresplayer— con las ofertas gratuitas sostenidas por publicidad o por registro. RTVE, el operador de servicio público estatal, se sitúa en este segundo grupo y utiliza el catálogo de cine como argumento diferencial, sin cuota mensual para el usuario.

La coincidencia con la Seminci no es un detalle menor. El certamen de Valladolid actúa cada año como escaparate del cine español y su arranque alimenta la conversación del sector durante la última semana de octubre. RTVE aprovecha esa ventana para reforzar su oferta cultural, un territorio en el que coexiste con plataformas de catálogo especializado.

El reto corporativo pasa por sostener el ritmo de incorporaciones sin elevar el coste de los derechos de cine para televisión y por hacer del registro una base de usuarios estable. La lectura competitiva es clara: en un mercado donde el catálogo es el principal argumento comercial, la oferta gratuita amplía la competencia por la atención del espectador en la franja de otoño. En total, diez títulos engrosan el catálogo durante la semana.

📡 El Radar del Sector

  • El vacío que llena: Refuerza la oferta cultural gratuita de la plataforma pública en la franja de otoño, la más disputada por todos los catálogos.
  • El reto por delante: Sostener el ritmo de incorporaciones de cine sin elevar el coste de los derechos de emisión y consolidar la base de usuarios registrados.
  • El tablero competitivo: La oferta gratuita convive con Netflix, Prime Video, Movistar Plus+, Filmin y Atresplayer, que sostienen sus catálogos con suscripción o publicidad.

Garofalo (Ebro Foods) dispara un 35,9% sus ventas en España y gana al mercado de pasta seca

Garofalo, la pasta premium de Ebro Foods, eleva sus ventas en España un 35,9% en dos años. El conjunto del mercado de pasta seca avanzó un 4% en ese mismo periodo.

El dato se apoya en un mercado maduro. El consumo de pasta seca en España alcanzó las 245.700 toneladas en los últimos doce meses, un 4% más que dos años atrás, según los datos que maneja la compañía. Sobre esa base, el crecimiento de Garofalo multiplica casi por nueve el ritmo de la categoría. Traducido a tasa anual compuesta, la marca italiana avanza en torno a un 16,5% cada ejercicio.

La compañía insiste en que España es un mercado importante para la marca. No es una frase de cortesía: 245.700 toneladas anuales dan para sostener una marca de nicho rentable sin necesidad de ganar la guerra del volumen.

El reparto de ese mercado no invita al optimismo. La marca blanca absorbe cerca del 68,6% del consumo de pasta en España, según Nielsen. Dos de cada tres paquetes que salen del supermercado llevan el nombre del distribuidor. El tercio restante se lo reparten los grandes nombres italianos del lineal —de Barilla a De Cecco— y una Garofalo que lleva años empujando en esa franja. Ebro Foods no publica el detalle de ventas por marca, de modo que el porcentaje no se puede traducir a euros con las cuentas en la mano.

El precio deja de ser la única variable de compra

‘Tradicionalmente, el precio ha sido uno de los principales factores en las decisiones de compra de los consumidores españoles. Sin embargo, estamos asistiendo a un cambio de tendencia’, sostiene Roberta Martinelli, Group Brand Manager de Ebro Foods y responsable de marketing de Garofalo en España.

El precio sigue siendo el árbitro de la cesta española. Que una marca premium crezca no demuestra que haya dejado de serlo.

Martinelli atribuye ese giro a la conversación digital. Los medios, las redes sociales y los creadores de contenido gastronómico han acercado al consumidor recetas, técnicas de cocción y criterios para distinguir una pasta de otra. ‘Hoy existe un interés creciente por conocer mejor el producto’, añade. Es una hipótesis razonable y, a la vez, difícil de medir: nadie ha demostrado todavía que un vídeo de receta mueva el ticket medio del lineal. El precio sigue pesando.

Jordi Cruz y la campaña que discute una creencia

En ese terreno se mueve la nueva campaña de la marca, ‘Garofalo no es cualquier pasta’, protagonizada por el chef Jordi Cruz, que suma cinco estrellas Michelin entre ABaC, Angle y Atempo. El mensaje: no toda la pasta sirve para lo mismo y la diferencia se paga.

‘Garofalo no es una pasta más, y por eso necesitábamos una idea capaz de cuestionar una creencia muy extendida: que cualquier pasta sirve’, explica Martinelli. La campaña busca trasladar ese mensaje de forma ‘sencilla, cercana y memorable’. Es marketing, sí. Pero es marketing sobre el único terreno donde una marca de fabricante puede ganar: la percepción de calidad.

El recurso no es nuevo. Las marcas de alimentación llevan años fichando cocineros con estrella para justificar el diferencial de precio, y el chef, a cambio, amplía su propio relato. La novedad aquí es el destinatario: no se apela al gourmet, sino al comprador de martes por la tarde que duda entre dos paquetes de espaguetis.

pasta Garofalo España

El techo del premium no es la demanda: es el precio

Hay una contradicción que conviene no perder de vista. El mismo mercado que celebra el 35,9% de Garofalo es el que ha empujado la marca blanca hasta el 68,6% del consumo. Las dos cosas son ciertas a la vez: la categoría está dominada por el precio y una marca premium crece a doble dígito dentro del tercio que queda. Creo que la explicación más probable no es una revolución del consumo, sino un efecto base pequeño, un lineal que premia a quien invierte en marca y dos años de marketing sostenido.

El riesgo está en confundir la campaña con el negocio. Una acción con un chef de cinco estrellas instala notoriedad, pero no cambia la economía unitaria de un paquete que compite con otro que cuesta la mitad. Si el consumidor vuelve a mirar la etiqueta del precio, el crecimiento se frena. Y no hay muchas categorías donde una marca pueda permitirse esperar.

Ebro Foods dará la primera pista real cuando publique las cuentas del ejercicio 2026, previsiblemente en el primer trimestre de 2027. Ahí se verá si el 35,9% se traduce en toneladas o solo en notoriedad. Mientras tanto, el dato que conviene vigilar no es el crecimiento de la marca, sino el 68,6% de la marca blanca: si ese porcentaje baja por primera vez en años, la tesis del cambio de tendencia tendrá algo más que un anuncio detrás.

STRK se desploma un 8% y extiende la caída de altcoins hoy: el volumen se hunde un 80%

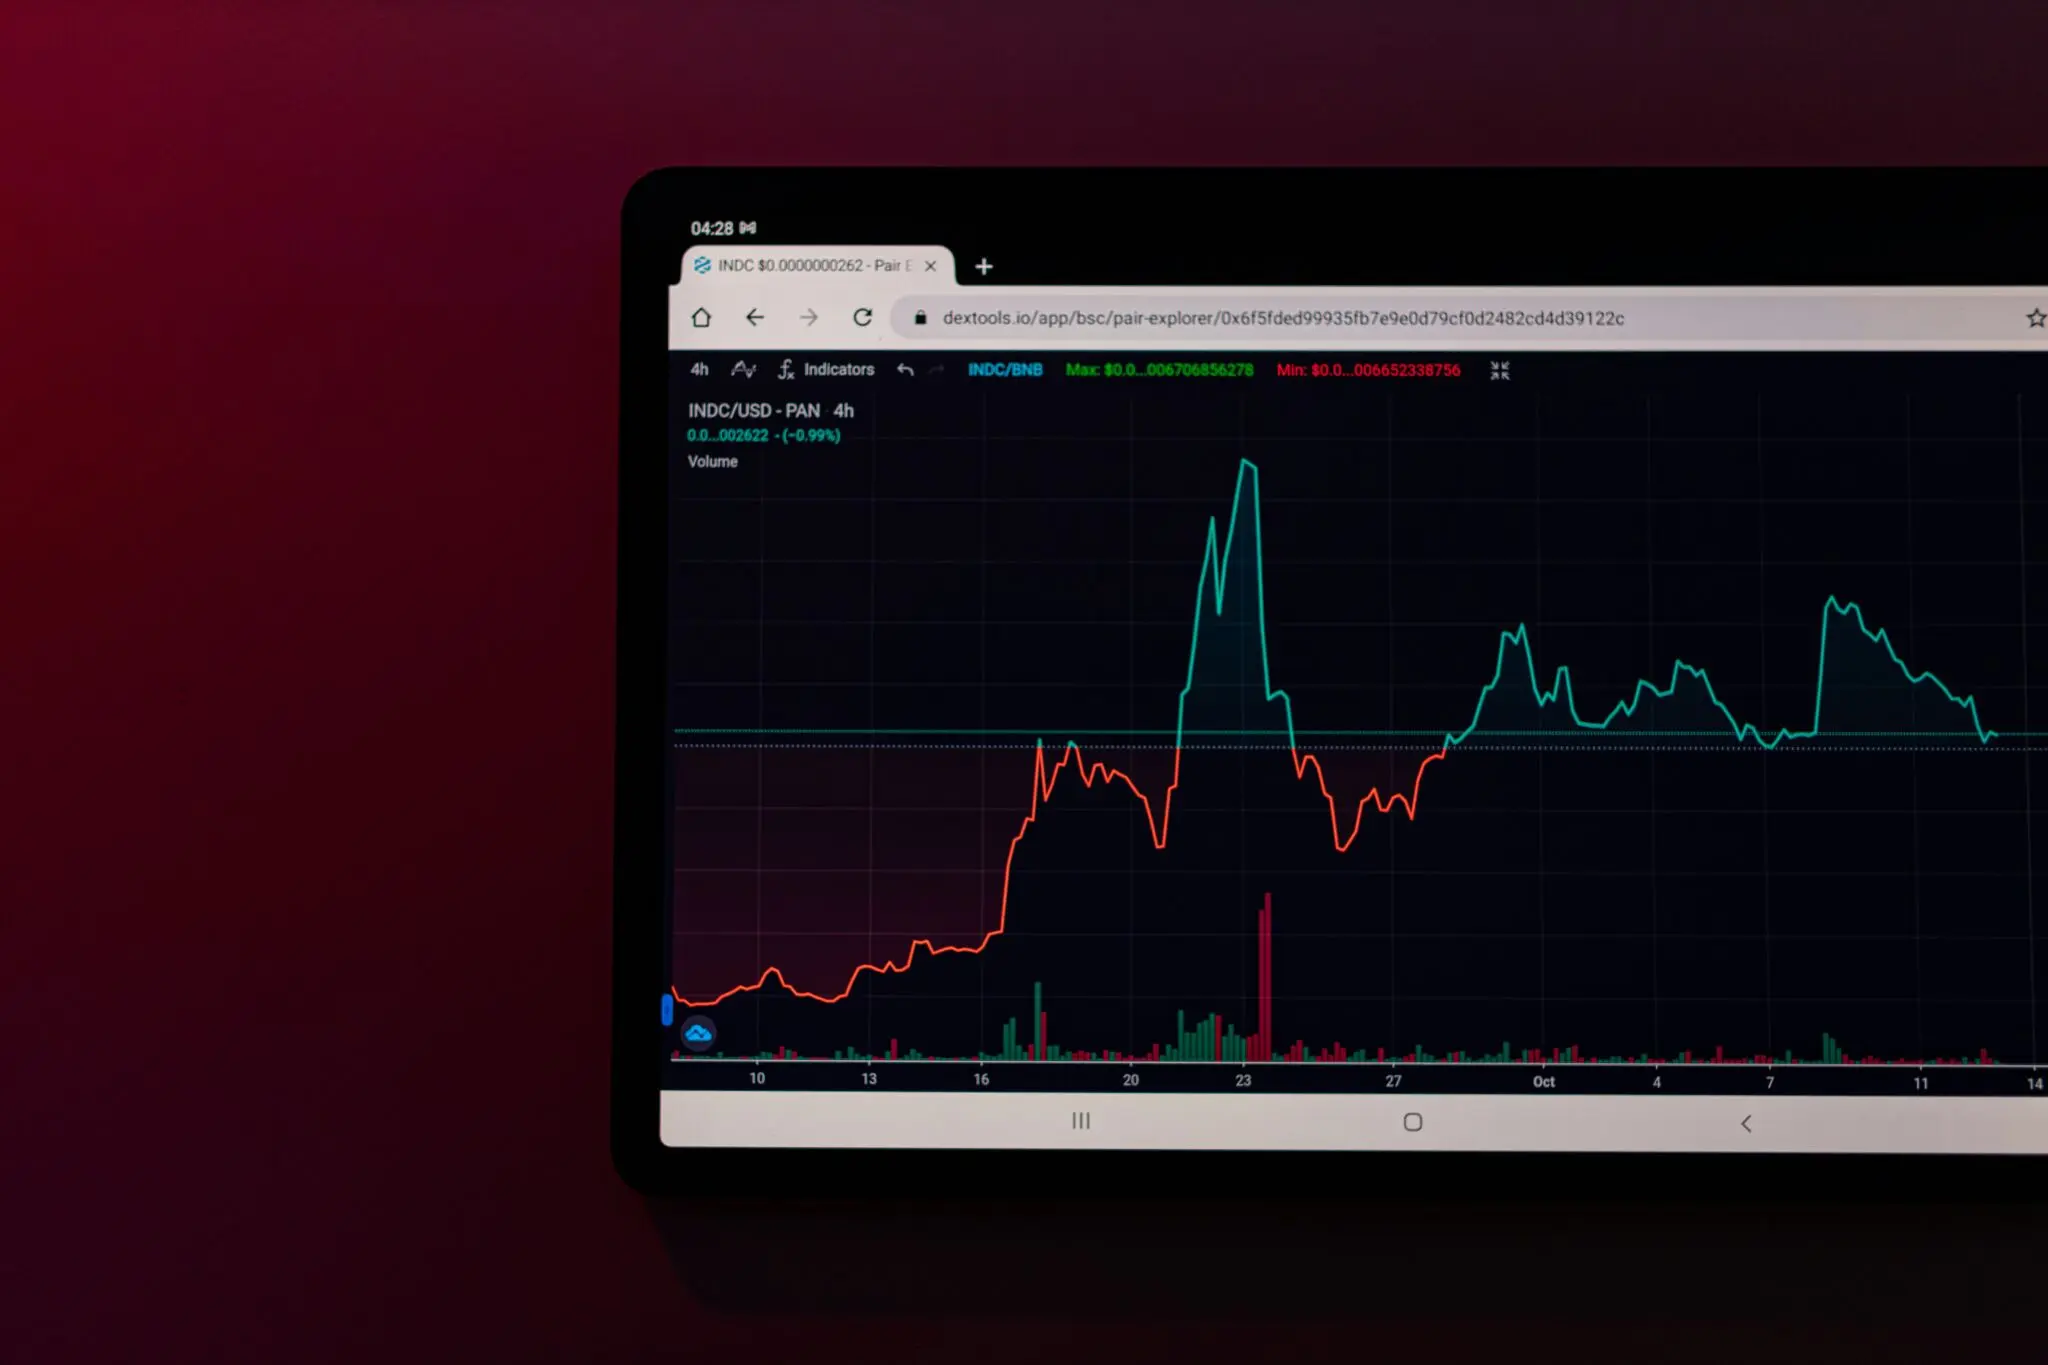
La caída de altcoins hoy tiene un nombre propio: STRK, el token de la red Starknet, se deja un 8,08% en 24 horas y cotiza en 0,0452 dólares. No está sola.

Le acompañan XDC con un descenso del 6,87%, MORPHO con un 6,31% y WLD con un 5,44%. Las cuatro operan por debajo de sus medias móviles de corto plazo y con volúmenes que, en algunos casos, llegan a ser un 80% inferiores a su promedio de los últimos 30 días, según los datos de mercado disponibles.

Conviene poner el contexto. Una altcoin es cualquier criptomoneda que no sea bitcoin, y el volumen es simplemente el dinero que cambia de manos en un día. Cuando el precio cae y el volumen se hunde a la vez, el mercado dice algo distinto a cuando cae con mucha actividad: no hay compradores ni vendedores convencidos, solo un mercado que se apaga.

Las cifras de la sesión: precio, volumen y capitalización

STRK cotiza en 0,0452456 dólares, un 8,08% menos que 24 horas antes. Su capitalización ronda los 343,48 millones de dólares, un tamaño pequeño incluso para el estándar del sector. El volumen del día asciende a 54,16 millones, frente a los 59,17 millones de ayer y a una media de 30 días de 168,58 millones: un 67,87% menos que su referencia mensual.

Hay un detalle que ayuda a medir el apagón. La relación entre volumen y capitalización es del 15,77%, cuando su promedio es del 49,08%. Dicho de otro modo, el token se mueve mucho menos de lo habitual entre manos. Y los plazos cuentan historias opuestas: cae un 24,84% en siete días y un 57,36% en catorce, pero sube un 10,79% en el último mes.

Esa mezcla es la clave de la jornada. En el mes el saldo sigue siendo positivo; en las dos últimas semanas se ha borrado buena parte de ese avance. El mercado no está descontando un colapso, está deshaciendo posiciones en un activo que había subido y que ahora encuentra pocos compradores.

Una caída del 8% con el volumen en un tercio de lo normal no es pánico: es falta de compradores.

Por qué cae STRK: lo que se sabe y lo que no

No hay un catalizador confirmado. No se han publicado anuncios verificables de Starknet, cambios regulatorios, fallos técnicos ni movimientos de tesorería en las últimas 72 horas que expliquen el movimiento. Tampoco hay datos de derivados —tasas de financiación, interés abierto o liquidaciones— que permitan atribuir la caída al apalancamiento.

Para quien no esté familiarizado: las tasas de financiación son el coste de mantener una posición abierta en contratos perpetuos, el interés abierto es el valor de los contratos que siguen vivos y una liquidación es el cierre forzoso de una posición que se queda sin margen. Sin esas métricas no se puede saber si el descenso lo empujó el apalancamiento o la venta directa.

Sí existe un antecedente compatible. Una actualización de CoinMarketCap del 24 de octubre situó a STRK entre los peores desempeños de la semana y lo vinculó al deterioro general del mercado de altcoins y a un clima de aversión al riesgo. Es un dato coherente con lo que se ve, no una explicación demostrada: el contexto general encaja, pero nadie ha probado que sea la causa.

Lo que sí se puede leer es la estructura técnica. El RSI, el índice que mide si un activo está sobrecomprado o sobrevendido, está en 40,3: por debajo del punto medio, pero sin llegar a zona extrema. El MACD, que compara dos medias móviles para detectar cambios de impulso, sigue bajista. Y el precio está un 2,21% por debajo del VWAP intradía, el precio medio ponderado por volumen de la sesión.

Los niveles que vigilan los analistas

El nivel más citado es el de 0,0439455 dólares, el 78,6% de retroceso de Fibonacci. Perderlo con cierre debilitaría la tesis de rebote. Por encima, la primera resistencia está en la banda de 0,0462667 a 0,0470369 dólares, donde se cruzan el VWAP y el máximo del día; recuperarla aliviaría la presión. La confirmación seria, sin embargo, queda más arriba: entre 0,0495871, la media de 50 sesiones, y 0,0540757 dólares.

Por abajo, las referencias de largo plazo se sitúan entre 0,0388423 y 0,0372652 dólares, las medias de 90 y 200 sesiones. El precio sigue por encima de ambas, y ese es el matiz que impide hablar de tendencia rota en el horizonte amplio. La volatilidad, eso sí, es enorme: el ATR medio de 14 días equivale al 18,9% del precio y la volatilidad anualizada a 30 días alcanza el 239,9%. Cualquier stop demasiado estrecho se ejecuta por simple oscilación normal.

Un último dato invita a la prudencia. El estocástico de 14 días marca 0,9%, una lectura que suele anticipar un rebote técnico. No lo garantiza. Comprar solo porque un indicador esté pegado al suelo es una de las formas más rápidas de perder dinero en este mercado.

Corrección profunda dentro de una estructura que aún aguanta

Conviene mirar el bosque y no solo el árbol. En el ciclo de 2021, el mercado pagó primas enormes por cualquier proyecto que prometiera escalar Ethereum; la corrección de 2022 se llevó por delante buena parte de esas valoraciones y solo unos pocos nombres han recuperado terreno. Starknet, cuya web oficial es starknet.io, es una red de capa 2: una segunda capa que procesa transacciones fuera de la cadena principal para abaratarlas y luego las devuelve a Ethereum, y pertenece a esa misma familia tecnológica.

Hay tres riesgos que el dato de hoy no resuelve. El primero es la falta de métricas fundamentales: no hay cifras de uso de la red, comisiones, ingresos ni valor total bloqueado (el TVL, el dinero depositado en los contratos) que permitan decir si 343 millones de capitalización es caro o barato. El segundo es la dependencia de un puñado de actores en un token con poca rotación. El tercero es la liquidez: con 54 millones negociados al día, una orden grande mueve el precio mucho más que en bitcoin.

Mi lectura es que la caída de hoy dice menos de STRK de lo que dice del mercado. Un token pequeño que cae con la mitad de actividad no está siendo abandonado por sus usuarios, está siendo ignorado por los compradores. Eso se corrige con catalizadores —una actualización relevante, una subida del conjunto del mercado, un dato de adopción—, no con un repunte técnico. Las referencias a vigilar son dos: 0,0439455 dólares a la baja y 0,0495871 al alza. Mientras el precio se quede en medio, la única señal honesta es la ausencia de señal.

Juez sobresee a Milei en el caso LIBRA: no aprecia estafa en el desplome del token

El caso LIBRA cierra su primera gran etapa judicial en Argentina con Javier Milei sobreseído. Un juez federal ha concluido que la promoción del token por parte del presidente, su desplome posterior y el dinero que salió de las billeteras del equipo no configuran, por sí solos, un delito de estafa.

La figura del sobreseimiento aparta definitivamente a una persona de una causa penal antes de que llegue a juicio. Aquí alcanza a once implicados: el propio Milei, su hermana Karina, el promotor estadounidense Hayden Davis y los argentinos Mauricio Novelli y Julian Peh.

Qué decidió el juez y en qué se apoya

El fallo lo firma el juez federal Marcelo Martínez de Giorgi y ocupa 60 páginas. Llegó después de que el fiscal Eduardo Taiano pidiera el mismo cierre, de modo que ninguno de los once llegó a declarar en indagatoria, la citación formal en la que un imputado explica su versión ante el magistrado.

Su argumento central es que la secuencia de promoción, subida y caída del token no basta para probar un engaño penalmente relevante. Añadió que una pérdida económica no equivale por sí sola a un delito. Y puso el foco en cómo se divulgó el proyecto: Milei publicó su apoyo desde una cuenta personal, sin recursos públicos de por medio.

La resolución también repasa los indicios que la acusación presentaba como prueba de una trama organizada. Los investigadores no lograron vincular con terceros una nota de Novelli sobre pagos por 5 millones de dólares. El único vínculo directo que encontraron entre Karina Milei y Davis fue un permiso de ingreso a la Casa Rosada.

Para el presidente, la decisión es una reivindicación personal. En su cuenta de X habló de una operación política y mediática y preguntó quién le compensa por ‘un año, ocho meses y nueve días’ de lo que considera calumnias. La publicación lleva fecha del 23 de octubre.

Una pérdida económica no es un delito. Y, aun así, casi todo el debate sobre las memecoins se libra donde el Código Penal no llega.

Los números del colapso

Los hechos que originaron la causa se resumen rápido. Milei promocionó LIBRA en X el 14 de febrero de 2025. La capitalización del token superó los 4.500 millones de dólares en cuestión de horas y después se hundió cerca de un 95%.

En paralelo, analistas on-chain —los que rastrean los movimientos de billeteras sobre la blockchain, el registro público de transacciones— detectaron que ocho direcciones vinculadas al equipo retiraron 107 millones de dólares. Ese dato, más que la caída, es el que ha alimentado la indignación: mucha gente compró arriba y perdió su dinero mientras otras billeteras vendían.

Milei borró la publicación y defendió su buena fe. Alegó que no conocía los pormenores del proyecto y que, una vez informado, dejó de apoyarlo. Cosas que pasan cuando un activo vive doce horas de euforia.

La oposición habla de encubrimiento

El diputado opositor Maximiliano Ferraro calificó la decisión de encubrimiento judicial. Su comisión investigadora había concluido en noviembre de 2025 que el presidente brindó una colaboración esencial al proyecto, y ahora sostiene que el archivo protege a los organizadores del desplome.

La diputada Mónica Frade fue más lejos y anunció que pedirá un juicio político. El juicio político es el procedimiento por el que un parlamento intenta destituir a un alto cargo: no juzga delitos, juzga responsabilidad institucional, y en Argentina exige mayorías que la oposición no reúne por sí sola.

Hay un flanco adicional que los críticos consideran decisivo. Milei firmó el decreto que nombró jueza federal a la esposa del magistrado que ahora firma el sobreseimiento, un señalamiento que la resolución no aborda. Es el tipo de detalle que, en un caso con esta carga política, pesa tanto como el texto del fallo.

De Terra a LIBRA: por qué desplomarse no es delito

El desenlace argentino encaja en un patrón que el sector ya conoce. El colapso de Terra, en mayo de 2022, borró decenas de miles de millones de dólares de capitalización en una semana y acabó llevando a su fundador ante la justicia estadounidense. La imputación, sin embargo, se apoyó en el falseamiento de información y en el uso de los fondos, no en la caída del precio.

La razón es jurídica y bastante simple: un token que baja no es un fraude, igual que un piso que pierde valor no convierte al vendedor en estafador. Para que exista estafa hace falta demostrar un engaño previo, y eso en el mercado de las memecoins —monedas sin más respaldo que la comunidad que las compra— es notoriamente difícil de acreditar.

Mi lectura es que el fallo dice más del estado de la regulación que de la inocencia o la culpabilidad de nadie. Cripto ha crecido más rápido que las herramientas con las que los jueces tienen que evaluarlo. Europa, con MiCA, optó por exigir transparencia antes del lanzamiento; Argentina y buena parte de Latinoamérica siguen resolviendo caso por caso, a golpe de sentencia.

El caso LIBRA tampoco está cerrado del todo. Los querellantes que quedaron fuera pidieron a la Cámara de Casación que los reincorpore, lo que podría abrir la puerta a una apelación. No hay fecha para esa decisión. Y en paralelo queda el frente político: si la comisión investigadora convierte su informe en un pedido formal de juicio político, el debate se trasladará del juzgado al Congreso.

Para el inversor español, la conclusión práctica es limitada pero útil. Un sobreseimiento en Argentina no crea jurisprudencia en la Unión Europea, donde MiCA ya obliga a los emisores a publicar quién está detrás del token y cómo se reparten las monedas. La lección que sí viaja es otra: cuando un activo sube por el respaldo de un nombre conocido y no por un producto verificable, la caída suele llegar antes que la sentencia.

El Gobierno ultima un decreto de centros de datos para que paguen su consumo eléctrico y no encarezcan la luz

El Gobierno ultima el decreto de centros de datos que obligará a estas infraestructuras a asumir el coste de su demanda eléctrica sin encarecer la luz de los hogares y sin dejar sin suministro a otros sectores.

El ministro para la Transformación Digital y la Función Pública, Óscar López, confirmó en el marco del Foro Alianza por el Desarrollo del Talento Digital de Ametic que el texto sigue en tramitación después de recibir alrededor de 600 alegaciones en la fase de audiencia pública. No hay fecha cerrada para su llegada al Consejo de Ministros.

El encargo tiene dos mandatos que a menudo chocan. Uno: garantizar que España capta inversión en infraestructura digital. Dos: que esa inversión no se pague con una subida del recibo ni con un recorte de suministro para la industria. La pelota está ahora en el ministerio, que debe decidir cuánta exigencia cabe en el texto antes de que el calendario legislativo se coma la ventana.

Qué exigirá el decreto: cuatro filtros y un 80% renovable

La propuesta sometida a audiencia pública fijaba requisitos en cuatro frentes: sostenibilidad energética, sostenibilidad medioambiental, resiliencia y soberanía digital. Traducido a la práctica, el decreto quiere que un centro de datos no sea solo una nave con servidores, sino una infraestructura con plan propio de energía, agua y respaldo ante caídas de red.

El punto más discutido es el energético. El borrador pedía que al menos el 80% del consumo eléctrico procediera de fuentes renovables, con un matiz que lo cambia casi todo: en la versión de la audiencia se hablaba de respaldar ese porcentaje con nueva generación renovable. No es lo mismo comprar garantías de origen que financiar parques nuevos.

Comprar garantías de origen no añade un solo megavatio al sistema: solo etiqueta como verde la electricidad que ya existía.

Ahí está la letra pequeña que decidirá si el decreto es política industrial o un sello. Exigir generación nueva empuja a los operadores a firmar PPA a largo plazo y a financiar capacidad adicional; aceptar certificados permite cumplir el 80% sin poner un panel. La diferencia entre ambos modelos se mide en megavatios instalados, no en comunicados.

La demanda de un centro de datos no es un pico de mediodía: es una línea plana que exige red, subestación y respaldo las 24 horas.

Y aquí aparece la segunda factura, la que casi nadie mira: la de la red. Un centro de datos consume de forma constante y muy concentrada en el territorio, lo que obliga a reforzar subestaciones y líneas allí donde se instala. Hoy esos refuerzos se planifican y se socializan entre todos los consumidores. El decreto pretende que quien provoca la necesidad asuma buena parte del coste.

La letra pequeña: quién paga la red que necesita la IA

consumo eléctrico data centers

El repertorio técnico disponible es amplio y ninguna pieza es gratuita: generación propia en el emplazamiento, almacenamiento, contratos de flexibilidad de demanda, conexión en alta tensión con garantías bancarias o recuperación del calor residual para redes de distrito. Cada una de esas piezas tiene un coste que el promotor trasladará a su cliente final —las tecnológicas— y no al usuario doméstico, si el texto se cierra bien.

El regulador energético tiene la última palabra sobre cómo se traduce todo esto en peajes. La CNMC define la estructura tarifaria, Red Eléctrica planifica la red de transporte y el MITECO firma la parte ambiental. Por encima de todos ellos, Bruselas ya exige a estas instalaciones reportar consumo energético, huella de agua y calor reutilizado, un marco que la figura del centro de procesamiento de datos ha convertido en objeto de regulación propia.

📊 Impacto ecológico en cifras

  • Renovables exigidas: al menos el 80% del consumo eléctrico de cada instalación, con debate abierto sobre si debe ser generación nueva.
  • Alegaciones recibidas: unas 600 en la fase de audiencia pública, según el Ministerio de Transformación Digital.
  • Plazo: sin fecha confirmada para el Consejo de Ministros; el texto sigue en tramitación.
  • Coste en juego: los refuerzos de red y el respaldo eléctrico que hoy se reparten en la factura de todos.

El pulso con Google y el espejo de Irlanda

La pregunta que sobrevuela el sector es si el retraso enfría la inversión. Se le planteó al ministro por el caso de Google, que estudia sus planes en España a la espera del texto. López respondió que la compañía se ha comprometido siempre con las inversiones en el país y confirmó una reunión con su responsable mundial de Asuntos Públicos.

La comparación que usó el ministro no es casual. Irlanda es el espejo incómodo: un territorio que creció como sede de centros de datos antes de tener reglas y que acabó condicionando su planificación eléctrica por la presión de estas instalaciones sobre la red. Regular antes de que llegue el problema es más barato que hacerlo después, cuando la conexión ya está concedida.

«Este país va a garantizar que los centros de datos sean sostenibles, y que los españoles no tengan que pagar una subida del recibo de la luz», defendió. El marco elegido —exigencia energética a cambio de seguridad jurídica— es la única vía para que la inversión digital no acabe compitiendo con la industria por el mismo megavatio.

Lo que este decreto enseña: regular la demanda antes de la factura

España llega a este debate con una ventaja y un retraso al mismo tiempo. Ventaja: el sistema eléctrico tiene margen renovable y una red de transporte que todavía admite demanda nueva. Retraso: no existe un marco específico, y cada mes sin él se firman conexiones bajo reglas pensadas para una fábrica, no para un edificio que consume las 24 horas al mismo ritmo.

El precedente más útil no es europeo, es industrial. Cuando se han socializado los refuerzos de red de un solo cliente grande, la factura la han pagado durante décadas los que no lo eran. Un decreto que obligue a internalizar ese coste corrige una externalidad clásica; uno que se quede en la declaración de intenciones, no. Ese es el punto exacto donde se decide si el 80% es un umbral o un eslogan.

Hay además un coste de la indefinición que no aparece en las cuentas públicas: los operadores planifican a diez años y no firman contratos de compra de energía contra un borrador. Google puede esperar. La red no. La decisión que salga del Consejo de Ministros dirá si España regula la demanda antes de que llegue la factura o después, cuando el refuerzo ya esté pagado por todos.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: si el umbral se aplica con generación nueva, el 80% obligatorio convierte cada instalación en cliente ancla de renovables adicionales.
  • Modelo que cambia: dejar de socializar en el recibo los refuerzos de red que necesita un consumidor concreto con nombre y cuenta de resultados.
  • Para las próximas generaciones: una infraestructura digital que crece con energía limpia y sin trasladar su coste a quien no la usa.

Ethereum perfora los 2.300 $ y cae un 12% en 30 días: los analistas ya miran los 2.000 $

El precio de ethereum hoy se queda en 2.341,84 dólares: un 1,64% menos en el día y un 12% de caída en el último mes. La cifra, medida contra el cierre previo de 2.365,01 dólares, deja un descenso más suave, del 0,98%, y esa diferencia de referencias ya dice mucho de la fragilidad del momento.

Hoy cotiza un 52,67% por debajo de su máximo histórico de 4.948,08 dólares, marcado el 24 de agosto de 2025. La capitalización ronda los 286.080 millones y el rango intradía se ha movido entre 2.315,95 y 2.365,39 dólares, con apertura en 2.380,33. El umbral de los 2.300 queda a un 1% de distancia.

Lo que más inquieta no es el porcentaje diario. Es el volumen: 6.630 millones negociados, un 43,02% por debajo de de su promedio de 30 días, que ronda los 11.640 millones. Menos gente moviendo el precio. Eso es todo, y no es poco.

Qué dicen el RSI, el MACD y las medias móviles de Ethereum

El ether cotiza por debajo de todas las medias móviles relevantes: 7 sesiones (2.408,46 dólares), 15 (2.440,71), 30 (2.545,23) y 50 (2.547,25). Una media móvil simple es el precio medio de cierre de un periodo: cuando la cotización queda por debajo, la tendencia de fondo es bajista.

Los osciladores tampoco dan tregua: RSI de 34,1 y estocástico de 18,1. Ambos miden la fuerza y la velocidad del movimiento. El RSI marca sobreventa por debajo de 30, así que Ethereum está cerca del umbral sin cruzarlo. El MACD, que compara dos medias exponenciales, sigue negativo (-54,14 frente a una señal de -43,09). Ninguno confirma un giro.

Las bandas de Bollinger muestran un %B del 10% y un ancho del 11,5%. El ATR (el recorrido medio en dólares) es de 83,87, un 3,6% del precio, con volatilidad anualizada del 31,5%. El precio está un 0,13% por encima del VWAP intradía, el precio medio ponderado por volumen. Traducido: nadie tiene el control.

Un RSI de 34 no anuncia cuándo termina la caída: solo constata que quien vende ya no tiene prisa y quien compra todavía no tiene motivo.

Por qué cae ETH: Glamsterdam, los RWA y un mercado sin catalizador

No hay detonante confirmado. Ni liquidaciones, ni tasas de financiamiento en perpetuos, ni interés abierto que permitan atribuir el movimiento a los derivados. La debilidad técnica está acreditada; la causa inmediata, no.

Sí hay contexto. El aplazamiento de Glamsterdam, el próximo gran hard fork (una actualización coordinada de todos los clientes de la red), por riesgos en contratos inteligentes ha enfriado el calendario. La propuesta sigue publicada en el repositorio oficial de EIPs. Un retraso no mueve el precio por sí solo, pero resta argumentos a quien compra esperando catalizadores técnicos.

En paralelo, Ethereum pierde terreno en los activos del mundo real (RWA), el segmento que tokeniza deuda, fondos y participaciones sobre blockchain. Otras redes captan emisiones que hace un año parecían territorio natural del ether. Tampoco explica la vela de hoy.

El tercer elemento es regulatorio: la SEC autorizó la cotización de ETF apalancados 3x sobre bitcoin y ether, productos que reinician su exposición a diario y erosionan valor en mercados laterales. El registro está en la web oficial de la SEC. Que exista el producto no significa que explique la caída.

ethereum cae 2300

Del máximo de 4.948 dólares al suelo de 2.000: la resaca de un ciclo

Conviene poner la cifra en perspectiva. El ether marcó 4.948,08 dólares el 24 de agosto de 2025, trece meses después de que la SEC aprobara los ETF spot en julio de 2024. Aquel fue el gran catalizador institucional de la década para Ethereum. Hoy el precio está un 52,67% por debajo de ese techo y pierde un 40,53% en doce meses.

La foto cambia según el plazo. En 90 días el retorno es del +24,65%; desde enero de 2026, la caída se limita al 21,15%. Hubo rebote de verano y ahora se devuelve una parte. No es un colapso, es una devolución.

Mi lectura es que el mercado no descuenta un fallo de Ethereum, sino la ausencia de una razón nueva para comprarlo. Y ahí aparece el riesgo que menos se comenta: el informe no aporta oferta circulante, comisiones de red ni valor total bloqueado (TVL). Sin esas métricas, hablar de infravaloración es adivinar. Añado otra grieta estructural: la concentración del staking en un puñado de proveedores y la dependencia de unos pocos rollups siguen sin resolver.

Lo que cambiaría el escenario no es un titular, es un calendario: que Glamsterdam fije fecha firme y sin sobresaltos.

Niveles a vigilar: 2.313 dólares y la sombra de los 2.000

La zona caliente está entre 2.313,08 y 2.315,95 dólares: el Fibonacci del 50% para 90 días y el mínimo intradía coinciden. Por encima, la referencia es recuperar la apertura de 2.380,33 con algo más de volumen. Por debajo, FXEmpire sitúa los 2.000 dólares como siguiente suelo si se pierde el soporte de 2.355; la media de 200 sesiones, en 2.155,17, es la última gran referencia de fondo.

Cabe recordar que esa media no es una garantía. Es una convención que funciona mientras el mercado la respeta.

La recomendación táctica que se desprende de los indicadores es aguantar: ni comprar con prisa ni vender con urgencia. Nada de esto es consejo de inversión. Y el apalancamiento en un activo con un ATR del 3,6% diario es la vía más rápida a la liquidación.

El próximo dato relevante llegará con el cierre semanal. Si el volumen no recupera los 10.000 millones, cualquier rebote será un espejismo.

MoneyGram se une a XDC Network como validador institucional para pagos y activos reales

MoneyGram se ha convertido en validador institucional de XDC Network, una blockchain centrada en pagos, financiación de comercio y activos del mundo real. La compañía de remesas, con 85 años de historia y unos 60 millones de clientes, deja de ser solo usuaria de redes ajenas y pasa a participar en su seguridad y en su gobierno.

Conviene aclarar qué es un validador, porque la palabra suena más grande de lo que es. Se trata del nodo que confirma cada transacción, mantiene una copia del libro de cuentas compartido y vota sobre las decisiones de gobernanza de la red. Es la pieza que sostiene la confianza del sistema. Hasta ahora, la mayoría de las empresas de pagos usaba las blockchains públicas solo para emitir o liquidar; operarlas es otro nivel de compromiso.

De usar blockchains a operarlas

El anuncio llegó el 15 de octubre y viene acompañado de una obligación concreta: MoneyGram debe bloquear tokens de XDC en staking, el mecanismo por el que se inmovilizan monedas para respaldar la red a cambio de recompensas y de poder de decisión. Ese depósito es una de las dos cosas que aporta. La otra es su nombre.

Al unirnos a XDC Network como validador, estamos contribuyendo directamente a la infraestructura que sostiene la red’, explicó Luke Tuttle, director de producto y tecnología de MoneyGram, que presenta el movimiento como parte de una estrategia de largo plazo.

No es un salto al vacío. MoneyGram firmó su primera alianza con una blockchain pública en 2019 y desde octubre de 2021 usa la red Stellar para convertir USDC en efectivo y al revés. En junio de 2026 dio un paso más con el lanzamiento de su propia stablecoin en dólares, MGUSD, también sobre Stellar.

Y este año ha encadenado puestos de infraestructura: operador de nodo en Midnight y validador en Tempo y en Solana. XDC es la cuarta red en esa lista. Para una firma de remesas que manda dinero a mercados muy distintos, mantener varias puertas abiertas tiene sentido. Cuesta menos que apostar por una sola.

Una empresa de pagos puede emitir en una blockchain en una semana; comprometerse con su gobernanza es una decisión que se mide en años.

Qué gana XDC y qué no gana el cliente de MoneyGram

XDC lleva tiempo reuniendo nombres grandes entre sus validadores: más de 20 operadores institucionales entre los que figuran SBI Holdings, Deutsche Telekom, NTT DOCOMO Global, Clear Street, Hex Trust y Taurus. La mayoría son custodios, telecos, y firmas de criptoactivos. Una empresa de remesas con casi 500.000 puntos de atención física es un perfil distinto, y ahí está parte del valor simbólico del anuncio. La red detalla sus reglas de gobernanza y su lista de validadores en su web oficial.

‘Cada transacción dentro de XDC está asegurada por nuestros validadores, y cada nueva institución que se suma refuerza la infraestructura sobre la que se construirá el futuro de los pagos globales’, dijo Ritesh Kakkad, cofundador de la red. Kakkad ligó ese futuro a los agentes de inteligencia artificial que pagarán en nombre de las personas. Es una proyección; lo verificable hoy es que una marca de pagos se sienta junto a bancos y telecos.

Lo que el comunicado no dice es igual de importante. MGUSD sigue funcionando en Stellar y nada en el acuerdo traslada liquidez ni remesas de MoneyGram a XDC. Por ahora, el puesto da a la compañía un voto sobre cómo se gobierna la red y una posición en su ecosistema de financiación comercial, más que una nueva vía para el dinero que envían sus clientes.

Una lista de validadores que se parece cada vez más a la banca

Hay un precedente que ayuda a leer esto con perspectiva. Cuando Stellar empezó a fichar instituciones en 2021, el sector celebró cada incorporación como una prueba de adopción real; cinco años después, lo que distingue a un anuncio serio de una operación de imagen es si mueve volumen. En el ciclo de los activos tokenizados, la pregunta ya no es quién se sube a la red, sino cuánto dinero pasa por ella.

El riesgo, en este caso, es doble. El primero es de precio: validar en XDC implica mantener el token de la red, así que MoneyGram asume una exposición directa a un activo volátil que no tiene nada que ver con su negocio de remesas. El segundo es de concentración: si el grupo de validadores se llena de corporaciones con intereses parecidos, la gobernanza de una red que se quiere descentralizada acaba pareciéndose a la de un consejo de administración.

Dicho de otro modo: la descentralización se mide por quién decide, y hoy decide un club cada vez más selecto. Eso no invalida el avance. Lo sitúa.

La próxima prueba llegará si MGUSD o algún flujo de MoneyGram acaba usándose sobre XDC. Hasta entonces, el anuncio es una declaración de intenciones con un depósito de por medio. El mercado de stablecoins y el de pagos transfronterizos se mueven rápido, y las alianzas que hoy parecen estratégicas pueden quedar mañana en una línea de un comunicado trimestral.

JPMorgan roza los 900 millones en fondos tokenizados y Ethereum captura la liquidez institucional

JPMorgan ha desplegado cerca de 900 millones de dólares en fondos tokenizados sobre Ethereum y Solana, y la mayor parte de ese dinero sigue viviendo en la red de Ethereum. Lo avanzó Yahoo Finance a partir de datos de Sentora, y la cifra convierte al mayor banco de Estados Unidos en uno de los emisores institucionales más activos de producto financiero clásico convertido en token.

Conviene poner el número en contexto. Un fondo tokenizado es un vehículo de inversión cuyas participaciones existen como tokens en una cadena de bloques, lo que permite suscribirlas y reembolsarlas sin horario de oficina y sin la liquidación de dos días que arrastra la operativa tradicional. Hasta hace poco, esta categoría era terreno de pruebas. Ahora compite por el mismo dinero que los fondos de siempre.

Qué hay exactamente detrás de los casi 900 millones

El desglose que ha trascendido tiene dos nombres. El primero es JLTXX, el JPMorgan OnChain Liquidity-Token Money Market Fund, un fondo del mercado monetario de deuda pública estadounidense a corto plazo, registrado en Estados Unidos y que reparte los intereses directamente al inversor. Acumula unos 792 millones de dólares, aunque repartidos entre Ethereum y Solana: el banco no ha detallado cuánto descansa en cada cadena.

El segundo es MONY, My OnChain Net Yield Fund, con unos 103,1 millones de dólares y una diferencia importante: opera íntegramente en Ethereum. Es una colocación privada bajo la regla 506(c) de la SEC, lo que significa que solo pueden entrar inversores acreditados de alto patrimonio. Nació en diciembre de 2025 y no está al alcance del minorista.

Ambos productos se gestionan a través de Morgan Money, la plataforma de gestión de efectivo del banco. El inversor suscribe, recibe los tokens en una dirección concreta y reembolsa por la misma vía. Nadie puede comprarlos en un exchange: son productos cerrados, con lista de invitados.

La tokenización no consiste en meter cripto dentro de un fondo, sino en sacar el fondo al mercado sin cerrar la puerta por la noche.

Hay una tercera pieza que explica por qué este producto existe. La GENIUS Act, la ley federal de stablecoins aprobada en Estados Unidos, obliga a los emisores a mantener reservas líquidas por cada token en circulación. JLTXX se diseñó precisamente para que esas reservas puedan vivir en forma de token. Dicho de otro modo: el fondo del mercado monetario se convierte en la trastienda donde duerme el dinero que respalda a las stablecoins.

Por qué Ethereum se lleva la mayor parte del dinero

Tres razones, todas verificables. MONY no existe fuera de Ethereum. JLTXX aterrizó primero en Ethereum, en mayo, y solo después se replicó en Solana. Y el JPMD, el token de depósito que Kinexys —la unidad blockchain del banco— presentó el 19 de octubre en Ethereum, conecta con el resto del sistema a través de Base, el rollup de Coinbase construido sobre Ethereum.

Un rollup, por si el término suena a aeropuerto, es una segunda capa que ejecuta transacciones fuera de la red principal y le manda un resumen periódico. Abarata costes y hereda la seguridad de Ethereum. Que el banco use Base para enlazar su token de depósito dice bastante sobre dónde quiere estar.

El movimiento hacia Solana llegó el 22 de octubre, cuando J.P. Morgan Asset Management lanzó los dos fondos en esa red. Son apenas tres días de diferencia. El banco está probando infraestructuras, no eligiendo bando, aunque de momento el peso lo soporta Ethereum.

fondos tokenizados Ethereum

El detalle incómodo es que el precio no celebró nada. ETH cerraba la semana en 2.333 dólares, con un descenso del 2,1%, y SOL se quedaba en 101 dólares, un 1,5% abajo. Ni el anuncio del 19 ni el del 22 movieron la aguja. Es la diferencia entre adoptar un riel y comprar el activo que lo alimenta.

Para calibrar el tamaño: el mercado estadounidense de fondos del mercado monetario se mide en billones de dólares. Lo de JPMorgan es una esquina de ese salón, pero es la esquina que está enseñando el camino al resto de la banca.

La letra pequeña: por qué esto no es una compra de ether

Aquí conviene ser honesto con el lector. Que JPMorgan emita participaciones de fondos en Ethereum no significa que JPMorgan esté comprando ether. El fondo no necesita ETH para operar; la cadena actúa como registro y como sistema de liquidación. El impacto sobre el precio llega, si llega, por la vía indirecta: más actividad, más comisiones pagadas en ether y más presión para que otros emisores usen la misma infraestructura.

El precedente más reconocible es BUIDL, el fondo tokenizado de BlackRock que nació en 2024 y que demostró que un gestor tradicional podía emitir participaciones on-chain sin que se rompiera nada. Lo de JPMorgan es el siguiente escalón: ya no es un experimento de laboratorio, es el producto de gestión de efectivo de un banco sistémico con clientes que mueven miles de millones.

Los riesgos están a la vista. Estos tokens son permisionados: llevan lista de admitidos, se pueden congelar y dependen de la infraestructura de un único emisor. La liquidez institucional que llega a Ethereum es real, pero es una liquidez con normas privadas, y eso choca con la promesa de acceso abierto que la red vendió en el ciclo de 2020. Tampoco hay que descartar que Solana recorte distancia: si JPMorgan designa esa red para el JPMD o si un emisor de stablecoins de esa cadena guarda reservas en JLTXX, el mapa cambia en semanas.

La próxima cita es la evolución de esos dos datos y el ritmo con el que la banca española y europea replica el modelo bajo MiCA. Ethereum ha ganado esta ronda por defecto y por infraestructura. Mantenerla es otra cosa.

El Supremo permite deducir la pensión de alimentos en el IRPF y recuperar lo pagado con custodia compartida

La deducción de la pensión de alimentos en el IRPF ya convive con el mínimo por descendientes si tienes custodia compartida: revisa tus liquidaciones desde 2022 y reclama lo que Hacienda te cobró de más.

He estado releyendo con calma la sentencia 1054/2026, de 23 de septiembre, y las tres que el Tribunal Supremo publicó el 15 de octubre (1094/2026, 1106/2026 y 1107/2026). No es una lectura benévola de la norma: son cuatro resoluciones en la misma dirección, y eso ya obliga a la Agencia Tributaria a aplicarlo.

Vamos por partes. En juego hay dos ventajas fiscales. La primera es el mínimo por descendientes, la reducción de la base del IRPF que compensa tener hijos a cargo. La segunda es la reducción de la base por pensión de alimentos, que permite restar de tus ingresos el dinero que entregas al otro progenitor para el sustento del menor.

Hasta ahora, la AEAT entendía que en custodia compartida ya aplicas la mitad del mínimo por el hijo, de modo que la pensión que abonas no podía restar otra vez. El Supremo rompe esa lógica: el menor convive contigo una parte del año y con el otro progenitor la otra, así que un beneficio cubre el tiempo de convivencia y el otro, el tiempo de separación.

Traducido a euros, la diferencia no es cosmética. Con una base liquidable de 35.000 euros y una pensión de 400 euros al mes, la cuota queda en 6.480 euros con el criterio del Supremo frente a los 7.380 euros que salían con el criterio de Hacienda: 900 euros menos al año, según los cálculos que maneja Tax Down. Con una pensión de 200 euros mensuales, el ahorro ronda los 640 euros.

La sentencia no crea una deducción nueva: reparte en el tiempo dos beneficios que Hacienda obligaba a elegir.

El caso que ha llegado hasta arriba es ilustrativo. Un padre de Alicante pagaba 200 euros al mes por su hija, con custodia compartida por semanas alternas, y en 2017 Hacienda le reclamó 1.000 euros de la declaración. El Tribunal Superior de Justicia de la Comunidad Valenciana anuló la liquidación y el Supremo acaba de confirmar esa anulación tras el recurso de la Abogacía del Estado.

Cuatro resoluciones en el mismo sentido dejan de ser anécdota: son jurisprudencia y la AEAT ya no puede mirar hacia otro lado.

Qué puedes deducirte ahora que Hacienda te negaba

Desde la reforma del IRPF de 2015, la norma reserva la ventaja de la pensión de alimentos a quien no aplica el mínimo por descendientes. El Tribunal Económico Administrativo Central avaló en 2023 la interpretación de Hacienda y, desde entonces, la AEAT ha ido regularizando a contribuyentes que se habían aplicado las dos cosas.

Ojo con un requisito que no siempre se cumple: la pensión tiene que estar fijada en un convenio regulador aprobado judicialmente o en sentencia. Los pagos informales, sin papel que los respalde, no valen para la AEAT por mucho que salgan de tu cuenta cada mes.

La letra pequeña: por qué se aplican de forma sucesiva

El Supremo no dice que las dos ventajas se sumen sin más. Dice que se aplican de forma sucesiva y no simultánea, porque no cubren el mismo periodo del año. Y añade un argumento de equidad que me parece el más sólido: si se negaran ambas, quien tiene custodia compartida y paga pensión quedaría peor tratado que quien abona la pensión pero nunca convive con el hijo, y eso desincentiva pedir la custodia compartida.

custodia compartida IRPF

No hubo unanimidad. Dos de los siete magistrados votaron a favor del criterio que venía aplicando Hacienda, así que conviene no leer la sentencia como un cheque en blanco. Lo que sí hay es jurisprudencia, y eso significa que tribunales y Agencia Tributaria deben seguirla.

Cómo queda la liquidaciónCriterio de HaciendaCriterio del Supremo
Mínimo por descendientes con custodia compartida50%50%
Reducción por pensión de alimentosNo aplicaAplica
Cuota con base liquidable de 35.000 euros y pensión de 400 euros al mes7.380 euros6.480 euros
Diferencia anual—900 euros menos

El número final cambia según la comunidad autónoma, porque la tarifa autonómica del IRPF modifica el tipo que se aplica a tu base. También cambia con la cuantía de la pensión y con el número de hijos. Lo que no cambia es la lógica: si pagas alimentos y tienes custodia compartida, la liquidación que te hicieron puede estar mal.

Cuánto puedes recuperar y hasta cuándo reclamar

Aquí viene el detalle que separa la buena noticia del dinero en la cuenta. La sentencia no devuelve nada por sí sola: hay que pedir la rectificación de autoliquidación ejercicio a ejercicio ante la Agencia Tributaria, con la resolución judicial como argumento. El trámite se presenta por la sede electrónica de la Agencia Tributaria y no exige abogado ni procurador.

El límite es la prescripción. Hacienda tiene cuatro años para reclamarte y tú los mismos para reclamarle a ella, así que hoy el ejercicio más antiguo que sigue vivo es 2022. Lo anterior ya no se toca: el padre de Alicante no va a recuperar sus 1.000 euros de 2017, su caso solo ha servido para fijar el criterio. El texto completo de las resoluciones puede consultarse en el buscador del Poder Judicial.

Mi recomendación, y aquí hablo como asesor: revisa las declaraciones de 2022 a 2025 antes de que se acumulen. Si en alguna aplicaste solo el mínimo por descendientes dejando fuera la pensión, es la que hay que mirar. Si Hacienda ya te regularizó y pagaste, es la que hay que reclamar. Y no esperes a que te llamen: la mayoría de los contribuyentes afectados prefiere no mover ficha y pierde el plazo.

Una advertencia honesta antes de cerrar. El ahorro estimado de 900 euros corresponde a un perfil muy concreto: base liquidable alta y pensión de 400 euros. Con pensiones pequeñas o bases bajas, la cifra se queda en la mitad o menos. Esta información es divulgativa y no sustituye el cálculo personalizado de un asesor fiscal.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: localiza tus declaraciones de 2022 a 2025 y comprueba si pagas pensión de alimentos con custodia compartida sin haber aplicado la reducción.
  • Qué vigilar: la prescripción de cada ejercicio, porque el margen de cuatro años se agota y la devolución se pierde sin aviso previo.
  • El error a evitar: dar por bueno el criterio que aplicó Hacienda en el borrador y no presentar la rectificación antes de que prescriba el ejercicio.

El Euríbor hoy sube al 3,247%: cuánto se encarece la cuota de una hipoteca variable de 150.000 euros

El Euríbor hoy ha subido al 3,247% y una hipoteca variable de 150.000 euros a 25 años paga ya unos 812 euros al mes: toca revisar el diferencial y la fecha de tu próxima revisión.

He seguido la serie diaria que publica el Banco de España casi semana a semana, y este 3,247% no es un susto de un día. Es el nivel con el que se van a calcular buena parte de las revisiones que llegan de aquí a final de año. Y con el que la cuota de quien firmó un variable ajustado vuelve a apretar.

Qué significa un Euríbor al 3,247% para tu cuota

Vamos por partes. El Euríbor es el tipo al que los bancos se prestan dinero entre ellos y la referencia de casi todas las hipotecas variables españolas: se suma a tu diferencial y de ahí sale el tipo que pagas. Con un diferencial del 0,99%, el tipo aplicado se queda en el 4,237%.

Hagamos cuentas con el caso más común: 150.000 euros a 25 años. Con ese 4,237%, la cuota mensual ronda los 812 euros, unos 9.744 euros al año. Si tu diferencial es del 0,49%, la cuota baja a 770 euros; si es del 1,49%, se va a 854 euros. Entre un contrato y otro hay 84 euros de diferencia cada mes, más de mil euros al año por el mismo principal.

Aquí viene el detalle que casi nadie mira. Tu revisión no se calcula con el Euríbor de hoy, sino con la media mensual del mes anterior al vencimiento. Si te revisan en noviembre, manda la media de octubre; si te revisan en diciembre, la de noviembre. Y si la revisión es semestral, la referencia es la media de los seis meses previos.

El Euríbor que te aplican no es el del día en que firmas la revisión, sino la media mensual del mes anterior: ahí se decide tu cuota.

Y ojo con la sensibilidad del préstamo. Cada décima que sube el Euríbor encarece esa hipoteca tipo unos 8 euros al mes, cerca de 100 euros al año. Cinco décimas son 41 euros mensuales. Suena a poco hasta que lo multiplicas por todas las revisiones que te quedan por delante.

Ocho euros al mes por cada décima no parecen nada; a lo largo de una hipoteca de 25 años son miles de euros.

La letra pequeña: diferencial, plazo y fecha de revisión

hipoteca variable

Antes de fiarte de la calculadora del banco, saca la escritura y localiza cuatro cosas: índice de referencia, diferencial, periodo de revisión y cláusula suelo. Ese suelo puede dejarte la cuota clavada aunque el Euríbor se dispare, y hay contratos referenciados al IRPH que se mueven con otra serie distinta.

La segunda variable es el plazo que te queda. Los 812 euros corresponden a 25 años por delante; si ya has pagado media hipoteca, el mismo tipo se aplica sobre un capital menor y el recibo sube menos en euros, aunque el porcentaje sea idéntico. La tercera es la fecha: no cuesta lo mismo una revisión que entra en noviembre que otra que no llega hasta marzo.

DiferencialTipo aplicadoCuota mensualCoste anual
0,49%3,737%770 euros9.240 euros
0,99%4,237%812 euros9.744 euros
1,49%4,737%854 euros10.248 euros

Hay una cuarta pieza que no se mira hasta que llega la sorpresa: la comisión por amortización parcial. Si tu contrato la mantiene y es alta, adelantar capital para esquivar este 3,247% puede salir más caro de lo que aparenta en el simulador.

Y un aviso de trámite. El banco tiene que comunicarte la nueva cuota antes de aplicarla, con el detalle del índice, la media utilizada y el nuevo importe. Si recibes un recibo distinto sin esa notificación, reclama por escrito al Servicio de Atención al Cliente de la entidad y, si no contesta en el plazo legal, eleva la queja al Banco de España.

Por qué este 3,247% cambia el cálculo de amortizar o de pasar a tipo fijo

Aquí me mojo. Amortizar una hipoteca al 4,237% equivale a obtener un 4,237% libre de riesgo sobre el dinero que adelantas: es un ahorro garantizado, no una promesa comercial. Cualquier producto conservador que no supere ese porcentaje —una cuenta remunerada, un depósito o una Letra del Tesoro a 12 meses— no compensa frente a amortizar, por mucho que el cartel anuncie rentabilidad.

Quien defiende pasarse a tipo fijo tiene parte de razón: dormir sin sobresaltos se paga. Pero ese precio hay que ponerlo en números. La novación lleva comisiones, tasación y, casi siempre, vinculaciones. Si el ahorro mensual no cubre esos costes en los primeros tres o cuatro años, el cambio es mal negocio, por tranquilo que se duerma uno.

  • Amortizar capital: baja la cuota o el plazo y rinde exactamente el tipo de tu hipoteca, sin riesgo de mercado. Mira antes la comisión.
  • Renegociar el diferencial: dos décimas menos en 150.000 euros son unos 16 euros al mes, casi 200 al año, sin cambiar de entidad.
  • Subrogar a otro banco: la palanca más potente y la más lenta. Compara la TAE completa, no el tipo nominal del folleto.

Lo que sí haría sin dudarlo es revisar el diferencial. La mayoría de los hipotecados prefiere no negociar por pereza, y ahí hay margen real. Eso sí, el contexto no invita a relajarse: el mercado sigue pendiente de cada movimiento del BCE sobre los tipos de interés y el Euríbor descuenta expectativas, no solo hechos consumados. Con la referencia en el 3,247%, conviene planificar con la cuota actual y no con la esperanza de que la próxima revisión venga mejor.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: localiza en tu escritura el diferencial y la fecha de revisión y simula tu cuota con el Euríbor al 3,247% antes de que llegue el recibo.
  • Qué vigilar: la media mensual del Euríbor del mes anterior a tu vencimiento y la próxima reunión del BCE, que marcan el tono de las siguientes revisiones.
  • El error a evitar: amortizar sin comprobar la comisión parcial o cambiar a tipo fijo sin calcular cuántos años tardas en recuperar los gastos.

Fratelli Colombo dispara la venta de pizzas refrigeradas y gana cuota en el lineal del supermercado

Fratelli Colombo ha pasado de elaborar 20.000 a 90.000 pizzas semanales en tres años y ya vende en Lidl, Aldi, Carrefour, Bonpreu, Esclat, bonÀrea y El Corte Inglés, una penetración que aprieta el lineal de pizza refrigerada.

De 20.000 a 90.000 pizzas por semana en tres años

La marca nació en Barcelona después de la pandemia con una tesis concreta: llevar al supermercado una pizza refrigerada con el nivel de calidad y el componente artesanal de una pizzería. Detrás está Mandorla Mística, la sociedad que pilota Giacomo Ariani, formado en Can Pizza, y que arrancó con un obrador pequeño en Arenys de Munt (Maresme) antes de ocupar la planta actual de Sant Boi de Llobregat.

En 2022 la compañía producía 20.000 pizzas a la semana; hoy elabora 90.000. La facturación pasó de 3,8 millones de euros en 2023 a nueve millones en el último ejercicio cerrado, con un beneficio de unos 300.000 euros, y la previsión interna apunta a once millones de ingresos frente a los nueve millones del ejercicio precedente.

Siete cadenas de supermercados y el pulso por el ticket de alimentación

ventas supermercado alimentación

El desembarco en la gran distribución se produjo primero con Ametller Origen. Después llegaron Lidl, Aldi, Carrefour, Bonpreu, Esclat, bonÀrea y El Corte Inglés, una red que coloca el producto en la práctica totalidad, de formatos del mercado español: descuento, supermercado regional, hipermercado y tienda premium. La marca se instala en la gama alta del lineal, con un precio por encima de la media de la categoría.

El movimiento no es inocuo. La pizza refrigerada es uno de los segmentos más concentrados de la alimentación envasada, con Casa Tarradellas como referencia y con Buitoni (Nestlé) y Dr. Oetker disputando espacio en congelado. La entrada de un operador de menor tamaño y posicionamiento prémium obliga a las grandes marcas a defender el hueco de mayor valor del lineal, precisamente el que sostiene el margen cuando la cesta de la compra se contrae.

El volumen no basta: la batalla real se libra en el metro de lineal donde el cliente acepta pagar más por una pizza que dice no ser industrial.

Ahí está el dato menos evidente del modelo. El 60% de los ingresos procede de la marca blanca y solo el 40% restante de la marca propia, una estructura que aporta volumen y cobertura de fábrica, pero que deja el margen en manos del distribuidor. La innovación actúa como contrapeso: la firma lanza entre cuatro y cinco novedades cada año, un ritmo que Ariani identifica como una de las claves de su capacidad de adaptación. En una categoría donde la marca blanca gana peso en cada ciclo de inflación, ese calendario de lanzamientos es la única palanca que diferencia el producto del lineal del resto del surtido.

La plantilla ronda las 80 personas y una parte de la producción sigue siendo manual pese a la automatización. Lo resume el propio director general: la compañía ha crecido sin cambiar su identidad ni su filosofía. El discurso importa poco si el producto no aguanta el lineal. Aquí aguanta.

Quién manda en Mandorla Mística: el 70% de Salvador Ramón

El capital está concentrado. Salvador Ramón Mateo, presidente de la atunera catalana Frime —vendida al grupo indio Captain Fresh—, controla el 70% de Mandorla Mística desde su entrada en el accionariado en 2022. La distribuidora de alimentos italianos Mammafiore tiene el 25%, y el resto se reparte entre minoritarios, entre ellos los hermanos Max y Stefano Colombo, propietarios de la enseña, y el propio Ariani. Ese respaldo industrial explica buena parte de la velocidad de ejecución.

Con ese respaldo, la compañía ya ha comprometido la siguiente fase: una nueva línea de fabricación en Sant Boi de Llobregat para 2027 destinada a pinsas y pizzetas. La inversión asciende a 350.000 euros, a los que se suman 250.000 euros adicionales en automatización. La cifra es contenida —600.000 euros frente a una facturación prevista de once millones— y encaja con un crecimiento financiado con caja operativa y no con deuda bancaria.

Qué revela el balance: volumen sí, margen justo

MagnitudDato de partidaÚltimo datoVariación
Facturación anual3,8 millones (2023)9,0 millones (último ejercicio)+136,8%
Previsión de facturación9,0 millones11,0 millones+22,2%
Beneficio neton.d.0,3 millonesEntrada en beneficio
Producción semanal20.000 pizzas (2022)90.000 pizzas+350%

La lectura financiera invita a la cautela. Un beneficio de 300.000 euros sobre nueve millones de ingresos equivale a un margen neto del 3,3%, estrecho para una compañía que acaba de entrar en números negros y que carga con la inversión de una planta. El crecimiento es real y muy superior al del conjunto de la alimentación envasada, pero la rentabilidad todavía no acompaña.

Tampoco es una anomalía. Los fabricantes que trabajan marca blanca operan con márgenes ajustados y dependen de la ocupación de la fábrica. Con 90.000 pizzas semanales, Sant Boi funciona a un ritmo que exige sumar referencias y clientes para diluir costes fijos; cualquier pérdida de una cadena se nota de inmediato en la cuenta de resultados.

El precedente de la categoría es elocuente. Casa Tarradellas construyó su liderazgo sobre volumen, integración industrial y presencia en casi todos los formatos, no sobre el precio. Las marcas prémium que han escalado en gran distribución en los últimos años han necesitado tres palancas a la vez: rotación en el lineal, novedades frecuentes y estructura productiva propia. Fratelli Colombo reúne las tres. Lo que el balance aún no demuestra es que el modelo soporte el coste de crecer sin diluir el posicionamiento que justifica su precio.

📊 Las Claves para el Inversor

  • Qué vigilar: La puesta en marcha de la nueva línea de Sant Boi en 2027 y la evolución del peso de la marca blanca, hoy en el 60% de la facturación.
  • Reacción del valor: Mandorla Mística no cotiza: su valoración se fijará en una futura operación corporativa y se medirá contra los múltiplos de los grandes fabricantes de la categoría.
  • Precedente sectorial: La escalada de Casa Tarradellas muestra que en pizza refrigerada el liderazgo se construye con volumen e integración industrial, no con un posicionamiento prémium aislado.

Dan Air cesa operaciones y se convierte en la segunda aerolínea rumana que quiebra en el año

Dan Air ha solicitado la insolvencia ante los tribunales rumanos y cesa operaciones, una quiebra que la convierte en la segunda aerolínea del país en caer este año y que reabre el debate sobre la consolidación y la capacidad del low cost europeo.

El detonante: 10 millones de un fondo medioambiental

La compañía, de dimensión reducida, acudió a la vía judicial para suspender pagos y blindarse frente a sus acreedores, en lo que equivale al concurso de acreedores del ordenamiento español. El pasivo declarado a cierre del ejercicio anterior superaba los 25 millones de euros: asumible para un grupo consolidado, letal para un operador de escala limitada.

El desencadenante no es comercial, sino regulatorio. Dan Air no puede hacer frente a los 10 millones de euros que le reclama un fondo estatal que grava la contaminación ambiental de la aviación. Su consejero delegado, Matt Ian David, ha explicado que la petición de insolvencia se acordó como medida de protección frente a las acciones de cobro del organismo.

La negociación con los acreedores privados sigue abierta, según la versión de la propia empresa. El eslabón que no cede es el público. Ese detalle cambia la lectura: no hay una aerolínea que haya perdido pasajeros de golpe, sino un balance que no soporta la factura ambiental.

Dos quiebras en meses y un mismo acreedor

quiebra aerolínea rumana

El precedente está fresco. Animawings, también rumana y también de tamaño contenido, cesó operaciones meses atrás incapaz de abonar esos mismos diez millones al mismo fondo. Dos compañías, un acreedor, una cifra idéntica. El patrón es demasiado limpio como para despacharlo con el argumento de la mala suerte.

La dirección de Dan Air sostuvo que la aerolínea retomaría la operación con una programación ajustada. Ese extremo no está confirmado y, en todo caso, no altera la naturaleza del problema: la caja disponible no cubre el requerimiento del fondo ni el resto del pasivo.

Dos aerolíneas rumanas, el mismo fondo público y la misma cifra impagada: el problema no está en la demanda, sino en la estructura de costes regulatorios.

Conviene mirar con lupa la posición de ese acreedor en el procedimiento. Los fondos medioambientales cobran sobre un hecho medible, las emisiones, y no sobre un contrato renegociable, de modo que su crédito llega al juzgado sin margen para quitas voluntarias. Los arrendadores de flota y los suministradores de combustible negocian; el fondo, no.

El paisaje doméstico agrava el problema. Rumanía es un mercado pequeño, con TAROM bajo control estatal y con Wizz Air dominando las rutas de bajo coste desde bases como Bucarest y Cluj. Un tercer operador de flota corta no tiene ni la densidad de rutas ni el poder de compra de combustible para absorber un requerimiento de caja de diez millones.

Consolidación sin comprador y con más coste regulatorio

La quiebra de Dan Air no mueve una décima el mapa europeo. El hueco lo absorberán operadores con balance: Wizz Air y Ryanair son los candidatos naturales a recoger la capacidad huérfana en las rutas rumanas, y ninguna de las dos necesita comprar activos para hacerlo. Basta con reprogramar frecuencias.

El sector llega a esta crisis después de un ciclo de concentración que ya se llevó por delante a Air Berlin, Monarch, Thomas Cook, y Flybe. La lección se repite: en aviación el tamaño no garantiza la supervivencia, pero la falta de tamaño la hace casi imposible cuando aparece un requerimiento de caja imprevisto. Nadie compra una aerolínea pequeña con deuda fiscal y flota arrendada; se espera a que desaparezca.

El matiz que introduce el caso rumano es el tipo de acreedor. La aviación europea convive con la reducción progresiva de derechos gratuitos en el régimen de comercio de derechos de emisión, un coste que se paga en efectivo y que las aerolíneas grandes trasladan a la tarifa con mucha más facilidad que las pequeñas. Para un operador con 25 millones de deuda y una flota corta, diez millones de factura ambiental no son un gasto recurrente: son una sentencia.

En términos de mercado, el episodio refuerza la tesis de fondo que sostienen las principales casas de análisis sobre el corto radio europeo: capacidad disciplinada, tarifas firmes y una cola de operadores frágiles que desaparece sin trauma para el sistema. El inversor que mira el sector a través de IATA o de los resultados de las grandes no encontrará aquí un cisne negro. Encontrará una confirmación.

Queda la incógnita del calendario judicial. Si el juzgado mantiene la actividad bajo supervisión, Dan Air volará con una programación mínima mientras negocia; si el fondo ejecuta, el cierre será definitivo y el segundo hueco rumano del año quedará cubierto por los mismos de siempre.

Qué significa para la próxima operación del sector

Para cualquier proceso de consolidación pendiente en Europa, el caso deja un mensaje nítido: el pasivo regulatorio pesa más que el industrial en la due diligence. Un comprador puede renegociar leases y aplazar proveedores, pero no puede discutir una liquidación ambiental ya devengada. Las autoridades de competencia europeas han autorizado en los últimos años operaciones de corto radio con remedios limitados, y este tipo de pasivos entra cada vez más en la ecuación de precio.

📊 Las Claves para el Inversor

  • Qué vigilar: La resolución del juzgado rumano sobre la suspensión de pagos y si el fondo medioambiental negocia una quita o mantiene el requerimiento íntegro de 10 millones.
  • Reacción del valor: Dan Air no cotiza, pero el mercado lee el episodio como presión sobre operadores pequeños con flota arrendada; Wizz Air y Ryanair parten como beneficiarios de capacidad.
  • Precedente sectorial: Animawings, el mismo fondo y la misma cifra: el segundo impago en meses confirma que el coste regulatorio, no la demanda, rompe los balances más débiles.

Una lista corta de gestoras concentra el capital de los fondos de inversión en Europa

El Vanguard FTSE All-World UCITS ha captado más de 23.000 millones de euros en Europa hasta septiembre, casi el doble que el segundo fondo más vendido del continente, según los datos de Morningstar. Ocho de los diez vehículos con más entradas son indexados.

Los números no dejan lugar a dudas. Entre los diez fondos que más capital han atraído en los nueve primeros meses del año solo hay dos de gestión activa; el resto se limita a replicar un índice por una comisión que, en algunos casos, no llega a las diez centésimas. La fórmula la explotan State Street, iShares (la marca de ETF de BlackRock) o UBS.

La explicación es aritmética y tiene nombre: SPIVA Europe. El informe semestral de S&P Dow Jones Indices sitúa en el 65% los fondos activos de bolsa global denominados en euros que rindieron por debajo del S&P World en el primer semestre de 2026. A cinco años el porcentaje sube al 94,5%. A diez, al 97,7%.

Menos de tres de cada cien fondos baten al índice en una década

Leído en frío, el dato explica al inversor europeo mejor que cualquier encuesta de sentimiento. Si apenas tres de cada cien fondos superan a su referencia en una década, pagar entre 1,5 y 2 puntos porcentuales anuales por intentarlo pierde sentido para una parte creciente de las carteras.

Conviene matizar qué se compra al comprar el índice. El MSCI World tiene un peso muy elevado de Estados Unidos y, dentro, de un puñado de grandes tecnológicas. Un partícipe puede tener cientos de compañías en cartera y depender, en la práctica, de media docena.

El fondo indexado no elimina el riesgo: lo concentra allí donde el índice decide, y hoy ese lugar se llama Wall Street.

Ese matiz sostiene el negocio de las excepciones. Entre los diez fondos más vendidos de Europa hay dos gestores activos que han captado dinero en un mercado dominado por el precio. El primero es PIMCO GIS Balanced Income and Growth, con 11.830 millones de euros hasta septiembre.

Las dos excepciones activas que resisten el empuje del índice

Su estrategia combina un 60% de bolsa y un 40% de renta fija, con una cartera que nace de una transformación ejecutada en 2023. Su gestor, Emmanuel Sharef, reduce la apuesta por las grandes tecnológicas estadounidenses para buscar oportunidades en Asia, según explicó Bloomberg en septiembre. El vehículo se sitúa entre el 3% de su categoría con mejor comportamiento a tres años.

flujos de fondos

Por detrás aparece DNCA Invest Alpha Bonds, con cerca de 8.000 millones de entradas netas y un patrimonio de 34.400 millones. Es un fondo de retorno absoluto que en 2022, con la renta fija en pérdidas generalizadas por la subida de tipos, aguantó en positivo. Su mandato no es comprar deuda y cobrar cupones: puede posicionarse para aprovechar movimientos de tipos y diferencias de valoración entre mercados.

El resto de la lista vuelve al terreno indexado: un fondo de Swisscanto centrado en bolsa estadounidense, el Vanguard Global Bond Index de deuda mundial y el iShares Physical Gold ETC, respaldado por oro físico.

España invierte al revés: renta fija y vencimientos antes que bolsa global

En España el mapa se invierte. Según la misma clasificación de Morningstar, el producto que más dinero ha captado hasta septiembre es CaixaBank Master Renta Fija Deuda Pública 1-3 Advised, con 1.695 millones. Le siguen CaixaBank Master Renta Variable USA Advised (1.382 millones) e Ibercaja Renta Fija Privada Flexible 2 (1.381 millones), prácticamente empatados. El cuadro ordena los cuatro vehículos con más entradas.

FondoGestoraCategoríaEntradas netas hasta septiembre
Vanguard FTSE All-World UCITS ETFVanguardIndexado global (ETF)23.000 millones
PIMCO GIS Balanced Income and GrowthPIMCOMixto 60/4011.830 millones
DNCA Invest Alpha BondsDNCARetorno absoluto8.000 millones
CaixaBank Master Renta Fija Deuda Pública 1-3 AdvisedCaixaBank AMRenta fija euro corto plazo1.695 millones

La diferencia de escala es la otra mitad de la noticia. Los 1.695 millones del primer fondo español equivalen a algo más del 7% de lo captado en solitario por el ETF de Vanguard en Europa. En España, donde la CNMV supervisa el registro de las instituciones de inversión colectiva, la mayoría de los partícipes españoles busca un vencimiento y una TAE visibles antes que una exposición global.

También asoma un producto de la casa: Goldman Sachs European Equity for BBVA, fondo de BBVA con gestión delegada en Goldman Sachs lanzado a comienzos de 2026 y colado entre los diez más vendidos en España. El movimiento apunta a cubrir con socios internacionales los huecos que el catálogo propio no alcanza.

Qué está en juego: precio, concentración y el hueco que deja el índice

El precedente que ilumina el momento es la propia persistencia de SPIVA: el 65% que pierde contra el índice en seis meses se convierte en el 97,7% cuando la ventana se estira a una década. No es un año malo, es una estructura de costes que juega contra el gestor que cobra por seleccionar.

De ahí el dilema de las gestoras españolas. Su catálogo se ha construido sobre renta fija con vencimiento, cómoda para el partícipe pero poco comparable en precio, mientras el dinero europeo se va a vehículos que cobran una fracción. Competir en comisión es inviable sin escala frente a Vanguard o BlackRock. La salida razonable es la contraria: especializarse donde el índice no llega, que es el hueco por el que se han colado PIMCO y DNCA.

Hay una lectura incómoda para el resto del sector: el inversor europeo no paga por gestión activa en abstracto, paga por un problema resuelto. Y con el MSCI World concentrado en un puñado de megacaps estadounidenses, el riesgo real de la cartera media sigue sobre la mesa.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de ejercicio y la próxima fotografía de flujos de Morningstar, que confirmará si el dominio indexado se consolida en el cuarto trimestre.
  • Reacción del valor: Sin cotización directa, el termómetro es el patrimonio: un giro en las entradas de los ETF de Vanguard o iShares anticipa presión sobre los márgenes de la industria.
  • Precedente sectorial: El retorno absoluto de DNCA y el mixto de PIMCO demuestran que el activo solo capta cuando resuelve un problema concreto de cartera.

Palantir sitúa a Israel como única excepción al dominio de EEUU y China en IA

El ecosistema IA de Israel es la única excepción que Alex Karp concede al duopolio de Estados Unidos y China, y su lectura deja una lección incómoda para cualquier founder: sin stack tecnológico propio no hay asiento en la mesa.

El consejero delegado de Palantir lo dijo en una conversación con Leon Kalvaria, presidente global de banca de Citigroup, que la compañía publicó en vídeo el 23 de octubre. ‘Con una pequeña excepción en Israel, son los únicos países relevantes’, afirmó sobre Washington y Pekín. Ni un nombre de empresa. Ni una cifra.

Ese silencio es información. Una frase suelta en un vídeo corporativo no es un informe, y conviene tratarla como lo que es: una tesis estratégica, no un dato. Karp no aclaró si su excepción se refiere a la capacidad militar en IA de Israel, a su industria de ciberseguridad o a su ecosistema de startups. Lo que sí hizo fue ordenar la carrera en términos que cualquier emprendedor entiende: la disputa es por el control del stack completo, desde los chips hasta la capa de aplicaciones que usan las empresas.

‘Todo eso está actualmente en la América occidental y/o en China’, añadió. ‘Y todo el que no está ahí es una especie de derivado raro. No cuenta. No pueden competir’. Duro. Y útil, porque marca exactamente dónde se rompe la cadena.

La ventaja de seis meses y el país que no sale de la lista corta

Karp estimó que Estados Unidos mantiene una ventaja de unos seis meses sobre China y resumió la asimetría en una frase: ‘Nuestra ventaja es la creatividad. La suya es la escala’. El gigante asiático compensa con modelos que corren con menos cómputo, precios más bajos y destilación, la técnica de entrenar modelos pequeños con las salidas de los grandes. No es una carrera que se gane con un solo lanzamiento.

La pregunta ya no es quién tiene el mejor modelo, sino quién controla las capas que sostienen ese modelo.

Por qué Israel sí cuenta (y por qué Karp no lo explica)

Israel entra en la lista corta por una vía que no pasa por el consumo masivo. Su gasto en I+D ronda el 5% del PIB, el porcentaje más alto de la OCDE, y el ecosistema se construyó alrededor de la tecnología profunda: ciberseguridad, semiconductores, visión artificial y defensa. De ahí salieron compañías como Mobileye, CyberArk o Wiz, que escalaron fuera de su mercado doméstico. El país tiene poco mercado interno y una obligación: vender fuera desde el día uno.

Israel no compite por tamaño de mercado: compite por ser imprescindible en la capa donde nadie más quiere entrar.

startup nation

Palantir lleva años con un pie ahí. La compañía, cuyo historial de operaciones puede consultarse en Crunchbase, anunció en enero de 2024 una alianza estratégica con el Ministerio de Defensa israelí para suministrar tecnología, después de una visita de directivos y una reunión de consejo en Tel Aviv. Los términos no se hicieron públicos. Entonces Karp describió Israel como ‘una parte no comercialmente relevante de nuestro negocio’. Dos años después lo llama excepción. No hay contradicción: hay diferencia entre caja de resultados y posición estratégica.

Vamos al detalle que importa.

📦 Caso de estudio: Palantir

  • El reto: vender software a gobiernos y ejércitos cuando todo el sector empujaba hacia el cliente corporativo masivo y la nube estándar.
  • La jugada: IA ‘soberana’, con el cliente manteniendo el control de sus datos y su propiedad intelectual en lugar de cederla al proveedor del modelo.
  • El resultado: dos décadas de contratos en defensa y sector público que sostienen su posición en la conversación global sobre inteligencia artificial.
  • La lección: en mercados regulados, la confianza y la soberanía del dato pesan más que el benchmark del modelo.

Europa tendrá que comprar: el aviso que también interpela a España

El diagnóstico sobre Europa fue más seco. El continente ‘va a tener que comprar uno de esos productos’, una perspectiva que él mismo calificó de lamentable. Añadió que le gustaría ayudar, pero que no se puede ayudar a quien no quiere ser ayudado. Traducido a un comité de dirección: si tu empresa depende de un modelo que no controlas, no eres un actor de la carrera. Eres su cliente.

Eso no condena a nadie a la irrelevancia. Condena a quien confunde usar IA con construir con IA. La capa que se puede defender sin fábricas de chips es la del dato propietario, la distribución y el conocimiento de un sector vertical. Un fondo de venture capital lo llamaría foso competitivo; un founder, la única razón por la que un competidor con más caja no te copia en un trimestre.

España tiene dos bazas razonables en ese esquema: talento técnico comparativamente barato y el puente con Latinoamérica, que sigue siendo el mercado natural de muchos productos locales. Y tiene una baza mala: la tentación de ser un ‘derivado raro’ más, la enésima capa de aplicación montada sobre una API ajena.

Lo que este diagnóstico enseña a un founder (y qué haría con él)

Conviene situar la frase de Karp donde corresponde: es un ejecutivo defendiendo su posición, no un analista con datos. Su excepción israelí encaja con su historial —la alianza con Defensa en 2024 lo demuestra— y le sirve para explicar por qué Europa queda fuera del tablero. Ni siquiera él se molesta en detallar qué hace especial a Israel. Eso debería activar el escepticismo de cualquier lector.

Con esa cautela, la fotografía es coherente con lo que se ve en las rondas. Las compañías europeas que compiten de tú a tú lo hacen en verticales concretos y con ingresos recurrentes, no con demos. La ola del cloud dejó el precedente: Spotify se construyó sobre infraestructura estadounidense y aun así compite globalmente porque su foso está en producto, datos y distribución, no en el servidor. La mayoría de los fondos europeos prefiere esperar a la ronda serie A antes de mojarse. Con la IA pasará igual, con un matiz: el coste de cambiar de proveedor de modelo es más bajo que el de cambiar de nube, así que la retención hay que ganarla en el flujo de trabajo y no en el contrato.

Para un founder en fase semilla, la traducción práctica es esta: si tu ventaja desaparece cuando OpenAI o Anthropic lanzan la siguiente versión, no tienes ventaja, tienes una capa temporal. Si desaparece cuando tu cliente cambia de herramienta, tienes negocio.

Hay un detalle que Karp añade y que afecta de lleno a quien emprende: si la concentración de riqueza que genera la IA empuja un impuesto patrimonial, dijo, ese impuesto ‘mataría a las startups’ que aspiran a desafiar a compañías como la suya. Es una opinión interesada, y conviene leerla como tal. Pero deja una pregunta útil para cualquier equipo: qué parte de tu crecimiento depende de estructuras que no controlas.

Y la ejecución se mide en unit economics, no en titulares.

🚀 Hoja de Ruta para Emprender

  • Elige tu capa antes de escribir código: define si tu defensa está en los datos, la distribución, la integración o el cumplimiento normativo. Lo demás es sustituible en un trimestre.
  • Mide el coste de cambio de tu cliente: si migrar de tu producto cuesta menos de una semana de trabajo, tu retención es decorativa y tu MRR frágil.
  • Vende fuera desde el mes uno: los ecosistemas pequeños no financian ciclos largos de desarrollo. Valida con clientes internacionales antes de escalar plantilla.
  • Busca capital que entienda tu ciclo: programas como Lanzadera o las líneas de ENISA dan aire, pero no sustituyen a un inversor acostumbrado a ciclos de deep tech.
Publicidad