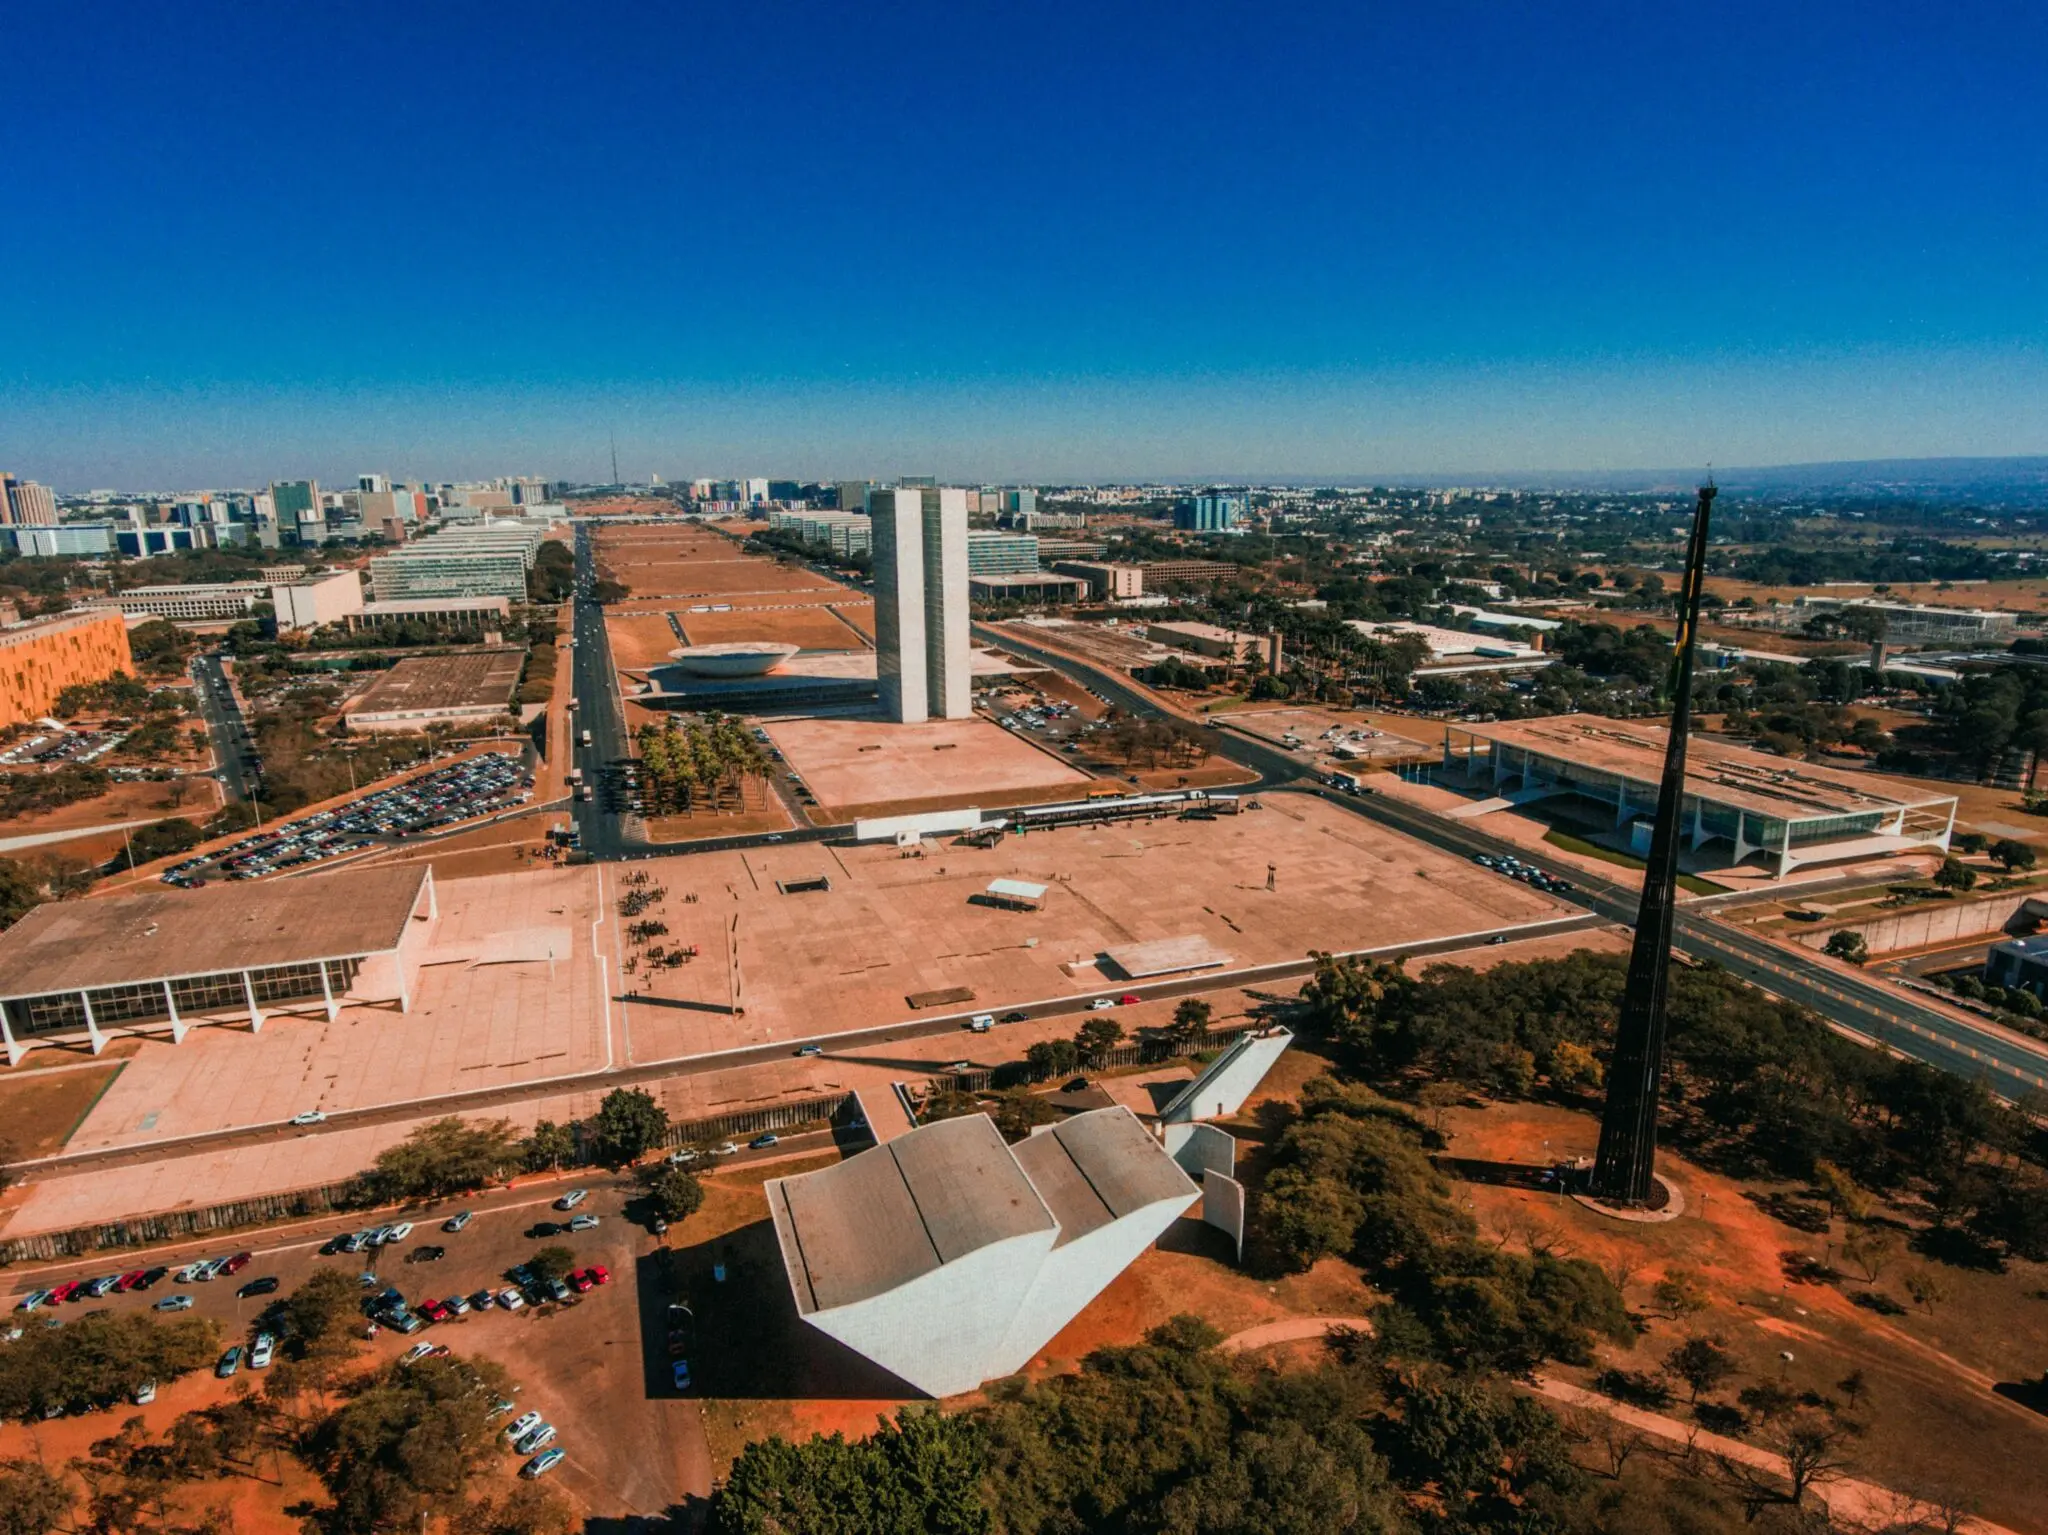
Elecciones Brasil segunda vuelta: Lula y Flávio Bolsonaro llegan al balotaje con empate técnico al 51,1%-48,9%

Brasil vota este domingo en la segunda vuelta de las elecciones presidenciales, y el empate técnico es la única certeza. Lula da Silva, de 80 años, y Flávio Bolsonaro, de 45, llegan al balotaje con un 51,1% frente a un 48,9% en el último promedio de encuestas que manejan DW y Clarín. Más de 159 millones de brasileños están llamados a las urnas y los primeros resultados se esperan para la noche de hoy.

Lo que me interesa del dato no es el margen, que cabe dentro del error estadístico de casi cualquier sondeo. Lo relevante es la geometría del voto. En la primera vuelta, Bolsonaro superó a Lula por más de 2,2 millones de votos; ahora las encuestas lo sitúan por detrás. Esa aparente contradicción se explica por una sola cosa: quién vuelve a votar.

Un balotaje con tres cifras que lo explican casi todo

Antes de entrar en interpretaciones, los números desnudos, cada uno con su fuente. La segunda vuelta electoral brasileña se decide en un terreno que ya conocemos de sobra en Europa.

  • Participación: más de 33 millones de electores, sobre un censo cercano a los 160 millones, se abstuvieron en la primera vuelta, según DW.
  • Umbral: el ganador necesita más del 50% de los votos para proclamarse presidente; no hay margen para aritméticas de terceros.
  • Diferencia: el 51,1%-48,9% del promedio de encuestas equivale a 2,2 puntos, dentro del rango de error habitual de los sondeos telefónicos.

Traduzco el cuadro. Esta segunda vuelta no la decide quien moviliza mejor a su núcleo, sino quien consigue que una parte de esos 33 millones de ausentes regrese a las urnas. En un país donde el voto es obligatorio pero la abstención se salda con una multa simbólica, la logística del transporte y el clima del domingo pesan tanto como el último mitin.

Los programas tampoco son simétricos. Lula ha hecho campaña para dar continuidad a sus políticas sociales, con el empleo y la reducción de la pobreza como ejes. Bolsonaro promete un curso más duro contra el crimen y una suerte de reinicio político. El veterano dirigente, que ya gobernó entre 2003 y 2010 y regresó al poder en 2023, busca un cuarto mandato; su rival es senador desde 2019 y se presenta por primera vez.

Bolsonaro ha comprometido que, si llega al Planalto, impulsará la liberación de su padre, Jair Bolsonaro, en arresto domiciliario por el intento de golpe de 2022. — Campaña presidencial, octubre de 2026

Lo que veo en el fondo del voto: Washington, el real y un país partido

Aquí está mi lectura. Esta no es una elección plebiscitada sobre el ajuste fiscal ni sobre la política monetaria; es una elección sobre la relación con Washington. Lula ha plantado cara a Donald Trump en materia comercial y de seguridad. Bolsonaro es el aliado que la Casa Blanca quiere en el Planalto, y el desenlace determinará hasta qué punto Estados Unidos puede ampliar su influencia en América Latina. Eso no es una frase de campaña: es el eje del tablero regional.

Dicho eso, la cita llega con dos lastres que los datos no resuelven. Los escándalos de corrupción y el deterioro económico conviven con acusaciones de injerencia estadounidense que Washington niega. Y hay un tercer riesgo, puramente estadístico: el mismo tipo de encuestas que hoy da ventaja a Lula no anticipó con precisión la primera vuelta, cuando Bolsonaro se impuso por más de 2,2 millones de votos. Mi conclusión provisional es prudente: quien gane lo hará por menos de lo que su campaña proclamará esta noche.

El primer examen no será político, será financiero. El real brasileño abrirá el lunes con dos preguntas en el precio: cuánto tarda en formarse un gobierno con capacidad de gastar y qué margen de maniobra conserva el Banco Central do Brasil para sostener su política de tipos. La toma de posesión está prevista para el 1 de enero de 2027, y hasta entonces el país funcionará con un Ejecutivo en transición.
Lula Bolsonaro

🌍 El impacto en España y Europa

Para el lector español, el canal de transmisión es doble y conviene separarlo con precisión.

  • Euríbor: el impacto directo es limitado. Si el resultado desemboca en volatilidad, la huida hacia la deuda alemana presionaría a la baja los yields europeos y, con ellos, el Euríbor a 12 meses, con un alivio marginal para las hipotecas variables. Un escenario de calma, en cambio, no altera la hoja de ruta del BCE.
  • Banca española: Santander, con su filial cotizada en Brasil, y BBVA, con BBVA Brasil, son las dos entidades con mayor exposición. Un real débil recorta el beneficio de esas filiales al convertirlo a euros y presiona su valoración en el IBEX.
  • Inflación y consumo: el efecto llega por materias primas y apetito de riesgo, no por el precio del dinero. Es indirecto y pequeño para el consumidor español.
  • Política monetaria: nada de lo que salga de las urnas brasileñas modifica la senda del BCE; sí modifica el spread que los inversores exigen a la deuda emergente.

En resumen: las elecciones de Brasil llegan a la segunda vuelta con un empate técnico que se resolverá esta noche, y España lo mirará desde la banca y desde el coste de la financiación, no desde la inflación.
Julian Brodsky inyecta 20 millones al Museo de Filadelfia: la filantropía museo arte que mueve el mercado

0

El Museo de Arte de Filadelfia ha cerrado una de las mayores donaciones de su historia: 20 millones de dólares. El dinero no compra obra. Compra aulas.

La filantropía vinculada al museo de arte vuelve a operar como señal de mercado. Julian A. Brodsky, cofundador de Comcast, y su esposa Lois G. Brodsky han comprometido esa cifra para levantar el Brodsky Center, un centro educativo que viene a resolver una gestión del espacio hasta ahora improvisada: menos de 6.000 pies cuadrados —algo menos de 560 metros cuadrados— para atender a unos 36.000 estudiantes al año con una plantilla de 16 personas.

De menos de 6.000 pies cuadrados a más del triple: el nuevo centro Brodsky

El edificio multiplicará por más de tres la superficie educativa actual. Los planos iniciales del museo contemplan un centro de aprendizaje familiar, estudios para trabajo manual, una zona de orientación de visitantes y un espacio comunitario polivalente. El estudio filadelfiano MGA Partners firma el diseño, con entrega prevista para el verano de 2027, y una construcción que se extenderá durante varios ejercicios.

La cifra de plantilla mide mejor que ninguna otra el salto. Dieciséis profesionales, entre tiempo completo y parcial, sostienen hoy todo el programa educativo. La ampliación no solo permite recibir más grupos escolares: habilita programas que el museo no puede ofrecer por falta de metros.

Audrey Hudson, directora adjunta de aprendizaje y compromiso, lo planteó en términos de capacidad: espacios diseñados a propósito para acoger grupos escolares y talleres prácticos. Nada de adaptar pasillos.

Una donación que no compra arte puede valer más para el mercado que muchas adquisiciones: financia la institución que después certifica lo que se colecciona.

Un déficit de 10 millones y la lógica del capital filantrópico

La letra pequeña importa. El museo cerró el ejercicio 2025-2026 con un déficit de 10 millones de dólares sobre un presupuesto de 76,5 millones, según los datos que acompañaron al anuncio. El agujero equivale a algo más del 13% del gasto anual.

Ese contexto reordena la lectura del regalo. Se trata de la primera gran operación de capital desde la ampliación de Frank Gehry, el Core Project inaugurado en 2021, y no se destina ni a metros expositivos ni a comprar piezas. Va a infraestructura de servicio, el capítulo que los grandes museos suelen financiar con deuda o con campañas de capital de largo recorrido.

Los Brodsky no son donantes de última hora. Él entró en el patronato en 1995 y pasó a emérito en 2024, manteniendo la vicepresidencia del comité de biblioteca y archivo. Ella empezó como voluntaria en 1982 y forma parte de los comités de conservación, arte europeo y obra gráfica y fotografía. Una sala lleva su nombre desde 2005 y en 2009 dotaron una plaza de conservador de fotografía. Tres décadas de relación institucional explican que el centro lleve su apellido.

donación museo

Análisis: la filantropía como certificación de valor

Aquí está la tesis que interesa a un family office. Una donación de este tamaño no es una inversión: no genera cupón ni plusvalía. Genera otra cosa. Legitima a quien certifica el valor de las colecciones privadas —la exposición antológica, el catálogo razonado, la aceptación en donación—, y ese juicio institucional es el que sostiene la prima de precio del arte como clase de activo.

Con más de 81.000 millones de dólares de capitalización, Comcast sitúa a su cofundador en la órbita de los patrimonios que operan con horizonte de varias décadas. La suya no es una operación de rentabilidad: es una operación de posición. Y la posición se traduce en acceso, en gobernanza y en capacidad de orientar el relato cultural de una ciudad. En Europa, los patrimonios familiares replican ese esquema mediante figuras de mecenazgo con incentivo fiscal, a menudo como puerta de entrada al ecosistema del arte antes de constituir colección propia.

El riesgo también se puede nombrar. Un museo con déficit recurrente y costes fijos al alza presiona su capacidad de custodia, de investigación y de programación, que es exactamente lo que sostiene el valor de las piezas que tutela. La contrapartida: los planes de capital y las ampliaciones suelen preceder a ciclos de institucionalización que benefician al coleccionista paciente, no al que necesita liquidez a doce meses.

El siguiente hito verificable es el diseño definitivo de MGA Partners, previsto para el verano de 2027. Hasta entonces, el museo deberá demostrar que el centro se construye con el déficit bajo control. Esa será la señal real.

La filantropía no compite con el mercado del arte: lo sostiene. Sin instituciones solventes no hay canon, y sin canon no hay prima de precio.

💎 Veredicto Wealth

El arte con validación institucional sigue siendo un activo de preservación de capital a diez años. El riesgo a vigilar es la salud financiera de los museos que certifican el canon: un déficit recurrente erosiona la prima de prestigio de lo que tutelan.

Hermès Birkin reventa: Drake reactiva el mercado secundario del bolso de lujo como valor refugio

0

El mercado de la Hermès Birkin reventa acaba de recibir el mejor escaparate publicitario que podía imaginar. Drake cumplió 40 años y repartió bolsos de Hermès y Chanel entre los más de 400 invitados que acudieron a Casa Cipriani, en Nueva York.

No fue una fiesta con obsequios. Fue una demostración de liquidez. Según la crónica publicada por Vogue, los asistentes se llevaron un flap bag de Chanel o un Kelly, y hubo además un sorteo estilo concurso televisivo con premios en efectivo que arrancaban en 10.000 dólares y llegaban al millón. El anfitrión lucía un Rolex Cosmograph Daytona único, con diamantes y la inscripción Freeze the World, valorado según esa misma crónica en varios millones.

Hay un detalle que el mercado debería leer con atención. Un bolso que se entrega como recuerdo de fiesta es un bolso que no vuelve al circuito secundario. La oferta se contrae justo cuando la demanda recibe un espaldarazo mediático global.

Un cumpleaños, 400 invitados y la asignación como cuello de botella

Hermès no produce a demanda. Produce a capacidad. Cada Birkin pasa por las manos de un único artesano, exige entre 18 y 20 horas de trabajo, y la maison decide quién accede a la lista de espera en función del historial de compra del cliente. El resultado es un embudo que no responde al precio.

Ese embudo es el que sostiene la prima. En el segmento de segunda mano, las referencias de 25 centímetros en colores neutros —negro, gold, etoupe— se han venido cerrando por encima del precio de tienda, con sobreprecios que en los modelos más solicitados han oscilado históricamente entre el 20% y el 40%. Comprar en boutique es cuestión de tiempo y de relación; comprar en el secundario es cuestión de dinero.

Un Birkin no se compra: se accede. Esa distinción entre producto y permiso es lo que sostiene su precio fuera de la tienda.

Drake, por cierto, no es un comprador improvisado. La crónica describe una colección de Birkins en múltiples colores junto a relojes raros y joyería personalizada. Cuando alguien con acceso privilegiado convierte el bolso en obsequio, envía una señal de estatus, sí, pero también de abundancia percibida. Y ahí está la paradoja: cuanto más se regala, más escaso parece.

Qué compra el inversor cuando compra un Birkin

El precio de un Birkin se descompone en tres capas. La primera es artesanal: piel, herrajes y horas de taller. La segunda es la asignación, un mecanismo administrativo que restringe la oferta de forma deliberada. La tercera es social, y es la más volátil de las tres.

Las dos primeras capas explican por qué el bolso apenas deprecia al salir de la tienda, algo que no ocurre con ninguna otra pieza de marroquinería de moda. La tercera explica los récords. En julio de 2025, el Birkin original de Jane Birkin se adjudicó en Christie’s París por 8,6 millones de euros, la mayor cantidad pagada nunca por un bolso en subasta. Ese precio no medía cuero: medía procedencia.

bolsos de lujo inversión

Para el inversor, la consecuencia práctica es incómoda. Un Birkin comprado a precio de tienda y conservado en condiciones impecables —caja, recibo, plásticos— es un activo con retención de valor notable. Uno adquirido con un sobreprecio del 35% en el secundario es otra cosa: una apuesta a que la demanda seguirá creciendo entre un grupo reducido de compradores.

Los costes reales de operación tampoco son triviales. Las plataformas especializadas cobran comisiones que en el rango alto se acercan al 15%-20% del precio de venta, y el tiempo medio de colocación de una pieza de más de 20.000 euros se mide en semanas, no en días. Cualquier cálculo de rentabilidad que ignore ambos factores está sobreestimando el retorno.

El Birkin como clase de activo: dónde está el riesgo real

Los índices de inversión alternativa incluyen la marroquinería de lujo desde hace años. Knight Frank incorporó los bolsos a su cesta de activos de colección y, en varios ejercicios del último lustro, el segmento figuró entre los mejores de la tabla. Conviene leer esas series con cautela: se construyen sobre precios de referencia y un número limitado de transacciones, no sobre martillos de subasta verificados como los del arte o los relojes.

Mi lectura es que el Birkin funciona razonablemente bien como activo de preservación de capital y muy mal como vehículo de revalorización agresiva. La razón es estructural. El comprador final es un cliente de renta alta que puede esperar, y la oferta no tiene la elasticidad de otros mercados del lujo. Eso protege el precio en las caídas y también limita los picos.

Hay tres riesgos que conviene vigilar. El primero es la autenticidad: el mercado de réplicas de alta gama ha mejorado su calidad y presiona la confianza en el canal no oficial. El segundo es la concentración de la demanda en un puñado de referencias; un bolso en color de temporada puede tardar meses en encontrar comprador. El tercero es la fiscalidad del coleccionismo, que en la Unión Europea dista de ser homogénea y erosiona el margen de una reventa transfronteriza.

El Birkin protege capital mientras no se pague de más por él. La prima del secundario es exactamente el margen que el comprador cede al siguiente.

El episodio Drake añade ruido, no fundamento. Un cumpleaños multitudinario no cambia la capacidad de producción de un taller de pantalla en Francia ni altera la política de asignación de la maison. Lo que sí hace es recordar al inversor que este activo cotiza con una parte de narrativa que ningún informe recoge.

La próxima cita para contrastar la tendencia es la publicación del Wealth Report de Knight Frank, prevista para marzo de 2027, y la temporada de subastas de accesorios de colección de la primavera siguiente. Si el precio medio de martillo de los Birkins de producción reciente se mantiene, la tesis de preservación aguanta. Si cede mientras los récords de procedencia siguen subiendo, estaremos ante un mercado que ya solo premia la historia, no el objeto.

💎 Veredicto Wealth

El Birkin es un activo razonable para preservar capital con horizonte superior a cinco años, si se compra a precio de tienda o con prima contenida. El riesgo a vigilar es la liquidez: en piezas de más de 25.000 euros, la venta puede superar los tres meses.

Rolex Daytona: el Daytona de oro, diamantes y esfera turquesa roza el millón y dispara su prima

0

El Rolex Daytona precio acaba de encontrar un nuevo techo: 890.000 euros. La cifra no sale de una subasta cerrada, sino de un anuncio vivo en el mercado secundario. Y el reloj no es un Daytona cualquiera.

He revisado las fichas que hoy pueden consultarse en Chrono24 y la conclusión repite el patrón de los últimos tres años: la prima ya no la paga el oro. La paga la configuración.

La pieza que ha vuelto a poner el foco es la referencia 126538TBR: caja de 40 milímetros en oro amarillo de 18 quilates, diamantes en índices, bisel y asas, esfera de turquesa natural y pulsera Oysterflex. Sylvester Stallone la lució durante la promoción de sus memorias, publicadas en septiembre.

El actor, de 80 años, apareció con ella en el programa Special Report with Bret Baier, de Fox News. No fue una elección casual. Stallone colecciona relojes desde hace décadas, acumula piezas de Patek Philippe, Rolex y Panerai, y suele exhibir modelos que no están al alcance del comprador de boutique.

Turquesa natural frente a esfera lacada: la diferencia que sostiene el precio

Conviene separar dos relojes que se confunden con facilidad. El 126518LN es el Daytona turquesa que Rolex presentó oficialmente en 2025: oro amarillo, esfera lacada con contadores negros y bisel de cerámica. Está en catálogo y se compra con lista de espera.

El 126538TBR, en cambio, es una pieza fuera de catálogo. Rolex no lo ofrece en su colección habitual y tampoco publica cifras de producción, lo que impide saber cuántos ejemplares existen. La marca confecciona la esfera con piedra natural, de modo que las vetas dibujan un patrón distinto en cada unidad.

Ahí está el núcleo del asunto. Una esfera lacada reproduce un color uniforme; una de piedra exige cortar el mineral con precisión milimétrica y descartar buena parte del material. El resultado es escasez estructural, no comercial. Los diales de piedra —ónice, meteorito, turquesa— han mantenido primas estables dentro del mercado del Daytona, tanto en vintage como en moderno.

En un Daytona fuera de catálogo, la esfera de piedra pesa más en la cotización que el propio oro de la caja.

Precio pedido no es precio de venta: la advertencia que el inversor debe leer

Los 890.000 euros corresponden a un ejemplar de 2026, sin estrenar y con documentación original, anunciado por un vendedor de Madrid en la misma plataforma. En paralelo figura otra unidad de la referencia anunciada por el equivalente a unos 860.000 euros.

Son precios solicitados. No importes de transacciones confirmadas. La distinción es esencial para quien evalúe relojes de inversión: un anuncio fija expectativa, no un precio de realización.

mercado secundario Rolex

Por eso el titular del millón conviene matizarlo: roza esa cifra en el escaparate, no en el cierre de la operación. Entre lo pedido y lo pagado hay una horquilla que depende del apetito puntual del comprador y del tiempo que el vendedor pueda permitirse esperar.

La prima de la rareza: dos rentabilidades que no se mueven al mismo ritmo

Llevo tiempo sosteniendo que el mercado relojero premia dos cosas distintas y no siempre correlacionadas. La procedencia —el reloj que perteneció a una figura pública— y la configuración fuera de catálogo. Stallone ya puso a prueba la primera en 2024, cuando subastó parte de su colección con Sotheby’s.

La segunda es más lenta y más sólida. Un Daytona de piedra natural no compite contra el catálogo; compite contra un puñado de piezas que aparecen en el mercado con años de diferencia entre una y otra. Eso protege el precio, pero también lo aísla: cuanto más alta la cotización, más pequeño el universo de compradores posibles.

Mi lectura es que la referencia 126538TBR funciona como activo de preservación de capital para un horizonte superior a cinco años, no como una apuesta de revalorización a doce meses. El segmento secundario acumula una corrección desde los máximos de 2022 y las piezas fuera de catálogo han aguantado mejor, aunque con menor profundidad de mercado.

El riesgo concreto está en la esfera. Es un material frágil, difícil de sustituir, y su reparación en servicio oficial puede convertirse en un problema de plazos y de coste. En un reloj de este nivel, el historial documental pesa tanto como el aspecto.

La rareza protege el precio y estrangula la liquidez al mismo tiempo: es la contradicción que define todo el segmento fuera de catálogo.

El siguiente hito para calibrar esta prima será la temporada de subastas relojeras de Ginebra, que arranca a comienzos de 2027. Hasta entonces, los anuncios de las plataformas son la única referencia disponible para el Daytona turquesa de piedra.

💎 Veredicto Wealth

El Daytona 126538TBR es una pieza de preservación de capital para coleccionistas con horizonte superior a cinco años y tolerancia a la iliquidez. El riesgo principal no es el precio, sino el reducido número de compradores disponibles por encima de 800.000 euros.

Queda un detalle que revela el patrón. Durante la misma gira promocional, en The Tonight Show Starring Jimmy Fallon, Stallone llevó un GMT-Master II referencia 126755EMSA, también fuera de catálogo. No busca el reloj del escaparate; busca el que nadie más tiene.

Two Delta, la startup israelí de IA con Ackman y Schmidt, capta millones: qué enseña la ronda

Two Delta, la startup israelí de IA que acelera el entrenamiento de modelos, acaba de sumar a Bill Ackman a su accionariado. La lección para cualquier founder: el valor ya no está en construir el modelo, sino en aplicarlo.

El movimiento encaja en un patrón que el fundador de Pershing Square Capital Management lleva dos años repitiendo: equipos pequeños, propiedad intelectual concentrada y sectores donde el riesgo estructural juega a favor del especialista, como la ciberseguridad y la defensa tecnológica. Lo explicó en una entrevista con Calcalist durante la cumbre ARC del Sheba Medical Center, en Israel.

Qué hay detrás de la ronda de Two Delta

Vamos a los números. Ackman ha invertido cerca de 100 millones de dólares en Israel, según sus propias cifras, y asegura que sigue buscando operaciones. Unas van por Pershing Square, firma que gestiona 33.000 millones; otras, a título personal. La entrada en Two Delta pertenece al segundo grupo. El importe de la ronda no ha trascendido.

Ese silencio sobre la cifra es la primera lección. Cuando un inversor de primer nivel confirma participación y la compañía no publica ni importe ni valoración, la operación funciona como señal de validación, no como referencia de precio. Un founder que se compare con Two Delta a partir de este anuncio está leyendo mal el dato.

En la misma conversación apareció otra operación: Ackman participó en la última ronda de Kela, el unicornio israelí de defensa tecnológica. En el accionariado de Two Delta figura también Eric Schmidt, exconsejero delegado de Google, según la información publicada sobre la operación. Dos nombres que, juntos, valen más que cualquier nota de prensa.

Un fondo que gestiona 33.000 millones de dólares no compra tickets: compra acceso a la siguiente ronda antes de que exista.

El retorno que Ackman presume no viene de una startup. Una semana después del 7 de octubre de 2023 compró cerca del 5% de la Bolsa de Tel Aviv por 25 millones de dólares, tras una presentación de una hora. Esa participación vale hoy en torno a 250 millones: un múltiplo de diez que él mismo describe como retorno de venture capital.

La tesis: una empresa de un billón de dólares saldrá de Israel

La predicción que sostiene la operación es enorme. Ackman sostiene que de Israel saldrá una compañía valorada en un billón de dólares —un millón de millones— en los próximos cinco años y, si no, en una década. Su argumento interesa a cualquier emprendedor: la IA reduce el peso de la escala.

ronda de inversión IA

La lógica es la siguiente: Israel tiene 10 millones de habitantes frente a los 350 millones de Estados Unidos, pero con IA un equipo de veinte personas puede atacar un mercado global. A eso se suma que una economía grande arrastra también una carga fiscal grande; Ackman citó la deuda nacional estadounidense, en torno a 40 billones de dólares, como contrapeso. Para él, lo que decide la década es la densidad de talento por habitante, no el tamaño del mercado doméstico.

También descartó que el país haya perdido el tren de los grandes modelos de lenguaje. Su tesis es que solo un puñado de constructoras de modelos alcanzará valoraciones de billón y que el grueso del valor lo capturarán las empresas que apliquen esa tecnología a un problema concreto. Two Delta, que trabaja en entrenamiento y aceleración de modelos, es exactamente esa apuesta intermedia.

📦 Caso de estudio: Two Delta

  • El reto: competir en IA desde un país sin ningún gran modelo de lenguaje propio y con 10 millones de habitantes.
  • La jugada: posicionarse en la capa de entrenamiento y aceleración de modelos, con un equipo pequeño y capital de inversores globales.
  • El resultado: entrada confirmada de Bill Ackman y Eric Schmidt en el accionariado; la compañía no ha desvelado importe ni valoración.
  • La lección: si no puedes ganar en la capa más cara, ocupa la capa donde cada euro de capital rinde más.

Lo que este caso enseña a un founder sin Ackman en el capital

El precedente útil no es Two Delta, es la Bolsa de Tel Aviv. Ackman compró el 5% en 2023 y multiplicó por diez en un mercado que entonces cotizaba con descuento de guerra. La lectura sirve igual para una ronda semilla que para la apertura de una tienda física en un barrio en rehabilitación: el mejor momento para entrar es cuando el riesgo percibido supera al riesgo real.

Ahora la parte incómoda. La tesis del billón de dólares es una opinión con pedigrí, no un dato. Israel tiene un ecosistema denso —ciber, agrotech, deep tech— y una concentración de talento técnico que España envidiaría, pero también un mercado doméstico diminuto, y una dependencia total del capital extranjero. La diferencia con el ecosistema español no está en el talento: está en la masa crítica de fondos capaces de escribir un cheque de 20 millones en una Serie B. Ahí, ENISA o Lanzadera cubren la fase temprana; la escala se sigue financiando fuera.

Ese es el punto donde la mayoría de los fondos europeos mira hacia otro lado y donde se decide de verdad si un ecosistema compite. Israel no ha ganado por tener mejores ingenieros, sino por tener un comprador recurrente de riesgo tecnológico: hedge funds, family offices y fondos globales que aceptan la pérdida total como parte del juego. Sin ese comprador, el talento emigra.

Para un founder que esté preparando una ronda, la lección operativa es otra: el nombre del inversor abre la puerta de la siguiente ronda, pero no arregla los unit economics. Si tu MRR crece al 8% mensual y tu coste de adquisición se come el margen, ningún business angel con 3 millones de seguidores en X convierte el negocio en invertible. El capital de validación compra tiempo; el runway se gasta igual.

El nombre del inversor abre la siguiente ronda; los unit economics deciden si esa ronda llega a cerrarse.

Ackman, además, está montando Pershing Square Ventures, un vehículo de capital riesgo que será una fracción pequeña de los 33.000 millones que gestiona el grupo. Esa es la señal que de verdad importa: no el cheque puntual, sino la estructura permanente para repetirlo. Cuando un hedge fund institucionaliza una pata de venture, el mercado local gana un comprador recurrente. Eso es lo que a España le sigue faltando.

🚀 Hoja de Ruta para Emprender

  • Lee la señal, no el titular: si una ronda no publica importe ni valoración, trátala como validación de tesis y nunca como referencia de precio para tu propia operación.
  • Ocupa la capa rentable: si no puedes competir en la infraestructura más cara, especialízate en la aplicación donde cada euro invertido genera más retorno.
  • Mide antes de ampliar: un 8% de crecimiento mensual con margen negativo no justifica una ronda; el capital acelera lo que ya funciona, no lo que aún busca su mercado.
  • Diseña para un mercado global: con equipos pequeños y herramientas de IA, el tamaño del país de origen deja de ser la excusa que era hace cinco años.

Dropbox frena el brain rot con offsites sin pantallas: qué enseña sobre IA y productividad del equipo

La IA y la productividad del equipo tienen un efecto secundario incómodo: delegar el trabajo mental en el software puede apagar el criterio de quien lo revisa. Dropbox prueba entrenamiento cognitivo y offsites sin pantallas para evitarlo.

El brain rot ya se sienta en el comité de dirección

Dropbox, la compañía que popularizó el almacenamiento en la nube, estudia incorporar herramientas de entrenamiento cognitivo —ejercicios de memoria y entrenamiento de la atención— para que su plantilla no pierda capacidad mental al delegar tareas en la inteligencia artificial. La noticia la adelantó Fast Company. No es una anécdota de cultura corporativa: es una tecnológica cotizada poniendo el desgaste cognitivo en la agenda de recursos humanos. Su paso por Y Combinator y su salida a bolsa están recogidos en su ficha de Crunchbase.

El término brain rot describe el deterioro cognitivo asociado al consumo continuo de IA y redes sociales. Melanie Rosenwasser, jefa de personas de la compañía, resumió la postura de la empresa: optimismo con la tecnología y, al mismo tiempo, responsabilidad de entender cómo afecta a quienes la usan cada día. Su equipo lo describe como un área emergente en la que todavía queda mucho por aprender.

Aquí conviene frenar el hype. La evidencia de que los ejercicios de entrenamiento cerebral eleven la inteligencia general es limitada, y el propio reportaje lo señala. Lo que sí existe son resultados acotados: un estudio financiado por los Institutos Nacionales de Salud de Estados Unidos encontró que el entrenamiento en razonamiento y velocidad de procesamiento —funciones ligadas a la memoria de trabajo— producía mejoras que se mantenían hasta una década en adultos mayores. Entrenamiento específico, efecto específico. Nada de píldoras mágicas.

La segunda pata del experimento es más barata y más incómoda: offsites analógicos. Directivos que dejan el móvil y el portátil en la puerta y dedican la jornada a respiración, conversación y trabajo presencial sin pantallas. El offsite analógico no es una moda estética; es un correctivo de diseño. Si el equipo solo se relaciona a través de herramientas que le resuelven el pensamiento, pierde la musculatura de discutir, priorizar y decidir.

Ninguna herramienta devuelve el criterio que el equipo no ejercita: la atención se entrena con práctica deliberada, no con una app de bienestar corporativo.

El coste de no hacerlo aparece en la cuenta de resultados aunque nadie lo meta en el dashboard. Un equipo que genera con IA el triple de propuestas y revisa la mitad termina con deuda de decisión: parches aprobados sin contexto, código que nadie entiende, informes que suenan bien y no resisten una pregunta. La velocidad sin criterio se parece demasiado al crecimiento. Ese es el riesgo real.

La IA acelera la ejecución, pero no decide qué merece ejecutarse: esa parte del trabajo sigue siendo del equipo.

Del ‘brain gym’ al offsite: cómo se entrena la atención

Dropbox no inventa la categoría. La inmobiliaria comercial JLL montó un brain gym en su oficina de Singapur con cápsulas iluminadas y paneles de entrenamiento visual; quienes participaron reportaron mejor foco y menos distracciones. En 2024, la también inmobiliaria Fischer probó durante tres meses un programa junto a la Universidad de Texas en Dallas y registró avances medibles en un índice compuesto de capacidad cognitiva, bienestar, calidad de las interacciones sociales y complejidad de las rutinas diarias.

Dropbox inteligencia artificial

El patrón se repite en los tres casos: primero la práctica, después la métrica. Y casi siempre en ese orden. La tentación del founder es invertir la secuencia —comprar la solución, anunciarla y buscar luego la evidencia—, y ahí es donde el bienestar corporativo se convierte en gasto sin retorno.

📦 Caso de estudio: Dropbox

  • El reto: Evitar que su plantilla delegue tanto en la IA que deje de pensar por sí misma.
  • La jugada: Explorar entrenamiento cognitivo y offsites analógicos con los dispositivos fuera de la sala.
  • El resultado: Sin métricas públicas todavía; la compañía lo define como fase de exploración.
  • La lección: El bienestar cognitivo se diseña como un proceso continuo, no como una charla anual.

Lo que este caso enseña a un equipo que ya trabaja con IA

La lección no es copiar el gimnasio cerebral. Es entender el orden de las decisiones. Primero se define qué trabajo no debe automatizarse nunca —la revisión de un despido, una decisión de precio, la lectura de un contrato—; después se entrena al equipo en esa tarea concreta; y solo al final se compra la herramienta. La mayoría de las empresas hace el camino inverso: firma la licencia, comunica entusiasmo y espera que el criterio aparezca por generación espontánea.

El contexto regulatorio empuja en la misma dirección. El reglamento europeo de inteligencia artificial exige desde febrero de 2025 que las organizaciones garanticen un nivel suficiente de alfabetización en IA entre las personas que la usan en su trabajo. Formar deja de ser un beneficio y pasa a ser una obligación de medios. Para una pyme española eso significa contenidos documentados, asistentes identificados y una fecha: no un webinar de una hora que nadie recuerda.

También hay una advertencia para quien busca capital. Los programas de bienestar de la última década —meditación, apps de sueño, clases de yoga en la oficina— dejaron muchas fotos y pocas métricas. Si Dropbox no mide el antes y el después de sus ejercicios cognitivos, su iniciativa será otra capa de wellness theater. La forma de evitar el teatro es simple: elegir dos o tres tareas donde el error cueste dinero y medir la tasa de acierto antes, durante y después.

Ojo con el efecto contrario. Hay equipos que usan la IA como corrector mental: escriben sin pensar, leen sin revisar y firman sin entender. Ese es exactamente el escenario que Dropbox quiere evitar, y no se combate con más software, sino con fricción deliberada: reuniones sin portátil, decisiones que se argumentan en voz alta, revisión humana obligatoria en los flujos críticos. Nada de eso escala solo, y ahí está el problema para quien persigue crecimiento rápido.

En aceleradoras como Lanzadera o Wayra el cuello de botella de un equipo joven rara vez es la herramienta: es la capacidad de decidir con información incompleta. Esa capacidad se entrena como un músculo, con repeticiones y con descanso. Los OKR, el Lean Startup o cualquier marco sirven de poco si el equipo no tiene tiempo material para pensar entre sprint y sprint. El criterio no se subcontrata.

🚀 Hoja de Ruta para Emprender

  • Elige tres tareas críticas y mide el antes: tasa de acierto, tiempo de revisión y número de correcciones. Sin línea base no sabrás si el entrenamiento sirve.
  • Reserva una franja semanal sin herramientas: dos horas de trabajo analógico para decisiones de producto o de personas. La atención sostenida no cabe en huecos de cinco minutos.
  • Documenta la formación en IA: el reglamento europeo exige alfabetización suficiente y un registro simple de contenidos y asistentes te cubre ante una inspección.
  • Blinda la revisión humana: deja por escrito qué decisiones no se cierran sin que las lea una persona. Es la defensa más barata contra el brain rot.

Town levanta 108 millones en una ronda Serie B de startup IA que la valora en 1.000 millones

La ronda Serie B startup IA que acaba de cerrarse demuestra que el capital ya no paga modelos: paga distribución. Town levanta 108 millones para enseñar a los no técnicos a usar agentes.

Una Serie B de 108 millones con menos de dos años de vida

Town es una startup de San Francisco fundada a finales de 2024 por Jean-Denis Greze y Tony Vincent. El pasado 19 de octubre anunció una ronda Serie B de 108 millones de dólares que la coloca en una valoración de 1.000 millones. Entrada en el club de los unicornios sin haber cumplido el segundo aniversario.

La operación está co-liderada por Forerunner Ventures y Menlo Ventures. El co-liderazgo no es un detalle menor en la lógica del Venture Capital: cuando dos fondos comparten el mando, se reparte también el riesgo. Con una valoración post-money de 1.000 millones, la ronda diluye a los fundadores en torno a un 11%, un porcentaje sano para una Serie B que no obliga a ceder el control. A efectos prácticos, el mensaje para el ecosistema es que sigue habiendo dinero para compañías con menos de dos años si el equipo fundador acredita haber escalado antes.

Greze no es un fundador primerizo. Antes fue CTO de Plaid, donde llevó el equipo de ingeniería de unas 20 personas a 350. Ese es el activo que compran los fondos: alguien que ya sabe escalar un equipo técnico. Con 47 años, asegura que nunca había trabajado tanto.

El producto: un asistente llamado Townie a 50 dólares al mes

Town no compite por el mejor modelo. Compite por la última milla. Su tesis es incómoda: la mayoría de la gente usa ChatGPT y Claude como un buscador mejorado, no como agentes que hacen cosas. El problema no es la capacidad del modelo, es el onboarding. Poner a alguien delante de una caja vacía y pedirle que escriba qué quiere no enseña a nadie.

En IA, la ventaja competitiva ya no está en el modelo que usas, sino en saber qué preguntarle y quién te enseña a hacerlo.

El modelo de negocio aclara el resto. Town tiene un plan principal de 50 dólares al mes para pymes y empresas medianas, y subvenciona los casos de uso de consumo con esos ingresos. La lógica es de manual: si no pagas por un asistente, no eres el cliente, eres el producto. En un mercado donde la confianza es la única barrera real, cobrar es una declaración de intenciones.

Cobrar 50 dólares al mes no es una decisión de precio: es la forma de alinear los incentivos del asistente con los de quien lo usa.

El caso que explica el negocio entero

Greze cuenta un ejemplo que vale más que cualquier deck. Una pequeña empresa de alquiler de coches y bicicletas en un destino vacacional lo gestiona todo por correo. Cada día enviaba entre 10 y 12 emails con fotos de daños al responsable de procesarlos: 25 minutos de trabajo repetitivo. Ahora un flujo recoge esos correos, cruza el CRM para identificar al cliente y redacta las respuestas. Cinco minutos.

valoración startup 1.000 millones

La clave no es la automatización, es el hueco. Nadie estaba construyendo SaaS para ese negocio: demasiado pequeño para un ERP, demasiado analógico para una herramienta vertical. Ahí encuentran product-market fit los agentes de IA, en el negocio de quince empleados que vive dentro de una bandeja de entrada.

📦 Caso de estudio: la empresa de alquiler que recuperó 20 minutos al día

  • El reto: Un negocio de alquiler de coches y bicicletas en destino vacacional gestionaba por email las 10 o 12 incidencias diarias con fotos, unos 25 minutos de trabajo.
  • La jugada: Un flujo de IA recoge esos correos, cruza el CRM para identificar al cliente y redacta la respuesta lista para enviar.
  • El resultado: El mismo trabajo pasa de 25 a 5 minutos diarios y el equipo recupera 20 minutos que antes se iban en puro trámite.
  • La lección: El hueco no está en la gran empresa, sino en el negocio pequeño que ningún SaaS quiso atender nunca.

El riesgo que el CEO dice en voz alta

¿Por qué no lo hará ChatGPT? Greze responde sin rodeos: buena parte, sí. Reconoce que la mayoría de esas funciones ya existen y que puede ganar la distribución, con Google, Microsoft u OpenAI quedándose con el mercado. La apuesta de Town es que el usuario corriente sigue sin saber qué pedirle a la máquina.

Es el debate clásico de la capa de producto, el mismo que recorre cada batch de Y Combinator cuando aparece una plataforma nueva. La historia está llena de startups construidas sobre una API que desaparecieron cuando el dueño de la API lanzó la función. La lección no es evitar los modelos ajenos, sino construir donde el modelo no llega: el dato del flujo de trabajo, la integración con el CRM del cliente y el coste de cambio.

Ahí está el dato que más pesa. Lo que antes tardaba nueve meses en copiarse se copia ahora en uno o dos. Con esa velocidad, ningún runway compra tranquilidad: compra obligación de ejecutar. El burn rate de una compañía así no se mide solo en dinero, se mide en funciones que el competidor ya tiene en producción.

Por eso Town empuja la voz en vivo y los agentes que hablan con otros agentes dentro de la empresa para encontrar quién conoce a quién, con la privacidad como restricción de diseño. Y por eso insiste en el pago: un asistente gratuito que gestiona tus finanzas es un asistente cuyos incentivos no controlas.

Para un founder español la lectura es concreta. No hace falta un modelo propio ni una oficina en San Francisco: hay miles de negocios tangibles —talleres, empresas de alquiler, distribuidores locales, y obradores artesanales— que viven en hojas de cálculo y correos. Aplicar unit economics de software a un negocio físico no es una metáfora, es calcular cuánto cuesta captar a ese cliente, cuánto paga al mes y en cuántos meses se amortiza.

Tres preguntas antes de tu ronda Serie B de IA

  • ¿Quién paga y quién usa? Si el usuario es gratis y el cliente es una empresa, tienes dos roadmaps y un solo equipo. Decide cuál manda antes de firmar el term sheet.
  • ¿Qué queda si el modelo se convierte en commodity? La respuesta que sirve es dato propietario, integración o distribución. ‘Nuestra interfaz es mejor’ no es una respuesta.
  • ¿Cuánto tarda un competidor en copiarte? Si se mide en semanas, tu ventaja no es la función: es el canal y el coste de cambio del cliente.

🚀 Hoja de Ruta para Emprender

  • Elige el hueco, no el modelo: busca negocios que hoy viven en el correo o en la hoja de cálculo; ahí el dolor se mide en minutos y el coste de cambio es cero.
  • Cobra desde el día uno: un plan de 50 dólares al mes valida disposición a pagar y te obliga a construir para quien realmente usa el producto.
  • Mide la copia: calcula cuánto tardaría un competidor con más recursos en replicar tu función. Si son semanas, tu ventaja es el canal.
  • Ancla al cliente en el flujo: integra el CRM y los datos del proceso; ahí está la barrera que ningún lanzamiento de OpenAI elimina de un día para otro.

Vitoria, Ibiza y Asturias ganan vuelos: los aeropuertos regionales de España crecen frente a Barajas y El Prat

Los aeropuertos regionales de España ganan peso: las reservas de Kiwi.com para el pasado verano subieron hasta un 281% en Vitoria. El estudio de la plataforma compara las salidas entre el 1 de junio y el 31 de agosto de 2026 con el mismo periodo de 2025 y dibuja una redistribución de la conectividad aérea.

Qué dicen los porcentajes y qué esconden

Vitoria encabezó los incrementos relativos de toda la red, por delante de Ibiza (+251,7%), Menorca (+197%), Asturias (+160,2%), Palma de Mallorca (+155,4%), y Bilbao (+152,6%). También destacaron Sevilla (+130,4%), Valencia (+113,8%) y Alicante-Elche (+112,3%). Son cifras que hablan de la actividad de una agencia concreta, no del tráfico total de los aeropuertos.

La primera advertencia la pone la propia fuente: los porcentajes miden reservas de usuarios de Kiwi.com, no pasajeros que hayan despegado o aterrizado en cada aeródromo. La base de partida es muy distinta en cada caso, de modo que un +281% en Vitoria puede apoyarse en un volumen pequeño. En cifras absolutas, los mayores registros fuera de Madrid y Barcelona correspondieron a Málaga (16.661 pasajeros), Valencia (14.590), Alicante-Elche (12.154), Sevilla (11.665) y Bilbao (10.042).

En el reparto general de la muestra, Madrid-Barajas concentró el 25,4% de los pasajeros y Barcelona-El Prat el 18,9%. Dicho de otro modo, más de la mitad de las salidas registradas por la plataforma tenían origen en otros aeropuertos. Esa es la lectura que interesa al sector: la conectividad se reparte, aunque los hubs sigan dominando por volumen absoluto.

Por qué el viajero mira más allá de Barajas y El Prat

Kiwi.com apunta a la cercanía como una de las explicaciones. Su portavoz, Daniela Chovancová, interpreta que más viajeros encuentran conexiones útiles sin desplazarse a los grandes centros de tráfico. Entre los destinos solicitados figuran Palma, Ibiza, Menorca, Roma, Budapest y Milán, vinculados a viajes nacionales y escapadas europeas. La comodidad de salir desde un aeropuerto próximo, con menos colas y trayectos más cortos, pesa en la decisión de compra.

Un 281% en Vitoria no equivale a cuadruplicar su tráfico real: revela que el viajero ha empezado a mirar la puerta de al lado.

La tendencia tampoco es uniforme ni permanente. Entre el 1 de septiembre y el 12 de octubre, San Sebastián (+247,9%), Asturias (+183,6%) y Granada-Jaén (+167,2%) lideraron las reservas del portal, mientras Santiago de Compostela (-18,5%), Fuerteventura (-11,2%) y Tenerife Sur (-9,5%) retrocedieron en esa misma muestra. El mapa cambia con la temporada y con la ruta que cada aerolínea decide abrir o cerrar.

El contraste con el tráfico real lo pone Aena. Los aeropuertos españoles gestionaron 31,67 millones de pasajeros en septiembre, un 4,2% más, según los datos de tráfico de Aena. Alicante-Elche creció un 11,5%, Málaga un 6,8%, Ibiza un 2,9% y Palma un 2%. Son cifras del total de la red en un mes distinto, por lo que no resultan directamente comparables con los porcentajes del verano. La lectura honesta es que ambas fuentes apuntan en la misma dirección, pero miden cosas diferentes.

Hoja de Ruta: Claves del Viaje

El impacto más inmediato es de bolsillo y de tiempo. Un viajero que encuentra una conexión útil a veinte minutos de casa se ahorra el desplazamiento al hub, el aparcamiento y las horas de antelación que exige Barajas. Para las aerolíneas, la señal es que existe demanda dispuesta a salir desde bases secundarias si la ruta y el precio acompañan. La zona cero son los aeropuertos de tamaño medio del norte y del Mediterráneo: Vitoria, Asturias, Bilbao, Palma, Ibiza, Menorca, Alicante y Sevilla aparecen una y otra vez en la muestra.

El dato que resume la fotografía es el 25,4% de Madrid y el 18,9% de Barcelona: entre los dos hubs suman menos de la mitad de las salidas de la plataforma. La periferia no ha desbancado a los grandes, pero ha dejado de ser un apéndice irrelevante del mapa.

Conviene mirar el precedente. Hosteltur recogió en 2025 avances de Vitoria, Reus y Girona, coincidentes con nuevas conexiones y con factores de proximidad y comodidad. La historia se repite con otro envoltorio: cada temporada, una ruta low cost o un vuelo europeo nuevo reabre el debate sobre si la España con menos conectividad puede sostenerse sin depender del coche. La oportunidad para el sector pasa por ampliar las opciones de salida sin confundir el crecimiento de un canal de venta con el del conjunto de la red aeroportuaria.

El riesgo es leer estos porcentajes como un cambio estructural que aún no se ha producido. Kiwi.com mide su propio embudo comercial; Aena mide pasajeros reales. Que Vitoria crezca un 281% en reservas no borra que Málaga mueve volúmenes diez veces mayores. La contradicción útil está ahí: la periferia gana terreno relativo mientras los grandes siguen ganando en absoluto. El próximo hito para comprobarlo será el balance de Aena del cierre de temporada de invierno, cuando se sepa si las rutas que alimentan ese interés se consolidan o se quedan en un pico estacional.

FAA ordena inspecciones urgentes en el Boeing 737 NG: Ryanair y Air Europa revisan su flota

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La FAA ordena inspeccionar el mecanismo del estabilizador horizontal de los Boeing 737 NG, una familia de unos 2.000 aviones.
  • ¿Quién está detrás? La Administración Federal de Aviación de Estados Unidos, tras las quejas de varias aerolíneas por holguras detectadas en vuelo.
  • ¿Qué impacto tiene? En España afecta solo a Ryanair y Air Europa, y únicamente a sus aparatos NG: los 737 MAX quedan fuera de la orden.

La FAA ha ordenado inspeccionar el mecanismo del estabilizador horizontal de los Boeing 737 NG. La directiva, publicada el pasado 19 de octubre, obliga a comprobar el sistema y a acometer los cambios que exija cada hallazgo. En España recae sobre dos nombres propios: Ryanair y Air Europa.

Solo entran los aviones de la familia NG, es decir, los 737-600, -700, -800 y -900 anteriores al rediseño del MAX. Los MAX quedan fuera. La orden nace de una denuncia técnica: más de una aerolínea detectó inestabilidad asociada a movimientos anómalos en esa superficie de cola, y la FAA abrió el expediente sin desvelar quién dio la voz de alarma.

El estabilizador horizontal es la superficie móvil de la cola que controla el cabeceo, la inclinación del morro del avión. Su mecanismo se acciona con husillos, y cualquier holgura degrada la respuesta del mando de profundidad. No es un fallo que tumbe un aparato por sí solo. Es un desgaste que recorta el margen de control, y la aviación comercial vive de ese margen.

Qué revisa la FAA y por qué alertaron las propias aerolíneas

La directiva de aeronavegabilidad exige comprobaciones técnicas y, según lo que aparezca, la sustitución o el ajuste de los componentes afectados. La FAA no ha publicado los nombres de las compañías que elevaron la queja, un silencio habitual cuando el expediente se abre por sospecha de fallo generalizado y no por un accidente.

El patrón es viejo. Se detecta una anomalía, se comunica, el regulador emite la orden y las flotas pasan por taller. En Estados Unidos operan alrededor de 2.000 aparatos de esta familia, la cifra que el sector maneja como referencia global y que conviene leer con cautela: la directiva no detalla cuántas unidades quedan dentro del perímetro fuera del territorio estadounidense.

Una holgura en el mecanismo de cola no tumba un avión, pero obliga a revisar una flota entera: así funciona el principio de precaución aéreo.

Ryanair y Air Europa: dónde se notará en España

Ryanair opera la familia 737 como base de su flota europea, con una red extensa en España: Madrid, Barcelona, Málaga, Alicante, Palma y Canarias. Air Europa utiliza el 737-800 en el corto y medio radio que alimenta su hub de Barajas. Son las dos compañías que la orden toca en el mercado español.

El impacto para el viajero no será una cancelación masiva, sino una gestión más ajustada de la flota. Las inspecciones se programan en las ventanas nocturnas de mantenimiento y, si un aparato no está disponible, la aerolínea recoloca otro en la rotación. El resultado habitual son demoras puntuales y algún vuelo cancelado con poca antelación en las rutas con menos margen.

Ahí entra la letra pequeña. El Reglamento (CE) 261/2004 obliga a informar, reubicar y asistir al pasajero cuando la cancelación es responsabilidad de la aerolínea. La práctica de las reclamaciones considera que una revisión programada de mantenimiento no es una circunstancia extraordinaria, de modo que un aviso con menos de catorce días puede abrir derecho a una compensación de entre 250 y 600 euros según la distancia del vuelo. La mayoría de los operadores afectados revisa estos expedientes caso a caso, y la balanza suele inclinarse del lado del pasajero que conserva billete y justificante.

Hoja de Ruta: Claves del Viaje

El impacto inmediato es de tiempo, no de seguridad: revisiones en tierra, rotaciones más tensas y planificación fina en las bases de bajo coste. La zona cero es doble. En España, Barajas por el peso de Air Europa en el hub y las bases de Ryanair en la península y los archipiélagos. En el plano global, el parque estadounidense, que es donde la FAA tiene competencia directa. El dato que resume la orden son esos cerca de 2.000 aviones y una factura de mantenimiento que ninguna aerolínea ha cuantificado todavía.

El pulso entre agentes es el de siempre. La FAA actúa; EASA suele adoptar las directivas estadounidenses en las semanas siguientes y trasladarlas a los operadores del continente; AESA es la que aterriza la orden en las dos aerolíneas españolas. Ninguna ha fijado plazos públicos. Ahí está la contradicción de fondo: el regulador exige rigor, pero no detalla cuántos aparatos quedarán en tierra ni qué costará el recambio de componentes. El precedente es el 737 MAX, inmovilizado veinte meses entre 2019 y 2020 tras dos accidentes: aquí no hay siniestro, solo una queja técnica elevada por operadores.

Lo que observamos es un test de ritmo para EASA. Si adopta la directiva con rapidez y sin condiciones adicionales, el episodio se cerrará con demoras contabilizables. Si pide inspecciones más exigentes, Ryanair —la aerolínea con más presión de costes unitarios del continente— tendrá que reordenar su programación de invierno. El próximo hito es el calendario europeo de cumplimiento. Hasta entonces, ningún pasajero con billete para las próximas semanas tiene garantizado el avión que figura en su reserva.

Eólica marina: peligran 6.200 millones y Avangrid entra en el punto de mira

0

La Administración de Trump quiere revocar la autorización del primer parque de eólica marina de Connecticut. El proyecto, bautizado Revolution Wind, acumula un coste de 6.200 millones de dólares y afronta ya su fase final de construcción, según las informaciones publicadas por Oilprice. Lo que está en juego no es solo un permiso administrativo: es la viabilidad de una infraestructura prácticamente terminada y la señal que recibe el capital extranjero invertido en renovables en Estados Unidos.

Un parque de 6.200 millones en el tramo final

El movimiento no responde a un impulso aislado. La cruzada de Trump contra la eólica marina acumula ya varios expedientes: el presidente ha intentado paralizar proyectos en distintas fases y ha llegado a pagar a compañías para que renuncien a sus arrendamientos sobre fondos marinos y redirijan esas inversiones hacia petróleo y gas. Comprar la renuncia a un lease es una fórmula poco habitual en la historia regulatoria estadounidense. El precedente queda ahí: cualquier permiso en vigor es negociable, y el precio lo fija la parte que tiene la potestad de bloquearlo.

Revolution Wind se encuentra en un punto especialmente sensible. La instalación, con una potencia en torno a los 700 MW según los datos públicos del proyecto, ha superado las fases de mayor riesgo técnico: cimentaciones asentadas, subestación en tierra conectada, aerogeneradores en proceso de montaje, y contratos de compraventa de energía ya firmados con la distribuidora. Revocar la aprobación en este momento obliga a detener una obra que ha consumido la mayor parte del presupuesto.

La base jurídica de esa marcha atrás es frágil. El permiso de construcción y explotación se tramitó durante años ante la Oficina de Gestión de Energía Oceánica, con estudios de impacto ambiental y consultas públicas cerradas. Deshacer ese expediente exige motivar un interés público nuevo y explicar por qué desaparece la confianza legítima del promotor. Ningún abogado del sector lo considera un trámite menor.

Avangrid y la exposición española al corredor noreste

Iberdrola Avangrid

El ruido llega a España por la vía societaria. Avangrid, filial estadounidense de Iberdrola, opera varios gigavatios de capacidad renovable en el país y concentra parte de su estrategia marina en el noreste, precisamente el corredor señalado por la actual administración. La compañía detalla su cartera en su página corporativa, donde el negocio eólico marino figura como una de las líneas de crecimiento a medio plazo.

Un parque al 90% no se cancela: se convierte en litigio, en sobrecoste y en prima de riesgo para el siguiente.

A pocos kilómetros de la costa está el precedente inmediato. Vineyard Wind 1, el primer parque eólico marino a gran escala del país, vio interrumpida su construcción por una orden federal en 2025. La paralización se justificó con argumentos técnicos y ambientales, pero el efecto sobre la cadena de suministro fue inmediato: buques contratados sin permiso para operar, componentes almacenados en puerto y sobrecostes que nadie ha compensado.

El mercado ya no descuenta permisos: descuenta la probabilidad de que un tribunal los revoque. Eso encarece cada megavatio futuro.

Hay un segundo antecedente que explica por qué Connecticut es terreno sensible. Park City Wind, el proyecto que Avangrid había diseñado para abastecer al estado, quedó cancelado en 2023 después de que la compañía no lograra renegociar al alza su contrato de venta de electricidad. Tres años más tarde, el hueco de generación previsto sigue sin cubrirse y la eólica marina vuelve al centro del debate político local.

Para Iberdrola, el asunto no es periférico. Estados Unidos es uno de sus mercados de crecimiento y la red de distribución de Avangrid aporta ingresos regulados estables que sostienen el dividendo del grupo. Una revisión hostil de los permisos eólicos no hunde esa base, pero obliga a revisar las hipótesis de inversión y a dotar provisiones por contingencias que hasta ahora se consideraban improbables.

La factura de detener una obra que ya está en pie

Los números hablan solos. 6.200 millones de dólares movilizados, una red de proveedores con contratos firmados y una distribuidora que cuenta con esa electricidad para cumplir sus objetivos de suministro. Si la autorización cae, el coste no desaparece: se reparte entre indemnizaciones, penalizaciones contractuales y compras de energía de sustitución en el mercado mayorista, que en Nueva Inglaterra cotiza habitualmente por encima de la media nacional.

El daño mayor, sin embargo, es el de la señal. El sector eólico marino estadounidense se construyó sobre la promesa de una cartera medida en decenas de gigavatios y de una cadena industrial que debía instalarse en los puertos del Atlántico. Con cada expediente reabierto, el coste del capital sube y los fabricantes de componentes posponen sus inversiones. Nadie firma un contrato a quince años con un marco regulatorio que cambia cada trimestre.

Conviene mirar el contraste con Europa. Mientras Bruselas y los gobiernos nacionales mantienen objetivos de capacidad al alza, Washington envía la señal opuesta a los inversores que financian buena parte de esos mismos parques. Iberdrola no es una excepción: es el ejemplo más visible de una cartera transatlántica en la que el riesgo país estadounidense ha dejado de ser un supuesto teórico para convertirse en una línea del balance.

El argumento oficial es la seguridad energética y el coste para el contribuyente. Los datos apuntan a lo contrario. La electricidad que no se produce en alta mar se cubre con gas natural en un momento de demanda creciente por los centros de datos, lo que presiona los precios al alza y reduce el margen de maniobra de las redes. Detener una obra avanzada no abarata el sistema: lo encarece por dos vías, la del litigio y la del combustible.

Queda una pregunta que el calendario resolverá antes que los discursos. La próxima cita relevante no está en el Congreso, sino en los juzgados federales, donde se acumulan los recursos de los promotores contra las órdenes de paralización. Si la Justicia mantiene los permisos ya concedidos, la ofensiva quedará en un coste reputacional. Si los revoca, el primer parque eólico marino de Connecticut no será el último nombre que desaparezca del mapa.

El precio del petróleo en alerta: la guerra de Trump con Irán dispara el flete de petroleros a récord histórico

0

El precio del petróleo ya no se encarece solo en el barril: se encarece en el trayecto. Fletar un cargamento de crudo desde el Golfo de Estados Unidos hasta China llegó a costar 80 millones de dólares este mes de octubre, diez veces la media que se mantuvo estable durante años antes de la guerra con Irán.

La referencia la sitúa Oilprice.com a partir de los registros del mercado de fletes, y no es un pico aislado. El máximo se marcó a principios de octubre. Después, las tarifas cedieron algo, pero seguían en torno a 60 millones de dólares por viaje. Sigue siendo un múltiplo de diez sobre la normalidad histórica.

La causa es una cadena de ineficiencias encadenadas. La guerra ha alargado las travesías, ha reducido la rotación de los buques y ha dejado la disponibilidad de flota en mínimos. Con menos barcos libres en el momento adecuado, cada flete se cierra al alza. El cuello de botella no está en el pozo, sino en la logística que conecta el pozo con la refinería.

El resultado es que el incentivo para mover crudo americano hacia Asia prácticamente desaparece. Con un coste de transporte de 80 millones por cargamento, el diferencial que un operador puede capturar en destino se lo come el barco. La ruta que durante años fue la columna vertebral del crecimiento de las exportaciones estadounidenses deja de tener sentido económico.

CleanTechnica lleva la tesis un paso más allá: la guerra de Trump contra Irán ha roto el mercado del petróleo. La ruptura no se mide tanto en el precio del barril como en los puntos de fallo acumulados. Cuando un sistema logístico se tensa en varios eslabones a la vez, el coste deja de ser lineal.

El flete ha dejado de ser un coste accesorio del crudo y se ha convertido en la variable que decide si un barril se mueve o se queda en tierra.

La flota disponible se contrae y el crudo americano pierde su salida a Asia

flete de petroleros

La ruta del Golfo de Estados Unidos a Asia absorbió durante la última década buena parte del crudo ligero que el país pone en el mercado, según los registros de la Administración de Información Energética. Los operadores la usaban porque el coste era predecible, y esa previsibilidad es justo lo que ha desaparecido. Un flete que se multiplica por diez no se traslada al cliente final sin romper algo por el camino.

Un mercado que dependía de un coste de transporte estable ha descubierto que la logística también cotiza como un activo de riesgo.

La aritmética ayuda a dimensionar el problema. Si el cargamento viaja en un buque de dos millones de barriles —la capacidad típica de un VLCC, el buque cisterna de mayor tamaño—, los 80 millones de dólares de flete equivalen a unos 40 dólares por barril solo en transporte. Ningún comprador asiático firma a ese precio si el crudo no llega con un descuento que ningún vendedor quiere conceder.

El ajuste se reparte por los dos extremos de la cadena. Los productores de la costa del Golfo se enfrentan a dos opciones: absorber el coste o renunciar al destino. Los refinadores asiáticos, a pagar la prima o mirar hacia otros orígenes. En medio, los fletadores buscan buques que no existen en número suficiente.

La ineficiencia no es solo de precio. Un viaje más largo implica más días de buque ocupado, más combustible y menos rotación anual por barco. La flota que existe rinde menos, y ese efecto se acumula viaje a viaje hasta convertirse en escasez efectiva.

Europa y España no están en esa ruta, pero tampoco son ajenas. Cuando el transporte marítimo de crudo se encarece de forma generalizada, la prima se incorpora al precio del barril que sí se mueve y, con él, al de los productos refinados. El Brent sigue marcando la referencia, pero el coste logístico se suma por detrás, sin aparecer en los titulares de cotización.

La secuencia recuerda a episodios anteriores. En 2019, los ataques a buques en el Golfo de Omán y las tensiones en el estrecho de Ormuz dispararon las primas de riesgo del transporte durante semanas. El mercado aprendió entonces que la geografía del petróleo pesa tanto como el volumen disponible.

El coste logístico se convierte en una prima de riesgo geopolítico

Durante décadas, el flete fue una línea menor en la cuenta de un cargamento. Se discutía el precio del barril, el diferencial de calidad y el calendario de entrega; el transporte se daba por hecho. La guerra con Irán ha invertido esa jerarquía. Hoy un operador puede tener crudo, comprador y permiso de exportación y aun así no cerrar la operación, porque el barco cuesta más que el margen.

Ese desplazamiento tiene consecuencias que van más allá de la ruta afectada. Cuando el crudo americano deja de llegar a Asia con regularidad, los flujos globales se reorganizan: los barriles buscan destinos más cercanos, los buques se reposicionan y los índices de fletes de otras cuencas recogen el movimiento. El mercado del petróleo se ha vuelto más lento y más caro en el mismo trimestre.

El riesgo evidente es de expectativas. Buena parte del discurso del sector asume que las tarifas se normalizarán en cuanto la situación en el Golfo se distienda, y ese escenario puede tardar más de lo que los balances descuentan. La capacidad de la flota no se recupera de un día para otro, y las rutas comerciales que se rompen no siempre se reconstruyen con la misma geometría.

Hay una contradicción adicional. Los productores estadounidenses necesitan el mercado asiático para colocar su crudo ligero, mientras la propia escalada que encarece el flete es la que sostiene el precio del barril que les da margen. Cuanto más sube el riesgo geopolítico, más rentable es el crudo en el papel y más difícil es venderlo en la práctica.

Para el consumidor energético europeo el detalle importa: la factura no sube por un barril que no llega, sino por el encarecimiento de todos los que sí llegan. El transporte es un componente pequeño del precio final en tiempos normales y deja de serlo cuando se multiplica por diez.

La otra lectura posible es que el mercado esté exagerando. Los fletes son el segmento más volátil de la cadena y se corrigen rápido cuando aparecen buques disponibles. La duda es si esa corrección llega antes de que los contratos anuales de suministro se renegocien con la nueva referencia de coste incrustada.

La pregunta que queda abierta es cuánto de este coste es transitorio. La respuesta se verá en el índice de fletes de crudo que publica el Baltic Exchange y en las próximas semanas de cotización. Si las tarifas no ceden antes de que cierre el año, el crudo americano habrá perdido Asia de forma estructural y el mapa del transporte marítimo quedará redefinido. Si ceden, el episodio pasará al archivo de las anomalías. Por ahora, cada viaje se paga como si fuera el último.

Enagás: cobrar el dividendo o comprar su deuda, la alternativa conservadora para batir la inflación

Enagás mantiene comprometido un dividendo de 1 euro bruto por acción con cargo al cierre de 2026, una retribución que ronda el 6% de rentabilidad y que Santander Private Banking coloca por delante del bono para las carteras conservadoras.

Un 6% que compite de tú a tú con la renta fija

La inflación ha vuelto a poner contra las cuerdas al inversor prudente. Los productos de bajo riesgo apenas preservan el poder adquisitivo, y eso obliga a decidir cuánta volatilidad se tolera a cambio de una rentabilidad real positiva. El dilema no es nuevo. El nivel de tipos al que se plantea, sí.

Desde el asesoramiento, la tesis pasa por la renta variable con dividendo elevado y negocio estable. María Martínez Pérez, senior active advisor de Santander Private Banking España, la defendió en el FORO ETF organizado por la revista Inversión y usó a la gasista como caso de estudio: ‘Para mí, Enagás es como un bono de corta duración y con un dividendo del 6%.

El contexto del mercado de deuda explica la comparación. El repunte de las rentabilidades permite a quien entra ahora en bonos acceder a rendimientos superiores a los de hace un año. El mismo movimiento genera pérdidas latentes en las carteras que ya estaban dentro, porque la subida de tipos reduce el precio de los bonos en circulación. Y el mercado mantiene la expectativa de un nuevo endurecimiento del BCE en diciembre, lo que añade ruido sobre el activo.
El dividendo que Bankinter y Sabadell ven blindado

rentabilidad por dividendo Enagás

La política de retribución ofrece visibilidad. Enagás mantiene comprometido un pago de 1 euro bruto por acción para el cierre de 2026, según el calendario que la compañía comunica a la CNMV, y los analistas lo consideran sostenible por dos razones: la generación de caja y el peso de los ingresos regulados. Firmas como Bankinter y Banco Sabadell lo califican de ‘blindado’.

Conviene precisar el término. Blindado no equivale a garantizado. Significa que el flujo de caja cubre el pago con holgura y que la compañía no necesita deuda nueva ni una ampliación de capital para sostenerlo. En un negocio de retribución regulada, esa previsibilidad vale tanto como el cupón.

Un 6% con caja regulada no convierte a la acción en un bono: la convierte en una renta variable que se comporta como tal cuando el ciclo aprieta.

La disyuntiva que plantea el mercado —cobrar el dividendo o comprar la deuda de la propia compañía— tiene una respuesta técnica. El bonista cobra antes y con menos riesgo; el accionista cobra después y con más recorrido. El orden de prelación no se negocia.

Existe además un obstáculo práctico para el minorista. La deuda corporativa se negocia en el mercado mayorista, con nominales que en muchos casos superan los 100.000 euros, y el acceso desde la banca retail se limita a productos empaquetados con comisiones añadidas. La acción, en cambio, se compra por el importe de una sola unidad y cotiza con liquidez diaria en el mercado continuo. Ahí la rentabilidad por dividendo se recalcula cada segundo con el precio.

Dónde está el riesgo real de la ecuación

El primer riesgo es de tipos. Si el BCE endurece en diciembre, la renta fija de nueva emisión eleva su rendimiento y el 6% pierde atractivo relativo. Las utilities que cotizan como proxy de bono lo notan antes en el múltiplo que en el dividendo: el pago no se mueve, la cotización sí.

Después está el riesgo regulatorio, que en este negocio pesa más que el de tipos:

  • Retribución regulada: buena parte de los ingresos dependen del marco que fija la CNMC para el sistema gasista.
  • Inversión y deuda: el endeudamiento condiciona la caja realmente disponible para el accionista.
  • Horizonte de la política: el euro por acción está comprometido para 2026; la incógnita es el marco que lo sustituya a partir de 2027.

El tercer riesgo es de mercado. Cuando una utility del Ibex paga un 6%, conviene preguntarse qué descuenta la cotización, y no solo cuánto reparte. En el sector, Redeia, Naturgy, Iberdrola y Endesa, compiten por el mismo perfil de accionista defensivo, y buena parte de las gestoras pasivas, con presencia habitual en el capital de las utilities del Ibex, rotan entre ellas según el peso en el índice y el dividendo comprometido. Seis puntos no son un regalo: son el precio que el mercado exige para asumir un crecimiento limitado.

En términos comparables, la ecuación de Enagás se parece más a la de un bono de corta duración que a la de un valor de crecimiento. El precedente del sector lo confirma: cuando la retribución regulada se revisa a la baja, el dividendo se ajusta con retraso, pero se ajusta. La compañía ya recorrió ese camino en el pasado, cuando la revisión del marco regulatorio obligó a recalibrar la retribución al accionista. Nada apunta a que el pago de 2026 esté en riesgo; el debate es el de 2027, y ahí el inversor no compra un cupón, compra una expectativa.

Frente al consenso de analistas, el valor tiene un suelo: la caja regulada. Frente al bono, tiene un techo: el crecimiento. Para el perfil conservador la decisión no es binaria. Quien busque preservar poder adquisitivo con algo de recorrido encontrará en el 6% una alternativa razonable; quien no tolere ver oscilar el principal debería mirar letras del Tesoro antes que acciones. La cifra habla por sí sola.

📊 Las Claves para el Inversor

  • Qué vigilar: La reunión del BCE de diciembre y el marco retributivo que sustituya al actual a partir de 2027, con la CNMC como pieza decisiva.
  • Reacción del valor: El mercado ya trata a Enagás como proxy de bono; un alza de tipos tensiona el múltiplo aunque el dividendo siga intacto.
  • Precedente sectorial: Redeia, Naturgy y Endesa compiten por el mismo inversor defensivo, de modo que el diferencial de rentabilidad marca la rotación.
Un monumento histórico francés de 700 años sale a la venta tras siete siglos en la misma familia

Un castillo del siglo XIV en Gard, catalogado monumento histórico, busca comprador por 9,5 millones de euros. Lleva casi siete siglos en manos de la misma familia y acaba de salir al mercado vía Idealista, el portal español que aterriza en Francia con la vista puesta en el segmento patrimonial.

Qué se compra por 9,5 millones: 28 estancias, 15 dormitorios y siete hectáreas de parque

La propiedad ocupa 1.900 metros cuadrados útiles y se apoya en más de siete hectáreas a las puertas de las Cevenas, ese paraje montañoso del Languedoc que hace de frontera entre el Macizo Central y el Mediterráneo. El parque, trazado a la inglesa, combina cedros centenarios del Líbano, ginkgos y bambusales históricos con una noria monumental, un ninfeo de los siglos XVII y XVIII y una piscina de inspiración palladiana.

El edificio se levantó en el siglo XIV y se remodeló en los siglos XVII y XVIII. De ahí su rareza: 28 estancias, 15 dormitorios y 12 baños que suman capas de arquitectura sin romper el conjunto. Una escalera italiana con estucos y bajorrelieves mitológicos, un comedor con frescos de principios del XVIII y un salón con papel pintado panorámico de Jean-Baptiste Réveillon, proveedor de la corte de Versalles. Abajo, bodegas abovedadas y una lavandería renacentista.

A la finca principal se suman una magnanería —la antigua hilandería de seda—, un invernadero, una biblioteca, establos y una casa de guardés del XVIII. Y la localización no es un adorno: 30 minutos de Nimes y su estación de TGV, 45 del Puente del Gard y menos de una hora de Montpellier, Arles y Aviñón.

Puesta en euros por metro, la operación arroja unos 5.000 euros por metro cuadrado útil. Es una cifra que en Madrid o en Barcelona compraría un piso de lujo sin tierra, sin árboles y sin siete siglos de historia encima. Ahí está el gancho y ahí está la trampa: lo que se paga no es el inmueble, es la categoría administrativa.

Porque la etiqueta de monument historique —inscrita en la base de datos abierta del Ministerio de Cultura francés— no es un sello decorativo. Cualquier intervención exige autorización previa, oficios homologados y presupuestos sin regateo. A cambio, el régimen francés abre desgravaciones por obras de conservación y permite liquidar impuestos sucesorios cediendo el inmueble al Estado.

Un castillo protegido no se compra para especular: se compra para custodiar, y esa diferencia separa al inversor paciente del coleccionista de folletos.

Cómo se aplicaría en España: de las masías catalanas a los pazos gallegos

El mercado español de monumentos residenciales existe, pero funciona con otras reglas y otro silencio. La Ley 16/1985 de Patrimonio Histórico Español somete a los Bienes de Interés Cultural a un deber de conservación que puede acabar en expropiación, reserva a la Administración tanteo y retracto en cada transmisión, y obliga a facilitar visitas públicas. Quien compra un pazo o un castillo no adquiere piedra: adquiere un régimen jurídico.

La pregunta obligada, a la vista del caso francés, es hasta qué punto ese modelo encajaría aquí. Ya encaja, con matices que conviene conocer. El IRPF permite deducir el 15% de las inversiones en conservación con un límite de base de 10.000 euros anuales; Sucesiones aplica una reducción del 95% a los bienes del patrimonio histórico; y los ayuntamientos pueden bonificar hasta el 95% del IBI. Sobre el papel, el cóctel fiscal español no es peor que el francés. En la práctica, la fragmentación autonómica convierte cada compraventa en un laberinto.

Lo que falta no es marco legal, es comprador. Los castillos españoles salen con descuentos notables frente a sus equivalentes franceses o italianos porque el mantenimiento anual se mueve, según la regla no escrita del sector, entre el 1% y el 3% de su valor. Sobre los 9,5 millones del Gard serían entre 95.000 y 285.000 euros al año antes de tocar una teja. El mercado lo copan cadenas de turismo rural de lujo, fondos hoteleros y algún ayuntamiento.

La Ficha del Inversor

La métrica que manda aquí no es el precio absoluto, sino el coste de propiedad: 5.000 euros por metro cuadrado más una carga anual recurrente que nunca aparece en el anuncio. El perfil que encaja es estrecho. Family office patrimonial, coleccionista europeo, operador de turismo boutique o de eventos con marca propia, o capital extranjero que busca segunda residencia de prestigio. Un particular con 9,5 millones líquidos y cero experiencia en patrimonio protegido es justo el comprador que el vendedor no quiere.

A seis meses vista, el segmento se mueve con dos vientos cruzados. A favor, unos tipos a la baja que abaratan la financiación de las obras y devuelven apetito al activo refugio. En contra, el coste de la energía y de los oficios artesanos, que sube por encima del IPC general. Nuestra lectura es de estabilización de precios y plazos más largos. El riesgo real no es una burbuja, es la parálisis.

Hay un precedente que explica el mercado actual. La desamortización de Mendizábal puso en circulación en 1836 miles de conventos, castillos y casonas que hasta entonces pertenecían a órdenes religiosas; dos siglos después, buena parte de ese patrimonio sigue en manos privadas y sin inventario actualizado. El hito que toca vigilar no es administrativo, es comercial: si el castillo del Gard encuentra comprador antes de que acabe la primavera de 2027, el capital patrimonial confirmará que sigue pagando prima por la historia.

Idealista selecciona 20 pueblos medievales de España con más encanto: el ranking que orienta al casco histórico

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista publica una selección de 20 conjuntos medievales españoles, diez ciudades y diez villas, con precio de venta y de alquiler de cada municipio.
  • ¿Quién está detrás? El portal Idealista, que cruza su índice de anuncios con el atractivo patrimonial de cada casco histórico.
  • ¿Qué impacto tiene? El ranking opera como mapa de precios para el comprador de segunda residencia: de 710 euros por metro cuadrado en Almazán a 5.111 en Hondarribia.

Los pueblos medievales de España que Idealista reúne en su última selección dibujan un mapa de precios de siete a uno. Entre el metro cuadrado más barato y el más caro hay 4.400 euros de diferencia.

De los 710 euros por metro cuadrado de Almazán a los 5.111 de Hondarribia

La lista combina diez ciudades y diez villas de casco antiguo —murallas, juderías, catedrales, varias con sello de Patrimonio de la Humanidad— y acompaña cada ficha con el dato de su índice de precios de Idealista. Toledo marca 2.119 euros por metro cuadrado, Ávila 1.756, Salamanca 2.605, Girona 2.851 y Hondarribia 5.111, el techo de la tabla.

En el extremo opuesto quedan los núcleos de interior con menos demanda. Almazán (Soria) se queda en 710 euros, Sigüenza en 791, Valencia de Alcántara en 897, Úbeda en 902, Albarracín en 999 y Baeza en 1.019. Son precios de anuncio, no tasaciones, y exigen la cautela de una muestra pequeña: dos operaciones atípicas mueven la media varios puntos.

La foto cambia al mirar el alquiler. Toledo paga 11,3 euros por metro cuadrado al mes, Ávila 8,8, Cáceres 8,2 y Cuenca 8,9, mientras Hondarribia asciende a 19,71 y Segovia a 13,4. Al cruzar ambas series —alquiler anual entre precio de compra— sale un yield bruto del 6,4% en Toledo, el 6,7% en Segovia y el 8,6% en Úbeda, frente al 4,6% de Hondarribia y el 4,8% de Granada.

El cálculo no descuenta gastos, IBI, comunidad ni meses vacíos, pero el diferencial no es una anomalía: es la prima que el mercado paga por el casco histórico con marca turística. Cuanto más reconocible es la plaza, más caro el metro cuadrado y más comprimida la rentabilidad del alquiler residencial.

El casco histórico es ya un activo de doble filo: encarece la compra, complica la reforma y expulsa al vecino que sostiene el pueblo todo el año.

Qué compra quien compra dentro de una muralla

La mayoría de estos conjuntos arrastran protección patrimonial, y eso limita fachadas, cubiertas, huecos y materiales. Una reforma integral en un inmueble catalogado se encarece frente a la misma obra a dos calles del recinto, y la licencia se estira porque el expediente pasa por la comisión de patrimonio en en la comunidad autónoma.

El comprador es mixto: quien busca casa de pueblo para teletrabajar, quien adquiere segunda residencia a dos horas de una capital y quien compra para explotar el alquiler turístico. Los tres compiten por un stock escaso, porque en un recinto amurallado no hay obra nueva. Y ahí asoma el pulso entre ayuntamientos y Ministerio de Vivienda: el registro único estatal de viviendas de uso turístico estrecha ese negocio.

La Ficha del Inversor

La métrica que ordena la decisión es el yield bruto y su comparación con la media del alquiler residencial en las grandes capitales, que rara vez supera el 5%. El 6,4% de Toledo o el 6,7% de Segovia compiten con plazas que el inversor institucional considera prime, aunque con un riesgo de liquidez muy superior: vender en un casco histórico de 4.000 habitantes puede llevar meses.

La tendencia a seis meses apunta a estabilización con sesgo alcista en las plazas de tirón turístico y a plana en las de interior. La financiación acompaña —el coste de una segunda residencia es hoy inferior al de 2023—, pero el freno llega por vía normativa. La referencia independiente la marca el Índice de Precios de la Vivienda del INE, que en municipios pequeños se mueve con retraso y muestras frágiles.

El perfil al que encaja esta selección es el pequeño inversor patrimonial con horizonte largo y tolerancia a la reforma. Para un fondo institucional o una socimi, estos mercados no existen: el ticket es pequeño y la gestión, artesanal. En el ciclo 1997-2007 los cascos de capitales medianas se revalorizaron por arrastre turístico; tras 2008 fueron los últimos en recuperar el precio de pico.

El riesgo no es el precio, es la salida. Quien compre en Almazán a 710 euros por metro cuadrado no debería confundir una rentabilidad bruta del 12,7% con un negocio sólido: el alquiler medio de 7,54 euros se calcula sobre muy pocos anuncios. El siguiente hito será la actualización trimestral del índice del portal y el cierre del IPV, que dirán si la brecha entre cascos turísticos y de interior se ensancha o se cierra.

2026 registra el septiembre más cálido en España: 3,4 ºC por encima de la media

Septiembre de 2026 ya tiene su veredicto y no es el que esperaba el otoño. La Agencia Estatal de Meteorología ha confirmado que la España peninsular cerró el mes con una temperatura media de 22,5 ºC y una anomalía de +3,4 ºC respecto al periodo de referencia 1991-2020. Es el septiembre más cálido de la serie histórica oficial, que arranca en 1961.

El récord no llega por la mínima. El anterior registro, de 1987, queda 0,7 ºC por detrás. En climatología, mover una décima la media de un mes entero en un país completo es mucho; casi un grado, es otra categoría de suceso.

Un septiembre que superó al verano

Hay una comparación que ayuda a dimensionar lo ocurrido. Por primera vez desde que existen registros oficiales en España, la temperatura media de septiembre ha superado la media climática del verano completo, fijada en 22,1 ºC para el periodo 1991-2020. Un mes de transición se comportó, en promedio, como un mes de julio.

El calor no fue un episodio aislado. Entre el 2 y el 7 de septiembre, la península y Baleares atravesaron una ola de calor oficial. Llegaron después dos episodios cálidos más que no alcanzaron esa categoría, pero que volvieron a disparar las máximas. En Canarias, AEMET contabilizó tres olas de calor distintas a lo largo del mes.

Los termómetros dejaron cifras de julio. El 3 de septiembre, Morón de la Frontera marcó 44,4 ºC, Sevilla/Aeropuerto llegó a 44 ºC y Córdoba/Aeropuerto registró 43,5 ºC. Al día siguiente, Granada/Aeropuerto alcanzó los 42 ºC. En 17 estaciones principales, la máxima absoluta del mes fue la más alta jamás anotada para septiembre en su propia serie.

Las noches tampoco dieron tregua. En 18 estaciones principales, la mínima más alta del mes batió su récord histórico para septiembre. El resultado: un mes de carácter extremadamente cálido en casi todo el país, con algunas zonas del noroeste donde el carácter se quedó en muy cálido.

Cómo se construye una anomalía de 3,4 grados

La cifra de 3,4 ºC no significa que cada día y cada ciudad estuvieran exactamente 3,4 grados por encima de lo habitual. Es una media para la España peninsular comparada con el periodo 1991-2020. Hubo jornadas y lugares con desviaciones mucho mayores, y otros donde el calor fue más contenido.

El caso de Canarias resulta ilustrativo. El 15 de septiembre, la temperatura media diaria del archipiélago llegó a situarse aproximadamente 6,5 ºC por encima de los valores normales de esa fecha. Hablamos de una desviación que, sostenida durante días, basta para alterar registros de demanda eléctrica, salud pública y disponibilidad de agua.

Para entender la escala del salto basta un contraste: septiembre de 2025 había sido simplemente cálido, con una anomalía de +0,6 ºC. Un año después, la desviación se ha multiplicado por más de cinco. Ninguna otra variable meteorológica se mueve tanto de un año a otro salvo por eventos catastróficos.

récord de temperatura España

El mes también fue muy seco. En la España peninsular cayeron de media 15,9 litros por metro cuadrado, apenas el 36% de la precipitación normal. Fue el tercer septiembre más seco del siglo XXI y el séptimo desde 1961.

Eso no impidió episodios de lluvia torrencial concentrada. Valencia/Aeropuerto acumuló 71,9 milímetros el día 16 y Barcelona/Aeropuerto registró 67,4 milímetros el día 29. Un mes puede terminar siendo seco en el balance global y, al mismo tiempo, dejar tormentas que en pocas horas descargan lo que no descargaron en semanas.

Septiembre de 2026 no fue un mes de septiembre. Fue un verano que se negó a entregar el calendario a nadie.

Un verano detrás que ya era histórico

El récord de septiembre no llega en un vacío. El verano de 2026 ya había sido el más cálido de la serie oficial española, con una media de 24,5 ºC, 2,4 grados por encima de lo normal. AEMET ha reconstruido además registros anteriores y considera probable que fuera el verano más cálido en España desde, al menos, 1869.

La secuencia verano extremo más septiembre extremo dibuja un patrón que la comunidad climática lleva años subrayando: el calentamiento no solo eleva la media, también empuja los extremos. Cada año hay más probabilidad de que un mes concreto, sea cual sea, termine fuera de su rango histórico. No es una predicción, es aritmética sobre tendencia.

Conviene, sin embargo, hacer una precisión honesta. Un solo mes extremo no demuestra nada por sí mismo sobre la trayectoria del clima; los registros tienen ruido y variabilidad natural. Lo que sí aporta evidencia son las series: cuando el récord de septiembre de 1987 se supera por 0,7 ºC en un contexto de verano récord reconstruido hasta 1869, la coincidencia es difícil de explicar sin tendencia de fondo.

La serie oficial de AEMET está publicada y accesible para cualquier investigación independiente. Las recientes reconstrucciones pre-1961 amplían el marco, aunque con mayor incertidumbre en las décadas más antiguas. Eso sí: los datos mensuales oficiales, los que sostienen el récord de septiembre, cuentan con cobertura instrumental moderna y no dependen de reconstrucciones.

La pregunta que queda abierta no es si septiembre de 2026 fue cálido. Es qué ocurrirá en los próximos otoños. La serie de 2025 a 2026 muestra que la anomalía anual puede saltar de +0,6 a +3,4 ºC sin que la componente astronómica del clima cambie. Si el año que viene la media regresa a valores modestos, el récord seguirá siendo 2026; si vuelve a saltar, estaremos ante un patrón, no ante una racha.

La conclusión operativa es sencilla y poco épica. Septiembre ha dejado de comportarse como un mes de transición en España. Los datos de AEMET lo sitúan térmicamente más cerca de julio que de octubre. Lo que haga el próximo septiembre lo dirá el termómetro, no la memoria.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Septiembre de 2026 fue el más cálido de la serie histórica oficial española, con 22,5 ºC de media y una anomalía de +3,4 ºC respecto al periodo 1991-2020.
  • Dónde: España peninsular y Baleares, con datos también de Canarias.
  • Institución responsable: Agencia Estatal de Meteorología (AEMET), dependiente del Ministerio para la Transición Ecológica.
  • Cuándo: Datos publicados en octubre de 2026, correspondientes al mes de septiembre de 2026.
  • Impacto a futuro: Refuerza la evidencia de que el calentamiento global en España está desplazando los extremos térmicos más allá de los meses centrales del verano.

La exención de IRPF del SMI queda pendiente de una reforma legal tras las elecciones del 29-N

La exención de IRPF del SMI exige una reforma legal aparte que no estará lista antes de las elecciones del 29 de noviembre.

El Gobierno subirá el salario mínimo por real decreto antes de los comicios, pero librar de IRPF a quien lo cobra es otra cosa: hace falta una ley que vote el Congreso. Fuentes de Hacienda consultadas por Europa Press admiten que ese cambio no tiene fecha concreta y llegará después de la subida, ya en la Diputación Permanente o con el Congreso que salga de las urnas.

Una subida por real decreto y una exención que necesita ley

El SMI se actualiza con un real decreto aprobado en el Consejo de Ministros, al amparo del artículo 27.1 del Estatuto de los Trabajadores. Ese texto no pasa por el Congreso ni necesita convalidación. La exención fiscal del salario, en cambio, sí: cualquier cambio que toque el IRPF tiene que refrendarse en la Cámara Baja.
El calendario inmediato tiene una fecha marcada: el 1 de noviembre vence el plazo del comité de expertos que debe proponer la horquilla de subida para 2027. Después, Trabajo abre el diálogo social con sindicatos y patronal. Ese dictamen no es vinculante, así que el Ejecutivo puede fijar la cuantía por su cuenta si no hay acuerdo.

Lo que está en juego no es menor. El salario mínimo ha pasado de 735,90 a 1.221 euros mensuales entre 2018 y 2026, un 66% más. Traducido a cómputo anual, esos 1.221 euros en 14 pagas son 17.094 euros brutos: una cifra que ya se sitúa por encima del mínimo exento de retención que se manejaba hace apenas unos años.

Subir el salario mínimo es un decreto. Dejar de pagar IRPF por él es una ley, y una ley necesita votos.

Retención mensual y cuota final: dos cosas distintas que Hacienda separa

Aquí está la letra pequeña que más lío genera en las pymes con empleados. El reglamento del IRPF solo regula los anticipos mensuales que la empresa descuenta en cada nómina, es decir, la retención. La obligación tributaria final y la declaración anual dependen de la Ley del IRPF. Son dos normas distintas y pueden avanzar a ritmos distintos.
Durante años bastó con tocar el reglamento. En los PGE de 2018, prorrogados hasta 2020, el mínimo exento de retención estaba en 14.000 euros anuales. Con las subidas posteriores se quedó corto: en 2023 el SMI ya eran 15.120 euros al año. El Ejecutivo reaccionó elevando la reducción por rendimientos del trabajo en los PGE de 2023 y adaptando el reglamento hasta los 15.000 euros.

Desde 2024 ya no alcanza con retocar el reglamento. Ese año se subió por real decreto el límite de retención a 15.876 euros y, además, un decreto ley aprobó deducciones para que los perceptores no pagaran en la renta. En 2025 la reforma entró por enmienda en una ley ajena, con deducciones de hasta 340 euros para salarios de hasta 18.276 euros. Y en 2026 se coló en el decreto ley de ayudas por los temporales de Andalucía y Extremadura, con deducciones de hasta 590,89 euros anuales para rendimientos iguales o inferiores al SMI de ese ejercicio.

Para quien tiene trabajadores a cargo, el efecto práctico es este: en enero de 2027 habrá que aplicar las tablas de retención vigentes y presentar el modelo 111 cada trimestre con lo practicado, según el modelo que publica la sede electrónica de la AEAT. Si la reforma legal no ha llegado, el trabajador puede descubrir en su declaración que debía ingresar dinero.

Ojo con una trampa habitual en las asesorías: dar por hecho que el importe de la retención coincide con la cuota final. No es así. Una retención a cero no convierte en exenta la renta del trabajador si la ley no lo dice; simplemente aplaza el problema a la campaña de la renta del año siguiente.

Tres años de parches fiscales y una reforma que nunca llega

La comparativa con lo ya vivido deja una conclusión incómoda. En 2024 se usó un real decreto más un decreto ley; en 2025, una enmienda dentro de una norma que no tenía nada que ver; en 2026, otro decreto ley con ayudas por catástrofes. Tres vehículos distintos en tres años para lo mismo: que quien cobra el salario mínimo no pague IRPF. Ninguna de esas soluciones es estable, porque ninguna se ha integrado en la Ley del IRPF con vocación de permanencia.

Ese parcheo anual tiene un coste que casi nadie contabiliza. Cada ejercicio, las pymes y los asesores recalculan retenciones a principios de año sin saber si la exención final se aprobará en marzo, en julio o nunca. El trabajador, mientras tanto, firma una nómina limpia que puede dejar de serlo cuando la ley dice otra cosa.

La solución técnica es sencilla de enunciar y complicada de aprobar: anclar en la Ley del IRPF un umbral de exención ligado al SMI, de modo que cada subida del salario mínimo arrastre automáticamente su tratamiento fiscal y no haya que improvisar un vehículo legislativo nuevo cada diciembre. Mientras eso no ocurra, la pregunta del 29-N no es solo quién gobierna, sino si el nuevo Congreso dedica su primera ley tributaria a algo que llevaba tres años resolviéndose por la puerta de atrás. La semana que viene hay una pista: el informe de los expertos del SMI. Y después, el texto del real decreto. Ahí se verá si Hacienda acompaña la subida con algo más que buenas palabras.

Guía rápida del trámite

  • 📅 Plazos: informe de expertos del SMI el 01/11/2026; real decreto de subida antes del 29/11/2026; reforma legal del IRPF sin fecha oficial.
  • ✅ Requisitos clave: rendimientos del trabajo iguales o inferiores al SMI anual para las deducciones vigentes; el resto exige ley nueva.
  • 🌐 Dónde solicitarlo: no se solicita. Tablas de retención y trámites en la sede electrónica de la AEAT; modelo 111 trimestral si tienes empleados.
  • 💰 Importe o coste: deducciones vigentes de hasta 590,89 euros anuales para rentas iguales o inferiores al SMI de 2026.
  • ⚠️ Error a evitar: dar por exenta la nómina sin ley que lo respalde; la retención a cero no borra la cuota de la declaración.
Mujeres autónomas en Murcia: 39.488 cotizantes al RETA, casi cuatro de cada diez

El 36,9% de los autónomos de la Región de Murcia son mujeres: 39.488 cotizantes al RETA en septiembre de 2026, según el informe del Ministerio de Trabajo.

El reparto por sexos deja 67.546 hombres (63,1%) y esas 39.488 mujeres, algo menos de cuatro de cada diez, sobre un tejido de 107.034 trabajadores por cuenta propia. La proporción murciana queda dos décimas por debajo del 37,1% nacional y supera el 34,9% de media en la Unión Europea.

Cuántas autónomas hay en Murcia y a qué ritmo crecen

El dato que más se mueve no es la foto, es la tendencia. Entre enero de 2024 y septiembre de 2026, el número de autónomas murcianas creció un 4,6%, por encima del 3,9% de los hombres y del 4,2% del conjunto del tejido. Ellas empujan más.

En toda España hay 1.299.677 mujeres dadas de alta en el RETA, un 5,9% más que en enero de 2024. El colectivo masculino avanzó un 4,3% en el mismo periodo. La brecha se estrecha a base de décimas.

Por ramas, la presencia femenina es mayoritaria en actividades sanitarias y servicios sociales (63,1%), educación (59%), otros servicios (52,8%), empleadores de personal doméstico (50,9%), hostelería (43,8%) y comercio (43,6%). En construcción apenas llegan al 9,4%, en transporte y almacenamiento al 16,6% y en agricultura y ganadería al 29,2%.

El censo avanza: hay más autónomas que hace dos años. Lo que no avanza al mismo ritmo es la base por la que cotizan.
La brecha que no sale en el censo: la base de cotización

Aquí está el detalle que cambia todo. El 30,1% de las autónomas en España cotiza por la base mínima, frente al 24,3% de los hombres. Con el sistema de tramos por ingresos reales, la base se elige dentro del tramo que corresponde a los rendimientos netos, así que cotizar por el mínimo apunta a que la actividad genera ingresos bajos. El efecto inmediato es una cuota más barata. El diferido, prestaciones más cortas y una pensión futura menor.
El perfil demográfico también se separa. El 41,9% de las autónomas tiene menos de 46 años, frente al 38,9% de los varones, con una edad media de 47,6 años. Y el 14,7% cuenta con empleados a su cargo; el 8,4% está en pluriactividad, es decir, compagina el RETA con otro trabajo. Ambos porcentajes superan ligeramente los masculinos.

autónomas Murcia

Qué puede hacer una autónoma con la cuota sin pagar de más

Existe una bonificación por conciliación para autónomas con hijos menores de 12 años o familiares dependientes a cargo: reduce la cuota por contingencias comunes durante un periodo limitado. No se aplica sola; hay que pedirla. Los requisitos y el porcentaje vigente conviene comprobarlos en la sede de la Seguridad Social antes de hacer números.

La segunda palanca es la base de cotización. Subirla encarece la cuota hoy, pero mejora la prestación por cese de actividad (el paro del autónomo), la incapacidad temporal y la jubilación. Bajarla hace lo contrario. Quien cotiza por la mínima porque factura poco no tiene margen; quien la mantiene en la mínima facturando bien compra cuota barata y pensión corta.

La tercera es la tarifa plana, y aquí se mezclan conceptos. La tarifa plana y la bonificación por conciliación son cosas distintas. La primera es una cuota reducida para quien no ha estado de alta en el RETA en los dos años anteriores; la segunda atiende a una situación familiar. Se piden por vías separadas y con requisitos que no se sustituyen. Hay además una reducción específica para las autónomas que retoman la actividad tras la maternidad, con reglas propias.

Más autónomas, la misma brecha: lo que hay detrás del 36,9%

El informe del Ministerio de Trabajo y Economía Social, publicado esta semana, deja una lectura cómoda y otra incómoda. La cómoda: Murcia crece en empleo autónomo femenino por encima de los hombres y ya está casi en la media nacional. La incómoda: ese crecimiento se concentra en servicios y no corrige lo de fondo, que es la base de cotización. Tres de cada diez autónomas en España aportan por el mínimo, y eso hipoteca su cese de actividad, sus bajas y su pensión.

El tejido murciano explica parte del sesgo. Agricultura y construcción, dos ramas con peso en la Región, son justo donde la presencia femenina es residual: 29,2% y 9,4% respectivamente. La entrada de mujeres al RETA se produce sobre todo en sanidad, educación, hostelería y comercio, actividades con más parcialidad y facturaciones más bajas. No es un problema de vocación, es un problema de estructura de ingresos.

La comparación con el precedente ayuda: desde enero de 2024 el colectivo nacional de autónomas avanza un 5,9%, más que el de hombres, pero la concentración en el tramo mínimo apenas se mueve. Más cantidad no equivale a más calidad. El próximo informe del Ministerio dirá si la subida viene con bases más altas o si seguimos sumando cabezas con cotizaciones de mínimos. Mientras tanto, cada autónoma puede hacer dos cosas esta semana: mirar en qué base cotiza y comprobar si le corresponde alguna de las bonificaciones vigentes.

Guía rápida del trámite

  • 📅 Plazos: sin fecha límite de convocatoria. La base se cambia en las ventanas que marca la TGSS; la bonificación se pide cuando nace el derecho.
  • ✅ Requisitos clave: alta en el RETA; para conciliación, menores o dependientes a cargo; para la tarifa plana, no haber cotizado como autónomo en los dos años previos.
  • 🌐 Dónde solicitarlo: en el portal Importass o en la sede electrónica de la Seguridad Social, con certificado digital o Cl@ve.
  • 💰 Importe o coste: la cuota depende del tramo de rendimientos netos; la bonificación reduce la cuota de contingencias comunes. Cuantías del ejercicio, en la sede.
  • ⚠️ Error a evitar: cotizar por la base mínima sin calcular el efecto en el paro del autónomo y en la pensión.

Vender en Vinted o Wallapop y Hacienda: cuándo declarar y cuándo pasas a ser autónomo

Vender en Vinted o Wallapop no estrena ningún impuesto: si colocas tus cosas por menos de lo que te costaron, no hay nada que declarar.

Que una plataforma comunique tus ventas a Hacienda tampoco crea ninguna obligación nueva. Lo dice la propia Agencia Tributaria en sus preguntas frecuentes sobre la DAC7: el objetivo ‘no es la recaudación de un nuevo impuesto’ y ‘no existen cambios en las obligaciones tributarias ya existentes para los vendedores’.

Qué es la DAC7 y qué datos tuyos acaban en Hacienda

La DAC7 es el nombre corto de la Directiva (UE) 2021/514, que obliga a las plataformas digitales a recopilar datos de sus vendedores y comunicarlos a la administración tributaria. España la incorporó con la Ley 13/2023, publicada en el BOE el 25 de mayo de 2023 y en vigor desde el día siguiente, que añadió una disposición nueva a la Ley General Tributaria.

En la práctica, ese envío se hace con el modelo 238, el formulario que las plataformas presentan en enero del año siguiente al de las ventas. Traducido: las operaciones que cierres durante 2026 viajarán a la AEAT en enero de 2027.

De cada vendedor que entra en el informe, la AEAT detalla qué se comunica:

  • Nombre y apellidos, dirección principal y fecha de nacimiento.
  • Número de identificación fiscal y país que lo emite.
  • El identificador de la cuenta en la que cobras, si la plataforma lo tiene.
  • El importe total cobrado en cada trimestre y el número de operaciones.
  • Las comisiones y tasas que te haya cobrado la plataforma.

La información no se queda en España: la administración que la recibe la comparte con la del país donde residas. Y la ley obliga a la plataforma a avisarte antes de enviar tus datos, para que puedas ejercer tus derechos de protección de datos. Si no entregas lo que te piden, tras dos recordatorios y 60 días desde la primera solicitud, la plataforma puede cerrar tu cuenta e impedir que te registres de nuevo, o retener tus cobros hasta que facilites la información.

La DAC7 no es un impuesto nuevo sobre la segunda mano: es un sistema de información que pone el foco en quien vende por volumen.

La regla de las 30 ventas y los 2.000 euros se lee al revés

Aquí está el malentendido más extendido. Mucha gente entiende que la plataforma informa si superas las 30 ventas y los 2.000 euros. Es justo al contrario. La norma llama ‘vendedor excluido’ al que en el año hizo menos de treinta ventas de bienes y no superó los 2.000 euros cobrados. Las dos condiciones a la vez, no una.

Traducido: basta con llegar a 30 ventas, aunque sean de cinco euros, o pasar de 2.000 euros con una sola operación para que tus datos se comuniquen. El umbral no te protege por vender barato; te protege por vender poco.

DAC7 España

Cuándo pasas a ser autónomo y cuándo solo estás vaciando el armario

La pregunta que decide todo es una: ¿has ganado dinero respecto a lo que pagaste? Si vendes por debajo de lo que te costó, no hay ganancia que declarar. Y esa pérdida tampoco te sirve para compensar otras ganancias: el artículo 33.5 de la Ley del IRPF excluye las pérdidas ‘debidas al consumo‘, y Hacienda no admite computar la depreciación por el uso normal de un bien de consumo duradero, como un coche o un móvil.

Si vendes por encima del precio de compra, hay ganancia patrimonial. Va a la base del ahorro de tu declaración de la renta, según el artículo 46 de la misma ley. El caso típico es una pieza de colección o un objeto que se ha revalorizado con los años.

Distinto es comprar para revender. Ahí ya no hablas de tus cosas, sino de una actividad económica: alta en el RETA, declaración censal con el modelo 036 o 037, liquidación de IVA con el modelo 303 y los rendimientos en el IRPF. La Dirección General de Tributos lo dejó claro en la consulta vinculante V2170-17: el IVA solo grava a empresarios o profesionales, y la venta de objetos personales y familiares al margen de una actividad empresarial no está sujeta.

Ojo con un detalle que casi nadie menciona: cuando la venta se hace entre particulares, la operación queda sujeta al Impuesto sobre Transmisiones Patrimoniales, que liquida el comprador, no tú. Y no existe un número exacto de ventas que te convierta en autónomo por decreto: lo que mira Hacienda es la habitualidad y el ánimo de revender con beneficio.

La DAC7 no persigue al que vacía el armario

Conviene tener a mano el precedente. La transposición española llegó con la Ley 13/2023 y con ella una buena dosis de confusión: la propia OCU reconoció entonces que el texto había generado ‘bastante confusión’, y tres años después el ruido sigue. La lectura correcta es la que insiste la AEAT: información, no tributación nueva.

Mi opinión es que el daño ha sido el contrario al previsto. No ha habido una avalancha de tributos sobre la segunda mano; ha habido gente que ha dejado de vender objetos usados por miedo a un impuesto que no existe, en un mercado que tiene todo el sentido económico y ambiental. El umbral de las 30 ventas y los 2.000 euros separa razonablemente al particular del profesional, pero se ha explicado fatal.

Lo que toca ahora es práctico. Guarda las facturas de lo que compras con valor —móviles, consolas, bicicletas, relojes—, porque son tu prueba de que vendiste por debajo de lo que pagaste. Revisa los avisos de la plataforma cuando te pida el NIF o la fecha de nacimiento: es diligencia debida de la DAC7, no una estafa, aunque solo debes facilitarlos desde la app o la web oficial, nunca desde un enlace recibido por mensaje. Y si compras para revender, habla con un asesor antes de la primera venta, no después.

Guía rápida del trámite

  • 📅 Plazos: el modelo 238 con las ventas de 2026 se presenta en enero de 2027; las operaciones de este año ya se están registrando (01/01/2026 — 31/01/2027).
  • ✅ Requisitos clave: te comunican si superas 30 ventas al año o 2.000 euros cobrados; si no ganas dinero con la venta, no hay nada que declarar.
  • 🌐 Dónde solicitarlo: los datos se consultan en la sede electrónica de la AEAT; el alta como autónomo, en la sede de la Seguridad Social con certificado digital o Cl@ve.
  • 💰 Importe o coste: la venta ocasional no tiene coste fiscal; revender como actividad implica cuota de autónomos e IVA en el modelo 303.
  • ⚠️ Error a evitar: no dar el NIF a la plataforma y acabar con la cuenta cerrada o los cobros retenidos.

Moragón alerta: Putin no pactará la negociación de Ucrania y solo está jugando con Trump

Vladimir Putin no está negociando. Está administrando el calendario. Esa es, resumida, la tesis que Fernando Moragón defendió en su última intervención en Negocios TV, un análisis en el que desmontó la idea de que la diplomacia de estas semanas —las ofertas cruzadas entre Washington y Moscú, la aparente cesión de Volodímir Zelenski— esté acercando el final de la guerra. Para el analista, lo que se representa sobre la mesa es un teatrillo, y el único actor que parece haber leído el guion completo es el Kremlin.

El punto de partida del debate era concreto. Donald Trump habría trasladado a Moscú una propuesta: Rusia se queda con todo el Donbás y, a cambio, Ucrania recibe garantías de seguridad por parte de la OTAN. Putin respondió que está abierto a un acuerdo, con dos matices de fondo: la paz tiene que perdurar en el tiempo y Europa debe quedar, de algún modo, contenida. Moragón no ve ningún giro en ese intercambio.

Un mediador que en realidad es una de las partes

El primer malentendido que el analista quiso desmontar es el de la neutralidad de Washington. Desde la llegada de Trump al poder, sostiene, se ha presentado a la administración estadounidense como una suerte de mediador imparcial cuando, en su lectura, es una de las partes en conflicto. Republicanos y demócratas responden, a su juicio, a una misma lógica imperial con estrategias distintas: unos apuntan a Irán y otros a Rusia, pero el objetivo compartido es frenar a China antes de que consolide por derecho propio su primacía económica. Todos los caminos, ironizó, ya no conducen a Roma, sino a Pekín.

En ese marco, ¿qué persigue Trump en Ucrania? Relaciones económicas con Rusia. Moragón recuerda que el auge energético estadounidense de la última década, el del gas y el petróleo de fracturación hidráulica, tiene los años contados, y que en la próxima década Washington necesitará volver al crudo y al gas convencionales. Con Qatar fuera de juego por lo ocurrido en Oriente Medio, solo ve un proveedor capaz de cubrir ese hueco: Rusia. A ello suma las tierras raras y otros minerales estratégicos. El restablecimiento de los lazos comerciales no sería, por tanto, un adorno de la paz, sino su verdadero motor.

El Donbás como papel para romper y tirar

Las condiciones rusas, recuerda, están fijadas desde hace años y no se han movido un milímetro. Por eso interpreta cada ronda de contactos, desde Estambul hasta los encuentros anunciados con gran despliegue, como una coreografía sin sustancia. Lo que se ha puesto sobre la mesa es, en sus palabras, papel para romper y tirar. El motivo es de correlación de fuerzas: Ucrania está perdiendo y, según su pronóstico, perderá de forma relativamente rápida, con una economía que se desmorona mientras Moscú golpea de manera sistemática la infraestructura energética y logística, primero al este del Dniéper y ahora también al oeste.

‘Putin está ganando y va a ganar. Lo que hay sobre la mesa es papel para romper y tirar.’

— Fernando Moragón, en Negocios TV

El invierno que puede terminar de quebrar Ucrania

Moragón maneja una cifra que, advierte, conviene retener: en torno a 20 millones de personas bajo control de Kiev. Un Estado fallido en términos demográficos y, tras el invierno, probablemente también económicos. Su descripción del panorama es dura: almacenes de alimentos destruidos, expertos locales recomendando a la población que se desplace a los pueblos y un mercado inmobiliario al alza en el oeste del país por el traslado interno de población desde el este. La guerra energética, insiste, no es un daño colateral, sino el instrumento principal.

De ahí el nerviosismo europeo, alimentado por las advertencias veladas de Zelenski: o llega más dinero o la caída ucraniana empujará a millones de personas hacia la Unión Europea. El analista va más allá y afirma que parte de esos fondos no acaba en el frente. También descarta la lectura habitual sobre la opinión pública rusa: la presión que dice percibir sobre Putin no es para que negocie, sino para que golpee con mucha más dureza, incluidos objetivos europeos.

Dos paces posibles, y solo una se va a imponer

La segunda intervención del programa, a cargo de Santiago, desplazó el foco del corto al largo plazo con una idea incómoda: la paz no se negocia, se impone. En su opinión, solo existen dos escenarios. El primero es una paz estadounidense, que reforzaría el paraguas de Washington sobre Europa vigente desde 1945 y revalidado tras 1991. El segundo es una paz rusa, que supondría una reordenación completa de las relaciones internacionales y devolvería a Moscú la capacidad de condicionar la política exterior de países que no son Rusia.

La asimetría entre ambos bandos es, para este analista, decisiva. Rusia se juega su continuidad como Estado y como proyecto político; Estados Unidos se juega su capacidad de seguir imponiendo su orden en Europa, algo esencial pero no existencial, dado su aislamiento geográfico. Lo ilustró con dos episodios históricos —las tropas británicas que incendiaron la capital en 1812 y las incursiones de Pancho Villa— para subrayar que el territorio estadounidense no ha vuelto a estar seriamente amenazado. De ahí su conclusión: tampoco hay acontecimiento global, sea electoral o bélico, que no conecte con Ucrania, con Irán o con la pugna por los BRICS en Brasil.

Contexto: lo que el vídeo da por sabido

Conviene situar el debate. La guerra iniciada en febrero de 2022 llega a este otoño de 2026 sin un acuerdo de paz firmado, después del fracaso de los formatos anteriores, desde Minsk hasta las conversaciones de Estambul. La discusión sobre el Donbás y las garantías de seguridad no es nueva: ya estuvo en el centro de la agenda en la cumbre de la OTAN de Bucarest en 2008 y en cada intento de alto el fuego desde entonces. Lo que sí ha cambiado es el tono de Washington, más centrado en el coste del conflicto para Europa que en la defensa del territorio ucraniano, y un mercado energético global en el que el gas licuado ha pasado de ser una promesa a una dependencia. En ese tablero, el análisis de Negocios TV debe leerse como lo que es: una interpretación geopolítica, no un parte de guerra.

Qué significa esto para el lector europeo

Si la lectura de Moragón es correcta, las consecuencias se sienten mucho antes de cualquier firma. Para el ciudadano europeo, el primer efecto es la factura energética: si Washington prioriza un acuerdo con Moscú para asegurarse crudo y gas convencionales, el coste de la transición industrial europea se encarece y la posición negociadora de Bruselas se debilita. El segundo es la seguridad. Una paz impuesta por Rusia no se limitaría a líneas de frente: implicaría aceptar que un país vecino de la Unión pueda vetar la orientación exterior de otros Estados, algo que choca de frente con el diseño institucional comunitario.

El tercer efecto es político interno. La amenaza de una nueva oleada migratoria ucraniana ya funciona como palanca en los debates presupuestarios y alimenta a los partidos que exigen rebisar el apoyo a Kiev. Y hay un cuarto, más silencioso: la normalización de la idea de que la paz tiene vencedor y vencido, con todo lo que eso supone para el derecho internacional y para la confianza en los marcos multilaterales que sostienen el comercio europeo.

Conviene además subrayar el sesgo del propio análisis. Moragón no oculta su marco: interpreta la política exterior estadounidense como un engranaje imperial en el que Ucrania es un medio, no un fin. Quien lo escuche debería contrastarlo con otras fuentes, porque buena parte de los datos que maneja —el agotamiento del fracking, la retirada catarí del mercado, el volumen real de población bajo control de Kiev— proceden de estimaciones propias o de lecturas discutibles. Lo sólido del diagnóstico es la pregunta de fondo; lo demás admite matices.

Una pregunta que sigue sin respuesta

Lo que queda tras dieciséis minutos de conversación no es un pronóstico, sino una duda razonable: si la paz es siempre la paz del vencedor, y Moscú avanza mientras las infraestructuras ucranianas se apagan una a una, ¿qué está dispuesto a entregar Occidente para no tener que reconocerlo? Moragón lo tiene claro. Santiago, también: el reloj corre en una sola dirección. El invierno, como casi siempre en esta guerra, decidirá parte del debate.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Resultados Coinbase y Robinhood: el volumen de SOL que Wall Street no descuenta

Los resultados de Coinbase y Robinhood llegan esta semana con el guion de siempre: el bróker publica el martes 27 y el exchange, el jueves 29. El consenso espera beneficio en uno y pérdidas en el otro. Esa asimetría, que parece la noticia, es el detalle menos relevante para quien tiene SOL en cartera.

Qué espera el mercado para cada uno

Las previsiones son concretas. Para Robinhood, el consenso recogido por ChartRow apunta a un beneficio por acción de 0,56 dólares, por debajo de los 0,61 de un año antes, con ingresos de 1.410 millones según Hudson Labs. Para Coinbase, la estimación es una pérdida de 0,18 dólares por título frente a los 1,44 de ganancia previos y una facturación de 1.200 millones, un 36% por debajo de los 1.870 millones del tercer trimestre de 2025.

Si se confirma esa horquilla, el exchange encadenará tres trimestres consecutivos en pérdidas ajustadas. No es una anomalía contable: es lo que ocurre cuando el negocio que cobra comisiones por operar deja de capturar la operación.

El volumen de SOL que no aparece en el balance

Ahí está la clave para el inversor en Solana. Coinbase y Robinhood son las dos puertas de entrada cotizadas por las que el ahorrador estadounidense compra y vende SOL, y buena parte de sus ingresos depende de que la orden se ejecute dentro de su aplicación. Cuando esa línea cae un 36%, la pregunta útil no es cuánto ha caído, sino cuánta actividad se ha desplazado a plataformas que no presentan cuentas trimestrales ante el regulador.

Conviene recordar cómo ingresa dinero Solana. La red no aplica un porcentaje sobre el volumen como un exchange: cobra priority fees —el sobrecoste por procesar una transacción antes que el resto— y comisiones de céntimos. Ese diseño es magnífico para el usuario y pésimo como termómetro para Wall Street. La actividad puede multiplicarse sin que aparezca un solo dólar en la cuenta de resultados de un bróker. El detalle del modelo está en la documentación pública de Solana.

La propia Robinhood dejó una pista difícil de ignorar. Este es el primer trimestre completo de Robinhood Chain, la red para activos tokenizados lanzada el 1 de julio. ARK Invest estimó que generó unos 51 millones de dólares en ingresos frente a los 41 millones de Ethereum en el mismo periodo. Lo revelador no es la cifra: es el marco. Por primera vez se compara el ingreso de una cadena corporativa con el de una red pública, y gana la corporativa.

El mercado sigue leyendo los ingresos de Coinbase como termómetro del ciclo cripto, y ese termómetro lleva varios trimestres midiendo cada vez menos.

Esa distancia entre lo publicado y lo negociado explica por qué acciones y cuentas han dejado de ir de la mano. En cinco de sus últimos seis informes Robinhood batió las estimaciones y en los seis la acción cayó tras la publicación, con descensos de entre el 2,9% y el 13,2%. Acumula un retroceso cercano al 16% en 2026.

Coinbase funciona al revés. Ha fallado la estimación de beneficio en sus tres últimos trimestres y aun así subió un 16,5% tras el fallo de febrero y un 4,2% tras el de mayo. En julio perdió 0,39 dólares por acción frente a los 0,14 esperados y se hundió un 10,6%. El viernes cerró en 164,45 dólares, un 27% menos en el año.

El precedente que se repite desde 2022

Algo parecido se vio en el invierno de 2022, cuando la quiebra de FTX —el exchange de Sam Bankman-Fried que arrastró a medio sector en noviembre de ese año— dejó a Coinbase muy por debajo de su valor contable con un balance todavía solvente. Entonces se descontaba riesgo de contagio. Hoy se descuenta narrativa institucional, no capacidad de capturar comisiones.

Un tercer actor completa el cuadro. Strategy publica el mismo jueves 29 y ya desveló el grueso: en un folio del 5 de octubre estimó una ganancia de 20.910 millones de dólares en su tesorería de bitcoin, con 847.666 BTC comprados a un precio medio de unos 75.437 dólares. Su acción cae un 3,9% en 2026 y arrastra las reglas que MSCI aprobó el 15 de octubre contra las compañías que operan como vehículo de inversión y no como negocio.

No todo son buenas noticias para la red. Solana arrastra dos riesgos: la concentración del staking —el SOL delegado a un puñado de validadores que la sostienen— en pocos operadores, y una actividad minorista muy expuesta al ciclo de las memecoins, ese segmento de tokens sin utilidad que infla el volumen en las semanas buenas y lo desploma en las malas. Las paradas de septiembre de 2021 y febrero de 2022, quedaron atrás por la diversificación de clientes validadores, aunque ningún diseño es inmune a un pico de congestión.

Ninguna de las cifras que se conocerán esta semana dirá nada nuevo sobre Solana. Lo que dirá algo es el silencio: si el volumen minorista ha migrado on-chain, el beneficio de los intermediarios cotizados es un indicador retrasado y quien solo mira el EPS compra el mapa de la semana pasada.

Qué mirar el martes y el jueves

  • Martes 27, Robinhood. Ingresos de 1.410 millones y peso de la línea de cripto. El desglose por tipo de transacción importa más que el vaivén de la cotización.
  • Jueves 29, Coinbase. Pérdida de 0,18 dólares por acción y facturación de 1.200 millones. Los materiales estarán en su web de relación con inversores.
  • Jueves 29, Strategy. El beneficio ya se conoce. La llamada con analistas puede aclarar el encaje de la compañía tras las reglas de MSCI.

La cita decisiva no está en el calendario. Está en si alguna de las dos compañías decide desglosar por primera vez cuánto de su volumen corresponde a SOL y cuánto se ejecuta fuera de su libro. Mientras eso no ocurra, los resultados de Coinbase y Robinhood seguirán siendo una foto parcial de un mercado que ya se mueve en otra pantalla.

Raydium desploma RAY un 1,79%: la investigación por volumen artificial sacude los DEX de Solana

RAY cotiza en 1,82 dólares con una caída diaria del 1,79% y un volumen un 54% por debajo de su media de 30 días. El dato, por sí solo, describe una sesión floja, no un desplome. Lo que ha devuelto el foco sobre Raydium es otra cosa: la investigación sobre un posible volumen artificial en su actividad, que el mercado ha vuelto a mirar con lupa y que obliga a revisar las métricas de uso de uno de los principales DEX de Solana.

Conviene separar dos planos. Uno es el precio de la sesión: apertura en 1,85, cierre previo en 1,83 y rango intradía de 1,78 a 1,83. El otro, la confianza en las cifras que el protocolo publica sobre cuánto se negocia. La fuente original es la primera en advertir que lo segundo no explica necesariamente lo primero.

Qué dicen los números: 1,82 dólares y un 54% menos de actividad

El volumen de la jornada se queda en 29,9 millones de dólares, un 53,96% por debajo del promedio de 30 días, situado en 64,93 millones. La relación entre volumen y capitalización cae al 6,08% frente al 13,21% habitual. Dicho de otro modo: circula menos dinero que de costumbre en el automated market maker, el tipo de exchange descentralizado donde el precio lo fija una fórmula y no una mesa de órdenes.

La lectura técnica acompaña a la cautela. El precio está por debajo de las medias de 5, 7, 10, 15 y 20 días, con la SMA-7 en 1,89 y la SMA-20 en 2,03. El MACD, un indicador de impulso que compara dos medias móviles, mantiene histograma negativo de -0,0407. El RSI de 14 días marca 44,6: ni euforia ni sobreventa extrema. El estocástico, en 14,9, sí apunta a un rebote puramente técnico.

La volatilidad es el dato que más debería pesar. El ATR, que mide el recorrido medio diario, equivale al 9% del precio, y la volatilidad anualizada a 30 días alcanza el 98,7%. Con ese perfil, un stop demasiado ajustado es casi una donación al mercado. Los soportes vigilados están en 1,78-1,79 dólares, cerca del mínimo del día y del retroceso de Fibonacci del 38,2%; las resistencias, en 1,83-1,87 y después en 1,89-2,03.

El cuadro cambia al ampliar el objetivo. RAY acumula una subida del 203,12% en 90 días y del 106,19% en lo que va de año, aunque sigue un 89,23% por debajo de su máximo histórico de 16,91 dólares, marcado el 13 de septiembre de 2021. Corrección corta dentro de una recuperación larga.

La billetera de 12.000 dólares que habría movido 1.400 millones

La investigación apunta a una única billetera que habría generado alrededor de 1.400 millones de dólares en volumen negociado con un capital de apenas 12.000 dólares. Si el mecanismo se confirma, estaríamos ante lo que la industria llama wash trading: comprar y vender contra uno mismo, en ciclos rápidos, para inflar la actividad sin que haya demanda real detrás.

Un DEX no se mide por el dinero que dice mover, sino por el dinero que alguien está dispuesto a mover sin devolvérselo a sí mismo.

El incentivo es conocido. El volumen reportado influye en cómo los agregadores enrutan las órdenes, en el atractivo de un pool para los proveedores de liquidez y, a veces, en la elegibilidad para programas de incentivos. Hinchar esa cifra con una sola wallet es barato porque las comisiones en Solana se miden en céntimos y el priority fee —la propina extra para que una transacción se procese antes— apenas encarece el bucle.

Ahora la parte incómoda. No hay evidencia de que esa investigación explique la caída del 1,79% de esta sesión, ni de que el volumen negociado hoy sea artificial. Tampoco aparece una liquidación masiva, una noticia regulatoria o un fallo técnico que justifique el movimiento. Lo que hay es cautela. Y en un token que viene de triplicar en tres meses, la cautela se paga con ventas pequeñas.

Por qué el volumen es la métrica más manipulable del DeFi de Solana

Raydium no es un recién llegado. Nació en 2021 como una de las primeras fábricas de mercado automatizadas de la red y, durante el ciclo del airdrop de Jupiter en enero de 2024, fue durante semanas el segundo destino de las órdenes del principal agregador. Ese papel de infraestructura es lo que hace relevante el asunto: cuando el volumen de un DEX se pone en duda, no se cuestiona un número, se cuestiona una pieza del enrutado del ecosistema. El detalle técnico está en la web oficial de Raydium.

El sector ya pasó por esto. En 2022, varios protocolos de Solana vieron cómo su valor total bloqueado (TVL, el dinero depositado en los contratos) se desplomaba al descontarse el doble conteo de tokens depositados y vueltos a depositar. Tras el colapso de FTX en noviembre de 2022, la industria aprendió que las cifras autodeclaradas exigen verificación independiente. Hoy cualquiera puede auditar la cadena en el explorador on-chain Solscan: el problema no es la falta de datos, sino la pereza de contrastarlos.

Mi lectura, prudente, es que el mercado aplica un descuento de confianza más que una corrección técnica. Los 491,66 millones de capitalización siguen siendo un tamaño serio para un protocolo cuyo modelo de negocio depende de que el volumen sea genuino. Si las métricas de uso se normalizan y el precio recupera los 1,89-2,03 dólares con actividad creciente, la tesis sigue viva.

Si no lo hace y pierde los 1,78 con volumen al alza, el escenario bajista que manejan los analistas lleva el precio hacia 1,62-1,78, aproximadamente un ATR bajo el soporte. Son escenarios, no recomendaciones: de un solo indicador no se deduce ni una compra ni una venta.

Lo que de verdad mueve la aguja es otra cosa: si Raydium publica actividad desagregada por wallet, si los agregadores ajustan su enrutado y si el próximo trimestre trae más comisiones reales que volumen de laboratorio. Ahí se decidirá si el mercado vuelve a pagar por el protocolo o sigue cobrándose la duda.

BOE lanza cuatro convocatorias de empleo público local: Torrelavega, Diputación de Lugo, Loeches y Mancomunidad del Sur

0

El Boletín Oficial del Estado (BOE) publica cuatro convocatorias de empleo público local con acentos muy distintos. Torrelavega, la Diputación de Lugo, Loeches y la Mancomunidad del Sur comparten diario oficial, pero no comparten requisitos ni plazos. Una de las plazas está reservada a funcionarios en activo; el resto abre procesos con bases propias que conviene leer enteras antes de mover un solo papel.

La resolución más concreta de las cuatro es la del Ayuntamiento de Torrelavega. Cubre una plaza de Policía local de la escala de Administración Especial, subescala de Servicios Especiales y clase de Policía Local y sus auxiliares. El sistema elegido no es la oposición libre: se resuelve por concurso y en turno de movilidad. Traducido: no compite cualquier ciudadano que quiera ser agente, sino personal que ya pertenece a un cuerpo de policía local.

Las bases completas se publicaron en el Boletín Oficial de Cantabria número 185, del 25 de septiembre de 2026, y el BOE se limita a darles publicidad. Ese detalle decide el proceso. El documento que manda es el autonómico, donde figuran los méritos que puntúan, la documentación exigida y el baremo. Quien prepare la solicitud solo con la resolución estatal se queda a medias.

Por qué estas cuatro convocatorias coinciden en el mismo BOE

Las administraciones locales no concentran sus procesos por estrategia, sino por calendario administrativo. La publicación en el BOE es el trámite que da validez al anuncio y arranca el reloj de los plazos, así que entidades que llevaban meses cerrando sus bases acaban coincidiendo en la misma semana. De las cuatro, dos incluyen varias plazas en una única resolución y no exigen titulación universitaria, un umbral que amplía el número de candidatos potenciales.

El plazo de presentación de la plaza de Torrelavega es de 20 días naturales, contados desde el día siguiente al de la publicación de la resolución en el BOE. Con el calendario en la mano, la ventana se cierra a mediados de noviembre de 2026. Los anuncios sucesivos de este proceso, cuando procedan, se harán públicos en la forma prevista en las propias bases.

Veinte días naturales desde el día siguiente al anuncio: en una convocatoria local, el plazo se agota antes de que la mayoría de los candidatos haya terminado de leer las bases.

Perfiles, plazas y condiciones de cada convocatoria

El detalle cambia bastante de un proceso a otro, y ahí está la diferencia entre una oportunidad real y una plaza que nunca estuvo a tu alcance.

  • Torrelavega (Cantabria): una plaza de Policía local por concurso, en turno de movilidad. Dirigida a funcionarios de carrera de otros cuerpos; el baremo de méritos está en el Boletín Oficial de Cantabria del 25 de septiembre.
  • Diputación de Lugo: convocatoria publicada en el mismo paquete del BOE, con bases propias. Número de plazas y requisitos, en la resolución íntegra enlazada más abajo.
  • Loeches (Madrid): proceso local con bases independientes y plazo propio.
  • Mancomunidad del Sur: convocatoria mancomunada, con requisitos y calendario fijados en su propia resolución.
oposiciones ayuntamientos 2026

Ninguno de los cuatro anuncios exige titulación universitaria. Ese perfil, de formación media y con experiencia administrativa o de servicios, es el que más se mueve en el empleo local español.

Análisis: cuatro anuncios, dos oportunidades distintas

Conviene separar el ruido del dato. La plaza de Torrelavega es la que más titulares genera y, sin embargo, la menos accesible: el turno de movilidad está pensado para que un agente cambie de municipio sin pasar por una oposición, de modo que el proceso se resuelve con méritos y no con examen. Para quien busca su primer empleo público, ese anuncio no es una puerta: es una ventana cerrada.

Las otras tres convocatorias sí admiten candidatos externos, y ahí está el valor real del paquete. El sueldo no lo fija el BOE: depende de la Relación de Puestos de Trabajo de cada entidad y del convenio aplicable, así que dos plazas idénticas en provincia distinta pueden diferir, en varios cientos de euros brutos al mes. Antes de inscribirte, pide la ficha retributiva del puesto o consúltala en el portal de transparencia del organismo.

Hay un riesgo que no aparece en el anuncio: los procesos locales se alargan. Entre la publicación de bases, la fase de concurso y la toma de posesión pasan con frecuencia entre seis y doce meses, y por el camino el candidato puede recibir una oferta privada. También conviene vigilar la dedicación: las plazas de servicios especiales implican turnos rotativos, noches y fines de semana. Si buscas estabilidad sin renunciar a horarios previsibles, mira antes las plazas administrativas de Lugo, Loeches y la Mancomunidad.

📝 Cómo enviar el currículum

La inscripción se presenta por vía electrónica y exige descargar las bases autonómicas, no solo la resolución estatal.

  1. Paso 1: Localiza la convocatoria en la resolución publicada en el BOE y descarga las bases íntegras del Boletín Oficial de Cantabria número 185.
  2. Paso 2: Comprueba que cumples el requisito de participación: ser funcionario de carrera de un cuerpo de Policía Local.
  3. Paso 3: Cumplimenta el modelo de solicitud que figura en las bases y reúne la documentación acreditativa de méritos.
  4. Paso 4: Registra la solicitud por la sede electrónica del Ayuntamiento de Torrelavega o por cualquiera de los registros admitidos, dirigida al órgano que indican las bases.
  5. Paso 5: Guarda el justificante con fecha y hora: la acreditación de méritos se revisa después, en la fase de concurso.

Plazo de inscripción: 20 días naturales desde el día siguiente a la publicación en el BOE, una ventana que se cierra a mediados de noviembre de 2026. Requisito mínimo: pertenecer ya a un cuerpo de Policía Local como funcionario de carrera. Para las convocatorias de Lugo, Loeches y la Mancomunidad del Sur, el trámite se realiza en la sede electrónica de cada entidad y con el calendario que fija su propia resolución.

Empleo en el sector metal: 140.000 vacantes sin cubrir y hasta un 30% de brecha salarial entre provincias

0

Al empleo en el sector metal le faltan más de 140.000 trabajadores cada día. Es la cifra que maneja Confemetal, la patronal del sector, en su último informe de negociación colectiva, que desvela la otra cara del problema: el absentismo se ha disparado un 95% desde 2021 y los convenios han empezado a mover ficha.

La respuesta de la mesa negociadora no ha sido subir sueldos para atraer talento. Ha sido recortar los complementos por baja médica. Donde había un blindaje del 100% del salario desde el primer día de Incapacidad Temporal (IT) por enfermedad común, ahora hay topes, penalizaciones a la reincidencia y pluses que solo se cobran con presencia física en la fábrica.

El sector agrupa 220.000 empresas y más de dos millones de trabajadores en industria, instalaciones, mantenimiento, reparación y comercio especializado. Los costes de las ausencias por enfermedad común llegaron a 2.870 millones de euros en 2024, un 90,6% más que en 2021. El lunes concentra el pico de bajas de la semana.

Por qué el metal no cubre sus vacantes

Confemetal calcula que las empresas necesitarán incorporar alrededor de 350.000 nuevos trabajadores en los próximos años. A las vacantes que ya existen se suma la demanda de Defensa y Seguridad, transición energética, climatización, eficiencia energética y oficios tradicionales que nadie reemplaza.

El relevo generacional agrava el agujero: cerca de 240.000 profesionales abandonarán el mercado por jubilación en los próximos años, siempre según las estimaciones de la patronal. Confemetal lo resume así en su comunicado: garantizar talento cualificado es la condición para mantener la competitividad. Menos manos y más pedidos.

Un sector que necesita 350.000 trabajadores en los próximos años no puede permitirse 2.870 millones en bajas: recortar complementos es la vía barata, no la solución.

Qué cambian los nuevos convenios: topes, castigos y pluses de presencia

La medida más extendida es la reducción de la duración máxima de los complementos. Los nuevos convenios fijan topes de entre 100 y 200 días para mantener el sueldo íntegro, como en la industria del metal de Huelva. Agotado el plazo, se percibe solo la prestación básica oficial.

A eso se añade el castigo a la reincidencia. En el comercio del metal de Burgos, la primera baja se cubre 20 días al 100%, la segunda cae a 10 días y la tercera se queda sin complemento. En Alicante, Castellón y Tenerife el salario de los tres primeros días se recorta al 50% o al 60% desde la segunda ausencia.

La tercera herramienta es el plus atado a la presencia física. En el comercio del metal de Madrid, el plus de mejora de productividad (1,5% del salario) exige no acumular más de 8 horas al mes de ausencias laborables. Ourense y Jaén han creado un plus de «asistencia efectiva» que desaparece con las ausencias continuadas, y el convenio de Alicante extingue los complementos al terminar la relación laboral.

Hay excepciones que se mantienen intactas: accidente de trabajo, enfermedad profesional, maternidad, paternidad, riesgo durante el embarazo y hospitalización o cirugía grave.

vacantes metal España

Brecha del 30% entre provincias y subidas del 4,34%

El marco común lo pone el Convenio Estatal del Metal (CEM), pero las condiciones reales se deciden en una red de convenios provinciales y autonómicos que adaptan las tablas a la realidad productiva de cada territorio. El resultado es una brecha difícil de explicar a un candidato: un peón del metal en Guipúzcoa cobra por hora un 30% más que un ingeniero en Cuenca, según el análisis recogido por Europa Press.

En 2026 se han firmado 15 convenios en el sector con un incremento salarial medio del 4,34%, con efectos sobre 222.000 trabajadores. Otros 40 convenios con efectos económicos este año cubren a 1,3 millones de personas; 25 de ellos, tres de cada cinco, incluyen cláusulas de garantía salarial ligadas al IPC para cerca de 870.000 trabajadores. En 2025, la subida media ponderada fue del 3,4% en industria y servicios y del 3% en comercio, con jornadas ya por debajo de las 1.750 horas anuales.

Mi lectura: el 4,34% es una subida razonable, pero no compensa pasar de un 100% blindado desde el primer día a topes de 100 o 200 días. Y no resuelve el fondo. Un plus de asistencia puede rebajar el lunes de bajas y, a la vez, empujar a trabajar lesionado. La CEOE quiere abordar el absentismo con CCOO y UGT en la renovación del AENC, el acuerdo interconfederal que expiró en 2025 y aún no tiene sucesor.

Para quien busca empleo, la conclusión práctica es otra: el metal es hoy uno de los sectores con más margen de entrada sin titulación. Antes de firmar, conviene preguntar por el convenio provincial aplicable (se publican en el Boletín Oficial del Estado), por el complemento de IT que cubre y por si la jornada es partida o a turnos.

📝 Cómo enviar el currículum

La puerta de entrada más rápida combina el portal público de empleo con las bolsas provinciales del metal y las webs de las propias empresas industriales.

  1. Paso 1: Entra en el portal de empleo del SEPE y activa tu perfil de demandante si aún no lo tienes.
  2. Paso 2: Selecciona las familias profesionales de fabricación mecánica, instalación y mantenimiento o montaje.
  3. Paso 3: Filtra por provincia y revisa el convenio provincial de referencia de cada oferta antes de inscribirte.
  4. Paso 4: Adjunta el CV con los certificados de profesionalidad y, si los tienes, los carnés de maquinaria o prevención de riesgos.
  5. Paso 5: Confirma la inscripción y activa las alertas por correo para las nuevas vacantes de tu zona.

Plazo de inscripción: abierto de forma permanente, con ofertas que se renuevan según cada convenio provincial. Requisito mínimo: formación profesional o certificado de profesionalidad en la familia correspondiente, aunque los oficios de apoyo absorben perfiles sin titulación con experiencia demostrable.

Oposiciones Bizkaia: más de 600 plazas de empleo público, la mitad de administrativo

Las oposiciones de Bizkaia superaron las 600 plazas de empleo público en la legislatura, con 308 de administrativo.

Conviene situar el dato con precisión. La Diputación Foral de Bizkaia no anunció una convocatoria nueva, sino que cerró un ciclo: la suma de ofertas aprobadas entre 2015 y 2018 que desembocó en un paquete único para la escala administrativa. El balance corresponde a las convocatorias que la institución foral ejecutó después de 2018, no a una oferta abierta en este momento.

El Consejo de Gobierno foral aprobó la segunda fase de la Oferta de Empleo Público de 2018 con 176 plazas. De ellas, 160 eran de personal administrativo; doce se reservaron a operadores del futuro Centro Integrado de Gestión de Emergencias, tres a Ingeniería Técnica Agrícola y una a licenciatura en Educación Física. A esas 176 se sumaron las 14 aprobadas en marzo: ocho de trabajo social, cuatro de cabo y dos de oficial para el Servicio de Prevención, Extinción de Incendios y Salvamento.

El volumen no era casual. La corporación acumulaba entonces 580 plazas aprobadas en la legislatura y calculaba rebasar las 600 con las convocatorias de 2019. La mitad de de las plazas aprobadas tenían un destino claro: reforzar la estructura administrativa de una institución que gobierna un territorio de más de un millón de habitantes y gestiona competencias tributarias, de infraestructuras y de servicios sociales.

Por qué la Diputación de Bizkaia activó esta oferta

El argumento oficial fue la estabilidad. El objetivo declarado por el departamento de Administración Pública y Relaciones Institucionales era dotar de estabilidad a las plantillas, reducir la interinidad y consolidar las áreas y servicios de la institución. La consejera del ramo, Ibone Bengoetxea, lo resumió en la presentación: empleo público duradero y de calidad.

Hay un detalle que explica mejor que cualquier discurso por qué aquella oferta importaba. En 2018 hacía diez años que la Diputación no convocaba exámenes de administrativo. La última convocatoria databa de 2008. Una década sin pruebas selectivas de esa categoría produce dos efectos: plazas cubiertas por interinos durante años y una bolsa de aspirantes que llevaba tiempo esperando una puerta de entrada.

Los nuevos ingresos se ajustaron a las tasas de reposición fijadas por la normativa estatal. Es decir, no se creó plantilla nueva por encima de lo que la ley permitía: se convirtió en plazas de carrera lo que ya se estaba cubriendo con contratos temporales, más las vacantes estructurales de algunas áreas.

Perfiles convocados: quién podía presentarse

El reparto por categorías muestra el tipo de administración que es la Diputación de Bizkaia: muy administrativa, con servicios técnicos propios y con competencias de emergencias.

  • Personal administrativo: 308 plazas en convocatoria conjunta. Sumaban las 148 de las ofertas de 2015 a 2017 y las 160 de 2018.
  • Operador del Centro Integrado de Gestión de Emergencias: 12 plazas, ligadas a la puesta en marcha del centro que coordina las llamadas de urgencia en el territorio.
  • Ingeniería Técnica Agrícola: 3 plazas, en el área de desarrollo rural y sector primario.
  • Licenciatura en Educación Física: 1 plaza, vinculada a programas deportivos forales.
  • Trabajo social, cabo y oficial del SPEIS: 14 plazas aprobadas en la primera fase de 2018.

La titulación exigida dependía del grupo de adscripción de cada plaza y se concretaba en las bases de cada proceso, que el anuncio de la oferta no detallaba. El marco general de acceso a la función pública foral vasca se mantuvo: nacionalidad española o de un Estado miembro de la Unión Europea, edad mínima de 16 años y máxima de jubilación, titulación correspondiente al grupo y ausencia de inhabilitación para el ejercicio de funciones públicas.

empleo público Bizkaia

Cómo se articuló el proceso selectivo

La decisión organizativa más relevante fue agrupar. Las plazas de administrativo de cuatro ofertas distintas —2015, 2016, 2017 y 2018— se ejecutaron mediante una única convocatoria, con el total de vacantes de esos ejercicios. La institución lo justificó por racionalización y eficacia de los procesos selectivos.

Para el aspirante, esa decisión tenía una consecuencia práctica inmediata. Un solo temario y un solo examen servían para optar a 308 plazas en lugar de a cuatro procesos fragmentados con calendarios distintos. La contrapartida fue la concentración de candidatos: la demanda que se había acumulado durante una década se dirigió a una única puerta.

El calendario anunciado situaba las convocatorias a finales de 2018 y las pruebas a lo largo de 2019. Entre la aprobación de la oferta y la incorporación efectiva a la plaza media un recorrido largo: publicación de bases, plazo de instancias, ejercicios, baremación de méritos, adjudicación de destinos y toma de posesión.

Diez años sin convocar exámenes de administrativo acumularon demanda contenida; cuando la puerta se abrió, 308 plazas absorbieron de golpe a toda esa bolsa de aspirantes.

Lectura de fondo: una oferta sólida con retraso estructural

La convocatoria fue real, amplia y con perfiles bien definidos. También llegó tarde respecto a su propio calendario. Las plazas de la oferta de 2015 se resolvieron en el mismo paquete que las de 2018, tres ejercicios después de haberse aprobado. Ese desfase es el dato que mejor describe la brecha entre anuncio y realidad en el empleo público foral: la decisión política se toma rápido, la ejecución administrativa va a otro ritmo.

Para un opositor, ese retraso no es un detalle menor. Planificar el estudio de una convocatoria que puede tardar dos o tres años en resolver sus pruebas exige una estrategia distinta a la de quien se presenta a un proceso con calendario cerrado. Obliga a mantener el temario actualizado y a no renunciar a otras convocatorias mientras se espera.

El segundo elemento a vigilar es la ratio. 308 plazas de administrativo concentradas en un único proceso atraen a candidatos de todo el territorio histórico y también de fuera de él. La Diputación de Bizkaia paga por encima de la media del sector privado en puestos administrativos y ofrece estabilidad de carrera, pero el volumen de aspirantes por plaza en procesos así suele ser alto. Ahí no hay atajo: la nota de corte manda.

La lectura en clave de interinidad también merece matiz. Convertir plazas temporales en fijas mejora la vida de quien las ocupaba, pero no garantiza por sí sola que la plantilla quede dimensionada para los servicios que debe prestar. La consolidación reduce la precariedad; no sustituye la planificación.

Para el lector que llegue a esta página buscando dónde apuntarse, la advertencia es clara: aquel ciclo está cerrado. Quien quiera opositar hoy en la Diputación de Bizkaia debe consultar la oferta de empleo público vigente y las bases publicadas en el portal foral, donde se anuncian las convocatorias activas, los plazos de instancias y los temarios.

📨 Cómo presentar la solicitud

Las instancias de la Diputación Foral de Bizkaia se tramitan por vía electrónica en la sede de la institución, con certificado digital o el sistema de identificación IZAN. Estos son los pasos que se repiten en cada proceso selectivo.

  1. Paso 1: Consulta la convocatoria vigente y sus bases en el portal de la Diputación Foral de Bizkaia, en el apartado de empleo público.
  2. Paso 2: Comprueba que cumples los requisitos del grupo al que aspiras: titulación exigida, nacionalidad y edad.
  3. Paso 3: Accede a la sede electrónica foral e identifícate con certificado digital, DNI electrónico o IZAN.
  4. Paso 4: Rellena el formulario de instancia, selecciona el proceso y el idioma de los ejercicios si el perfil lingüístico lo permite, y abona la tasa si la convocatoria la fija.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante electrónico con el número de entrada.

📋 Ficha de la Convocatoria

  • Organismo / País: Diputación Foral de Bizkaia, Administración foral vasca (España).
  • Número de plazas: Más de 600 en el conjunto de la legislatura, con 308 de personal administrativo en convocatoria conjunta.
  • Sueldo estimado: Pendiente de concretar en las bases de cada proceso; el anuncio de la oferta no fijó retribuciones.
  • Fecha límite de inscripción: Plazo cerrado. Las instancias de este ciclo se resolvieron con las convocatorias publicadas a finales de 2018 y las pruebas celebradas a lo largo de 2019.
  • Dónde inscribirse: Sede electrónica de la Diputación Foral de Bizkaia (bizkaia.eus), con certificado digital o IZAN.

Oposiciones Diputación de Toledo: 4 plazas fijas de auxiliar administrativo con la ESO y bolsa de empleo

Las oposiciones de la Diputación de Toledo suman cuatro plazas fijas de auxiliar administrativo con la ESO como único título exigido. El plazo de inscripción está abierto desde el 22 de octubre y, con veinte días hábiles por delante, se cierra en torno al 18 de noviembre.

Y hay un premio lateral que muchas convocatorias no ofrecen: quien apruebe al menos el primer ejercicio entrará en una bolsa de empleo para cubrir interinidades. Sin plaza fija, pero con opciones reales de contrato.

Por qué la Diputación de Toledo convoca ahora estas cuatro plazas

El BOE del 21 de octubre publicó la convocatoria y activó un plazo de veinte días hábiles que arrancó al día siguiente, el jueves 22. Con el calendario en la mano, la inscripción se cierra en torno al 18 de noviembre, salvo que el cómputo incorpore algún festivo local.

Las vacantes proceden de la oferta de empleo público provincial de 2026 y pertenecen al subgrupo C2 de la escala de Administración General. Tres son de acceso general y una queda reservada a personas con discapacidad. Nada que ver con la convocatoria que el Ayuntamiento de Toledo publicó en 2025: aquí convoca la Diputación y las bases son otras.

La selección se resuelve con solo oposición, sin fase de concurso. Los cursos no puntúan. Los años de interinidad tampoco. Quien lleva una década encadenando contratos temporales compite en igualdad con quien se examina por primera vez, y eso, según cómo se mire, es una oportunidad o un problema.

Esa bolsa funciona como red de seguridad. El orden en la lista depende de la suma de notas de los ejercicios aprobados y sirve para cubrir necesidades interinas cuando se produzcan. Entrar no garantiza nada. Aun así, para quien acumula temporalidad, pasar de la incertidumbre a un orden de llamamiento cambia el escenario.

Cuatro plazas y ni un punto por experiencia: la bolsa de interinos que se abre al aprobar el primer examen es, para muchos aspirantes, el verdadero objetivo.

Requisitos para presentarse a auxiliar administrativo en Toledo

plazas auxiliar administrativo Toledo

Las bases fijan un umbral bajo, con matices que conviene leer dos veces:

  • Graduado en ESO o equivalente. Vale también si el título se obtiene antes de que termine el plazo. Los títulos extranjeros exigen homologación.
  • 16 años cumplidos y capacidad funcional para el desempeño del puesto.
  • Las condiciones generales de nacionalidad y habilitación para el empleo público que detallan las bases.
  • Adaptaciones de tiempo o de medios: se piden expresamente en la instancia y con un dictamen técnico que acredite las limitaciones.

Los derechos de examen son 16 euros y se gestionan por autoliquidación en la sede electrónica provincial. El documento puede descargarse para pagar en las entidades colaboradoras indicadas. Ojo con el orden: pagar no sustituye presentar la solicitud.

Hay reducciones, con condiciones que tumban a más de uno. La exención del 100% cubre a demandantes de empleo inscritos al menos el mes anterior a la convocatoria, a personas con discapacidad reconocida del 33% o superior y a familias numerosas de categoría especial. Las familias numerosas generales abonan la mitad, ocho euros. En todos los supuestos hay que declarar rentas mensuales que no superen el salario mínimo interprofesional y aportar los certificados. La falta de justificación del abono provoca exclusión y no es subsanable.

Cómo es el examen: 50 preguntas y un supuesto práctico

El primer ejercicio es un test de 50 preguntas con cuatro respuestas alternativas y sesenta minutos para completarlo. Quedan cinco preguntas más de reserva. Cada acierto suma 0,20 puntos, cada error resta 0,05 y el blanco no puntúa. La nota máxima es de diez y hacen falta cinco para continuar. El castigo es serio: cuatro fallos se comen el mérito de un acierto.

El segundo ejercicio plantea uno o varios supuestos prácticos, por desarrollo, test u otra modalidad que decida el tribunal. También se califica sobre diez y exige un cinco. La nota final suma ambas, siempre que las dos estén aprobadas.

El programa tiene veinte temas. Legislación administrativa, organización provincial, tributos locales, y un bloque de herramientas informáticas con versiones concretas: Windows 11 Pro, LibreOffice 24 Writer y Calc, Microsoft Edge y Microfocus GroupWise 24. Preparar solo la parte jurídica deja fuera un tercio del temario. Cuando se publique la plantilla provisional habrá cinco días hábiles para alegar; la lista provisional de admitidos concede diez días hábiles para corregir defectos.

Análisis: cuatro plazas, demanda alta y una bolsa que pesa más que el sueldo

Cuatro plazas es un número corto para una provincia entera y, con un umbral de acceso tan bajo, la demanda será alta. La ratio no invita al optimismo. Aun así, hay dos formas de leer la convocatoria y conviene elegir una antes de abrir el primer tema.

La primera lectura es económica. Un C2 de diputación provincial con complementos se mueve por encima del salario mínimo interprofesional, pero lejos de las retribuciones de un A2 o un A1. La plaza no hace rica a nadie. Lo que compra es estabilidad, nómina los doce meses, cotización y la opción de promocionar por dentro más adelante.

Y la segunda lectura es la bolsa, que en mi opinión debería ordenar el esfuerzo. El examen no se juega solo por la plaza, se juega por entrar en el orden de llamamiento. Ahí hay una trampa de temario que casi nadie corrige a tiempo: el bloque de ofimática con GroupWise 24 y LibreOffice 24 se subestima, y esos puntos ya no se recuperan. Mi consejo es montar el calendario sobre los veinte temas, reservar la última quincena al supuesto práctico y ensayar el test con la penalización real desde el primer día.

📨 Cómo presentar la solicitud

La solicitud se cumplimenta en la web de la Diputación y después hay que presentarla: descargarla o imprimirla no equivale a registrarla.

  1. Paso 1: Entra en la web de la Diputación de Toledo y cumplimenta el formulario de la convocatoria de auxiliar administrativo C2.
  2. Paso 2: Genera la autoliquidación de los 16 euros en la sede electrónica provincial y abona la tasa en una entidad colaboradora, o solicita la reducción y adjunta los justificantes de rentas.
  3. Paso 3: Descarga o imprime la solicitud y reúne la documentación: título de ESO, justificante de pago y, si procede, dictamen técnico para las adaptaciones.
  4. Paso 4: Preséntala por vía electrónica como solicitud de propósito general en la sede provincial, en el registro presencial de la plaza de la Merced, 4 (de lunes a viernes, 9:00 a 14:00) o por Correos con sobre abierto para su sellado.
  5. Paso 5: Comprueba que el registro está validado antes del cierre del plazo y guarda los justificantes de pago y de presentación.

📋 Ficha de la Convocatoria

  • Organismo / País: Diputación de Toledo (escala de Administración General, subgrupo C2).
  • Número de plazas: 4 plazas fijas de auxiliar administrativo (3 de acceso general y 1 reservada a personas con discapacidad).
  • Sueldo estimado: Retribuciones del subgrupo C2 según las bases y la relación de puestos de trabajo provincial; la convocatoria no publica importe.
  • Fecha límite de inscripción: En torno al 18 de noviembre de 2026 (veinte días hábiles desde el 22 de octubre, pendiente del cómputo de festivos).
  • Dónde inscribirse: Web y sede electrónica de la Diputación de Toledo; registro presencial en la plaza de la Merced, 4, o por Correos con sobre abierto.
Publicidad