Dani Martínez y la nueva ficción de RTVE protagonizan la tercera jornada del FesTVal de Vitoria-Gasteiz

La tercera jornada del FesTVal de Vitoria-Gasteiz puso ayer el foco en la renovación del entretenimiento y en las nuevas formas de consumir ficción. Dani Martínez se estrenó como presentador de RTVE con ‘Hitster: el juego de los grandes éxitos’, mientras Atresmedia reivindicó su apuesta por las series verticales de Flooxer y 3Cat presentó ‘La Gran Cita’, su nueva vuelta de tuerca al género dating. La televisión pública aprovechó además el festival para anunciar el rodaje de ‘Rojo sobre blanco‘, una nueva serie policíaca protagonizada por Hugo Silva y María Hervás.

El desembarco de Dani Martínez en La 1 fue uno de los principales reclamos de la jornada. El comunicador leonés se puso al frente de ‘Hitster: el juego de los grandes éxitos’, adaptación televisiva del popular juego de mesa que RTVE produce en colaboración con la británica Fremantle y que incorpora a la televisión una mecánica basada en la memoria musical.

La premisa es sencilla: escuchar una canción y acertar en qué año fue publicada. Dos equipos integrados por participantes de distintas generaciones deberán construir una línea temporal colocando correctamente canciones de diferentes épocas. El primero que consiga situar diez temas avanzará a una final en la que estará en juego un premio económico.

El formato busca precisamente explotar la capacidad de la música para conectar a espectadores de edades diferentes. Los clásicos convivirán con éxitos contemporáneos y la memoria no será el único recurso necesario: los concursantes tendrán que discutir entre ellos, fiarse de su intuición y ponerse de acuerdo antes de decidir dónde colocar cada canción.

Dani Martínez reconoció durante la presentación que precisamente situar los temas en su año de lanzamiento no es uno de sus fuertes. El presentador recordó además su experiencia con ‘El concurso del año’ y destacó que la música es uno de sus grandes intereses, como ya había demostrado durante su etapa como jurado de ‘Got Talent España’.

La presentación contó con María Eizaguirre, directora de Comunicación de RTVE, y Mario Briongos, CEO de Fremantle. Este último defendió que el formato reúne los elementos necesarios para convertirse en un entretenimiento familiar.

De un juego sueco a un fenómeno televisivo

Hitster’ nació en Suecia en 2022 como juego de mesa y posteriormente inició una expansión internacional que ahora llega a la televisión. Antes de su adaptación española, el formato televisivo consiguió en Alemania el estreno de entretenimiento en prime time más exitoso de RTL de los últimos cinco años y ya cuenta con adaptaciones confirmadas en Países Bajos y Canadá.
EuropaPress 7759958 dani martinez presenta hitster juego grandes exitos festval 09 septiembre Merca2
Dani Martínez. Foto: EP.

La llegada a RTVE se encuadra además en una temporada en la que la Corporación está aumentando su presencia en el entretenimiento. La cadena pública ya ha incorporado ‘El Túnel: avanza y gana’, presentado por Jesús Vázquez, y prepara también ‘El escondite’, con Grison.

Flooxer lleva la ficción al formato vertical

Atresmedia aprovechó el FesTVal para reivindicar otro de los cambios que está experimentando el consumo audiovisual: las series verticales. Flooxer, la marca de contenido joven de Atresmedia disponible en atresplayer, presentó ‘Baddie’ y ‘La deuda’, dos producciones concebidas específicamente para ser vistas en formato vertical.

Son ficciones construidas con capítulos muy breves, de entre uno y tres minutos, pocos personajes, numerosos giros y episodios encadenados que facilitan el consumo de varios capítulos seguidos. La compañía considera que este tipo de narrativa responde a los nuevos hábitos de consumo y permite adaptar las historias a las pantallas móviles.

La apuesta no parte de cero. Flooxer ya había cosechado buenos resultados con ficciones verticales como ‘Una novia por Navidad’, protagonizada por Marina Baeza y Carla Flila, que acumuló más de 20 millones de reproducciones, y su continuación, ‘Una novia por vacaciones’.

Entre las nuevas producciones destaca ‘La deuda’, el primer thriller romántico vertical de Flooxer. La historia comienza con el asesinato de un importante empresario farmacéutico, y se articula alrededor de los interrogatorios de su hija, Claudia, interpretada por Nadia Vilaplana.

Claudia terminará enamorándose de Omar, interpretado por Nacho Serrano, un empleado de la finca familiar y principal sospechoso del crimen. Lo que comienza como una relación prohibida deriva en una alianza para descubrir una conspiración en la que aparecen experimentos humanos, traiciones y un avance médico capaz de cambiar el mundo.

La serie contará con 55 capítulos de aproximadamente un minuto y medio y completan el reparto Ciro Miró, Ella Jazz, Pablo Roldán y Lucía García. Es una producción de Atresmedia en colaboración con Stellarmedia.

‘Baddie’, por su parte, llegará a Flooxer el 24 de septiembre y se dividirá en dos temporadas. Lucía de la Puerta y Rita González encabezan un reparto en el que también figuran Max Navarro, Ariadna Llobet, Uri Herrera, Albert García, Albert Prat y Ana de Alva.

La ficción, dirigida por Marc Pujolar, arranca con el intento de suicidio de Leila, interpretada por Rita González. Su hermana Nina, a la que da vida Lucía de la Puerta, iniciará una investigación a través de las redes sociales para descubrir qué ocurrió realmente. La búsqueda acabará desmontando la imagen que tenía de su hermana y revelará quién se escondía detrás del alias ‘Baddie’.

3Cat busca otra manera de encontrar el amor

La tercera jornada también permitió conocer ‘La Gran Cita’, el nuevo dating de 3Cat, presentado como una revisión del género basada en la autenticidad y en la búsqueda de relaciones sentimentales reales.

En la presentación participaron Adrià Serrá, responsable de Entretenimiento y Culturales de 3Cat y productor ejecutivo del programa; Ada Ripollés Lamote de Grignon, subdirectora; y Tono Hernández, director del programa y de Incís Films.

La propuesta busca alejarse de la mecánica tradicional de los programas de citas y colocar el foco en la conexión entre los participantes y en la posibilidad de construir relaciones sin que todo quede reducido al espectáculo.

RTVE prepara una nueva serie policial

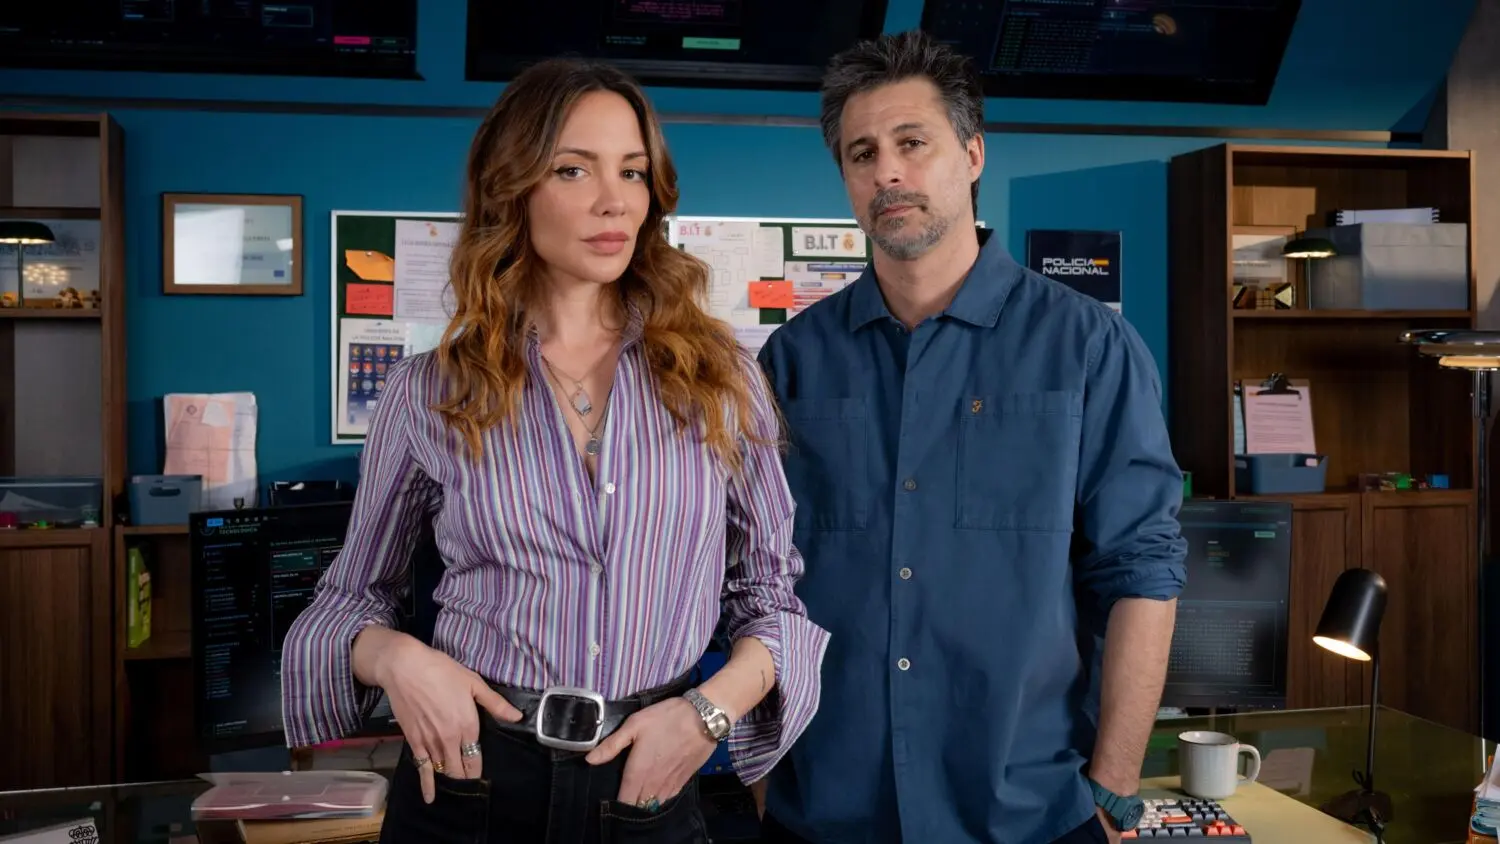
La ficción también tuvo espacio en la tercera jornada. RTVE anunció el inicio del rodaje de ‘Rojo sobre blanco’, una nueva serie policíaca que estará protagonizada por Hugo Silva y María Hervás.

El reparto se completa con Irene Arcos, Pablo Derqui, Manu Baqueiro, Francis Lorenzo, Juanlu González, Belén Écija, Miryam Gallego y Ana Gracia, entre otros intérpretes.

Daniel Écija ejercerá como productor ejecutivo de la nueva ficción, que estará dirigida por Jesús Rodrigo, María Pulido y David Molina Encinas. El rodaje acababa de comenzar y se prolongará hasta junio del próximo año en diferentes localizaciones de Madrid y Tenerife.
El Hubble, de la NASA, capta un decágono de Saturno en el polo sur, el enigmático gemelo del hexágono norte

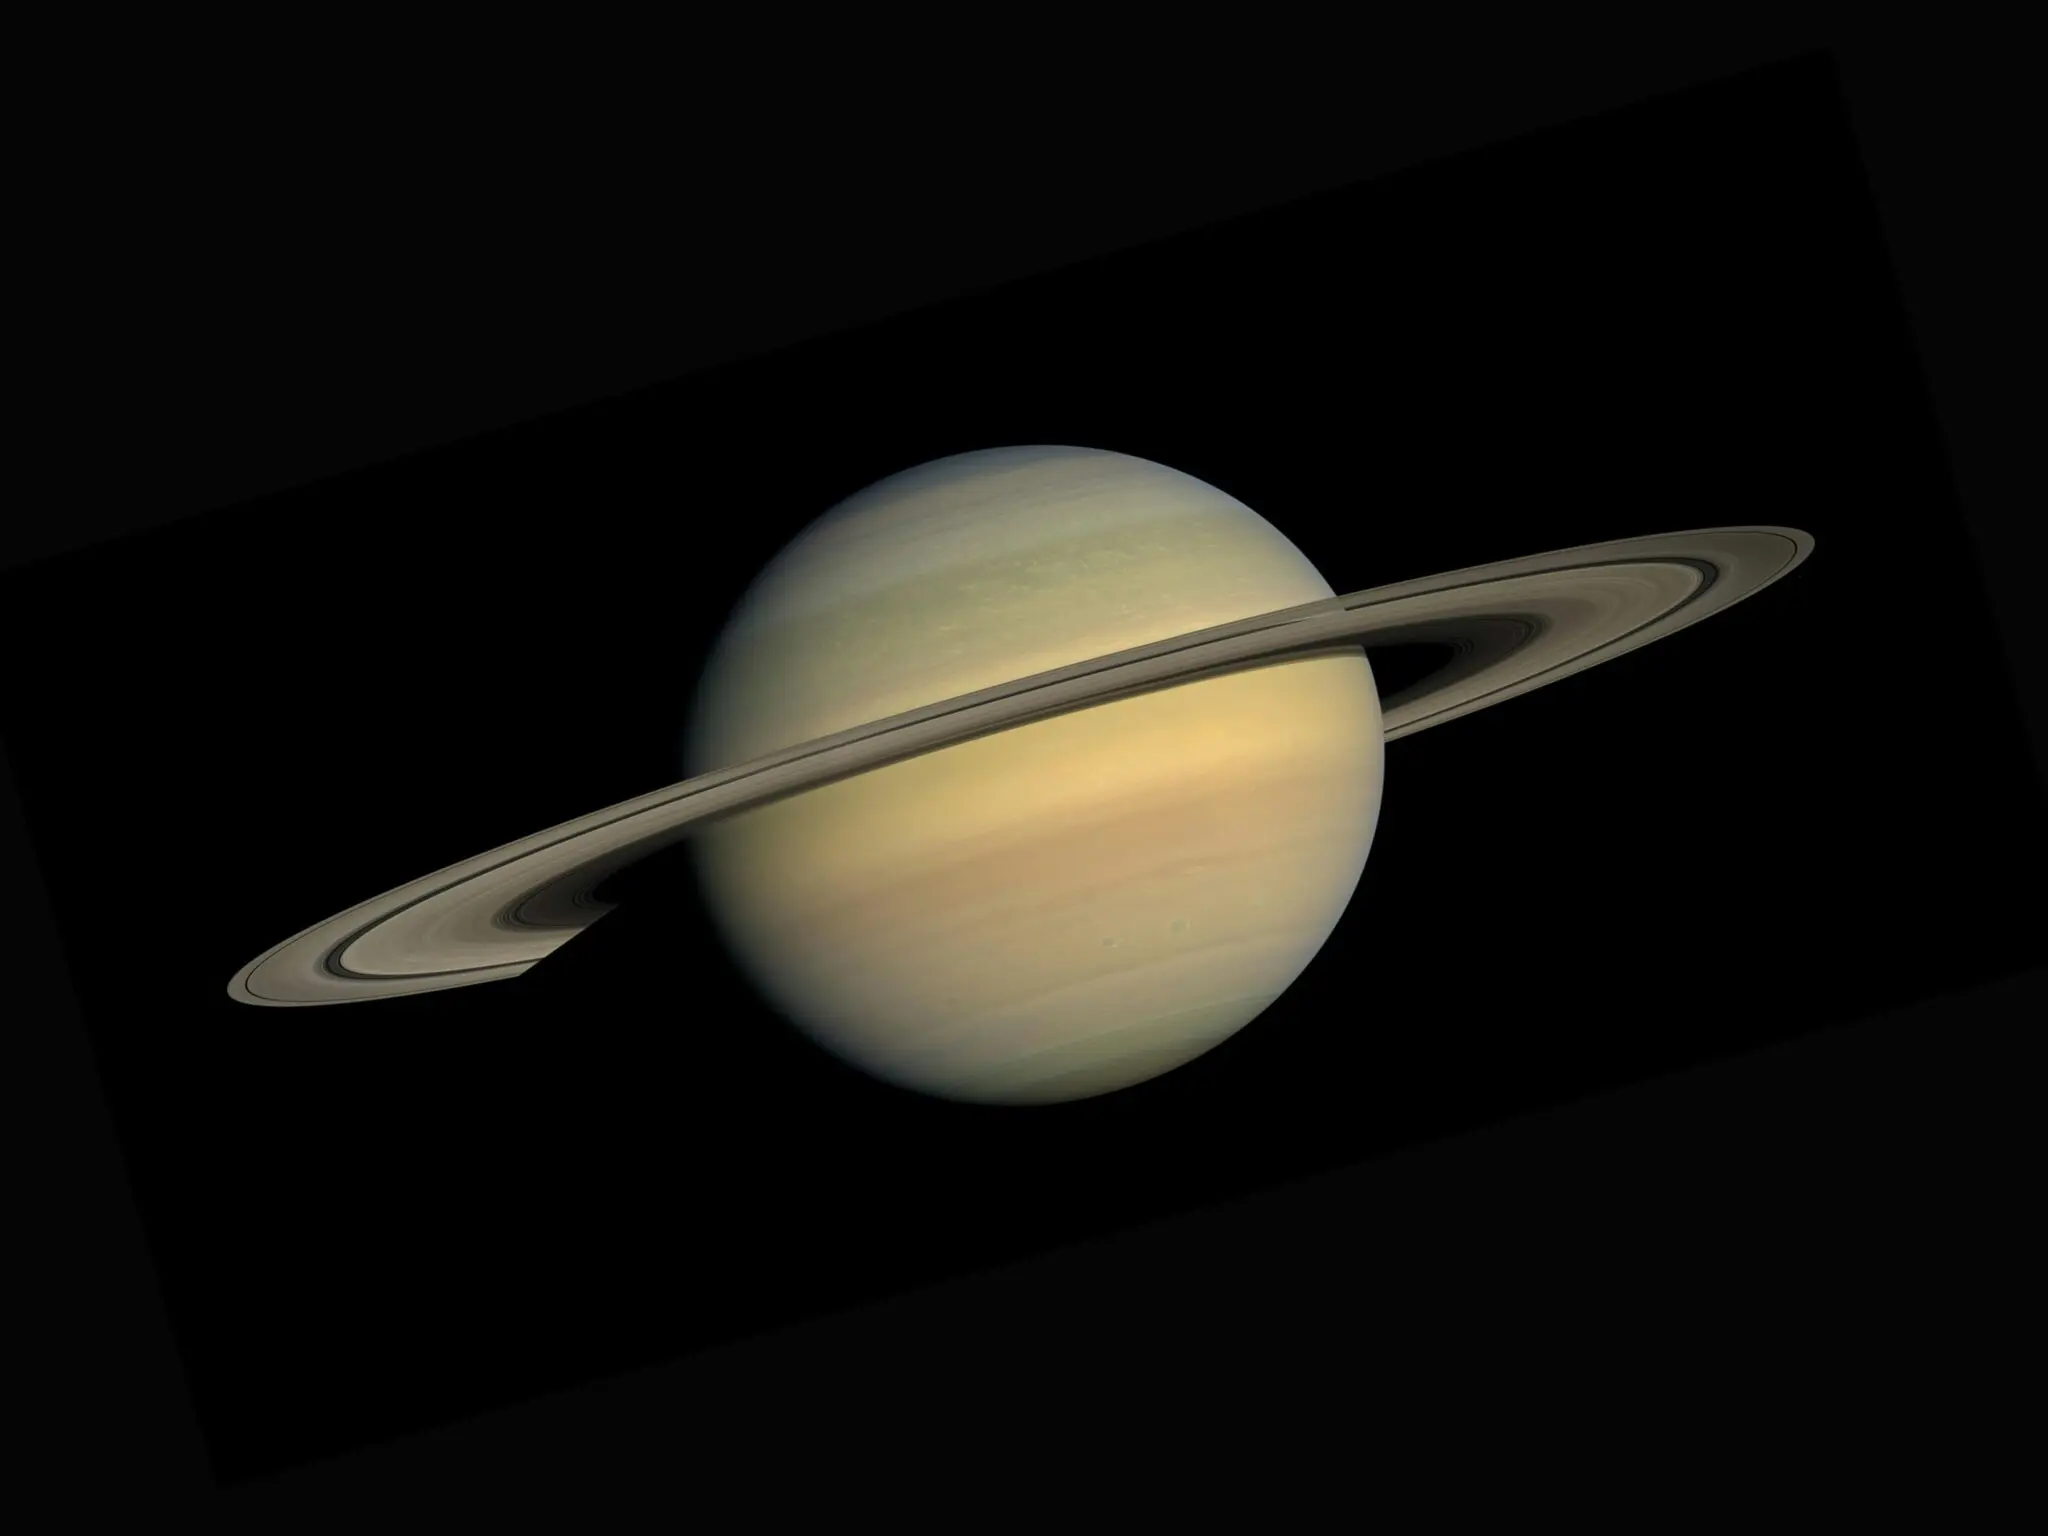
El telescopio espacial Hubble ha fotografiado un decágono de Saturno en el polo sur. La imagen confirma que el planeta de los anillos no se conforma con un solo contorno geométrico: el hexágono boreal, conocido desde hace décadas, tiene un gemelo casi tan desconcertante.

La fotografía aparece en la página de la Astronomy Picture of the Day de la NASA, publicada el 8 de septiembre de 2026. El crédito incluye a NASA, ESA y STScI, con el análisis de A. Sánchez-Lavega, de la Universidad del País Vasco, y el procesamiento de A. Pagan. Los datos proceden del telescopio Hubble.

No se trata de una simple fotografía aislada. El Hubble lleva décadas observando los planetas exteriores y, en este caso, su sensibilidad ha permitido distinguir una forma de diez lados que aparece sobre todo en las regiones internas y oscuras del vórtice polar.

Un decágono donde solo se conocía un hexágono

El polo norte de Saturno esconde desde 1987 una rareza atmosférica: una corriente en chorro que dibuja un hexágono casi perfecto. Lo revelaron los datos de las naves Voyager de la NASA, que habían sobrevolado el planeta a comienzos de los años ochenta. Desde entonces, el patrón se ha mantenido estable durante más de cuarenta años, una longevidad que ya intriga a los científicos.

Ahora, las observaciones del Hubble muestran que el polo sur responde con una figura aún más inesperada: un decágono, una nube de diez lados. No es un espejo exacto del norte. En la imagen compuesta, el polo sur aparece marcado con una X y rodeado por bandas de nubes circulantes; la forma geométrica se distingue sobre todo en las zonas oscuras del interior.

La comparación tiene un valor inmediato. Si el hexágono boreal se descubrió con datos de las Voyager y ha permanecido visible durante cuatro décadas, el decágono austral es, por ahora, una estructura mucho más reciente en el registro del Hubble. Su estabilidad aún no puede darse por sentada.

Esa diferencia convierte la imagen en una pieza valiosa. Permite preguntar si los polos de Saturno generan geometrías por mecanismos distintos o si, por el contrario, se trata de dos manifestaciones de un mismo proceso atmosférico aún no resuelto.

Ondas y vientos: la física de una frontera geométrica

La mejor explicación que se maneja no recurre a ningún mecanismo exótico. Según la APOD, los límites geométricos podrían generarse cuando el gas rápido que circula lejos de los polos interactúa con el gas más lento que se mueve cerca de ellos. Esa transición de velocidad en la atmósfera de Saturno podría organizar las nubes en fronteras poligonales, algo parecido al límite que separa un carril rápido de otro lento en una circulación atmosférica a escala planetaria.

polo sur Saturno Hubble

Donde los vientos rápidos y los lentos se encuentran, Saturno convierte una frontera atmosférica en una figura de diez lados.

Por qué la geometría de Saturno importa más allá de la imagen

La existencia de dos polígonos distintos en los polos del mismo planeta es un experimento natural. Habla de una dinámica atmosférica que no depende tanto de la latitud como del contraste global de vientos y de la temperatura. Y deja una lección clara: los planetas gigantes pueden generar orden geométrico a escalas de decenas de miles de kilómetros sin necesidad de un choque externo.

Conviene ser prudente. La imagen del decágono es una composición tomada el año pasado y publicada ahora, no una secuencia que permita medir cuánto tiempo lleva ahí. El equipo de la APOD lo reconoce: la estabilidad del hexágono norte está documentada, pero la del decágono sur seguirá siendo un tema de investigación. En otras palabras, no sabemos aún si se trata de un rasgo duradero o de una configuración transitoria.

En la Tierra, el vórtice polar no dibuja polígonos estables; cambia con la estación y se deforma por las montañas y los continentes. Saturno, un gigante gaseoso sin superficie sólida y con una rotación muy rápida, ofrece un laboratorio distinto. Ahí las nubes pueden organizarse en contornos geométricos que persisten durante décadas, una idea difícil de imaginar con nuestra meteorología cotidiana.

No es un capricho visual. La geometría de los polos de Saturno habla de ondas a escala planetaria, de vientos que se doblan sobre sí mismos y de una atmósfera con suficiente regularidad para que el caos no gane. El hexágono del norte ha sobrevivido a cambios estacionales y a múltiples campañas de observación; el decágono entra ahora en esa misma conversación, aunque con muchos menos años de seguimiento.

El telescopio Hubble, que lleva más de tres décadas en órbita, sigue demostrando su utilidad para la ciencia planetaria. Su capacidad para captar las bandas oscuras del polo sur de Saturno ha permitido distinguir el decágono con una claridad que antes no estaba disponible.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una estructura nubosa de diez lados alrededor del polo sur de Saturno, observada por el telescopio Hubble.
  • Dónde: polo sur de Saturno, en las bandas oscuras que rodean el vórtice polar.
  • Institución responsable: NASA, ESA y STScI; análisis de A. Sánchez-Lavega (UPV), A. Simon (NASA-GSFC) y M. Wong (UC Berkeley).
  • Cuándo: imagen compuesta obtenida en 2025 y publicada como APOD el 8 de septiembre de 2026.
  • Impacto a futuro: plantea por qué los polos de Saturno generan polígonos atmosféricos y cuánto tiempo puede durar el decágono austral.

Protocol 27 Pi impulsa Pi Network: sube un 3,15% hasta 0,0976 dólares antes del 15 de septiembre

Pi Network cotiza en 0,0976 dólares tras subir un 3,15% en 24 horas, impulsada por la expectativa de la actualización Protocol 27, que se activa el 15 de septiembre. La subida es real, pero el mercado sigue sin confirmarla del todo.

Qué impulsa a Pi Network: la actualización Protocol 27

El avance tiene un catalizador concreto. Según los datos de DiarioBitcoin, la criptomoneda Pi Network se apoya en la anticipación del Protocol 27, una mejora de la red principal programada para el próximo 15 de septiembre. El precio arrancó la jornada en 0,0947 dólares y se expandió hasta los 0,0976 actuales. Es un movimiento clásico de compra previa a un evento técnico.

Las métricas de Pi Network muestran una capitalización de 1,08 mil millones de dólares y un volumen diario de 7,32 millones. La capitalización es el valor total de todas las monedas en circulación; el volumen, el dinero negociado en un día. El retorno de 30 días es positivo (+11,48%), pero la caída en 52 semanas es del 71,77%. Una mezcla que obliga a leer el rebote con cautela.

El repunte de corto plazo se aprecia mejor con otros plazos. El retorno de 14 días es del +9,00%, mientras que en 90 días el token cae un 23,41%. Es decir, la recuperación reciente apenas compensa parte de la presión vendedora del trimestre anterior.

La narrativa es clásica: los inversores compran el rumor y, a veces, venden la noticia. Si Protocol 27 no supera las expectativas, el 15 de septiembre podría ser un techo de corto plazo. En un activo con baja liquidez, como este caso, los giros pueden ser bruscos.

El precio sigue un 95,82% por debajo de máximos y el volumen flaquea

Ni el rebote de hoy oculta la magnitud de la caída. Pi cotiza un 95,82% por debajo de su máximo histórico de 2,33 dólares, alcanzado el 1 de marzo de 2025. La media móvil simple (SMA) de 200 días, referencia de tendencia de largo plazo, está en 0,1394 dólares, muy por encima del precio actual. Ese desajuste confirma que la estructura de fondo es bajista.

En el corto plazo, el token supera las medias móviles de 7, 15, 30 y 50 días, lo que da un sesgo alcista. Los niveles clave que manejan los operadores son:

  • Resistencia psicológica en 0,10 dólares.
  • Resistencia adicional en la SMA de 90 días, en 0,0997 dólares.
  • Soporte inicial en la SMA de 7 días, en 0,0951 dólares.

Superar los 0,10 dólares con volumen creciente sería la señal que muchos esperan. Por debajo de 0,0951, el rebote perdería fuerza.

La expectativa mueve el precio, pero un repunte sin volumen en un activo tan castigado es solo una promesa.

El problema es el volumen. Los 7,32 millones de dólares negociados están un 2,88% por debajo del promedio de 30 días. Dicho de otro modo, el repunte carece de confirmación. En Pi, la ratio entre volumen diario y capitalización apenas alcanza el 0,67%, lo que indica que la valoración se apoya más en expectativas que en actividad verificable.

Qué vigilar de aquí al 15 de septiembre

Las actualizaciones de red en criptomonedas suelen generar expectativa, pero rara vez cambian la estructura de un activo si no vienen acompañadas de adopción real. Pi Network promete democratizar la minería desde el móvil y Protocol 27 busca reforzar su infraestructura, pero la monetización y las métricas de uso en cadena no están disponibles públicamente. Es una carencia que limita cualquier análisis fundamental serio.

Entre los riesgos que el inversor medio no debe perder de vista están los desbloqueos de tokens y la dependencia de un único catalizador. Sin datos claros de la oferta circulante, no se puede dimensionar la presión vendedora futura. La prudencia es obligatoria en un activo que ha perdido más de la mitad de su valor desde enero de 2026.

El 15 de septiembre definirá si Protocol 27 marca un punto de inflexión o solo un respiro dentro de una tendencia bajista que, de momento, sigue intacta. Los próximos días mostrarán si el mercado descuenta algo más que una fecha en el calendario.

Dejémoslo en un ‘ya veremos’.

AlphaGenome Atlas: DeepMind revela un mapa genoma humano IA con el efecto de cada mutación

DeepMind presenta un atlas de IA que predice el efecto de cada cambio de letra del genoma humano. La plataforma, AlphaGenome Atlas, aspira a acelerar la investigación genética y a orientar futuros estudios sobre enfermedades, según ha anunciado la compañía este martes.

Un mapa de cada posible mutación del genoma

El ADN se escribe con un alfabeto de cuatro letras químicas —A, C, G y T— y el genoma humano contiene alrededor de tres mil millones de pares de letras. Sobre esa secuencia inmensa, el nuevo mapa quiere responder a una pregunta concreta: ¿qué ocurre si cambia una sola letra? Las mutaciones puntuales, conocidas como variantes de un solo nucleótido, están detrás de miles de rasgos y enfermedades, y predecir su impacto ha sido durante décadas uno de los grandes retos de la biología.

AlphaGenome Atlas se presenta como un mapa predictivo de cada posible cambio de letra del genoma. En lugar de estudiar variante a variante en el laboratorio, la herramienta asigna una predicción de efecto a cada posición posible. La compañía subraya que se trata de un recurso pensado para que los equipos de genética médica y biología computacional puedan priorizar las mutaciones más relevantes, no para ofrecer respuestas clínicas cerradas.

Cada persona nace con millones de diferencias respecto al genoma de referencia. La inmensa mayoría son inocuas; algunas alteran la expresión de un gen o la función de una proteína, y unas pocas causan enfermedades raras o predisponen a trastornos comunes. Distinguir entre esos tres grupos es precisamente lo que un mapa predictivo debería facilitar.

La escala del genoma y la sombra de AlphaFold

La escala es difícil de exagerar. Si cada letra del genoma ocupara un milímetro, la secuencia completa se extendería a lo largo de unos 3.000 kilómetros, una distancia similar a la que separa Madrid de Moscú. Buscar una mutación concreta sin un mapa sería como intentar encontrar una errata en una enciclopedia de miles de volúmenes.

El proyecto llega después de que DeepMind revolucionara la biología estructural con AlphaFold, su sistema para predecir la forma de las proteínas. Aquel trabajo, madurado durante años y validado por la comunidad, demostró que los modelos de aprendizaje profundo pueden extraer patrones útiles de las secuencias biológicas. AlphaGenome Atlas intenta trasladar esa lógica del plegamiento de proteínas al territorio más amplio del genoma humano.

Un mapa que asigne una predicción a cada mutación posible convertiría la búsqueda de variantes relevantes en un ejercicio de consulta, no de azar.

Eso sí, conviene leer el anuncio con cautela. La plataforma se ha presentado en una entrada de blog y, por ahora, no ha pasado una revisión por pares independiente. DeepMind no ha detallado en la nota pública el conjunto de datos de entrenamiento ni las métricas de validación frente a variantes con efecto clínico conocido. Eso no invalida el trabajo: lo sitúa en la fase en la que casi todos los grandes modelos científicos empiezan.

AlphaGenome Atlas

Por qué importa y qué falta por demostrar

El valor potencial de un atlas así se entiende mejor si se mira el cuello de botella actual de la genética médica: secuenciar un genoma es cada vez más barato, pero interpretar los millones de variantes que aparecen sigue siendo un desafío. Una herramienta que asigne una predicción funcional a cada mutación puntual podría ayudar a separar las variantes relevantes del ruido de fondo. No sustituye a los ensayos clínicos ni a los estudios de asociación, pero sí podría acortar la lista de candidatas a validar. Y no es un matiz menor: en genética, el principal obstáculo ya no es leer el ADN, sino entender lo que dice.

El precedente de AlphaFold es útil para calibrar expectativas: aquel sistema también empezó como un anuncio en un blog y tardó años en convertirse en un estándar de la biología estructural, con validación en competiciones internacionales. AlphaGenome Atlas parte con una ventaja: la genómica ya dispone de conjuntos de datos masivos y bases públicas de variantes clínicas que podrían servir de banco de pruebas. Habrá que ver si el equipo publica métricas contra esos recursos.

Dicho esto, el rigor obliga a mantener la distancia. Un anuncio en un blog no equivale a un artículo revisado por pares, y la experiencia con otros modelos de IA generativa en biología aconseja esperar a ver las curvas de validación. Me interesa especialmente saber cómo se comporta la herramienta en regiones no codificantes del genoma, donde la función es mucho más difícil de anotar. Si el sistema logra un rendimiento útil en esas zonas, la noticia sería mayor de lo que el comunicado deja entrever.

El siguiente paso natural será la publicación de un artículo técnico con revisión externa y, si la comunidad lo adopta, su integración en los flujos de anotación de variantes. Por ahora, el atlas es una promesa con una escala gigantesca y una validación pendiente.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: AlphaGenome Atlas, un mapa predictivo del efecto de cada posible cambio de una letra del genoma humano.
  • Dónde: Plataforma anunciada por Google DeepMind, sin ubicación física asociada al hallazgo.
  • Institución responsable: Google DeepMind.
  • Cuándo: Anunciado el martes 8 de septiembre de 2026 en el blog de la compañía.
  • Impacto a futuro: Aspira a acelerar la interpretación de mutaciones genéticas y orientar la investigación de enfermedades, pendiente de validación por pares.

Iryo y Ouigo recortan pérdidas en 2025 pero siguen sin beneficios en el AVE

0

Iryo y Ouigo recortaron pérdidas en 2025, pero el beneficio siguió fuera de su alcance en el AVE. Iryo perdió 12 millones de euros, un 62% menos, y Ouigo, 18,2 millones, según las cuentas difundidas por Preferente.

Ouigo dispara ingresos un 43,7% pero el canon de Adif frena el resultado

La operadora francesa cerró 2025 con unos ingresos de 235,7 millones de euros, un 43,7% más que el año anterior, impulsados por un crecimiento del 45% en el número de viajeros, hasta 7,4 millones. El Ebitda (resultado bruto de explotación antes de intereses, impuestos, depreciaciones y amortizaciones) dio un salto cualitativo: pasó de una cifra negativa de 9 millones a 21,3 millones positivo, aunque el resultado de explotación siguió en negativo, en 11,9 millones.

El lastre está en los costes estructurales. Ouigo abonó 86,5 millones en cánones a Adif, los peajes que cobra el gestor ferroviario por el uso de las vías y las estaciones. A eso se suman 33,2 millones en amortizaciones y 6,6 millones en gastos financieros, de los que 6,56 millones corresponden a intereses de deuda con su matriz, SNCF. La mejora operativa es real; la solvencia del resultado final, todavía no.

El contexto es de despliegue costoso. La alta velocidad privada lleva tres años creciendo en viajeros y facturación, pero cada euro de ingreso nuevo se cruza con otro de canon, leasing de trenes o electricidad. La batalla por el precio del billete no es gratis y Ouigo lo está pagando con su cuenta de explotación.

Iryo pierde pasajeros pero gana margen: 41,9 millones de Ebitda

Iryo, participada por Trenitalia, Air Nostrum y Globalvia, redujo sus pérdidas un 62% y se quedó en 12 millones de euros. Sus ingresos crecieron un 5,7%, hasta 323 millones, a pesar de que el número de viajeros cayó un 0,3%, hasta unos ocho millones. Vendió menos billetes pero los rentabilizó mejor, y el resultado operativo lo confirma: el Ebitda creció un 44%, desde 29,1 hasta 41,9 millones.

La estructura de costes de Iryo cuenta la otra cara del negocio. Los gastos operativos ascendieron a 281,7 millones, con 143,3 millones destinados a cánones de Adif y arrendamientos y otros 22 millones al consumo eléctrico. Es la paradoja de la alta velocidad privada: menos pasajeros, más margen, pero el beneficio neto sigue sin aparecer.

El AVE privado ha dejado atrás el ‘si’ y discute el ‘cuándo’: la ruta al beneficio pasa por los cánones de Adif y el precio del kilovatio.

Hoja de Ruta: Claves del Viaje

La fotografía de 2025 confirma que el negocio del AVE en España es viable en operación, pero muy exigente en capital. El impacto es doble: por un lado, Ouigo e Iryo demuestran que un operador privado puede generar Ebitda positivo; por otro, los cánones de Adif y las amortizaciones devoran ese margen antes de llegar al resultado final. La zona cero es el corredor Madrid-Barcelona, donde se concentra la mayor parte de la batalla tarifaria y donde los tres operadores se disputan cada viajero.

El dato que resume el ejercicio es el de las pérdidas conjuntas: 30,2 millones de euros entre ambas compañías, menos de la mitad de los 69,4 millones que sumaban un año antes. En paralelo, Renfe cerró 2025 con 60,2 millones de beneficio neto, tras acumular 1.040 millones en pérdidas entre 2020 y 2024, y elevó sus ingresos por billetes un 19%, hasta 2.000 millones. La asimetría es la clave del tablero: el operador público ya ha cruzado la línea del beneficio y los privados, no.

El precedente histórico viene de la liberalización del AVE en 2021, cuando la entrada de Ouigo primero y de Iryo después obligó a Renfe a reestructurar tarifas y operaciones. La salida de 2026 se define por la misma incógnita: cuándo lograrán los privados romper el círculo de cánones, amortizaciones y deuda con sus matrices. La próxima radiografía del mercado la publicará la CNMC con los datos del primer semestre de 2026, y será la prueba de si la tendencia se consolida.

Precio DOT hoy: Polkadot se dispara un 13,74% hasta 1,21 dólares tras el 97,5% de apoyo a dotUSD

Polkadot ha vivido una de esas jornadas que rompen la monotonía. El precio de DOT hoy sube un 13,74% en 24 horas y se sitúa en 1,21 dólares, con un volumen diario disparado un 281% sobre la media de 30 días. Detrás del repunte está la propuesta de gobernanza para lanzar dotUSD, una stablecoin nativa que ha recibido un 97,5% de apoyo.

El token acumula un avance del 39,02% en los últimos siete días y del 52,16% en el último mes. Son cifras que llaman la atención para un proyecto que llegó a cotizar en 54,99 dólares durante el ciclo de 2021 y que ahora se mueve lejos de aquel máximo. De hecho, DOT sigue un 97,79% por debajo de su máximo histórico.

Qué hay detrás del repunte de Polkadot

La causa principal es la propuesta de gobernanza para crear dotUSD, la stablecoin nativa de Polkadot. Una stablecoin es un activo diseñado para mantener un valor estable, normalmente anclado al dólar. En este caso, el respaldo y la utilidad estarían ligados a la propia red de Polkadot.

El apoyo del 97,5% entre los votantes es abrumador. Si la propuesta se implementa, DOT dejaría de ser solo un token de gobernanza y staking (bloqueo de monedas para validar la red a cambio de recompensas) y pasaría a respaldar infraestructura monetaria nativa. Eso, en teoría, aumenta la demanda estructural del token.

El volumen refuerza la tesis. En las últimas 24 horas se negociaron unos 443 millones de dólares, muy por encima del promedio mensual. El ratio entre volumen y capitalización bursátil saltó del 5,61% al 21,38%, algo que normalmente solo se ve con noticias fuertes o movimientos muy agresivos de derivados.

El mercado de futuros también está agitado. El interés abierto en contratos perpetuos alcanza 200,16 millones de dólares repartidos en 23 plataformas, con Binance a la cabeza. Ese dato sugiere que una parte importante del impulso puede venir de la liquidación de posiciones cortas, no solo de compradores convencidos.

El rally tiene dos lecturas: la promesa de una stablecoin nativa y un posible desarme de posiciones cortas.

¿Cambio de régimen o simple squeeze de cortos?

La pregunta es pertinente. Un short squeeze es un movimiento de alza fuerte provocado por el cierre forzoso de operaciones bajistas. Su característica es que suele agotarse rápido: una vez liquidadas las posiciones cortas, el combustible desaparece.

Los datos disponibles combinan ambos factores. Por un lado, el catalizador de dotUSD es real y ha sido votado de forma contundente. Por otro, el interés abierto en derivados y el volumen anómalo admiten la hipótesis de un repunte amplificado por apalancamiento.

En términos técnicos, DOT cotiza por encima de sus medias móviles simples de 7, 15, 30 y 90 días. La media de 200 días, situada en 1,10 dólares, actúa ahora como primer soporte de referencia. El máximo previo en 1,27 dólares es la resistencia inmediata.

Nada de esto convierte a Polkadot en un activo sin riesgo. En el último año, el token cede un 70,35% y el rebote se produce dentro de una tendencia bajista de largo plazo. Eso obliga a distinguir entre revalorización puntual y cambio de ciclo.

  • Primer soporte: 1,10 dólares, la media móvil de 200 días.
  • Soporte secundario: la zona de 1,04 a 1,10 dólares.
  • Resistencia inmediata: 1,27 dólares, el máximo previo.
  • Señal de agotamiento: una caída del volumen sin descenso del precio.
dotUSD stablecoin

La mirada de Merca2: el rebote no borra la tendencia de fondo

En este tipo de movimientos conviene separar el ruido de la señal. La aprobación de dotUSD es una señal positiva: demuestra que la gobernanza de Polkadot puede impulsar cambios económicos relevantes. No es un simple rumor de de red social.

Ahora bien, la historia de Polkadot también recuerda que una votación no equivale a una implementación exitosa. Hace falta ver cómo se diseña la stablecoin, qué colateral acepta, cómo se gestionan las comisiones y si llega a usarse de forma efectiva. Hasta que no se materialice, la revalorización se apoya sobre expectativas.

Con una capitalización cercana a 2.070 millones de dólares, DOT sigue lejos del tamaño de las grandes redes. La gobernanza da una ventaja diferencial, pero el mercado necesita algo más que una votación para sostener precios. Si el volumen se normaliza y el precio aguanta, la señal será más sólida.

También hay una lección de ciclos anteriores. En los grandes rallies de activos muy castigados suelen mezclarse dos perfiles: inversores que ven una nueva utilidad y especuladores que entran por inercia. El resultado inicial es espectacular, pero la continuidad depende de que el uso real aparezca.

Por eso la gestión del riesgo manda. Una subida diaria superior al 13% puede corregir un 10% o 15% en poco tiempo sin que la tesis fundamental se rompa. Definir el límite de pérdida antes de entrar no es un tecnicismo: es la diferencia entre operar con plan o perseguir velas verdes.

Precio de la luz hoy: el mercado mayorista cae un 28,98% hasta 107,76 €/MWh en plena escalada del crudo

0

El precio de la luz hoy cae un 28,98% en el mercado mayorista y sitúa su promedio diario en 107,76 euros por megavatio hora (€/MWh). La tarifa regulada PVPC, que incluye peajes y cargos, promedia 178,30 €/MWh en la misma sesión, según los datos publicados por OMIE. La divergencia entre ambas referencias explica por qué el abaratamiento del pool no se nota por igual en la factura.

El descenso convive con un Brent que se mueve por encima de los 100 dólares por barril. Esa combinación rompe la lógica clásica del sistema marginalista: el crudo encarece el entorno energético, pero el pool eléctrico se desploma en las horas centrales. Las renovables, no el petróleo, dictan el pulso del mercado. Es un desacople con consecuencias para la tarifa, para la planificación de las utilities y para la forma de entender la seguridad de suministro.

El precio de la luz hoy, hora a hora: valle solar y pico nocturno

La franja más cara para el pequeño consumidor se registra de 20:00 a 21:00, con 349,64 €/MWh en el PVPC. En el pool, ese mismo tramo cotiza a 205,52 €/MWh. La recomendación práctica es evitar los grandes electrodomésticos en esa punta nocturna. La segunda franja más cara se concentra entre las 21:00 y las 22:00, con 346,56 €/MWh.

En el extremo opuesto, el suelo real del PVPC aparece entre las 14:00 y las 18:00. A las 14:00, el precio baja a 40,69 €/MWh y se mantiene por debajo de 45 euros hasta las 18:00, un valle moldeado por la generación fotovoltaica. El operador también destaca la franja de 11:00 a 12:00 como una de las más accesibles, con 110,19 €/MWh para el consumidor. La contradicción con la tabla horaria es relevante: el dato de las 14:00 representa un precio aún más bajo que el citado como mínimo en la información inicial.

El mercado mayorista convierte ese fenómeno en cifras aún más extremas. Entre las 11:00 y las 12:00, el pool marca 0,32 €/MWh, y desde las 12:00 hasta las 18:00 se queda en apenas 1 €/MWh. Después remonta con fuerza: a las 20:00 supera los 205 €/MWh. En términos de una jornada, un mismo megavatio hora cuesta una milésima parte al mediodía y 205 euros al anochecer.

La asimetría no es un accidente de calendario. Cada jornada con alta producción solar divide el mercado en dos bloques: un mediodía casi gratuito y una noche que vuelve a pagar los costes marginales del gas. El PVPC hereda esa forma, aunque con un colchón de componentes fijos que suaviza los extremos. Para el consumidor, eso exige afinar los horarios de consumo.

El mercado eléctrico ya no se lee como un termómetro del crudo: en las horas solares, la formación del precio responde a la fotovoltaica.

Por qué el PVPC no cae igual que el mercado mayorista

luz más barata hoy

Conviene separar ambos indicadores. El POOL es el precio mayorista de la electricidad, fijado hora a hora en el mercado diario que gestiona OMIE. El PVPC es la tarifa regulada para hogares y pequeñas empresas con potencia contratada de hasta 10 kW.

El salto entre los 107,76 €/MWh del mercado y los 178,30 €/MWh del PVPC no es un error de cálculo. La tarifa regulada añade al coste de la energía los peajes de acceso, los cargos del sistema y otros componentes fijos. Por eso, un descenso del 28,98% en el pool no se traduce en recibos un 29% más bajos. El margen de caída es real, pero la base de costes que rodea al precio mayorista no se mueve al mismo ritmo.

Lo que sí se traduce es la estructura horaria. A las 8:00, el PVPC marca 262,89 €/MWh; a las 20:00 alcanza 349,64 €/MWh. En cambio, el mercado mayorista apenas toca 205,52 €/MWh en el mismo tramo. La distancia mide el coste de red y de respaldo que soporta la tarifa regulada. Cada euro de diferencia entre el pool y el PVPC es, en la práctica, un coste fijo del sistema que no desaparece con el sol.

Desacople renovable: la señal incómoda del Brent a 100 dólares

El dato de fondo va más allá del recibo diario. El Brent por encima de los 100 dólares y un pool con horas a cero muestran que la correlación entre crudo y electricidad se está debilitando. Iberdrola ha apuntado en análisis recientes a una menor correlación entre los precios de los combustibles y la electricidad, según recoge El Periódico de la Energía. El argumento de la utility supone un giro: durante años, el gas marcó el precio marginal en la mayoría de las horas.

La curva horaria, sin embargo, deja a la vista la contrapartida. Sin almacenamiento suficiente, los precios casi nulos del mediodía no alcanzan para abaratar la cena. A las 20:00, la demanda repunta, la solar desaparece y el sistema vuelve a depender del gas y de los ciclos combinados. El resultado es un patrón de pato: generación barata de día, pico severo de noche. El consumidor que no pueda desplazar su consumo queda expuesto a esa segunda parte de la curva.

La fotovoltaica está hundiendo los precios del mediodía, pero sin almacenamiento el ahorro se evapora a la hora de la cena.

Esa es la contradicción del nuevo régimen de precios. Más renovables no siempre equivalen a facturas más bajas para el pequeño consumidor, porque el suministro conserva costes de red, respaldo y seguridad que no desaparecen con el sol. El PVPC cae respecto al pico, pero su promedio sigue muy por encima del pool. La electrificación del consumo, además, aumentará la demanda en franjas que hoy ya son caras si no se acompaña de flexibilidad.

El siguiente reto es convertir esos 0,32 €/MWh de las 11:00 en energía almacenable y desplazable hacia las horas caras. Las baterías y la gestión de la demanda aparecen como el salto pendiente. Hasta entonces, cada jornada con mucho sol y poca flexibilidad repetirá el mismo esquema: valle profundo de día, pico severo de noche. La inversión en almacenamiento no es un capricho tecnológico; es la única vía para que el desacople renovable se convierta en ahorro de factura.

La sesión de este 9 de septiembre queda como una fotografía nítida del futuro incómodo del mercado. La señal debería observarse en los próximos meses, a medida que el despliegue fotovoltaico siga empujando los precios solares a cero y el almacenamiento pase de promesa a infraestructura. El recibo final dirá si el sistema ha logrado transformar el desacople en ahorro real.

Precio gasolina hoy: récord de 2026 en 1,835 euros/litro tras el recorte del descuento estatal

0

El precio de la gasolina hoy marca un récord de 2026: 1,835 euros por litro.

La escalada coincide con la retirada de la mitad del descuento estatal, que desde el 1 de septiembre pasó de 10 a 5 céntimos por litro. Según el último registro publicado por el Miteco, la gasolina se paga de media a 1,835 euros por litro, un 24% más cara que el 28 de febrero, cuando comenzó la escalada bélica en Oriente Medio.

El recorte del descuento amplifica la subida de la gasolina

El Gobierno aprobó en marzo un paquete fiscal para contener el golpe energético: la reducción del IVA de los carburantes del 21% al 10% y la rebaja del impuesto de hidrocarburos hasta el mínimo permitido por la Unión Europea. Las medidas entraron en vigor el 22 de marzo, un día después de que la gasolina tocara los 1,796 euros por litro, el anterior máximo del año.

La retirada parcial del descuento ha acelerado el encarecimiento. Desde el lunes, último día con el incentivo de 10 céntimos, la gasolina sube un 5,9%. Frente a los precios de hace un mes, la subida es del 8,5%.

Llenar un depósito medio de 55 litros cuesta, con el dato del martes, 100,9 euros. Son 5,64 euros más que ocho días antes, un golpe directo para las economías domésticas en plena vuelta al trabajo.

El fin del descuento amplio convierte la tensión del petróleo en un encarecimiento inmediato del repostaje, sin periodo de adaptación para el consumidor.

El efecto es puramente fiscal. Sin la rebaja de cinco céntimos, el litro se situaría en torno a 1,885 euros, lo que evidencia que el alivio actual apenas embota una parte del golpe del crudo.

La gasolina recibe ahora menos apoyo fiscal que el diésel, una asimetría que expone a los hogares y alivia a la logística.

Diésel: más descuento, pero el Brent empuja al alza

gasolina récord 2026

El 1 de septiembre el gasóleo vivió el movimiento contrario: el descuento se duplicó de 10 a 20 céntimos por litro. El último día de agosto, el diésel se suministraba a 1,852 euros por litro; un día después, con el nuevo incentivo ya en vigor, se vendía a 1,773 euros, un 4,3% más barato.

La presión del crudo ha ido comiendo esa mejora. Este martes el diésel marcó 1,809 euros por litro, un 2% más caro que una semana antes. Aun así, frente al cierre de agosto se abarata un 2,3% y llenar un depósito de 55 litros cuesta 99,5 euros.

La asimetría de descuentos no es casual: ampliar el apoyo al gasóleo responde a la lógica de proteger al transporte de mercancías, mucho más expuesto al repostaje. La consecuencia inmediata es que la gasolina y el diésel quedan separados por apenas 2,6 céntimos.

Los datos de la CNMC muestran un mercado muy fragmentado. La gasolinera más cara de España, se encuentra en Mahón, con 2,299 euros por litro; la más barata está en Torà (Lérida), a 1,4 euros. En diésel, Lepe alcanza 2,249 euros por litro y Fuente-Álamo ofrece el gasóleo más asequible a 1,499 euros.

El Brent por encima de los 100 dólares deja un otoño con menos red fiscal

La barrera psicológica de los 100 dólares condensa dos fuerzas. La crisis en Oriente Medio mantiene el riesgo de disrupciones en el suministro, y la retirada de medidas fiscales deja a los surtidores más sensibles a cada oscilación del barril.

En marzo, el escudo fiscal que incluyó la rebaja del IVA del 21% al 10% y el impuesto de hidrocarburos en mínimos sirvió para frenar el impacto de los picos. Ahora, con el descuento de gasolina recortado, el colchón es menor y los movimientos del Brent se transfieren con más velocidad al ticket del consumidor.

El diésel se beneficia de un incentivo ampliado a 20 céntimos, una política que protege el transporte de mercancías, pero que genera una brecha inédita con la gasolina. Es un equilibrio delicado: sostiene la cadena logística a costa de dejar a los conductores de gasolina con una red fiscal más corta.

El riesgo evidente es de persistencia. Si el Brent se sostiene sobre los 100 dólares y la tensión geopolítica no cede, la gasolina tiene margen para borrar por completo el alivio de cinco céntimos, mientras el diésel agota antes el suyo.

La próxima referencia serán los registros semanales del Miteco y el detalle del IPC adelantado de septiembre, que medirá cuánto de esa subida se filtra al conjunto de la cesta. Por ahora, el repostaje ha vuelto a ser el termómetro más visible de la tensión energética.

El Ibex 35 hoy se hunde un 1,93% a media sesión con el Brent por encima de 100 dólares y el castigo a Inditex

El Ibex 35 se hunde un 1,93% a media sesión, hasta los 19.611,70 puntos, en una jornada marcada por el petróleo por encima de los 100 dólares y por el castigo del mercado a Inditex tras presentar resultados récord.

El petróleo, detonante geopolítico de la sesión

El detonante de la sesión es geopolítico. El mando central del Ejército estadounidense confirmó este martes la destrucción de cinco petroleros iraníes el 8 de septiembre, en represalia por los ataques con misiles balísticos de la Guardia Revolucionaria contra un buque de guerra de la Armada de Estados Unidos. Irán respondió en la madrugada de este miércoles con un ataque a la base militar de Al Azraq, en Jordania, y contra dos destructores estadounidenses, a los que asegura haber causado daños considerables.

La escalada en Oriente Próximo dispara el crudo. El petróleo Brent, de referencia en Europa, sube un 2,74% en la media sesión hasta los 100,60 dólares por barril, niveles de julio. El West Texas Intermediate (WTI), de referencia en EE UU, avanza un 2,23% hasta los 95,10 dólares. El Brent acumula este mes una subida de casi el 13% y es un 65% más caro que hace un año.

Los analistas de Bankinter prevén que las rentabilidades de los bonos se mantengan en niveles próximos a máximos de los últimos 20 años, tanto en Estados Unidos como en Europa. En el plano macroeconómico, el índice de precios de producción de China se situó en el 3,8% interanual en agosto, frente al 3,5% de julio, mientras que el IPC escaló hasta el 0,8% interanual.

Inditex, castigado pese a los resultados récord

Ibex 35 caída

Inditex comunicó antes de la apertura un beneficio neto de 2.980 millones de euros durante el primer semestre de su ejercicio fiscal 2026-2027, comprendido entre el 1 de febrero y el 31 de julio. La cifra supone un incremento del 6,8% respecto al mismo periodo del año anterior y vuelve a marcar un nuevo récord. Sin embargo, el mercado reacciona con ventas: la acción de la matriz de Zara cae un 4,42% a media sesión.

El beneficio récord de Inditex no basta cuando el mercado exige crecer por encima del alza del crudo y de los costes salariales.

El castigo a Inditex no es aislado. La compañía encabeza los descensos del Ibex 35, seguida de CaixaBank (-3,15%), Banco Santander (-3,03%), Bankinter (-2,76%) y Amadeus (-2,65%). En el lado opuesto, los valores energéticos lideran las subidas apoyados en el crudo. Repsol suma un 2,01%; Solaria avanza un 0,85%; Endesa sube un 0,56%; Redeia gana un 0,54%; y Naturgy se anota un 0,34%.

ValorVariación a media sesiónCatalizador
Inditex-4,42%Resultados récord, insuficientes para el consenso
CaixaBank-3,15%Presión sobre el sector bancario
Banco Santander-3,03%Corrección del sector financiero
Repsol+2,01%Crudo Brent por encima de 100 dólares
Solaria+0,85%Avance de las renovables en jornada energética

Los descensos se extienden por Europa. El FTSE 100 británico pierde un 0,48%; el CAC 40 francés cae un 1,19%; el DAX alemán retrocede un 0,95%; el FTSE MIB italiano se deja un 0,82%; y el Euro Stoxx 50 baja un 1,26%.

En el mercado de deuda, el rendimiento del bono soberano español con vencimiento a diez años alcanza el 3,843%, frente al 3,791% del cierre del martes. La prima de riesgo frente a la deuda alemana se sitúa en 43,89 puntos básicos. En el mercado de divisas, el euro se aprecia un 0,03% frente al dólar, hasta 1,1627 billetes verdes.

El análisis: rotación de carteras y presión sobre el consumo

La sesión dibuja una rotación de carteras. El petróleo por encima de 100 dólares transfiere ingresos desde los sectores cíclicos a las compañías energéticas. Inditex sufre el doble efecto del crudo caro: eleva los costes logísticos de su cadena de suministro y reduce la renta disponible del consumidor en Europa. El BCE observa el repunte de la inflación energética con cautela. Si el Brent se mantiene por encima de 100 dólares, el margen de la autoridad monetaria para relajar tipos se estrecha.

El sector bancario también acusa la tensión. La subida de la prima de riesgo encarece el coste de financiación y tensa la valoración de las carteras de deuda. CaixaBank, Banco Santander y Bankinter pierden más de un 2,5% en la media sesión, penalizados por la expectativa de tipos altos durante más tiempo y por la exposición de sus balances al ciclo económico. El precedente de las últimas semanas confirma la correlación entre el crudo y la presión sobre la banca.

El contraste es claro. Las energéticas capitalizan el alza del crudo; el consumo y la banca asumen la factura geopolítica. La jornada puede marcar el tono del tramo final de la semana, con el foco en la evolución de Oriente Próximo y en los datos macroeconómicos de Estados Unidos que se publican los próximos días.

📊 Las Claves para el Inversor

  • Qué vigilar: El desenlace de las represalias en Oriente Próximo y la evolución del Brent por encima de 100 dólares. Un agravamiento del conflicto puede ampliar la caída del Ibex.
  • Reacción del valor: Inditex cae un 4,42% pese al beneficio récord. El mercado ya descuenta el impacto del crudo en los costes y en el consumo.
  • Precedente sectorial: La última vez que el Brent superó los 100 dólares en julio, las energéticas subieron y el consumo se corrigió. El patrón se repite este miércoles.

Escribano Mechanical estudia una salida a Bolsa para financiar su expansión tras renunciar a la fusión con Indra

Escribano Mechanical & Engineering (EM&E) estudia una salida a Bolsa para financiar su expansión, según confirmó su presidente, Ángel Escribano, a Bloomberg. La firma de defensa busca vía propia tras renunciar a la integración en Indra.

La decisión no está formalizada. La salida al parqué figura como una de las opciones que maneja el grupo para sostener una expansión que exige inversión constante. La firma mantiene conversaciones con asesores financieros, aunque no hay un calendario cerrado ni un importe definitivo sobre la mesa, según fuentes próximas a la empresa.

EM&E está especializada en torretas, sistemas militares y componentes de munición guiada, un nicho en el que Europa ha identificado carencias críticas tras el rearme acelerado impulsado por la guerra de Ucrania. La compañía familiar ha logrado posicionarse como proveedor de referencia para varios ejércitos europeos y socios del del Golfo.

Expansión internacional y meta de ventas de 1.300 millones

La compañía ya está instalando una fábrica en Reino Unido y ha reforzado su presencia en Emiratos Árabes Unidos, dos mercados considerados estratégicos. En paralelo, prevé alcanzar unas ventas de 1.300 millones de euros en 2030, una meta que el propio Ángel Escribano considera que podría haberse quedado corta ante el incremento de la demanda de equipamiento de defensa en en Europa.

El crecimiento procede del balance más reciente. EM&E facturó 488 millones de euros en 2025, un 37% más que el ejercicio anterior, y elevó más de un 50% su resultado bruto de explotación (Ebitda). El avance se apoya en el incremento del gasto militar europeo, las limitaciones de capacidad de fabricación que favorecen a los proveedores locales y la demanda de tecnología bajo control nacional.

Dos tercios de los ingresos de EM&E proceden de fuera de España, con clientes entre países de la OTAN y del Golfo. Durante la guerra de Ucrania, la empresa ha vendido a Kiev equipos por unos 400 millones de euros, lo que subraya el peso de la exportación en su cuenta de resultados.

La salida a Bolsa no es solo financiación; es el movimiento lógico de una compañía que ha roto su anclaje industrial con Indra.

La ruptura con Indra y la venta accionarial de los Escribano

Las conversaciones para una integración con Indra se rompieron cuando los hermanos Escribano retiraron su propuesta el pasado 19 de marzo. La operación contemplaba la adquisición de EM&E por parte de la tecnológica española, pero el potencial conflicto de interés pesó desde el inicio: la empresa objetivo estaba controlada por el propio Ángel y su hermano Javier Escribano, entonces presidente ejecutivo de Indra.

La retirada provocó una caída de hasta el 19% en la cotización de Indra. Semanas más tarde, Ángel Escribano abandonó la presidencia de la compañía y, en mayo, los hermanos vendieron su participación accionarial valorada en torno a 1.300 millones de euros. Desde entonces, trabajan en una sociedad para gestionar su patrimonio familiar, lo que refuerza la apuesta por una vía propia e independiente.

La venta del paquete de Indra en mayo, valorado en unos 1.300 millones, dejó a los hermanos Escribano con una posición de liquidez que les permite elegir el momento de la salida al mercado sin urgencias. En paralelo, la creación de una sociedad patrimonial confirma la separación de caminos respecto a la tecnológica: la OPV de EM&E no se plantea como una desinversión, sino como un paso para financiar el crecimiento.

Análisis: qué significaría la OPV para el sector de defensa español

La posible salida a Bolsa de EM&E se enmarca en un sector de defensa español que busca consolidarse como polo industrial europeo. Indra, Navantia, ITP Aero y otras firmas comparten la misma tesis: la demanda de sistemas militares y de doble uso sostendrá el crecimiento durante la próxima década. Contar con financiación de mercado es la palanca que separará a quienes puedan asumir nuevos contratos de quienes se queden fuera por limitación de balance.

Para EM&E, una OPV tendría una doble función. En primer lugar, captar fondos para acelerar la puesta en marcha de la fábrica británica y la expansión en el Golfo sin tensionar la caja. En segundo lugar, dotar de una valoración de mercado a un grupo que ya ha demostrado crecimiento de doble dígito, pero que sigue teniendo un accionariado familiar muy concentrado en manos de los dos hermanos.

El precedente más cercano es la propia Indra. La tecnológica cotizada utilizó su plataforma bursátil para crecer mediante adquisiciones, aunque el intento de comprar EM&E fracasó precisamente por el entrelazamiento entre comprador y vendedor. Ahora, sin ese conflicto, EM&E podría buscar en los mercados los recursos que no encontró mediante la integración corporativa.

El apetito de los inversores por el sector europeo de defensa ha crecido de forma significativa en los últimos ejercicios, lo que da margen a nuevas historias bursátiles. La clave para el inversor será ver si la operación se formaliza y con qué estructura. El mercado no olvida la sacudida que sufrió Indra en marzo, y la CNMV supervisará cualquier folleto con especial atención.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible presentación del folleto informativo a la CNMV y el calendario definitivo de la OPV, aún sin confirmar.
  • Reacción del valor: Sin cotización propia por ahora, el mercado observa la consolidación del sector defensa y el impacto de la desinversión de Indra en mayo.
  • Precedente sectorial: La fallida integración con Indra y la caída del 19% en marzo muestran el riesgo de mezclar gobernanza familiar con estructuras cotizadas.

Las acciones de Banco Sabadell encadenan su sexto mes de subidas y marcan máximos históricos de cierre

Las acciones Banco Sabadell arrancan septiembre en máximos históricos de cierre y encadenan su sexto mes de avances.

La entidad se consolida como uno de los valores más alcistas del IBEX 35 en un arranque de mes marcado por la expectativa de la reunión del BCE. Según recoge el análisis técnico de Expansión, el banco cotiza en subida libre absoluta, sin resistencias reconocibles de ningún tipo. El detalle importa: se mueve en territorio nunca explorado en precios de cierre ajustados por dividendos y ampliaciones.

La subida libre absoluta y el soporte a vigilar en 3,566 euros

El gráfico de muy corto plazo dibuja un soporte relevante en los mínimos de la sesión del 1 de septiembre: 3,566 euros. Es el último mínimo creciente o de reacción. Mientras no se produzca un cierre por debajo de esa cota, no habrá la más mínima señal de debilidad en el valor. Conviene subrayar la idea: la ausencia de resistencias no elimina la necesidad de vigilar referencias de corto plazo. Simplemente desplaza la atención a los soportes.

Más allá del ruido diario, domina una tendencia alcista de fondo impecable. La superación de los máximos históricos de febrero de 2007, ajustada la serie histórica a dividendos y ampliaciones, activó una nueva señal de fortaleza. Desde entonces, la acción se ha revalorizado más de un 25%. Es una trayectoria poco habitual en banca española, donde los ciclos de tipos y el coste del riesgo suelen poner techo a los tramos alcistas.

El patrón encaja con una fase técnica de mercado fuerte. A corto plazo, el único elemento objetivo es el suelo de los 3,566 euros; el resto es inercia compradora respaldada por el buen momento de la renta variable.

La subida libre absoluta no es una anomalía a corto plazo: es el resultado de romper referencias históricas y mantener soportes crecientes con una claridad poco común.

Impacto para la cartera y señales de mantenimiento

La lectura de la fuente es clara: el banco es un claro mantener en cartera. Comprar a estas alturas del recorrido, sin una corrección o ajuste de parte de las fuertes subidas previas, no ofrece una relación riesgo-recompensa atractiva. El propio análisis lo plantea sin matices: no tiene mucho sentido perseguir el precio en máximos.

Sabadell máximos históricos

La gestión, por tanto, se apoya en un criterio sencillo de control. Mientras no haya un cierre mensual por debajo del mínimo mensual previo, la estructura seguirá en orden. Ese es el nivel que de verdad define si el sexto mes de subidas se extiende o si aparece la primera sacudida relevante.

Con septiembre completo por delante, no hay motivos técnicos para descartar que el banco cierre el mes con ganancias por sexto mes consecutivo. La condición externa la pone el tono general de las bolsas mundiales: si aguantan, el activo mantiene el sesgo alcista.

Un rally sin resistencias: qué hay detrás y qué puede frenarlo

Aquí es donde el análisis deja de ser puramente técnico. Sabadell no sube en el vacío. La noticia se produce a las puertas de una reunión del Banco Central Europeo, en un contexto en el que los bancos españoles han mostrado una fortaleza relativa reseñable. La propia fuente sitúa al valor como uno de los más alcistas del IBEX 35 antes del encuentro del supervisor.

El debate de fondo es si conviene pagar precios históricos por un banco que está en plena fase de madurez del ciclo. A favor juega la ausencia de resistencias y la tendencia: una acción que no encuentra techo puede seguir subiendo por inercia. En contra, la amplitud del movimiento acumulado: superada la barrera de máximos de 2007, el valor se ha revalorizado más de un 25% sin apenas fases de consolidación.

Otros grandes bancos del IBEX han vivido trayectorias parecidas, pero con pausas más visibles. En el caso de Sabadell, la serie ajustada se limpia de ampliaciones y dividendos, lo que ofrece una visión más homogénea de la evolución de precio. Aun así, el riesgo no desaparece: un cierre por debajo de 3,566 euros abriría la puerta a una fase de ajuste que, de momento, nadie está descontando.

En mi lectura, el movimiento responde a una combinación de mejora de fundamentales y a una inercia técnica que se retroalimenta. La venta reciente de 350 millones de euros en préstamos impagados, que menciona el sumario de la fuente, sugiere un balance cada vez más limpio. El nuevo plan estratégico de Marc Armengol se prepara en paralelo, y el mercado parece castigar menos los riesgos de ejecución en la entidad. La documentación oficial de la entidad recoge estas líneas de gestión en su página de inversores.

El siguiente hito relevante es doble: el cierre mensual de septiembre y la reacción a la reunión del BCE. Si el banco supera ambos sin perder el último mínimo mensual, la tesis de mantenimiento se refuerza. Si no, las primeras grietas aparecerán en los soportes citados. No hay pronóstico seguro: solo niveles concretos que observar.

La contradicción del momento es evidente: una acción en subida libre no es una anomalía pasajera, pero comprar en máximos históricos sin consolidación es un error frecuente del inversor minorista. La respuesta correcta, a mi juicio, pasa por la paciencia y por vigilar los niveles antes que perseguir el precio.

Veredicto Merca2

Cotización al cierre o apertura: La acción cierra en máximos históricos en el arranque de septiembre, con un avance acumulado superior al 25% desde la ruptura de máximos históricos. El precio se mueve por encima del soporte de 3,566 euros.

Clave técnica: La acción está en subida libre absoluta, sin resistencias reconocibles. El primer soporte relevante es 3,566 euros, último mínimo creciente; un cierre por debajo de esa cota activaría la primera señal de debilidad.

Apunte macro: El banco encadena seis meses de ganancias y se consolida como uno de los valores más alcistas del IBEX 35 antes de la reunión del BCE. El contexto de recortes de tipos, si se confirma, juega a favor de la banca minorista española.

Robinhood Chain dispara el uso de blobs de Ethereum: StoneX ve un +45% en HOOD

Ethereum tiene una nueva capa 2 (una red de segunda capa que procesa transacciones fuera de Ethereum y solo le envía un resumen) que ya consume más blobs (los paquetes de datos que estas redes publican en Ethereum para abaratar costes) que la propia red principal. Robinhood Chain, la cadena lanzada por el conocido bróker estadounidense, alcanzó 4,59 millones de dólares en comisiones de gas (las tarifas que se pagan por utilizar la red) en una sola jornada, según el informe con el que StoneX ha iniciado la cobertura de Robinhood.

El analista Mark Palmer, de StoneX, fija un precio objetivo de 170 dólares por acción, un 45% por encima del cierre del martes. La tesis no se apoya solo en el bróker tradicional: añade el negocio de infraestructura blockchain y los mercados de predicción.

Robinhood Chain, la capa 2 que ya destaca en Ethereum

Robinhood Chain llegó a la red principal el 1 de julio. En apenas dos meses se ha convertido en una de las capas 2 más activas en el uso de blobs. La cadena recaudó más comisiones que Ethereum y Hyperliquid en un período de 24 horas, un dato que refleja una demanda poco habitual para un proyecto tan joven.

El 3 de septiembre, la red generó 4,59 millones de dólares en comisiones diarias. Sus ingresos anualizados se acercaban ya a 39 millones al cierre de agosto, un ritmo que poco tiene que ver con el de la mayoría de infraestructuras nacidas este año. StoneX proyecta que Robinhood Chain podría alcanzar 980 millones de dólares de ingresos en el año fiscal 2029, con un margen estimado del 85%.

Hay que leer esas proyecciones con prudencia. Son escenarios modelados por StoneX, no ingresos garantizados. La cadena todavía necesita demostrar que su actividad se mantiene en el tiempo y que Robinhood convierte las comisiones en un negocio sostenible.

StoneX y el precio objetivo de 170 dólares para HOOD

El segundo pilar de la tesis son los mercados de predicción. Robinhood negoció 13.600 millones de contratos de eventos en el segundo trimestre, y solo la Copa del Mundo sumó más de 5.000 millones. Esa actividad produjo alrededor de 156 millones de dólares en ingresos, un 50% más que en el trimestre anterior.

Robinhood ha dejado de ser solo un bróker: está cobrando por la infraestructura que otros usan.

Robinhood también anunció acuerdos con Crypto.com y OG.com para ampliar su oferta de contratos de eventos. La compañía tomará participaciones accionariales en ambas empresas y enrutará parte de los contratos hacia OG.com. El objetivo es sumar más liquidez, sobre todo con el fútbol y las elecciones de medio término de Estados Unidos en el horizonte.

La lectura de fondo: cobrar por la infraestructura de Ethereum

El movimiento recuerda a los brókeres que dejaron de cobrar solo por ejecutar órdenes y empezaron a vender datos y servicios de ejecución. Robinhood Chain funciona como peaje: cada transacción paga una tarifa, y el operador de la capa 2 captura parte de ese margen. A diferencia de una aplicación tradicional, no depende tanto del número de clientes activos como de la intensidad con la que se utilice la red.

Aun así, el riesgo es real. El segmento cripto de Robinhood cayó un 38% interanual en ingresos durante el segundo trimestre y pasó a representar solo el 8% de las ventas netas, frente al 16% de un año antes. La diversificación que celebra StoneX también es una respuesta a ese enfriamiento. Si Robinhood Chain consigue mantener su ritmo de comisiones, la valoración de HOOD tendrá un suelo más tecnológico. Si no, el mercado volverá a mirar la acción como un bróker cíclico.

Bernstein también mantiene una visión positiva, con un precio objetivo de 160 dólares y un potencial cercano al 31%. La gran prueba llegará cuando la actividad de la red deje de ser novedad y haya que demostrar que los usuarios se quedan por utilidad, no por incentivos. Por ahora, Robinhood Chain ha hecho en dos meses lo que a otras capas 2 les lleva años: consumir blobs de Ethereum y cobrar por ello.

Las ‘big six’ energéticas acentúan la concentración renovable en España y condicionan la competencia del sector

Las ‘big six’ energéticas —Iberdrola, Endesa, Naturgy, Acciona Energía, Repsol y Solaria— acentúan la concentración renovable en España y condicionan la competencia del sector, según el análisis de El Periódico de la Energía.

El mapa empresarial confirma que un grupo reducido de compañías concentra la mayor parte de la capacidad renovable operativa y conectada a la red, como recoge la evolución de la energía renovable en España. La cifra de Iberdrola lo resume: cerró 2025 con 23.047 MW de capacidad renovable contabilizada en España, de los que 6.601 MW eran eólicos terrestres, 5.182 MW fotovoltaicos y 11.052 MW hidráulicos.

La fotografía, sin embargo, no se reduce a la potencia instalada. La propiedad de los activos está cada vez más separada de la gestión. Las ventas a fondos, las coinversiones y los traspasos de carteras han fragmentado la titularidad real de los parques, lo que obliga a leer con cautela los rankings tradicionales.

Qué dicen las cifras de capacidad renovable

En Endesa, la capacidad renovable neta en la península alcanzó los 11.298 MW en 2025, frente a los 10.131 MW del año anterior. La hidráulica sigue pesando con 5.368 MW, mientras que la eólica aporta 3.001 MW y la solar ya llega a 2.929 MW. Enel mantiene el 70,10% del capital, lo que convierte a Endesa en una filial española controlada por un grupo energético transnacional.

Naturgy presenta una cartera más equilibrada, con alrededor de 5,7 GW de capacidad renovable en España. Su información corporativa recoge aproximadamente 3,7 GW eólicos, 2,1 GW solares y 2,2 GW hidráulicos, aunque responden a perímetros de contabilización distintos. CriteriaCaixa es el primer accionista con el 28,5%, mientras que IFM controla el 15,5% a través de Global InfraCo O y Alba Europe el 5%.

Acciona Energía contaba a 30 de junio de 2025 con 4.976 MW instalados en España: 4.258 MW eólicos, 328 MW hidráulicos, 182 MW fotovoltaicos y 208 MW de biomasa. Desde entonces ha vendido 361 MW eólicos a Galp y 626 MW hidráulicos, por lo que su perímetro actual es menor. La compañía utiliza los activos operativos como fuente de capital para nuevos proyectos.

Repsol mantiene más de 3,2 GW de renovables operativos bajo su control en España, incluidos 361 MW de bombeo en Aguayo. En 2025 dio entrada a Schroders Greencoat con un 49% en una cartera de 400 MW, y en 2026 anunció la incorporación de Masdar con un 49,99% en otros 705 MW.

La potencia instalada identifica a los grandes actores, pero la propiedad económica de los parques ya no es unívoca: los fondos han entrado de lleno en el reparto.

Cómo se difumina la propiedad de los activos

La entrada de fondos de inversión, las ventas de activos y las operaciones de coinversión han hecho que un mismo parque pueda seguir siendo gestionado por la empresa que lo desarrolló aunque una parte de la propiedad haya pasado a manos de un tercero. En otros casos, el promotor vende completamente la instalación una vez construida.

La tabla siguiente sintetiza la capacidad renovable declarada por las seis grandes compañías, aunque el propio sector reconoce que no existe una base homogénea para conocer el porcentaje de propiedad de cada una sobre el conjunto de las instalaciones.

CompañíaCapacidad renovable declaradaTecnologías dominantes
Iberdrola23.047 MWHidráulica, eólica, solar
Endesa11.298 MWHidráulica, eólica, solar
Naturgy≈5,7 GWEólica, solar, hidráulica
Acciona Energía4.976 MW (junio 2025)Eólica, hidráulica
Repsolmás de 3,2 GWSolar, eólica, hidroeléctrica
Solariavarios GWFotovoltaica

big six energéticas

La fotovoltaica ha alterado el equilibrio entre las utilities tradicionales y los promotores especializados. Solaria es el ejemplo más claro entre las compañías españolas: ha alcanzado una dimensión de varios gigavatios sin contar con una cartera histórica de centrales convencionales, aunque una parte creciente de sus activos está fuera de España.

Más allá de las grandes utilities, Grenergy cuenta con alrededor de 372 MW renovables operativos en España, todos ellos fotovoltaicos. Opdenergy suma al menos 440 MW tras comprar 13 parques eólicos a Acciona Energía, y Audax Renovables declara 213 MW operativos, de los que 168 MW son solares.

Un sector con alta densidad de fondos y menos margen de entrada

El precedente de Masdar y de Schroders Greencoat muestra que los grandes grupos españoles ya no retienen el 100% de sus carteras. Repsol mantiene la mayoría en las operaciones con socios financieros; Endesa vendió el 49,99% de una cartera fotovoltaica de 446 MW al propio Masdar. La lógica es simétrica: el fondo accede a generación con el riesgo de construcción ya superado y la energética libera capital para nuevas inversiones.

El efecto sobre la competencia es directo. Las carteras históricas de hidráulica y eólica de Iberdrola, Endesa y Naturgy crean una barrera de entrada difícil de replicar para nuevos actores. Al mismo tiempo, la separación entre propiedad y gestión mantiene la influencia operativa de estas compañías, aunque el capital internacional —desde BlackRock hasta Qatar Investment Authority o Norges Bank— sea cada vez más relevante en la financiación.

El análisis de El Periódico de la Energía deja una conclusión: la concentración no se decide solo por megavatios, sino por el control financiero de los activos. Y en ese terreno, las big six siguen marcando el ritmo del despliegue renovable español.

📊 Las Claves para el Inversor

  • Qué vigilar: Las próximas operaciones de venta o coinversión de carteras renovables entre las grandes energéticas y fondos como Masdar, Schroders Greencoat o IFM.
  • Reacción del valor: El mercado descuenta que la rotación de activos mejora la generación de caja y reduce la deuda, aunque diluye la propiedad económica de los parques.
  • Precedente sectorial: La venta del 49% de carteras solares por Endesa y Repsol anticipa que la coinversión seguirá siendo la fórmula dominante en el despliegue renovable.

El concurso de Tubos Reunidos atrae a 14 inversores por el tirón del petróleo

Tubos Reunidos ha comunicado que hasta 14 grupos inversores se han interesado por sus activos en el marco del concurso de acreedores, un proceso que entra en fase decisiva con la presentación de ofertas prevista para el 7 de octubre.

La siderúrgica alavesa arrastra un pasivo de 300 millones de euros y busca dar continuidad industrial a un negocio que, pese a la insolvencia, mantiene una cartera de pedidos al alza. Los administradores del concurso, en una reunión con el equipo directivo y los sindicatos, han reiterado que el objetivo prioritario es el traspaso de la totalidad de los activos a un único inversor, aunque en el sector se da por hecho que llegarán ofertas por lotes.

El atractivo de los activos se asienta en el repunte del crudo. El conflicto del estrecho de Ormuz ha elevado el precio del petróleo y ha devuelto rentabilidad a pozos de perforación que antes tenían costes elevados. Los tubos sin soldadura de TRG se utilizan en la extracción de crudo del subsuelo, lo que incrementa su demanda en el actual escenario energético.

La cartera resiste: pedidos al alza en Trápaga y Amurrio

El fabricante vasco, único productor español de tubos sin soldadura junto a Tubacex, registró durante julio y agosto una mejora comercial relevante. La cartera de pedidos de la planta de Trápaga (Bizkaia) avanzó un 52%, mientras que la de Amurrio (Álava) subió un 39%. Son cifras que alejan el proceso concursal de una liquidación desordenada y refuerzan la idea de una venta como unidad productiva.

La red industrial de Tubos Reunidos se completa con una planta de roscado de tubos en Iruña de Oca (Álava) y otra de acabado en Texas (Estados Unidos). Esta última permanece paralizada por los aranceles del 50% que Washington impone a las importaciones de productos vinculados al acero y al aluminio. El mercado estadounidense concentra más de la mitad de las ventas de la compañía, un dato que condiciona cualquier plan de viabilidad.

Según la administración concursal, a cargo de PKF Attest, los plazos se han ampliado en tres semanas. Los interesados podrán acceder a la data room virtual hasta la medianoche del 30 de septiembre, y la presentación de propuestas concluirá el 7 de octubre a las 14.00 horas. “Cada pedido que entregamos, cada nuevo contrato que conseguimos y cada día que entre todos trabajamos con normalidad ayudan a recuperar la confianza en Tubos Reunidos”, ha señalado la consultora.

La pugna por el perímetro de la operación marcará la recta final. Los administradores insisten en una venta en bloque, pero entre los potenciales compradores se valora segmentar la red: la planta de Trápaga, especializada en tubos para el sector del petróleo, concentra el mayor interés. El empleo también está en el centro: la compañía cuenta con 1.300 trabajadores, 900 en Amurrio y 400 en Trápaga, en su mayoría con contrato indefinido.

El repunte del crudo por Ormuz ha devuelto rentabilidad a pozos que antes no la tenían, y con ello ha convertido los tubos de TRG en un activo estratégico.

El calendario de la venta y la pugna por el perímetro

Tubos Reunidos inversores

Más de un siglo de trayectoria industrial respaldan a esta compañía, pero el concurso de acreedores ha puesto contra las cuerdas su balance. La exposición a Estados Unidos, que alguna vez fue su principal palanca comercial, se ha convertido en un lastre: la planta de Texas parada y un mercado que aportaba más de la mitad de la facturación condicionan la valoración.

La administración concursal defiende el valor de la unidad productiva frente a una liquidación por partes. La cartera de pedidos al alza y la dependencia del ciclo del petróleo juegan a favor de una solución transaccional. La mayoría de los 14 inversores espera que la venta se articule en bloque, aunque el informe de la administración reconoce que habrá ofertas por lotes.

Análisis: el petróleo como salvavidas y la incógnita del comprador único

El caso de Tubos Reunidos no se puede leer al margen de su único competidor nacional, Tubacex, que también vive de los tubos sin soldadura para la industria energética y que ha capeado mejor los ciclos de precios. Para los acreedores y los 1.300 trabajadores, el factor diferencial no es solo la demanda actual, sino la capacidad de un comprador para integrar las plantas vascas y reabrir o vender la de Texas.

Resulta revelador que la mejora de la cartera se haya producido en pleno verano, precisamente cuando el precio del crudo se ha asentado al alza después del bloqueo de Ormuz. La perforación de pozos de alto coste se vuelve rentable, y con ella la demanda de tubos de precisión. Esa es la tesis que sostiene a los 14 inversores interesados, entre los que habrá que ver cuántos formalizan una oferta vinculante antes del 7 de octubre.

La incógnita principal no es si habrá ofertas, sino si serán por el conjunto o por lotes. Una venta en bloque daría más certidumbre a las plantas de Amurrio y Trápaga, pero exige un comprador industrial o un fondo con apetito por activos intensivos en empleo. La alternativa por lotes es más rápida, pero fragmenta un proyecto que necesita escala para competir con Tubacex y con los grandes fabricantes asiáticos.

Con la documentación ya en la data room, la fase de análisis de los interesados es el siguiente punto de control. Todo quedará más claro cuando concluya el plazo de ofertas. El mercado no descuenta aún una solución concreta; el valor de la compañía cotiza con un descuento elevado por la incertidumbre concursal.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la data room el 30 de septiembre y la presentación de ofertas el 7 de octubre a las 14.00 horas.
  • Reacción del valor: La cotización de Tubos Reunidos se mantiene presionada por el concurso; una oferta por el conjunto podría reducir el descuento de liquidación.
  • Precedente sectorial: Tubacex actúa como referencia de valoración en el nicho de tubos sin soldadura, aunque su exposición a EEUU es menor.

Trump pide a Putin poner fin a la guerra en Ucrania tras una llamada ‘extremadamente franca’; Moscú reanuda los bombardeos

La llamada entre Trump y Putin del martes duró exactamente una hora, según el Kremlin, y Moscú la describe como constructiva y extremadamente franca. Horas después, el Ejército ruso reanudó los bombardeos masivos sobre Kiev tras una pausa de tres días, ligada a la visita de los enviados de Washington, Steve Witkoff y Jared Kushner, que viajara el fin de semana a Moscú y Kiev.

La llamada, los enviados y la reanudación de los ataques

El martes, el presidente ucraniano, Volodímir Zelenski, aseguró que negociadores de Ucrania, Rusia y Estados Unidos podrían reunirse este mismo mes para intentar encontrar una salida diplomática al conflicto. Moscú, sin embargo, se mostró más prudente: el Kremlin estimó que aún es demasiado pronto para hablar en términos concretos de un encuentro de ese tipo.

En la conversación telefónica, Trump abogó por un rápido fin de las operaciones militares, mientras Putin presentó un análisis «objetivo y detallado» de la situación en el frente, según detalló a la prensa Yuri Ushakov, asesor diplomático del Kremlin. La conversación «duró exactamente una hora, fue constructiva y extremadamente franca», declaró Ushakov, y agregó que Putin destacó que no tiene «ningún plan agresivo» contra Europa.

Zelenski, por su parte, calificó las nuevas ideas presentadas por los emisarios estadounidenses de «muy buenas y merecen ser consideradas». Sin detallar esas propuestas, el presidente ucraniano anunció que Kiev se preparará para «facilitar la celebración de una reunión trilateral entre Ucrania, Rusia y Estados Unidos» en los próximos meses y «quizás ya en septiembre». Ushakov también calificó de «positivos» los resultados de la visita de Witkoff y Kushner y señaló que el trabajo continuará.

La tregua de tres días vinculada a esa visita se rompió de madrugada. El Ejército ruso reanudó los ataques contra Kiev con al menos 166 drones y decenas de misiles, según las autoridades ucranianas. El balance es severo:

  • Al menos 5 personas fallecidas y 25 heridas.
  • 14 edificios residenciales afectados, además de una escuela, una clínica y un supermercado.
  • 25 coches calcinados y varios almacenes logísticos dañados.

El Ministerio de Defensa ruso afirmó haber atacado fábricas de componentes para drones y misiles, depósitos de municiones y almacenes militares. Las autoridades ucranianas no confirmaron esa versión.

«Fue terrorífico, apenas tuvimos tiempo de salir corriendo hasta el estacionamiento. Los niños lloraban, y los animales también. Fue muy aterrador.» — Nina Kimova, residente de Kiev, 8 de septiembre de 2026

Una pausa que no alivia la presión energética europea

Lo que observo en esta secuencia es una negociación en la que los gestos de distensión conviven con la lógica de castigo sobre infraestructuras críticas. Ucrania teme que las hostilidades continúen durante el invierno, un periodo en el que Rusia tiene capacidad para golpear con dureza la red energética del país, como ya hizo en 2025. Esa ceguera operativa sobre la generación y el transporte de energía no es un daño colateral: es un instrumento de presión en la mesa de conversaciones.

El mercado europeo de gas, que ya reaccionó con nerviosismo a anteriores pausas de este tipo, mantiene una prima de riesgo geopolítico que el BCE no puede ignorar. Si los ataques se intensifican en otoño, el índice de referencia TTF podría repuntar y retrasar la moderación de la inflación energética en la eurozona. No es un escenario marginal: los contratos de futuros descuentan más volatilidad a partir de octubre.

En ese sentido, la reunión trilateral planteada por Zelenski —y que Moscú ve con cautela— se convierte en el hito a seguir. Si se confirma una mesa de diálogo antes de fin de mes, la prima de riesgo energético podría relajarse. Si fracasa, la presión sobre los precios del gas regresará al alza, justo cuando Europa inicia la campaña de llenado de reservas para el invierno.

🌍 El impacto en España y Europa

Para el lector español, la variable más directa es el Euríbor. Un repunte sostenido del gas natural eleva los costes energéticos y puede frenar la desescalada del Euríbor a 12 meses, retrasando la rebaja que esperan las hipotecas variables. Aunque el BCE mantiene su hoja de ruta de tipos, un choque energético prolongado reintroduciría dudas sobre la velocidad de los recortes.

  • Si el TTF escala por encima de los niveles actuales, las cuotas hipotecarias vinculadas al Euríbor verían un alivio menor del previsto.
  • La inflación de la energía afecta al poder adquisitivo de los hogares y presiona los costes del tejido agroindustrial y logístico español.
  • Para las empresas del IBEX con exposición internacional, un encarecimiento del gas eleva los costes de producción y puede recortar márgenes en el cuarto trimestre.

El impacto directo de la guerra en la economía española sigue acotado, pero refuerza la cautela del BCE. Si las conversaciones entre Moscú y Kiev logran un alto el fuego parcial, el efecto sería el contrario: disiparía parte de la prima energética y permitiría al Euríbor reanudar su senda a la baja.

OpenAI afirma que su IA resuelve el problema del milenio Navier-Stokes con una singularidad en 3D

OpenAI asegura haber resuelto el problema del milenio de Navier-Stokes al hallar una singularidad en tres dimensiones. El anuncio, firmado por matemáticos de la compañía este martes 8 de septiembre, se apoya en una red de 10.000 agentes autónomos de inteligencia artificial y en una verificación formal en Lean. No ha superado aún una revisión por pares.

La cuestión llevaba dos décadas sin respuesta y forma parte de los seis Problemas del Milenio del Instituto Clay, con un premio de un millón de dólares. Las ecuaciones de Navier-Stokes describen cómo se mueven los fluidos, desde las corrientes oceánicas hasta el aire que respiramos. La pregunta no es si sirven en la práctica, sino si sus soluciones siempre se comportan de forma controlada o si pueden generar un punto donde la velocidad se dispara al infinito.

Diez mil agentes, ochenta y ocho horas y una prueba formal

OpenAI afirma que sus agentes trabajaron durante 88 horas hasta cerrar la demostración de una singularidad. Después, otro modelo dedicó 17 horas adicionales a formalizar el resultado en Lean, el lenguaje de programación que comprueba cada paso lógico. Según la compañía, los agentes intercambiaron casi 5 millones de mensajes entre sí. Sébastien Bubeck, matemático de OpenAI, estima el coste computacional en varios millones de dólares.

El resultado no asegura que el agua de un grifo vaya a explotar. La modelización matemática asume que un fluido puede dividirse en porciones infinitamente pequeñas, algo que la física real no permite por la existencia de moléculas. La singularidad hallada es, por tanto, una rareza idealizada. Esa rareza importa porque la turbulencia, incluso en su versión más abstracta, se comporta de forma más contraintuitiva de lo que Newton parecía sugerir.

Para entender el salto conviene mirar a las ecuaciones de Euler, la versión sin fricción de Navier-Stokes. En 2013, Thomas Hou y Guo Luo demostraron que Euler podía colapsar en un cilindro si sus dos mitades giraban en sentidos opuestos. Aquel trabajo, verificado con simulaciones por ordenador, fue el primer aviso serio. Desde entonces, una cascada de resultados ha empujado a los matemáticos a sospechar que Navier-Stokes podía esconder el mismo fenómeno.

La velocidad de un fluido matemáticamente idealizado puede volverse infinita, y eso cambia lo que creíamos saber sobre la turbulencia.

La estrategia española que cambió el tablero

Detrás del anuncio hay dos nombres que la comunidad repite con respeto: Diego Córdoba, del Instituto de Ciencias Matemáticas de Madrid, y Luis Martínez-Zoroa, de la Universidad CUNEF. Ambos desarrollaron una estrategia analítica que se aparta de los métodos computacionales dominantes. Córdoba lo resume con humor: «Yo no uso inteligencia artificial; tengo a Luis».

La técnica de Martínez-Zoroa, nacida en su tesis doctoral de 2021, construye una sucesión infinita de capas no singulares. Al superponerlas en lo que él llama una «cascada infinita», producen una solución que contiene la singularidad buscada. El obstáculo estaba en que, hasta ahora, esa cascada generaba funciones de fuerza demasiado desagradables. El premio Clay exige que esa fuerza sea matemáticamente suave.

Dar el último paso — lograr una cascada con singularidad y con fuerza suave — es exactamente lo que los dos equipos con IA aseguran haber conseguido. Charles Fefferman, de Princeton, autor de la descripción oficial del problema para el Instituto Clay, lo dijo sin rodeos: los héroes de esta historia son Córdoba y Martínez-Zoroa.

ecuaciones de Navier-Stokes

Lo que Lean certifica y lo que la revisión por pares debe juzgar

La prueba de OpenAI llega doce horas después del anuncio de Tristan Buckmaster, de la Universidad de Nueva York, y Levent Alpöge, de Anthropic. Ellos afirman haber resuelto versiones estrechamente relacionadas con ayuda de varios modelos de IA. Buckmaster fue durísimo con el material preliminar: uno de sus tres artículos, escribió, solo puede describirse como «basura generada por IA». La filtración de sus avances a OpenAI, según su versión, aceleró la publicación.

OpenAI admite que los rumores sobre el trabajo de Buckmaster y Alpöge inspiraron su ataque al problema. La compañía cede la prioridad del resultado tridimensional de Euler al equipo universitario y reclama para sí la versión de Navier-Stokes. Los detalles de quién supo qué y cuándo siguen sin estar claros; cada parte ofrece una versión distinta.

La verificación formal en Lean es valiosa, pero no lo es todo. Lean garantiza que los pasos de la demostración son correctos. Lo que no puede comprobar por sí solo es que el enunciado introducido en Lean sea exactamente equivalente a las condiciones que exige el Instituto Clay. Por eso la comunidad matemática no lo considerará resuelto hasta que un comité independiente examine la equivalencia semántica, algo que puede llevar meses.

En mi lectura, el hallazgo es genuinamente importante, pero conviene no venderlo como un premio ya concedido. La historia de Navier-Stokes está llena de anuncios fuertes que se desinflaron al revisar las condiciones de contorno y de suavidad. La buena noticia es que, por primera vez, una inteligencia artificial ha producido una demostración que los expertos consideran digna de comprobación seria. Y la deuda con la escuela matemática española es, por inesperada, una de las partes más fascinantes de este desenlace.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una singularidad en las ecuaciones de Navier-Stokes en tres dimensiones, anunciada por OpenAI y verificada formalmente en Lean.
  • Dónde: en el espacio matemático tridimensional sin fronteras.
  • Institución responsable: OpenAI; el anuncio se apoya en trabajo previo de Diego Córdoba (ICMAT) y Luis Martínez-Zoroa (CUNEF).
  • Cuándo: anunciado el 8 de septiembre de 2026. Falta la revisión por pares.
  • Impacto a futuro: podría ser la primera demostración de un Problema del Milenio obtenida con IA y cambiar el modo de atacar la matemática profunda.

Letras del Tesoro vs depósitos al 3,50% TAE: la inminente subida del BCE reabre la batalla del ahorro

Las rentabilidades de las letras del Tesoro y de los depósitos al 3,50% TAE vuelven a competir por el ahorro. El Tesoro Público colocó 2.420 millones de euros a corto plazo con tipos en máximos de dos años, mientras ING y Banco Big pagan ya un 3,50% TAE a tres meses.

El Tesoro coloca 2.420 millones y marca máximos de dos años

En la última subasta, el Tesoro Público colocó 2.420 millones de euros en letras a tres y nueve meses. La rentabilidad alcanza máximos de dos años, un nivel que no se registraba desde el anterior ciclo de subidas del BCE. La deuda a corto plazo vuelve a ser una opción seria para el inversor que busca seguridad y una remuneración aceptable en plazos muy cortos. Esa subasta refleja también la competencia por el ahorro institucional y minorista, aunque el Tesoro no desglosa cuánto procede de cada segmento.

Ese movimiento confirma un cambio de tendencia. Las letras a tres meses suelen funcionar como el termómetro más inmediato de los tipos oficiales, y su repunte sugiere que el mercado anticipa una política monetaria más restrictiva. El Tesoro, además, no ha tocado el calendario de subastas, lo que refuerza el mensaje de que hay demanda estructural detrás de esta rentabilidad. Ese apetito contrasta con los años de tipos cero, cuando comprar letras apenas servía para guardar liquidez.

ING y Banco Big responden con depósitos al 3,50% TAE

rentabilidad letras del tesoro

La banca no se ha quedado quieta. ING y Banco Big han elevado la remuneración de sus depósitos a plazo hasta el 3,50% TAE, por encima del tipo que pagan actualmente las letras a tres meses. Según los datos que recoge el comparador financiero Finect, esta oferta rompe con la parsimonia de meses anteriores, cuando las entidades apenas movían el precio del pasivo por temor a deteriorar el margen. La foto del mercado es clara: los bancos pelean con el Tesoro por un pasivo que durante una década estuvieron descuidando.

La causa de fondo se cuece en Fráncfort. El Banco Central Europeo afronta una subida de tipos que el mercado descuenta para su próxima reunión del Consejo de Gobierno. Con la inflación de la zona euro por encima del objetivo, el endurecimiento monetario parece difícil de eludir. Los bancos quieren captar depósitos antes de que el incremento oficial encarezca todavía más sus costes de financiación.

La batalla ya no es por captar cliente nuevo: es por retener al ahorrador que aprendió a mover su dinero cada trimestre.

La subida del BCE y la batalla por el ahorro

Para un ahorrador con 10.000 euros, la diferencia entre un depósito al 3,50% TAE y una letra a corto plazo se mide en decenas de euros al año. No es un abismo, aunque sí marca el nuevo tono del mercado. Hace tres años, la banca no pagaba por el pasivo minorista; hoy la remuneración vuelve a ser un argumento de venta. La inflación castiga menos que en 2022, pero sigue comiendo poder de compra a quien no mueve el dinero.

Sin embargo, el ahorro no es únicamente rentabilidad. Las letras del Tesoro cuentan con la garantía del Estado y evitan el riesgo de crédito bancario, aunque obligan a pasar por subasta y a asumir plazos fijos. Los depósitos, por su parte, están protegidos por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. La decisión depende de cuánta liquidez necesite cada ahorrador y de la fiscalidad que le aplique.

Mi lectura es que la batalla no ha hecho más que empezar. Si el BCE cumple las expectativas y sube tipos, las letras del Tesoro repuntarán en la subasta siguiente, y la banca deberá decidir si mejora todavía más sus depósitos o acepta una salida de pasivo hacia la deuda pública. La cita clave será el próximo Consejo de Gobierno del BCE, que actuará como árbitro de este pulso.

El ahorrador español ha dejado de ser un público cautivo. Compara con el móvil, mueve el dinero de una entidad a otra y exige algo más que un 0,1% simbólico. Las letras del Tesoro y los depósitos al 3,50% TAE son dos caras de una misma pelea: la rentabilidad del ahorro conservador ha dejado de ser un apéndice para convertirse en un negocio.

La clave, en cualquier caso, no está solo en la rentabilidad. Está en la capacidad del ahorrador para combinar ambos instrumentos: letras para el colchón que no se toca y depósitos para la liquidez que puede hacer falta en pocos meses. La subida de tipos reabre una batalla que parecía dormida.

Predicción precio Ethereum: Tom Lee la dispara a 6.000 $ en diciembre de 2026 si Bitcoin alcanza 150.000

Tom Lee ha disparado la predicción de precio de Ethereum a 6.000 dólares para diciembre de 2026, según recogen Yahoo Finance y BeInCrypto. La condición que pone el cofundador de Fundstrat es clara: la meta se activa si el bitcoin llega primero a 150.000 dólares.

El analista ve cuatro catalizadores alcistas que, a su juicio, impulsarán el precio del ether durante el último trimestre. La proyección llega tras un tercer trimestre que Fundstrat califica de sólido para el ecosistema, un argumento que el mercado recoge con interés en pleno debate sobre si el segundo gran ciclo de Ethereum ya está aquí.

Para entender el peso de esta apuesta conviene situar al personaje. Tom Lee no es un analista más: su firma, Fundstrat, se ha hecho un hueco entre los inversores institucionales por sus lecturas macro del mercado de criptoactivos. Cuando habla de precios, una parte del mercado escucha. Eso no convierte la predicción en certeza, pero sí en un termómetro del sentimiento.

La predicción de Tom Lee: 6.000 dólares si Bitcoin toca los 150.000

La tesis de Fundstrat es condicional y conviene no perder el matiz. El escenario central dice que Ethereum puede rondar los 6.000 dólares por ether en diciembre, siempre que el bitcoin supere antes la barrera de los 150.000 dólares. Dicho de otro modo, la predicción sobre Ethereum necesita que el mercado general siga en modo expansivo.

Lee no plantea la subida como un movimiento aislado de Ethereum. La vincula a cuatro catalizadores que, según el informe recogido por las fuentes, actuarían como motores durante el cuarto trimestre. El detalle de esos catalizadores no se ha desglosado en el avance disponible, pero la lectura es clara: el tercer trimestre de Ethereum ha dejado una base suficiente para justificar cierta ambición.

La predicción de 6.000 dólares no es una promesa: es una apuesta con las condiciones escritas.

Alcanzar los 6.000 dólares supondría una revalorización relevante desde los niveles actuales, aunque el analista no ofrece una cifra exacta de partida. Tampoco se especifica el momento concreto de diciembre en el que se cumpliría la meta. Esa vaguedad con el calendario no resta credibilidad, pero sí obliga a leer la proyección con un margen de flexibilidad.

¿Y si Bitcoin no llega a los 150.000 dólares? Entonces la proyección pierde fuelle. El propio condicionante funciona como advertencia: en el mercado cripto, ni siquiera una tesis alcista sobre Ethereum puede desvincularse del comportamiento del activo dominante. Esta dependencia es, al mismo tiempo, una debilidad y una señal de realismo.

Por qué Ethereum llega con impulso al cuarto trimestre

Tom Lee Ethereum

El contexto importa tanto como la cifra. Fundstrat alude a un buen tercer trimestre para Ethereum, lo que en la práctica suele traducirse en mayor actividad en sus redes de segunda capa, que procesan transacciones aparte para abaratar costes, un ecosistema financiero descentralizado más robusto y un sentimiento más firme entre los inversores. Sin datos desglosados en el avance, conviene leerlo como un respaldo cualitativo, no cuantitativo.

A ese respaldo se suman los cuatro catalizadores mencionados por Lee. Aunque la fuente no los enumera con detalle, encajan con los debates que dominan la agenda de Ethereum en 2026: la evolución de las comisiones, la participación institucional y la maduración de los productos de inversión. No hace falta adivinar los cuatro para entender que el analista ve vientos a favor.

Eso sí, el mercado no es unánime. Cada repunte del bitcoin suele desviar capital y atención hacia la criptomoneda mayor, y Ethereum no siempre reacciona con la misma velocidad. Esa fricción explica por qué las predicciones basadas en precios condicionados generan escepticismo entre una parte de los inversores.

Qué significa para el inversor de ether: promesa, riesgos y calendario

La proyección de 6.000 dólares coloca sobre la mesa una cifra redonda y fácil de recordar, pero el inversor minorista haría bien en no comprar el titular sin su contexto. Detrás hay una tesis macro, una condición explícita y un horizonte temporal de algo más de tres meses. Es un pronóstico de analista, no un contrato.

Mi lectura es prudente. Que una firma respetada como Fundstrat señale margen alcista para Ethereum es relevante, y que lo haga tras un trimestre considerado bueno añade peso al argumento. Sin embargo, la dependencia del bitcoin introduce un riesgo doble: si el activo mayor se estanca, Ethereum se queda sin su principal propulsor; y si el bitcoin acelera demasiado, el capital también podría preferir la inercia de la moneda líder antes que el ether.

En el ecosistema Ethereum hay además contradicciones propias que ningún precio resuelve por sí solo: la creciente dependencia de las redes de segunda capa, la concentración en unos pocos proveedores de staking, es decir, de servicios que bloquean ethers para validar la red a cambio de recompensas, y las dudas regulatorias que aún rondan a los productos cripto. Nada de esto convierte la predicción en imposible, pero sí aconseja leerla con la moderación habitual.

La cita con el calendario está puesta en diciembre. Entre ahora y entonces, Bitcoin tendrá que dar el primer paso. Si lo da, la discusión sobre los 6.000 dólares de Ethereum se volverá mucho más concreta.

Bonificación del 60% del IRPF prorrogada en La Palma: quién puede aplicarla ya en su declaración

La bonificación del 60% en la cuota estatal del IRPF para los residentes en La Palma queda prorrogada al periodo impositivo 2026. El real decreto ley 23/2026, publicado hoy en el BOE, lo confirma con efectos desde el 1 de enero y alcanza a unos 35.000 contribuyentes, incluidos los autónomos con actividad económica en la isla.

La medida es análoga a la deducción por rentas en Ceuta y Melilla, con una particularidad que conviene aclarar desde la primera línea: no es un recorte del 60% de toda tu factura de IRPF, sino una bonificación del 60% sobre la cuota íntegra estatal. Vamos por partes, porque el matiz importa.

Qué prorroga el RDL 23/2026 y desde cuándo de aplica

El BOE ha publicado hoy el real decreto ley 23/2026, que da nueva redacción a la disposición adicional quincuagésima séptima de la Ley del IRPF. La norma prorroga al ejercicio 2026 la aplicación en La Palma de la deducción prevista para Ceuta y Melilla, en los mismos términos y condiciones que ya operaban el año anterior.

La fecha clave es el 1 de enero de 2026: la medida tiene efectos retroactivos desde el inicio del periodo impositivo. Eso significa que, cuando el contribuyente realice su declaración de la renta correspondiente a 2026, podrá incluir la bonificación sin necesidad de aportar documentación adicional.

Quién puede aplicar la bonificación y cómo la mayoría de los contribuyentes de La Palma paga menos

El requisito principal es tener residencia habitual y efectiva en la isla de La Palma. No se exige un nivel de renta mínimo ni máximo, ni estar dado de alta en un régimen concreto. La medida beneficia tanto a asalariados como a pensionistas y, de forma expresa, a autónomos con actividad económica.

Para un autónomo palmero, la bonificación reduce directamente la parte estatal de su cuota íntegra de IRPF. Si en tu caso la cuota estatal es de 3.000 euros, la bonificación del 60% supone un ahorro de 1.800 euros. El resto de la cuota, la parte autonómica, no se toca.

Es importante revisar el borrador de la declaración. El programa de la Renta aplica la bonificación de forma automática si detecta correctamente el domicilio fiscal y la comunidad autónoma correspondiente. Un simple error en el dato de residencia puede dejarte fuera de la deducción sin que la AEAT te avise de inmediato.

La bonificación no es un 60% sobre todo el IRPF, sino sobre la parte estatal de la cuota: ahorra euros de verdad, pero no elimina la factura fiscal completa.

Las otras medidas del RDL 23/2026 para autónomos afectados

El decreto ley no se limita a la bonificación fiscal. El artículo 5 regula un nuevo régimen de prestación extraordinaria por cese de actividad para los trabajadores autónomos cuya actividad se vio afectada por los daños de la erupción de Cumbre Vieja. Entre las novedades, se permite el acceso a este paro extraordinario a quienes iniciaron su actividad en 2020.

Además, se abre un nuevo plazo para solicitar la suspensión de obligaciones de pago de intereses y principal en préstamos con y sin garantía hipotecaria. Esta línea está reservada a deudores de El Paso, Los Llanos de Aridane y Tazacorte inscritos en el Registro de personas afectadas por la erupción, con ingresos principales que provengan de la agricultura.

La Comunidad Autónoma de Canarias dispondrá también de 100 millones de euros para financiar ayudas a personas físicas y entidades afectadas por la erupción de septiembre de 2021. Son medidas que se suman a la prórroga fiscal y que conviene no mezclar: una es una deducción en tu declaración, las otras son prestaciones o financiación directa.

La prórroga llega a mitad de año: qué gana y qué pierde el autónomo

La publicación del real decreto ley el 9 de septiembre de 2026 tiene una lectura práctica clara: la norma llega con el ejercicio en curso, pero con efectos desde enero. Eso evita un trato desigual entre quienes ya han hecho una retención elevada y quienes planifiquen ahora sus pagos a cuenta. El autónomo que calculó su pago fraccionado sin contar con la bonificación puede ajustar sus expectativas de declaración al alza.

En comparación con la prórroga anterior, la medida repite el esquema sin modificar porcentajes ni requisitos. La novedad está en la extracción del POSEI del cómputo de rendimientos para el cese extraordinario y en la ampliación a los autónomos que iniciaron actividad en 2020. Son ajustes técnicos que amplían ligeramente el paraguas de protección, pero que llegan con más de cuatro años transcurridos desde la erupción.

Para el autónomo palmero, la prioridad inmediata es verificar su domicilio fiscal en la declaración de 2026 y confirmar con su gestor que la bonificación queda reflejada. Quien ya haya presentado la de 2025 y no la aplicó debe revisar si puede rectificar, pero teniendo en cuenta que esta norma no altera ese ejercicio anterior.

Guía rápida del trámite

  • 📅 Plazos: La bonificación se aplica en la declaración de la renta de 2026, que se presentará en la campaña de 2027. No hay plazo de solicitud específico.
  • Requisitos clave: Residencia habitual y efectiva en La Palma; tributar por IRPF; incluye a autónomos con actividad económica en la isla.
  • 🌐 Dónde solicitarlo: No hay solicitud previa. Se aplica en el borrador de la declaración a través de la sede electrónica de la AEAT, con certificado digital, Cl@ve o número de referencia.
  • 💰 Importe o coste: Bonificación del 60% sobre la cuota íntegra estatal del IRPF; la parte autonómica no queda bonificada.
  • ⚠️ Error a evitar: No revisar que el domicilio fiscal esté correctamente registrado en Canarias; la deducción se aplica de forma automática y un dato erróneo la anula.

Ayudas vivienda municipios: el Ministerio lanza 40 millones para actuaciones de suelo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Consejo de Ministros ha aprobado un Real Decreto de concesión directa de subvenciones por 40,41 millones de euros durante el ejercicio 2026.
  • ¿Quién está detrás? El Ministerio de Vivienda y Agenda Urbana, con fondos destinados a entes municipales y supramunicipales para actuaciones de vivienda y suelo.
  • ¿Qué impacto tiene? Los ayuntamientos ganan margen para activar planeamiento y suelo; los promotores que operen con suelo público deben seguir la convocatoria.

El Ministerio de Vivienda activa 40,41 millones de euros en ayudas directas para que municipios financien actuaciones de suelo y vivienda. La concesión llega por la vía del Real Decreto aprobado por el Consejo de Ministros.

Según recoge Idealista a partir de las referencias del Consejo de Ministros, el acuerdo adopta un Real Decreto para la concesión directa de subvenciones del Ministerio de Vivienda y Agenda Urbana durante el ejercicio 2026. Los fondos van destinados a entes municipales y supramunicipales, lo que incluye ayuntamientos, diputaciones y mancomunidades. El texto no detalla un reparto autonómico cerrado en esta primera referencia, pero confirma que la finalidad es impulsar actuaciones concretas de vivienda y suelo.

Qué financia exactamente el Real Decreto de subvenciones

El Real Decreto aprobado por el Consejo de Ministros fija una concesión directa de subvenciones del Ministerio de Vivienda y Agenda Urbana para el ejercicio 2026. La cuantía exacta asciende a 40,41 millones de euros, destinados a entes municipales y supramunicipales. La referencia oficial no incluye una distribución detallada por comunidades autónomas, pero sí orienta el gasto hacia actuaciones concretas de suelo y vivienda. Entre las posibilidades figuran la redacción de instrumentos de planeamiento, la reparcelación de suelos urbanizables o la preparación de parcelas para promociones de vivienda asequible. Es una línea claramente orientada a desbloquear oferta futura, no a transferir ayudas directas a inquilinos ni a financiar la compra de vivienda por particulares.

La fórmula de concesión directa evita la concurrencia competitiva y agiliza la llegada de los fondos, aunque, también reduce la capacidad de contraste entre proyectos. Para los municipios pequeños resulta un alivio, porque no siempre disponen de equipos técnicos para preparar convocatorias complejas. Las diputaciones provinciales y mancomunidades podrán actuar como intermediarias, algo relevante en territorios donde la escala municipal es muy reducida.

Cómo encajan las ayudas con el resto del paquete de vivienda

La decisión no es aislada. Llega junto a medidas fiscales y regulatorias que ya había presentado el Ejecutivo: bonificaciones en el IRPF para arrendadores que mantengan o congelen el precio al renovar el contrato, control del alquiler de temporada y por habitaciones para impedir que se utilicen como vía para esquivar los topes, y endurecimiento fiscal de los pisos turísticos. El objetivo declarado es doble: moderar los precios del alquiler a corto plazo y ampliar la oferta de vivienda a medio plazo mediante suelo y promoción pública.

En ese esquema, las ayudas municipales a suelo y vivienda funcionan como la pata territorial del paquete. Sin suelo finalista no se puede edificar vivienda asequible, y sin financiación para los ayuntamientos el planeamiento se queda en un cajón. El Ministerio quiere que esta línea actúe como palanca: 40 millones no alcanzan para transformar el mercado, pero sí para empujar a los consistorios a ordenar desarrollos que luego pueden interesar a promotoras privadas y a la propia Entidad Estatal de Vivienda y Suelo, Casa 47.

Aunque 40 millones no bastan para transformar el stock español de suelo, sí permiten a los ayuntamientos arrancar planeamientos que llevaban años atascados en los despachos.

Para los propietarios de vivienda habitual, el anuncio no cambia de forma inmediata ni los precios ni los contratos de alquiler. Su interés es más de fondo: si los municipios activan suelo, la oferta futura de vivienda asequible podría aliviar la presión en los mercados más tensionados, aunque el efecto solo se notará a medio plazo. Las bonificaciones fiscales del IRPF y la regulación del alquiler de temporada que acompañan al Real Decreto son, en la práctica, las medidas que antes llegarán al bolsillo.

La Ficha del Inversor

La métrica clave no está en los 40,41 millones, sino en el tipo de suelo que los municipios puedan activar. Si las ayudas se concentran en suelo finalista —el que ya está listo para edificar—, el impacto será inmediato para promotoras medianas; si se destinan a planeamiento, el horizonte se alarga entre 18 y 36 meses. La tendencia a seis meses apunta a una estabilización del interés municipal por la concesión directa: al no exigir concurrencia competitiva, permite adjudicaciones más rápidas, pero abre dudas sobre transparencia. El perfil recomendado es doble: para el pequeño inversor no hay oportunidad directa; para despachos de urbanismo, ingenierías y promotoras locales con cartera de suelo en municipios medianos, conviene seguir la publicación de cada resolución. Como precedente, la creación de Casa 47 y el lanzamiento de su portal estatal confirman la voluntad del Ministerio de centralizar la política de suelo sin asumir aún competencias plenas. El riesgo más evidente es la ejecución: en ejercicios anteriores, parte de las ayudas a entes locales ha llegado tarde o se ha perdido por problemas de justificación. Cerramos con un hito concreto: la publicación en el BOE de las resoluciones de concesión y la incorporación al portal estatal de las 1.500 viviendas ya anunciadas.

Precio vivienda Málaga capital marca máximo histórico en agosto con 3.938 euros/m²

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio medio de la vivienda en Málaga capital cerró agosto en 3.938 euros/m², máximo histórico del índice de Idealista, con una subida interanual del 5,1%.
  • ¿Quién está detrás? El portal inmobiliario Idealista, con su índice mensual de precios de venta sobre anuncios publicados.
  • ¿Qué impacto tiene? Comprar en Málaga cuesta 1.014 euros/m² más que la media española, con distritos que oscilan entre 2.715 y 4.990 euros/m².

El precio de la vivienda en Málaga capital marca un máximo histórico de 3.938 euros por metro cuadrado en agosto, según Idealista. La subida interanual se sitúa en el 5,1%, aunque el mes cierra con una pausa: sin variación frente a julio y apenas un 0,1% en términos trimestrales.

España cerró agosto con una media de 2.924 euros por metro cuadrado. Málaga capital queda 1.014 euros por encima de esa referencia. La brecha, además, no es homogénea: el distrito Este roza los 5.000 euros, mientras que Ciudad Jardín se mantiene en 2.715 euros.

Qué significa pagar 3.938 euros el metro cuadrado

El comportamiento interanual de Málaga (5,1%) contrasta con la media nacional (12,5%). La explicación está en la base de partida: España parte de un precio más contenido y tiene más recorrido al alza; Málaga ya cotiza en máximos y crece más despacio, pero no retrocede.

Un dato a vigilar: la media española cayó un 0,3% en agosto, mientras Málaga se mantuvo plana. Con los tipos todavía altos, esa resistencia del precio malagueño indica que la demanda sigue activa, sobre todo en reposición y segunda residencia.

Málaga no depende solo del comprador local: el turismo, el teletrabajo y la inversión extranjera sostienen un suelo de precios que las subidas del Euríbor no han conseguido a agrietar. El mercado se enfría, sí, pero no corrige.

Málaga no corrige: la brecha con la media española supera los 1.000 euros por metro cuadrado y la presión se concentra en cuatro distritos.

Los distritos donde el precio se dispara y los que resisten

El Este mantiene el liderazgo con 4.990 euros/m² y una subida del 6,5% interanual. El Centro (4.574 euros) y Carretera de Cádiz (4.191 euros) le siguen, con incrementos del 5,8% y el 7,9%, respectivamente. Teatinos, con 3.966 euros, consolida su techo como distrito universitario.

En la zona baja de la tabla hay más matices. Ciudad Jardín es el más barato (2.715 euros/m²), pero firma la mayor subida anual: un 16,5%. Puerto de la Torre (2.796 euros) y Churriana (2.852 euros) se mueven con menos volatilidad, mientras Martiricos-La Roca (2.900 euros) cae un 11,1% interanual. Bailén-Miraflores, con 3.286 euros, sube un 7,9%.

Un comprador que mire el Centro pagará casi el doble por metro cuadrado que quien acepte Ciudad Jardín o Puerto de la Torre. Y un inversor obtendrá retornos muy distintos según la zona. Cosas de un mercado partido en dos.

La Ficha del Inversor

La métrica clave de agosto es el precio medio de 3.938 euros/m², un récord absoluto para Málaga capital. Con la media nacional en 2.924 euros, la prima malagueña se sitúa en el 34,7% sobre el conjunto del país. Esa prima recuerda a la brecha que Málaga ya registró antes de la crisis de 2008, aunque con fundamentos de empleo y stock distintos. La revalorización interanual del 5,1% es el verdadero termómetro para el comprador patrimonial.

La tendencia a seis meses apunta a una estabilización con sesgo alcista. La pausa mensual de agosto y el avance trimestral del 0,1% sugieren que el ciclo explosivo se modera, pero la demanda en Este y Centro no cede. Si el Euríbor continúa su descenso, el acceso a hipoteca podría reactivar la demanda embalsada y sostener los precios. El riesgo no es una caída general, sino una corrección selectiva en zonas que han subido con demasiada velocidad, como Martiricos-La Roca.

El perfil recomendado varía según objetivo. El comprador de vivienda habitual con presupuesto ajustado debería mirar Ciudad Jardín o Puerto de la Torre, todavía por debajo de 3.000 euros/m². El inversor patrimonial en alquiler tiene mejor ratio en Teatinos, cerca de la universidad y por debajo de la media. El capital con foco turístico seguirá compitiendo por el Este y Carretera de Cádiz, donde la revalorización y el alquiler vacacional justifican los precios.

Habrá que esperar al próximo informe mensual de Idealista para confirmar si la pausa de agosto es un parón estival o el inicio de una fase más plana. No esperamos una caída rápida: Málaga mantiene demanda exterior, empleo turístico y un stock de obra nueva limitado en las zonas caras. El dato del INE sobre transacciones y el comportamiento del Euríbor en septiembre serán las dos referencias para medir si el máximo de agosto se convierte en techo o en trampolín.

El exdirector de Marketing de Vocento Juan Hevia-Aza ficha como director de Comunicación y Asuntos Públicos de Comillas

La Universidad Pontificia de Comillas ICAI-ICADE ha fichado a Juan Hevia-Aza como director de Comunicación y Asuntos Públicos, tras más de una década como director de Marketing de Vocento. Con esta incorporación, la institución refuerza una de las áreas contempladas en su Plan Estratégico 2030.

Un nuevo responsable para la comunicación institucional

El movimiento coloca a Hevia-Aza al frente de la estrategia de comunicación, las relaciones con los grupos de interés y el área de asuntos públicos de la universidad jesuita. La incorporación se enmarca en las prioridades fijadas por el Plan Estratégico 2030 de la institución.

El nuevo cargo reporta al gobierno de la universidad y aglutina por primera vez las áreas de comunicación, marketing y asuntos públicos en una única dirección. La medida responde a una de las prioridades del plan: que la comunicación deje de ser una función de apoyo y pase a considerarse un activo estratégico.

Ese plan contempla de forma explícita el desarrollo de políticas para mejorar la imagen de la universidad, la aprobación de un nuevo plan de marketing y la medición del reconocimiento de marca entre la sociedad. El nuevo dircom llega con un mandato concreto en esas tres líneas.

La medición del reconocimiento de marca aparece como una de las novedades más relevantes del mandato. De hecho, el plan estratégico vincula la mejora de la imagen institucional a la capacidad de la universidad para medir su presencia en el debate público y en el entorno educativo.

«Llego con la ilusión de sumar a un proyecto que busca formar personas conscientes, competentes, compasivas y comprometidas», ha señalado Hevia-Aza en su cuenta de LinkedIn. La cita conecta con el horizonte del Plan Estratégico 2030 y con la identidad jesuita de la universidad, que el nuevo dircom señala como referente de excelencia académica y compromiso con la justicia.

El nombramiento sitúa la comunicación y la medición de marca como prioridades estratégicas de la universidad en el horizonte de 2030.

No es una posición menor. La universidad es uno de los centros académicos privados con mayor reputación del país, con una importante presencia en los rankings de formación de posgrado y en el diálogo institucional.

Trayectoria en el mundo de los medios y el entretenimiento

El nuevo director de Comunicación y Asuntos Públicos suma más de veinticinco años de experiencia profesional. Su perfil combina la gestión de marcas en grupos editoriales y la industria audiovisual, un equilibrio que la universidad ve clave para el cargo.

La trayectoria de Juan Hevia-Aza incluye los siguientes hitos:

  • Vocento: Director de Marketing durante los últimos doce años, con responsabilidad sobre la estrategia de marca del grupo editor.
  • Unidad Editorial: Lideró el departamento de Marketing en una etapa anterior, dentro del grupo de prensa.
  • Sony Pictures Entertainment: Responsable del departamento de Marketing en su primera etapa en la industria audiovisual.

Hevia-Aza llega a Comillas después de una etapa en Vocento marcada por la transformación digital del grupo editor y por la evolución de sus marcas de prensa regional y nacional. Su trabajo en Unidad Editorial y Sony Pictures completó un recorrido centrado en la construcción de marca y en la relación con audiencias amplias.

El fichaje de perfiles procedentes de grandes grupos de comunicación para dirigir departamentos de comunicación de instituciones no cotizadas es una tendencia consolidada en España. En los últimos ejercicios, otras universidades y organizaciones del ámbito educativo han incorporado directivos de medios para profesionalizar la relación con la sociedad y con el ecosistema institucional.

Juan Hevia-Aza Comillas

Un perfil de negocio para una institución académica

El fichaje de Hevia-Aza no es un movimiento aislado en la institución. La Universidad Pontificia de Comillas lleva varios cursos reforzando su estructura de gestión, con el Plan Estratégico 2030 como marco de actuación. La creación de un puesto específico de comunicación y asuntos públicos responde a la necesidad de medir el retorno de la reputación y de alinear la comunicación interna y externa.

Instituciones como otras universidades privadas o escuelas de negocio han avanzado en la misma dirección, aunque Comillas parte de una posición singular por su vínculo con la Compañía de Jesús y por la fortaleza de su marca en el sector educativo español.

El reto del nuevo director pasará por consolidar un relato institucional que conecte con la sociedad sin renunciar al perfil académico y jesuita de la universidad. La medición de marca y el plan de marketing serán los indicadores, tal y como fija el plan estratégico.

El perfil elegido encaja, además, con la necesidad de tender puentes entre el mundo académico y el sector empresarial e institucional. La experiencia de Hevia-Aza en grupos de comunicación y entretenimiento le sitúa en una posición favorable para liderar esas alianzas sin modificar el gobierno interno de la universidad.

El organigrama queda así. La universidad gana un perfil con experiencia en marcas de gran consumo, mientras que el directivo aterriza en una institución con un ciclo de planificación definido.

📡 El Radar del Sector

  • El vacío que llena: La universidad incorpora un responsable específico para alinear comunicación, marketing y asuntos públicos bajo un mismo mando.
  • El reto por delante: Trasladar a resultados medibles las políticas de imagen y el plan de marketing previstos en el Plan Estratégico 2030.
  • El tablero competitivo: El movimiento refuerza el espacio de comunicación institucional frente a otros centros académicos que ya cuentan con direcciones de comunicación profesionalizadas.

Hubble capta la superburbuja N44, una cavidad de 210 años luz en la Gran Nube de Magallanes

El telescopio espacial Hubble de la NASA y la ESA ha captado la superburbuja N44, una cavidad de 210 por 140 años luz en la Gran Nube de Magallanes. La imagen, fechada el 3 de septiembre de 2026, muestra un vacío central rodeado por una densa envoltura de gas y polvo.

Una cavidad de 210 años luz en una galaxia vecina

El vacío central de de N44 es lo que los astrónomos llaman una superburbuja: una estructura esculpida en el medio interestelar, no un simple hueco casual. La imagen publicada por la NASA muestra con nitidez los dos elementos que dominan la nebulosa: la cavidad central y la envoltura de gas denso y polvoriento que la rodea.

Para entender la escala conviene un ejercicio de distancias. La estrella más cercana al Sol, Próxima Centauri, se encuentra a unos 4,2 años luz. La cavidad de N44 se extiende hasta 210 años luz en su eje mayor: más de 50 veces esa distancia. Y su dimensión menor, 140 años luz, sigue siendo un territorio descomunal.

La Gran Nube de Magallanes es una galaxia enana que acompaña a la Vía Láctea y resulta un objetivo privilegiado para este tipo de retratos. Su relativa cercanía, sumada a la orientación de la nebulosa, permite separar la burbuja central de la envoltura que la rodea.

Esa geometría no es una casualidad: las estrellas masivas que ionizan el gas y lo barren han creado una región de baja densidad en el centro, delimitada por una envoltura más fría y oscura. El Hubble capta justo ese contraste entre el interior brillante y la periferia densa.

El motor estelar que excavó la superburbuja N44

Las estrellas que brillan en el centro del vacío son las responsables de la obra. Sus vientos estelares y sus explosiones de supernovas expulsaron gran parte del gas del que nacieron. No fue un único estallido. El vacío central se agrandó con cada nueva detonación.

La luz que recogió el telescopio viajó desde una galaxia vecina y trajo consigo la huella de vientos y supernovas que moldearon una cavidad de 210 años luz.

La mecánica es una de las más potentes del cosmos: los vientos estelares barren el gas como una brisa constante, mientras que las supernovas actúan como detonaciones capaces de empujar la materia a gran velocidad. La combinación de ambos fenómenos excava cavidades que pueden crecer durante millones de años.

El resultado es una burbuja en expansión, con una envoltura de gas y polvo comprimida en el borde. Dentro, la densidad es mucho menor. Fuera, la radiación y las ondas de choque siguen esculpiendo el paisaje. El contraste que capta el Hubble convierte la física en una postal.

Las estrellas masivas no viven tanto como el Sol. Cuando agotan su combustible, explosionan y entregan al entorno la materia que sintetizaron en su interior. En N44, ese reciclaje se observa con claridad porque el gas expulsado forma una pared densa en la periferia.

Hubble NASA

Por qué una burbuja en otra galaxia importa tanto

N44 no es un descubrimiento inédito: es una nebulosa ya documentada que el Hubble retrata con una claridad difícil de igualar. La Gran Nube de Magallanes ofrece un laboratorio cercano para estudiar cómo las estrellas masivas devuelven materia y energía al medio interestelar.

Esa devolución de gas y energía, conocida como retroalimentación estelar, regula el nacimiento de nuevas estrellas. Sin ella, las galaxias consumirían su gas de forma desordenada. Con ella, las supernovas y los vientos pueden disparar o frenar el colapso de nubes cercanas. N44 muestra ese ciclo en una sola imagen.

Hay, con todo, una limitación honesta: esta pieza es una imagen de divulgación difundida por la agencia espacial, no un nuevo artículo con revisión por pares. Las cifras de tamaño y el mecanismo de excavación proceden de la NASA y están bien establecidas, pero no aportan una medición independiente ni una revisión nueva de la física de la burbuja.

Lo que sí ofrece es una ventana visual. En la Gran Nube de Magallanes, la superburbuja N44 se ve con una limpieza que permite separar el vacío central de la envoltura, algo que sería mucho más complicado en regiones densas de la Vía Láctea.

Para la investigación astrofísica, N44 funciona además como un laboratorio de gas a gran escala: permite estudiar las condiciones del medio interestelar en una burbuja que no está contaminada por el polvo denso del plano galáctico. Su estudio ayuda a validar simulaciones numéricas de supernovas múltiples.

A partir de aquí, el siguiente paso es comparar estas burbujas con las que observan telescopios más modernos. Cada una de estas instantáneas sirve para calibrar modelos de evolución estelar. No es un cierre. Es una pieza más del mapa.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La imagen de la superburbuja N44, una cavidad de 210 por 140 años luz en la Gran Nube de Magallanes.
  • Dónde: Gran Nube de Magallanes, galaxia enana cercana a la Vía Láctea.
  • Institución responsable: NASA/ESA/Hubble, con crédito de imagen a D. Gouliermis.
  • Cuándo: Imagen captada y publicada el 3 de septiembre de 2026.
  • Impacto a futuro: Mejora la calibración de modelos de vientos estelares y supernovas en galaxias cercanas.

Elecciones Brasil Lula Bolsonaro: empate técnico que dispara la alerta geopolítica

Brasil entra en la recta final hacia la primera vuelta presidencial con una fotografía que inquieta más por su simbolismo geopolítico que por la aritmética electoral: un empate técnico entre Luiz Inácio Lula da Silva y Flavio Bolsonaro. Negocios TV reunió al analista Julio Burdman, profesor de la Universidad de Buenos Aires, para desmenuzar por qué este duelo puede redefinir el eje de América del Sur.

Las encuestas no dejan un ganador claro. En un país de dimensiones continentales, varias mediciones sitúan la diferencia por debajo de los tres puntos y otras otorgan ventajas mínimas a uno u otro candidato. Burdman explicó que Brasil se convierte en un territorio polarizado en las presidenciales: por un lado, el lulismo; por otro, la derecha.

Un empate que anticipa una segunda vuelta

El analista sostiene que la gran incógnita es si Lula será la excepción a la oleada de candidatos trumpistas que ha ido imponiéndose en Sudamérica. Recuerda que, desde 2004, todos los candidatos que el expresidente estadounidense Donald Trump ha señalado han terminado ganando. Eso alimenta, según su lectura, una esperanza peculiar en la derecha brasileña.

Sin embargo, Lula no es un actor menor. Es el presidente en ejercicio, una figura histórica y encabeza una economía que no atraviesa un mal momento. Esas son sus dos grandes fortalezas. Pero el antilulismo, advirtió Burdman, es muy fuerte y no puede subestimarse.

Aranceles, industria y el pulso con Washington

En el terreno comercial, el entrevistado recordó que Brasil aplicó aranceles similares, incluso un poco más altos, a los de otros países. La razón de fondo, afirmó, es que Washington ve al Brasil de Lula como un competidor industrial de larga data, con salarios en dólares y una industria real. Hay pronósticos, dijo, que lo comparan con un posible nuevo país asiático por productividad ligada a salarios bajos.

Pero Burdman fue más allá de la economía. Los aranceles de Trump son, sobre todo, geopolíticos. Estados Unidos considera a Brasil un país amigo, no un aliado estratégico. El entrevistado mencionó varios síntomas: Brasil no asistió a la reunión denominada Escudo de las Américas, convocada por Trump y Marco Rubio en Florida; mantiene una política propia para el Atlántico Sur; y está construyendo un submarino nuclear. Es, en su opinión, el único país que plantea una estrategia militar discordante con la de Washington en la región.

Brasil con Bolsonaro dejaría de ser el país que desafía, entre comillas, a Estados Unidos en América del Sur.

— Julio Burdman, profesor de la Universidad de Buenos Aires

La Casa Blanca prefiere a Flavio Bolsonaro

¿Qué pasaría si el hijo de Jair Bolsonaro gana? Burdman cree que una presidencia de Flavio Bolsonaro tendría un respaldo visible de Washington, y que para Trump en pleno ciclo electoral de medio término sería un triunfo simbólico: Brasil se sumaría al club de los llamados trampitas del mundo. Es un país relevante por PIB y por peso regional, así que el cambio no pasaría desapercibido.

El antecedente de Jair Bolsonaro, matizó, no fue exactamente una revolución exterior. Aunque al inicio tuvo actitudes desafiantes hacia China y Rusia, terminó alineado con los BRICS por las restricciones del propio comercio brasileño. Por eso su política exterior no fue tan innovadora como se esperaba. Con Flavio, el escenario sería distinto precisamente por el clima actual en Washington.

El modelo Milei para la relación con China

Sobre China, Rusia e Irán, el analista prefirió no especular en el vacío. Lo que sí ve con claridad es un giro en la relación con Pekín: sería muy parecida a la de Javier Milei, una relación comercial y financiera, con inversión directa en recursos naturales clave, pero sin cooperación militar, atómica ni en áreas sensibles para la geoestrategia hemisférica de Estados Unidos.

De confirmarse, ese cambio dejaría a Brasil fuera del grupo de países americanos que incomodan a Washington. La pregunta sobre Rusia e Irán quedó abierta, porque Burdman no la desarrolló en esta conversación, pero el título de la propia entrevista en Negocios TV apunta a un cambio total si Bolsonaro se impone.

El tablero sudamericano entra en ebullición

Para el lector, la lección es clara: estas elecciones brasileñas no se explican solo con inflación, empleo o seguridad. Son también un termómetro de la reorganización hemisférica impulsada por Washington. Si Lula resiste, será la excepción a una tendencia que ya se percibe en varios gobiernos sudamericanos. Si cae, el continente se parecerá aún más al mapa que Trump desea dibujar.

Con la primera vuelta a menos de un mes y una segunda vuelta casi asegurada, la única certeza es que la campaña se decidirá en el filo. Negocios TV deja sobre la mesa una pregunta incómoda: ¿vota Brasil pensando en su economía o en su lugar en el tablero global?

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

Philip Morris España ficha a Alejandra Vidal como directora de Asuntos Corporativos y Comunicación

Philip Morris España ha fichado a Alejandra Vidal como directora de Asuntos Corporativos y Comunicación. Desde este cargo, la ejecutiva asume la dirección de Relaciones Externas, Comunicación y Asuntos Médicos de la filial española, según ha publicado Dircomfidencial.

Nueva etapa en Asuntos Corporativos

El área que comienza a dirigir está integrada por tres frentes. Relaciones Externas abarca la relación con administraciones públicas, instituciones, asociaciones y otros grupos de interés. Comunicación se centra en la relación con medios, el posicionamiento corporativo, la reputación y la comunicación externa e interna. Asuntos Médicos aporta la dimensión científica y médica vinculada a los productos sin humo y la evidencia que la compañía utiliza para respaldar sus posiciones. La estructura resultante integra la gestión de los mensajes y la comunicación interna, una función cada vez más relevante en los procesos de transformación corporativa.

La nueva directora llega procedente de Japan Tobacco International (JTI), competidora directa de Philip Morris en el negocio global de la nicotina. Durante los últimos 17 años, Vidal desarrolló en JTI puestos directivos en las áreas de finanzas y corporate affairs, un perfil que combina la gestión económica y la interlocución con públicos estratégicos. El conocimiento del negocio y de los procesos regulatorios adquirido en su etapa anterior supone un activo diferencial para la nueva responsabilidad en la filial española.

En su perfil profesional, Vidal ha señalado que llega a una compañía inmersa en un proceso de transformación profundo y con una visión clara de futuro. La ejecutiva destaca un proyecto que sitúa la innovación, la ciencia y el diálogo en el centro de una de las mayores transformaciones del sector. El mensaje refuerza la idea de que la compañía encara una fase de reposicionamiento estratégico en la que la comunicación y los asuntos corporativos juegan un papel central.

El fichaje de una ejecutiva con 17 años en un competidor directo refuerza la apuesta de Philip Morris por los perfiles híbridos de finanzas y asuntos corporativos.

Trayectoria y encaje sectorial

La trayectoria de Alejandra Vidal incluye los siguientes hitos:

  • Japan Tobacco International: 17 años en puestos directivos de finanzas y corporate affairs, con más de 15 años de experiencia consolidada en la tabaquera.
  • Johnson & Johnson: finance controller, con responsabilidad en el control financiero de la compañía.
  • Ibercaja: analista comercial, etapa previa en el sector financiero.

El movimiento se enmarca en un contexto de transformación del sector. Philip Morris busca pasar de ser percibida como una tabaquera tradicional a presentarse como una compañía de productos sin humo, con IQOS y otras categorías de nicotina como elementos centrales. La nueva responsable de comunicación y asuntos corporativos tendrá que alinear la narrativa corporativa con esa estrategia de reposicionamiento, en un momento en el que el diálogo con reguladores y administraciones públicas resulta clave. La dirección de comunicación se convierte en un nodo clave para la conversación con los reguladores.

El grupo Philip Morris International lleva años impulsando una estrategia de transformación hacia los productos sin humo. Ese giro ha obligado a reforzar las estructuras de asuntos corporativos en las principales filiales europeas, con perfiles capaces de coordinar la comunicación externa, la interlocución institucional y la evidencia científica. Philip Morris España opera como filial de uno de los mayores grupos tabaqueros del mundo.

Alejandra Vidal Philip Morris

El encaje del fichaje en la transformación del grupo

El fichaje de Vidal encaja con la evolución de los equipos directivos de la industria. En los últimos ejercicios, las grandes compañías del sector han reforzado sus áreas de asuntos corporativos con perfiles procedentes de la competencia, con el fin de incorporar experiencia en la relación con administraciones y en la gestión de narrativas de transformación.

Los departamentos de asuntos corporativos y comunicación de la industria tabaquera han ganado peso en la última década. La gestión de la reputación, la relación con los reguladores y la comunicación de base científica requieren perfiles con experiencia tanto en finanzas como en gestión de grupos de interés. La procedencia de Vidal, con 17 años en JTI, sitúa a Philip Morris España con una dirección experimentada para esa agenda.

Desde el punto de vista de negocio, el movimiento cubre un vacío de liderazgo en una filial estratégica para el grupo en Europa. La integración de Asuntos Médicos bajo el paraguas de comunicación y asuntos corporativos otorga a Vidal una palanca adicional para respaldar el posicionamiento en productos sin humo. Frente a competidores como Japan Tobacco International o British American Tobacco, Philip Morris refuerza su estructura directiva en España en un momento de creciente interlocución institucional.

En el plano comparativo, este tipo de movimientos entre competidores directos es habitual en sectores regulados. La llegada de directivos con experiencia en la competencia permite a las compañías incorporar conocimiento de las dinámicas institucionales y de los procesos regulatorios sin partir de cero.

📡 El Radar del Sector

  • El vacío que llena: La dirección de Asuntos Corporativos y Comunicación de la filial española queda cubierta con un perfil híbrido de finanzas y corporate affairs.
  • El reto por delante: Consolidar la narrativa de Philip Morris como compañía de productos sin humo ante administraciones, medios y grupos de interés.
  • El tablero competitivo: El fichaje supone un trasvase directo desde Japan Tobacco International, competidor de Philip Morris en el negocio global de la nicotina.
Publicidad