Magnesio: por qué los mg de la etiqueta no son la dosis elemental real y qué forma elegir

El magnesio dosis elemental no siempre coincide con los miligramos que ves en la etiqueta: cuatro cápsulas de bisglicinato pueden dejar solo 132 miligramos reales, una diferencia que impacta en tu descanso nocturno y en tu energía. Esa confusión de etiquetado es más habitual de lo que parece.

Por qué los miligramos del frontal no son tu dosis real

Vamos a los datos. Un suplemento de magnesio nunca es magnesio puro: se formula como una sal, y la etiqueta frontal suele indicar el peso total de esa sal. En un ejemplo reciente de etiquetado, un producto de 300 miligramos por cápsula de bisglicinato pide tomar cuatro al día, pero la tabla nutricional detalla un aporte de solo 132 miligramos de magnesio elemental en esas cuatro cápsulas.

La dosis que de verdad importa es la del mineral puro, no la del compuesto. Los 300 miligramos de bisglicinato incluyen la glicina y el agua de la molécula; el magnesio en sí es una fracción pequeña. Por eso, si tu objetivo es alcanzar una horquilla de 300-400 miligramos de magnesio elemental al día, no vale con mirar los miligramos del frontal.

Un matiz habitual: la mayoría de las etiquetas apunta a la sal completa en el nombre comercial y deja el dato elemental solo en la tabla. Si no revisas esa línea, puedes estar comprando 300 miligramos de un compuesto que apenas aporta 33 miligramos de mineral por cápsula.

Un truco de consumo inteligente: en la tabla nutricional, busca la columna ‘por dosis diaria’ y el porcentaje sobre la ingesta de referencia. Si una dosis aporta un 33 % de la ingesta de referencia, estás más cerca de los 100 miligramos elementales que de los 300 que anuncia el frontal. Con esa referencia puedes comparar marcas sin dejarte llevar por el nombre del producto. Este es el primer filtro de compra.

Bisglicinato, citrato o malato: qué forma elegir para la noche y para el día

El bisglicinato combina magnesio con glicina, un aminoácido que encaja bien en la rutina previa al descanso y se tolera de forma amable en el estómago. El citrato, ligado al ácido cítrico, aporta una absorción interesante y encaja mejor en el contexto diurno, pero su efecto osmótico puede no sentar bien a todos los estómagos. El malato, unido al ácido málico, participa en el ciclo de Krebs y suele asociarse al rendimiento muscular.

La etiqueta frontal vende sal; la tabla nutricional declara el mineral. Si no lees la tabla, estás pagando por gramos de glicina, no por magnesio.

Para el descanso nocturno, el bisglicinato suele ser la opción preferida por su perfil y por la sinergia con la glicina. Para el día, el citrato o el malato encajan si buscas un apoyo metabólico durante el entrenamiento o una energía más constante.

📊 La pauta en cifras

  • Objetivo elemental: entre 300 y 400 miligramos de magnesio elemental al día suele citarse como referencia en suplementación.
  • Qué mirar: la fila ‘magnesio’ de la tabla nutricional y el porcentaje sobre la ingesta de referencia, no el peso de la sal.
  • Ejemplo real: cuatro cápsulas de 300 miligramos de bisglicinato pueden aportar 132 miligramos elementales.
  • Forma nocturna: bisglicinato; forma diurna: citrato o malato según tolerancia y objetivo.

Aquí está la clave: 300 miligramos de bisglicinato no equivalen a 300 de magnesio elemental. La normativa europea exige declarar el mineral elemental en la tabla, pero el frontal puede seguir vendiendo la sal. Y no es un tecnicismo: es la diferencia real entre dos productos. Esto exige leer la letra pequeña antes de pagar.

La evidencia de consumo y el criterio final antes de comprar

No hay aquí fórmulas mágicas. Las revisiones de biodisponibilidad insisten en que la forma de la sal condiciona cuánto mineral llega a tu cuerpo y cómo toleras el suplemento. El óxido de magnesio, por ejemplo, presenta una proporción alta de mineral en peso, pero su absorción es tan baja que no compensa usarlo como fuente principal.

La diferencia entre pagar 300 miligramos de sal y 300 miligramos de magnesio elemental es la diferencia entre un suplemento que aporta 132 miligramos o uno que de verdad roza la horquilla deseada. Para un profesional ocupado, un deportista o quien entrena fuerza, ese matiz se traduce en mejorar el descanso, sostener la energía durante el día y apoyar la recuperación muscular.

Nuestro criterio es claro: si el producto no desglosa el magnesio elemental en la tabla nutricional, no compres a ciegas. Busca la línea ‘Magnesio’, compárala con el peso de la sal y elige la forma según el momento del día. La información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia particular, conviene asesorarse con un nutricionista o un profesional del deporte.

⚡ Rutina de Optimización Diaria

  • Revisa tu tabla nutricional: anota los miligramos de magnesio elemental por dosis, no los del frontal; si el envase no lo detalla, cambia de producto.
  • Ajusta la forma al momento: bisglicinato por la noche para favorecer el descanso; citrato o malato por la mañana si tu objetivo es energía y rendimiento.
  • Calcula tu dosis diaria: suma el magnesio de la dieta y ajusta el suplemento para acercarte a 300-400 miligramos elementales al día, sin superar la pauta indicada.
Caminata interválica: el método japonés que mejora tu capacidad aeróbica sin castigar las articulaciones

La caminata interválica alterna tres minutos de marcha suave con tres minutos de paso rápido para mejorar tu capacidad aeróbica sin castigar las articulaciones, según el protocolo que populariza el entrenador Steve Chambers.

El método japonés, formalmente conocido como Interval Walking Training, no va de sumar pasos. Va de cambiar de ritmo. El entrenador certificado y responsable de Ultimate Performance lo define como un trabajo cardiovascular con protocolo, no un paseo pasivo.

El esquema base es sencillo. Alternas tres minutos de marcha lenta y relajada con tres minutos de marcha más decidida, repitiendo ciclos durante unos 30 minutos. La eficacia no depende del volumen total de pasos, sino de la variación de intensidad a lo largo de la sesión.

Antes de empezar conviene un calentamiento de movilidad y ritmo suave. Para medir la intensidad, Chambers usa la escala de esfuerzo percibido RPE del 1 al 10. En la fase lenta, el esfuerzo debe mantenerse en torno a un 5 sobre 10. Si caminas con alguien, deberías poder conversar sin cortar la respiración.

En las fases rápidas el esfuerzo sube a 7 u 8 sobre 10. No es un esprint total, porque necesitas repetir el ciclo varias veces. La idea es que la frecuencia cardiaca se eleve con claridad y luego se recupere en el tramo suave.

El cambio de ritmo, y no el número de pasos, es lo que convierte una caminata en un estímulo cardiovascular eficaz.

Cómo aplicar el protocolo de 3 minutos suaves y 3 minutos rápidos

Puedes hacerlo en cinta o al aire libre. Solo necesitas un cronómetro o el móvil para controlar los intervalos. No hay excusa de equipamiento: la barrera de entrada es mínima.

El protocolo se adapta a distintos niveles de forma física. Tu 7 sobre 10 no es el 7 de otra persona. Por eso es una puerta de entrada sólida para quienes empiezan a entrenar y para profesionales con agenda apretada.

La métrica no son los pasos. Es el rango de esfuerzo y la capacidad de repetir los ciclos. Si terminas agotado en el segundo bloque, la intensidad está mal calibrada.

Beneficios reales del cardio de bajo impacto

El gran argumento de este método es articular. Correr multiplica el impacto contra el suelo en cada zancada; caminar reduce de forma drástica ese estrés. A efectos prácticos, es un cardio más amable con tobillos, rodillas y caderas.

Durante la caminata se activan los glúteos, cuádriceps, isquiotibiales y gemelos. También trabajan los músculos pequeños del pie, los ligamentos y los tendones. El core y los brazos acompañan el movimiento de forma natural.

En los intervalos rápidos el corazón bombea más sangre y el sistema cardiovascular se adapta. Con el tiempo, esa mejora se traduce en más capacidad aeróbica y mejor recuperación entre esfuerzos.

Además, el carácter social cuenta. Invitar a un amigo o familiar, o simplemente mantener una conversación en las fases suaves, aumenta la motivación y la adherencia. Y si tu horario es apretado, media hora es un bloque muy razonable.

📊 La pauta en cifras

  • Protocolo eficaz: 3 minutos suaves (RPE 5) + 3 minutos rápidos (RPE 7-8), repetir 5 ciclos para completar 30 minutos.
  • Cuándo y cómo: Con calentamiento previo, en cinta o al aire libre, usando cronómetro o móvil.
  • Calidad a buscar: En la fase suave debes poder hablar; en la rápida, el esfuerzo se nota sin agotarte.
  • A tener en cuenta: No esperes ganar masa muscular ni fuerza máxima; es un estímulo cardiovascular, no un sustituto del trabajo con cargas.

método japonés para caminar

Hasta dónde llega el método japonés

Aquí viene el matiz que separa la moda de la práctica. Caminar con cambios de ritmo trabaja la resistencia, pero no aporta la carga externa necesaria para aumentar la masa muscular ni la definición. Quien busque ese objetivo necesita complementar con entrenamiento de fuerza.

Chambers lo resume con honestidad: muchas tendencias van y vienen, y algunas no tienen respaldo. Frente a los virales, conviene investigar y, si es necesario, consultar a un entrenador para ver si una moda encaja en tu rutina.

La lógica del Interval Walking Training encaja con la fisiología del ejercicio, pero no es una fórmula mágica. Es una herramienta accesible y de bajo impacto que gana enteros si la integras como base aeróbica junto a dos sesiones semanales de fuerza y un descanso adecuado.

Como cualquier pauta de entrenamiento, conviene ajustar la intensidad a tu nivel de partida. Si tienes dudas sobre tu punto de esfuerzo o tu historial previo, un profesional del ejercicio puede ayudarte a personalizar los intervalos.

En resumen, el método japonés no sustituye al trabajo de hipertrofia ni al entrenamiento intenso, pero sí resuelve un problema real: mantener un estímulo cardiovascular regular sin pagar el peaje articular del running.

⚡ Rutina de Optimización Diaria

  • Ajusta tu agenda: Reserva mañana mismo un bloque de 30 minutos y alterna tres minutos suaves con tres rápidos, cinco veces.
  • Controla el esfuerzo: Usa la escala RPE: ritmo 5 en la fase suave y 7-8 en la rápida, sin llegar a quedarte sin aire.
  • Complementa la rutina: Suma dos entrenamientos de fuerza a la semana para cubrir masa muscular y definición que la caminata no cubre.

Chanel Camélia: el oro de 18 quilates que bate al lingote como refugio de la alta joyería

0

Chanel Camélia alta joyería estrena una nueva colección en oro de 18 quilates y diamantes que recupera la flor más personal de Gabrielle Chanel. La maison ha presentado tres líneas —Camélia Bloom, Bouton de Camélia y Extrait de Camélia— en las que el motivo floral, sin espinas y sin aroma, se convierte en el núcleo de cada pieza. El dato relevante para el inversor es doble: la pureza del metal y la persistencia de un símbolo con más de un siglo de historia.

La camelia no es un ornamento casual. Entró en la vida de Gabrielle Chanel a los trece años, cuando vio a Sarah Bernhardt representar La dama de las camelias; más tarde, Arthur ‘Boy’ Capel le regaló camelias exóticas. La flor carece de espinas y de perfume, una combinación que no interfería con el Nº 5 y que la fundadora convirtió en talismán. Esa carga simbólica funciona hoy como un activo de marca intangible: sostiene la prima de precio frente a la joyería genérica.

Chanel Camélia alta joyería: tres líneas, un mismo motivo y 18 quilates

Camélia Bloom se presenta como un plastrón o collar de babero de cuatro hileras de cadenas de oro, salpicado de diamantes y cerrado por una camelia pavimentada con diamantes. Está disponible en oro blanco o amarillo. Bouton de Camélia combina la calidez del oro rosa con monturas de diamantes en diseños como gargantilla, pulsera, colgante, pendientes y anillos. Extrait de Camélia ofrece pulseras finas en oro amarillo o rosa, con un solo diamante, pensadas para uso diario en conjunto o apiladas.

Chanel no desglosa tarifas de esta colección y la fuente consultada no publica cifras de venta. En el segmento comparable de alta joyería de firma, sin embargo, el coste final supera con amplitud el valor intrínseco del oro y de los diamantes porque incorpora diseño, distribución selectiva y valor de marca. Eso obliga a separar dos magnitudes: el precio del metal subyacente y la prima que el mercado atribuye a la maison.

Cuando se compara con el oro de lingote, la joyería de alta gama presenta una prima que no depende del peso en metal sino del capital simbólico de la marca. El lingote cotiza al contado; una pieza de Chanel cotiza en un mercado fragmentado, con horquillas amplias entre compra y venta. En ciclos de inflación, esa prima puede ampliarse si el comprador percibe la pieza como reserva de valor con utilidad estética.

La prima de marca sobre el oro de lingote no se mide en quilates: se mide en la capacidad de la maison para sostener un símbolo durante más de un siglo.

El riesgo principal para el inversor no es la pureza del oro, que es de 18 quilates, sino la ausencia de un mercado secundario formal. A diferencia de un lingote que se liquida en horas, una pieza de alta joyería puede tardar meses en encontrar comprador. La liquidez depende de la iconicidad de la referencia, del estado de conservación y de la documentación original. En este sentido, Camélia parte con una ventaja: el motivo floral es reconocible y recurrente, lo que favorece la demanda en el circuito de reventa privada.

La alta joyería de firma como activo alternativo

En la construcción de carteras para grandes patrimonios, la alta joyería de firma suele desempeñar un papel de diversificación más que de revalorización agresiva. Su correlación con la renta variable es baja y su valor no depende de los flujos de caja de una empresa cotizada. Pero no es un activo líquido: la horquilla entre el precio de boutique y el precio de realización en el mercado privado varía ampliamente según la demanda, sin mercados estandarizados de referencia.

He seguido el mercado de la joyería de autor durante varios ciclos y pocas veces la prima de marca se ha reducido de forma estructural. Las casas con una narrativa sólida, como Chanel con la camelia, logran sostener precios que no se explican solo por el coste de los materiales. Eso no convierte a la joyería en un sustituto del oro físico: el lingote es una posición monetaria, la pieza es un activo de colección con valor estético y simbólico.

En alta joyería de firma, el rendimiento esperado es asimétrico: la liquidez es limitada, pero el valor de reventa tiende a resistir mejor que el de la joyería anónima.

La próxima temporada de subastas de joyería en Ginebra, prevista para noviembre de 2026, ofrecerá una referencia útil: el comportamiento de piezas de firmas equivalentes en sala permitirá calibrar si la prima de marca se mantiene, se contrae o se expande. Será el dato que confirme o matice la tesis de la joyería de firma como diversificador patrimonial.

💎 Veredicto Wealth

La colección Camélia de Chanel es un instrumento de diversificación patrimonial, no de revalorización agresiva a corto plazo. Su prima de marca frente al oro de lingote solo se sostiene si el horizonte supera los cinco años y se acepta una liquidez limitada.

ETF de Solana, Bitcoin y Ethereum registran salidas simultáneas por primera vez desde julio

Los ETF de Solana, Bitcoin y Ethereum vivieron una jornada inusual el 8 de septiembre: por primera vez desde el 9 de julio, los tres grandes del al contado registraron salidas de capital simultáneas.

El agregador de datos SoSoValue cifró las salidas de Bitcoin en 46,65 millones de dólares y las de Ethereum en 24,29 millones. Solana se dejó una cantidad mucho menor, 667.719 dólares, pero la suma de los cuatro grupos que perdieron dinero alcanzó 84,56 millones.

Bitcoin y Ethereum lideran las salidas; Solana pierde 667.719 dólares

El grueso del dinero salió de los productos de Bitcoin, que firmaron la mayor pérdida diaria entre los doce grupos de fondos cotizados. Los de Ethereum devolvieron al mercado parte del capital captado en semanas previas, cuando todavía aguantaban mejor el tirón institucional.

Los tres grandes no coincidían en números rojos desde el 9 de julio, hace 41 sesiones de mercado. No es un derrumbe de Solana: sus productos apenas cedieron 667.719 dólares, una cifra residual frente a los gigantes, pero sí una señal de que Wall Street dejó de comprar la cesta grande a la vez.

Conviene aclarar qué miden estos datos. Un ETF al contado de criptomonedas es un vehículo regulado que compra el activo subyacente y cotiza en bolsa, de modo que sus flujos reflejan dinero institucional real, no apuestas de futuros.

XRP capta el dinero que sueltan los grandes fondos

Mientras los grandes expulsaban capital, XRP firmó la mayor entrada entre los doce grupos: 1,55 millones de dólares. El fondo XRPZ de Franklin absorbió la totalidad, un detalle relevante porque Bitwise, Canary, 21Shares y Grayscale no registraron movimiento alguno.

El mercado no salió en estampida de Solana; simplemente dejó de comprar los tres grandes a la vez, algo que no sucedía desde la primera semana de julio.

Hedera acompañó la subida con 431.180 dólares, y el resto de altcoins se quedó en cero. Avalanche, BNB, Dogecoin, Polkadot, Chainlink y Litecoin no vieron entradas ni salidas; los únicos números rojos fuera del trío principal fueron los 12,96 millones que perdió Hyperliquid, una cifra que borró los 10,52 millones captados el 4 de septiembre.

En lo que va de septiembre, los fondos de Bitcoin todavía atesoran 723,5 millones de dólares y los de Ethereum 106,43 millones. Los de XRP suman 14,86 millones y superan a Solana, que acumula 4,58 millones de dólares pese al revés del lunes.

Los precios contaron otra historia. Hedera subió un 7,4% en siete días, XRP un 7% y Bitcoin un 2,2%. Solana cerró con un avance del 2,03%, prueba de que el flujo de fondos cotizados no movió la cotización al contado de forma mecánica.

Por qué importa más la pausa que los 667.719 dólares de Solana

Para un inversor de Solana, el dato del 8 de septiembre no es alarmante: 667.719 dólares es una salida residual comparada con los 46,65 millones de Bitcoin. Sin embargo, la coincidencia de los tres activos en rojo importa. Ocurrió tras 41 sesiones sin que sucediera y sugiere que parte del capital institucional está rotando de una cesta amplia de grandes a apuestas más tácticas en XRP o Hedera.

Ya vimos un patrón parecido en julio, justo antes de que los flujos se normalizaran. La lección no es de pánico, sino de dispersión: Wall Street está dejando de tratar a los ETF cripto como un único activo y empieza a diferenciar narrativas. De momento, Solana mantiene 4,58 millones de dólares en positivo durante el mes, pero la rotación merece seguimiento. Si el flujo de septiembre se debilita en los grandes, la próxima señal llegará por la velocidad del dinero, no por una sola jornada de ventas.

Precio Solana hoy: SOL cede 1,37% hasta 101,85 dólares tras un rally del 33% en 30 días

El precio de Solana hoy se mueve en la zona de los 101,85 dólares, un 1,37% por debajo del cierre previo, después de encadenar un rally del 33% en treinta días. La corrección es moderada. Llega acompañada de dos noticias que el mercado ha leído con cautela: la venta del 90% de la posición de un gestor conocido y la presión competitiva de una nueva cadena en comisiones.

El rango intradía se extendió entre 100,81 y 104,91 dólares, con una amplitud de 4,1 dólares que refleja una volatilidad anualizada del 76,7%. Ese nivel de oscilación no es una rareza para SOL: el activo lleva tiempo acostumbrado a movimientos bruscos.

El volumen diario, sin embargo, resta convicción a la caída: 3.060 millones de dólares, un 10,6% por debajo del promedio de 30 días. No hay una estampida institucional detrás, más bien una corrección técnica con vendedores que se toman un respiro.

La foto técnica: bajo la media de cinco días

El precio de SOL cotiza por debajo de su media móvil de 5 sesiones (104,1 dólares) y de la de 10 sesiones (103,03 dólares). Quienes compraron en los últimos días están, en su mayoría, en pérdidas latentes. El VWAP intradía, el precio medio ponderado por volumen, se sitúa en 103,08 dólares, un 1,20% por encima del cierre actual.

Las medias de 90 y 200 días, en cambio, siguen claramente por debajo, en 80,64 y 82,63 dólares respectivamente. La tendencia de medio plazo sigue intacta. La pausa de hoy no ha roto la estructura alcista: solo ha corregido el exceso más inmediato.

El RSI (índice de fuerza relativa, que mide la velocidad del movimiento) se sitúa en 57,8, neutral y con margen antes de entrar en sobrecompra. El MACD, un indicador de impulso, muestra un histograma negativo de -0,77. Eso significa que el impulso de corto plazo se ha enfriado. No indica colapso. Indica pausa.

La corrección de SOL es una pausa lógica tras un rally vertical, no una fractura de la tendencia de medio plazo.

El soporte inmediato está en 100,81 dólares, el mínimo de hoy, con la banda de Fibonacci del 23,6% en 99,18 dólares y la media de 30 días en 92,92 como redes de seguridad adicionales. Si el precio perdiera los 99 dólares con volumen, el escenario cambiaría.

La venta de Mark Yusko y la presión de Robinhood Chain

La primera noticia: Mark Yusko, director de inversiones de Morgan Creek Capital, declaró haber vendido el 90% de su posición en Solana, según medios financieros como Yahoo Finance y Seeking Alpha. Yusko aludió a un retorno cercano a 1.000x, una cifra que el sector no ha podido verificar de forma independiente. La relación causal exacta de la caída del 1,37% no se puede confirmar, pero la coincidencia temporal es notable y encaja en en un contexto de recogida de beneficios.

La segunda noticia: Robinhood Chain supera a Solana en comisiones, según la cobertura de DiarioBitcoin. Ese dato competitivo erosiona parcialmente la narrativa de dominio en actividad transaccional. En un mercado que premia la actividad en cadena como proxy de valoración, este tipo de comparaciones suele amplificar las correcciones técnicas. No hay evidencia directa de que causara la caída de hoy.

En paralelo, la adopción sigue dando señales de vida: World lanzó en Solana un mercado de predicciones para más de un millón de usuarios. Ese tipo de integraciones de consumo masivo es el argumento central de la tesis a medio plazo de la red.

La lectura de fondo: entre la toma de ganancias y la competencia

La tesis estructural de Solana se mantiene constructiva. El activo cotiza un 65,29% por debajo de su máximo histórico de 293,41 dólares, alcanzado el 19 de enero de 2025. La capitalización de mercado ronda los 59.710 millones de dólares, lo que la mantiene entre las cinco mayores criptomonedas.

Ahora bien, hay matices. La exposición del ecosistema a vehículos de tesorería corporativa, con casos como la rebelión accionaria en Solana SkyAI y la insistencia de Forward Industries en comprarla, añade una capa de riesgo que no se puede ignorar. Estas tesorerías pueden amplificar tanto las entradas como las salidas de capital.

La competencia en comisiones es un recordatorio de que la dominancia de Solana no está escrita en piedra. La red ha construido su fama con transacciones baratas y rápidas. Si aparecen cadenas que ofrecen lo mismo a menor coste, el argumento se debilita.

Para mí, la lectura más honesta es la siguiente: la sesión de hoy no es un evento bajista, sino una pausa dentro de una tendencia alcista. La gestión del riesgo sigue siendo el factor diferenciador. La mayoría de los inversores tiene poco margen para asumir una volatilidad del 76,7% sin límites de pérdida claros.

El soporte de 100,81 dólares es la línea que separa la corrección sana de la corrección profunda. Si el precio aguanta por encima, la lógica del rally sigue viva. Si lo pierde, el escenario cambia.

Y esa es la clave para no perder el rumbo: el volumen dirá la próxima palabra.

Los centros de datos disparan la demanda eléctrica: +75% en grandes consumidores, según Redeia

0

La demanda eléctrica de los centros de datos crece a un ritmo del 75% interanual en algunos meses. Redeia lo confirma en su Índice Red Eléctrica y lo sitúa sobre la mesa del regulador justo cuando el Gobierno tramita un Real Decreto que rechazan numerosas patronales.

El IRE encadena seis meses con crecimientos de entre el 40% y el 77%

El consumo de la actividad encuadrada en el CNAE 63 —infraestructura informática, tratamiento de datos, hosting y otros servicios de información— encadena seis meses con avances mensuales de entre el 40% y el 77%. En julio, su aportación al crecimiento interanual de los grandes consumidores alcanzó seis décimas, el triple de lo que sumaba en marzo, según los datos recogidos por elDiario.es.

El matiz importa. Héctor de Lama, director técnico de la Unión Española Fotovoltaica (UNEF), recuerda que estos datos solo muestran variaciones, no gigavatios hora. El CNAE 63 no aparece todavía entre los veinte sectores que más consumen electricidad en España. Son centros de procesamiento de datos que empezaron a tramitarse hace años y a construirse hace dos o tres, antes del auge actual de la inteligencia artificial.

En julio, el IRE de grandes consumidores —corregidos el calendario laboral y la temperatura— creció un 4,2% interanual. La industria aportó un 6,3% y los servicios un 0,8%. Dentro de ese agregado, el CNAE 63 avanzó un 55,1% interanual, más que ningún otro sector. Solo la metalurgia, con un peso mucho mayor en el consumo total, superó su repercusión: añadió 2,1 puntos al incremento de los últimos doce meses tras crecer un 10,8%.

La lectura de De Lama es clara. Hay pocos centros de datos: basta con que la metalurgia aumente su consumo para que la demanda total se mueva. Con los centros de procesamiento de datos no ocurre aún lo mismo. La cifra es alta. Y persistente.

El sistema eléctrico necesita absorber excedentes renovables, pero el filtro regulatorio puede espantar la inversión que los utiliza.

El IRE se elabora a partir de unos 23.800 centros de consumo que en 2024 representaron una demanda bruta de 96.137 gigavatios hora, el 45,4% del total. La muestra es amplia y su corrección de calendario y temperatura la hace comparable entre meses.

El borrador del Real Decreto suma rechazos de patronales y autonomías

El texto que prepara el Ejecutivo ha concitado el rechazo de los gobiernos autonómicos de Aragón, Extremadura y Madrid y de la patronal del sector, Spain DC, que cifra en 67.000 millones de euros la inversión en riesgo. También lo critican Ametic, la patronal de las eléctricas aelec, APPA, AEE y la Fundación Renovables.

La principal crítica del sector energético es la exigencia de un 80% renovable hora a hora. La patronal de las eléctricas insiste en en que un centro de datos funciona de manera prácticamente continua, mientras que la generación solar y eólica es variable; cumplir esa ratio obligaría a contratar una cantidad desproporcionada de nueva potencia y almacenamiento.

La firma BauWatch, especializada en videovigilancia móvil con IA, aporta otro dato: de los más de 10 GW de proyectos anunciados en España y Portugal, apenas 1,2 GW están hoy en construcción o ya construidos. El debate está servido.

En Europa, la Agencia de Cooperación de los Reguladores de la Energía (ACER) ha advertido de que la demanda de centros de datos supera la oferta de electricidad en Portugal. El Gobierno luso concluye que el aumento proyectado crece mucho más rápido que los recursos necesarios para satisfacerlo, aunque ACER cree que Lisboa podría sobreestimar el déficit al no tener plenamente en cuenta los recursos que podrían entrar por la frontera española.

Redeia demanda eléctrica

Por qué la demanda de datos puede ser el revulsivo del sistema eléctrico

En mi lectura, la aceleración del CNAE 63 es una señal genuina, pero resulta prematuro tratarla como un cambio estructural en la demanda eléctrica española. Seis décimas de repercusión sobre el crecimiento anual de los grandes consumidores son relevantes, no determinantes. El sector no ha recuperado todavía los niveles previos al colapso de la burbuja inmobiliaria de 2008, y los centros de datos pueden ser un revulsivo; no una sustitución de la industria electrointensiva.

La contradicción del borrador es evidente. Pretende cribar la burbuja de peticiones sin proyecto detrás —una demanda especulativa que presiona la red—, pero la exigencia de renovables hora a hora puede trasladar el riesgo de ejecución a los promotores. El resultado posible no es un filtro fino, sino un freno a la inversión en un país que presume de costes renovables competitivos. La cifra que maneja Spain DC, 67.000 millones de euros, no es menor.

Conviene mirar el contexto internacional. La Comisión Económica de la ONU para Europa advierte de que el consumo mundial de centros de datos podría pasar de 485 teravatios hora en 2025 a 950 en 2030, alrededor del 3% de la demanda global. Rystad eleva esa participación al 4% en 2035 y calcula que la mitad de los proyectos no se construirán por problemas de acceso a la red, suministro o permisos. España compite contra ese filtro físico, no solo contra el regulatorio.

Veredicto Merca2

Cotización al cierre o apertura: La sesión del 10 de septiembre no registra un giro en el sector eléctrico: Redeia y las utilities del IBEX se mueven con variaciones inferiores al 1% en la apertura.

Clave técnica: El consumo del CNAE 63 todavía no figura entre los veinte sectores que más gigavatios hora aportan a la red, por lo que el impacto en el valor de mercado de Redeia es aún limitado pese a los crecimientos porcentuales.

Apunte macro: La Comisión Económica de la ONU para Europa calcula que el consumo mundial de centros de datos pasará de 485 TWh en 2025 a 950 TWh en 2030, cerca del 3% de la demanda eléctrica global.

Meta purga cuentas con IA: 15 millones de falsos borrados y moderadores sustituidos

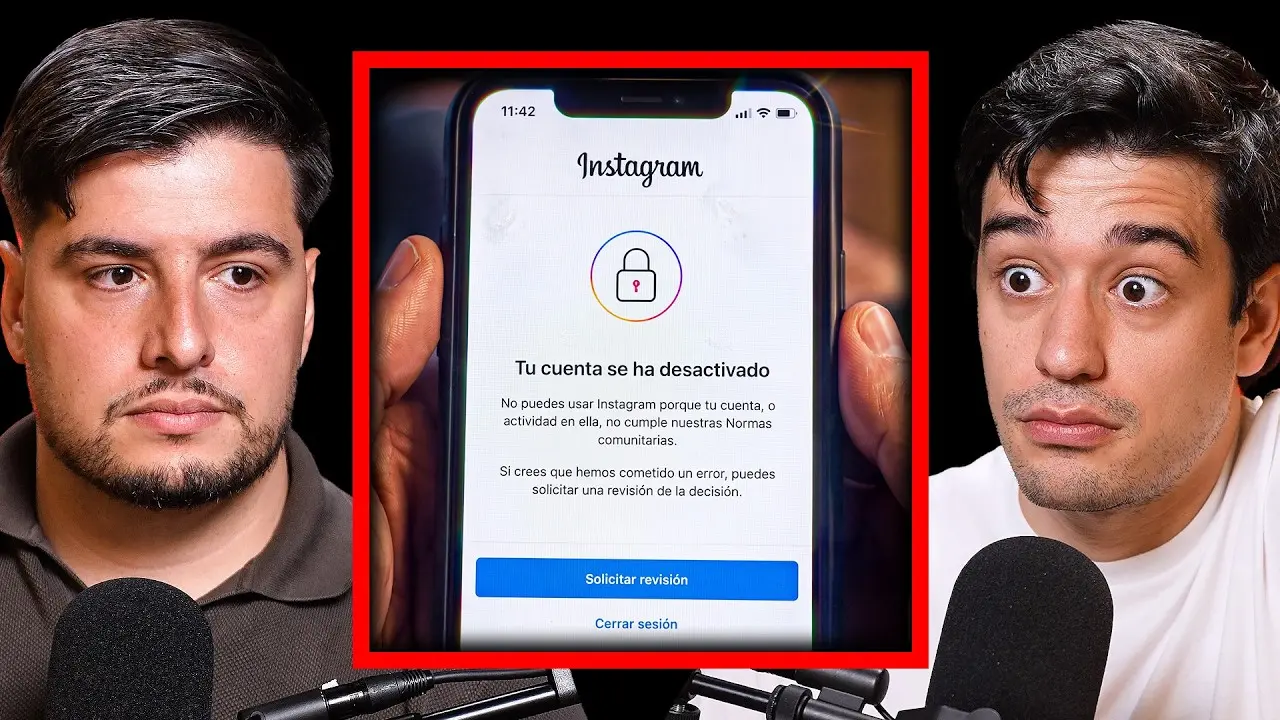
No recuerdo una sacudida tan brusca en Instagram como la que se está viendo estas semanas. El canal Wall Street Wolverine ha dedicado su último análisis a explicar por qué caen cuentas a un ritmo que compara sin medias tintas con un pelotón de fusilamiento.

La clave no es nueva, pero sí la escala. Según el creador, Meta despidió al 80% de su plantilla de moderación y la sustituyó por inteligencia artificial. Él se declara partidario de la IA, aunque critica que se deje en manos de algoritmos decisiones arbitrarias sin supervisión humana ni capacidad de dar instrucciones claras.

El 80% de la moderación, en manos de algoritmos

Wall Street Wolverine recuerda que Meta realiza cada año una purga de cuentas inactivas. Pero lo que está sucediendo ahora tiene otra envergadura. El canal estima que cerca del 20% de los usuarios de la plataforma podrían ser bots. Y en plena era de la automatización, hay modelos capaces de subir cien piezas de contenido al día mediante plataformas como Cloud o Gemini.

Esa avalancha de basura generada por IA no le conviene a Meta. La plataforma prefiere 200 usuarios reales antes que decenas de miles de perfiles robotizados. El resultado, según el análisis, ha sido una limpieza masiva: se habla de 100 millones de cuentas revisadas y 15 millones de afectados, sin que exista un criterio común y transparente para decidir quién cae.

La moderación detecta automatizaciones o aplicaciones de terceros y activa un proceso de verificación. Eso deriva en lo que el gestor denomina baneo de integridad. El usuario debe apelar, pero no siempre acierta con la documentación.

Meta dejó que la IA tome decisiones sobre cuentas sin dar instrucciones claras ni permitir detectar qué está pasando.

— Wall Street Wolverine

Un detalle revelador que surge de su trabajo diario: el DNI español no suele ser reconocido en las apelaciones. La tasa de aprobación con DNI es baja. En cambio, el pasaporte funciona bien. Por eso recomienda a sus clientes apelar con pasaporte en lugar del DNI.

El proceso, en todo caso, no ofrece garantías. Wall Street Wolverine ha visto cuentas recuperadas que vuelven a caer meses después, sin un argumento sólido. Y admite que muchos clientes lo miran como si fuera Mark Zuckerberg, cuando en realidad es un gestor que representa casos.

Multicuentas penalizadas y separación forzada de identidades

Otra práctica en el punto de mira es el uso de multicuentas. Si tienes diez perfiles y uno cae por integridad, el sistema relaciona el resto y termina baneándolos. Por eso el especialista aconseja separar cada cuenta con su propio email y número de teléfono, y no vincularlas jamás en un mismo centro de cuentas.

En casos de creadores reconocidos como Tino Mo, la recomendación es aún más drástica: cada multicuenta debería vivir en un dispositivo distinto, incluso un móvil barato de 50 u 80 euros. Así se evita que una caída arrastre al resto.

El deplatforming biométrico: una expulsión definitiva

Existe un nivel más severo: el deplatforming biométrico. La plataforma guarda datos como el rostro y los usa para impedir que la persona vuelva a abrir cuentas. Según Wall Street Wolverine, el caso más conocido es el de Androidate, que no puede mantener una cuenta oficial en Instagram. Los clips que circulan pertenecen a fans, no a él.

Androidate, explica el canal, es considerado por Instagram un promotor de mensajes de odio hacia ciertas comunidades. La normativa interna no tolera ese tipo de discurso. El otro caso mencionado es el de un creador apodado West, famoso por su parecido físico con Jeffrey Epstein. Instagram no lo quiere en la plataforma porque monetizó esa semejanza para promocionar casinos y contenido de gambling.

Conviene no confundir las dos situaciones. Una cosa es parecerse físicamente a alguien, y otra muy distinta es convertir ese morbo en negocio. Meta, según el canal, trazó esa línea con West.

Qué implica para creadores y usuarios

Detrás de esta purga masiva hay una tensión estructural. Las plataformas necesitan eliminar bots y granjas de contenido automatizado. Pero cuando la moderación recae casi por completo en IA, los errores sin apelación efectiva se multiplican. El propio canal admite que ni siquiera una recuperación profesional garantiza que la cuenta no vuelva a caer.

Esto afecta a creadores, emprendedores y cualquier usuario que dependa de su cuenta. La recomendación práctica pasa por revisar la documentación de identidad, evitar multicuentas vinculadas y prepararse para una verificación con pasaporte. También conviene separar dispositivos si se gestionan varios perfiles.

En los últimos años Meta ha recortado equipos humanos de revisión y ha volcado peso en la automatización. Lo que describe Wall Street Wolverine encaja con una tendencia más amplia: menos moderadores de carne y hueso, más algoritmos. La pregunta que queda abierta es si una empresa puede delegar decisiones tan delicadas en algoritmos sin que exista un mecanismo humano real de apelación.

Mientras Meta no aclare sus criterios, cada oleada de baneos será un recordatorio de que la cuenta que hoy funciona mañana puede desaparecer. Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Youtube video

BBVA dispara la emisión de deuda a un récord de 11.675 millones de euros para financiar el boom del crédito

0

BBVA dispara la emisión de deuda a 11.675 millones para financiar un crédito que crece por encima de lo previsto. La entidad revisa con fuerza su plan de financiación: de una horquilla de 6.000-8.000 millones a un rango de 11.000-13.000 millones para 2026, según publica Expansión en su edición de hoy.

El plan de financiación se desborda: 72% más en solo tres meses

El punto medio de la horquilla ha subido un 72% en apenas tres meses, al pasar de 7.000 a 12.000 millones de euros. El detonante no es una necesidad teórica: la cartera de préstamos creció un 17,7% en euros constantes durante el primer semestre, con alzas del 7,4% en España y del 10% en México.

La comparativa histórica también amplifica el movimiento. El récord anterior de emisión anual databa de 2024, con 8.842 millones de euros. Si BBVA cierra 2026 en el techo de 13.000 millones, el volumen emitido este ejercicio superará en un 162% al de 2025, según los datos trasladados a analistas.

Las exigencias regulatorias acompañan. Los requisitos MREL se calculan sobre los activos ponderados por riesgo; si el crédito sube por encima de lo presupuestado, el banco debe atesorar más deuda computable. BBVA ha aprovechado las buenas condiciones del mercado de renta fija para adelantar la mayor parte del trabajo: lleva colocados 11.674 millones de euros.

El dólar gana peso y Estados Unidos se consolida como emisor

El programa de 2026 no solo es voluminoso; es el más diversificado de la historia del banco. BBVA ha colocado más deuda en dólares que en euros: 6.174 millones frente a 5.500 millones. La moneda estadounidense refleja el impulso crediticio en los mercados del grupo y una apuesta por convertirse en emisor recurrente en el mercado más profundo del mundo.

La mayor parte del camino está ejecutada. Al banco le restan algo más de 1.300 millones para alcanzar el tramo alto de 13.000 millones, con más de tres meses por delante. La estrategia de financiación de BBVA no se limita a cubrir vencimientos; busca ensanchar la base inversora en Estados Unidos.

La diversificación por divisas también altera la sensibilidad del balance. Emitir en dólares reduce el riesgo de descalce de moneda cuando los préstamos en México o Estados Unidos crecen a doble dígito; es una cobertura natural que el banco no quiere desaprovechar.

El margen temporal es amplio y evita cualquier urgencia de ejecución. Eso sí, la velocidad del crédito en el segundo semestre condicionará si la cota alta de 13.000 millones es un techo o una referencia conservadora.

emisiones deuda BBVA

Una subida del 72% en el plan de deuda no es un ajuste contable: es la prueba de que el crédito está creciendo muy por encima del guion inicial.

Análisis: recompra, CET1 y el encaje de los colchones de solvencia

El plan de financiación convive con una reordenación del capital. BBVA ha anunciado una recompra de acciones de 2.000 millones de euros que deja el CET1 pro forma en el 12,41%, frente al 12,9% del primer semestre. El objetivo declarado por la entidad se sitúa entre el 11,5% y el 12%.

La deuda jugará dos papeles distintos. En AT1, el banco tiene recorrido: su 1,53% sobre activos ponderados por riesgo está por debajo del máximo regulatorio del 1,78% y hay vencimientos de más de 1.750 millones en los próximos dos años. En Tier 2, el exceso es visible: un 2,99% frente al tope del 2,38% sugiere que parte de los vencimientos se dejarán vencer sin refinanciar.

A mi juicio, BBVA está gestionando la solvencia con lógica industrial. La aceleración de emisiones responde a un crédito real y a un coste de capital que conviene optimizar, no a un episodio de tensión de liquidez. Me parece más relevante la pendiente del crédito que el volumen absoluto de deuda.

El riesgo está en la segunda mitad del año. Si la actividad crediticia mantiene el ritmo del primer semestre, el techo de 13.000 millones puede quedarse corto y reabrir la discusión sobre el capital. La dependencia creciente del dólar también expone al banco a la política monetaria de la Reserva Federal, una variable que conviene seguir.

La lectura para el inversor minorista es concreta: la banca española ya no se financia solo con depósitos ni con exceso de liquidez; el recurso al mercado de deuda vuelve a ser un indicador adelantado del ciclo.

Veredicto Merca2

Cotización al cierre o apertura: Sin reacción intradía relevante en la cotización de BBVA tras la noticia; el valor cuenta con el suelo de demanda de su recompra de 2.000 millones.

Clave técnica: El exceso de CET1 sobre el rango objetivo del 11,5%-12% (12,41% pro forma) permite a BBVA acelerar emisiones sin tensionar el capital. La deuda subordinada en el 2,99% abre espacio para liberar colchón.

Apunte macro: La banca cotizada del IBEX mantiene el impulso: el crédito de BBVA crece un 7,4% en España y un 10% en México, una mezcla que sostiene el margen de intereses.

Crisis en el estrecho de Ormuz: por qué Irán puede disparar el precio del petróleo

El crudo ha vuelto a superar la barrera de los 100 dólares y, según describió Negocios TV, el estrecho de Ormuz registró el lunes pasado un tránsito mínimo de apenas cinco petroleros. Sobre ese tablero, el canal reunió al profesor Eduardo Irastorza y al experto en seguridad Carlos Hugo Fernández Roca para preguntarles si Oriente Medio se encamina hacia una escalada regional o hacia un conflicto nuevo.

La tesis que sobrevoló el programa es incómoda. Lo que Irán pretende, explicó Irastorza, es regionalizar la guerra. Y en ese movimiento entran actores como Arabia Saudí, Pakistán o Yemen, lo que cambia el cálculo de Washington a pocas semanas de dos citas electorales.

Un barril por encima de los 100 y un paso al borde del cierre

Durante la conversación, Negocios TV subrayó que el petróleo cotiza por encima de los 100 dólares y que el galón de combustible supera los cinco dólares, con un alza de dos dólares en dos años. Para el consumidor estadounidense, que depende a diario del vehículo, ese incremento se traduce en malestar.

El estrecho de Ormuz concentra alrededor del 20% del crudo comercializado y del gas natural mundial, recordó Irastorza. Sin embargo, el lunes pasado apenas cinco petroleros consiguieron transitar por esa vía. Esto convierte el cobro del peaje pretendido por la Guardia Revolucionaria iraní en una de las líneas rojas que Estados Unidos no está dispuesto a tolerar.

El juego de la gallina entre Washington y Teherán

Irastorza describió el conflicto desde la teoría de juegos, en concreto desde el juego de la gallina. Dos actores han colocado líneas rojas sobre la mesa y ninguno quiere ser el primero en ceder. Según su análisis, esta dinámica aleja cualquier salida negociada.

El inicio de la guerra, fechado por los invitados el 28 de febrero, dejó una advertencia temprana: el 60% de la cúpula militar y política iraní quedó neutralizada en un solo día. Y aun así, sostuvo el canal, el cambio de régimen no se produjo. Para Irastorza, ese objetivo solo podría alcanzarse con botas estadounidenses sobre el terreno, una línea roja que Donald Trump no quiere cruzar para evitar oleadas de ataúdes.

‘La única certeza es cuándo inicia el conflicto y cómo lo inicia, pero no cómo acaba’

— Eduardo Irastorza, en Negocios TV

Sanciones, inflación y la Guardia Revolucionaria

La presión económica de Washington sobre el régimen iraní es intensa. La moneda local cotiza en mínimos históricos y la inflación ronda el 66% anual, según los datos citados por Negocios TV. Sin embargo, Irastorza advirtió de que el régimen está atomizado y que la Guardia Revolucionaria Islámica concentra el poder real.

Estados Unidos ha atacado cinco petroleros y ha sancionado a un banco turco que operaba con la Guardia. El objetivo, explicó el profesor, es doble: asfixiar económicamente al régimen y golpear directamente a quienes toman decisiones. Pero ni siquiera ese daño parece suficiente para lograr el cambio de régimen que buscan Washington y Tel Aviv.

Pakistán, Arabia Saudí y la tentación de una guerra localizada

La disposición de Pakistán a unirse a Arabia Saudí no es mas que un síntoma de ese realineamiento, advirtió Irastorza. Islamabad no da un paso sin consultar con Estados Unidos, su principal proveedor de armamento. Además, entrar en ese eje le permitiría disputar el liderazgo del mundo islámico frente a Arabia Saudí, Egipto o Turquía, con una ventaja nada simbólica: es el único de esos actores con armas nucleares.

Un golpe en Yemen, razonó el analista, no es un golpe en Irán pero sí un golpe a Irán. Yemen es un estado en guerra civil permanente y en conflicto con Arabia Saudí. Ahí se pueden lograr victorias más fáciles que en un desembarco masivo en Ormuz, que exigiría miles de soldados estadounidenses. Si los ataques hutíes se dirigieran contra barcos en Bab el-Mandeb, añadió, incluso China podría sentirse perjudicada.

Elecciones intermedias y la solución irónica que conviene a Trump

Las elecciones intermedias en Estados Unidos llegan el 3 de noviembre y las israelíes el 27 de octubre. Negocios TV subrayó que ningún líder puede cerrar el conflicto en términos desfavorables antes de esa cita. Para Irastorza, la solución de Trump puede ser, irónicamente, que la guerra vaya a más.

La idea es contraintuitiva: generar un conflicto lo bastante calibre como para que solo el presidente pueda resolverlo. Entonces, los votos acudirían a su dirección. Eso no está exento de riesgos. El análisis del canal apunta a que también es una oportunidad geopolítica para Israel, que podría consolidar su posición antes de que la ventaja tecnológica y militar se desvanezca con el paso del tiempo.

No comparto del todo la lectura de que una guerra más amplia sea una apuesta ganadora; la historia reciente de Oriente Medio está llena de conflictos que desbordaron a sus autores. Pero la advertencia de Irastorza merece atención: cuando se escalan las líneas rojas, el control inicial se pierde. Veremos en las próximas semanas si las urnas apuestan por la contención o por el riesgo calculado.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Aquí tienes el vídeo:

Youtube video

Empleo en la Agencia de Medio Ambiente y Agua de Andalucía: operarios, técnicos de edificación y asesores jurídicos

Amaya activa una bolsa de empleo temporal para operarios, técnicos y asesores jurídicos.

La Agencia de Medio Ambiente y Agua de Andalucía (Amaya) publicó la convocatoria el lunes 7 de septiembre en el Boletín Oficial de la Junta de Andalucía para cubrir vacantes por sustituciones y necesidades coyunturales. La medida llega tras el diálogo entre la Consejería con competencias en medio ambiente y los sindicatos de la mesa sectorial.

Por qué Amaya convoca ahora esta bolsa de empleo

El propósito es agilizar las contrataciones temporales cuando se produzcan bajas, sustituciones o picos de trabajo. Amaya no publica un número cerrado de plazas: crea una bolsa ordenada de candidatos a la que recurrirá cuando se autorice cada cobertura.

El catálogo es amplio y mezcla perfiles de campo con perfiles de oficina. Incluye técnicos de biodiversidad de fauna y flora, obras forestales, civiles e hidráulicas, edificación, minería e industria, proyectos forestales y ambientales, prevención de riesgos laborales, recursos cinegéticos y piscícolas, sanidad forestal, laboratorio, consultoría medioambiental, tecnologías de la información, recursos humanos, contratación, asesoría jurídica y gestión económica y financiera.

La oferta se completa con especialistas del medio natural y recursos hídricos, auxiliares de medio natural, guardas de recursos cinegéticos, capataces de cuadrilla, personal de mantenimiento y operarios. Dicho de otro modo: hay margen para incorporarse desde distintos niveles de titulación.

La bolsa no garantiza un contrato inmediato, pero posiciona al candidato para recibir llamamientos ordenados según méritos y disponibilidad.

Requisitos para inscribirse en la bolsa

Para participar no se exige una titulación única: depende del puesto al que se opte. Las bases distinguen entre perfiles con titulación universitaria, titulación de técnico o un grado de Formación Profesional.

  • No pertenecer ya a Amaya: el proceso busca personal externo disponible para coberturas temporales.
  • Titulación mínima del puesto: grado universitario, título de técnico o FP según el perfil.
  • Colegiación profesional: solo cuando la ley exija pertenecer al colegio correspondiente.
  • Autobaremo de méritos: obligatorio y de carácter vinculante para ser incluido en la bolsa.

Una exigencia nada menor: cada aspirante puede inscribirse en tantos puestos como desee, siempre que cumpla los requisitos de cada uno. Eso obliga a revisar bien las bases antes de marcar casillas.

convocatoria AMAYA 2026

Cómo es el proceso de selección y el autobaremo

No hay examen clásico ni pruebas físicas. El sistema clasifica a los aspirantes según el autobaremo de méritos que cada persona presenta junto a la solicitud. Ese autobaremo es vinculante: lo que declares define tanto tu puntuación como tu posición en la lista.

Cuando Amaya detecte la necesidad de cubrir un puesto, la aplicación SELECCIONA identificará a la primera persona disponible que cumpla los requisitos. Si no responde en dos días hábiles, se entenderá que renuncia y se llamará al siguiente de la lista.

Esa caducidad de respuesta en dos días es un punto de fricción real. Quien se inscriba debe mantener actualizados los datos de contacto y revisar el correo o la aplicación con frecuencia.

Análisis Merca2: una bolsa útil, pero con reglas exigentes

La creación de esta bolsa resuelve una carencia real: Amaya necesita cubrir con rapidez perfiles de medio natural, mantenimiento y gestión, y este mecanismo ahorra publicar una convocatoria abierta por cada vacante. Para el aspirante, es una vía de acceso al empleo público autonómico sin pasar por un examen, aunque con un matiz importante: la lista se usa para contratación temporal, no para conseguir una plaza fija.

El autobaremo vinculante da ventaja a quien acredite experiencia y formación, pero también castiga los errores de declaración. Declarar méritos sin respaldo o confundir la titulación exigida puede dejar al candidato fuera del llamamiento o provocar la exclusión de la bolsa.

En términos de empleabilidad, los perfiles técnicos —edificación, minería, obras hidráulicas, tecnologías de la información, asesoría jurídica— suelen ser los más demandados y los que permiten saltar después a otras escalas de la Junta de Andalucía. Los puestos de campo, en cambio, dependen más de la ubicación y de la estacionalidad.

Mi lectura: merece la pena inscribirse solo si encajas en un perfil concreto y puedes responder a un llamamiento con poco margen. La bolsa premia la disponibilidad real, no la inscripción masiva.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente por la aplicación SELECCIONA, habilitada por Amaya, y el plazo es de 15 días hábiles desde el 8 de septiembre.

  1. Paso 1: Accede a la aplicación SELECCIONA desde la web oficial de Amaya o el apartado de empleo público de la Junta de Andalucía.
  2. Paso 2: Regístrate o identifícate en la plataforma y selecciona los puestos a los que quieres optar.
  3. Paso 3: Completa el autobaremo de méritos con la formación, experiencia y certificaciones que puedas acreditar.
  4. Paso 4: Revisa que cumples los requisitos de cada perfil y adjunta la documentación justificativa.
  5. Paso 5: Presenta la solicitud antes de que finalice el plazo y guarda el justificante generado por SELECCIONA.

📋 Ficha de la Convocatoria

  • Organismo / País: Agencia de Medio Ambiente y Agua de Andalucía (Amaya), Junta de Andalucía.
  • Número de plazas: Bolsa de empleo temporal sin número cerrado de plazas.
  • Sueldo estimado: No especificado en la convocatoria publicada por Amaya.
  • Fecha límite de inscripción: 28 de septiembre de 2026, 15 días hábiles desde el 8 de septiembre.
  • Dónde inscribirse: Aplicación SELECCIONA de Amaya.

Despido en periodo de prueba: la Inspección de Trabajo investiga miles de casos y el Ministerio prepara una reforma

0

Más de un millón de contratos indefinidos terminaron en 2025 con despido en periodo de prueba. La Inspección de Trabajo ha recopilado miles de testimonios de empleados en esta situación. Casi todos comparten la misma experiencia: la empresa les comunicó que no habían superado el periodo de prueba y no cobraron indemnización. El Gobierno ha decidido poner fin a esta vía de despido barato. La reforma que prepara el Ministerio de Trabajo busca devolver garantías al trabajador.

La reforma laboral que abrió la puerta al atajo

La reforma laboral de 2022 limitó el encadenamiento de contratos temporales. Fue un avance. Sin embargo, muchas empresas encontraron una alternativa: contratar como indefinido y usar los meses de prueba para librarse del trabajador sin coste. Durante ese periodo, la ley no exige indemnización ni justificar un motivo organizativo.

Los datos que ha recopilado la Inspección de Trabajo

Según la Tesorería General de la Seguridad Social, solo en julio de 2020 se registraron 1.967 bajas por no superar el periodo de prueba. Las cifras provisionales de julio de 2026 apuntan a 4.940 bajas. El incremento no es coyuntural.

Los datos oficiales confirman el desmesurado incremento, de despidos por este motivo. Entre enero y julio de 2019 hubo 19.409 bajas por no pasar el periodo de prueba. Solo 4.192 contratos, el 22%, eran indefinidos. Siete años después, en el mismo tramo de 2026, la cifra total asciende a 29.464 despidos. De ellos, 21.108 contratos eran indefinidos. Es decir, el 71,66% de los despidos por este motivo afecta a trabajadores fijos.

Qué cambia con el nuevo decreto y qué vigilar

El último Consejo de Ministros aprobó un real decreto que endurece las condiciones del periodo de prueba. La norma sigue permitiendo un máximo de seis meses para evaluar al empleado. Ahora el contrato deberá especificar de antemano qué pruebas concretas tiene que superar, qué tareas y funciones van a evaluarse. Con este cambio, el Ministerio de Trabajo y los jueces tendrán más argumentos para detectar un despido improcedente camuflado.

El decreto también obliga a desglosar el salario base y cada complemento por separado. Las empresas tendrán que explicar cómo se calculan las partes variables. Además, cuando un algoritmo decida turnos, ascensos o despidos, la empresa deberá informar de sus reglas de funcionamiento.

El periodo de prueba se ha convertido en una fórmula barata de despido improvisado: un millón de contratos fijos terminaron así en 2025, y la nueva norma busca revertir ese uso fraudulento.

Las empresas tendrán 20 días desde la publicación en el BOE para adaptar los contratos. Un margen que la patronal había pedido para no pillar a las pymes a contrapié.

El cambio supone una llamada de atención para los departamentos de selección. El candidato que firme un contrato con periodo de prueba debería leer con calma qué pruebas se le exigirán. Si la evaluación no está definida, conviene solicitarla por escrito. Cabe recordar que la Inspección de Trabajo ya investiga miles de casos, y la nueva normativa facilitará reclamar si el despido esconde un motivo real distinto.

📝 Cómo enviar el currículum

La inscripción en procesos de selección de empresas que apliquen esta nueva normativa debe hacerse a través de sus portales oficiales de empleo; antes de postular, conviene revisar que el contrato detalla las pruebas del periodo de prueba.

  1. Paso 1: Accede al portal de empleo de la empresa o a la sección ‘Trabaja con nosotros’ de su web oficial.
  2. Paso 2: Crea un perfil con tu correo electrónico y adjunta un currículum actualizado.
  3. Paso 3: Busca la vacante por el puesto y filtra por provincia o zona.
  4. Paso 4: Revisa si la oferta concreta hace referencia al periodo de prueba y a las pruebas de evaluación; si no lo hace, pregunta durante la entrevista.
  5. Paso 5: Confirma la inscripción y guarda el comprobante. Si te despiden sin superar un periodo de prueba mal definido, contacta con la Inspección de Trabajo a través de su sede electrónica.

Plazo de inscripción: Varía según la empresa; no hay una fecha única de cierre para estos procesos. Requisito mínimo: Ser mayor de 16 años y cumplir los requisitos específicos de cada puesto.

El localizador de Lidl por menos de 5 euros: qué ofrece frente al AirTag de Apple

0

Lidl pone a la venta un pack de tres localizadores Tronic por 14,99 euros, lo que deja cada unidad por debajo de los 5 euros y plantea una alternativa de bajo coste al AirTag de Apple para localizar llaves, cartera o maleta.

Pack Tronic: qué incluye y a qué precio sale cada localizador

El formato se popularizó con el AirTag de Apple, que estandarizó la idea de colocar una chapa discreta en llaveros, mochilas o maletas para consultar su paradero desde el móvil. Desde entonces, fabricantes y cadenas de distribución han lanzado réplicas más asequibles; Lidl entra en esa categoría con un producto de electrónica de temporada.

El pack de tres localizadores Tronic cuesta 14,99 euros e incluye tres correas de silicona y tres pilas CR2032 de botón. Al dividir el precio entre las unidades, el coste por localizador se queda en 4,99 euros, por debajo del umbral de los cinco euros que convierte este accesorio en una compra de ticket reducido.

Cada localizador usa Bluetooth 5.4 con 10 metros de alcance y funciona con móviles y tablets con iOS 14.5 o superior o Android 9 o superior. La pila promete hasta ocho meses de autonomía en reposo, un dato relevante para un accesorio pensado para estar olvidado en un bolso o colgado de unas llaves.

📊 La comparativa de un vistazo

OpciónPrecioDato clave
Unidad Tronic dentro del pack4,99 eurosBluetooth 5.4, pila CR2032 y correa incluida
Pack completo de 3 unidades14,99 eurosUna unidad para llaves, otra para cartera, otra para maleta

El matiz importante es que Lidl vende el acabado del ecosistema iOS en negro y el de Android en blanco; el precio no cambia por color. El localizador se apoya en la red Buscar de Apple y en Find Hub de Google, la misma puerta que usan otros rastreadores de bajo coste para no depender de un GPS propio.

Un localizador de 4,99 euros por unidad compite en precio, pero la decisión de compra se juega en la app, el alcance y la densidad de la red de búsqueda.

Cómo funciona sin GPS y qué límites asume quien compra

Ni el localizador de Lidl ni el AirTag de Apple llevan GPS integrado. Ubican el objeto a través de otros móviles y tablets cercanos que alimentan la red de búsqueda: cuando un iPhone o un Android pasa junto al rastreador, la ubicación aproximada aparece en la app del propietario.

Lidl localizador menos 5 euros

La contrapartida es evidente en zonas poco transitadas. Con un alcance directo de 10 metros, el dispositivo no sirve para seguimiento en tiempo real ni para localizar una bicicleta robada si ningún terminal compatible se acerca a ella; funciona mejor para objetos que se pierden en casa, en la oficina o entre los asientos del coche.

  • Sirve para: llaves, cartera, bolso, mochila o equipaje en zonas de paso.
  • No sirve para: seguimiento en tiempo real de vehículos, personas o mascotas con rutas amplias.

Para ponerlo en marcha hay que emparejarlo con la app de rastreo correspondiente y asignarlo a un objeto concreto. La red hace el resto: cuando el localizador entra en contacto con un terminal compatible, la posición aproximada se actualiza sin intervención del usuario, aunque la precisión varía según la densidad de dispositivos del entorno.

El precio por unidad no lo dice todo. Un localizador barato deja de compensar si la app pide permisos invasivos, si la pila se agota antes de tiempo o si el sistema operativo lo detecta más como un accesorio emparejado que como un rastreador activo. Conviene leer la ficha de compatibilidad y comprobar la vida útil de la pila en uso real, no solo en espera.

Localizador de Lidl frente al AirTag: cuándo compensa y cuándo no

La comparación entre ambos productos no es simétrica. El AirTag juega con la densidad del ecosistema de Apple y con funciones como la localización de precisión en modelos de iPhone con chip UWB; el accesorio de Lidl prioriza el precio por unidad y una compatibilidad cruzada que lo hace útil también en Android.

Para el comprador que solo quiere un rastreador para llaves y maleta, la diferencia de coste es difícil de ignorar. Tres unidades por 14,99 euros permiten cubrir varios objetos por una fracción de lo que cuesta entrar en el ecosistema original; eso sí, hay que comprobar la fluidez de la app en cada sistema y asumir que la cobertura depende de terceros.

Tampoco conviene ignorar el coste de reposición. Al incluir tres pilas CR2032, el pack paga de inicio el mantenimiento básico; cuando cualquiera de ellas se agote, la sustitución supone unos céntimos, no el precio de un accesorio nuevo.

La mayoría de estos accesorios de campaña está diseñada para resolver un problema de corto alcance, no para sustituir un localizador de seguimiento profesional. Quien espere una cobertura idéntica a la de Apple puede salir decepcionado; quien asuma sus límites encontrará un repuesto barato para mantener localizados varios objetos cotidianos.

El dato de fondo es que la localización de objetos ya no es exclusiva de un segmento premium. La entrada de cadenas como Lidl con packs de tres unidades obliga a valorar el coste por localizador y la compatibilidad real antes que la marca. Este análisis es divulgativo y no sustituye a un asesoramiento personal sobre la compra.

🛒 El Veredicto de Compra

  • Comprueba la compatibilidad: iOS 14.5 o Android 9 en adelante; sin un sistema compatible, el localizador no podrá conectarse a la red de búsqueda.
  • Mira el coste por unidad: el pack de 14,99 euros deja cada localizador en 4,99 euros e incluye pila CR2032 y correa de silicona.
  • Asume el alcance real: 10 metros con Bluetooth y sin GPS; útil para llaves y cartera, no para seguimiento en tiempo real fuera de zonas con paso de móviles.

Oposiciones del BOE en septiembre: 49 plazas por turno libre en residencias y Policía Local

El Boletín Oficial del Estado publica un bloque de 49 plazas de empleo público por turno libre en dos ayuntamientos españoles. Garafía, en Santa Cruz de Tenerife, concentra 46 puestos de personal laboral fijo vinculados a residencias, ayuda a domicilio y cocina. A ellas se suman tres plazas de agente de Policía Local en Constantí, Tarragona. El plazo de solicitudes ya está abierto.

Por qué estas convocatorias locales llegan ahora al BOE

Las resoluciones se publicaron este lunes 7 de septiembre de 2026 en el Boletín Oficial del Estado. Son convocatorias de empleo público local por turno libre, es decir, no reservadas a promoción interna. La mayoría se concentra en el Ayuntamiento de Garafía, en Santa Cruz de Tenerife, e incluye puestos de atención a mayores que refuerzan los servicios sociales municipales.

El desglose es claro. Una primera convocatoria reúne 40 plazas: nueve de gerocultor en el Servicio de Ayuda a Domicilio, ocho de limpiador de residencias y 23 de gerocultor en instituciones sociosanitarias. A estas se añaden tres de ayudante de cocina en residencia de mayores.

El tercer proceso de Garafía incorpora otras tres plazas: un auxiliar de geriatría en el Servicio de Ayuda a Domicilio, un animador en ese mismo servicio y un animador en centros de mayores. Todas son de carácter laboral fijo mediante concurso-oposición.

Requisitos para presentarse: por qué conviene leer las bases completas

El anuncio estatal no desglosa todos los requisitos académicos. Eso obliga al aspirante a revisar cada resolución antes de inscribirse. Las bases incluyen titulación, documentación, posibles tasas, méritos y pruebas del proceso selectivo.

  • Tipo de acceso: turno libre, mediante concurso-oposición.
  • Vínculo: personal laboral fijo en las 46 plazas de Garafía; en Constantí, agente de la Policía Local.
  • Localización: Garafía (Santa Cruz de Tenerife) y Constantí (Tarragona).
  • Documentación: la que indique cada base; no conviene presentar la instancia sin leerla.
  • Plazo de solicitud: 20 días hábiles según se detalla en cada convocatoria.

plazas turno libre BOE

Cómo es el proceso de selección de Garafía y Constantí

Ambos ayuntamientos utilizan el concurso-oposición como sistema de acceso. En Garafía, la fase de oposición valorará conocimientos del puesto; en la fase de concurso se puntuarán méritos. En Constantí, la resolución confirma el mismo esquema por turno libre. Las pruebas concretas y el temario figuran en las bases municipales.

Otro punto a vigilar es el cómputo de plazos. En Garafía, los 20 días hábiles arrancan al día siguiente de la publicación del BOE, es decir, el 8 de septiembre. En Constantí, el plazo se cuenta desde la última publicación realizada en el Boletín Oficial de la Provincia de Tarragona, el Diari Oficial de la Generalitat de Catalunya o el propio BOE. Antes de presentar la instancia toca comprobar cuál de esos boletines publicó el anuncio en último lugar.

El plazo de Constantí no se agota solo con mirar el BOE: hay que localizar cuál de los tres boletines publicó el anuncio en último lugar.

Una oportunidad local con sueldo por concretar y plazos cortos

El volumen es modesto, 49 plazas, pero todas por turno libre. En Garafía, además, el vínculo ofrecido es de personal laboral fijo. No es promoción interna. La demanda de cuidados a mayores y ayuda a domicilio es alta, y en municipios pequeños la competencia suele ser más llevadera.

Eso sí, la retribución no aparece en el anuncio estatal. Habrá que consultar las bases o las tablas retributivas del ayuntamiento para conocer el salario. La ausencia de cifra no es un error, es común en publicaciones del BOE, pero el aspirante debe saberlo antes de lanzarse.

Hay una confusión que conviene aclarar: el BOE del 7 de septiembre también trae una resolución del Ayuntamiento de Cuenca. No suma plazas nuevas a este bloque. Se trata de una reapertura por rectificación de bases, solo para determinados aspirantes afectados.

En paralelo, siguen abiertas otras oportunidades de empleo local: 81 plazas de peón en Sevilla, 25 de administrativo en Leganés y 160 plazas de Administrativo del Gobierno Vasco.

El consejo es simple: revisa las bases, prepara la documentación y no dejes la solicitud para el último día. En Constantí, localizar el boletín que cierra el cómputo puede marcar la diferencia entre llegar a tiempo o quedarse fuera.

📨 Cómo presentar la solicitud

La inscripción se presenta en el registro o la sede electrónica de cada ayuntamiento según lo establecido en las bases.

  1. Paso 1: Accede al BOE y localiza las resoluciones de Garafía y Constantí.
  2. Paso 2: Revisa las bases completas publicadas para conocer titulación, méritos y modelo de solicitud.
  3. Paso 3: Prepara la documentación requerida, como DNI, titulación y justificantes de méritos.
  4. Paso 4: Abona la tasa de examen si las bases la fijan y adjunta los documentos.
  5. Paso 5: Presenta la solicitud en el registro o la sede electrónica municipal antes de que acabe el plazo. Guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamientos de Garafía y Constantí, vía Boletín Oficial del Estado.
  • Número de plazas: 49.
  • Sueldo estimado: Pendiente de publicar en las bases; no aparece en el anuncio del BOE.
  • Fecha límite de inscripción: 20 días hábiles desde el 8 de septiembre en Garafía; en Constantí, desde el día siguiente a la última publicación en BOE, BOP Tarragona o DOGC.
  • Dónde inscribirse: Registro o sede electrónica de cada ayuntamiento, según las bases.

La Policía Local de Castellón activa controles de alcoholemia: multa por alcohol al volante de hasta 1.000 euros y 6 puntos

La Policía Local de Castellón ha activado una campaña especial de controles de alcohol y drogas al volante. La multa por alcohol al volante puede alcanzar los 1.000 euros y restar hasta 6 puntos del carnet, y la campaña se centra en los fines de semana y en las zonas de ocio nocturno. Coincide con el regreso progresivo de los conductores a la rutina tras el verano.

Controles de alcohol y drogas: en qué consisten y a quién afectan

La campaña de la Policía Local combina controles específicos de alcohol y drogas con una acción de concienciación en redes sociales dirigida especialmente a los jóvenes. Durante los fines de semana se desplegarán puntos de verificación en los horarios y lugares donde se concentra la actividad de ocio nocturno.

El concejal de Seguridad y Emergencias, Antonio Ortolá, explicó el objetivo: “cuando se conduce, alcohol y drogas son incompatibles”. No es solo sancionar; también quieren prevenir una mala decisión que termine en tragedia. De hecho, la campaña incluye cartelería y piezas progresivas con el lema “No vuelven”.

La campaña en redes sociales se apoya en una idea sencilla: la única tasa compatible con una conducción segura es el 0% de alcohol. El eslogan lo resume: “0% de alcohol, 0 consecuencias”. Además, tres vídeos protagonizados por enfermeros, policías y bomberos relatarán su experiencia profesional para trasladar el impacto real de los accidentes.

Cuándo se realizan y qué mensaje lanza la campaña

La campaña ya está en marcha y no termina en una fecha concreta: se extenderá durante las próximas semanas con especial intensidad en los fines de semana. No hay periodo de adaptación porque la normativa de la Dirección General de Tráfico es de aplicación permanente en todo el país.

A diferencia de una infracción nueva, aquí no hay excepciones. Cualquier conductor que dé positivo se expone a la sanción correspondiente, y la policía local ha dejado claro que la presencia de controles específicos se intensificará en los entornos de discotecas y bares.

  • Controles en fines de semana y horarios nocturnos.
  • Campaña en redes sociales con el lema “No vuelven”.
  • Vídeos con sanitarios, policías y bomberos.
  • Mensaje central: 0% de alcohol, 0 consecuencias.

Cómo evitar una multa por alcohol al volante

La regla más eficaz es no consumir alcohol ni drogas si vas a conducir. La Policía Local insiste en que la única tasa segura es cero. Si tienes previsto salir de fiesta, designa a un conductor sobrio, usa transporte público o taxi, o pasa la noche fuera de casa.

En la práctica, la combinación de controles y concienciación busca reducir la siniestralidad, no solo poner multas. No es dinero recaudatorio: el objetivo declarado es prevenir tragedias.

La única tasa de alcohol compatible con una conducción segura es la ausencia total de alcohol: 0%, y así lo repite la campaña de Castellón.

Análisis: prevención y sanción, ¿una combinación proporcionada?

La campaña de Castellón no inventa una sanción nueva: aplica la normativa de tráfico ya vigente. La diferencia está en el enfoque. A los controles clásicos suma una narrativa de concienciación con testimonios reales de sanitarios, policías y bomberos. Eso es más memorable que un simple anuncio de radar.

¿Es proporcionado multar con 1.000 euros y restar 6 puntos por conducir ebrio? En comparación con otras infracciones, la conducción bajo los efectos del alcohol es de las conductas que más muertes causa en carretera. Los datos de siniestralidad lo respaldan, y la respuesta sancionadora busca disuadir antes que castigar.

La letra pequeña está en el mensaje: “0% de alcohol” choca con la creencia popular de que una copa no afecta. Por eso la campaña se dirige a los jóvenes, que son el grupo más expuesto. La decisión de beber o no beber al volante no se resuelve solo con multas; hay que trabajarla en el plano social. Y eso es lo que intenta la Policía Local.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Campaña especial de controles de alcohol y drogas de la Policía Local de Castellón.
  • Sanción económica: De 500 a 1.000 euros en caso de positivo.
  • Puntos del carnet: De 4 a 6 puntos según la tasa o reincidencia.
  • Entrada en vigor: Ya está en vigor (septiembre de 2026, semanas próximas).

El consumo de marca blanca en España sube: el 60% de los consumidores ya compra más que hace tres años

0

Casi seis de cada diez consumidores españoles han incrementado su gasto en marca blanca en el último trienio: un 57,7%, según un estudio de Aldi. La enseña propia ya acapara 25 euros semanales y el 46,3% del presupuesto de la compra.

El dato: 25 euros semanales ya van a la enseña propia

El panel difundido por El Economista deja una cifra de partida: el 46,3% del presupuesto semanal y el 53,8% del volumen total de compras ya corresponden a la enseña del distribuidor. Son 25 euros semanales por hogar, con un crecimiento del 3,8% respecto a 2025, según Worldpanel by Numerator. El estudio de la cadena se centra en productos envasados y deja fuera los alimentos frescos, una matización relevante para no sobredimensionar la foto.

La distancia entre el 46,3% del gasto y el 53,8% del volumen tiene una lectura directa: la marca blanca llena más unidades por cada euro. El consumidor mantiene la cantidad y paga menos por la referencia. No es ahorro contable, es poder de compra ganado en el lineal. La cesta no se encoge, se redistribuye.

Tres de cada diez consumidores reconocen haber cambiado de supermercado en el periodo analizado solo por el ahorro que aporta la enseña propia. No es un matiz: es trasvase real de clientes entre cadenas. La migración explica por qué las cadenas han dejado de ver la marca propia como un simple imán de precio.

España, segundo mercado europeo en penetración

La marca de distribuidor ha dejado de ser un actor secundario. España alcanza una cuota en valor del 52%, la segunda de Europa, solo por detrás de Países Bajos (55%). Alemania y el Reino Unido se quedan en el 44%, según Circana. La diferencia con el segundo pelotón no es marginal: confirma un mercado maduro.

📊 La comparativa de un vistazo

PaísCuota en valorPosición europea
Países Bajos55%
España52%
Alemania44%3ª (empate)
Reino Unido44%3ª (empate)

marca blanca supermercados ahorro

El círculo virtuoso: la calidad gana al precio

El estudio describe un cambio de motivaciones. Para el 69,9% de los encuestados, la relación calidad-precio es el principal motivo de compra. El 52,8% cita solo el precio. La brecha importa: la enseña propia ya no vive únicamente del descuento y el consumidor ha aprendido a pedir más.

La marca blanca ya no se elige solo por apretar el bolsillo: la experiencia con el producto decide si se queda en la despensa o si vuelve el fabricante.

Casi el 80% de los consumidores percibe una mejora de la calidad en los últimos tres años. El 70,3% considera prioritario que el producto de enseña del distribuidor tenga origen local o nacional. La calidad también decide. Y si el origen acompaña, la recompra es más probable.

La fidelidad es desigual. Un 19,2% de las familias afirma que solo compra marca blanca y un 36,4% llena la cesta mayoritariamente con estas referencias salvo contadas excepciones. El perfil ya no es únicamente el de un hogar con renta baja: es transversal.

El informe habla de un círculo virtuoso: el 92,4% de quienes tienen una experiencia positiva pasan a comprar ese producto de forma habitual. En el 77% de los casos dejan de adquirir la alternativa equivalente del fabricante; el 83% prueba otras categorías y el 74,2% acaba recomendando la enseña. La recompra se convierte en prescripción.

El precio por kilo es la brújula. Un producto de marca blanca puede costar menos por envase, pero conviene mirar la ración, el azúcar o la sal. La comparación no es marca contra marca, es composición contra composición. La letra pequeña decide si el ahorro es real o solo aparente.

Muchas referencias de enseña propia salen de las mismas plantas que las marcas de fabricante. El etiquetado del fabricante real y el código de trazabilidad son la pista. No es un secreto: es transparencia en la letra pequeña. Conviene leerla antes de asumir que distinto envase implica distinta calidad.

Para el retail, el dato del 92,4% de recompra es oro: el coste de captación cae y la cesta se vuelve más rentable. La enseña propia ya no es un mal menor, es el activo que sostiene el tráfico. Por eso las cadenas invierten en envase, origen y permanencia de surtido.

El fabricante que pierde la balda empieza a ser proveedor de la enseña blanca o acelera la innovación. La guerra no es solo por el precio: es por el hueco en el lineal. El consumidor, mientras tanto, gana opciones si sabe comparar.

La letra pequeña del estudio: qué dice de verdad sobre el ahorro

Conviene leer el informe con la fuente delante: lo firma Aldi y excluye los alimentos frescos, una categoría donde la comparación de calidad es más compleja. Aun así, los paneles de Worldpanel by Numerator y Circana le dan solidez: la cuota del 52% y el 46,3% del presupuesto no son percepciones, son compras registradas. La subida del gasto del 3,8% respecto a 2025 tampoco es anecdótica. Para el bolsillo, la lectura es doble: la marca blanca ahorra por precio, pero la fidelidad la fija la calidad. El supermercado lo sabe y por eso cuida el origen local y el sabor. No se trata de comprar siempre enseña propia ni de descartar al fabricante: se trata de comparar por unidad, por ración y por etiqueta. La información es divulgativa y no constituye asesoramiento financiero; cada hogar debe ajustar la compra a su presupuesto.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: la marca blanca no siempre es más barata en todas las categorías y el precio por envase puede confundir.
  • Mira la etiqueta y el origen: el 70,3% de los compradores ya prioriza las referencias locales; revisa el etiquetado antes de asumir calidad.
  • No descartes al fabricante por inercia: en categorías con poca rotación o recetas específicas, la alternativa de marca puede ofrecer más calidad por un sobrecoste justificado.

Precio de los huevos en supermercados: cuánto cuesta la docena el 9 de septiembre en Mercadona, Carrefour, Día y Alcampo

0

El precio de los huevos vuelve a marcar la conversación de la cesta y no solo del pasillo: la docena de suelo se mueve hoy entre 2,60 y 3,30 euros en Mercadona, Carrefour, Dia y Alcampo, y la distancia se amplía al pasar a huevos camperos o de producción ecológica.

Para esta comparativa hemos tomado las referencias de marca propia o de primer precio más representativas de cada cadena, con datos del etiquetado y del lineal a 9 de septiembre. La foto se ciñe a huevos frescos de gallina, categoría A, y deja fuera codorniz y formatos cocidos o trufados.

Cuánto cuesta hoy la docena en Mercadona, Carrefour, Dia y Alcampo

En Mercadona, la docena de huevos medianos M cuesta 2,85 euros y la de grandes L sube a 3,05 euros. El pack de 24 unidades de huevos frescos se va a 5,25 euros, lo que deja el precio por huevo en 0,219 euros y confirma que el formato familiar ahorra algo más de un céntimo por unidad frente a comprar dos docenas de M.

Carrefour planta la referencia más barata de la comparativa: la docena de huevos M de suelo cuesta 2,60 euros. Los frescos de la gama El Mercado en talla L se van a 3,05 euros, y los camperos El Mercado, a 3,20 euros. Ojo al formato de 24 unidades: 5,25 euros; comprar dos docenas de M sale por 5,20 euros, así que el pack grande no mejora el precio por unidad.

En Alcampo, la docena de huevos de gallinas sueltas clase M se paga a 2,99 euros y la clase L a 3,19 euros. Su referencia campera Cultivamos Lo Bueno de 12 unidades sube a 4,39 euros, la más cara en campero de marca propia entre las cuatro cadenas. El formato de 30 unidades de Auchan clase M, a 5,85 euros, sí rebaja el precio por unidad a 0,195 euros.

El precio por unidad, y no el tamaño del envase, decide si el pack familiar te ahorra dinero o solo te cambia la presentación.

Dia no ofrece docena campera en su marca; la bandeja de 10 huevos camperos cuesta 3,19 euros, lo que equivale a 0,319 euros por unidad. La docena fresca clase M se queda en 3,10 euros y la de 24 unidades en 5,75 euros, la peor relación de las cuatro si solo se mira precio por unidad.

📊 La comparativa de un vistazo

CadenaDocena estándar (M)Docena camperosPrecio por huevo (M)
Mercadona2,85 euros3,35 euros0,238 euros
Carrefour2,60 euros3,20 euros0,217 euros
Dia3,10 euros3,19 euros (10 uds)0,258 euros
Alcampo2,99 euros4,39 euros0,249 euros

El sobrecoste real del huevo campero y ecológico

La docena campera añade entre 0,50 y 1,40 euros respecto a la docena de suelo, según cadena. En Mercadona, pasar de M a camperos supone 0,50 euros más; en Carrefour, 0,60 euros; en Alcampo, 1,40 euros. Los ecológicos, en general, no bajan de 2,85 euros por media docena.

El sobrecoste porcentual va del 18% de Mercadona al 47% de Alcampo en el salto de suelo a campero. La etiqueta lo explica: la clase (S, M, L, XL) solo indica calibre y no calidad superior, mientras que la categoría A certifica frescura. La cría en gallinero, campera o ecológica es la que encarece el desembolso; puedes repasar la clasificación completa en esta entrada de Wikipedia.

Consumo inteligente: clase, unidad y formato familiar

El error más común es mirar solo el precio del envase. El precio por unidad es lo único que hace comparables bandejas de 6, 10, 12, 24 o 30 huevos. En Carrefour, por ejemplo, el pack de 24 sale a 0,219 euros por huevo, casi el mismo coste que la docena; en Alcampo, el formato de 30 huevos baja a 0,195 euros.

Conviene recordar que la docena de huevos partía hace dos años de precios más bajos; la transición a sistemas sin jaula y el encarecimiento del pienso han normalizado importes por encima de 2,50 euros por docena en marca de distribución. Esa inercia es la que explica que hoy la competencia se juegue en céntimos por huevo, no en grandes rebajas de folleto.

Aquí entra el análisis de fondo. La subida de costes de piensos, de energía, y de la normativa de bienestar animal ha estrechado los márgenes de la categoría; por eso las cadenas juegan con el formato y la marca para retener al cliente sin tocar el precio de góndola en exceso. La diferencia entre la opción más barata y la más cara por docena estándar es de solo 0,50 euros, pero en camperos supera el euro y medio.

No es un consejo financiero ni una promesa de ahorro universal, sino una foto de precios para comparar. Cada hogar decide si el sobrecoste del huevo campero o ecológico le compensa por criterios de bienestar animal o simplemente por perfil de consumo. Para una docena semanal, la elección de categoría puede mover el gasto anual más de 90 euros.

🛒 El Veredicto de Compra

  • Compara el precio por huevo: divide el precio del envase entre el número de unidades; es la única forma de igualar bandejas de 6, 10, 12, 24 o 30 huevos.
  • No des por hecho que el pack grande ahorra: en Carrefour, dos docenas de M cuestan 5,20 euros, lo mismo que el pack de 24; en Alcampo, el formato de 30 sí baja a 0,195 euros por huevo.
  • Mira la clase, no solo la categoría: la clase M, L o XL indica el calibre, no calidad; el sobrecoste real depende de si es suelo, campero o ecológico.

Las energéticas avisan: subida luz gas 2027 por la guerra en Irán con el Brent sobre 100 dólares

La subida de luz y gas en 2027 ya tiene aviso del sector. Las energéticas consultadas por RTVE coinciden en que la guerra en Irán mantendrá el precio del crudo por encima de los 100 dólares y empujará al alza a la electricidad, el gas y los combustibles. El aviso llega antes del invierno, el periodo de mayor consumo y el que marcará la factura de hogares y empresas.

El detonante: la guerra en Irán y un Brent sin freno

La alerta no es nueva, pero sube de tono. El Brent, referencia del petróleo en Europa, supera los 100 dólares por barril. Ese nivel encarece el transporte, la generación eléctrica con gas y la producción industrial. Para un país como España, importador neto de energía, la transmisión a los precios finales es casi automática.

Carlos Cagigal, experto en energía, avisa en La Razón de que la gasolina seguirá tensionada. Su mensaje es directo: ‘Vamos a seguir con graves problemas’ durante el primer semestre de 2027. No es una predicción aislada. Las propias compañías energéticas asumen que los mercados seguirán conviviendo con primas de riesgo elevadas.

Deloitte aporta otra capa al diagnóstico. Su último informe fija cinco claves para que España convierta la energía en una palanca de reindustrialización. La tesis es incómoda: si el país no reduce su exposición al gas importado, los ciclos de precios altos seguirán penalizando a la industria.

El resultado práctico es una cuesta arriba para las familias y las empresas. La electricidad se encarece cuando el gas marca la tarifa marginal. Los combustibles pesan sobre la logística y la cesta de la compra. Ningún sector escapa del efecto cadena.

El invierno de 2027 se decide en los despachos de Teherán y en la factura de la luz de millones de hogares.

Luz, gas y gasolina: precios en tensión durante el invierno y 2027

La factura de la luz se jugará en cada pico de demanda. En invierno, el gas natural marca la tarifa marginal en la mayoría de horas. Si el crudo sigue en máximos, el precio del megavatio hora no bajará por inercia. La pregunta no es si subirá, sino cuánto podrá absorber el tejido productivo.

La gasolina es el termómetro más visible. El primer semestre de 2027 arranca con los costes del refino al alza. Aunque la demanda española no crece con fuerza, el mercado internacional presiona los surtidores. Para los transportistas, el diésel caro es un impuesto encubierto que acaba en los lineales.

El informe de Deloitte recuerda que España no está condenada a sufrir estos ciclos. Las renovables ofrecen una salida de largo plazo, pero no llegan a tiempo para este invierno. La paradoja es evidente: mientras se debate la soberanía energética, el mercado sigue fijando precios con reglas de emergencia.

Más que una crisis energética: el riesgo de perder competitividad

Conviene leer este aviso con perspectiva industrial. La energía cara no es solo una cuestión doméstica. Es un lastre competitivo. Si la industria alemana y la italiana pagan un gas más barato que la española, las inversiones se mueven. Y no siempre vuelven.

La guerra en Irán puede prolongar la tensión durante meses. La experiencia de crisis anteriores muestra que los precios altos persistieron más de lo que el mercado quiso creer. No se trata de profetizar un colapso. Se trata de recordar que el Brent por encima de 100 dólares rara vez es una fotografía fugaz.

Mi lectura es que el sector energético no está avisando por estrategia. Lo hace porque ve los contratos de cobertura, los fletes y los costes de generación. Las empresas ya saben cómo será el invierno. Los hogares empezarán a notarlo en la factura de la luz y de la calefacción antes de que acabe el año.

El hito a seguir es la evolución del Brent en el primer trimestre de 2027. Si se consolida por encima de 100 dólares, el aviso de las energéticas habrá sido conservador. Entonces la pregunta no será cuánto sube la energía, sino con qué herramientas se protege a la industria y a los hogares más expuestos. De momento, la palabra que más se repite en el sector es incertidumbre.

El acuerdo petrolero de Trump con Venezuela que The Guardian destroza: esto es lo que esconde

He leído con detenimiento el editorial que The Guardian publicó el 9 de septiembre. Su tesis es directa: el acuerdo petrolero entre la Administración Trump y Venezuela no prioriza el abaratamiento del crudo, sino la consolidación de un cambio de régimen que alimenta la vanidad del presidente estadounidense.

El diario británico sostiene que la salida de Nicolás Maduro, el ascenso de Delcy Rodríguez a la presidencia y la firma del pacto que cede a Estados Unidos el 20% de las reservas probadas de petróleo venezolano equivalen a una versión moderna de la gunboat diplomacy del siglo XIX. La concesión comercial, según su lectura, es la recompensa directa del cambio político.

Las acusaciones del editorial, punto por punto

He estructurado los argumentos centrales del texto en tres bloques:

  • Cambio de régimen: The Guardian describe el apartamiento de Maduro como un secuestro político y enmarca el nombramiento de Delcy Rodríguez en una lógica de imposición externa.
  • Concesión petrolera: el acuerdo otorga a Estados Unidos una quinta parte de las reservas probadas del país, una cifra que el diario considera desproporcionada.
  • Promesa energética incumplida: la nueva producción tardará en llegar y no reducirá los precios del combustible antes de las elecciones legislativas de noviembre.

Lo que me parece relevante es la advertencia sobre los precios. El editorial reconoce que el crudo adicional venezolano podría presionar a la baja las cotizaciones en algún momento, pero no a tiempo para aliviar las facturas energéticas de los votantes estadounidenses. Ahí reside la contradicción que The Guardian atribuye a Donald Trump: vender un éxito histórico inmediato con un impacto real diferido.

“The biggest oil deal in history.” — Donald Trump, presidente de Estados Unidos, según recoge The Guardian en su editorial del 9 de septiembre de 2026

Esa frase, recogida por el diario británico, contrasta con la advertencia de que las riquezas del Orinoco no se transformarán en alivio en el surtidor antes de los comicios de mitad de mandato. No es un matiz menor: convierte el pacto en una apuesta geopolítica con retorno electoral incierto.

Análisis: qué esconde el acuerdo más allá del titular

Mi lectura es que el editorial no discute solo el acuerdo, sino el precedente que sienta. La idea de que una potencia decida quién gobierna un país más débil y en qué términos se explotan sus recursos es exactamente el tipo de dinámica que los mercados suelen descontar mal en el corto plazo. El petróleo venezolano no es un activo líquido de acceso inmediato: requiere inversión, mantenimiento y estabilidad operativa. The Guardian acierta al separar la narrativa política de la realidad extractiva. Esa dinámica puede revalorizar licencias, pero introduce un riesgo regulatorio y reputacional que no aparece en el comunicado de la Casa Blanca.

Sin embargo, echo en falta en el editorial un análisis sobre el riesgo de ejecución del pacto. La producción venezolana arrastra años de desinversión, sanciones cruzadas y una infraestructura deteriorada. El acuerdo puede otorgar derechos, pero no resuelve por sí solo la capacidad de extraer y exportar crudo de forma sostenida. Esa brecha entre titular y barril debería centrar la atención de los inversores energéticos.

Lo que seguiré de cerca es la reacción de los compradores asiáticos de crudo venezolano y la posición de la OPEP+ ante un eventual aumento de oferta. Si la Casa Blanca presenta el acuerdo como un hito geopolítico, el mercado terminará juzgándolo por barriles, no por comunicados.

🌍 El impacto en España y Europa

El impacto directo en España es, por ahora, limitado. Venezuela no es un proveedor relevante de crudo para las refinerías españolas en el contexto actual y el pacto no altera de inmediato el equilibrio del Brent. No obstante, si la nueva producción venezolana se materializara, añadiría oferta a un mercado global que ya vigila la demanda china y la disciplina de la OPEP+. Eso podría moderar los precios mayoristas de la energía en Europa a medio plazo. El precedente de condicionar acuerdos comerciales a cambios de liderazgo puede complicar la relación transatlántica si la UE percibe una política exterior más transaccional.

  • El Euríbor no se moverá por este acuerdo de forma directa; su evolución sigue ligada a la política del BCE y a la inflación de la eurozona.
  • Las empresas españolas con exposición a materias primas podrían beneficiarse de un crudo más barato, pero solo si el aumento de oferta llega a ser real y sostenido.
  • La lectura geopolítica sí importa a Bruselas: un acuerdo bilateral de estas características presiona a la UE para revisar su propia estrategia energética y su relación con Caracas.

Juan José Ganuza toma posesión como presidente de la CNMC, el regulador que decide sobre OPAs y fusiones

Juan José Ganuza Fernández ha tomado posesión como presidente de la CNMC, acompañado de tres nuevos consejeros. El mandato de seis años sin reelección condicionará el control de las grandes operaciones corporativas en España.

Toma de posesión y mandato de seis años

Los nombramientos de Juan José Ganuza, Carmen Balsa Pascual, Joan Capdevila i Esteve y Marina Echebarría Sáenz aparecieron publicados el 22 de julio en el Boletín Oficial del Estado. Según la nota de prensa del regulador, la toma de posesión se hizo en presencia del vicepresidente primero del Gobierno y ministro de Economía, Comercio y Empresa, Carlos Cuerpo.

La CNMC nació en 2013 de la fusión de la antigua Comisión Nacional de la Competencia con los reguladores de telecomunicaciones, energía y audiovisual. Ese origen múltiple explica que convivan la defensa de la competencia y la supervisión sectorial, dos culturas técnicas que se reparten entre las salas.

El mandato de los miembros del Consejo queda fijado en seis años sin opción a reelección, como establece la Ley 3/2013, de 4 de junio. Ese diseño temporal busca blindar la autonomía del organismo frente a los ciclos electorales y reforzar la continuidad de sus decisiones en materia de competencia.

El Consejo de la CNMC actúa como órgano colegiado de decisión para las funciones resolutorias, consultivas, de promoción de la competencia y de arbitraje, y de resolución de conflictos. Está compuesto por dos salas: la Sala de Competencia, presidida por el presidente, y la Sala de Supervisión Regulatoria, presidida por el vicepresidente. Cada sala cuenta con cinco miembros.

Cómo queda repartido el poder en las dos salas

El 23 de julio, el Pleno del Consejo aprobó la nueva composición y ordenó su publicación en el BOE. La asignación de miembros a cada sala define el reparto de expedientes y el perfil de las decisiones, desde el control de concentraciones hasta la supervisión de los sectores regulados.

El peso de la CNMC ya no está solo en las multas: las grandes operaciones corporativas se deciden, en parte, en sus salas.

Ganuza preside la Sala de Competencia, que asume el análisis de las operaciones de concentración, los expedientes sancionadores por prácticas restrictivas y, en su caso, los informes de ayudas públicas. Es la sala que más interacciona con los consejos de administración de las grandes compañías cuando una operación está condicionada al veredicto del regulador.

La Sala de Supervisión Regulatoria concentra la vigilancia de sectores como la energía, las telecomunicaciones, el sector postal y el transporte. En esos mercados, los operadores suelen comparecer ante el regulador para dirimir conflictos de acceso, tarifas o despliegue de redes.

La presidencia de la CNMC no decide en solitario. Las decisiones relevantes requieren mayorías en el Consejo, lo que obliga a construir consensos entre perfiles jurídicos y económicos. Esa arquitectura diluye el poder de una sola persona y refuerza la colegiación.

Qué cambia para las OPAs, fusiones y sanciones

El aterrizaje de Ganuza llega en un momento en que la política de competencia española se cruza con la consolidación bancaria, el reordenamiento energético y la creciente presión de los actores digitales. La CNMC ha tenido un papel central en expedientes recientes como la OPA de BBVA sobre Sabadell, una operación que ha servido para medir los plazos del control de concentraciones y la capacidad del regulador de imponer remedios.

En el control de concentraciones, la CNMC puede autorizar, autorizar con compromisos o elevar a segunda fase. Para las OPAs, el proceso condiciona el calendario, aunque la autorización de competencia no convierte al regulador en validador de precios.

El mandato de seis años da estabilidad a la agenda de supervisión. Los inversores miran a la CNMC cuando una fusión o una compraventa relevante necesita el visto bueno de Competencia: un dictamen desfavorable puede tumbar una operación, y una negociación de remedios puede obligar a recortar el perímetro comprado.

La potestad sancionadora es otra palanca de peso. Una multa por conductas anticompetitivas no solo erosiona la cuenta de resultados, sino que abre la puerta a acciones de daños y perjuicios por parte de competidores y clientes. En los últimos años, el regulador ha combinado grandes expedientes en energía y construcción con el control de las operaciones más estructurales.

En un entorno de bajo crecimiento, las empresas buscan sinergias mediante integraciones. Eso convierte a la CNMC en una primera barrera técnica para los movimientos corporativos y, al mismo tiempo, en una señal de certidumbre para los mercados: la independencia de su cúpula es un activo que cotiza.

Los primeros expedientes del nuevo equipo marcarán la pauta. Los inversores estarán atentos a los umbrales de intervención, a los remedios exigidos y a la celeridad de las autorizaciones en las operaciones pendientes. La señal no estará en los comunicados, sino en los plazos, en los remedies y en la tolerancia al riesgo de los expedientes.

Para los consejos de administración, el regulador no es un trámite más. La obligación de notificar una concentración antes de ejecutarla convierte a la CNMC en un foco de riesgo de calendario que los comités de inversión incorporan a sus escenarios.

📊 Las Claves para el Inversor

  • Qué vigilar: Los primeros expedientes relevantes que aterricen en la Sala de Competencia y el criterio sobre remedios en fusiones pendientes.
  • Reacción del valor: Las cotizaciones de las compañías implicadas en operaciones sujetas a autorización reaccionarán a cada trámite del regulador.
  • Precedente sectorial: La OPA de BBVA sobre Sabadell mostró cómo los plazos y condiciones de la CNMC pueden condicionar el desenlace de una operación.

Las 74 plazas de la Policía Local en Málaga: el Ayuntamiento aprueba su nueva OEP

El Ayuntamiento de Málaga ha aprobado 74 plazas de Policía Local y la convocatoria conjunta suma tres ofertas de empleo.

La decisión llega tras la modificación de las bases específicas para integrar las plazas de la Oferta de Empleo Público de 2025 dentro del proceso selectivo que ya acumulaba vacantes de los dos ejercicios anteriores.

Por qué Málaga suma 74 plazas de Policía Local

El Ayuntamiento ha ordenado la convocatoria por turnos de acceso y ejercicios, con un reparto por ofertas que aclara de dónde salen las plazas.

  • OEP 2023: 40 plazas, 32 de acceso libre y 8 de movilidad sin ascenso.
  • OEP 2024: 10 plazas, 6 de acceso libre, 2 de movilidad y 2 para militares de tropa y marinería.
  • OEP 2025: 24 plazas, 16 de acceso libre, 4 de movilidad y 4 para militares de tropa y marinería.

La cifra total, 74 plazas, no es una convocatoria masiva si se compara con los grandes cuerpos estatales, pero sí concentra tres ofertas consecutivas en un único procedimiento local.

Requisitos para presentarse: lo publicado y lo pendiente

De momento, el acuerdo municipal no detalla los requisitos de titulación, edad ni pruebas físicas.

Las bases específicas deberán concretar la titulación mínima exigida, el límite de edad —si existe— y el nivel de aptitud física que se pedirá en la fase de pruebas.

Una convocatoria que agrupa tres ofertas de empleo en 74 plazas reduce la dispersión, pero el gran filtro seguirá estando en las pruebas físicas y en el temario.

La convocatoria deberá fijar, al menos, los siguientes elementos antes de que se pueda presentar la solicitud.

  • Titulación mínima: por confirmar en las bases oficiales.
  • Edad exigida: por confirmar, con los márgenes habituales de la Policía Local.
  • Pruebas físicas: por definir en cuanto a marcas y puntuación.
  • Tasa de examen: aún no publicada.
  • Modelo de instancia: se difundirá junto al extracto oficial.

El calendario: del BOE a la instancia

El plazo de presentación de solicitudes se abrirá una vez que el BOE publique el extracto de la convocatoria.

La web oficial del Ayuntamiento de Málaga y el tablón de edictos electrónico serán los canales de información para no perder la ventana de inscripción.

No hay que hacer gestiones ahora mismo. Quien se adelanta a las bases corre el riesgo de preparar un temario desactualizado.

Análisis: una oportunidad real, pero con letra pequeña

La lectura del desglose deja una conclusión clara: se reponen efectivos de tres ejercicios distintos, lo que indica que la plantilla municipal arrastraba vacantes sin cubrir.

Para el aspirante, el turno libre concentra 54 de las 74 plazas, mientras que la movilidad sin ascenso suma 14 y los militares de tropa y marinería disponen de 6. La mayoría de las opciones, por tanto, pasan por la oposición abierta.

Eso sí, conviene vigilar una condición no menor: el plazo de de inscripción sigue sin fecha cerrada y el examen puede demorarse más de lo que sugieren algunos anuncios. La demanda en Málaga capital suele ser alta y el filtro físico, decisivo.

Quien quiera prepararse con ventaja debería centrarse en las pruebas físicas desde hoy. Sin fechas cerradas, gana quien llega al BOE con el entrenamiento ya avanzado.

📨 Cómo presentar la solicitud

La inscripción no está abierta todavía: se activará cuando el BOE publique el extracto y el Ayuntamiento habilite el trámite en su sede electrónica.

  1. Paso 1: Revisa el BOE y la web municipal para localizar el extracto de la convocatoria.
  2. Paso 2: Accede a la sede electrónica del Ayuntamiento de Málaga con certificado digital, Cl@ve o el medio de identificación que indique la convocatoria.
  3. Paso 3: Selecciona la convocatoria de Policía Local y el turno al que deseas presentarte: acceso libre, movilidad o tropa y marinería.
  4. Paso 4: Abona la tasa de examen cuando se publique el importe y adjunta la documentación requerida.
  5. Paso 5: Presenta la solicitud antes del fin de plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Málaga.
  • Número de plazas: 74 plazas de Policía Local.
  • Sueldo estimado: Pendiente de publicar en las bases.
  • Fecha límite de inscripción: Pendiente de publicación en el BOE.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Málaga y tablón de edictos electrónico.

La concentración del mercado bursátil: Marc Vidal alerta el 60% del dinero está en EE.UU. y la diversificación es una ilusión

Cada mes hay un gesto que millones de personas repiten sin pensarlo demasiado: transferir parte de su sueldo a un fondo indexado y asumir que están comprando el mercado entero. Marc Vidal dedica su último análisis a cuestionar esa certeza. Según sostiene, la diversificación que prometían aquellos fondos se ha ido transformando sin que casi nadie registrara el momento exacto en que dejó de ser lo que decía ser.

La advertencia parte de un gráfico compartido por Gustavo Martínez, conocido como Gustavo Bolsa, con datos de Top Down Charts y LSEG. Muestra la evolución del peso de tres grandes bloques dentro de la capitalización bursátil estadounidense desde 1973: tecnología, cíclicos tradicionales y defensivos. Durante medio siglo las tres líneas bailaron juntas. En 2026 la tijera entre tecnología y defensivos se ha abierto más que nunca.

Un gráfico que rompe cincuenta años de equilibrio sectorial

Vidal explica que el dato de 2026 supera el pico de la burbuja puntocom del año 2000, cuando la línea tecnológica tocó por primera vez el 50%. Ahora está por encima de aquella marca, mientras los defensivos caen hasta el 16%: cuarenta puntos de distancia, es la tijera más abierta de toda la serie. Según su lectura, no se trata de un simple efecto aritmético porque los sectores llamados defensivos están fallando precisamente en lo único que justificaba su presencia en cartera.

El analista precisa antes de continuar un par de matices para blindar el argumento. El primero es de calendario: la afirmación de que jamás ocurrió algo así es generosa porque en el siglo XIX el ferrocarril llegó a representar más de la mitad de la bolsa de Nueva York. La versión exacta, la que resiste, es que nunca había sucedido desde que medimos los sectores como los medimos hoy. La segunda precisión toca a la clasificación: el bloque llamado tecnología incluye compañías como Alphabet, Meta o Amazon que oficialmente no son tecnológicas, lo que explica las cifras aparentemente contradictorias que circulan.

Para Vidal, el ferrocarril decimonónico fue una apuesta correcta en lo tecnológico y fallida en precio y tiempo. Recuerda que el pánico de 1873 arrancó con la quiebra de una casa financiera sobreexpuesta a los raíles y arrastró a decenas de compañías. El ferrocarril siguió siendo el futuro; los accionistas de 1872 no lo vieron.

Ese paralelismo lo conecta con una idea de John Kenneth Galbraith: la memoria financiera dura unos veinte años, lo justo para que una nueva generación crea haber descubierto algo que nadie había visto antes. Y han pasado veintiséis desde el pico de 2000. La línea del gráfico que Vidal propone mirar no es la tecnológica, sino la defensiva: un extintor que en la corrección de marzo de 2026 también ardió, porque el consumo básico lideró las caídas en los mínimos del año.

Comprar el índice ha dejado de ser una forma de repartir el riesgo y ha pasado a ser una forma de concentrarlo con una etiqueta tranquilizadora encima.

— Marc Vidal

El creador sostiene sin embargo que esto no es el año 2000. En aquella burbuja había pesos sin beneficios; hoy las diez mayores compañías del índice pesan alrededor del 41% y generan en torno al 32% de los beneficios. Las grandes tecnológicas ganan dinero de verdad, pero el gasto en inversión ha crecido un 876% desde 2019, presionando el flujo de caja libre de Alphabet, Apple, Meta o Microsoft con proyecciones hasta 2028.

No es el año 2000, y eso no siempre tranquiliza

Vidal describe un circuito cerrado entre proveedores de chips, operadores de nube y generadores de modelos que funciona espectacularmente bien mientras funciona. No hace falta que la inteligencia artificial fracase: basta con que tarde en pagar más de lo que duran las amortizaciones de las máquinas que la sostienen. Para que algo explote no se necesita un fallo tecnológico, insiste, solo un desajuste entre beneficio contable y caja disponible.

La advertencia no equivale a venderlo todo. Vidal recuerda que la concentración cruzó el 50% en 1998 y siguió subiendo dieciocho meses; quien usó aquella señal para salir acertó al final, pero se perdió una de las mayores subidas de la historia antes de tener razón. La concentración, añade, no te dice cuándo; te dice cuánto va a doler si pasa algo.

El 0,98: dos índices, una misma apuesta

El dato que Vidal pide retener es un número aparentemente inofensivo: 0,98. En marzo de 2026 la correlación a doce meses entre el S&P 500 y el Nasdaq 100 tocó ese nivel, un máximo histórico. En la práctica, sostiene, quien compró un fondo global creyendo que se repartía por todo el planeta estaba apostando en gran medida a Wall Street sin haberlo elegido.

Aquí es donde Vidal conecta el asunto con el inversor particular. El ratio que divide el precio del S&P 500 entre la media de beneficios reales de los últimos diez años está en torno a 40; solo ha estado dos veces más alto en cien años, en 1929 y en 2000. Desde esas zonas, explica, los diez años siguientes han pagado entre -2% y 2% real. No lo presenta como una profecía de colapso, sino como aritmética básica. Recupera la frase de Benjamin Graham: ‘a corto plazo el mercado es una máquina de votar; a largo plazo, una máquina de pesar’.

Qué mirar en tu fondo antes de decidir

La recomendación final de Marc Vidal cabe en cuatro minutos. Abrir el fondo, mirar las diez primeras posiciones y comprobar qué porcentaje suman. Puede que después el inversor decida exactamente lo mismo que ya había decidido, y eso está bien: la diferencia estará en haberlo elegido sabiendo lo que elige. Recuerda que en 1989 el Nikkei tocó casi 39.000 puntos y tardó 34 años en recuperar ese nivel; quien invirtió allí toda su jubilación no volvió a ver ese dinero.

Lectura editorial: la diversificación era una promesa de otro tiempo

El análisis de Vidal obliga a una lectura incómoda para quienes llevan dos décadas escuchando que comprar el mercado entero es la forma más sensata de invertir. La clave no es si el índice seguirá subiendo, sino que la etiqueta de diversificación ya no describe el interior del producto. Un plan de pensiones con vocación global puede convertirse, sin que nadie lo haya pedido, en una apuesta concentrada a un puñado de tecnológicas estadounidenses.

Esto no debería traducirse en pánico. Debería traducirse en conocimiento. Si un extintor puede arder durante un incendio, conviene revisar qué se está pagando por él y qué papel cumple realmente dentro de una cartera. La pregunta que deja el vídeo no es si la inteligencia artificial transformará la economía; es si quienes invierten cada mes saben a qué están expuestos.

Claudeonomics de Meta: cómo medir la productividad de la IA sin caer en la trampa del consumo de tokens

Medir la productividad de la IA se ha convertido en la nueva obsesión de los líderes, y el fiasco de Meta con su ranking interno deja una lección que todo founder puede aplicar sin pagar la matrícula de 60 billones de tokens.

El experimento Claudeonomics: 60 billones de tokens y cero resultados claros

El caso lo recogió Fast Company: el equipo de Meta creó un ranking interno llamado Claudeonomics que clasificaba a los 250 mayores consumidores de tokens de IA. Repartía títulos como ‘Token Legend’ y ‘Cache Wizard’.

En un solo periodo de 30 días, los empleados que aparecían en el panel quemaron más de 60 billones de tokens. Sin un resultado claro de negocio.

El desenlace fue rápido. El ranking se desmontó cuando se hizo público y Amazon también retiró el suyo. Algunos observadores señalan que el sistema incentivó a los empleados a hacer trampas.

La práctica recibió un nombre: tokenmaxxing. La gente aprendió a fabricar consumo con trabajo que no requería IA, usando agentes y delegados digitales sin utilidad real.

Cuando el coste de fabricar una métrica se acerca a cero, esa métrica se fabrica a escala industrial.

En Disney, un empleado interactuó con un asistente de IA 460.000 veces en nueve días. JPMorgan, KPMG, Amazon y Accenture ya rastrean la actividad de IA e integran el impacto en las evaluaciones de desempeño.

Por qué la métrica de consumo se corrompe en cuanto la conviertes en objetivo

La lección no es nueva. En 1956, el sociólogo V.F. Ridgway publicó un artículo titulado ‘Dysfunctional Consequences of Performance Measurements’. Charles Goodhart lo formalizó en la ley de Goodhart.

📦 Caso de estudio: Meta Claudeonomics

  • El reto: Meta quería medir la adopción de IA y montó un ranking interno de consumo de tokens.
  • La jugada: Clasificó a los 250 mayores consumidores y repartió títulos como ‘Token Legend’.
  • El resultado: 60 billones de tokens en 30 días y ningún resultado claro de negocio.
  • La lección: Medir el input sin atarlo al impacto corrompe el comportamiento y dispara el coste.

La ley dice que cuando una medida se convierte en objetivo, deja de ser una buena medida. No porque la gente sea deshonesta, sino porque es receptiva a los incentivos.

Lo vimos en los call centers con el tiempo medio de llamada: los agentes colgaban a los clientes. En ventas, con el relleno de canal al cierre de trimestre. En hospitales, con pacientes aparcados en ambulancias.

Los tokens son especialmente fáciles de manipular. Fabricar una métrica de consumo cuesta muy poco: un prompt mínimamente ingenioso la dispara. Cuando el coste de fabricar el número se acerca a cero, el número se fabrica.

La consecuencia es un divorcio total entre el coste de los modelos y el valor que crean. Una empresa no identificada quemó 500 millones de dólares en un mes por un consumo de tokens inesperado.

Una métrica solo sirve si discrimina. Si el uso de IA separa a los buenos de los malos el primer día, al vincularlo a recompensas todos se comportan igual. La distribución se aplana. Adopción del 98 por ciento. Uso en máximos. Nada de eso dice si se está creando valor.

Del token al negocio: cómo diseñar un dashboard de IA que sí discrimine

No es la primera vez que una métrica bienintencionada acaba premiando lo equivocado. En 3M, un régimen cargado de Six Sigma apretó las operaciones y estrechó la cartera de innovación. El balanced scorecard comprimió las evaluaciones hasta dejarlas inservibles.

No se trata de no medir. Se trata de medir al servicio de la estrategia. Antes de instalar otro panel, hay preguntas que valen más que cualquier gráfica.

La falacia de McNamara lo explica: lo que es fácil de medir desplaza a lo que importa. Los tokens son fáciles de contar; evitar una mala decisión o mejorar una habilidad por simulación es difícil de cuantificar.

Pregunta clave: ¿qué decisión cambia si la métrica cambia? Si no cambia ninguna, el indicador no sirve.

Distingue entre input y outcome. Controla costes con el input, pero no lo llames creación de valor.

Los tokens son un input, no un resultado; confundirlos ha costado a las empresas cientos de millones sin mejorar el negocio.

Vigila la varianza. Si todos parecen usuarios intensivos, cambia el panel. Empareja cada medida de eficiencia con una de calidad que empeore al manipular la primera.

Los mejores indicadores en terreno incierto no son puntuaciones; son checkpoints que validan supuestos: confirmar o descartar una hipótesis concreta.

A efectos prácticos, si tu panel de IA no distingue entre actividad y resultado, pagarás la factura sin saber qué has comprado.

🚀 Hoja de Ruta para Emprender

  • Mide outcomes, no inputs: Distingue el consumo de tokens del impacto de negocio; el primero solo sirve para control de costes.
  • Exige una decisión asociada: Si el indicador no te hace cambiar una decisión cuando varía, borra el panel.
  • Vigila la varianza: Si todo el mundo aparece como usuario intensivo, la métrica ha dejado de discriminar; sustitúyela.
  • Empareja un contrapeso: Cada métrica de eficiencia necesita una de calidad que empeore al manipular la primera.

Amazon, Endesa y Repsol chocan con el Gobierno por el decreto de centros de datos

Amazon, Endesa y Repsol han elevado el tono contra el futuro real decreto de centros de datos del Gobierno, una norma que el sector energético califica de «ideológica» y que amenaza inversiones millonarias.

Qué exige el real decreto y por qué lo rechazan las eléctricas

El borrador obligará a los centros de mayor tamaño a respaldar con nueva capacidad renovable, acreditada hora a hora, al menos el 80% de su consumo eléctrico. La exigencia supone un salto cualitativo frente a los actuales sistemas de garantías de origen y limita de facto la flexibilidad de las plantas, según han trasladado las compañías.

La acreditación horaria significa que no basta con firmar contratos de suministro renovable a largo plazo: el operador tendrá que demostrar que la generación verde coincide en cada franja con su demanda real. Para centros que operan 24 horas al día, la restricción encarece el almacenamiento y obliga a sobredimensionar la capacidad fotovoltaica o eólica.

El nuevo consejero delegado de Endesa, Gianni Armani, lo ha definido como «claramente parte de una decisión ideológica» durante el XI Foro Energía de elEconomista.es. Armani ha defendido que si Europa necesita independencia tecnológica, la infraestructura «tenemos que tenerla aquí». A su juicio, la norma frena el desarrollo económico y la productividad.

El consejero delegado de Iberdrola España, Mario Ruiz-Tagle, ha ido más allá: los centros de datos «existirán en todas partes del mundo». Si no se instalan en España, ha advertido, lo harán en Francia o Portugal «bien pegadito a la frontera», consumiendo la energía barata que la Península exporta. «No le pongamos puertas al campo», ha rematado.

La consejera delegada de Engie España, Loreto Ordóñez, ha asegurado que las condiciones actuales hacen «prácticamente inviables desde un punto de vista físico» los proyectos. Solo quedarían operadores con compromisos de sostenibilidad muy exigentes, lo que implica una «pérdida como país».

El 80% horario convierte la viabilidad de los centros de datos en un problema de física, no solo de costes.

Las posiciones del sector energético pueden resumirse en tres bloques:

  • Endesa vincula la norma a una decisión ideológica que frena la productividad.
  • Iberdrola advierte de que la demanda se instalará en Francia o Portugal si no hay incentivos en España.
  • Engie considera que el 80% horario hace físicamente inviable la mayoría de proyectos.

Amazon reclama un periodo de gracia para sus proyectos en España

Amazon habría pedido al Gobierno que sus proyectos avanzados queden exentos del nuevo decreto, según fuentes del mercado. La tecnológica, cuyo brazo de infraestructura Amazon Web Services mantiene comprometidas inversiones en la Península, sumaría así su peso al de Repsol, cuyo consejero delegado, Josu Jon Imaz, participó en el mismo foro y ha sido crítico con la regulación energética.

El debate no enfrenta solo al Ejecutivo con las grandes eléctricas. En la mesa redonda también intervinieron la presidenta de bp España, Olvido Moraleda, el CEO de Moeve, Maarten Wetselaar, y la consejera delegada de Acciona Energía, Arantza Ezpeleta. Moraleda puso el foco en la seguridad de suministro y destacó que España está mejor preparada que Europa gracias a sus inversiones en renovables. Wetselaar reconoció que la electrificación europea avanza «lenta» y que el país necesita más refino y moléculas verdes.

Amazon España inversión

La fuga de inversiones, el precedente que el sector no quiere repetir

La controversia no es un episodio aislado. En Irlanda y Países Bajos, las restricciones a los data centers ya desplazaron proyectos hacia otras jurisdicciones. Las eléctricas españolas temen que el borrador coloque a la Península en una posición similar justo cuando los fondos de infraestructura —entre ellos BlackRock y otros grandes gestores— buscan desplegar capital en activos digitales y renovables. La CNMC tendrá que evaluar además el impacto sobre las tarifas de acceso.

Es una discusión de oferta y demanda eléctrica: un centro de datos de gran escala puede consumir tanta energía como una ciudad media. Si no se construye en España, la demanda no desaparece, se desplaza al otro lado de la frontera y presiona igualmente el sistema ibérico, pero sin dejar empleo ni inversión local.

El precedente del sector tecnológico es claro: cuando la regulación penaliza la instalación, el capital se mueve con rapidez. En ejercicios anteriores, Microsoft y Google ya ajustaron sus planes en Europa ante restricciones similares. La Península Ibérica, con una de las mejores ratios de penetración renovable y precios eléctricos competitivos en horas valle, dispone de una ventana de oportunidad que podría cerrarse si el marco regulatorio no acompaña.

El Gobierno defiende el decreto como herramienta para evitar que la demanda de los centros de datos presione al alza los precios mayoristas y comprometa los objetivos climáticos. Fuentes del Ejecutivo recuerdan que la norma admite excepciones para proyectos estratégicos, aunque no han detallado los criterios. Las eléctricas, las tecnológicas, y los fondos de inversión coinciden en que el pulso está servido.

Las acciones de Endesa y Repsol han registrado volatilidad al calor de cada anuncio regulatorio. El mercado descuenta ya un impacto en el coste de capital de los proyectos digitales, aunque las cifras definitivas dependerán del texto final y de su calendario de aplicación.

📊 Las Claves para el Inversor

  • Qué vigilar: La publicación del real decreto y el margen de alegaciones que se abra antes de su aprobación definitiva.
  • Reacción del valor: Endesa, Repsol e Iberdrola han mostrado sensibilidad a la regulación energética y al nuevo riesgo de fuga de demanda.
  • Precedente sectorial: Las restricciones en Irlanda y Países Bajos ya desplazaron inversiones; en la Península Ibérica la competencia es directa con Portugal y Francia.

Por qué cada vez compramos más marca blanca en España: ya es más de la mitad del carrito de la compra

0

Si últimamente notas que tu carrito se llena más de bolsas con el logo del súper que de marcas conocidas, no es casualidad. España ya roza la mitad de su cesta de la compra en marca de distribución, y en algunas categorías la supera con holgura.

El cambio no ha sido de un día para otro, pero sí ha sido rápido. Lo que hace una década era la «opción de los apurados» hoy se compra por convicción, no por necesidad. Y las cifras más recientes lo confirman con una claridad que sorprende incluso a quienes siguen el sector de cerca.

Marca blanca en España: el dato que lo cambia todo

Youtube video

Los últimos informes de consultoras como Circana o Worldpanel sitúan la cuota de la marca de distribución muy por encima del 50% del volumen en la cesta de alimentación. No es un pico puntual: es una tendencia que lleva creciendo de forma sostenida desde hace varios años y que se ha acelerado con la inflación.

Lo más llamativo no es solo cuánto compramos, sino por qué lo hacemos. Ya no es solo el precio: la percepción de calidad ha cambiado radicalmente, y cada vez menos consumidores sienten que están «conformándose» con algo peor.

El papel de Mercadona en este cambio de hábitos

En España quien lidera esta transformación es, sin discusión, Mercadona, cuya marca propia Hacendado se ha convertido en un fenómeno de fidelización que pocos fabricantes tradicionales logran igualar. La cadena valenciana ha pasado de generar en torno al 77% de sus ventas con marca propia a superar el 79% en apenas un año.

Y no está sola: Lidl ronda ya el 82% de sus ingresos con marca de distribución, y Aldi supera el 77%. Son cifras que hace una década hubieran parecido ciencia ficción para cualquier directivo del sector de gran consumo.

Cómo ha cambiado la percepción del consumidor español

Youtube video

Antes la pregunta era «¿estará buena la marca blanca?». Ahora, muchos consumidores se preguntan lo contrario: si realmente merece la pena pagar más por la marca de fabricante. Ese cambio de mentalidad es, para los analistas del sector, el verdadero motor detrás de las cifras.

El estudio de Aldi sobre marca propia en España detectó que más del 68% de los compradores reconoce que más de la mitad de su cesta ya está compuesta por marca de distribución, un porcentaje que sube todavía más entre los consumidores más jóvenes.

Qué categorías lideran el cambio

Hay sectores donde la marca blanca ha entrado con una fuerza especial, y otros donde el consumidor sigue resistiéndose a soltar sus marcas de siempre. Entender este mapa ayuda a saber dónde de verdad se puede ahorrar sin renunciar a nada.

Las categorías donde más ha crecido la penetración de marca propia son:

  • Frutas y verduras: crecimiento superior al 30% en los últimos ejercicios.
  • Productos secos como pasta, arroz y cereales: uno de los segmentos más golosos para la distribución.
  • Congelados y helados: otra categoría al alza con fuerza.
  • Droguería y perfumería: donde la diferencia de calidad percibida con la marca de fabricante es cada vez menor.

Dónde el consumidor español sigue fiel a las marcas de fabricante

No todo el carrito se ha rendido a la marca propia, y ese matiz es importante para entender el fenómeno completo. Las bebidas alcohólicas y los productos para bebés y niños son las categorías donde la marca blanca pierde terreno año tras año en nuestro país.

La confianza como último bastión

En productos vinculados directamente a la salud o al cuidado infantil, el consumidor español sigue premiando la marca conocida por encima del precio. Es una excepción que confirma la regla general del auge de la marca propia.

El caso del vino y la cerveza

Curiosamente, en cerveza, muchas marcas de distribución han optado por crear submarcas propias con nombre distinto —como ocurre con Steinburg en Mercadona— para no vincular directamente el producto a la enseña del súper, un movimiento estratégico que ayuda a ganar aceptación.

Hacia dónde va la marca blanca en los próximos años

Todo apunta a que esta tendencia no solo se va a mantener, sino que va a seguir ganando terreno, especialmente en categorías donde todavía existe recorrido, como la alimentación premium o ecológica. Cadenas como Carrefour ya se marcan como objetivo que su marca propia represente el 40% de su volumen de ventas en 2026.

Si eres de los que todavía duda entre marca blanca y marca de fabricante, el consejo de los expertos en consumo es sencillo: compara siempre precio por kilo, no por unidad, y revisa la composición en categorías básicas antes de decidir. El ahorro real está ahí, pero conviene mirarlo con cabeza.

Así puedes calcular en dos minutos si tu casero te ha subido el alquiler más de lo que permite la ley

Tu casero te avisa de la nueva renta y, sin más explicación, esperas que el número sea correcto. Pero en 2026 existe un índice oficial que marca un tope exacto, y muchos propietarios siguen aplicando porcentajes que ya no tienen validez legal.

El problema no es solo desconocimiento. Tras la derogación del decreto que congelaba las rentas, el mercado volvió al régimen ordinario de la Ley de Arrendamientos Urbanos, y ahí es donde se cuelan los errores —intencionados o no— en la actualización de la renta.

Qué mira exactamente tu casero para subir la renta

Youtube video

Si tu contrato de vivienda habitual se firmó a partir del 26 de mayo de 2023, el índice que manda ya no es el IPC, aunque tu contrato lo mencione. El techo legal es el IRAV, publicado mensualmente por el INE, y funciona siempre como límite máximo, nunca como cifra fija que el propietario pueda superar.

Para contratos anteriores a esa fecha, la actualización sigue el índice pactado, que en la mayoría de los casos sigue siendo el IPC. Por eso el primer paso de cualquier revisión es mirar la fecha de firma: es el dato que determina qué regla aplicar, no el año en que toca la renovación.

El caso que explica por qué conviene revisar cada subida

Un casero que aplicó el tope temporal del 2% durante la breve vigencia del Real Decreto-ley 8/2026 dejó de tener cobertura legal para ese porcentaje en cuanto el Congreso derogó la norma a finales de abril. El mercado volvió entonces al régimen habitual, ligado al IRAV o al IPC según la fecha del contrato, lo que generó confusión en miles de renovaciones que se tramitaron justo en esas semanas.

Ese vaivén normativo explica por qué conviene comprobar cada subida caso por caso, sobre todo si tu contrato venció o se renovó entre marzo y julio de 2026. Un decreto que nace y muere en apenas cinco semanas deja huella en los cálculos que hicieron muchos propietarios durante ese periodo.

Cómo hacer el cálculo tú mismo en dos minutos

Youtube video

El cálculo en sí es sencillo: se aplica el porcentaje del índice correspondiente sobre la renta actual y se suma el resultado a la mensualidad. Si pagas 1.000 euros y el IRAV vigente en el mes de tu renovación es del 2,44%, la subida máxima legal son 24,40 euros, no un euro más. Cualquier cifra por encima de ese cálculo es, técnicamente, un cobro indebido.

Lo que muchos inquilinos no saben es que la subida solo puede aplicarse una vez al año, en el aniversario del contrato, y el propietario debe comunicarla con la antelación que marca la ley. Si tu casero te ha subido la renta fuera de ese plazo o de forma verbal, el defecto de forma también puede jugar a tu favor a la hora de reclamar.

Señales de que algo no cuadra en tu contrato

Antes de hacer ninguna reclamación, conviene descartar los errores más habituales que cometen tanto propietarios como inquilinos al revisar su renta. Repasa estos puntos con el contrato delante:

  • Comprobar la fecha exacta de firma: antes o después del 26 de mayo de 2023 cambia el índice aplicable.
  • Verificar si existe cláusula expresa de actualización; sin ella, la ley no permite subir la renta aunque el índice haya subido.
  • Confirmar el último dato publicado por el INE en el mes en que corresponde la revisión, no uno anterior más favorable al casero.
  • Revisar si vives en una zona declarada tensionada, donde pueden aplicar límites adicionales a la subida.

Qué hacer si detectas una subida por encima del límite

Si el cálculo confirma que tu casero se ha pasado, lo primero es reunir la documentación: el contrato, la comunicación de la subida y, si existe, el recibo o transferencia donde conste la nueva cantidad. Guardar todo por escrito es la diferencia entre una reclamación sólida y una discusión sin pruebas.

Con esos papeles, el siguiente paso suele ser una comunicación formal al propietario señalando el error y proponiendo la corrección, antes de acudir a una oficina de consumo o a un abogado especializado en arrendamientos. En la mayoría de los casos, una reclamación bien documentada se resuelve sin necesidad de llegar a juicio, porque el propio casero prefiere ajustar la cifra antes que exponerse a una denuncia formal.

Lo que viene: más transparencia, pero conviene seguir revisando

El Gobierno ya trabaja en un nuevo paquete normativo para el sector del alquiler, con la intención de dar más estabilidad tanto a propietarios como a inquilinos. Si finalmente sale adelante, se espera que incluya mecanismos más claros de verificación de las subidas, lo que reduciría este tipo de errores de cálculo.

Mientras eso llega, el mejor escudo sigue siendo la información: conocer el índice que corresponde a tu contrato y hacer la cuenta tú mismo, sin depender de lo que te diga tu casero. Dos minutos de cálculo pueden ahorrarte cientos de euros al año, y esa cifra, con el tiempo, se nota.

Publicidad