Cada mes de retraso en licencias urbanísticas encarece la vivienda un 1%: el aviso de TM

Pablo Serna, CEO de TM Grupo Inmobiliario, avisa: cada mes de retraso en licencias urbanísticas encarece la vivienda un 1%. La afirmación, lanzada en una entrevista con idealista/news, sitúa la burocracia municipal como el principal freno de la oferta en la costa mediterránea española.

La tesis de Serna es contundente: España no sufre falta de demanda ni de apetito inversor, sino un cuello de botella administrativo que ralentiza la transformación de suelo en vivienda. Finalista —suelo ya apto para edificar— no siempre está disponible en los plazos que exige el mercado. Cada mes que un proyecto espera licencia, los costes financieros y de gestión se acumulan y, asegura, se trasladan al precio final.

El directivo valenciano apunta a la ‘capacidad de generar oferta viable en tiempo y coste’ como el gran reto del sector. En su diagnóstico entran la escasez de suelo finalista, la falta de agilidad administrativa, el incremento de costes de construcción y la escasez de mano de obra cualificada. La combinación, defiende, marca ya la diferencia entre promotoras con estructura y solvencia y las que no la tienen.

El cuello de botella no es la demanda: es la licencia

El argumento del CEO de TM no es nuevo, pero sí cada vez más recurrente en los despachos de las patronales. La demanda en el arco mediterráneo aguanta con fuerza: compradores internacionales de 36 países, con Polonia como primer mercado, sostienen las operaciones de la promotora. Serna detalla que el 80% de sus ventas corresponden a cliente extranjero. Sin embargo, la oferta no crece al mismo ritmo.

Para TM, el desajuste es sencillo: si un proyecto se retrasa un mes, el precio sube un 1%. Si se retrasa seis, la vivienda cuesta ese porcentaje más. La afirmación, sin una metodología pública que la respalde, debe leerse como una advertencia interesada del sector promotor. La burbuja del ladrillo de 2007 demostró que los costes de la ineficiencia burocrática los acaban pagando los compradores.

La lectura estratégica de fondo es otra: hay administraciones que colaboran y otras que frenan. Serna reclama ‘mayor seguridad jurídica, estabilidad regulatoria y colaboración público-privada’. No es solo una queja: es una petición de marco estable para un negocio que exige plazos largos e inversión constante.

La vivienda no se encarece solo por el suelo o los materiales: también por cada mes que un expediente duerme en una mesa de urbanismo.

TM en cifras: 1.800 viviendas y un 80% de cliente internacional

La promotora con sede en Alicante maneja hoy 1.800 viviendas en curso repartidas entre la Comunidad Valenciana, Andalucía y Baleares. Solo en Valencia ha comunicado una inversión superior a 130 millones de euros con suelo para más de 500 viviendas en Santa María de El Puig y Canet d’en Berenguer. Son desarrollos que la compañía irá desplegando según los ritmos de urbanización y licencias.

El buque insignia es TM Tower, el residencial que aspira a convertirse en el más alto de Europa con 260 viviendas, 230 metros de altura y 64 plantas, y entrega prevista para 2028. En paralelo, TM expande su modelo en México con 1.000 llaves hoteleras y el proyecto Xcalacoco Beach en Playa del Carmen. La vivienda asequible, en la que ya ha trabajado en Murcia, pasa por ‘colaboración público-privada real’, afirma Serna.

En turismo residencial premium, la compañía ve un crecimiento sólido en España gracias a la demanda europea: 500 millones de ciudadanos a menos de tres horas de vuelo. Esa ventaja competitiva, sostiene su CEO, convierte al Mediterráneo español en uno de los destinos más atractivos de Europa pese a la tensión geopolítica.

La Ficha del Inversor

La métrica que resume esta advertencia es el 1% mensual de encarecimiento atribuido a los retrasos urbanísticos. Sobre el precio medio de la vivienda en la costa valenciana, cada mes de parálisis administrativa puede equivaler a varios miles de euros. No obstante, la cifra no está contrastada con datos oficiales y procede de la propia promotora: conviene tomarla como una estimación sectorial, no como una evidencia del INE.

La tendencia a seis meses en este nicho sigue alcista. El comprador internacional mantiene el apetito, los costes de construcción no bajan y la oferta de suelo finalista en destinos premium no se resuelve por decreto. Si la agilidad administrativa no mejora, los precios seguirán presionados. El perfil recomendado cambia poco: comprador de segunda residencia con capacidad de espera, inversor patrimonial en el arco mediterráneo y capital internacional diversificado.

El pulso entre operadores no es menor. Mientras TM insiste en la burocracia como freno, otras promotoras y fondos compiten por los mismos suelos y licencias. La lectura a 5-10 años es clara: quien controle suelo finalista y equipos de gestión urbanística marcará el ritmo del residencial costero. El precedente de la pasada década deja lecciones: la ineficiencia municipal no solo encarece, también expulsa oferta asequible.

Habrá que seguir la próxima convocatoria de suelo en la Comunidad Valenciana y el despegue de las entregas de Santa María Sea by TM como termómetro. El sector, mientras tanto, cuenta los meses.
Se declarar el Bizum en Hacienda: qué deben tributar los autónomos y qué pagos esporádicos no se penalizan

Hacienda obliga a declarar el Bizum cuando es ingreso de un autónomo o una ganancia puntual, pero no castiga los pagos esporádicos entre particulares.

Según TaxDown, plataforma especializada en la gestión de impuestos, y tal y como recoge El Economista, el refuerzo del control sobre los pagos móviles no cambia las reglas: lo que tributa es el dinero que supone un beneficio económico derivado de una actividad profesional o de una operación con ganancia. El resto sigue fuera de la lupa.

Qué Bizum tiene que declarar un autónomo

Si eres autónomo y cobras por Bizum la prestación de un servicio o la venta de un producto, ese ingreso es un rendimiento de actividades económicas. Se integra en la declaración de la Renta como rendimiento de actividades económicas, no en un apartado especial. Según TaxDown, la obligación afecta al profesional que recibe el dinero.

El cliente que paga por Bizum no tiene la obligación de declarar ese pago. Según TaxDown, los consumidores pueden hacerlo de forma opcional en algunos casos ‘para desgravar algunos gastos’. La carga de tributar queda del lado de quien recibe.

Ojo al matiz más importante. Si mezclas en la misma cuenta los Bizum profesionales y los personales, distinguir unos de otros al preparar la Renta se complica. TaxDown avisa: cualquier dato incorrecto en la declaración será revisado por Hacienda. La recomendación es usar dos cuentas de Bizum, una personal y otra profesional, para no mezclar flujos.

Separar cuentas no es una comodidad: es la forma más barata de que un Bizum profesional no contamine miles de movimientos personales delante de Hacienda.

Ganancias puntuales: alquileres, trasteros y segunda mano

No hace falta estar de alta como autónomo para que Hacienda pida la declaración. Se dan dos casos claros según TaxDown. El primero es alquilar garajes o trasteros por Bizum, que se declara como rendimiento del capital inmobiliario en la Renta.

El segundo caso son las ventas de segunda mano por un precio mayor que el de compra. Es poco habitual, pero si sucede, el importe sale en la casilla de ganancias y pérdidas patrimoniales derivadas de transmisiones de otros elementos patrimoniales. Ahí también cuentan los Bizum.

Las operaciones esporádicas entre particulares no entran en la obligación. Un Bizum entre amigos para pagar una cena no tributa ni se penaliza. La línea se cruza solo cuando el dinero tiene origen profesional o genera una ganancia real.

Traducción práctica: si el Bizum entra por actividad, va a la Renta. Si es un pago entre particulares sin beneficio, no hay nada que declarar. La confusión suele estar en el límite, no en la regla, y por eso conviene tener claros los dos casos anteriores.

El riesgo real no es el Bizum esporádico, es la mezcla de cuentas

Este aviso de TaxDown no surge de la nada. El Bizum dejó de ser una anécdota y ya es un canal de cobro frecuente para autónomos y pequeños negocios. Cada vez son más los profesionales que admiten estos pagos, como recoge la propia plataforma.

El refuerzo del control no cambia la norma: castiga el beneficio no declarado, no la herramienta. Un Bizum entre amigos para pagar una cena no es renta. Un cobro periódico de clientes es rendimiento de actividad. Muchos profesionales creen que el ingreso sin factura desaparece, pero la fuente es clara: cualquier dato incorrecto en la declaración será revisado por Hacienda.

Lo que toca ahora es revisar el flujo de cobro. Separar los Bizum profesionales de los personales y mantener limpia la cuenta personal es la medida más barata para que la próxima Renta sea un trámite y no un problema. Si aún tienes todo mezclado, es el momento de redirigir cobros antes del cierre del ejercicio.

Guía rápida del trámite

  • 📅 Plazos: Sin plazo específico: la obligación se integra en la declaración de la Renta del ejercicio.
  • Requisitos clave: Cobrar Bizum por actividad profesional o recibir una ganancia puntual (alquiler o reventa con beneficio).
  • 🌐 Dónde solicitarlo: La declaración de la Renta se presenta ante la sede electrónica de la Agencia Tributaria.
  • 💰 Importe o coste: Depende del ingreso: tributa como rendimiento de actividad, de capital inmobiliario o como ganancia patrimonial.
  • ⚠️ Error a evitar: Mezclar cobros personales y profesionales en una misma cuenta de Bizum.

La agenda de fiestas patronales en los pueblos de la Sierra de Madrid para lo que queda de septiembre

0

Si todavía no has hecho planes para lo que queda de mes, la Sierra de Madrid guarda una sorpresa: septiembre no se acaba, se multiplica. Mientras en la ciudad el verano ya es un recuerdo, en los pueblos serranos las orquestas, los encierros y los pregones siguen sonando con la misma intensidad que en agosto.

No es una excepción puntual, sino un calendario tupido de citas locales que se reparten entre la segunda y la tercera semana del mes. Puebla de la Sierra, Braojos y, sobre todo, Moralzarzal concentran algunas de las celebraciones más esperadas del año en esta zona.

Qué pueblos de la Sierra de Madrid tienen fiestas esta semana

Youtube video

La cita más sonada llega con Moralzarzal, que celebra su Semana Grande de la Sierra en honor a la Virgen del Rosario y San Miguel Arcángel. El grueso del programa se desarrolla entre el 18 y el 29 de septiembre, con los días 24 y 25 declarados festivos locales.

Puebla de la Sierra, en la Sierra Norte, también tiene su cita: del 15 al 17 de septiembre honra a la Virgen de los Dolores con un programa más recogido, propio de un municipio de apenas 70 habitantes. Es el contraste perfecto frente al bullicio de Moralzarzal: misa, procesión y convivencia vecinal sin grandes aspavientos.

El origen centenario de las fiestas patronales serranas

Las fiestas patronales de la Sierra de Madrid tienen raíces que en algunos casos se remontan al siglo XVII, cuando ya se documentaban celebraciones religiosas ligadas a la lidia de reses en la plaza del pueblo. El caso de Moralzarzal es paradigmático: situado en plena sierra de Guadarrama, con casi 15.000 habitantes según el último padrón, mantiene una tradición taurina documentada desde 1630.

Ese arraigo histórico explica por qué estas fiestas no son solo un evento de ocio, sino una seña de identidad municipal que se transmite de generación en generación. La convocatoria del cartel, elegido este año entre vecinos, o la elección de reina y míster de las fiestas, son ejemplos de cómo la comunidad sigue apropiándose de la celebración.

Encierros, novilladas y el regreso del Toro de Frascuelo

Youtube video

Moralzarzal vuelve a convertirse este año en referente taurino de la Comunidad de Madrid con una de las ferias de novilladas más prestigiosas de la región, programada del 19 al 22 de septiembre. La novillada del viernes, además, es gratuita para todo el público.

La novedad de esta edición es el regreso del Toro de Frascuelo, que se celebra el sábado por la noche en la plaza de toros con la colaboración de la asociación taurina local. Es una tradición que combina la suelta de reses con el homenaje a la memoria taurina del municipio, y que atrae cada año a aficionados de fuera de la sierra.

Actividades familiares y para todos los públicos

No todo en la Sierra de Madrid gira en torno a los encierros. La mayoría de programaciones patronales reserva un espacio amplio para el público infantil y juvenil, con gymkhanas, talleres y conciertos pensados para que ningún vecino se quede fuera de la fiesta.

En Braojos, por ejemplo, el programa incluye limonadas populares en la plaza, concurso de disfraces y una paella solidaria a beneficio de Cáritas. Este tipo de actos demuestra que las fiestas patronales siguen cumpliendo una función social que va más allá del entretenimiento.

Entre las actividades más repetidas en los distintos municipios de la sierra durante estas semanas destacan:

  • Pregón inaugural y elección de reina y míster de las fiestas
  • Encierros y capeas en la plaza de toros municipal
  • Verbenas nocturnas con orquesta y charangas locales
  • Actividades solidarias, como comidas populares a beneficio de asociaciones

Cómo planificar tu visita a las fiestas de la sierra

Si quieres acercarte a alguna de estas celebraciones, conviene tener en cuenta que muchos municipios cortan el tráfico en el casco urbano durante los días de encierro, por lo que llegar con tiempo y aparcar en las zonas habilitadas fuera del centro suele ser la opción más cómoda. El transporte público interurbano, con líneas directas desde Moncloa a poblaciones como Moralzarzal, es una alternativa práctica para evitar el atasco de vuelta.

Conviene también revisar la programación municipal actualizada, ya que algunos actos —sobre todo los relacionados con encierros o toros de fuego— pueden modificarse por motivos climatológicos o de seguridad. Los ayuntamientos suelen publicar el programa definitivo en sus webs y redes sociales pocos días antes del inicio de cada fiesta.

Lo que viene después: octubre también trae patronales en la sierra

La Semana Grande de Moralzarzal no cierra el calendario festivo de la zona. Varios municipios de la sierra guardan sus celebraciones patronales para octubre, coincidiendo con la festividad de la Virgen del Rosario, una de las advocaciones más repetidas en la región.

El patrón general apunta a que estas citas seguirán ganando peso como reclamo turístico más allá del público local, algo que ya se nota en el aumento de visitantes que combinan la fiesta con una escapada de fin de semana a la sierra. Si te gusta este tipo de planes, merece la pena ir anotando fechas: septiembre se acaba, pero la temporada festiva serrana, no.

Fomo supera a Pump.fun en Solana: 1,4 millones en ingresos y cambia el liderazgo

Fomo ha superado a Pump.fun en ingresos de protocolo en Solana: 1,4 millones de dólares en 24 horas, según el panel de DeFiLlama. La rotación minorista vuelve a mover el tablero.

Una ventana de 24 horas no cambia un liderazgo. Pero sí demuestra una de las reglas no escritas de Solana: la atención del inversor minorista se desplaza a una velocidad que en otros mercados tardaría meses en materializarse. La cifra de Fomo es la prueba.

El dato: 1,4 millones de dólares en 24 horas

Los ingresos de protocolo no son capitalización especulativa: son las comisiones que los usuarios pagan por interactuar con la aplicación. Que Fomo haya capturado ese importe implica que hubo operativa real, no solo cotización. En Solana, donde las transacciones cuestan céntimos y se confirman en menos de un segundo, un mecanismo de lanzamiento que encaja con el momento puede atraer volumen en cuestión de horas. Eso es exactamente lo que ha ocurrido.

Fomo forma parte de una nueva camada de apps pensadas para lanzar tokens y memecoins con muy poca fricción. Pump.fun ya había convertido esa mecánica en una fábrica de ingresos. El dato de 1,4 millones pone a Fomo por delante durante la última ventana de seguimiento, aunque la fuente no desglosa cuánto facturó Pump.fun en ese mismo intervalo.

El movimiento no convierte a Fomo en el nuevo rey automático de Solana. En ecosistemas dominados por ciclos de atención, una sola jornada puede inflarse por un lanzamiento viral o por un incentivo temporal. La pregunta no es qué pasó ayer; es si puede repetirlo durante semanas.

Un día de liderazgo no derroca a Pump.fun, pero confirma que su trono es menos estable de lo que parecía.

Pump.fun sigue siendo el rival a batir

Pump.fun se convirtió en la referencia de la cultura de aplicaciones de Solana casi por accidente: convirtió la creación de tokens en algo simple, caótico y masivo. Ese es el circuito minorista de Solana: los usuarios crean activos, otros los persiguen, la liquidez se mueve y las comisiones se acumulan. Mientras ese ciclo siga vivo, Pump.fun tendrá una base difícil de desbancar.

Que Fomo se haya colado por delante, aunque sea un día, revela que los operadores están dispuestos a mudarse si otra plataforma ofrece incentivos, mecánica o energía social más atractivas. Así de rápido. Esa es una lección para cualquier app que aspire a dominar el lanzamiento de tokens. El liderazgo en Solana se gana cada veinticuatro horas.

Qué cambia de verdad en la capa de aplicaciones de Solana

El peligro está en leer demasiado en un número aislado. Un pico de ingresos puede venir de un único activo que se vuelve viral, de un esquema temporal de recompensas o de actividad concentrada en un grupo pequeño de tokens. Un día de pico es como un acelerón en una etapa larga: impresiona, pero no decide la clasificación general. Si Fomo repite cifras similares durante varios días, la historia gana cuerpo. Si cae con la misma rapidez, quedará como un fogonazo de atención y poco más.

Lo relevante de fondo no es el precio de SOL. Es que la capa de aplicaciones de Solana sigue viva y disputada. Hay competencia real por usuarios, creadores y flujos de comisiones. Para los desarrolladores, la rotación demuestra que aún existe hueco para desafiar a un incumbente. Para los operadores, indica hacia dónde se mueve el capital en cada momento. En un mercado tan especulativo, conviene no confundir una buena jornada con una ventaja estructural.

El próximo dato a vigilar es la persistencia. Si Fomo retiene tracción y vuelve a superar a Pump.fun en ingresos semanales o mensuales, estaremos ante una batalla de plataformas con consecuencias para todo el ecosistema. Si Pump.fun recupera el liderazgo de inmediato, el episodio quedará como una muestra de rotación a corto plazo. En cualquier caso, el mapa de ingresos de Solana se ha movido. Y cuando eso ocurre, los operadores despiertan.

La prudencia pide no confundir un asalto con una conquista. Pero en una red donde la liquidez es tan rápida, ignorar la rotación es tan arriesgado como exagerarla.

Las flexiones hindú: la guía en 4 pasos para ganar fuerza de empuje y movilidad de hombros sin material

Las flexiones hindú ganan fuerza de empuje y movilidad de hombros sin material, un patrón de movimiento que combina empuje y balanceo con raíces en la lucha tradicional india. Movilidad y fuerza en un solo ejercicio: esa es la principal diferencia frente a una flexión clásica, y la razón por la que conviene entenderla desde la primera repetición.

A diferencia de elevar los pies o añadir lastre, la flexión hindú no busca solo más resistencia. Lleva los hombros desde una posición de brazos por encima de la cabeza hasta una extensión profunda, recorre la columna y devuelve el cuerpo a la postura inicial con un balanceo controlado. Pecho, hombros y tríceps trabajan, pero también la espalda alta, la cadera y los isquiosurales.

El movimiento recuerda al dand de la lucha india, usado durante siglos para construir fuerza superior, movilidad y capacidad física. Esa mezcla lo convierte en una pieza útil dentro del calentamiento, del trabajo con el peso corporal o para romper la linealidad de los empujes de la semana.

Qué hace distinta a la flexión hindú frente al empuje clásico

El patrón arranca con las caderas altas y el cuerpo en forma de V invertida, similar a un perro boca abajo. Desde ahí los codos se flexionan, la cabeza y el pecho bajan hacia delante y pasan entre las manos como si te agacharas bajo una barra baja. Se continúa presionando hacia delante y arriba hasta que los brazos quedan rectos, el pecho arriba y las caderas cerca del suelo.

La diferencia con la flexión tipo dive bomber, muy parecida visualmente, está en el retorno: no es imprescindible deshacer el arco en sentido contrario. Basta con empujar las caderas atrás y arriba para volver a la V inicial. Ese detalle hace que la repetición sea más fluida y ahorre tensión innecesaria.

La ventaja de este recorrido es doble. Primero, los hombros trabajan en ángulos que una flexión estándar no toca. Segundo, la columna torácica alterna entre flexión y extensión mientras la cadera se mueve con un rango considerable. No es solo un ejercicio de tren superior; es un engranaje de movilidad.

El balanceo no es un adorno: es lo que convierte un empuje plano en un estímulo de movilidad con la carga de tu propio cuerpo.

Cómo hacer flexiones hindú en cuatro pasos controlados

  • Coloca la V inicial: apoya manos y pies, empuja las caderas alto y forma una V invertida. Manos un poco más abiertas que los hombros y brazos estirados.
  • Desciende y barre hacia delante: flexiona los codos, baja la cabeza al suelo y desliza el pecho entre las manos, manteniéndolo cerca del suelo de forma cómoda.
  • Extiende al frente: sigue presionando con las palmas hasta estirar los codos y levantar el pecho, con las caderas bajas. No descargues el peso sobre la zona lumbar.
  • Recupera la V: empuja el suelo, lleva las caderas atrás y arriba y vuelve al inicio. Mantén las repeticiones suaves y continuas, sin convertir cada posición en un ejercicio separado.

La cantidad de series cambia con el objetivo. En calentamiento, 2 a 3 series de 10 a 15 repeticiones controladas son más que suficientes. Para estímulo muscular, trabaja entre 4 y 5 series, acercándote al fallo sin perder la fluidez y descansando lo necesario entre series.

📊 La pauta en cifras

  • Movimiento: de la V invertida a la extensión de cadera, con el pecho cerca del suelo y los brazos rectos al final.
  • Calentamiento: 2 a 3 series de 10 a 15 repeticiones controladas, sin llegar al fallo.
  • Estímulo muscular: 4 a 5 series, trabajando cerca del fallo, con descansos suficientes entre series.
  • A tener en cuenta: la cadera y los glúteos controlan el retorno; no conviertas cada posición en un movimiento aislado.

Los músculos implicados no son pocos. El pecho impulsa la fase de empuje; el deltoides anterior trabaja a lo largo del arco del hombro; el tríceps estira los codos al avanzar; la espalda alta controla las escápulas al cambiar de posición; y glúteos e isquiosurales ayudan a gobernar la cadera y el regreso a la V. Menos material, más rango.

Entrenar pecho, hombros y tríceps con un solo balanceo

Si piensas que el movimiento fluido resta trabajo de empuje, la sensación de la primera serie te saca de dudas. Los hombros y los tríceps se activan con fuerza durante la transición hacia delante, mientras el pecho asume buena parte del esfuerzo en la posición baja. Al variar el ángulo en cada fase, los músculos trabajan en rangos distintos a los de una flexión habitual.

El mayor argumento para sumarlas a a la rutina está en la movilidad activa de los hombros. Al inicio de cada repetición los brazos quedan por encima respecto al torso; después atraviesan ese rango hasta la extensión final. No se trata de estirar el hombro de forma pasiva, sino de controlar el movimiento a lo largo de todo el arco. Ese matiz importa cuando el objetivo es mantener la movilidad funcional.

La cadera y la parte alta de la espalda también se benefician. La columna torácica alterna flexión y extensión, la postura inicial estira ligeramente gemelos e isquiosurales, y la cadera se mueve con un rango que compensa las horas de silla. La mayoría de los beneficios apunta a que el valor de esta flexión no está en la carga, sino en el recorrido.

La fuerza en rangos amplios es otra razón de peso. Cargar posiciones de gran movilidad con el propio peso corporal desarrolla control en zonas que normalmente solo aparecen en los estiramientos estáticos. Así que la flexión hindú une dos mundos que suelen entrenarse por separado: fuerza y rango.

Dónde encaja la flexión hindú en tu rutina: el análisis con criterio

La evidencia práctica de este movimiento proviene de años de calistenia y de los programas de peso corporal; no necesita equipamiento ni grandes dosis de tiempo. Eso sí, no conviene tratarlo como un ejercicio de fallo constante si tu prioridad es la movilidad. Un par de series fluidas antes de una sesión de empuje elevan la temperatura del hombro y preparan la espalda alta sin fatigar la fuerza.

Con esta pieza no se busca sustituir por completo a la flexión clásica, sino romper los patrones de empuje en línea recta y dar contexto a la movilidad que a veces se entrena de forma separada. Si tu semana acumula press de banca, flexiones y trabajo de tríceps, unas pocas series hindú pueden aportar el rango que falta sin sumar material ni complicar la logística.

La honestidad manda: no es el ejercicio con mayor potencial de hipertrofia pura, porque el fallo muscular no es su único fin. En cambio, sí resulta una herramienta de alto valor para calentar, mejorar el control escapular y ampliar el rango activo de hombros y caderas. Ajusta la profundidad según tu movilidad y avanza de forma progresiva; ante cualquier bloqueo, reduce el recorrido y consulta con un entrenador si quieres pulir la técnica.

⚡ Rutina de Optimización Diaria

  • Prueba el patrón mañana: antes del calentamiento, haz una serie de cinco repeticiones lentas focalizándote en el barrido con el pecho bajo y el retorno de caderas.
  • Mételo al calentamiento: dos días por semana, completa 2 a 3 series de 10 a 15 repeticiones controladas antes del trabajo de empuje o de una sesión completa.
  • Revisa tu técnica: grábate de lado o usa un espejo para comprobar que la zona lumbar no se hunde y que las repeticiones fluyen sin cortes.

El entrenamiento de remo explosivo: el test contra el reloj con el que Dorian Yates mantiene fondo y potencia a los 64

El entrenamiento de remo explosivo permite mantener fondo y potencia sin castigar las articulaciones, y Dorian Yates lo demuestra a los 64 con un esprint de 100 metros en 14 segundos.

El seis veces Mr. Olympia ya no compite, pero conserva el instinto competitivo. Hace unos días compartió un vídeo remando a máxima intensidad y cubrió 100 metros en 14 segundos, un registro que lo deja muy por encima de la media de los usuarios de la base de datos Rowing Level, que ronda los 16,5 segundos.

El dato no es anecdótico. Yates utiliza la máquina de remo dos veces por semana para reventar los 500 metros, en lugar de los intervalos habituales en la bicicleta de asalto, que se rompió del manillar. En sus publicaciones reconoce que su tiempo en 500 metros se queda a solo cinco segundos del récord mundial de su grupo de edad.

El test de 100 metros que mide tu potencia real

Un esprint de 100 metros en remo no evalúa resistencia aeróbica pura; mide la capacidad de generar fuerza y velocidad con el tren inferior, la espalda y el core. El remoergómetro activa una gran masa muscular y traslada la carga al sistema anaeróbico en distancias cortas.

La marca de Yates cobra valor si se compara con registros reales. Un usuario medio masculino logra unos 16,5 segundos en 100 metros, según Rowing Level. Un crono de 14 segundos implica mantener un ritmo de remada explosivo de principio a fin, sin margen para una salida lenta.

Además, en distancias de 500 metros, Yates asegura que su tiempo se queda a solo cinco segundos del récord mundial de su grupo de edad. Esa combinación de potencia y fondo es exactamente la que permite un cardio de bajo impacto que no castiga rodillas ni tobillos.

El remo explosivo no sustituye al entrenamiento de fuerza; lo complementa con potencia y capacidad cardiopulmonar en muy pocos minutos.

Cómo se construye un intervalo de remo explosivo de 100 metros

La pauta que sugiere la fuente es simple: de 3 a 5 series de 100 metros con 20 a 30 segundos de recuperación entre esfuerzos. Se ejecuta al final de la sesión y añade un estímulo intenso sin alargar el entrenamiento.

El beneficio principal es la mejora de la potencia anaeróbica. Al remar a máxima intensidad, el cuerpo recluta fibras musculares de contracción rápida y produce fuerza en poco tiempo. Con la repetición, la capacidad de tolerar y recuperarse de esfuerzos duros mejora de forma clara.

Los intervalos también elevan la demanda cardiovascular. Aunque 100 metros es un esfuerzo anaeróbico, encadenar varias repeticiones impacta en el consumo máximo de oxígeno y en la recuperación entre series. El resultado es una mejora del acondicionamiento general que encaja en rutinas de fuerza, HYROX o deportes con cambios de ritmo.

📊 La pauta en cifras

  • Esfuerzo: 3 a 5 series de 100 metros a máxima intensidad.
  • Recuperación: 20 a 30 segundos entre series.
  • Frecuencia: dos sesiones por semana, como finisher del entrenamiento.
  • Métrica: compara tu tiempo con tu propia progresión y con la media de Rowing Level.

remo ejercicio cardio

El remo trabaja el tren inferior, el core, y la espalda con cada palada. Ese reclutamiento muscular completo lo convierte en una opción eficiente para quien busca cardio sin correr ni saltar.

En el remoergómetro, la técnica pesa más que el esfuerzo bruto. La palada se inicia con las piernas, continúa con la cadera y termina con los brazos; el retorno sigue el orden inverso. Un error frecuente es tirar con la espalda desde el primer segundo, lo que reduce la velocidad y carga las lumbares.

Por eso conviene grabarse o revisar la postura: tronco firme, mirada al frente y un agarre relajado. Cuando la cadena de movimiento fluye, los 14 segundos de Yates se entienden mejor: no es solo potencia bruta, es economía de gesto.

Lo que dice la evidencia sobre los intervalos cortos de remo

La literatura de fisiología del ejercicio distingue entre las distancias de remo y las cualidades que entrenan. El test clásico de 2000 metros mide sobre todo la capacidad aeróbica y el umbral; los esprints de 100 metros, en cambio, capturan la potencia inicial y la capacidad anaeróbica. Con 400 o 500 metros, se trabaja una mezcla de potencia y tolerancia a la fatiga.

Yates no está apostando por el sufrimiento vacío. Ha elegido este método tras años de entrenamiento de alta exigencia. A los 64, el remoergómetro le permite mantener gestos rápidos y exigentes con menos impacto articular que correr o saltar. El matiz importante es que no es un entrenamiento mágico: exige técnica y una progresión realista para evitar hacer trampa con la espalda.

La evidencia disponible sobre intervalos cortos respalda mejoras de potencia y de condición cardiovascular cuando se repiten con consistencia. En personas entrenadas, añadir esprints de remo dos veces por semana puede ser un comodín para subir el ritmo sin modificar toda la planificación.

Ahora bien, la marca de 14 segundos no debería convertirse en un objetivo para cualquier deportista. Es un registro de alto nivel para un ex Mr. Olympia que lleva décadas entrenando. Lo que sí podemos copiar es la lógica del protocolo: esfuerzos muy cortos, recuperaciones incompletas y frecuencia moderada.

Si ya entrenas fuerza tres días por semana, estos intervalos encajan mejor como finisher de 5 a 8 minutos. Si tu base aeróbica es baja, conviene alternarlos con sesiones de remo continuo de 10 a 20 minutos a intensidad moderada. Así sumas ambas vías: potencia y fondo.

Como siempre, adapta la intensidad a tu nivel y consulta con un profesional del entrenamiento si necesitas ajustar el punto de partida.

⚡ Rutina de Optimización Diaria

  • Calienta con intención: Rema 2 o 3 minutos suaves y una salida de 100 metros al 80 % antes de la primera serie.
  • Usa el finisher de remo: Al acabar tu entrenamiento de fuerza, haz 3 series de 100 metros con 25 segundos de pausa.
  • Mide tu progreso: Anota tu mejor tiempo y repite el test cada dos semanas para ajustar el ritmo.

El suavizante de Mercadona: cómo comprobar el contenido real del envase y reclamar si no coincide con la etiqueta

0

El suavizante de Mercadona ha vuelto a alimentar la polémica por la reduflación: el envase pasa de 2 litros a 1,6 litros, cuesta 1,80 euros igual que antes y asegura 80 lavados.

La botella que encendió la polémica: 2 litros frente a 1,6 litros

La queja arranca en un vídeo rescatado en redes. Una compradora coloca el bote azul de siempre junto al nuevo y encuentra que la botella es más baja, más estrecha y «más chiquitita». El titular de la imagen ya lo dice casi todo: el envase cambia, pero el precio no se mueve.

Al comparar, el dato concreto aparece. Según detalla la grabación, el suavizante de Mercadona se vende a 1,80 euros por unidad, tanto antes como ahora. Los dos formatos declaran 80 lavados. La diferencia está en el contenido neto: la botella anterior contenía 2 litros y la nueva 1,6 litros.

La compañía, lejos de negarlo, ha explicado el movimiento como una concentración de fórmula. Donde antes utilizabas 25 ml por lavado, ahora indican 20 ml. Con menos cantidad, sostiene Mercadona, la ropa queda igual de suave y perfumada. La aclaración es coherente, pero traslada la prueba a un sitio incómodo: la etiqueta.

En redes, parte de los consumidores defiende que el número de lavados se mantiene y que el tapón del envase nuevo es más pequeño. Otros recuerdan que hay alternativa: Ahorramás, Eroski, Lidl, Carrefour, Dia, Aldi, Alcampo o Consum. La polémica, en realidad, no es nueva: la reduflación lleva años instalada en el lineal.

El precio por litro sube de 0,90 euros a 1,13 euros al pasar de 2 litros a 1,6 litros, aunque la dosis por lavado se reduce de 25 a 20 ml.

La reduflación describe ese patrón: menos cantidad al mismo precio. No siempre es ilegal, pero cambia el precio real por litro, por kilo o por ración. En un contexto de costes al alza, muchas marcas prefieren tocar el tamaño del envase antes que retocar el precio frontal.

El ticket no lo cuenta. La etiqueta sí.

Cómo comprobar el contenido real y la dosis en la etiqueta

El primer paso es buscar el contenido neto, expresado en litros o mililitros. El segundo, la dosis recomendada por lavado. Con esos dos datos sale el coste real por uso, no el precio del bote. Aquí es donde la letra pequeña decide si has pagado de más.

Para verificar si el envase viene con el llenado correcto no basta con mirar la botella: hay que comprobar que el nivel del líquido se corresponde con el contenido neto marcado, que no haya fugas y que el precinto esté íntegro. Un bote más pequeño y más concentrado no es, por sí solo, un defecto de llenado.

En este caso, la mayoría de las cadenas mantiene envases con la dosis indicada y el número de lavados declarado. Si la etiqueta anuncia 1,6 litros, el envase debe contener esa cantidad dentro de las tolerancias legales. Si el consumidor detecta un llenado inferior, tiene base para reclamar.

reduflación suavizante

📊 La comparativa de un vistazo

FormatoContenido y dosisPrecio
Envase anterior2 litros, dosis de 25 ml, 80 lavados1,80 euros
Envase nuevo1,6 litros, dosis de 20 ml, 80 lavados1,80 euros

El envase nuevo mantiene el precio, pero el litro pasa de 0,90 a 1,13 euros. Si respetas los 20 ml del tapón, el coste por lavado se queda en unos 2,25 céntimos, el mismo que antes. Si tu costumbre es echar un poco más por seguridad, la supuesta concentración no te devolverá el ahorro.

Ahí está el matiz importante. La reducción de envase solo sale a cuenta si cumples la dosis marcada; en cuanto subes la cantidad, el coste por lavado cambia. Por eso conviene fijarse en el tapón dosificador y no en el tamaño del bote.

  • Contenido neto: comprueba que la cantidad declarada en litros coincide con el nivel real, sin fugas ni golpes.
  • Dosis por lavado: mira los mililitros recomendados, no solo los 80 lavados anunciados.
  • Lote y tique: conserva ambos porque son la prueba imprescindible si toca reclamar.

Reducción de tamaño o concentración: qué dice el dato y cuándo reclamar

El debate de fondo no es si Mercadona cambia la botella, sino si el comprador paga más por lavado. Aquí, el dato es más matizado de lo que sugiere la imagen del bote pequeño: el precio por litro sube, pero la dosis recomendada baja. Los 80 lavados declarados se sostienen solo si se respetan los 20 ml por lavado.

No es la primera vez que una denuncia de este tipo acaba en una lectura de etiqueta. La reduflación suele esconderse en galletas, detergentes, yogur o fiambre, y la marca de distribuidor la aplica de forma silenciosa. El consumidor que mira solo el precio frontal pierde la referencia.

El comprador que detecte un llenado real inferior al contenido neto declarado tiene argumento legal. Un envase cumple si la cantidad coincide con lo marcado dentro de las tolerancias permitidas. Si no, la vía es la hoja de reclamaciones en el establecimiento y, en su caso, acudir a la administración de consumo de la comunidad autónoma.

Conviene, eso sí, no mezclar conceptos. Un envase más pequeño con una fórmula más concentrada no es automáticamente un engaño. La sospecha se aclara mirando la dosis recomendada y haciendo una regla de tres entre litros, mililitros y lavados. El consumidor que lo haga tiene el control del precio real.

Menos folleto, más etiqueta. Lo que decide el ahorro no está en el bote, está en el dato.

🛒 El Veredicto de Compra

  • Compara el precio por litro: el envase del suavizante de Mercadona pasa de 0,90 a 1,13 euros el litro, así que contrasta la categoría con otras marcas de distribuidor antes de decidir.
  • Revisa la dosis real: si usas los 20 ml indicados, el coste por lavado se mantiene en unos 2,25 céntimos; si echas más producto, el ahorro desaparece.
  • Conserva tique, lote y fotos: si el nivel real del envase no coincide con el contenido neto declarado, exige la hoja de reclamaciones en el punto de venta.

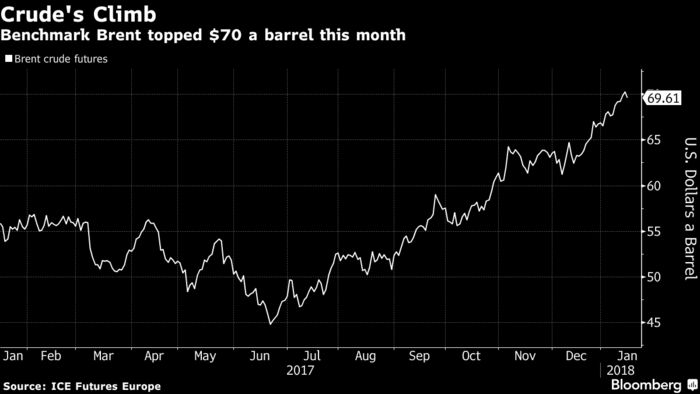
El petróleo se vuelve a los 100 dólares por Irán y el OIEA remite a Teherán al Consejo de Seguridad

El petróleo ha vuelto a los 100 dólares por barril. Lo ha hecho en la sesión del miércoles, por primera vez desde julio, y no es un movimiento aislado: la Junta de Gobernadores del OIEA ha resuelto remitir a Irán al Consejo de Seguridad de la ONU por su programa nuclear. He seguido el dato con la vista puesta en el estrecho de Ormuz, porque ahí se concentra ahora mismo el riesgo real de oferta global.

El Brent superó el miércoles el umbral de 100 dólares por barril, equivalente a unos 86 euros, por primera vez desde julio. La causa inmediata no es una sola: los ataques de los hutíes contra instalaciones energéticas saudíes amenazan los envíos por el mar Rojo, una ruta alternativa clave al estrecho de Ormuz. En paralelo, el Mando Central de Estados Unidos confirmó ataques contra petroleros iraníes en el golfo de Omán y en el propio estrecho.

Un mercado sin margen para absorber nuevos cortes

Los datos que he revisado dibujan un mercado muy poco holgado. Las exportaciones de crudo han caído de forma significativa desde el inicio del conflicto y varios países ya están recurriendo a sus reservas estratégicas. Estados Unidos registra su nivel más bajo desde 1982: 289,7 millones de barriles. Los expresidentes Joe Biden y Donald Trump utilizaron esa reserva para amortiguar los precios al consumidor durante la crisis.

  • Brent: 100 dólares por barril, máximo desde julio y todavía por debajo de los 126 dólares alcanzados en abril.
  • Reservas estratégicas de EE.UU.: 289,7 millones de barriles, el nivel más bajo en más de cuatro décadas.
  • Rutas alternativas: el mar Rojo, castigado por los ataques hutíes, pierde fiabilidad como vía alternativa al estrecho de Ormuz.

«El movimiento hacia y de nuevo por encima de los 100 dólares del Brent refleja un mercado que cada vez debe cambiar su visión sobre cuánto tiempo seguirá limitando la oferta la crisis de Oriente Próximo.» — Ole Hansen, jefe de estrategia de materias primas de Saxo Bank

El propio CENTCOM ha sido explícito sobre la lógica de los ataques contra buques iraníes: Irán utilizaba los petroleros como parte de una red en la sombra de miles de millones de dólares que financia a la Guardia Revolucionaria y a sus representantes regionales. No se trata, por tanto, de una escalada meramente militar: tiene una dimensión económica directa sobre la financiación del bloque iraní y sus milicias.

La decisión del OIEA añade una capa diplomática al precio del crudo

precio del petróleo

Lo que veo detrás de la remisión de Irán al Consejo de Seguridad no es un simple gesto institucional. La Junta de Gobernadores del OIEA ha optado por elevar el contencioso nuclear justo cuando el mercado energético está más sensible a cualquier señal que pueda endurecer las sanciones o las represalias. El precedente de abril, cuando el Brent llegó a 126 dólares, demostró que el mercado no necesita una interrupción total de Ormuz para reaccionar de forma violenta: le basta con que la prima de riesgo se instale en el precio.

Los expertos consultados coinciden en que hay poco margen de capacidad para absorber nuevas disrupciones ligadas a la guerra. Esa fragilidad es la que explica que el crudo haya recuperado los 100 dólares sin que se haya producido un cierre verificable del estrecho. De hecho, la simple combinación de ataques a rutas alternativas y destrucción de capacidad de transporte iraní ha bastado para tensar la oferta disponible.

El presidente estadounidense, Donald Trump, ha asegurado esta semana que la guerra con Irán terminará inmediatamente después de las elecciones de mitad de mandato de noviembre, según las declaraciones recogidas por las agencias. Ese horizonte político introduce otra variable: si el mercado descuenta una distensión tras los comicios, parte de la prima geopolítica podría deshacerse tan rápido como se construyó.

La próxima sesión del Consejo de Seguridad y la evolución de los ataques en Ormuz serán los dos hitos que seguiré para comprobar si la prima de riesgo se consolida o comienza a descontarse. Mientras tanto, el crudo en 100 dólares actúa como un termómetro de una oferta global que ya no puede permitirse demasiados errores.

🌍 El impacto en España y Europa

Energía más cara, inflación más persistente y menos margen para el BCE. Ese es el canal de transmisión.

  • Euríbor e hipotecas: un petróleo por encima de 100 dólares sostiene la inflación energética y puede retrasar los recortes del Banco Central Europeo, lo que mantendría el Euríbor a 12 meses más alto de lo anticipado y encarecería las hipotecas variables españolas.
  • Inflación y poder adquisitivo: España importa prácticamente todo el crudo que consume, por lo que los carburantes y el transporte trasladan pronto la subida a los precios finales.
  • Tejido empresarial: las empresas del IBEX con exposición al transporte, la energía y la industria intensiva en combustible verán presión en márgenes si el crudo se mantiene en estos niveles.
  • BCE y política europea: si el repunte se consolida, Fráncfort tendrá menos argumentos para acelerar el recorte de tipos en las próximas reuniones.

El impacto directo en España es inflacionista, vía precios energéticos, y financiero, vía Euríbor, aunque por ahora no implica una ruptura del escenario central: habría que ver si los 100 dólares se mantienen en el cierre semanal.

Los puntos de recarga para el coche eléctrico: España vende más donde hay menos cargadores

España vende más coches eléctricos justo donde hay menos puntos de recarga.

La lectura más inmediata de los datos agregados por Coches.net apunta una paradoja que obliga a repensar el despliegue: el crecimiento de las matriculaciones de vehículos electrificados no se concentra donde la red es más densa, sino donde la demanda particular aprieta más y la oferta de cargadores aún llega tarde. Es un desajuste entre la decisión de compra y el territorio que se recorre a diario.

La paradoja de las ventas y el mapa de cargadores

Según los titulares recogidos por La Vanguardia y El Periódico, las regiones con menor densidad de puntos públicos de recarga figuran a la cabeza de la compra de eléctricos. No es una casualidad menor: si la autonomía ha dejado de ser el principal freno, el problema se desplaza hacia la conveniencia de la carga en origen y en destino. Y ahí el reparto no es homogéneo.

La lectura empresarial es directa. El operador que gana contratos de carga rápida en esas zonas no solo suma una licencia: gana una posición de mercado sostenida por el crecimiento de un parque móvil que ya circula por esas carreteras. Por eso la batalla por el despliegue se ha acelerado en 2026, un ejercicio en el que la red pública ha dejado de ser un proyecto piloto para convertirse en un activo estratégico. El desequilibrio geográfico entre el punto de venta y el punto de carga define la rentabilidad futura de cada operador.

Iberdrola acelera su red pública y redefine el viaje largo

La cifra que condensa ese giro operativo la aporta Iberdrola. Según Coches.net, la red de recarga de la compañía permite recorrer 500 millones de kilómetros en 2026. La magnitud importa porque convierte la red en un argumento de venta: equivale a cubrir miles de veces la distancia entre los dos extremos de la península y desplaza la conversación desde la autonomía del vehículo hacia la disponibilidad del cargador.

El operador energético no compite solo por número absoluto de cargadores, sino por la fiabilidad de la red. De ahí que haya convertido su mapa público en una herramienta de captación comercial. Los puntos se despliegan en corredores estratégicos y en entornos urbanos donde la rotación de vehículos es mayor. El usuario que antes dudaba entre un híbrido y un eléctrico mira ahora la cobertura de la red antes que el precio del kilovatio.

La descarbonización no avanza al ritmo de las ventas, sino al ritmo de la potencia instalada en cada territorio.

La transición, con todo, sigue teniendo una cara menos amable: la España que más se electrifica no siempre dispone de la recarga pública que necesita. En ese hueco se instala la cuenta de resultados de los operadores, y también la credibilidad del calendario europeo de emisiones. La información oficial de movilidad eléctrica de Iberdrola está disponible en su web corporativa.

El relato de los 500 millones de kilómetros presupone que la recarga funciona en trayectos largos. Sin embargo, la promesa del viaje sin emisiones tropieza con la recarga diaria de quien vive en un bloque sin garaje ni punto propio. Esa tensión entre la gran ruta y el enchufe doméstico es la que no aparece en los comunicados, aunque sostiene buena parte del ritmo real de adopción.

En ese contexto, la expresión ‘fin de la ansiedad por la autonomía’ que ha popularizado la cobertura sectorial conviene leerla con matices. La red española ha alcanzado un nivel clave para los grandes viajes sin emisiones, pero el salto entre corredores no sustituye la carga cotidiana. Son dos infraestructuras distintas que a menudo se cuentan como si fueran la misma.

La recarga deja de ser un freno cuando falta lo básico: capilaridad

El despliegue de la recarga pública se midió durante años en cifras acumuladas. Contar cargadores servía para rellenar presentaciones, pero no para medir la experiencia del usuario. La experiencia se decide en los extremos de la red: en el barrio del comprador y en la ruta del fin de semana. Si esos dos nodos fallan, el conductor no repite eléctrico.

España corre el riesgo de consolidar un sistema a dos velocidades. Las provincias con fuerte empuje de compra y pocos cargadores pueden acabar por saturar los puntos existentes, encarecer la carga en franjas punta y devolver al usuario a la gasolina en un momento de precios bajos. No hay que dramatizar: el sector apunta a 2027 como el año en el que la red podrá cruzar el país sin planificación previa. La cuestión es si la capilaridad, más lenta y menos visible, llegará antes que la frustración del conductor.

Yo no creo que la electrificación vaya a frenarse por este desajuste. El ciclo inversor ya está en marcha y los operadores energéticos han entendido que la recarga es la nueva factura recurrente del automóvil. Pero conviene vigilar el indicador que de verdad importa: no cuántos kilómetros puede recorrer una red teórica, sino cuántos hogares pueden acceder a un punto de recarga fiable sin cambiar de rutina. Ahí, más que en los 500 millones de kilómetros, se juega la penetración masiva del coche eléctrico en España.

MetaMask y Consensys: la wallet se independiza y deja en el aire su salida a Bolsa o un token

MetaMask se independiza de Consensys y separa la cartera digital de consumo del negocio de infraestructura sobre Ethereum. Joe Lubin, cofundador de Ethereum y de la propia Consensys, dirigirá la nueva MetaMask como consejero delegado. La salida a Bolsa y el posible lanzamiento de un token quedan, por ahora, sin fecha.

Lo que se separa: la cartera y la infraestructura

Este miércoles, la compañía ha anunciado una reorganización que rompe en dos una de las firmas más antiguas del sector. Bajo la nueva estructura, MetaMask operará como entidad independiente centrada en su plataforma de consumo, mientras el resto del negocio —protocolos y software de Ethereum para instituciones— mantendrá el nombre histórico de Consensys.

Lubin ha explicado en una entrevista con Fortune que la división responde a una evidencia interna: la actividad de consumo de MetaMask estaba acumulando valor a un ritmo más rápido que el resto de unidades. Mike Kriak, ejecutivo veterano de la casa, liderará la nueva Consensys enfocada a clientes institucionales, con Lubin como presidente ejecutivo de esa segunda firma.

Qué significa para los usuarios y para el posible token

Para quien usa la cartera, el cambio no debería traducirse en una ruptura operativa. La marca sigue siendo MetaMask, la aplicación conserva sus funciones y la compañía insiste en que la separación busca dar más foco a a cada negocio. Donde sí hay incógnitas es en los dos grandes hitos que el sector sigue de cerca: una eventual salida a Bolsa y un token propio.

La firma lleva tiempo coqueteando con ambas opciones. Hace un año señaló planes para salir a Bolsa a comienzos de 2026, pero el enfriamiento del mercado de criptoactivos frenó la operación. Tras la escisión, Lubin no ha querido dar una fecha nueva; el movimiento, en cambio, deja abierta la puerta a que la MetaMask independiente busque cotizar a principios de 2027.

La escisión confirma una lectura de fondo: la wallet es el activo que más rápido crece dentro del ecosistema Consensys.

El posible token también se enfría. MetaMask ya cuenta con una stablecoin, una criptomoneda diseñada para mantener un valor estable, y durante años su fundador ha insinuado que la plataforma estaba preparada para lanzar su propia moneda. En esta ocasión, Lubin admite que el clima regulador y de negocio reduce los incentivos para emitir criptomonedas propias.

La cartera ha dejado de ser solo un monedero de ether. Su cuenta Money Account, descrita en la página oficial de MetaMask, permite mantener distintos activos, incluidos criptoactivos y dinero fiat, y gastarlos con una tarjeta de débito respaldada por Mastercard. Suma además futuros perpetuos, un tipo de derivado que permite operar sobre el precio sin fecha de vencimiento, y mercados de predicción.

Por qué la escisión concentra el valor en MetaMask

La operación tiene lógica estratégica. MetaMask se convirtió hace años en la puerta de entrada natural a Ethereum para millones de usuarios y en una suerte de neobanco cripto con varias fuentes de ingresos: comisiones por servicios, productos de inversión y pagos con tarjeta, entre otras. Separarla le da autonomía de movimientos, algo relevante si lo que persigue es una valoración propia ante inversores.

Consensys nació hace más de una década en Brooklyn como incubadora de proyectos de Ethereum y fue uno de los motores iniciales del ecosistema. En 2023 se trasladó a Texas. Durante ese camino ha vivido recortes de plantilla y también una pelea regulatoria con la SEC que terminó de forma favorable para su derecho a construir software descentralizado. No le ha faltado ruido corporativo.

El riesgo, sin embargo, no desaparece. La dependencia del negocio de consumo respecto al ciclo del mercado sigue siendo alta, y la falta de un token o de una salida a Bolsa deja el valor de MetaMask en una especie de limbo financiero. La apuesta institucional tampoco es trivial: dependerá de que bancos y grandes empresas sigan moviendo parte de sus operaciones a Ethereum.

El desenlace se leerá en dos señales: si se concreta un calendario de cotización antes del verano de 2027 y si la MetaMask independiente recupera la idea del token cuando mejore el marco regulador. De momento, la escisión ordena el tablero, pero no resuelve las incógnitas de fondo.

¿Pierden fuelle los ETF de Ethereum? Registran su primera salida neta tras 824 millones récord

Los ETF de Ethereum al contado han cerrado con salidas netas de 24 millones de dólares, según los datos recogidos por 24/7 Wall St. La cifra llega justo después de una semana en la que estos productos captaron 824 millones de dólares, su mejor registro reciente y una de las mayores entradas desde su lanzamiento.

Al cambio actual, los 24 millones equivalen a algo más de veinte millones de euros. No es una cifra enorme si se compara con los 824 millones de la semana anterior, pero tiene un valor simbólico: rompe una racha de entradas consecutivas y devuelve una pregunta incómoda al mercado del ether.

Estos ETF, aprobados por la SEC en 2024, permiten a fondos y gestoras exponerse al precio del éter sin necesidad de custodiar criptomonedas. Cada mañana, los inversores miran sus flujos igual que en la renta fija se miran las suscripciones: como un termómetro del apetito institucional.

La primera salida tras una semana de récord

La semana pasada, los ETF de Ethereum al contado sumaron 824 millones de dólares en entradas netas. Un dato que superó con claridad la mayoría de registros anteriores. La lectura directa es que hubo un pico de demanda concentrado en pocos días, probablemente impulsado por un buen momento del precio.

Ahora llega una pausa de 24 millones en negativo. Y la primera tentación es leerla como un cambio de humor. Sin embargo, una salida de 24 millones después de captar 824 millones deja un saldo claramente favorable para estos productos.

Una salida de 24 millones no borra la semana récord, pero sí obliga a mirar si el impulso institucional se está agotando.

Por qué importa este dato para el inversor de ether

El interés institucional ha sido uno de los grandes motores del precio de Ethereum en los últimos dos años. Cuando los ETF captan capital, sus gestores compran ether en el mercado, y esa presión compradora suele trasladarse al precio. Lo contrario ocurre con las salidas.

Eso no significa que 24 millones vayan a tumbar nada. El volumen diario de ether se mueve en miles de millones de dólares. Pero el dato llega en un momento en el que parte del mercado ya se preguntaba si la demanda institucional podía sostener el ritmo de los últimos meses.
Por ponerlo en contexto, la salida de 24 millones apenas supone una fracción mínima del patrimonio total gestionado por estos productos. Sin embargo, los flujos netos suelen importar más por la señal que por el importe. Un inversor profesional no retira 24 millones por casualidad.

A este factor se suma una particularidad: los ETF de Ethereum conviven con un ecosistema DeFi que compite por el mismo capital. El inversor puede obtener exposición al ether a través del producto regulado, pero también puede buscar rendimiento directamente en la red con staking (bloquear monedas para validar transacciones a cambio de recompensas) o restaking (reutilizar esa garantía para asegurar otros protocolos).

Una pausa no es un cambio de tendencia

Hay que recordar lo que pasó en los ciclos anteriores. En 2024, la aprobación de los ETF de ether en Estados Unidos marcó un antes y un después: puso a Ethereum en el radar de tesorerías corporativas y de gestoras tradicionales. Desde entonces, el flujo ha sido irregular, con semanas muy positivas y algún episodio de salidas como el actual. La diferencia es que ahora el mercado parte de una base de capital mucho mayor.

Conviene no perder de vista otro precedente. Los ETF de Bitcoin vivieron un patrón parecido tras sus primeros máximos: semanas de entradas multimillonarias seguidas de salidas moderadas que no impidieron que el producto siguiera creciendo a medio plazo. No hay ninguna garantía de que Ethereum repita ese guion, pero sirve como referencia de que una toma de beneficios no es sinónimo de abandono.

El riesgo, con todo, es que una sola gestora o un par de productos concentren buena parte del flujo. Si esa posición dominante se estanca, las cifras globales pueden girar con rapidez. La dependencia del inversor institucional es, al mismo tiempo, la gran fortaleza de Ethereum y su principal punto débil en el corto plazo.

La siguiente referencia será comprobar si las salidas se repiten en las próximas jornadas o si se trata de un movimiento puntual. Si las salidas se detienen y las entradas vuelven, el episodio quedará como un simple respiro. Si se alargan, habrá que mirar más de cerca qué se está comprando y qué se está vendiendo. Un único dato no hace tendencia, pero tres o cuatro sesiones en negativo sí empezarían a cambiar el discurso.

Las ayudas a autónomos en Extremadura: 15 millones extra para empleo, formación y contratación

Extremadura mantendrá en 2026 los 15 millones de euros adicionales para políticas activas de empleo, incluidos el apoyo a autónomos, la formación y los incentivos a la contratación.

El Consejo de Gobierno autorizó este miércoles la firma de un convenio con el SEPE para desarrollar el Plan Integral de Empleo de Extremadura. Las actuaciones podrán ejecutarse hasta finales de 2027, según ha explicado la portavoz autonómica, Elena Manzano.

Los fondos proceden del SEPE y los gestiona en la comunidad el Servicio Extremeño Público de Empleo (SEXPE). El convenio se enmarca en el Real Decreto 370/2026, de 6 de mayo, que regula la concesión directa de subvenciones en materia de empleo y formación este ejercicio.

El plan se alinea con el Plan Director de Políticas Activas de Empleo 2024-2027 y con el Plan de Empleo de Extremadura. Entre sus prioridades están generar empleo de calidad, aumentar la empleabilidad, fomentar la inclusión y la diversidad e impulsar la transformación digital y el emprendimiento.

Qué financia exactamente el plan de 15 millones

El dinero se reparte entre varias líneas: formación, recualificación y reciclaje profesional, incentivos a la creación y el mantenimiento de puestos de trabajo y facilitación de nuevas contrataciones.

También se mantiene el apoyo a autónomos, emprendedores y empresas, así como el refuerzo de los servicios de orientación e intermediación con las compañías.

Los 15 millones no son una ayuda única: financian un paquete de programas que se irán abriendo en convocatorias del SEXPE.

El plan permitirá además financiar actuaciones innovadoras o que no figuren en el Plan Anual para el Fomento del Empleo Digno. Como ejemplo, la Junta cita la tarifa cero para familiares colaboradores de trabajadores autónomos, una medida que ya está en marcha.

Quién puede acceder a las ayudas y perfiles prioritarios

La Junta prestará atención especial a jóvenes, mujeres, desempleados de larga duración, personas con discapacidad, colectivos en riesgo de exclusión social y quienes buscan su primera experiencia profesional.

La formación financiada con estos recursos buscará responder a las necesidades reales del tejido productivo extremeño. Los sectores citados son industria manufacturera, tecnología y telecomunicaciones, energías renovables, salud, construcción, hostelería, comercio y turismo.

El perfil más frecuente entre las personas desempleadas de Extremadura es el de una mujer mayor de 45 años con estudios de ESO, experiencia en el sector servicios y residente en zonas rurales. Entre las actividades con más experiencia previa aparecen la Administración Pública, el comercio y la hostelería.

Por qué importa mantener estos fondos en Extremadura

La continuidad de los 15 millones responde a una reivindicación expresa del Ejecutivo autonómico desde 2024. No se trata solo de conservar una cifra: esos recursos adicionales sostienen programas que el plan ordinario no cubre.

El documento aprobado por el Consejo de Gobierno reconoce que, pese a la mejora de los datos de empleo durante el último año, Extremadura sigue arrastrando desequilibrios estructurales. Mantener las políticas activas es, en esa lógica, la vía para acercar la comunidad a la media nacional.

La fotografía de fondo justifica la urgencia: una mujer mayor de 45 años, con estudios básicos y experiencia en servicios o comercio, residente en zonas rurales, es el perfil que más se repite en las listas del paro. La formación en sectores con demanda puede ser la palanca para recolocar ese perfil, y de ahí que los 15 millones prioricen recualificación y contratación.

Queda por ver cómo se concretará cada convocatoria. El acuerdo con el SEPE despeja el marco y el dinero, pero los autónomos y desempleados extremeños tendrán que estar atentos a lo que publique el SEXPE durante los próximos meses. La tarifa cero ya activa es la pista más firme de que la maquinaria va en serio.

Guía rápida del trámite

  • 📅 Plazos: Las actuaciones podrán ejecutarse hasta finales de 2027; las convocatorias concretas aún no tienen fecha cerrada.
  • Requisitos clave: Pertenecer a los colectivos prioritarios (jóvenes, mujeres, parados de larga duración, personas con discapacidad o en riesgo de exclusión) o ser autónomo y empresa activa en Extremadura.
  • 🌐 Dónde solicitarlo: En la web oficial de la Junta de Extremadura y a través del SEXPE. Las convocatorias aún no están publicadas.
  • 💰 Importe o coste: 15 millones de euros adicionales en total; los importes individuales por ayuda no se detallan en la fuente original.
  • ⚠️ Error a evitar: No confundir la aprobación del convenio con una convocatoria abierta: hay que esperar a cada programa del SEXPE y revisar las bases antes de pedir nada.

Imaz reafirma el compromiso inversor de Repsol en Venezuela con el Brent sobre los 100 dólares

Josu Jon Imaz, consejero delegado de Repsol, reafirma el compromiso inversor de la compañía en Venezuela con el barril de Brent por encima de los 100 dólares. El directivo vasco ha asegurado que la petrolera está ‘completamente comprometida’ con el país sudamericano y que sigue invirtiendo en sus activos de hidrocarburos.

La declaración llega desde el XI Foro Energía organizado por elEconomista.es. Allí, Imaz ha detallado una doble lectura: la situación social y económica de Venezuela ‘tímidamente empieza a mejorar’ y la producción de hidrocarburos ‘empieza a aumentar, que es el gran ingreso fiscal que tiene el país’. En ese marco, ha subrayado: ‘Repsol, evidentemente, está invirtiendo, estamos comprometidos’.

El mensaje tiene peso corporativo. Repsol opera en Venezuela desde hace décadas y mantiene una presencia condicionada por el régimen de sanciones de Estados Unidos y por un marco licitatorio inestable. Aun así, el discurso de Imaz apunta a la continuidad operativa.

Imaz ha puesto el foco en el gas. Según sus palabras, Repsol y Eni producen de forma conjunta el 60% del gas que estabiliza el sistema eléctrico de Venezuela. ‘Nosotros producimos con Eni el 60% del gas que estabiliza el país; esto es muy importante porque imagínense las situaciones humanitarias que hubiese habido si esto no hubiese funcionado’, ha manifestado.

La referencia a Eni no es menor. El grupo italiano es el socio de referencia de Repsol en el gas venezolano, una alianza que explica la capacidad de ambas compañías para mantener operaciones en un mercado donde otros operadores internacionales han reducido exposición.

El gas venezolano no es solo producción; es estabilización eléctrica y, con ella, control del riesgo humanitario en el país.

El contexto de crudo refuerza el discurso inversor. El barril de Brent se mantiene por encima de los 100 dólares, un nivel que devuelve margen de maniobra a las petroleras europeas para sostener proyectos internacionales con retornos exigentes. Para Repsol, la ventana de precios altos permite justificar la asignación de capital a Venezuela pese a la prima de riesgo que arrastra el país.

No se detalla en esta intervención un importe concreto de inversión, ni un plan plurianual. El mensaje es de continuidad: seguir produciendo gas para el sistema eléctrico y tratar de incrementar la producción de hidrocarburos. Esa doble vía convive con la estrategia global de Repsol, que en los últimos ejercicios ha elevado el peso del negocio de exploración y producción en mercados de alto retorno, bajo un entorno de precios sostenido por la demanda y por restricciones de oferta.

Qué dice Repsol sobre su negocio en Venezuela

Imaz ha evitado comprometer cifras. Su intervención, sin embargo, confirma que la petrolera no se plantea una retirada. Al contrario: el directivo vasco ha fijado el ‘ánimo de seguir produciendo el gas que sostiene el sistema eléctrico del país y además tratando de incrementar la producción de hidrocarburos’. En términos prácticos, esa frase significa más inversión en mantenimiento de pozos, compresión de gas y servicios asociados.

La producción de gas con Eni es la joya de la presencia de Repsol en Venezuela. El 60% citado por Imaz convierte a la alianza en el principal soporte energético del país, por encima de los desarrollos de crudo que operan otras firmas. La lectura para el inversor es clara: el gas genera ingresos recurrentes en dólares y cumple una función sistémica que lo hace menos susceptible a paralizaciones por sanciones.

El entorno, con todo, no es lineal. Venezuela acumula un historial de impagos, arbitrajes internacionales y restricciones financieras que obliga a Repsol a aplicar amortiguadores de riesgo en su valoración de activos. La compañía, como el resto del sector, descuenta en sus libros el coste país. En este punto, la señal de Imaz es que los precios altos compensan el riesgo.

El Brent en 100 dólares y el mapa inversor de Repsol

Con el crudo de referencia por encima de los 100 dólares en los mercados internacionales, la ecuación de retorno sobre el capital empleado mejora de forma sensible para la unidad de upstream. En el plano general del sector, Repsol compite con Cepsa, BP o TotalEnergies, aunque cada una gestiona distinta exposición a Venezuela.

Repsol cotiza en el Ibex 35 y el mercado sigue de cerca su política de retorno al accionista, que combina dividendo en efectivo, recompra de acciones y reducción de deuda. En este escenario, la confirmación de Imaz sobre Venezuela añade un factor de visibilidad a un negocio que en el pasado llegó a ser un quebradero contable para la compañía.

Imaz Repsol inversión

La lectura de fondo: riesgo país y retorno energético

La decisión de Repsol de mantenerse en Venezuela no es nueva. Responde a un patrón clásico en el sector: las majors europeas preservan activos con ventaja competitiva de bajo coste, aun en regímenes complejos, cuando el precio del crudo sostiene el margen. El precedente de Chevron en Venezuela ha mostrado que una licencia limitada puede viabilizar producción sin necesidad de inversión masiva. Repsol parece seguir una lógica similar, apoyada en la infraestructura de gas que ya controla con Eni.

El gas aporta además una capa de estabilidad. No depende de la exportación, ni del tipo de cambio, y su suministro al sistema eléctrico lo convierte en un servicio básico. Imaz lo ha verbalizado con crudeza: si fallara la operación de Repsol y Eni, las consecuencias humanitarias serían enormes. En otras palabras, la compañía es difícilmente prescindible en Venezuela, y eso le otorga un estatus operativo que otras firmas no tienen.

La opinión técnica, en este punto, es clara: el compromiso inversor de Repsol en Venezuela es sostenible mientras los precios del Brent se mantengan altos y la alianza con Eni siga produciendo gas. El riesgo, sin embargo, sigue estando en la política y en las sanciones. Un cambio en la administración estadounidense o una renegociación de licencias podría alterar el equilibrio.

📊 Las Claves para el Inversor

  • Qué vigilar: El precio del Brent y la evolución de las licencias petroleras de Estados Unidos para Venezuela, que condicionan la continuidad operativa de Repsol.
  • Reacción del valor: La cotización de Repsol descuenta un Brent sostenido por encima de los 100 dólares; la confirmación de inversión en Venezuela no altera por sí sola la tesis, pero reduce la incertidumbre sobre la salida de activos.
  • Precedente sectorial: La experiencia de Chevron en Venezuela muestra que una operación licenciada puede ser rentable sin grandes expansiones, un modelo que Repsol y Eni ya aplican en gas.

Hacienda puede reclamarte la deuda del proveedor por facturas falsas: tu responsabilidad según el art. 42.1a LGT

Hacienda puede intentar reclamarte la deuda tributaria de tu proveedor si concluye que emitía facturas falsas y que tú colaboraste activamente en el fraude. Es la vía del artículo 42.1a de la Ley General Tributaria (LGT). Una sentencia reciente de la Audiencia Nacional acaba de recordar que no basta con aceptar facturas: la Agencia Tributaria tiene que probar una participación real y plenamente acreditada.

La Audiencia Nacional ha anulado una derivación de responsabilidad solidaria contra una mercantil por las deudas de un proveedor al que la AEAT imputaba facturas falsas. La razón: no se identificaron las facturas concretas ni se probó la participación activa de la compradora. El criterio te protege como autónomo o pyme, pero también marca la línea de riesgo: si Hacienda acumula indicios suficientes, el problema se vuelve serio.

Qué dice el artículo 42.1a LGT y cuándo Hacienda puede reclamarte la deuda de tu proveedor

El artículo 42.1a de la Ley General Tributaria establece que son responsables solidarios de la deuda tributaria quienes sean causantes o colaboren activamente en una infracción tributaria. Esa responsabilidad exige algo más que ser cliente: implica participación activa e intencionalidad. Y se extiende tanto a la deuda como a las sanciones.

No hay que confundirlo con el artículo 43.1a LGT, que regula la responsabilidad subsidiaria de los administradores de sociedades por no cumplir sus obligaciones. Aquí hablamos de terceros, entre ellos clientes o compradores, a los que Hacienda puede reclamar si detecta que las facturas de su proveedor eran falsas y que colaboraron para obtener un ahorro fiscal.

La AEAT suele acreditar la facturación irregular mediante prueba indiciaria: carencia de medios materiales y personales del proveedor, pagos grandes en efectivo o devoluciones llamativas. Con la inteligencia artificial ha reforzado la detección de emisores de facturas falsas.

Aceptar una factura no te convierte en responsable solidario: Hacienda debe probar que colaboraste activamente en el fraude, no que simplemente recibiste el documento.

La sentencia de la Audiencia Nacional que ha frenado una derivación de responsabilidad

El caso partía de una empresa con trayectoria, que compró materia prima a un proveedor con facturas, pagos bancarios, albaranes y recepción real de la mercancía. Hacienda no cuestionaba que el servicio se prestara, sino que lo prestara ese proveedor por carecer de medios para hacerlo. Le imputó colaboración activa por aceptar las facturas y autoliquidar en consonancia.

La Audiencia Nacional lo rechaza. Ni de los acuerdos de liquidación ni del acuerdo de derivación se deducía cuál era la participación concreta de la compradora. Los indicios tienen que estar plenamente probados, no ser meras sospechas. Tampoco se identificaron las facturas falsas ni las entidades afectadas. Sin esa prueba individualizada, no puede declararse responsable solidario.

Cómo defenderte si Hacienda te deriva la deuda de un proveedor por facturas falsas

El criterio es clave para autónomos y pymes: no te conviertes en responsable por el mero hecho de recibir facturas. Hacienda necesita demostrar colaboración activa. Pero el margen se estrecha si hay señales de que conocías la irregularidad.

¿Qué puedes hacer hoy? Guarda las pruebas de que la operación es real: albaranes, pagos bancarios, contratos, emails, recepción de mercancía. Evita pagos grandes en efectivo. Y revisa a tus proveedores: si carecen de medios para prestar lo que facturan, el riesgo no es solo suyo.

El error más común: asumir que como la factura está registrada, no hay problema. Hacienda puede cruzarla y, si el emisor está en un nicho de fraude, la derivación llega. Documentar la operación es la mejor defensa frente a una posible derivación por facturas falsas.

Guía rápida del trámite

  • 📅 Plazos: No detallado en la fuente original; verifica la notificación del acuerdo de derivación.
  • Requisitos clave: Ser autónomo o pyme con facturas de proveedores; la derivación exige participación activa probada.
  • 🌐 Dónde solicitarlo: Recurso ante la sede electrónica de la AEAT y vía económico-administrativa.
  • 💰 Importe o coste: La responsabilidad incluye deuda y sanciones del proveedor; no detallado en la fuente.
  • ⚠️ Error a evitar: No conservar albaranes, pagos bancarios y evidencias reales de la operación.

Google invierte 13.000 millones en centros de datos en Finlandia y dispara la puja energética de Iberdrola

Google anuncia 13.000 millones en Finlandia para centros de datos e infraestructura de IA, su mayor desembolso en Europa. El movimiento dispara la puja por energía limpia en la que compite Iberdrola con la finlandesa Fortum.

13.000 millones para centros de datos e IA

La cifra supone el mayor desembolso de Google en Europa y consolida a Finlandia como uno de los principales destinos para la infraestructura de inteligencia artificial. Fuentes del sector confirman que el plan contempla levantar varios centros de datos en el sur del país, donde la red eléctrica es especialmente estable.

Google lleva años operando en Hamina, una de sus instalaciones europeas de referencia. La nueva inversión multiplica la capacidad existente y busca responder a la demanda de servicios de nube y modelos generativos. Para hacerse una idea, los 13.000 millones superan el presupuesto anual de algunos países europeos en transformación digital.

No se trata de una apuesta aislada. Microsoft y Amazon también han intensificado sus inversiones en Escandinavia, atraídos por la combinación de frío, fiscalidad estable y acceso a energía renovable. La disponibilidad de electricidad se ha convertido en el primer filtro para decidir dónde aterriza un centro de datos.

Fortum, Iberdrola y una nuclear con 22 años más de vida

El acuerdo con Fortum es el corazón de la operación. Google no solo compra electricidad; también asegura la viabilidad de una central nuclear que prolongará su actividad 22 años más, algo poco habitual en el sector tecnológico. La finlandesa presta el suministro y, a cambio, obtiene un cliente ancla para justificar la extensión de la planta.

Iberdrola no se queda quieta. La eléctrica que preside Ignacio Sánchez Galán mantiene contactos con los promotores de otros centros de datos en Finlandia y en el resto de la región nórdica. De hecho, la competencia por la energía para IA está obligando a las eléctricas a ofrecer contratos a muy largo plazo, algo que tensiona sus balances.

La inteligencia artificial no se alimenta solo de chips: necesita un suministro eléctrico blindado durante dos décadas.

La acción de Fortum se ha disparado en la bolsa de Helsinki. Aunque no hay cifras oficiales, los inversores interpretan que el contrato con Google aporta previsibilidad de ingresos durante más de dos décadas. Esa señal vale casi tanto como el acuerdo en sí.

Finlandia cuenta con una capacidad nuclear que cubre cerca de un tercio de su generación anual, según los datos de la industria local. A ello se une una red hidroeléctrica consolidada y un despliegue eólico que no deja de crecer. El resultado es un mercado mayorista con precios competitivos y menos volatilidad que el resto de Europa.

Finlandia se ha convertido en el interruptor de Europa.

Finlandia, el nuevo nodo energético de la IA

La elección de Finlandia no responde solo al clima frío, que abarata la refrigeración de los servidores. Tiene que ver, sobre todo, con la disponibilidad de electricidad descarbonizada y predecible. Mientras otros países europeos pelean por conectar nuevos parques eólicos o plantas solares a la red, Finlandia ya ofrece un excedente energético gracias a su mix nuclear e hidroeléctrico.

Aquí aparece una contradicción que conviene mirar de cerca. La expansión de los centros de datos en el norte de Europa está chocando con la capacidad real de la red. Los gestores de transporte tienen que priorizar qué proyectos se conectan y qué empresas esperan. La apuesta de Google por una nuclear con una vida útil ampliada no resuelve el cuello de botella: lo maquilla en su propio beneficio.

En 2022, la crisis energética puso en jaque a la industria europea. Aquella experiencia explica por qué los contratos a diez o veinte años han dejado de ser una rareza para convertirse en la nueva norma. No obstante, el movimiento tiene lógica empresarial. Para una compañía con la escala de Google, asegurar energía a 22 años vista es una decisión de gestión de riesgos, no un capricho. La volatilidad de los precios mayoristas y las tensiones geopolíticas convierten a la energía europea en un activo estratégico. Si Iberdrola o cualquier otra competidora quiere disputar ese terreno, tendrá que ofrecer condiciones similares de estabilidad y precio.

Seguiré con atención la próxima presentación de resultados de Iberdrola. Si la puja por estos contratos se concreta en algo más que conversaciones, aparecerá en la cartera de renovables y en la visibilidad de ingresos. Finlandia ha dejado de ser un mercado secundario para convertirse en la mesa donde se decide quién alimenta a la inteligencia artificial en Europa.

Mediapro abandona su marca histórica y pasa a llamarse Imagina a partir de 2027

Mediapro abandonará su marca histórica y pasará a llamarse Imagina a partir del 1 de enero de 2027, una decisión que busca cerrar su reestructuración y entrar en una fase inversora de 100 millones de euros.

El fin del plan de reestructuración y el salto a Imagina

El presidente ejecutivo, Sergio Oslé, y el consejero delegado, Carlos Núñez, anunciaron este miércoles a la plantilla que la compañía da por cerrado el plan de reestructuración, saldado con un ERE de 189 trabajadores y la revisión de todas las unidades de negocio. El grupo controlado por Southwind, sociedad del inversor chino Orient Hontai Capital, quiere pasar de la contención al crecimiento sin romper la liquidez.

El cierre de 2025 dejó la fotografía más dura del grupo: un ebitda de 60 millones de euros y unas pérdidas de 286 millones, en parte por las provisiones vinculadas al ajuste. La deuda alcanza los 525 millones de euros, una losa que condiciona cualquier decisión de inversión y marca el tono de la nueva fase.

La herencia pesa.

La compañía asume que la situación sigue siendo delicada. La frase elegida por Oslé ante la plantilla lo resume: ‘La situación financiera es complicada, pero es el momento de volver a crecer’. En la misma línea, Núñez situó el arranque de la recuperación en este mismo ejercicio, no en 2027.

Objetivos financieros y las cuatro áreas del plan

El primer objetivo marcado por la dirección es elevar el ebitda entre un 50% y un 60% este año y generar flujo de caja positivo, tras un 2025 en el que la compañía rozó su límite financiero. El grupo espera mantener una facturación cercana a los 1.000 millones de euros y liberar recursos para invertir 100 millones hasta 2029.

Mediapro cambio nombre

Ni el cambio de marca ni la inversión de 100 millones resuelven por sí solos una deuda de 525 millones; la clave es que el ebitda vuelva a crecer y estabilice la caja.

Para sostener ese crecimiento, la nueva estrategia se apoya en cuatro áreas: los servicios de producción audiovisual, que ya aportan casi la mitad del negocio; la creación de contenidos; la gestión de derechos deportivos —con la comercialización internacional de LaLiga como activo destacado—; y, el área de eventos y experiencias. La dirección estudia adquisiciones y alianzas para engordar proyectos en cada bloque.

El nuevo nombre no es una decisión ajena a la historia del grupo. Imagina ya se utilizó para bautizar el edificio del 22@ que ocupa la compañía o para la exposición Codi Gaudí que se presentará el 21 de septiembre. La idea es que la marca paraguas pierda protagonismo frente a las marcas comerciales del grupo, como Overon, Cimarrón o El Terrat.

La dirección niega que el cambio responda a una voluntad de desvincularse de los fundadores Jaume Roures, Tatxo Benet y Gerard Romy. Sin embargo, el anuncio llega dos meses después de que Benet vendiese su 5% del capital a Southwind y dejase la vicepresidencia, un cargo sin funciones ejecutivas.

Lo que está en juego: la herencia de Roures y el refuerzo de la marca

El relevo de marca se produce tras un año de fuertes tensiones internas. Benet había dejado de liderar el grupo el ejercicio pasado tras la fallida incursión en la liga francesa de fútbol para explotar los derechos televisivos y la pérdida del contrato de partidos de primera y segunda división en España. La nueva cúpula quiere ahora recomponer la relación con los clientes clave y reordenar el perímetro antes de 2027.

La operación tiene una lectura empresarial clara: Imagina es el paraguas de un grupo que todavía conserva una posición relevante en producción audiovisual, pero que necesita demostrar que puede crecer sin la marca que lo sostuvo durante tres décadas. El reto no es únicamente estético; pasa por convertir el incremento previsto del ebitda en una mejora sostenible de la caja operativa y por evitar que la deuda de 525 millones ahogue el plan de adquisiciones.

La dependencia de los derechos deportivos tampoco desaparece. Aunque LaLiga en el extranjero siga en cartera, la producción audiovisual ya aporta la mitad del negocio, lo que reduce la exposición a los vaivenes del fútbol, pero no elimina la negociación de contratos discrecionales. La inversión de 100 millones hasta 2029 parece moderada frente al pasivo y al objetivo de caja positiva.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del ebitda en 2026 y la confirmación de que el flujo de caja deja de ser negativo antes del cambio de marca.
  • Reacción del valor: Al no cotizar en bolsa, la evidencia de riesgo se medirá por la capacidad para estabilizar la deuda de 525 millones y por el tono de los acreedores.
  • Precedente sectorial: El uso de marcas paraguas frente a sub-marcas comerciales ya se ensayó en Imagina, Overon o El Terrat; ahora se invierte la jerarquía para dar protagonismo a las filiales.

Funcas alerta: España pagará un 50% más de intereses por la deuda en 2030, hasta 60.000 millones

España pagará 60.000 millones de euros en intereses de la deuda en 2030, según el último cálculo de Funcas.

La factura de intereses sube 20.000 millones por tipos y más deuda

El informe de Funcas dibuja un incremento del 50% en la carga de intereses hasta 2030. La factura pasaría de los cerca de 40.000 millones actuales a 60.000 millones, según la serie que maneja la fundación.

Esa subida de 20.000 millones no responde a un único factor. Según Funcas, combina el encarecimiento de la financiación por los tipos de interés con un endeudamiento mayor, dos fuerzas que se refuerzan entre sí a medida que vencen títulos baratos y se reemplazan por pasivo más caro.

En la práctica, este mecanismo se comporta como una bola de nieve. Los tipos que fijó el Banco Central Europeo en la etapa de normalización monetaria no han bajado al ritmo que necesita una economía con deuda elevada, y el Tesoro viene refinanciando los vencimientos de la última década con cupones más altos. No es una novedad, pero ahora se cuantifica.

Impacto: menos margen presupuestario

El salto hasta 60.000 millones presiona al Tesoro en un momento en que las reglas fiscales europeas vuelven a exigir ajustes. Cada euro destinado a intereses resta oxígeno a partidas de inversión, sanidad o educación. La partida de intereses se convierte, de facto, en un gasto no negociable que llega antes que cualquier promesa presupuestaria.

La cifra equivale a superar con creces el presupuesto anual de una docena de ministerios pequeños y medianos. Y convierte a los inversores en en prioridad de pago, por delante de cualquier política nueva. El margen para medidas discrecionales se estrecha cuando el servicio de la deuda compite con el gasto público ordinario.

El coste de los intereses no depende de la ideología del Gobierno: se cobra antes que el gasto social y condiciona las cuentas públicas durante años.

Con todo, hay matices que conviene no ocultar. Si el crecimiento nominal de la economía sorprende al alza, la relación entre intereses y PIB puede contenerse aun con tipos altos. Una economía que crece en términos nominales diluye el peso del pasivo, y España ha demostrado cierta capacidad de rebote en los últimos ejercicios. Pero esa es, precisamente, la duda.

El propio análisis de Funcas no traslada un escenario apocalíptico, sino un ejercicio de proyección con supuestos verificables. Asume tipos y niveles de endeudamiento que no son benignos, pero tampoco extremos. Nada de colapsos repentinos. Solo aritmética financiera aplicada al presupuesto público.

La lectura de fondo: deuda elevada y menor colchón fiscal

España no parte de cero. Los dos últimos episodios de tipos en negativo aplazaron una parte del problema, y ahora la factura regresa con la deuda pública en niveles altos. El coste de los intereses es, en el fondo, la memoria del endeudamiento acumulado.

El precedente de la crisis de deuda soberana de comienzos de la década pasada dejó una lección incómoda: cuando los inversores dudan de la sostenibilidad, la prima de riesgo manda y los presupuestos pierden autonomía. No digo que España esté en esa situación, pero la proyección de Funcas recuerda que el margen no es infinito.

He defendido antes que la sostenibilidad de la deuda importa más que cualquier ajuste contable de un ejercicio. La proyección de Funcas no es un pronóstico apocalíptico, creo, pero sí una advertencia de coste creciente. Gobiernos de distinto signo han tenido que convivir con esta restricción, y ninguno ha logrado esquivarla sin crecimiento o sin inflación inesperada.

El debate de fondo no es solo cuánto subirán los tipos, sino si la economía española puede crecer por encima del tipo de interés real. Si lo consigue, el peso de la deuda se diluye; si no, la carga fiscal se endurece. En el segundo escenario, los presupuestos generales del Estado vivirán un conflicto permanente entre servicio de la deuda, políticas sociales e inversión productiva.

El hito a vigilar llegará en 2030, cuando el Tesoro publique la ejecución real de intereses y se compare con esta proyección de 60.000 millones. Hasta entonces, la cifra de Funcas sirve como un recordatorio incómodo para cualquier discusión sobre gasto público.

Bruselas avala regular Airbnb y la compraventa de segundas viviendas en zonas tensionadas

La Comisión Europea ha abierto este miércoles la puerta a que los ayuntamientos restrinjan plataformas de alquiler de corta duración como Airbnb y la compraventa de segundas viviendas en zonas tensionadas. El escudo legal llega con condiciones estrictas de proporcionalidad, diagnóstico con datos y una vigencia máxima de cinco años.

La propuesta de Ley de Vivienda Asequible presentada por el Ejecutivo comunitario no es un aval general a las prohibiciones. Según las fuentes comunitarias recogidas en la documentación, la futura norma ‘no establece un catálogo de medidas que siempre serán compatibles’ con el Derecho de la Unión, sino una metodología caso por caso. El objetivo es que cada autoridad local demuestre con datos que la actividad en cuestión tiene un efecto adverso significativo en el mercado inmobiliario por su escala, frecuencia o actividad comercial.

Las condiciones que exige Bruselas

Para acogerse al escudo legal, las administraciones deberán acreditar que las tensiones sobre la vivienda asequible se prolongan durante al menos tres años. También tendrán que probar que la restricción es proporcionada y que no existen alternativas menos restrictivas igualmente eficaces.

  • Diagnóstico previo de zona tensionada, con el umbral de que el coste de una vivienda supere los ingresos anuales netos de ocho años.
  • Justificación por escala, frecuencia o actividad comercial del alquiler turístico.
  • Respeto a la seguridad jurídica y a los derechos fundamentales.
  • Duración máxima de cinco años, revisable con nuevas evaluaciones.

Las restricciones, además, no podrán sustituir las medidas dirigidas a las causas estructurales de la escasez de oferta, como la construcción o la renovación de alojamientos. Esa salvaguardia está pensada para que la limitación del alquiler vacacional no se convierta en un atajo político frente al déficit de obra nueva.

Nada de restricciones indefinidas.

La metodología exige un prediagnóstico riguroso. No basta con que el mercado inmobiliario esté tensionado por factores generales: hay que vincular el problema a la actividad turística o a la vivienda de uso no principal y acreditar que una medida menos restrictiva no lograría el mismo resultado. Esa carga de la prueba recae sobre la administración, no sobre las plataformas.

Bruselas no prohíbe por decreto; exige a cada ayuntamiento que documente el fracaso del mercado antes de intervenir.

El impacto para las plataformas y el sector inmobiliario

El movimiento de Bruselas afecta de lleno al negocio de Booking Holdings y Expedia Group, los dos grandes operadores del alquiler de corta duración que compiten con Airbnb en Europa. No se trata de una prohibición comunitaria, sino de una habilitación jurídica para que los gobiernos locales puedan intervenir sin chocar con la libre circulación de servicios.

El dato que maneja la Comisión para calibrar la presión es contundente: en Madrid, de cada 100 viviendas disponibles en el alquiler de larga duración, 40 se ofrecen en el circuito de corta duración. Ese desequilibrio, replicado en otras capitales europeas, explica el respaldo al enfoque de zona tensionada frente a las restricciones generalizadas.

La Ley de Vivienda Asequible aún debe negociarse entre el Consejo de la UE y la Eurocámara. Una vez entre en vigor, se aplicará también a las normativas locales ya adoptadas, lo que obligará a revisar marcos como el español, donde varios ayuntamientos han ensayado moratorias y límites al alquiler turístico sin un paraguas europeo claro.

El texto introduce además garantías para los propietarios de segundas residencias. Las condiciones vinculadas a la compra no podrán aplicarse con carácter retroactivo y deberán prever disposiciones transitorias para periodos prolongados de no ocupación, como un traslado laboral temporal o un ingreso hospitalario largo.

alquiler turístico regulación

Qué significa para el sector inmobiliario español

La vicepresidenta Teresa Ribera, responsable de Transición Limpia, Justa y Competitiva, ha vinculado la propuesta a la responsabilidad pública de actuar cuando el mercado no logra proporcionar un hogar asequible. El comisario de Energía y Vivienda, Dan Jorgensen, ha insistido en que la construcción y la renovación del parque existente siguen siendo esenciales, pero que la Unión debe aprovechar con urgencia las viviendas ya disponibles.

El Eurobarómetro citado por los servicios comunitarios refleja que más del 50% de los habitantes de las ciudades europeas consideran la vivienda un problema inmediato y urgente. España, con un déficit crónico de oferta en alquiler y una presión turística concentrada en los grandes mercados urbanos, se sitúa entre los países donde la propuesta tendría mayor recorrido.

Para promotoras, socimis y gestores de vivienda en alquiler, la futura regulación introduce una señal clara: las medidas contra el alquiler turístico no serán un parche indefinido. El límite de cinco años obliga a revisar cada restricción bajo la misma metodología y a mantener el foco en la oferta de nueva vivienda y en la rehabilitación.

El precedente español y el alcance europeo

La propuesta conecta con un debate que en España ya ha tenido capítulos de tensión regulatoria. Ciudades como Madrid y Barcelona han aprobado límites al alquiler turístico, mientras que Airbnb y otras plataformas han litigado contra restricciones que consideran desproporcionadas. La nueva metodología comunitaria, al exigir diagnósticos de tres años y revisión periódica, reduce el margen para medidas arbitrarias y ofrece a las plataformas un estándar común con el que defenderse.

El encaje de la propuesta con la legislación española aún está por definir. La futura norma obligará a adaptar los marcos autonómicos y municipales, y cualquier restricción que no acredite el diagnóstico de zona tensionada o que se mantenga indefinidamente quedará expuesta a recursos. El efecto para el inversor es doble: mayor seguridad jurídica para intervenir, pero también más cargas de justificación para las administraciones.

📊 Las Claves para el Inversor

  • Qué vigilar: El calendario de negociación entre el Consejo de la UE y la Eurocámara, del que saldrá el texto definitivo de la Ley de Vivienda Asequible.
  • Reacción del valor: Los operadores de alquiler turístico y las plataformas cotizadas pueden sufrir más escrutinio si los ayuntamientos adoptan restricciones amparadas por la nueva norma.
  • Precedente sectorial: La regulación del alquiler vacacional en ciudades como Madrid y la presión sobre el mercado residencial marcan el tono para una futura armonización europea.

Subida de tipos del BCE al 2,5%: Irán aviva la inflación y tensa el euríbor

0

La subida de tipos del BCE al 2,5% prevista para este jueves es la segunda del año. Los mercados dudan de que baste para domar una inflación avivada por Irán. El euríbor ya lo nota.

La decisión del BCE: 25 puntos básicos y un mensaje dividido

El Consejo de Gobierno aplicará un incremento de 0,25 puntos porcentuales, según Reuters. Será la segunda subida de tipos en 2026. La primera, aprobada a comienzos de año, no logró enfriar los precios de la energía. El petróleo ha escalado por las tensiones en Oriente Próximo y las primas de riesgo energético presionan los costes de producción en toda la zona euro.

Los analistas de XTB coinciden en que la clave no está en el movimiento de este jueves, sino en el mensaje posterior de Christine Lagarde. La presidenta del BCE tendrá que explicar si el organismo mantiene la puerta abierta a más subidas o si prefiere una pausa. La reunión llega con división interna: una parte del consejo considera que encarecer el crédito en plena atonía industrial puede agravar la recesión técnica de Alemania.

Euríbor en tensión: hipotecas y banca en la cuerda floja

Con todo, la inflación energética es un factor exógeno. Irán aviva la presión sobre el gas y el petróleo. Las sanciones y la amenaza de bloqueo en el estrecho de Ormuz, aunque no se ha materializado del todo, bastan para sostener la prima geopolítica. Y esa prima se traslada a la electricidad y al transporte en Europa.

La expectativa de una pausa posterior es lo que mantiene al mercado de bonos en relativa calma. El bono español a diez años apenas se ha movido medio punto desde que se confirmó la subida. Eso sugiere que los inversores descuentan un techo en el precio del dinero cercano al 2,75%. Superar ese nivel implicaría aceptar que el BCE está dispuesto a sacrificar crecimiento para anclar expectativas.

La subida de tipos no apaga la gasolina, solo encarece el crédito con el que Europa intenta financiar la transición.

La gran mayoría de los analistas cree que el verdadero umbral del dolor hipotecario se sitúa en un euríbor del 3,5%. Queda margen, pero cada vez menos. La morosidad bancaria asoma ya en el consumo y en las hipotecas más antiguas.

El euríbor a doce meses, referencia para la mayoría de las hipotecas variables en España, repunta al calor de estas expectativas. Cada subida de tipos se filtra con lentitud en las cuotas familiares. Una hipoteca media de 140.000 euros a 25 años puede encarecerse entre 15 y 25 euros al mes por cada cuarto de punto adicional, según datos de asociaciones de consumidores consultadas por esta redacción.

La banca española vive una contradicción incómoda. El margen de intereses se ensancha cuando sube el euríbor: los bancos cobran más por los préstamos y remuneran mejor los depósitos. Pero la morosidad empieza a emerger. El crédito al consumo es el más expuesto, seguido de las carteras de hipotecas firmadas en el ciclo de tipos negativos. Santander, BBVA y CaixaBank llevan meses provisionando más de lo previsto.

En el plano de las hipotecas, las revisiones anuales con euríbor de hace doce meses todavía no reflejan los últimos repuntes. El índice medio de agosto de 2025 rondaba el 2,4%. Hoy supera con holgura el 2,7%. La diferencia, para una familia con una cuota de 600 euros, se traduce en unos 20 euros más al mes a partir de la próxima actualización.

Lectura E-E-A-T: el BCE contra un enemigo al que no puede golpear

No comparto el optimismo de quienes dan por cerrada la batalla contra la inflación con esta subida. La política monetaria es un instrumento contundente para enfriar la demanda interna, pero apenas puede actuar contra un choque de oferta como el de Irán. Si el crudo se mantiene por encima de los 90 dólares en el cuarto trimestre, la inflación subyacente podría rebotar más rápido de lo que el mercado descuenta. Y el BCE lo sabe.

Cabe recordar que el BCE cometió errores de calibración en el pasado. En 2011 subió tipos justo antes de la crisis de deuda soberana. Ahora el riesgo es parecido. Una economía europea con crecimiento plano y una industria alemana al borde de la contracción no necesita dinero más caro para luchar contra la inflación energética. Necesita una política fiscal que proteja la demanda y una diplomacia que enfríe Oriente Próximo.

La próxima cita relevante es la reunión de diciembre. Para entonces se sabrá si el petróleo ha cedido o si el euríbor ha roto el 3%. Ese dato, más que el discurso de Lagarde, dirá si la subida de septiembre fue un acierto o un lastre para la economía real.

Mientras, el BCE se juega su credibilidad. Si la inflación no cede, tendrá que justificar otra subida en diciembre. Si cede por el petróleo, habrá pagado el coste sin necesidad. En cualquiera de los dos escenarios, las familias hipotecadas españolas ya han asumido que los tipos bajos no volverán en 2026.

Ryanair activa los recortes de invierno por el combustible: Italia pierde rutas y España espera turno

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Ryanair ha empezado a retirar frecuencias de su programación de invierno por el encarecimiento del queroseno de aviación.
  • ¿Dónde se nota? Los primeros recortes aparecen en aeropuertos secundarios de Italia y Francia; España aún no suma rutas canceladas.
  • ¿Qué impacto tiene? Menos opciones de vuelo y riesgo de billetes más caros en rutas con menos demanda, aunque la recolocación es más fácil cuando solo cambian frecuencias.

Ryanair ha activado los primeros recortes de su programación de invierno por el encarecimiento del queroseno de aviación, el combustible que mueve a los aviones comerciales. La aerolínea irlandesa no ha publicado un calendario completo de cancelaciones, pero algunos aeropuertos ya han empezado a ver desaparecer vuelos.

Los primeros ajustes se concentran en Italia. En Lamezia Terme, Treviso y Bérgamo hay menos frecuencias hacia casi todos los destinos, según la información adelantada por Preferente. La mayoría de las rutas se mantiene, pero el ajuste reduce la capilaridad de una red que Ryanair alimenta con mucha rotación de aviones y tarifas bajas.

La tijera también ha llegado al sur de Francia. Las conexiones de Londres y Manchester a Carcasona desaparecen por el invierno, con una breve excepción en diciembre, y algo similar ocurre con algunos vuelos de Londres a Béziers. No está clara la razón de esos recortes, pero la aerolínea suele quejarse de los precios de los aeropuertos secundarios franceses y de los recargos fiscales.

En el eje británico, las frecuencias hacia Stansted —su gran base de Londres— también se reducen. La compañía mantiene las rutas, pero elimina parte de la rotación, lo que facilita la recolocación de pasajeros sin grandes crisis operativas. España, por ahora, no aparece en la lista de aeropuertos afectados, aunque el sector da por hecho que la tijera llegará, según fuentes del sector consultadas por MERCA2.ES.

Dónde recorta Ryanair: Italia y Francia pierden los primeros vuelos de invierno

El encarecimiento del combustible ha cambiado la ecuación de rentabilidad de las rutas con menos demanda. Ryanair no ha detallado cuánto ha subido el queroseno, pero el ajuste se apoya en el coste operativo por asiento: si el billete no cubre el coste marginal, la frecuencia sobra.

En la práctica, esto significa que se recorta donde hay más capacidad y menos elasticidad: rutas interiores italianas, vuelos a aeropuertos secundarios franceses y conexiones con varias frecuencias diarias. El pasajero que ya tenía billete puede ser recolocado con relativa facilidad, pero el que quería comprar pierde opciones y puede encontrar tarifas más altas.

El ajuste no es una cancelación masiva, sino una rebaja quirúrgica de frecuencias en una red construida para exprimir cada avión al máximo.

Por qué el precio del queroseno obliga a afinar la tijera en la red de Ryanair

El impacto es doble. Para el viajero, menos frecuencias significan horarios menos flexibles y, en rutas con poca competencia, billetes más caros en el margen. Para Ryanair, recortar invierno es una forma de proteger márgenes sin renunciar a la red; no es una retirada, sino una poda. No es una crisis aérea, pero anticipa una temporada con menos margen para improvisar.

La zona cero está en Italia y en el sur de Francia, sobre todo en aeropuertos secundarios donde la aerolínea negocia tasas y volúmenes con la administración local. España espera turno: su red de aeropuertos regionales funciona con la misma lógica de coste bajo, y cualquier recorte del queroseno suele traducirse en ajustes que se anuncian por fases.

El dato que resume la noticia es la reducción de frecuencias, no la caída de rutas. Eso permite recolocar a los pasajeros y evita un golpe reputacional, pero confirma que la oferta de invierno será más densa en corredores troncales y más pobre en destinos de temporada. Ya vimos un patrón similar en 2022, cuando la escalada del queroseno tras la invasión de Ucrania forzó a recortar rutas en invierno. La duda ahora es hasta dónde llegará la tijera en la península y si la subida del queroseno se trasladará de forma generalizada al precio de los billetes.

Hoja de Ruta: Claves del Viaje

Cataluña estudia el peaje sin barreras neerlandés: pago por uso con tarifa modulable en toda la red viaria

0

Cinco años después de levantar las barreras, el peaje vuelve al debate

Cataluña quiere devolver el peaje al debate, pero sin barreras. El Govern activa este mes un grupo de trabajo para diseñar un pago por uso con tarifa modulable en la red viaria catalana, y lo hace mirando hacia Países Bajos, donde desde julio los camiones pagan por kilómetro recorrido mediante un dispositivo satelital.

El contexto pesa. En septiembre se cumplen cinco años desde la retirada de los peajes de la AP-7, la AP-2, la C-32 norte y la C-33. El resultado en la autopista del Mediterráneo ha sido un imán de tráfico: la arteria acumula un incremento del 45% desde septiembre de 2021, según los datos de Trànsit recogidos por La Vanguardia.

El referente es el modelo neerlandés. Países Bajos puso en marcha el 1 de julio una tarifa solo para camiones, el vrachtwagenheffing, mediante una unidad embarcada (OBU) que emite la posición del vehículo por satélite, suma los kilómetros y genera la factura. El director del Servei Català de Trànsit, Ramon Lamiel, lo definió como ‘el referente más directamente transferible a la AP-7’.

Un peaje sin cabinas: camiones primero, turismos después

La hoja de ruta catalana arrancaría por los vehículos pesados. En una fase posterior se sumarían los turismos. Para evitar el desvío de camiones hacia carreteras libres, Trànsit plantea incluir vías como la N-340, la A-2 o la N-II en el esquema tarifario. El sistema neerlandés modula la factura según el peso del vehículo y sus emisiones de CO2, criterio que Cataluña podría replicar.

La tarifa dinámica tendría además un papel de gestión del tráfico: las horas valle serían más baratas o incluso gratuitas para aligerar los atascos de los viernes por la tarde, los sábados por la mañana y los domingos por la tarde. El tramo central, a su paso por el Vallès, registra la mayor punta de circulación de camiones de toda España, según Trànsit.

¿Y en la ciudad? Un peaje sin barreras y de tarifa modulable es la misma lógica que Barcelona ya ensaya con su ZBE y que Madrid ha explorado para un futuro peaje urbano. La diferencia es el soporte: en la ciudad no caben pórticos, pero sí cámaras y dispositivos embarcados. Cataluña, de hecho, prueba un esquema que podría extenderse después al área metropolitana de Barcelona.

La clave no es tecnológica: es política. Cataluña ya sabe cuánto cuesta devolver aquello que se regaló sin un plan alternativo.

Dentro del Govern, el grupo de trabajo reunirá a Territori, Economia y los expertos de Trànsit. Las simulaciones oficiales cifran la inversión inicial en unos 206 millones de euros, incluidos los pórticos de control, y la explotación anual en otros 77 millones. La recaudación prevista podría superar los 205 millones al año.

Al otro lado del Ebro no hay calendario. El compromiso del Gobierno de tener un sistema de pago por uso en 2024 saltó por los aires, y hace algo más de un año el Ejecutivo descartó ‘tomar medidas encaminadas a ampliar o modificar el pago por uso. Con elecciones a la vista, no se espera un giro de rumbo en Moncloa.

Hoja de Ruta: Claves del Viaje

El impacto de un pago por uso en Cataluña no se mide solo en euros. Se juega la descongestión de la AP-7, la seguridad en carreteras secundarias sin mediana y la fiscalidad del transporte de mercancías, que hoy compite con la gratuidad como ventaja coyuntural. La tarifa modulable, si llega a buen puerto, cambiaría el cálculo de costes de los operadores logísticos y la planificación horaria del transporte.

La zona cero es nítida: la autopista del Mediterráneo y el corredor del Vallès. Ahí es donde la gratuidad ha mostrado su cara más amarga, con una siniestralidad previa al 2021 un 21% superior en vías secundarias que Trànsit quiere evitar que regrese. El pulso entre Govern y Estado sigue abierto: mientras Cataluña avanza hacia el peaje sin barreras, el Gobierno mantiene congelada cualquier reforma del pago por uso en la red estatal.

A diez años vista, Cataluña apuesta por una fiscalidad de uso que Europa observa con interés y que Países Bajos estrena con alcance limitado. El riesgo es doble: que la tarifa no modifique conductas y que la recaudación no cubra con holgura los 77 millones anuales de explotación; o que el desvío hacia vías libres obligue a ampliaciones no previstas y convierta el proyecto en un agujero político. El primer termómetro llegará en las reuniones del grupo de trabajo, con el horizonte de 2030 y la reducción del 50% de fallecidos en carretera como meta más relevante.

El precio del petróleo se dispara hacia los 100 dólares y hunde las bolsas asiáticas por la escalada en Oriente Medio

He estado leyendo la nota del Mando Central de Estados Unidos y el detalle que más me preocupa es la velocidad: en una sola madrugada, Washington afirma haber destruido cinco petroleros iraníes tras el ataque con misiles balísticos del IRGC contra un portaaviones estadounidense. La cifra supera los tres buques alcanzados el 5 de septiembre y eleva la tensión en el Estrecho de Ormuz.

Irán respondió con un ataque de misiles balísticos contra una base estadounidense en Jordania; las defensas aéreas jordanas interceptaron 18 de los 20 proyectiles y no se registraron víctimas. Teherán, además, reivindicó golpes a dos destructores de la Armada estadounidense y a 18 buques que intentaban cruzar Ormuz, unas afirmaciones que siguen sin confirmarse de forma independiente.

«Irán seguirá perdiendo petroleros mientras siga intentando atacar buques de guerra estadounidenses.» — Marco Rubio, secretario de Estado de EE.UU., en declaraciones a la prensa durante una visita a Colombia, 9 de septiembre de 2026

Crudo, bolsas y la prima de riesgo del Golfo

El Brent se acerca a los 100 dólares por barril y las bolsas asiáticas, lejos de hundirse, abrieron este miércoles en su mayoría al alza. El KOSPI surcoreano avanzó un 2% impulsado por el optimismo en inteligencia artificial y en los semiconductores, pese al débil cierre de Wall Street. La reacción no elimina el riesgo: la prima del crudo del Golfo se ha ensanchado porque cualquier incidente en Ormuz afecta más al Brent que al WTI.

Pekín publicó el mismo miércoles sus datos de inflación de agosto:

  • IPC de China: 0,8% interanual, frente al 0,5% de julio y en línea con las previsiones.
  • IPP de China: 3,8% interanual, por encima del registro anterior.
  • KOSPI de Corea del Sur: subida del 2% por la fortaleza de los chips.
  • Tipo de referencia del yuan fijado por el PBOC: 6,7769 por dólar, más débil que la estimación de 6,7042.

La Oficina Nacional de Estadística china atribuye el repunte de los precios al encarecimiento de la energía, no a una recuperación de la demanda interna. Esa es la lectura clave: la inflación china sube por costes, no por consumo. Los economistas consultados por la agencia lo advierten con claridad: el repunte no refleja una mejora genuina del gasto de los hogares.

En paralelo, el estado de ánimo de los grandes fabricantes japoneses alcanzó su mejor nivel en casi cinco años gracias a la demanda de semiconductores, según el índice Reuters Tankan.

Análisis: la prima geopolítica se cuela en la inflación china

Lo que veo en los datos de Pekín es un espejo incómodo para Europa. El IPP chino repunta por la energía y, si el Brent se mantiene cerca de los 100 dólares, esa presión de costes acabará viajando a los precios de exportación. China no se está rearmando de demanda, sino de costes energéticos, y eso es precisamente lo que puede traducirse en una inflación importada hacia Occidente más pegajosa de lo previsto. Lo que exporta hoy China es exactamente lo que Europa no necesita: costes energéticos al alza.

El riesgo principal no está en el cierre total del Estrecho de Ormuz, un escenario que los mercados aún no descuentan, sino en la repetición de ataques esporádicos que encarezcan los fletes petroleros y los seguros marítimos. Aun así, la complacencia de las bolsas asiáticas, con el KOSPI liderando las ganancias, muestra una contradicción: los mercados de renta variable apuestan por un conflicto contenido mientras el crudo descuenta una escalada más prolongada. Alguien está equivocado.

El próximo hito que vigilaré es la publicación del IPC estadounidense. Si la inflación americana sorprende al alza tras el repunte energético, la Reserva Federal tendrá menos margen para recortar y el dólar se fortalecerá, castigando a las divisas asiáticas y a los mercados emergentes.

🌐 El efecto dominó en Occidente

Un barril de Brent cerca de 100 dólares golpea directamente a las importaciones energéticas de la eurozona. Las familias españolas lo notarán en el diésel y la gasolina, y el IPC europeo podría sumar algunas décimas si el crudo se mantiene en estos niveles durante el trimestre. El efecto más directo es el transporte: las aerolíneas, las navieras y las empresas industriales del IBEX con rutas expuestas a Ormuz revisan al alza sus costes logísticos. El índice SCFI de fletes podría repuntar si los seguros marítimos se encarecen. Si la energía reactiva la inflación subyacente, el Banco Central Europeo tendrá más cautela a la hora de recortar los tipos y el Euríbor cotizará por encima de lo previsto.

Qué es el NEAT: la doble rutina de fuerza y movimiento diario que mantiene en forma a los 57

El NEAT convierte los gestos que ya haces —caminar, limpiar, cargar la compra— en gasto energético real sin añadir entrenamiento. Combinado con dos sesiones de fuerza semanales, mantiene la forma a los 57, y la fisiología del movimiento lo sitúa como el gran olvidado del día activo.

Qué es el NEAT y por qué multiplica tu gasto energético sin entrenar más

NEAT son las siglas en inglés de actividad termogénica sin ejercicio. Es el gasto que generas al caminar, hacer tareas domésticas, subir escaleras o mantenerte de pie. No exige ropa deportiva ni sesiones de una hora; se construye a lo largo del día con gestos casi invisibles.

Su peso en el balance energético diario es enorme: para una persona sedentaria, el entrenamiento formal solo ocupa una fracción pequeña del gasto, mientras que la actividad cotidiana puede suponer diferencias de cientos de calorías entre dos personas con la misma rutina de gimnasio. Esa variabilidad explica por qué algunos mantienen mejor el peso y la energía sin sesiones extra.

La clave no está en convertir cada minuto en ejercicio, sino en recuperar movimiento de baja intensidad con intención. Cambiar el coche por caminar, subir por las escaleras o hacer pausas activas cada hora tiene más impacto del que parece. La fisiología del movimiento lo traduce en mejor gasto energético y menos fatiga por sedestación prolongada.

Helena Christensen lo aplica sin estridencias: camina siempre que puede, hace sentadillas mientras recoge la colada y prefiere barrer o aspirar antes que quedarse quieta. Ese movimiento no estructurado es exactamente el NEAT que suma energía y mantiene la forma a los 57.

El movimiento que no parece entrenamiento es el que más suma a tu gasto energético de base.

La otra mitad de su rutina es la fuerza, el pilar que no debe faltar. Sin músculo suficiente, el cuerpo pierde margen de movilidad y energía con los años, y aquí es donde el entrenamiento de resistencia marca la diferencia.

La doble rutina de fuerza y movimiento diario que sostiene la forma a los 57

NEAT movimiento diario

La supermodelo trabaja con su entrenador de boxeo Jason Lee y ha llegado a levantar 66 kilos en peso muerto, una cifra que refleja fuerza funcional más que estética. Su menú incluye press de pecho en el suelo, elevaciones de piernas, ejercicios de core con balón de estabilidad y sesiones de boxeo tres veces por semana.

¿Por qué funciona esta combinación? El boxeo y el trabajo de fuerza elevan el estímulo muscular; el NEAT mantiene el gasto energético entre sesiones. No se trata de elegir una vía u otra, sino de dejar de subestimar el movimiento invisible del día.

  • Peso muerto: 66 kilos como referencia de fuerza funcional.
  • Boxeo de sombra o con saco: tres sesiones semanales para potencia y coordinación.
  • Ejercicios de core: abdominales, anti-gravedad y balón de estabilidad.

📊 La pauta en cifras

  • Dosis o pauta eficaz: Dos o tres sesiones de fuerza semanales, con ejercicios como peso muerto, press de pecho o sentadillas.
  • Cuándo y cómo: Intercala pausas activas cada hora; camina siempre que puedas y sube escaleras. El NEAT no exige ropa deportiva.
  • Calidad a buscar: Movimiento con intención: limpiar, cargar la compra, jugar con niños o mascotas cuentan más que una sesión corta.
  • A tener en cuenta: El NEAT no sustituye a la fuerza si el objetivo es masa muscular; son vías complementarias.

El NEAT no requiere un plan de entrenamiento: se trata de identificar los momentos del día en los que puedes añadir movimiento sin cambiar el calendario. Esa es la letra pequeña que convierte a una agenda laboral cargada en una aliada del gasto energético.

Cómo aplicar el NEAT a tu día: la letra pequeña del movimiento

La aplicación no va de pasos obsesivos ni de calorías contadas, sino de recuperar lo que la vida moderna ha automatizado. Subir escaleras, cargar la compra, limpiar sin prisa o levantarte a por el café en vez de pedir que te lo acerquen son gestos de baja intensidad que suman sin fatiga.

El error habitual es creer que solo el entrenamiento cuenta. Por eso, muchas personas con sesiones de gimnasio regulares pasan el resto del día sentadas. Esa desconexión limita el gasto energético global y hace que la sensación de energía no mejore tanto como debería.

La pauta más práctica es simple: reduce la sedestación prolongada. Levántate cada hora, haz alguna sentadilla o camina mientras llamas por teléfono. El NEAT se adapta a agendas laborales porque no pide tiempo, solo elecciones de movimiento.

La evidencia detrás del NEAT y la fuerza: qué dice la ciencia del rendimiento

La evidencia sobre actividad física lleva décadas apuntando en la misma dirección: la suma de movimiento cotidiano es un complemento robusto de la fuerza. No es una moda de redes ni un protocolo milagro. La ciencia del ejercicio diferencia entre entrenamiento formal y actividad no estructurada, y asigna a esta última una cuota relevante del gasto calórico diario.

Con todo, el NEAT no puede sustituir a la fuerza si el objetivo es masa muscular o potencia. Son vías complementarias: una sostiene el movimiento de cada día, la otra construye el músculo que permite moverte con soltura. Aquí no hay atajos, pero sí un margen enorme de mejora para quienes pasan muchas horas sentados.

Para profesionales ocupados, la fórmula es realista: dos o tres sesiones de fuerza semanales, más un puñado de decisiones de movimiento cada jornada. El beneficio se nota en la energía, en la composición corporal y en la capacidad de mantener la actividad con los años. Esta información es divulgativa y no sustituye el acompañamiento de un profesional del entrenamiento ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Ajusta tus desplazamientos: Camina de diez a quince minutos más al día; baja una parada antes o aparca más lejos.
  • Añade pausas activas: Levántate cada hora y haz sentadillas, estiramientos o vacía el lavavajillas sin prisa.
  • Programa dos sesiones de fuerza: Reserva 30 minutos dos veces por semana, con ejercicios compuestos como sentadilla o peso muerto.

Circuito de mancuernas full body: 5 ejercicios para entrenar todo el cuerpo en 30 minutos

Entrenar todo el cuerpo en 30 minutos con solo cinco ejercicios de mancuernas es posible, y la clave está en la estructura del circuito: cinco repeticiones por movimiento, cinco rondas y un minuto de descanso entre series.

La propuesta es sencilla sobre el papel. Encadenas cinco movimientos compuestos que recorren el cuerpo sin soltar las mancuernas: peso muerto, lagartijas con déficit, cargada y press, sentadilla y devil’s press. Cada uno aporta un estímulo distinto: tracción de cadena posterior, empuje de tren superior, dominio de agarre y carga, fuerza de piernas y coordinación metabólica.

Los 5 ejercicios que mueven todo el cuerpo

  • Peso muerto con mancuernas: Trabaja toda la cadena posterior, desde los isquiotibiales hasta los erectores espinales, y exige un agarre firme.
  • Lagartijas con déficit: Al elevar las manos se aumenta el rango de recorrido, implicando más pecho y deltoides anteriores.
  • Cargada y press: Combina la fase explosiva de llevar las mancuernas al pecho con un empuje vertical, lo que dispara la frecuencia cardíaca.
  • Sentadilla con mancuernas: Aporta fuerza de cuádriceps y glúteos, y es el patrón dominante de tren inferior del circuito.
  • Devil’s press: Un híbrido de burpee y press de hombros que exige coordinación, potencia y control del core.

Este tipo de entrenamiento en circuito es una herramienta clásica de acondicionamiento. La dosis exacta es lo que convierte este circuito en una herramienta de eficiencia: 5 repeticiones por ejercicio y 1 minuto de descanso entre rondas. No es una rutina de hipertrofia clásica ni un bloque de fuerza máxima, pero su valor está en la suma del trabajo cardiovascular y muscular. Un principio de fisiología del ejercicio lo explica por la acción periférica del corazón: alternar tren superior e inferior obliga al sistema cardiovascular a redistribuir el flujo sanguíneo con rapidez, aumentando la carga interna sin necesidad de correr ni saltar.

Para que el circuito funcione, la selección del peso importa más que la hoja de cálculo. Aquí no se trata de levantar lo máximo una vez, sino de completar las cinco rondas con técnica intacta. Un error común es ir demasiado pesado en la primera ronda; la fatiga se acumula de forma exponencial, sobre todo en hombros, agarre y zona lumbar. Mejor empezar con una carga que domines y progresar cuando termines todas las rondas sin pausas extras.

Por qué 5 repeticiones bastan para disparar tu cardio

La razón por la que cinco repeticiones parecen poco y agotan tanto se llama acción periférica del corazón. Al alternar tren inferior y superior, el flujo sanguíneo se redirige constantemente, lo que eleva la frecuencia cardíaca de manera desproporcionada al trabajo mecánico realizado.

El circuito también genera un estímulo de agarre y estabilidad que pocas máquinas pueden replicar, y por eso fatiga antes de lo que parece.

Además, mantener las mancuernas en las manos durante toda la ronda supone una sobrecarga de agarre y estabilizadores que no aparece en las máquinas. Ese estímulo extra deja los hombros y los antebrazos fatigados, y convierte la sesión en un acondicionamiento integral de tren superior e inferior.

📊 La pauta en cifras

  • Dosis o pauta eficaz: 5 rondas de 5 repeticiones por ejercicio, con 1 minuto de descanso entre rondas.
  • Cuándo y cómo: 2-3 días por semana, con al menos 48 horas de recuperación; calentamiento previo de 5 minutos.
  • Calidad a buscar: Mancuernas de agarre firme y peso que permita completar cada ronda sin fallar en la técnica.
  • A tener en cuenta: La fatiga se acumula rápidamente; empieza con carga moderada y aumenta el peso solo si completas las cinco rondas sin descansar de más.

rutina 5 ejercicios mancuernas

Cómo ajustar la intensidad y progresar sin estancarte

El precedente de los circuitos de fuerza combinados no es nuevo: la ciencia del ejercicio lleva décadas destacando que los entrenamientos con poco descanso y movimientos compuestos mejoran la eficiencia del sistema cardiovascular y la capacidad de trabajo, incluso en sesiones cortas. Lo que hace especial este esquema es la densidad: cinco movimientos encadenados que no dejan tiempo a que un grupo muscular se recupere del todo.

Con todo, conviene ser honesto con lo que aporta. Este circuito no es el mejor camino para ganar masa muscular máxima, porque el volumen total por grupo es bajo. Tampoco sustituye a un trabajo específico de fuerza máxima. Su fortaleza reside en la eficiencia cardiovascular y muscular, en el ahorro de tiempo y en la adherencia: es fácil encajarlo en una agenda laboral apretada. Para profesionales ocupados, personas que entrenan en casa o quienes buscan mantenerse fuertes a partir de los 40 sin rutinas interminables, este formato encaja mejor que cualquier programa de hora y media.

La progresión no debe venir de añadir rondas sin control. La vía más segura es aumentar la carga en las mancuernas o reducir el descanso entre rondas solo cuando hayas completado las cinco rondas con buena técnica y sin pausas extras. Si un día no tienes el mejor nivel, ajusta el peso a la baja antes que sacrificar la ejecución. Y, ante cualquier tensión o incomodidad en una articulación, lo sensato es consultar con un profesional de la actividad física.

⚡ Rutina de Optimización Diaria

  • Calienta antes de tocar peso: Dedica 5 minutos a movilidad articular y dos series suaves de cada ejercicio sin carga para activar el patrón.
  • Elige un peso conservador: En la primera sesión, usa una carga que te permita terminar las cinco rondas con energía de sobra; anota cómo te sientes al final.
  • Planifica días alternos: Coloca el circuito en tu semana dos o tres veces no seguidas, como lunes y jueves, para que la recuperación complete el estímulo.

Tapiz de Bayeux revaloriza el arte textil y el coleccionismo con su viaje a Londres tras 900 años

0

Ochenta mil personas se inscribieron en julio para ver el Tapiz de Bayeux en Londres. La primera tanda de entradas se agotó en un día. No es un dato menor: anticipa la presión de demanda sobre un segmento del coleccionismo de arte textil que llevaba años a la sombra de la pintura contemporánea.

Desde mañana, 11 de septiembre, la obra se expone en el British Museum. Es la primera salida de Francia en 900 años. El museo de Bayeux, en Normandía, permanece en reforma hasta octubre de 2027 y esa circunstancia ha convertido la cesión en un evento de mercado, no solo museístico.

La pieza mide 230 pies (unos 70 metros) de largo por 20 pulgadas (poco más de medio metro) de alto y relata los acontecimientos que condujeron a la conquista normanda de Inglaterra en 1066. Sus 58 escenas están bordadas sobre un lienzo de lino ya tejido; el término tapiz se impone por escala, no por técnica.

En Londres se presentará plana y en una sola longitud continua, frente a la disposición vertical habitual en Normandía. Junto a ella se exhibirán objetos coetáneos, entre ellos un manuscrito ilustrado, que refuerzan el contexto de una obra singularmente conservada.

La venta de Sotheby’s que fija el precio del textil medieval

El entusiasmo no se limita a la exposición. En lo que va de año, Sotheby’s adjudicó un tapiz medieval de unicornios procedente de la colección Cindy y Jay Pritzker por 1,9 millones de dólares tras una puja de diez minutos. La estimación previa rondaba los 300.000 dólares.

La cifra puede parecer elevada, pero es moderada si se sopesan su procedencia, calidad, escala y su vínculo visual con los unicornios de The Met Cloisters. Como referencia, el récord de una pintura medieval lo ostenta Cimabue: La burla de Cristo se vendió por 26,6 millones de dólares en 2019 y mide apenas 25 centímetros de alto.

La puja de diez minutos por el tapiz de unicornios redimensionó una categoría que seguía cotizando con descuento frente a la pintura.

Por qué el arte textil cotiza con descuento frente a la pintura

Tapiz de Bayeux Londres

El textil moderno también se mueve en el circuito de galerías y recoge el renovado interés por artistas como Sheila Hicks y Olga de Amaral. El año pasado, White Cube realizó de forma póstuma diseños de tapices de Etel Adnan con la tejedora francesa Maison Pinton. La galería Boccara ofrece piezas de Sonia Delaunay y Joan Miró; en su escaparate de 1stDibs aparecen ediciones de Man Ray a 150.000 dólares.

Los asesores de interiores empiezan a posicionar estas obras como piezas ancla. Un tapiz art déco francés de 1917, basado en la mitología de Dánae, se compró en la última edición de The Winter Show para un apartamento en Sutton Place y, según la diseñadora Ann Pyne, fija el tono de toda la sala. Esa demanda de gama alta vuelve a absorber inventario textil con rapidez.

William Iselin, asesor anticuario en Londres, atribuye parte del resurgimiento a la asequibilidad relativa del tapiz histórico frente a la pintura. Advierte, sin embargo, de un coste oculto: la restauración y el mantenimiento exigen conservadores especializados y pueden erosionar el retorno bruto.

El descuento del textil no es una ineficiencia gratuita: restaurar exige paciencia, presupuesto y acceso a talleres cualificados.

La lectura patrimonial: escasez, liquidez y horizonte de revalorización

Mi análisis parte de una evidencia: el textil medieval auténtico es un mercado de oferta extraordinariamente limitada. No hay producción que reponer; cada venta importante mueve el precio de referencia de toda la categoría. La restauración actúa como filtro de entrada. El comprador que no prevé este gasto está valorando mal el activo.

Frente a un óleo medieval, la entrada sigue siendo más barata, pero la liquidez es menor. Hay que asumir un horizonte de cinco a siete años y aceptar que la salida pasará probablemente por una venta privada o una subasta especializada, no por un mercado continuo de recompra. La rentabilidad no depende de la inflación, sino de la aparición de nuevas colecciones privadas y de la capacidad de los museos para legitimar el medio.

El Tapiz de Bayeux no se venderá; su papel es estructural: visibiliza una categoría y educa a los compradores. Si la exposición de Londres mantiene esta demanda en las próximas subastas de tapices medievales y del siglo XX, el descuento histórico del textil ante la pintura podría estrecharse de forma sostenida. El siguiente termómetro será la campaña de primavera de las grandes casas y la renovada oferta de piezas del siglo XX en ferias como TEFAF.

💎 Veredicto Wealth

El arte textil medieval y moderno es una herramienta de diversificación con descuento estructural frente a la pintura, idónea para patrimonios que no necesitan liquidez inmediata. El horizonte razonable es de cinco a siete años; el riesgo principal no es la demanda, sino la restauración y la estrechez del mercado secundario.

Publicidad