Idealista: la competencia por cada vivienda en alquiler se multiplica por cinco en ocho años

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los anuncios de alquiler publicados en idealista recibieron una media de 43 contactos en el tercer trimestre de 2026, frente a los 8 de 2018: un 405% más en ocho años.
  • ¿Quién está detrás? idealista/data, la unidad de análisis del portal, que mide sobre su propia base de anuncios y no cruza el resultado con el INE ni con el índice de referencia del Ministerio de Vivienda y Agenda Urbana.
  • ¿Qué impacto tiene? Más familias por vivienda, sobre todo en capitales medianas y en zonas tensionadas, donde el tope al precio de los nuevos contratos no ha enfriado la demanda.

La competencia por una vivienda en alquiler se ha multiplicado por cinco en España en ocho años, según el último estudio de idealista. Cada anuncio recibió una media de 43 contactos en el tercer trimestre de 2026, frente a los 8 de 2018.

El dato no mide cuántas personas buscan piso, sino con qué intensidad se lanzan sobre cada anuncio. Es una aproximación distinta a la del Índice de Precios de la Vivienda del INE: el portal mide su propio embudo comercial, no el mercado entero.

De 8 a 43 contactos por anuncio: el mapa de la competencia en alquiler

Ocho capitales de provincia superan el 1.000% de subida desde 2018: Lleida (3.036%), Tarragona (1.899%), Guadalajara (1.629%), Burgos (1.391%), Zamora (1.377%), Cuenca (1.079%), Huelva (1.059%) y Palencia (1.021%). Les siguen Oviedo (958%), Soria (915%), Castellón de la Plana (909%) y Badajoz (885%).

Entre las grandes ciudades manda Zaragoza (974%), por delante de Bilbao (740%) y Barcelona (714%). En términos absolutos, Barcelona pasa de 11 a 92 contactos por anuncio y Madrid de 12 a 49.

Las subidas más contenidas están en Cádiz (190%), Madrid (318%) y Sevilla (362%). Y aquí aparece la paradoja: las capitales con más familias interesadas por cada vivienda no son Madrid ni Barcelona, sino Guadalajara (137 contactos), Vitoria (131), Tarragona (125) y Pamplona (117). En clave provincial, Lleida lidera con un 1.971%; Baleares (221%) está en el otro extremo y ninguna provincia baja del 200%.

La competencia ya no vive en las grandes capitales: los mercados con más solicitudes por anuncio son ciudades medianas que llevan años construyendo por debajo del ritmo de su empleo.

Las zonas tensionadas no frenan la demanda: ocho de nueve capitales suben más del 500%

De las nueve capitales con mercado declarado zona tensionada que recoge el estudio, ocho crecen más del 500% desde 2018: Lleida (3.036%), Tarragona (1.899%), Girona (827%), Bilbao (740%), Barcelona (714%), Vitoria (680%), A Coruña (596%) y Pamplona (569%). La excepción es San Sebastián (372%).

Los grandes mercados sin declaración —Madrid (318%), Sevilla (362%), Valencia (397%), Palma (418%), Málaga (446%) y Alicante (471%)— suben todos por debajo del 500%. Cuatro de las cinco capitales con más familias interesadas por anuncio sí están tensionadas. La lectura fácil sería que el tope no sirve; la honesta es que el indicador mezcla dos cosas: más demanda y menos anuncios.

Ahí está la trampa del porcentaje. Los contactos por anuncio crecen cuando sube el interés, pero también cuando cae el número de pisos publicados, porque cada anuncio recibe más solicitudes de golpe. Pasar de 10 a 100 contactos no es lo mismo que pasar de 40 a 400, aunque el titular sea idéntico: la variación porcentual premia la base pequeña.

Con todo, el patrón encaja con lo que ven los operadores: más familias por vivienda, menos rotación y rentas que no ceden. Antes de 2008 el alquiler pesaba mucho menos en el parque residencial; después, el cierre del crédito y la llegada del capital institucional convirtieron la tenencia arrendada en la salida de miles de hogares. La Ley de Vivienda de 2023 y el índice de referencia que fija el Ministerio de Vivienda y Agenda Urbana anclaron los contratos nuevos, pero no generaron vivienda nueva.

La Ficha del Inversor

La métrica que resume la noticia es el cociente entre contactos y anuncio: 43 de media nacional y 137 en Guadalajara, la capital con más tensión absoluta. Para un arrendador con un piso vacío, ese número se traduce en menos semanas de anuncio y menos margen para negociar a la baja. Para quien compra pensando en alquilar, buena parte de esa presión ya está descontada en el precio y en la renta. En zona tensionada el tope acota el rendimiento por norma; en Madrid, Málaga, Palma, o Alicante la renta sigue fijándose por mercado, con más margen y más riesgo regulatorio.

La tendencia a seis meses no apunta a un giro: mientras la obra nueva terminada avance por detrás de la creación de hogares, cada anuncio seguirá acumulando contactos. El precedente de 2008 es el más útil. Cuando el crédito se cerró, miles de hogares pasaron de propietarios a inquilinos sin que el parque en alquiler creciera al mismo ritmo, y la presión se instaló como rasgo estructural. La próxima ventana de comprobación es la actualización trimestral de la serie.

El perfil que sale mejor parado es el pequeño propietario con un inmueble en una capital intermedia, donde la rotación es baja y la selección de inquilino sencilla. También el inversor institucional de Build to Rent (promociones concebidas para alquilar, no para vender) que opere fuera del perímetro tensionado. El comprador de vivienda habitual llega con la peor carta: compite por alquilar mientras compite por comprar. La patronal usa el dato para reclamar más suelo finalista, el que ya tiene licencia para construir.

El próximo hito será el cierre del cuarto trimestre, cuando se actualice la serie y se pueda medir si la desaceleración de la compraventa se traslada también al alquiler.

Representantes europeos conocen iniciativas de innovación sanitaria en Galicia

0

La Axencia Galega de Coñecemento en Saúde (ACIS), organismo dependiente de la Consellería de Sanidade, organizó esta semana una visita de representantes de cuatro entidades europeas participantes en el proyecto HÉRCULES. Profesionales de la innovación y la práctica asistencial les presentaron distintas iniciativas del sistema público de salud de Galicia.

Participaron representantes de la Universidad de Twente (Países Bajos), la región de Västerbotten (Suecia), la región de Emilia-Romaña (Italia) y el Hospital Santa Eduvixes de Silesia de Trzebnica (Polonia). HÉRCULES, liderado por ACIS en el marco del programa Interreg Europe, tiene como objetivo fomentar un envejecimiento activo y saludable de la población.

Durante las dos jornadas, los visitantes conocieron iniciativas gallegas relacionadas con la compra pública de innovación, la investigación biomédica, la transformación digital y la incorporación de nuevas soluciones tecnológicas a la práctica asistencial.

Innovación y compra pública

La primera jornada se centró en el ecosistema gallego de innovación y en experiencias de compra pública innovadora en el ámbito sanitario. Ángel Casas, de la Axencia Galega de Innovación, presentó el ecosistema, y el gerente del Clúster Saúde de Galicia, Iván Rarís, amplió la exposición.

José María Romero, director del área de Desenvolvemento e Innovación Sanitaria de ACIS, explicó a los socios europeos el papel de la compra pública de innovación en el sistema sanitario gallego. También destacó las consultas preliminares al mercado como herramienta para identificar soluciones innovadoras y favorecer la participación de las empresas en los procesos de innovación.

Alicia Piñeiro, subdirectora general de Integración e Innovación Asistencial del Sergas, presentó UNI-VEC como ejemplo de asociación para la innovación orientada al desarrollo de nuevas soluciones sanitarias.

Visita al Hospital Álvaro Cunqueiro

La delegación visitó el Hospital Público Álvaro Cunqueiro de Vigo para conocer iniciativas de innovación desarrolladas en el área sanitaria viguesa y su aplicación en la atención a los pacientes. Una sesión técnica se dedicó al Nodo de Innovación Sanitaria de Vigo, con la participación de su coordinador, Daniel Simón; el especialista en Cirugía Ortopédica Carlos Martín, y el jefe del Servicio de Neumología, Alberto Fernández.

Después, Irene Illescas, responsable del proyecto Innov4life, presentó el Living Lab de Salud de Vigo y sus proyectos como espacio de experimentación y evaluación de soluciones innovadoras en entornos sanitarios.

La visita continuó en el Instituto de Investigación Sanitaria Galicia Sur. Su directora, Eva Poveda, explicó la actividad investigadora del centro y mostró a los participantes sus instalaciones y laboratorios. Otro de los puntos de la jornada fue la presentación del modelo de hospitalización a domicilio.

Atención pediátrica

La doctora María Dóniz detalló la experiencia de una unidad pediátrica pionera en el uso de videoconsultas y presentó el proyecto VidaPed, reconocido en los premios anuales de innovación en salud por su contribución a la innovación en la atención pediátrica.

Grok publica siete minutos de su versión de La Odisea generada por IA

0

Tres meses después de que Elon Musk anunciara que Grok estrenaría una película completa de La Odisea con rigor histórico, la plataforma ha publicado siete minutos, presentados como el primer episodio de una serie sobre la obra. El anuncio de la publicación aparece en una publicación de Grok.

Musk había criticado la versión de Christopher Nolan por la participación de actores no blancos y transgénero. El artículo contrapone esa postura con la del director, quien se ha descrito como escéptico de la tecnología y ha cuestionado la recepción pública de la inteligencia artificial, según The New York Times y TechCrunch.

Dos versiones de la epopeya

Mientras Musk, consejero delegado de SpaceX y Tesla, promueve centros de datos en el espacio y publica contenido generado con IA, Nolan rodó su película en seis países con un equipo y un reparto de miles de personas. La producción empleó efectos visuales, pero se apoyó principalmente en técnicas de rodaje prácticas, de acuerdo con The New York Times.

Estrenada en julio, la cinta de Nolan tuvo un notable resultado en taquilla, agotó sesiones de Imax durante meses y figura como posible favorita para los próximos premios de la Academia, según las informaciones enlazadas de Box Office Mojo, The Ankler y Vulture.

La versión de Grok, realizada en colaboración con Wonder Studios y el director Dev Walker, puede verse en el material difundido. El autor del artículo señala que el resultado le pareció menos feo de lo que esperaba y más logrado que otros vídeos publicados recientemente por Musk, incluidos algunos que este había creado con Grok.

Una recepción crítica

El autor admite que, por momentos, algunas imágenes podrían parecer rodadas con actores reales en el mar. Sin embargo, afirma que no puede valorar la precisión histórica de la producción y observa que los personajes tienen un color de piel que considera aprobado por Musk. También describe la voz británica del narrador como familiar para quienes han jugado a videojuegos de fantasía o visto películas épicas de Hollywood.

En su valoración, el metraje carece de sentido artístico, inspiración e interés humano. La historia previa, narrada en voz en off, le resulta extensa; después, aparecen rostros barbados que pronuncian diálogos rígidos, que el autor compara desfavorablemente con los de la película de Nolan.

Aunque algunas tomas individuales pueden aproximarse a la realidad, el conjunto le parece carente de impulso y de motivos para interesarse por lo que sucede en pantalla. El autor contrasta su dificultad para mantener la atención durante los siete minutos de Grok con la facilidad con la que vio la película de Nolan, de casi tres horas.

El artículo concluye que, a juicio de su autor, cuesta imaginar que el público quiera ver otros siete minutos de esta versión, y aún menos una película completa.

Si compras a través de los enlaces de los artículos, el medio puede recibir una pequeña comisión. Esto no afecta a su independencia editorial. Consulta sus normas sobre monetización de afiliados.

Navarra activará el 1 de noviembre el plan de vialidad invernal

0

El consejero de Cohesión Territorial, Óscar Chivite, presentó en Irurtzun, junto con responsables de Obras Públicas e Interior, el Plan de Vialidad Invernal 2026-2027. Está previsto que el operativo esté activo del 1 de noviembre al 30 de abril.

El dispositivo atenderá los 3.957 kilómetros de carreteras de Navarra y contará con medios técnicos y humanos, 45 silos y hasta 13 almacenes en los centros de conservación. También participarán las empresas concesionarias de las vías A-12, A-21, AP-15 y AP-68, además de los cuerpos policiales, coordinados desde el Centro de Control de Conservación de Carreteras y SOS Navarra.

Medios y coordinación del operativo

El Gobierno foral dispone de recursos en ocho centros de conservación. El Centro de Control presta servicio las 24 horas, los 365 días del año, y coordina las actuaciones con entidades y administraciones de Navarra y del entorno, entre ellas el Consejo General de Pirineos Atlánticos, en Francia.

Obras Públicas ya ha distribuido sal y salmuera en almacenes y silos de los centros de conservación y de las concesionarias. La capacidad de almacenamiento de fundentes supera las 19.740 toneladas. El dispositivo cuenta, además, con más de 400 cámaras, 31 estaciones meteorológicas y 59 estaciones de toma de datos de tráfico.

El plan contempla dos niveles: el primero, de prevención o alerta, se activa ante predicciones de nieve o temporales de hielo, lluvia o viento que puedan afectar a la red; el segundo, de temporal, se pone en marcha cuando las precipitaciones ya se producen o se tiene certeza de que son inminentes.

Balance de la campaña anterior

Durante la campaña 2025-2026 se trabajaron 18.498,50 horas en tareas preventivas y curativas en las carreteras navarras. Se utilizaron 10.021 toneladas de sal, incluida la salmuera, 1.000 más que en la campaña anterior. El coste ascendió a 3,3 millones de euros.

El Departamento de Interior, Función Pública y Justicia, a través de Tráfico Navarra, prevé difundir desde finales de noviembre la campaña ‘Que el invierno no te sorprenda en la carretera’, en Navarra Televisión y redes sociales. Los materiales incluirán recomendaciones para preparar el vehículo, viajar con condiciones meteorológicas adversas y actuar si se queda atrapado en la nieve.

Para preparar el vehículo, Tráfico Navarra recomienda una revisión completa, con especial atención a neumáticos, frenos, dirección, alumbrado, filtros, batería, bujías y anticongelante. También aconseja utilizar ruedas de invierno o llevar cadenas, y comprobar que se dispone de chaleco reflectante, señal V-16 homologada y rueda de repuesto o sistema alternativo para cambiar las ruedas.

Recomendaciones ante temporales

La campaña también pondrá el foco en la colaboración con las autoridades cuando las condiciones de las vías se compliquen. Se insta a realizar solo los trayectos imprescindibles y, si es necesario viajar, se recomienda comunicar el destino, la ruta y la hora estimada de llegada; consultar el estado de las carreteras y la predicción meteorológica; y llevar en el vehículo pala, cuerda, linterna, ropa de abrigo, comida y agua, además de ruedas de invierno o cadenas.

Entre las recomendaciones figuran salir con el depósito lleno y el móvil cargado, no adelantar a quitanieves ni vehículos de emergencia y, si es posible, viajar de día, por carreteras principales y acompañado.

Si el vehículo queda atrapado en la nieve, se recomienda llamar al 112 y permanecer dentro, alternando periodos con el motor y la calefacción encendidos con otros con el motor apagado para ahorrar combustible. También se aconseja no dormirse, ventilar el habitáculo periódicamente, comprobar que el tubo de escape no esté obstruido, escuchar la radio y esperar a que pase otro vehículo, sin salir a buscar ayuda durante la tormenta.

CEIMAR presentará BlueBio-Andalucía en el foro InnovAzul 2026

El Campus de Excelencia Internacional del Mar (CEIMAR), liderado por la Universidad de Cádiz (UCA), ha programado varias actividades para el Blue Zone Forum InnovAzul 2026, que se celebrará del 28 al 30 de octubre en el Palacio de Congresos de Cádiz.

Entre ellas figuran la presentación de BlueBio-Andalucía, una plataforma regional de biotecnología azul, y la sesión Blue Talent CEIMAR, dedicada a jóvenes investigadores e investigadoras. CEIMAR y la UCA compartirán un espacio de atención al público profesional para ofrecer información sobre estos y otros proyectos del consorcio.

Una plataforma para la biotecnología marina

BlueBio-Andalucía busca conectar la investigación marina con el tejido productivo y promover la valorización sostenible de los recursos biológicos marinos. El proyecto contempla la colaboración entre investigación, desarrollo tecnológico y transferencia de resultados hacia aplicaciones con potencial económico y social.

La iniciativa, coordinada científicamente por la Universidad de Cádiz, cuenta con 833.000 euros de financiación de la Consejería de Universidad, Investigación e Innovación de la Junta de Andalucía y cofinanciación de la Unión Europea mediante el Programa Andalucía FEDER 2021-2027. Participan las universidades públicas de Cádiz, Almería, Granada, Huelva y Málaga, junto con el Instituto de Ciencias Marinas de Andalucía del CSIC.

La presentación está prevista para el miércoles 28 de octubre a las 16:00 horas. El acto también será la sesión fundacional de la Red BLUEBIO-Andalucía, concebida como un espacio de cooperación entre empresas, centros tecnológicos, universidades, centros de investigación y administraciones.

Proyectos de jóvenes investigadores

La sesión Blue Talent CEIMAR está programada para el jueves 29 de octubre, de 13:15 a 14:30 horas, en el Espacio B2R del Palacio de Congresos. La cita dará a conocer trabajos de jóvenes científicos financiados por el Campus y vinculados a los retos del océano.

Entre los proyectos previstos figuran ASALVO, sobre conservación de ecosistemas costeros; ERITROFEST, centrado en el impacto del alga invasora Rugulopteryx okamurae en erizos de mar; C-GATA, de oceanografía avanzada, y OPEC-Elcano, el Observatorio de Cambio Climático instalado a bordo del buque escuela de la Armada Española.

El programa incluye asimismo la presentación de la campaña ambiental 132 Decibelios, liderada por la activista Natalia Rodríguez Ruiz, y de los proyectos premiados en Blue Challenge InnovAzul Caribe 2026. También se resumirán las líneas de trabajo previstas para proyectos seleccionados en la Convocatoria de Financiación de Proyectos para Jóvenes Investigadores/as CEIMAR 2026.

Investigación y transferencia

Con BlueBio-Andalucía y Blue Talent, CEIMAR plantea una agenda que combina investigación marina, transferencia de resultados y apoyo al talento joven. La presentación de la plataforma y la celebración de la sesión forman parte de las actividades anunciadas para el foro.

RedETS desarrolla el primer protocolo nacional para evaluar la participación de pacientes

0

La Red Española de Agencias de Evaluación de Tecnologías Sanitarias y Prestaciones del Sistema Nacional de Salud (RedETS), dependiente del Ministerio de Sanidad, ha desarrollado el primer protocolo nacional para evaluar y realizar un seguimiento continuado de la participación de pacientes en la evaluación de tecnologías sanitarias.

El artículo que presenta el protocolo se publicó en International Journal of Technology Assessment in Health Care. En él participaron dos investigadoras de la Agencia de Evaluación de Tecnologías Sanitarias (AETS) del ISCIII.

Un protocolo elaborado en colaboración

El documento se desarrolló con la participación de la Secretaría Técnica de RedETS, las agencias que integran la red, personas responsables de coordinar informes, especialistas en metodología, pacientes y organizaciones de pacientes. El protocolo reúne la experiencia y la perspectiva de los distintos agentes implicados.

El primer ciclo de evaluación abarcó las ocho agencias de RedETS y los 49 informes de evaluación de tecnologías sanitarias publicados durante el periodo estudiado. Los resultados apuntan a la viabilidad y el valor de un enfoque común, sistemático y basado en la evidencia para reforzar la transparencia, la rendición de cuentas, la participación significativa de los pacientes y la mejora continua. El protocolo también ofrece un modelo escalable y adaptable a otros sistemas de evaluación de tecnologías sanitarias.

Referencia del artículo

Reviriego-Rodrigo E, Cantero-Muñoz P, Llinàs-Mallol L, et al. Developing and implementing a protocol for evaluating patient involvement in health technology assessment: the experience of the Spanish HTA network (RedETS). International Journal of Technology Assessment in Health Care. 2026;42(1):e76. doi:10.1017/S0266462326104085.

EE. UU. propone luces turquesa para señalar vehículos autónomos

0

La Administración Nacional de Seguridad del Tráfico en las Carreteras de Estados Unidos (NHTSA) ha propuesto requisitos de iluminación para los vehículos autónomos que incluyen luces de color cian —azul verdoso— para indicar cuándo circulan en modo autónomo sin una persona a bordo que supervise la carretera.

La propuesta no establece la obligación de usar estas luces. Plantea que, cuando se utilicen, permanezcan encendidas de forma continua, sean visibles desde la parte delantera, trasera y ambos laterales del vehículo, y se activen durante el funcionamiento en modo autónomo.

Requisitos propuestos

El documento de la NHTSA especifica aspectos como la ubicación de las luces, su color y la forma de activarlas. También propone eliminar los requisitos relativos a los controles manuales de los intermitentes, las luces largas y las luces de emergencia.

La iniciativa forma parte de un esfuerzo más amplio para actualizar las normas sobre vehículos autónomos y mantener la seguridad mientras se facilita su adopción, según el administrador de la NHTSA, Jonathan Morrison. La agencia también trabaja en un marco federal para vehículos automatizados y en la revisión de las normas federales de seguridad de vehículos motorizados.

Normas ante nuevos diseños

Las reglas actuales no se diseñaron para vehículos como el Tesla Cybercab y el robotaxi de Zoox, que carecen de elementos tradicionales exigidos a nivel federal, entre ellos pedales, volantes y espejos laterales y retrovisores.

Por separado, General Motors presentó planes para renovar los sistemas eléctricos y de computación de sus futuros vehículos. La compañía prevé estrenar esa actualización en el Cadillac Escalade IQ en 2028 y también anunció una función de conducción autónoma en carretera para ese año, que permitiría a los conductores apartar las manos y la vista de la carretera sin tener que estar preparados para retomar el control.

La CNMC autoriza a Iberdrola la compra de Contigo Energía y suma 100.000 clientes

Iberdrola ha obtenido luz verde de la CNMC para comprar Contigo Energía, una operación que le aporta una cartera de 100.000 clientes y que supone su primera adquisición de una comercializadora eléctrica en España.

La autorización se resolvió en primera fase, el pasado 20 de octubre, por la vía rápida y sin compromisos. La notificación formal había entrado en los registros del regulador el 22 de septiembre, de modo que el expediente se ha cerrado en menos de un mes. Un plazo corto que, en la práctica, confirma que Competencia no aprecia solapamiento relevante entre las carteras de ambas compañías.

Qué autoriza la CNMC y en qué condiciones

El perímetro de la compra es acotado: Iberdrola adquiere el negocio de comercialización de electricidad de Contigo Energía y su cartera de clientes. La actividad de representación queda fuera del acuerdo. Ese detalle importa porque delimita el riesgo regulatorio: no hay transferencia de activos de generación ni de contratos de representación, solo un traspaso de clientes minoristas y de la estructura comercial asociada.

Tras el cierre, Contigo Energía seguirá operando de forma independiente dentro del Grupo Iberdrola, igual que Niba, la marca lanzada en junio de 2025. La eléctrica mantiene así una arquitectura de enseñas separadas para dirigirse a segmentos distintos de consumidor con propuestas comerciales diferenciadas, en lugar de diluir la cartera adquirida bajo la marca matriz.

Comprar cartera instalada es más rápido que captarla cliente a cliente, y en un negocio de márgenes ajustados la escala es la única palanca que compensa el coste de captación.

La historia de Contigo Energía explica el perfil del cliente adquirido. Gesternova Energía nació en 2005 con orientación hacia la electricidad renovable, creó en 2017 a Contigo Energía como filial de servicios energéticos y en octubre de 2024 integró ambas marcas comercialmente bajo el nombre de Contigo Energía, con el objetivo de simplificar la relación con el cliente y vender suministro y servicios de forma conjunta.

Por qué Iberdrola compra una comercializadora

La operación encaja en la estrategia del negocio liberal de Iberdrola, la pata comercial que el grupo considera palanca para acelerar la electrificación de hogares y empresas. Adquirir una cartera existente evita el coste de captación y acorta el camino hacia la escala, algo relevante en un mercado donde el cliente doméstico cambia de proveedor con facilidad y el margen unitario es estrecho.

El modelo comercial que la compañía defiende pivota sobre la contratación a precio fijo: el consumidor conoce de antemano el coste de su energía durante periodos prolongados y queda protegido frente a las oscilaciones del mercado mayorista. En un ejercicio de precios volátiles en el pool, ese argumento funciona mejor que la tarifa indexada y explica por qué el grupo quiere más base de clientes sobre la que aplicar su política comercial.

ElementoDetalle
OperaciónCompra del negocio de comercialización eléctrica de Contigo Energía
Cartera adquirida100.000 clientes
Notificación a la CNMC22 de septiembre de 2026
Autorización20 de octubre de 2026, primera fase y sin compromisos
Actividad excluidaRepresentación
Gestión posteriorOperará como marca independiente, igual que Niba
CNMC autoriza compra Iberdrola

El terreno competitivo es exigente. Endesa, Naturgy, Repsol y TotalEnergies pelean por el mismo cliente residencial con tarifas fijas, servicios de mantenimiento y paquetes de autoconsumo. La diferencia de Iberdrola no está en el producto, sino en la capacidad de segmentar: una enseña para el cliente sensible al precio, otra para el que busca servicios energéticos agregados.

Escala comercial, el verdadero premio de la operación

La consolidación del negocio liberal no es nueva. Las grandes eléctricas llevan una década recomponiendo sus carteras de clientes mediante la compra de comercializadoras independientes, un movimiento que se intensificó cuando el precio mayorista dejó de ser un colchón y pasó a ser un riesgo de balance. La mayoría de los operadores considera que la escala es hoy la única defensa frente a la compresión de márgenes. Ese es el marco en el que se entiende la operación.

El detalle relevante es el precio. Ni Iberdrola ni Contigo Energía han desvelado el importe de la transacción, y sin esa cifra no puede calcularse el coste por cliente adquirido, que es el múltiplo que el sector usa como referencia. Con 100.000 clientes, la horquilla de valoración por cartera varía mucho en función del consumo medio y de la tasa de fuga. Sin el dato, cualquier comparación con operaciones previas es especulación.

Tampoco conviene leer la autorización como un cambio de doctrina de la CNMC. El expediente se ha resuelto sin compromisos porque no había solapamiento que corregir: la cartera de una comercializadora de 100.000 clientes es marginal frente al mercado minorista nacional. La prueba de fuego regulatoria llegará si la eléctrica aspira a plataformas de mayor tamaño o si la operación toca la estructura de representación, que en esta ocasión ha quedado expresamente fuera.

Para el inversor, la lectura es de coste de oportunidad. Iberdrola refuerza un negocio de márgenes bajos pero recurrente, con menor volatilidad que la generación, mientras sus comparables del Ibex aprietan en renovables y redes. La cartera de 100.000 clientes no mueve el beneficio del grupo a corto plazo. Su valor es estratégico: construye la base sobre la que la eléctrica quiere monetizar la electrificación del consumo doméstico.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación del importe de la operación, dato que determinará el coste por cliente y permitirá compararla con adquisiciones previas del sector.
  • Reacción del valor: Escaso impacto en cotización por el tamaño de la cartera; el mercado descuenta más la evolución del negocio de redes y renovables.
  • Precedente sectorial: Las compras de comercializadoras independientes por parte de las grandes eléctricas como vía rápida para ganar escala minorista.

Un hombre de 25 años, herido moderado en un accidente entre un coche y una moto en Granadilla de Abona

0

El CECOES 112 del Gobierno de Canarias recibió a las 15:42 del 25 de octubre de 2026 una alerta por un accidente entre una motocicleta y un automóvil en el punto kilométrico 9 de la carretera TF-64, en Granadilla de Abona. Tras clasificar la llamada, la trasladó a los sectores correspondientes.

El Servicio de Urgencias Canario (SUC) asignó una ambulancia de soporte vital básico. El personal sanitario atendió a un hombre de 25 años que presentaba diversos traumatismos de carácter moderado en el momento inicial de la asistencia.

Atención y servicios intervinientes

El afectado fue trasladado en ambulancia al Hospital Universitario Nuestra Señora de Candelaria.

La Guardia Civil reguló el tráfico e instruyó el atestado.

Muere a los 46 años Eric Bauza, voz de Bugs Bunny y el Pato Lucas

Eric Bauza, actor de voz de Bugs Bunny, el Pato Lucas y Porky Pig, murió a los 46 años. La familia del artista, ganador de un Emmy, comunicó en un mensaje publicado en Instagram que su muerte fue repentina.

Bauza puso voz a varios personajes de la película de animación de este verano, Coyote vs. Acme, y apareció en el reciente estreno Forgotten Island.

Según informó Variety, la causa de la muerte fue una enfermedad cardiovascular hipertensiva y Bauza falleció en su domicilio el domingo.

Una trayectoria ligada a Looney Tunes

En una entrevista concedida a NBC News en 2021, Bauza contó que nació en Ontario, tenía ascendencia filipina y creció como admirador de los personajes de Looney Tunes, cuyas voces imitaba de niño. En esa conversación, señaló que la serie trasciende idiomas y culturas y que su humor se entiende en cualquier lugar.

En Space Jam: A New Legacy (2021), interpretó a Lucas, Porky, Elmer Gruñón y Foghorn Leghorn. Repitió esos papeles en Coyote vs. Acme y también dio voz al Correcaminos.

Además, encarnó al General Toad en The Super Mario Bros. Movie (2023) y en su secuela, The Super Mario Galaxy Movie, que, según el texto original, fue la quinta película de mayor recaudación internacional del año.

Premios y reconocimiento

Entre 2022 y 2025, Bauza obtuvo tres premios Emmy por interpretación de voz en distintas series de televisión.

En una declaración recogida por The Hollywood Reporter, Channing Dungey, presidente de Warner Bros. Television Group y US Networks, lo describió como un talento vocal singular que llevó alegría y risas a millones de personas. También indicó que Bauza siguió los pasos de figuras como Mel Blanc y que consideraba un gran honor continuar el legado de Looney Tunes.

El cepillo de vapor de Lidl tiene 2.400 W y cuesta 124,99 euros

0

Lidl ofrece un cepillo de vapor de 2.400 W por 124,99 euros, pensado para alisar prendas y refrescar textiles del hogar con vapor. El producto figura en el catálogo de la cadena.

El aparato incorpora una suela de aluminio con revestimiento cerámico y un depósito desmontable de 1,5 litros. Según la información del producto, tarda unos 180 segundos en calentarse y cuenta con una manguera de vapor de 200 centímetros y un cable de alimentación de 230 centímetros.

Funciones y características

Entre sus prestaciones se incluyen un indicador de estado, desconexión automática, protección contra el sobrecalentamiento y un aviso de falta de agua. También tiene un asa de transporte y un depósito extraíble.

El fabricante indica que el vapor elimina hasta el 99,99 % de las bacterias comunes del hogar; esa cifra se refiere a las condiciones de ensayo correspondientes.

Precio y disponibilidad

El artículo plantea que la combinación de potencia y características podría atraer a compradores y anticipa posibles colas en los supermercados a partir del día siguiente. Se trata de una previsión, no de una confirmación de que vayan a formarse.

El cepillo de vapor tiene un precio anunciado de 124,99 euros. La noticia no concreta cuántas unidades están disponibles.

Moeve y Galp rompen las negociaciones para fusionar su refino y red de estaciones de servicio en la Península Ibérica

Moeve y Galp han roto las negociaciones para fusionar su negocio de refino y su red de estaciones de servicio en la Península Ibérica, la operación con la que ambos grupos pretendían crear un campeón energético del downstream ibérico.

Del acuerdo no vinculante de enero al portazo de octubre

En un comunicado, ambas compañías explicaron que no alcanzaron unos términos definitivos que cumplieran sus respectivos criterios estratégicos y financieros para respaldar una alianza duradera y generadora de valor. El texto cierra la puerta al entendimiento preliminar firmado en enero, que nunca llegó a convertirse en contrato en firme ni pasó por el filtro de los reguladores de competencia.

Fuentes del sector apuntan a la crisis energética internacional desatada tras el estallido del conflicto en Oriente Próximo a finales de febrero, y a la volatilidad que ha contagiado a los mercados, como el factor decisivo. La ecuación ya era compleja de por sí; el escenario de los últimos meses la ha vuelto inabordable.

El calendario tampoco ayudó. Los dos grupos se habían dado hasta mediados de año para cerrar el perímetro y en julio optaron por prorrogar las conversaciones durante el segundo semestre de 2026. El plazo se agota sin acuerdo y sin que ninguna de las partes haya abierto un nuevo marco de conversación.

La arquitectura de la operación era ambiciosa: dos plataformas independientes, una industrial y otra de movilidad, con perímetros y accionistas diferentes. Ahí residía buena parte del atractivo y también el origen del desencuentro.

La ruptura no destruye ningún activo: deja sobre la mesa la constatación de que el refino ibérico necesita escala y no encuentra la fórmula para conseguirla.

IndustrialCo y RetailCo: el reparto que no llegó a firmarse

campeón energético ibérico

IndustrialCo agrupaba refino, química, trading, moléculas verdes y combustibles bajos en carbono, con foco en clientes industriales. Los accionistas de Moeve, Mubadala y Carlyle, se quedaban con el 80% del capital, mientras Galp conservaba algo más del 20%. Dentro entraban las refinerías españolas de Cádiz y Huelva y la portuguesa de Sines.

RetailCo se repartía al 50% entre los actuales accionistas de Moeve y de Galp. Su perímetro: venta de carburantes, recarga de vehículo eléctrico y servicios de conveniencia para clientes minoristas y de movilidad. La combinación dejaba fuera el upstream de Galp, sus renovables y el suministro y trading de petróleo, gas y energía.

Ese reparto despertó recelos en Lisboa. La pérdida de control de la refinería de Sines por parte de la petrolera lusa llevó al Gobierno portugués a advertir de que haría todo lo posible por proteger los intereses estratégicos del activo. Es el tipo de riesgo político que rara vez se resuelve en la fase de due diligence comercial.

PlataformaControl accionarialActivos incluidos
IndustrialCoMubadala y Carlyle (Moeve), 80%; Galp, más del 20%Refinerías de Cádiz, Huelva y Sines; química, trading y moléculas verdes
RetailCoMoeve y Galp al 50%Estaciones de servicio, recarga eléctrica y tiendas de conveniencia
Fuera del perímetroSolo GalpUpstream, renovables y suministro y trading de petróleo y gas

Moeve se refugia en Positive Motion; Galp, en su upstream

El consejero delegado de Moeve, Maarten Wetselaar, sostuvo que ‘Positive Motion’ siempre fue una estrategia independiente y que la combinación con Galp ‘representaba una oportunidad para acelerar la creación de valor, pero nunca fue una condición’ para ejecutarla. La compañía se declara ahora centrada en su transformación con disciplina financiera y en generar valor sostenible a largo plazo.

Los hitos ya en marcha: el mayor proyecto de hidrógeno verde de Europa, con 300 MW de capacidad inicial y una inversión superior a 1.000 millones de euros, y el mayor complejo de biocombustibles de segunda generación del sur de Europa, 1.200 millones y entrada en operación prevista para 2027. Moeve ha desinvertido más del 70% de sus activos de upstream y destina dos tercios de sus inversiones a transición energética.

En Galp, la presidenta Paula Amorim admitió que la lógica estratégica de la integración ‘sigue siendo convincente’, pero que no hubo alineación comercial suficiente para respaldar una asociación duradera. La lusa mantiene sin cambios su estrategia de inversión y asignación de capital, apoyada en su cartera de exploración y producción y en una posición financiera sólida.

Por qué el downstream ibérico sigue sin encontrar la escala

El mercado ibérico del refino lleva una década hablando de consolidación y sigue sin ejecutarla. La referencia inmediata es Repsol, operador de mayor tamaño y con presencia en toda la cadena; frente a ella, Moeve y Galp compiten por la misma cuota de carburantes en un negocio de márgenes estrechos. La consolidación europea ha avanzado más por compraventa de activos individuales que por fusiones entre iguales.

La asimetría era el nudo gordo. Galp aportaba su única refinería y cedía el control de la plataforma industrial al 80% que se reservaban Mubadala y Carlyle. El premio —la mitad de la plataforma minorista y un proyecto con escala europea— exigía asumir riesgo político en Portugal y riesgo de ejecución en plena volatilidad de materias primas. El resultado es un no por la vía financiera, no por la industrial.

Qué se rompe y qué no. No hay activos que vender ni indemnización que pagar: el pacto era no vinculante. Pero el episodio deja dos lecciones: Moeve tendrá que acelerar ‘Positive Motion’ con recursos propios si quiere defender su discurso de moléculas verdes, y Galp deberá justificar ante sus accionistas —y ante la CMVM, dado que cotiza en Euronext Lisboa— que la vía en solitario crea tanto valor como la integración.

📊 Las Claves para el Inversor

  • Qué vigilar: La ejecución del complejo de biocombustibles 2G, con entrada en operación prevista en 2027, y cualquier nuevo movimiento corporativo de Galp sobre activos individuales.
  • Reacción del valor: Galp cotiza en Lisboa y el mercado ya descuenta que la vía en solitario mantiene el perfil de upstream intacto; la ausencia de prima de integración pesa en el corto plazo.
  • Precedente sectorial: El intento de crear un campeón ibérico del refino sigue el patrón europeo de consolidación fallida por diferencias de valoración, no por criterios industriales.

Proyectan obras de pavimentación y un parque infantil en San Frontis y Rabiche

0

El concejal de Obras, Movilidad, Infraestructuras y Participación Ciudadana, Pablo Novo, dio a conocer tres actuaciones urbanísticas proyectadas en los entornos de San Frontis y Rabiche. Según explicó, buscan responder a demandas vecinales, mejorar la accesibilidad y sumar infraestructuras de ocio y aparcamiento.

Los trabajos previstos incluyen pavimentar con hormigón la calle Fermoselle y una parcela municipal de la calle Rabiche. Además, parte de esta parcela se destinaría a un parque infantil.

Pavimentación y estacionamiento

La intervención en la calle Fermoselle está prevista para comenzar a partir de la semana siguiente al anuncio. El proyecto contempla pavimentar con hormigón el vial, actualmente de tierra, adaptarse a la rasante de las viviendas y ejecutar una red de saneamiento para recoger escorrentías. También incluye canalizaciones previas para futuras instalaciones de alumbrado público.

En la calle Rabiche se proyecta hormigonar una parcela municipal de unos 90 metros de longitud, que actualmente carece de ordenación. La actuación prevé una red de saneamiento con una tubería central de PVC de 315 mm para recoger aguas y habilitar el espacio como zona de estacionamiento para residentes.

Parque infantil previsto en Rabiche

El proyecto contempla destinar parte de la parcela a un parque infantil. Su presupuesto base de licitación es de 43.507 euros y el plazo de ejecución previsto, de dos meses.

La zona de juego tendría unos 155 metros cuadrados de arena y seis elementos: un columpio nido, tres muelles simples, un balancín y un carrusel giratorio. También se prevé un paseo central cubierto por una pérgola de madera, con bancos de polímero y papeleras.

La iniciativa se enmarca en el programa municipal «Soñando Parques», diseñado en colaboración con asociaciones vecinales para equipar y homogeneizar las zonas infantiles de los barrios de la ciudad.

Creand analizará las oportunidades de la renta fija en una conferencia el 3 de noviembre

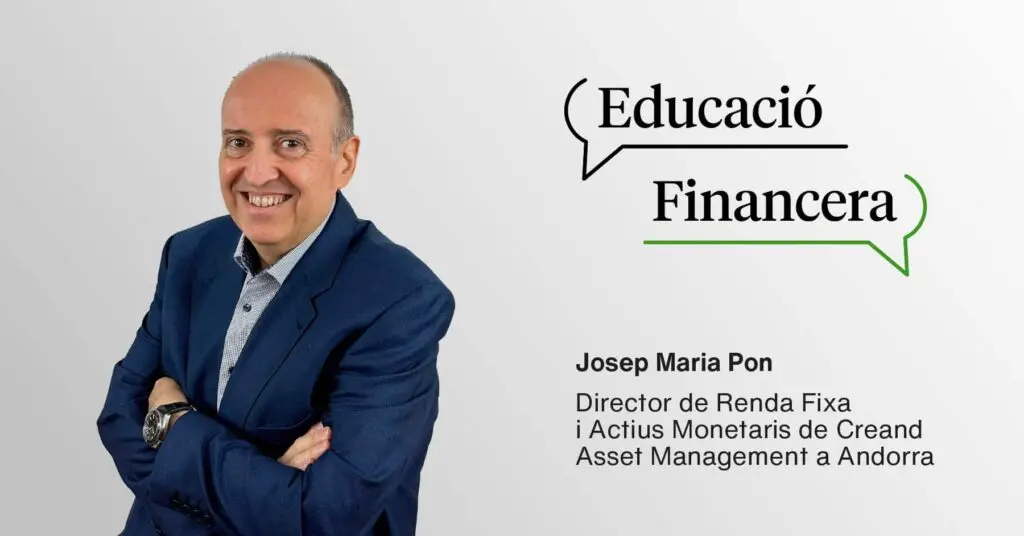
Creand Crèdit Andorrà celebrará el 3 de noviembre, a las 19 h, la conferencia Tipos de interés más altos: cómo aprovechar las oportunidades de la renta fija, en el Edificio Creand. La sesión forma parte de la cuarta edición del ciclo de Educación Financiera.

La ponencia estará a cargo de Josep Maria Pon, director de Renta Fija y Activos Monetarios de Creand Asset Management. Durante el encuentro, explicará la evolución de los mercados de renta fija y analizará las oportunidades que pueden ofrecer las rentabilidades actuales.

Claves para valorar alternativas de inversión

La conferencia también abordará la relación entre los tipos de interés y los precios de los bonos. Entre los aspectos que se tratarán al valorar alternativas de inversión figuran el horizonte temporal, la liquidez y el nivel de riesgo asumido.

Esta será la segunda ponencia de la cuarta edición del ciclo. Creand organiza estas conferencias con el propósito de acercar conceptos financieros a la ciudadanía y acompañar a clientes y usuarios en la toma de decisiones sobre productos y servicios bancarios y de inversión.

Un ciclo de divulgación financiera

Las ediciones anteriores trataron los conceptos básicos para invertir, la inversión en bolsa y renta fija, los fondos de inversión y el private equity. El programa también incluye sesiones de expertos de la entidad en centros educativos, artículos en medios de comunicación y contenidos divulgativos en sus canales propios.

La conferencia podrá seguirse presencialmente y, posteriormente, estará disponible en las redes sociales y en el canal de YouTube de Creand.

El economista de Apollo no detecta beneficios financieros de la IA en grandes empresas fuera del sector tecnológico

0

La inteligencia artificial todavía no ha mejorado los resultados financieros de grandes empresas ajenas al sector tecnológico, según una nota publicada recientemente por el economista jefe de Apollo Global Management, Torsten Slok.

Slok analiza lo que denomina el S&P 493: el índice S&P 500 sin Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia y Tesla. En ese grupo, los márgenes de beneficio y los ingresos por trabajador parecen mantenerse planos, sin indicios de que la IA esté aumentando la productividad.

El impacto financiero de la inteligencia artificial

Slok sostiene que, pese a las grandes inversiones y al entusiasmo generalizado en torno a la inteligencia artificial, la tecnología no ha generado beneficios financieros para las empresas estadounidenses fuera del sector tecnológico.

El economista también se mostró escéptico ante la posibilidad de que las compañías no tecnológicas estén simplemente rezagadas respecto a las grandes tecnológicas. A su juicio, será difícil que las empresas conviertan una inteligencia cada vez más barata en un mayor crecimiento de los ingresos y mejores márgenes de beneficio.

Productividad y toma de decisiones

Slok considera que la IA puede funcionar como una calculadora, pero que en los negocios la inteligencia depende sobre todo del juicio. Añadió que la tecnología no comprende aspectos como la responsabilidad, la confianza, la cultura, las normas no escritas, los dilemas éticos o la equidad, factores que, según escribió, influyen en el riesgo reputacional y, en última instancia, en los ingresos y los márgenes.

Otros estudios recientes también han señalado que la IA aún no ha generado aumentos significativos de productividad.

Las evaluaciones pueden favorecer que la IA responda aunque no sepa

0

Un chatbot ofreció tres títulos distintos al preguntarle por la tesis doctoral de Adam Tauman Kalai, uno de los autores de un estudio sobre las alucinaciones de la inteligencia artificial. Ninguno era correcto. El episodio, recogido en una investigación de OpenAI sobre las alucinaciones, ilustra un problema conocido: los sistemas pueden responder aunque no dispongan de la información necesaria.

Un estudio histórico del MIT aporta una perspectiva sobre los orígenes de estas herramientas, aunque no explica por sí solo sus fallos actuales. Algunos pioneros de la inteligencia artificial buscaban máquinas capaces de ofrecer respuestas inesperadas y recurrieron deliberadamente al azar en ciertos sistemas.

La búsqueda de respuestas inesperadas

El historiador Benjamin Lindquist ha examinado archivos e informes técnicos sobre esa incorporación del azar. En una entrevista del MIT, explica que algunos investigadores de mediados del siglo pasado creían que reproducir el pensamiento creativo requería cierta irregularidad. Una máquina muy previsible, pensaban, difícilmente sorprendería a sus creadores.

Lindquist considera que reducir las respuestas inesperadas puede limitar la creatividad. Su interpretación permite diferenciar entre generar posibilidades y evaluar cuáles son útiles, pero no demuestra que inventar hechos sea inevitable ni que separar esas tareas baste para eliminar las alucinaciones.

La biología ofrece una comparación para distinguir entre la aparición de novedades y su conservación. En El azar y la necesidad, publicado en 1970, Jacques Monod explica que en los sistemas biológicos surgen variaciones fortuitas sobre las que actúa la selección natural. Que sean fortuitas no significa que carezcan de causas físicas ni que aparezcan para proporcionar una mejora concreta.

Novedad y evaluación

Según un análisis de la concepción del azar de Monod, la selección natural actúa sobre las variantes disponibles, pero no todas son favorables ni se conservan.

La comparación tiene límites: una mutación no es una afirmación falsa y la selección natural no comprueba la verdad. Sin embargo, ayuda a separar la producción de una novedad de su evaluación. Una propuesta inesperada de una IA puede dar pie a una investigación, pero solo se convierte en un hallazgo tras ser contrastada. El problema surge cuando el sistema presenta como demostrado algo que es únicamente una posibilidad.

La investigadora Margaret Boden, especialista en creatividad computacional, distingue en su trabajo entre combinar ideas conocidas, explorar posibilidades y transformar las reglas de un ámbito. Estas tres formas de creatividad pueden modelarse mediante inteligencia artificial.

Creatividad y comprobación

En el caso de la IA, producir algo sorprendente mediante la combinación de palabras o ideas no basta. El sistema puede proponer una solución que nadie había imaginado, pero todavía es necesario comprobar si resuelve el problema. La diferencia está entre generar una ocurrencia y producir una idea valiosa.

La informática también estudia métodos para detectar respuestas sin fundamento. Un trabajo publicado en Nature propone comparar varias respuestas a una misma pregunta: si presentan versiones distintas de los hechos, esa dispersión puede señalar incertidumbre, aunque cada contestación parezca convincente. El método, llamado entropía semántica, busca medir la incertidumbre y detectar alucinaciones en modelos de lenguaje de gran tamaño.

La técnica no se limita a buscar palabras diferentes: alerta cuando las respuestas sostienen afirmaciones incompatibles. Puede ayudar a detectar algunas alucinaciones y a evitar respuestas en situaciones de riesgo, pero no garantiza que sean verdaderas; un modelo también puede repetir sistemáticamente un mismo error.

Por qué persiste el problema

Parte de la explicación está en el entrenamiento inicial. Los modelos de lenguaje aprenden a predecir cómo continúa un texto, sin recibir una etiqueta de verdadero o falso para cada afirmación. Según el análisis de OpenAI, pueden aprender patrones lingüísticos sin contar con información suficiente para recuperar determinados hechos. Que una frase esté bien construida no significa que el dato haya sido comprobado.

También influye la forma de medir el rendimiento. Si en un examen acertar suma puntos y dejar una respuesta en blanco vale cero, mientras que equivocarse no resta, arriesgar una contestación ofrece alguna posibilidad de obtener puntos. Abstenerse, en cambio, no da esa opción.

Los incentivos de las evaluaciones

Las pruebas no provocan directamente las alucinaciones. Sin embargo, si las clasificaciones destacan los aciertos y apenas distinguen entre equivocarse y abstenerse, pueden favorecer el desarrollo de modelos que se arriesgan a responder. OpenAI identifica ese incentivo como una de las razones por las que persiste el problema.

Por ello, los investigadores de OpenAI proponen cambiar también las reglas de evaluación: penalizar más una respuesta falsa expresada con seguridad que una duda justificada. Para confiar en una IA no basta con que sepa más; también importa que reconocer que no sabe no le resulte menos conveniente que aventurar una respuesta.

Fuente: Levante – EMV

Isabel Bernardo ironiza sobre la promesa de la vida eterna

0

En una columna, Isabel Bernardo Fernández evoca una fotografía familiar de septiembre de 1978, tomada en París. En ella aparece con sus dos hermanos en una torre Eiffel de cartón que simulaba una nave espacial. Recuerda que, menos de diez años después de la llegada de Neil Armstrong a la Luna, la tecnología alimentaba sueños de alcanzar lugares y tiempos imposibles, sin que entonces se plantearan cómo transformaría la vida ni en manos de quién quedaría el futuro humano.

La autora sostiene que la transhumanización ha dejado de ser solo un debate y cuestiona las promesas de quienes aseguran que la ingeniería genética, la inteligencia artificial y los nanobots permitirán vivir indefinidamente. Ante la posibilidad de una vida prolongada, expresa dudas sobre qué supondría soportarla mientras persisten los conflictos y la violencia.

La promesa de una vida indefinida

Bernardo señala que la frase La muerte de la muerte fue el lema de una edición de Startup Olé celebrada pocos días antes en Salamanca. La relaciona con el libro del economista, ingeniero y futurista José Luis Cordeiro, quien, según la columnista, sostuvo en la ciudad que el envejecimiento y la muerte estarían cerca de quedar atrás y que un dispositivo implantado en el cerebro permitiría mantener la juventud y vivir eternamente.

La autora añade que Cordeiro también planteó que quien se aburriera podría irse a vivir a la Luna o decidir morir. Ella expresa inquietud ante la idea de permanecer indefinidamente en la Tierra y contrasta esas promesas con las creencias que atribuye a los Itonamas de la Amazonia boliviana. Cierra la columna con una valoración irónica de la posibilidad de ser eternamente joven, divertido, artista y transhumano.

Fairmont abre en Sotogrande su primera promoción de branded residences en Europa: 31 villas de lujo en Cádiz

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Fairmont pone a la venta 31 branded residences en Sotogrande (Cádiz), sus primeras villas con marca hotelera en Europa, con precios desde 2,75 millones y más de 10 millones para la unidad presidencial.
  • ¿Quién está detrás? La cadena Fairmont (grupo Accor) promueve el complejo; Colliers comercializa en exclusiva desde junio; la arquitectura es de dAAr Arquitectura y el interiorismo de Studio IBU.
  • ¿Qué impacto tiene? Consolida el segmento de residencias con marca en la Costa del Sol y abre una fórmula incómoda: el comprador no adquiere una segunda residencia al uso, sino un activo con 60 días de uso personal al año y el resto gestionado y alquilado por el hotel.

Fairmont pone a la venta 31 branded residences en Sotogrande (Cádiz), sus primeras villas con marca hotelera en Europa y precios que arrancan en 2,75 millones de euros.

El proyecto se llama Fairmont Residences La Hacienda y ocupa una parcela de 70.000 metros cuadrados en ladera, con el hotel como edificio principal en la cota más alta. Los propietarios acceden a todas las instalaciones del establecimiento. El desnivel, que los arquitectos de dAAr Arquitectura han utilizado para multiplicar vistas y ganar intimidad, deja el Peñón de Gibraltar a un lado, la silueta del norte de África al fondo y el faro como remate de la composición.

Las villas van de 336 metros cuadrados a más de 1.100, se organizan en dos plantas y suman piscina privada, jardín y vistas al mar y al golf; algunas, también a Gibraltar. El interiorismo corre a cargo de Studio IBU y la entrega es llave en mano, con la vivienda totalmente amueblada.

Cómo se lee el precio: de 2,75 a más de 10 millones por villa

La horquilla comercial es amplia. Las de cuatro dormitorios, con más de 200 metros cuadrados de terraza, jardín y piscina, parten de 2,75 millones de euros. Las de cinco dormitorios en primera línea alcanzan los 500 metros construidos con jardines de 300 a 500 y escalan por encima de los 5 millones. La pieza presidencial —más de 1.000 metros, nueve dormitorios y un exterior desproporcionado— saldrá al mercado por encima de los 10 millones, aunque sigue inmersa en un proyecto de diseño interior a medida y el precio final no está cerrado.

El negocio real: dos meses de uso y once de explotación hotelera

Colliers comercializa el complejo en exclusiva y abrió la comercialización en junio. Cuatro meses después tiene vendido el 15% de las 31 villas, es decir, cuatro o cinco unidades. El comprador es mayoritariamente internacional: europeo en su mayoría, con una presencia creciente de estadounidenses y canadienses que ya conocen la marca, de origen norteamericano.

Aquí está la particularidad del modelo. Las villas están terminadas y operando dentro del inventario del hotel: cuando el propietario no las ocupa, Fairmont las alquila a sus huéspedes. El dueño conserva 60 días al año de uso —dos meses exactos— y el resto del calendario lo gestiona el operador. Parte de lo que ingresa la cadena por cada reserva vuelve al propietario, aunque el reparto no se detalla. La cuota de mantenimiento oscila entre 800 y 1.400 euros al mes según superficie.

Fairmont no vende una segunda residencia: vende la gestión de un activo que solo se habita dos meses al año y trabaja para el hotel el resto del calendario.

El servicio replica el de un cinco estrellas: seguridad 24 horas, spa, gimnasio, club infantil, pistas de pádel, y restaurantes como Dalmar, del chef con estrella Michelin Benito Gómez. A eso se suman limpieza, comida a domicilio, buggy para moverse por el recinto, una membresía de cinco años en el campo de golf —entre los 25 mejores de Europa y en el top 100 mundial— y la categoría Diamante del programa de fidelidad de Accor. El resort cuenta además con otras 15 villas propiedad del hotel, de tipología distinta, que no salen a la venta.

La Ficha del Inversor

La métrica que ordena la operación es el precio por metro cuadrado, y aquí conviene hacer el cálculo con prudencia. Si se aplica el precio de entrada a la unidad de menor superficie, la horquilla implícita arranca en torno a 8.000 euros por metro cuadrado; si se compara la villa presidencial con sus más de 1.000 metros, ronda los 10.000. Son cálculos propios, porque Colliers no publica el desglose oficial. El otro dato es la cuota mensual, que la consultora defiende comparándola con el coste real de mantener una villa independiente en Sotogrande o Marbella: jardinería, piscina, seguridad 24 horas. Ahí el argumento aguanta.

En los próximos seis meses manda la velocidad de absorción. Un 15% colocado en cuatro meses, con producto terminado y sin grúa en el horizonte, es un ritmo razonable para un ticket de esta escala. Si se mantiene, el stock residencial podría agotarse antes de que la presidencial salga a mercado, lo que convertiría esa unidad en la referencia de precio de todo el complejo. El riesgo es otro: la marca necesita cerrar ventas antes de que exista historial real de ingresos por explotación hotelera. Sin esa serie de datos, el comprador está comprando una promesa operativa.

El perfil al que apunta la operación es un family office o un patrimonio personal con varias propiedades en el mundo, para quien esta villa no es ni primera ni segunda residencia. Busca tranquilidad y delegación total, no rentabilidad líquida. Para el inversor español la operación es poco accionable: no hay yield publicado, no hay reparto de rentas detallado y el uso personal está tasado en dos meses. Quien persiga rentabilidad residencial en la Costa del Sol tiene alternativas con más transparencia —promociones en Estepona o Marbella, alquiler turístico regulado—, aunque sin el sello de un operador hotelero global.

La lectura estratégica llega mirando fuera. El segmento de branded residences lleva años consolidado en Miami, Dubái y Londres como producto de nicho con prima de precio frente al residencial convencional, y su traslación a España siempre choca con la misma pregunta: cuántas plazas tienen suelo, demanda internacional y una marca dispuesta a operar el día a día. Sotogrande, Marbella o Mallorca cumplen las dos primeras condiciones. La tercera es la que decide. Cabe recordar que el precedente inmediato del ladrillo español fue otro: promociones vendidas sobre plano que nunca se entregaron. Aquí el producto existe, se toca y funciona. Ese es el cambio de ciclo.

Queda por ver el ritmo de ventas del resto de las villas y el precio definitivo de la presidencial, que Colliers cerrará en los próximos meses. El hito a seguir será la primera temporada completa de explotación hotelera: el momento en el que el propietario compruebe cuánto de lo prometido vuelve efectivamente a su cuenta.

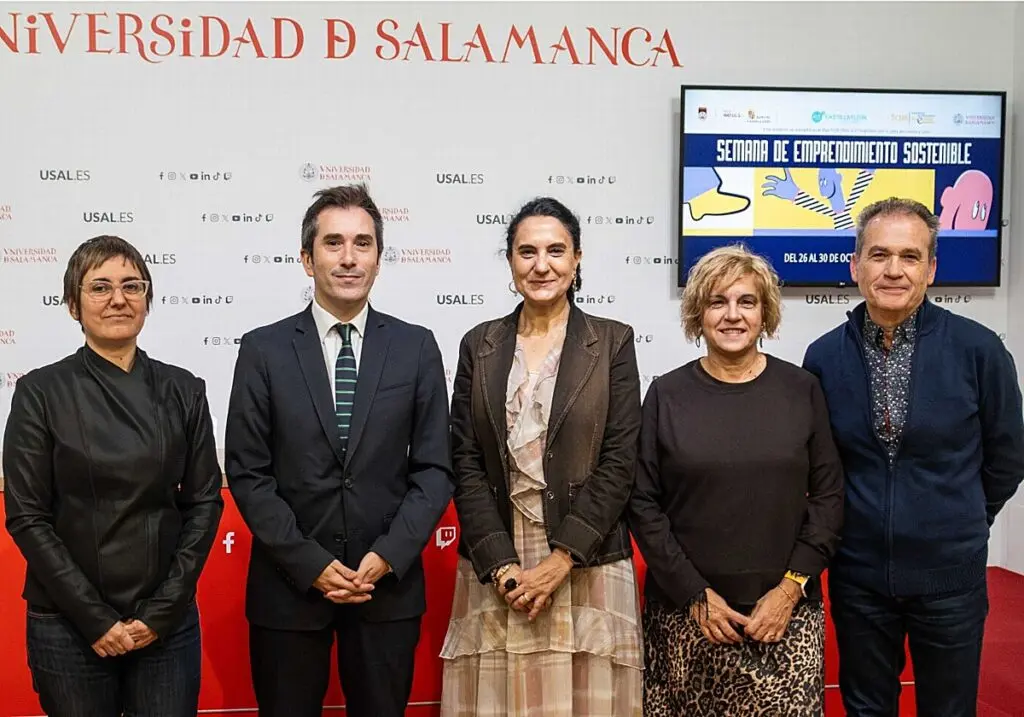
La Universidad de Salamanca celebra una semana de emprendimiento sostenible hasta el 30 de octubre

La Universidad de Salamanca celebra desde este lunes y hasta el 30 de octubre la Semana del Emprendimiento Sostenible con Impacto Social, Cultural y Medioambiental. La iniciativa reúne a emprendedores, empresas, instituciones y ciudadanos para promover proyectos empresariales vinculados a la sostenibilidad y a los Objetivos de Desarrollo Sostenible.

El programa fue presentado por el vicerrector de Transferencia, Innovación y Emprendimiento, Federico Bueno de Mata, y la directora del Servicio de Empleo y Emprendimiento de la Universidad de Salamanca (SIPPE), Emiliana Pizarro. Bueno de Mata señaló que el objetivo es generar emprendimiento con impacto social, cultural y medioambiental.

Exposición y jornadas temáticas

Entre las propuestas figura una exposición de 27 empresas y proyectos emprendedores vinculados a la sostenibilidad. Podrá visitarse mediante carteles y a través de un recorrido virtual en tres dimensiones, una iniciativa impulsada en la edición anterior y que, según la noticia, tuvo una gran acogida.

La programación se distribuye en cinco jornadas: el lunes 26, sobre emprendimiento sostenible; el martes, sobre emprendimiento cultural; el miércoles, en torno al ámbito medioambiental; el jueves, dedicado a la economía circular, y el viernes, centrado en emprendimiento y economía social.

Actividades en Salamanca, Béjar y Ciudad Rodrigo

Fuera de la capital, la Facultad de Ciencias Agrarias y Ambientales acogerá la charla Horizontes de emprendimiento en Educación Ambiental. En la Escuela Técnica Superior de Ingeniería Industrial de Béjar se celebrará el taller Reciclaje de plástico: una segunda vida a los residuos. Ambas actividades computarán para el Pasaporte de Empleo de la Universidad de Salamanca.

Ciudad Rodrigo será sede de la jornada La Raya Emprende, organizada en colaboración con el CIS La Estrella. La propuesta permitirá que empresarios de Salamanca, Ciudad Rodrigo y Portugal expongan sus proyectos.

Charlas y concurso universitario

El programa incluye charlas motivacionales en vídeo a cargo de empresas, intervenciones de ediciones anteriores y el concurso Una frase, un impacto: emprendimiento sostenible, dirigido a la comunidad universitaria. La iniciativa busca fomentar la reflexión sobre sostenibilidad y premiar la creatividad de quienes definan brevemente y de forma original el emprendimiento sostenible.

Bueno de Mata indicó que las nuevas iniciativas de emprendimiento y las acciones del Plan TCUE incorporan cada vez más actividades fuera de los ámbitos tradicionalmente ligados a la tecnología, con conexiones con las Ciencias Sociales y las Humanidades.

La Semana está organizada por el Vicerrectorado de Transferencia, Innovación y Emprendimiento, a través del SIPPE-UsalEmprende, y se enmarca en el Plan TCUE 2024-2027, financiado por la Junta de Castilla y León a través de la Fundación General de la Universidad de Salamanca.

Londres sube el impuesto a la banca y tensiona a Santander UK y BBVA

El impuesto a la banca en Londres subirá cinco puntos porcentuales y golpeará de lleno a Santander UK y BBVA. El ministro de Hacienda británico, John Healey, presenta el miércoles 28 de octubre unos Presupuestos en los que el sector financiero carga con buena parte de la factura de las ayudas energéticas a hogares y pymes.

La medida filtrada es concreta. Las entidades con beneficios por encima de los 100 millones de libras —unos 119 millones de euros al cambio actual— verían elevarse en cinco puntos su Impuesto de Sociedades. La recaudación se destinará a los nuevos programas sociales del Presupuesto, incluidos los cheques para afrontar los costes energéticos de rentas bajas y pequeñas empresas. El sector, que ya soporta un recargo desde 2008, ha recibido el anuncio con hostilidad abierta.

Del 28% al 33%: el tipo que vigila la City

El Reino Unido no parte de cero. Tras la crisis financiera, Londres impuso a los bancos una carga extra de tres puntos sobre el Impuesto de Sociedades, que se sitúa en el 25%. El tipo efectivo es hoy del 28%. Con los cinco puntos adicionales que se han filtrado, el gravamen alcanzaría el 33% para la parte de beneficio que supere el umbral de los 100 millones de libras.

A eso se suma el bank levy, un tributo que grava sobre todo la deuda bancaria a corto plazo, precisamente el talón de Aquiles de la hecatombe de hace 18 años. Y desde 2019 las entidades británicas están obligadas a mantener separadas la banca comercial y la de inversión mediante el régimen de ring-fencing, otra pieza del mismo rompecabezas regulatorio.

La lectura que hacen las entidades es que la medida grava dos veces el mismo beneficio y penaliza una actividad que ya está sujeta a requisitos de capital más exigentes que el resto de sectores. Ana Botín, presidenta ejecutiva de Banco Santander, lo dijo en junio sin rodeos: la idea ‘no tiene sentido’ y resulta discriminatoria contra la banca.

El argumento político del Ejecutivo de Andy Burnham es otro. Los bancos se han beneficiado del ensanchamiento de márgenes que provocaron las subidas de tipos, y eso los convierte en un blanco fácil. La comparación con otros sectores es la que más incomoda en la City: Shell y BP registraron subidas de beneficios del 130% y del 143% en el segundo trimestre —impulso de la guerra de Irán mediante— y no han recibido un tratamiento equivalente. La mayoría de los operadores del mercado londinense consideraba, antes del filtrado, que ese agravio comparativo era el principal riesgo político de la medida.

La banca británica paga ya un recargo desde 2008 y ahora se le exige un nuevo esfuerzo, mientras los beneficios extraordinarios de otros sectores quedan fuera del foco político.

Santander UK y BBVA: dos exposiciones distintas

El impacto no es simétrico. Santander UK es una filial de banca minorista con personalidad jurídica propia y un peso relevante en el beneficio del grupo: es ahí donde el tipo del 33% muerde con más fuerza, porque el gravamen recae sobre el beneficio contabilizado en el Reino Unido y no sobre el consolidado de la entidad.

En el caso de BBVA, la exposición británica es de menor tamaño y está más concentrada en banca corporativa y de inversión, lo que reduce el perímetro alcanzado por el Impuesto de Sociedades británico. Aun así, cualquier filial que supere el umbral de los 100 millones de libras entra en el nuevo tramo y tendrá que revisar su planificación fiscal para el próximo ejercicio.

Conviene mirar el detalle con la frialdad que exige el asunto. Puede consultarse el histórico de comunicaciones en los registros oficiales de la CNMV, donde ninguna de las dos entidades ha remitido todavía estimación de impacto. Tampoco lo ha hecho el Tesoro británico más allá del anuncio político, y sin letra pequeña cualquier cálculo es una hipótesis.

Santander UK

El problema no es el tipo, es el colchón fiscal

Aquí está el detalle que el mercado de deuda mirará con lupa. El margen de maniobra del Gobierno británico —el colchón presupuestario ante imprevistos— se reduce un 36%: de 23.600 millones de libras a 15.000 millones, esto es, de unos 27.500 a 18.000 millones de euros al cambio. El Reino Unido no tiene la deuda más alta del G7, pero paga por ella los intereses más caros del club.

Ese es el hilo que conecta el impuesto con la cotización de los bancos españoles. Si el mercado interpreta que la subida fiscal compensa el deterioro del colchón, las primas de riesgo se relajan. Si concluye lo contrario —que el Ejecutivo renuncia a ordenar el gasto y grava al sector con mayor capacidad de generación de ingresos—, el coste de financiación sube para todos, incluidos los propios bancos.

La comparación con España resulta inevitable. El gravamen español a la banca, del 4,8% sobre el margen de intereses y las comisiones, nació con vocación temporal y acabó consolidado en la legislación. En Italia, el intento de 2023 de aplicar un 40% sobre el margen de intereses se topó con la reacción inmediata del mercado y terminó rebajado. Ningún país ha encontrado la fórmula perfecta: la banca es un sector políticamente barato de gravar y fiscalmente rentable.

Mi lectura es que el tipo efectivo del 33% no será el problema principal para Santander ni para BBVA. El problema será la certidumbre. Un grupo que no sabe qué tipo pagará en su principal mercado minorista fuera de España tiende a retrasar decisiones de capital, y ese freno se nota antes en el crédito que en la cuenta de resultados. El sector financiero británico aporta además una parte sustancial de la recaudación corporativa del país, de modo que exprimir la gallina tiene un límite económico evidente aunque no lo tenga el político.

Una subida de cinco puntos sobre el beneficio británico mueve menos la cotización que la duda sobre si volverá a subir al año siguiente.

Hay un elemento que conviene no perder de vista y que trasciende al impuesto. Los Presupuestos renuncian implícitamente al mantra que han compartido laboristas y conservadores durante décadas: el crecimiento como condición previa para mejorar el país. El columnista Janan Ganesh lo resumía así en el Financial Times: ‘por lo menos, Burnham no pretende que le importa el crecimiento’. Esa renuncia pesa más sobre los gilts que el propio gravamen bancario.

La lectura institucional es incómoda. El Ejecutivo necesita recaudar 8.600 millones de libras menos de colchón del que tenía y lo hace gravando a un sector que ya paga un tipo superior al resto. Se entiende el cálculo político; se entiende menos el cálculo económico en un país que depende de la City para financiarse. El Gobierno británico tiene margen para modular el impacto con deducciones y plazos, y ahí es donde se medirá la verdadera voluntad de diálogo con el sector.

El miércoles 28 de octubre, cuando Healey se coloque delante del número 11 de Downing Street con el maletín rojo, el mercado de deuda dará su veredicto en cuestión de minutos. Ahí se sabrá si el impuesto a la banca en Londres es una medida de financiación puntual o el síntoma de un problema estructural de credibilidad fiscal.

Veredicto Merca2

Cotización al cierre o apertura: Ni Santander ni BBVA han remitido hecho relevante a la CNMV con estimación de impacto, por lo que todavía no existe cifra oficial de reacción en el precio. El mercado lleva descontando el movimiento desde junio, cuando Botín lo calificó de discriminatorio, y el tipo efectivo del 33% es la referencia que vigila todo el sector.

Clave técnica: El listón está en el 33% sobre beneficios superiores a 100 millones de libras. Cualquier modulación a la baja en la letra pequeña del miércoles 28 de octubre sería una sorpresa positiva para las filiales británicas y aliviaría la presión sobre el sector bancario del Ibex 35, que cotiza condicionado por la comparativa fiscal europea.

Apunte macro: El colchón fiscal británico cae un 36%, de 23.600 a 15.000 millones de libras, y el país sigue pagando los intereses de deuda más altos del G7. Con el bono español a diez años como referencia, la prima de riesgo española es la variable a vigilar: si el mercado británico exige más rentabilidad, el contagio al sur de Europa llega por la vía del coste de financiación bancaria.

Un año de investigaciones sobre la crisis de la vivienda en España

0

La cifra de un millón de viviendas resume la crisis residencial y la disputa política sobre cómo afrontarla. El Banco de España advierte de que el déficit acumulado podría superar ese umbral en 2028; Alberto Núñez Feijóo promete construir un millón de casas en cuatro años si llega al Gobierno, e Isabel Rodríguez reivindica cerca de 940.000 visados de obra nueva desde 2018. Son magnitudes distintas: el déficit refleja necesidades sin cubrir, los visados no equivalen a viviendas terminadas y las promesas aún deben materializarse.

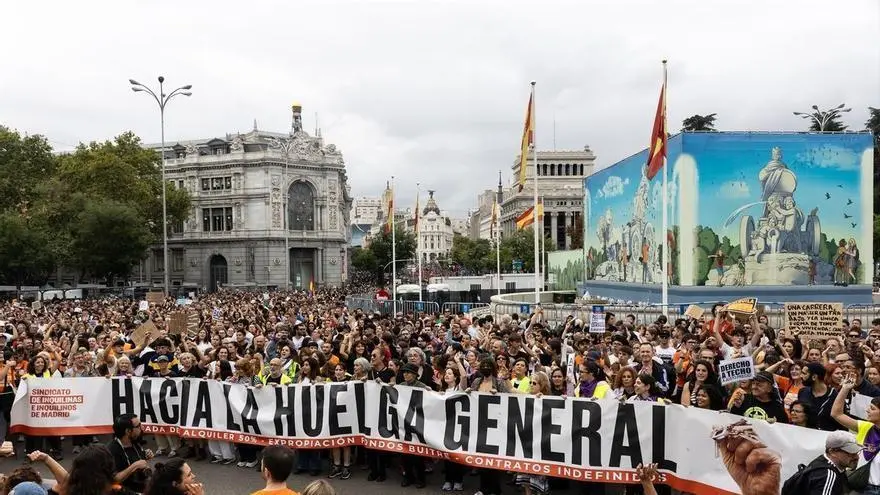
En noviembre de 2025, EL PERIÓDICO puso en marcha Desafío Vivienda 12 meses, una serie de especiales dedicada a investigar los precios, la falta de oferta y las dificultades de acceso. El proyecto reunió estadísticas oficiales, análisis propios, entrevistas y testimonios para explicar qué hay detrás de la escasez de viviendas, dónde se concentra y a quién afecta.

Cuando comenzó la serie, la vivienda encabezaba las preocupaciones del CIS, con un 40% de menciones. En octubre de 2026, la cifra llegó al 55,7%, su máximo histórico. Las manifestaciones y el caso de Maricarmen, una inquilina de 87 años desahuciada en Madrid, llevaron el problema a las calles; los decretos urgentes y la campaña electoral también lo situaron en el centro de la agenda política.

Del suelo a la vivienda protegida

La primera entrega señaló que España necesitaba más de 700.000 viviendas para cubrir el desfase acumulado entre hogares y construcción, mientras que en 2024 apenas se terminaron unas 100.000. El reportaje repasó cómo la crisis de 2008 hundió la promoción, destruyó empresas y cerró la financiación.

Otro análisis de datos del Ministerio estimó una capacidad potencial para construir 1,8 millones de pisos en suelo urbanizable. El especial abordó las trabas administrativas y la diferencia entre disponer de suelo y poder construir de inmediato.

La serie también documentó que España edificó una media de 8.600 pisos protegidos anuales en la última década, frente a cerca de 60.000 quince años atrás. Otro reportaje estimó que los grandes propietarios representan aproximadamente el 8%-10% del parque de alquiler español.

Del ladrillo a las familias

Otros especiales examinaron el salario necesario para comprar una casa, la brecha entre generaciones y las dificultades de los jóvenes para reunir la entrada de una hipoteca. Los testimonios abordaron las ayudas familiares, los obstáculos para ahorrar y los traslados fuera de las grandes ciudades.

En mayo, un análisis identificó cinco ciudades donde pagar una hipoteca exige alrededor de la mitad o más del salario medio: San Sebastián, Barcelona, Madrid, Palma y Málaga. En junio, un estudio propio de las tasaciones localizó 92 municipios de más de 50.000 habitantes donde una vivienda media valía menos de 200.000 euros. Solo el 26% de los españoles residía en localidades que cumplían ese criterio; los precios bajos no bastan si faltan empleo o servicios.

Preguntar también por las soluciones

La serie comparó el parque de vivienda social español con el europeo y exploró fórmulas residenciales como el flex living, el coliving y el cohousing, junto con las dudas sobre su asequibilidad y estabilidad.

La entrega de septiembre volvió sobre la construcción desde la fábrica e investigó la industrialización residencial, su potencial para acortar plazos y los obstáculos de financiación y escala productiva. También abordó la falta de profesionales: España cuenta con casi un millón de trabajadores de la construcción menos que durante el auge inmobiliario. El reportaje planteó que construir más requiere suelo, financiación, empresas y mano de obra.

Doce meses después, los partidos compiten con anuncios de construcción y medidas fiscales y regulatorias, mientras continúa la distancia entre las viviendas necesarias y las que se entregan. Desafío Vivienda 12 meses recorrió esa brecha con investigaciones propias, análisis de datos, gráficos, entrevistas y reportajes sobre el terreno. El proyecto concluye; el desafío de la vivienda, no.

Ethereum Foundation vende 2.785 ETH en plena caída: ETH pierde los 2.300 dólares

La Ethereum Foundation ha vendido 2.785 ETH en una sola operación y el mercado lo ha tomado como una señal de alarma. Ether ha perdido el nivel de los 2.300 dólares y acumula un descenso del 12% en los últimos 30 días.

La venta se ejecutó a través de CoW Swap, un exchange descentralizado que agrupa órdenes para no dejar rastro de precio en el libro de liquidez, y la fundación recibió más de 6 millones de dólares en USDS, la stablecoin del ecosistema Sky (la antigua MakerDAO) diseñada para mantener paridad con el dólar. Todo quedó registrado on-chain, a la vista de cualquiera con un explorador de bloques.

Puesta en perspectiva, la cifra es pequeña. Ethereum vale más de 100.000 millones de dólares y seis millones no mueven la aguja de un mercado de ese tamaño. El problema no es el volumen, es el momento: la operación llegó con el mercado ya de mal humor y sirvió de excusa para que muchos vendieran primero y preguntaran después.

Cuánto pesa de verdad una venta de 2.785 ether

La Fundación no es un fondo de trading ni un actor que opere a diario. Mantiene una tesorería en ether y en stablecoins para pagar nóminas, grants (las subvenciones que reparte entre equipos de desarrollo) y auditorías, y de vez en cuando convierte parte de sus reservas para no depender del precio de un solo activo. Lo ha hecho otras veces en los últimos años y el guion de reacción del mercado suele repetirse: titulares de venta, ventas de pánico y, días después, la constatación de que el importe era menor de lo que parecía.

La diferencia esta vez es el contexto técnico. ETH venía de perder soportes intermedios, bitcoin ha roto por debajo de los 80.000 dólares y el apalancamiento acumulado —el dinero prestado para comprar más de lo que se tiene— estaba en niveles que cualquier sacudida convierte en cascada de liquidaciones forzosas. En ese cóctel, una venta de 2.785 ETH funciona como la cerilla, no como el incendio.

Una venta de seis millones de dólares no hunde un mercado de 100.000 millones; lo que lo hunde es lo que el mercado cree que esa venta significa.

Hay un detalle que sí merece atención: la fundación eligió USDS y un exchange descentralizado, no un exchange centralizado ni una venta contra dólar. Es una decisión operativa, pero también un mensaje sobre cómo prefiere moverse en público. El mercado hizo el resto.

Tres presiones que coinciden: la Fed, el apalancamiento y Glamsterdam

El calendario tampoco ayuda. El 28 de octubre, este miércoles, la Reserva Federal anuncia su decisión de tipos y el mercado descuenta con más del 90% de probabilidad que los deje sin cambios. Con los rendimientos de los bonos del Tesoro al alza, el coste de oportunidad de tener un activo que no reparte dividendos ni paga cupón sube, y el capital conservador tiende a refugiarse en la deuda pública.

A eso se suma el aplazamiento de Glamsterdam. El equipo central de desarrollo de Ethereum comunicó el 22 de octubre la suspensión de las pruebas públicas de ese upgrade —las actualizaciones programadas del protocolo— por consideraciones de seguridad en los contratos inteligentes. La primera parada prevista era Hoodi, una red de pruebas donde los cambios se ensayan antes de tocar la red principal. Glamsterdam no es un adorno: debía traer mejoras de escalabilidad y cambios profundos en el mercado de constructores de bloques. Retrasarlo no rompe nada hoy, pero debilita el relato de que Ethereum cumple sus plazos.

Con ese panorama, el análisis técnico sitúa el suelo psicológico en 2.000 dólares, un nivel que coincide con la media móvil de 200 días y con varios mínimos de la primera mitad del año. Eso implica un 13% adicional de caída desde aquí. Si los alcistas aguantan la zona actual, la lectura contraria apunta a un rebote hacia los 2.800 dólares a final de año. Ni lo uno ni lo otro está escrito.

Lo que esta venta dice del mercado, no del precio

Existe la tentación de leer la operación como un juicio de la propia fundación sobre el futuro de ether. Es una lectura cómoda y probablemente equivocada. Ethereum ya pasó por momentos parecidos: en septiembre de 2022, con The Merge —el cambio del mecanismo de consenso hacia la prueba de participación, que redujo el consumo energético de la red más del 99%—, el mercado descontó durante semanas un desastre que no llegó. En marzo de 2024, con Dencun —el upgrade que abarató las comisiones en los rollups, esas redes de segunda capa que procesan transacciones fuera de la cadena principal y luego las resumen en ella—, ocurrió lo mismo con los plazos. Y en julio de 2024, la aprobación de los ETF spot de ether se vendió como el arranque de un ciclo nuevo que tardó meses en notarse en la cotización.

La lección que me interesa subrayar es otra: la fundación es un actor con información y con calendario, pero su tesorería no es una señal de trading. Lo que sí es señal es la acumulación de retrasos. Glamsterdam era la pieza llamada a mantener a Ethereum por delante en capacidad y en eficiencia frente a otras cadenas y frente a sus propios rollups. Si el calendario se estira, el argumento técnico se debilita justo cuando el argumento financiero ya está tocado. Ese es el punto que de verdad importa.

Y hay un riesgo que casi nadie mira en semanas así: la concentración del staking. Buena parte del ether bloqueado para validar la red —el staking consiste en depositar ETH como garantía para asegurar la cadena a cambio de una recompensa— pasa por un puñado de proveedores de liquid staking, servicios que permiten bloquear ether y recibir a cambio un token negociable. Es el tipo de fragilidad estructural que no se nota en un día de caída, pero que pesa mucho cuando toca reconstruir la confianza.

Queda por ver qué hace la Reserva Federal el miércoles y si el nivel de 2.000 dólares aguanta como suelo real. Y queda una pregunta más de fondo: si la Ethereum Foundation mantiene ventas puntuales sin publicar una política de tesorería con calendario, cada movimiento suyo seguirá leyéndose como una profecía. La transparencia que ya existe on-chain no sustituye a explicar el porqué.

La Filmoteca Valenciana organiza jornadas sobre patrimonio audiovisual

La Filmoteca Valenciana celebrará el Día Mundial del Patrimonio Audiovisual con tres jornadas de proyecciones, coloquios y presentaciones de libros, del 27 al 30 de octubre.

El programa comenzará el martes 27, a las 18.00 horas, con Moros y cristianos (1926), de Maximiliano Thous, en una copia restaurada por la Filmoteca Española. La sesión será presentada por Inma Trull, Marta Hernández y Nacho Lahoz, y contará con música de piano a cargo de Arcadi Valiente. La entrada será gratuita hasta completar aforo.

Restauración y memoria audiovisual

Protagonizada por Ana Giner y Leopoldo Pitarch, la película adapta una zarzuela de Thous y Elías Cerdá, con música del maestro Serrano. La cinta quedó detenida en la fase final del montaje y no llegó a completarse ni a estrenarse. La Filmoteca Valenciana recuperó en 1987 la única copia conocida y la restauró en 1993 en los laboratorios L’Immagine Ritrovata de Bolonia.

Con motivo del centenario del rodaje, la Filmoteca Valenciana y la Filmoteca Española acordaron realizar trabajos de preservación digital. La película estará disponible próximamente en PLATFO, la plataforma fílmica en línea que reúne también alrededor de cuarenta películas restauradas por la Filmoteca Valenciana y otras procedentes de filmotecas españolas.

Documentales y cine valenciano

El miércoles 28 de octubre, a las 18.00 horas, tendrá lugar el estreno en València de Herbaria (2022), documental argentino de Leandro Listorti. La película aborda los procesos de preservación botánica y cinematográfica y sus conexiones artísticas y políticas. La presentará Nuria Castellote.

A las 20.00 horas se proyectará Sangre y arena (1916), de Vicente Blasco Ibáñez y Max André, con entrada gratuita hasta completar aforo y acompañamiento musical de Arcadi Valiente. Antes de la sesión, Carlos Aimeur y Emilio Sales Dasí presentarán el libro Le Romancier. El guion perdido de Blasco Ibáñez.

Archivos y patrimonio audiovisual

El jueves 29, a las 18.00 horas, y el viernes 30 de octubre, a las 20.30 horas, la Filmoteca estrenará en València A Fidai Film (2024), ensayo documental de 78 minutos del cineasta palestino Kamal Aljafari. La película reconstruye la memoria visual de Palestina a partir de archivos y materiales audiovisuales que, según la información de la convocatoria, fueron saqueados del Centro de Investigación Palestina en Beirut durante la invasión de 1982. La presentará la cineasta e investigadora Orisel Castro.

El jueves 29, a las 20.00 horas, se recuperará el documental valenciano Los ojos de Ariana (2006), de Ricardo Macián. La película relata cómo trabajadores de Afghan Film salvaron el archivo cinematográfico de su país de la amenaza del régimen talibán, ocultándolo tras dobles paredes construidas por ellos mismos.

Después de la proyección habrá un coloquio organizado en colaboración con la Academia Valenciana del Audiovisual, con la participación de Macián y Mirwais Rekab, uno de los protagonistas del documental.

Crisis de las renovables en España: el precio de la luz hunde los parqués y la banca vende deuda

La crisis de las renovables en España ya no se mide en megavatios instalados, sino en horas de precio cero. Producir más electricidad ha dejado de ser sinónimo de ganar más dinero, y el mercado empieza a descontarlo.

El parón: la luz barata ya no paga la siguiente planta

La paradoja la resumía Xataka esta semana con una frase que ordena todo el ciclo: el boom de la solar ha tenido un efecto inesperado, y la electricidad barata amenaza la rentabilidad de los parques nuevos. El mecanismo no tiene misterio. Cada planta que entra al sistema vierte su producción a las mismas horas que las demás, hunde el precio de ese tramo y recorta el ingreso de toda la flota anterior.

A eso se suma el otro extremo: el coste. Un proyecto solar firmado en 2021 con un precio de la luz alto sigue teniendo sentido; uno que se firma ahora, con una curva de precios plana en las horas centrales, no lo tiene. Lo explicaba El Periódico: España afronta un parón de nuevos proyectos renovables por el caos de los precios y el portazo de los bancos a seguir financiando.

La cifra que mejor mide el daño la publicó El Ecosistema Startup: la luz barata hunde uno de cada dos proyectos solares en España. No es una estadística oficial, es la lectura de promotores y financiadores, y conviene tratarla como lo que es, una señal de mercado y no un dato del INE. Aun así, coincide con lo que dicen las otras tres piezas: el problema ya no es tecnológico, es de cuenta de resultados.

Y cuando la cuenta de resultados no sale, el primero que se retira es el que presta. La financiación de un parque se sostiene sobre un contrato a veinte años y una previsión de ingresos que el banco pueda defender ante su comité de riesgos. Si esa previsión se mueve cada trimestre, no hay manera.

La solar no falla por falta de sol ni de dinero público. Falla porque produce electricidad más rápido de lo que el sistema sabe consumirla.

El mercado eléctrico español no premia la energía que sobra, y eso es una decisión de diseño, no un accidente meteorológico. Los precios horarios que publica el operador del sistema muestran cada primavera más tramos en los que la última oferta entra a coste prácticamente nulo.

La banca corre a vender deuda renovable antes de que el mercado la reprecie

precio de la luz

ABC puso el foco en el otro lado del mostrador: la crisis del sector ha empujado a la banca a una carrera por deshacerse de la deuda renovable que acumuló durante el ciclo expansivo. No es una huida, es una gestión de cartera. O debería serlo.

Los préstamos de project finance renovable son cómodos mientras la cartera está sana: consumen poco capital regulatorio y generan un margen estable. El problema aparece cuando el activo subyacente empieza a generar dudas, porque el banco no puede bajar el préstamo del balance a la velocidad a la que el mercado baja la expectativa de ingresos del parque. Vender es, en ese contexto, la forma más rápida de que otro asuma el riesgo.

Las operaciones suelen adoptar la forma de ventas de participaciones en préstamos a fondos de deuda, aseguradoras o vehículos especializados, con o sin cesión del servicio. El precio es lo que revela el diagnóstico: si se cede con descuento, el nuevo tenedor está fijando un tipo de interés implícito más alto que el original, y ese tipo es el que acabará pagando el próximo promotor que pida dinero.

Ahí está la conexión que importa. La deuda que la banca vende hoy se convierte en el coste de la deuda que el sector pagará mañana, y el sector renovable es intensivo en capital por definición: casi todo su gasto se produce antes de la primera factura. Un punto porcentual de más en el pasivo puede dejar fuera del mapa a decenas de proyectos que hace dos años eran viables.

Quién paga la resaca: el riesgo ya no está en la tarifa

Hay una diferencia importante con la anterior crisis del sector, la que estalló entre 2008 y 2013. Entonces el desajuste acabó en el sistema eléctrico y en la tarifa, con recortes retroactivos a las primas que aún hoy se citan como precedente. Ahora el riesgo está en los balances privados: promotores, fondos y bancos.

Eso es mejor para el contribuyente y peor para la velocidad del despliegue. Un sector que aprende a base de recortes regulatorios se vuelve conservador; uno que aprende a base de precios bajos se vuelve selectivo. Y la selectividad, en un mercado que necesita añadir capacidad a un ritmo alto para cumplir los objetivos de 2030, se traduce en retrasos.

Mi lectura es que el problema no es que haya demasiada renovable, sino que falta lo que la hace digerible: almacenamiento, demanda flexible, electrificación real del calor y del transporte, y una red que no expulse producción en el momento de máxima generación. Sin eso, cada gigavatio añadido es una máquina de bajar su propio precio. La paradoja que describía Economía Digital, producir más ya no significa ganar más, no es un fallo del mercado: es su forma de decir que el cuello de botella se ha movido de sitio.

El riesgo evidente es que la pausa se convierta en profecía. Si los bancos venden, los precios de la deuda suben; si suben, menos proyectos llegan a financial close; si hay menos proyectos, el mercado asume que el problema es estructural y vuelve a vender. Ese bucle se rompe con señales de ingreso estables, no con titulares.

Hay una cita en el calendario que dirá bastante. El informe de estabilidad financiera del Banco de España, que suele publicarse en primavera, y los resultados anuales de 2026 que las grandes eléctricas presentarán en febrero de 2027 deberían mostrar cuánto de la exposición renovable ha salido ya del balance y a qué precio. Si las ventas de deuda se hacen sin descuentos relevantes, la banca estará diciendo que el ciclo se corrige solo. Si los descuentos son abultados, el parón que hoy se describe como temporal tendrá otro nombre.

Andorra reduce el ingreso mínimo para acceder a las ayudas del Programa 30-40

El Govern de Andorra ha ajustado el reglamento del Programa de ayudas temporales para favorecer la vivienda asequible, conocido como Programa 30-40. Los cambios buscan ampliar su alcance, homogeneizar el trato a las personas solicitantes y simplificar la tramitación. La iniciativa pretende reducir el esfuerzo económico de quienes destinan una parte elevada de sus ingresos al alquiler o a la cuota hipotecaria de su vivienda habitual y permanente.

La principal modificación es la reducción del ingreso mínimo exigido para acceder al programa. Las personas adultas de la unidad familiar que trabajen deberán percibir al menos el equivalente al salario mínimo interprofesional vigente, en vez de 1,2 veces ese salario. Se mantienen las excepciones para estudiantes de enseñanza superior, personas en situación de incapacidad temporal, quienes cuidan de personas dependientes y personas jubiladas o perceptoras de determinadas pensiones.

El programa se dirige a personas y unidades familiares con ingresos de entre el salario mínimo y 3,5 veces esa cantidad, que acrediten un mínimo de quince años ininterrumpidos de residencia en Andorra. También se mantiene el límite patrimonial equivalente a diez veces el salario mínimo anual.

Ayudas ajustadas a los ingresos del hogar

En la modalidad de alquiler, la ayuda cubre la diferencia entre la renta que paga la persona beneficiaria y el porcentaje máximo de sus ingresos que puede destinar a la vivienda. Ese esfuerzo máximo oscila entre el 30 % y el 36 %, según los ingresos individuales o familiares.

El porcentaje es del 30 % para hogares con ingresos de hasta 1,5 veces el salario mínimo; del 31,5 % para los que perciben entre 1,5 y 2 veces esa cantidad; del 33 % entre 2 y 2,5 veces; del 34,5 % entre 2,5 y 3 veces, y del 36 % entre 3 y 3,5 veces. Para calcular la capacidad económica de cada unidad familiar se aplica el sistema de renta equivalente, que tiene en cuenta la composición del hogar.

La ayuda corresponde a la diferencia entre el esfuerzo máximo asumible y el precio del alquiler, con el límite del precio asequible fijado para el parque público de vivienda en cada parroquia, incrementado en un 20 %. El programa también contempla a quienes soporten una carga hipotecaria superior al 40 % de sus ingresos por la adquisición de su primera vivienda habitual y permanente, siempre que el precio de compra de la vivienda y sus anexos no supere los 600.000 euros.

Coordinación con las ayudas sociales

El nuevo reglamento establece que las personas que cumplan el requisito de quince años de residencia y los umbrales de ingresos del Programa 30-40 deberán solicitar preferentemente esta ayuda. Solo si su petición se resuelve desfavorablemente podrán pedir la ayuda al alquiler incluida en la Cartera de servicios sociales y sociosanitarios.

Quienes ya reciben una ayuda al alquiler de Asuntos Sociales también podrán solicitar el Programa 30-40. Si obtienen una resolución favorable, la concesión supondrá la renuncia automática a la ayuda anterior, que se comunicará de oficio al departamento competente.

El ajuste ordena los dos mecanismos de apoyo y establece que las personas que cumplan las condiciones del Programa 30-40 accedan a él en igualdad de condiciones.

Tramitación y vigencia

El reglamento simplifica el procedimiento de solicitud, instrucción y resolución. La petición se presentará telemáticamente a través de la sede electrónica del Govern mediante una declaración responsable, en la que la persona solicitante certificará la exactitud de los datos aportados.

Una vez verificados los datos, el primer pago de la ayuda tendrá efectos de notificación de la resolución favorable, sin perjuicio de la obligación de la Administración de resolver expresamente. El texto también refuerza las facultades para comprobar los datos y regula la revocación y el reintegro de la ayuda si se incumplen los requisitos o la información presentada es falsa.

La ayuda se abonará mensualmente y la persona beneficiaria deberá presentar el recibo del alquiler o de la cuota hipotecaria durante los quince días posteriores al ingreso. La resolución favorable tendrá una duración de doce meses y podrá prorrogarse por periodos equivalentes mientras el programa siga vigente y se mantengan los requisitos.

Calendario del programa

En octubre, el Govern ha iniciado una campaña de comunicación para dar a conocer el Programa 30-40 y facilitar el acceso. El reglamento entrará en vigor el 1 de noviembre de 2026 y, a partir de esa fecha, podrán presentarse solicitudes.

Si la resolución es favorable, los efectos económicos comenzarán el 1 de enero de 2027 o en la fecha de presentación de la solicitud, si esta es posterior. El programa estará vigente inicialmente hasta el 31 de diciembre de 2030 y, como mínimo, hasta que el parque público de vivienda del Govern alcance los 1.500 pisos.

Publicidad