La crisis del automóvil en Alemania ya arrastra a la producción europea por tercer año consecutivo. Las fábricas españolas, especialmente las vinculadas al grupo Volkswagen, empiezan a notar la onda expansiva de una contracción que nadie despacha ya como un ajuste temporal.
El motor alemán se está gripando. Y las piezas españolas lo notan.
El motor alemán se gripa
Le Grand Continent sitúa el origen de la crisis industrial alemana en el automóvil, el sector que mejor resume la tensión entre descarbonización, competencia asiática y una demanda europea estancada. La producción de coches en Europa encadena ejercicios a la baja, y el sector de la automoción se prepara para una contracción por tercer año consecutivo.
En la automoción cántabra la cautela es evidente. Según recoge El Diario Montañés, los proveedores locales observan con inquietud los nubarrones que llegan de Seat, la marca española del grupo Volkswagen. El descenso general de producciones en Europa multiplica la presión sobre las cadenas de suministro del norte de España.
El problema no es solo de una planta o de una marca. Cuando Seat frena, los proveedores de componentes en Cantabria, Navarra y otras regiones lo notan en los pedidos. La conexión es estructural: los fabricantes españoles dependen de un mercado europeo que lleva tres años contrayéndose.
El riesgo sobre las fábricas españolas
La industria del automóvil en España ya no puede mirar a Alemania como si fuera un problema ajeno. Las decisiones que se toman en Wolfsburgo, la sede de Volkswagen, viajan rápido hasta Martorell, la planta principal de Seat. Y de ahí, a toda la red de proveedores que vive alrededor del sector.
La producción europea no cae por una racha de mala suerte: es una tendencia estructural que reordena las dependencias industriales del continente.
La dependencia de los fabricantes europeos de coches es una fortaleza o un riesgo. Cantabria Económica plantea la cuestión directamente. La respuesta, a la vista de los datos de producción, no resulta especialmente tranquilizadora.
La industria y otras crisis de la UE se superponen en un momento especialmente delicado. Diario de Noticias de Navarra apunta a un encadenamiento de tensiones sectoriales que va más allá del automóvil. La automoción es la puerta de entrada de una crisis más amplia.
El empleo, de hecho, es la variable que más inquieta a los comités de empresa. La crisis de Volkswagen en Alemania no tardará en tener traducción en las plantas españolas del grupo. La automoción nacional arrastra ya varios meses de ajustes silenciosos en contrataciones y ritmos de producción.
La dependencia como factor de riesgo
Durante décadas, la industrialización europea se construyó sobre la especialización: Alemania producía los motores, España ensamblaba, Europa central fabricaba componentes. Ese modelo funcionaba mientras la demanda crecía y los costes se mantenían estables. Ahora, con tres ejercicios consecutivos de contracción, la arquitectura de interdependencias se convierte en una vía de transmisión del contagio.
La entrada de fabricantes chinos en el mercado europeo añade una capa extra de incertidumbre. No se trata solo de cuota de mercado: es una cuestión de escala, de tecnología y de plazos. Alemania, que durante décadas marcó el ritmo de la innovación automovilística, se encuentra ahora reaccionando a una disrupción que no controla.
Mi lectura es que esta crisis es estructural, no coyuntural. Llevaba una década incubándose, acelerada por una electrificación que avanza a contracorriente de la estructura industrial alemana. Que la producción europea caiga tres años seguidos no es una racha: es una tendencia.
Mientras tanto, el resto de la industria europea observa. La crisis de la automoción no es un episodio aislado sino el síntoma de una pérdida de competitividad que alcanza a la energía, los insumos y el capital. Alemania ya no tira del carro europeo con la fuerza de antes.
El sector español lo afronta con una cautela justificada. La pregunta de fondo no es si habrá ajustes, sino cuándo dejarán de ser goteo para convertirse en decisiones estructurales.
Rusia y Ucrania han pactado una tregua aérea de 72 horas sobre Moscú y Kiev. He seguido con atención la evolución de estas negociaciones de paz entre Ucrania y Rusia desde la noche del sábado 5 de septiembre, cuando Vladímir Putin recibió en el Kremlin a los enviados de la Administración Trump, Jared Kushner y Steve Witkoff. Según han confirmado The Guardian y France 24, ambas partes se comprometieron a no atacar sus respectivas capitales durante tres días, mientras Washington intenta reimpulsar un proceso de diálogo directo que busca cerrar el conflicto más grave en Europa desde la Segunda Guerra Mundial.
La cita en Moscú marca la primera escala de los emisarios estadounidenses en esta fase de la guerra. La siguiente está prevista para este domingo 6 de septiembre en Kiev. No se trata de un alto el fuego general, sino de una tregua aérea limitada a las dos capitales. Sin embargo, el dato no es menor: por primera vez en meses, Moscú y Kiev aceptan una pausa verificable mientras hay una mediación estadounidense sobre la mesa.
Tregua aérea: qué se ha acordado y qué queda fuera
El compromiso es deliberadamente estrecho. La pausa de 72 horas afecta a los ataques aéreos contra Moscú y Kiev, pero no cubre el resto del frente. Lo que se ha confirmado es que Putin comenzó a hablar con Kushner y Witkoff el sábado en el Kremlin, antes del desplazamiento de los enviados a Ucrania.
72 horas de tregua aérea sobre las dos capitales.
Negociación directa de Kushner y Witkoff con Putin en Moscú.
Visita a Kiev prevista para el domingo 6 de septiembre.
Me detengo en un matiz: la tregua no equivale a un armisticio. La guerra sigue activa en el este y en el sur. La relevancia del acuerdo reside en que introduce un mecanismo de desescalada bajo observación de los enviados estadounidenses, algo que no existía desde el arranque del conflicto.
El contexto económico de una guerra que ya dura más de cuatro años
La reanudación de los contactos no es solo diplomática. La economía de la guerra también pesa sobre la agenda. Rusia ha sostenido un esfuerzo bélico prolongado pese a las sanciones occidentales. Ucrania depende del apoyo financiero exterior. Europa, por su parte, ha tenido que reconfigurar parte de su matriz energética tras más de cuatro años de conflicto. Lo que veo en este movimiento es una Administración estadounidense que utiliza la mediación para reducir un foco de riesgo que sigue condicionando precios de la energía, primas de riesgo y cadenas de suministro.
No hay todavía un documento público con los términos económicos de la negociación. Las fuentes citadas por The Guardian no detallan si la tregua incluye garantías sobre infraestructura energética o corredores marítimos. Eso deja una contradicción sin resolver: una pausa de 72 horas puede estabilizar la percepción de riesgo, pero no cambia por sí sola los costes de reconstrucción ni los flujos de gas y cereales.
🌍 El impacto en España y Europa
El impacto directo de una tregua de 72 horas sobre España es limitado. No obstante, refuerza la idea de que el riesgo geopolítico puede descomprimirse por vía negociadora. El Euríbor a 12 meses no reaccionará a un anuncio de este tipo en el corto plazo, pero el canal energético sí puede alterar las expectativas de inflación de la eurozona si la tregua se extiende. La tregua reduce la probabilidad de un nuevo repunte del precio del gas y de la electricidad, lo que quita presión a la inflación europea. Para las empresas españolas exportadoras, especialmente agroalimentarias y de bienes de equipo, la estabilidad en los corredores comerciales del este de Europa es relevante, aunque todavía sea temprano para revisar planes. Para el BCE, la variable energética sigue siendo clave: si la distensión se consolida, el margen para normalizar los tipos sin reavivar la inflación sería mayor.
El próximo punto de seguimiento es la visita de Witkoff y Kushner a Kiev. Si de ella surge una extensión de la tregua más allá de las capitales, el mercado europeo empezaría a descontar un escenario de menor prima de guerra. Por ahora, lo que hay es una señal: Moscú y Kiev han aceptado hablar, y durante 72 horas han decidido no castigar a sus respectivas poblaciones desde el aire.
Estados Unidos ha destruido hoy tres petroleros vinculados a la Guardia Revolucionaria iraní en el estrecho de Ormuz y el golfo de Omán. He revisado el comunicado del CENTCOM y la respuesta de Teherán, y lo que me ha llamado la atención es la rapidez con la que la escalada ha pasado de los activos comerciales a los buques de guerra. El crudo se dispara en las primeras referencias de la sesión.
El desglose del ataque y los petroleros inutilizados
Según el comunicado del CENTCOM, un portaaviones y un destructor esquivaron «múltiples ataques no provocados de Irán» y no se registraron bajas estadounidenses. Tras esa agresión fallida, las fuerzas de Washington inutilizaron de forma permanente tres petroleros de crudo del entramado logístico de la Guardia Revolucionaria.
M/T Downy: inutilizado frente a la costa de la isla de Kharg.
M/T Stark 1: inutilizado cerca de Jask.
M/T Kylo (también conocido como Noxen): destruido en el golfo de Omán tras ordenar a la tripulación abandonar el buque.
La justificación económica de la respuesta la resumió el almirante Brad Cooper, comandante del CENTCOM.
«Si disparáis contra dos de nuestros buques, impondremos un coste económico aún mayor: eliminaremos tres de los vuestros.» — Brad Cooper, comandante del Mando Central de Estados Unidos, 5 de septiembre de 2026
Cooper añadió que Washington no dudará en defender a las fuerzas estadounidenses y, si es necesario, en destruir la «flota petrolera limitada y expuesta» de Irán. El comunicado sitúa a los tres buques dentro de una red de financiación opaca de la Guardia Revolucionaria y de sus milicias aliadas en la región.
Horas después, la Guardia Revolucionaria iraní aseguró haber atacado tres petroleros en la ruta no autorizada del estrecho de Ormuz y tres buques vinculados a Estados Unidos en otras zonas. El Ministerio de Exteriores de Irán calificó la operación estadounidense de crimen de guerra y advirtió de que las consecuencias de la «guerra económica» recaerán sobre Washington y sus aliados.
La escalada no ha surgido de la nada. El ciclo de violencia se reanudó el domingo pasado con ataques de Estados Unidos contra lanzaderas de cohetes y capacidades de minado de la Guardia Revolucionaria en el estrecho. Teherán respondió con ataques contra bases estadounidenses en Jordania, Kuwait y Bahréin, y Washington ejecutó una nueva oleada contra sistemas de defensa aérea, radares y comunicaciones el martes. El tráfico marítimo sigue en niveles bajos, pese a la asistencia militar a los buques que transitan la vía.
Análisis: una ruta comercial bajo presión estructural
Lo que veo en esta secuencia es una escalada que cruza umbrales cualitativos. Teherán ya no se limita al hostigamiento indirecto a buques mercantes; ha empleado, según el CENTCOM y medios iraníes, misiles balísticos antibuque lanzados desde Isfahan y Kerman contra activos militares estadounidenses en una vía por la que transita una parte sustancial del crudo mundial.
El exjefe del departamento de investigación de inteligencia militar de Israel, Danny Citrinowicz, sostiene que el ataque del viernes sugiere que se ha cruzado otro umbral en la toma de decisiones iraní. En su opinión, Teherán está cada vez más dispuesto a aceptar riesgos que antes evitaba, incluida la amenaza directa a los principales activos militares de Estados Unidos en la región.
Sin embargo, el margen de error en un espacio marítimo congestionado y la capacidad de Irán para sostener una campaña de ataques limitados sin perder el control de la escalada siguen siendo los dos riesgos que los comunicados no despejan. La circulación de petroleros continúa reducida, con escoltas estadounidenses y advertencias de Teherán a los buques que utilicen rutas no autorizadas.
🌍 El impacto en España y Europa
La subida del crudo se filtra con rapidez a los carburantes y al transporte en la eurozona. Si la prima de riesgo geopolítico se mantiene, la inflación energética podría repuntar justo cuando el BCE evalúa nuevos recortes de tipos.
Euríbor e hipotecas: un repunte persistente de la energía puede enfriar las expectativas de relajación monetaria y frenar la senda bajista del Euríbor a 12 meses.
Inflación y consumo: gasolina, diésel y costes logísticos más altos erosionan el poder adquisitivo de los hogares españoles.
Tejido empresarial: exportadores y compañías de transporte afrontan mayores costes energéticos y de fletes si se prolonga la disrupción en la ruta.
BCE: Fráncfort deberá distinguir entre un repunte transitorio del petróleo y una inflación subyacente todavía rígida.
Gnosis, Zisk y la Ethereum Foundation presentan una propuesta para acabar con la fragmentación de las capas 2 de Ethereum. El marco, bautizado como Ethereum Economic Zone o EEZ, quiere que las distintas redes de segunda capa interactúen entre sí y con la red principal en una sola transacción, sin necesidad de puentes. La iniciativa se anunció en la conferencia EthCC de Cannes.
Un marco para unir más de veinte redes de segunda capa
Ethereum lleva años apoyándose en redes de segunda capa, los llamados rollups, para aumentar su capacidad de procesamiento. Son cadenas que ejecutan transacciones aparte y luego envían un resumen a la red principal para abaratar costes y descongestionar el sistema. El resultado, sin embargo, ha sido una paradoja: en lugar de concentrar la actividad, cada nuevo rollup ha levantado un compartimento estanco.
Friederike Ernst, cofundadora de Gnosis, lo resumió en una declaración: ‘Ethereum no tiene un problema de escalabilidad, tiene un problema de fragmentación. Cada nueva capa 2 es un silo que dificulta devolver valor a la red principal.’
Según los datos del panel L2BEAT, que monitoriza el sector, hay más de veinte redes de segunda capa activas que aseguran cerca de 40.000 millones de dólares en valor total bloqueado, lo que el sector llama TVL. Ese dinero está repartido entre entornos como Arbitrum, Base y Optimism, que no se comunican de forma nativa entre sí.
Hoy, mover activos de una red a otra exige pasar por puentes, unos mecanismos que pueden ser lentos, caros y, en los peores casos, un vector de ataques. La historia reciente de las finanzas descentralizadas acumula varios robos millonarios a través de puentes comprometidos. Esa fricción cotidiana es justo lo que la propuesta quiere eliminar.
Bajo el marco EEZ, los contratos inteligentes de distintos rollups se ejecutarían de forma sincronizada entre redes. Una aplicación podría operar en varias capas 2 a la vez sin que el usuario note la costura. Y hay un detalle importante: Ethereum seguiría siendo la moneda principal para pagar las comisiones. No se introduce ningún token nuevo.
Ethereum no necesita más cadenas: necesita que las que ya existen actúen como una sola.
La iniciativa también contempla una EEZ Alliance, un grupo de participantes del ecosistema encargado de coordinar estándares técnicos y apoyar la adopción. Detrás del proyecto están Gnosis, un veterano desarrollador de infraestructura de Ethereum; Zisk, un proyecto de pruebas de conocimiento cero liderado por Jordi Baylina, creador de Polygon zkEVM; y la propia Ethereum Foundation. El desarrollo se nutre de investigadores, proveedores de infraestructura y protocolos DeFi.
El anuncio llega en pleno debate interno sobre el rumbo del ecosistema. En febrero, el cofundador de Ethereum, Vitalik Buterin, escribió que la visión original de las capas 2 ya no tiene sentido y que hace falta un nuevo camino. Karl Floersch, cofundador de Optimism, pidió evolucionar más allá del modelo actual, mientras Steven Goldfeder, de Offchain Labs, la empresa detrás de Arbitrum, defendió que la escalabilidad sigue siendo la función principal de los rollups.
Los detalles técnicos y las pruebas de rendimiento todavía no se han hecho públicos. Los promotores han prometido más información, pero por ahora EEZ es un marco de trabajo y una alianza de intenciones, no un producto desplegado.
Qué cambia para los usuarios de Ethereum
Para el usuario medio, la promesa es una experiencia más parecida a la de una sola red. Hoy, quien quiere usar una aplicación de préstamos en Arbitrum y otra de intercambio en Base tiene que mover fondos entre ambas, asumir comisiones de puente y, a menudo, esperar varios minutos. Con la interoperabilidad sincronizada que plantea EEZ, esas operaciones podrían resolverse en una única transacción.
Los desarrolladores tendrían un cambio aún mayor: dejarían de reconstruir las mismas herramientas en cada red. Un sistema que comparte infraestructura entre cadenas reduce costes y tiempos de lanzamiento, al tiempo que evita duplicar código y auditorías de seguridad.
No obstante, conviene mantener la prudencia. La sincronización entre cadenas plantea retos técnicos de primer orden: quién valida qué, cómo se protege el valor que cruza entre redes y qué incentivos tendrán los propios rollups para ceder parte de su soberanía.
El debate de fondo: ¿era sostenible el camino de los rollups?
La aparición de EEZ no es un movimiento aislado. Confirma una incomodidad que llevaba meses gestándose en la comunidad de Ethereum. Tras The Merge de septiembre de 2022, la gran actualización que cambió el mecanismo de consenso de Ethereum, la red apostó por delegar la escalabilidad en las capas 2. Y ha funcionado en términos de capacidad: hoy los rollups mueven más transacciones que la propia red principal. Lo que no se resolvió fue la cohesión del sistema.
Se parece, salvando las distancias, a lo que vivió Internet antes de que los protocolos comunes permitieran a redes distintas intercambiar datos sin fricción. Ethereum necesita algo equivalente: una capa de coordinación que convierta un archipiélago de rollups en un continente económico.
El riesgo es que la interoperabilidad total vuelva a plantear preguntas que Ethereum lleva años intentando responder. Algunas redes, como Arbitrum u Optimism, han invertido años en construir ecosistemas propios; no es obvio que acepten diluirse en un estándar compartido sin condiciones. La gobernanza de una infraestructura común siempre es más lenta que la de un protocolo individual.
En mi opinión, la dirección es correcta. La fragmentación actúa hoy como un impuesto silencioso sobre la liquidez y la experiencia de usuario. Que tres actores con pesos tan distintos se pongan de acuerdo ya es una señal de madurez. La prueba de fuego llegará cuando se publiquen las especificaciones técnicas y se demuestre si la sincronización entre rollups es compatible con la descentralización.
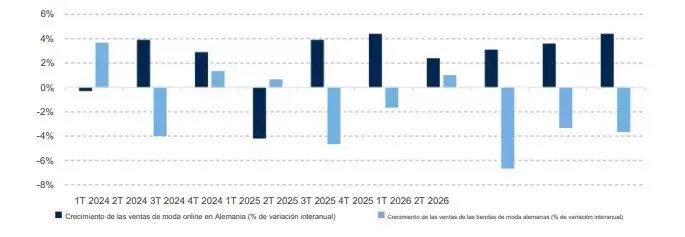
La debilidad de la demanda en Alemania está afectando de manera directa a H&M, Zalando, Primark, Next y JD Sports. Sin ir más lejos, en Alemania se observa cómo las ventas en tiendas en lo que va de año han disminuido casi un -4% en comparación con las ventas online, que están aumentando un 4% interanual. Se trata de una tendencia que continuará, pero hay que recordar que la penetración en el canal online en Alemania todavía está por debajo de la de otros mercados.
En este sentido, ante la pérdida de ventas físicas, la compañía de retail más perjudicada es Primark, que sigue actuando como modelo tradicional sin digitalización. Por el momento, Primark en Alemania sufrirá de forma agravada su carencia de presencia online, con la presión y la necesidad de modernizar su oferta ante un formato de tiendas físicas que ya no actúan como antes y que siguen sin responder.
«Creemos que H&M ha tomado diversas medidas para mejorar su oferta para los clientes; sin embargo, hasta ahora, su recuperación ha sido algo desequilibrada, en nuestra opinión, y su estrategia de captar una mayor cuota del mercado de moda de gama media es relativamente difícil de ejecutar. Vemos potencial para que H&M alcance su objetivo de margen operativo de dos dígitos con el tiempo, impulsado por el aumento del margen bruto y una mayor eficiencia en los costes, pero consideramos que esto es un desarrollo a medio y largo plazo«, afirman desde RBC.
Fuente: Primark
En qué punto se encuentran Next y Zalando en Alemania
En este contexto, la persistencia de la inflación y el encarecimiento generalizado del coste de la vida han provocado que el consumidor alemán adopte una postura eminentemente defensiva. Asimismo, dicha cautela extrema se traduce en compradores altamente selectivos, cuyo foco principal reside en la búsqueda constante de valor, ahorro y descuentos. La combinación de alta inflación y presión sobre las rentas familiares ha transformado al comprador alemán en un cliente hiperselectivo, profundamente enfocado en los descuentos y extremadamente cauteloso con el gasto discrecional.
Siguiendo esta línea, los analistas de RBC Capital Markets creen que tanto Next como Zalando deberían beneficiarse de cualquier cambio adicional que lleve el retail alemán hacia el canal online. «Es muy probable que la demanda en Alemania se recupere en gran medida, y se observarán comparaciones estacionales difíciles de cara a septiembre, tras dos años de temperaturas otoñales por debajo de la media», certifican los expertos.
«Gigantes como Next y Zalando se posicionan como los mejor preparados para captar esta transición, mientras que otros sufren el impacto»
RBC Capital Markets
No obstante, aunque el comercio electrónico en Alemania llevaba tradicionalmente un ritmo ligeramente más conservador en comparación con otros mercados punteros de Europa occidental, su penetración actual cuenta todavía con un amplio margen de recorrido y expansión. Siguiendo esta línea, los operadores nativos digitales o con una fuerte integración omnicanal, como son Next y Zalando, se están posicionando de forma privilegiada para captar los consumidores alemanes.
Tal y como detallan los expertos de RBC, tanto Next como Zalando, ambos gigantes digitales capitalizan la comodidad, la amplitud de catálogo y la facilidad de comparación de precios, atributos muy valorados por un consumidor alemán que prioriza la optimización de su tiempo y, obviamente, de su presupuesto económico desde la pantalla de su dispositivo sin necesidad de acudir al establecimiento físico.
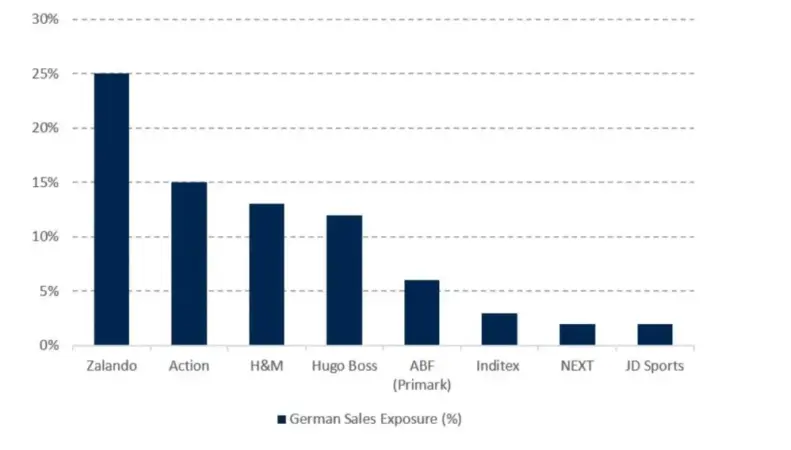
La exposición a las ventas en Alemania varía en todo el sector.
Fuente: Jefferies
Si bien la capacidad de adaptación digital, la flexibilidad en la gestión de precios, la optimización drástica de los costes inmobiliarios y la respuesta ágil a un consumidor cada vez más digitalizado y exigente se erigen como los pilares indispensables que marcarán la diferencia entre el liderazgo y la obsolescencia en el mercado europeo de la distribución.
El crítico momento de Primark
Si la transición digital está resultando compleja para los operadores tradicionales con establecimientos físicos consolidados, el impacto se multiplica de forma exponencial para aquellos minoristas que carecen por completo de una estrategia de comercio electrónico, como sucede con Primark. Así, es evidente que, tal y como está el consumo en Alemania, Primark se enfrenta a una tormenta perfecta.
Por un lado, su modelo de negocio histórico, basado exclusivamente en la experiencia en grandes superficies físicas de bajo coste, choca frontalmente con la caída de tráfico en el canal tradicional y la atonía del consumo en Alemania. Por otro lado, y de manera crítica, Primark sufre una desventaja competitiva severa frente a sus rivales directos, Zalando y Next, entre otros, al carecer de una plataforma de venta online en dicho país.
Alemania ha experimentado un aumento en la penetración del comercio electrónico desde principios de 2025.
Fuente: RBC Capital Markets
«Mientras competidores del sector moda adaptan sus estructuras al ecosistema digital, Primark se encuentra expuesta sin un colchón digital que amortigüe la caída de las visitas a sus tiendas físicas«, certifican los analistas de RBC Capital Markets. Ahora Primark se encuentra bajo la presión urgente para transformar y relocalizar su oferta comercial en el país germano. También deberá encontrar vías alternativas para conectar con un consumidor que ha migrado parcialmente hacia el entorno digital.
Pasado el verano, la piel muestra el resultado de una exposición solar acumulada durante meses: manchas, rojeces y descamaciones que en su mayoría son inofensivas. Pero los dermatólogos avisan de que algunas manchas rojas merecen una mirada atenta. Esta lista reúne las señales que más consultas generan en otoño y sigue el criterio clínico para distinguir lo benigno de lo que exige revisión: duración, textura, zona del cuerpo y evolución. No es una enumeración de enfermedades, sino una guía de síntomas que conviene conocer.
La selección se centra en lo que más preocupa a los especialistas: la mancha que persiste más de un mes, la que escama, el melanoma amelanótico y las señales en zonas que no se revisan. Cada aviso explica qué debe alertar al lector y por qué conviene acudir al dermatólogo. No se trata de alarmar, sino de que quien tenga una mancha roja sepa cuándo pedir cita y cuándo esperar. Es una ayuda para la autoexploración, no un diagnóstico. Ante la duda, los expertos lo tienen claro: mejor que la revise un especialista.
Una mancha roja que persiste más de un mes: el síntoma que los dermatólogos piden revisar ya
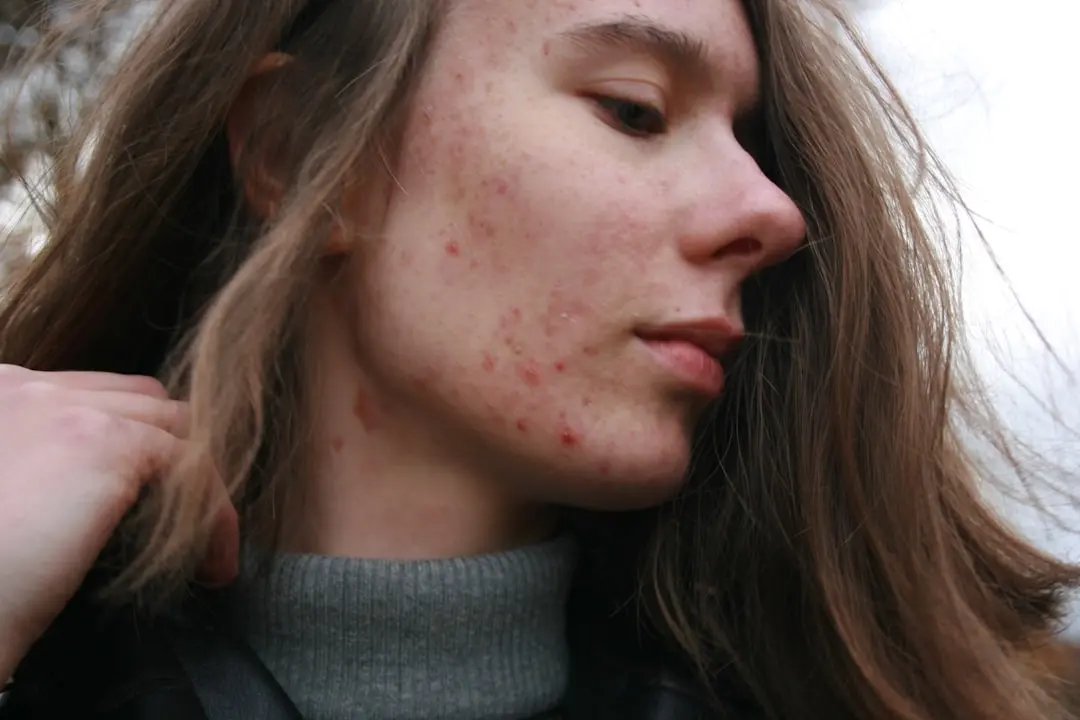
Tras el verano, los dermatólogos manejan una pauta que bautizan como la «regla del mes»: la mayoría de las manchas rojas que aparecen por picaduras, rozaduras o irritaciones leves se resuelven solas en un par de semanas. Por eso, una lesión que sigue ahí al cumplirse las cuatro semanas, sin avanzar hacia la cicatrización, deja de ser una anécdota y merece revisión. No es un plazo caprichoso: en él se basan organismos de referencia como Cancer Research UK, que recomienda consultar ante cualquier mancha o costra que no sane en un mes. En las consultas españolas, una mancha roja persistente y de tacto áspero o escamoso en zonas muy expuestas, como el cuero cabelludo, la frente o el dorso de las manos, suele corresponder a queratosis actínicas, lesiones precancerosas que pueden permanecer meses estables, confundirse con eccemas o sequedad y que en un pequeño porcentaje de casos acaban derivando en carcinoma escamoso. Si además la mancha sangra, repite costra o se engrosa, la cita no debería esperar.
Que esa mancha sobreviva al verano y siga instalada en otoño es uno de los motivos más habituales de consulta en septiembre, y también uno de los más subestimados: al no parecerse al lunar clásico del melanoma, muchos pacientes la atribuyen a una quemadura o una picadura y esperan, justo cuando la espera juega en contra. Los especialistas recuerdan que la piel tiene memoria y que el daño solar es acumulativo, y alertan contra el autodiagnóstico por internet, incapaz de distinguir una queratosis actínica de un carcinoma basocelular incipiente. El contexto importa: la Academia Española de Dermatología y Venereología cifra en unos 78.000 los cánceres cutáneos diagnosticados cada año en España, con más de 9.400 melanomas y cerca de mil muertes anuales. La mayoría, si se detectan a tiempo, se curan con cirugías menores o tratamientos ambulatorios; revisar esa mancha roja que ya lleva un mes encima es la medida más barata y eficaz que existe.
Mancha roja con escamas o costra que no cicatriza: posible queratosis actínica
Es la lesión precancerosa más frecuente con la que se encuentran los dermatólogos y su carta de presentación coincide exactamente con esta descripción: una mancha rojiza, rugosa, cubierta de escamas o de una costra que no llega a curarse del todo. La queratosis actínica se instala en las zonas que acumulan más sol –cara, cuero cabelludo, orejas, dorso de las manos y antebrazos– y suele notarse más al tacto que a la vista, con una textura que recuerda al papel de lija. El detalle que la delata tras el verano es que no cicatriza: puede sangrar, descamarse o formar costras que reaparecen en el mismo punto, algo que la distingue de una rozadura o de una simple piel seca. Según el estudio EPIQA, la presenta el 28,6% de la población española mayor de 45 años y hasta el 60,4% de los mayores de 80, lo que explica que los especialistas insistan en revisar la piel al terminar agosto en lugar de dejarlo pasar.
Lo que hace urgente ese repaso es que la queratosis actínica es la antesala del carcinoma de células escamosas, la segunda forma más común de cáncer de piel: se calcula que alrededor del 60% de estos tumores se originan en lesiones de queratosis actínica no tratadas. El riesgo de que una lesión concreta acabe malignizándose se sitúa, según las fuentes, entre el 5% y el 10%, pero no hay manera de predecir cuál lo hará; de ahí que el diagnóstico recaiga en el dermatólogo, mediante inspección clínica y, si hay dudas, una biopsia. La dificultad es que la lesión no se percibe como un peligro: una encuesta de Almirall revelaba que el 85% de los españoles desconoce esta afección y que más de la mitad jamás se ha sometido a una revisión de la piel. Si la mancha roja con costra persiste, crece o sangra durante más de tres o cuatro semanas, toca pedir cita.
El melanoma amelanótico: cuando un punto rojo esconde un cáncer de piel
Cuando se habla de melanoma, la imagen habitual es la de un lunar oscuro y asimétrico. El melanoma amelanótico rompe ese esquema: sus células pierden casi por completo la capacidad de fabricar melanina y el tumor se manifiesta como una mancha o nódulo rosado, rojizo o del color de la piel. No es una rareza absoluta: según las series, representa entre el 2% y el 8% de todos los melanomas, y un análisis de 46 casos publicado en International Journal of Dermatology concluye que las variantes rojas suponen cerca del 70% de los amelanóticos. Su peligro está en el disfraz: tras el verano, un punto rojo que no cicatriza, sangra al rozarlo o crece con rapidez se atribuye con facilidad a una picadura, una rozadura o un grano, y se pierde un tiempo valioso. Esa demora explica que estos tumores lleguen a diagnosticarse en estadios más avanzados y con mayor grosor (índice de Breslow) que los melanomas pigmentados.
El problema es que la regla ABCDE —asimetría, bordes, color, diámetro y evolución— falla justo en estos tumores, porque la «C» no salta ninguna alarma. Los dermatólogos proponen entonces claves como la regla de las tres erres (rojo, elevado y de cambio reciente) o el signo del patito feo: una lesión que no se parece a ninguna otra de tu piel. La dermatoscopia resulta decisiva, pues revela vasos puntiformes o lineales irregulares, un patrón vascular polimorfo y zonas de rosa lechoso que no se aprecian a simple vista. Lo inquietante es que se confunden con granulomas piógenos, carcinomas basocelulares o quistes: en la misma serie, el melanoma solo se incluyó en el diagnóstico diferencial inicial del 32% de estos casos rojos, frente al 94% de los pigmentados, y pese a ello su riesgo de metástasis y mortalidad resultó comparable. Si un punto rojo aparece después del verano, no se resuelve en unas semanas, sangra o empieza a elevarse, conviene que lo valore un dermatólogo.
Manchas rojas en uñas, palmas y plantas: zonas que olvidamos revisar
Cuando termina el verano, la revisión de manchas se concentra en la cara, el escote, los brazos y la espalda, las zonas que más sol han recibido. Pero las palmas de las manos, las plantas de los pies y las uñas suelen quedar fuera del repaso, y son precisamente las localizaciones donde se asienta el melanoma acral, un subtipo que nada tiene que ver con la radiación ultravioleta: ni aparece por el bronceado ni depende de la estación, así que puede manifestarse en pleno septiembre sin que el sol tenga la culpa. En pieles claras representa solo un 2-3% de los melanomas, pero es el tipo más frecuente en personas con piel oscura, y en España se detecta tarde porque se confunde con una suciedad que no se va con el lavado, un callo, un hongo o el resto de un golpe. En una cohorte de 529 pacientes publicada por el Instituto Nacional del Cáncer de Brasil, la planta del pie era el asiento más habitual (68,5% de los casos) y los tumores llegaban al diagnóstico con un grosor medio de 8,3 milímetros, cifra que delata el retraso con que se encuentran frente a otros melanomas.
El color rojo es precisamente la trampa. Cuando el melanoma acral carece de pigmento (variante amelanótica), se presenta como una mancha o nódulo rosado o rojizo en palmas y plantas que imita una verruga, un eccema o una herida que no cicatriza; bajo la uña adopta el aspecto de una franja o de un hematoma que no se resuelve. Hasta la mitad de los casos en uñas o plantas se atribuyen a un traumatismo previo, un machucón o una espina, lo que aplaza la consulta. Los signos que obligan a acudir al dermatólogo son una banda ungueal que supera los tres milímetros o se va ensanchando, el pigmento que invade el pliegue de la uña (signo de Hutchinson) y cualquier lesión en estas zonas que persista más de un mes sin causa clara. El retraso no es inocuo: en un estudio clásico, la supervivencia a los cinco años caía al 15,4% cuando el diagnóstico se demoraba, frente al 68,9% si se detectaba a tiempo, de ahí que la autoinspección de estas áreas olvidadas importe tanto como la del escote.
Una mancha que aparece y desaparece: alergia solar, eccema u otra señal
Que una mancha roja aparezca y desaparezca no es un dato menor: es uno de los indicios que más orienta al dermatólogo para distinguir mecanismos muy distintos. En la urticaria solar, la más llamativa aunque poco frecuente de las reacciones al sol, los habones surgen a los pocos minutos de la exposición y se desvanecen en menos de 24 horas sin dejar huella, un patrón típico de la liberación de histamina que, según los especialistas, a menudo pasa infradiagnosticado. Nada que ver con la erupción polimorfa lumínica, la alergia solar más común, que afecta a entre el 10% y el 20% de la población europea: ahí las placas rojas y pruriginosas aparecen horas o hasta dos días después de las primeras exposiciones intensas del año, persisten durante varios días y reaparecen cada verano en escote, hombros y antebrazos. El eccema, por su parte, evoluciona en brotes que nunca se resuelven en horas. Que la mancha sea efímera o duradera separa tres cuadros que no comparten tratamiento.
Ese matiz temporal tiene traducción práctica. Si la lesión ya no está cuando se llega a la consulta, los dermatólogos recomiendan llevarla fotografiada, porque ese registro puede decidir el diagnóstico. Que desaparezca sola suele tranquilizar, pero no autoriza a ignorarla: cuando reaparece año tras año en las mismas zonas expuestas conviene evaluarla, ya que la erupción polimorfa lumínica puede asociarse a fotosensibilidad de enfermedades autoinmunes como el lupus y en ocasiones obliga a completar un estudio de inmunidad. Y existe otra señal que conviene conocer: si la mancha no palidece al presionarla, se trata de petequias y su origen no es alérgico, por lo que merece revisión médica. En la urticaria solar extensa, además, el picor puede acompañarse de cefalea, mareo o hipotensión, circunstancias que exigen valoración. Ante cualquier duda, fotoprotección de amplio espectro y consulta con el especialista antes de autotratarse.
Cara y mayores de 50: el perfil con mayor riesgo de manchas rojas malignas
Cuando una mancha roja se instala en la cara tras el verano y no cede con la hidratación, el perfil que debe revisarla con urgencia es claro: piel clara y más de 50 años. Es la edad en la que suelen aflorar las queratosis actínicas, lesiones ásperas y escamosas de tono rosado que se asientan en las zonas que más sol han acumulado a lo largo de la vida: mejillas, frente, cuero cabelludo con entradas, orejas y labios. La radiación recibida décadas atrás se expresa entonces, porque la piel guarda memoria de cada exposición ultravioleta. Los especialistas lo consideran un problema muy extendido: las guías europeas estiman que hasta un 25% de los mayores de 60 años presenta estas lesiones, y su prevalencia no hace más que aumentar con la edad. Por eso la revisión dermatológica al terminar el periodo estival no es una cuestión estética: una rojez nueva, rugosa o que cambia de aspecto puede ser la primera señal de una lesión precancerosa, y el rostro, por exposición crónica, es su asiento favorito.
El motivo para no demorar la consulta es que la queratosis actínica se considera el estadio previo del carcinoma escamoso o espinocelular, el segundo cáncer de piel más frecuente y uno de los que más se está incrementando en Europa, donde se registran más de 3,5 millones de casos de cáncer cutáneo cada año. No todas estas manchas malignizan, con estimaciones que oscilan entre el 5% y el 10% de las no tratadas, pero es imposible predecir cuál lo hará, y en la cara la vigilancia se extremó porque la exposición solar acumulada es máxima. Deben impulsar la cita las rojeces que se engrosan, forman costra, sangran al roce, no cicatrizan en semanas o crecen con rapidez, sobre todo en mayores de 50 con quemaduras solares previas o trabajos al aire libre. Esa lesión rojiza en la mejilla, la nariz o el labio inferior merece dermatoscopia y, si se confirma, tratamiento precoz: detectado a tiempo, el carcinoma escamoso se resuelve en la mayoría de los casos con una extirpación sencilla.
La regla del «patito feo» en casa: cómo detectar lo que no se parece al resto
La regla del patito feo parte de una observación que cualquiera puede comprobar en su propio cuerpo: los lunares de una misma persona tienden a parecerse entre sí, como si siguieran un patrón común. Si tras el verano aparece una lesión que rompe esa uniformidad —más oscura, más grande, más clara o simplemente «rara» junto a sus vecinas—, esa es la que debe revisar un dermatólogo aunque no cumpla ningún criterio del ABCDE. La describió en 1998 el francés Jean-Jacques Grob precisamente para cubrir los huecos de esa regla: muchos melanomas incipientes no presentan asimetría, bordes irregulares ni los colores clásicos, y algunos son incluso rosados o rojizos, pero casi todos resultan visualmente distintos al resto de los nevus. Además, en torno al 70% de los melanomas surgen como lesiones nuevas y no como transformación de un lunar antiguo, así que ese «intruso» que no se parece a nada de lo que ya se tenía es una alerta especialmente útil después de meses de exposición al sol, cuando conviene comprobar si las manchas que han aparecido encajan con las que ya estaban.
Su gran valor es que está pensada para quien no es especialista. Un estudio de 2008 en Archives of Dermatology mostró que, al revisar fotografías de pacientes de riesgo, los cinco melanomas incluidos fueron señalados como «diferentes» por la mayoría de los observadores, con una sensibilidad del 90% en el conjunto y del 85% entre el personal sin formación médica, frente a solo tres falsas alarmas entre 140 lesiones benignas. Otra investigación publicada en JAMA Dermatology en 2017 confirmó que los nueve dermatólogos marcaron todos los melanomas como patito feo, y que comparar cada lunar con el resto del cuerpo redujo las biopsias necesarias en un factor cercano a siete respecto al análisis lesión a lesión. En casa basta con revisarse una vez al mes ante un espejo de cuerpo entero, usar uno de mano para la espalda y hacerse la pregunta que los especialistas repiten en campañas como Euromelanoma: ¿hay alguna mancha que no se parece a las demás? Si la respuesta es sí, aunque sea rojiza, recién aparecida y no encaje en el ABCDE, merece una cita con el dermatólogo.
Cada mes, miles de facturas de Iberdrola y Endesa incluyen un recargo por exceso de potencia que nada tiene que ver con un consumo real. En los suministros con maxímetro, el contador registra la demanda máxima en intervalos de quince minutos, y un pico puntual puede penalizarse durante toda la facturación. Sin embargo, en muchas ocasiones ese registro se debe a un error del equipo o a un uso estacional que no debería computar. La CNMC ha obligado a devolver cobros irregulares, y la reclamación es viable con la prueba adecuada.
Esta guía se ha construido con un criterio práctico: ayudar a detectar cuándo ese recargo es improcedente. Arranca con el funcionamiento del maxímetro y los errores que disparan el cobro, sigue con los suministros de ocupación estacional, como segundas residencias y garajes, donde más se da, y enlaza con el aval de la CNMC y con la curva de carga como prueba. Cierra con el cálculo de lo que se puede reclamar, impuestos e intereses aparte, y con el recorrido administrativo y judicial, para que el usuario actúe por su cuenta.
El recargo por exceso de potencia: cómo se calcula y por qué casi siempre es un error del contador
El recargo por exceso de potencia solo aparece en suministros con maxímetro, el dispositivo del contador que registra la potencia máxima demandada en intervalos de quince minutos: es el caso de los contratos de más de 15 kW (tarifa 3.0TD y superiores) y, de forma excepcional, de viviendas declaradas no interrumpibles, como las de personas con soporte vital. La regla de cálculo es demoledora: mientras el pico registrado no supere el 105% de la potencia contratada no hay penalización, pero a partir de ese umbral la diferencia entre lo demandado y ese 105% se factura al doble sobre el término de potencia del periodo. Además, un único cuarto de hora de exceso activa el recargo sobre todo el ciclo de facturación, porque ese término se cobra en euros por kilovatio y día. Un pico puntual, un arranque simultáneo de electrodomésticos o un registro erróneo se convierten así en un cargo que puede repetirse cada mes sin que el consumo en kWh haya variado.
La sospecha de error nace de un detalle físico: en un hogar con menos de 15 kW contratados la instalación lleva un interruptor de control de potencia (ICP) que corta la luz antes de poder superar lo contratado. Si Iberdrola o Endesa cargan un exceso de potencia en una vivienda normal, algo no cuadra: lo más habitual es que el contador inteligente, tras un cambio de equipo o una subida de potencia mal registrada, quede mal configurado y anote picos que nunca llegaste a demandar. Para comprobarlo, pide a la distribuidora (i-DE o e-distribución) la curva de carga cuarto de hora a cuarto de hora y contrástala con tu potencia contratada. Si se confirma el fallo del equipo, el Real Decreto 1955/2000 obliga a refacturar y a devolver lo cobrado de más en la siguiente factura, con el interés legal. Conviene reclamar por escrito, conservar el número de expediente y, si no responden en un mes, elevar el caso a la OMIC o al arbitraje de consumo.
El pico de 15 minutos que dispara tu factura: así funciona el maxímetro eléctrico
El maxímetro es el aparato que convierte un cuarto de hora de descuido en un recargo que dura todo el mes. Integrado en el contador, no corta la luz como hace el ICP doméstico: si se supera la potencia contratada, el suministro continúa, pero el equipo calcula la potencia media de cada intervalo de 15 minutos y, al cierre del periodo, se queda con el valor más alto registrado. Ese único pico, aunque solo dure un cuarto de hora, fija la potencia por la que se cobra el término de potencia durante semanas. Afecta sobre todo a suministros de más de 15 kW, con tarifas 3.0TD o superiores: negocios, naves, comunidades con ascensor o garaje. También a viviendas con elementos no interrumpibles, como ascensores o respiradores, que según el Real Decreto 1454/2005 pueden facturarse por maxímetro aun con menos de 15 kW contratados.
El golpe llega cuando el pico supera el 105% de la potencia contratada: la factura de Iberdrola o Endesa incorpora entonces un recargo por exceso que en la práctica duplica el coste de cada kW sobrepasado y que se aplica a todo el periodo facturado, aunque el exceso durara un único cuarto de hora por arrancar a la vez ascensor, bombas e iluminación. Desde abril de 2025, la Circular 1/2025 de la CNMC ha endurecido el cálculo, con lecturas cuartohorarias y penalizaciones mayores en las franjas de máxima demanda, sin los coeficientes que antes rebajaban la sanción en horas valle. Por eso, si la factura incluye una línea de exceso de potencia, conviene pedir a la distribuidora las curvas cuartohorarias de tu CUPS: en ellas figura la fecha y hora exactas del pico y se puede comprobar si el recargo es legítimo o reclamable.
Los casos que se escapan al recargo: segundas residencias, garajes y viviendas vacacionales
Las segundas residencias, los garajes y las viviendas vacacionales comparten dos rasgos que los convierten en el primer sitio donde mirar la factura: son suministros de ocupación estacional y demanda baja, y en ellos el término de potencia se cobra siempre, aunque el inmueble lleve meses vacío y el contador registre cero. Es un coste fijo que no desaparece durante las vacaciones ni cuando nadie pisa la casa. Además, en estos puntos es donde con más frecuencia se coló el recargo ligado a la ausencia de interruptor de control de potencia (ICP): cuando la instalación no tenía ese dispositivo, la distribuidora podía facturar el término como si el cliente tuviera contratados 10 kW si había contratado 5 o menos, o 20 kW si su potencia estaba entre 5 y 15, multiplicando la parte fija aunque la demanda real jamás se acercara a esas cifras.
Que estos casos «se escapen» al recargo tiene base normativa. La penalización por falta de ICP se justificaba porque la compañía no podía limitar por sí misma la potencia demandada, pero los contadores inteligentes integran esa función de control en el propio equipo de medida, y la Comisión Nacional de los Mercados y la Competencia ha señalado que, activada en el contador, el recargo debe anularse y el suministro volver a facturarse por la potencia realmente contratada. Una casa de veraneo, un garaje o un piso de alquiler turístico difícilmente reúnen las condiciones que justifican la penalización, así que, si el cargo aparece en el recibo, es reclamable con devolución de lo cobrado de más en los periodos anteriores. El margen no es menor: ajustar la potencia contratada a la demanda real de uno de estos inmuebles puede restar del orden de 40 a 50 euros al año solo en la parte fija, y en un punto que se usa apenas unos meses la proporción de ahorro se dispara.
El precedente de la CNMC: cuándo obliga a las eléctricas a devolver este concepto
El aval más claro llegó en agosto de 2021, cuando la CNMC destapó cobros irregulares coincidiendo con el estreno, el 1 de junio de ese año, de los nuevos peajes diseñados por el propio regulador (Circular 3/2020 y Real Decreto 148/2021). En su informe de seguimiento detectó que varias comercializadoras, además de trasladar la variación de los componentes regulados, habían inflado por su cuenta el coste facturado hasta un 30% y, en la mayoría de los casos, sin comunicarlo de forma transparente al cliente. El organismo cifró en unos 240.000 los contratos afectados, el 1,4% de los supervisados, y exigió regularizar los contratos con los precios correctos y compensar a los usuarios desde el 1 de junio, con la advertencia de abrir expediente sancionador al amparo de la Ley 24/2013 a quien no lo hiciera. Iberdrola, Endesa y Naturgy negaron estar entre las señaladas, pero el criterio quedó fijado: todo incremento sobre lo regulado que no esté justificado y bien comunicado debe revertirse al consumidor, y ese es el argumento que sostiene hoy una reclamación individual.
El precedente por excelencia cuando se habla del término de potencia es el que protagonizó Endesa Distribución en Andalucía. A raíz de la denuncia presentada en 2009 por el ingeniero Antonio Moreno Alfaro, la Junta comprobó que la compañía había elevado unilateralmente la potencia facturada al pasar la tensión normalizada de 220 a 230 voltios, desde la entrada en vigor del reglamento en septiembre de 2003, sin aplicar los coeficientes correctores que debían dejar inalterado el término fijo ni solicitar la autorización administrativa preceptiva. En marzo de 2015 ordenó a Endesa devolver a unos 424.000 suministros lo cobrado indebidamente —una sobrefacturación estimada en unos 20 millones de euros, en torno a 50 euros de media por cliente—, con impuestos e intereses de demora, y regularizar los contratos a la potencia que correspondía. El Congreso instó después a la CNMC a investigar si la misma práctica se había repetido en otras distribuidoras y comunidades, de modo que quien detecte hoy en su recibo un recargo de potencia no justificado cuenta con ese antecedente a su favor.
La prueba que necesitas antes de reclamar: cómo pedir la curva de carga sin que te den largas
La curva de carga es la única prueba que convierte una intuición en una reclamación con fundamento. Desde que los contadores inteligentes o telegestionados se generalizaron, el equipo registra cada día, en periodos de integración de quince minutos, la potencia realmente demandada (el llamado maxímetro) y el consumo horario. Esos registros son exactamente los que la comercializadora utiliza para facturar el término de potencia y, en su caso, el recargo por excesos. Quien los custodia no es Iberdrola o Endesa como comercializadoras, sino la distribuidora de tu zona —i-DE en territorio Iberdrola, e-distribución en el de Endesa—, que figura en tu factura. Y son datos tuyos: pagas el alquiler del contador y el Real Decreto 1110/2007, que impuso la telegestión en los equipos de hasta 15 kW, reconoce al consumidor el acceso a su información de medida. Con la curva en la mano puedes demostrar que la potencia máxima demandada en cada periodo jamás se acercó a la contratada, que es el argumento del que depende cualquier devolución por potencia sobredimensionada.
El primer error es pedirla por teléfono: el agente te remite a la comercializadora, asegura que «no consta» o promete un envío que nunca llega. La vía que corta las largas es el autoservicio de la distribuidora: i-DE (900 171 171 y contacto@i-de.es) y e-distribución ofrecen web y aplicación desde las que se consulta la curva de carga y se descarga en Excel, CSV o PDF, junto al gráfico que compara la potencia máxima demandada con la contratada. Si el acceso falla o te lo niegan, deja constancia por escrito, porque la distribuidora está obligada a responder en un plazo máximo de un mes y ese rastro es lo que necesitas si después acudes a la OMIC, a consumo o a Industria. Ojo con los huecos: cuando el contador no registra, la distribuidora factura con estimaciones y esa curva ya no se sustituye salvo refacturación, así que descarga también los certificados de consumo del periodo que quieras reclamar antes de iniciar nada.
Calcula lo que te deben: recargo, impuestos e intereses de demora incluidos
El recargo que Iberdrola o Endesa aplican cuando el contador registra picos por encima de la potencia contratada no viaja solo en la factura: sobre esa base se acumulan el impuesto eléctrico (5,11 %) y el IVA (21 %), que la compañía liquidó y retuvo como si el cargo fuera legítimo. Quien reclama únicamente la línea del exceso se deja en el camino cerca de un 27 % adicional y, además, renuncia a los intereses de demora que le corresponden desde la fecha en que cada cobro indebido se hizo efectivo hasta su devolución. Por eso el cálculo no es un trámite menor: conviene desglosarlo factura a factura, anotar cuándo se pagó cada recargo y aplicar sobre el importe base el impuesto y el interés legal de cada periodo, de modo que el escrito de reclamación incluya una cifra total cuantificada y con su detalle, no una petición genérica de «revisión».
Montar esa cifra completa cambia la naturaleza del trámite: un recargo aislado de 28,61 euros, como el que una clienta de Endesa denunció ante la OCU por una subida de potencia sin su consentimiento, parece no merecer el esfuerzo; sumado a los impuestos, a los intereses y a los recibos de hasta tres años atrás que admite la reclamación, se convierte en una cantidad seria. Además, las estadísticas juegan a favor de quien acude con el número exacto: la reclamación directa ante la comercializadora prospera en torno al 37 % de los casos, pero en las juntas arbitrales de consumo la razón se da al usuario en el 78 % de los expedientes eléctricos, según datos de la CNMC de 2025. La empresa está obligada a contestar en 30 días y a abonar la devolución en un mes, y presentar desde el inicio el total adeudado —recargo, impuestos e intereses— deja poco margen a la respuesta evasiva.
El procedimiento en tres pasos: hoja de reclamaciones, junta arbitral y vía judicial
La reclamación por ese recargo en la potencia contratada no se gana por teléfono. El primer escalón es presentar por escrito la queja ante la propia comercializadora, Iberdrola o Endesa, que por ley debe responder en un máximo de 30 días; si no responde o la contestación no convence, se formaliza la hoja oficial de reclamaciones, el impreso que toda compañía está obligada a facilitar en sus oficinas y que activa la intervención del servicio de Consumo de la comunidad autónoma. Conviene usar canales que dejen rastro —correo electrónico oficial, burofax o el área de cliente—, pedir número de referencia y conservar las pruebas: contrato con la potencia realmente contratada, facturas del periodo y el CUPS del punto de suministro. No es un trámite para saltarse: muchos jueces inadmiten demandas de consumo si no se ha intentado antes la vía amistosa, y la sola presentación de la reclamación suele desbloquear el caso o, al menos, obliga a la empresa a argumentar su posición por escrito.
Si la comercializadora se mantiene en sus trece o no contesta en ese plazo, toca la Junta Arbitral de Consumo de la comunidad autónoma, a la que tanto Iberdrola como Endesa están adheridas para disputas de contratación, facturación y cobro. El arbitraje es gratuito, no exige abogado y comienza con una mediación; si no hay acuerdo, un árbitro dicta un laudo que tiene la misma eficacia que una sentencia judicial y es de obligado cumplimiento. Los datos invitan a agotar esta vía: según la CNMC, en 2023 las juntas emitieron 8.503 resoluciones en materia de electricidad y el 74 % dieron la razón al cliente. La vía judicial queda como último recurso, imprescindible cuando la disputa afecta a la distribuidora —lecturas o excesos medidos en el contador, materias excluidas del arbitraje— o cuando la empresa rechaza someterse al laudo.
Vodafone tiene todo para seguir creciendo en España. La compra de la filial española por parte de Zegona ha obligado a dar pasos clave para mejorar sus datos en el corto plazo. De hecho, los analistas de Berenberg ven con buenos ojos los movimientos recientes de la teleco.
«Zegona ha superado la exitosa situación financiera excepcional de 2025 a principios de 2026. La compañía ahora ofrece un sólido crecimiento subyacente del flujo de caja, con una rentabilidad por dividendo del 9% este año, que aumentará al 13% para 2030 según nuestras estimaciones. Además, la posible distribución de la totalidad del flujo de caja de la compañía mediante dividendos y recompra de acciones, conforme a una nueva política de reparto, podría anunciarse este mes», se lee en el informe que firman Nick Lyall, Paul Sidney y Shekhan Ali.
Lo cierto es que hay varios movimientos de la empresa que han dado a los analistas motivos para estar esperanzados en los próximos años, incluso con lo difícil que es buscar espacio para crecer en el mercado de las telecomunicaciones en España. Pero a pesar de los problemas para captar nuevos clientes, los analistas mantienen su optimismo.
«En nuestra opinión, la actividad comercial de Vodafone España se mantiene sólida, registrando un crecimiento de ingresos del 2,3% en el primer trimestre de 2027. Asimismo, estimamos un crecimiento similar de los ingresos por servicios del 2,4%, dado que las subidas de precios fueron bien recibidas. Los precios de Digi siguen siendo agresivos, pero la marca Lowi de Vodafone le permite competir eficazmente en el segmento de gama baja del mercado. Mientras tanto, la competencia en los segmentos medio y alto no es tan intensa, especialmente porque MásOrange parece estar centrándose más en la relación calidad-precio. Mantenemos una postura conservadora y prevemos un crecimiento de los ingresos por servicios del 1,5% para el resto del año debido a unas comparaciones ligeramente más exigentes. No obstante, en general, la actividad comercial parece relativamente sólida», sentencian los analistas.
Sede corporativa Vodafone. Fuente: Vodafone.
Cuentan también con que mejore el reparto de dividendos. «Creemos que Zegona podría anunciar su nueva política de dividendos en septiembre. La dirección completó la refinanciación el 14 de julio, pero necesita la aprobación del consejo de administración antes de poder revelar la nueva política. Nuestras previsiones incluyen un dividendo en efectivo de 0,45 euros por acción (100 millones de euros) y una recompra total de acciones de 200 millones de euros en el ejercicio que finaliza en marzo de 2027, como se había previsto», explican los analistas.
«Sin embargo, a partir del ejercicio fiscal 2028, reequilibramos nuestros pagos hacia dividendos mayores y elevamos el dividendo anual total al 100% del flujo de caja, es decir, unos 500 millones de euros. Para el ejercicio que finaliza en marzo de 2028, ahora incluimos un dividendo de 1,25 euros por acción, que aumenta un 4% anual, lo que sugiere una rentabilidad por dividendo superior al 6%, así como una recompra de acciones de 200 millones de euros, equivalente al 4,6%-5,5% de las acciones anuales», sentencia Berenberg.
¿Cómo se explica el optimismo de Berenberg con Vodafone?
Lo cierto es que para los analistas hay varios movimientos, tanto de Vodafone como de sus competidores, que benefician a la teleco que controla Zegona. De hecho, consideran que en los próximos meses los beneficios de la empresa llegarán al bolsillo de los accionistas. Recuerdan que, además de la reducción de costes operativos, el plan incluye recortar las inversiones de capital en Vodafone España. Para el año en curso, se proyecta una reducción del gasto de 550 millones de euros (una reducción del 5% interanual), lo que impulsa el margen de flujo de caja operativo a casi el 23%, en comparación con el 21% registrado a marzo de 2026.
Además, apuestan por mejores incentivos. «Ajustamos nuestro cálculo de las bonificaciones a la dirección de Zegona a partir del «cuarto periodo» del plan de incentivos para directivos, que puede activarse entre octubre de 2027 y 2029. Al eliminar las estimaciones de pago revisadas, el punto de partida para la nueva valoración del plan baja de 2.500 millones de libras a 750 millones de libras, e incrementa las bonificaciones a la dirección de Zegona a 24 millones de nuevas acciones y 62 millones de libras en efectivo. Nuestras previsiones de flujo de caja libre aumentan debido a una menor carga fiscal. Al añadir el impacto del mayor pago del plan de incentivos, nuestras estimaciones generales de flujo de caja libre efectivo por acción se mantienen prácticamente sin cambios».
La competencia de Digi
Pero si hay una empresa que, para los analistas de Berenberg, puede marcar el futuro inmediato de Vodafone, es Digi. El análisis avisa de que la low cost mantiene una estrategia de precios muy agresiva en el mercado. Para mitigar este impacto y defenderse de manera efectiva en el segmento de bajo valor, Zegona utiliza su marca Lowi, lo que ayuda a sostener sus ingresos por servicios.
Aun así, la agresividad competitiva de Digi es uno de los principales riesgos para la evolución de la compañía. Si la competencia provoca que las tarifas y precios del mercado español se deterioren más rápido de lo esperado, los ingresos y los resultados financieros de Zegona podrían verse perjudicados.
Comprar un negocio ‘aburrido’ con buen cash flow parece la vía más segura hacia los ingresos pasivos, pero sin una due diligence real se convierte en ruleta rusa. El caso de Andrea Palacio lo confirma con cifras.
La compra que prometía ingresos pasivos y acabó en una trampa
En busca de ingresos pasivos, Andrea Palacio y su marido pagaron 470.000 dólares por una empresa de jardinería del sur de Florida. Sobre el papel era el negocio perfecto: un negocio ‘aburrido’, con flujo de caja constante y una gestión delegada. La realidad golpeó en cuestión de días.
El vendedor desapareció, 10 de los 12 empleados dimitieron y la facturación cayó de 70.000 a 40.000 dólares mensuales. Para empeorar las cosas, la pareja había pignorado activos personales como colateral del préstamo de la Small Business Administration (SBA). Andrea, embarazada y con un bebé de siete meses, pasó a gestionar reservas, marketing, tareas administrativas y atención al cliente.
Vamos a los números.
Lo que parecía una inversión con salida a millones se transformó en jornadas de 80 horas semanales conduciendo una camioneta de jardinería vieja y sin aire acondicionado. En palabras de Palacio, renunciar no era una opción: perder el negocio significaba perder su casa. La presión fue el momento más duro de sus vidas.
La primera gran lección aparece aquí: comprar sin diligencia debida real equivale a comprar un puesto de trabajo sobreapalancado. En una pyme, el vendedor no solo transfiere activos y clientes; transfiere su conocimiento tácito y su relación con el equipo. Si desaparece sin financiar parte del precio, no hay ningún incentivo para que te ayude a aterrizar.
Comprar una pyme sin due diligence real no es un atajo hacia los ingresos pasivos: es asumir el riesgo del vendedor sin su información.
Due diligence, financiación del vendedor y la reconstrucción con inteligencia artificial
Durante el año siguiente, Palacio y su marido reconstruyeron los ingresos hasta 60.000 o 65.000 dólares al mes, y en algunos meses volvieron a tocar los 70.000. El coste fue brutal: jornadas de 80 horas y una sensación de ausencia total frente a sus hijos. Fue entonces cuando una herramienta recién lanzada, ChatGPT, entró en escena.
Palacio empezó a experimentar con IA y contrató a un freelance para desarrollar un software de gestión de clientes. Creó también una recepcionista con IA capaz de desviar llamadas de clientes enfadados y agendar presupuestos en el calendario de forma automática. Esas automatizaciones le devolvieron 20 horas al mes.
El siguiente paso fue más ambicioso: en diciembre de 2024 pusieron el negocio a la venta con la expectativa de recuperar lo invertido. Llegó una oferta de 750.000 dólares, una prima del 60% sobre el precio de compra. La rechazaron porque quedarse sin fuente de ingresos era demasiado arriesgado.
📦 Caso de estudio: negocio de jardinería del sur de Florida
El reto: Comprar un negocio con buen cash flow y gestionarlo como inversores pasivos.
La jugada: Reconstruir ventas con automatizaciones de IA y un dashboard de KPIs.
El resultado: De 40.000 a 75.000 dólares mensuales con solo siete empleados.
La lección: Exigir que el vendedor financie parte del precio y controlar métricas clave cada semana.
Tras viajar al extranjero durante seis meses y dejar a un manager al frente, la cuenta bancaria amaneció con 2,50 dólares. Palacio atribuye el agujero a un presunto desvío de fondos por parte de un empleado. Despidió al manager, pero pagar un sustituto decente quedaba fuera de presupuesto. La salida fue otra vez tecnología.
Construyeron un dashboard con IA para controlar la eficiencia de las cuadrillas, la duración de los trabajos y los salarios comparados con lo que se cobra a los clientes. En junio de 2026, la empresa facturó 75.000 dólares mensuales con siete empleados. El marido de Palacio va a la oficina un día por semana y Andrea ha lanzado Crewless, una compañía para ayudar a otros dueños a operar con IA.
La lección es clara.
Lo que este caso enseña al comprador de pymes en España
El error no fue comprar un negocio aburrido; fue no hacer diligencia debida sobre la dependencia del vendedor y negarse a atar al vendedor al resultado. En mercados como el español, la compraventa de pymes suele apoyarse en un modelo parecido al de los search funds nacidos en EE. UU.: comprar una empresa rentable, gestionarla y venderla más tarde. La diferencia entre el desastre y el éxito está en la fase anterior a la firma.
Palacio lo resume con una regla: nunca compraré una empresa si el vendedor no financia al menos parte del precio. Eso alinea incentivos y asegura que se quede unos meses para transmitir clientes, proveedores y cultura. A partir de ahí, métricas. Sin KPIs de eficiencia, ingresos y coste por trabajo, cualquier pyme se gestiona a ciegas.
La mayoría de los compradores de pymes cae en la trampa de confundir ingresos pasivos con delegación sin control. El cash flow positivo no sustituye a un buen cuadro de mando.
Otra lección de pura gestión: cuando el negocio se tambaleó, Palacio se obligó a pensar desde el árbol más alto de su padre. Dejar de preguntarse por qué y preguntarse qué aprender. Suena a coaching, pero tiene un componente práctico: el pánico lleva a malas decisiones; el distanciamiento emocional permite priorizar y ejecutar.
Para un emprendedor español, la aplicación es directa: si vas a traspasar un negocio de jardinería, una clínica dental o una fábrica de chocolate artesanal, aplica las mismas métricas que una startup.
🚀 Hoja de Ruta para Emprender
Haz una due diligence real: Revisa contratos, clientes, dependencia del vendedor y cuentas auditadas antes de pignorar tu casa.
Exige financiación del vendedor: Al menos un 20%-30% del precio diferido en función de resultados, así el vendedor tiene incentivos para ayudarte.
Diseña un cuadro de KPIs: Controla facturación, margen, eficiencia y rotación cada semana; la intuición no sustituye al dato.
Automatiza tareas repetitivas: La IA te devuelve horas operativas; úsalas para dirigir, no para apagar fuegos.
BBVA elevó su activo en España en 5.000 millones de euros durante el segundo trimestre de 2026 gracias a un ajuste contable en su filial española, un movimiento que aprieta la pugna con Santander y CaixaBank por liderar la banca española.
Las cuentas del primer semestre de 2026 confirman el estrechamiento de la clasificación por activos. CaixaBank mantiene el primer puesto en España, seguido de Santander y de BBVA. La distancia entre los tres se ha ido reduciendo desde la absorción de Bankia por CaixaBank, y la segunda plaza está cada vez más disputada.
El sector acumula varios ejercicios de beneficios récord, apoyados en unos tipos de interés que han dejado atrás el cero y en volúmenes al alza tanto en hipotecas como en crédito empresarial. Ese exceso de capital permite a las entidades crecer en el mercado doméstico, donde España actúa como motor del beneficio para los grupos internacionales.
El salto de BBVA: 5.000 millones en un trimestre
La entidad presidida por Carlos Torres ha dado el mayor salto en un solo trimestre: su activo en España creció en más de 50.000 millones, frente a una media de 15.000 millones en los trimestres anteriores. El incremento incluye la actualización del valor de la cartera de trading en España, reflejo de la mayor actividad del mercado, y una serie de préstamos intragrupo concedidos por la matriz BBVA SA a filiales extranjeras, según explicó un portavoz de la entidad.
Si se incorpora el negocio internacional, el orden cambia: el mayor banco español por activo total es Santander, seguido de BBVA y de CaixaBank. En el mercado doméstico, sin embargo, CaixaBank aguanta como líder. La brecha entre CaixaBank y Santander se mantiene por debajo de los 80.000 millones, la que separa a Santander de BBVA se ha reducido a la mitad y la de BBVA frente al líder se ha estrechado en 5.000 millones.
El punto de partida lo fija septiembre de 2020, cuando CaixaBank y Bankia iniciaron las negociaciones de fusión. Entonces, ambas sumaban un activo de 659.075 millones, superior en 240.000 millones al de BBVA, su inmediato competidor. La diferencia entre BBVA y Santander rondaba los 300.000 millones, el tamaño total del banco de Ana Botín en España.
Desde entonces, el Santander superó a BBVA en España y BBVA lanzó la OPA sobre Sabadell para recuperar la segunda plaza. La operación añade presión competitiva a un mercado donde los precios de los préstamos están entre los más bajos de Europa, según la fuente.
La pugna por el liderazgo bancario español ya no se decide solo por tamaño de balance, sino por quién rentabiliza mejor cada euro de activo en plena guerra de precios.
Margen y beneficio: la otra pelea de la banca española
La cuenta de resultados en España muestra una jerarquía distinta. CaixaBank obtiene un margen bruto de 7.654 millones y un beneficio de 2.952 millones; Santander registra 6.380 millones de margen y 2.534 millones de beneficio; y BBVA, 5.146 millones de margen y 2.172 millones de beneficio.
La rentabilidad del activo se convierte en la clave. BBVA recorta distancia por balance, pero en términos de margen y beneficio doméstico sigue por detrás de CaixaBank y Santander. Aun así, la mejora del negocio en España ha sido contundente para las tres entidades, con volúmenes al alza en hipotecas y crédito empresarial y una morosidad en mínimos históricos.
Magnitud en España
CaixaBank
Santander
BBVA
Margen bruto
7.654 millones
6.380 millones
5.146 millones
Beneficio
2.952 millones
2.534 millones
2.172 millones
La competencia feroz tiene su correlato en los precios. Los bancos se quejan de una situación ‘endiablada’, con los préstamos entre los más baratos de Europa. En hipotecas, algunos optan por perder cuota o mantenerla inalterada y concentrar el crecimiento en crédito al consumo, empresas o negocios fuera de balance.
Análisis: balance, rentabilidad y competición
La fusión CaixaBank-Bankia dio a la entidad de Gonzalo Gortázar una ventaja de 240.000 millones sobre BBVA. Cinco años después, esa distancia se ha reducido de forma drástica. El ajuste contable de BBVA no aumenta la capacidad de generación de ingresos por sí solo, pero sí refuerza su masa de activos y su posición competitiva en el mercado doméstico.
La OPA sobre Sabadell, aún condicionada al visto bueno de la CNMV y de Competencia, es la palanca estratégica para dar el sorpasso a Santander en España. Con el exceso de capital que acumula el sector, el tamaño vuelve a importar tanto como la rentabilidad. El mercado lo ha leído así: las entidades que combinan crecimiento de activo con margen bruto consolidado lideran las valoraciones.
Para BBVA, el reto no es solo reducir la brecha por activos, sino convertir ese balance en beneficio recurrente. La guerra de precios hipotecarios juega en contra de la rentabilidad. Por eso, parte del crecimiento se está desviando hacia segmentos con más margen, como el consumo y las empresas.
📊 Las Claves para el Inversor
Qué vigilar: La evolución del activo en España en el tercer trimestre y la resolución regulatoria de la OPA de BBVA sobre Sabadell.
Reacción del valor: El mercado descuenta la recuperación de cuota de BBVA, pero atento a la rentabilidad y al coste del depósito.
Precedente sectorial: La fusión CaixaBank-Bankia demostró que el ganador por activos no siempre conserva la ventaja en beneficio.
Bitcoin cae de los 80.000 dólares este viernes después de que el informe de empleo de agosto en Estados Unidos saliera mejor de lo esperado. Según Bitcoin Magazine, la criptomoneda cotiza en torno a 79.764 dólares, aunque llegó a tocar 78.706 dólares durante la mañana en Nueva York. La caída en 24 horas ronda el 1%.
El dato de empleo enfría las apuestas de recortes de tipos. Si hay más gente trabajando, hay más gasto y eso puede volver a presionar la inflación. Por eso un mercado laboral fuerte hace menos probable que la Reserva Federal baje el precio del dinero. De hecho, los operadores asignan ahora entre un 50% y un 60% de probabilidades a una subida de tipos en la reunión del 15 y 16 de septiembre.
Qué ha pasado con el precio de bitcoin
El jueves, bitcoin había superado los 82.000 dólares. En apenas un día, el giro macro lo devolvió por debajo de 80.000. La sesión del viernes empezó con presión vendedora en Nueva York y marcó mínimos en 78.706 dólares. Con el rebote posterior, la cotización se mantiene en 79.764 dólares al cierre de esta edición.
No es una caída brusca. Baja algo más del 1% en 24 horas, lejos de las sacudidas del pasado. Pero el nivel de 80.000 dólares tiene carga psicológica para el inversor minorista. Perderlo de nuevo alimenta la sensación de techo en el corto plazo.
Por qué el dato de empleo enfría a bitcoin
La Reserva Federal sube los tipos cuando teme inflación. Un mercado laboral fuerte significa más renta disponible y más consumo, el caldo de cultivo clásico para los precios. Kevin Warsh, presidente de la Fed, lo dejó claro la semana pasada en su primer gran discurso al frente del banco central: ‘queda trabajo por hacer’ en la lucha contra la inflación.
Bitcoin suele comportarse mejor en entornos de tipos bajos. Si el dinero es barato, los inversores buscan activos de riesgo con mayor rentabilidad esperada. Si la Fed mantiene el freno, bitcoin pierde uno de sus vientos de cola. Aun así, Donald Trump pidió este viernes a la Fed que recorte los tipos. Lo hizo en Truth Social: ‘Bajad los tipos de interés porque EE.UU. es un crédito mucho más fuerte que hace poco’. Exigió incluso el tipo más bajo del mundo, ‘como en los viejos tiempos’.
Es una presión política que puede chocar con la independencia del banco central. El mercado, por ahora, no la compra.
La caída de bitcoin no es un accidente aislado: el mercado mezcla miedo a la inflación y una apuesta por el refugio del oro.
El análisis: inflación, empleo y refugio frente al dólar
Hay otra lectura que explica por qué bitcoin no se hunde pese al dato de empleo. En el último mes, la criptomoneda se ha movido más cerca del oro que de la bolsa. Es el llamado debasement trade: operación con la que los inversores compran activos para protegerse de una moneda que pierde valor. El Tesoro estadounidense anunció el mes pasado que duplicará con creces el tamaño de sus recompras de deuda pública. La deuda pública del país superó por primera vez los 40 billones de dólares.
Ese contexto alimenta la narrativa del bitcoin como refugio. Si el dólar se debilita por la deuda, bitcoin y oro pueden ganar atractivo. No es casualidad que la criptomoneda firmara en agosto su mejor racha en tres años y el tercer mejor agosto de su historia. El problema es que el dato de empleo juega en contra de esa tesis, al menos en el corto plazo. Refuerza al dólar y reduce la urgencia de la Fed por recortar tipos.
La próxima reunión de la Reserva Federal, el 15 y 16 de septiembre, se convierte en la cita clave. Si el mercado descarta ya la bajada de tipos, bitcoin puede quedarse sin el impulso que tuvo en agosto. Si Trump consigue doblar el brazo de la Fed, el escenario cambiaría por completo.
La ZBE de Málaga retira 25.000 coches sin etiqueta al día y ya multa a los no empadronados. La Zona de Bajas Emisiones de la capital malagueña reduce el tráfico en el centro y el litoral entre un 10% y un 20%, según el informe municipal basado en 67 puntos de control.
Qué dice el informe municipal y a quién afecta la restricción
La ordenanza que regula la Zona de Bajas Emisiones de Málaga entró en vigor en noviembre de 2024 y las sanciones comenzaron un año después. El perímetro abarca algo más de 400 hectáreas del centro y el litoral, delimitado por el Paseo Marítimo Antonio Machado, la Avenida de Andalucía, el Paseo de Martiricos y el Paseo Marítimo Pablo Ruiz Picasso.
Antes de la ordenanza, en 2023, accedían a la zona unos 200.000 vehículos en días laborables. En el primer trimestre de 2026, la cifra ha bajado a unos 175.000 accesos diarios. Esa reducción de 25.000 coches al día se reparte de forma desigual, con caídas que oscilan entre el 10% y el 20% según el punto de medición.
El informe municipal detalla que los vehículos sin etiqueta han caído del 24,7% registrado en 2023 al 5,2% en marzo de 2026. Entre los conductores foráneos sometidos a sanción, los sin etiqueta no llegan al 2%. El coche sigue siendo el gran protagonista, con el 85% de los accesos; le siguen las motos y ciclomotores, con un 6,1%, y las furgonetas y camiones de hasta 3.500 kilos, con un 5,8%.
La ZBE no pregunta el motivo del viaje: lee la matrícula, cruza los datos con la DGT y sanciona sin aviso si no tienes etiqueta ni empadronamiento.
Los coches y motos censados en Málaga capital pueden seguir circulando hasta agotar su vida útil, sin fecha de exclusión. En cambio, los vehículos sin distintivo ambiental que pagan el impuesto de circulación fuera de la capital no pueden entrar y ya están siendo sancionados. La próxima fecha clave es noviembre de 2026, cuando el veto se ampliará a los vehículos con etiqueta B empadronados fuera de la ciudad.
Cómo funcionan las cámaras y qué multas se aplican
El control se basa exclusivamente en la lectura de matrículas y el cruce con la base de datos de la DGT. A diferencia de otras ciudades, Málaga no exige llevar el distintivo físico en el cristal. Las cámaras municipales ya sancionan al conductor que incumple la restricción.
Entrar sin permiso a la ZBE cuesta 200 euros, cantidad que se queda en 100 euros con pronto pago. En los dos primeros meses de multas, las cámaras detectaron 12.000 accesos no permitidos, según los datos del Área de Movilidad.
En la práctica, la regla principal es la siguiente:
Pueden circular los vehículos censados en Málaga capital, incluidos los de etiqueta B y los sin etiqueta, sin fecha de exclusión.
Pueden entrar los vehículos foráneos con etiqueta C, ECO o Cero.
No pueden entrar los vehículos foráneos sin etiqueta ambiental; desde noviembre de 2026 tampoco podrán hacerlo los de etiqueta B foráneos.
Así puedes comprobar si tu coche entra en la ZBE de Málaga
No necesitas llevar el adhesivo físico. Para saber si tu vehículo puede circular por el centro y el litoral, sigue estos pasos:
Introduce la matrícula en la web oficial de la DGT para comprobar la etiqueta ambiental.
Confirma si el vehículo está empadronado en Málaga capital o paga el impuesto de circulación en otro municipio.
Si no tienes etiqueta y no estás censado en Málaga, evita la ZBE o te expones a una multa.
El Ayuntamiento de Málaga sostiene que el principal efecto de la ZBE está siendo la renovación de la flota más que una reducción drástica del tráfico. Los datos refuerzan esta lectura: los accesos sin etiqueta caen con fuerza y aumentan los vehículos ECO y Cero.
La lectura de Merca2: una norma eficaz, con recursos pendientes
La ZBE de Málaga nació con polémica: su aplicación está pendiente de decisión judicial. La formación que interpuso el recurso sostiene que el expediente municipal está plagado de errores, imprecisiones y defectos, y confía en que la Sala de lo Contencioso-Administrativo declare la nulidad de la ordenanza. Los servicios jurídicos municipales no descartan un revés, aunque lo consideran subsanable a corto plazo.
Más allá del litigio, los números reflejan un cambio real en los hábitos de acceso. Si en 2023 cerca de una cuarta parte de los vehículos carecía de etiqueta, en marzo de 2026 ese porcentaje se reduce al 5,2%. La disuasión funciona, sobre todo entre los conductores foráneos, que son los principales sancionados. Eso sí, conviene vigilar el calendario: en noviembre de 2026 la restricción se ampliará a los etiqueta B de fuera de la capital, un colectivo mucho más numeroso que el de los sin etiqueta.
En comparación con otras ZBE, Málaga mantiene plazos más suaves para los empadronados, que no tienen fecha de exclusión. El Ayuntamiento opta por la renovación progresiva del parque antes que por una prohibición radical. Para el conductor, la regla es sencilla: si tu coche no está censado en Málaga capital y no tiene etiqueta, no entres. Si tiene etiqueta B, revisa la matrícula y el padrón antes de que llegue noviembre. La multa de 200 euros es un aviso que ya se está enviando sin periodo de gracia.
🚨 Ficha de la Normativa
Infracción / Novedad: Acceso de vehículos sin etiqueta ambiental a la ZBE de Málaga sin estar empadronados en la capital; desde noviembre de 2026 se amplía a etiqueta B foráneos.
Sanción económica: 200 euros (100 euros con pronto pago).
Puntos del carnet: No aplica.
Entrada en vigor: Ordenanza vigente desde noviembre de 2024; sanciones desde noviembre de 2025; ampliación a etiqueta B foráneos en noviembre de 2026.
Anatoly Yakovenko, cofundador de Solana, ha vuelto a sacudir el debate sobre las comisiones en redes de segunda capa. Robinhood Chain cobra una media de 0,40 dólares por transacción, una cifra que el desarrollador califica de brain dead en comparación con el coste de Solana.
La red de Robinhood se estrenó en mainnet, la versión principal y operativa de una cadena, el 1 de julio de 2026. Opera sobre Arbitrum, una red de segunda capa que procesa transacciones fuera de Ethereum y solo usa su cadena principal para liquidar. El gas, la tarifa que se paga por ejecutar operaciones, se abona en ether (ETH).
El uso ha subido con fuerza. En un solo día, Robinhood Chain recaudó 4,22 millones de dólares por unos 10,4 millones de transacciones. La cuenta es sencilla: rondan los 0,40 dólares por operación. El coste mediano, la cifra que parte por la mitad una muestra ordenada de transacciones, se sitúa en 0,24 dólares. Con eso, la red lidera el ranking de las 27 cadenas analizadas.
La crítica de Yakovenko y el reparto con Arbitrum
El cofundador de Solana no cuestiona solo el importe. Recuerda que la comisión no es una tarifa publicada, sino el resultado de la congestión: la red sube el coste según la demanda. Y añade un detalle: Robinhood entrega el 10% de sus ingresos netos a Arbitrum, 8% al tesoro de su DAO y 2% al Developer Guild.
Según Yakovenko, ese 10% habría cubierto las comisiones de Solana cuatro veces, lo que habría permitido una experiencia sin coste para el usuario. Solana cobra una comisión base de 5.000 lamports por firma. Los lamports son la unidad mínima de la red, como los céntimos del euro: un SOL equivale a 1.000 millones de lamports. A unos 102 dólares por SOL, la tarifa se queda muy por debajo de un céntimo.
La lectura no es unánime. Martin Köppelmann, cofundador de Gnosis, respondió que Robinhood no intenta regalar el servicio, sino ganar dinero, y dudó de que el argumento convenza. Yakovenko replicó que los interfaces de usuario suelen cobrar entre 50 y 80 puntos básicos; un punto básico equivale a 0,01 puntos porcentuales.
Esta semana, la cadena de Robinhood también detuvo brevemente la producción de bloques. Los usuarios pagaron los 0,40 dólares de todos modos. La pregunta de fondo es quién asume el coste: el usuario paga la comisión, Ethereum cobra la liquidación y Robinhood retiene el margen.
La crítica de Yakovenko no va contra la rentabilidad de Robinhood, sino contra una comisión que financia la congestión en lugar de pagar el uso real de la red.
Quién paga al final: la lectura crítica
El episodio toca un punto sensible para el negocio de los tokens y las acciones tokenizadas. Grayscale citó recientemente a Robinhood Chain entre las tres plataformas líderes en tokenized stock trading, la negociación de acciones representadas digitalmente, junto a BNB Chain y Solana. El capital, dice el mercado, se mueve, hacia quien da servicio barato y fiable.
No obstante, conviene ser prudente. Solana tiene sus propios retos: ha sufrido paradas en el pasado y su modelo de comisiones depende de precios de SOL razonablemente estables. La comparación de Yakovenko es correcta en lo numérico, pero no resuelve una diferencia de modelo. Robinhood controla un servicio financiero con millones de usuarios; Solana es una infraestructura abierta. El margen de Robinhood es, en parte, su negocio.
La pregunta no es si 0,40 dólares es mucho o poco. Es si el usuario percibe valor por esa comisión o si, como sugiere Yakovenko, una experiencia sin gas habría sido posible con una fracción del reparto a Arbitrum. La respuesta llegará con la próxima ola de competencia entre redes de liquidación, tokenización y plataformas con licencia de bróker.
Las diez mayores cotizadas suman más de 29 billones de dólares, 15 veces el PIB español. Sin embargo, los analistas recomiendan 20 acciones con más potencial que esos gigantes.
Nvidia, Apple, Alphabet, Microsoft y Amazon capitanean el ranking mundial por capitalización. Pero no todas están entre las más recomendadas por los expertos para los próximos meses. Entre los gigantes, las tecnológicas se codean con negocios más tradicionales y, pese a las idas y vueltas del año, la nueva economía gana la partida en Estados Unidos.
Las que cuentan con mayor respaldo de los expertos para los próximos meses son, por este orden: Nvidia, Amazon, TSMC, Microsoft y Broadcom.
Las favoritas de Wall Street: Nvidia, Amazon y TSMC
Con más del 96% de consejos de compra, Nvidia es la cotizada con mayor respaldo entre los analistas. El fabricante de chips vale más de 5,56 billones de dólares, suma un 25% en lo que va de año y aún tiene un recorrido alcista superior al 40%, según el consenso. En su segundo trimestre fiscal, ganó 59.688 millones de dólares, un 126% más, y presentó 96.200 millones de ingresos, con 89.000 millones procedentes de centros de datos. Para el tercer trimestre prevé 108.000 millones, por encima de los 104.000 que esperaba el consenso. La guía para el ejercicio fiscal 2028 apunta a un crecimiento de ingresos del 70%, frente al 45% estimado previamente.
Amazon, con un tamaño en Bolsa cercano a los 2,76 billones de dólares, recibe más del 95% de recomendaciones de compra. Los analistas de Wells Fargo destacan la aceleración de AWS gracias al aumento de capacidad, incluido el Proyecto Rainier, y la fortaleza del negocio minorista pese a las inversiones en el Proyecto Leo. Deutsche Bank considera que Amazon es una de las pocas compañías del universo de la IA con ventajas naturales derivadas de una combinación diversificada de negocios. El consenso le concede un potencial de subida cercano al 30%.
TSMC, el mayor fabricante de procesadores del mundo, tiene una capitalización cercana a los 2 billones de dólares y más del 95% de respaldo de compra. Su cuota de mercado ronda el 50% y fabrica para Nvidia, AMD, Qualcomm o Apple. Los analistas le otorgan un recorrido alcista superior al 30%, mientras la compañía construye fábricas en Estados Unidos y Alemania para reducir el riesgo geopolítico. Para este año se espera un crecimiento de ingresos del 31%.
El consenso no se equivoca por ser unánime, pero conviene recordar que un precio objetivo no es una promesa de revalorización.
Microsoft empezó el año con fuertes caídas y llegó a acumular pérdidas superiores al 20% por las dudas sobre la rentabilidad de sus inversiones en IA. Tras los resultados de julio recuperó terreno con fuerza y encadenó seis sesiones consecutivas de subidas. Microsoft cuenta con el 94% de recomendaciones de compra. JPMorgan espera una aceleración del crecimiento de Azure y de M365 Commercial Cloud gracias al desarrollo de infraestructura de IA.
Broadcom, con una capitalización de 1,7 billones de dólares, supera el 95% de consejos de compra y tiene un potencial cercano al 50%. Esta semana presentó resultados con crecimiento extraordinario de ingresos y beneficios, pero recortó en Bolsa porque los inversores esperaban más. Aun así, Morgan Stanley le da recorrido por encima de los 500 dólares.
Europa: de ASML a Santander e Inditex
En Europa, las grandes cotizadas más recomendadas están más diversificadas. ASML brilla: es el mayor valor europeo con 570.000 millones de euros, cerca de un 86% de recomendaciones de compra y un potencial del 39%, por encima de los 2.000 euros por acción. Bernstein le da recorrido hasta los 2.500 euros. La empresa confirmó sus objetivos para 2030, con ingresos entre 44.000 y 60.000 millones de euros.
AstraZeneca ofrece uno de los perfiles más sólidos del sector farmacéutico, según Citi. Rothschild & Co reiteraron esta semana su consejo de compra con precio objetivo de 18.700 peniques, el más alto. Los analistas destacan el fármaco Tagrisso como activo extraordinario, y Berenberg apunta a buenas noticias clínicas en los próximos 18 meses.
Siemens suma más de 213.000 millones de euros en Bolsa. La alemana suma perspectivas favorables gracias a Smart Infrastructure, que capta inversiones en infraestructuras eléctricas y centros de datos. La elevada cartera de pedidos da visibilidad a los ingresos y podría llevar a revisiones al alza de beneficios para 2027.
SAP es líder mundial en software de aplicaciones empresariales, con más de 400.000 clientes. Cuenta con más del 78% de consejos de compra y un potencial cercano al 10%. La tesis alcista se apoya en un negocio en la nube que crece a más del 20%, una cartera de pedidos récord y el potencial de la IA empresarial.
Santander e Inditex forman el dueto español más grande. Santander se ha convertido en el mayor valor de la Bolsa española por capitalización, superando a Inditex. Mantiene cerca del 78% de recomendaciones de compra. Tras subir cerca del 28% en lo que va de año, el precio objetivo del consenso es de 13,53 euros, con un potencial del 5%. Citi, KBW y Oddo superan los 14 euros. El banco destaca por su morosidad controlada del 2,93% y una ratio CET1 del 14%. Inditex afronta los resultados del primer semestre con expectativas elevadas tras marcar máximos de 59,1 euros en agosto. El consenso espera un beneficio neto superior a 3.000 millones de euros y una caja por encima de 13.000 millones. Bestinver eleva su valoración hasta 62,7-67 euros.
Análisis: el consenso no sustituye a la gestión del riesgo
Llevo tiempo observando cómo el consenso de analistas se convierte en el principal argumento de compra para el inversor minorista. Tiene lógica: si más del 95% de las firmas que siguen a Nvidia, Amazon o TSMC recomienda comprar, el ruido bajista parece menor. Sin embargo, el consenso no sustituye a la gestión del riesgo. Como demuestra Broadcom, una empresa puede presentar ingresos y beneficios extraordinarios y aun así recortar en Bolsa si el mercado esperaba más.
Además, las diez mayores cotizadas suman 29 billones de dólares, 15 veces el PIB español. Esa concentración es un recordatorio de que parte del potencial ya está descontado en los múltiplos. El sector de semiconductores cotiza con crecimientos esperados del 90% en 2026 y del 60% en 2027, muy por encima del mercado. Juan Tuesta, de Bankinter, admite que los múltiplos son elevados, aunque no exigentes. Creo que ahí está el matiz: no se trata de evitar a las tecnológicas, sino de no olvidar que el precio objetivo es una estimación, no un compromiso.
En Europa, ASML, AstraZeneca, Santander e Inditex ofrecen una diversificación que falta en Wall Street. La próxima reunión del BCE y los resultados de Inditex son dos catalizadores que pueden reordenar el ranking de favoritos en el Viejo Continente. Si los tipos suben y el consumo aguanta, el dueto español tendrá argumentos para cerrar la brecha con las tecnológicas europeas.
La dirección de la compañía de maquillaje y cuidado de la piel, Estée Lauder, necesita mejorar su ejecución, y el nuevo CEO, Stéphane de La Faverie, ha esbozado una estrategia de recuperación en la que incluye 5 medidas. En primer lugar, la empresa quiere mejorar la cobertura de consumo; siguiendo por crear innovaciones transformadoras; el tercer punto se basa en aumentar las inversiones orientadas al consumidor; ampliar el programa de eficiencia; y, el quinto, reducir la complejidad.
En este sentido, la nueva estrategia de recuperación para Estée Lauder, que incluye cinco medidas, deberá estar plenamente implementada de cara al ejercicio fiscal de 2027. No obstante, frente a la nueva estrategia, también planean acelerar la innovación, expandir el comercio social y el comercio minorista especializado, optimizar la distribución hacia puntos de venta de mayor rentabilidad y fortalecer los esfuerzos de adquisición de consumidores.
Sin ir más lejos, los expertos de Berenberg prevén que la firma de lujo genere un crecimiento orgánico anual de las ventas del 4% y que los márgenes operativos alcancen el 14,1% en el ejercicio fiscal 2028, cuando se hayan implementado por completo las medidas de la dirección. «Mantenemos nuestra recomendación de Mantener con un nuevo precio objetivo de 92 dólares, cuando anteriormente el precio objetivo era de 84 dólares».
Fuente: Estée Lauder
Estée Lauder ya cuenta con las aprobaciones de su reestructuración
En este contexto, Estée Lauder presentó unos sólidos resultados trimestrales, concretamente del cuarto trimestre de 2026, el pasado 19 de agosto. El crecimiento del grupo de lujo en términos comparables fue del 5,0%, superando en 200 puntos básicos las previsiones; un incremento del 7% en las inversiones orientadas al consumidor contribuyó a superar las expectativas en América, Asia-Pacífico y China continental.
Siguiendo esta línea, las eficiencias de costes derivadas de su Programa de Recuperación y Crecimiento de Beneficios, y un beneficio de reembolso de aranceles de 38 millones de dólares, impulsaron una mejora interanual de 360 puntos básicos en el margen bruto ajustado hasta el 75,5% en el cuarto trimestre de 2026, y una mejora de 330 puntos básicos en el margen operativo hasta el 7,4%.
«La rentabilidad sigue concentrada en el cuidado de la piel y Asia»
Jefferies
No obstante, tal y como detallan los expertos de Berenberg, «un mejor desempeño en el ejercicio fiscal de 2026, junto con las expectativas de una fuerte consecución de ahorros en gastos generales y administrativos gracias al Programa de Recuperación y Crecimiento de Beneficios, que ha reforzado las perspectivas del margen para Estée Lauder de cara al ejercicio fiscal de 2027″.
Dentro del plan de recuperación y crecimiento de beneficios, la gerencia de Estée Lauder espera unos beneficios brutos totales de alrededor de 1,2 mil millones de dólares, con una reducción neta de alrededor de 10 mil puestos y cargos acumulados ligeramente por encima del extremo superior del rango anterior, que eran entre 1,5 y 1,7 mil millones de dólares. Asimismo, la compañía de belleza ha reconocido cargos de reestructuración acumulados totales de 1,4 mil millones de dólares, que consisten principalmente en costes relacionados con los empleados.
Fuente: Estée Lauder
Si bien hay que entender que el gran problema dentro de Estée Lauder es que se ponen de manifiesto numerosas desventajas, como una inversión relativamente baja en la marca, una escasa diversificación en las categorías de belleza, una baja exposición a los mercados emergentes y una baja agilidad. Con una subida de las acciones de aproximadamente el 14% tras la publicación de resultados frente al 4% del sector de la belleza, los analistas de Berenberg creen que las mejores perspectivas se reflejan en el precio de las acciones.
2027, la nueva oportunidad de crecimiento para Estée Lauder
De cara a 2027, Estée Lauder espera un crecimiento continuo en fragancias y cuidado de la piel, así como un retorno al crecimiento en maquillaje para el año fiscal 2027. La compañía considera que el desempeño en el año fiscal 2027 será más diversificado, con una recuperación del crecimiento en el sector del maquillaje prevista para el año. Asimismo, no se prevé un impacto significativo del conflicto en Oriente Medio durante el año que viene.
«Se prevé que el crecimiento en el primer semestre de 2027 sea mayor que en el segundo, debido a la implementación gradual de su cartera de innovaciones y a un mayor volumen de envíos en el sector de viajes, impulsado por la mejora de las tendencias subyacentes del canal», apuntan desde Jefferies.
Fuente: The Estée Lauder
Asimismo, desde Estée Lauder han elevado sus previsiones de márgenes de beneficio operativo ajustado para el ejercicio fiscal de 2027 de entre el 12,7% y el 13,5%. Que la compañía haya elevado sus previsiones refleja directamente un rendimiento superior al esperado en el ejercicio fiscal de 2026, y las expectativas de un apalancamiento operativo continuo, una modesta expansión del margen bruto y una mayor eficiencia en los gastos generales y administrativos gracias al Programa de Recuperación y Crecimiento de Beneficios.
El precio de la luz del domingo 6 de septiembre dibuja un mercado roto: cinco horas gratis y nueve por encima de 200 €/MWh. La media diaria alcanza 140,1 euros por megavatio hora, frente a los 138,11 euros del sábado, según los datos de OMIE recogidos por Las Provincias.
Las horas más baratas del domingo: cinco tramos a cero euros
Las horas valle se concentran entre las 11:00 y las 16:00 horas. El precio del mercado mayorista se desploma a cero euros y tan solo repunta a 0,01 euros/MWh entre las 12:00 y las 14:00. Es el tramo que puede traducirse en luz gratuita o casi gratuita para el usuario del PVPC.
Esa franja coincide con el máximo de generación fotovoltaica peninsular. El excedente renovable empuja los precios marginales hacia el suelo técnico. Sin embargo, mover consumos al mediodía solar no siempre es sencillo en una jornada dominical marcada por comidas, descanso y climatización.
El comportamiento responde a la lógica del mercado marginalista. Cuando la solar cubre gran parte de la demanda, las centrales de respaldo quedan fuera de casación y el precio horario cae a cero. Sin esa energía, por la noche, el hueco lo cubren tecnologías más caras y el MWh se dispara.
El contraste llega con la madrugada y la primera hora de la mañana. Nueve horas se mantienen cerca de los 200 euros/MWh, según OMIE. La tarde-noche añade el peor tramo: un pico de 246 euros/MWh y otros cuatro por encima de 220.
El dato llega tras un sábado que ya cerró en 138,11 euros/MWh. El domingo no solo sube la media, sino que amplifica la dispersión entre las horas baratas y las caras. El consumidor doméstico se moverá entre la electricidad casi regalada y un recibo puntual caro.
La media de 140 euros esconde dos días en uno: electricidad prácticamente regalada al mediodía y precios de tensión durante la madrugada.
Los picos que tensan la factura y el precedente de agosto
El desequilibrio del domingo no es un accidente aislado. El precio mayorista de agosto escaló un 70% interanual hasta los 118 euros/MWh de media, según el análisis de FACUA-Consumidores en Acción. En España hay que remontarse a octubre de 2022 para ver una factura regulada más alta.
El recibo tipo calculado por FACUA para un consumidor con 4,4 kW de potencia y 366 kWh mensuales se situó en 96,65 euros. Son 15,94 euros más que los 80,71 de agosto de 2025, un incremento del 19,8%. La serie histórica muestra que la factura de agosto fue de 78,21 euros en 2024, 73,21 en 2023 y 158,30 en 2022.
Quienes tienen un contrato a precio fijo no sufren este repunte de manera inmediata. El golpe puede llegar más adelante, en la renovación, cuando la comercializadora decide trasladar el encarecimiento mayorista a las nuevas condiciones. La tensión del ‘pool’ no se queda, por tanto, en el PVPC.
El PVPC, la potencia contratada y los dos riesgos de septiembre
Detrás del repunte conviven factores fiscales y estructurales. Desde el 1 de junio, el IVA de la electricidad regresó al 21%, frente al 10% vigente hasta finales de mayo. Un decreto posterior fijó la senda del IVPEE: al 5% en 2026, al 3,5% en 2027 y su eliminación en 2028.
La factura tampoco es solo regulación. El estudio de la OCU sobre 10.000 facturas del mercado libre concluye que un 34% de los consumidores mantiene una potencia superior a la que necesita. El sobrecoste medio asciende a 88 euros al año. Apenas un 2% dispone de dos potencias diferenciadas, una opción que permite recortar el término fijo y que sigue siendo minoritaria.
Para un mismo perfil de consumo, la diferencia entre contratos puede alcanzar el 57%, lo que equivale a pagar hasta 450 euros más al año por un suministro idéntico, según la OCU. La potencia contratada se convierte en un sobrecoste silencioso que muchas familias no revisan, incluso cuando su patrón de consumo no cambia.
El PVPC no calca el mercado diario. Toma un 40% del precio del ‘pool’ y un 60% de una cesta de futuros para amortiguar la volatilidad. Eso no deja al recibo regulado al margen: los costes de la operación reforzada que mantiene Red Eléctrica desde el apagón del año pasado se incorporan con retardo.
La CNMC calcula que el 27,4% de los hogares está en el PVPC y que el 37,4% tiene una tarifa con el mismo precio en todas las horas. Para estos consumidores, el riesgo de septiembre no es solo un domingo puntual: es que la alternancia entre horas a cero y horas a 200 se convierta en la pauta habitual del sistema.
Las medidas de contención aprobadas durante la crisis energética estuvieron vigentes hasta finales de mayo. Su retirada, junto con la vuelta del IVA al 21%, explica en parte que la factura de agosto suba por encima de lo que lo hace el mercado mayorista.
En ese escenario, la media diaria de 140 euros dice menos que la hora a la que cada hogar enchufa el frigorífico, el lavavajillas o el aire acondicionado. Las horas gratis solo benefician a quien puede concentrar consumos en la franja solar; sin baterías ni automatización, ese margen es limitado.
El consumidor no está indefenso, pero las decisiones útiles son menos visibles. Revisar la potencia contratada, comparar tarifas indexadas y fijas y, si es posible, desplazar consumos al mediodía son palancas que no dependen de la política energética ni de OMIE.
Septiembre arranca con un precedente firme: agosto dejó la factura regulada más alta desde octubre de 2022 y el IVA ya no amortigua. La próxima referencia llegará con el cierre mensual de OMIE y con la respuesta de las comercializadoras de mercado libre al renovar contratos. Ahí se comprobará si este repunte se convierte en una factura estructural.
El mercado del litio vuelve a tensarse después de meses en los que la abundancia de oferta parecía condenar al mineral a precios bajos.
El banco estadounidense Morgan Stanley detecta ahora varios factores capaces de impulsar las cotizaciones a corto plazo, desde los retrasos en la reapertura de una de las principales minas de China hasta la próxima prohibición de exportaciones de concentrado en Zimbabue. A ello se suma el inesperado vigor del almacenamiento energético, cuyas baterías ya crecen mucho más rápido que las destinadas al automóvil.
Sin embargo, la entidad financiera enfría cualquier expectativa de un nuevo superciclo: los precios siguen muy por encima de los costes de producción y la llegada de nueva oferta apunta a devolver el mercado al superávit a finales de la década.
El litio cotiza en nuestro objetivo de precio para el cuarto trimestre, pero los retos emergentes en materia de suministro hacen que los riesgos sobre el precio se inclinen al alza a partir de ahora, mientras que la demanda de sistemas de almacenamiento de energía (ESS) sigue siendo sólida.
Estamos siguiendo de cerca los avances en la reanudación de la explotación de la mina de lepidolita de CATL, con retrasos en la concesión de permisos y dudas sobre las soluciones para los residuos mineros.
La prohibición de exportación de concentrado de litio de Zimbabue entrará en vigor sin que exista suficiente capacidad de procesamiento, lo que podría provocar una tensión temporal en el mercado.
A medio plazo, el litio sigue presentando un exceso de oferta y los precios se cotizan muy por encima de la curva de costes, lo que significa que es probable que las subidas sean más bien de carácter táctico.
El litio ha pasado en pocos años de protagonizar uno de los grandes booms de las materias primas vinculados al coche eléctrico a convertirse en uno de los mercados más difíciles de interpretar. Después del desplome de los precios de 2024 y 2025, la situación empieza a cambiar. El mercado se ha ajustado durante la segunda mitad de 2025 y los primeros meses de 2026, impulsado por el crecimiento de la demanda de almacenamiento energético y por una respuesta de la oferta más lenta de lo previsto.
Ahora, Morgan Stanley considera que los riesgos para el precio están sesgados al alza en el corto plazo. El carbonato de litio en China se mueve actualmente alrededor de los 20.000 dólares por tonelada, un nivel que coincide con la previsión del banco para el cuarto trimestre de 2026. Aun así, la firma cree que las circunstancias actuales pueden provocar movimientos adicionales al alza antes de que reaparezcan las fuerzas que empujen el mercado hacia un nuevo exceso de oferta.
Imagen: Litio. Morgan Stanley
China y Zimbabue ponen en jaque la oferta
Una de las claves está en China. La mina de Jianxiawo, vinculada a CATL, continúa sin reiniciar su actividad debido a retrasos en los permisos y a cuestiones todavía pendientes relacionadas con la gestión de los residuos de la explotación. Morgan Stanley estima que si el retraso se prolonga hasta 2027 podrían desaparecer del balance del mercado hasta 60.000 toneladas de carbonato de litio equivalente (LCE).
El segundo foco de tensión está en Zimbabue. El país tiene previsto prohibir desde el 1 de enero de 2027 las exportaciones de concentrado de litio sin procesar, con el objetivo de fomentar el desarrollo de capacidad de transformación dentro del propio país. El problema es que esa capacidad no estará preparada a tiempo para absorber toda la producción minera. Morgan Stanley estima que para cuando entre en vigor la prohibición podría estar operativa menos de un tercio de la capacidad de procesamiento necesaria.
El impacto ya empieza a observarse en China. Las importaciones de espodumeno procedente de Zimbabue han pasado de una media de unas 100.000 toneladas mensuales a alrededor de 42.000 toneladas entre mayo y julio, equivalentes aproximadamente a 5.000 toneladas de LCE frente a las 11.000 toneladas anteriores.
La combinación de ambos factores puede alterar de forma significativa el equilibrio del mercado. Morgan Stanley espera actualmente un pequeño superávit de unas 88.000 toneladas en 2027. Sin embargo, si la mina china no vuelve a producir y Zimbabue no concede nuevas cuotas de exportación, ese superávit podría transformarse en un pequeño déficit durante el primer semestre del próximo año.
El almacenamiento energético toma el relevo del coche eléctrico
El otro gran argumento alcista no está tanto en los coches eléctricos como en las baterías destinadas al almacenamiento estacionario de energía.
Los envíos mundiales de celdas para sistemas de almacenamiento energético (ESS) alcanzaron 468 GWh durante el primer semestre de 2026, un 94% más que un año antes. Morgan Stanley calcula que podrían cerrar el año en 887 GWh, un 45% más, aunque otras estimaciones son todavía más optimistas.
InfoLink ha elevado su previsión hasta 1.026 GWh, un 67% más interanual, mientras Albemarle maneja un rango de entre 900 y 1.100 GWh. El fuerte crecimiento de los pedidos, con ratios book-to-bill superiores a 1,2 en muchos fabricantes, está detrás de estas revisiones.
Imagen: Mina de litio. Fuente: Agencias
La expansión del almacenamiento está además ampliando los usos del litio. Los centros de datos recurren cada vez más a los sistemas ESS para disponer de respaldo eléctrico y responder a los picos de demanda. En China, las exportaciones de baterías de almacenamiento crecieron un 20% interanual durante 2025.
El automóvil eléctrico ofrece, en cambio, una imagen más desigual. Las ventas de vehículos eléctricos en China han caído un 12%, pero la producción solamente ha disminuido un 2,5%, mientras las exportaciones se han disparado más de un 100%, compensando parte de la debilidad del mercado doméstico chino con una mayor demanda exterior.
El problema: se envían muchas más baterías de las que se instalan
El fuerte crecimiento del almacenamiento tiene, sin embargo, una cara menos tranquilizadora.
Morgan Stanley detecta una brecha cada vez mayor entre los envíos de baterías y las instalaciones efectivas. En 2025 se enviaron más de 600 GWh de baterías ESS frente a unas instalaciones de alrededor de 300-350 GWh. Para 2026, BNEF estima unas instalaciones de 460 GWh, mientras Morgan Stanley prevé 887 GWh de envíos.
La diferencia puede explicarse por retrasos en proyectos, problemas de conexión a la red, compras anticipadas para asegurar el suministro o fabricantes que están desviando capacidad desde las baterías para vehículos eléctricos hacia el almacenamiento, donde las perspectivas de demanda son mejores.
Pero existe un riesgo evidente: que parte de los actuales envíos termine convirtiéndose en un exceso de inventarios.
El propio informe recoge una discrepancia entre las compañías. Albemarle considera que en China las instalaciones están superando a la producción efectiva de baterías y que existe aproximadamente un año de desfase entre la venta del litio y su utilización final. SQM, por el contrario, advierte de que está observando envíos de baterías para BESS muy superiores a los despliegues reales. La compañía atribuye parte de la diferencia a retrasos de grandes proyectos y a compras adelantadas antes de la retirada de la devolución fiscal china a las exportaciones de baterías.
Por tanto, el boom del ESS es un importante apoyo para el litio, pero todavía queda por demostrar cuánto de ese crecimiento representa demanda final sostenible.
Los inventarios chinos dan otra señal alcista
Mientras las dudas sobre la demanda futura permanecen abiertas, el mercado físico presenta una señal más clara.
Los inventarios chinos de carbonato de litio han caído de 109.000 toneladas a finales de 2025 a 62.000 toneladas el 27 de agosto, un descenso del 44% en lo que va de año. La reducción se ha acelerado durante julio y agosto por los mantenimientos de plantas, las menores tasas de producción de los procesadores de espodumeno y lepidolita y la menor llegada de materia prima desde Zimbabue. Al mismo tiempo, las compras de los fabricantes de baterías LFP han seguido drenando existencias.
Los inventarios de hidróxido de litio también se encuentran en niveles bajos, aunque han permanecido más estables durante 2026.
Es una combinación que explica por qué Morgan Stanley ve margen para nuevas subidas a corto plazo: menos inventarios, problemas de suministro y una demanda de almacenamiento que sigue sorprendiendo al alza.
Imagen: litio Fuente: Agencias
Pero el precio ya está demasiado alto para pensar en un nuevo superciclo
Aquí aparece la principal advertencia del informe: el precio del litio se encuentra muy por encima de la curva de costes. Morgan Stanley sitúa en unos 8.400 dólares por tonelada de LCE el percentil 90 de los costes de extracción, frente a los aproximadamente 20.000 dólares actuales. Es decir, el precio está alrededor de un 150% por encima de ese nivel.
Con semejante margen, una gran parte de los proyectos vuelve a ser rentable. De hecho, la recuperación del precio durante la segunda mitad de 2025 y 2026 ya ha provocado la reapertura de varias explotaciones y nuevas decisiones de inversión.
MinRes ha reactivado Bald Hill, con unas 18.000 toneladas de LCE de capacidad, Core Lithium ha reiniciado Finniss, con unas 11.000 toneladas, y PLS ha recuperado Ngungaju. Además, MinRes ha aprobado la expansión de Mt Marion y Wesfarmers/SQM han aprobado un plan para duplicar la capacidad de Mt Holland.
La paradoja es clara: el mismo precio elevado que permite que el litio vuelva a ser rentable para los productores también incentiva la llegada de nueva oferta que acabará presionando las cotizaciones.
El sodio puede ser el siguiente freno
A más largo plazo aparece además una amenaza tecnológica.
Morgan Stanley prevé que las baterías de sodio-ion empiecen a ganar cuota en almacenamiento energético. La firma estima que podrían alcanzar un 5% del mercado ESS en 2027 y llegar al 26% al final de la década.
La razón es especialmente relevante para el litio: las baterías de sodio-ion podrían ofrecer una ventaja de costes del 30%-40% frente a las LFP, al tiempo que han mejorado su densidad energética hasta niveles comparables a las LFP.
Eso significa que incluso aunque el almacenamiento energético continúe creciendo, no todo ese crecimiento se traducirá necesariamente en una demanda proporcionalmente mayor de litio.
Mina de litio. Fuente: Agencias
El litio se enfrenta a dos mercados diferentes
La conclusión de Morgan Stanley es, por tanto, bastante más matizada que un simple “el litio vuelve a subir”.
A corto plazo, la combinación de problemas de oferta, inventarios bajos y fuerte demanda de almacenamiento energético permite mantener una visión constructiva. El banco mantiene su previsión de unos 20.000 dólares por tonelada para el cuarto trimestre de 2026 y de entre 18.500 y 19.000 dólares durante el primer semestre de 2027, pero considera que los riesgos inmediatos están sesgados al alza si se materializan los problemas de suministro identificados.
A medio plazo, sin embargo, la historia cambia. Morgan Stanley espera que el mercado entre en superávit en 2027 y que ese excedente aumente en 2028 y 2029 a medida que entren nuevas producciones de Argentina, Brasil, Zimbabue y China, mientras se modera el crecimiento del almacenamiento y las baterías de sodio empiezan a ganar cuota.
Por eso, más que ante el inicio de un nuevo superciclo, el mercado del litio podría encontrarse ante un rally táctico provocado por una oferta temporalmente más ajustada.
El mensaje para los inversores es importante: el litio tiene argumentos para seguir subiendo en los próximos meses, pero todavía no para dar por enterrada la etapa de sobreoferta. La escasez puede estar regresando al mercado justo cuando los precios vuelven a ser suficientemente altos como para atraer de nuevo a los productores.
La firma de inversión alemana Berenberg calcula que la economía espacial ya superó los 550.000 millones de dólares en 2025 y puede superar el billón en 2030. El catalizador fundamental es el desplome del coste de poner carga en órbita: de unos 54.000 dólares/kg con el Space Shuttle a menos de 1.000 dólares/kg con Falcon 9.
Michael Filatov, analista del banco de inversión identifica en un nuevo informe sobre el sector espacial una transformación estructural que compara con momentos de inflexión vividos anteriormente por internet a finales de los años noventa, la aviación en los años treinta o los semiconductores en los setenta. En todos esos casos, una fuerte reducción de costes permitió ampliar el mercado, atraer capital y crear nuevos modelos de negocio. En el espacio estaría ocurriendo algo similar.
La magnitud del cambio se aprecia especialmente en el coste de acceso a la órbita baja terrestre. Berenberg estima que el coste ha pasado de unos 54.000 dólares por kilogramo en el transbordador espacial a menos de 1.000 dólares actualmente con el Falcon 9 de SpaceX, una reducción cercana al 98%. La compañía de Elon Musk ha invertido además más de 15.000 millones de dólares en Starship, cuyo objetivo es alcanzar un coste de unos 100 dólares por kilogramo o incluso inferior.
Esta deflación del coste de lanzamiento está modificando la economía de toda la cadena. Cuanto más barato resulta colocar un satélite en órbita, más proyectos pasan a ser económicamente viables y mayor es el número de compañías capaces de construir negocios sobre esa infraestructura.
Coste de lanzamiento por kg. Fuente Berenberg
De 135 lanzamientos de carga a más de 4.600
Los datos de actividad muestran hasta qué punto se ha acelerado el proceso. El número anual de cargas desplegadas pasó de apenas 135 en 2010 a 4.605 en 2025, multiplicándose por 34. Al mismo tiempo, la masa total enviada al espacio pasó de 306.000 kilos en 2015 a 2,69 millones de kilos en 2025, casi nueve veces más en apenas una década.
El número global de lanzamientos orbitales también aumentó desde 74 en 2010 hasta 329 en 2025. Estados Unidos realizó 176 y China 92. Dentro de este mercado, SpaceX se ha convertido en el actor dominante: sus 165 lanzamientos de Falcon 9 en 2025 representaron más de la mitad de todos los lanzamientos orbitales mundiales y permitieron a la compañía colocar aproximadamente el 83% de toda la masa enviada al espacio durante el ejercicio.
El efecto SpaceX va, por tanto, mucho más allá de convertirse en el principal operador de lanzamientos. Su capacidad de reutilizar los cohetes ha establecido un nuevo estándar de costes contra el que tienen que competir todos los demás operadores.
Y aquí aparece uno de los primeros cuellos de botella de la nueva economía espacial: poner algo en órbita sigue siendo difícil y, sobre todo, la capacidad de lanzamiento fiable continúa estando muy concentrada.
Berenberg considera que esta escasez proporciona poder de fijación de precios a los operadores que ya han demostrado capacidad para lanzar de forma frecuente y fiable. SpaceX ocupa una posición claramente dominante y Rocket Lab aparece como el principal segundo actor occidental en términos operativos, gracias a su cohete Electron, que acumula más de 90 lanzamientos y una tasa de éxito superior al 95%.
La cuestión ahora es si el mercado será capaz de generar suficientes alternativas para acompañar el crecimiento de la demanda. Rocket Lab prepara el salto de Electron a su cohete de mayor capacidad, Neutron, mientras otros operadores como Blue Origin, Firefly y Relativity intentan ganar peso.
La paradoja de esta nueva carrera espacial es que el mayor negocio podría no estar en los propios cohetes.
Berenberg considera que, a largo plazo, una parte creciente del valor económico se desplazará hacia los servicios construidos sobre la infraestructura espacial. La cadena de valor puede dividirse entre lanzamiento, fabricación de satélites, conectividad y datos, y aplicaciones habilitadas por el espacio. Aunque el lanzamiento constituye el cuello de botella que permite que todo lo demás exista, los mayores márgenes y una mayor proporción de los ingresos podrían terminar concentrándose aguas abajo.
Es el mismo patrón que se produjo en otras industrias tecnológicas. La infraestructura resulta imprescindible, pero el verdadero valor termina apareciendo en los servicios que se construyen sobre ella.
En el caso espacial, esto incluye desde la conectividad de banda ancha y la comunicación directa con teléfonos móviles hasta la observación de la Tierra, la agricultura de precisión, la navegación autónoma, el análisis climático, los servicios financieros o las aplicaciones de inteligencia artificial.
La observación de la Tierra es un buen ejemplo de esta transición. El negocio ya no consiste únicamente en vender imágenes tomadas desde un satélite. La siguiente fase consiste en convertir esas imágenes en información útil para una empresa, una aseguradora, una administración o un ejército. El satélite se convierte así en la infraestructura que alimenta un negocio de datos y software.
Berenberg considera que los servicios habilitados por el espacio podrían convertirse en el mayor pilar individual de la economía espacial. En un escenario alcista, el valor total podría incluso alcanzar entre 2 y 3 billones de dólares en 2035, aunque el banco reconoce que, si las aplicaciones permanecen como servicios independientes y no se integran de forma profunda en la economía terrestre, el mercado podría mantenerse más cerca del billón de dólares.
Presupuestos de gasto espacial por países. Fuente: Berenberg
La defensa acelera la carrera espacial
Hay además un elemento que diferencia esta nueva carrera espacial de otras revoluciones tecnológicas: una parte importante de la demanda inicial ya está financiada.
La defensa se ha convertido en uno de los principales motores de crecimiento del sector. La inversión pública mundial en espacio alcanzó aproximadamente 130.000 millones de dólares en 2025 y entre el 55% y el 60% correspondió a defensa. Berenberg considera que el gasto militar espacial es actualmente el segmento más visible y menos dependiente del ciclo económico.
Estados Unidos lidera esta tendencia. La petición presupuestaria de la Space Force para el ejercicio fiscal 2027 asciende a 71.200 millones de dólares, más del doble de los 31.900 millones aprobados para 2026. Una parte sustancial se destina a investigación, desarrollo y adquisición de sistemas militares espaciales, incluyendo constelaciones para seguimiento de misiles, el programa Golden Dome y modernización de las infraestructuras de lanzamiento.
La comparación da una idea de la magnitud del cambio: los 71.200 millones solicitados para la Space Force se aproximan al gasto mundial en defensa espacial de todo el planeta, estimado por Berenberg en unos 74.000 millones de dólares en 2025, aunque ambas cifras no son estrictamente comparables porque utilizan metodologías diferentes.
Europa también está aumentando su apuesta. El marco financiero europeo propuesto para 2028-2034 contempla 131.000 millones de euros para defensa, seguridad y espacio, aproximadamente cinco veces más que en el periodo presupuestario anterior. Alemania, por su parte, ha comprometido alrededor de 35.000 millones de euros para financiación militar espacial entre 2026 y 2030.
La consecuencia es que una parte relevante de la expansión del sector no depende todavía de que aparezca un nuevo consumidor espacial. Los gobiernos ya están destinando dinero a satélites de vigilancia, comunicaciones, seguimiento de misiles, conocimiento del dominio espacial y lanzamientos.
SpaceX Flight 11
Europa tiene dinero, pero no suficientes cohetes
El auge espacial también pone de manifiesto una debilidad estratégica europea: la dependencia de operadores extranjeros para acceder al espacio.
Europa ha incrementado sus presupuestos y ha puesto la autonomía espacial en el centro de su estrategia, pero su capacidad de lanzamiento continúa siendo limitada. Ariane 5 se retiró en 2023 y el despliegue de Ariane 6 ha sido gradual. Vega C también sufrió problemas en sus primeras etapas.
El resultado es especialmente llamativo: solo el 7% de los satélites propiedad de empresas europeas que fueron lanzados en 2025 utilizaron cohetes europeos, mientras la inmensa mayoría voló en lanzadores de SpaceX.
La contradicción puede convertirse en uno de los grandes problemas industriales de Europa en la próxima década. El continente quiere aumentar su autonomía tecnológica precisamente cuando la economía espacial está creciendo a un ritmo que exige mucha más capacidad de lanzamiento.
El proyecto IRIS², concebido como una especie de alternativa europea a Starlink para proporcionar conectividad segura, ilustra tanto la oportunidad como el problema. La constelación contempla inicialmente 348 satélites, a los que se han añadido posteriormente otros 66, y está diseñada para proporcionar conectividad segura y de baja latencia a gobiernos, empresas y ciudadanos europeos. Los primeros lanzamientos están previstos para 2029 y el servicio debería entrar progresivamente en funcionamiento a partir de entonces.
Pero Berenberg advierte de que la preferencia europea por utilizar lanzadores propios podría generar cuellos de botella en el despliegue de IRIS², dado que la capacidad europea todavía está lejos de la escala de SpaceX.
El verdadero cambio: el espacio como infraestructura
La gran tesis del informe de Berenberg no consiste, por tanto, simplemente en que vaya a haber más satélites o más lanzamientos. El cambio fundamental es que el espacio puede convertirse progresivamente en una infraestructura invisible de la economía terrestre.
Imagen: Defensa. Dassault Systemes
La navegación ya depende de sistemas espaciales. Las telecomunicaciones, la meteorología, la observación de la Tierra y buena parte de las capacidades militares también. La siguiente fase consiste en extender esa dependencia a ámbitos como la inteligencia artificial, la agricultura, la logística, las finanzas o los vehículos autónomos.
En este escenario, la pregunta para los inversores deja de ser cuánto crecerá la industria espacial y pasa a ser quién capturará el valor de ese crecimiento.
Berenberg apuesta por dos tipos de compañías: las que controlan infraestructuras difíciles de replicar —especialmente los lanzadores fiables y de alta frecuencia— y las que poseen capacidades diferenciadas en satélites, conectividad o datos. Entre sus compañías favoritas figuran Rocket Lab, AST SpaceMobile, Planet Labs y HawkEye 360, todas con recomendación de compra, mientras que Avio recibe una recomendación de mantener y OHB mantiene una recomendación de compra.
La economía espacial se encuentra así ante un punto de inflexión. El coste de llegar al espacio ha dejado de ser una barrera prácticamente prohibitiva y comienza a comportarse como una variable tecnológica susceptible de caer de forma drástica. Esa deflación está haciendo posible que aparezcan nuevas constelaciones, servicios y modelos de negocio.
El siguiente reto será comprobar si la oferta de lanzamientos, satélites y servicios es capaz de crecer al mismo ritmo que la demanda. Porque si la economía espacial realmente pasa de los algo más de 500.000 millones de dólares actuales a superar el billón en apenas cuatro años, el recurso más escaso no será necesariamente el dinero para llegar al espacio, sino la capacidad para hacerlo.
Principales compañías del sector espacial cubiertas por Berenberg
Rocket Lab: Comprar, precio objetivo de 83 dólares. Es la apuesta de Berenberg por el lanzamiento espacial, con Electron como cohete pequeño de alta cadencia y el futuro Neutron como principal catalizador.
AST SpaceMobile: Comprar, objetivo de 92 dólares. Es la compañía con mayor precio objetivo del grupo y la gran apuesta por la conectividad directa entre satélites y teléfonos móviles.
Planet Labs: Comprar, objetivo de 25 dólares. Su atractivo está en la observación de la Tierra y, cada vez más, en convertir las imágenes satelitales en servicios de análisis y datos.
HawkEye 360: Comprar, objetivo de 24 dólares. Su especialidad es la inteligencia basada en señales de radiofrecuencia, con una exposición creciente al gasto en defensa.
OHB: Comprar, objetivo de 358 euros. Es la principal apuesta europea del informe dentro de las compañías ya cubiertas por Berenberg.
Avio: Mantener (Hold), objetivo de 33 euros. El potencial a largo plazo está ligado a la demanda de motores y sistemas de propulsión, pero Berenberg considera que las inversiones actuales, especialmente en EEUU, pesan sobre los resultados hasta 2029.
En conjunto, cuatro de las seis compañías reciben recomendación de compra en las nuevas coberturas, mientras que OHB ya tenía un Buy y Avio es la única con una recomendación neutral. Berenberg apuesta especialmente por las empresas que controlan cuellos de botella difíciles de replicar —lanzamientos— o activos diferenciados de conectividad y datos.
El nombre de Alejandro Betancourt se ha vuelto demasiado conocido en los últimos días. El empresario venezolano es dueño de varias empresas, tanto en España como en el país caribeño, y ha sido investigado para conocer el origen de parte de los fondos que han servido para despegar empresas como Hawkers. Pero ahora se ha convertido en el principal rostro de la colaboración entre los restos de la dictadura chavista que encabeza Delcy Rodríguez y el Gobierno republicano de Donald Trump para manejar el petróleo venezolano.
Sin embargo, no ha sido su único negocio. La figura de Betancourt, como él mismo ha presumido, ha sido clave en el lanzamiento de la llamada «nueva movilidad» en España, pues ha sido, a través de la empresa Gainsboro Developments, S.A.R.L., inscrita en el registro mercantil de Luxemburgo, uno de los fundadores de Auro, y sigue describiéndose en su propia página web como uno de los principales accionistas de la empresa.
Es cierto que la propia Auro, que maneja más de 2.000 licencias de VTC y negocia con las tres grandes plataformas del sector en España, ya no tiene la misma forma que tenía. El año pasado Uber compró un 30% de las acciones de la empresa, pero hasta ese momento la empresa de Betancourt controlaba un tercio de la española, y sigue siendo parte del accionariado.
Vehículo de Uber. Fuente: Agencias
No es la única figura cercana al régimen chavista clave en la fundación de la empresa. En 2017, New Magic Group, compañía de Pedro Trebbau López, quien junto a Betancourt forma parte de la directiva de la compañía energética Derwick, inyectó un millón de euros en Auro, aunque según ha reportado InfoLibre ya no forma parte de la misma, pues habría vendido sus acciones en 2018. Aun así, no deja de ser llamativo que se pueda ver tan de cerca la conexión de la llegada de plataformas como Uber, Cabify y Bolt con las inversiones de dos bolichicos.
Auro, Uber y el negocio de la «nueva movilidad»
Lo cierto es que el propio Betancourt ha presumido de la visión de Auro para hacer que las tres grandes aplicaciones de la «nueva movilidad» dependieran de sus vehículos. Así lo explicó en una declaración recogida por TodoStartups: «Cuando empezamos el negocio del transporte en España con Auro, sabíamos que Uber vendría al país, y empezamos a acumular todas las licencias».
El año era 2017 y la Asamblea Nacional de Venezuela, que en aquel momento controlaba la oposición, investigaba a su gran empresa Derwick Associates, alegando que no había cumplido con los acuerdos energéticos del país caribeño en 2009 y 2010. Betancourt, por su lado, diversificaba sus empresas con la inversión en Auro y seguía el proceso de expansión de su gran apuesta económica, Hawkers, la conocida marca de gafas de sol en España.
El proceso en aquel momento se iniciaba comprando las licencias de VTC a taxistas que, por entonces, no las consideraban valiosas. Pero el proceso ha acabado por servir para que tengan una de las flotas más importantes del país, hasta el punto de que Uber ha terminado convirtiéndose en uno de sus principales accionistas con la idea de asegurarse de que sigan dándole prioridad a la empresa estadounidense frente a sus dos rivales en el mercado español, Cabify y Bolt.
¿La presencia de Auro sigue siendo clave en la nueva movilidad?
Tras 18 meses de negociaciones, en febrero de 2025, Uber pagó 220 millones de euros por una participación del 30% en Auro. Esta transacción valoró el patrimonio de Auro en 180 millones de euros (e incluyó 40 millones adicionales en deuda asumida), convirtiéndose en una de las mayores inversiones individuales de Uber en Europa y validando la tesis a largo plazo de Betancourt. Dado que las plataformas de movilidad pueden escalar su software pero no los permisos físicos regulados, la escala de Auro la convirtió en el único actor con el que Uber podría negociar para expandirse en España.
Inversiones de Betancourt en España. Grafico diseñado con Notebook
Aunque la entrada de Uber en el accionariado, comprando un 30%, cambia tanto el mapa del sector en España como el organigrama de toma de decisiones, y puede reducir la fuerza de Betancourt en sus decisiones, la compañía sigue siendo capaz de marcar el sector y se mantiene en la posición de obligar a las plataformas de la «nueva movilidad» a tomar algunas decisiones complejas.
De hecho, en 2022 Auro retiró unas 1.000 licencias de VTC de la flota de Cabify en Madrid, lo que hizo que la empresa no solo aplicara movimientos legales, sino que acelerara su búsqueda de nuevas licencias en la capital. Actualmente, la empresa genera unos 9 millones de euros de EBITDA. En línea con las tendencias de sostenibilidad, Auro también se ha comprometido a electrificar su flota, habiendo incorporado ya sus primeros 100 Tesla Model 3 gracias a una alianza con Tesla y Uber.
El nuevo acuerdo petrolero de Betancourt
Será interesante ver si Betancourt mantiene su gran presencia en España en esta nueva etapa de sus negocios en Venezuela. Y es que ahora ocupa para Delcy Rodríguez el puesto que Alex Saab ocupaba para Maduro, siendo uno de sus grandes puentes para construir negocios en los próximos años.
Su firma North American Blue Energy Partners recibiría 17 concesiones petroleras, suficientes para convertirla, potencialmente, en el segundo mayor poseedor de reservas probadas del planeta, solo por detrás de Saudi Aramco. El periodo de concesión es uno de los primeros desacuerdos: Washington insiste en 100 años, mientras Caracas habla de 25 renovables por otros 15. En cualquier caso, el plan contempla desarrollar 17 campos estratégicos con una producción objetivo superior a 1,5 millones de barriles diarios.
Carrefour no abonará el complemento salarial variable de 2025 a la plantilla de sus supermercados. La comisión paritaria ha concluido que las ventas en tiendas comparables no alcanzaron el umbral que activaba el pago.
La decisión consta en un acta publicada en el BOE y deja sin abono uno de los complementos ligados a la evolución del negocio. A diferencia de la facturación total, el indicador elegido mide solo la superficie comparable: las tiendas abiertas tanto en el ejercicio analizado como en el de comparación.
El umbral del 0,5% que ha frenado el pago
El convenio colectivo del Grupo Supermercados Carrefour condiciona el variable a que las ventas netas reales superen en al menos un 0,5% el presupuesto anual fijado para los establecimientos comparables. Dicho de otro modo: no basta con crecer; hay que batir la previsión.
La superficie comparable excluye del cálculo a los centros recién abiertos y a los cerrados durante el periodo. Esa criba trata de medir la salud del negocio maduro, no el empuje de la expansión.
Esa criba es exigente.
La comisión paritaria, con representantes de la empresa y de los sindicatos FETICO, CC OO y UGT, ha concluido por unanimidad que ese umbral no se alcanzó. En consecuencia, no procede el abono del complemento variable de 2025.
El dato clave no es cuánto factura Carrefour en total, sino cuánto crece la tienda que ya existía: esa es la métrica que decide el sueldo variable.
El acta también deja constancia de algo que marcará 2026: la compañía ha comunicado a la comisión el presupuesto de ventas en tiendas comparables para el nuevo ejercicio, pero no se ha publicado por su carácter confidencial.
Crecer un 1,5% y no activar el variable: la paradoja de las nuevas tiendas
En el ejercicio 2025, Carrefour España contabilizó ventas por valor de 11.902 millones de euros, un 1,5% más que en 2024. El crecimiento se apoyó, en parte, en el despliegue de cerca de 100 nuevas tiendas durante el mismo ejercicio.
La apertura no suma comparable.
A efectos de retribución, las aperturas no cuentan en el cálculo de las ventas comparables. Una empresa puede crecer en facturación abriendo superficie nueva y, al mismo tiempo, quedarse por debajo del presupuesto en su red madura. Es justo lo que el acta deja ver.
La plantilla sí percibe su salario fijo y el resto de los complementos pactados; lo que pierde es la parte ligada a este objetivo concreto. El impacto real en la nómina depende del peso que el variable tuviera en cada categoría profesional, algo que delimita el propio convenio.
📊 La comparativa de un vistazo
Indicador
Dato 2025
Lectura
Ventas Carrefour España
11.902 millones
+1,5% interanual
Umbral para cobrar el variable
+0,5% sobre presupuesto
En tiendas comparables
Decisión de la comisión
Impago
Unánime
Para el comprador, la noticia tiene una lectura nada menor: una red que no bate el presupuesto comparable puede verse empujada a acelerar promociones para corregir el próximo ejercicio. Eso puede beneficiar al cliente en precio, aunque no siempre se traduzca en mejor surtido o más personal en tienda.
El precedente importa: durante los ejercicios de inflación alta, las cadenas vieron cómo la subida de precios tiraba de la facturación comparable casi por inercia. Con la inflación alimentaria más moderada, ese empuje desaparece y la comparativa depende de ganar volumen real o de mejorar el margen.
El comprador que acude cada semana no ve el indicador en el lineal, pero sí puede notar sus consecuencias si la cadena decide forzar promociones para recuperar comparable.
Lo que dice este impago de la estrategia de Carrefour
La decisión encaja con una fase de expansión física ambiciosa. Carrefour ha apostado por crecer con aperturas en un mercado del gran consumo donde la inflación ya no empuja la facturación como en 2022 y 2023. Abrir cien tiendas genera ingresos nuevos, pero no mejora por sí sola la productividad de la red ya existente.
Comparar con otros operadores ayuda a leer el movimiento. Mercadona se apoya en un surtido estable y eficiente; Lidl presiona con una política de precios agresiva. Carrefour combina aperturas, una gama propia cada vez más ambiciosa y una apuesta por el híper. Que el variable no se active no invalida la estrategia, pero señala que la expansión aún no se traduce en rentabilidad comparable.
Esta lectura no resta valor al despliegue de tiendas; lo contextualiza. El accionista puede aplaudir el crecimiento total, pero el convenio retribuye a los equipos por el rendimiento comparable. Son dos velocidades distintas.
Para el trabajador, el variable comparable funciona como un termómetro exigente: se cobra solo si la tienda de siempre rinde por encima de lo presupuestado. Para el comprador, la pista es igual de clara: la batalla se juega en el precio, el surtido y la fidelidad en cada centro, no únicamente en la rotulación nueva.
El lineal también habla.
Conviene recordar que esta información es análisis de consumo y de estrategia empresarial, no asesoramiento laboral ni financiero. Cada nómina y cada contrato se revisan mejor con la representación sindical.
🛒 El Veredicto de Compra
Para la plantilla: consulta el acta publicada en el BOE y el convenio para entender el peso del variable y las condiciones que activan o frenan el pago.
Para el comprador: el crecimiento por aperturas no garantiza mejoras en tu tienda habitual; compara el lineal y el precio por kilo antes de cambiar de cesta.
Para 2026: vigila si Carrefour ajusta el presupuesto comparable o la política promocional para que la red madura vuelva a acercarse al umbral.
Los influencers de bienestar creados con IA ya venden suplementos y rutinas sin evidencia, y su presencia crece en redes. Una investigación de The New York Times de julio de 2026 documenta cientos de vídeos con avatares falsos.
Cómo se cuelan los gurús virtuales en tu feed
El HuffPost recoge el aviso de un fenómeno que ya no es rumor de foros: cientos de vídeos generados por inteligencia artificial imitan a creadores de bienestar, con rostros sintéticos y un tono cercano. La promesa rápida es el anzuelo y el carrito de compra, la trampa. El objetivo es empujar productos o suplementos alimenticios que prometen acelerar la recuperación, modular la energía o cambiar la composición corporal sin pasar por ningún filtro científico.
El salto de calidad de los avatares es lo más delicado. Hace un año bastaba con fijarse en las manos o en los parpadeos; hoy, con el móvil en vertical, distinguir a un avatar sintético de una persona real resulta casi imposible. La clave ya no está en el píxel, sino en el patrón de venta.
Tres señales para cazar a un falso influencer de bienestar
La primera señal es la urgencia artificial: ofertas solo durante 24 horas, cupos limitados para las primeras 20 personas o temporizadores en pantalla, son técnicas de conversión, no de divulgación. La segunda es el testimonio sin trazabilidad: capturas de pantalla, opiniones sin nombre real y antes/después sin contexto. La tercera es la promesa desmedida.
Si un vídeo asegura que un comprimido acelera la recuperación o transforma la composición corporal en días, conviene aplicar el filtro que propone la experta en IA aplicada a comunicación Emily DeJeu: si parece demasiado bueno para ser verdad, probablemente no lo es. La evidencia en nutrición y suplementación avanza lento, con dosis y contexto, no con eslóganes.
Shannon Kooker, vicepresidenta de una organización independiente dedicada a la calidad de los servicios, recomienda desconfiar de toda compra que exija inmediatez. Los avales externos tampoco se sustituyen con un rostro virtual: si no hay un profesional sanitario detrás ni una declaración autorizada, el consejo vale menos que un folleto.
La urgencia no es información: es un embudo de venta con avatares y sin evidencia.
La letra pequeña de un suplemento sospechoso
Lo que separa a un suplemento útil de un accesorio caro aparece en la etiqueta. Un buen envase declara la dosis por toma, la forma del activo y el lote; el humo se esconde en promesas vagas, mezclas patentadas sin desglose y nombres comerciales. La EFSA autoriza declaraciones de propiedades saludables solo para compuestos con evidencia, y conviene leer con esa lupa cualquier afirmación que suene a milagro.
En cosmética y suplementación, el orden de los ingredientes importa, igual que en un alimento. Si la letra pequeña no permite saber cuánto magnesio, omega-3 o proteína estás tomando, no estás comprando un activo: estás comprando una historia. Menos marketing, más etiqueta.
En los alimentos tampoco hay neutralidad: el azúcar se esconde bajo nombres como jarabe de glucosa o sirope de maíz. En suplementos, los aromas y excipientes no aportan rendimiento, solo relleno estético.
Por qué el escepticismo renta más que la urgencia
El precedente es claro: la suplementación eficaz funciona por dosis, constancia y calidad verificable, no por presión. Los compuestos con mejor respaldo, como la creatina monohidrato o el magnesio bisglicinato, se venden con etiqueta transparente y sin temporizador. El auge de los gurús virtuales invierte la lógica: monetiza la impaciencia, no el dato.
La postura del consultor es neta, y los expertos citados por HuffPost la refuerzan: el escepticismo es una herramienta de compra. Si una cuenta no muestra quién está detrás, si borra los ingredientes del debate y si convierte cada vídeo en una oferta, no es un divulgador: es una campaña. Conviene denunciar la pieza en la propia red y en los canales oficiales de consumo.
Para el lector que busca energía y rendimiento, la ganancia no está en el último suplemento viral, sino en filtrar mejor. Un profesional sanitario puede revisar el contexto individual, y la evidencia pública permite comparar la dosis eficaz con la dosis declarada. Muchos falsos influencers de bienestar se caen solos con una pregunta simple: ¿dónde está el estudio?
Esta pieza es divulgativa y no sustituye el criterio de un profesional sanitario.
⚡ Rutina de Optimización Diaria
Revisa la prisa: desconfía de cualquier oferta con temporizador o cupo limitado y aplaza la compra 24 horas.
Pide la dosis: comprueba la etiqueta, la dosis por toma y la forma del activo antes de creer el vídeo.
Verifica al humano: busca quién firma el consejo y si hay declaración autorizada; si no, no compres.
La DGT alerta de una nueva oleada de la estafa SMS DGT que suplanta un falso último recordatorio de multa. El objetivo es robar datos personales y bancarios con una supuesta sanción pendiente.
Qué dice el SMS falso y cómo suplanta a la DGT
El mensaje fraudulento arranca con un texto que busca urgencia: «DGT: Último recordatorio antes de que aumente la multa pendiente». Después incluye un enlace para consultar el supuesto expediente. La DGT ya ha confirmado que se trata de un fraude y pide ignorar el mensaje. Nada de pinchar en el enlace.
La pista definitiva es el canal. La DGT no notifica sanciones por SMS ni por correo electrónico. Las multas de tráfico se comunican por correo postal o mediante la Dirección Electrónica Vial (DEV), y siempre que te hayas registrado previamente en el sistema.
La DEV sí puede enviar un aviso al móvil o al correo cuando hay una notificación nueva, pero ese mensaje solo informa de que tienes una comunicación disponible. La sanción se consulta después dentro de la plataforma oficial. Si un SMS muestra directamente una multa y pide abrir un enlace para pagar, es fraudulento.
La DGT nunca comunica una multa directamente por SMS para pagarla con un enlace: ese mensaje es un fraude, aunque parezca oficial.
El timo se apoya en el smishing, la variante del phishing que llega por SMS. Los delincuentes imitan a organismos públicos, bancos o empresas de mensajería para ganar confianza. Aquí suplantan a la DGT y usan una supuesta multa como cebo emocional. El miedo al recargo hace bajar la guardia.
Detrás del enlace suele esconderse una página web falsa que imita la imagen de Tráfico. Pueden pedirte datos personales, números de tarjeta o credenciales bancarias con la excusa de pagar la sanción. El Instituto Nacional de Ciberseguridad (INCIBE) ya ha alertado en campañas anteriores de timos casi idénticos.
Cómo comprobar una multa real y qué hacer si has picado
Si recibes un SMS falso de multa DGT, lo primero es mantener la calma. La recomendación oficial es clara: no abras el enlace, no introduzcas ningún dato y elimina el mensaje. Bloquéalo si la app de mensajería lo permite.
En caso de que hayas abierto el enlace sin escribir nada, cierra la página. Si has facilitado datos personales o bancarios, contacta de inmediato con tu banco y sigue sus recomendaciones de ciberseguridad. Guarda capturas del mensaje y de la página fraudulenta antes de denunciar ante la Policía Nacional o la Guardia Civil.
Para saber si tienes una sanción real, consulta los canales oficiales. Revisa las notificaciones en la sede electrónica de la DGT o en la DEV. Nunca uses un enlace recibido por SMS. Teclea la URL oficial en el navegador o utiliza la app de la DGT.
Para protegerte aplica una regla simple:
No pinches ningún enlace recibido por SMS.
Borra el mensaje y bloquea el remitente.
Consulta tus notificaciones solo en la DEV o en la sede electrónica de la DGT.
Desconfía de cualquier pago inmediato para frenar un recargo.
Estos mensajes no son nuevos. El patrón cambia poco: amenaza de recargo inminente, enlace acortado y una web clonada para capturar datos. Las administraciones públicas no solicitan pagos urgentes por canales informales, y menos con la amenaza de un recargo.
Por qué este timo sigue funcionando
El dato que desmonta el fraude es que una multa de la DGT no llega directamente por SMS para pagarse con un enlace. Aun así, el cebo del recargo funciona porque apela a la prisa. El conductor cree que, si no paga ya, la sanción subirá. Y ese miedo es la puerta de entrada al robo de datos.
Conviene fijarse en lo que la DGT sí hace. Las notificaciones oficiales buscan dejar constancia legal de la comunicación, no acelerar un pago. Por eso el canal es postal o telemático a través de la DEV, nunca un SMS con enlace directo de cobro. Cualquier mensaje que mezcle urgencia y pago inmediato debe tratarse como sospechoso.
En mi lectura, la medida de protección más eficaz no es técnica, sino de hábito: comprobar siempre las notificaciones desde la web oficial y desconfiar de los enlaces recibidos. La suplantación de la DGT encaja en una tendencia más amplia detectada por INCIBE, con campañas que imitan a Hacienda, bancos y empresas de reparto. El objetivo es idéntico: capturar credenciales o tarjetas antes de que la víctima verifique si la sanción existe.
La conclusión práctica es sencilla. Borra el mensaje, no abras el enlace y revisa tus multas solo en los canales oficiales. Si has compartido datos, la rapidez al avisar al banco puede limitar el daño.
🚨 Ficha de la Normativa
Infracción / Novedad: Suplantación de la DGT mediante SMS falso de «último recordatorio» de multa que busca el pago fraudulento.
Sanción económica: No aplica. No hay multa real; el riesgo es el robo de datos o dinero facilitado a los estafadores.
Puntos del carnet: No aplica.
Entrada en vigor: Ya vigente; campaña activa de smishing que imita a la DGT.
La industria fósil ha batido su récord de gasto en lobby en California con 17 millones de dólares en el primer semestre de 2026, según Last Chance Alliance, para frenar leyes climáticas y de seguridad laboral.
El desglose trimestral explica la magnitud del giro: 10,3 millones de dólares en el primer trimestre, una marca nunca vista en el sector, y otros 6,8 millones en el segundo. La coalición extrajo los datos de las declaraciones obligatorias presentadas ante el secretario de Estado de California. No hablamos de filantropía ni de campañas de concienciación. Hablamos de influencia política con objetivos concretos.
Un gasto récord con un objetivo: frenar la regulación climática
Una parte relevante del gasto se dirigió contra proyectos de ley que impondrían nuevos costes y responsabilidades al sector, como la propuesta de obligar a las empresas a pagar la reconstrucción tras desastres naturales agravados por el clima. Otras medidas frenadas eran mucho más discretas: aclarar las normas de seguridad en el puesto de trabajo o exigir un reporte más exhaustivo de los costes de limpieza cuando una petrolera desmantela un proyecto.
Faraz Rizvi, director de campañas y políticas de Asian Pacific Environmental Network, miembro de la coalición, criticó el ‘agresivo lobby’ contra medidas que buscan proteger a las comunidades y aumentar la transparencia. ‘No son actores que tengan en el corazón los intereses de los consumidores o de las comunidades’, declaró a Grist. La suya no es una apreciación sin datos: es la lectura directa de las cifras récord.
Los mayores pagadores de la categoría de lobby petrolero fueron la Western States Petroleum Association, con 4,3 millones de dólares en el semestre; Chevron, con 3,7; y Phillips 66, que superó ligeramente el medio millón. Gran parte del dinero fue a consultores y a presuntos ‘grupos pantalla’, como Californians for Energy Independence, que se presentan como organizaciones de base pero están financiadas por la industria fósil. El dinero cambia de manos, pero el objetivo se mantiene.
El desembolso de 17 millones no apunta a la transición energética: apunta a descarrilar las normas que la harían legalmente posible.
La letra pequeña: qué frena exactamente este lobby
Uno de los grandes objetivos del lobby fue el programa cap-and-invest de California, que obliga a pagar por un número finito y decreciente de permisos de emisión. Cubre cerca del 80% de la economía estatal y es clave para la neutralidad de carbono en 2045. A comienzos de 2026, el sector logró que los reguladores aprobaran un mecanismo que podría liberar un enorme fondo de permisos gratuitos. Si se consolida, el estado perdería miles de millones destinados a transporte público y vivienda. El cambio enfrenta un recurso legal de grupos ambientales y objeciones de legisladores demócratas.
El lobby también apuntó contra el fondo de trabajadores desplazados, dotado con 30 millones y que ya ha ayudado a 600 personas a recolocarse, según una estimación. Su ampliación espera turno en el Senado. Suma leyes sobre dotación segura en refinerías, abandono de pozos con fugas de metano y seguridad en oleoductos marinos. Otra propuesta obligaría a presentar planes de jubilación antes de cerrar una refinería, tras el cierre de una planta de Phillips 66 en Los Ángeles.
Varias iniciativas ya han caído: la SB 1245, que buscaba estabilizar el suministro de gas, y la SB 982, que habría permitido al fiscal general demandar a las empresas fósiles por daños climáticos. También cayó la ley contra el abandono de pozos con fugas de metano. En California hay más de 100.000 pozos de este tipo y las empresas a menudo eluden su responsabilidad sobre el sellado. La factura climática sigue abierta.
Este lobby coincide con beneficios extraordinarios: Chevron ganó 12.000 millones de dólares en el segundo trimestre, casi cinco veces más; Exxon Mobil alcanzó 14.500 millones, más del doble. El cierre del estrecho de Ormuz ha disparado los precios del crudo. Aun así, el consejero delegado de Chevron, Mike Wirth, dice que la situación ‘se vuelve más difícil cada día’. Y su empresa desvía las acusaciones de especulación culpando a las políticas energéticas de California.
Gobernanza ESG: el riesgo que no cabe maquillar en una memoria anual
El dato clave para los inversores responsables no es solo cuánto se gasta, sino contra qué se gasta y con qué opacidad. La presión política contradice el relato de transición que las petroleras trasladan en sus informes de sostenibilidad. Ryan Schleeter, director de comunicación de The Climate Center, lo resume: ‘Estamos, esencialmente, subvencionando sus márgenes de beneficio. Se refiere a las asignaciones gratuitas del cap-and-invest y a las lagunas fiscales que permiten a las empresas declarar solo una fracción de sus ganancias globales en California.
Hollin Kretzmann, director político adjunto del Center for Biological Diversity Action Fund, añade una clave de gobernanza habitualmente ausente de los ratings ESG: el gasto político opaco. Nuestras políticas en California no reflejan la voluntad de la gente‘, afirma. ‘No tengo una solución fácil, pero necesitamos que nuestros legisladores escuchen al público en lugar de a los lobbies de la industria petrolera’. Propone limitar tanto el número de lobistas en Sacramento como la cantidad que pueden gastar.
En términos de transición global, California no es un actor menor: es la cuarta economía del mundo. ‘Esta sesión legislativa fue una enorme oportunidad perdida’, lamenta Kretzmann. La oposición al cap-and-trade estatal, en vigor desde 2013, y la batalla actual contra los litigios climáticos dibujan un patrón: cada avance regulatorio choca con una trinchera financiada. Los marcos europeos, como la Taxonomía Verde o la CSRD, empiezan a exigir transparencia sobre la influencia política; el caso californiano muestra por qué ese dato importa. No es un detalle reputacional: es un indicador adelantado de riesgo de transición para una cartera ESG.
Vamos a los datos.
🌍 El Impacto Real para el Futuro
Beneficio medible: El análisis cuantifica 17 millones de dólares destinados en seis meses a frenar normas climáticas, un récord que expone la brecha entre narrativa ESG y acción política.
Modelo que cambia: La dependencia de permisos gratuitos y grupos pantalla está sometida a recurso legal; si se cierra esa vía, el sector deberá internalizar el coste real de sus emisiones.
Para las próximas generaciones: La neutralidad de carbono de California en 2045 depende de que el cap-and-invest no se vacíe con asignaciones gratuitas; cada dólar capturado por el lobby retrasa esa herencia limpia.
Llevar el móvil en la mano ya no pasa desapercibido. La DGTvigila con cámaras de inteligencia artificial capaces de identificar hasta diez infracciones al volante, y las primeras pruebas en Cataluña y Pamplona han encendido las alarmas.
Durante años, ver un radar solo significaba control de velocidad. Eso está cambiando. Las nuevas cámaras con IA interpretan mucho más: qué hace el conductor dentro del vehículo y si comete alguna infracción que hasta ahora requería vigilancia directa de un agente.
Qué detectan exactamente estos radares con IA
El caso de Pamplona muestra el potencial real. Los equipos probados incorporan cámaras en color, lectura de matrículas y algoritmos capaces de analizar distintas situaciones de tráfico. Un mismo dispositivo puede controlar estas diez conductas:
Exceso de velocidad.
No utilizar el cinturón de seguridad.
Utilizar el teléfono móvil durante la conducción.
Aparcar en una zona prohibida.
Realizar un giro prohibido.
No respetar un paso de peatones.
Saltarse un semáforo en rojo.
Realizar un cambio de carril antirreglamentario.
Detenerse en una zona de cebreado amarillo.
Circular en sentido contrario.
Hay un detalle especialmente llamativo. El móvil puede ser detectado aunque el conductor intente esconderlo: las cámaras de alta resolución captan el teléfono en la mano, junto a la oreja o apoyado sobre las piernas. En las pruebas de las autopistas AP-2 y AP-7 se detectaron más de 13.000 infracciones de móvil y cinturón en pocas semanas, aunque entonces no tenían carácter sancionador.
Dónde se están usando y qué pasa con las multas
No todos los radares con IA que ves están multando todavía. En Cataluña, el Servei Català de Trànsit utilizó estos equipos en un piloto de 2026 con fines experimentales. El objetivo es avanzar hacia un sistema que genere denuncias automáticas, pero aún se estudia su homologación.
En Pamplona, el Ayuntamiento compró cuatro nuevos radares inteligentes para complementar los cuatro ya existentes. Está previsto que roten por diferentes ubicaciones de la ciudad. La gran diferencia es que un solo equipo puede analizar varios comportamientos y no limitarse a medir kilómetros por hora.
La velocidad, con todo, sigue siendo un factor clave. Los dispositivos probados trabajan entre 10 y 320 km/h, lo que permite adaptarlos tanto a calles urbanas con límites de 20 o 30 km/h como a autopistas. Y la capacidad de sanción depende de la homologación y autorización de cada cámara.
La cámara no solo mide velocidad: interpreta qué estás haciendo dentro del coche. Ya no hace falta un agente para que una infracción quede registrada.
Así son las multas y puntos de cada infracción
Que la cámara detecte una conducta no significa que ya la sancione. Pero si el equipo está homologado, la infracción se tramita con la sanción ordinaria prevista en la normativa de tráfico. Estas son las cuantías habituales para cada conducta:
Móvil en la mano: 200 euros y 6 puntos del carnet.
No llevar cinturón: 200 euros y 4 puntos.
Exceso de velocidad: de 100 a 600 euros y hasta 6 puntos, según el margen.
Aparcar en zona prohibida: 200 euros y puede conllevar retirada del vehículo.
Giro prohibido: 200 euros y hasta 3 puntos.
No respetar un paso de peatones: 200 euros y 4 puntos.
Saltarse un semáforo en rojo: 200 euros y 4 puntos.
Cambio de carril antirreglamentario: 200 euros y 3 puntos.
Detenerse en cebreado amarillo: 200 euros, sin pérdida de puntos.
Circular en sentido contrario: 500 euros y 6 puntos, e incluso delito si crea riesgo grave.
Estas sanciones son las que ya recoge la normativa para cada conducta, independientemente de que la detección la haga una cámara con inteligencia artificial o un agente. La novedad no está en el importe, sino en la capacidad de vigilancia continua.
Lo que de verdad cambia para el conductor: menos impunidad
Aquí está el salto de fondo. Hasta ahora, el conductor podía pensar que muchas infracciones quedaban impunes porque no había un agente cerca para verlas. La IA reduce ese margen drásticamente: ya no hace falta que alguien mire, porque la cámara mira de forma continua y automatizada.
No es una cuestión solo de multas. Vigilar el móvil, el cinturón o los pasos de peatones tiene un impacto directo en la siniestralidad. De hecho, la DGT justifica estos sistemas automáticos porque, según su información oficial, aumentan la eficacia del control de normas que salvan vidas, no solo del exceso de velocidad.
Eso sí, conviene ser prudente. Detectar no es lo mismo que sancionar. Cada territorio avanza a un ritmo distinto: Cataluña está en fase de estudio, Pamplona tiene equipos municipales y la DGT mantiene sus propios sistemas de vigilancia. El conductor debe entender que el margen de impunidad se estrecha, pero también que no cualquier cámara instalada en la calle puede ponerte una multa por las diez infracciones a la vez.
En mi lectura, la tendencia es imparable. La DGT 3.0 y la evolución de drones, cámaras y radares apuntan a un ecosistema conectado donde la vigilancia inteligente será la norma. Para el conductor responsable, eso no es una amenaza: es un recordatorio de que las reglas que ya existen se van a aplicar con más rigor.
La lección práctica es sencilla. Si dejas el móvil en el soporte y no lo manipulas, si te abrochas el cinturón y respetas semáforos y pasos de cebra, la IA no tiene nada que reprocharte. El problema será para quien conduce pensando que puede burlar un radar con un frenazo o escondiendo el teléfono entre las piernas. Ahí es donde esta tecnología cambia las reglas.
🚨 Ficha de la Normativa
Infracción / Novedad: Uso del móvil al volante y otras nueve conductas detectadas por cámaras con inteligencia artificial.
Sanción económica: 200 euros para el móvil (el resto, entre 100 y 500 euros según la infracción).
Puntos del carnet: 6 puntos para el móvil (otras conductas, de 0 a 6 puntos).
Entrada en vigor: Ya vigente para las conductas; el despliegue sancionador de las cámaras IA varía por territorio.
Nvidia ha entrado en el capital de iPronics, la startup valenciana de procesadores fotónicos que quiere recortar el consumo de los centros de datos de inteligencia artificial. La operación, cerrada en una ronda de 125 millones de dólares, es la primera inversión relevante del gigante de los semiconductores en el ecosistema tecnológico español. Nvidia no compra una promesa de laboratorio: compra acceso a una tecnología óptica que conecta decenas de miles de GPU y que ahora mismo se pelea por imponerse en la infraestructura de los hiperescaladores.
Claves de la operación
Ronda de 125 millones de dólares con Nvidia como socio estratégico. La inyección da entrada al mayor fabricante de chips del mundo y eleva el total captado por iPronics por encima de 152 millones de euros.
El objetivo es reducir el consumo eléctrico de la IA. Sus conmutadores ópticos evitan cuellos de botella en la interconexión de GPU y prometen multiplicar la eficiencia de los centros de datos.
Valencia mantiene la sede y el control del proyecto. La empresa escalará en Estados Unidos, pero conservará las operaciones principales y el equipo de doctores en la capital del Turia.
La fotónica entra en la factura energética de la IA
iPronics nació en 2019 como spin-off de la Universitat de València. Su cofundador y director de tecnología, Daniel Pérez-López, explica que la firma acumulaba años de investigación en fotónica de silicio programable a gran escala. La empresa empezó con un producto genérico válido para telecos y automoción. Después especializó la tecnología en el uso para IA y centros de datos. Ese giro la colocó ante un mercado que ahora mismo, tiene una urgencia concreta: el consumo eléctrico se ha convertido en el principal cuello de botella de la industria del cloud.
El dispositivo estrella es iPronics ONE, un conmutador óptico de circuitos, o OCS. Este tipo de chip lo popularizó Google en sus centros de datos y ya es una de las batallas tecnológicas más caras del sector cloud. iPronics quiere redimensionar la categoría y reducir el tamaño de estos equipos hasta 20 veces. Eso permitiría instalar más conmutadores en el mismo rack y, en paralelo, reducir la factura energética de cada instalación. Sobre el papel es exactamente lo que los grandes proveedores necesitan.
No es una compañía de laboratorio. La ronda actual está liderada por el fondo del Consejo Europeo de Innovación y cuenta con Maverick Silicon, Light Street Capital y Catalight Capital. También Criteria Venture Tech mantiene su respaldo desde las primeras fases. La startup ya había levantado una semilla de 3,7 millones de euros en julio de 2022 y otros 20 millones el año pasado. Con los 125 millones de dólares de ahora, el total captado supera los 152 millones de euros.
Nvidia no ha sido el único actor en tomar posiciones. La compañía de Jensen Huang acumula participaciones en más de un centenar de empresas tecnológicas y este año ha comprometido más de 40.000 millones de dólares en inversiones. En su cartera conviven OpenAI, Anthropic y CoreWeave con fabricantes de equipos como Intel y Nokia. Una parte de ese capital ha viajado ahora hasta Valencia. En la práctica, la startup entra en la constelación industrial del gigante que hoy marca el ritmo de la IA.
Pérez-López recuerda que esta clase de hardware exige capital intensivo y calendarios largos. La fotónica integrada es clave para la eficiencia de los centros de datos en plena expansión de la inteligencia artificial. La empresa, además, ha abierto filial en California bajo el nombre iPronics Innovation y ya supera el centenar de empleados. Más de un tercio son doctores. La siguiente fase volverá a duplicar la plantilla, con foco en Estados Unidos, sin mover la sede de Valencia.
La fotónica no es una promesa de laboratorio: es la respuesta industrial al cuello de botella energético de la inteligencia artificial.
No hay que perder de vista la tracción pública. El último informe financiero anual, de 2025, recoge 13,9 millones de euros en subvenciones. Buena parte proviene del Ministerio de Industria y Turismo con cargo a los fondos europeos de recuperación. En el contexto español, donde la electrónica avanzada ha vivido años de promesas y poca escala, el respaldo de Nvidia se lee en clave de ecosistema. La cuestión es si habrá capacidad industrial para absorberlo.
La batalla comercial contra los hiperescaladores
El reto comercial de iPronics se llama Google, Microsoft, Meta o Amazon. Son los hiperescaladores que configuran la infraestructura real de la nube. iPronics deberá convencerlos de que su OCS es más eficiente que las soluciones internas. ¿Puede una compañía valenciana competir por contratos con los gigantes que popularizaron la tecnología? La respuesta, de momento, está en la evidencia temprana: la firma acumula aproximadamente un año de distribución de conmutadores y ya ha entrado en la órbita de suministro de Nvidia.
Eso no garantiza escala. La competencia en interconexión óptica es feroz, con Broadcom y Cisco moviendo ficha en arquitecturas de red para IA. El diferencial de iPronics es la programabilidad de su fotónica de silicio. La reducción de 20 veces en el equipo suena como promesa de ingeniería. Habrá que ver si se traduce en contratos de volumen antes de que los grandes inviertan en soluciones propias. El tiempo juega en su contra, pero también a su favor: el despliegue de la IA generativa exige una eficiencia energética que la electrónica convencional ya no da.
Valencia y el efecto Nvidia sobre el ecosistema español
Para Valencia, la operación confirma una trayectoria de dos décadas en microelectrónica, con masa crítica en la Universitat de València y en los centros de fotónica integrada. iPronics no es un caso aislado: en el arco mediterráneo conviven proyectos ligados al diseño de semiconductores y a la investigación en fotónica. Sin embargo, España sigue lejos de ser una potencia fabril de chips. La excepción valenciana hasta ahora se había sostenido con investigación y subvenciones públicas. La entrada de Nvidia amplía la credibilidad, no la capacidad de fabricación.
El riesgo está en la dependencia de un socio que ya domina la cadena de valor de la IA. Nvidia invierte en iPronics con intereses que van más allá del retorno financiero: le interesa asegurar una tecnología que mejore la eficiencia de sus GPU. Esa alineación puede acelerar el crecimiento y condicionar la hoja de ruta. La startup debe mantener margen para comercializar su OCS con otros proveedores y no convertirse en un apéndice del ecosistema Nvidia.
En esta redacción lo leemos como una buena noticia para el ecosistema español, con matices. La fotónica ha dejado de ser una promesa académica; ahora el mercado exige contratos, clientes y escala industrial. El próximo hito será ver si iPronics convierte la ronda en acuerdos con al menos un hiperescalador durante 2027. Hasta entonces, la prudencia no sobra. Nvidia ha puesto el capital y la credibilidad; el producto valenciano debe poner la facturación.