La financiación de carbón de Barclays encara una queja formal por la central de Rampal junto a los Sundarbans

Barclays encara una queja formal por su vínculo financiero con la central de carbón de Rampal, situada junto a los Sundarbans, el mayor bosque de manglar del mundo. La reclamación pone a prueba la coherencia climática de la banca británica.

Una queja formal en el corazón del carbón de Rampal

Tres demandantes de la región han presentado el caso ante la Office for Responsible Business Conduct del Gobierno británico, el organismo que supervisa la conducta de las empresas del país en el exterior. Alegan que el banco incumplió las directrices internacionales al suscribir empresas vinculadas al proyecto Maitree, conocido también como la central de Rampal.

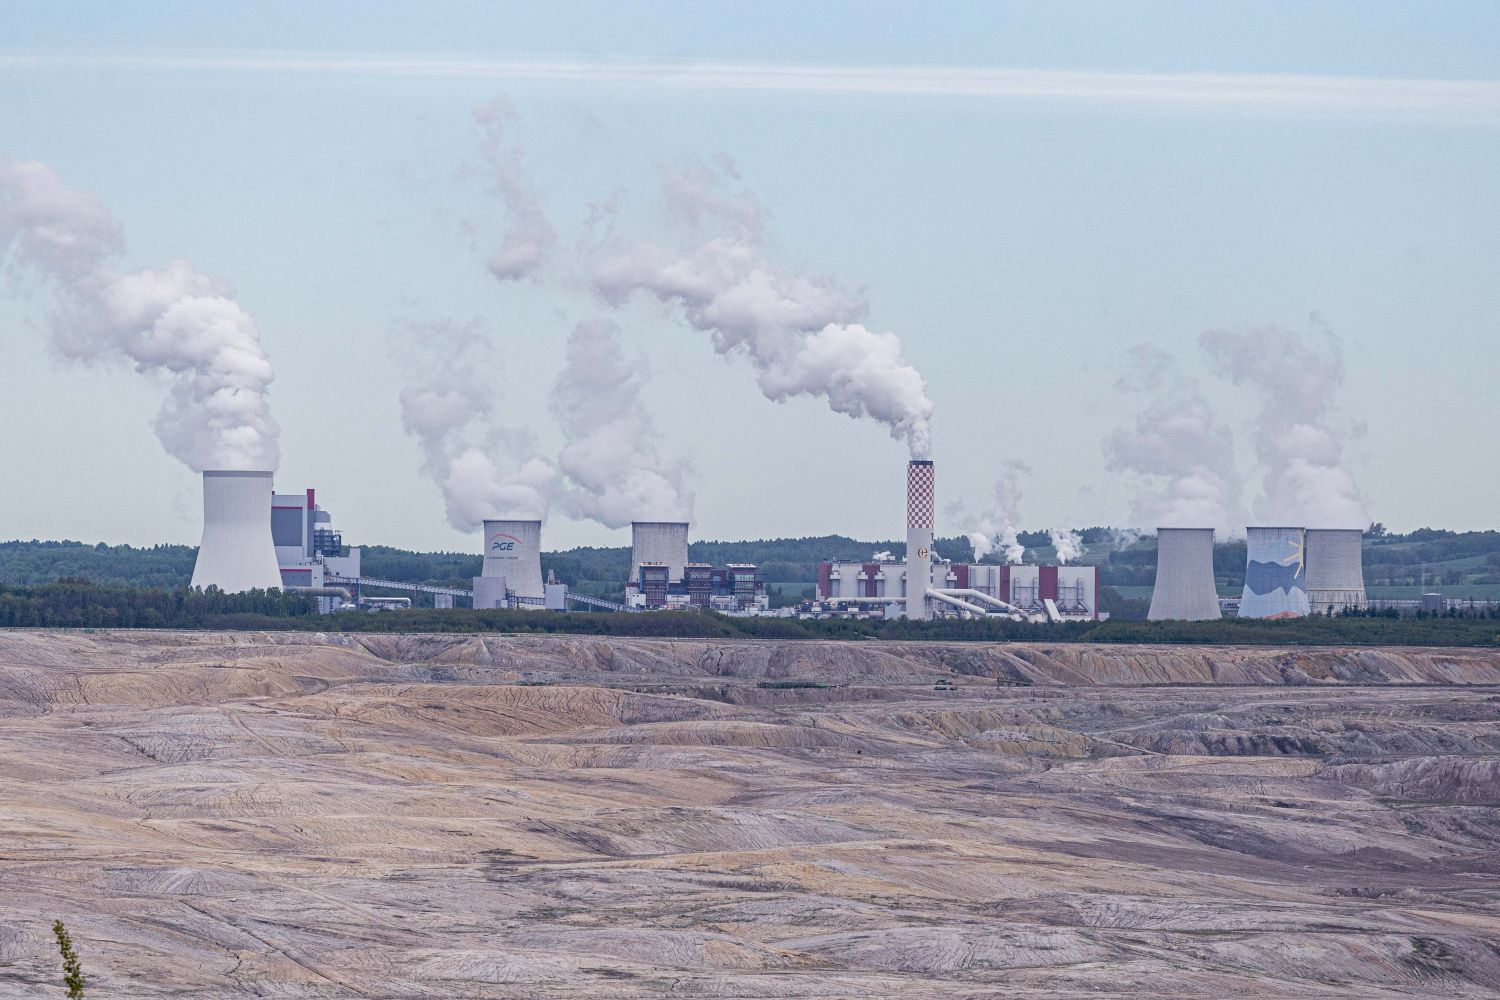
La denuncia se centra en una instalación de carbón señalada en la queja como de altas emisiones. El proyecto se levanta cerca de los Sundarbans, declarados patrimonio de la humanidad y hogar de millones de personas a caballo entre Bangladesh e India.

  • Quién presenta: tres demandantes de la región de los Sundarbans.
  • Ante quién: la Office for Responsible Business Conduct del Reino Unido.
  • Qué alegan: que Barclays incumplió directrices internacionales al suscribir empresas ligadas al proyecto Maitree/Rampal.

El regulador británico deberá ahora decidir si la conducta financiera de Barclays vulnera las directrices de la OCDE para empresas multinacionales. Estas normas fijan expectativas de debida diligencia en materia de derechos humanos y medioambiente, pero no son jurídicamente vinculantes; su fuerza reside en la presión reputacional y en el escrutinio público.

La coherencia climática de un banco ya no se mide por sus compromisos, sino por dónde sigue fluyendo el dinero.

Aquí es donde la queja se convierte en algo más que un expediente: pone a prueba la coherencia climática de la banca. Barclays se presenta como un actor de la transición energética, pero su historial reciente de financiación fósil obliga a leer la letra pequeña.

La letra pequeña del dinero que financia el carbón

La financiación de carbón sigue siendo una de las mayores paradojas del sistema bancario europeo. Mientras los compromisos Net Zero se suceden en los informes anuales, el dinero fluye hacia infraestructuras de alta intensidad de carbono en mercados emergentes. La queja sobre Rampal coloca ese desajuste en el centro de la mesa.

Para los inversores que integran criterios ESG, el caso es relevante: una entidad con exposiciones fósiles crecientes acumulan riesgo climático en su balance. Ese riesgo puede materializarse en forma de activos varados, litigios o costes regulatorios.

queja OCDE banca

La pregunta que se dirime no es menor. ¿Debe un banco retirarse de proyectos de carbón aunque el país receptor lo defienda como necesario para su electrificación? La debida diligencia exigida por la OCDE aproxima la respuesta: la financiación debe evaluar los impactos ambientales y sociales, no solo el retorno financiero.

El contexto importa. La central de Rampal ha generado oposición local durante años por su proximidad a los Sundarbans. La queja sostiene que la contaminación atmosférica y la extracción de carbón degradan un ecosistema que protege la costa frente a ciclones y mareas.

El proyecto se conoce como Maitree, una colaboración entre Bangladesh e India. Aunque el origen del capital no se limita a Barclays, la queja apunta al papel de la entidad británica como suscriptora de compañías implicadas. La línea entre financiador indirecto y responsable del impacto es, según la denuncia, más fina de lo que la banca quiere admitir.

Por qué este caso tensiona a la banca responsable

El expediente de Rampal no es un hecho aislado. Refleja una tendencia creciente: comunidades locales y organizaciones de la sociedad civil recurren a los Puntos Nacionales de Contacto de la OCDE y a los reguladores de conducta para exigir coherencia climática a las entidades financieras.

El riesgo climático inversión ha cambiado la conversación en las salas de riesgo. Los bancos ya no solo gestionan el riesgo de crédito de un proyecto; gestionan el riesgo reputacional y legal de financiar proyectos incompatibles con los objetivos del Acuerdo de París.

En paralelo, el enfoque del regulador europeo es cada vez más exigente. La Taxonomía Verde y la CSRD obligan a las grandes entidades a reportar con granularidad la sostenibilidad de su cartera. Aunque Barclays opera bajo el regulador británico, la presión normativa comunitaria marca el estándar global.

El caso Rampal podría sentar precedente si el organismo británico considera que hay méritos. No se trata de sanciones económicas, sino de una señal: la financiación de proyectos de altas emisiones junto a ecosistemas críticos se vuelve cada vez más difícil de defender.

Desde la perspectiva del inversor responsable, el caso tiene una doble lectura. Por un lado, refuerza la tesis de que el riesgo climático no es un concepto abstracto; aquí se materializa en manglares, comunidades costeras y una central de carbón en funcionamiento. Por otro, demuestra que los compromisos sectoriales de descarbonización solo valen si se auditan a nivel de operación.

La OCDE rara vez impone sanciones duras, pero sus Puntos Nacionales de Contacto han mediado en conflictos globales y han obligado a grandes corporaciones a revisar políticas internas. El hecho de que el regulador británico haya admitido la queja a trámite ya es una señal de que la materia merece examen.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: si la queja prospera, se eleva el listón de la debida diligencia para la financiación de carbón en ecosistemas protegidos.
  • Modelo que cambia: la banca asumirá que financiar carbón en zonas vulnerables es un pasivo reputacional y legal, no un simple activo de rentabilidad.
  • Para las próximas generaciones: proteger financieramente a los Sundarbans es garantizar la resiliencia climática de una región que alberga a millones de personas.
Calcalistech lo tiene claro: los founders deben apostar por startups de aplicaciones de IA, no por la infraestructura

Los gigantes invierten sin freno en chips, centros de datos y modelos, pero Calcalistech lo tiene claro: el valor se concentrará en las startups de aplicaciones de IA, no en la infraestructura.

La tesis de Calcalistech: dónde se esconde la próxima generación de valor

La tesis aparece firmada por Yehuda Niv, fundador y CEO de Spines y columnista en el medio israelí. Niv sostiene que una parte desproporcionada del capital sigue atrapada en las capas de abajo: energía, chips, centros de datos y modelos fundacionales. Son piezas necesarias para que todo funcione, reconoce, pero no terminan de responder a la pregunta que de verdad importa: qué hacemos con todo esto.

Su respuesta no es una predicción abstracta. Es una lectura de cómo se reparten históricamente los beneficios de cada revolución tecnológica: las infraestructuras maduran, se convierten en commodities y el valor duradero lo acaparan las aplicaciones que la gente usa y por las que paga.

La tarta de cinco capas y lo que enseña la historia tecnológica

oportunidad en aplicaciones de IA

NVIDIA y su CEO, Jensen Huang, describen la IA como una tarta de cinco capas: energía, chips, infraestructura, modelos y, arriba del todo, aplicaciones. Las cuatro primeras hacen posible la inteligencia artificial; la quinta responde a la única pregunta relevante: qué se puede hacer con ella.

El patrón se repite en internet y en el smartphone. Antes, los inversores quemaron miles de millones en fibra, servidores y redes móviles; muchas de esas empresas no sobrevivieron. Quienes capturaron el valor fueron Amazon, Google, Facebook, Netflix, Airbnb, Uber, Instagram, WhatsApp y Spotify, todas construidas sobre la infraestructura pero sin poseerla.

La infraestructura hace posible la revolución; las aplicaciones explican para qué sirve.

Para la IA, Niv cree que la próxima generación de ganadores no serán los vendedores de herramientas, sino empresas verticales que reconstruyan industrias enteras con lógica de software. Servicios jurídicos, contabilidad, seguros, administración sanitaria y editorial son candidatos naturales porque acumulan tareas estructuradas y repetibles.

Convertir un negocio que escala con personas en un negocio que escala con inteligencia es la forma más limpia de romper el techo del sector servicios.

Spines es el ejemplo del propio autor. Se trata de un sistema operativo editorial nativo en IA que automatiza maquetación, diseño y partes del proceso de producción. No se limita a añadir una funcionalidad a una editorial clásica: rediseña el flujo completo. La apuesta es que miles de emprendedores apliquen la misma idea a miles de verticales.

Dónde están los founders que construyen la próxima ola

La tesis apunta a las aplicaciones de IA verticales que no venden SaaS a una industria, sino que se convierten en esa industria con costes de software. Los sectores con mayor volumen de tareas estructuradas y repetibles ofrecen menos romanticismo, pero mejor retorno. Se trata de atacar mercados grandes, maduros y con márgenes históricamente bajos que la IA puede ensanchar.

📦 Caso de estudio: Spines

  • El reto: La edición de libros sigue siendo intensiva en horas y procesos manuales.
  • La jugada: Construir un sistema operativo editorial nativo en IA, no una simple funcionalidad añadida.
  • El resultado: Automatiza maquetación, diseño y producción; plantea un modelo escalable sin añadir personal proporcional.
  • La lección: Los founders pueden aplicar la lógica de software a verticales de servicios maduros.

Lo que el caso de Calcalistech exige al founder español

El precedente de las puntocom sirve de espejo: no gana quien pone las vías, sino quien construye el servicio. La diferencia con la IA es que el salto no es solo de distribución, sino de capacidad cognitiva, y por eso encaja con sectores de servicios que en España y Latinoamérica mueven miles de millones y siguen operando con procesos manuales.

Un founder con conocimiento sectorial y una aplicación de IA bien encajada puede atacar legaltech, insurtech, edtech o proptech sin levantar una fábrica de chips. Lo relevante no es entrenar un modelo propio, sino incrustar uno existente en un flujo de trabajo que una empresa ya paga. Eso exige entender el sector, hablar con el cliente y construir una capa de distribución que la tecnología no regala.

Ojo: la tesis no es un permiso para lanzarse sin métricas. La promesa de ‘IA para todos’ se queda corta si no resuelve un proceso concreto por el que una empresa ya paga. El filtro debe seguir siendo product-market fit: encontrar una tarea repetible, medir cuánto tiempo ahorra y cobrar una fracción de ese ahorro. Ahí es donde Y Combinator, Lanzadera o Wayra están empezando a mirar con lupa, porque la infraestructura ya no discrimina; la ejecución y el acceso al sector sí.

La mayoría de los founders termina pivotando cuando descubre que la tecnología sola no abre puertas en un sector regulado. El que mezcla IA con redes de distribución propias tiene una ventaja difícil de copiar.

🚀 Hoja de Ruta para Emprender

  • Elige un sector con tareas repetibles: Audita servicios profesionales donde el coste de personal limite el margen y pregunta cuánto pagarían por automatizar una parte del flujo.
  • No montes infraestructura: Construye sobre modelos y APIs existentes; invierte tu capital en distribución, sector y validación, no en cómputo.
  • Vende ahorro medible: Formula la propuesta en horas ahorradas o coste por operación, no en magia tecnológica. Así se defienden el precio y la retención.
  • Entra como incumbente, no como herramienta: Si una editorial, un despacho o una aseguradora no te compraría la solución, conviértete en ese operador usando IA como ventaja de coste.

Donaciones entre familiares: cuánto puedes dar a tu hijo y no pagar de más en el impuesto de donaciones

Si vas a donar dinero a un hijo, Hacienda no lo deja pasar: el impuesto de donaciones y el control bancario marcan límites que, mal gestionados, cuestan caro. Te cuento cuánto puedes dar sin pagar de más.

La Agencia Tributaria vigila las transferencias bancarias con lupa. No todas las donaciones tributan igual, pero conviene saber desde qué cifra el banco y Hacienda te van a mirar.

El Impuesto sobre Sucesiones y Donaciones (ISD) es el que grava las donaciones entre particulares. No existe un «todo exento» por ser familia. De hecho, la Ley 10/2010 obliga a las entidades financieras a monitorear operaciones sospechosas para prevenir el blanqueo.

El control de Hacienda sobre el dinero entre familiares

La Agencia Tributaria fija en 10.000 euros el límite a partir del cual las transferencias deben declararse obligatoriamente. A efectos prácticos, ese es el número que conviene grabarse. Las operaciones superiores a 6.000 euros también quedan bajo análisis, según la Ley 10/2010.

Si no declaras una donación, la multa mínima es de 600 euros y puede llegar hasta el 50% del valor donado. No es una amenaza teórica: Hacienda ha endurecido el control sobre movimientos entre cuentas.

No declarar una donación puede salir caro: la multa arranca en 600 euros y escala hasta la mitad del dinero donado.

Límites y tipos: el ejemplo de Aragón y la letra pequeña autonómica

Aunque el ISD es estatal, la gestión es autonómica. Cada comunidad aplica sus propios tipos y bonificaciones. Pongo el ejemplo de Aragón porque la fuente lo detalla: un tipo progresivo que va del 7,65% al 34% según valor y parentesco.

Para donaciones superiores a 3.000 euros en Aragón hay que presentar el modelo 651. Esa es la frontera práctica para formalizar la operación.

El tipo que pagas no lo fija solo Hacienda: la comunidad autónoma puede reducir la factura o dispararla según su normativa.

La letra pequeña no queda ahí. Quedan obligaciones que conviene repasar en forma de lista:

  • Transferencias internacionales de más de 10.000 euros: declaración obligatoria, hacia o desde el extranjero.
  • Entrar o salir de España con 10.000 euros o más en efectivo: declaración aduanera.
  • Ingresos o retiradas en efectivo superiores a 100.000 euros dentro del país: también se declaran.

impuesto de sucesiones y donaciones

El banco y Hacienda cruzan datos. Si detectan movimientos fraccionados para esquivar el umbral de 10.000 euros, la operación puede considerarse sospechosa. La normativa de prevención del blanqueo no distingue entre una ayuda puntual y una transferencia planificada, así que conviene ir por derecho.

El control de Hacienda no es un mito: las entidades financieras están obligadas a monitorear patrones inusuales. Los bancos no informan de cada transferencia, pero los sistemas automatizados detectan movimientos que no encajan con el perfil del cliente. Si haces una transferencia de 8.000 euros y nunca has movido más de 300, el banco puede preguntar.

Voz del asesor: cuándo compensa estructurar la donación y qué error evitar

Como asesor, mi criterio es claro: antes de mover el dinero, comprueba el límite y las bonificaciones de tu comunidad. No todas las autonomías tratan igual una donación entre padres e hijos. En algunas existen reducciones amplias que dejan la factura cerca de cero; en otras, no.

La clave no es la cifra de 10.000 euros como techo, sino la obligación de declarar. Puedes donar cantidades menores y tener que tributar si tu comunidad no las bonifica. Por eso el modelo 651 —o el que corresponda en tu territorio— es la brújula.

Mi recomendación es directa: si vas a formalizar una donación relevante, consulta antes la normativa autonómica en la web de la Agencia Tributaria o revisa el detalle del Impuesto sobre Sucesiones y Donaciones. Un error de cálculo te puede costar 600 euros de multa mínima, y el banco no te va a avisar antes de informar a Hacienda.

La estrategia no es esconder el dinero. Es declarar bien y aprovechar las bonificaciones. El impuesto de donaciones no desaparece por ignorarlo, y las multas duelen.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Comprueba el límite y las bonificaciones de tu comunidad antes de realizar cualquier transferencia a un hijo.
  • Qué vigilar: Las transferencias superiores a 6.000 euros quedan bajo análisis y las de más de 10.000 exigen declaración.
  • El error a evitar: Pensar que donar a un hijo está exento por sistema: el impuesto de donaciones sigue vivo y las multas parten de 600 euros.

Bancos centrales preparan una subida de tipos de interés: la inflación supera previsiones y los bonos reviven 2022

La inflación ha vuelto a superar previsiones y los bancos centrales preparan una nueva subida de tipos de interés.

El giro ya no es una hipótesis. Expansión recoge esta semana que los principales bancos centrales se preparan para endurecer el precio del dinero, después de que los datos de precios hayan sorprendido al alza. La inflación de septiembre de 2026 no ha dado tregua, y el mercado de deuda pública se mueve al son de cada dato del IPC.

La inflación se resiste y los bancos centrales cambian de guion

Los inversores habían interiorizado un escenario de moderación. No ocurrió. Las cifras que cita Expansión apuntan a una inflación que vuelve a superar previsiones en buena parte de las economías avanzadas, lo que obliga a los bancos centrales a retrasar cualquier recorte y a preparar el terreno para una posible subida de tipos de interés. No es un regreso a 2022 en toda su crudeza, pero sí una corrección del optimismo de los últimos trimestres.

La lectura del Diari ARA encaja con ese giro: la deuda pública baila al son del IPC y de los tipos de interés. Conviene no perder de vista esta ligazón. Cuando los precios sorprenden al alza, las rentabilidades soberanas suben, los precios de los bonos caen y las primas de riesgo se ensanchan.

Los bonos soberanos reviven el pulso de 2022

El Economista lo resume con una imagen contundente: el mercado revive el infierno de los bonos de 2022, aunque esta vez falta mucho picante. La diferencia importa. En 2022 la Reserva Federal y el BCE subieron tipos a un ritmo desconocido en décadas, mientras la inflación avanzaba por encima del 8%. Ahora el arranque es otro: hay más inercia, menos urgencia y una inflación que, aunque incómoda, no ha roto la barrera de los dobles dígitos.

Eso sí, los flujos ya han empezado a moverse. Yahoo Finance destaca que la alternativa a Wall Street está en rentabilidades de bonos cercanas al 5%, con estimaciones de revalorización que llegan a tocar el 40% en determinados tramos de la curva. Son cifras que han circulado en el mercado sin confirmación oficial de un techo claro, pero sirven para medir el apetito por la renta fija.

El dinero no abandona la bolsa por miedo a una subida de tipos; abandona la bolsa porque la renta fija vuelve a pagar.

La reacción a los datos de inflación está siendo selectiva. Los bonos de más corto plazo son los más sensibles a las expectativas de política monetaria, mientras que los plazos largos incorporan también una prima por el riesgo de financiar déficits públicos crecientes.

No se puede descartar que los analistas eleven sus previsiones de rentabilidad para el cuarto trimestre de 2026 si los próximos IPC confirman el sesgo alcista. Esa es la variable que vigilaré de cerca.

Financiación más cara: la lectura estratégica para empresas e inversores

El encarecimiento del dinero no es un asunto exclusivo de mesas de tesorería. Si los bancos centrales confirman el giro, las empresas verán repreciados sus costes de financiación en en los próximos meses. Las compañías con más deuda a tipo variable notarán el golpe antes, sobre todo en sectores intensivos en capital como el inmobiliario y las utilities.

El precedente de 2022 demuestra que la velocidad importa. Un endurecimiento abrupto enfría la inversión, encarece la refinanciación de los balances y pone presión sobre los márgenes empresariales. Sin embargo, una subida moderada y bien comunicada puede ser digerida por la economía real, especialmente si el crecimiento se mantiene.

Me parece que el mercado está transitando de un régimen de tipos bajos a otro de renta fija con retribución real. No es un cambio menor: cambia el descuento de los beneficios futuros, la valoración de los activos de larga duración y el apetito por el riesgo. La bolsa no desaparece, pero pierde parte de su ventaja comparativa.

La incógnita no es si la renta fija volverá a tener atractivo; eso ya está ocurriendo. La cuestión es si la inflación se estabiliza o fuerza a los bancos centrales a un endurecimiento más duro del que hoy se descuenta. De momento, el mercado se aferra a los datos y castiga cada sorpresa de precios.

Lidl lanza su ropa de otoño por menos de 7 euros: la ofensiva textil para arañar ventas al fast fashion

0

Lidl lanza para este otoño un polo de rayas de Esmara a 6,99 euros para arañar ventas al fast fashion. La prenda une dos tendencias y apunta al armario de entretiempo de Zara y Primark.

Lidl mete el polo de rayas en la cesta de otoño por 6,99 euros

La prenda de Esmara que la cadena alemana coloca en el lineal textil es un polo de manga corta con cuello camisero y estampado de rayas azules sobre fondo claro. No es una camiseta básica ni una pieza de fondo de armario al uso: reúne dos tendencias de la temporada, el regreso del polo y el rayado horizontal, y lo hace con un precio que sirve de puerta de entrada a la colección de otoño. La propuesta de Lidl no se apoya en un tejido técnico ni en un diseño exclusivo, sino en la combinación de precio y tendencia que busca robarle visitas al fast fashion en la misma cesta de la compra semanal.

La lógica de compra es la de una prenda de transición: puede llevarse sola en los primeros días de otoño y convertirse en capa interior bajo una americana, una gabardina o un cárdigan cuando bajen las temperaturas. Combina con vaqueros rectos o baggy, bailarinas y mocasines, y con bolsos estructurados para lograr un estilismo de inspiración preppy. No es un accesorio pasajero: el polo de rayas juega con un código clásico que vuelve a las calles cada temporada, y la jugada de Lidl es colocarlo en el lugar correcto y al precio correcto.

Conviene recordar que Esmara es la marca blanca de moda de Lidl, lo que explica el margen de precio. No hay intermediarios ni costes de tienda física premium: la prenda se vende en el mismo espacio donde el cliente hace la compra de alimentación, y eso reduce los costes de distribución. Para el comprador, la pregunta es si la ausencia de esa cadena de valor se nota en la calidad del tejido. La fuente original no detalla la composición, un silencio que ya es una pista sobre el material esperable.

La letra pequeña del textil low cost: qué mirar antes de comprar

Antes de pasar por caja, conviene mirar la etiqueta de composición. A 6,99 euros, lo esperable es que el polo esté confeccionado en una mezcla con poliéster, lo que abarata el coste pero también puede reducir la transpirabilidad y la durabilidad. No es un defecto en sí: es el precio de entrar en la tendencia sin comprometer el presupuesto. La comparación con Zara ilustra el momento: la cadena de Inditex también rebaja un polo de rayas, en tono rojo, pero no comunica su precio final.

📊 La comparativa de un vistazo

OpciónPrecioDato clave
Polo de rayas Esmara (Lidl)6,99 eurosDos tendencias: polo y rayas; fondo claro azul
Polo de rayas Zara (rebajado)No comunicadoAlternativa en tono rojo; referencia del fast fashion

La letra pequeña del ahorro está en el coste por uso. Un polo que se deforma en tres lavados sale caro aunque cueste 6,99 euros; uno que aguanta la temporada y se combina con vaqueros y americana sale a cuenta. La política de devolución es otra palanca: el textil de Lidl puede devolverse con el tique dentro del plazo legal de desistimiento, lo que reduce el riesgo de una compra de impulso en el súper. A efectos prácticos, el comprador solo debe responder a una pregunta antes de pagar: ¿lo voy a usar más de cinco veces?

El precio de 6,99 euros no es una rebaja casual: es la cuota de entrada de Lidl en el armario de entretiempo para morder ventas al fast fashion.

La ofensiva textil de Lidl contra Zara y Primark

El movimiento de Lidl se entiende mejor con el precedente de la distribución. Los supermercados llevan años utilizando el textil como gancho de tráfico: colecciones semanales, precios de hipermercado y una rotación pensada para que el cliente que fue a por leche salga con un jersey. La novedad es que la propuesta ya no se limita a básicos. El polo de rayas de Esmara es una tendencia de temporada, y su precio de 6,99 euros busca competir directamente con el fast fashion de Zara y Primark, no solo con la sección textil de otros súper. La mayoría de estas prendas comparte la misma lógica: usar la moda como imán para llenar la cesta de la compra.

El análisis honesto tiene dos caras. A favor, la propuesta de Lidl rompe la barrera de entrada de la tendencia: probar el polo de rayas sin pagar el sobreprecio que suele imponer la moda rápida. En contra, el precio ultrabajo no garantiza la calidad de materiales ni el patronaje que sí cuidan Zara y Primark en sus polos de entretiempo. La decisión de compra depende del uso previsto: para una prenda de temporada que se llevará en contadas ocasiones, compensa; para un básico de fondo de armario que debe aguantar varias temporadas, la opción del súper puede quedarse corta. No se trata de una promesa de ahorro garantizado, sino de una elección con los datos sobre la mesa.

En un contexto de inflación moderada en el textil, el precio de 6,99 euros también funciona como ancla psicológica. El comprador no compara solo con Zara; compara con la cesta de la compra. Y ese es el terreno donde los supermercados se mueven con ventaja: el gasto en ropa se diluye en la misma visita semanal, sin necesidad de acudir a una tienda de moda.

Además, la apuesta de Lidl por las tendencias de otoño no es un hecho aislado. La cadena ya ha lanzado colecciones de calzado y accesorios que imitan a las propuestas del fast fashion, una estrategia que ha convertido su pasillo textil en un reclamo fijo para el comprador que busca tendencia sin salir del súper.

El textil low cost de supermercado ya no es un actor secundario. La estrategia de Lidl confirma que la batalla por el armario de entretiempo se libra en el mismo pasillo que la batalla por la cesta de la compra. Y la próxima vez que entres a por un polo de rayas, sabrás exactamente qué mirar antes de pagar.

🛒 El Veredicto de Compra

  • Mira la etiqueta de composición: con un polo a 6,99 euros, revisa el porcentaje de poliéster y la calidad de las costuras antes de pasar por caja.
  • Calcula el coste por uso: si lo vas a combinar más de cinco veces con vaqueros y americana, el precio de entrada compensa; si no, el ahorro es aparente.
  • Guarda el tique: la devolución del textil en Lidl con el comprobante de compra reduce el riesgo de una compra de impulso en el súper.

China lanza WAICO con 29 países para liderar la gobernanza de la inteligencia artificial

China formaliza una gobernanza de la inteligencia artificial con 29 países y sede en Shanghái para desafiar a Occidente.

Claves de la operación

  • China articula un bloque regulatorio al margen de Occidente. La organización suma 29 países fundadores y fija su sede permanente en Shanghái.
  • La ONU respalda la firma con la presencia de su secretario general. El gesto otorga legitimidad multilateral al nuevo organismo frente a la arquitectura europea y estadounidense.
  • La divergencia normativa se traslada a la competitividad empresarial. Las compañías europeas y españolas deberán operar con marcos distintos según el mercado, lo que condiciona costes, contratación y despliegue de agentes de IA.

Shanghái, capital de un bloque regulatorio que desafía a Europa

La creación de WAICO se formalizó el pasado 17 de julio en la capital económica china, con la presencia del secretario general de Naciones Unidas. No se trata de un foro académico: los 29 países fundadores pactaron una estructura permanente y una sede estable, lo que convierte a la iniciativa en la alternativa institucional más relevante a los marcos de Occidente.

Observamos un desplazamiento del centro de gravedad regulatorio. La Unión Europea impulsó el AI Act como referencia global; Estados Unidos apostó por un modelo de autorregulación y estándares privados. Ahora China levanta un tercer polo que agrupa a economías con prioridades distintas: acceso a la tecnología, soberanía digital y ausencia de condicionantes políticos de Occidente.

Para las empresas europeas, el cambio es de naturaleza estratégica. Un proveedor de software, un integrador o un banco español que despliegue asistentes de inteligencia artificial tendrá que evaluar a partir de ahora marcos normativos que no siempre conversan entre sí. La fragmentación regulatoria encarece el cumplimiento de las empresas europeas y condiciona la contratación pública y la movilidad de servicios digitales.

Europa llega a esta disputa con el reglamento más exigente del mundo en protección de datos y con el AI Act como bandera. Sin embargo, la autoridad normativa no garantiza influencia global. El riesgo para Bruselas es la fuga de desarrolladores hacia jurisdicciones más permisivas, una presión que ya se percibe en los ecosistemas de innovación. China y sus aliados pueden ofrecer a países con menor desarrollo digital un paquete completo: financiación, infraestructura y un marco de gobernanza alternativo.

La gobernanza de la inteligencia artificial dejó de ser un debate técnico para convertirse en la nueva frontera de la competitividad global.

El pulso por el mercado europeo de la IA y el margen de las empresas españolas

WAICO China

La Unión Europea defiende un modelo basado en derechos y supervisión, pero el coste de cumplimiento del AI Act reduce la velocidad de despliegue frente a otros bloques. Las empresas españolas que comercializan servicios de IA en terceros mercados empiezan a detectar en las licitaciones cláusulas de gobernanza equivalentes al estándar chino.

Esa asimetría ya se manifestó en el comercio de bienes; ahora se acelera en los servicios digitales, donde la entrega de un agente de IA no paga aranceles ni flete. La ventaja comparativa se desplaza hacia quien define las reglas de uso, no tanto hacia quien entrena el modelo más preciso. Para una pyme tecnológica española, comprender qué marco aplica en cada contrato con proveedores chinos o estadounidenses se convierte en una decisión de negocio, no en una cuestión jurídica menor.

Telefónica, una de las cotizadas del IBEX 35 con mayor exposición a estándares de conectividad y servicios digitales, ilustra el reto. La operadora ha construido su agenda de innovación sobre los marcos europeos de datos y ciberseguridad; un estándar global alternativo le obligaría a duplicar esquemas de cumplimiento para sus filiales en América Latina y Asia.

La gobernanza como ventaja competitiva: el riesgo de llegar tarde al estándar global

Desde esta redacción entendemos que el alcance de WAICO no se limita a la diplomacia. La gobernanza actúa como barrera de entrada al estándar global. Quien participa en su redacción fija las reglas del juego para miles de empresas proveedoras. Lo observamos en sectores como las telecomunicaciones o la aviación, donde los estándares europeos y estadounidenses acabaron imponiéndose durante décadas.

El riesgo para España no es que sus empresas queden excluidas del mercado chino, sino que lleguen tarde a la estandarización. La Comisión Europea trabaja en códigos de conducta y el AI Act desplegará obligaciones escalonadas a partir de 2026 y 2027, pero la velocidad de contraste es desigual. Mientras Bruselas negocia cada guía técnica, el bloque de Shanghái avanza con financiación ligada a sus estándares.

La cuestión no es si la gobernanza de la inteligencia artificial será global, sino bajo qué reglas. Las empresas que quieran competir sin sobresaltos deberían auditar ahora sus cadenas de suministro de datos, la procedencia de sus modelos y las jurisdicciones donde operan. La próxima evaluación del despliegue del AI Act y la evolución del número de miembros de WAICO serán dos indicadores para medir la influencia real de cada bloque.

XRP activa el patrón rally 650 de 2024: la Clarity Act puede desatar otro repunte, según los analistas

XRP repite la misma estructura que precedió al rally del 650% en 2024 y cotiza cerca de los 1,40 dólares, según BeInCrypto. La criptomoneda acumula una subida de alrededor del 35% en el último mes, un movimiento que los analistas técnicos interpretan como una posible reedición del escenario alcista de hace dos años.

El token sigue lejos del máximo de 2025, cuando rozó los 3,65 dólares, pero ha recuperado terreno desde que a principios de verano llegó a cotizar por debajo de 1 dólar. Esa mejora ha llegado acompañada de datos on-chain, es decir, métricas extraídas directamente de la blockchain. XRP es el activo nativo de XRP Ledger, la red abierta sobre la que se liquidan las transacciones.

Qué dice el gráfico: de 1,10 a 3,40 dólares

El análisis técnico recogido por BeInCrypto dibuja una ruta que arranca en la zona de 1,00-1,10 dólares y pasa por objetivos sucesivos. Es la misma secuencia de acumulación que, en 2024, precedió a una subida del 650%. Conviene subrayar que se trata de una hoja de ruta potencial, no de una garantía.

  • Zona de partida: 1,00-1,10 dólares
  • Primer objetivo: 1,30 dólares
  • Segundo objetivo: 1,90 dólares
  • Tercer objetivo: 2,80 dólares
  • Objetivo final: 3,40 dólares

Otros analistas aplican niveles de Fibonacci, una herramienta matemática habitual para detectar soportes y resistencias. El análisis del trader CW8900, difundido también por el medio, señala que la reciente corrección tocó fondo cerca del retroceso de 0,5 y que el precio ya ha superado el nivel de 0,618. Su siguiente objetivo se sitúa en los 2,13 dólares, la extensión de Fibonacci de 1,618.

Los datos on-chain refuerzan el relato de acumulación. El volumen de trading al contado, conocido como spot, alcanzó en agosto de 2026 un máximo de seis meses. Solo Binance movió más de 7.260 millones de dólares, con Upbit y Bithumb también mostrando una actividad elevada.

Durante ese mismo periodo, unos 500 millones de XRP salieron de de Binance, lo que redujo las reservas medias del exchange a niveles no vistos desde inicios de 2024. Los analistas interpretan estas salidas como una señal positiva a largo plazo: las monedas tienden a moverse hacia carteras personales o hacia los ETF al contado (fondos cotizados que replican el precio del activo) lanzados a finales de 2025.

Sin embargo, no todo el mercado comparte el entusiasmo. Una lectura más cautelosa, recogida también por BeInCrypto, describe que XRP sigue dentro de una corrección bajista entre la zona de soporte de 1,10 y 1,38 dólares. El último rebote tiene forma de tres ondas, sin que se haya confirmado todavía un mínimo claro. Dicho de otro modo: la recuperación actual es vista por algunos analistas como un impulso incompleto, no como el inicio de un avance sostenido.

El patrón de 2024 es una hoja de ruta, no una promesa. El mercado decidirá con volumen y con hechos regulatorios.

Por qué la Clarity Act puede cambiar la foto

El patrón gana peso cuando se cruza con la política. La Clarity Act, una iniciativa legislativa en Estados Unidos orientada a poner orden en la clasificación de los activos digitales, avanza en el Congreso y se ha convertido en el catalizador narrativo de XRP. Si la norma prospera, reduciría parte de la incertidumbre jurídica que ha acompañado a la criptomoneda desde hace años. Los analistas consultados por BeInCrypto vinculan directamente la repetición del patrón de 2024 con la posibilidad de que ese marco legal despeje el camino para una nueva fase alcista.

Lectura de fondo: memoria del mercado, catalizadores y riesgos

Hay una tentación lógica en trading: mirar un gráfico de hace dos años y asumir que la historia se repetirá. Los patrones de acumulación funcionan porque condensan expectativas, pero también pueden fallar si cambian las condiciones que los generaron. En 2024, XRP subió con fuerza impulsado por una mezcla de sentimiento alcista y una menor presión vendedora. Hoy los datos de salida desde exchanges recuerdan a aquella fase, y la demanda de ETF al contado se mantiene, pero el contexto macroeconómico no es idéntico.

La diferencia más relevante es la Clarity Act. Un avance normativo de ese calado puede convertir una señal técnica en un movimiento de mayor recorrido, sobre todo para un activo tan expuesto a la regulación como XRP. El riesgo principal es la confirmación: mientras el precio no supere niveles como 1,38 dólares y después 1,90, los analistas cautos tienen razón en hablar de una corrección incompleta. A favor juegan el volumen de Binance y las reservas en mínimos; en contra, la posibilidad de que la norma se retrase o se diluya.

La siguiente clave estará en los datos de transacciones de los próximos días y en la evolución del texto en el Congreso. Si la estructura de tres ondas deriva en un mínimo firme y el precio consolida por encima de la zona de 1,30-1,38, la comparación con 2024 ganará enteros. De lo contrario, el patrón quedará en una promesa más de las que abundan en el mercado cripto. Sin certezas, al menos por ahora.

Creación de empleo en EEUU: 162.000 puestos en agosto superan las previsiones

0

La creación de empleo en EEUU alcanzó 162.000 puestos en agosto y superó con claridad las previsiones. El dato contrasta con los 21.000 empleos de julio y refuerza la idea de un mercado laboral resiliente, según el informe mensual de empleo del Departamento de Trabajo.

El propio Departamento ha revisado al alza las lecturas de junio y julio, con 55.000 empleos más de los comunicados inicialmente. En concreto, julio pasó de -23.000 a 21.000 puestos y junio de 20.000 a 31.000. La doble revisión da más solidez al avance de agosto.

Qué revela el dato de agosto

El aumento de 162.000 empleos se sitúa 31.000 puestos por encima de la media mensual de los últimos doce meses. Es la primera señal claramente positiva tras la débil lectura preliminar de julio y despeja, al menos por ahora, el temor a una desaceleración brusca.

La creación de puestos se repartió con amplitud, aunque dos sectores aportaron más de la mitad del crecimiento. La mejora no fue un espejismo de un único ramo, sino un avance apoyado por servicios presenciales y empleo público local.

Sectores que más contrataron y revisiones oficiales

El informe detalla los sectores con mayor variación mensual:

  • Servicios de alimentación y hostelería: 59.000 nuevos empleos.
  • Educación pública a nivel local: 42.000 puestos.
  • Construcción: 22.000 puestos.
  • Industria: 16.000 empleos, con 58.000 contratados desde su mínimo de diciembre de 2025.
  • Servicios sanitarios: 13.000 puestos.

En el lado negativo, el sector de la información destruyó 23.000 empleos, una cifra muy superior a las pérdidas mensuales de 8.000 que venía promediando durante el último año.

El empleo estadounidense no muestra señales de recesión: 162.000 puestos en agosto y una tasa de paro estable en el 4,1% sostienen el escenario de aterrizaje suave.

Lectura para el mercado laboral: fortaleza con matices

Conviene no confundir una mejora mensual con una aceleración estructural. La tasa de desempleo se mantuvo en el 4,1% y el número de parados apenas rozó los siete millones. Es una señal de estabilidad, no de sobrecalentamiento.

La gran debilidad procede del sector de la información, que perdió 23.000 empleos en un solo mes. Detrás hay reestructuraciones tecnológicas y de medios, no un freno generalizado del consumo. Por eso, los analistas seguirán observando los próximos dos meses antes de dar por cerrada la desaceleración.

El contraste con julio invita a la prudencia. El dato preliminar de julio fue decepcionante y, tras la revisión, se quedó en 21.000 puestos; el de junio, en 31.000. La serie es volátil y el mercado laboral estadounidense suele registrar revisiones amplias por el tamaño de la muestra.

Para quien busque trabajo en España, este dato importa de forma indirecta: la economía estadounidense sostiene la demanda global y apoya a sectores exportadores españoles. No es un proceso de selección concreto, sino un indicador macro que puede adelantar meses de contratación más firme en servicios y logística a ambos lados del Atlántico.

📝 Cómo enviar el currículum

Esta ampliación de empleo no corresponde a una convocatoria española concreta, pero el flujo de puestos creados en Estados Unidos suele reflejarse semanas después en portales de empleo de multinacionales con sede en Europa.

  1. Paso 1: Revisa el apartado de Trabaja con nosotros en la web oficial de empresas de alimentación, hostelería, educación o construcción con presencia internacional.
  2. Paso 2: Prepara un CV en inglés si tu objetivo es postular a una filial estadounidense o a un puesto híbrido internacional.
  3. Paso 3: Busca por provincia y filtra por sede o por modalidad de teletrabajo si la empresa opera desde España.
  4. Paso 4: Adjunta una carta breve que conecte tu perfil con los sectores que más han crecido: alimentación, hostelería, educación y construcción.
  5. Paso 5: Guarda el justificante de la candidatura y revisa el correo en un plazo de siete días hábiles.

Plazo de inscripción: La fecha exacta dependerá de cada empresa; no existe un cierre único para este dato macro. Requisito mínimo: No hay candidatura directa: conviene estar atento a los portales oficiales de cada compañía.

Idealista selecciona pisos con garaje 45.000 euros en varios mercados de España

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista reúne pisos con garaje desde 45.000 euros en Badajoz, Cáceres, Murcia y Granada, con la plaza incluida en el precio.
  • ¿Quién está detrás? El portal inmobiliario Idealista, que selecciona oportunidades de particulares y agencias en toda España.
  • ¿Qué impacto tiene? Comprar vivienda con plaza de aparcamiento puede salir más barato que adquirir el garaje por separado y añade un diferencial medio del 5,9% al precio.

Idealista ha seleccionado pisos con garaje desde 45.000 euros en varios mercados de España, una horquilla dirigida tanto a compradores de vivienda habitual como a pequeños inversores que buscan rentabilidad con una entrada moderada.

Por qué la plaza de garaje cambia el precio

El precio de una plaza de garaje varía mucho según la ciudad, pero en la mayoría de los casos comprarla junto con la vivienda sale más rentable que adquirirla por separado más adelante. Además de comodidad, tener un piso con garaje protege el vehículo de la climatología y del vandalismo, lo que alarga su vida útil.

Según apuntan expertos del sector, los pisos con parking son, de media, un 5,9% más caros que los que no tienen. Esa prima se traduce en menos averías, menos tiempo buscando sitio y un activo más líquido a la hora de una futura reventa.

Antes de lanzarse a comprar un inmueble con estas características conviene revisar tres puntos. Primero, comprobar que la plaza figura efectivamente en la escritura como parte del piso y no como un derecho de uso o un alquiler aparte. Segundo, verificar dimensiones y características, ya que no todas las plazas admiten vehículos grandes. Y tercero, confirmar si el acceso es independiente o compartido con el resto de vecinos.

Cinco pisos con parking propio, de Badajoz a Granada

El recorrido arranca en Oliva de la Frontera, Badajoz, donde se vende un ático por 45.000 euros con patio. La vivienda cuenta con 69 m² construidos, dos habitaciones, un baño, garaje y dos trasteros, aunque requiere una redistribución porque actualmente funciona como clínica dental.

La siguiente parada es Aliseda, cerca de Cáceres, con otro piso a la venta por 45.000 euros. Dispone de 90 m², tres dormitorios, un baño, terraza y garaje independiente con trastero de 20 m² incluido en el precio.

Incluir el garaje en la escritura es un seguro contra sustos futuros y una carta extra en la negociación del precio.

En la localidad costera de Águilas, Murcia, aparece un piso con plaza de aparcamiento por 49.000 euros. Se trata de la venta de una nuda propiedad: la vivienda, de 137 m², cuatro habitaciones, un baño, terraza y garaje, está valorada en 180.000 euros.

En Almanjayar, Granada, se vende un piso con garaje en la tercera planta de un edificio con ascensor por 70.000 euros. La vivienda, de 110 m², tres habitaciones, dos baños y garaje incluido, está calificada como VPO y se encuentra actualmente ocupada ilegalmente.

El recorrido termina en Azuaga, Badajoz, con un piso en una zona con servicios completos —colegio, supermercado, centro de salud— por 77.500 euros. La vivienda, muy luminosa, tiene 111 m², cuatro habitaciones, dos baños, trastero y garaje.

La Ficha del Inversor

La métrica clave de este segmento es la prima media del 5,9% que el garaje añade al precio de la vivienda. En los ejemplos seleccionados, la horquilla va de 45.000 a 77.500 euros, con superficies entre 69 y 137 m². Para un inversor patrimonial, el coste por metro cuadrado ronda entre 650 y 780 euros en las opciones más baratas, muy por debajo de la media nacional de Idealista para vivienda usada.

La tendencia a seis meses en este nicho es de estabilidad con repunte selectivo. Las viviendas con garaje en núcleos rurales o semirrurales mantienen precios bajos, pero la demanda de teletrabajo y segunda residencia económica sostiene un goteo de compras. Eso sí, los activos con ocupación ilegal o venta de nuda propiedad exigen una due diligence más rigurosa.

El perfil recomendado es doble. Por un lado, el comprador de vivienda habitual con presupuesto inferior a 80.000 euros que valora el aparcamiento propio y no teme pequeñas reformas. Por otro, el pequeño inversor que busca una rentabilidad bruta por alquiler superior al 5% anual y acepta los plazos de gestión de una VPO ocupada o una nuda propiedad.

El pulso entre operadores es limitado: estas oportunidades proceden sobre todo de particulares y pequeñas agencias, no de grandes promotoras. La lectura estratégica es que el garaje incluido reduce el riesgo de sobrecoste posterior y facilita comparar entre provincias con mercados muy distintos, desde Badajoz hasta Granada. El precedente de la crisis de 2008 dejó claro que los inmuebles con menos extras son los que más descuento sufren en las fases bajistas.

Queda una advertencia: en inmuebles ocupados ilegalmente, el plazo real para tomar posesión puede superar los dos años. Y en la nuda propiedad, el comprador no puede usar ni alquilar la vivienda hasta que se extinga el usufructo. La próxima ventana crítica será la evolución del Euríbor si el BCE confirma nuevas bajadas, lo que abarataría la financiación de estos tickets pequeños.

Margen de error: a qué velocidad multa cada cinemómetro según la DGT

La DGT no multa a la misma velocidad con todos los radares: el margen de error cambia según el cinemómetro. Conocer ese umbral es la única forma de saber cuándo arranca la multa.

Qué margen aplica cada radar y a qué velocidad multa

En la red vial española, la Dirección General de Tráfico (DGT) emplea radares fijos, móviles y de tramo que no aplican el mismo criterio sancionador. La normativa de metrología legal obliga a descontar un margen de error homologado sobre la lectura del cinemómetro antes de confirmar la infracción.

No se trata de un gesto de la Administración, sino de una exigencia técnica. Ningún dispositivo de medición ofrece una precisión absoluta del cien por cien, y por eso la tolerancia existe por ley.

Estos son los descuentos que aplica cada equipo antes de sancionar:

El radar de tramo no mide la velocidad instantánea: multa por la media entre dos puntos, y frenar solo al verlo ya no anula la sanción.

  • Radares fijos: 5 km/h cuando el límite es inferior a 100 km/h, o 5% si lo supera. En los equipos fijos de última generación la tolerancia baja al 3%.
  • Radares móviles: 7 km/h o 7%, el margen más amplio por su mayor incertidumbre de medición.
  • Radares de tramo: entre 3 km/h y 3%, porque miden la velocidad media entre dos puntos kilométricos y no el paso instantáneo.

En la práctica, estos descuentos significan que un radar móvil en autopista no multa hasta 128,4 km/h con límite de 120 km/h, mientras que un tramo sanciona a partir de 123,6 km/h.

Muchos conductores creen que los radares de tramo multan solo al paso por la cámara. En realidad, la medición es continua entre los dos puntos kilométricos y una frenada brusca en el último tramo no borra el exceso acumulado.

La campaña de agosto: 69.231 conductores denunciados

Estas diferencias condicionaron los controles masivos de velocidad desplegados por la DGT el pasado agosto. La Agrupación de Tráfico de la Guardia Civil desplegó 3.466 puntos de control y verificó la velocidad de 1.037.333 vehículos. El resultado: 69.231 conductores denunciados, el 6,7% del total.

El desglose muestra que más de la mitad de las sanciones —un 55,3%, equivalente a 38.303 denuncias— se tramitaron en autopistas y autovías. Las carreteras convencionales registraron la tasa más alta: el 7,05% de los vehículos controlados fue denunciado, con 28.599 conductores. En las travesías se impusieron 2.329 denuncias, un 3,4% del balance global.

El dato más preocupante llegó en el plano penal: 19 conductores fueron puestos a disposición judicial por superar en más de 80 km/h el límite, un delito recogido en el artículo 379.1 del Código Penal. La cifra casi triplica los registros de hace dos años.

Así puedes recurrir una sanción por exceso de velocidad

Frente a una multa, el descuento correcto de la tolerancia es solo el primer paso. Los motivos más habituales para impugnar un expediente incluyen varias grietas técnicas:

  • La aplicación incorrecta de los márgenes por parte de la Administración.
  • La falta de verificación metrológica, y de homologación vigente del cinemómetro.
  • Los errores en la notificación.
  • Los fallos en la identificación del vehículo o conductor en flotas y vehículos de alquiler.
  • Los defectos de forma en los boletines de denuncia.
  • La prescripción de la propia infracción.

Tal y como concluyen los expertos de Pyramid Consulting, la tramitación del procedimiento pesa tanto como la medición inicial. Un margen mal aplicado convierte una denuncia en papel mojado.

La lectura de Merca2 sobre el margen de error

El margen de error no es un privilegio ni un coladero recaudatorio: es la forma técnica de compensar la incertidumbre de cada cinemómetro. Un radar fijo de nueva generación, con tolerancia reducida al 3%, multa antes que uno antiguo; un móvil, con un 7%, dispone de más colchón porque su portabilidad amplía la incertidumbre de medición. La diferencia entre 5 km/h y 7 km/h parece modesta, pero en términos relativos el margen del móvil es un 40% más amplio. Eso explica por qué un conductor puede superar 125 km/h en autopista ante un radar fijo y no ser sancionado, mientras que en un tramo con margen del 3% la sanción llega a partir de 123,6 km/h.

La norma es de fácil cumplimiento si se respeta el límite, pero conviene no jugar con los decimales. El límite de 120 km/h existe por seguridad vial, no como una referencia a ignorar según el radar que toque. Eso sí, el sistema solo es legítimo si la Administración aplica bien los descuentos. Un error en la tolerancia convierte una infracción válida en un expediente viciado, y ahí el conductor tiene más fuerza de la que cree.

En zonas de obras y carreteras secundarias, la DGT intensifica la presencia de equipos móviles y de tramo con márgenes dispares. La recomendación es circular a la velocidad marcada y, ante una denuncia, comprobar siempre el margen que se ha descontado. La multa queda firme si la medición es correcta; si no lo es, hay motivos de sobra para recurrir.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Margen de error aplicado a los radares fijos, móviles y de tramo antes de confirmar una sanción por exceso de velocidad.
  • Sanción económica: No aplica.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya está vigente; la DGT renueva progresivamente su parque de radares hacia tolerancias del 3%.

La NASA publica la imagen de su avión persiguiendo la sombra de la Luna durante el eclipse solar total

La NASA ha publicado la imagen de su avión WB-57F persiguiendo la sombra de la Luna desde 15.240 metros durante el eclipse solar total. La instantánea, captada desde la cabina de un reactor de investigación, muestra el fenómeno desde una altura donde la atmósfera casi no molesta.

Se trata de la Astronomy Picture of the Day del 5 de septiembre, el espacio diario de la agencia espacial en el que un astrónomo profesional explica cada imagen seleccionada. No es una recreación: es un fotograma extraído de un vídeo de cabina durante el inicio de la totalidad.

La entrada, publicada el 5 de septiembre de 2026, está firmada por Jerry Bonnell, Cecilia Chirenti, Robert Nemiroff y Keighley Rockcliffe, con crédito de la NASA.

Un reactor de la NASA a 15.240 metros para alargar la totalidad

El 12 de agosto, el WB-57F despegó frente a la costa de Islandia para observar el eclipse solar total. No se trató de un vuelo casual: la aeronave se pilotó a lo largo de la trayectoria de totalidad calculada con precisión, de modo que maximizó su tiempo dentro de la sombra de la Luna. A 50.000 pies, unos 15.240 metros, volaba por encima de las nubes, del polvo y del vapor de agua que suelen degradar las observaciones hechas desde tierra.

Para dimensionar la altura: un avión comercial suele volar entre 10.000 y 12.000 metros; el WB-57F iba casi un 30% más arriba, en un aire más delgado donde el vapor de agua que difumina la corona es muy escaso.

Esa altitud no solo ofrece un cielo más limpio. Al avanzar con la trayectoria del cono de sombra, el avión pudo prolongar la observación de la corona y mantener la geometría del eclipse durante más tiempo del que tendría un observador inmóvil en el suelo, limitado a unos pocos minutos de totalidad.

Volar a 15.240 metros sobre el Atlántico norte alargó la estancia del avión en la sombra y despejó la corona de la atmósfera baja.

Una corona emergente, tres planetas y un horizonte fuera de la sombra

El fotograma capta la corona solar asomando al comienzo de la totalidad. El cielo aparece oscuro dentro de la sombra lunar. Venus brilla a la izquierda del centro de la imagen, mientras que Júpiter y Mercurio apenas se distinguen a la derecha del Sol eclipsado. Al fondo, la línea del horizonte conserva un brillo intenso porque permanece fuera del alcance de la sombra de la Luna.

La composición resume en un solo plano la escala del eclipse. La sombra proyectada por la Luna no lo oscurece todo: a pocos kilómetros del cono central, la atmósfera sigue recibiendo luz solar. Venus, Júpiter y Mercurio aparecen porque la totalidad apaga lo suficiente la luz dominante del disco solar y deja asomar los brillos planetarios que normalmente quedan ocultos de día.

WB-57F NASA

Por qué perseguir la sombra de la Luna desde un avión de investigación importa más que una imagen bonita

Conviene separar el valor estético del valor científico. La NASA publicó un documento de vuelo, no un resultado revisado por pares. Las cámaras de alta resolución del WB-57F captaron los datos que ahora deberán procesarse para estudiar la corona solar; la imagen de cabina demuestra que la aeronave estaba exactamente donde debía estar. La Astronomy Picture of the Day no ofrece mediciones espectroscópicas ni modelos magnéticos. Eso sí, explica una física difícil de ver.

El sobrevuelo se produjo el 12 de agosto, pero la publicación de la APOD llegó semanas después, el 5 de septiembre, una diferencia habitual en los archivos de imagen de la NASA. Ese lapso no resta valor: permite seleccionar una escena que explique el acontecimiento sin la premura del directo.

No todas las observaciones de eclipses aéreos cuentan con esta nitidez. Volar por encima de la troposfera reduce la absorción del vapor de agua, una ventaja que suele quedar reservada a satélites y sondeos espaciales. Aquí, sin embargo, fue una cámara en cabina la que devolvió la escena, con la corona emergente y tres planetas en el mismo encuadre.

El dato no es solo visual. El 12 de agosto, la sombra de la Luna viajaba sobre el Atlántico norte y ofrecía una ventana breve a los equipos que lograron interceptarla. La NASA había elegido Islandia como referencia y el WB-57F ejecutó la ruta de totalidad sin salirse del cono. Ahora queda la parte menos vistosa: calibrar, procesar y publicar los registros de las cámaras científicas.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La imagen de un avión de investigación de la NASA persiguiendo la sombra de la Luna durante el eclipse solar total del 12 de agosto de 2026.
  • Dónde: Frente a la costa de Islandia, a unos 15.240 metros de altitud.
  • Institución responsable: NASA, mediante su serie Astronomy Picture of the Day.
  • Cuándo: Publicada el 5 de septiembre de 2026; el vuelo se realizó el 12 de agosto.
  • Impacto a futuro: Muestra la ventaja de observar eclipses por encima de la atmósfera y anticipa los datos que podrían extraerse de las cámaras de alta resolución.

Un barco halla por casualidad 26 ánforas romanas de un pecio a 1.400 metros de profundidad frente a Formentera

Un barco topó con un pecio romano a 1.400 metros de profundidad y rescató 26 ánforas frente a Formentera.

El hallazgo, según Infobae, fue fortuito y las piezas ya están depositadas en un museo. La colección abre una vía para estudiar el comercio marítimo romano en Baleares, una de las rutas más antiguas del Mediterráneo occidental.

No hubo una campaña arqueológica detrás del descubrimiento. Fue una embarcación la que tropezó con los restos en aguas profundas, lejos de la costa y del alcance habitual de los buceadores. Esa profundidad, en sí misma, convierte el pecio en un caso poco común.

Un golpe de suerte a 1.400 metros de profundidad

Las 26 ánforas romanas descansaban a 1.400 metros frente a Formentera, donde la luz del sol no llega y la presión ronda las 140 atmósferas. No es un entorno accesible: cualquier operación exige robots o sistemas de inmersión profunda. En ese rango batial, los restos suelen quedar lejos del saqueo costero, aunque no siempre de la pesca de aguas profundas.

Para hacerse una idea de la escala, 1.400 metros equivalen a más de cuatro veces la altura de la Torre Eiffel. La torre mide 330 metros; harían falta más de cuatro apiladas en vertical para imaginar la distancia. Ahí abajo, la cerámica puede conservarse durante siglos si queda enterrada en sedimentos finos y estables.

A 1.400 metros, sin luz y lejos de cualquier ruta de buceo, este pecio debería haber permanecido invisible durante siglos.

El azar del descubrimiento —según la información difundida por Infobae— no resta valor al contexto. Las piezas ya han sido trasladadas a un museo, lo que sugiere que se activó el protocolo de protección del patrimonio subacuático. El depósito museístico permite además estabilizar la cerámica, un proceso delicado cuando las piezas pasan de un ambiente profundo y frío a otro terrestre.

Qué cuentan las ánforas sobre el comercio romano en Baleares

pecio romano Baleares

Las ánforas eran los contenedores logísticos del mundo antiguo: viajaban apiladas en las bodegas con vino, aceite o salsas de pescado. Su aparición al sur de Formentera encaja con un mapa marítimo conocido, en el que las Baleares servían de referencia y escala entre la península ibérica y los puertos de Italia. No se trataba de un punto secundario: sus fondeaderos y aguas protegidas fueron refugio habitual de las flotas mercantes.

El valor de este pecio no está solo en las piezas. Cada ánfora puede conservar marcas de alfarero, restos de su contenido o pátinas que indiquen su origen. Los sellos, cuando existen, funcionan casi como un pasaporte del cargamento. Esos datos permiten reconstruir la ruta del barco y la cronología del naufragio, siempre que se estudien antes de que la exposición al aire degrade las superficies.

La noticia disponible no detalla la tipología de las ánforas, un punto clave. Sin ese dato, fechar el cargamento con precisión sería temerario. Tampoco se informa si el pecio conserva parte del casco, algo que alteraría por completo el interés del yacimiento. Por eso los arqueólogos subacuáticos insisten en que el contexto es más valioso que la pieza aislada.

Por qué importa la profundidad: el análisis de fondo

El hallazgo accidental tiene una lectura arqueológica que va más allá de lo anecdótico. Los pecios profundos se han convertido en la última frontera de la arqueología subacuática. Al estar lejos de los buceadores y del saqueo costero, ofrecen una conservación distinta, aunque también exigen tecnologías caras y equipos interdisciplinares.

En Baleares, el Mediterráneo ha sido una autopista comercial desde la Antigüedad. Con Roma, el tránsito se intensificó: el vino y el aceite de Hispania, el garum del sur peninsular y los cargamentos norteafricanos circulaban por estas aguas. Por eso no extraña que un pecio romano aparezca al sur de Formentera; lo raro es que haya emergido por casualidad desde una cota tan profunda.

Dicho con prudencia: los datos públicos son todavía escasos. No se ha publicado una memoria arqueológica, ni una datación, ni un inventario tipológico. La noticia informa del depósito en museo, pero no de la institución exacta que ha recibido las piezas. Para que este hallazgo se convierta en conocimiento científico, necesitará una campaña de documentación y, muy probablemente, una exploración con robot submarino.

Eso no rebaja la importancia del golpe de suerte. Cada pecio intacto o bien conservado es un archivo cerrado que puede abrirse con métodos no invasivos. Y en el Mediterráneo profundo, un archivo así supone una oportunidad doble: estudiar las rutas del pasado y, al mismo tiempo, ensayar tecnologías de exploración que sirven a otras disciplinas.

El siguiente paso lógico no debería ser extraer más piezas, sino cartografiar el yacimiento. La posición exacta, la dispersión de las ánforas y los restos asociados dirán si se trata de un cargamento completo o de una pérdida parcial. Esa información es la que permitirá conectar Formentera con la red de puertos romanos del Mediterráneo occidental.

Mientras tanto, el pecio de Formentera se une a una lista discreta de yacimientos romanos documentados en aguas baleares. Cada nuevo punto permite afinar el mapa de rutas, naufragios y escalas comerciales. En ese sentido, las 26 ánforas no son un número anecdótico: son una muestra suficiente para formular hipótesis sobre el cargamento, si se estudian con metodología.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: 26 ánforas romanas de un pecio situado a 1.400 metros de profundidad frente a Formentera.
  • Dónde: Aguas de Formentera, al sur de las islas Baleares, en el Mediterráneo occidental.
  • Institución responsable: No se detalla en la información disponible; las piezas ya han sido depositadas en un museo.
  • Cuándo: Hallazgo fortuito reciente, comunicado en septiembre de 2026.
  • Impacto a futuro: Abre una vía para estudiar el comercio marítimo romano en Baleares mediante arqueología subacuática profunda.

La OTAN admite en privado que Europa no puede sostener una guerra de desgaste: el gasto en defensa es un reto macro

La OTAN admite en privado que Europa no puede sostener hoy una guerra de desgaste contra Rusia. Esa es la conclusión que planificadores de defensa vinculados a la Alianza han transmitido durante una conferencia sobre el futuro de la coordinación militar europea celebrada esta semana. La lectura, filtrada por The Guardian, no se apoya en una carencia puntual de medios, sino en un diagnóstico más incómodo: la sociedad europea no está preparada para un conflicto prolongado.

Desde la anexión de Crimea en 2014, los aliados europeos han intentado equilibrar la disuasión convencional con el gasto social. La guerra de Ucrania aceleró la inversión en munición y defensa antiaérea, pero el consenso político no ha traducido esa inversión en una cultura de resiliencia. Los planificadores temen que la opinión pública subestime la duración y el coste de una guerra de desgaste.

El mensaje privado de la Alianza

La evaluación pesimista reduce las opciones disponibles para los war planners en caso de un enfrentamiento militar con Moscú. Según las fuentes citadas, la falta de preparación pública es el factor que más limita la capacidad de sostener un desgaste prolongado. No se trata solo de munición o de capacidad industrial; la resiliencia social es, en la práctica, el activo que Europa aún no ha movilizado.

A la debilidad militar se suma el auge de partidos de extrema derecha próximos a Moscú. Los responsables de seguridad citados por el diario británico consideran que Putin puede estar ganando una guerra híbrida contra Occidente: una combinación de presión política, desinformación y erosión de los consensos internos. Este avance condiciona, y mucho, el abanico de respuestas que la OTAN puede diseñar si la crisis se convierte en conflicto abierto.

La guerra híbrida y el reto macro del gasto

Lo que veo en este diagnóstico es un desplazamiento del debate. El foco ya no está solo en cuánto se gasta, sino en si el gasto en defensa puede mantenerse sin fracturar el pacto fiscal europeo. La pregunta no es nueva, pero adquiere ahora una dimensión macro: financiar capacidades militares persistentes con déficits estructurales elevados introduce presión sobre la deuda soberana y, a medio plazo, sobre las condiciones de financiación del conjunto de la zona euro.

La contradicción que los datos no resuelven es doble. Primero, un mayor desembolso sin preparación social no garantiza capacidad de desgaste. Segundo, una movilización social sin liderazgo político claro puede chocar con la fragmentación interna que la propia guerra híbrida está amplificando. El precedente histórico de la Guerra Fría enseña que la disuasión funciona cuando la sociedad comprende que el coste de no prepararse es superior al de prepararse. Hoy, ese consenso está en entredicho. Habrá que vigilar los presupuestos nacionales de defensa y el debate sobre emisiones conjuntas de deuda: si el gasto se traduce en prima de riesgo, el BCE tendrá otra variable incómoda que gestionar.

“Europa no podría sostener en estos momentos una guerra prolongada de desgaste por la falta de preparación pública para un conflicto.” — Planificadores de defensa vinculados a la Alianza, conferencia sobre coordinación militar europea, septiembre de 2026

🌍 El impacto en España y Europa

El impacto directo en España es, de momento, indirecto, pero no irrelevante. La presión por elevar el gasto militar de forma permanente puede trasladarse a las curvas de deuda de la periferia europea; si el mercado exige más rentabilidad por los bonos soberanos, el Euríbor a doce meses no bajará al ritmo que esperan los hipotecados españoles. Una política fiscal más expansiva en defensa reduce el margen para estímulos en otras partidas y refuerza el sesgo restrictivo del BCE. Para la industria española, el rearme europeo abre oportunidades en el sector de defensa, pero también encierra el riesgo de un capital político cada vez más orientado a compras conjuntas en las que Madrid deberá competir con socios con mayor músculo industrial.

  • Presión al alza sobre los yields soberanos europeos si los mercados anticipan más emisiones de deuda para defensa.
  • Posible freno a las bajadas del Euríbor, con impacto directo en las cuotas de las hipotecas variables.
  • Efecto mixto para la industria española: contratos del sector defensa frente a un espacio fiscal más reducido para otras políticas.

Presupuestos Francia 2027: París intenta aprobar los recortes mientras los mercados vigilan el pulso con Le Pen

El Gobierno francés ha puesto esta semana los presupuestos de 2027 en el centro del debate político y de mercado. Lo que me llama la atención es la secuencia: nuevas exigencias de ahorro, un déficit que puede superar el 5% del PIB y una oposición que ya habla de censura.

El primer ministro, Sébastien Lecornu, ha solicitado «nuevos ahorros» para financiar ayudas a los agricultores afectados por la sequía. Según el entorno del Ejecutivo, esas partidas saldrán de cancelaciones y congelaciones del gasto público. Se suman a los 10.000 millones de euros de financiación adicional ya prometidos a Defensa, Interior, Justicia, Educación, Investigación y Ecología. La portavoz del Gobierno, Maud Bregeon, confirmó además la prórroga de las subvenciones a los combustibles y del bono energético hasta finales de septiembre.

El margen fiscal es reducido. La economía francesa creció a un ritmo lento en el primer trimestre y el Ejecutivo considera «casi impensable» alcanzar la previsión anual del 0,7%. En paralelo, la rentabilidad de la deuda soberana se mueve por encima del 4%, lo que encarece la carga financiera del país.

El coste político de un ajuste fiscal en precampaña

La oposición encuadra estas medidas en un plan más amplio de recorte del gasto social. El primer ministro ya ha adelantado una «reforma real» de las bajas por enfermedad, la retirada de medicamentos antiguos y la desindexación de las pensiones por debajo de la inflación. Son las líneas rojas de una campaña presidencial que se adivina muy tensa.

  • Déficit: riesgo de superar el objetivo del 5% del PIB fijado a principios de 2026.
  • Crecimiento: un primer trimestre débil dificulta la meta anual del 0,7%.
  • Deuda: los tipos por encima del 4% aumentan el coste de financiación.

El líder de la Francia Insumisa, Jean-Luc Mélenchon, ha anunciado que censurará los presupuestos. Tampoco lo descartan la Agrupación Nacional ni el Partido Socialista. El pulso con Le Pen se ha convertido en una variable más para los inversores en deuda francesa.

«Sería inconcebible e irresponsable comenzar 2027 sin un presupuesto para el país.» — Maud Bregeon, portavoz del Gobierno francés, 5 de septiembre de 2026

Bregeon reconoció que un bloqueo presupuestario sumiría al país en «una situación financiera muy grave». Su mensaje fue leído en París como una advertencia directa a los socialistas, el partido que el año pasado negoció un acuerdo de no censura para dar estabilidad al Gobierno.

La credibilidad de la deuda entra en la ecuación

La cuestión de fondo es fiscal. En mi lectura, el Gobierno no solo negocia unas cuentas públicas: está defendiendo la credibilidad de la firma francesa ante los mercados. Un presupuesto aprobado con recortes limitaría el deterioro del déficit; una censura sin presupuesto aumentaría la prima de riesgo y ampliaría el spread frente al bono alemán.

El antecedente de 2024-2025 pesa. Entonces, la inestabilidad política ya castigó la deuda francesa con diferenciales más amplios. La diferencia ahora es que el calendario electoral de 2027 acorta el tiempo para cualquier ajuste. Los inversores no solo miran las cifras: miran si el sistema político puede entregarlas.

El plan de recorte digital también refleja la urgencia. El viceministro de Cuentas Públicas, David Amiel, ha pedido revisar los contratos con proveedores de servicios digitales. El gasto estatal en ese ámbito pasó de 339 millones de euros en 2019 a más de 720 millones solo para los ministerios, además de 2.600 millones gastados por organismos supervisados. Amiel sostiene que las ganancias de productividad de la IA generativa no pueden quedar solo en manos de los proveedores.

El riesgo que veo es que los recortes sociales activen una reacción política que acabe bloqueando el conjunto del presupuesto. La próxima señal será la tramitación parlamentaria en otoño. Si la censura prospera, el diferencial soberano francés volverá a moverse con rapidez.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero el canal financiero importa. Un repunte de la prima de riesgo francesa puede arrastrar a la deuda periférica europea y presionar al alza el Euríbor. Eso encarecería las hipotecas variables españolas en un momento en que el BCE ya vigila la fragmentación de la eurozona.

  • Euríbor: un diferencial francés más amplio tiende a aumentar la percepción de riesgo soberano en Europa y puede retrasar la moderación del índice hipotecario.
  • Inflación y poder adquisitivo: si el BCE se ve obligado a contener la fragmentación, los tipos oficiales podrían mantenerse altos más tiempo.
  • Empresas del IBEX: el acceso a financiación en euros sigue expuesto a la evolución de los diferenciales soberanos.

El OIEA logra un alto el fuego en la central nuclear de Zaporiyia, la mayor de Europa, para reparar su red eléctrica

El OIEA logró este sábado un alto el fuego temporal en la central nuclear de Zaporiyia, la mayor de Europa, para reparar la línea eléctrica dañada por los ataques cruzados entre Rusia y Ucrania. He seguido el anuncio del organismo durante la jornada y, de confirmarse las reparaciones, se alejaría el escenario más inmediato: un apagón total en cuestión de días.

La noticia tiene una dimensión de seguridad que excede lo puramente energético. No obstante, es el canal energético el que puede traducirse en tensión de precios en Europa si el suministro externo vuelve a fallar.

La fragilidad eléctrica de la mayor central nuclear de Europa

El Organismo Internacional de la Energía Atómica (OIEA) explicó que la planta perdió el 20 de agosto la conexión con su única línea eléctrica restante, la de 330 kilovoltios Ferosplavna-1. Desde entonces, los sistemas críticos han dependido de generadores diésel de emergencia.

  • La línea Ferosplavna-1 era la única conexión externa de la instalación y quedó fuera de servicio el 20 de agosto.
  • Los seis reactores y las piscinas de combustible usado se refrigeran con generadores diésel de emergencia.
  • El OIEA advierte de que las reservas de diésel alcanzan para pocos días si no se restablece la red o se transportan nuevos suministros.

Los técnicos ucranianos debían comenzar las reparaciones a lo largo de la jornada del sábado una vez desminado el terreno. Un equipo del OIEA supervisa los trabajos durante el alto el fuego, el séptimo de este tipo en el entorno de la planta.

«La central se está quedando sin reservas de combustible diésel y se enfrenta a un posible apagón total en cuestión de días, a menos que se restablezca el suministro eléctrico externo o se puedan transportar más reservas de combustible hasta las instalaciones, situadas en una zona de guerra activa.» — Organismo Internacional de la Energía Atómica, comunicado del 5 de septiembre de 2026

El director general del organismo, Rafael Grossi, destacó que Moscú y Kiev colaboraron de forma constructiva en materia de seguridad nuclear. La cooperación, aun temporal, refleja la urgencia: Zaporiyia representa el mayor riesgo nuclear de Europa desde el inicio de la guerra. Lo digo sin dramatismo: la propia frecuencia de los altos el fuego muestra cuán frágil es la infraestructura crítica.

El riesgo nuclear como variable macroeconómica

Lo que observo aquí es que un accidente en Zaporiyia no sería un episodio local. Sería un shock de oferta energética con capacidad de elevar los precios del gas y de la electricidad en todo el mercado europeo. No es un problema exclusivamente ucraniano: la red eléctrica europea está interconectada y los precios se forman en los mercados mayoristas.

La contradicción que los datos no resuelven es evidente: los altos el fuego temporales se suceden, y la planta sigue ubicada en una zona de guerra activa. La dependencia de generadores diésel no es una anomalía técnica; es la consecuencia directa de una infraestructura crítica expuesta al fuego cruzado. Por eso, cada pausa negociada por el OIEA funciona como un balón de oxígeno, no como una solución estructural.

El siguiente dato verificable será la confirmación de la reparación de la línea y el restablecimiento del suministro externo. Después, la mirada debe girar hacia las reservas energéticas europeas de cara al invierno.

🌍 El impacto en España y Europa

El impacto financiero directo en España es limitado en el corto plazo, pero no despreciable en el canal energético. Un accidente o un apagón prolongado en Zaporiyia afectaría al mercado eléctrico europeo, no solo a Ucrania. Si el suministro externo no se restablece, la tensión se trasladaría al gas natural (TTF) y a los precios mayoristas de la electricidad, con efecto sobre la inflación europea.

  • El Euríbor no se movería de forma mecánica por esta crisis; el BCE vigila el canal energético como un riesgo alcista sobre la inflación.
  • Un repunte del gas y de la electricidad impactaría en el poder adquisitivo de los hogares españoles, muy expuestos al precio mayorista.
  • Las empresas electrointensivas del IBEX podrían sufrir mayores costes si se prolonga la tensión de suministro.
  • La seguridad energética de Europa vuelve a condicionar la política monetaria y la prima de riesgo de los mercados eléctricos.

Solana propone doblar su desinflación: SIMD-550 recorta un 30% las emisiones Solana y el staking cae al 4,34%

Solana tiene sobre la mesa una reforma monetaria de calado: doblar el ritmo al que reduce la emisión de SOL, la criptomoneda nativa de la red. La SIMD-550 plantea elevar la desinflación del -15% al -30%, un cambio que recortaría las nuevas monedas en circulación y dejaría el rendimiento del staking (la delegación de SOL a validadores a cambio de recompensas) en el entorno del 4,34% durante el primer año.

Según el análisis de Helius, el proveedor de infraestructura RPC de Solana, la reforma evitaría la emisión de 18,9 millones de SOL en los próximos seis años, unos 1.510 millones de dólares al precio actual. La propuesta es una versión renovada de la SIMD-411, que quedó aparcada a la espera de nuevas herramientas de gobernanza.

La clave de la propuesta es la sencillez. No cambia el mecanismo de emisión ni el objetivo final de inflación del 1,5% anual; solo toca un parámetro del protocolo, la velocidad a la que la red reduce la emisión. Ese suelo se alcanzaría en unos 2,8 años, hacia el primer semestre de 2029, en lugar de los 5,7 años del calendario vigente. El calendario original arrancó en el 8% anual y, en junio de 2026, la tasa ya había bajado hasta el 3,82%. La propuesta está publicada en el repositorio público de las SIMD.

Qué propone la SIMD-550

La SIMD-550 no viaja sola. Forma parte de un esfuerzo más amplio por modernizar la política monetaria de Solana:

  • SIMD-553 rediseña la comisión de firma para quemar una parte, lo que retira SOL de circulación.
  • Alpenglow, con sus boletos de admisión de validadores, busca eliminar los costes recurrentes de votación.
  • La propia SIMD-550 acelera la desinflación sin tocar el mecanismo actual.

Qué significa para el staking de SOL

El cambio se nota en la rentabilidad de quienes delegan SOL. El rendimiento nominal del staking bajaría del 5,84% actual al 4,34% en el primer año, al 3% en el segundo y al 2,25% en el tercero, según las proyecciones de Helius. La red no sube comisiones: simplemente reparte menos moneda nueva entre los validadores y sus delegantes.

Para un staker con 1.000 SOL delegados, la renta pasaría de unos 58,4 SOL anuales a 43,4 SOL en el primer ejercicio. Cobra menos moneda nueva, pero también sufre menos dilución sobre el total en circulación: el incentivo se desplaza de atesorar a usar la red.

La inflación de una red con madurez institucional ya no es combustible para crecer: es presión vendedora que distorsiona el precio.

Una duda razonable es si esta poda deja fuera del negocio a los validadores pequeños. El modelo de Helius estima que, de los 738 validadores rentables o en punto de equilibrio, solo 2 dejarían de serlo el primer año. La cifra sube a 13 el segundo y a 30 el tercero, un impacto contenido para una red que busca reducir la presión vendedora.

La discusión recuerda a la SIMD-228 de 2025, que ya intentó reducir la inflación con un mecanismo dinámico más complejo y no logró consenso. La SIMD-550 elige el camino inverso: mantener el objetivo que ya tenía respaldo mayoritario y eliminar la complejidad que frenó aquella votación.

Por qué Solana acelera ahora su desinflación

La lectura de fondo es que Solana ha superado la fase de arranque. La inflación fue útil para repartir participación y asegurar una cadena joven; hoy la mayor parte de los desbloqueos ya ha quedado atrás y la red tiene segmentos institucionales y empresariales consolidados. Mantener una emisión elevada solo añade presión de venta, porque buena parte de los stakers venden recompensas para pagar impuestos.

En finanzas tradicionales, la inflación de una red con consenso de participación se parece a que una empresa cotizada hiciera un pequeño split (división de acciones) cada dos días. Diluye a los titulares y distorsiona la comparación de precios. Reducir esa dilución no es cosmética: incluso una poda pequeña ahorra cientos de millones de dólares en emisión que ya no presionan el mercado.

No obstante, la propuesta no está exenta de debate. El retraso cuesta caro: si la SIMD-411 original se hubiera aprobado a tiempo, el ahorro habría sido de 22,3 millones de SOL, no de 18,9 millones. Cada mes sin votar reduce el impacto. Y aunque los stakers ya pueden participar en la gobernanza, la decisión dependerá de que el consenso sea lo bastante amplio para evitar otro bloqueo.

La activación, si sale adelante, llegaría tras una votación y la actualización de Alpenglow, con una puesta en marcha orientativa a mediados de octubre. La variable a vigilar no es ya el precio, sino si la gobernanza de Solana está lista para tomar decisiones económicas sin atascarse.

Agave 4.2 acelera Solana: slots de 200 ms, transacciones de 4 KB y recorta un 90% los state bonds

Agave 4.2 es la mayor actualización del cliente validador de Solana. Las notas publicadas por Anza, el equipo que mantiene el cliente Agave, confirman tres mejoras principales: tiempos de bloque de 200 milisegundos, transacciones ampliadas hasta 4.096 bytes y una rebaja del 90% en los bonos de estado. Todo se activará de forma gradual mediante compuertas de funciones.

Para quien tenga SOL en cartera, la idea de fondo es sencilla. Una red más rápida, con operaciones más complejas y con menos capital bloqueado por cuenta es una red más barata de escalar. Y en Solana, escalar significa captar más actividad en DeFi, pagos y tokenización.

Los tres cambios que definen Agave 4.2

El primero es el más visible en términos de rendimiento. Los bloques pasan de producirse cada 400 milisegundos a hacerlo cada 200 milisegundos, lo que reduce a la mitad el tiempo de confirmación. Un slot es la unidad de tiempo en la que los validadores, los ordenadores que mantienen la red, procesan transacciones. Acortarlo hace que las operaciones lleguen antes a su estado final, algo especialmente relevante en mercados de alta frecuencia y pagos minoristas.

El segundo cambio ocupa más titulares entre desarrolladores. Las transacciones estándar suben de 1.232 a 4.096 bytes gracias al nuevo formato de transacción v1. El límite anterior venía de la arquitectura de red original de Solana basada en UDP, donde cada transacción debía caber en un único paquete de red. Con la migración posterior a QUIC, esa restricción desapareció. Ahora caben pruebas criptográficas, aprobaciones multifirma y listas extensas de cuentas en una sola operación atómica.

El tercer cambio toca directamente al coste de uso. Los bonos de estado, conocidos popularmente como rent, se reducen un 90%: la constante lamports_per_byte pasa de 6.960 a 696 en cinco escalones graduales. Una cuenta estándar de token SPL requería en torno a 0,16 dólares de SOL inmovilizado; ahora le bastará con menos de 2 céntimos de dólar. La rent no es un alquiler que se paga, sino un depósito recuperable que se libera al cerrar la cuenta.

La reducción no es caprichosa: menos capital inmovilizado por cuenta facilita los pagos con stablecoins, la entrega de airdrops y los programas de fidelización tokenizados. Para una empresa que quiere repartir tokens a cientos de miles de usuarios, la diferencia entre subsidiar la apertura de cada cuenta o repercutir ese coste al usuario puede depender de unos pocos céntimos. Eso, multiplicado por millones de cuentas, cambia la viabilidad de un negocio.

Solana no solo se vuelve más rápida: se vuelve más barata de usar para el negocio real.

Cómo se protege la red en cada fase

cliente Agave

Anza ha diseñado una activación escalonada precisamente para observar cómo responde la red en cada nivel de precios. La reducción de rent se divide en cinco compuertas independientes que van de 6.960 a 6.333, 5.080, 2.575, 1.322 y 696. En cada paso, los validadores actualizan su configuración y publican el nuevo valor. Si el crecimiento del estado se vuelve insostenible, el despliegue puede detenerse antes de la siguiente fase. Cosas que pasan en 2026.

El riesgo no es teórico. El estado de Solana ocupa cerca de 495 gigabytes de disco en los validadores, sobre una asignación recomendada de 1 terabyte. Agotar ese margen con basura costaría ahora unos 17,2 millones de dólares en SOL, según análisis de la Solana Foundation; duplicar la asignación a 2 terabytes elevaría ese coste a 51 millones. Reducir la rent abarata crear cuentas, pero también facilita que un atacante engorde el estado. Por eso la red incluye salvaguardas como la SIMD-0392, que permite subir el mínimo de rent sin romper las cuentas ya existentes.

En paralelo, la transmisión por XDP queda activada por defecto. XDP, o eXpress Data Path, es una tecnología que procesa paquetes de red directamente en la tarjeta de red antes de pasarlos al sistema operativo. Menos latencia, más eficiencia. Y Alpenglow llega en estado feature-complete, es decir, con su código básico terminado a la espera de activarse en la siguiente versión. Las propuestas están documentadas en el repositorio público de SIMD.

Qué significa para la tesis de inversión de Solana

Esta actualización refuerza la narrativa que Wall Street lleva meses usando para justificar su exposición a Solana: una red de alta capacidad con costes unitarios decrecientes. El detalle de las transacciones de 4.096 bytes es especialmente relevante para usos criptográficos avanzados, como las pruebas de conocimiento cero, una tecnología clave para la privacidad y el cumplimiento regulatorio. La limitación de 1.232 bytes obligaba a fragmentar operaciones o a mantener tablas de consulta en la cadena; el formato v1 resuelve esa complejidad.

Sin embargo, la rebaja de bonos de estado tiene una segunda lectura. Alrededor del 30% del espacio asociado a cuentas de tokens SPL corresponde a activos creados mediante Pump.fun, la lanzadera de memecoins. Un estado más barato de mantener puede prolongar la vida de activos especulativos que de otra manera habrían sido cerrados. No es un freno, pero sí un recordatorio de que el abaratamiento no solo beneficia a los proyectos serios.

El historial de Solana no es impecable: las paradas de red de 2021 y 2022, episodios en los que la cadena dejó de producir bloques, obligaron a reconstruir la confianza en el cliente validador. Desde entonces, Agave ha incorporado un proceso de actualización más conservador. Esta 4.2 sigue esa línea: despliegue por fases, observación y capacidad de frenar si algo huele mal.

Mi lectura es prudente. Agave 4.2 no es un anuncio de marketing, sino la traducción de un conjunto de SIMD (los documentos de mejora de Solana) a código funcional. La noticia no es que Solana prometa ir más rápido, sino que sus validadores ya tienen en producción la herramienta para hacerlo. Dejémoslo en un ‘ya veremos’. El siguiente hito para quien sigue el roadmap será la activación de Alpenglow en la versión 4.3.

Japón cuadriplicará sus centros de datos de IA hasta 2033 con 60.000 millones y deja a Europa atrás en el cómputo

Hay un dato de la encuesta de Nikkei Asia que me obliga a mirar los centros de datos en Japón con otra lente: el salto de capacidad no es una mejora marginal, es una mutación estructural. Japón planea multiplicar por más de cuatro su cómputo de inteligencia artificial de aquí a 2033 y dedicar 60.000 millones de dólares a una infraestructura que hoy todavía está lejos del tamaño de la estadounidense o de la china.

No se trata únicamente de conectar más servidores a la red. Es una decisión industrial que afecta al suelo, a la red eléctrica, al consumo de agua y a la posición de Japón en la jerarquía global de la inteligencia artificial.

Las cifras del salto japonés

La encuesta de Nikkei Asia recoge proyectos ya presentados por operadores de telecomunicaciones, fondos de infraestructura y proveedores de nube. Al desagregar los números, el patrón es claro:

  • 60.000 millones de dólares de inversión acumulada hasta 2033 en centros de datos de inteligencia artificial.
  • Capacidad total multiplicada por más de cuatro veces en un plazo de ocho años, un ritmo que rompe la inercia previa del sector.
  • NTT, el operador histórico japonés, sitúa su meta en 2 gigavatios de capacidad de centros de datos para el cierre de su año fiscal 2033.
  • El país se movería al grupo superior mundial del cómputo, por detrás de Estados Unidos y China, según la misma encuesta.

La cifra de NTT no es teórica. Dos gigavatios exigen una red de transmisión robusta, generación de respaldo y una gestión de picos de consumo que pocas economías pueden improvisar. En paralelo, el objetivo compartido entre Tokio y los grupos privados es acercar al archipiélago a la soberanía de IA: entrenar y ejecutar modelos sin depender de centros de datos extranjeros.

«Planes para centros de datos de inteligencia artificial en Japón multiplicarían por más de cuatro la capacidad del país en ocho años, situándolo entre los principales actores por detrás de Estados Unidos y China.» — Nikkei Asia, encuesta sobre infraestructura de IA, septiembre de 2026

Eso sí, conviene no confundir el anuncio con la realidad instalada. Japón parte de una base de cómputo mucho menor que la de Virginia, Texas o los corredores de datos del interior de China. Cuadruplicar capacidad es un salto relevante, pero no equivale a liderar el mundo; es una apuesta por no quedar fuera del grupo que definirá la inteligencia artificial en 2033.

Soberanía digital y restricciones físicas

Lo que me parece más significativo de esta encuesta es que el argumento japonés ya no es puramente comercial. La soberanía de IA introduce una lógica de seguridad económica en la que Tokio quiere asegurarse tres cosas: chips de última generación para entrenamiento, datos propios almacenados bajo jurisdicción local y capacidad de cómputo que no pueda quedar interrumpida por una crisis geopolítica en Taiwán o por restricciones de Washington.

Japón ya recurrió a esta lógica en los años ochenta, cuando convirtió la dependencia de semiconductores en un programa de campeones nacionales. Ahora repite el patrón, pero no subvenciona únicamente la fabricación de chips: quiere controlar toda la cadena de computación, desde la energía hasta el software de orquestación.

Sin embargo, hay una contradicción que los números no resuelven. Japón necesita electricidad estable, agua para la refrigeración y mano de obra cualificada, y sus precios energéticos siguen siendo altos. El proyecto de NTT de 2 gigavatios concentra una demanda equivalente a una parte significativa del consumo eléctrico urbano, lo que obligará a Tokio a acelerar la expansión de generación descarbonizada o a tensionar el sistema existente.

El hito que seguiré es la primera revisión oficial de capacidad instalada, una vez cerrado el año fiscal japonés de 2026. Ahí se comprobará si los megavatios anunciados empiezan a traducirse en obra civil y pedidos de equipos, no solo en presentaciones.

🌐 El efecto dominó en Occidente

Este movimiento asiático no se queda en Japón. Si Tokio incorpora esa capacidad de cómputo, el mercado global de chips de inteligencia artificial, sistemas de refrigeración y componentes energéticos se encarecerá por pura competencia de demanda, justo cuando la eurozona intenta acelerar sus propios centros de datos.

  • Mercados europeos: los valores tecnológicos y de infraestructura pueden descontar una presión adicional sobre los suministros de semiconductores avanzados y equipos de red.
  • Inflación en España: el efecto directo es limitado, pero un encarecimiento global de memorias de alto ancho de banda y transformadores puede filtrarse a los costes de los servicios en la nube que usan empresas españolas.
  • Empresas europeas: proveedores de refrigeración, ingeniería eléctrica y fabricantes de servidores tendrán más pedidos, pero también más competencia por componentes críticos.
  • BCE y Euríbor: si la competencia por el capital tecnológico acelera la inversión productiva en Europa, el efecto desinflacionista de la tecnología podría retrasarse; no es un factor dominante, pero ya no puede ignorarse.

Petróleo China Brasil: Pekín blinda su suministro ante la crisis de Ormuz y dispara el Brent a 96 dólares

He repasado esta madrugada los movimientos de Sinopec, PetroChina y CNOOC en el Atlántico sur y el dato que me parece más revelador no está en el volumen de barriles, sino en la geografía: Pekín está desplazando una parte creciente de su aprovisionamiento hacia Brasil para no depender de un estrecho que puede cerrarse en horas. Lo que publica Nikkei Asia sobre la ofensiva de las tres grandes petroleras estatales chinas se lee como una pieza más de la reconfiguración del mapa energético global.

El contexto de esta maniobra es el encarecimiento del crudo. El Brent se mueve en torno a los 96 dólares por barril, mientras los mercados descuentan una prima geopolítica ligada al Estrecho de Ormuz, por donde transita cerca de una quinta parte del petróleo mundial. La vía del petróleo China Brasil gana atractivo cuando la prima geopolítica de Ormuz se mantiene alta.

El desglose: importaciones y exploración en Brasil

Según la información recogida por Nikkei Asia, las tres mayores petroleras estatales chinas están diversificando sus compras de crudo y acelerando la producción nacional e internacional como parte de un esfuerzo conjunto con el Gobierno para fortalecer la seguridad energética. La apuesta brasileña no es nueva, pero gana peso en un momento de tensión logística en Oriente Medio.

  • Sinopec, PetroChina y CNOOC refuerzan compras y exploración en Brasil.
  • La cúpula de Sinopec presentó resultados el pasado 24 de agosto en Hong Kong y situó la diversificación como prioridad.
  • El Brent ronda 96 dólares, con una prima geopolítica vinculada al Estrecho de Ormuz.

Lo que estoy viendo en la última semana es una aceleración: la estatal china no se limita a importar crudo brasileño, sino que busca posiciones en exploración y producción que le den control sobre el suministro a largo plazo. No se trata de un abandono total de Oriente Medio, porque las refinerías chinas están calibradas para un tipo concreto de barril, pero sí de construir una alternativa creíble en el Atlántico sur.

«: Pekín blinda la ruta atlántica para no depender de Ormuz

La lógica industrial es tan importante como la geopolítica. China sigue siendo el primer importador mundial de crudo, y una interrupción prolongada del tráfico por Ormuz le obligaría a activar existencias estratégicas y a pagar primas desorbitadas en los mercados al contado. Lo que veo aquí no es una simple operación comercial, sino una política industrial de blindaje: Pekín asume que el riesgo de disrupción en el golfo Pérsico es estructural y mueve sus barcos, sus contratos y su capital hacia Brasil.

Hay una contradicción que todavía no resuelve esta estrategia. El crudo brasileño suele ser más pesado y requiere ajustes en refinería, y la distancia marítima hasta China puede elevar el coste y el tiempo de tránsito frente al suministro de Oriente Medio. Sin embargo, en un escenario de primas geopolíticas altas, la seguridad de suministro puede compensar ese diferencial. Seguiré de cerca los próximos anuncios de CNOOC y PetroChina sobre nuevas inversiones en el presal brasileño.

🌐 El efecto dominó en Occidente

El impacto para Europa y España llega por dos canales. El primero es el precio de la energía: si el Brent se consolida por encima de 95 dólares, los carburantes y los costes de transporte marítimo mantienen presión alcista, lo que puede retrasar la normalización de la inflación en la eurozona. El segundo es logístico: el desvío de compradores chinos hacia el crudo atlántico altera los equilibrios de oferta y puede competir con las cargas que habitualmente llegan a refinerías europeas.

  • La apertura europea podría reflejar mayor volatilidad en futuros del Brent y en valores de energía.
  • En España, el precio de los combustibles y de los bienes importados seguirá condicionado por la prima de Ormuz.
  • Para el BCE, una presión energética persistente complica el calendario de recortes de tipos y puede sostener al Euríbor por encima de lo esperado.

No obstante, el impacto directo del eje China-Brasil sobre la economía española es limitado a corto plazo: el gas natural sigue pesando más en la factura energética europea que el petróleo chino. La gran señal es indirecta y se leerá en el precio del barril.

Ford Almussafes presentará la próxima semana su propuesta 2027-2030: el Acuerdo por la Electrificación 2030

0

Ford Almussafes presentará la próxima semana a los sindicatos su propuesta de convenio 2027-2030, el llamado Acuerdo por la Electrificación 2030. La cita será la sexta reunión de una negociación que avanza con más expectativa que certezas.

El marco laboral que marcará la electrificación de la planta

La comisión negociadora para el Acuerdo 2030 se constituyó el pasado 20 de mayo y hasta el momento ha celebrado cinco reuniones sin avances significativos, según detalla Expansión. En la reunión del pasado miércoles, la empresa avanzó a los dos sindicatos del comité de empresa, UGT y STM-Intersindical Valenciana, que la próxima semana hará una propuesta formal. El actual Acuerdo por la Electrificación se aprobó en 2022 y está vigente hasta diciembre de este año.

La negociación se adelantó unos meses por la necesidad de constituir los equipos y hacer las adaptaciones para el lanzamiento del nuevo modelo de la saga Bronco, a principios de 2028. La planta valenciana, que este año cumple medio siglo, fabrica actualmente un único modelo: el Kuga. La alianza estratégica con la automovilística china Geely, anunciada en julio, permitirá sumar al Kuga y al futuro Bronco tres nuevos modelos a finales de 2028: dos SUV de Geely y un crossover multienergía de Ford.

El aumento de modelos abre una expectativa de producción que podría pasar de las 750 unidades diarias actuales a 2.000, lo que situaría a Almussafes ante la posibilidad de sumar un tercer turno e incrementar plantilla. Hoy, la factoría cuenta con 4.123 trabajadores y tiene en marcha hasta diciembre el mecanismo ERTE-RED. El calendario de paradas incluye cuatro días en septiembre y diez en octubre; sumados a los fines de semana, supondrá que no se producirá entre el 19 de octubre y el 1 de noviembre.

La batalla salarial entre UGT y STM

UGT, sindicato mayoritario, defiende que la empresa asuma la propuesta que aprobó en asamblea en junio por unanimidad, sin recortes. Reclama una subida salarial del IPC más el 1% o el 1,5% anual, una garantía que proteja hasta una posible subida del 20% en cuatro años y una cláusula de revisión salarial retroactiva. Para UGT, aceptarla significaría ‘afianzar el éxito de los futuros lanzamientos con certidumbre y paz social’, tras la ‘larga travesía’ de la que vienen.

STM-Intersindical espera que la empresa haga una propuesta ‘a la altura de lo que la plantilla merece’, una vez se ha logrado dar estabilidad a la línea de negocio. Este sindicato pide garantizar al menos el incremento del IPC más un 2% y, mientras no se recupere el poder adquisitivo perdido —calculado en un 15% por la congelación salarial del anterior acuerdo—, el IPC más el 4%.

La próxima reunión no decide solo salarios: define si la fábrica puede absorber cuatro modelos nuevos sin que la paz social se resienta.

Hoja de Ruta: Claves del Viaje

El impacto de esta negociación va mucho más allá de la nómina. Si la dirección logra pactar un marco flexible y de contención salarial, Almussafes se consolida como un nodo industrial clave en el Mediterráneo y puede aspirar al tercer turno con nuevo empleo. Si fracasa, el calendario de lanzamientos de 2028 se complica. El precedente del Acuerdo por la Electrificación de 2022, que congeló salarios y permitió aguantar la transición hasta la llegada del Kuga, es la base sobre la que se construye ahora cualquier discurso.

La alianza con Geely supone un punto de inflexión: por primera vez, la planta tendrá modelos de otro fabricante en su línea y abrirá la puerta a tecnologías híbridas y eléctricas que hasta ahora no asignaba Ford a España. A medio plazo, la posición de Almussafes como polo exportador dependerá de que el convenio garantice la flexibilidad suficiente para los lanzamientos y, a la vez, recupere la confianza de una plantilla que ha soportado ERTE y congelación.

En esta redacción observamos un pulso más profundo: la lucha por repartir los costes de la electrificación. Ford asume que la contención salarial fue la llave para la llegada de los modelos futuros; los sindicatos entienden que la estabilidad conseguida con la alianza con Geely debe traducirse ya en recuperación salarial. La próxima semana no habrá acuerdo cerrado, pero sí un primer boceto de quién paga la factura industrial de los próximos cuatro años.

Bonificación gasolina Cantabria en septiembre: 5 céntimos por litro, pero el gasóleo recibe 20

Cantabria bonifica la gasolina con 5 céntimos por litro y el gasóleo con 20 en septiembre, según los datos de Europa Press. Llenar un depósito medio cuesta hoy 20 euros más que hace doce meses; el litro de diésel se paga a 1,79 euros y la gasolina a 1,81.

La bonificación autonómica entra en vigor este mes y discrimina claramente a favor del gasóleo. Cantabria deja la ayuda a la gasolina en 5 céntimos y sube la del gasóleo hasta los 20, mientras la experta económica Marta Ruiz resume el contexto con una cifra: repostar es 20 euros más caro que en septiembre de 2025.

Cómo quedan los precios con la bonificación de Cantabria

Con esos precios de referencia, el litro de gasóleo baja de 1,79 a 1,59 euros si la estación de servicio traslada íntegro el descuento autonómico. La gasolina, con la rebaja de cinco céntimos, queda en 1,76 euros.

El efecto sobre un depósito medio de 50 litros es más claro. Llenar de gasolina cuesta 88 euros con la bonificación, frente a los 90,50 sin ella; en el caso del diésel, el repostaje pasa de 89,50 a 79,50 euros.

La proporción es de cuatro a uno. Cantabria amplía la ayuda al gasóleo con veinte céntimos mientras deja la gasolina en cinco, una diferencia que no se explica solo por la evolución del precio del crudo.

En la última semana, la gasolina ha subido seis céntimos y el diésel ha bajado siete, según los datos de Marta Ruiz. Son movimientos opuestos que reflejan un ajuste asimétrico en los mercados mayoristas.

Cantabria convierte el gasóleo en el gran beneficiado fiscal de septiembre: la ayuda cuadruplica la de la gasolina y puede acercar el litro a 1,39 euros si se suma la rebaja estatal.

El descuento estatal al diésel y cuándo llegará al surtidor

El Gobierno central ha aprobado una bajada de 20 céntimos en el impuesto al diésel que, según recogen El Español y El Debate, tardará unos días en ser efectiva en las gasolineras. Si se aplica íntegramente, el gasóleo en Cantabria sumaría los 20 céntimos autonómicos a los 20 estatales.

Ese escenario dejaría el litro de gasóleo en 1,39 euros, un nivel que no se ve en España desde antes del repunte de 2021 y 2022. La gasolina no participa de la rebaja estatal; su única ayuda en Cantabria este mes es la bonificación de cinco céntimos.

El calendario importa. La bajada del impuesto al diésel no se traduce automáticamente en el surtidor; operadores y distribuidores deben ajustar existencias. La experiencia de 2022, con la bonificación general de 20 céntimos, mostró que la traslación completa puede demorarse entre una y dos semanas.

Análisis: la discriminación fiscal entre gasolina y gasóleo

La decisión de Cantabria de primar el gasóleo responde a la estructura del transporte regional y a la lógica de la bonificación al combustible profesional, pero también devuelve el debate sobre la equidad fiscal entre carburantes. Durante la crisis energética de 2022, el Gobierno central aplicó una bonificación lineal de 20 céntimos a ambos combustibles; hoy la ayuda se fragmenta por comunidades y por tipo de combustible.

El riesgo está en la traslación al precio. Una bonificación fiscal no garantiza que el descuento llegue completo al consumidor si los márgenes de distribución aumentan en paralelo. La mayoría de los conductores tiene memoria de 2022: los 20 céntimos se absorbieron en parte en las primeras semanas.

La pregunta no es si el gasóleo bajará, sino si los 40 céntimos de ventaja llegarán completos al surtidor. El primer test serán los paneles de precios de las estaciones de servicio de Cantabria en la segunda quincena de septiembre.

Superilla Poblenou: 10 años del piloto que venció la polémica y se extendió

0

Barcelona cumple diez años de la primera superilla del Poblenou, el ensayo urbano que pasó de las protestas vecinales al modelo de pacificación que la ciudad quiere extender. En septiembre de 2016, aquel rectángulo del distrito de Sant Martí se convirtió en un laboratorio incómodo para los que apostaban por pacificar calles sin pedir antes permiso al tráfico de paso. Hoy, sus resultados sirven de argumento central para ampliar un proyecto que el plan municipal sitúa ya en 503 supermanzanas.

De la plataforma de afectados a la opinión mayoritariamente favorable

El arranque fue áspero. El concepto de supermanzana (agrupar nueve manzanas para restringir el tráfico de paso y devolver espacio al peatón) chocó desde el primer día con una plataforma de afectados que exigía la rectificación. Los comerciantes temían perder clientela que llegaba en coche y los transportistas denunciaban horarios restringidos y falta de espacios para carga y descarga. La confrontación duró un par de años y obligó al Ayuntamiento a modular horarios y accesos.

Una década después, el clima ha girado. Las opiniones son mayoritariamente positivas, según el balance de la conmemoración difundido por betevé y El Periódico. Los vecinos que usan el eje verde valoran sobre todo el beneficio para los peatones: menos coches y más espacio para estancias, paseo y juego. Esa es, diez años después, la lectura directa de un experimento que fue recibido con escepticismo y que ahora se cita como referencia en otras ciudades.

También se han adaptado los trabajadores. ‘Antes acabábamos mucho más tarde y hemos avanzado mucho en este aspecto’, explica Ramón García de la compañía de transportes Sertrans, en declaraciones recogidas por betevé. El adelanto de los horarios en verano permite, además, evitar las horas de más calor y mejorar la conciliación: los conductores salen antes y disponen de la tarde libre para estar con sus familias. Un cambio que, según el transportista, no se entendía hace diez años.

El salto de escala: 503 supermanzanas y una factura de 280 millones

Que la primera superilla se estrenase en el Poblenou no fue casualidad. Se eligió una zona con baja densidad de tráfico y de de residentes, un espacio idóneo para ensayar el modelo y minimizar el impacto. Fue la primera de las 503 supermanzanas proyectadas en el Plan de movilidad urbana de 2018, un plan que dibujaba una Barcelona mucho menos pensada para el coche y más orientada a los usos de proximidad.

El despliegue completo implicaría intervenir en 2.500 calles y liberar 6,2 millones de metros cuadrados para usos ciudadanos. La teoría previa calculaba que el tráfico debía reducirse un 15 % para hacer viable el modelo. Ese porcentaje ya se ha quedado corto: en 2023, la reducción de coches alcanzaba el 25 %, según Salvador Rueda, ecólogo urbano e ideólogo de las supermanzanas.

El piloto del Poblenou ya no se discute como idea: se discute cuánto cuesta extenderlo y qué parte del presupuesto municipal puede absorberlo sin retrasos.

El propio Rueda sostiene que ‘se pueden aplicar cuando se quiera’. Recuerda, además, que la superilla de Sant Antoni tuvo un coste de 45 euros por metro cuadrado. Extrapolado a las 503 supermanzanas proyectadas, el desembolso total rondaría los 280 millones de euros, una partida asumible en su opinión para una ciudad con un presupuesto anual de unos 4.000 millones. Es un coste de 45 euros por metro cuadrado que Rueda considera barato en comparación con otras políticas urbanas.

Hoja de Ruta: Claves del Viaje

El impacto real de la superilla se mide en la vida cotidiana. Menos tráfico de paso implica menos ruido y una recuperación de la calle como espacio de estancia, no solo de circulación. La pacificación empuja a los desplazamientos a pie, en bicicleta o en transporte público: actúa como un peaje blando sobre el coche privado sin necesidad de una multa. La ciudad de los 15 minutos encuentra en Barcelona una versión mediterránea con resultados mensurables.

La zona cero sigue siendo el Poblenou, pero el efecto ya se extiende a Sant Antoni y al Eixample. La pregunta para otras ciudades españolas es directa: ¿cómo se aplicaría el modelo en Madrid, Valencia, Sevilla o Bilbao? Madrid tiene el precedente de Madrid Central y la ZBE de Centro, pero no una red de supermanzanas. Valencia y Sevilla ensayan intervenciones tácticas en barrios concretos. La lección del Poblenou es incómoda para los partidarios del consenso previo absoluto: el apoyo vecinal llegó después de la pacificación, no antes.

El dato que resume la década es el 25 % de reducción del tráfico frente al 15 % que marcaba la teoría. La discusión ya no es si el modelo funciona, sino con qué velocidad se ejecuta. Los 280 millones de euros estimados son moderados frente a los 4.000 millones de presupuesto municipal, pero la gestión de las resistencias políticas y comerciales sigue siendo el coste real.

Queda el despliegue efectivo y la medición sistemática de los efectos. El próximo hito será el balance del Ayuntamiento sobre la ampliación de las supermanzanas en el Eixample y la actualización de los datos de tráfico de 2025. Lo que nació en el Poblenou como un piloto contestado se ha convertido en la hoja de ruta urbana más ambiciosa de Barcelona.

Alerta ICCT: los híbridos enchufables contaminan hasta un 400% más de lo que declaran

0

Los híbridos enchufables contaminan hasta 4,6 veces más de lo que declaran en Europa. Un estudio del ICCT sobre 920.000 vehículos confirma que la brecha entre emisiones reales y oficiales se ha disparado desde 2021.

Una brecha de emisiones que crece con cada año de homologación

El organismo ha analizado 920.000 vehículos híbridos enchufables matriculados en Europa entre 2021 y 2023. La muestra se apoya en los datos de consumo de combustible y energía a bordo que los fabricantes comunican a las autoridades de la UE, no en simulaciones de laboratorio.

Los resultados son más contundentes en la última cohorte analizada. Los híbridos enchufables matriculados en 2021 emitieron en carretera 3,5 veces más CO₂ que sus valores oficiales; en 2023, la brecha escaló a 4,6 veces. La comparación con los motores de combustión resulta demoledora: en esos vehículos, incluidos los híbridos ligeros y completos, las emisiones reales superaron las oficiales en aproximadamente 1,2 veces.

‘Los híbridos enchufables matriculados en 2023 emitieron casi cinco veces más CO₂ en carretera de lo que indican sus valores oficiales’, recoge Jan Dornoff, responsable de investigación del ICCT. ‘Esta discrepancia ha aumentado con los años y otorga a estos vehículos una ventaja injustificada sobre los motores de combustión’, añade.

El origen de la distorsión tiene nombre técnico: el factor de utilidad. La fórmula de la UE vinculaba la autonomía eléctrica con un porcentaje estimado de conducción en modo eléctrico. En 2022 habría bastado asumir un 21% de uso eléctrico para acercarse a la realidad; la fórmula oficial partía de un 80%.

La consecuencia es una paradoja que desmonta el argumento comercial de la mayor autonomía. Las emisiones reales subieron de 130 a 134 g/km entre 2021 y 2023, mientras los valores oficiales bajaron de 37 a 29 g/km. Más kilómetros de autonomía eléctrica no se tradujeron en más conducción eléctrica real.

La homologación europea premia justo lo que no ocurre en la carretera: una autonomía eléctrica que pocos conductores aprovechan.

La corrección de 2027 y el nuevo mapa del mercado híbrido

emisiones CO2 hibridos enchufables

Ante los resultados, el ICCT no solo diagnostica el problema. Su director europeo, Peter Mock, recuerda que la Comisión Europea prevé corregir el factor de utilidad en 2027. ‘La corrección representa una oportunidad para reducir esta brecha y acercar los cálculos oficiales a las emisiones reales’, señala.

El mercado europeo de híbridos enchufables muestra signos de estancamiento. Entre enero y julio de 2026 representaron alrededor del 10% de las matriculaciones nuevas, apenas un punto más que en el mismo periodo de 2025. Los coches totalmente eléctricos, en cambio, ya alcanzan una cuota del 22%.

La presión china sobre el segmento es evidente. Los fabricantes chinos concentraron el 28% de todos los híbridos enchufables matriculados en Europa en esos siete meses, un 60% más que un año antes. BYD se anotó el 60% de las nuevas matriculaciones de híbridos enchufables en el periodo, frente al 17% de Mercedes-Benz, el 13% de BMW y el 12% de Volkswagen.

La corrección de 2027 quitará a los fabricantes chinos la ventaja que han exprimido en el mercado europeo.

La factura industrial de una ventaja regulatoria no corregida

El patrón descrito por el ICCT no es una anomalía aislada. La normativa Euro 6e-bis ya apuntaba a una revisión de las emisiones reales de los híbridos enchufables. La brecha detectada cuestiona la utilidad de estos vehículos como herramienta transitoria para que los fabricantes cumplan los objetivos de CO₂.

El riesgo para la industria europea es doble. Mientras los constructores europeos han apostado por los híbridos enchufables como puente normativo para cumplir los objetivos de CO₂, el estudio revela que ese puente es más estrecho de lo previsto. Una corrección del factor de utilidad en 2027 reduciría los beneficios contables de emisiones y obligaría a acelerar la electrificación real, con más impacto en las gamas medias. Los fabricantes chinos, que han crecido apoyándose en el PHEV como vía de entrada al mercado comunitario, quedarían especialmente expuestos.

El horizonte regulatorio no se agota en 2027. El ICCT propone además revisiones periódicas del factor de utilidad, más allá de la corrección prevista, para igualar la diferencia con los motores de combustión. La cuestión de fondo es si la UE medirá por fin lo que ocurre en carretera o seguirá homologando escenarios teóricos. La respuesta se verá en los reglamentos que la Comisión Europea desarrolle para el siguiente ciclo de objetivos de CO₂ de los turismos.

Druckenmiller invierte 125,6 millones en mineras bitcoin y huye de los chips de IA

Stanley Druckenmiller, uno de los inversores más rentables de Wall Street, ha comprado 125,6 millones de dólares en mineras de bitcoin. Su family office, Duquesne, también ha vendido parte de sus posiciones en fabricantes de chips de inteligencia artificial como Broadcom e Intel, en una rotación que llama la atención del mercado.

El vehículo inversor presentó su formulario 13F el 14 de agosto, el documento que detalla las posiciones de los grandes gestores al cierre del trimestre. En este caso, la foto corresponde al 30 de junio. Para hacer sitio a las mineras, Duquesne vendió participaciones relevantes en fabricantes de chips como Broadcom, Intel y Micron Technology. Las nuevas apuestas en minería suman 125,6 millones de dólares, una cifra modesta dentro de un portafolio de 5.210 millones, pero con una lectura clara: Druckenmiller quiere exposición al bitcoin a través de las empresas que lo producen.

La mayor posición fue Bitdeer Technologies, con 64,7 millones de dólares. Después llegaron Hut 8, con 36,3 millones; Riot Platforms, con 20,7 millones, e IREN, con 4 millones de dólares. Todo junto representa apenas el 2,4% del portafolio total de Duquesne.

Druckenmiller arrastra una fama que pocos gestores han igualado: más de tres décadas sin cerrar un año en pérdidas y una rentabilidad media anual cercana al 30%. En 1992 acompañó a George Soros en la apuesta contra la libra británica que les reportó alrededor de 1.000 millones de dólares. Por eso, sus movimientos se estudian con lupa.

Por qué mineras y no bitcoin

Druckenmiller no ha comprado bitcoin directamente ni fondos cotizados al contado. Ha comprado electricidad, en sentido figurado. Las mineras de bitcoin llevan una década asegurando conexiones a la red y contratos de energía barata en lugares donde la electricidad sobra. Esa infraestructura es ahora muy valiosa para los centros de datos de inteligencia artificial, que necesitan cantidades enormes de energía y no pueden esperar años a que se construyan nuevas redes.

El caso de Bitdeer lo resume bien. La compañía extrajo 2.694 bitcoins durante el último trimestre y, además, firmó un contrato de arrendamiento de 4.700 millones de dólares a 16 años con Volta. Ese acuerdo cubre un emplazamiento en Noruega equipado con chips de NVIDIA para un laboratorio de IA. Riot Platforms está siguiendo un camino parecido con su giro hacia los centros de datos.

La operación no dice tanto sobre bitcoin como sobre la escasez de energía: Druckenmiller ha comprado acceso a una red que la inteligencia artificial también necesita.

Una pérdida de 30 millones, el lado incómodo

Hasta ahora, la apuesta no ha salido bien. Desde el 30 de junio, las cuatro acciones han caído con fuerza: Bitdeer pierde un 25,5%, Hut 8 un 24,4%, Riot un 24,3% e IREN un 10%. El paquete completo vale ahora unos 94,9 millones de dólares, frente a los 125,6 millones desembolsados. Es una pérdida en papel de unos 30,7 millones de dólares.

El bitcoin ha ido en dirección contraria. Desde finales de junio, la criptomoneda ha subido aproximadamente un 33%, desde cerca de 58.600 dólares hasta superar los 81.000 dólares en el momento de redactar este artículo. Dicho de otro modo, la apuesta indirecta a través de las mineras ha rendido menos que comprar bitcoin directamente.

Conviene matizar un detalle importante. Un formulario 13F es una fotografía fija, no un seguimiento en tiempo real. Druckenmiller podría haber comprado más acciones o haber vendido desde el 30 de junio. Su próxima declaración trimestral se conocerá en noviembre, y solo entonces se verá si mantiene la apuesta.

La lectura de Merca2: energía, no una conversión al bitcoin

La operación no debe leerse como una conversión al bitcoin en el sentido clásico. En octubre de 2023, Druckenmiller reconoció que no poseía bitcoin, pero que probablemente debería. Ahora ha vuelto, aunque por la puerta de atrás: en lugar de exponerse al activo, invierte en las empresas que controlan una de las materias primas más disputadas del momento, la electricidad barata.

Eso explica también que no haya abandonado del todo los semiconductores. Aumentó su posición en Taiwan Semiconductor Manufacturing hasta 281,6 millones de dólares desde 167,4 millones anteriores, y abrió posiciones en Advanced Micro Devices, Lam Research, Equinix y Alphabet. La rotación no es ‘adiós chips’, es más bien ‘dónde está la energía y quién la usa mejor’.

El riesgo, como se ve en las pérdidas provisionales, es que las mineras siguen cotizando con una volatilidad muy superior a la del bitcoin. Un mal trimestre operativo, como los que sufrieron MARA y CleanSpark en agosto, puede castigarlas con dureza incluso cuando el precio de la criptomoneda sube. La tesis de Druckenmiller es de largo plazo: paciencia, y una fecha clave, noviembre.

Crisis Volkswagen: inversores pierden la fe en el plan de supervivencia pese a la eficiencia de las plantas españolas

La confianza de los inversores en Volkswagen se agrieta mientras el grupo alemán ejecuta un plan de supervivencia que contempla recortar 100.000 empleos. La cúpula directiva insiste en que las fábricas españolas son eficientes, pero el mercado bursátil sigue sin creerse la historia. Según la página corporativa de Volkswagen, la compañía mantiene su compromiso con la electrificación, aunque los números cuentan otra cosa.

El escepticismo ya no se esconde. En círculos de inversión se ha escuchado que Volkswagen ‘no tiene arreglo’, tal y como recoge Investing.com España. La frase suena fuerte, pero resume un malestar profundo con una estrategia que mezcla recortes masivos, pérdida de cuota en China y tensiones sindicales sin resolver.

La tensión dentro de la compañía va en aumento. El plan de ajuste se discute con los representantes de los trabajadores, y la posibilidad de un recorte de cinco dígitos ha puesto a la cúpula contra las cuerdas. Los sindicatos quieren blindar los puestos en Alemania, mientras la dirección sostiene que toca repartir los sacrificios entre todas las plantas del grupo.

La presión de los inversores y el ajuste de 100.000 empleos

El mercado ha castigado la lentitud del proceso. Las acciones de Volkswagen acumulan pérdidas notables en el último año, y la promesa de rentabilidad no convence a los analistas más críticos. El ajuste de 100.000 empleos, si se ejecuta, supondrá uno de los mayores recortes de plantilla en la historia reciente del sector automovilístico europeo.

Pero hay un matiz que la dirección alemana intenta vender como fortaleza: las plantas españolas. Martorell y Pamplona son, según la cúpula, dos ejemplos de eficiencia dentro del grupo. Thomas Schäfer, responsable de la marca Volkswagen, lo dijo sin rodeos: ‘Nuestras fábricas españolas son muy eficientes, han hecho los deberes’.

La confianza del inversor no se recupera con declaraciones de eficiencia, sino con un plan de negocio que explique de dónde saldrá el margen para pagar el recorte.

El sector del automóvil europeo nunca había visto un recorte de esta magnitud desde la crisis financiera global. Las fábricas alemanas son las que mayor coste laboral soportan, y por eso la dirección quiere que el sacrificio no recaiga únicamente en ellas. España, con costes salariales inferiores y acuerdos de flexibilidad, se ha convertido en el contrapeso perfecto.

La defensa de Martorell y Pamplona

La defensa no es casual. Seat, integrada en el Grupo Volkswagen, ha cedido protagonismo a Cupra en los últimos años, y el repliegue de la marca histórica ha alimentado dudas sobre el futuro de Martorell. Sin embargo, la cúpula insiste en que la planta catalana seguirá jugando un papel clave en la producción de coches eléctricos compactos.

Pamplona, por su parte, aparece en los discursos internos como una joya. En declaraciones recogidas por noticiasdenavarra.com, la dirección del grupo asegura que la planta navarra es ‘muy rentable y tenemos grandes planes’. La fábrica ensambla modelos de alto volumen para varios mercados europeos, y su productividad la hace menos vulnerable a los cierres que se perfilan en otras latitudes.

Análisis: la crisis de confianza y el coste de la transición

Lo que está en juego no es solo un recorte de plantilla. Volkswagen arrastra un problema de credibilidad que va más allá de sus fábricas. La electrificación avanza más despacio de lo previsto, los fabricantes chinos muerden en Europa y la deuda del grupo pesa sobre cada decisión de inversión. En ese contexto, presentar a Martorell y Pamplona como islas de eficiencia es un mensaje dirigido al comité de empresa alemán tanto como a la bolsa: el ajuste no puede concentrarse solo en las plantas alemanas, que son las más caras.

Hay un riesgo evidente. Si los inversores perciben que la dirección improvisa, el plan de recorte puede acabar siendo una huida hacia delante. España ha demostrado ser competitiva, sí, pero eso no garantiza que el ajuste se reparta de forma equitativa. La historia reciente del sector muestra que los recortes suelen caer primero donde la presión sindical es menor, y Alemania tiene la suya muy organizada.

La pregunta para los próximos meses es si Volkswagen consigue transformar la eficiencia de sus plantas españolas en un argumento de futuro. Si el plan de ajuste solo se percibe como una tabla de números, la fe de los inversores tardará en volver. La próxima presentación de resultados será una prueba de fuego.

Publicidad