La normativa de patinetes de octubre de 2026 impone casco obligatorio y multas de 200 euros. La DGT fija la edad mínima en 15 años y prohíbe circular por las aceras. El nuevo Reglamento General de Circulación unifica criterios en toda España a partir del 1 de octubre.
Hasta ahora, cada ayuntamiento podía fijar su propia edad mínima para conducir un patinete eléctrico. La reforma elimina esa dispersión normativa. Eso sí, abre un debate intenso entre las las asociaciones de usuarios, que critican las diferencias con las bicicletas.
Qué cambia para patinetes y usuarios
El nuevo artículo 118 obliga a todos los conductores de VMP a llevar un casco homologado o certificado y correctamente abrochado. No importa si circulas por una calle peatonal o por un carril bici: la obligación aplica tanto en vías urbanas como interurbanas.
La edad mínima de 15 años supone el segundo gran cambio de la reforma. Hasta ahora, cada municipio podía establecer un límite distinto. A partir del 1 de octubre, la DGT impone un criterio único en todo el territorio nacional. Buena parte del sector respalda esta barrera de entrada, aunque con matices: muchos modelos de patinete están diseñados físicamente para adultos.
El tercer cambio es la prohibición de circular por las aceras. Los patinetes tampoco podrán usar autopistas, autovías ni travesías. Sí podrán circular por carriles bici, pistas bici y sendas ciclables, incluso fuera de ciudad, salvo que una señal indique expresamente lo contrario.
Casco homologado, 15 años cumplidos y fuera de la acera: la multa de 200 euros no admite excusas a partir del 1 de octubre.
Las infracciones de esta nueva normativa se sancionan con 200 euros. Una cifra que duplica la multa por muchas infracciones leves de tráfico y busca disuadir a quienes siguen circulando por la acera a diario.
Cuándo entra en vigor y qué excepciones contempla
La fecha clave es el 1 de octubre de 2026. Ese día entran en vigor las obligaciones de casco, edad mínima, prohibición de aceras y circulación por vías ciclistas fuera de ciudad. No hay periodo de adaptación para estos requisitos.
Sin embargo, la norma introduce un margen para el alumbrado diurno. Entre el ocaso y la salida del sol, o cuando la visibilidad sea muy reducida, los conductores deberán llevar al menos un elemento luminoso o reflectante visible desde 150 metros. Las luces serán obligatorias también de día, pero con un año de margen: el alumbrado diurno solo será exigible desde el 1 de octubre de 2027.
Para los profesionales que usan el patinete para trabajar, el chaleco reflectante será obligatorio en todo tipo de vías. Los usuarios particulares no están obligados a llevar chaleco, solo el elemento luminoso o reflectante.
Cómo circular sin recibir la multa de 200 euros
La fórmula para evitar la sanción es sencilla. La resumimos en una lista práctica:
Casco homologado correctamente abrochado en cada trayecto.
Edad mínima de 15 años para cualquier usuario, también en trayectos cortos.
Circular solo por carriles bici, pistas bici y sendas ciclables, nunca por la acera.
Llevar al menos un elemento luminoso o reflectante en condiciones de poca visibilidad.
Activar el alumbrado del patinete en trayectos nocturnos.
Conviene revisar también el sistema de alumbrado del patinete antes del 1 de octubre de 2026. La mayoría de los modelos actuales incorporan luces de serie, pero no todos están preparados para el requisito diurno que llegará en 2027.
El debate abierto: por qué la AUMP carga contra la DGT
La reforma ha reavivado una crítica que las asociaciones del sector llevan tiempo planteando: la normativa trata de manera diferente a patinetes y bicicletas. La Associació d’Usuaris per la Mobilitat Personal (AUMP) considera incomprensible que la DGT obligue a los conductores de patinetes a llevar casco en todo momento mientras el casco para bicicletas solo es obligatorio en carretera o para menores de 16 años en zonas urbanas.
El argumento tiene peso: ambos vehículos comparten el mismo espacio urbano. La velocidad máxima legal de los patinetes está limitada a 25 km/h, precisamente para equipararse a las bicicletas. Sin embargo, la protección exigida es distinta. En mi lectura, el casco obligatorio para los VMP es razonable por el riesgo de caída frontal y la menor estabilidad del patinete. Lo que resulta menos coherente es que la norma no haya uniformado también las reglas para las bicicletas en ciudad.
La segunda crítica de fondo es la infraestructura. La AUMP recuerda que todavía existen numerosos municipios sin conexiones ciclistas entre sí. Permitir legalmente los trayectos interurbanos por carriles bici tiene un impacto limitado si no existe una red continua por la que circular con seguridad. Ahí está el reto para los próximos años: después de la norma, hará falta inversión en vías ciclistas.
Una sanción de 200 euros es proporcionada si sirve para sacar a los patinetes de las aceras, donde conviven con peatones y generan siniestros. Pero si no se acompaña de infraestructura y señalización clara, corre el riesgo de quedarse en una sanción recaudatoria. El conductor no puede cumplir una norma de circulación segura si la alternativa es un carril bici inexistente o mal conectado.
🚨 Ficha de la Normativa
Infracción / Novedad: Nueva regulación de los vehículos de movilidad personal (VMP) con casco obligatorio, edad mínima de 15 años y prohibición de circular por aceras.
Un destello bajo 1,5 kilómetros de roca ha reabierto la caza de la detección directa de materia oscura. El experimento LUX-ZEPLIN, enterrado bajo las Colinas Negras de Dakota del Sur, registró una colisión nuclear que no encaja con las partículas del modelo estándar.
La anomalía ocurrió el 16 de junio de 2023, cuando cientos de sensores captaron dos destellos breves dentro de un gran depósito de xenón líquido. Algo había golpeado el núcleo de un átomo con una energía inusual. Más de tres años después, el equipo sigue sin atribuir aquel impacto a radiación ambiental, neutrones, neutrinos o fallos del instrumento.
El rastro se parece mucho a un retroceso nuclear, la firma que dejaría una partícula masiva de materia oscura al chocar contra un núcleo y desplazarlo una distancia minúscula. La señal apareció en la zona interior del detector, no activó los blindajes exteriores y alcanzó una energía compatible con algunos modelos de WIMP muy pesadas.
La colaboración LZ presentó el resultado en la conferencia TeV Particle Astrophysics, celebrada en Tendo (Japón). El manuscrito ha sido enviado a Physical Review Letters y circula como preprint pendiente de revisión por pares. Rick Gaitskell, profesor de la Universidad de Brown y portavoz del experimento, lo resume con cautela: ‘No queremos adelantarnos a los acontecimientos. No afirmamos haber detectado materia oscura, pero sí hemos observado algo interesante que queremos compartir con la comunidad científica para recabar su opinión’. Los detalles del detector pueden consultarse en la página oficial del experimento.
La anomalía que no encaja con nada conocido
El hallazgo procede de un nuevo análisis de 220 días de datos, recopilados entre marzo de 2023 y abril de 2024, y que buscó colisiones más energéticas e interacciones más complejas que en campañas anteriores.
La señal detectada parece mucho más compatible con un retroceso del núcleo que con una interacción sobre los electrones. También se produjo lejos de las paredes del depósito y no vino acompañada de actividad en los detectores exteriores. Son tres características que reducen, aunque no eliminan, las explicaciones ordinarias.
La materia oscura sostiene la arquitectura del cosmos, pero nunca ha dejado una firma directa en un detector. Ahora, una colisión inesperada vuelve a abrir esa puerta sin romper la cautela.
El análisis estadístico rebaja el entusiasmo. En la búsqueda amplia, el evento alcanzó una significación de 3,4 sigmas. Pero los investigadores probaron 616 combinaciones de masas y formas de interacción. Al aplicar la corrección por ese número de comparaciones, la significación cayó a 2,6 sigmas. Traducido: si solo hubiera fondo, un resultado así aparecería por azar entre cinco y diez veces de cada mil experimentos.
Así persigue LZ una partícula que no emite luz
La materia oscura no emite ni refleja luz. Sabemos que existe porque su gravedad organiza el movimiento de las galaxias y la estructura del universo, pero nadie ha capturado una partícula. Representa cerca del 85% de toda la materia del cosmos.
El concepto de WIMP describe una partícula pesada que apenas interacciona con la materia ordinaria. La mayoría atravesaría la Tierra sin tocar un solo átomo; de vez en cuando, una podría golpear un núcleo y obligarlo a retroceder. Ese desplazamiento minúsculo es lo que buscan LZ y otros experimentos subterráneos como XENONnT, en Italia, y PandaX-4T, en China.
LZ está alojado en el Laboratorio de Investigación Subterránea Sanford, construido en una antigua mina de oro, y protegido de los rayos cósmicos por la roca. Siete toneladas de xenón líquido hacen el resto. Cada interacción produce un primer destello y, después, electrones que generan un segundo pulso. La relación entre ambas señales permite distinguir si el impacto desplazó un núcleo o golpeó a sus electrones.
Por qué 2,6 sigmas separan un indicio de un descubrimiento
Si aquella colisión fue causada realmente por materia oscura, la partícula responsable tendría probablemente más de 200 veces la masa de un protón. Eso apuntaría a una clase de materia oscura muy pesada y con una forma de interacción distinta de la que ha centrado la mayoría de las búsquedas. Una explicación plausible es la materia oscura inelástica: la partícula entraría en el detector en un estado y, durante el choque, se transformaría en una versión ligeramente más pesada.
La limitación fundamental es que solo se ha detectado una vez. El umbral exigido para proclamar un descubrimiento es de cinco sigmas; este evento se queda en 2,6. Además, el equipo introdujo eventos artificiales entre los datos reales para mantener el análisis ciego, pero esas señales no cubrían bien la zona de la anomalía. Los propios autores admiten que la duración y la forma del primer destello no bastan por sí solas para decidir si se movió el núcleo o un electrón.
Eso coloca este resultado a medio camino entre la promesa y la expectativa. Yo lo leo como un indicio serio, pero no como una prueba. La detección directa de materia oscura lleva décadas acumulando experimentos impolutos y resultados nulos. Un solo retroceso ambiguo no debería reescribir el modelo estándar, pero sí merece que la comunidad lo someta a escrutinio. El mejor argumento es simple: el laboratorio dispone ya de al menos el doble de datos y espera seguir operando, como mínimo, hasta 2028. Si aparecen nuevas colisiones con una firma parecida, aquel destello de junio de 2023 habrá dejado de ser una anomalía solitaria para convertirse en el primer nombre de un fenómeno real.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: una colisión nuclear sin explicación que podría ser la primera detección directa de materia oscura.
Dónde: Laboratorio de Investigación Subterránea Sanford, Dakota del Sur, a 1,5 kilómetros bajo tierra.
Institución responsable: colaboración internacional LUX-ZEPLIN, con portavoz de la Universidad de Brown; manuscrito enviado a Physical Review Letters.
Cuándo: señal registrada el 16 de junio de 2023; análisis presentado en septiembre de 2026 como preprint.
Impacto a futuro: si se confirma, obligaría a reescribir los modelos de partículas masivas y centraría la búsqueda en WIMP pesadas.
Elegir una bebida de electrolitos con magnesio sin azúcar ni sabores artificiales cambia la hidratación diaria si aprendes a leer la etiqueta: la clave está en la forma del mineral, la dosis real y el tipo de edulcorante.
El hilo abierto en Reddit resume una queja cada vez más común: mucha gente abandona el agua sola porque le aburre, pero tampoco quiere una mezcla empalagosa, salada como agua de mar o con ese regusto a tiza de los polvos mal formulados. La buena noticia es que el mercado de mezclas de hidratación ha madurado y ya existen fórmulas pensadas para uso diario, no solo para sesiones intensas de sudor.
Qué debe ofrecer una bebida de electrolitos con magnesio de uso diario
Para que una mezcla rinda de verdad, tiene que cubrir tres frentes: sodio y potasio para el equilibrio de líquidos, magnesio para el metabolismo energético y la recuperación muscular, y un sistema de sabor que no eche por tierra los dos anteriores.
El magnesio es el activo que más valor añade a este tipo de producto. Las formas con mejor absorción son el bisglicinato, el citrato y el malato, muy por delante del óxido de magnesio, que es más barato pero menos aprovechable. En uso diario, la franja práctica se sitúa entre 150 y 400 miligramos por servicio.
Cómo elegir una mezcla sin azúcar que no sepa a agua de mar
El sudor no sabe dulce. Por eso una bebida de hidratación no necesita azúcar para cumplir su función; si el primer ingrediente que aparece es maltodextrina, sacarosa o jarabe de glucosa, estás ante un refresco en polvo, no ante una fórmula de electrolitos.
Aquí está la clave del consumo inteligente: no mires el frontal del envase. Dale la vuelta y lee la tabla nutricional y la lista de ingredientes, que por ley va de mayor a menor cantidad.
La dosis y la forma del magnesio deciden si una mezcla de hidratación te aporta algo o solo convierte el agua en marketing con sabor.
Algunas mezclas disfrazan la falta de minerales con sabores intensos y colorantes. Revisa que el sabor no dependa de un cóctel de edulcorantes artificiales; un ligero toque cítrico o de lima suele hacer el producto más fácil de beber a diario sin empalagar.
Busca magnesio como bisglicinato, citrato o malato, nunca óxido de magnesio como única fuente.
Descarta mezclas cuyo primer ingrediente sea un azúcar o una maltodextrina.
Comprueba que el sabor no dependa de colorantes ni de edulcorantes artificiales en las primeras posiciones.
Prioriza fórmulas con pocos ingredientes y sin rellenos de celulosa o sílice.
📊 La pauta en cifras
Dosis de magnesio útil: de 150 a 400 miligramos por servicio diario, en forma de bisglicinato, citrato o malato.
Sodio y potasio: revisa que aparezcan en cantidades útiles para el equilibrio de líquidos tras sudar, sin que el sodio domine el sabor.
Cuándo y cómo: diluye una dosis en 500 a 750 mililitros de agua y repártela a lo largo de la mañana o alrededor del entrenamiento.
A tener en cuenta: una mezcla no sustituye una alimentación variada; es una herramienta de constancia e hidratación.
La evidencia real del magnesio y cuándo merece la pena el extra
Las revisiones sobre rendimiento y recuperación coinciden en que el magnesio participa en más de 300 reacciones enzimáticas, muchas ligadas al metabolismo energético y a la contracción muscular. En hidratación, su papel es complementario: no sustituye al sodio, pero contribuye a que el sistema funcione con menos desgaste. Puedes ampliar contexto sobre el mineral en su ficha de magnesio.
La letra pequeña de un producto de deporte se parece a la de un suplemento: el valor está en la cantidad de mineral elemental y en la forma química. Si una etiqueta no declara cuántos miligramos de magnesio elemental aporta, difícilmente se puede comparar.
Con todo, conviene mantener el matiz honesto: un polvo de electrolitos no convierte el agua en un atajo de rendimiento. El extra de una bebida bien formulada se nota, sobre todo, en la constancia: mejora la disposición a beber agua, sostiene la hidratación, y facilita la recuperación después del entrenamiento. No es una pieza aislada; suma dentro de una rutina coherente.
Como principio general, la información de este artículo es divulgativa y no sustituye la consulta a un profesional si tu contexto personal lo requiere.
⚡ Rutina de Optimización Diaria
Prepara tu botella a primera hora: añade una dosis de 150 a 400 miligramos de magnesio a 750 mililitros de agua y deja el edulcorante fuera del desayuno.
Úsala como ancla de hidratación: bebe la mitad antes de entrenar y el resto a lo largo de la mañana para mantener el ritmo.
Revisa la letra pequeña antes de repetir compra: confirma que el magnesio sea bisglicinato o citrato y que no haya maltodextrina en las primeras posiciones.
El podcast de Value School sorprende con un contenido que rompe con su línea habitual. En su último vídeo, el canal deja de lado los análisis financieros para compartir una receta de bizcocho de limón que, según explica el propio presentador, su audiencia llevaba tiempo pidiendo. La pieza, breve y distendida, confirma que incluso los proyectos educativos más serios necesitan aire.
La publicación arranca con el saludo del responsable del canal y una declaración de intenciones: se trata de un vídeo ‘muy especial’. La elección del adjetivo no es casual. En un canal centrado en la formación económica, dedicar una pieza completa a la repostería es una decisión editorial llamativa, casi un guiño a los seguidores que llevan años escuchando conceptos de inversión y finanzas personales.
Una receta muy pedida por la comunidad
Durante los primeros minutos, el responsable del canal insiste en que esta receta no nace de una ocurrencia interna, sino de la petición expresa de los seguidores. ‘Me habéis pedido muchísimo’ es la frase con la que justifica el tema. En términos de engagement, responde a una lógica clara: atender demandas concretas de la audiencia suele traducirse en mayor retención, más comentarios y un vínculo más estrecho entre creador y comunidad. Aquí muy pedida no funciona como una simple coletilla, sino como prueba de que el canal mide el pulso a su público.
El plato elegido es un bizcocho de limón. El presentador lo presenta con dos rasgos que funcionan casi como promesa culinaria: esponjosidad y sabor. Ambos atributos son, de hecho, los que cualquier receta casera de repostería persigue, y su mención tan temprana sirve para enganchar al espectador antes de entrar en el paso a paso. No hace falta ser un repostero experto para entender el mensaje: el resultado será blando, cítrico y apetecible.
No hay, al menos en el fragmento difundido, detalles técnicos sobre ingredientes, cantidades o tiempos de cocción. El vídeo se queda en la presentación del plato y en el anuncio del comienzo de la preparación. Es una estrategia de cliffhanger reconocible: mostrar lo suficiente para mantener la atención, sin desvelar todo de una vez. Curiosamente, es la misma técnica narrativa que usan muchos canales de análisis financiero cuando anticipan una conclusión que solo revelan al final.
Una receta que la audiencia llevaba tiempo pidiendo: un bizcocho de limón ‘súper esponjoso y delicioso’, según el propio canal.
— El podcast de Value School
Un giro inesperado en un canal de finanzas
Que un proyecto vinculado a la educación financiera publique contenido culinario llama la atención. Value School es una iniciativa con foco en la formación de inversores y ahorradores, un perfil editorial en el que la repostería no suele tener cabida. Por eso el vídeo funciona como un experimento de diversificación: si funciona, podría abrir la puerta a contenidos más personales, de entretenimiento o simplemente más humanos, sin renunciar al núcleo formativo que define al canal.
A pesar del cambio de registro la audiencia, al menos a juzgar por la propia narrativa del canal, parece haber respondido bien. El hecho de que se trate de una receta ‘muy pedida’ sugiere que parte de la comunidad ya conocía la faceta culinaria del creador o, simplemente, quería verle en un terreno más distendido. La respiración de un proyecto también tiene valor: no todo puede ser análisis, gráficos y gestión patrimonial.
En el ecosistema de creadores, estos desvíos de temática suelen tener doble lectura. Por un lado, humanizan al canal y generan cercanía, algo especialmente útil para un proyecto que quiere llegar a perfiles no expertos. Por otro, pueden confundir al algoritmo y a los suscriptores que buscan únicamente contenido financiero. El equilibrio entre ambas fuerzas determinará si este tipo de piezas se convierte en sección fija o queda como una anécdota simpática.
El factor comunidad en la era del algoritmo
Para el espectador medio, el mensaje de fondo no tiene que ver con el bizcocho en sí, sino con la relación entre creador y comunidad. El canal demuestra que escucha a su audiencia y está dispuesto a probar formatos distintos. En un entorno digital saturado, esa flexibilidad es un activo diferencial. Eso sí, la prueba de fuego será comprobar si el vídeo mantiene cifras de visualización comparables a las de sus análisis financieros.
La pregunta que queda en el aire es si los seguidores de Value School quieren ver más recetas o prefieren que el canal vuelva a su terreno natural. El propio vídeo deja la respuesta abierta, y quizá sea esa ambigüedad la que genere el interés que una simple receta no conseguiría por sí sola.
La OEP de ayuntamientos de Andalucía suma 1.033 plazas de empleo público aprobadas por el Consejo Andaluz de Concertación Local. Las vacantes se reparten entre ayuntamientos, diputaciones y organismos locales de las ocho provincias andaluzas.
No hablamos de una sola convocatoria cerrada, sino de una oferta de empleo público local que se irá desplegando en procesos selectivos por oposición o concurso-oposición durante los próximos meses. Todas las plazas son de acceso libre.
Por qué se aprueban ahora 1.033 plazas de empleo local en Andalucía
El Consejo Andaluz de Concertación Local ha validado la oferta de nuevas vacantes para administraciones locales. Según los boletines oficiales provinciales, los procesos afectan a ayuntamientos, mancomunidades y diputaciones de Almería, Cádiz, Córdoba, Granada, Huelva, Jaén, Málaga y Sevilla.
Buena parte de las bases ya se han publicado. Sin embargo, todas están pendientes de aparecer en el Boletín Oficial del Estado para que el plazo de solicitud quede formalmente abierto. Ese paso es clave: sin publicación estatal no se puede presentar instancia.
La semana del 31 de agosto al 6 de septiembre dejó ejemplos concretos. El Ayuntamiento de Carmona abrió tres bolsas de empleo para educadores, monitores y fisioterapeutas; Écija movió dos bolsas; Linares activó una bolsa de auxiliares administrativos. Además, la Diputación de Sevilla ofertó cuatro plazas de psicólogo y Roquetas de Mar publicó cuatro plazas para el parque móvil de playas.
Más allá de esas posiciones semanales, el grueso de la oferta suma otras 1.012 vacantes pendientes de convocatoria. En total, la OEP local andaluza recoge 1.033 puestos de acceso libre.
La clave no está solo en el número de plazas, sino en seguir la publicación en el BOE: sin ese paso, ninguna base activa su plazo de instancias.
Requisitos para presentarse a las convocatorias de ayuntamientos
No hay una titulación única para toda la OEP de ayuntamientos de Andalucía. Cada ayuntamiento fija en sus bases el nivel académico exigido. Esto obliga a leer cada convocatoria antes de pagar tasas o preparar temario.
Requisitos generales
Nacionalidad española o de un Estado miembro de la Unión Europea, según el TREBEP.
Edad mínima de 16 años y no superar la de jubilación forzosa.
Capacidad funcional para el desempeño de las tareas.
No haber sido separado del servicio público mediante expediente disciplinario.
La titulación concreta aparece en cada base. Para administrativos puede bastar el graduado en ESO; para psicólogo se exige el grado universitario. Monitor de playa no pide lo mismo que electricista.
Cómo es el proceso selectivo y qué temario esperar
Las administraciones locales andaluzas usarán dos formatos: oposición y concurso-oposición. En ambos casos son plazas de acceso libre y no se reservan a promoción interna.
El temario no es común. Un auxiliar administrativo de Andújar estudiará ofimática y derecho local; un policía local de Baza afrontará pruebas físicas, psicotécnicas y supuestos normativos. No hay un único temario: cada corporación decide su programa.
Por eso conviene fijarse en la fecha de publicación de las bases en el BOE. Ese día arranca el plazo de solicitud, que en los procesos locales suele abrir un periodo de alrededor de veinte días hábiles. Quien no lo vigile se queda fuera antes de empezar.
Análisis E-E-A-T: una OEP local con más plazas que gestión
La lectura es clara: la oferta de empleo público local en Andalucía crece, pero la gestión queda atomizada en cientos de expedientes. No hay un portal único que concentre las 1.033 plazas; el aspirante necesita seguir boletines provinciales y el BOE casi semanalmente.
El punto fuerte es la capilaridad. Hay puestos para perfiles con poca titulación, como monitores o auxiliares administrativos, y para técnicos cualificados, como psicólogos. El salario dependerá del grupo de clasificación y del municipio: no es lo mismo un administrativo en una capital que en un municipio pequeño.
El riesgo está en la dispersión. Muchas convocatorias son de una o dos plazas, lo que encarece la preparación y multiplica las tasas. Además, el seguimiento de cada proceso requiere atención constante en corporaciones locales muy pequeñas. Quien prepare una oposición estatal y una local a la vez debe medir los tiempos.
Mi lectura es favorable para perfiles transversales. Si dominas ofimática, derecho local básico y tienes flexibilidad geográfica, las probabilidades reales suben. No es la OEP de la Junta de Andalucía; es la suma de la oportunidad local, y por eso conviene tratar cada ayuntamiento como un proceso distinto.
📨 Cómo presentar la solicitud
La inscripción aún no está abierta; se habilitará tras la publicación de cada convocatoria en el BOE. Mientras tanto, puedes preparar la documentación y vigilar los boletines.
Paso 1: Accede al boletín oficial de tu provincia o al BOE y localiza la convocatoria de tu ayuntamiento.
Paso 2: Descarga las bases íntegras y comprueba la titulación exigida, el temario y la tasa de examen.
Paso 3: Reúne la documentación: DNI, titulación académica y, si hay méritos, los certificados que los acrediten.
Paso 4: Cuando se abra el plazo, abona la tasa de examen indicada y adjunta el justificante a la solicitud.
Paso 5: Presenta la instancia en la sede electrónica del ayuntamiento convocante y guarda el justificante de registro hasta la lista provisional.
📋 Ficha de la Convocatoria
Organismo / País: Consejo Andaluz de Concertación Local y ayuntamientos, diputaciones y organismos locales de Andalucía.
Número de plazas: 1.033 plazas de empleo público local.
Sueldo estimado: Pendiente de publicar en cada base, según grupo de clasificación y municipio.
Fecha límite de inscripción: Pendiente de publicación en el BOE.
Dónde inscribirse: Boletín oficial provincial, BOE y sede electrónica del ayuntamiento correspondiente.
Buscar piso de alquiler en Madrid se ha convertido en un ejercicio de resistencia: la renta media cerró 2025 en 22,7 euros por metro cuadrado, según Idealista. Lejos de ese promedio, los distritos del sur y del este mantienen precios que rondan los 16 o 17 euros, con algunos barrios por debajo. La diferencia, en una vivienda de 70 metros, supone varios cientos de euros al mes. No son zonas residuales: suman cientos de miles de residentes, tienen Metro y Cercanías, comercio activo y, en varios casos, amplias zonas verdes. Son la alternativa para vivir en Madrid sin destinar medio sueldo a la vivienda.
Para elaborar esta lista se han combinado dos fuentes: las estadísticas de los principales portales inmobiliarios y el estudio de la OCU publicado en septiembre de 2025, que identifica los barrios con rentas más bajas de Madrid. Todos los distritos elegidos quedan por debajo de la media municipal de 22,7 euros por metro cuadrado, y varios no llegan a 17. El precio, sin embargo, no ha sido el único criterio: también se ha valorado que la oferta sea variada, que la conexión con el centro sea razonable y que la zona tenga vida propia. Las cifras son orientativas y conviene contrastarlas antes de empezar a visitar pisos.
Puente de Vallecas: el bien conectado
Puente de Vallecas sigue siendo uno de los distritos con rentas más contenidas de la capital, aunque el matiz importa. En pleno verano de 2025 era uno de los únicos tres distritos de Madrid —junto a Villaverde y Usera— que aún cotizaban por debajo de su propio récord de la burbuja de 2008, con un alquiler medio de 17,7 €/m². A comienzos de 2026 los portales sitúan la renta media en torno a los 1.160 € al mes, unos 400 € menos que la media regional, que ya ronda los 1.550 €; y en subbarrios como Entrevías o Portazgo todavía se anuncian pisos por debajo de los 1.000 € mensuales. La advertencia es que ese colchón se encoge: el distrito encabeza las subidas interanuales de Madrid, con alzas que se acercan al 20 %, y el metro cuadrado ronda ya los 20 €. Sigue siendo, no obstante, una de las puertas de entrada más realistas para vivir dentro de la M-30.
Su gran baza es una conectividad difícil de igualar en esa horquilla de precios. La línea 1 de Metro, que llegó al barrio en 1923, lo vertebra con media docena de estaciones a lo largo de la avenida de la Albufera —de Puente de Vallecas a Miguel Hernández— y deja Atocha a unos cinco minutos y Sol a un cuarto de hora. A esa columna se suman las paradas de Cercanías de El Pozo y Asamblea de Madrid-Entrevías, que enlazan con la red regional, y una malla de autobuses EMT con servicio nocturno. El resultado: desde un barrio con fuerte vida vecinal y precios de otro tiempo se llega al Retiro, a la estación de AVE o al aeropuerto sin transbordos que duelan, y con la A-3 a la puerta para quien prefiera el coche. Por eso es la alternativa sensata para quien no quiere renunciar a Madrid, solo a pagar de más.
Carabanchel: el gigante con variedad
Carabanchel es el gigante del sur de Madrid y, a la vez, uno de los últimos refugios del alquiler asequible. Es el distrito más poblado de la capital, con más de un cuarto de millón de habitantes repartidos en siete barrios, y aun así la OCU lo colocaba en 2025 entre las zonas más baratas para arrendar: en Puerta Bonita, un piso de 90 metros en buen estado y con ascensor salía por unos 1.028 euros al mes, una cifra que en distritos como Chamberí no cubre ni un estudio. Esa contención tiene raíces históricas: barrio obrero del sur, escasa presión turística, mucha vivienda social y un parque edificado envejecido y poco rehabilitado, el precio que se paga por seguir teniendo rentas por debajo de la media.
Dentro de ese gigante hay tantas realidades como barrios, y eso permite jugar con el presupuesto. Opañel y Vista Alegre, en el norte, enganchados a las líneas 5 y 6 de metro y a la calle General Ricardos, son los más caros y los que más se parecen al centro; Comillas roza Madrid Río; y hacia el sur, Abrantes, Buenavista o Carabanchel Alto bajan las rentas: Fotocasa llegó a situar Abrantes en torno a los 15,8 euros el metro cuadrado, la zona más barata del distrito en términos absolutos. La mezcla urbana acompaña: bloques de realojo de los sesenta, colonias como la de la Prensa, casas bajas junto a la pradera de San Isidro y promociones nuevas como el barrio de la Peseta. Eso sí, la ventana se estrecha: Carabanchel ha registrado subidas de dos dígitos, en torno al 18% anual, porque es el primer lugar al que mira quien ya no puede pagar el centro.
Usera: el mosaico multicultural junto al río
Usera sigue siendo uno de los últimos reductos asequibles dentro de la capital, y los datos lo confirman. Según el estudio de la OCU publicado en septiembre de 2025, el distrito aporta tres de los siete barrios de Madrid donde aún se alquila por menos de 1.000 euros al mes: Orcasitas, con una renta media de 885 euros para un piso de 90 metros; Zofío, en torno a los 900; y San Fermín, cerca de los 976. Además, Idealista situaba en julio de 2025 el alquiler medio de Usera en 18,4 euros por metro cuadrado, uno de los únicos tres distritos de la ciudad que siguen por debajo del máximo que alcanzaron en 2007, antes del estallido de la burbuja. La advertencia, eso sí, está en el «todavía»: el precio ha subido cerca de un 50% desde 2023 y ronda ya los 19 euros por metro cuadrado, así que la ventana para instalarse sin arruinarse sigue abierta, pero no se puede dar por eterna.
Lo que hace singular a Usera es que ese precio no exige renunciar a la vida de barrio, sino todo lo contrario. Es el Chinatown madrileño, la mayor concentración de población de origen chino de España, que convive con una nutrida comunidad latinoamericana y con vecinos de toda la vida: el resultado es un mosaico de mercados, comercio y gastronomía asiática y latina difícil de igualar en el resto de la ciudad. Y el río ha dejado de ser una barrera: en enero de 2026 se estrenó un itinerario peatonal de kilómetro y medio, con proverbios grabados en el pavimento, un dragón de 19 metros como parque infantil y futuros arcos chinos, que une la plaza del Hidrógeno con Madrid Río y, a través del Manzanares, con el centro. Con la línea 6 de metro y Cercanías a unos veinte minutos de Sol, quien llegue antes probablemente pague menos que quien llegue después.
San Blas-Canillejas: el tranquilo bien abastecido
San Blas-Canillejas sigue siendo uno de los rincones del este de Madrid donde el alquiler rinde más. Los portales inmobiliarios sitúan la renta media del distrito en torno a 16-18 euros por metro cuadrado, frente a los más de 22 de la media de la capital, y un piso de dos habitaciones se mueve entre 1.100 y 1.300 euros al mes, alrededor de un 25% por debajo de la ciudad. El margen, eso sí, se estrecha: en 2025 fue una de las zonas donde más subió el arrendamiento en Madrid, con incrementos de entre el 10% y el 13% según Idealista, y una habitación que hace un par de años costaba poco más de 400 euros ya ronda los 539. La presión inmobiliaria avanza, pero aquí todavía se llega antes que en los distritos del centro y del noreste, y con más metros por el mismo dinero.
Lo que completa la ecuación es una vida de barrio que en la almendra central ya escasea. El distrito, de unos 170.000 habitantes repartidos en ocho barrios, conserva un ritmo tranquilo y familiar: Canillejas, el núcleo histórico, mantiene casas bajas con aire de pueblo, y las plazas y calles de El Salvador, Rosas o Simancas guardan ese ambiente de comunidad que buscan las familias. Y está bien abastecido: metro en las líneas 2, 5 y 7, decenas de autobuses, salidas directas a la A-2 y la M-40 y el aeropuerto a un cuarto de hora; supermercados, farmacias, colegios y centros de salud por encima de la media municipal; tres centros comerciales, el estadio Metropolitano al lado y pulmones como la Quinta de los Molinos, más de veinte hectáreas declaradas Bien de Interés Cultural en 2025. Barato por ahora, y con lo necesario a pie de casa.
Moratalaz: el secreto para familias
Que Moratalaz sea el secreto mejor guardado para alquilar en familia se explica con un dato: Pavones, uno de sus seis barrios, es el más barato de todo Madrid, con una renta media de 810 euros al mes para un piso de 90 metros cuadrados en buen estado y con ascensor, según el último análisis de la OCU. Fontarrón, también en el distrito, ronda los 1.027 euros. En el conjunto de Moratalaz, el alquiler cerró 2025 en unos 15,87 euros por metro cuadrado, frente a una media de la capital que ronda los 22 euros; esa distancia se nota incluso en el mercado de habitaciones, donde una cama cuesta aquí unos 487 euros mensuales por los 608 de media madrileña. Eso sí, el margen se estrecha: el distrito es uno de los que más está subiendo, y buena parte de su parque inmobiliario, levantado entre los años sesenta y setenta, es antiguo y pide reforma.
El precio, además, no se paga en calidad de vida, que es justo donde Moratalaz rinde como opción familiar. Cerca del 20% del suelo del distrito es zona verde, con el parque de la Cuña Verde de O’Donnell, de más de 30 hectáreas, como pulmón, y un rosario de parques menores, pistas deportivas y centros municipales que convierten el ocio en un plan sin salir del barrio. El urbanismo de bloques dejó pisos amplios de tres dormitorios, a menudo con zonas comunes ajardinadas, y una red consolidada de colegios, ambulatorios, supermercados y comercio de proximidad. A unos veinte minutos del centro por la línea 9 de metro o la A-3, y sin la presión turística que desborda otros distritos, conserva ese ambiente tranquilo y de vecindario de toda la vida que las familias, y sobre todo los que se independizan con hijos pequeños, ya no encuentran en zonas como Retiro o Chamberí a un precio razonable.
Villaverde: el más asequible para ahorrar
Villaverde es el distrito donde más se nota el respiro en el bolsillo: Idealista cerraba 2025 con una renta media de 16,1 €/m², la más baja de la capital, frente a los 22,7 €/m² de la ciudad. El último estudio de la OCU, que compara un piso usado de 90 m² con ascensor en 114 barrios madrileños, sitúa a San Andrés como el segundo barrio más barato de Madrid, con 815 €/mes, solo por detrás de Pavones (810 €), y a Los Rosales, también en el distrito, en cuarta posición con 884 €. Además, Villaverde es uno de los únicos tres distritos que siguen por debajo de sus máximos de la burbuja de 2008: en julio de 2025 el metro cuadrado costaba 15,7 €, un 8,5% menos que en febrero de ese año. Y mientras el alquiler madrileño subió un 11,2% interanual en el tercer trimestre, aquí lo hizo apenas un 0,3%, lo que convierte al distrito en una de las pocas zonas donde la renta no se come el margen de ahorro.
Que sea el más económico no significa renunciar a todo lo demás. La Línea 3 de metro llega hasta Villaverde Alto y, desde abril de 2025, su prolongación hasta El Casar enlaza con MetroSur y con la Cercanías C-3, dejando la Puerta del Sol a unos 35 minutos. El distrito concentra además buena parte del esfuerzo municipal en vivienda asequible: la EMVS estrenó en mayo la promoción Ingenieros 1, en Ciudad de los Ángeles, con 120 pisos a una renta media de unos 500 € y el compromiso de que ningún inquilino pague más del 30% de sus ingresos; dos meses después se entregaron las primeras 125 viviendas del ámbito Parque Central de Ingenieros desde 663 €/mes. Villaverde acoge cuatro de las 25 parcelas cedidas por el Ayuntamiento para levantar 2.134 pisos protegidos en la ciudad, una apuesta que apunta a que este sur no se conforma con ser barato, sino que prepara el relevo para no dejar de serlo.
Villa de Vallecas: el futuro barrio de alquileres nuevos
Villa de Vallecas sigue siendo uno de los distritos donde más barato resulta alquilar en Madrid. Al cierre de 2025, el metro cuadrado se pagaba a unos 16,5 euros, frente a los 22,7 euros de media de la capital, y solo Villaverde, Vicálvaro o Barajas presentaban cifras algo menores. La diferencia con esos distritos está en el parque: buena parte de la oferta es obra nueva en el Ensanche, con zonas verdes y la conexión de la Línea 1 de metro hacia el centro, por lo que el salto de precio no viene acompañado de una pérdida equivalente en calidad de vida. La ventana, eso sí, se está estrechando: en enero de 2026 el alquiler subió un 4,5% en un solo mes, el mayor repunte de toda la ciudad, y acumula un encarecimiento interanual del 15,2% hasta los 17,3 euros/m². Un piso de 70 metros ronda ya los 1.200 euros al mes: lejos de ser barato, pero todavía muy por debajo de lo que se paga en buena parte de la capital.
Lo que hace especial a Villa de Vallecas es que el alquiler asequible no depende solo del mercado libre. La Empresa Municipal de la Vivienda (EMVS) ha terminado en el Ensanche la promoción Vallecas 62, un centenar de pisos de dos a cuatro dormitorios cuya renta nunca superará el 30% de los ingresos de la unidad familiar y a los que pueden optar hogares con hasta 3,5 veces el IPREM: una pareja con dos hijos podría entrar con unos 44.000 euros brutos anuales. El proyecto, de unos 25 millones de euros con fondos europeos Next Generation, es solo una pieza del plan municipal en el distrito, donde EMVS ha acumulado cuatro promociones con 310 viviendas. A ello se suman la regeneración de La Rosilla, con cerca de 300 alquileres asequibles cuyas rentas oscilan entre 100 y 600 euros mensuales, y proyectos privados como las 46 viviendas protegidas que Vía Ágora prevé levantar en la calle Entrepeñas.
Ayudar a un familiar con una transferencia de más de 3.000 euros no es ilegal, pero sí activa un mecanismo silencioso que muchas familias españolas desconocen. Los bancos están obligados a informar a Hacienda de cualquier movimiento igual o superior a esa cifra, y a partir de ahí el cruce de datos con tu declaración de la renta hace el resto.
No se trata de una persecución a las familias que se ayudan entre sí, algo tan habitual como pagar la entrada de un piso a un hijo o echar una mano a un hermano en apuros. Se trata de que, si esa ayuda encaja jurídicamente como una donación y no la declaras, la sanción puede ser considerablemente más dolorosa que el propio trámite que la evita.
Por qué Hacienda vigila las transferencias entre un familiar y otro
El primer filtro no lo pone Hacienda, lo pone tu banco. Cualquier movimiento en efectivo desde 3.000 euros, ya sea ingreso o retirada, se comunica de oficio a la Agencia Tributaria, y los billetes de 500 euros se reportan siempre, sea cual sea la cantidad. Eso no convierte la operación en sospechosa por sí sola, simplemente queda registrada y disponible para cruzarla con tus datos fiscales del año.
El segundo filtro, el que de verdad importa, es la naturaleza del dinero. No es lo mismo repartir gastos con un familiar o devolver un préstamo que regalar dinero sin más. La ley no distingue por cariño, distingue por operación, y ahí es donde muchas familias se equivocan sin mala intención.
Donación, préstamo o regalo: la diferencia que te ahorra un disgusto
En primer lugar, conviene tener claro qué tipo de movimiento estás haciendo, porque cada uno tributa de forma distinta. Si el dinero que transfieres a un familiar no tiene vuelta atrás, Hacienda lo trata como una donación y exige declararla mediante el Modelo 651, el formulario específico para adquisiciones «inter vivos» gestionado por cada comunidad autónoma.
Si en cambio se trata de un préstamo real, con fecha, importe y plazo de devolución, la vía es otra: el Modelo 600, que declara la operación como exenta pero exige un contrato por escrito. El problema surge cuando ese préstamo no se documenta y nunca llega a devolverse, porque entonces deja de ser un préstamo a ojos de la ley.
El trámite paso a paso para no llevarte un susto
Si has hecho o vas a hacer una donación a un familiar por encima de ese umbral, el reloj empieza a correr. Tienes 30 días hábiles desde la transferencia para presentar el modelo 651 ante la comunidad autónoma donde resida quien recibe el dinero, no donde vive quien lo envía. Este detalle cambia bastante la cuenta final, porque cada región aplica sus propias bonificaciones.
La buena noticia es que en comunidades como Madrid, Andalucía, Galicia o Cantabria la bonificación entre padres e hijos puede llegar al 99%, lo que en la práctica significa pagar prácticamente nada. En Asturias o Castilla y León la factura sube bastante más, especialmente en donaciones que superan los 150.000 euros, así que conviene revisar la normativa autonómica antes de dar por hecho que «no pasa nada».
Cuánto puedes pagar si no lo declaras a tiempo
Aquí es donde conviene prestar atención de verdad. Si Hacienda detecta una donación no declarada, la sanción parte del 50% de la cuota que deberías haber ingresado y puede escalar hasta el 150% si se aprecia ocultación, a lo que se suman los intereses de demora acumulados desde que venció el plazo. No es una multa simbólica: en donaciones de varios miles de euros, la penalización puede rondar fácilmente los tres dígitos altos o incluso superar los mil euros.
El error más repetido, y el que más recargos genera, es confundir un préstamo familiar con una donación encubierta. Un padre presta 50.000 euros a un hijo para la entrada de un piso, no firman nada, no fijan plazo, y el dinero nunca se devuelve. Para Hacienda eso es una donación, y suele detectarlo precisamente al cruzar la compra de la vivienda con los movimientos bancarios previos.
Para que un préstamo aguante una inspección hacen falta tres cosas:
Un contrato escrito con fechas, importe y condiciones de devolución claras.
La presentación del Modelo 600 ante la comunidad autónoma correspondiente, un trámite gratuito.
Devoluciones reales y trazables, preferiblemente por transferencia bancaria con un concepto explícito como «devolución préstamo».
Sin estos tres requisitos, cualquier inspector puede reclasificar el préstamo como donación y aplicar la sanción correspondiente. Vale la pena dedicar una mañana a formalizarlo bien; cuesta muy poco comparado con lo que puede llegar a costar un error de este tipo años después.
Lo que viene: más control, pero también más margen para hacerlo bien
La tendencia para los próximos meses apunta a un refuerzo aún mayor del cruce de datos entre bancos, notarías y la Agencia Tributaria, especialmente cuando de por medio hay compra de vivienda. Esto no significa que ayudar a la familia se vuelva más difícil, sino que hacerlo con papeles en regla dejará de ser opcional para convertirse en la norma.
La parte positiva es que el trámite, una vez que lo conoces, es sencillo y en muchos casos gratuito o casi gratuito gracias a las bonificaciones autonómicas. Si vas a transferir una cantidad relevante a un familiar este mes, el consejo más práctico sigue siendo el mismo: documenta bien la operación desde el primer día y evita que un gesto de cariño se convierta, meses después, en un problema con Hacienda.
El Corte Inglés vuelve a mover ficha en la sección de electrodomésticos de cocina y esta vez el protagonista es un modelo que muchos usuarios llevaban meses vigilando. La Cosori Premium II Chef Edition ha bajado de los 129 euros habituales a 84,15 euros dentro de las Ofertas Límite de la cadena, un movimiento que no pasa desapercibido para quienes cocinan a diario sin depender de las frituras clásicas.
No es la primera vez que este modelo protagoniza una rebaja notable, pero sí una de las más agresivas registradas en los últimos meses. El descuento roza el 35% y coloca al aparato en un rango de precio que hasta hace poco solo se veía en modelos de gama más básica.
El Corte Inglés dispara el descuento de su freidora más buscada
La cifra final, 84,15 euros, convierte a esta freidora en una de las opciones más competitivas del catálogo de El Corte Inglés en electrodomésticos de cocina pequeños. El precio oficial, fijado en 129 euros, se mantiene vigente en la ficha del producto fuera de esta promoción puntual, por lo que el ahorro real ronda los 45 euros.
Quien haya seguido de cerca este tipo de ofertas sabrá que las Ofertas Límite de la cadena suelen tener ventanas de tiempo cortas y stock reducido. No es infrecuente que el precio vuelva a subir en cuestión de días, así que conviene no dar por hecho que la disponibilidad se mantendrá durante semanas.
Por qué esta freidora se ha convertido en un básico de cocina
El Corte Inglés ha apostado fuerte por ampliar su catálogo de pequeño electrodoméstico saludable, y la freidora de aire se ha convertido en uno de los productos estrella de esa estrategia. La cadena lleva años reforzando su oferta online y física en este segmento, consciente de que el hábito de cocinar sin aceites abundantes ya no es una moda pasajera, sino una costumbre asentada en miles de hogares españoles.
La Cosori Premium II Chef Edition destaca precisamente por resolver una de las quejas más habituales de las primeras generaciones de estos aparatos: la falta de potencia real. Con 1.700 W y hasta 205 grados de temperatura máxima, permite terminar recetas de pollo o pescado en menos tiempo del que muchos usuarios estaban acostumbrados con modelos anteriores.
Ficha técnica que explica el éxito del modelo
Con una capacidad de 6,2 litros, este modelo está pensado para familias de tamaño medio o grande, algo que no siempre resuelven bien las freidoras de aire más compactas del mercado. La cubeta permite preparar cantidades generosas sin tener que hacer dos o tres tandas seguidas, uno de los inconvenientes más citados por quienes usan modelos de menor volumen.
El sistema Air Crisp, presente en toda la gama Cosori, es el que permite reducir hasta un 85% la grasa empleada respecto a una fritura tradicional. A esto se suma una circulación de aire de 360 grados que, según explican varios usuarios, evita el problema clásico de que unas piezas queden más doradas que otras dentro de la misma cesta.
Doce funciones pensadas para no complicarse la vida
El aparato incorpora 12 funciones preestablecidas que cubren desde bistec y pollo hasta mariscos o patatas fritas, lo que en la práctica significa no tener que andar calculando tiempos y temperaturas cada vez que se cocina algo distinto. Para quien empieza con este tipo de electrodomésticos, esa automatización marca la diferencia entre usarlo a diario o dejarlo arrinconado tras la primera semana.
La pantalla inclinada es otro de los detalles que los usuarios más veteranos valoran, ya que evita tener que agacharse para comprobar el estado de la cocción, algo que en modelos más antiguos resultaba bastante incómodo si el aparato estaba colocado en una zona baja de la encimera.
Recordatorio de agitado automático para cocción homogénea
Función de apagado silencioso para no interrumpir conversaciones o llamadas
Revestimiento antiadherente libre de BPA y PFOA
Libro de recetas incluido con decenas de propuestas para sacarle partido desde el primer día
Lo que viene para las freidoras de aire en los próximos meses
El mercado de pequeño electrodoméstico saludable sigue en expansión, y todo apunta a que 2026 será el año en que las marcas compitan más por capacidad y automatización que por precio de entrada. Los fabricantes ya están mostrando modelos con doble cesta y control por aplicación móvil, aunque los precios de estas versiones más avanzadas todavía están lejos de resultar accesibles para el gran público.
Mientras esa siguiente generación termina de aterrizar en España, aprovechar rebajas como esta de El Corte Inglés sigue siendo la vía más razonable para hacerse con un modelo de gama alta sin pagar el precio íntegro. Si la cocina saludable forma parte de los planes de la casa, este es de esos momentos en los que esperar puede salir más caro que decidirse.
Usar la química cerebral del liderazgo no es una moda de coach: la felicidad laboral eleva la productividad un 13%, según un estudio de la Universidad de Oxford. Para un founder, diseñar momentos de progreso, reconocimiento y conexión cuesta cero euros, pero exige repetir rituales cada semana.
La revista Fast Company recoge un marco que conecta el bienestar laboral con cuatro sustancias: dopamina, serotonina, oxitocina y endorfinas. La parte práctica no es farmacéutica, sino conductual.
La química cerebral que explica la productividad
Vamos a los números. El estudio de la Universidad de Oxford de 2019 vinculó la felicidad con un rendimiento un 13% superior. La cifra cambia el argumento: cuidar el estado emocional no es un extra, es una palanca directa de resultado.
Los departamentos de recursos humanos han respondido con beneficios, flexibilidad y programas de bienestar. El problema es que esas acciones llegan tarde cuando el equipo ya se ha apagado. La neurociencia ofrece otro punto de entrada: lo que ocurre en la reunión semanal.
El marco de Fast Company distingue cuatro experiencias que el líder puede influir: progreso, reconocimiento, conexión y diversión. Cada una activa un sistema químico distinto. La ventaja de este enfoque es que no espera a un plan de empresa; puedes ponerlo en marcha en un par de reuniones.
La química del bienestar no se compra con beneficios caros: se diseña en los rituales que el líder repite cada semana.
Dopamina, oxitocina y serotonina: el manual para líderes
Las cinco palancas que propone el artículo combinan progreso, reconocimiento, vínculo social y diversión. No requieren presupuesto, pero sí constancia. La metodología OKR encaja especialmente bien con la primera palanca.
El mismo esquema funciona en un obrador de chocolate artesanal o en un comercio físico. Cerrar el día con una victoria compartida y un agradecimiento rotatorio retiene más a un equipo que diez carteles de ‘somos familia’. La lógica es la misma: la química no entiende de sectores.
📦 Caso de estudio: Oxford y el 13% de felicidad productiva
El reto: Medir si la felicidad laboral mejora el rendimiento real.
La jugada: Comparar la productividad de trabajadores con distinto bienestar emocional.
El resultado: Un 13% más de productividad cuando la felicidad es mayor.
La lección: El bienestar no es cosmética; es una palanca de output, no solo un beneficio de recursos humanos.
Microvictorias para disparar la dopamina
La dopamina premia el avance. Diseñar pequeñas victorias semanales —una reunión cerrada, un plazo cumplido, un problema recurrente resuelto— mantiene la motivación. Puedes crear un #GananciaDeLaSemana en Slack o abrir cada reunión general con una victoria concreta. Las aceleradoras como Y Combinator usan una lógica parecida: medir progreso semanal para no dejar morir la tracción.
El canal #GananciaDeLaSemana no es un extra para equipos remotos: sustituye al pasillo de oficina donde el progreso se comentaba de forma informal. Sin esa visibilidad, la dopamina se pierde en la distancia.
Microvictorias, no promesas.
Gratitud como rutina de serotonina
La serotonina regula el estado de ánimo. Un agradecimiento sincero cambia la textura del día y refuerza conductas. Añadir 90 segundos de agradecimientos al final de cada reunión o crear un canal de reconocimiento público activa esa química. La repetición convierte la gratitud en cultura y no en sobreactuación.
Rituales de conexión para la oxitocina
La oxitocina fortalece el vínculo. Arrancar una reunión con una pregunta personal breve, mantener comidas de equipo o participar en una actividad de voluntariado crea conexiones que el día a día no genera. La clave no es la duración del ritual, sino la constancia. Steve Jobs hacía caminatas individuales para conversar mejor: conectaba el movimiento con la claridad.
Los rituales funcionan si se repiten.
Diversión que activa endorfinas
Las endorfinas se liberan con la risa y el movimiento. Un paseo andando, una pausa de cinco minutos en un offsite o una tradición ligera en cumpleaños generan recuerdos y relajan la cultura. No todo el mundo conecta igual con el juego, pero la versión correcta se integra sin forzar y devuelve al equipo una energía que contagia.
Y la risa sigue siendo gratis.
Modelar conducta y contar historias
El líder fija la norma con lo que repite, premia y celebra. Compartir historias de impacto convierte una victoria puntual en un relato que da sentido al trabajo. La cultura se construye en momentos concretos: una victoria notada, un agradecimiento expresado, una carcajada compartida.
Lo que la neurociencia no sustituye: criterio, cifras y trabajo real
Hay que decirlo sin esnobismo: la química cerebral es una palanca, no una solución. Si el proyecto no cierra rondas, si los unit economics no aguantan o si el liderazgo evita conversaciones difíciles, ningún ritual de gratitud salva la empresa. La evidencia de Oxford muestra una correlación del 13% de productividad, no una fórmula mágica que rescata culturas rotas. De hecho, la inyección de endorfinas puede tapar temporalmente un problema de fondo si el equipo confunde diversión con evasión. La lección para un founder es quirúrgica: usa la dopamina para marcar progreso, la serotonina para reconocerlo, la oxitocina para mantener la confianza y las endorfinas para aliviar la tensión. Luego exige resultado, da feedback y corta lo que no funciona. El cerebro responde al refuerzo, pero el mercado responde a los números. Lo he visto repetirse en equipos que celebran rápido y miden tarde.
El CEO no debe convertirse en animador de fiestas. Si celebra sin exigir, el equipo lee que el listón ha bajado. Lo que funciona es el refuerzo contingente: vitorea el avance real, no el esfuerzo sin resultado.
La química no sustituye al criterio.
🚀 Hoja de Ruta para Emprender
Diseña una microvictoria semanal: cierra cada viernes nombrando el avance que hunde la semana; apóyate en Slack o en la reunión general.
Instala 90 segundos de gratitud: rota quién agradece y exige que nombre la conducta concreta, no solo el elogio.
Arranca reuniones con conexión: pregunta algo breve de la vida personal o comparte una victoria profesional; la constancia supera a la duración.
Revisa tu propio comportamiento: celebra en público solo lo que quieres ver repetido y comparte historias de impacto con datos reales.
Con los resultados del segundo trimestre de BBVA, CaixaBank, Santander y Unicaja ya analizados y asimilados por parte de los directivos y los analistas, los ojos ya están puestos en el tercer trimestre. Si bien BBVA fue el destacado actor del segundo trimestre, ganando cuota de mercado interanual tanto en préstamos como en depósitos. Por su parte, CaixaBank y Banco Santander también mostraron un fuerte impulso comercial en préstamos y ganaron cuota de mercado interanual.
En este sentido, los expertos de Citi han querido arrancar el mes de septiembre actualizando las tendencias de cuota de mercado de los bancos españoles con los resultados del segundo trimestre ya publicados durante las últimas semanas de julio. Asimismo, también han querido actualizar los datos del sistema del BCE para España a partir de julio de 2026, donde se muestran una serie de tendencias sólidas, aunque con cierta moderación en el crecimiento de los depósitos a la vista de los hogares.
Tal y como expresan los analistas de Citi, «en particular,CaixaBank opera en línea con sus pares nacionales a pesar de las tendencias de crecimiento superiores y la sensibilidad a las tasas, y creemos que debería tener una valoración premium. Por el contrario, consideramos que la valoración de Unicaja se mueve en 13 veces P/E como exigente, particularmente dado el impulso comercial más débil».
Oficina de Caixabank. Fuente: Agencias
El impulso comercial de CaixaBank, BBVA, Unicaja y Banco Santander
En este contexto, a nivel sistémico, el total de los préstamos a clientes experimentó durante el segundo trimestre de 2026 un crecimiento subyacente interanual cercano al 4%. Concretamente, CaixaBank fue la entidad bancaria que se coronó como la compañía con mayor ganancia absoluta y relativa de cuota de mercado, impulsando así su posición en aproximadamente 90 puntos básicos interanuales.
Por el contrario, entidades como Bankinter, Banco Sabadell y Unicaja mantuvieron una cuota de mercado mayoritariamente estable en cuanto al segmento de préstamos. Al desglosar por segmentos, CaixaBank demostró una superioridad operativa indiscutible al ser el único banco que consiguió así expandir de forma ininterrumpida su cuota en los tres grandes pilares crediticios, que son las hipotecas residenciales, los préstamos al consumo y la financiación a corporaciones y pymes.
«CaixaBank mostró las mayores ganancias de cuota de mercado, a unos 30 puntos básicos interanuales en el segundo trimestre de 2026. Otros bancos perdieron o mantuvieron su cuota de mercado interanual».
Citi
No obstante, los analistas de Citi han querido remarcar la clave de préstamos y de depósitos. «Mientras el volumen total de préstamos crece a un ritmo de medio dígito impulsado por el segmento corporativo y pymes, donde CaixaBank creció un notable 10% interanual, y en Banco Santander un 8%. Si bien los depósitos totales del sistema avanzan a un ritmo del 6% interanual, destacando el extraordinario desempeño de BBVA con un incremento de 20.000 millones de euros y una ganancia de cuota de 50 puntos básicos«.
Siguiendo esta línea, en cuanto a las hipotecas residenciales, en términos porcentuales, CaixaBank mostró un mayor crecimiento en hipotecas residenciales en el segundo trimestre de 2026 con un 5%. Pero, por otro lado, los analistas estiman que los volúmenes hipotecarios de Bankinter mostraron una pequeña disminución interanual en ese mismo período. En millones de euros, CaixaBank mostró un crecimiento superior al de sus pares, en 6.000 millones de euros interanual.
Fuente: Bankinter
Las divergencias de valoración en el mercado para los bancos
Desde finales de febrero de 2026, las tasas de interés del mercado han registrado un incremento estimado entre 50 y 80 puntos básicos, impulsando las cotizaciones bursátiles de la banca española entre un 18% y un 37%. No obstante, se observa una paradoja analítica. Aquellas franquicias con mayor sensibilidad a los tipos de interés y un impulso comercial superior, como es el caso paradigmático de CaixaBank, no han superado el rendimiento de sus comparables nacionales en la medida que cabría esperar por sus fundamentales.
Para los analistas de Citi Research, esta desconexión entre la capacidad generadora de beneficios y el comportamiento en bolsa abre una oportunidad clara de revisión de múltiplos. La divergencia de valoración dentro del sector es hoy más evidente que nunca. Por un lado, Unicaja cotiza a un múltiplo P/E estimado para 2028 de aproximadamente 13 veces, lo que representa una prima del 8% frente al promedio de sus pares nacionales.
Fuente: Unicaja.
Esta valoración resulta particularmente exigente si se contrasta con su impulso comercial más moderado y su menor dinamismo en cuota de mercado. Por otro lado, CaixaBank opera estrictamente en línea con el promedio de sus pares a pesar de presentar métricas de crecimiento superiores y un perfil de sensibilidad a tasas altamente favorable. «Esta brecha de valoración carece de justificación operativa sólida, lo que refuerza una recomendación de compra generalizada para el sector, exceptuando a Sabadell y Unicaja, que conservan una calificación neutral», añaden desde Citi.
De cara a los próximos trimestres, las entidades bancarias prevén que las «betas de depósitos se mantengan estables o incluso desciendan marginalmente», expresan los analistas de Citi. Todo ello dibuja un panorama de solidez financiera que exige a los equipos directivos una estrategia comercial muy precisa, orientada a la fidelización mediante cuentas digitales competitivas y una optimización constante del margen de intereses.
Las filtraciones de Leire Díez alcanzan secretos de Telefónica e Indra que Moncloa conocía. Las anotaciones manuscritas de la ex fontanera del PSOE, requisadas por la UCO, contienen datos sensibles sobre tres cotizadas y trasladan el caso al perímetro de la CNMV.
Los cuadernos refuerzan la tesis de que la ex fontanera manejaba información confidencial. En los corrillos del Ibex, la sospecha ya no es si las notas eran meras ocurrencias, sino si llegaron a cumplir los estándares de la información privilegiada que vigila el organismo supervisor.
La revelación, adelantada por Vozpópuli el pasado viernes, apunta a movimientos empresariales de calado. No se trata de rumores difusos: las anotaciones describen operaciones societarias en curso o en fase de diseño, con un radio de conocimiento limitado a la cúpula empresarial y al Gobierno.
La investigación judicial deberá determinar si Leire Díez tenía acceso a más información de la que plasmó en sus cuadernos. Por ahora, el mercado se hace una pregunta aún más incómoda: si los datos no provinieron de las propias compañías, sólo pudieron salir de intermediarios bien conectados o de Moncloa.
El salto de las notas a la categoría de información privilegiada
La terminología no es casual. La CNMV considera información privilegiada aquella que, de hacerse pública, podría influir de forma apreciable en la cotización de un valor. Las anotaciones de Díez mencionan tres cotizadas: Telefónica, Indra y Prisa.
En los corrillos bursátiles se da por hecho que la ex fontanera no tenía acceso directo a las cúpulas de las compañías aludidas. Ni Marc Murtra, que presidió Telefónica y hoy lidera Indra, ni Joseph Oughurlian, al frente de Prisa, se habrían reunido jamás con ella. La fuente de los datos, por tanto, apunta a dos vías: intermediarios bien conectados o La Moncloa.
Las anotaciones no describen rumores de pasillo, sino operaciones societarias concretas de compañías cotizadas con un radio de conocimiento restringido a la cúpula y a Moncloa.
Las tres cotizadas que centran las anotaciones
Los documentos describen tres frentes empresariales con denominador común: el refuerzo de la influencia del Gobierno en cotizadas estratégicas.
Telefónica: Moncloa habría barajado que la operadora absorbiera Indra o parte de sus activos, después de que la SEPI elevara su peso accionarial en ambas compañías. Las notas también aluden a los relevos de José María Álvarez-Pallete y de Ángel Escribano.
Indra: La compra de Hispasat aparece como una palanca para forzar la salida de Oughurlian de la tecnológica. La operación acabó materializándose, aunque el inversor mantuvo intacta su posición en Indra.
Prisa: Las anotaciones detallan presiones para descabalgar a Oughurlian de la presidencia del grupo. Mencionan el papel de José Miguel Contreras y de accionistas afines como Adolfo Utor, dueño de Baleària, o Diego Prieto.
Díez también dejó por escrito un pacto entre Oughurlian y Pedro Sánchez para influir en la línea editorial de Prisa. ‘Joseph llegó a un acuerdo con P.S.’, anotó en una de sus páginas. Ese pacto implicaba, supuestamente, que Moncloa influiría en medios como El País y la Cadena Ser a cambio de no entorpecer la estrategia del presidente del grupo.
Las notas tampoco ahorran desprecio hacia los directivos impulsados por Moncloa a la cúspide del Ibex. ‘Murtra no tiene capacidad’, se lee en alusión al presidente de Telefónica. Y añade sobre Escribano: ‘Tampoco para llevar Indra. No tiene universidad ni conocimientos de inglés’.
Qué debe vigilar la CNMV en las cotizadas participadas por el Estado
El caso pone el foco sobre un perímetro muy concreto: el de las cotizadas con participación estatal a través de la SEPI. La existencia de información de calado sobre Telefónica, Indra y Prisa circulando fuera de los canales oficiales obliga a preguntarse si los flujos de información privilegiada estuvieron suficientemente compartimentados.
El precedente no es menor. La CNMV ha abierto expedientes en el pasado por operaciones que filtran detalles clave antes de su comunicación al mercado. Si las anotaciones reflejan operaciones que luego se materializaron, el regulador tiene un punto de partida concreto para analizar si el uso de esa información es constitutivo de infracción.
La duda que traslada el parqué es estructural: si la información partió de Moncloa, las cotizadas afectadas podrían no tener responsabilidad directa en la filtración, pero el deterioro reputacional es inevitable. El mercado castiga antes la sospecha que la confirmación.
Para los inversores, la variable clave sigue siendo la credibilidad de los gobiernos corporativos de las participadas estatales. Una acción vale menos si su estructura de decisión depende de criterios que no son los estrictamente empresariales. Las cifras de cotización de los últimos meses no muestran aún un impacto claro, pero la CNMV ya está en alerta.
Los cuadernos apuntan a una simbiosis entre partido y Gobierno que, según fuentes empresariales citadas por Vozpópuli, hace cualquier cosa creíble. La frase no es retórica: en los consejos de administración de las cotizadas afectadas se ha instalado una incomodidad difícil de cuantificar.
La CNMV no suele pronunciarse sobre meras informaciones periodísticas, pero la reiteración de apuntes coincidentes con decisiones corporativas genera un test que el supervisor puede desplegar de oficio: comprobar las agendas, los correos y los informes de los implicados en la cadena de decisión. La mayoría de los inversores espera una comprobación sobre los flujos de información.
Con Telefónica e Indra en plena transformación accionarial y Prisa en pleno pulso por su gobernanza, el caso Díez no es una pieza aislada. Es la enésima señal de que el perímetro de las sociedades cotizadas con presencia pública exige controles mucho más estrictos de la información sensible.
📊 Las Claves para el Inversor
Qué vigilar: Si la CNMV decide abrir una comprobación de oficio sobre los flujos de información en Telefónica, Indra y Prisa.
Reacción del valor: Las cotizadas afectadas aún no han sufrido un castigo claro, pero el mercado descuenta una prima de riesgo reputacional en las participadas estatales.
Precedente sectorial: Los expedientes previos de la CNMV por filtraciones en operaciones societarias muestran que la simple exposición puede pesar en la cotización aunque no se acredite uso indebido.
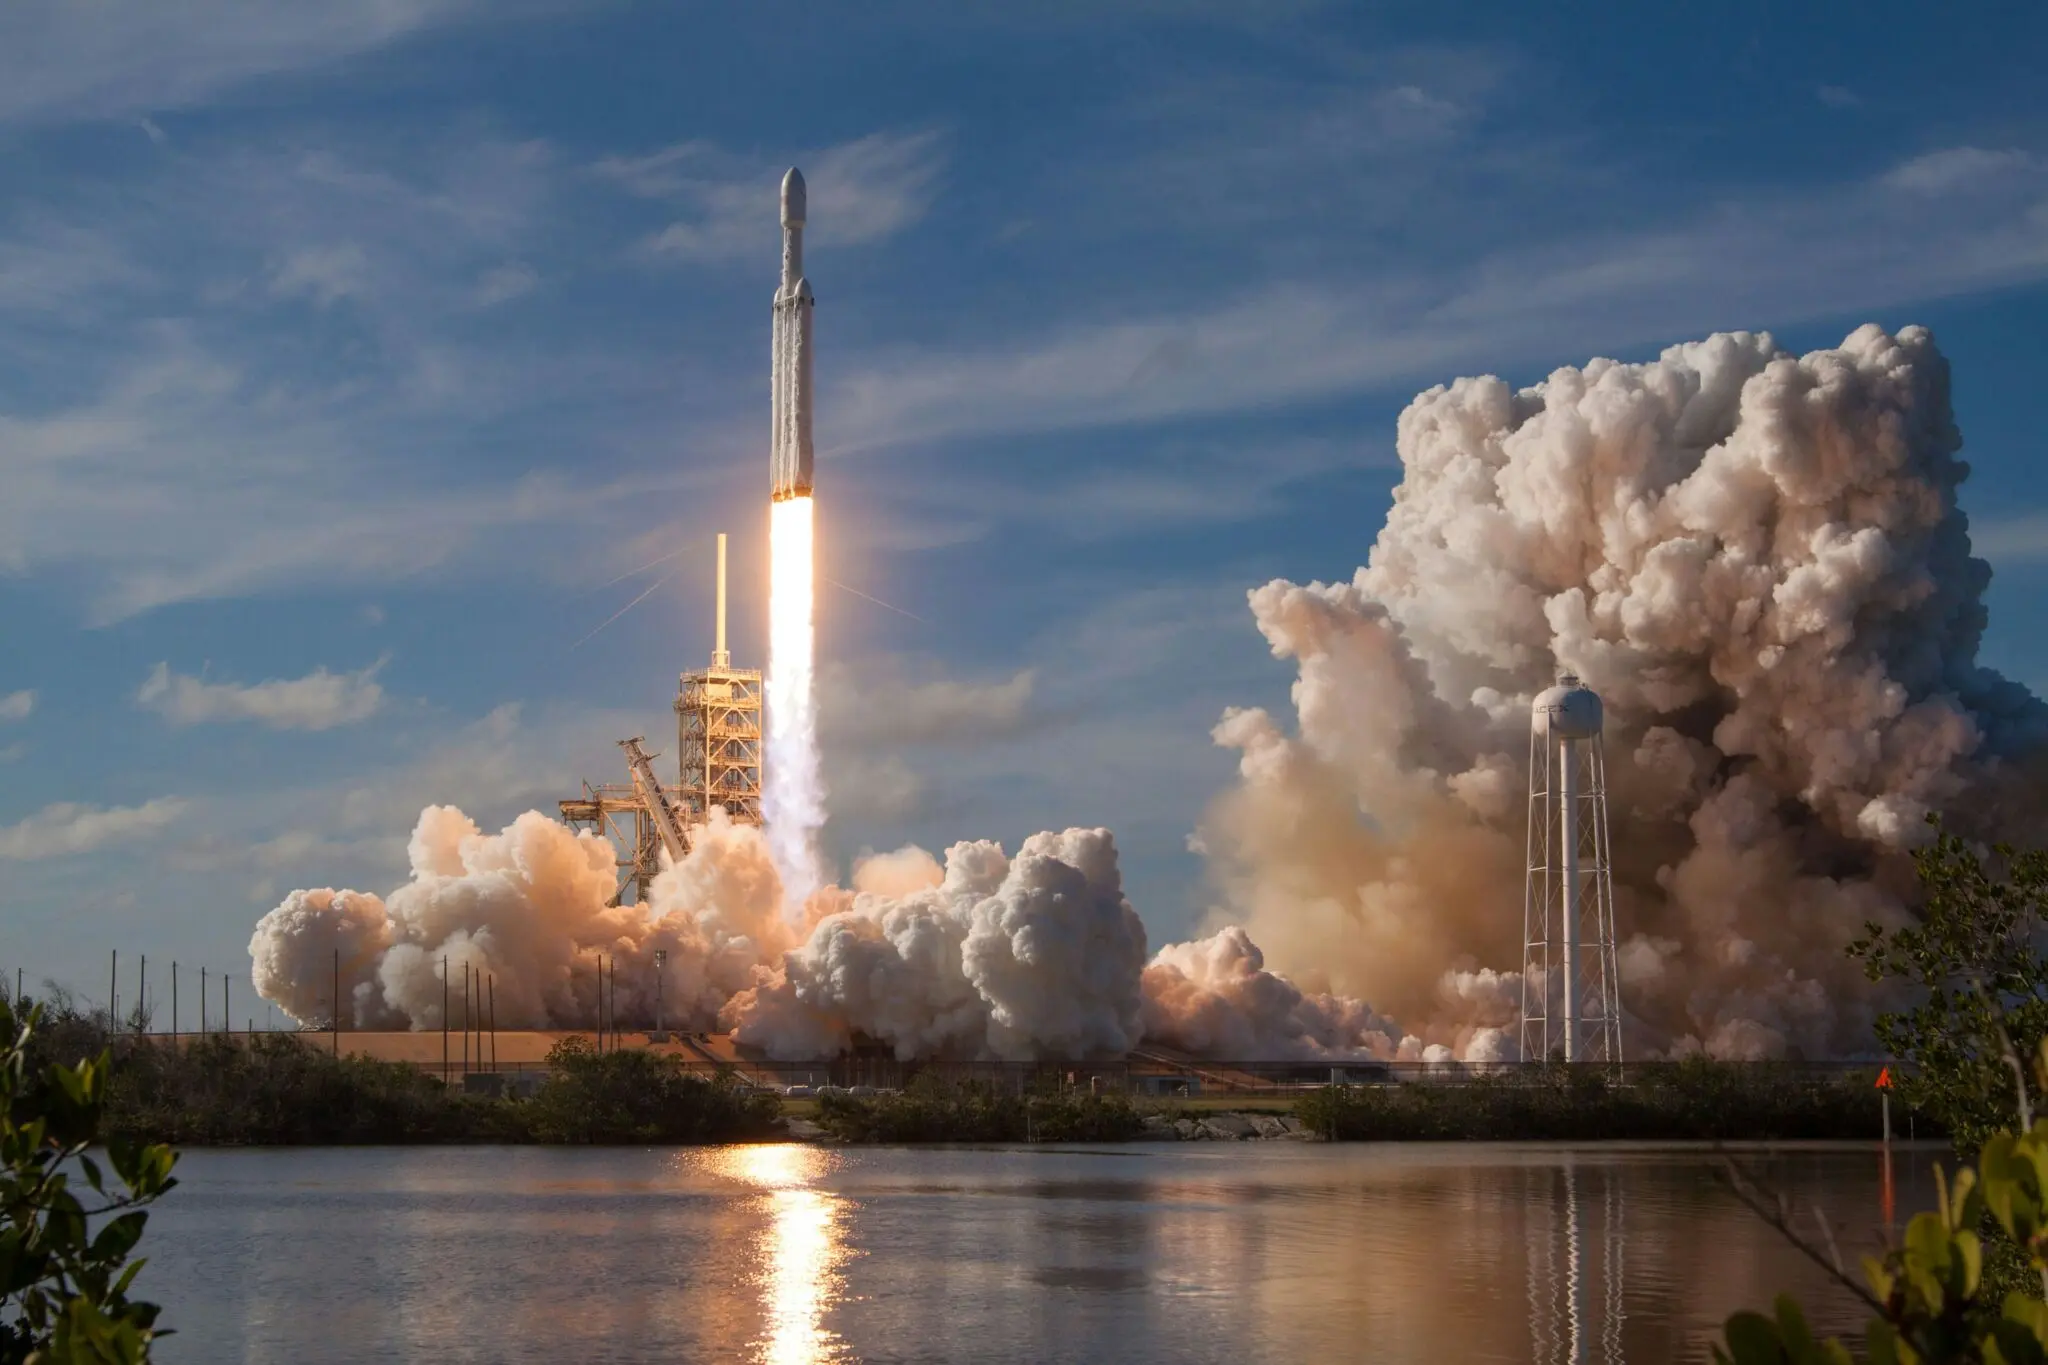
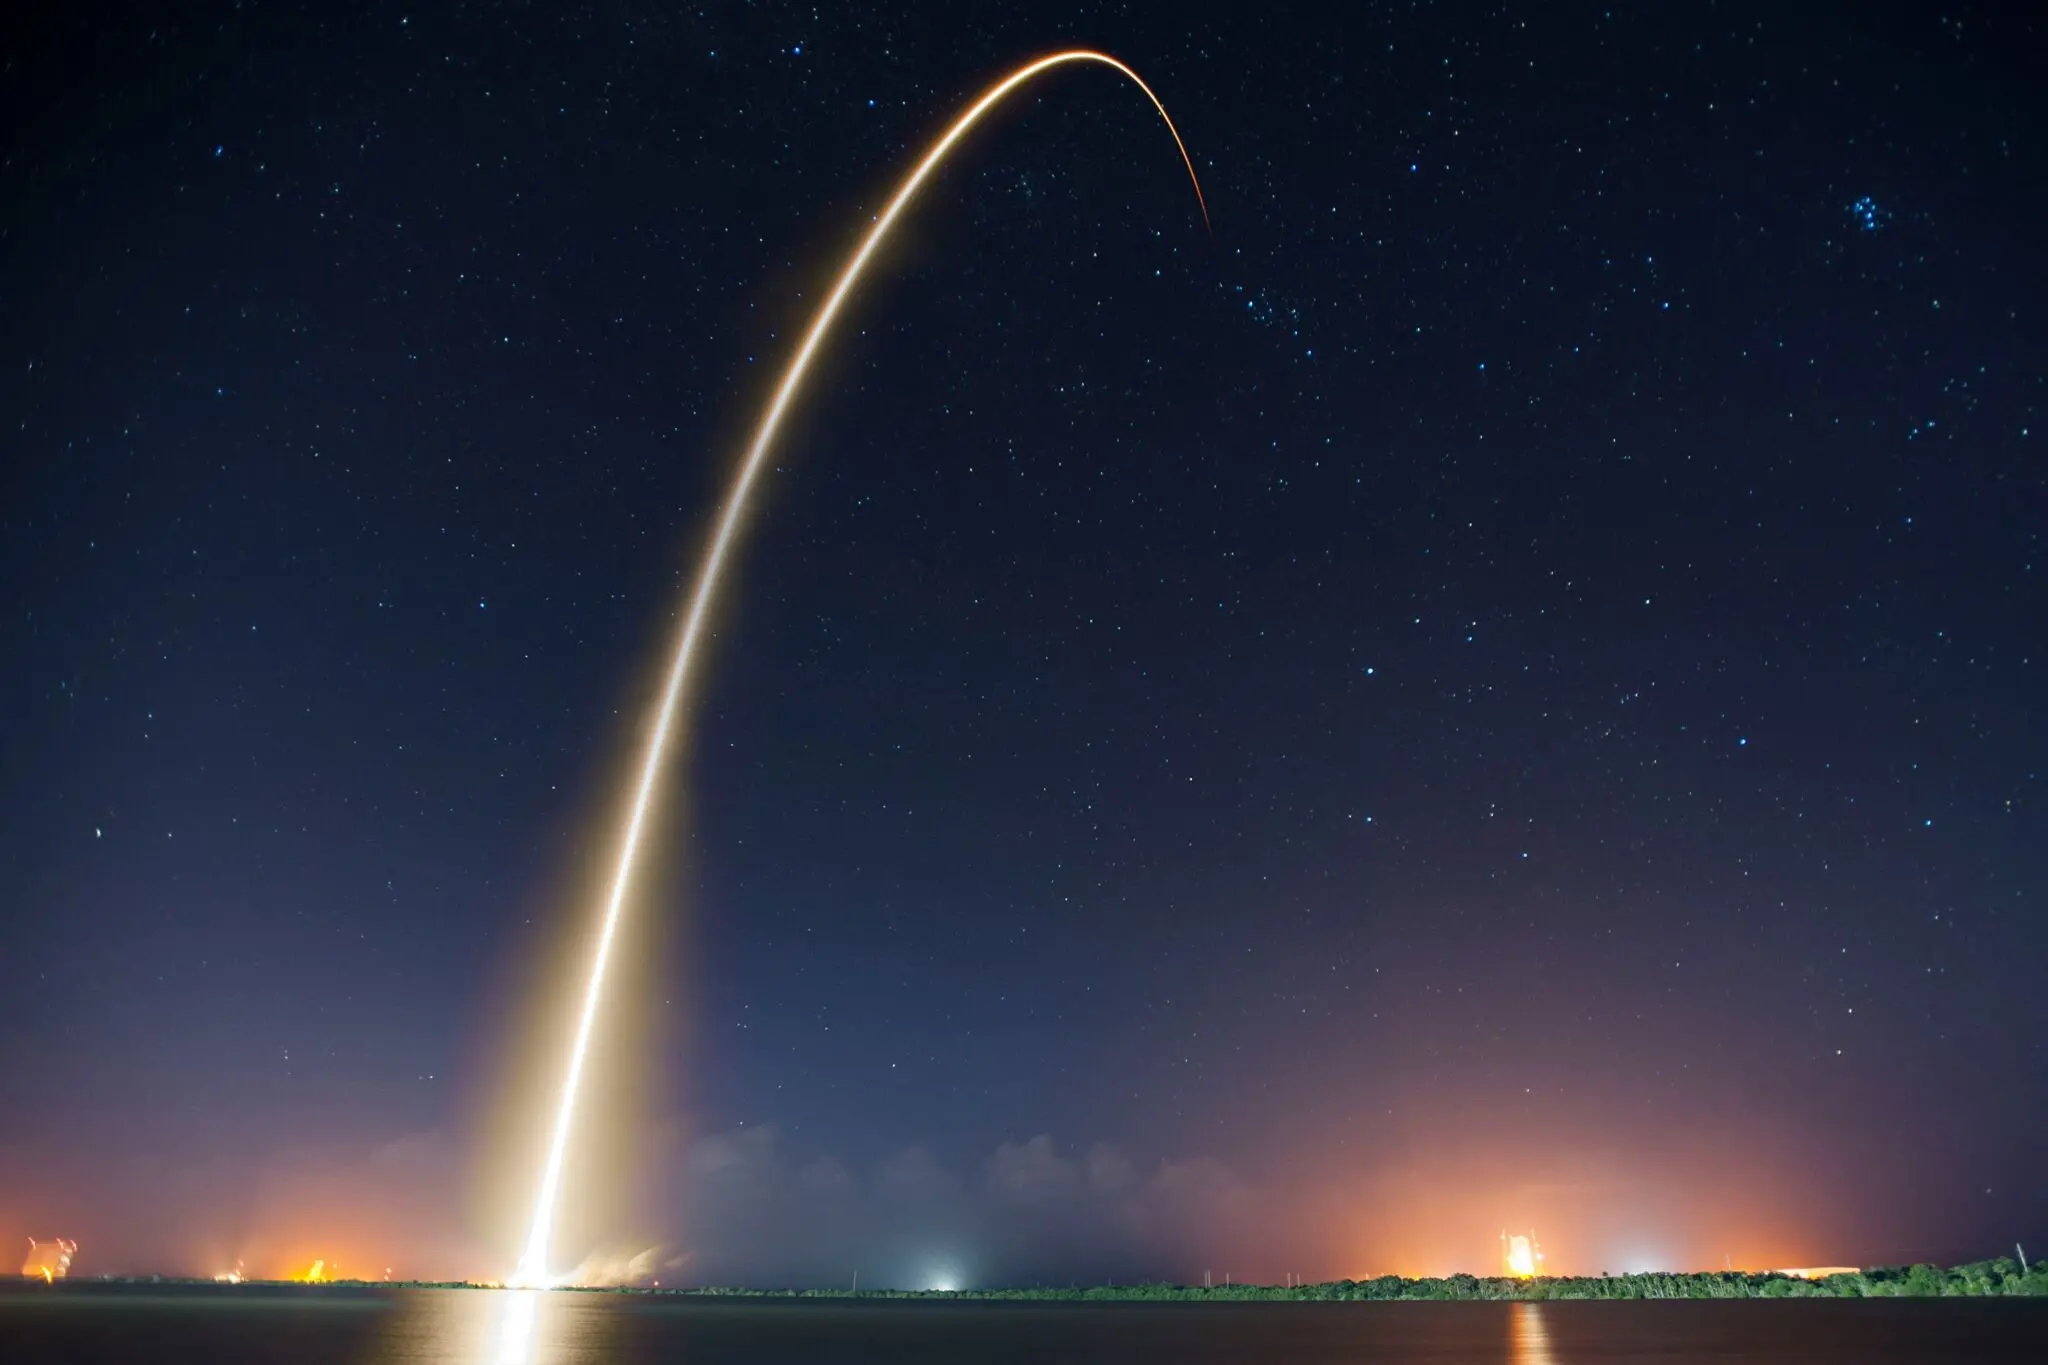
La alemana Isar Aerospace ha logrado el primer lanzamiento orbital privado de Europa desde un puerto espacial noruego. Su cohete Spectrum, de dos etapas, alcanzó la órbita baja terrestre seis meses después del fallo que truncó el primer intento.
El hito despeja una incógnita que llevaba años sobrevolando el sector aeroespacial europeo: si existía margen real para un lanzador comercial fuera de la órbita de Arianespace y al margen de los programas institucionales de la ESA. La respuesta llegó desde el norte de Noruega.
Claves de la operación
Primer lanzador orbital 100% privado de Europa. Isar Aerospace se adelanta a rivales como PLD Space o Rocket Factory Augsburg en la carrera por operar desde suelo continental.
El fallo de marzo queda atrás. Aquel intento duró 30 segundos antes de que el vehículo cayera al mar y explotara. El segundo vuelo valida la arquitectura del Spectrum.
Alternativa real a SpaceX. El lanzamiento es hoy el mayor cuello de botella del sector espacial global, y Europa suma por fin un actor privado que puede ofrecer capacidad.
La batalla por el lanzamiento orbital europeo
Spectrum completó un vuelo que en marzo se saldó con una explosión sobre el mar. Entonces, el vehículo apenas aguantó 30 segundos. Esta vez, la empresa alemana consiguió colocar la segunda etapa en órbita baja, según detallan en el comunicado oficial de Isar Aerospace.
El resultado tiene una lectura de mercado inmediata. Europa estrenaba su primer lanzador orbital completamente privado, una categoría que hasta la fecha solo ocupaban, con matices, Rocket Lab y SpaceX desde Estados Unidos o Nueva Zelanda. El despegue desde Noruega abre la puerta a que los satélites institucionales y comerciales europeos dispongan de capacidad propia sin depender de bases estadounidenses.
Daniel Metzler, CEO de la compañía, lo resumió con claridad tras el lanzamiento: ‘Hoy, Isar Aerospace abrió el espacio desde la Europa continental’. En la empresa insisten en que el lanzamiento es el mayor cuello de botella de la industria espacial global y en que, a partir de ahora, existe una alternativa real para clientes comerciales e institucionales.
Europa deja de mirar los lanzamientos por la ventana: ya tiene un actor privado que compite por su cuenta.
Lo que Spectrum destapa en el New Space europeo
Este éxito coloca a la empresa de Múnich en una posición ventajosa frente a otras iniciativas europeas que persiguen el mismo objetivo. PLD Space, la compañía ilicitana que busca lanzar el Miura 5 desde Huelva, es quizá el rival más visible para el lector español. También Rocket Factory Augsburg, con su cohete RFA One, y Orbex desde Escocia, compiten por un mercado de lanzadores pequeños especialmente atractivo para constelaciones de satélites.
La cifra de negocio potencial es elevada. El mercado de lanzamiento espacial mueve miles de millones de euros al año, y la demanda de acceso a órbita baja crece al ritmo que marcan los satélites de observación, las telecomunicaciones y los proyectos de defensa. Europa no contaba hasta ahora con una vía privada para cubrir esa demanda sin depender de acuerdos con SpaceX.
La lectura de Merca2: lo que Isar Aerospace se juega
En esta redacción seguimos la pista de Isar Aerospace desde que en 2023 se convirtió en una de de las startups espaciales mejor financiadas del continente. La compañía, fundada en 2018 en la Universidad Técnica de Múnich, ha captado cientos de millones de euros de inversores entre los que destacan el fondo Porsche Automobil Holding o Airbus Ventures. No es un proyecto de garaje: es la apuesta más consolidada del New Space europeo.
El precedente español importa. PLD Space lleva años trabajando en Elche con una hoja de ruta propia que incluye el Miura 1, que ya voló de forma suborbital, y el Miura 5, previsto para finales de la década. La diferencia es de madurez técnica: Isar Aerospace ya ha demostrado que su vector alcanza órbita, algo que ningún otro operador privado europeo ha conseguido. Eso no significa que la partida esté cerrada, pero sí que el listón queda más alto para los que vienen detrás.
Hay riesgos evidentes. El lanzamiento espacial es un negocio de capital muy intensivo y el historial de explosiones forma parte del proceso. Un solo vuelo exitoso no garantiza un calendario estable ni contratos a largo plazo. La empresa aún necesita demostrar que puede repetir la operación con cadencia comercial, abaratar costes de fabricación y competir en precio con SpaceX, que ya opera con una frecuencia imposible de igualar por ahora desde Europa.
La próxima cita es clara: los próximos lanzamientos de Spectrum y la firma de contratos con clientes institucionales. Si Isar Aerospace convierte el hito en pedidos, el New Space europeo dejará de ser una promesa.
Hay empresas que forman parte del tejido económico de un país de una forma que no siempre es visible. Philip Morris España es una de ellas. Establecida en España en 1971, la compañía lleva más de cinco décadas operando en España, y su impacto va mucho más allá de lo que la mayoría imagina: más de 1.000 empleados, casi 1.000 millones de euros invertidos en cinco años, una red de 500 proveedores nacionales y una contribución total a la economía española que supera los 3.300 millones de euros anuales.
Esta es la historia de una compañía que ha cambiado desde dentro (hoy el 43% de sus ingresos netos globales procede de productos sin combustión) sin dejar de crecer en el mercado español. Y de cómo esa transformación se traduce en empleo, inversión y desarrollo en regiones que lo necesitan.
Philip Morris en España: más de 50 años contribuyendo a la economía del país
Philip Morris International (PMI) es una compañía internacional de bienes de consumo con presencia en aproximadamente 170 mercados en todo el mundo. En la última década, ha protagonizado una transformación sin precedentes en su sector, apostando por el desarrollo y comercialización de productos sin combustión con el objetivo de acabar con el cigarrillo: dispositivos de calentamiento de tabaco, cigarrillos electrónicos y bolsas de nicotina.
De 1971 a hoy
Philip Morris llegó a España en 1971 y es responsable de la distribución de todos los productos de PMI que se comercializan en el país. Desde entonces, la compañía ha ido ampliando su presencia, su inversión y su equipo. En los últimos años, ese crecimiento se ha acelerado: la inversión en salarios y beneficios para sus empleados creció a una tasa media anual del 14% entre 2019 y 2023, y la plantilla supera ya las 1.000 personas.
Además, Madrid alberga la sede del Centro de Servicios de Philip Morris International que funciona como centro global de servicios corporativos, empleando a más de 125 profesionales cualificados en áreas como compras, cadena de suministro, servicios financieros y apoyo administrativo.
La compañía opera en el país a través de su sede central en Madrid y una sede regional en Las Palmas de Gran Canaria. Ha abierto boutiques en Madrid, Barcelona, Valencia, Sevilla, Málaga, Las Palmas y Bilbao, y mantiene un vínculo especialmente fuerte con dos regiones: Extremadura, donde concentra la compra de hoja de tabaco, y Canarias, donde ha trasladado parte de su producción internacional.
Impacto económico: lo que aporta Philip Morris a la economía española
En 2023, la contribución total a la economía española superó los 3.300 millones de euros, un valor equivalente al 0,23% del PIB del país.
En 2023, el valor añadido bruto generado directamente por Philip Morris España ascendió a 137 millones de euros, con un crecimiento del 7,7% respecto al año anterior. Es una tendencia constante: entre 2019 y 2023, el valor añadido creció a una tasa media anual del 3,9%.
La productividad de la compañía —medida como valor añadido por empleado— es un 60% superior a la media del sector industrial español, y más de tres veces superior a la del sector servicios. Son ratios que reflejan una empresa altamente eficiente.
Philip Morris España: impacto económico en cifras
Indicador
Dato
Valor añadido directo, indirecto e inducido (2023)
415 millones de euros
Tributación directa (IVA e impuestos especiales) (2023)
Uno de los datos más reveladores del informe es el multiplicador económico: 3,0. Esto significa que, por cada euro de valor añadido generado por Philip Morris, se crean 2 euros adicionales en diversos sectores de la economía nacional, desde servicios profesionales hasta industria, logística, hostelería o construcción.
Cadena de suministro y tejido productivo nacional
En 2023, Philip Morris España trabajó con alrededor de 500 proveedores locales diferentes, con un gasto total de 94 millones de euros. Además, otras entidades de Philip Morris con sede en diferentes países destinaron en España otros 74 millones de euros. Entre 2019 y 2023, el valor de las compras aumentó un 34%, reflejando una mayor implicación de las cadenas de suministro nacionales.
El vínculo de Philip Morris con España tiene dos anclajes territoriales especialmente fuertes:
En Extremadura, la compañía compra hoja de tabaco desde 1992. En la última década, ha invertido 230 millones de euros en la compra de tabaco extremeño y ha creado un centro de servicios digitales (DISC) en Olivenza con una inversión de 32 millones de euros, que emplea a 120 personas, el 90% de la región. Philip Morris contribuye al 0,11% del PIB de Extremadura y al 0,14% de su empleo.
En Canarias, la compañía ha trasladado parte de su producción internacional a Gran Canaria con una inversión de 15 millones de euros, creando más de 200 empleos de alta cualificación. Desde la isla abastece a 12 países de la Unión Europea. Canarias se ha convertido además en el primer mercado internacional de PMI con una flota de vehículos totalmente eléctricos.
Empleo, talento y certificaciones
Más de 1.000 empleados y una inversión en salarios que crece al 14% anual. Philip Morris España emplea a más de 1.000 personas en sus distintas oficinas por toda España. La inversión en salarios y beneficios pasó de 52,4 millones de euros en 2019 a 88,4 millones en 2023, con una tasa de crecimiento media anual del 14%. La compañía ha invertido más de 1,2 millones de euros en formación durante ese periodo.
El multiplicador de empleo es de 3,2: por cada euro de inversión en empleo sostenido por Philip Morris, se generan 2,2 euros adicionales en las cadenas de suministro.
La transformación hacia un futuro sin humo
El recorrido de Philip Morris en España se enmarca en una transformación global de la compañía. PMI ha invertido más de 16.000 millones de dólares desde 2008 en el desarrollo de productos sin combustión y cuenta con alrededor de 1.600 científicos y expertos en I+D en sus centros de Suiza y Singapur. Ha publicado más de 550 artículos científicos y obtenido 5.000 patentes para tecnologías sin humo.
Los resultados de esa apuesta son visibles: en el primer trimestre de 2025, el 43% de los ingresos netos globales de la compañía procedía de productos sin combustión, utilizados por 43 millones de consumidores en 108 mercados.
En España, esa transformación no se ha producido de espaldas al territorio. Al contrario: se ha traducido en inversión, empleo y desarrollo en regiones como Extremadura y Canarias. Una apuesta que los datos confirman y que la compañía mantiene con perspectiva de largo plazo.
Tom Stephens, responsable de ETFs de Schroders, explica las razones que explican en atractivo de los ETF activos y desarrolla las claves para seleccionar uno de estos productos.
Tom Stephens, responsable de ETFs de Schroders
Los inversores recurren cada vez más a los ETF activos, no solo como un nuevo formato de producto, sino como respuesta a un panorama cambiante en materia de inversión y ejecución. En muchos mercados, la concentración de los índices de referencia, los cambios de régimen más rápidos, la persistente incertidumbre macroeconómica y el continuo escrutinio de las comisiones han aumentado la prima que se otorga a las estrategias que pueden ejecutarse de manera eficiente, supervisarse con claridad e integrarse sin problemas en las carteras.
Esto forma parte de lo que podríamos denominar una «gran convergencia»: la combinación de la experiencia en gestión activa con la eficacia y la capacidad de desarrollo del formato ETF, dentro de un enfoque más reflexivo de la construcción de carteras y la gestión de riesgos. La implicación para los inversores es clara. Las cuestiones tradicionales relacionadas con la selección de gestores siguen siendo importantes, pero la diligencia debida que se aplica a los ETF activos requiere una perspectiva más amplia, que considere cómo se diseña, se negocia y se utiliza la estrategia.
La pregunta fundamental es la siguiente: ¿de dónde se espera realmente que provenga el alfa? El objetivo consiste en distinguir entre una rentabilidad sostenida por un entorno de mercado específico y un proceso diseñado para ser reproducido en distintos contextos de mercado.
Para los inversores profesionales, los debates más útiles suelen ser aquellos en los que se explica de forma explícita la ventaja competitiva de la estrategia, los supuestos en los que se basa y las condiciones en las que podría obtener una rentabilidad inferior a la esperada. No se trata de eliminar la incertidumbre, sino de garantizar que los factores que impulsan la rentabilidad sean deliberados y se expresen de forma coherente.
2) Comprobar si la estrategia es adecuada para un ETF (ya que no siempre lo es)
Un vehículo de inversión como un ETF puede ser un mecanismo de ejecución muy eficaz, pero no todos los enfoques activos se adaptan de forma natural a este formato. La prueba práctica consiste en determinar si la estrategia puede satisfacer las expectativas de liquidez diaria y escalar sin obligar a realizar concesiones que diluyan la tesis de inversión.
Otra consideración que es fácil pasar por alto es la transparencia. Dependiendo de la estructura y del enfoque de divulgación, los inversores deberían preguntarse si cabe esperar razonablemente que los requisitos de transparencia influyan en el proceso de generación de alfa o en el comportamiento de la implementación. En resumen, el «formato ETF» debería ser una característica facilitadora, no una restricción que remodele la estrategia de formas no deseadas.
3) Analizar la disciplina en la construcción de la cartera y la gobernanza
En los ETF activos, la construcción de las carteras suele ser el factor que realmente determina los resultados. Esto implica comprender no solo las exposiciones previstas, sino también el marco de riesgo que rige cómo se expresan: cómo se dimensionan las posiciones, cómo se gestiona el riesgo, qué restricciones existen y con qué rapidez pueden cambiar las exposiciones.
La gobernanza constituye un elemento esencial para esta disciplina. Los inversores deben tener claridad en cuanto a los derechos de decisión, la supervisión, los procedimientos de escalado y a la forma en que se supervisa la estrategia en relación con sus objetivos. Una gobernanza sólida no garantiza una rentabilidad superior, pero aumenta considerablemente la probabilidad de que la estrategia se comporte según lo previsto, especialmente en situaciones de tensión en los mercados.
4) Evaluar la calidad de la ejecución y el ecosistema de liquidez
Los resultados de los ETF activos no solo dependen de las convicciones de cartera. La calidad de la ejecución es fundamental y, en el formato de los ETF, el ecosistema de negociación es clave: el aporte de liquidez, la creación de mercado, los diferenciales, así como el enfoque del gestor respecto a la negociación y la ejecución.
Incluso cuando una estrategia cuenta con un proceso sólido, los resultados pueden verse mermados por los costes de fricción si la ejecución no se gestiona adecuadamente. Dado que los ETF son instrumentos negociables, la resiliencia ante las distintas condiciones de mercado también es importante. Los inversores deben tener la seguridad de que la estructura de ejecución está diseñada para ofrecer la exposición prevista de forma eficiente y coherente, incluso cuando las condiciones de liquidez sean menos favorables.
5) Ser explícito sobre la función dentro de la cartera
Por último, basar la evaluación en el objetivo de la cartera. ¿Qué función se espera que desempeñe este ETF activo? ¿Una fuente de alfa diversificadora, una exposición básica con un perfil de riesgo definido, una herramienta para gestionar riesgos específicos o un componente fundamental dentro de una asignación basada en modelos?
La claridad sobre su función permite determinar el tamaño adecuado, el horizonte de evaluación, los indicadores de éxito y el comparador adecuado. Además, reduce el riesgo de seleccionar el ETF principalmente porque su estructura resulta cómoda o familiar, en lugar de porque la estrategia subyacente tenga una función clara y se comporte según lo previsto, junto con las posiciones existentes.
Conclusión clave sobre los ETF activos
La adopción de los ETF activos se ha acelerado en los últimos años, y una parte cada vez mayor de la innovación del sector toma la forma de estrategias activas. Sin embargo, creemos que lo más importante no es el crecimiento en sí mismo, sino lo que implica para la diligencia debida.
El vehículo ETF por sí solo no genera alfa. El alfa proviene del proceso de inversión subyacente, de la construcción de la cartera y de la disciplina en la ejecución. A medida que los ETF se convierten cada vez más en parte de la infraestructura cotidiana que permite acceder exposiciones activas, las prácticas de diligencia debida deben evolucionar junto con ellos. Para los inversores profesionales, eso significa mirar más allá del gestor y de la etiqueta del vehículo, y adoptar una visión global sobre cómo se espera que la estrategia genere rentabilidades, cómo se gestiona el riesgo, con qué eficiencia puede implementarse en los mercados reales y cuál es la función específica que debe desempeñar en la cartera.
La promotora vasca Amenabar ha puesto en marcha una de sus mayores apuestas residenciales en Andalucía. La compañía invertirá cerca de 130 millones de euros para desarrollar 612 viviendas protegidas en el ámbito de Cruz del Campo, en pleno proceso de transformación urbanística entre Nervión y Santa Justa, en Sevilla.
La operación, conocida este 4 de septiembre de 2026, refuerza la presencia de Amenabar en el mercado residencial andaluz y sitúa a Sevilla como uno de los principales puntos de crecimiento de la promotora. La empresa ya ha formalizado la adquisición de la parcela RMA-5, adjudicada mediante una licitación pública de la Gerencia de Urbanismo del Ayuntamiento de Sevilla por 27 millones de euros.
Amenabar prevé iniciar las obras este año
La promotora prevé comenzar las obras durante 2026 y entregar las 612 viviendas en 2028. El proyecto estará formado por pisos protegidos de dos y tres dormitorios y contará con amplias zonas comunes. Entre las instalaciones previstas figura una piscina de 500 metros cuadrados, una zona deportiva de 400 metros cuadrados, espacios infantiles y seis locales comunitarios que sumarán más de 1.500 metros cuadrados.
La apuesta supone un paso relevante para Amenabar, que busca reforzar su posición en el segmento de la vivienda protegida y asequible en un momento marcado por la escasez de oferta residencial en las principales ciudades españolas.
Una de las mayores promociones de vivienda protegida de Andalucía
La propia promotora considera el proyecto una de las mayores promociones de vivienda protegida en venta de la historia reciente de Andalucía.
Fuente: Agencias.
El desarrollo se levantará sobre los antiguos terrenos de la fábrica de Cruzcampo, dentro de un nuevo ámbito urbano que contempla cerca de 2.000 viviendas. Aproximadamente el 45% del futuro desarrollo residencial contará con algún régimen de protección.
La zona se encuentra además junto al Parque de Cruz del Campo, una gran área verde de alrededor de 70.000 metros cuadrados inaugurada en 2025, dentro de la transformación urbanística de este punto de Sevilla.
Amenabar amplía su presencia en Sevilla
Con este nuevo proyecto, la promotora vasca elevará su actividad residencial en Sevilla y su área metropolitana hasta las 1.288 viviendas, según los datos difundidos por la compañía.
A las 612 viviendas protegidas de esta nueva promoción se suman las 232 viviendas libres que Amenabar ya construye en Cruz del Campo y cuya entrega está prevista para 2027. La compañía también comercializa 330 viviendas en Jardines de Entrenúcleos, en Dos Hermanas, y ha lanzado recientemente otras promociones en Mairena del Aljarafe.
La operación confirma que Sevilla se ha convertido en uno de los mercados estratégicos para la expansión de Amenabar.
8.420 viviendas en cartera hasta 2030
El nuevo proyecto forma parte del Plan Estratégico 2026-2030 de Amenabar, que contempla una cartera de 8.420 viviendas en distintas comunidades autónomas. Aproximadamente la mitad de estas promociones estará vinculada a vivienda protegida o asequible.
Andalucía tendrá un peso importante dentro de esta estrategia. La promotora prevé desarrollar 3.290 viviendas en la comunidad, con cerca del 60% destinado a segmentos protegidos o de precios asequibles.
Fuente: Agencias.
La compañía busca así reforzar un negocio que gana importancia para el sector inmobiliario español ante la necesidad de aumentar la oferta residencial.
La promotora vasca mueve ficha en plena crisis de vivienda
La inversión de Amenabar llega en un momento en el que la falta de vivienda se ha convertido en uno de los principales problemas del mercado inmobiliario.
El desarrollo de 612 nuevas viviendas protegidas representa una operación relevante no solo por su volumen, sino también por la apuesta de una promotora privada por este segmento. La promoción forma parte de un contexto más amplio en Sevilla y Andalucía para movilizar suelo y aumentar la construcción de vivienda protegida.
Con una inversión de 130 millones de euros y 612 viviendas previstas, Amenabar convierte Cruz del Campo en una de sus grandes apuestas inmobiliarias para los próximos años y refuerza su presencia en Andalucía. La promotora vasca busca ahora acelerar su crecimiento en el mercado residencial, con Sevilla como uno de los principales motores de su estrategia hasta 2030.
El telescopio James Webb ha fotografiado el glóbulo cometario Cofre del Tesoro, un vivero estelar situado a 7.500 años luz de la Tierra. La imagen, difundida el 21 de agosto de 2026 por la NASA, la ESA y la CSA, revela un objeto que recuerda a un cofre de madera abierto entre las estrellas, con un cúmulo de unas 70 estrellas recién nacidas asomando entre el polvo. La joya más brillante del conjunto es una estrella de tipo O de unas 19 masas solares, una rareza extrema en la Vía Láctea.
El cofre flota en la nebulosa de Carina, una de las regiones de formación estelar más ricas de la galaxia. Según la descripción de la imagen publicada por el equipo Webb, la nebulosa se extiende a lo largo de unos 260 años luz y alberga decenas de miles de protoestrellas jóvenes. También contiene los llamados Acantilados Cósmicos, que aparecieron en las primeras imágenes científicas del telescopio en 2022. La página oficial del telescopio James Webb recoge desde entonces buena parte de aquella primera colección.
Desde el hemisferio sur, la nebulosa de Carina es un objeto notable incluso en cielos oscuros. Para los observadores del hemisferio norte, permanece oculta tras el horizonte, lo que convierte al Webb en una ventana privilegiada para estudiar sus viveros estelares.
A diferencia de una nebulosa difusa, el Cofre del Tesoro es un glóbulo cometario: una nube aislada con una cabeza densa y oscura y una cola alargada. El nombre alude a su parecido con un cometa, aunque en este caso la estructura recuerda más a un cofre con la tapa entreabierta. La cámara NIRCam del Webb penetró el velo de polvo y mostró lo que hay dentro: un compacto cúmulo estelar embebido en su material de nacimiento.
Una estrella de tipo O: la joya más rara del cúmulo
Las estrellas del cúmulo no son todas iguales. La más masiva, una estrella de tipo O, multiplica por 19 la masa del Sol. Las estrellas O queman combustible nuclear con una voracidad enorme, brillan en tonos azulados y viven solo unos pocos millones de años. Comparadas con el Sol, que lleva unos 4.600 millones de años de vida estable, son auténticas efímeras cósmicas. Por eso cada una que se descubre ayuda a calibrar los modelos de evolución estelar.
La edad estimada del cúmulo es de 1,3 millones de años, aunque estudios previos apuntaban a que podía ser aún más joven, de apenas 100.000 años. La horquilla no es una contradicción: medir la edad de estrellas recién nacidas resulta especialmente difícil, porque están envueltas en los mismos discos de gas y polvo que las formaron. Muchos de esos discos aún rodean a las estrellas del Cofre del Tesoro. Con el tiempo, la radiación del propio cúmulo los disipará.
Dentro de aquella nube no hay oro, pero las estrellas recién nacidas que esconde valen más para la astronomía que cualquier tesoro.
La radiación que esculpe un tesoro con fecha de caducidad
El cofre no está solo. A unos 39 años luz de distancia proyectada en el cielo se encuentra Eta Carinae, el objeto más luminoso de la nebulosa. En el siglo XIX, este sistema protagonizó la llamada Gran Erupción y llegó a situarse entre las estrellas más brillantes del cielo nocturno terrestre. Hoy se sabe que contiene al menos dos estrellas; una de ellas ronda las 100 masas solares y es unos cinco millones de veces más luminosa que el Sol. Junto al cúmulo cercano Trumpler 16, Eta Carinae emite una radiación tan intensa que esculpe la forma alargada del Cofre del Tesoro.
Esta es la clave de la imagen. El Cofre del Tesoro no es una estructura fija: es una escultura temporal modelada por vientos estelares desde dentro y desde fuera. Los astrónomos esperan que la radiación combinada de sus propias estrellas jóvenes y de las masivas vecinas erosione el gas restante. El cofre acabará desvaneciéndose. Entonces quedarán a la vista sus verdaderas joyas: las estrellas que hoy permanecen parcialmente ocultas. En tiempos cósmicos, ese desenlace está cerca.
La observación no es un artículo revisado por pares, sino una imagen de archivo procesada por el equipo del Webb y destacada como fotografía de la semana. Aun así, su valor científico está en el detalle. La NIRCam ha resuelto un cúmulo compacto que telescopios anteriores veían como una mancha brillante. La combinación de una cámara infrarroja de alta sensibilidad y la cercanía relativa del objeto permite estudiar una fase de la formación estelar que dura poco en escalas cósmicas.
Los glóbulos cometarios son laboratorios de fotoevaporación. La radiación ultravioleta de las estrellas masivas calienta el gas, lo ioniza y lo empuja hacia afuera. Ese empuje alarga la cola del glóbulo y, al mismo tiempo, comprime regiones del interior donde pueden formarse nuevas estrellas. No es un proceso simple: el Webb permite ver la textura de estos filamentos con una resolución que transforma una nube borrosa en un objeto con nombre y apellido.
Sigo este tipo de objetos con una mezcla de asombro y cautela. El Cofre del Tesoro es un recordatorio de que las estrellas también nacen en racimos y de que las rarezas de tipo O moldean su entorno desde el primer suspiro. La próxima vez que los datos del Webb se procesen en color, quizá veamos estos filamentos con más nitidez. O no. El polvo no entrega fácilmente sus secretos.
🔬 Ficha del Descubrimiento
Qué se ha descubierto: Un glóbulo cometario con un cúmulo de unas 70 estrellas jóvenes y una estrella de tipo O de 19 masas solares.
Dónde: En la nebulosa de Carina, a 7.500 años luz de la Tierra, en la constelación de Carina.
Institución responsable: Telescopio James Webb, operado por NASA, ESA y CSA.
Cuándo: Imagen difundida el 21 de agosto de 2026.
Impacto a futuro: Ayuda a estudiar la fotoevaporación y el destino de las estrellas masivas recién nacidas.
La bolsa encara septiembre de 2026 con diez valores elegidos por El Economista. La cesta apunta a la crisis de bonos y a los tipos al alza como riesgo central.
El mes arranca con la estadística en contra: septiembre suele ser bajista y las elecciones de midterm en Estados Unidos añaden ruido. Históricamente, Wall Street cae en los dos meses anteriores cuando los republicanos pierden en los comicios de medio mandato. Por eso la selección no sobreexpone la tecnología.
Diez valores con zafiros como filtro de entrada
De las Siete Magníficas, se quedan Amazon y Nvidia, las dos con mejor recomendación. También entran Palo Alto Networks, Micron, y Applied Materials, aunque con un ojo en sus correcciones.
La cartera gana equilibrio con Mastercard, elegida frente a Visa en los pagos digitales, y S&P Global en información financiera. Cierran Uber en movilidad y dos firmas de laboratorio: Thermo Fisher y Danaher.
Los diez nombres pertenecen al universo de los zafiros, un centenar de valores con fundamentales sólidos que vigilan de forma permanente los estrategas de la casa. El fondo asesorado Tressis Cartera Eco 30 acumula una rentabilidad anualizada del 12% en casi ocho años.
Joan Cabrero, analista de Ecotrader, no tiene prisa. ‘Septiembre no obliga a estrenar cartera el primer día de clase’, dice. Su tesis técnica espera una caída de entre el 5% y el 8% en el Nasdaq 100, que podría llevar al índice al rango de 27.520 a 26.500 puntos.
La lista no evita la corrección: marca el sitio donde comprarla.
El analista no ve urgencia. El Nasdaq resiste por encima de 28.760 puntos, pero si Wall Street se toma una pausa antes de retomar su tendencia, podríamos asistir a un nuevo susto. La zona de compra está entre 27.520 y 26.500 puntos.
Niveles de compra y el papel de la crisis de bonos
Para Nvidia, Cabrero fija la entrada ideal en 192 dólares; para Amazon, alrededor de 227 dólares, una corrección adicional del 10%. La subida libre para ambas se activaría al tocar los 235 y 287 dólares, respectivamente.
Nvidia duplicó ingresos y beneficios en el segundo trimestre y elevó su previsión de ventas trimestrales a 108.000 millones de dólares, por encima de los 104.000 millones previstos. Consiguió mejorar sus ventas un 106% pese al encarecimiento de las memorias. Amazon apoyó su beneficio en AWS, cuyos ingresos crecieron un 37% interanual, el mayor ritmo en 18 trimestres, y en la publicidad digital, que sube un 26%.
Micron entra porque su consejo de compra superó al de Broadcom, pese a la decepción reciente de esta última. La compañía llegó a tocar una subida del 320% anual en junio y superó los 1.200 dólares. Applied Materials, proveedor de TSMC y Samsung, pierde cerca del 40% desde los máximos de 723 dólares; Cabrero esperaría a 360 dólares, mientras que a Palo Alto le daría una oportunidad en 310 dólares, tras la reciente caída del 10% por la presión de los costes de nube sobre su margen bruto.
En el bloque financiero, Mastercard se impone a Visa por su diversificación internacional y su apuesta por los servicios. Cabrero calcula el punto de compra en 525 dólares. S&P Global queda a un 5% de su entrada objetivo, en 410 dólares, con recorrido más allá de los 500 dólares.
Thermo Fisher tendría la puerta de entrada en 560 dólares y el objetivo inicial en los 650; Danaher, en 185 dólares, con metas escalonadas en 240 y 320 dólares. Para Uber, la zona de compra está en 72 dólares, y Cabrero no dudaría de la hipótesis alcista mientras no pierda los 65 dólares.
El riesgo no está en las acciones, sino en el calendario
La cartera hace algo incómodo desde el punto de vista comercial: publica diez nombres y, al mismo tiempo, pide no comprarlos todavía. No es un matiz menor. Recomendar valores para septiembre de 2026 con precios de entrada un 10% o un 15% por debajo del mercado refleja desconfianza hacia el corto plazo, no hacia las compañías.
David Kohl, economista jefe de Julius Baer, sostiene que el gasto de capital vinculado a la IA aportó alrededor de un punto porcentual al crecimiento del PIB real de Estados Unidos durante el primer semestre. La comparación con la segunda mitad de los noventa y el despegue de internet está servida, pero conviene recordar que la infraestructura tecnológica no cotiza sola: lo hace con una prima exigente y con los tipos al alza como competencia directa.
La crisis de bonos añade fricción. Si los rendimientos se mantienen en máximos, la renta fija compite con la bolsa y castiga en especial a los múltiplos altos. Las diez ideas de El Economista evitan concentrar todo el riesgo en la IA y se reparten entre datos, pagos, movilidad y laboratorio. Esa diversificación es hoy más defensiva que temática.
Yo no esperaría a que el mercado confirme suelo para leer la lista. La vigilaría desde los niveles de Cabrero y con la vista puesta en los resultados de Nvidia y en la recta final del año, cuando la temporada navideña vuelva a poner a prueba la resistencia del consumo estadounidense.
Parfois vuelve a ser la comidilla de septiembre entre quienes buscan renovar el armario sin vaciar la cuenta corriente. La marca portuguesa ha metido tijera a varias de sus prendas de entretiempo, con descuentos que en algunos casos superan el 60% y precios que arrancan por debajo de los 10 euros. No es una rebaja puntual: son varias piezas a la vez, y las tallas más demandadas ya empiezan a escasear.
Lo interesante no es solo el precio, sino el momento. El entretiempo es esa época del año en la que cuesta acertar con la ropa sin pasar frío ni calor, y Parfois lleva varias temporadas resolviendo ese dilema con piezas que imitan el acabado de firmas más caras. La fórmula funciona, y este septiembre vuelve a demostrarlo.
Por qué Parfois triunfa en las rebajas de entretiempo
La marca empezó vendiendo bolsos y bisutería, pero lleva varias temporadas consolidándose en el armario textil de las españolas. Su estrategia es sencilla: piezas con un acabado que recuerda a firmas de gama más alta, a precios que compiten de tú a tú con Zara o Mango.
Eso explica por qué, temporada tras temporada, sus rebajas de entretiempo generan tanto ruido. No hablamos de saldos aislados, sino de una selección amplia que va desde calzado hasta prendas de punto, pasando por accesorios que rara vez bajan tanto de precio fuera de campaña.
El chaleco jacquard y el resto de prendas que están volando
El Parfois más comentado de este cierre de temporada es su chaleco jacquard de algodón con mangas rematadas en volantes, que ha pasado de 49,99 a 19,99 euros. Ese tejido con relieve, cuyo origen se remonta al entretiempo como concepto de transición climática entre estaciones, permite crear patrones complejos sin necesidad de estampado, algo que a este precio no siempre se consigue.
Junto a él, las bailarinas de punta cuadrada con plantilla acolchada han bajado de 19,99 a 9,99 euros, y la falda midi de pana en tono camel, de corte retro, ha hecho lo propio pasando de 32,99 a 9,99 euros. Dos piezas muy distintas, pero con el mismo denominador común: versatilidad total para las semanas en las que ni el abrigo ni la camiseta funcionan.
Cómo combinar las piezas rebajadas sin fallar
La falda midi camel es de las que hacen armario cápsula: combina con vaqueros, con blazers oversize de estampado a cuadros o con un pañuelo de seda al cuello para conseguir ese estilo cottage tan buscado este otoño. Es una prenda que resuelve el dilema matutino sin pensar demasiado.
El chaleco jacquard, por su parte, se lleva sobre una camisa de manga larga las mañanas más frías, o encima de una camiseta básica cuando el sol aprieta a mediodía. Al no tener mangas, no añade volumen bajo una chaqueta o gabardina, lo que lo convierte en comodín para el bolso o la bandolera que ya lleves puestos.
Qué mirar antes de comprar en las rebajas de Parfois
Antes de lanzarse a comprar, conviene tener claro qué prendas realmente compensan y cuáles son solo ganga de escaparate. No todo lo rebajado sirve para todos los armarios, así que aquí van los criterios que marcan la diferencia:
Revisa el tejido: el poliuretano y el jacquard aguantan bien los cambios de temperatura sin perder la forma, algo clave en entretiempo.
Prioriza piezas comodín: chalecos, faldas midi y bailarinas combinan con más looks que una prenda muy estampada o de tendencia pasajera.
Comprueba tallas disponibles: las unidades se agotan rápido en las referencias más rebajadas, sobre todo en tallas intermedias.
Compara precio original: un 60% de descuento solo es chollo real si la prenda ya tenía un precio de partida razonable.
Qué prendas siguen apareciendo en el radar de las rebajas
Además del chaleco, la falda y las bailarinas, Parfois ha repetido la fórmula con otras piezas de punto, como un pantalón con estampado jacquard que ha bajado de 35,99 a 12,99 euros. La marca sigue vaciando tallas en su catálogo de rebajas, con descuentos que en algunos artículos llegan hasta el 70%.
También hay movimiento en accesorios: bolsos multiposición por debajo de 8 euros y pendientes por menos de 5 euros completan una lista que conviene revisar con regularidad antes de que las tallas y unidades más demandadas desaparezcan del todo.
Hacia dónde va esta tendencia y cómo aprovecharla mejor
Todo apunta a que, mientras dure el cierre de temporada, Parfois seguirá soltando rebajas agresivas en prendas de punto y entretiempo. Es una estrategia que la marca portuguesa ha perfeccionado: soltar descuentos escalonados para mantener el interés semana tras semana, en lugar de vaciar todo el stock de golpe.
Para quien quiera renovar el armario sin gastar de más, el consejo es simple: revisar el catálogo cada pocos días y no esperar a que la prenda deseada llegue a su precio más bajo, porque para entonces es probable que ya no quede tu talla. La paciencia compensa, pero la rapidez también cuenta.
Unos aductores fuertes sostienen la cadera y dan aplomo en cada sentadilla, zancada y cambio de dirección. La entrenadora Theresa Moloney, de 58 años, propone un circuito de tres movimientos para ganar estabilidad en la cara interna del muslo sin máquinas ni complicaciones.
La cara interna del muslo no es un compartimento estanco. Los músculos que la forman —aductor mayor, aductor largo, aductor corto, grácil y pectíneo— actúan como anclaje natural de la pelvis. Cuando pierden firmeza, la rodilla y la cadera tienden a compensar en los gestos más exigentes. Vamos a los datos: un estudio con personas mayores de 90 años observó que ocho semanas de fuerza intensa aumentaron la fuerza del cuádriceps una media del 174% y mejoraron la capacidad de caminar. La evidencia apunta a que la fuerza se puede estimular a cualquier edad.
La entrenadora Theresa Moloney lo resume con un giro: durante años buscó ejercicios de aislamiento para la zona. Lo que le cambió el planteamiento fue integrar movimientos compuestos que activan muslo interno, cadera y glúteos a a la vez. Ese es el matiz importante: con un solo circuito activas más musculatura y ahorras tiempo.
Por qué los aductores mandan en tu sentadilla
La sentadilla sumo y la zancada lateral comparten un patrón: la cadera se abre, la pelvis se mantiene estable y el muslo interno controla la bajada. Si este grupo muscular no rinde, la mecánica se desajusta y pierdes eficiencia. A efectos prácticos, trabajar la cara interna del muslo no es una cuestión estética sino de rendimiento: más control en el gesto y mejor transferencia a la vida diaria.
Moloney lo plantea con una regla sencilla: los movimientos compuestos mandan. Un solo gesto como la sentadilla sumo exige participación de los aductores, los glúteos y la musculatura profunda del centro. Por eso evita las máquinas de aislamiento y suma carga funcional al circuito.
La cara interna del muslo no se entrena para la estética: se entrena para que la cadera aguante la sentadilla sin descomponerse.
La estabilidad no es un lujo de gimnasio. Subir escaleras, caminar rápido o esquivar un charco exige que la cadera se sostenga sin oscilaciones. Unos aductores con buen tono ayudan a que cada apoyo sea más firme y fluido.
Los 3 ejercicios de Theresa Moloney para potenciar la cara interna
La rutina encadena tres movimientos fáciles de progresar. No requieren equipo especial y permiten regular la carga según tu nivel.
Sentadilla sumo: pies más abiertos que la anchura de los hombros, puntas hacia las 10 y las 2. Baja hasta que los muslos queden paralelos al suelo y empuja con toda la planta del pie.
Zancada lateral: da un paso amplio al lado, flexiona la rodilla hasta los 90 grados y mantén la pierna contraria estirada. Vuelve empujando desde el pie plantado.
Zancada de reverencia: cruza una pierna por detrás de la contraria, baja la cadera con el torso firme y regresa a la posición inicial.
El esquema de series y repeticiones convierte los tres movimientos en un circuito funcional. Comienza con 10 a 12 repeticiones de cada ejercicio, cambia de lado en la zancada lateral y en la reverencia, y repite la ronda tres veces. Si usas mancuernas, la referencia de Moloney es de 3,6 kilos; sin embargo, el peso corporal es un punto de partida sólido.
Consumo inteligente del entrenamiento: cómo elegir carga y frecuencia
Elegir la carga es más sencillo de lo que parece. Si las últimas repeticiones de cada serie te obligan a mantener la técnica, vas bien. Si la cadera se desvía o la rodilla se hunde, toca bajar el peso o reducir el rango. Menos marketing, más etiqueta.
📊 La pauta en cifras
Circuito completo: 3 rondas de sentadilla sumo, zancada lateral y zancada de reverencia.
Repeticiones: de 10 a 12 por movimiento, completando ambos lados en las zancadas.
Carga: mancuernas de 3,6 kg si ya dominas la técnica; si no, empieza con el peso corporal.
Frecuencia: dos sesiones de fuerza por semana, dejando al menos un día de descanso entre ellas.
La progresión es tu mejor brújula. Si completas tres rondas sin desviar las rodillas, aumenta 1 kg la próxima sesión. Si la postura sufre, vuelve a la versión sin peso. La dosis importa.
Lectura fina: por qué el compuesto gana al aislamiento
El precedente es claro: durante años se recomendó aislar la cara interna con máquinas específicas. El giro de Theresa Moloney conecta con la evidencia de la ciencia del ejercicio: los movimientos compuestos reclutan más masa muscular, elevan la eficiencia de la sesión y mejoran la transferencia a gestos reales. La sentadilla sumo es un buen ejemplo: los aductores participan en la amortiguación y en el impulso de salida.
Aun así, conviene ser honesto: no hay un único ejercicio imprescindible. La evidencia no dice que este circuito sea superior a cualquier combinación; dice que integrar aductores con cadera y glúteos encaja en una rutina sin máquinas y con resultados medibles en estabilidad. Para quien busca una base sólida después de los 50, la pauta de 3 vueltas y 10 a 12 repeticiones es un punto de partida realista y mínimo.
La información es divulgativa y no sustituye el criterio de un profesional del entrenamiento. Si llevas tiempo sin entrenar o la técnica no te encaja, ajusta el punto de partida.
⚡ Rutina de Optimización Diaria
Calienta la cadera: antes del circuito, dedica 1-2 minutos a movilidad con sentadillas al aire y pasos laterales cortos.
Integra la rutina mañana: completa 3 rondas de los tres ejercicios en tu próxima sesión de pierna, con 10 a 12 repeticiones.
Revisa la carga: si las tres rondas se sienten fáciles, sube a 4-5 kg; si pierdes la postura, vuelve al peso corporal.
Leroy Merlin recupera la vajilla Bidasoa de porcelana de 18 piezas por 58,49 euros y reabre la batalla del menaje de precio ajustado frente a Ikea. La venta es exclusiva online, con entrega gratis a domicilio en cuatro días laborables, y apunta al comprador que mira antes el coste por pieza que el nombre del envase.
Qué llega al catálogo de Leroy Merlin y a qué precio
La vajilla blanca corresponde al modelo Bidasoa Lis y reparte sus 18 unidades en 6 platos llanos, 6 hondos y 6 de postre. El acabado es de porcelana blanca brillante, sin dibujos ni relieves, y se puede meter en en el microondas y en el lavavajillas. El fabricante asegura que no retiene sabores y que no libera sustancias tóxicas; aun así, conviene guardar la ficha técnica para conocer los límites de uso.
La segunda opción del catálogo es Bidasoa Infinit, con las mismas 18 piezas de porcelana y un estampado en tonos verdosos. Sale por 65,50 euros y es apta para lavavajillas, microondas y frigorífico. El envío a domicilio es gratuito y se entrega en cuatro días laborables, pero la vajilla no está en la tienda física: Leroy Merlin la vende solo por el canal online, un matiz que condiciona al comprador que prefiere ver el brillo antes de pagar.
El cálculo que decide la compra: precio por pieza y comparativa con la vajilla de Ikea
El ticket impresiona menos si se divide. La versión blanca sale a 3,25 euros por pieza; la estampada, a 3,64 euros por pieza. Son cifras de menaje low cost y conviene usarlas para comparar con las vajillas básicas de 18 piezas que Ikea y las marcas propias colocan en la misma banda, porque el coste unitario manda más que el total del paquete.
La metodología es simple: se divide el precio total entre las 18 piezas. Este dato conviene aplicarlo también a cualquier pack que mezcle platos llanos, hondos y de postre, porque no todos los surtidos reparten el número de piezas de la misma manera. En este caso, al ser 6+6+6, la comparación es limpia: mismas categorías, mismo material y única diferencia de diseño.
📊 La comparativa de un vistazo
Opción
Precio total
Precio por pieza y acabado
Bidasoa Lis 18 piezas
58,49 euros
3,25 euros; blanco brillante sin dibujos
Bidasoa Infinit 18 piezas
65,50 euros
3,64 euros; estampado verdoso y apto para frigorífico
La batalla del menaje no se juega solo en el precio total. La diferencia entre los dos modelos es de 7,01 euros, unos 39 céntimos por pieza, y se explica por el diseño, no por un cambio de material. Para un comprador de primera vajilla, esa brecha importa; para quien busca un estampado concreto, el sobrecoste es menor de lo que sugiere el número grande.
El precio por pieza, y no el total del pack, es la única forma honesta de comparar una vajilla de 58,49 euros con la de 65,50 o con la básica de Ikea.
Para que se entienda: una vajilla de 18 piezas de porcelana a 58,49 euros no deja de ser una opción de precio contenido, aunque el blanco liso juega a favor de la durabilidad y de la combinación con otras piezas. La referencia a Ikea no es una promesa de igualdad exacta: es una forma de señalar que Bidasoa aterriza en la franja del menaje asequible, no en el capricho premium.
La estrategia de Leroy Merlin detrás del regreso de Bidasoa
El movimiento encaja con una estrategia de surtido emocional: recuperar una marca española que suena a ajuar de toda la vida para vender menaje de precio bajo sin entrar en la marca blanca. Leroy Merlin mantiene la vajilla fuera de la tienda física y apuesta por el canal online, lo que reduce costes de exposición y permite rotar el catálogo con rapidez.
La jugada también mira de reojo a Ikea, que convierte el menaje en una compra de impulso ligada a la visita a la tienda. Al ofrecer envío gratis en cuatro días laborables y dos acabados, Leroy Merlin busca captar al comprador que no quiere desplazarse o que compara precios desde el móvil. La comparativa es informativa y no constituye una recomendación de compra ni asesoramiento financiero: el gasto debe encajar con el uso real de cada hogar.
Al ser una compra a distancia, el comprador mantiene además el derecho de desistimiento de 14 días naturales desde la recepción del paquete, salvo excepciones. Si al abrir la caja el brillo o el tono del estampado no coincide con lo esperado, la devolución es la vía prevista por la normativa de consumo. Eso sí, conviene conservar el embalaje y revisar las condiciones de Leroy Merlin para saber quién asume el transporte de vuelta.
Conviene no confundir precio bajo con compra automática. La porcelana es resistente, pero el coste por pieza de 3,25 euros está en la banda de menaje básico; el ahorro real frente a Ikea dependerá del modelo concreto, del número de servicios y del uso que se le dé en el día a día.
🛒 El Veredicto de Compra
Divide siempre entre 18: la Lis cuesta 3,25 euros por pieza y la Infinit, 3,64 euros; compara ese dato con el menaje básico de Ikea o con la marca propia.
Recuerda que es venta solo online: el envío es gratis en cuatro días laborables, pero no podrás ver el acabado en tienda antes de comprar.
Elige según el uso: el blanco liso combina con todo y sale 7,01 euros más barato; la versión estampada añade diseño, no una porcelana distinta.
Madrid vuelve a combinar dos eventos de gran escala al mismo tiempo. La capital española recibirá la visita de la cantautora colombiana Shakira y celebrará el primer Gran Premio de España en la ciudad durante el mes de septiembre. Es una gran oportunidad para los conductores de las plataformas de VTC; en particular Cabify, la empresa de transporte que ha hecho de Madrid una parte clave de su identidad, ha dado pasos para facilitar la movilidad y aprovechar estas fechas.
Según explica, la empresa de transporte de particulares reforzará su operativa durante el fin de semana del Gran Premio de Fórmula 1 y contará con puntos específicos de recogida y descenso de pasajeros en las inmediaciones de MADRING, el circuito urbano creado en la ciudad. El objetivo es facilitar los desplazamientos de los asistentes y contribuir a ordenar los flujos de movilidad en una de las zonas que experimentará una mayor concentración de viajeros durante esos días.
Circuito de Fórmula 1. Fuente: Banco Santander
Pero no solo es MADRING la semana del Gran Premio de Fórmula 1. La empresa está habilitando un punto de recogida específico en el cruce entre la calle Valle de Tobalina y la calle San Ezequiel para las 12 noches de conciertos de Shakira en Madrid. El objetivo, según explican fuentes de la empresa, es que Cabify «sea un sinónimo de comodidad porque te lleva hasta la misma puerta del evento», como ya lo hicieron en el caso de Bad Bunny.
La empresa insiste en que estas ubicaciones permitirán que los usuarios de Cabify puedan finalizar o iniciar sus trayectos a pocos minutos a pie de los accesos al recinto, reduciendo desplazamientos innecesarios de vehículos en las inmediaciones del circuito y haciendo más sencilla la identificación de los lugares habilitados para VTC.
Los puntos de acceso para la Fórmula 1
Por su lado, en el caso de MADRING, la empresa ha habilitado dos puntos de llegada y recogida para los usuarios de Cabify. Los dos espacios, marcados en el mapa oficial del gran premio como puntos de recogida de las VTC, tendrán prioridad para las plataformas en esas fechas, recordando que el espacio no necesariamente es de fácil acceso para la ciudad.
La propia organización del Gran Premio recomienda priorizar el transporte público para llegar a MADRING, que cuenta con conexiones de metro, Cercanías y diferentes líneas de autobús. Los puntos habilitados para Cabify se encuentran integrados en este esquema de movilidad y próximos a las conexiones de transporte público del entorno, permitiendo combinar diferentes medios de transporte y ofreciendo una alternativa especialmente útil para completar el primer o último tramo del desplazamiento.
Los puntos de recogida de la Fórmula 1 marcados en morado. Fuente: Cabify
Los puntos establecidos, siguiendo las ubicaciones habilitadas por la organización del evento, se situarán en la avenida de la Capital de España, 11 (punto ubicado a aproximadamente 100 metros de los accesos A y B); y en la avenida de las Fuerzas Armadas, 322 (a 150 metros del acceso E).
La compañía española espera convertirse en uno de los principales aliados de movilidad de madrileños y visitantes durante un fin de semana especialmente exigente para los desplazamientos en la capital, ofreciendo una opción cómoda, flexible y con puntos de recogida claramente identificados cerca del recinto.
Los grandes eventos son clave para el transporte
Lo cierto es que los grandes eventos son siempre una gran oportunidad para las empresas de transporte. No solo para las de transporte de particulares, como el taxi y las plataformas de VTC, sino también para los trenes y los vuelos; de hecho, la propia Ouigo se ha anunciado como la empresa oficial de la gira de Shakira en el sistema de alta velocidad español.
En este panorama, la apuesta de Cabify es interesante. Es una buena noticia para la capital, que sabe que es una oportunidad tanto de atraer nuevos usuarios como de prestar servicio a la ciudad. De hecho, no es el único movimiento reciente que han hecho, sumando también nuevos vehículos en las afueras al suroeste de la ciudad.
Con este despliegue, la plataforma busca «beneficiar directamente al usuario de la zona oeste, garantizando una mayor disponibilidad de vehículos, una reducción notable en los tiempos de espera y precios más competitivos en sus trayectos cotidianos», señalan desde la empresa de transporte.
Un mes de alta tensión para Cabify y el transporte de la ciudad
Lo cierto es que, como ocurrió con Bad Bunny y el Papa, la coincidencia de dos eventos de gran magnitud no solo atrae a un gran número de viajeros del exterior, sino que pone una gran presión sobre el sistema de transporte público de la ciudad, así como sobre las VTC y los taxis. Es una situación que obliga a las plataformas y a los usuarios a organizar sus planes con tiempo.
De hecho, Cabify recomienda a los usuarios planificar sus desplazamientos con antelación, consultar en la aplicación el punto de recogida asignado y combinar las diferentes alternativas de movilidad disponibles para evitar desplazamientos innecesarios y facilitar la entrada y salida del recinto.
Los problemas de ocupación de la alta velocidad van de la mano de sus problemas de puntualidad. Así lo muestran los datos del primer semestre de Renfe, que muestran que en promedio los retrasos de los trenes de alta velocidad de la empresa pública se han promediado en unos 19,73 minutos durante el primer semestre del año, y el usuario del AVE ha llegado unos 13 minutos tarde de promedio a su destino. Es un dato preocupante, sobre todo si se toma en cuenta que este retraso se calcula desde la hora anunciada, es decir, no toman en cuenta el tiempo extra del recorrido generado por los límites de velocidad impuestos por Adif tras el accidente en Adamuz.
Es que en total un 45,1% de los trenes de alta velocidad de Renfe han tenido, al menos, 5 minutos de retraso. Es decir, que casi la mitad de los AVE en la primera mitad de este año han tenido un peor rendimiento en cuanto a tiempo de lo esperado por la empresa. Pero además, alrededor de un 25% de los trenes de alta velocidad han tenido retrasos por encima de los 15 minutos; es decir, que una cuarta parte de los trenes de alta velocidad de la empresa no cumplirían la antigua política de puntualidad de la empresa que quiere recuperar el Senado.
Variación de la media de viajeros mensual de la alta velocidad. Fuente INE
El dato de los problemas de puntualidad de la empresa pública ha venido de la mano de una caída en la ocupación de los trenes. Según los datos compartidos por el Instituto Nacional de Estadística (INE) durante el primer semestre de este año los trenes de alta velocidad han perdido alrededor del 10% de los viajeros que habían transportado en el mismo periodo el año pasado. Es cierto que es un dato especialmente marcado por el mes de febrero, cuando el accidente en Adamuz redujo la ocupación de los trenes casi un 25% por debajo del año previo.
Variación anual del número de viajeros de Renfe mes a mes. Fuente INE
Pero el problema es la crisis de puntualidad que ha sufrido Renfe, tanto en la alta velocidad como en el Cercanías en los últimos años, y que ha empeorado desde la llegada de Óscar Puente al Ministerio de Transportes y Movilidad Sostenible. Lo peor es que ocurre tras un aumento constante del número de usuarios desde el inicio de la liberalización del sistema, pero que, gracias al accidente de inicios del año y los problemas de puntualidad posteriores, ha empezado a descender.
¿Medidas para recuperar la puntualidad de Renfe?
Lo cierto es que el mensaje desde Renfe es que los problemas de puntualidad del AVE y el AVLO no son necesariamente su responsabilidad. En el informe de calidad de la empresa se especifica que durante 2026 cerca del 79% de las incidencias que han generado retrasos en sus trenes se deben a causas externas, que van desde el mantenimiento de las vías, responsabilidad de otra empresa pública como es Adif, problemas de otros operadores o bien causas meteorológicas. En ese panorama, la operadora pública sólo tendría control sobre el 21% de los retrasos restantes.
Además, de momento no hay señales de que Adif vaya a retirar sus límites de velocidad antes de fin de año. La empresa encargada del mantenimiento de las vías ha aplicado la medida tras el accidente, y la ha mantenido mientras duran los procesos de mantenimiento y revisión de las vías. De momento, todo apunta a que, por precaución, los mantendrá hasta final de año, con la idea de evitar un nuevo accidente.
Es cierto que la liberalización también ha creado nuevos retos en las vías de tren españolas. Es que la presencia de Ouigo e Iryo ha multiplicado el número de vehículos en las vías, lo que también hace más difícil evitar las incidencias, pues con que un tren de cualquiera de las operadoras tenga un retraso, esto puede generar problemas para todo el sistema.
Renfe sigue avisando que no pagará las compensaciones
Lo peor es que la empresa pública sigue sin volver a pagar por las indemnizaciones. «Debido a las limitaciones temporales de velocidad aplicadas por el gestor de infraestructuras (Adif) pueden producirse retrasos ajenos a Renfe. Los billetes adquiridos desde el 31/01/2026 no serán indemnizables cuando el retraso derive de estas limitaciones. Disculpen las molestias», se lee todavía en su web.
Tren de Renfe en su taller de Fuencarral. Fuente: Agencias
Es un problema extra para los usuarios del día a día de la alta velocidad. En esta situación no hay una gran respuesta para los usuarios, y todo indica que mantendrán la decisión de no pagar la indemnización al menos hasta inicio del próximo año.
Los usuarios señalan los retrasos de Renfe
En cualquier caso, los usuarios del sistema de alta velocidad, así como el de Cercanías, siguen señalando abiertamente sus críticas al sistema. Es que para la mayoría hay más problemas de los que señala la empresa, y en particular los días de huelga o cuando hay un problema a gran escala en las vías, se acumulan las críticas por la lentitud en la respuesta y, en ocasiones, por no pagar a tiempo las indemnizaciones.
Cellnex está entrando en una nueva etapa en la que crecer menos puede ser precisamente la mejor noticia para sus accionistas. La compañía está reduciendo la inversión necesaria para levantar nuevas torres justo cuando el flujo de caja empieza a acelerarse, creando margen para reducir deuda y aumentar la remuneración al accionista.
Así, el grupo prevé movilizar 1.000 millones de euros en 2026 entre dividendos y recompras, una señal de que el negocio de infraestructuras entra en una fase en la que la generación de caja pesa más que la expansión a cualquier precio.
Crecimiento orgánico sólido: ingresos 5% y EBITDAaL 7,7% en el primer semestre.
El gran salto está en la caja: el flujo de caja libre alcanzó 301 millones, frente a 19 millones un año antes, por el menor CapEx en nuevas torres.
Más dinero para el accionista: Cellnex prevé 1.000 millones de euros de remuneración en 2026 entre dividendos y recompras.
Cambio de modelo: el ciclo de expansión mediante nuevas torres pierde intensidad y gana peso la generación de caja de la red existente.
Deuda a la baja: la ratio deuda neta/EBITDA mejora hasta 6,11 veces, aunque sigue siendo elevado.
Principal riesgo: consolidación de operadores en mercados como Francia, además de renovaciones de contratos, competencia y ejecución.
Jonathan Atkin, analista en RBC Capital Markets, ha emitido una nota sobre la empresa de torres para comunicaciones Cellnex en la que actualiza su modelo tras los resultados del segundo trimestre de 2026 y aumenta ligeramente sus estimaciones. RBC mantiene su precio objetivo en 33 euros por acción.
Según el informe de RBC sobre Cellnex, los resultados del primer semestre de 2026 muestran una evolución operativa sólida y, sobre todo, un cambio importante en la generación de caja.
Cellnex registró en el semestre 1.994 millones de euros de ingresos, mientras que los ingresos orgánicos crecieron un 5% interanual. El negocio de torres continuó siendo el principal motor, con 1.625 millones de ingresos y un crecimiento orgánico del 5,2%. También crecieron las áreas de fibra, conectividad y servicios de housing, así como DAS, Small Cells y RANaaS.
Imagen: Torre de Cellnex en Dinamarca. Fuente: Cellnex
Tesis de la actualización de RBC sobre Cellnex
• Alianzas comerciales. Cellnex consiguió varias prórrogas de contratos y nuevas implantaciones en el primer semestre de 2026. En Suiza, Sunrise amplió su alianza en materia de estaciones base (BTS) para abarcar 300 emplazamientos adicionales.
En España, Vodafone renovó su acuerdo marco por 10 años, que abarca unos 2.000 puntos de presencia (PoP) existentes en las mismas condiciones, con un número limitado de PoP adicionales incorporados a la infraestructura existente.
Telefónica amplió su alianza en materia de baterías de reserva a 3.800 emplazamientos tras los recientes cortes de suministro eléctrico, lo que pone de relieve la creciente importancia que los clientes conceden a la resiliencia energética.
• Consolidación en Francia. La dirección mantiene una visión constructiva sobre la posible fusión entre SFR y Bouygues, señalando que la exposición directa sigue siendo gestionable y que se espera que el proceso sea prolongado, con un largo periodo de revisión regulatoria y de transición. La dirección sostiene que los operadores más fuertes y consolidados estarán mejor posicionados para invertir en la calidad de la red, ya que Francia va a la zaga de sus homólogos en cuanto a la calidad de la red móvil.
• Normalización del ciclo de construcción a medida. La intensidad del gasto de capital (CapEx) en proyectos de construcción a medida (BTS) está disminuyendo a medida que el ciclo de construcción actual llega a su madurez, lo que la dirección identifica como un factor clave para acelerar el flujo de caja libre.
Del crecimiento neto total de puntos de presencia (PoP) de aproximadamente el 5%, la dirección estima que alrededor del 2% procede de los proyectos BTS y aproximadamente el 3% de las cláusulas de indexación al IPC y la co-ubicación combinadas. La dirección espera que la contribución de los proyectos BTS disminuya gradualmente, pero sin llegar a cero.
• Aumento de las previsiones de recompra de acciones. La dirección ha elevado el objetivo de rentabilidad para los accionistas en 2026 a 1.000 millones de euros, que comprende 500 millones en dividendos, 300 millones recompras ya realizadas y una nueva recompra de 200 millones que se ha anunciado que se completará antes de finales de año. El Consejo considera que la nueva recompra añade valor, dado el precio actual de la acción, que, en opinión de la dirección, no refleja el valor intrínseco.
• Opinión sobre D2D. La dirección considera que el satélite D2D es una solución de cobertura para zonas remotas y de difícil acceso, no un sustituto de la macro capacidad terrestre, la densificación o las soluciones en interiores.
• Para 2026/2027, RBC estima unos ingresos (excluyendo el pass-through) de 4.161 /4.339 millones (anterior: 4.141/4.335 millones) y un EBITDA ajustado de 3.480/3.636 millones (anterior: 3.463/3.636 millones). Estiman un flujo de caja libre recurrente (RLFCF) para 2026/2027 de 1.980 /2.033 millones.
La multinacional gallega presidida por Marta Ortega, Inditex, presenta los resultados del segundo trimestre de 2026 el próximo miércoles 9 de septiembre, donde ya se observa un buen tono en cuanto al crecimiento de las ventas. La compañía de retail ha tenido un buen desempeño en los últimos años, beneficiándose de su sólida posición, su modelo de negocio y la capacidad de integrar las tiendas físicas con el canal online.
En este sentido, los expertos ya están mirando hacia el futuro y la compañía probablemente podría beneficiarse de los reembolsos arancelarios. Concretamente, se estima que Inditex podría reclamar reembolsos arancelarios de hasta 250 millones de euros, aunque todavía no lo han comentado de manera oficial, y no se sabrá hasta la posterior publicación de resultados. Si bien los reembolsos son cada vez más probables, como se ha podido ver en Adidas y Puma.
Sin ir más lejos, el analista de Renta 4, Iván San Félix Carbajo, expresa que «esperamos para Inditex el mayor crecimiento de ventas en el segundo trimestre de 2026 desde el cuarto trimestre de 2024, apoyado por una favorable evolución comercial, una comparativa no demasiado exigente y, por último, un menor impacto negativo de la divisa».
Marta Ortega, presidenta de Inditex. Fuente: Agencias
Las previsiones para el mayor crecimiento de ventas de Inditex del segundo trimestre
En este contexto, con un inicio de ventas excluyendo divisa del 11,5% en las primeras cuatro semanas del segundo trimestre de 2026, es decir, desde el 1 de mayo al 1 de junio, favorecido por un impacto positivo por los efectos de calendario y una climatología acorde con la temporada, donde los expertos de Renta 4 calculan que las ventas ex divisa de la multinacional gallega avancen en un 7,5%.
En cuanto al flujo de caja libre, Inditex registró una importante salida de capital circulante el año pasado, de aproximadamente 800 millones de euros, debido principalmente a que retrasó los pagos a sus proveedores el año anterior por las interrupciones sufridas en las rutas marítimas del Mar Rojo. «Esperamos que este efecto temporal se revierta durante 2027, lo que debería conducir a un perfil de capital circulante más normalizado, y prevemos una entrada de aproximadamente 270 millones de euros«, señalan desde RBC.
«Inditex consigue un buen tono del crecimiento de las ventas y un menor impacto negativo de la divisa»
Renta 4
Siguiendo esta línea, los analistas creen que esto «reflejaría un crecimiento más moderado en la segunda parte del trimestre, con unos meses finales más exigentes desde el punto de vista comparativo. Asimismo, calculamos que la apreciación del euro provoque un impacto negativo en ingresos de -0,5 puntos porcentuales, con lo que el crecimiento de ingresos bajaría al 7% frente al segundo trimestre de 2025«.
Asimismo, si miramos el margen bruto estable, desde Renta 4 apuntan a un margen bruto estable para Inditex de en torno al 56,6% frente al 56,4% en el mismo periodo, pero del año pasado. En cuanto a los gastos operativos, están creciendo por debajo de los ingresos con un 6,4%, con lo que el margen EBITDA de la multinacional se mantendría estable, consiguiendo 0,2 puntos porcentuales frente al 27,2% de 2025. Si bien el resultado neto avanzaría a doble dígito con un 15%.
Las ventas comparables de Inditex han estado fuertemente correlacionadas con las ventas de grandes cadenas en España desde 2023.
Fuente: RBC Capital Markets
Centrándonos en el período promocional de Inditex durante el segundo trimestre de 2026, ha estado ampliamente en línea con el mismo período de 2025, y los expertos de Citi observan una recuperación ligeramente anterior en España de un 16% de las ventas, y una recuperación ligeramente posterior tanto en Estados Unidos como en el Reino Unido.
No obstante, la primera parte del tercer trimestre para Inditex será así el primer indicador de la acogida que han tenido las colecciones básicas de la multinacional gallega. Desde RBC, el analista Richard Chamberlain cree que, como en agosto continuó la tendencia al calor en Europa, es un hecho que no favorece a la moda de la nueva temporada, pero a primeros de septiembre las temperaturas han bajado y eso debería impulsar la demanda de prendas de entretiempo y de la nueva temporada.
Inditex está invirtiendo en Lefties
A finales de agosto, Lefties inauguró su primera tienda en el Reino Unido, concretamente en el centro comercial Liverpool One, y además, todavía antes de cerrar el año, le quedan dos aperturas más. Una de estas aperturas será en octubre, en el centro comercial Lakeside de Essex, y la otra ya para noviembre, situada en el Metrocentre de Newcastle. A cierre del ejercicio fiscal de 2025, Inditex tenía 215 tiendas de Lefties en 18 mercados, pero aproximadamente el 85% de sus ventas provienen de Iberia.
Distribución de tiendas Lefties por país al cierre del ejercicio fiscal 2026
Fuente: RBC
Los expertos de RBC sugieren que Lefties fija sus precios en los mercados internacionales de forma más ajustada a los de España que con Zara. Sin ir más lejos, «Zara aplica márgenes de beneficio significativamente mayores en el extranjero, como por ejemplo en Arabia Saudí, donde sus precios son aproximadamente un 69% superiores al resto de precios de firma de Inditex en España».
Atresmedia amplía su estrategia de distribución y explotación de contenidos con un nuevo acuerdo con Netflix que permitirá a la plataforma incorporar algunos de los formatos de mayor éxito del grupo audiovisual español después de su emisión en sus propios canales. A partir de este lunes 7 de septiembre, los usuarios de Netflix pueden acceder a títulos como ‘El Hormiguero’, ‘El Intermedio’, ‘Sueños de libertad’ y ‘Pasapalabra’, mientras que ‘Equipo de investigación’ estará disponible desde este sábado 5 de septiembre. A esta oferta se sumará próximamente ‘Veneno’, la ficción creada por Javier Calvo y Javier Ambrossi.
El movimiento supone un paso más en una estrategia que Atresmedia lleva tiempo desarrollando: ampliar las ventanas de explotación de sus contenidos y convertir sus programas, series y marcas audiovisuales en productos capaces de generar valor más allá de sus propios canales y plataformas. Netflix se incorpora así a un ecosistema en el que el grupo ya mantiene acuerdos y operaciones con otros grandes operadores internacionales como Disney+ y Amazon Prime Video.
La operación con Netflix refuerza además una relación que ya había demostrado ser especialmente relevante en el terreno de la ficción. El catálogo de Atresmedia ha encontrado en la plataforma estadounidense una segunda vida para algunas de sus producciones, en una fórmula que permite al grupo conservar el recorrido de sus contenidos una vez han pasado por sus ventanas originales.
Entre los títulos que han funcionado en esta relación figuran ‘La Casa de Papel’, ‘Ángela’, ‘Alba’, ‘La cocinera de Castamar’, ‘Toy Boy’ y ‘Mentiras’. A ellos se han añadido más recientemente ‘Entre Tierras’ y ‘Perdiendo el juicio’. Ahora el acuerdo da un paso adicional al incorporar también algunos de los grandes formatos de entretenimiento y actualidad de Atresmedia.
Del contenido propio al negocio audiovisual
La clave de esta estrategia está en que Atresmedia ya no limita el valor de una producción al momento de su emisión en Antena 3, La Sexta, Nova o el resto de sus canales. Sus programas y series pueden tener recorrido posteriormente en plataformas de terceros, generando nuevas posibilidades de distribución y monetización.
El acuerdo con Netflix es especialmente significativo por la variedad de los contenidos que incorpora. ‘El Hormiguero’ representa uno de los grandes formatos de entretenimiento de Antena 3; ‘Pasapalabra’ es una de las principales marcas del grupo en la franja de tarde; ‘Sueños de libertad’ representa el peso de la ficción diaria; y ‘El Intermedio’ aporta una de las grandes referencias de La Sexta.
Estrellas de Atresmedia.
A ellos se suma ‘Equipo de investigación’, uno de los formatos históricos de la cadena de Atresmedia, que estará disponible en Netflix desde el sábado. ‘Veneno’, por su parte, amplía próximamente la presencia de ficción del grupo en la plataforma.
La fórmula resulta especialmente interesante para Atresmedia porque permite que sus grandes marcas mantengan visibilidad en un mercado audiovisual cada vez más fragmentado. Las plataformas buscan contenidos reconocibles para atraer y retener usuarios, mientras que los grupos tradicionales encuentran nuevas vías para rentabilizar producciones que ya han sido emitidas en sus canales.
La alianza con Disney+
Netflix no es, además, el único gran operador internacional con el que Atresmedia ha profundizado en los últimos años. En septiembre de 2025, el grupo alcanzó una alianza con Disney+ que supuso uno de los principales acuerdos de este tipo en el mercado español.
El pacto permitió a los clientes de Disney+ acceder a más de 300 horas anuales de contenidos de Atresmedia a través de una nueva etiqueta dentro de la propia plataforma. De esta manera, el grupo audiovisual español amplió su presencia en uno de los servicios de streaming con mayor implantación internacional.
La operación demostraba que la estrategia de Atresmedia no pasa necesariamente por competir frontalmente con todas las grandes plataformas. También existe un espacio para convertirse en proveedor de contenidos para ellas, aprovechando un catálogo que incluye formatos de entretenimiento, actualidad y ficción con una elevada capacidad de reconocimiento entre el público.
La llegada a Netflix de ‘El Hormiguero’, ‘El Intermedio’, ‘Pasapalabra’ y ‘Sueños de libertad’ profundiza ahora en esa misma dirección.
Amazon también forma parte de la estrategia
Prime Video es otro de los operadores con los que Atresmedia ha desarrollado esta política de distribución, aunque en los últimos tiempos la relación entre ambas compañías no es tan intensa como hace unos años. El grupo ha licenciado contenidos a la plataforma, incluyendo derechos de catálogo de series como ‘Velvet’, ‘Vis a vis’, ‘El tiempo entre costuras’ y ‘El Barco’.
La relación no se ha limitado al catálogo histórico. Atresmedia Studios también ha producido contenidos para terceros, entre ellos ‘Pequeñas coincidencias’, mientras que atresplayer está disponible como Prime Video Channel con títulos como ‘Veneno’ y ‘UPA Next’.
El patrón es similar: una misma propiedad audiovisual puede encontrar distintas ventanas, públicos y modelos de explotación en función del operador. Para un grupo como Atresmedia, que mantiene sus propias cadenas y atresplayer, esta estrategia permite combinar distribución propia y acuerdos con terceros.
La compañía puede, por tanto, aprovechar la emisión tradicional para lanzar y consolidar una marca y posteriormente ampliar su recorrido mediante plataformas digitales.
Buendía Estudios, otra pieza del tablero
A este entramado se suma Buendía Estudios, la compañía participada conjuntamente por Atresmedia y Telefónica, que desarrolla producciones tanto para atresplayer como para Movistar Plus.
El modelo muestra hasta qué punto el negocio audiovisual ha dejado de estar limitado a una única cadena o plataforma. Los grandes grupos buscan controlar la producción y, al mismo tiempo, disponer de diferentes vías para distribuir sus contenidos.
Cabe recordar que Atresmedia participa «siempre de forma minoritaria» en otras tantas productoras. Entre ellas se encuentran Suma Content, fundada por Javier Calvo y Javier Ambrossi en octubre de 2021; Luminol Media, fundada por el grupo junto a Carles Porta, uno de los grandes referentes del true crime en España y artífice de la venerada ‘Crims’ de 3Cat; y Vancouver Media, la productora de Álex Pina, responsable de ‘La casa de papel’, la primera serie española en ganar un Emmy internacional y la producción que encendió la mecha de la estrategia de Netflix de apostar por la producción local; y Sábado Time, la compañía nacida de la alianza con Sábado Películas y Playtime Movies, la productora fundada por Dani de la Orden y Bernat Saumell, en la que Atresmedia controla un 15 por ciento.