El precio de una alarma en casa: Idealista desglosa instalación y cuota mensual

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista News ha desglosado el precio de una alarma en casa: la instalación arranca en 0 euros y puede llegar a 199 euros, mientras que la cuota mensual se sitúa entre 19,90 y 52,29 euros.
  • ¿Quién está detrás? El portal Idealista, a través de su área de guías prácticas para propietarios, inquilinos y compradores de vivienda.
  • ¿Qué impacto tiene? Quien quiera mejorar la seguridad de su vivienda puede estimar el coste inicial y el mantenimiento antes de pedir un presupuesto personalizado.

El precio de una alarma en casa se mueve en España entre 19,90 y 52,29 euros al mes, según Idealista News.

Cuánto se paga por la instalación y el equipo

La guía divide el gasto en dos partidas. La inversión inicial cubre la cuota de alta o instalación, que va desde los 0 hasta los 199 euros. El equipo, si se compra, puede superar los 600 euros.

Si se opta por el alquiler del equipamiento, el coste suele quedar integrado en la cuota mensual. Es una variable clave al comparar presupuestos: una oferta con alta cero y cuota alta puede resultar más cara a medio plazo que otra con equipo en propiedad.

A eso se suma la instalación. Normalmente el precio es inferior en sistemas inalámbricos, porque no exige cablear el inmueble; una vivienda recién reformada o de nueva construcción reduce el tiempo de obra y, con ello, la partida inicial.

El presupuesto debería identificar todas las partidas: panel de control, sensores, detectores de humo, acceso a la app móvil, instalación, conexión a la Central Receptora de Alarmas y mantenimiento. En ocasiones alguna de ellas se abona por separado y conviene anotarla desde el primer día.

Cuota mensual, vivienda y extras: qué cambia el presupuesto

La cuota de mantenimiento de una alarma conectada a la Central Receptora de Alarmas (CRA) oscila entre 19,90 y 52,29 euros con IVA incluido. Para un piso pequeño y con prestaciones medias, las opciones más baratas rondan los 20 euros al mes.

El precio final de una alarma no depende solo del contrato: depende de cuántas puertas, ventanas y zonas perimetrales necesites blindar.

El tamaño y la tipología de vivienda no son neutrales. Un chalet de grandes dimensiones en una zona poco transitada exige más sensores y otra cobertura perimetral que un piso pequeño en un edificio con portero y seguridad comunitaria.

Los detectores, cámaras, sensores de movimiento, protección sénior o pulsadores anti-atraco suman coste. Tampoco es lo mismo un sistema inalámbrico que uno cableado, ni contratar una gran cantidad de dispositivos de última generación. En la práctica, cada prestación extra encarece la cuota y en en algunos casos obliga a ampliar la central.

La Ficha del Inversor

La métrica clave para un propietario es la cuota mensual con conexión a central: entre 19,90 y 52,29 euros según la guía de Idealista News. La instalación, entre 0 y 199 euros, es el desembolso inicial; el equipo en propiedad puede superar los 600 euros si se adquiere al contado.

La tendencia a seis meses apunta a una estabilización de precios en los sistemas inalámbricos básicos y a un encarecimiento selectivo en soluciones con videovigilancia y periferia conectada. No hay un índice oficial que fije tarifas, así que conviene comparar al menos tres presupuestos por escrito y revisar la permanencia.

El perfil recomendado es el propietario que quiere disuadir intrusiones y recibir avisos sin pagar de más: un piso de obra nueva o una vivienda habitual de tamaño medio no necesita el mismo equipo perimetral que un chalet aislado. La lectura estratégica es que la seguridad doméstica ya se parece más a un servicio de monitorización 24/7 que a una compra puntual, y esa recurrencia es la que marca el coste real.

Observamos que la horquilla de 19,90 a 52,29 euros es orientativa y no una tarifa oficial. El precio varía por proveedor y tipo de casa, y el detalle del contrato manda más que la publicidad. La próxima jugada práctica del comprador debe ser solicitar una valoración gratuita y pedir desglose de instalación, equipo, conexión a CRA y mantenimiento.
Ibex 35 hoy abre plano en 20.043 puntos mientras el Brent supera los 97 dólares

0

El Brent supera los 97 dólares y el Ibex 35 abre hoy plano en 20.043 puntos, a solo siete enteros del cierre del viernes.

El selectivo español se toma un respiro tras el avance del 0,3% de la sesión anterior. La sesión de este lunes viene marcada por la escalada en Oriente Próximo y por una referencia alemana que vuelve a dar señales de agotamiento industrial.

El petróleo marca el tono de la apertura

En concreto, el precio del petróleo Brent de referencia en Europa sube un 1,3% en la apertura europea, hasta los 97,5 dólares por barril. El West Texas Intermediate, referencia en Estados Unidos, se encarece un 1,2% y cotiza en 92,6 dólares.

La Guardia Revolucionaria iraní confirmó el sábado el ataque de Estados Unidos contra tres petroleros iraníes y respondió contra seis embarcaciones, incluidos tres petroleros y tres buques más vinculados con Washington. Este domingo informó también de un ataque a un vehículo de superficie no tripulado estadounidense en el estrecho de Ormuz.

Con este escenario, Teherán eleva a siete las embarcaciones norteamericanas atacadas en las últimas 24 horas. El control del estrecho de Ormuz, y la persistencia del conflicto alimentan una prima de riesgo energética en una semana en la que el crudo es la variable dominante.

Con el petróleo por encima de 97 dólares y el BCE a la vista el jueves, el Ibex 35 se reparte entre el impulso energético y la cautela de las empresas más sensibles a los tipos.

Alemania decepciona y el BCE se asoma al calendario

La producción industrial de Alemania cayó un 1,1% en julio respecto al mes anterior, un retroceso inesperado por la debilidad del sector de la automoción. El dato se conoció antes de la apertura y frena el optimismo previo en Fráncfort, que apenas se movía en la apertura.

En España, el Instituto Nacional de Estadística publicó que el precio de la vivienda libre subió un 12,2% en el segundo trimestre en tasa interanual. Es la menor tasa desde el primer trimestre del año pasado y confirma una moderación suave del mercado inmobiliario.

El plato fuerte de la semana es la reunión del BCE. El mercado descuenta una subida de tipos de un cuarto de punto el jueves. Hasta entonces, las bolsas europeas abren mixtas: Fráncfort y París planas, Londres cede ligeramente y Milán avanza un 0,37%.

Dentro del Ibex 35, Acciona Energía lidera con una subida del 1,9%, seguida de Repsol (+1,4%), Acciona (+1,2%) y Solaria (+1,1%). En el lado negativo, Colonial cae un 2,2%, Amadeus un 1% y Grifols un 0,9%. La tendencia sectorial es clara: el crudo impulsa a las energéticas y la subida de tipos castiga a los valores más endeudados del ladrillo.

Ibex 35 20043 puntos

Lectura de fondo: petróleo, tipos y vivienda en la ecuación

La apertura plana del Ibex 35 no es un equilibrio casual. El crudo caro beneficia directamente a Repsol y al negocio renovable de Acciona Energía, pero presiona márgenes y consumo en aerolíneas como Amadeus, hoteleras y distribuidoras. La caída de Colonial, además, responde a la sensibilidad del inmobiliario a una subida de tipos del BCE.

El precio de la vivienda empieza a perder ritmo de crecimiento y el BCE podría añadir más presión a la financiación. La vivienda libre sube al 12,2% interanual, la tasa más baja desde comienzos de 2025. A mi juicio, si el organismo que preside Christine Lagarde confirma el endurecimiento, el sector inmobiliario europeo tendrá más difícil refinanciar sus carteras.

El bono español a diez años repunta al 3,793%, lo que indica que la renta fija ya está recogiendo en parte el mensaje de tipos al alza. La prima de riesgo no sufre, al menos por ahora, porque el petróleo caro no mejora la balanza energética española. Es un matiz importante.

Pese a la calma, el riesgo no es despreciable. Si el Brent consolida por encima de los 98 dólares y el BCE no cierra la puerta a más subidas, los valores de consumo y turismo pueden seguir sangrando. La referencia llegará el jueves con el comunicado del BCE y el viernes con el IPC de agosto en Estados Unidos.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 abre hoy en 20.043 puntos, un 0,03% por debajo del cierre del viernes. Acciona Energía (+1,9%) y Repsol (+1,4%) sostienen el selectivo.

Clave técnica: El selectivo mantiene la cota de 20.000 puntos y se apoya en el soporte de 19.800 mientras el petróleo no retroceda. Por encima de los 20.050 del cierre previo, la barrera inmediata es 20.150.

Apunte macro: El rendimiento del bono español a diez años escala al 3,793%, síntoma de que los inversores se preparan para el BCE. La prima de riesgo española sigue contenida.

Casa de diseño en La Jolla: la reforma de Georgis & Mirgorodsky que revaloriza el real estate de California

0

La casa de diseño La Jolla reformada por Georgis & Mirgorodsky revaloriza un activo de 1957 sin alterar parcela. El inmueble, de 362 metros cuadrados, se apoya en la ladera sur del monte Soledad con vistas a las islas Coronado. La intervención no amplió superficie; reconstruyó cubierta, lucernarios y distribución. Para el inversor en real estate prime, el valor marginal ya no está solo en el terreno, sino en la curaduría.

El encargo, promovido por una clienta recién separada, convirtió la reforma en una operación de reposicionamiento patrimonial. El bungalow original, post-and-beam californiano de 1957, mantiene su planta en U; los arquitectos elevaron la pendiente de la cubierta y añadieron lucernarios para amplificar las vistas.

La reforma como palanca de revalorización

Georgis y Mirgorodsky conservaron la huella, pero reconstruyeron casi todo. Eliminaron un laberinto de estancias centrales para crear una galería fluida que actúa como circuito principal de circulación. El nuevo espacio, con papeles de corteza pintados a mano, sirve de telón de fondo a obra de George Condo, Tom Sachs, Franz West y Reuben Nakian. Esta elección transforma la vivienda en un contenedor curatorial y reduce metros mal aprovechados.

El salón hundido resume la lógica de inversión: la carpintería de roble y nogal convive con un sofá de Vladimir Kagan, una mesa de Philip y Kelvin LaVerne y una lámpara de pie de Gio Ponti. La mezcla de mobiliario midcentury, artes decorativas japonesas y pintura americana contemporánea eleva la percepción de rareza del activo. No es decoración; es atribución.

En el exterior, el estudio encargó a Judy Kameon de Elysian Landscapes la sustitución de la piscina rectangular por una de riñón y una nueva terraza con hogar. El resultado refuerza la conexión entre los espacios interiores y el clima de la costa oeste. Un comprador cualificado percibe menos costes de actualización y un programa de uso más flexible.

La suite principal se concibe como refugio sereno: baño de fresno japonés y travertino, dormitorio con armario de George Nakashima, biombo del periodo Edo y una obra de Joan Mitchell. El aseo de cortesía concentra una intervención de vidrio eglomisé de Andy Taylor. Son piezas pequeñas, pero anclan la narrativa de autenticidad del activo.

El valor de una casa prime ya no se mide solo por metros: se mide por la calidad de las decisiones curatoriales que evitan un descuento funcional.

El interiorismo de autor como activo

En mi lectura, el proyecto ilustra un cambio en la formación de precios del real estate de lujo. La parcela no se movió; tampoco aumentó la superficie construida. La revalorización procede de la reorganización de la distribución, la introducción de piezas de diseño con mercado secundario y la coherencia visual del conjunto. El interiorismo de autor opera como una prima de escasez cuando el profesional tiene firma reconocida y un vocabulario identificable.

Para un family office, una vivienda de estas características combina uso residencial con diversificación hacia arte y diseño del siglo XX. Sin embargo, el riesgo principal es la liquidez: el comprador debe compartir esa sensibilidad curatorial. No es un activo para rotar rápido, sino para mantener durante un horizonte medio y monetizar en el momento justo.

La lectura E-E-A-T: la curaduría como margen

El mercado de las casas icónicas del monte Soledad tiene precedentes de precios elevados cuando la arquitectura y el arte se integran sin estridencias. La discreción de la fachada oculta el valor real: solo al cruzar la puerta la casa revela su jerarquía espacial, como explican los arquitectos. Esa mecánica de revelación tiene traducción financiera: reduce la competencia visible y selecciona al comprador que valora la obra completa.

La próxima prueba de mercado será la eventual salida de esta vivienda o de un comp similar en la franja de La Jolla. Habrá que observar si el descuento por obra de autor se convierte en prima de venta. Todo apunta a que la respuesta no estará en el precio por metro, sino en la disposición a pagar por una casa ya resuelta.

💎 Veredicto Wealth

La vivienda de La Jolla encaja en un perfil de revalorización agresiva para patrimonios con apetito por real estate prime californiano y componente curatorial. El horizonte razonable supera los cinco años; el riesgo es la liquidez del comprador especializado.

Oposiciones Extremadura 2026: 10 plazas para policías y técnicos

Extremadura activa diez nuevas plazas de empleo público para policías y técnicos, cuatro de ellas abiertas a nuevos aspirantes.

El Boletín Oficial del Estado (BOE) publicó entre el viernes 4 y el sábado 5 de septiembre tres convocatorias vinculadas a administraciones pacenses. En total suman diez puestos: seis agentes de la Policía Local de Badajoz, dos técnicos superiores de Diseño de Proyectos en la Diputación y dos técnicos medios de Formación en el Consorcio Provincial de Prevención y Extinción de Incendios. La convocatoria forma parte de la estrategia de empleo público que está moviendo Extremadura durante este inicio de curso.

Por qué se convoca ahora

Las tres convocatorias no responden a un único plan, sino a la confluencia de procesos de reposición y necesidades específicas de cada administración. La Diputación de Badajoz cubre dos plazas técnicas de Diseño de Proyectos para reforzar su estructura de administración especial. El Consorcio Provincial de Bomberos incorpora a dos técnicos medios de Formación. El Ayuntamiento de Badajoz, por su parte, tramita seis plazas de Policía Local, aunque con una salvedad clave: no son para nuevos aspirantes.

La publicación en el BOE activa los plazos de presentación de solicitudes una vez que las bases completas ya aparecieron en el Boletín Oficial de la Provincia de Badajoz. En paralelo, la Junta de Extremadura publicó el 2 de septiembre una convocatoria unificada para cubrir 35 plazas de Policía Local en en 20 municipios mediante oposición libre, un proceso diferente al de las seis plazas de movilidad.

Requisitos para presentarse

empleo público Extremadura

La fuente oficial remite a las bases publicadas en el Boletín Oficial de la Provincia de Badajoz. Los requisitos exactos de titulación y edad aparecen detallados allí, y conviene revisarlos antes de presentar la solicitud. Con todo, de la lectura de los anuncios se desprende una distinción fundamental:

  • Turno libre: las cuatro plazas técnicas (dos de Diseño de Proyectos y dos de Formación) permiten el acceso de nuevos aspirantes. Se espera que pidan titulación universitaria o de ciclo formativo superior en la rama correspondiente, aunque el grado exacto se fija en las bases.
  • Turno de movilidad: las seis plazas de Policía Local exigen ser ya funcionario de carrera en un cuerpo de Policía Local. No hay oposición abierta para quien quiera entrar por primera vez en este cuerpo desde esta convocatoria.

Quien quiera estrenarse como policía local en Extremadura puede acudir a la convocatoria unificada de 35 plazas publicada por la Junta, que sí es por oposición libre y cubre municipios como Badajoz, Cáceres, Azuaga o Montijo.

Cómo es el examen y el temario

Las dos convocatorias técnicas se resuelven mediante concurso-oposición: una fase de oposición con ejercicios teóricos y prácticos, y una fase de concurso donde se valoran los méritos. El temario y la estructura de pruebas se detallan en las bases del Boletín Oficial de la Provincia.

Las plazas de Policía Local en Badajoz no tendrán examen para los aspirantes de movilidad. Al tratarse de un concurso por turno de movilidad, se evalúan únicamente los méritos y la antigüedad, sin pruebas de conocimientos ni físicas. La documentación a aportar se ajusta al baremo que fija la convocatoria.

En ambos casos, el plazo de presentación de solicitudes es de 20 días hábiles desde el día siguiente a la publicación en el BOE. Para las convocatorias del 4 y 5 de septiembre, el periodo finaliza en la primera semana de octubre, por lo que conviene no dejarlo para el final.

Cuatro plazas técnicas por turno libre y seis de Policía Local por movilidad: una oportunidad real, pero con requisitos muy distintos.

Análisis: una oportunidad real para perfiles técnicos y una puerta cerrada para policías

La lectura de estas diez plazas en Extremadura deja dos lecturas. Por un lado, los técnicos con titulación específica en diseño de proyectos o formación encontrarán una puerta abierta, aunque con una competencia que puede ser alta: se trata de plazas de administración especial, muy valoradas por la estabilidad del empleo público y la proyección de carrera. No se ha publicado el sueldo en estas convocatorias, pero los cuerpos de técnicos de administración especial suelen retribuirse por encima del salario mínimo interprofesional, con pagas extraordinarias y complementos ligados al destino.

Por otro lado, las seis plazas de Policía Local por movilidad no van a resolver la demanda de quienes quieren entrar en el cuerpo. Si aspiras a una plaza de agente en Badajoz, tendrás que esperar o presentarte a la convocatoria unificada de la Junta de 35 plazas por oposición libre. Esa es la vía real para empezar de cero en la policía local extremeña.

El riesgo principal es el plazo corto: 20 días hábiles es un margen ajustado para reunir méritos, apostillar documentos y presentar correctamente la solicitud en sede electrónica. Revisa las bases del BOP antes de nada. Y si estás en movilidad desde otro municipio, confirma que tu plaza de origen cumple los requisitos de la convocatoria.

📨 Cómo presentar la solicitud

La inscripción se realiza en la sede electrónica de cada organismo convocante y exige certificado digital o Cl@ve. Las solicitudes se presentan en función de la convocatoria y del turno.

  1. Paso 1: Localiza tu convocatoria en el BOE (4 o 5 de septiembre) y descarga las bases del Boletín Oficial de la Provincia de Badajoz.
  2. Paso 2: Accede a la sede electrónica del Ayuntamiento de Badajoz, de la Diputación Provincial o del Consorcio Provincial, según la plaza.
  3. Paso 3: Identifícate con certificado digital, DNI electrónico o Cl@ve y selecciona la convocatoria.
  4. Paso 4: Adjunta la documentación requerida: titulación, méritos y, en movilidad, la acreditación de tu condición de funcionario de Policía Local.
  5. Paso 5: Presenta la solicitud dentro de los 20 días hábiles y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Diputación Provincial de Badajoz, Consorcio Provincial de Prevención y Extinción de Incendios y Ayuntamiento de Badajoz.
  • Número de plazas: 10 (4 por turno libre y 6 por movilidad).
  • Sueldo estimado: Pendiente de publicar en las bases.
  • Fecha límite de inscripción: 20 días hábiles desde el día siguiente al BOE (aprox. 6 de octubre de 2026).
  • Dónde inscribirse: Sede electrónica de cada organismo; bases en el Boletín Oficial de la Provincia de Badajoz.

Andalucía anuncia una nueva bajada de impuestos: qué puede tocar a los autónomos en 2027

Andalucía anuncia una nueva bajada de impuestos en los Presupuestos de 2027, con un ahorro estimado de 325 millones de euros al año, sin detallar todavía qué tocará a los autónomos.

Vivienda, Sanidad y otra rebaja fiscal. Esas son las tres prioridades que la Junta de Andalucía ha adelantado para el próximo proyecto de cuentas públicas, según recoge el calendario presupuestario de la Consejería de Hacienda.

El proyecto de Presupuestos se presentará entre finales de octubre y principios de noviembre. El objetivo del Gobierno andaluz es que entren en vigor el 1 de enero de 2027, tras completar la tramitación parlamentaria.

Las cuentas rondarán los 52.000 millones de euros, por encima de los 51.500 millones de 2026. Serán las de mayor respaldo parlamentario con 68 de 109 diputados.

Qué fechas maneja la Junta para el proyecto de Presupuestos

El calendario oficial marca dos hitos: aprobar el Proyecto de Ley en Consejo de Gobierno a finales de octubre o comienzos de noviembre, y cumplir la tramitación parlamentaria antes del 31 de diciembre. La entrada en vigor prevista es el 1 de enero de 2027.

No hay aún un plazo de presentación de solicitudes ni un trámite para acceder a las rebajas. Se trata de cambios normativos que, si se aprueban, se aplicarán automáticamente en las declaraciones.

Qué impuestos podrían tocar a autónomos y empresas

La fuente oficial no detalla todavía qué tributos autonómicos tocarán de lleno a autónomos y empresas, pero sí avanza varias líneas. La más relevante es la rebaja de 0,25 puntos en el IRPF autonómico para los tramos de menos de 60.000 euros.

También se preparan deducciones por natalidad y familias numerosas, la eliminación de impuestos y tasas medioambientales, una deducción por gastos en gafas y lentes de contacto, y una bonificación mayor en el impuesto de sucesiones y donaciones para hermanos.

Para un autónomo, los efectos más directos serían en el IRPF autonómico si tributa en estimación directa o en módulos. La mayoría de los autónomos paga ese impuesto. No se anuncia ningún cambio en la cuota de autónomos ni en el IVA ni en el Impuesto de Sociedades.

El impuesto de sucesiones y donaciones también interesa a autónomos que reciban una herencia o una donación de familiares. La Junta ya bonificaba los parentescos de primer grado y ahora amplía el alivio a otros grados, como entre hermanos.

La rebaja de 0,25 puntos en la tarifa autonómica es más una señal política que un ahorro masivo para el autónomo medio.

La letra pequeña de la rebaja fiscal para autónomos

La Junta acumula siete grandes reducciones fiscales desde 2018, con un ahorro estimado de 1.800 millones de euros al año. Ahora sumaría otros 325 millones anuales, 1.300 millones en cuatro años.

El detalle que cambia todo: una bajada de 0,25 puntos en la tarifa autonómica del IRPF tiene impacto limitado. Para la mayoría de los autónomos el ahorro anual puede quedar en una cantidad discreta, sobre todo si su base liquidable está lejos del tramo superior de 60.000 euros.

Además, el IRPF autonómico es solo una parte del impuesto total. El tramo estatal no se toca, y los pagos fraccionados del modelo 130 o 131 no cambian por esta medida hasta que no se apruebe la norma.

Con todo, hay dos frentes donde la rebaja puede notarse más: en el impuesto de sucesiones y donaciones para quienes planean transmitir patrimonio o recibirlo, y en las tasas medioambientales para actividades sujetas a ellas.

La decisión de fondo es política: priorizar bajar impuestos frente a subir partidas. El autónomo andaluz puede leerlo como un alivio simbólico o como un paso para compensar la presión estatal. Lo que todavía no puede hacer es aplicarlo en su próxima declaración.

Guía rápida del trámite

  • 📅 Plazos: Proyecto de Presupuestos entre finales de octubre y principios de noviembre; entrada en vigor prevista el 01/01/2027.
  • Requisitos clave: Contribuyentes residentes en Andalucía; autónomos que tributan por IRPF; empresas sujetas a impuestos autonómicos.
  • 🌐 Dónde consultarlo: Web de la Consejería de Hacienda de Andalucía; sin detalle oficial publicado aún sobre trámites.
  • 💰 Importe o coste: Ahorro global estimado en 325 millones al año; el impacto individual para autónomos no está detallado.
  • ⚠️ Error a evitar: Dar por aprobada la rebaja antes de que el Parlamento la convierta en ley y se publique.

The Trade Desk anuncia despidos del 15% de su plantilla tras los resultados trimestrales

The Trade Desk ha anunciado un recorte global del 15% de su plantilla, lo que afectará a entre 575 y 585 empleados, tras presentar el menor crecimiento trimestral de ingresos desde la pandemia. El anuncio se comunicó a la plantilla y quedó recogido en documentación presentada ante la SEC, el supervisor bursátil estadounidense, semanas después de la publicación de los resultados del segundo trimestre.

El recorte y sus cifras

El consejero delegado, Jeff Green, ha cifrado el coste del plan de despidos en un rango de 39 a 51 millones de dólares en indemnizaciones y beneficios que se imputarán a las cuentas del tercer trimestre. El impacto quedará parcialmente compensado por entre 4 y 5 millones de dólares asociados a la reversión de compensaciones en acciones.

El directivo ha vinculado la decisión a la necesidad de construir una organización más pequeña, ágil y enfocada, y ha descartado cualquier problema de solvencia. La compañía, considerada el DSP independiente más relevante del mercado, mantiene alrededor de 1.500 millones de dólares en caja y no registra deuda destacable, lo que refuerza su margen de actuación en pleno reajuste del sector. La empresa mantiene así una posición financiera que contrasta con la corrección bursátil.

  • Ajuste global: 15% de la plantilla, entre 575 y 585 empleados.
  • Coste imputado al tercer trimestre: de 39 a 51 millones de dólares.
  • Reversión parcial: entre 4 y 5 millones en compensación de acciones.
  • Posición financiera: 1.500 millones de dólares en caja y sin deuda relevante.

El recorte convive con una rotación directiva poco habitual. The Trade Desk ha contado con cuatro directores financieros diferentes en los últimos meses y ha registrado cambios en varios asientos del consejo. La directora de estrategia, Samantha Jacobson, permanece en el consejo pero ha dejado la empresa para incorporarse a OpenAI.

La desaceleración del negocio y los precedentes

The Trade Desk Jeff Green

La reducción se produce semanas después de que The Trade Desk presentara un incremento de facturación del 3% en el segundo trimestre, frente al 19% del mismo periodo del año anterior. Esa moderación en el ritmo de ingresos, desconocida desde el impacto de la pandemia, ha ido acompañada de unas proyecciones prudentes para recuperar la senda previa.

La facturación del segundo trimestre creció solo un 3%, frente al 19% del año anterior, y el recorte busca devolver agilidad a la organización.

El avance del DSP de Amazon se ha hecho especialmente visible en la televisión conectada, un segmento clave para la publicidad programática. Esa presión competitiva coincide con la desaceleración de los ingresos de The Trade Desk y con la disputa comercial que mantuvo con Publicis Groupe entre marzo y junio.

La presión del mercado accionarial resulta visible. La acción ha perdido alrededor del 60% de su valor en 2026, un 70% en los últimos doce meses y en torno al 90% desde el máximo marcado en diciembre de 2024. La corrección recoge las dudas sobre la capacidad de crecimiento frente al agregador de demanda de Amazon, que gana tracción en televisión conectada y presiona la posición histórica de The Trade Desk en el internet abierto.

En paralelo, la disputa con Publicis Groupe de marzo de 2026 —tras una auditoría que señaló problemas de transparencia, cumplimiento de contrato y comisiones indebidas— dejó temporalmente de recomendar los servicios de The Trade Desk. El conflicto se resolvió en junio de 2026 sin que se concretara públicamente el alcance del acuerdo.

Lectura de negocio en el tablero del adtech

El movimiento se enmarca en un contexto de ajuste del mercado de la publicidad programática, donde la dependencia del DSP de Amazon y la competencia por la televisión conectada han cambiado las expectativas de crecimiento. The Trade Desk mantiene una métrica de retención de clientes superior al 95%, una señal de fortaleza en el internet abierto pese a la presión bursátil y a la disputa comercial con Publicis Groupe.
En el plano interno, la rotación de ejecutivos añade un elemento de atención para los inversores. La salida de Samantha Jacobson hacia OpenAI, junto con los cambios en la dirección financiera, se produce en un momento en que The Trade Desk trata de convencer al mercado de que puede volver a crecer a un ritmo más elevado.

Con todo, la compañía conserva un perfil financiero desahogado. La caja disponible y la ausencia de deuda relevante otorgan margen para ejecutar la reorganización sin recurrir a reestructuraciones de balance más profundas. El reto inmediato será trasladar la nueva estructura a la ejecución comercial y a la relación con clientes en un segmento cada vez más concentrado. El mercado observa con atención si la nueva estructura permite recuperar cuota en la televisión conectada y en el internet abierto, dos territorios clave del adtech.

📡 El Radar del Sector

  • El vacío que llena: El recorte busca alinear la estructura de costes con una etapa de crecimiento más moderado y devolver agilidad a la organización.
  • El reto por delante: Sostener la retención de clientes y la posición en el internet abierto frente al avance del DSP de Amazon.
  • El tablero competitivo: La reorganización se produce con Publicis Groupe ya al margen de la disputa y con la televisión conectada como campo clave de competencia.

Empleo público en Andalucía: consulta las plazas y bolsas con solicitudes abiertas hasta el 11 de septiembre

La semana del 7 al 11 de septiembre deja en Andalucía más de 30 convocatorias de empleo público con solicitudes abiertas. Desde bolsas de trabajo municipales hasta plazas fijas en ayuntamientos y contratos en empresas públicas, el plazo de inscripción se reparte por días y exige atención a cada base.

Por qué se convoca ahora: un goteo de plazas y bolsas en toda Andalucía

El recopilatorio difundido por Andalucía Orienta agrupa convocatorias publicadas en boletines oficiales provinciales (BOP) y en el BOE. No se trata de una única oferta masiva, sino de un calendario de cierre que afecta a ayuntamientos de Sevilla, Málaga, Granada, Almería o Cádiz, además de entes instrumentales y programas de formación con empleo.

La mayoría de las oportunidades corresponden a plazas fijas de funcionario o a bolsas de trabajo para cubrir necesidades temporales. Cada administración fija el sistema de selección y la titulación exigida, por lo que conviene ordenar la búsqueda por provincia.

Requisitos para presentarse: lo que piden la mayoría de las bases

Cada convocatoria establece sus propios requisitos, pero las plazas de administración suelen pedir título de Graduado en ESO o Bachillerato; las técnicas requieren grado universitario o equivalente. Las bolsas de empleo valoran, sobre todo, los méritos y la experiencia previa.

  • Nacionalidad: española o de un Estado miembro de la Unión Europea, salvo que las bases indiquen otra cosa.
  • Edad: desde 16 años y, en cuerpos como policía local, con límite máximo que puede rondar los 35 o 40 años.
  • Titulación: variable: desde ESO para auxiliar o peón hasta grado para puestos técnicos.
  • Otros: carnet de conducir B para operarios y limpieza viaria; en policía local, pruebas físicas y psicotécnicas.
bolsas de empleo público

Cómo es el proceso de selección y qué cierra cada día

El sistema varía: oposición, concurso-oposición o, en bolsas de empleo, concurso de méritos. Las plazas fijas de funcionario, suelen incorporar una fase de oposición; las bolsas de personal laboral temporal se resuelven con más agilidad y, a menudo, no exigen examen.

El lunes 7 vencen, entre otras, las 14 plazas de auxiliar administrativo y 3 de ingeniería de Emacsa (Córdoba) y la convocatoria de Formación Profesional con 9.328 plazas vacantes. El martes 8 destacan las 2 plazas de policía local en Albox y las de psicólogo y educador social en Utrera. El miércoles 9 cierran las 3 plazas técnicas de Procasa en Cádiz y las 4 de inspección en Fuengirola. El jueves 10 sobresalen las 628 plazas estatales del MITECO incluidas en el recopilatorio y el programa TándEM de Sevilla con 20 plazas. El viernes 11 es el gran cierre: 106 plazas de peón en Sevilla, 38 de la Diputación de Almería y las bolsas de auxiliares administrativos en Linares.

Todas las convocatorias comparten un factor: el registro electrónico y la presentación en plazo son la puerta real de entrada; la titulación se acredita después, pero la solicitud no perdona retrasos.

Empleo público andaluz: oportunidad real, filtro de municipio y plazos muy cortos

La mezcla de plazas fijas, bolsas de trabajo y programas de formación con contrato es un reflejo del mapa del empleo público andaluz: alta temporalidad en la administración local y necesidad de cubrir vacantes con procesos ágiles. Para el aspirante, la ventaja es que estas convocatorias suelen tener menos presión selectiva que una macrooposición estatal; la desventaja es que los plazos son muy cortos y cada ayuntamiento gestiona su propio registro.

En términos de retribución, las plazas de peón de Sevilla o las bolsas de ayuda a domicilio no compiten con los cuerpos de élite, pero ofrecen estabilidad y cercanía. El programa TándEM abona, al menos, el salario mínimo interprofesional durante la formación; hay que comprobar si la cuantía es suficiente según el lugar.

Conviene leer la letra pequeña: algunos plazos tienen carácter indicativo y los festivos locales pueden modificar el cómputo. Además, en las bolsas por méritos, la baremación beneficia a quien acredite experiencia en la administración; para quien parte de cero, es más útil centrarse en plazas con oposición pura o en contratos formativos.

La estrategia recomendada es filtrar por provincia, titulación y tipo de contrato, y preparar la documentación con antelación: los registros electrónicos colapsan en la última tarde.

📨 Cómo presentar la solicitud

Al tratarse de varias convocatorias, el lugar de presentación depende de cada base: puede ser la sede electrónica del ayuntamiento, el registro general o las oficinas de Correos, tal como recoge la Ley 39/2015.

  1. Paso 1: Accede al boletín oficial o a la sede electrónica del organismo convocante y descarga las bases completas.
  2. Paso 2: Revisa la titulación exigida y, si el sistema lo requiere, identifícate con credencial digital, Cl@ve o certificado electrónico.
  3. Paso 3: Cumplimenta el modelo de solicitud y adjunta la documentación que pida cada convocatoria (DNI, titulación, méritos).
  4. Paso 4: Abona, si procede, la tasa de examen correspondiente; en bolsas de méritos puede no existir tasa.
  5. Paso 5: Presenta la solicitud antes de las 23:59 del día indicado y conserva el justificante de presentación.

📋 Ficha de la Convocatoria

  • Organismo / País: Diversos ayuntamientos, diputaciones y empresas públicas de Andalucía (recopilatorio).
  • Número de plazas: Más de 30 convocatorias; destaca 106 plazas de peón en Sevilla, 38 de la Diputación de Almería y 9.328 vacantes de FP.
  • Sueldo estimado: Variable según convocatoria; el programa TándEM abona el salario mínimo interprofesional.
  • Fecha límite de inscripción: Semana del 7 al 11 de septiembre de 2026, según convocatoria.
  • Dónde inscribirse: Sedes electrónicas de cada ayuntamiento, boletines oficiales o registro general (Ley 39/2015).

Las 3 mejores universidades de Madrid para medicina

Madrid concentra algunas de las facultades de medicina con más solera y proyección de España, y todas se apoyan en los grandes hospitales públicos de la región. Esa abundancia de oferta hace que elegir grado no sea una decisión automática: tradición clínica, capacidad investigadora, contacto precoz con pacientes o vínculo con la atención primaria cambian según el centro. Esta lista ordena tres de esas universidades atendiendo al conjunto de su propuesta docente, sin reducir el valor de una sola métrica.

Se ha comparado el proyecto docente de cada centro más allá de los rankings de producción bibliométrica. Cuentan la solera de los planes de estudio, la producción científica de sus institutos, la red de hospitales asociados y el lugar que ocupa la atención primaria en el currículo. También se ha tenido en cuenta la empleabilidad del título, medida a través del ajuste entre el número de graduados y las plazas de especialización MIR, así como la valoración que hacen los propios estudiantes de su experiencia.

Universidad Complutense de Madrid: la más veterana y con mayor tradición clínica

url d72f50ad4419 Merca2

La Complutense puede presumir del árbol genealógico más largo de la medicina universitaria española. El grado procede de la universidad que el cardenal Cisneros fundó en Alcalá de Henares en 1499, donde la Medicina figuró entre las cuatro facultades fundacionales y comenzó a impartirse en 1508. Ya instalada en Madrid desde 1836, su historia se entrelaza con la del Real Colegio de Cirugía de San Carlos, creado por Carlos III en 1787 y germen del actual Hospital Clínico San Carlos, que hasta finales de los años sesenta fue el único centro donde se formaban clínicamente los médicos de la capital. Esa primacía tuvo reflejo institucional: por la Ley Moyano de 1857 fue la única facultad española autorizada a expedir el título de doctor en Medicina hasta 1954. Además, por sus aulas pasaron como profesores los dos únicos premios Nobel españoles de Medicina, Santiago Ramón y Cajal y Severo Ochoa.

Esa tradición clínica no es solo pasado. La facultad, instalada desde 1927 en el campus de Moncloa, reparte hoy la formación práctica entre grandes hospitales públicos: el Clínico San Carlos, el 12 de Octubre y el Gregorio Marañón, a los que se han sumado el Infanta Leonor, el Infanta Cristina y el Infanta Sofía. Tras superar el ciclo preclínico, los alumnos entran en planta desde tercer curso y culminan el grado con rotaciones de 36 créditos en sexto, además de la ECOE, la prueba de competencias con casos simulados que el Clínico y la Complutense organizan desde 2006 y que otras facultades del país han acabado imitando. Los indicadores la respaldan: el ranking de El Mundo la mantiene como segunda mejor universidad para estudiar Medicina y el QS la colocó en el top 50 mundial de empleabilidad, con una nota de corte cercana al 13,1 que la sitúa entre las más exigentes de España.

Universidad Autónoma de Madrid: vanguardia en investigación biomédica

url 6f5b44fd3ab6 Merca2

La Facultad de Medicina de la UAM concentra en su propio campus una densidad investigadora difícil de igualar en España: junto a las aulas convive el Instituto de Investigaciones Biomédicas Sols-Morreale, centro mixto con el CSIC dedicado a desentrañar las bases moleculares de la enfermedad, y en su entorno operan los institutos de investigación sanitaria de sus hospitales de referencia: IdiPAZ (La Paz), el de La Princesa, el de la Fundación Jiménez Díaz y el de Puerta de Hierro Majadahonda. Esa conexión directa entre laboratorio y cabecera del paciente explica que el Ranking CYD coloque a la Autónoma entre las tres mejores universidades españolas en Medicina y que lidere, junto a Navarra y Salamanca, la transferencia de conocimiento en esta disciplina, y que el QS by Subject 2025 la mantenga en el puesto 144 mundial.

Ese ecosistema rinde en resultados objetivos: en el MIR 2025 la UAM fue la única facultad de Medicina del país que superó los 85 puntos netos de mediana (86,9), con más de dos puntos de ventaja sobre la segunda clasificada. Sus unidades docentes están entre las más potentes del sistema sanitario, como refleja la Lista Forbes 2025, que sitúa a la Fundación Jiménez Díaz en el primer puesto nacional y a La Paz en el segundo; con este último hospital, la universidad impulsa el futuro Campus Biomédico Ciudad de la Salud. En septiembre de 2025 ha sellado además una nueva alianza con el IIS de la Fundación Jiménez Díaz para crear una cátedra en neurointervencionismo, un ejemplo reciente de su apuesta por trasladar la investigación a técnicas clínicas mínimamente invasivas.

Universidad de Alcalá: mayor integración en atención primaria y salud comunitaria

url 3c603b39041e Merca2

La apuesta de la Universidad de Alcalá por la atención primaria no se limita a una asignatura suelta, sino que vertebra todo el grado. La Facultad de Medicina y Ciencias de la Salud articula desde 2014 su docencia práctica con más de 40 centros de salud distribuidos por las áreas sanitarias de Alcalá, Torrejón, Guadalajara y Madrid, de modo que el estudiante se enfrenta a consultas reales de medicina de familia ya en los cursos clínicos. Ese recorrido culmina en quinto curso con la asignatura obligatoria ‘Atención Médica en Entornos Específicos: Atención Primaria y Urgencias’ y en sexto con unas prácticas tuteladas específicas en centros de salud. La facultad alberga además una de las cátedras pioneras de la especialidad, la Cátedra SEMERGEN-UAH, cuyos miembros participaron en 2009 en la redacción de los documentos que sirvieron de referencia nacional para la asignatura y las prácticas en centros de salud. Esa tradición explica que la prueba ECOE de competencias clínicas se ensayara por primera vez en 2007 en el centro de salud Miguel de Cervantes de Alcalá: la facultad evalúa al alumno en el mismo escenario donde ejercerá el médico de familia.

La vocación comunitaria va más allá del casco urbano. Desde el curso 2022-23, la facultad impulsó como proyecto piloto las Prácticas Clínicas de Grado en Entornos Rurales, un rotatorio curricular de sexto curso orientado a desarrollar destrezas clínicas, comunicativas y de prevención y promoción de la salud individual y comunitaria en el medio rural, con el propósito declarado de contribuir a la sostenibilidad del sistema sanitario público en zonas despobladas. El vínculo con la especialidad se prolonga en el posgrado: la Comunidad de Madrid forma a más de un millar de MIR y EIR de Medicina Familiar y Comunitaria en 174 centros de salud, varios de ellos acreditados y adscritos a la Universidad de Alcalá desde hace dos décadas, con más de 700 tutores en activo. Esa continuidad entre el aula, el rotatorio rural y la residencia convierte a la UAH en una de las facultades con mayor integración real entre la universidad y el primer nivel asistencial, y explica que sus egresados conozcan de primera mano una especialidad que el sistema necesita cubrir.

F1 Madrid arte: el GP estrena galería y crea un nuevo canal de inversión para el coleccionismo

0

Antes de que ruja el primer monoplaza, la F1 de Madrid ya vende arte. Art In Motion, la galería que nace en el Gran Premio de F1 de Madrid, estrena un canal de venta directa de obra contemporánea con La Monumental de Jaime Monge como pieza central.

Si el automovilismo y el coleccionismo nunca habían cruzado sus circuitos en el gran premio español, la nueva cita propone un escenario alternativo a las ferias de arte tradicionales, con la hospitalidad VIP transformada en sala de exposición y venta activa.

La Monumental: de curva peraltada a obra de colección

La Monumental no es un capricho artístico: es la curva 12 del circuito madrileño, la curva peraltada más larga del calendario de Fórmula 1, con aproximadamente 550 metros de asfalto semicircular, un peralte cercano al 24% y hasta 10 metros de altura. Su forma, cerrada sobre sí misma en unos 270 grados de giro, evoca deliberadamente el ruedo de una plaza de toros. Los datos que maneja Madring hablan de entradas a 180-200 km/h y de un paso por la inclinación que durará unos seis segundos.

Jaime Monge, formado como arquitecto antes de dedicarse a la pintura, reconoce la huella de maestros como Juan Genovés. Ha construido una trayectoria que lo ha llevado de las ferias de Tokio, Miami o Barcelona a las paredes de coleccionistas tan dispares como Rafa Nadal, Mikel Arteta o Eva Longoria. La obra que da título a la galería ya cuelga de una pared antes de que el primer adelantamiento se haya producido. El lenguaje visual del artista –líneas limpias, paisajes minimalistas, figuras humanas en escala mínima– encaja con la vocación iconográfica de una curva que aspira a quedar en la retina del espectador.

Venta directa, sin estructura de ferias

A diferencia de una exposición al uso, las obras de Art In Motion estarán a la venta durante el evento, entre el 11 y el 13 de septiembre. Madring confía a The Global Art la curaduría de una selección que reúne a una notable representación de la escena española, gestionada en los espacios de Match Hospitality.

Victoria de Liñán, Iván Montaña, Anna Barrachina, Sol Felpeto, Gonhdo, Beatriz Sanz, Claudia Alonso-Allende, Moisés Yagües, Marta Ruiz, Fran Mayor Maestre, Kike Garcinuño, Lluis Salvador y Miki Leal, entre otros, convierten el recorrido en una conversación entre disciplinas. La operación permite pasar del asombro a la propiedad sin intermediarios.

La conversión de una zona VIP en galería de arte contemporáneo es un canal de venta directa sin la estructura de costes de las ferias tradicionales.

La activación más viva del fin de semana no estará colgada de una pared, sino ocurriendo delante del público. Tres artistas pintarán en directo: Jaime Monge en Club 91, Mr Drip en El Mirador y Paul Oz en Traction Club.

El live painting tiene algo de carrera: el asistente asiste al proceso completo, desde las primeras líneas hasta el resultado final, sin saber del todo cómo terminará. Y entre las propuestas expuestas, la de Lluis Salvador merece una pausa. Sus piezas son telares construidos a partir de camisetas recicladas, trabajadas con una técnica artesanal minuciosa que transforma el textil desechado en tejido con voluntad de obra.

galería Art In Motion

Implicaciones para el inversor en arte

El fenómeno que subyace a Art In Motion no es estético, sino de estructura de mercado. En los últimos diez años, las casas de subastas han intentado captar al comprador de arte a través de nuevos canales: ventas en línea, colaboraciones con marcas de moda, exposiciones en contextos ajenos a las ferias.

El circuito de F1 de Madrid replica esa lógica con una variante relevante: el acceso directo al público de la hospitalidad corporativa. Estamos ante un comprador con capacidad de gasto, acostumbrado a adquirir en contextos de evento y, en muchos casos, nuevo en el coleccionismo. La venta sin intermediario reduce el coste de adquisición y acerca a un capital que tradicionalmente se ha movido en real estate, automoción o relojería.

Sin embargo, hay que ser honesto con el riesgo: ninguna de las obras presentes en esta edición tiene un mercado secundario establecido. Se trata de talento emergente o de trayectoria consolidada en circuitos de galería, pero con precios de venta primaria.

Para el inversor, esto implica exposición a una clase de activo con alta asimetría: el potencial de revalorización es significativo si la trayectoria del artista se consolida en galerías o ferias internacionales, pero la liquidez es limitada y el buy-back no existe. Comprar obra en un gran premio de F1 es, en términos rigurosos, una inversión de horizonte largo y capital paciente.

El comprador de obra en un gran premio no es un coleccionista tradicional: es capital nuevo que puede redefinir la demanda primaria de arte contemporáneo español.

El precedente más cercano es el mercado del arte en contextos no artísticos: las ferias de lujo y los eventos premium ya han demostrado que el público de ese perfil puede actuar como comprador activo. La diferencia es que Art In Motion da un paso más: no se trata de una galería que se traslada, sino de una plataforma de venta impulsada por el propio organizador del circuito.

💎 Veredicto Wealth

Las obras de Art In Motion son un activo emergente de alta asimetría, recomendable para revalorización agresiva por parte de compradores con horizonte superior a cinco años y sin necesidad de liquidez. El riesgo principal es la falta de mercado secundario establecido para estos artistas: conviene vigilar su evolución en galerías madrileñas y ferias internacionales durante los próximos dos años.

Prisa ingresa 23,6 millones en publicidad institucional del Estado en 2025

El grupo Prisa, propietario de la SER y El País, ingresó 23,6 millones de euros en publicidad institucional dependiente de la Administración General del Estado durante 2025, según los datos recopilados por Dircomfidencial.

El peso de la contratación pública

El desglose de la cifra muestra dos bloques diferenciados. Las empresas públicas del perímetro estatal —entre ellas Loterías, Correos, AENA y Renfe— aportaron 11,4 millones de euros, mientras que las campañas de los ministerios del Ejecutivo sumaron otros 12,1 millones.

En conjunto, Prisa concentró el 16% de todo el gasto en publicidad institucional de la Administración General del Estado, sumando ministerios y empresas públicas. El grupo presidido por Joseph Oughourlian acaparó una proporción muy superior a la de sus competidores directos.

El dato cobra dimensión al compararlo con la facturación publicitaria total del grupo en España. Prisa registró 264 millones de euros en ingresos publicitarios en 2025, de modo que la contratación del Estado central representó el 9% de esa cifra.

El peso de la contratación pública en los ingresos publicitarios del grupo alcanza el 9% en 2025, muy por encima del registrado por sus competidores.

Prisa es uno de los principales grupos de medios de comunicación en España, con cabeceras de referencia en prensa y radio. El País y la SER concentran una parte significativa de la audiencia nacional en sus respectivos segmentos, lo que los convierte en soportes habituales para las campañas institucionales.

Otros ingresos públicos: subvenciones y suscripciones

La publicidad institucional no es la única vía de financiación pública contabilizada en el grupo. El País fue el medio que más fondos recibió por una subvención del Gobierno para proyectos relacionados con la inteligencia artificial, con un millón de euros el pasado ejercicio.

Además, una parte de las suscripciones digitales y de la venta de ejemplares en papel de El País es adquirida directamente por la Administración. La Presidencia del Gobierno encarga la compra anual de 15.525 ejemplares impresos y más de 90 suscripciones digitales de la cabecera.

Con estas partidas, la inyección del Gobierno central ascendió en torno a 25 millones de euros en 2025, contando publicidad, subvenciones y compras de ejemplares. La Generalitat de Catalunya aportó además algo más de dos millones de euros por la difusión de sus campañas publicitarias.

La reconstrucción del dato presenta limitaciones metodológicas. El informe advierte de que conocer con exactitud los fondos públicos por publicidad institucional del conjunto de las administraciones resulta complejo, ya que Prisa no publica el desglose. La comparativa se apoya en los datos públicos de la Administración General del Estado y en una estimación parcial de la Generalitat de Catalunya.

La transparencia sobre estos importes es aún desigual en el sector. Prisa no hace público el desglose de los fondos públicos recibidos del conjunto de las administraciones, mientras que otros grupos como Vocento o Godó sí lo difunden en aplicación del reglamento europeo EMFA.

Prisa publicidad Gobierno

El tablero competitivo

Con los datos públicos de la Administración General del Estado, Prisa encabeza con claridad la clasificación de ingresos por publicidad institucional. Atresmedia es el segundo grupo, con 15,6 millones de euros, seguida de Mediaset España, que registró 8,5 millones.

Cierran la clasificación Ábside Media, propietaria de la COPE, con 6,5 millones de euros; Vocento, con casi seis millones; y Alphabet, matriz de Google y YouTube, con 5,6 millones.

Lectura de negocio: dependencia y transparencia

Los datos dejan una lectura corporativa clara. La publicidad institucional del Estado central representa el 9% de los ingresos publicitarios de Prisa en España, una proporción relevante para la cuenta de resultados del grupo en un contexto de transformación del negocio editorial.

En todo caso, el grueso de la facturación publicitaria del grupo sigue descansando en la inversión comercial de marcas y anunciantes.

El precedente más cercano es el de Atresmedia, que en el mismo ejercicio recibió 15,6 millones de euros por la misma vía. El diferencial entre ambos grupos supera los ocho millones de euros y sitúa a Prisa como el primer receptor de inversión publicitaria estatal dentro del sector.

En términos regulatorios, la aplicación del reglamento europeo EMFA está impulsando avances en la divulgación de estos datos. La decisión de Vocento y Godó de publicar el desglose contrasta con la menor información pública que aún ofrecen otros operadores.

La publicación de estos datos y su difusión responden a una demanda creciente de información sobre la relación económica entre los grupos de comunicación y las administraciones públicas. La aplicación del nuevo marco europeo de transparencia refuerza ese escrutinio y ofrece a los inversores una base más homogénea para evaluar los modelos de ingresos.

📡 El Radar del Sector

  • El vacío que llena: Los datos cuantifican por primera vez el peso de la publicidad institucional en el principal grupo editorial español.
  • El reto por delante: La divulgación homogénea de los fondos públicos sigue pendiente en una parte del sector, con la normativa EMFA como marco común.
  • El tablero competitivo: Atresmedia y Mediaset se sitúan por detrás de Prisa en contratación estatal, mientras Vocento avanza en transparencia.

El Equidistante hace viral la nómina de su padre y destapa la precariedad de los jóvenes

El Equidistante hizo viral la nómina de su padre en X y destapó la frustración generacional de los jóvenes.

Claves de la operación

  • El tuit se fija en el perfil y cruza fronteras. La publicación con la nómina de marzo de 1992 se compartió miles de veces y llegó a Francia y Brasil.
  • El salario de un ingeniero con seis años de experiencia en 1992 sirve de termómetro. El autor ajustó la cifra al IPC para comparar el poder adquisitivo de entonces con el de hoy.
  • El anonimato es la clave operativa del perfil. El autor mantiene su identidad oculta para proteger a su círculo y hablar con libertad sobre informes judiciales y políticas públicas.

La nómina de 1992 que destapó una fractura generacional

La materia prima del fenómeno es una nómina de marzo de 1992 de un ingeniero con seis años de experiencia, casado, con dos hijos e hipoteca en Madrid. En declaraciones a ABC, el autor del perfil explicó que encontró el documento en casa de sus padres y que, tras revisarlo, pidió permiso a su progenitor para publicar los cálculos. Expuso los datos crudos: el salario bruto de hace tres décadas, la carga fiscal de entonces y la de ahora, y el neto real ajustado al IPC.

La conclusión no dejaba margen para la autocomplacencia. ‘¿De verdad vivimos mejor?’, planteó al cierre del hilo. Los cientos de reacciones posteriores demostraron que la pregunta era incómoda desde cualquier lado del espectro ideológico. Profesionales liberales, empleados públicos y jóvenes asalariados vieron proyectada en el documento una frustración que no siempre pueden expresar en voz alta.

El perfil lleva años activo en X, pero el salto de difusión llegó este año con esa publicación. El autor, que no quiere desvelar su identidad, explicó a ABC que su popularidad no fue buscada: la cuenta pública nació en 2020 para hablar de la gestión de la pandemia, y el crecimiento fue paulatino desde entonces.

Tras el tuit de la nómina, pasó a analizar informes judiciales y a comentar sentencias, empezando por el informe de la UDEF sobre el ‘caso Zapatero’. Jueces y abogados comparten ahora sus explicaciones de resoluciones complejas, un indicador de que la viralidad ha mutado en autoridad dentro del ecosistema informativo de X.

La nómina de 1992 no reveló un secreto: confirmó en datos lo que la generación que sostendrá las pensiones ya sentía.

El anonimato, la libertad de expresión y el coste reputacional

Esa validación cruzada convierte a El Equidistante en algo más que un altavoz. También le obliga a moderar su exposición: el anonimato le permite hablar sin arrastrar a su entorno a las campañas de señalamiento. Cita el caso de Jon González, divulgador económico que abandonó las redes tras una campaña de señalamiento y acoso digital.
La administración de esa identidad anónima no está exenta de contradicciones. El propio entrevistado se reconoce bloqueado por el ministro Óscar Puente y critica que los responsables políticos fomenten la desinformación o la violencia digital en lugar de combatirla. Es una pena que haya gente que se vea obligada a utilizar el anonimato para evitar problemas’, apunta. La mayoría de los jóvenes se reconoce en su denuncia y no en el discurso oficial.

En paralelo, la conversación no se queda en una anécdota de redes. La nómina reabre el debate sobre la productividad y los salarios en España. Millennials y centennials que pagan alquileres disparados, hipotecas inaccesibles o cuotas de autónomos crecientes se identifican con la comparación: un ingeniero de 1992 con el mismo perfil mantenía a una familia y pagaba hipoteca en Madrid.

El contraste entre la España de 1992 y la de 2026 ayuda a explicar por qué la publicación cruzó fronteras. En Francia y Brasil, el hilo se compartió no por la anécdota, sino por el espejo. También allí se reabrieron debates similares sobre la pérdida de poder adquisitivo, en un contexto de inflación y tipos de interés altos.

La precariedad salarial como señal estructural del mercado

La lectura de Merca2.es sitúa el fenómeno en una secuencia más larga. La crisis de 2008 dejó una huella salarial profunda en España. La devaluación interna y las reformas laborales moderaron los sueldos durante casi una década para recuperar competitividad. Aquella corrección no se ha revertido del todo, y las subidas posteriores al covid se han comido buena parte del avance nominal.

Sirva como referencia el comportamiento de las grandes cotizadas del IBEX 35. Mientras los márgenes y la retribución al accionista se reforzaban, los incrementos salariales pactados en convenios se moderaban. Ese desacople alimenta la percepción de que la recuperación macroeconómica ha sido menos visible en la nómina de un joven que en los balances de las empresas.

El fenómeno añade además una variable de mercado: la atención en X se ha convertido en un activo para marcar la agenda económica. Cuando un documento doméstico de hace tres décadas genera más conversación que muchos comunicados corporativos, la jerarquía de la información empieza a cambiar. Habrá que seguir el siguiente movimiento del perfil, ya sea otro documento familiar o el análisis de un expediente judicial.

Los acreedores de Air Baltic amplían la financiación en 257 millones y sostienen la liquidez antes de la salida a bolsa

Air Baltic ha logrado que sus acreedores amplíen la financiación en 257 millones de euros mediante una emisión de bonos puente, un balón de oxígeno que refuerza la liquidez antes de la prevista salida a bolsa y aplaza, por ahora, el riesgo de quiebra.

El acuerdo, adelantado por Preferente, se articula como un crédito puente con vencimiento el 26 de febrero de 2027. La emisión de bonos permite captar fondos sin diluir el capital, un punto sensible para el Estado letón y para los inversores que observan de cerca el proyecto de OPV.

El plan de liquidez contempla un desembolso escalonado. Si la reunión de este viernes 11 de septiembre ratifica el acuerdo sin sobresaltos, se liberarán de inmediato 180 millones de euros. Los 77 millones restantes quedarán condicionados al cumplimiento de metas intermedias presentadas por la dirección.

Cómo se estructura el rescate puente

El CEO de Air Baltic, Erno Hilden, ha sido claro: el dinero no evitará una reducción del tamaño de la aerolínea. Habrá devolución de parte de la flota y supresión de rutas. A cambio, sostiene que la compañía quedará con una estructura más eficiente y con capacidad de autofinanciarse.

La concesión de los acreedores no es un cheque en blanco. El crédito puente cubre las necesidades de caja, más urgentes, pero no resuelve el problema de fondo: una deuda que sigue creciendo mientras la compañía ajusta su red y negocia con los arrendadores de aviones. La clave está en si el plan industrial convence al mercado.

La ampliación de 257 millones da tiempo, pero el valor real de la compañía se decidirá en la salida a bolsa.

La operación se produce en un contexto delicado para las aerolíneas europeas. Air Baltic compite con Ryanair y Wizz Air por el tráfico de bajo coste en el Báltico y necesita reforzar su balance antes de convencer a los inversores institucionales. La liquidez puente es una condición necesaria, no suficiente, para que la OPV no se convierta en una salida forzada.

La estructura de los desembolsos revela la desconfianza de los acreedores: solo 180 millones se liberan de forma inmediata; los 77 restantes actúan como incentivo para que la dirección cumpla su plan. Es una vía habitual en las refinanciaciones de compañías en dificultades.

Los acreedores asumen un riesgo adicional, pero también evitan una quiebra desordenada que apenas devolvería una fracción de la deuda. Por eso aceptan la emisión de bonos y no ejecutan garantías. Para Air Baltic, el coste de la operación pasa por el calendario y por el cumplimiento de condiciones.

El contexto de mercado y la salida a bolsa

La salida a bolsa es el siguiente hito. La aerolínea letona busca captar capital nuevo para reducir su dependencia de los acreedores y ganar margen de maniobra. Sin embargo, el calendario no está cerrado y el éxito dependerá del apetito inversor en un sector con márgenes ajustados.

La emisión de bonos, a diferencia de una ampliación de capital, no diluye la posición del Estado letón ni de los actuales accionistas. Ese factor es relevante en el proceso de OPV, porque mantiene intacta la ecuación de control y evita el rechazo de los socios previos.

TramoImporteCondición
Inmediato180 millones de eurosRatificación del acuerdo el 11 de septiembre
Diferido77 millones de eurosCumplimiento de metas intermedias
Total crédito puente257 millones de eurosVencimiento el 26 de febrero de 2027

La dirección conoce la rentabilidad de las rutas que mantendrá y los costes que podrá reducir, según el propio Hilden. Ese es el argumento central para convencer a los inversores: una red más pequeña pero rentable, frente a una expansión que ha llevado a la compañía a depender de terceros.

Qué espera el mercado de la recuperación de Air Baltic

El caso Air Baltic muestra la dificultad de las aerolíneas de tamaño medio para financiarse en un mercado dominado por grandes grupos. La reducción de flota y la concentración en rutas rentables son los pilares del plan, pero el calendario de la OPV sigue abierto y condicionado por la evolución de la liquidez.

El contexto macroeconómico tampoco ayuda: el precio del combustible y la competencia de las low cost presionan los márgenes. Aun así, la dirección confía en que la reducción de capacidad permita elevar la ocupación media y el ingreso por asiento disponible.

El acuerdo con los acreedores es un paso relevante, pero no cierra la crisis. La compañía deberá demostrar que el plan industrial se traduce en generación de caja operativa. Los inversores que evalúan la salida a bolsa mirarán sobre todo la capacidad de amortizar los bonos sin recurrir a nuevas ayudas.

El calendario de vencimiento del crédito puente, fijado en febrero de 2027, obliga a que la OPV se cierre antes o a refinanciar de nuevo. Es la incógnita que vigilan los analistas, según ha recogido la prensa del sector.

Si la ampliación de bonos se ratifica y la dirección ejecuta las metas intermedias, Air Baltic habrá ganado meses de margen. El riesgo inmediato se aleja, pero la sostenibilidad a largo plazo exige que la salida a bolsa tenga demanda suficiente y que los acreedores mantengan su apoyo más allá de febrero de 2027.

📊 Las Claves para el Inversor

  • Qué vigilar: La ratificación del acuerdo del viernes 11 de septiembre y la liberación efectiva de los primeros 180 millones.
  • Reacción del valor: La aerolínea no cotiza aún; el crédito puente reduce el riesgo de quiebra, pero la OPV marcará la valoración real.
  • Precedente sectorial: Las aerolíneas europeas que renegocian deuda con acreedores suelen condicionar la recuperación a una reducción de capacidad y a la disciplina financiera.

Idealista analiza la opcionalidad: cuándo esperar o comprar para invertir en vivienda en España

El residencial español mantiene fundamentos sólidos, con precios récord y una demanda estructural que no da señales de agotamiento. Idealista analiza la opcionalidad como estrategia para invertir en vivienda en un ciclo que exige flexibilidad, gestión activa y capacidad de adaptación.
El mercado ha aprendido una lección decisiva en los últimos años: en un entorno cambiante, la rigidez supone uno de los mayores riesgos. Ya no basta con comprar, desarrollar, estabilizar y esperar. La ventaja competitiva reside hoy en diseñar estrategias capaces de adaptarse a distintos escenarios sin perder el foco de largo plazo.

Qué dicen los precios récord de 2.924 euros por metro cuadrado

En agosto de 2026, Idealista situaba el precio medio de la vivienda usada en España en 2.924 euros por metro cuadrado, con un crecimiento interanual del 12,5%. El alquiler alcanzaba los 15,1 euros por metro cuadrado, un 5,8% más que un año antes. Ambas cifras marcan máximos históricos, pero muestran ritmos de crecimiento muy diferentes.

Esa divergencia confirma que no existe una única estrategia válida para todos los activos. La compraventa, el alquiler, la obra nueva y el producto estabilizado responden a dinámicas propias. Pretender gestionarlas desde un modelo uniforme supone renunciar a una parte importante de la capacidad de creación de valor.

Según Colliers, la inversión en el segmento Living superó los 4.000 millones de euros en 2025 y representó el 23% de toda la inversión inmobiliaria en España. Las residencias de estudiantes concentraron el 47% del volumen; el Build to Rent, el 30%; el Flex Living, el 17%, y el PRS el 6%. Hemos detectado una tendencia similar en la distribución del capital: el peso de la gestión desplaza al de la mera exposición.

Por qué el capital institucional ya no se conforma con comprar y esperar

El inversor que analiza hoy el residencial español no busca únicamente exposición a una clase de activo defensiva. Busca capacidad de ejecución, control operativo, flexibilidad financiera y alternativas de salida. La lógica de la opcionalidad no consiste en anticipar un único futuro, sino en preparar el activo para responder con rigor ante varios futuros posibles.

La opcionalidad no es una salida de emergencia: es una disciplina de inversión que protege el capital cuando el ciclo cambia de dirección.

La denominada ‘privatización’ de determinados activos residenciales no debe interpretarse como una retirada del capital institucional. Puede ser, por el contrario, una muestra de madurez. Un proyecto puede nacer como alquiler, estabilizarse como producto profesionalizado y abrir una salida granular hacia el comprador privado cuando el mercado lo justifique.

Cushman & Wakefield identifica esta evolución en el Build to Rent español: entregas más selectivas y una mayor tendencia a la división y venta de unidades a compradores particulares. La firma cifra en 2.060 millones de euros la inversión en PRS/BTR, vivienda asequible y Flex Living durante el primer trimestre de este año, por encima del volumen del mismo periodo de 2025.

McKinsey describe este giro en los mercados privados como el paso del market beta al operational alpha: de confiar en la apreciación general del mercado a generar valor mediante la ejecución, la disciplina de capital y la mejora operativa. En el residencial, gestionar bien significa conocer el activo y al cliente, anticipar la demanda y decidir en cada momento qué estrategia maximiza el valor.

Las encuestas de Cushman & Wakefield confirman que el apetito institucional se mantiene. Ocho de cada diez inversores europeos en Living preveían aumentar su exposición al sector durante los siguientes cinco años, con España entre los mercados preferidos. Pero el capital exige modelos más flexibles, plataformas más especializadas y una capacidad operativa mucho más profunda.

La Ficha del Inversor

La métrica clave para el inversor es la divergencia entre la revalorización de la compraventa y la del alquiler. Mientras la vivienda usada sube a un ritmo del 12,5% interanual, el alquiler avanza al 5,8%. Esa brecha de casi siete puntos favorece la estrategia patrimonialista en zonas con rentas estables, pero abre la puerta a la venta granular cuando el precio de compra supera con creces el valor capitalizado del alquiler.

La tendencia a seis meses apunta a una consolidación del interés institucional por el residencial español. Los proyectos greenfield, el Build to Rent y las residencias de estudiantes continúan entre los segmentos con mayor apetito. Sin embargo, la selectividad en las entregas y la preferencia por productos flexibles sugieren que el capital será más exigente con la calidad de la gestión.

El perfil recomendado varía según el ciclo y el horizonte de permanencia. Para el comprador particular de vivienda habitual, la expectativa de precios máximos aconseja no precipitarse si el plan es inferior a cinco años. Para el inversor patrimonial, el atractivo reside en productos con opcionalidad: activos que puedan operar en alquiler, rotar mediante venta granular o integrarse en una joint venture sin costes hundidos elevados.

El precedente histórico es claro. Tras la crisis de 2008, la rigidez de las promociones concebidas solo para venta agravó el desplome. Las socimis que llegaron en 2013 trajeron una disciplina patrimonialista que ahora se vuelve a transformar. La lección es que el valor no está solo en el activo, sino en la capacidad de gestionar todo el ciclo. Lo observamos en Testa Homes con su apuesta por el multifamily de larga duración, y lo veremos en cada plataforma que entienda que la flexibilidad no es falta de visión, sino una forma más precisa de ejecutarla.

La próxima cita para medir esta tesis será la publicación de los datos del tercer trimestre. Idealista, Colliers y Cushman & Wakefield ofrecerán entonces nuevas pistas sobre si la opcionalidad se traduce en rotaciones reales o queda en una declaración de intenciones.

Rallo desvela el secreto de Bukele: la IA en educación dispara a El Salvador hasta igualar a Alemania en PISA

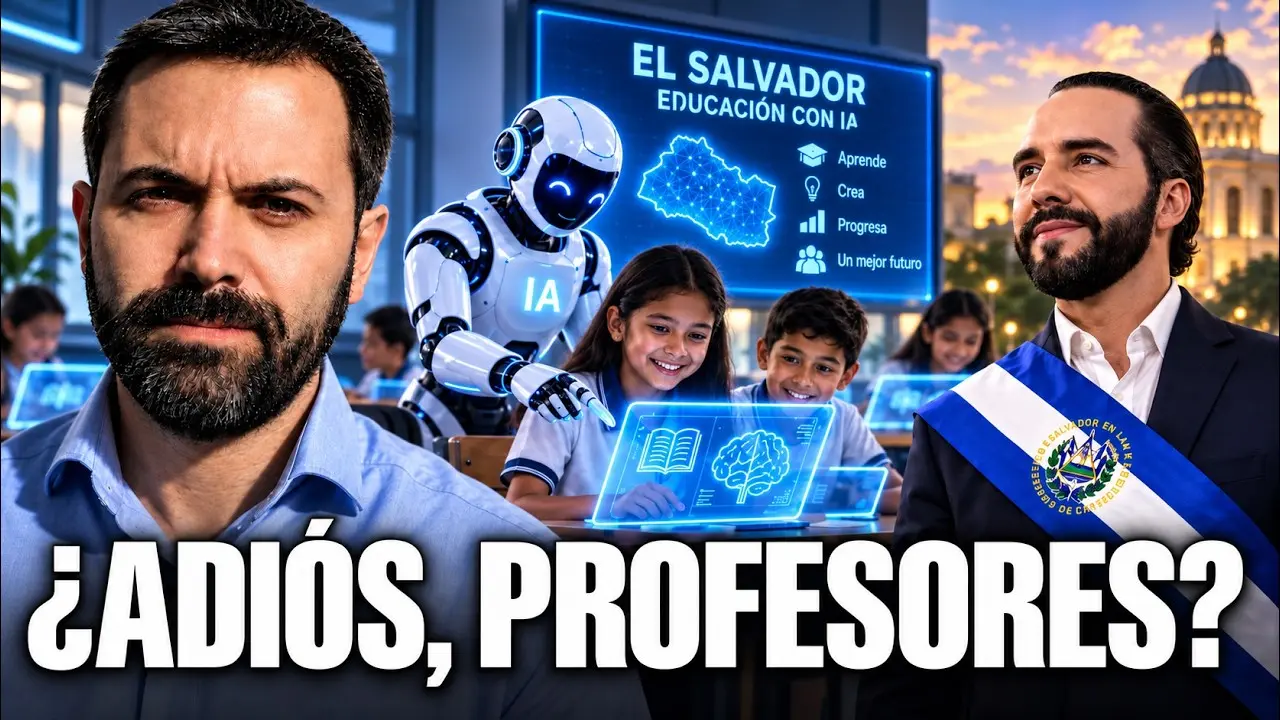
Conviene mirar dos veces ese titular que circula desde el verano. El Salvador, un país que hace cuatro años acumulaba uno de los peores rendimientos educativos del planeta, ha colocado a sus estudiantes de 15 años al nivel de Alemania y Suecia en las pruebas PISA. Juan Ramón Rallo recoge los datos en su último análisis y se pregunta sin rodeos: ¿debemos sustituir a los profesores por una IA en educación?

El salto de El Salvador en PISA, en cifras

La historia arranca en 2022. Rallo recuerda que El Salvador participó por primera vez en PISA y obtuvo resultados malísimos: 343, 365 y 373 puntos en las tres competencias, muy lejos de la media de la OCDE, que ronda los 470 o los 490 según el área. La propia OCDE estima que 20 puntos equivalen a un curso escolar. Es decir, el alumno medio salvadoreño llevaba unos seis cursos de desventaja frente a un alemán o un sueco. Rallo añade otro dato demoledor: más del 60% no alcanzaba el nivel mínimo de competencia.

Qué incluye el plan financiado por el Banco Mundial

El gobierno de Bukele lanzó entonces un plan de modernización educativa cofinanciado por el Banco Mundial, aplicado en 171 escuelas publicas piloto hace apenas un año. Rallo describe un paquete amplio: pedagogía estructurada, acompañamiento a docentes y directores, materiales nuevos, programas para los alumnos rezagados, evaluación continua y una capa digital con dispositivos y conectividad. Dentro de esa capa aparece Grok como tutor, el modelo desarrollado por xAI, la compañía de Elon Musk. Su función es generar ejercicios, resolver dudas, repetir explicaciones y ajustar la actividad al nivel de cada alumno, siempre alineado con el currículo nacional.

La evaluación llegó en junio de 2026. La OCDE aplicó PISA a casi 1.200 estudiantes de esas escuelas piloto. Según Rallo, los resultados se situaron por encima de la media nacional y en rangos comparables a los de Alemania y Suecia en el informe de 2022. Bukele celebró los números en X y los vinculó expresamente a los tutores de inteligencia artificial. El Banco Mundial, por su parte, sostuvo que esta reforma puede inspirar al mundo cuando el aprendizaje se coloca en el centro. Rallo confiesa que la noticia le parece esperanzadora y encaja con su tecnooptimismo, pero pide calma.

Dos limitaciones que enfrían el relato triunfal

La primera limitación es de método. Rallo explica que no estamos ante una comparación del todo homogénea. Sabemos cuál era la media nacional en 2022, pero desconocemos la puntuación específica de esas 171 escuelas antes del plan. Si ya partían muy por encima de la media, la mejora sería menor de lo que sugiere la comparación directa. Dicho de otro modo: probablemente la reforma haya tenido éxito, pero quizá no el equivalente a seis cursos escolares.

La inteligencia artificial no se cansa: puede adaptar la explicación tantas veces como sea necesario al ritmo y las necesidades de cada alumno concreto. Eso, hoy, un profesor con treinta estudiantes no lo puede hacer.

— Juan Ramón Rallo

La segunda limitación apunta al paquete completo. Como el plan incluye cambios pedagógicos, materiales y acompañamiento docente, no se puede aislar cuánto mérito corresponde al chatbot. Rallo admite su predisposición a creer que la mejora viene de la IA, pero insiste en que esa afirmación hay que cogerla con pinzas. En cualquier caso, califica los resultados de como mínimo sugerentes.

Qué tareas docentes puede asumir una IA

Para Rallo, toda profesión es un cúmulo de tareas. En el caso docente enumera transmitir conocimiento, tutorizar, motivar, disciplinar, custodiar, socializar y evaluar. Sostiene que varias de esas funciones ya puede asumirlas una IA, quizá mejor que un profesor: transmitir conocimiento con un acceso casi total al saber acumulado, preparar evaluaciones distintas cada curso y detectar quién ha aprendido de verdad, y sobre todo tutorizar.

La razón de fondo es de escala. Con veinte o treinta alumnos, un profesor no tiene tiempo material para tutelar individualmente a cada uno. Rallo recuerda que la educación de élite de antaño consistía precisamente en un tutor por alumno, un lujo reservado a ricos y aristócratas. La IA no se cansa y puede repetir explicaciones con modalidades distintas según el ritmo del estudiante. Por eso sostiene que no haría falta despedir a todos los docentes: la IA podría encargarse de la clase magistral, las tutorías personalizadas y la evaluación, mientras los profesores se concentran en motivar, mantener la disciplina, socializar y cuidar el plan de estudios.

Por qué Europa no replicará el experimento

Rallo propone un camino prudente: si no sabemos si un cambio radical funcionará, hay que hacer experimentos locales, escuelas piloto, y escalar solo si las mejoras son sustanciales y generalizadas. Eso, dice, es justo lo que ha hecho El Salvador con buen criterio. Sin embargo, teme que España y la mayor parte de Europa no sigan ese ejemplo. Describe un sistema educativo hiperregulado e hiperburocratizado, controlado por políticos, sindicatos y gremios profesionales. Si la enseñanza queda en manos de esos actores, la IA podrá aportar mucho, pero no se implantará.

La pregunta que deja el vídeo es incómoda. ¿Estamos dispuestos a ceder la clase magistral, las tutorías y los exámenes a un algoritmo si con ello los alumnos ganan seis cursos de ventaja? Rallo no pide un salto al vacío; pide probarlo antes de juzgarlo. El caso salvadoreño, con todas sus limitaciones, coloca el debate sobre la mesa.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Las exportaciones agroalimentarias a EEUU caen un 10% en 2025: 3.256 millones por los aranceles

0

Las exportaciones agroalimentarias a EEUU cayeron un 10% en 2025 y cerraron en 3.256 millones de euros, el primer recorte anual relevante desde que Washington endureció su política comercial. El dato, recogido en el Informe Anual de Comercio Exterior Agroalimentario y Pesquero 2025 del Ministerio de Agricultura, Pesca y Alimentación, dibuja el coste directo de la batalla arancelaria iniciada por la Administración de Donald Trump.

A pesar de la contracción, Estados Unidos se mantuvo como el segundo destino más importante para los productos agroalimentarios españoles fuera de la Unión Europea. Solo Reino Unido le superó, con compras por 5.241 millones de euros, un 1% por debajo del ejercicio anterior. El retroceso estadounidense, por tanto, no expulsa al mercado, pero recorta la distancia competitiva del exportador español frente a otros destinos.

Del acopio inicial a la factura arancelaria

La lectura de los flujos no es uniforme en el año. El informe del Ministerio apunta dos movimientos que conviene separar. Primero, los importadores estadounidenses adelantaron compras a principios de 2025 para esquivar los primeros aranceles; ese acopio amortiguó el golpe en el arranque del ejercicio. Después, Washington implantó un arancel universal del 10% en abril de 2025 y, tras las negociaciones con la Unión Europea, se pactó a finales de julio una tasa arancelaria máxima general del 15% aplicable desde mediados de agosto. Solo quedaron a salvo determinados productos estratégicos con exenciones.

El resultado fue una presión arancelaria sin precedentes recientes. La tasa promedio aplicada por Estados Unidos sobre las importaciones agrícolas globales pasó de menos del 4% a más del 16%, su nivel más elevado desde 1930. La cifra explica que la caída de las ventas no sea solo un problema de demanda: es un shock de precios que altera la competitividad de los proveedores europeos.

En este contexto, la pérdida del 10% en las exportaciones españolas a Estados Unidos se puede leer como un daño contenido, precisamente por el acopio inicial. Cabría esperar que las caídas más duras se concentren en los primeros trimestres de 2026, cuando el stock acumulado por los importadores se haya consumido. Para el inversor, este valor es una señal adelantada de presión sobre márgenes en el sector alimentario, no una anomalía estadística.

El dato no es una anomalía estadística: es el anticipo de un ajuste de márgenes que el sector exportador aún no ha digerido.

Aceite de oliva, vino y el peso de la marca española

Pese al recorte global, el aceite de oliva conserva el liderazgo. Estados Unidos es el segundo comprador mundial de aceite de oliva español, con 970,55 millones de euros en 2025, solo por detrás de Italia. Es una dependencia incómoda: el producto con mayor valor de venta al mercado estadounidense es también el más expuesto a un recargo prolongado. Si las exenciones se mantienen estrechas, la pérdida de margen en aceite de oliva se traslada de forma directa al agricultor y al envasador.

Las bebidas, con el vino como locomotora, alcanzaron 374,71 millones de euros. Ese importe coloca a Estados Unidos como quinto destino global del segmento y segundo extracomunitario. Las conservas vegetales cierran el podio de partidas, con las conservas de legumbres y hortalizas como protagonistas.

La resistencia del aceite y del vino no convierte en complaciente la lectura industrial. Ambas partidas dependen de una percepción de calidad consolidada y de un consumidor dispuesto a pagar un diferencial. Cuando el arancel añade coste, el distribuidor estadounidense puede escalar precios o rotar hacia proveedores alternativos, especialmente en el vino, un segmento con competidores directos en Chile, Argentina o Australia.

aranceles alimentos España

El superávit bilateral se estrecha cuando suben los insumos importados

La otra cara del informe es la de importaciones. España compró 2.568 millones de euros de productos agroalimentarios estadounidenses en 2025, un 24% más que el año anterior. El maíz, con 772,58 millones, y las habas de soja, con 504,97 millones, explican buena parte del repunte. Estos insumos alimentan la cabaña ganadera y la industria transformadora, de modo que su encarecimiento filtra presión al coste de producción nacional.

El efecto conjunto de menos exportaciones y más importaciones reduce el superávit comercial bilateral agroalimentario. La diferencia entre los 3.256 millones vendidos y los 2.568 millones comprados deja un saldo positivo inferior a los 700 millones de euros. No es un simple cambio contable: un superávit menguante resta colchón al sector exterior español y traslada fricción a la balanza por cuenta corriente si la tendencia se extiende a otros sectores.

El sector exportador mide la próxima factura arancelaria

Una primera lectura sugiere que el sector ha aguantado mejor de lo que cabía temer. El aceite de oliva mantiene un valor exportado de casi 971 millones y el vino supera los 374 millones; son cifras relevantes. Sin embargo, en mi lectura, la caída del 10% esconde un retroceso mayor en volumen si se descuenta el efecto de unos precios aún elevados. Con el aceite de oliva cotizando en niveles altos durante buena parte de 2025, una facturación menguante en valor puede traducirse en una desaceleración más intensa de los envíos.

La contradicción reside en que Estados Unidos sigue siendo el segundo destino extracomunitario pese al recorte, lo que da argumentos a quienes minimizan el daño. No los suscribo: el riesgo no está en el flujo ya realizado, sino en la renovación de contratos para 2026. La mayoría de los exportadores ya opera con calendarios de compra heredados, y el verdadero impacto se evaluará cuando esos pedidos deban renovarse con la tarifa consolidada del 15% sobre buena parte de las partidas.

La comparativa con otros proveedores deja una advertencia incómoda. En destinos con acuerdos comerciales preferentes, un comprador estadounidense puede sustituir producto español sin desmontar su cadena de suministro. Por eso, a mi juicio, el descenso del 10% no es un resbalón puntual: es la primera manifestación de un ajuste estructural en la cuenta comercial de España con Estados Unidos. Si la política arancelaria persiste, el sector agroalimentario perderá la base que le permitió ganar cuota durante la última década.

El desenlace no está escrito. La evolución de las exenciones estratégicas y las presentaciones de resultados de las cotizadas del sector en el tercer trimestre serán la prueba de fuego. Una segunda caída del aceite de oliva o del vino en los flujos de 2026 daría consistencia a la tesis de que la marca agroalimentaria española ha empezado a ceder posiciones en el mercado estadounidense.

Veredicto Merca2

Cotización al cierre o apertura: Las cifras del Ministerio se publicaron fuera del horario continuo de contratación y no dejaron una reacción aislada sobre ningún emisor del IBEX 35 ni del Mercado Continuo. El dato creíble de exposición al mercado estadounidense es la caída anual del 10%, que dejó las ventas en 3.256 millones de euros.

Clave técnica: El indicador de riesgo más accionable está en el aceite de oliva: la partida de 970,55 millones concentra cerca del 30% de las ventas a Estados Unidos y convierte a cualquier exportador ligado a este producto en el eslabón más sensible a un nuevo repunte de aranceles.

Apunte macro: El apunte sectorial lo aporta el descenso del superávit bilateral: la diferencia entre los 3.256 millones de exportaciones y los 2.568 millones de importaciones deja un saldo inferior a 700 millones, lejos del colchón previo.

Pablo Gil: la subida del petróleo que pone en jaque a EE.UU. y Europa

La subida del petróleo que Pablo Gil analiza en su último vídeo no es un movimiento puntual del Brent. Es, según sostiene, una cadena que conecta el estrecho de Ormuz, las reservas estratégicas, la inflación y el precio que pagamos al repostar. Y en su extremo final puede acabar condicionando la política monetaria y las elecciones de medio término de noviembre en Estados Unidos.

Venezuela: un acuerdo prometedor que no resuelve el corto plazo

Pablo Gil arranca por el pacto alcanzado entre Donald Trump y el Gobierno interino venezolano para dar a Estados Unidos acceso a más de 65.000 millones de barriles mediante terceras empresas privadas. Describe una concesión de 100 años que abarcaría 17 campos petroleros. La cifra invita a pensar que cualquier problema de oferta queda resuelto, pero el analista recuerda una distinción esencial: una reserva no es un barril disponible mañana.

Venezuela posee las mayores reservas probadas del planeta; sin embargo, buena parte de su crudo es extrapesado. Para extraerlo y convertirlo en producto utilizable hacen falta diluentes, infraestructura, puertos, refinerías preparadas y una inversión enorme. Y antes que todo, confianza en que los contratos sobrevivan al próximo cambio político. Gil cita el ciclo histórico de apertura, expulsión y litigios que ya vivieron compañías como Chevron, ExxonMobil o ConocoPhillips. Por eso concluye que el acuerdo tiene valor geopolítico, pero su horizonte real es de años, no de semanas.

Ormuz no es un cuello de botella más

El creador sostiene que el problema de fondo no está en Venezuela sino en el estrecho de Ormuz. Antes del conflicto pasaban por allí cerca de una quinta parte del petróleo mundial y una quinta parte del gas natural licuado global. Gil lo define como una arteria central del sistema energético, no como un paso secundario.

Para evitar el pánico, Estados Unidos e Irán alcanzaron un acuerdo provisional que permitió cierta recuperación del tránsito y alivió los picos del crudo. No obstante, Gil subraya que la Agencia Internacional de la Energía insiste en que recuperación no es normalidad. A finales de agosto el tránsito volvió a desplomarse y las restricciones siguen encareciendo seguros y generando amenazas sobre el transporte marítimo. El analista plantea tres horizontes: una normalización gradual, una normalidad frágil con precios altos en derivados o una interrupción seria de la oferta. En todos los casos, el mundo no consume petróleo en abstracto: consume gasolina, diésel, queroseno y gas.

Reservas estratégicas: un colchón que compra tiempo

Los gobiernos han respondido liberando reservas estratégicas. Gil recuerda la mayor liberación coordinada de la historia y los 172 millones de barriles comprometidos por Estados Unidos. Es una herramienta potente, admite, porque evita picos abruptos y frena el acaparamiento. Pero no crea oferta nueva, solo adelanta barriles reservados para emergencias futuras.

El analista aporta una cifra destacada: a finales de abril la reserva estratégica estadounidense rondaba 289,7 millones de barriles, la cota más baja desde 1982. Luego hace un ejercicio de proporción. Si el déficit global fuese de 5,5 millones de barriles diarios, 400 millones de barriles darían en teoría 53 días; si fuese de 10 millones, apenas 29. Pero él mismo matiza que no es una fecha de caducidad exacta, porque las existencias no están todas en el mismo lugar ni sirven para todas las refinerías. Las reservas ganan tiempo, no sustituyen la oferta que una región deja de aportar.

‘El problema no está en Venezuela, está en el estrecho de Ormuz. No es un cuello de botella más, es una arteria central del sistema energético mundial.’

— Pablo Gil, creador de Pablo Gil Trader

El fracking pierde impulso cuando más se le necesita

Gil destaca que Estados Unidos sigue produciendo cerca de máximos, con una proyección de 13,7 millones de barriles diarios para este año. No hay desplome, advierte. Lo que se agota es el crecimiento incremental que venía de la Cuenca Pérmica. Ese motor pasó de añadir entre 350.000 y 500.000 barriles diarios en 2024 a menos de 100.000 a comienzos de 2026, y el último dato disponible ya entra en terreno negativo.

Las razones que esgrime tienen que ver con la madurez del modelo. Los pozos de esquisto declinan rápido y exigen perforación constante. Las empresas prefieren caja, dividendo y recompras antes que crecer a cualquier precio. Las mejores zonas geológicas son limitadas y, fuera de ellas, el capital obtiene menos productividad. Por eso Gil insiste en que ya no debe tratarse el shale como un botón que se pulsa para inundar el mercado.

Gasolina y diésel, la inflación que se ve en el surtidor

El ciudadano no compra Brent ni West Texas, sostiene Gil, compra gasolina y gasóleo. Por eso mira los inventarios estadounidenses: en la semana del 17 de julio el crudo estaba un 6% por debajo de la media de cinco años, la gasolina un 7% y los destilados un 10%. Los derivados no se comportan siempre como el crudo. Si faltan inventarios de producto, la gasolina y el diésel pueden encarecerse incluso cuando el Brent cae por expectativas de menor crecimiento.
Gil añade un matiz relevante para la economía real: la gasolina es políticamente visible, pero el diésel mueve camiones, maquinaria agrícola, logística y alimentos. Un encarecimiento sostenido del gasóleo se propaga con retraso por el transporte y el precio de los bienes. Es el puente entre Ormuz y la inflación subyacente de Occidente.

La Fed, el BCE y los efectos de segunda vuelta

Para el analista, no toda subida del crudo obliga a subir tipos. La Reserva Federal no puede reabrir Ormuz ni producir petróleo. Lo verdaderamente decisivo son los efectos de segunda vuelta: si la energía más cara se traslada a salarios, logística, alimentos y expectativas de inflación. El escenario más probable, según su lectura, no es una subida inmediata de tipos, sino tipos altos durante más tiempo y recortes postpuestos.

Europa afronta un dilema peor. Gil describe una economía débil que pediría dinero más barato, enfrentada a una energía cara que limita al Banco Central Europeo. El BCE debe evaluar si el golpe destruye demanda con suficiente fuerza o si los costes alumbran una segunda ronda inflacionista.

Europa llega al invierno con almacenes de gas a la baja

El invierno europeo asoma con poco margen. A mediados de agosto, los almacenes de gas de la Unión Europea estaban al 60,8% de su capacidad, el nivel más bajo para esa fecha en cinco años y lejos del 90% exigido para el 1 de noviembre. Gil advierte de que el mercado de gas natural licuado es global: si Asia busca más cargamentos estadounidenses, Europa tendrá que competir pagando más. No hace falta una escasez física, concluye, basta una factura energética suficientemente alta para presionar a hogares, industrias y gobiernos.

El análisis deja una lectura incómoda para los próximos meses. Las elecciones de medio término de noviembre pueden convertir el precio del surtidor en variable política. Y los bancos centrales, sin capacidad para resolver el problema físico, quizá se limiten a contener las expectativas. El colchón existe, pero se ha utilizado con intensidad.

La pregunta que sobrevuela el análisis es sencilla: ¿cuánto margen real queda si el estrecho de Ormuz vuelve a tensionarse antes de que Venezuela aporte un solo barril adicional?

Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube.

Youtube video

BYD ATTO 3: el precio en España baja a menos de 32.000 euros y tensa la guerra de precios

El BYD ATTO 3 baja en España a 31.987 euros y acelera la guerra de precios del coche eléctrico. La promoción exprés de la terminación Design coloca al SUV compacto chino por debajo de la barrera psicológica de los 32.000 euros, según los datos de la propia compañía recogidos por Car and Driver.

La cifra no es limpia del todo. Incluye 7.628 euros de descuento directo del concesionario, de la marca y del CAE, además de 3.375 euros correspondientes a las ayudas del Plan Auto+. BYD deja fuera los gastos de envío, el transporte y la matriculación, que suman alrededor de 1.000 euros adicionales. El precio real para el cliente se sitúa en unos 33.000 euros, un matiz que conviene tener presente antes de firmar.

Aun así, el posicionamiento es agresivo. El Atto 3 EVO monta una batería de 74,8 kWh que le otorga hasta 510 km de autonomía en ciclo WLTP. Mide 4,45 metros de largo y ofrece un maletero de 490 litros. Su rival directo, el Toyota C-HR+ eléctrico, acaba de subir ligeramente su precio.

Un SUV eléctrico con 510 km de autonomía por debajo de los 32.000 euros

El equipamiento de serie del Atto 3 EVO Design contribuye a explicar la presión sobre sus competidores. Faros led, llantas de 18 pulgadas, portón trasero eléctrico, iluminación ambiental, climatizador bizona, cuadro digital de 8,8 pulgadas, asientos ventilados y calefactados con ajuste eléctrico, cámaras 360 grados y sensores de aparcamiento delanteros y traseros. También incluye carga bidireccional V2L, bomba de calor y apertura con NFC desde el móvil.

BYD no llega a este precio por casualidad. En agosto de 2026, la firma colocó a tres de sus modelos entre los diez eléctricos más vendidos en España. El Atto 2 ocupó la segunda posición, el Dolphin Surf la cuarta y el Seal la novena. En conjunto, más de 1.000 unidades con etiqueta 0.

El Atto 3 EVO es el siguiente objetivo. La marca quiere que sea el cuarto modelo capaz de meterse en esa lista. Y la mejor forma de conseguirlo es romper la barrera de precio que todavía frenaba a muchos compradores.

BYD no está vendiendo coches: está comprando cuota de mercado a golpe de descuento.
La presión sobre Toyota y el resto de generalistas

El movimiento llega justo cuando Toyota ha tocado ligeramente al alza el precio del C-HR+ eléctrico. En un mercado donde el coste de las baterías sigue bajando, BYD también puede permitirse apretar márgenes porque controla toda la cadena de valor, desde la celda hasta la distribución. Eso le da una ventaja estructural, no sólo una promoción puntual.
Las consecuencias se ven ya en el segmento. Un todocamino compacto eléctrico con 510 km de autonomía y un equipamiento razonablemente completo por 31.987 euros no existía hace dos años. Hoy se vende en España sin recurrir a campañas de flotas ni a descuentos ocultos. Otras marcas europeas y japonesas tendrán que responder en plazos cortos.

coche eléctrico barato 2026

Lectura de fondo: la guerra de precios ya no es una promesa

He seguido varias guerras de precios en el automóvil y esta tiene una característica distinta: el atacante no es un fabricante histórico defendiendo su cuota, sino un gigante verticalmente integrado que gana dinero en cada eslabón. BYD produce sus propias baterías, semiconductores y hasta componentes de motor. Eso convierte la rebaja del Atto 3 EVO en una decisión estructural, no en un golpe de marketing.

Dicho esto, hay riesgos. La agresividad comercial también presiona los márgenes de la propia BYD y plantea dudas sobre el valor residual de sus coches. Si la marca normaliza los descuentos, el cliente puede aprender a no comprar nunca a precio de tarifa y esperar siempre la siguiente promoción. Es una espada de doble filo.

La pregunta no es si Toyota o Hyundai responderán. La pregunta es con qué rapidez lo harán y si el resto del mercado está preparado para ver caer el ticket medio de un SUV eléctrico por debajo de los 30.000 euros. El próximo movimiento, cuando llegue, dirá más de la rentabilidad del sector que de la estrategia de BYD.

Domino’s Pizza abre nuevo el establecimiento en Ibi (Alicante) y crea empleo: así es trabajar en Domino’s Pizza

0

Domino’s Pizza ha aterrizado en Ibi con una nueva apertura y 20 puestos de trabajo en el municipio alicantino. La pizzería, operada por Alsea en España, se convierte en la primera de la localidad y refuerza la apuesta de la compañía por la Comunidad Valenciana.

Situado en la avenida de Juan Carlos I, número 32, el restaurante se convierte en el primer Domino’s de Ibi. Con esta inauguración, la firma suma 23 establecimientos en la provincia de Alicante y 53 en toda la región, según el comunicado oficial de la cadena.

El local cuenta con 130,30 metros cuadrados y aforo para 36 personas. Los clientes pueden consumir en sala, recoger el pedido o pedir a domicilio, los tres canales habituales de la marca.

Por qué Domino’s Pizza abre en Ibi y crea empleo

La apertura forma parte de la estrategia de expansión de la compañía en mercados con demanda creciente. Ibi, con un fuerte tejido industrial en la comarca de la Foia de Castalla, encaja en ese mapa de municipios donde Domino’s no tenía presencia y donde el servicio de pizza a domicilio gana peso frente a la restauración tradicional.

La puesta en marcha del establecimiento ha supuesto un impacto laboral directo. La compañía no ha detallado el desglose por puestos, pero sí cifra la creación de empleo en torno a 20 nuevos contratos en el municipio.

De hecho, cada apertura de este tipo necesita personal de tienda, cocina y reparto. La marca ofrece además una promoción de lanzamiento: pizzas medianas para recoger desde 6,99 euros durante las tres primeras semanas.

Veinte contratos en un municipio del tamaño de Ibi no es una cifra menor: mueven la bolsa de empleo local y suelen absorber perfiles jóvenes sin experiencia previa en hostelería.

Perfiles buscados y condiciones laborales

Domino’s Pizza no ha publicado una lista cerrada de vacantes para el nuevo local. Sin embargo, en aperturas similares, la plantilla se reparte entre tres grandes bloques:

  • Equipo de tienda y atención al cliente: toma de pedidos, cobro y preparación básica de productos.
  • Personal de cocina: elaboración de pizzas y control de calidad de los ingredientes.
  • Repartidores: entrega a domicilio, con carnet de conducir y conocimiento de la zona.

Para los puestos de entrada, no se exige experiencia previa. La formación corre a cargo de la empresa en la mayoría de los casos, algo habitual en el sector del delivery. La disponibilidad en fines de semana y turnos rotativos suele ser un requisito implícito en hostelería.

Análisis: ¿es una oportunidad real para trabajar en Domino’s Pizza?

En un municipio industrial como Ibi, la llegada de una franquicia con 20 empleos directos amplía las opciones para quienes buscan un primer trabajo o un empleo compatible con estudios. El sector de la hostelería en Alicante mantiene una rotación alta, y las cadenas de pizza necesitan engrasar sus equipos cada pocos meses. Eso juega a favor de los candidatos: la puerta de entrada es baja.

El punto menos favorable sigue siendo el salario. La compañía no ha publicado tablas retributivas para esta apertura. En el sector de la hostelería, los convenios provinciales suelen fijar los puestos base en el entorno del salario mínimo interprofesional o ligeramente por encima. No hay, por tanto, una promesa de sueldo diferencial en el comunicado; se trata de empleo de proximidad, con contratos de inicio y posibilidades de promoción interna para encargados de tienda.

Quien quiera optar debe preparar un currículum breve y orientado al trato con el cliente. La flexibilidad horaria y, en el caso del reparto, un buen conocimiento de las calles de Ibi marcan la diferencia. La marca también valora la experiencia en puestos a turnos, aunque no la pida expresamente para empezar.

El plazo de inscripción no está cerrado. Las aperturas suelen mantener la bolsa activa durante las primeras semanas de actividad, mientras se ajusta la plantilla definitiva.

📝 Cómo enviar el currículum

La inscripción se realiza a través del portal oficial de Domino’s Pizza España, en la sección ‘Trabaja con nosotros’.

  1. Paso 1: Accede a la sección de empleo de la web oficial de Domino’s Pizza.
  2. Paso 2: Selecciona la provincia de Alicante y, si existe filtro por municipio, marca Ibi.
  3. Paso 3: Revisa las vacantes asociadas al nuevo establecimiento de Ibi. Si aún no aparecen publicadas, envía tu candidatura espontánea.
  4. Paso 4: Adjunta tu CV actualizado y una breve presentación indicando disponibilidad horaria.
  5. Paso 5: Confirma el envío y guarda el correo de confirmación. Si no recibes respuesta en dos semanas, contacta con la tienda de forma presencial.

Plazo de inscripción: Abierto mientras la tienda ajusta su plantilla tras la apertura. Requisito mínimo: Disponibilidad para turnos rotativos y fines de semana.

Hackeo Liquid Network: retiran 4.000 BTC ($320M) y pausan la red de Blockstream

El hackeo de Liquid Network terminó con la retirada de 4.000 bitcoins (unos 320 millones de dólares) de las reservas que respaldan L-BTC. La red quedó pausada y sus nodos puente desactivados.

La cuenta oficial de Liquid Network confirmó en X que los presuntos atacantes, que se definen como hackers de sombrero blanco (expertos que aseguran actuar para señalar fallos), retiraron 4.019,4 BTC de la cartera federada. Solo quedaron algo más de 207 BTC, según la página de reservas de Blockstream, la compañía que impulsa esta infraestructura. Otros activos emitidos en Liquid, como USDT, DePix y los activos del mundo real, no se vieron afectados.

Liquid Network es una sidechain, una cadena lateral de Bitcoin. Funciona como una cámara de compensación: quince empresas conocidas custodian los bitcoin que respaldan los L-BTC emitidos en la cadena. Para mover fondos, 11 de esos 15 miembros deben firmar con sus módulos de seguridad.

Qué es Liquid Network y por qué importan 4.000 bitcoin

L-BTC funciona como una especie de réplica de bitcoin dentro de Liquid. Cada unidad debería tener un bitcoin real guardado en la tesorería de la red. Si esa garantía se rompe, el token deja de tener valor canjeable. Antes del ataque, la reserva superaba los 4.200 BTC; después quedó al borde del vacío.

El ataque no se explica por el robo de llaves privadas, al menos con la información disponible. Los hackers habrían explotado un fallo de emisión: crearon más de 4.000 L-BTC que no existían y los canjearon por bitcoin real usando la clave de autorización de peg-out de SideSwap, un puente y miembro de la federación. Ese tipo de mecanismo convierte L-BTC en BTC.

La garantía de uno a uno se rompió en una sola operación y dejó 207 BTC en reservas para respaldar todo el sistema.

Cómo se ejecutó el ataque y qué dicen los mensajes en cadena

La transacción apareció como válida ante el fallo de consenso, y los servidores HSM de los miembros federados firmaron la salida de unos 320 millones de dólares. Los fondos se movieron a una dirección que termina en 6gyqjlte, donde seguían depositados al cierre de esta información.

En esa misma dirección apareció un mensaje en el campo OP_RETURN, un espacio de la transacción que permite adjuntar texto, que decía ‘somos whitehats, contactad con nosotros en cadena’. Poco después, otra transacción pidió contacto con security@blockstream.com. También circularon mensajes posteriores con cuentas de Signal, aunque no está confirmado que pertenezcan al atacante.

Las consecuencias han sido inmediatas: los exchanges pausaron los depósitos y retiros de L-BTC. Los nodos puente de Liquid están desactivados, aunque la cadena lateral sigue produciendo bloques. Eso significa que los usuarios pueden ver sus L-BTC, pero no canjearlos por bitcoin real.

Lecciones para la confianza en las sidechains federadas

El incidente golpea de lleno el modelo federado, que depende de un grupo reducido de custodios y de la confianza en su software de consenso. No es un fallo del bitcoin principal: los BTC retirados estaban bajo control de la federación de Liquid. La red quedó con un respaldo cercano al 5% del pasivo emitido.

No es el primer susto de las infraestructuras que concentran bitcoin: los puentes y las tesorerías federadas han sido objetivos recurrentes en ciclos anteriores. La diferencia aquí es la escala casi completa del respaldo comprometido en una sola operación.

La confianza, en estos casos, no se repone con promesas: se repone con reservas verificables y retiros que funcionan cuando el cliente los pide.

El detalle de la reserva es clave: con 207 BTC y más de 4.000 L-BTC en circulación, no hay forma de resistir un canje masivo. La propia arquitectura privada de Liquid dificulta saber cuántos usuarios minoristas están afectados frente a empresas. Esa opacidad, en un contexto de crisis, se convierte en un riesgo añadido.

Si los hackers devuelven la mayor parte de los fondos a cambio de una recompensa, el episodio puede cerrarse como un aviso serio. Si no lo hacen, el golpe a la credibilidad de Liquid será difícil de reparar. Ahora mismo, los usuarios miran la dirección y esperan.

Ignis remite a la CNMV el folleto de su salida a Bolsa y deja la OPV en registro oficial

Ignis ha remitido a la CNMV la última actualización del folleto de su salida a Bolsa, un movimiento que deja la operación en registro oficial y activa el calendario de colocación. La energética española aspira a debutar en el parqué en la segunda quincena de octubre, siempre que el regulador autorice el documento y las condiciones de mercado acompañen.

La remisión del folleto es el paso formal que traslada la operación al supervisor. A partir de aquí, la CNMV debe revisar la documentación y dar su aprobación antes de que las entidades colocadoras puedan abrir el proceso de prospección de demanda entre inversores cualificados.

El registro del folleto y el calendario de colocación

La compañía plantea una oferta pública de suscripción (OPS) de nuevas acciones por hasta 600 millones de euros. A diferencia de una oferta pública de venta tradicional, el capital captado no irá a manos de los accionistas actuales, sino que quedará en caja para financiar una hoja de ruta pivotada hacia la gestión de la energía y los puntos de conexión para centros de datos.

Según las fuentes de mercado citadas por Expansión, el calendario tentativo contempla lanzar el estreno bursátil entre finales de septiembre y comienzos de octubre. La CNMV podría autorizar el folleto en la primera quincena de octubre y la empresa tocaría la campana hacia la segunda mitad de ese mes.

Las fechas, en cualquier caso, son orientativas. La compañía asume que el calendario es móvil y que pueden producirse cambios de última hora en función del apetito inversor y de la evolución del mercado. Esa flexibilidad ha marcado los estrenos bursátiles españoles de 2026.

Ignis no se limita a suministrar electricidad a los centros de datos. Su oferta combinada incluye gestionar las acometidas a la red eléctrica y de agua, y participar tanto en la búsqueda de emplazamientos como en la tramitación de permisos. El grupo cuenta con 1.000 megavatios (MW) de plantas de generación en propiedad operativas o en construcción y gestiona 10.000 MW de activos propios y de terceros.

Ignis no coloca papel del fundador, sino que amplía capital para llevar recursos a la caja en plena expansión de los centros de datos.

El accionariado, los asesores y el pool bancario de la operación

La valoración de la compañía se sitúa en el entorno de los 1.500 millones de euros. El control recae en su fundador, Antonio Sieira, mientras que Vortex Energy figura como segundo accionista de referencia. Este fondo, gestionado por el inversor egipcio EFG Hermes, ha invertido más de 300 millones de euros en Ignis desde 2021.

El pool bancario está encabezado por Citi, Morgan Stanley y Santander, como coordinadores globales. Por debajo se sitúan BBVA, CaixaBank y UBS, mientras que Alantra, Berenberg, JB Capital y Sabadell figuran en el tercer nivel. Cuatrecasas y Davis Polk asesoran a Ignis, y Hogan Lovells a las entidades colocadoras.

Ignis OPV CNMV

La referencia de TSK y Digi: el inversor vuelve a mirar a las nuevas cotizadas

La salida a Bolsa de Ignis, si se confirma, supondría el tercer o cuarto estreno bursátil del año en España. TSK debutó en mayo y acumula una revalorización cercana al 19% desde entonces. Digi se estrenó en julio y suma una rentabilidad superior al 17% tomando como referencia el cierre del viernes.

CompañíaDebutRentabilidad desde el estreno
TSKMayo 2026Cerca del 19%
DigiJulio 2026Superior al 17%
Ignis (objetivo)Segunda quincena de octubrePendiente de colocación

La comparación no es idéntica. TSK pertenece al negocio de la ingeniería y la energía, mientras que Digi opera en telecomunicaciones. Ignis se presenta con un perfil híbrido entre generación renovable y digitalización, lo que puede ampliar la base de inversores interesados, pero también obliga a explicar mejor el modelo de negocio en una colocación competida.

El contexto no está despejado. El gigante hotelero HIP, propiedad de Blackstone, trabaja con un calendario similar al de Ignis y también baraja debutar en la segunda quincena de octubre. Ambos proyectos competirán por la atención del inversor institucional en un otoño en el que el apetito por las nuevas cotizadas españolas parece haberse reactivado.

La operación de Ignis es, además, una apuesta de equity puro por el crecimiento. Al tratarse de una OPS, la compañía emitirá títulos nuevos y diluirá a los accionistas históricos, aunque el capital permanecerá en balance para financiar inversiones. Ese matiz es clave para leer la colocación: el fundador no reduce su participación, pero el conjunto del accionariado asume el coste de la ampliación a cambio de acelerar el plan de centros de datos.

El mercado mirará el múltiplo implícito sobre la valoración de 1.500 millones de euros y la capacidad real de captar los 600 millones previstos. La ausencia de guidance de beneficio por acción para el debut obliga a los inversores a apoyarse en el crecimiento de la plataforma de renovables y en la cartera de conexiones para centros de datos.

La trayectoria de Ignis añade otro activo a la ecuación. Fundada en 2015 por un grupo de profesionales liderados por Sieira, la compañía gestiona activos propios y de terceros y mantiene, además, una filial dedicada al negocio del hidrógeno junto a KKR. Ese perímetro industrial amplía el relato de crecimiento, pero también eleva la complejidad del análisis de valoración.

📊 Las Claves para el Inversor

  • Qué vigilar: La aprobación del folleto por la CNMV y la confirmación del calendario de colocación en las próximas semanas.
  • Reacción del valor: El precedente de TSK y Digi, con subidas de doble dígito desde su estreno, sirve de referencia para medir el apetito institucional.
  • Precedente sectorial: La pugna con HIP por la misma ventana de octubre puede condicionar la demanda y el precio final de la OPS.

Menos de 9.000 euros: la casa prefabricada barata con baño y cocina que arrasa en Amazon

Una casa prefabricada barata con baño y cocina por menos de 9.000 euros se ha convertido en uno de los productos más comentados de Amazon. No es una caseta de jardín ni una estructura de recreo: se vende como vivienda modular lista para personalizar el interior.

El Periódico ha analizado el fenómeno y no es el único medio que lo sigue. Idealista, Vozpópuli, 20minutos y Diario AS han dedicado titulares al mismo formato, con precios que se mueven entre menos de 7.500 y menos de 9.000 euros según la configuración elegida. La oferta de Amazon no se asocia a una única marca, sino a un formato que prioriza el precio y la entrega rápida.

Las versiones más citadas combinan dos dormitorios, cocina y baño o ducha. 20minutos destaca el interior personalizable; Vozpópuli habla de un módulo con dormitorio, cocina y ducha por menos de 8.000 euros; Idealista insiste en la posibilidad de personalizarlo al completo, y Diario AS menciona cocina y baño equipados. Ninguna de las informaciones identifica un fabricante único, algo habitual en este tipo de artículos recopilatorios.

Qué incluye realmente una vivienda modular low cost

La base del precio está en la estandarización. Estructura ligera, acabados básicos y componentes modulares que se montan sin obra húmeda. El cliente puede decidir la distribución interior, un gancho comercial poco frecuente en soluciones de menos de 10.000 euros.

La publicidad muestra una casa lista para usar, pero conviene separar el producto del proyecto. El bajo precio incluye, en general, la estructura y los acabados esenciales, no necesariamente el transporte, la cimentación o los permisos. La ficha técnica de cada vendedor es decisiva, y en Amazon puede variar entre anuncios.

La compra por canal online reduce fricciones. Amazon no es el fabricante; es el escaparate. Eso explica parte del impacto mediático: un producto que antes solo se veía en ferias especializadas aparece ahora con precio visible, reseñas y una logística reconocible.

Comprar la casa es fácil; convertirla en vivienda legal ya es otra historia.

La vivienda asequible, el contexto que empuja al formato modular

La vivienda en España se ha encarecido de forma sostenida, tanto en compra como en alquiler. La obra nueva arranca en precios que expulsan a una parte de la demanda, y la construcción tradicional acumula plazos largos y costes elevados. En ese hueco, la casa modular comprada en internet se percibe como una vía rápida.

El interés de los agentes inmobiliarios, recogido por Vozpópuli, añade una señal distinta. No son solo curiosos: hay un segmento que busca alternativas reales al alquiler caro o a la espera de una hipoteca. La viralidad no siempre equivale a venta, pero el volumen de consultas confirma que la demanda existe.

El canal de venta cambia el margen. Tradicionalmente, la vivienda modular se explicaba en salones y ferias; ahora el cliente puede comparar precios desde el móvil. La falta de intermediarios no siempre significa ahorro real, porque el comprador asume tareas que antes correspondían a un constructor.

Análisis: el precio de partida no lo es todo

El gancho comercial es potente, y conviene leerlo con equilibrio. Ninguna de las informaciones citadas aclara si el coste final incluye transporte, montaje, cimentación, conexión a suministros o licencia municipal. Una casa de 9.000 euros puede encarecerse rápidamente si el comprador necesita proyecto técnico o cédula de habitabilidad.

También hay que vigilar las expectativas. Una casa ligera no es una vivienda convencional ni puede ocuparse en cualquier parcela. La normativa urbanística municipal, la clasificación del suelo y los requisitos de habitabilidad varían entre comunidades autónomas.

Mi lectura es prudente. La vivienda modular puede tener sentido como refugio de fin de semana, alojamiento auxiliar o estudio independiente. Como vivienda principal, las limitaciones normativas y de confort pesan más que el precio de partida.

Aun así, el fenómeno es una señal útil para el sector inmobiliario. La atención que genera este producto confirma que hay mercado para formatos más ligeros. El siguiente paso tendría que ser la transparencia: detallar costes de instalación, plazos de legalización y usos permitidos. Sin eso, el furor puede quedarse en una moda de Amazon.

EIP-8141 en Ethereum: Vitalik Buterin divide cada transacción en 64 frames y da a las wallets los poderes de un smart contract

La propuesta EIP-8141, impulsada por Vitalik Buterin, quiere transformar cada transacción de Ethereum en un lote de hasta 64 acciones. El borrador no tiene fecha de activación, pero ya se estudia para la futura actualización Hegotá.

Una EIP (Propuesta de Mejora de Ethereum) es el documento técnico con el que se debaten los cambios en la red. Hegotá, por su parte, es una de las próximas paradas de la hoja de ruta escalonada con la que el protocolo busca mejorar su capacidad y su experiencia de uso. El proceso está documentado en la web oficial de Ethereum.

Qué propone la EIP-8141: transacciones Frame y regla de todo o nada

Hoy, una transacción de Ethereum suele centrarse en una sola acción: enviar fondos o aprobar el uso de un token. La propuesta introduce las transacciones Frame, capaces de contener hasta 64 pasos organizados dentro de una sola confirmación.

El diseño incluye una regla de todo o nada: si falla uno de los pasos, falla el lote completo. Con ello se evita una situación conocida en las aplicaciones descentralizadas, donde una aprobación puede ejecutarse y, sin embargo, el intercambio posterior termina fallando.

Para el usuario, la diferencia se notaría en procesos que hoy exigen varias confirmaciones. Aprobar y después intercambiar un token podría convertirse en una única interacción desde la billetera, siempre que las aplicaciones adopten el formato propuesto.

Nada de aprobaciones a medias.

Ethereum lleva años persiguiendo lo mismo: que una billetera se sienta tan simple como una aplicación de banco, sin renunciar a la seguridad de una red descentralizada.

Menos fricción con paymasters, rotación de claves y passkeys

Otro de los componentes son los paymasters, mecanismos con los que una aplicación podría pagar la comisión de gas en nombre del usuario. El gas es la tarifa que se abona a los validadores por procesar operaciones en Ethereum; que un protocolo pueda cubrir ese coste reduciría una barrera de entrada evidente para los recién llegados.

Adiós al saldo en ETH como requisito universal.

El borrador también revisa la dependencia de la frase semilla, ese respaldo de 12 o 24 palabras que da acceso a una billetera. EIP-8141 no elimina la clave privada, pero permitiría rotarla o reconstruir el acceso con otro dispositivo o un contacto de confianza.

La compatibilidad con P256, el esquema criptográfico que usan las passkeys y los chips de seguridad de los teléfonos, apunta en la misma dirección: firmar desde dispositivos cotidianos sin necesidad de guardar una clave en papel. La propuesta no sustituye la seguridad; cambia el modo en que los usuarios gestionan el acceso.

La frase semilla pierde su monopolio.

Vitalik Buterin transacciones

Análisis: un paso más en la billetera programable de Ethereum

El cambio no nace de la nada. Ethereum lleva años explorando cómo hacer que las cuentas se comporten menos como simples monederos y más como contratos con reglas propias. La EIP-4337, llegada en 2023, ya abrió la puerta a la llamada account abstraction, la posibilidad de programar las cuentas de usuario; la EIP-7702, incorporada en 2025 con la actualización Pectra, extendió esa lógica a la red principal.

EIP-8141 avanza en esa dirección, pero con una propuesta más ambiciosa sobre las transacciones. La regla de todo o nada y los lotes de 64 pasos reducen la fragmentación que hoy obliga a confirmar una a una cada interacción con las aplicaciones descentralizadas.

También hay riesgos que quedarán sobre la mesa de los equipos de clientes. En las aplicaciones descentralizadas este equilibrio será crítico: unos paymasters sin límites podrían convertirse en una fuente abierta de gastos por abuso o spam. Y simplificar la recuperación de cuentas sin reforzar la autenticación puede ampliar la superficie de ataque.

Esto no es cosmética de interfaz.

El mercado, mientras tanto, sigue con su propia marcha. ETH cotiza alrededor de 2.512 dólares y acumula una subida cercana al 49% en 90 días, aunque nada indica que ese movimiento haya descontado una activación que todavía no está asegurada.

El objetivo de fondo es claro: que las aplicaciones paguen el gas de sus usuarios y que las cuentas puedan rotar claves sin depender solo de una frase escrita en papel. Los detalles técnicos, sin embargo, todavía deben superar el filtro de los equipos de clientes.

Antes de Hegotá, los equipos de clientes esperan centrarse en la subida del límite de gas de Glamsterdam, prevista para el cuarto trimestre de 2026. Hegotá se situaría después, posiblemente en 2027, aunque el calendario puede cambiar.

Mercadona busca personal en toda España: trabajar en Mercadona con sueldo de hasta 2.346 euros

0

Mercadona ha publicado nuevas vacantes logísticas en toda España con sueldos de hasta 2.346 euros brutos al mes más complementos.

La compañía presidida por Juan Roig busca personal de almacén para los bloques logísticos de Palma, Barcelona, Zaragoza, Valencia, Santa Cruz de Tenerife y Vitoria-Gasteiz. No exige experiencia previa y ofrece formación remunerada desde el primer día.

Trabajar en Mercadona en estas posiciones supone preparar los pedidos que abastecen a las tiendas y supervisar en todo momento la calidad de los productos. La empresa valora la organización, la capacidad de trabajar en equipo y la motivación por aprender.

Por qué Mercadona amplía plantilla en logística

No es una convocatoria puntual: Mercadona mantiene la la selección abierta en su portal de empleo para cubrir necesidades en sus centros logísticos. La distribución de tiendas exige equipos estables en turnos fijos de mañana, tarde o noche.

Los contratos son fijos desde el primer día. Además, la empresa detalla complementos por frío, altura, nocturnidad y festivos, servicio de escuela infantil gratuito y un calendario anual con días de trabajo, vacaciones y libranzas conocidas.

Hay, eso sí, una condición que conviene leer con calma: es imprescindible tener disponibilidad para trabajar fines de semana y festivos. A cambio, la progresión salarial está definida y los turnos son fijos, no rotatorios.

Un contrato fijo desde el primer día y un salario por encima del SMI no son habituales en el sector logístico; conviene leer los turnos antes de inscribirse.

Puestos, jornadas y sueldos en los bloques logísticos

Las vacantes de almacén se estructuran en tres modalidades distintas:

  • Jornada completa de 40 horas en cinco días: 1.734 euros iniciales y hasta 2.346 euros mensuales.
  • Jornada parcial de 22,5 horas en tres días: 975 euros, con progresión hasta 1.319 euros.
  • Jornada de 30 horas en cinco días y turnos de noche: 1.300 euros iniciales, hasta 1.759 euros.

Además, Mercadona busca frigoristas para almacenes de Málaga, Madrid y Barcelona. El contrato es de 40 horas semanales en turnos fijos y requiere Técnico de Instalaciones Frigoríficas y de Climatización, carné de manipulador de gases fluorados, carné de conducir y vehículo propio.

La retribución anual de estos perfiles oscila entre 29.678 y 45.054 euros brutos. Más allá de la logística, la compañía también publica vacantes para tiendas, oficinas, Mercadona Online y Mercadona IT.

El análisis: un salario por encima del sector y dos compromisos a vigilar

El dato más relevante para el candidato es la comparación salarial. Según la propia empresa, un salario de 40 horas semanales arranca en 1.685 euros brutos al mes durante el primer año y se sitúa en 2.280 euros con más de cuatro años de antigüedad.

Esa retribución supera en torno al 27% el SMI vigente. No es una diferencia menor en un sector, el de la distribución, donde los convenios suelen arrancar más cerca del salario mínimo.

Sobre la letra pequeña, hay dos compromisos claros: disponibilidad en fines de semana y festivos, y trabajo físico en condiciones de frío o altura. Mercadona los compensa con complementos específicos, algo que no todas las cadenas explicitan en su oferta pública.

El historial salarial de Mercadona es sólido: en diciembre de 2024 subió las tablas un 8,5% y mantiene primas por esfuerzo individual, cumplimiento de objetivos y resultados. Eso favorece que el salario final quede por encima del bruto de partida.

Para optar con garantías, conviene orientar el currículum hacia la gestión del tiempo, la flexibilidad de turnos y la experiencia en entornos colaborativos. La formación remunerada reduce la barrera de entrada para perfiles sin experiencia logística.

📝 Cómo enviar el currículum

La inscripción se realiza únicamente a través del portal de empleo de Mercadona y no se aceptan solicitudes por teléfono, correo electrónico ni redes sociales.

  1. Paso 1: Accede al portal de empleo de Mercadona.
  2. Paso 2: Crea un perfil o inicia sesión si ya tienes cuenta.
  3. Paso 3: Filtra por «bloque logístico» y selecciona tu provincia o centro de trabajo.
  4. Paso 4: Adjunta tu currículum actualizado y completa el formulario de aptitudes.
  5. Paso 5: Confirma la candidatura y conserva la referencia de la vacante.

Plazo de inscripción: abierto mientras las vacantes sigan publicadas. Requisito mínimo: disponibilidad para trabajar fines de semana y festivos.

Patinetes en trenes de Renfe: vuelven desde hoy tras casi tres años de prohibición

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe permite desde hoy subir patinetes eléctricos a sus trenes tras casi tres años de prohibición.
  • ¿Quién está detrás? La readmisión la aplica Renfe Viajeros en Cercanías, Media Distancia y Larga Distancia; quedan fuera Rodalies y Cercanías Euskadi.
  • ¿Qué impacto tiene? El viajero que combina patinete y tren recupera la opción, pero debe acreditar homologación, registro y seguro obligatorio.

Renfe levanta este lunes el veto que desde diciembre de 2023 impedía viajar con patinetes eléctricos en sus trenes. La readmisión llega con seguro obligatorio, registro en la DGT y condiciones de transporte más estrictas para minimizar el riesgo de incendio de baterías.

Qué ha cambiado desde el veto de 2023

La prohibición entró en vigor el 12 de diciembre de 2023 y afectó a todos los trenes de Renfe Viajeros: Cercanías, Regionales, AVE, Avlo, Alvia, Avant, Euromed e Intercity. También quedaron excluidos los monociclos y otros dispositivos de movilidad personal eléctricos, salvo las bicicletas eléctricas y los vehículos de personas con movilidad reducida.

Renfe justificó entonces la medida por la ‘situación de peligro’ generada por incendios de baterías en el transporte público. Citaba manipulación de componentes, golpes deterioro y cargadores inadecuados. El veto llegó después de que Cataluña prohibiera el acceso tras la explosión de un patinete en un tren de Ferrocarrils de la Generalitat en noviembre de 2022 y de que Madrid implantara su propia restricción el 4 de noviembre de 2023.

Renfe define ahora aquella decisión como una medida ‘cautelar’, adoptada cuando todavía no existía un marco suficiente para controlar los vehículos en circulación. Ese marco ha llegado en dos capas. La Ley 5/2025 introdujo el seguro obligatorio de responsabilidad civil para los vehículos personales ligeros, y el Real Decreto 52/2026 desarrolló su inscripción en el Registro Nacional de Vehículos. Allí quedan vinculados los datos del titular, del fabricante, la marca, el modelo, las características técnicas, el certificado y el seguro.

La DGT exige desde el 22 de enero de 2024 que todos los patinetes nuevos dispongan de certificación técnica. Los modelos vendidos antes pueden circular sin certificado hasta el 22 de enero de 2027. Renfe, sin embargo, aplica un criterio más restrictivo: no admitirá modelos antiguos no certificados, aunque sigan acogidos al periodo transitorio de la DGT.

La readmisión no es un simple regreso: Renfe impone a los patinetes antiguos un filtro documental que ni siquiera la DGT les exige todavía.

Requisitos para subir al tren con patinete

La documentación no basta. Renfe requiere que el patinete esté homologado, inscrito en el registro de la DGT, con placa o etiqueta identificativa visible y con el certificado de circulación que acredite sus características técnicas. El seguro obligatorio de responsabilidad civil debe estar en vigor.

Durante todo el trayecto, el vehículo deberá ir plegado y apagado. No podrá conectarse a los enchufes del tren para recargar la batería. Tampoco podrá bloquear puertas, pasillos, salidas de emergencia, plazas para personas con movilidad reducida u otras zonas prioritarias.

Renfe podrá impedir el acceso cuando el vehículo presente daños, manipulación, sobrecalentamiento u otros indicios anómalos. También podrá hacerlo si, por la ocupación del tren, no existe un lugar donde colocarlo de forma segura.

La compañía justifica la readmisión como una forma de facilitar los trayectos de primera y última milla: cubrir el tramo entre la estación y el domicilio o el centro de trabajo sin depender del autobús. Según la Federación Española de Vehículos de Movilidad Personal citada por Renfe, en España hay alrededor de siete millones de patinetes eléctricos y otros VMP.

Hoja de Ruta: Claves del Viaje

La lectura es doble. Por un lado, se recupera una opción intermodal relevante para miles de viajeros de Cercanías que combinan tren y patinete cada día. Por otro, el acceso ya no es libre: de esos siete millones de vehículos, solo una parte podrá subir al tren desde hoy. Los patinetes sin certificado —aunque la DGT les permita circular hasta enero de 2027— se quedan fuera.

El contraste con otras administraciones es notable. Cataluña mantiene el veto en Rodalies desde la explosión de un patinete en un tren de FGC en 2022. Cercanías Euskadi tampoco readmite estos vehículos. La fragmentación normativa obliga al viajero a comprobar qué operador le admite el patinete en cada tramo del viaje.

Renfe reconoce que ‘ningún sistema basado en baterías permite afirmar riesgo cero’. La diferencia es que ahora existe un marco de certificación y registro que permite identificar qué vehículos cumplen los requisitos y aplicar medidas adicionales a bordo, como llevarlos apagados y plegados.

El hito que marcará la próxima criba es el 22 de enero de 2027, cuando la DGT obligará a circular solo con modelos certificados. En ese punto, la diferencia entre la norma de Renfe y la de Tráfico debería desaparecer. Hasta entonces, al viajero le toca revisar la documentación de su patinete antes de pisar la estación.

El Euríbor en septiembre de 2026: roza el 3% y puede encarecer la hipoteca variable media hasta en 780 euros al año

Si tienes una hipoteca variable, el Euríbor de agosto acaba de darte el primer aviso serio en dos años: cierra en el 2,95% y las próximas revisiones llegarán más caras.

Qué significa el 2,95% para tu cuota

He repasado la serie oficial del Banco de España y el dato mensual confirma un cambio de tendencia que conviene leer con calma. El índice de referencia para la mayoría de las hipotecas a tipo variable en España cerró agosto en el 2,95%, frente al 2,855% de julio. Se trata de la media mensual más elevada desde septiembre de 2024.

Vamos a los números. El Euríbor a 12 meses no decide solo: tu cuota depende del capital pendiente, del plazo que quede por pagar, del diferencial que firmaste con el banco y de si la revisión es semestral o anual. La letra pequeña manda.

El ejemplo que el comparador Roams ha puesto encima de la mesa es claro. Una hipoteca de 150.000 euros a 25 años, con un diferencial de un punto sobre el Euríbor, afronta una subida de unos 65 euros al mes. Año a año, son aproximadamente 780 euros más. Para una economía doméstica media, ese es el coste más visible de la subida.

El efecto se amplifica con el capital pendiente. Si tienes una hipoteca mayor, la subida será proporcional; si el préstamo ya ha avanzado, el impacto sobre intereses es más contenido. Por eso conviene hacer el cálculo con tus cifras y no con las del ejemplo.

No es una cifra menor, pero tampoco una llamada al pánico. El interés efectivo de ese ejemplo quedaría alrededor del 3,95%, lejos de los niveles que dispararon las cuotas hace dos años.

El Euríbor ya no baja: la decisión rentable no es esperar a ver, sino calcular hoy cuánto subirá tu cuota.

El cambio de tendencia que viene de lejos

Desde febrero, el Euríbor marcó un suelo en el 2,221% y ha ido escalando durante los últimos meses. En agosto incluso superó puntualmente el 3% en su cotización diaria. No es una anécdota: cuando el mercado descuenta tipos más altos, el índice se mueve antes.

El Banco Central Europeo tiene mucho que decir. La próxima reunión del BCE se ha convertido en la cita clave para calibrar si el Euríbor consolida el 3% o vuelve a aflojar. A este lado, la inflación no ayuda: el IPC adelantado de agosto se situó en el 4,3% interanual, siete décimas por encima de julio, empujado sobre todo por los carburantes.

La subida también enfría la compra de vivienda. Las entidades financieras ajustan las condiciones de los nuevos préstamos y el coste de financiación de una operación nueva se encarece, aunque el efecto llega con algo más de retardo.

euríbor al 3%

Lo primero, pide el cuadro de amortización actualizado o mira en la app de tu banco cuál es el capital pendiente y el diferencial. Después, comprueba si tu hipoteca revisa cada seis o cada doce meses: una revisión semestral suaviza el impacto; una anual lo concentra.

Qué mirar en tu revisión y qué hacer con el ahorro

Si tienes liquidez, compara lo que te cuesta la hipoteca con lo que te rinde el ahorro. Con el Euríbor más un diferencial de un punto, el préstamo del ejemplo paga un 3,95% mientras la inflación ronda el 4,3%: la deuda ya no es gratuita en términos reales. Y el ahorro conservador raramente supera el 3%.

Fija la foto con la comparación entre julio y agosto antes de decidir.

IndicadorJulio 2026Agosto 2026Variación
Euríbor a 12 meses2,855%2,95%+0,095 puntos
IPC interanual adelantado3,6%4,3%+0,7 puntos

La mayoría de los hogares con revisión variable prefiere mirar antes el calendario que la evolución diaria del índice. El dato diario importa menos de lo que parece: en la media mensual que publica el Banco de España es la que aplicará tu entidad.

Mi criterio: si tu revisión es inminente, no mires solo la cuota nueva; mira el coste total de intereses que te queda. Si tu colchón de emergencia está intacto, una amortización parcial puede recortar intereses futuros, pero solo tiene sentido si no compromete liquidez.

Si estás pensando en comprar, la subida del Euríbor también enfría las ofertas hipotecarias. Pide siempre la TAE real, no el TIN del cartel, y suma las vinculaciones antes de firmar.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Revisa el capital pendiente y el diferencial de tu hipoteca para estimar la subida real de tu próxima cuota.
  • Qué vigilar: La próxima reunión del BCE y la media mensual del Euríbor que publique el Banco de España.
  • El error a evitar: Dejar el ahorro parado en una cuenta corriente que no renta mientras la hipoteca supera el 3%.
Publicidad