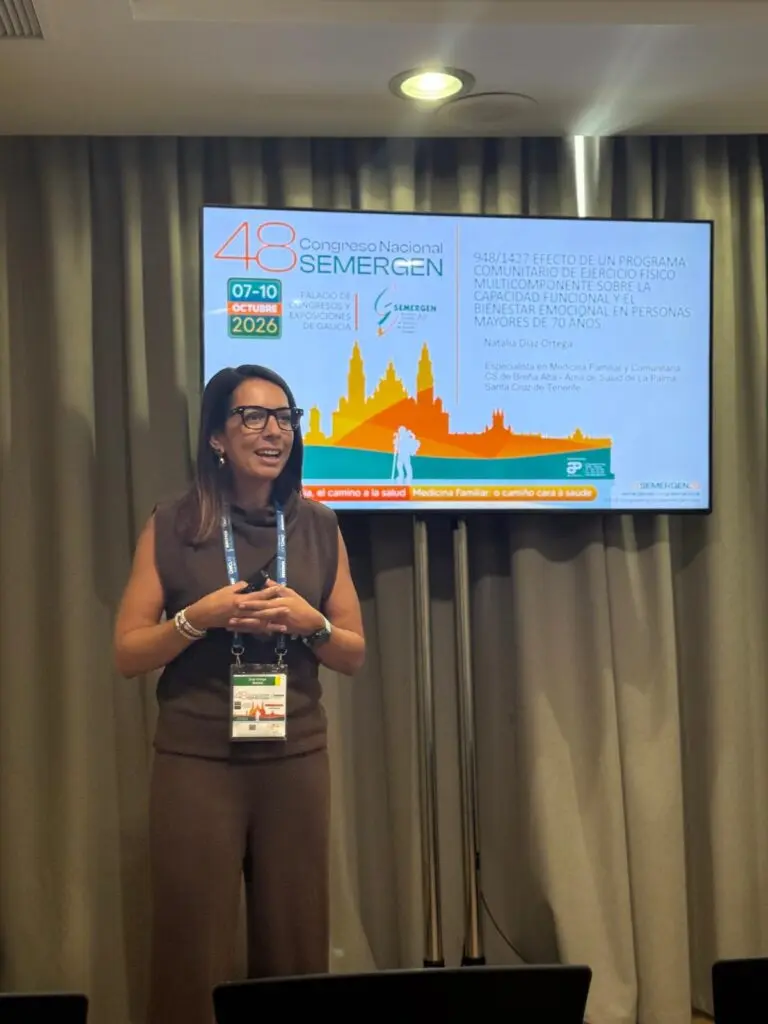
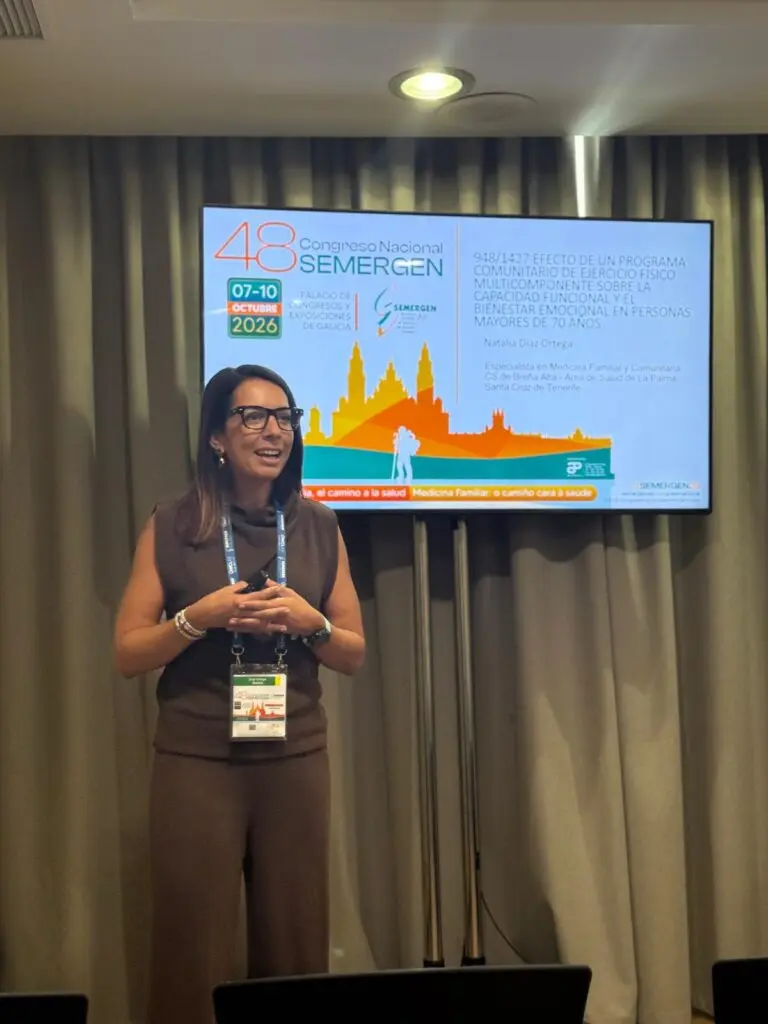
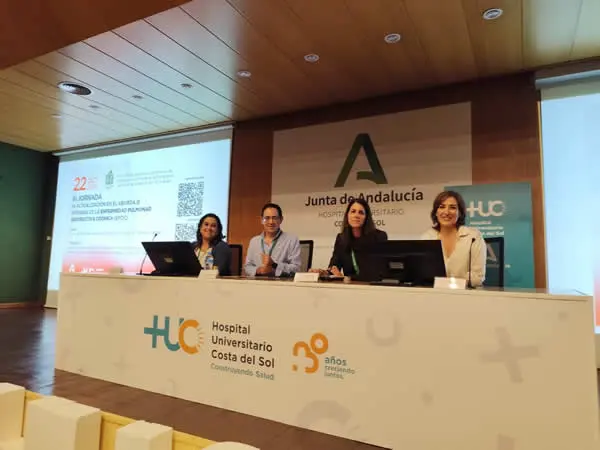
La médico especialista en Medicina Familiar y Comunitaria Natalia Díaz Ortega presentó en el Congreso Nacional SEMERGEN la experiencia de un programa comunitario de ejercicio físico desarrollado durante un año con 34 personas mayores de 70 años en la Zona Básica de Salud de Las Breñas.
La iniciativa, basada en el proyecto Vivifrail, se llevó a cabo en Breña Baja mediante la colaboración del centro de salud y el ayuntamiento. Participaron 19 mujeres y 15 hombres, con una edad media de 78,5 años.
Ejercicio supervisado y seguimiento
El programa combinó ejercicio físico multicomponente, fisioterapia y educación nutricional. Antes de comenzar, se realizó una valoración médica para detectar posibles contraindicaciones y se clasificó a los participantes mediante la batería corta de rendimiento físico (SPPB), una evaluación de fragilidad y el riesgo de caídas. Según la metodología Vivifrail, se asignó a cada persona el programa de actividad considerado más adecuado.
Los participantes realizaron tres horas semanales de ejercicio supervisado por un profesional de la actividad física. La intensidad se adaptó progresivamente a su evolución funcional, y la evaluación antes y después de la intervención incluyó capacidad funcional, fragilidad, ansiedad, depresión y satisfacción con la actividad física.
Resultados de la revaloración
Según expuso Díaz Ortega, al cabo de un año la revaloración mostró una mejora global de la capacidad funcional y del bienestar emocional. Todos los participantes reevaluados mejoraron en alguna dimensión del rendimiento físico, salvo una persona con baja adherencia al programa. También se observaron mejoras en las escalas de ansiedad y depresión y una elevada satisfacción con la actividad.
Los resultados presentados reflejan que, en esta experiencia, el programa comunitario desarrollado desde Atención Primaria se asoció con mejoras en la capacidad funcional y el bienestar emocional. La información difundida plantea estas intervenciones como una estrategia para promover el envejecimiento saludable, prevenir la fragilidad y fomentar la autonomía personal.
El Congreso SEMERGEN
El Congreso Nacional SEMERGEN se celebró del 7 al 10 de octubre de 2026 en Santiago de Compostela, bajo el lema ‘Medicina de Familia, el camino a la salud’. Reunió a más de 4.700 médicos y 1.700 residentes de Medicina de Familia, con ponencias, talleres, mesas y actividades abiertas sobre asuntos como la innovación docente, la inteligencia artificial aplicada a la consulta, la transformación de la Atención Primaria y la investigación clínica.
La huelga médica convocada para el lunes 26 tuvo un seguimiento del 6,11 % en las instituciones del Servicio Canario de la Salud (SCS), tanto en Atención Primaria como en Atención Hospitalaria, según informó la Consejería de Sanidad del Gobierno de Canarias.
De los 7.310 profesionales convocados, 3.959 estaban afectados por el paro y 242 lo secundaron.
Seguimiento por islas
En Gran Canaria participaron 194 de los 1.486 efectivos afectados, un 13,06 %. En Tenerife fueron 40 de 1.880, un 2,13 %, y en Lanzarote, ocho de 234, un 3,42 %.
En Fuerteventura, La Palma, La Gomera y El Hierro no hubo efectivos en huelga. La jornada de la mañana, que contó con 1.466 efectivos en servicios mínimos, transcurrió sin incidencias destacables.
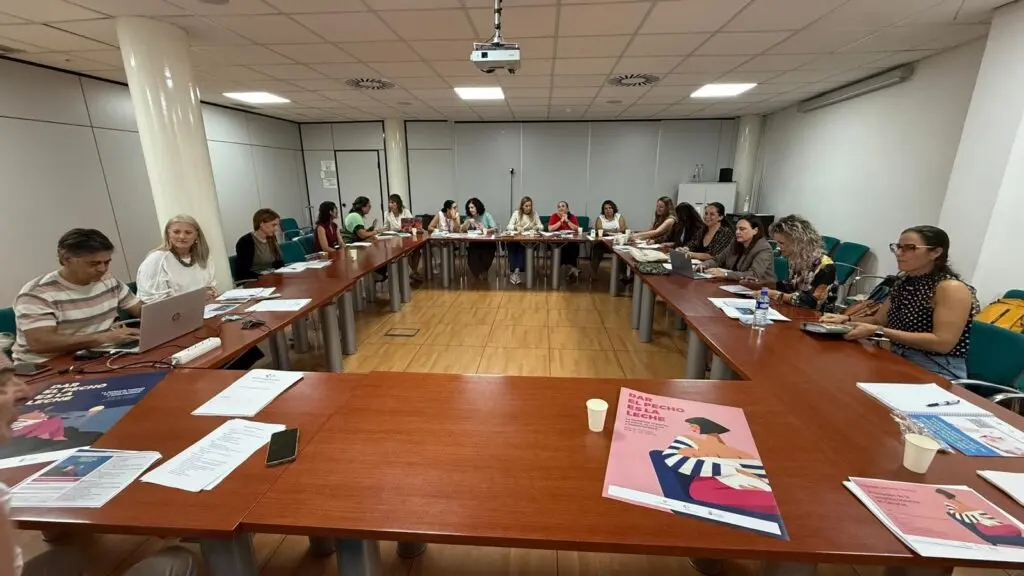
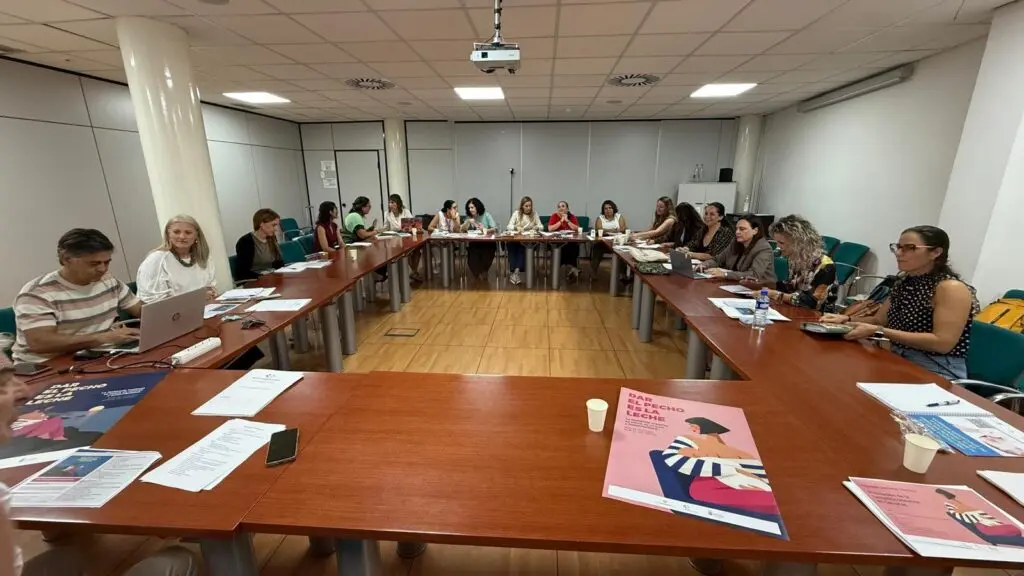
La Consejería de Sanidad del Gobierno de Canarias, a través de las direcciones generales de Salud Pública y de Programas Asistenciales del Servicio Canario de la Salud (SCS), organiza, junto con las comisiones de lactancia materna del archipiélago, las Primeras Jornadas Técnicas de Lactancia Materna en Canarias. El encuentro estaba previsto para el lunes 26 de octubre en la sede del SCS, en Santa Cruz de Tenerife.
La jornada reúne a profesionales de todas las islas para analizar la situación actual, compartir buenas prácticas y definir prioridades de trabajo para 2027. En la inauguración participó José Fernando Díaz-Flores, director general de Salud Pública del SCS.
Análisis e intercambio de experiencias
El programa prevé analizar la situación de la lactancia materna en las distintas islas mediante un análisis DAFO autonómico, además de debatir los principales retos. También incluye sesiones sobre estrategias formativas autonómicas y nacionales, buenas prácticas transferibles y el desarrollo de jornadas autonómicas.
Asimismo, se abordarán la estrategia IHAN (Iniciativa para la Humanización de la Asistencia al Nacimiento y la Lactancia) y otras iniciativas de promoción, con el propósito de compartir experiencias y explorar oportunidades de mejora en los distintos ámbitos asistenciales.
Prioridades para 2027
Uno de los ejes del encuentro es definir las prioridades de actuación para 2027. Durante la sesión se trabajará en seleccionar actuaciones comunes e identificar los próximos pasos para avanzar de forma coordinada en el archipiélago.
La participación de profesionales de las direcciones generales implicadas, de las gerencias de Atención Primaria de las islas y de centros hospitalarios busca favorecer el intercambio de experiencias, la colaboración y el trabajo conjunto entre niveles asistenciales. El tramo final estará dedicado a compartir conclusiones y establecer líneas de trabajo comunes entre las comisiones de lactancia materna.
Promoción de la lactancia materna
La lactancia materna es una de las medidas de promoción de la salud durante los primeros meses y años de vida. Según la información difundida, proporciona una alimentación saludable y sostenible y favorece un peso equilibrado en niños y adolescentes, además de prevenir el sobrepeso y la obesidad.
Incrementar la lactancia materna exclusiva al nacimiento y mantenerla hasta los seis meses figura entre los objetivos estratégicos del Plan de Prevención de la Obesidad Infantil en Menores de 12 Años en Canarias (POICAN). La promoción de la lactancia, señala el texto, implica ofrecer información rigurosa, acompañamiento profesional y apoyo a las madres y sus familias, respetando sus circunstancias y decisiones.
La Consejería de Sanidad enmarca la iniciativa en su compromiso con la promoción de la lactancia materna desde una perspectiva integral de salud pública, equidad y sostenibilidad, y con el impulso del trabajo coordinado entre los ámbitos implicados.
Vivanta ha cerrado desde este lunes toda su red de clínicas dentales, unas 130, tras caducar la oferta de Donte Group el 21 de octubre y a la espera del pronunciamiento de Bruselas sobre la ayuda pública de 40 millones.
La compañía, propiedad del Grupo Aestes, se ha quedado sin recursos. Fuentes conocedoras del proceso explican que los propietarios, junto al administrador concursal —un experto de FTI & Partners—, han activado un plan de contingencia que pasa por una liquidación ordenada: cerrar los establecimientos para preservar la caja. El concurso de acreedores sigue vivo. La actividad, de momento, no.
El cierre que deja la caja en 26.125 euros
El escrito que el administrador concursal remitió al juzgado el pasado 5 de octubre no dejaba margen. En él se advertía de que, con los cobros previstos y la tesorería disponible, Vivanta podía sostener la actividad hasta la semana del 16 al 22 de octubre. Al cierre de esa semana, y una vez atendidos los pagos necesarios, la caja disponible sería de 26.125 euros.
El agujero llegaba justo después. La semana del 23 al 31 de octubre concentra el pago de las nóminas (2,30 millones de euros) y de las cotizaciones a la Seguridad Social (0,81 millones), lo que arroja un déficit de tesorería de 2,99 millones. Con ese cuadro, mantener las puertas abiertas dejó de ser una decisión de negocio.
Fue una decisión de caja. La liquidación ordenada permite atender primero los pagos imprescindibles y no comprometer más tesorería en una estructura que, con el concurso paralizado, no podía refinanciarse.
Concepto
Cifra
Caja disponible al cierre de la semana del 16 al 22 de octubre
26.125 euros
Nóminas de la semana del 23 al 31 de octubre
2,30 millones de euros
Cotizaciones a la Seguridad Social
0,81 millones de euros
Déficit de tesorería previsto
2,99 millones de euros
Ayuda pública de la SEPI (2022)
40 millones de euros
Qué contenía la oferta que caducó el 21 de octubre
Donte Group, dueño de Vitaldent y controlado por Ontario Teachers’ Pension Plan Board (OTPP) a través de Orion Bidco, presentó una propuesta que contaba con el respaldo del administrador concursal. El perímetro era parcial: 61 clínicas de las aproximadamente 130 que integran el grupo y la subrogación de 656 contratos de los 1.335 empleados activos, con sustitución del equipo directivo.
Una oferta que salvaba 61 de 130 clínicas y 656 de 1.335 empleos no era un rescate: era la mejor liquidación disponible sobre la mesa.
El compromiso incluía atender los 30.000 tratamientos en curso o pendientes de toda la red, valorados en unos 36,9 millones, una financiación puente de hasta 16,5 millones y un pago en efectivo de 3,35 millones. Era la única propuesta viva.
El obstáculo nunca fue el precio. La SEPI se opuso a que la jueza autorizara la venta al entender que el cambio de dueño no exime de devolver los 40 millones concedidos en 2022 durante la pandemia. Instó a la magistrada a elevar la consulta a Bruselas: si la operación liberaba a Vivanta de ese pasivo, la Comisión debía autorizarlo para no declarar la ayuda contraria al derecho europeo. La jueza dio diez días. La oferta se prorrogó dos veces. Expiró.
Con el concurso suspendido a la espera de la respuesta comunitaria, ninguna de las partes pudo firmar en plazo y la red perdió el colchón de liquidez que la propuesta garantizaba. La paralización no cierra el proceso. Si la Comisión Europea autoriza la venta, se abre la puerta a nuevas ofertas por todo o parte del perímetro de Aestes, incluida una nueva de Donte Group si mantiene el interés.
Qué revela el caso para el sector dental español
El sector dental español lleva una década consolidándose a golpe de capital privado, y Vivanta es la cara menos amable de ese proceso. La cadena nació como Impress, creció comprando clínicas y acabó atrapada entre un balance con demasiado apalancamiento operativo y una estructura de costes fijos —alquileres, personal, tecnología— que no admite caídas bruscas de facturación. Cuando el flujo de caja se rompe, el tamaño de la red deja de ser una ventaja.
No es un caso aislado. La quiebra de Dentix en 2020 dejó miles de tratamientos sin terminar y anticipó el problema que ahora reaparece: el paciente paga por adelantado y el operador asume un compromiso plurianual que puede sobrevivir a la empresa. En odontología, la cartera de tratamientos en curso es un pasivo real. Aquí pesa: 30.000 pacientes y 36,9 millones de coste estimado, según el administrador concursal.
El contraste con los grandes operadores del sector —Vitaldent, Clínica Baviera— es de estructura de capital, no de modelo de negocio. La mayoría de los operadores del sector apunta a la consolidación como única vía para sostener márgenes. Quien tiene acceso a financiación absorbe un año malo; quien no lo tiene, liquida. La salida más probable pasa por trocear el perímetro y quedarse con lo rentable. Y el valor no está en los sillones ni en los equipos: está en los contratos de los profesionales y en los 30.000 tratamientos que alguien tendrá que asumir.
📊 Las Claves para el Inversor
Qué vigilar: La respuesta de la Comisión Europea a la consulta judicial y el cierre de la semana del 23 al 31 de octubre, con 2,99 millones de déficit de tesorería previsto.
Reacción del valor: Vivanta no cotiza, así que no hay castigo en bolsa. El termómetro estará en los acreedores y en si Donte Group reactiva su oferta.
Precedente sectorial: La quiebra de Dentix en 2020 ya mostró el coste de dejar tratamientos a medias. La consolidación con capital privado no elimina ese riesgo.
Bitcoin y el oro son los peores activos de 2026: caen un 7,3% y un 7,5% en lo que va de año, según la clasificación anual del estratega Charlie Bilello, de la gestora Creative Planning.
Los dos se compran por el mismo motivo: proteger el ahorro de la inflación y del susto. Este año el susto no ha venido por ahí. Una cesta de materias primas sube un 52,5%, las grandes acciones estadounidenses un 12,3% y las letras del Tesoro a corto plazo un 2,9%. Los dos paraguas han quedado al final de la fila.
La tabla de Bilello ordena cada año 21 clases de activos desde 2011 y en esta ocasión usa datos hasta el 23 de octubre. Solo el 57% de esas clases está en positivo. Dicho de otro modo, no es que el mercado entero se haya hundido: es que los dos activos que muchos inversores usan como seguro han fallado a la vez. Y eso, según el propio autor del ranking, no había ocurrido nunca en un año natural.
Los números: dos refugios en el fondo de la tabla
El caso del oro tiene una explicación sencilla si se mira el año anterior. El metal venía de un rally del 63,7% en 2025, su mejor ejercicio en la serie histórica de Bilello, y llegó a superar los 5.400 dólares la onza a comienzos de 2026. El viernes cerró en 3.995,81 dólares, después de perder los 4.000 por primera vez desde julio. Desde el máximo, se ha dejado alrededor de una cuarta parte de su valor.
Bitcoin va por otro camino, pero llega al mismo sitio. Se cambia a 80.472 dólares y encadena su segundo año en negativo, tras el 6,3% que perdió en 2025. Respecto al récord que marcó por encima de los 126.000 dólares, la caída ronda el 35%. Para un activo que se presentó durante años como ‘oro digital’, el balance de 2026 es incómodo: ni ha subido con el miedo ni ha servido de cobertura cuando el oro tampoco funcionaba.
Cuando el petróleo se dispara, el mercado deja de comprar protección y empieza a comprar inflación. Ahí bitcoin y oro pierden su mejor argumento de venta.
Por qué el petróleo y la Fed pesan más que el miedo
Ni el oro ni bitcoin pagan intereses. Cuando los tipos suben, tenerlos significa renunciar a la rentabilidad de un bono o de una cuenta remunerada. Ese coste de oportunidad, que en épocas de dinero barato se ignoraba, ahora pesa en las carteras.
El detonante está en el crudo. El Brent, la referencia global del petróleo, tocó los 116 dólares por barril el viernes, con la tensión entre Estados Unidos e Irán como telón de fondo. Un petróleo caro empuja la inflación, y la inflación empuja a la Reserva Federal a subir tipos. La Fed comunica su decisión este miércoles 28 y los operadores ya descuentan un 68% de probabilidad de una subida en diciembre, según la herramienta FedWatch de CME, que mide lo que el mercado de futuros descuenta sobre los tipos.
Los analistas de ING han señalado esta semana que el oro no aprovechó la venta de acciones tecnológicas, algo que en otras crisis habría sido su guion habitual. En su lectura, el mercado ‘parece estar más enfocado en los precios altos del petróleo y lo que eso puede significar para la inflación’. Traducido: cuando el miedo tiene nombre de barril, los refugios clásicos pierden el turno.
Lo que dice el largo plazo (y lo que no)
La misma tabla que hunde a ambos en 2026 ofrece el otro lado. Desde 2011, bitcoin ha rentado de media un 120,6% anual, la cifra más alta de todo el ranking, frente al 6,3% del oro. Diez euros invertidos en el primero hace quince años y diez en el segundo cuentan historias que no se parecen. Eso sí, esa media la cargan unos pocos años extraordinarios: 2026 demuestra que la volatilidad viaja en el mismo paquete que la rentabilidad.
Hay un precedente útil. En 2022, la última vez que la Fed apretó los tipos con esta contundencia, bitcoin se dejó más de la mitad de su valor mientras el oro terminó prácticamente plano. Sirve para recordar que la relación entre ambos es más de mercadotecnia que de estadística: comparten relato, no ciclo. Y sirve también para ver lo que ha cambiado, porque esta vez han caído juntos.
El riesgo de la lectura rápida es dar por enterrada la tesis del refugio con dos meses de datos. Al ranking le quedan noviembre y diciembre, y en un mercado que se mueve por titulares de la Fed y del crudo, dos meses dan para mucho. La decisión del miércoles y la evolución del Brent dirán si 2026 cierra como un accidente de calendario o como un cambio de régimen.
Queda una pregunta incómoda, y no tiene respuesta todavía. Si los dos activos que se compran para dormir tranquilo caen a la vez mientras las materias primas se disparan, ¿está roto el concepto de refugio o llevamos una década eligiendo mal el refugio? Ahí lo dejo.
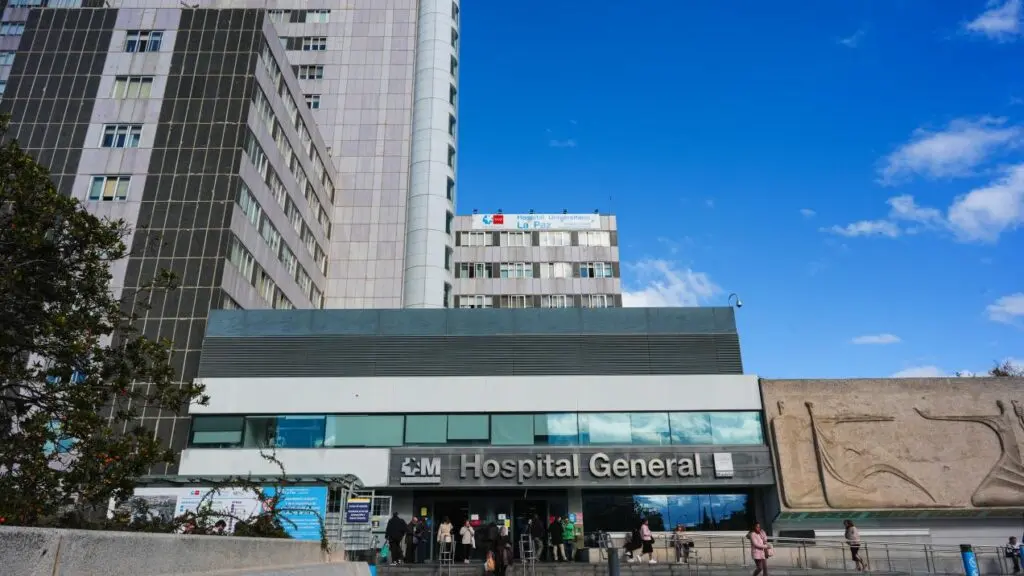
Siete hospitales públicos de la Comunidad de Madrid figuran en el ranking World’s Best Smart Hospitals 2027, publicado por la revista Newsweek. La clasificación reconoce a 410 centros de 33 países por su apuesta por la innovación y la incorporación de tecnologías como la inteligencia artificial, la robótica, la telemedicina y el análisis avanzado de datos.
El Hospital La Paz ocupa el puesto 24, tras subir 56 posiciones respecto al año anterior, y encabeza los centros españoles de la lista. También se sitúan entre los 100 primeros el Hospital 12 de Octubre, en el puesto 62, y el Gregorio Marañón, en el 92. La clasificación completa está disponible en la web del ranking.
Posiciones de los hospitales madrileños
Más adelante aparecen el Clínico San Carlos, en el puesto 147, siete posiciones por encima del año pasado; el Ramón y Cajal, en el 162, tras avanzar 87 puestos; la Fundación Jiménez Díaz, en el 169, con una subida de 108 posiciones, y el Infanta Leonor, en el 314, que progresa ocho puestos.
Newsweek destaca a organizaciones sanitarias que utilizan la transformación digital en el diagnóstico y la atención personalizada, así como en la coordinación asistencial y el funcionamiento de los hospitales.
Bitcoin ronda los 80.000 dólares y ya son varias las veces que ha perdido ese nivel en los últimos días para recuperarlo poco después. El precio cae cerca de un 2% en la sesión y acumula un descenso del 4,75% en el mes, unos 4.000 dólares desde los 84.000 que tocó el 21 de octubre.
La explicación de esa resistencia numérica no está en el gráfico, sino en el calendario. La Reserva Federal cierra mañana miércoles, 28 de octubre, una reunión de dos días sobre tipos de interés, y el mercado lleva una semana colocándose antes de escuchar el veredicto.
635 millones salen de los ETF y 800 millones en liquidaciones
Los fondos cotizados (ETF) de bitcoin al contado registraron salidas netas de 635 millones de dólares el pasado 22 de octubre. Conviene aclarar qué es un ETF al contado: un vehículo que compra y custodia bitcoin real y cuyas participaciones se negocian en bolsa, de modo que un inversor puede exponerse al precio sin abrir una cartera de criptomonedas.
La lectura institucional es la que pesa. Que un fondo de este tipo devuelva dinero no significa que sus clientes hayan dejado de creer en bitcoin, pero sí que están reduciendo exposición antes de un evento con capacidad de mover el precio. Es el comportamiento clásico de quien prefiere ver la carta antes de apostar.
El episodio más doloroso llegó la semana pasada, cuando una caída breve por debajo de los 80.000 dólares desencadenó unos 800 millones de dólares en liquidaciones de posiciones largas. Traducido: miles de apuestas a que el precio subiría, hechas con dinero prestado, se cerraron a la fuerza cuando el mercado fue en su contra, y esos cierres forzosos empujaron el precio aún más abajo.
Ochenta mil no es un número redondo cualquiera: es donde se acumulan las órdenes automáticas y donde el mercado decide si el rango aguanta o se rompe.
El volumen negociado en las últimas 24 horas ronda los 18.120 millones de dólares, una cifra respetable pero lejos de los picos de pánico. En el último mes el precio se ha movido entre 79.397 y 86.806 dólares, un rango de algo menos del 10% que resume bien la sensación de compás de espera.
La Fed decide y el mercado ya ha puesto sus cartas
En septiembre, el banco central estadounidense subió el rango objetivo de los tipos al 3,75%-4%, y las actas de aquella reunión dejaron abierta la puerta a un nuevo incremento antes de que acabe el año. Ese es el escenario que el mercado intenta descontar desde hace días, según el calendario oficial de la Reserva Federal.
Las apuestas más recientes señalan una pausa como resultado más probable, aunque esas probabilidades se han movido en las últimas jornadas. Traducido a precios, un mantenimiento dejaría a bitcoin cómodo entre los 80.000 y los 88.000 dólares; una subida lo empujaría hacia la parte baja de ese rango, justo donde se concentran las órdenes de venta automáticas.
La lógica la entiende cualquiera que haya mirado una hipoteca. Cuando el dinero se encarece, los activos que no generan intereses por sí mismos —el oro, el arte, bitcoin— compiten peor contra un bono que paga más. Por eso el mercado escuchará con atención a Kevin Warsh, presidente de la Fed, por si deja alguna pista sobre diciembre.
Tres frentes abiertos: petróleo, inteligencia artificial y el techo de los 126.000
El primero de esos frentes es energético. El petróleo superó los 100 dólares el barril a principios de septiembre, cuando se recrudecieron los ataques entre Estados Unidos e Irán, y un crudo caro se cuela en la inflación con el tiempo. Si la inflación no cede, la Fed tiene menos margen para bajar tipos, y sin tipos a la baja el argumento de compra de bitcoin se debilita.
El segundo frente es la competencia por el capital. La inteligencia artificial absorbe estos días la atención y el dinero: Anthropic prepara una salida a bolsa que podría valorarla cerca del billón de dólares (965.000 millones), Meta planea captar hasta 95.000 millones para sus proyectos de IA y Tesla subió un 6% en la última sesión. Las bolsas acompañan con subidas moderadas —Nasdaq +0,8%, S&P 500 +0,6%, Dow +0,3%— mientras se esperan los resultados de Alphabet, Microsoft y Amazon.
Con ese telón de fondo, bitcoin se queda sin el relato que lo llevó al máximo histórico de 126.277 dólares. No es la primera vez que ocurre: en cada tramo de espera antes de una decisión de tipos, el precio tiende a pegarse a un número redondo, acumular liquidez a ambos lados, y resolverse con un movimiento brusco en cuanto hay noticia. Los 80.000 funcionan ahora como ese imán.
Hay un riesgo estructural que merece mención aparte. El flujo de los ETF lo controlan un puñado de gestoras y sus decisiones se mueven en bloque: si las salidas se repiten varios días seguidos, el soporte de los 79.000 se pondrá a prueba con más facilidad de la que sugiere el gráfico. La contrapartida es igual de cierta: una entrada de dinero institucional con la misma intensidad devuelve el precio al centro del rango en cuestión de sesiones.
Lo que toca mirar esta semana es concreto: el comunicado del miércoles, el tono de Warsh sobre diciembre y si los ETF encadenan una segunda jornada de salidas. Por debajo de 79.397 dólares, el suelo del rango deja de ser una hipótesis y pasa a ser una pregunta abierta.
Las inversiones del motor en EEUU impulsadas por la política de Trump suman ya 65.000 millones en anuncios de producción. La última en sumarse ha sido Audi, y el movimiento no es cosmético: la marca premium de Volkswagen llevará a su futura planta estadounidense toda la producción europea de grandes todocaminos.
Lo anunció el propio Trump en un acto de campaña y lo confirmaron después los medios alemanes. Audi construirá su primera fábrica en Estados Unidos. Hasta hoy, los coches de la marca que se venden allí llegan importados de Europa y de la planta de San José Chiapa, en México, que ensambla el Q5.
El detalle importa. El Q5 es el modelo más vendido de Audi en América y cruza la frontera al amparo del tratado comercial con México y Canadá. Un arancel sobre los vehículos mexicanos convertiría esa ruta en un problema de costes, y explica por qué la marca necesita una base propia al norte del río Grande.
Dentro del catálogo, el perímetro del traslado es preciso: afecta a los Q7 y Q8, los dos todocaminos grandes con los que Audi pelea en el segmento de mayor margen del mercado estadounidense. Su producción europea desaparecerá cuando la nueva factoría esté operativa, según adelantó El País. La compañía no ha concretado ubicación, calendario ni volumen de inversión.
Audi llevará a EEUU toda la producción europea de sus grandes todocaminos
En Alemania el malestar ha sido inmediato. El respaldo público de la cúpula de Audi a la agenda comercial de Trump, recogido por El Mundo y El Correo, ha convertido una decisión industrial en un asunto político de primer orden. En Ingolstadt, sede de la marca, la pregunta ya no es si el traslado se hará.
La respuesta sobre qué plantas europeas absorberán la carga de trabajo no es evidente. Los todocaminos grandes son un producto de volumen bajo y precio alto, y precisamente por eso sostienen los márgenes del grupo. Quitarles la producción europea deja hueco físico en las factorías, pero no lo llena con otros modelos: el mercado europeo crece poco y la capacidad instalada sobra en casi toda la cadena.
Una planta en América no cierra una planta en Europa. La vacía de contenido, que es mucho más lento y bastante más caro de revertir.
65.000 millones de anuncios: el embudo arancelario
El dato agregado lo publica El Economista: 65.000 millones en inversiones de automoción comprometidas para fabricar en Estados Unidos. No es una cifra de un solo fabricante ni de un solo ejercicio. Es la suma de anuncios que van desde plantas de ensamblaje hasta baterías, y que comparten un mismo resorte: evitar el arancel.
Merece la pena mirar el mapa completo. Los anuncios no se reparten solo entre cadenas de montaje: incluyen fábricas de componentes, de baterías y centros de ingeniería. Ese es el cambio estructural de verdad. Cuando una marca mueve un todocamino, arrastra a sus proveedores, y los proveedores no vuelven.
Bruselas y Washington pactaron en 2025 un marco que rebajó la presión arancelaria sobre los vehículos europeos, pero no la eliminó. La oficina del Representante Comercial de Estados Unidos gestiona esa palanca y la Casa Blanca la ha usado caso por caso, marca por marca, planta por planta.
El precedente tiene tres décadas. BMW fabrica en Spartanburg, Carolina del Sur, desde 1994, y esa planta es hoy el mayor exportador de automóviles de EEUU por valor. Mercedes hizo lo mismo en Tuscaloosa Alabama, en 1997. Ninguna cerró sus fábricas alemanas, pero las dos reorganizaron su producción europea alrededor de la americana. Ese reordenamiento nunca fue neutral para el empleo industrial.
El coste alemán de fabricar en América
Aquí toca ser explícito. Lo que Audi traslada no es una línea de montaje cualquiera: es la producción europea de los modelos que financian su transición eléctrica. Y lo hace en un momento en el que el grupo Volkswagen acumula presión sobre la capacidad industrial alemana, con costes laborales muy por encima de los de sus plantas americanas y una cartera de pedidos eléctricos que todavía no compensa el volumen perdido en combustión.
Los comités de empresa alemanes llevan meses negociando recortes de capacidad y garantías de empleo. Un traslado anunciado además en clave política debilita su posición en esa mesa. No es una huelga ni un cierre: es algo más silencioso y bastante más difícil de pelear.
La decisión también tiene una lectura incómoda para Bruselas. Cada anuncio de este tipo reduce la base industrial sobre la que se calcula la autonomía estratégica europea, y lo hace sin que la política comercial comunitaria tenga una respuesta equivalente. La Comisión negoció aranceles. Las empresas responden con hormigón.
Hay, eso sí, una incógnita que no conviene dar por resuelta. Audi no ha dicho dónde se levantará la planta ni si será una instalación propia o capacidad compartida con otras marcas del grupo. Volkswagen tiene ya una factoría en Chattanooga, Tennessee, y otra en construcción en Carolina del Sur para su marca Scout. Una tercera instalación dedicada solo a dos modelos de bajo volumen es difícil de justificar sobre el papel, salvo que el perímetro real del traslado sea mayor de lo anunciado.
Esa es la pregunta que el mercado debería estar haciendo. La respuesta no llegará por declaraciones de campaña, sino cuando el grupo detalle su plan de inversiones y concrete el calendario. Hasta entonces, los 65.000 millones son una cifra en construcción.
La Consejería de Sanidad del Gobierno de Canarias organizó la Primera Jornada Técnica de Lactancia Materna en Canarias, celebrada el lunes 26 de octubre en la sede del Servicio Canario de la Salud (SCS), en Santa Cruz de Tenerife. El encuentro reunió a profesionales de todas las islas para analizar la situación, compartir buenas prácticas y trabajar en las prioridades para 2027.
La iniciativa fue coordinada por las direcciones generales de Salud Pública y de Programas Asistenciales del SCS, junto con las comisiones de lactancia materna del archipiélago. En la inauguración participó José Fernando Díaz-Flores, director general de Salud Pública del SCS.
Situación y estrategias de promoción
La jornada abordó la situación de la lactancia materna en las islas mediante un análisis DAFO autonómico, centrado en fortalezas, debilidades, oportunidades y amenazas. También incluyó espacios sobre formación, buenas prácticas transferibles y el desarrollo de jornadas autonómicas.
Entre los temas tratados figuraron la estrategia IHAN (Iniciativa para la Humanización de la Asistencia al Nacimiento y la Lactancia) y otras iniciativas de promoción, con el propósito de compartir experiencias y explorar oportunidades de mejora en los distintos ámbitos asistenciales.
Trabajo sobre las prioridades para 2027
La definición de prioridades de actuación para 2027 fue uno de los ejes del encuentro. En esa sesión se trabajó en la selección de actuaciones comunes y en la identificación de próximos pasos para avanzar de forma coordinada en el archipiélago.
Participaron profesionales de las direcciones generales implicadas, de las gerencias de Atención Primaria de las distintas islas y de centros hospitalarios. El tramo final se dedicó a poner en común las conclusiones y a establecer líneas de trabajo compartidas entre las comisiones de lactancia materna.
Lactancia y salud pública
La lactancia materna es presentada como una medida de promoción de la salud durante los primeros meses y años de vida. El Plan de Prevención de la Obesidad Infantil en Menores de 12 Años en Canarias incluye entre sus objetivos estratégicos incrementar la lactancia materna exclusiva al nacimiento y mantenerla hasta los seis meses.
La Consejería señala que promoverla implica ofrecer información rigurosa, acompañamiento profesional y apoyo a las madres y sus familias, respetando sus circunstancias y decisiones. La iniciativa busca reforzar la coordinación entre los ámbitos implicados, con un enfoque de salud pública, equidad y sostenibilidad.
El Ibex 35 cerró la sesión del lunes en 19.033,3 puntos tras subir un 0,23%, un cierre que esconde dos golpes: Telefónica se dejó un 6,41% y Santander un 3,09% por la victoria de Lula en Brasil.
El selectivo recuperó el umbral de los 19.000 puntos en una jornada de transición, con la mirada puesta en la batería de citas de bancos centrales y de resultados empresariales que se concentran a partir del miércoles. Las plazas europeas acompañaron con más fuerza: Milán subió un 1,29%, Fráncfort un 0,91%, París un 0,82% y Londres un 0,72%.
El efecto Lula golpea a Telefónica y Santander
Brasil votó y el mercado había descontado otra cosa. Tras la primera vuelta, celebrada a principios de octubre, los inversores daban por hecha una victoria de Bolsonaro. El triunfo de Lula obligó a recalibrar carteras y los valores con exposición al país pagaron la factura en la primera sesión de la semana.
La analista de renta fija de Julius Baer, Eirini Tsekeridou, resume el razonamiento: el resultado ‘sugiere una corrección significativa en los activos brasileños y una mayor volatilidad’, con dudas persistentes en torno a la política fiscal y con la implementación legislativa pendiente de la capacidad de formar coaliciones en un Congreso fragmentado, de tendencia mayoritariamente de centroderecha.
Para Telefónica el impacto es doble. De divisa, porque una depreciación del real reduce el valor en euros de los flujos de Telefônica Brasil (Vivo) al consolidarse. De múltiplo, porque el mercado exige prima adicional a cualquier activo expuesto a un país que puede relajar la disciplina fiscal. En Santander, vía Santander Brasil, el mecanismo es idéntico; Mapfre, con negocio asegurador en el país, cedió un 1,82%.
El Ibex no cayó porque España vaya mal: cayó porque tres de sus grandes valores cotizan Brasil y el mercado había comprado el escenario contrario.
Tres bancos centrales y la gran semana de resultados
La sesión fue, sobre todo, de transición. Este miércoles se reúne la Reserva Federal de Estados Unidos y el jueves y el viernes lo harán el Banco Central Europeo y el Banco de Japón. La cita llega con el rendimiento del bono español a diez años en el 4,006%, por debajo del 4,039% del cierre del viernes, y con la prima de riesgo frente al bono alemán estrechada hasta los 63,6 puntos básicos.
En clave doméstica, la temporada de resultados entra en su semana grande. Bankinter ya informó el jueves pasado y ahora llegan las cuentas del grueso del sector financiero y de buena parte del energético:
Banca y seguros: Mapfre, Línea Directa, Santander, BBVA, CaixaBank, Sabadell y Unicaja.
Energía, infraestructuras y construcción: Endesa, Redeia, Repsol, Naturgy y Ferrovial.
El calendario macro añadió presión por el flanco de costes. El INE confirmó que los precios industriales se dispararon un 18,3% en septiembre en tasa interanual, 5,1 puntos más que en agosto y la mayor subida desde noviembre de 2022, empujados por la energía. El mismo organismo cifró en 49.319 las compraventas de vivienda de agosto, un 3,4% más interanual, y en 33.841 las hipotecas constituidas, un 2,3% más.
Grifols e Indra tiran del índice
El retrato de la sesión es el de un mercado que rotó hacia valores domésticos y se protegió de los exportadores con negocio emergente. Grifols lideró las subidas con un 5,31%, seguida de Indra (+4,14%), IAG (+3,96%), Solaria (+3,46%), ACS (+2,97%), y Unicaja (+2,32%).
Del lado de las caídas, Cellnex se dejó un 2,98% y Naturgy un 1,80%, con el bloque de infraestructuras y utilities penalizado por el nivel de tipos. El contraste entre ambos extremos mide bien la naturaleza del movimiento: no hubo una huida del riesgo español, sino un ajuste quirúrgico sobre los balances con beneficio emergente.
El contraste con Europa
El Ibex subió un 0,23% mientras sus comparables europeos avanzaron entre un 0,7% y un 1,3%. La brecha no se explica por la economía española, sino por la composición del índice: tres de sus grandes valores cotizan Brasil y concentraron el castigo.
Índice
Variación el 26 de octubre
Diferencia frente al Ibex
Ibex 35
+0,23%
—
Milán
+1,29%
+1,06 puntos
Fráncfort
+0,91%
+0,68 puntos
París
+0,82%
+0,59 puntos
Londres
+0,72%
+0,49 puntos
La lectura técnica deja un mensaje incómodo. El 19.000 se recuperó por el tirón de valores de perfil doméstico y por el buen tono del resto de plazas, no por una mejora del bloque de telecomunicaciones y banca internacional, que es el que marca el paso del selectivo. Una corrección adicional de los activos brasileños volvería a tensionar el índice por la misma vía.
El precedente inmediato está en la primera vuelta de octubre. Las carteras se posicionaron sobre un escenario político y no sobre un balance; cuando el resultado fue el contrario, el reajuste llegó en una sola sesión. Es el riesgo clásico de la exposición emergente: se paga por anticipado.
Hay un segundo frente, más lento y más determinante. El Brent cerró en 117,33 dólares y el WTI en 103,01, con la mirada puesta en la escalada de Oriente Próximo tras los ataques hutíes contra objetivos saudíes, mientras los precios industriales escalan un 18,3% interanual. Ese cóctel complica la hoja de ruta del BCE y encarece el pasivo de las compañías más apalancadas.
También hubo movimiento corporativo. La CNMC dio luz verde en primera fase a la compra por Iberdrola del negocio de comercialización de electricidad de Contigo Energía en España, una operación con la que la eléctrica suma 100.000 clientes. Es integración de pequeña escala frente al perímetro del grupo, pero apunta a la tendencia del sector: ganar cartera minorista para capturar margen comercial.
El índice aguanta. El pulso se decide esta semana en Fráncfort y Washington.
📊 Las Claves para el Inversor
Qué vigilar: El miércoles habla la Fed y el jueves y el viernes el BCE y el Banco de Japón; el tono sobre tipos moverá más al índice que Brasil.
Reacción del valor: El Ibex defiende los 19.000 puntos con el lastre de Telefónica y Santander, y el mercado trata el golpe brasileño como ajuste de valoración, no de beneficio.
Precedente sectorial: En la primera vuelta de octubre los activos brasileños ya se corrigieron con el mismo patrón: escenario descontado y reajuste concentrado en una sesión.
¿Qué ha pasado? Vueling eleva a 144.000 plazas su oferta entre Bilbao e Italia para el invierno, con más de 100.000 asientos adicionales, y estrena cuatro rutas: Turín, Venecia, Roma y Nápoles.
¿Quién está detrás? La aerolínea del grupo IAG, que basa en Loiu su segunda instalación más importante en España por número de aviones y mueve a uno de cada dos pasajeros del aeropuerto vizcaíno.
¿Qué impacto tiene? Italia pasa a tener vuelos directos desde Bilbao todo el invierno, con Milán ya en frecuencia diaria y Nápoles arrancando el 4 de diciembre.
Vueling eleva a 144.000 plazas su oferta entre Bilbao e Italia para el invierno y estrena cuatro rutas con más de 100.000 asientos adicionales.
Cuatro rutas nuevas y un vuelo diario a Milán
La aerolínea del grupo IAG ha inaugurado las conexiones desde Loiu a Turín, con dos vuelos semanales (jueves y domingos), y a Venecia, con tres frecuencias (jueves, viernes, y domingos), según la programación publicada por la propia compañía. A ellas se suman Roma, que se estrena en temporada de invierno con cuatro vuelos (lunes, miércoles, viernes y domingos), y Nápoles, que arranca el 4 de diciembre con tres frecuencias (lunes, viernes y domingos). La ruta a Milán queda reforzada con siete vuelos a la semana, uno al día.
El estreno veneciano ya está en el aire. El primer pasajero de la ruta Bilbao-Venecia voló este pasado domingo, y Nápoles es la única de las cuatro que todavía no opera. Su primer vuelo está fijado para el 4 de diciembre, dentro de una temporada de invierno que se extiende hasta finales de marzo de 2027.
Por qué Bilbao se consolida como la segunda base de Vueling en España
Bilbao es la segunda base más importante de la compañía en España por número de aviones basados, solo por detrás de Barcelona, y el aeropuerto de Bilbao-Loiu es su principal escaparate en el norte. Para este invierno Vueling ha programado más de 1,5 millones de asientos en el aeródromo vizcaíno, un 10% más que en 2025, y 27 destinos, con más de 175.000 asientos adicionales. La propia aerolínea calcula que traslada a uno de cada dos pasajeros que pasan por sus instalaciones.
La lectura de negocio va más allá del folleto turístico. Italia funciona en invierno como mercado de ocio urbano —Venecia, Roma, Turín— y como red de conexión para la comunidad italiana asentada en Bizkaia. Roma, que hasta ahora no volaba en temporada baja, es la pieza que convierte el corredor Vueling Bilbao-Italia en una apuesta de doce meses y no de cinco. La programación encaja además con Rumbo 2035, la hoja de ruta con la que IAG quiere blindar su liderazgo en Barcelona y consolidar Bilbao como segunda plaza fuerte en España.
Cuatro rutas nuevas a Italia no son una ampliación: son el intento de Vueling de convertir Loiu en un hub antes de que llegue la alta velocidad.
Analizamos el movimiento como lo que es: una operación de invierno defendida con asientos, no con precios. Más capacidad no garantiza tarifas más bajas cuando el operador que domina el aeropuerto controla la mitad del tráfico, y en Loiu el resto de compañías se reparte el otro 50%. Eso sí, para el viajero de ocio la diferencia entre dos escalas y un vuelo directo pesa más que el euro de turno.
Hoja de Ruta: Claves del Viaje
El impacto inmediato está en el calendario. Quien tenga que viajar a Italia este invierno desde Bizkaia pasa de dos escalas por Madrid o Barcelona a un vuelo directo de alrededor de dos horas. Turín y Venecia quedan a dos y tres frecuencias semanales; Roma, a cuatro; Nápoles, a tres desde el 4 de diciembre. El vuelo diario a Milán es la pieza más pensada para el viaje de empresa y para el trasbordo hacia el resto de Europa.
La zona cero es Loiu y, por extensión, toda Bizkaia y el eje del Cantábrico, aunque el beneficio viaja en las dos direcciones: Turín, Venecia, Roma y Nápoles ganan un emisor de invierno poco habitual en el mercado italiano. Conviene mirar el mapa completo. Con 27 destinos programados, el aeropuerto vasco se coloca en una liga de conectividad que hace una década parecía reservada a los grandes aeródromos turísticos del Mediterráneo.
El dato que resume la operación es el 144.000: las plazas que Vueling pondrá entre Bilbao e Italia en una temporada en la que el avión sigue siendo la única vía rápida hacia la península itálica. La conexión ferroviaria de alta velocidad con Bilbao continúa en obras y hoy no ofrece alternativa real para el viaje de ocio, de modo que el mapa aéreo manda. La referencia útil no es otra crisis, sino la propia estrategia de IAG: en la reconstrucción de su malla tras el parón de 2020, Vueling priorizó las bases donde ya era dominante y le exigió rentabilidad en plazas, no en rutas. Bilbao encaja en ese patrón.
El riesgo está en la letra pequeña. Cuatro rutas estrenadas a la vez se sostienen solo si enero y febrero acompañan, y la compañía puede mover aviones a otra base si la demanda se enfría. El primer examen llega el 4 de diciembre con Nápoles; el segundo, a finales de marzo de 2027, cuando la temporada cierre y se sepa qué rutas pasan al programa de verano.
La huelga médica convocada para este lunes tuvo un seguimiento del 6,11 % en las instituciones sanitarias del Servicio Canario de la Salud (SCS), según los datos de la Consejería de Sanidad del Gobierno de Canarias. El paro afectó a profesionales de Atención Primaria y Hospitalaria.
De los 7.310 efectivos convocados, 3.959 estaban afectados por la convocatoria y 242 la secundaron.
Seguimiento por áreas de salud
En Gran Canaria participaron 194 de los 1.486 efectivos afectados, un 13,06 %. En Tenerife fueron 40 de 1.880, el 2,13 %, y en Lanzarote, ocho de 234, el 3,42 %.
En Fuerteventura, La Palma, La Gomera y El Hierro no hubo efectivos en huelga. La jornada de la mañana contó con 1.466 efectivos en servicios mínimos y, según la Consejería, transcurrió sin incidencias destacables.
El precio de Solana hoy ronda los 101 dólares y no consigue despegar. Ayer perdió un 0,4% en una jornada en la que XRP y Cardano cayeron cerca de un 0,8% y solo BNB aguantó en terreno positivo. El calendario manda: la Reserva Federal reúne a su comité el 27 y el 28 de octubre y el veredicto llega este miércoles.
El dominio de Bitcoin supera el 60% y deja a Solana sin relevo de capital
La cuota de mercado de Bitcoin —lo que el sector llama dominancia, el peso de BTC sobre el valor total del mercado cripto— sigue por encima del 60%. Es el dato que más repiten las mesas de análisis y el que mejor explica por qué SOL se ha quedado clavado en la zona de los 101 dólares mientras el resto del mercado baila al ritmo de los bonos del Tesoro.
El índice de temporada de altcoins, un termómetro que mide cuántos tokens grandes superan a Bitcoin en un periodo de referencia, marca 52 puntos. El umbral que el consenso asocia a una rotación real está en 75. Con esa distancia, hablar de temporada de altcoins es adelantarse a los datos.
La amplitud del mercado tampoco acompaña. XRP ronda los 1,29 dólares, Cardano se mueve cerca de 0,20 y BNB apenas se sostiene plano. Sin fuerza sincronizada no hay ciclo amplio: hay un puñado de nombres que aguantan la mirada del capital institucional y cientos que se quedan fuera del foco.
Los ETFs de SOL y el índice del CME: la puerta institucional no se ha cerrado
Solana conserva una ventaja que muy pocas altcoins tienen: acceso directo a dinero regulado. Los ETF al contado —fondos cotizados que compran el activo real, no futuros— sumaban cerca de 1.690 millones de dólares en activos el 21 de octubre, con flujos netos acumulados de aproximadamente 1.560 millones, según los datos recogidos por Crypto Daily. Es una base pequeña comparada con los productos de bitcoin, pero es una base real y con infraestructura detrás.
Eso sí, el grifo se ha estrechado. Octubre ha encadenado varios días de salidas netas en estos fondos antes de volver a un flujo positivo modesto el día 21. La lectura más honesta es que el inversor institucional sigue interesado en SOL, pero ya no compra el ecosistema entero: elige.
El dinero institucional no ha abandonado las altcoins: ha aprendido a separar las que tienen producto regulado de las que solo tienen relato.
El dinero no huye. Se concentra.
La otra pieza que ha cambiado el tablero es el índice de criptoemergentes del CME Group, que ya sigue diez activos excluyendo a bitcoin y ether: XRP, BNB, Solana, Hyperliquid, Chainlink, Stellar, Uniswap, Sui, Avalanche, y Aave. Que un operador histórico de derivados construya índices sobre estos nombres no garantiza subidas, pero normaliza la idea de que la exposición institucional ya no empieza y acaba en BTC.
Qué tiene que pasar para que Solana deje de depender de la Fed
La reunión de esta semana es el catalizador inmediato. El consenso espera que la Reserva Federal mantenga los tipos en el rango del 3,75% al 4,00%; el calendario oficial de la Reserva Federal sitúa la cita en el 27 y el 28 de octubre. El problema no es la decisión en sí: es el tono. La inflación sigue resistiéndose y parte del mercado no descarta nuevos endurecimientos.
Ahí está la trampa.
Para una altcoin, el tono importa más que el nivel. Los activos pequeños se comportan como riesgo de alto beta: cuando las condiciones financieras se aprietan y la rentabilidad del bono sube, lo primero que se recorta es la exposición especulativa. Si el comunicado suena duro, SOL, XRP y ADA sufrirán más que bitcoin. Si suena blando, el alivio será proporcional en el otro sentido.
Conviene mirar atrás. Solana ya vivió dos paradas de red en septiembre de 2021 y febrero de 2022 que dejaron la sensación de que la velocidad tenía un precio; el colapso de FTX en noviembre de 2022 la hundió hasta los 8 dólares con media industria dudando de su supervivencia; el airdrop de Jito en diciembre de 2023 y el de Jupiter en enero de 2024 devolvieron la actividad on-chain; y la primera tanda de solicitudes de ETF al contado en 2024-2025 abrió la puerta que hoy sostiene el precio.
Ese recorrido enseña algo útil: Solana no necesita una temporada de altcoins para funcionar, necesita que su demanda no dependa de ella. Y ahí hay riesgos que no conviene maquillar. El staking (la delegación de SOL a un validador a cambio de recompensas) sigue concentrado en un número reducido de operadores. La diversidad de clientes descansa en buena medida en el empuje de Jump Crypto con Firedancer, el segundo cliente validador —el software independiente que permite a un nodo proponer y validar bloques— escrito desde cero en C++ y publicado en su repositorio público, que debería evitar que un solo fallo tumbe la red entera. Mientras, buena parte del volumen on-chain mantiene un componente de especulación que se enfría rápido cuando el mercado aprieta.
Nada de eso está garantizado.
Los indicadores que confirmarían un giro son cuatro y son observables: una caída sostenida de la dominancia de bitcoin por debajo del 60%, un índice de temporada por encima de 75, amplitud real —subidas que no dependan de tres o cuatro nombres— y flujos institucionales constantes en lugar de intermitentes. Hasta que alguno se cumpla con claridad, el escenario que mejor encaja es el que describe el propio mercado: selectivo, no muerto.
El cofundador de Ethereum, Vitalik Buterin, ha respaldado que Moonshot AI haya recortado las capacidades ofensivas de su último modelo de inteligencia artificial, Kimi K3.1 Pro. Su tesis es sencilla: es menos dañino limitar para qué se usa un modelo que decidir quién puede usarlo. El debate, que hasta ahora vivía en foros técnicos, ha aterrizado de lleno en el terreno cripto.
Moonshot AI es una startup de inteligencia artificial con sede en Pekín. Su plan pasa por publicar los pesos abiertos del modelo antes del 4 de noviembre: los archivos con los parámetros que permiten a cualquiera descargarlo y ejecutarlo en su propio ordenador. Ahí está la virtud y ahí está el problema. Una vez que los pesos salen a la calle, no hay manera de recuperarlos.
De ahí la decisión con coste medible. Según las cifras de la propia compañía, el modelo filtrado resolvió el 81% de las tareas de su prueba interna de exploits, la batería de ejercicios con la que miden hasta dónde llega un modelo a la hora de encontrar y aprovechar fallos. La versión sin filtro alcanzaba el 90,5%. Casi diez puntos de diferencia que, en su lectura, compensan.
El recorte no fue cosmético. Moonshot eliminó los datos relacionados con ciberseguridad de su conjunto de entrenamiento y también de los entornos de aprendizaje por refuerzo, la fase en la que el modelo mejora a base de prueba y error. Las tareas generales de programación se mantuvieron intactas, porque ahí no hay capacidad ofensiva directa.
Buterin lo argumentó en su cuenta de X el 26 de octubre. Discriminar por casos de uso es, escribió, mucho menos malo que discriminar a los usuarios, y el mundo necesita todo el tiempo que pueda conseguir para prepararse, reforzar sistemas y revisar código antiguo. No es una posición nueva en él: hace meses que defiende ejecutar modelos abiertos en su propio hardware.
Filtrar lo que un modelo puede hacer se puede revertir. Decidir quién tiene derecho a usarlo, no.
Dónde está el riesgo real para quien tiene cripto
La conversación no es abstracta para quien guarda fondos en una wallet o en un protocolo de finanzas descentralizadas. El dato más incómodo lo publicó Binance Research a principios de este año: la IA explota smart contracts (los programas que se ejecutan solos en redes como Ethereum y que mueven dinero real) aproximadamente el doble de bien de lo que detecta sus errores. Dicho de otro modo, los modelos son mejores atacando que auditando.
Traducido a la práctica, un contrato que nadie ha revisado a fondo deja de ser un riesgo teórico y pasa a ser una puerta entreabierta. Los puentes entre redes (los bridges, que mueven activos de una cadena a otra) y los protocolos con mucho dinero depositado siguen siendo el objetivo favorito del sector. Y ahora el atacante tiene un asistente que no se cansa.
Por eso la decisión de Moonshot importa más allá de la IA. Si los modelos abiertos llegan con capacidad ofensiva de serie, la ventaja se la queda quien primero la use. Si llegan recortados, los equipos de seguridad ganan semanas para auditar lo que llevan años sin mirar. La compañía publica además documentación y pesos en su web oficial, así que cualquier desarrollador podrá verificar el alcance del filtro por su cuenta.
Una carrera contra el tiempo, no un candado
Conviene no engañarse sobre el alcance del filtro. El propio Buterin reconoció que otros laboratorios acabarán construyendo esas capacidades de todas formas. En el recuento que maneja Moonshot, el modelo abierto rival de DeepSeek, V4.1-Flash, ya obtuvo un 85,7% en la misma prueba. El listón sigue subiendo aunque este modelo concreto dé un paso atrás.
El sector cripto ya ha vivido esta película con otro envoltorio. En el verano de 2020, el auge del DeFi (las finanzas descentralizadas, aplicaciones que prestan, intercambian y rinden sin banco de por medio) multiplicó los contratos desplegados a toda velocidad. Dos años después, la caída de Terra y su stablecoin algorítmica UST dejó claro qué pasa cuando el código va por delante de la revisión. No fue un fallo de mercado. Fue un fallo de prisa.
La diferencia ahora es la velocidad del ataque. Un auditor humano tarda días en revisar un contrato; un modelo entrenado para eso puede tardar minutos en proponer tres vías de entrada distintas. La asimetría favorece al atacante, y por eso el margen de preparación cuenta más que la herramienta concreta de la que hablemos hoy.
También hay un escenario peor, y Buterin lo puso sobre la mesa: si esta primera ola de riesgos sale mal, la respuesta probable no será más apertura, sino modelos muy restringidos, controles de identidad (KYC, es decir, verificación con documento) para todo y vigilancia intrusiva. El acceso a la IA podría acabar dependiendo de credenciales y nacionalidad. Unos usuarios seríamos de primera y otros de segunda, tercera o cuarta. Esa es, a mi juicio, la parte del debate que el sector cripto debería tomarse en serio, porque es exactamente el modelo que lleva una década combatiendo en el terreno del dinero.
Nadie sabe cuánto durará esta ventana. Lo que sí tiene fecha es el siguiente hito: los pesos de Kimi K3.1 Pro estarán disponibles antes del 4 de noviembre, y entonces cualquier desarrollador podrá comprobar, con su propio ordenador, si el recorte es real o solo de fachada. Ahí empieza la parte interesante.
Los mercados brasileños no esperaron a los discursos de victoria para colocar sus órdenes de venta. La bolsa de São Paulo se pasó el lunes entero en rojo y terminó con una caída de casi un 14%, mientras el real se depreciaba más de un 8% frente al dólar. El detonante, tal como lo plantea DW Español en su espacio de análisis económico, fue la victoria de Luiz Inácio Lula da Silva y su cuarto mandato presidencial.
Del ajuste prometido al gasto social en salud y educación
Durante la campaña, buena parte del mercado había descontado un escenario distinto. Según relata el programa de DW Español, los inversores apostaban por una victoria del candidato de la derecha populista, Flavio Bolsonaro, que había prometido un ajuste fiscal para contener el avance de la deuda pública. La otra cara era la de Lula, que defendió la expansión del gasto social, con salud y educación como banderas.
El resultado del domingo dejó esa apuesta sin sustento. La reacción del lunes no fue selectiva ni tibia: el índice paulista se mantuvo en negativo de apertura a cierre, y el tipo de cambio acompañó el movimiento con una presión vendedora sostenida sobre el real. El canal describe la jornada con una palabra que no admite matices: pánico.
La deuda pública supera el 80% del PIB
Para ordenar la discusión, el programa recurrió a Víctor de Pier, profesor de Geopolítica en la Universidad del Estado de Río de Janeiro. Su primera advertencia fue metodológica: el nivel de deuda por encima del 80% del PIB merece atención, pero no puede leerse de forma aislada. Importan el costo del financiamiento, los plazos de colocación y, sobre todo, la capacidad de la economía de crecer para sostener ese pasivo.
En su lectura, el problema de fondo no es el porcentaje sino la combinación de tasas de interés elevadas con dificultades persistentes para ampliar la inversión y la productividad. De ahí su objeción a las recetas de tijera rápida: recortar inversión puede mejorar de forma transitoria una cuenta fiscal, pero también debilita el crecimiento y, con él, la recaudación futura.
El problema central es la combinación de intereses elevados con dificultades para ampliar la inversión y la productividad.
— Víctor de Pier, profesor de Geopolítica (UERJ)
El círculo vicioso que inquieta a los inversores
El presentador puso sobre la mesa la pregunta incómoda: si Brasil ya paga tasas de interés muy altas y los inversores ahora van a exigir una prima de riesgo mayor para financiar al Estado, ¿no se retroalimenta el problema? De Pier admitió el riesgo de una espiral en la que más intereses exigen más déficit y más déficit exige más intereses.
Su matiz, sin embargo, es relevante: sostiene que discutir el desequilibrio fiscal mirando únicamente los programas sociales es incompleto. También hay que examinar el peso de los intereses sobre la producción. Para el académico, esta claro que el ajuste no puede reducirse a recortar transferencias sin mirar el costo de la deuda.
Recetas para recuperar confianza sin desmontar lo social
¿. El primero es presentar un presupuesto transparente y un plan de crecimiento verificable: explicar qué programas se preservan, cómo se financian y cuáles son las prioridades de inversión.
El segundo es revisar beneficios tributarios y subsidios que no demuestran resultados, exigiendo contrapartidas en inversión, innovación o empleo a quien recibe apoyo público. A eso suma una distribución más justa del esfuerzo tributario en función de la capacidad contributiva de cada sector y una cartera de inversiones estratégicas en infraestructura, energía, vivienda y tecnología, con bancos públicos y capital privado movilizados en la misma dirección. Los programas sociales, dijo, deben mantenerse, pero con financiamiento estable y gestión rigurosa.
El ministro de Hacienda como primer examen
El mercado espera ahora el nombre del próximo responsable de Hacienda, y el canal lo enmarca como la primera señal que leerán los inversores. En la conversación aparecieron el vicepresidente Geraldo Alckmin y algún gobernador recién electo, aunque De Pier pidió tratarlos como posibilidades y no como anuncios.
El currículo, advirtió, no alcanza por sí solo. El ministro necesitará respaldo presidencial explícito, capacidad de negociación con un Congreso de mayoría opositora y un programa coherente. La prueba decisiva será el presupuesto y las medidas que presente.
Contexto: una economía con logros y una hipoteca cara
Brasil llega a este punto con datos de empleo y actividad que el propio Lula puede exhibir, y con una trayectoria de deuda que llevaba meses en el centro del debate. A eso se suma un rasgo estructural: el país mantiene desde hace años una de las tasas de interés reales más altas entre las grandes economías, lo que encarece cada punto de déficit y reduce el margen de maniobra de cualquier gobierno.
El calendario tampoco ayuda a la calma. La toma de posesión está prevista para el 1 de enero de 2027 y, hasta entonces, cada nombramiento y cada declaración funcionarán como señales de política económica. En un Congreso fragmentado, el nuevo Ejecutivo deberá construir mayorías para cualquier reforma que quiera enviar.
Qué significa esto para el lector
La caída cercana al 14% es, antes que nada, un mensaje político con formato financiero. No dice que la economía brasileña se haya deteriorado en una tarde; dice que el precio del dinero para financiarla va a subir si no se percibe un ancla fiscal creíble. Y ese encarecimiento se traslada con rapidez a hipotecas, crédito al consumo y decisiones de inversión de empresas que operan en la región.
Para el inversor latinoamericano, el episodio recuerda que los activos emergentes siguen siendo sensibles a los giros electorales y que la etiqueta de riesgo país se reescribe en horas. Para el lector menos financiero, la clave es otra: la disputa entre gasto social y responsabilidad fiscal no es un debate abstracto, se paga en el costo del crédito de cada familia.
Queda una incógnita razonable. Si el nuevo gobierno acierta con el equipo económico y con un plan de inversión creíble, buena parte de esa prima de riesgo puede deshacerse tan rápido como se instaló. Si no, el círculo del que alertaba el profesor De Pier se cerrará sobre los programas que precisamente se querían proteger.
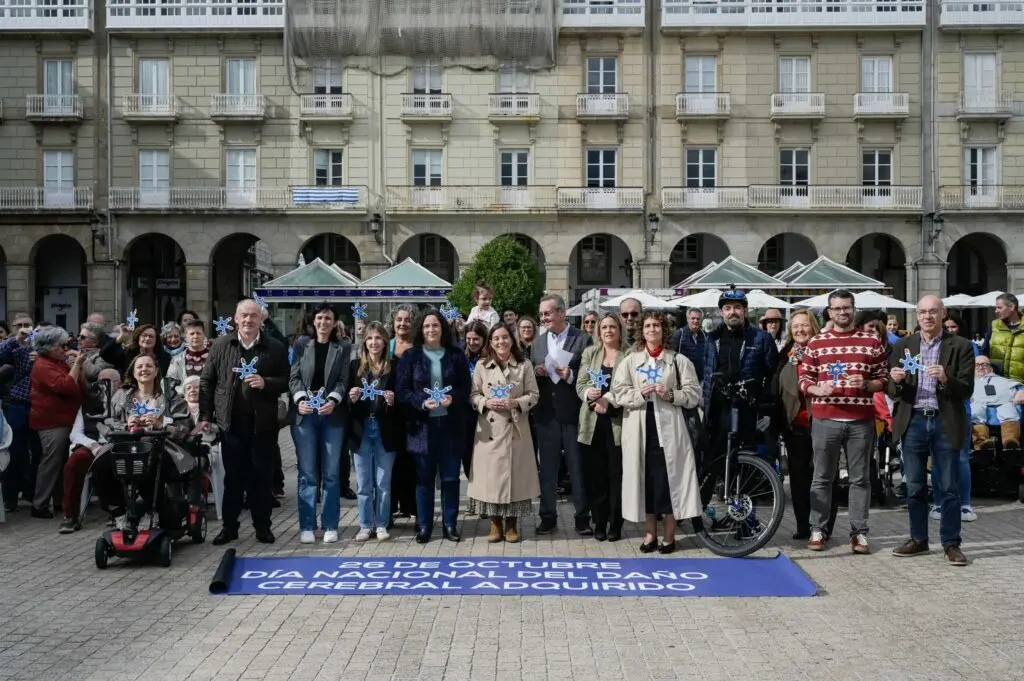
La delegada de la Xunta en A Coruña, Belén do Campo, asistió junto a la directora territorial de la Consellería de Sanidad, Cristina Pérez, a la lectura del manifiesto organizado por ADACECO con motivo del Día del Daño Cerebral Adquirido. La iniciativa busca dar visibilidad a las personas afectadas y sus familias, y reivindicar su derecho a una vida plena, la autonomía personal y la inclusión social.
Do Campo destacó el compromiso de la Xunta con las personas con daño cerebral adquirido y el impulso de recursos de atención, programas de rehabilitación y medidas de apoyo a su autonomía y participación comunitaria. También puso en valor la labor de ADACECO y la importancia de sensibilizar sobre las consecuencias personales, familiares y laborales de esta lesión neurológica.
En Galicia, alrededor de 35.000 personas viven con daño cerebral adquirido y cada año unas 7.000 sufren un ictus. La información subraya la importancia de la prevención, la detección temprana y una atención integral durante las distintas etapas de recuperación.
Más de 600.000 euros para el nuevo centro de ADACECO
En 2026, la Xunta destinó más de 600.000 euros a ADACECO para finalizar las obras e impulsar la puesta en marcha del nuevo centro integral de atención al daño cerebral, situado en el barrio coruñés de Eirís.
La entidad recibió 300.000 euros de la convocatoria de ayudas financiadas con cargo al 0,7 % del IRPF y otros 300.000 euros de financiación autonómica adicional, con el objetivo de completar el proyecto y facilitar el acceso de las personas usuarias a los servicios. El equipamiento está prácticamente terminado y dará servicio a cerca de 200 familias, con atención diurna especializada y servicios ambulatorios, entre ellos rehabilitación y fisioterapia.
La Xunta colabora también de forma continuada con la asociación y destina anualmente cerca de 800.000 euros a financiar una decena de plazas en sus centros y apoyar programas y proyectos de cuidado y promoción de la autonomía personal.
Actividades de sensibilización y prevención
La conmemoración del Día del Daño Cerebral Adquirido, que se celebra cada 26 de octubre, incluyó actividades organizadas por entidades de Daño Cerebral Galicia. Daño Cerebral A Coruña celebró una jornada de sensibilización en la plaza de María Pita, de 10.00 a 14.00 y de 16.00 a 18.30 horas.
El programa reunió actividades deportivas adaptadas, propuestas de educación ambiental, iniciativas de sensibilización sobre la discapacidad y un punto informativo. Incluyó tenis adaptado y pickleball, con Tenis Marineda; una demostración de boccia con la colaboración de ASPACE; una actividad de esgrima del Club de Esgrima Coruña; una charla de educación ambiental y una iniciativa de ENKI sobre discapacidad.
La programación se completará con la iluminación conmemorativa de distintos espacios y edificios de la zona coruñesa y la participación de la entidad en la grada solidaria del partido entre el Leyma Coruña y La Laguna Tenerife, previsto para el 31 de octubre en el Coliseum. Do Campo incidió en la importancia de visibilizar el daño cerebral adquirido y sumar esfuerzos de las administraciones, las entidades sociales y la ciudadanía en materia de prevención, atención especializada e inclusión.
El Hospital Universitario Marqués de Valdecilla figura entre los finalistas de los Premios Best in Class (BiC) 2026 en 13 categorías, incluida la de Mejor Hospital de Alta Complejidad. Es la cifra más alta de candidaturas hospitalarias de esta edición, compartida con el Hospital Universitario Fundación Jiménez Díaz.
El centro cántabro opta a reconocimientos en doce especialidades y unidades: Dermatología, Dolor, Esquizofrenia, Farmacia Hospitalaria en Oncología, Hematología y Hemoterapia, Hipertensión Pulmonar, Microbiología, Neumología, Neurología, Oncología, Psiquiatría y Salud Mental, y Urgencias. A estas se suma la candidatura al galardón de Mejor Hospital de Alta Complejidad.
Una candidatura de la Consejería de Salud
La Consejería de Salud también es finalista por su abordaje de las enfermedades raras. Es la primera vez que opta a un premio en esta categoría.
La 21.ª edición de los BiC reúne un récord de 522 candidaturas de 85 centros hospitalarios. La noticia atribuye el resultado de Valdecilla al trabajo de sus profesionales y a la fortaleza de sus equipos.
La gala se celebrará en Santander
La entrega de los premios está prevista para el 11 de noviembre en Santander. Según la noticia, la cita reunirá a representantes e instituciones de la sanidad nacional.
Los premios BiC están organizados por la publicación especializada Gaceta Médica y la Cátedra de Innovación y Gestión Sanitaria de la Universidad Rey Juan Carlos, y reconocen la calidad asistencial en hospitales y centros sanitarios españoles.
Las startups afrontan una presión creciente para crecer con rapidez y, para lograrlo, muchas buscan grandes empresas como clientes. Sin embargo, captar esos contratos no es sencillo. Arsalan Tavakoli-Shiraji, cofundador y vicepresidente sénior de ingeniería de campo de Databricks, señala que uno de los errores habituales es confiar en que la tecnología se venderá por sí sola.
La tecnología debe funcionar bien, pero no basta, según Tavakoli-Shiraji. Databricks, empresa de almacenamiento y análisis de grandes volúmenes de datos, está valorada en 190.000 millones de dólares y tiene como clientes a más del 70 % de las compañías de Fortune 500. En sus primeros años, él participó en la captación de sus primeros grandes contratos.
Apoyarse en una empresa tecnológica consolidada
En una intervención en TechCrunch Disrupt la semana pasada, Tavakoli-Shiraji explicó que en las startups suele darse prioridad a la tecnología, aunque, por su experiencia, las personas y los procesos son fundamentales. Recordó que logró una reunión con un posible cliente y descubrió que este había firmado un gran acuerdo con un competidor, por lo que no tenía interés en escuchar su propuesta. También relató que algunos primeros acuerdos se frustraron porque la startup no estaba preparada para responder preguntas legales, contractuales o de seguridad.
Databricks intentó sin éxito concertar una reunión con UBS cuando aún era una empresa joven. Después se asoció con Microsoft como socio de nube Azure, de modo que los acuerdos de venta quedaban bajo las condiciones de Microsoft. Además, el equipo comercial de esa compañía organizaba reuniones y respaldaba a la startup, lo que facilitó el acceso a posibles clientes, según Tavakoli-Shiraji.
Responder a las cuatro preocupaciones sobre la IA
Con el apoyo del equipo comercial de Microsoft, Databricks empezó a recibir solicitudes de distintos clientes. Algunas planteaban necesidades relacionadas con países a los que la compañía aún no se había expandido. Tavakoli-Shiraji describió esa demanda como un problema favorable.
Ahora Databricks también trabaja con startups y vende sus productos bajo sus propias condiciones y configuración de ciberseguridad. Entre ellas están Hightouch, que ofrece herramientas de marketing y datos de clientes basadas en IA y en la que Databricks también ha invertido; Addepar, que proporciona herramientas de datos para profesionales de la inversión; y Tecton, una startup de aprendizaje automático que Databricks adquirió posteriormente.
Para abordar las objeciones de las empresas sobre la IA, Tavakoli-Shiraji las agrupa en cuatro categorías: contexto, elección, coste y control. El contexto consiste en que la IA aprenda la terminología, los procesos y las prioridades de la compañía, como lo haría una nueva persona empleada. La elección es la posibilidad de cambiar de modelo de IA sin quedar vinculado a un único proveedor; el coste, controlar cuánto cuesta utilizar el producto; y el control, establecer salvaguardas para su comportamiento y proteger la información sensible.
Modernizar sistemas heredados
Tavakoli-Shiraji pregunta en tono de broma a los directores de sistemas de información dónde sitúan a su empresa en una escala de uno a cinco en materia de IA. En el nivel uno, los empleados solo tienen acceso a ChatGPT; en el cinco, la empresa ha adoptado capacidades de IA que han cambiado sus procesos de negocio. Según su experiencia, aunque muchos interlocutores se colocan entre los niveles tres y cuatro, el 99 % de los que consulta está en los niveles uno y dos.
El directivo sostiene que las empresas todavía no han encontrado cómo desplegar agentes de IA que generen valor más allá de permitir que los equipos de ingeniería escriban código. También considera que pasarán muchos años antes de que las compañías puedan implementar la IA de forma realmente significativa.
Una oportunidad para las startups, según Tavakoli-Shiraji, está en modernizar sistemas heredados costosos. Señaló que los bancos aún utilizan sistemas IBM AS/400 y mainframes que pocas personas querían modificar porque no se sabía qué hacía su código. Ahora, los agentes de IA pueden analizarlo y descomponer su funcionamiento, lo que abre la posibilidad de crear productos que añadan interfaces modernas a esos sistemas o los sustituyan por completo.
Tavakoli-Shiraji también compartió sus previsiones sobre la adopción futura de la IA en las empresas y relató una anécdota de los primeros años de Databricks, cuando fingió ser abogado para conseguir un contrato empresarial. La entrevista completa está disponible a continuación.
Cuando compras a través de enlaces de nuestros artículos, podemos recibir una pequeña comisión. Esto no afecta a nuestra independencia editorial.
Natalia Díaz Ortega, médica especialista en Medicina Familiar y Comunitaria de la Zona Básica de Salud de Las Breñas, presentó en el Congreso Nacional SEMERGEN, celebrado en Santiago de Compostela, la experiencia de un programa comunitario de ejercicio físico desarrollado durante un año con 34 personas mayores de 70 años.
La iniciativa se llevó a cabo en Breña Baja mediante la colaboración del centro de salud y el ayuntamiento. El programa, basado en el proyecto Vivifrail, combinó ejercicio multicomponente, fisioterapia y educación nutricional. Participaron 19 mujeres y 15 hombres, con una edad media de 78,5 años.
Ejercicio adaptado y evaluación
Antes de comenzar, los participantes pasaron por una valoración médica para detectar posibles contraindicaciones. También fueron evaluados mediante la batería corta de rendimiento físico (SPPB), pruebas de fragilidad y riesgo de caídas, y se les asignó una actividad adecuada según la metodología Vivifrail.
El programa contempló tres horas semanales de ejercicio supervisado por un profesional de la actividad física. La intensidad se ajustó progresivamente a la evolución funcional de los participantes y se añadieron intervenciones de fisioterapia y educación nutricional.
Las evaluaciones, realizadas antes y después de la intervención, incluyeron capacidad funcional (SPPB), fragilidad, ansiedad y depresión (Goldberg), depresión geriátrica (Yesavage) y satisfacción con la actividad física (PACES).
Resultados de la intervención
Según los resultados expuestos por Díaz Ortega, la reevaluación al cabo de un año mostró una mejora global de la capacidad funcional y del bienestar emocional. Todos los participantes reevaluados mejoraron en alguna dimensión del rendimiento físico, excepto una persona con baja adherencia al programa. También se observaron mejoras en las escalas de ansiedad y depresión y una elevada satisfacción con la actividad física.
La experiencia refleja que el programa comunitario desarrollado desde Atención Primaria mejoró la capacidad funcional y favoreció el bienestar emocional de las personas participantes. La noticia señala que la satisfacción observada respalda la utilidad de este tipo de intervenciones para promover un envejecimiento saludable, prevenir la fragilidad y fomentar la autonomía personal.
El Congreso Nacional SEMERGEN se celebró del 7 al 10 de octubre de 2026 en Santiago de Compostela, bajo el lema ‘Medicina de Familia, el camino a la salud’. Reunió a más de 4.700 médicos y 1.700 residentes de Medicina de Familia, con ponencias, talleres, mesas y actividades abiertas sobre distintos retos de la especialidad.
Un turismo se salió de la vía y volcó en el kilómetro 75 de la N-603, en Otero de Herreros (Segovia), el 26 de octubre de 2026 a las 17:19. La llamada recibida por el centro de emergencias Castilla y León 1-1-2 alertó de que al menos una mujer estaba herida y atrapada en el vehículo.
El 1-1-2 avisó a la Guardia Civil de Tráfico de Segovia, a los Bomberos de la Diputación de Segovia y a Emergencias Sanitarias-Sacyl, que movilizó una UVI móvil y una ambulancia de soporte vital básico.
Traslado al hospital
El personal sanitario atendió en el lugar a un varón de unos 55 años y a una mujer de unos 25. Ambos fueron trasladados al Complejo Asistencial de Segovia: el hombre en una ambulancia de soporte vital básico y la mujer en una UVI móvil.
La Universidad de Granada abre las oposiciones de PTGAS con 206 plazas: 92 de acceso libre y 114 de promoción interna. El Consejo de Gobierno aprobó la oferta en la sesión del lunes.
Las oposiciones de la Universidad de Granada no arrancan con un examen, sino con una oferta de empleo público que fija cuántas plazas hay, en qué escalas y con qué reglas.
Por qué la UGR aprueba 206 plazas de PTGAS ahora
La oferta corresponde al ejercicio 2026 y se ha construido con un criterio declarado de prudencia financiera. La institución ajusta el volumen a los recursos disponibles y mantiene una tasa de reposición ligeramente por encima del 100 %. Repone lo que pierde y añade un margen pequeño.
El objetivo es doble: reducir la interinidad por vacante que se acumula sobre todo en servicios generales y en conservación y mantenimiento, y atender el relevo de las jubilaciones previstas en los próximos años sin comprometer la sostenibilidad económica.
El gerente de la UGR, Miguel Ángel Guardia, lo situó en ese marco: la oferta «permite seguir reduciendo la interinidad y afrontar con garantías el relevo de las jubilaciones previstas». La promoción interna es, dijo, «una vía necesaria» para la carrera del personal, y este año incorpora escalas que llevaban dos convocatorias sin plazas: Gestión Deportiva, Prevención y Salud Laboral, Responsabilidad Social e Igualdad, Informática y Servicios Generales.
Sin fecha de examen.
De las 206 plazas, 114 son de promoción interna: más de la mitad de la oferta no está al alcance de quien llega de fuera.
Reparto de las plazas: estas son las escalas convocadas
El acceso libre concentra 92 plazas en escalas muy distintas. La Administrativa es la de mayor volumen; los servicios generales y de conservación y mantenimiento, donde se acumula buena parte de la interinidad por vacante, suman 39 entre sus tres escalas.
32 plazas de la Escala Administrativa.
22 plazas de la Escala Auxiliar de Servicios Generales, una de ellas adscrita al Campus Universitario de Ceuta.
10 plazas de la Escala Básica de Conservación y Mantenimiento y 7 de la Escala Auxiliar de Conservación y Mantenimiento.
9 plazas de apoyo a la docencia y la investigación, repartidas entre las escalas de Gestión y Auxiliar.
6 plazas de la Escala de Auxiliares de Archivos, Bibliotecas y Museos.
3 plazas de la Escala de Gestión de Informática.
2 plazas de Responsabilidad Social e Igualdad y 1 de Prevención y Salud Laboral.
La promoción interna suma 114 plazas, por debajo de las de 2024 y 2025 pero alineada con las necesidades estructurales de la plantilla. El 59 % (67 plazas) se concentra en el subgrupo C1, especialmente en las escalas Básica de Servicios Generales y Básica de Conservación y Mantenimiento. Se completa con 31 plazas del subgrupo A2, 12 del A1 y 4 del grupo B.
Hay además una reserva de 21 plazas para personas con discapacidad, el 10,2 % del total. Diez van en acceso libre —discapacidad física, intelectual y enfermedad mental, principalmente en las escalas Administrativa y Auxiliar de Servicios Generales— y once en promoción interna para discapacidad física.
Requisitos para presentarse a las oposiciones de la UGR
Las bases de cada escala concretan titulación, temario y pruebas. El marco general del empleo público universitario exige esto:
Nacionalidad: española o de un Estado miembro de la Unión Europea, con las excepciones legales para cónyuges y descendientes.
Edad: haber cumplido los 16 años y no haber alcanzado la edad de jubilación. No hay tope de edad de 30 años.
Titulación: la que fije cada escala. En las auxiliares y básicas de Servicios Generales y Conservación y Mantenimiento lo habitual es el Graduado en ESO; la Escala Administrativa se mueve en el grupo C1, con Bachillerato o FP de técnico, y los grupos A2 y A1 exigen grado universitario o equivalente.
No estar inhabilitado para el ejercicio de funciones públicas ni separado del servicio.
No padecer enfermedad o limitación física incompatible con el desempeño del puesto.
Nivel de idioma: solo cuando la convocatoria lo pida. En el PTGAS de la UGR no es un requisito general.
Cómo será el proceso selectivo
La oferta aprobada no es todavía un examen. Antes tiene que publicarse cada convocatoria con sus bases, plazos y temario, y eso ocurre en el Boletín Oficial de la Universidad de Granada y en el Boletín Oficial del Estado. Después se abre el plazo de instancias.
El esquema habitual en la UGR para el PTGAS es un concurso-oposición. La fase de oposición se resuelve con un ejercicio tipo test sobre el temario y, en determinadas escalas, con una prueba práctica; la fase de concurso valora experiencia profesional, formación y otros méritos acreditados. En la promoción interna hay requisitos añadidos: pertenecer a la plantilla y acreditar la antigüedad y el grupo de origen que fijen las bases.
Cada escala, su temario.
Qué hay detrás de las 206 plazas: lectura de la oferta
El primer dato que conviene mirar no es el total, sino el reparto. De las 206 plazas, 114 son de promoción interna. Para quien viene de fuera, la puerta real son 92 puestos. La oferta es buena noticia, pero no es la convocatoria masiva que sugiere la cifra redonda.
Tampoco todas las escalas compiten igual. La Administrativa, con 32 plazas, admite un volumen alto de aspirantes y un temario de grupo C1 asequible para quien llega desde el Bachillerato. En el otro extremo, la plaza única de Prevención y Salud Laboral o las dos de Responsabilidad Social e Igualdad concentrarán candidatos con titulación específica y una ratio mucho peor. Elegir bien la escala importa.
Hay dos detalles que no aparecen en el titular. El primero es la adscripción de una plaza de Auxiliar de Servicios Generales al Campus de Ceuta: quien la solicite asume destino en la ciudad autónoma. El segundo es el calendario. Con la oferta aprobada a finales de octubre, las convocatorias y los exámenes se escalonarán previsiblemente a lo largo de 2027, así que el margen de preparación es amplio y la incertidumbre sobre las fechas, también.
La prudencia financiera que explica la tasa de reposición ligeramente superior al 100 %, las jubilaciones previstas, y la reducción de la interinidad marcan el tono: crecimiento moderado, no expansión. Quien prepare estas oposiciones debe contar con un proceso largo y con un temario que se publicará escala por escala. La ventaja es clara: 39 de las 92 plazas libres están en escalas de servicios generales y mantenimiento, donde el requisito de titulación es el más bajo de toda la oferta.
📨 Cómo presentar la solicitud
La inscripción todavía no está abierta. La oferta aprobada por el Consejo de Gobierno debe desarrollarse en convocatorias concretas, y el trámite se hace a través de el portal oficial de la Universidad de Granada cuando cada una se publique.
Paso 1: Consulta la convocatoria de tu escala en el Boletín Oficial de la Universidad de Granada y en el BOE. Cada escala tiene resolución propia, con plazos y temario.
Paso 2: Entra en la sede electrónica de la UGR y identifícate con certificado digital o Cl@ve.
Paso 3: Cumplimenta la solicitud del proceso selectivo, selecciona la escala y, si procede, el turno de reserva por discapacidad.
Paso 4: Abona la tasa de examen, cuyo importe fija cada convocatoria, y adjunta la titulación y los méritos que alegues.
Paso 5: Registra la solicitud dentro del plazo, que suele ser de 20 días hábiles desde la publicación, y guarda el justificante.
📋 Ficha de la Convocatoria
Organismo / País: Universidad de Granada (España).
Número de plazas: 206 (92 de acceso libre y 114 de promoción interna).
Sueldo estimado: según tablas retributivas de la UGR por grupo (A1, A2, B y C1); pendiente de concretar en cada convocatoria.
Fecha límite de inscripción: sin plazo abierto; pendiente de publicación de las convocatorias.
Dónde inscribirse: sede electrónica de la Universidad de Granada y publicación oficial en el BOUGR y el BOE.
El preservativo y la píldora continúan entre los métodos anticonceptivos más utilizados por las mujeres de 15 a 49 años. Según los datos de la encuesta nacional de 2024 citados por Pino Blanco, integrante de la Unidad de la Mujer del centro de salud de Prosperidad, el 36% utiliza preservativo y el 18%, la píldora. También observa un aumento de métodos reversibles de larga duración, como el DIU y el implante.
Pino Blanco señala que la accesibilidad del preservativo y su presencia en las campañas de información contribuyen a su aceptación entre la población joven. La píldora, por su parte, es conocida y se asocia con la facilidad de uso y una eficacia elevada. Entre las barreras para elegir métodos hormonales menciona el temor a los efectos secundarios, las incompatibilidades y los problemas de salud asociados.
Elección individual y dudas sobre los métodos
Los métodos de larga duración no dependen de acordarse de utilizarlos y, según explica la profesional, tampoco de la salud gastrointestinal para alcanzar las dosis mínimas necesarias para mantener la anticoncepción. Entre las dudas que atienden en consulta figuran el temor a llevar un dispositivo dentro del organismo, la asociación con fallos del método en el pasado y el rechazo a las hormonas por miedo a sus efectos secundarios.
Pino Blanco aclara que el DIU no está limitado a mujeres que hayan tenido hijos: también pueden utilizarlo mujeres sin partos. Desde la consulta de Planificación Familiar, indica, realizan actividades de formación dirigidas a profesionales sanitarios y mujeres para abordar esos prejuicios.
Para quienes quieren evitar un embarazo durante varios años sin tomar una pastilla diaria, señala que existen distintas opciones, incluidos el parche y el anillo, además de los métodos de larga duración. Considera estos últimos una primera recomendación para mujeres jóvenes cuando sean adecuados a sus circunstancias; el implante puede utilizarse durante tres años y el DIU durante su periodo de uso.
Información, efectos secundarios y acceso
Sobre el temor a ganar peso, Pino Blanco afirma que los estudios no muestran evidencia científica de que el uso de anticonceptivos hormonales cause un aumento de peso. Añade que se han descrito cambios negativos del estado de ánimo asociados a la píldora combinada y que, si la mujer quiere continuar con ese método, se recomienda valorar otra formulación. Según explica, muchos cambios percibidos desaparecen espontáneamente con el uso continuado.
La integrante de la Unidad de la Mujer alerta de la difusión en redes sociales de contenidos sin rigor que desacreditan los métodos hormonales y promueven su abandono. Recomienda consultar las dudas con profesionales sanitarios, como ginecólogos, médicos de familia y matronas. Sobre la educación sexual en Salamanca, considera que la formación es suficiente y adecuada, y menciona actividades en la USAL, institutos y colegios mayores.
En cuanto al acceso a planificación familiar, atribuye las dificultades a la falta de médicos y matronas en Atención Primaria y a que existe una única unidad para toda la provincia. Señala que cuentan con apoyo de consultas de Ciudad Rodrigo y del Hospital Virgen del Castañar, en Béjar, para evitar desplazamientos a la capital desde esas zonas. Añade que el traslado de la unidad al nuevo centro de salud de Prosperidad ha provocado un pequeño retraso y que, habitualmente, la primera valoración se realiza en menos de mes y medio.
Doble método y seguimiento profesional
Pino Blanco recuerda que el preservativo también protege frente a infecciones de transmisión sexual y recomienda su uso en todas las relaciones sexuales a personas con múltiples parejas, con varias parejas en un año o cuando uno o ambos integrantes de la pareja tienen una infección de transmisión sexual. Usarlo junto con el método anticonceptivo elegido es lo que denomina doble método.
La profesional plantea que, durante las consultas para realizar citologías, se pregunte a las mujeres por sus preferencias anticonceptivas, los métodos que han utilizado y su tolerancia. A quienes experimenten efectos adversos o estén pensando en cambiar de método, recomienda no abandonar el actual hasta recibir una valoración profesional, para reducir los riesgos de embarazo y realizar el cambio de forma segura.
Navarra notificó 249 casos de patologías asociadas al calor entre el 16 de mayo y el 30 de septiembre de 2026, un 96% más que en el mismo periodo de 2025. El informe del Instituto de Salud Pública y Laboral de Navarra (ISPLN) relaciona el aumento con las temperaturas muy elevadas y la prolongación de los episodios de calor intenso durante el verano.
El documento de evaluación del Plan de prevención de los efectos en salud del exceso de temperaturas y de la contaminación del aire en Navarra recoge que se activaron 25 alertas por riesgo medio o alto para la salud. Esos periodos representaron el 35% de los días en la Vertiente Cantábrica, el 30% en el Pirineo y el 19% tanto en la zona Centro como en la Ribera.
Ingresos y fallecimientos
A finales de junio se encadenaron periodos de alerta roja sanitaria: ocho días consecutivos en la Vertiente Cantábrica, siete en el Pirineo y cuatro en la zona Centro y la Ribera.
De los 249 casos, 147 correspondieron a hombres y 102 a mujeres. Veintiuna personas ingresaron en el hospital, con una estancia media de seis días, y cinco fallecieron por golpe de calor. La mediana de defunciones por esta causa en los últimos ocho años es de dos. Frente a 2022, año con temperaturas semejantes a las de 2026, las hospitalizaciones fueron similares y hubo menos fallecimientos.
La edad media de las personas afectadas fue de 49 años. El grupo de 36 a 64 años concentró el 40,2% de los casos; el de mayores de 65, el 26,10%; el de 19 a 35 años, el 24,5%, y el de menores de 18, el 9,2%.
Actividad laboral y episodios de calor
El 36% de los casos se produjo durante la actividad laboral; el 29%, mientras se realizaban actividades lúdicas, como pasear o tomar el sol; el 13%, en domicilios con temperaturas elevadas, y el 10%, durante ejercicio físico intenso al aire libre.
En comparación con 2025, los casos de personas en viviendas con problemas de climatización aumentaron del 7,1% al 13%, y los asociados a actividades lúdicas, del 23% al 29%. En cambio, los casos vinculados al ejercicio intenso al aire libre bajaron del 21% al 10%.
En el ámbito laboral se registraron 90 casos: 57 en hombres y 33 en mujeres. Hubo más en espacios interiores (52) que en trabajos al aire libre (35); los otros tres ocurrieron durante la conducción de vehículos. Entre las ocupaciones afectadas en interiores figuran limpieza y producción en industrias del metal, agroalimentarias, de automoción, fundiciones y de inyección de plástico y caucho, además de actividades del sector servicios. Al aire libre se notificaron casos en trabajos forestales, extinción de incendios, descarga de camiones, construcción y limpieza viaria.
Concentración de casos al inicio del verano
El informe señala que muchos casos se concentraron en los primeros episodios de altas temperaturas. Entre el 20 y el 30 de mayo se notificó el 14,3% del total del verano, aunque no se superó el nivel de alerta y las máximas fueron de 34 °C. El documento atribuye esta situación a la menor adaptación de las personas al calor al inicio de la temporada.
Durante el episodio de finales de junio se produjo el 45% de los casos y el 67% de los ingresos. Se alcanzaron los 40 °C en la Ribera, la zona Centro y la Vertiente Cantábrica, y los 38 °C en el Pirineo. En el episodio de principios de julio se concentró el 23% de los casos y el 19% de los ingresos.
En cuanto a la contaminación atmosférica, se alcanzaron en tres ocasiones los umbrales y criterios de información para el ozono, coincidiendo con alertas por altas temperaturas. Se emitieron tres avisos a entidades locales, instituciones y agentes sanitarios y sociales. También se superaron los valores de PM10 y PM2,5, aunque no se cumplieron los criterios para llegar al nivel de información.
Prevención y comunicación
El ISPLN relanzó la campaña Cabeza fría contra el calor / Burua hotz beroaren aurka y respondió consultas sobre las altas temperaturas en ámbitos como el laboral y el educativo. Junto con entidades locales, también trabajó para identificar eventos deportivos o culturales que podían entrañar riesgos para la salud y envió información individualizada a los ayuntamientos correspondientes.
A partir de los resultados, el ISPLN considera necesario seguir avanzando en los sistemas de vigilancia e información a la población y sensibilizar sobre las medidas individuales y colectivas frente al calor, también en el trabajo. Asimismo, destaca la importancia de preparar durante todo el año las actuaciones para la temporada de calor, como la aclimatación, los protocolos, la información y las ayudas.
El instituto aboga por reforzar la prevención y promover la cultura del calor en Navarra, con especial atención a las personas y colectivos de mayor riesgo. También plantea trabajar en la adaptación de los entornos y promover acciones para mejorar la calidad del aire.
El Ministerio de Salud ha informado de que la campaña de vacunación contra la COVID-19 comenzará el lunes 2 de noviembre. Está dirigida a las personas de 60 años o más y a quienes, siendo menores, tengan condiciones de riesgo. Como en la edición anterior, la vacuna estará disponible durante todo el año y la campaña no terminará en enero.
La administración se adaptará a la evolución del virus. Para recibir la dosis, deberán haber transcurrido tres meses desde la última infección o desde la dosis más reciente contra el SARS-CoV-2. Quienes cumplan ese intervalo podrán vacunarse contra la COVID-19 aunque se hayan vacunado recientemente contra la gripe o el virus respiratorio sincicial (VRS), sin esperar entre inmunizaciones.
Quiénes pueden vacunarse y cómo pedir cita
Para recibir la vacuna contra la COVID-19 habrá que solicitar cita previa en los centros de atención primaria. Las personas menores de 60 años con factores de riesgo deberán presentar una receta de su médico de atención primaria.
La campaña también contempla a colectivos con mayor riesgo de transmitir la enfermedad a personas vulnerables: profesionales de centros sanitarios y sociosanitarios, trabajadores de servicios comunitarios esenciales, así como internos y personal del Centro Penitenciario. La organización de la vacunación para estos grupos se mantiene como en años anteriores.
Vacunación contra la gripe y el VRS
El Ministerio mantiene abierta la campaña contra la gripe, destinada a las personas de 60 años o más y a los menores con factores de riesgo. Además, las personas de 80 años o más y las mayores de 60 que residan en centros sociosanitarios pueden recibir la vacuna contra el VRS en cualquier momento del año. Esta vacuna forma parte del calendario de inmunización del adulto y se administra una sola vez, sin necesidad de revacunación anual.
Desde el inicio de la campaña de la gripe, el 6 de octubre, se han administrado 3.484 dosis. Desde que la vacuna contra el VRS se incorporó el año pasado al calendario de inmunización del adulto, se han administrado 764 dosis, 63 de ellas durante octubre.
El Hospital Universitario Costa del Sol (HUCS) acogió un encuentro científico para intercambiar conocimientos y experiencias orientados a mejorar la calidad de vida de las personas con enfermedad pulmonar obstructiva crónica (EPOC). Por la complejidad de esta enfermedad respiratoria, su abordaje requiere la participación de distintas especialidades.
La III Jornada de Actualización en el Abordaje Integral de la EPOC fue organizada por el Servicio de Neumología del hospital y la Fundación para la Investigación de Málaga en Biomedicina y Salud (FIMABIS). Reunió a profesionales de medicina, enfermería y fisioterapia para actualizar conocimientos y tratar nuevas estrategias de diagnóstico, tratamiento y seguimiento, con atención a la personalización de los tratamientos.
El programa también abordó la detección precoz de alteraciones genéticas asociadas a la EPOC y las estrategias para optimizar el seguimiento de los pacientes.
Temas científicos y abordaje multidisciplinar
Joaquín Cebrián, jefe del Servicio de Neumología del Hospital Costa del Sol, señaló que la jornada permitía compartir conocimientos y experiencias y poner en valor el trabajo de los especialistas del centro. También destacó la importancia de la actualización científica continua y de incorporar nuevos conocimientos y estrategias a la atención de las personas con EPOC.
Entre las cuestiones tratadas figuraron la relación entre la salud intestinal y la EPOC, la influencia de los factores ambientales y del cambio climático en el empeoramiento de los síntomas respiratorios y las posibilidades de la telerehabilitación para facilitar el acceso a programas de rehabilitación respiratoria.
En la apertura institucional participaron la directora gerente del HUCS, Aurora López; el jefe del Servicio de Neumología, José Joaquín Cebrián; y las especialistas del mismo servicio Ana Milagrosa Escribano y M.ª Carmen Morillo.
Atención integral y personalizada
La jornada puso de relieve la importancia de abordar la EPOC desde una perspectiva multidisciplinar, teniendo en cuenta las características clínicas de cada paciente y los distintos factores que pueden influir en la evolución de la enfermedad.
El encuentro permitió compartir perspectivas científicas y asistenciales dirigidas a mejorar la prevención de las exacerbaciones, episodios de empeoramiento de los síntomas respiratorios que pueden afectar a la calidad de vida.
Esta tercera edición se enmarca en el compromiso del Hospital Universitario Costa del Sol con la actualización científica y la formación continuada de los profesionales sanitarios, consideradas herramientas para avanzar en la atención a las personas con enfermedades respiratorias crónicas.