CaixaBank afronta un riesgo inesperado que podría frenar la recompra de acciones

El tercer trimestre no se perfila como el más emocionante para CaixaBank. El banco presentará sus resultados del tercer trimestre fiscal de 2026 el próximo viernes 30 de octubre y los analistas esperan un crecimiento del 4% interanual en el margen de intereses de hasta los 2.774 millones de euros, en un trimestre donde creen que volverá a apoyar el avance de los volúmenes, compensando cierta compresión del margen de clientes por el coste del pasivo.

En este sentido, el sector financiero encara la recta final del ejercicio con la atención puesta en la presentación de los resultados del tercer trimestre de 2026, donde Bankinter ya ha presentado resultados. Concretamente, CaixaBank se posiciona como una de las entidades de referencia en el mercado doméstico español, mostrando una evolución operativa resiliente respaldada por la diversificación de su negocio de gestión patrimonial y seguros, aunque con ciertos condicionantes derivados del incremento en el coste del pasivo y la volatilidad de las rentabilidades de la deuda soberana.

Sin ir más lejos, tal y como explica la analista de Renta 4, Nuria Álvarez, «el consenso de analistas para el margen de intereses de CaixaBank se sitúa en torno a los 11.300 millones de euros frente a la guía de la propia entidad bancaria de unos 11.000 millones de euros, para lo que no descartamos riesgo de revisión a la baja por parte del consenso, que en todo caso se trasladaría al 2028″.

Oficina de Caixabank
Oficina de Caixabank. Fuente: Agencias

Los retos de CaixaBank para el tercer trimestre de 2026

En este contexto, las principales firmas de análisis consultadas por MERCA2, Jefferies, Renta 4 y Barclays, coinciden en señalar que el tercer trimestre para CaixaBank no apunta a ser el más explosivo en términos de expansión de los márgenes a corto plazo, mientras que los fundamentales a medio y largo plazo para la entidad bancaria presidida por Tomás Muniesa se mantienen firmemente intactos.

Siguiendo esta línea, CaixaBank registrará un incremento moderado pero positivo en su margen de intereses. Concretamente, las previsiones de la experta de Renta 4, Nuria Álvarez, apuntan a un margen de intereses para la entidad de 2.774 millones de euros, lo que representaría un avance del 4% en la tasa interanual y un 1,7% en cuanto a la comparativa trimestral. Por su parte, los modelos de Barclays proyectan el margen de intereses en los 2.836 millones de euros, superando ligeramente el consenso del mercado.

«Este comportamiento estará sustentado principalmente por el avance de los volúmenes de crédito, que compensarán de manera efectiva una cierta compresión en el margen de clientes provocada por el incremento en el coste de los recursos ajenos»

Cecilia Romero Reyes, Barclays

No obstante, desde la perspectiva de la analista de Jefferies, Miruna Chirea, se apunta que este periodo no estará exento de desafíos en la dinámica de tipos, ya que la subida de los costes de pasivo para CaixaBank limita de forma temporal el margen de expansión inmediata. Cabe destacar que durante el verano, la entidad ha ajustado de manera temporal su sensibilidad del margen de intereses ante variaciones de los tipos de interés, situándola en el 5% frente al 7,5% previo.

En cuanto a la aportación de los ingresos fuera de balance y servicios, el negocio asegurador y de gestión patrimonial, CaixaBank continúa demostrando una solidez notable. Las estimaciones conjuntas apuntan a que los ingresos de gestión patrimonial y seguros de protección mantendrán una trayectoria ascendente, consolidando una diversificación clave para mitigar cualquier escenario de bajadas de tipos futuras.
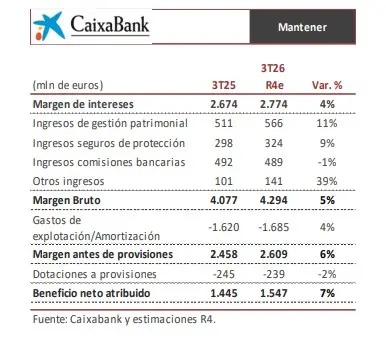
Tabla gráfica con estimaciones de CaixaBank para el tercer trimestre de 2026
La tabla compara cifras de 3T25 con estimaciones de R4 para 3T26 y muestra su variación porcentual sobre CaixaBank.

Fuente: Renta 4

El margen bruto estimado por Renta 4 se eleva hasta los 4.294 millones de euros, lo que supone un crecimiento del 5% interanual, superando el ritmo de avance de los gastos de explotación, que crecen un 4% hasta los 1.685 millones de euros. Esto permite a la entidad preservar una ratio de eficiencia muy competitiva, situada en torno al 39%. El beneficio neto atribuido estimado para el trimestre se sitúa en los 1.547 millones de euros para Renta 4 y alcanza los 1.666 millones de euros según las proyecciones de Barclays, apoyado por una buena lectura de las dotaciones a provisiones y la fortaleza operativa.

Presión en las ratios de capital y perspectivas a medio plazo

Asimismo, uno de los focos de atención prioritarios para los inversores durante la publicación de resultados del tercer trimestre fiscal de 2026 será la evolución de la ratio de capital CET1 y su impacto en la capacidad de remuneración al accionista, concretamente en la ejecución de programas de recompra de acciones. El repunte experimentado por la rentabilidad de la deuda soberana durante el trimestre se dejará notar en CaixaBank a través de la valoración a precio de mercado de la cartera de renta fija que no se encuentra a vencimiento.

En el caso específico de CaixaBank, los analistas estiman un consumo de capital derivado de este efecto de mercado de aproximadamente 10 puntos básicos. Como resultado, Barclays sitúa su previsión para la ratio CET1 plenamente cargada en el 12,55% para el tercer trimestre de 2026, lo que implica un escenario de prudencia donde el margen para anunciar nuevas recompras de acciones de forma inmediata podría verse condicionado o retrasado en comparación con trimestres anteriores, a menos que se implementen medidas adicionales de optimización de activos ponderados por riesgo.

La Caixa
Fuente: La Caixa

A pesar de estos condicionantes coyunturales a corto plazo, la tesis de inversión a medio y largo plazo para CaixaBank se mantiene altamente atractiva para las principales casas de análisis. En cuanto a Jefferies, los expertos reiteran su recomendación de compra con un precio objetivo de 14,00 euros por acción, destacando que la entidad se beneficia de una posición de liderazgo indiscutible en el mercado español con una cuota de mercado cercana al 25% en préstamos y depósitos.

Asimismo, se valora positivamente su perfil defensivo en el ámbito de los depósitos, la calidad superior de sus activos, reflejada en una ratio de morosidad contenida y elevados niveles de cobertura, y un modelo de negocio diversificado gracias al peso estratégico de los seguros y la gestión de activos. De cara al cierre del ejercicio 2026 y las perspectivas hacia 2027 y 2028, el consenso del mercado anticipa que la entidad continuará cumpliendo holgadamente con los objetivos marcados en su Plan Estratégico, con estimaciones de rentabilidad sobre el capital tangible que superarán el 18% en 2026 y apuntarán hacia el 20% en 2027, consolidando un dividendo y una retribución total al accionista sostenible en el tiempo.

No hay que olvidar que la convocatoria de elecciones generales anticipadas en España, que se celebrarán el 29 de noviembre, añade un factor adicional de atención política, aunque los fundamentales operativos del banco seguirán dictando el principal pulso de su cotización bursátil.

Agustín Becerro revela la mezcla propia de los pollos del Bar Valladolid

0

Agustín Becerro Marcos lleva cuatro décadas al frente del Bar Valladolid, un establecimiento ligado a la historia gastronómica y sentimental de Garrido. «Hemos cumplido el día 5 de septiembre 40 años regentando el Bar Valladolid», cuenta. El local mantiene la popularidad de sus pollos asados y atrae a clientes que hacen cola para llevárselos a casa.

El bar abrió sus puertas en 1966, pero Becerro, su mujer y su hermano pequeño se hicieron cargo del negocio en 1986. La familia llegó desde Endrinal de la Sierra, localidad situada entre Guijuelo y Linares. «Decidimos, por mediación de unos familiares, venirnos a este negocio», recuerda.

Un barrio y un negocio que cambiaron

Becerro recuerda un Garrido distinto al actual, con una clientela obrera y costumbres como reunirse a tomar algo al salir del trabajo. El establecimiento tenía una barra de pinchos y comedores, y el ambiente del barrio, explica, ha cambiado mucho desde entonces.

Los pollos asados se convirtieron en el producto más conocido del bar. Becerro reivindica que el negocio fue pionero en ofrecerlos en Salamanca y afirma que otros locales incorporaron después esa especialidad.

Una mezcla propia para los pollos

La receta surgió de la experiencia de Becerro en las matanzas de Guijuelo, donde se familiarizó con los condimentos usados para elaborar productos como el lomo y el chorizo. Al llegar al bar, los preparados que le ofrecían no le convencieron y decidió crear su propia mezcla: «Me inventé yo una mezcla».

Para Becerro, esa preparación es una de las señas de identidad del establecimiento: «Ese es el secreto de mis pollos». A lo largo de los años, el bar también ha sido el lugar donde él y su mujer han construido su futuro y han estrechado vínculos con vecinos y trabajadores.

Alianza por el Clima presenta diez medidas de justicia social y climática

La Alianza por el Clima presenta un decálogo de medidas para situar la justicia social y climática en el centro de la próxima legislatura, ante las elecciones generales convocadas para el 29 de noviembre. La plataforma, integrada por organizaciones ecologistas, sindicatos y entidades sociales, plantea sus propuestas en plena movilización por la vivienda y antes de la huelga general del 11 de noviembre.

El documento parte de que la crisis de vivienda, la precariedad laboral, las desigualdades, la degradación ecológica y la emergencia climática están relacionadas y requieren respuestas políticas conjuntas. Bajo el lema Casas para vivir, un planeta para habitar, la Alianza sostiene que estos problemas no pueden abordarse por separado.

Las propuestas del decálogo

La publicación coincide con la presentación, el 21 de octubre, del Informe sobre la Brecha de Emisiones 2026 del Programa de las Naciones Unidas para el Medio Ambiente. Según el texto, el informe advierte de que se superarán los 1,5 °C de calentamiento global respecto a los niveles preindustriales y señala que las emisiones mundiales deberían reducirse un 18 % para 2030 y un 45 % para 2035, tomando como referencia los niveles de 2025, para limitar al máximo esa superación y regresar al umbral antes de finales de siglo.

Entre las medidas, la Alianza reclama acceso a una vivienda digna y adaptada a los impactos climáticos, ampliar el parque público de vivienda social, proteger frente a la pobreza energética y promover la rehabilitación energética sin especulación, gentrificación ni expulsión de residentes. También propone ciudades y pueblos con espacios públicos saludables, transporte colectivo accesible y servicios públicos de calidad.

Transición energética y justicia social

El decálogo pide una hoja de ruta vinculante para abandonar los combustibles fósiles, acelerar una transición energética justa y reforzar la prevención y adaptación ante incendios, inundaciones, sequías y olas de calor. Incluye asimismo propuestas sobre alimentación sostenible, apoyo a la agricultura y ganadería familiar, agroecología, derechos laborales y reconversión industrial con alternativas para las personas trabajadoras y los territorios afectados.

En el ámbito internacional, la plataforma reclama más financiación climática para el Sur global y una transición energética que no reproduzca el extractivismo ni la desigualdad. También propone una fiscalidad progresiva para reforzar los servicios públicos y evitar que el coste de la transformación recaiga sobre quienes menos han contribuido a la crisis climática. Plantea que las decisiones se adopten con participación efectiva de la sociedad civil.

Compromisos ante el próximo ciclo político

La Alianza señala que la opinión consultiva de la Corte Internacional de Justicia, emitida en julio de 2025, reconoce obligaciones de los Estados para proteger el sistema climático y advierte de que determinadas acciones u omisiones relacionadas con los combustibles fósiles pueden generar responsabilidad internacional como actos ilícitos.

Ante las próximas elecciones, la plataforma reclama a las candidaturas compromisos concretos, verificables y suficientes para garantizar los derechos humanos y cumplir los acuerdos internacionales sobre clima. También pide participación ciudadana, acceso a la información, participación pública en decisiones ambientales, acceso a la justicia y protección del derecho a la protesta. La Alianza sostiene que la transformación del modelo económico, energético, democrático y social debe poner la vida, los derechos y el bienestar de las personas y del planeta por encima de los intereses particulares.

Decálogo de propuestas para las elecciones generales de 2026

Moralzarzal fumigará contra la procesionaria los días 27 y 28 de octubre

0

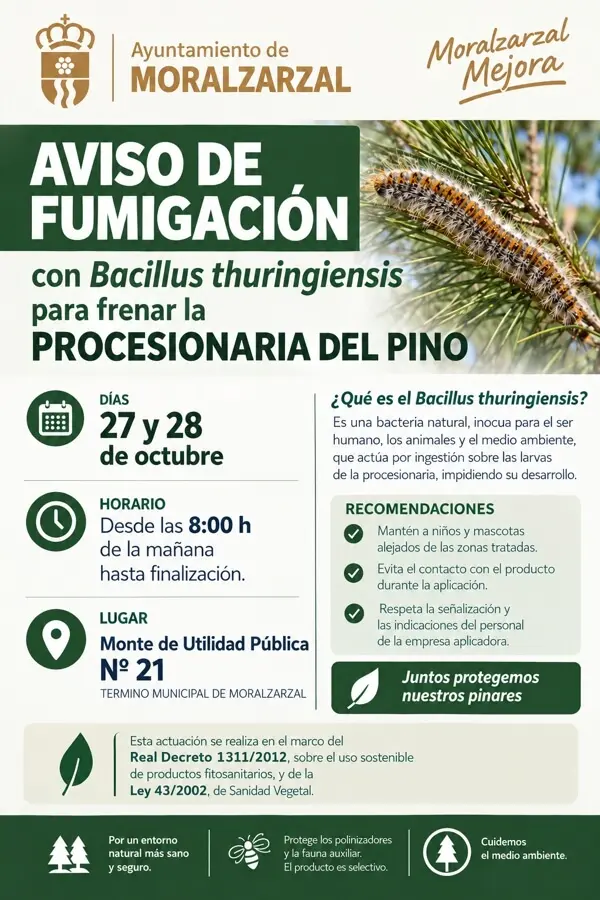
El Ayuntamiento de Moralzarzal prevé realizar los días 27 y 28 de octubre un tratamiento fitosanitario contra la procesionaria del pino en el Monte de Utilidad Pública Nº 21, en la ladera del municipio. La actuación forma parte de las acciones de conservación y protección de los espacios naturales.

Fechas y producto del tratamiento

Los trabajos están previstos desde las 08:00 horas y se prolongarán hasta su finalización. La intervención se llevará a cabo en la ladera de Moralzarzal.

Según la información municipal, se empleará Bacillus thuringiensis, una bacteria de origen natural que la fuente describe como inocua para las personas, los animales y el medio ambiente. El producto actúa por ingestión sobre las larvas de la procesionaria e impide su desarrollo; la información señala que protege a los polinizadores y a la fauna auxiliar.

Recomendaciones durante la aplicación

La actuación, indica el Ayuntamiento, se desarrolla en cumplimiento del Real Decreto 1311/2012, sobre el uso sostenible de productos fitosanitarios, y de la Ley 43/2002, de Sanidad Vegetal.

Durante los trabajos, se solicita mantener a niños y mascotas alejados de las zonas tratadas, evitar el contacto directo con el producto mientras se aplica y respetar la señalización y las indicaciones del personal de la empresa aplicadora.

La longevidad, una oportunidad para vivir con propósito

0

Pilar Serrano Garijo, coordinadora del grupo Senior de la Sociedad Española de Geriatría y Gerontología, reflexiona sobre la longevidad a partir de su experiencia profesional y personal. El texto, publicado el 21/10/2026, parte de su participación en un coloquio por el Día Internacional de las Personas Mayores.

En el encuentro, las preguntas abordaron asuntos como el envejecimiento activo, la salud, la enfermedad, los servicios de apoyo y la soledad. Algunas cuestiones, sin embargo, despertaron inquietudes tanto en las personas participantes como en la autora.

La jubilación y el propósito vital

Serrano Garijo relata que, al jubilarse del ámbito laboral, experimentó sentimientos diversos, desde la satisfacción y la felicidad hasta el miedo y la inseguridad. Consideró que necesitaba un periodo de adaptación y que sus conocimientos podían ayudarla a envejecer con éxito, evitando tanto la inactividad prolongada como la actividad sin sentido y el autoedadismo.

Para abordar la longevidad y el propósito, propuso reflexionar sobre el edadismo y, en particular, el autoedadismo. A su juicio, un diálogo sereno apoyado en la evidencia científica podía servir de base para tratar la generatividad y pensar cómo mantener las metas personales y disfrutar de los años con una actitud activa, aceptando el propio envejecimiento.

Prejuicios y capacidades

La autora sostiene que mantener el propósito vital exige cuestionar los mitos sobre el envejecimiento y confiar en las propias capacidades, también ante la enfermedad o la dependencia. Añade que contribuir a los demás puede repercutir positivamente en la salud y la longevidad.

También se pregunta hasta qué punto la formación y la experiencia protegen a quienes trabajan en geriatría y gerontología de los prejuicios asociados a la edad. Señala que los profesionales, como parte de la sociedad, pueden discriminar por edad o autoexcluirse de actividades y atribuir dolencias a esta.

Empatía en los cuidados

Serrano Garijo considera que compartir dudas con otras personas puede favorecer una relación más cercana y ayudar a evitar una posición de superioridad profesional. Expresa su confianza en que esta perspectiva contribuya a prevenir prácticas de infantilización o control, que califica de habituales en el ámbito de los cuidados.

La reflexión se dirige también a quienes sanan y cuidan. La autora recuerda que, si el tiempo y las circunstancias lo permiten, todos podemos necesitar cuidados, y defiende que la empatía acompañe siempre a los profesionales. Asimismo, plantea que quienes han tenido la oportunidad de cuidar y curar pueden seguir siendo útiles a la sociedad.

Madrid autoriza cerca de 16 millones para mantener y actualizar la plataforma de datos del SERMAS

0

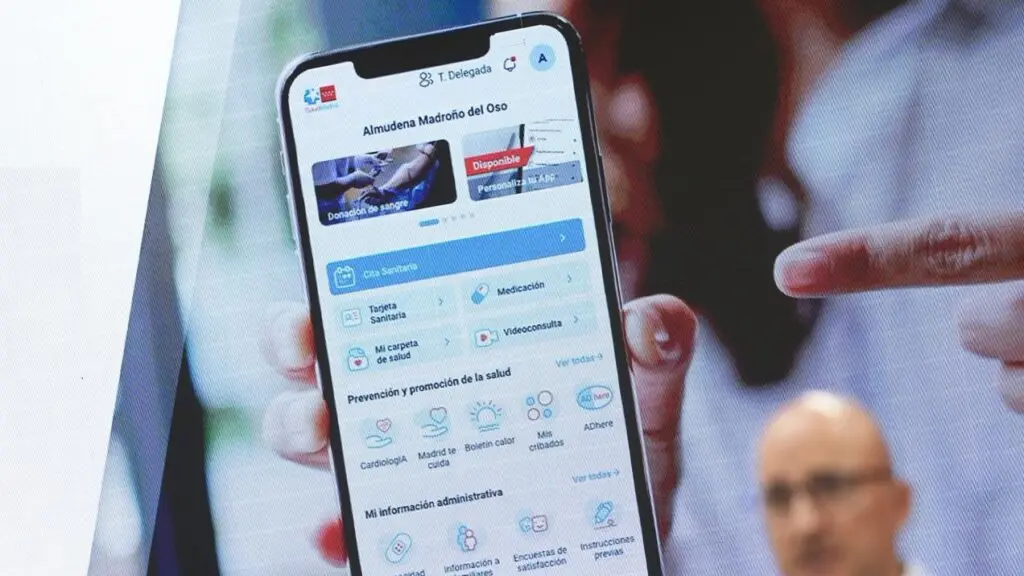
El Consejo de Gobierno de la Comunidad de Madrid ha autorizado una inversión de cerca de 16 millones de euros para el mantenimiento y la actualización de Onesait Healthcare, la plataforma de la Dirección General de Salud Digital que conecta los sistemas informáticos del Servicio Madrileño de Salud (SERMAS) y permite intercambiar información.

El contrato tendrá una duración de 24 meses e incluye asistencia técnica y mejoras destinadas a adaptar los servicios sanitarios que utilizan la plataforma a nuevas necesidades. La herramienta conecta sistemas como la Historia Clínica Única, la Tarjeta Sanitaria Virtual y la telemonitorización.

Servicios y funcionalidades

La Historia Clínica Única reúne la información del paciente en una misma consulta; la Tarjeta Sanitaria Virtual permite a los ciudadanos acceder a sus datos y realizar gestiones digitales de salud, y la telemonitorización posibilita el seguimiento a distancia mediante dispositivos conectados y otros medios de recogida de registros clínicos.

La solución también facilita la organización de la atención y de los programas de cribado poblacional, la adaptación de aplicaciones a las necesidades de los trabajadores del sector y la automatización de tareas. Además, incorpora avisos clínicos para detectar tempranamente situaciones de riesgo y facilitar el seguimiento de los pacientes.

Actualización de la plataforma

El contrato contempla soporte especializado y la actualización y evolución de la plataforma, con el objetivo de garantizar el funcionamiento de los servicios existentes y facilitar la incorporación de nuevas funcionalidades y procesos asistenciales.

Innterconecta STEP del CDTI: las empresas de Menorca podrán optar por ayudas a I+D por primera vez

Las empresas de Menorca entran por primera vez en el Innterconecta STEP del CDTI, el programa de ayudas a la I+D que reparte 138 millones de euros en España. Baleares se estrena como comunidad beneficiaria con 4,5 millones previstos, según la distribución que ha anunciado el CDTI.

La jornada se ha celebrado este lunes, 26 de octubre, en el CentreBit Menorca, organizada por la Dirección General de Innovación y Transformación Digital, a través de la Fundación Bit, junto al Centro para el Desarrollo Tecnológico y la Innovación. Lo que la información difundida no detalla es la fecha de apertura del plazo de solicitud. Toca vigilar la sede del CDTI.

Cuánto dinero hay y qué tamaño de proyecto entra

El presupuesto estatal estimado de la convocatoria es de 138 millones de euros. De esa cantidad, 4,5 millones están previstos para el archipiélago balear. Los proyectos deben mover entre uno y cuatro millones de euros, una horquilla que deja fuera a la mayoría de micropymes que trabajan solas.

La financiación puede situarse en torno al 70% del presupuesto elegible, según la Fundación Bit. Ese porcentaje no es fijo: los máximos varían en función del tamaño de la empresa y del tipo de actividad que desarrolle dentro del consorcio. La ayuda es una subvención cofinanciada con fondos FEDER, es decir, dinero que no se devuelve. Distinto es el anticipo, que puede llegar hasta el 60% y que no es un préstamo añadido: es un pago adelantado de esa misma subvención, sujeto a las condiciones que fije el CDTI.

Los proyectos tienen que encajar en uno de los tres ámbitos tecnológicos de la convocatoria: tecnologías digitales, tecnologías limpias y eficientes en el uso de recursos, y biotecnología. Y aquí viene el detalle que muchos emprendedores pasan por alto: la convocatoria no es solo para compañías tecnológicas. También pueden entrar empresas de sectores tradicionales y de servicios que incorporen soluciones innovadoras para afrontar retos industriales, energéticos, ambientales o productivos.

Quién puede presentarse: el consorcio es obligatorio

El Innterconecta STEP no financia proyectos individuales. Los consorcios tienen que estar integrados por entre dos y seis compañías de distintas comunidades autónomas, y al menos una de ellas debe ser una pyme. Sin ese socio fuera de Baleares, el proyecto no entra.

La subvención se decide en el consorcio, no en el formulario: sin un socio fuera de Baleares, el mejor proyecto de Menorca se queda en la puerta.

Hay una segunda condición que se lleva una parte del presupuesto antes de empezar: al menos el 10% del presupuesto elegible tiene que ir a subcontratación de centros generadores de conocimiento. Universidades, centros tecnológicos y organismos de investigación entran por ahí.

El resto depende de cómo se reparta el consorcio. El error más caro es presentar un proyecto en solitario o con todos los socios en la misma comunidad, porque la convocatoria exige reparto territorial desde el primer día. Y quien llegue buscando dinero para digitalizarse va a fallar: aquí se financia I+D, no comprar software.

Lo que cambia para Menorca y el cuello de botella que queda

Baleares no aparecía hasta esta edición entre las comunidades que podían acogerse al Innterconecta, un programa veterano del CDTI. La entrada del archipiélago cambia el mapa, aunque con matices: los 4,5 millones previstos para las islas son el 3,2% de los 138 millones estatales, una porción modesta para un tejido productivo de empresas pequeñas y muy centrado en servicios y turismo.

Ahí está la clave. Un proyecto Innterconecta exige mínimo dos empresas y mínimo dos comunidades, y la compañía menorquina que quiera liderar tiene que convencer a un socio de fuera. El cuello de botella no será el dinero, sino encontrar socios. La Fundación Bit, a través de la Red PIDI y de la línea de empresas innovadoras del Plan de Impulso del CentreBit 2025-2027, actúa como puerta de entrada, pero la búsqueda de pareja tecnológica es trabajo de la empresa.

La lectura práctica para un autónomo o una pyme de Menorca es esta: si el proyecto no necesita I+D de verdad, este no es su instrumento. Si hay un reto tecnológico real —eficiencia energética en instalaciones turísticas, gestión de agua, sensórica, biotecnología marina—, el momento de moverse es antes de que se publique la convocatoria, no cuando cierre el plazo. Y queda una incógnita que resolverán las bases: cómo se reparten esos 4,5 millones entre islas y cuánto acaba en proyectos con sede en Menorca.

Guía rápida del trámite

  • 📅 Plazos: jornada de presentación el 26/10/2026; el plazo de solicitud no está detallado en la información difundida y se conocerá con la publicación en la sede del CDTI.
  • ✅ Requisitos clave: consorcio de 2 a 6 empresas de distintas comunidades autónomas con al menos una pyme; 10% del presupuesto elegible subcontratado a centros generadores de conocimiento.
  • 🌐 Dónde solicitarlo: sede electrónica del CDTI, con certificado digital; la Fundación Bit acompaña a las empresas de Baleares.
  • 💰 Importe o coste: proyectos de 1 a 4 millones de euros; subvención en torno al 70% del presupuesto elegible, variable según tamaño y actividad; anticipos de hasta el 60%.
  • ⚠️ Error a evitar: presentar el proyecto en solitario o con todos los socios en la misma comunidad autónoma; el consorcio es obligatorio.

La baja del autónomo por enfermedad común: qué cobras desde el cuarto día y cómo cotizas en 2026

En la baja del autónomo por enfermedad común, la mutua paga el 60% de la base de cotización desde el cuarto día. Desde el día 61, la cuota deja de salir de tu bolsillo.

Qué cobras desde el cuarto día y qué no

Los tres primeros días no se cobra nada. Ni un euro: son días de carencia y solo los cubre una mejora voluntaria que hayas contratado con la mutua.

Del día 4 al 20, la prestación equivale al 60% de la base reguladora. A partir del día 21 sube al 75% y se mantiene mientras dure el proceso.

La base reguladora no es lo que ganas: es la base por la que cotizas. Se calcula con la base de cotización por contingencias comunes del mes anterior a la baja, dividida entre 30.

Un ejemplo con números redondos. Si cotizas por 1.200 euros al mes, tu base reguladora diaria son 40 euros. Del día 4 al 20 cobras 24 euros al día; desde el día 21, 30 euros al día.

Y aquí está el detalle que cambia todo: cobrar 24 euros al día no implica cotizar por 24 al día. La base de cotización durante la incapacidad temporal se rige por sus propias reglas y no se recorta al porcentaje del subsidio que entra en tu cuenta.

Cobrar menos durante la baja no rebaja tu cotización: el importe del subsidio y la base por la que cotizas van por caminos distintos.

Quién paga la cuota mientras estás de baja

Durante la baja sigues de alta y sigues obligado a cotizar. Eso no se mueve. Lo que cambia es quién ingresa el dinero.

Los primeros 60 días la cuota la pagas tú, con tu domiciliación de siempre. Transcurridos esos 60 días con derecho a prestación, la mutua o la entidad gestora asume el pago de las cuotas de las contingencias cubiertas.

Ojo con el requisito previo: hay que estar al corriente de pago con la Seguridad Social. Si arrastras deudas con la Tesorería, la mutua puede negarte la prestación o suspenderla hasta que regularices.

Si estás en pluriactividad, cada régimen va por su cuenta. La baja en uno no te exonera de cotizar en el otro mientras la actividad siga viva.

El error más común no es de cálculo, es de papeleo. Hay que comunicar la baja a la mutua y presentar el parte junto a la solicitud de prestación; los días que pasan antes de pedirla pueden quedarse por el camino.

Si la baja se alarga: de los 365 días a la incapacidad permanente

La incapacidad temporal tiene una duración inicial máxima de 365 días. A partir de ahí entra el INSS y puede prorrogar el proceso hasta los 545 días naturales.

Durante esa prórroga sigues en incapacidad temporal y la prestación continúa. Después, si no hay alta, se abre el periodo de calificación de la incapacidad permanente: en esa fase ya no existe obligación de cotizar y esos días dejan de sumar.

Lo que cobres lo decidiste tú al darte de alta

Aquí está la letra pequeña que nadie lee el día del alta. La prestación se calcula sobre la base de cotización, y esa base la eliges tú dentro del tramo que marca el sistema de cotización por ingresos reales. Traducido: quien cotiza por la mínima de su tramo cobra la prestación mínima.

El problema es de calendario. La base no se cambia el día que te pones enfermo: se modifica en las ventanas que fija la Seguridad Social y, como máximo, hasta seis veces al año. Cuando llega la baja, la decisión ya está tomada.

Hay una segunda confusión que se repite cada año: la baja por enfermedad común no es el paro del autónomo. El cese de actividad es otra prestación, con otros requisitos, y otro procedimiento, y no se cobra por estar enfermo. Tampoco es una incapacidad permanente. Son tres figuras distintas y conviene no mezclarlas.

Y un apunte fiscal que se olvida: la prestación por incapacidad temporal está sujeta a IRPF y se declara como rendimiento del trabajo. Si la cobras en pago directo de la mutua, lo habitual es que no te hayan practicado retención, así que ese dinero suma en la renta del año siguiente.

Para saber cómo queda tu caso, lo útil es mirar tus bases reales en el portal Importass de la Seguridad Social antes de necesitar la prestación, no después. Y si el proceso pasa de los 365 días, la conversación con la mutua y con el INSS deja de ser administrativa y se convierte en estratégica: ahí se decide si vuelves a la actividad o si se abre la vía de la incapacidad permanente.

Guía rápida del trámite

  • 📅 Plazos: la prestación se cobra desde el día 4 de baja; el proceso dura como máximo 365 días, prorrogables hasta 545 días naturales.
  • ✅ Requisitos clave: estar de alta en el RETA, al corriente de pago con la Seguridad Social y cotizar por contingencias comunes, que incluyen la incapacidad temporal.
  • 🌐 Dónde solicitarlo: en tu mutua colaboradora, con el parte de baja y la solicitud de prestación; antes puedes consultar tus bases en el portal Importass.
  • 💰 Importe o coste: 60% de la base reguladora del día 4 al 20 y 75% desde el día 21; la cuota de autónomos corre de tu cuenta los primeros 60 días.
  • ⚠️ Error a evitar: seguir facturando o atendiendo el negocio durante la baja; la incapacidad temporal exige que no puedas trabajar y la mutua puede revisar la prestación.

El Cine Princesa proyectará en directo el ballet Manon el 27 de octubre

0

El Cine Princesa ofrecerá el 27 de octubre una retransmisión en directo de Manon, ballet de The Royal Ballet. La emisión vía satélite desde la Royal Opera House de Londres comenzará a las 20:15 horas.

La función, que forma parte de la temporada 2026-2027 de Royal Ballet & Opera en cines, estará encabezada por Yasmine Naghdi como Manon y William Bracewell como Des Grieux.

Una tragedia romántica

La producción cuenta con coreografía de Kenneth MacMillan, música de Jules Massenet y diseños de Nicholas Georgiadis. La obra es conocida por sus exigentes interpretaciones y sus apasionados dúos.

Inspirado en la novela Historia del caballero Des Grieux y de Manon Lescaut, del abate Prévost, el ballet se estrenó en 1974. La trama presenta el conflicto entre los sentimientos y el poder del dinero, a través de Manon, que se enamora del estudiante Des Grieux y también se siente atraída por la riqueza y el lujo de la sociedad parisina.

La temporada en cines

La historia aborda la lucha de Manon, dividida entre el amor y la ambición, en un contexto de desigualdad social y búsqueda de ascenso económico. La coreografía de MacMillan lleva a la danza las emociones y los conflictos psicológicos de los personajes.

La proyección de Manon está prevista como inauguración de la temporada 2026-2027 de The Royal Ballet en cines. Versión Digital distribuye en más de un centenar de salas españolas contenidos de Royal Ballet & Opera.

Durante esta temporada, la institución británica tiene previsto retransmitir en directo cuatro producciones, con bailarines de primer nivel, y ofrecer sesiones de reposición en los días posteriores. Manon podrá verse en más de cien cines de 85 ciudades españolas.

Berlín congela la inversión inmobiliaria alemana con su amenaza de expropiación de viviendas

La expropiación de vivienda en Berlín que impulsa Die Linke ha congelado la inversión inmobiliaria alemana antes siquiera de llegar a los tribunales.

Las 220.000 viviendas que Berlín quiere sacar del balance de los grandes caseros

El detonante es político, no económico. Die Linke ganó las elecciones locales berlinesas del pasado septiembre con una propuesta que llevaba años en el cajón: expropiar unas 220.000 viviendas en manos de grandes sociedades. No es una idea nueva. En 2021, la iniciativa Deutsche Wohnen & Co. Enteignen logró cerca del 60% de los votos en un referéndum consultivo sin efecto vinculante. La novedad es que ahora hay un partido dispuesto a tramitarla.

El canciller Friedrich Merz ha adelantado que el Gobierno federal prepara una ley para bloquear las expropiaciones y evitar que la inseguridad jurídica se extienda al conjunto del país. La amenaza, sin embargo, ya ha hecho su trabajo. Heimstaden Bostad AB ha cerrado el grifo.

Christian Fladeland, codirector ejecutivo de la compañía sueca, lo dijo sin rodeos: ‘no invertiremos más capital en Alemania mientras esta iniciativa siga sobre la mesa’. El cálculo mide la escala del problema. Heimstaden posee en Berlín 20.000 viviendas valoradas en 5.000 millones de euros, el 15% de su cartera. Estima que la mitad, 10.000 casas y 2.500 millones, quedaría sujeta a expropiación con una compensación un 40% por debajo de mercado. La factura rondaría los 1.000 millones.

Fladeland otorga una probabilidad ‘muy, muy baja’ a que la medida se ejecute, pero admite que la incertidumbre ya condiciona dónde pone el dinero. Vonovia también ha movido ficha. Su consejero delegado, Luka Mucic, sostiene que el capital irá a los mercados con seguridad jurídica y tacha la propuesta de inconstitucional. El analista de Barclays Paul May añade la pieza que más duele: el mercado berlinés se paraliza y el freno puede contagiar otras plazas alemanas.

No hace falta que la expropiación llegue a ejecutarse: basta con que un inversor tenga que descontarla en su modelo para que el capital cambie de país.

Cómo se aplicaría el modelo alemán a las zonas tensionadas españolas

En España no hay expropiación sobre la mesa, y conviene decirlo antes de que alguien encienda la mecha. El instrumento español es otro: la Ley 12/2023 por el derecho a la vivienda, el índice de referencia de precios, las zonas tensionadas que Cataluña activó en más de un centenar de municipios y el tope del 3% anual en las renovaciones. Nada de eso quita el activo a nadie. Pero comparte con Berlín el mismo resorte: quien compra ladrillo residencial en una zona tensionada ya no compra solo una renta, compra una renta con horquilla.

La diferencia jurídica es de calado. La Constitución española protege la propiedad en su artículo 33 y admite la expropiación solo por utilidad pública o interés social, mediante ley y con indemnización. La Ley Fundamental alemana llega más lejos en su artículo 15, que habilita la socialización de suelo y medios de producción. De ahí que el pulso berlinés sea verosímil sobre el papel y que en España el equivalente se haya canalizado por vía fiscal: ITP, recargos a la vivienda vacía, zonas tensionadas.

La lectura a cinco años es incómoda para ambos bandos. Si el proyecto berlinés sale adelante, aunque sea mutilado, abrirá un precedente que en Madrid y Barcelona se citará en cada debate. Si cae en el Tribunal Constitucional Federal alemán, como ocurrió con el mietendeckel que Karlsruhe tumbó en 2021, los detractores del control de precios tendrán argumento durante una década.

La Ficha del Inversor

La métrica que resume la operación sale de dividir cartera entre valor: 250.000 euros por vivienda de media en Berlín. Con la compensación del 40% por debajo de mercado, cada inmueble se tasaría en unos 150.000 euros. Ese hueco de 100.000 euros por puerta es lo que cualquier fondo patrimonialista intenta evitar cuando el regulador amenaza con cambiar las reglas a mitad de partida. No es rentabilidad corriente, es tasa de descuento.

Para los próximos seis meses, el escenario más probable es de parálisis, no de desplome. La incertidumbre mantiene el mercado berlinés en punto muerto, como anticipa Barclays, y el calendario de la ley federal prometida por Merz sigue abierto. En España el equivalente es más silencioso e igual de real: cada vez que una autonomía amplía zonas tensionadas, los grandes tenedores revisan la valoración de su cartera. El perfil al que encaja este contexto no es el ahorrador que busca vivienda habitual, sino el institucional con horizonte largo.

El pulso entre operadores está servido. Heimstaden amenaza con no poner un euro más; Vonovia confía en los tribunales; el Gobierno alemán legisla a la contra; y los ayuntamientos, aquí y allí, miran hacia otro lado mientras el parque envejece. Europa necesita reformar el residencial y, a la vez, promete a los inquilinos que las rentas no subirán. Algo tendrá que ceder.

El próximo hito será la tramitación del proyecto federal para blindar la propiedad frente a socializaciones; el español, la siguiente actualización del índice de referencia. Hasta entonces, el capital hará lo que sabe hacer: esperar fuera.

Movistar Plus anuncia sus estrenos de cine para noviembre y un canal especial de thriller

0

Movistar Plus ha anunciado su oferta de cine para noviembre, con estrenos repartidos a lo largo del mes y una programación especial dedicada al thriller. La selección incluye producciones internacionales, cine español y títulos de estreno directo.

Entre los primeros lanzamientos figuran The Carpenter’s Son (1 de noviembre), sobre una familia que se esconde en el Egipto romano; La plaga (2 de noviembre), ambientada en un campamento juvenil de waterpolo, y Flush (4 de noviembre), una comedia de terror francesa. Día de caza llegará el 5 de noviembre con Carmen Machi, Blanca Portillo y Rossy de Palma.

Estrenos de cine

El 6 de noviembre se estrenará Cumbres borrascosas, reinterpretación de la novela de Emily Brontë protagonizada por Margot Robbie y Jacob Elordi. Zona Cero está prevista para el día 7 y 9 lunas, drama con elementos de comedia dirigido por Patricia Ortega, para el 8. El día 9 llegará Hermanos, una historia de amistad y crecimiento personal ambientada en Barcelona.

La programación continuará con Andy (10 de noviembre), sobre el viaje de dos menores de México a Estados Unidos, y California Schemin (12 de noviembre), biopic que marca el debut como director de James McAvoy. El beso de la mujer araña, adaptación protagonizada por Jennifer Lopez, Diego Luna y Tonatiuh Elizarraraz, llegará el día 13; Fragmentos, el 14.

El 18 de noviembre se incorporará la comedia francesa Autoscopie, seguida por La venganza de Kalevala el 19. El thriller de espías Confidencial (Black Bag), dirigido por Steven Soderbergh y protagonizado por Michael Fassbender y Cate Blanchett, está anunciado para el 20. La muerte de Robin Hood, con Hugh Jackman, llegará el 21.

Más títulos durante noviembre

La isla de Amrum, de Fatih Akin, tiene previsto su estreno el 22 de noviembre, y La mujer más rica del mundo, con Isabelle Huppert y Laurent Lafitte, el día 23. Mala Bèstia llegará el 24; El pasajero, el 26, y la comedia negra Juego de traiciones, con Eva Green, el 27.

El drama italiano Cosas que no olvidaré se estrenará el 28 de noviembre, mientras que el anime El guardián del árbol de alcanfor está previsto para el día 29. La lista se cerrará el 30 con Zona 3, un thriller francés de ciencia ficción dirigido por Cédric Jimenez.

En los estrenos directos también se incluyen El chivato (10 de noviembre), Autoscopie (18), La venganza de Kalevala (19) y El pasajero (26), además de Flush (4), Zona Cero (7) y California Schemin (12).

Canal especial de thriller

Movistar Plus ha anunciado el canal Thriller por M+, con películas y series del género. Estará disponible en el dial 18 desde el 19 de noviembre hasta el 10 de enero. La plataforma también prevé una acción especial en su interfaz, del 20 de noviembre al 17 de diciembre.

La selección citada incluye títulos como Puñales por la espalda, Confidencial (Black Bag), La isla mínima y American Hostage. Más información en cine de estreno en Movistar Plus.

La gastronomía, uno de los motores turísticos de Galicia

0

El director de Turismo de Galicia, Xosé Merelles, participó en el Auditorio de Galicia en la gala de la segunda edición de los Premios da Cociña Galega, que reconocen la labor de cocineras y cocineros, establecimientos hosteleros y profesionales que contribuyen a preservar e impulsar la identidad gastronómica gallega.

Organizados por la Asociación Amigos da Cociña Galega y la Fundación A Muiñeira, los premios reúnen este año a 57 establecimientos finalistas de las cuatro provincias gallegas, repartidos en 19 categorías. La gala contó con más de 200 asistentes y un jurado integrado por más de un centenar de profesionales del ámbito gastronómico.

Los galardones reconocen elaboraciones representativas de la cocina gallega, como el pulpo á feira, el cocido, la empanada y las filloas, además de distintas recetas de pescado, marisco y carne. También dan visibilidad a propuestas que contribuyen a recuperar platos olvidados y preservar espacios tradicionales de restauración.

Tradición e innovación en la cocina gallega

Merelles señaló que la gastronomía constituye un pilar del modelo turístico gallego, basado en la autenticidad que orienta la Estrategia de Turismo de Galicia 2030. También destacó el trabajo de quienes conservan recetas tradicionales, productos autóctonos y conocimientos culinarios transmitidos de generación en generación.

El director afirmó que la gastronomía es una de las experiencias que más recuerdan quienes visitan Galicia y una de las razones para volver. Según indicó, la cocina gallega contribuye a prolongar las estancias, descubrir localidades y comarcas y generar actividad económica tanto en las ciudades como en el medio rural.

Merelles puso de relieve la combinación de tradición e innovación que, según señaló, promueven los premios: reconocen tanto a los establecimientos que mantienen la esencia de la cocina gallega como a profesionales que incorporan nuevas propuestas respetando la calidad y autenticidad del producto. Añadió que las recetas y técnicas culinarias transmitidas entre generaciones son un patrimonio inmaterial y un valor para el turismo.

La gastronomía ante el Xacobeo 2027

De cara al Xacobeo 2027, el director de Turismo de Galicia destacó la oportunidad que representa la llegada de visitantes para seguir proyectando la identidad gastronómica gallega. Señaló que la cocina forma parte de la experiencia de turistas y peregrinos, y subrayó la importancia de ofrecer una gastronomía auténtica, acogedora y de calidad.

La segunda edición de los premios coincide con el 50 aniversario de la Asociación Amigos da Cociña Galega, fundada en 1976 y dedicada a promover la gastronomía tradicional, conservar el patrimonio culinario y difundir la cultura gastronómica gallega.

Turismo de Galicia apoya los galardones a través del Plan de Patrocinios del Xacobeo 2027, con el objetivo de impulsar la promoción de la cocina gallega vinculada al Camino de Santiago.

Datos del turismo gastronómico

Los datos del año anterior reflejan la relevancia de este segmento turístico en Galicia: el turismo gastronómico generó cerca de 764.000 pernoctaciones, con un gasto medio diario de 122,50 euros por persona, frente a los 65,90 euros de la media nacional.

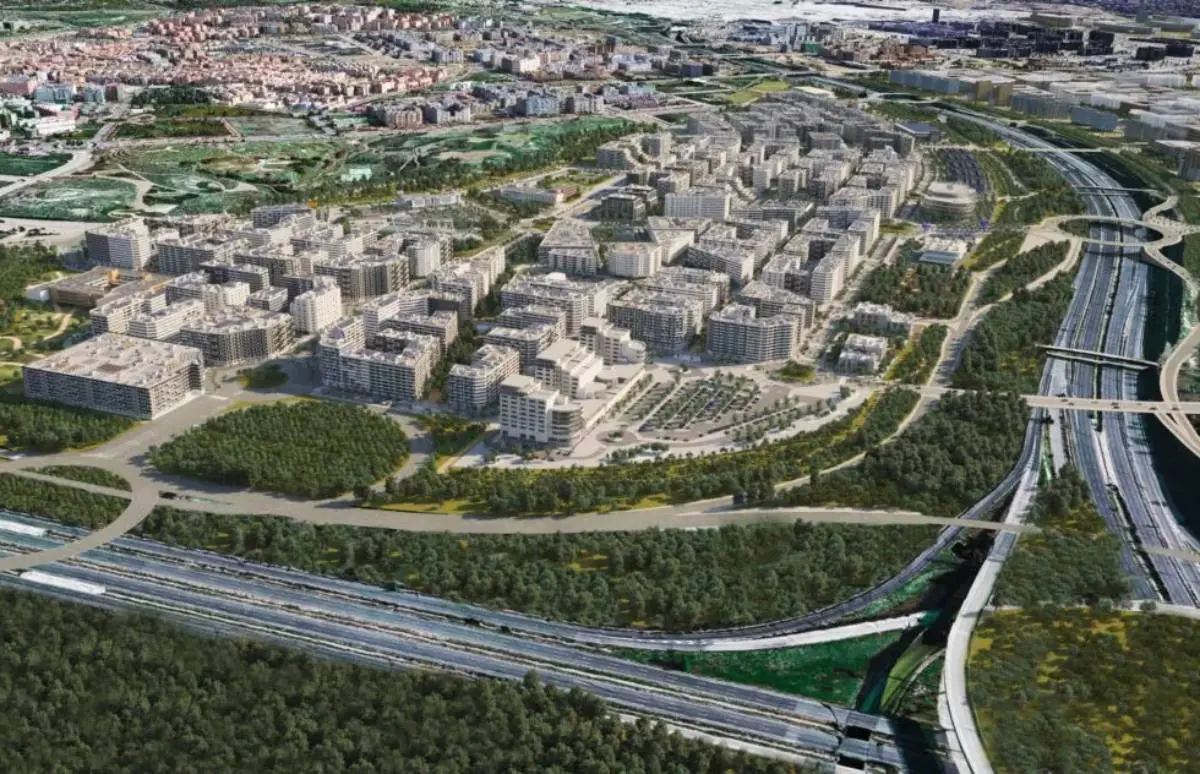
Valdecarros saca nuevo suelo a subasta para levantar viviendas de alquiler asequible en Madrid

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Junta de Compensación de Valdecarros saca a subasta seis parcelas de uso terciario con 36.000 metros cuadrados edificables y capacidad para unas 380 viviendas, a 740 euros por metro edificable y 26,69 millones en total.
  • ¿Quién está detrás? La Junta de Compensación del desarrollo, en el distrito madrileño de Villa de Vallecas, al amparo de la Ley 2/2026 de la Comunidad de Madrid, que permite reconvertir terciario en alquiler de vivienda protegida.
  • ¿Qué impacto tiene? Abre a promotoras y fondos de Build to Rent la mayor bolsa de suelo protegido de España, con garantías cerradas el 12 de noviembre y pujas electrónicas los días 17 y 18.

La subasta de suelo de Valdecarros moviliza seis parcelas y 36.000 metros cuadrados para unas 380 viviendas de alquiler asequible. El precio de salida, 740 euros por metro cuadrado edificable, deja el conjunto en 26,69 millones de euros.

Tres lotes, pujas el 17 y 18 de noviembre y 740 euros por metro edificable

Las seis parcelas se agrupan en tres lotes que saldrán a subasta electrónica los días 17 y 18 de noviembre. El mayor supera los 16.700 metros edificables y arranca en 12,37 millones de euros; el intermedio, de 11.406 metros, sale por 8,44 millones; y el más pequeño, algo por debajo de los 8.000 metros, por 5,87 millones. Dos lotes lindan con el futuro centro comercial de la etapa 3 y el tercero se sitúa en la prolongación de la Avenida de La Gavía, al inicio de la etapa 2.

El detalle que explica el interés: son parcelas de uso terciario, pero la Ley 2/2026 de la Comunidad de Madrid permite reconvertirlas a alquiler de vivienda protegida. El comprador no puja por oficinas, puja por la opción de levantar bloques de renta tasada. La conversión no es automática y pasa por la tramitación municipal, un riesgo que el adjudicatario asume al firmar.

La Junta de Compensación quiere ingresar más de 1.000 millones de euros con los aprovechamientos que se reserva en las tres primeras etapas —el 100% de los usos no residenciales y el 28% del residencial libre—, con los que espera cubrir cerca del 70% de los costes de urbanización. Y aprieta el calendario: las primeras 13.300 viviendas empezarán a construirse en 2027, tras la reparcelación que el Ayuntamiento de Madrid aprobó a finales de septiembre.

Qué se juegan Aedas, Metrovacesa y los fondos de Build to Rent

Valdecarros no es un folio en blanco. Aedas Homes, Metrovacesa, Habitat, Culmia, Amenabar, Ibosa, Lobe, Pryconsa, Premier, Landco, y Azora han comprado suelo aquí en los últimos años, y la Junta prepara nuevas operaciones para la recta final de 2026 y los primeros meses de 2027. La ronda de noviembre funciona como prueba de precio para todo el sureste madrileño.

La escala explica el ruido. El ámbito proyecta 51.656 viviendas —28.410 protegidas, para venta o alquiler asequible— sobre 1.920 hectáreas, con casi 7 millones de metros cuadrados de zonas verdes y una previsión de más de 8.000 millones de euros de inversión en la próxima década. Cuando esté completo albergará una población cercana a los 150.000 habitantes, similar a la de Badajoz.

Valdecarros no subasta metros: subasta la certeza de que el alquiler asequible tendrá suelo propio en Madrid durante la próxima década.

La letra pequeña importa. El adjudicatario asume la tramitación del cambio de uso, las licencias y los plazos: con la obra arrancando en 2027, los primeros inquilinos no llegarían antes de 2029 si el calendario se cumple. Y el módulo de renta topa la horquilla, porque quien puje por encima de los 740 euros de referencia estará apostando a que el suelo del sureste seguirá revalorizándose.

La Ficha del Inversor

La métrica que resume la operación es sencilla: 26,69 millones por 380 viviendas, en torno a 70.000 euros de suelo por unidad antes de construir. Sobre un piso tipo de unos 95 metros cuadrados edificables, el terreno ronda los 740 euros por metro, un nivel que obliga a apurar el margen porque el producto final está obligado a salir con renta tasada. Ahí está la tensión de la puja.

En los próximos seis meses hay dos hitos. El primero, las pujas del 17 y 18 de noviembre, con registro y garantías cerradas el 12 de noviembre; el segundo, la batería de parcelas que la Junta quiere colocar antes de que acabe el año. Si la ronda se adjudica cerca del precio de salida, el mensaje será de estabilidad; si se sobrepuja, el suelo del sureste entrará en dinámica alcista y tensionará las promociones de Los Berrocales, Los Ahijones y El Cañaveral.

El perfil al que encaja es concreto: promotoras medianas con capacidad de aguantar la tramitación, fondos de Build to Rent —construir para alquilar, no para vender— que busquen cartera estable en Madrid y patrimonialistas con retorno moderado y horizonte largo. No es suelo para el pequeño inversor ni para el comprador de vivienda habitual. Aquí se juega a diez años, y la conversión de uso depende de dos administraciones que no siempre avanzan al mismo ritmo.

Queda una duda que solo el anuncio oficial resolverá: cuántas parcelas acaban en alquiler asequible y cuántas se quedan en terciario si la conversión se atasca. El precedente del boom de 1997-2007 aconseja prudencia, porque entonces también se vendió suelo por lo que prometía ser y no por lo que era. Próxima cita: el 12 de noviembre, cierre de garantías.

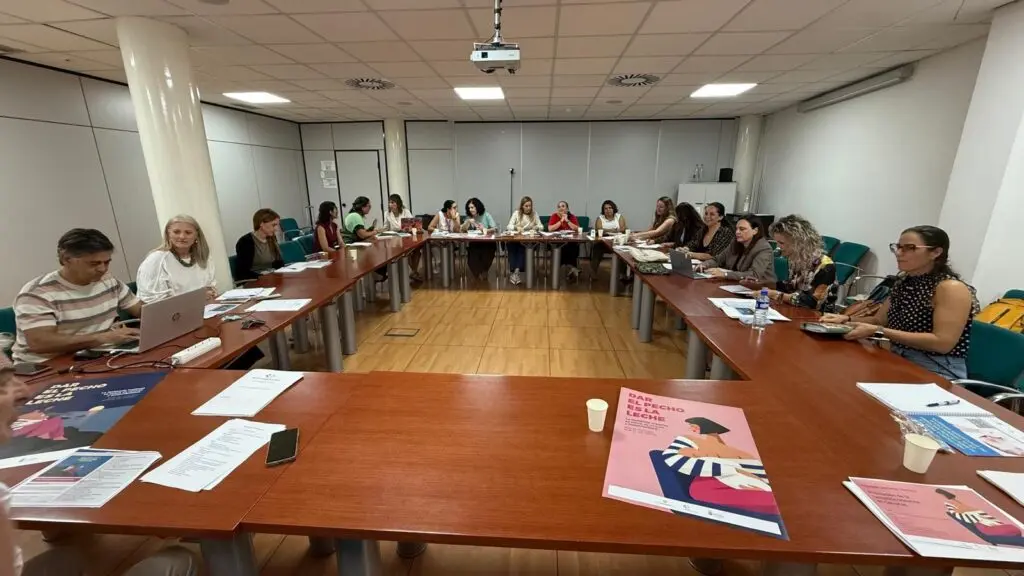
Canarias reúne a profesionales para coordinar la promoción de la lactancia materna

0

La Consejería de Sanidad del Gobierno de Canarias, a través de las direcciones generales de Salud Pública y de Programas Asistenciales del Servicio Canario de la Salud (SCS), y en coordinación con las comisiones de lactancia materna del archipiélago, organiza las Primeras Jornadas Técnicas de Lactancia Materna en Canarias. El encuentro está previsto para el lunes 26 de octubre en la sede del SCS, en Santa Cruz de Tenerife.

La jornada reunirá a profesionales de todas las islas para analizar la situación, compartir buenas prácticas y definir prioridades de trabajo para 2027. Entre los objetivos estratégicos del Plan de Prevención de la Obesidad Infantil en Menores de 12 Años en Canarias (POICAN) figura incrementar la lactancia materna exclusiva al nacimiento y mantenerla hasta los seis meses.

Situación y experiencias

La lactancia materna es una medida de promoción de la salud durante los primeros meses y años de vida. Según el texto de la convocatoria, favorece una alimentación saludable y sostenible y contribuye a prevenir el sobrepeso y la obesidad. Sus beneficios también alcanzan a las madres, las familias, la comunidad y el medioambiente.

La promoción de la lactancia, indica la información, requiere ofrecer información rigurosa, acompañamiento profesional y apoyo a las madres y sus familias, respetando sus circunstancias y decisiones. También señala la importancia de la coordinación entre los servicios sanitarios y la comunidad para facilitar una experiencia satisfactoria cuando sea posible y deseada.

La inauguración contará con la participación de José Fernando Díaz-Flores, director general de Salud Pública del SCS. A lo largo de la mañana se analizará la situación de la lactancia en las distintas islas mediante un análisis DAFO autonómico, que permitirá identificar fortalezas, debilidades, oportunidades y amenazas, además de debatir los retos principales.

Formación y prioridades para 2027

El programa incluye sesiones sobre las estrategias formativas autonómica y nacional, prácticas que puedan transferirse y el desarrollo de jornadas autonómicas de lactancia materna. También se abordará la estrategia IHAN —Iniciativa para la Humanización de la Asistencia al Nacimiento y la Lactancia— y otras iniciativas de promoción para compartir experiencias y explorar oportunidades de mejora en distintos ámbitos asistenciales.

Uno de los ejes del encuentro será definir las prioridades de actuación para 2027. En esa sesión se trabajará en la selección de actuaciones comunes y en la identificación de los próximos pasos para avanzar de forma coordinada en el archipiélago.

La participación de profesionales de las direcciones generales implicadas, las gerencias de Atención Primaria de las islas y los centros hospitalarios busca favorecer el intercambio de experiencias y el trabajo conjunto entre niveles asistenciales. El tramo final de la jornada se dedicará a compartir conclusiones y establecer líneas de trabajo comunes entre las comisiones de lactancia materna de Canarias.

La Consejería de Sanidad presenta la iniciativa como parte de su compromiso con la promoción de la lactancia desde una perspectiva integral de salud pública, equidad y sostenibilidad, y con el impulso de la coordinación entre los ámbitos implicados.

La huelga médica registra un seguimiento del 6,11 % en el SCS

0

La huelga médica convocada para este lunes 26 tuvo un seguimiento del 6,11 % en las instituciones sanitarias del Servicio Canario de la Salud (SCS), según los datos de la Consejería de Sanidad del Gobierno de Canarias. El paro afectaba a profesionales de Atención Primaria y Hospitalaria.

De los 7.310 efectivos convocados, 3.959 estaban afectados por la convocatoria y 242 secundaron la huelga.

Seguimiento por islas

En Gran Canaria participaron 194 de los 1.486 profesionales afectados, un 13,06 %. En Tenerife, fueron 40 de 1.880, el 2,13 %; y en Lanzarote, ocho de 234, el 3,42 %.

En Fuerteventura, La Palma, La Gomera y El Hierro no hubo efectivos en huelga, según la información facilitada.

Servicios mínimos

La jornada de la mañana contó con 1.466 efectivos en servicios mínimos y transcurrió sin incidencias destacables, de acuerdo con la Consejería.

SCS

Presentan en un congreso nacional un programa de ejercicio para mayores de Las Breñas

0

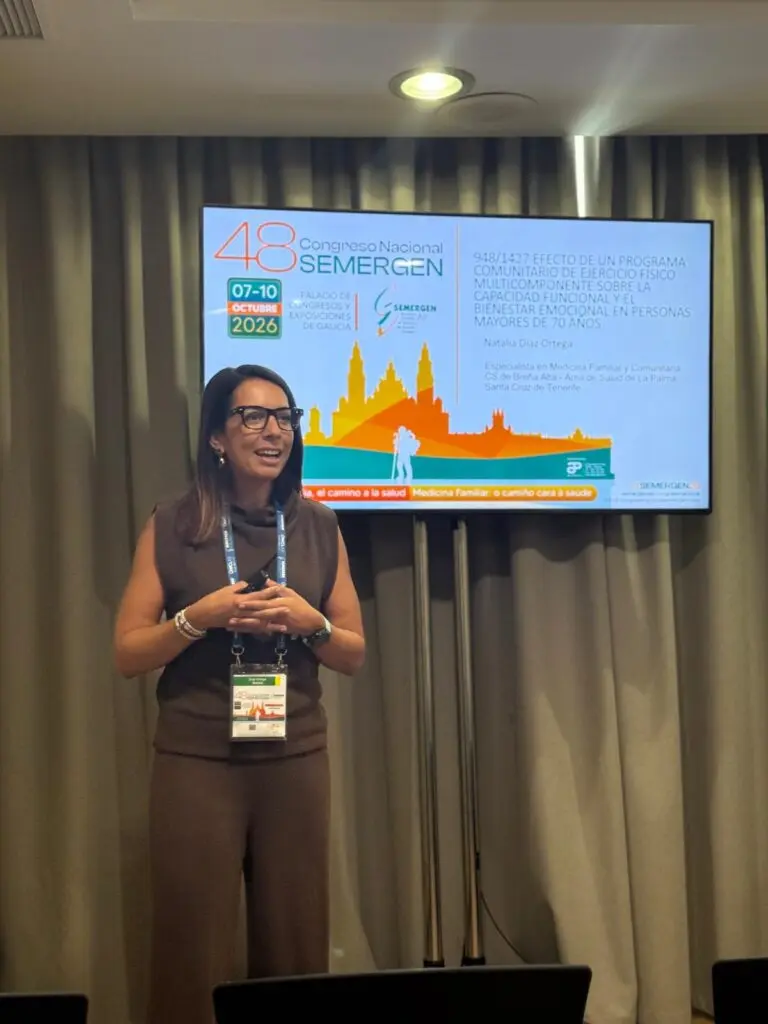
La médica especialista en Medicina Familiar y Comunitaria Natalia Díaz Ortega presentó en el Congreso Nacional SEMERGEN la experiencia de un programa comunitario de ejercicio físico desarrollado durante un año con 34 personas mayores de 70 años en la Zona Básica de Salud de Las Breñas, en La Palma.

La iniciativa se llevó a cabo en Breña Baja mediante la colaboración del centro de salud y el ayuntamiento. Participaron 19 mujeres y 15 hombres, con una edad media de 78,5 años, en un programa que combinó ejercicio físico, fisioterapia y educación nutricional.

Ejercicio adaptado y seguimiento

Antes de comenzar, los participantes recibieron una valoración médica para detectar posibles contraindicaciones. También se evaluaron su rendimiento físico, fragilidad y riesgo de caídas, y se les asignó una actividad adecuada según la metodología Vivifrail, en la que se basó el programa.

La actividad contempló tres horas semanales de ejercicio multicomponente supervisado por un profesional de la actividad física. La intensidad se ajustó progresivamente según la evolución funcional de los participantes y se incorporaron intervenciones de fisioterapia y educación nutricional.

Al inicio y al final del programa se evaluaron la capacidad funcional, la fragilidad, la ansiedad y la depresión, así como la satisfacción con la actividad física. Para ello se utilizaron, entre otras, las escalas SPPB, Goldberg, Yesavage y PACES.

Resultados de la reevaluación

Según los resultados expuestos por Díaz Ortega, la reevaluación tras un año mostró una mejora global de la capacidad funcional y del bienestar emocional. Todos los participantes reevaluados mejoraron en alguna dimensión del rendimiento físico, salvo una persona con baja adherencia al programa. También se observaron mejoras en las escalas de ansiedad y depresión y una elevada satisfacción con la actividad.

La experiencia refleja que el programa comunitario de ejercicio multicomponente desarrollado desde Atención Primaria mejoró la capacidad funcional y favoreció el bienestar emocional de las personas mayores participantes. La información difundida también destaca la satisfacción registrada y plantea la utilidad de estas intervenciones para promover un envejecimiento saludable, prevenir la fragilidad y fomentar la autonomía personal.

El Congreso Nacional SEMERGEN se celebró del 7 al 10 de octubre de 2026 en Santiago de Compostela. Reunió a más de 4.700 médicos y 1.700 residentes de Medicina de Familia, con ponencias, talleres, mesas y actividades sobre cuestiones como la innovación docente, la inteligencia artificial en consulta, la transformación de la Atención Primaria y la investigación clínica. Su lema fue Medicina de Familia, el camino a la salud.

Área de Salud de La Palma | Ejercicio físico

Verifactu autónomos: el calendario de 2027 y 2028 que obliga a cambiar el software de facturación

El calendario de Verifactu se estira: los autónomos tendrán que facturar con un software adaptado entre 2027 y octubre de 2028. Hacienda prevé aplazar de nuevo la obligación y repartirla por tramos, según la información difundida sobre el estado del expediente.

Afecta a cualquiera que emita facturas. Da igual que seas un autónomo sin empleados, una sociedad limitada de tres socios o una panadería con dos dependientes: el software con el que facturas tendrá que estar adaptado y conectado. Ojo, que lo que cambia no es el IVA que repercutes ni el IRPF que declaras. Cambia la forma en que tu programa deja constancia de cada factura. Y eso, hoy, no lo cumple ninguna plantilla de Excel.

Las tres piezas que exige Verifactu

Primero, cada factura genera un registro con una huella digital que se encadena con el anterior. Si alguien borra o retoca una factura, la cadena se rompe y el rastro queda. Segundo, la factura lleva un código QR y la mención de que es verificable en la sede electrónica de la AEAT: con el móvil, cualquiera comprueba que existe. Tercero, esos registros viajan a la Agencia Tributaria, de modo que Hacienda puede cuadrar una operación sin requerírtela.

El detalle que cambia todo está en el proveedor. El fabricante del programa debe firmar una declaración responsable de que su producto cumple el reglamento, y tú respondes de usar un software que la tenga. Un programa sin declaración responsable deja tu facturación fuera de norma, aunque funcione bien y lleves años pagando su cuota.

El calendario: arranque en 2027 y cierre en octubre de 2028

La lógica del escalonado es la que ya se usó en el calendario anterior: primero las sociedades y, después, los autónomos y las pymes. Las fechas por colectivo no están cerradas, porque el aplazamiento aún no ha pasado por el BOE. El marco que se maneja es un arranque en 2027 y un último tramo en octubre de 2028. Dos años dan para mucho. Y para nada.

factura electrónica B2B

Ojo con la norma que se le parece y no es la misma. La factura electrónica entre empresas (B2B) exige emitir y recibir facturas en formato estructurado y remitirlas a Hacienda. Verifactu solo obliga a que tu programa registre y comunique lo que ya emites. Son dos obligaciones distintas, con calendarios distintos, y se confunden a diario. Si tu gestor habla de la factura electrónica obligatoria, pregúntale de cuál de las dos.

Cambiar de programa es la parte fácil. Lo que Hacienda va a mirar es si cada factura tiene un registro que nadie ha podido tocar.

Bizkaia lleva años con los deberes hechos

Mientras en territorio común se sigue discutiendo el calendario, las pymes vizcaínas llevan tiempo facturando con software garante. La Hacienda foral exige TicketBAI, y cada factura emitida se anota sola en el libro registro de operaciones económicas. Con esos datos, la Diputación elabora borradores de IVA, Sociedades y Renta. Quien ha pasado por ahí ya sabe lo que es revisar el programa y ordenar los datos de clientes y proveedores.

La factura emitida está automatizada. La recibida, no. Las facturas de proveedores siguen llegando en PDF, en papel escaneado o dentro de un correo, y alguien las teclea. En la encuesta del INE sobre uso de las TIC del primer trimestre de 2025, el País Vasco era la comunidad con más empresas de diez o más empleados con un programa de gestión integral, el 72,7%. En inteligencia artificial se quedaba en el 20,6%, en línea con la media española del 21,1%.

Hay un atajo que sale caro. Pegar la factura de un proveedor en un chat de IA gratuito para que te saque el vencimiento es tratar datos personales de terceros sin contrato. El artículo 28 del Reglamento General de Protección de Datos exige un contrato de encargado del tratamiento con quien procese esos datos por ti.

La Agencia Española de Protección de Datos recomienda no dar datos de terceros a chatbots cuando no está claro dónde acaban. Con Verifactu crece el volumen de documentos que se manejan, y con él la tentación del atajo. La regla es simple: herramientas contratadas por el negocio, contrato firmado y datos que no salgan de ahí.

Mi lectura es que el aplazamiento no es una buena noticia, aunque lo parezca. Da aire, sí, y también congela dos años la decisión de compra de miles de autónomos. El riesgo real es que la migración se concentre en los últimos seis meses, justo cuando las asesorías y los fabricantes de software van ahogados. Y queda una brecha territorial incómoda: la pyme de Bilbao ya ha hecho el trabajo y la de Alicante no. El que gana tiempo hoy lo paga en horas de gestoría mañana.

Guía rápida del trámite

  • 📅 Plazos: arranque previsto en 2027 y último tramo en octubre de 2028; las fechas por colectivo no están publicadas en el BOE.
  • ✅ Requisitos clave: emitir facturas con software adaptado, declaración responsable del fabricante, registro encadenado y QR en cada factura.
  • 🌐 Dónde solicitarlo: no se solicita, se cumple con el programa de facturación; la información oficial está en la sede electrónica de la AEAT, con certificado o Cl@ve.
  • 💰 Importe o coste: no detallado en la fuente oficial; el coste real es la cuota del nuevo software y las horas de migración, y el incumplimiento tiene sanción.
  • ⚠️ Error a evitar: seguir facturando con una plantilla o con un programa sin declaración responsable y esperar a 2028 para cambiarlo.

Iberdrola suministrará energía 100% renovable a todos los centros de MediaMarkt en España

Iberdrola suministrará energía 100% renovable a todos los centros de MediaMarkt en España entre 2028 y 2030, un acuerdo de más de 160 GWh con garantías de origen que blinda al minorista el precio de la luz.

Qué incluye el acuerdo: 160 GWh y un calendario que arranca en 2028

El contrato, del que no ha trascendido el importe económico, cubre el 100% de los centros que el minorista de electrónica de consumo tiene en España. El suministro se extiende durante el trienio 2028-2030 y se articula con garantías de origen, los certificados que acreditan que la electricidad entregada procede de fuentes renovables.

Hay un detalle que no es menor: el acuerdo no entrega energía de forma inmediata. Arranca en 2028, lo que lo convierte en una cobertura a plazo más que en un contrato de suministro al uso. Para MediaMarkt persigue dos objetivos declarados: estabilidad y visibilidad de sus costes energéticos y avance en sus metas de sostenibilidad y electrificación. En un negocio de márgenes estrechos como la distribución de electrónica, donde la factura eléctrica alimenta tiendas, almacenes y logística, fijar precio a tres años es una decisión de balance tanto como un gesto de marketing verde.

Cómo se reparte el riesgo entre eléctrica y minorista

Al otro lado, la eléctrica coloca volumen a largo plazo y asegura ingresos fuera del mercado mayorista, donde el precio del pool se fija cada hora. Iberdrola sostiene que este tipo de contratos aportan mayor estabilidad y previsibilidad sobre el precio de la energía a sus clientes corporativos. La compañía presidida por Ignacio Galán ha convertido la venta directa a grandes consumidores en una de sus palancas de crecimiento en Iberia, con contratos que se negocian de forma bilateral.

‘Este acuerdo refleja cómo cada vez más compañías apuestan por incorporar energía renovable a su actividad para avanzar en la electrificación, que ha demostrado que es el camino más eficiente’, ha señalado David Martínez, director de Negocio de Clientes de Iberdrola España. El directivo subraya la combinación de flexibilidad y seguridad de suministro que la eléctrica ofrece a sus clientes corporativos.

Iberdrola revalida su trono europeo en PPAs

El de MediaMarkt es un contrato más en una cartera que la compañía quiere presentar como argumento competitivo. Según el informe Pexapark Renewables Market Outlook 2026, Iberdrola ha revalidado por tercer año consecutivo su posición de líder europeo en la firma de PPAs. La cifra que sostiene ese liderazgo: solo en 2026 ha cerrado en España y Portugal varios contratos a cinco años por un total de 980 GWh con clientes de alimentación, automoción, agricultura y materiales de construcción. Fuera de la península ha sumado un acuerdo en Italia de 34 MW y otro en Australia de 130 MW.

Un PPA firmado en 2026 para entregar en 2028 es, en la práctica, una cobertura financiera: alguien paga hoy por no depender del pool dentro de dos años.

OperaciónMercadoVolumenHorizonte
Acuerdo con MediaMarktEspañaMás de 160 GWh2028-2030
Cartera de PPAs 2026España y Portugal980 GWh5 años
Nuevo PPAItalia34 MWNo detallado
Nuevo PPAAustralia130 MWNo detallado

La comparación con el resto del sector es inevitable. Endesa, Naturgy y Repsol pujan por los mismos clientes corporativos con contratos de compraventa a plazo, y todas se enfrentan al mismo cuello de botella: capacidad renovable nueva conectada a red. El marco tampoco invita a improvisar. El contrato se negocia de forma bilateral y no requiere el visto bueno de la CNMC, aunque sí necesita un sistema de garantías de origen fiable para que el certificado verde tenga valor comercial.

Lo que el acuerdo mide y lo que deja fuera

El negocio de los PPAs ha pasado de nicho a producto central de las grandes eléctricas en apenas cinco años. La razón es de estructura: el precio mayorista español sigue siendo volátil y el cliente industrial quiere un coste conocido antes de aprobar su plan de inversión. Ahí Iberdrola tiene ventaja, con una cartera renovable propia que le permite empaquetar volumen y certificados sin acudir a terceros. El contraste con el mercado libre es claro: un PPA no elimina el riesgo de precio, lo traslada de sitio.

Conviene matizar el relato verde. El 100% de suministro renovable en los centros de MediaMarkt no reduce por sí solo la huella del minorista: la parte relevante de su impacto está en la fabricación y el transporte de los productos que vende, ámbitos donde no controla la fuente de energía. La electrificación de tiendas y almacenes es condición necesaria, no suficiente. Como argumento de marca y como cobertura de costes, eso sí, el contrato funciona.

El precedente sectorial invita a pensar en más firmas de este tipo. En los últimos ejercicios, cadenas de distribución, operadores logísticos y grupos industriales han trasladado parte de su consumo a contratos a plazo para protegerse de los picos del pool, y las eléctricas han respondido con carteras cada vez más largas. La clave para el inversor no está en el tamaño del contrato con MediaMarkt, sino en lo que confirma: los más de 160 GWh repartidos en tres años equivalen a algo más de 53 GWh anuales, una cifra modesta frente a los 980 GWh que la eléctrica ha contratado en Iberia este año, pero demuestra que Iberdrola puede firmar con horizonte 2028 sin depender del mercado diario.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de la cartera de PPAs en las próximas presentaciones de resultados de Iberdrola y el arranque efectivo del suministro en 2028.
  • Reacción del valor: El mercado difícilmente se moverá por 160 GWh; lo que descuenta es la capacidad de la eléctrica de sostener precios fuera del pool.
  • Precedente sectorial: Los 980 GWh firmados en España y Portugal este año y el liderazgo europeo que otorga Pexapark marcan la referencia del negocio.

El Costa del Sol reúne a especialistas para actualizar el abordaje de la EPOC

0

El Hospital Universitario Costa del Sol (HUCS) ha acogido una jornada científica sobre la enfermedad pulmonar obstructiva crónica (EPOC), con especialistas de distintas disciplinas reunidos para compartir conocimientos y experiencias. Por su complejidad, la enfermedad requiere la participación de profesionales de diferentes áreas y una actualización sobre los avances en su abordaje.

La III Jornada de Actualización en el Abordaje Integral de la EPOC fue organizada por el Servicio de Neumología del hospital y la Fundación para la Investigación de Málaga en Biomedicina y Salud (FIMABIS). Profesionales de medicina, enfermería y fisioterapia analizaron estrategias de diagnóstico, tratamiento y seguimiento, además de la personalización de la atención y la calidad de vida de los pacientes.

Detección y nuevas líneas de interés

En el encuentro también se abordó la detección precoz de determinadas alteraciones genéticas asociadas a la EPOC y la búsqueda de estrategias para optimizar el seguimiento de los pacientes.

Joaquín Cebrián, jefe del Servicio de Neumología del Hospital Costa del Sol, señaló que la jornada permite compartir experiencias y conocimientos, y destacó la necesidad de mantener la actualización científica e incorporar nuevas estrategias para mejorar la atención y la calidad de vida de las personas con EPOC.

Entre los asuntos tratados figuraron la relación entre la salud intestinal y la enfermedad, la influencia de los factores ambientales y el cambio climático en el empeoramiento de los síntomas respiratorios, y las posibilidades de la telerehabilitación para facilitar el acceso a programas de rehabilitación respiratoria.

Un abordaje multidisciplinar

La apertura institucional contó con la directora gerente del HUCS, Aurora López; el jefe del Servicio de Neumología, José Joaquín Cebrián; y las especialistas del mismo servicio Ana Milagrosa Escribano y M.ª Carmen Morillo.

La jornada destacó la importancia de abordar la EPOC desde una perspectiva multidisciplinar, considerando las características clínicas de cada paciente y los distintos factores que pueden influir en la evolución de la enfermedad. También permitió compartir perspectivas científicas y asistenciales orientadas a mejorar la prevención de las exacerbaciones, episodios de empeoramiento de los síntomas respiratorios que pueden afectar a la calidad de vida.

Esta tercera edición se enmarca en el compromiso del Hospital Universitario Costa del Sol con la actualización científica y la formación continuada de los profesionales sanitarios para avanzar en la atención a las personas con enfermedades respiratorias crónicas.

La salida a bolsa Anthropic: el S-1 revela 16.300 millones de ingresos y 80.700 de pérdida neta

La salida a bolsa de Anthropic ya tiene folleto: 16.300 millones de dólares de ingresos en seis meses y 80.700 de pérdida neta. La lección para un founder es distinguir la quema real de caja del apunte contable.

Anthropic anunció el 26 de octubre su intención de cotizar con un comunicado breve y un documento mucho más largo detrás. El S-1 se había presentado de forma confidencial ante la SEC en junio, para dar al regulador su periodo de revisión, y ahora ve la luz. En él queda fijado el ticker ANT, en el Nasdaq Global Select Market, y queda también lo que no está fijado: ni fecha ni horquilla de precio por acción.

Vamos a los números. En 2025, la compañía facturó 4.600 millones de dólares. En los seis primeros meses de 2026 ingresó 16.300 millones, más del triple de lo que había ingresado en todo el ejercicio anterior. El folleto añade que había captado 141.100 millones de capital acumulado y que llegó al 30 de junio con 112.400 millones en efectivo y equivalentes y 19.300 millones en inversiones a corto plazo.

El otro lado de la balanza crece más rápido que los ingresos: 1.500 millones de pérdida neta en 2023, 8.300 en 2024, 42.000 en 2025 y 80.700 millones en el primer semestre de 2026. Sumados los cuatro periodos, más de 130.000 millones de dólares de pérdidas desde su fundación.

Qué hay de verdad en los 80.700 millones de pérdida

Aquí viene el detalle que cambia la lectura. La compañía atribuye el salto a la revalorización de sus notas convertibles pendientes. Traducido: cuando la valoración privada se multiplica, el valor razonable de esos instrumentos sube, y la norma contable obliga a registrar la diferencia como pérdida. Es un apunte que no sale del banco.

Una pérdida contable de 80.700 millones impresiona en el titular, pero no paga nóminas: lo que decide la supervivencia es la caja que queda.

La caja, a 30 de junio, sumaba 131.700 millones entre efectivo e inversiones a corto plazo. Con ese colchón, Anthropic puede sostener varios años de quema sin volver al mercado. El dato que importa no es el agujero del semestre, sino cuántos meses de runway compra ese agujero cuando se convierte en gasto real.

El folleto admite lo que ningún fundador quiere leer en su propio documento: el crecimiento puede no ser sostenible y los costes van a subir.

Porque eso también está escrito. El S-1 califica el negocio de intensivo en capital, avisa de que el ritmo de ingresos podría moderarse y anticipa que las pérdidas continuarán mientras la empresa invierte en crecer y en operar como compañía cotizada. No es letra pequeña: es la hoja de riesgos que cualquier inversor leerá antes de comprar.

El roadshow, el ticker ANT y el club de las tres grandes

Anthropic reserva el símbolo ANT para sus acciones ordinarias de clase A. El número de títulos y el precio se fijarán en en el roadshow. La última valoración privada conocida fue de 965.000 millones de dólares, según su historial de rondas recogido en su ficha de Crunchbase; las cifras que se manejan en el mercado para la colocación apuntan a 1,5 billones, más de un 50% por encima. Se da por hecho que el debut llegará en el plazo de un mes, aunque la compañía no ha confirmado fecha.

S-1 Anthropic

El calendario juega a favor. SpaceX ya cotiza y OpenAI, la otra pata del trío, ha retrasado sus planes. Anthropic, la empresa detrás de Claude, sería la segunda de las tres grandes de la inteligencia artificial en pisar el parqué. Para los fondos generalistas, eso amplía el universo donde colocar el dinero que sigue entrando en el sector.

📦 Caso de estudio: Anthropic

  • El reto: Convertir un laboratorio de investigación en un negocio cotizable sin perder el control del relato ni del capital.
  • La jugada: Registrar el folleto en confidencial en junio y hacerlo público con el roadshow ya preparado y el ticker reservado.
  • El resultado: 16.300 millones de ingresos en seis meses, 131.700 millones de caja y una valoración privada de 965.000 millones.
  • La lección: La pérdida contable no es la quema; el founder que no distingue ambas mira el titular mientras se le acaba el runway.

En el apartado de riesgos, el folleto no se queda en lo financiero. Reconoce que dentro y fuera de la compañía se han planteado preocupaciones sobre riesgos catastróficos o existenciales si los sistemas avanzados se despliegan sin salvaguardas, controles y medidas de seguridad suficientes. El episodio que abrió el debate fue la salida del investigador Jacob Coxon y su carta pública; después llegaron las advertencias de Sam Altman y de investigadores del propio laboratorio. Dario Amodei, su consejero delegado, lleva meses pidiendo más regulación para su propia industria.

Lo que este S-1 enseña a un founder que no va a pisar el Nasdaq

El precedente más útil no está en el Nasdaq, sino en las rondas que se firman cada semana en España. Cada vez que una startup cierra una ampliación con notas convertibles o con un tramo de deuda convertible, su cuenta de resultados empieza a moverse por el valor razonable de esos instrumentos y no por lo que vende. Programas como Lanzadera o Wayra ven pasar ese tipo de estructuras cada año, y los fondos que entran después lo primero que preguntan es cuánto de esa pérdida es caja.

La segunda lección es de disciplina. Anthropic factura 16.300 millones en seis meses y, aun así, su propio folleto dice que el crecimiento puede no sostenerse. Si el líder del sector escribe eso en un documento legal, cualquier equipo puede hacer el ejercicio: ¿cuánto de mi crecimiento depende de un canal que puedo perder el trimestre que viene? El manual que Y Combinator repite en cada cohorte —hablar con usuarios, medir retención, cuidar el burn rate— sirve de poco si el founder no tiene clara su cifra de quema.

La tercera es incómoda. A 965.000 millones de valoración y 32.600 millones de ingresos anualizados a partir del primer semestre, el múltiplo ronda 30 veces ventas. Es el precio de una compañía que crece a triple dígito, no el de una que ya es rentable. Una oferta pública inicial no es la meta: es el cambio de régimen. Desde el primer día de cotización, cada trimestre se juzga en público y la valoración de papel se convierte en una factura que hay que pagar con resultados.

🚀 Hoja de Ruta para Emprender

  • Separa pérdida contable de quema de caja: antes de presentar tus números, identifica qué parte del resultado viene de ajustes de valoración y cuánto es salida real de dinero.
  • Calcula tu runway con la caja neta: suma efectivo e inversiones a corto plazo y divide entre el burn mensual; ese cociente, no la valoración, es lo que compra tiempo.
  • Escribe tu propia hoja de riesgos: redacta una página con los tres motivos por los que tu crecimiento puede frenarse y el plan para cada uno.
  • No confundas salir a bolsa con llegar: define qué métrica mirarás cada trimestre cuando tu ronda ya esté cerrada y nadie te pida prisa.

Art Basel Paris 2026: el cubismo a 950.000 euros tensa el mercado primario del arte

0

Art Basel Paris 2026 cerró antes de tiempo. La dirección decidió suspender la feria el fin de semana, mientras las protestas por el coste de la vida y la financiación educativa seguían activas en las calles de París. Horas antes, en el Grand Palais, un galerista confiaba al oído de dos visitantes el precio de una pintura cubista: 950.000 libras esterlinas, algo más de un millón de euros. Dentro se negociaba la exclusividad; fuera se discutía quién puede pagarla.

He seguido el circuito ferial europeo durante la última década y pocas veces una edición ha condensado tan bien la contradicción del mercado primario. El precio se susurra, no se publica. La obra se vende antes de tener historial de subasta. Y el comprador asume, sin red, todo el riesgo de salida.

El Grand Palais fija el precio que después nadie audita

La feria volvió a ocupar la nave de cristal construida a finales del siglo XIX para las bellas artes, con centenares de booths curados por galerías de todo el mundo y una nómina de nombres consolidados que no admite discusión: Giacometti, De Kooning, Kusama, Dubuffet, Baselitz. Las copas vacías de Ruinart —23 euros la unidad en barra— se acumulaban a los pies de las obras. El mensaje de la organización era inequívoco.

La planta mezzanine se reservó a los talentos emergentes: Yann Stéphane Bisso, Thào Nguyên Phan, Anna Clegg. En las paredes convivían una Kiss de Georgia Gardner Gray en Regen Projects, el pequeño Living Room de Salman Toor en Luhring Augustine —27,9 por 35,6 centímetros— y el Self-Portrait on a Beach in St Leonards de Chantal Joffe en Victoria Miro. Piezas fechadas en 2024 y 2026 que, en la mayoría de los casos, aún no habían pasado por el mercado secundario.

A pocos metros, la Louise Bourgeois de 2006 en Hauser & Wirth y los Two Cheese Cubes de Wayne Thiebaud en Acquavella aportaban lo que el primario necesita para sostener su prima: biografía verificable. Esa es la jerarquía real de la feria. El nombre consolidado protege el capital; el emergente busca revalorización y asume una volatilidad que nadie mide.

El programa satélite confirmó que el negocio desborda el recinto. Miu Miu presentó en el Palais d’Iéna una exposición comisariada por Alice Diop; Dover Street Market Paris y Acne Paper Palais Royal colgaron instalaciones; Reference Studios organizó salones, proyecciones y performances. Las charlas de Hans Ulrich Obrist, Ibrahim Mahama y Zanele Muholi completaron una agenda diseñada para sostener la narrativa cultural del precio.

En el primario, el precio no lo fija el mercado: lo fija el galerista y lo acepta un comprador que no piensa vender en cinco años.

Qué implica para el inversor una feria interrumpida

La suspensión introduce una variable que el mercado primario rara vez descuenta: el riesgo de evento. Una feria no es una subasta. No hay hammer price ni registro público de adjudicaciones, y las obras que no encontraron comprador vuelven a la galería sin dejar rastro estadístico. El precio de 950.000 libras sigue ahí, pero ya nadie puede contrastarlo.

Para una cartera de arte, la lectura práctica es otra. El primario ofrece acceso y discreción; el secundario ofrece precio y liquidez. La divergencia entre ambos es donde se pierde el dinero. Quien pague hoy la prima del Grand Palais debería exigir trazabilidad de procedencia, historial expositivo documentado y una estimación realista de salida a cinco años.

mercado del arte primario

El cubismo a 950.000 libras: prima de narrativa, no de escasez

He revisado los precedentes y la conclusión es incómoda. Una pintura cubista sin historial de subasta reciente a 950.000 libras no se paga por su escasez física, porque el cubismo produjo miles de obras, sino por la narrativa que la galería construye alrededor de la pieza. Esa prima es real mientras haya dos compradores convencidos; desaparece el día en que solo quede uno.

El arte moderno funciona, en ese sentido, con la misma lógica que un reloj descatalogado: el valor se sostiene sobre la demanda, no sobre el objeto. La edición de 2026 deja dos lecciones. La primera, que el mercado primario europeo sigue siendo opaco, y que su opacidad es precisamente su margen. La segunda, que el riesgo político urbano ya es una variable de valoración que ningún catálogo recoge.

La opacidad del primario no es un defecto del mercado: es el mecanismo que permite sostener precios que ningún índice secundario validaría.

Mi posición es clara: a estos niveles, el arte contemporáneo sirve para diversificar, no para preservar capital. Quien busque refugio encontrará mejor relación entre riesgo y retorno en piezas con historial de subasta contrastado y en el tramo de 50.000 a 200.000 euros, donde la base de compradores es más ancha y la salida no depende de una sola galería.

La próxima prueba de liquidez llegará en Art Basel Miami Beach, en la primera semana de diciembre de 2026, y después en TEFAF Maastricht, en marzo de 2027. Ahí se verá si la interrupción parisina fue un accidente local o el primer aviso de un ciclo más selectivo, con precios que dejan de sostenerse por narrativa.

💎 Veredicto Wealth

El arte cubista comprado en el primario a 950.000 libras es un activo de diversificación con horizonte mínimo de siete años, no una reserva de valor. El riesgo a vigilar es la liquidez: sin historial de subasta, la salida depende de una sola galería y de un único comprador.

Las cuentas gallegas prevén 5 millones para bienestar laboral en 2027

0

La Consellería de Empleo, Comercio y Emigración prevé reforzar en 2027 las políticas de prevención y bienestar laboral, conectar la formación con las necesidades productivas e impulsar incentivos a la contratación. Las cuentas del departamento ascienden a más de 507,5 millones de euros, un 2,46 % más que el año anterior.

El conselleiro José González presentó las cuentas en la Comisión 3.ª de Economía, Hacienda y Presupuestos del Parlamento gallego. Entre las partidas, figura una previsión de 5 millones de euros para comenzar a desplegar el Plan integral para la mejora de la prevención, el bienestar laboral y la reincorporación saludable al trabajo en Galicia.

Bienestar laboral y formación

El Instituto de Seguridad y Salud Laboral de Galicia (Issga) contará con 1,3 millones más, hasta alcanzar los 9,8 millones. También está prevista la puesta en marcha de la Fiestra única gallega de salud laboral, un servicio de información y asesoramiento sobre las medidas del plan, y nuevas actuaciones de apoyo a las pymes para avanzar hacia entornos de trabajo más seguros y saludables.

En formación, las cuentas incluyen 8 millones de euros para un nuevo plan de habilidades de futuro dirigido al desarrollo y la fabricación de tecnologías estratégicas en Europa. La iniciativa prevé aplicar el marco de microcredenciales aprobado en 2026, reconocer las primeras formaciones y contar con empresas, clústeres, asociaciones y colegios profesionales en el diseño de acciones.

Se consignan más de 74,5 millones para formar a personas desempleadas, incluidos programas como las acciones formativas AFD y Galicia Suma Talento: Plan de Formación Empresas. Para la cualificación de personas ocupadas se contemplan 12,8 millones, con líneas a demanda como Bonos Talento Empresa.

Empleo y colectivos prioritarios

La colaboración con las entidades locales continuará a través de programas integrados de empleo, dotados con 10,2 millones; Rural Activo, con 20 millones, y los talleres duales, que contarán con una inversión global de 45 millones. Estos últimos comprenden actuaciones con municipios y cooperación con sectores estratégicos, iniciada en 2026.

El programa Galicia Suma Talento: Emprégate elevará hasta cerca de 5 millones las ayudas a la contratación indefinida de jóvenes y hasta 3,5 millones las destinadas a personas desempleadas de larga duración. Se mantendrá también la línea para favorecer la incorporación de mujeres a sectores masculinizados, con 1,2 millones.

La Estrategia Mocidade Activa dará continuidad a medidas como Primeira experiencia profesional, con 7,2 millones; el Programa Investigo, con 4,8 millones para impulsar contrataciones en investigación e I+D+i, y los incentivos vinculados al Sistema Nacional de Garantía Juvenil, dotados con 6,5 millones.

Recualificación y trabajo autónomo

Para personas afectadas por despidos en la automoción, Galicia destinará más de 1,6 millones del Fondo Europeo de Adaptación a la Globalización a la recualificación y reincorporación laboral. Además, se prevén más de 2,4 millones del Fondo de Transición Justa para Activa Verde, dirigido a personas afectadas por el cierre de centrales térmicas.

El apoyo al trabajo autónomo contará con más de 42 millones de euros, incluido un paquete único que reúne las principales ayudas al colectivo. La dotación del Bono Remuda aumentará hasta 1,7 millones para responder a la demanda de esta línea y facilitar el traspaso de negocios y la continuidad de la actividad económica.

En materia de atracción de talento, el programa Retorna Cualifica Emprego y el conjunto de políticas para atraer talento del exterior dispondrán de más de 4 millones; se suman 2,8 millones para ayudas extraordinarias al retorno. También están previstas nuevas ferias de empleo en el exterior y 2,5 millones para becas de excelencia dirigidas a jóvenes del exterior.

Emprendimiento, comercio y economía social

La Xunta prevé continuar avanzando en la integración sociolaboral de personas migrantes recientemente regularizadas mediante convenios con entidades del tercer sector, con 1,7 millones en 2027. Asimismo, se reeditarán las ayudas para rehabilitar viviendas rurales destinadas a personas trabajadoras, dotadas con 1,5 millones.

El presupuesto para emprendimiento asciende a 10 millones y contempla reforzar la Rede de polos. González anunció una partida de 1,5 millones para iniciativas emprendedoras de personas procedentes de programas como Rural Activo o los talleres de empleo, vinculando por primera vez la formación con la creación de negocios. También se creará la Rede galega de colivings.

En comercio local, se mantendrán medidas como Bonos Activa Comercio y se prevén la Rede Autonómica de Feiras y el impulso de Tendas Vivas. Continuará la colaboración con los municipios para modernizar las plazas de abastos y ampliar la Rede de Mercados Excelentes.

La economía social y el cooperativismo contarán con 45 millones de euros. De esa cantidad, 27 millones se destinarán a centros especiales de empleo y cerca de 2 millones a empresas de inserción, cuya dotación aumentará un 30 %.

Retorno y competencias laborales

La nueva hoja de ruta prevista para 2027 dará continuidad a la Estratexia Galicia Retorna. Las becas de excelencia para jóvenes del exterior alcanzan su décima edición, según lo expuesto durante la presentación de las cuentas.

En cuanto a las autorizaciones iniciales de trabajo, la Xunta espera que el Gobierno central haya materializado el traspaso de competencias durante 2027. Se trata de una expectativa expresada para el próximo año, no de un traspaso ya confirmado.

Anthropic registra ante la SEC el folleto de su salida a bolsa: cotizará en el Nasdaq con el ticker ANT

Anthropic ha registrado ante la SEC el folleto de su salida a bolsa: cotizará en el Nasdaq con el ticker ANT y busca una valoración de al menos 2 billones de dólares, la mayor OPV de la historia.

El folleto remitido este lunes a la SEC confirma el ticker, pero deja dos incógnitas abiertas: la fecha del debut y el rango de precios de los títulos. La compañía responsable de Claude y Mythos no ha fijado aún el calendario de la operación.

La operación aspira a una valoración de al menos 2 billones de dólares (1,7 billones de euros), por encima de los 1,77 billones (1,5 billones de euros) que alcanzó SpaceX en su OPV. De confirmarse, sería el mayor estreno bursátil de la historia, por delante del registro de la compañía aeroespacial de Elon Musk.

El S-1 desvela pérdidas de 72.220 millones en el primer semestre

La compañía cerró el primer semestre de 2026 con unas pérdidas netas de 80.748 millones de dólares (72.220 millones de euros), casi el doble del saldo negativo de 41.965 millones (37.533 millones de euros) registrado en todo el ejercicio 2025, según el folleto S-1.

La cifra no responde a un colapso operativo. Los ingresos alcanzaron los 16.286 millones de dólares (14.566 millones de euros) hasta junio, catorce veces más que en el mismo periodo de 2025 y 3,5 veces por encima de la facturación de todo el año anterior.

Los ingresos se multiplican por catorce en un año, pero el gasto en computación absorbe más de la mitad de cada dólar facturado.

Los costes operativos, sin embargo, superaron a los ingresos: 16.979 millones (15.186 millones de euros), de los que 8.945 millones (8.000 millones de euros) se destinaron a computación e infraestructura, más de la mitad de la partida.

El grueso del resultado negativo procede de una partida no operativa: la variación de instrumentos de financiación híbridos restó 72.388 millones de dólares (64.743 millones de euros), a los que se suman otros gastos por 8.757 millones (7.832 millones de euros).

Dos billones de valoración y un sindicato con Goldman Sachs y Morgan Stanley al frente

El folleto detalla que Goldman Sachs y Morgan Stanley figuran como entidades suscriptoras principales, acompañados por JPMorgan, Citigroup, Barclays y Wells Fargo. La lista completa de colocadores, habitual en operaciones de este tamaño, no se ha desglosado en el documento.

La valoración objetivo de 2 billones de dólares sitúa a la compañía por encima de SpaceX y la convierte, sobre el papel, en la mayor salida a bolsa registrada. El listón que deja el folleto es exigente: aspira a un múltiplo que el mercado todavía no ha validado.

El folleto no incluye aún el rango de precios ni el número de títulos que se colocarán, datos que determinarán la capitalización real y el free float inicial de la compañía.

MagnitudAnthropicSpaceX (récord previo)
Valoración objetivo en la OPV2 billones de dólares1,77 billones de dólares
Equivalente en euros1,7 billones de euros1,5 billones de euros
Posición históricaMayor OPV de la historiaRécord anterior

La factura de la infraestructura: Google, Amazon, Broadcom y SpaceX

El crecimiento de la compañía se apoya en contratos multimillonarios con los grandes proveedores de computación. Con Google mantiene un acuerdo en firme de al menos 114.500 millones de dólares (102.430 millones de euros), ampliable en otros 150.000 millones (134.188 millones de euros) para capacidad adicional.

Con Amazon compromete cerca de 110.000 millones de dólares (98.404 millones de euros) durante la próxima década; con SpaceX, 3.100 millones mensuales (2.773 millones de euros) hasta un total de 120.500 millones (107.793 millones de euros). El leasing con Broadcom asciende a 161.200 millones (144.201 millones de euros).

El folleto también recoge compromisos con Microsoft por 44.900 millones de dólares (40.165 millones de euros), con Nscale por 44.600 millones (39.896 millones) y con AMD de hasta 20.000 millones (17.891 millones). La dependencia de proveedores externos es prácticamente total.

Un gobierno corporativo blindado con cinco clases de acciones

El folleto describe una estructura de capital sin precedentes entre las cotizadas. Un fideicomiso de los fundadores controlará el 50,1% de los votos mediante acciones de clase F, mientras que el Fondo de Beneficio Público —acciones clase T— nombrará a la mayoría de los consejeros.

Las acciones clase A serán las que se negocien en la OPV, con un voto por título. Las clase N se reservan a socios estratégicos y las clase E a los empleados, con voz solo en asuntos concretos. El propio folleto admite que esa arquitectura dificultará las OPA no solicitadas y la sustitución de consejeros.

Al frente del grupo fundador figuran Dario Amodei, consejero delegado, y Daniela Amodei, presidenta, junto al director científico Jared Kaplan y el resto del equipo directivo. La plantilla alcanzaba los 5.300 empleados a 30 de septiembre de 2026, frente a los 940 de finales de 2024.

Los riesgos que admite el folleto: Taiwán, clientes y una valoración exigente

El documento advierte de que la concentración de la fabricación de chips en Taiwán, y en concreto en TSMC, expone a la compañía a conflictos geopolíticos, aranceles o desastres naturales que alterarían el suministro durante años. No hay proveedor alternativo a corto plazo.

La base de clientes está diversificada —ninguno supera el 10% de los ingresos—, pero los cinco principales representan el 25% de la facturación. La rescisión de una relación clave podría interrumpir el acceso a los modelos y encarecer la captación.

La valoración de 2 billones de dólares coloca a la compañía por delante de firmas con beneficios consolidados. Frente a OpenAI, su gran competidor, el folleto dibuja un modelo con ingresos en explosión, pero con un gasto en infraestructura que supera la facturación. Es la apuesta del capital riesgo trasladada al parqué: crecimiento por delante de rentabilidad.

El precedente de SpaceX marca la referencia. Aquella OPV fijó el récord de 1,77 billones y demostró que el mercado tolera valoraciones extremas en compañías de alto crecimiento, siempre que el relato de expansión se sostenga. En el caso de Anthropic, la diferencia está en el consumo de caja: 8.945 millones en computación en solo seis meses obligan a justificar cada dólar de valoración con cuota de mercado futura.

El detalle relevante no es la pérdida contable de 80.748 millones, distorsionada por los instrumentos híbridos, sino la capacidad de convertir ingresos en caja operativa. Ahí el folleto es todavía una promesa.

📊 Las Claves para el Inversor

  • Qué vigilar: La actualización del folleto S-1 con el rango de precios y la fecha del debut, el próximo hito para medir el apetito real del mercado.
  • Reacción del valor: Sin cotización aún, el termómetro será el precio que fijen Goldman Sachs y Morgan Stanley: una horquilla alta validaría la valoración de 2 billones.
  • Precedente sectorial: La OPV de SpaceX, que alcanzó 1,77 billones de dólares, sirve de referencia para calibrar cuánto castiga el mercado a una tecnológica con pérdidas.

El decreto de centros de datos del Gobierno eleva un 16% los vertidos renovables y el coste eléctrico a 133 €/MWh

El proyecto de real decreto con el que el Gobierno regulará los centros de datos elevaría un 16% los vertidos renovables y el coste eléctrico de estas instalaciones hasta 133,07 euros por megavatio hora en 2030, según el informe de EY.

Qué dice el informe: 49,8 GW de renovables para 3,5 GW de demanda

El cálculo de la consultora parte de una premisa incómoda. Abastecer los 3,5 gigavatios de potencia de centros de datos previstos para 2030 exigiría instalar 49,8 GW adicionales de generación y almacenamiento: 26,8 GW de solar fotovoltaica, 8,8 GW de eólica y 14,2 GW de baterías. Es catorce veces la potencia de las instalaciones a las que supuestamente sirve ese parque.

El sobredimensionamiento no es un error de cálculo. Es la consecuencia de las dos obligaciones que impone el borrador. La adicionalidad exige vincular el consumo de cada centro de datos a capacidad renovable nueva. La correlación horaria obliga a cubrir con generación renovable el 80% del consumo en cada hora, no en balance anual. Cubrir las horas de menor producción, las noches de invierno, fuerza a dimensionar el parque para el peor escenario y a producir excedentes el resto del año.

Los números cuantifican el desajuste: 19.742 GWh anuales de energía renovable excedentaria para atender un consumo de 30.660 GWh. De ese volumen, 931 GWh acabarían en vertidos, energía que el sistema no puede integrar. Suponen un 16% más sobre los 5.831 GWh contabilizados en 2026 en el escenario de menor impacto negativo del informe.

La factura es la otra cara. EY sitúa el suministro en 133,07 euros/MWh en 2030 frente a los 55 euros/MWh que marcan los futuros para ese ejercicio, con datos a 1 de octubre de 2026. Son 78 euros por megavatio hora de diferencia y un sobrecoste 2,4 veces superior al precio de referencia. A eso se añade el régimen sancionador: recargos sobre peajes de acceso y cargos del sistema que, en determinados supuestos, alcanzan el 500% de los importes, y pérdida de los permisos de acceso y conexión si el incumplimiento es reiterado.

MagnitudReferencia de mercadoEscenario con el decreto (2030)Diferencia
Coste de suministro55 euros/MWh (futuros a 1 de octubre de 2026)133,07 euros/MWhx2,4
Vertidos renovables5.831 GWh en 2026931 GWh adicionales+16%
Potencia a instalar3,5 GW de centros de datos49,8 GW de renovables y bateríasx14,2

Un marco que obliga a cubrir el 80% de cada hora con renovable convierte la sostenibilidad en una prima fija de 78 euros por megavatio hora.

El promotor no compra energía a mercado. Compra un precio implícito fijo y asume un riesgo meteorológico que no controla: si la producción renovable cae, incumple y paga.

Iberdrola, Endesa y Redeia: quién gana y quién pierde con la norma

coste eléctrico 133 €/MWh

Para los grandes generadores el efecto es ambivalente. Iberdrola y Endesa verían crecer el volumen de capacidad a instalar, 49,8 GW en cinco años, pero también el riesgo de verter: EY advierte de que el aumento de vertidos reduce la rentabilidad de las instalaciones renovables existentes. Para Redeia, gestor del sistema a través de Red Eléctrica, la consecuencia es más inversión en redes para evacuar una generación diseñada para las horas de menor producción y no para las de mayor demanda.

El negocio en riesgo no es menor. La consultora calcula que los centros de datos movilizarían 66.900 millones de euros de inversión directa e indirecta hasta 2030, con un impacto de 7.300 millones anuales en el PIB y más de 16.000 empleos. De esa cifra, entre 53.600 y 60.300 millones quedarían comprometidos por las exigencias energéticas y por el encaje temporal: las renovables asociadas deben entrar en servicio en los 18 meses previos al arranque del centro de datos, y ambas infraestructuras siguen procesos de autorización distintos.

Hay un tercer efecto: el coste se traslada al resto del sistema. Si entre 3,5 y 4 GW de potencia no llegan a conectarse, los ingresos por peajes y cargos caerían entre un 1,1% y un 5,7% en 2030, entre 118 y 642 millones anuales. De esa horquilla, entre 73 y 394 millones recaerían sobre hogares y pequeños consumidores, que asumirían la parte de costes regulados que deja de pagar el centro de datos. Los peajes y cargos del sistema que revisa la CNMC son, precisamente, el vector por el que ese desajuste entra en la factura eléctrica.

El precedente europeo: nadie exige las dos condiciones a la vez

La comparativa internacional del informe es la parte más incómoda para el Ejecutivo. Ninguna de las normas europeas analizadas impone conjuntamente adicionalidad y correlación horaria. Irlanda exige un 80% de cobertura renovable a determinados grandes consumidores, pero la mide en balance anual y concede un periodo transitorio de seis años. Alemania impone cobertura renovable y eficiencia sin adicionalidad ni correlación horaria. Portugal se limita al reporte de indicadores energéticos y ambientales.

El PNIEC prevé un aumento del 31% de la demanda eléctrica entre 2025 y 2030, hasta 329 TWh. Los centros de datos aportarían 26,1 TWh. Con el vehículo eléctrico y el hidrógeno renovable avanzando por debajo de de algunas previsiones, ese consumo es el que absorbe la nueva generación renovable que el propio plan contempla.

La lectura técnica es que el borrador convierte un objetivo de sostenibilidad en un impuesto implícito de 78 euros por megavatio hora. Comparado con el marco irlandés, la diferencia no está en la ambición sino en la flexibilidad: Dublín permite compensar la producción a lo largo del año y da seis ejercicios de margen; Madrid obliga a casar cada hora desde el primer día y sanciona con hasta cinco veces el importe. Para una instalación que compite por inversión global, la señal de precio importa menos que la certeza regulatoria. Y aquí la certeza es la contraria: la penalización máxima está escrita, el sobrecoste no. EY propone flexibilizar ambas exigencias para alinearlas con el marco comunitario; el ajuste no exige renunciar al objetivo renovable, solo medirlo donde se puede medir.

📊 Las Claves para el Inversor

  • Qué vigilar: La tramitación del real decreto y si el texto final mueve la correlación horaria a un balance anual, como reclama EY y como ya ocurre en Irlanda y Alemania.
  • Reacción del valor: Al estar en fase de proyecto, el impacto no figura todavía en las cuentas de Iberdrola, Endesa o Redeia; el foco está en las solicitudes de conexión con horizonte 2030.
  • Precedente sectorial: El modelo irlandés, con cobertura del 80% anual y seis años de transición, es la referencia que la propia consultora pone sobre la mesa.

Unconventional compra NeuReality: por qué este unicornio de IA compra hardware en vez de construirlo

Unconventional compra NeuReality en lugar de construir su propio equipo de silicio: el unicornio de IA paga en efectivo y acciones por una plantilla que tardaría años en replicar. La lección vale para cualquier founder con prisa.

4.500 millones de dólares de valoración para una empresa de dos meses

Unconventional se constituyó en 2025 y salió del modo sigilo en diciembre de ese mismo año con una ronda seed de 475 millones de dólares coliderada por Andreessen Horowitz y Lightspeed. La valoración en esa operación: 4.500 millones de dólares. Dos meses de vida y ya estaba en el rango de unicornio.

En el accionariado entraron también Sequoia, Lux Capital, DCVC y el fundador de Amazon, Jeff Bezos, además del propio consejero delegado, Naveen Rao, que invirtió a título personal. Aquella ronda se presentó como la primera parte de un plan de financiación que podría alcanzar los 1.000 millones de dólares.

Una valoración así no se paga por un producto en el mercado. Se paga por una tesis. Unconventional persigue una arquitectura de cómputo que describe como sustrato de cuatro dimensiones, orientada a mejorar la eficiencia del cálculo de inteligencia artificial 1.000 veces frente a las arquitecturas convencionales. Ese múltiplo sigue siendo una meta, no un resultado demostrado.

El dinero de esa ronda es lo que financia ahora la compra. La operación se abonará con efectivo y acciones de la compañía compradora, sin que se hayan desvelado los términos económicos, y los consejos de ambas empresas ya la han aprobado. El cierre está previsto para el cuarto trimestre de 2026.

El equipo que no se contrata en dos años: la jugada de Rao

startup israelí chips IA

Naveen Rao no improvisa. Dirigió el área de inteligencia artificial de Databricks, fundó Nervana Systems —que terminó en manos de Intel— y MosaicML, comprada por Databricks en 2023. Dos compañías construidas para acabar dentro de un gigante. Cuando alguien con ese historial afirma que comprar un equipo sale más rápido que contratarlo, conviene escucharle.

Comprar un equipo de silicio no es un atajo: es pagar por los errores que ya cometió otro y por los años que tú no tienes.

NeuReality nació en 2019 de la mano de Moshe Tanach, Zvika Shmueli y Yossi Kasus, tres veteranos que habían pasado por Intel, Marvell, Mellanox y Habana Labs. Había levantado unos 105 millones de dólares con Arm, Samsung Ventures, Varana Capital, Cleveland Avenue y OurCrowd en el capital.

Su terreno es la inferencia: el silicio y los sistemas que ejecutan los modelos ya entrenados. Ahí los cuellos de botella no están en el algoritmo, sino en el movimiento de datos y la orquestación del sistema, dos frentes donde la eficiencia se mide en dinero.

📦 Caso de estudio: NeuReality

  • El reto: Hacer rentable la inferencia de IA cuando el coste de energía y de silicio se come el margen.
  • La jugada: Siete años construyendo hardware y software de inferencia con veteranos de Intel, Marvell y Mellanox.
  • El resultado: Unos 105 millones de dólares levantados y una salida en efectivo y acciones por encima del capital invertido.
  • La lección: Para el comprador con prisa, el equipo vale más que la tecnología; para el fundador, construir para vender exige elegir bien al comprador.

Pliops y Hailo: la excepción que explica el mercado israelí

El detalle que cambia todo está en el contexto. Otras salidas recientes de semiconductores israelíes, como las de Pliops y Hailo, se cerraron con precios que, según los medios del sector, quedaron por debajo del capital total invertido. Los fondos recuperaron menos de lo que pusieron.

Frente a ese patrón, la operación ofrece a los inversores de NeuReality algo poco habitual en el tramo actual del capital riesgo israelí: un retorno por encima de los 105 millones comprometidos y, además, exposición al comprador mediante acciones. Cobrar y seguir dentro del juego.

La lógica industrial aguanta el escrutinio. La demanda de cómputo para IA crece contra un límite físico de energía y de capacidad de fabricación de chips, y ahí la eficiencia deja de ser una métrica de marketing para convertirse en la palanca de coste. Rao lo resumió en el anuncio: lo más difícil del sector es reunir un equipo capaz de construir silicio real y los sistemas que lo rodean. La promesa del 1.000x sigue sin demostrarse, y ese es el riesgo que asume quien compra.

A efectos prácticos, Unconventional no adquiere una fábrica ni una cartera de clientes. Adquiere tiempo. El equipo de NeuReality se incorpora, la presencia de ingeniería en Israel se mantiene, y el calendario de producto se acorta. Montar un equipo de diseño de silicio desde cero lleva años, no meses; la prima pagada rara vez es la parte cara de la ecuación.

En hardware, el activo escaso no es la idea: es el equipo que ya fabricó un chip y sabe dónde falla el siguiente.

La lógica no es exclusiva del silicio. Una cadena de retail que compra la empresa de software que gestiona sus rutas, o una bodega que adquiere la distribuidora con la que ya trabajaba, aplican el mismo cálculo: si el coste de replicar esa capacidad supera el precio de comprarla, se compra. Cambia la escala, no la aritmética.

Para un founder español o latinoamericano la lectura es doble. Primero, que comprar talento profundo es una vía de crecimiento legítima y no un fracaso encubierto. Segundo, que ese tipo de operación exige haber construido algo que el comprador no pueda replicar con una oferta de empleo. NeuReality lo logró en inferencia tras siete años de trabajo; el atajo del comprador es el resultado del camino largo del vendido.

🚀 Hoja de Ruta para Emprender

  • Calcula el coste de construir antes de comprar: pon precio al tiempo de contratación y formación; si supera la prima de la adquisición, la compra gana.
  • Paga con acciones, no solo con caja: como en esta operación, retener al equipo dentro del comprador alinea incentivos y protege el talento que acabas de pagar.
  • Construye un activo difícil de replicar: un equipo con experiencia real en un cuello de botella concreto vale más que una tecnología copiable en dos trimestres.
  • Elige comprador antes de necesitarlo: el retorno de NeuReality nace de vender a alguien que necesitaba su equipo con urgencia, no de una subasta de última hora.
Publicidad