El Servicio Extremeño de Salud (SES) ha citado a 11.111 mujeres para realizarse mamografías en noviembre de 2026, dentro del Programa de Detección Precoz de Cáncer de Mama. Casi 6.600 acudirán a una de las tres unidades móviles del programa, que este mes visitarán 19 poblaciones. Las más de 4.500 usuarias restantes serán atendidas en centros de Atención Especializada.
Los recorridos de las unidades móviles comenzarán el martes 3 de noviembre en Vivares, en Badajoz, y Villamesías, en Cáceres. En la provincia pacense seguirán por Valdehornillos, Hernán Cortés, Mengabril, Medellín, Santa Amalia, Torrefresneda, Arroyo de San Serván, Torremejía, Valuengo, Jerez de los Caballeros y Valle de Santa Ana. En Cáceres, continuarán por Abertura, Campo Lugar, Pizarro, Miajadas, Madrigalejo y Zorita.
Atención en unidades móviles y centros sanitarios
Las usuarias de Yelbes, Conquista del Guadiana, Alonso de Ojeda, Casar de Miajadas, Alcollarín, Bazana y Brovales también están citadas, pero deberán desplazarse a alguna de las localidades mencionadas para hacerse la prueba en las unidades móviles.
En los centros de Atención Especializada serán atendidas las mujeres de Badajoz (1.189), Cáceres (1.006), Coria (154), Don Benito-Villanueva (624), Zafra (136), Mérida (575), Almendralejo (209), Navalmoral de la Mata (160), Plasencia (354) y Talarrubias (105).
A quién se dirige el programa
El programa se desarrolla en Extremadura desde 1998 y está dirigido a las mujeres de 47 a 69 años residentes en la región, así como a las de 40 a 46 años con antecedentes de cáncer de mama en primer grado.
El listado anexo recoge las poblaciones por las que pasarán las unidades móviles, con las fechas y el número de mujeres citadas en cada localidad.
El Hospital Universitario de Cabueñes ha puesto en marcha la Unidad de Pie Diabético y Heridas Crónicas, un recurso destinado a mejorar la valoración, el tratamiento y el seguimiento de personas con heridas de difícil cicatrización, especialmente pacientes con diabetes.
La unidad dependerá del Servicio de Angiología y Cirugía Vascular y estará coordinada por el doctor Pablo del Canto. Contará con una enfermera especializada, una técnica en cuidados auxiliares de enfermería y personal facultativo de cirugía vascular. Además, incorporará a un profesional de podología, una categoría que se está creando en el Servicio de Salud del Principado (Sespa).
Atención multidisciplinar y seguimiento
Según las estimaciones del hospital, por este recurso pasarán unos 600 pacientes al año. El equipo trabajará en colaboración con Endocrinología, Traumatología y Enfermedades Infecciosas, entre otros servicios cuando la situación clínica lo requiera.
El modelo asistencial previsto incluye la valoración conjunta de enfermería y cirugía vascular, la detección temprana de zonas de riesgo y el seguimiento tras una revascularización o una amputación menor. En los casos más complejos está prevista la coordinación con otras especialidades para adaptar las decisiones a cada paciente.
El abordaje coordinado busca ajustar los tratamientos y facilitar el diagnóstico precoz. En las úlceras del pie diabético pueden influir factores como la falta de riego sanguíneo, la pérdida de sensibilidad, las alteraciones del apoyo, las infecciones y el control metabólico. La unidad tiene como objetivo favorecer la cicatrización y reducir complicaciones, ingresos evitables y el riesgo de amputaciones potencialmente prevenibles.
Equipamiento y procedimientos
La consulta estará en la primera planta del hospital, en el área de consultas externas de Cirugía Vascular. Dispondrá de un ecógrafo Doppler para estudiar la circulación arterial y detectar problemas de perfusión, así como de un monitor de presión transcutánea de oxígeno (TcPO₂), que permite estimar la oxigenación de los tejidos y orientar decisiones terapéuticas. También contará con instrumental para técnicas de cirugía menor ambulatoria.
En pacientes seleccionados podrán realizarse procedimientos para corregir puntos de presión o problemas mecánicos que favorecen la aparición y persistencia de úlceras, sin necesidad de ingreso hospitalario.
La unidad complementará el trabajo del quirófano híbrido de Cabueñes, que permite realizar procedimientos vasculares complejos y técnicas de revascularización. La consulta aportará la valoración previa, el control de la perfusión y el seguimiento de las lesiones después de la intervención. La atención puede requerir también controlar infecciones, descargar zonas de presión y vigilar el cuidado y la cicatrización de las heridas.
Diabetes y riesgo de amputación
Aproximadamente el 9% de la población asturiana padece diabetes. Según la experiencia de otros hospitales, la atención multidisciplinar del pie diabético puede reducir las amputaciones mayores entre un 39% y un 56%.
La nueva unidad tiene como objetivo integrar el diagnóstico vascular, la revascularización, el tratamiento de las heridas y el seguimiento especializado para mejorar las posibilidades de cicatrización y evitar, siempre que sea posible, la pérdida de una extremidad.
La burbuja IA China se desinfla con una cifra que ya no admite matices: el índice STAR50 ha perdido un 40% desde su máximo de julio.
Son 480.000 millones de dólares de capitalización evaporados en cuatro meses, el episodio más parecido a un estallido que ha registrado el sector en esta fase del ciclo. El CSI300, que agrupa a las grandes cotizadas del país, cede un 20% desde el mismo pico. La comparación con EEUU no admite trampa: el Nasdaq pierde un 6% desde su récord, alcanzado apenas tres semanas antes. En Bloomberg lo resumen sin rodeos: el STAR50 es el peor índice tecnológico relevante del semestre.
No es un índice cualquiera. Reúne a las empresas líderes de IA y semiconductores de la China continental y funciona como termómetro de una apuesta industrial de Estado. Que se hunda un 40% mientras el Nasdaq corrige un 6% dice menos de la tecnología que de la estructura del mercado que la compra: una cesta concentrada en chips convierte cualquier corrección en desplome. Y eso es exactamente lo que ha ocurrido.
Goldman Sachs puso cifras a esa concentración. Las acciones de IA suponen el 42% de la capitalización total del mercado chino y el 57% de la contratación en las bolsas continentales y de Hong Kong. No hay diversificación posible dentro de ese perímetro. Cuando el 42% de la capitalización depende de un solo tema, el riesgo deja de ser sectorial y pasa a ser sistémico.
El otro rasgo que explica la magnitud del movimiento es quién compra. En China el mercado está dominado por pequeños inversores, no por fondos institucionales como en EEUU. Unitree, la firma de robots humanoides, recibió una demanda minorista 8.000 veces superior a la oferta y cotiza a la mitad de su debut. CXMT, en memorias, ha perdido más de una cuarta parte de su valor en el último mes. El precio lo fija el minorista, y el minorista opera en manada.
Un mercado en el que el 57% de la contratación depende de un solo tema no corrige: se desmonta por turnos.
Del +700% al -50%: los casos que explican el derrumbe
MetaX y Moore Threads, dos fabricantes de chips, se dispararon un 700% y un 400% en su debut en 2025. Desde julio han perdido la mitad de su valor. Zhongji Innolight y Eoptolink, en componentes ópticos, caen cerca de un 60% desde los máximos del verano. En estos dos últimos casos sí hay un factor identificable: Washington avanza hacia vetarles como proveedores de equipo para los centros de datos estadounidenses.
Para el resto, la respuesta incómoda es que no hay detonante claro. Reuters, que publicó el análisis de referencia, no encuentra un catalizador único. Se citan los precios elevados, la carga fiscal, y la amenaza de que los países occidentales prohíban componentes chinos, pero ninguno de esos factores justifica por sí solo una destrucción de valor de esta escala. Las burbujas no estallan por una noticia, sino por agotamiento del comprador.
Conviene, eso sí, mirar la valoración y no solo la caída. El STAR50 cotiza a unas 100 veces los beneficios de los últimos doce meses. Venía de 250. Dicho de otro modo: el desplome es real, pero se ha producido desde una valoración absurda hacia una valoración simplemente muy alta. Cien veces beneficios sigue siendo caro por cualquier estándar histórico, y el índice continúa por encima de donde estaba hace un año.
La discusión sobre si esto encaja en el manual de la burbuja económica exige prudencia metodológica. El STAR50 es un mercado joven, pequeño y muy concentrado en semiconductores e IA. El Nasdaq tiene cientos de valores y el Dow Jones, treinta, pero de sectores maduros y diversificados. Comparar la volatilidad de uno con la del otro sin ajustar por estructura lleva a diagnósticos equivocados, y en esta redacción preferimos esperar a ver si el movimiento se consolida antes de certificar el estallido.
El contagio llega a España por múltiplo, no por balance
En el IBEX 35 no hay exposición directa comparable. Ni Indra ni Amadeus ni Telefónica tienen ingresos materiales en la China continental como para justificar un profit warning por esta vía. El canal de transmisión es otro: el múltiplo. Indra cotiza como proxy de tecnología y defensa del selectivo español, y su revalorización de los últimos años se apoya en que el mercado paga por historias de digitalización. Si el mercado global deja de pagar 40 veces beneficios por esas historias, el ajuste llega a Madrid por la valoración, no por el beneficio. El riesgo para el IBEX 35 es de múltiplo, no de cuenta de resultados.
Hay precedente. Terra Networks, el caso español más citado de la burbuja de 2000, llegó a superar en capitalización a su propia matriz antes de desinflarse y acabar integrada en Telefónica. Una tesis correcta comprada a un precio equivocado sigue siendo una mala inversión.
Qué vigilar antes de dar la burbuja por explotada
Hay tres señales que permitirán saber si esto es una corrección severa o el arranque de algo más largo, las tres claves que decidirán si hay corrección o estallido. La primera es la temporada de resultados del cuarto trimestre, con las cuentas de CXMT y de los fabricantes de chips como termómetro de pedidos reales. La segunda es la decisión de Washington sobre los proveedores ópticos chinos: si el veto se concreta, el castigo a Zhongji Innolight y Eoptolink queda justificado por fundamentales y no por pánico. La tercera es la salida a bolsa de Anthropic, cuyos documentos ya están publicados.
Ninguna de las tres apunta a una respuesta limpia. La concentración del mercado chino en IA es una decisión política además de una realidad bursátil, y mientras el 57% de la contratación dependa de un solo tema, cualquier corrección será violenta por definición. Observamos además un detalle que suele pasarse por alto: buena parte de los inversores que han perdido dinero en estos cuatro meses entraron después de julio, cuando el índice marcaba máximos.
El consenso insiste en que el STAR50 no es el Nasdaq y que su volatilidad estructural hace incomparables ambos movimientos. Es cierto. También es cierto que un índice que cae un 40% en cuatro meses mientras el resto del mundo tecnológico corrige un 6% está diciendo algo sobre el precio de la IA, aunque no sepamos todavía exactamente qué. La próxima cita relevante será la publicación de resultados del cuarto trimestre, ya en enero de 2027, y hasta entonces cada rebote tendrá más de técnico que de cambio de tendencia.
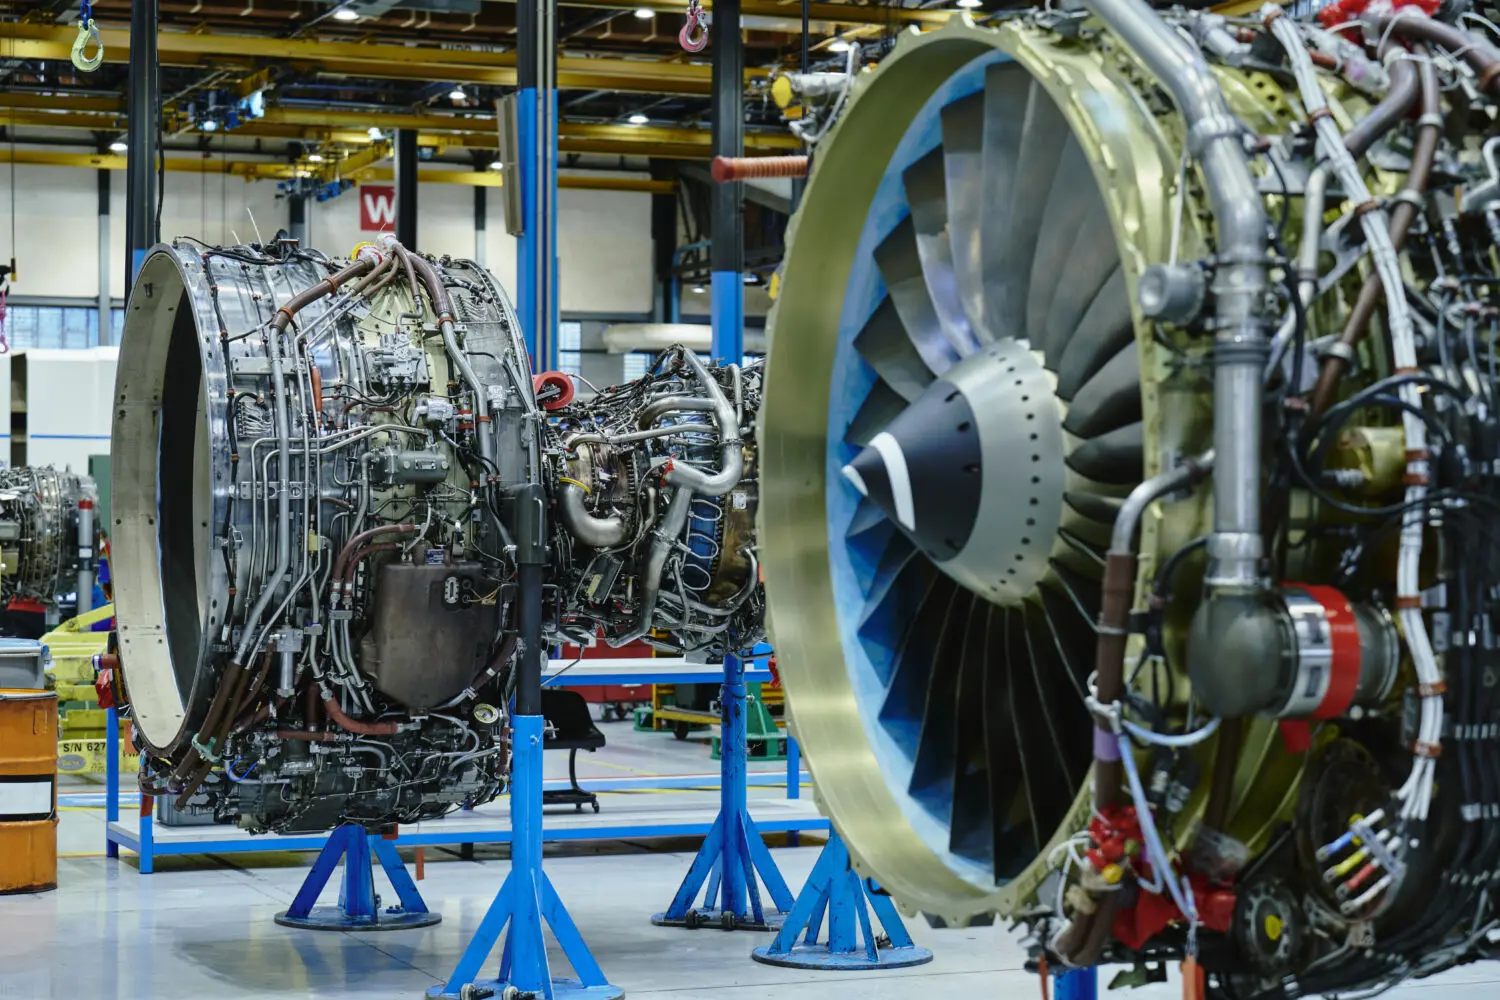
Algunos centros de datos de inteligencia artificial están recurriendo a motores de avión reacondicionados para generar electricidad mientras esperan conexiones a la red y nuevas turbinas. Así lo informó el martes The New York Times.
Los motores proceden de aeronaves retiradas y se reconstruyen para funcionar con gas natural. No se consideran una solución permanente, pero su uso refleja el retraso del suministro eléctrico frente a la expansión de la inteligencia artificial. El analista de Rystad Energy Audun Martinsen explicó al diario que la ventaja principal es la rapidez de puesta en marcha y señaló que estas unidades permitirían tener un centro de datos operativo en 24 meses.
Las demoras en la red afectan a los proyectos
En el norte de Virginia, conectar 100 megavatios a la red lleva alrededor de siete años, según la Agencia Internacional de la Energía. Un directivo de Mitsubishi Power, uno de los principales fabricantes mundiales de equipos de generación eléctrica, dijo a Bloomberg la semana pasada que se espera que la mayor parte de la capacidad eléctrica entre en servicio para 2031.
Las demoras ya han afectado a algunos operadores. El mes pasado, Microsoft se retiró como cliente principal del centro de datos de Nscale en Loughton, Inglaterra, después de que la compañía eléctrica local indicara que no podría suministrar suficiente energía hasta principios o mediados de la década de 2030.
Empresas que recurren a motores reacondicionados
xAI, de Elon Musk, ya utiliza estos equipos: instaló ocho turbinas de motores de avión reacondicionados en Misisipi para ayudar a abastecer su centro de datos Colossus 2, en Memphis. The New York Times informó de la instalación basándose en permisos estatales e imágenes satelitales. Las unidades son de ProEnergy, que reconstruye un motor de GE habitual en aviones Boeing.
En 2025, OpenAI también incorporó turbinas de gas en su primer emplazamiento Stargate, en Abilene, Texas. Crusoe, empresa emergente de Denver que construye centros de datos para inteligencia artificial y desarrolla el campus de Abilene, encargó en abril 13 unidades reacondicionadas a ProEnergy.
Costes y limitaciones de la alternativa
En septiembre, Crusoe abandonó un acuerdo de 1.250 millones de dólares para comprar 29 turbinas de gas a Boom Supersonic, empresa emergente que desarrolla un avión comercial supersónico y también ha empezado a vender una versión de su motor como planta eléctrica para centros de datos. En ese momento, un portavoz de Crusoe dijo a TechCrunch que la compañía aún tenía previsto utilizar turbinas.
Los motores de avión reacondicionados son menos eficientes y contaminan más que las turbinas diseñadas para centrales de gas convencionales. Además, se necesitan más unidades para producir la misma cantidad de energía, según The New York Times. Estas limitaciones podrían hacer que su uso sea a corto plazo; algunos expertos consideran que la eficiencia y las preocupaciones medioambientales podrían cobrar más importancia dentro de uno o dos años.
El Ibex 35 arranca la sesión de hoy con una subida del 0,89% hasta los 18.974,1 puntos y, en apenas unos minutos, amplía el impulso hasta el 1,5%, situándose en 19.082 enteros. El selectivo madrileño se apoya en el triunfo demócrata en las elecciones de medio mandato de Estados Unidos para firmar la mejor apertura de la semana.
Los operadores celebran que los demócratas hayan ganado el control total del Congreso. La lectura dominante es que ese resultado reduce el riesgo de un bloqueo fiscal prolongado en Washington y despeja parte de la incertidumbre que venía pesando sobre los índices europeos desde octubre. Los futuros de Wall Street apuntaban en la misma dirección antes del toque de campana.
El Ibex 35 supera los 19.000 puntos tras la victoria demócrata en EEUU
El selectivo no ha tardado en superar los 19.000 puntos. La subida se ha generalizado en los principales parqués del continente, aunque Madrid ha liderado el avance con claridad. El Brent, de referencia en Europa, subía un 0,1% hasta los 103,7 dólares por barril, mientras que el West Texas Intermediate se anotaba otro 0,1% hasta los 96,2 dólares. El petróleo por encima de los 100 dólares sigue siendo la variable que más incomoda a los gestores de renta variable.
En el terreno empresarial, Prosegur comunicó antes de la apertura un beneficio neto de 87 millones de euros en los nueve primeros meses del año, un 5,6% más que en el mismo periodo del ejercicio anterior. La compañía de seguridad privada se mantiene así en la senda de crecimiento moderado que ya anticipó en el primer semestre. La CNMC, por su parte, confirmó que investiga posibles prácticas anticompetitivas en los mercados energéticos españoles, vinculadas a un eventual cierre de mercado discriminatorio que limitaría la capacidad de actuación de terceros operadores.
El dato macro tampoco ha pasado desapercibido. El paro registrado en las oficinas de los servicios públicos de empleo subió en 43.128 personas en octubre respecto al mes anterior, un 1,8% más, impulsado sobre todo por el sector servicios, que sumó casi 27.000 desempleados tras el final de la temporada estival. En paralelo, la Seguridad Social ganó una media de 186.612 cotizantes en octubre, su mayor alza en un octubre de toda la serie histórica, impulsada por el inicio del curso escolar, y el proceso de regularización de inmigrantes. El total de afiliados medios alcanzó un nuevo récord de 22.624.165 ocupados.
El rally del Ibex tiene catalizadores claros en Wall Street, pero el crudo por encima de los 100 dólares sigue siendo el principal riesgo a corto plazo.
En el mercado de divisas, el euro recuperaba posiciones frente al dólar hasta negociarse en 1,124 ‘billetes verdes’. En el mercado de deuda, el rendimiento del bono español a diez años desescalaba hasta el 3,898%, lo que refleja una demanda sostenida de papel soberano pese al contexto de tipos altos. La referencia alemana se mantenía igualmente a la baja.
Solaria y Acciona encabezan las subidas del selectivo
Los mayores ascensos del selectivo los protagonizaban las renovables y la banca. Solaria lideraba las compras con una subida del 3,9%, seguida por Acciona (+2,3%), Acciona Energía (+1,9%) y Bankinter (+1,7%). El empuje de los grandes bancos —Santander y BBVA entre los valores de mayor peso del índice— resulta determinante para explicar el salto por capitalización, aunque el mayor porcentaje de subida ha correspondido a la renovable.
En el extremo opuesto, las únicas caídas al inicio de la sesión correspondían a Indra (-2,5%) y ACS (-1,4%). Ambos valores acumulan una semana de recogida de beneficios y no han encontrado el apoyo suficiente para sumarse al movimiento alcista del conjunto del selectivo.
El resto de bolsas europeas inauguraba la jornada con signo positivo. Milán subía un 1,1%, mientras Francfort y París se alzaban un 0,4% y Londres crecía un 0,2%. Madrid lideraba el avance continental con claridad, aunque la distancia frente a sus comparables no era suficiente como para hablar de un rally desacoplado.
El rally del Ibex 35 ante un escenario de tipos y elecciones
A mi juicio, el movimiento de esta sesión responde más al alivio que al entusiasmo. La victoria demócrata en EEUU no resuelve los dos problemas estructurales que vienen condicionando el comportamiento del Ibex desde hace meses: un precio del petróleo que se resiste a ceder por debajo de los 100 dólares y una política monetaria que, aunque ha dejado de subir tipos, tampoco da señales claras de bajada. El Brent en 103,7 dólares es una losa para el sector industrial y para el consumo, y la historia reciente demuestra que cada vez que el crudo ha superado esa cota, el selectivo ha corregido entre un 3% y un 5% en las semanas siguientes.
Hay un segundo matiz que conviene no perder de vista. La investigación de la CNMC sobre un eventual cierre de mercado discriminatorio en los mercados energéticos introduce un elemento de incertidumbre regulatoria que puede penalizar a medio plazo a los operadores con mayor exposición al negocio energético. Solaria y Acciona suben con fuerza, sí, pero lo hacen en un contexto regulatorio que no está exento de riesgos. El mercado ha premiado la reacción inmediata y ha aparcado la lectura de fondo. Eso no significa que la reacción esté equivocada; significa que su sostenibilidad depende de que el escenario político americano se traduzca en hechos concretos.
El dato de empleo ofrece una lectura ambivalente. La Seguridad Social marcó un récord de 22,6 millones de cotizantes, pero el paro registrado subió un 1,8% en octubre por el final de la temporada turística. La economía española crea empleo, sí, pero lo hace con una estacionalidad que no termina de corregirse. Los analistas de la banca de inversión llevan meses señalando que el diferencial de crecimiento entre España y el resto de la eurozona se está estrechando, y este dato no invalida esa tesis. Más bien la confirma.
Queda el riesgo de que el rally se desinfle con la misma rapidez con la que se ha producido. El Ibex ha subido un 1,5% intradía sin que todavía se hayan publicado los resultados de los grandes bancos del trimestre, que llegarán en las próximas semanas con la vista puesta en el margen de intereses y en la evolución del crédito. Si Santander y BBVA confirman la tendencia del sector, el índice tendrá argumentos para consolidar los 19.000 puntos. Si no lo hacen, la referencia volverá a quedar como un simple pico intradía. Habrá que seguir también la reunión del BCE de diciembre, porque cualquier sorpresa en el tono de Lagarde puede mover la prima de riesgo española con rapidez.
Veredicto Merca2
Cotización al cierre o apertura: El Ibex 35 ha amanecido con una subida del 0,89% hasta los 18.974,1 puntos y en pocos minutos ha ampliado el avance hasta el 1,5%, situándose en 19.082 enteros. Los mayores ascensos corresponden a Solaria (+3,9%), Acciona (+2,3%), Acciona Energía (+1,9%) y Bankinter (+1,7%).
Clave técnica: El selectivo ha superado la resistencia de los 19.000 puntos que venía tocando desde finales de octubre. El siguiente escollo se sitúa en los 19.100 enteros, zona que ya ha tanteado en la apertura y que, de superarse con volumen, abriría la puerta a los máximos anuales de 19.300.
Apunte macro: El rendimiento del bono español a diez años desescalaba hasta el 3,898%, con la referencia alemana igualmente a la baja. La prima de riesgo española se mantiene en la zona media de la eurozona, con el diferencial frente al Bund en máximos del último mes, una referencia que conviene vigilar si el BCE endurece su discurso en diciembre.
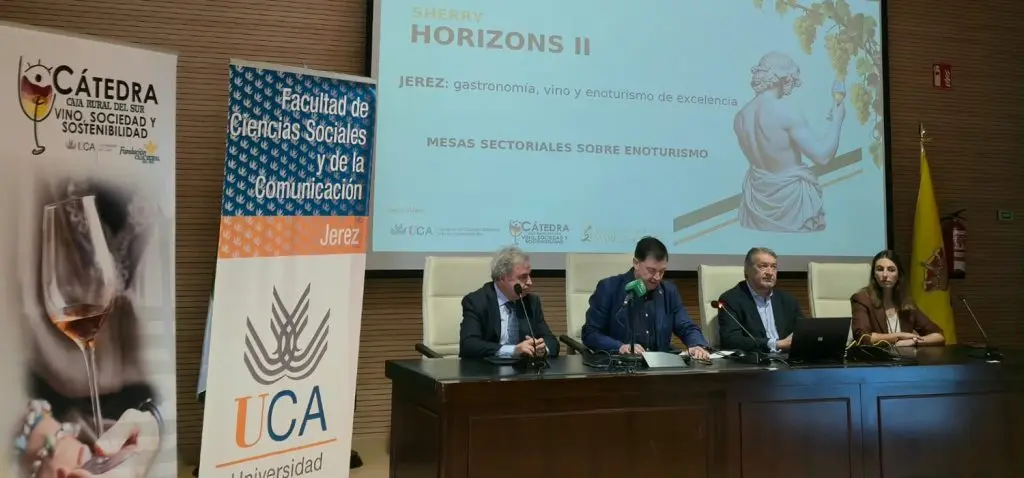
La Facultad de Ciencias Sociales y de la Comunicación de la Universidad de Cádiz, la Cátedra Caja Rural del Sur Vino, Sociedad y Sostenibilidad de la UCA y la Ruta del Vino y el Brandy en el Marco de Jerez organizaron las jornadas SHERRY HORIZONS II, bajo el título JEREZ: gastronomía, vino y enoturismo de excelencia. El encuentro tuvo lugar en el salón de actos del Instituto de Investigación para el Desarrollo Social Sostenible (INDESS), en el Campus de Jerez.
El acto inaugural estuvo presidido por el decano de la Facultad, José Antonio López; el cuarto teniente de alcaldesa de Turismo, Proyección Turística y Gestión Medioambiental de Jerez, Antonio Real; y César Saldaña y Ana Rosa García, presidente y directora general del Consejo Regulador de las Denominaciones de Origen Protegidas Jerez-Xérès-Sherry, Manzanilla-Sanlúcar de Barrameda y Vinagre de Jerez, respectivamente. Saldaña es también presidente de la Ruta del Vino y el Brandy del Marco de Jerez.
Tres mesas sectoriales sobre enoturismo
El programa incluyó tres mesas. La primera, dedicada a gastronomía y vino de Jerez, contó con Javier Muñoz, fundador y propietario de La Carboná; Luz Saldaña, fundadora y gerente de Tabanco Plateros; y Ángel Villaescusa, propietario y gerente de ATUVERA. La moderó César Serrano, profesor de la Cátedra.
La segunda mesa abordó las claves de una experiencia enoturística premiada. Participaron Yago Yerga, director de The Sherry Gallery; José Manuel Anelo, gerente de Bodegas Álvaro Domecq; y Silvia Delgado, directora comercial de Puro Arte. La moderación estuvo a cargo de José Luis Baños, gerente de la Ruta del Vino.
Dos décadas de la Ruta del Vino
La última sesión repasó los 20 años de la Ruta del Vino, desde sus inicios hasta el presente. Intervinieron Ana Villalobos, expresidenta de la Asociación Rutas del Vino y Brandy del Marco de Jerez; María José Moreno Aguilar, referente técnico en el desarrollo de la Ruta desde sus comienzos; y Miriam Morales Lara, excoordinadora técnica de la Asociación. Moderó el profesor de la Cátedra José Miguel Mota.
La Fundación Querer ha sido reconocida con el XXVI Premio Fundación Cofares por su iniciativa TALENT for Neurodiversity, que busca identificar y potenciar las capacidades de niños con trastornos del neurodesarrollo desde edades tempranas.
TALENT for Neurodiversity es una herramienta digital accesible basada en una prueba adaptada que permite conocer mejor las habilidades de cada niño y orientar el trabajo educativo de forma personalizada. La propuesta reúne la experiencia de la Fundación Querer, el rigor científico de la Universidad de Sevilla y el desarrollo tecnológico de Specialisterne, una empresa privada que ofrece servicios de IT y que cuenta entre sus profesionales con personas con autismo y otras neurodivergencias.
La iniciativa busca dar respuesta a la falta de herramientas para menores con necesidades educativas especiales. A través de la prueba, se analizan aspectos como la comunicación, la autonomía, el aprendizaje, las habilidades sociales o la capacidad de adaptación, lo que permite conocer mejor el perfil de cada alumno y adaptar el acompañamiento educativo a sus necesidades y fortalezas.
Se estima que en España hay 500.000 niños y adolescentes con necesidades especiales, que incluyen los trastornos del neurodesarrollo (entre ellos, trastornos del espectro autista, TDAH, discapacidad intelectual, retraso global del desarrollo o enfermedades raras).
Precisamente, el aumento en las últimas décadas de este tipo de trastornos y su impacto social, especialmente en la infancia, ha motivado la decisión del Patronato de la Fundación Cofares de reconocer de nuevo a la Fundación Querer, premiada ya en 2024 por su proyecto para mejorar el conocimiento de algunas enfermedades raras infantiles a través de la estimulación eléctrica transcraneal.
Una edición con la mayor dotación de su historia
El Premio Fundación Cofares, que celebra este año su vigesimosexta edición, ha recibido un total de 148 candidaturas, una cifra que refleja el mayor alcance de la convocatoria este año, coincidiendo con el incremento de su dotación económica hasta
los 40.000 euros, la mayor de su historia y una de las más elevadas entre los premios del sector sanitario.
Este reconocimiento pone en valor la labor de entidades y profesionales que trabajan para mejorar la atención y la calidad de vida de pacientes y colectivos con necesidades sanitarias o sociales, así como iniciativas relacionadas con el conocimiento de enfermedades, la formación y la información.
La entrega tendrá lugar el próximo 21 de noviembre, a las 12:00 horas, en el Teatro Real de Madrid, durante el XXXI Concierto Benéfico de Navidad de la Fundación Cofares, presidida por Eduardo Pastor.
El tradicional encuentro contará con la participación de la Orquesta Clásica Santa Cecilia, bajo la dirección de Kynan Johns. La primera parte incluirá la actuación del pianista Nicolás Varela, mientras que la segunda correrá a cargo de Dèlica Chamber Orchestra, que interpretará grandes éxitos de ABBA, Queen y The Beatles, entre otros.
En su anterior edición, el Premio reconoció a la Fundación Claudia Tecglen por la puesta en marcha de la Primera Red Intercomunitaria para la Prevención del Suicidio en Personas con Discapacidad y sus Familias, una iniciativa centrada en la formación de profesionales sociosanitarios para mejorar la prevención y la detección precoz del riesgo de suicidio.
Amadeus busca en el negocio hotelero uno de sus principales motores de crecimiento mientras la actividad aérea continúa acusando las consecuencias de la guerra en Oriente Medio.
En la nota previa a los resultados, Renta 4 prevé que los ingresos de la división de hoteles y otros servicios aumenten un 9% en el tercer trimestre, por encima del crecimiento esperado en distribución aérea (+4%) y tecnología aérea (+7%), gracias a la incorporación de nuevas cadenas y a la contratación de más servicios por parte de sus clientes.
Amadeus publica resultados del tercer trimestre de 2026 el viernes 6 de noviembre antes de la apertura y celebrará la conferencia a las 13:00h.
Iván San Félix Carbajo- Equity Research Analyst en Renta 4, tiene sobre Amadeus una recomendación de Sobreponderar en base a un precio objetivo de 67,2 euros.
En su nota previa a los resultados de Amadeus señala: “la difícil situación en Oriente Medio llevó a la directiva a revisar a la baja los objetivos 2026 tras publicar resultados del segundo trimestre. De momento no vemos que la situación en la región esté mejorando y, de hecho, está durando mucho más tiempo de lo que en principio se creía. En nuestra opinión, hasta que la situación no muestre una mejora apreciable no podemos esperar una recuperación sostenible en las reservas y pasajeros”.
Los analistas de Renta 4 esperan que los Ingresos crezcan a un dígito medio, +6% frente al tercer trimestre de 2025 sin apenas impacto del dólar estadounidense tras más de un año con impacto negativo, con Distribución +4%, Tecnología aérea +7% y Hoteles +9% frente al tercer trimestre de 2025. EBITDA 690 millones, +6% frente al tercer trimestre de 2025, margen EBITDA 39,8%, en línea frente al tercer trimestre de 2025, y beneficio neto 384 millones (+6% frente al tercer trimestre de 2025), con resultado financiero -20 millones (-14 millones en el tercer trimestre de 2025) y tasa fiscal 22,5%, en línea frente al tercer trimestre de 2025.
Por divisiones, en Distribución Renta 4 espera que las Reservas aéreas caigan (-0,5% frente al tercer trimestre de 2025) y que los precios unitarios repunten +5% hasta 6,6 euros. En Tecnología Aérea esperamos una subida de los pasajeros embarcados (PEs) muy moderada, +1% frente al tercer trimestre de 2025 y precios unitarios +6% hasta 1,05 euros. En Hospitality (hoteles), con mucha presencia en EEUU, esperamos que se mantenga el ritmo de crecimiento de ingresos elevado (+8,5% frente al tercer trimestre de 2025) a medida que Amadeus va incorporando más cadenas y aumenta la contratación de más servicios.
Así, la gestora madrileña espera que Amadeus genere 72 millones de eruos de caja después de un capex -225 millones, recuperación de circulante, +194 millones y -426 millones en pago de dividendos. La deuda neta descendería hasta los 2.481 millones con lo que el múltiplo a EBITDA 2026e se mantendría en 0,9 veces, por debajo de la parte baja del rango objetivo de Amadeus (1,0-1,5 veces).
Datos de consenso
Según el consenso recogido en el cuadro del informe, Amadeus registraría en el tercer trimestre de 2026 unos ingresos de 1.738 millones de euros, un 6% más que en el mismo periodo del año anterior. Por divisiones, Distribución Aérea aportaría 802 millones, con un crecimiento del 4%, mientras que Tecnología Aérea alcanzaría los 646 millones, un 7% más. La división de Hoteles y otros servicios ingresaría 290 millones de euros, lo que supondría un avance del 11%, el mayor crecimiento de las tres áreas.
El EBITDA se situaría en 694 millones, un 6% más, con un margen del 39,9%, prácticamente estable. Por su parte, el EBIT ajustado alcanzaría los 533 millones, un 7% más. En cuanto a la actividad, el consenso espera que las reservas aéreas se mantengan estables en 122 millones, mientras que los pasajeros embarcados crecerían un 1%, hasta los 620 millones.
En definitiva, Amadeus mantiene una evolución positiva, pero el crecimiento de sus distintas divisiones muestra un cambio de protagonismo: el negocio hotelero se consolida como uno de los principales impulsores de los ingresos, mientras que la actividad aérea sigue condicionada por la debilidad de las reservas y el impacto de la guerra en Oriente Medio.
Renta 4 espera que el grupo aumente un 6% sus ingresos y su beneficio neto en el tercer trimestre, apoyado especialmente en la fortaleza de los hoteles. La recuperación del negocio aéreo dependerá, sin embargo, de una mejora de la situación geopolítica.
Moeve, a través de sus filiales íntegramente participadas Cepsa Algérie, S.L.U. y Cepsa (Rhourde El Rouni), S.L.U., ha acordado con PT Pertamina Algeria Eksplorasi Produksi (PAEP) el traspaso de la totalidad de las participaciones de Moeve en los siguientes yacimientos terrestres de hidrocarburos no operados, situados en la cuenca de Berkine:
Rhourde el Khrouf (RKF)
Bir el Msana (BMS)
Ourhoud (ORD)
La formalización de la transmisión de cada uno de los activos está sujeta al cumplimiento de las condiciones habituales en este tipo de operaciones, incluidas las autorizaciones de las autoridades argelinas competentes.
PAEP es una filial de Pertamina Internasional EP (PIEP) que gestiona las operaciones e inversiones de exploración y producción de petróleo y gas de Pertamina en Argelia desde 2014. Desempeña un papel estratégico en el fortalecimiento del negocio internacional de exploración y producción de Pertamina y mantiene un compromiso con la creación de valor a largo plazo, especialmente en el sector energético argelino, mediante inversiones estratégicas junto con Sonatrach.
Moeve mantiene su compromiso de explorar oportunidades en Argelia mediante el desarrollo de energías renovables, hidrógeno verde y sus derivados, otras oportunidades vinculadas a la transición energética, así como posibilidades más amplias de cooperación industrial, petroquímica, química y comercial. Estos esfuerzos se apoyan en su larga colaboración con Sonatrach y en la ambición compartida de contribuir a los objetivos estratégicos, industriales y de descarbonización de ambas compañías.
Orange España,operador líder del mercado español de las telecomunicaciones por número de clientes, continúa impulsando su negocio de venta de dispositivos tecnológicos y consolida así una apuesta estratégica basada en una propuesta de financiación diferencial y a una experiencia cada vez más personalizada para el cliente.
En los nueve primeros meses de este año, los ingresos de Orange España por este concepto han sido de 995M€, con un crecimiento de cerca del 19% respecto al año anterior. En el tercer trimestre, estos ingresos han crecido un 28% frente al mismo trimestre del año anterior, hasta los 353M€.
Orange España que ya es el canal minorista número uno para la venta de teléfonos, espera seguir creciendo a doble dígito en este negocio diversificandosus ventas más allá del smartphone. Hoy, las categorías distintas al teléfono móvil ya representan más de la mitad del negocio total de dispositivos.
Orange España avanza así en su transformación desde operador de telecomunicaciones hacia proveedor integral de conectividad, servicios y tecnología para hogares y empresas.
Una oferta tecnológica cada vez más amplia
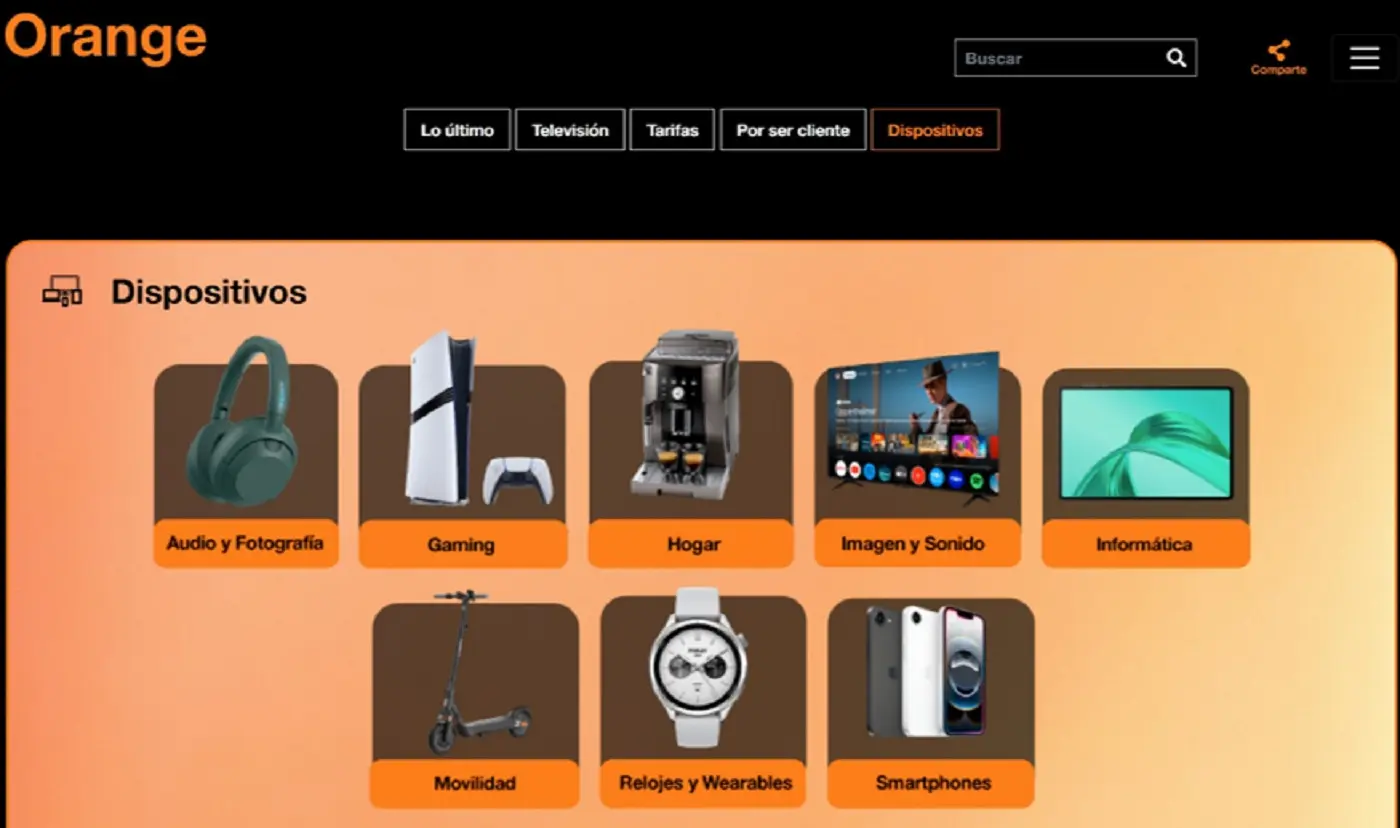
La página de Orange muestra categorías como audio y fotografía, gaming, hogar, informática, movilidad y smartphones.
Esta evolución refleja la profunda transformación de un negocio tradicionalmente asociado a la venta de teléfonos móviles hacia un ecosistema tecnológico mucho más amplio, capaz de responder a las necesidades digitales de hogares y empresas.
El catálogo incluye ya 144 categorías distintas, incluyendo smartphones, ordenadores, tablets, televisores, fotografía, deporte, electrodomésticos, movilidad eléctrica, belleza o pequeño electrodoméstico.
En poco más de un año, Orange España ha llevado a cabo una de las mayores ampliaciones de catálogo del sector.
La compañía ha pasado de comercializar alrededor de 300 referencias de producto a ofrecer actualmente más de 3.700 dispositivos y productos tecnológicos, multiplicando por más de doce su portfolio. Asimismo, ha ampliado su ecosistema de partners, pasando de trabajar con 24 marcas a colaborar con más de 190 fabricantes.
«Nuestro objetivo es convertirnos en el proveedor tecnológico de referencia para nuestros clientes. Queremos que cualquier persona que piense en adquirir tecnología encuentre en Orange la mejor oferta, las marcas más reconocidas y una experiencia sencilla y diferencial», señala Rafael Pérez, responsable de Dispositivos y Partnerships Estratégicos de Orange España.
Un negocio estratégico que impulsa el crecimiento
El negocio de dispositivos se ha convertido en una de las grandes palancas de crecimiento de Orange España y en un elemento clave para fortalecer la relación a largo plazo con sus clientes.
La compañía ha desarrollado una propuesta de valor difícilmente replicable en el mercado, basada en tres pilares: financiación a plazos sin intereses, recomendaciones personalizadas y acuerdos preferentes con las principales marcas premium del sector.
Esta estrategia ha permitido también mejorar significativamente la experiencia del cliente. Los usuarios que financian dispositivos a través de Orange muestran mayores niveles de satisfacción y una elevada predisposición a repetir este modelo de compra para futuras adquisiciones tecnológicas.
En el marco de la reciente evolución organizativa de Orange España orientada a ganar simplicidad y asegurar el foco en el crecimiento, el negocio de dispositivos, dirigido por Rafael Pérez, se integra de forma clave en la nueva dirección general de «B2B, Digital & Growth». Bajo el liderazgo de Víctor del Pozo, este nuevo equipo unifica las principales palancas de diversificación de la operadora, confirmando el negocio de dispositivos como una prioridad absoluta y una de las mayores áreas de expansión de la compañía para los próximos años.
Tecnología más accesible y sostenible
Esta apuesta de Orange España por la tecnología también está alineada con los principios de economía circular y consumo responsable.
Entre enero y septiembre de 2026, la recompra de dispositivos se multiplicó por más de diez respecto al mismo periodo de 2025, mientras que las unidades de equipos KM0 y seminuevos aumentaron casi un 90% interanual. Gracias a ello, cada vez más clientes pueden acceder a tecnología de última generación a precios más asequibles, contribuyendo al mismo tiempo a reducir los residuos electrónicos y prolongar la vida útil de los dispositivos.
Diez años después de abrir su primer restaurante en España, Five Guys celebra una década de crecimiento en el mercado español. Desde aquella primera apertura en la Gran Vía de Madrid en 2016, la compañía ha construido una red de 45 restaurantes propios y ha superado los 100 millones de euros de facturación anual, consolidando su presencia en el sector de la restauración.
La evolución del negocio refleja la capacidad de la compañía para crecer más allá de las nuevas aperturas. En 2025, Five Guys alcanzó los 106 millones de euros en ventas, un 10,4% más que el año anterior, pese a incorporar únicamente tres nuevos restaurantes durante el ejercicio. Este crecimiento responde también a la positiva evolución de los establecimientos ya existentes y a la capacidad de la marca para atraer nuevos clientes, incrementando su penetración y cuota de mercado.
“Cumplir diez años en España es una oportunidad para valorar todo lo que hemos construido desde la apertura de nuestro primer restaurante en la Gran Vía de Madrid. En el verano de 2016, me resultaba imposible imaginar las colas que tuvimos durante todo ese invierno y que todavía hoy 10, años después, hay cada fin de semana en la puerta del restaurante. Por supuesto, no podía llegar a pensar que, en 2026, íbamos a estar donde estamos hoy, uno de los players más importantes del segmento de restauración organizada.
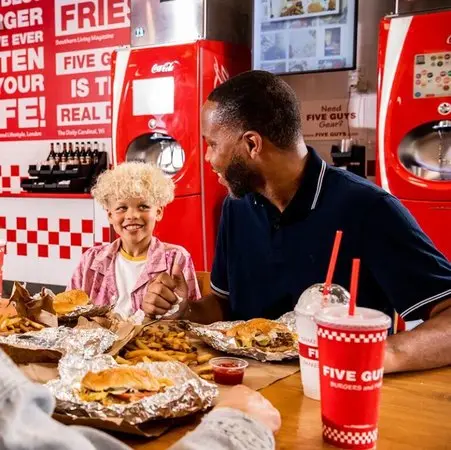
Un hombre y un niño están sentados ante hamburguesas, patatas fritas y bebidas en un local de Five Guys. Fuente: Five Guys
Hemos crecido manteniendo nuestra forma de entender la restauración, con una apuesta clara por la sencillez, la simplicidad, el enfoque en la calidad, la frescura y la personalización. Ahora tenemos nuevas oportunidades por delante y queremos seguir acercándonos a más clientes, a los que nos gusta llamar “nuestros fans” sin perder aquello que nos ha traído hasta aquí”, señala Daniel Agromayor, CEO de Five Guys en España y Portugal.
Five Guys: de la Gran Vía de Madrid a 45 restaurantes en España
El 31 de octubre de 2016, Five Guys abrió las puertas de su primer restaurante en España, situado en el número 44 de la Gran Vía de Madrid. La llegada de la marca despertó una gran expectación entre los consumidores, que ya conocían su propuesta de hamburguesas y patatas fritas en otros mercados internacionales.
Desde entonces, la compañía ha extendido su presencia a distintas ciudades españolas, entre ellas Barcelona, Valencia, Málaga, o Bilbao. Su modelo de crecimiento se basa en restaurantes propios, sin recurrir a franquicias en España, lo que permite mantener un control directo sobre la operativa y la experiencia del cliente.
En 2025, la compañía reforzó su presencia en la costa mediterránea con tres aperturas: Benidorm, en el paseo marítimo; Marbella, en una ubicación emblemática del centro de la ciudad; y Málaga, en la Alameda junto a la calle Larios. Con esta última incorporación, Málaga se convirtió en la tercera provincia española con mayor número de restaurantes Five Guys, por detrás de Madrid y Barcelona.
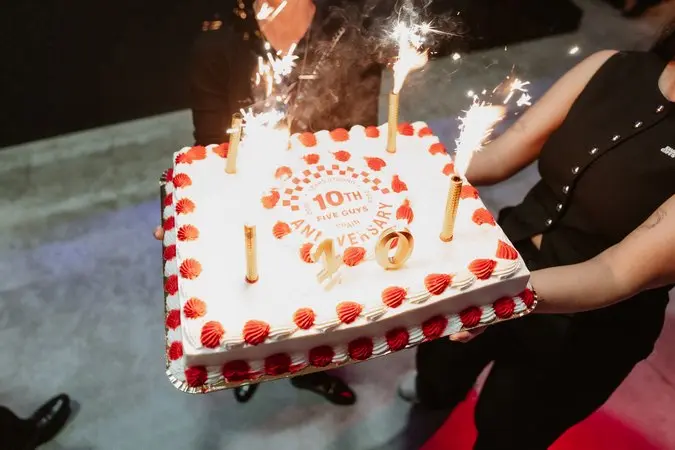
Tarta del décimo aniversario de Five Guys España sostenida mientras arden bengalas. Fuente: Five Guys
Nuevas ubicaciones para una nueva etapa de crecimiento
La expansión de Five Guys entra ahora en una nueva etapa, con el objetivo de aumentar su presencia en España y explorar formatos y ubicaciones que permitan acercar su propuesta a más consumidores.
En 2026, la compañía ha inaugurado en el aeropuerto Josep Tarradellas Barcelona-El Prat su primer restaurante en un aeropuerto de Europa Occidental. Esta apertura supone un paso estratégico para desarrollar su presencia en el canal de viajes (travel retail), donde identifica oportunidades tanto en aeropuertos como en estaciones ferroviarias. La empresa ha ganado el concurso de AENA en directo, sin pasar por las empresas intermediarias que acaparan gran parte de la oferta de estos mercados de concesión.
La compañía también estudia nuevas oportunidades en Portugal y otros formatos de restauración, como los establecimientos con Five Auto (free-standing), presentes ya en mercados como Reino Unido.
De cara a los próximos años, Five Guys prevé acelerar su expansión de restaurantes propios con el objetivo de mantener un crecimiento sostenido, combinando nuevas ubicaciones con la consolidación de los restaurantes existentes.
Una propuesta que mantiene intacta su esencia
A lo largo de estos diez años, Five Guys ha mantenido los principios que definen su propuesta desde sus orígenes: frescura, calidad y personalización. La compañía apuesta por una carta sencilla, centrada en hamburguesas, perritos calientes, patatas fritas y batidos, con ingredientes preparados a mano y elaborados al momento. Permitiendo al cliente elegir cómo hace su hamburguesa entre las más de 250.000 combinaciones posibles.
En sus restaurantes no hay congeladores y todo el producto se elabora y prepara a mano en cocinas abiertas, a la vista del cliente. Un cliente que en España suele elegir en su mayoría la burger con beicon y queso y que pone en el top 3 de toppings el tomate, la cebolla y la lechuga frescas. Además, esta es la misma lechuga iceberg que se utiliza para hacer el wrap, que es una alternativa a quien no puede o quiere comer pan. Todos los toppings, hasta 15 distintos en Five Guys, son gratis.
El equipo humano, una pieza clave del crecimiento
La evolución de Five Guys en España también se refleja en su impacto laboral. En 2026, la compañía supera ya los 1.500 empleados en el país y continúa apostando por el desarrollo profesional, la promoción interna y el reconocimiento del talento. Contratos indefinidos, con condiciones de remuneración superiores a los estándares del sector.
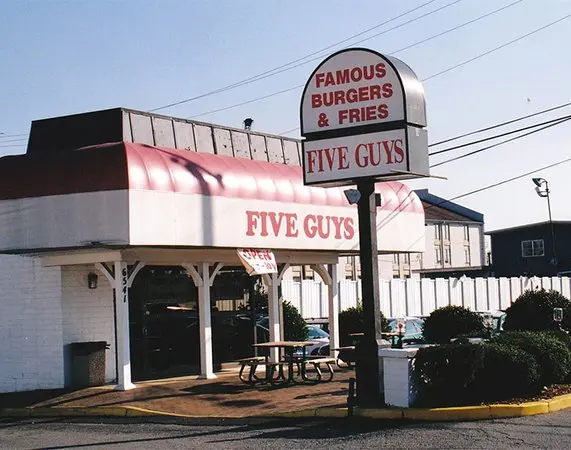
Restaurante Five Guys en EE. UU. Fuente: Five Guys
El equipo de los restaurantes desempeña un papel fundamental en la experiencia del cliente y en la aplicación de los estándares de calidad de la marca. Por ello, la compañía mantiene su apuesta por la formación y por generar oportunidades de desarrollo dentro de la organización.
Diez años de trayectoria y nuevos retos por delante
El décimo aniversario marca el inicio de una nueva etapa para Five Guys en España. Con una trayectoria consolidada en el mercado, la compañía mira al futuro con la ambición de seguir acercando su propuesta a nuevos consumidores, explorando oportunidades en ubicaciones estratégicas y nuevos canales de crecimiento. Todo ello, manteniendo los principios que han definido a la marca desde sus orígenes y que seguirán guiando su desarrollo en los próximos años.
Recientemente, para celebrar el hito, la plataforma Amazon Prime ha lanzado la docuserie ON THE LINE, con 5 episodios de 30 minutos donde se recoge la fuerte cultura empresarial, mientras se acompaña a los empleados que compiten en los Games de Five Guys, donde el ganador conseguirá US$100.000.
La gestora Seaya entra en el capital del grupo que nace de la fusión de Veridas y Fourthline, una operación con la que la española de biometría y la holandesa de cumplimiento normativo quieren financiar nuevas adquisiciones.
Qué compra realmente Seaya con esta operación
El movimiento no encaja en el manual de una ronda al uso. La sociedad que surge de la integración nace con vocación de plataforma de compras: adquirir, integrar y escalar activos de identidad digital en Europa. Ni el importe de la inversión ni el porcentaje que asume la gestora se han hecho públicos, así que la lectura se apoya en la lógica industrial más que en el precio. La lógica, en cambio, se explica sola.
Seaya no es una desconocida en el ecosistema tecnológico español. La gestora con sede en Madrid ha construido su cartera sobre compañías de software y servicios digitales en España, Europa y Latinoamérica, y este movimiento la coloca en un segmento con dinámica propia: el cumplimiento normativo empaquetado como tecnología.
La elección del sector responde a una razón sencilla. La verificación de identidad dejó de ser un diferencial comercial para convertirse en un gasto obligatorio: bancos, aseguradoras, entidades de pago y operadores de juego deben comprobar documentos, cotejar listas de sanciones y conservar un rastro auditable de cada alta de cliente. Es un negocio de ingresos recurrentes, contratos plurianuales y coste de cambio elevado. El coste de cambio manda.
Dos negocios que encajan: biometría española y cumplimiento holandés
Veridas aporta la capa de captura. Nacida en 2017 de la alianza entre BBVA y Das-Nano y con sede en Navarra, la compañía construyó su negocio sobre biometría de rostro, voz y documento, con clientes en banca, telecomunicaciones, y administración pública, y una posición relevante en Latinoamérica.
Fourthline, con sede en Ámsterdam, ocupa la otra mitad del proceso: verificación documental, prueba de vida y cribado frente a listas de sanciones para entidades financieras y de pago sujetas a supervisión. Su mercado natural es el Benelux y el centro de Europa, donde la presión del supervisor sobre la prevención del blanqueo de capitales ha sido más intensa.
La complementariedad es doble. De producto, porque una sociedad vende la captura del dato y la otra la decisión de riesgo que se adopta con ese dato. Y geográfica, porque une dos carteras que apenas se solapaban y abre la puerta a comercializar el catálogo completo en ambos mercados.
Una cosa es verificar un documento y otra decidir si ese cliente puede operar: la fusión compra las dos mitades del mismo proceso regulatorio.
El calendario regulatorio empuja a concentrarse
El marco europeo juega a favor del tamaño. El despliegue de la cartera de identidad digital de la Unión y el nuevo reglamento antiblanqueo, cuya aplicación plena llega en 2027, amplían el número de empresas obligadas a verificar clientes y endurecen los requisitos técnicos. El resultado es un mercado más grande y más caro de atender.
Para un proveedor mediano, ese cóctel es incómodo. La norma abre demanda y, al mismo tiempo, dispara el coste de certificación, auditoría y desarrollo. Escalar es la vía más rápida para diluir ese gasto entre una base de clientes mayor.
Quién manda en el mercado y por qué el tamaño importa
El sector lleva años consolidándose. Entrust integró a la británica Onfido, y en el mismo segmento compiten Jumio, IDnow, Sumsub y Signicat, además de las divisiones internas de los grandes grupos de medios de pago y de las consultoras. La lógica se repite en todos los casos: quien no gana tamaño acaba siendo comprado.
En ese tablero, la entrada de un inversor financiero cumple dos funciones. Aporta capital para comprar y aporta disciplina de salida: un fondo de capital riesgo no compra para mantener, compra para construir algo vendible. Ahí está la prima.
El análisis: plataforma de compras con dos riesgos
La lógica del buy and build encaja aquí mejor que en casi cualquier otro vertical tecnológico. Los clientes son regulados, la facturación es recurrente, la rotación baja y los múltiplos del sector han escalado con cada operación de consolidación. Un grupo con perímetro europeo puede pelear por contratos que una sociedad nacional no alcanza, sobre todo en banca global y en procesos de alta masiva.
El primer riesgo es la integración. Dos compañías de tamaño comparable, con culturas de ingeniería distintas y equipos directivos que hasta ayer eran rivales, tardan en fusionar producto y estrategia comercial. La historia del sector dice que el valor de estas operaciones se gana en los dieciocho meses posteriores al anuncio, no en la firma.
El segundo riesgo es el horizonte del inversor. Un fondo de crecimiento trabaja con una ventana de salida de cuatro a siete años, y eso empuja al grupo hacia dos escenarios: la venta a un estratégico internacional o una salida a bolsa cuando el perímetro esté consolidado. Ninguna de las tres sociedades cotiza, de modo que no habrá hecho relevante en la CNMV ni cotización que arbitre la operación. Queda la integración.
📊 Las Claves para el Inversor
Qué vigilar: Los siguientes movimientos de compra del grupo y la fusión operativa de las dos plantillas; ninguna de las sociedades cotiza, por lo que no habrá comunicación a la CNMV que marque el calendario.
Reacción del valor: Sin cotización, la referencia es el múltiplo que se paga en el sector; el mercado privado descuenta crecimiento recurrente antes que escala inmediata.
Precedente sectorial: La integración de Onfido en Entrust fijó el patrón: ganar tamaño para competir por contratos de banca global y no quedarse como proveedor local.
La Junta de Govern de Palma ha aprobado una convocatoria pública de subvenciones para contribuir a la protección y conservación de los comercios incluidos en el Catálogo de Establecimientos Emblemáticos de Palma 2026. La convocatoria cuenta con un presupuesto máximo de 150.000 euros.
Podrán optar a las ayudas las personas físicas o jurídicas que gestionen o exploten establecimientos cuya actividad comercial esté incluida en el catálogo.
Gastos subvencionables
La convocatoria, impulsada a través de PalmaActiva, busca contribuir al mantenimiento de estos negocios, reconocidos por su carácter emblemático y su importancia comercial para la ciudad.
Las subvenciones podrán destinarse a cubrir gastos ordinarios y corrientes generados durante 2026, como suministros, alquiler del local donde se desarrolla la actividad comercial, personal, publicidad y limpieza, entre otros gastos vinculados al mantenimiento del establecimiento.
La CNMV ha sacado a consulta pública la revisión de su código de buen gobierno para sociedades cotizadas, un texto que recomienda por primera vez separar la presidencia del consejo del consejero delegado y que deja señaladas a las compañías del Ibex que aún concentran ambos cargos. Solo el 42% de las cotizadas del índice separa formalmente las dos funciones, según los datos que maneja el supervisor.
Qué recomienda el nuevo código y por qué llega ahora
El documento sustituye al código aprobado en 2015, heredero del que pilotó Manuel Conthe en 2006, y llega con una poda considerable: de 52 a 23 páginas. La CNMV quiere homogeneizar su texto con los códigos de referencia de otros mercados europeos y simplificar un articulado que se había vuelto prolijo. El periodo de alegaciones está abierto y la versión definitiva se aprobará después de que el sector presente sus observaciones.
La recomendación nuclear para el Ibex es explícita. El presidente del consejo debe ser una persona distinta del consejero delegado. Si la compañía opta por mantener un presidente con funciones ejecutivas, tendrá que explicar las razones en el informe anual de gobierno corporativo. Y cuando ese presidente no sea independiente, deberá articularse la figura del consejero coordinador, el contrapeso que canaliza las inquietudes de los vocales no ejecutivos.
El texto no es de obligado cumplimiento. Opera bajo el principio de cumplir o explicar: la cotizada que se aparte de una recomendación debe justificarlo públicamente, y esa explicación la leen los analistas, los asesores de voto, y los grandes accionistas antes de la junta. La CNMV revisa el código cada seis u ocho años, de modo que esta actualización marcará el debate accionarial de la próxima media década.
Las cinco cotizadas del Ibex que mantienen la presidencia ejecutiva
Entre las compañías que siguen sin separar presidencia y consejero delegado figuran Acciona, Aena, Naturgy, Rovi y Mapfre. No son casos idénticos: en algunas el presidente ejerce funciones ejecutivas de forma declarada, en otras el reparto de poder se resuelve con un primer ejecutivo de autonomía limitada. Pero todas comparten el mismo punto débil ante el nuevo texto: tendrán que argumentar por escrito por qué no dividen el mando.
El código no prohíbe la presidencia ejecutiva: obliga a justificarla en un documento que los fondos leen antes de votar en la junta.
La concentración de poder en una sola figura tiene costes medibles. Reduce la capacidad de contrapeso del consejo, difumina la frontera entre quien supervisa y quien ejecuta y complica la evaluación del primer ejecutivo, que en la práctica se evalúa a sí mismo. Los inversores institucionales (BlackRock, Vanguard, Norges Bank) incorporan ese criterio en sus políticas de voto y lo trasladan a la junta con votos en contra de la reelección del presidente cuando consideran que la explicación no se sostiene.
Consejeros independientes, inteligencia artificial y votos en contra
El texto incorpora otras tres novedades relevantes. La primera es la protección de los consejeros independientes: se recomienda adoptar medidas para evitar su cese sin causa justificada. Fuentes del supervisor descartan que la medida responda al caso de Indra, aunque admiten que esta salvaguarda no figura en los códigos comparables de otros países.
La segunda es la gobernanza de la inteligencia artificial. El código pide incorporar la IA a los procesos de gestión con reglas claras de supervisión por parte del consejo, algo que hasta ahora se resolvía en el terreno de la autorregulación interna. La tercera afecta a la rendición de cuentas: cuando una propuesta reciba más de un 20% de votos en contra en la junta, la compañía deberá explicar qué ha ocurrido y qué piensa corregir.
Carlos San Basilio, presidente de la CNMV, resumió el enfoque: el nuevo código responde al objetivo de alinearlo con las tendencias actuales, que pasan por centrarse en lo más relevante y evitar ser demasiado estrictos en los temas con menor impacto. Y añadió que la meta es que su cumplimiento sea un factor de competitividad que aporte valor y no una carga.
Un código de derecho blando con más peso del que aparenta
Conviene no confundir ausencia de obligación con ausencia de consecuencias. El código de la CNMV no sanciona, pero alimenta el escrutinio de los inversores y de los asesores de voto, y su huella aparece en la retribución de los consejeros, en la composición de las comisiones y en la redacción de los informes anuales. En los últimos años, varias compañías han reorganizado su cúpula justo después de que el regulador aflorara una recomendación incómoda.
La comparación internacional deja al Ibex en una posición intermedia. En el Reino Unido y en Países Bajos la separación de funciones es la norma desde hace más de una década, con un consejero independiente de referencia cuando el presidente no lo es. En España, ese 42% que ya divide los cargos convive con una mayoría de presidencias ejecutivas que hasta ahora no habían recibido una recomendación explícita en contra.
En términos técnicos, el supervisor mueve ficha sin abrir un frente regulatorio. No hay expediente ni sanción, sino una vara de medir homogénea para comparar consejos. El coste real para las cinco señaladas será reputacional y, en el caso de las que deban someter la reelección de su presidente a la junta, también de apoyos: los fondos que suman más del 3% del capital rara vez ignoran un informe anual que reconoce una concentración de poder sin contrapesos.
Queda la incógnita de cuántas compañías optarán por separar los cargos y cuántas, por explicar. La experiencia del código de 2015 dice que la primera opción gana terreno cuando el coste de explicar supera al de reorganizar. El sector ya lo vivió con la independencia de los consejeros y con la retribución variable. Esta vez el foco está en quién manda de verdad en el consejo.
📊 Las Claves para el Inversor
Qué vigilar: El cierre del periodo de alegaciones y la versión final del código, que fijará el redactado exacto de la recomendación sobre presidencia y consejero delegado.
Reacción del valor: Impacto limitado en cotización a corto plazo; el mercado descuenta coste reputacional y posibles votos en contra en las próximas juntas de Acciona, Aena, Naturgy, Rovi y Mapfre.
Precedente sectorial: El código de 2015 y la presión de los asesores de voto movieron la composición de los consejos más que cualquier norma de obligado cumplimiento.
¿Qué ha pasado? El comité de empresa de Adif, con CCOO, UGT, CGT, Sindicato Ferroviario y SCF, ha acordado una huelga para el 17 de noviembre y una concentración ante el Congreso el 16. La convocatoria aún no está registrada formalmente.
¿Quién está detrás? Los comités de Adif y Renfe, con CSIF sumado a los paros y Semaf abriendo fuego el 10 y el 12 de noviembre. Enfrente, el Ministerio de Transportes de Óscar Puente.
¿Qué impacto tiene? Cercanías, Media Distancia y AVE afrontan un noviembre con tres jornadas de paro y un cuadro de servicios mínimos que nadie ha publicado.
Los comités de Renfe y Adif acuerdan una huelga el 17 de noviembre y una protesta ante el Congreso el día anterior. El detonante es la seguridad ferroviaria tras el choque de Urda, con 69 muertos.
La decisión salió del comité de empresa del gestor de infraestructuras, donde conviven CCOO, UGT, CGT, el Sindicato Ferroviario y el Sindicato de Circulación Ferroviario (SCF). Los cinco comparten diagnóstico y exigencia: cambio de modelo y medidas urgentes. El matiz importa: la huelga está acordada, pero todavía no formalizada ante la autoridad laboral. El calendario, por tanto, puede moverse.
Del 10-N al 17-N: tres citas y ningún servicio mínimo publicado
El mes arranca con Semaf. El Sindicato Español de Maquinistas y Ayudantes Ferroviarios mantiene un paro total el 10 de noviembre y paros parciales el 12, con el mismo pliego de la huelga del 29 de octubre: avances en seguridad, revisión de los tiempos de conducción y protocolos de alerta meteorológica. Aquella jornada, según los convocantes, tuvo un seguimiento del 100%. Conviene recordarlo: el conflicto no nace en Urda, pero Urda lo ha multiplicado.
La segunda cita es la del 17-N, ya con Adif y Renfe en el mismo cartel. La tercera, si se cumplen los plazos, será la negociación. Hasta hoy no hay servicios mínimos publicados ni mesa abierta. El 16 de noviembre los comités se concentrarán frente al Congreso de los Diputados, escenario elegido a propósito para forzar comparecencia parlamentaria.
El frente sindical se ensancha. CSIF ha anunciado que secundará todas las huelgas y movilizaciones convocadas en Renfe y Adif y describe el de Urda como el resultado de un sistema fallido: falta de inversión en infraestructuras, protocolos sin revisar, plantillas cortas y formación justa.
Para el viajero, la traducción es sencilla. Noviembre llega con tres jornadas de paro sin cuadro de mínimos, y sin ese cuadro no hay forma de saber qué tren circula. Los abonos recurrentes de Cercanías y Media Distancia son los más expuestos. Desde la liberalización del AVE en 2021, España pasó de un operador a tres sobre la misma vía, y eso cambia la naturaleza del paro.
Una huelga sin servicios mínimos publicados no es una advertencia: es un apagón de información para el usuario.
El precedente inmediato está en los tribunales. La Audiencia Nacional ha suspendido de forma cautelar los servicios mínimos que Ouigo había fijado para la convocatoria de Semaf, tras admitir la medida solicitada por el sindicato por incumplimientos del convenio colectivo. El operador francés ya había cancelado circulaciones el 30 de octubre y el 2 de noviembre. Que un juez tumbe los mínimos de un operador privado mientras los de Renfe siguen sin publicarse dice bastante del desorden procedimental.
El fondo del conflicto: quién responde cuando falla la comunicación entre operadores
CCOO no se queda en la protesta y apunta arriba. Sostiene que la situación es consecuencia del modelo impuesto por las directivas europeas, que a su juicio han fragmentado el sistema al separar la gestión de la infraestructura de la prestación del servicio. Su propuesta es un grupo público de empresas que recupere la coordinación entre Adif y Renfe. Es la lectura clásica del sector y choca con la arquitectura que Bruselas exige desde hace dos décadas.
El argumento tiene una derivada técnica que nos parece la más relevante. Con varios operadores sobre la misma vía, los protocolos de comunicación, ante incidencias y circulación degradada dejan de ser un asunto interno. El Centro de Regulación y Control (CRC) de Atocha, el puesto desde el que se coordina la circulación, se convierte en el nodo crítico. Y de ahí sale el segundo frente.
CCOO y Alternativa Ferroviaria (Alferro) han denunciado en la vía penal la filtración a medios de las grabaciones entre el CRC y los maquinistas implicados, bajo secreto de sumario en los juzgados de Orgaz. CCOO ha requerido al delegado de Protección de Datos de Adif y ha denunciado ante la Agencia Española de Protección de Datos. Alferro ha llevado a la Fiscalía del Supremo al ministro Óscar Puente por presunta revelación de conversaciones. El portavoz de Semaf, Diego Martín, calificó de ‘irresponsable’ el señalamiento de culpables antes de que concluyan las investigaciones independientes.
Hoja de Ruta: Claves del Viaje
Impacto: el bolsillo de quien vive del abono y la planificación de quien viaja por trabajo. Sin mínimos publicados, la recomendación práctica es no cerrar desplazamientos de ida y vuelta en la misma jornada del 10, el 12 o el 17 de noviembre, y consultar los avisos de Renfe y de Adif en los días previos. Los billetes de AVE tienen menor exposición directa, porque el paro del gestor golpea sobre todo la circulación y los puestos de control.
Zona cero: las redes de Cercanías de Madrid y Barcelona, y el corredor Madrid-Sevilla por el efecto sobre los protocolos del CRC. El acto político, el Congreso. El expediente judicial, Orgaz (Toledo). El dato que resume la pieza no es una tarifa, sino 69 víctimas mortales y cero cuadros de servicios mínimos a seis días del primer paro.
El pulso real es de relatos. Los sindicatos exigen que se depuren responsabilidades sin señalar a los trabajadores; el ministerio calla; los operadores privados miran cómo un juez les corrige los mínimos. Observamos un patrón conocido en el ferrocarril español: cada siniestro grave abre una discusión de modelo que se cierra en falso cuando baja la marea informativa. El riesgo evidente es que la huelga del 17-N se lea solo como conflicto laboral y no como lo que es, una moción de censura técnica sobre la coordinación entre Adif y las operadoras.
Los próximos hitos son concretos: la concentración del 16-N, la eventual formalización de la convocatoria ante la autoridad laboral y el avance de la instrucción de Orgaz. Cualquiera de los tres puede reventar el calendario. Cosas que pasan en noviembre.
El acta de la votación del Reserve Bank of Australia no es unánime: seis consejeros a favor de mover ficha y tres partidarios de esperar. Ese matiz explica buena parte de lo que ha ocurrido en las últimas horas en Asia-Pacífico.
La subida de tipos del RBA —25 puntos básicos, hasta el 4,85%— es la quinta del año y deja el cash rate en su nivel más alto desde 2008. Australia no aprieta porque su economía se esté calentando, sino porque la inflación se ha quedado atascada por encima del rango objetivo del 2-3%, con la energía y los servicios como principales resistencias.
El banco central australiano se sitúa así entre los pocos del G20 que todavía no se atreven a declarar la victoria sobre los precios. Y lo hace en una sesión en la que las Bolsas asiáticas ya venían con el ánimo torcido por los resultados de Apple y por las elecciones de medio mandato celebradas el martes en Estados Unidos.
Del 4,60% al 4,85%: el tipo oficial australiano toca máximos de 2008
25 puntos básicos: el tipo oficial pasa del 4,60% al 4,85%, el nivel más alto en 18 años.
Votación dividida: seis consejeros a favor y tres en contra, un reparto que estrecha el margen del consejo para su cita de diciembre.
Quinta subida del ejercicio: el RBA acumula cinco ajustes al alza en lo que va de 2026.
ASX 200 en verde: el selectivo de Sídney sube un 0,3%, el único índice relevante de la región que cierra con ganancias.
Ahí está la primera paradoja de la jornada. Los bancos australianos amplían margen con cada alza y sostienen al selectivo; el resto de la región paga la factura, porque Australia es proveedor de materias primas y socio comercial de primer orden para China, Japón y Corea del Sur.
De Seúl a Shanghái: el KOSPI cae un 4% y el PBOC mueve ficha en divisas
El KOSPI surcoreano se dejó cerca de un 4%, el peor registro de la región, lastrado por los fabricantes de memoria y por la resaca tecnológica que llegó de Wall Street: el S&P 500 cedió un 0,5% el lunes y el Nasdaq Composite, un 1,1%.
La advertencia de Apple sobre unos márgenes brutos más bajos en el trimestre navideño —con el encarecimiento de los chips de memoria como argumento explícito y un crecimiento de servicios por debajo del consenso— debería haber sido una buena noticia para Samsung y SK Hynix. No lo fue. El mercado leyó la frase al revés: si el mayor comprador de memoria del planeta avisa de que el coste del componente le aprieta la rentabilidad, el problema no es el precio, sino la demanda que hay detrás.
El resto del tablero completó un cuadro desigual. Shanghái cedió un 1,2% y el CSI 300 de valores de primera fila, un 0,7%; Hong Kong aguantó en positivo con un 0,2% para el Hang Seng; Singapur perdió un 0,7%; el Nifty 50 indio ganó un 1,1% y Tokio permaneció cerrado por festivo nacional.
En paralelo, el PBOC comunicó que elevará del 4% al 6% el coeficiente de reserva de depósitos en divisas de las entidades financieras, con efecto desde el 15 de noviembre. La lectura que hago es la de siempre: encarecer la tenencia especulativa de moneda extranjera para contener la salida de capitales y sujetar el offshore yuan sin tocar los tipos de interés, que Pekín necesita bajos para sostener el crédito privado.
El consejo del RBA sostuvo que la inflación continúa por encima del rango objetivo y que un relajamiento prematuro obligaría a un ajuste mayor más adelante. — Comunicado del Reserve Bank of Australia, 3 de noviembre de 2026
La lectura: Asia-Pacífico ha dejado de moverse al unísono
Lo que veo en los datos de esta semana es una región que ha perdido la sincronía. Australia sube tipos para combatir una inflación interna que se niega a ceder; China eleva coeficientes técnicos para defenderse de la fuga de capitales mientras lidia con presiones deflacionistas; India atrae flujos y Corea se lleva el golpe por su exposición a la cadena de la memoria. Cuatro políticas distintas en la misma jornada, y ninguna coordinada.
Hay además una contradicción que los datos no resuelven. Si el encarecimiento de la memoria es real, los fabricantes coreanos deberían haber celebrado la advertencia de Apple. Cayeron cerca de un 4%. Esa divergencia sugiere que el mercado no descuenta escasez, sino un ciclo de inversión que se enfría y un consumidor que empieza a resistirse a pagar más por el mismo teléfono.
Mi impresión es que el RBA se ha quedado sin margen político para esperar y ha preferido el coste de un error por exceso al de un error por defecto. Queda saber cuánto puede apretar sin dañar un mercado inmobiliario hipersensible. Tres hitos lo aclararán: la entrada en vigor del coeficiente del PBOC el 15 de noviembre, la reunión del RBA de diciembre y las cuentas navideñas de Apple, a finales de enero.
🌐 El efecto dominó en Occidente
La apertura europea afronta dos fuerzas opuestas en la misma sesión. El tono restrictivo del RBA y la resaca tecnológica asiática restan impulso a los índices del Viejo Continente, mientras la moderación de la demanda asiática de electrónica y de fletes juega a favor de la desinflación de bienes duraderos en la eurozona.
Bolsa: los futuros de Wall Street apuntaban a la baja y las plazas europeas abren sin impulso comprador; fabricantes de coches y proveedores de chips son los más expuestos.
Inflación en España: financiar importaciones asiáticas cuesta más con el dinero global en terreno restrictivo, aunque el abaratamiento de componentes electrónicos por exceso de oferta puede recortar el IPC de bienes duraderos unas décimas en el primer trimestre.
Empresas: Acciona y Ferrovial, con concesiones en Australia, refinancian deuda en un entorno más caro; Inditex vigila el consumo asiático y el coste del transporte marítimo.
BCE y Euríbor: cada banco central que no cede refuerza a los halcones de Fráncfort y retrasa la expectativa de recortes, presión que llega al Euríbor a 12 meses con semanas de decalaje.
Helius ha lanzado Parsed Events Scan, un endpoint de su API de Solana que escanea el historial de cualquier wallet y devuelve solo lo que interesa, ya decodificado. La tarifa es 10 créditos por petición más 1 crédito por cada 1.000 transacciones analizadas.
La diferencia con lo que había antes no es cosmética. Encontrar un tipo concreto de actividad dentro del historial de una dirección obligaba a montar la tubería a mano: pedir una página de firmas, solicitar cada transacción, decodificarla con tus propios parsers y repetir el bucle hasta reunir suficientes coincidencias. En una wallet con mucho tráfico eso son miles de transacciones procesadas para dar con un puñado de eventos. El endpoint traslada ese trabajo al servidor.
Qué hace exactamente el nuevo endpoint de Helius
La petición se construye con dos piezas: una dirección y un criterio de búsqueda. El criterio admite filtrar por programa, por instrucción concreta, por discriminador en hexadecimal —útil cuando el programa no publica un IDL, el archivo que describe el nombre y los parámetros de cada instrucción—, por mint de un token, o por cualquier combinación de los anteriores.
El escaneo cubre instrucciones de primer nivel y también las internas, las que se ejecutan mediante llamadas entre programas (CPI). Y admite hasta 20 programas distintos en una sola petición, lo que permite preguntar cosas como: cuéntame todas las operaciones de esta wallet en Jupiter, DFlow y Pump.fun a la vez.
La prueba que publica la compañía sirve para dimensionar el salto. Buscando los diez últimos cobros de comisiones de creador de Pump.fun, el endpoint revisó 3.402 transacciones en 182 milisegundos y cobró 14 créditos. La misma consulta con una llamada tipo getTransactionsForAddress habría costado 350 créditos, 25 veces más, y aun así devolvería transacciones sin decodificar.
Hay más piezas pensadas para el día a día de un equipo de datos. El campo returnShape decide si la respuesta trae las transacciones completas, solo las firmas o únicamente un contador de coincidencias, sin cuerpo. El scope a nivel de transacción permite encontrar operaciones en las que la dirección solo paga la comisión o ejecuta una multisig, casos que el filtro por defecto dejaría fuera. Y el SOL nativo se rastrea por lamports, la unidad mínima de la moneda, porque no tiene cuentas de token.
El coste ya no lo pone el tamaño de la cadena, sino la precisión de la pregunta. Un filtro bien escrito ahorra miles de peticiones.
Cuánto cuesta frente a montar tu propio pipeline
Cada escaneo revisa hasta 10.000 transacciones y devuelve un máximo de 100 coincidencias, dos límites independientes porque los aciertos pueden ser escasos. Cuanto más rara es la actividad buscada, mayor es el ahorro: localizar los diez cobros de comisiones entre miles de compras y ventas es precisamente el escenario donde la factura se dispara con un método tradicional.
Puesto en dinero, el cálculo se traslada fácil. Un equipo que consulte historiales a diario y esté pagando créditos de RPC a razón de cientos por consulta lo nota en la primera semana. Y hay un ahorro menos visible: el tiempo de ingeniería que se va en mantener parsers propios cada vez que un programa cambia de versión. Ahí es donde el endpoint gana, más que en los créditos.
Lo que este lanzamiento dice del negocio de la indexación en Solana
Conviene mirar el movimiento con perspectiva. La API de transacciones enriquecidas de Helius, la que muchos equipos llevan años usando, ha entrado en modo mantenimiento y este endpoint es su sucesor declarado. Dicho de otro modo: no es una función extra, es un cambio de casa para una parte del ecosistema. Quien tenga integraciones antiguas tendrá que migrar antes o después.
El trasfondo es que Solana se ha convertido en una cadena difícil de leer. Con decenas de millones de transacciones al día y buena parte de ese volumen generada por bots y actividad de memecoins, el historial de una dirección deja de ser un dato manejable y pasa a ser un archivo enorme. La capa que traduce ese archivo en respuestas útiles —indexación, decodificación, filtros— es hoy infraestructura crítica, igual que lo fueron los nodos RPC hace tres años. Helius y otros proveedores de datos del ecosistema se disputan ese negocio.
Y ahí está el riesgo que el titular no cuenta. Cuanto más cómodo resulta delegar la indexación en un proveedor, más difícil es volver atrás: si mañana cambian las tarifas, el límite de peticiones o las condiciones del plan, el equipo que construyó su producto sobre ese endpoint no tiene alternativa de la noche a la mañana. Es la misma discusión que rodea a los clientes validadores y a la concentración del staking, aplicada ahora a la capa de datos. La comodidad también tiene un precio.
Para el usuario final —el que compra, vende o consulta su saldo— nada de esto se nota. Para el que construye, sí: herramientas así son la diferencia entre lanzar un panel de actividad en una tarde o en un mes. Y para el inversor que sigue el ecosistema, el dato importa por lo que revela del negocio: la infraestructura de datos de Solana ya se vende por unidades de consumo, con precios al milisegundo y al crédito. Eso indica un mercado maduro, no un experimento.
El siguiente hito que merece seguimiento es la migración completa de los equipos que aún viven en la API antigua. Si el ritmo se acelera en los próximos meses, sabremos que la capa de datos de Solana ha dejado de ser un coste técnico para convertirse en un servicio estándar. La documentación del nuevo endpoint Parsed Events Scan ya está publicada con ejemplos listos para copiar.
Cuatro tandas de misiles de Corea del Norte en un mes y, entre medias, una negación que vale más de 6.000 millones de dólares. He repasado la secuencia de esta semana y lo que me interesa no es el proyectil, sino el calendario: Pyongyang dispara y desmiente casi a la vez, y el mercado de criptoactivos amplifica cada movimiento.
El Estado Mayor Conjunto de Corea del Sur detectó este miércoles varios lanzamientos desde la zona de Sondok, en la costa este, hacia el mar de Japón. Seúl y Washington analizan la trayectoria y el tipo de artefacto. Es el cuarto ensayo de armas del régimen en lo que va de mes, una cadencia que encaja con la estrategia de acumular moneda de cambio antes de cualquier negociación.
La coincidencia temporal es lo que me hace levantar la ceja. En las horas previas, Kim Yo Jong había rechazado la atribución del FBI del mayor robo de la historia a un exchange de criptomonedas y la calificó de «provocación trillada», enmarcada en la «política hostil invariable» de Washington. Sin diálogo, dijo, mientras esa política no cambie.
El cuarto lanzamiento del mes apunta al mar de Japón
Origen y destino: varios proyectiles detectados en la zona de Sondok, en la costa este, hacia aguas del mar de Japón.
Cadencia: cuarto lanzamiento en un mes. En las últimas semanas Pyongyang ha exhibido un misil balístico lanzado desde submarino, proyectiles hipersónicos, drones de ataque y submuniciones para misiles balísticos.
El ensayo del martes: una nueva ojiva de racimo para misiles de crucero estratégicos que, según la propaganda estatal, destruye un área de entre 5 y 6 hectáreas con «potencia de alta densidad».
La otra cifra: más de 6.000 millones de dólares sustraídos a Binance, el mayor exchange del mundo, en lo que la compañía describió como el mayor robo de criptoactivos registrado.
El FBI atribuyó el asalto al grupo de hacking conocido como TraderTraitor, al que ya vinculó el año pasado con el desvío de 1.500 millones de dólares de la plataforma Bybit. Binance confirmó el viernes la magnitud del golpe y reanudó operaciones tras el incidente. La investigación forense de la cadena de bloques y la política exterior norcoreana llevan meses corriendo por caminos paralelos; esta semana se han cruzado.
«No tenemos necesidad de sentarnos cara a cara con personas tan poco fiables y hostiles.» — Kim Yo Jong, alta responsable del Partido de los Trabajadores de Corea, 4 de noviembre de 2026
El calendario militar también se ha acelerado. Donald Trump afirmó en agosto que planea reunirse con Kim Jong Un antes de que acabe el año y situó en 57 el número de armas nucleares norcoreanas, una cifra sin verificación independiente. Las conversaciones de 2019 naufragaron por el programa nuclear y en octubre Washington, Seúl y Tokio volvieron a exigir la desnuclearización completa de la península.
Lo que veo: el ciberdelito como línea presupuestaria del régimen
Mi lectura es que no estamos ante dos historias, sino ante dos palancas del mismo motor. Los ensayos compran peso negociador; el ciberdelito paga la factura de una economía sancionada. Corea del Norte ha encontrado en el ecosistema cripto su flanco más blando: exchanges centralizados, puentes entre cadenas y protocolos de finanzas descentralizadas concentran liquidez y custodia en muy pocas manos, y un Estado puede golpearlos sin mover un solo soldado.
Lo que me preocupa no es tanto la atribución —la trazabilidad en la cadena de bloques es hoy razonablemente sólida— como la recuperación: identificar no es decomisar. Washington puede señalar al grupo TraderTraitor con nombre y apellidos y, al mismo tiempo, quedarse sin instrumentos para recuperar fondos que circulan por mostradores OTC asiáticos y mezcladores.
Ahí está la contradicción que los datos no resuelven. La negación de Pyongyang es diplomacia, no informática: la etiqueta de patrocinador del ciberdelito apenas añade coste nuevo a un país ya sancionado hasta el hueso. Vigilaré dos cosas. Si la reunión con Kim Jong Un que Trump anunció en agosto llega a confirmarse con fecha antes de fin de año. Y la quinta ronda de lanzamientos: esta cadencia no es disuasión, es presión acumulada.
🌐 El efecto dominó en Occidente
El impacto directo en la inflación española es prácticamente nulo: un robo de criptoactivos no encarece la cesta de la compra. El canal real es regulatorio y de confianza, y llega por tres vías:
Apertura europea: los valores ligados a exchanges y a la infraestructura cripto afrontan una sesión de prima de riesgo. Los flujos hacia fondos cotizados de bitcoin suelen reaccionar antes a un titular de custodia comprometida que a los tipos de interés.
Empresas españolas y europeas: bancos y firmas de pago que han montado servicios de custodia bajo MiCA tendrán que reforzar el cribado de sanciones y el rastreo de direcciones. Es coste de compliance, no un golpe contable, pero acaba trasladándose a las comisiones del usuario.
BCE y Euríbor: sin efecto apreciable. La política monetaria europea no se mueve por un hackeo, aunque un endurecimiento del marco sancionador contra Pyongyang sí puede tensar el apetito por activos digitales en la eurozona.
El dividendo de CaixaBank entra este miércoles en su jornada ex-dividendo con 0,184 euros por acción sobre la mesa. El banco abona el pago el viernes 6 de noviembre. Quien no tuviera los títulos al cierre del martes se queda fuera del reparto.
No es la única cotizada española con la retribución en marcha. Naturhouse comparte fecha de corte y ofrece un rendimiento del 2,1% con un cupón de 0,05 euros por título, el más alto entre los pagos confirmados para este mes de noviembre en el Mercado Continuo.
La mecánica del corte es la habitual. La fecha ex-dividendo marca el primer día en que la acción cotiza sin derecho al cobro, de modo que solo ingresan quienes compraron hasta la sesión anterior. En CaixaBank, eso significa haber tenido el título en cartera al cierre del martes 3 de noviembre.
CaixaBank paga 0,184 euros tras un beneficio récord de 4.962 millones
CaixaBank confirmó la pasada semana un beneficio de 4.962 millones de euros entre enero y septiembre, un 12,9% más que en el mismo periodo del año anterior. Es su mejor registro para un acumulado de nueve meses y llega con el viento de cola de unos tipos de interés todavía exigentes.
Sobre esa base, el consejo aprobó un primer pago a cuenta de 0,184 euros por acción, equivalente a una rentabilidad del 1,6% sobre los precios previos al corte. La entidad mantiene su patrón de dos entregas anuales: una en noviembre y un complementario en abril del ejercicio siguiente, según los hechos relevantes remitidos a la CNMV.
La banca española llega al corte de noviembre con más de un 5% de rentabilidad por dividendo y las acciones un 15% más baratas que hace un mes.
El sector afronta la cita con el ánimo cambiado. Octubre se llevó por delante más del 15% de la cotización de los bancos españoles, una recogida de beneficios después de varios ejercicios de rentabilidades extraordinarias. Ese retroceso tiene un efecto aritmético inmediato: con el mismo cupón y un precio más bajo, la rentabilidad por dividendo sube. El rendimiento medio del sector ya supera el 5%.
Naturhouse paga 0,05 euros y Mapfre espera al 26 de noviembre
La compañía de dietética y nutrición abona 0,05 euros por acción el mismo viernes 6 de noviembre. Con la acción cerca de los 2,30 euros, el rendimiento alcanza el 2,1%, el más elevado de los pagos confirmados para este mes. En octubre el valor cedió cerca de un 4% en el parqué, lo que mejora el atractivo del cupón.
Conviene mirar el tamaño antes de mirar la rentabilidad. Naturhouse capitaliza en torno a 135 millones de euros, una de las cifras más pequeñas de todo el Mercado Continuo, y no recibe seguimiento por parte de los analistas. Sin cobertura institucional, el precio se mueve con el flujo minorista y la liquidez es limitada. Ese 2,1% no es comparable, en términos de riesgo, al de un banco del IBEX 35.
Mapfre cierra el calendario. La aseguradora repartirá 0,08 euros por acción el 26 de noviembre, primer pago a cuenta del ejercicio 2026, con una rentabilidad del 1,9%. La compañía lleva años fiel al mismo esquema: noviembre para el a cuenta y mayo para el complementario.
Los números acompañan la decisión. Mapfre ganó 924 millones de euros hasta septiembre, un 11,5% más que en el mismo tramo de 2025, y el mercado español aportó casi la mitad del resultado, 413 millones. La aseguradora sostiene el dividendo sobre la caja del negocio doméstico, no sobre plusvalías de inversión.
El ex-dividendo no es dinero gratis: qué revela el corte de noviembre
Hay una confusión recurrente entre los inversores que se acercan por primera vez a la renta variable española. La fecha ex-dividendo no regala rentabilidad: el precio de la acción se ajusta en la apertura por el importe del cupón. Quien compra el martes y vende el miércoles no ha ganado el dividendo, ha comprado un derecho y lo ha visto descontarse del valor de su posición. La retribución tiene sentido en una estrategia de permanencia, no en una operación de un día.
Con esa advertencia sobre la mesa, el corte deja una foto interesante. La banca española llega con más de un 5% de rendimiento sectorial, muy por encima de la media del IBEX 35, y con las cotizaciones castigadas tras el correctivo de octubre. CaixaBank reparte un 1,6% en este primer pago; el complementario de abril de 2027, si se mantiene el ritmo de resultados, debería elevar el total anual muy por encima de esa cifra.
En mi lectura, la corrección de octubre ha hecho más por la tesis del inversor por dividendo que cualquier presentación corporativa del último año. Un banco que gana 4.962 millones en nueve meses y cae un 15% en un mes no está modificando su capacidad de generar caja: está modificando el precio al que esa caja se compra. La contradicción es evidente y el mercado la resolverá, probablemente, cuando publique las cuentas anuales.
El riesgo está en el otro lado del balance. Si el ciclo de tipos gira con más rapidez de la que descuenta el consenso, el margen de intereses de 2027 se resentirá y el complementario de abril podría quedarse por debajo de lo esperado. CaixaBank ha ligado buena parte de su beneficio al entorno de tipos, y ese vínculo corta en ambas direcciones.
Para Naturhouse la lectura es distinta. Un 2,1% en un valor de 135 millones de capitalización, sin cobertura y con liquidez escasa, es una rentabilidad que exige prima de iliquidez. El pago es real, pero el precio de de entrada se mueve con poco volumen. Ahí no hay debate sobre tipos: hay debate sobre tamaño.
Veredicto Merca2
Cotización al cierre o apertura: La acción de CaixaBank afronta la sesión del 4 de noviembre con el descuento técnico de 0,184 euros por título, equivalente al 1,6% de rentabilidad sobre el precio previo al corte. El valor llega al ex-dividendo después de ceder más del 15% en octubre.
Clave técnica: El nivel a vigilar es el mínimo de octubre. Perderlo con la rentabilidad sectorial por encima del 5% abriría la puerta a una revisión a la baja de la retribución esperada para 2027, precisamente el argumento que hoy sostiene la tesis de compra.
Apunte macro: El correctivo fue de sector y no de compañía: los bancos españoles retrocedieron más del 15% en octubre y su rentabilidad por dividendo escaló por encima del 5%, el umbral que separa la retribución atractiva de la retribución excepcional en el Mercado Continuo.
Google ampliará la publicidad de sus experiencias de búsqueda con inteligencia artificial a mercados internacionales, en un momento en que el crecimiento de su negocio principal de anuncios en búsquedas se está ralentizando. La compañía anunció la expansión durante la presentación de resultados del tercer trimestre de Alphabet.
Alphabet comunicó unos ingresos de 127.600 millones de dólares, un 25% más que un año antes. Sin embargo, el crecimiento de la publicidad en Search siguió desacelerándose y las acciones de Alphabet cayeron un 8% tras conocerse los resultados. Los ingresos de Google Search aumentaron un 12% interanual en el tercer trimestre, frente al 17% del segundo y el 19% del primero.
La publicidad llega a más mercados
Philipp Schindler, director comercial de Google, afirmó en la llamada con inversores que la empresa está ampliando a más usuarios y consultas los anuncios en AI Overviews y AI Mode. También anunció que la publicidad de AI Mode se extenderá por primera vez a mercados internacionales, junto con anuncios de varios turnos y AI Mode en Estados Unidos.
Según Schindler, los primeros resultados indican que los formatos están funcionando: la tasa de clics de los anuncios de productos patrocinados en AI Mode ya es comparable a la de los resultados orgánicos. La investigación de usuarios de Google también apunta a que consideran relevantes esos anuncios.
La expansión se suma a los nuevos formatos publicitarios impulsados por Gemini que Google anunció en mayo, entre ellos anuncios de descubrimiento conversacional que responden a preguntas y recomendaciones patrocinadas integradas en respuestas generadas por IA.
Más consultas y nuevas formas de búsqueda
El consejero delegado de Google, Sundar Pichai, señaló que las consultas en Search crecieron a su ritmo interanual más rápido en cinco años, sin precisar la tasa. Atribuyó a las funciones de inteligencia artificial cambios en la forma de utilizar el buscador, incluidas consultas más largas y complejas.
Según Pichai, las consultas en AI Mode son, de media, tres veces más largas que las búsquedas tradicionales. Una de cada cinco consultas globales en AI Mode incluye voz, imágenes o documentos. Google también ha superado los 50.000 millones de búsquedas visuales mensuales.
La división Google Services, que incluye Search, ingresó 96.300 millones de dólares, un 11% más interanual. Google Cloud elevó sus ingresos un 103%, hasta los 30.700 millones de dólares.
La productividad de Europa se ha convertido en el cuello de botella del empleo cualificado en el continente. Lo advirtió esta semana Kristalina Georgieva, directora gerente del Fondo Monetario Internacional, en la Conferencia Internacional de Banca 2026 organizada por Santander.
Su diagnóstico fue directo: buena parte de los problemas europeos son “autoinfligidos”. La frase tiene consecuencias prácticas para quien busca trabajo. Una economía que no gana productividad no amplía plantillas cualificadas, no sube salarios por encima de la inflación y compite con Estados Unidos y China en peores condiciones. Ese es el círculo que el FMI lleva advirtiendo desde hace años.
Georgieva identificó de dónde viene la ventaja estadounidense: mercados de capitales sólidos, asunción de riesgos, innovación y capacidad para alcanzar economías de escala. “Nada de esto está prohibido para Europa”, subrayó. Para la economista búlgara, el problema no es de recursos. “Necesitamos en Europa una cultura de ganadores”, resumió.
El exceso de cautela aparece en su argumento como el rasgo que puede dejar pasar la mayor transformación tecnológica del momento, la inteligencia artificial. Europa regula mucho y decide despacio. En un mercado laboral donde el tiempo de adopción tecnológica separa la creación de empleo cualificado de su destrucción, esa lentitud se paga en nóminas.
Ana Botín, presidenta ejecutiva de Santander, coincidió en el diagnóstico y puso el acento en la urgencia. Defendió un “mandato secundario para la competitividad” que obligue a interpretar la regulación también desde el crecimiento y no solo desde la prudencia. Su ejemplo más concreto fue el de los permisos, que acaban representando “una carga y un impuesto a la economía”.
Sin productividad no hay subidas salariales sostenidas ni nuevos puestos cualificados: el aviso del FMI llega al mercado laboral español por la vía de los perfiles técnicos.
Por qué la productividad frena la contratación
El vínculo entre productividad y empleo es directo. Una empresa que produce más por hora trabajada puede pagar más y contratar más. Una que no lo consigue compite por precio, ajusta márgenes y termina congelando plantilla o externalizando. De ahí que Georgieva insistiera en que la solución está en manos europeas y no en un factor externo.
Hay un factor demográfico que agrava el cuadro y que la directora del FMI mencionó sin rodeos. Europa envejece. Una población mayor es más conservadora, asume menos riesgos y vota más que los jóvenes. Su receta fue explícita: “Levántense temprano el día de las elecciones, salgan a votar y luego cambien”.
Los perfiles que se juegan el empleo en España
Para el mercado laboral español, el diagnóstico se traduce en una lista concreta de perfiles que resisten y de perfiles que se estrechan. Los puestos ligados a inversión en tecnología, datos e industria avanzada aguantan mejor. Los que compiten por coste salarial, no.
Perfiles técnicos y de datos: programación, análisis y ciberseguridad son los que mejor absorben la inversión en productividad.
Industria avanzada y energía: dependen de permisos ágiles y de capital disponible, justo lo que Botín reclamó en la conferencia.
Servicios de bajo valor añadido: los más expuestos a la automatización y a la competencia por precio entre economías.
Administración y tareas repetitivas: el avance de la IA reduce el margen de estos puestos en toda Europa.
La lectura práctica para un candidato es sencilla. Formarse en aquello que sube la productividad de una empresa abre más puertas que acumular experiencia en tareas que una máquina puede replicar. La advertencia del FMI funciona también como hoja de ruta profesional.
Diagnóstico acertado, calendario pendiente
El diagnóstico del FMI es certero, pero llega sin calendario. Reclamar una “limpieza a fondo” de la regulación y más confianza en las capacidades propias no cambia por sí solo una convocatoria de empleo. Lo que sí cambia es la orientación sectorial: las empresas que invierten en automatización, energía o datos contratan antes y pagan mejor que las que sobreviven ajustando costes.
Conviene vigilar la letra pequeña de las ofertas en los sectores en expansión. La demanda alta de perfiles técnicos suele venir acompañada de disponibilidad geográfica, turnos rotativos y jornadas partidas que no siempre aparecen en el titular de la vacante. La urgencia por cubrir puestos no se traduce automáticamente en mejores condiciones.
Europa arrastra un problema de de actitud y otro de velocidad regulatoria, y ambos acaban en la cuenta de resultados de las empresas. La presidenta de Santander lo resumió en una idea que afecta a cualquier sector: “Estabilidad y crecimiento no son incompatibles”. Si esa idea se convierte en menos trabas, el efecto llegará al empleo con retraso, no de inmediato.
📝 Cómo enviar el currículum
No existe una convocatoria única asociada a este análisis. La inscripción se canaliza a través de los portales oficiales de empleo y de las webs corporativas de las empresas de los sectores señalados.
Paso 1: Accede al portal de empleo del SEPE (sepe.es) o a la sección ‘Trabaja con nosotros’ de la empresa que te interese.
Paso 2: Crea un perfil o inicia sesión si ya tienes una cuenta activa.
Paso 3: Filtra las ofertas por perfil técnico, industria, energía o datos y selecciona tu provincia.
Paso 4: Adjunta un CV actualizado en el que se vean las herramientas y certificaciones que dominas, no solo los puestos ocupados.
Paso 5: Confirma la inscripción y guarda el correo de confirmación como justificante.
Plazo de inscripción: abierto de forma permanente y ligado a la publicación de cada vacante concreta. Requisito mínimo: formación o experiencia acreditable en el perfil que solicite cada empresa.
La Unión Europea y seis socios de los Balcanes Occidentales respaldaron una declaración conjunta para reforzar la cooperación en investigación e innovación. El texto reconoce expresamente el papel del Instituto Europeo de Innovación y Tecnología (EIT) y destaca su Esquema de Innovación Regional (RIS) y sus centros EIT Community Hubs como mecanismos para fortalecer la capacidad innovadora de la región y conectar a sus innovadores con oportunidades europeas.
La declaración plantea una ambición compartida: impulsar las carreras de investigación, potenciar los ecosistemas de innovación y preparar un nuevo plan de acción conjunto entre la UE y Albania, Bosnia y Herzegovina, Kosovo, Montenegro, Macedonia del Norte y Serbia.
Cooperación en investigación e innovación
El respaldo se produjo durante una reunión ministerial celebrada en Bruselas el 22 de octubre de 2026, organizada por la comisaria de Startups, Investigación e Innovación, Ekaterina Zaharieva, y copresidida por el ministro irlandés de Educación Superior, Investigación, Innovación y Ciencia, James Lawless.
Bajo el lema «La investigación y la innovación como aceleradores de la integración en la UE», el encuentro abordó cómo una cooperación más estrecha en investigación puede apoyar la integración europea de los Balcanes Occidentales. Los debates se centraron en las carreras de investigación y los ecosistemas de innovación. Zaharieva también entregó un premio de innovación a jóvenes innovadores de la región.
El director del EIT, Martin Kern, intervino en la reunión y destacó el papel del organismo en el fortalecimiento de la innovación regional y en la conexión de los innovadores de los Balcanes Occidentales con oportunidades en Europa. Entre 2021 y 2025, el EIT invirtió 10 millones de euros en apoyo a la innovación en la región y colaboró con 93 organizaciones locales. Según la información difundida, más de 25.000 personas participaron en actividades de educación y formación del EIT, 327 empresas emergentes recibieron apoyo y se pusieron en marcha 20 innovaciones.
Apoyo a los ecosistemas locales
A través del EIT RIS, el instituto apoya la capacidad de innovación en países y regiones elegibles con menores niveles de rendimiento innovador. El programa facilita a emprendedores y organizaciones el acceso a formación, apoyo empresarial y redes europeas.
El EIT también amplía su presencia local mediante los EIT Community Hubs, que ofrecen un punto de contacto para quienes buscan oportunidades del instituto. Estos centros ya funcionan en Albania, Bosnia y Herzegovina, Montenegro, Macedonia del Norte y Serbia. Para Kosovo está previsto un centro antes de que termine 2026.
Los responsables de EIT Community contribuyen a conectar el instituto con los ecosistemas de innovación locales a través de los centros. Ayudan a emprendedores, empresas emergentes, investigadores y organizaciones a acceder a programas, conocimientos especializados y redes europeas. La difusión de oportunidades del EIT y el fomento de la colaboración, señala la información, contribuyen a reforzar la capacidad innovadora local y a generar oportunidades de crecimiento y cooperación transfronteriza.
Programas y financiación europea
El EIT apoya a emprendedores mediante programas como EIT Jumpstarter y ayuda a las universidades a fortalecer su capacidad de innovación a través de la Iniciativa de Educación Superior del EIT. Estas actividades buscan estrechar la conexión de los Balcanes Occidentales con el ecosistema europeo de innovación y ayudar a las empresas locales a crecer, atraer inversión y crear empleo.
Los socios de los Balcanes Occidentales han obtenido alrededor de 237 millones de euros de Horizonte Europa para más de 1.000 proyectos en los que participa la región. El EIT afirma que seguirá apoyando a los innovadores locales mediante el RIS, los Community Hubs y sus programas de emprendimiento y educación, con el objetivo de fortalecer los ecosistemas regionales y conectar la zona con oportunidades en Europa.
Las oposiciones del BOE de noviembre arrancan con 26 convocatorias locales, cuatro procesos universitarios y siete plazas de libre designación. Todo está en el sumario del número 273, publicado el 3 de noviembre de 2026.
El Boletín Oficial del Estado es el punto de entrada a cualquier convocatoria de empleo público y el documento que fija desde cuándo corre el plazo de instancias. Mirarlo con calma lleva cinco minutos. Hacerlo a ciegas, media tarde perdida.
Conviene no confundir tres cosas del sumario de este martes: convocatorias abiertas a quien cumpla los requisitos, nombramientos de personas que ya han aprobado su proceso y puestos reservados a funcionarios con carrera. Solo la primera es una oportunidad real.
Qué publica el BOE del 3 de noviembre
El bloque más voluminoso es el de administración local: 26 resoluciones de ayuntamientos, diputaciones y consejos insulares que anuncian la convocatoria para proveer plazas o puestos. Catorce son de una sola plaza, once de varias y una —Motril, en Granada— de provisión de puestos por concurso.
En total, 17 provincias: Granada aporta tres convocatorias (Motril, Salobreña y Maracena) y Alicante suma cuatro, con Altea, Almoradí, Sant Joan d’Alacant y La Nucia. Tarragona firma dos, la del Ayuntamiento y la del Instituto Municipal de Servicios Sociales.
A ellas se añaden Móstoles (Madrid), Torrox (Málaga), Carmona (Sevilla), y Villa del Río (Córdoba), Cudillero (Asturias), Escurial (Cáceres), Serón (Almería), Alcúdia y Formentera (Illes Balears), Torelló (Barcelona), Puigcerdà (Girona), Borriana (Castellón), Santa Cruz de La Palma, el Consell Comarcal del Pallars Jussà, Ames y la Diputación de A Coruña.
El BOE anuncia la convocatoria, pero no la explica: el número exacto de plazas y el temario están en las bases del boletín provincial o autonómico.
Plazas, perfiles y condiciones que puedes consultar
El anuncio del BOE sirve para localizar el proceso; el detalle está en el texto íntegro de cada resolución, enlazado desde el sumario del 3 de noviembre. Lo que sí permite el sumario es ver el tipo de plaza y el organismo que la convoca.
Administración local: 26 convocatorias en 17 provincias, catorce de ellas de una sola plaza.
Universidades: Extremadura (cuerpos docentes), A Coruña (Escala Técnica de Prevención de Riesgos Laborales), Granada (Escala de Gestión de Comunicación) y UNED (lista provisional de admitidos y excluidos).
Libre designación: siete puestos reservados a funcionarios con carrera, no a opositores.
La convocatoria local tipo ofrece plaza de funcionario de carrera o de personal laboral fijo, con jornada completa, adscripción a un grupo A2, C1 o C2 según la titulación exigida y retribuciones que superan el SMI con complemento de destino y específico. También aparecen plazas de estabilización, pensadas para consolidar empleo temporal ya existente.
El sumario recoge además siete puestos por libre designación —seis en subsecretarías y en el Consejo Superior de Deportes, y uno en la Dirección General de la Función Pública—, cuatro procesos universitarios y varios nombramientos ya resueltos: interventores y auditores del Estado, Marina Civil y cuatro resoluciones de la Dirección General de Seguridad Jurídica y Fe Pública sobre notarías.
Aquí está el error más habitual. Una plaza de libre designación no se oposita: se cubre por designación discrecional entre funcionarios que ya tienen plaza. Los nombramientos publicados tampoco son ofertas. Son resultados.
El plazo se cuenta desde la publicación del anuncio y su duración figura en las bases. Sin instancia registrada no hay proceso.
Análisis: por qué estas 26 convocatorias importan más de lo que parece
La administración local es, en volumen, la mayor cantera de empleo público de España, y también la más dispersa. Veintiséis convocatorias en un día suenan a muchas, pero catorce son de plaza única: procesos con un solo puesto y ratios de competencia altos. Quien aspira a esa plaza compite, en la práctica, con todos los opositores de la provincia que busquen estabilidad.
Hay dos detalles que el sumario no cuenta y cambian la decisión. El primero es si la plaza es de funcionario o de laboral fijo, porque el régimen de carrera, traslados y complementos no coincide. El segundo es si la convocatoria lleva asociada una bolsa de interinos: en muchos ayuntamientos, esa bolsa es la puerta de entrada real y la plaza fija llega años después.
Mi lectura es que estas convocatorias interesan sobre todo a perfiles con experiencia previa en la propia administración y a quienes ya viven en el municipio. El candidato de fuera asume dos riesgos concretos: movilidad geográfica y tribunales que valoran méritos acreditados con certificados que se piden con semanas de antelación. Aun así, el volumen de plazas locales es hoy la vía más accesible al empleo público para quien no puede costearse tres años de academia. El perfil que mejor convierte es el que registra la instancia el primer día, con la titulación compulsada y los méritos ordenados según las bases.
📝 Cómo enviar el currículum
En estas convocatorias no se envía un currículum a una empresa: se presenta una instancia en la sede electrónica del ayuntamiento u organismo, con tasa si procede y documentación acreditativa.
Paso 1: Localiza tu proceso en el sumario del BOE del 3 de noviembre y abre el anuncio completo.
Paso 2: Identifica el boletín provincial o autonómico donde se publican las bases y descarga el temario, los requisitos y el modelo de instancia.
Paso 3: Entra en la sede electrónica del ayuntamiento, busca el trámite de provisión de plazas y selecciona el proceso por su referencia.
Paso 4: Adjunta la instancia firmada, el justificante de la tasa y los documentos que acrediten titulación y méritos.
Paso 5: Registra la solicitud y guarda el resguardo con número de entrada. Sin ese justificante no hay inscripción válida.
Plazo de inscripción: el cómputo arranca, con carácter general, el día siguiente al de la publicación del anuncio en el BOE; la duración concreta figura en las bases de cada convocatoria. Requisito mínimo: acreditar la titulación del grupo al que se opta —graduado en ESO para C2, bachillerato o FP para C1— y presentar los méritos con certificados oficiales.
La Red de Institutos Tecnológicos de la Comunitat Valenciana (REDIT) celebró en CaixaForum València la sexta edición del REDIT Summit, dedicada a Seguridad, Defensa, Emergencias y Aeroespacial. Empresas, expertos e instituciones participaron en el encuentro para analizar el papel de la tecnología ante retos estratégicos.
La jornada abordó aplicaciones de la innovación en la gestión de emergencias, la protección de las personas, la seguridad de recursos esenciales, la resiliencia de infraestructuras, la autonomía energética y el desarrollo de capacidades industriales. El programa combinó una perspectiva europea e internacional con casos de transferencia tecnológica entre empresas e institutos.
Innovación y colaboración tecnológica
El encuentro contó con el apoyo del Ajuntament de València, València Innovation Capital, la Conselleria de Industria, Turismo, Innovación y Comercio y Caixa Popular, y con la colaboración de Fundación «la Caixa».
El presidente de REDIT, Fernando Saludes, destacó la preparación del ecosistema tecnológico valenciano para aprovechar oportunidades en estos ámbitos y señaló que la red conecta las capacidades de sus institutos con empresas y otros agentes para desarrollar tecnologías duales y trasladar conocimiento a soluciones industriales. Por su parte, el director gerente de València Innovation Capital, Arturo Castelló, puso en valor la colaboración entre REDIT y el Ayuntamiento de València y el papel de los institutos como vínculo entre investigación y empresa.
El secretario autonómico de Innovación, Eduardo Pascual, afirmó que la Comunitat Valenciana asume el reto de la autonomía estratégica europea y que el Consell trabaja con una hoja de ruta que une ciencia e industria para impulsar el crecimiento económico y un territorio más competitivo, resiliente y seguro.
Proyectos y retos internacionales
La jornada comenzó con una ponencia sobre fondos europeos de defensa, a cargo de Francisco Casalduero, responsable de programa de la Dirección General de Industria de Defensa y Espacio de la Comisión Europea. Su intervención trató las oportunidades de los programas europeos para impulsar la innovación y desarrollar nuevas capacidades tecnológicas.
En dos sesiones de Ideas en Acción, los once institutos tecnológicos presentaron proyectos realizados junto a WEITEC, Global Tech Strategies, LOFITH Composites, ALBAVALOR, Tejidos Royo, FECSA, Grupo Empresarial PANTER, ECOAR, TERA Batteries, Global Omnium y PAVENER. Las propuestas se centraron en emergencias, protección de las personas, materiales avanzados, reciclaje de baterías, agua, energía y resiliencia de infraestructuras.
Los casos expuestos abarcaron desde sistemas para responder a fenómenos extremos y garantizar servicios esenciales hasta materiales, soluciones de protección y tecnologías para optimizar el uso de energía y recursos.
Industria y posicionamiento global
La mesa redonda «Reposicionamiento global, de las musas al teatro», moderada por el periodista especializado en innovación Eugenio Mallol, reunió a Vicente Rocatí, coordinador de REDIT Defensa; Félix Pérez, presidente de la Fundación Círculo de Tecnologías para la Defensa y Seguridad; María Pellicer, directora de Desarrollo Corporativo de EM&E y CEO de Das Photonics; Inmaculada García, secretaria general de la CEV, y Felipe Carrasco, secretario autonómico de Industria, Comercio y Consumo.
El debate trató el contexto internacional y sus implicaciones para la industria, las capacidades tecnológicas y las oportunidades de colaboración, con atención al posicionamiento y la capacidad tecnológica del tejido productivo. La jornada concluyó con la intervención de Daniel Gallego, responsable de Desarrollo de Negocio y Defensa en Centum, y la clausura institucional de Vicente Lafuente, presidente de la CEV.
Tras reunir a casi 2.000 asistentes en sus cinco primeras ediciones, el REDIT Summit volvió a congregar a empresas, instituciones y agentes del ecosistema valenciano. La cita puso de relieve el papel de los institutos tecnológicos en la conexión entre conocimiento, tecnología y empresa ante retos estratégicos.
El Grupo de Investigación de Ecología Aplicada y Teledetección (GEAT) de la Universidad de León ha recibido el Premio Especial al Liderazgo en Innovación Tecnológica, concedido en el marco de los premios de Innovación Digital que convoca El Norte de Castilla.
La directora del grupo, Leonor Calvo, y el catedrático Alfonso Fernández Manso recogieron el galardón en la gala celebrada el miércoles. Asistieron también la rectora de la ULE, Nuria González; el vicerrector de Investigación y Transferencia, Santiago Gutiérrez, y miembros del equipo.
La tecnología desarrollada por el GEAT combina herramientas de inteligencia artificial para anticipar el riesgo de incendios, evaluar sus efectos y aportar información para la recuperación de los montes. El grupo ha pasado de los estudios de campo y la estadística a la teledetección por satélite y el análisis de grandes volúmenes de datos, con especialistas de distintas disciplinas.
Prevención y evaluación de daños
La parte digital del proyecto comenzó hace cinco años con FireMap y se ha ampliado con otras cuatro herramientas desarrolladas durante los últimos tres años. El conjunto permite anticipar con hasta una semana de antelación el riesgo de incendios de copas y analizar sus efectos sobre la vegetación.
Después de un incendio, las herramientas evalúan los daños y ayudan a establecer prioridades de actuación. Una aplicación puede diagnosticar el nivel de daño a partir de una fotografía tomada con un teléfono móvil, mediante un sistema entrenado con miles de imágenes clasificadas. Los métodos de evaluación alcanzan una fiabilidad de entre el 85% y el 90% y han superado revisiones científicas internacionales.
El sistema permite obtener una visión global de las zonas afectadas en segundos y relacionar el diagnóstico con medidas de restauración. Según la información difundida por la ULE, los métodos tradicionales pueden requerir días de trabajo de campo para analizar superficies de miles de hectáreas.
Información para planificar la recuperación
La rapidez en disponer de información es relevante tras los incendios, cuando las lluvias torrenciales pueden arrastrar el suelo y comprometer los recursos hídricos de municipios y explotaciones ganaderas. La investigación aporta datos para la toma de decisiones y la planificación de la recuperación de los espacios forestales afectados.