Snap lanza sus gafas AR Specs por 2.195 dólares: llegan en otoño

Snap irrumpe en el mercado de la realidad aumentada de consumo con un movimiento largamente esperado: las gafas Specs salen a la venta este 17 de junio a un precio de 2.195 dólares. La compañía inicia la preventa con un depósito reembolsable de 200 dólares y prevé que los primeros envíos lleguen en otoño de 2026 a Estados Unidos, Reino Unido y Francia.

Claves de la operación

  • Precio y depósito: 2.195 dólares con reserva de 200. El desembolso es completo en preventa, pero el depósito de 200 dólares es reembolsable si finalmente no se completa la compra.
  • Posicionamiento: un «ordenador vestible» transparente. Snap define las Specs como gafas de realidad aumentada con pantalla integrada, capaces de superponer información al mundo real sin necesidad de casco o pantalla opaca.
  • Geografías y calendario: tres países en otoño. El lanzamiento se concentra en EE.UU., Reino Unido y Francia. España no está entre los primeros mercados, pero la fuerte presencia de Snapchat en el país alimenta expectativas de una eventual ampliación.

El pulso de Snap con Meta y Apple en el hardware AR

Snap lleva años buscando su sitio en el hardware de consumo. En 2016 sorprendió con las Spectacles originales, unas gafas con cámara que apenas arañaron el mercado masivo pero que plantaron una bandera en el emergente segmento de las lentes inteligentes. Ahora, con las Specs, la empresa de Evan Spiegel intenta capitalizar casi una década de desarrollo y cumplir la promesa de lanzar gafas de realidad aumentada para consumidores en 2026.

El movimiento llega en un momento en que Meta domina la conversación con sus Ray-Ban Stories — que incluyen funciones de IA y captura de vídeo — y Apple mantiene su Vision Pro en una categoría mucho más cara y voluminosa. Las Specs se sitúan en un punto intermedio: más funcionalidad que unas gafas con cámara, pero menor inmersión que un casco de realidad mixta. La propuesta de Snap es la de un «ordenador vestible en unas gafas transparentes de realidad aumentada», un concepto que se acerca más al asistente contextual que a la pantalla de entretenimiento.

Un precio que filtra el mercado: no es para todos

Los 2.195 dólares sitúan a las Specs en la gama alta de los dispositivos de consumo. No compiten con las gafas de Meta, cuyo precio parte de los 299 dólares, y quedan lejos de los 3.499 dólares del Apple Vision Pro. Snap elige deliberadamente un nicho de ‘early adopters’ con poder adquisitivo suficiente para sostener la primera hornada de producción. La preventa solo exige un depósito de 200 dólares, una barrera baja para probar el interés real del mercado.

Este enfoque es coherente con la historia de Snap en hardware: los volúmenes nunca han sido el objetivo inicial. La empresa prefiere afinar la experiencia y escalar solo si la acogida lo justifica. La decisión de limitar el lanzamiento a EE.UU., Reino Unido y Francia —mercados donde Snapchat tiene una penetración muy alta— refuerza la idea de un despliegue quirúrgico, no masivo.

realidad aumentada consumidor

Análisis: La herencia de las Spectacles y el hueco en el mercado español

Snap arrastra un historial de hardware con más simbolismo que facturación. Las primeras Spectacles se vendieron a través de máquinas expendedoras amarillas y generaron un excedente de inventario que la empresa tuvo que amortizar. Las versiones posteriores se enfocaron en desarrolladores y en funciones de grabación en primera persona, pero nunca alcanzaron el estatus de producto de consumo masivo.

Con las Specs, la compañía no solo compite contra Meta o Apple: compite contra su propia reputación en hardware. El precio de 2.195 dólares y la apuesta por la computación espacial transparente representan un salto tecnológico considerable, pero también un riesgo financiero. Si las Specs no convencen a la primera oleada de compradores, Snap habrá consumido capital de marca que luego será difícil recuperar.

Snap no solo compite contra Meta o Apple: compite contra su propia historia de hardware que no termina de despegar.

En España, donde Snapchat cuenta con una base de usuarios jóvenes muy activa, la ausencia de las Specs en el lanzamiento inicial es una oportunidad perdida de momento. La compañía no ha dado pistas sobre una posible segunda oleada de países, pero la lógica de mercado sugiere que si el producto funciona en Francia — el mayor mercado europeo de Snapchat —, la extensión a España y Alemania sería el paso natural. Los distribuidores españoles ya miran de reojo el inventario británico para cubrir la demanda que pueda surgir a través de importaciones.

El éxito de las Specs depende en última instancia de que la experiencia de uso cotidiano justifique el precio. Snap tiene la tecnología, pero necesita demostrar que las gafas AR son más que un gadget curioso para developers. La preventa de junio será el primer termómetro real.
Circuito de 15 minutos para definir brazos en casa: cuatro ejercicios que tonifican sin pesas

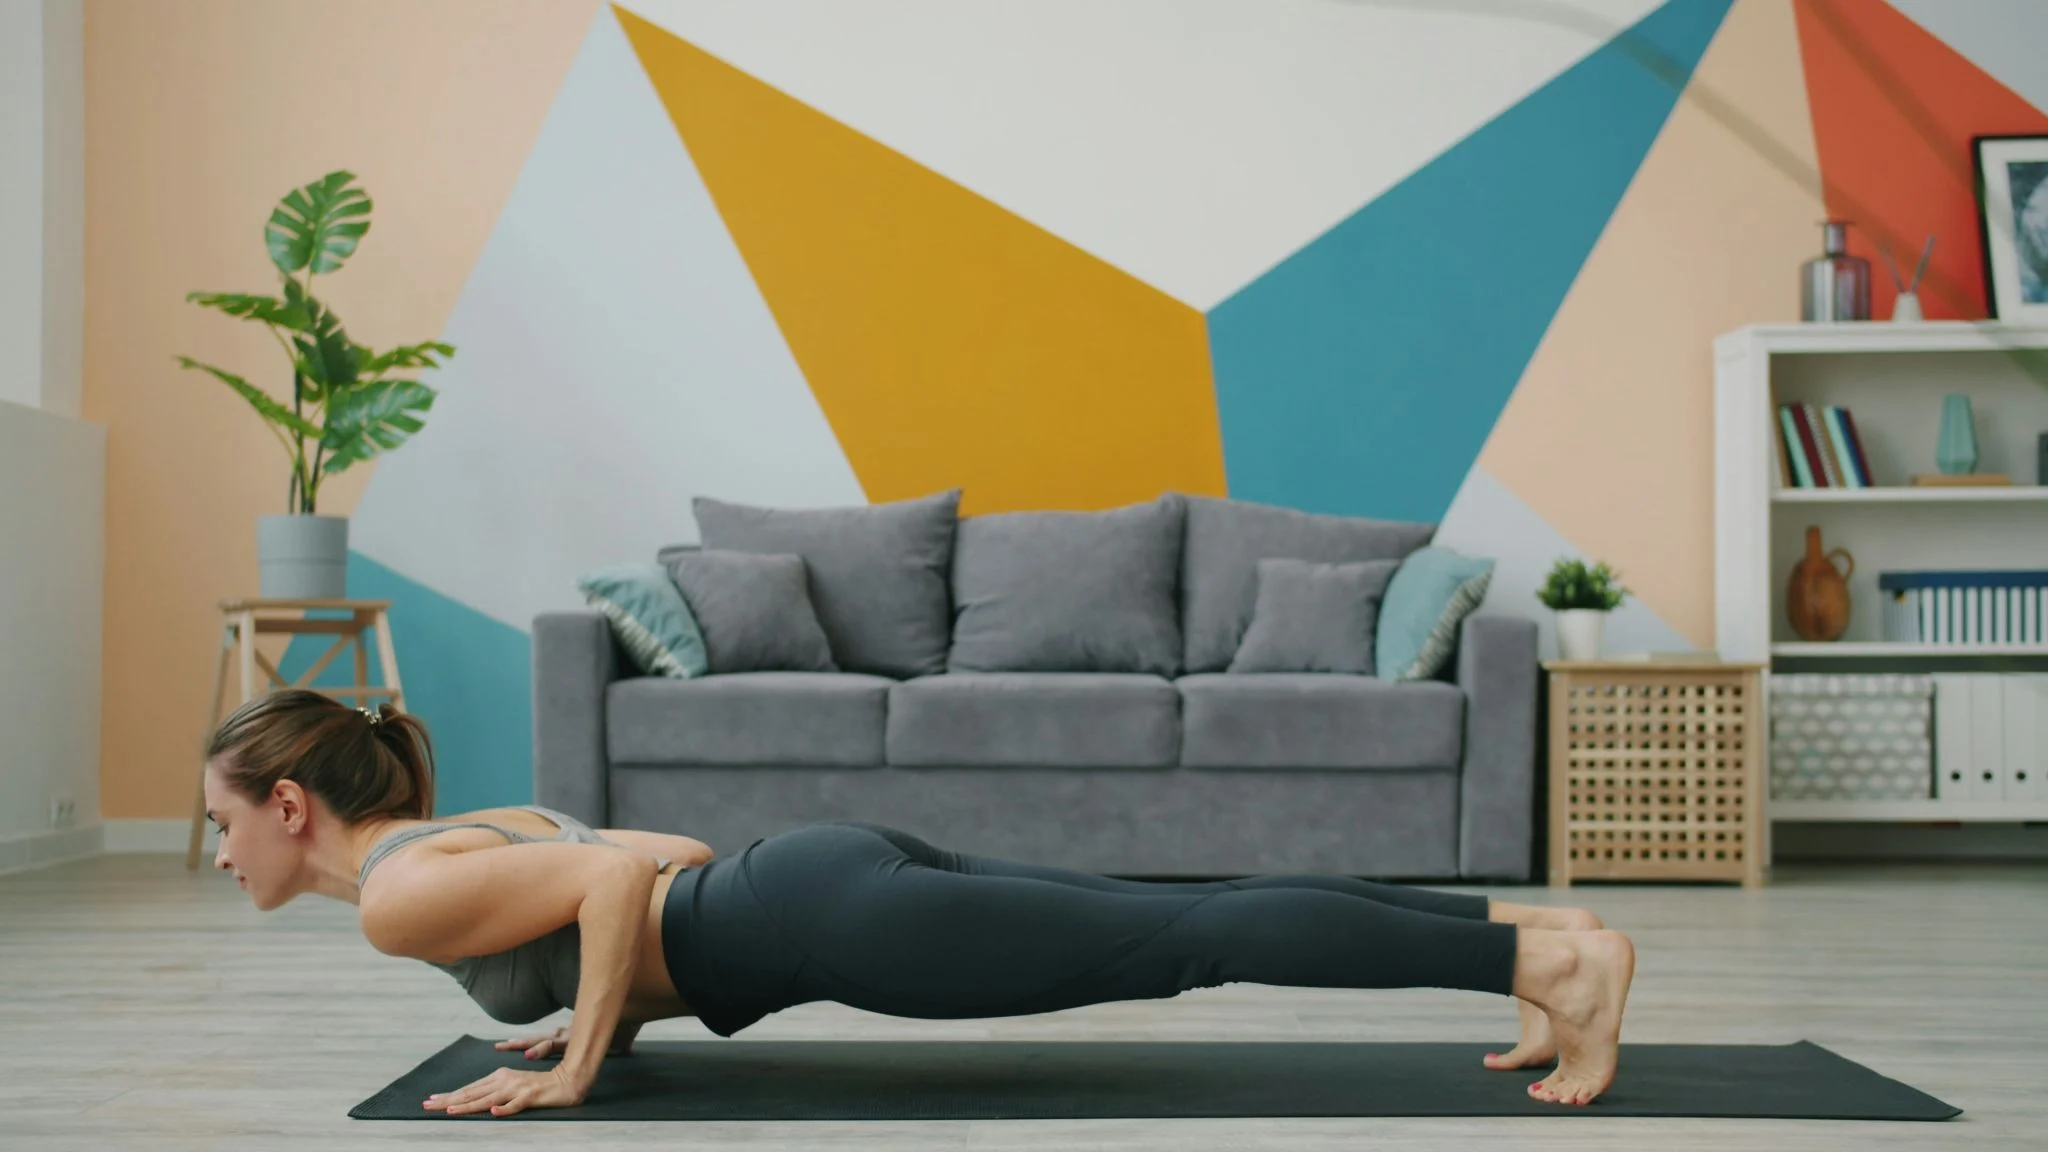
Un circuito de 15 minutos define tus brazos en casa sin necesidad de pesas, aprovechando cuatro ejercicios de peso corporal que activan bíceps, tríceps y hombros con un formato de alta intensidad.

El atractivo de esta rutina no está solo en la estética: unos brazos tonificados mejoran la postura, la fuerza en movimientos cotidianos y la confianza. La clave para optimizar el tono muscular sin levantar una sola mancuerna reside en la constancia y en explotar al máximo el propio peso corporal.

Un protocolo de 45 segundos: así se estructura el circuito

El diseño del circuito es simple pero calculado. Cada ejercicio se ejecuta durante 45 segundos de trabajo continuo, seguidos de 15 segundos de descanso. Después de completar los cuatro movimientos, se repite el bloque durante tres rondas completas. En total, apenas un cuarto de hora de trabajo que puedes insertar en la mañana, al volver de la oficina o como parte de un calentamiento más amplio.

Esa alternancia de esfuerzo y pausa eleva la frecuencia cardíaca, activa el metabolismo muscular y genera un estímulo suficiente para que los bíceps, tríceps y deltoides reciban un trabajo de resistencia y definición. Además, al no requerir material, la ejecución es accesible en cualquier espacio.

📊 La pauta en cifras

  • Dosis de esfuerzo: 45 segundos de trabajo por movimiento, con 15 segundos de pausa entre uno y otro.
  • Volumen semanal: Tres veces por semana para notar mayor firmeza en tres o cuatro semanas.
  • Estructura: Cuatro ejercicios encadenados en circuito; tres rondas completas. Duración total: 15 minutos.
  • Progresión: Aumenta la intensidad alargando el tiempo de trabajo a 60 segundos o reduciendo el descanso a 10 segundos.

Los cuatro movimientos que transforman los brazos en 15 minutos

La selección está pensada para golpear las diferentes zonas de la musculatura superior desde distintos ángulos. La plancha con toque activa el core y los hombros; la flexión diamante aísla el tríceps; la flexión en silla trabaja el mismo tríceps desde otro rango; y la elevación de cadera involucra los deltoides. Ahora, uno a uno.

definir brazos sin pesas

1. Plancha con toque de hombros: doble trabajo para brazos y abdomen

Comienza en posición de plancha alta, con las manos justo bajo los hombros y el abdomen firme. El movimiento consiste en levantar una mano para tocar el hombro contrario y devolverla al suelo, alternando los lados de manera controlada. La pelvis no debe bambolearse: mantener las caderas estables es lo que convierte este ejercicio en un reto de fuerza antirotatoria.

Para quienes busquen más estabilidad, separar ligeramente los pies ayuda sin restar efectividad. Realizar el gesto a ritmo moderado —en lugar de rápido— maximiza la la tensión muscular.

2. Flexiones diamante: el punto exacto para los tríceps

Se ejecutan desde la misma posición de plancha, pero esta vez con las manos juntas bajo el pecho, formando un rombo con pulgares e índices. Al flexionar los codos, pegados al torso, y extender los brazos, el tríceps recibe casi toda la carga. Es el movimiento estrella para definir la parte posterior del brazo.

Si la variante completa resulta muy exigente, apoya las rodillas en el suelo manteniendo la espalda recta. Empieza con un rango acortado y ve ampliándolo a medida que ganes control.

La fuerza de los brazos no depende del peso que levantes, sino de la constancia y la calidad de cada repetición.

3. Flexiones en silla: domina los tríceps sin máquinas

Con una silla estable o un sofá, siéntate en el borde, coloca las manos a los lados con los dedos apuntando hacia adelante y desliza las caderas hacia fuera. Baja flexionando los codos hasta formar un ángulo de 90 grados y empuja hacia arriba. Mantén los hombros alejados de las orejas y el pecho abierto para proteger la articulación.

La intensidad se gradúa modificando la posición de las piernas: más extendidas aumentan la carga; mantener las rodillas flexionadas facilita el control. Este ejercicio replica el movimiento de una máquina de tríceps, pero con la comodidad de hacerlo en casa.

4. Flexiones con elevación de cadera: el estímulo para deltoides

Comienza en plancha alta y luego, desde ahí, camina con los pies hacia adelante hasta elevar la pelvis y formar una V invertida. La cabeza queda entre las manos y, al flexionar los codos, la parte alta de los hombros trabaja intensamente. Extiende para volver a la posición inicial.

Para reducir la exigencia, separa más los pies de las manos o reduce el ángulo de flexión. Lo clave es sentir la activación en los deltoides y la espalda alta, no en la zona lumbar.

Por qué funciona incluso sin pesas: la ciencia del peso corporal

Numerosos estudios sobre entrenamiento con peso corporal destacan que este tipo de protocolo en circuito produce adaptaciones musculares similares a una sobrecarga tradicional cuando se combina con una intensidad elevada y pausas cortas. Al encadenar ejercicios sin descanso prolongado, el músculo se ve obligado a mantener la tensión, lo que estimula la resistencia y, con el tiempo, la definición.

La clave está en el volumen total de trabajo: con tres rondas completas, acumulas suficiente estímulo para que los brazos luzcan más firmes sin necesidad de añadir mancuernas. De hecho, las flexiones diamante generan una activación electromiográfica en el tríceps comparable a la de un press francés con barra, según algunas investigaciones.

Eso sí, para que la rutina rinda hay que respetar dos premisas: la técnica impecable y la frecuencia. Hacerla tres veces por semana permite que el músculo se repare y, en consecuencia, que el tono mejore progresivamente. Y si un día notas que los 45 segundos se quedan cortos, pasar a 60 es la forma más limpia de progresar sin material.

⚡ Rutina de Optimización Diaria

  • Reserva tus 15 minutos: Coloca el circuito al inicio de tu jornada, antes de la ducha matutina, para activar la musculatura y fijar el hábito sin excusas.
  • Afina la técnica: En las flexiones diamante, pega los codos al costado; en la plancha, mantén la pelvis inmóvil. La calidad de cada repetición multiplica el resultado.
  • Apoya con nutrición: Tras la rutina, hidrátate bien y acompaña con una comida rica en proteína para que el músculo disponga de los bloques que necesita para repararse y fortalecerse.

Iberdrola capta 1.500 millones con bonos verdes: la demanda de inversores se dispara

Iberdrola no necesita pedir prestado. Los inversores hacen cola para prestarle.

La utility vasca cerró este martes una emisión de bonos verdes por importe de 1.500 millones de euros con una demanda que, según fuentes financieras, duplicó la oferta. Un éxito que confirma el apetito del mercado por la deuda sostenible y engrasa la maquinaria inversora de la mayor eléctrica española por capitalización bursátil.

La colocación, adelantada por Forbes España, se enmarca en el programa de financiación verde que Iberdrola ha convertido en seña de identidad desde que en 2014 emitiera el primer bono corporativo de este tipo en el mundo. Ahora, con los tipos aún elevados pero la demanda institucional disparada, la compañía presidida por Ignacio Sánchez Galán vuelve a demostrar que el mercado le compra cualquier cosa con la etiqueta ESG.

Una emisión con sobredemanda: el apetito por los bonos verdes de Iberdrola

Los bonos verdes obligan a destinar los fondos a proyectos con impacto ambiental positivo. Iberdrola los ha utilizado para financiar desde parques eólicos marinos en el Báltico hasta plantas fotovoltaicas en Extremadura. La cartera de renovables de la compañía supera ya los 44.000 megavatios de capacidad instalada en todo el mundo y requiere un flujo constante de inversión.

En esta ocasión, la emisión se colocó entre inversores institucionales europeos y asiáticos, con una demanda que fuentes próximas a la operación sitúan por encima de los 3.000 millones de euros. Ese exceso de peticiones permitió a la empresa ajustar el precio al alza y cerrar la operación en condiciones muy ventajosas. Iberdrola no ha detallado el cupón ni el vencimiento, pero la referencia del mercado secundario apunta a un diferencial inferior a los 90 puntos básicos sobre el mid-swap.

La operación se produce apenas dos semanas después de que la agencia S&P Global reiterara el rating ‘BBB+’ con perspectiva estable para la deuda senior de la compañía, destacando su perfil de negocio diversificado y la visibilidad de sus ingresos regulados.

Con los tipos aún altos y la incertidumbre geopolítica de fondo, que Iberdrola coloque 1.500 millones en verde y reciba peticiones por el doble dice más de su solvencia que cualquier roadshow de inversores.

Mientras tanto, el mercado primario de bonos ESG sigue engordando. Según la Climate Bonds Initiative, la emisión global de deuda verde, social y sostenible acumuló en el primer trimestre de 2026 un volumen un 18% superior al del mismo periodo del año anterior. Iberdrola, con varios miles de millones emitidos en la última década, es uno de los emisores recurrentes que marca la pauta.

El dividendo flexible confirma la fortaleza del accionista

El éxito de la emisión verde coincide con otro movimiento financiero de la compañía que refuerza la confianza de los inversores: la ampliación de capital liberada ligada al dividendo flexible. Según el consejo de administración, el valor de mercado de esa operación se ha fijado en un rango de entre 2.700 y 3.060 millones de euros, dentro del límite máximo aprobado de 3.150 millones.

Los accionistas de Iberdrola pueden elegir entre recibir acciones nuevas, cobrar 0,427 euros por título en efectivo o vender los derechos de asignación gratuita. La elección de una opción anula las otras dos sobre los mismos títulos, aunque es posible combinarlas si se dividen los paquetes de acciones. El calendario de la operación, ya comunicado a la CNMV, prevé que el 3 de julio sea el último día de negociación con derecho al dividendo y que el pago en efectivo se realice el 27 de julio.

Si se suma este dividendo complementario al ya abonado en febrero —0,253 euros brutos por acción—, la remuneración total con cargo al ejercicio 2025 alcanza los 0,68 euros por título, un 18% más que el año anterior. Con el extremo alto de la ampliación, el desembolso máximo para la compañía rozaría los 4.760 millones de euros entre los dos pagos.

No es habitual que una utility del Ibex 35 combine una emisión de deuda verde de gran tamaño con un dividendo flexible que puede disparar la retribución al accionista hasta casi los 5.000 millones. El mensaje implícito es que la caja aguanta y que la estrategia de crecimiento en renovables no va a penalizar la remuneración al inversor.

Iberdrola financiación verde

El mercado premia al pionero verde

El fervor inversor por los bonos verdes de Iberdrola no es casual. La compañía lleva años construyendo una reputación de emisor fiable y de asignación transparente de los fondos, que se auditan externamente. Ese historial reduce la prima de riesgo que los grandes fondos exigen a las emisiones ESG y, de paso, abarata el coste de financiación de todo el grupo.

Con todo, conviene no perder de vista que la demanda disparada también está condicionada por la escasez de activos que aúnen rentabilidad con un mínimo de seguridad. La deuda soberana alemana a diez años apenas rinde un 2,5% en el momento de escribir estas líneas, mientras que un bono corporativo de Iberdrola con etiqueta verde ofrece entre 30 y 50 puntos básicos más sin añadir un riesgo de crédito excesivo.

En este punto, creo que el mercado está premiando a Iberdrola no solo por su perfil financiero, sino por haber entendido antes que sus competidores que la transición energética es, ante todo, un negocio de capital. Mientras otras eléctricas europeas siguen reordenando sus carteras de generación, la empresa vasca ha blindado su acceso a la financiación verde y ha creado un círculo virtuoso que pocos pueden replicar a corto plazo.

El riesgo, como siempre, está en los tipos de interés. Si el BCE mantiene el tono restrictivo más de lo previsto, los cupones de las próximas emisiones volverán a subir y encarecerán el servicio de una deuda que ya ronda los 45.000 millones de euros en el balance del grupo. No obstante, el diferencial favorable con el que Iberdrola ha cerrado esta colocación sugiere que, al menos por ahora, los inversores siguen viendo más sombras en la economía europea que en el balance de la eléctrica.

En cualquier caso, la pregunta relevante no es si Iberdrola va a seguir emitiendo bonos verdes —sería un error no hacerlo—, sino hasta qué punto puede mantener el diferencial de precio frente a sus rivales cuando el mercado ESG madure y la diferenciación sea más difícil.

Stellantis, Wayve y Uber sellan una alianza global de robotaxis sin conductor

Stellantis, Wayve y Uber han dado este miércoles un paso clave hacia el robotaxi sin conductor con la firma de un memorando de entendimiento que combina las tres piezas necesarias para escalar la conducción autónoma de nivel 4: vehículos preparados, inteligencia artificial adaptativa y la red de movilidad más extensa del mundo.

Los tres pilares de la alianza: vehículos, software y plataforma

Según el comunicado conjunto, Stellantis integrará sus plataformas L4-Ready diseñadas para funcionamiento sin conductor con conjuntos de sensores redundantes y seguridad operativa; Wayve proporcionará el software de conducción con IA, que permite navegar entornos complejos sin necesidad de mapeo ni reingeniería ciudad por ciudad; y Uber desplegará estos vehículos en su aplicación global, conectando a los usuarios con viajes autónomos.

La alianza se apoya en acuerdos previos que ya unían a estas empresas. Stellantis y Wayve colaboraban en sistemas L2++, y Uber y Wayve habían anunciado el despliegue de viajes autónomos en Londres, Tokio y otras diez ciudades a partir de este año.

Ned Curic, director de Ingeniería y Tecnología de Stellantis, afirma que ‘esta colaboración nos acerca a ofrecer una movilidad más inteligente, segura y eficiente para nuestros clientes’ y subraya que, al combinar las plataformas L4-Ready con la IA adaptativa y la red de Uber, ‘estamos acelerando el despliegue de vehículos autónomos que satisfacen las necesidades reales de los clientes’.

Kaity Fischer, vicepresidenta comercial de Wayve, destacó que ‘la industria converge en torno a la tecnología de Wayve como forma de escalar los vehículos autónomos mundialmente’. Por su parte, Sarfraz Maredia, responsable de movilidad autónoma en Uber, señaló que ‘escalar la autonomía significa reunir los vehículos, la tecnología y la plataforma adecuados de una manera perfecta’.

El memorando no es vinculante y sienta las bases para futuros acuerdos de desarrollo, licencias, producción y adquisición de vehículos, dejando a cada empresa libertad para otras colaboraciones en el ámbito de la conducción autónoma.

La convergencia de Stellantis, Wayve y Uber elimina al conductor humano sin los costosos mapas de alta definición que otros rivales necesitan, acortando el camino hacia la rentabilidad del robotaxi.

Tecnología adaptativa que evita los cuellos de botella del mapeo

La gran apuesta diferencial de esta alianza es el enfoque de Wayve: su IA aprende a conducir en entornos reales sin depender de mapas de alta definición actualizados calle a calle. Eso reduciría drásticamente los costes de entrada en cada ciudad y permitiría una expansión más rápida, a diferencia de competidores que necesitan campañas de mapeo exhaustivas antes de operar.

Stellantis se encargará de fabricar a gran escala los vehículos con los sensores integrados desde fábrica, y Uber aportará el canal para que los clientes reserven un robotaxi desde la misma app que ya usan para pedir un VTC. El objetivo es una movilidad autónoma que parezca natural para el usuario.

Hoja de Ruta: Claves del Viaje

La alianza es más que una suma de partes: representa un modelo de ecosistema en el que cada actor hace lo que mejor sabe. Stellantis reduce el riesgo industrial al comprometer capacidad productiva, Wayve ofrece una tecnología que no exige reinventar la infraestructura de cada ciudad y Uber resuelve la demanda. Si el esquema funciona, podría forzar a otros fabricantes –desde Tesla hasta Waymo– a buscar socios con urgencia.

En Europa, donde la regulación sobre vehículos autónomos avanza con cautela, la noticia tiene una lectura local inmediata. Las fábricas españolas de Stellantis (Vigo, Zaragoza y Madrid) son piezas clave de la capacidad productiva del grupo, y el aterrizaje del robotaxi en España dependerá tanto de los planes industriales de la compañía como de que el marco normativo –todavía en elaboración– dé luz verde a la operación comercial sin conductor. Uber ya está presente en las principales ciudades españolas, lo que facilitaría el despliegue cuando llegue el momento.

Los puntos débiles del acuerdo son tan visibles como sus fortalezas. El memorando no obliga a nada y cada socio mantiene libertad para pactar con terceros. Wayve tiene que demostrar que su IA funciona con la misma fiabilidad en las caóticas calles de Madrid que en un barrio estructurado de Tokio, y la aceptación social del robotaxi sin conductor -con el recuerdo reciente de algunos accidentes- es una incógnita que ninguna alianza puede resolver por contrato.

La hoja de ruta real la marcarán las pruebas y validaciones conjuntas en los próximos meses. Si logran un despliegue piloto en ciudades seleccionadas antes de 2028, el mercado de la movilidad autónoma podría acelerarse varios años. Por ahora, el memorando es un movimiento estratégico que coloca a Stellantis, Wayve y Uber en el tablero de los robotaxis con una propuesta de costes y escalabilidad difíciles de igualar.

BYD lanza en España el primer híbrido enchufable del segmento B con más de 1.000 km de autonomía

EN 30 SEGUNDOS

  • ¿Qué ha pasado? BYD ha lanzado el Dolphin G DM-i, el primer híbrido enchufable del segmento B en España, con hasta 1.040 km de autonomía y desde 18.700 euros.
  • ¿Quién está detrás? BYD, el fabricante chino líder de vehículos enchufables, que ya domina el mercado PHEV en España con los Seal U y Atto 2.
  • ¿Qué impacto tiene? Un modelo asequible para el gran público que presiona a los rivales europeos y acelera el trasvase de clientes hacia los híbridos recargables, tecnología que crece al 46,5% este año.

BYD ha presentado este miércoles el Dolphin G DM-i, el primer utilitario con tecnología híbrida enchufable en el segmento B, que ofrece hasta 1.040 km de autonomía combinada y parte de 18.700 euros con ayudas.

El lanzamiento, que se enmarca en en la estrategia de BYD de democratizar la movilidad eléctrica, llega en un momento de fuerte crecimiento de los PHEV. Según datos de la patronal, esta tecnología ya supone el 12% de las ventas y avanza un 46,5% este año. «Hay un interés mucho mayor por el híbrido enchufable que por el eléctrico puro, y esto es un cambio de paradigma», reconoció Alberto de Aza, director general de BYD España, durante la presentación en el concesionario Astara de Móstoles.

Un híbrido enchufable con hasta 1.040 km de autonomía y 105 km eléctricos

Con 4,16 metros de longitud y una distancia entre ejes de 2,61 metros, el Dolphin G DM-i es notablemente más grande que otros utilitarios no enchufables y ofrece un interior muy amplio. El maletero tiene 425 litros, ampliables a 1.225 abatiendo los asientos traseros, y la segunda fila disfruta de un suelo completamente plano, sin el típico túnel de transmisión.

El sistema híbrido combina un motor de gasolina de 1.5 litros y 95 CV con un motor eléctrico de 163 CV. La potencia total del sistema es de 175 CV en la versión de acceso y de 212 CV en las superiores. La batería Blade de litio-ferrofosfato, con 7,4 o 18,3 kWh según acabado, permite rodar durante decenas de kilómetros sin gastar una gota de combustible.

La versión Active, con la batería de 7,4 kWh, homologa una autonomía eléctrica en ciclo mixto WLTP de 40 kilómetros y un alcance total de 1.020 km con el depósito lleno. Con un consumo eléctrico medio de 16,3 kWh por cada 100 km, es una opción pensada para quien busca el coste de uso más bajo en ciudad.

Los acabados Boost, Comfort y Sport montan la batería de 18,3 kWh y elevan la autonomía eléctrica hasta los 105 km (150 km en ciclo urbano). La autonomía combinada alcanza los 1.040 km y la potencia total sube a 212 CV, lo que mejora las prestaciones, aunque BYD no ha detallado las cifras de aceleración.

El Dolphin G DM-i es el primer PHEV de su categoría y el más asequible del mercado: un movimiento que obliga a los fabricantes tradicionales a reaccionar o perder el tren del utilitario electrificado.

Precios desde 18.700 euros y primeras entregas en junio

BYD ha fijado un precio de arranque muy agresivo. El Dolphin G DM-i Active está disponible desde 18.700 euros, incluyendo la promoción de la marca, las ayudas del Plan Auto+ (el programa de incentivos a la compra del Gobierno) y la bonificación por financiación. El acabado Boost parte de 21.376 euros, el Comfort de 22.846 euros y el Sport de 23.826 euros, siempre con las mismas condiciones.

Los pedidos ya se pueden realizar en la red de más de 100 concesionarios oficiales con los que cuenta BYD en España, y las primeras entregas están previstas para finales de este mes de junio. La compañía confía en repetir el éxito comercial de sus dos PHEV líderes del segmento, el Seal U y el Atto 2, y arañar cuota a los híbridos no enchufables, que hasta ahora copaban el mercado de los utilitarios ECO.

Hoja de Ruta: Claves del Viaje

El Dolphin G DM-i aterriza en un momento paradójico. Hace solo dos años los PHEV estaban en horas bajas en toda Europa, con ventas a la baja y una percepción de tecnología puente que muchos clientes rehuían. Ahora, con el impulso de los incentivos públicos y la escasa infraestructura de recarga para eléctricos puros, los híbridos enchufables se han convertido en la opción más demandada. BYD lo sabe y por eso dispara con un producto que ataca dos flancos: el precio y el segmento de mayor volumen. Con 18.700 euros, el Dolphin G DM-i se queda muy cerca de lo que cuesta un utilitario de combustión tradicional, pero con la etiqueta ECO, 40 km eléctricos para el día a día y la tranquilidad de 1.000 km de alcance. La jugada recuerda al movimiento que Renault hizo en los años 90 con el Twingo: democratizar una tecnología hasta entonces reservada a segmentos superiores. Observamos que el impacto industrial es inmediato. Stellantis, que fabrica el Peugeot 208 y el Opel Corsa en Zaragoza y Vigo, no tiene hoy ningún PHEV en el segmento B. SEAT y Volkswagen carecen de un rival directo con esta etiqueta. Si la demanda sigue creciendo y BYD consolida esta baza, la presión sobre las plantas españolas podría traducirse en nuevas adjudicaciones de plataformas híbridas antes de 2028. De momento, el riesgo a corto plazo es que la oferta de BYD se coma el hueco que los europeos han dejado vacío mientras discutían sobre la prohibición del motor de combustión. La pregunta que queda en el aire es si el consumidor español, que aún desconfía de los eléctricos puros, abrazará masivamente este PHEV de tamaño contenido o si el mercado seguirá segmentado entre los eléctricos caros y los híbridos no enchufables. Las próximas semanas, con las primeras entregas ya en la calle, darán la primera pista.

AIE recorta en 700.000 barriles diarios la demanda de petróleo para 2026 por la crisis de Irán

El mundo consume hoy 1,1 millones de barriles diarios menos de petróleo que en 2025. La Agencia Internacional de la Energía (AIE) acaba de añadir 700.000 barriles diarios al recorte de su previsión de demanda para 2026, culpando al cierre del estrecho de Ormuz y al encarecimiento del crudo por la guerra entre Estados Unidos e Irán.

En su informe mensual publicado esta semana, la AIE explica que la demanda global se reducirá en 1,1 millones de barriles diarios este año respecto al anterior, arrastrada por la escalada de precios que detonó el conflicto el 28 de febrero y el bloqueo de la principal arteria petrolera del mundo. El recorte adicional de 700.000 barriles diarios frente a las previsiones de mayo da la medida de un deterioro que pocos anticipaban.

El golpe de Ormuz: oferta y reservas en caída libre

El cierre del estrecho ha hundido la oferta mundial en 5 millones de barriles diarios durante el segundo trimestre, el primer descenso trimestral desde 2020. En mayo, apenas salieron al mercado 94,5 millones de barriles diarios, un 4,8% menos que en abril y 13,6 millones menos que antes del estallido del conflicto.

Las reservas se desplomaron en mayo en 143 millones de barriles —el equivalente a 4,6 millones de barriles diarios—, tras los 74 millones perdidos en abril. La AIE subraya que el colapso de la oferta ha sido tan brusco que ha superado incluso las proyecciones más pesimistas del mes pasado.

El impacto no se ha corregido todavía. Las refinerías asiáticas y europeas están quemando inventarios a un ritmo insostenible, lo que mantiene la presión sobre los precios y las primas por interrupción de suministro.

El colapso de la oferta en mayo fue equivalente a borrar del mapa la producción de Irak y Kuwait juntos. No se veía un desplome tan brusco desde los confinamientos de 2020.

La AIE anticipa un repunte en 2027… si el acuerdo resiste

Con el acuerdo de paz que debe formalizarse este viernes en Suiza, la AIE dibuja una senda de recuperación gradual. En el tercer trimestre la demanda seguirá siendo 1,7 millones de barriles diarios inferior a la de hace un año, pero en el cuarto se espera que los volúmenes superen por fin los de 2025, con un alza de 1,1 millones de barriles diarios.

Esa tendencia debería afirmarse en 2027. La agencia calcula que la producción saltará en 8 millones de barriles diarios después de haber caído 3,9 millones en 2026, situándose en 102,4 millones de barriles diarios de media anual. La demanda, por su parte, podría crecer en 2 millones de barriles diarios conforme los flujos del golfo Pérsico se normalicen y los precios bajen.

Sin embargo, la AIE insiste en que estas cifras llevan incorporada una dosis de fe. El documento advierte de que quedan puntos oscuros por negociar, desde el desminado del estrecho de Ormuz —cuya magnitud nadie ha cuantificado todavía— hasta la garantía de un alto el fuego duradero. La incertidumbre, en particular la circulación por el estrecho, es lo que mantiene en vilo a los mercados.

AIE recorta demanda

Lo que el mercado aún no sabe: daños colaterales y confianza

Más allá de los titulares sobre el crudo, la crisis de Ormuz ha dejado al descubierto una vulnerabilidad que el Sudeste Asiático y buena parte de la industria europea venían ignorando. La dependencia de una sola ruta marítima para el 20% del petróleo mundial no era un riesgo teórico: se ha materializado con una velocidad demoledora y sin alternativa logística inmediata.

El daño económico ya es tangible. La destrucción de inventarios en plena primavera —tradicionalmente una temporada de acumulación— sugiere que la economía global ha tenido que tirar de ahorros de crudo para mantener la actividad. No sabemos todavía cuánto crecimiento se ha perdido por el camino. La AIE lo deja claro: si hubiera nuevas interrupciones, la recuperación sería más lenta tanto en producción como en demanda.

La pregunta que ningún informe responde es cómo reaccionarán los compradores cuando Ormuz se reabra. El trauma del bloqueo no desaparece con la firma de un acuerdo. Muchas refinerías han empezado a diversificar suministros hacia el Atlántico y el Mediterráneo, lo que podría alterar los flujos comerciales del crudo durante años. La prima de riesgo geopolítico, que había estado dormida desde la crisis de los misiles de 2019, ha vuelto para quedarse.

La recuperación, si llega, no será instantánea. La gasolina y el diésel seguirán caros mientras los tanqueros vuelven a cruzar Ormuz.

Yo creo que 2026 pasará a la historia como el año en que la geopolítica recordó al mercado quién manda. La AIE ha puesto las cifras; ahora falta que los políticos conviertan el alto el fuego en una solución duradera. Si algo hemos aprendido, es que la confianza energética tarda mucho más en volver que un petrolero en zarpar.

Repsol firma un acuerdo con Venezuela: Josu Jon Imaz y Delcy Rodríguez pactan más exploración petrolera

Repsol ha ampliado su apuesta por Venezuela con la firma de un nuevo acuerdo de intenciones entre su consejero delegado, Josu Jon Imaz, y la vicepresidenta ejecutiva, Delcy Rodríguez. El pacto, alcanzado en Caracas, contempla estudios de exploración en la zona de Horcón y en el offshore venezolano, y se enmarca en el plan de la petrolera para aumentar su producción de crudo en el país un 50% a corto plazo y triplicarla en tres años.

Qué contiene el nuevo pacto con el Gobierno venezolano

La firma se produjo tras una reunión en la que también participaron representantes del Ministerio de Hidrocarburos y de la estatal PDVSA. El acuerdo se centra en el desarrollo de la zona de Horcón, situada al sureste del Lago de Maracaibo, una de las áreas históricas de producción petrolífera del país. Además, incluye la realización de estudios de viabilidad sobre futuras oportunidades de explotación en el offshore venezolano, con el foco puesto en la identificación de nuevos yacimientos de gas natural en la costa.

Los términos del memorando recogen explícitamente la voluntad de ambas partes de profundizar en el análisis técnico y comercial de estos recursos. Repsol utilizará su experiencia como operador con presencia ininterrumpida en Venezuela desde 1993, mientras que PDVSA aporta el conocimiento de los bloques y la capacidad logística local.

El documento también aborda los compromisos de inversión para garantizar la continuidad de la actividad actual, así como un calendario de cargamentos de crudo que se materializará en los próximos meses, aspecto clave para los flujos de caja de la empresa en el corto plazo.

Los números de la producción: de 45.000 a 135.000 barriles diarios

Repsol produce actualmente alrededor de 45.000 barriles diarios de petróleo en Venezuela. El objetivo declarado es alcanzar los 67.500 barriles diarios en el próximo año, un incremento del 50%, y escalar hasta los 135.000 barriles en el horizonte de tres ejercicios. Estas cifras sustentan el plan de expansión que la compañía ha ido desgranando en acuerdos sucesivos.

IndicadorProducción actualObjetivo a 1 añoObjetivo a 3 años
Barriles diarios de crudo45.00067.500135.000
Variación acumulada—+50%+200%

Junto al crudo, la actividad gasista representa otro pilar. En marzo de 2026 Repsol y la italiana Eni suscribieron un acuerdo específico para la continuidad de Cardón IV, uno de los principales yacimientos de gas del país. La nueva exploración en Horcón y el offshore suma capacidad adicional a esa cartera de activos.

La meta de triplicar la producción en tres años es ambiciosa, pero Repsol ya cuenta con la experiencia operativa y los acuerdos necesarios para intentarlo.

Josu Jon Imaz

Contexto estratégico y acuerdos previos

La reunión de Caracas engrosa una cadena de hitos. En abril de 2026, Repsol había recuperado el control operativo de Petroquiriquire, tras un acuerdo con las autoridades venezolanas que le devolvió la capacidad de decisión sobre las operaciones en ese bloque. Aquel pacto ya fijaba el objetivo de incrementar la producción un 50% en un año y triplicarla en tres, si las condiciones del entorno se mantienen. La firma sobre Horcón viene a proporcionar los recursos adicionales para cumplir esa hoja de ruta.

La presencia de Repsol en Venezuela es anterior incluso al ciclo de apertura energética de los años noventa y ha sobrevivido a cambios de gobierno, sanciones internacionales y periodos de hiperinflación. Esa longevidad le otorga un conocimiento profundo del terreno, pero también la expone de manera directa a la inestabilidad del país. Las inversiones comprometidas se realizan en un marco de factores externos que la empresa no controla, entre ellos la evolución de las sanciones de Estados Unidos y la Unión Europea.

Otro punto relevante es la mención del pago de los cargamentos de crudo, que en el pasado se ha articulado mediante canjes de diésel o productos refinados. La nota oficial no detalla el mecanismo, pero fuentes del sector apuntan a que se mantendría este esquema para sortear las restricciones financieras que afectan a Venezuela.

Claves de la estrategia de Repsol en Venezuela: ¿movimiento obligado o apuesta ganadora?

Más allá del titular del acuerdo, el movimiento revela una decisión estratégica de calado. Repsol no se limita a gestionar activos heredados; está ampliando su exposición en un país de alto riesgo. La compañía presidida por Antonio Brufau mantiene una línea coherente: diversificar geográficamente y compensar la madurez de otros yacimientos con crudo de bajo coste de extracción, como el de la Faja del Orinoco.

Sin embargo, los inversores se preguntan si el riesgo regulatorio y reputacional compensa. Las sanciones estadounidenses sobre PDVSA y las personas cercanas al Gobierno de Nicolás Maduro han provocado que varias petroleras occidentales se retiraran o redujeran su presencia. Repsol, en cambio, ha sabido mantener un estatus de “compañía amiga” y ha gestionado las exenciones necesarias. La llegada de proyectos offshore añade complejidad, porque moviliza tecnologías y capitales más elevados, con un horizonte de retorno más largo.

El precedente reciente de Chevron, que recuperó su licencia para operar en Venezuela a finales de 2024, demuestra que la puerta no está cerrada para las empresas extranjeras, pero la discrecionalidad de Washington es alta. Si el entorno sancionador se endurece, los acuerdos de Repsol podrían quedar en suspenso.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de las sanciones de Estados Unidos y las licencias otorgadas. Cualquier cambio en la política exterior americana impactará directamente en la capacidad de Repsol para monetizar el crudo venezolano.
  • Reacción del valor: La cotización de Repsol apenas refleja todavía el potencial de Venezuela. El mercado descuenta un riesgo político elevado y centra su atención en el precio del barril y en los márgenes del refino europeo.
  • Precedente sectorial: El regreso de Chevron a Venezuela y los acuerdos de Eni en gas muestran que el interés de las grandes petroleras por el país no ha desaparecido. Repsol se posiciona como actor indispensable si las condiciones normalizan.

BMW se desploma en Bolsa tras emitir un profit warning para sus beneficios de 2026

BMW ha emitido un profit warning para el ejercicio 2026 y su cotización se ha desplomado hasta un 11,5% en la sesión del miércoles, la mayor caída intradía en casi dos años. El fabricante alemán recorta sus previsiones de rentabilidad sobre ventas a un rango de entre el 1% y el 3%, muy lejos del 6% que había anticipado hasta ahora.

El recorte de previsiones, comunicado a última hora del martes al mercado, sitúa el margen EBIT de la división de automoción en el nivel más bajo de la década para la compañía. La noticia ha pillado a contrapié a un consenso de analistas que, pese a esperar un deterioro por la debilidad de la economía china, no anticipaba un reajuste de tal magnitud.

Las cifras del profit warning

El nuevo rango de rentabilidad sustituye a la previsión del 6% que BMW mantenía hasta ahora. El director financiero, Walter Mertl, explicó en una conferencia con inversores que las estimaciones de marzo se basaban en unas ventas estables de aproximadamente 50.000 vehículos al mes en China. La realidad ha sido muy distinta: en el primer trimestre los volúmenes ya bajaron un 10% interanual, y el deterioro se agravó en abril y mayo, dejando las ventas acumuladas un 17,6% por debajo de las del año anterior.

La compañía también anticipa un descenso significativo del flujo de caja libre en el segundo trimestre y prevé que las entregas globales disminuyan ligeramente en el conjunto del año, cuando antes esperaba mantenerlas estables. El grupo ha anunciado una ampliación del programa de recorte de gastos para 2026, aunque no ha precisado si incluirá recortes de plantilla.

Nadie esperaba un reajuste de márgenes de esta envergadura. La cifra baja del 1% es un shock para un valor que se consideraba el más resistente del sector alemán.

China y el conflicto: las dos brechas

BMW atribuye el deterioro a dos factores que se han agravado en el segundo trimestre. Por un lado, la profundización de la recesión en China, su mayor mercado, donde los compradores se muestran más cautelosos y las marcas locales ganan terreno con más rapidez de la prevista. Por otro, el impacto del conflicto en Oriente Medio, que está resultando más perjudicial de lo que la empresa había calculado inicialmente, tanto por el aumento de los precios de la energía como por el deterioro de la confianza del consumidor a escala global.

La aceleración de la tendencia negativa en China durante el segundo trimestre ha afectado especialmente a los coches con motor de combustión, el segmento del que las marcas alemanas han extraído sus márgenes más altos durante años. Ese modelo, basado en exportar vehículos de gama alta desde Alemania hacia el mercado asiático, está bajo una presión creciente que ni siquiera el enfoque flexible de BMW hacia la electrificación consigue ya amortiguar.

resultados BMW

El plan eléctrico queda en el aire

La revisión a la baja de las previsiones se produce apenas un mes después de que asumiera el cargo el nuevo consejero delegado, Milan Nedeljkovic, que sustituyó en mayo a Oliver Zipse. El antiguo responsable de producción tiene la misión de supervisar la ampliación de la renovada gama eléctrica de BMW, denominada Neue Klasse, un proyecto que ha costado miles de millones de euros y cuya rentabilidad queda ahora en entredicho.

A diferencia de Mercedes-Benz o Volkswagen, BMW se había aferrado a una estrategia más flexible, fabricando una gama de sistemas de propulsión que le permitió resistir mejor que sus rivales la decepcionante demanda de vehículos eléctricos y los cambios regulatorios en Estados Unidos. Este profit warning demuestra que esa ventaja competitiva se ha diluido.

Philippe Houchois, analista de Jefferies, señaló que la reciente debilidad de la economía china ya alimentaba expectativas de una advertencia, «pero no un reajuste de márgenes de tal magnitud». Por su parte, José Asumendi, de JPMorgan, calificó el recorte como «una llamada de atención para el sector del automóvil» y apuntó que BMW podría estar replanteándose un modelo de negocio que sigue dependiendo en gran medida de la exportación de coches con motor de combustión desde Alemania.

El fabricante tiene previsto iniciar las ventas del SUV iX3 Neue Klasse en China en noviembre, una fecha que ahora cobra una relevancia extrema. La compañía espera que el crecimiento en Europa y Estados Unidos compense parcialmente el deterioro asiático, pero la intensificación de la competencia en toda la región Asia-Pacífico está eclipsando esa mejora. La empresa ha confirmado que la ratio de reparto de dividendo y el programa de recompra de acciones se mantienen según lo previsto, un mensaje dirigido a calmar a los accionistas en un momento de máxima volatilidad.

BMW publicará sus resultados trimestrales el 30 de julio, una cita en la que el mercado espera calibrar si el profit warning es suficiente o si la espiral negativa en China obliga a nuevas rebajas antes de que termine el año.

📊 Las Claves para el Inversor

  • Qué vigilar: Los resultados del segundo trimestre, previstos para el 30 de julio, y la evolución de las ventas en China durante los meses de verano. Cualquier desviación adicional obligaría a revisar de nuevo las frágiles estimaciones actuales.
  • Reacción del valor: La acción acumula una caída del 27% en lo que va de año y ha perdido casi un 12% en una sola sesión. El mercado descuenta ya un escenario de márgenes mínimos, pero no una entrada en pérdidas en la división de automoción.
  • Precedente sectorial: Volkswagen, Mercedes y Stellantis ya aplicaron recortes de producción en Europa. BMW era el último resistente. La pregunta ahora es si el ajuste se queda en gastos o llega a la estructura industrial y laboral del grupo.

Iberdrola cierra una emisión de bonos verdes por 1.500 millones de euros

Iberdrola ha cerrado una emisión de bonos verdes por importe total de 1.500 millones de euros, una operación que refuerza su estrategia de financiación sostenible y que ha registrado una demanda tres veces superior a la oferta.

Los detalles de la emisión: dos tramos con cupones ajustados

La energética ha estructurado la operación en dos tramos a cuatro y diez años, cada uno de 750 millones de euros. El tramo con vencimiento en junio de 2030 paga un cupón del 3,125%, mientras que el bono a diez años (junio de 2036) ofrece un 3,75%. La demanda superó los 4.500 millones de euros, lo que permitió a Iberdrola «mejorar significativamente las condiciones iniciales», según el hecho relevante remitido a la CNMV.

Han participado más de 330 inversores internacionales cualificados, con un predominio de Francia (23%), Reino Unido (22%) y la Península Ibérica (16%). Este apetito inversor refleja la confianza en la solvencia del emisor y en el uso de los fondos para proyectos alineados con la taxonomía verde europea.

Cómo encaja en el plan estratégico de Iberdrola

La emisión se destina a financiar inversiones en redes en los principales mercados de la compañía —España, Reino Unido, Estados Unidos y Brasil— y a refinanciar de forma selectiva proyectos renovables. Esta prioridad coincide con el plan estratégico 2024-2026 de la eléctrica, que contempla una inversión récord de 41.000 millones de euros, de los cuales el 35% va a redes y otro 35% a renovables.

En un contexto de tipos de interés aún elevados, haber colocado 1.500 millones a un coste inferior al que ofrecían los mercados hace unos meses demuestra la capacidad de Iberdrola para aprovechar ventanas de oportunidad. El sobreprecio por su componente verde —los bonos cumplen tanto con los principios de la ICMA como con el nuevo estándar de bonos verdes de la Unión Europea— se traduce en un ahorro financiero que repercutirá directamente en la rentabilidad de los proyectos.

emisión de bonos

Análisis: Iberdrola apuntala su liderazgo en financiación verde

Con esta operación, Iberdrola supera los 50.000 millones de euros en emisiones verdes acumuladas, consolidándose como uno de las mayores emisores corporativos del mundo. Endesa y Naturgy también han recurrido a deuda verde en los últimos trimestres, pero ninguna ha logrado un exceso de demanda tan abultado en lo que va de año. La agencia de calificación S&P mantiene a Iberdrola en ‘BBB+’ con perspectiva estable, lo que refuerza su pricing power.

Un libro de órdenes de 4.500 millones para una emisión de 1.500 millones permite a Iberdrola cerrar la operación con cupones muy competitivos y enviar una señal de fortaleza al mercado.

Desde el punto de vista regulatorio, el alineamiento con el EU Green Bond Standard es estratégico: el nuevo reglamento europeo exige que al menos el 85% de los fondos se dediquen a actividades económicas alineadas con la taxonomía. Iberdrola lo cumple holgadamente, lo que mitiga el riesgo de greenwashing y abre la puerta a inversores institucionales con mandatos ESG muy estrictos.

Más allá de la cifra, la clave está en el efecto demostración: en un año en el que la inversión en redes eléctricas se ha convertido en el nuevo mantra del sector energético —Enel, EDP y Redeia también han anunciado planes ambiciosos—, la capacidad de financiarse a bajo coste es una ventaja competitiva tangible.

📊 Las Claves para el Inversor

  • Qué vigilar: El próximo plan estratégico de Iberdrola (previsto para noviembre de 2026) y cómo se traducen los ahorros en cupones en una mejora del ratio de deuda/EBITDA.
  • Reacción del valor: La cotización de Iberdrola suele moverse poco con emisiones puntuales, pero esta operación refuerza su perfil defensivo y la disciplina financiera que valora el inversor institucional.
  • Precedente sectorial: En marzo, Endesa emitió 600 millones en bonos verdes con una demanda 2,5 veces superior, lo que confirma que el mercado sigue primando a las utilities europeas con diversificación geográfica.

Santa Bárbara recurre ante la Audiencia Nacional la adjudicación de los megacontratos de artillería a la UTE Indra-EM&E

Santa Bárbara Sistemas, la filial de defensa del grupo estadounidense General Dynamics, ha presentado este miércoles un recurso contencioso-administrativo ante la Audiencia Nacional contra la adjudicación de los programas de artillería autopropulsada a la UTE formada por Indra y Escribano Mechanical & Engineering (EM&E). La decisión judicializa un megacontrato valorado en más de 7.000 millones de euros y abre un escenario de tensión en el sector, aunque la compañía mantiene conversaciones con Indra para alcanzar una salida negociada.

Un recurso procedimental que agota la vía administrativa

El paso ante la jurisdicción contencioso-administrativa era casi inevitable. Santa Bárbara ya había recurrido en enero las resoluciones de adjudicación ante el Ministerio de Defensa, solicitando además la suspensión cautelar de los contratos. El departamento que dirige Margarita Robles desestimó íntegramente esas pretensiones en abril, confirmando que el procedimiento «se ha desarrollado con pleno respeto a la legalidad vigente» y denegando a la empresa el acceso al expediente de contratación.

Agotada la vía administrativa, la firma propiedad de General Dynamics European Land Systems se enfrentaba este 17 de junio al fin del plazo para impugnar ante la justicia ordinaria. Según fuentes de la compañía, se trata de un «recurso procedimental» que «tenía que seguir su curso técnico» para no perder el derecho a la revisión judicial. Sin embargo, la decisión de no desistir demuestra la determinación de la empresa por pelear unos contratos que considera adjudicados de forma opaca.

Los megacontratos de artillería en juego: 7.000 millones para modernizar los obuses

Los expedientes recurridos corresponden a los programas de Artillería de Tubo Autopropulsada (ATP) ‘Ruedas’ y ‘Cadenas’, encuadrados en los Programas Especiales de Modernización (PEM) del Ejército de Tierra. Se trata de la adquisición de obuses autopropulsados sobre plataformas de ruedas y cadenas, cuyo valor conjunto supera los 7.000 millones de euros.

La adjudicación a la UTE Indra-EM&E se produjo a finales de 2025, desatando una pugna soterrada con Santa Bárbara, que tradicionalmente ha sido el proveedor de referencia de artillería de tubo para las Fuerzas Armadas españolas. La resolución del Ministerio de Defensa subrayó que las decisiones en contratación de Defensa Nacional «deben atender a la protección de los intereses esenciales de seguridad, a la garantía del suministro y a la autonomía estratégica», aspectos todos ellos valorados por la Administración.

El contrato de Artillería de Tubo Autopropulsada (ATP) Ruedas adjudicado en enero incorpora compromisos de transferencia tecnológica y producción nacional. La UTE ganadora —Indra, controlada por el Estado a través de la SEPI y con Ángel Simón al frente, más el fabricante madrileño EM&E— defiende que su propuesta refuerza la cadena industrial española.

Santa Bárbara Sistemas

La judicialización de un programa de Defensa de esta envergadura es inusual y revela la fractura en un sector donde la cooperación siempre fue la norma.

Las conversaciones con Indra y la estrategia de Santa Bárbara

Paralelamente al recurso, la compañía ha confirmado que mantiene contactos con Indra con el propósito de «unir al sector, generar sinergias y aprovechar todas las capacidades industriales y tecnológicas existentes en España». Santa Bárbara afirma «confiar en el resultado de las gestiones» y reitera su «disponibilidad para cooperar» con todos los actores del sector.

Esta doble vía —litigación y negociación— dibuja una estrategia pragmática. La empresa, con plantas en Trubia (Asturias) y Alcalá de Guadaíra (Sevilla), quiere mantener su posición en la artillería de tubo, donde su historial incluye el obús ATP ‘Pizarro’ y desarrollos para el programa VCR 8×8. Perder el monopolio en este nicho estratégico afectaría a su carga de trabajo, pero también a la cohesión industrial que Defensa quiere preservar.

No es casual que Defensa desestimara todas las pretensiones de Santa Bárbara con un argumentario rotundo que sitúa la adjudicación bajo el paraguas de la seguridad nacional, un ámbito en el que los tribunales suelen ser muy cautos a la hora de inmiscuirse. La clave de la demanda estará en si la empresa logra demostrar algún vicio de procedimiento que invalide la resolución.

Análisis: el encaje de la industria nacional de Defensa y los precedentes

El pulso por los megacontratos de artillería no es un hecho aislado. En los últimos grandes programas de Defensa —los vehículos 8×8 Dragón, los blindados de cadenas del programa VCR, la modernización de los Leopard— se ha repetido un patrón de concentración en grandes contratistas y tensión entre los históricos proveedores locales y los nuevos consorcios liderados por Indra, convertido en coordinador nacional de la industria de defensa.

El propio Ministerio de Defensa, al denegar el acceso al expediente de contratación «al no concurrir los presupuestos legales», invocó la doctrina del Tribunal Supremo sobre la confidencialidad en este tipo de expedientes, lo que reduce el margen de maniobra de Santa Bárbara. Mientras la Audiencia Nacional no suspenda cautelarmente las adjudicaciones —algo que ya negó Defensa en la vía administrativa—, la UTE Indra-EM&E puede seguir ejecutando los contratos.

El mercado descuenta que el recurso será lento y con pocas probabilidades de tumbar un proceso que el Ministerio ha blindado jurídicamente. Sin embargo, la presión judicial puede servir de palanca para que Indra acceda a una colaboración industrial con Santa Bárbara, cediendo nichos de producción o compartiendo capacidades. Esa solución, de producirse, evitaría un largo periplo judicial y reforzaría la idea de un sector cohesionado.

📊 Las Claves para el Inversor

  • Qué vigilar: La posible admisión de medidas cautelares por la Audiencia Nacional, que podría frenar el contrato mientras se resuelve el fondo. También los próximos anuncios de acuerdos industriales entre Indra y Santa Bárbara.
  • Reacción del valor: La cotización de Indra apenas ha reaccionado al litigio; el mercado valora la solidez de la adjudicación y la posibilidad de una solución pactada sin impacto material en sus ingresos.
  • Precedente sectorial: El conflicto recuerda al recurso de Santa Bárbara por los contratos del VCR 8×8, donde finalmente se articularon acuerdos de subcontratación que mantuvieron el equilibrio industrial.

Juan Ramón Rallo: Por qué el petróleo cae un 25% pero los tipos de interés suben

Nunca una caída del precio del petróleo superior al 25% había anticipado subidas de tipos. Pero eso es lo que está ocurriendo ahora mismo, según el análisis que acaba de publicar el economista Juan Ramón Rallo en su canal de YouTube. Y la explicación, lejos de ser contraintuitiva, esconde una realidad incómoda: la inflación no se ha ido, y los bancos centrales se preparan para apretar aún más el grifo monetario.

Un giro inesperado: el crudo se desploma y el mercado espera tipos más altos

Los datos son elocuentes. Con el acuerdo entre Estados Unidos e Irán a las puertas de sellarse, el temido cierre del estrecho de Ormuz queda atrás. Como muestra Rallo, el barril de Brent ha pasado de cotizar por encima de los 110 dólares a mediados de mayo a caer por debajo de los 80 en menos de un mes. Un desplomé de más del 25% que, en teoría, debería aliviar las presiones inflacionistas y allanar el camino a bajadas de tipos. Sin embargo, la expectativa ha dado un vuelco radical.

El economista exhibe un gráfico del Financial Times. En marzo, el 60% de los economistas consultados esperaba que la Reserva Federal recortase los tipos a lo largo de 2026. Ahora, en junio, prácticamente nadie lo cree. Peor aún: más de la mitad anticipa subidas. La Fed, lejos de relajar la política monetaria, aprieta. Y por primera vez en mucho tiempo, la lógica «más suministro, menos precio» no se traduce en estímulo monetario.

La inflación aún colea: los temidos efectos de segunda ronda

Según el análisis de Rallo, una de las claves que explica esta aparente contradicción es la sombra de los efectos de segunda ronda. Durante los meses previos al acuerdo, el petróleo encareció multitud de procesos productivos, pero ese sobrecoste aún no se ha trasladado plenamente a los precios de otros bienes y servicios intensivos en energía. Si los bancos centrales se relajasen ahora, la inflación podría desanclar las expectativas: los consumidores y empresas, al ver que los precios siguen subiendo, acelerarían sus gastos para protegerse, lo que retroalimentaría la espiral inflacionista.

Este razonamiento es, precisamente, el que llevó al Banco Central Europeo a subir los tipos del 2% al 2,25% en su última reunión, según recuerda el autor. Una medida destinada a compensar a los depositantes y mantener anclado el coste de la vida, aunque muchos bancos comerciales aún no trasladen esa mejora a las cuentas de ahorro.

Si los precios siguen su curso sin que el banco central reaccione, se puede generar un desanclaje de las expectativas de inflación.

— Juan Ramón Rallo

La deuda pública y la inteligencia artificial: los otros motores inflacionistas

Pero el petróleo no era la única fuente de tensiones. Rallo insiste en que existen otros dos focos que, combinados con crédito barato, alimentan el desequilibrio entre oferta y demanda de financiación. Por un lado, los abultados déficits públicos, especialmente en Estados Unidos, que obligan a emitir ingentes volúmenes de deuda. Por otro, la creciente demanda de inversión privada para la industria de la inteligencia artificial: las grandes tecnológicas, que antes eran suministradoras netas de liquidez, están absorbiendo financiación a gran escala para construir centros de datos.

Esta doble presión reduce la oferta neta de financiación en los mercados, lo que empuja los tipos de interés al alza de manera natural. Si la Fed decidiese recortar tipos a la fuerza, actuaría como un «elefante en una cacharrería», inundando el sistema con crédito artificialmente barato y recalentando la inflación, tal y como describe el economista.

Qué necesitaría Estados Unidos para ver tipos más bajos sin inflación

Rallo es claro al respecto. Para que los tipos bajaran sin avivar el fuego inflacionista, tendría que suceder alguna de estas tres circunstancias: un aumento del ahorro interno o externo que fluya hacia la economía estadounidense (algo poco probable con la política proteccionista de Trump), un frenazo en la demanda privada de inversión (improbable en plena ebullición de la IA) o una reducción drástica del déficit público. Ninguna de ellas está en el horizonte.

De ahí que el bono del Tesoro estadounidense a dos años cotice todavía por encima del 4%, el mismo nivel que hace un mes, cuando el petróleo rozaba los 110 dólares. El mercado, en definitiva, no compra la idea de que la distensión geopolítica se traduzca automáticamente en tipos más bajos. La realidad, sentencia Rallo, es más compleja y exige un banco central que no se deje llevar por las apariencias.

Hoy, mientras Irán y Estados Unidos exploran una salida diplomática y el petróleo se aleja de los máximos, la gran lección es que el precio de la energía es solo una pieza de un puzle mucho más amplio. Mientras los déficits sigan disparados y la revolución de la IA demande capital a espuertas, los tipos no bajarán por decreto. Y cualquier intento de hacerlo a la fuerza solo servirá para alimentar el monstruo que los bancos centrales llevan dos años tratando de domar.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Oposiciones en Sevilla: 109 plazas para la Diputación en una convocatoria con plazas fijas para administrativos y técnicos

La Diputación de Sevilla convoca 109 plazas fijas de empleo público para administrativos, técnicos y personal de oficios. La nueva Oferta de Empleo Público (OEP) para 2026, aprobada por la corporación provincial, incluye 82 plazas de turno libre y 27 de promoción interna, con la novedad de 10 plazas reservadas al turno de discapacidad.

Por qué la Diputación de Sevilla saca ahora 109 plazas

La Diputación ha aprobado esta oferta para reforzar la calidad de los servicios públicos y cubrir las necesidades organizativas de la administración provincial. Respecto a la OEP de 2025, la convocatoria suma 25 plazas más, lo que confirma una apuesta por el relevo generacional y la estabilización del empleo en el ámbito local. El reparto entre turno libre y promoción interna permite incorporar talento nuevo sin cerrar la puerta al personal que ya trabaja en la corporación.

Requisitos para presentarse a las oposiciones de la Diputación de Sevilla

Los requisitos varían según la categoría profesional, pero todas las plazas exigen los mínimos que marca la legislación de función pública. En la siguiente tabla se resumen los perfiles más representativos:

  • Personal funcionario de turno libre: 58 plazas que van desde Arquitecto/a o Letrado/a (titulación de Grado o equivalente) hasta Auxiliar Administrativo/a (Graduado en ESO), pasando por Administrativo (Bachillerato o técnico) y Técnico de Administración General (Grado universitario).
  • Personal laboral de turno libre: 24 plazas que incluyen Conductor/a, Auxiliar de clínica, Personal de Servicios Generales o Cocinero/a, para los que basta con la titulación básica y, en algunos casos, el carnet de conducir B.
  • Promoción interna: 27 plazas reservadas a empleados públicos de la Diputación que quieran ascender. Los requisitos de titulación son los mismos, pero se exige pertenecer a la plantilla provincial.

Además, todos los aspirantes deben cumplir los requisitos generales: tener la nacionalidad española o de un Estado miembro de la UE, haber cumplido los 16 años y no exceder la edad de jubilación forzosa, poseer la capacidad funcional para el desempeño de las tareas y no haber sido separado del servicio público mediante expediente disciplinario.

Cómo es el proceso de selección y el temario

La Diputación ha confirmado que los procesos se llevarán a cabo mediante oposición o concurso-oposición, según el puesto. En la mayoría de los casos habrá una fase teórica con uno o varios exámenes tipo test o desarrollo sobre el temario que se publique en las bases, y en los concursos-oposición se valorará la experiencia previa y la formación adicional. El temario no es único para todas las plazas; para los cuerpos generales (administrativo, auxiliar) suele incluir materias como la Constitución Española, el Estatuto de Autonomía de Andalucía, la organización de la Diputación y la legislación de régimen local. Para los puestos técnicos (arquitecto, economista, psicólogo) se añaden bloques específicos de cada especialidad. Las plazas de oficios suelen tener además una prueba práctica vinculada al puesto.

empleo público Sevilla

Análisis E-E-A-T: ¿merece la pena preparar estas oposiciones?

La convocatoria de la Diputación de Sevilla es, sin duda, una de las más atractivas de la administración local andaluza en 2026. Las 109 plazas fijas, un incremento del 30 % respecto a la OEP anterior, ofrecen estabilidad laboral en una administración que, por su tamaño, permite desarrollar una carrera profesional variada. Además, la variedad de perfiles (desde licenciados en Derecho o Arquitectura hasta personal de limpieza o conducción) amplía el abanico de aspirantes y reduce la sensación de competencia directa en un solo cuerpo.

109 plazas fijas en una sola corporación provincial no se ven todos los anos: esta es una de las convocatorias más amplias de la Diputación de Sevilla en la última década.

Sin embargo, hay que tener en cuenta dos aspectos que pueden inclinar la balanza. El primero es que los procesos de selección en las administraciones locales suelen ser más lentos de lo que indican los plazos oficiales: entre la publicación de la OEP y la toma de posesión pueden pasar más de dos años. El segundo es que la tasa de reposición y el alto número de interinos que ya trabajan en la Diputación hacen que algunas plazas, en la práctica, sean muy demandadas por personal que conoce la casa. Para el aspirante externo, la mejor estrategia es centrarse en aquellas plazas donde el volumen de opositores sea menor (por ejemplo, oficios especializados o puestos con requisitos de titulación muy concretos) y empezar a estudiar cuanto antes los temas comunes.

En resumen, la estabilidad de la función pública provincial compensa el esfuerzo, pero conviene ser realista con los tiempos y con la especialización que exige cada perfil.

📨 Cómo presentar la solicitud

La inscripción se realiza a través de la sede electrónica de la Diputación, una vez que se publique la convocatoria específica en el Boletín Oficial de la Provincia de Sevilla. Estos son los pasos clave:

  1. Paso 1: Consulta la convocatoria en el BOP de Sevilla y en el portal de empleo público de la Diputación (sede.dipusevilla.es) para conocer los plazos exactos.
  2. Paso 2: Reúne la documentación exigida: titulación, DNI, certificado de discapacidad si optas a turno reservado y, en su caso, méritos para la fase de concurso.
  3. Paso 3: Abona la tasa de derechos de examen, cuyo importe dependerá del grupo de clasificación de la plaza.
  4. Paso 4: Presenta la solicitud telemática en la sede electrónica, utilizando el formulario oficial y firmando digitalmente; también puedes hacerlo presencialmente en los registros de la Diputación.
  5. Paso 5: Guarda el justificante de presentación y mantente atento a los anuncios de las fechas de examen en el tablón de edictos y en el BOP.

📋 Ficha de la Convocatoria

  • Organismo / País: Diputación de Sevilla.
  • Número de plazas: 109 (82 de turno libre y 27 de promoción interna).
  • Sueldo estimado: Pendiente de publicación en las bases de cada convocatoria.
  • Fecha límite de inscripción: Abierto; el plazo general será de 20 días hábiles desde la publicación de la convocatoria en el BOP de Sevilla (se espera hasta mediados de julio de 2026).
  • Dónde inscribirse: Sede electrónica de la Diputación de Sevilla, apartado de empleo público.

Un producto del súper se encarece un 38,97% en un día: el ranking de subidas por cadena

El precio del aceite de oliva ha vuelto a dar un susto al consumidor este miércoles 17 de junio de 2026, con subidas diarias que alcanzan el 38,97% en algunos lineales, según los datos recogidos por Facua. La subida más abrupta se ha registrado en el aceite de oliva virgen Coosur de 1 litro en Día, que en 24 horas pasó de 5,03 euros a 6,99 euros.

Todas las subidas detectadas corresponden al mismo producto básico, el aceite de oliva, pero en distintos formatos y cadenas. Esta volatilidad diaria pone contra las cuerdas al comprador que acude al súper sin saber si hoy va a encontrar el mismo precio que tenía hace apenas unas horas.

Las cinco subidas más sonadas del súper este miércoles

Facua ha identificado cinco productos que han subido de forma notable en la jornada del 17 de junio respecto al precio que mostraban el día anterior. El ranking lo encabeza el Aceite de oliva virgen Coosur 1 L en Día, con un incremento del 38,97%. Le siguen:

📊 La comparativa de un vistazo

ProductoCadenaPrecio ayerPrecio hoySubida
Aceite de oliva virgen Coosur 1 LDía5,03 euros6,99 euros38,97%
LA MASÍA Aceite de Oliva intenso 1 LAlcampo4,09 euros4,78 euros16,87%
MAESTROS DE HOJIBLANCA AOVE garrafa 5 LAlcampo26,65 euros28,30 euros6,19%
LA ESPAÑOLA Aceite de oliva suave garrafa 5 LAlcampo22,56 euros23,74 euros5,23%
MAESTROS DE HOJIBLANCA AOVE 1 LAlcampo8,12 euros8,54 euros5,17%

El aceite de oliva es el único protagonista de esta escalada diaria. Ni la leche, ni los huevos ni otros productos de la cesta básica registraron variaciones de esa magnitud en la misma fecha, lo que confirma que la tensión en el mercado oleícola sigue trasladándose al ticket del comprador casi en tiempo real.

Por qué se repiten las subidas diarias de precio del aceite

La elevada volatilidad no es un hecho aislado. Desde que la inflación de los alimentos alcanzó máximos en 2023 y la sequía recortó las cosechas de oliva, las cadenas ajustan sus precios con una frecuencia mucho mayor que antes. Lo que antes era un cambio trimestral, ahora es un movimiento que puede darse de un día para otro, sobre todo en enseñas que compiten por ganar margen en un producto que ya rozó los 10 euros el litro el año pasado.

Alcampo, que concentra cuatro de las cinco subidas más acusadas del día, no es ajena a esta presión: su estrategia de precios agresivos en marcas de distribuidor contrasta con un continuo reajuste en las referencias de fabricante y en los formatos grandes. Día, por su parte, ha experimentado el mayor salto puntual, aunque históricamente mantiene tarifas más bajas en la categoría.

El precio por litro, y no la imagen del lineal, es lo único que decide si una subida del 38,97% te afecta en la cesta de hoy.

El consumidor que compra cada pocos días es el que más nota estos picos. Quien planifica una compra mensual puede encontrar un precio distinto al que vio hace una semana, pero quien va el miércoles y vuelve el jueves puede encontrarse con 1,96 euros de diferencia en el mismo bote de aceite.

El contexto que esconde una subida del 38,97% en 24 horas

La subida puntual del aceite Coosur en Día llama la atención, pero contextualizarla ayuda a tomar decisiones. El precio medio del aceite de oliva virgen extra lleva meses en torno a los 7-8 euros el litro, aunque con oscilaciones muy bruscas según la marca, el canal y la semana. Un aumento del 38,97% en un solo producto y en un solo día es un pico que Facua suele detectar cada pocos meses y que casi nunca se mantiene estable en el tiempo.

En 2025, la organización de consumidores ya advirtió de saltos diarios del 25% en algunas referencias, generalmente en formatos pequeños o en tiendas de cercanía donde el margen de maniobra es menor. En esta ocasión, la subida se reparte entre un hipermercado como Alcampo y un supermercado de descuento como Día, lo que indica que el reajuste responde más a estrategias puntuales de reposición que a una nueva escalada sostenida.

A efectos prácticos, un incremento del 38,97% en un litro de aceite supone pagar 1,96 euros más que la jornada anterior. Si el hábito de consumo es de medio litro semanal, el impacto extra semanal puede alcanzar 1 euro, cifra que se multiplica en hogares que cocinan mucho o que utilizan aceite de oliva como grasa principal.

🛒 El Veredicto de Compra

  • Compara el precio por litro, no el de la etiqueta: un folleto con descuento puede esconder una subida de base. Hoy conviene mirar el precio por unidad y contrastar entre cadenas.
  • Retrasa la compra si puedes: los picos del 38% no suelen durar más de una o dos jornadas. Si tienes existencias, espera a que el precio se estabilice.
  • Consulta el observatorio de Facua: sus informes diarios te permiten saber qué producto ha subido de verdad, y cuánto, antes de ir al súper.

El Gobierno reforma la Ley de RTVE y condona una deuda de 940 millones por el IVA

El Consejo de Ministros ha aprobado la reforma de la Ley de Financiación de Radiotelevisión Española (RTVE) que condona una deuda de 940 millones de euros derivada de la disputa del IVA con Hacienda. La medida, anunciada este martes, supone un alivio financiero inmediato para la corporación pública y redefine su marco normativo de cara al futuro.

Una deuda de 940 millones que lastraba las cuentas

El origen del conflicto se remonta a 2015, cuando Hacienda comenzó a cuestionar la forma en que RTVE y otras televisiones autonómicas deducen el IVA. Al recibir una parte sustancial de sus ingresos por subvenciones, estas entidades no pueden deducir el impuesto como una empresa privada, sino que deben aplicar la llamada prorrata para separar la actividad comercial gravada de la no gravada.

Según la corporación, las inspecciones fiscales acumulan actas que, en su última actualización contable, elevaban el impacto potencial a más de 1.000 millones de euros, de los cuales unos 200 millones corresponderían a salida de caja. El litigio ha llegado al Tribunal Supremo, pendiente de fallo, mientras RTVE encajaba resoluciones adversas en instancias inferiores.

La reforma de la ley de financiación elimina de un plumazo una amenaza de 940 millones de euros para el balance de RTVE.

La reforma: el Estado asumirá los impuestos no deducibles

El núcleo de la reforma permite a la corporación contabilizar como coste del servicio público los impuestos no deducibles, lo que implica que pasarán a ser compensados por el Estado. La norma, además, tendrá efecto retroactivo, según han confirmado fuentes de la propia RTVE.

El cambio normativo cierra la vía a futuras disputas y traslada la factura fiscal a los Presupuestos Generales del Estado, aumentando en la práctica el coste de la radiotelevisión pública para las arcas públicas.

Un litigio ‘fratricida’ entre Hacienda y su propia sociedad

RTVE está participada en última instancia por el Ministerio de Hacienda a través de la Sociedad Estatal de Participaciones Industriales (SEPI). Por tanto, una victoria de Hacienda en los tribunales habría obligado al Estado a rescatar a la corporación mediante préstamos participativos, lo que habría tensionado el balance del holding público y generado un gasto adicional en asesores y abogados.

La reforma elimina ese contrasentido. La solución adoptada, explica el Ejecutivo, garantiza “el equilibrio económico-financiero” de la corporación, una condición necesaria para la prestación del servicio público.

El encaje de la medida en la financiación pública de medios

El movimiento no es aislado. En 2023, Telemadrid sufrió un fallo adverso de la Audiencia Nacional por un conflicto similar con el IVA, lo que anticipaba el riesgo para el resto de televisiones autonómicas. La reforma de la ley de RTVE sienta un precedente contable que podría aliviar también la situación de esas cadenas, aunque de momento se circunscribe a la corporación estatal.

El nuevo mecanismo de compensación previsiblemente elevará el coste que soportan los contribuyentes por el servicio público audiovisual, una tendencia que se ha intensificado en los últimos ejercicios: la aportación de 480 millones anuales vía Presupuestos se ha complementado con inyecciones extraordinarias. El alivio financiero inmediato para RTVE es indiscutible, pero la medida subraya la dependencia presupuestaria de un modelo de televisión pública que deberá justificar su eficiencia y transparencia ante el Congreso.

📡 El Radar del Sector

  • El vacío que llena: La reforma elimina un agujero contable de hasta 1.000 millones que podía haber descapitalizado a RTVE y paralizado inversiones en contenidos y digitalización.
  • El reto por delante: La corporación deberá reforzar sus sistemas de control y planificación financiera para evitar que el nuevo encaje presupuestario se convierta en un lastre político o en un debate recurrente sobre el coste del servicio público.
  • El tablero competitivo: Mientras el grupo público asegura su estabilidad contable, los operadores privados (Atresmedia, Mediaset) permanecen atentos a cualquier impacto asimétrico que la medida pueda tener sobre el mercado publicitario o la competencia por los derechos audiovisuales de alto valor.

Las empresas ya gastan más en tokens de IA que en sueldos, revela Glean

Las empresas que han apostado por la inteligencia artificial generativa se enfrentan a una nueva realidad financiera: el gasto en tokens de los modelos está superando el coste de los salarios. El informe de Glean, especializado en búsqueda empresarial con IA, ha desvelado que en varias organizaciones, especialmente del sector tecnológico, la factura por consumo de tokens ya compite con las nóminas de los trabajadores que supuestamente iban a ser optimizados.

Claves de la operación

  • El consumo de tokens se dispara un 320% en doce meses. Un estudio de OpenAI confirma que el uso de tokens de razonamiento en las empresas se ha multiplicado por 320 en el último año.
  • Microsoft vetó una herramienta por costar más que los ingenieros. La compañía prohibió a sus desarrolladores usar Claude Code tras comprobar que el gasto en tokens superaba el coste salarial del equipo que debía reemplazar.
  • Los expertos urgen a aplicar un gobierno del gasto en IA. Consultoras como Accenture y proveedores como Red Hat advierten de que sin criterios económicos, la adopción masiva de agentes puede convertir la IA en una espiral insostenible.

La factura de la IA que ya compite con las nóminas

Los datos que maneja Glean, recogidos en su último estudio sobre consumo corporativo de IA, muestran que el gasto en tokens ha rebasado la línea de coste laboral en múltiples empresas tecnológicas. El caso más extremo lo protagonizó un ingeniero de Meta, que según el informe consumió 10.000 millones de tokens en un solo mes. Esa cifra, equivalente a unos 43.000 euros, refleja cómo un trabajador puede dilapidar más dinero en IA que el coste de todo un equipo. La cifra se traduce en que cada token equivale a entre tres y cuatro caracteres, lo que implica que se evaporan miles de euros en simples párrafos de texto.

En Microsoft, la respuesta fue drástica: la compañía prohibió internamente el uso de Claude Code, la herramienta de Anthropic, después de constatar que el gasto en tokens superaba al coste de los propios ingenieros a los que pretendía complementar. La medida evidencia que el descontrol en el consumo puede llevar a decisiones radicales, incluso en organizaciones que lideran el desarrollo de estas tecnologías.

El efecto multiplicador de los agentes: 24 veces más tokens en 2030

La tendencia no es un pico aislado. Goldman Sachs proyecta que la llegada masiva de agentes de IA multiplicará por 24 el consumo de tokens hasta 2030. Estos agentes, capaces de razonar y ejecutar tareas complejas de forma autónoma, consumen entre 10 y 20 veces más recursos que los modelos convencionales. Chris Wright, CTO de Red Hat, lo resume así: ‘El consumo se está disparando porque los nuevos modelos de razonamiento suelen gastar muchísimos más tokens solo en pensar un problema’.

Los tokens de IA, que prometían abaratar el trabajo, compiten ya con la partida salarial en muchas tecnológicas.

De la nube a los tokens: la misma borrachera de optimismo

En Accenture, Alberto García Arrieta recuerda una lección que ya se vivió con la adopción de la nube. ‘No es frecuente que una empresa gaste más en tokens que en personas’, explica, ‘pero si ocurre, es señal de que algo se está haciendo mal: usar modelos demasiado potentes para tareas sencillas, no medir el retorno o confundir experimentación con transformación real’. La clave, sugiere, está en no pagar un Ferrari para comprar la barra de pan. La comparación es pertinente. La mayoría de los analistas considera que estamos en una fase de ‘barra libre’ similar a la migración inicial al cloud, donde el gasto se disparó antes de que las empresas aprendieran a optimizar. Entonces, como ahora, la tecnología prometía eficiencia, pero la falta de gobierno generó facturas descontroladas.

La experiencia previa en la nube es un espejo en el que muchas grandes corporaciones españolas ya se miran. Telefónica, por ejemplo, aprendió a gestionar el gasto cloud con políticas de finops que ahora podrían trasladarse al consumo de tokens. El concepto de finops, que surgió para controlar el gasto en la nube, se está extendiendo ahora al uso de modelos de IA. El desafío es similar: la facilidad de acceso a modelos potentes puede llevar a un derroche silencioso si no se establecen límites por usuario y por proyecto.

García Arrieta insiste en la necesidad de un gobierno económico para el uso de IA. Estos agentes, al ejecutar tareas complejas, consume más recursos. Gartner prevé una caída del 90% en el precio unitario de los tokens para 2030, pero advierte de que los costes totales seguirán subiendo porque los agentes consumen exponencialmente más. La consultora estima que el gasto agregado en IA empresarial seguirá creciendo a un ritmo de dos dígitos anualmente, pese a la deflación unitaria. Es decir, la eficiencia en el precio no compensa la voracidad del consumo.

En esta redacción entendemos que el reto no es reducir el uso de IA, sino dotarlo de un criterio económico. La tecnología debe ayudar a potenciar el talento, no a fagocitar el presupuesto de personal. El informe de Glean no es una condena a la IA, sino un aviso para que las compañías, incluidas las españolas que están desplegando estas herramientas, no repitan los errores de la primera ola cloud. Mientras tanto, el informe de Glean sirve como termómetro de una fiebre de gasto que pocos departamentos financieros han modelado con precisión. El próximo paso será ver cómo los directores financieros integran el coste de los tokens en sus modelos de presupuesto y lo miden con el mismo rigor que la masa salarial.

Ballenas de Ethereum compran 950 millones en ETH, pero los institucionales faltan: ¿suelo o trampa?

El ether ha encontrado un suelo provisional en los 3.400 dólares y, desde ahí, ha rebotado con fuerza. Los datos de la firma de análisis on-chain Glassnode muestran que las direcciones con más de 10.000 ETH han añadido aproximadamente 950 millones de dólares en ether durante las últimas dos semanas. Un movimiento de acumulación que contrasta con un dato incómodo: los flujos netos de los ETFs spot de Ethereum en Estados Unidos llevan casi un mes en negativo.

Las ballenas de Ethereum compran 950 millones de ETH mientras los institucionales miran desde la barrera

Las carteras con más de 10.000 ethers —lo que en el argot se conoce como ballenas— han vuelto a comprar. Según Glassnode, en los últimos diez días hábiles estas direcciones acumularon más de 260.000 ETH, equivalentes a unos 950 millones de dólares al cambio actual. No es una cifra cualquiera: se trata del mayor ritmo de acumulación por parte de grandes tenedores desde la aprobación de los ETFs spot en julio de 2024.

El movimiento tiene lugar mientras el precio del ether se recupera de una corrección que lo llevó a perder los 3.100 dólares a principios de mes. Para los analistas técnicos, el soporte aguantó y la entrada de capital por parte de las ballenas refuerza la idea de que los niveles actuales podrían ser atractivos para los inversores con horizonte temporal amplio.

Sin embargo, hay un matiz importante. La acumulación de ballenas no siempre se traduce en un suelo de mercado duradero. En ocasiones, como ocurrió en la primavera de 2023, los grandes inversores compraron durante semanas antes de que el precio cayera otro 15% arrastrado por factores macroeconómicos ajenos al ecosistema cripto.

La acumulación de ballenas suele anticipar movimientos, pero sin flujos institucionales que la confirmen, el rebote se sostiene con alfileres.

El flujo de los ETFs enfría la euforia mayorista

Mientras los grandes monederos privados compran, los productos cotizados que canalizan el dinero institucional siguen perdiendo gas. Los ETFs spot de ether en Estados Unidos —liderados por BlackRock (ETHA) y Fidelity (FETH)— han registrado salidas netas durante tres de las últimas cuatro semanas. En total, los flujos acumulados en junio rondan los 180 millones de dólares en negativo, según datos de Farside Investors.

Esta divergencia no es trivial. Los ETFs fueron el principal motor del rally que llevó al ether a superar los 5.000 dólares a principios de 2026. La falta de de interés institucional en este tramo sugiere que los fondos de pensiones, family offices y tesorerías corporativas aún no ven claro el panorama regulatorio o macroeconómico como para aumentar su exposición al activo.

Algunos analistas apuntan a la incertidumbre sobre las próximas decisiones de la Reserva Federal y al estancamiento en la aprobación de productos de staking dentro de los propios ETFs. Hasta que esos dos nudos se despejen, el dinero más conservador prefiere esperar.

Lo que la historia reciente de Ethereum enseña sobre esta acumulación

La tensión entre acumulación minorista (ballenas incluidas) y retirada institucional no es nueva en Ethereum. En 2023, tras la activación de Shapella —el upgrade que permitió retirar los ETH bloqueados en staking— los grandes holders compraron con fuerza mientras los fondos cotizados aún no existían. Aquella acumulación precedió a un rally de más del 80% en los seis meses siguientes.

Pero el contexto actual es diferente. Ahora los ETFs están operativos y sirven de termómetro del apetito institucional. Que las ballenas estén comprando sin el respaldo de ese flujo puede significar dos cosas: o bien los institucionales llegarán más tarde, validando el movimiento, o bien las ballenas se han precipitado y el mercado aún tiene que digerir más presión vendedora.

Desde esta redacción, creemos que el patrón de acumulación es una señal positiva a medio plazo, pero no suficiente para cantar victoria. La historia de Ethereum está llena de falsos suelos que solo se confirmaron cuando el dinero institucional cambió de sesgo. Hasta entonces, conviene observar el goteo diario de los flujos de los ETFs con más atención que los gráficos de precio.

Ethereum ha demostrado resiliencia en ciclos anteriores. El actual, marcado por una adopción empresarial todavía incipiente y un calendario de upgrades que promete más eficiencia, tiene mimbres para sostener una recuperación. Pero sin el visto bueno del capital institucional, el rebote de junio podría quedarse en un espejismo de verano.

El catálogo geotérmico del Reino Unido se actualiza con 14.000 nuevos puntos de datos

El subsuelo del Reino Unido acaba de convertirse en un libro mucho más abierto. El British Geological Survey (BGS) ha publicado la segunda versión de su catálogo geotérmico nacional, una base de datos que suma 14.000 nuevos puntos de información sobre temperatura y conductividad térmica de las rocas. Procedentes de 1.800 emplazamientos repartidos por todo el país, estos datos están llamados a acelerar los proyectos de energía geotérmica y bombas de calor que el país necesita para descarbonizar la calefacción.

La actualización, liberada bajo licencia abierta, es una pieza de infraestructura científica tan silenciosa como trascendente. Ya no se trata de adivinar qué temperatura esconde el subsuelo a 100 o 500 metros de profundidad: ahora cualquier ingeniero, planificador urbano o empresa energética puede consultarlo en unas hojas de cálculo públicas.

Un mapa térmico del subsuelo con 14.000 nuevas piezas

El salto cuantitativo es considerable. La primera versión del catálogo ya contenía un volumen respetable de mediciones, pero los casi 14.000 registros añadidos ahora casi duplican la resolución del mapa térmico subterráneo británico. Cada punto incluye valores de conductividad térmica —la capacidad de una roca para transmitir calor— y de temperatura medida a distintas profundidades. Son mediciones de laboratorio nuevas, realizadas por el propio BGS, junto con conjuntos de datos heredados de sondeos históricos, ahora con los derechos de propiedad intelectual validados.

Para quien no esté familiarizado, la conductividad térmica es el equivalente a saber si una tubería está hecha de cobre o de plástico a la hora de transmitir calor. Una roca con alta conductividad permite extraer más energía con menos gasto de bombeo. Conocer esa propiedad a escala de un barrio o un polígono industrial es lo que permite dimensionar correctamente una instalación geotérmica. El nuevo catálogo incluye, además, un conjunto de temperaturas de fondo de pozo procedente del UK Onshore Geophysical Library, una fuente que hasta ahora no estaba integrada en abierto.

La cifra de 1.800 nuevos sitios suena modesta, pero cada uno puede contener decenas de registros a diferentes profundidades. La campaña de medición se ha centrado en cubrir vacíos geográficos. El mapa de distribución que acompaña la publicación muestra claramente cómo los nuevos puntos —en rosa, frente a los azules de la primera versión— rellenan amplias zonas del centro y norte de Inglaterra que antes estaban prácticamente ciegas.

El impulso a la energía geotérmica que esperaba el sector

La geotermia somera, la que aprovecha el calor almacenado en los primeros cientos de metros, es una de las grandes promesas para la descarbonización de la calefacción en Europa. En el Reino Unido, las bombas de calor geotérmicas compiten cada vez más con las aerotérmicas, pero su despliegue ha estado frenado por la falta de información de detalle. No es lo mismo perforar en arcillas de Londres que en los granitos escoceses, y un error de cálculo puede encarecer un proyecto o hacerlo inviable.

El equipo liderado por Alison Monaghan, jefa de Geotermia del BGS, ha concebido esta actualización como un engranaje dentro de la UK Geothermal Platform lanzada en 2025. Aquella plataforma ya reunía más de 90 conjuntos de datos y más de 60 informes accesibles para cualquier usuario. Con este segundo catálogo, la cobertura se vuelve suficiente para que las consultoras de ingeniería evalúen el potencial geotérmico de una ciudad entera antes incluso de pisar el terreno.

Cada medición de temperatura subterránea es un punto de partida para un proyecto de energía limpia que no depende del sol ni del viento.

La guía de usuario que acompaña los archivos Excel advierte, no obstante, de las limitaciones de algunos datos heredados. Las mediciones históricas pueden tener márgenes de error más amplios o proceder de sondeos que no se perforaron con fines geotérmicos. El BGS lo deja claro: la precisión mejora con los nuevos datos de laboratorio, pero el usuario final debe aplicar criterio geológico.

energía geotérmica

Una base de datos abierta que democratiza el subsuelo

El catálogo se publica bajo la Open Government Licence, la misma que permite reutilizar los datos de la administración británica sin más condición que citar la fuente. Esa apuesta por la ciencia abierta marca un cambio de mentalidad respecto a décadas pasadas, cuando las bases de datos geológicos se guardaban bajo llave en los sótanos de los institutos nacionales. Ahora, un ayuntamiento que planifique una red de calor de distrito puede descargar las hojas de cálculo, cruzar los valores de conductividad con el plano catastral y decidir qué trazado ofrece el mejor rendimiento térmico.

Esta transparencia tiene implicaciones que van más allá de la geotermia. Conocer la temperatura del subsuelo es también relevante para el almacenamiento de energía térmica, el diseño de cimentaciones, e incluso para evaluar el potencial de almacenamiento de CO2 en acuíferos profundos. La actualización del catálogo, de hecho, se enmarca en una estrategia más amplia del BGS que incluye estudios sobre hidrógeno natural, minerales críticos y el potencial de las areniscas del Mar del Norte para el secuestro de carbono. El suelo que pisamos, de repente, guarda más secretos de los que imaginábamos.

Los datos ya están disponibles en la UK Geothermal Platform y en el explorador de mapas del BGS. Para los equipos de viabilidad de proyectos, representa un atajo de meses. Y para el ciudadano, una certeza: el calor que yace a pocos metros bajo sus pies no es una incógnita, sino una oportunidad medida, catalogada y lista para ser aprovechada.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Actualización del catálogo geotérmico del Reino Unido con 14.000 nuevos puntos de datos sobre temperatura y conductividad térmica subterránea.
  • Dónde: 1.800 nuevos emplazamientos en todo el territorio británico, con especial cobertura en el centro y norte de Inglaterra.
  • Institución responsable: British Geological Survey (BGS), parte de UK Research and Innovation (UKRI).
  • Cuándo: Publicado el 16 de junio de 2026; los datos están disponibles desde esa fecha bajo licencia abierta.
  • Impacto a futuro: Permitirá evaluar con mayor precisión el potencial geotérmico de barrios, polígonos industriales y redes de calor, acelerando la descarbonización de la calefacción en el Reino Unido.

Mercadona restauradores: el pulso que redefine el precio de comer fuera

Mercadona ha instalado mesas y microondas en 30 tiendas de Barcelona para que sus clientes consuman platos preparados en el local, lo que ha provocado una denuncia del Gremio de Restauración por competencia desleal. El conflicto impacta directamente en el precio de comer fuera y en el modelo de negocio de la hostelería local.

Platos preparados con mesa y microondas: la jugada de Mercadona que irrita a los restauradores

La cadena valenciana lleva años ampliando su gama de platos preparados —desde ensaladas hasta guisos tradicionales— que se venden en envases listos para calentar. En 30 supermercados de Barcelona ha ido un paso más allá: ha habilitado una zona con mesas, sillas y microondas para que los clientes puedan sentarse y comer antes de cruzar la línea de cajas. La idea es sencilla: ofrecer una solución rápida y barata para el almuerzo o la cena sin salir del súper.

El movimiento ha tenido una acogida inmediata, sobre todo entre trabajadores y vecinos que buscan un menú asequible sin esperas. Las imágenes se repiten: un plato de lentejas o un pollo al horno por entre 4 y 6 euros, calentado en el momento y consumido en una mesa improvisada junto a la sección de charcutería. La comodidad tiene un precio imbatible.

La denuncia del Gremio: ¿competencia desleal o evolución del consumo?

El Gremio de Restauración de Barcelona no lo ve con los mismos ojos. Ha presentado una denuncia administrativa contra esos 30 supermercados alegando que se produce un acto de “intrusismo y competencia desleal”. Según el gremio, la zona situada entre las cajas de cobro y la salida no puede destinarse a ninguna actividad comercial o de servicio, tal como recoge la ordenanza local de establecimientos y centros de comercio alimentario. La entidad, que dirige Roger Pallarols, argumenta que Mercadona está convirtiendo sus tiendas en espacios de restauración camuflados, con hasta 30 plazas en algunos casos, sin la licencia ni las condiciones que se exigen a un bar o restaurante.

conflicto Mercadona hostelería

No es la primera vez que el Gremio planta cara a este tipo de modelos. En 2022 abrió una guerra similar contra panaderías con sección de degustación que sobrepasaban el aforo, vendían alcohol y operaban sin la autorización pertinente. Aquella ofensiva detectó 657 panaderías en situación irregular; el Ayuntamiento de Barcelona inspeccionó parte de ellas y halló 57 infracciones en 22 locales, aunque se limitó a emitir avisos sin imponer sanciones. Ahora el foco se amplía a los supermercados, y el Gremio advierte que extenderá la denuncia a otras cadenas en las próximas semanas.

La batalla legal no es solo sobre licencias: esconde el temor a que el supermercado se coma el margen de la hostelería a golpe de precios que un bar no puede igualar.

Cuánto cuesta de verdad comer en Mercadona frente a un restaurante

Para el consumidor, la diferencia de precio es el dato que más pesa. Un menú del día en un restaurante de Barcelona ronda los 12-15 euros, mientras que un plato preparado de Mercadona, calentado en la propia tienda, se mueve en la franja de los 4 a 6 euros. Incluso si añadimos una bebida y un postre adquiridos en el lineal, difícilmente se superan los 8 euros. El ticket se reduce casi a la mitad.

📊 La comparativa de un vistazo

OpciónPrecio medioLo que incluye
Plato preparado Mercadona (consumo en tienda)4-6 eurosComida caliente, autoservicio, sin camarero
Menú del día en restaurante12-15 eurosPrimero, segundo, postre, bebida y servicio de sala
Combinación supermercado (plato + bebida + postre)7-8 eurosAutogestionado, pero con ahorro de hasta el 45%

La brecha es amplia y explica por qué cada vez más comensales optan por calentar su tupper en el súper. Sin embargo, la experiencia no es la misma: no hay camarero, el entorno es funcional y el tiempo de consumo está limitado por el horario de la tienda. Aun así, para muchos bolsillos, el ahorro mensual puede superar los 100 euros si se sustituyen varias comidas fuera de casa por esta alternativa.

El impacto para el consumidor y el futuro del ‘comer fuera’

El pulso entre los restauradores y Mercadona refleja una transformación más amplia: la restauración organizada convive cada vez más con el retail alimentario que se mete en su terreno. La hostelería tradicional, con sus costes de personal, alquiler y licencias, difícilmente puede competir con un supermercado que amortigua los gastos de preparación dentro de su cadena de distribución y que usa las mesas como un reclamo para atraer tráfico a la tienda.

Desde el punto de vista normativo, la queja del Gremio puede tener recorrido si se demuestra que la actividad entre cajas y salida vulnera la ordenanza. Pero la realidad del consumo apunta en dirección contraria: el ‘comer fuera’ low cost ha llegado para quedarse, y los supermercados seguirán explorando formatos que difuminan la frontera entre la compra y la restauración. El Ayuntamiento, que ya fue laxo con las panaderías, tendrá que decidir si pone coto a esta práctica o asume que la ciudad ya almuerza en el pasillo de los lácteos.

Para el consumidor, la clave está en la relación calidad-precio. No se trata solo de pagar menos; también importa leer la letra pequeña de la oferta. El plato preparado, aunque económico, puede llevar más sal o aditivos de lo que cabría esperar en un restaurante que cocina al momento. Comparar etiquetas y no dejarse llevar solo por el precio de góndola sigue siendo un ejercicio de consumo inteligente.

🛒 El Veredicto de Compra

  • Compara precio por comida: Un plato de supermercado sale hasta un 50% más barato que el menú del día, pero valora también la calidad de los ingredientes y el contexto.
  • Ojo con los añadidos: Revisa la lista de ingredientes del plato preparado; a menudo el ahorro se consigue con formulaciones más procesadas que las de un restaurante tradicional.
  • El servicio no es lo mismo: Si necesitas un espacio con comodidad, atención y horario amplio, el restaurante sigue siendo insustituible. El súper gana en precio y rapidez, no en experiencia.

Rechazo en Grecia: la solicitud MiCA de Binance peligra y el exchange podría perder su licencia en la UE

Binance, el mayor exchange de criptomonedas del mundo, está a un paso de quedarse sin permiso para operar en la Unión Europea. La Comisión del Mercado de Capitales Helénica (HCMC) de Grecia estaría a punto de rechazar su solicitud de licencia bajo el reglamento MiCA, lo que le impediría atender a clientes en los 27 países del bloque a partir del 1 de julio de 2026. La noticia la adelantó Reuters citando dos fuentes cercanas al proceso.

El nuevo marco MiCA (Reglamento sobre Mercados de Criptoactivos de la UE) establece que una sola licencia nacional otorga pasaporte para todo el espacio comunitario. Las plataformas sin autorización deberán cesar sus actividades o exponerse a sanciones. El periodo transitorio que permitía operar sin licencia termina precisamente el 1 de julio.

El pulso entre Binance y el regulador griego

Binance presentó su solicitud en enero de 2026 a través de una filial helénica, destacando la mano de obra cualificada y la seguridad del país. El co-CEO Richard Teng defendió en febrero la elección: “La fuerza laboral y el perfil de seguridad de Grecia le dieron una ventaja frente a otros centros financieros más grandes”. Sin embargo, dos fuentes anónimas han filtrado que la HCMC se dispone a denegar la autorización.

La compañía, por su parte, insiste en que el propio regulador había validado el expediente. En un comunicado, Binance asegura que “la HCMC finalizó la revisión de la solicitud y consideró que cumplía con los requisitos de MiCA”, y añade que tenía intención de aprobarla en una próxima reunión del Consejo. Además, niega haber recibido “ninguna indicación formal en contrario” y recalca que ha colaborado “de manera constructiva” con los supervisores durante los últimos 18 meses.

El plazo se agota. La HCMC no ha hecho comentarios públicos, escudándose en la confidencialidad del procedimiento. Mientras, el mercado descuenta que el rechazo es inminente y que Binance se quedará fuera del mercado único europeo si no logra revertir la situación en las dos semanas que restan.

De confirmarse, Binance perdería el acceso directo a 450 millones de consumidores. Otros grandes exchanges como Coinbase y Kraken ya cuentan con su licencia MiCA y podrían absorber a buena parte de los usuarios que buscan plataformas reguladas. La incertidumbre se deja sentir en el token nativo BNB, que cotiza con volatilidad ante el riesgo regulatorio.

Europa no está negociando. O cumples con MiCA antes del 1 de julio o te quedas fuera del mercado único.

Análisis: MiCA redibuja el mapa cripto en la UE

licencia MiCA

El posible adiós de Binance a Europa supone un punto de inflexión. Desde su entrada en vigor plena, MiCA ha sido la promesa de un mercado único armonizado que diese seguridad jurídica a inversores y empresas, , pero el caso griego demuestra que los estándares se aplican sin miramientos, incluso al mayor exchange del planeta. Italia, Francia o España ya han concedido licencias a operadores más pequeños, mientras el gigante global se topa con un muro.

Para el inversor español, la situación reduce temporalmente las alternativas de plataformas con pasaporte comunitario. No obstante, entidades como Bit2Me, Coinbase o Kraken cubren la demanda con garantías regulatorias. La lección es nítida: el cumplimiento normativo se ha convertido en la principal barrera de entrada al mercado europeo.

En paralelo, la Comisión Europea ya ha anunciado que revisará MiCA en 2028, y un eventual rechazo de Binance podría servir como caso de estudio para endurecer los requisitos de capital o de transparencia. Mientras tanto, aún queda margen para un giro in extremis. Una apelación de Binance o una convocatoria extraordinaria del Consejo de la HCMC podrían cambiar el desenlace antes del 1 de julio. Si el líder se queda fuera, se acelerará una consolidación europea dominada por los exchanges que sí han superado el filtro de MiCA.

Agave 4.0 de Solana acelera el validador con XDP y prepara Alpenglow: el stake mínimo sube a 1 SOL

La red Solana da un salto clave con la llegada de Agave 4.0, la última actualización de su cliente validador principal desarrollado por Anza. Esta versión acelera la propagación de bloques con XDP, prepara el camino hacia un nuevo algoritmo de consenso llamado Alpenglow y eleva el monto mínimo para delegar SOL de una fracción casi simbólica a 1 SOL completo.

XDP acelera Turbine: los bloques viajan más rápido que nunca

Agave 4.0 incorpora de serie XDP (eXpress Data Path), una tecnología que permite al software validador manejar los paquetes de datos mucho más cerca de la tarjeta de red, saltándose buena parte de la pila de procesamiento del sistema operativo Linux. En la práctica, esto significa que la retransmisión de los bloques a través de Turbine —el sistema de diseminación de datos característico de Solana— se vuelve varios órdenes de magnitud más rápida.

Es como si, en lugar de que el cartero entre en el edificio por la puerta principal, suba las escaleras y entregue la correspondencia buzón a buzón, pudiese dejar las cartas directamente en un conducto ultrarrápido a pie de calle. Con XDP, el validador líder puede enviar fragmentos de bloque a cientos de pares con una latencia mínima, un cuello de botella crítico a medida que la red se acerca a bloques de 100 millones de unidades de cómputo.

Los resultados en producción, según el equipo de Anza, han sido extraordinarios: la retransmisión de datos con XDP se aceleró hasta en varios órdenes de magnitud, lo que despeja el camino para mantener la integridad de la red incluso cuando el tráfico de transacciones se dispare.

Un ‘replay’ menos trabado y la antesala del nuevo consenso

Otra mejora tangible llega al replay, el proceso mediante el cual los validadores verifican los bloques pasados para incorporarlos a la cadena. Agave 4.0 mueve a tareas en segundo plano dos de las comprobaciones más pesadas: la verificación de la cadena de hashes de Proof of History y la validación de las firmas Ed25519 de cada transacción. De este modo, el hilo principal de ejecución no se bloquea y puede seguir procesando mientras esos chequeos se completan en paralelo. El resultado es una capa de replay mucho menos congestionada, especialmente durante los momentos de mayor actividad.

Pero el verdadero salto arquitectónico que anuncia esta versión es la preparación para Alpenglow, el futuro algoritmo de consenso que sustituirá progresivamente al actual TowerBFT. Agave 4.0 incorpora varios cambios activados por ‘feature gates’ que permitirán la transición:

  • Validación encadenada de bloques (SIMD-0340): obliga a cada bloque a referenciar correctamente a su padre, evitando que se construyan ramas alternativas y garantizando una única historia canónica.
  • Marcadores de entrega rápida de líder (SIMD-0337): estandarizan cómo se señala que un bloque está completo, lo que permite al siguiente líder empezar a construir inmediatamente sin esperas, clave para la agilidad de Alpenglow.
  • Soporte nativo para la curva BLS12-381 (SIMD-0388): añade al entorno de ejecución las operaciones criptográficas necesarias para verificar firmas BLS, esenciales para las pruebas de posesión y la prevención de ataques de clave deshonesta en el nuevo consenso.

Estas mejoras, combinadas con la aceleración de XDP, dibujan una red que no solo piensa en el presente sino que levanta los pilares de su próxima arquitectura de seguridad y velocidad.

La delegación mínima salta de 1 lamport a 1 SOL

Un cambio con implicaciones directas para quien haga staking de SOL es la entrada en vigor del Stake Program v5. Hasta ahora, el monto mínimo para delegar en un validador era de 1 lamport, la unidad más pequeña de SOL, equivalente a una fracción casi insignificante (0,000000001 SOL). Con Agave 4.0 ese mínimo se eleva a 1 SOL.

El objetivo no es excluir a los pequeños delegadores, sino preparar el camino para una futura reducción del coste de mantener cuentas en la red (lo que se conoce como rent). Si el coste baja sin ajustar el mínimo, un atacante podría crear millones de cuentas de delegación diminutas y saturar el sistema. De ahí la nueva barrera.

Las cuentas de staking que ya existan por debajo de 1 SOL quedarán protegidas: seguirán operando con normalidad. Además, el cambio afecta solo al monto mínimo al crear una nueva delegación; quien ya tenga fondos delegados no se verá perjudicado. Según la comunidad de validadores, la medida ha sido bien recibida y las cuentas por debajo de 1 SOL apenas representan el 0,02 % del stake activo total.

Agave 4.0 no solo acelera el presente de Solana: con BLS12-381 y la validación encadenada, levanta los cimientos de un consenso más seguro y descentralizado.

Lectura: por qué Agave 4.0 fortalece la tesis de Solana a largo plazo

Desde una perspectiva de inversión, Agave 4.0 refuerza varios pilares que suelen preocupar a quien apuesta por SOL. El más obvio es el rendimiento: con XDP y el replay asíncrono, la red se vuelve más capaz de absorber picos de demanda sin degradarse, un punto débil que en el pasado —como en la parada de febrero de 2022— contribuyó a interrupciones. Un motor de propagación más robusto reduce la probabilidad de que el líder se convierta en un cuello de botella y caigan bloques.

El segundo pilar es la seguridad criptográfica y la transición de consenso. Alpenglow promete un modelo más eficiente y resistente a la censura, pero requería herramientas nativas que hasta ahora no existían. La inclusión de BLS12-381 en Agave 4.0 es un paso concreto hacia ese horizonte, y la validación encadenada de bloques pone orden en un proceso que antes podía generar ambigüedad entre bloques competidores. Dicho de otro modo: la red se vuelve más difícil de confundir, algo crítico cuando los incentivos económicos crecen.

No obstante, hay matices que un inversor atento debe sopesar. El aumento del stake mínimo a 1 SOL puede desanimar a los delegadores más pequeños que aún no hayan creado su cuenta, aunque el grandfathering evita una fuga inmediata. Más relevante es que la hoja de ruta sigue dependiendo en gran medida de un único cliente validador: Anza. Firedancer, el cliente independiente desarrollado por Jump Crypto, apenas está arañando los dos dígitos de adopción entre validadores. Sin diversidad real de clientes, una falla crítica en Agave podría volver a tumbar la red. Esa duplicidad sigue siendo la asignatura pendiente, y Agave 4.0 no la resuelve por sí sola.

Aun así, el conjunto de la actualización transmite un mensaje de madurez. Los desarrolladores no están perdiendo el tiempo en parches cosméticos, sino trabajando en los cimientos del escalado y la seguridad. Para un ecosistema que quiere competir con las finanzas tradicionales y atraer el capital institucional de los ETFs spot, esa disciplina técnica es la mejor carta de presentación. Sin prisa, pero sin pausa.

La CLARITY Act dispara Ethereum a 5.000 dólares: el proyecto de ley que multiplica el mercado cripto

El ether rozó los 5.000 dólares este martes después de que un senador estadounidense presentara la CLARITY Act, un proyecto de ley que aclara el tratamiento del ether y otras criptomonedas como materias primas digitales, no como valores. La noticia ha desatado una ola de compras institucionales que los analistas llevaban semanas anticipando y que podría transformar la industria cripto en Estados Unidos.

Qué propone la CLARITY Act y por qué ha encendido el mercado

El corazón de la CLARITY Act es una distinción que la industria cripto llevaba años pidiendo: que las criptomonedas suficientemente descentralizadas, como Ethereum, se consideren commodities digitales, equiparables al oro o al petróleo. Esto las saca del radar de la SEC, que ha tratado muchas criptomonedas como valores sujetos a una regulación extremadamente rígida, y las sitúa bajo la CFTC, un regulador tradicionalmente más amigable con la innovación financiera.

Para un inversor en ether, esto significa que los grandes fondos y bancos dejarían de ver un riesgo legal en ofrecer productos de inversión en Ethereum que incluyan el staking (el mecanismo por el que se bloquean ethers para validar la red y obtener una rentabilidad). Hasta ahora, la SEC había frenado la autorización de ETFs que incluyeran staking porque entendía que convertía el producto en un valor. La CLARITY Act cambiaría ese tablero.

El precio no tardó en reaccionar. A mediodía del martes, el ether cotizaba en 4.980 dólares, apenas 20 dólares por debajo de la cota psicológica de los 5.000. El volumen de operaciones en los principales exchanges se triplicó respecto a la media del último mes, una señal de que el dinero institucional no quiere esperar a la votación final.

De la amenaza regulatoria al catalizador: los fondos ya se posicionan

La paradoja es que, durante meses, la regulación había sido la principal losa sobre el precio de Ethereum. Desde que la SEC aprobó los primeros ETFs spot de ether en julio de 2024, las entradas de capital se habían estancado por la falta de claridad sobre el estatus del staking. Los inversores más conservadores se mantenían al margen.

Ahora, ese freno se ha convertido en acelerador. BlackRock y Fidelity ya han presentado solicitudes para actualizar sus fondos cotizados de ether e incluir rendimientos por staking, según fuentes del mercado. Si el Senado aprueba la ley antes del receso de agosto, los nuevos productos podrían ver la luz en otoño, justo cuando tradicionalmente repunta el interés por las criptomonedas.

Los datos on‑chain confirman la tendencia: el número de ethers bloqueados en staking ha subido un 2% en solo tres días, y la cantidad de monedas disponibles en exchanges centralizados ha caído a mínimos de cinco años. Cuando hay menos ether a la venta y más compradores institucionales llamando a la puerta, el precio solo puede ir en una dirección.

La CLARITY Act no es una garantía, pero cambia las reglas del juego para los inversores institucionales que llevaban años esperando una señal de Washington.

Un senador de peso demócrata ya ha adelantado su apoyo, y los analistas de JPMorgan estiman que la aprobación podría inyectar 15.000 millones de dólares adicionales en el mercado de ether en los próximos doce meses.

Por qué la claridad no elimina todos los riesgos de Ethereum

Con todo, conviene no dejarse llevar solo por el subidón. La historia de Ethereum está llena de momentos en los que el mercado descontó demasiado pronto noticias regulatorias que luego se enfriaron. El caso más recordado es la aprobación de los ETFs spot en 2024: el ether llegó a superar los 4.000 dólares unas semanas antes, para luego caer un 30% cuando los inversores comprobaron que los flujos reales eran mucho menores de lo esperado.

Hoy el contexto es distinto, pero los riesgos persisten. El principal es la concentración del staking: Lido, el mayor proveedor de staking líquido, controla todavía cerca del 30% de todo el ether bloqueado, lo que preocupa a los defensores de la descentralización. Si un proyecto de ley empuja más capital hacia el staking centralizado, podría acentuar ese desequilibrio y, a largo plazo, debilitar la seguridad de la red.

El otro riesgo es el calendario. Aunque la Cámara de Representantes dé luz verde este verano, el Senado puede demorar la votación hasta 2027, y las elecciones de medio mandato no ayudan a acelerar los procesos. El mercado ha comprado hoy un escenario ideal que aún no está escrito.

En Europa, la regulación MiCA ya ha ofrecido un marco similar, pero sin la potencia del mercado estadounidense. Una ley que equipare a Estados Unidos con el Viejo Continente en seguridad jurídica podría atraer un flujo de inversión que hasta ahora se había quedado en los mercados asiáticos.

La subida a 5.000 dólares es un hito importante para todo el ecosistema Ethereum. Pero si algo enseña la historia de esta criptomoneda es que los grandes cambios no se celebran en una sola vela verde. Los inversores que hoy compran pensando en la CLARITY Act harían bien en recordar que, en cripto, las certezas legales tardan en llegar y los precios, en asentarse.

Idealista sitúa el precio de la vivienda en Las Palmas en 2.760 €/m² en mayo, máximo histórico

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El precio de la vivienda usada en Las Palmas de Gran Canaria ha alcanzado los 2.764 euros por metro cuadrado en mayo de 2026, un nuevo récord histórico, tras subir un 10,3% en un año, según los datos del portal Idealista.
  • ¿Quién está detrás? El índice de precios de Idealista, que recoge las ofertas de viviendas en venta publicadas en su plataforma, refleja el pulso diario del mercado residencial canario.
  • ¿Qué impacto tiene? Los propietarios ven revalorizados sus inmuebles —especialmente en zonas como Puerto-Canteras, donde el metro cuadrado roza los 4.000 euros—, pero los compradores se enfrentan a una barrera de entrada cada vez mayor, en especial en los distritos con mayor demanda.

El precio de la vivienda usada en Las Palmas de Gran Canaria se situó en 2.764 euros por metro cuadrado en mayo de 2026, un nuevo máximo histórico que consolida la tendencia alcista del mercado residencial canario. Según los últimos datos de Idealista, el avance mensual fue del 0,3%, el trimestral del 6,5% y el interanual alcanzó el 10,3%.

Las Palmas, a un paso de la media nacional pero con fuertes diferencias por barrios

Pese a registrar un ritmo de crecimiento inferior al de la media española, la capital grancanaria acorta distancias con el conjunto del país. En mayo de 2026 el precio medio nacional se situó en los 2.795 euros por metro cuadrado tras anotar una subida interanual del 16,9%. La diferencia entre ambos mercados es hoy de apenas 31 euros por metro cuadrado, frente a los 150 euros que separaban ambas referencias hace un año.

Ese empuje general, sin embargo, convive con una fragmentación notable entre distritos. Los precios oscilan entre los casi 4.000 euros de la zona más exclusiva y los 1.568 euros del sur de la ciudad. El fuerte impulso al alza de determinadas áreas periféricas está reconfigurando el mapa tradicional de la vivienda.

Puerto-Canteras roza los 4.000 euros y la Carretera del Centro sube un 16,6%

El distrito de Puerto-Canteras, con sus playas y paseos, se mantiene como la zona más cara de la ciudad: el metro cuadrado llegó a 3.901 euros, un 8,5% más que en mayo del año pasado. El Centro (Triana, Mesa y López) alcanzó los 3.081 euros (+10,2%) y Vegueta los 2.825 euros (+4,7%). Los tres barrios del eje norte-centro marcan los precios más elevados y los registros de vivienda más tensionados.

En el otro extremo, la Carretera del Centro-Cono Sur se sitúa como el distrito más asequible, con un precio medio de 1.568 euros por metro cuadrado. Sin embargo, es precisamente allí donde se ha disparado el crecimiento: un 16,6% de subida interanual, la mayor de toda la capital. Tamaraceite-San Lorenzo alcanzó los 1.680 euros (+6,0%) y Tafira los 2.107 euros (+10,9%), aunque en esta última zona se registró la única caída mensual, del 2%.

La Ciudad Alta también sobresale por su dinamismo, con un precio de 2.218 euros y un avance del 16,5% respecto a 2025. Y Vegueta-Triana, tras un incremento trimestral del 8%, alcanza su propio máximo para consolidarse como el distrito más revalorizado del patrimonio histórico.

El mercado de Las Palmas se mueve a dos velocidades: mientras Puerto-Canteras se consolida como zona premium por encima de la media nacional, barrios como la Carretera del Centro muestran la mayor vitalidad con subidas superiores al 16%.

La Ficha del Inversor

La métrica clave para quien quiera entrar en el mercado residencial de Las Palmas es el fuerte diferencial de precios por distrito. El metro cuadrado en la zona más barata cuesta menos de la mitad que en la más cara, y las zonas intermedias —Tamaraceite, Tafira o Ciudad Alta— ofrecen aún precios por debajo de la media nacional. Esa dispersión permite al comprador con menor presupuesto encontrar viviendas a precios que ya no existen en otras capitales canarias como Santa Cruz de Tenerife, cuyo precio medio superó los 2.800 euros en el mismo mes, según los mismos registros de Idealista.

La tendencia a seis meses vista apunta a una continuación de las subidas, al menos moderada. La demanda residencial —tanto local como foránea— se mantiene sólida, alimentada por el atractivo fiscal canario y el teletrabajo interislas. Pero el alza del Euribor en los últimos trimestres podría empezar a moderar la capacidad de endeudamiento de los hogares. De hecho, la ligera caída mensual de Tafira podría ser un primer síntoma de agotamiento en los segmentos más altos de precio.

En cuanto al perfil recomendado, el actual contexto favorece al propietario que ya tiene una vivienda y ve crecer su patrimonio más rápido que la inflación. Para el comprador que busque primera residencia, las ventanas de oportunidad se sitúan en las zonas de Tamaraceite o el sur de la ciudad, donde todavía es posible encontrar viviendas por debajo de los 200.000 euros. El inversor particular, en cambio, debe calibrar bien el yield (la rentabilidad anual del alquiler): en zonas como Puerto-Canteras, el precio de compra hace que el retorno neto se aproxime a un escaso 4%, mientras que en áreas más modestas puede acercarse al 6,5%.

El pulso entre operadores refleja un mercado donde la promoción de obra nueva apenas da abasto para cubrir la demanda en los barrios de expansión. Sin embargo, el ritmo de concesión de licencias municipales sigue siendo lento, lo que mantiene el desequilibrio entre oferta y demanda. “Las Palmas no es un mercado único, sino al menos tres mercados”, resumen fuentes del sector inmobiliario local consultadas por MERCA2.ES. “El comprador internacional se centra en el eje Puerto-Triana; el local, con presupuesto ajustado, va al extrarradio”.

Como riesgo inmediato, la aceleración de precios en los barrios más baratos podría provocar un efecto expulsión sobre los compradores de menor renta. Si la hipoteca media (unos 140.000 euros a 25 años) se encarece otros 50 euros al mes por el Euribor, la demanda podría frenarse en los tramos inferiores. Conviene seguir la próxima publicación del índice de precios de la vivienda del INE, prevista para el 24 de junio, que dará la cifra oficial de transacciones y confirmará o matizará la tendencia que Idealista detecta en tiempo real.

La paradoja del ‘botsitting’: la IA no te libera, te obliga a supervisarla 6,4 horas semanales

La inteligencia artificial consume 6,4 horas semanales de supervisión por cada empleado que la utiliza, anulando gran parte del tiempo que prometía ahorrar. Así lo revela el Work AI Index del instituto Glean, elaborado por investigadores de Stanford, Berkeley y Notre Dame. El hallazgo contradice la narrativa dominante: solo el 13 % de las empresas percibe un incremento real de productividad, mientras los trabajadores creen recuperar 11 horas semanales con la automatización. La diferencia la explica una nueva tarea invisible que los autores bautizan como botsitting y que las compañías españolas empiezan a sufrir en sus cuentas de explotación.

Claves de la operación

  • 6,4 horas semanales por empleado se destinan a vigilar y corregir a la IA. El tiempo que se gana con los modelos generativos se transforma en una segunda jornada de revisión de alucinaciones, reescritura de prompts y limpieza de resultados. Casi un día laboral completo se evapora en tareas de control.
  • El 69 % de los trabajadores ha entregado contenido generado por IA sin verificar. La presión de los plazos empuja al botshitting, una práctica que traslada el coste de calidad al siguiente eslabón de la cadena. La confianza ciega en los algoritmos deteriora el trabajo y dispara el retrabajo.
  • Solo el 13 % de las empresas obtiene ganancias netas de productividad con la IA. La paradoja del botsitting revela que la adopción masiva no basta: las organizaciones que invierten en infraestructura humana reducen el agotamiento un 64 % y las entregas no revisadas un 52 %.

El botsitting —un juego de palabras con «canguro de robots»— abarca desde proporcionar contexto a las herramientas hasta relanzar consultas fallidas y depurar las alucinaciones que los modelos introducen con aparente naturalidad. Rebecca Hinds, directora del Work AI Institute, lo califica como «un trabajo a menudo tedioso y agotador que nadie mide ni recompensa». La consecuencia directa es que las once horas que el 75 % de los encuestados creía ahorrar no desaparecen: se reciclan en una vigilancia silenciosa que los presupuestos no contemplan.

El ‘toggle tax’: cuando saltar entre herramientas multiplica los costes

El estudio advierte de otro lastre invisible. El 77 % de los empleados maneja varias herramientas de IA cada semana y un tercio combina cuatro o más. Cada salto de una aplicación a otra implica reescribir instrucciones, recuperar contexto y volver a validar resultados. Los investigadores llaman a este fenómeno toggle tax o impuesto cognitivo de cambiar de pantalla: el 46,5 % de los trabajadores utiliza dos o más sistemas para completar una sola tarea. Harvard Business Review ya cifró el coste del cambio de contexto y McKinsey calculaba que se pierden casi dos horas diarias buscando información entre bandejas de entrada y chats. La IA, lejos de simplificar, añade otra capa a ese caos.

La fragmentación se agrava en entornos corporativos españoles donde las primeras implantaciones de IA generativa han sido departamentales y rara vez integradas. «La mayoría de los casos arrancan con un piloto que luego convive con las herramientas previas», observamos en esta redacción. El resultado es una acumulación de aplicativos que dispersan la atención y ocultan el verdadero coste de la supervisión. Las áreas financieras deberían empezar a cuantificar las horas de botsitting si quieren que el retorno de la inversión en IA deje de ser una ilusión óptica.

El tiempo que la IA ahorra se convierte en un préstamo que hay que devolver con intereses en forma de supervisión no retribuida.

España ante el espejo: la paradoja de Solow en clave de inteligencia artificial

La economía española arrastra desde hace décadas una brecha de productividad que las grandes inversiones en tecnología no han conseguido cerrar. El Nobel Robert Solow acuñó en 1987 la frase «se ve la era de los ordenadores en todas partes menos en las estadísticas de productividad». Hoy, con la IA generativa irrumpiendo en los consejos de administración, el riesgo de repetir esa paradoja es real. Los datos del Work AI Index aportan una explicación concreta: no basta con instalar modelos, hay que sostener la infraestructura humana que los hace fiables y que, de momento, pocos presupuestan.

En 2024, la Estrategia Nacional de Inteligencia Artificial fijó como objetivo que el 25 % de las empresas españolas utilizase IA en sus procesos. El avance en adopción es palpable, pero el informe de Glean sugiere que las métricas de éxito deberían medir también las horas de supervisión y el porcentaje de entregas no revisadas. De lo contrario, los cuadros de mando mostrarán una mejora ficticia mientras la carga real de trabajo se eleva.

El regulador, a través de la Agencia Española de Supervisión de la Inteligencia Artificial (AESIA), empieza a exigir transparencia sobre los sistemas de IA de alto riesgo. Sin embargo, la productividad laboral no aparece aún en los indicadores de cumplimiento. Incorporarla permitiría a las compañías anticiparse a la fatiga que provoca el botsitting y a las pérdidas de calidad que el estudio documenta. Entre tanto, los convenios colectivos apenas contemplan la compensación de este nuevo tipo de carga cognitiva.

El éxito no está en más algoritmos, sino en las personas que los doman

Bob Sutton, profesor emérito de Stanford y miembro del Work AI Institute, recuerda que la reacción instintiva de muchas direcciones ante la fricción es añadir más tecnología. Los datos lo desmienten: las organizaciones que lideran la productividad con IA no son las que más herramientas despliegan, sino las que han tejido lo que los autores llaman «infraestructura humana». El 53 % de los trabajadores afirma que la información que necesita no llega por los canales de IA. Allí donde sí llega, el agotamiento cae un 64 % y la probabilidad de entregar trabajo sin revisar se reduce un 52 %. La diferencia está en la formación, la integración y el reconocimiento de la tarea invisible de cuidar al bot.

España cuenta con ejemplos en sectores como la banca o las telecos, donde la implantación de asistentes virtuales se ha acompañado de equipos de supervisión. Sin embargo, la mayoría de las pymes carece de recursos para sostener esa capa humana, lo que puede abrir una nueva fractura de productividad entre grandes corporaciones y el tejido empresarial más extendido. Las patronales deberían trasladar al diálogo social la necesidad de medir y remunerar el botsitting si quieren que la digitalización no se traduzca en más horas no pagadas.

La paradoja que dibuja el informe es nítida: la IA no libera de trabajo, lo transforma en una tarea oculta que los sistemas de medición actuales ignoran. Mientras el 69 % admite haber colado material sin revisar por la presión del plazo, la cadena de producción asume un coste que termina recayendo en el eslabón más débil, habitualmente el empleado que no generó el contenido pero tiene que limpiarlo. La productividad, una vez más, se esfuma en los intersticios que los balances no miran.

IA y productividad

Perderás hasta 4.000 euros si no pides el Certificado de Ahorro Energético al comprar coche eléctrico

Comprar un coche eléctrico nuevo en España esconde un descuento poco conocido que puede alcanzar los 4.000 euros. El Certificado de Ahorro Energético (CAE) recompensa a quienes retiran un vehículo de combustión y lo sustituyen por uno 100% eléctrico, pero apenas se está solicitando.

Qué es el CAE y cómo funciona este descuento extra

El Certificado de Ahorro Energético es un documento que acredita un ahorro real de energía final. Se genera al sustituir un coche de gasolina o diésel por uno eléctrico puro, una operación recogida en la ficha oficial TRA050 del sistema. Ese ahorro se mide en kWh/año y puede cederse a empresas energéticas o entidades acreditadas que necesitan cumplir con sus obligaciones de eficiencia.

Para el comprador, la parte interesante es que esa cesión se traduce en una compensación económica. El importe depende del ahorro calculado y del acuerdo alcanzado con quien tramite la operación. En los mejores casos, la cifra puede superar los 4.000 euros y materializarse en un ingreso directo o en un descuento en la factura energética.

En Navarra, una de las comunidades con más matriculaciones de eléctricos, solo se han presentado 52 solicitudes de CAE desde 2023. El dinero está sobre la mesa y muy pocos conductores lo están reclamando.

El caso de Navarra: 52 solicitudes y un potencial millonario sin aprovechar

Los datos de Navarra son elocuentes: desde que entró en vigor el sistema en enero de 2023, apenas 52 compradores han solicitado el certificado. La cifra contrasta con el auge del coche eléctrico: en 2025 se matricularon en España 115.062 unidades, un 75% más que el año anterior, y en lo que va de 2026 la tendencia sigue al alza. No todos esos compradores pueden beneficiarse del CAE, pero el volumen del mercado demuestra que el potencial desaprovechado es enorme.

La mayoría simplemente desconoce que existe este mecanismo, ya que la tramitación suele depender de concesionarios o empresas especializadas, no del comprador. Basta con preguntar en el punto de venta o acudir a un gestor autorizado para que el trámite eche a andar.

Quién puede solicitarlo y qué plazos hay

Para acceder al CAE el vehículo sustituido debe haber estado más de un año en posesión del titular, y el nuevo tiene que ser 100% eléctrico. Ambos deben pertenecer a la misma categoría (turismo, furgoneta, moto, etc.).

  • Propiedad mínima: el coche antiguo, al menos un año a tu nombre.
  • Vehículo nuevo: eléctrico puro (no híbrido enchufable).
  • Plazo de la transacción: la venta o entrega a desguace del antiguo debe hacerse entre tres meses antes y seis meses después de comprar el eléctrico.
  • Solicitud: puedes registrar el CAE hasta tres años después del cambio, siempre que la operación se iniciara a partir de enero de 2023.

Esta ventana temporal es clave: si compraste tu eléctrico en 2024 y aún no lo has reclamado, todavía estás a tiempo de hacerlo antes de que prescriba.

Análisis: una ayuda oculta en un mercado que no para de crecer

El CAE no es una subvención clásica ni un cheque directo del Estado, y ahí radica su invisibilidad. El sistema nació para incentivar la eficiencia energética, pero su difusión ha sido casi nula. Municipios y autonomías no hacen campaña, y los concesionarios rara vez lo mencionan porque el trámite implica a terceros (sujetos obligados y delegados) y una gestión administrativa adicional.

A nivel práctico, el comprador gana dinero sin apenas esfuerzo adicional. Las cifras de ventas demuestran que miles de conductores están dejando escapar una compensación de cuatro cifras. En una comparación con las ayudas del plan MOVES, el CAE no sustituye a estas, pero sí las complementa: puedes beneficiarte de ambas si cumples los requisitos.

El bajo número de solicitudes en Navarra —y previsiblemente en otras comunidades— no debe leerse solo como un fracaso, sino como una oportunidad muy poco explotada. Mientras el parque de eléctricos siga creciendo, cada comprador que retire un diésel o gasolina puede transformar ese ahorro energético en un ingreso neto. Lo único que hace falta es conocer el mecanismo y mover el trámite antes de que pasen los tres años.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Certificado de Ahorro Energético (CAE) para compradores de coches eléctricos que retiren uno de combustión.
  • Sanción económica: Beneficio de hasta 4.000 euros (depende del ahorro energético y del acuerdo con la entidad gestora).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente. Las solicitudes pueden registrarse para compras realizadas desde enero de 2023.

Bacopa cognitivo: el protocolo de 12 semanas para pensar más rápido y con menos fatiga

La Bacopa monnieri acelera la velocidad de procesamiento cognitivo y reduce la fatiga mental tras 12 semanas, pero no convierte a nadie en un genio de la memoria inmediata. El reciente ensayo clínico de 2025 pulveriza el mito de que este suplemento sirve para recordar más palabras al instante; en su lugar, revela un beneficio mucho más interesante para el rendimiento diario: pensar más rápido y aguantar mejor las tareas que desgastan.

El protocolo de 12 semanas y la dosis eficaz

Un estudio doble ciego controlado con placebo, publicado en Clinical Drug Investigation, siguió a 101 adultos durante 12 semanas. Cada día tomaron 300 miligramos de Bacopa monnieri estandarizada al 55 % de bacósidos, los compuestos activos de la planta. Los resultados primarios —aprendizaje verbal, atención y memoria de trabajo— no mostraron diferencias estadísticamente significativas frente al placebo. El dato podría hacer pensar que la bacopa no funciona, pero el matiz lo cambia todo.

Lo que sí encontró el ensayo fue una reducción significativa de la reactividad al estrés cognitivo (p = 0,03) y menos fatiga después de tareas mentalmente exigentes. A efectos prácticos, quien toma bacopa durante tres meses rinde mejor en situaciones de alta carga intelectual sin el desgaste que acompaña a un día intenso.

📊 La pauta en cifras

  • Dosis eficaz: 300 miligramos diarios de extracto estandarizado al 55 % de bacósidos.
  • Cuándo y cómo: Con la comida principal, rica en grasa, para asegurar la absorción. Nunca en ayunas.
  • Calidad a buscar: Extracto con al menos un 50 % de bacósidos y análisis de pureza de terceros; evita fórmulas sin estandarizar.
  • A tener en cuenta: El beneficio no es memoria inmediata, sino velocidad de procesamiento y resistencia a la fatiga intelectual.

Por qué la memoria inmediata no es el marcador que buscas

La confusión nace de medir dominios cognitivos distintos. Un metaanálisis de 2014 que revisó nueve ensayos aleatorizados y 437 sujetos encontró mejoras claras en velocidad de procesamiento y tiempo de reacción, no en memoria libre. El ensayo de 2025 evaluó aprendizaje verbal, atención y memoria de trabajo, es decir, áreas diferentes. Lo relevante es que la bacopa brilla cuando se exige fluidez mental bajo presión, no cuando se pide recitar una lista.

Además de la velocidad, el ensayo moderno registró menos fatiga tras una jornada cognitiva densa. Ese es el dato que más impacto tiene en el rendimiento profesional: mantener la claridad mental a las seis de la tarde después de horas de reuniones y análisis.

La bacopa no es un chute de neurotransmisores; rediseña la estructura de las neuronas.

La Bacopa no te da un pico de memoria inmediata; reconstruye las conexiones neuronales. Y eso pide paciencia.

La grasa, la gran olvidada: por qué la absorción decide el resultado

Los bacósidos son compuestos liposolubles. Tomarlos con el estómago vacío desploma la absorción hasta hacer casi invisible el efecto. La mayoría de personas que dicen que la bacopa «no les hace nada» omitían este detalle: la ingesta debe acompañarse de una comida con grasa, preferiblemente la más copiosa del día. El protocolo que sí funciona apunta a la cena o el almuerzo principal, nunca al café matutino en solitario.

La pauta diaria es sencilla: 300 miligramos de extracto estandarizado, junto al plato que contenga aceite de oliva, aguacate, frutos secos o pescado. Sin grasa, la biodisponibilidad se reduce a niveles que no alcanzan la ventana de acción necesaria para los cambios estructurales.

Remodelar las neuronas lleva tiempo: la evidencia estructural

Un estudio de neuroimagen de 2021, utilizando imágenes de tensor de difusión, detectó un aumento del índice de dispersión de orientación en la sustancia gris del grupo que tomó bacopa. Los investigadores lo interpretaron como una mayor ramificación dendrítica y una complejidad de red superior. No se trata de una respuesta conductual, sino de una transformación física.

En 2026, un trabajo de biología celular confirmó el mecanismo: la bacopa activa el receptor TrkA en la vía de señalización de las neurotrofinas, promoviendo la neuritogénesis y el crecimiento de las dendritas en neuronas del hipocampo. La planta no modula neurotransmisores de forma aguda; remodela literalmente la arquitectura neuronal, y eso exige semanas. Todos los ensayos positivos con bacopa han durado al menos 12 semanas. Los más cortos, sistemáticamente, no encuentran nada.

Los datos de neuroimagen la bioquímica celular y los ensayos clínicos convergen en que el cambio estructural no se acelera. Si alguien busca un efecto inmediato, la bacopa no es su suplemento. Pero quien mantenga la suplementación con grasa durante un trimestre notará menos niebla mental al final de la jornada y una agilidad de pensamiento que antes se diluía a media tarde.

La información de este artículo tiene carácter divulgativo y está orientada a la optimización del rendimiento cognitivo; no sustituye el consejo de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Toma la bacopa con tu comida principal: 300 miligramos de extracto al 55 % de bacósidos, junto a una fuente de grasa como aceite de oliva, aguacate o frutos secos. Evita hacerlo en ayunas.
  • Mantén el hábito 12 semanas: Los cambios estructurales que aceleran el procesamiento y bajan la fatiga no se consiguen en días. Programa un recordatorio y no evalúes resultados antes de tres meses.
  • Refuerza con fosfatidilserina si necesitas un plus: Añadir 100‑200 miligramos de fosfatidilserina por la tarde puede ayudar a gestionar el cortisol sin interferir con el pico matutino, siempre que la bacopa ya esté asentada.
Publicidad