Despidos en Canva: 1.271 empleados afectados, el 22% de la plantilla y su peor momento en 13 años

Canva elimina 1.271 puestos de trabajo, el 22% de su plantilla global, en la mayor reestructuración desde que Melanie Perkins fundara la compañía en 2013. Es el primer ajuste de calado de una empresa que hasta ahora había crecido sin apenas recortes y que ahora se ve obligada a reconvertir su estructura para sostener el ritmo.

Claves de la operación

  • Reorganización con dos vías, no solo despidos. La dirección habla de cambios de rol y de traslados obligatorios a centros de trabajo centralizados; los despidos completan el ajuste hasta afectar a 1.271 personas.
  • El 22% de la plantilla, un recorte sin precedentes. Canva no había ejecutado un expediente de este tamaño en sus trece años de historia, ni siquiera tras la compra de Affinity o en los peores trimestres de 2023.
  • El objetivo declarado es una refundación. Perkins defiende volver a equipos pequeños y autónomos para no perder velocidad frente a Adobe, Microsoft Designer y los generadores de imagen de OpenAI.

La comunicación interna no esquiva el tono amargo. La cofundadora y consejera delegada califica el momento como el más difícil de los trece años de la empresa y reconoce que la decisión llega después de haber explorado alternativas más suaves, descartadas por insuficientes. La traducción financiera es directa: Canva admite que su estructura de costes había crecido por encima de lo que su negocio puede absorber con la rentabilidad que exige un inversor de capital privado.

La compañía australiana no cotiza, pero su valoración sí se mueve al ritmo de las expectativas del mercado. En 2021 alcanzó los 40.000 millones de dólares en una ronda liderada por T. Rowe Price; un año después, sus accionistas recortaron la referencia interna hasta los 26.000 millones. Ese viaje de ida y vuelta resume el problema que ahora intenta resolver la dirección con menos organigrama y no con más producto.

La plantilla crece más rápido que los ingresos recurrentes

Canva construyó su ventaja sobre una promesa sencilla: diseño razonable para usuarios sin formación gráfica y un modelo freemium que convirtió la herramienta en estándar ofimático en colegios, pymes y equipos de marketing. La base de usuarios supera los 200 millones de cuentas activas mensuales. El negocio, sin embargo, descansa sobre una porción pequeña de esas cuentas: las suscripciones Canva Pro y Canva Teams.

La plantilla pasó de 3.000 a más de 5.700 empleados en cuatro años, según los datos que la propia empresa ha publicado en su web de empleo y en sus notas de prensa. El aumento del 90% coincidió con la incorporación de una suite ofimática completa, la compra de la firma británica Affinity y el desarrollo de herramientas de IA generativa dentro de la plataforma. Cada producto nuevo exige ingeniería, soporte y ventas. El ajuste responde a esa acumulación.

El recorte del 22% deja la plantilla en torno a los 4.400 trabajadores, un tamaño equivalente al de 2022. La dirección sitúa el punto de equilibrio operativo en el segundo semestre de 2027, cuando confía en que la productividad por empleado vuelva a los niveles previos a la expansión.

Un ajuste que se anuncia como refundación es la forma más diplomática de admitir que el organigrama se construyó más rápido que la facturación.

La comparación con el sector arroja una lectura incómoda para los entusiastas del crecimiento indefinido. Figma recortó en 2023 antes de su salida a bolsa; Adobe redujo alrededor de 1.000 puestos el mismo ejercicio y después endureció sus previsiones. Canva llega tarde al ciclo de austeridad, o llega en el momento exacto: los márgenes de las herramientas creativas se estrechan a medida que los modelos generativos de imagen se abaratan.

Por qué el ajuste llega ahora y no en 2023

El calendario no es casual. En 2023 las herramientas de generación de imagen eran una curiosidad con coste elevado por consulta. En 2026 se han integrado en los sistemas de Adobe, en Microsoft 365 y en plataformas independientes que ofrecen resultados aceptables sin diseño previo. La capa de captación que Canva dominaba, el usuario no experto con una necesidad puntual, es precisamente la que los asistentes conversacionales absorben con más facilidad.

La respuesta de la compañía ha sido ampliar ecosistema: Canva Studio, control remoto de marca para equipos corporativos, integraciones con LinkedIn para perfiles profesionales y un entorno de desarrollo para plantillas propias. Todo suma funciones. El riesgo de sumar funciones sin sumar ingresos es que el coste fijo se multiplique mientras el precio de la suscripción permanece anclado.

Nuestro análisis es que el movimiento pretende proteger dos cosas a la vez: por un lado, la valoración de 26.000 millones que sus inversores mantienen como referencia; por otro, la opción de salir a bolsa cuando la ventana del mercado de las herramientas de diseño se reabra. Para llegar a esa ventana, la empresa necesita mostrar una senda de beneficio operativo creíble, y los números actuales no la sostenían.

El impacto en España: talento, sedes y rivales locales

España no es el mercado principal de Canva, pero sí un foco de expansión: la firma ha ido contratando perfiles de producto y localización para el mercado español y latinoamericano desde su oficina europea. Las cifras exactas de afectados en el país no están confirmadas. Sí lo está la lógica del ajuste: centralizar equipos en los centros que la compañía denomina hubs implica reducir estructura distribuida.

El trasvase de talento diseñador y de producto puede beneficiar a competidores que sí mantienen plantilla en el sur de Europa. En el IBEX 35 no hay competidor directo, porque Canva no opera una licencia industrial que cotice en ese índice. Cabe recordar que el último gran ciclo de recortes en la región se produjo en 2023 en Salesforce y en 2024 en Telefónica, sin que el empleo tecnológico destruido se recuperara después en los mismos perfiles. Los recortes en herramientas de diseño no son fácilmente reversibles: los equipos se redimensionan y el conocimiento se dispersa.

La refundación como tesis de gestión, y sus costes ocultos

La carta de Perkins insiste en la idea de volver a ser una empresa de equipos pequeños. Es una tesis de gestión razonable en un negocio de producto: menos capas permiten decidir más rápido. Pero también es la primera vez que Canva reconoce públicamente que la escala alcanzada trabajaba contra ella.

Hay una contradicción que conviene señalar. La compañía anuncia centralización de equipos mientras vende una promesa de colaboración distribuida a sus clientes. No es grave, y no hay obligación de coherencia estética entre la organización interna de una empresa y su producto. Pero transmite un mensaje a su mercado corporativo: la herramienta facilita el trabajo entre sedes; la empresa, en cambio, concentra a su gente.

El precedente inmediato es claro. En 2025, la plataforma de diseño sufrió el escrutinio de sus inversores cuando la valoración chocó con un mercado de software más selectivo. La diferencia respecto a otros ajustes es que Canva no atribuye los despidos a la IA. Los atribuye a la necesidad de ser más rápida. Ese matiz importa para el relato del sector: no todos los recortes del momento son automatización.

Lo que observamos es un ajuste defensivo, no ofensivo. Canva no está despidiendo porque un modelo generativo haga el trabajo de 1.271 personas, sino porque su estructura se ha vuelto más cara de lo que el crecimiento de la facturación sostiene. Cuando una compañía de software madura llega a esta fase, la pregunta deja de ser cómo crecer y pasa a ser cómo demostrar margen.

Qué mirar a partir de ahora

La empresa no ha publicado el calendario completo de ejecución ni la cifra de indemnizaciones. Tampoco ha detallado qué áreas quedan más afectadas. Los datos que sí han trascendido apuntan a que los equipos de ingeniería y marketing concentran buena parte del impacto. La compañía celebrará su presentación anual de resultados y hoja de ruta en 2027, y será entonces cuando se puedan contrastar las promesas de productividad con las cuentas.

Para el sector, el ajuste de Canva confirma un patrón que venimos siguiendo desde hace trimestres. Los falsos positivos del ciclo de la IA no están en las empresas que la desarrollan, sino en las que la adoptan sin transformar su coste base. La próxima prueba de fuego será la temporada de resultados del primer trimestre de 2027, cuando varias plataformas de software creativo presenten sus cifras con la nueva estructura de gastos.

Perkins ha apostado su capital reputacional a que la escala pequeña vuelve a ganar. Si en dos años la compañía mantiene la valoración y mejora el margen operativo, el movimiento se leerá como una refundación en el sentido literal. Si no, será recordado como la poda que llegó cuando el árbol ya se había secado en algunas ramas.
Polonia convoca su subasta de renovables 2026 con 6.340 millones de dólares y 76 TWh en juego

Polonia convoca para el 9 y el 10 de noviembre su subasta de renovables con 24.900 millones de zlotys —unos 6.340 millones de dólares— y más de 76 TWh de electricidad limpia en juego, según el calendario publicado por el regulador energético URE.

El Urząd Regulacji Energetyki (URE) ha fijado las fechas y el presupuesto de la convocatoria de 2026, que se divide en dos categorías de capacidad: instalaciones de hasta 1 MW y aquellas que superan ese umbral. Entre ambas, el organismo adjudicará más de 76 TWh de electricidad renovable, el dato que mejor mide el tamaño real de la apuesta polaca y que llega en un momento de máxima exigencia para el cumplimiento del Fit for 55.

Solo instalaciones nuevas y el precio como único criterio de adjudicación

Aquí está la primera letra pequeña: la subasta está abierta exclusivamente a instalaciones nuevas. No hay hueco para repotenciar parques existentes ni para proyectos que ya cobran otra retribución. Y las ofertas se evalúan solo por precio. Sin puntos por hibridación con almacenamiento, sin valoración de la cadena de suministro, sin criterio de huella de carbono del componente. El sobre es una cifra y gana la más baja.

Para entrar en la puja, los promotores necesitan un certificado de admisión tramitado a través de la Plataforma de Subastas en Línea (IPA). Es un trámite previo que actúa como primer filtro y que condiciona el número final de ofertas admitidas.

Los resultados de la ronda anterior dejan claro el patrón que probablemente repita la subasta solar eólica 2026. En la convocatoria de 2025, el regulador adjudicó aproximadamente 1,67 GW de capacidad solar y solo 82,7 MW de eólica terrestre. La fotovoltaica firmó 178 de las 181 ofertas ganadoras. El precio de la energía renovable se movió entre 216,90 zlotys/MWh y 374,77 zlotys/MWh según la categoría de capacidad.

Una subasta que se decide solo por precio no premia la mejor tecnología: premia la más barata, y en Polonia esa es hoy la fotovoltaica.

Un año antes, la foto fue casi idéntica. En 2024, la solar se llevó 198 de las 200 adjudicaciones, frente a dos proyectos eólicos que sumaron 90,8 MW. La eólica terrestre, la tecnología que mejor complementa el ciclo diario de la fotovoltaica, sigue siendo una compareciente marginal en el mecanismo.

Dos tecnologías, dos velocidades: la solar copa las pujas mientras la eólica terrestre se queda mirando desde la puerta.

Lo que la letra pequeña revela: participación floja y PPA al acecho

La participación en las subastas polacas se ha mantenido relativamente baja, y no por falta de proyectos. Los promotores han ido migrando hacia los PPA corporativos y las ventas a mercado como alternativa al apoyo público. La tendencia se detectó tras las subastas de 2023 y se ha consolidado: un contrato a largo plazo con un consumidor industrial puede salir mejor que esperar el resultado de una puja estatal.

El marco de apoyo vigente cubre el periodo 2022-2027 y fijaba originalmente objetivos de aproximadamente 9 GW de nueva capacidad solar y 3 GW de eólica terrestre. El ritmo real mide la distancia. Polonia instaló 3,6 GW de solar en 2025, por debajo de los 4 GW de 2024, según los datos que la Agencia del Mercado de la Energía (ARE) recopila para el Ministerio de Energía. La capacidad acumulada llega a 24,8 GW.

subasta solar eólica 2026

Hay además una discrepancia estadística que conviene tener presente. El operador del sistema, Polskie Sieci Elektroenergetyczne (PSE), eleva la capacidad solar total a 25,5 GW al cierre del año pasado. Grzegorz Wisniewski, fundador del Instituto de Energía Renovable (IEO), explica que la diferencia probablemente se debe a grandes plantas fotovoltaicas conectadas a la red en diciembre: PSE las contabiliza en ese ejercicio y ARE las anotará en 2026.

📊 Impacto ecológico en cifras

  • Volumen convocado: más de 76 TWh de electricidad renovable en la subasta de 2026, según el calendario del URE.
  • Presupuesto: 24.900 millones de zlotys, equivalentes a unos 6.340 millones de dólares.
  • Capacidad acumulada: 24,8 GW de solar al cierre de 2025 según ARE; PSE eleva la cifra a 25,5 GW.
  • Equivalencia tangible: no detallada en la fuente oficial para esta convocatoria.

Análisis: la subasta mide la ambición polaca en Bruselas

Polonia llega a esta cita con una fotografía incómoda. Es una de las economías europeas con mayor peso del carbón en su mix eléctrico y, a la vez, uno de los mercados fotovoltaicos que más ha crecido en términos absolutos. La convocatoria del 9 y el 10 de noviembre es el instrumento que debe cerrar esa brecha antes de que el esquema 2022-2027 agote su recorrido.

El problema de diseño es evidente. Un mecanismo que adjudica solo por precio abarata la factura a corto plazo, pero estrecha el menú tecnológico. Con la solar copando 178 de 181 adjudicaciones en 2025, el sistema concentra su nueva generación en las horas centrales del día y deja cojas las franjas de tarde y noche, donde la eólica terrestre aporta más. Esa concentración tiene un coste: más necesidad de respaldo, más ciclado de las plantas de gas y un sistema más caro de operar aunque el megavatio hora adjudicado sea más barato.

La comparación con el resto de Europa tampoco invita al optimismo. Mientras los grandes grupos energéticos del continente, de Ørsted a Iberdrola, han acelerado sus carteras eólicas al calor del Fit for 55, en Polonia esa tecnología sigue esperando su turno. Los PPA cubren parte del hueco, pero trasladan el riesgo al balance de los promotores y dejan fuera a los proyectos que necesitan un precio garantizado para cerrar la financiación. La inversión en renovables en Europa no espera: se coloca donde el marco regulatorio es predecible.

Queda el calendario. El esquema actual cubre hasta 2027, así que esta ronda es una de las últimas con las reglas vigentes. Lo que Polonia decida para el periodo siguiente pesará más que los 76 TWh que se juegan ahora: definirá si el país instala renovable barata y concentrada o renovable barata y gestionable. Ese es el detalle que de verdad mide la transición.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: más de 76 TWh de electricidad renovable adjudicados por precio, con un presupuesto de 24.900 millones de zlotys.
  • Modelo que cambia: el apoyo público deja de ser la única vía de financiación; los PPA corporativos y la venta a mercado ganan peso.
  • Para las próximas generaciones: 24,8 GW de solar acumulada ya desplazan generación fósil en la economía europea con más dependencia histórica del carbón.

Las estrategias en los probadores que usan cadenas como Zara y Mango para que compres más

0

El probador es el último filtro entre la prenda y la caja, y las cadenas de moda rápida lo diseñan con esa función en mente. Ahí se decide buena parte de lo que se compra y también de lo que acaba devolviéndose, de modo que la geometría del espacio, la temperatura de color de la luz y el tono de la pared dejan de ser asuntos de interiorismo. No hace falta ningún memorando interno para comprobarlo: basta con entrar en un Zara o un Mango con un metro y algo de paciencia.

Un espejo inclinado entre 65 y 75 grados respecto al suelo, una luz cálida cruzada en lugar del foco único cenital o un fondo mate que no compita con el tejido son parámetros concretos… Son trucos que no alteran la prenda, alteran la forma en que la percibimos cuando ya la tenemos puesta.

Espejos ligeramente inclinados hacia atrás que estilizan la figura

Una mujer ayuda a seleccionar ropa en un probador moderno, añadiendo un toque personal a la compra de moda.
Foto de Ron Lach en Pexels

Ningún espejo de probador cuelga perfectamente vertical, y rara vez es casualidad. La inclinación habitual se mueve entre 65 y 75 grados respecto al suelo —es decir, entre 15 y 25 grados de caída respecto a la pared—, la horquilla que suelen manejar los profesionales del sector y que se ha difundido tras los análisis publicados en 2025 a raíz de la polémica de las «magic mirrors». Con el cristal ligeramente volcado hacia atrás, el reflejo del tren inferior se proyecta más cerca del observador y se estira, mientras el del torso se comprime. El ojo no ve una deformación: ve la proporción que asocia a un cuerpo estilizado, piernas largas y tronco corto, el mismo efecto que consigue un objetivo fotográfico en contrapicado. El truco se esconde en una cuña de un par de centímetros en la base o en la holgura entre el cristal y la pared; basta agacharse y buscar el triángulo de sombra para detectarlo.

Su eficacia está en que actúa sin que medie palabra: nadie te vende el espejo y, sin embargo, el espejo vende. Al alterar la proporción del cuerpo, la prenda parece sentar mejor de lo que sentará en el espejo de casa, y esa diferencia se instala justo en el minuto en que se decide la compra, cuando ya te has puesto la ropa y solo falta el veredicto visual. A ello se suma, en algunos casos, una curvatura cóncava con una deformación calculada por debajo del 3%, imperceptible pero suficiente para afinar la silueta. Conviene añadir el matiz: los cristaleros que instalan probadores de Zara, Mango y H&M en España sostienen que ninguna de estas cadenas les ha encargado espejos «trucados», y atribuyen las distorsiones a la colocación, a un tornillo más apretado que otro o al peso del cristal, que lo comba ligeramente. Deliberado o no, el resultado es el mismo.

Luz cálida y cruzada para eliminar las sombras poco favorecedoras

Zara probadores Merca2

Ninguna venta se pierde tan rápido como bajo un foco mal puesto. El error clásico del probador es el downlight único en el techo: la luz cae en picado y abre bolsas de sombra bajo los ojos, la nariz y la barbilla, marca la arruga y dibuja sobre el abdomen un contraste que el cuerpo no tiene. La corrección consiste en sacar la fuente del techo y llevarla a los laterales del espejo. Dos tiras de LED verticales, enfrentadas y con difusor, cruzan la luz sobre el cliente en lugar de dejarla caer, de modo que el frente del cuerpo recibe un baño suave y continuo. En el oficio se conoce como iluminación de espejo de camerino o de estudio, y su función no es tanto que se vea la prenda como que se vea mejor el cuerpo que la lleva: al rellenar las sombras, afina visualmente la silueta y suaviza la piel. Los manuales de iluminación comercial lo formulan sin rodeos: en el probador hay que iluminar al cliente, no al espejo.

El segundo ajuste es la temperatura de color, y ahí está la parte más calculada. Las guías del sector sitúan el rango óptimo del probador entre 3.000 y 3.500 K, algo más cálido que la sala de ventas, y piden un índice de reproducción cromática alto con un valor R9 elevado —el que mide la fidelidad del rojo—, porque es el que devuelve un tono de piel saludable en vez del aspecto ceniciento de la luz fría. La luz cálida no solo favorece: satura los colores de la prenda y hace que los tejidos con fondo cálido ganen cuerpo. La cadena que ha convertido el matiz en argumento es Mango, cuyos probadores renovados incorporan un botón en el espejo para subir o bajar la intensidad y comprobar cómo cambia la prenda con más o menos luz. El interés comercial detrás es fácil de entender: según estudios manejados por fabricantes de iluminación, hasta el 60% de las decisiones de compra se toman dentro del probador.

Fondos neutros mate para que solo destaque el color de la prenda

Joven mujer en un vestidor sosteniendo ropa cerca de un espejo.
Foto de Gustavo Fring en Pexels

El fondo del probador no es decoración: es el patrón contra el que el ojo juzga la prenda. La percepción del color es relativa, y un mismo tejido cambia de tono aparente según lo que lo rodea; por eso las cabinas de evaluación textil se pintan con un gris normalizado, elegido justamente por ser el tono que menos interfiere. Un muro neutro cumple esa función dentro de la tienda: no compite con el estampado ni devuelve color sobre la piel. Zara resuelve sus cabinas en blancos y grises —así aparece en un análisis de probadores de cadenas en Barcelona— y Mango ha extendido los tonos cálidos y neutros de su concepto New Med a toda la superficie, incluida la zona de prueba. El acabado mate remata la operación: sin brillo especular no hay destellos que borren la textura del tejido ni reflejos que reboten en el espejo y ensucien lo que se ve.

Su mérito en la lista es ser la táctica más barata y la menos visible de las tres, y la que sostiene a las otras dos. La luz y el espejo actúan sobre el cuerpo; el fondo actúa sobre el color, y ahí el margen es enorme sin que el cliente lo lea como manipulación. Un muro crudo, gris o beige permite que un rojo parezca más rojo y un blanco más blanco, sin un tono vecino con el que mezclarse. Además traslada el mérito: quien se mira atribuye el resultado a la prenda, no al cubículo. Zara lo formula sin pudor cuando describe su tienda de Plaza de España como un contenedor limpio y neutro que cede todo el protagonismo a la moda. Mango ha ido más lejos y ha dotado a los nuevos probadores de luces regulables, señal de hasta qué punto se controla la escena. El desajuste llega después, con la pared del salón y la bombilla de casa.

El jefe de la Policía de Béjar salva a una mujer atragantada en Candelario

0

La calbotada popular del pasado domingo en Candelario estuvo a punto de terminar en tragedia cuando Olivia se atragantó mientras comía una castaña asada. José Antonio Sánchez, jefe de la Policía Local de Béjar, se encontraba fuera de servicio en la localidad y acudió a ayudarla después de que su pareja le advirtiera de que algo ocurría.

Sánchez comprobó que la mujer sufría una obstrucción completa de las vías respiratorias y no podía respirar. Aplicó la maniobra de Heimlich: primero le dio golpes interescapulares y, si no hubiera reaccionado, el siguiente paso habría sido realizar compresiones abdominales.

La mujer recuperó la respiración

La maniobra duró varios minutos y, según explicó el agente, a Olivia le costó expulsar el cuerpo extraño, pero finalmente recuperó la respiración. No fue necesario activar el servicio 112. Tras la intervención, la mujer se encontraba bien y bromeaba, recordó Sánchez.

Entre las personas presentes estaba la alcaldesa de Candelario, Elvira Fernández, quien agradeció personalmente al jefe policial su actuación. Sánchez señaló que considera imprescindible que los ayuntamientos trabajen en la formación en primeros auxilios, tanto para los agentes como para la ciudadanía.

Otras intervenciones de agentes de Béjar

La noticia recuerda otras dos actuaciones por atragantamientos. En septiembre de 2019, los agentes Álvaro y Javier Mesonero y Juan Carlos Bernal practicaron la maniobra de Heimlich a un hombre que se había caído en la vía pública y apenas respiraba, y le salvaron la vida.

En mayo de 2025, el agente Alejandro intervino en Oviedo junto a su mujer, Candelas, y realizó la misma técnica para retirar un cuerpo extraño de las vías respiratorias de un hombre, que pudo volver a respirar.

Más información: Béjar, Béjar y Sierra, Candelario y Oviedo.

Pradales cifra 19 proyectos de descarbonización industrial en Euskadi con 1.000 millones y recorta un 75% los plazos

El lehendakari Imanol Pradales cifra en 19 los proyectos transformadores de descarbonización industrial en Euskadi, con cerca de 1.000 millones de euros de inversión, y anuncia una reforma para recortar hasta un 75% los plazos de ejecución.

El mensaje se trasladó en la inauguración del congreso DS-Decarbonized & Sustainable Industry, celebrado esta semana en el Bilbao Exhibition Centre (BEC) de Barakaldo. Tres jornadas, más de 140 ponentes nacionales e internacionales y un centenar de firmas expositoras. En la comitiva institucional, el consejero de Industria, Transición Energética y Sostenibilidad, Mikel Jauregi, y la diputada foral de Promoción Económica de Bizkaia, Ainara Basurko.

«Tenemos que hacer más, mejor y más rápido», resumió Pradales. Vamos a los datos: el tejido vasco ya tiene en marcha proyectos de hidrógeno verde, redes eléctricas, combustibles renovables, biometano y economía circular. Lo que falta, según el lehendakari, es velocidad.

La autocrítica tiene recorrido. Euskadi parte de una posición sólida: empresas energéticas tractoras, industrias hard to abate que ensayan nuevas rutas de descarbonización, fabricantes de bienes de equipo eléctricos, ingenierías hiperespecializadas y centros de I+D+i. Y aun así no basta.

19 proyectos, 1.000 millones y una red eléctrica que se duplica

La cifra que sostiene el discurso es concreta: 19 proyectos transformadores del Plan Industrial vasco con una inversión agregada cercana a los 1.000 millones de euros. El Ejecutivo autonómico no ha detallado el reparto por proyecto ni el calendario individual de cada uno, un extremo que conviene retener antes de dar por consolidada la capacidad industrial asociada.

Mil millones en 19 proyectos solo valen lo que valga su calendario: sin red y sin permiso, hasta la inversión más verde se queda en el cajón.

A ese paquete se suma el compromiso de duplicar la inversión en la red de distribución eléctrica. Es la pieza menos vistosa y, probablemente, la más determinante. Sin capacidad de conexión y sin refuerzos de red, la electrificación de los procesos industriales se queda en el papel.

El cuello de botella de la reindustrialización verde no está en la fábrica: está en el expediente que todavía no ha firmado nadie.

Las industrias que compiten en mercados globales no descarbonizan con declaraciones. Descarbonizan con megavatios disponibles, con precio eléctrico competitivo y con permisos que no mueran por silencio administrativo. El sector medioambiental vasco representa ya el 5,3% del PIB de la comunidad, según el dato aportado en el congreso.

La petición a Madrid y a Bruselas va en la misma dirección: un marco estatal que incentive la inversión en redes y leyes europeas que pasen del diagnóstico a la acción, como la de Aceleración Industrial y la de Economía Circular. Iberdrola y Petronor patrocinan el evento, dos compañías con intereses muy distintos en la transición y ambas sentadas en el cartel.

La letra pequeña de la autopista regulatoria: de 24 meses a seis

El anuncio con más recorrido es la ‘autopista regulatoria’ que el Gobierno vasco espera aprobar en diciembre. El objetivo declarado: agilizar la ejecución de proyectos hasta un 75%. La traducción matemática es sencilla y el propio Ejecutivo la ha puesto sobre la mesa: un plazo de 24 meses podría quedar en seis.

Aquí está el detalle que cambia todo. Ese 75% es un techo, no un calendario. Reducir la tramitación de 24 a seis meses es una equivalencia aritmética; aplicarla exige reformar procedimientos, coordinar administraciones y garantizar que la reducción no se paga en calidad ambiental del expediente. La norma aún no está aprobada y su articulado se conocerá en diciembre.

inversión industrial verde

📊 Impacto ecológico en cifras

  • Inversión industrial: cerca de 1.000 millones de euros repartidos en 19 proyectos transformadores del Plan Industrial vasco.
  • Infraestructura limpia: 75 millones hasta 2033 para el Valle de la Descarbonización, ligado a hidrógeno verde y reducción de CO2.
  • Plazo administrativo: reducción máxima del 75%, equivalente a pasar de 24 meses de tramitación a seis.
  • CO2 evitado: no cuantificado en el anuncio; el Ejecutivo no ha publicado todavía la métrica agregada del paquete.

Para una planta de electrificación industrial, cada mes de espera es un mes sin ahorro energético y con la misma factura. Acortar la tramitación no es un guiño administrativo: adelanta el momento en el que una fábrica empieza a pagar menos por su electricidad y a emitir menos CO2. Ahí se juega exactamente la competitividad que reclama Pradales.

El Valle de la Descarbonización: 75 millones hasta 2033

Junto a los 19 proyectos, el Ejecutivo ha presentado en el Parlamento Vasco el impulso al Valle de la Descarbonización, dotado con 75 millones de euros hasta 2033. El destino son infraestructuras asociadas al hidrógeno verde y a la reducción de emisiones de CO2.

Para entendernos con la escala: son 75 millones repartidos a lo largo de siete ejercicios. No transforman por sí solos el tejido industrial vasco, pero pueden financiar los nodos de infraestructura compartida —producción, almacenamiento, conexión— que ninguna empresa asume en solitario. Ahí el dinero público sí compra algo que el mercado no pone. Más contexto sobre la tecnología en su entrada de Wikipedia.

Del titular al expediente: lo que el anuncio deja abierto

El precedente invita a la prudencia. Los planes de descarbonización industrial anunciados en los últimos años en España se han medido casi siempre en inversión comprometida y casi nunca en capacidad efectivamente conectada. La diferencia entre una cosa y otra es el calendario, y ahí es donde la autopista regulatoria se juega su credibilidad: sin texto articulado y sin ventanilla única real, el 75% se queda en titular.

Tampoco es neutro el orden de las peticiones. Pradales reclama a Madrid un marco regulatorio que incentive la inversión en redes y a Bruselas leyes de Aceleración Industrial y Economía Circular. Traducido a la cadena de suministro: si la red no llega, el proveedor industrial no puede electrificar su horno; y si no puede electrificarlo, el comprador europeo con objetivos de Scope 3 buscará ese producto en otro sitio. La transición se decide en la acometida, no en el comunicado.

Hay un dato que ordena la ambición: el sector medioambiental ya pesa el 5,3% del PIB vasco. La base existe. Lo que falta es que la reforma administrativa llegue con el mismo calendario que los proyectos. El compromiso no es la acción.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 19 proyectos con cerca de 1.000 millones que, si se ejecutan, electrifican procesos hoy dependientes de combustibles fósiles.
  • Modelo que cambia: la tramitación de hasta 24 meses puede quedar en seis, y con ella la ventaja de quien llegue antes a la industria limpia.
  • Para las próximas generaciones: un tejido industrial que compite con energía propia y no con la factura del gas, con 75 millones hasta 2033 para arrancar el hidrógeno verde.

Del turrón de croissant a las patatas con sabor a confit de pato: Dia cambia las reglas de la Navidad

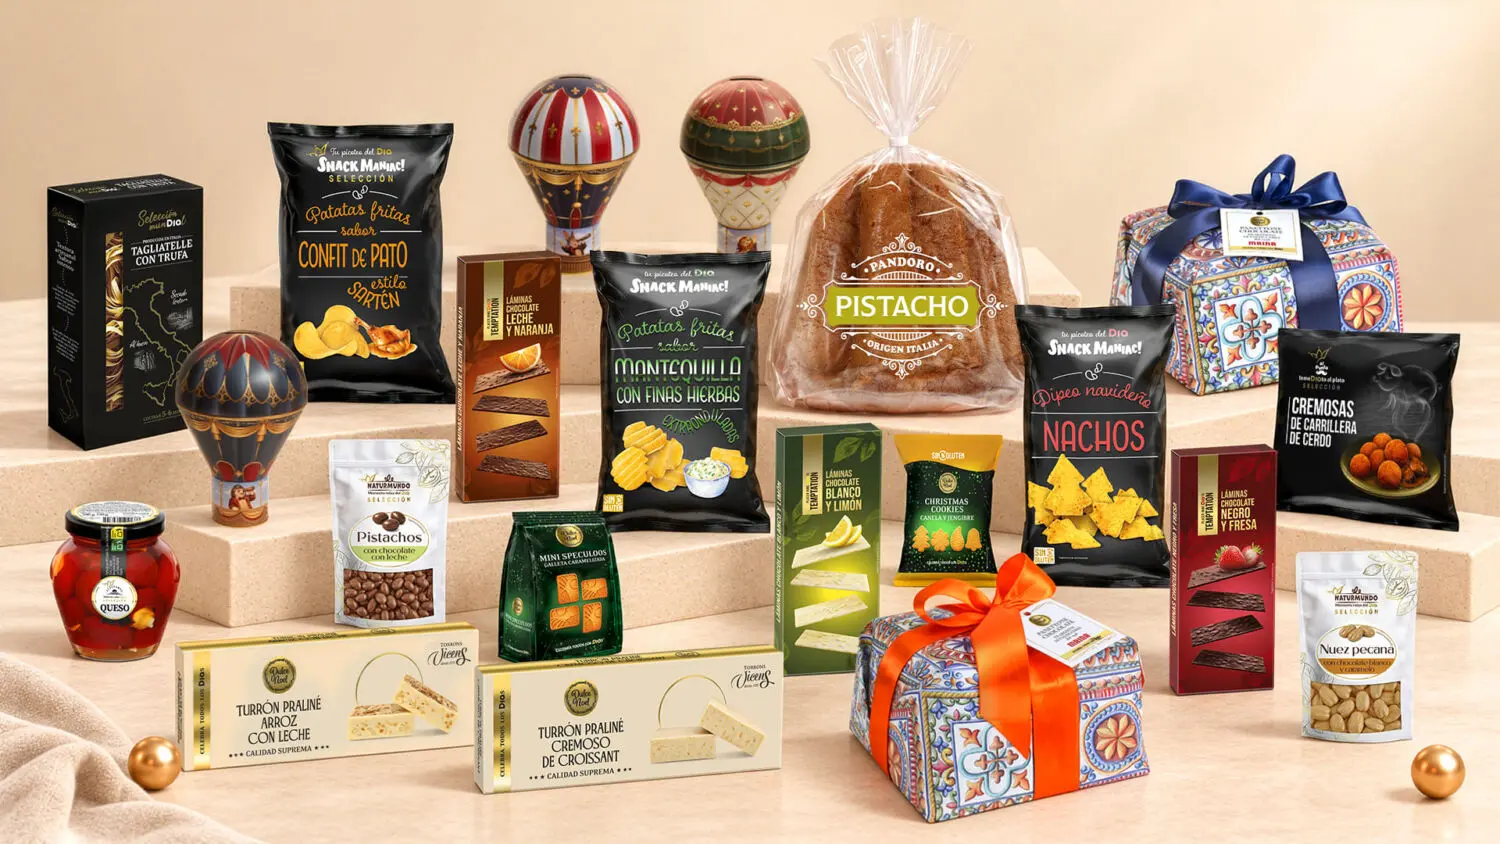
La Navidad llega a las tiendas Dia con una selección pensada para llenar de sabor, ilusión y nuevos descubrimientos los encuentros más especiales del año. Con 300 referencias y más de 60 novedades, el surtido navideño de Dia combina los productos imprescindibles de estas fechas con nuevas propuestas que invitan a sorprender, compartir y disfrutar alrededor de la mesa. Una oferta variada y accesible que apuesta por la tradición y los pequeños detalles que hacen de cada celebración un momento único.

Los dulces vuelven a ser protagonistas de la Navidad, con más de 100 referencias que incluyen 45 variedades de turrones, 30 de mantecados y polvorones y más de 60 chocolates, además de la tradicional gama de roscones. Sobre esta base tradicional, Dia incorpora nuevas combinaciones de sabores y formatos originales que reinventan los pequeños caprichos de estas fechas y ofrecen nuevas formas de disfrutar los dulces navideños.

Además, la Navidad de Dia va más allá de los dulces. La selección salada reúne 47 referencias de productos de gran consumo, incluidos 14 vinos, y nuevas propuestas para distintos momentos de celebración. Desde sabores inspirados en la cocina festiva hasta combinaciones menos habituales, el surtido amplía las posibilidades de una mesa navideña en la que también hay espacio para probar algo diferente. Una apuesta que se concreta en 62 novedades que combinan creatividad, sabor y guiños a la tradición.

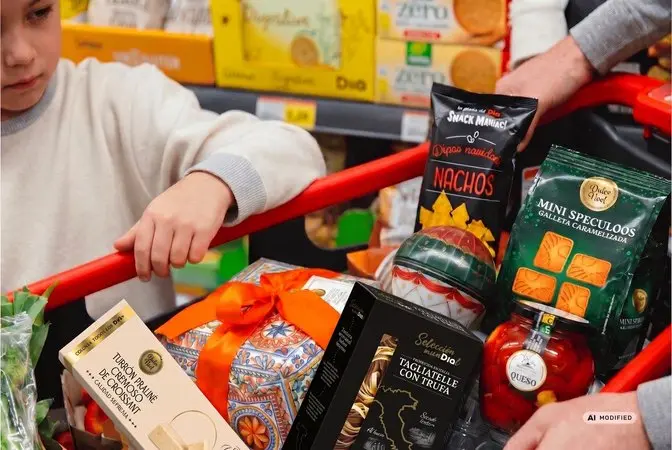
Carrito con productos navideños envasados, entre ellos nachos, galletas y turrón.
Un carrito rojo reúne productos envasados de temporada, como nachos, galletas, turrón y pasta con trufa.

Más de 60 novedades para redescubrir los sabores de la Navidad

La propuesta navideña de Dia mantiene el protagonismo de los productos tradicionales, pero apuesta también por nuevas combinaciones, texturas y formatos que amplían las posibilidades de disfrutar de estas fechas.

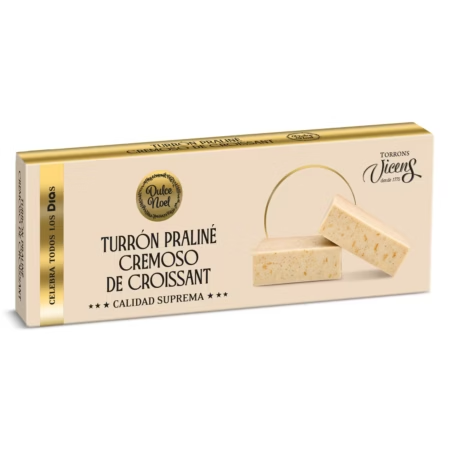
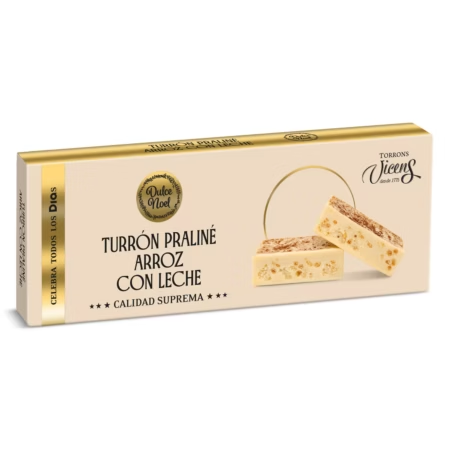
Nuevos sabores para los amantes del turrón. Los turrones praliné cremosos de croissant y de arroz con leche Dulce Noel (3,29€/u) reinterpretan dos sabores reconocibles en un formato clásico de la Navidad. Una propuesta para quienes buscan dar un giro a los postres de siempre.

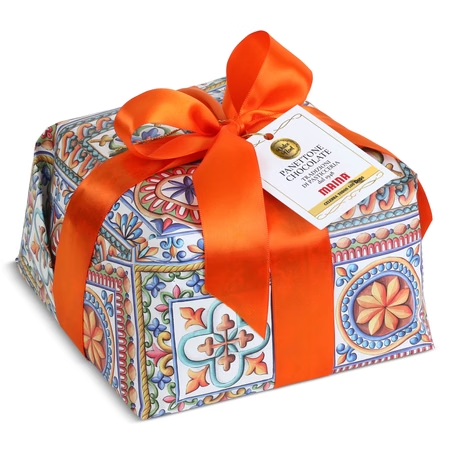
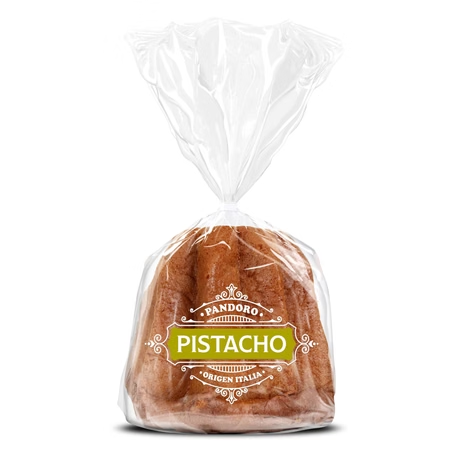
Pandoro de pistacho y panettone de chocolate de masa madre para las sobremesas navideñas. El pandoro relleno de pistacho El Molino de Dia (5,99€) aporta un toque diferente a uno de los dulces tradicionales de la temporada, mientras que el panettone de chocolate de masa madre (11,49€) se suma a la propuesta para disfrutar de desayunos, meriendas y sobremesas durante las fiestas. Dos opciones que combinan la tradición de la repostería navideña con distintas formas de saborear estos

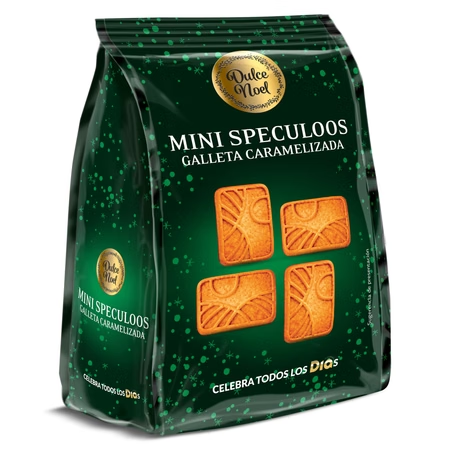
Galletas para disfrutar y regalar. La hucha globo con pastas caramel crunch Dulce Noel (4,99€) combina un surtido de pastas con una presentación original, mientras que las mini galletas speculoos Dulce Noel (0,89€) ofrecen una alternativa para acompañar el café. Las Christmas cookies de canela y jengibre sin gluten Dulce Noel (1,39 €) completan las novedades con aromas característicos de la Navidad. Y que no falten los frutos secos recubiertos de chocolate, como pistachos recubiertos con chocolate con leche (3,55€) o las nueces pecanas con chocolate blanco y caramelo (3,55€), entre otros. Además, Dia ha incluido en su selección banana recubierta con chocolate con leche (2,55€).

Dia galletas caramelizada mini speculoos Merca2
Fuente:Dia

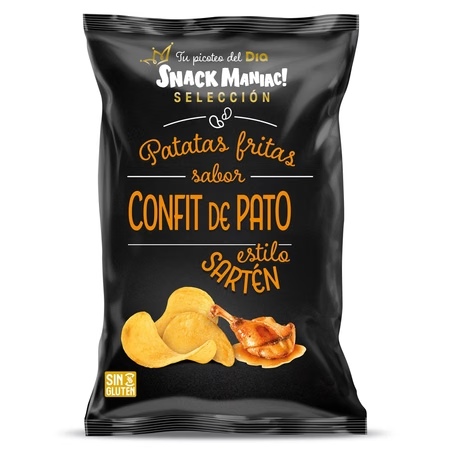
Un aperitivo con nuevos sabores. Los nachos de Navidad Dia Snack Maniac (1,49 €) y las patatas extraonduladas con mantequilla y finas hierbas (1,69 €) aportan variedad a los picoteos compartidos. A ellos se suman las patatas fritas sabor confit de pato (1,69 €), una propuesta inspirada en uno de los sabores asociados a la cocina festiva.

Dia Patatas fritas sabor confit de pato estilo sarten Merca2
Fuente:Dia

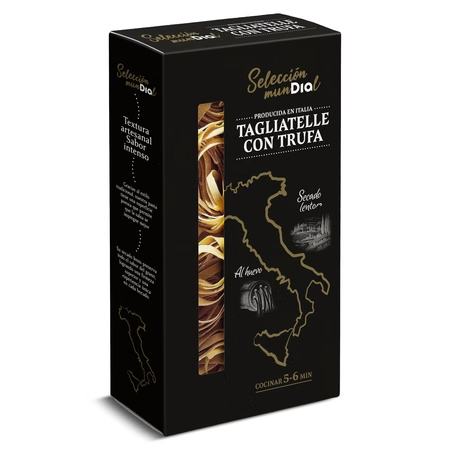
Pequeños bocados para sorprender. Las croquetas de carrillera de cerdo (2,99 €), los tagliatelle al huevo sabor trufa Dia Selección Mundial (2,49 €) y los pepperoncini rellenos de queso e higos (3,99 €) amplían las posibilidades para preparar aperitivos y platos especiales sin renunciar a la comodidad.

Dia tagliatelle con trufa Merca2
Fuente:Dia

La Navidad transforma los pequeños gestos cotidianos en ocasiones especiales. Con su surtido de 2026, Dia vuelve a apostar por una Navidad en la que cada detalle cuenta: desde los turrones y las galletas hasta los aperitivos y las propuestas para completar las comidas de celebración, la selección busca responder a diferentes gustos y momentos de consumo. Una propuesta para celebrar juntos, sorprender en la mesa y disfrutar de la magia de estas fechas con variedad, sabor y opciones para todos los momentos.

Este nuevo surtido se une a las exitosas incorporaciones de la temporada pasada, entre las que destacan la gama de roscones, incluido, el roscón sin gluten, las latas navideñas coleccionables con diseños exclusivos y la amplia gama de dulces y turrones tradicionales.

El SES cita a 11.111 mujeres para mamografías en noviembre en Extremadura

0

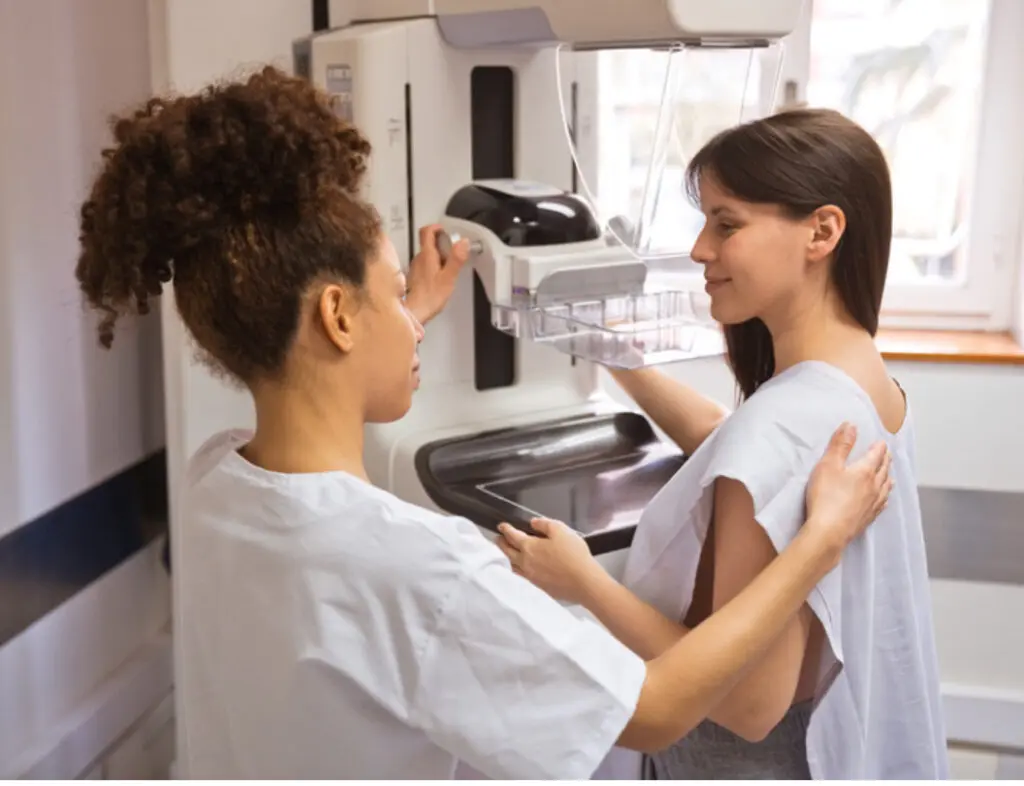
El Servicio Extremeño de Salud (SES) ha citado a 11.111 mujeres para realizarse mamografías en noviembre de 2026, dentro del Programa de Detección Precoz de Cáncer de Mama. Casi 6.600 acudirán a una de las tres unidades móviles del programa, que este mes visitarán 19 poblaciones. Las más de 4.500 usuarias restantes serán atendidas en centros de Atención Especializada.

Los recorridos de las unidades móviles comenzarán el martes 3 de noviembre en Vivares, en Badajoz, y Villamesías, en Cáceres. En la provincia pacense seguirán por Valdehornillos, Hernán Cortés, Mengabril, Medellín, Santa Amalia, Torrefresneda, Arroyo de San Serván, Torremejía, Valuengo, Jerez de los Caballeros y Valle de Santa Ana. En Cáceres, continuarán por Abertura, Campo Lugar, Pizarro, Miajadas, Madrigalejo y Zorita.

Atención en unidades móviles y centros sanitarios

Las usuarias de Yelbes, Conquista del Guadiana, Alonso de Ojeda, Casar de Miajadas, Alcollarín, Bazana y Brovales también están citadas, pero deberán desplazarse a alguna de las localidades mencionadas para hacerse la prueba en las unidades móviles.

En los centros de Atención Especializada serán atendidas las mujeres de Badajoz (1.189), Cáceres (1.006), Coria (154), Don Benito-Villanueva (624), Zafra (136), Mérida (575), Almendralejo (209), Navalmoral de la Mata (160), Plasencia (354) y Talarrubias (105).

A quién se dirige el programa

El programa se desarrolla en Extremadura desde 1998 y está dirigido a las mujeres de 47 a 69 años residentes en la región, así como a las de 40 a 46 años con antecedentes de cáncer de mama en primer grado.

El listado anexo recoge las poblaciones por las que pasarán las unidades móviles, con las fechas y el número de mujeres citadas en cada localidad.

Cabueñes pone en marcha una unidad de pie diabético y heridas crónicas

0

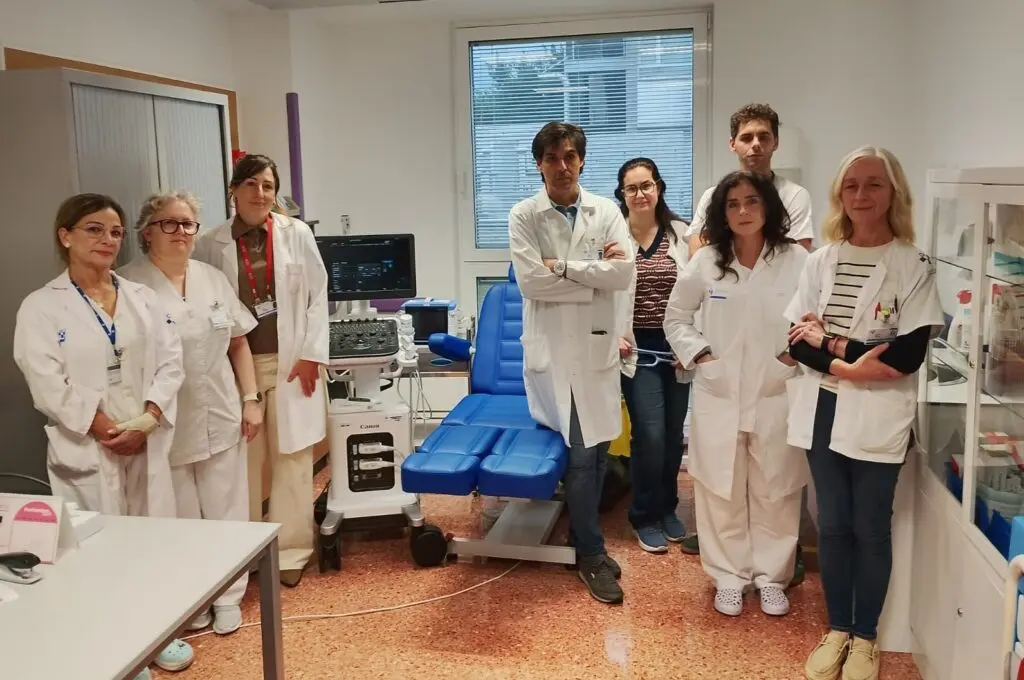
El Hospital Universitario de Cabueñes ha puesto en marcha la Unidad de Pie Diabético y Heridas Crónicas, un recurso destinado a mejorar la valoración, el tratamiento y el seguimiento de personas con heridas de difícil cicatrización, especialmente pacientes con diabetes.

La unidad dependerá del Servicio de Angiología y Cirugía Vascular y estará coordinada por el doctor Pablo del Canto. Contará con una enfermera especializada, una técnica en cuidados auxiliares de enfermería y personal facultativo de cirugía vascular. Además, incorporará a un profesional de podología, una categoría que se está creando en el Servicio de Salud del Principado (Sespa).

Atención multidisciplinar y seguimiento

Según las estimaciones del hospital, por este recurso pasarán unos 600 pacientes al año. El equipo trabajará en colaboración con Endocrinología, Traumatología y Enfermedades Infecciosas, entre otros servicios cuando la situación clínica lo requiera.

El modelo asistencial previsto incluye la valoración conjunta de enfermería y cirugía vascular, la detección temprana de zonas de riesgo y el seguimiento tras una revascularización o una amputación menor. En los casos más complejos está prevista la coordinación con otras especialidades para adaptar las decisiones a cada paciente.

El abordaje coordinado busca ajustar los tratamientos y facilitar el diagnóstico precoz. En las úlceras del pie diabético pueden influir factores como la falta de riego sanguíneo, la pérdida de sensibilidad, las alteraciones del apoyo, las infecciones y el control metabólico. La unidad tiene como objetivo favorecer la cicatrización y reducir complicaciones, ingresos evitables y el riesgo de amputaciones potencialmente prevenibles.

Equipamiento y procedimientos

La consulta estará en la primera planta del hospital, en el área de consultas externas de Cirugía Vascular. Dispondrá de un ecógrafo Doppler para estudiar la circulación arterial y detectar problemas de perfusión, así como de un monitor de presión transcutánea de oxígeno (TcPO₂), que permite estimar la oxigenación de los tejidos y orientar decisiones terapéuticas. También contará con instrumental para técnicas de cirugía menor ambulatoria.

En pacientes seleccionados podrán realizarse procedimientos para corregir puntos de presión o problemas mecánicos que favorecen la aparición y persistencia de úlceras, sin necesidad de ingreso hospitalario.

La unidad complementará el trabajo del quirófano híbrido de Cabueñes, que permite realizar procedimientos vasculares complejos y técnicas de revascularización. La consulta aportará la valoración previa, el control de la perfusión y el seguimiento de las lesiones después de la intervención. La atención puede requerir también controlar infecciones, descargar zonas de presión y vigilar el cuidado y la cicatrización de las heridas.

Diabetes y riesgo de amputación

Aproximadamente el 9% de la población asturiana padece diabetes. Según la experiencia de otros hospitales, la atención multidisciplinar del pie diabético puede reducir las amputaciones mayores entre un 39% y un 56%.

La nueva unidad tiene como objetivo integrar el diagnóstico vascular, la revascularización, el tratamiento de las heridas y el seguimiento especializado para mejorar las posibilidades de cicatrización y evitar, siempre que sea posible, la pérdida de una extremidad.

Burbuja IA China: los chips se hunden un 40% en cuatro meses y el mercado teme el estallido

La burbuja IA China se desinfla con una cifra que ya no admite matices: el índice STAR50 ha perdido un 40% desde su máximo de julio.

Son 480.000 millones de dólares de capitalización evaporados en cuatro meses, el episodio más parecido a un estallido que ha registrado el sector en esta fase del ciclo. El CSI300, que agrupa a las grandes cotizadas del país, cede un 20% desde el mismo pico. La comparación con EEUU no admite trampa: el Nasdaq pierde un 6% desde su récord, alcanzado apenas tres semanas antes. En Bloomberg lo resumen sin rodeos: el STAR50 es el peor índice tecnológico relevante del semestre.

No es un índice cualquiera. Reúne a las empresas líderes de IA y semiconductores de la China continental y funciona como termómetro de una apuesta industrial de Estado. Que se hunda un 40% mientras el Nasdaq corrige un 6% dice menos de la tecnología que de la estructura del mercado que la compra: una cesta concentrada en chips convierte cualquier corrección en desplome. Y eso es exactamente lo que ha ocurrido.

Goldman Sachs puso cifras a esa concentración. Las acciones de IA suponen el 42% de la capitalización total del mercado chino y el 57% de la contratación en las bolsas continentales y de Hong Kong. No hay diversificación posible dentro de ese perímetro. Cuando el 42% de la capitalización depende de un solo tema, el riesgo deja de ser sectorial y pasa a ser sistémico.

El otro rasgo que explica la magnitud del movimiento es quién compra. En China el mercado está dominado por pequeños inversores, no por fondos institucionales como en EEUU. Unitree, la firma de robots humanoides, recibió una demanda minorista 8.000 veces superior a la oferta y cotiza a la mitad de su debut. CXMT, en memorias, ha perdido más de una cuarta parte de su valor en el último mes. El precio lo fija el minorista, y el minorista opera en manada.

Un mercado en el que el 57% de la contratación depende de un solo tema no corrige: se desmonta por turnos.

Del +700% al -50%: los casos que explican el derrumbe

MetaX y Moore Threads, dos fabricantes de chips, se dispararon un 700% y un 400% en su debut en 2025. Desde julio han perdido la mitad de su valor. Zhongji Innolight y Eoptolink, en componentes ópticos, caen cerca de un 60% desde los máximos del verano. En estos dos últimos casos sí hay un factor identificable: Washington avanza hacia vetarles como proveedores de equipo para los centros de datos estadounidenses.

Para el resto, la respuesta incómoda es que no hay detonante claro. Reuters, que publicó el análisis de referencia, no encuentra un catalizador único. Se citan los precios elevados, la carga fiscal, y la amenaza de que los países occidentales prohíban componentes chinos, pero ninguno de esos factores justifica por sí solo una destrucción de valor de esta escala. Las burbujas no estallan por una noticia, sino por agotamiento del comprador.

Conviene, eso sí, mirar la valoración y no solo la caída. El STAR50 cotiza a unas 100 veces los beneficios de los últimos doce meses. Venía de 250. Dicho de otro modo: el desplome es real, pero se ha producido desde una valoración absurda hacia una valoración simplemente muy alta. Cien veces beneficios sigue siendo caro por cualquier estándar histórico, y el índice continúa por encima de donde estaba hace un año.

La discusión sobre si esto encaja en el manual de la burbuja económica exige prudencia metodológica. El STAR50 es un mercado joven, pequeño y muy concentrado en semiconductores e IA. El Nasdaq tiene cientos de valores y el Dow Jones, treinta, pero de sectores maduros y diversificados. Comparar la volatilidad de uno con la del otro sin ajustar por estructura lleva a diagnósticos equivocados, y en esta redacción preferimos esperar a ver si el movimiento se consolida antes de certificar el estallido.

El contagio llega a España por múltiplo, no por balance

semiconductores China

En el IBEX 35 no hay exposición directa comparable. Ni Indra ni Amadeus ni Telefónica tienen ingresos materiales en la China continental como para justificar un profit warning por esta vía. El canal de transmisión es otro: el múltiplo. Indra cotiza como proxy de tecnología y defensa del selectivo español, y su revalorización de los últimos años se apoya en que el mercado paga por historias de digitalización. Si el mercado global deja de pagar 40 veces beneficios por esas historias, el ajuste llega a Madrid por la valoración, no por el beneficio. El riesgo para el IBEX 35 es de múltiplo, no de cuenta de resultados.

Hay precedente. Terra Networks, el caso español más citado de la burbuja de 2000, llegó a superar en capitalización a su propia matriz antes de desinflarse y acabar integrada en Telefónica. Una tesis correcta comprada a un precio equivocado sigue siendo una mala inversión.

Qué vigilar antes de dar la burbuja por explotada

Hay tres señales que permitirán saber si esto es una corrección severa o el arranque de algo más largo, las tres claves que decidirán si hay corrección o estallido. La primera es la temporada de resultados del cuarto trimestre, con las cuentas de CXMT y de los fabricantes de chips como termómetro de pedidos reales. La segunda es la decisión de Washington sobre los proveedores ópticos chinos: si el veto se concreta, el castigo a Zhongji Innolight y Eoptolink queda justificado por fundamentales y no por pánico. La tercera es la salida a bolsa de Anthropic, cuyos documentos ya están publicados.

Ninguna de las tres apunta a una respuesta limpia. La concentración del mercado chino en IA es una decisión política además de una realidad bursátil, y mientras el 57% de la contratación dependa de un solo tema, cualquier corrección será violenta por definición. Observamos además un detalle que suele pasarse por alto: buena parte de los inversores que han perdido dinero en estos cuatro meses entraron después de julio, cuando el índice marcaba máximos.

El consenso insiste en que el STAR50 no es el Nasdaq y que su volatilidad estructural hace incomparables ambos movimientos. Es cierto. También es cierto que un índice que cae un 40% en cuatro meses mientras el resto del mundo tecnológico corrige un 6% está diciendo algo sobre el precio de la IA, aunque no sepamos todavía exactamente qué. La próxima cita relevante será la publicación de resultados del cuarto trimestre, ya en enero de 2027, y hasta entonces cada rebote tendrá más de técnico que de cambio de tendencia.

Los centros de datos recurren a motores de avión reacondicionados ante las demoras de conexión eléctrica

0

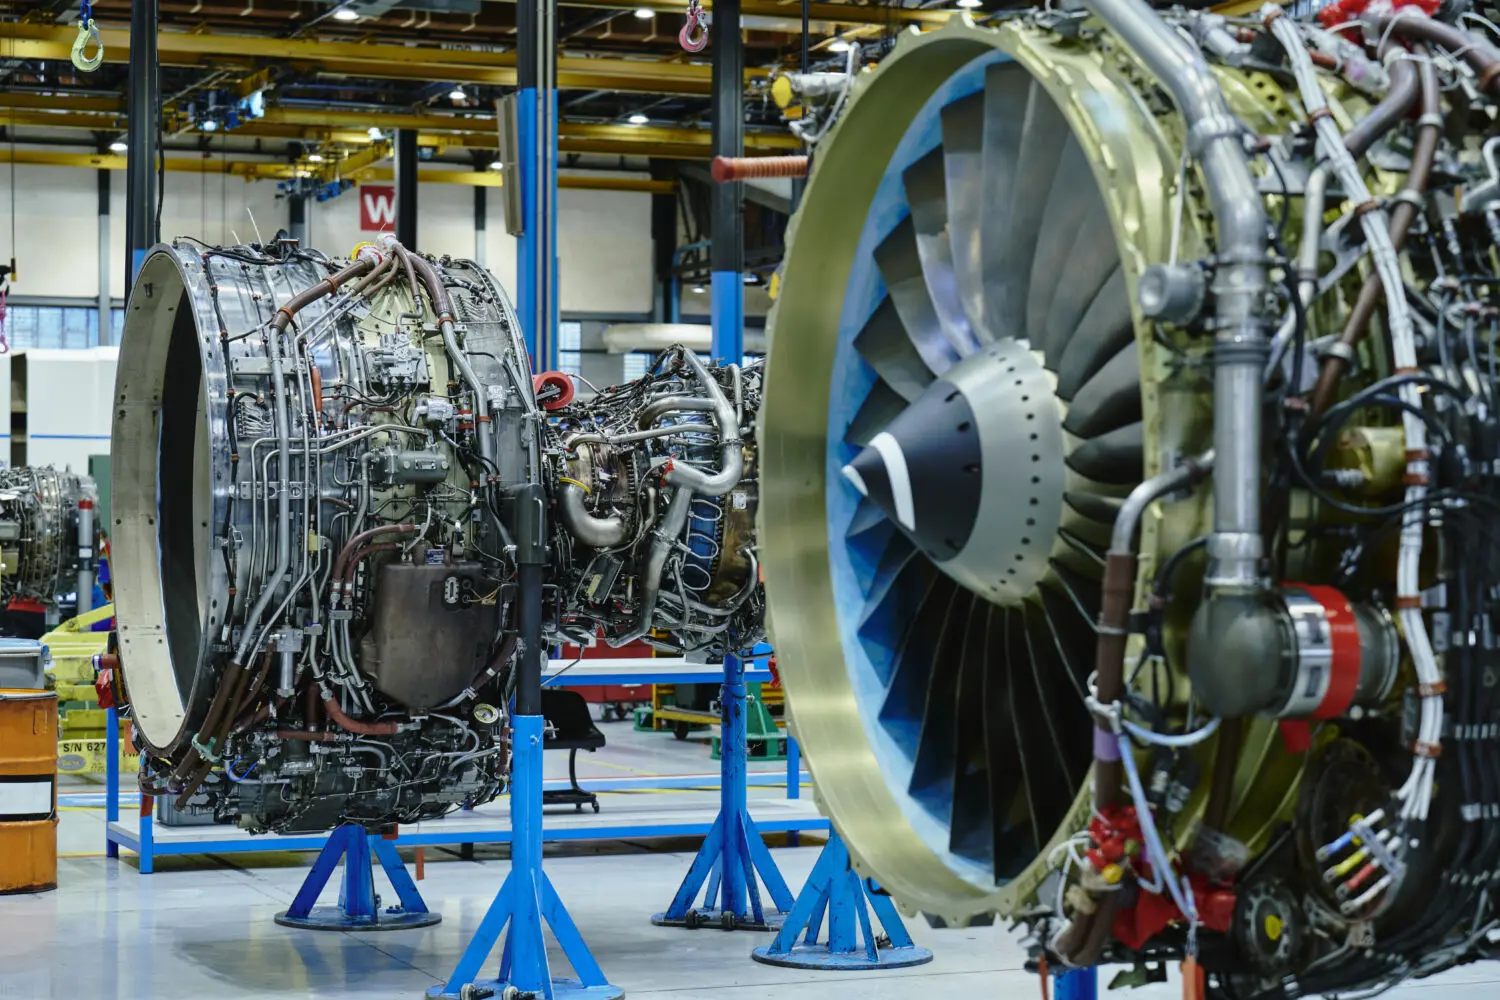
Algunos centros de datos de inteligencia artificial están recurriendo a motores de avión reacondicionados para generar electricidad mientras esperan conexiones a la red y nuevas turbinas. Así lo informó el martes The New York Times.

Los motores proceden de aeronaves retiradas y se reconstruyen para funcionar con gas natural. No se consideran una solución permanente, pero su uso refleja el retraso del suministro eléctrico frente a la expansión de la inteligencia artificial. El analista de Rystad Energy Audun Martinsen explicó al diario que la ventaja principal es la rapidez de puesta en marcha y señaló que estas unidades permitirían tener un centro de datos operativo en 24 meses.

Las demoras en la red afectan a los proyectos

En el norte de Virginia, conectar 100 megavatios a la red lleva alrededor de siete años, según la Agencia Internacional de la Energía. Un directivo de Mitsubishi Power, uno de los principales fabricantes mundiales de equipos de generación eléctrica, dijo a Bloomberg la semana pasada que se espera que la mayor parte de la capacidad eléctrica entre en servicio para 2031.

Las demoras ya han afectado a algunos operadores. El mes pasado, Microsoft se retiró como cliente principal del centro de datos de Nscale en Loughton, Inglaterra, después de que la compañía eléctrica local indicara que no podría suministrar suficiente energía hasta principios o mediados de la década de 2030.

Empresas que recurren a motores reacondicionados

xAI, de Elon Musk, ya utiliza estos equipos: instaló ocho turbinas de motores de avión reacondicionados en Misisipi para ayudar a abastecer su centro de datos Colossus 2, en Memphis. The New York Times informó de la instalación basándose en permisos estatales e imágenes satelitales. Las unidades son de ProEnergy, que reconstruye un motor de GE habitual en aviones Boeing.

En 2025, OpenAI también incorporó turbinas de gas en su primer emplazamiento Stargate, en Abilene, Texas. Crusoe, empresa emergente de Denver que construye centros de datos para inteligencia artificial y desarrolla el campus de Abilene, encargó en abril 13 unidades reacondicionadas a ProEnergy.

Costes y limitaciones de la alternativa

En septiembre, Crusoe abandonó un acuerdo de 1.250 millones de dólares para comprar 29 turbinas de gas a Boom Supersonic, empresa emergente que desarrolla un avión comercial supersónico y también ha empezado a vender una versión de su motor como planta eléctrica para centros de datos. En ese momento, un portavoz de Crusoe dijo a TechCrunch que la compañía aún tenía previsto utilizar turbinas.

La Administración Trump también está aumentando la presión al promover que los centros de datos generen su propia electricidad.

Los motores de avión reacondicionados son menos eficientes y contaminan más que las turbinas diseñadas para centrales de gas convencionales. Además, se necesitan más unidades para producir la misma cantidad de energía, según The New York Times. Estas limitaciones podrían hacer que su uso sea a corto plazo; algunos expertos consideran que la eficiencia y las preocupaciones medioambientales podrían cobrar más importancia dentro de uno o dos años.

El Ibex 35 hoy despunta en Europa: sube a 19.082 puntos con Santander, BBVA y Solaria al frente

0

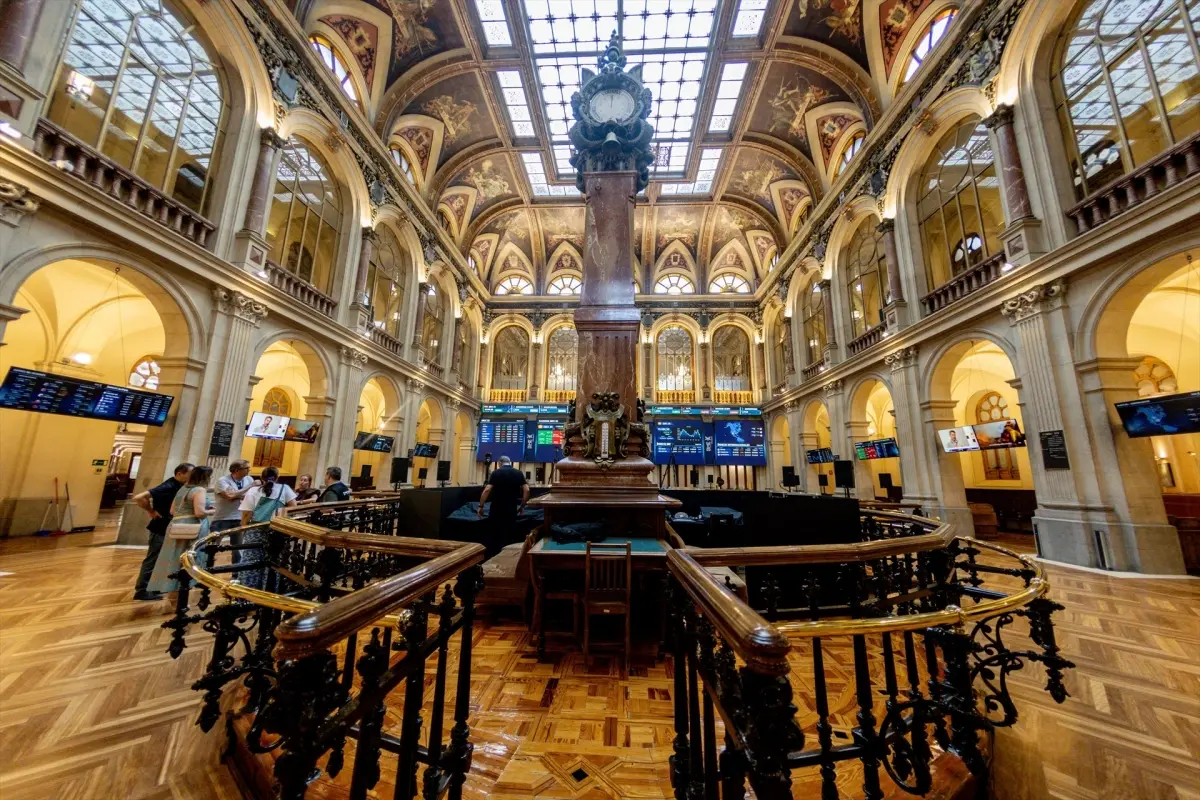
El Ibex 35 arranca la sesión de hoy con una subida del 0,89% hasta los 18.974,1 puntos y, en apenas unos minutos, amplía el impulso hasta el 1,5%, situándose en 19.082 enteros. El selectivo madrileño se apoya en el triunfo demócrata en las elecciones de medio mandato de Estados Unidos para firmar la mejor apertura de la semana.

Los operadores celebran que los demócratas hayan ganado el control total del Congreso. La lectura dominante es que ese resultado reduce el riesgo de un bloqueo fiscal prolongado en Washington y despeja parte de la incertidumbre que venía pesando sobre los índices europeos desde octubre. Los futuros de Wall Street apuntaban en la misma dirección antes del toque de campana.

El Ibex 35 supera los 19.000 puntos tras la victoria demócrata en EEUU

El selectivo no ha tardado en superar los 19.000 puntos. La subida se ha generalizado en los principales parqués del continente, aunque Madrid ha liderado el avance con claridad. El Brent, de referencia en Europa, subía un 0,1% hasta los 103,7 dólares por barril, mientras que el West Texas Intermediate se anotaba otro 0,1% hasta los 96,2 dólares. El petróleo por encima de los 100 dólares sigue siendo la variable que más incomoda a los gestores de renta variable.

En el terreno empresarial, Prosegur comunicó antes de la apertura un beneficio neto de 87 millones de euros en los nueve primeros meses del año, un 5,6% más que en el mismo periodo del ejercicio anterior. La compañía de seguridad privada se mantiene así en la senda de crecimiento moderado que ya anticipó en el primer semestre. La CNMC, por su parte, confirmó que investiga posibles prácticas anticompetitivas en los mercados energéticos españoles, vinculadas a un eventual cierre de mercado discriminatorio que limitaría la capacidad de actuación de terceros operadores.

El dato macro tampoco ha pasado desapercibido. El paro registrado en las oficinas de los servicios públicos de empleo subió en 43.128 personas en octubre respecto al mes anterior, un 1,8% más, impulsado sobre todo por el sector servicios, que sumó casi 27.000 desempleados tras el final de la temporada estival. En paralelo, la Seguridad Social ganó una media de 186.612 cotizantes en octubre, su mayor alza en un octubre de toda la serie histórica, impulsada por el inicio del curso escolar, y el proceso de regularización de inmigrantes. El total de afiliados medios alcanzó un nuevo récord de 22.624.165 ocupados.

El rally del Ibex tiene catalizadores claros en Wall Street, pero el crudo por encima de los 100 dólares sigue siendo el principal riesgo a corto plazo.

En el mercado de divisas, el euro recuperaba posiciones frente al dólar hasta negociarse en 1,124 ‘billetes verdes’. En el mercado de deuda, el rendimiento del bono español a diez años desescalaba hasta el 3,898%, lo que refleja una demanda sostenida de papel soberano pese al contexto de tipos altos. La referencia alemana se mantenía igualmente a la baja.

Solaria y Acciona encabezan las subidas del selectivo

Los mayores ascensos del selectivo los protagonizaban las renovables y la banca. Solaria lideraba las compras con una subida del 3,9%, seguida por Acciona (+2,3%), Acciona Energía (+1,9%) y Bankinter (+1,7%). El empuje de los grandes bancos —Santander y BBVA entre los valores de mayor peso del índice— resulta determinante para explicar el salto por capitalización, aunque el mayor porcentaje de subida ha correspondido a la renovable.

En el extremo opuesto, las únicas caídas al inicio de la sesión correspondían a Indra (-2,5%) y ACS (-1,4%). Ambos valores acumulan una semana de recogida de beneficios y no han encontrado el apoyo suficiente para sumarse al movimiento alcista del conjunto del selectivo.

El resto de bolsas europeas inauguraba la jornada con signo positivo. Milán subía un 1,1%, mientras Francfort y París se alzaban un 0,4% y Londres crecía un 0,2%. Madrid lideraba el avance continental con claridad, aunque la distancia frente a sus comparables no era suficiente como para hablar de un rally desacoplado.

Santander bolsa

El rally del Ibex 35 ante un escenario de tipos y elecciones

A mi juicio, el movimiento de esta sesión responde más al alivio que al entusiasmo. La victoria demócrata en EEUU no resuelve los dos problemas estructurales que vienen condicionando el comportamiento del Ibex desde hace meses: un precio del petróleo que se resiste a ceder por debajo de los 100 dólares y una política monetaria que, aunque ha dejado de subir tipos, tampoco da señales claras de bajada. El Brent en 103,7 dólares es una losa para el sector industrial y para el consumo, y la historia reciente demuestra que cada vez que el crudo ha superado esa cota, el selectivo ha corregido entre un 3% y un 5% en las semanas siguientes.

Hay un segundo matiz que conviene no perder de vista. La investigación de la CNMC sobre un eventual cierre de mercado discriminatorio en los mercados energéticos introduce un elemento de incertidumbre regulatoria que puede penalizar a medio plazo a los operadores con mayor exposición al negocio energético. Solaria y Acciona suben con fuerza, sí, pero lo hacen en un contexto regulatorio que no está exento de riesgos. El mercado ha premiado la reacción inmediata y ha aparcado la lectura de fondo. Eso no significa que la reacción esté equivocada; significa que su sostenibilidad depende de que el escenario político americano se traduzca en hechos concretos.

El dato de empleo ofrece una lectura ambivalente. La Seguridad Social marcó un récord de 22,6 millones de cotizantes, pero el paro registrado subió un 1,8% en octubre por el final de la temporada turística. La economía española crea empleo, sí, pero lo hace con una estacionalidad que no termina de corregirse. Los analistas de la banca de inversión llevan meses señalando que el diferencial de crecimiento entre España y el resto de la eurozona se está estrechando, y este dato no invalida esa tesis. Más bien la confirma.

Queda el riesgo de que el rally se desinfle con la misma rapidez con la que se ha producido. El Ibex ha subido un 1,5% intradía sin que todavía se hayan publicado los resultados de los grandes bancos del trimestre, que llegarán en las próximas semanas con la vista puesta en el margen de intereses y en la evolución del crédito. Si Santander y BBVA confirman la tendencia del sector, el índice tendrá argumentos para consolidar los 19.000 puntos. Si no lo hacen, la referencia volverá a quedar como un simple pico intradía. Habrá que seguir también la reunión del BCE de diciembre, porque cualquier sorpresa en el tono de Lagarde puede mover la prima de riesgo española con rapidez.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 ha amanecido con una subida del 0,89% hasta los 18.974,1 puntos y en pocos minutos ha ampliado el avance hasta el 1,5%, situándose en 19.082 enteros. Los mayores ascensos corresponden a Solaria (+3,9%), Acciona (+2,3%), Acciona Energía (+1,9%) y Bankinter (+1,7%).

Clave técnica: El selectivo ha superado la resistencia de los 19.000 puntos que venía tocando desde finales de octubre. El siguiente escollo se sitúa en los 19.100 enteros, zona que ya ha tanteado en la apertura y que, de superarse con volumen, abriría la puerta a los máximos anuales de 19.300.

Apunte macro: El rendimiento del bono español a diez años desescalaba hasta el 3,898%, con la referencia alemana igualmente a la baja. La prima de riesgo española se mantiene en la zona media de la eurozona, con el diferencial frente al Bund en máximos del último mes, una referencia que conviene vigilar si el BCE endurece su discurso en diciembre.

Jerez reúne a especialistas en gastronomía, vino y enoturismo en unas jornadas en el INDESS

0

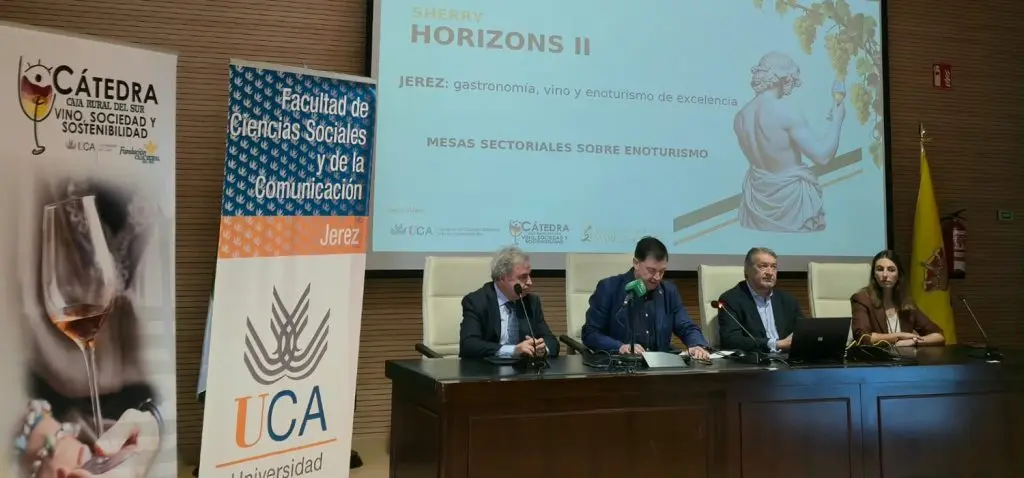
La Facultad de Ciencias Sociales y de la Comunicación de la Universidad de Cádiz, la Cátedra Caja Rural del Sur Vino, Sociedad y Sostenibilidad de la UCA y la Ruta del Vino y el Brandy en el Marco de Jerez organizaron las jornadas SHERRY HORIZONS II, bajo el título JEREZ: gastronomía, vino y enoturismo de excelencia. El encuentro tuvo lugar en el salón de actos del Instituto de Investigación para el Desarrollo Social Sostenible (INDESS), en el Campus de Jerez.

El acto inaugural estuvo presidido por el decano de la Facultad, José Antonio López; el cuarto teniente de alcaldesa de Turismo, Proyección Turística y Gestión Medioambiental de Jerez, Antonio Real; y César Saldaña y Ana Rosa García, presidente y directora general del Consejo Regulador de las Denominaciones de Origen Protegidas Jerez-Xérès-Sherry, Manzanilla-Sanlúcar de Barrameda y Vinagre de Jerez, respectivamente. Saldaña es también presidente de la Ruta del Vino y el Brandy del Marco de Jerez.

Tres mesas sectoriales sobre enoturismo

El programa incluyó tres mesas. La primera, dedicada a gastronomía y vino de Jerez, contó con Javier Muñoz, fundador y propietario de La Carboná; Luz Saldaña, fundadora y gerente de Tabanco Plateros; y Ángel Villaescusa, propietario y gerente de ATUVERA. La moderó César Serrano, profesor de la Cátedra.

La segunda mesa abordó las claves de una experiencia enoturística premiada. Participaron Yago Yerga, director de The Sherry Gallery; José Manuel Anelo, gerente de Bodegas Álvaro Domecq; y Silvia Delgado, directora comercial de Puro Arte. La moderación estuvo a cargo de José Luis Baños, gerente de la Ruta del Vino.

Dos décadas de la Ruta del Vino

La última sesión repasó los 20 años de la Ruta del Vino, desde sus inicios hasta el presente. Intervinieron Ana Villalobos, expresidenta de la Asociación Rutas del Vino y Brandy del Marco de Jerez; María José Moreno Aguilar, referente técnico en el desarrollo de la Ruta desde sus comienzos; y Miriam Morales Lara, excoordinadora técnica de la Asociación. Moderó el profesor de la Cátedra José Miguel Mota.

La creciente complejidad regulatoria del alquiler impulsa la digitalización entre gestores y propietarios en España, según homming

0

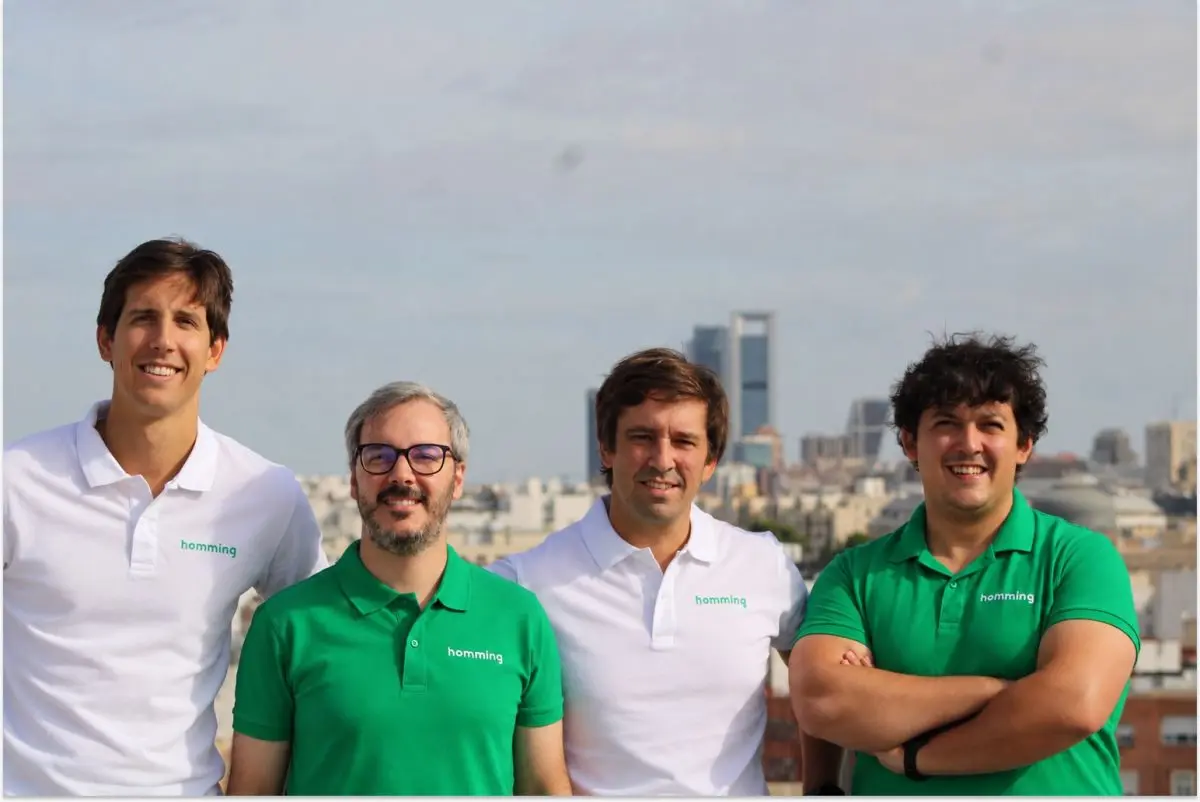
homming, plataforma proptech especializada en property management que gestiona casi 100.000 unidades de alquiler en España, destacó la importancia de digitalizar y automatizar los procesos para reducir errores, ahorrar tiempo y facilitar la adaptación a la normativa.

La plataforma indicó que los continuos cambios normativos están haciendo cada vez más compleja la gestión del alquiler en España. Las modificaciones en los criterios de actualización de las rentas, las prórrogas extraordinarias de los contratos y las nuevas exigencias administrativas obligan a propietarios y gestores a revisar sus procedimientos de forma constante.

Entre las novedades normativas que afectan al sector, citó la introducción del Índice de Referencia para la Actualización de Arrendamientos de Vivienda (IRAV), aplicable a la actualización anual de las rentas de los contratos de vivienda sujetos a este índice, y los requisitos de VeriFactu, relacionados con los sistemas informáticos de facturación y cuyo calendario de implantación ha experimentado varios aplazamientos. «Este escenario exige a los profesionales inmobiliarios prestar especial atención a la actualización de rentas, el seguimiento de los vencimientos contractuales y la documentación de sus operaciones», señaló.

“Un gestor que trabaja con procesos manuales tiene que revisar y adaptar sus procedimientos cada vez que cambia la normativa. Eso lleva tiempo, aumenta el riesgo de cometer errores y puede acabar generando incidencias o incluso sanciones. La tecnología no elimina la complejidad regulatoria, pero hace mucho más fácil adaptarse a ella”, explicó Jorge Montero, CEO y cofundador de homming.

La automatización resulta especialmente útil en la gestión financiera de los inmuebles, donde tareas como conciliar cobros, hacer seguimiento de los pagos o detectar posibles descuadres requieren tiempo y atención. Para simplificarlas, homming cuenta con un sistema de conciliación bancaria que cruza los movimientos bancarios con los ingresos, gastos y liquidaciones registrados en la plataforma. Cuando los importes coinciden, propone su conciliación automática y, cuando detecta diferencias, alerta al gestor para su revisión.

La plataforma conecta directamente con más de 25 entidades bancarias, entre ellas BBVA, Santander, CaixaBank, ING y Revolut, e importa los movimientos hasta tres veces al día, evitando la descarga manual de extractos. También permite gestionar pagos fraccionados o ingresos superiores a los importes previstos, facilitando la detección de posibles descuadres. “La automatización permite identificar errores que, cuando se trabaja de forma manual, pueden pasar desapercibidos. Y en la gestión inmobiliaria, detectar una incidencia a tiempo puede evitar muchos problemas después”, añadió Montero.

TRAZABILIDAD DOCUMENTAL

La digitalización también facilita el control documental, otro aspecto fundamental en la gestión del alquiler. Centralizar contratos, comunicaciones y justificantes permite consultar la información de cada inmueble y responder con mayor rapidez ante posibles incidencias.

Según el CEO y cofundador de homming, “en un entorno donde cualquier incidencia puede acabar en un conflicto legal, la trazabilidad y el control documental son fundamentales. Contar con toda la información centralizada permite al gestor consultar en segundos el histórico de cada inmueble y disponer de la documentación necesaria cuando la necesita”.

Esta capacidad de adaptación se refleja en la incorporación de nuevas funcionalidades y requisitos normativos a la plataforma. Por ejemplo, homming comenzó a implementar en julio de 2025 adaptaciones relacionadas con VeriFactu, antes de la fecha de aplicación prevista entonces. Asimismo, integra los índices de actualización de rentas correspondientes para facilitar la revisión y gestión de los contratos de alquiler.

En esta línea, homming apuntó que continúa desarrollando funcionalidades basadas en inteligencia artificial para reducir la carga administrativa y agilizar la gestión diaria de los inmuebles. Entre ellas destacan un asistente conversacional que permite consultar información de la cartera en lenguaje natural; un escáner inteligente de facturas, capaz de detectar automáticamente duplicados; y un generador de informes personalizados que facilita el análisis de la rentabilidad de cada activo.

“La tecnología no sustituye al gestor, sino que le permite dedicar más tiempo a la atención a propietarios e inquilinos, la resolución de incidencias y el asesoramiento. Se trata de reducir las tareas repetitivas para centrarse en aquellas en las que la experiencia del profesional marca la diferencia”, concluyó Jorge Montero.

La Fundación Querer, reconocida con el XXVI Premio Fundación Cofares

La Fundación Querer ha sido reconocida con el XXVI Premio Fundación Cofares por su iniciativa TALENT for Neurodiversity, que busca identificar y potenciar las capacidades de niños con trastornos del neurodesarrollo desde edades tempranas.

TALENT for Neurodiversity es una herramienta digital accesible basada en una prueba adaptada que permite conocer mejor las habilidades de cada niño y orientar el trabajo educativo de forma personalizada. La propuesta reúne la experiencia de la Fundación Querer, el rigor científico de la Universidad de Sevilla y el desarrollo tecnológico de Specialisterne, una empresa privada que ofrece servicios de IT y que cuenta entre sus profesionales con personas con autismo y otras neurodivergencias.

La iniciativa busca dar respuesta a la falta de herramientas para menores con necesidades educativas especiales. A través de la prueba, se analizan aspectos como la comunicación, la autonomía, el aprendizaje, las habilidades sociales o la capacidad de adaptación, lo que permite conocer mejor el perfil de cada alumno y adaptar el acompañamiento educativo a sus necesidades y fortalezas.

Se estima que en España hay 500.000 niños y adolescentes con necesidades especiales, que incluyen los trastornos del neurodesarrollo (entre ellos, trastornos del espectro autista, TDAH, discapacidad intelectual, retraso global del desarrollo o enfermedades raras).

Precisamente, el aumento en las últimas décadas de este tipo de trastornos y su impacto social, especialmente en la infancia, ha motivado la decisión del Patronato de la Fundación Cofares de reconocer de nuevo a la Fundación Querer, premiada ya en 2024 por su proyecto para mejorar el conocimiento de algunas enfermedades raras infantiles a través de la estimulación eléctrica transcraneal.

Una edición con la mayor dotación de su historia

El Premio Fundación Cofares, que celebra este año su vigesimosexta edición, ha recibido un total de 148 candidaturas, una cifra que refleja el mayor alcance de la convocatoria este año, coincidiendo con el incremento de su dotación económica hasta

los 40.000 euros, la mayor de su historia y una de las más elevadas entre los premios del sector sanitario.

Este reconocimiento pone en valor la labor de entidades y profesionales que trabajan para mejorar la atención y la calidad de vida de pacientes y colectivos con necesidades sanitarias o sociales, así como iniciativas relacionadas con el conocimiento de enfermedades, la formación y la información.

La entrega tendrá lugar el próximo 21 de noviembre, a las 12:00 horas, en el Teatro Real de Madrid, durante el XXXI Concierto Benéfico de Navidad de la Fundación Cofares, presidida por Eduardo Pastor.

El tradicional encuentro contará con la participación de la Orquesta Clásica Santa Cecilia, bajo la dirección de Kynan Johns. La primera parte incluirá la actuación del pianista Nicolás Varela, mientras que la segunda correrá a cargo de Dèlica Chamber Orchestra, que interpretará grandes éxitos de ABBA, Queen y The Beatles, entre otros.

En su anterior edición, el Premio reconoció a la Fundación Claudia Tecglen por la puesta en marcha de la Primera Red Intercomunitaria para la Prevención del Suicidio en Personas con Discapacidad y sus Familias, una iniciativa centrada en la formación de profesionales sociosanitarios para mejorar la prevención y la detección precoz del riesgo de suicidio.

Amadeus encuentra en los hoteles su principal motor de crecimiento frente a la debilidad del negocio aéreo

Amadeus busca en el negocio hotelero uno de sus principales motores de crecimiento mientras la actividad aérea continúa acusando las consecuencias de la guerra en Oriente Medio.

En la nota previa a los resultados, Renta 4 prevé que los ingresos de la división de hoteles y otros servicios aumenten un 9% en el tercer trimestre, por encima del crecimiento esperado en distribución aérea (+4%) y tecnología aérea (+7%), gracias a la incorporación de nuevas cadenas y a la contratación de más servicios por parte de sus clientes.

Amadeus publica resultados del tercer trimestre de 2026 el viernes 6 de noviembre antes de la apertura y celebrará la conferencia a las 13:00h.

Iván San Félix Carbajo- Equity Research Analyst en Renta 4, tiene sobre Amadeus una recomendación de Sobreponderar en base a un precio objetivo de 67,2 euros.

En su nota previa a los resultados de Amadeus señala: “la difícil situación en Oriente Medio llevó a la directiva a revisar a la baja los objetivos 2026 tras publicar resultados del segundo trimestre. De momento no vemos que la situación en la región esté mejorando y, de hecho, está durando mucho más tiempo de lo que en principio se creía. En nuestra opinión, hasta que la situación no muestre una mejora apreciable no podemos esperar una recuperación sostenible en las reservas y pasajeros”.

La IA castiga a Amadeus en Bolsa, pero Intermoney cree que el mercado exagera la amenaza

Amadeus. Aeropuertos en verano. Fuente: Agencias

Claves de los resultados de Amadeus, por Renta 4

Los analistas de Renta 4 esperan que los Ingresos crezcan a un dígito medio, +6% frente al tercer trimestre de 2025 sin apenas impacto del dólar estadounidense tras más de un año con impacto negativo, con Distribución +4%, Tecnología aérea +7% y Hoteles +9% frente al tercer trimestre de 2025. EBITDA 690 millones, +6% frente al tercer trimestre de 2025, margen EBITDA 39,8%, en línea frente al tercer trimestre de 2025, y beneficio neto 384 millones (+6% frente al tercer trimestre de 2025), con resultado financiero -20 millones (-14 millones en el tercer trimestre de 2025) y tasa fiscal 22,5%, en línea frente al tercer trimestre de 2025.

  • Por divisiones, en Distribución Renta 4 espera que las Reservas aéreas caigan (-0,5% frente al tercer trimestre de 2025) y que los precios unitarios repunten +5% hasta 6,6 euros. En Tecnología Aérea esperamos una subida de los pasajeros embarcados (PEs) muy moderada, +1% frente al tercer trimestre de 2025 y precios unitarios +6% hasta 1,05 euros. En Hospitality (hoteles), con mucha presencia en EEUU, esperamos que se mantenga el ritmo de crecimiento de ingresos elevado (+8,5% frente al tercer trimestre de 2025) a medida que Amadeus va incorporando más cadenas y aumenta la contratación de más servicios.
  • Amadeus suma a Wizz Air como cliente de distribución para ampliar su canal global de agencias

Así, la gestora madrileña espera que Amadeus genere 72 millones de eruos de caja después de un capex -225 millones, recuperación de circulante, +194 millones y -426 millones en pago de dividendos. La deuda neta descendería hasta los 2.481 millones con lo que el múltiplo a EBITDA 2026e se mantendría en 0,9 veces, por debajo de la parte baja del rango objetivo de Amadeus (1,0-1,5 veces).

Datos de consenso

Según el consenso recogido en el cuadro del informe, Amadeus registraría en el tercer trimestre de 2026 unos ingresos de 1.738 millones de euros, un 6% más que en el mismo periodo del año anterior. Por divisiones, Distribución Aérea aportaría 802 millones, con un crecimiento del 4%, mientras que Tecnología Aérea alcanzaría los 646 millones, un 7% más. La división de Hoteles y otros servicios ingresaría 290 millones de euros, lo que supondría un avance del 11%, el mayor crecimiento de las tres áreas.

El EBITDA se situaría en 694 millones, un 6% más, con un margen del 39,9%, prácticamente estable. Por su parte, el EBIT ajustado alcanzaría los 533 millones, un 7% más. En cuanto a la actividad, el consenso espera que las reservas aéreas se mantengan estables en 122 millones, mientras que los pasajeros embarcados crecerían un 1%, hasta los 620 millones.

En definitiva, Amadeus mantiene una evolución positiva, pero el crecimiento de sus distintas divisiones muestra un cambio de protagonismo: el negocio hotelero se consolida como uno de los principales impulsores de los ingresos, mientras que la actividad aérea sigue condicionada por la debilidad de las reservas y el impacto de la guerra en Oriente Medio.

Renta 4 espera que el grupo aumente un 6% sus ingresos y su beneficio neto en el tercer trimestre, apoyado especialmente en la fortaleza de los hoteles. La recuperación del negocio aéreo dependerá, sin embargo, de una mejora de la situación geopolítica.

Moeve acuerda la venta a Pertamina de sus participaciones en activos de exploración y producción de la cuenca de Berkine, en Argelia

Moeve, a través de sus filiales íntegramente participadas Cepsa Algérie, S.L.U. y Cepsa (Rhourde El Rouni), S.L.U., ha acordado con PT Pertamina Algeria Eksplorasi Produksi (PAEP) el traspaso de la totalidad de las participaciones de Moeve en los siguientes yacimientos terrestres de hidrocarburos no operados, situados en la cuenca de Berkine:

  • Rhourde el Khrouf (RKF)
  • Bir el Msana (BMS)
  • Ourhoud (ORD)

La formalización de la transmisión de cada uno de los activos está sujeta al cumplimiento de las condiciones habituales en este tipo de operaciones, incluidas las autorizaciones de las autoridades argelinas competentes.

PAEP es una filial de Pertamina Internasional EP (PIEP) que gestiona las operaciones e inversiones de exploración y producción de petróleo y gas de Pertamina en Argelia desde 2014. Desempeña un papel estratégico en el fortalecimiento del negocio internacional de exploración y producción de Pertamina y mantiene un compromiso con la creación de valor a largo plazo, especialmente en el sector energético argelino, mediante inversiones estratégicas junto con Sonatrach.

Moeve mantiene su compromiso de explorar oportunidades en Argelia mediante el desarrollo de energías renovables, hidrógeno verde y sus derivados, otras oportunidades vinculadas a la transición energética, así como posibilidades más amplias de cooperación industrial, petroquímica, química y comercial. Estos esfuerzos se apoyan en su larga colaboración con Sonatrach y en la ambición compartida de contribuir a los objetivos estratégicos, industriales y de descarbonización de ambas compañías.

Orange España ofrece ya más de 3.700 dispositivos en su tienda online y acelera su transformación como proveedor tecnológico integral

Orange España,operador líder del mercado español de las telecomunicaciones por número de clientes, continúa impulsando su negocio de venta de dispositivos tecnológicos y consolida así una apuesta estratégica basada en una propuesta de financiación diferencial y a una experiencia cada vez más personalizada para el cliente.

En los nueve primeros meses de este año, los ingresos de Orange España por este concepto han sido de 995M€, con un crecimiento de cerca del 19% respecto al año anterior. En el tercer trimestre, estos ingresos han crecido un 28% frente al mismo trimestre del año anterior, hasta los 353M€.

Orange España que ya es el canal minorista número uno para la venta de teléfonos, espera seguir creciendo a doble dígito en este negocio diversificandosus ventas más allá del smartphone. Hoy, las categorías distintas al teléfono móvil ya representan más de la mitad del negocio total de dispositivos.

Orange España avanza así en su transformación desde operador de telecomunicaciones hacia proveedor integral de conectividad, servicios y tecnología para hogares y empresas.

Una oferta tecnológica cada vez más amplia

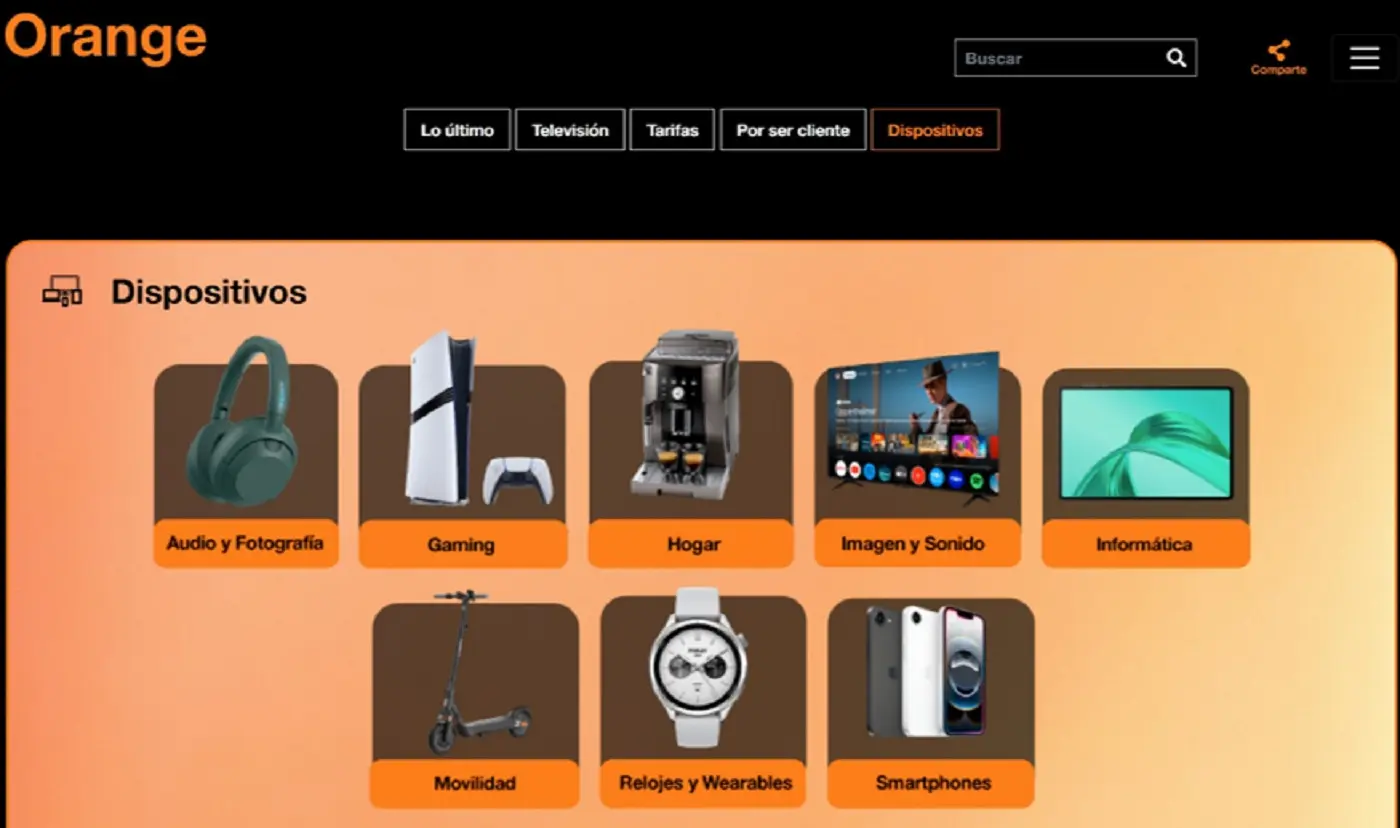
Página de Orange con categorías de dispositivos, desde audio y gaming hasta smartphones.
La página de Orange muestra categorías como audio y fotografía, gaming, hogar, informática, movilidad y smartphones.

Esta evolución refleja la profunda transformación de un negocio tradicionalmente asociado a la venta de teléfonos móviles hacia un ecosistema tecnológico mucho más amplio, capaz de responder a las necesidades digitales de hogares y empresas.

El catálogo incluye ya 144 categorías distintas, incluyendo smartphones, ordenadores, tablets, televisores, fotografía, deporte, electrodomésticos, movilidad eléctrica, belleza o pequeño electrodoméstico.

En poco más de un año, Orange España ha llevado a cabo una de las mayores ampliaciones de catálogo del sector.

La compañía ha pasado de comercializar alrededor de 300 referencias de producto a ofrecer actualmente más de 3.700 dispositivos y productos tecnológicos, multiplicando por más de doce su portfolio. Asimismo, ha ampliado su ecosistema de partners, pasando de trabajar con 24 marcas a colaborar con más de 190 fabricantes.

«Nuestro objetivo es convertirnos en el proveedor tecnológico de referencia para nuestros clientes. Queremos que cualquier persona que piense en adquirir tecnología encuentre en Orange la mejor oferta, las marcas más reconocidas y una experiencia sencilla y diferencial», señala Rafael Pérez, responsable de Dispositivos y Partnerships Estratégicos de Orange España.

Un negocio estratégico que impulsa el crecimiento

El negocio de dispositivos se ha convertido en una de las grandes palancas de crecimiento de Orange España y en un elemento clave para fortalecer la relación a largo plazo con sus clientes.

La compañía ha desarrollado una propuesta de valor difícilmente replicable en el mercado, basada en tres pilares: financiación a plazos sin intereses, recomendaciones personalizadas y acuerdos preferentes con las principales marcas premium del sector.

Esta estrategia ha permitido también mejorar significativamente la experiencia del cliente. Los usuarios que financian dispositivos a través de Orange muestran mayores niveles de satisfacción y una elevada predisposición a repetir este modelo de compra para futuras adquisiciones tecnológicas.

En el marco de la reciente evolución organizativa de Orange España orientada a ganar simplicidad y asegurar el foco en el crecimiento, el negocio de dispositivos, dirigido por Rafael Pérez, se integra de forma clave en la nueva dirección general de «B2B, Digital & Growth». Bajo el liderazgo de Víctor del Pozo, este nuevo equipo unifica las principales palancas de diversificación de la operadora, confirmando el negocio de dispositivos como una prioridad absoluta y una de las mayores áreas de expansión de la compañía para los próximos años.

Tecnología más accesible y sostenible

Esta apuesta de Orange España por la tecnología también está alineada con los principios de economía circular y consumo responsable.

Entre enero y septiembre de 2026, la recompra de dispositivos se multiplicó por más de diez respecto al mismo periodo de 2025, mientras que las unidades de equipos KM0 y seminuevos aumentaron casi un 90% interanual. Gracias a ello, cada vez más clientes pueden acceder a tecnología de última generación a precios más asequibles, contribuyendo al mismo tiempo a reducir los residuos electrónicos y prolongar la vida útil de los dispositivos.

Five Guys cumple diez años en España tras superar los 100 millones de euros de facturación

Diez años después de abrir su primer restaurante en España, Five Guys celebra una década de crecimiento en el mercado español. Desde aquella primera apertura en la Gran Vía de Madrid en 2016, la compañía ha construido una red de 45 restaurantes propios y ha superado los 100 millones de euros de facturación anual, consolidando su presencia en el sector de la restauración.

La evolución del negocio refleja la capacidad de la compañía para crecer más allá de las nuevas aperturas. En 2025, Five Guys alcanzó los 106 millones de euros en ventas, un 10,4% más que el año anterior, pese a incorporar únicamente tres nuevos restaurantes durante el ejercicio. Este crecimiento responde también a la positiva evolución de los establecimientos ya existentes y a la capacidad de la marca para atraer nuevos clientes, incrementando su penetración y cuota de mercado.

“Cumplir diez años en España es una oportunidad para valorar todo lo que hemos construido desde la apertura de nuestro primer restaurante en la Gran Vía de Madrid. En el verano de 2016, me resultaba imposible imaginar las colas que tuvimos durante todo ese invierno y que todavía hoy 10, años después, hay cada fin de semana en la puerta del restaurante. Por supuesto, no podía llegar a pensar que, en 2026, íbamos a estar donde estamos hoy, uno de los players más importantes del segmento de restauración organizada.

Un hombre y un niño están sentados ante hamburguesas, patatas fritas y bebidas en un local de Five Guys. Fuente: Five Guys

Hemos crecido manteniendo nuestra forma de entender la restauración, con una apuesta clara por la sencillez, la simplicidad, el enfoque en la calidad, la frescura y la personalización. Ahora tenemos nuevas oportunidades por delante y queremos seguir acercándonos a más clientes, a los que nos gusta llamar “nuestros fans” sin perder aquello que nos ha traído hasta aquí”, señala Daniel Agromayor, CEO de Five Guys en España y Portugal.

Five Guys: de la Gran Vía de Madrid a 45 restaurantes en España

El 31 de octubre de 2016, Five Guys abrió las puertas de su primer restaurante en España, situado en el número 44 de la Gran Vía de Madrid. La llegada de la marca despertó una gran expectación entre los consumidores, que ya conocían su propuesta de hamburguesas y patatas fritas en otros mercados internacionales.

Desde entonces, la compañía ha extendido su presencia a distintas ciudades españolas, entre ellas Barcelona, Valencia, Málaga, o Bilbao. Su modelo de crecimiento se basa en restaurantes propios, sin recurrir a franquicias en España, lo que permite mantener un control directo sobre la operativa y la experiencia del cliente.

En 2025, la compañía reforzó su presencia en la costa mediterránea con tres aperturas: Benidorm, en el paseo marítimo; Marbella, en una ubicación emblemática del centro de la ciudad; y Málaga, en la Alameda junto a la calle Larios. Con esta última incorporación, Málaga se convirtió en la tercera provincia española con mayor número de restaurantes Five Guys, por detrás de Madrid y Barcelona.

Tarta del décimo aniversario de Five Guys España sostenida mientras arden bengalas. Fuente: Five Guys

Nuevas ubicaciones para una nueva etapa de crecimiento

La expansión de Five Guys entra ahora en una nueva etapa, con el objetivo de aumentar su presencia en España y explorar formatos y ubicaciones que permitan acercar su propuesta a más consumidores.

En 2026, la compañía ha inaugurado en el aeropuerto Josep Tarradellas Barcelona-El Prat su primer restaurante en un aeropuerto de Europa Occidental. Esta apertura supone un paso estratégico para desarrollar su presencia en el canal de viajes (travel retail), donde identifica oportunidades tanto en aeropuertos como en estaciones ferroviarias. La empresa ha ganado el concurso de AENA en directo, sin pasar por las empresas intermediarias que acaparan gran parte de la oferta de estos mercados de concesión.

La compañía también estudia nuevas oportunidades en Portugal y otros formatos de restauración, como los establecimientos con Five Auto (free-standing), presentes ya en mercados como Reino Unido.

De cara a los próximos años, Five Guys prevé acelerar su expansión de restaurantes propios con el objetivo de mantener un crecimiento sostenido, combinando nuevas ubicaciones con la consolidación de los restaurantes existentes.

Una propuesta que mantiene intacta su esencia

A lo largo de estos diez años, Five Guys ha mantenido los principios que definen su propuesta desde sus orígenes: frescura, calidad y personalización. La compañía apuesta por una carta sencilla, centrada en hamburguesas, perritos calientes, patatas fritas y batidos, con ingredientes preparados a mano y elaborados al momento. Permitiendo al cliente elegir cómo hace su hamburguesa entre las más de 250.000 combinaciones posibles.

En sus restaurantes no hay congeladores y todo el producto se elabora y prepara a mano en cocinas abiertas, a la vista del cliente. Un cliente que en España suele elegir en su mayoría la burger con beicon y queso y que pone en el top 3 de toppings el tomate, la cebolla y la lechuga frescas. Además, esta es la misma lechuga iceberg que se utiliza para hacer el wrap, que es una alternativa a quien no puede o quiere comer pan. Todos los toppings, hasta 15 distintos en Five Guys, son gratis.

El equipo humano, una pieza clave del crecimiento

La evolución de Five Guys en España también se refleja en su impacto laboral. En 2026, la compañía supera ya los 1.500 empleados en el país y continúa apostando por el desarrollo profesional, la promoción interna y el reconocimiento del talento. Contratos indefinidos, con condiciones de remuneración superiores a los estándares del sector.

Restaurante Five Guys en EE. UU. Fuente: Five Guys

El equipo de los restaurantes desempeña un papel fundamental en la experiencia del cliente y en la aplicación de los estándares de calidad de la marca. Por ello, la compañía mantiene su apuesta por la formación y por generar oportunidades de desarrollo dentro de la organización.

Diez años de trayectoria y nuevos retos por delante

El décimo aniversario marca el inicio de una nueva etapa para Five Guys en España. Con una trayectoria consolidada en el mercado, la compañía mira al futuro con la ambición de seguir acercando su propuesta a nuevos consumidores, explorando oportunidades en ubicaciones estratégicas y nuevos canales de crecimiento. Todo ello, manteniendo los principios que han definido a la marca desde sus orígenes y que seguirán guiando su desarrollo en los próximos años.

Recientemente, para celebrar el hito, la plataforma Amazon Prime ha lanzado la docuserie ON THE LINE, con 5 episodios de 30 minutos donde se recoge la fuerte cultura empresarial, mientras se acompaña a los empleados que compiten en los Games de Five Guys, donde el ganador conseguirá US$100.000.

Madrid lidera la libre elección sanitaria en España y refuerza el empoderamiento del paciente

0

El derecho a escoger médico, especialista u hospital dentro del sistema público de salud se consolida como uno de los elementos mejor valorados por los ciudadanos en España, tal y como recoge un estudio elaborado por Ipsos. Los resultados vuelven a situar a Madrid como la región con la puntuación más alta en la libre elección sanitaria, en un contexto de resultados desiguales entre comunidades autónomas y según el nivel asistencial.

La valoración media nacional de la posibilidad de ejercer la libre elección se sitúa en un 7,0 sobre 10, con un 27% de ciudadanos que la califican de forma sobresaliente.

«En Madrid obtiene un ocho sobre diez, la más alta de España. Además, cerca de la mitad de los madrileños la califica con un sobresaliente», señaló la directora de Opinión de Ipsos, Silvia Bravo.

A la capital le siguen Cantabria (7,3), Navarra (7,2) y País Vasco y Asturias (ambas con un 7,1), mientras que Islas Baleares y Canarias (las dos con un 6,4) presentan las valoraciones más bajas.

Así se recoge en la segunda oleada de un estudio elaborado por Ipsos en 2026 sobre la percepción ciudadana del sistema sanitario público en España. Por niveles asistenciales, la media nacional se mantiene en valores elevados: un 7,8 en la elección de médico de familia, un 7,7 en médico especialista y un 7,8 en hospital.

Youtube video

Las puntuaciones más altas se registran en País Vasco y Cantabria (8,1) y Asturias (8,0) en Atención Primaria; en Cantabria (8,2) y País Vasco (8,0) en especialista, donde Madrid ocupa la tercera posición con un 7,9; y en Madrid, Aragón, País Vasco, Cataluña, Comunidad Valenciana, Asturias y La Rioja (todas con un 7,9) en el ámbito hospitalario.

La valoración del servicio recibido tras ejercer la libre elección también es positiva en los tres niveles: en el conjunto de España, el 26% de quienes se han cambiado de hospital, el 25% de quienes lo han hecho en Atención Primaria y el 21% en especializada califican la experiencia con un 9 o un 10, con solo tres comunidades -Cantabria, País Vasco y Madrid- superando la media nacional en los tres niveles asistenciales.

En el ámbito hospitalario, superan el 30% y encabezan la valoración Cantabria (37%), Aragón (36%), País Vasco y Castilla y León (ambas con un 35%), además de Madrid (32%); Asturias y Navarra (ambas con un 31%) y La Rioja y Andalucía (ambas con un 28%) lo hacen en Atención Primaria, y País Vasco (38%), Baleares (28%) y Galicia y Madrid (ambas con un 27%) en atención especializada.

CONOCIMIENTO DE LA LIBRE ELECCIÓN

El conocimiento sobre la libre elección varía entre comunidades autónomas y según el tipo de atención asistencial, aunque Madrid lidera en los tres niveles. En la Comunidad de Madrid, el 74,5% de los ciudadanos sabe que puede elegir médico de familia dentro del sistema público, 11 puntos más que la media nacional (63,4%), seguida de cerca por Andalucía (71,4%), Asturias (69,3%) y Galicia (68,4%).

La distancia se amplía en el resto de niveles: Madrid alcanza un 51,5% en médico especialista y un 57,1% en atención hospitalaria, prácticamente el doble de la media nacional (28,6% y 28,2%, respectivamente). Le siguen, a gran distancia, Baleares (31,1%) y Cantabria (31%) en especialista, y Andalucía (30,4%) y Baleares (28,6%) en el ámbito hospitalario. Las comunidades con menor grado de conocimiento son Baleares (52,2%), Navarra (53,8%) y Comunidad Valenciana (55,2%) en Atención Primaria, y Aragón, Extremadura y Canarias en los ámbitos de especialista y hospital.

USO EFECTIVO DEL DERECHO

El uso efectivo del derecho es más bajo que su conocimiento, pero con grandes diferencias territoriales. La media nacional se sitúa en un 43,8% en Atención Primaria, un 17,4% en especialista y un 15,7% en hospital.

En médico de familia, La Rioja (49,7%), Andalucía (48,8%) y Madrid (47,5%) son las comunidades con mayor ejercicio, todas por encima de la media nacional, mientras que los porcentajes más bajos corresponden a Extremadura (34%) y Castilla y León (35,6%). En atención especializada Madrid es líder con un 27,9%, seguida de Baleares (24,6%), La Rioja (22,9%) y Galicia (20,8%), frente a Cataluña (9,7%) y Extremadura (10,2%) en la parte baja del ranking.

Es en la atención hospitalaria donde la diferencia resulta más marcada: Madrid alcanza un 31%, catorce puntos por delante de la siguiente comunidad, Cantabria (17%), seguida de Cataluña (16,7%) y Asturias (15,3%), y muy lejos de País Vasco (7,1%) y Aragón (7,8%). Además, es el nivel en el que más crece respecto a la primera edición del estudio, llevada a cabo en junio de 2025, con un avance estadísticamente significativo del 27% al 31%.

MOTIVOS DE CAMBIO

En el conjunto de España, el principal motivo para solicitar un cambio de profesional o centro sanitario es la búsqueda de un trato más humano y personalizado, que explica el 40% de los cambios realizados, seguido de la cercanía y facilidad de desplazamiento (28%), la continuidad y confianza en el profesional (21%) y la rapidez en la atención (20%). Esta preferencia por la empatía frente a la agilidad destaca especialmente en La Rioja (51%), Murcia (50%) y Asturias (49%).

Madrid es la comunidad donde menos peso tiene la búsqueda de un trato humano y personalizado como motivo de cambio (33%), mientras que destaca por otorgar una mayor importancia a la rapidez en la atención (30%), diez puntos por encima de la media nacional.

Desde una perspectiva hipotética, los ciudadanos ejercerían la libre elección principalmente por la rapidez en la atención (49%) y el trato humano (48%), seguidos de la continuidad y confianza en el profesional (36%) y la reputación y calidad asistencial (34%). La demanda de agilidad sobresale en La Rioja (58%) y Galicia (57%), mientras que la prioridad por la personalización alcanza su máximo en Cantabria (60%).

Este patrón se mantiene al analizar la prioridad principal a la hora de elegir profesional o centro sanitario, donde el trato humano (22%) y la rapidez (20%) se sitúan como los factores más determinantes a escala nacional, por delante de la reputación y calidad asistencial (17%). Murcia (32%) y Galicia (28%) encabezan la demanda de trato humano, mientras que Extremadura (30%) y Madrid (25%) priorizan la agilidad y la reducción de las listas de espera.

En conjunto, los resultados reflejan que la decisión de cambiar de profesional o centro sanitario combina factores relacionales y operativos, en los que la calidad del trato y la capacidad de respuesta del sistema configuran los principales ejes de la libre elección sanitaria.

MADRID COMO REFERENTE

La Comunidad de Madrid se sitúa como la región donde la libre elección sanitaria presenta un mayor grado de consolidación, con niveles elevados de conocimiento y uso en los distintos niveles asistenciales y las cifras de ejercicio más altas de España en atención especializada (27,9%) y hospitalaria (31%). Los datos confirman que la libre elección forma parte de la experiencia habitual del paciente madrileño y que su ejercicio se vincula tanto a la búsqueda de una atención más personalizada como a la capacidad de respuesta del sistema ante las demoras asistenciales.

Entre quienes ejercen este derecho, los principales motivos de cambio son la búsqueda de una atención más personalizada (32,8%) y una mayor rapidez asistencial y menores listas de espera (29,5%), seguidos de la cercanía (26,8%), la continuidad y confianza en el profesional (22,6%), además de la reputación y calidad asistencial (21,3%). Madrid destaca especialmente por el peso de la rapidez: el 25% de los ciudadanos la sitúa como primera prioridad al elegir un nuevo profesional o centro, cinco puntos por encima de la media nacional.

Las preferencias de los pacientes permiten identificar además los hospitales más demandados del sistema sanitario madrileño. Entre quienes han ejercido su derecho a la libre elección, la Fundación Jiménez Díaz se mantiene como el centro más solicitado, con el 14% de los cambios hospitalarios, seguida del Hospital Universitario Rey Juan Carlos y del Hospital General Universitario Gregorio Marañón (ambos con un 9,3%), además del Hospital Universitario 12 de Octubre (7,2%). En un escenario de cambio futuro, la Fundación Jiménez Díaz vuelve a ocupar la primera posición (11%), seguida del Gregorio Marañón (9,3%), el 12 de Octubre (8,3%) y La Paz (7,2%).

Este estudio se basa en 6.001 entrevistas online a ciudadanos mayores de 18 años usuarios de la sanidad pública, realizadas entre el 18 de junio y el 9 de julio de 2026 en todas las comunidades y ciudades autónomas.
La muestra incluye 1.000 entrevistas en la Comunidad de Madrid, con ponderación demográfica y territorial. Con la ponderación aplicada, la base analítica de Madrid asciende a 1.693 entrevistas. El margen de error es de ±1,39% para el total de la muestra y de ±2,38% para la muestra específica de Madrid, bajo el supuesto de máxima incertidumbre (p=q=0,5) y un nivel de confianza del 95,5%.
Seaya invierte en la fusión de Veridas y Fourthline para crear un grupo de identidad digital con más compras

La gestora Seaya entra en el capital del grupo que nace de la fusión de Veridas y Fourthline, una operación con la que la española de biometría y la holandesa de cumplimiento normativo quieren financiar nuevas adquisiciones.
Qué compra realmente Seaya con esta operación

El movimiento no encaja en el manual de una ronda al uso. La sociedad que surge de la integración nace con vocación de plataforma de compras: adquirir, integrar y escalar activos de identidad digital en Europa. Ni el importe de la inversión ni el porcentaje que asume la gestora se han hecho públicos, así que la lectura se apoya en la lógica industrial más que en el precio. La lógica, en cambio, se explica sola.

Seaya no es una desconocida en el ecosistema tecnológico español. La gestora con sede en Madrid ha construido su cartera sobre compañías de software y servicios digitales en España, Europa y Latinoamérica, y este movimiento la coloca en un segmento con dinámica propia: el cumplimiento normativo empaquetado como tecnología.

La elección del sector responde a una razón sencilla. La verificación de identidad dejó de ser un diferencial comercial para convertirse en un gasto obligatorio: bancos, aseguradoras, entidades de pago y operadores de juego deben comprobar documentos, cotejar listas de sanciones y conservar un rastro auditable de cada alta de cliente. Es un negocio de ingresos recurrentes, contratos plurianuales y coste de cambio elevado. El coste de cambio manda.

Dos negocios que encajan: biometría española y cumplimiento holandés

Veridas aporta la capa de captura. Nacida en 2017 de la alianza entre BBVA y Das-Nano y con sede en Navarra, la compañía construyó su negocio sobre biometría de rostro, voz y documento, con clientes en banca, telecomunicaciones, y administración pública, y una posición relevante en Latinoamérica.

Fourthline, con sede en Ámsterdam, ocupa la otra mitad del proceso: verificación documental, prueba de vida y cribado frente a listas de sanciones para entidades financieras y de pago sujetas a supervisión. Su mercado natural es el Benelux y el centro de Europa, donde la presión del supervisor sobre la prevención del blanqueo de capitales ha sido más intensa.

La complementariedad es doble. De producto, porque una sociedad vende la captura del dato y la otra la decisión de riesgo que se adopta con ese dato. Y geográfica, porque une dos carteras que apenas se solapaban y abre la puerta a comercializar el catálogo completo en ambos mercados.

Seaya inversión identidad digital

Una cosa es verificar un documento y otra decidir si ese cliente puede operar: la fusión compra las dos mitades del mismo proceso regulatorio.

El calendario regulatorio empuja a concentrarse

El marco europeo juega a favor del tamaño. El despliegue de la cartera de identidad digital de la Unión y el nuevo reglamento antiblanqueo, cuya aplicación plena llega en 2027, amplían el número de empresas obligadas a verificar clientes y endurecen los requisitos técnicos. El resultado es un mercado más grande y más caro de atender.

Para un proveedor mediano, ese cóctel es incómodo. La norma abre demanda y, al mismo tiempo, dispara el coste de certificación, auditoría y desarrollo. Escalar es la vía más rápida para diluir ese gasto entre una base de clientes mayor.

Quién manda en el mercado y por qué el tamaño importa

El sector lleva años consolidándose. Entrust integró a la británica Onfido, y en el mismo segmento compiten Jumio, IDnow, Sumsub y Signicat, además de las divisiones internas de los grandes grupos de medios de pago y de las consultoras. La lógica se repite en todos los casos: quien no gana tamaño acaba siendo comprado.

En ese tablero, la entrada de un inversor financiero cumple dos funciones. Aporta capital para comprar y aporta disciplina de salida: un fondo de capital riesgo no compra para mantener, compra para construir algo vendible. Ahí está la prima.

El análisis: plataforma de compras con dos riesgos

La lógica del buy and build encaja aquí mejor que en casi cualquier otro vertical tecnológico. Los clientes son regulados, la facturación es recurrente, la rotación baja y los múltiplos del sector han escalado con cada operación de consolidación. Un grupo con perímetro europeo puede pelear por contratos que una sociedad nacional no alcanza, sobre todo en banca global y en procesos de alta masiva.

El primer riesgo es la integración. Dos compañías de tamaño comparable, con culturas de ingeniería distintas y equipos directivos que hasta ayer eran rivales, tardan en fusionar producto y estrategia comercial. La historia del sector dice que el valor de estas operaciones se gana en los dieciocho meses posteriores al anuncio, no en la firma.

El segundo riesgo es el horizonte del inversor. Un fondo de crecimiento trabaja con una ventana de salida de cuatro a siete años, y eso empuja al grupo hacia dos escenarios: la venta a un estratégico internacional o una salida a bolsa cuando el perímetro esté consolidado. Ninguna de las tres sociedades cotiza, de modo que no habrá hecho relevante en la CNMV ni cotización que arbitre la operación. Queda la integración.

📊 Las Claves para el Inversor

  • Qué vigilar: Los siguientes movimientos de compra del grupo y la fusión operativa de las dos plantillas; ninguna de las sociedades cotiza, por lo que no habrá comunicación a la CNMV que marque el calendario.
  • Reacción del valor: Sin cotización, la referencia es el múltiplo que se paga en el sector; el mercado privado descuenta crecimiento recurrente antes que escala inmediata.
  • Precedente sectorial: La integración de Onfido en Entrust fijó el patrón: ganar tamaño para competir por contratos de banca global y no quedarse como proveedor local.

Palma aprueba ayudas para comercios emblemáticos con un presupuesto máximo de 150.000 euros

La Junta de Govern de Palma ha aprobado una convocatoria pública de subvenciones para contribuir a la protección y conservación de los comercios incluidos en el Catálogo de Establecimientos Emblemáticos de Palma 2026. La convocatoria cuenta con un presupuesto máximo de 150.000 euros.

Podrán optar a las ayudas las personas físicas o jurídicas que gestionen o exploten establecimientos cuya actividad comercial esté incluida en el catálogo.

Gastos subvencionables

La convocatoria, impulsada a través de PalmaActiva, busca contribuir al mantenimiento de estos negocios, reconocidos por su carácter emblemático y su importancia comercial para la ciudad.

Las subvenciones podrán destinarse a cubrir gastos ordinarios y corrientes generados durante 2026, como suministros, alquiler del local donde se desarrolla la actividad comercial, personal, publicidad y limpieza, entre otros gastos vinculados al mantenimiento del establecimiento.

El código de buen gobierno de la CNMV señala a cinco cotizadas del Ibex por no separar presidencia y consejero delegado

La CNMV ha sacado a consulta pública la revisión de su código de buen gobierno para sociedades cotizadas, un texto que recomienda por primera vez separar la presidencia del consejo del consejero delegado y que deja señaladas a las compañías del Ibex que aún concentran ambos cargos. Solo el 42% de las cotizadas del índice separa formalmente las dos funciones, según los datos que maneja el supervisor.

Qué recomienda el nuevo código y por qué llega ahora

El documento sustituye al código aprobado en 2015, heredero del que pilotó Manuel Conthe en 2006, y llega con una poda considerable: de 52 a 23 páginas. La CNMV quiere homogeneizar su texto con los códigos de referencia de otros mercados europeos y simplificar un articulado que se había vuelto prolijo. El periodo de alegaciones está abierto y la versión definitiva se aprobará después de que el sector presente sus observaciones.

La recomendación nuclear para el Ibex es explícita. El presidente del consejo debe ser una persona distinta del consejero delegado. Si la compañía opta por mantener un presidente con funciones ejecutivas, tendrá que explicar las razones en el informe anual de gobierno corporativo. Y cuando ese presidente no sea independiente, deberá articularse la figura del consejero coordinador, el contrapeso que canaliza las inquietudes de los vocales no ejecutivos.

El texto no es de obligado cumplimiento. Opera bajo el principio de cumplir o explicar: la cotizada que se aparte de una recomendación debe justificarlo públicamente, y esa explicación la leen los analistas, los asesores de voto, y los grandes accionistas antes de la junta. La CNMV revisa el código cada seis u ocho años, de modo que esta actualización marcará el debate accionarial de la próxima media década.

Las cinco cotizadas del Ibex que mantienen la presidencia ejecutiva

Entre las compañías que siguen sin separar presidencia y consejero delegado figuran Acciona, Aena, Naturgy, Rovi y Mapfre. No son casos idénticos: en algunas el presidente ejerce funciones ejecutivas de forma declarada, en otras el reparto de poder se resuelve con un primer ejecutivo de autonomía limitada. Pero todas comparten el mismo punto débil ante el nuevo texto: tendrán que argumentar por escrito por qué no dividen el mando.

El código no prohíbe la presidencia ejecutiva: obliga a justificarla en un documento que los fondos leen antes de votar en la junta.

La concentración de poder en una sola figura tiene costes medibles. Reduce la capacidad de contrapeso del consejo, difumina la frontera entre quien supervisa y quien ejecuta y complica la evaluación del primer ejecutivo, que en la práctica se evalúa a sí mismo. Los inversores institucionales (BlackRock, Vanguard, Norges Bank) incorporan ese criterio en sus políticas de voto y lo trasladan a la junta con votos en contra de la reelección del presidente cuando consideran que la explicación no se sostiene.

separación presidente consejero delegado

Consejeros independientes, inteligencia artificial y votos en contra

El texto incorpora otras tres novedades relevantes. La primera es la protección de los consejeros independientes: se recomienda adoptar medidas para evitar su cese sin causa justificada. Fuentes del supervisor descartan que la medida responda al caso de Indra, aunque admiten que esta salvaguarda no figura en los códigos comparables de otros países.

La segunda es la gobernanza de la inteligencia artificial. El código pide incorporar la IA a los procesos de gestión con reglas claras de supervisión por parte del consejo, algo que hasta ahora se resolvía en el terreno de la autorregulación interna. La tercera afecta a la rendición de cuentas: cuando una propuesta reciba más de un 20% de votos en contra en la junta, la compañía deberá explicar qué ha ocurrido y qué piensa corregir.

Carlos San Basilio, presidente de la CNMV, resumió el enfoque: el nuevo código responde al objetivo de alinearlo con las tendencias actuales, que pasan por centrarse en lo más relevante y evitar ser demasiado estrictos en los temas con menor impacto. Y añadió que la meta es que su cumplimiento sea un factor de competitividad que aporte valor y no una carga.

Un código de derecho blando con más peso del que aparenta

Conviene no confundir ausencia de obligación con ausencia de consecuencias. El código de la CNMV no sanciona, pero alimenta el escrutinio de los inversores y de los asesores de voto, y su huella aparece en la retribución de los consejeros, en la composición de las comisiones y en la redacción de los informes anuales. En los últimos años, varias compañías han reorganizado su cúpula justo después de que el regulador aflorara una recomendación incómoda.

La comparación internacional deja al Ibex en una posición intermedia. En el Reino Unido y en Países Bajos la separación de funciones es la norma desde hace más de una década, con un consejero independiente de referencia cuando el presidente no lo es. En España, ese 42% que ya divide los cargos convive con una mayoría de presidencias ejecutivas que hasta ahora no habían recibido una recomendación explícita en contra.

En términos técnicos, el supervisor mueve ficha sin abrir un frente regulatorio. No hay expediente ni sanción, sino una vara de medir homogénea para comparar consejos. El coste real para las cinco señaladas será reputacional y, en el caso de las que deban someter la reelección de su presidente a la junta, también de apoyos: los fondos que suman más del 3% del capital rara vez ignoran un informe anual que reconoce una concentración de poder sin contrapesos.

Queda la incógnita de cuántas compañías optarán por separar los cargos y cuántas, por explicar. La experiencia del código de 2015 dice que la primera opción gana terreno cuando el coste de explicar supera al de reorganizar. El sector ya lo vivió con la independencia de los consejeros y con la retribución variable. Esta vez el foco está en quién manda de verdad en el consejo.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre del periodo de alegaciones y la versión final del código, que fijará el redactado exacto de la recomendación sobre presidencia y consejero delegado.
  • Reacción del valor: Impacto limitado en cotización a corto plazo; el mercado descuenta coste reputacional y posibles votos en contra en las próximas juntas de Acciona, Aena, Naturgy, Rovi y Mapfre.
  • Precedente sectorial: El código de 2015 y la presión de los asesores de voto movieron la composición de los consejos más que cualquier norma de obligado cumplimiento.

Huelga de Renfe y Adif el 17-N: concentración ante el Congreso y pulso por la seguridad ferroviaria

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El comité de empresa de Adif, con CCOO, UGT, CGT, Sindicato Ferroviario y SCF, ha acordado una huelga para el 17 de noviembre y una concentración ante el Congreso el 16. La convocatoria aún no está registrada formalmente.
  • ¿Quién está detrás? Los comités de Adif y Renfe, con CSIF sumado a los paros y Semaf abriendo fuego el 10 y el 12 de noviembre. Enfrente, el Ministerio de Transportes de Óscar Puente.
  • ¿Qué impacto tiene? Cercanías, Media Distancia y AVE afrontan un noviembre con tres jornadas de paro y un cuadro de servicios mínimos que nadie ha publicado.

Los comités de Renfe y Adif acuerdan una huelga el 17 de noviembre y una protesta ante el Congreso el día anterior. El detonante es la seguridad ferroviaria tras el choque de Urda, con 69 muertos.

La decisión salió del comité de empresa del gestor de infraestructuras, donde conviven CCOO, UGT, CGT, el Sindicato Ferroviario y el Sindicato de Circulación Ferroviario (SCF). Los cinco comparten diagnóstico y exigencia: cambio de modelo y medidas urgentes. El matiz importa: la huelga está acordada, pero todavía no formalizada ante la autoridad laboral. El calendario, por tanto, puede moverse.

Del 10-N al 17-N: tres citas y ningún servicio mínimo publicado

El mes arranca con Semaf. El Sindicato Español de Maquinistas y Ayudantes Ferroviarios mantiene un paro total el 10 de noviembre y paros parciales el 12, con el mismo pliego de la huelga del 29 de octubre: avances en seguridad, revisión de los tiempos de conducción y protocolos de alerta meteorológica. Aquella jornada, según los convocantes, tuvo un seguimiento del 100%. Conviene recordarlo: el conflicto no nace en Urda, pero Urda lo ha multiplicado.

La segunda cita es la del 17-N, ya con Adif y Renfe en el mismo cartel. La tercera, si se cumplen los plazos, será la negociación. Hasta hoy no hay servicios mínimos publicados ni mesa abierta. El 16 de noviembre los comités se concentrarán frente al Congreso de los Diputados, escenario elegido a propósito para forzar comparecencia parlamentaria.

El frente sindical se ensancha. CSIF ha anunciado que secundará todas las huelgas y movilizaciones convocadas en Renfe y Adif y describe el de Urda como el resultado de un sistema fallido: falta de inversión en infraestructuras, protocolos sin revisar, plantillas cortas y formación justa.

Para el viajero, la traducción es sencilla. Noviembre llega con tres jornadas de paro sin cuadro de mínimos, y sin ese cuadro no hay forma de saber qué tren circula. Los abonos recurrentes de Cercanías y Media Distancia son los más expuestos. Desde la liberalización del AVE en 2021, España pasó de un operador a tres sobre la misma vía, y eso cambia la naturaleza del paro.

Una huelga sin servicios mínimos publicados no es una advertencia: es un apagón de información para el usuario.

El precedente inmediato está en los tribunales. La Audiencia Nacional ha suspendido de forma cautelar los servicios mínimos que Ouigo había fijado para la convocatoria de Semaf, tras admitir la medida solicitada por el sindicato por incumplimientos del convenio colectivo. El operador francés ya había cancelado circulaciones el 30 de octubre y el 2 de noviembre. Que un juez tumbe los mínimos de un operador privado mientras los de Renfe siguen sin publicarse dice bastante del desorden procedimental.

El fondo del conflicto: quién responde cuando falla la comunicación entre operadores

CCOO no se queda en la protesta y apunta arriba. Sostiene que la situación es consecuencia del modelo impuesto por las directivas europeas, que a su juicio han fragmentado el sistema al separar la gestión de la infraestructura de la prestación del servicio. Su propuesta es un grupo público de empresas que recupere la coordinación entre Adif y Renfe. Es la lectura clásica del sector y choca con la arquitectura que Bruselas exige desde hace dos décadas.

El argumento tiene una derivada técnica que nos parece la más relevante. Con varios operadores sobre la misma vía, los protocolos de comunicación, ante incidencias y circulación degradada dejan de ser un asunto interno. El Centro de Regulación y Control (CRC) de Atocha, el puesto desde el que se coordina la circulación, se convierte en el nodo crítico. Y de ahí sale el segundo frente.

CCOO y Alternativa Ferroviaria (Alferro) han denunciado en la vía penal la filtración a medios de las grabaciones entre el CRC y los maquinistas implicados, bajo secreto de sumario en los juzgados de Orgaz. CCOO ha requerido al delegado de Protección de Datos de Adif y ha denunciado ante la Agencia Española de Protección de Datos. Alferro ha llevado a la Fiscalía del Supremo al ministro Óscar Puente por presunta revelación de conversaciones. El portavoz de Semaf, Diego Martín, calificó de ‘irresponsable’ el señalamiento de culpables antes de que concluyan las investigaciones independientes.

Hoja de Ruta: Claves del Viaje

Impacto: el bolsillo de quien vive del abono y la planificación de quien viaja por trabajo. Sin mínimos publicados, la recomendación práctica es no cerrar desplazamientos de ida y vuelta en la misma jornada del 10, el 12 o el 17 de noviembre, y consultar los avisos de Renfe y de Adif en los días previos. Los billetes de AVE tienen menor exposición directa, porque el paro del gestor golpea sobre todo la circulación y los puestos de control.

Zona cero: las redes de Cercanías de Madrid y Barcelona, y el corredor Madrid-Sevilla por el efecto sobre los protocolos del CRC. El acto político, el Congreso. El expediente judicial, Orgaz (Toledo). El dato que resume la pieza no es una tarifa, sino 69 víctimas mortales y cero cuadros de servicios mínimos a seis días del primer paro.

El pulso real es de relatos. Los sindicatos exigen que se depuren responsabilidades sin señalar a los trabajadores; el ministerio calla; los operadores privados miran cómo un juez les corrige los mínimos. Observamos un patrón conocido en el ferrocarril español: cada siniestro grave abre una discusión de modelo que se cierra en falso cuando baja la marea informativa. El riesgo evidente es que la huelga del 17-N se lea solo como conflicto laboral y no como lo que es, una moción de censura técnica sobre la coordinación entre Adif y las operadoras.

Los próximos hitos son concretos: la concentración del 16-N, la eventual formalización de la convocatoria ante la autoridad laboral y el avance de la instrucción de Orgaz. Cualquiera de los tres puede reventar el calendario. Cosas que pasan en noviembre.

El RBA ejecuta la mayor subida de tipos en 18 años y arrastra a las Bolsas asiáticas

El acta de la votación del Reserve Bank of Australia no es unánime: seis consejeros a favor de mover ficha y tres partidarios de esperar. Ese matiz explica buena parte de lo que ha ocurrido en las últimas horas en Asia-Pacífico.

La subida de tipos del RBA —25 puntos básicos, hasta el 4,85%— es la quinta del año y deja el cash rate en su nivel más alto desde 2008. Australia no aprieta porque su economía se esté calentando, sino porque la inflación se ha quedado atascada por encima del rango objetivo del 2-3%, con la energía y los servicios como principales resistencias.

El banco central australiano se sitúa así entre los pocos del G20 que todavía no se atreven a declarar la victoria sobre los precios. Y lo hace en una sesión en la que las Bolsas asiáticas ya venían con el ánimo torcido por los resultados de Apple y por las elecciones de medio mandato celebradas el martes en Estados Unidos.

Del 4,60% al 4,85%: el tipo oficial australiano toca máximos de 2008

Los números de la decisión, tal como los publicó el propio banco central:

  • 25 puntos básicos: el tipo oficial pasa del 4,60% al 4,85%, el nivel más alto en 18 años.
  • Votación dividida: seis consejeros a favor y tres en contra, un reparto que estrecha el margen del consejo para su cita de diciembre.
  • Quinta subida del ejercicio: el RBA acumula cinco ajustes al alza en lo que va de 2026.
  • ASX 200 en verde: el selectivo de Sídney sube un 0,3%, el único índice relevante de la región que cierra con ganancias.

Ahí está la primera paradoja de la jornada. Los bancos australianos amplían margen con cada alza y sostienen al selectivo; el resto de la región paga la factura, porque Australia es proveedor de materias primas y socio comercial de primer orden para China, Japón y Corea del Sur.

De Seúl a Shanghái: el KOSPI cae un 4% y el PBOC mueve ficha en divisas

El KOSPI surcoreano se dejó cerca de un 4%, el peor registro de la región, lastrado por los fabricantes de memoria y por la resaca tecnológica que llegó de Wall Street: el S&P 500 cedió un 0,5% el lunes y el Nasdaq Composite, un 1,1%.

banco central Australia

La advertencia de Apple sobre unos márgenes brutos más bajos en el trimestre navideño —con el encarecimiento de los chips de memoria como argumento explícito y un crecimiento de servicios por debajo del consenso— debería haber sido una buena noticia para Samsung y SK Hynix. No lo fue. El mercado leyó la frase al revés: si el mayor comprador de memoria del planeta avisa de que el coste del componente le aprieta la rentabilidad, el problema no es el precio, sino la demanda que hay detrás.

El resto del tablero completó un cuadro desigual. Shanghái cedió un 1,2% y el CSI 300 de valores de primera fila, un 0,7%; Hong Kong aguantó en positivo con un 0,2% para el Hang Seng; Singapur perdió un 0,7%; el Nifty 50 indio ganó un 1,1% y Tokio permaneció cerrado por festivo nacional.

En paralelo, el PBOC comunicó que elevará del 4% al 6% el coeficiente de reserva de depósitos en divisas de las entidades financieras, con efecto desde el 15 de noviembre. La lectura que hago es la de siempre: encarecer la tenencia especulativa de moneda extranjera para contener la salida de capitales y sujetar el offshore yuan sin tocar los tipos de interés, que Pekín necesita bajos para sostener el crédito privado.

El consejo del RBA sostuvo que la inflación continúa por encima del rango objetivo y que un relajamiento prematuro obligaría a un ajuste mayor más adelante. — Comunicado del Reserve Bank of Australia, 3 de noviembre de 2026

La lectura: Asia-Pacífico ha dejado de moverse al unísono

Lo que veo en los datos de esta semana es una región que ha perdido la sincronía. Australia sube tipos para combatir una inflación interna que se niega a ceder; China eleva coeficientes técnicos para defenderse de la fuga de capitales mientras lidia con presiones deflacionistas; India atrae flujos y Corea se lleva el golpe por su exposición a la cadena de la memoria. Cuatro políticas distintas en la misma jornada, y ninguna coordinada.

Hay además una contradicción que los datos no resuelven. Si el encarecimiento de la memoria es real, los fabricantes coreanos deberían haber celebrado la advertencia de Apple. Cayeron cerca de un 4%. Esa divergencia sugiere que el mercado no descuenta escasez, sino un ciclo de inversión que se enfría y un consumidor que empieza a resistirse a pagar más por el mismo teléfono.

Mi impresión es que el RBA se ha quedado sin margen político para esperar y ha preferido el coste de un error por exceso al de un error por defecto. Queda saber cuánto puede apretar sin dañar un mercado inmobiliario hipersensible. Tres hitos lo aclararán: la entrada en vigor del coeficiente del PBOC el 15 de noviembre, la reunión del RBA de diciembre y las cuentas navideñas de Apple, a finales de enero.

🌐 El efecto dominó en Occidente

La apertura europea afronta dos fuerzas opuestas en la misma sesión. El tono restrictivo del RBA y la resaca tecnológica asiática restan impulso a los índices del Viejo Continente, mientras la moderación de la demanda asiática de electrónica y de fletes juega a favor de la desinflación de bienes duraderos en la eurozona.

  • Bolsa: los futuros de Wall Street apuntaban a la baja y las plazas europeas abren sin impulso comprador; fabricantes de coches y proveedores de chips son los más expuestos.
  • Inflación en España: financiar importaciones asiáticas cuesta más con el dinero global en terreno restrictivo, aunque el abaratamiento de componentes electrónicos por exceso de oferta puede recortar el IPC de bienes duraderos unas décimas en el primer trimestre.
  • Empresas: Acciona y Ferrovial, con concesiones en Australia, refinancian deuda en un entorno más caro; Inditex vigila el consumo asiático y el coste del transporte marítimo.
  • BCE y Euríbor: cada banco central que no cede refuerza a los halcones de Fráncfort y retrasa la expectativa de recortes, presión que llega al Euríbor a 12 meses con semanas de decalaje.

Helius estrena Parsed Events Scan, el endpoint de su API que escanea cualquier wallet de Solana

Helius ha lanzado Parsed Events Scan, un endpoint de su API de Solana que escanea el historial de cualquier wallet y devuelve solo lo que interesa, ya decodificado. La tarifa es 10 créditos por petición más 1 crédito por cada 1.000 transacciones analizadas.

La diferencia con lo que había antes no es cosmética. Encontrar un tipo concreto de actividad dentro del historial de una dirección obligaba a montar la tubería a mano: pedir una página de firmas, solicitar cada transacción, decodificarla con tus propios parsers y repetir el bucle hasta reunir suficientes coincidencias. En una wallet con mucho tráfico eso son miles de transacciones procesadas para dar con un puñado de eventos. El endpoint traslada ese trabajo al servidor.

Qué hace exactamente el nuevo endpoint de Helius

La petición se construye con dos piezas: una dirección y un criterio de búsqueda. El criterio admite filtrar por programa, por instrucción concreta, por discriminador en hexadecimal —útil cuando el programa no publica un IDL, el archivo que describe el nombre y los parámetros de cada instrucción—, por mint de un token, o por cualquier combinación de los anteriores.

El escaneo cubre instrucciones de primer nivel y también las internas, las que se ejecutan mediante llamadas entre programas (CPI). Y admite hasta 20 programas distintos en una sola petición, lo que permite preguntar cosas como: cuéntame todas las operaciones de esta wallet en Jupiter, DFlow y Pump.fun a la vez.

La prueba que publica la compañía sirve para dimensionar el salto. Buscando los diez últimos cobros de comisiones de creador de Pump.fun, el endpoint revisó 3.402 transacciones en 182 milisegundos y cobró 14 créditos. La misma consulta con una llamada tipo getTransactionsForAddress habría costado 350 créditos, 25 veces más, y aun así devolvería transacciones sin decodificar.

Hay más piezas pensadas para el día a día de un equipo de datos. El campo returnShape decide si la respuesta trae las transacciones completas, solo las firmas o únicamente un contador de coincidencias, sin cuerpo. El scope a nivel de transacción permite encontrar operaciones en las que la dirección solo paga la comisión o ejecuta una multisig, casos que el filtro por defecto dejaría fuera. Y el SOL nativo se rastrea por lamports, la unidad mínima de la moneda, porque no tiene cuentas de token.

El coste ya no lo pone el tamaño de la cadena, sino la precisión de la pregunta. Un filtro bien escrito ahorra miles de peticiones.

Cuánto cuesta frente a montar tu propio pipeline

Cada escaneo revisa hasta 10.000 transacciones y devuelve un máximo de 100 coincidencias, dos límites independientes porque los aciertos pueden ser escasos. Cuanto más rara es la actividad buscada, mayor es el ahorro: localizar los diez cobros de comisiones entre miles de compras y ventas es precisamente el escenario donde la factura se dispara con un método tradicional.

Puesto en dinero, el cálculo se traslada fácil. Un equipo que consulte historiales a diario y esté pagando créditos de RPC a razón de cientos por consulta lo nota en la primera semana. Y hay un ahorro menos visible: el tiempo de ingeniería que se va en mantener parsers propios cada vez que un programa cambia de versión. Ahí es donde el endpoint gana, más que en los créditos.

Lo que este lanzamiento dice del negocio de la indexación en Solana

Conviene mirar el movimiento con perspectiva. La API de transacciones enriquecidas de Helius, la que muchos equipos llevan años usando, ha entrado en modo mantenimiento y este endpoint es su sucesor declarado. Dicho de otro modo: no es una función extra, es un cambio de casa para una parte del ecosistema. Quien tenga integraciones antiguas tendrá que migrar antes o después.

El trasfondo es que Solana se ha convertido en una cadena difícil de leer. Con decenas de millones de transacciones al día y buena parte de ese volumen generada por bots y actividad de memecoins, el historial de una dirección deja de ser un dato manejable y pasa a ser un archivo enorme. La capa que traduce ese archivo en respuestas útiles —indexación, decodificación, filtros— es hoy infraestructura crítica, igual que lo fueron los nodos RPC hace tres años. Helius y otros proveedores de datos del ecosistema se disputan ese negocio.

Y ahí está el riesgo que el titular no cuenta. Cuanto más cómodo resulta delegar la indexación en un proveedor, más difícil es volver atrás: si mañana cambian las tarifas, el límite de peticiones o las condiciones del plan, el equipo que construyó su producto sobre ese endpoint no tiene alternativa de la noche a la mañana. Es la misma discusión que rodea a los clientes validadores y a la concentración del staking, aplicada ahora a la capa de datos. La comodidad también tiene un precio.

Para el usuario final —el que compra, vende o consulta su saldo— nada de esto se nota. Para el que construye, sí: herramientas así son la diferencia entre lanzar un panel de actividad en una tarde o en un mes. Y para el inversor que sigue el ecosistema, el dato importa por lo que revela del negocio: la infraestructura de datos de Solana ya se vende por unidades de consumo, con precios al milisegundo y al crédito. Eso indica un mercado maduro, no un experimento.

El siguiente hito que merece seguimiento es la migración completa de los equipos que aún viven en la API antigua. Si el ritmo se acelera en los próximos meses, sabremos que la capa de datos de Solana ha dejado de ser un coste técnico para convertirse en un servicio estándar. La documentación del nuevo endpoint Parsed Events Scan ya está publicada con ejemplos listos para copiar.

Publicidad