Consorcio de Bomberos Sierra de Segura convoca plazas fijas: oposiciones bomberos 2026 sin titulación

0

El Consorcio Comarcal de Prevención y Extinción de Incendios de la Sierra de Segura (Jaén) ha publicado en el Boletín Oficial del Estado la convocatoria de dos plazas fijas de bombero/a por el sistema de oposición, en turno libre.

Las bases se aprobaron el 28 de mayo de 2026 en el Boletín Oficial de la Provincia de Jaén. El BOE recoge ahora la resolución firmada por el presidente del Consorcio, José Luis Hidalgo García, el 2 de septiembre de 2026.

Qué dice la convocatoria de oposiciones de bomberos 2026 en Jaén

La resolución publica dos plazas de bombera/o dentro de la escala de Administración Especial, subescala Servicios especiales y clase Servicio de extinción de incendios. Se trata de una convocatoria por el sistema de oposición y en turno libre, una vía que no exige pertenencia previa a la función pública.

El plazo para presentar solicitudes es de veinte días hábiles contados desde el día siguiente a la publicación de la resolución en el BOE. La fecha exacta de cierre, por tanto, depende del día de publicación y conviene confirmarla en el propio anexo de la resolución.

Requisitos y condiciones de la convocatoria

El texto publicado en el BOE no detalla las condiciones salariales ni la titulación exigida. Remite a las bases íntegras del BOP de Jaén número 102, de 28 de mayo de 2026, para conocer los requisitos específicos y el sistema de pruebas.

  • Número de plazas: 2, en turno libre.
  • Puesto: Bombero/a del Servicio de extinción de incendios.
  • Sistema: Oposición.
  • Escala: Administración Especial, subescala Servicios especiales.
  • Plazo de solicitud: 20 días hábiles desde el día siguiente a la publicación en el BOE.

Quienes quieran presentarse deben preparar la documentación general de empleo público: DNI, certificado de méritos si lo exige la base y, sobre todo, un plan de entrenamiento físico. Las pruebas de bombero suelen incluir ejercicios de resistencia y fuerza, y descuidar la forma física es el principal error en esta clase de oposiciones.

Dos plazas fijas por oposición en un servicio esencial: el proceso será competitivo, pero la estabilidad del empleo público compensa el esfuerzo de preparación.

Análisis: una oportunidad pequeña, con muchísima demanda potencial

Aunque solo se convocan dos plazas, el atractivo del empleo público en la provincia de Jaén es alto. La Sierra de Segura es una comarca con baja actividad industrial y un mercado laboral muy dependiente del sector servicios y de la Administración. Conseguir una plaza fija como bombero representa un contrato estable y un salario vinculado a los presupuestos del Consorcio.

El turno libre amplía de forma notable la base de candidatos. Pueden concurrir personas sin experiencia previa en otro servicio de extinción, siempre que reúnan los requisitos generales de acceso al empleo público. La contrapartida es una competencia intensa, especialmente si la titulación pedida es de acceso general.

El elemento más exigente no está en la documentación: está en las pruebas físicas. Nadie debería empezar a preparar esta oposición sin conocer el cuadro médico exigido y las marcas mínimas de las pruebas. La vía de oposición premia la planificación, no la improvisación.

📝 Cómo enviar el currículum

La inscripción en esta convocatoria no se hace con un currículum clásico, sino mediante solicitud oficial normalizada en el registro habilitado.

  1. Paso 1: Descarga las bases completas desde el Boletín Oficial de la Provincia de Jaén número 102, de 28 de mayo de 2026.
  2. Paso 2: Prepara la documentación personal y los méritos que exija la base específica.
  3. Paso 3: Presenta la instancia en la sede electrónica del Consorcio o en los registros oficiales previstos por el artículo 16 de la Ley 39/2015.
  4. Paso 4: Guarda el justificante de presentación con fecha y sello; es imprescindible para acreditar que cumples el plazo de 20 días hábiles.
  5. Paso 5: Revisa el Boletín Oficial de la Provincia y el BOE para detectar la lista provisional de admitidos y las fechas del primer ejercicio.

Plazo de inscripción: veinte días hábiles desde el día siguiente a la publicación en el BOE. Requisito mínimo: reunir los requisitos generales de acceso al empleo público y los específicos de las bases.
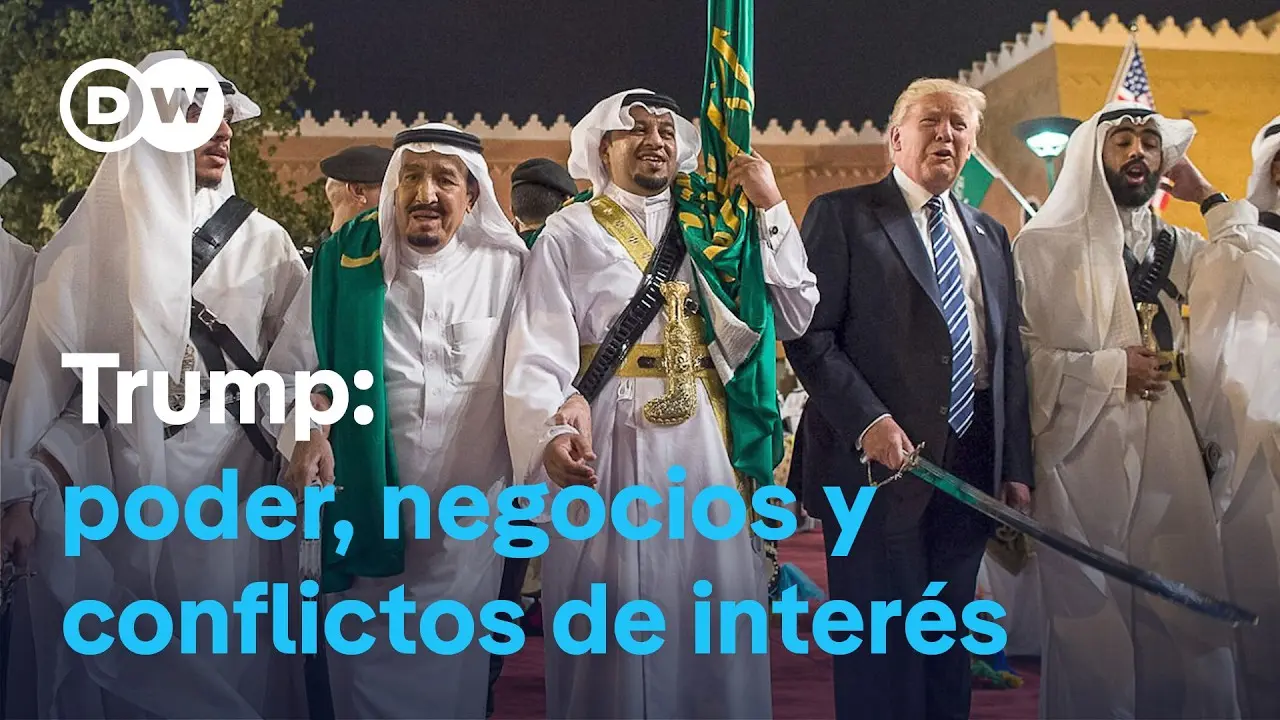
Negocios familia Trump: el imperio que crece entre conflictos de interés

Donald Trump no solo volvió a la Casa Blanca en 2025 sino que lo hizo con una fortuna personal que sigue creciendo mientras ejerce el poder. DW Español analiza cómo la familia Trump ha convertido la presidencia en una plataforma para expandir negocios inmobiliarios, criptoactivos y fondos de inversión con capital extranjero.

La revista Forbes calcula su patrimonio en más de 6.000 millones de dólares en 2026, lo que según el canal le convierte en el presidente más rico en la historia de Estados Unidos. Esa cifra no es una anécdota: sus negocios siguen facturando, y el análisis plantea una pregunta incómoda sobre hasta qué punto un jefe de Estado puede servir a la nación cuando controla un imperio empresarial.

La expansión global de la marca Trump

El centro del entramado es la Trump Organization, liderada por sus hijos Eric y Donald Trump Jr. tras la decisión de Trump de conservar la propiedad en lugar de vender sus activos o transferirlos a un fideicomiso ciego. El apellido aparece en decenas de proyectos inmobiliarios alrededor del mundo, e India se consolida como uno de los principales mercados extranjeros.

Antes de su primera presidencia, la red internacional de propiedades de la marca era considerable. A partir de 2017 el mapa se amplió, y tras su reelección en 2025 volvió a crecer. Esa expansión, sostiene DW Español, no es compatible con la idea de un presidente ajeno a intereses económicos.

Criptomonedas, ganancias privadas y pérdidas ajenas

Eric y Donald Trump Jr. juegan un papel relevante en World Liberty Financial, una compañía de criptoactivos en la que la familia tiene intereses económicos. Su token digital, WLF, se convirtió en uno de los productos más visibles de esta apuesta. El canal recuerda que en ocasiones el precio cayó muy por debajo de sus máximos.

Según el análisis, las ventas beneficiaron sobre todo a la plataforma y a sus propietarios, mientras que las pérdidas las asumieron los inversores. Mientras la familia habría ganado más de 2.000 millones de dólares con la venta de estas criptomonedas, los inversores —a menudo ciudadanos estadounidenses y gobiernos extranjeros, apunta el canal— habrían perdido una cifra similar.

En el fondo, el análisis de DW Español sostiene que se trata de una simple transferencia de riqueza desde los inversores hacia la plataforma y sus propietarios.

— DW Español

Affinity Partners y el capital del Golfo

El yerno de Trump, Jared Kushner, desempeña el cargo de enviado especial para la paz en Oriente Medio. Al mismo tiempo es propietario de Affinity Partners, una gestora que administra más de 6.000 millones de dólares y cuyo capital procedería en gran parte de fondos soberanos de países del Golfo, entre ellos Arabia Saudita y los Emiratos Árabes Unidos.

En el vídeo, Kushner niega formar parte de la administración y se define como un voluntario que ayuda al gobierno cuando se lo piden. Los críticos señalan que su doble papel —inversor privado y negociador público— genera dudas sobre su independencia, especialmente en asuntos como Irán. En su segundo mandato Trump ha fortalecido sus lazos con los Estados del Golfo y ha negociado numerosos acuerdos de ventas de armas, mientras su yerno también parece haberse beneficiado a través de su empresa de inversiones.

Límites constitucionales sin mecanismos de control

La Constitución estadounidense prohíbe que los funcionarios acepten pagos o beneficios de gobiernos extranjeros, un principio conocido como cláusula de emolumentos. El problema, advierte una voz del análisis, es que no existen mecanismos efectivos para garantizar su cumplimiento cuando el presidente no se desprende de sus negocios.

En lugar de vender o ceder activos a un fideicomiso ciego, Trump optó por conservar la propiedad y encargar el control a sus hijos. Para DW Español, esto responde a una estrategia de convertir el Estado en un negocio familiar. Un entrevistado lo resume con una analogía: en seguridad aérea, cada normativa se escribe con sangre; en conflictos de interés, probablemente ocurra lo mismo.

Leer el conflicto de interés en clave editorial

La cuestión no es solo legal sino democrática. Si un presidente puede mantener hoteles, licencias de marca, tokens digitales y fondos de inversión mientras negocia acuerdos internacionales, la distinción entre interés público y beneficio privado se desdibuja. El análisis de DW Español no afirma que existan ilegalidades, pero sí documenta una opacidad que la Constitución no alcanza a resolver.

Para el lector, el caso Trump es un laboratorio sobre los límites del poder presidencial. La familia ha construido un entramado donde cada decisión política puede tener eco en sus balances. Y mientras no haya auditorías independientes, la sospecha seguirá alimentando el debate público.

¿Puede un presidente servir a la nación y al mismo tiempo a sus propios intereses financieros? El vídeo de DW Español deja la pregunta abierta, pero la evidencia que presenta sugiere que la respuesta no es tan sencilla como la retórica política pretende.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Lujo europeo pierde soportes y arrastra al Eurostoxx: impacto en la bolsa española

0

Christian Dior, barómetro del lujo europeo en bolsa, cotiza un 55% por debajo de sus máximos de 2023. Las pérdidas de soporte se extienden por el Eurostoxx y desde los máximos de agosto las bolsas europeas corrigen un 5% de media, con París como epicentro de la hemorragia.

La Bolsa de París se deja un 7% desde sus máximos. El consumo discrecional, con el lujo como punta de lanza, ha dejado de ser refugio para convertirse en fuente de presión vendedora. LVMH, Christian Dior, Kering, Moncler o Hermès acumulan caídas que van del 38% al 70% desde sus respectivos techos, según el análisis técnico recogido por los gabinetes de mercado.

Dior y LVMH reviven la caída pre-pandemia: soportes rotos y volumen elevado

Christian Dior, controlada por LVMH, ha perforado el soporte que representaban los mínimos del año pasado en los 415 euros. Ese nivel se ha convertido en resistencia y la acción cotiza en niveles que no se veían desde finales de 2020. Sin soportes relevantes hasta los 335-340 euros, la estructura técnica es claramente bajista.

LVMH replica el patrón. Desde sus máximos de mayo de 2023 cae prácticamente lo mismo que Dior y cotiza al mismo precio que justo antes de la pandemia. Acaba de pulverizar los mínimos de 2025 y de mayo, ahora zona de resistencia, y rebotes puntuales aparte no se encuentran soportes hasta los 355-360 euros. Las recientes caídas han tenido lugar con un fuerte volumen negociado, lo que da credibilidad al movimiento. La cifra es alta.

El peso del lujo en el Eurostoxx 50 no es menor. Aunque el índice se nutre de sectores muy diversificados, las caídas de LVMH, Kering y Hermès restan enteros al selectivo y retroalimentan la presión vendedora. Los fondos indexados que replican al índice europeo se ven obligados a vender exposición a estos valores, lo que amplifica el castigo en las sesiones de más volumen.

Kering, Moncler y Hermès: cada uno con su propio soporte al límite

Kering, propietaria de Yves Saint Laurent y Gucci, cae casi un 70% desde los máximos históricos de 2021. Cotiza al mismo nivel que en el verano de 2017 y presenta un soporte crítico en el rango de los 225-227 euros, los mínimos de marzo y abril. Si los pierde con claridad, el aspecto técnico volvería a complicarse a corto plazo.

Moncler ha roto el soporte que presentaba en los mínimos de 2024 y 2025 en los 45,50 euros. Desde sus máximos de febrero de 2025 acumula un descenso del 38% y la recuperación del nivel perforado se ha convertido en prioridad. De lo contrario, la presión vendedora puede intensificarse en las próximas sesiones.

El lujo europeo no atraviesa un ajuste técnico sino una crisis de confianza del mercado hacia el consumo discrecional del continente.

Hermès acumula una caída ligeramente superior al 50% desde sus máximos de febrero de 2025, en los 2.957 euros. Cotiza en niveles de agosto de 2022 y finales de 2021. El precio está encajado dentro de un canal bajista que pasa por los alrededores de los 1.400 euros, base que actúa como soporte de referencia. Una recuperación inmediata desde los niveles actuales es necesaria para evitar un deterioro técnico mayor.

Ferrari es la excepción. El fabricante de superdeportivos confirmó un doble suelo con implicaciones alcistas a principios de julio y recuperó la media móvil de 200 semanas. Las recientes caídas encajan en el típico retest de dicha media, que antes actuó como resistencia y ahora puede funcionar como soporte. El contraste con el resto del sector es notable.

Eurostoxx 50 lujo

El impacto en la bolsa española: el consumo discrecional europeo presiona al IBEX

La exposición directa del IBEX 35 al sector del lujo europeo es reducida. No obstante, el castigo al consumo discrecional europeo enturbia la narrativa que había sostenido a las cotizadas españolas de retail y turismo en los últimos trimestres. Inditex, como principal valor del consumo en el parqué español, es el eslabón más sensible a cualquier revisión a la baja del gasto en bienes discretos en Europa.

A mi juicio, la presión sobre el lujo europeo no es un fenómeno aislado. Es un síntoma de que el consumidor europeo está priorizando el ahorro o el gasto en servicios frente al gasto en moda y accesorios de alta gama. La caída del 5% de media en las bolsas europeas desde agosto se superpone a un entorno macro marcado por la desaceleración del consumo. La prima de riesgo española se ha mantenido relativamente contenida, pero la corrección del Eurostoxx añade un factor de cautela a las carteras con sesgo ibérico.

El precedente más claro es el del primer trimestre de 2020, cuando LVMH y Dior cotizaron brevemente en los mismos niveles actuales. La diferencia ahora es que no hay un shock pandémico, sino una desconfianza estructural hacia el crecimiento del consumo discrecional. El riesgo es real. La recuperación de los precios no dependerá de un rebote técnico desde soportes, sino de una mejora verificable de la demanda final en China y Europa. El siguiente hito a vigilar son los resultados del tercer trimestre de las compañías del sector, que comienzan a publicarse en octubre.

Veredicto Merca2

Cotización al cierre o apertura: El CAC 40 acumula un descenso del 7% desde los máximos de agosto, con los valores del lujo liderando las caídas en las últimas dos semanas. La corrección media del mercado europeo es del 5%.

Clave técnica: La cesión de los 415 euros de Christian Dior convierte ese nivel en resistencia; el soporte inmediato aparece en los 335-340 euros. Para LVMH, la zona de soporte a vigilar está en los 355-360 euros, con volumen creciente en las caídas.

Apunte macro: La cesta de cinco grandes del lujo europeo acumula caídas medias superiores al 50% desde sus máximos respectivos, un castigo que presiona las valoraciones del retail español y obliga a revisar los múltiplos de Inditex.

Raydium cae un 11% tras un rally del 146%: ¿corrección comprable o techo para RAY?

El token RAY de Raydium, el principal exchange descentralizado (DEX) de Solana, cayó un 11,16% hasta los 1,52 dólares después de una escalada del 146% en un mes. El movimiento no llega en seco: el volumen de negociación quedó un 119% por encima de la media de los últimos 30 días, según los datos de mercado recopilados por DiarioBitcoin.

El descenso interrumpe una racha vertical que había devuelto a RAY al centro del radar DeFi. Hace dos semanas acumulaba una subida del 96%, y a ese ritmo la toma de ganancias era, sencillamente, estadística: el índice de fuerza relativa (RSI) llegó a 72,7 puntos, la zona que el análisis técnico considera sobrecompra.

Qué hay detrás del retroceso

Un retroceso de doble dígito después de un rally vertical no es una anomalía. Raydium venía de cerrar la víspera con una caída del 6,38% y un volumen equivalente al 405% de su promedio, la combinación de precio y volumen son el patrón clásico de distribución: los compradores iniciales y los especuladores de corto plazo están reduciendo posiciones.

A ese factor interno se suma el contexto macro. Bitcoin se movía cerca de los 77.000 dólares con presión de ventas antes de la reunión de la Reserva Federal del 15 y 16 de septiembre. Los tokens DeFi de capitalización media, como RAY, suelen amplificar los giros del mercado general. La buena noticia para los alcistas es que no hay evidencia de fallos técnicos, hackeos ni cambios regulatorios específicos contra Raydium en las últimas 72 horas.

El giro no borra la tendencia mayor. RAY sigue un 119% por encima de su media móvil simple de 200 periodos, una medida que separa estructura alcista de correctiva. El retroceso busca, por ahora, la primera media de corto plazo.

El volumen del 405% de la víspera explica la corrección mejor que cualquier narrativa: hubo distribución en un activo que subió demasiado rápido.

Los niveles que vigila el mercado

La zona de 1,45 dólares se ha convertido en el primer soporte serio. Coincide con el retroceso de Fibonacci del 23,6% de los últimos 90 días y, si se pierde, el siguiente escalón natural aparece en los 1,34 dólares, la media simple de siete días. La resistencia inmediata queda en 1,64 dólares, máximo de la sesión, con el precio medio ponderado por volumen de la jornada en 1,60 dólares.

Con un rango diario medio (ATR) del 9,2%, los movimientos de dos dígitos son normales en este régimen. Dicho de otro modo, la volatilidad anualizada del 167,8% obliga a pensar más en el tamaño de la posición que en la precisión de la entrada.

Raydium, Solana y la memoria del ciclo DeFi

Raydium no es un token más del ecosistema: es la pieza de liquidez que conecta el volumen de Solana con los mercados de creación automatizada de liquidez. Su capitalización de mercado ronda los 412 millones de dólares, una cifra modesta para la actividad que mueve el protocolo. Eso explica que un flujo comprador agresivo dispare el precio con rapidez y también que las correcciones se sientan con la misma intensidad.

El token sigue un 91% por debajo de su máximo histórico de 16,91 dólares marcado en septiembre de 2021. Ese dato importa porque buena parte del pequeño inversor que llegó a RAY en aquel ciclo sigue bajo agua. Cada rebote desde niveles bajos convierte la recuperación en un mercado de trincheras, con ventas en cada antigua zona de congestión.

El riesgo central no es técnico, sino de narrativa. Si la reunión de la Reserva Federal devuelve aversión al riesgo, los tokens DeFi de beta alta sufrirán más que Bitcoin. El volumen extremo con precio a la baja avisa de que la distribución no ha terminado. Para que la tesis alcista recupere fuerza, Raydium debe defender los 1,45 dólares y cerrar por encima de 1,64 con volumen comprador.

Oposiciones Soria: el Ayuntamiento amplía plantilla con nuevas plazas y refuerza la Policía Local

El Ayuntamiento de Soria abre una plaza de portero de centro mediante oposición libre. La Junta de Gobierno Local también refuerza la Policía Municipal con el nombramiento de cuatro oficiales en prácticas.

Por qué se convoca ahora y qué plazas salen

La decisión se adoptó en la Junta de Gobierno Local celebrada en sesión ordinaria. El paquete de acuerdos apuesta por reforzar el personal municipal, la seguridad ciudadana y la modernización de los servicios públicos.

En materia de seguridad, se ha aprobado el nombramiento formal como funcionarios de carrera en prácticas en la categoría de Oficial de Policía para cuatro agentes del Grupo C, Subgrupo C1. El procedimiento se resolvió por concurso-oposición mediante promoción interna, dentro de la Oferta de Empleo Público de 2025.

La Junta de Gobierno adjudicó además el contrato de suministro de vestuario y uniformidad para la Policía Local a la empresa Insigna Uniformes S.L. por 64.108,21 euros más IVA. Es un refuerzo logístico, no una convocatoria abierta de nuevo ingreso.

En paralelo, se ha adjudicado la compra de estaciones de trabajo y monitores para dependencias municipales a la firma SIL Thehpshop S.L. por 74.900 euros más IVA. En urbanismo, se concedió una licencia de obra para una vivienda unifamiliar en Pedrajas.

El Ayuntamiento de Soria ejecuta así parte de su Oferta de Empleo Público y acompaña la convocatoria con inversiones en equipamiento municipal. La convocatoria con acceso abierto llega con la aprobación de las bases específicas para la provisión en propiedad de una plaza vacante de personal laboral en la categoría de Portero/a de Centro, Grupo V. Se resolverá por oposición libre.

La plaza de portero de centro es la única convocatoria abierta recogida en este acuerdo; las plazas de oficial de Policía Local se cubren por promoción interna.

Requisitos para presentarse a la plaza de portero de centro

Las bases específicas determinarán los requisitos de titulación, edad y nacionalidad, que no se desglosan en el acuerdo de la Junta de Gobierno Local. Lo que sí se conoce de la convocatoria:

  • Plaza de personal laboral fijo, Grupo V.
  • Proceso de oposición libre.
  • Un único ejercicio teórico-práctico eliminatorio tipo test.
  • Presentación de solicitudes exclusivamente telemática en la sede electrónica del Consistorio.

Las bases específicas marcarán los requisitos exactos. Quien desee presentarse debe revisarlas en cuanto se publiquen.

empleo público Soria

Cómo es el examen y el temario de la oposición

El proceso se articula en una sola fase de oposición. El ejercicio será teórico-práctico, eliminatorio y en formato tipo test. El contenido del temario se publicará junto con las bases específicas en el Boletín Oficial del Estado y en la sede electrónica municipal.

No hay fase de concurso, lo que refuerza el peso del examen. La preparación dependerá del temario concreto que se apruebe. El aspirante deberá atender a los contenidos vinculados al grupo V y a las tareas propias de portería y atención de dependencias.

Análisis: una oposición local con pocas plazas pero acceso real

La convocatoria es pequeña: una sola plaza. Eso concentra la competencia y convierte cada respuesta del test en decisiva. No obstante, el acceso por oposición libre, sin promoción interna ni reservas previas, abre la puerta a personas sin experiencia municipal.

El sueldo no aparece en el acuerdo inicial. Si se confirma la retribución del Grupo V, será la más baja de la estructura local. Aun así, puede ser una vía de entrada al empleo público, con la estabilidad que eso implica.

Un riesgo claro es el plazo de veinte días hábiles, que puede pasar desapercibido si no se vigila la publicación en el BOE. La presentación telemática exige además certificado digital o sistema de identificación admitido.

Las oposiciones Soria suelen despertar interés entre vecinos de la provincia. En mi lectura, la oportunidad es real, para perfiles sin experiencia, que buscan una primera oposición accesible, y presencial en Soria. La demanda será probablemente alta en el ámbito local, por lo que la preparación del test debe empezar cuanto antes.

📨 Cómo presentar la solicitud

La inscripción se realiza exclusivamente por la sede electrónica del Ayuntamiento de Soria y requiere identificación digital.

  1. Paso 1: Accede a la sede electrónica del Ayuntamiento de Soria.
  2. Paso 2: Identifícate con certificado digital o sistema Cl@ve.
  3. Paso 3: Localiza la convocatoria de la plaza de Portero/a de Centro, Grupo V.
  4. Paso 4: Cumplimenta la solicitud y adjunta la documentación que exijan las bases.
  5. Paso 5: Presenta telemáticamente y guarda el justificante antes de agotarse el plazo de veinte días hábiles desde el BOE.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Soria.
  • Número de plazas: 1 plaza de Portero/a de Centro.
  • Sueldo estimado: Pendiente de publicar en las bases específicas.
  • Fecha límite de inscripción: 20 días hábiles desde la publicación en el BOE.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Soria.

Rusia cierra la puerta a negociar en Ucrania: tensión en el petróleo y el gas al alza

La última llamada entre Donald Trump y Vladimir Putin ha dejado más titulares que avances reales. En su análisis de este jueves, Negocios TV sostiene que el presidente estadounidense presumió de interlocución con el Kremlin mientras Rusia cerraba la puerta a cualquier tregua energética, justo cuando Europa se asoma al invierno con el gas y el petróleo otra vez al alza.

El canal económico no ve en las conversaciones recientes un camino despejado hacia la paz. Según los analistas consultados, el despliegue diplomático de Washington ha servido sobre todo para devolver a Moscú a los foros internacionales y para lanzar un mensaje de influencia, pero sin que Putin acepte rebajar sus exigencias en Ucrania.

Rusia descarta una tregua energética en pleno invierno

Durante la emisión, Negocios TV subrayó un dato incómodo: Moscú ha dejado claro que no habrá ningún tipo de tregua energética. La negativa llega cuando se acerca el momento más duro del año para el consumo de calefacción y con la guerra en una fase de desgaste evidente. Para el canal, la paz sigue siendo, de momento, una acumulación de declaraciones sin compromisos verificables.

El presentador recordó que Trump ha presumido de su llamada con Putin, pero los hechos sobre el terreno no acompañan. La misma tarde en que se escenificaban contactos diplomáticos, Rusia bombardeaba distintas zonas de Ucrania y Kiev respondía. Esa dinámica, apuntó Negocios TV, evidencia que las negociaciones no están avanzando en lo esencial.

Trump no convence a Putin sobre las líneas rojas

Uno de los analistas del programa, Emilio, fue especialmente crítico. Sostuvo que el viaje de la delegación estadounidense quedó bien ante los medios, pero que convencer a Putin de que las líneas rojas marcadas por Ucrania son negociables no se ha conseguido en ningún momento. En su opinión, aceptar esa negociación equivaldría a pedir a Ucrania que se rinda y asuma un estatus de estado satélite, algo que Zelenski no puede aceptar tras casi cinco años de conflicto.

Negocios TV también puso el foco en la estrategia de Washington. Trump, señalaron, ha acostumbrado a la opinión pública a dar visibilidad internacional a Putin: lo llevó al G20 pese a la expulsión previa de Rusia y volvió a vender la posibilidad de un acuerdo. Mientras tanto, Ucrania se aferra al apoyo europeo, aunque el propio canal advirtió de que ese respaldo financiero podría cambiar si las elecciones del próximo año alteran el equilibrio político en la Unión.

Rusia está enviando señales cada vez más contundentes de que no va a tolerar que Europa siga financiando este conflicto en Ucrania.

— Emilio, analista de Negocios TV

El gas sube por Oriente Medio, no solo por Ucrania

En materia energética, el análisis de Negocios TV introduce un matiz relevante. El gas ha subido, pero no tanto por la guerra de Ucrania, que ya estaba en gran medida descontada por los mercados. La presión adicional procede del bloqueo en el mar Rojo y de un actor que ha ampliado su control: los hutíes se han hecho con el puerto de Moca, lo que les da dominio absoluto del estrecho de Bab el Mandeb.

Ese avance, explicaron, ha permitido a los hutíes bombardear también Arabia Saudí y ha elevado la tensión geopolítica en toda la región. El petróleo se mueve alrededor de los 100 dólares y el gas acompaña la tendencia. Europa, dijo el canal, ha ido cumpliendo con el almacenamiento estratégico de cara al invierno, pero el consumo dependerá de las condiciones climáticas y no elimina la exposición a los precios.

La escalada horizontal y la retórica nuclear

Negocios TV habló de una escalada horizontal del conflicto. Lo que antes se concentraba en el frente se extiende ahora a otros escenarios: drones, saboteos y operaciones que los analistas no dudan en calificar de posible falsa bandera. Emilio citó el episodio de los drones aparecidos en el aeropuerto de Leitch como un ejemplo de la confusión informativa, y planteó dudas sobre la versión oficial que rodea al vuelo de Zelenski hacia Oslo y Canadá.

El analista añadió un factor interno que suele quedar fuera del relato occidental: el cansancio de los donantes. No solo faltan municiones y arsenales, sino que la fatiga política crece por los escándalos de corrupción en Ucrania. Las auditorías más recientes, recordó, muestran que el problema no se ha resuelto y que ya ha provocado crisis internas, como la salida del ministro de Defensa.

En ese contexto, la respuesta verbal de Rusia es cada vez más dura. Según Negocios TV, Moscú advierte de una intervención breve y contundente si Europa mantiene su ayuda. El programa interpretó esa amenaza como una alusión velada al posible uso de armas nucleares tácticas, una hipótesis que ya se ha insinuado contra Londres y que eleva el riesgo de errores de cálculo en un momento de gran desesperación entre los actores.

La propaganda también se desgasta

El análisis del canal no ahorró críticas al relato occidental. Negocios TV señaló una contradicción: por un lado se dice que Ucrania está ganando la guerra y, por otro, se advierte de que Rusia invadirá el resto de Europa tras vencer en Ucrania. Si Moscú no puede con Kiev, razonaron los analistas, resulta poco coherente temer que vaya a lanzarse contra la OTAN. Al menos uno de los dos argumentos, concluyeron, es falaz.

También se mencionó la detención de dos presuntos espías vinculados a Irán en Londres como una muestra de la guerra híbrida que se libra en la retaguardia. Para el programa, este tipo de episodios será moneda corriente: los países con recursos buscarán vulnerar a sus enemigos con dinero y agentes reclutados.

Trump y la promesa de 5.000 dólares

En la segunda parte del programa, la atención se desplazó a Estados Unidos. Trump, de visita en Dallas, prometió 5.000 dólares a cada adulto si los republicanos ganan las dos cámaras en las elecciones del 3 de noviembre. Negocios TV no se tomó la propuesta como una simple ocurrencia: si cualquier otro presidente ofreciera dinero a los votantes, se hablaría de compra de votos y de elecciones ilegítimas.

El canal consideró grave que Trump pueda lanzar ese mensaje amparado en la inmunidad que le han otorgado el Departamento de Justicia y el Tribunal Supremo. Y planteó una pregunta que, a su juicio, los votantes republicanos deberían hacerse: de dónde saldría el dinero del llamado dividendo Trump si el partido tiene entre 40 y 60 millones de potenciales votantes.

Qué significa esto para el lector

El cuadro que dibuja Negocios TV es de tensiones simultáneas y sin resolución cercana. La negativa rusa a una tregua energética, la presión de los hutíes sobre el transporte marítimo y el desgaste del apoyo europeo configuran un invierno complicado para los precios. Cualquier consumidor o empresa que dependa del gas o del petróleo debería asumir que la volatilidad no va a desaparecer con una llamada presidencial.

Más allá de la energía, el análisis del canal instala una idea inquietante: la diplomacia actual convive con la amenaza nuclear táctica y con operaciones híbridas que buscan desestabilizar a las retaguardias. Es una combinación que rara vez ofrece finales ordenados. Si la negociación es pura escenografía, como sostiene Negocios TV, el próximo movimiento de Moscú en el frente energético podría ser la primera señal tangible de un invierno más duro de lo previsto.

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube.

Youtube video

ETF Solana también registra salidas netas mientras Bitcoin sufre su mayor fuga en dos meses

Los ETF de Solana cerraron el jueves en rojo. Los fondos de bitcoin al contado sufrieron su mayor salida diaria en casi dos meses, 282,6 millones de dólares, y arrastraron a los fondos de Ether y de Solana a territorio negativo.

Conviene recordar que un ETF al contado es un fondo cotizado que compra el activo real, en este caso bitcoin o SOL, y respalda cada participación con ese depósito. Por eso los flujos diarios importan: reflejan compras y ventas de fondos que mueven el mercado subyacente.

El dato, recogido por los paneles de SoSoValue, supone un giro puntual después de una racha muy potente. En las tres semanas anteriores, los ETF de bitcoin al contado habían captado 3.800 millones de dólares en entradas netas, el mejor tramo del año.

El peso de ARK 21Shares en una jornada de reembolsos

La salida del jueves se concentró en tres grandes fondos. ARK 21Shares lideró los reembolsos con 164 millones de dólares. Le siguieron Grayscale con 36 millones y Fidelity con 33,6 millones. Los activos totales de los ETF de bitcoin quedaron en 97.500 millones de dólares.

La última vez que los ETF de bitcoin al contado registraron una salida superior fue el 13 de julio, cuando se fueron 424,7 millones de dólares. En aquella sesión, el mercado también castigaba a los activos de mayor riesgo. La lectura de fondo no cambia: seguimos hablando de un reembolso aislado, no de una fuga estructural.

Qué se sabe de las salidas en los ETF de Solana

Los fondos de Solana al contado acabaron la sesión con salidas netas, según la misma fuente. La cifra exacta de los reembolsos en SOL no se detalló en el primer recuento, pero la dirección fue compartida con el resto del mercado cripto. Los fondos de Ether también registraron números rojos.

Los reembolsos no borran tres semanas de entradas récord, pero obligan a vigilar si el apetito por Solana se enfría más que el de bitcoin.

El comportamiento no sorprende del todo. Solana y su ecosistema suelen moverse con una beta más alta que bitcoin: cuando llega una jornada de aversión al riesgo, el token amplifica los movimientos del mercado. Eso convierte a sus ETF en un termómetro útil del apetito institucional por la red.

Para los holders de SOL, el matiz está en la procedencia del capital. Buena parte de los flujos hacia los ETF de Solana durante 2026 llegó desde carteras que antes solo podían operar bitcoin y ether. Esa ampliación de la base inversora, más que el volumen neto de un día, es lo que puede sostener la demanda en el medio plazo.

La lectura de fondo: rotación, no pánico

En esta redacción creemos que los datos del jueves describen una rotación selectiva, no una huida en bloque. Los inversores institucionales habían acumulado 3.800 millones de dólares en entradas durante el mejor tramo del año. Una salida de 282,6 millones apenas devuelve una parte de ese colchón.

El riesgo está en la dependencia de unos pocos emisores. Más de la mitad de los reembolsos del jueves salió de un único fondo, el de ARK 21Shares. Si esa concentración se mantiene en las próximas semanas, las cifras agregadas de los ETF de Solana pueden en en engañar: un solo inversor institucional con posición grande puede distorsionar la fotografía diaria.

La cuestión pendiente es si la corrección de flujos se queda en una anécdota o se convierte en tendencia. La próxima semana dará la primera pista. Si los ETF de Solana vuelven a captar capital con bitcoin estabilizado, el episodio quedará como un simple cambio de manos. Si no, habrá que replantear el relato de adopción institucional.

Mercado Yayoi Kusama: muerte y retrospectiva póstuma disparan la puja por su obra

El mercado de Yayoi Kusama se recalienta tras su fallecimiento y la apertura de la retrospectiva póstuma en Ámsterdam. Yayoi Kusama murió el mes pasado. El Stedelijk Museum inaugura hoy la última parada europea de una muestra itinerante que ya pasó por Basilea y Colonia. El cóctel es un clásico del arte contemporáneo: fallecimiento que refuerza la escasez de obra, e institucionalización que legitima precios.

La exposición póstuma reaviva la conversación sobre las Infinity Mirror Rooms, esas instalaciones inmersivas que convirtieron a Kusama en un fenómeno global cuando su retrospectiva de 2012 en la Tate Modern coincidió con el despegue de Instagram. Desde entonces, los museos programan estas piezas con años de antelación. Su disponibilidad en el mercado secundario es casi inexistente, porque están ligadas a encargos institucionales o a ventas privadas con contratos de exposición a largo plazo.

Una retrospectiva itinerante con lectura de catalizador

La Fundación Beyeler acogió el debut de la muestra entre octubre de 2025 y enero de 2026. Después viajó al Museum Ludwig de Colonia, donde permaneció de marzo a agosto de 2026. La escala de Ámsterdam cierra el ciclo europeo. El próximo hito relevante está fijado para la primavera de 2027, cuando la galería David Zwirner presentará en Nueva York la exposición póstuma con las últimas obras de la artista.

La entrevista final de Kusama, realizada en septiembre de 2025 por las tres instituciones que han colaborado en la itinerancia, aporta escasos datos sobre precios. Sin embargo, su publicación ahora actúa como un multiplicador de visibilidad. En arte contemporáneo, la visibilidad institucional sostenida se traduce en prima de precio para los artistas cuyo catálogo razonado ya es maduro.

Qué implica para el inversor en arte contemporáneo

El mercado de Kusama no es homogéneo. Sus pinturas con motivos de redes infinitas y sus esculturas de calabazas son los activos más líquidos, con décadas de histórico de subasta. Las Infinity Mirror Rooms, en cambio, son activos casi inaccesibles para el inversor privado. Quien compra una sala inmersiva compra también un proyecto de mantenimiento, transporte y almacenaje que pocos compradores pueden asumir.

La muerte de la artista elimina el factor riesgo de carrera: no habrá nuevas obras que alteren la percepción crítica. Eso suele traducirse en un repunte selectivo de la demanda en el mercado secundario, sobre todo en las obras de gran formato y en las series más reconocibles. Sin embargo, el riesgo de liquidez permanece. Las instalaciones no se revenden con la facilidad de una obra sobre lienzo de la misma artista.

La escasez de obra inmersiva de Kusama no garantiza liquidez: la convierte en un activo de ciclo largo, reservado para coleccionistas institucionales o patrimonios sin urgencia de venta.

Lectura Wealth: efecto post-mortem y precedentes del mercado

El patrón post-mortem en el arte contemporáneo tiene precedentes claros. Cuando un artista consagrado fallece sin herederos estilísticos y con un mercado primario sobrio, los precios tienden a estabilizarse al alza. No es una burbuja inmediata, sino una corrección de la escasez percibida. En el caso de Kusama, la obra transgresora de los años sesenta añade un componente histórico que suele sostener la valoración a largo plazo.

Mi lectura es que el inversor conservador debería mantener posiciones en pintura y obra sobre papel, mientras que el perfil más agresivo puede esperar una ventana de revalorización en las piezas de la serie Infinity Net y en las esculturas de calabazas durante los próximos doce a veinticuatro meses.

Las instalaciones inmersivas, por su parte, son activos de preservación patrimonial, no de revalorización agresiva. Su venta exige un comprador con calendario propio. La primavera de 2027 en David Zwirner será la primera señal real de la demanda sobre la obra final. Si esa exposición genera listas de espera para adquisición privada, el mercado secundario de Kusama podría entrar en una fase de revalorización sostenida.

💎 Veredicto Wealth

La obra bidimensional de Kusama ofrece un punto de entrada razonable para el inversor en arte contemporáneo con horizonte de tres a cinco años, especialmente tras la consolidación post-mortem. El riesgo a vigilar no es la burbuja, sino la iliquidez de las instalaciones inmersivas y la concentración de la demanda en las series más reconocibles.
Bronces Picasso en edición limitada: el Museo Picasso de París funde 8 piezas y dispara su prima por escasez

El Museo Picasso de París ha lanzado ocho bronces Picasso en edición limitada. Las piezas se funden desde los moldes originales de yeso del artista para financiar una renovación de 50 millones de euros.
La operación, desvelada por Le Monde y recogida por ARTnews, convierte al museo en emisor directo de activos tridimensionales con autenticidad institucional. No es merchandising: es una edición exclusiva de ocho ejemplares, un número que fija la escasez desde el origen. El museo ha asegurado los derechos para producir y vender los bronces a partir de los moldes que Pablo Picasso dejó en sus archivos.

El activo: ocho bronces con origen institucional

La relevancia para el coleccionista no está en el bronce como material, sino en la procedencia. Frente a una obra única, la edición limitada permite acceder a un mercado con umbrales elevados; frente a una fundición póstuma sin control, el respaldo del Museo Picasso de París separa este proyecto de las tiradas no autorizadas.

El mero uso de los moldes originales de yeso ya introduce una ventaja documental que el mercado secundario descuenta a la hora de validar autenticidad.

La tirada de ocho piezas es la variable crítica. En el mercado de esculturas, el tamaño de la edición funciona como un multiplicador de la prima: a menor número de ejemplares autorizados, mayor tensión sobre el precio de reventa. Aquí no hay decenas de copias ni posibilidad declarada de reediciones.

Si el museo mantiene el límite en ocho, cada aparición en subasta activará una demanda concentrada entre coleccionistas que buscan exposición a Picasso sin asumir la barrera de entrada del óleo o del dibujo único.

La escasez está fijada desde el origen: ocho piezas autorizadas por el museo y fundidas desde moldes originales no volverán a fabricarse.

La renovación de 50 millones y la lógica de la venta

El museo no vende por liquidez forzada, sino para financiar una renovación presupuestada en 50 millones de euros. Esta vinculación entre patrimonio cultural y capital privado interesa al inversor por una razón concreta: el dinero de la venta no se dispersa en gasto corriente, sino que se reinvierte en la institución que certifica las piezas. En términos de riesgo reputacional, la operación refuerza la legitimidad del activo en lugar de diluirla.

El museo no ha comunicado el precio de cada bronce. Esa ausencia de referencia pública obliga al inversor a operar con sus propios umbrales de valoración en el mercado primario. Lejos de ser un defecto, se trata de una dinámica habitual en el arte de alta gama cuando la oferta es tan reducida que el precio se negocia fuera de catálogo.

Análisis Wealth: escasez, liquidez y horizonte de revalorización

En ciclos de inflación elevada, la escultura de Picasso ha servido históricamente como refugio de valor tangible, pero su mercado opera con una liquidez estructuralmente inferior a la del arte contemporáneo de posguerra. Un bronce de edición exclusiva no se vende en días; se coloca en meses o años, y los compradores de este segmento suelen ser fondos de arte, family offices y coleccionistas privados con mandatos de preservación de capital, no operadores especulativos.

Mi lectura es que estas ocho piezas no buscan crear un mercado líquido, sino capitalizar la autenticidad institucional y la pequeña tirada.

El inversor adecuado es aquel que asume un horizonte de siete a diez años y entiende que la revalorización dependerá de la constancia del museo en no ampliar la edición, de la documentación de cada molde y del comportamiento de las subastas de escultura europea en los próximos ejercicios.

La próxima edición de TEFAF o las subastas de otoño de las casas internacionales ofrecerán las primeras señales de precio para esculturas comparables.

💎 Veredicto Wealth

Los bronces del Museo Picasso encajan como activo de diversificación patrimonial para inversores con horizonte superior a siete años. El principal riesgo a vigilar es la liquidez del mercado secundario de escultura, donde la salida depende de ciclos de subasta y de la disciplina del emisor en no ampliar la tirada.

La crisis del Mar Rojo bloquea Ormuz y dispara el crudo y el diésel: los bancos centrales revisan los tipos

He pasado la mañana del domingo revisando los partes que llegan de Adén y las pantallas de futuros de Singapur. La crisis del Mar Rojo se ha convertido en un choque de oferta con traducción monetaria inmediata: los hutíes controlan ya toda la costa yemení y, con Bab al-Mandab tomado, la ruta marítima entre Asia y Europa queda estrangulada por el sur.

No es un episodio aislado. El estrecho de Ormuz continúa cerrado por la guerra entre Estados Unidos e Irán, lo que obligaba a Arabia Saudí a exportar su crudo por la fachada del Mar Rojo. Ahora esa vía de escape también está bajo control del movimiento respaldado por Teherán. La consecuencia es una doble estrangulación energética sin precedentes recientes en la región.

«Los hutíes nos llamaron y no quieren pelear con nosotros. No quieren que vayamos a por ellos.» — Donald Trump, presidente de Estados Unidos, Dublín, 12 de septiembre de 2026

Trump despachó la petición desde Dublín con un tono sorprendentemente despreocupado: dijo que todo saldrá bien. Su relato choca con el de Riad. Según ha publicado Axios, el príncipe heredero saudí, Mohamed bin Salmán, llamó dos veces el jueves pidiendo ataques contra los hutíes y el presidente estadounidense declinó.

La dimensión humana y estratégica se mide en cifras concretas.

Los datos del terreno y de las rutas energéticas

  • Más de 500 muertos desde que arrancó la ofensiva la semana pasada, según fuentes de ambos bandos.
  • 46.000 desplazados internos, confirmados por la agencia de migraciones de Naciones Unidas.
  • Tres islas estratégicas capturadas por los hutíes en una ofensiva relámpago.
  • Dos llamadas del príncipe heredero saudí a Trump el jueves para solicitar bombardeos contra los hutíes; la respuesta fue negativa, según Axios.

Las fuerzas del gobierno yemení reconocieron haber bombardeado posiciones hutíes en la carretera entre Mocha y Dhubab, a once kilómetros de la ciudad portuaria. Riad, además, habría lanzado al menos dos ataques sobre el aeropuerto de Mocha, mientras que el puerto recibió el impacto de seis misiles de origen no confirmado.

En términos energéticos, la situación es explosiva. Con Bab al-Mandab tomado y Ormuz bloqueado, los tanqueros de crudo, diésel y gas natural licuado deben asumir rutas más largas por el cabo de Buena Esperanza. El precio del crudo Brent y los fletes Asia-Europa cotizan ya una prima de guerra persistente. No es solo el coste del combustible: las coberturas de seguro marítimo para la zona se disparan y las navieras evitan programar escalas.

La prima geopolítica que presiona a los bancos centrales

precio del crudo Brent

Lo que me parece más relevante es la rapidez con la que el shock energético ha saltado de los mapas a las curvas de tipos. Los mercados de futuros energéticos anticipaban esta semana una crisis invernal y un menor margen para recortar tasas. Eso sitúa al BCE y a la Reserva Federal ante una disyuntiva incómoda: el repunte del diésel y del gas actúa como un impuesto sobre la industria europea y sobre el transporte, justo cuando los datos de inflación subyacente empezaban a permitir cierta relajación. Si la prima de riesgo se mantiene durante varias semanas, el margen para que Fráncfort recorte tipos se achica de forma notable.

La contradicción es que Trump minimiza la amenaza pese a que Riad pide una intervención militar. No ha habido una negativa rotunda a redesplegar fuerzas, pero tampoco un compromiso de protección de la ruta. Si la Casa Blanca opta por mantenerse al margen, la prima seguirá contagiando la cotización del crudo y la disponibilidad de gas natural licuado para el invierno europeo.

🌐 El efecto dominó en Occidente

El impacto directo en España no tarda en materializarse. El diésel encarece los portes, la calefacción y la cadena de distribución; el gas natural licuado, cada vez más caro, contamina la factura eléctrica. Para las empresas del Ibex con exposición al transporte o a la industria química, la volatilidad asiática se convierte en una partida de costes estructural.

  • Inflación en España: el repunte energético puede sumar unas décimas al IPC en el tramo final del año si la ruta no se reabre.
  • Mercados europeos: la apertura del lunes quedará condicionada por los futuros del Brent y del TTF; los sectores de viajes y automoción parten con más presión.
  • BCE: si el shock se consolida, el alivio monetario previsto para los próximos meses se retrasa y el Euríbor prolonga su meseta.

La próxima variable que vigilaré será una señal verificable de reapertura de Bab al-Mandab o de desbloqueo parcial de Ormuz. Sin ese desenlace, la crisis del Mar Rojo seguirá marcando el precio del dinero en Europa.

Cinco ejercicios para mejorar la capacidad cardiovascular y la resistencia sin material

Mejorar la capacidad cardiovascular y la resistencia aeróbica no exige cinta de correr ni máquinas: cinco movimientos de empuje y tracción para espalda y pecho, hechos con constancia, elevan tu eficiencia al correr, pedalear o subir escaleras. La clave está en la dosis y en la postura.

La espalda y el pecho no son solo músculos estéticos: sostienen la caja torácica y estabilizan el tronco cuando elevas la frecuencia respiratoria. Un torso más fuerte permite mantener una zancada limpia durante más tiempo, retrasar la fatiga y recuperar mejor entre intervalos.

Por qué la espalda y el pecho sostienen tu resistencia aeróbica

Cuando corres, remas o subes escaleras, los hombros y la caja torácica se mueven de forma rítmica. Si los músculos posteriores y anteriores del tronco no estabilizan ese movimiento, parte de tu energía se pierde en compensaciones posturales. A efectos prácticos: menor economía de esfuerzo y más fatiga prematura.

La evidencia en fisiología del ejercicio, recogida en la literatura sobre entrenamiento de fuerza, apunta a que dos sesiones semanales de trabajo de empuje y tracción mejoran la fuerza resistencia del tren superior. Eso se traduce en una mecánica respiratoria más fluida y en una mejor postura bajo fatiga.

Los cinco movimientos sin material que elevan tu capacidad cardiovascular

No necesitas mancuernas para empezar: tu peso corporal, una pared o una mochila con libros son suficientes. La pauta general es hacer entre 3 y 4 series de 8 a 15 repeticiones, con una cadencia controlada de dos segundos al bajar y uno al subir.

mejorar resistencia aeróbica

📊 La pauta en cifras

  • Frecuencia: 2 sesiones semanales, con 48 horas de margen entre ellas.
  • Volumen: 3-4 series por ejercicio, 8-15 repeticiones según dificultad.
  • Progresión: sube de pared a banco y después al suelo; añade carga solo si la técnica no se rompe.
  • A tener en cuenta: la calidad de la postura pesa más que el número de repeticiones.

1. Remo inclinado isométrico para la espalda

De pie, con los pies a la anchura de las caderas, flexiona ligeramente las rodillas y empuja las caderas hacia atrás como si cerraras la puerta de un coche con el glúteo. El tronco queda inclinado, el abdomen firme. Lleva los codos hacia las costillas bajas y junta las escápulas. Aguanta un segundo arriba y vuelve.

2. Press de pecho en el suelo sin material

Túmbate boca arriba, con los pies apoyados y las rodillas flexionadas. Coloca los brazos extendidos sobre el pecho, baja los codos hasta rozar el suelo y empuja hacia arriba dibujando una A con los brazos. Aprieta el pecho al final del movimiento.

3. Remo a una pierna en zancada

Da un paso largo atrás con la pierna izquierda y apoya la mano derecha sobre el muslo derecho, con el tronco inclinado. El brazo izquierdo cuelga en línea recta. Lleva el codo izquierdo hacia la cadera, sin girar el tronco, y baja hasta estirar por completo.

4. Flexiones de pared (press de pecho de pie)

Apoya las manos en la pared a la altura del pecho, con los dedos abiertos. Mantén el cuerpo en línea recta, hombros atrás y abdomen firme. Baja el pecho hacia la pared y vuelve a subir. Cuando domines 15 repeticiones limpias, progresa a una mesa baja y después al suelo.

5. Aperturas de espalda en bisagra

Inclínate de nuevo con las caderas atrás y los brazos colgando. Con una pequeña flexión de codos, eleva los brazos hacia los lados hasta la altura de los hombros y bájalos despacio. Imagina que abres una goma invisible entre las escápulas.

Alterna un movimiento de espalda y otro de pecho: empieza por el remo, sigue con el press, vuelve a la espalda y cierra con el pecho. Ese cambio entre tracción y empuje equilibra el esfuerzo y mantiene la intensidad sin sobrecargar la zona lumbar.

La resistencia aeróbica mejora antes por la dosis y la constancia que por la intensidad puntual: dos sesiones de fuerza bien ejecutadas mueven más la aguja que un entreno heroico aislado.

Progresión semanal y qué dice la evidencia de la fuerza

El precedente real es claro: durante años, el trabajo de resistencia aeróbica se asoció casi en exclusiva a correr, nadar o pedalear. Sin embargo, las revisiones de fisiología del ejercicio han ido afinando el mensaje: el trabajo de fuerza del tren superior, insertado en una rutina de dos sesiones semanales, mejora la economía de esfuerzo y la tolerancia al ejercicio prolongado. No es un atajo ni un método milagro.

Aquí está la clave: la musculatura de espalda y pecho estabiliza la caja torácica y los hombros, lo que permite que la respiración y la zancada sigan siendo eficientes cuando llega la fatiga. Con una progresión de pared a banco y después al suelo, una persona que empieza puede ganar fuerza sin material y trasladar esa mejora a su rendimiento aeróbico en seis a ocho semanas.

Eso sí, no esperes que cinco ejercicios sustituyan el trabajo aeróbico específico. Si tu objetivo es mejorar en carrera, seguirás necesitando acumular minutos de trote o bicicleta. Esta rutina es el complemento que sostiene la calidad de esos minutos, no una excusa para eliminarlos.

Como siempre en este tipo de rutinas, la información es divulgativa y no sustituye el consejo de un profesional del ejercicio. Adapta cada movimiento a tus posibilidades y, si notas molestias, reduce el rango de movimiento o pausa.

⚡ Rutina de Optimización Diaria

  • Elige tu nivel: empieza hoy con flexiones de pared y remo isométrico, 3 series de 10 repeticiones cada uno.
  • Ordena la semana: deja dos días no consecutivos para esta rutina, preferiblemente antes de tu sesión de cardio suave.
  • Registra la progresión: anota series y repeticiones; cuando completes 15 limpias, sube al siguiente nivel de dificultad.

Absorción de hierro: qué combinar en el plato para aprovecharlo más y qué alimentos lo bloquean

La absorción de hierro no depende solo de cuánto hierro pongas en el plato, sino de qué lo acompaña: combinar legumbres o espinacas con vitamina C mejora el aprovechamiento, mientras que el café o el té tomados en la misma comida lo reducen.

El hierro que tu cuerpo rentabiliza: formas y cantidades

El hierro participa en la producción de hemoglobina y mioglobina, dos proteínas que transportan oxígeno a los tejidos y a los músculos. Traducción práctica: con menos hierro disponible, el cuerpo rinde peor en lo físico y en lo cognitivo. Las necesidades diarias recomendadas son 8 miligramos para hombres y mujeres a partir de 51 años, 18 miligramos para mujeres de 19 a 50 y 27 miligramos en la gestación.

Existen dos formas de hierro en la dieta. El hierro hemo se encuentra en carne, pescado, pollo y marisco, y se absorbe con facilidad. El hierro no hemo domina en legumbres, tofu, frutos secos, semillas, cereales integrales y algunas verduras, y su aprovechamiento es más sensible a lo que pongas al lado.

Qué bloquea el hierro: café, té, calcio y otros inhibidores

El café —incluido el descafeinado—, el té negro, verde, blanco o matcha y el vino tinto contienen polifenoles, compuestos que pueden unirse al hierro no hemo y reducir su disponibilidad. El efecto es más notable cuando se toman junto a la comida rica en hierro, no en otra franja del día. Por eso, mover el café matutino 30-60 minutos antes o después del desayuno rico en hierro es un ajuste barato y útil.

El calcio también compite con el hierro cuando coinciden en dosis altas en la misma ingesta. No se trata de eliminar lácteos ni bebidas vegetales enriquecidas, sino de evitar juntar una gran fuente de calcio con la comida principal de hierro.

Las legumbres, los cereales integrales y los frutos secos contienen fitatos, otro inhibidor natural. El matiz: estos alimentos son además fuentes valiosas de hierro, fibra y otros nutrientes. La solución no es apartarlos, sino mejorar su perfil con remojo, germinación o fermentación, que reducen el fitato y dejan más hierro disponible.

No se trata de eliminar alimentos, sino de ordenar la comida: la vitamina C en el mismo plato es el ajuste que más mueve la aguja.

alimentos con hierro

Cómo combinar el plato para aprovechar más hierro

La vitamina C es el aliado más documentado: convierte el hierro no hemo en una forma más fácil de captar y contrarresta parte del efecto de los polifenoles y fitatos. Combina fuentes vegetales de hierro con pimiento, tomate, brócoli, kiwi, fresas o cítricos. Ejemplos prácticos: alubias cocinadas con tomate sobre pan integral enriquecido, o un salteado de tofu con pimiento y brócoli.

Otra vía que suma: incorporar carne, pescado o pollo en la misma comida que legumbres o espinacas, porque las proteínas animales mejoran la captación del hierro no hemo. Remojar, cocinar o fermentar legumbres y cereales también reduce el fitato. No hay una ventana exacta de minutos; la clave es que el inhibidor o el potenciador viaje en el mismo plato o muy cerca.

📊 La pauta en cifras

  • Dosis diaria de hierro: 8 miligramos para hombres y mujeres a partir de 51 años; 18 miligramos para mujeres de 19 a 50; y 27 miligramos en la gestación.
  • Potenciador clave: al menos una ración de alimento rico en vitamina C en la misma comida que la fuente vegetal de hierro.
  • Inhibidores a separar: café, té, vino tinto y dosis altas de calcio fuera de la comida principal rica en hierro.
  • A tener en cuenta: para la mayoría de las personas no hace falta microgestionar cada miligramo; el ajuste importa más con altas demandas de hierro.

Si tomas cereales fortificados con leche, añade fresas, kiwi o cítricos en la misma toma: la vitamina C compensa el efecto del calcio y mejora el hierro añadido. Con té o café, sepáralos de la comida. Con vino tinto, fuera de la comida. Elige legumbres y cereales remojados, germinados o fermentados cuando los integres como fuente principal de hierro.

El matiz honesto: cuándo vale la pena afinar y cuándo no

La evidencia disponible y las guías de nutrición insisten en que la mayoría de las personas no necesita obsesionarse con cada miligramo. Una alimentación variada con varias fuentes de hierro suele cubrir el objetivo sin afinar cada combinación. En cambio, afinar sí vale la pena cuando hay altas demandas —menstruación abundante, gestación, pauta vegetariana o vegana estricta— o cuando un profesional te ha indicado que subas el aporte de hierro. Recuerda que esta información es divulgativa y no sustituye la orientación individual de un profesional.

El precedente real: el hierro es uno de los nutrientes más estudiados en nutrición deportiva y vegetal. Las guías europeas de etiquetado reconocen su papel en el rendimiento energético y cognitivo. Por eso, en lugar de sumar suplementos ‘por si acaso’, conviene empezar por el plato. Los ajustes de combinación son efectivos, baratos y sin letra pequeña.

⚡ Rutina de Optimización Diaria

  • Desayuno con vitamina C: Añade kiwi, fresas o tomate al desayuno si incluye espinacas, pan integral enriquecido o legumbre, y deja el café 30-60 minutos antes o después.
  • Revisa el plato principal: Combina legumbres o verduras de hoja verde con pimiento, brócoli o un toque de carne, pescado o pollo para mejorar la captación.
  • Ordena los lácteos y el té: Reserva el yogur, el queso y el té para otra franja distinta a la comida principal rica en hierro.

Xi y Modi escenifican el deshielo China India en la cumbre BRICS: el impacto para Europa

He repasado el comunicado difundido por Nueva Delhi en la madrugada del sábado y hay un matiz que explica el alcance real de este deshielo China India: el compromiso fronterizo anunciado tras la cumbre del BRICS es de procedimiento, no un acuerdo territorial. Xi Jinping ha pisado la India por primera vez desde 2019, seis años después del choque militar que congeló la relación entre dos potencias nucleares. El gesto importa. Pero las cifras comerciales recuerdan que la normalización diplomática todavía no despeja la desconfianza estratégica.

Un compromiso fronterizo sin calendario territorial

El Ministerio de Asuntos Exteriores de la India situó el acuerdo en un marco deliberadamente acotado: “una resolución justa, razonable y mutuamente aceptable de la cuestión fronteriza”. Pekín, por su parte, insistió en que ambos países deben “mantener la paz y la tranquilidad en las zonas fronterizas”. No hay calendario, ni mapa, ni retirada de tropas anunciada. Lo que hay es un lenguaje cauteloso que relega la disputa a los canales bilaterales mientras la diplomacia avanza por carriles paralelos: vuelos, visados, contactos de alto nivel.

Los datos que deja el reencuentro dibujan una asimetría difícil de ignorar:

  • 151.000 millones de dólares: comercio bilateral de bienes en el ejercicio fiscal indio 2025-2026, la mayor cifra registrada.
  • 131.000 millones de dólares: importaciones indias desde China en el mismo periodo.
  • 19.000 millones de dólares: exportaciones indias a China, lo que explica un saldo estructuralmente desfavorable para Nueva Delhi.
  • 112.000 millones de dólares: déficit comercial de la India con China, un máximo histórico.

“China y la India son socios antes que rivales, y oportunidades de desarrollo antes que amenazas mutuas.” — Xi Jinping, presidente de China, cumbre del BRICS de Nueva Delhi, 12 de septiembre de 2026

La frase de Xi apunta al encuadre que Pekín quiere exportar: competencia estratégica sin ruptura. No obstante, el comunicado indio introdujo una condición que me parece más relevante que el gesto: las diferencias no deben convertirse en disputas. Es una forma de decir que la confianza no se restablece por una fotografía.

“Las diferencias no deben convertirse en disputas.” — Ministerio de Asuntos Exteriores de la India, comunicado posterior al encuentro, 12 de septiembre de 2026

Por qué el deshielo no llega aún a las fábricas

Lo que observo en los datos indios es un patrón clásico de dependencia asimétrica: Nueva Delhi compra manufacturas chinas por valor de 131.000 millones de dólares y apenas coloca 19.000 millones en el mercado chino. El déficit de 112.000 millones no es solo una estadística comercial; es la razón por la que el Gobierno indio sigue combinando el acercamiento diplomático con barreras arancelarias y exigencias de acceso previsible. Anand P. Krishnan, del Centro de Excelencia para Estudios del Himalaya de la Universidad Shiv Nadar, apunta a un matiz que conviene retener: la mejora diplomática todavía no se traduce en mayor inversión porque la desconfianza estratégica y la competencia persisten.

Pekín, en cambio, necesita a la India como contrapeso dentro del BRICS y como comprador de bienes industriales en un entorno de demanda global débil. La declaración china de que la India tiene “una política exterior independiente” y que “desarrollar sus relaciones con China no está condicionado por terceros” es un mensaje directo a Washington. El texto también subraya que la India apoyará plenamente la presidencia china del BRICS el próximo año. Esa coordenada temporal importa: el deshielo se medirá en la continuidad institucional, no en una cumbre aislada.

El hecho de que la India respalde la presidencia china del BRICS no es un detalle menor. Implica reconocer a Pekín como interlocutor institucional en un bloque que controla una parte creciente del comercio de minerales críticos y de las cadenas asiáticas de semiconductores. Para Europa, la estabilidad del eje China-India se traduce en menos riesgo de interrupción en el Índico y en los corredores que conectan el mar Arábigo con el Mediterráneo.

🌐 El efecto dominó en Occidente

La distensión reduce la prima de riesgo geopolítico en el Índico y estabiliza las rutas marítimas hacia Europa. Las consecuencias concretas son estas:

  • Fletes y suministro: menos tensión fronteriza reduce la probabilidad de disrupciones en el corredor Shanghái-Singapur-Europa.
  • Inflación española: una China que mantiene su aparato exportador y una India que compra sin ruptura logística contienen los precios de importación de bienes de consumo.
  • Empresas europeas: la exigencia india de acceso de mercado previsible puede abrir huecos para proveedores europeos, pero el déficit de 112.000 millones presiona hacia más proteccionismo selectivo.

El impacto directo en España es modesto. Eso sí, refuerza la tesis de un ciclo desinflacionista importado que el BCE ya empieza a descontar.

Ácidos exfoliantes en cosmética: qué concentración renueva la piel sin comprometer la barrera

Elegir bien la concentración de un ácido exfoliante determina si la piel gana luminosidad o se resiente la barrera cutánea; la evidencia cosmética sitúa la renovación eficaz en un rango entre el 5 % y el 10 % para uso doméstico.

Qué hace un ácido exfoliante por la piel sin comprometer la barrera

Los ácidos exfoliantes no queman la superficie: disuelven las uniones entre las células muertas para que la renovación avance de forma controlada. Los AHA, como el ácido glicólico o el ácido láctico, actúan sobre la capa más externa y aportan luminosidad; el BHA, ácido salicílico, trabaja en profundidad dentro del poro y se recomienda para pieles con tendencia grasa. La clave está en que esta renovación no debe convertirse en un castigo para la barrera cutánea, la película protectora que retiene la hidratación y regula el confort.

Dentro de los AHA hay matices que importan más que el reclamo comercial. El ácido glicólico tiene una molécula pequeña y penetra con facilidad, por lo que a igual concentración resulta más activo; el ácido láctico es algo más suave, y el ácido mandélico, de mayor tamaño, se tolera mejor en pieles sensibles. Conocer esta diferencia evita elegir un producto solo por el porcentaje: no es lo mismo un 8 % de glicólico que un 8 % de mandélico.

El BHA (ácido salicílico) es liposoluble, así que trabaja dentro del poro y convive bien con pieles mixtas o con tendencia grasa. Su ventana eficaz en cosmética doméstica se sitúa entre el 1 % y el 2 %; por encima de ese rango no mejora la renovación y sí multiplica la posibilidad de descamación. Existen también los PHA, alternativa de molécula grande y perfil más tolerante para quienes se inician en la exfoliación química.

Aquí está la clave: la diferencia entre una exfoliación útil y una barrera irritada no está solo en el tipo de ácido, sino en la concentración y el pH. En uso casero, un AHA al 5 % es un punto de partida razonable; superar el 10 % de forma continuada eleva el riesgo de rojez y descamación sin que la mejora estética sea proporcional. El BHA eficaz no necesita más del 2 %.

Cuando mires la etiqueta, no te quedes con el nombre comercial. En la lista de ingredientes, el ácido glicólico aparece como glycolic acid y el salicílico como salicylic acid. Si la concentración no está declarada, fíjate en la posición dentro del INCI: si figura entre los primeros puestos, es más probable que la dosis sea relevante. Los envases serios suelen indicar el porcentaje de activo y, en ocasiones, el pH final.

La exfoliación no consiste en sentir escozor o descamación; el objetivo es renovar la superficie manteniendo intacta la barrera que retiene la hidratación.

El pH es tan importante como el porcentaje. Un AHA con pH entre 3 y 4 tiene mayor capacidad de renovación, pero también más potencial irritante; por encima de 4 la exfoliación baja y por debajo de 3 se vuelve agresivo para el uso casero. Busca fórmulas que declaren el pH o que al menos aconsejen uso nocturno y una frecuencia moderada. Las fórmulas con pH cercano a 3,5 suelen ofrecer el mejor equilibrio entre eficacia y tolerancia.

La formulación importa tanto como el activo. Agentes calmantes como la niacinamida o el pantenol pueden suavizar la experiencia, y los vehículos en gel suelen resultar más ligeros en pieles mixtas. En cambio, una base alcohólica o muy perfumada puede añadir rojez innecesaria y arruinar una buena concentración. Comprueba también que el producto no combine ácidos con retinol o vitamina C sin que la fórmula esté diseñada para tolerarlos.

📊 La pauta en cifras

  • Concentración AHA: 5-10 % en uso doméstico; empezar por el extremo bajo y subir solo si la piel lo tolera.
  • Concentración BHA: 1-2 %; suficiente para mantener los poros despejados sin castigar la barrera.
  • pH óptimo: 3-4 para AHA; evita fórmulas con pH inferior a 3 sin supervisión profesional.
  • Frecuencia: 2-3 noches por semana al inicio; nunca dos días seguidos durante el primer mes.

exfoliación segura

Por qué el escrutinio regulatorio refuerza la exfoliación con criterio

La noticia que llega desde Australia —donde un ácido exfoliante de venta libre se enfrenta a una posible reclasificación como sustancia peligrosa— no debería leerse como una alarma, sino como un recordatorio: la cosmética con activos potentes exige respeto. Este debate regulatorio no es nuevo; en Europa, los fabricantes están obligados a garantizar la seguridad de cada producto mediante un expediente de seguridad cosmética y a respetar límites de concentración para determinados activos.

A efectos prácticos, la piel no distingue entre un sérum caro y una crema básica si ambos llevan la misma concentración de ácido y el mismo pH. El valor de una buena fórmula está en la estabilidad del activo, en los agentes calmantes que lo acompañan y en un etiquetado honesto que indique cómo usarlo. No pagamos por el ácido en sí: pagamos por la formulación que lo hace tolerable.

Menos es más, sobre todo al empezar.

Para quien busca luminosidad y una textura más uniforme, el protocolo importa más que la dosis máxima. Un AHA al 5 % usado tres veces por semana supera en resultados y seguridad a uno al 15 % aplicado cada noche y abandonado a la semana por irritación. La evidencia en belleza señala que la constancia con pautas moderadas es la vía más sostenible para notar el cambio sin comprometer el confort.

Los tratamientos con concentraciones superiores al 20 % pertenecen al ámbito profesional y no deberían replicarse en casa. La normativa europea permite la venta de cosméticos con AHA hasta ciertos límites justificados por el expediente de seguridad, pero el uso doméstico sensato está muy por debajo de lo que tolera la regulación. La diferencia entre un producto seguro y uno irritante rara vez está en el precio; está en la pauta de uso.

Esta información es divulgativa y no sustituye la consulta con un profesional en cosmética o dermatología si tienes dudas sobre tu tipo de piel.

⚡ Rutina de Optimización Diaria

  • Revisa tu sérum actual: identifica el tipo de ácido en el INCI, la concentración declarada y, si es posible, el pH.
  • Empieza de noche: aplica el exfoliante dos veces por semana, sobre piel limpia y seca, evitando combinarlo con retinol o vitamina C.
  • Protege por la mañana: usa un protector solar de amplio espectro al día siguiente, ya que la piel queda más expuesta a la radiación.

Flexiones con carga: la variante que maximiza pecho, hombros y tríceps en menos tiempo

Las flexiones con carga concentran la tensión en pecho, hombros y tríceps en menos tiempo que una rutina convencional, una ventaja que la ciencia del ejercicio atribuye al mayor estrés mecánico por repetición.

Qué son las flexiones con carga y por qué aportan más tensión

La variante con carga añade un impulso desde la cadera a la flexión clásica. En lugar de empezar en plancha, sales de una posición compacta con las rodillas flotando y las caderas atrás, como un muelle.

El patrón nace del sistema Animal Flow, una metodología de entrenamiento con peso corporal que encadena posturas fluidas para ganar movilidad, fuerza y control. Aquí no haces repeticiones sueltas: fluyes entre la posición de bestia cargada y la plancha.

Esa transición activa es el matiz. Al impulsarte hacia delante, los pectorales, deltoides anteriores y tríceps no solo empujan: tienen que desacelerar el descenso y absorber más tensión por repetición.

Trabajan también el core para transferir la fuerza desde las piernas, los cuádriceps para mantener la posición compacta y los glúteos y caderas para controlar la ida y vuelta.

La dosis de tensión por repetición, y no el material, es lo que convierte una flexión en una herramienta de progresión real.

Por eso encaja tan bien en sesiones cortas: sumas pressing de tren superior, movilidad de cadera y hombro, y coordinación sin separar bloques.

Cómo progresar con las flexiones con carga en casa

ejercicios pecho en casa

La progresión no va de añadir discos: va de calidad de movimiento. Ajusta primero la posición de partida: manos bajo los hombros, rodillas a pocos centímetros del suelo y caderas atrás como si cargaras un muelle.

  • Impulso: Extiende piernas y caderas para llegar a una plancha firme sin rebotar.
  • Descenso: Baja el pecho con los codos a unos 45 grados del torso, controlado.
  • Empuje: Presiona con fuerza para volver arriba y regresa fluido a la posición compacta.
  • Ritmo: Encadena repeticiones sin pausas bruscas ni rebotes en la parte baja.

Si priorizas movilidad y calentamiento, ve lento y explora el rango cómodo de cadera, hombros y zona lumbar. Si buscas potencia, ataca la transición con más intención, pero mantén el descenso controlado: la velocidad no puede convertir la flexión en un rebote.

La clave está en llevar cada serie cerca del fallo, igual que harías con una flexión convencional. El estímulo de tensión mecánica sigue ahí.

📊 La pauta en cifras

  • Ejecución: Posición compacta, rodillas flotando, codos a 45 grados y flujo continuo entre posiciones.
  • Cuándo: Como calentamiento de tren superior o como bloque de fuerza en casa, sin material adicional.
  • Calidad a buscar: Control en el descenso y transición explosiva, sin rebotar en la parte baja.
  • A tener en cuenta: No es mejor que la flexión clásica, sino distinta: combina fuerza, movilidad y coordinación.

El matiz honesto de esta variante: no sustituye a la flexión clásica

La evidencia previa sobre ejercicios con peso corporal muestra que llevar las series cerca del fallo genera hipertrofia en pecho, hombros y tríceps. La variante del Animal Flow no cambia esa base, sino que le suma movilidad y coordinación.

Para un lector que entrena en casa, la variante entrega pecho hombros y tríceps con una sola pieza de movilidad.

Si tu único objetivo es ganar masa muscular en el tren superior, una flexión convencional con sobrecarga externa o una variante con pies elevados puede darte la tensión exacta. Esta propuesta brilla cuando buscas eficiencia: fuerza, rango de movimiento y trabajo integrado en una sola pieza.

El valor real está en ese aterrizaje. Aquí no hay magia: dejas de fragmentar el entrenamiento en bloques de movilidad, fuerza y core. Eso, a efectos prácticos, es ahorrar tiempo y mantener la adherencia.

El único límite es la técnica. Si las rodillas dejan de flotar o el descenso se convierte en rebote, la tensión se pierde y la progresión se estanca. Mejor menos repeticiones con control que muchas sin él.

Como siempre, ajusta la pauta a tu nivel y consulta con un profesional del ejercicio si tienes molestias articulares o limitaciones de movilidad.

⚡ Rutina de Optimización Diaria

  • Calienta en cinco minutos: Haz una serie suave de flexiones con carga antes de tu entreno de tren superior, explorando el rango de cadera y hombro.
  • Progresa sin material: Añade una pausa controlada en la parte baja de cada repetición para aumentar la tensión sin cambiar el ejercicio.
  • Revisa tu técnica: Mantén las rodillas flotando, los codos a 45 grados y el flujo continuo; si el descenso rebota, detente.

Depósitos al 3,5%: la banca desata la guerra del pasivo y dispara la rentabilidad del ahorro

0

Los depósitos a un año pagan ya hasta el 3,5% y las cuentas remuneradas superan el 2% por primera vez en dos años. La subida de tipos del Banco Central Europeo (BCE) ha encendido una batalla por el ahorro familiar que parecía apagada desde 2024.

El movimiento supone un giro relevante para los ahorradores españoles, acostumbrados en la última década a rentabilidades cercanas a cero. Según recoge Cinco Días, los plazos fijos a doce meses alcanzan ya el 3,5% en las ofertas más agresivas, mientras que ABC sitúa el umbral de las cuentas remuneradas por encima del 2% por primera vez desde hace dos años.

La subida de tipos del Banco Central Europeo es el detonante. El organismo ha mantenido una política monetaria restrictiva para contener la inflación de la eurozona, y las entidades ya trasladan parte de esa subida al pasivo. La banca sube la rentabilidad de depósitos y cuentas, tal y como resume Expansión.

La banca eleva el precio del ahorro

Durante los doce últimos meses, la oferta de productos de ahorro se había mantenido contenida en la gran banca española. Los bancos de mayor tamaño apostaron por la vinculación comercial en lugar de pagar por el pasivo. Ahora la estrategia cambia: el ahorro se ha convertido en un activo escaso por el que hay que competir.

Las cuentas remuneradas, un producto que llegó a estar prácticamente desaparecido, vuelven a aparecer en los escaparates financieros. El 2% supone una barrera psicológica que se supera por primera vez desde 2024. Para una familia con 20.000 euros ahorrados, la diferencia entre una cuenta a tipo cero y una remunerada al 2% equivale a 400 euros brutos al año.

Sin embargo, la oferta no es homogénea. Las mejores rentabilidades siguen concentradas en entidades que buscan crecer en captación, no en la gran banca. Esa es una diferencia fundamental que el ahorrador debe vigilar.

La banca tradicional ya no compite solo por el crédito; compite por el ahorro de las familias y esta vez los clientes tienen donde elegir.

Trade Republic aprieta con el 2,53%

Trade Republic, el neobróker alemán con licencia bancaria, ha sido de los más rápidos en mover ficha. La entidad elevó la remuneración de su cuenta al 2,53% para trasladar a sus clientes la última subida del BCE, según adelantó El Economista. No es un detalle menor: los jugadores digitales llevan meses apretando a la banca tradicional en la captación de ahorro.

La pelea por los depósitos de ahorro y las cuentas remuneradas se ha intensificado, tal y como recoge elDiario.es. Las entidades compiten por captar pasivo estable. El contexto es propicio para que el ahorrador recupere algo de poder de negociación.

Las entidades de menor tamaño y los bancos digitales están siendo los más agresivos. Su necesidad de captar depósitos es mayor: no tienen la red de oficinas ni la base de clientes de la gran banca. Por eso pagan más. La pregunta es si el cliente está dispuesto a mover su dinero y renunciar a la oficina a cambio de 100 o 200 euros extra al año.

Yo he seguido de cerca estos movimientos y hay un patrón que se repite: los bancos tradicionales suben las rentabilidades a regañadientes, siempre a la zaga de los neobancos. La captación de pasivo se ha convertido en una carrera contrarreloj para mantener la liquidez sin ceder demasiado margen.

Aun así, la rentabilidad media de los depósitos en España sigue por debajo de la de otros países de la eurozona. Es una diferencia histórica que veremos si se estrecha en los próximos meses. La guerra del pasivo no ha hecho más que empezar.

rentabilidad depósitos

La rentabilidad real del ahorro sigue en juego

La carrera por el pasivo tiene una lectura estructural que conviene no perder de vista. Durante los años de tipos cero, la banca española se acostumbró a financiarse casi gratis: le bastaba con la liquidez depositada en cuentas a la vista para sostener el negocio crediticio. La subida del precio oficial del dinero alteró ese equilibrio. Las entidades necesitan ahora depósitos a plazo para dar estabilidad a su estructura de financiación, y y el ahorrador lo sabe.

No obstante, hay un matiz relevante. El 3,5% de los depósitos a un año sigue por debajo de la inflación acumulada en algunos trimestres recientes, por lo que la rentabilidad real del ahorro no está garantizada. Las cuentas remuneradas al 2,53% ofrecen liquidez inmediata, pero también un rendimiento que no cubre la cesta de la compra en todos los casos.

Creo que el siguiente hito del sector será la respuesta de los grandes bancos. Santander, BBVA y CaixaBank tendrán que decidir en las próximas semanas si igualan las ofertas de los neobancos o asumen una sangría de clientes. La banca tradicional lleva años lanzando campañas de captación de nóminas y apelando a la vinculación comercial. Ahora el cliente tiene la opción de exigir un precio por su dinero. Eso cambia el tablero.

El ahorrador español ha tardado en despertar de años de tipos cero, pero cuando se mueve, lo hace en bloque. La próxima campaña de captación de pasivo marcará qué entidades conservan el terreno ganado y cuáles pierden la partida por no subir a tiempo la rentabilidad de su oferta. Habrá que seguir con atención las cifras de captación del tercer trimestre.

Wizz Air deja en tierra seis de sus diez A321XLR para reutilizar sus motores GTF en vuelos cortos

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Wizz Air ha dejado en tierra seis de sus diez Airbus A321XLR de largo radio para extraer sus motores GTF y montarlos en aviones de corto y medio radio.
  • ¿Quién está detrás? La aerolínea húngara Wizz Air y el fabricante de motores Pratt & Whitney, que ha confirmado la operación según Bloomberg.
  • ¿Qué impacto tiene? Reduce la capacidad de largo radio de Wizz Air, pero devuelve a servicio varios A321neo que estaban parados por la crisis de los motores GTF.

Wizz Air ha dejado en tierra seis de sus diez Airbus A321XLR para desmontar los motores GTF y reutilizarlos en aviones de corto y medio radio. La low cost húngara mantiene la flota de largo radio en un segundo plano para recuperar operatividad en los A321neo, los aviones que concentran el grueso de su red europea.

Una flota de largo radio sacrificada para recuperar los A321neo

Según CH Aviation, seis A321XLR han cedido sus motores. Bloomberg añade que Pratt & Whitney ha confirmado la operación. Los motores implicados son los GTF (Geared Turbofan, es decir, el turbofán con reductor) que equipan a los A321neo y a los XLR, y arrastran un problema industrial por las aleaciones metálicas en algunos componentes. Ese fallo ha dejado a Wizz Air con hasta cuarenta aviones parados al mismo tiempo en los peores momentos de la crisis.

La aerolínea no retira los XLR del servicio por falta de demanda aérea, sino para canibalizar sus motores. Cada motor GTF que se desmonta de un A321XLR puede devolver a la operación a un A321neo que estaba en tierra. La lógica es simple: un avión de corto y medio radio completo genera más ingresos diarios que un XLR sin motor en una plataforma de Katowice.

La mayoría de los A321XLR están aparcados en el aeropuerto de Katowice, en Polonia, después de salir de Londres Gatwick. Otro ejemplar permanece en Milán Malpensa. Desde Gatwick, la low cost cubría rutas hacia Oriente Medio, pero los conflictos bélicos y el cierre de su base de Abu Dabi han vaciado parte de esa programación.

El largo radio de bajo coste se enfría y Oriente Medio deja de ser prioridad

Wizz Air compró inicialmente 47 aviones de largo radio, pero comunicó a Airbus que renunciaba a 36 para quedarse con 11. De esos once, ha recibido ya diez. La decisión de desmontar motores de seis de ellos confirma que la aerolínea no puede sostener dos frentes: renovar la flota de corto alcance y defender una red de largo radio que ya no dispone de su base principal en Oriente Medio.

El traslado de motores es un movimiento defensivo que también refleja la dependencia del sector de Pratt & Whitney. Los plazos de reparación de los GTF siguen siendo largos y caros, y no hay motores alternativos inmediatos. Mientras el fabricante no acelere las revisiones, la tentación de canibalizar los aviones menos rentables se mantendrá.

Wizz Air no está jubilando el A321XLR: está extrayendo de sus motores el oxígeno que necesitan los A321neo para volar en Europa.

Hoja de Ruta: Claves del Viaje

El impacto más visible es la reducción de la capacidad de largo radio de Wizz Air. No se trata solo de aviones aparcados: la aerolínea dejó atrás la base de Abu Dabi y canceló rutas a Oriente Medio, la región donde los A321XLR tenían sentido. El usuario español no ve en el corto plazo una cancelación masiva en su ruta a Londres, pero sí una señal de debilidad en la apuesta de las low cost por unir Europa con Asia y Oriente Medio sin escalas.

La zona cero está en Katowice, donde los seis XLR se acumulan a la espera de motores. Desde Gatwick, Wizz Air ya no necesita todos los aviones de largo radio; los mercados de Oriente Medio se han reducido y la rentabilidad se concentra en el radio corto europeo. Ese giro se parece al frenazo del largo radio de Norwegian en 2020, cuando la low cost escandinava renunció a sus rutas transatlánticas para salvarse. Wizz Air lo hace con piezas y motores, no con una retirada formal, pero la lógica es la misma.

El dato que resume la operación son los seis aviones de largo radio fuera de servicio, al menos tres sin motores. Con once A321XLR encargados y solo diez entregados, Wizz Air ha convertido una crisis de fiabilidad de los motores GTF en una decisión de flota: prioriza los aviones que más vuelan en Europa. El riesgo es que, si la demanda de Oriente Medio vuelve, la aerolínea no tenga capacidad de largo radio para reaccionar con rapidez.

La próxima pista será el plan de revisión de Pratt & Whitney y la decisión de Wizz Air sobre los once XLR restantes. Si el fabricante no acorta los plazos de reparación, la canibalización podría extenderse a más aviones. Las rutas de largo radio de bajo coste, que ya sufrieron con la pandemia y con la crisis de los motores, vuelven a quedar en cuarentena.

Reglamento IA europea: las tareas de alto riesgo que disparan multas millonarias a las pymes

El Reglamento de IA europea ya castiga tareas de alto riesgo con multas millonarias. La patronal Pimec ha lanzado una advertencia directa a las pymes: que ChatGPT, Copilot o cualquier proveedor cumpla la norma no exime a la empresa que utiliza la herramienta. Esa lectura está cambiando la forma de comprar software en España.

Cuáles son las tareas de alto riesgo del Reglamento de IA europea

El Reglamento europeo de Inteligencia Artificial no persigue la tecnología en abstracto. Busca los usos. Sistemas de selección de personal, evaluación de solvencia, control de calidad en fábricas, triaje sanitario o gestión de expedientes educativos. Ahí está la zona caliente. El texto europeo los clasifica como de alto riesgo y obliga a auditorías, registros de actividad, supervisión humana y evaluaciones de impacto antes de desplegarlos.

Las sanciones son millonarias. El Reglamento europeo pone sobre la mesa multas por incumplimiento que pueden escalar hasta porcentajes relevantes de la facturación global de la empresa. No es un castigo simbólico: una sanción de cientos de miles de euros puede cerrar una pyme industrial o un despacho profesional.

Las obligaciones para los sistemas de alto riesgo ya no son un horizonte lejano. Después de un calendario transitorio, las empresas que integran IA en procesos sensibles están bajo la supervisión de las autoridades nacionales. La pregunta es si lo saben.

La lista de tareas de alto riesgo no es exótica. Entra de lleno en el día a día de muchas pymes: filtros de personal, scoring para conceder crédito, segmentación de clientes en seguros, control de calidad en fábricas o triaje sanitario. No hace falta entrenar un modelo propio. Basta con utilizarlo como parte de un proceso de negocio.

Pimec ha insistido en una idea incómoda para muchas pymes: el cumplimiento ajeno no se transfiere. La entidad catalana advierte de que contratar a un proveedor con sistemas certificados no convierte a la empresa usuaria en un simple espectador. Si la IA decide, ordena o influye en una decisión de alto riesgo, la responsabilidad también recae sobre el que la adopta.

La pyme no es inocente por ser pequeña: es responsable por decidir con una máquina.

Por qué no basta con que el proveedor cumpla la norma

multas IA empresas

El Reglamento distingue entre proveedor y responsable del despliegue. El proveedor diseña el sistema; el responsable lo utiliza en su organización. Y las obligaciones no son idénticas. La pyme que incorpora un algoritmo de filtrado de currículums, aunque sea de un tercero, debe garantizar supervisión humana, vigilar incidentes y conservar registros técnicos. No puede alegar desconocimiento.

Es un cambio de lógica. Antes se compraba un software como quien compra una mesa: el fabricante respondía del producto. Ahora la ley europea entiende que la IA aprende, se retroalimenta con datos de la empresa y produce efectos sobre personas. Por eso la responsabilidad se reparte a lo largo de toda la cadena.

La factura silenciosa que llega a las pymes

Yo he visto el mismo patrón en otras regulaciones: primero se subestima el coste, después se contrata apresuradamente a consultores y al final se paga más por la emergencia que por la prevención. El Reglamento de IA europea no va a ser distinto. Las pymes que usan IA para ordenar turnos, evaluar proveedores o clasificar clientes necesitan mapear sus procesos antes de que llegue una inspección. Muchas ni siquiera saben cuántos sistemas de alto riesgo tienen.

Hay una contradicción real en el diseño de la norma. Por un lado, Bruselas insiste en la proporcionalidad y promete facilidades para las pequeñas empresas. Por otro, la carga documental —evaluaciones de conformidad, planes de vigilancia, análisis de riesgos— es pesada y cara. Las guías sectoriales todavía dejan zonas grises en sectores como la selección de personal o la atención al cliente. La seguridad jurídica que exige una pyme no llega con un reglamento de cientos de artículos; llega con criterios claros de las autoridades de supervisión.

La asimetría con las grandes tecnológicas es evidente. Una corporación puede dedicar un responsable interno de cumplimiento normativo; una pequeña empresa de 12 empleados no. Por eso muchos proveedores están empezando a vender documentación preempaquetada y módulos de conformidad. El problema es que la conformidad no es una licencia de uso: es un estado continuo de vigilancia.

El riesgo más subestimado es el reputacional. Un expediente sancionador por un sistema de IA en recursos humanos no solo trae multa. Trae una etiqueta dura de borrar. La Comisión Europea y la Agencia Española de Supervisión de la Inteligencia Artificial tienen instrumentos para publicar incidentes. Y los clientes, sobre todo en mercados B2B, ya preguntan quién responde cuando el algoritmo falla.

La pregunta no es si la pyme puede permitirse cumplir. Es si puede permitirse no saber qué está usando. El próximo paso lógico no es un pronóstico: es exigir a los proveedores que entreguen la documentación de conformidad junto con la factura. Quien no lo haga, se quedará fuera de las contrataciones con medianas y grandes empresas. El mercado se encargará de filtrar antes que el regulador.

La banca europea dispara su margen de intereses con la subida de tipos del BCE: cinco valores clave

El BCE subió los tipos de interés esta semana y el mercado ya descuenta el impulso al negocio bancario. El consenso de FactSet espera un margen de intereses del 2,2% en 2026 para las diez mayores entidades de la eurozona. Intesa Sanpaolo, Banco Santander, ING, Deutsche Bank y BNP Paribas encabezan la lista de favoritos de los analistas.

El margen neto alcanza su mejor nivel en una década

El margen de intereses neto de la banca europea encontrará en 2026 uno de los mejores registros de la última década. Las proyecciones de FactSet apuntan a una rentabilidad del 2,2% sobre el dinero prestado frente a lo que las entidades pagan por depósitos. La cifra subirá en 2027, según el consenso de los diez bancos cotizados más grandes por capitalización en la eurozona.

La facilidad de depósito del BCE se sitúa en el 2,5% tras el ajuste de esta semana. El mercado aún espera más subidas en los próximos meses, pero no proyecta que supere el 3%. Históricamente, las subidas de tipos favorecen a la banca siempre que no frenen la demanda de crédito. La banca estadounidense maneja márgenes más altos, aunque los expertos prevén que las entidades europeas crezcan más en términos interanuales y estrechen el diferencial con Wall Street a niveles no vistos desde 2023.

Cinco valores con ventaja competitiva

Intesa Sanpaolo lidera la tabla con un margen previsto del 3,2%, casi 100 puntos básicos por encima de la media europea. Su arraigo doméstico en Italia le permitirá superar los 15.000 millones de euros en ingresos por intereses en 2026. Es la segunda entidad con más recorrido en bolsa, solo por detrás de Deutsche Bank.

Banco Santander se sitúa en segunda posición con un margen del 2,3% para este año, que mantendrá en el trienio. La cartera de préstamos en Brasil, Estados Unidos y Reino Unido sostiene ese perfil. Los analistas elevaron sus expectativas tras superar en un 2% las estimaciones de margen del segundo trimestre, impulsado por el volumen y la expansión en España y México para compensar un resultado en operaciones financieras inferior al previsto.

El margen del 2,2% que espera el consenso no es solo una cifra: es el mejor registro de la década y la base de las recomendaciones de compra sobre los cinco valores.

ING Groep cuenta con una de las mayores carteras hipotecarias y de préstamos minoristas de Europa Occidental. Sin embargo, ofrece más interés por depósitos que sus comparables, lo que estrecha el margen. Aun así, las proyecciones para 2026 superan los 16.000 millones de euros en ingresos netos por intereses, por encima del guidance de la compañía cercano a los 14.700 millones.

Deutsche Bank compite por captar ahorro en Alemania, lo que presiona su rentabilidad por prestar. Su fortaleza está en instrumentos financieros y derivados de inversión, no tanto en hipotecas. El consenso también espera ingresos netos por intereses superiores a 16.000 millones de euros.

BNP Paribas presta más dinero que Santander en términos brutos, aunque obtiene menos ingresos porque se enfoca en préstamos a grandes compañías. Cuenta con recomendación de compra, al igual que Intesa Sanpaolo y Santander. Su margen previsto es del 0,85% para 2026, según el mercado.

BancoMargen neto 2026Ingresos por interesesPotencial en bolsa
Intesa Sanpaolo3,2%15.000 millonesSegundo mayor recorrido
Banco Santander2,3%No detalladoMayor descuento frente a pares
ING GroepN/D16.000 millonesInferior al 3%
Deutsche BankN/D16.000 millonesInferior al 3%, mayor descuento
BNP Paribas0,85%N/D14,4%
margen de intereses banca

Valoración y potencial en bolsa

A precios actuales, BNP Paribas es la entidad con más recorrido según el consenso, con un precio objetivo de 118,5 euros, lo que implica un potencial del 14,4%. En el otro extremo están ING y Deutsche Bank, con potenciales inferiores al 3% (precios objetivos de 32,7 y 36,1 euros, respectivamente). El sector europeo cotiza a un múltiplo de 5,1 veces sobre beneficios por intereses para 2026. Deutsche Bank y Banco Santander cotizan con el mayor descuento frente a sus pares.

Análisis: por qué el margen europeo gana tracción

La banca europea parte de un margen neto históricamente inferior al de Wall Street, pero el ciclo de subidas del BCE reduce la brecha. La facilidad de depósito en el 2,5% y la expectativa de que no supere el 3% mantienen el crédito atractivo. El margen del 2,2% previsto para 2026 se acerca al diferencial de 2023, antes de la última fase de tipos bajos.

La clave no es solo el nivel de tipos, sino la transmisión al pasivo. Los bancos con mayor financiación minorista, como Intesa o Santander, retribuyen menos los depósitos que los que compiten en mercados como Alemania, donde la competencia por el ahorro presiona a ING o Deutsche Bank. Ese contexto explica que el consenso de FactSet priorice las entidades con arraigo doméstico y crédito minorista.

En términos de valoración, el múltiplo de 5,1 veces esconde dos realidades: el descuento de Santander y Deutsche Bank frente a sus pares, y la prima relativa de los bancos franceses e italianos. La recomendación de compra se concentra en los primeros, con BNP Paribas como excepción por su potencial del 14,4%. La variable de riesgo es la demanda de crédito, que podría frenarse si el BCE va más allá del 3%.

📊 Las Claves para el Inversor

  • Qué vigilar: la próxima reunión del BCE y las proyecciones de la facilidad de depósito, con el límite del 3% como referencia.
  • Reacción del valor: el mercado ya descuenta el margen del 2,2%, pero el descuento en Santander y Deutsche Bank ofrece un margen de seguridad adicional.
  • Precedente sectorial: la banca española, con BBVA y CaixaBank, también se beneficia del ciclo, aunque con menor consenso de compra.

Ryanair convierte la incomodidad en el modelo de negocio más rentable de la aviación europea

0

Ryanair ha convertido la aparente incomodidad de su cabina en el pilar del modelo de negocio más rentable de la aviación europea. La aerolínea irlandesa es ya el primer operador por pasajeros en España y su política de costes mínimos marca la pauta del corto radio continental.

El punto de partida del análisis de Simple Flying es casi una paradoja: una compañía que retira servicios básicos de cabina, cobra por el equipaje de mano y deja a los pasajeros de pie en las pistas debería estar condenada al declive. Sin embargo, Ryanair supera en márgenes a las aerolíneas de bandera europeas, que destinan miles de millones a mimar al cliente.

Detrás de esa aparente contradicción hay una estrategia deliberada. La simplicidad operativa no es un accidente, sino una ventaja competitiva, tal y como desglosa el informe. Cada asiento sin reclinar, cada embarque sin puente y cada equipaje facturado al margen reducen costes y aceleran la rotación de los aviones.

El manual de Ryanair: cobrar por lo que otros regalan

El modelo low cost europeo se sostiene sobre tres patas: tarifas de gancho, ingresos auxiliares y una obsesión por el coste unitario. Ryanair no compite por el confort, sino por el precio. Y en esa batalla, la incomodidad relativa se convierte en un activo: cuanto más ligera es la experiencia a bordo, más barato sale el billete.

La clave no es solo lo que se quita, sino lo que se cobra aparte. El equipaje de mano, la elección de asiento, el embarque prioritario o la tarjeta de embarque impresa generan un flujo de ingresos que las aerolíneas tradicionales apenas monetizan dentro del billete. En en el fondo, Ryanair vende el vuelo desnudo y convierte en extras todo lo demás.

La rentabilidad de Ryanair no nace de mimar al pasajero, sino de entender que en el corto radio hay millones de viajeros que solo quieren llegar al destino pagando lo mínimo.

Ese esquema le permite operar rutas en aeropuertos secundarios, negociar en posición de fuerza con las autoridades locales y llenar aviones en temporadas altas. El resultado es un círculo virtuoso: más ocupación, menos coste por asiento y, sobre todo, una rentabilidad que las compañías de bandera no igualan.

En España, ese modelo aterriza con especial fuerza. Según las estadísticas de Aena, Ryanair mueve más pasajeros que ninguna otra aerolínea en el país, una posición que le otorga un poder de negociación enorme frente a aeropuertos y proveedores turísticos. La aerolínea irlandesa transporta una parte sustancial del turismo británico y alemán hacia las costas españolas.

La respuesta de las aerolíneas tradicionales y el tablero español

Las aerolíneas de bandera han intentado replicar el bajo coste con marcas híbridas, pero sin abandonar del todo el servicio en red. Iberia, a través de Iberia Express, o Vueling intentan ocupar el hueco intermedio, mientras Ryanair se mantiene fiel a un manual sin concesiones. La lectura estratégica es clara: quien cede en coste gana en cuota, y quien intenta imitar a medias acaba atrapado en tierra de nadie.

La influencia de Ryanair en España va más allá del pasajero. Su capacidad para llenar aviones en destinos como Alicante, Málaga o Canarias condiciona las políticas de slots (los derechos horarios para operar en aeropuertos saturados que las aerolíneas se reparten cada temporada) y presiona a la baja las tarifas de Aena en los aeropuertos regionales.

Hoja de Ruta: Claves del Viaje

El impacto de este modelo se siente en el bolsillo del viajero de corto radio: billetes ultrabaratos en temporada baja, pero con un coste real que estalla si se añade equipaje, asiento y embarque prioritario. La tarifa final puede doblar o triplicar la tarifa anunciada, y ese es precisamente el juego.

La zona cero está en el arco mediterráneo y los archipiélagos, donde Ryanair es el principal alimentador de turismo. En Madrid y Barcelona, su presencia es menor, pero crece en los aeropuertos secundarios como Girona o Reus. Ahí compite no solo con Iberia y Vueling, sino con easyJet y, en el segmento low cost, con Wizz Air.

El dato que resume la noticia es cualitativo antes que cuantitativo: Ryanair ha logrado ser la aerolínea más rentable de Europa sin construir hubs, sin salas VIP y sin business class. Su margen operativo supera estructuralmente al de las compañías de bandera, y esa brecha es la explicación de por qué el sector aéreo europeo lleva dos décadas persiguiendo su receta.

Observamos, eso sí, una contradicción de fondo: el mismo viajero que aplaude las tarifas ultrabaratas critica la incomodidad. La paradoja se resuelve porque, en el corto radio, la elasticidad del precio gana a la lealtad. El precedente histórico es la liberalización europea del cielo de los años noventa, que permitió el despegue de las low cost y cerró el monopolio de las de bandera.

La próxima prueba para Ryanair en España será la negociación de nuevas bases y la presión regulatoria sobre las tarifas de Aena. Si el modelo aguanta sin ceder en costes, su dominio se consolidará. Si la demanda viajera se enfría, los extras se convertirán en la única defensa del margen. Ese equilibrio es el que seguiremos de cerca en MERCA2.ES.

El megaproyecto ferroviario de 6.750 millones que unirá dos continentes entra en fase clave de licitaciones

Turquía activa la licitación decisiva del ferrocarril que cruzará el Bósforo y unirá Europa y Asia, con 6.750 millones de dólares de inversión. El proyecto abre un foco de adjudicaciones para las grandes constructoras españolas.

La iniciativa, impulsada por el Ministerio de Transportes turco, se perfila como el mayor desarrollo ferroviario financiado con capital extranjero en el país. No se trata de una simple variante: es una pieza clave para descongestionar el estrecho del Bósforo y elevar la cuota del ferrocarril en una economía dominada por la carretera.

Así es el trazado que reconfigura el transporte entre Europa y Asia

La nueva línea dispone de 125 kilómetros y recorre el norte de Estambul. Conecta Gebze con Halkali a través del puente Yavuz Sultan Selim, lo que permite salvar el Bósforo sin depender del saturado túnel de Marmaray. El trazado integra en una sola red los dos principales aeropuertos de la ciudad, reduciendo tiempos de transporte tanto para pasajeros como para carga.

Una vez terminado, el sistema podrá mover 33 millones de pasajeros y 30 millones de toneladas de mercancías al año. Son cifras que multiplican la capacidad actual y explican el interés de Turquía por acelerar la obra. El contraste es claro.

Seis organismos internacionales respaldan el proyecto y presionan el calendario

El plan, denominado Ferrocarril de Circunvalación Norte, cuenta con acuerdos preliminares de seis grandes prestamistas. Entre ellos figuran el Banco Mundial, el Banco Asiático de Inversión en Infraestructura, el Banco Asiático de Desarrollo, el Banco Islámico de Desarrollo, el Fondo OPEP para el Desarrollo Internacional y el Banco Europeo de Reconstrucción y Desarrollo. La coincidencia de tantos organismos multilaterales en una misma fase no es habitual y subraya el respaldo geoestratégico al corredor.

inversión infraestructuras

El ministro de Transportes turco, Abdulkadir Uraloglu, ha confirmado el avance de las negociaciones y ha fijado el objetivo de completar el proceso de licitación y entregar el terreno este mismo año, de modo que las obras puedan comenzar. El calendario se comprime: apenas restan algo más de tres meses para el cierre del ejercicio 2026.

El contexto explica la urgencia. Hoy el cruce ferroviario de mercancías por el túnel de Marmaray solo opera en horarios restringidos. Entre 2020 y octubre de 2025 se movieron 1,7 millones de toneladas, una cifra muy inferior al potencial logístico de la región y que evidencia el cuello de botella que se pretende resolver.

La nueva infraestructura no solo amplía la red ferroviaria turca, sino que redefine el corredor logístico entre dos continentes con una capacidad de carga que hoy no existe.

La oportunidad que se abre para las constructoras del Ibex 35

Para las grandes constructoras españolas, este tipo de activo tiene la escala y la complejidad que encaja con su cartera internacional. ACS, Acciona, Ferrovial, Sacyr y OHLA han demostrado capacidad en túneles, puentes y alta velocidad, aunque ninguna ha confirmado por ahora su participación en este proyecto concreto.

El atractivo está en el calendario. Turquía quiere adjudicar y entregar el terreno antes de que termine 2026, lo que obliga a los grupos interesados a definir consorcios y socios locales en las próximas semanas. La competencia china y coreana estará presente, como ocurre en casi todas las licitaciones ferroviarias de Oriente Medio y Asia Central.

El referente más citado por los analistas sigue siendo el AVE Medina-La Meca, donde un consorcio español asumió la construcción y la explotación de la línea de alta velocidad. Aquella operación consolidó a la ingeniería española en el mercado árabe y demostró que el riesgo de ejecución se puede gestionar con financiación multilateral y calendarios exigentes.

Aquí la estructura es distinta: el Estado turco lidera el proyecto y los fondos provienen de organismos internacionales, no del comprador final. Eso reduce el riesgo de cobro, pero introduce exigencias de gobernanza y cumplimiento que no todas las constructoras están en condiciones de asumir. El margen estará en la eficiencia de la obra civil, no en la financiación.

La mayoría de los analistas espera que la competencia se intensifique en la fase final de la licitación. Los grupos que no tengan Socio local desde el primer día quedarán rezagados, algo que castiga a los perfiles puramente financieros. El mercado descontó positivamente la noticia en las cotizadas españolas con exposición a infraestructuras.

El contraste es claro: quien gane este contrato no se lleva solo una obra, sino una referencia para el corredor euroasiático de la próxima década.

📊 Las Claves para el Inversor

  • Qué vigilar: Si Turquía cumple el objetivo de cerrar la licitación y entregar el terreno antes de que acabe 2026.
  • Reacción del valor: La exposición de las constructoras es indirecta hasta que se confirmen consorcios, pero el mercado suele premiar la entrada en proyectos de este tamaño.
  • Precedente sectorial: El AVE Medina-La Meca demostró que los consorcios españoles pueden ejecutar y explotar líneas ferroviarias de alta complejidad.

Europa acelera la repatriación de sus reservas de oro: Londres aún custodia 200.000 millones

Las reservas de oro de Europa empiezan a moverse: Países Bajos ha sacado ya 86 toneladas de Estados Unidos. No es una simple operación de tesorería. El traslado responde a la creciente inestabilidad geopolítica, según los datos que recoge El País. Londres, que sigue custodiando unos 200.000 millones en oro de 70 países, se consolida como destino alternativo mientras el continente revisa dónde duerme su metal más preciado.

La decisión neerlandesa no llega aislada. Otros bancos centrales europeos estudian la misma medida. El eje de la custodia se desplaza de Nueva York hacia Londres y, en algunos casos, hacia las propias arcas nacionales. El mensaje es claro: una cosa es tener reservas en las cuentas internacionales y otra muy distinta depender de que un tercer país las permita volver.

Los Países Bajos encienden la señal

El gobierno neerlandés ha confirmado el traslado de 86 toneladas de oro físico desde Estados Unidos. La cifra no es simbólica. Representa una parte relevante de la reserva metálica del país y supone una señal de desconfianza respecto a la seguridad de mantener el lingote en territorio estadounidense.

No es la primera vez que un banco central decide mudar su oro. Alemania lo hizo tras la crisis financiera y Hungría en 2018. Sin embargo, el movimiento neerlandés llega en un momento de fricción transatlántica más aguda. La posibilidad de sanciones, congelación de activos o bloqueos logísticos ha pasado de hipótesis académica a criterio de gestión de reservas.

Londres, el custodio silencioso

Mientras Europa mira hacia casa, Londres conserva un papel que nadie ha sabido replicar. La capital británica alberga unos 200.000 millones en oro propiedad de 70 países, una posición heredada de siglos de mercado y refrendada por la profundidad de su infraestructura financiera.

La City no vende el oro; lo guarda, lo negocia y, sobre todo, lo mantiene disponible. Esa liquidez profunda supone una ventaja competitiva difícil de copiar. Por mucho que Fráncfort o París ganen peso como centros de compensación, el oro físico sigue necesitando bóvedas, seguros, arbitraje y legislación estable.

Europa no está confiscando su oro; está comprando la certeza de que podrá disponer de él cuando lo necesite.

El oro se mueve más por miedo que por rentabilidad. Ni paga cupón ni genera dividendo. Su valor reside en que no depende de la promesa de un emisor. En un entorno en el que los activos denominados en dólares pueden quedar bloqueados por decisión política, esa característica vuelve a cotizar al alza.

La historia reciente refuerza esta lectura. En 2013 el Bundesbank anunció un plan para traer a Alemania 674 toneladas que estaban depositadas en París y Nueva York. El proceso duró más de cuatro años. La lección fue evidente: el oro no se mueve con un clic, ni siquiera entre aliados. Cada tonelada exige transporte blindado, verificación de pureza y un cambio en las pólizas de seguro. No es logística de almacén.

oro Banxico Londres custodio

España, la excepción que confirma la regla

España mantiene una parte relevante de su reserva de oro fuera del país. Miles de onzas permanecen depositadas en Nueva York, según los datos que manejan fuentes financieras. El Banco de España no ha mostrado de momento intención de imitar a los neerlandeses, pese a que el debate vuelve a estar sobre la mesa.

La posición española no carece de lógica. Traer el oro a casa implica dónde guardarlo, cómo asegurarlo y qué coste logístico asumir. La bóveda de Nueva York ofrece escala, seguridad y convención. El problema es que la convención está cambiando.

Leer los movimientos de los bancos centrales como simples decisiones técnicas sería un error. El oro es una herramienta de soberanía. Cuando un país lo guarda en el extranjero, se expone a la jurisdicción del custodio. Los Países Bajos han decidido que ese riesgo ya no les compensa.

La geopolítica se sienta en la mesa del banco central

El desplazamiento de las reservas de oro es una manifestación más del repliegue de Europa hacia posiciones menos expuestas a Washington. No es una ruptura, pero sí una diversificación del riesgo político. Los bancos centrales gestionan liquidez, inflación y balance. Cada vez más, también gestionan la geografía del riesgo.

La custodia es, en el fondo, una decisión financiera. El lugar donde está depositado un activo puede ser tan importante como el activo mismo. Lo probó la congelación de reservas rusas en 2022 y lo confirma ahora la prudencia de los bancos centrales europeos.

No creo que España vaya a mover su oro de Nueva York esta legislatura. El coste de repatriar miles de onzas es real, y la estabilidad del marco atlántico no ha saltado por los aires. Tampoco creo que Londres pierda su posición de custodio global a corto plazo. Su infraestructura sigue siendo superior.

La pregunta abierta es cuántos países seguirán a Países Bajos en los próximos meses. El umbral no es una cifra concreta, sino la percepción de que el riesgo ya no es teórico. Si esa percepción se consolida, el mapa de la custodia del oro en Europa se va a reescribir en años, no en décadas.

Fluidra entra en la cartera modelo de El Economista y Amadeus sale con un 10% de rentabilidad

La cartera modelo de elEconomista.es incorpora a Fluidra tras tocarse los 18,06 euros el pasado jueves. En paralelo, cierra Amadeus con una rentabilidad del 10%.

El movimiento se produce al cierre de una semana en la que la bolsa española retrocedió. La estrategia esperaba la caída de Fluidra hasta la zona de los 18 euros y ejecutó la compra cuando el valor alcanzó ese nivel. La posición se abre después de que la compañía ya hubiera dejado retornos positivos en compras anteriores a lo largo de 2026.

Fluidra, una compra respaldada por el consenso

El atractivo del fabricante de piscinas no procede solo del del retroceso técnico. La compañía figura entre las sociedades españolas con mejor recomendación de compra según La Liga Ibex, que combina los consensos de Bloomberg y FactSet.

El precio objetivo del consenso se sitúa en los 26,3 euros. Sobre la referencia de entrada de 18,06 euros, ese objetivo implica un potencial de revalorización cercano al 45%. La tesis combina, por tanto, un punto de entrada técnico con un recorrido fundamental amplio.

Amadeus sale con doble dígito pese al recorte semanal

venta Amadeus

El segundo cambio de la semana es la venta de Amadeus. El proveedor tecnológico de la industria turística registró un descenso superior al 5,5% en las cinco últimas sesiones. No obstante, la orden de protección colocada por la cartera evitó un deterioro mayor al ejecutar la salida en los 55,22 euros. Con ese cierre, la posición se liquida con una rentabilidad del 10%.

La entrada en Fluidra vuelve a apostar por un valor con retornos previos en 2026, el mismo patrón que ya funciona con BBVA y Cirsa.

BBVA y Cirsa, los otros motores de la cartera

La cartera conserva además dos posiciones con retornos superiores al 28%. BBVA cierra la semana por encima de los 25 euros, frente a los 20 euros a los que se incorporó el banco del Ibex 35. El otro caso es Cirsa, que ronda los 19,5 euros; si se suma el dividendo ya cobrado, el retorno acumulado alcanza el 28% mientras sigue pendiente la aprobación de su fusión con Lottomatica.

La lectura técnica: disciplina de stop y riesgo/recompensa

El movimiento de la cartera tiene una lectura clara. En Fluidra, la decisión no es una simple reacción alcista: el potencial hasta el precio objetivo del consenso, del 45%, contrasta con un mercado español que cierra la semana en retroceso. La gestora del modelo de elEconomista.es compra debilidad y deja margen al consenso de analistas, no persigue fortaleza.

En Amadeus, la disciplina del stop confirma una de las claves de la estrategia: limitar el impacto de un recorte del 5,5% y cerrar la posición con rentabilidad positiva del 10%. La salida se produce pese a que el valor conserva un perfil estructural ligado al tráfico aéreo y a la recuperación del turismo, en un contexto en el que la volatilidad de las últimas cinco sesiones ha pesado más que el relato de largo plazo.

El patrón de la cartera es consistente. La entrada en Fluidra se produce en un nivel que ya dejó retornos en compras anteriores este año. BBVA y Cirsa, con revalorizaciones superiores al 28%, demuestran que la estrategia mantiene los ganadores mientras la operativa de corto plazo ajusta la exposición. Esa combinación de momentum y gestión de riesgo es lo que explica la rotación.

📊 Las Claves para el Inversor

  • Qué vigilar: La consolidación de Fluidra sobre la zona de 18,06 euros y su acercamiento al objetivo de 26,3 euros del consenso.
  • Reacción del valor: El mercado ya ha descontado la entrada de la cartera en Fluidra; la clave es si el stop de Amadeus se confirma como patrón de salida en otros valores del modelo.
  • Precedente sectorial: La cartera ya obtuvo retornos positivos con Fluidra en 2026 y mantiene en BBVA y Cirsa una rentabilidad superior al 28%, lo que anticipa una rotación ordenada.

Tom Lee anticipa 12 meses ‘realmente alcistas’ para el cripto con 5.000 M$ en pérdidas en ether

Tom Lee, estratega de Wall Street y presidente de BitMine Immersion Technologies, espera doce meses alcistas para el mercado cripto. Su optimismo convive con una cartera de ether en números rojos: la firma acumula pérdidas latentes valoradas en 5.000 millones de dólares.

Lo dijo en una entrevista con Wealthion, donde defendió que lo peor del ciclo ya ha pasado. El dinero prestado desapareció, según su lectura, y el calendario que siguen muchos operadores para medir los ciclos del sector estaría cerca de tocar fondo.

Qué dice Tom Lee

El estratega de Fundstrat Global Advisors considera que los próximos 12 meses serán ‘realmente alcistas’ para las criptomonedas. Argumenta que el 10 de octubre del año pasado, la amenaza de aranceles del 100% a China provocó la mayor liquidación apalancada que ha visto el sector: más de 19.000 millones de dólares en posiciones financiadas con dinero prestado desaparecieron en un solo día.

Desde su punto de vista, ese episodio marcó el punto de salida del apalancamiento y preparó el terreno para una recuperación. Hoy, Bitcoin cotiza cerca de 77.315 dólares, casi un 39% por debajo del récord de 126.000 dólares que tocó días antes de aquella liquidación. Ethereum ha subido un 3,2% en 24 horas hasta rondar los 2.533 dólares.

Lee maneja un calendario de ciclos de cuatro años, un ritmo que muchos traders usan para intentar identificar los mínimos del mercado. Ese patrón suele vincularse al halving, la reducción a la mitad de las recompensas que reciben los mineros de Bitcoin cada cuatro años. Según su lectura, el fondo del ciclo cripto será el próximo mes. No lo formula como consejo de compra, sino como marco de referencia para un horizonte de 12 meses.

El optimismo de Lee vale tanto como su exposición: 5,93 millones de ether con minusvalías latentes.

La tesis de la tokenización y sus números

La idea central de Lee es la tokenización, es decir, trasladar acciones, bonos y fondos a blockchains en lugar de depender de los actuales sistemas bancarios. Es algo parecido a convertir el título de propiedad de una casa en un archivo digital que puede transferirse en minutos, no en días. Su cálculo: si se mueven 100 billones de dólares en activos y se conserva el 1% como ingreso, hablaríamos de 1,1 billones de dólares al año. Valorado como un negocio convencional, el resultado sería un premio de 20 billones de dólares.

El problema es que ese ejercicio supone que los activos realmente se mueven. Iggy Ioppe, director de inversiones de Theo, califica de ‘teatro de tokenización’ envolver un activo y dejarlo guardado sin actividad real. Los datos de BeInCrypto Research recogen 60.000 millones de dólares en blockchain hasta el 31 de mayo, el 56% sin una transferencia semanal.

Por eso, la cifra de 20 billones de dólares suena más a techo aspiracional que a valoración probable. Las comisiones reales que generan hoy las infraestructuras blockchain apenas alcanzan una fracción de ese mercado. Dicho de otro modo, hay una distancia notable entre el mercado potencial que describe Lee y la actividad que hoy reflejan las métricas. Cosas que pasan en 2026.

El contexto que Lee no anuncia

Nada de este análisis es neutral. BitMine, la empresa que preside Lee, posee 5,93 millones de ether, con minusvalías latentes de 5.000 millones de dólares, según informó BeInCrypto este mes. En agosto, Lee afirmó que el miedo podría empujar a Bitcoin hasta los 150.000 dólares.

Fundstrat ha recomendado una asignación del 2% en criptomonedas durante más de una década. Según Lee, en las cuentas de clientes que la adoptaron, el cripto ya representa más del 85% del portafolio. Esta cifra, aun sin verificar de forma independiente, explica por qué sus previsiones generan tanta expectación: no es un observador neutral.

La historia del sector está llena de predicciones fallidas. En 2022, el colapso de Terra y la quiebra de FTX demostraron que la confianza puede evaporarse en semanas, incluso con actores institucionales dentro. Ahora, la tokenización y la regulación son la promesa, pero la liquidez sigue concentrada en pocas manos.

La próxima prueba la pondrá Washington el martes, cuando se vote si la CLARITY Act entra en debate para dar a la CFTC el control del mercado cripto. Si la tokenización deja de ser una promesa y gana actividad real, las cuentas de Lee pueden salir. Si no, el teatro de la tokenización seguirá sin llenar butacas.

Bitcoin aguanta los 78.700 $ frente a la Fed: el mercado ya descuenta una subida de tasas

Bitcoin cotiza cerca de los 78.700 dólares, una subida cercana al 2% en 24 horas, después de que la inflación estadounidense sorprendiera al alza. El mercado de futuros otorga una probabilidad del 86,9% a que la Reserva Federal suba los tipos en su reunión del 15 y 16 de septiembre, según la herramienta CME FedWatch Tool.

El dato que ha movido el tablero es el IPC de agosto. La inflación subyacente, que excluye alimentos y energía, subió un 0,3% mensual, una décima por encima de lo que esperaban los economistas. La gasolina subió un 3,9% en un solo mes. Y el mercado laboral aguantó: en agosto se crearon 162.000 empleos, el desempleo se mantuvo en el 4,1% y la tasa de participación subió.

Con esos datos sobre la mesa, no sorprende que los operadores hayan reforzado sus apuestas. En julio, tres funcionarios del FOMC —el comité de la Fed que decide la política monetaria de Estados Unidos— votaron a favor de subir los tipos. Ahora, la herramienta de futuros ve casi nueve de cada diez opciones de que el Comité Federal de Mercado Abierto mueva ficha al alza. Hace solo unas semanas, el escenario dominante era mantener los tipos.

Un IPC caliente y la sombra de Warsh

El giro tiene un protagonista inesperado: Kevin Warsh. Llegó a la presidencia de la Fed el 22 de mayo con el respaldo de Donald Trump, que llevaba meses pidiendo dinero barato. Desde entonces, Warsh no ha recortado los tipos ni una sola vez. Powell sí bajó tres veces a finales de 2025, pero la nueva dirección del banco central se ha encontrado con una inflación que no cede del todo.

La Casa Blanca y el mercado no lo interpretan igual. Kevin Hassett, jefe del Consejo Económico Nacional, sostiene que la inflación subyacente está en el 1,6% en una ventana de tres meses, una métrica más suave que la del IPC anual. UBS ya espera dos subidas de tipos este año, y la gasolina, un componente muy visible, ha encendido las alertas entre los operadores.

Daniel Lacalle, economista jefe de Tressis, advirtió en X que subir los tipos ahora iría contra el doble mandato de la Fed: estabilidad de precios y máximo empleo. Su argumento es directo: un repunte de la energía no se corrige con tipos más altos, pero sí puede frenar la creación de empleo. En agosto, la economía estadounidense creó 162.000 puestos de trabajo, una señal de que el mercado laboral se recupera despacio.

El mercado ha pasado de esperar recortes a anticipar una Fed restrictiva; para bitcoin, ese cambio de régimen pesa tanto como cualquier noticia puntual.

Otro dato relevante: Powell terminó 2025 con tres recortes, pero Warsh ha optado por la cautela. Donald Trump sigue pidiendo tipos cercanos al 1%, una postura que choca con el consenso de los mercados. Según Jeremy Siegel, profesor de Wharton, las presiones de la Casa Blanca y la cercanía de las elecciones legislativas son de lo poco que frena a la Fed.

Por qué bitcoin resiste pese a las subidas de tipos

precio bitcoin hoy

Bitcoin descendió en la reacción inicial al IPC, igual que el oro, pero recuperó posiciones en cuestión de minutos. Esa recuperación no elimina el riesgo, pero sí evidencia que el apetito por bitcoin no ha desaparecido. El comportamiento también sugiere que una parte del mercado ya había interiorizado la posibilidad de una Fed más dura. No es un simple rebote técnico: los inversores están reasignando sus expectativas de liquidez global.

La lógica es clara. Bitcoin se comporta como un activo sensible al precio del dinero: cuando los tipos están bajos, el dinero busca rentabilidad en activos de mayor riesgo; cuando el banco central aprieta, los inversores reducen la exposición. En 2022, la Reserva Federal subió tipos a gran velocidad y los activos digitales sufrieron una de sus peores rachas.

La diferencia en esta ocasión es que el mercado ya descuenta la subida antes de que ocurra. No hay sorpresa, salvo que la Fed opte por mantenerse quieta o por subir más de lo previsto. Ese matiz es el que puede mover a bitcoin en los próximos días.

La gran incógnita para bitcoin: liquidez frente a precios rígidos

Para el inversor cripto, la Reserva Federal importa más que cualquier narrativa técnica. Cuando el dinero es barato, los activos de riesgo tienden a subir; cuando el banco central aprieta, el margen se estrecha. En 2022, la Fed emprendió la subida de tipos más rápida en décadas y el bitcoin cayó con fuerza. No fue el único factor, pero marcó el tono del ciclo.

Esta vez, sin embargo, el encaje es distinto. La inflación de agosto está ligada en buena medida a la energía, no a un exceso generalizado de demanda. Si la Fed reacciona con una subida de tipos, corre el riesgo de enfriar la economía sin resolver el encarecimiento de la gasolina ni los alquileres. Eso es precisamente lo que advierte Lacalle y parte de los analistas.

La incógnita no se resolverá en un solo día. El FOMC vota el miércoles 16 de septiembre y la decisión llegará con una actualización de previsiones. Para bitcoin, el escenario más relevante no es si la Fed sube 25 puntos básicos (0,25 puntos porcentuales), sino qué mensaje lanza sobre los próximos meses. Si confirma dos subidas más este año, la presión sobre los activos de riesgo aumentará. Si deja la puerta abierta a mantener tipos, el rebote puede consolidarse.

De momento, bitcoin aguanta. Que lo haga tras un dato de inflación caliente dice más del posicionamiento del mercado que de una mejora fundamental. El listón está en la reunión de esta semana.

Publicidad