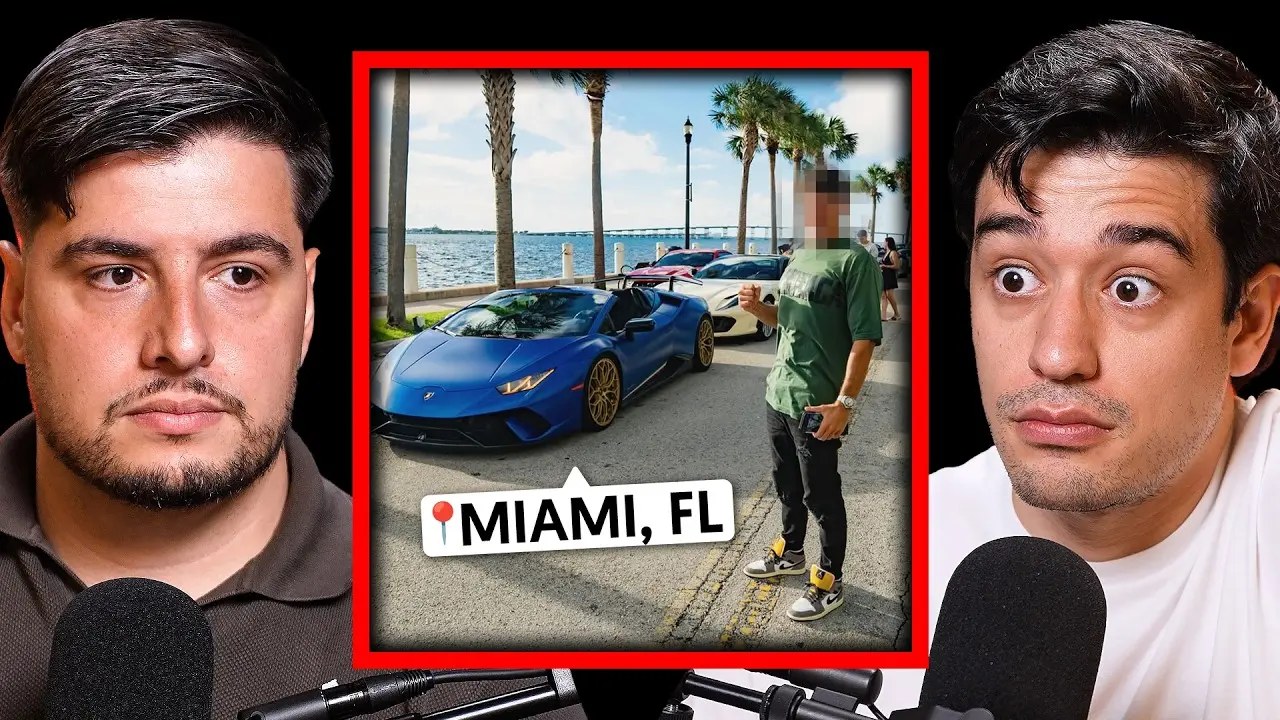
Wall Street Wolverine desmonta el mito de los falsos ricos: sin planificación financiera no hay libertad

En Miami conviven dos ciudades: la que brilla en Instagram y la que calcula hasta el último dólar del mes. Wall Street Wolverine sostiene que buena parte de los coches deportivos que se ven en las calles no son símbolo de riqueza, sino de una deuda que se renueva cada dos años sin llegar a pagarse nunca.

La fiebre del coche deportivo y el arte de larpear

A esa puesta en escena el canal la llama larping: hacerse pasar por rico para vender cursos y, con esos ingresos, cubrir los pagos del Lamborghini. El problema, apunta, es que el coche no se termina de pagar jamás.

El mecanismo se conoce como balloon payment. Básicamente, el comprador firma un contrato con cuotas mensuales asumibles y al final del plazo le queda una bola de intereses y capital que no puede cubrir. Cuando llega ese momento, el concesionario le ofrece cambiarlo por otro modelo. Y la deuda anterior se suma a la nueva.

Qué es el ‘balloon payment’ y por qué condena a los recién llegados

Según el creador, los vendedores no muestran la página final del contrato. Preguntan cuánto quieres pagar al mes, no cuánto te costará el coche en total. Con un interés del 23% a 72 meses, el comprador termina pagando el equivalente a tres Lamborghini, explica.

La regla que propone es directa: si no tienes en la cuenta el dinero para comprar el coche completo, no lo compres. No exige pagar en efectivo; pide tener la capacidad real para asumirlo.

Si no tienes en tu cuenta bancaria el dinero para comprar el coche completo, no lo compres: el sistema te da todo lo que quieras, pero con un arrastre de intereses que no ves hasta que ya es tarde.

— Wall Street Wolverine

La progresión sin atajos: del apartamento con cucarachas a la propiedad

Detrás de esa advertencia hay una trayectoria personal. El presentador recuerda que empezó en un apartamento con cucarachas en la cocina, donde tenía que separar sus cosas para cocinar. Luego compartió piso con un amigo en Aventura, ahorró, compró su propiedad en Miami Beach y más tarde se mudó a Downtown. Fue, dice, un proceso progresivo que le enseñaron sus padres: nunca supieron exactamente cuánto ganaban, porque no lo aparentaban.

Esa cultura de la discreción financiera es la base de su discurso. Aunque en casa nunca faltó dinero para comer fuera, su madre se levantaba a comprar verduras y cocinaba todos los días. Comer en restaurantes a diario, además de caro, te enferma y te hace perder el control sobre lo que consumes.

Trabajar más horas no es producir más: la metáfora de la chimenea

Otra idea contraintuitiva que plantea es que trabajar doce horas no significa producir más. Conozco días, dice, en los que ha trabajado treinta minutos y ha generado más que en jornadas de ocho horas. La diferencia está en la efectividad de esas horas, no en la cantidad.

Para explicarlo usa la metáfora de la chimenea: una llama se mantiene si la alimentas con leña y oxígeno. Si dejas de hacerlo, el fuego se apaga. Lo mismo ocurre con un negocio. En una etapa inicial hay que deslomarse, pero después el apalancamiento permite levantar el pie del acelerador sin apagar el fuego.

El matiz es importante. Wall Street Wolverine insiste en que todo depende de la etapa. Quien apenas arranca no debería trabajar solo media hora al día; aún no tiene el colchón ni el sistema que le permitan frenar. Pero quien ya tiene un negocio maduro puede permitirse desconectarse para ir al supermercado o cocinar con su pareja. Esa pausa, sostiene, no es tiempo perdido: es la parte que evita el colapso.

Planificación financiera, la vacuna contra la apariencia

También advierte contra la obsesión por la eficiencia financiera total. Conoce a personas que consideraban que hacer la compra era perder tiempo y hoy priorizan una hora en la cocina con su pareja. Para eso es la vida, resume. El equilibrio es parte de la planificación.

La advertencia llega en un momento en que Miami se ha convertido en destino de inmigrantes y nómadas digitales, atraídos por la promesa del mercado estadounidense. El coste de vida en el sur de Florida sube más rápido que los salarios medios locales, según datos de la Oficina de Estadísticas Laborales. Eso amplifica el riesgo de financiar un estilo de vida con deuda.

Lo que el canal describe no es solo un problema de coches de lujo. Es una radiografía de la presión social por aparentar. La planificacion financiera, en ese contexto, no es una herramienta aburrida; es la diferencia entre quemar los ahorros en tres meses o construir una posición que permita elegir.

¿Cuántos de esos coches que se ven en Brickell están pagados? La respuesta honesta, según este análisis, es una minoría. Y quizá la verdadera libertad no sea ir en Lamborghini, sino poder apagarlo sin que el fuego de la cuenta bancaria se apague contigo.

Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.
Youtube video

Grison se estrena como presentador en RTVE al frente de ‘El escondite’

RTVE ha confirmado el debut de Grison como presentador al frente de ‘El escondite’, el nuevo concurso de entretenimiento familiar que La 1 estrenará este otoño. La adaptación refuerza la oferta de la cadena pública en la franja de entretenimiento.

El estreno del nuevo formato en La 1

La presentación oficial tuvo lugar en el FesTVal de Vitoria, donde Grison avanzó el tono del espacio. ‘Vais a ver a un Grison más formal, más juguetón y también muy sensible’, señaló el colaborador de David Broncano, en declaraciones recogidas por La Vanguardia.

El concurso traslada el juego del escondite a una casa de dos plantas construida en plató. El escenario cuenta con más de 120 escondites y 55 cámaras fijas, además de varias cámaras de acción. Desde un cuadro de mandos, el presentador acciona los mecanismos del escenario, controla los escondites y pilota buena parte de la competición.

El reparto reúne a 18 rostros conocidos divididos en grupos de seis. Entre los participantes figuran Bertín Osborne, Inés Hernand, Paco Tous, Rosa López, Kira Miró, Pepón Nieto, Vicco, y Belinda Washington. Los dos mejores de cada entrega consiguen una plaza en la gran final.

Las pruebas previas determinan quién se esconde y quién busca, un mecanismo que mantiene la tensión del formato. El ganador donará el premio a la ONG que elija.

El salto de Grison a presentador consolida la cantera de talento de La revuelta, que ya colocó a Lalachus al frente de Grand Prix.

La adaptación española es una coproducción de RTVE, Warner Bros. ITVP España y Talpa Studios, según el comunicado de la cadena. Pablo Abelenda, productor ejecutivo de Warner Bros. ITVP España, definió el concurso como ‘el de las reglas más fáciles de explicar’. Más contexto sobre la corporación figura en su entrada de Wikipedia.

De colaborador a presentador: trayectoria y producción

El movimiento confirma el papel de La revuelta como cantera de nuevos presentadores dentro de RTVE. Antes de Grison, Lalachus asumió la presentación del Grand Prix, dentro del mismo proceso de incorporación de talento vinculado al programa de Broncano.

Grison acumula experiencia como músico y colaborador de entretenimiento. Su evolución hacia la presentación se enmarca en la estrategia de RTVE de promocionar a colaboradores con gancho entre el público joven.

La trayectoria de Grison incluye los siguientes hitos:

  • Colaboración en La revuelta: Forma parte del equipo de David Broncano en RTVE.
  • Salto a la presentación: Debuta con ‘El escondite’, su primer formato propio.
  • Vínculo con el entretenimiento: Participa en la adaptación del formato junto a Warner Bros. ITVP España y Talpa Studios.

El programa se grabó en Amsterdam, una decisión vinculada a la colaboración con Warner Bros. ITVP España y Talpa Studios. La casa cuenta con mecanismos modificables entre rondas para evitar que los participantes memoricen el escenario. La implicación de los concursantes, entre ellos Inés Hernand y Vicco, fue una de las sorpresas de la grabación.

El escondite RTVE

El encaje del movimiento en la oferta de RTVE

El debut de Grison responde a la necesidad de RTVE de reforzar los formatos familiares de producción internacional. La corporación pública ya había apostado por la renovación de rostros de entretenimiento a través de los fichajes vinculados a La revuelta, un precedente directo en su estrategia de talento.

La adaptación del formato neerlandés incorpora un tono más ibérico, según avanzó Grison durante la presentación. El presentador también defendió que el programa aspire a generar una vuelta al juego en la calle, una manera de conectar con la audiencia familiar y trasladar el espíritu del concurso fuera de la pantalla. La licencia internacional de Talpa Studios y la producción ejecutiva de Warner Bros. ITVP España ofrecen una base ya contrastada en otros mercados.

En la comparativa sectorial, RTVE compite por la franja del entretenimiento familiar frente a Atresmedia y Mediaset, dos operadores privados con parrillas consolidadas. La coproducción con Warner Bros. ITVP España y Talpa Studios sitúa a la cadena pública en la órbita de los formatos internacionales, una vía habitual para diversificar la oferta de la tarde o el prime time.

La operación no incluye cifras económicas públicas. La cadena pública suele medir el retorno de este tipo de formatos por su capacidad de consolidar la franja y atraer perfiles familiares, más que por la inversión publicitaria directa.

Con 120 escondites, 55 cámaras fijas y 18 participantes repartidos en grupos de seis, el concurso busca mantener la tensión y la rotación de invitados. La presencia de perfiles vinculados a la música, el humor y la interpretación amplía el espectro de audiencia.

El organigrama queda así.

📡 El Radar del Sector

  • El vacío que llena: RTVE incorpora un formato familiar de entretenimiento con un rostro ya reconocido por la audiencia de La revuelta.
  • El reto por delante: Consolidar la mecánica del juego como competición televisiva y sostener el interés de la audiencia en la franja de estreno.
  • El tablero competitivo: La cadena pública refuerza su oferta frente a Atresmedia y Mediaset con una coproducción internacional.

Hubble detecta una gigantesca onda atmosférica en el polo sur de Saturno que intriga a la NASA

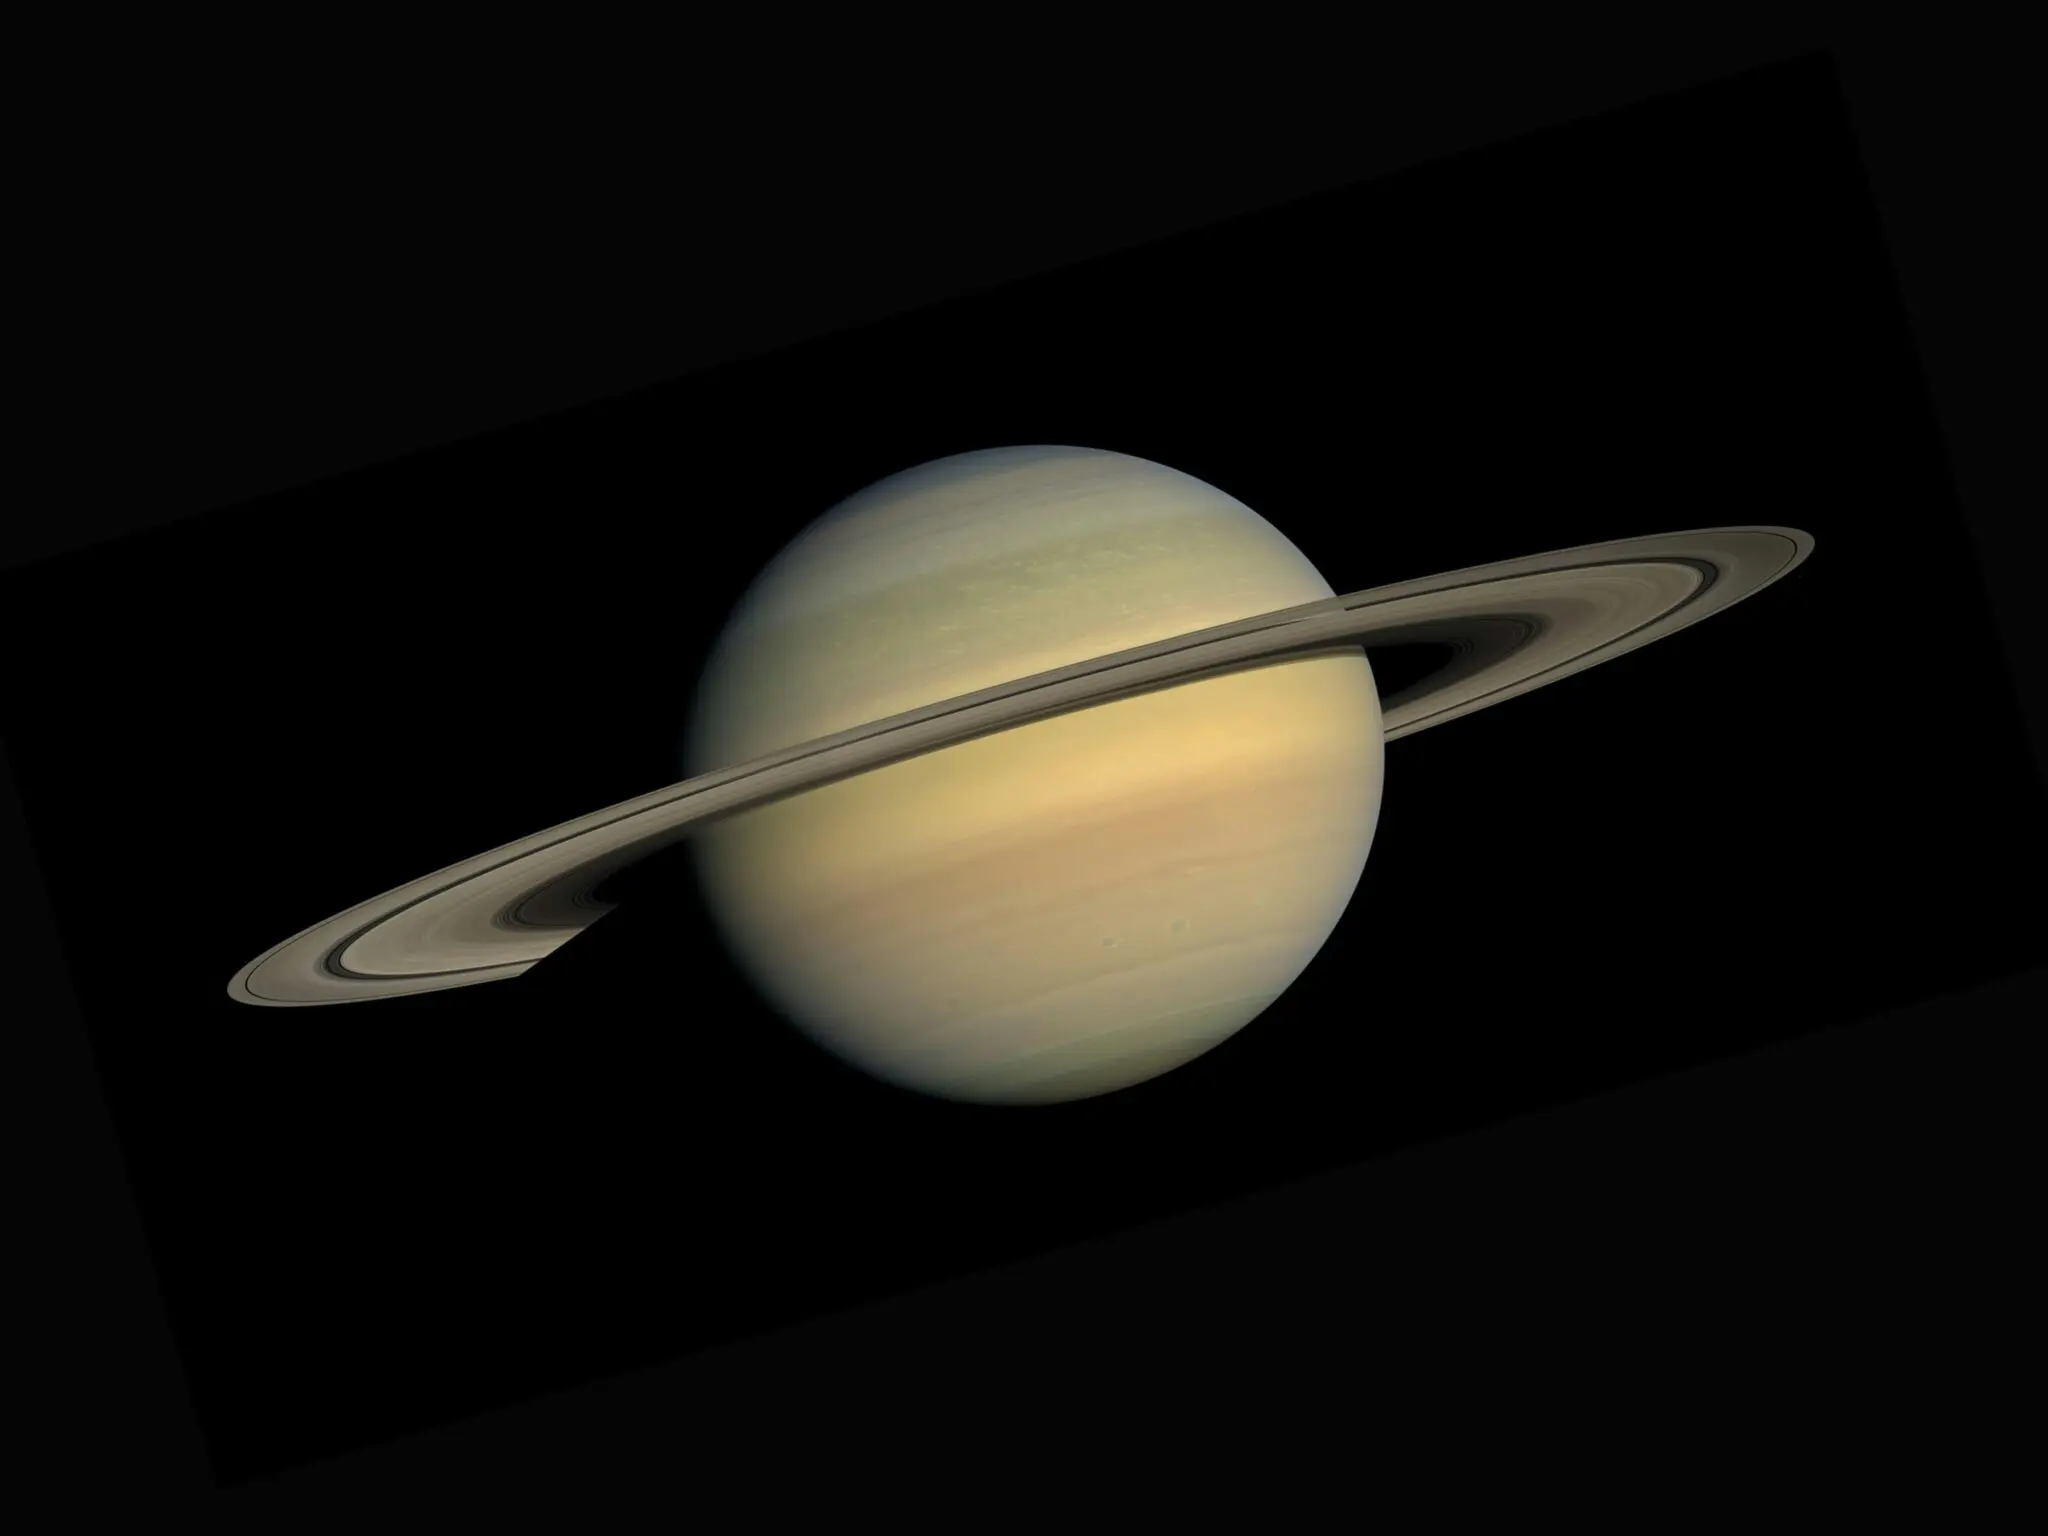
El telescopio espacial Hubble ha detectado una onda atmosférica gigante y en evolución que rodea el polo sur de Saturno. La NASA describe la estructura como un decágono en expansión, la primera vez que se observa un patrón de chorro con lados regulares en el hemisferio sur del planeta.

Un decágono que no debería estar en el sur

El hallazgo, publicado en Science Advances, muestra una onda de diez lados incrustada en una de las corrientes en chorro más potentes de Saturno. No se trata de una simple formación de nubes: según la NASA, la onda se extiende por múltiples capas de la atmósfera, lo que la convierte en una estructura vertical compleja y no solo en un fenómeno superficial.

La comparación con el hexágono del polo norte es inmediata. Esa figura casi perfecta lleva observándose, sin excepción, desde hace más de cuarenta años. La nueva onda del sur se le parece, pero no es idéntica. Los científicos creen estar viendo un fenómeno atmosférico distinto, no una copia especular.

La NASA subraya que es la primera vez que se detecta un patrón de chorro regular de lados grandes en el hemisferio sur de Saturno. La simetría imperfecta entre ambos polos abre preguntas sobre cómo se organizan los vientos del gigante gaseoso en latitudes altas.

La investigadora Amy Simon, coautora del estudio y responsable del programa OPAL en el centro Goddard de la NASA, resume la sorpresa: «Nunca habíamos visto algo así en el hemisferio sur de Saturno». Y añade un matiz decisivo: «El hexágono del norte ha estado ahí cada vez que lo hemos mirado durante más de 40 años. Esta estructura es diferente: parece estar fortaleciéndose y nos da la rara oportunidad de ver cómo se desarrolla un patrón atmosférico gigante».

Ese fortalecimiento convierte la observación en un laboratorio natural. Los investigadores no solo ven una figura geométrica: pueden seguir su evolución en tiempo real, algo que rara vez ocurre con atmósferas planetarias.

Telescopios terrestres, archivos y la paciencia del OPAL

La detección no fue un golpe de suerte. Los astrónomos rastrearon imágenes de archivo del telescopio espacial Hubble desde 2023 y detectaron señales sutiles de que la estructura empezaba a emerger. El programa Outer Planet Atmospheres Legacy (OPAL) lleva más de una década fotografiando cada año los planetas exteriores.

Fue esa serie temporal larga la que permitió separar una anomalía pasajera de un patrón persistente. Las estaciones de Saturno también ayudaron: el polo sur ha ido inclinándose gradualmente hacia la Tierra, devolviendo a la vista una región que permanecía oculta.

El investigador Agustín Sánchez-Lavega, autor principal del estudio, recuerda que buscaban un homólogo del hexágono norte en el polo sur desde 1990. Las imágenes de la sonda Cassini, que orbitó Saturno entre 2004 y 2017, tampoco mostraron indicios de una formación duradera. Solo la nitidez del Hubble desde el espacio, sin la turbulencia de la atmósfera terrestre, confirmó la presencia de la onda hasta 2023.

Hubble Saturno

Una onda de diez lados que se fortalece en el polo sur es la primera evidencia de que Saturno puede fabricar geometrías estables en ambos hemisferios.

Qué nos dicen los decágonos y los hexágonos sobre los vientos

El valor de este hallazgo no está solo en la sorpresa. Las ondas y los chorros de Saturno son una ventana a la dinámica de atmósferas planetarias rápidas, un campo donde la teoría se adelanta a los datos. El hexágono del norte lleva décadas desafiando los modelos: una figura geométrica tan regular dentro de una corriente turbulenta exige mecanismos de estabilización que aún no terminan de explicarse.

Encontrar un primo sureño, aunque sea decagonal y no hexagonal, sugiere que estos patrones no son rarezas locales, sino expresiones de un sistema global de vientos. La extensión vertical de la onda, confirmada por la NASA, refuerza esa idea: no es un dibujo en las nubes, sino una estructura profunda.

Eso sí, hay preguntas abiertas. El equipo cree que la onda se formó hace relativamente poco, pero no sabe con certeza cuándo. Para determinarlo harán falta más observaciones del Hubble, del James Webb y, sobre todo, modelos informáticos capaces de reproducir la circulación atmosférica del gigante gaseoso. La confirmación independiente y el seguimiento a largo plazo, serán la prueba de fuego.

Como divulgador, me fascina que un planeta tan observado durante siglos siga guardando sorpresas de esta escala. Saturno no es un mundo más tranquilo que Júpiter; es un laboratorio de turbulencias con geometría. La próxima campaña del programa OPAL, ya en marcha, servirá para comprobar si este decágono se consolida, migra o se desvanece en las próximas temporadas. Será una de las observaciones planetarias más esperadas de los próximos años.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una onda atmosférica decagonal en evolución alrededor del polo sur de Saturno.
  • Dónde: polo sur de Saturno, dentro de una corriente en chorro planetaria.
  • Institución responsable: NASA y el programa OPAL, con participación del centro Goddard y del investigador Agustín Sánchez-Lavega.
  • Cuándo: observaciones de Hubble desde 2023; publicación del estudio en Science Advances.
  • Impacto a futuro: ayudará a entender la dinámica de los vientos y la formación de patrones geométricos en atmósferas planetarias.

RTVE Play refuerza su catálogo con estrenos de cine gratis del 14 al 20 de septiembre

RTVE Play refuerza su catálogo con una nueva tanda de estrenos de cine gratis entre el 14 y el 20 de septiembre de 2026, según la información difundida por la corporación pública. La plataforma de RTVE incorpora cuatro títulos a su oferta de streaming, accesibles solo con registro.

Cuatro estrenos de cine en abierto

La programación semanal de cine en RTVE Play suma esta semana cuatro películas a su catálogo. Entre las incorporaciones destacan La casa de Bernarda Alba y Golpe de suerte, junto a dos títulos que ya forman parte del fondo de la cadena pública.

  • Tierras lejanas: Lunes 14 de septiembre a las 22.30 horas en La 2 y RTVE Play. Wéstern de Anthony Mann con James Stewart.
  • La abuela y el forastero: Martes 15 de septiembre a las 22.35 horas en La 2 y RTVE Play. Comedia con Carles Francino, Neus Agulló y Kandarp Mehta.
  • La casa de Bernarda Alba: Jueves 17 de septiembre a las 22.35 horas en La 2 y RTVE Play. Adaptación de Mario Camus con motivo de los 90 años de la muerte de Federico García Lorca.
  • Golpe de suerte: Viernes 18 de septiembre a las 23.00 horas en La 2 y RTVE Play. Comedia dirigida por Woody Allen, su último filme hasta la fecha.

El jueves, tras la emisión de La casa de Bernarda Alba, el espacio Historia de nuestro cine incluye un coloquio con Javier Calvo y Javier Ambrossi, directores de La Bola Negra, una de las películas preseleccionadas para representar a España en los Oscar.

La selección combina cine clásico de Hollywood con producciones europeas y españolas. Tierras lejanas recupera la etapa dorada del wéstern, mientras que La abuela y el forastero ofrece una mirada a la diversidad cultural. La casa de Bernarda Alba aporta el valor patrimonial de la literatura española y Golpe de suerte equilibra la oferta con una comedia internacional de estreno reciente.

La apuesta de RTVE Play por el cine gratuito

RTVE Play es la plataforma de streaming y vídeo bajo demanda de la corporación pública RTVE. Su catálogo combina cine nacional e internacional con contenidos de producción propia y de archivo, y el acceso es totalmente gratuito mediante un registro previo en el servicio.

El refuerzo semanal de estrenos de cine se enmarca en la estrategia de la plataforma para competir en el segmento del streaming gratuito. En este terreno coinciden servicios como Atresplayer en su modalidad abierta, Pluto TV o los agregadores de contenido bajo demanda de operadores como Movistar Plus+. La diferencia de RTVE Play es el respaldo del archivo histórico del grupo audiovisual público, uno de los más amplios del sector.

La plataforma forma parte de la estrategia digital de la corporación pública, que ha apostado por el consumo bajo demanda como complemento a sus cadenas lineales. RTVE Play no tiene muro de pago ni suscripción premium, y su modelo se financia con el presupuesto público y la publicidad institucional del grupo. Este modelo le permite ofrecer cine en abierto sin barreras económicas, una ventaja diferencial en el contexto actual del sector audiovisual.

RTVE Play también permite el acceso a los contenidos de las cadenas del grupo y a una selección de estrenos de cine español e internacional. La plataforma se ha consolidado como una de las puertas de entrada al catálogo público de la televisión española.

El streaming gratuito en España vive una etapa de consolidación. Operadores como Pluto TV o Rakuten TV han crecido con bibliotecas de películas y series de catálogo. En este tablero, RTVE Play aporta el valor de la producción propia de RTVE y de los fondos documentales de sus cadenas, un activo que los competidores privados no poseen en la misma medida.

El refuerzo del catálogo de cine gratuito confirma el papel de RTVE Play como puerta de entrada al streaming sin cuota.

El encaje competitivo del streaming público

El movimiento de RTVE Play se sitúa en un contexto en el que las plataformas gratuitas y de pago han acelerado su competencia por los contenidos cinematográficos de catálogo. La incorporación de títulos como La casa de Bernarda Alba y Golpe de suerte responde a una doble vía: poner en valor el fondo documental propio y sumar estrenos con recorrido comercial.

En términos de negocio, la estrategia de la plataforma pública no persigue la monetización directa por suscripción, sino la consolidación de una audiencia digital amplia y recurrente. El precedente de las últimas temporadas muestra un incremento sostenido del consumo de cine en abierto dentro de las plataformas de las televisiones públicas europeas. En España, Atresplayer ha seguido una senda mixta con contenidos premium de pago y un catálogo abierto, mientras que RTVE Play opta por una oferta 100% gratuita como elemento diferenciador. La plataforma se apoya en en dos pilares: el archivo y la producción propia.

Frente a los gigantes del streaming por suscripción, como Netflix o Disney+, RTVE Play no compite por la exclusividad de estrenos recientes, sino por la accesibilidad y la rotación de un catálogo que acumula décadas de producción audiovisual.

La decisión de programar los estrenos en La 2 y simultanearlos con la plataforma digital refuerza la relación entre el consumo lineal y el bajo demanda. El organigrama de la oferta queda así: televisión tradicional y streaming comparten la apuesta por el cine de catálogo, algo que enriquece las métricas de alcance de RTVE Play frente a los competidores que no cuentan con una cadena generalista como escaparate.

📡 El Radar del Sector

  • El vacío que llena: La oferta de cine gratuito y de calidad en el mercado español del streaming, donde dominan las suscripciones de pago.
  • El reto por delante: Mantener la recurrencia de la audiencia digital sin depender de una ventana de estreno publicitario agresiva.
  • El tablero competitivo: RTVE Play se posiciona como alternativa gratuita frente a Atresplayer, Movistar Plus+ y los servicios de streaming bajo demanda.

RTVE emitirá en abierto una mítica serie de animación en su nueva parrilla

RTVE incorpora a su parrilla en abierto una de las series de animación más emblemáticas de las últimas décadas. Clan, el canal infantil y juvenil de la corporación pública, emite ‘Dragon Ball DAIMA’ cada fin de semana y refuerza su estrategia de catálogo.

Dragon Ball DAIMA llega al fin de semana de Clan

La serie tendrá una cita fija los sábados y domingos a las 19:25 horas, según la información publicada por Las Provincias. El canal ha configurado un bloque especial con la emisión de dos episodios consecutivos por jornada, dedicado al universo de las bolas mágicas de dragón.

Cada sábado se estrenarán dos nuevos capítulos a partir de esa hora. Esos mismos episodios podrán volver a verse el domingo en idéntica franja, una fórmula de redifusión pensada para que niños, jóvenes y familias compartan la serie durante el fin de semana.

La trama de la nueva temporada arranca con una misteriosa conspiración que provoca una transformación de Son Goku y sus amigos. Para recuperar su aspecto original, los protagonistas emprenden un viaje hacia un mundo desconocido y se enfrentan a grandes desafíos.

La continuidad de la franquicia se apoya en elementos reconocibles: aventura, humor, acción, amistad y nuevos misterios. La temporada incorpora personajes, escenarios y tramas inéditas dentro del canon de la serie.

El regreso de la saga a la televisión en abierto llega más de una década después y con una estructura semanal que busca fidelizar a la audiencia familiar del fin de semana.

El bloque semanal busca ofrecer a los seguidores un punto de encuentro estable con el universo de las bolas mágicas de dragón. La emisión doble permite construir, además, una experiencia de visionado más pausada para el público familiar.

Una franquicia con décadas de recorrido

Desde su nacimiento, Dragon Ball se ha convertido en una de las franquicias japonesas de mayor reconocimiento internacional. Creada por Akira Toriyama, la obra ha crecido a través de manga, series de televisión, películas y productos de consumo en todo el mundo.

La producción de la nueva temporada corresponde a Toei Animation, compañía que mantiene la explotación audiovisual de la propiedad junto al resto de socios de la franquicia. Su emisión en Clan permite a la cadena pública conectar con varias generaciones de espectadores.

Para RTVE, la incorporación de un título de catálogo internacional refuerza la oferta del canal infantil en horario de fin de semana. La estrategia se apoya en combinar producción europea, licencias globales y contenidos con capacidad de agregar a distintos públicos.

La llegada de la serie se produce en un contexto en el que los canales infantiles de los grandes operadores apuestan por marcas internacionales para sostener sus franjas familiares. Clan compite en esta franja con otras propuestas presentes en el abierto, como Boing y Neox.

En España, la emisión en abierto de la saga había quedado interrumpida durante más de una década. El regreso mediante una temporada reciente del canon devuelve la marca a la televisión lineal y amplía la visibilidad del catálogo de animación de RTVE.

La decisión de situar la emisión en la franja de las 19:25 horas responde a la búsqueda de un público familiar disponible tras la tarde. El doble pase consolida el consumo de fin de semana y da continuidad a la oferta de Clan. Además, refuerza la franja de acceso a la noche.

RTVE programación

Una apuesta que refuerza el catálogo y la franja vespertina

El movimiento de Clan replica una fórmula clásica de la televisión pública: otorgar a una franquicia de reconocimiento global un horario estable para generar hábito. La emisión doble con redifusión al día siguiente multiplica las opciones de contacto con la audiencia sin incurrir en un estreno diario.

El valor para RTVE también es estratégico: la corporación suma un contenido con alto reconocimiento y con capacidad de generar conversación entre el público joven. El título se incorpora a una parrilla que combina emisiones lineales con opciones de visionado a la carta. El reconocimiento previo del título reduce la incertidumbre de programación.

La apuesta se apoya en el precedente de otras incorporaciones de catálogo que permiten renovar la parrilla sin renunciar al tirón histórico de la marca. En este caso, el formato de fin de semana se alinea con la tradición de consumo familiar del canal.

El regreso de la saga al abierto se produce sin necesidad de recurrir a un estreno diario, lo que reduce riesgos de programación y permite a Clan evaluar el comportamiento de la franja durante varias semanas.

La evolución de la audiencia dependerá del encaje horario y de la continuidad promocional. Con todo, la incorporación de Dragon Ball DAIMA supone para RTVE un refuerzo relevante de la parrilla infantil en una franja que busca reunir al público familiar y al espectador adulto que creció con estos personajes.

📡 El Radar del Sector

  • El vacío que llena: El regreso de Dragon Ball a la emisión en abierto cubre una demanda de animación familiar sin depender de una plataforma de pago ni de un estreno diario.
  • El reto por delante: Consolidar la franja del fin de semana y mantener la redifusión para fidelizar a una audiencia fragmentada entre distintos servicios.
  • El tablero competitivo: RTVE se suma a la apuesta por licencias globales de animación, un terreno en el que los canales infantiles de los grandes operadores compiten por el público joven y familiar.

Science Advances: el océano Austral podría dejar de absorber CO2 y emitir carbono

El océano Austral, gran sumidero de carbono del planeta, podría empezar a emitir CO2 a la atmósfera. Esa es la conclusión contraintuitiva de un nuevo estudio publicado en Science Advances y recogido por Phys.org, que obliga a mirar con más cautela las estrategias climáticas basadas en retirar dióxido de carbono del aire.

Los planes para limitar el calentamiento global a 1,5 °C sobre los niveles preindustriales dependen de alcanzar emisiones netas cero y, en muchos casos, de eliminar activamente CO2 de la atmósfera. La lógica parece impecable: menos dióxido de carbono, menos calor atrapado. Sin embargo, la contabilidad del sistema Tierra no es lineal.

Las simulaciones climáticas empleadas en el trabajo muestran que la reducción de CO2 podría desencadenar que el océano Austral pase de ser un importante sumidero de carbono a convertirse en una fuente prolífica de carbono. El hallazgo, revisado por pares, apunta a una de esas retroalimentaciones incómodas que surgen cuando se empuja al planeta en una dirección y el mar responde en la contraria.

La palabra ‘prolífica’ no es un detalle menor. La recoge la propia nota del estudio para describir esa hipotética emisión de carbono. Significa que el océano Austral no se limitaría a dejar de capturar CO2: podría pasar a liberarlo de forma activa. Para quienes diseñan hojas de ruta climáticas, esa posibilidad introduce una pregunta difícil: ¿y si retirar carbono del aire altera a los sistemas que hoy nos están ayudando a limpiarlo?

Un sumidero que se invierte

El océano Austral rodea la Antártida y conecta las cuencas atlántica, pacífica e índica. Su papel en la captura de carbono es muy relevante: ciertas masas de agua que se hunden frente al continente helado arrastran carbono hacia las profundidades durante siglos. Pensemos en una cinta transportadora de enorme recorrido: hoy baja carbono al sótano del océano; si la cinta se detiene o cambia de sentido, parte de lo enterrado puede regresar a la atmósfera.

La noticia llega en un momento en que la captura de carbono ha ganado peso en los escenarios climáticos. Aun así, el océano Austral sigue siendo uno de los lugares menos vigilados del planeta: las campañas de medición son caras y las condiciones meteorológicas, extremas. Eso convierte a las simulaciones en la principal ventana actual sobre su futuro.

Que un sumidero clave deje de capturar carbono y empiece a emitirlo es un recordatorio de que los ciclos planetarios no obedecen a intuiciones simples.

Cómo las simulaciones sacan a la luz un vuelco inesperado

El equipo utilizó modelos climáticos para analizar la respuesta del océano Austral a distintos escenarios de reducción de CO2. Estos modelos representan la circulación oceánica, la química del carbono y los intercambios entre atmósfera y agua. No pueden predecir el futuro con exactitud, pero sí revelan mecanismos que escapan a la simple extrapolación de series pasadas.

Según el estudio, una bajada del CO2 podría alterar ese equilibrio de tal manera que el océano Austral no solo dejara de absorber carbono, sino que liberara parte del que ya tiene almacenado. Es el cambio de signo que describe el propio análisis: de sumidero a fuente. A escala humana, sería como vaciar una bañera y descubrir que el desagüe devuelve parte del agua: el sistema no es independiente del nivel que intentas modificar.

La lógica que asoma es sutil: si se retira CO2 del aire, cambian los gradientes y la química del agua, y un sistema que hoy entierra carbono puede empezar a deshacer ese trabajo. La nota de Phys.org no detalla un umbral exacto de emisiones a partir del cual se produciría la inversión. Esa ausencia de cifra es relevante porque limita la capacidad de traducir el escenario a un nivel concreto de CO2.

océano Austral sumidero carbono

Una advertencia para las estrategias climáticas

El hallazgo se inserta en el debate sobre la eliminación de dióxido de carbono como herramienta para limitar el calentamiento a 1,5 °C. No es un ataque a la reducción de emisiones: es un aviso sobre la complejidad de los sumideros naturales. Si el océano Austral se volviera fuente de carbono, parte del esfuerzo humano por retirar CO2 del aire podría verse contrarrestado por este nuevo flujo oceánico.

He seguido con interés los debates sobre captura de carbono; este trabajo me devuelve a una lección básica: la máquina terrestre tiene retroalimentaciones no lineales y puede responder de forma contraintuitiva. Conviene ser prudente. El estudio es una simulación revisada por pares, no una medición en el terreno. La física del océano Austral es muy compleja: participan vientos, hielo, salinidad y corrientes que los modelos aún representan con simplificaciones. Además, la nota de prensa no aclara qué magnitud tendría esa emisión extra ni en qué plazo se produciría. Esos matices deberán confirmarse con observaciones y con modelos de mayor resolución.

Pese a las incógnitas, el mensaje de fondo es sólido: los puntos de inflexión climáticos pueden activarse en direcciones contraintuitivas. La captura de carbono no puede diseñarse sin evaluar los efectos sobre los océanos que hoy nos hacen un favor silencioso. Y ese favor, según estas simulaciones, tiene un límite.

Conviene seguir de cerca las próximas rondas de modelización acoplada océano-atmósfera y los programas de observación en el océano Austral. La señal más clara llegará cuando los datos de flujo de carbono en la región antártica se comparen con las proyecciones.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Las simulaciones sugieren que reducir el CO2 podría convertir el océano Austral de sumidero a fuente de carbono.
  • Dónde: Océano Austral, alrededor de la Antártida.
  • Institución responsable: Estudio publicado en Science Advances, con revisión por pares.
  • Cuándo: Publicado en septiembre de 2026.
  • Impacto a futuro: Añade una advertencia a las estrategias de captura de carbono y obliga a vigilar los flujos de CO2 del océano Austral.

Inditex mantiene una rentabilidad por dividendo del 1,60% tras su peor semana en bolsa desde marzo

La cotización de Inditex mantiene una rentabilidad por dividendo del 1,60% tras cerrar la peor semana bursátil desde marzo, con la acción castigada a la zona de los 54 euros por la reacción del mercado a sus resultados semestrales.

El valor se dejó cerca de un 6% en el parqué, su peor saldo semanal desde marzo, cuando comenzó el conflicto bélico en Oriente Medio. La corrección interrumpe el tono positivo con el que el grupo gallego había llegado a marcar su máximo histórico a primeros de agosto.

Un castigo a los márgenes pese al beneficio récord

El miércoles, Inditex presentó las cuentas de la primera mitad del ejercicio. El beneficio neto alcanzó un volumen histórico: cerca de 2.900 millones de euros, el más elevado jamás registrado en un semestre por la compañía.

El detalle relevante no estaba en el beneficio, sino en los márgenes. El margen ebit se situó en el 19%, frente al 19,7% que descontaba el consenso. Ese incumplimiento de siete décimas bastó para activar las ventas contra el valor.

La reacción en bolsa fue inmediata. En el peor momento de la sesión del miércoles, las acciones llegaron a ceder más de un 5% y moderaron después el descenso hasta el 3,6%.

El beneficio récord del semestre no fue suficiente para compensar un margen por debajo de lo que descontaba el consenso.

Con este descenso, Inditex queda algo menos de un 8% por debajo de los 59,10 euros que marcó a primeros de agosto. Para los inversores, el retroceso tiene una segunda lectura: el dividendo se vuelve más rentable.

Un dividendo que se vuelve más rentable

Inditex confirmó que el próximo 2 de noviembre repartirá 0,875 euros por acción, segundo tramo del dividendo total de 1,75 euros con cargo al ejercicio 2025.

La rentabilidad de ese pago para quien entre ahora en el valor es del 1,60%. El primer tramo, también de 0,875 euros, se abonó en mayo. La suma de los dos pagos equivale a un dividendo ordinario de 1,20 euros más un extraordinario de 0,55 euros. Inditex suele distribuir en torno al 60% del beneficio neto y completar la retribución con un pago adicional.

MagnitudPrimer semestre 2026ReferenciaVariación
Cifra de negocio19.755 millonesVentas interanuales+7,6%
Beneficio neto2.900 millonesRécord semestral
Margen ebit19,0%19,7% esperado-70 pb
Próximo dividendo0,875 euros2 de noviembre1,60% de retorno
Inditex bolsa

El consenso de FactSet recomienda comprar Inditex y sitúa el precio objetivo en 60,60 euros, lo que implica un potencial alcista del 12% sobre la cotización actual.

Desde Barclays, el analista Matthew Clements señaló que el ebit del segundo trimestre se situó un 3% por debajo del consenso, en parte por el margen bruto y por las depreciaciones, amortizaciones y gastos operativos. En positivo, destacó una actividad comercial sólida en junio y julio, con una subida de aproximadamente el 9% que se ha mantenido en agosto y principios de septiembre.

El aumento del capex en 200 millones de euros fue la otra novedad de las cuentas. Clements ya anticipaba que la acción sufriría por el incumplimiento del ebit pese a la fortaleza de las ventas.

El reverso analítico de la corrección

La lectura de esta semana va más allá del susto bursátil. Inditex volvió a demostrar que su modelo genera beneficio creciente y que la demanda sigue firme, con una actividad comercial que no se ha resquebrajado tras el semestre. El castigo tiene más que ver con expectativas muy ajustadas que con deterioro operativo. La mayoría de los analistas espera ahora que el margen se estabilice en la segunda mitad del año, aunque el repunte del capex introduce una variable que conviene vigilar de cerca.

En comparación con otros grandes valores del Ibex 35, la retribución de Inditex sigue por debajo del rendimiento que ofrecen algunos bancos y utilities. La diferencia está en la visibilidad del negocio textil y en la capacidad histórica del grupo para sostener el dividendo con caja sin recurrir a deuda. En el sector, H&M y Uniqlo compiten con estructuras de costes distintas, pero ninguno ha replicado la agilidad logística del grupo gallego. La clave sigue en la venta a precio completo y en el control del stock; por eso el margen bruto tiene lectura estratégica. El mercado, con todo, no está pagando por promesas: ajusta la valoración ante cada desviación de margen.

📊 Las Claves para el Inversor

  • Qué vigilar: El pago de 0,875 euros por acción del 2 de noviembre y la evolución del margen ebit en la segunda mitad del ejercicio.
  • Reacción del valor: La acción ha corregido hasta los 54 euros y el consenso sitúa el precio objetivo en 60,60 euros, con un potencial del 12%.
  • Precedente sectorial: Las desviaciones de márgenes suelen castigar con dureza a los valores premium del Ibex 35, aunque sin alterar la estructura de caja.

Moeve coloca el 17 de septiembre la primera piedra de su planta de hidrógeno de 300 MW en Huelva

Moeve coloca el 17 de septiembre la primera piedra de su planta de hidrógeno renovable de 300 MW en Palos de la Frontera (Huelva). Es la primera fase del Valle Andaluz del Hidrógeno Verde, con una inversión de hasta 3.000 millones de euros.

La compañía, controlada por Mubadala con un 63% del capital y por The Carlyle Group con el 37% restante, desarrollará en Andalucía una capacidad total de electrólisis de 2 GW. El plan reparte la potencia entre los parques energéticos de La Rábida, en Huelva, y San Roque, en Cádiz, con 1 GW en cada emplazamiento. La previsión es producir hasta 300.000 toneladas anuales de hidrógeno verde.

La inversión asciende a 3.000 millones de euros y aspira a crear 10.000 puestos de trabajo, de los que alrededor de 1.000 serán directos. Además, la empresa estima que el proyecto actuará como tractor para más de 400 pymes y autónomos en Andalucía.

Una primera fase de 300 MW que arranca en Huelva

La planta de Huelva se construirá en terrenos de la compañía junto al al Parque Energético La Rábida. El calendario original del proyecto situaba su entrada en operación en 2026 y el alcance de su capacidad máxima en 2028. La instalación proyectada en el Campo de Gibraltar ocupará terrenos del Parque Energético San Roque y completará la segunda mitad del plan.

Moeve destinará la producción principalmente a descarbonizar sus propios procesos industriales y los de sus clientes. El grupo también impulsará combustibles sostenibles para sectores difíciles de electrificar: transporte pesado, marítimo y aéreo, además de determinadas actividades industriales. El conjunto del valle podría evitar la emisión de seis millones de toneladas de CO2 al año.

Para alimentar la electrólisis, Moeve contempla el desarrollo de proyectos eólicos y fotovoltaicos con 7 GW de potencia, reforzados con acuerdos con otros productores de energía renovable en Andalucía y en el resto de España.

La primera piedra del Valle Andaluz no es un simple acto simbólico: es la señal de que Moeve necesita blindar demanda y red renovable para que los 2 GW no se queden en papel.

Dónde encaja la planta y para qué se usará el hidrógeno

Más allá de la electrólisis, el proyecto busca convertir a Andalucía en un polo de producción y exportación de combustibles renovables. La cercanía de los puertos de Huelva y Algeciras es clave, y el grupo se apoya en el acuerdo con el Puerto de Róterdam para impulsar un corredor marítimo de hidrógeno verde entre el sur y el norte de Europa.

El consejero delegado de Moeve, Maarten Wetselaar, ha defendido que la compañía está creando las condiciones para que se desarrollen proyectos de escala capaces de configurar ‘el nuevo mercado del hidrógeno’. Sobre la transposición de la directiva europea de energías renovables RED III, el directivo ha señalado que ‘va en la buena dirección’ para generar demanda, aunque ha reclamado ‘mucha más ambición’ para cumplir los objetivos de descarbonización y reforzar la independencia energética de Europa.

ParámetroPrimera fase (Huelva)Total Valle Andaluz
Capacidad de electrólisis300 MW2 GW
Producción de hidrógeno verdeNo detalladaHasta 300.000 toneladas anuales
Inversión movilizadaParte de la inversión totalHasta 3.000 millones de euros
Empleos previstosParte del total10.000 empleos (1.000 directos)

Valle Andaluz del Hidrógeno Verde

El hidrógeno andaluz se mide con Repsol y Cepsa

El arranque de la primera fase coloca a Moeve en competencia directa con Repsol y Cepsa, los dos operadores con mayor presencia industrial en el polo químico de Huelva y en el Campo de Gibraltar. La diferencia está en la escala: el plan de Moeve apuesta por 2 GW de electrólisis y 300.000 toneladas anuales, cifras que superan la mayoría de los proyectos anunciados en el sur de España.

La clave para evaluar la viabilidad del valle no será solo la electrólisis, sino la capacidad de asegurar contratos de compra de hidrógeno verde con consumidores industriales. La demanda real aún está en construcción, y la transposición de RED III debe despejar incentivos para que sectores como el refino, el transporte marítimo o el aéreo paguen por el hidrógeno renovable. Moeve ha sabido combinar su apuesta industrial con la conexión exportadora a Róterdam; ahora debe traducir esa ventaja en acuerdos firmes.

En este contexto, la primera piedra del 17 de septiembre es un hito, no una garantía. El historial reciente del sector muestra retrasos en proyectos similares por la espera de ayudas y la incertidumbre regulatoria. Si el grupo ejecuta la fase de 300 MW en plazo y asegura demanda, marcará el ritmo al resto del valle.

📊 Las Claves para el Inversor

  • Qué vigilar: El avance de la construcción de la planta de 300 MW y la firma de contratos de venta de hidrógeno verde durante 2027.
  • Reacción del valor: La cotización de Moeve aún no descuenta el riesgo de ejecución; el mercado atenderá a los hitos de capacidad y a los acuerdos con clientes industriales.
  • Precedente sectorial: El plan de Moeve se compara con los proyectos de hidrógeno renovable de Repsol en Cartagena y de Cepsa en San Roque, ambos pendientes de cerrar demanda.

El PP acusa a Correos de maquillar sus resultados de 2025 con plusvalías de 17 millones

**Correos** cerró el ejercicio 2025 con un beneficio neto de **14,4 millones de euros** frente a las pérdidas de 94 millones de 2024, un giro contable que el PP atribuye en gran medida a la venta de inmuebles: 17,183 millones en plusvalías que, a su juicio, maquillan la cuenta de resultados de la empresa postal.

La denuncia, registrada en el Congreso por los diputados del **PP Jaime de Olano y Celso Delgado**, pone el foco en la gestión de la empresa presidida por **Pedro Saura** desde 2023. Según la información recogida por Europa Press, los populares sostienen que sin esas desinversiones el resultado de 2025 habría sido negativo.

La letra de las cuentas: 17,183 millones en ventas de inmuebles

Los ingresos de Correos por enajenación de patrimonio alcanzaron **17,183 millones de euros** en 2025, una cifra muy superior a los **1,313 millones** de 2024 y a los apenas 602.000 euros de 2023. El salto es tan brusco que necesariamente altera la lectura de la rentabilidad operativa del grupo postal.

La operación más relevante fue la venta de la sede central en Bilbao, un edificio de 5.834 metros cuadrados que salió a subasta en septiembre y se adjudicó por **14,51 millones de euros sin IVA**. Esa única desinversión equivale a más del 84% de todas las ventas inmobiliarias del ejercicio.

El PP interpela además al Ejecutivo para que aclare si Correos tiene un plan de desinversión inmobiliaria y qué volumen de activos prevé vender en el marco del Plan Estratégico 2024-2028.

El beneficio de 14,4 millones se sostiene sobre una sola venta: la sede de Bilbao representa más del 84% de las desinversiones inmobiliarias del ejercicio.

Junto a las ventas de patrimonio, los diputados populares ponen el foco en la remuneración de la alta dirección: **175.069 euros de media** anuales en un contexto, denuncian, de ‘fuerte endeudamiento a corto y largo plazo’.

Caída de cuota y remuneración: las otras cifras que el PP lleva al Congreso

Correos inmuebles

Las preguntas registradas en la Cámara Baja también descienden al negocio postal tradicional. El PP reprocha a Correos una caída de cuota de **4,1 puntos porcentuales en cartas ordinarias y tarjetas postales**, y de **1,5 puntos en cartas certificadas**.

Son dos segmentos que concentran gran parte de los ingresos del operador público y en los que la compañía no ha logrado frenar el trasvase de envíos a operadores privados de mensajería y a canales digitales.

Magnitud20252024Variación
Beneficio neto14,4 millones-94 millonesvuelta a positivo
Ingresos por venta de inmuebles17,183 millones1,313 millones+1.208%
Remuneración media alta dirección175.069 euros

Qué hay detrás del giro contable de Correos

El contraste es claro. Correos encadena resultados negativos desde 2015, con la única excepción de 2019, cuando ganó 18 millones de euros.

El beneficio de 2025 repite ese patrón: se apoya en una partida extraordinaria y no en la mejora del negocio postal ordinario. La empresa sigue perdiendo cuota en los segmentos tradicionales y mantiene una estructura de costes que el propio PP vincula al endeudamiento.

Para la SEPI, accionista único, la cuestión no es menor. La venta de la sede de Bilbao genera liquidez inmediata, pero reduce el patrimonio inmueble que históricamente ha servido de colchón a la compañía. Si la desinversión se convierte en recurso contable recurrente, el margen para normalizar las cuentas se agota.

La presión parlamentaria puede acelerar de de la transparencia sobre el plan de desinversión y sobre la remuneración de la cúpula, dos asuntos que hasta ahora no habían provocado un choque político de este calibre.

📊 Las Claves para el Inversor

  • Qué vigilar: La respuesta del Gobierno a las preguntas registradas por el PP y si Correos detalla su plan de desinversión inmobiliaria dentro del Plan 2024-2028.
  • Reacción del valor: Correos no cotiza en bolsa, por lo que el impacto se mide en gobernanza: la presión política puede forzar a la SEPI a endurecer el control sobre la gestión de Saura.
  • Precedente sectorial: El beneficio puntual de 2019, también apoyado en extraordinarios, no frenó la vuelta a pérdidas; habrá que comprobar si 2025 repite ese patrón.

Hidrógeno verde Huelva: Moeve y Atlantic Copper arrancan 1.550 millones

El hidrógeno verde de Huelva suma esta semana inversiones industriales por 1.550 millones de euros.

La ciudad andaluza concentra dos hitos entre el 14 y el 17 de septiembre. Atlantic Copper inaugura este lunes CirCular, su planta para recuperar metales esenciales de residuos electrónicos. Tres días después, Moeve coloca la primera piedra de Onuba, el proyecto que activa sobre el terreno el Valle Andaluz del Hidrógeno Verde.

Huelva activa 1.550 millones en hidrógeno verde y reciclaje de metales críticos

Ambas iniciativas llevan a la fase industrial proyectos que han necesitado años de ingeniería, permisos y financiación. También permiten medir la transformación del polo onubense. A su actividad metalúrgica, química y energética se incorporan el reciclaje avanzado, la electrólisis, los biocombustibles de segunda generación y una logística para materias primas sostenibles y moléculas verdes. Se trata de dos cadenas de valor estratégicas para Europa: las materias primas críticas y los combustibles renovables.

CirCular, integrada en el complejo metalúrgico de Huelva, supone una inversión de 550 millones de euros financiada por Freeport, único accionista de Atlantic Copper. La planta podrá tratar hasta 60.000 toneladas anuales de fracciones no férreas procedentes de aparatos eléctricos y electrónicos, un volumen equivalente al generado cada año en España. Recuperará cobre, oro, plata, platino, paladio, estaño, níquel, y zinc, recursos indispensables para redes eléctricas, renovables, electrónica y movilidad.

Onuba, la primera fase del Valle Andaluz del Hidrógeno Verde, movilizará más de 1.000 millones entre la planta y la generación renovable asociada. El proyecto contará con 300 megavatios de electrólisis y producirá unas 45.000 toneladas anuales de hidrógeno verde.

La doble cita de Huelva no suma proyectos aislados: concreta dos cadenas de valor que Europa necesita asegurar, minerales críticos y combustibles renovables.

A la actividad tradicional del complejo se añaden el reciclaje avanzado, la electrólisis y los biocombustibles de segunda generación. Es la nueva revolución industrial con la que Europa busca reducir la dependencia exterior, descarbonizar la producción y recuperar capacidad estratégica.

Onuba abre la producción de hidrógeno a gran escala en Andalucía y CirCular estrena en el sur de Europa el reciclaje avanzado de metales críticos.

Empleo, producción y plazos: lo que hay detrás de CirCular y Onuba

Moeve Huelva

CirCular será la primera instalación de estas características en el sur de Europa. Ha sido declarada estratégica por la Junta de Andalucía y la Comisión Europea, y un 40% del presupuesto se ha destinado a protección medioambiental. Amplía la cadena de valor minera y metalúrgica al incorporar el reciclaje avanzado a la actividad tradicional. La planta diversificará las materias primas de la fundición y ganará autonomía en un mercado tensionado por la demanda mundial y el peso de China.

La construcción ha alcanzado picos de 900 trabajadores y la operación generará unos 350 empleos directos, indirectos e inducidos. Atlantic Copper calcula que la nueva actividad puede elevar entre un 20% y un 30% su facturación el próximo ejercicio.

Onuba ha recibido 263 millones del Plan de Recuperación y entrará en producción en 2029, según el calendario de Moeve. Otros 105 megavatios previstos están condicionados a la capacidad eléctrica y a una nueva aprobación empresarial. La compañía estima que la construcción generará 3.900 empleos directos y más de 4.500 indirectos. El hidrógeno reducirá las emisiones del complejo y servirá para fabricar combustibles renovables para la aviación y los transportes marítimo y pesado. Moeve calcula que evitará 250.000 toneladas de dióxido de carbono al año.

Onuba será la primera pieza de un desarrollo que proyecta dos gigavatios de electrólisis entre Palos de la Frontera y San Roque y unos 3.000 millones de inversión. Cuando se complete, el Valle podrá producir 300.000 toneladas anuales de hidrógeno verde y generar 10.000 empleos durante su ejecución.

El proyecto no funcionará de forma aislada. Moeve construye junto a Bio-Oils una planta de biocombustibles de segunda generación presupuestada en 1.200 millones. Las obras han superado los 500 trabajadores y prevén picos de 2.000. La entrada en operación está programada para 2027. Ambas instalaciones funcionarán conectadas: el hidrógeno de Onuba permitirá incorporar combustibles sintéticos o e-fuels. Las dos plantas superan los 2.200 millones de inversión en La Rábida.

La compañía también levanta una planta de alcohol isopropílico, la primera de España concebida para usar hidrógeno verde. Permitirá sustituir materias primas fósiles y aportar más valor a la acetona de su complejo químico. El entramado se completa con el Muelle Sur, promovido con Exolum y financiado con 105 millones para canalizar materias primas sostenibles y combustibles renovables a través del Puerto de Huelva.

Huelva y la reindustrialización europea: fortalezas, riesgos y calendario

La doble cita muestra una transformación que ya moviliza capital, empleo, tecnología y contratos. CirCular responde a la necesidad europea de recuperar minerales estratégicos; Onuba abre la producción de hidrógeno a gran escala en Andalucía. Junto a los biocombustibles, la química sostenible y las infraestructuras portuarias, colocan a Huelva entre los territorios capaces de convertir la transición energética en capacidad productiva y competitividad industrial.

El perfil industrial de Huelva introduce una ventaja relevante: no parte de cero. Cuenta con infraestructura química, metalúrgica y portuaria ya existente, algo que reduce la curva de aprendizaje frente a proyectos que arrancan en suelos sin tradición industrial. La combinación de reciclaje avanzado, electrólisis y biocombustibles de segunda generación amplía la cadena de valor tradicional en lugar de sustituirla por completo.

En términos de dependencia exterior, la planta de metales críticos y el hidrógeno verde son complementarios. Europa quiere evitar cuellos de botella en minerales para redes eléctricas y renovables, al tiempo que reduce la importación de moléculas fósiles. La combinación onubense responde a ese doble objetivo con activos físicos, no con simples planes.

El riesgo evidente es la ejecución. Onuba fija su entrada en producción en 2029, y una parte de la capacidad prevista, otros 105 megavatios, queda condicionada a la capacidad eléctrica y a una nueva aprobación empresarial. La decisión final de inversión adoptada en marzo ya despejó la primera fase, pero el calendario puede sufrir presiones por costes, permisos y disponibilidad de infraestructuras de red.

El hito real será comprobar si la planta de biocombustibles de Bio-Oils entra en 2027 según lo previsto y si Onuba mantiene su calendario de 2029. Solo con esa ejecución se podrá medir si Huelva se consolida como nodo exportador de moléculas verdes o si queda atrapada en un ciclo de anuncios sin llegar a producción.

Precio del petróleo: la industria se prepara para años de guerra con Irán

0

El precio del petróleo afronta un escenario de guerra larga. La industria energética reunida en Singapur, en el congreso APPEC, ha interiorizado que el conflicto entre Estados Unidos e Irán no tendrá una resolución rápida. Productores, comercializadores y refineros coinciden en el diagnóstico: hostilidades prolongadas en el golfo Pérsico y precios del crudo sostenidamente altos.

El sentimiento no es nuevo, pero sí más explícito. Según recoge el columnista de Reuters Clyde Russell, el ambiente en la Asia Pacific Petroleum Conference ha sido poco optimista. La escalada de las hostilidades en Oriente Medio vuelve a situar la prima de riesgo geopolítico en el centro del mercado. Y esa prima, advierten los operadores, no se disipará en semanas.

La lectura de fondo es estructural. Las mesas de trading ya no trabajan con un conflicto acotado, sino con un escenario base de guerra de desgaste. Eso cambia la forma de comprar, almacenar y fijar precios. El crudo Brent, referencia para las importaciones europeas, recoge la tensión en cada sesión.

Para los refineros, el cambio de expectativa obliga a revisar coberturas y márgenes. Una guerra larga eleva el coste de los fletes, complica los seguros y encarece el aprovisionamiento desde Oriente Medio. Los países asiáticos, principales compradores de crudo del Golfo, son los primeros en notar la presión.

España no queda al margen. La dependencia de importaciones de crudo —aunque diversificada hacia América y África— mantiene la sensibilidad al precio internacional. La traslación al surtidor se produce con retardo, pero el alza del Brent es un indicador adelantado de los carburantes.

El mercado ha dejado de tratar la guerra como un sobresalto temporal y empieza a incorporarla en las curvas de precios a medio plazo.

En el congreso de Singapur, la palabra más repetida no es “escalada”, sino “duración”. Los productores ajustan sus planes de inversión a un horizonte de precios altos. Los comercializadores retienen inventario ante la posibilidad de disrupciones. Los refineros buscan flexibilidad en el suministro.

La prima de guerra no es un concepto abstracto. Se traduce en una subida de de las primas de los contratos de fletamento y en coberturas más caras para los cargamentos que atraviesan el estrecho de Ormuz, una vía crítica para el comercio energético mundial. Aproximadamente una quinta parte del crudo mundial circula por esa zona, aunque el dato varía según fuentes.

La experiencia de 2019 y 2022 dejó claro que los picos de tensión en el Golfo se propagan con rapidez a los mercados físicos. En esta ocasión, la diferencia es que los operadores ya descuentan un conflicto prolongado desde el inicio. No esperan un pico y una corrección, sino una meseta alta.

Esa percepción tiene consecuencias sobre el precio del petróleo. La industria no necesita que el Brent rompa niveles récord para ajustar su estrategia; le basta con que el suelo se mantenga elevado. Por eso, la variable clave no es el máximo diario, sino el promedio sostenido durante los próximos trimestres.

En España, el efecto más visible llegará a través de los carburantes. Las estaciones de servicio compran con referencias internacionales y trasladan la variación del Brent al diésel y la gasolina. Aunque la fiscalidad amortigua parte del movimiento, la tendencia alcista reduce el margen de los transportistas y de los hogares con mayor movilidad.

La industria no espera un pico de pánico, sino un alza estructural que condicionará presupuestos, fletes y márgenes durante un periodo largo.

También hay contradicciones. Las subidas de precio incentivan la producción no OPEP y aceleran la inversión en eficiencia, lo que actúa como válvula de alivio a medio plazo. Sin embargo, ese reequilibrio tarda en materializarse. Mientras tanto, la inercia alcista domina el mercado físico.

El APPEC entierra la tesis de un conflicto corto

La edición de 2026 del APPEC deja una conclusión clara: los actores del mercado han abandonado el escenario de una guerra breve. La falta de señales diplomáticas y la escalada en el Golfo refuerzan la idea de que la prima geopolítica ha llegado para quedarse.

Los productores de Oriente Medio se enfrentan al mismo dilema que los compradores: una interrupción del tránsito por Ormuz sería un shock global. Aunque el riesgo extremo sigue siendo minoritario, su mera posibilidad eleva el coste de cobertura y desalienta la especulación bajista.

En las sesiones del congreso se habla de “precios altos durante más tiempo”. No es un eslogan. Es la base de los presupuestos de exploración y producción para 2027. Las compañías que habían retrasado proyectos marginales vuelven a revisar números, especialmente en cuencas con costes de extracción elevados.

La duración del conflicto también altera la estrategia de los comercializadores. Almacenar crudo en un entorno de estructura temporal en backwardation es caro, pero quedarse sin inventario ante una disrupción lo es más. Esa tensión se refleja en las primas de los contratos a plazo.

El resultado es un mercado que cotiza la incertidumbre de forma cotidiana. La volatilidad intradía puede ser alta, pero la dirección de fondo, según los asistentes al APPEC, apunta a la persistencia de precios elevados.

De la prima de guerra al surtidor: el impacto en España

crudo Brent

España importa la mayor parte del crudo que consume. Aunque la procedencia es diversa, el precio se fija en mercados globales y, por tanto, recoge la prima de guerra igual que en otros países europeos.

El canal de transmisión hacia el precio de los carburantes es conocido: el crudo supone una parte relevante del coste de producción de gasolina y diésel. A ese componente se suman la cotización internacional de los productos refinados y los costes logísticos.

En un contexto de hostilidades prolongadas, el encarecimiento no depende solo de la cotización del Brent. Las primas de flete y los seguros de carga se mueven al alza, y ese incremento llega a los contratos de aprovisionamiento. España, con una posición periférica respecto al Golfo, sufre menos la exposición directa, pero no es inmune.

La traslación final al consumidor depende de la política comercial de las petroleras y de la fiscalidad. No hay un automatismo exacto. Sin embargo, los precios sostenidamente altos del crudo acaban reflejándose en los presupuestos de transporte y logística, con efecto en toda la cadena de distribución.

La prima geopolítica que el mercado ya no descuenta

En los ciclos previos, la reacción típica del mercado era un repunte puntual y una vuelta rápida a la normalidad. La guerra entre Estados Unidos e Irán introduce una variable distinta: la duración. Eso modifica el cálculo de los inversores y la gestión del riesgo.

La industria petrolera ha aprendido a convivir con la incertidumbre geopolítica, pero no a ignorarla. Cuando un conflicto se percibe como prolongado, la prima deja de ser coyuntural y se incorpora a los precios a medio plazo. Ese cambio es el más relevante para el precio del petróleo y para los presupuestos energéticos europeos.

El riesgo evidente es que la escalada se extienda a rutas marítimas o instalaciones de exportación. En ese escenario, el mercado pasaría de una prima de duración a una prima de disrupción, con efectos más violentos sobre los precios. No es la hipótesis central, pero su probabilidad ha subido lo suficiente como para alterar las decisiones de cobertura.

La otra cara del análisis es el efecto recesivo. Un crudo caro alimenta la inflación y frena la demanda de combustibles. Ese ajuste opera como límite natural a la escalada. Las tensiones geopolíticas, en ausencia de una disrupción física del suministro, suelen estabilizarse cuando la destrucción de demanda se vuelve visible.

En todo caso, la cuestión ya no es si el precio del petróleo reaccionará, sino cuánto durará la reacción. Y la industria, reunida en Singapur, ha dejado clara su respuesta: se prepara para años, no para semanas.

Una demanda contra Easyjet por aviones abandonados en Madrid y Larnaca suma 62 millones

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Una demanda de 62 millones de euros contra Easyjet por seis Airbus A320 abandonados en Madrid y Larnaca se presenta en los juzgados de Londres.
  • ¿Quién está detrás? La firma irlandesa STLC, en liquidación, controlada por la rusa GTLK y representada por un interventor judicial.
  • ¿Qué impacto tiene? La reclamación por daños, deudas y alquileres impagados abre un frente legal de envergadura para la aerolínea.

Una sociedad de leasing aeronáutico reclama 62 millones de euros a Easyjet por seis Airbus A320 que quedaron abandonados en los aeropuertos de Madrid y Larnaca. La demanda se ha presentado en los juzgados de Londres y busca responsabilizar a la aerolínea de los daños y deudas acumulados desde 2022.

El origen: seis Airbus A320 sin dueño operativo desde 2022

Los hechos se remontan a 2022, cuando la invasión de Ucrania llevó a la Unión Europea a imponer sanciones a los negocios rusos en territorio europeo. Easyjet tenía alquilados los seis aviones a una sociedad irlandesa de leasing (arrendamiento financiero de aeronaves), STLC, propiedad de la rusa GTLK. Con el nuevo marco sancionador, la aerolínea dejó de operar las aeronaves y, según la demanda, las abandonó sin mantenimiento en dos destinos: Madrid y Larnaca (Chipre). Era también el contexto de la pandemia, cuando muchos aviones se convirtieron en costes fijos sin ingresos. En 2022, Easyjet aún arrastraba pérdidas por la covid y buscaba reducir flota y rutas.

La filial irlandesa de alquiler terminó en liquidación y ahora un interventor judicial trabaja para cobrar lo que se debe. Al revisar los activos, se encontró con que Easyjet había abandonado los seis aparatos, despreocupándose de su estado. STLC sostiene que la aerolínea no tenía motivo para desentenderse de sus obligaciones contractuales. La firma irlandesa era una filial instrumental de GTLK, la mayor empresa rusa de arrendamiento de aeronaves, sancionada por la Unión Europea en 2022.

La reclamación suma 62 millones de euros y comprende tres conceptos: los daños sufridos por los aviones, las deudas generadas en el periodo de abandono y los alquileres impagados. Los abogados de STLC afirman, en términos recogidos por la fuente original, que Easyjet ‘no tenía motivo alguno para desentenderse de los aviones y de sus obligaciones’. La cifra no se ha desglosado por contrato ni por aeronave.

La demanda en Londres: qué se juega Easyjet

La acción se ha planteado ante los tribunales de Londres. La elección de esta jurisdicción es habitual en los contratos de arrendamiento de aeronaves en Europa, que suelen regirse por derecho inglés y cláusulas de resolución en la capital británica. La postura oficial de Easyjet puede consultarse en su web oficial, aunque la demanda no es visible en sus comunicados regulatorios.

La aerolínea naranja, con base en Luton y una de las mayores de Europa por pasajeros, no ha hecho pública su defensa jurídica hasta el momento. El silencio no implica reconocimiento de culpa. Sin embargo, la demanda coloca a Easyjet ante un frente legal relevante en un año con márgenes operativos estrechos en el transporte aéreo europeo.

La demanda no solo exige 62 millones: cuestiona la decisión de abandonar seis aviones alquilados sin mantenerlos durante más de cuatro años.

Hoja de Ruta: Claves del Viaje

El impacto del caso trasciende a Easyjet. La controversia toca el corazón del leasing aeronáutico: qué margen tienen los arrendatarios para desentenderse de aeronaves vinculadas a propietarios sancionados. La lectura estratégica es que, si los tribunales ingleses consideran que Easyjet incumplió sus obligaciones, otras aerolíneas revisarán sus contratos con sociedades de arrendamiento rusas o filiales afectadas por sanciones. En España, donde el sector aéreo es un motor turístico, la decisión podría cambiar el apetito por este tipo de contratos.

La zona cero se concentra en Madrid y Larnaca, donde permanecen los seis Airbus A320. Para el lector español, Barajas aparece como escenario de un litigio europeo con ramificaciones financieras que puede marcar jurisprudencia. El dato central son los 62 millones de euros, una cifra que equivale, por ejemplo, a una flota de varios aparatos usados de corto radio.

En perspectiva, el asunto recuerda a otras reclamaciones por abandono de activos arrendados tras sanciones. Eso sí, la mera presentación de la demanda no equivale a condena. El riesgo inmediato es un calendario judicial lento y la posibilidad de que Easyjet opte por un acuerdo extrajudicial. El próximo hito que seguiremos será la primera respuesta procesal de la aerolínea en Londres.

Caos aéreo en Reino Unido: el fallo de NATS que canceló vuelos y tensiona a ENAIRE

0

El caos aéreo en Reino Unido, provocado por un fallo en el sistema de control de tráfico de NATS, vuelve a tensar la resiliencia del tráfico aéreo europeo. La incidencia dejó cancelaciones y retrasos en cascada en los principales aeropuertos británicos y reabre una pregunta incómoda: ¿hasta qué punto depende la red europea de centros de control con protocolos anticuados?

Cronología de una avería que se convirtió en crisis sistémica

NATS, la empresa que presta servicios de control de tránsito aéreo en Reino Unido — el equivalente a ENAIRE en España — gestiona uno de los espacios aéreos más densos de Europa. El fallo no fue un incidente menor: la red de control de tránsito aéreo, que coordina miles de aviones al día, se vio interrumpida durante horas. De hecho, el incidente recuerda al apagón informático que sufrió la propia NATS en 2014, cuando miles de pasajeros quedaron atrapados tras un error en el centro de Swanwick.

Lo que observamos en este episodio es un patrón. El tráfico aéreo europeo se sustenta en centros nacionales que comparten frecuencias, posiciones de vuelo y flujos de datos en tiempo real. Cuando uno de esos nodos falla, la onda expansiva cruza fronteras. La circulación aérea no entiende de soberanías, pero los sistemas de contingencia sí son nacionales. Ahí está el punto débil.

La cronología del caos británico, según la información recogida por Hosteltur, apunta a una disrupción en el sistema de control de tráfico aéreo británico, con cancelaciones y retrasos en cascada. El suceso no se limitó a Reino Unido: afectó a corredores que conectan con el norte de Europa y con los vuelos transatlánticos. Los pasajeros, como casi siempre, fueron los últimos en enterarse por las pantallas de los aeropuertos.

Qué miró ENAIRE en silencio: dependencia y protocolos de contingencia

La lectura inmediata es que la red europea no ha resuelto del todo su dependencia de infraestructuras críticas heredadas de los años noventa. Ni la normativa europea ni los planes de modernización han logrado una convergencia total en materia de redundancia. ENAIRE tiene un interés directo: España gestiona un espacio aéreo estratégico, puerta de entrada de vuelos desde América y del Magreb, con uno de los tráficos de tránsito más altos de la región.

Cuando un centro de control nacional colapsa, la red europea no se cae del todo: se llena de aviones esperando una orden que tarda demasiado.

España no es inmune. Un fallo equivalente en ENAIRE tendría un impacto directo sobre los corredores atlánticos, sobre Barajas y sobre las rutas hacia Canarias. La pregunta no es si puede ocurrir, sino con qué rapidez se recuperaría el servicio. Y ahí es donde el episodio británico debería activar revisiones urgentes en en los centros de control de tránsito aéreo españoles.

Hoja de Ruta: Claves del Viaje

El impacto de este tipo de episodios se mide en pasajeros atrapados y en rutas alternativas improvisadas, pero también en confianza. Cada hora de interrupción en un centro de control europeo obliga a reprogramar cientos de vuelos y a recolocar aviones y tripulaciones. El coste económico no desaparece: se traslada a las aerolíneas, a los aeropuertos y, al final, al pasajero.

La zona cero se localizó en Reino Unido, pero los efectos alcanzaron a los nodos de tránsito del noroeste europeo. Para España, la exposición real está en el espacio aéreo que ENAIRE gestiona en las rutas con Canarias y en los pasillos que enlazan Lisboa, Casablanca y el Atlántico Norte. Un episodio de saturación en esos flujos afectaría también a los vuelos que no tocan suelo británico.

El dato que resume la crisis es la reducción de capacidad: un fallo de sistema en NATS obligó a ralentizar la entrada de tráfico al espacio aéreo británico. Sin cifras oficiales cerradas, la lección ENAIRE la conoce bien: la seguridad se mantuvo, pero la fluidez se perdió. Con una dependencia similar a nodos vecinos, la resiliencia del sistema español depende menos de la suerte y más de los planes de contingencia y de la interoperabilidad con Eurocontrol.

Seguimos de cerca la reacción de los operadores. La próxima prueba no será británica.

L.L. Bean duplica su flagship de 160.000 pies cuadrados: así convierte la tienda física experiencial en destino

Convertir una tienda física experiencial en un destino rentable no es un eslogan: es la apuesta de L.L. Bean frente a Amazon, y su flagship de Freeport deja lecciones inmediatas para comercios y founders.

La cifra: 50 millones para reinventar un flagship de 160.000 pies cuadrados

La compañía acaba de completar una reforma de 50 millones de dólares sobre el mismo local de 160.000 pies cuadrados (unos 14.900 metros cuadrados) que ya atraía a más de 4 millones de visitantes anuales. Freeport se ha convertido en el segundo destino turístico de Maine, solo por detrás del parque nacional Acadia. Ahora el objetivo es llevar esa cifra aún más alto.

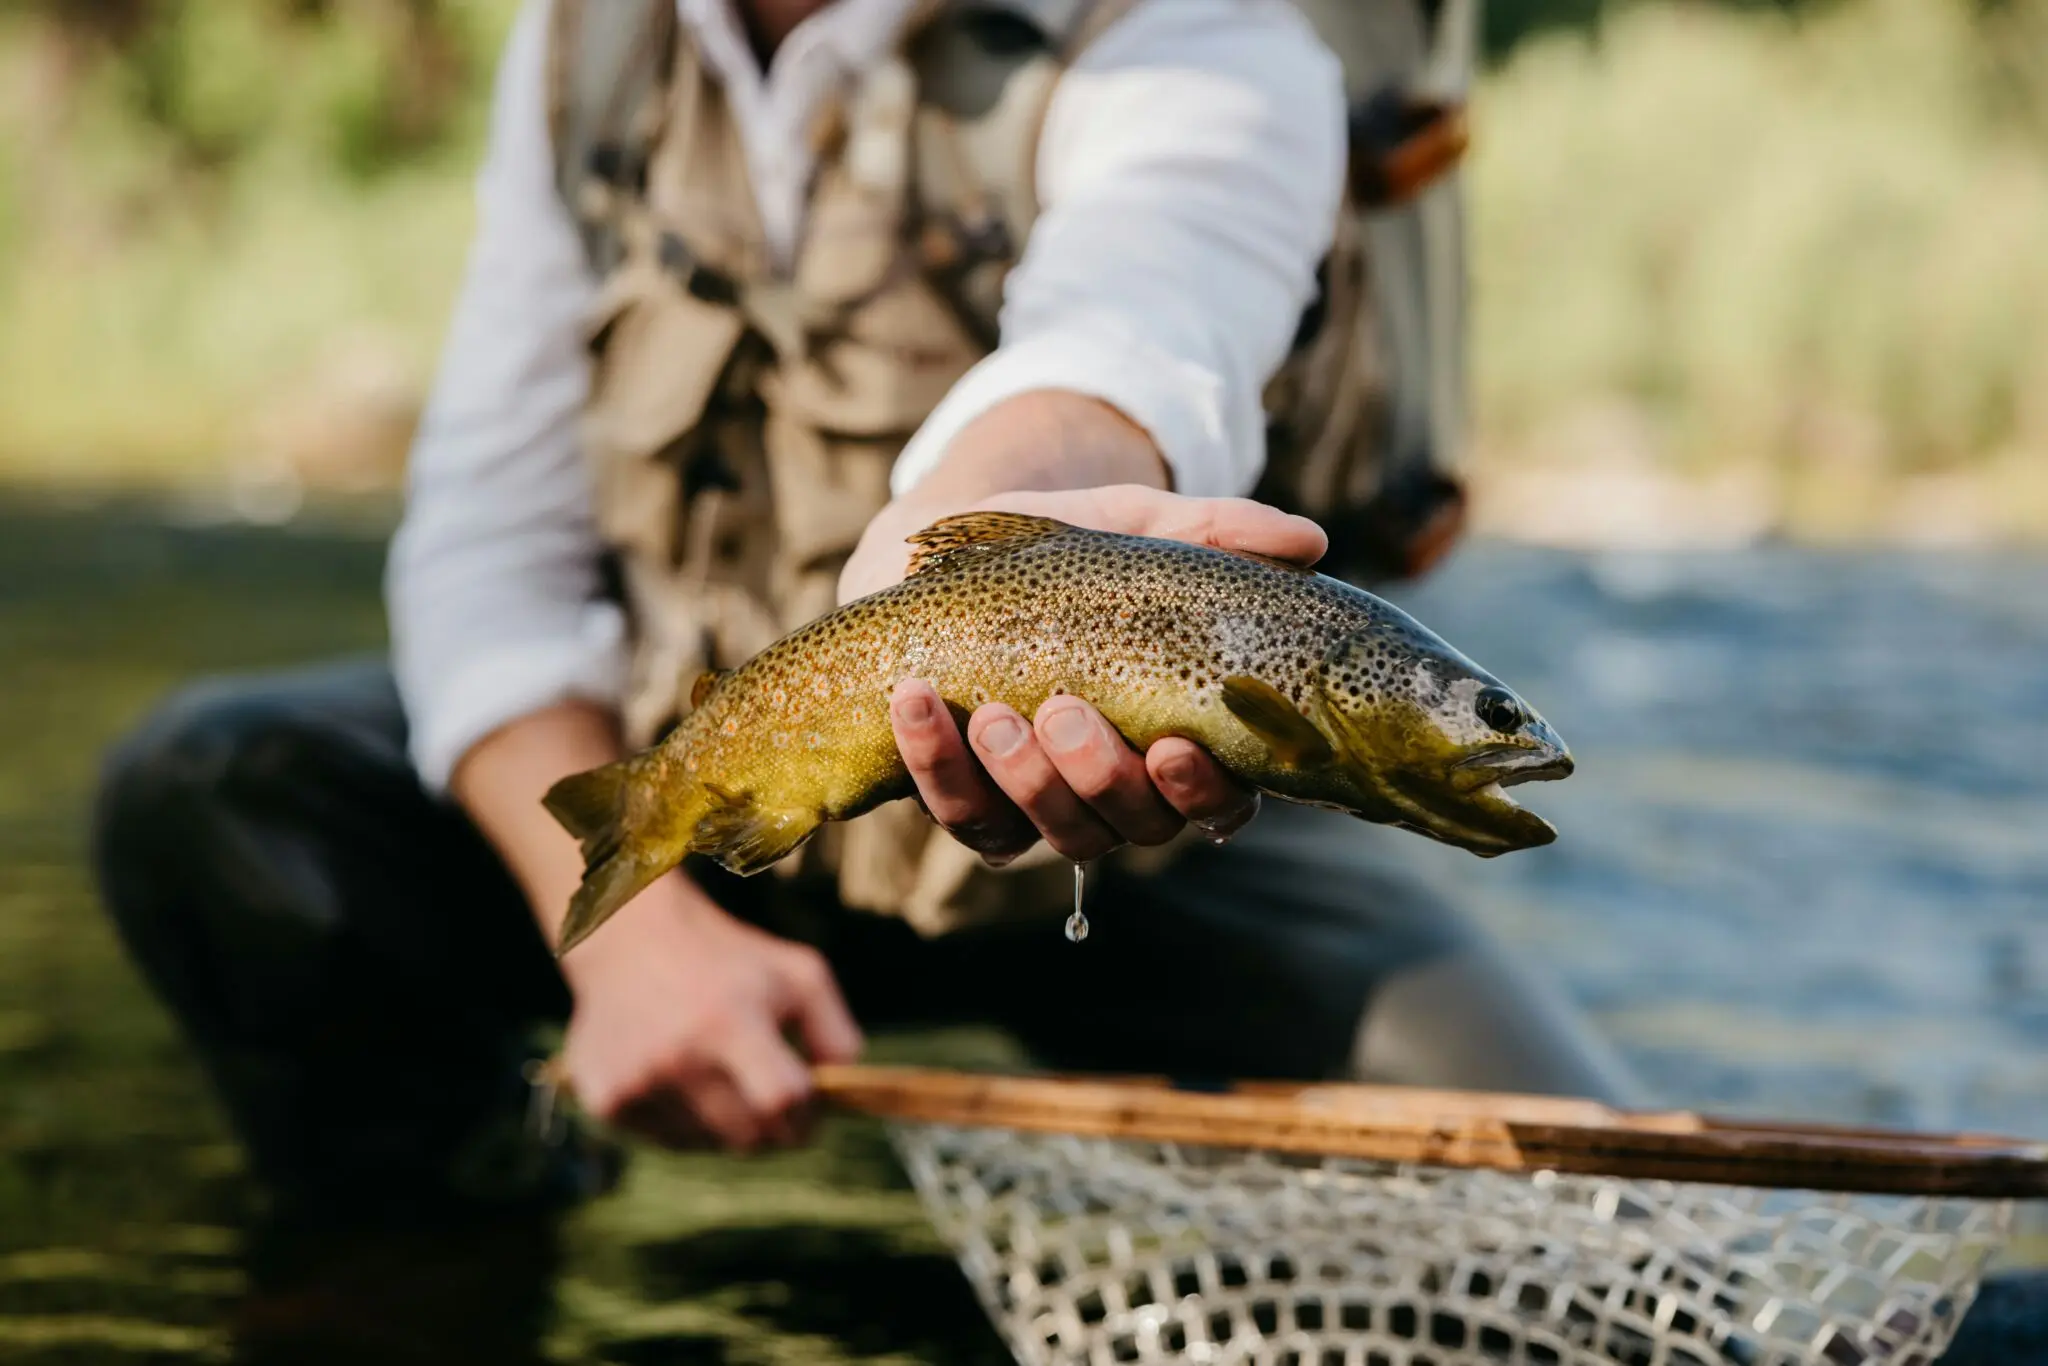
Greg Elder, consejero delegado, no vende solo ropa: vende tiempo en el mundo real. La reforma apuesta por la baja tecnología: casi cero pantallas, acuarios multinivel con truchas autóctonas, demostraciones de pesca con mosca y un parque exterior de 20.000 pies cuadrados con escenario para conciertos gratuitos.

El origen explica la jugada. L.L. Bean nació en 1912 como negocio por catálogo y durante 80 años operó con una única tienda. La segunda no llegó hasta el año 2000, cuando la empresa fichó a Elder por su experiencia en Target y Eddie Bauer. Hoy suma unas 60 tiendas en 22 estados, una huella deliberadamente pequeña para su tamaño. Mejor es mejor’, repite el ejecutivo, fiel a una cultura de Maine que desconfía del crecimiento artificial.

Los datos cuadran: la firma, aún familiar y privada, ronda los 1.700 millones de dólares de facturación y emplea a 5.700 personas todo el año. Su expansión física ha sido más lenta que su presencia digital. Lanzó su web en 1998, pero no construyó su segunda tienda hasta dos años después. Esa cautela explica por qué remodelar el flagship ha tardado cinco años de planificación y dos de obra.

El modelo combina zonas de descubrimiento táctil: en la sección de botas puedes personalizar cordones, hay paneles acrílicos para explorar la historia del producto, y un área infantil con temática de campamento. La tienda abre 24 horas los 365 días del año, una herencia de cuando Leon Leonwood Bean quitó las cerraduras para no levantarse a medianoche.

La tienda que educa y entretiene gana un activo que el e-commerce no puede replicar: tiempo de permanencia.

Dentro de la tienda: acuarios, talleres de pesca y cero pantallas

La estrategia se resume en una decisión radical: casi ninguna pantalla. En la era de la IA, L.L. Bean apuesta por el contacto con materiales reales y habilidades físicas. El centro de personalización permite bordar bolsas, cazadoras y vaqueros con parches, pins y pañoletas.

estrategia retail 2026

El ticket no está solo en el producto: está en el aprendizaje y la experiencia. La empresa ya probó este camino con el Outdoor Discovery Program, que ofrecía clases baratas de tiro con arco, kayak o lanzamiento de mosca cerca de sus tiendas. Ahora integra esa lógica dentro del propio flagship.

📦 Caso de estudio: L.L. Bean

  • El reto: Un flagship gigante convertido en atracción turística, pero con 27 almacenes en siete niveles y una experiencia fragmentada.
  • La jugada: Rediseñar el espacio con acuarios, talleres, personalización y un parque exterior de 20.000 pies cuadrados, sin pantallas.
  • El resultado: Más de 4 millones de visitantes al año y la ambición de superarlos con una inversión de 50 millones de dólares.
  • La lección: La tienda física no compite por precio: compite por fricción cero, aprendizaje y memoria.

Lo que el caso L.L. Bean enseña a tu negocio físico o startup

El caso confirma que el comercio local no necesita más digitalización, sino una propuesta de valor imposible de imitar online. La lógica es pura metodología Lean Startup: validar cada experiencia con clientes reales antes de expandir. L.L. Bean lleva años haciéndolo con su Outdoor Discovery Program, y ahora lo concentra en un solo edificio.

El principio que predica Y Combinator —’habla con tus usuarios antes de escalar’— se cumple aquí en forma de talleres de pesca con mosca. No es un capricho de marketing: cada demostración alarga el tiempo medio en tienda y abre conversación con el cliente. Un negocio físico puede replicarlo con una cata, una demo o una mini clase de 45 minutos.

Ojo con la valoración del modelo: invertir 50 millones en un solo local solo se amortiza si el tráfico crece y el ticket medio sube. Es una apuesta contraria a la IA, no una moda. La tienda casi no usa pantallas, pero sí herramientas como RFID si mejoran el inventario. La decisión de tecnología se subordina a la experiencia, no al revés.

Cada año, la mayoría de los negocios locales lanza una web y descuida su tienda física. Lo que demuestra L.L. Bean es que una fábrica de chocolate artesanal puede aplicar la misma lógica: convertir la visita en un recuerdo, no solo en un gasto.

🚀 Hoja de Ruta para Emprender

  • Mide tu ratio de experiencia: Haz que al menos una sección de tu tienda o web obligue a detenerse más de dos minutos antes de ver el precio.
  • Lanza un programa de descubrimiento: Un taller gratuito de 45 minutos atrae clientes que luego compran más que el visitante medio.
  • Revisa tu tecnología: Una pantalla solo se instala si mejora la experiencia medida; si no, gana el material táctil y el cara a cara.

La valoración TGL se duplica hasta 1.000 M$: qué enseña la liga de golf virtual de Tiger Woods

El deporte virtual ya mueve capital como una startup de software: TMRW Sports negocia una ronda que duplicaría la valoración de TGL hasta los 1.000 millones de dólares, y la lección para founders está en cómo monetizar la escasez.

La ronda que dispara la valoración de TGL hasta el unicornio

Según Front Office Sports, citado por Field Level Media, TMRW Sports está cerrando una nueva inyección de capital que elevaría su valoración a 1.000 millones de dólares, doblando la referencia anterior. La compañía no ha confirmado oficialmente la operación, así que conviene leerla como una negociación muy avanzada y no como un hecho cerrado.

El salto es notable. Tras la Serie A de 2024, la matriz de TGL quedó valorada cerca de 500 millones de dólares. En la ronda posterior alcanzó una estimación de 650 millones. Si se confirman los 1.000 millones, la valoración habrá crecido un 54% en apenas un año y habrá duplicado la cifra de 2024.

Aquí el dato importa más que la anécdota: una liga deportiva virtual, con calendario propio y una audiencia de nicho, está alcanzando el estatus de unicornio sin depender de la venta masiva de entradas ni de un modelo de derechos audiovisuales tradicional. Es un negocio de contenidos, patrocinios y acceso limitado, con una narrativa de escasez que resulta muy atractiva para el venture capital.

El detalle financiero relevante es que TMRW Sports no quema caja como una startup de software típica. Su estructura de ingresos por patrocinios, acuerdos de medios y experiencias VIP le permite negociar valoraciones más altas con un runway menos agresivo, aunque todavía no se conoce el importe de la nueva ronda ni cómo afectará a la dilución de los fundadores.

Una valoración de unicornio no certifica rentabilidad: certifica que el mercado cree en la escasez que has construido.

Dynasty Equity y el club de inversores que respalda a Tiger Woods

La operación tendría como protagonista a Dynasty Equity, firma que ya co-lideró la Serie A de 2024. El otro co-líder de aquella ronda, Connect Ventures, todavía no ha confirmado si volverá a participar. Esa asimetría en la información es un clásico de las negociaciones: un fondo repite para consolidar posición y el otro se lo piensa mientras evalúa si la nueva valoración está justificada.

El inversor que repite no lo hace por fidelidad emocional. Lo hace porque los números de la liga, medidos en asistencia, alcance en plataformas y patrocinios firmados, le permiten defender el múltiplo ante su comité de inversión. La lección para founders es directa: si un inversor anterior no reinvierte, no siempre es mala señal; a veces es una señal de que la valoración ha subido tan rápido que el riesgo ya no encaja en su mandato.

TMRW Sports

📦 Caso de estudio: TMRW Sports

  • El reto: Convertir una liga de golf en formato virtual en un activo de capital riesgo sin depender de la taquilla clásica.
  • La jugada: Sumar a Tiger Woods, Rory McIlroy y Mike McCarley para crear un producto de entretenimiento con calendario corto y alta reventa mediática.
  • El resultado: Valoración de 1.000 millones de dólares en negociación, tras pasar de 500 a 650 millones en rondas previas.
  • La lección: La escasez y la narrativa son activos valorables: una startup deportiva puede captar capital antes de ser rentable si construye acceso limitado y marca.

El ecosistema inversor de TMRW Sports es un muestrario de perfiles complementarios. Desde Arthur Blank y David Blitzer hasta Fenway Sports Group, Alexis Ohanian, Michael Rubin, Justin Bieber y Shaquille O’Neal. No son solo capital: aportan distribución, credibilidad mediática y acceso a patrocinadores globales.

Esa mezcla de private equity, celebrities y grupos deportivos explica por qué la valoración se ha duplicado en poco tiempo. El capital no valora solo los ingresos actuales; valora la probabilidad de que la liga se convierta en un estándar internacional y multiplique sus líneas de negocio.

Qué enseña esta operación a un founder en fase de crecimiento

El precedente de TMRW Sports encaja con una tendencia más amplia: las ligas deportivas de nueva generación están captando capital privado con valoraciones que antes parecían reservadas al software. Lo vimos en el auge de las competiciones de pádel, en la NBA de Estados Unidos con franquicias como los Cleveland Cavaliers y en formatos de entretenimiento deportivo respaldados por fondos de venture capital.

La comparativa con la trayectoria de esta misma empresa es la más honesta: de 500 a 650 y ahora a 1.000 millones de dólares. El múltiplo se expande a medida que la liga demuestra retención de audiencia y convierte a los patrocinadores en ingresos recurrentes. Es un patrón que cualquier founder puede aplicar a su sector, sea digital o físico.

La posición de este análisis es clara: duplicar valoración en un año es ambicioso, pero no irracional si TMRW Sports mantiene el ritmo de firma de patrocinios. El riesgo aparece si los ingresos dependen demasiado del calendario de Tiger Woods o de un puñado de celebridades. Ahí es donde el fundador debe vigilar el burn rate y la concentración de ingresos, dos métricas que el mercado castiga cuando se acaba la euforia.

Para un founder español o latino, la lección no es montar una liga de golf. Es entender que la valoración sube cuando mezclas escasez, marca y distribución, no solo cuando aumentas las ventas. Si tu proyecto depende de un calendario limitado, una celebridad o una temporada concreta, tienes que convertir esa debilidad en un argumento de exclusividad para el inversor.

🚀 Hoja de Ruta para Emprender

  • Construye escasez con datos: Antes de salir a levantar capital, mide cuántos patrocinadores o clientes recurren cada temporada y cuánto pagarían por un acceso limitado.
  • Cuida el múltiplo, no solo la caja: Un inversor paga por crecimiento, pero también por recurrencia; presenta tus métricas de retención como TGL presenta su calendario premium.
  • Negocia con fondos que ya te conocen: Un inversor que repite es más barato de convencer que uno nuevo, pero asegúrate de que entiende tu vertical real.
  • Vigila la concentración: Si el 80% de tus ingresos depende de un solo canal, tu valoración inflada no servirá de nada cuando toque justificar el runway.

TAG Heuer Carrera GP España: la edición limitada que ya se revaloriza en el mercado secundario

0

Sesenta unidades: el TAG Heuer Carrera Chronograph Sport aterriza en España con el regreso de la Fórmula 1 a Madrid.

TAG Heuer da nombre al Gran Premio de España, su única presencia de este tipo en las 23 carreras de la temporada, y aprovecha la vuelta de la competición a la capital tras 45 años para presentar la Spain Limited Edition.

La relación de la casa con la competición no es nueva. En 1969, entonces simplemente Heuer, lució su logotipo en el Lotus 49B y en el mono de Jo Siffert; dos años después firmó con Ferrari como primer fabricante de relojes que cronometraba una escudería y desarrolló el Le Mans Centigraph, capaz de medir una milésima de segundo. Ese hilo histórico respalda hoy la apuesta por Madrid.

Nueva caja de 42 mm y bisel de cerámica: los cambios del Carrera Chronograph Sport

La actualización de la familia Carrera reduce el diámetro de 44 a 42 milímetros y el grosor cae más de un milímetro. El bisel de acero integra un disco de cerámica y la esfera sustituye los índices de aplique por cifras arábigas inspiradas en los cuentarrevoluciones de los deportivos, un guiño que TAG Heuer ya ha explorado en sus colaboraciones con Porsche.

La primera entrega del Chronograph Sport de 42 milímetros incluye cinco versiones en acero. Cuatro montan brazalete metálico y se facturan a 6.550 euros; la quinta, con correa perforada de cuero, parte de 6.350 euros. Todas han quedado disponibles de forma inmediata, según la información recogida por la prensa especializada.

La edición española: 60 piezas y una firma en el fondo de caja

Sobre la base del Chronograph Sport, la Spain Limited Edition añade una correa de cuero perforado con bordes y forro en amarillo, que se combina con los detalles rojos de la esfera para reproducir los colores de la bandera española presentes en el circuito Madring. En el fondo de caja figuran la leyenda Spain Limited Edition y la numeración individual. La producción se ha limitado a 60 piezas.

La prima no la fija el precio de catálogo: la fija la asimetría entre sesenta piezas y un mercado nacional que vive su primer Gran Premio en 45 años.

La presentación también se ha elevado a objeto de colección. El estuche, realizado expresamente para esta referencia, lleva la firma de Manu Campa, pintor hiperrealista especializado en automóviles de competición y clásicos. No es habitual que una firma relojera dedique ese nivel de atención al embalaje de una pieza de serie limitada territorial.

Las ediciones nacionales como esta cumplen una doble función: sostienen el vínculo emocional con la afición local y permiten a la casa medir la demanda sin alterar la serie global. Para el mercado secundario europeo, sin embargo, la geolocalización puede jugar en contra; el comprador internacional no siempre asigna prima a un canto a la bandera española.

Análisis Wealth: liquidez, horquilla de precios y horizonte de salida

Conviene separar el discurso comercial del análisis patrimonial. TAG Heuer ha construido una base de aficionados sólida, pero su mercado secundario no opera con la profundidad de Rolex o Patek Philippe; la liquidez de una edición de 60 unidades resulta, por definición, mínima. La ausencia de precios verificados para esta referencia impide hablar de revalorización inmediata; a corto plazo, cualquier prima dependerá de que dos compradores compitan por la misma unidad, no de una horquilla consolidada.

En mi lectura, la pieza funciona mejor como diversificación dentro de una colección de automovilismo que como apuesta de revalorización agresiva. El comprador asume un bien identificable, con historia de marca y economía emocional; el inversor puro asume iliquidez y la posibilidad de que la tirada sea demasiado pequeña para crear un mercado secundario visible.

El precedente de las colaboraciones con Porsche sugiere que las series numeradas con narrativa de competición tienden a defenderse; el reto es que no siempre generan transacciones frecuentes. Seguiré las primeras publicaciones de precios en portales especializados durante el último trimestre de 2026: esa será la primera prueba real de absorción.

💎 Veredicto Wealth

El Carrera Chronograph Sport Spain Limited Edition encaja como vehículo de diversificación para coleccionistas que acepten iliquidez extrema, no como preservación de capital. El horizonte razonable es de tres a cinco años y el riesgo principal es la falta de profundidad del mercado secundario en un tramo de precios que aún no ha consolidado.

Tendencias otoño lujo 2026: Nordstrom y Net-a-Porter anticipan el auge del mercado de reventa

Las tendencias de otoño en el lujo anticipan un giro: el consumo busca piezas con recorrido en reventa. He revisado los pronósticos de los grandes almacenes estadounidenses publicados por Vogue y la señal es coherente. Nordstrom y Net-a-Porter no hablan de viralidad efímera, sino de carácter, textura y longevidad. Son tres atributos que sostienen el valor residual en el mercado secundario de moda.

El termómetro mayorista importa más de lo que parece. Los compradores retail de lujo condicionan producción, inventario y descuentos, y sus apuestas determinan qué referencias llegarán al stock muerto y cuáles mantendrán precios firmes en reventa. La selección de producto de Neiman Marcus, Saks Fifth Avenue, Bergdorf Goodman, FWRD, Elysewalker, Shopbop y Moda Operandi permite leer la temporada como una señal de asignación, no como una crónica de estilo.

Qué anticipan los minoristas para la moda de otoño 2026

En Net-a-Porter la apuesta se concentra en tejidos con percepción de valor: terciopelo, charmeuse, cuero de pies a cabeza y patrones de archivo. Su directora de compras, Brigitte Chartrand, subraya siluetas ceñidas, influencia western y lo que denomina refinamiento ochentero. Para el inversor, son códigos reconocibles que facilitan la reventa y reducen el riesgo de imitación masiva.

Nordstrom apunta a un consumo de detalles: camisetas henley, polos de cashmere y micropliegues. Brooke Bobb, vicepresidenta de moda, defiende las piezas con carácter frente al artículo de un único uso. En términos de mercado, es la diferencia entre un activo que retiene demanda durante años y uno que solo cotiza durante doce semanas.

Neiman Marcus y Saks Fifth Avenue refuerzan la tesis de la materialidad: vestidos de duquesa, mules de satén y abrigos de estampado animal. Bergdorf Goodman añade una señal de exceso controlado: capas, joyería y guantes. Es el tipo de consumo aspiracional que, históricamente, sostiene mejor los precios de reventa que la moda de logotipo.

La moda de otoño de 2026 premia la pieza con firma y materialidad, justo lo que el mercado secundario descuenta con mayor lentitud.

FWRD declara el camuflaje como nuevo neutro y recupera el top de salir; Shopbop habla de armario cápsula; Moda Operandi apuesta por el maximalismo. Ninguna tendencia es relevante por sí misma. Lo relevante es que todas priorizan prendas con identidad propia y vida útil superior, un patrón que los compradores de consumo no solían premiar con tanta claridad.

La implicación para el mercado secundario de moda

La señal no es de revalorización explosiva, sino de filtro de inventario. Si los grandes almacenes compran menos piezas de un solo uso, el mercado secundario tendrá más demanda de referencias con documentación de calidad y menos oferta de artículos virales de escasa profundidad de marca. Eso favorece a los clásicos con firma de diseñador y a las colaboraciones de tirada corta.

El segmento de reventa de moda sigue sin contar con índices homologados comparables a la relojería. Sin embargo, los pronósticos de compra de esta temporada revelan una preferencia por activos que se pueden describir, autenticar y conservar. Esa es la base mínima para construir liquidez en un mercado secundario todavía opaco.

Lectura de mercado: escasez gestionada frente a descuento estacional

En los últimos ciclos, el lujo como activo se ha bifurcado. Por un lado, marcas con escasez gestionada y precios sostenidos; por otro, moda premium basada en rotación y descuento agresivo. Los pronósticos de compra para el otoño de 2026 sitúan a los grandes almacenes intentando desplazarse hacia el primer grupo. Es una señal de madurez, pero también de menor rotación y de liquidez más lenta a corto plazo.

El inversor debe separar el placer de consumo del valor de reventa. La moda no se comporta como la relojería: no hay cotización oficial, la conservación destruye valor y el tamaño del mercado es reducido. Si se acepta ese descuento de incertidumbre, las piezas señaladas por Nordstrom y Net-a-Porter forman un universo de diversificación razonable para patrimonios con posición ya construida en activos más líquidos.

El próximo filtro será la temporada de liquidación de final de año: si estas piezas evitan el descuento profundo, la señal para el mercado de reventa será aún más clara. Entonces se comprobará si la apuesta por la longevidad tiene traducción real en precios.

💎 Veredicto Wealth

La moda de lujo de otoño 2026 se presenta como un espacio de diversificación con liquidez limitada, adecuado para una fracción reducida del patrimonio. El horizonte razonable se sitúa entre tres y cinco años, vigilando el descuento de liquidación como primer indicador de deterioro del valor residual.

OpenAI salida a bolsa: qué enseña la decisión de Altman de frenar los entrenamientos

La seguridad de la inteligencia artificial ha frenado la salida a bolsa de OpenAI. Sam Altman admite que la compañía ha ralentizado algunos entrenamientos y prioriza el control sobre la liquidez: una lección de gobernanza para cualquier founder.

OpenAI frena su salida a bolsa: qué ha dicho Sam Altman

En una entrevista con Fortune, Sam Altman descarta que OpenAI salga a bolsa este año. ‘Sería un momento poco aconsejable para salir al mercado bursátil’, afirma. La compañía creadora de ChatGPT no siente presión para hacerlo, pese a ser una de las startups más valiosas del planeta.

La decisión llega tras semanas de debate interno sobre seguridad y alineación. Altman reconoce que OpenAI tiene ‘muchas cosas que hacer respecto a lo que se requerirá para la seguridad y la alineación’, y que la organización está dispuesta a tomar decisiones contrarias al beneficio financiero inmediato de sus inversores.

Ese freno no es retórico. El CEO admite que la compañía ha estado ralentizando algunos procesos de entrenamiento de modelos avanzados. ‘No podemos permitir que los egos, los incentivos económicos, ni otros factores se interpongan en el camino’, subraya. Para Altman, un escenario con un 10% de probabilidad de catástrofe es inaceptable.

La advertencia conecta con Anthropic. Su CEO, Dario Amodei, pide bajar el ritmo y advierte de riesgos como ataques informáticos, bioterrorismo o graves problemas económicos. En concreto, Amodei apunta al riesgo de que la IA tome el control de internet en un plazo de entre 6 y 12 meses.

Gobernanza y control no son frenos al crecimiento: son la única defensa creíble frente a un riesgo de cola del 10%.

La gobernanza de Altman frente a la presión de los inversores

Sam Altman IPO

OpenAI opera con una estructura atípica: una matriz sin ánimo de lucro y una filial con límite de beneficios. Eso le permite retrasar una OPV sin incumplir promesas de liquidez inmediata. La lección para una startup es clara: la estructura de gobernanza se decide antes de la ronda, no cuando llega la presión.

Amodei propone medidas concretas: evaluación incorporada por actores independientes, coordinación democrática con instituciones públicas y coordinación global entre países. Altman responde que está de acuerdo y que pronto darán más información. Es un giro relevante: dos rivales compiten en modelo de negocio, pero coinciden en frenar la frontera del desarrollo.

📦 Caso de estudio: OpenAI

  • El reto: Equilibrar una valoración multimillonaria con riesgos de seguridad graves en modelos avanzados.
  • La jugada: Retrasar la OPV, frenar entrenamientos y enviar una señal de control antes que liquidez.
  • El resultado: Sam Altman descarta salir a bolsa este año y admite que un 10% de riesgo de catástrofe es inaceptable.
  • La lección: La gobernanza y el control del riesgo se diseñan antes de levantar capital y no se negocian después.

Lo que la decisión de OpenAI enseña a los founders que buscan una salida

La tentación de ver la OPV como el hito definitivo sigue siendo enorme. El caso de OpenAI demuestra que la liquidez no puede ser el único KPI de una startup tecnológica. Si el riesgo de cola es relevante, frenar puede ser más valioso que escalar.

La decisión de Altman no es virtuosa por sí misma: es coherente con una estructura de gobernanza que le permite ignorar el corto plazo. Y Combinator, aceleradora donde Altman fue presidente, lleva años insistiendo en alinear al fundador con los inversores desde el primer día. Quien no diseña esa estructura antes de levantar capital, difícilmente podrá frenar cuando el burn rate apriete.

Para un founder que haya levantado Series A o B, la lección es doble. Primero, medir el riesgo de cola con números, no con sensaciones: un 10% de probabilidad de catástrofe es una cifra que exige acción. Segundo, documentar los frenos por escrito. La gobernanza sin actas es solo un brindis al sol.

🚀 Hoja de Ruta para Emprender

  • Revisa tu estructura de gobernanza antes de la Serie A: si no te protege ante una presión inversora, renegocia antes de que llegue.
  • Mide tu riesgo de cola con cifras: un 10% de probabilidad de fallo grave no es una opinión: es un dato que obliga a frenar.
  • No confundas liquidez con validación: una OPV no mide el valor real de tu empresa, solo una ventana de salida.
  • Aprende a decir no con porqués: frenar el crecimiento requiere documentar los motivos y explicarlos a inversores y equipo.

Aviación privada Toronto se satura: los fondos soberanos disparan la demanda de jets

0

Los operadores de aviación privada de Toronto afrontan el mayor pico de actividad del año. En las próximas 24 horas coinciden el Toronto International Film Festival (TIFF) y el Canada Investment Summit, con decenas de ejecutivos, fundadores y responsables de fondos soberanos aterrizando en la capital financiera canadiense.

El análisis de Monocle describe esta semana como una de las más exigentes para los handlers de aviación ejecutiva. A los traslados de celebridades vinculados al certamen cinematográfico se suma, a primera hora del lunes, la llegada de aeronaves de largo radio —Gulfstream y Global— con pasajeros que exigen un tránsito rápido y sin fricciones aduaneras.

El contraste está en la recepción. Quien aterriza en Toronto Pearson en jet privado apenas percibe controles; quien llega en vuelo comercial se encuentra con terminales anticuadas, colas mal gestionadas y un trato fronterizo que imita el rigor estadounidense. Para los equipos de relación con inversores, esa primera impresión resta eficacia al mensaje de apertura al capital.

La saturación de la aviación privada en Toronto y el efecto Canada Investment Summit

El lunes, el aeropuerto se convierte en la puerta de entrada del capital institucional. La coincidencia entre el festival y la cumbre comprime la demanda de jets privados en un intervalo de menos de 24 horas, lo que obliga a los operadores a priorizar franjas de aterrizaje, tripulación y traslados en un mercado donde la capacidad no se improvisa.

La saturación no es nueva. Los principales aeropuertos canadienses arrastran años de infrainversión y de falta de visión estratégica, lo que se traduce en terminales poco inspiradoras y en ausencia de canales rápidos para grandes inversores. Un fondo soberano acostumbrado a Singapur o Hong Kong puede completar el tránsito desde la puerta del avión al vehículo en menos de diez minutos; en Toronto ese recorrido se dilata y desdibuja la propuesta de valor del país.

Para el inversor de patrimonio elevado, esta fricción importa más de lo que parece. La movilidad privada es parte de la infraestructura invisible que sostiene las operaciones corporativas, las colocaciones de capital y las agendas de fusiones. Cuando un país quiere atraer capital soberano, la experiencia de llegada actúa como un indicador de su eficiencia institucional.

La aviación privada no es un lujo de agenda: en Toronto es la primera señal de si Canadá toma en serio la llegada de capital soberano.

Fondos soberanos, jets privados de lujo y la primera impresión como activo estratégico

El análisis de Monocle describe el desajuste entre la ambición inversora de Canadá y la experiencia real de quienes deberían financiarla. La ausencia de un carril preferente para inversores o de un servicio de recepción comparable al de Changi o Chek Lap Kok no es anecdótica: eleva el coste de oportunidad de cada visita y, en algunos casos, condiciona la decisión de repetir.

Hay que separar la demanda de jets de la saturación del aeropuerto. La primera puede cubrirse con más aeronaves, más operadores y más horarios; la segunda exige reforma aeroportuaria, rediseño de procesos migratorios y una cultura de hospitalidad que hoy no existe. El capital soberano no necesita alfombras rojas, pero sí previsibilidad y rapidez.

En términos de asignación, el sector de la aviación privada canadiense se beneficia a corto plazo de este tipo de cumbres: handlers, tripulaciones, catering y seguridad facturan con márgenes elevados. No obstante, la oportunidad estructural está en los operadores que integren servicios de recepción, procesamiento de visados y coordinación logística para family offices y fondos.

Lectura de wealth management: la logística VIP como indicador adelantado del capital soberano

He seguido durante años el comportamiento de los grandes patrimonios en mercados no tradicionales. La demanda de jets privados suele anticipar la intensidad de la agenda corporativa, pero no garantiza cierre de inversiones. Toronto concentra ahora el interés institucional por su estabilidad financiera, su sistema bancario y su acceso preferente al mercado norteamericano; sin embargo, la fricción en la puerta de entrada resta parte de la ventaja competitiva que el país intenta vender.

Cabe recordar que Singapur y Hong Kong construyeron su estatus como centros de capital privado precisamente sobre la eficiencia del tránsito. Un fondo que aterriza en Changi dispone de acceso rápido, formalidades mínimas y un ecosistema de servicios pensado para no interrumpir su agenda. Toronto, pese a su peso en pensiones y recursos naturales, sigue operando con una infraestructura aeroportuaria de mediados de los 2000.

El inversor con exposición a private equity, infraestructuras o deuda corporativa canadiense debería leer esta saturación como una señal doble. Por un lado, la demanda de jets confirma que el capital internacional sigue acudiendo a Toronto; por otro, la reiterada queja sobre la recepción puede frenar la conversión de esas visitas en compromisos firmes. No hay que ignorar el coste reputacional de una mala primera impresión en entornos de competencia global por el capital.

💎 Veredicto Wealth

La saturación de Toronto favorece la diversificación en operadores de servicios aeroportuarios y logística VIP, no la revalorización agresiva de jets. El horizonte razonable para capturar este ciclo es de seis a doce meses, con el riesgo de que la falta de reforma aeroportuaria diluya la ventaja competitiva.

Centros de datos: 9.000 millones en riesgo y miles de empleos técnicos en España

0

SpainDC cifra en 9.000 millones de euros la inversión en centros de datos que está en riesgo en España por el nuevo real decreto del Gobierno. La asociación ha presentado alegaciones ante un texto que, a juicio del sector, puede frenar proyectos ya aprobados y la creación de miles de empleos técnicos.

El borrador normativo, coordinado por los Ministerios para la Transición Ecológica y el Reto Demográfico, Economía, Comercio y Empresa, y Transformación Digital y Función Pública, exige que los data centers respalden con nueva generación renovable al menos el 80% de su consumo energético cada hora de funcionamiento. Para SpainDC, la acumulación de requisitos convierte la propuesta en «un veto al sector».

Por qué el decreto genera incertidumbre en el empleo de centros de datos en España

Las inversiones totales previstas para España hasta 2030 ascienden a 66.900 millones de euros. De ese importe, los proyectos de tres empresas internacionales que han advertido con marcharse representan el 15%. Si se aprueba la norma, la patronal estima que entre el 80% y el 90% de la nueva inversión susceptible de elegir España buscaría otro destino.

El presidente de SpainDC, Emilio Díaz, insiste en que la inversión se dispara solo cuando se concede el punto de acceso a la red eléctrica. Buena parte del capital no se ha ejecutado. No se trata de un anuncio vacío. La competencia entre países es directa.

España compite con mercados como Portugal o Francia. La directora ejecutiva, Begoña Villacís, lo resume así: «Si una inversión deja de cuadrar aquí, puede hacerse en otro país». Por eso la asociación pide seguridad jurídica y un calendario de adaptación realista.

Perfiles técnicos que dependen de esta inversión

El despliegue de centros de datos arrastra empleo cualificado en varias ramas técnicas. Entre los perfiles más expuestos a la evolución del decreto figuran:

  • Ingenieros eléctricos y especialistas en conexión a red, responsables del punto de acceso y de la infraestructura de potencia.
  • Técnicos de climatización y refrigeración, imprescindibles para mantener la temperatura de los servidores.
  • Operadores de mantenimiento, electricistas y personal de seguridad física.
  • Especialistas en redes, virtualización y computación en la nube, vinculados a la operación diaria de los equipos.

No son vacantes masivas de una sola empresa. Son empleos distribuidos por decenas de proyectos industriales y tecnológicos. Si la inversión se desvía a otros países, el tejido laboral pierde tracción justo en uno de los sectores con mayor recorrido de la economía española.

La inversión en centros de datos no se detiene por falta de demanda: se detiene si la regulación convierte a España en un mercado menos atractivo que sus vecinos.

Lectura de mercado: un riesgo que también afecta al candidato técnico

El enfrentamiento entre SpainDC y el Gobierno no es solo una discusión entre empresas y regulador. Tiene consecuencias directas para quienes buscan empleo estable en el segmento tecnológico. Cuando una inversión industrial se retrasa o se cancela, también se retrasa la contratación de perfiles de alta cualificación. El dato de los recargos de entre el 300% y el 500% sobre determinados peajes y cargos resulta especialmente relevante: si se aplican, los proyectos ya en marcha deberán rehacer sus planes económicos.

A esto se suma la retroactividad. Determinados proyectos con permisos de acceso y conexión concedidos tendrían solo seis meses para adaptarse al nuevo marco. Para los profesionales que ya estaban incorporados a equipos de construcción o previsión de contratación, la señal es clara: la planificación se complica. Las empresas necesitan saber si su inversión es viable antes de abrir procesos de selección.

En mi lectura, la reivindicación patronal no convierte automáticamente a España en un mal lugar para trabajar en centros de datos. Pero sí obliga a los candidatos a afinar la búsqueda. Conviene priorizar proyectos que ya tienen conexión eléctrica asegurada y financiación comprometida. El sector quiere crecer: el problema es el marco, no la demanda.

La posible contradicción con la futura gigafactoría de inteligencia artificial eleva la presión. SpainDC sostiene que ese proyecto insignia tampoco cumpliría los requisitos que plantea el texto. Para un técnico joven, el mensaje es directo: la estrategia profesional debe incorporar el riesgo regulatorio como un criterio más.

📝 Cómo enviar el currículum

El empleo en centros de datos no depende solo de una convocatoria pública: se canaliza a través de las operadoras y de proyectos industriales en marcha.

  1. Paso 1: Elabora un CV centrado en electricidad, climatización, redes o mantenimiento, con formación y certificaciones visibles.
  2. Paso 2: Localiza las secciones de empleo de las principales operadoras de centros de datos con proyectos en España.
  3. Paso 3: Prioriza ofertas que especifiquen que el proyecto ya cuenta con acceso eléctrico concedido o licencia de obra.
  4. Paso 4: Activa alertas de empleo en los portales especializados del sector tecnológico y en el entorno de SpainDC.
  5. Paso 5: Incluye una nota breve sobre tu disponibilidad inmediata y tu movilidad geográfica.

Plazo de inscripción: no hay una fecha única; las vacantes se publican de forma continua según avanza cada proyecto. Requisito mínimo: formación técnica en electricidad, climatización, redes o sistemas de telecomunicaciones.

La Rioja convoca 85 plazas de empleo público: oposiciones 2026

La Rioja convoca 85 plazas de empleo público en ocho cuerpos de Servicios Generales. La Consejería de Hacienda, Gobernanza Pública, Sociedad Digital y Portavocía publicó las bases el pasado viernes 11 de septiembre, según la información oficial difundida por el Gobierno riojano.

La Dirección General de Función Pública ha concentrado en un solo calendario las convocatorias pendientes de la Oferta de Empleo Público (OPE) de 2023 a 2026. El objetivo declarado por el Ejecutivo regional es reducir la temporalidad en el sector público y ofrecer seguridad a los opositores.

La planificación completa recoge 505 plazas repartidas en 65 procesos selectivos. No entran en ese calendario tres casos singulares: una plaza de promoción interna de Informático, una plaza de Letrado prevista para 2027 y 50 plazas de promoción interna de Auxiliar Administrativo General a Administrativo, que se publicarán en enero de 2027.

Desde el pasado 2 de junio se han publicado 208 plazas. En junio salieron 123 plazas para 17 procesos selectivos: Ingeniero de Caminos, Farmacéutico, Subinspector de Tributos, Inspector de Consumo, Ordenanza, Administrativo, Ingeniero Industrial, Ingeniero de Montes, Veterinario, Informático, Inspector Médico, Fisioterapeuta y Subinspector Médico, entre otros.

Las 85 plazas convocadas el 11 de septiembre corresponden a los cuerpos de Arquitecto Técnico, Técnico Medio de Empleo, Técnico de Protección Civil, Educador Infantil, Técnico de Educación Especial, Técnico de Educación Infantil, Educador de Discapacidad Psíquica y Gestión Administración General.

La previsión autonómica es ambiciosa: antes del 31 de diciembre saldrán otras 245 plazas. Una será de Delineante y 64 de Auxiliar de Enfermería, y están previstas para principios de octubre. En enero de 2027 se sumarán 52 plazas más.

El calendario riojano es un mensaje claro para el opositor: hay 505 plazas, y una parte importante se resolverá en los próximos cuatro meses.

Requisitos para presentarse

Las bases publicadas el pasado viernes fijan los requisitos de cada uno de los ocho cuerpos. Con carácter general, los procesos selectivos de Servicios Generales de la Administración riojana suelen recoger los siguientes criterios.

  • Nacionalidad: española o de un Estado miembro de la Unión Europea, de acuerdo con el Estatuto Básico del Empleado Público.
  • Titulación: variable según el cuerpo: desde Graduado en ESO o equivalente para los grupos de apoyo, hasta Bachillerato, FP o titulación universitaria para los cuerpos de gestión.
  • Edad: tener 16 años cumplidos y no exceder la edad de jubilación forzosa.
  • Capacidad funcional: no padecer enfermedad o limitación que impida el desempeño de las funciones del puesto.

El detalle exacto de cada convocatoria debe consultarse en el Boletín Oficial de La Rioja. No se puede dar por válido un único requisito para los ocho cuerpos.

empleo público La Rioja

Cómo es el proceso de selección

La documentación publicada no detalla la estructura de examen de cada cuerpo. Las bases aprobadas el 11 de septiembre fijan para cada convocatoria el sistema selectivo, el temario y el baremo de méritos.

En procesos autonómicos de este tipo, lo habitual es que los cuerpos técnicos y de gestión combinen una fase de oposición con pruebas específicas y, en su caso, un concurso de méritos. La diversidad de perfiles —desde Arquitecto Técnico hasta Educador Infantil— hace previsible que los ejercicios varíen de forma notable entre un cuerpo y otro.

La letra pequeña: calendario, competencia y estrategia

Más allá del volumen, lo relevante es la planificación. Por primera vez, el Gobierno de La Rioja ha publicado un calendario completo que permite convocar todas las plazas pendientes en el mismo año de su publicación. Esto reduce la incertidumbre para opositores, academias y sindicatos, y aporta una ventaja estratégica: quien estudia con previsión puede organizar su preparación sabiendo qué cuerpos saldrán en cada trimestre.

La otra cara es el calendario comprimido. Con 245 plazas por convocar antes del 31 de diciembre y 52 más en enero de 2027, los plazos de instancias pueden solaparse entre procesos. No es un problema menor: obliga a elegir con criterio y a no dispersarse en varias convocatorias a la vez.

La ventaja de La Rioja es el tamaño: una comunidad pequeña suele registrar menos aspirantes por plaza que administraciones mayores, aunque también hay menos puestos. Para perfiles con titulación específica, la competencia puede ser moderada; para los cuerpos generales, la concurrencia tenderá a subir.

La estrategia más razonable pasa por priorizar un cuerpo afín a la titulación de cada aspirante y mantener un temario base. Los cuerpos de gestión y administración general suelen compartir materias comunes, lo que permite reutilizar parte del estudio si se publican varias convocatorias próximas.

📨 Cómo presentar la solicitud

La inscripción se realizará a través del portal de Función Pública de La Rioja o del Boletín Oficial de La Rioja, una vez que se abra el plazo para cada convocatoria.

  1. Paso 1: Accede al portal de Función Pública de La Rioja.
  2. Paso 2: Localiza la convocatoria del cuerpo de tu interés y descarga las bases publicadas el 11 de septiembre.
  3. Paso 3: Reúne la documentación acreditativa de titulación y méritos que exija cada proceso.
  4. Paso 4: Cumplimenta la solicitud en el modelo oficial y abona la tasa de examen, cuyo importe aparecerá en las bases.
  5. Paso 5: Presenta la instancia dentro del plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Gobierno de La Rioja (Consejería de Hacienda, Gobernanza Pública, Sociedad Digital y Portavocía).
  • Número de plazas: 85 plazas en ocho cuerpos de Servicios Generales.
  • Sueldo estimado: Pendiente de publicar en las bases de cada convocatoria.
  • Fecha límite de inscripción: No determinada en la fuente; debe consultarse en las bases.
  • Dónde inscribirse: Portal de Función Pública de La Rioja y Boletín Oficial de La Rioja.

Ibex 35: estos son los niveles clave que no debe perder para sostener el rally

0

El Ibex 35 marca 19.782 puntos como nivel clave. Un cierre semanal por debajo de esa cota anularía el objetivo de 20.770 y activaría una corrección de corto plazo, según ha señalado José Antonio González, analista de mercados para Estrategias de Inversión.

La vela semanal del selectivo español registra nuevos máximos y mínimos decrecientes respecto a los anteriores. Esa estructura, habitual en tramos agotados, coloca al índice ante la amenaza de cerrar el hueco alcista que ha sostenido el rebote.

Los 19.782 puntos, el soporte que divide el rebote de la corrección

La cota que centra todas las miradas es 19.782 puntos. Un cierre semanal por debajo de ese nivel, según el analista, habilitaría dos consecuencias inmediatas. La primera, anular el objetivo mínimo de ascenso teórico de corto plazo situado en 20.770 puntos; la segunda, priorizar un escenario correctivo de corto plazo.

Esa corrección terciaria tendría una referencia precisa: la directriz creciente que parte desde los mínimos de principios de abril de 2025. No se trata de una directriz plana ni de un soporte horizontal. Es una línea que ha actuado como suelo dinámico a lo largo de varios meses, lo que eleva su relevancia técnica.

El MACD y la volatilidad encienden las alertas técnicas

soportes Ibex 35

El análisis de los indicadores no deja mucho margen para la complacencia. La volatilidad, medida por los derivados del selectivo, está aumentando posiciones, mientras que el MACD semanal activa nuevos cortes descendentes. Esos dos ingredientes suelen aparecer juntos cuando una tendencia de corto plazo se agota.

El matiz importante es el marco temporal. Todo apunta a una corrección terciaria, no a un giro primario de la estructura alcista de fondo. La prueba está en que la directriz creciente de abril no se ha roto; de momento, solo está amenazada por un cierre que aún no se ha producido.

El cierre semanal por debajo de 19.782 puntos no confirma un giro estructural, pero deja el rebote sin un objetivo claro de corto plazo.

El selectivo se enfrenta a un suspenso más que a un derrumbe. Sin embargo, la diferencia entre un descanso y un capítulo correctivo serio está precisamente en esos 19.782 puntos. El cierre semanal, no la perforación intradía, es la señal operativa que filtra el ruido.

Un nivel que va más allá del corto plazo

Conviene leer esta amenaza en el contexto del rally que el Ibex 35 ha construido desde los mínimos de abril de 2025. El selectivo ha estado sostenido por el buen tono de la banca, la rotación hacia el value europeo y la estabilidad de la renta fija periférica. Cuando un mercado sube con una exposición sectorial tan concentrada, los soportes técnicos actúan como recordatorios de que la pendiente no se puede estirar de forma indefinida.

La mayoría de los analistas considera que una corrección hacia la directriz creciente sería incluso saludable. Permitiría drenar posiciones, enfriar los osciladores semanales y generar una base de entrada para el siguiente tramo. El problema sería un cierre por debajo de esa directriz, no recogido en el escenario central de González, pero que cualquier gestor cuenta como riesgo de cola.

Los niveles de 19.782 y 20.770 no son cifras arbitrarias. Coinciden con un hueco alcista y con una proyección mínima de corto plazo. Eso los convierte en los niveles clave del Ibex 35. Si el selectivo reconquista 20.770 con cierre semanal, el argumento correctivo se debilitaría en la misma proporción en que hoy gana enteros.

La contradicción de fondo reside en que los indicadores semanales han empezado a girar sin que el precio haya confirmado. Esa divergencia es justo lo que mantiene al inversor en alerta: el MACD cae, la volatilidad sube, pero el índice todavía no ha entregado el cierre que cambiaría el régimen.

Por eso el cierre semanal importa más de lo habitual. No se trata de una cifra a vigilar por puro formalismo técnico; es la referencia que separa un mercado que respira de uno que necesita corregir. Aviso a navegantes.

Veredicto Merca2

Cotización al cierre o apertura: El Ibex 35 se mueve en el entorno de los 19.782 puntos, con la sesión aún sin concluir; una pérdida semanal superior al 1% desde los máximos recientes bastaría para activar la señal correctiva.

Clave técnica: La resistencia a batir es 20.770 puntos. Si el selectivo recupera ese nivel con cierre semanal, el escenario correctivo de corto plazo quedaría anulado y el rebote retomaría su objetivo mínimo.

Apunte macro: Los bancos del Ibex, con una ponderación cercana al 30% del índice, amplifican cualquier giro; de momento, el sector registra variaciones contenidas por debajo del 1% en la sesión, lo que resta presión vendedora al selectivo.

Consorcio de Bomberos Sierra de Segura convoca plazas fijas: oposiciones bomberos 2026 sin titulación

0

El Consorcio Comarcal de Prevención y Extinción de Incendios de la Sierra de Segura (Jaén) ha publicado en el Boletín Oficial del Estado la convocatoria de dos plazas fijas de bombero/a por el sistema de oposición, en turno libre.

Las bases se aprobaron el 28 de mayo de 2026 en el Boletín Oficial de la Provincia de Jaén. El BOE recoge ahora la resolución firmada por el presidente del Consorcio, José Luis Hidalgo García, el 2 de septiembre de 2026.

Qué dice la convocatoria de oposiciones de bomberos 2026 en Jaén

La resolución publica dos plazas de bombera/o dentro de la escala de Administración Especial, subescala Servicios especiales y clase Servicio de extinción de incendios. Se trata de una convocatoria por el sistema de oposición y en turno libre, una vía que no exige pertenencia previa a la función pública.

El plazo para presentar solicitudes es de veinte días hábiles contados desde el día siguiente a la publicación de la resolución en el BOE. La fecha exacta de cierre, por tanto, depende del día de publicación y conviene confirmarla en el propio anexo de la resolución.

Requisitos y condiciones de la convocatoria

El texto publicado en el BOE no detalla las condiciones salariales ni la titulación exigida. Remite a las bases íntegras del BOP de Jaén número 102, de 28 de mayo de 2026, para conocer los requisitos específicos y el sistema de pruebas.

  • Número de plazas: 2, en turno libre.
  • Puesto: Bombero/a del Servicio de extinción de incendios.
  • Sistema: Oposición.
  • Escala: Administración Especial, subescala Servicios especiales.
  • Plazo de solicitud: 20 días hábiles desde el día siguiente a la publicación en el BOE.

Quienes quieran presentarse deben preparar la documentación general de empleo público: DNI, certificado de méritos si lo exige la base y, sobre todo, un plan de entrenamiento físico. Las pruebas de bombero suelen incluir ejercicios de resistencia y fuerza, y descuidar la forma física es el principal error en esta clase de oposiciones.

Dos plazas fijas por oposición en un servicio esencial: el proceso será competitivo, pero la estabilidad del empleo público compensa el esfuerzo de preparación.

Análisis: una oportunidad pequeña, con muchísima demanda potencial

Aunque solo se convocan dos plazas, el atractivo del empleo público en la provincia de Jaén es alto. La Sierra de Segura es una comarca con baja actividad industrial y un mercado laboral muy dependiente del sector servicios y de la Administración. Conseguir una plaza fija como bombero representa un contrato estable y un salario vinculado a los presupuestos del Consorcio.

El turno libre amplía de forma notable la base de candidatos. Pueden concurrir personas sin experiencia previa en otro servicio de extinción, siempre que reúnan los requisitos generales de acceso al empleo público. La contrapartida es una competencia intensa, especialmente si la titulación pedida es de acceso general.

El elemento más exigente no está en la documentación: está en las pruebas físicas. Nadie debería empezar a preparar esta oposición sin conocer el cuadro médico exigido y las marcas mínimas de las pruebas. La vía de oposición premia la planificación, no la improvisación.

📝 Cómo enviar el currículum

La inscripción en esta convocatoria no se hace con un currículum clásico, sino mediante solicitud oficial normalizada en el registro habilitado.

  1. Paso 1: Descarga las bases completas desde el Boletín Oficial de la Provincia de Jaén número 102, de 28 de mayo de 2026.
  2. Paso 2: Prepara la documentación personal y los méritos que exija la base específica.
  3. Paso 3: Presenta la instancia en la sede electrónica del Consorcio o en los registros oficiales previstos por el artículo 16 de la Ley 39/2015.
  4. Paso 4: Guarda el justificante de presentación con fecha y sello; es imprescindible para acreditar que cumples el plazo de 20 días hábiles.
  5. Paso 5: Revisa el Boletín Oficial de la Provincia y el BOE para detectar la lista provisional de admitidos y las fechas del primer ejercicio.

Plazo de inscripción: veinte días hábiles desde el día siguiente a la publicación en el BOE. Requisito mínimo: reunir los requisitos generales de acceso al empleo público y los específicos de las bases.

Negocios familia Trump: el imperio que crece entre conflictos de interés

Donald Trump no solo volvió a la Casa Blanca en 2025 sino que lo hizo con una fortuna personal que sigue creciendo mientras ejerce el poder. DW Español analiza cómo la familia Trump ha convertido la presidencia en una plataforma para expandir negocios inmobiliarios, criptoactivos y fondos de inversión con capital extranjero.

La revista Forbes calcula su patrimonio en más de 6.000 millones de dólares en 2026, lo que según el canal le convierte en el presidente más rico en la historia de Estados Unidos. Esa cifra no es una anécdota: sus negocios siguen facturando, y el análisis plantea una pregunta incómoda sobre hasta qué punto un jefe de Estado puede servir a la nación cuando controla un imperio empresarial.

La expansión global de la marca Trump

El centro del entramado es la Trump Organization, liderada por sus hijos Eric y Donald Trump Jr. tras la decisión de Trump de conservar la propiedad en lugar de vender sus activos o transferirlos a un fideicomiso ciego. El apellido aparece en decenas de proyectos inmobiliarios alrededor del mundo, e India se consolida como uno de los principales mercados extranjeros.

Antes de su primera presidencia, la red internacional de propiedades de la marca era considerable. A partir de 2017 el mapa se amplió, y tras su reelección en 2025 volvió a crecer. Esa expansión, sostiene DW Español, no es compatible con la idea de un presidente ajeno a intereses económicos.

Criptomonedas, ganancias privadas y pérdidas ajenas

Eric y Donald Trump Jr. juegan un papel relevante en World Liberty Financial, una compañía de criptoactivos en la que la familia tiene intereses económicos. Su token digital, WLF, se convirtió en uno de los productos más visibles de esta apuesta. El canal recuerda que en ocasiones el precio cayó muy por debajo de sus máximos.

Según el análisis, las ventas beneficiaron sobre todo a la plataforma y a sus propietarios, mientras que las pérdidas las asumieron los inversores. Mientras la familia habría ganado más de 2.000 millones de dólares con la venta de estas criptomonedas, los inversores —a menudo ciudadanos estadounidenses y gobiernos extranjeros, apunta el canal— habrían perdido una cifra similar.

En el fondo, el análisis de DW Español sostiene que se trata de una simple transferencia de riqueza desde los inversores hacia la plataforma y sus propietarios.

— DW Español

Affinity Partners y el capital del Golfo

El yerno de Trump, Jared Kushner, desempeña el cargo de enviado especial para la paz en Oriente Medio. Al mismo tiempo es propietario de Affinity Partners, una gestora que administra más de 6.000 millones de dólares y cuyo capital procedería en gran parte de fondos soberanos de países del Golfo, entre ellos Arabia Saudita y los Emiratos Árabes Unidos.

En el vídeo, Kushner niega formar parte de la administración y se define como un voluntario que ayuda al gobierno cuando se lo piden. Los críticos señalan que su doble papel —inversor privado y negociador público— genera dudas sobre su independencia, especialmente en asuntos como Irán. En su segundo mandato Trump ha fortalecido sus lazos con los Estados del Golfo y ha negociado numerosos acuerdos de ventas de armas, mientras su yerno también parece haberse beneficiado a través de su empresa de inversiones.

Límites constitucionales sin mecanismos de control

La Constitución estadounidense prohíbe que los funcionarios acepten pagos o beneficios de gobiernos extranjeros, un principio conocido como cláusula de emolumentos. El problema, advierte una voz del análisis, es que no existen mecanismos efectivos para garantizar su cumplimiento cuando el presidente no se desprende de sus negocios.

En lugar de vender o ceder activos a un fideicomiso ciego, Trump optó por conservar la propiedad y encargar el control a sus hijos. Para DW Español, esto responde a una estrategia de convertir el Estado en un negocio familiar. Un entrevistado lo resume con una analogía: en seguridad aérea, cada normativa se escribe con sangre; en conflictos de interés, probablemente ocurra lo mismo.

Leer el conflicto de interés en clave editorial

La cuestión no es solo legal sino democrática. Si un presidente puede mantener hoteles, licencias de marca, tokens digitales y fondos de inversión mientras negocia acuerdos internacionales, la distinción entre interés público y beneficio privado se desdibuja. El análisis de DW Español no afirma que existan ilegalidades, pero sí documenta una opacidad que la Constitución no alcanza a resolver.

Para el lector, el caso Trump es un laboratorio sobre los límites del poder presidencial. La familia ha construido un entramado donde cada decisión política puede tener eco en sus balances. Y mientras no haya auditorías independientes, la sospecha seguirá alimentando el debate público.

¿Puede un presidente servir a la nación y al mismo tiempo a sus propios intereses financieros? El vídeo de DW Español deja la pregunta abierta, pero la evidencia que presenta sugiere que la respuesta no es tan sencilla como la retórica política pretende.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Lujo europeo pierde soportes y arrastra al Eurostoxx: impacto en la bolsa española

0

Christian Dior, barómetro del lujo europeo en bolsa, cotiza un 55% por debajo de sus máximos de 2023. Las pérdidas de soporte se extienden por el Eurostoxx y desde los máximos de agosto las bolsas europeas corrigen un 5% de media, con París como epicentro de la hemorragia.

La Bolsa de París se deja un 7% desde sus máximos. El consumo discrecional, con el lujo como punta de lanza, ha dejado de ser refugio para convertirse en fuente de presión vendedora. LVMH, Christian Dior, Kering, Moncler o Hermès acumulan caídas que van del 38% al 70% desde sus respectivos techos, según el análisis técnico recogido por los gabinetes de mercado.

Dior y LVMH reviven la caída pre-pandemia: soportes rotos y volumen elevado

Christian Dior, controlada por LVMH, ha perforado el soporte que representaban los mínimos del año pasado en los 415 euros. Ese nivel se ha convertido en resistencia y la acción cotiza en niveles que no se veían desde finales de 2020. Sin soportes relevantes hasta los 335-340 euros, la estructura técnica es claramente bajista.

LVMH replica el patrón. Desde sus máximos de mayo de 2023 cae prácticamente lo mismo que Dior y cotiza al mismo precio que justo antes de la pandemia. Acaba de pulverizar los mínimos de 2025 y de mayo, ahora zona de resistencia, y rebotes puntuales aparte no se encuentran soportes hasta los 355-360 euros. Las recientes caídas han tenido lugar con un fuerte volumen negociado, lo que da credibilidad al movimiento. La cifra es alta.

El peso del lujo en el Eurostoxx 50 no es menor. Aunque el índice se nutre de sectores muy diversificados, las caídas de LVMH, Kering y Hermès restan enteros al selectivo y retroalimentan la presión vendedora. Los fondos indexados que replican al índice europeo se ven obligados a vender exposición a estos valores, lo que amplifica el castigo en las sesiones de más volumen.

Kering, Moncler y Hermès: cada uno con su propio soporte al límite

Kering, propietaria de Yves Saint Laurent y Gucci, cae casi un 70% desde los máximos históricos de 2021. Cotiza al mismo nivel que en el verano de 2017 y presenta un soporte crítico en el rango de los 225-227 euros, los mínimos de marzo y abril. Si los pierde con claridad, el aspecto técnico volvería a complicarse a corto plazo.

Moncler ha roto el soporte que presentaba en los mínimos de 2024 y 2025 en los 45,50 euros. Desde sus máximos de febrero de 2025 acumula un descenso del 38% y la recuperación del nivel perforado se ha convertido en prioridad. De lo contrario, la presión vendedora puede intensificarse en las próximas sesiones.

El lujo europeo no atraviesa un ajuste técnico sino una crisis de confianza del mercado hacia el consumo discrecional del continente.

Hermès acumula una caída ligeramente superior al 50% desde sus máximos de febrero de 2025, en los 2.957 euros. Cotiza en niveles de agosto de 2022 y finales de 2021. El precio está encajado dentro de un canal bajista que pasa por los alrededores de los 1.400 euros, base que actúa como soporte de referencia. Una recuperación inmediata desde los niveles actuales es necesaria para evitar un deterioro técnico mayor.

Ferrari es la excepción. El fabricante de superdeportivos confirmó un doble suelo con implicaciones alcistas a principios de julio y recuperó la media móvil de 200 semanas. Las recientes caídas encajan en el típico retest de dicha media, que antes actuó como resistencia y ahora puede funcionar como soporte. El contraste con el resto del sector es notable.

Eurostoxx 50 lujo

El impacto en la bolsa española: el consumo discrecional europeo presiona al IBEX

La exposición directa del IBEX 35 al sector del lujo europeo es reducida. No obstante, el castigo al consumo discrecional europeo enturbia la narrativa que había sostenido a las cotizadas españolas de retail y turismo en los últimos trimestres. Inditex, como principal valor del consumo en el parqué español, es el eslabón más sensible a cualquier revisión a la baja del gasto en bienes discretos en Europa.

A mi juicio, la presión sobre el lujo europeo no es un fenómeno aislado. Es un síntoma de que el consumidor europeo está priorizando el ahorro o el gasto en servicios frente al gasto en moda y accesorios de alta gama. La caída del 5% de media en las bolsas europeas desde agosto se superpone a un entorno macro marcado por la desaceleración del consumo. La prima de riesgo española se ha mantenido relativamente contenida, pero la corrección del Eurostoxx añade un factor de cautela a las carteras con sesgo ibérico.

El precedente más claro es el del primer trimestre de 2020, cuando LVMH y Dior cotizaron brevemente en los mismos niveles actuales. La diferencia ahora es que no hay un shock pandémico, sino una desconfianza estructural hacia el crecimiento del consumo discrecional. El riesgo es real. La recuperación de los precios no dependerá de un rebote técnico desde soportes, sino de una mejora verificable de la demanda final en China y Europa. El siguiente hito a vigilar son los resultados del tercer trimestre de las compañías del sector, que comienzan a publicarse en octubre.

Veredicto Merca2

Cotización al cierre o apertura: El CAC 40 acumula un descenso del 7% desde los máximos de agosto, con los valores del lujo liderando las caídas en las últimas dos semanas. La corrección media del mercado europeo es del 5%.

Clave técnica: La cesión de los 415 euros de Christian Dior convierte ese nivel en resistencia; el soporte inmediato aparece en los 335-340 euros. Para LVMH, la zona de soporte a vigilar está en los 355-360 euros, con volumen creciente en las caídas.

Apunte macro: La cesta de cinco grandes del lujo europeo acumula caídas medias superiores al 50% desde sus máximos respectivos, un castigo que presiona las valoraciones del retail español y obliga a revisar los múltiplos de Inditex.

Publicidad