Strategy compra Bitcoin por 75,7 millones: con Strive ya suman 2.305 BTC sobre 86.000 $

Strategy y Strive han aprovechado el rebote del precio de bitcoin para ampliar sus reservas. Entre las dos compañías han comprado 2.305 monedas por 182,7 millones de dólares, según los registros que ambas hicieron públicos este lunes. Es la primera compra de Strategy desde agosto y confirma que el apetito de las grandes tesorerías corporativas sigue vivo, aunque 2026 haya sido un año complicado para muchas de ellas.

El movimiento llega en una jornada buena para el mercado. Bitcoin cotizaba este lunes en 86.008 dólares, con una subida del 6% en 24 horas y un máximo intradía de 86.282 dólares. Con ese precio de referencia, las compras anunciadas ya acumulan una plusvalía latente cercana a los 15 millones de dólares: las dos firmas pagaron una media de unos 79.260 dólares por moneda.

Cuánto han comprado y a qué precio

Strategy, el mayor tenedor corporativo de bitcoin del mundo, compró 950 BTC por 75,7 millones de dólares, a un precio medio de unos 79.684 dólares por moneda. Es su primera adquisición desde agosto, después de varias semanas en las que la compañía decidió frenar la compra de bitcoin para dedicar ese dinero a recomprar sus propias acciones y reforzar su caja.

Strive, en cambio, no ha dejado de comprar. La firma sumó 1.355 BTC por 107,7 millones de dólares, a unos 79.483 dólares por moneda. Con esta operación, la compañía que cotiza en el Nasdaq escala hasta las 26.355 monedas en su balance, valoradas en unos 2.200 millones de dólares al precio actual. Es ya el quinto mayor tenedor corporativo de bitcoin.

Juntas, las dos compras suman 2.305 BTC por 182,7 millones. Sobre el papel, el mercado les está dando la razón: el bitcoin vale ahora un 8,5% más de lo que pagaron.

Comprar a 79.000 dólares y ver el mercado por encima de 86.000 en cuestión de días sostiene la tesis de las tesorerías corporativas.

A quién afecta este movimiento

El eco en bolsa fue inmediato. Las acciones de Strategy (MSTR en el Nasdaq) subieron un 8% el lunes, mientras las de Strive (ASST) cerraron ligeramente a la baja tras haber superado los 30 dólares por título el viernes. Para quien sigue el sector de lejos, el dato relevante es otro: estas compañías funcionan ya como una suerte de fondo de inversión cotizado en bitcoin, y sus balances son un termómetro del apetito institucional.

Conviene mirar el conjunto. Strategy acumula 846.000 bitcoin, valorados en unos 72.700 millones de dólares. Strive, con sus 26.355 monedas, se ha colado entre los cinco mayores tenedores corporativos. La compañía de Michael Saylor también recompró 174 millones de dólares de sus acciones preferentes perpetuas STRC, un tipo de acción que paga un dividendo fijo y no tiene fecha de vencimiento, y que muchas empresas usan para levantar capital sin diluir a los accionistas ordinarios.
tesorería corporativa Bitcoin

Una compra que no borra el mal año de las tesorerías

El titular optimista esconde un contexto incómodo. 2026 ha sido un año difícil para las tesorerías corporativas de bitcoin, es decir, para las empresas que guardan criptomonedas en su balance como reserva. Además de Strategy, firmas como Satsuma, Smarter Web Company, Sequans, Nakamoto y Empery Digital han vendido bitcoin este año para pagar deudas, financiar su operativa o costear recompras de acciones. Otras han cerrado directamente o han reconvertido su negocio hacia la infraestructura de inteligencia artificial cuando su cotización se desinfló.

Michael Saylor, fundador y presidente de Strategy, predicaba aquello de ‘nunca vendas tu bitcoin’, y sin embargo su compañía se ha visto obligada en algún momento a desprenderse de pequeñas cantidades. Es la contradicción que recorre todo el modelo: las tesorerías de bitcoin dependen de que el precio suba más deprisa que su coste de financiación. Cuando eso no ocurre, el castillo se sostiene con ventas. El precedente más recordado es el de MicroStrategy, hoy Strategy, que convirtió una compra oportunista en 2020 en la mayor reserva corporativa de la historia; lo que entonces parecía una apuesta excéntrica es hoy un modelo imitado por decenas de empresas, muchas de ellas con balances mucho más frágiles.

El trasfondo macro tampoco ayuda. La semana pasada se bloqueó la Clarity Act, la ley de estructura de mercado que el sector esperaba para aclarar el marco regulatorio en Estados Unidos. La Reserva Federal subió los tipos de interés. Y el bitcoin sigue un 30% por debajo de su máximo histórico de 126.080 dólares, alcanzado en octubre. El rebote del 6% es real, pero sitúa a la moneda muy lejos de sus mejores días.

Para quien nunca ha comprado criptomonedas, la lectura útil es esta: las grandes tesorerías no son oráculos. Compran cuando su estructura de capital se lo permite y venden cuando necesitan efectivo. Su comportamiento dice más sobre su propia salud financiera que sobre el futuro del bitcoin. Lo que conviene vigilar en las próximas semanas es si Strategy mantiene el ritmo de compra o vuelve a pausarlo, y si el bitcoin consolida los 86.000 dólares o se queda en un simple rebote de un mercado cansado.
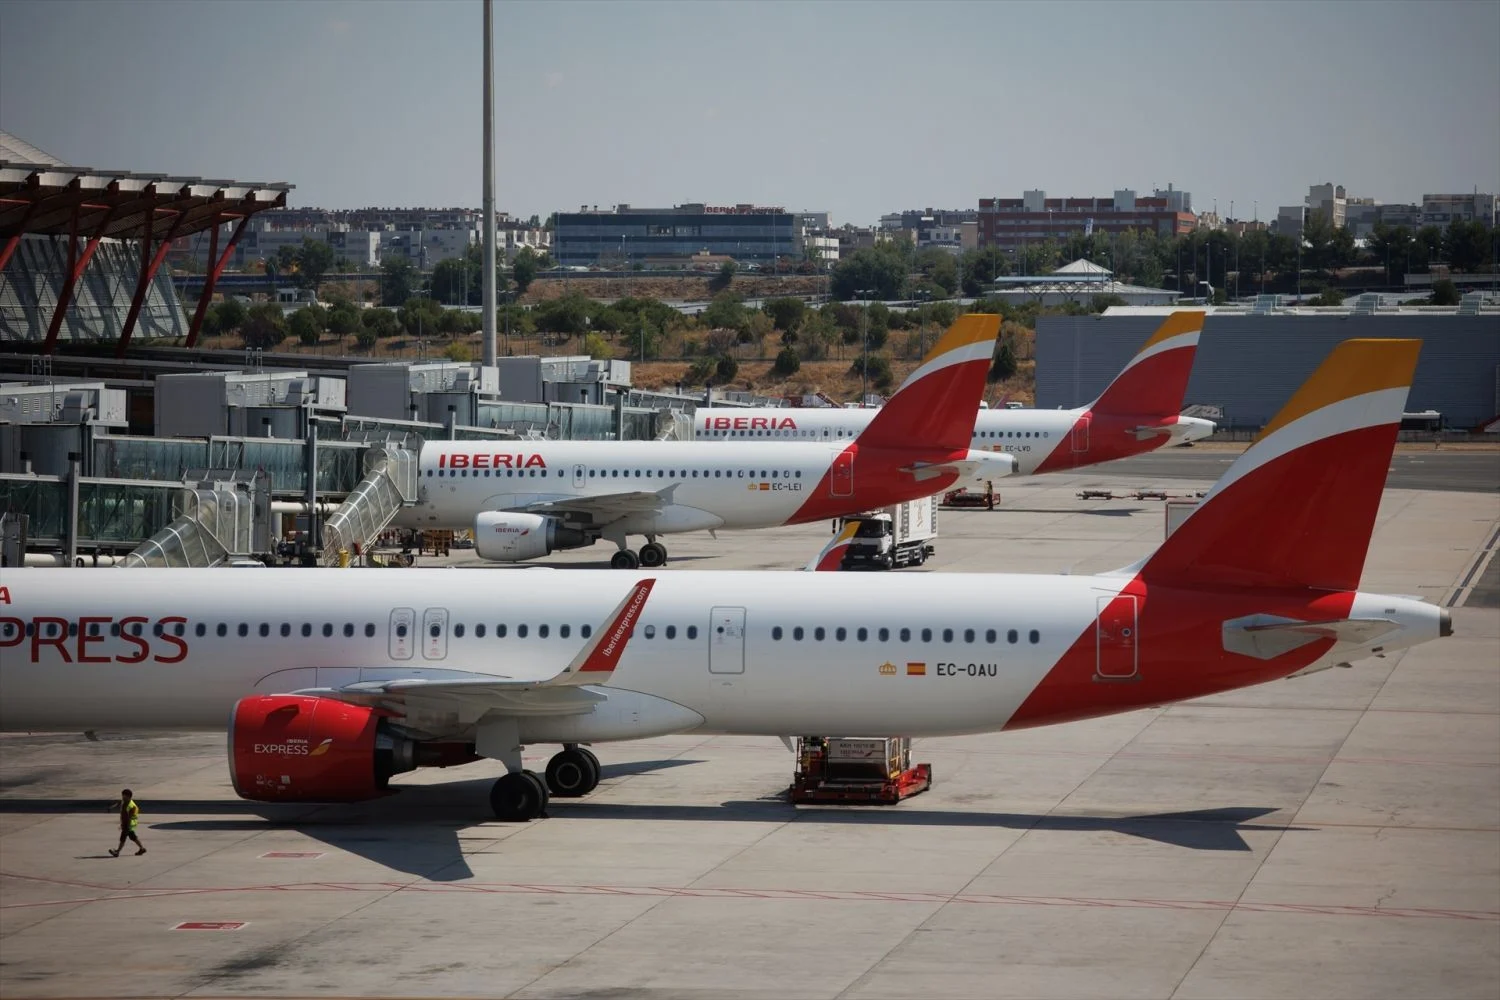
Iberia amplía su flota con seis aviones más y refuerza su capacidad pese a la presión de costes

Iberia ampliará su flota con seis aeronaves adicionales —cuatro de fábrica de Airbus y dos procedentes de Vueling— para reforzar capacidad en pleno encarecimiento del combustible. La aerolínea de IAG mantiene intacta su hoja de ruta de crecimiento.

Según ha podido saber el medio especializado Preferente, la compañía ultima la incorporación de cuatro unidades nuevas de fábrica. Dos son Airbus A350 de largo radio y otras dos, A320neo de corto y medio radio. A ellas se sumarán dos aviones más de la familia A320 que llegan cedidos desde Vueling, la ‘low cost’ del grupo.

Los seis aviones que llegan y de dónde salen

Los traspasos desde Vueling no son nuevos. Iberia ya tiene en su poder ocho A320neo procedentes de la aerolínea catalana, con parte de la flota operando y el resto en tareas de mantenimiento. La operación se enmarca en la reorganización interna de aparatos dentro de IAG.

La cifra engorda una flota que ya venía creciendo. La última presentación de resultados sirvió para confirmar que Iberia no toca su plan pese al complejo escenario geopolítico, que castiga de lleno el coste del queroseno.

La ampliación no se limita a sumar aparatos. Los A350 de largo radio son la pieza clave del crecimiento, porque abren la puerta a rutas transoceánicas con márgenes más amplios que el corto y medio radio. Los A320neo, en cambio, refuerzan la red doméstica y europea, donde la competencia con Ryanair y las aerolíneas de bajo coste aprieta los precios.

Adelgazar la factura del combustible sin recortar el plan de flota es el equilibrio que Iberia necesita para no perder terreno en el largo radio europeo.

El queroseno es la variable que lo cambia todo. Su encarecimiento tras los episodios geopolíticos ha tensado las cuentas de todo el sector y ha obligado a las aerolíneas a revisar coberturas y frecuencias. Iberia sostiene que ha tomado medidas para mitigar el impacto sin sacrificar sus inversiones previstas.

Plan de Vuelo 2030: de 51 a 70 aviones de largo radio

IAG aviones

El eje de la estrategia es el Plan de Vuelo 2030. La compañía prevé alcanzar una flota de 70 aviones de largo radio frente a los 51 con los que opera en la actualidad. Casi veinte unidades más hasta el final de la década.

El consejero delegado Marco Sansavini fue explícito en la última cita con los analistas: la aerolínea ha adoptado medidas para amortiguar el golpe del petróleo y blindar las inversiones previstas. ‘El Plan de Vuelo sigue su curso gracias a la solidez y al desempeño de Iberia’, señaló el primer ejecutivo.

No es una operación menor. Cada unidad que entra en servicio añade capacidad, pero también un coste fijo que hay que llenar de pasajeros para que salga a cuenta. El detalle relevante es que la mayoría de las aerolíneas europeas mantiene sus planes de expansión pese al crudo alto.

Cómo encaja en IAG y qué presión soporta el sector

Iberia no juega sola. Su matriz, IAG, compite con Air France-KLM, Lufthansa y Ryanair en un mercado europeo donde la capacidad ha vuelto a ser un campo de batalla. La cesión de aparatos desde Vueling hacia Iberia responde a un patrón habitual en el grupo: reasignar flota según la rentabilidad de cada ruta.

El traspaso de A320neo entre filiales permite optimizar el uso de un modelo común, lo que abarata el mantenimiento y simplifica la formación de tripulaciones. En un contexto de márgenes ajustados, la letra pequeña de la flota pesa tanto como la cifra gruesa.

Lo que está en juego para el inversor

La clave está en la generación de caja. Iberia presume de solidez, pero el combustible es el mayor coste variable de cualquier aerolínea y su volatilidad no depende de la compañía. La apuesta del Plan de Vuelo 2030 por el largo radio —donde los márgenes son más altos, pero también la exposición a la competencia con las grandes ‘premium’— es coherente con la estrategia de IAG, aunque exige que la demanda sostenga los precios.

El precedente europeo invita a la cautela. Otras aerolíneas del continente también han recuperado capacidad tras la pandemia y el temor a un exceso de oferta sobre las tarifas sobrevuela el sector. Iberia compra flota cuando el mercado debate si la aviación europea crece por encima de lo que puede absorber. La respuesta la darán los márgenes del próximo ejercicio.

La comparación con sus pares europeos es inevitable. Lufthansa y Air France-KLM también han apostado por renovar y ampliar flota para recuperar capacidad tras la pandemia, lo que alimenta el debate sobre un posible exceso de asientos en rutas clave. Si todas crecen a la vez, la presión sobre las tarifas se multiplica.

📊 Las Claves para el Inversor

  • Qué vigilar: La ejecución del Plan de Vuelo 2030 y la evolución del precio del queroseno, que condiciona la rentabilidad de cada nueva ruta de largo radio.
  • Reacción del valor: El mercado ya descuenta capacidad adicional en IAG; la duda es si el exceso de oferta en Europa acabará presionando las tarifas y los márgenes.
  • Precedente sectorial: La presión sobre las tarifas recuerda al ajuste de capacidad que ya vivió el sector tras la pandemia.

AMD billón dólares: entra en el club de las tecnológicas impulsada por el rally de chips de IA

AMD ya vale un billón de dólares. El fabricante de chips ha cruzado la barrera y se suma al club de tecnológicas que cotizan con doce ceros, empujada por el rally que la inteligencia artificial ha desatado en todo el sector de los semiconductores.

La capitalización bursátil de Advanced Micro Devices ha rebasado esa cota, un hito que han destacado Investing.com España y RTVE.es y que coloca a la compañía en un territorio reservado a muy pocos nombres. Hasta ahora, ese umbral lo ocupaban NVIDIA, Apple, Microsoft, Alphabet, Amazon, y Meta. La última en llegar ha sido ella.

El movimiento no es un accidente aislado. AMD lleva meses cabalgando el mismo ciclo que ha disparado al conjunto del sector: la demanda de aceleradores para entrenar y ejecutar modelos de inteligencia artificial. Cada contrato de centro de datos se traduce en pedidos de silicio, y cada pedido de silicio se traduce en ingresos que el mercado descuenta con generosidad.
El rally de los chips de IA coloca a AMD en el billón de dólares

La subida ha sido vertical. Los datos que manejan las mesas sitúan al valor un 15,68% por encima de su media móvil, una señal técnica que suele leerse como sobrecompra. Cuando un título se separa tanto de su referencia histórica, el mercado empieza a preguntarse cuánto de la subida responde a fundamentales y cuánto a pura inercia.

El contexto ayuda a entender el salto. La inteligencia artificial ha dejado de ser una promesa de laboratorio para convertirse en una línea de gasto consolidada en los presupuestos de los grandes grupos tecnológicos. Ese flujo de inversión ha convertido a los fabricantes de chips en los principales beneficiarios de la década, y AMD ha sabido colocarse en esa corriente.

Llegar al billón de dólares no es una meta: es una hipoteca. El mercado te presta su confianza y te la cobra cada trimestre.

Con el billón de dólares, la compañía entra en una liga donde la valoración ya no se mide solo por lo que vende, sino por lo que el mercado cree que venderá. Ahí las expectativas pesan tanto como los resultados.

El efecto arrastre sobre NVIDIA y el resto del sector

AMD capitalización bursátil

El hito de AMD tiene una lectura inmediata para todo el ecosistema. Cuando una compañía cruza el billón de dólares, arrastra consigo a proveedores, clientes y competidores. NVIDIA, el líder indiscutible de los chips de IA, queda como referencia obligada: no se puede explicar el salto de AMD sin mirar lo que el mercado espera de su gran rival.

Ese club era, hace una década, un coto cerrado. Hoy lo integran compañías que comparten un rasgo: todas venden la infraestructura sobre la que se construye la economía digital. Apple, Microsoft, Alphabet, Amazon y Meta lo demostraron primero. NVIDIA lo convirtió en norma. AMD acaba de sumar su nombre a la lista.
La compañía compite en dos frentes que el mercado sigue con lupa. Por un lado, los procesadores tradicionales para servidores y equipos de consumo. Por otro, los aceleradores diseñados para cargas de inteligencia artificial, el segmento que más ha crecido y el que ha terminado de empujar la valoración por encima del billón. No domina ese mercado, pero ha dejado de ser un actor secundario.

La valoración de AMD y el riesgo de la sobrecompra

Nadie discute que AMD merece estar en el club. La cuestión es a qué precio. Los indicadores técnicos apuntan a una sobrecompra que rara vez se sostiene indefinidamente. He visto demasiadas compañías alcanzar máximos con la narrativa perfecta y corregir después con la misma velocidad con la que subieron.

Eso no convierte el hito en un espejismo. AMD ha construido una posición real en el segmento de los aceleradores de IA, y su facturación depende cada vez más de ese negocio. El problema es la asimetría: el mercado ya ha descontado un crecimiento que todavía tiene que materializarse trimestre a trimestre.

La señal técnica no es un diagnóstico, pero sí un aviso. Un valor que se aleja de su media móvil puede seguir subiendo durante semanas, y quienes venden demasiado pronto suelen arrepentirse. El problema no es la subida en sí, sino lo que descuenta: si el mercado ya ha puesto en el precio varios años de crecimiento, el margen de decepción se estrecha.

Conviene distinguir entre los dos motores que empujan al valor. Uno es el ciclo de la inteligencia artificial, sólido mientras las grandes tecnológicas mantengan su inversión en centros de datos. El otro es el apetito por riesgo, mucho más volátil. Cuando el segundo se retire, el primero tendrá que sostener la valoración por sí solo.

Otros nombres ya recorrieron ese camino. Hay compañías que hicieron del billón un escalón y otras que lo convirtieron en un techo. La diferencia casi nunca estuvo en el tamaño, sino en la capacidad de convertir la expectativa en caja. AMD afronta ese examen con un negocio en expansión, pero también con una comparación permanente contra el líder del sector.

El próximo examen llega con la siguiente batería de resultados. Los inversores mirarán dos cosas: cuánto crece el negocio de IA en cifras absolutas y cuánto margen deja. Si ambas se sostienen, la valoración tendrá argumentos. Si alguna falla, la sobrecompra que hoy preocupa a los analistas técnicos se convertirá en el primer titular incómodo.

Nealis compra Datakorum y salta a Dubái para liderar las infraestructuras inteligentes

Nealis compra Datakorum y convierte Dubái en la puerta de entrada a los mercados del Golfo. La operación, cuyo importe no ha trascendido, refuerza la oferta de la compañía española en soluciones digitales para infraestructuras inteligentes, con el ciclo del agua como eje.

Datakorum, con sede en Valencia, es una firma especializada en tecnología IoT aplicada a la gestión de recursos hídricos y a infraestructuras urbanas. Su integración en Nealis Tech persigue un objetivo concreto: cubrir la cadena completa, desde el sensor que mide un caudal hasta la plataforma que decide dónde reparar una fuga antes de que reviente la tubería.

El movimiento responde a una lógica de consolidación que se repite en el sector. Las empresas de infraestructura digital españolas son pequeñas por separado y competitivas cuando suman capacidades. Ninguna alcanza por sí sola el tamaño que exigen las licitaciones internacionales de ciudades inteligentes.

Nealis Tech suma Datakorum y completa su oferta de infraestructuras inteligentes

La adquisición encaja en un mercado en plena reorganización. El negocio del agua inteligente —contadores conectados, detección de fugas, telelectura— crece al ritmo que marcan las administraciones obligadas a reducir las pérdidas de sus redes. En España, buena parte de los municipios arrastra fugas que convierten cada punto de mejora en ahorro directo. Es un negocio de márgenes estrechos y volumen alto, donde la eficiencia operativa pesa más que la novedad del producto.

Nealis Tech no ha desvelado la cifra de la operación ni el detalle de la integración. Tampoco ha confirmado si mantendrá la marca Datakorum o si absorberá su estructura comercial. Son preguntas razonables que la compañía tendrá que responder cuando cierre el ejercicio.

Lo que sí ha trascendido es el papel de Dubái. La ciudad emiratí funciona como plataforma para acceder a un mercado donde la gestión del agua no es una cuestión de eficiencia, sino de supervivencia. Los países del Golfo dependen de la desalación para buena parte de su suministro, y cada gota cuesta energía. Ahí el IoT no es un adorno tecnológico: es control de costes.

En el Golfo, medir el agua no es una mejora de eficiencia: es la línea que separa el negocio viable del que se desangra en cada hectómetro cúbico.

Dubái, puerta de entrada y banco de pruebas para la expansión internacional

El emirato lleva años construyéndose como escaparate de ciudad conectada. Sus autoridades impulsan proyectos de digitalización urbana que sirven de referencia para el resto de la región, desde Arabia Saudí hasta Catar. Para una empresa española, entrar ahí significa validar su tecnología ante clientes que después replican soluciones en otros emiratos.

Nealis Tech adquisición

No es un capricho.

La elección del emirato como cabeza de puente responde a un cálculo frío. Frente a mercados europeos más maduros y con ciclos de venta lentos, el Golfo ofrece decisiones rápidas y presupuestos vinculados a planes de diversificación económica. El riesgo, en cambio, es la dependencia de unos pocos clientes institucionales y de una geopolítica regional volátil.

El tamaño importa. Y en infraestructuras inteligentes importa más que en casi ningún otro negocio: las licitaciones exigen avales, experiencia demostrable y capacidad de mantenimiento a diez años. Una firma mediana no puede presentarse sola a según qué concursos. Sin esa escala, el proveedor queda reducido a subcontratista de otro que sí la tiene.

La telelectura y la analítica de red llevan años instaladas en el discurso de las operadoras del ciclo integral del agua. Lo que cambia con operaciones como esta es el modelo de negocio: ya no se vende un contador, se vende un servicio recurrente de datos. Ese giro convierte al proveedor tecnológico en socio a largo plazo y multiplica el valor de cada instalación. Ahí está el negocio.

El calendario tampoco es neutro. Los grandes planes de digitalización urbana del Golfo se ejecutan por fases y las adjudicaciones se concentran en ventanas concretas. Entrar tarde obliga a competir por migajas; entrar ahora permite colocarse en la primera línea de proveedores homologados.

Un sector que se concentra y una apuesta que aún debe demostrarse

La compra de Datakorum se inscribe en un patrón más amplio: la concentración de proveedores de infraestructura digital en España. Durante años, el mercado ha estado fragmentado entre decenas de empresas capaces de resolver una parte del problema, pero sin músculo para competir por contratos integrales.

Nealis Tech apuesta por que el tamaño sea decisivo. La duda legítima es si la integración de Datakorum aportará la escala suficiente o si será un paso más hacia una operación mayor. La compañía no ha ofrecido cifras de facturación conjunta ni objetivos de crecimiento, lo que deja el análisis en el terreno de la estrategia, no de los números.

Habrá señales concretas que seguir. La primera, si Nealis Tech confirma contratos en Emiratos en los próximos trimestres. La segunda, si la marca Datakorum sobrevive a la integración o desaparece. Y la tercera, la más reveladora: si el sector asiste a nuevas compras en cadena o si esta operación se queda en un movimiento aislado.

Por ahora, lo único verificable es el hecho: Nealis compra Datakorum y pone rumbo al Golfo. Si el plan funciona, otras empresas españolas del sector mirarán hacia Dubái con menos recelo. Si no, la lección será que la tecnología puntera, sin acceso al cliente, sigue siendo solo tecnología.

DORA III reserva 191,9 millones de euros para la ampliación de El Prat y aparca la tercera pista a 2032

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Gobierno ha aprobado el DORA III, publicado en el BOE, que reserva 191,9 millones de euros para El Prat en el quinquenio 2027-2031 y deja la tercera pista y la terminal satélite para el periodo 2032-2036.
  • ¿Quién está detrás? Aena, el Ministerio de Transportes y Movilidad Sostenible (Mitma) y la Comisión Europea, que todavía no ha autorizado la afectación del espacio protegido de La Ricarda, en la red Natura 2000.
  • ¿Qué impacto tiene? El aeropuerto de Barcelona seguirá por encima de su techo técnico: Aena prevé 60 millones de pasajeros en 2027 y 60,5 millones en 2031, frente a una capacidad declarada de 55 millones.

El nuevo DORA III blinda otra década de espera para la ampliación de El Prat. Los 191,9 millones reservados dentro del plan inversor 2027-2031 se destinarán a redactar proyectos y a compensaciones ambientales, no a mover una sola máquina.

La letra pequeña del documento, aprobado por el Gobierno y publicado en el Boletín Oficial del Estado, sitúa la tercera pista y la terminal satélite en el siguiente periodo regulatorio, entre 2032 y 2036. El calendario fija la entrada en servicio de las nuevas infraestructuras antes de 2036 y prolonga el cierre definitivo del proyecto hasta 2038.

El DORA es el instrumento que ordena cada cinco años cuánto puede invertir y cuánto puede cobrar Aena en su red aeroportuaria. Lo aprobado ahora marca, de hecho, la hoja de ruta del sistema para media década.

Barcelona sí recibirá 1.760 millones de euros en el conjunto del plan 2027-2031, sumando inversiones reguladas y no reguladas. El grueso irá a la reconfiguración de la T1, la renovación de la T2 y las mejoras en pistas y campo de vuelo, actuaciones independientes de la tercera pista que permitirán ganar eficiencia mientras se tramita la ampliación.

La patronal catalana se queda sin calendario mientras Bruselas no firma

Ese reparto ha encendido a los agentes económicos catalanes. Fomento del Trabajo, la Cámara de Comercio de Barcelona, y el Colegio de Economistas de Cataluña reclaman que las obras arranquen antes, ante la saturación de la infraestructura y la necesidad de ganar capacidad para atraer vuelos de largo radio.

Aena mantiene que los plazos están condicionados por la complejidad ambiental y administrativa del proyecto, según defiende la propia compañía. El proyecto sigue pendiente de que Bruselas autorice la afectación de La Ricarda, un espacio protegido de la red Natura 2000 cuya conservación condiciona el diseño de la tercera pista.

El DORA III no retrasa una obra: convierte la mayor ampliación aeroportuaria de España en un expediente que se renovará, como mínimo, una vez más.

El Prat ya ha superado su capacidad técnica de 55 millones de pasajeros anuales. Aena prevé que el aeropuerto alcance los 60 millones de viajeros ya en 2027 y sitúa en 60,5 millones la cifra para 2031: todo el próximo periodo regulatorio por encima del límite.

El proyecto completo aspira a elevar la capacidad hasta unos 70 millones de pasajeros anuales y 90 operaciones por hora. La inversión total, incluyendo la transformación de las terminales, asciende a unos 3.200 millones de euros.

Hoja de Ruta: Claves del Viaje

El impacto más inmediato no es presupuestario, es de capacidad. El aeropuerto que concentra el tráfico internacional de Cataluña pasará la próxima década operando por encima de su techo técnico: más presión sobre las pistas, más esperas en aproximación y menos huecos para abrir rutas de largo radio, que son las que dejan margen a las aerolíneas.

La zona cero es Barcelona y su área metropolitana. El tejido exportador catalán, las compañías que pelean por slots (los derechos horarios para operar en un aeropuerto saturado) y el conjunto del corredor mediterráneo cargan con el retraso. El dato que resume la decisión es la proporción entre los 191,9 millones aprobados y los 3.200 millones del proyecto completo: por debajo del 6% del presupuesto en el primer quinquenio.

Hay precedente. La ampliación ya se cayó en septiembre de 2021, cuando el Ministerio de Transportes rechazó el proyecto que Aena había aprobado en consejo por su impacto sobre La Ricarda. Cinco años después, el expediente sigue vivo y sin obra. La lectura que hacemos es incómoda: lo que financia el DORA III no es una ampliación, es la paciencia de quien la espera.

El riesgo es acumulativo. Si la autorización europea no llega antes de 2030, el calendario de 2032-2036 se estrecha y el DORA IV heredará otra prórroga. El próximo hito verificable será la cifra de pasajeros de 2027: si El Prat supera los 60 millones con el techo en 55, el debate dejará de ser económico y pasará a ser operativo.

Glicina 3 g antes de dormir: el aminoácido que optimiza tu sueño profundo

La glicina para dormir funciona con una dosis mínima: 3 gramos antes de acostarte reducen la latencia del sueño profundo y mejoran la calidad que percibes al despertar, según el estudio de Yamadera de 2007.

Dormir ocho horas no basta si el sueño profundo se queda corto. La fase de ondas lentas sostiene buena parte de tu energía del día siguiente: consolida lo aprendido, ordena la memoria y da al músculo el margen que necesita para recuperarse del entrenamiento. Cuando esa ventana se recorta, lo notas en el gimnasio y en la silla del despacho.

La glicina es el aminoácido más pequeño de los veinte que construyen las proteínas. Está en la gelatina, en el colágeno, en los caldos de hueso y en las legumbres. Llevas toda la vida consumiéndola: la novedad no es la molécula, sino la dosis que le damos justo antes de apagar la luz.

Para entendernos: la glicina no es un interruptor que te apaga de golpe. Actúa por una vía distinta, más elegante. Atraviesa la barrera hematoencefálica por difusión pasiva, porque es tan pequeña que entra sola, y una vez dentro pone en marcha un mecanismo térmico que prepara al cuerpo para el descanso.

Cómo la glicina empuja tu sueño de ondas lentas

El mecanismo tiene una lógica de física sencilla. La glicina favorece la vasodilatación de los capilares periféricos: los vasos de manos y pies se abren, el calor escapa por las extremidades y la temperatura corporal central baja. Ese descenso es una de las señales más potentes que tiene el organismo para entender que toca dormir.

El descanso profundo no se fuerza: se prepara. Y la palanca más antigua que tiene el cuerpo humano es la temperatura.

El dato que lo respalda viene de Japón. Yamadera y su equipo publicaron en 2007 que 3 gramos de glicina justo antes de acostarse acortan la latencia del sueño profundo, es decir, el tiempo que tardas en entrar en él. Los participantes, con un descanso crónicamente insatisfactorio, se levantaron más satisfechos y afrontaron el día con más energía.

Cinco años después, el mismo grupo firmó un segundo trabajo con adultos sanos sometidos a tres noches de restricción parcial: dormían unas 5,5 horas, un 25% menos de lo habitual. Con 3 gramos de glicina antes de acostarse, el cansancio diurno se redujo y el tiempo de reacción en pruebas de atención se mantuvo estable. Traducción: menos niebla mental a media mañana.

Los 3 gramos que de verdad funcionan

glicina 3 g

La dosis que aparece en la literatura es incómodamente concreta: 3 gramos, ni uno más. La glicina en polvo tiene un sabor ligeramente dulce, se disuelve en agua tibia en segundos y no necesita cápsulas de diseño. El momento óptimo llega entre 30 y 45 minutos antes de acostarte, con las luces ya bajas y el móvil fuera de la habitación.

📊 La pauta en cifras

  • Dosis eficaz: 3 gramos de glicina en polvo disueltos en agua, justo antes de acostarte.
  • Cuándo: Entre 30 y 45 minutos antes de apagar la luz, dentro del ritual de cierre del día.
  • Calidad a buscar: Glicina de grado alimentario, sola y sin edulcorantes añadidos.
  • A tener en cuenta: El efecto es modesto y acumulativo; no compensa dormir pocas horas.

Polvo, cápsulas y la cuenta del céntimo

Aquí está la letra pequeña del mercado. Muchos botes de sueño profundo mezclan glicina con melatonina y magnesio, y reparten unos 250 miligramos por cápsula: una octava parte de la dosis estudiada. Para llegar a los 3 gramos necesitarías doce cápsulas y una factura mensual absurda. El polvo, sin aditivos, cuesta céntimos por toma y se mide con una cuchara dosificadora. Y recuerda que las declaraciones de propiedades saludables de un complemento pasan por el filtro de la autoridad europea de seguridad alimentaria: si un frasco promete resultados garantizados, desconfía.

El margen de tolerancia es amplio: 3 gramos no suelen dar molestias y el sabor dulce ayuda a convertirlo en ritual. Eso sí, revisa que el bote no esconda azúcar, dextrosa o mezclas con cafeína. Y si combinas glicina con magnesio bisglicinato por la noche, no sumes dosis a ciegas: elige una de las dos y mide el efecto durante dos semanas.

Lo que la evidencia sostiene, sin adornos

Toca ser honesto. Los estudios de glicina son pequeños, con protocolos cortos y participantes concretos, y el efecto es modesto aunque consistente. Hablamos de acortar la latencia al sueño profundo y de mejorar la percepción del descanso, no de doblar tus horas de sueño por arte de magia. La mayoría de los estudios apunta en la misma dirección, sin aspavientos.

Comparada con otras ayudas, sale bien parada. La melatonina encaja en desfases de horario; el magnesio bisglicinato aporta relajación muscular; la glicina trabaja la capa que casi nadie toca: temperatura y ritual. Además, no genera dependencia ni deja esa torpeza que arrastran otras ayudas al despertar.

Para quién encaja: para quien ya cuida horarios, oscuridad y cafeína, y aun así tarda en entrar en ondas lentas. El matiz importante es que ningún aminoácido compensa un déficit de horas. La glicina suma; no rescata.

Esta información es divulgativa y de optimización del estilo de vida: no constituye consejo médico. Ante cualquier circunstancia personal, lo sensato es consultarlo con un profesional.

⚡ Rutina de Optimización Diaria

  • Prepara la toma a las 22:30: 3 gramos de glicina en polvo disueltos en agua tibia, con las luces ya bajas.
  • Baja la temperatura: ducha templada y habitación fresca; el descenso de la temperatura central es la señal que abre el sueño profundo.
  • Revisa la etiqueta: glicina sola, de grado alimentario y sin azúcar añadido; desconfía de los complejos con dosis simbólicas.

Dallas Invitational conquista la feria de arte Londres: el circuito satélite que da liquidez al coleccionismo joven

0

La feria de arte de Londres suma en octubre un formato que nació en un hotel de Dallas y que ahora aterriza en Mayfair. El galerista James Cope abre la primera edición del London Invitational durante la Frieze Week 2026 con doce expositores, sin proceso de solicitud y solo por invitación. He revisado la lista de participantes y el reparto dice mucho: diez galerías estadounidenses y dos londinenses, entre ellas la joven Vardaxoglou.

El Dallas Invitational que cruza el Atlántico

Cope no es un organizador profesional de ferias. Se define como galerista antes que otra cosa, y esa condición explica el modelo. Fundó el Dallas Invitational hace cuatro años con la idea de reunir a un grupo reducido de galerías en un entorno más cercano que el de los grandes certámenes montados en centros de convenciones.

Lo que empezó como un experimento de dos días se ha consolidado. En 2025 la cita se trasladó al Mansion on Turtle Creek, propiedad del grupo Rosewood Hotels & Resorts, y en abril de 2026 sumó una segunda planta para pasar de 15 a 22 expositores.

Diez de las doce galerías confirmadas son estadounidenses —François Ghebaly, Lomex, Marinaro y Bel Ami, entre otras— y dos operan desde Londres: Charles Asprey y Vardaxoglou, fundada en 2020 y responsable de la primera individual de Tanoa Sasraku, nominada al Turner Prize. La mezcla es deliberada: galerías medianas y emergentes que buscan negocio sin asumir el coste de los grandes certámenes.

Para el desembarco internacional, Cope ha sumado dos asesoras de confianza: Jessica Nowitzki, consejera y filántropa, presidenta de la Dirk Nowitzki Foundation y trustee del Zeitz Museum of Contemporary African Art de Ciudad del Cabo; y Melissa Ireland, exdirectora de la subasta benéfica Two x Two for AIDS and Art en Dallas. Ambas aportan red institucional y de coleccionistas a un proyecto que hasta ahora dependía del criterio de un único galerista.

El circuito satélite como canal de liquidez

El contexto importa. El Invitational crece justo cuando un número creciente de galerías cierra sus puertas, citando un mercado del arte incierto y el encarecimiento de participar en las ferias de primer nivel. Cope sostiene que su modelo es una inyección saludable en ese esquema: escala manejable, costes contenidos y una red de contactos que se construye antes del negocio.

La feria boutique no compite por escala: compite por liquidez. En un mercado que cierra galerías, un contacto bien puesto vale más que un stand más grande.

Para el coleccionista, el formato tiene una lectura de liquidez. La feria no aspira a competir con el gran evento ferial, sino a ofrecer a galerías de tamaño medio una salida comercial real en una semana en la que la atención del coleccionismo internacional se concentra en Londres. Cope no oculta el objetivo: la cita existe para hacer negocio, y el marco convivencial es el medio, no el fin.

El mercado del arte busca eficiencia donde antes había escala

Llevo años siguiendo la economía de las ferias y esta operación responde a una pregunta que el sector lleva una década sin resolver: cómo vender arte contemporáneo sin que el coste de venderlo devore el margen. Los grandes certámenes funcionan como escaparates de prestigio, pero su factura —alquiler de stand, transporte, seguros, personal— se ha convertido en una barrera para las galerías medianas. El modelo Invitational invierte la lógica: menos escala, más eficiencia relacional.

Eso sí, conviene no confundir liquidez con rentabilidad. Una feria boutique facilita el encuentro entre oferta y demanda, pero no garantiza que el precio aguante después. El coleccionismo joven compra con el criterio del momento; la revalorización depende de que el artista construya una trayectoria institucional sólida. Para el inversor, el dato relevante no es cuántas galerías expone una feria, sino cuántas de sus obras reaparecen con plusvalía años después.

La prueba de fuego llegará en octubre de 2026, cuando el Chancery Rosewood, el hotel que abrió en septiembre de 2025 tras la reforma de David Chipperfield del antiguo edificio de la embajada estadounidense en Grosvenor Square, acoja a estas doce galerías coincidiendo con la Frieze Week. Si el formato funciona, el circuito satélite dejará de ser una nota al margen y se convertirá en un canal de distribución paralelo que muchos family offices querrán vigilar de cerca.

💎 Veredicto Wealth

El London Invitational es un canal de liquidez para el coleccionismo emergente, no un vehículo de preservación de capital. El riesgo principal es la iliquidez de las obras de artistas jóvenes, que exige horizontes superiores a los cinco años.

Nitrato de remolacha: 12 semanas que elevan el óxido nítrico y tu resistencia

El nitrato de remolacha eleva el óxido nítrico disponible y mejora el riego muscular, y un ensayo de 12 semanas confirma que el efecto se sostiene. Traducido al rendimiento: más flujo sanguíneo y más resistencia.

Cómo el nitrato de remolacha llega a tu torrente sanguíneo

La remolacha concentra nitrato dietético en cantidades que casi ninguna verdura iguala. Ese nitrato no actúa por sí solo. El cuerpo lo reduce primero a nitrito y después lo convierte en óxido nítrico, la molécula que relaja la pared de los vasos y dispara el flujo sanguíneo hacia el músculo que trabaja.

Ese camino esconde un detalle que casi nadie conoce. La primera conversión, la de nitrato a nitrito, ocurre en parte gracias a las bacterias de la boca. Los enjuagues antibacterianos la frenan, y con ellos el rendimiento del propio nitrato. Un matiz que cambia cómo se usa este compuesto.

¿Por qué importa esto al que entrena? Porque el óxido nítrico regula cuánta sangre y oxígeno llegan al músculo durante el esfuerzo. Más óxido nítrico se traduce en mejor riego, menos fatiga acumulada y una recuperación más ágil entre series.

El ensayo añade el factor que faltaba: el tiempo. Un equipo publicó en la revista American Journal of Physiology un estudio aleatorizado, doble ciego y controlado con placebo. Veinte mujeres de entre 60 y 85 años tomaron un extracto de remolacha rico en nitrato a razón de 8,8 milimoles diarios durante 12 semanas. El grupo control recibió el mismo extracto, pero con el nitrato eliminado.

Los resultados: los nitratos en sangre del grupo activo subieron entre cinco y seis veces y los nitritos entre 1,5 y 2 veces, con un pico en la semana 8. Los indicadores de elasticidad de los vasos mejoraron ya en la semana 4 y se mantuvieron hasta la 12. No es un chute agudo: es adaptación sostenida.

El óxido nítrico es el interruptor del riego muscular, y el nitrato de remolacha es una de las pocas palancas nutricionales que lo activan de verdad.

La dosis que funciona y la letra pequeña de la etiqueta

Aquí está la parte práctica. No sirve cualquier zumo de remolacha del supermercado. La dosis eficaz del estudio, 8,8 milimoles de nitrato al día, equivale a unos 500 mililitros de concentrado, o a una ración muy generosa de la verdura cruda. Y la diferencia entre un producto y otro es enorme.

📊 La pauta en cifras

  • Dosis eficaz: 8,8 milimoles de nitrato al día, la cantidad usada en el ensayo durante 12 semanas.
  • Cuándo y cómo: de 2 a 3 horas antes del entrenamiento, para coincidir con el pico de nitrito en sangre.
  • Calidad a buscar: extracto concentrado que declare los milimoles o miligramos de nitrato por ración.
  • A tener en cuenta: la evidencia sólida es en adultos mayores; en jóvenes el efecto es más discreto.

El formato manda. El estudio usó extracto concentrado, no zumo diluido, porque lo que cuenta es la concentración de nitrato por ración. Un vaso de zumo comercial puede quedarse corto, y muchos polvos ni siquiera declaran la cifra.

remolacha para rendimiento

Ojo con la etiqueta, porque aquí se juega sucio. Muchos envases se anuncian como zumo de remolacha sin especificar los milimoles por dosis. Si el producto no declara el nitrato, no sabes qué compras. Busca siempre la cifra en milimoles o miligramos, y desconfía del que solo grita la palabra remolacha en grande.

Lo que el estudio no dice y por qué importa

Honestidad ante todo. El ensayo tenía solo 20 participantes y todas eran mujeres de 60 a 85 años, una franja en la que la producción de óxido nítrico tiende a caer. El tamaño del efecto en un deportista joven y sano probablemente sea menor. No es magia; es una palanca más.

Hay otro matiz importante. El estudio midió marcadores de óxido nítrico y de elasticidad de los vasos, no el rendimiento deportivo de forma directa. El salto a ‘corro más’ es razonable por la fisiología del riego muscular, pero conviene decirlo claro: la conexión es sólida, no automática.

La evidencia previa ya apuntaba en esta dirección. El nitrato dietético lleva años en el punto de mira de la ciencia del ejercicio por su efecto sobre esfuerzos de 5 a 30 minutos, y las revisiones lo colocan entre los los pocos suplementos con respaldo real. Lo nuevo aquí es la duración: 12 semanas frente a los protocolos agudos de siempre.

Para quien entrena fuerza o resistencia, el mensaje es claro. Si tu dieta ya es rica en verduras de hoja verde y remolacha, una parte del efecto la tienes gratis. Si buscas exprimir el riego muscular en bloques exigentes, el extracto estandarizado ofrece una dosis medible y repetible. La letra pequeña manda: dosis real, no promesa de envase.

Este contenido es divulgativo y de optimización del estilo de vida; no es un consejo sanitario. Ante cualquier duda sobre suplementación, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Sube tu nitrato en el plato: añade remolacha cocida o cruda, rúcula y espinacas a dos comidas al día. Es la vía más barata de elevar el nitrato dietético.
  • Si suplementas, mide en milimoles: busca un extracto que declare la cifra y acerca la toma a los 8,8 milimoles diarios del ensayo.
  • Cuida el momento: toma el extracto de 2 a 3 horas antes de la sesión para coincidir con el pico de nitrito en sangre.

DHA y resistencia deportiva: cómo la dosis de omega-3 mejora tu rendimiento

El DHA a una dosis de 1.000 miligramos diarios durante cuatro meses eleva el índice omega-3 en sangre y se asocia a mejor resistencia en futbolistas semiprofesionales, según un estudio alemán publicado en Frontiers in Nutrition.

Cómo subir tu índice omega-3 del 5,3% al 9,1% en cuatro meses

Durante cuatro meses, el equipo investigador siguió a 27 futbolistas semiprofesionales de entre 18 y 35 años. Un grupo tomó 1.000 miligramos diarios de DHA junto a 12 gramos diarios de proteína de suero aislada; el otro actuó como referencia sin suplementación.

El marcador que más se movió fue el índice HS-Omega-3, que pasó del 5,3% al 9,1% en el grupo suplementado; el de referencia se quedó igual. La mayoría de los deportistas arranca en valores del 4-5%, y la literatura de rendimiento sitúa el objetivo entre el 8% y el 11%.

Aquí está el matiz que casi nadie cuenta. Las pruebas funcionales —sprint de 30 metros, salto con contramovimiento y test progresivo de carrera— no mejoraron. Ni la potencia, ni el umbral anaeróbico. Lo que sí apareció fue una asociación entre un índice omega-3 más alto y mejor resistencia, que los autores atribuyen a cambios en la membrana del glóbulo rojo.

La hipótesis fisiológica encaja. Una membrana más deformable mejora la perfusión microvascular y el transporte de oxígeno hacia la fibra muscular. Traducido: la misma bomba, con tuberías más finas y flexibles.

Mejorar tu índice omega-3 no te hará más rápido en un sprint de 30 metros, pero puede afinar el sistema que lleva oxígeno al músculo.

La letra pequeña: cómo leer la etiqueta de tu omega-3

Vamos al consumo inteligente. Un bote de omega-3 no vale por los miligramos totales de aceite de pescado que anuncia el frontal, sino por la suma de EPA y DHA por cápsula. Eso es lo único que decide cuánto activo llega de verdad a la membrana celular.

En este ensayo el DHA viajó solo, sin EPA, a 1.000 miligramos diarios. Eso no convierte al DHA aislado en superior: simplemente es lo que se testó. Los propios autores piden comparar ambas fórmulas antes de sacar conclusiones firmes.

Tres criterios separan un suplemento útil de un envase caro:

  • Dosis real por toma: suma EPA y DHA y olvídate del peso total de la cápsula.
  • Forma del compuesto: los triglicéridos reesterificados muestran mejor absorción que los ésteres etílicos en varias revisiones.
  • Control de oxidación: un aceite rancio pierde parte de su valor; busca certificados de calidad y una caducidad holgada.

¿Y el momento del día? El estudio no encontró diferencias por horario. Como el DHA es liposoluble, tomarlo con una comida que contenga grasa mejora su absorción, y anclarlo a la cena es la vía más sencilla para convertirlo en hábito.

En España, las declaraciones autorizadas sobre el omega-3 pasan por el filtro de la AESAN y, a escala europea, por la EFSA. Si una etiqueta promete más de lo que recoge ese marco, desconfía. Más contexto sobre el compuesto, en su entrada de Wikipedia.

📊 La pauta en cifras

  • Dosis del estudio: 1.000 miligramos diarios de DHA durante cuatro meses junto a 12 gramos diarios de proteína de suero aislada.
  • Objetivo en sangre: pasar de un índice HS-Omega-3 del 4-5% a una horquilla del 8% al 11%.
  • Calidad a buscar: suma de EPA y DHA por cápsula, forma de triglicéridos y certificado de oxidación.
  • A tener en cuenta: no hubo mejoras en sprint, salto ni umbral anaeróbico; la mejora de resistencia es una asociación, no una relación causa-efecto.

omega 3 para deportistas

DHA solo o con EPA: dónde está el límite de la evidencia

No es la primera vez que el omega-3 asoma a la conversación del rendimiento. Durante años, la mayoría de los estudios anteriores apunta en la misma dirección, pero se hicieron con personas que no entrenaban de forma sistemática y luego se extrapolaban a los deportistas sin demasiado cuidado. Este ensayo da la vuelta a la ecuación: mide a quien compite, con pruebas de campo y durante cuatro meses.

Ahora bien, la letra pequeña pesa. Son 27 participantes, todas mujeres y semiprofesionales, y el diseño no es aleatorizado: el grupo de referencia no recibió un placebo equivalente, sino nada. Ese detalle obliga a leer la palabra asociación con lupa. Además, el DHA viajó acompañado de proteína de suero, así que parte del efecto sobre la recuperación podría venir del propio aporte proteico y no solo del ácido graso.

La conclusión honesta: el omega-3 es uno de los pocos suplementos con respaldo razonable para la recuperación y la eficiencia del esfuerzo, y su efecto sobre el índice en sangre es sólido y reproducible. Lo que aún no está demostrado es que ese cambio se traduzca en segundos menos o en más vatios sostenidos. Los propios autores piden identificar el umbral a partir del cual la membrana del glóbulo rojo mejora el transporte de oxígeno y comparar el DHA solo frente a la combinación con EPA.

Para el lector práctico, el orden de prioridades no cambia. Sueño, entrenamiento progresivo y proteína repartida a lo largo del día mueven la aguja mucho antes que cualquier cápsula. El DHA entra después, como ajuste fino, y solo si tu alimentación no llega a pescado azul dos o tres veces por semana. Este texto es divulgativo y de optimización del estilo de vida: no sustituye el criterio de un profesional ante cualquier circunstancia personal.

⚡ Rutina de Optimización Diaria

  • Revisa tu etiqueta: suma EPA y DHA por cápsula y calcula cuántas necesitas para acercarte a 1.000 miligramos diarios de activo real.
  • Ajusta la frecuencia: dos o tres raciones semanales de pescado azul cubren buena parte de la base antes de plantearte suplementar.
  • Cuida la conservación: guarda las cápsulas en un lugar fresco y oscuro y vigila la caducidad para evitar aceites oxidados.

Kamino Finance ficha al cofundador de Yieldstreet como CEO para desembarcar en EE.UU.

Kamino Finance tiene nuevo primer ejecutivo. La plataforma de préstamos sobre Solana ha nombrado consejero delegado a Michael Weisz, cofundador de Yieldstreet, la plataforma de inversión alternativa que acercó el crédito privado al inversor minorista. El fichaje apunta a un objetivo concreto: llevar la compañía al mercado estadounidense y desarrollar productos de crédito para fondos y empresas.

No es un nombramiento cualquiera. Durante años, los protocolos de finanzas descentralizadas se presentaron como software puro: código, gobernanza por token y contribuyentes anónimos. Kamino acaba de reconocer, con un movimiento de organigrama, que para vender crédito a instituciones hace falta algo más que un contrato inteligente. Hace falta una empresa.

Qué cambia con la llegada de un ejecutivo de crédito privado

Kamino se ha consolidado como una de las mayores plataformas de préstamos de Solana, el lending descentralizado donde unos usuarios depositan activos para ganar intereses y otros piden prestado dejando garantías. Su modelo, como el del resto del sector, ha girado en torno a garantías cripto nativas: depositas SOL o un stablecoin (una criptomoneda anclada al dólar) y el protocolo liquida la posición si el colateral pierde valor.

El crédito institucional funciona con otras reglas. Un fondo no quiere colateral volátil ni liquidaciones automáticas a las tres de la madrugada. Quiere parámetros de riesgo definidos, cumplimiento normativo, contratos estructurados y, sobre todo, piscinas de capital mucho más profundas. Ese tipo de cliente exige una organización distinta alrededor del protocolo: equipos de ventas, alianzas, departamentos legales y ejecutivos acostumbrados a hablar con mesas de inversión.

Weisz cubre justo ese hueco. Yieldstreet, la firma que cofundó, se especializó en acercar productos de mercados privados —crédito, inmobiliario, arte, litigios— a inversores que antes no tenían acceso. La experiencia encaja con el tipo de intermediación que Kamino quiere construir: puentes entre capital tradicional y mercados on-chain.

Un protocolo no necesita dejar de ser descentralizado para vender crédito a un fondo: necesita una empresa que hable el idioma de ese fondo.

A quién afecta y por qué importa al inversor de Solana

Para el inversor que sigue Solana, el movimiento tiene dos lecturas. La primera es de confianza: si Kamino atrae capital institucional, aumenta la liquidez disponible en la red y se refuerza la tesis de que Solana ya no es solo un terreno para memecoins y trading minorista. La segunda es de cautela: el crédito estructurado introduce riesgos nuevos, y los protocolos que crecen rápido en TVL —el valor total bloqueado, la métrica estándar del sector— no siempre crecen igual de rápido en controles de riesgo.

La contratación también dice algo sobre hacia dónde se mueve el sector. Los protocolos que quieren sobrevivir al próximo ciclo están fichando abogados, expertos en cumplimiento y gestores con experiencia en finanzas tradicionales. Eso se parece cada vez menos al ideal original de comunidades anónimas y cada vez más a una firma de servicios financieros al uso. El anuncio completo puede consultarse en la web oficial de Kamino.

El lento regreso de DeFi al mundo real

El fichaje de Weisz se entiende mejor mirando atrás. Tras el colapso de FTX en noviembre de 2022 —el exchange que se hundió arrastrando consigo a medio sector— el capital huyó, las plataformas cerraron y los reguladores apretaron. DeFi respondió con dos estrategias simultáneas. Una fue refugiarse en la descentralización radical y los memes. La otra, más silenciosa, fue parecerse cada vez más a la banca.

Kamino pertenece a la segunda. Su apuesta por el crédito institucional recuerda al camino que recorrieron antes otros protocolos de Solana: empezar como software experimental, ganar usuarios minoristas y, cuando el volumen se estanca, buscar a los grandes tenedores de capital. El problema es que ese camino tiene una contradicción incómoda: las instituciones piden cumplimiento, permisos y control, justo lo contrario de la promesa original de un protocolo abierto a cualquiera.

Hay además un riesgo técnico que no desaparece con un buen currículum en la cúpula. El crédito on-chain sigue dependiendo de oráculos de precios —servicios que traen datos del mundo real, como la cotización de un activo, a la blockchain— y de contratos inteligentes que pueden fallar. Un mal parámetro de riesgo o un oráculo manipulado basta para vaciar una piscina de préstamos. La experiencia de Weisz en crédito privado ayuda a vender el producto; no blinda el código.

Queda por ver cómo se traduce el nombramiento en cifras. La prueba real será si Kamino atrae fondos institucionales y si esos fondos se quedan cuando llegue la próxima corrección del mercado. La compañía ha dado ya el primer paso con una estructura más convencional. Los inversores que siguen Solana tienen ahora un nombre y un cargo a los que hacer seguimiento.

Precio Solana hoy: SOL sube un 7,15% hasta 116,63 $ y marca máximo trimestral

El precio de Solana hoy sube un 7,15% hasta los 116,63 dólares, con un volumen diario de 6.840 millones. El máximo intradía ha tocado los 119,66 dólares, el nivel más alto de los últimos tres meses, y la capitalización se sitúa en 68.510 millones.

Un volumen un 81% por encima de la media que valida la ruptura

Más que el porcentaje, pesa el flujo. Los 6.840 millones negociados en 24 horas suponen un 81% más que el promedio de 30 días, situado en 3.770 millones, según el análisis publicado por DiarioBitcoin. La ratio entre volumen y capitalización sube al 9,99%, frente al 5,52% habitual.

Cuando el volumen acompaña a una ruptura de rango, la lectura suele ser de participación real y no de un simple barrido de apalancamiento. Una liquidación —el cierre forzado de una posición apalancada cuando el margen cae por debajo del mínimo que exige el exchange— es lo que ocurrió el fin de semana previo, con unos 790 millones de dólares en el agregado del mercado.

Los indicadores técnicos respaldan el movimiento. El RSI de 14 periodos, un termómetro que mide la fuerza de la subida entre 0 y 100, está en 68,7, cerca ya de la zona asociada a sobrecompra. El MACD, que compara dos medias móviles para detectar giros, mantiene la línea por encima de su señal. Y el precio cotiza sobre sus cuatro medias relevantes: 110,91, 104,18, 92,47 y 83,78 dólares.

La foto tiene dos caras. En el corto plazo, el impulso es indiscutible. En el anual, Solana sigue un 7,06% por debajo de donde cerró el 1 de enero y un 49,78% por debajo de su precio de hace un año. El máximo histórico de 293,41 dólares, marcado el 19 de enero de 2025, queda todavía un 60,25% por encima.

A ese cóctel se suma una narrativa concreta. ZetaChain acaba de aprobar el cierre de su red de capa 1 y la migración de su token ZETA a Solana como token SPL, el estándar de tokens de la red, con el 99,4% de los votos a favor. Proyectos que se retiran de otras cadenas eligen este ecosistema por coste de ejecución y liquidez.

Una ruptura de rango con volumen un 81% por encima de la media exige demanda nueva: sin ella, el precio vuelve a buscar la media.

A quién beneficia y a quién expone este repunte

Solana sube

Para quien ya tiene SOL en cartera o delegado en staking, el mecanismo por el que se cede el token a un validador a cambio de recompensas, el movimiento no cambia la tesis, pero sí recuerda por qué conviene dimensionar las posiciones. La volatilidad anualizada ronda el 62,9%.

La evidencia on-chain, verificable en el explorador Solscan, no muestra fallos de red ni retiradas masivas de staking en las últimas 72 horas. El movimiento responde a la dinámica de mercado y a la ruptura técnica, no a un incidente.

Para quien está fuera y mira el gráfico con prisa, el aviso es el de siempre: entrar en máximos después de un 7,15% tiene mal historial. La pérdida del rango 111,31–111,63 dólares invalidaría la ruptura; la franja de los 105 concentra las medias cortas; los 102,43 marcan la media de 30 sesiones.

Esos 119,66 dólares son la puerta. Un cierre diario por encima de ese nivel, con volumen superior a los 6.000 millones, abriría objetivos hacia los 122–136 dólares. Sin esa confirmación, lo más probable es una consolidación lateral entre 104 y 118.

El riesgo inmediato no es direccional, es de reloj.

El detalle importa: el porcentaje de la banda de Bollinger, que sitúa el precio dentro de un canal estadístico, está en el 115,8%. Solana ha operado por encima de su banda superior, y ese exceso tanto anticipa una extensión como una vuelta a la media.

El ciclo incompleto: por qué esta subida no se parece a la de 2024

Conviene mirar atrás. Solana cotizaba cerca de 8 dólares a comienzos de 2023, después de que el colapso de FTX en noviembre de 2022 —la quiebra de la exchange fundada por Sam Bankman-Fried, uno de los mayores patrocinadores del ecosistema— dejara al activo en mínimos. El rebote posterior fue el primer aviso de que había demanda real bajo el ruido. Después llegó el máximo de 293,41 dólares en enero de 2025, y desde entonces no se ha repetido.

El patrón actual tiene parecidos y diferencias. El volumen confirma, la estructura de medias está alineada al alza y la narrativa institucional sigue viva. Los riesgos, en cambio, son los de siempre: la concentración del staking en un puñado de validadores, y la dependencia de un único cliente validador, Agave, cuyo código es público en GitHub, hasta que el segundo, Firedancer, desarrollado desde cero por Jump Crypto, gane cuota real.

El precio de Solana hoy acumula un 67,78% en 90 días frente al 7,06% negativo en lo que va de año. Esa divergencia resume el momento: recuperación agresiva dentro de un ciclo que sigue incompleto.

Nada de esto es una predicción. El cierre semanal sobre los 119,66 dólares será la primera prueba seria. La segunda llegará del lado macro: si la Reserva Federal endurece el discurso o el apetito por riesgo se enfría, las posiciones apalancadas serán las primeras en salir. Dejémoslo en un quizá.

Con el 60,25% de descuento frente al máximo histórico, la relación entre valoración y ciclo sigue siendo el argumento más sólido para quien piensa a varios años. Cosas del mercado.

Goldman Sachs España: la excepción que aguanta hasta 2030 y el IBEX ya descuenta PP y Vox

0

Goldman Sachs ve en la fiscalidad española una excepción que aguanta hasta 2030. El banco de inversión estadounidense ha remitido a sus clientes un informe en el que sitúa a España como la economía avanzada con menor incertidumbre política y mejor senda de deuda del continente. Los bonos españoles a diez años se financian al 3,90%; los franceses, al 4,46%. El mercado lleva meses pagando por un escenario que todavía no ha votado nadie.

El documento, adelantado por Expansión, cruza dos variables que rara vez caminan juntas: encuestas y consolidación fiscal. La tesis central es que las urnas de 2027 entregarán una mayoría suficiente al PP y que ese hipotético Gobierno mantendrá la disciplina presupuestaria. Bajo ese supuesto, la ratio de deuda sobre PIB caería cinco puntos, hasta el 95% en 2030. Francia, Italia, Reino Unido, Estados Unidos y hasta Alemania verían crecer su pasivo en el mismo periodo, según los datos que maneja el Banco de España para el caso español.

Goldman lo llama la ‘excepción’ española. La palabra pesa en un informe de research: no describe un mérito político, sino una diferencia de precio. El IBEX 35 acumula una revalorización del 31% en doce meses; el CAC 40 francés, un 4%. La brecha no se explica solo con resultados empresariales.

La cifra que sostiene la tesis: 95% de deuda sobre PIB en 2030

El informe atribuye la mejora a una cuestión de gestión. ‘Esperamos que la consolidación fiscal avance bajo un Gobierno liderado por el PP, dado el tradicional énfasis del partido en impuestos más bajos y un gasto público con una gestión fiscal prudente’, señalan los analistas. La frase no es neutral: Goldman descuenta un resultado electoral y lo traduce a flujos de deuda.

El dato clave está en la comparativa. España reduce pasivo. El resto lo engorda. Esa divergencia sostiene la caída de la prima de riesgo hasta los 50 puntos básicos el año que viene, frente a los 85 puntos que los estrategas proyectan para Francia e Italia. En el caso francés, el banco no descarta superar los 100 puntos en el primer trimestre, en plena precampaña.

Que España se financie más barato que Francia no es un accidente: es el precio de un escenario político que el bono ya descuenta.

La prima de riesgo española se ha convertido en el mejor termómetro de esta historia. El diferencial frente al bono alemán cotiza en una zona que hace una década parecía imposible, y buena parte de ese recorrido se apoya en la expectativa de un Ejecutivo fiscalmente ortodoxo. El Tesoro Público coloca deuda con el aval de ese escenario.

El mercado no premia a España por su economía, sino por el Gobierno que cree que tendrá: un cálculo electoral disfrazado de análisis fiscal.

El IBEX ya descuenta PP y Vox: la bolsa española se separa de la francesa

prima de riesgo España

La lectura bursátil es directa. Goldman observa que el mercado ‘descuenta un futuro Gobierno de PP y Vox’ capaz de controlar el déficit, mientras Francia afronta la posibilidad de una presidencia de Marine Le Pen sin mayoría parlamentaria. Esa asimetría explica por qué el selectivo español corre el doble que el francés. No es euforia. Es un ajuste de prima de riesgo traducido a múltiplos.

Los estrategas son explícitos sobre el calendario. ‘España afronta menos incertidumbre política a corto plazo que sus países vecinos’, sostienen, ‘y una clara mayoría post-electoral podría reforzar la consolidación fiscal’. La primera parte de la frase es una opinión. La segunda, una condición. Y las condiciones, en los mercados, se pagan o se rompen.

Los bancos españoles son los principales beneficiarios de esa lectura. Un diferencial de 50 puntos abarata su financiación mayorista y sostiene el margen. Las constructoras y las utilities con deuda indexada también ganan. El bono, eso sí, todavía no ha votado.

La grieta del escenario central: un Parlamento sin mayoría clara

El propio Goldman señala el punto débil de su tesis. El gran riesgo es que Alberto Núñez Feijóo no logre la mayoría con Vox y se repita el bloqueo parlamentario. ‘Con los programas europeos llegando a su final este año, la necesidad de un Gobierno capaz de aprobar los presupuestos anuales se va a convertir en más urgente’, advierten. Una prolongada incertidumbre electoral reduciría la confianza de los inversores y debilitaría, en palabras del banco, ‘el fundamento de nuestra visión constructiva’.

Aquí conviene aplicar la experiencia de estos años. La prima de riesgo española no se ha movido históricamente por programas electorales, sino por la capacidad de aprobar presupuestos y ejecutar el gasto. Entre 2016 y 2019, España funcionó con un Gobierno en funciones y sin cuentas públicas. El diferencial no se descontroló, pero la economía perdió tracción frente a sus vecinos. La lección es incómoda: el bloqueo no siempre dispara la prima, pero siempre deja factura.

Mi lectura es que Goldman está construyendo una posición más que un pronóstico. Al favorecer la deuda periférica española frente a la francesa, el banco necesita un relato que sostenga el trade. Y ese relato pasa por dar por hecho un resultado electoral que, hoy por hoy, está en el aire. La mayoría de los gestores europeos considera que el mercado se adelanta a los acontecimientos, aunque pocos están dispuestos a apostar contra la tendencia.

La contradicción de fondo es esta: si el PP y Vox no suman, el mismo mercado que hoy premia a España podría girar en cuestión de semanas. No sería un desplome. Sería una corrección del optimismo. El episodio francés de las últimas semanas demuestra lo rápido que se mueve ese tipo de prima cuando cambia la aritmética parlamentaria.

Queda un hito claro en el calendario. El informe sitúa el test en las elecciones de 2027 y en la capacidad de formar Gobierno sin nuevos bloqueos. Hasta entonces, cada encuesta será leída como un dato de mercado más.

Veredicto Merca2

Cotización al cierre o apertura: El IBEX 35 acumula una subida del 31% en los últimos doce meses, frente al 4% del CAC 40 francés. El diferencial entre ambos parqués refleja prima de riesgo política, no una mejora repentina de resultados.

Clave técnica: La referencia a vigilar es la prima de riesgo española en los 50 puntos básicos que proyecta Goldman. Mientras cotice por debajo de los 60 puntos, la tesis aguanta; una vuelta por encima de los 85, a la altura de Francia, invalidaría el escenario central.

Apunte macro: El coste de financiación a diez años se sitúa en el 3,90% para España y en el 4,46% para Francia. Ese diferencial de 56 puntos básicos es el mayor favor que le ha hecho al Tesoro español en la última década, y depende del resultado electoral de 2027.

Issa advierte a las petroleras de EE.UU. por lucrarse de la escasez: petróleo y sanciones

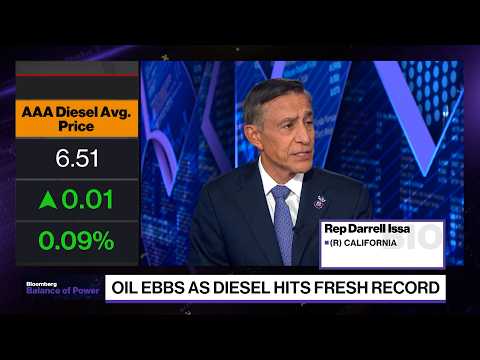
Las petroleras estadounidenses están ganando dinero con una crisis que no han provocado y un legislador republicano ha decidido decir en voz alta que ese beneficio tiene un límite. En una entrevista en Bloomberg Television, el congresista Darrell Issa advirtió a las compañías de que no pueden lucrarse de la escasez global y, al mismo tiempo, exigir más margen dentro de Estados Unidos. Su tesis es incómoda para su propio partido: si el crudo sube por una guerra en la que Washington está implicado, la factura no debería recaer solo sobre el consumidor.

Issa y los beneficios extraordinarios de las petroleras

El congresista californiano se presentó como conservador y librecambista convencido, y aun así defendió que el Congreso estudie una figura fiscal sobre los beneficios extraordinarios. Su razonamiento parte de un dato que él mismo subrayó: Estados Unidos produce y refina practicamente todo el crudo que consume, con intercambios puntuales entre calidades, pero en términos netos es un país exportador. Eso significa que el encarecimiento global no le ha costado nada a la industria doméstica.

De ahí sale su cálculo. Cuando el barril cotizaba entre 55 y 60 dólares, las empresas ya cubrían costes. Con el crudo en torno a los 100 dólares, esos 40 dólares de diferencia son, en su lectura, ganancia adicional pura. Issa reconoce que le incomoda pedir impuestos a un sector que considera libre, pero sostiene que no se puede tener las dos cosas: cobrar el viento de cola del conflicto y además reclamar un sobreprecio por el diferencial entre el West Texas y el Brent.

Vender refinados sin vaciar el mercado interior

El congresista marcó una distinción que conviene subrayar. Exportar capacidad de refino excedente le parece razonable. Lo que rechaza es vender producto fuera con el objetivo de crear escasez dentro y empujar el precio local todavía más arriba. Preguntado por la posibilidad de prohibir la exportación de diésel, respondió que no votaría a favor de un veto de ese tipo, pero dejó un aviso: las petroleras deben recordar que son empresas estadounidenses, que operan campos estadounidenses y que buena parte de ellos están en terrenos federales.

Un librecambista puede aceptar que las empresas aprovechen el momento, pero no que ese aprovechamiento deje a los estadounidenses pagando más por lo que se extrae de su propio suelo.

— Darrell Issa, en Bloomberg Television

Rusia, Irán y los drones que encarecen el diésel

Sobre el origen del problema, Issa respaldó la lectura de la Casa Blanca: el alza del precio del crudo responde a una combinación de frentes, no a una sola causa. Mencionó las sanciones a Rusia —motivadas, dijo, por razones de peso— y las medidas cada vez más eficaces contra el petróleo iraní. También aludió a los ataques con drones ucranianos contra infraestructura de refino rusa, el punto al que apunta el presidente estadounidense, y al tráfico marítimo que sigue atravesando los estrechos pese a la guerra. El resultado, en su opinión, es un conflicto que encarece la energía en todo el mundo.

Desde su condición de californiano añadió un matiz doméstico: los impuestos estatales y los costes de distribución hacen que en su estado los precios sean todavía más altos. Mientras la administración promete que todo se abaratará cuando termine la guerra con Irán, él recuerda que nadie ha puesto fecha a ese final.

Yemen, los hutíes y la defensa de Arabia Saudí

Cuestionado por la estrategia en la región, Issa no evitó la autocrítica: sostiene que la situación se ha gestionado mal durante años. Recordó que Arabia Saudí y Jordania llegaron a operar con éxito contra los hutíes en Yemen hasta que dejaron de hacerlo, y afirmó que El Cairo fue más persistente contra el ISIS en el Sinaí. A su juicio, esa interrupción permitió a los rebeldes reconstruirse. Sobre Irak, defendió que el país se ha convertido en base desde la que se lanzan ataques contra intereses estadounidenses, y abogó por apoyar a las fuerzas iraquíes o saudíes para responder. No se puede, dijo, recibir misiles y drones con impunidad desde un tercer país.

La cumbre con China y el pulso con la prensa

Tampoco fue optimista sobre la cita con Xi Jinping. Un encuentro entre las dos mayores potencias, militar y económica, es relevante, admitió, pero dudó de que produzca resultados tangibles. Recordó que en una cumbre anterior las promesas comerciales no se cumplieron, incluida la compra de soja comprometida, y lo definió como una reunión de dos líderes dispuestos a demostrar que pueden hacer lo que haga falta, sin garantías de avance.

Sobre el acceso de la prensa a la Casa Blanca, defendió que el gobierno puede limitar la entrada, aunque admitió dudas legales cuando el criterio es el desacuerdo con la cobertura: mezclar opinión y noticia, dijo, es el problema de fondo. Comparó la decisión con un lanzamiento intimidatorio en béisbol —un aviso, no un golpe— y expresó su deseo de que los medios recuperen la distinción entre información y opinión.

Qué significa para el precio del crudo

La advertencia de Issa llega en un momento delicado para el mercado energético, condicionado por las cuotas de la OPEP+, las sanciones occidentales al crudo ruso y los ataques a refinerías. Para el lector hay tres claves. Primera: el debate sobre un impuesto a los beneficios extraordinarios vuelve al Congreso cada vez que el barril se dispara, y esta vez lo hace desde dentro del Partido Republicano. Segunda: la prohibición de exportar diésel sigue sobre la mesa como herramienta de emergencia, aunque un conservador como Issa la rechace. Tercera: buena parte del diferencial de precio depende de decisiones externas, no de la capacidad de refino estadounidense. Mientras esos frentes sigan abiertos, la brecha entre el crudo barato y el crudo de guerra seguirá alimentando la misma pregunta incómoda: quién se queda con esos 40 dólares.

No hay respuesta sencilla. Issa no propuso un texto legal concreto ni cifró el impuesto que tendría en mente; se limitó a señalar que esa conversación debe existir. Y en un sector donde los márgenes se defienden con la misma vehemencia que el libre mercado, esa invitación a debatir es ya una forma de presión. La pregunta queda abierta: ¿es legítimo que las petroleras de un país exportador capturen el sobreprecio de una guerra ajena, o ese viento de cola debería repartirse antes de llegar a la bomba de gasolina?

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

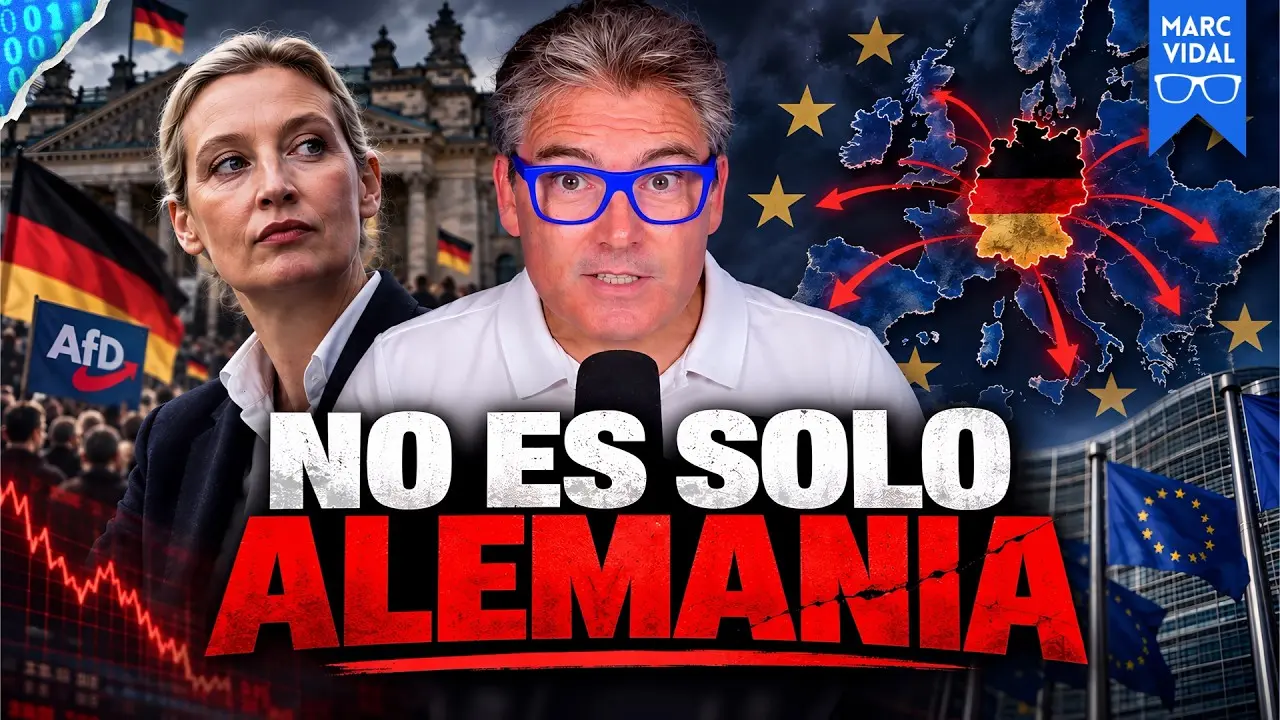
Marc Vidal alerta: las elecciones en Alemania disparan los extremos al 37% y 24,5%

Marc Vidal abre su último análisis con una imagen incómoda: dos territorios alemanes que no comparten casi nada votaron el mismo domingo y eligieron a dos ganadores opuestos. En Berlín, la capital y ciudad más cosmopolita del país, se impuso la izquierda postcomunista con un 24,5% de los votos. A dos horas en coche, en un estado rural, más pobre y más envejecido, ganó la extrema derecha con un 37%. La tesis del creador es que el fenómeno no se explica por lo que ocurre en cada sitio, sino por lo único que ambos comparten: unos partidos que llevan dos décadas gobernando juntos y que ya no suman la mitad.

El relato habitual se queda en los titulares de siempre: sube la ultraderecha, la culpa es de la inmigración, el otro territorio es un país distinto. Vidal concede que cada una de esas frases tiene algo de razón y sostiene que todas esconden lo verdaderamente importante: lo que suman los partidos que ya no ganan. Por eso propone una operación que casi nadie hace la noche electoral. En vez de mirar el primer puesto, mirar la tabla entera y sumar.

Dos alemanias que votan en direcciones opuestas

Berlín es un estado de más de tres millones y medio de habitantes donde más de ocho de cada diez hogares viven de alquiler. Allí la izquierda postcomunista se llevó el 24,5% y los socialdemócratas, que gobernaron la ciudad más de veinte años seguidos, cayeron hasta alrededor de un 12%. Los verdes rondaron el 15%. En el estado rural, con un tercio de millón menos de vecinos que en 1990 y la segunda población más vieja del país, la AfD alcanzó el 37% y el partido del canciller se hundió hasta un 5,5%, su peor resultado en ochenta años de historia.

Nada de esto se explica por la apatía. La participación subió diez puntos y llegó al 73% en Berlín y al 78% en el estado rural. Vota más gente y vota esto. Para Vidal, ese detalle desmonta la teoría de que la abstención haya favorecido a unos u otros: el trasvase es real y va hacia los extremos.

La cifra que se repite: 47, 46,5 y 46

Y aquí llega el número que vertebra todo el análisis. Si se suman los tres partidos que sostienen el consenso alemán —democristianos, socialdemócratas y verdes—, el resultado es 47 y 46,5 en los dos territorios que acaban de votar. En la última encuesta federal de INSA, esos mismos tres partidos firman un 46%. Tres lugares que no se parecen en nada producen casi la misma cifra, y para el creador eso no es una coincidencia local: es la medida de un sistema entero.

‘Han conseguido que la única forma de votar un cambio sea votar fuera de esos partidos e irse a los extremos’.

— Marc Vidal

La velocidad del desplome es lo que más llama la atención. En Berlín esos tres partidos sumaban el 65% en febrero de 2023: han perdido dieciocho puntos en tres años y medio. En el estado rural pasaron del 59% en 2021 a menos de la mitad. A escala federal, la encuesta de la televisión pública alemana de este mes recoge que el 84% de los alemanes está insatisfecho con su gobierno, incluidos muchos votantes de los partidos que lo forman. El propio canciller calificó la noche electoral de desastre.

Un andamio de veinte años delante del edificio

La trampa, según Vidal, tiene fecha de inicio. El 18 de septiembre de 2005 las urnas dejaron un empate casi perfecto entre democristianos y socialdemócratas, y la salida fue una gran coalición. De los dieciséis años de Merkel, doce fueron de gran coalición; y desde mayo de 2025 Alemania vuelve a estar gobernada por otra. El voto sirve para elegir un gobierno y para despedirlo. Cuando los dos grandes rivales gobiernan juntos, la segunda función desaparece. Si estás descontento no puedes castigar al gobierno votando a su adversario, porque el adversario está sentado en el mismo Consejo de Ministros.

El SPD cayó del 34% al 23% tras su primera legislatura como socio menor en 2009, y cuatro años después nació Alternativa por Alemania. Vidal apoya la lectura en el politólogo irlandés Peter Mair, autor de Gobernar el vacío: los partidos europeos se retiraron de la sociedad para instalarse dentro del Estado, y hoy dependen menos de sus votantes que de su acceso al gobierno. Pactar con el rival, en ese esquema, funciona como un seguro.

De Roma a Viena: el mecanismo sí viaja

Para demostrar que no es una rareza alemana, el creador retrocede a la Roma de 1992. La democracia cristiana ganaba con el 29,7% y llevaba en todos los gobiernos desde 1945 gracias a un acuerdo tácito que mantenía al Partido Comunista fuera del poder. Como la alternancia era imposible, nadie pagaba factura política, y en doce años la deuda pública pasó de rondar el 56% del PIB a superar el 100%. En enero de 1994, menos de dos años después de su victoria, la democracia cristiana se disolvió. La democracia siguió; el sistema de partidos, no.

En Austria, el FPÖ ganó las elecciones de 2024 con casi un 29% y la respuesta fue la primera coalición de tres partidos de su historia: más socios dentro, más andamiaje. Pero el mismo partido enseña la otra mitad de la lección. En 1999 sacó un 26,9%, entró en el gobierno y tres años después se quedó con un 10%. Gobernar desgasta y quedarse fuera engorda. La izquierda postcomunista baja del 9,9% al 7,5% donde gobierna y se dispara hasta el 24,5% en Berlín, donde lleva tres años en la oposición. Es el mapa que el politólogo italiano Giovanni Sartori describió ya en 1976: el centro gobierna aunque no convenza, se debilita y pierde votos de forma persistente hacia los dos extremos a la vez.

Qué significa esto para España y para tu bolsillo

España entra en el retrato por derecho propio. PP y PSOE sumaban el 84% de los votos en 2008 y el 51% en 2015; en 2023 remontaron hasta el 65%. El vaciado no es exclusivo de Alemania, pero tampoco es irreversible. Vidal propone dos pruebas para saber si un país va por ese camino: que los problemas que más preocupan lleven una década sin resolverse gobierne quien gobierne, y que los grandes rivales se parezcan tanto entre sí que castigar a uno votando al otro no cambie gran cosa. Donde se cumplen las dos, el voto se marcha fuera. Más alla de las siglas, el coste aterriza en cosas que se pueden contar: una electricidad industrial que cuesta el doble o el triple que la del competidor, uno de cada seis empleos del automóvil en riesgo, y reformas de pensiones aplazadas para no romper la coalición de turno.

La salida que plantea el creador es casi decepcionante por lo simple: un sistema deja de necesitar andamios el día que vuelve a resolver algo. Y mientras eso no ocurra, cada elección será un plebiscito sobre a quién frenar y ninguna sobre qué hacer.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

Bolsa de interinos de Justicia en Andalucía: la Junta abre el plazo para inscribirse

La Junta de Andalucía abre el plazo de la nueva bolsa de interinos de Justicia: 20 días hábiles. La convocatoria cubre bajas y refuerzos de tramitadores, gestores procesales, auxilios judiciales y médicos forenses en los tribunales andaluces.

La Consejería de Justicia, Administración Local y Función Pública firma la convocatoria, publicada en el Boletín Oficial de la Junta de Andalucía (BOJA). Es la primera que se rige por el Decreto 207/2025, aprobado el pasado diciembre, que elimina por completo el papel en la tramitación.

Por qué se convoca ahora esta bolsa

Andalucía arrastra una necesidad recurrente de personal temporal en sus juzgados. Cada baja, permiso o refuerzo abre un hueco que no puede cubrirse al ritmo de las oposiciones ordinarias. De ahí el valor de una bolsa actualizada y bien ordenada.

El decreto fija un plazo máximo de seis meses, ampliable de forma excepcional, para publicar las listas definitivas ordenadas por puntuación. Hasta ahora los procesos de interinidad podían alargarse mucho más. La meta declarada es que ninguna plaza temporal quede cubierta tarde.

La pieza clave es la Ventanilla para el Empleo Público de Andalucía (VEPA), en marcha desde el pasado 22 de diciembre. Permite mantener los méritos actualizados de forma permanente y disponer de un currículum digital, sin tener que subir la misma documentación en cada convocatoria.

Aquí no hay examen: la experiencia pesa hasta 90 puntos, el mayor bloque del baremo, y quien ya trabajó en la Justicia andaluza parte con ventaja real.

Requisitos para presentarse

El acceso a la bolsa no exige superar una prueba: se entra por méritos. Eso sí, hay que cumplir la titulación y los requisitos específicos de cada cuerpo:

  • Médicos forenses: Grado o Licenciatura en Medicina, o equivalente.
  • Gestión procesal y administrativa: Grado, Diplomatura Universitaria, Ingeniería Técnica, Arquitectura Técnica u otras equivalentes.
  • Tramitación procesal: Bachillerato o Formación Profesional.
  • Auxilio judicial: Graduado en ESO.
  • Requisito común: haber superado al menos un ejercicio de las oposiciones al cuerpo o haber trabajado un año en la Administración de Justicia.
  • Excepción para forenses: basta con acreditar haberse presentado a alguna convocatoria.
bolsa de trabajo Justicia

Cómo funciona el proceso y el baremo de méritos

El baremo decide el orden de llamamiento. La experiencia se valora con hasta 90 puntos; las pruebas superadas, con un máximo de 64, y puntúan más las dos últimas, las de las OEP de 2023 y 2024. Las titulaciones suman hasta 23 puntos y la formación específica de los últimos diez años, otros 23.

Habrá una bolsa en cada provincia para cada cuerpo. El aspirante puede inscribirse en varias, pero una vez publicados los listados definitivos tendrá diez días hábiles para elegir una sola. Transcurrido el plazo, permanecerá de oficio en la que le dé mejor número de orden y quedará de baja en el resto.

Quienes ya figuraban en la bolsa actualmente en vigor tienen volcados automáticamente sus méritos de formación y experiencia, igual que los datos del programa Sirhus si alguna vez trabajaron para la Junta. Solo hay que incorporarlos a la nueva solicitud.

Las bases contemplan además la figura del interino en prácticas. Quien entre por haber superado un examen y no acumule al menos tres meses trabajados —un mes en el caso de los auxilios judiciales— tendrá esa consideración durante su primer destino.

Un acceso más rápido, con condiciones que conviene medir

La bolsa de interinos es la puerta más ágil a la Administración de Justicia en Andalucía. Frente a la oposición clásica, no exige temario, sino acreditar méritos. Para quien ya intentó la oposición y se quedó en el camino, es una segunda vía con recorrido real.

Conviene no engañarse. La puntuación premia la experiencia, así que quien llega sin haber trabajado antes parte por detrás. La formación de la última década ayuda, pero no compensa años de servicio ajenos. La ventaja competitiva es de quienes ya pisaron un juzgado.

Hay otro factor práctico: la disponibilidad geográfica. Con una bolsa por provincia y cuerpo, la posición en el listado condiciona el destino. Inscribirse en varias provincias multiplica las opciones, aunque después haya que elegir una sola.

Mi lectura: es una oportunidad seria para perfiles con experiencia previa en la Justicia andaluza y un complemento sensato para quien prepara la oposición. El riesgo es el de siempre, el tiempo. El decreto promete listas definitivas en seis meses como máximo, y ese plazo será la prueba de fuego de la reforma.

📨 Cómo presentar la solicitud

La inscripción se realiza por vía telemática a través de la Ventanilla para el Empleo Público de Andalucía (VEPA). No hay que desplazarse ni entregar documentación en papel.

  1. Paso 1: Accede a la Ventanilla para el Empleo Público de Andalucía (VEPA) desde el portal de la Junta.
  2. Paso 2: Identifícate con certificado digital o Cl@ve.
  3. Paso 3: Revisa y actualiza tu currículum digital con los méritos de formación y experiencia.
  4. Paso 4: Selecciona los cuerpos y las provincias en los que quieras inscribirte.
  5. Paso 5: Presenta y registra la solicitud dentro de los 20 días hábiles y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Consejería de Justicia, Administración Local y Función Pública (Junta de Andalucía).
  • Número de plazas: Bolsa de interinos para cuatro cuerpos; sin cifra cerrada, cubre bajas y refuerzos.
  • Sueldo estimado: No detallado en las bases; retribución según el cuerpo correspondiente.
  • Fecha límite de inscripción: 20 días hábiles desde la publicación en el BOJA.
  • Dónde inscribirse: Ventanilla para el Empleo Público de Andalucía (VEPA), de la Junta de Andalucía.

Multa ITV caducada: 200 euros y el seguro no te cubre si tienes un accidente

La multa por ITV caducada es de 200 euros y, si hay accidente, tu seguro puede no cubrirte.

No es, un trámite menor. La Inspección Técnica de Vehículos es obligatoria para todos los vehículos y circular sin ella está tipificado como infracción grave en la normativa de tráfico. Aun así, cada año miles de conductores dejan pasar la fecha y siguen rodando con el coche sin revisar. El dato que desmonta la excusa de la cita imposible: el 81,1% de los vehículos que se presentan aprueban a la primera, según el Ministerio de Industria y Turismo.

Qué se considera ITV caducada y cuánto te multan

El importe depende del estado de la inspección, no de la antigüedad del coche. La ley distingue tres supuestos. La ITV caducada, cuando la fecha venció y no se renovó, y la desfavorable, con defectos leves subsanables, se castigan con 200 euros. La ITV negativa, con defectos graves que impiden circular, escala hasta los 500 euros. En ninguno de los dos casos se restan puntos del carnet.

El distintivo también se persigue. Si has pasado la inspección pero no llevas la pegatina que lo acredita, la sanción alcanza los 100 euros. Manipularla para aparentar una revisión que nunca se hizo es otra liga: entre 6.000 y 12.000 euros y una pena de prisión de tres a seis meses.

Las salidas por la puerta de atrás no existen. Los agentes comprueban el estado de la ITV en cualquier control y, en determinados supuestos, pueden ordenar la inmovilización del vehículo hasta que se subsane el defecto.

La ITV caducada no resta puntos, pero se paga dos veces: 200 euros de multa y una avería que la revisión habría detectado antes.

Cuándo toca pasar la ITV y qué vehículos van cada seis meses

no pasar la ITV multa

El calendario depende de la antigüedad y del uso. Un turismo nuevo estrena la inspección a los cuatro años y, a partir de ahí, el ritmo se estrecha.

  • Vehículo nuevo: primera ITV a los 4 años.
  • Entre 4 y 10 años: cada 2 años.
  • Más de 10 años: cada año.
  • Vehículos ligeros de transporte de mercancías con masa máxima autorizada inferior a 3.500 kilos: cada 6 meses.

Los defectos que más suspenden se repiten año tras año: alumbrado y señalización, emisiones contaminantes, ruedas y suspensión, y frenos. Un mantenimiento periódico o una visita al taller antes de la cita evita el segundo viaje, la tasa duplicada y, de paso, el riesgo de acabar con un resultado negativo.

Por qué el seguro puede no cubrirte con la ITV caducada

El seguro obligatorio responde frente a terceros aunque la ITV esté caducada. Ahí no hay debate. La factura llega después. Si el siniestro está relacionado con un defecto del vehículo que la revisión habría detectado, la aseguradora puede reclamarte el importe de lo que ha pagado por ti, la conocida como repetición. Traducido: indemnizas al otro conductor y encima te quedas sin el reembolso.

En las pólizas de todo riesgo el escenario es peor. La falta de la inspección en vigor puede interpretarse como una agravación del riesgo y la compañía puede negar la cobertura de los daños propios. Merece la pena leer ese apartado antes de necesitarlo.

Análisis: la multa más fácil de evitar

Los 200 euros por circular con la ITV caducada son exactamente lo mismo que cuesta sujetar el móvil al volante. Hay una diferencia de peso: el móvil resta seis puntos del carnet y la ITV, ninguno. La razón es coherente con la lógica sancionadora: la inspección castiga un riesgo potencial, no una distracción consumada al volante. Pero el resultado práctico es que la infracción más fácil de evitar del reglamento es también la que más se deja para mañana.

La cuenta no sale. La tasa de la ITV ronda entre 20 y 50 euros según la comunidad autónoma y el tipo de vehículo. La multa es cuatro veces mayor como mínimo, y eso sin contar la reparación que la revisión habría obligado a adelantar de todas formas. Añadamos el efecto embudo: cuanto más se retrasa la cita, más kilómetros se acumulan con piezas desgastadas y más probable es un resultado negativo, que ya son 500 euros.

Hay dos detalles que conviene vigilar. El primero es el plazo cuando la ITV sale desfavorable: el vehículo solo puede moverse lo imprescindible para llegar al taller y dentro del margen que fija la estación. El segundo es que no existe periodo de gracia: el día siguiente al vencimiento ya se circula en infracción, aunque la cita esté pedida. Consultar la fecha exacta en la web oficial de la DGT cuesta menos que cualquier multa de esta lista.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con la ITV caducada o con resultado desfavorable.
  • Sanción económica: 200 euros; 500 euros si la ITV es negativa.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente.

El BOE abre siete convocatorias de empleo público: libre designación en seis ministerios y la Agencia de IA

0

El BOE ha publicado siete convocatorias de empleo público en seis ministerios y la Agencia Española de Supervisión de IA. Todas cubren puestos de libre designación, un procedimiento reservado a funcionarios de carrera.

Conviene despejar el malentendido habitual antes de nada. Estas plazas no son oposiciones abiertas ni bolsas de empleo para cualquier ciudadano. Solo pueden solicitarlas funcionarios de carrera que acrediten los requisitos de desempeño del puesto. Es provisión interna.

El plazo para presentar la solicitud es de diez días naturales contados a partir del día siguiente al de la publicación. Con el anuncio en el BOE del 21 de septiembre, esa ventana se cierra el 1 de octubre de 2026.

Por qué el BOE publica ahora estas convocatorias

El marco no es nuevo, pero sí lo es su aplicación sistemática. La Orden TDF/379/2024, de 26 de abril, regula las especialidades de los procedimientos de provisión del personal directivo público profesional. Esa norma desarrolla lo previsto en el Real Decreto-ley 6/2023, de 19 de diciembre, que reformó la función pública para seleccionar directivos por competencias.

La convocatoria 21/26 se acoge expresamente a ese marco. Bajo la etiqueta de libre designación, la Administración gana margen para elegir al candidato que mejor encaje con el perfil, y a cambio refuerza el procedimiento: exige justificar la idoneidad por escrito, cumplimentar un cuestionario de autoevaluación y someterse a entrevista.

El paquete incluye además, las resoluciones de los otros cinco ministerios y la de la Agencia Española de Supervisión de IA, el organismo estatal creado para supervisar el cumplimiento del reglamento europeo de inteligencia artificial. Puedes consultar el anuncio completo en el texto publicado en el BOE.

La libre designación abre la puerta a los puestos directivos, pero la cierra a quien no sea funcionario de carrera: es provisión interna, no una oposición abierta.

Requisitos y condiciones de las plazas

Los requisitos cambian según el puesto que recoja cada anexo, pero el procedimiento fija unas condiciones comunes que conviene repasar antes de preparar la documentación.

  • Funcionario o funcionaria de carrera con los requisitos de desempeño que figuren en el anexo I de cada resolución.
  • Pertenencia a un cuerpo o escala con nivel de complemento de destino compatible con el puesto.
  • Titulación académica exigida para el puesto convocado.
  • Elaboración de un currículum normalizado, con formato europeo tipo Europass si se prefiere.
  • Justificación por escrito de la idoneidad para el puesto.
  • Cuestionario de autoevaluación de competencias directivas, previsto en el anexo III.
  • Entrevista para los aspirantes cuyo perfil encaje mejor, avisada con al menos 48 horas de antelación.

El sueldo no se detalla en la resolución. Depende del nivel de complemento de destino asignado al puesto y del grupo al que pertenezca el funcionario seleccionado. No hay una cifra única que anunciar.

Análisis: qué busca la Administración y qué conviene vigilar

La lectura de fondo es clara. La Administración está sustituyendo el criterio de antigüedad por el de competencia en los puestos directivos. El cuestionario de autoevaluación y la entrevista con dos personas expertas confirman esa intención: quiere medir habilidades, no solo escalafón.

Dicho esto, la libre designación sigue siendo el procedimiento más discrecional de la función pública. A diferencia del concurso, no se resuelve por puntuación automática: el órgano competente valora y motiva su decisión. El margen de apreciación es amplio.

El segundo punto a vigilar es la movilidad. El plazo para tomar posesión es de tres días hábiles sin cambio de residencia, pero se amplía a un mes cuando el puesto obliga a trasladarse. Un mes entero de mudanza.

El tercer aviso afecta a la documentación. Quien preste servicio en un ministerio distinto del convocante debe adjuntar un certificado de su unidad de personal con el grado consolidado, el nivel del puesto y los trienios reconocidos. Olvidarlo retrasa la solicitud y, con un plazo de diez días, no hay margen para improvisar.

📝 Cómo enviar el currículum

La solicitud se presenta a través del Registro Electrónico General de la Administración General del Estado. Solo requiere reunir los requisitos del puesto.

  1. Paso 1: Accede al Registro Electrónico General AGE.
  2. Paso 2: Descarga y cumplimenta el formulario del anexo II de la resolución correspondiente.
  3. Paso 3: Dirige la solicitud a la Subsecretaría de Hacienda (Subdirección General de Recursos Humanos, calle Alcalá 9, 4.ª planta, 28071 Madrid) si optas por la convocatoria 21/26.
  4. Paso 4: Adjunta tu currículum en formato normalizado, la justificación de idoneidad por escrito y el cuestionario de autoevaluación del anexo III.
  5. Paso 5: Si prestas servicio en otro ministerio, añade el certificado de tu unidad de personal con grado, nivel y trienios.

Plazo de inscripción: diez días naturales desde el día siguiente a la publicación; en la convocatoria de Hacienda, cierra el 1 de octubre de 2026. Requisito mínimo: ser funcionario o funcionaria de carrera y acreditar los requisitos del puesto.

Ayudas a oposiciones en la Generalitat: 500 euros al mes para jóvenes que preparan la Administración catalana

La Generalitat de Cataluña paga 500 euros al mes a los jóvenes que preparan las oposiciones a su Administración. La ayuda, con un máximo de 5.500 euros por aspirante, está sujeta a retención de IRPF, y el plazo para pedirla ya está abierto.

El programa no es nuevo. Arrancó el año pasado dentro de la estrategia de transformación y mejora de los servicios públicos que impulsa esta legislatura. Lo que cambia ahora es el calendario: la convocatoria de este curso acaba de publicarse y los interesados disponen de quince días hábiles para presentar la solicitud.

La Generalitat prevé que los primeros pagos lleguen en el primer trimestre de 2027. Antes hay que pasar por el trámite: solicitud, resolución y, después, cobro mensual con seguimiento activo.

Por qué se convoca ahora

Cerca del 12% de la plantilla de la Generalitat cumplirá 65 años antes de 2030. Ese es el dato que sostiene la convocatoria. Traducido al día a día: en los próximos años se van a producir jubilaciones en cadena en la Administración catalana y el relevo no está garantizado.

A eso se suma un segundo factor. La Generalitat necesita personal formado en nuevas tecnologías, un perfil que la función pública catalana capta con dificultad frente al sector privado. El programa busca cerrar esa brecha con talento joven y cualificado, y elimina barreras socioeconómicas dentro de los principios de igualdad, mérito y capacidad que rigen cualquier proceso selectivo.

La Generalitat no regala el dinero: financia la preparación a cambio de un seguimiento trimestral y de un objetivo concreto, la plaza.

Requisitos para presentarse

La ayuda se dirige a jóvenes que se preparan para los procesos selectivos de la Generalitat, con atención preferente al cuerpo administrativo. Estos son los puntos que conviene verificar antes de rellenar la solicitud.

  • Perfil: jóvenes que preparan oposiciones a la Administración de la Generalitat, singularmente las de administrativo.
  • Preparación en curso: se financia la preparación de las pruebas selectivas, no un ciclo universitario.
  • Seguimiento: la ayuda está condicionada a superar pruebas trimestrales que acrediten el progreso en el estudio.
  • Retención fiscal: los 500 euros mensuales tributan en el IRPF, de modo que el importe neto es inferior.
  • Duración: el cobro se mantiene hasta la última prueba de la fase de oposición o, como máximo, hasta el 31 de diciembre de 2027.

Cómo funciona la ayuda: cuantía, pago y seguimiento

La cuantía es fija: 500 euros mensuales por aspirante, con un techo acumulado de 5.500 euros. Ese tope equivale a once mensualidades, así que la ayuda no se prolonga de forma indefinida. Se extingue con la última prueba de la fase de oposición o con el calendario, lo que llegue antes.

El pago no es automático. Tampoco es vitalicio. La Generalitat hará un seguimiento activo del avance mediante pruebas trimestrales. Es la contrapartida del programa: el dinero llega mientras el opositor demuestre que avanza.

El primer desembolso, según la previsión oficial, se sitúa en el primer trimestre de 2027. Quien solicite ahora debe contar con ese desfase y con la retención de IRPF sobre cada pago.

becas preparar oposiciones

Análisis: qué supone esta ayuda para el opositor

Puesta en contexto, la ayuda admite dos lecturas. La primera es evidente: 500 euros al mes no son un sueldo, pero cubren buena parte del coste real de preparar una oposición, desde la academia, hasta el material y el transporte. Para quien estudia a tiempo completo, la diferencia entre preparar con respaldo económico y preparar mientras se trabaja a jornada completa es enorme.

La segunda lectura es más incómoda. La cifra queda por debajo del salario mínimo interprofesional y llega con retención de IRPF. Nadie va a vivir de esto. El programa está diseñado para financiar la preparación, no para sustituir un empleo, y quien solicite la ayuda sin haber resuelto antes su situación económica puede encontrarse con un ingreso insuficiente.

El riesgo real está en el seguimiento. Las pruebas trimestrales convierten la ayuda en una subvención condicionada al rendimiento. Si el avance no se acredita, la percepción puede interrumpirse. Ahí conviene leer la letra pequeña de las bases antes de organizar un plan de estudio a doce meses vista.

Dicho eso, el momento es bueno. Con un 12% de la plantilla camino de la jubilación antes de 2030, la Generalitat tendrá que convocar plazas en los próximos años, y el perfil administrativo es el que más volumen mueve. La ayuda no mejora el ratio de aspirantes por plaza, pero sí permite dedicar más horas al temario. En una oposición, eso se nota.

📨 Cómo presentar la solicitud

La solicitud se tramita por vía telemática ante la Generalitat, con identificación digital, dentro de los quince días hábiles posteriores a la apertura del plazo.

  1. Paso 1: Comprueba que cumples el perfil de joven aspirante y reúne la documentación que exija la convocatoria.
  2. Paso 2: Entra en la sede electrónica de la Generalitat y localiza el trámite de ayudas al estudio para la preparación de procesos selectivos.
  3. Paso 3: Identifícate con certificado digital o idCAT Mòbil.
  4. Paso 4: Rellena el formulario, indica el proceso selectivo al que te preparas y adjunta la documentación acreditativa.
  5. Paso 5: Presenta la solicitud dentro de plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Generalitat de Cataluña.
  • Número de plazas: no es una convocatoria de plazas, sino un programa de ayudas para jóvenes que preparan los procesos selectivos de la Administración catalana.
  • Sueldo estimado: 500 euros mensuales, hasta un máximo de 5.500 euros por aspirante, con retención de IRPF.
  • Fecha límite de inscripción: quince días hábiles desde la apertura del plazo, en septiembre-octubre de 2026.
  • Dónde inscribirse: sede electrónica de la Generalitat de Catalunya (seu.gencat.cat).

Iberdrola acude al SIMA por el bloqueo de su IX convenio colectivo y las mejoras laborales siguen en el aire

0

Iberdrola ha pedido la mediación del SIMA para desbloquear su IX convenio colectivo tras 63 reuniones sin acuerdo.

La solicitud se registró el lunes 21 de septiembre y apunta directamente a la representación sindical. Según fuentes jurídicas de la compañía, las secciones sindicales mantienen una postura inamovible desde enero de 2025 y no han formulado contrapropuestas que permitan avanzar hacia un acuerdo. La empresa reclama que la comisión negociadora actúe conforme al principio de buena fe negocial que recoge el Estatuto de los Trabajadores.

El dato que resume el atasco es el calendario. Han sido 63 reuniones en veinte meses. Ninguna firma. En ese tiempo, Iberdrola asegura haber puesto sobre la mesa 60 mejoras de las condiciones laborales actuales y haber retocado su propuesta económica en al menos nueve ocasiones. Veinte de esas medidas salieron de su propia iniciativa y no figuraban en las peticiones sindicales.

Del lado sindical, el eje de la reclamación se concentra en tres puntos: la revisión salarial vinculada al IPC —retroactiva y a futuro—, un incremento adicional por resultados de la compañía y la reducción de la jornada semanal a 35 horas. La empresa sostiene que esa posición sigue intacta desde enero de 2025. Nadie se ha movido.

Conviene precisar algo antes de seguir. La información disponible procede de fuentes jurídicas de la propia compañía, no de la representación sindical, que no ha detallado su versión. En un pulso con dos partes, ese detalle pesa.

Sesenta mejoras y sesenta y tres reuniones después: el convenio de Iberdrola acumula veinte meses de bloqueo y las mejoras siguen sin llegar a las nóminas.

El pulso por el IPC y la jornada de 35 horas

La cláusula de revisión salarial es el nudo clásico de cualquier negociación. Los sindicatos quieren garantizar el poder de compra con subidas ligadas al IPC, con efectos retroactivos y también hacia adelante. La empresa apuesta por incrementos fijos anclados a su plan 2026-2028, sin atarlos al índice de precios.

La segunda línea roja es la jornada. Bajar a 35 horas semanales queda por debajo de la jornada máxima legal vigente y por debajo también de lo que se discute en el debate político sobre su rebaja. En un sector con turnos y disponibilidad permanente en plantas y centros de control, ese punto es el más costoso de asumir.

El reloj corre.

Las mejoras que la empresa dice tener sobre la mesa

Iberdrola detalla un paquete que, según su versión, cubre buena parte de las demandas históricas de la plantilla:

  • Incrementos salariales anuales y también para el periodo posterior al plan 2026-2028.
  • Ampliación de la flexibilidad horaria.
  • Mejoras en permisos y medidas de conciliación.
  • Mayor aportación a la previsión social.
  • Nuevas medidas para colectivos vulnerables y regímenes especiales de trabajo.
Iberdrola SIMA 2026

Ninguna de esas mejoras se aplicará hasta que haya convenio firmado. Eso es, en la práctica, lo que está en juego: el texto que salga de la negociación marcará el sueldo y la jornada de la plantilla durante los próximos años.

Qué significa este bloqueo para la plantilla y para el sector

La mediación ante el SIMA no es un arbitraje. El servicio acerca posturas y formula propuestas, pero el acuerdo solo se aplica si ambas partes lo aceptan. Si no hay entendimiento, el convenio sigue bloqueado y el conflicto se traslada al terreno de la movilización. Dicho de otro modo: acudir al SIMA no desatasca nada por sí solo.

En materia salarial, Iberdrola juega en la liga alta del mercado laboral español. Sus condiciones de partida —convenio propio, planes de previsión social y una plantilla muy cualificada— están por encima de la media del país. Por eso el pulso por el IPC no es un asunto menor para los trabajadores: cada punto de inflación sin compensar se nota en la nómina. Ese es el problema.

Hay tres focos de riesgo que conviene vigilar. El primero es el calendario, porque los convenios bloqueados se eternizan y las mejoras llegan tarde o no llegan. El segundo es la letra pequeña de las subidas: un incremento fijo puede quedar por debajo del IPC si los precios se descontrolan, y esa es exactamente la razón por la que los sindicatos pelean la cláusula. El tercero es la jornada, porque una rebaja de cinco horas semanales obliga a reorganizar turnos en toda la compañía.

La oferta acumulada es amplia: sesenta medidas, veinte de ellas no solicitadas. Eso sugiere margen real para cerrar el acuerdo si alguna de las partes mueve ficha en los dos puntos duros. El perfil que más tiene que ganar es el de empleados con antigüedad y turnos rotativos, los más expuestos a cualquier cambio en jornada y permisos.

📝 Cómo enviar el currículum

Iberdrola centraliza todas sus candidaturas en el portal de empleo de su web corporativa, y las condiciones que salgan del IX convenio marcarán la referencia salarial de las próximas incorporaciones.

  1. Paso 1: Entra en la sección de empleo de la web oficial de Iberdrola.
  2. Paso 2: Crea tu perfil de candidato o inicia sesión si ya tienes cuenta.
  3. Paso 3: Filtra por área (redes, renovables, comercial o corporativo) y por provincia.
  4. Paso 4: Adjunta el currículum actualizado y, si la oferta lo pide, una carta de motivación breve.
  5. Paso 5: Envía la candidatura y guarda el correo de confirmación con la referencia del proceso.

Plazo de inscripción: no hay un cierre único; cada oferta publicada tiene su propio calendario y las candidaturas espontáneas quedan registradas en la bolsa de empleo. Requisito mínimo: mantener el perfil activo con el currículum actualizado y una titulación acorde al área elegida.

Devolución de multas de radar: la DGT pagará 300 euros a los conductores sancionados por velocidad

La DGT debe devolver 300 euros a los multados por el radar de tramo de la A-7 tras anular las sanciones. La resolución, fechada el 5 de marzo de 2026, deja sin efecto dos denuncias impuestas al mismo conductor en la autovía gaditana.

El afectado, un trabajador de Arreza Seguros, recibió dos multas —la primera el 22 de septiembre y la segunda el 15 de octubre de 2025— por circular por el tramo regulado entre San Roque y Algeciras: 300 euros en un caso y 100 en el otro. En ambos, el radar de tramo le imputaba haber rebasado los 80 km/h que fijaba el cinemómetro. Su alegación fue directa y sin rodeos: la señal de la vía marcaba 100 km/h.

La Dirección General de Tráfico le dio la razón. En las dos resoluciones, la Administración admite que ‘no es procedente la imposición de la sanción’ y acuerda su revocación de oficio al amparo del artículo 109.1 de la Ley 39/2015, del Procedimiento Administrativo Común.

El detalle tiene miga. No hablamos de una multa aislada, sino de una de las sanciones más repetidas del país: la de los radares de velocidad. La devolución de multas de radar deja al descubierto un desajuste entre lo que el conductor lee en el asfalto y lo que mide la máquina.

La sanción puede nacer ilegal cuando la señalización autoriza 100 km/h y el radar solo tolera 80: el conductor cumple lo que ve.

Qué significa esta resolución para el resto de conductores

El caso no es único. En la provincia de Cádiz hay hasta siete radares de tramo repartidos entre la A-7, la N-340, la CA-35, la CA-33, la A-48, la A-384, y la A-2001, según los datos de la propia DGT. Si en alguno de esos tramos la señalización no coincide con el límite configurado en el cinemómetro, las denuncias arrastran el mismo vicio.

Desde la correduría del afectado advierten de que puede haber ‘muchas personas que están pagando estas denuncias que son ilegales’. La frase resume el problema. Quien abona sin discutir financia una sanción que, con el criterio de este expediente, no debería haberse emitido.

Conviene recordar cómo funciona un radar de tramo. Es un sistema de cámaras que lee la matrícula a la entrada y a la salida, calcula el tiempo empleado y obtiene la velocidad media del recorrido. No sanciona un pico puntual, sino la media del trayecto. Ese matiz cambia por completo la estrategia de defensa.

reembolso multas DGT

Cómo reclamar la devolución de una multa de radar, paso a paso

La resolución abre una vía clara para quien sospeche que su sanción nació de un error de señalización. Estos son los pasos que marca el procedimiento administrativo:

  1. Identifica el límite que figura en la vía y el que aplica el radar en el mismo punto. Una foto de la señal y su ubicación vale más que cualquier alegación genérica.
  2. Presenta un recurso de reposición o una alegación dentro de los 20 días hábiles desde la notificación, antes de pagar. El pago voluntario cierra la puerta a la devolución.
  3. Solicita la revocación de oficio si el expediente ya está cerrado, invocando el artículo 109.1 de la Ley 39/2015, como hizo este conductor.
  4. Si la Administración no responde o desestima, queda abierta la vía contencioso-administrativa.

El detalle clave es no abonar la multa si se va a discutir. El pago con el 50% de descuento implica renunciar a la reclamación posterior en la mayoría de los casos.

Análisis: el punto débil de los radares de tramo

La sanción por velocidad se apoya en un dato objetivo, los km/h, pero su validez depende de algo mucho más frágil: que la señalización y el cinemómetro canten la misma cifra. Cuando no coinciden, el conductor queda atrapado. Cumple lo que lee y recibe la multa de lo que mide una máquina que no ve.

No es una cuestión menor. Las sanciones por exceso de velocidad varían entre 100 y 600 euros y pueden restar hasta seis puntos del carnet, según la DGT. El mismo error de señalización que aquí ha costado 300 euros podría haber dejado al conductor al borde de perder el permiso en otro tramo cualquiera.

Leído con perspectiva, el caso obliga a la Administración a revisar sus propios tramos. La revocación de oficio no es un favor al conductor: es el reconocimiento de que la sanción se sostuvo sobre un requisito previo mal resuelto. Y eso, en un país con centenares de radares de tramo, no debería depender de que un afectado tenga la paciencia de pelear.

Lo razonable es sencillo. Si circulas por un tramo con radar, comprueba el límite que marca la señal. Si no coincide con el que aplica el cinemómetro, guarda la prueba. Esa imagen puede valer 300 euros.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Revocación de oficio de dos multas de radar de tramo en la A-7 de Cádiz por discordancia entre la señalización y el límite del cinemómetro.
  • Sanción económica: Devolución de 300 euros y de 100 euros; las multas por velocidad oscilan entre 100 y 600 euros.
  • Puntos del carnet: No aplica en este caso; el exceso de velocidad puede restar hasta 6 puntos.
  • Entrada en vigor: Resoluciones de 5 de marzo de 2026; ya vigentes.

Radar de tramo DGT: la salida intermedia que evita la multa de hasta 600 euros

El radar de tramo de la DGT calcula tu velocidad media entre dos cámaras. Quien abandona la vía por una salida intermedia no queda registrado y esquiva la sanción, que en el exceso más grave alcanza los 600 euros y seis puntos del carnet.

Cómo funciona el radar de tramo: cuenta la media, no el pico

La clave está en la aritmética. El radar de tramo coloca dos cámaras, una a la entrada del segmento vigilado y otra a la salida, y anota la hora exacta a la que pasa cada vehículo. Con esos registros, el sistema divide la distancia entre el tiempo empleado y obtiene la velocidad media. Si esa media supera el límite, llega la denuncia.

El objetivo es neutralizar el efecto canguro: circular por encima del límite, clavar los frenos al ver la cabina y volver a acelerar pasada la cámara. Con este sistema, el truco no funciona. Frenar no sirve. Y la sanción no es simbólica, porque la Ley de Tráfico escala los excesos por tramos hasta los 600 euros y seis puntos del carnet.

La salida intermedia que deja la multa sin calcular

Aquí aparece el hueco. Para cerrar el cálculo hacen falta las dos lecturas. Si el coche pasa por la primera cámara y abandona la autopista por una salida intermedia, la segunda cámara nunca lo ve. Sin segundo dato no hay media, y sin media no hay expediente sancionador.

El conductor que toma ese desvío no comete ninguna infracción añadida: cambia de ruta y sigue su camino. Eso sí, el atajo solo vale si la salida está dentro del tramo controlado. Si ya has rebasado la segunda cámara, el intervalo está cerrado y la multa va camino de tu casa.

Este radar no juzga lo rápido que pasas, sino lo que tardas en recorrerlo entero: sin la segunda lectura, no hay media que sancionar.

cómo funciona el radar de tramo

Cuántos radares de tramo hay y qué casos quedan fuera

La apuesta de la DGT por este modelo no deja de crecer. En los últimos cinco años se han instalado 136 nuevos radares de tramo, un incremento del 86% sobre el parque anterior. La razón es sencilla: son mucho más difíciles de esquivar con una frenada puntual que un radar fijo.

Hay situaciones en las que el sistema, por diseño, no genera sanción:

  • Salida intermedia: el vehículo entra en el tramo y lo abandona antes de la segunda cámara. Sin media calculada no hay denuncia.
  • Vehículos de emergencia en servicio urgente: ambulancias, bomberos y policía pueden superar el límite durante una urgencia, según el Reglamento General de Circulación.
  • Matrículas ilegibles: una placa sucia, o una imagen borrosa impiden identificar al titular, aunque el coche haya pasado por los dos controles.
  • Promedios dentro del margen técnico: el cinemómetro arrastra un margen de error que se descuenta de la medición. Si la media cae dentro, la infracción no se tramita.

Conviene recordar que el tramo vigilado está señalizado. La normativa obliga a avisar con una señal específica que indica, además, la distancia controlada. El aviso sirve para ajustar la velocidad antes de la primera cámara, no para frenar a última hora.

Cómo cumplir el límite sin depender del atajo

La forma más segura de no pagar es la más simple: mantener una velocidad constante. El control de crucero impide las aceleraciones involuntarias que disparan la media. En un tramo de diez kilómetros, un adelantamiento apurado arruina el promedio de todo el recorrido.

El desvío por la salida intermedia no es una técnica de conducción, sino un cambio de itinerario. Puede costarte más kilómetros, más tiempo y, según la zona, un peaje. Y no te protege del resto de controles: un radar móvil, un veloláser o un helicóptero Pegasus sancionan la velocidad puntual que este dispositivo no llegó a medir.

Si recibes una notificación que no cuadra, puedes revisar el expediente y tu saldo de puntos en la sede electrónica de la DGT. Las multas por velocidad admiten alegaciones en veinte días naturales y, si pagas dentro de ese plazo, se aplica una reducción del 50%.

Un parche de diseño que la DGT conoce

Un radar de tramo cuesta más que uno fijo y su eficacia depende de que el conductor recorra el segmento completo. Ahí está su fuerza y su grieta. El sistema mide medias, no comportamientos: castiga a quien mantiene 130 durante ocho kilómetros y deja pasar al que corre durante tres y se desvía después.

La solución técnica existiría —cámaras intermedias o lecturas parciales en los enlaces—, pero multiplicaría el coste de cada instalación. Mientras no llegue, la salida intermedia seguirá siendo el punto ciego más citado por los conductores. Hay un matiz que conviene no perder: quien sale del tramo y vuelve a entrar por la incorporación siguiente genera un intervalo nuevo, y si su media en ese subtramo supera el límite, la multa llega igual.

En mi lectura, el importe es proporcionado —seis puntos, los mismos que resta el móvil al volante— y la norma es fácil de cumplir: control de crucero en el límite y la vista en la carretera. El problema no es la cuantía, sino fiarlo todo a un atajo que solo funciona en circunstancias concretas. Antes de contar con él, mira la señal, localiza dónde acaba el tramo y consulta el mapa de cinemómetros en la página oficial de la DGT.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Superar la velocidad media permitida en un tramo controlado por un radar de tramo.
  • Sanción económica: De 100 a 600 euros, según el exceso registrado.
  • Puntos del carnet: De 0 a 6 puntos, según el exceso registrado.
  • Entrada en vigor: Ya vigente. La DGT ha instalado 136 nuevos dispositivos de este tipo en los últimos cinco años.

La industria alimentaria española cae en exportaciones por primera vez en una década

0

Las exportaciones alimentarias españolas cayeron un 2,1% en el primer semestre, hasta 40.470 millones de euros, y rompieron diez años de crecimiento ininterrumpido. El cierre de fronteras al porcino y los aranceles de Estados Unidos y China empiezan a pasar factura al sector.

El origen del freno tiene tres patas. La detección de un brote de peste porcina africana a finales de 2025 llevó a países como Japón, México o Filipinas a bloquear la entrada de producto español; a eso se suman los aranceles aprobados en Estados Unidos y China y una logística global todavía inestable.

Los datos proceden del Ministerio de Agricultura, Pesca y Alimentación. El contraste con el ejercicio anterior es llamativo: 2025 se cerró como año récord, con 52.564 millones de euros y un 2,9% más.

El primer descenso desde 2016: cuánto pesa el sector en la balanza

La alimentación y las bebidas concentran alrededor del 19,3% de todas las exportaciones de bienes de España y, en la última década, sus ventas al exterior prácticamente se habían duplicado. Por eso el cambio de tendencia no es una anécdota: cuando el primer motor exportador modera el ritmo, la competitividad del conjunto se resiente.

Dos industrias explican buena parte del bache. El porcino, la gran locomotora del sector y el más expuesto a la peste porcina africana, recortó sus ventas un 4% en volumen y un 19,2% en valor, hasta 3.588 millones de euros. El aceite notó los aranceles de Estados Unidos: 2.363 millones de euros, un 10,1% menos en valor y un 8,4% menos en volumen.

Qué mercados aguantan y cuáles se hunden

El mapa exterior del primer semestre tiene dos velocidades. La Unión Europea sostiene el grueso de la factura, con más de 28.000 millones de euros y un avance del 0,4%, mientras los mercados extracomunitarios recortan pedidos con fuerza.

industria alimentaria España

📊 La comparativa de un vistazo

MercadoVentas en el primer semestreVariación
Estados Unidos1.608 millones de euros-8,3%
China793 millones de euros-21,3%
Japón320 millones de euros-51%
México294 millones de euros-16,8%
Unión EuropeaMás de 28.000 millones de euros+0,4%

Japón es el caso más elocuente. Las ventas pasaron de 658 a 320 millones de euros, un desplome del 51% tras el cierre de fronteras al porcino español. México sigue la misma senda, con una caída del 16,8% hasta 294 millones, y solo en estos dos mercados el sector estima pérdidas de unos 350 millones en porcino.

Un mercado que se cierra no se reabre en un trimestre: la diversificación hacia Asia-Pacífico es una carrera de fondo, no un parche de campaña.

En Estados Unidos las exportaciones cayeron un 8,3%, hasta 1.608 millones de euros, y en China el retroceso llega al 21,3%, hasta 793 millones. No es solo una cuestión de valor: el volumen exportado también bajó un 2,4%, señal de que se vende menos y, en algunos casos, más barato.

El otro lado de la balanza tampoco ayuda. Las importaciones agroalimentarias subieron un 1,5%, hasta 30.495 millones de euros, y el superávit del sector se redujo un 11%, hasta 9.975 millones. La industria sigue siendo la primera rama manufacturera del país, con 137.188 millones de producción, pero vende menos fuera y compra más dentro.

Qué significa esto para el precio en el súper

Aviso para navegantes: una caída de las exportaciones no se traduce de forma automática en una bajada de precios en el lineal. Cuando el producto no encuentra salida fuera, parte puede redirigirse al mercado interior, y ahí es donde el comprador nota el efecto: más oferta de origen nacional, promociones de campaña y una competencia más dura entre industrias con exceso de stock en categorías concretas, como el porcino o el aceite de oliva.

Tampoco es un traslado inmediato ni general. La FIAB advierte de que los conflictos internacionales encarecen la energía, tensionan las cadenas de suministro y complican la planificación de las empresas, que hoy producen y venden fuera con más coste e imprevisibilidad.

La patronal trabaja en diversificar destinos hacia Asia-Pacífico, América y África, con mercados como Australia, Indonesia, Corea del Sur, Brasil, Canadá, o Nigeria, y sigue de cerca a India por el acuerdo comercial con la Unión Europea. La mayoría de las empresas del sector mantiene su apuesta por el mercado exterior. Traducido: la industria prefiere recuperar al comprador extranjero antes que tirar el precio en casa, y la presión sobre márgenes la absorbe primero el fabricante.

Para el comprador, la lectura práctica es otra. El dato que importa no es el total exportado, sino cómo se comporta el precio del kilo o del litro en su categoría. En aceite, conviene vigilar el precio por litro y desconfiar de descuentos puntuales que no aguantan dos semanas; en porcino, comparar el precio del corte y el origen del producto. Este análisis es divulgativo y de consumo: no es asesoramiento financiero ni una previsión de precios.

🛒 El Veredicto de Compra

  • Mira el origen en la etiqueta: si parte de las partidas extracomunitarias se redirige al mercado interior, habrá más producto nacional en el lineal de porcino y de aceite. Compáralo con la alternativa importada antes de decidir.
  • Paga por kilo o por litro: el total exportado no dice nada de tu ticket. Lo que decide la compra es el precio por unidad de medida en tu categoría habitual.
  • Distingue campaña de tendencia: un descuento puntual no es una bajada estructural. Compara el precio de esta semana con el de hace un mes y guarda el tique para reclamar si la oferta no se aplica como promete.

Sanidad retira varias salsas ‘sin gluten’ por un alérgeno no declarado: marcas y lotes afectados

0

La alerta de salsas sin gluten lanzada por la AESAN obliga a revisar la despensa: varios lotes de salsa barbacoa y chimichurri de las marcas Vulpi y Dumt’s contienen gluten no declarado en la etiqueta.

La Agencia Española de Seguridad Alimentaria y Nutrición ha comunicado la retirada de estos productos, de origen español y distribuidos ya en ocho comunidades autónomas. El aviso no afecta a la población general, pero sí a las personas celíacas o con sensibilidad al gluten, las únicas para quienes ese alérgeno no declarado supone un problema de salud real.

La agencia lo deja claro: no hay riesgo para el consumidor medio, pero quienes conviven con una intolerancia deben abstenerse de consumir estos lotes. Evita así dos reacciones opuestas: el alarmismo innecesario y la banalización del aviso.

Qué salsas y lotes se retiran: la lista para revisar la despensa

Los productos afectados son salsas de barbacoa y chimichurri envasadas en botella de plástico y conservadas a temperatura ambiente. Salen de dos marcas: Vulpi y Dumt’s.

📊 La comparativa de un vistazo

Producto y marcaCódigo de barrasLotes y consumo preferente
Chimichurri Vulpi, 1.080 g8437023947920L2601280130 (enero 2027)
Barbacoa Dumt’s, 1.020 g8437023947357L2510281105 (marzo 2027) y L2601200123 (enero 2027)
Barbacoa Vulpi, 600 g8437023947814L2510221028 a L2510221032 (enero 2027), L2509291007 (diciembre 2026), L2510281105 (enero 2027) y L251203A1205 (marzo 2027)
Chimichurri Vulpi, 210 g8437023947906L2509160918 a L2509160924 y L2512111217 (septiembre 2026), L2512171223 (diciembre 2026) y L2601280209 (enero 2027)
Barbacoa Dumt’s, 225 g8437023947029L251203B1223 y L251203B1209 (marzo 2027)

La distribución confirmada llega a Andalucía, Aragón, Castilla-La Mancha, Castilla y León, Cataluña Comunidad Valenciana, Galicia y Madrid. La agencia no descarta redistribuciones, así que lo que sirve para comprobar si tienes un lote afectado es el número de lote y el código de barras, no el supermercado donde compraste.

Por qué una salsa ‘sin gluten’ puede llevar gluten

retirada producto alérgeno

La mención ‘sin gluten’ no es un adorno comercial: está regulada y obliga a que el producto no supere un límite de gluten muy bajo. Cuando aparece gluten no declarado, lo habitual es una contaminación cruzada en la línea de producción o un cambio de proveedor de un ingrediente que nadie volvió a verificar. El resultado es el mismo: la etiqueta falla y el comprador celíaco no tiene forma de saberlo por sí solo.

Un ‘sin gluten’ que no lo es no envenena a nadie: deja sin herramienta a quien solo tiene la etiqueta para decidir.

Para el resto de compradores, consumir estos lotes no tiene consecuencias. Ahí está la clave: la retirada no responde a un problema de toxicidad, sino a que la información de la etiqueta no se corresponde con el contenido. El etiquetado sin gluten es un compromiso de trazabilidad, y basta un lote mal controlado para romperlo.

La normativa europea de información alimentaria obliga a declarar catorce alérgenos, y el gluten encabeza esa lista. Las asociaciones de pacientes sitúan la celiaquía en torno al 1% de la población, y a ese colectivo no le sirve el criterio de ‘un poco no pasa nada’: la enfermedad celíaca no admite dosis de tolerancia.

Cómo devolver el producto y qué puedes reclamar

Si al revisar la despensa aparece alguna de estas botellas, el procedimiento es sencillo.

  • No lo consumas. La recomendación oficial es abstenerse, especialmente si en casa hay una persona con intolerancia al gluten.
  • Devuélvelo en el punto de venta. Tienes derecho al reembolso del importe; el tique ayuda, pero no es imprescindible si conservas el envase con el lote legible.
  • Pide la hoja de reclamaciones si el comercio se niega a devolverte el dinero o no identifica el producto como afectado por la alerta.
  • Guarda una foto del lote y del código de barras. Sirve como prueba si después trasladas el caso a la oficina de consumo de tu comunidad autónoma.

Las alertas de la AESAN se trasladan a las autoridades de consumo de cada comunidad y a las cadenas, de modo que la retirada de la góndola debería ser automática. Si el producto sigue a la venta en tu supermercado, ahí sí conviene avisar a la dirección del establecimiento y a la oficina de consumo correspondiente.

Por qué se repiten las alertas por alérgenos no declarados

Las alertas por alérgenos no declarados figuran entre las más habituales del sistema europeo de intercambio de información, el RASFF, que conecta a las autoridades de los Veintisiete con los avisos que después publica la AESAN. No son episodios excepcionales: aparecen cuando una receta cambia o cuando una línea comparte envasado con productos que sí llevan gluten.

El motivo de fondo es casi siempre prisa: la mayoría de estos avisos no esconde mala fe, sino un control de trazabilidad que no se rehízo a tiempo. El daño es asimétrico: para la mayoría de los compradores es una anécdota; para quien tiene celiaquía o sensibilidad al gluten, la diferencia entre una compra resuelta y un problema de salud evitable.

Lo que sí ha mejorado es la información disponible: la alerta llega con marcas, lotes, códigos de barras, formatos y fechas de consumo preferente, el detalle necesario para revisar la despensa sin adivinar.

Para quien no convive con la celiaquía, este aviso no debería cambiar su compra semanal: si tiene una de estas botellas, la devuelve y recupera el dinero. Para quien sí convive con ella, la lección se repite: el sello ‘sin gluten’ es fiable, pero no infalible, y la verificación está en la alerta oficial.

🛒 El Veredicto de Compra

  • Revisa el lote, no la marca: el aviso afecta a referencias concretas de Vulpi y Dumt’s; comprueba el número de lote y el código de barras antes de tirar nada.
  • No lo consumas si hay celiaquía en casa: el producto no supone riesgo para la población general, pero sí para quien no tolera el gluten.
  • Pide el reembolso en el punto de venta: guarda el envase y, si el comercio se resiste, solicita la hoja de reclamaciones y traslada el caso a la oficina de consumo.

Precio bitcoin hoy: supera los 85.000 dólares y firma máximos de ocho meses por el squeeze de cortos

El precio bitcoin hoy supera los 85.000 dólares. La criptomoneda avanza un 5,6% en la sesión y se instala en 85.680 dólares, su nivel más alto desde principios de año.

El movimiento no responde a una entrada masiva de dinero nuevo, sino a un fenómeno técnico que los operadores conocen bien: el short squeeze. El cierre forzoso de posiciones cortas obliga a los bajistas a comprar para cubrirse y esas compras automáticas empujan el precio hacia arriba en cuestión de horas.

El resto del mercado acompaña la subida. Solana avanza cerca del 8% hasta 116,89 dólares, Ethereum gana más del 6% y se sitúa en 2.736,3 dólares, y BNB sube más del 5% hasta 790,20 dólares.

El bitcoin rompe los 85.000 dólares tras ocho meses de lateral

Hacía ocho meses que el bitcoin no tocaba estos niveles. La cifra de 85.680 dólares devuelve al activo a los máximos de principios de 2026, un salto del 5,6% que rompe la lateralidad de los últimos meses.

El contexto regulatorio añade ruido a la foto. La ley Clarity, que busca fijar reglas federales más claras para el mercado cripto estadounidense y determinar qué supervisor se ocupa de cada área, no superó la votación necesaria para seguir con su trámite la semana pasada. En paralelo, la SEC emitió una orden con efecto inmediato que abre una vía regulatoria temporal para que determinadas plataformas de negociación y proveedores de liquidez faciliten el comercio de representaciones tokenizadas de acciones cotizadas en Estados Unidos.

El detonante inmediato, sin embargo, no fue la norma sino el posicionamiento. El mercado venía cargado de cortos y eso, en un activo de liquidez limitada, se convierte en gasolina cuando el precio se gira.

Un rebote por liquidación de cortos no es una tendencia: es un préstamo de tiempo que el mercado concede y luego reclama.

Las compras forzosas no equivalen a demanda nueva

Javier Molina, analista de eToro, sitúa el foco donde toca. Una parte significativa del movimiento ha venido del estrangulamiento de posiciones cortas, y las compras forzosas derivadas del cierre de esos cortos no equivalen a una nueva demanda sostenida que entre al mercado.

Molina sí concede que la ruptura de los 85.000 dólares mejora la estructura de bitcoin a corto plazo. Pero pone condiciones antes de cantar victoria: habrá que ver si el precio logra mantener el nivel, si aumentan los volúmenes en el mercado al contado y si los compradores genuinos siguen respaldando el movimiento una vez que se disipe la oleada de liquidaciones.

La distinción importa. Un squeeze mueve el precio por obligación, no por convicción. Quien se ve forzado a comprar no se queda después.

Un rebote técnico con fecha de caducidad

No es la primera vez que el bitcoin firma un rally de este calibre. Los squeeze de cortos han marcado buena parte de los rebotes más violentos del activo en los últimos años y casi todos comparten el mismo desenlace: una corrección cuando las compras forzosas agotan su combustible. La diferencia entre un rebote de alivio y un cambio de tendencia no está en el porcentaje del día, sino en quién compra cuando ya nadie está obligado a hacerlo.

Ahí está la contradicción que conviene no perder de vista. El mismo mercado que celebra los 85.000 dólares arrastra el lastre de una ley, la Clarity, que se atasca en el Congreso. Y una orden temporal de la SEC no sustituye a un marco regulatorio estable. La incertidumbre normativa sigue intacta por debajo del precio.

Mi lectura es que este movimiento se sostiene mal sin volumen al contado creciente. Si los 85.000 dólares no se defienden en las próximas sesiones con entradas reales de dinero, el precio devolverá buena parte del impulso. Si, por el contrario, el mercado al contado confirma con cifras, la ruptura habrá servido para algo más que para vaciar de cortos el libro de órdenes.

El hito a vigilar es concreto y no es el nivel del cierre de hoy, sino el volumen de las próximas jornadas. Si el mercado al contado respalda con cifras lo que ahora es solo una liquidación de cortos, la estructura mejorará de verdad. Si no, estaremos ante otro rally de un día con fecha de caducidad.

El precio del huevo entra en reestructuración: por qué la docena del súper condiciona la cesta

0

El precio del huevo afronta una reestructuración que ya se cuece en las granjas: reconvertir el modelo productivo cuesta 2.400 millones de euros, un gasto que acabará discutiéndose en el lineal de la docena.

El huevo es el alimento básico que menos margen tiene para esconder un sobrecoste. Se compra muy a menudo, se compara de un vistazo y no admite grandes aspavientos de marca. Por eso, cuando el sector que lo produce cambia de modelo, el movimiento llega antes o después a la huevera.

El huevo gana peso en la cesta: un 3,1% más de consumo en los hogares

El último Informe del Consumo Alimentario en España, que elabora el panel de consumo del MAPA, dejó un dato claro: el consumo de huevo en los hogares creció un 3,1% respecto al año anterior. En términos por persona, cada español consumió 9,22 kilos, el equivalente a casi 147 huevos al año.

Que un alimento clásico gane cuota tiene una lectura de bolsillo inmediata. El huevo es hoy el comodín de miles de hogares para abaratar la compra semanal y sustituir otras proteínas animales más caras. Cuando se mueve su precio, se mueve el conjunto de la cesta.

El segundo dato apunta en la misma dirección. El censo de gallinas en sistemas alternativos, es decir, suelo, campero y ecológico, creció un 10,25% respecto a 2024 y ya representa algo más del 80% del total de granjas. La dirección del sector está tomada.

El matiz importante es que ese cambio no se resuelve con una etiqueta nueva. Mudar una granja de jaula a suelo o a campero significa más metros por animal, más ventilación, más control ambiental, más bioseguridad y una gestión más fina del agua y de la energía. Cada partida de esa lista tiene factura.

Un modelo de cría más exigente no sale gratis: alguien paga los metros cuadrados, y quien los paga acaba siendo, casi siempre, quien llena la huevera.

El coste de la transición: dónde acaba el sobrecoste

El sector cifra en 2.400 millones de euros el coste total de la reconversión. La estimación procede de un estudio independiente de la Universidad CEU Cardenal Herrera y abarca inversión en instalaciones, adaptación tecnológica y cumplimiento del Modelo Europeo de Producción, uno de los marcos normativos más exigentes en bienestar animal, sanidad y trazabilidad.

La pregunta que importa en el súper es otra: quién paga esos 2.400 millones. A efectos prácticos, el sobrecoste se reparte en tres tramos.

  • Granja: asume la inversión en instalaciones y la recupera a lo largo de años, no de trimestres.
  • Envasado y distribución: absorbe parte del coste para no romper el precio de referencia al que el comprador está acostumbrado.
  • Comprador: recibe la parte que no se puede absorber, casi siempre por la vía del formato de cría y del calibre antes que por el precio base.

De ahí que el precio de la docena se esté reestructurando más por dentro que por fuera. No sube un escalón de golpe: se separan las horquillas. El huevo de jaula y el campero dejan de moverse a la vez y la distancia entre formatos se ensancha.

huevos supermercado

La letra pequeña: qué dice el código de la cáscara

Cada huevo lleva impreso un código que empieza por un dígito. Ese número indica el sistema de cría y es la herramienta más útil que tiene el comprador para saber qué está pagando, muy por encima del reclamo de la caja.

📊 La etiqueta del huevo, de un vistazo

CódigoSistema de críaQué implica en la compra
0EcológicoProducción certificada, la horquilla más alta
1CamperoGallinas con acceso al exterior
2SueloNave cerrada, sin jaula, con más metros por animal
3JaulaEl formato que la reconversión va dejando atrás

Los dígitos siguientes identifican la granja, el país y el municipio de origen. Traducido: se puede saber de dónde viene cada huevo, aunque no resulte práctico hacerlo en mitad del pasillo. Lo que sí conviene es no pagar por lo que no está en la cáscara.

Quién paga la reconversión y por qué el precio no bajará solo

El relato del sector presenta la transición como inevitable, ordenada y responsable, y en lo esencial lo es: la normativa europea de bienestar animal en la producción avícola lleva años empujando en esa dirección y el consumidor ha respondido con más gasto. Pero conviene poner el dato en su sitio. El coste de la reconversión explica una parte de lo que cuesta la docena, no todas las partes.

El precio del huevo depende también de factores que no salen en los comunicados: el coste del pienso, la factura energética de las naves, la logística de frío y la competencia entre cadenas, que en los productos básicos es feroz. Cuando la distribución usa el huevo como artículo reclamo, el precio de la docena baja en folleto aunque producirla cueste lo mismo.

Aclarado eso, la lectura honesta es esta. La reconversión es real, tiene un coste real y se va a notar en en la horquilla entre formatos. Lo que no está escrito en ningún sitio es que el precio de la docena tenga que subir de forma lineal: hay margen de negociación y hay diferencia entre cadenas. Comparar, en este producto más que en casi ninguno, sigue siendo la herramienta más rentable que tiene el comprador.

Esta información es de análisis de consumo y tiene carácter divulgativo; no constituye consejo financiero ni recomendación de compra.

🛒 El Veredicto de Compra

  • Mira el código, no la caja: el primer dígito de la cáscara (0, 1, 2 o 3) indica el sistema de cría y evita que pagues como campero lo que es jaula.
  • Compara horquillas, no docenas: cuando la distancia entre formatos se ensancha, valora si el uso que le das en casa justifica el salto de precio.
  • Guarda el envase y el tique: el huevo tiene trazabilidad total; ante cualquier duda de frescura u origen, la reclamación arranca en el punto de venta con ambos.
Publicidad