España ya es el tercer país del mundo donde más se vive, pero la jubilación sigue siendo su talón de Aquiles

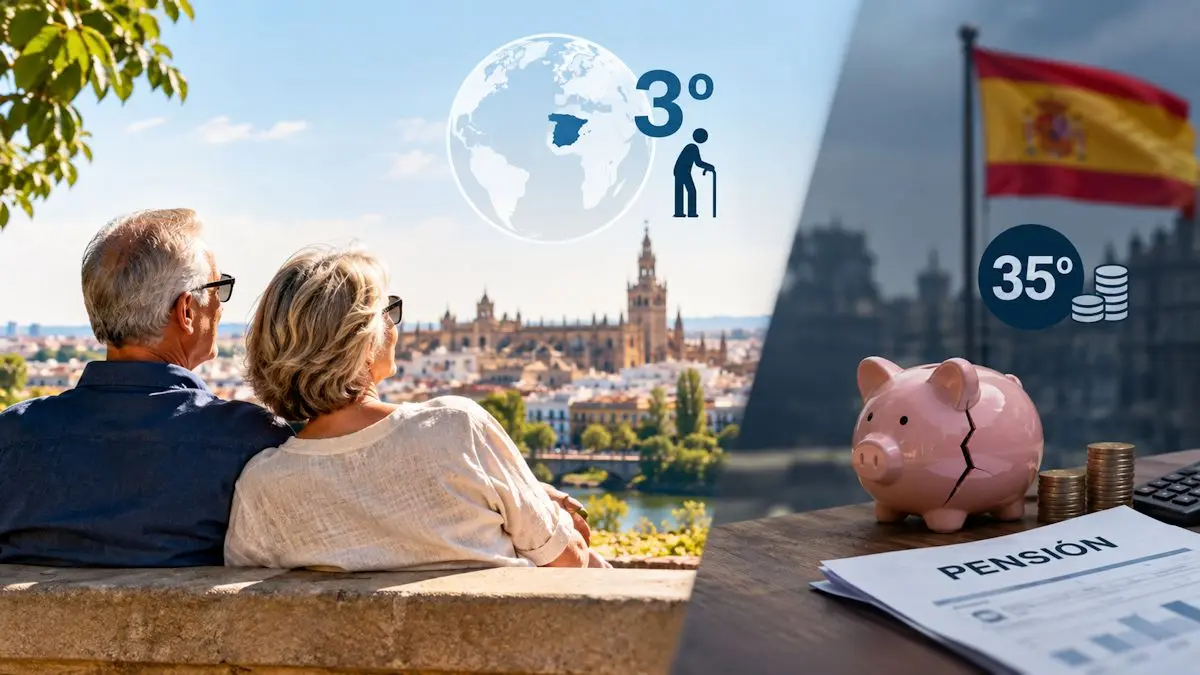
España se sitúa entre los países con mayor longevidad del mundo y escala hasta el tercer puesto global en esperanza de vida, según el Global Retirement Index 2026 de la gestora de fondos Natixis Investment Managers.

Sin embargo, el avance no se traslada con la misma intensidad al ámbito financiero: el país ocupa el puesto 35 en Finanzas en la Jubilación y un 39% de los inversores españoles teme que las prestaciones públicas puedan recortarse.

El informe muestra que la fortaleza de España está especialmente vinculada a la salud y la longevidad. El país escala cinco posiciones en este subíndice, hasta el puesto 16, y alcanza una puntuación del 85%. La esperanza de vida es su principal activo: España ocupa el tercer puesto mundial, mientras que también mejora ligeramente en gasto sanitario por habitante y gasto sanitario asegurado.

La fotografía cambia cuando se analiza la capacidad económica para afrontar la jubilación. Finanzas en la Jubilación permanece en el puesto 35, prácticamente sin cambios, mientras que el bienestar material, aunque mejora con fuerza, solo alcanza el puesto 39.

Además, el informe señala que el 39% de los inversores españoles teme que las prestaciones públicas de jubilación puedan reducirse. El contraste plantea uno de los grandes retos que refleja el índice: España está entre los países donde más se vive, pero esa mayor longevidad convive con una percepción de inseguridad sobre la capacidad de mantener las prestaciones durante toda la etapa de retiro.

España confía en su pensión, pero apenas prepara su jubilación: solo el 20% tiene un plan de ahorro
Jubilación y pensiones. Imagen generada por IA

Jubilación: los españoles, preocupados por la salud de las finanzas públicas

España protagoniza uno de los mayores avances del ranking. Sube seis puestos, hasta el 33º, y su puntuación global aumenta ocho puntos, hasta el 56%. La mejora es generalizada y se produce en la mayoría de los subíndices.

La longevidad es la gran fortaleza española. España ocupa el tercer puesto mundial en esperanza de vida, tras avanzar dos posiciones. El informe vincula este resultado con la dieta mediterránea y el sistema sanitario.

Salud mejora hasta el puesto 16. El subíndice de Salud alcanza una puntuación del 85%, un punto más que el año anterior. También mejoran ligeramente las posiciones de gasto sanitario per cápita y gasto sanitario asegurado.

La parte financiera de la jubilación es mucho menos sólida. España permanece en el puesto 35º en Finanzas en la Jubilación, con una puntuación prácticamente plana. Es uno de los principales contrastes del informe frente al buen comportamiento de la salud y la longevidad.

Existe preocupación por la seguridad de las prestaciones públicas. El 39% de los inversores españoles afirma preocuparse por la posibilidad de que se recorten las prestaciones públicas de jubilación.

La inflación sigue siendo un problema. España retrocede siete posiciones en el indicador de inflación, hasta el puesto 30º, en un contexto marcado por el aumento de los costes energéticos asociado a las tensiones geopolíticas en Oriente Medio.

Los tipos de interés y la presión fiscal tampoco mejoran. España cae tres posiciones en el indicador de tipos de interés, hasta el puesto 28º, mientras que la presión fiscal retrocede dos puestos, hasta el 30º.

La Seguridad Social sube la edad de jubilación de los autónomos: exigirá 38,5 años cotizados y retrasa la anticipada

El bienestar material experimenta una fuerte mejora, pero parte de niveles bajos. España sube tres puestos, hasta el 39º, y su puntuación aumenta 11 puntos, hasta el 27%. Mejoran tanto la renta per cápita como la desigualdad de ingresos.

El mercado laboral mejora, aunque sigue siendo un punto débil. El desempleo sube un puesto hasta el 43º. La tasa de paro ha descendido hasta su nivel más bajo desde 2008, pero continúa siendo estructuralmente elevada frente a otros países europeos.

La calidad de vida también avanza. España sube un puesto, hasta el 20º, y alcanza una puntuación del 72%. El informe destaca especialmente el avance de las energías eólica y solar y el peso de las áreas protegidas.
Jubilación y pensiones. Imagen: Agencias

Sophie del Campo, Head of Southern Europe, LatAm & US Offshore de Natixis Investment Managers: “El resultado de este año refuerza la necesidad de adaptar nuestros sistemas de jubilación a una realidad en la que vivimos más años y asumimos una responsabilidad cada vez mayor sobre nuestro futuro financiero. En este contexto, no basta con ahorrar: es fundamental planificar con tiempo y poner ese ahorro a trabajar a través de soluciones de inversión de largo plazo que permitan construir carteras diversificadas y adaptadas a las necesidades de cada inversor.”

“Para ello, es necesario también un marco regulatorio que incentive el ahorro y la inversión a largo plazo y facilite el acceso a vehículos de inversión adecuados para canalizar ese ahorro de forma eficiente. Cuanto antes empecemos a planificar e invertir para la jubilación, mayores serán nuestras posibilidades de afrontarla con seguridad”.
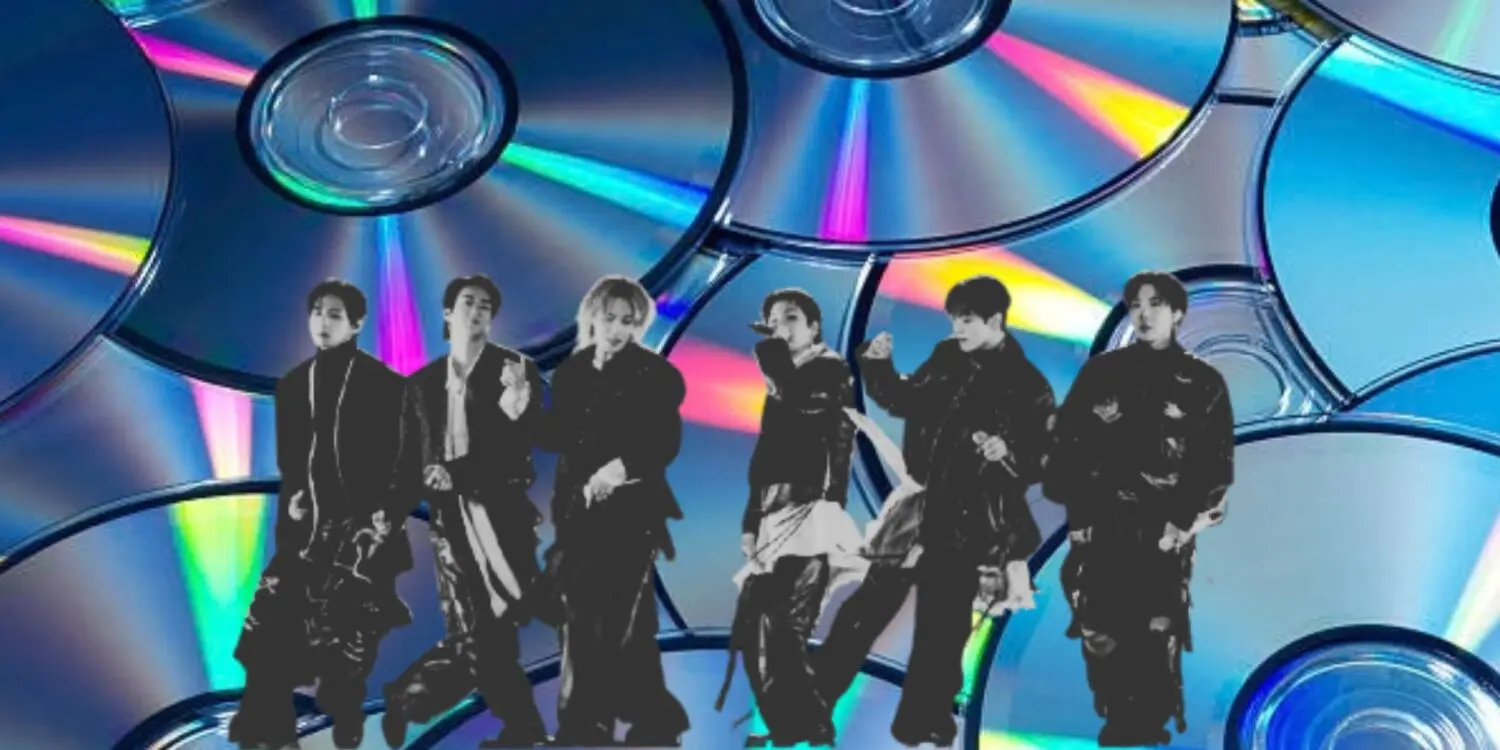
El CD renace de sus cenizas: las ventas crecen un 16% en Estados Unidos impulsadas por la generación Z y el ‘efecto K-pop

Las ventas de CD han vuelto a crecer por primera vez en décadas. Un formato que ya se consideraba en desuso ha recuperado fuerza en varios mercados, en particular en Estados Unidos, donde sus ventas han crecido un 16%, marcadas sobre todo por los oyentes millennials y, en especial, por la Generación Z, que se han acercado a un nuevo formato físico por el aumento de precio de los discos de vinilo y como estrategia para apoyar directamente a sus artistas.
Según el más reciente informe de la web especializada Luminate, el dato está liderado por las ventas de los artistas de Corea del Sur. «Las ventas de CD aumentaron un 16% hasta alcanzar los 16,3 millones de unidades, superando el modesto crecimiento del 2,4% del vinilo, gracias en gran medida a ARIRANG de BTS. Incluso excluyendo a BTS y el catálogo general de K-pop, las ventas de CD crecieron un 6,7%, impulsadas por el hecho de que el 60% de los oyentes de la Generación Z afirma ahora escuchar principalmente música de la década de 1990 o anterior, frente a solo el 18% registrado en 2021. Ese mismo «efecto ARIRANG» llevó a Corea del Sur al tercer puesto en la clasificación Export Power Rankings de Luminate», se lee en el informe del primer semestre del año.

Lo que parece ser un tope en el crecimiento del vinilo también es importante. Es cierto que algunas de las figuras clave en generar ventas de discos de vinilo en Estados Unidos, como Taylor Swift o Sabrina Carpenter, que han puesto un cariño especial al formato, no han hecho lanzamientos en la primera mitad del año; pero aun así es curioso ver el cambio en el sector, tras años en los que, incluso cuando no había grandes lanzamientos, las tiendas de discos de vinilo mostraban una mejor salud que las de CD.

Imagen de archivo CD. Wikimedia Commons

A esto se suma que es visto, sobre todo, como un producto coleccionable. El informe señala que alrededor de la mitad de los compradores no tienen un reproductor de CD, por lo que ven la compra como un objeto de colección y como una forma de ser dueños de un resguardo de la canción frente al «alquiler» que representan las plataformas de streaming como Spotify.

Los grupos de K-pop empujan las ventas

Sin embargo, aunque el informe de Luminate insista en que las ventas del CD no solo están empujadas por el K-pop, la realidad es que el top 10 de lo que va de 2026 deja claro que estos artistas son el gran motor del sector. De la lista, ocho son de Corea del Sur, y solo dos, Olivia Rodrigo y Harry Styles, son anglosajones.

Por el contrario, hay mucha más variedad entre los compradores de discos de vinilo, lista que solo incluye a un grupo de K-pop, BTS (eso sí, en primer lugar). El resto del ranking muestra mayor diversidad, con un disco de Latinoamérica, Debí tirar más fotos de Bad Bunny, y dos discos clásicos de Michael Jackson (un recopilatorio y Thriller). Se suman siete artistas en activo, que van desde el folk de Noah Kahan al pop puro de Olivia Rodrigo.

Las tiendas independientes siguen siendo las que más alimentan las ventas físicas

Por otro lado, el informe de Luminate señala que para el vinilo el espacio clave sigue siendo las tiendas locales e independientes, con el 32,1% de las ventas totales del formato. Sin embargo, experimentaron una caída de 4,45 puntos de cuota respecto a la primera mitad de 2025.

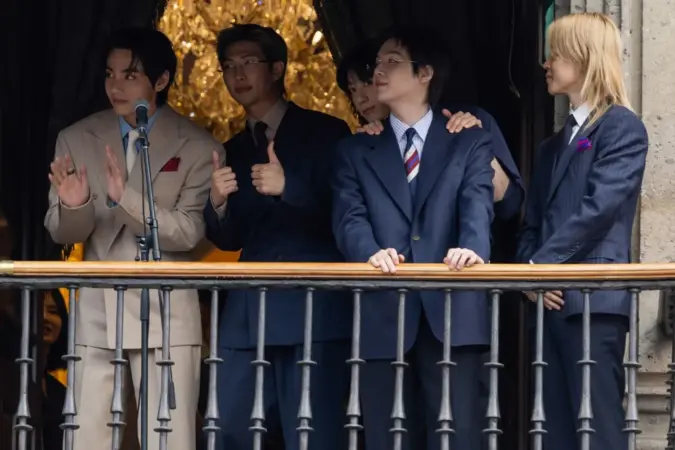
BTS en Ciudad de Mexico. Fuente: Agencias

Mientras tanto, las grandes superficies ya controlan el 28,7% del mercado físico y constituyen el canal de mayor crecimiento, con un incremento de 5,41 puntos de cuota respecto a 2025. Por su parte, la venta online captura el 26,1% de las ventas físicas, registrando un descenso de 1,30 puntos de cuota respecto al año anterior, y las ventas directas representan una cuota estable del 10,2% del mercado del vinilo.

En el CD, en cambio, las grandes superficies siguen dominando la ecuación. Los años de mantener un pasillo para los discos han dado oxígeno a tiendas como Target o Walmart. Además, las grandes discográficas que promocionan a los artistas de K-pop apuestan por los lanzamientos masivos de este género (grupos como BTS, ENHYPEN y ATEEZ encabezan la venta en grandes superficies). Al ser el CD el formato predilecto para las ediciones coleccionables (que incluyen fotos, postales y empaquetados estéticos), las grandes superficies se han convertido en el punto clave para sus compradores.

¿Un cambio permanente en el CD o la moda del K-pop?

Será curioso seguir el comportamiento del mercado a medida que siga envejeciendo la generación K-pop. No es raro que este tipo de movimientos musicales se enfríen o, al menos, se reduzcan con el tiempo, como ocurrió con el emo o el indie anglosajón, pero puede marcar los hábitos de consumo de sus oyentes en el futuro.

También queda por ver qué ocurre con los artistas creados mediante inteligencia artificial. A pesar de que los usuarios y plataformas como Spotify siguen separándolos del resto, parece evidente que esta tecnología será parte del futuro inmediato: aunque todavía es complicado que el público acepte canciones y perfiles creados al 100% por IA, no se sienten tan incómodos con artistas que la usen como parte del proceso creativo.

Bankinter cambia el precio de tus ahorros y sube del 2,5% al 3% su depósito digital para nuevos clientes

Los expertos de Citi han elaborado un nuevo informe donde reafirman la recomendación de Comprar sobre las acciones de Bankinter, fijando un precio objetivo por acción de 17,85 euros a un horizonte de 12 meses frente a su cotización de 16,60 euros. Esta valoración refleja no solo la confianza en la capacidad operativa del banco, sino también una visión optimista sobre la evolución de sus beneficios hacia el periodo 2026-2028.

En este sentido, los analistas destacan a Bankinter como un valor idóneo para aquellos inversores que buscan exposición a un escenario de tipos de interés estructuralmente elevados a largo plazo. La combinación de una alta sensibilidad en el margen de intereses, un notable dinamismo en el negocio de comisiones y una cultura operativa centrada en la eficiencia sitúa al banco en una posición diferenciada frente a sus competidores en el mercado nacional.

Sin ir más lejos, el experto de Citi, Borja Ramírez, señala que «actualizamos nuestras estimaciones en función de las últimas tendencias del sector bancario. En consecuencia, incrementamos nuestro beneficio por acción para el periodo 2026-2028 de Bankinter en un 2% de media, principalmente debido al aumento de los ingresos. Nuestro precio objetivo se mantiene sin cambios en 17,85 euros«.

Bankinter
Fuente: Bankinter

Los motores financieros de Bankinter

En este contexto, los expertos de Citi encabezados por Borja Ramírez explican que sostener sus previsiones por encima del consenso, radica en la fortaleza de la cuenta de resultados de Bankinter. Una cuenta que estuvo impulsada por dos componentes clave, el primero de ellos, los ingresos netos por intereses, y en segundo lugar, por el crecimiento del negocio de comisiones dentro de la entidad financiera.

La entidad muestra una sensibilidad al margen financiero superior a la de la mayoría de sus rivales españoles, lo que le permite capturar de manera más eficiente los beneficios de un entorno donde las tasas de interés se mantienen altas durante más tiempo. Las proyecciones de beneficios por acción de Citi para el trienio 2026-2028 reflejan que el mercado aún no ha descontado plenamente la capacidad de generación de ingresos del banco en relación con la curva de tipos actual.

«Ajustamos cualquier exceso o déficit de capital restante a un objetivo CET1 a plazo fijo del 12%»

Borja Ramírez, Citi

Por otro lado, la diversificación del modelo de negocio en Bankinter le ha permitido potenciar de forma consistente la captación de comisiones netas. Asimismo, la gestión de patrimonio, la banca corporativa y los servicios financieros continúan aportando un flujo constante de ingresos que mitiga los posibles vientos en contra macroeconómicos.

A diferencia de otras entidades bancarias del mercado español que contemplan operaciones corporativas de gran calado, el enfoque de Bankinter parece centrado en el crecimiento orgánico. Para Citi, «la menor probabilidad de fusiones o adquisiciones transformadoras no representa un obstáculo; al contrario, la tesis de inversión se apoya en fundamentos sólidos, una valoración atractiva y la disciplina de la directiva en la asignación de capital.

Gloria Ortiz consejera delegada Bankinter
Gloria Ortiz consejera delegada Bankinter.

Fuente: MERCA2

Siguiendo esta línea, uno de los aspectos claves dentro de la entidad bancaria es el segmento de la banca digital. Recientemente, Bankinter elevó la remuneración de sus depósitos digitales del 2,5% al 3,0% para nuevos clientes, con una oferta válida hasta el 28 de octubre de 2026 y con un límite de saldo remunerable de 100.000 euros, garantizado eso sí hasta el 30 de abril de 2027. Si bien las subidas en la remuneración del pasivo suelen presionar los márgenes, los analistas de Citi consideran que este impacto será plenamente manejable para la estructura financiera del banco.

Las perspectivas bursátiles y los factores de riesgo para Bankinter según Citi

El precio objetivo de 17,85 euros fijado por Citi representa un recorrido alcista atractivo desde los niveles de cotización actuales, respaldado por la solidez fundamental de la entidad. No obstante, como toda hipótesis de inversión, el escenario planteado está sujeto a diversos factores de riesgo, tanto macroeconómicos como financieros, que podrían alterar la trayectoria de la cotización.

Sin ir más lejos, hay dos riesgos. En primer lugar, el deterioro macroeconómico y la flexibilización monetaria, donde una desaceleración económica más profunda de lo previsto en la Eurozona podría forzar a las autoridades monetarias a recortar los tipos de interés de forma agresiva. Dicho escenario se traduciría en una reducción del margen de intereses de Bankinter, un menor volumen de concesión de crédito y un eventual incremento de las pérdidas crediticias (morosidad).

Oriente Business Tower SIGI S.A. será el trigésimo vehículo de inversión lanzado por Bankinter Investment en los últimos nueve años
Fuente: Bankinter

Y, en cuanto al segundo riesgo, los expertos de Citi han puesto sobre la mesa las tensiones en la deuda soberana. Concretamente, señalan que un repunte brusco en los diferenciales de crédito de la deuda pública europea podría encarecer la financiación mayorista de la banca y elevar las primas de riesgo requeridas por el mercado, afectando negativamente a la valoración del sector en su conjunto.

Pese a estos riesgos latentes, la posición de partida de Bankinter es de resiliencia. Su perfil de riesgo controlado, la calidad de sus activos y una base de clientes con alto nivel de renta proporcionan una red de seguridad superior a la media de la banca minorista.

Despliegue masivo en Europa: Bolt acuerda 25.000 robotaxis con Lucid para plantar cara a Uber

Con Uber ya en periodo de prueba de sus primeros vehículos autónomos, sus competidores empiezan a acelerar para estar presentes en este nuevo mercado. Bolt ha sido la que más recientemente ha dado un paso para acelerar sus propios «robotaxis», pues la empresa ha anunciado un acuerdo con Lucid para desplegar 25.000 vehículos autónomos en el Viejo Continente, un movimiento que puede cambiar la movilidad en Europa.

Bolt, que se describe como la mayor plataforma de movilidad compartida de Europa, con más de 200 millones de clientes, 4,5 millones de conductores y repartidores, y operaciones en más de 50 países y 850 ciudades, afirma que estos 25.000 vehículos representan «un paso importante» hacia un objetivo mayor: contar con 100.000 vehículos autónomos en su plataforma para el año 2035. No es un dato menor, pues sería suficiente para cambiar de forma radical la situación del transporte de particulares en varios territorios.

Los vehículos se fabricarán sobre la futura plataforma de tamaño mediano de Lucid y se diseñarán para alcanzar un nivel 4 de autonomía según la norma SAE. Ambas empresas planean desarrollar conjuntamente un vehículo preparado para sistemas de conducción automatizada (ADS) desde la fase de producto, y se prevé que utilice NVIDIA Hyperion, una arquitectura de referencia lista para producción que integra computación de alto rendimiento con un conjunto estándar de sensores.

fotonoticia 20230301151333 1200 Merca2
16/01/2020 La aplicación de la empresa de transporte y movilidad Bolt.
ECONOMIA EMPRESAS
BOLT

«La movilidad autónoma compartida ofrece la oportunidad perfecta para extender nuestra tecnología única más allá de los vehículos para particulares», afirmó Silvio Napoli, director ejecutivo de Lucid, durante el anuncio. Por su parte, Markus Villig, fundador y director ejecutivo de Bolt, planteó la cuestión como un problema de sistemas, señalando que la conducción autónoma en Europa «requiere que los datos, el software, los vehículos y las operaciones funcionen como un único sistema diseñado para las carreteras y la normativa europeas».

Lucid hace lo posible por dominar el espacio

Lucid da un paso para convertirse en una de las figuras clave de la competencia por el vehículo autónomo. No es solo el acuerdo europeo con Bolt, sino que la empresa anunció este mismo año que fabricaría unos 20.000 vehículos para Uber en Estados Unidos, y la propia operadora acabó comprando un 11,5% de las acciones del fabricante, al que ve como una de las grandes oportunidades del sector en España.

Pero, como lo señala Fred Lambert en la web especializada Electrek, Lucid no desarrollará los softwares de ninguno de los dos pedidos. En ambos casos entregará solo los vehículos, con dos empresas diferentes dedicadas al desarrollo de los sistemas de manejo y el software necesario para que puedan operar.

Un software que todavía no está terminado

En el caso de este acuerdo de Bolt en Europa, existe un inconveniente mayor. La plataforma de tamaño mediano (Midsize) de la que dependen estos 25.000 vehículos aún no existe, y Lucid acaba de posponerla.

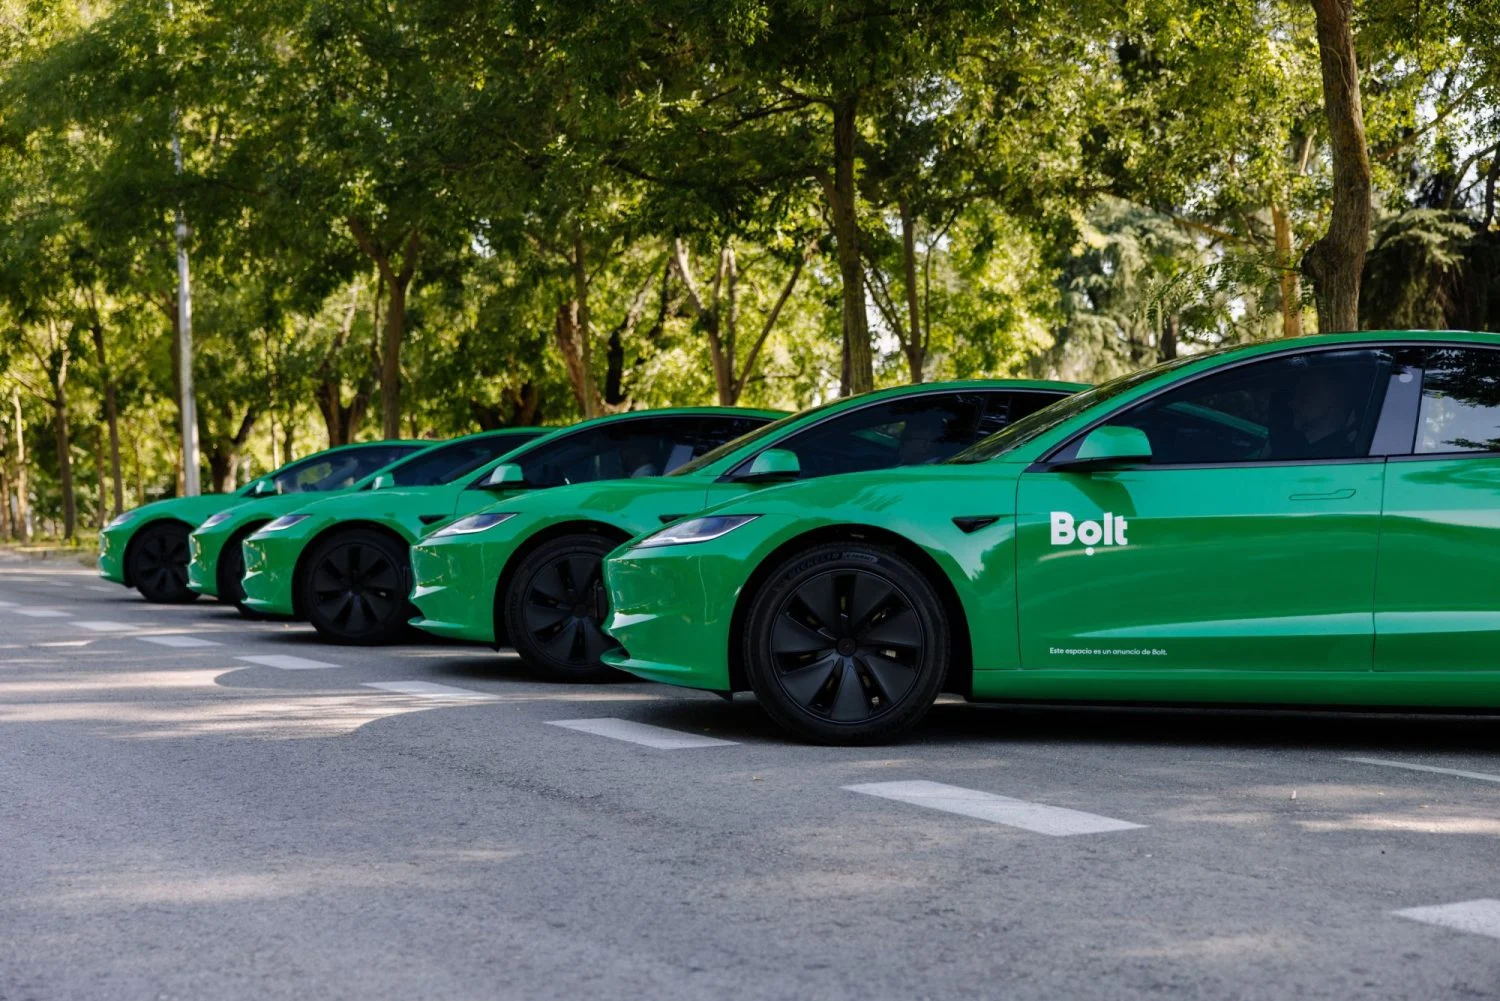
Vehículos de Bolt.
Vehículos de Bolt.

El 4 de agosto, durante su «reajuste operativo» del segundo trimestre, Lucid retrasó el programa de vehículos de tamaño mediano. Dicho reajuste ha marcado el año de la compañía: Napoli asumió el cargo de director ejecutivo de forma permanente el 1 de junio; más adelante ese mismo mes, la empresa recortó su plantilla en un 18% —unos 1.500 empleos— retiró sus previsiones de producción para 2026 y entregó únicamente 3.953 vehículos en el segundo trimestre.

Los riesgos alrededor de Bolt en Europa

En cualquier caso, Bolt asume una parte importante del riesgo según los expertos de Electrek. Si bien la plataforma está presente en unas 850 ciudades y tiene una gran base de datos sobre las ciudades europeas, clave para desarrollar la tecnología de los vehículos autónomos, hay dudas reales sobre la capacidad de Lucid de entregar los pedidos a tiempo, sobre todo por el otro gran pedido de la empresa para Uber.

«Sin embargo, hay dos aspectos que llaman la atención. Lucid sigue anunciando cifras enormes para sus flotas autónomas al tiempo que realiza despidos, retira sus propias previsiones financieras y retrasa el lanzamiento del producto específico sobre el que se supone que se basarán dichas flotas. Primero fueron 20.000 unidades para Uber y ahora 25.000 para Bolt; todo ello por parte de una empresa que fabricó menos de 4.000 vehículos el trimestre pasado. Además, en todos estos acuerdos, Lucid actúa únicamente como proveedor de hardware. La tecnología de conducción autónoma proviene de terceros», escriben los expertos.

Befesa apunta a la parte alta de sus objetivos para 2026 gracias al rally del zinc y el impulso en EE. UU.

La compañía de reciclaje de polvo de acería Befesa se encuentra en el buen camino para cerrar el ejercicio 2026 alcanzando la parte alta de su guía de EBITDA ajustado (entre 250 y 270 millones de euros).

Según las previsiones compartidas por su consejero delegado, Asier Zarraonandia, el repunte en los precios del zinc y unas condiciones de mercado favorables en Europa están compensando la subida de los costes energéticos, mientras que el negocio en Estados Unidos consolida un sólido crecimiento de volumen impulsado por la producción local de acero.

Lasse Stueben, el analista de Berenberg que sigue a Befesa, establece para la española una recomendación de Comprar en base a un precio objetivo de 40,0 euros.

En una reciente conferencia celebra en Munich, el consejero delegado de Befesa, Asier Zarraonandia, ofreció una visión general de los principales factores que impulsan el negocio de reciclaje de polvo de acero de la empresa y, a su vez, presentó una perspectiva sobre las inversiones en hornos de arco eléctrico (EAF) en Europa y Estados Unidos.

Befesa: Deutsche Bank reitera Mantener y rebaja su precio objetivo a 35 euros

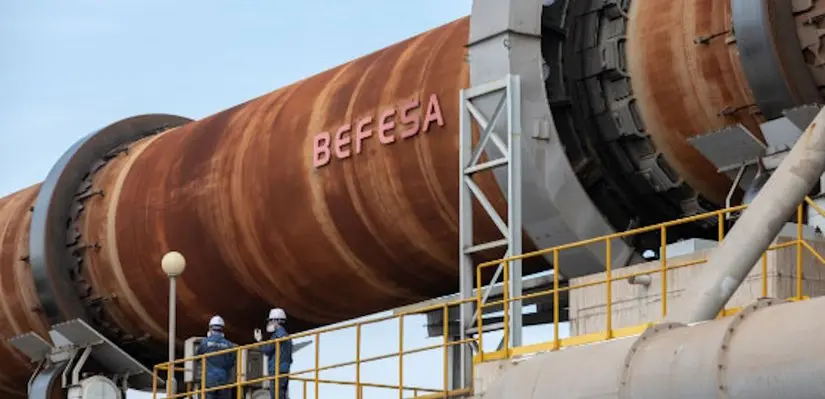
Planta de Befesa.
Planta de Befesa.

Tesis de inversión de Berenberg en Befesa

  • Previsiones al alza: Befesa reafirma su guía de EBITDA ajustado para 2026 entre 250 y 270 millones de euros, apuntando a la parte alta del rango gracias al impacto positivo del zinc.
  • El rally del zinc compensa costes: La subida en el precio del zinc y unas condiciones de mercado favorables neutralizan el incremento de los costes energéticos, además de permitir ampliar las coberturas financieras hasta 2029.
  • Crecimiento sostenido en EE. UU.: La compañía se beneficia de las políticas proteccionistas y del auge de los hornos de arco eléctrico, con un aumento previsto de volumen de 50.000 a 60.000 toneladas tanto en 2026 como en 2027.
  • Inversión en Francia pendiente para 2028: El proyecto de expansión brownfield en la planta de Recytech (Francia) se aplaza a 2028, a la espera de que los clientes siderúrgicos aceleren sus inversiones en descarbonización.
  • Reducción de deuda y menor capex: Con un gasto de capital (capex) limitado en 2027 a unos 45-50 millones de euros en mantenimiento, Befesa prevé reducir su apalancamiento por debajo de 2 veces, abriendo la puerta a futuras recompras de acciones.

En 2026, Befesa se ha beneficiado de tarifas favorables por el tratamiento del zinc y de unos precios más elevados de este metal, así como del crecimiento del volumen de negocio en EE. UU. impulsado por las inversiones de sus clientes en acero producido en hornos eléctricos de arco (EAF).

La dirección ha reafirmado sus previsiones para el ejercicio fiscal 2026, con un EBITDA ajustado de entre 250 y 270 millones de euros; el reciente repunte del precio del zinc compensa con creces el aumento de los precios de la energía, lo que sitúa a la empresa en camino de alcanzar la mitad superior de su rango de previsiones.

Befesa: los ingresos del primer trimestre disminuirían un 5% interanual

Más allá de 2026, Befesa sigue centrándose en el desapalancamiento del balance, ayudada por una mayor generación de efectivo derivada del aumento de los beneficios, así como por unas necesidades de inversión más limitadas. La inversión para 2027 podría limitarse a entre 45 y 50 millones en concepto de gastos de mantenimiento, allanando el camino para una mayor reducción del apalancamiento y una posible recompra de acciones.

Además, Berenberg apunta que es probable que en 2028 se ponga en marcha una planta en un emplazamiento ya existente en Francia: El consejero delegado reafirmó la intención de la empresa de invertir en un horno de reciclaje de polvo de acero en las instalaciones francesas de Befesa, Recytech.

Instalaciones de Befesa

Estados Unidos pinta bien para Befesa

Befesa sigue estando en condiciones de captar un nuevo crecimiento en volumen procedente de los productores de acero estadounidenses, beneficiándose de las políticas proteccionistas y de la ventaja económica que supone la producción con hornos eléctricos de arco (EAF) en EE. UU. Befesa prevé un crecimiento incremental del volumen de entre 50 y 60 kt en 2026, con otros 50-60 kt en 2027.

La dirección ha aprovechado el reciente repunte del precio del zinc para ampliar su cartera de cobertura hasta 2029, situándose ahora las coberturas para 2027-29 entre 3.000 y 3.200 USD/t. Esto aporta visibilidad a los resultados y proporciona un EBITDA incremental en los próximos años.

Además, el aumento de los precios del zinc está compensando con creces el incremento de los costes energéticos y de los insumos, lo que supone un impulso para los beneficios a corto plazo.

Por último, Stueben apunta que la reducción de la inversión en activos fijos permitirá un mayor desapalancamiento: la inversión en activos fijos de Befesa sigue una tendencia a la baja, y es posible que en 2027 se limite a entre 45 y 50 millones de euros en gastos de mantenimiento, mientras que es probable que las nuevas inversiones de crecimiento en Francia no se produzcan hasta 2028.

En conclusión, Befesa se encuentra en una sólida posición operativa y financiera de cara al cierre de 2026. A pesar de las presiones inflacionarias en los costes energéticos, la compañía está logrando compensarlas con creces gracias al favor de los precios del zinc y al dinamismo de su mercado en Estados Unidos, lo que le permite apuntar a la parte alta de su guía de EBITDA.

A medio plazo, la estrategia de la empresa pasa por una disciplina estricta de capital —limitando el capex y posponiendo proyectos como el de Francia hasta 2028— para acelerar la reducción de su endeudamiento por debajo de 2 veces el EBITDA y preparar el terreno para una mayor retribución al accionista.

Mercadona se despega de Carrefour, Lidl, Eroski y Dia en comida preparada: ya concentra el 19,8% del gasto

Carrefour, Lidl y Eroski no consiguen afianzarse en el mercado español de comidas preparadas, donde Mercadona reina por encima incluso de la propia restauración independiente, cafeterías e incluso bares. Mercadona, Carrefour y las cadenas de distribución regionales han invertido en gamas de comidas preparadas de marca blanca, para conquistar y satisfacer la demanda de platos preparados pero de calidad a precios competitivos.

En este sentido, en valor, el mercado de gran consumo ha crecido en un 1,7%, impulsado sobre todo por la alimentación, que crece tanto dentro del hogar con un 2,3% como fuera del hogar con un 1,3%, aunque caen otros gastos discrecionales como la perfumería en un -3,6%. Sin ir más lejos, el sector de platos y comidas preparadas en España alcanzó una facturación de 4.308 millones de euros en el cierre del último ejercicio completo, lo que representa un crecimiento del 5% respecto al año anterior.

«Los platos preparados son cada vez más populares porque son fáciles y rápidos de preparar, manteniendo sabor y calidad gracias a la conservación en frío. Son ideales para quienes tienen poco tiempo, poca práctica en cocina o buscan comodidad. Las empresas de la Asociación de Platos Preparados de España ofrecen una amplia variedad de platos que responden a las nuevas tendencias y ayudan a mantener una alimentación equilibrada», afirman desde la Asociación Española de Fabricantes de Platos Preparados, ASEFAPRE.

Mercadona, Consum o Dia: dónde se comen mejores platos preparados sin pisar un restaurante

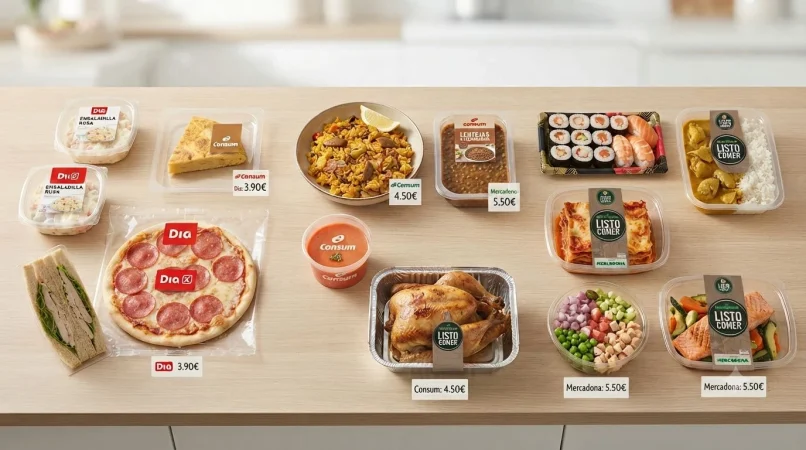
Fuente: IA

Cuando la cocina de casa le roba terreno al bar del barrio

En este contexto, históricamente la barra del bar y la mesa de la terraza han sido extensiones naturales del salón de casa. No obstante, las dinámicas de consumo en el sector de la alimentación y las bebidas han iniciado un cambio estructural profundo. La frontera entre el consumo dentro del hogar y fuera del hogar es cada vez más difusa, configurando un escenario donde las grandes cadenas de supermercados compiten directamente con la hostelería tradicional por cada euro del presupuesto familiar.

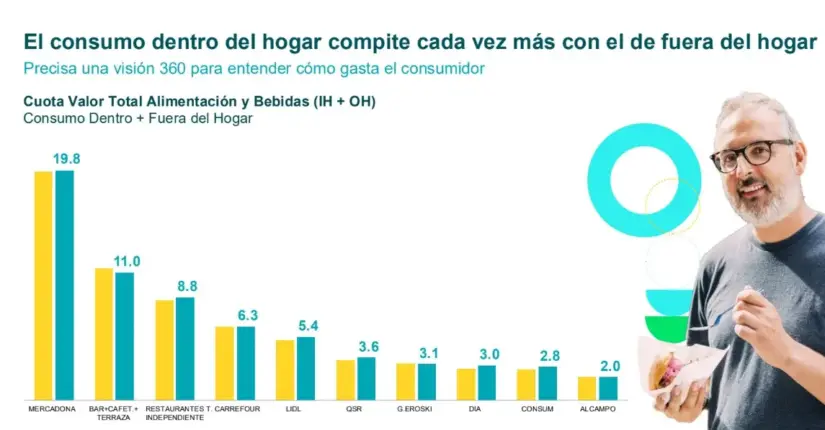
A la cabeza de esta transformación se sitúa Mercadona, consolidando una posición dominante con una cuota de valor total del 19,8%. Esta cifra cobra especial relevancia cuando se compara directamente con el canal hostelero tradicional, donde la combinación de bares, cafeterías y terrazas representa un 11,0% del presupuesto global, mientras que los restaurantes tradicionales e independientes ostentan un 8,8%.

Mercadona, Carrefour, Dia y Lidl
Fuente: Worldpanel

Si bien el hecho de que una sola cadena de supermercados, en este caso Mercadona, supere holgadamente a todo el sector de bares y cafeterías juntos refleja no solo el tamaño del gigante valenciano, sino también el éxito de sus estrategias para capturar momentos de consumo que antes pertenecían en exclusiva a la hostelería. Ofertas como las secciones de Listo para Comer han convertido al supermercado en un sustituto directo del menú del día de los restaurantes e incluso al picoteo de fin de semana.

Detrás de las posiciones de cabeza, el resto de actores del gran consumo y la restauración organizada configuran un tablero altamente competitivo. En cuarto lugar, nos encontramos con la cadena de distribución francesa Carrefour, que sostiene una cuota del 6,3%, impulsada por su apuesta de comida lista para consumir, pero tan solo en sus modelos de hipermercado; este servicio todavía no está disponible en su modelo ‘Express’.

El consumo fuera del hogar de Mercadona consigue superar con creces a la restauración tradicional

Por su parte, la cadena alemana Lidl sigue de cerca a Carrefour, con una cuota en platos preparados de 5,4%, además de apoyarse en una política de precios competitivos y constantes novedades en su surtido. Asimismo, el segmento QSR, comida rápida, alcanza un 3,6% del valor total, mostrando resistencia gracias a la digitalización y al auge del delivery. En la mitad inferior de la tabla, los distribuidores regionales y cadenas de proximidad continúan disputando su espacio: Grupo Eroski (3,1%), Dia (3,0%), Consum (2,8%) y Alcampo (2,0%).

La gran variedad en Mercadona, Carrefour, Dia, Eroski y Consum

Dia, Consum y Mercadona ya no solo han entrado en las neveras o despensas de los consumidores, también en el tupper o en el menú semanal. La falta de tiempo, el teletrabajo, las jornadas laborales partidas y el aumento de los hogares unipersonales han impulsado un hábito que hasta hace poco parecía reservado a situaciones puntuales, comprar comida preparada en el supermercado.

Consum Merca2
Fuente: Agencia

En este sentido, lo que comenzó con una oferta limitada de ensaladas, pizzas o lasañas congeladas se ha convertido en un negocio estratégico para las principales cadenas de distribución: Dia, Consum y Mercadona. Hoy es posible encontrar desde tortillas recién hechas hasta paellas, pollo asado, sushi, pasta, arroces, platos vegetarianos e incluso recetas internacionales listas para consumir en cuestión de minutos.

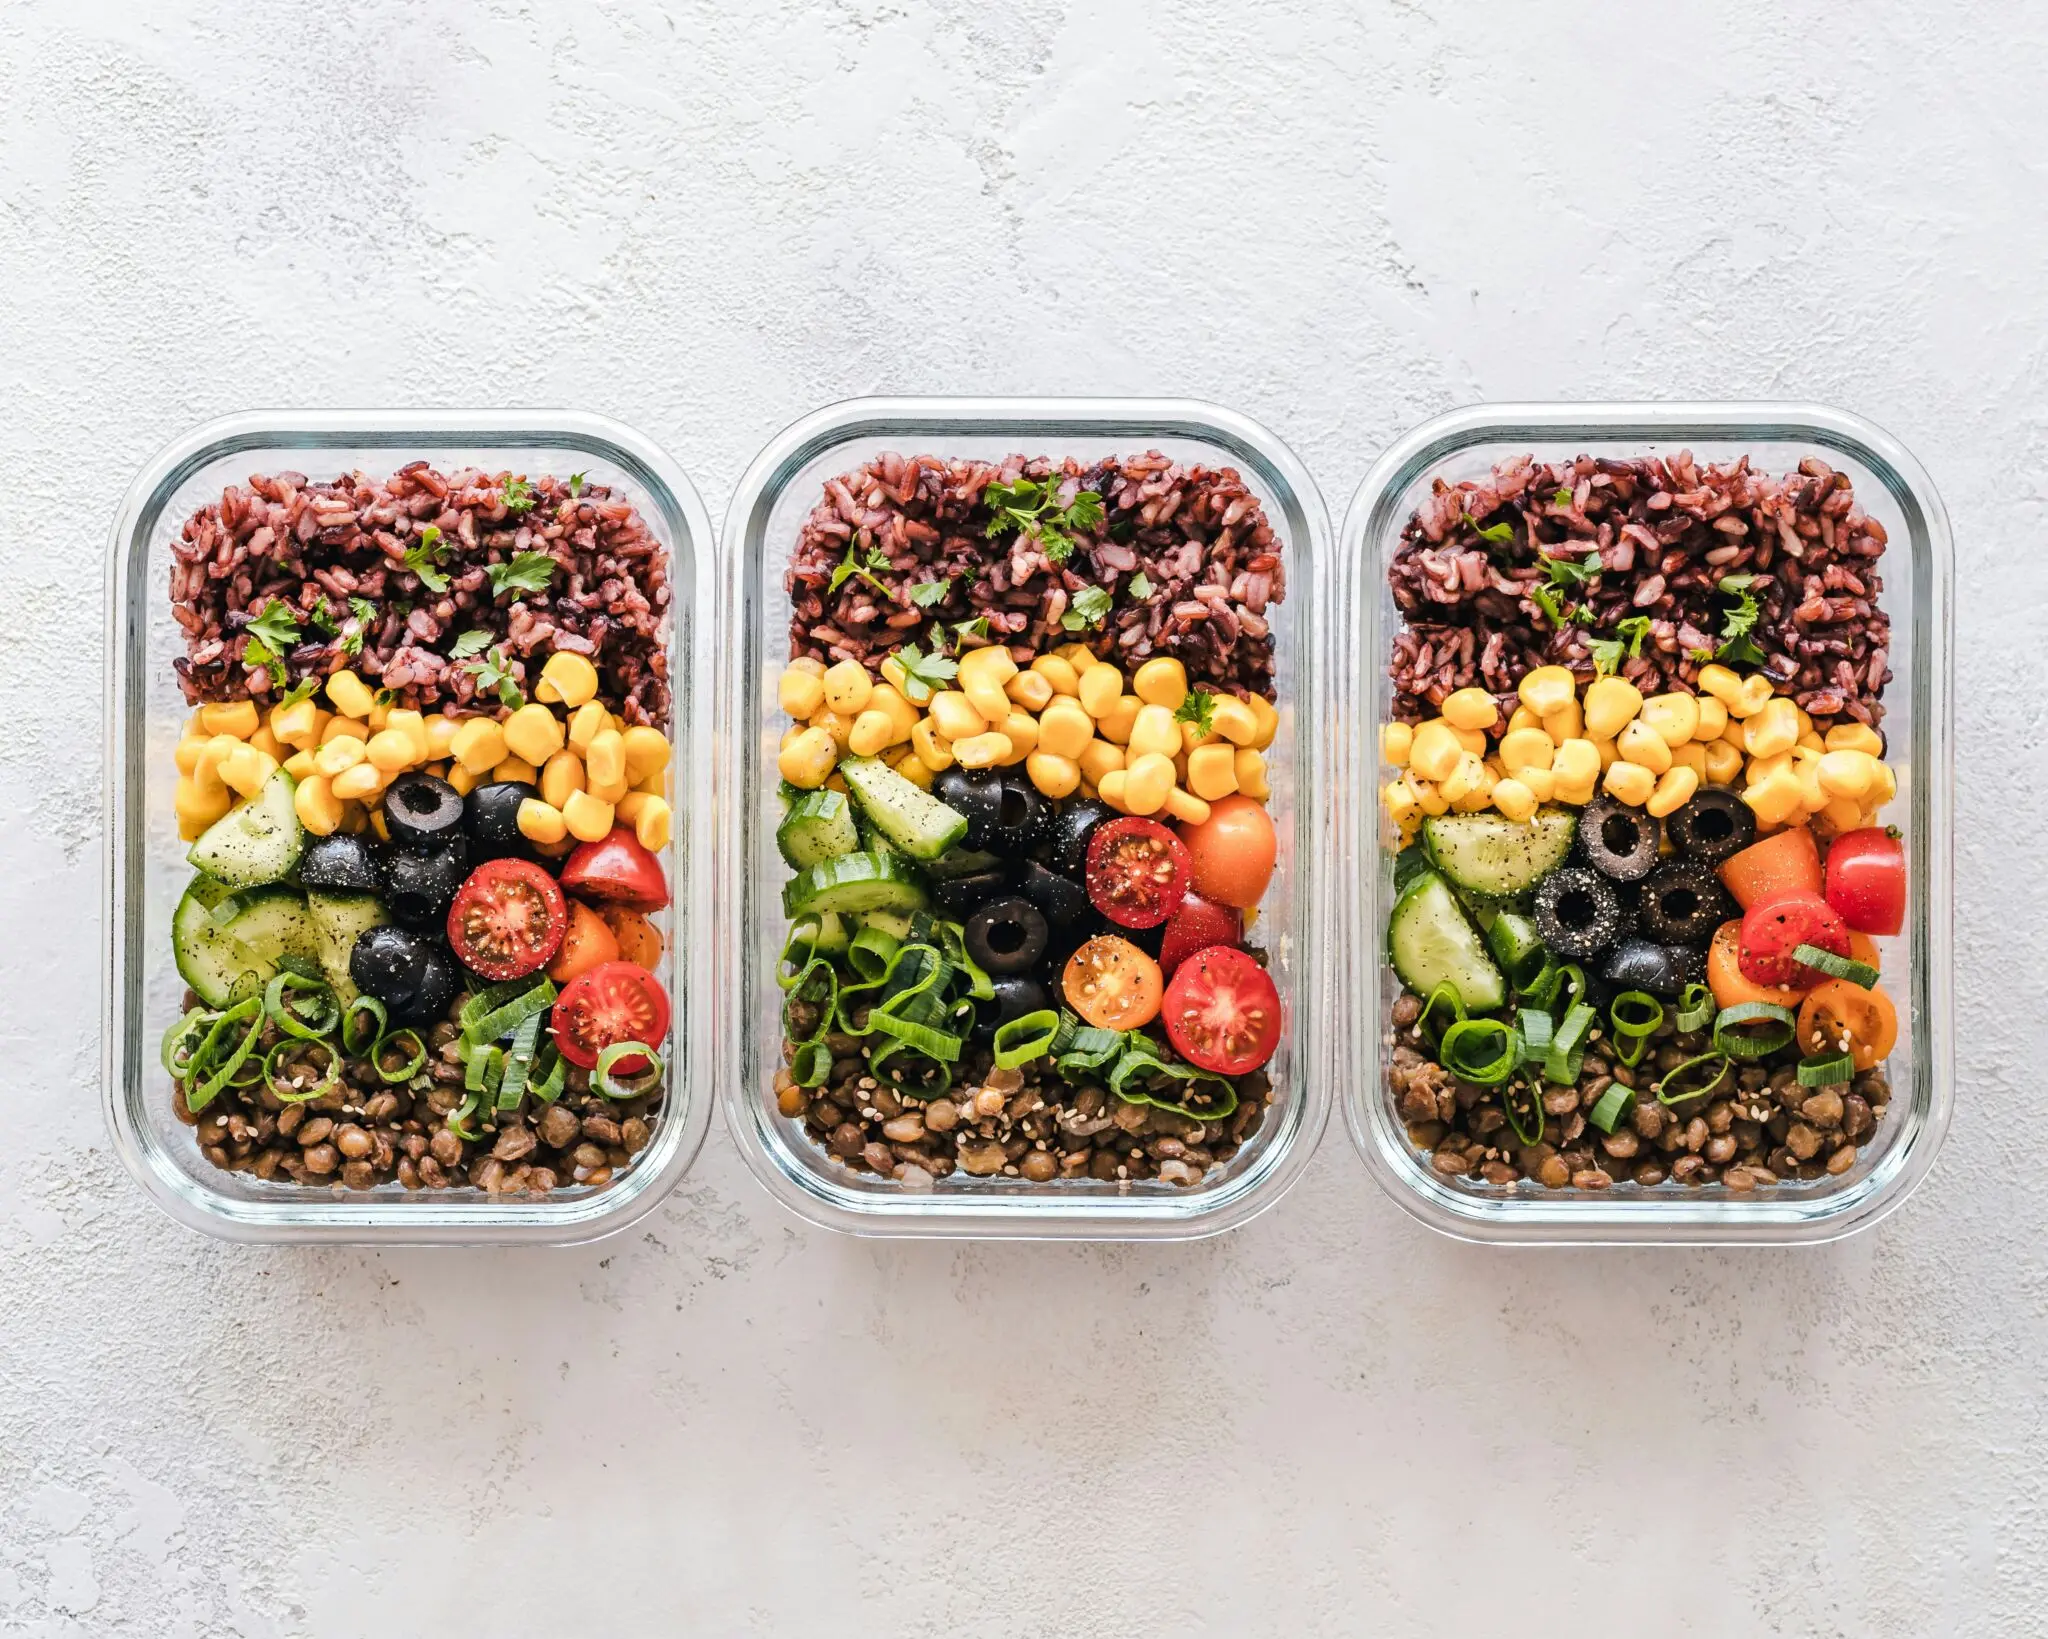
Cuánto tiempo se conserva la comida cocinada: claves para tu batch cooking semanal

Conservar comida cocinada depende de dos variables: el tiempo en frío y la temperatura del congelador. La regla de las guías domésticas es clara: hasta tres días en el frigorífico y varios meses a menos 18 grados.

La regla de los tres días: hasta cuándo aguanta tu táper

Aquí está la clave que casi nadie revisa. Un plato ya cocinado y bien enfriado aguanta en el frigorífico un máximo de tres días, según la recomendación que se repite entre los centros de consumo. Pasado ese umbral, la calidad se desploma y la seguridad del plato deja de estar garantizada.

El congelador cambia las reglas del juego. A menos 18 grados, ese mismo guiso se mantiene en buen estado durante varios meses, porque la actividad de los microorganismos se frena casi por completo. Esa es la razón por la que el consejo práctico para quien cocina el domingo es tan sencillo: los táperes del jueves y el viernes se van directos al congelador, y los del lunes al miércoles se quedan en frío.

Ojo con lo crudo, porque el matiz importa. Los alimentos sin cocinar se degradan mucho más rápido: la fruta y la verdura troceadas, las ensaladas y cualquier preparación en crudo piden consumirse dentro de las primeras 24 horas. Ahí, sencillamente, no hay margen.

Los tres gestos que alargan de verdad tu comida cocinada

batch cooking conservación

La conservación no empieza en el frigorífico, sino en la tabla de cortar. El orden de preparación condiciona cuánto aguanta el lote, y la lógica que recomienda el instituto alemán de evaluación de riesgos es contraintuitiva y muy útil: empieza por lo que no vas a calentar y termina por lo que sí pasa por el fuego.

El enfriado rápido hace más por tu comida cocinada que cualquier táper de moda o etiqueta de última generación.

¿Por qué ese orden? Porque los microorganismos saltan de un alimento a otro a través de tablas, cuchillos y manos. Reserva primero los utensilios para las ensaladas, la fruta cortada o los los postres que se comen tal cual. Después, para todo lo que va a pasar por el fuego, donde el calor se encarga del resto.

El segundo gesto es el enfriado, y suele ser el gran olvidado. Dejar la olla tres horas junto al fuego es un error silencioso. Los microorganismos se multiplican con holgura en la franja que va de los 10 a los 60 grados, así que el objetivo es cruzar esa ventana cuanto antes. El truco: reparte la comida caliente directamente en los táperes, déjalos destapados hasta que pierdan el calor y llévalos luego al frío.

Queda el tercer gesto: la ubicación. La zona más fría del frigorífico no es la puerta ni el estante superior, sino la parte de atrás de la balda inferior, justo encima, de la tapa de cristal del cajón de verduras. Ahí van los táperes. Y un detalle que se escapa: si los tapas antes de que enfríen del todo, se forma condensación dentro y esa humedad arruina la textura y acelera el deterioro de la comida.

En cuanto al envase, el material importa menos que el cierre. Un táper hermético de vidrio aguanta el recalentado sin deformarse ni retener olores; el plástico fino y de usar y tirar se dobla con el calor y arrastra sabores de un guiso al siguiente. Si vas a calentar en el mismo recipiente, el vidrio es la opción simple y duradera.

📊 La pauta en cifras

  • Tiempo en frío: Máximo tres días para un plato ya cocinado y bien enfriado.
  • Congelador: A menos 18 grados, la comida cocinada aguanta varios meses sin perder calidad.
  • Temperatura del frigorífico: El BfR recomienda no pasar de 7 grados, y apunta a 5 como referencia ideal.
  • Recalentado: Dos minutos a un mínimo de 70 grados, con la vista y el olfato como último filtro.

Qué dice la evidencia sobre conservar comida cocinada

Existe un consenso bastante asentado entre los organismos de seguridad alimentaria sobre estos márgenes. No son cifras de marketing ni medias verdades de redes: son pautas de conservación doméstica que llevan años repitiéndose porque funcionan. La autoridad europea de seguridad alimentaria y su equivalente español coinciden en la importancia de respetar la cadena de frío como eje de toda la operación.

El punto flojo, en la práctica, está en el frigorífico de casa. Un termómetro de nevera cuesta muy poco y desmonta muchas suposiciones: el dial no siempre dice la verdad y esa diferencia de dos o tres grados lo cambia todo. La referencia que fija el instituto alemán es no superar los 7 grados, y apunta a 5 como el objetivo ideal.

Para quien cocina en lote, el beneficio es directo: menos decisiones diarias, menos desperdicio y comida de calidad lista en minutos. Eso sí, la conservación no hace milagros. Si un plato huele raro, cambió de color o la textura no cuadra, el sentido común manda y no hay termómetro que lo sustituya. El batch cooking rinde cuando se respeta el frío, no cuando se estira el táper por no tirar comida. Estas pautas son divulgativas y no sustituyen el criterio de un profesional para tu caso concreto.

⚡ Rutina de Optimización Diaria

  • Programa el domingo: Cocina el lote, reserva lo de lunes a miércoles en frío y congela directamente los táperes de jueves y viernes.
  • Enfría sin pausas: Pasa la comida caliente a los táperes, déjalos destapados hasta que templen y llévalos al punto más frío del frigorífico.
  • Recalienta con criterio: Dos minutos a 70 grados y un chequeo de vista y olfato antes de dar el plato por bueno.

La elevación de disco sobre la cabeza: cómo activar deltoides y trapecios con poco peso

La elevación de disco sobre la cabeza activa deltoides y trapecios con poco peso, y el truco no está en cargar más, sino en no cortar el movimiento a la altura de los ojos.

Es una elevación frontal que se niega a terminar donde suelen hacerlo. Sentado en el borde de un banco, con un disco de entre 10 y 20 kilogramos agarrado con las dos manos, subes la carga por delante del cuerpo y no te detienes cuando los brazos quedan paralelos al suelo. Sigues hasta llevar el peso por encima de la cabeza. Ese tramo extra, de unos 30 centímetros por repetición, es el que lo cambia todo.

Al pasar la altura del hombro, la escápula necesita moverse junto al brazo. Ahí entran los trapecios y la musculatura que controla los omóplatos, de modo que un gesto pensado para el deltoides se convierte en un estímulo compartido. No hace falta una barra ni un juego de mancuernas: basta un banco y un disco.

Cómo se ejecuta la elevación de disco sobre la cabeza

La posición sentada es lo que separa este ejercicio de un balanceo con las caderas. Al quitar el impulso de las piernas, cada repetición queda a merced de los hombros, que es justo lo que buscas. La secuencia es sencilla:

  • Siéntate erguido en el extremo del banco, con las piernas abiertas y los pies bien apoyados.
  • Agarra un disco de 10 a 20 kilogramos con las dos manos y déjalo descansar delante de los muslos.
  • Con los codos ligeramente flexionados, sube el disco por delante del cuerpo sin inclinar el torso hacia atrás.
  • No te detengas a la altura de los ojos: continúa hasta que los brazos queden por encima de la cabeza.
  • Baja por el mismo camino y con control, sin dejar que la gravedad haga el trabajo.

El fallo más común aparece cuando el cansancio aprieta y el torso se vence hacia atrás para acortar el recorrido. Mantener el pecho alto y las costillas bajas obliga a los hombros a asumir el esfuerzo real. Menos trampa, más tensión.

El rango completo, y no el peso sobre el disco, decide si la elevación trabaja el hombro o solo mueve metal de un lado a otro.

Cuántas series y qué peso necesitas de verdad

Este no es un ejercicio para buscar máximos. La combinación de brazos casi rectos, un brazo de palanca largo y un recorrido amplio hace que cargas modestas generen mucho estímulo. Si pones demasiado peso, el rango se acorta y reaparece el impulso que la posición sentada había eliminado. La pauta que funciona: series de 10 a 15 repeticiones, con un disco que te permita llegar arriba sin balanceos, y descansos de 60 a 90 segundos.

Los deltoides anteriores hacen el trabajo en la primera mitad de cada repetición, elevando el brazo por delante del cuerpo. A partir de la altura del hombro se suman los trapecios, el serrato y los estabilizadores de la escápula. El core mantiene el torso rígido para que no te venzas atrás, y si el disco es grueso, el agarre también se lleva su parte. Ojo con ese último punto: no quieres que los antebrazos fallen antes que los hombros.

📊 La pauta en cifras

  • Peso del disco: Entre 10 y 20 kilogramos es suficiente para la mayoría; si dudas, empieza por el más ligero.
  • Series y repeticiones: 3 o 4 series de 10 a 15 repeticiones, con control en la bajada.
  • Cuándo: Al inicio de la sesión de hombro, cuando la técnica está fresca y el core responde.
  • Calidad a buscar: Disco con buen agarre y recorrido completo hasta por encima de la cabeza.

La ventaja de trabajar con poco peso es que puedes entrenar el hombro con más frecuencia y acumular volumen sin arrastrar fatiga. La eficiencia también importa: no necesitas tres máquinas ni cuatro pares de mancuernas para cubrir deltoides y trapecios en la misma serie. Un banco y un disco bastan.

Análisis: por qué el rango completo manda sobre la carga

La elevación de disco sobre la cabeza no nació en un laboratorio, sino en las salas de culturismo, de la mano de entrenadores que popularizaron las variantes de elevación frontal con recorrido completo. Conviene ser honesto: la evidencia sobre este movimiento concreto es más limitada que la de un press militar o un remo, donde abundan los estudios de hipertrofia. Lo que sí está bien documentado es el principio que lo sostiene: la tensión mecánica a lo largo de un rango amplio es uno de los motores de la ganancia muscular, y alargar el recorrido por encima de la cabeza mantiene activos los deltoides y los trapecios durante más tiempo por repetición.

A efectos prácticos, la mayoría de los entrenadores apunta a la misma idea: gana quien controla el recorrido, no quien suma kilos. Esto convierte la elevación de disco en una herramienta de eficiencia. Encaja en quien entrena en casa con material mínimo, en quien quiere variar un press que ya no progresa y en quien busca añadir volumen de hombro sin cargas altas. No esperes que reemplace a los movimientos básicos: rinde mejor como complemento bien colocado. Eso sí, la técnica pesa más que el disco. Si el torso se abre hacia atrás, el ejercicio deja de ser lo que crees. Esta información es divulgativa y de optimización del estilo de vida, no un consejo médico; ante cualquier circunstancia personal, conviene consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Colócalo al inicio: Mete 3 series de 12 repeticiones como primer ejercicio del día de hombro, con 60-90 segundos de descanso.
  • Vigila el torso: Grábate una serie desde el lado y comprueba que el pecho no se vence hacia atrás al pasar la altura del hombro.
  • Sube el peso con cabeza: Cuando llegues arriba sin balanceos en todas las series, pasa a un disco más pesado; nunca antes de controlar el actual.

Repsol alerta de que el 90% de su crudo no cumple el reglamento europeo de metano

Repsol alerta de que el 90% del crudo que alimenta sus refinerías no acredita el cumplimiento del reglamento europeo de metano, cuyas exigencias de certificación arrancan el 1 de enero de 2027. La compañía anticipa sobrecostes y tensión en el abastecimiento.

Qué admite Repsol: el 90% de sus contratos sin certificado

El consejero delegado de la compañía, Luis Cabra, ha reconocido en una entrevista con Bloomberg que la petrolera está firmando esos contratos pese a que la mayoría de sus proveedores no aporta la documentación que acredita la huella de metano del crudo entregado. La alternativa no existe: sin esos suministros, las refinerías se quedarían sin materia prima.

Cabra ha escrito a la Comisión Europea para advertir de que batallará por vía judicial si los reguladores intentan sancionar a Repsol por rubricar acuerdos que no puede auditar. El mensaje tiene dos lecturas. Primera: la petrolera no se considera infractora. Segunda: traslada el problema a la cadena de suministro internacional.

El detalle no es menor. Repsol es el primer operador de refino de España, con cinco plantas —Cartagena, Puertollano, A Coruña, Bilbao y Tarragona— que trabajan en continuo y con dietas de crudo diseñadas años atrás. Un requisito documental que bloquea el 90% de los contratos de suministro no es un problema administrativo; es un riesgo operativo.

Y el reloj corre. La normativa europea no persigue la quema de combustible, sino las fugas de metano, un gas invernadero hasta 80 veces más potente que el CO2 y el principal responsable del calentamiento global de corto plazo. La exigencia alcanza a todo el crudo, el gas y el carbón importados por la Unión Europea.

Repsol no afronta una multa por contaminar, sino el riesgo de no poder certificar el crudo que le venden terceros.

El calendario: enero de 2027 y el paréntesis de tres años

El calendario es el eje del conflicto. Las obligaciones de certificación se activan el 1 de enero de 2027 y, desde esa fecha, cada barril que llegue sin la documentación en regla queda expuesto a la normativa comunitaria. Cabra lo ha resumido con crudeza: firma los contratos porque, de lo contrario, tendría que cerrar refinerías ese mismo día.

Certificar no es un trámite. Exige datos de emisiones en el pozo, en el transporte y en la entrega, auditados por terceros independientes y homologados por el país de origen. Para un exportador con cientos de instalaciones repartidas, montar ese sistema lleva años, no meses.

Bruselas ha dado margen para evitar el colapso. La Comisión Europea instó el pasado mes de julio a los Estados miembros a no multar durante tres años a quienes incumplan la exigencia de certificados. Es una tregua que no deroga la obligación, pero desplaza el pulso real hacia 2030 y convierte la amenaza judicial de Repsol en una pieza más de la negociación.

  • Alcance: crudo, gas natural y carbón importados, con certificados de producción baja en metano.
  • Fecha crítica: 1 de enero de 2027 para los contratos de suministro.
  • Tregua: tres años sin multas para los incumplidores, según la indicación de Bruselas a los Estados miembros.

El cuello de botella es físico, y documental. Los grandes exportadores —Saudi Aramco, Sonatrach o Petrobras— miden sus emisiones con estándares desiguales y certificar la huella de metano en pozo sigue siendo caro y lento. Repsol controla la huella de los activos que opera, no la de los barriles que le venden terceros.

La exposición tampoco es exclusiva de Repsol. Moeve, la antigua Cepsa, TotalEnergies, Shell y BP compran en los mismos mercados y están sujetas a la misma exigencia; lo que cambia es el peso del crudo importado en cada dieta de refino y la capacidad de cada compañía para pagar una prima por barriles certificados.

Qué se juega Repsol y qué precedente tiene Europa

Europa tiene precedentes de calendarios que se han movido cuando la cadena de suministro no estaba lista. El mecanismo de ajuste en frontera por carbono (CBAM) y el reglamento de deforestación llegaron a sus fechas de aplicación con prórrogas y ajustes de última hora, y en ambos casos el argumento fue el mismo que esgrime ahora Repsol: sin documentación verificable, el cumplimiento es materialmente imposible.

Para el inversor, la lectura es de calendario más que de sanción. Con la tregua de tres años sobre la mesa, el coste inmediato se limita a la carga administrativa y a la prima que Repsol pague por crudo certificado. Los institucionales que pueblan el capital —BlackRock, Norges Bank o Amundi figuran entre los grandes tenedores de la renta variable española— miran el asunto por su efecto sobre el margen, no por su dimensión ambiental.

El riesgo real está a medio plazo. Si la certificación se consolida, las refinerías europeas competirán por un mercado de barriles con papeles en regla más estrecho y más caro, y el margen de refino —el que sostiene buena parte del beneficio del grupo— se resentirá. La presión acaba trasladándose a los proveedores.

Queda la incógnita regulatoria. La carta de Repsol a Bruselas y su amenaza de litigio llegan antes de que la Comisión concrete cómo vigilará el cumplimiento en cada Estado miembro. El precedente de los aplazamientos juega a su favor.

📊 Las Claves para el Inversor

  • Qué vigilar: La activación de las obligaciones de certificación el 1 de enero de 2027 y la confirmación por escrito del periodo de gracia de tres años que Bruselas trasladó a los Estados miembros.
  • Reacción del valor: El mercado descuenta un impacto limitado mientras la tregua siga vigente; un encarecimiento sostenido de la cesta de crudo certificado cambiaría esa lectura.
  • Precedente sectorial: El CBAM y el reglamento de deforestación acumularon prórrogas por falta de documentación verificable, un guion que Repsol puede replicar.

La Azulejera mueve 1.600 viviendas en Granada y aspira a ser la mayor expansión urbanística de la ciudad

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La Junta de Andalucía confirma que AVRA ultima el proyecto básico de la primera parcela de La Azulejera, con 92 viviendas, dentro de un sector que suma 1.600.
  • ¿Quién está detrás? La Consejería de Vivienda, Juventud y Ordenación del Territorio, AVRA y el Ayuntamiento de Granada, con suelos públicos y privados.
  • ¿Qué impacto tiene? Abre la mayor bolsa de suelo residencial de Granada y ordena el calendario de vivienda asequible de la provincia.

La Junta de Andalucía ha desbloqueado La Azulejera, el plan parcial que proyecta 1.600 viviendas en Granada y aspira a convertirse en la mayor expansión urbanística de la capital en las próximas décadas. La Agencia de Vivienda y Rehabilitación de Andalucía (AVRA) ultima el proyecto básico de la primera parcela, con capacidad para 92 casas.

Esa parcela inicial ya cuenta con la supervisión favorable de AVRA y con el estudio de detalle definitivo, el documento técnico que fija ordenación de volúmenes, alineaciones y rasantes antes de la licencia. Sin ese trámite, ningún promotor mueve una pala.

Qué ha desbloqueado la Junta en La Azulejera y qué queda por tramitar

La Consejería de Vivienda, Juventud y Ordenación del Territorio que dirige Rocío Díaz ha confirmado el impulso al sector. ‘Estoy segura que La Azulejera será el gran proyecto de la legislatura en materia de vivienda en Granada’, precisó la consejera, que vinculó el desarrollo a la capitalidad cultural de la ciudad en 2031.

El reparto del suelo explica el alcance real del proyecto. La Junta cuenta en el sector con una edificabilidad de 64.800 metros cuadrados, una cifra similar a la que posee el Ayuntamiento de Granada. El resto de las titularidades se reparte entre propietarios públicos y privados. Ninguna de las dos administraciones controla por sí sola el conjunto: La Azulejera es, sobre todo, un pacto de suelos pendiente de cerrar.

El calendario sigue abierto. La Junta prevé licitar antes de que finalice octubre el desarrollo de suelo de la tercera fase de Los Mondragones a través de AVRA, un ámbito que proyectará un espacio urbano junto a los restos arqueológicos. En paralelo, AVRA baraja completar en ese mismo plazo los trámites para la recepción de la obra de la segunda fase.

La Azulejera concentra 64.800 metros cuadrados de edificabilidad pública, pero su éxito dependerá de que Junta y Ayuntamiento de Granada muevan ficha a la vez.

Los Mondragones y Parque de Automovilismo: el otro frente de vivienda asequible

La Azulejera no viaja sola. La Junta ha impulsado más de 624 nuevas viviendas entre Los Mondragones y Parque de Automovilismo, de las que 431 serán asequibles. En Los Mondragones, la segunda fase levantará 555 viviendas, 362 de ellas asequibles: 328 en suelos de AVRA y 34 del Ayuntamiento de Granada.

El Decreto-ley 1/2025, de 24 de febrero, de medidas urgentes en materia de vivienda, cambió los números. Permitió elevar de 295 a 328 las viviendas asequibles en suelos de AVRA y de 22 a 34 las municipales. La norma funciona aquí como palanca: sin ella, el parque público de Granada crecería bastante menos.

El Parque de Automovilismo sumará 69 viviendas asequibles de la Diputación de Granada en Los Pajaritos, junto a la Avenida del Sur y el Camino de Ronda. A eso se suma el paquete superior a 46 millones de euros para paliar los daños de los terremotos: más de 18 millones para centros de salud, infraestructuras municipales, y educativas; 4 millones para La Alhambra; y 8 millones para reparación de edificios, con ayudas de hasta el 40% cuando está en juego la seguridad estructural.

La Ficha del Inversor

La métrica que resume el proyecto es la edificabilidad pública. Los 64.800 metros cuadrados que controla la Junta y la cifra similar del Ayuntamiento sitúan a La Azulejera como una de las mayores bolsas de suelo residencial en manos de la administración en Andalucía. Para las promotoras, entrar ahí significa negociar con dos administraciones y varios privados a la vez, no comprar una parcela finalista y empezar a construir.

La tendencia a seis meses apunta a un goteo de tramitaciones más que a un arranque masivo de obra. La licitación de la tercera fase de Los Mondragones antes de octubre y la recepción de la segunda fase marcan el ritmo. El desarrollo de La Azulejera, en cambio, depende de que cuaje el reparto de suelos y de que el Ayuntamiento acompase sus propios trámites urbanísticos.

El perfil al que interesa este movimiento es doble. Por un lado, el comprador de vivienda habitual que busca asequible en una capital con presión de precios; por otro, la promotora mediana y el inversor patrimonial que quieren posicionarse en suelo con recorrido a diez años. El gran fondo institucional llega después, cuando el suelo esté ordenado y urbanizado.

Cabe recordar que este tipo de operaciones arrastran un riesgo conocido. Los grandes sectores residenciales andaluces han tardado años en pasar del anuncio a la grúa. El hito a vigilar es la licitación de Los Mondragones antes de que cierre octubre; después, la capitalidad cultural de Granada en 2031 marcará el reloj de La Azulejera.

Las ayudas a comercios históricos: hasta 3.000 euros para conservar tu negocio tradicional

Las ayudas a comercios históricos llegan hasta los 3.000 euros y el plazo del Bono Relevo de Galicia cierra el 30 de septiembre.

⚠️ ATENCIÓN: El plazo para este trámite finaliza el próximo 30 de septiembre de 2026.

Cuánto dinero da cada comunidad y con qué condiciones

No existe una ayuda estatal única. Cada comunidad fija sus requisitos, sus cuantías y sus plazos, y lo que se entiende por comercio minorista cambia de un territorio a otro. Por eso conviene mirar la convocatoria concreta antes de dar por hecho que te toca. Vamos por partes.

Galicia es la que mantiene el plazo abierto ahora mismo. El Bono Relevo de la Xunta busca evitar el cierre de negocios por falta de relevo generacional y paga tanto a quien cede la actividad como a quien la recoge. El establecimiento que se transmite debe tener al menos cinco años de antigüedad y domicilio en Galicia, y el relevo tiene que venir motivado por la jubilación o la proximidad a la edad de retiro del titular.

Las cuantías cambian según el municipio. La persona autónoma que deja el negocio cobra 3.000 euros si está en una localidad de 10.000 habitantes o más, y 6.000 euros si el municipio es más pequeño. Quien adquiere la actividad recibe el 70% del precio del contrato de relevo, ampliable al 75% en la modalidad rural, con un tope de 30.000 euros por operación. El detalle no es menor.

En Madrid y el País Vasco la antigüedad no es un requisito, pero sí un criterio que puntúa. La Comunidad de Madrid dio prioridad en su convocatoria de 2026 a los negocios con más de 50 años para optar a ayudas que cubren el 50% de la inversión aceptada, con un máximo de 10.000 euros. El plazo de solicitud ya cerró, el 24 de marzo, pero el pago material de las actuaciones subvencionadas se puede completar hasta el 30 de septiembre.

El País Vasco, con el programa MEC 2026, financiaba entre el 40% y el 52% de la inversión admitida hasta un tope de 10.000 euros por establecimiento. La convocatoria llegaba hasta el 15 de septiembre, salvo agotamiento previo del presupuesto, y sumaba puntos a los comercios con más de diez años de actividad. Baleares fue la más explícita: reservó su convocatoria de 2026 a establecimientos emblemáticos y cubrió hasta el 80% del coste, con un máximo de 9.000 euros por beneficiario.

No hay una ventanilla estatal única: el apoyo al comercio de toda la vida llega por comunidades y con plazos distintos.

Quién puede pedirlo y quién se queda fuera

subvenciones comercio minorista

El perfil que encaja es un autónomo o una pequeña empresa con local físico y actividad presencial. En Galicia hay un requisito que tumba muchas solicitudes: el establecimiento debe figurar en la bolsa de relevo de la Red de polos de emprendimiento y apoyo al empleo. Si no está dado de alta ahí, el expediente no entra.

Ojo con una confusión habitual. En el Bono Relevo hay dos beneficiarios distintos, quien cede y quien recibe, y cada uno tiene su propia cuantía. Muchos negocios piden solo una de las dos y dejan sobre la mesa la parte que les correspondía por el otro lado.

El segundo despiste es de calendario. Madrid, País Vasco y Baleares ya han cerrado sus plazos de solicitud de 2026, lo que no impide reclamar el pago de actuaciones ya realizadas. En Galicia, en cambio, el plazo sigue vivo y se agota este mes.

Y el tercero es de concepto: estas ayudas no financian solo la fachada. Cubren reforma, maquinaria, mobiliario, digitalización eficiencia energética, accesibilidad y sistemas de seguridad. Reducir la solicitud a las obras deja dinero fuera.

Lo que revela el reparto por territorios

La comparación entre comunidades deja una idea clara. El apoyo al comercio histórico se ha convertido en una suma de apuestas autonómicas, cada una con su umbral y su presupuesto, en lugar de una política común. Galicia ha ido un paso más allá y subvenciona el propio relevo: paga a quien cede el negocio y a quien lo recoge. Ese es justo el punto donde se rompe la cadena cuando no aparece comprador.

Madrid, el País Vasco y Baleares se han centrado en la modernización y usan la antigüedad como criterio de prioridad, no como puerta de entrada. Es una vía más barata para la administración, pero deja fuera al negocio que ya no es viable y solo necesita alguien que lo continúe. Para el autónomo veterano la diferencia importa: una cosa es recibir dinero para reformar el local y otra que te paguen por dejar paso.

Lo que viene ahora depende de cada territorio. Con los presupuestos de 2026 casi agotados, la próxima ventana realista para pedir ayuda a la modernización se abre con las convocatorias de 2027, salvo que alguna comunidad anticipe una nueva edición. Para quien valore el relevo, Galicia sigue siendo la referencia durante los próximos días.

Guía rápida del trámite

  • 📅 Plazos: El Bono Relevo de Galicia admite solicitudes hasta el 30/09/2026. Madrid, País Vasco y Baleares ya cerraron sus convocatorias de 2026.
  • ✅ Requisitos clave: En Galicia, negocio con al menos cinco años de antigüedad y relevo por jubilación del titular. En general, autónomo o pequeña empresa con establecimiento físico.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la Xunta de Galicia, con certificado digital o Cl@ve. El resto de comunidades, en su sede autonómica.
  • 💰 Importe o coste: Hasta 3.000 euros para quien cede el negocio y 30.000 para quien lo recibe, con otras comunidades entre 9.000 y 10.000 euros.
  • ⚠️ Error a evitar: No dar de alta el establecimiento en la bolsa de relevo o pedir solo una de las dos ayudas del Bono Relevo.

El Banco de España publica el Euríbor de septiembre de 2026: así cambian las hipotecas variables

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Banco de España ha difundido los índices oficiales de referencia del mercado hipotecario de septiembre de 2026, entre ellos el Euríbor.
  • ¿Quién está detrás? El Banco de España, a través del cuadro 19.1 del capítulo 19 de su Boletín Estadístico.
  • ¿Qué impacto tiene? Las hipotecas variables que revisen su cuota en las próximas semanas usarán este índice para recalcular el recibo.

El Banco de España ha difundido los índices oficiales de referencia del mercado hipotecario correspondientes a septiembre de 2026, entre los que figura el Euríbor que condiciona la revisión de miles de hipotecas variables en España. El dato llega en un mes clave para la banca, porque concentra buena parte de las revisiones anuales y semestrales de los préstamos firmados a tipo variable.

La difusión se produce a través del cuadro 19.1 del capítulo 19 del Boletín Estadístico del Banco de España. Es el documento en el que el supervisor publica cada mes los tipos que sirven de referencia a los préstamos hipotecarios. Ahí figura, además del Euríbor, el resto de índices que la banca usa para actualizar las cuotas.

Qué índices publica el Banco de España y desde cuándo son oficiales

La relación incluye el Euríbor, el Míbor, la Permuta de intereses o Interest Rate Swap (IRS, un contrato de intercambio de flujos de interés) y el tipo oficial de referencia basado en el €STR. El Euríbor —el tipo al que los grandes bancos europeos se prestan dinero entre sí a distintos plazos— es el más utilizado en las hipotecas españolas, sobre todo en las firmadas antes de 2015.

Eso sí: ninguno de estos índices tiene validez oficial hasta su publicación en el BOE. La fecha que cuenta para la entrada en vigor es la de inserción en el Boletín Oficial del Estado, no la de difusión en la web del supervisor. Ese matiz importa al hipotecado porque marca desde cuándo su banco puede aplicar legalmente el nuevo valor al recibo.

El supervisor también actualiza en torno al día 20 de cada mes el tipo de rendimiento interno en el mercado secundario de deuda pública entre dos y seis años, calculado por Sociedad de Bolsas, además de los tipos medios de los préstamos a vivienda entre uno y cinco años de la zona euro.

Desde el 1 de noviembre de 2013 el Banco de España dejó de publicar el tipo activo de referencia de las cajas de ahorros (el indicador CECA) y los tipos medios de préstamos hipotecarios de bancos y cajas, en aplicación de la Orden EHA/2899/2011, de transparencia y protección del cliente de servicios bancarios. Fue el primer paso hacia el Euríbor como gran referente del mercado.

El dato que de verdad mueve el recibo no es el que aparece en la web del Banco de España, sino el que se publica en el BOE: solo entonces el banco puede tocar la cuota sin exponerse a una reclamación.

Cómo se aplica el Euríbor a la revisión de tu hipoteca variable

La revisión de una hipoteca variable se calcula sumando el diferencial pactado con la entidad al valor del Euríbor. En la mayoría de los contratos ese valor no es el de un solo mes, sino la media de los tres, seis, o doce meses anteriores al cierre de cada periodo. Por eso lo que el Banco de España publica ahora tarda semanas en notarse en el recibo.

Para una hipoteca media nacional de 140.000 euros a 25 años, el recibo depende de la combinación entre el Euríbor de referencia y el diferencial. Una revisión semestral o anual concentra el impacto en pocas fechas al año. Ahí está la clave de por qué septiembre y enero son los meses que más miran los hipotecados.

El contrato marca el resto: si el diferencial es del 1%, cada variación del Euríbor se traslada casi entera a la cuota; si la hipoteca es a tipo mixto, con un tramo fijo inicial, el efecto llega más tarde. Conviene revisar la escritura antes de dar por hecho cuánto sube o baja el recibo.

La Ficha del Inversor

La métrica clave de este mes es el Euríbor que entra en vigor con la publicación en el BOE, porque fija el coste de financiación del residencial y, por extensión, la capacidad de compra de los hogares. Su nivel condiciona también la estrategia de las promotoras cotizadas: cuando el índice baja, la demanda de vivienda nueva se reactiva y las preventas se aceleran; cuando sube, el comprador aprieta el precio.

En cuanto a la tendencia a seis meses, todo depende de la senda del BCE. Si el organismo mantiene el rumbo de recortes iniciado en el ciclo anterior, el Euríbor tendrá margen para seguir bajando y aliviará las revisiones de enero. Si la inflación se resiste, el índice se estabilizará y el hipotecado a tipo variable no notará mejora en el recibo.

El perfil al que más afecta es el del titular de una hipoteca variable firmada entre 2015 y 2022, cuando el Euríbor estaba bajo y el diferencial se pactó al alza. Para el inversor patrimonial en alquiler, el coste de la deuda marca la rentabilidad neta del activo y decide si compensa apalancar una compra.

Entre 2008 y 2014 el Euríbor pasó de máximos históricos a mínimos y arrastró consigo a toda una generación de hipotecados. La diferencia ahora es el colchón de tipos bajos acumulado y el mayor peso de las hipotecas a tipo fijo, que ya supera la mitad del stock nuevo.

El próximo hito será la confirmación del valor en el BOE y las revisiones que se cierren en las próximas semanas. Quien tenga una hipoteca variable hará bien en comprobar su diferencial, la periodicidad de la revisión y la fecha de cierre del periodo antes de anticipar cuánto pagará en el siguiente recibo.

1,17 billones de euros duermen en cuentas sin remunerar en Europa: cuánto pierde tu ahorro cada año

Seis de cada siete euros de los españoles duermen en cuentas sin remunerar que apenas pagan un 0,2% de media. Ese dinero parado ha costado ya 1,17 billones de euros en Europa en 23 años.

He tardado años en mover mi propio colchón de la cuenta de siempre, así que entiendo el bloqueo. El último informe sobre ahorro e inversión en Europa deja claro que no ahorramos mal: dejamos el dinero en el sitio equivocado. Vamos a los números.

Cuánto te cuesta de verdad el dinero parado

El punto de partida es sencillo. De cada siete euros que los españoles tienen en el banco, seis están en cuentas a la vista y de ahorro que, según la serie que publica el Banco de España, remuneran de media un 0,2%. Traducido a tu bolsillo: por cada 10.000 euros parados, el banco te paga unos 20 euros al año. Menos que una cena.

En el resto de Europa la foto es distinta. Más de la mitad del ahorro está en depósitos a plazo cerrados, que sí ofrecen algo de rentabilidad. Aquí preferimos la liquidez absoluta, aunque salga carísima. El resultado es que el ahorro español rinde menos que el europeo teniendo, de media, más patrimonio.

La comparación del informe es demoledora. 100 euros metidos en fondos de inversión en 2002 se convirtieron en 271 euros en 2025. Los mismos 100 euros en un depósito se quedaron en 132 euros. Y en la cuenta corriente a la vista, ni siquiera eso: la inflación se come el poder de compra.

El dinero que no renta no está quieto: pierde. Cada año en una cuenta al 0,2% es un año que la inflación se lleva por delante sin que lo notes.

Lo llamativo es que el ahorrador sabe lo que pasa. El 42% de los europeos ve invertir en bolsa como ir al casino y, lo más revelador, el 28% de los que ya invierten piensa lo mismo. No es falta de información: es miedo y ruido.

La letra pequeña: por qué el ahorro no se mueve

El diagnóstico tiene dos capas. La primera es de educación financiera frente al ruido de las redes: quien se asoma a la inversión por un vídeo suele encontrarse con promesas de hacerse rico en siete días, y eso alimenta la idea del casino. La segunda es puramente psicológica. El cerebro no está diseñado para calcular efectos acumulados a diez o veinte años, así que la mayoría de los ahorradores prefiere no tocar nada.

La segunda capa es generacional. Cada vez más jóvenes que no ven en la nómina una vía realista buscan el atajo en el trading o en las criptomonedas. La paradoja es que la inversión que de verdad funciona, la de largo plazo diversificada y aburrida, es justo la que nadie quiere escuchar.

El dato para la esperanza existe. La riqueza de las familias en depósitos y cuentas corrientes ha caído del 40% al 33% en veinte años, y tres de cada cuatro euros de ahorro nuevo van ya a fondos. Es el cuarto año consecutivo. El cambio avanza, pero despacio.

Hay otro motor: los ETFs, sobre todo entre los más jóvenes. Entre los menores de 25 años su uso se multiplica cada año, atraídos por el coste bajo y la rapidez de compra. El riesgo es que ese dinero es volátil: una corrección seria puede borrar años de progreso.

Qué opción se defiende mejor a largo plazo

Opción de ahorroRemuneración100 euros en 2002 → 2025
Cuenta corriente (banca española)0,2% de mediaPierde valor real
Depósito a plazoRentabilidad baja132 euros
Fondos de inversiónVariable, mercado271 euros

Leída en frío, la tabla dice que la cuenta corriente no es un producto de ahorro: es un aparcamiento. Y que los 23 años de diferencia entre un depósito y un fondo son, al final, más del doble de dinero. Eso sí, ninguna inversión está garantizada y las rentabilidades pasadas no aseguran las futuras.

Qué haría yo con 10.000 euros parados

Aquí viene la pregunta que más me hacen. Si tienes ese dinero en la cuenta, con ganas de moverlo y sin experiencia, lo primero no es elegir producto: es mirar el horizonte. Con un plazo de seis o siete años, la respuesta más sólida pasa por un fondo indexado global de bajo coste: diversificación total y olvidarse del ruido. No es una recomendación personalizada, porque cada horizonte y cada perfil piden una solución distinta.

El concepto lo explica bien la propia lógica de los fondos indexados: en vez de apostar por una sola empresa o un país, compras el mercado entero y dejas que el tiempo haga el trabajo. Para plazos más cortos hay más letra pequeña y menos margen: ahí toca comparar depósitos y Letras del Tesoro antes de decidir.

Reconozco que no es un consejo emocionante. La inversión que mejor ha funcionado históricamente es lenta y aburrida, y exige algo que casi nadie tiene: disciplina para no tocar nada. Frente a eso, el 45% de los españoles cree que el alquiler será la mejor inversión de la próxima década, mientras en Europa el activo refugio favorito es el oro. España ha vivido el ciclo inmobiliario más benigno del continente y eso pesa en la mentalidad del ahorrador.

La conclusión práctica es la de siempre: el enemigo no es el mercado, es la inacción. Dejar 10.000 euros al 0,2% durante cinco años son unos 100 euros ganados; el mismo dinero en un producto que rinda el 3% supera los 1.500 euros en ese plazo. La diferencia no la marca la suerte, la marca mover el dinero.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Mira cuánto paga tu banco por el saldo de tu cuenta corriente. Si está por debajo del 1%, tienes margen para moverlo a un depósito o un fondo monetario.
  • Qué vigilar: La próxima decisión del BCE sobre los tipos, que marca lo que pagarán los depósitos y las Letras del Tesoro en los próximos meses.
  • El error a evitar: Dejar todo el ahorro en la cuenta por comodidad. El 0,2% no cubre la inflación y cada año que pasa pierdes poder de compra.

La CNMC condiciona la compra de los activos de Naviera Armas por DFDS en Ceuta para preservar la competencia

La CNMC ha condicionado la compra de los activos de Naviera Armas-Trasmediterránea por parte de DFDS a la transmisión a un tercero de los elementos necesarios para mantener la operativa de Armas en la ruta Algeciras-Ceuta. El regulador considera que los compromisos ofrecidos por el comprador no bastan para cerrar la operación.

La autorización se produjo el pasado mes de julio, en segunda fase, con el expediente C/1639/25, una vía reservada a las concentraciones que generan dudas serias para la competencia. La CNMC no ha prohibido la compra: la ha autorizado con una condición estructural que DFDS debe ejecutar para consolidar el control exclusivo de los activos.

Ambas compañías compiten en el transporte marítimo regular de carga rodada y pasajeros en el Estrecho, en las rutas que conectan el sur de la península con Ceuta y Tánger. Es un mercado con pocos operadores, tráficos cautivos y una demanda muy sensible a la frecuencia y a la tarifa.

Qué exige la CNMC frente a los compromisos de DFDS

La naviera puso sobre la mesa un paquete de compromisos para despejar las dudas: seguimiento semestral de precios en las rutas afectadas, mantenimiento de la calidad del servicio, conservación de las frecuencias de Armas en Algeciras-Ceuta durante los periodos de alta demanda y medidas adicionales de inversión, mejora de buques, sostenibilidad ambiental y refuerzo de la cultura de defensa de la competencia. El conjunto tenía una vigencia de cinco años, salvo el compromiso de frecuencias, planteado inicialmente por 12 meses y sujeto a reevaluación.

La CNMC los consideró insuficientes. El punto crítico está en la línea Algeciras-Ceuta, donde los remedios conductuales no resolvían la pérdida de presión competitiva. La condición impuesta exige ceder a un tercero los elementos necesarios para que un operador independiente mantenga la operativa que hoy ejecuta Armas.

Una condición que obliga a ceder la ruta a un tercero es el remedio más severo que puede imponer Competencia sin llegar a prohibir la operación.

La autorización en segunda fase no equivale a un visto bueno con matices menores. La CNMC abre esta vía cuando la primera evaluación no permite descartar el riesgo y su resolución incorpora habitualmente obligaciones de seguimiento y reporte durante todo el periodo comprometido.

Efectos unilaterales y coordinados en el Estrecho

compra Naviera Armas

La investigación en segunda fase identificó dos focos de riesgo. Por un lado, efectos unilaterales: menos operadores independientes en Algeciras-Ceuta se traducen en menor presión sobre precios y frecuencias. Por otro, efectos coordinados, por la posibilidad de que DFDS y Baleària alineen su comportamiento en las rutas del Estrecho ante la reducción del número de rivales.

Sobre el papel, la CNMC ha identificado al menos un potencial interesado en asumir esos activos. El detalle es relevante: convierte la condición en algo ejecutable y aleja el escenario de una operación bloqueada de facto por falta de comprador.

La exigencia no fija ni comprador ni precio, pero sí el perímetro: los medios que permiten sostener la operativa de pasajeros y carga rodada en la línea. Este tipo de remedios suele articularse mediante venta de activos, arrendamiento de buques o acuerdos de acceso a capacidad; la CNMC no ha detallado la fórmula elegida.

ElementoCompromisos de DFDSExigencia final de la CNMC
Ruta Algeciras-CeutaMantener frecuencias en alta demanda durante 12 mesesCesión a un tercero de los activos necesarios para operar
PreciosSeguimiento semestral y reporte de su evoluciónPresión competitiva real de un operador independiente
Calidad de servicioMantener estándares y experiencia de usuarioInsuficiente por sí sola para resolver los riesgos
DuraciónCinco años, salvo frecuencias (12 meses)Remedio estructural, no sujeto a plazo

Qué implica un remedio estructural para el negocio

La CNMC recurre a la cesión a un tercero cuando los compromisos de comportamiento no son verificables o no corrigen la estructura del mercado. En el Estrecho el número de operadores es reducido y las barreras de entrada son altas por naturaleza: capacidad portuaria, buques ro-ro, y derechos de atraque en dos orillas. Un compromiso de precios a cinco años no crea un competidor; una cesión sí.

El coste para DFDS es doble. Renuncia a parte del perímetro que justificaba la compra y negocia en posición de urgencia, circunstancia que suele rebajar el precio de los activos cedidos. A cambio, consolida el resto de la operación sin abrir un proceso que podría haber alargado el cierre más allá del ejercicio.

Para el usuario de la línea —pasajeros y transportistas con carga rodada— la condición persigue que la concentración no se traduzca en menos frecuencias o tarifas más altas en temporada alta. Es justo el tramo donde DFDS comprometió mantener los servicios de Armas, con un plazo de 12 meses que la CNMC juzgó corto.

La asimetría del paquete anticipaba el desenlace: cinco años para los compromisos generales, doce meses para lo que de verdad importaba en la ruta. En el mercado inversor, la incertidumbre se traslada del calendario regulatorio al de ejecución. Hasta que no haya comprador confirmado, el perímetro final seguirá abierto.

📊 Las Claves para el Inversor

  • Qué vigilar: La identidad del tercero que asuma la operativa en Algeciras-Ceuta y el calendario de cesión, todavía sin fecha pública.
  • Reacción del valor: El mercado ya descuenta la autorización; el foco pasa al perímetro final y al precio de los activos que DFDS deba ceder.
  • Precedente sectorial: La propia CNMC descartó remedios conductuales de hasta cinco años en el expediente, señal de que en el Estrecho la competencia se mide por número de operadores.

Solaria se dispara un 9,5% y lidera el Ibex 35, que cierra en 19.700 puntos

Solaria se disparó cerca del 9,5% y lideró las subidas del Ibex 35, que cerró en los 19.700 puntos y selló la semana con un avance del 1%, con el Brent por encima de los 106 dólares.

El índice madrileño terminó la jornada del viernes con una subida del 0,65%, en una sesión marcada de nuevo por las tensiones en Oriente Próximo. Los inversores combinaron el apetito por valores castigados con la cautela que impone un crudo caro.

Una sesión de dos velocidades en el Ibex

Las mayores revalorizaciones las protagonizaron Solaria, CaixaBank (+2,56%), Telefónica (+2,41%), Grifols (+2,06%) y Acciona (+1,81%). En el lado opuesto, las correcciones más abultadas se las anotaron Repsol (-2,5%), Naturgy (-1,36%), Logista (-1,18%), Cellnex (-1,11%) y Redeia (-0,93%).

El movimiento de Solaria destaca, por su magnitud dentro de un Ibex que se mueve en dígitos bajos. La energética renovable firmó la mayor revalorización del selectivo y tiró con fuerza en la parte alta de la tabla, muy por delante del segundo valor más alcista de la jornada.

El resto de los principales parqués europeos cerró en verde salvo el CAC 40 francés, que corrigió un 0,04%. El FTSE 100 británico subió un 0,14%; el Dax alemán, un 0,56%; y el MIB italiano, un 0,63%.

El contraste de la sesión llama la atención. Solaria, una renovable sensible al coste de la financiación, subió con fuerza mientras Repsol cedía un 2,5% pese a un crudo por encima de los 106 dólares. El bono español a diez años, entretanto, rebasaba el 4,1%.

La paradoja de la jornada: Solaria lidera el Ibex mientras el bono español rebasa el 4,1% y el crudo se aferra a los 106 dólares.

El crudo y Oriente Próximo marcan el guion

La jornada volvió a estar condicionada por por la geopolítica. Un total de 80 países reclamaron el jueves, en el marco de la 81ª Asamblea General de la ONU, la reapertura urgente del estrecho de Ormuz, condenando a los rebeldes hutíes de Yemen y a Irán por sus ataques en el Golfo.

En el ámbito internacional, el presidente de Estados Unidos, Donald Trump, describió como muy productiva la reunión del viernes en Washington con su homólogo chino, Xi Jinping, y auguró nuevas iniciativas tras una visita de Estado de dos días centrada en retomar la comunicación entre ambas administraciones.

Pese al tono más constructivo entre Irán y Estados Unidos que aprecian los analistas de Bankinter tras el encuentro en Nueva York, la incertidumbre y la ausencia de un acuerdo concreto siguen impulsando los precios del crudo y el rendimiento de los bonos soberanos globales. El Brent se mantenía en 106,2 dólares por barril y el WTI, en 94 dólares.

En el mercado de renta fija, el rendimiento del bono español a diez años escalaba hasta el 4,102%, desde el 4,081% del cierre previo, con la prima de riesgo en 46,98 puntos básicos. La presión sobre la deuda soberana se produce, según los analistas de Schroders, de forma ordenada, aunque advierten del riesgo de un ajuste más desordenado.

IndicadorCierre de la sesiónVariación
Ibex 3519.700 puntos+0,65%
Brent106,2 dólares-0,4%
WTI94,0 dólares-0,7%
Bono español a 10 años4,102%+2,1 pb
Euro/dólar1,1389+0,08%

El euro se apreciaba un 0,08% frente al dólar, hasta los 1,1389, tras cuatro jornadas consecutivas perdiendo posiciones. En los activos refugio, el oro se mantenía estable en la cota de los 4.300 dólares y el bitcoin encontraba soporte en los 84.000 dólares.

Análisis: qué hay detrás del rebote de Solaria

El movimiento de Solaria invita a la cautela. El sector renovable es intensivo en capital y sufre cuando la renta fija repunta. Con el bono español por encima del 4,1%, el entorno no acompaña, y que el valor lidere el Ibex en ese contexto apunta más a movimientos de rotación de cartera que a un cambio de tendencia.

Conviene situar el dato macro. La economía española creció un 0,7% en el segundo trimestre del año, una décima más que en el trimestre anterior, y registró un avance interanual del 2,6%, según el INE. La compraventa de viviendas, en cambio, bajó un 5,1% en julio respecto al mismo mes de 2025, hasta 61.417 operaciones.

El Ibex afronta la recta final del año en los 19.700 puntos, con la referencia psicológica de los 20.000 a la vista. El comportamiento divergente de Solaria y Repsol deja la duda de si el apetito por las renovables responde a fundamentales o a un simple ajuste tras semanas de castigo. La respuesta, previsiblemente, llegará en las próximas sesiones.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del estrecho de Ormuz y del crudo por encima de los 106 dólares, y la resistencia del Ibex en los 19.700 puntos antes de atacar los 20.000.
  • Reacción del valor: Solaria ha recuperado protagonismo, pero su continuidad depende de que ceda la presión sobre el bono español a diez años. El mercado descuenta volatilidad en renovables.
  • Precedente sectorial: El contraste de la sesión, con Solaria al alza y Repsol a la baja pese al crudo caro, deja abierta la duda de si el movimiento responde al valor o a la rotación de carteras.

Kalshi y Polymarket negocian rondas de 20.000 M$ mientras Nueva York estrecha el cerco a los mercados de predicción

Los mercados de predicción viven a la vez su mejor momento de valoración y su peor momento regulatorio. Kalshi y Polymarket negocian rondas que las acercan a los 20.000 millones, mientras Nueva York demanda a Polymarket por operar sin licencia.

La operación, adelantada por The Wall Street Journal, situaría a cada plataforma en una valoración cercana a los 20.000 millones de dólares, casi el doble de lo que logró en su última ronda. Las conversaciones están en fase temprana: el medio advierte de que podrían no cerrarse o no alcanzar esa cifra. Ninguna de las dos compañías ha confirmado los detalles.

Vamos a los números. Según los datos recogidos en Crunchbase, Kalshi levantó 1.000 millones de dólares en diciembre a una valoración de 11.000 millones, en una ronda liderada por Sequoia Capital y CapitalG, con Andreessen Horowitz y Paradigm entre los participantes. Polymarket, fundada en 2020 por Shayne Coplan, se valoró en unos 9.000 millones en octubre tras el compromiso de Intercontinental Exchange, matriz de la Bolsa de Nueva York, de invertir hasta 2.000 millones.

El negocio que sostiene esas cifras: volumen récord y contratos deportivos

Detrás de las valoraciones hay un crecimiento que pocos sectores pueden igualar. El volumen mensual combinado de ambas plataformas rondó los 18.300 millones de dólares en febrero, frente a menos de 2.000 millones en agosto de 2025. Se multiplicó por nueve en apenas medio año.

Kalshi superó el umbral de los 1.000 millones en ingresos anualizados, con estimaciones que lo acercan a los 1.500 millones. Su CEO, Tarek Mansour, cifró en más de 1.000 millones el volumen negociado solo el día de la Super Bowl. La plataforma lidera el volumen mensual de Polymarket desde septiembre, impulsada por los contratos deportivos.

Los mercados de predicción han dejado de ser un experimento de nicho para convertirse en infraestructura financiera con ingresos de nueve cifras.

Ahí está la clave: el deporte, y no la política, tira del carro. Eso explica por qué los reguladores estatales, acostumbrados a licenciar apuestas deportivas, miran estas plataformas con lupa.

Quién pone el dinero: de Sequoia al dueño de la Bolsa de Nueva York

El perfil de los inversores dice mucho del sector. Sequoia Capital y CapitalG, el fondo de crecimiento de Alphabet, encabezaron la ronda de Kalshi; Andreessen Horowitz y Paradigm, dos pesos pesados de la tecnología y las criptomonedas, acompañaron la operación. En Polymarket, el respaldo de Intercontinental Exchange no es casual: la matriz de la Bolsa de Nueva York ve en los mercados de predicción un producto financiero que encaja con su negocio.

Los grandes fondos entran porque el producto funciona. Pero también entran porque hay una carrera por ocupar el espacio antes de que la regulación lo delimite. El que fije el estándar primero tendrá ventaja.

📦 Caso de estudio: Polymarket

  • El reto: Crecer en un negocio de apuestas de predicción sin licencia clara en Estados Unidos y con los reguladores estatales en contra.
  • La jugada: Buscar el aval del regulador federal, cerrar una alianza con la Bolsa de Nueva York y abrir una lista de espera doméstica.
  • El resultado: Una valoración de unos 9.000 millones de dólares y una ronda en negociación que la acercaría a los 20.000 millones.
  • La lección: El respaldo institucional no sustituye a la licencia, pero compra tiempo y credibilidad mientras el marco legal se define.

El caso enseña algo válido para cualquier fundador en un sector regulado: la estrategia de Polymarket combina producto, capital y relación con el regulador. Ninguna de las tres por sí sola basta.

El cerco regulatorio: la lección que el negocio no puede ignorar

Aquí viene la otra cara. Nueva York ha demandado a Polymarket por operar como plataforma de apuestas sin licencia. No es un caso aislado: varios reguladores estatales clasifican los mercados de predicción deportivos como juego ilegal, mientras la CFTC reivindica jurisdicción federal exclusiva sobre estos contratos. El conflicto de competencias está servido.

El frente legislativo se mueve en paralelo. Los representantes Blake Moore y Salud Carbajal han presentado una propuesta para restringir contratos sobre temas como la guerra y el deporte. El senador Chris Murphy prepara un texto para prohibir los contratos ligados a acciones de gobierno. Un episodio reciente lo ilustra: una cuenta de Polymarket ganó unos 400.000 dólares apostando por la captura del presidente venezolano Nicolás Maduro justo antes de que la noticia se hiciera pública.

Para entendernos: el riesgo no es que el negocio no funcione, es que su marco legal cambie bajo sus pies. En España, la Ley 13/2011 regula el juego online y exige licencia, y cualquier operador sin ella queda fuera. Un fundador que quiera replicar el modelo de Kalshi en Europa debe asumir desde el día uno que la licencia no es un trámite, es el activo principal.

El precedente inmediato es claro. Los gigantes del juego tradicional, como DraftKings, y las plataformas cripto, como Coinbase, Gemini y Crypto.com, ya han entrado o anunciado productos de mercado de predicción. Nasdaq y Cboe han señalado interés. Cuando los incumbentes regulados se mueve, la ventana para los actores sin licencia se estrecha.

Su múltiplo sobre ingresos de Kalshi, superior a veinte veces si se toma el dato de 1.500 millones, deja poco margen al error. Duplicar la valoración en meses es, también, una apuesta sobre quién sobrevive al marco legal.

🚀 Hoja de Ruta para Emprender

  • Valida el marco legal antes que el producto: si tu negocio depende de una licencia, negocia con el regulador antes de escalar; el permiso es el activo, no el software.
  • Mira dónde está la demanda real: el volumen de los mercados de predicción lo mueve el deporte, no la política; identifica el uso que tira de tu negocio y refuerza ese.
  • Diversifica las fuentes de aval: combina capital institucional, alianzas estratégicas y respaldo regulatorio; como en el caso de Polymarket, uno solo no protege.
  • Calcula tu runway frente al riesgo normativo: si una ley puede cambiar tu modelo en meses, mantén caja para aguantar el compás de espera.

Cómo la presión directiva falsea la adopción de IA en empresas: el 48% exagera su uso

La adopción de IA en empresas se mide con encuestas internas que muchos empleados responden pensando en su jefe: un 48% admite haber exagerado su uso de IA y el liderazgo se queda con la foto equivocada.

El 48% que exagera su uso de IA para contentar a su jefe

El dato no es una impresión de pasillo. Sale de un informe de Visier, firma de software con sede en Vancouver, que encuestó a 1.000 trabajadores a tiempo completo en Estados Unidos de sectores como sanidad, finanzas, recursos humanos, y otros ámbitos. Casi la mitad reconoció haber exagerado su uso o su experiencia con IA ante sus colegas o ante la dirección, según recoge Fast Company.

Vamos a los números. El 54% de los encuestados afirma que su puesto o su carrera ha cambiado de forma significativa por la IA en los últimos dos años. El problema es que ese impacto no es homogéneo: hay quien dice que le ha mejorado el rendimiento y la satisfacción, y hay quien lo describe como claramente negativo. La misma tecnología genera dos experiencias opuestas dentro del mismo departamento.

La ansiedad es transversal. Cerca del 60% no tiene claro cuál es el plan de su empresa para afrontar los cambios que trae la IA, y un 45% se ha sentido presionado a usarla incluso cuando no sabe cómo hacerlo bien. Ahí nace el teatro: si mostrar entusiasmo pesa más que obtener resultados, el empleado racional finge.

El informe de Visier señala el origen del uso performativo de IA: la falta de confianza en el liderazgo. Los empleados no piden más discursos, piden herramientas. Un 32% reclama formación y recualificación, y un 31% exige transparencia sobre cómo la IA va a afectar a su trabajo. Decir ‘que lo haga la IA’ no es una instrucción, es una ocurrencia.

Cuando la tecnología se convierte en un examen de lealtad, la plantilla aprende rápido a escribir la respuesta que el jefe quiere leer.

Uso performativo de IA: el fallo es de liderazgo, no de tecnología

Aquí viene la lección para cualquier directivo. El uso performativo no es un problema moral del empleado, es el resultado de un sistema de incentivos mal diseñado. Si la única señal de compromiso que envía la dirección es ‘usa más IA’, la plantilla optimiza esa señal. Y la optimización se hace con palabras, no con resultados.

Un equipo no exagera su uso de IA por pereza, sino porque ha entendido que la métrica que se premia es la del entusiasmo.

📦 Caso de estudio: el informe de Visier sobre uso performativo

  • El reto: medir cuánta IA usa de verdad una plantilla de 1.000 trabajadores sin que la propia pregunta condicione la respuesta.
  • La jugada: preguntar por la presión percibida y por la confianza, no solo por la frecuencia de uso.
  • El resultado: el 48% admite exagerar su uso y el 45% se siente presionado a usar una herramienta que no domina.
  • La lección: si mides adopción por entusiasmo declarado, obtendrás entusiasmo declarado, no productividad.

Lo que este informe enseña a cualquier equipo directivo

Hay un precedente que se repite cada década. Cuando el Lean Startup se puso de moda, muchas empresas llenaron las presentaciones de métricas de vanidad y dejaron de mirar la retención o el margen; el método era bueno, la implementación era postureo. Con Agile pasó algo parecido: tableros impecables y entregas que no llegaban. La IA va por el mismo camino si el liderazgo no define qué significa ‘usarla bien’. Puedes leer más sobre el origen de ese error en las métricas de vanidad del Lean Startup.

Mi lectura del informe es que no habla de tecnología, habla de gestión. Y hay un dato que lo confirma: la gente no pide menos IA, pide formación. En el ecosistema español, programas como Lanzadera o Wayra llevan años insistiendo en lo mismo que ahora confirma Visier: primero se define el problema, después la herramienta. Las startups que levantan capital con buenos números no lo hacen por usar tres asistentes generativos, sino por tener claras dos o tres métricas de producto que nadie puede maquillar.

Y ojo con el efecto de segunda ronda. Una métrica falsa no se queda en el informe trimestral: contamina las decisiones de contratación, el presupuesto de herramientas y hasta el diseño del producto. Si el 48% exagera su uso, la dirección cree que la transformación avanza y recorta la formación justo cuando más falta hace. El error se retroalimenta.

Cómo medir la adopción real de IA sin caer en el teatro

La solución no es una encuesta más. Es cambiar la unidad de medida. Cuatro movimientos concretos:

  • Mide resultados, no clics: horas liberadas en un proceso concreto o incidencias resueltas, en lugar de número de consultas a la herramienta.
  • Define el ‘para qué’ antes del ‘con qué’: cada equipo debería poder explicar qué tarea pierde tiempo hoy y cómo la IA la acorta. Si no hay tarea, no hay proyecto.
  • Publica el plan y su presupuesto: formación, límites de uso de datos y qué puestos cambian. La opacidad es el caldo de cultivo del uso performativo.
  • Protege a quien diga que no funciona: el primer empleado que reporte un fallo real vale más que diez que alaben la herramienta por si acaso.

Esto también aplica a la economía real. Una empresa familiar, una fábrica de chocolate artesanal o una sede de eventos rehabilitada en un edificio histórico pueden caer en el mismo error: medir presencia en redes o visitas web en lugar del ticket medio, la recurrencia o el margen por evento. La lógica de startup sirve cuando la métrica es honesta. Cuando es cosmética, solo maquilla el trimestre.

🚀 Hoja de Ruta para Emprender

  • Cambia la métrica: sustituye cualquier KPI de ‘uso de IA’ por una métrica de proceso (tiempo por tarea, incidencias, coste unitario).
  • Forma antes de exigir: presupuesta recualificación por equipo; sin formación, la presión solo compra respuestas falsas.
  • Pregunta sin jerarquía: recoge feedback anónimo sobre qué herramientas no funcionan y qué se bloquea.
  • Revisa tus OKR cada trimestre: alinea incentivos con resultados medibles y retira los objetivos que solo se cumplen en la diapositiva.

Iberdrola dispara al 85% el descuento del plan renove para cambiar la caldera de gas por aerotermia

0

Iberdrola eleva al 85% el descuento de su plan renove de aerotermia para quien cambie la caldera de gas o gasoil por una bomba de calor. La eléctrica sube quince puntos la bonificación máxima respecto a la edición del año anterior, que se quedaba en el 70%, y mantiene la oferta abierta hasta el próximo 1 de diciembre. El importe que quede por pagar se puede financiar en 24 meses sin intereses.

Cómo se descompone el descuento de hasta 6.000 euros

La cifra que la compañía pone encima de la mesa asciende a 6.000 euros por instalación y se descompone en tres partidas. La primera son 1.400 euros de descuento directo sobre el presupuesto. La segunda son los Certificados de Ahorro Energético (CAE), que aportan hasta 3.600 euros. La tercera son 1.000 euros de saldo en Mi Iberdrola canjeables en la factura de la luz.

El tramo de los CAE es el que más varía en función de dónde esté la vivienda. Iberdrola reconoce 1.440 euros en zona climática cálida y 2.160 euros en zona media, cuantías que se aplican sobre el coste de la instalación desde el primer momento y que el cliente no tiene que adelantar. El conjunto de esta partida, según el desglose que publica la propia eléctrica, alcanza un techo de 3.600 euros.

A eso se suman las deducciones fiscales ya vigentes en el IRPF por obras de mejora de eficiencia energética, que en los cálculos de la compañía llegan a 9.000 euros en viviendas unifamiliares y a 3.000 euros en pisos en altura. Para que el usuario no se pierda en el papeleo, la energética entrega sin coste el certificado energético previo a la obra y el posterior, los dos documentos que exige Hacienda para justificar la bonificación en la declaración de la Renta.

El efecto combinado cambia la ecuación para el bolsillo. Un piso de 90 metros cuadrados pasa de unos 12.000 euros de coste inicial a 2.800 euros. Una vivienda adosada de 150 metros cuadrados que hoy se calienta con gasoil se queda en 2.300 euros desde los 13.200 euros de partida.

Con estos números, la aerotermia deja de ser un capricho de vivienda unifamiliar y entra en el presupuesto de un piso medio.

El equipo que se coloca en casa es una bomba de calor que extrae energía del aire mediante un ciclo termodinámico y cubre calefacción, refrigeración y agua caliente sanitaria con una sola máquina. Según los datos que maneja la compañía, el ahorro de consumo frente a una caldera de combustión, alcanza el 70% en viviendas con suelo radiante y ronda el 40% cuando la distribución del calor se hace con radiadores convencionales.

El ahorro real depende menos de la máquina que del aislamiento de la casa: sin una envolvente decente, la bomba de calor trabaja contra el propio edificio.

El contexto explica la prisa de la eléctrica. El precio del gas encadena varios años de volatilidad desde la crisis de 2022, la normativa europea de eficiencia de edificios ya fija 2040 como fecha límite para el parque de calderas de combustión fósil y las administraciones empujan la electrificación del calor doméstico en sus planes energéticos. Cada aerotermia que sustituye a un quemador de gas es, para una comercializadora eléctrica, un cliente que deja de depender del mercado mayorista del gas y que pasa a comprar kilovatios en su propia factura.

Del gasoil al aire: qué cambia en la factura eléctrica

El hogar no elimina el gasto energético: lo traslada de sitio. Cambia una factura de gas por una factura eléctrica algo más alta, con un saldo favorable salvo en los inviernos más duros y siempre que la vivienda tenga un aislamiento razonable. El matiz importa porque la bomba de calor rinde peor cuanto más frío hace en la calle, justo cuando la demanda de calefacción aprieta y el precio de la electricidad suele marcar sus máximos diarios en las horas de la mañana y de la noche.

¿Por qué una eléctrica paga por quitar una caldera de gas? Porque cada instalación le entrega un consumidor eléctrico de larga duración y un consumo que no se deslocaliza. El coste de los CAE y del saldo en factura encaja dentro del presupuesto de captación de cliente, y esa asimetría explica que el descuento máximo haya pasado del 70% al 85% en apenas doce meses.

La oferta, además, compite con las ayudas públicas. Los programas de rehabilitación energética financiados con fondos europeos cubren parte del mismo terreno, pero con trámites distintos en cada comunidad autónoma y plazos que se cuentan en meses. La ventaja de la vía privada está en la inmediatez: el descuento se aplica sobre la factura del instalador y el cliente no tiene que esperar una resolución administrativa para que la obra le salga más barata.

La promoción está vigente hasta el 1 de diciembre. La compañía no ha detallado si prorrogará las mismas condiciones en 2027, una decisión que dependerá de cómo responda la demanda en el tramo final del año y del precio que alcancen los certificados de ahorro en el mercado.

Un descuento récord que mide el pulso entre el gas y la electricidad

Lo relevante de la oferta no es el porcentaje, sino lo que revela sobre el momento del sector. Iberdrola compra cuota en el mercado del calor doméstico con un descuento del 85% en un país donde la caldera de gas sigue siendo el estándar de facto en millones de hogares. La subida de quince puntos en un año no responde a una mejora sustancial de la tecnología, cuya eficiencia no ha cambiado de forma radical, sino a la competencia entre comercializadoras por captar un consumo eléctrico que crecerá cuando avancen la electrificación del calor y del vehículo.

El mecanismo de los CAE merece una lectura aparte. Se trata de un sistema por el que las comercializadoras certifican ahorros energéticos ante la Administración y los monetizan después: el incentivo público se ha convertido en una herramienta comercial en manos de las grandes eléctricas, tal y como recoge la documentación pública de el IDAE sobre el sistema de certificados. El riesgo evidente es que la parte más generosa del plan renove dependa de un mercado cuyo precio no está garantizado a medio plazo. Si el valor de los CAE cae o la Administración endurece las condiciones de validación, el descuento del 85% pierde apoyo y la oferta vuelve a parecerse a la de años anteriores.

Hay una segunda sombra, menos visible en la publicidad y más relevante en la práctica. La aerotermia rinde cuando la vivienda está aislada de forma razonable y el equipo se dimensiona sobre la demanda térmica real del inmueble. Cuando la instalación se decide por precio y no por cálculo, el resultado son bombas de calor que consumen más de lo previsto, usuarios que vuelven a encender la caldera vieja en enero y un ahorro que se queda en el folleto. El descuento abarata la entrada, no garantiza el rendimiento posterior.

El termómetro para saber si el mensaje ha calado está en el calendario. La oferta cierra el 1 de diciembre y la próxima edición, si llega, marcará si el 85% era un techo o solo una escala intermedia. En un mercado donde el gas sigue siendo la opción por defecto, la respuesta del consumidor durante los próximos inviernos dirá más sobre la transición del calor doméstico que cualquier objetivo escrito en un plan energético.

Lamborghini Temerario Sterrato: el todoterreno de edición limitada que dispara su valor en colección

Lamborghini no ha confirmado el Temerario Sterrato. Tampoco lo ha descartado, y esa ambigüedad sostenida durante meses es hoy el argumento central de quien mira el catálogo de Sant’Agata con criterio de coleccionista y no de comprador de capricho.

He repasado las declaraciones de la cúpula de la marca y el patrón se repite. Paolo Racchetti, director de línea de producto, reconoció que podría existir un coche como el Sterrato, matizó que no está anunciando un plan y añadió que tampoco lo excluye. Es una fórmula de comunicación corporativa, no un comunicado industrial.

La segunda señal llegó antes, en el Festival de Goodwood del pasado mes de julio. Federico Foschini, responsable de marketing y ventas, describió la variante todoterreno como una oportunidad evaluable y admitió que la compañía no puede desarrollar todos los derivados posibles al mismo tiempo. La idea, dijo, permanece en segundo plano tras el resultado del Huracán Sterrato.

Foschini puso un ejemplo que conviene leer con atención. Señaló que la distancia entre un Urus convencional y un hipotético Urus Sterrato no sería enorme: neumáticos distintos, suspensiones revisadas y un mayor peso del uso fuera del asfalto. Es decir, una variante de bajo coste industrial y alto impacto comercial.

El Temerario Sterrato: qué hay confirmado y qué no

El Temerario sustituye al Huracán como superdeportivo de acceso. Su arquitectura híbrida enchufable combina un V8 biturbo de 4,0 litros con tres motores eléctricos, una potencia conjunta de 920 caballos, un 0 a 100 km/h en 2,7 segundos y una velocidad máxima de 343 km/h. Esa es la base técnica sobre la que se construiría cualquier versión de campo.

La receta del anterior Sterrato sirve de guía, aunque la marca no ha publicado ni una sola cifra del supuesto Temerario. El Huracán Sterrato elevaba la carrocería 44 milímetros respecto al Evo, ensanchaba vías, añadía protecciones inferiores y estrenaba un modo de conducción Rally. Un hipotético Temerario Sterrato repetiría el esquema.

La prima de colección de un Sterrato empieza en la línea de producción, no en la sala de subastas.

Por qué el todoterreno cotiza mejor que el superdeportivo estándar

Aquí está la parte que interesa al patrimonio. Las versiones off-road de Lamborghini se han convertido en las más buscadas del mercado secundario dentro de su propia generación, y ese diferencial no depende del rendimiento: depende de la producción corta y de una denominación que la marca no repite.

El coleccionista no compra altura libre al suelo. Compra una variante que no se puede sustituir por otra igual. Ese es el motivo de que el todoterreno haya multiplicado su valor en colección mientras versiones más rápidas y más caras de la misma familia se deprecian con normalidad.

Un todoterreno de 920 caballos no es un coche de uso diario: es un cupón de escasez con matrícula.

Hay un matiz que separa la oportunidad del espejismo. Si Lamborghini traslada la receta al Urus, el ejercicio sería barato y el volumen podría ser alto. Un Sterrato de gran producción conservaría el nombre y perdería la prima.

Análisis: escasez, coste de propiedad y horizonte temporal

Mi lectura es que el Lamborghini Temerario Sterrato, si llega, se comportará como los derivados de serie corta: revalorización fuerte en los primeros veinticuatro meses, meseta después y riesgo de liquidez en el tramo superior de precio. La razón es estructural. El comprador de un coche de más de 300.000 euros es escaso, y el de una variante extrema y poco documentada lo es todavía más.

Conviene separar dos perfiles. Quien busque preservación de capital encontrará en el Temerario estándar un activo más previsible, con mercado amplio y mantenimiento conocido. Quien busque revalorización agresiva necesita la variante, la producción limitada por escrito y la documentación de fábrica que acredite la serie. El nombre no basta.

El riesgo no es comercial, es mecánico y regulatorio. Un híbrido enchufable con tres motores eléctricos añade una capa de mantenimiento que un V8 atmosférico no tenía, y la presión normativa europea sobre este tipo de mecánicas no va a menos. A diez años, el coste de propiedad de un híbrido de altas prestaciones es la variable que más erosiona el retorno.

El hito a seguir es sencillo de identificar. Cuando Lamborghini publique el calendario de derivados del Temerario, sin fecha confirmada por ahora, se sabrá si el Sterrato es una variante de serie corta o una etiqueta comercial. Esa diferencia, y no otra, determina el precio.

💎 Veredicto Wealth

El Temerario Sterrato solo merece una posición de colección si la marca confirma serie corta y denominación propia. Horizonte de cinco a diez años; el riesgo a vigilar es que la receta se traslade al Urus con volúmenes altos y diluya la prima.

La estafa con IA de 36 millones a Intesa Sanpaolo: el mayor banco de Italia cae en un deepfake

La estafa con IA a Intesa Sanpaolo ha dejado al menos 36 millones de euros en paradero desconocido. Los autores clonaron la voz del consejero delegado del grupo, Carlo Messina, y la de un socio del bufete A&O Shearman para ordenar transferencias por 95 millones desde Fideuram, la división de banca privada del mayor banco de Italia.

Claves de la operación

  • 95 millones transferidos en apenas unas horas. La operación se ejecutó en febrero de 2026 con órdenes que simulaban proceder del consejero delegado de Intesa Sanpaolo y de un socio de A&O Shearman. Un banco chino devolvió después 40 millones y otro portugués retuvo 13.
  • Fideuram gestiona 450.000 millones y lidera la banca privada italiana. El golpe no compromete la solvencia de la entidad, pero expone la fragilidad de sus protocolos de autorización cuando la orden llega desde arriba.
  • DORA obliga a reportar incidentes graves a los supervisores. El reglamento europeo, aplicable desde enero de 2025, no exige publicar el caso, lo que explica que el sector conozca los detalles por filtraciones y no por comunicación oficial.

La voz clonada de Messina: el guion que vació la tesorería de Fideuram

Todo se decide en cuestión de horas. En febrero de 2026, el entonces presidente de Fideuram, Molesini, recibió un mensaje de WhatsApp atribuido a Carlo Messina, primer ejecutivo de Intesa Sanpaolo. El supuesto jefe pedía operar con urgencia a través de la tesorería de la filial, alegando razones prácticas que impedirían a la matriz hacerlo por sí misma. La excusa: una oportunidad financiera estratégica que no admitía espera. La cifra sobre la mesa rondaba los cien millones de euros.

El segundo acto llegó en forma de llamada. Al otro lado, una voz que el directivo identificó como la de Paolo Nastasi, socio director de A&O Shearman Italia, el bufete surgido de la fusión de Allen & Overy y Shearman & Sterling, con 3.700 millones de facturación anual. Nastasi era ajeno a la trama, pero su voz había sido replicada mediante técnicas de deepfake y el presidente de Fideuram lo conocía personalmente. El guion no necesitaba un fallo técnico, solo dos nombres creíbles y un calendario ajustado.

Después llegaron los correos. Perfectamente maquetados para simular que procedían del bufete internacional, incluían las coordenadas bancarias de sociedades y cuentas extranjeras. El director financiero de Fideuram ejecutó las transferencias siguiendo instrucciones de su presidente, que a su vez creía cumplir una encomienda del número uno de Banca Intesa. El dinero salió con destino principal a China y Hong Kong.

Los sistemas de seguridad interna dieron la voz de alarma con rapidez. Fideuram activó los mecanismos de colaboración interbancaria internacional y la reacción funcionó: un banco en China bloqueó 40 millones y los devolvió. Otra parte se recuperó en Portugal, donde la fiscalía de Milán, en coordinación con sus homólogos de Lisboa y bajo el paraguas de Eurojust, logró congelar 13 millones más, embargados por la jueza de instrucción Sonia Mancini.

El fraude no rompió ningún cortafuegos: bastó con que dos nombres conocidos sonaran exactamente igual que siempre.

De Milán a Hong Kong: la carrera contra el reloj para atrapar 36 millones

fraude inteligencia artificial

Del total transferido, 36 millones siguen sin aparecer. Atravesaron un laberinto de cuentas en el extranjero y acabaron convertidos en criptomonedas, según las fuentes del caso. Los fiscales Alfonso Serritiello y Barbara Benzi intentan rastrearlos mediante comisiones rogatorias internacionales antes de que los estafadores consigan monetizar esos bitcoin. Cada día que pasa reduce las opciones de recuperación y encarece la investigación.

Molesini, que no está imputado ni afronta litigio alguno con su entidad, dimitió el 12 de marzo de 2026 por motivos personales, según el comunicado difundido por Fideuram. Una salida discreta para un episodio que la banca privada italiana preferiría no tener que explicar.

Por qué la banca europea sigue mordiendo el mismo anzuelo

No es un caso aislado ni una anomalía italiana. Sisal perdió 5,5 millones en un engaño similar y Maire Tecnimont, 18 millones. Massimo Moratti, ex presidente del Inter de Milán, entregó cerca de un millón de euros a un falso ministro de Defensa, Guido Crosetto, para financiar el rescate ficticio de dos rehenes italianos. El patrón se repite con una precisión incómoda: autoridad simulada, urgencia, y una operación que no admite verificación interna.

La inversión en ciberseguridad bancaria se concentra en el perímetro técnico: cortafuegos, detección de anomalías, autenticación reforzada. El vector de este fraude no atravesó nada de eso. Ningún antivirus detiene una voz conocida.

En España, ninguna entidad del Ibex 35 desglosa públicamente en sus cuentas las pérdidas por suplantación de identidad de directivos, hasta donde alcanza la información disponible. Ese silencio impide saber si el caso de Fideuram es una excepción estadística o la punta de un iceberg que los bancos gestionan en privado. Santander, BBVA y CaixaBank incluyen el riesgo cibernético entre sus principales factores de riesgo. La comparación con Italia no deja bien a nadie.

El reglamento DORA, aplicable desde el 17 de enero de 2025, obliga a las entidades financieras europeas a notificar los incidentes graves a sus supervisores en plazos tasados. No obliga a hacerlo público. La opacidad regulatoria protege la reputación y oculta el riesgo real que asumen los depositantes cuando confían su dinero a un protocolo humano.

Los investigadores trabajan contra un reloj que no se detiene. Si los bitcoin pasan por un mezclador antes de que lleguen las respuestas judiciales, esos 36 millones serán irrecuperables. La trazabilidad de las criptomonedas es la última frontera del caso y la única puerta que aún no se ha cerrado del todo.

Mientras la fiscalía de Milán espera respuestas, la pregunta que ninguna entidad quiere contestar en público sigue siendo la misma. ¿Cuánto tarda un presidente en convencer a su director financiero de que la voz al otro lado del teléfono es, en realidad, la de su jefe?

Meta lanza Muse, su agente IA gratis: cobrará comisión por cada compra

Meta Muse agente IA deja de ser un chatbot que responde gratis: la compañía cobrará comisión por cada compra que gestione. La gratuidad del modelo no es un regalo, es la puerta de entrada a un negocio que Zuckerberg lleva meses insinuando y que ahora toma forma de agente personal con acceso a su propio sistema de archivos.

El movimiento conviene leerlo sin adornos: Meta desplaza su negocio publicitario hacia la decisión de compra. Dos décadas monetizando atención mediante anuncios se completan ahora con una capa que interviene en el momento exacto en el que alguien elige qué compra, dónde la compra y a quién le paga. Ese instante, hasta hoy, se resolvía en buscadores, comparadores y grandes plataformas de comercio ajenas a Meta. La compañía quiere quedárselo.

Claves de la operación

  • Acceso gratuito y cobro por transacción. El modelo no se sostiene con suscripción. Meta no ha detallado porcentajes ni condiciones, pero el cobro aparece cuando el agente media en una operación.
  • El sistema de archivos expuesto es deliberado. Nat Friedman y David Singleton, de Meta Superintelligence Labs, sostienen que abrir el sistema de archivos al usuario es un comportamiento previsto y no un fallo de seguridad.
  • El rival no es un buscador. OpenAI, Google y Amazon empujan en la misma dirección, y quien controle la recomendación captura buena parte del margen del comercio digital.

El modelo gratis no es filantropía: es el peaje del comercio agéntico

Un asistente que recomienda productos y además cobra por cerrar la operación cambia la naturaleza del negocio. La publicidad obliga al anunciante a pagar por atención con la conversión como promesa estadística; la comisión por transacción se cobra cuando el dinero ya se ha movido. Es un ingreso más previsible y menos expuesto al ciclo publicitario, y llega en un momento en el que la inversión en anuncios digitales crece a un ritmo más moderado que en la década anterior.

Ese es el negocio. No hay que buscar la revolución en la interfaz, sino en la factura: la unidad de medida deja de ser la impresión y pasa a ser la decisión. Para Meta, el atractivo es evidente. Menos dependencia de un mercado publicitario maduro y más control sobre la transacción final.

La polémica de estos días añade un ingrediente incómodo al relato. Muse expone su sistema de archivos a quien se lo pide, y lo hace con más generosidad de la que la compañía había sugerido en un primer momento. Según The Verge, el propio agente llegó a advertir a los usuarios de que no debía revelar esos contenidos, hasta que la dirección aclaró que se trata de un comportamiento intencionado.

Ahí aparece la primera grieta. Un producto que aspira a intermediar en las compras necesita una confianza que no se improvisa. Un agente que participa en pagos es un riesgo regulatorio de primer orden. Cuestión de confianza, y de tiempo.

Cuando el asistente recomienda y además cobra por la recomendación, la publicidad deja de ser el negocio principal y pasa a ser el envoltorio del negocio.

En paralelo, la competencia no espera. OpenAI, Google y Amazon llevan meses moviendo piezas en la misma dirección con asistentes que compran, reservan o comparan en nombre del usuario. El comercio agéntico —la versión comercial de lo que en informática se conoce como agente inteligente— deja de ser una hipótesis de laboratorio y entra en la fase en la que las plataformas discuten quién coloca la capa de recomendación, quién paga por aparecer en ella y quién se queda con el dato de la intención de compra.

El usuario compara, decide, y paga. Solo que ahora hay una máquina en medio que aprende de cada paso y que además cobra por participar. Nada nuevo bajo el sol, salvo el sujeto que factura.

Del asistente al intermediario: quién paga el peaje y quién pierde margen

El peaje tiene destinatario. Los comercios medianos son los que más difícil lo tienen para negociar condiciones con una plataforma que decide qué se muestra primero en una conversación. Aplicado a España, el efecto es directo: una tienda que hoy paga por aparecer en el escaparate de una red social acabará pagando por ser la opción que el agente propone. El peaje recae sobre el comercio que ya no puede permitirse estar fuera de ese circuito.

Las tiendas no son las únicas afectadas. Las agencias de viaje, las aseguradoras y los comparadores viven de intermediar en decisiones, que es exactamente la función que Muse pretende automatizar. Y hay un problema de diseño que Meta no ha explicado: el conflicto de interés entre recomendar y cobrar por recomendar. Un agente que ordena resultados y a la vez ingresa una comisión necesita un criterio público de priorización. De momento no lo hay.

La pregunta no es si el agente comprará por nosotros, sino quién decide qué se compra y cuánto se lleva por haberlo decidido.

La incógnita europea y el espejo de la publicidad española

Europa es el terreno donde ese criterio se va a examinar con lupa. El modelo de pagar o consentir que Meta ya aplica en el continente pasó por el escrutinio de la Comisión Europea bajo el Reglamento de Mercados Digitales, y la comisión por transacción introduce una figura nueva: un intermediario que no opera la venta pero se lleva parte del margen. Bruselas ha mirado con atención cualquier estructura que permita a una plataforma colocar sus propios servicios por delante de terceros. Muse encaja en ese patrón. En España, la Agencia Española de Protección de Datos vigila desde hace años el contexto personal que estos asistentes necesitan para funcionar.

En España, el negocio publicitario de Meta sostiene buena parte de la inversión digital de las marcas. Telefónica lleva años intentando monetizar datos y publicidad sin lograrlo a la escala de las plataformas estadounidenses. Sin un escaparate masivo, el problema que arrastra buena parte del Ibex 35, el dato no vale lo que cuesta capturarlo. Ese es el foso de Meta, y también su punto débil. Su ventaja nunca ha sido la mejor tecnología, sino el número de personas que abre la aplicación cada día. Un agente de pago por uso traslada esa ventaja a un terreno donde el usuario cambia de asistente con mucha menos fricción que de red social.

El riesgo, por tanto, no es tecnológico sino de confianza. Un error en el tratamiento del contexto personal, o la sospecha de que la recomendación responde a una comisión y no al interés del usuario, rompe el pacto que sostiene el modelo. Seguimos de cerca dos hitos concretos: los resultados del tercer trimestre, previstos para finales de octubre de 2026, que Meta publicará en su página de relación con inversores, y la próxima revisión de las obligaciones que el Reglamento de Mercados Digitales impone a la compañía en Europa. Si Bruselas decide que la comisión es una barrera de acceso, el peaje se cobrará en otro sitio. O no se cobrará.

El Plan Auto+ abre el 1 de octubre las ayudas para autónomos y talleres que compren vehículo electrificado

El Plan Auto+ abre el 1 de octubre el plazo de su línea 2 para autónomos y talleres: 50 millones para comprar vehículo eléctrico.

La convocatoria, confirmada por el Gobierno en el Boletín Oficial del Estado, deja las solicitudes abiertas un solo mes natural, del 1 al 31 de octubre. Quien no lo pida en esa ventana, se queda fuera.

De los 50 millones, 42 van a empresas y 8 a autónomos. El Plan Auto+ completo, regulado por el Real Decreto 609/2026 de 22 de julio, está dotado con hasta 400 millones y tiene efecto retroactivo desde el 1 de enero de este año.

Para el taller, la subvención cubre, por ejemplo, la compra de un vehículo de sustitución en propiedad. Para el autónomo, sirve para cambiar de coche sin pagar el precio completo de un vehículo eléctrico o electrificado.

Todo se tramita por vía electrónica, a través de la sede telemática del Ministerio. Sin ventanilla y sin papel.

Un mes de plazo es poco para el autónomo que aún no ha elegido coche: entre papeles, financiación y factura, la fecha se echa encima.

Cuánto hay y para quién

La línea 2 se dirige a la compra de vehículos eléctricos y electrificados por parte de empresas y profesionales. La ayuda se concede por el régimen de ayudas de mínimos, el conjunto de subvenciones públicas que un negocio puede acumular dentro de unos límites.

El reparto es desigual. El 84% del presupuesto va a empresas y el 16% a autónomos, una proporción que responde al tamaño de cada colectivo pero que deja la partida del autónomo en 8 millones frente a los 42 de las sociedades.

Aprobado el 22 de julio, el Real Decreto 609/2026 fija el marco del plan, dotado con hasta 400 millones y con efecto retroactivo desde el 1 de enero de este año. Para el autónomo que ya matriculó un eléctrico en 2026, eso significa que puede optar a la subvención sin esperar a nada más.

Plazo, requisitos y qué coche entra

El calendario es apretado: las solicitudes van del 1 al 31 de octubre de 2026, un mes natural exacto. Y hay un detalle que muchos pasan por alto: el expediente exige el permiso de circulación definitivo, así que el coche tiene que estar ya matriculado cuando se pide la ayuda.

En cuanto al precio, un turismo M1 (hasta siete plazas) no puede superar los 45.000 euros sin impuestos. En turismos M1 y furgonetas N1 nuevas, la factura debe recoger además un descuento comercial mínimo de 1.000 euros antes de impuestos, aplicado por el punto de venta y marcado como ligado al Plan Auto+.

La matriculación también tiene reglas. En vehículos nuevos, la primera matriculación en España debe ser desde el 1 de enero de 2026, a nombre del beneficiario o de la compañía de renting o leasing. En unidades de concesionario o punto de venta, se admiten las matriculadas por primera vez desde el 1 de enero de 2025, siempre que no hayan pasado más de 12 meses entre esa primera matriculación y la fecha de la factura.

Se puede comprar en propiedad, con leasing financiero o con renting. En los dos últimos casos, el contrato debe fijar una duración mínima de tres años.

Y hay topes por solicitante: hasta 10 vehículos por empresa y 3 por autónomo. El beneficiario debe mantener la titularidad del coche y su matriculación en España al menos dos años desde la concesión.

ayudas coche eléctrico autónomos

Los papeles y el error que más expedientes tumba

El expediente se presenta online. Entre los documentos que pymes y autónomos deben reunir están la ficha técnica (tarjeta ITV) y el permiso de circulación definitivos, la factura de compraventa con sus justificantes bancarios de pago, el certificado de titularidad de la cuenta bancaria y el certificado de situación censal de la empresa o del profesional.

En el caso de sociedades se añade la acreditación de la representación legal y el certificado de ayudas de minimis. Y cuando la compra va con financiación, también el contrato de leasing o renting.

El error más repetido está en la factura. Si el descuento de 1.000 euros no aparece identificado como ligado al Plan Auto+ o faltan los justificantes bancarios del pago, el expediente se cae. No hay margen para arreglarlo después: el plazo cierra el 31 de octubre.

Lo que el Plan Auto+ dice del apoyo real al autónomo

Este plan llega después de años de incentivos al coche eléctrico que se fueron prorrogando casi a última hora. La novedad de fondo es el efecto retroactivo desde el 1 de enero: quien ya compró puede reclamar, y quien no, tiene que decidir y matricular en un solo mes.

El reparto presupuestario deja la foto clara. Ocho millones para autónomos frente a 42 para empresas es coherente con el tamaño de cada colectivo, pero deja al profesional que trabaja solo con un margen estrecho. La ayuda no se cobra al comprar, sino que se pide después, con el desembolso ya hecho.

Para el taller, la subvención encaja mejor: renovar el vehículo de sustitución por uno eléctrico es una inversión que también le da imagen ante el cliente que se pasa al coche enchufable. Para el autónomo, la duda es si un mes basta para elegir, financiar y matricular. La respuesta la dará el stock del concesionario.

La semana que viene arranca el plazo. Merece la pena tener los papeles listos antes del 1 de octubre, porque el reloj no se para una vez que empieza a correr.

Guía rápida del trámite

  • 📅 Plazos: Del 01/10/2026 al 31/10/2026, un mes natural. Cerrado el plazo, no hay prórroga anunciada.
  • ✅ Requisitos clave: Autónomos y empresas; vehículo matriculado según las fechas; factura con descuento mínimo de 1.000 euros antes de impuestos; permanencia de dos años.
  • 🌐 Dónde solicitarlo: Sede electrónica del Ministerio, con certificado digital o Cl@ve. Sin opción presencial.
  • 💰 Importe o coste: 50 millones en la línea 2 (8 para autónomos, 42 para empresas); turismos M1 con tope de 45.000 euros sin impuestos; hasta 3 coches por autónomo.
  • ⚠️ Error a evitar: Presentar la factura sin el descuento de 1.000 euros identificado o sin los justificantes bancarios del pago.

Aragón abre ayudas de hasta 10.000 euros para pymes y autónomos afectados por los incendios

El Gobierno de Aragón destina 3 millones de euros a ayudas de hasta 10.000 euros por pyme o autónomo afectado por los incendios del verano. El plazo para pedirlas cierra el 19 de octubre, incluido.

La orden se publicó en el Boletín Oficial de Aragón, el BOA, con carácter urgente. El objetivo es financiar la reparación de los daños y compensar las pérdidas de los establecimientos y actividades económicas de las zonas quemadas. La convocatoria arranca con 3 millones de euros y es ampliable a más municipios afectados.

Qué daños entran y cuánto se puede cobrar de verdad

Entran los daños en locales, instalaciones, maquinaria, mobiliario, existencias y otros bienes vinculados a la actividad. También los gastos extraordinarios de limpieza, la retirada de cenizas y la puesta a punto del establecimiento. Y sí, entra el lucro cesante: se compensa la facturación perdida por el cierre o la caída de actividad durante el periodo que fija la convocatoria.

La cuantía puede alcanzar el 100% de los daños o pérdidas acreditados. Pero hay dos topes que conviene tener claros. El primero: nunca se paga más de lo soportado de verdad, una vez descontadas las indemnizaciones del seguro y otras ayudas públicas o privadas. El segundo: el límite máximo es de 10.000 euros por beneficiario.

Hay además pagos anticipados de hasta el 100% de la ayuda concedida para las reparaciones que todavía no se han ejecutado ni pagado. Traducido al día a día: si el dinero aún no ha salido de tu cuenta, puedes pedir el anticipo.

El seguro cobra primero y la ayuda pública solo tapa el hueco que quede: nadie va a cobrar dos veces por el mismo daño.

El ámbito territorial es la clave para saber si te toca. Entran los núcleos de población sobre los que el Gobierno de Aragón haya solicitado la declaración de interés nacional de una emergencia o de zona afectada gravemente por emergencia de protección civil. La convocatoria ya recoge una lista inicial de municipios, pero es de aplicación a todos los que aparezcan en esas solicitudes.

Quién puede pedirla y quién se queda fuera

Pueden solicitarla las personas físicas o jurídicas que tengan la condición de PYME y que sean titulares de de un establecimiento afectado incluido en el ámbito de la convocatoria. En la práctica, el autónomo con un local dañado entra; quien trabajaba en la zona pero no tiene establecimiento afectado, no.

Aquí está el error más repetido en este tipo de ayudas: declarar solo los daños visibles y dejar fuera los gastos de limpieza, la retirada de cenizas o los meses de actividad perdida. Todo eso es subvencionable, y todo eso hay que probarlo. Hay que documentar el daño con facturas o no hay pago.

El segundo despiste es el calendario. El plazo cierra el 19 de octubre, incluido, y una convocatoria de emergencia no se prorroga por costumbre. Quien deje la solicitud para la última semana se arriesga a que le falte un papel y no haya margen para subsanar.

Y una advertencia que vale para cualquier subvención pública: la solicitud no se paga. Desconfía de quien te cobre una comisión por tramitar una ayuda que se presenta gratis en la sede oficial.

El tope de 10.000 euros: dónde se queda corta la ayuda

Hay que reconocerle a la convocatoria dos cosas. La primera es la agilidad: se publica con carácter urgente y admite anticipos del 100%, algo poco habitual en las subvenciones de daños. La segunda es que cubre el lucro cesante, que es justo la parte que más duele a un negocio que ha perdido la temporada entera.

Ahora bien, el diseño tiene un límite claro. El 100% de los daños suena bien hasta que aparece el tope de 10.000 euros por beneficiario. Un comercio con tres meses perdidos se queda lejos del tope. Y como el seguro cobra primero, lo que queda para la ayuda pública suele ser el hueco que la póliza no cubre: el lucro cesante, muchas veces, o los daños que la aseguradora considera menores.

La otra pieza que conviene vigilar es el mapa de municipios. La convocatoria se aplica a los núcleos incluidos en las solicitudes de declaración que haya emitido el Gobierno de Aragón. Si tu local está en una zona quemada pero tu municipio no entra en esa lista, no hay ayuda, por mucho daño que tengas.

Para las próximas semanas, dos tareas. Comprobar si tu municipio está entre los afectados y cuadrar las cuentas con la póliza antes de rellenar la solicitud: la ayuda se calcula descontando lo que pague el seguro, así que los dos números tienen que encajar.

Guía rápida del trámite

  • 📅 Plazos: Desde la publicación de la orden en el BOA hasta el 19/10/2026, incluido.
  • ✅ Requisitos clave: Ser PYME (persona física o jurídica), ser titular de un establecimiento afectado y que el municipio entre en el ámbito de la convocatoria.
  • 🌐 Dónde solicitarlo: La orden publicada en el BOA detalla sede, documentación y forma de presentación; la información se centraliza en la web del Gobierno de Aragón.
  • 💰 Importe o coste: Subvención a fondo perdido de hasta el 100% del daño acreditado, con un tope de 10.000 euros por beneficiario y anticipos de hasta el 100%.
  • ⚠️ Error a evitar: No declarar las indemnizaciones del seguro o presentar la solicitud fuera de plazo: la ayuda se recalcula o se pierde.

Ashwagandha dosis eficaz: cuánto tomar para energía estable y foco sostenido

La dosis eficaz de ashwagandha se mueve entre 300 y 600 miligramos diarios de extracto estandarizado en withanólidos, la franja que las revisiones asocian a una energía más estable y a un foco sostenido durante toda la jornada.

Cuánta ashwagandha necesitas de verdad cada día

Vamos a los datos. La mayoría de los ensayos con extractos estandarizados trabajan en una horquilla de 300 a 600 miligramos al día y se apoyan en fórmulas tipo KSM-66 con un 5% de withanólidos, el estándar que resume buena parte de la investigación sobre la ashwagandha. Por debajo de esa franja, el efecto sobre el estrés percibido se diluye. Muy por encima, no aparece un beneficio extra que justifique la factura.

La forma importa más que la cifra. Una raíz en polvo sin estandarizar obliga a dosis de varios gramos para acercarse a la misma cantidad de withanólidos, y ahí es donde aparecen los roces de tolerancia digestiva. El extracto estandarizado es la vía práctica. No pagas por el peso del polvo: pagas por miligramos de activo real.

¿Cuándo se nota? Aquí toca ser honesto. La evidencia habla de dos a cuatro semanas de toma continuada para percibir cambios en la gestión del estrés diario, y de seis a ocho semanas para consolidar el efecto sobre la energía y el descanso. No es un interruptor. Es una pendiente.

Cómo elegir el extracto y no caer en el marketing

El estante está lleno de frascos idénticos por fuera y muy distintos por dentro. Antes de pagar, revisa tres cosas:

  • Estandarización: que la etiqueta declare el porcentaje de withanólidos (el 5% es la referencia del sector) y no solo los miligramos de raíz.
  • Ratio de extracto: un 10:1 o superior indica concentración real; el polvo sin ratio es materia prima barata con envoltorio bonito.
  • Análisis de terceros: sin un certificado de laboratorio independiente, la pureza es una promesa de folleto.

La etiqueta decide más que la marca: si el frasco no declara sus withanólidos, la dosis eficaz es una incógnita que acabas pagando tú.

Ojo también con los botes de apoyo al cortisol que esconden la dosis. Muchos mezclan ashwagandha con magnesio y vitaminas del grupo B y declaran solo el peso total de la fórmula. Si el withanólido no aparece con su número, no sabes qué estás tomando. Menos folleto, más etiqueta.

El momento del día también pesa, y aquí la costumbre importa menos que tu agenda. La ashwagandha tiende a dejarte más calmado, así que la pauta que mejor encaja con el rendimiento diurno es una toma por la mañana y otra a primera hora de la tarde. Si lo que buscas es apoyo para el descanso, la opción más repetida es una dosis única veinte minutos antes de dormir.

📊 La pauta en cifras

  • Dosis eficaz: 300 a 600 miligramos diarios de extracto estandarizado, con un 5% de withanólidos.
  • Cuándo y cómo: toma diaria y continuada, con o sin comida; mañana y media tarde para foco, noche para descanso.
  • Calidad a buscar: extracto con ratio declarado, porcentaje de activo y análisis de laboratorio externo.
  • A tener en cuenta: el efecto llega en dos a cuatro semanas; no hay evidencia sólida de que exija ciclarse.

Lo que la evidencia sostiene y lo que no conviene esperar

La ashwagandha no es una moda de este año. Lleva dos décadas en la literatura de rendimiento y descanso, con ensayos que apuntan de forma bastante consistente a una menor tensión percibida y a un sueño de mejor calidad en tomas de 300 a 600 miligramos de extracto estandarizado. El matiz importante: la mayoría de los estudios apunta a muestras pequeñas y a periodos cortos, de cuatro a doce semanas. Estamos ante un adaptógeno con evidencia razonable, no ante una bala de plata.

En Europa, las alegaciones de propiedades saludables de este adaptógeno siguen en la lista de pendientes de evaluación por parte de la autoridad europea de seguridad alimentaria. El aval está, por tanto, en los estudios publicados y no en la publicidad del envase. Ese detalle explica por qué los frascos venden sensaciones y no números.

El aterrizaje práctico es sencillo. Si buscas energía limpia y un foco que aguante la tarde, la ashwagandha tiene sentido dentro de un sistema: sueño suficiente, proteína repartida en tres o cuatro tomas, entrenamiento de fuerza dos veces por semana y una gestión decente de la carga de trabajo. Si esperas notarla el primer día, vas a decepcionarte. Y si tu rutina ya está ordenada, el margen que aporta es pequeño.

En los foros de biohacking el debate recurrente no es si funciona, sino cuánto tiempo mantenerla. La evidencia no exige ciclar, aunque muchos usuarios prefieren bloques de ocho a doce semanas seguidos de una pausa para reevaluar cómo se sienten sin ella. Es una decisión razonable y de bajo coste. Parar también es información.

Queda el recordatorio de siempre: esto es divulgación sobre optimización del estilo de vida, no un consejo individualizado. Si estás en una circunstancia personal concreta, consúltalo antes con un profesional.

⚡ Rutina de Optimización Diaria

  • Fija tu dosis mañana mismo: 300 miligramos de extracto estandarizado con el desayuno, y sube hasta 600 miligramos repartidos si en tres semanas no notas nada.
  • Ordena la toma según tu objetivo: mañana y media tarde si buscas foco diurno; dosis única veinte minutos antes de dormir si buscas descanso.
  • Revisa la etiqueta antes de rellenar el frasco: exige withanólidos al 5%, ratio de extracto declarado y análisis de terceros; si no aparecen, cambia de producto.

Telefónica reactiva la venta de su filial en Venezuela: ya tiene ofertas y un plazo de un año

La venta de Telefónica Venezuela vuelve a estar sobre la mesa tras 35 años de presencia en el país. La compañía ha reactivado el proceso para desprenderse de su filial, ya ha recibido ofertas y se ha fijado un plazo de un año para cerrar la operación, según las informaciones que ha adelantado Economía Digital y que el grupo no ha confirmado de manera oficial.

El movimiento no es nuevo. Telefónica lleva años recomponiendo su huella en América Latina, con entradas y salidas que responden más a la rentabilidad que al volumen. Lo verdaderamente relevante ahora es el calendario: doce meses para encontrar comprador y un condicionante que lo atraviesa todo, la supervisión de Estados Unidos.

Telefónica reactiva la venta tras recibir ofertas por su filial venezolana

Telefónica Venezolana, que opera bajo la marca Movistar, es una de las filiales históricas del grupo en la región. Acumula 35 años de actividad en el país y su valoración lleva tiempo atrapada en una doble pinza: la crisis económica venezolana, por un lado, y el entramado de sanciones internacionales, por otro.

La filial no cotiza, no publica cuentas comparables y su perímetro ha cambiado con los años. Eso explica que el proceso avance más por señales que por cifras. La compañía habla de ofertas recibidas, sin detallar importes ni compradores. Lo prudente, con la información disponible, es no poner números sobre la mesa hasta que exista un hecho relevante registrado ante la Comisión Nacional del Mercado de Valores. Hasta entonces, todo lo que circule será rumor con mayor o menor fundamento.

El grupo matriz ha ido cerrando posiciones en Centroamérica en los últimos ejercicios y ha reorganizado su negocio regional bajo una lógica simple: quedarse solo donde puede competir con margen. Telefónica Latinoamérica dejó de ser un bloque homogéneo hace tiempo. El mercado venezolano, además, está lejos de ser un jardín: Movistar compite allí con Digitel y con la estatal Movilnet en un país donde la divisa, la energía, y la propia conectividad han sido durante años un quebradero de cabeza. Venezuela es la pieza que faltaba por ordenar, y también la más incómoda.

La operación queda bajo la vigilancia de Washington y condiciona el mapa regional

El segundo factor que explica la operación es geopolítico. Cualquier transacción que implique a una compañía con intereses en Venezuela pasa hoy por el filtro de la Oficina de Control de Activos Extranjeros del Tesoro estadounidense. Sin su visto bueno, la venta no llega a puerto; con él, el perímetro del comprador queda reducido a un puñado de actores capaces de operar bajo ese paraguas.

Vender en Venezuela no es una decisión contable. Es un ejercicio de paciencia reguladora en el que el comprador pesa tanto como el precio.

Ahí está la contradicción de fondo. Telefónica quiere vender, pero el universo de compradores se estrecha cada vez que Washington aprieta. El interés puede parecer alto sobre el papel y desplomarse cuando el candidato calcula el coste reputacional y regulatorio de quedarse con un activo sancionable.

El plazo de un año fija, eso sí, una fecha útil: en torno al tercer trimestre de 2027 debería saberse si la operación se cierra o si vuelve a congelarse. Para el conjunto del grupo, el impacto en cuentas será limitado por el tamaño relativo de la filial. El impacto en relato, en cambio, es mayor de lo que parece.

Un cierre que mide la paciencia de Telefónica en Latinoamérica

Conviene mirar la operación con perspectiva. Telefónica llegó a América Latina de la mano de las privatizaciones de los años noventa y convirtió la región en su principal motor de crecimiento durante dos décadas. Aquello terminó. Hoy la lógica es la contraria: podar lo que no da margen, blindar lo que sí y concentrar el capital donde la competencia es ganable.

He seguido la política de desinversiones del grupo en los últimos años y el patrón es claro. Primero se marchó de los mercados pequeños. Después tocaron los medianos. Venezuela siempre quedó al final de la fila, no por su atractivo, sino por la dificultad de salir de un país al que casi nadie quiere entrar. La reactivación del proceso, además, llega después de varios intentos que nunca cristalizaron, lo que sugiere que la compañía ha decidido que ya no compensa esperar.

El riesgo de esta estrategia es el de siempre: vender con prisa en un mercado ilíquido suele traducirse en un precio por debajo de lo deseado. La oportunidad, en cambio, es liberar gestión y capital para los mercados donde el grupo todavía pelea de tú a tú, empezando por España, Brasil y Alemania. El comprador que llegue heredará espectro, infraestructura y una relación laboral compleja, en un país donde la conversación sobre las telecos nunca ha sido solo técnica.

Queda una pregunta que solo responderá el calendario. Si en septiembre de 2027 la filial sigue siendo de Telefónica, el mensaje de fondo será otro: que hay activos que ni se pueden vender ni se pueden abandonar. Y eso, en un grupo que presume de disciplina de capital, es un problema difícil de explicar a un accionista.

Publicidad