RAY de Raydium dispara un 132,70% en Solana y entra en sobrecompra con RSI 75,2

RAY, el token del DEX (exchange descentralizado) Raydium sobre Solana, acumula una revalorización del 132,70% desde el 1 de enero y cotiza por encima de todas sus medias móviles. El dato que obliga a mirar dos veces es otro: su RSI de 14 sesiones marca 75,2, zona de sobrecompra.

Qué dicen los números: 132,70% en el año y una escalera de medias intacta

La estructura técnica no deja mucho margen a la interpretación. RAY cotiza por encima de de su media de 7 sesiones (1,81 dólares), la de 15 (1,64), la de 30 (1,29), la de 50 (1,04) y la de 200 (0,761). Una media móvil es solo el precio medio de las últimas sesiones: cuando todas suben y se ordenan de menor a mayor plazo, lo que se está describiendo es una tendencia alcista alineada en todos los marcos temporales.

El segundo indicador relevante es el MACD, que compara dos medias exponenciales para detectar cuándo cambia la fuerza de fondo del movimiento. Ahí la línea rápida está en 0,268231 y la lenta en 0,232494, con un histograma positivo de 0,035737. Traducido: el impulso comprador sigue vivo pese a la sobrecompra.

La magnitud del activo también importa. La capitalización reportada ronda los 554,4 millones de dólares, un segmento de capitalización media-grande dentro del universo DeFi, aunque el informe que sirve de base a este análisis pide cotejar esa cifra con la fuente primaria por una posible ambigüedad de escala. El máximo histórico de 16,91 dólares, marcado el 13 de septiembre de 2021, queda muy por encima del precio actual.

Hay un matiz que suele pasarse por alto. Hace un año RAY cotizaba en 2,54 dólares y desde entonces acumula una variación negativa del 19,34%. Es decir, el 132,70% del año en curso es una recuperación desde niveles deprimidos, no la extensión de una tendencia previa que ya viniera fuerte.

Un RSI por encima de 75 no dice que el precio vaya a caer, dice que quien compra hoy paga la prima de haber llegado tarde.

En el plano operativo, la referencia más útil es la media de 10 sesiones en 1,78 dólares. Un cierre diario por debajo, con volumen, sería la primera señal de agotamiento del tramo corto; un rebote desde la media de 15 en 1,64 confirmaría que la tendencia sigue sana. Más abajo, la media de 30 en 1,29 delimita el soporte intermedio.

Por qué sube RAY y a quién afecta dentro del ecosistema Solana

El catalizador que mejor encaja con los datos es la rotación de capital hacia Solana y su capa DeFi. RAY es un activo de infraestructura: su demanda depende de cuánta gente opere dentro de Raydium, no de una narrativa aislada. Cuando la actividad de swaps (intercambios) crece en la red, crecen las comisiones que alimentan al protocolo.

Raydium funciona como un AMM, un creador de mercado automatizado: en lugar de casar órdenes de compra y venta como una bolsa tradicional, usa depósitos de liquidez que fijan el precio según una fórmula. El token RAY sirve para gobernar el protocolo y para incentivar que esa liquidez permanezca en él. Puedes consultar el funcionamiento en la web oficial de Raydium.
token RAY

Conviene señalar lo que el informe no aporta, porque es justo lo que un inversor necesita antes de mover ficha: no hay dato de volumen diario, ni de valor total bloqueado (lo que el sector llama TVL), ni de supply circulante. Sin esas tres métricas, la hipótesis de la rotación es razonable, pero no está verificada.

Qué enseña el ciclo anterior sobre los picos de RSI en los tokens de Solana

El precedente más útil está en el propio RAY: su máximo histórico llegó el 13 de septiembre de 2021, en pleno techo del ciclo anterior, dos meses antes de que el mercado entrara en un invierno que se prolongó durante 2022 y que se agravó con el colapso de FTX en noviembre de ese año. El RSI, conviene recordarlo para quien no lo maneje, es un termómetro de 0 a 100 que mide la fuerza de las compras frente a las ventas; la lectura de sobrecompra no anuncia caídas, avisa de que el margen de error se estrecha.

El segundo precedente es más reciente. Los lanzamientos de Jito en diciembre de 2023 y de Jupiter en enero de 2024 devolvieron el apetito por los tokens de infraestructura de Solana, y varios marcaron picos de fuerza que después se resolvieron en consolidaciones largas, no en desplomes. La diferencia no está en el indicador, sino en si entra dinero nuevo o solo rota el que ya estaba dentro.

Ahí está la contradicción que conviene tener presente. La tendencia de RAY es sólida y verificable en cadena, pero un token de capitalización media que depende del ciclo de actividad de una sola red conserva una volatilidad estructural alta. Si la actividad de intercambios se enfría o Solana pierde cuota relativa, la prima de valoración se desinfla rápido. La sobrecompra de 75,2 no es la amenaza; la falta de datos de volumen es un riesgo mayor.

El escenario central apunta a una consolidación hacia las medias intermedias antes de cualquier extensión. La condición que cambiaría ese panorama es sencilla de seguir: si RAY cierra por encima de 1,94 dólares con volumen creciente, la sobrecompra se habrá digerido sin corregir; si pierde 1,64, el debate cambia de plano. Los 16,91 dólares siguen siendo el referente último del recorrido, no un objetivo cercano.
Reservas 1:1 y redención en 2 días: la Fed activa la regulación stablecoins que tensiona a USDC en Solana

La regulación de stablecoins de Estados Unidos ya tiene borrador sobre la mesa: reservas uno a uno y redención en dos días hábiles.

La Reserva Federal abrió el 24 de septiembre el periodo de comentarios sobre dos propuestas que traducen a letra pequeña la GENIUS Act, la ley federal que desde 2025 fija el marco de los emisores de stablecoins de pago. El plazo será de 60 días y empezará a contar cuando los textos se publiquen en el Federal Register, el boletín oficial del Gobierno estadounidense.

Suena a trámite burocrático. No lo es. El texto toca el nervio del ecosistema de Solana, donde USDC es, con diferencia, la stablecoin más utilizada y ejerce de moneda base para buena parte de su DeFi y de sus pagos.

Qué exige la Fed: reservas uno a uno, redención en dos días y cargos de capital

Las dos propuestas se reparten el trabajo. La primera desarrolla los estándares prudenciales que la ley exige a los emisores supervisados por el propio consejo de la Reserva Federal. La segunda define el proceso por el que un banco con licencia estatal integrado en el sistema pedirá permiso para crear una filial emisora de stablecoins.

El corazón del primer texto son las reservas. Cada stablecoin tendrá que estar respaldada uno a uno por activos admisibles, una lista cerrada:

  • Dólares en efectivo.
  • Saldos depositados en la propia Reserva Federal.
  • Depósitos asegurados por la banca comercial.
  • Letras del Tesoro con vencimiento inferior a 93 días.
  • Determinados acuerdos de recompra respaldados por deuda pública.

El borrador obliga además a publicar una política de reembolso que garantice la redención en un máximo de dos días hábiles, con excepciones tasadas, y fija requisitos para los custodios que guarden esas reservas. Cualquiera que haya intentado sacar dinero de una plataforma un domingo entiende por qué el detalle importa.

Un respaldo uno a uno convierte una promesa comercial en una obligación verificable, y eso cambia el coste real de emitir dinero digital.

La propuesta no se queda en el respaldo. Añade exigencias de capital para absorber pérdidas: un cargo del 2% por el riesgo de crédito de los depósitos no asegurados y de las recompras con colateral insuficiente, y otro de entre el 1% y el 2% sobre el saldo de stablecoins en circulación por riesgo operativo, según el tamaño del emisor y según el memorando del personal del regulador.

En paralelo, la segunda propuesta separa el permiso para operar una filial emisora de los estándares que se le aplicarán después. El banco solicitante tendrá que presentar un plan de negocio, información financiera, documentación sobre su estructura de capital y las certificaciones correspondientes. El regulador quiere ver la foto completa antes de entregar la llave.

Dónde aprieta a USDC y a la liquidez de Solana

USDC Solana

En Solana, el dinero estable no es un accesorio. USDC es el activo con el que se hace mercado en Jupiter, el agregador de intercambios más usado de la red; el colateral habitual en protocolos de préstamo como Kamino; y el medio de pago de los corredores que conectan carteras digitales con comercios. La mayoría de las stablecoins que circulan en la red se apoya, directa o indirectamente, en su liquidez.

Cualquier cambio en las reglas de emisión llega, por tanto, a los cimientos. Si el emisor debe inmovilizar más capital y más colchón en activos concretos, su margen para expandir la oferta se estrecha. Menos oferta circulante suele traducirse en menos liquidez para el resto: prestar se encarece y las operaciones grandes mueven más el precio.

Circle, la empresa que emite USDC, no figura entre los emisores supervisados directamente por el consejo de la Fed. Eso no la deja fuera del tablero. Los grandes emisores tienden a alinearse con el estándar más exigente para conservar socios bancarios, clientes institucionales y acceso ordenado a los mercados de deuda donde colocan sus reservas.

Hay una segunda vía de presión, más silenciosa. Si los bancos tradicionales logran el permiso para emitir sus propias stablecoins, competirán por el mismo dinero digital desde dentro del sistema que ahora escribe las reglas. Para los emisores nativos no habrá atajos.

El precedente de MiCA, el susto de marzo de 2023 y la letra pequeña que falta

Este debate ya se vivió en Europa. MiCA, el reglamento europeo de criptoactivos aplicado desde 2024, obligó a los emisores de stablecoins a custodiar sus reservas en entidades de la Unión Europea y limitó el uso de monedas ancladas a divisas extranjeras en pagos. El resultado fue un reajuste de catálogos en varias plataformas: la norma no elimina el producto, pero decide quién puede sostenerlo.

En Solana hay otro precedente grabado a fuego. En marzo de 2023, la quiebra del Silicon Valley Bank dejó atrapados alrededor de 3.300 millones de dólares de las reservas de USDC. La moneda perdió su anclaje con el dólar durante unas horas y la red descubrió su punto débil: parte de su liquidez dependía del balance de un banco regional. El respaldo uno a uno con activos admisibles nace, en buena medida, para que eso no vuelva a repetirse.

Dicho eso, el borrador tiene letras pequeñas. La redención en dos días admite ‘excepciones tasadas’ que no se detallan del todo, y las exigencias de capital se dirigen a los emisores que supervisa la propia Fed, no a todo el mercado. La duda razonable es si el resto de reguladores federales caminará en la misma dirección o si quedará un mapa a varias velocidades.

El calendario marca los próximos pasos: 60 días de comentarios desde la publicación en el Federal Register, un plazo que se irá previsiblemente a finales de 2026, y normas finales que difícilmente llegarán antes de 2027. Hasta entonces, la liquidez de Solana seguirá funcionando bajo la promesa de que un dólar es un dólar.

Mercado arte contemporáneo: el precio de galería ya no sostiene el valor artístico

0

El mercado del arte contemporáneo afronta una divergencia que conviene mirar de frente. Seis exposiciones individuales en Nueva York —todas de artistas menores de 45 años con récords de subasta cercanos o superiores a 200.000 dólares— dejan un balance incómodo: cinco no sostienen sobre la pared el precio que la galería pide por la obra. Solo una se salva.

El repaso lo firma ARTnews y no es un ejercicio de gusto. Es una auditoría de valoración. Cuando el mercado paga cientos de miles de dólares por obra de autores que todavía no han cumplido los 40, la pregunta deja de ser estética y pasa a ser financiera. Lo que sostiene ese precio no es la obra, sino la expectativa de que otro compre más caro.

La categoría que el sector bautizó como ultra-contemporary nació de ese impulso. Las mega-galerías han fichado a artistas que no llegan a los 30 años, un escaparate reservado hasta hace poco a trayectorias probadas. Buena parte del relato sobre estos nombres se construye con cifras: precios de adjudicación, récords públicos y listas de espera. No obstante, hay observadores del mercado que ya sostienen que el ciclo expansivo de la categoría se está agotando.

Seis exposiciones en Nueva York: el récord de subasta no sostiene el precio de galería

El ejercicio es sencillo y, para el coleccionista, incómodo. Se toman seis individuales neoyorquinas de artistas con récord de subasta cercano o superior a 200.000 dólares y se examina la obra sin el paraguas del hammer price. Cinco de las seis suspensiones. La excepción confirma que el talento existe; el resto evidencia que el precio de galería se ha desacoplado de la calidad de lo expuesto.

Para el inversor, la lectura es inmediata. Un récord de subasta aislado no es un mercado: es una transacción. Sin profundidad de compradores recurrentes, sin historial de reventas y sin respaldo crítico, el precio de galería funciona como una prima de entrada que se paga por adelantado y que nadie garantiza recuperar.

Un récord de subasta no es un mercado: es una transacción aislada que el inversor confunde con liquidez.

El mecanismo del mercado primario agrava la asimetría. La galería fija su lista de precios, decide quién accede a la obra y administra una escasez que no depende del número de compradores disponibles, sino de su propia política comercial. Ese control funciona mientras la demanda excede la oferta. Se rompe en cuanto el coleccionista pregunta por la salida.

Por qué el comprador institucional ya no valida el precio de galería

market darlings

El mercado primario de estas firmas se apoya en una premisa que el museo no compra. La institución adquiere con criterio curatorial y presupuesto acotado, y en muchos casos depende de donaciones de patronos. No paga la prima especulativa que exige la galería en el circuito comercial. Ese desfase deja al comprador privado sin la validación externa que históricamente sostenía el valor de reventa.

En paralelo, el segmento alto del arte contemporáneo joven es estrecho. Los récords cercanos a 200.000 dólares corresponden a un puñado de nombres y a un número reducido de pujas. Cuando desaparece un comprador recurrente, la formación de precio se vuelve frágil y el propietario descubre que la liquidez era una expectativa, no una característica del activo.

El precio de galería es una prima de entrada; el valor realizable en subasta es la única cifra que un patrimonio puede auditar.

La prima de la novedad: cómo leer el riesgo del mercado del arte contemporáneo

Llevo años sosteniendo la misma tesis ante quien se aproxima al arte joven con mentalidad de cartera: el segmento ultra-contemporary es el más expuesto a una reversión de expectativas de todo el mercado. Su valoración descansa en una narrativa —la del descubrimiento— más que en un historial de precios contrastado.

Tras la corrección de 2008, este tramo fue el primero en quedarse sin liquidez y el último en recuperarla, mientras el arte de posguerra conservaba compradores recurrentes. El patrón se repite con independencia del ciclo macroeconómico: cuanto más corta es la trayectoria de un artista, más volátil es la cotización y más ancha la horquilla entre precio pedido y precio realizable en subasta.

Dicho esto, no todo el arte joven es una mala asignación. La disciplina consiste en separar dos operaciones que se confunden a menudo. Comprar para preservar capital exige profundidad de mercado secundario, catálogo crítico y presencia en colecciones institucionales. Comprar para revalorización agresiva admite ese perfil especulativo, pero reclama capital dispuesto a permanecer inmovilizado una década y tolerancia a perder la mitad del precio de adquisición.

💎 Veredicto Wealth

El arte ultra-contemporáneo a precio de galería no es un activo de preservación de capital: es capital riesgo con envoltorio curatorial. Quien lo incorpore debe hacerlo con horizonte superior a diez años y menos del 5% de la cartera de arte.

El calendario ofrece dos pruebas en los próximos meses. La temporada de subastas de noviembre en Nueva York permitirá medir qué porcentaje de lotes jóvenes se adjudica por debajo de la estimación baja. Art Basel Miami Beach, en diciembre, mostrará si el mercado primario mantiene sus precios de lista. Si la galería no cede y la subasta sí, la brecha que documenta la revisión dejará de ser una opinión y pasará a ser una valoración de consenso.

Arte expoliado nazis: Sotheby’s se enfrenta en París a una demanda de 1,5 millones por un Pissarro

0

Los herederos de Salomon Flavian han llevado a Sotheby’s ante la justicia francesa por la venta de un Pissarro que consideran expoliado durante la ocupación nazi. El lienzo, Darse de pêche et bassin Duquesne, Dieppe, après-midi ensoleillée (1902), se adjudicó en Londres en 2024 por 1,2 millones de libras, unos 1,5 millones de dólares al cambio de entonces. La vista se celebró el pasado 18 de septiembre y el fallo está previsto para el 5 de noviembre.

He seguido el expediente con atención porque condensa el riesgo que hoy más pesa en el mercado del arte: la cadena de procedencia. No se discute la autoría ni el precio. Se discute quién tenía derecho a vender.

El acuerdo con Mondex y los herederos que no firmaron

La colección de Salomon Flavian fue confiscada en París en 1941. Cuando la pieza salió a subasta, la casa indicó en el catálogo que se ofrecía ‘en virtud de un acuerdo entre el propietario actual y los herederos de Salomon Flavian’. La negociación se canalizó a través de Mondex Corporation, firma especializada en la recuperación de bienes expoliados durante la Segunda Guerra Mundial.

Siete demandantes sostienen ante el tribunal que solo dos familiares, Gilles y Nicholas Flavian, suscribieron el documento. El resto conoció los términos después: una carta de Mondex de octubre de 2024 les comunicaba que la compañía había aceptado en su nombre una participación del 8% del precio neto de venta a cambio de su cooperación. Los dos firmantes percibieron una comisión del 16%, según el estado de cuenta que acompañaba a la misiva.

Un reparto que firman dos herederos y sufre el resto no es una resolución: es un litigio con fecha de caducidad.

Sotheby’s ha defendido que el consignante contrató a un investigador de procedencia que concluyó que no había pruebas de expolio y que el acuerdo alcanzado se divulgó íntegramente en el catálogo. La abogada de Mondex, Melina Wolman, sostuvo ante la corte que la firma niega el expolio y que su cliente es ‘víctima de un acoso implacable’. El letrado de la casa añade un argumento procesal: un tribunal parisino no debería pronunciarse sobre una venta celebrada en Londres entre clientes sin vínculo con Francia.

La ficha de procedencia sitúa la compra del cuadro por el marchante parisino Paul Rosenberg en 1937 y su paso al galerista londinense Edward Le Bas en 1939. Antes de la subasta, la obra había colgado en la Tate, el Metropolitan Museum of Art y el Philadelphia Museum of Art. Sotheby’s señaló además que el lienzo figura en el repertorio de arte expoliado publicado por el Gobierno francés en 1947. Ahí está el nudo del caso: la defensa alega que la pieza no aparece en las listas de confiscación elaboradas por los nazis, mientras los demandantes responden que esas listas se modificaban a petición de marchantes poco escrupulosos.

El riesgo de procedencia ya se paga en el precio de adjudicación

Para quien invierte en arte, el caso ilustra algo más relevante que un pleito concreto. La procedencia ha dejado de ser una formalidad documental para convertirse en un factor de valoración. Un lienzo con la titularidad incompleta entre 1933 y 1945 arrastra una prima de riesgo que se traduce en descuentos sobre la estimación, más tiempo para encontrar comprador y, en el escenario extremo, imposibilidad de vender.

El mercado interiorizó esa lección tras los principios de Washington de 1998, cuando museos y casas de subasta empezaron a auditar sus fondos. Cada nuevo litigio refuerza la misma conclusión: el escrutinio se ha elevado, pero la responsabilidad patrimonial recae en el comprador final.

En el arte, la procedencia no es un documento del pasado: es la prima de liquidez que exigirá el comprador futuro.

Lo que este caso enseña al inversor en arte

Sostengo desde hace años que el arte opera como activo refugio solo cuando la titularidad es indiscutible. Una obra con litigio abierto no vale el precio de martillo más comisiones: vale ese importe menos el coste esperado del conflicto, los honorarios legales y el tiempo de capital inmovilizado. Aquí hay, además, un problema de diseño contractual. Repartir el 16% a dos herederos firmantes y el 8% al resto no puede presentarse como una resolución pacífica de la comunidad hereditaria. Mi lectura es que Sotheby’s tiene argumentos sólidos en la cuestión de jurisdicción, pero el daño reputacional se produce antes del fallo: cada catálogo con un asterisco de procedencia se convierte en un pasivo que el comprador descuenta. Para un patrimonio que asigne a arte, la consecuencia práctica es exigir el historial completo entre 1933 y 1945 antes de pujar y presupuestar una verificación independiente como parte de la operación. El hito a seguir es la sentencia prevista para el 5 de noviembre en París: su alcance determinará si los tribunales franceses se consolidan como foro de referencia para litigios de procedencia sobre ventas cerradas en Londres.

💎 Veredicto Wealth

Una obra con procedencia contestada no sirve para preservar capital: es un activo de oportunidad para quien compre con descuento y horizonte superior a cinco años. El riesgo a vigilar es la iliquidez en el segmento de siete cifras, donde un litigio abierto puede dejar el lienzo sin comprador institucional durante años.

Rolex de colección: los modelos raros que baten al Submariner en el mercado secundario

0

Phillips pondrá en el mercado 16 Rolex de colección procedentes de la colección personal de Pucci Papaleo. El erudito romano lleva más de tres décadas reuniendo cronógrafos de la marca y parte de ese fondo sale a subasta en Ginebra los próximos 7 y 8 de noviembre.

El catálogo no está pensado para el comprador de Submariner. Dos de los lotes parten con estimaciones superiores al millón de francos suizos y varias referencias no tienen equivalente conocido en el mercado abierto. El interés no está en el logo, está en la imposibilidad de repetir la pieza.

He revisado la composición del lote y el patrón se repite. Frente a la producción continua del Submariner, estas referencias aparecen una vez en el mercado y después desaparecen. Eso reordena por completo la lógica del precio.

Las cinco referencias que el mercado apenas ha visto

La pieza más singular es el Rolex Ref. 3830, un cronógrafo cuadrado en oro amarillo de 18 quilates, de 30 milímetros de diámetro, fabricado hacia 1941. Se considera único: no hay constancia de otro ejemplar en subasta, y Phillips lo estima por encima del millón de francos suizos.

El Rolex Ref. 3525 ‘Bariletto’ llegó al catálogo en 1939 como el primer cronógrafo de pulsera de la casa con caja Oyster. El ejemplar que se subasta lleva una esfera multiescala firmada por el minorista australiano Prouds y se cree que es el único de estas características en el mercado.

El Ref. 3335 combina caja y esfera en oro rosa con 37 milímetros de diámetro, una medida contundente para 1941, y conserva la firma del minorista napolitano Monetti.

En el segmento de piezas únicas, la firma de un minorista histórico o una caja cuadrada pesan más que el propio logo de la marca.

Completan la selección dos Paul Newman Daytona. El ‘Musketeer’, referencia 6239, se distingue por el tratamiento de sus tres subesferas sobre esfera negra. El ‘Lemon’, referencia 6264, luce esfera amarillo cremoso y se considera el único ejemplar conocido en oro de 14 quilates dentro de su rango de numeración de 2,3 millones. Su estimación también supera el millón de francos suizos.

Por qué estas referencias baten al Submariner en el mercado secundario

El Submariner es el Rolex más líquido del mercado y también el más abundante. Quien busque profundidad, comparables diarios y una salida rápida encontrará ahí su activo. Quien busque revalorización tendrá que mirar en otra dirección.

La razón es de oferta. Un Submariner compite con miles de unidades prácticamente idénticas; un Ref. 3830 compite con cero. La demanda de coleccionistas institucionales se concentra en referencias documentadas, con historia de propiedad y sin réplicas posibles.

Eso sí, la asimetría tiene un coste que conviene medir antes de pujar. Colocar un Submariner en el mercado pre-owned lleva días; colocar una pieza única exige localizar al comprador concreto, y eso puede tardar meses o años.

Un Submariner se vende en una tarde; un cronógrafo cuadrado de 1941 puede tardar dos años en encontrar a su único comprador posible.

Piezas únicas, mercado estrecho: la letra pequeña de la revalorización

He defendido en varias ocasiones que el mercado de Rolex de colección se ha partido en dos velocidades y este catálogo lo confirma. El primer segmento es el de las referencias deportivas de producción amplia, donde el precio lo fija un índice y cualquier inversor puede entrar y salir con facilidad. El segundo es el de los unicums: piezas cuya valoración no depende de una media, sino de que dos coleccionistas coincidan en la misma sala el mismo día. En ese segundo mercado la prima de unicidad es real, pero también frágil. Si aparece un segundo ejemplar del Ref. 3830, la estimación que hoy supera el millón de francos se ajusta en cuestión de horas. Es un riesgo binario que ningún índice recoge. Para un patrimonio que busca preservación, la posición razonable es minoritaria dentro de una cartera de tangibles y con un horizonte de diez años. Para quien busque rentabilidad a tres años, este no es el vehículo.

El examen público llega el 7 y 8 de noviembre en Ginebra. Ahí se sabrá si el mercado sigue pagando la rareza por encima de la marca o si el ciclo de los cronógrafos extremos empieza a agotarse. Será la prueba más limpia de la temporada.

💎 Veredicto Wealth

Un Rolex único es un activo de preservación de capital a diez años para carteras de tangibles, no una posición táctica. El riesgo a vigilar es la liquidez: si aparece un segundo ejemplar de la misma referencia, la prima de unicidad se deshace sin aviso.

Calidad de suplementos: cómo detectar dosis que no cuadran con la etiqueta y comprar con criterio

La calidad de suplementos se decide en un detalle que casi nadie comprueba: la dosis del activo que anuncia la etiqueta frente a la que un laboratorio encuentra después. Los análisis detectan desajustes.

Por qué la dosis de la etiqueta no siempre coincide con la dosis real

Un grupo de científicos, analistas y asociaciones de consumidores ha trasladado el asunto por escrito a varios ministerios alemanes. La tesis es sencilla: en los complementos elaborados con ingredientes vegetales, de algas, hongos o líquenes, el fabricante solo tiene que inscribir el producto en un registro antes de venderlo. No hay revisión previa del expediente ni examen independiente del contenido.

Los firmantes piden tres cosas concretas: información correcta y comprensible ya en el momento del registro, control continuado de materias primas y producto terminado con métodos analíticos reconocidos, y una revisión más dura de las promesas que acompañan al envase. La comparación no es casual: Suiza, Francia o Bélgica exigen bastante más documentación para esta familia de productos.

El volumen del mercado explica la urgencia. Solo en Alemania se inscribieron más de 30.000 complementos alimenticios a lo largo de 2025, según el dato que maneja Andreas Hensel, profesor de química vegetal y uno de los firmantes de la carta. Treinta mil referencias nuevas en un año, sin examen previo obligatorio, dibujan un mercado donde la etiqueta funciona como único contrato.

El punto más incómodo aparece cuando dos laboratorios no coinciden. Los organismos de inspección detectan desviaciones; las empresas responden con métodos analíticos propios, y el desacuerdo se enquista. Hensel señalaba que ese margen permite a las compañías ampararse siempre en una vía de escape. El resultado es un pulso que se alarga y que deja al comprador sin respuesta clara.

Cuando dos laboratorios no coinciden, gana quien puede permitirse el mejor abogado, no quien protege mejor al consumidor.

La comparación europea deja el listón a la vista. Suiza, Francia y Bélgica manejan expedientes más completos para los complementos con ingredientes botánicos. En el marco comunitario general, estos productos se comercializan como alimentos: la exigencia se concentra en el etiquetado de suplementos, vigilado en España por la AESAN, y no en una autorización previa producto por producto.

Un etiquetado correcto no garantiza nada si nadie comprueba que el contenido del bote coincide con lo impreso.

Cómo leer el etiquetado de suplementos sin caer en el marketing

Aquí empieza la parte que sí controlas. Antes de mirar la marca, mira la forma del activo y cuenta las porciones: un bote puede declarar 400 miligramos de magnesio por dosis y estar pensado para tres tomas diarias. Si solo tomas una, te quedas con un tercio de lo que creías.

La forma química decide cuánto aprovechas. No es lo mismo el óxido de magnesio, barato y con absorción baja, que el magnesio bisglicinato o el citrato, con biodisponibilidad bastante mejor. A efectos prácticos, 400 miligramos de una forma pobre y 200 de una forma buena no se parecen en nada.

Ojo también con la palabra extracto. Un extracto de ratio 10:1 y otro estandarizado al 5% de un compuesto concreto se leen igual en el frontal del envase y no se comportan igual dentro. El porcentaje de estandarización, o su equivalencia en planta seca, es la única información comparable. Si no aparece, no hay dato.

📊 La pauta en cifras

  • Dosis eficaz documentada: creatina monohidrato, de 3 a 5 gramos al día; magnesio bisglicinato, de 200 a 400 miligramos; omega-3, según el objetivo, entre 500 miligramos y 2 gramos de EPA y DHA combinados.
  • Cuándo y cómo: la creatina funciona igual con comida o sin ella; el magnesio encaja bien por la noche; el omega-3, junto a una comida que aporte grasa.
  • Calidad a buscar: forma química exacta en la lista de ingredientes, porcentaje de estandarización y análisis de un laboratorio independiente.
  • A tener en cuenta: más miligramos en el bote no significan mejor producto; una dosis alta no rescata una forma mal absorbida.

Qué mira de verdad un análisis de laboratorio

Un control serio no se hace sobre el bote cerrado, sino en dos fases: materia prima y producto terminado. En la primera se verifica que el activo es el que se compró y que no hay mezclas; en la segunda, que la dosis aguanta hasta el último mes de vida útil. Ese segundo análisis casi nunca se publica.

Los métodos cromatográficos permiten cuantificar el activo y detectar diferencias entre lotes. La clave está en la trazabilidad: si una empresa no puede enseñar el certificado de análisis de su proveedor ni el suyo propio, la etiqueta es un acto de fe. Y ese vacío se suma a a la falta de inspección previa que denuncian los expertos.

Para el lector práctico, esto se traduce en tres comprobaciones rápidas: que la dosis venga por ración real, que el activo aparezca con su forma química exacta y no como mezcla propietaria sin cantidades, y que exista un análisis de terceros verificable. Sin esos tres puntos, lo que compras es una promesa impresa.

El precedente europeo y lo que puedes esperar

Cuesta ser optimista a corto plazo. Las cartas a los ministerios rara vez se traducen en normas rápidas, y el mercado de complementos crece más deprisa que su fiscalización. Ese es el precedente: cuando la evidencia se adelanta a la regulación, el consumidor queda como árbitro.

Hay un matiz honesto. La mayoría de los fabricantes no engaña a propósito: trabaja con margen legal, con proveedores de calidad desigual y con un marco que no le obliga a demostrar nada antes de vender. Lo bueno es que las categorías con evidencia sólida están bien acotadas: la creatina monohidrato acumula décadas de estudios a dosis de 3 a 5 gramos, el magnesio bisglicinato tiene biodisponibilidad documentada y el omega-3 depende por completo de su concentración de EPA y DHA.

Para quien entrena, la conclusión es concreta: no pagues por miligramos decorativos. Un producto con la dosis eficaz y la forma correcta rinde más que tres botes de etiqueta espectacular y mezcla propietaria. Ese es el criterio que puedes aplicar mañana mismo, sin análisis de laboratorio y sin tocar tu rutina.

Este artículo es divulgativo y de optimización del estilo de vida: no sustituye la valoración de un profesional sanitario ante circunstancias personales.

⚡ Rutina de Optimización Diaria

  • Revisa la porción, no el frontal: comprueba cuántas tomas diarias asume la etiqueta y ajusta la dosis real a lo que vas a tomar de verdad.
  • Exige la forma exacta: busca magnesio bisglicinato, creatina monohidrato o la concentración concreta de EPA y DHA, nunca una mezcla propietaria.
  • Pide el análisis: antes de repetir compra, comprueba si la marca publica el certificado del lote o un análisis independiente.

Rutina de brazos 100 repeticiones: densidad de estímulo para ganar músculo con descansos de 10 segundos

La rutina de brazos de 100 repeticiones encadena 10 series de 10 curls con solo 10 segundos de descanso entre series. El resultado es una densidad de estímulo altísima y un trabajo localizado de bíceps en apenas unos minutos.

No hace falta pasar dos horas en el gimnasio para trabajar el brazo. Con unas mancuernas ligeras y unos minutos libres, este protocolo aprieta el trabajo de bíceps hasta el límite. La clave no es el peso. Es el ritmo.

Por qué 100 repeticiones con 10 segundos de descanso funcionan

El formato bebe de una rutina clásica del culturismo: el entrenamiento de volumen alemán, conocido como GVT, que organiza el trabajo en 10 series de 10 repeticiones. La diferencia es que el GVT tradicional se aplica a ejercicios compuestos con cargas exigentes y descansos de 60 a 90 segundos. Aquí el ejercicio es un curl, un movimiento de aislamiento, y el peso es ligero.

Ese cambio lo cambia todo. Al haber menos tensión por serie, el descanso se puede recortar hasta los 10 segundos y el volumen total se concentra en un bloque muy corto de tiempo. Es lo que se conoce como entrenamiento de densidad: las mismas repeticiones, comprimidas al máximo, lo que dispara la demanda metabólica por minuto.

El beneficio práctico es doble. Acumulas 100 repeticiones de calidad en menos de lo que dura un café y el bombeo localizado aparece desde las primeras series, algo que sostiene la adherencia cuando el tiempo es el enemigo.

El peso ligero no es una concesión: es la condición que permite encadenar diez series seguidas con la técnica intacta y el cronómetro en la mano.
Conviene ser honesto con lo que aporta cada cosa. La tensión mecánica sigue siendo el motor principal del crecimiento muscular, y el estrés metabólico actúa como acompañante, no como sustituto. Traducido a la práctica: esta rutina funciona sobre todo como herramienta de eficiencia y de volumen extra, no como reemplazo de un plan de fuerza bien cargado.

La densidad comprime el trabajo, no lo multiplica: el músculo responde a volumen sostenido, no a la prisa por terminar.

Cómo ejecutar la rutina sin perder la técnica

📊 La pauta en cifras

  • Estructura: 10 series de 10 repeticiones, 100 repeticiones totales de curl con mancuernas.
  • Descanso: 10 segundos entre series, con cronómetro y sin soltar del todo la posición.
  • Carga: ligera o moderada; debes completar las diez series con la misma técnica.
  • Frecuencia: dos o tres sesiones semanales, con al menos 48 horas entre trabajos del mismo grupo muscular.
  • A tener en cuenta: la evidencia sobre densidad es menor que sobre tensión mecánica; úsala como complemento, no como base del plan.

La ejecución es simple, aunque no fácil. De pie, con los codos pegados al torso y los hombros quietos, haz 10 curls estrictos. Deja las mancuernas a los lados, cuenta 10 segundos y vuelve a empezar. Repite el ciclo hasta completar las diez series.

Las dos primeras series pasan volando. La sexta ya pesa. En la décima, el brazo pide tregua y el cronómetro se convierte en el peor enemigo. Ese es justo el punto: la fatiga acumulada es el estímulo.

El error más común aparece a mitad de camino. Los codos se abren, la cadera empieza a balancear y las repeticiones dejan de ser curls. Si ocurre, baja el peso en la siguiente sesión. La técnica manda sobre el reloj.
Este esquema se traslada a otros aislamientos: extensiones de tríceps, elevaciones laterales, aperturas con mancuerna o curl en banco inclinado. La regla que no se negocia es siempre la misma: si no mantienes la forma en la décima serie, sobra carga.
Para quien entrena en casa con material mínimo, el protocolo encaja sin jaula, ni barra, ni discos. Dos mancuernas de entre 5 y 10 kilos bastan para empezar, y la progresión llega sumando series o subiendo un poco el peso.

La letra pequeña del material: mejor un juego de mancuernas ajustable que permita subir de medio en medio kilo, y cronómetro en mano, porque a ojo los 10 segundos se convierten en 20 y el estímulo se desinfla.

Lo que dice la evidencia sobre entrenar con densidad

El GVT no es una moda de redes: su estructura 10×10 lleva décadas como referencia de volumen en la literatura del culturismo. Las revisiones sobre descansos entre series han matizado el relato: cuando el volumen total se iguala, acortar los descansos produce una hipertrofia muscular parecida a la de los descansos largos, aunque las ganancias de fuerza tienden a favorecer a quienes descansan más.

Aterrizado a la práctica: los 10 segundos no son magia, son logística. En un movimiento de aislamiento y con carga ligera, el descanso corto permite meter mucho trabajo en muy poco tiempo y añadir una capa de estrés metabólico que se nota en el bombeo. Lo que no hace es compensar la falta de tensión mecánica de una carga baja, ni sustituir el trabajo pesado de los grandes movimientos.

El contexto importa: la mayoría de los estudios apunta a que el crecimiento depende del volumen semanal y de la progresión, no del cronómetro. Así que el veredicto honesto es que esta rutina de brazos de 100 repeticiones rinde como finisher, como sesión exprés de un día complicado o como bloque de aislamiento dentro de un plan más amplio. Si tu objetivo es ganar fuerza, sigue necesitando series pesadas y descansos largos.

Para el lector con agenda apretada, el cálculo es sencillo: diez minutos de trabajo real, cero excusas de material y una fatiga localizada que se siente desde el primer día. Eso sí, sin esperar que la congestión del espejo se traduzca sola en centímetros de brazo: el músculo se queda si el volumen, la proteína y el sueño acompañan.

Esto es divulgación y optimización del estilo de vida, no un consejo médico: ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Coloca el bloque al final: reserva los últimos 10 minutos de tu sesión de empuje o tirón para las 10 series de curl con 10 segundos de descanso.
  • Fija la carga mínima eficaz: empieza con mancuernas que te permitan llegar a la décima serie sin balanceos y sube el peso solo cuando las 100 repeticiones salgan limpias.
  • Ciérralo con proteína y descanso: una comida con unos 30 gramos de proteína tras entrenar y siete u ocho horas de sueño sostienen la recuperación del trabajo acumulado.

El ejercicio de piernas sin cargar la espalda que Huberman recomienda a los 51 para ganar fuerza

La sentadilla con cinturón es el ejercicio de piernas sin cargar la espalda que Andrew Huberman, a sus 51 años, considera su favorito para ganar fuerza. El peso cuelga de las caderas y no de los hombros, y ese detalle cambia por completo el día de piernas.

En esencia, la sentadilla con cinturón —conocida como belt squat— es una sentadilla en la que la resistencia va anclada a un cinturón que rodea la pelvis. Ese cinturón se conecta a un cable o a una palanca situada bajo tus pies, que tira hacia abajo mientras flexionas rodillas y caderas. Los cuádriceps mandan al extender las rodillas y los glúteos acompañan el movimiento de cadera.

Un estudio comparativo de tamaño reducido encontró una activación del cuádriceps similar a la de la sentadilla trasera, con una implicación mucho menor de la musculatura que sostiene el tronco. Vamos a los datos. El hallazgo no promete milagros, pero sostiene la idea de fondo: exigir mucho al muslo pidiendo poco a la zona lumbar.

Así se ejecuta la sentadilla con cinturón sin perder la posición

La técnica es la de una sentadilla de siempre, con dos ajustes que lo cambian todo. El cinturón debe quedar firme sobre la pelvis y sin pinzar: si molesta, se recoloca, no se aguanta por sistema. El recorrido depende de la máquina, así que regula el anclaje para no tocar el suelo antes de llegar a tu profundidad.

  • Colócate: pies algo más anchos que los hombros, punteras ligeramente hacia fuera y asas sujetas con suavidad.
  • Bloquea el tronco: inhala profundo, activa el core y desciende con las rodillas en línea con los pies.
  • Baja hasta donde controles: sin perder la posición ni dejar que la máquina te desequilibre.
  • Empuja el suelo: sube con un movimiento continuo y usa las asas solo para equilibrarte.

Tres ventajas que explican por qué la eligió a los 51

Su primera ventaja es de sentido común. Mover la resistencia a las caderas reduce el trabajo que deben hacer la parte superior del cuerpo y la columna para sujetar una carga alta. Para quien la espalda se convierte en el factor limitante del día de piernas, ese cambio lo es todo.

fuerza de tren inferior

La segunda es la que Huberman repite cada vez que habla de ella: puedes hacerte muy fuerte sin cargar los hombros. Meterse bajo una barra exige una movilidad de hombro, codo y muñeca que no todo el mundo conserva. Aquí esa exigencia desaparece.

Ganar fuerza de tren inferior durante décadas no depende de una barra sobre la espalda, sino de un estímulo que puedas repetir cada semana.

La tercera es la progresión. Huberman carga el carro entero de discos y encima se ata peso extra con correas, y su criterio es sencillo: sumar algo de peso o alguna repetición con el mismo peso, al menos en una serie de cada ejercicio, cada semana. El límite lo pone tu tren inferior, no la estabilidad de la barra.

Cómo progresar semana a semana sin tocar la barra

La progresión es donde se gana o se pierde el físico. Añade discos en pasos pequeños y repite el esquema hasta que la técnica se sostenga en todas las series. Si un día no sube el peso, sube una repetición: la dirección es lo que cuenta.

📊 La pauta en cifras

  • Serie eficaz: cargas que te permitan completar entre 6 y 12 repeticiones con la técnica intacta, el rango clásico de la hipertrofia.
  • Progresión semanal: al menos una serie de cada ejercicio con más peso o más repeticiones que la semana anterior.
  • Cuándo encajarla: al inicio de la sesión de tren inferior, con la energía y el foco enteros.
  • Calidad a buscar: cinturón firme sobre la pelvis y anclaje regulado según tu profundidad.

Sin máquina también se puede. Estas alternativas trasladan el mismo principio: la carga cuelga de la cadera y no pasa por los hombros.

  • Pin de carga o cinturón de dominadas: los discos cuelgan entre tus piernas desde dos plataformas firmes.
  • Polea baja: el cable se ancla al frente del cinturón; empieza ligero, porque la tensión también tira hacia delante.
  • Landmine: barra anclada en el suelo y unida al cinturón con un accesorio específico.
  • Cinturón de lastre con discos o mancuernas: la opción más simple, útil con cargas moderadas porque el paquete se balancea.

Por qué esta sentadilla encaja en un plan de fuerza a largo plazo

Huberman no la presenta como una solución mágica, sino como una herramienta dentro de una filosofía que lleva años aplicando. Reconoce que ha ido corrigiendo su entrenamiento, prestando más atención a músculos pequeños que antes descuidaba, y sostiene que cumplir 40 o 50 años no obliga a retirar el peso libre.

El matiz honesto: la sentadilla con cinturón no es mejor que la sentadilla trasera por decreto. La evidencia disponible es pequeña y se centra en la activación muscular durante el ejercicio, no en cuánto músculo ganas en un año. Lo que sí ofrece es una vía para seguir entrenando el tren inferior con cargas altas cuando la espalda marca el límite.

Menos barra, más piernas. La mayoría de las revisiones sobre entrenamiento de fuerza apunta en la misma dirección: el ejercicio que puedes sostener durante años es el que termina construyendo el físico. Y el recordatorio de siempre: esto es divulgación sobre rendimiento, no un plan personalizado.

⚡ Rutina de Optimización Diaria

  • Revisa el ajuste del cinturón: antes de cargar, comprueba que queda firme sobre la pelvis y sin pinzar; recolócalo si te molesta.
  • Suma una serie progresiva: en tu próxima sesión de piernas, añade peso o una repetición en al menos una serie respecto a la semana anterior.
  • Monta la alternativa: con un cinturón de lastre y dos plataformas firmes puedes replicar el patrón en casa con carga ligera.

Espinaca: la verdura con hierro y vitamina A que sostiene piel, visión y energía

La espinaca es la verdura con hierro y vitamina A que sostiene piel, visión y energía. Cien gramos crudos concentran unos 3.254 microgramos de betacarotenos, según la Fundación Española de la Nutrición (FEN).

Los tres activos que convierten la espinaca en un básico de tu despensa

La espinaca no destaca por las calorías, sino por la densidad de micronutrientes que mete en muy poco volumen. Su perfil incluye folatos, vitaminas C, A y E, potasio, hierro, fibra y una concentración notable de carotenoides. Vamos a los datos: esos 3.254 microgramos de betacarotenos por cada 100 gramos crudos son la materia prima con la que el organismo fabrica vitamina A, el nutriente que sostiene la renovación de la piel y el rendimiento de la visión.

Hay más. La espinaca aporta luteína y zeaxantina, dos carotenoides que el cuerpo no transforma en vitamina A, pero que se acumulan de forma natural en la mácula, la zona de la retina responsable de la visión central y de mayor precisión. Traducido a la práctica: son compuestos que trabajan en la nitidez con la que enfocas y lees, algo que se nota cuando encadenas horas de pantalla.

El tercer pilar son los antioxidantes. La vitamina C y la vitamina E contribuyen a proteger las células frente al desgaste oxidativo que generan el propio metabolismo y el entorno. A efectos prácticos, esto acompaña la recuperación después del entrenamiento y ayuda a que el cansancio no se acumule tan rápido al final del día.

Y luego está la parte silenciosa. Los folatos participan en la división celular, un proceso de renovación constante que exige materia prima a diario. El potasio interviene en el equilibrio de líquidos y en la contracción muscular, y la fibra ayuda a que la digestión funcione y a que la saciedad aguante más horas. Un plato con espinaca trabaja en varias direcciones a la vez.

Ningún alimento hace milagros por sí solo: lo que de verdad mueve la aguja es la combinación de nutrientes que entra en el plato cada día.

Cómo multiplicar la absorción del hierro vegetal sin complicarte

Aquí está el matiz que casi nadie explica. La espinaca entra en la lista de alimentos ricos en hierro, sí, pero se trata de hierro no hemo, la forma que el organismo absorbe con más dificultad que el hierro hemo de la carne y sus derivados. No es un defecto del vegetal: es química, y depende de cómo lo combines. Más contexto sobre el compuesto en su entrada de Wikipedia.

alimentos ricos en hierro

La solución cabe en el mismo plato. La vitamina C mejora la absorción del hierro de origen vegetal, así que aliñar la espinaca con zumo de limón, sumar pimiento rojo, tomate o unos gajos de naranja cambia el resultado por completo. Las mismas hojas, mejor aprovechadas, sin comprar nada raro.

Un detalle más de de consumo inteligente: la espinaca cruda mantiene intacta buena parte de su vitamina C, mientras que el calor la degrada. Un salteado rápido o una cocción al vapor suave conservan mejor el resto del perfil. Si la tomas en ensalada, el hierro y la vitamina C viajan en el mismo bocado, que es justo lo que interesa.

📊 La pauta en cifras

  • El dato de partida: 100 gramos de espinaca cruda aportan unos 3.254 microgramos de betacarotenos, según la Fundación Española de la Nutrición.
  • Cómo aprovecharlo: combina la espinaca con una fuente de vitamina C en el mismo plato para mejorar la absorción del hierro de origen vegetal.
  • Calidad a buscar: hojas firmes, de verde intenso y sin tallos amarillentos; cuanto más fresca llegue a casa, menos vitaminas se pierden por el camino.
  • A tener en cuenta: el hierro no hemo se absorbe peor que el hemo; la espinaca suma dentro de una dieta variada, no sustituye a otras fuentes.

Análisis: dónde encaja la espinaca y dónde conviene matizar

La Fundación Española de la Nutrición lleva años señalando esta verdura como uno de los vegetales de referencia por su contenido en vitaminas y minerales, y la evidencia sobre luteína y zeaxantina en la mácula es sólida. Ahora bien, toca ser honesto con los límites: ninguna hortaliza es la pieza única de una alimentación bien armada, y su hierro vegetal rinde de verdad solo cuando se combina con vitamina C. Las declaraciones de propiedades saludables autorizadas en la Unión Europea reconocen el papel de la vitamina A en el mantenimiento de la visión normal, un marco que la autoridad alimentaria española recoge en su información al consumidor.

¿Para quién encaja mejor? Para quien entrena, para quien pasa muchas horas frente a una pantalla y para quien busca energía estable a lo largo del día. Es barata, versátil y se cocina en tres minutos: funciona igual en una ensalada rápida que en un salteado. La letra pequeña, aquí, es simple: cuanto menos procesada llegue al plato, mejor se conserva su perfil nutricional. Este contenido es divulgativo y de optimización del estilo de vida; no sustituye el consejo de un profesional.

⚡ Rutina de Optimización Diaria

  • Añade un puñado en crudo: incorpora espinaca fresca a la ensalada o al bocadillo del almuerzo y aliña con limón para que la vitamina C acompañe al hierro.
  • Combina con vitamina C: si la tomas cocinada, suma pimiento rojo, tomate o un cítrico de postre; la absorción del hierro vegetal cambia.
  • Revisa la frescura: elige hojas verdes y firmes, guárdalas en frío y consúmelas en pocos días para no perder vitaminas por almacenamiento.

El acuerdo de TikTok con Alabama por 100 millones y la condena a Meta en Nuevo México marcan el cerco regulatorio

He pasado la mañana con los dos expedientes y la conclusión que saco incomoda más en Pekín que en Menlo Park. El acuerdo de TikTok con Alabama, el primero que ByteDance firma con un estado de Estados Unidos, evita un juicio que arrancaba en cuestión de días, pero deja por escrito una lista de obligaciones de diseño que la compañía venía negando ante los tribunales.

Los dos golpes judiciales llegaron el mismo viernes. En Nuevo México, un jurado declaró a Facebook responsable de vulnerar la ley estatal de protección al consumidor y de haber publicado declaraciones engañosas sobre la protección de los datos de los más de dos millones de habitantes del estado. En Alabama, TikTok y su matriz china cerraron su primer acuerdo con un estado a cambio de 100 millones de dólares y una batería de cambios en el producto.

Los términos: 100 millones, 45 días y tres condiciones de diseño

La fiscalía de Alabama, dirigida por Steve Marshall, presentó la demanda el año pasado y ha cerrado el pacto con condiciones que ninguna plataforma había aceptado antes por escrito:

  • 100 millones de dólares mínimos, a ingresar en un plazo de 45 días desde la firma.
  • Hasta 300 millones si se cumplen determinadas condiciones adicionales, un tramo variable que convierte el acuerdo en un mecanismo de vigilancia continua.
  • Límite de dos horas diarias de uso, pausa automática a los 15 minutos y verificación de edad reforzada.

El contexto pesa tanto como la cifra. TikTok ya había pagado 400 millones al Departamento de Justicia por presuntas violaciones de la ley federal de privacidad infantil. Meta pactó en agosto 18.000 millones de dólares por un litigio de seguridad infantil, y al menos 27 estados más Washington DC mantienen demandas con argumentos equivalentes.

«No estamos de acuerdo con el veredicto y seguiremos defendiéndonos frente a los intentos de distorsionar nuestro historial.» — Alex Burgos, portavoz de Meta

«El veredicto supone una victoria significativa para los consumidores de Nuevo México y responsabiliza a una de las mayores tecnológicas del mundo por su conducta.» — Departamento de Justicia de Nuevo México, comunicado del viernes

ByteDance acumula 28 frentes abiertos y un precedente incómodo

La fiscalía de Alabama acusaba a TikTok de haber diseñado su algoritmo para empujar contenido cada vez más violento hacia los usuarios jóvenes y de contribuir a una crisis de salud mental adolescente que disparó las visitas a urgencias. La demanda añadía que la compañía declaró falsamente que limitaba el acceso a contenidos inapropiados para que las tiendas de aplicaciones la calificaran como segura para menores.

El tercer cargo es el que interesa en Asia: la fiscalía sostiene que TikTok engañó al público sobre el acceso del Gobierno chino a los datos de los usuarios estadounidenses. Por primera vez, un acuerdo estatal deja esa acusación en el terreno de lo pactado y no de lo litigado.

ByteDance regulación EE.UU.

El estándar se escribe en los tribunales, no en los parlamentos

Lo que veo en estos dos fallos es un cambio de método. La regulación de plataformas en Estados Unidos ya no avanza por ley federal, sino por acumulación de acuerdos estatales y veredictos de jurado que, sumados, funcionan como un código de conducta de facto que se parece más al safety by design europeo que a la legislación de Washington. El límite de dos horas diarias aceptado en Alabama no es una norma: es una condición contractual que el siguiente fiscal usará como punto de partida.

Para Meta, la paradoja es evidente. Nuevo México era el único estado que mantenía un caso por la brecha de privacidad de Cambridge Analytica —los datos de unos 87 millones de perfiles, extraídos con un test de personalidad y vendidos a una consultora política hoy desaparecida—, y el acuerdo de 130 páginas sellado en agosto ya la había liberado de responsabilidad futura por ese escándalo. El jurado ha fallado igualmente en su contra.

Queda un riesgo sin resolver: con 28 jurisdicciones más en marcha y un tramo variable de hasta 300 millones en un solo estado, cualquier estimación de pasivo es un suelo. El siguiente hito es el pago mínimo, cuyo plazo vence ya en noviembre, y ByteDance afronta cualquier operación de capital bajo el escrutinio del regulador bursátil chino.

🌐 El efecto dominó en Occidente

Para España y para la apertura europea, el impacto no llega por el pago, sino por el estándar de diseño que estos dos casos dejan fijado.

  • Publicidad digital: si ByteDance replica en Europa los límites aceptados en Alabama, el inventario de TikTok se estrecha y el precio del alcance en Meta y Google repunta, con traslado parcial a agencias y anunciantes españoles.
  • Regulación europea: las condiciones pactadas —tiempo máximo, pausas, age assurance— se convierten en referencia para Bruselas y para los reguladores nacionales que ya examinan el diseño adictivo de las plataformas.
  • Empresas del IBEX: las compañías con negocio publicitario expuesto a plataformas asiáticas y estadounidenses afrontan auditorías de edad más estrictas, un coste de compliance que llega antes que la norma.

Ninguna de estas piezas altera el calendario del BCE ni mueve el IPC español de forma apreciable. Lo relevante es otro sobrecoste: operar en Europa se encarece para las plataformas asiáticas y ese encarecimiento acaba repercutiendo en las empresas españolas que compran alcance digital.

India y Pakistán llevan su guerra del agua a la ONU: Sharif avisa de ‘acto de guerra’ y estrecha su eje con China

He seguido el discurso de Shehbaz Sharif sobre el agua entre India y Pakistán con el mapa del Indo abierto. Lo que dijo el viernes en la Asamblea General de la ONU no es una novedad diplomática más: es la constatación de que el contencioso bilateral ha mutado. Ya no se discute únicamente por Cachemira. Se discute por el caudal que riega las dos economías.

Sharif lo formuló con una frase que conviene leer despacio: cualquier intento de detener, impedir o desviar la parte de agua que corresponde a Pakistán “será tratado como un acto de guerra”. Lo dijo ante la 81ª sesión de la Asamblea General, en Nueva York, y lo dijo con un argumento jurídico bajo el brazo. Desde 2025, India mantiene en suspenso el Tratado de las Aguas del Indo, un instrumento de 1960 tutelado por el Banco Mundial que repartía los ríos del sistema entre ambos países. El primer ministro pakistaní sostiene que esa suspensión carece de base legal y que los expertos de Naciones Unidas y la Corte Permanente de Arbitraje le han dado la razón.

“El agua nunca debe ser utilizada como arma. Los ríos deben nutrir a las naciones, no dividirlas.” — Shehbaz Sharif, primer ministro de Pakistán, 81ª sesión de la Asamblea General de la ONU, septiembre de 2026

Qué sostiene cada parte y con qué cifras

El discurso de Sharif reordenó en veinte minutos el mapa de agravios que Islamabad lleva a los foros multilaterales. Estos son los puntos que conviene retener:

  • Cachemira: el primer ministro describió el territorio como “la vena yugular de Pakistán” y reclamó el plebiscito que la ONU prometió hace ocho décadas.
  • El conflicto breve de 2025: la escalada militar del año pasado llegó después de un ataque contra turistas en Pahalgam que mató a 26 personas y que Nueva Delhi atribuyó a Islamabad sin aportar pruebas.
  • El alto el fuego de mayo de 2025: Sharif agradeció la mediación de Donald Trump, a quien atribuyó haber evitado una devastación mayor.
  • El coste del terrorismo: Pakistán cifra en casi 100.000 los muertos y en más de 150.000 millones de dólares las pérdidas acumuladas por la lucha contra el terrorismo.
  • El eje con China: en paralelo al discurso, Islamabad y Pekín han reactivado su comisión conjunta de fronteras, una señal de que el entendimiento con Pekín se estrecha mientras la vía india se cierra.

Hay un segundo mensaje que interesa a los mercados energéticos. Sharif advirtió de que el Estrecho de Ormuz y Bab al-Mandab “son arterias de la economía global” y deben seguir abiertos. Lo hacía el mismo primer ministro que presume de haber sentado a Washington y Teherán en la misma mesa de Islamabad en junio, con un memorando firmado que Pakistán presenta como su principal activo diplomático del año.

Indus Waters Treaty

La lectura: el agua como instrumento de presión

Lo que veo aquí es un desplazamiento del tablero. Pakistán ha entendido que la vía militar contra India es ruidosa, costosa y de resultado incierto; la vía hídrica es silenciosa, lenta y potencialmente devastadora. Un país cuya agricultura depende del caudal del Indo no negocia un tratado de aguas como quien discute una frontera. Negocia su supervivencia alimentaria.

India, por su parte, ha convertido la suspensión del tratado en una palanca de presión permanente, sin necesidad de disparar un solo tiro. Es la misma lógica que Pekín aplica con las tierras raras o con el galio: usar un recurso esencial como instrumento de negociación. Y ese precedente incomoda en Bruselas tanto como en Islamabad.

Queda una contradicción que los datos no resuelven. Pakistán reclama que la Corte Permanente de Arbitraje le ha dado la razón, pero el fallo no tiene mecanismo de ejecución frente a una potencia que ha decidido ignorarlo. Mientras India mantenga la suspensión, la única moneda de cambio real es la presión diplomática en foros como la ONU, y ahí el margen es estrecho.

El siguiente hito a seguir es la campaña de siembra de primavera en el Punjab pakistaní, en el primer trimestre de 2027. Si el tratado sigue congelado en esa fecha, la discusión dejará de ser jurídica y pasará a ser de cosechas.

🌐 El efecto dominó en Occidente

El impacto en Europa no llegará por la vía financiera directa, sino por la de las materias primas y el textil. Pakistán es uno de los grandes proveedores de algodón, hilatura y confección del sur del continente, y buena parte de esa producción depende de un riego que acaba de convertirse en moneda de cambio geopolítica.

  • Si el tratado sigue en suspenso durante la próxima campaña de siembra, el algodón y el arroz basmati que la UE importa del subcontinente tenderán a incorporar una prima de riesgo en los contratos a plazo.
  • Las cadenas de moda rápida con proveedores en Lahore y Faisalabad tendrían que renegociar plazos y coberturas, con un traslado indirecto al precio de la ropa en España.
  • Para el BCE el efecto es marginal, pero va en la dirección contraria a la que busca: presión al alza sobre los precios de importación de alimentos y textil justo cuando el Consejo intenta consolidar el retorno del IPC al 2%.
  • En Wall Street, el termómetro a vigilar en las próximas semanas es la prima de riesgo de la deuda soberana pakistaní y sus seguros de impago.

Bono español 4%: supera máximos de 2023 y amenaza con encarecer intereses de deuda

El rendimiento del bono español a 10 años ha rebasado el 4%, un umbral que no se visitaba desde 2023. El dato devuelve la presión sobre una factura de intereses que llevaba meses contenida y reabre una pregunta incómoda: cuánto cuesta de verdad financiar un Estado endeudado.

La escalada no es un fenómeno exclusivamente español. La renta fija soberana se vende con fuerza en casi todas las plazas, y esa dinámica arrastra los rendimientos de la deuda pública a máximos que el mercado había archivado como material de otra era. Los inversores vuelven a exigir intereses cercanos a los de los episodios más duros de la crisis financiera, según recogen las crónicas de mercado de El Confidencial.

Conviene recordar la mecánica para no perderse: cuando el precio de un bono cae, su rentabilidad sube. No hay misterio. Las ventas en renta fija aúpan el interés que el emisor debe pagar para colocar deuda nueva, y ese interés termina apareciendo en las cuentas públicas antes o después.

Del 4% a la factura de intereses: cada décima cuenta

Hace dos años, con el bono lejos de estas cotas, el Tesoro Público se financiaba en condiciones que hoy suenan a nostalgia. Ahora el escenario se ha girado. El bono español a 10 años por encima del 4% no es solo una cifra para pantallas de trading: es la referencia que fija a qué precio el Estado coloca letras, obligaciones y bonos en cada subasta.

El efecto no es inmediato, y conviene subrayarlo frente al alarmismo fácil. La deuda viva se refinancia de forma escalonada, con vencimientos que llegan año a año. Pero la dirección del viento importa, y con una deuda pública que supera el 100% del PIB, cada décima de más en el rendimiento se proyecta sobre el conjunto del stock y se traduce en miles de millones adicionales.

Los inversores, mientras tanto, no regalan nada. Exigen una prima por el riesgo de prestar a largo plazo en un contexto de inflación terco y de bancos centrales que ya no compran deuda a destajo. La fiesta del dinero barato terminó, y el que quiera financiación tendrá que pagarla.

Cada décima que sube el bono a 10 años no golpea hoy las cuentas públicas: se instala en el presupuesto de la próxima década.

Hipotecas, empresas y estados: la cascada del 4%

bono a 10 años España

El bono no vive solo en los mercados mayoristas. Su rendimiento contamina la referencia que usan bancos, aseguradoras y fondos para valorar el riesgo, y de ahí baja hacia la economía real. En España, la mayoría de las hipotecas está ligada al Euríbor, que respira al ritmo de la renta fija; si el tramo largo se tensa, la presión acaba notándose en la financiación a familias y empresas.

Para las empresas, el encarecimiento de la deuda llega en un momento delicado. Las que tienen que refinanciar vencimientos en los próximos trimestres se enfrentan a un coste mayor que el que asumieron cuando firmaron sus préstamos, y esa diferencia se come margen o se traslada a precios. Ninguna de las dos opciones es cómoda.

Los estados, por su parte, afrontan un problema de escala. Gobiernos de medio mundo compiten por el mismo dinero, y cuando todos necesitan colocar deuda al mismo tiempo, el mercado impone sus condiciones. No es casualidad que la presión se sienta a nivel global y no únicamente en Madrid.

El 4% redefine la ecuación fiscal: qué vigilar en 2027

He cubierto suficientes ciclos de tipos como para desconfiar de las narrativas que anuncian catástrofes o paraísos por igual. El 4% no es el colapso. Es una señal de precio, y las señales de precio, bien leídas, son más útiles que los titulares apocalípticos.

Lo que revela este episodio es un cambio de régimen. Durante una década, el Estado se financió a coste cero o incluso negativo, y ese regalo permitió sostener déficits sin que la factura financiera pesara en exceso. Ese mundo se cerró. Ahora cada presupuesto tiene que convivir con un coste de financiación que ya no es un apunte menor, y eso tensiona las cuentas mucho más allá de la deuda: presiona sanidad, educación o inversión pública, porque el dinero es el mismo y las prioridades chocan.

Hay, además, una contradicción que merece atención. Si la renta fija ofrece un 4% con un riesgo percibido bajo, ¿por qué arriesgar en bolsa? Esa pregunta, que muchos inversores se hacen en silencio, puede restar atractivo a los activos de más riesgo y complicar la financiación de las empresas que dependen del mercado de capitales. El bono no compite solo con otros bonos; compite con todo.

No sé si el 4% será techo o simple escalón intermedio. Nadie lo sabe, y quien lo afirme con rotundidad está vendiendo algo. Lo que sí puedo decir es que la prueba de fuego llegará con las próximas subastas del Tesoro y con las decisiones de los bancos centrales, que marcarán el tono de la renta fija para el arranque de 2027. Ahí se verá si esto era un pico pasajero o la nueva normalidad de una deuda que ya no sale gratis.

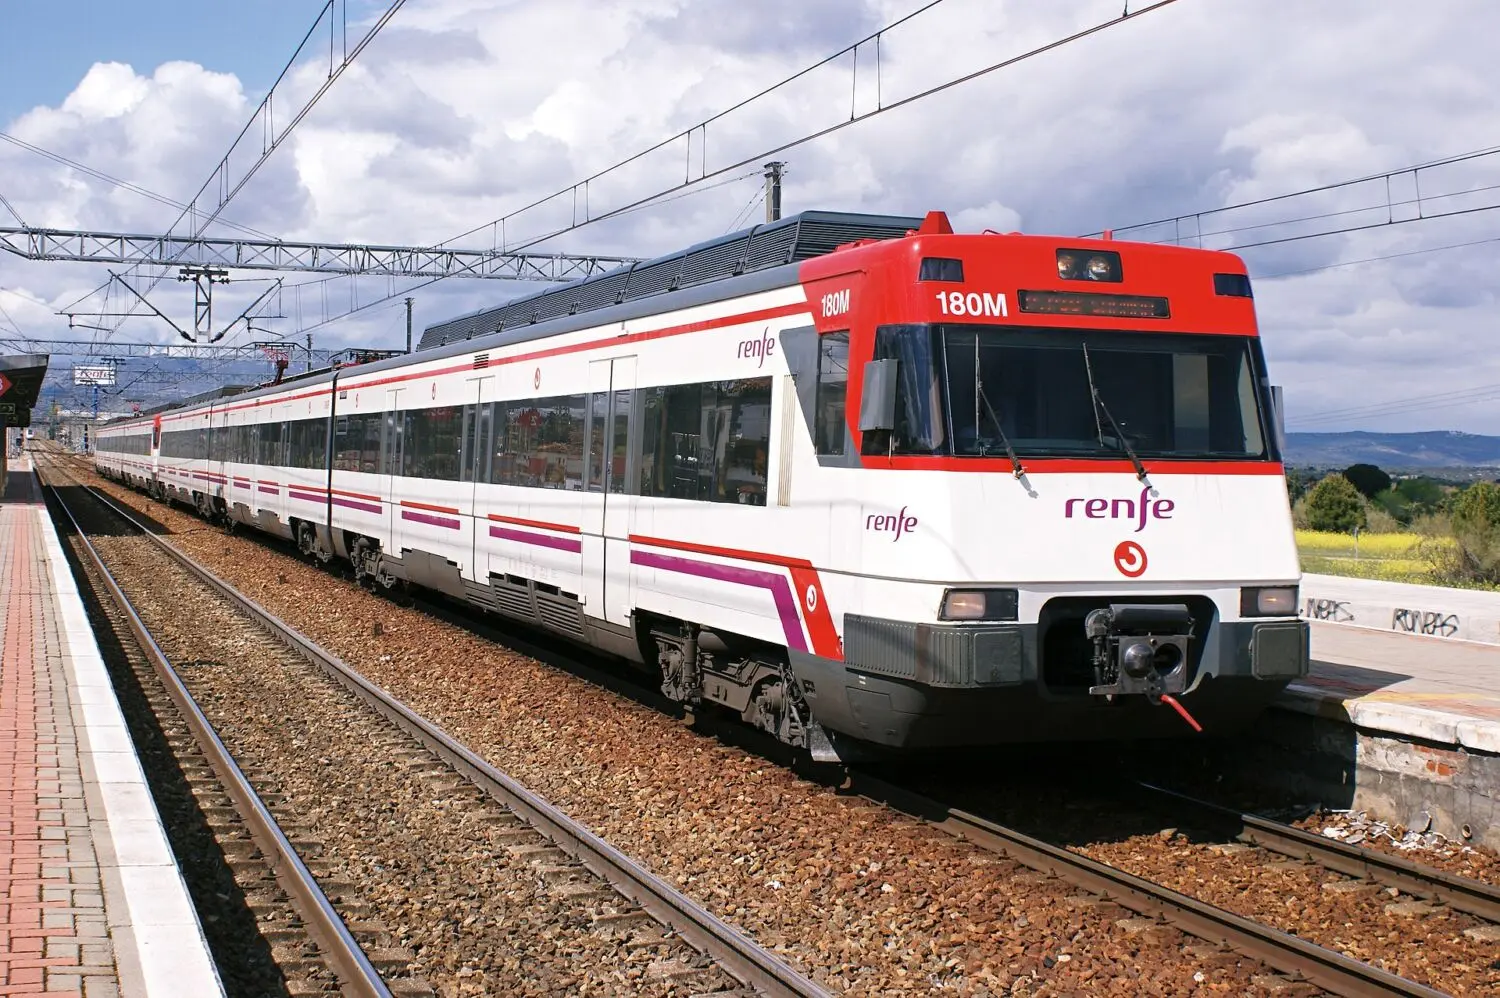
Renfe investiga el ciberataque de Adif: 500 GB robados y datos de viajeros expuestos

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Renfe ha abierto una investigación técnica por un incidente de ciberseguridad originado en servidores de Adif previamente comprometidos que habría expuesto datos de viajeros, sobre todo nombres y direcciones de correo.
  • ¿Quién está detrás? La investigación interna de Renfe, la denuncia de Adif y el Centro Criptológico Nacional (CCN), adscrito al CNI.
  • ¿Qué impacto tiene? Renfe descarta la sustracción de DNI y métodos de pago y Adif garantiza la circulación ferroviaria. El riesgo real para el viajero es el phishing.

Renfe investiga un ciberataque originado en servidores de Adif que habría expuesto hasta 500 GB de datos de viajeros.

La compañía sostiene que el alcance efectivo es mucho menor de lo que sugiere esa cifra. En su comunicado del viernes 25 de septiembre, Renfe asegura que los atacantes accedieron a un volumen ‘limitado’ de información de clientes y que lo comprometido se reduce a nombres, direcciones de correo, y datos de contacto. No hay, dice, afectación alguna sobre información bancaria, financiera ni sobre el número de DNI, y tampoco evidencia de que el material haya sido divulgado en foros o mercados de datos.

Cronología: de la actividad inusual del jueves al comunicado del viernes

Adif fue la primera en notar el movimiento. Sus especialistas identificaron una actividad inusual en sus sistemas a última hora del jueves 24 y trabajaron durante la madrugada para contenerla. La administradora de la infraestructura presentó la correspondiente denuncia, trasladó el caso al Centro Criptológico Nacional y avisó a empresas y proveedores que pudieran estar afectados para que adoptaran medidas.

Renfe abrió su propia investigación técnica al día siguiente. La compañía describe su reacción como ‘inmediata’: activó los protocolos de respuesta, aisló los entornos implicados y sumó al análisis a especialistas independientes en ciberseguridad. La empresa subraya que el suceso llega después de semanas de intentos de ataque continuados contra su infraestructura, todos bloqueados, y recuerda que mantiene ‘las máximas certificaciones y estándares de seguridad aplicables a infraestructuras críticas’.

Qué datos han quedado expuestos y cuál es el riesgo real para el viajero

Conviene separar lo confirmado de lo que todavía no lo está. Renfe descarta la sustracción de DNI y de medios de pago; lo que sí reconoce es el acceso a un paquete de información de clientes, esencialmente nombres y correos. Ese material, por pequeño que parezca, es materia prima suficiente para campañas de phishing: correos que suplantan la identidad de la compañía, reclaman una verificación de cuenta o piden pinchar un enlace con la excusa del incidente.

El dato que importa no son los gigabytes sustraídos, sino cuántos viajeros recibirán en los próximos días un correo que parece de Renfe y no lo es.

El segundo frente es el de las responsabilidades. Renfe sitúa el origen del incidente en servidores de Adif ‘previamente comprometidos’ y conectados con sus redes. Adif responde que ninguna aplicación ni sistema relacionado con la explotación ferroviaria se ha visto afectado y que la circulación se desarrolla con normalidad. Dos empresas públicas, dos perímetros de seguridad y una franja de fricción compartida: la pregunta que nadie responde con detalle es quién asume la notificación formal ante la Agencia Española de Protección de Datos y con qué alcance.

Hoja de Ruta: Claves del Viaje

El impacto inmediato para el usuario es desigual. Quien tenga un billete para este fin de semana no notará nada: Adif asegura que la explotación se mantiene intacta, tanto en Cercanías como en alta velocidad. El golpe se mueve en la esfera digital y afecta por igual a Madrid, Barcelona o Sevilla, porque el dato robado no entiende de corredores: son nombres y correos de clientes de toda España los que están en juego.

El dato que resume el episodio tiene dos caras. De un lado, los 500 GB que manejan las primeras estimaciones frente al ‘volumen limitado’ que describe la compañía. Del otro, las semanas de intentos previos que Renfe dice haber contenido. El precedente más cercano en la administración española sigue siendo el ransomware que tumbó las oficinas del SEPE en marzo de 2021 y dejó a la vista datos de miles de solicitantes de prestaciones. Entonces, igual que ahora, el fallo no estuvo en la muralla, sino en una puerta lateral.

Nuestra lectura es que el problema de fondo es estructural: Renfe y Adif comparten sistemas, proyectos y proveedores desde hace años, y esa integración multiplica las superficies de ataque justo cuando la normativa europea —la directiva NIS2 y su trasposición al ordenamiento español— exige a los operadores críticos notificar los incidentes significativos en plazos muy cortos. El reloj de las 72 horas desde la detección se agota este fin de semana, y a partir de ahí el foco se traslada al CCN y a una posible actuación de la Agencia Española de Protección de Datos. La próxima ventana crítica es el informe técnico de la investigación, que Renfe no ha fechado y que determinará si esto queda en un susto o en algo bastante peor. Más contexto sobre el organismo que coordina la respuesta en la web del CCN-CERT, y sobre cómo actuar ante un correo fraudulento en la guía de INCIBE.

Huelga de autobuses TMB: siete días de paros parciales en Barcelona durante octubre

0

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La plantilla de autobuses de TMB convoca siete jornadas de paros parciales en octubre.
  • ¿Quién está detrás? Los sindicatos del comité de empresa y la dirección de la operadora metropolitana.
  • ¿Qué impacto tiene? El bus urbano se interrumpirá en tres franjas diarias de dos horas, con los servicios mínimos por concretar.

La huelga de autobuses de TMB vivirá siete jornadas de paros parciales en octubre tras fracasar el preacuerdo con la empresa. La asamblea de trabajadores ha fijado las fechas en el 8, 14, 15, 20, 22, 27 y 29 de octubre, después de que esta semana no prosperara el entendimiento que debía desconvocar las movilizaciones.

Siete días de paros y tres franjas de dos horas

Las interrupciones se concentrarán en tres franjas de dos horas: de 9:00 a 11:00, de 19:00 a 21:00 y de 23:00 a 1:00. Las dos primeras capturan la punta de la mañana y la vuelta del trabajo; la tercera, el cierre del ocio nocturno.

El conflicto llega después de una primera parada el pasado martes 22 de septiembre. Aquella jornada sirvió de aviso; ahora el calendario se extiende a todo el mes que viene.

La convocatoria afecta al bus urbano de Barcelona, el servicio que TMB opera en la ciudad y que cada día utilizan cientos de miles de personas. Con el metro funcionando con normalidad, el golpe se concentrará en las líneas de superficie.

Quien dependa de una línea de bus para llegar al trabajo tiene dos salidas: adelantar el viaje fuera de las franjas señaladas o tirar de metro y de bicicleta pública. Los servicios mínimos los fija la Generalitat y todavía no se conocen, así que conviene revisar la víspera la web oficial de TMB antes de cada jornada de paro.

Siete días sueltos pesan más que una huelga continua: obligan al usuario a reordenar su semana tres veces y a la empresa a negociar bajo presión constante.

El preacuerdo que se rompió en el último minuto

El origen del pulso está en la negociación del convenio colectivo, todavía abierto. Según el relato de UGT, la plataforma sindical presentó el lunes una propuesta que la dirección asumió ‘prácticamente totalmente’. Aquel entendimiento no cerraba el convenio; solo debía servir para desconvocar las paradas.

El documento contemplaba una mejora progresiva de los calendarios laborales, la aplicación escalonada de las 35 horas semanales —con 13 días de descanso hasta 2029—, la entrada de unas 200 personas en plantilla estructural, subidas salariales y una prima única de unos 650 euros, si el convenio se firmaba antes de fin de año.

El desencuentro llegó ‘a última hora’. Un sindicato consideró que la propuesta ‘no era suficiente’ y planteó seguir negociando para arañar más mejoras, mientras el resto de fuerzas aceptaba el texto con la condición de mantener la unidad sindical y trasladaba la decisión final a la asamblea. La dirección decidió romper la negociación. El mediador de la Generalitat concluyó que ya no había margen para un acuerdo.

La lectura de los trabajadores es clara: la mejora de calendarios y las 35 horas son el eje, y exigen que se apliquen desde 2027, no de forma diferida como planteaba la empresa. Sin ese punto, no hay firma.

Hoja de Ruta: Claves del Viaje

El impacto recae sobre el reloj, no sobre el precio. El bus de TMB sigue siendo el transporte público más barato de Barcelona dentro del sistema tarifario integrado, así que el viajero no pagará más: pagará con tiempo. Cada jornada obliga a reorganizar dos desplazamientos, el de ida y el de vuelta, y a sumar el rodeo hacia una estación de metro.

La zona cero es la red de superficie de la ciudad, en especial los barrios con menos cobertura de metro. El paro de 23:00 a 1:00 golpea de lleno a camareros, personal sanitario y operarios de turno de noche, colectivos que no pueden teletrabajar.

No es la primera vez que TMB afronta paros parciales en franjas punta: es la fórmula clásica del transporte barcelonés. El dato que resume la convocatoria son las 21 ventanas de paro que salen de multiplicar siete días por tres franjas de dos horas.

El pulso tiene dos velocidades. La empresa sostiene que no puede ofrecer más y ha roto la negociación; los sindicatos se agarran a las 35 horas desde 2027 como línea roja. El riesgo es evidente: si el 8 de octubre llega sin acuerdo, el conflicto puede encadenar jornadas más allá de octubre.

Lo siguiente se decide en dos frentes. En la mesa de negociación del convenio, donde ninguna de las partes ha cerrado la puerta del todo, y en la asamblea de trabajadores, que tiene la última palabra sobre convocar o desconvocar. La primera fecha marcada en rojo es el 8 de octubre.

Decathlon busca empleo logística con su primer Talent Day en Barcelona y Madrid

Decathlon activa el empleo logístico en España con su primer Talent Day en Barcelona. La cadena francesa de distribución deportiva convoca una jornada de captación para reforzar la plantilla de sus centros de Madrid y de Barcelona.

La compañía presenta esta cita como la primera dedicada en exclusiva a su área logística en Cataluña. La búsqueda se extiende a Madrid y llega después de que la firma probara un formato parecido en Zaragoza, donde una convocatoria reunió a más de 200 candidatos. Aquel ensayo funciona ahora como termómetro del interés que despierta la marca entre los perfiles operativos.

Un Talent Day para cubrir la logística de Barcelona y Madrid

El Talent Day se presenta como la primera jornada que Decathlon dedica de forma específica a su área logística en Cataluña. La empresa busca profesionales para sus operaciones de Barcelona y Madrid, y de momento no ha detallado el número exacto de vacantes ni las condiciones de las contrataciones que saldrán de este proceso.

Todo apunta a una captación directa: la compañía entra en contacto con los candidatos y comprime un proceso de selección que, en el sector logístico, tiende a alargarse más de lo que conviene. No es un detalle menor. La rotación en almacén y distribución sigue siendo uno de los puntos débiles del gran consumo, y las empresas compiten por el mismo tipo de perfil.

La compañía no ha precisado cuántas incorporaciones saldrán del proceso ni el tipo de contrato que ofrecerá. Esa opacidad es habitual en estas convocatorias: las firmas prefieren no comprometerse con cifras antes de conocer el volumen real de candidatos que encajan con el perfil buscado.

Decathlon no es un recién llegado a España. La cadena de origen francés lleva décadas operando en el país con una red de tiendas repartida por buena parte de la geografía nacional, y la logística sostiene su promesa de marca: precios ajustados, surtido amplio y disponibilidad. Cualquier fisura en la cadena de suministro se nota antes en la estantería que en la cuenta de resultados.

La logística ya no es el sótano de la distribución: es la línea que separa una apertura bien resuelta de un problema permanente.

Zaragoza como precedente y Aranjuez como próxima apertura

El primer Talent Day logístico en Barcelona no nace de la nada. Decathlon ya exploró este formato en Zaragoza, con una convocatoria a la que respondieron más de 200 candidatos, y ahora lo traslada a dos de sus mercados con más recorrido. En paralelo, la compañía prepara la apertura de su primera tienda en Aranjuez, prevista para noviembre.

Cada apertura exige una logística afinada. Un nuevo punto de venta en la corona sur de Madrid obliga a reorganizar rutas, recalcular el stock y afinar la reposición para no sacrificar el nivel de servicio. La contratación de perfiles operativos forma parte de ese engranaje: sin manos en el almacén y coordinación en la trastienda, la tienda abre, pero no funciona.

Decathlon Talent Day

La logística, el cuello de botella silencioso del retail deportivo

El movimiento de Decathlon encaja en una tendencia más amplia. La logística ha dejado de ser ese capítulo gris que las empresas de distribución tapaban con presupuesto y silencio para convertirse en una palanca competitiva de primer orden. Quien entrega rápido, completo, y barato, gana; quien falla en la reposición, pierde clientes sin ruido, pero sin remedio.

Hay una contradicción de fondo que conviene señalar. El retail deportivo vive un momento de márgenes estrechos y costes al alza, y precisamente en ese contexto la tentación de apretar en personal logístico es alta. Si la presión empuja hacia contrataciones frágiles, el ahorro de hoy se paga con rotación y errores operativos mañana. Decathlon parece apostar por lo contrario: captar antes de necesitar, formar y retener.

El precedente de Zaragoza, con más de 200 aspirantes, ofrece una pista útil sobre el atractivo de la marca como empleador. También advierte de lo que está en juego: si una convocatoria atrae a cientos de candidatos y solo una fracción encaja, el cuello de botella no está en la demanda de empleo, sino en la capacidad de seleccionar bien y rápido.

Llevo tiempo sosteniendo que la batalla del comercio minorista se libra en dos frentes: el precio en el escaparate y la eficiencia en la trastienda. Decathlon domina el primero desde hace años. El segundo es el que ahora pone a prueba, y el Talent Day es la parte visible de un esfuerzo que se juega en silencio, almacén a almacén, ruta a ruta.

La pregunta que queda abierta es si este primer Talent Day en Barcelona se convertirá en rutina o quedará en experimento aislado. La respuesta depende de las aperturas que vienen: Aranjuez, en noviembre, será la primera prueba real. Si el ritmo de expansión se mantiene, la logística dejará de ser un capítulo menor en el relato de Decathlon en España y pasará a ser el argumento central.

Bruselas defenderá ante la Justicia la multa de 120 millones a X tras el respaldo de EE. UU. a Musk

La Comisión Europea defenderá ante el Tribunal General de la UE la multa de 120 millones de euros impuesta a X, la red social de Elon Musk, después de que Estados Unidos haya solicitado personarse en el litigio junto a la compañía.

Bruselas no mueve ficha. El portavoz comunitario de Soberanía Tecnológica, Thomas Regnier, trasladó el viernes que el Ejecutivo comunitario está ‘absolutamente preparada’ para defender su posición ante los tribunales y que la entrada de Washington no altera su criterio jurídico.

El origen del conflicto es el recurso que X presentó contra la sanción de diciembre por vulnerar la Ley de Servicios Digitales (DSA). Entre los motivos que sostienen la multa figura el carácter ‘engañoso’ de la marca azul con la que la plataforma identifica las cuentas verificadas.

Una multa de 120 millones por la verificación engañosa

La sanción, de 120 millones de euros, se aprobó en diciembre de 2025 y supuso la primera multa del Ejecutivo comunitario a la red social de Musk bajo el nuevo marco digital. El expediente se centra en la información que la plataforma traslada al usuario: el distintivo azul dejó de acreditar la identidad del titular de la cuenta y pasó a señalar, en la práctica, que ese usuario había pagado por el sello.

El litigio llega a los tribunales con un recorrido previo de casi un año. La multa se notificó en diciembre, la compañía presentó recurso ante el Tribunal General y ahora la parte estadounidense pide entrar en el procedimiento. Ninguna de esas piezas altera, de momento, la obligación de X de adaptar sus prácticas al marco europeo.

Regnier defendió la solidez del caso sin matices: ‘Tenemos un caso muy sólido que hemos presentado. Impusimos la multa a X el pasado diciembre y la Comisión está, por supuesto, absolutamente preparada para defender su posición ante los tribunales’.

La clave no es solo la identidad verificada, sino si una plataforma puede monetizar una etiqueta que el usuario interpreta como aval de autenticidad.

Sobre el impacto en la relación transatlántica, el portavoz desvinculó el caso de los ‘desafíos globales compartidos’ que la UE y Estados Unidos abordan de forma conjunta: ‘Desde nuestra perspectiva, no cambia absolutamente nada’.

Qué cambia y qué no con la entrada de Washington

Bruselas sanción Musk

La petición de la Administración estadounidense para intervenir del lado de X introduce un actor político en un procedimiento técnico. Regnier rechazó que ese movimiento vaya a condicionar futuras decisiones de Bruselas en materia digital y reivindicó el ‘derecho soberano’ de la UE a legislar y hacer cumplir sus normas de forma ‘objetiva’ y ‘transparente’.

El Ejecutivo comunitario sostiene que dispone de ‘muchas pruebas’ y deja la decisión final en manos del Tribunal General. El recurso de anulación no suspende por sí mismo la ejecución de la multa, salvo que el tribunal conceda medidas cautelares, y el calendario judicial se mide en años, no en trimestres.

El marco que sostiene la sanción impone obligaciones de transparencia publicitaria, acceso a datos para investigadores y evaluación de riesgos sistémicos. Cumplir con esas reglas es hoy condición para operar en el mercado único, con independencia de dónde tenga la sede la compañía.

La lectura para el inversor es doble. Por un lado, el expediente confirma que el riesgo regulatorio europeo es una variable estructural para las cotizadas tecnológicas, no un episodio coyuntural. Por otro, la irrupción de Washington añade un componente de incertidumbre procesal que puede alargar el litigio más allá de lo que exige un recurso ordinario.

Un precedente con efecto sobre todo el sector

El desenlace del caso X trasciende a la propia plataforma. La Comisión mantiene abiertos procedimientos sobre otras grandes tecnológicas por publicidad, sistemas de recomendación, y acceso a datos, y buena parte de la industria espera la sentencia para calibrar hasta dónde puede llegar el regulador europeo. La cifra, 120 millones, es modesta para un grupo del tamaño de las grandes cotizadas estadounidenses; el valor de precedente es otra cosa.

Musk controla X junto a Tesla, que cotiza en el Nasdaq, y SpaceX. La dimensión política es evidente: la Casa Blanca ha salido en defensa de la plataforma de su empresario más mediático, mientras Bruselas insiste en separar el expediente del resto de la agenda bilateral.

La defensa europea se apoya en un argumento simple. Si una etiqueta de verificación puede comprarse y no acredita nada, la normativa pierde sentido práctico para el usuario. El Tribunal General tendrá que decidir si esa lectura justifica la multa y si la intervención de un tercer país en el litigio tiene cabida procesal.

En términos comparables con otros expedientes digitales, el importe queda lejos de las sanciones por abuso de posición dominante que Bruselas ha impuesto históricamente a las tecnológicas estadounidenses. La mayoría de los inversores institucionales espera que el litigio se resuelva por la vía del precedente, no por el impacto contable inmediato.

Un escenario adverso para Bruselas debilitaría el efecto disuasorio del marco y animaría a otras plataformas a litigar cada expediente. Un escenario favorable consolidaría la doctrina del caso sólido que el propio portavoz comunitario invocó este viernes.

📊 Las Claves para el Inversor

  • Qué vigilar: Si el Tribunal General admite la personación de Estados Unidos y el calendario de alegaciones. La sentencia no se espera antes de 2027.
  • Reacción del valor: X no cotiza, así que el mercado traslada el riesgo a Tesla y a las tecnológicas con exposición regulatoria europea. El castigo se mide en prima de riesgo.
  • Precedente sectorial: Los expedientes abiertos bajo la DSA marcan el techo sancionador que Bruselas está dispuesta a sostener ante los tribunales.

Ecopetrol nombra presidente a Joaquín Gutiérrez Caballero para pilotar su plan de ‘renacer’

Ecopetrol ha nombrado a Joaquín Gutiérrez Caballero como nuevo presidente de la petrolera estatal colombiana, un relevo con el que la compañía, cotizada en Nueva York, quiere pilotar su ‘renacer’ y recomponer la confianza de inversores, territorios y plantilla.

La designación llega con un mandato explícito: construir ‘puentes de confianza’ entre el Estado, los accionistas, los territorios donde opera y sus trabajadores. La compañía define la etapa como ‘trascendental’ para reforzar sus capacidades y recuperar la credibilidad ante sus grupos de interés.

Gutiérrez Caballero tomará posesión del cargo el próximo lunes 28 de septiembre. No es un relevo rutinario. La petrolera, de mayoría estatal, afronta el doble reto de responder a su accionista de control —el Estado colombiano— y de sostener la disciplina que exige su cotización en el mercado estadounidense.

El mandato del ‘renacer’ y la toma de posesión

El nombramiento se enmarca en lo que la propia empresa ha bautizado como su ‘renacer’. La comunicación oficial subraya que el nuevo presidente ‘encarna el liderazgo capaz de articular personas, conocimientos, instituciones y voluntades alrededor de un propósito común.

Ese propósito, según el comunicado, pasa por conectar la estrategia empresarial con las prioridades y oportunidades de la industria de los hidrocarburos para que Ecopetrol ‘vuelva a brillar’. La compañía sitúa así la recuperación de su peso industrial y financiero en el centro de la agenda del nuevo presidente.

El reto de Gutiérrez Caballero no es técnico, sino de gobernanza: recomponer la relación entre una petrolera que cotiza en Nueva York y un Estado que la controla.

La elección de un perfil ajeno al negocio del petróleo añade una capa de lectura. El nuevo presidente no procede de la refinación, la exploración ni el ‘trading’ de crudo.

Quién es Joaquín Gutiérrez Caballero

El nuevo presidente es administrador de empresas. Su especialización se ha desarrollado en la gerencia de proyectos de telecomunicaciones y en la legislación que concierne a ese sector, además de acreditar experiencia en servicios de salud.

Se trata, por tanto, de un gestor con recorrido en sectores regulados y en la interlocución con administraciones, pero sin trayectoria previa en hidrocarburos. La compañía no ha detallado su plan de gestión ni ha adelantado cifras de inversión, producción o resultados.

Ecopetrol Joaquín Gutiérrez

Ese perfil encaja con la parte del mandato que más pesa en el corto plazo: gestionar instituciones y voluntades. La vertiente de negocio puro —los barriles, los márgenes de refino, la generación de caja— queda pendiente de concretarse en los próximos meses.

Una petrolera estatal entre el Estado y el mercado

Ecopetrol es la mayor compañía de Colombia y una de las principales petroleras integradas de América Latina. Su doble condición de empresa pública y valor cotizado la coloca en una posición delicada: el Estado controla la mayoría del capital, mientras los inversores institucionales y minoritarios exigen resultados y transparencia.

En el sector, otras petroleras estatales de la región han transitado tensiones parecidas. Petrobras, en Brasil, y Pemex, en México, arrastran años de discusión entre la agenda política de sus gobiernos y las exigencias de rentabilidad del mercado. El caso de Ecopetrol se lee con el mismo prisma.

Para el inversor, el nombramiento introduce incertidumbre y oportunidad a partes iguales. La incertidumbre es no conocer todavía la hoja de ruta. La oportunidad, el margen del nuevo presidente para ordenar la relación con el accionista estatal sin deteriorar el gobierno corporativo.

Qué descuenta el mercado con el cambio de mando

Los relevos en la cúpula de las petroleras estatales latinoamericanas siguen un patrón reconocible. Cuando la designación prioriza perfiles técnicos y de mercado, la acción tiende a estabilizarse. Cuando pesa más el criterio político, la prima de riesgo se ensancha.

En el caso de Ecopetrol, la compañía ha insistido en el discurso de la confianza y los ‘puentes’ entre Estado, inversores y territorios. Ese lenguaje apunta a una estrategia de continuidad institucional más que de ruptura, aunque sin cifras de por medio el mercado carece aún de elementos para valorar el giro.

Los comparables regionales marcan el terreno. La petrolera brasileña ha sufrido episodios de volatilidad bursátil cada vez que su política de precios de combustibles chocó con los intereses del Ejecutivo. La colombiana no es ajena a ese tipo de pulso entre la razón política y la razón financiera.

El nuevo presidente aterriza con un mandato de recuperación, pero pero sin plan explícito. La letra pequeña llegará con su equipo y con las primeras decisiones operativas. Hasta entonces, el mercado tiene un nombre y una fecha.

En términos de gobierno corporativo, el nombramiento se leerá como una señal. Ecopetrol necesita transmitir a los inversores que la estrategia no dependerá del ciclo político del país. Ese es el terreno donde se juega la credibilidad que promete el ‘renacer’.

📊 Las Claves para el Inversor

  • Qué vigilar: La toma de posesión del 28 de septiembre y la hoja de ruta que presente Gutiérrez Caballero después, sobre todo si llega con cifras de inversión y producción.
  • Reacción del valor: El mercado descuenta continuidad institucional, pero reclamará detalles sobre la relación entre el accionista estatal y los minoritarios para calibrar el riesgo de gobierno corporativo.
  • Precedente sectorial: Los relevos al frente de Petrobras y Pemex muestran que la prima de riesgo de las petroleras estatales latinoamericanas depende menos del perfil del gestor que de la claridad de su plan.

Transportistas exigen duplicar la ayuda al combustible: «Muchas empresas pueden desaparecer»

Los transportistas de mercancías por carretera han tensado la cuerda con el Ministerio de Transportes. Las principales asociaciones del sector exigen duplicar la ayuda al combustible y que la rebaja por litro de gasóleo profesional se mantenga hasta final de año, y avisan de que, sin ese respiro, muchas empresas pueden desaparecer. La ayuda vigente decae en diciembre y el sector sostiene que ya no aguanta un trimestre más de costes.

La reclamación no coge al Gobierno por sorpresa, pero llega en el peor momento para las cuentas públicas y en el mejor para la presión del sector. El gasóleo ha vuelto a encarecerse en las últimas semanas y las empresas de menor tamaño, las que operan con uno o dos camiones, son las primeras en notar el golpe en caja.

La petición: duplicar la rebaja del gasóleo profesional hasta diciembre

El transporte profesional pide al Ministerio de Transportes y Movilidad Sostenible que la ayuda al combustible se duplique y se extienda hasta el 31 de diciembre. No reclaman una medida indefinida, insisten las patronales: quieren cruzar el cierre del ejercicio sin que la factura del carburante se coma el margen de explotación.

La ayuda actual expira precisamente en diciembre y, según el sector, se ha quedado corta frente a la escalada del precio del carburante. El argumento que repiten las organizaciones es sencillo: si el litro sube y la rebaja no, el diferencial lo paga el transportista. Y ese diferencial, en una actividad de márgenes estrechos, decide si la empresa sigue viva o echa el cierre.

En paralelo, el malestar se ha extendido al campo. Agricultores y transportistas han coincidido en el mismo mensaje: si el gasóleo no se corrige, el encarecimiento acabará trasladándose a la barra de pan y a la cesta de la compra. Las patronales de la distribución ya advierten de una Navidad con precios altos en alimentación si la tendencia no cambia antes.

El transporte no pide un rescate, pide no pagar dos veces la misma factura: primero en el surtidor y después en la cuenta de resultados.

El impacto: de la cadena de suministro a la cesta de la compra

gasóleo profesional

El transporte por carretera canaliza la mayor parte de las mercancías que se consumen en España y el gasóleo es su principal coste variable. Por eso, cualquier subida del carburante deja de ser un problema sectorial y se convierte en un asunto de precios para el conjunto de la economía.

La cadena es fácil de seguir. El transportista paga más por llenar el depósito, repercute el sobrecoste en la cargadora y la cargadora lo traslada, tarde o temprano, al precio final del producto. En un contexto de inflación contenida pero pegajosa en alimentación, ese recorrido se mide en céntimos que el consumidor acaba notando en la línea de caja.

Los eslabones más frágiles son la construcción y la distribución alimentaria, con márgenes ajustados y contratos a precio cerrado. Los operadores con flota propia y contratos indexados al carburante disponen, en cambio, de más margen para renegociar. Esa asimetría explica por qué la patronal habla de muchas empresas y no de todo el sector: el golpe no reparte igual.

El problema de fondo es estructural. El transporte por carretera es un sector muy atomizado, con miles de autónomos y pymes que negocian solos frente a grandes cargadoras y no tienen capacidad para fijar precio. Cuando el gasóleo se dispara, son ellos quienes absorben el golpe primero, y los que menos margen tienen para resistirlo.

El pulso que el sector ya ganó en 2022: qué ha cambiado

No es la primera vez que el transporte por carretera fuerza la mano al Gobierno. El precedente más cercano está en 2022, cuando el paro patronal paralizó buena parte del país y el Ejecutivo respondió con un paquete de ayudas directas al carburante. Aquel episodio dejó dos lecciones: que el sector sabe organizarse y que la energía es el punto más sensible de su cuenta de explotación.

Ahora el escenario es otro. La presión sobre el gasto público es mayor, Bruselas mira con recelo las ayudas directas a los combustibles fósiles y la agenda de descarbonización empuja al sector a renovar flota sin que exista todavía una alternativa real para el transporte pesado de larga distancia. El gasóleo sigue mandando y lo seguirá haciendo durante años.

La clave está en si el Gobierno acepta duplicar la rebaja y, sobre todo, hasta cuándo. Una prórroga corta sería un parche; una ayuda estructural abriría un debate incómodo sobre cuánto debe subvencionar el Estado un combustible que quiere dejar de subvencionar. El sector lo sabe y por eso presiona ahora, antes de que se cierre la negociación presupuestaria y antes de que llegue el frío, cuando el consumo se dispara.

Merece la pena seguir la pista a la próxima reunión entre las asociaciones y el Ministerio. Ahí se verá si la petición se traduce en una prórroga o en una negativa, y si el malestar que hoy se expresa en ruedas de prensa se queda en eso o vuelve a las carreteras. De momento, el mensaje del sector es inequívoco: sin ayuda, muchas de estas empresas no verán el año que viene.

Redeia, Iberdrola y Endesa urgen acelerar las redes ante una España sin capacidad para conectar nueva demanda

Endesa, Iberdrola, Naturgy y Cuerva urgen acelerar la inversión en redes eléctricas. Alrededor del 90% de los nudos de distribución están saturados y España ya no tiene capacidad física para conectar nueva demanda industrial.

El diagnóstico se puso encima de la mesa en la primera sesión del IV Foro de Transición Energética de El Periódico de la Energía, celebrado en Madrid bajo el título ‘El momento de las infraestructuras’. Endesa, Cuerva, Naturgy, Schneider Electric, Enagás e Iberdrola coincidieron en el punto de partida: no se trata solo de un problema de planificación.

José Manuel Revuelta, responsable de Infraestructura y Redes de Endesa, fue el más explícito. Cerca del 90% de los nudos está saturado y existe un problema estructural, agravado por un modelo que durante años primó la generación renovable y dejó las infraestructuras eléctricas en segundo plano.

El cuello de botella ya no es la generación, es la red

La comparativa europea deja al descubierto el retraso. En 2023 España destinaba alrededor del 0,18% del PIB a redes, frente al 0,4% de Alemania y el 0,55% de Países Bajos. Revuelta situó ahí el origen del desfase.

A la infrainversión se suma el retraso de la planificación de transporte 2025-2030. Alrededor de la mitad de las instalaciones incluidas en la propuesta acumulan un retraso medio de 5,7 años. La cifra habla por sí sola.

Sin capacidad de red no hay electrificación posible: la inversión en generación ya no es el cuello de botella del sistema español, lo es la infraestructura que debe evacuarla y distribuirla.

Cuatro años para una subestación y siete para una línea

conexión nueva demanda

Los plazos físicos explican por qué el problema no se resuelve con un cheque. Una subestación requiere alrededor de cuatro años desde su desarrollo hasta su puesta en servicio, mientras que una línea de alta tensión puede necesitar hasta siete. El calendario manda. De ahí la insistencia del sector en agilizar autorizaciones y tramitación.

El crecimiento de las peticiones de acceso ha sido exponencial. Juan Guerrero, director de Regulación y Estrategia de Cuerva, apuntó que las solicitudes de acceso representaron el 66% de las peticiones en 2025, frente al 33% de 2023, y vinculó el fenómeno al desarrollo renovable sin redes paralelas y a las restricciones históricas a la inversión en distribución.

Juan José Picón, director de Servicios Jurídicos y Regulación de Redes Electricidad España de Naturgy, añadió la dimensión planificadora. Las sucesivas revisiones del PNIEC ya anticipaban inversiones de alrededor de 50.000 millones de euros en redes, pero el desarrollo regulatorio llegó después y el permitting sigue siendo el principal obstáculo.

Quién decide, quién paga y con qué retribución

La planificación es competencia del Estado, pero la ejecución recae en Redeia, que a través de Red Eléctrica actúa como transportista único del sistema. La supervisión de la retribución y de los parámetros que fijan el retorno de esas inversiones corresponde a la CNMC. El sector reclama más inversión, planificación anticipatoria y permisos, más ágiles.

En ese marco, las empresas confían en que el Real Decreto-ley 7/2026 permita aflorar capacidad hoy reservada que finalmente no se utilizará. Queda la incógnita regulatoria. Es el mecanismo para liberar nudos sin construir un solo kilómetro de línea nueva.

La flexibilidad aparece como complemento, no como sustituto. Manuel Lisón, de Schneider Electric, defendió la digitalización y la automatización para exprimir la infraestructura existente mientras se levanta la nueva. Rafael del Río, director adjunto de Regulación de Iberdrola, puso el límite: la flexibilidad gestiona congestiones puntuales, pero la economía necesita potencia firme.

Los centros de datos concentran la disputa. Son una oportunidad industrial para España por su parque renovable, pero su ubicación depende de la disponibilidad de red. Picón advirtió de que un proyecto industrial al que se le deniega la conexión puede acabar instalándose en otra comunidad o fuera del país. Nadie firma sin certeza.

Un plan de 50.000 millones atrapado en los plazos

El contraste con el ciclo inversor anterior es revelador. España consolidó en la pasada década un marco retributivo que priorizó contener el coste regulado del sistema eléctrico; las redes quedaron como la partida menos incentivada, mientras la potencia renovable instalada crecía a doble dígito. El resultado es un sistema con exceso de generación en horas centrales y dificultades para evacuar y conectar nueva demanda. Alemania y Países Bajos, con ratios de inversión dos y tres veces superiores, compiten por los mismos centros de datos.

La lectura técnica es incómoda para todos. Sin una retribución estable y plurianual, ningún operador compromete pedidos de transformadores que se entregan a cinco años vista. Sin planificación vinculante, los mapas de capacidad seguirán caducando antes de ejecutarse. Y sin permisos ágiles, los 50.000 millones del PNIEC se repartirán en un horizonte incompatible con la urgencia de los centros de datos, la industria electrointensiva y el hidrógeno. El gas, con Enagás y su directora de Estrategia y Planificación, Mayte Nonay, reclama además su espacio como respaldo del sistema y como puerta de entrada del biometano.

📊 Las Claves para el Inversor

  • Qué vigilar: El desarrollo reglamentario del Real Decreto-ley 7/2026 y la revisión de la retribución de redes, que determinarán cuánta capacidad se libera y con qué retorno.
  • Reacción del valor: Redeia, Iberdrola, Endesa y Naturgy cotizan en función de su base de activos regulados, de modo que cualquier señal de mayor capex reconocido actúa como catalizador.
  • Precedente sectorial: El retraso medio de 5,7 años del plan de transporte 2025-2030 marca el ritmo real al que se ejecutan las infraestructuras eléctricas en España.

Autoconsumo fotovoltaico: baterías e hibridación disparan el nuevo mercado solar

El interés por la hibridación del autoconsumo fotovoltaico crece un 262,20% en 2026 y abre un ciclo nuevo. Vender paneles ya no basta: la demanda se desplaza hacia soluciones integrales que suman baterías, gestión energética y mantenimiento de parques cada vez mayores.

La cifra procede de los datos que recoge pv magazine España y mide algo concreto: cuánto ha crecido el interés por combinar la instalación solar con almacenamiento y sistemas de respaldo. Un 262,20% de un año para otro no admite lecturas tibias. El mercado cambia de eje.

Del panel suelto al sistema completo

Durante años, el negocio del autoconsumo se midió en kilovatios instalados y en el precio del módulo. Ese modelo se agota. La distribución fotovoltaica se reinventa ante un cliente que ya no pregunta cuánto cuesta un panel, sino cuánto ahorrará y durante cuántos años podrá guardar la energía que produce. Las publicaciones del sector, desde Energías Renovables hasta energetica21.com, coinciden en el diagnóstico: el mercado exige soluciones integrales.

El cliente tipo también se ha movido. Hace unos años, el autoconsumo residencial tiraba del mercado; hoy gana terreno el industrial, el agrícola y las comunidades de vecinos que buscan cubrir su demanda diurna. Instalaciones más grandes, con más puntos que gestionar y más horas de consumo que compensar.

Solución integral significa, en en la práctica, que el distribuidor asume más tareas: dimensionar la instalación, elegir la batería, monitorizar la producción y ofrecer un mantenimiento a largo plazo. Es un negocio de servicio, no de mostrador, y exige una capacidad técnica que no todos los instaladores tienen.

El cambio tiene una explicación sencilla. Cuando el precio de la electricidad se dispara y la retribución del excedente es baja, almacenar deja de ser un lujo y pasa a ser la vía más directa para rentabilizar la instalación. El panel produce al mediodía; el consumo, muchas veces, no. La batería tapa ese desfase.

El autoconsumo ya no se mide en paneles instalados: se mide en la capacidad de gestionar la energía propia y de reducir la dependencia de la red.

Baterías e hibridación, los dos motores

baterías solares

La hibridación es el término de moda en ferias, catálogos y memorias de instaladores. Consiste en combinar la generación fotovoltaica con almacenamiento y con otros sistemas de respaldo para maximizar el autoconsumo y reducir la dependencia de la red. Su avance explica buena parte del 262,20% registrado este año.

El otro motor son las baterías solares. La mejora de la densidad energética y la competencia entre fabricantes han ido empujando el almacenamiento hacia el centro de casi cualquier proyecto, sobre todo en instalaciones industriales y en viviendas unifamiliares donde la producción no coincide con el consumo.

La hibridación también permite sumar fuentes que antes competían entre sí. Un sistema puede combinar fotovoltaica, almacenamiento y, en algunos casos, generación de respaldo, de modo que la instalación sigue prestando servicio cuando las condiciones no acompañan. Ese argumento, que hace unos años sonaba a folleto, hoy es central en las ofertas industriales.

El resultado es un parque de autoconsumo cada vez mayor y más difícil de gestionar. Ahí nace un tercer negocio: el software que coordina producción, almacenamiento y consumo y que promete exprimir cada kilovatio hora. Los distribuidores que solo vendan hardware se quedarán fuera de esa conversación.

Un mercado maduro con un riesgo evidente

Conviene una reflexión que el entusiasmo sectorial tiende a tapar. Que crezca el interés por la hibridación es una buena noticia, pero también puede ser la señal de que se está vendiendo una tecnología que no siempre se necesita. No todos los autoconsumos requieren almacenamiento. En muchos casos, la conexión a la red sigue siendo la batería más barata que existe. En España, además, los programas públicos canalizados a través del IDAE han empujado durante años la instalación sin que el cliente tuviera siempre claro qué componente pagaba con su factura.

El precedente está en el propio desarrollo del autoconsumo. Cuando en otros ciclos se impulsó la instalación sin un retorno económico claro, llegaron los ajustes y la desconfianza del cliente. Ahora que el mercado madura, la clave no será captar el mayor número de instalaciones, sino las que se sostienen en el tiempo. La distribución que venda soluciones a medida ganará a la que venda catálogo.

Hay un tercer frente abierto: la red. A medida que crece el parque distribuido, los operadores del sistema tendrán que gestionar más puntos de conexión y más excedentes vertidos. La conversación regulatoria sobre cómo retribuir esos vertidos y cómo remunerar la flexibilidad sigue abierta y no se resolverá en un solo ejercicio.

España parte con ventaja en horas de sol, y eso no se discute. A mí me interesa otra cosa: si el mercado sabrá vender el sistema completo sin sobredimensionar la factura del cliente. El termómetro estará en las cifras de cierre de 2026 y en cómo se comporten las instalaciones híbridas durante el próximo invierno, cuando la producción solar cae y el almacenamiento demuestra de verdad si sostiene el consumo.

Hackeo a Bitget: hackers norcoreanos roban 388 M$ y el exchange suspende retiros

El exchange Bitget ha suspendido los retiros tras sufrir un hackeo de cerca de 388 millones de dólares. El ataque se detectó el jueves en sus monederos calientes —las carteras conectadas a internet que usan los intercambios para operar al minuto— y la propia compañía atribuye su autoría a grupos de hackers vinculados con Corea del Norte. Bitget es el sexto mayor intercambio de criptomonedas del mundo por volumen, con más de 1.000 millones de dólares negociados cada día, según datos de CoinGecko.

Los primeros indicios de movimientos no autorizados los dieron firmas de seguridad externas durante la jornada del jueves. La empresa, con sede en Victoria (Seychelles), reaccionó congelando las retiradas. Desde entonces trabaja con las firmas de seguridad Mandiant y SlowMist para rastrear el dinero sustraído.

Bitget eleva la cifra robada de 350 a 388 millones

La estimación inicial hablaba de algo más de 350 millones de dólares. El viernes, la consejera delegada de Bitget, Gracy Chen, elevó el balance hasta los 388 millones y explicó que la cifra revisada ‘refleja una contabilidad más completa de las transferencias durante el incidente’. En un mensaje publicado en X, añadió que el objetivo es ‘completar una recuperación total lo antes posible’ y que avisará en cuanto haya una fecha para reabrir los retiros.

Los activos sustraídos eran, sobre todo, ethereum, tron, y la stablecoin USDT (una moneda digital atada al valor del dólar). No había bitcoin entre los fondos identificados. Sin embargo, un rastreador de fondos robados muestra que el atacante ya acumula más de 28,8 millones de dólares en la principal criptomoneda, lo que apunta a una conversión posterior del botín.

El rastro norcoreano y por qué los ataques son cada vez más veloces

La atribución no es una acusación formal de ningún Estado, sino la conclusión de la propia compañía a partir del comportamiento de la red. ‘Basándonos en los patrones de comportamiento de las IP y en el análisis on-chain, el método del ataque es muy coherente con patrones conocidos de organizaciones de hackers norcoreanas’, escribió Chen.

Estados Unidos lleva años señalando a grupos como Lazarus, presuntamente ligados al gobierno de Pyongyang, como responsables de robos en exchanges. Los expertos repiten un diagnóstico incómodo: el uso de herramientas de inteligencia artificial está permitiendo a los delincuentes trabajar más rápido y a menor coste. Traducido al día a día, el margen de reacción de un exchange se mide hoy en minutos.

Bitget Corea del Norte

El dinero que se roba en cripto no se recupera con una denuncia, sino con un rastreo que casi nunca llega a tiempo.

De Coldcard a Liquid: un año de brechas encadenadas

El asalto a Bitget no llega en un vacío. En julio, unos hackers explotaron un fallo de firmware en Coldcard, una popular cartera física de bitcoin, para robar casi 120 millones de dólares a sus usuarios. Este mismo mes, presuntos hackers de sombrero blanco retiraron unos 4.000 bitcoins —valorados entonces en unos 320 millones— de la cartera federada de Liquid, la cadena lateral de Blockstream. Después devolvieron el 85% y exigieron quedarse con el resto a modo de rescate.

La suma dibuja un patrón: la seguridad sigue siendo el punto flojo del sector, y los atacantes eligen las puertas traseras menos vigiladas. El caso de Bitget añade dos capas de preocupación. La primera es la atribución: si se confirma el rastro norcoreano, encajaría con la estela de Lazarus, el grupo al que se atribuye el asalto al puente Ronin de Axie Infinity en 2022, uno de los mayores robos de la historia del sector cripto. La segunda es la recuperación: los fondos suelen fragmentarse en cientos de direcciones y pasar por mezcladores, lo que complica devolver el dinero a los afectados.

Conviene recordar que Bitget no cotiza en bolsa ni está supervisado por un regulador europeo, de modo que las garantías para el usuario dependen de la propia compañía. Bajo el reglamento europeo MiCA, los intercambios autorizados en la UE deben cumplir requisitos de custodia y solvencia más estrictos, pero no existe un fondo de garantía equivalente al de los depósitos bancarios. Si un exchange se ve desbordado, el cliente es el último de la fila.

La pregunta que queda abierta no es tanto quién ha sido, sino cuándo reabrirá Bitget los retiros y con cuánto dinero disponible. La compañía ha prometido comunicar una ventana concreta ‘en cuanto la confirme’. Hasta entonces, la lección vuelve a ser la misma: en cripto, la velocidad de la respuesta técnica vale más que cualquier comunicado.

ETFs de Bitcoin encadenan seis días de entradas y captan casi 3.000 millones

Los ETFs de Bitcoin llevan seis días seguidos recibiendo dinero: casi 3.000 millones de dólares desde el 17 de septiembre. Es el dato que publica Farside Investors, el portal de referencia para seguir las entradas y salidas diarias de estos fondos cotizados.

El lunes fue la sesión más potente, con cerca de 1.000 millones de dólares en un solo día, el mejor registro desde octubre del año pasado. Y eso con un precio que apenas acompaña: bitcoin ronda los 84.000 dólares tras subir un 4% en la última semana.

La combinación es llamativa. Entra dinero de forma sostenida mientras la cotización sigue un tercio por debajo de su máximo histórico, los 126.080 dólares que marcó en octubre de 2025 y que todavía no ha recuperado.

Qué compran exactamente los inversores

Un ETF de Bitcoin es un fondo que cotiza en bolsa como una acción y que replica el precio de la criptomoneda, sin que el comprador tenga que abrir una cartera digital ni custodiar claves privadas. Los grandes nombres del sector están en esa lista: BlackRock, Fidelity, Morgan Stanley y otras gestoras que ofrecen este producto desde 2024.

El dato que mejor resume el momento lo publicó esta semana James Seyffart, analista de ETFs de Bloomberg: el precio medio de compra de los inversores que han entrado en estos fondos ronda los 81.722 dólares por moneda. Como bitcoin cotiza por encima, el comprador medio vuelve a estar en beneficios, algo que no ocurría desde enero.

El comprador institucional no necesita récords históricos: le basta con dejar de perder. Desde enero, por primera vez, no pierde.

Ese detalle es menos anecdótico de lo que parece. Quien recupera beneficios tiende a mantener la posición, y eso rebaja la presión de venta justo cuando el mercado necesitaba argumentos para sostenerse.

En paralelo, hay un sostén macro que no conviene perder de vista. En agosto, el Departamento del Tesoro de Estados Unidos anunció que al menos duplicaría sus operaciones de recompra para inyectar liquidez en el mercado de deuda. La medida empujó a la baja los rendimientos del bono a 30 años y debilitó el dólar, dos vientos de cola clásicos para los activos que compiten con la moneda estadounidense.

Por qué vuelven los inversores: el dólar y el ‘debasement trade’

flujos ETF Bitcoin

El fenómeno tiene nombre en el sector: el debasement trade, la apuesta por colocar dinero en activos que no se diluyen cuando una moneda pierde poder de compra. Con la deuda pública estadounidense en cifras récord, ese argumento ha vuelto al primer plano y explica buena parte del interés renovado por bitcoin.

No todo juega a favor. Desde el anuncio de agosto, los rendimientos del Tesoro han vuelto a subir, lo que encarece el dinero y resta atractivo a los activos de riesgo. Bitcoin ha aguantado, además, dos noticias que en teoría iban en su contra: el bloqueo en el Congreso de la CLARITY Act, la ley llamada a ordenar el mercado cripto estadounidense, y una subida de tipos de la Reserva Federal.

La firma de análisis on-chain CryptoQuant, especializada en leer los movimientos registrados en la propia red, señaló esta semana que bitcoin ha cruzado por encima de su media móvil de 365 días. En su lectura, ese cruce marca el final de la fase bajista. Es un indicador técnico, no una garantía, pero encaja con el cambio de tono de los flujos.

Lo que la racha dice y lo que no

Seis días de entradas consecutivas invitan al optimismo, aunque la historia reciente del sector enseña dos cosas. La primera es que las rachas se cortan rápido: basta un dato macro adverso o una liquidación fuerte para que el flujo se invierta en 48 horas. La segunda es que el dinero se concentra en muy pocos emisores, de modo que tres o cuatro gestoras estadounidenses acaban actuando como árbitros del mercado.

El precedente más cercano está en la propia racha. El 6 de octubre del año pasado, estos fondos captaron más de 1.200 millones en una sola sesión, y bitcoin tocó techo en 126.080 dólares. A lo largo de ese mismo mes llegó la mayor liquidación de la historia del sector: más de 19.000 millones de dólares en posiciones cerradas de golpe. Lo que parecía una subida ordenada se torció en cuestión de días.

Para el ahorrador español hay una distancia práctica que conviene recordar. Estos fondos cotizan en bolsas estadounidenses, así que hace falta un bróker con acceso a esos mercados. En Europa existen vehículos similares, pero con menos tamaño y menos liquidez, lo que en la práctica deja al inversor minorista europeo en un segundo plano frente al institucional estadounidense.

Lo que merece seguimiento en las próximas semanas no es el titular del día, sino dos variables concretas: si el bono a 30 años de Estados Unidos sigue subiendo con fuerza y si el flujo de los ETFs mantiene el ritmo cuando bitcoin vuelva a acercarse a la zona de máximos. Ahí se sabrá si esto es una racha más o el arranque de otro tramo largo.

NEAR Protocol sube un 10,85% tras la aprobación del ETF de Bitwise en NYSE Arca

NEAR Protocol sube un 10,85% en las últimas 24 horas y cotiza en 4,91 dólares, con un volumen diario de 1.800 millones de dólares, más del doble de lo que suele mover en una jornada normal. El detonante tiene nombre propio: Bitwise ha recibido el visto bueno para listar su ETF de NEAR en NYSE Arca, la plataforma de negociación de fondos cotizados de la Bolsa de Nueva York. El sector de las altcoins lo ha leído como una puerta abierta al dinero institucional.

Qué ha pasado: un ETF al contado que cambia el perfil de NEAR

Un ETF al contado es un fondo que cotiza en bolsa y mantiene las monedas reales del activo subyacente, de modo que su precio sigue al del mercado sin que el inversor tenga que abrir cuenta en un exchange (una plataforma donde se compran y venden criptomonedas) ni custodiar sus claves privadas. La aprobación de Bitwise abre ese vehículo para NEAR, el token de una red de capa 1, es decir, una blockchain de propósito general que compite con Ethereum y Solana por atraer aplicaciones y desarrolladores, tal y como describe la propia web del proyecto.

El mercado lo ha traducido en actividad. El volumen diario se ha colocado en 1.800 millones de dólares, un 124% por encima de la media de los últimos 30 días, y la capitalización ronda los 6.420 millones. La relación entre volumen y capitalización ha saltado al 28,10%, frente al 12,50% habitual: un detalle que suele indicar rotación real de capital y no un movimiento de precio sin liquidez detrás.

Bitwise, la gestora responsable del producto, mantiene su catálogo de fondos cotizados en su web oficial. Con este vehículo, el activo pasa a contar con una puerta regulada en Estados Unidos, y eso cambia el tipo de inversor que puede comprarlo: fondos, asesores y carteras que por mandato interno no pueden adquirir criptomonedas directamente en un exchange.

Qué dicen los indicadores: RSI en 83,9 y un 165% de subida en un mes

El precio se movió durante la sesión entre 4,46 y 5,17 dólares, tocó máximos y se retiró después hasta los 4,91, ligeramente por debajo del precio medio ponderado por volumen del día. El dato que más repiten los analistas técnicos es otro: el RSI, el índice que mide la fuerza relativa de un activo y sirve de termómetro para saber si ha subido demasiado rápido, marca 83,9 sobre 100. Por encima de 70 se considera sobrecompra; a estos niveles, la definición exacta es sobrecompra extrema.

ETF Bitwise NEAR

El estocástico, otro indicador de impulso, se sitúa en 90,8, y el precio transita por el borde superior de las bandas de Bollinger, que miden su dispersión respecto a la media. Traducido a lenguaje llano: NEAR acumula un 165% de subida en 30 días y un 223% en lo que va de año. Vaya mes. La distancia a su media móvil de 30 sesiones, situada en 2,68 dólares, es precisamente ese mismo porcentaje, una desviación que en el pasado ha precedido a correcciones de cierta profundidad.

Frente a su máximo histórico de 20,37 dólares, alcanzado en enero de 2022, el token cotiza todavía un 75,89% por debajo. El dato se lee de dos maneras: como recorrido teórico si la adopción institucional cuaja, y como recordatorio de que las altcoins pueden tardar años en volver a un pico de ciclo anterior.

La volatilidad anualizada ronda el 150% y el rango medio diario equivale al 8% del precio. Para un ahorrador acostumbrado a la bolsa tradicional, eso significa que ver movimientos de dos dígitos en unas horas es lo normal, no la excepción. El mercado no perdona.

Un 165% de subida en un mes no es una señal de entrada, es un aviso sobre la magnitud del retroceso que puede llegar después.

De bitcoin a las altcoins: lo que enseñan los ETF anteriores

El precedente más cercano son los ETF al contado de bitcoin, aprobados en Estados Unidos en enero de 2024, y los de ether, que llegaron en julio de ese mismo año. En ambos casos se repitió el mismo patrón: la expectativa se descontó semanas antes, la luz verde dio el último empujón y después llegó una fase de digestión con recortes de doble dígito. No es una ley, pero ayuda a calibrar el momento actual.

La segunda lección es menos agradable. Ojo con la letra pequeña. El mercado de altcoins ha vivido episodios como el colapso de Terra y su stablecoin UST en mayo de 2022, cuando la capitalización de todo el ecosistema se evaporó en cuestión de días. NEAR no comparte aquella estructura (no emite una moneda algorítmica atada al dólar), pero el caso recuerda que los proyectos de capa 1 compiten por los mismos usuarios, las mismas comisiones y los mismos desarrolladores, y que no todos sobreviven al ciclo.

De fondo, el conjunto del mercado cripto atraviesa un tramo de apetito por el riesgo, con bitcoin moviéndose en la zona de los 79.000 a 86.000 dólares. Es una explicación plausible del empujón, aunque la propia fuente del análisis no la da por confirmada como causa directa.

La lectura propia es prudente. La aprobación del ETF es un cambio estructural real, porque abre un canal que mueve más dinero que las plataformas minoristas. Pero el precio ya ha recogido el anuncio con un 223% de subida anual, así que la parte más accesible del regalo parece entregada. Lo que todavía no se puede medir es la otra mitad: cuánto dinero entra de verdad en el fondo de Bitwise durante sus primeras semanas de vida. Ahí está el matiz.

Los flujos diarios del ETF, el enfriamiento del RSI y la capacidad del precio de sostenerse sobre el mínimo de 4,46 dólares y sobre la media de 10 sesiones, en 4,02, son las tres referencias que conviene seguir. Si aguantan, la tendencia seguirá teniendo argumentos. Si ceden con volumen alto, la fase de digestión habrá comenzado. Nada de esto constituye una recomendación de compra ni de venta.

Mercadona baja el precio de 100 productos clave este 26 de septiembre para aliviar la cesta de la compra

0

Los 100 productos que bajan de precio: lista completa por categorías y cuánto cae cada uno

Mercadona LOCAL 4 Merca2

La bajada no es una promoción de fin de semana, sino una revisión estructural de precios sobre más de un centenar de referencias del día a día. En lácteos, el foco está en la leche Hacendado: la entera se queda en 0,96 euros el litro, la entera sin lactosa en 1,03, la semidesnatada en 0,84, la semidesnatada sin lactosa en 0,94 y la desnatada en 0,82. En formato ahorro, el pack de seis litros de semidesnatada baja de 5,28 a 5,04 euros y el de desnatada, de 5,04 a 4,92. En aceites, el girasol refinado se sitúa en 1,66 euros por litro y el oliva suave en 3,95. En frescos, la malla de patatas de cinco kilos cae de 6,15 a 5,60 euros. La lista se completa con yogures, huevos, galletas, arroz, café, quesos, carne de vacuno, hamburguesas, tomate triturado, fresas, alcachofas y chocolate.

Los recortes se mueven en una horquilla que va de unos pocos céntimos al 8%, aunque algunos artículos llegan a rebajarse hasta un 20%. Por categorías, los lácteos y derivados concentran bajadas de entre 10 y 24 céntimos por unidad (leche, yogures, kéfir, natillas); la despensa ajusta entre 5 y 10 céntimos en girasol, tomate triturado —que se queda en el euro redondo— y tomate frito; fruta y verdura superan los 50 céntimos en formatos como la malla de patatas, con 55 céntimos menos; y en higiene y cuidado personal los pañales y productos de aseo superan el 10% de descuento. Mercadona extiende así los ajustes a más de 400 referencias de todas las secciones. El movimiento se apoya en el abaratamiento de las materias primas y en la presión de Lidl, Aldi, Dia o Alcampo, y se produce con una cuota de mercado cercana al 29,5%.

Cuánto ahorra de verdad una familia al mes: el cálculo sobre una cesta media

mercadona 5 5 Merca2

Poner cifra al ahorro real de una familia obliga a partir de una referencia. El observatorio de precios de la OCU sitúa el coste de sus 100 productos de referencia en 320,78 euros al mes en marzo, el importe más elevado desde que arrancó el seguimiento en junio de 2024, y estima que un hogar español dedica de media 6.602 euros al año a llenar la despensa, 342 más que el ejercicio anterior. Sobre esa base, la rebaja de hasta el 8% que Mercadona aplica a un centenar de referencias no equivale a un 8% del ticket completo: el descuento recae solo sobre los artículos rebajados y sobre la cantidad que cada casa compre de ellos. Lo que amplifica el efecto es que se trata de productos de compra recurrente, los que vuelven al carro cada semana, donde los céntimos se acumulan. El ahorro mensual se mide producto a producto, no sobre el total.

La propia compañía puso número a un movimiento similar. Cuando en abril anunció rebajas en 500 productos de consumo diario, calculó un ahorro de hasta 150 euros anuales por cliente —unos 12,5 euros al mes— y 200 millones de euros para el conjunto, con un impacto de 0,6 puntos en su margen. En esta rebaja concreta, los ejemplos más citados ayudan a dimensionarla: la malla de cinco kilos de patatas baja de 6,15 a 5,60 euros, 55 céntimos menos; el litro de leche Hacendado se mueve entre 0,82 y 1,03 euros según la variedad; y el aceite de girasol refinado queda en 1,66 euros. Para una familia que compre varios de esos básicos cada semana, el ahorro acumulado se queda en la decena de euros al mes. La propia OCU recuerda que elegir bien el supermercado pesa más: hasta 1.310 euros al año de diferencia.

Mercadona frente a Lidl, Carrefour y Dia: quién es ahora más barato en esos mismos productos

mercadona 3 2 Merca2

La rebaja de Mercadona llega en plena batalla por el precio. El estudio anual que la OCU publicó este viernes deja a Lidl y a Mercadona prácticamente empatadas en su índice (105 puntos para ambas), por delante de Carrefour, con 109, y muy lejos de Dani, la cadena más barata, que marca la referencia con 100. Traducido a euros, la cesta de 244 productos que analiza la organización cuesta 6.054 euros al año en Lidl, 6.094 en Mercadona y 6.281 en Carrefour: apenas 40 euros separan a los dos primeros, mientras el tercero se aleja casi 190. Dia juega en otra liga: en 2026 subió precios un 1,2%, justo lo contrario que Mercadona (-1,8%) y Lidl (-1,9%), que figuran entre las ocho cadenas que recortaron tarifas en el último ejercicio.

El detalle rompe cualquier titular simple. En cestas cerradas gana Lidl: 23,21 euros frente a 24,40 en Carrefour y 24,86 en Mercadona en una decena de básicos, y entre un 2% y un 2,3% más barato que sus rivales en una veintena de referencias de marca blanca medidas por kilo. La compra semanal para dos personas se queda en 78,05 euros en Lidl, 81,51 en Mercadona y 86,94 en Carrefour. Mercadona, aun así, supera a Carrefour en carros comparables (79,96 euros por 83,20) y se defiende en el día a día del lineal. El grupo francés se impone en referencias sueltas —tiene el precio más bajo en 52 de 182 productos idénticos, el 28%— y en huevos vende la docena de medianos de su marca El Mercado a 2,60 euros, por debajo de los 2,85 que mantienen Mercadona y Lidl.

¿Rebaja permanente o promoción temporal? Hasta cuándo se mantienen los precios y cómo se identifican en tienda

Mercadona Espana ayer 675x450 1 Merca2

Mercadona no presenta estas rebajas como una promoción, sino como una revisión estructural de sus precios de venta. La compañía las enmarca en su política ‘Siempre Precios Bajos’ (SPB), vigente desde los años noventa, que descarta ofertas, sorteos y descuentos temporales y apuesta por un precio estable durante todo el año. De ahí que no exista una fecha de caducidad: los nuevos importes se mantienen hasta que la cadena vuelva a revisar sus tarifas, algo que en 2026 ha hecho de forma escalonada. La rebaja general arrancó el 4 de mayo y, entre ese mes y septiembre, los precios cayeron un 0,5 % de media. Es el mismo criterio aplicado a los huevos, con tres bajadas a lo largo del año. El argumento oficial combina la moderación de los costes de las materias primas con la presión competitiva del sector.

En tienda, estas rebajas se identifican con la etiqueta amarilla de ‘Bajada de precio’. En ella figura arriba, tachado, el precio anterior, y en el centro el nuevo importe; detrás se coloca la etiqueta salmón habitual, cuyo precio sin tachar debe coincidir con el rebajado. Mercadona publica además el listado completo de referencias afectadas en su web y aplica los mismos precios en tienda física y en el canal online. Los descuentos llegan hasta el 8 % en más de un centenar de artículos de compra recurrente: leche, aceite, patatas, yogures, galletas o tomate triturado. Entre los ejemplos, la leche semidesnatada a 0,84 euros el litro, el aceite de girasol a 1,66 euros, el de oliva suave a 3,95 euros o la malla de patatas de 5 kilos, que pasa de 6,15 a 5,60 euros. Conviene no confundir estas etiquetas con las que marcan los frescos próximos a caducar, rebajados entre un 30 % y un 50 % al final de la jornada.

Por qué ahora: la estrategia de Juan Roig tras años de subidas y quién asume el coste de la rebaja

Interior de tienda cálido que muestra un cartel de descuento ofreciendo un 40% de descuento adicional en estilos de liquidación final.

Mercadona no parte de cero. Juan Roig lleva tres ejercicios defendiendo que la subida de precios que aplicó en 2022 y 2023 fue una reacción forzada al encarecimiento de las materias primas, un ajuste que él mismo calificó de «burrada» y que justificó por el riesgo de que se rompiera la cadena de producción. Desde entonces prometió perseguir cada bajada de costes, y eso es lo que ha ido haciendo por entregas. En 2024 la compañía ajustó 2.000 precios, lo que según sus cuentas se tradujo en 650 millones de euros de ahorro para los clientes y dejó el «carro menú» un 2% más barato, unos seis euros. Entre enero y marzo de 2025 bajó unas 300 referencias más y en 2026 ha encadenado nuevas rebajas, incluida una revisión general desde mayo que, según los datos de cuota que maneja el sector, le ha devuelto el crecimiento en volumen. A ello se suma la presión de Lidl, Aldi, Dia o Alcampo, que llevan meses moviendo tarifas en productos básicos.

Quién paga el ajuste es la pregunta que sobrevuela cada anuncio. Mercadona sostiene que el esfuerzo sale de su propio margen y de la eficiencia: en la rebaja de cientos de referencias anunciada en 2026 cifró el impacto en unas seis décimas de punto de rentabilidad, y recuerda que su beneficio neto de 1.384 millones en 2024, un 37% más, llegó precisamente en un año de recortes de precios. La empresa asegura que no toca la calidad ni la sostenibilidad de la cadena. Las organizaciones agrarias apuntan a otro eslabón: las industrias proveedoras de la leche Hacendado recortaron entre 9 y 10 céntimos el litro pagado a los ganaderos, según el sector productor. Y FACUA cuestionó el relato al comprobar que cerca del 70% de los alimentos básicos que analiza subieron de precio en doce meses mientras el beneficio se disparaba.

DGT: si vas al trabajo en patinete, a partir del miércoles te multan con 200 euros si no haces esto al encenderlo

Qué hay que hacer exactamente al encender el patinete para no llevarse la multa

green motorized scooter

El gesto es sencillo: al encender el patinete hay que encender también su alumbrado y mantenerlo activo durante todo el trayecto, con la luz delantera, la trasera y los reflectores en funcionamiento. La reforma del Reglamento General de Circulación aprobada por el Consejo de Ministros —recogida en el Real Decreto 518/2026— incluye entre las nuevas obligaciones de los vehículos de movilidad personal (VMP) que estos «deberán llevar siempre encendido el alumbrado», con el objetivo declarado de hacer más visible al conductor. La letra pequeña importa: esa exigencia de circular con las luces encendidas también de día no será efectiva hasta el 1 de octubre de 2027, la misma fecha fijada para el casco homologado de los motoristas. Hasta entonces, el alumbrado sigue siendo obligatorio entre la puesta y la salida del sol y en situaciones de escasa visibilidad (lluvia, niebla), y no encenderlo se castiga con 200 euros de multa, 100 si se paga con la reducción por pronto pago.

Ese encendido no viaja solo. Desde el 1 de octubre de 2026, quien se desplace al trabajo en patinete deberá llevar casco de protección obligatorio, sin excepciones y tanto en ciudad como en vías interurbanas segregadas, además de chaleco reflectante por la noche o con mala visibilidad —los repartidores profesionales, en todo momento—; incumplirlo es infracción grave, 200 euros. A ello se suman requisitos ya vigentes: el vehículo debe contar con certificado de circulación (los modelos adquiridos antes del 22 de enero de 2024 pueden circular hasta el 22 de enero de 2027), estar inscrito en el Registro de Vehículos con su etiqueta identificativa visible y disponer de un seguro obligatorio de responsabilidad civil desde el 2 de enero de 2026, cuya ausencia se sanciona con entre 202 y 610 euros. La edad mínima para conducirlos se sitúa en 15 años.

euros: cuándo se impone la sanción y con qué margen puede subir

A paper money bill with a picture of a building on it

La multa de 200 euros llega con la entrada en vigor, el 1 de octubre de 2026, del real decreto que reforma el Reglamento General de Circulación (aprobado por el Consejo de Ministros el 23 de junio y publicado en el BOE el 26). Esa cifra es la que corresponde a cualquier infracción calificada de grave, y la reforma convierte en graves varias conductas que hasta ahora dependían de las ordenanzas municipales: circular sin casco homologado o mal abrochado, rodar sin alumbrado de noche o con baja visibilidad, no llevar chaleco reflectante cuando no se ve bien (los repartidores, siempre), usar el móvil o auriculares, ir por la acera o por zonas peatonales, entrar en autopistas, autovías, travesías o túneles urbanos, superar los 25 km/h o llevar el patinete sin la etiqueta identificativa del registro. La sanción se impone cuando un agente comprueba el incumplimiento en la vía, ya sea en un control o durante la marcha, y si el infractor es menor de edad responde quien tenga su patria potestad.

El margen que tiene esa multa para moverse es amplio en los dos sentidos. A la baja, la Ley de Tráfico permite el pronto pago: si se abona dentro de los 20 días naturales siguientes a la notificación, el importe se reduce a la mitad y se queda en 100 euros, con la contrapartida de renunciar a presentar alegaciones. Al alza, si no se paga en plazo la sanción entra en vía ejecutiva y se le suman recargos del 5 %, el 10 % o el 20 % según el momento del abono (hasta 240 euros, más intereses de demora en el último tramo), con la gestión ya en manos de la Agencia Tributaria y la posibilidad de embargo. Y las sanciones se acumulan: en un mismo control pueden coincidir varios incumplimientos de 200 euros, a los que se añaden los del seguro obligatorio (de 202 a 610 euros, hasta 800 si la póliza no está en vigor) y el registro (de 202 a 610). La OCU calcula que el conjunto puede alcanzar los 1.220 euros, con inmovilización del vehículo incluida.

Desde el miércoles: a qué patinetes afecta y a cuáles no

Two young people riding electric scooters on a street

Desde el miércoles, las nuevas obligaciones de la reforma del Reglamento General de Circulación (Real Decreto 518/2026, publicado en el BOE el 26 de junio) se aplican a todos los vehículos de movilidad personal (VMP) que rueden por vías públicas. La definición es concreta: una o más ruedas, una única plaza, propulsión exclusivamente eléctrica y velocidad máxima de diseño de entre 6 y 25 km/h. Ahí entran los patinetes eléctricos particulares y también los de alquiler, cuyas flotas deben adaptarse. A partir del 1 de octubre son obligatorios el casco en todos los casos —no llevarlo es infracción grave y cuesta 200 euros—, la edad mínima de 15 años (hasta 100 euros que asumen los padres o tutores) y un elemento luminoso o reflectante visible a 150 metros durante la noche o con mala visibilidad, exigencia que para repartidores y riders será permanente.

Quedan fuera los patinetes de juguete (por debajo de 6 km/h), los vehículos para personas con movilidad reducida, los que incorporan asiento o sillín —la norma no los encuadra como VMP— y las bicicletas, incluidas las de pedaleo asistido, que siguen las reglas de los ciclistas y no están sujetas al casco. Hay además dos excepciones temporales que conviene no confundir. La obligación de llevar siempre el alumbrado encendido, también de día, no será exigible hasta el 1 de octubre de 2027, el mismo plazo que se da al casco homologado de los motoristas. Y los patinetes sin certificado de circulación, los vendidos antes del 22 de enero de 2024, pueden seguir circulando hasta el 22 de enero de 2027, siempre que estén inscritos en el registro y asegurados. En cambio, un patinete manipulado para superar los 25 km/h deja de ser VMP y se asimila a un ciclomotor: exige permiso, matrícula y seguro específico.

Las otras reglas de la DGT que ya te pueden costar una multa en patinete

Señales exteriores que indican la zona para correr y las restricciones para ciclistas en medio de la vegetación.

Circular en patinete no exime de cumplir el Reglamento General de Circulación. Los VMP están equiparados en lo esencial a cualquier otro vehículo, y buena parte de esas reglas ya se sancionan hoy. Rodar por la acera o por zonas peatonales se castiga con 200 euros; llevar a un acompañante, con 100, porque es un vehículo unipersonal; y usar el móvil o los auriculares mientras se conduce, con otros 200. Cruzar un paso de cebra montado —está reservado a los peatones— cuesta también 200 euros, igual que circular de noche, al ocaso o con mala visibilidad sin un elemento luminoso o reflectante. La velocidad máxima de diseño sigue fijada en 25 km/h, y trucar el patinete para superarla cambia por completo su consideración legal.

El capítulo de alcohol y drogas es el más caro. Conducir con una tasa de entre 0,25 y 0,50 mg/l en aire espirado supone 500 euros; superar ese umbral, 1.000; y hacerlo bajo los efectos de las drogas o negarse al control, también 1.000, con posible inmovilización del vehículo. A ello se añade el catálogo de señales estrenado el 1 de julio de 2025: la R-420 reserva vías en exclusiva a los VMP y la R-118 prohíbe su entrada en tramos concretos, con sanciones de hasta 200 euros por saltárselas. Y sigue en vigor la exigencia, desde el 22 de enero de 2024, de que los patinetes nuevos cuenten con certificado de circulación; los matriculados antes de esa fecha tienen de margen hasta el 22 de enero de 2027.

Si tu patinete no cumple: qué hacer antes del miércoles

Antes de dar por hecho que tu patinete está en regla, conviene comprobar si figura entre los modelos certificados. La señal inequívoca es la placa de marcaje de fábrica, una chapa troquelada, permanente y legible en la que constan la marca, el modelo, el año de construcción, la velocidad máxima, el número de serie y el número de certificado, y ese modelo tiene que aparecer en el listado oficial que la DGT publica en su web. Si no está ahí, no hay solución casera: la certificación la tramita el fabricante o el importador ante un laboratorio autorizado, no el propietario, así que añadir luces, poner un adhesivo o limitar la velocidad no legaliza nada. La única vía abierta es solicitar una certificación extraordinaria en un laboratorio autorizado, aportando el vehículo y la información técnica disponible, y ni siquiera eso garantiza el resultado si las características no encajan en el manual. Si no sale adelante, quedan dos caminos: exprimir el régimen transitorio o sustituir el patinete.

El calendario aprieta y las cifras lo confirman. Desde el 2 de enero de este año el seguro de responsabilidad civil es obligatorio para los VMP, y el registro —requisito previo para poder asegurarlos— se habilitó a finales de enero, pero la mayoría de propietarios sigue sin moverse: según la OCU, de los más de cuatro millones de patinetes en circulación solo unos 140.000 estaban inscritos en abril. Circular sin inscripción se sanciona con entre 202 y 610 euros, y sin seguro, con otra multa de 202 a 610 euros que puede escalar hasta 800 cuando la póliza no está en vigor; sumadas, hasta 1.220 euros, más la inmovilización y el traslado al depósito municipal. La inscripción se hace en la sede electrónica de la DGT con Cl@ve o certificado digital, con una tasa de 8,67 euros, y después hay que colocar la etiqueta identificativa en un lugar visible. Los no certificados pueden seguir circulando hasta el 22 de enero de 2027 si se inscriben como «vehículo no certificado». A partir del miércoles, además, casco, edad mínima de 15 años, acera y móvil cuestan 200 euros cada uno.

Publicidad