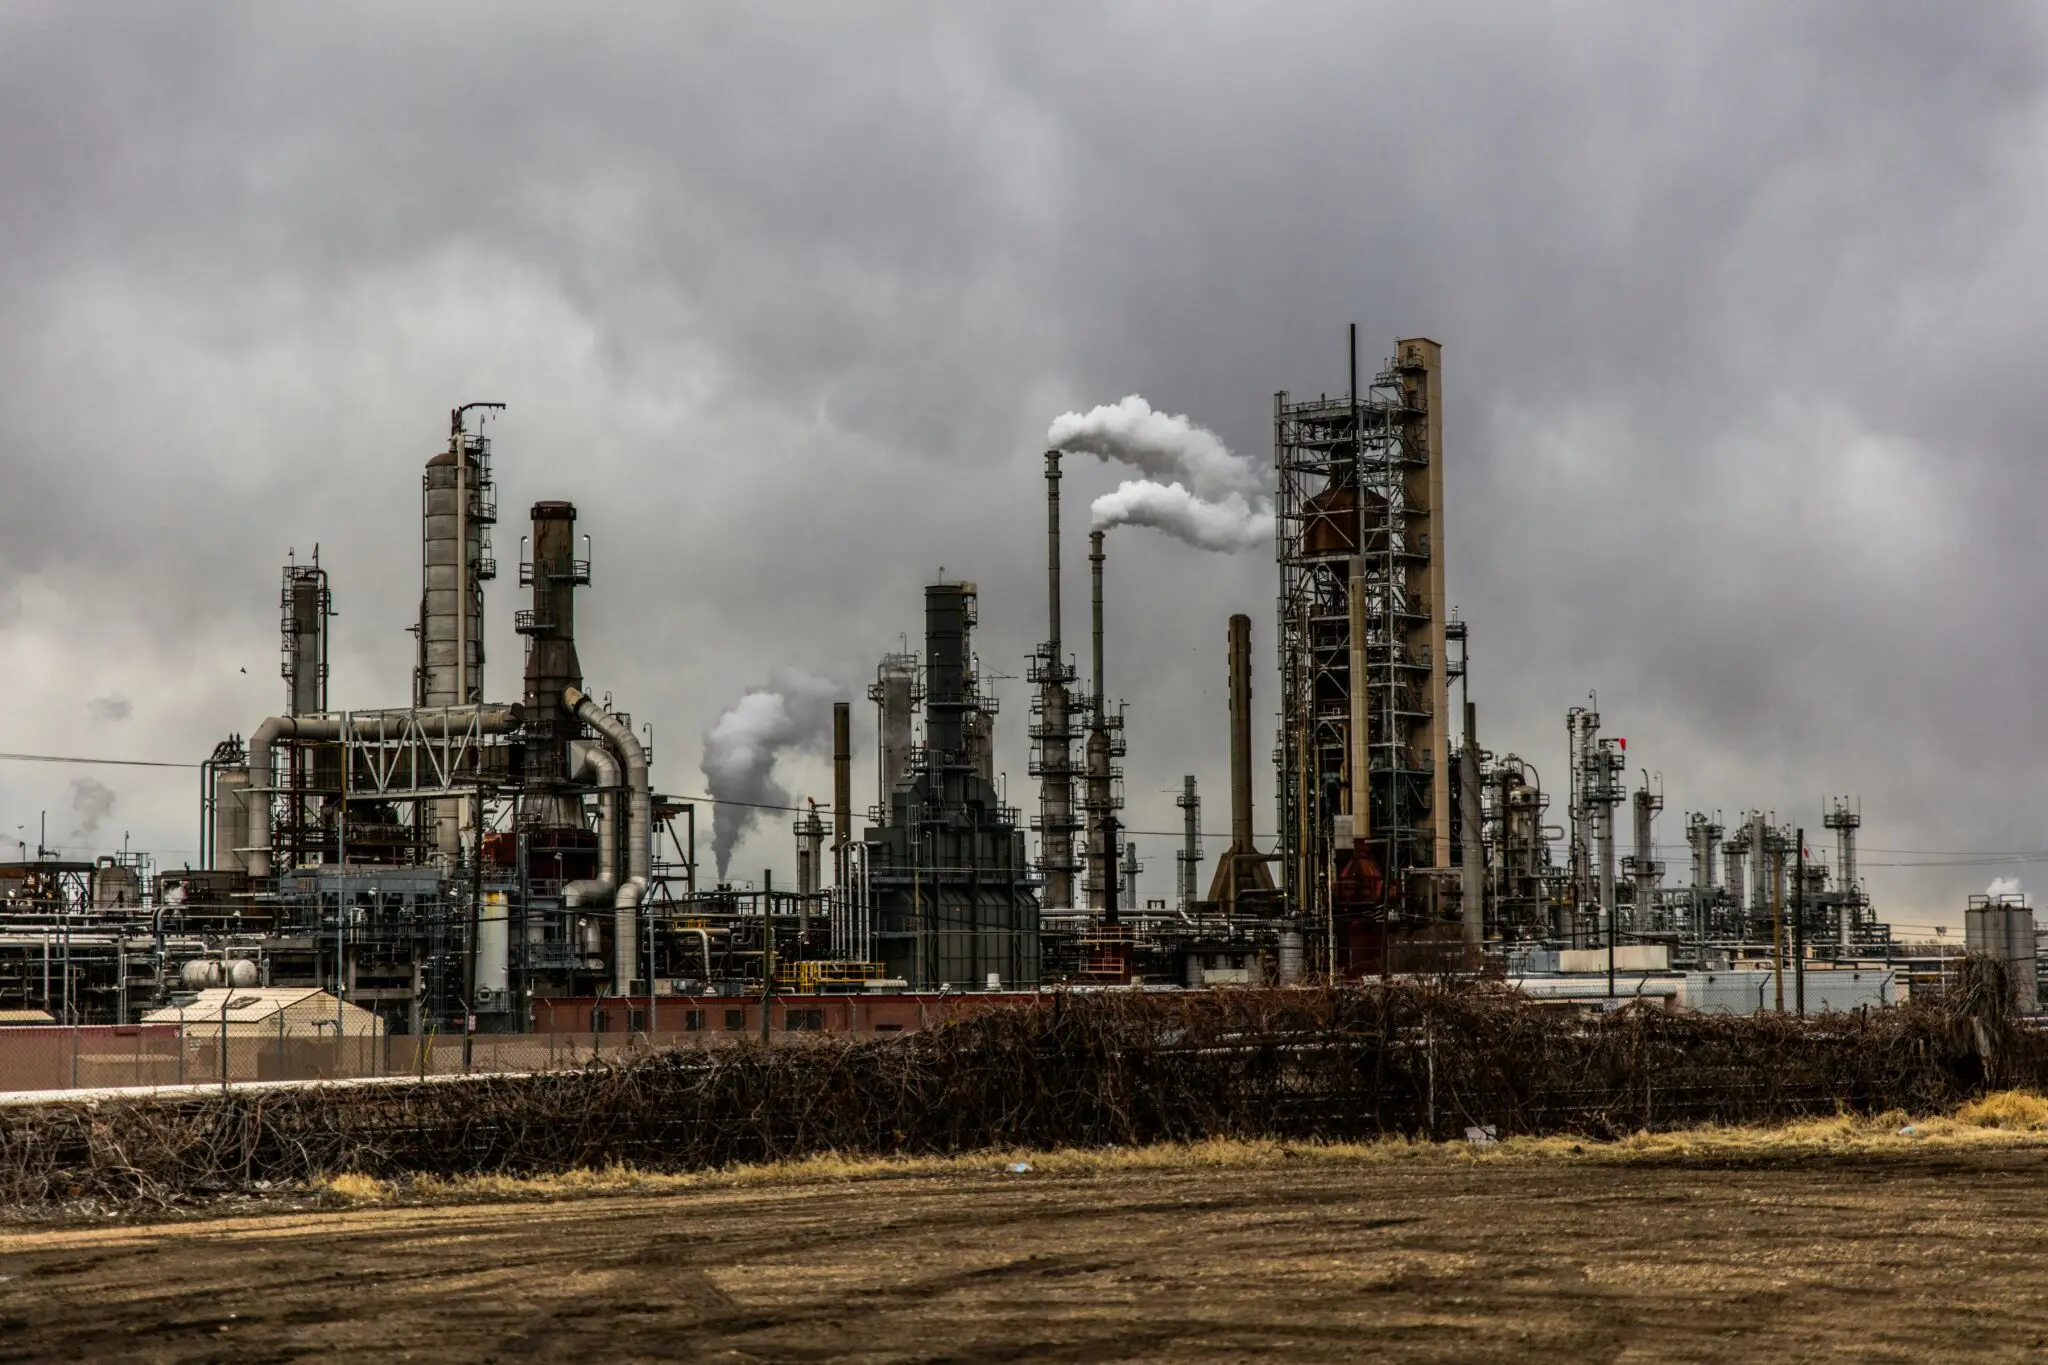
Iberdrola suministrará vapor 100% renovable a Bayer en Asturias para descarbonizar su producción de aspirina

Iberdrola suministra ya vapor 100% renovable a la planta de Bayer en La Felguera (Langreo, Asturias), que produce el ácido acetilsalicílico de la Aspirina, con una inversión de más de 18 millones y 6.500 toneladas de CO2 menos al año.

La instalación, todavía en fase de pruebas, sustituye el consumo de gas natural por electricidad de origen renovable en la generación del vapor que exige el proceso químico. No es un anuncio de laboratorio: el vapor ya llega a la factoría y la farmacéutica lo emplea para fabricar principios activos que después distribuye por todo el mundo desde Langreo.

Cómo se electrifica el vapor que antes salía del gas

El núcleo técnico es un sistema de almacenamiento térmico de sales que acumula energía cuando la electricidad renovable es más competitiva y la libera cuando el proceso industrial la reclama. Ese colchón permite producir vapor a cualquier hora, sin depender de que haya sol o viento en el momento exacto de la demanda. Iberdrola lo presenta como el primer proyecto de electrificación de calor con almacenamiento térmico de gran tamaño en España y uno de los mayores del mundo en su categoría.

Para cubrir el 100% de la electricidad del proceso, la compañía ha cerrado un PPA de 15 MW de potencia renovable y ha levantado una instalación fotovoltaica de autoconsumo de 2,5 MW. El calor se factura mediante un contrato HPA (Heat Purchase Agreement), la versión térmica del PPA: la eléctrica asume la inversión, la tecnología y la operación, y la industria paga por el vapor entregado.

La inversión supera los 18 millones de euros y ha movilizado a más de 60 profesionales. Es el tipo de contrato que las grandes eléctricas quieren multiplicar: se cobra por servicio energético, no solo por kilovatio hora, y el cliente industrial queda ligado a largo plazo.

Bayer La Felguera: ocho décadas de química con vapor renovable
Bayer Asturias

El centro de Langreo acumula más de ocho décadas de actividad y es una pieza estratégica en la red global de Bayer: desde Asturias salen principios activos que se distribuyen a mercados internacionales. El ácido acetilsalicílico que se fabrica allí es el principio activo de la Aspirina, y la electrificación reduce la exposición de la planta al precio del gas y a las tensiones de suministro que castigaron a la industria europea en 2022.

El HPA traslada a Iberdrola el grueso del riesgo tecnológico y entrega a Bayer un coste energético previsible: ahí está el valor industrial del acuerdo.

Este hito supone un gran paso no solo para Bayer, sino también para el sector farmacéutico’, ha señalado Jorge Álvarez, director de la planta asturiana, que subraya el papel de La Felguera como centro estratégico a escala global y la defensa de capacidades industriales en España y Europa.

La factoría ha presentado además el mural ‘Del Negro al Berde’, una obra que resume el tránsito del carbón a la electrificación en la cuenca minera. Comunicación corporativa, sí, pero con un mensaje claro para el regulador y para Bruselas: la industria que se descarboniza no se deslocaliza.

Quién sostiene el proyecto y quién compite por el calor industrial

El proyecto cuenta con el respaldo del IDAE y del Instituto para la Transición Justa, ambos adscritos al Ministerio para la Transición Ecológica, además del Principado de Asturias, y el Ayuntamiento de Langreo, y del Fondo de Innovación de la Unión Europea, gestionado por CINEA. La ingeniería española Inerco aporta la integración del almacenamiento térmico.

En el mapa competitivo no faltan actores: Endesa, Naturgy y Repsol pelean por contratos de energía y calor a largo plazo con la industria electrointensiva, y la electrificación del calor abre un segmento distinto al del PPA eléctrico convencional. La cuenca minera asturiana, territorio de carbón durante un siglo, se convierte en argumento comercial para replicar el modelo fuera de España.

‘El almacenamiento térmico es una tecnología disponible que puede descarbonizar hasta el 50% del calor consumido por la industria en España’, ha defendido David Martínez, CEO de Iberdrola Energía España. La cifra marca el tamaño del negocio en juego.

Análisis: 2.770 euros por tonelada de CO2 y un mercado por construir

Con los datos sobre la mesa, el desembolso de 18 millones para evitar 6.500 toneladas anuales de CO2 equivale a unos 2.770 euros de inversión por tonelada anual. La ratio es alta frente a otras palancas de descarbonización, pero el proyecto no se amortiza con CO2: se amortiza con la factura de gas que deja de pagarse y con el diferencial entre el vapor eléctrico y el fósil durante la vida del contrato. Ahí manda el almacenamiento térmico, porque permite comprar electricidad barata y vender calor firme.

Para Iberdrola, el movimiento tiene más recorrido del que sugiere el tamaño de la inversión. La compañía se coloca en una línea de negocio con ingresos contratados, un perfil que el mercado valora por encima de la generación expuesta al pool, y lo hace con el aval del Innovation Fund europeo, que rebaja el riesgo político de los siguientes proyectos. La duda es la replicabilidad: no todas las fábricas consumen vapor de forma constante ni tienen acceso a electricidad renovable competitiva. La Felguera es la prueba, no el negocio.

📊 Las Claves para el Inversor

  • Qué vigilar: El paso de la fase de pruebas a la operación industrial plena del vapor electrificado en La Felguera, y si Iberdrola anuncia el segundo proyecto de calor con almacenamiento térmico.
  • Reacción del valor: El importe es inmaterial para la capitalización del grupo; el mercado descuenta la lectura estratégica, no el impacto en resultados de esta operación.
  • Precedente sectorial: Los contratos de calor a largo plazo entre eléctricas e industria electrointensiva son el modelo que Endesa, Naturgy y Repsol intentan replicar en sus carteras de descarbonización.
Grecia aprueba el impuesto cripto del 10% con exención anual de 500 €

El impuesto cripto de Grecia ya es ley. El Parlamento aprobó esta semana un tipo del 10% sobre las ganancias con activos digitales, el primer marco fiscal completo que el país dedica al sector.

La norma entra en vigor el 1 de enero de 2027 e incluye una exención anual de 500 euros. El borrador que circuló en octubre hablaba de un 15%. El texto definitivo ha bajado cinco puntos y conserva el umbral de exención que ya figuraba en aquel primer documento.

Para quien tenga bitcoin en Grecia, el detalle importante no es tanto el tipo como la base sobre la que se aplica. Y ahí hay varias cosas que conviene leer despacio.

Qué grava el nuevo impuesto: el beneficio, no el importe de la venta

El tributo se calcula sobre la ganancia neta, es decir, la diferencia entre el precio al que se compró el activo y el precio al que se transmite. No se aplica sobre el total de la venta. Es una distinción que parece menor y cambia por completo la factura: quien compró 10.000 euros en bitcoin y los vende por 12.000 tributa sobre 2.000, no sobre 12.000.

Las comisiones de trading y otros costes ligados a la operación pueden incorporarse a ese cálculo, según el texto aprobado. La plusvalía —la ganancia obtenida al vender algo por más de lo que costó— es la magnitud que la administración griega grava aquí.

Tres supuestos generan hecho imponible. Vender cripto por euros, usar cripto para pagar bienes o servicios y aportar cripto para cubrir o ampliar el capital de una empresa. Quien paga a un comercio en bitcoin sin convertirlo antes a euros también está cristalizando una ganancia si el activo se ha revalorizado desde la compra.

Un impuesto sobre ganancias no toca al que aguanta, toca al que mueve. Y en cripto, mover incluye pagar con el móvil.

Lo que no genera nada es mantener. Que el valor en euros de tus bitcoin suba no dispara un impuesto, porque no hay transmisión. Y los intercambios entre criptomonedas —cambiar bitcoin por otro token— quedan como operaciones no sujetas, una decisión que Francia ya venía aplicando para no gravar cada salto entre monedas.

El umbral de 500 euros y el control sobre el origen de los fondos

La exención de 500 euros anuales es real, pero no funciona como un mínimo exento al uso. Según los análisis del texto que se han publicado en Grecia, cuando la ganancia neta del año supera ese umbral, el 10% se aplica al conjunto de la ganancia anual, no solo al tramo que excede los 500 euros.

Dicho de otro modo: con 520 euros de beneficio no se pagan 2 euros. Se pagan 52.

Las pérdidas también tienen regla. Un saldo negativo superior a esos 500 euros puede compensarse hasta cinco ejercicios hacia delante, pero solo contra futuras ganancias cripto. No vale para restar de una nómina ni de un alquiler.

A esto se suma un cambio menos vistoso y más incómodo. Desde 2027, las compras de cripto entran en los controles de origen de fondos que Grecia ya aplica en otros ámbitos. No hay un impuesto nuevo sobre la compra, pero el comprador puede tener que demostrar que los euros empleados vienen de renta declarada u otro capital lícito. El rastro fiscal se ensancha justo por el lado que menos se mira.

Dónde queda Grecia en el mapa fiscal europeo y qué puede fallar

La Unión Europea no tiene un tipo único para las criptomonedas. Los países aplican tipos que van aproximadamente del 8% al 30% sobre ganancias patrimoniales, según explicó un alto cargo del ministerio de Finanzas a Reuters. El 10% griego se sitúa en la parte blanda de esa horquilla: por debajo del tratamiento francés, que ronda el 30%, y por encima del 8% de Chipre.

El mapa se mueve. Países Bajos ha encaminado su normativa hacia un impuesto sobre ganancias realizadas a partir de 2028, mientras Alemania y Portugal mantienen la exención para cripto conservado más de un año. Grecia llega tarde y llega suave, una combinación que suele responder más a la necesidad de cumplir con Bruselas que a la de recaudar.

Conviene situar el precedente. Desde enero de 2026, las reglas europeas de intercambio de información conocidas como DAC8 obligan a las plataformas de criptoactivos a remitir datos de usuarios y operaciones a las autoridades fiscales nacionales. Grecia ya ha incorporado ese marco a su derecho interno. Sin esa tubería de datos, un tipo del 10% sobre ganancias sería poco más que una declaración de intenciones.

Y aquí está la contradicción que el propio ministerio admite: no se puede proyectar cuánto recaudará el impuesto porque la gran mayoría de los inversores griegos opera en plataformas extranjeras. El tipo está en la ley. Lo que falta por ver es si Atenas logra casar ese 10% sobre el papel con datos de coste de adquisición verificables llegados desde fuera. Las directivas de desarrollo que el ministerio publicará en las próximas semanas —con reglas de transparencia y auditoría— tendrán que responder a esa pregunta.

Para el ahorrador español, el caso griego funciona como espejo de lo que viene: tipos moderados sobre ganancias realizadas, exenciones pequeñas y mucha presión sobre la trazabilidad. La pregunta relevante ya no es cuánto se paga, sino cuánto se puede demostrar.

El aviso urgente de la Policía sobre esta aplicación de Android que vacía 500 euros al instante

La Policía ha lanzado un mensaje que nos ha dejado a todos con los pelos de punta esta misma mañana. Si tienes un teléfono móvil y sueles descargar herramientas aparentemente normales para editar fotos o escanear documentos, estás en la zona de máximo riesgo. Resulta que los hackers han logrado burlar los controles de seguridad básicos, colando un virus letal disfrazado de utilidad gratuita que está causando verdaderos estragos entre miles de usuarios españoles de forma silenciosa.

Es muy probable que confíes ciegamente en lo que instalas, pensando que a ti nunca te la van a colar con estafas cutres. Sin embargo, este nuevo troyano bancario actúa en la sombra, agazapado en tu terminal, esperando el momento exacto en el que abres la app de tu banco. En cuestión de segundos, captura tus contraseñas y empieza a realizar transferencias automáticas sin que salte ningún aviso en tu pantalla, dejándote literalmente sin un euro para llegar a fin de mes.

El troyano bancario que fulmina 500 euros en un abrir y cerrar de ojos

Cuando descargas esa linterna con colores o el lector de códigos de barras, en realidad le estás abriendo la puerta de tu casa a un ladrón invisible. El software malicioso se instala de forma silenciosa y pide una serie de permisos de accesibilidad que tú, con las prisas, aceptas sin pestañear. Ese es el error fatal que desencadena el robo de tus ahorros sin que tengas margen de maniobra para reaccionar a tiempo.

A partir de ese instante, el programa tiene el control absoluto de tu pantalla y puede leer los mensajes de confirmación de tu banco. Por eso, la Policía ha detallado los siguientes factores críticos para entender la gravedad del asunto y evitar que caigas en la trampa:

  • Según la Policía, el icono de la herramienta maliciosa suele desaparecer del menú principal tras la instalación para no levantar sospechas de ningún tipo.
  • La rápida intervención de la Policía ha confirmado que el robo medio asciende a los quinientos euros por víctima en apenas un par de minutos.
  • El virus intercepta los SMS del banco y los borra inmediatamente para que no veas los códigos temporales y sospeches de los movimientos.
  • Las transferencias se realizan en plena madrugada aprovechando tus horas de sueño profundo para evitar que bloquees la tarjeta a tiempo y frustres el robo.

Una vez que el daño está hecho, recuperar la pasta se convierte en una auténtica odisea burocrática con tu entidad bancaria. Muchos afectados se dan cuenta del desfalco días después, cuando van a pagar el pan o el café y la tarjeta de débito les da denegada por falta de saldo, llevándose el susto de sus vidas en pleno supermercado.

Los métodos ocultos de la Policía para rastrear este fraude

Policía y expertos en ciberseguridad coinciden en que rastrear a estos criminales es cada vez más complicado por el uso de cuentas fantasma. Los estafadores utilizan cuentas puente creadas con identidades robadas para mover el dinero rápidamente antes de que las autoridades puedan congelar el saldo retenido.

Para combatir esta lacra, las autoridades están monitorizando foros clandestinos en internet donde se compran y venden estos códigos maliciosos a precio de oro. El objetivo principal es identificar a los cabecillas de las redes que distribuyen el virus mediante campañas de publicidad engañosa en redes sociales, atrayendo a incautos con falsos chollos.

La trampa letal de las 3 aplicaciones de limpieza de memoria

Seguro que alguna vez has notado que el móvil va a pedales y has buscado algo para liberar espacio rápido sin pensarlo mucho. Los cibercriminales lo saben perfectamente y posicionan falsos optimizadores de memoria que prometen milagros, pero que en realidad esconden el famoso código dañino.

Al ejecutar la supuesta limpieza del sistema, el virus aprovecha para escanear todas las apps financieras que tienes instaladas en el terminal. Es una jugada maestra de los delincuentes, porque les entregas el control del dispositivo creyendo que simplemente estás mejorando el rendimiento y la vida útil de tu batería.

Youtube video

Los 4 permisos traicioneros que arruinan tu cuenta corriente en 2026

El truco de los piratas informáticos reside en abusar de los servicios de accesibilidad, diseñados originalmente para ayudar a personas con dificultades visuales. Si le das permiso para leer la pantalla o controlar el dispositivo, el virus puede ver tu código PIN mientras lo tecleas con total impunidad.

Además, solicitan acceso a la lectura de notificaciones para capturar los códigos de doble factor que te manda el banco por mensaje de texto. Con estos dos permisos activados a la vez, el ladrón virtual tiene las llaves de tu caja fuerte y puede operar como si tuviera tu móvil físicamente en la mano.

La advertencia clave de la Policía sobre los mensajes de texto falsos

Policía Nacional acaba de confirmar que este fraude suele ir acompañado de campañas masivas de suplantación de identidad mediante mensajes de texto fraudulentos. Te envían un aviso alarmante diciendo que tu cuenta ha sido bloqueada y te incitan a descargar una actualización urgente que contiene el troyano bancario.

Si pinchas en ese enlace maldito por miedo a perder el acceso, te redirigen a una página que imita a la perfección el diseño de tu banco de toda la vida. En el momento en que introduces tus credenciales reales, los ciberdelincuentes las recogen en sus servidores remotos y comienzan el vaciado sistemático de tus ahorros.

El peligro invisible de las pantallas superpuestas en tu terminal

Otra táctica francamente aterradora que usan estas mafias organizadas es el ataque de superposición, un método indetectable para la mayoría de los mortales. Cuando abres la aplicación legítima de tu banco, el virus dibuja una ventana falsa idéntica justo por encima, engañando a tus ojos por completo.

Tú introduces la contraseña pensando que estás en un entorno seguro y protegido, pero en realidad se la estás entregando directamente al estafador en bandeja de plata. Este nivel de sofisticación hace que sea prácticamente imposible detectar la trampa a simple vista, a menos que utilices herramientas de protección realmente avanzadas.

Youtube video

El escudo protector de 5 capas para blindar tu teléfono inteligente

Para no acabar llorando por las esquinas tras perder un dineral, es vital que actives la autenticación biométrica en todas tus herramientas financieras sin excepción. Usar la huella dactilar o el reconocimiento facial añade una barrera física fortísima que el software malicioso, por muy listo que sea, no puede replicar a distancia.

También es absolutamente fundamental que revises de forma exhaustiva qué herramientas tienen privilegios de administrador o acceso a las opciones de accesibilidad en tus ajustes. Si ves alguna linterna colorida o un juego de puzzles con permisos para leer tus notificaciones, elimínalo de inmediato sin dudarlo ni un solo segundo.

La alerta de la Policía sobre las tiendas no oficiales de aplicaciones

El esfuerzo de la Policía por cerrar portales de descargas fraudulentos es constante, pero no pueden frenar la inmensa avalancha de ataques diarios. Por eso insisten muchísimo en que jamás instales archivos sueltos que te pasen por grupos de chat o que encuentres en páginas web de dudosa reputación.
El popular sistema operativo Android cuenta con mecanismos de protección nativos, diseñados para analizar todo lo que instalas en busca de amenazas conocidas. Sin embargo, si desactivas estas defensas de fábrica para bajarte la versión premium gratis de un juego famoso, te quedas totalmente vendido ante los ciberataques.

El bloqueo de transferencias de 1000 euros para frenar el desastre

Cuando la Policía interviene en estos casos tan peliagudos, siempre recomienda a las víctimas que contacten de urgencia con su sucursal de confianza para activar límites operativos estrictos. Configurar un tope diario para los envíos de dinero rápidos o las transferencias internacionales puede salvarte literalmente de la ruina económica absoluta.

Si el ladrón intenta mover grandes cantidades de pasta de golpe, el sistema del banco bloqueará la operación y requerirá una llamada telefónica para autorizarla. Es un pequeño engorro para tu rutina del día a día, pero te aseguro que compensa con creces la tranquilidad de saber que tus ahorros están a salvo.

Las 5 señales de alarma si tu dinero ya está en peligro inminente

Los agentes de la Policía de la unidad de delitos telemáticos advierten que el primer síntoma de infección grave es que el móvil se calienta una barbaridad sin hacer nada. Además, notarás de repente que la batería se esfuma a un ritmo vertiginoso, porque el virus está trabajando a toda máquina en segundo plano robando datos.

Otro detalle preocupante que debe hacerte saltar del sofá es la aparición de publicidad intrusiva o iconos de herramientas que tú no recuerdas haber instalado jamás. Si la pantalla de tu móvil se enciende sola de madrugada o ves movimientos extraños en el registro de llamadas, apaga el terminal de inmediato.

Finalmente, la Policía recuerda que lo más sensato ante la más mínima sospecha de hackeo es restaurar el dispositivo a sus valores de fábrica originales. Perderás algunas fotos o chats que no hayas guardado en la nube, pero te librarás del parásito digital de raíz y evitarás un disgusto económico monumental.

El fin del streaming barato encarece tus suscripciones hasta 40 euros antes de enero

El panorama del streaming ha sufrido un terremoto sin precedentes que va a vaciar un poco más tus bolsillos antes de que tomemos las uvas. Llevamos meses notando pequeños recargos, pero lo que se avecina ahora es un cambio de estrategia global que fulmina para siempre las tarifas económicas que daban acceso a catálogos infinitos.

Seguramente te has dado cuenta de que cada vez cuesta más llegar a fin de mes manteniendo el mismo nivel de entretenimiento digital. Las grandes multinacionales han pisado el acelerador de la rentabilidad y han dejado atrás la época dorada en la que captaban clientes a base de precios de derribo y barra libre de contenidos.

El encarecimiento global que añade 40 euros de gasto anual

Youtube video

La industria está virando hacia modelos más restrictivos porque las cuentas simplemente ya no les cuadran a los gigantes de Hollywood. Ya no les basta con tener millones de usuarios, ahora necesitan exprimir al máximo cada cuenta activa para contentar a sus inversores y financiar nuevas producciones.

Streaming, para muchos analistas, es una palabra que hoy rima con inflación, ya que gigantes como Netflix lideran una tendencia de encarecimiento que contagia rápidamente al resto del sector. Aquí es donde entra en juego la información crucial sobre este modelo, cuyas políticas de pago por acceso, o suscripciones, marcan un punto de inflexión.

Para entender la magnitud del problema, aquí tienes las claves definitivas del streaming actual:

  • La cuota media del streaming sin anuncios ha subido casi un treinta por ciento.
  • Cientos de usuarios de streaming se están dando de baja masivamente por estos abusos.
  • Los planes básicos con publicidad se convierten ahora en la única opción económica.
  • Compartir contraseña conlleva un sobrecoste que antes simplemente no existía.

Adiós al streaming por menos de 10 euros

Las tarifas de un solo dígito son ya historia antigua y ninguna plataforma principal quiere quedarse rezagada en esta escalada de precios. Cuando una empresa da el paso de subir la cuota, sus competidores directos tardan apenas unas semanas en replicar el movimiento con la excusa de mejorar el servicio.

Streaming era sinónimo de ahorro frente a la televisión por cable, pero la balanza se ha equilibrado peligrosamente en nuestra contra. De hecho, expertos del sector financiero ya advierten sobre la burbuja del streaming, confirmando que la tendencia alcista se mantendrá imparable durante todo el próximo año.

Los planes con anuncios toman el control

Si quieres pagar poco, vas a tener que tragarte muchos minutos de publicidad entre escena y escena de tu serie favorita. Es una estrategia de manual para empujarte hacia los planes premium, mucho más caros y rentables para las operadoras.

Streaming significa ahora elegir entre pagar con tu dinero o pagar con tu tiempo de atención a las marcas. Las empresas saben perfectamente que odias las interrupciones publicitarias y juegan con esa baza psicológica para forzar tu actualización a un plan superior.

La barrera psicológica de los 15 euros mensuales

Llegar a la barrera de los quince euros era un tabú hace poco tiempo, pero hoy es el estándar para disfrutar de resolución en alta calidad. Las opciones más baratas limitan la imagen a resoluciones que deslucen por completo los televisores modernos que tienes en el salón.

Streaming a calidad 4K se ha convertido en un lujo al alcance de unos pocos dispuestos a desembolsar cantidades considerables de dinero cada mes. Las plataformas fragmentan sus servicios para cobrarte un extra por características que antes venían incluidas de serie en la cuota base.

El impacto en los presupuestos familiares

Muchas familias están haciendo números y se ven obligadas a cancelar servicios que consideraban imprescindibles para el ocio en el hogar. La suma de varias cuotas pequeñas se convierte en una factura mensual abultada que compite con gastos básicos del día a día.

Streaming es un gasto recurrente que, si no se vigila, puede desequilibrar tu presupuesto mensual casi sin que te des cuenta. La rotación de plataformas, dándose de alta y baja según los estrenos, se perfila como la única estrategia de supervivencia.

El futuro del streaming con recargos de 5 euros

La creatividad de las plataformas para rascar unos euros extra parece no tener límite y las nuevas medidas penalizan a los usuarios más fieles. Los recargos por utilizar el servicio fuera del hogar principal o en dispositivos móviles adicionales ya están a la orden del día.

Esta agresiva política comercial está transformando radicalmente nuestra forma de consumir cultura audiovisual desde el sofá de casa. Tienes que revisar muy bien las condiciones de tu contrato antes de llevarte un susto en el próximo cargo bancario.

José Yélamo destapa el lado más oscuro de las estafas con ‘Timadores’: «Todos podemos caer»

Cualquiera puede ser víctima de una estafa. No importa la formación, la experiencia o la capacidad para detectar una mentira: los engaños pueden alcanzar a personas que nunca imaginarían acabar atrapadas en una red de manipulación. Esa es una de las principales conclusiones que plantea José Yélamo en ‘Timadores’, el nuevo true crime de Atresmedia que se estrena este domingo 8 de noviembre en Atresplayer y que próximamente llegará también a La Sexta.
¿Qué vamos a descubrir en ‘Timadores’?

Es un true crime que precisamente no cuenta crímenes. Cuenta historias de estafas, timos y engaños. La forma de contar las historias es absolutamente brillante, de la mano de Goroka, que está detrás de ‘Crims’, un formato de culto. Esa factura y ese sello están también en ‘Timadores’, pero contando historias que nunca se han contado de esta forma.

¿Cuál es el caso que más le ha sorprendido?

El de Rodrigo Nogueira, el cerrajero del amor. Es una historia de miedo que vamos a vivir en el primer episodio. Durante más de una década engañó a distintas mujeres, que no sabían que había otras personas en su misma situación. Es un hombre que ha maltratado física, psicológica y económicamente a sus víctimas. Es casi una historia de terror.
'Timadores'
‘Timadores’.

¿Por qué caemos en este tipo de engaños?

Porque creemos que desde fuera somos muy listos y que nunca nos van a engañar, que no podemos ser nosotros esas víctimas. Pero estamos equivocados. Cualquiera puede caer en una estafa.

¿Las redes sociales y las nuevas tecnologías han multiplicado las posibilidades de ser estafados?

Por supuesto. No sabes quién hay detrás de un perfil, de una página web o de una plataforma. No le pones cara y, aun así, la cara, la voz o la apariencia de alguien te pueden resultar engañosas. Las nuevas tecnologías multiplican las posibilidades de que nos engañen.

¿Estamos más expuestos a las estafas económicas y sentimentales?

A los engaños sentimentales siempre estamos expuestos, porque cualquiera podemos vernos embaucados, enamorados, cegados, atraídos o engatusados por una persona en un momento dado. En esas circunstancias podemos bajar la guardia.

¿Por qué muchas víctimas tardan tanto en reconocer que han sido engañadas o en denunciar?

Es una cuestión que se aprecia en los testimonios del programa. Las víctimas tienen que hacer un ejercicio de valentía para ponerse delante de una cámara y reconocer que fueron engañadas. En algunos casos, incluso tuvieron que organizarse para intentar atrapar al estafador cuando la justicia no había conseguido identificarlo o poner nombre a lo que estaba sucediendo.

¿Cómo se cuenta una historia de estafadores con ritmo de thriller sin convertirlos en héroes?

En ningún caso se eleva a ninguna categoría de admirado ni de héroe a los timadores. Las víctimas están en el centro. Son ellas las que cuentan lo que han vivido y las que permiten comprender las consecuencias personales, económicas y emocionales de los engaños.

¿Cómo afronta ‘laSexta Xplica’ una campaña electoral marcada por la polarización?

Estamos en un momento muy bueno, en un momento muy dulce. Es un programa muy consolidado, del que me siento muy orgulloso. Disfruto mucho trabajando con el equipo y creo que hacemos un buen trabajo, con periodistas comprometidos con el periodismo honesto y con la audiencia.

¿Qué asuntos cree que marcarán la próxima campaña de las elecciones generales?

No quiero hacer ningún vaticinio porque seguramente me equivoque.

¿Qué papel deben desempeñar los medios de comunicación frente a la desinformación?

Los periodistas en este momento somos más importantes que nunca. El periodismo honesto tiene que estar en el centro, más que nunca, en este momento de desorientación para una parte de la sociedad.

El radar de la M-30 que está disparando las multas de 200 euros (y cómo lo justifica la DGT)

La M-30 madrileña ha vuelto a convertirse en el centro de todas las miradas de los conductores habituales. Y es que transitar por esta arteria principal requiere ahora una dosis extra de concentración si no quieres llevarte un disgusto monumental a final de mes. Las reglas del juego han cambiado sin que muchos se den cuenta a tiempo.

En los últimos meses, un dispositivo en concreto está haciendo saltar los flashes a un ritmo verdaderamente vertiginoso. Hablamos de notificaciones que descuadran cualquier presupuesto familiar y que están llegando de forma masiva a los buzones. La situación ha escalado a tal punto que el propio organismo estatal ha tenido que salir al paso para dar explicaciones firmes.

El dispositivo en la M-30 que fulmina 200 euros de tu cuenta

M-30 es, para muchos conductores, sinónimo de estrés, pero ahora también lo es de un agujero en la cartera. Este nuevo cinemómetro ha comenzado a registrar infracciones a una velocidad pasmosa, captando a todo aquel que pisa el acelerador más de la cuenta. No hay margen de error cuando pasas por su campo de visión.

Las autoridades insisten en que la señalización es más que evidente, pero los usuarios denuncian que su ubicación es toda una trampa. El aluvión de quejas no deja de crecer en redes sociales, donde se comparten fotos de las cartas certificadas. A continuación, detallamos las claves de esta oleada sancionadora en la M-30:

  • El radar de la M-30 está situado en un tramo de transición donde la velocidad máxima desciende bruscamente, pillando desprevenidos a los habituales.
  • La sanción estándar asciende a la dolorosa cifra de 200 euros, un golpe directo a la economía doméstica en plena cuesta del año.
  • Muchos infractores en la M-30 también se exponen a la pérdida de puntos en su carnet, dependiendo de los kilómetros por hora excedidos.
  • El periodo para acogerse al famoso pronto pago del 50% se convierte en la única salvación para quienes asumen la infracción rápidamente.

Los tramos críticos de la vía madrileña

Circular por el anillo de circunvalación exige conocer al dedillo los puntos ciegos. Este cinemómetro en particular se aprovecha de la inercia de los vehículos que salen de los túneles. Basta un despiste de un par de segundos para que el flash inmortalice tu matrícula de forma implacable.

Para evitar sustos, los expertos en movilidad recomiendan extremar la precaución y utilizar aplicaciones de navegación actualizadas. Las herramientas digitales se han vuelto imprescindibles para quienes buscan esquivar estos duros reveses económicos.

La implacable defensa del radar en la M-30 por seguridad vial

M-30 es una de las vías con mayor densidad de tráfico de toda España, lo que multiplica los riesgos diarios. Precisamente por eso, la DGT argumenta que la instalación de estos sistemas automáticos no busca amargarle la vida a nadie. Su discurso oficial se centra en la pacificación del tráfico urbano y la reducción de la siniestralidad.

El organismo estatal recalca que los límites de velocidad no son sugerencias, sino normas inquebrantables diseñadas para proteger vidas. Según sus propios informes técnicos, la presencia de radares disuade a los conductores más temerarios y ordena el flujo de vehículos en zonas de alto conflicto.

Youtube video

Multas masivas en la M-30 con un polémico debate recaudatorio

M-30 vuelve a reabrir el eterno conflicto entre la prevención y el afán recaudatorio de las administraciones. Las asociaciones de automovilistas señalan que este punto negro sancionador genera ingresos millonarios, lo que despierta serias dudas sobre su verdadera intención. Para ellos, es una caja registradora oculta en el asfalto.
Mucha de la información en línea sobre este tema es objeto de debate en portales especializados, donde puedes leer más sobre la M-30. El enfado generalizado se apoya en que las sanciones castigan excesos mínimos, de apenas unos pocos kilómetros por encima de la frontera legal.

Youtube video

El impacto en el bolsillo y la apelación ciudadana

El descontento ha llevado a muchos usuarios a organizarse para recurrir estas notificaciones de 200 euros. Alegar defectos de forma o exigir los certificados de calibración del cinemómetro son las estrategias legales más comunes en estos tiempos. No todos están dispuestos a pagar sin presentar batalla.

Finalmente, la recomendación de oro sigue siendo levantar el pie del acelerador y respetar las señales verticales. Aunque la frustración sea comprensible, pelear contra la burocracia institucional es un proceso largo y tedioso que no siempre termina dando la razón al ciudadano.

El verdadero motivo por el que tu ticket roza ya los 50 euros: revisa este detalle al pagar

El precio por kilo o por litro: la cifra pequeña que desmonta el formato

Una persona acerca una tarjeta bancaria al terminal de pago en la caja de un supermercado.

Ninguna etiqueta de supermercado es tan honesta como esa línea minúscula que acompaña al precio: el importe por kilo, por litro o por unidad. Es una obligación legal desde 2002 —Real Decreto 3423/2000—, que exige mostrarla junto al precio de venta, claramente legible, en el mismo campo visual y visible sin tener que pedirla. Su función es permitir justo lo que el precio del envase nunca permite: comparar. Un pack de 500 gramos a 3,20 euros frente a otro de 750 a 4,50 no dice nada por sí solo, mientras que el €/kg resuelve la duda en dos segundos. La norma solo exceptúa supuestos concretos: productos de menos de 50 g o ml, huevos (se comparan por docena), complementos alimenticios y cosméticos (100 g o ml), detergentes (por lavado) y vinos con denominación de origen, entre otros.

El dato no es un adorno: es la prueba de que el llamado formato ahorro falla más de lo que promete. Un análisis de FITstore cifró en hasta un 18,6% el sobreprecio por kilo o litro de algunos envases grandes frente a los estándar, en galletas, batidos, café o patatas fritas, y la OCU ha documentado diferencias superiores al 80% en casos concretos. A eso se suma un fallo de base: según la OCU, alrededor del 20% de las etiquetas de los lineales incumplen —precio equivalente ausente, mal calculado, redondeado o ilegible—, con Hiperdino por encima de la mitad de errores y la web de Mercadona sin mostrar el precio por unidad en la pantalla de resultados. En un contexto de reduflación, con menos producto dentro de envases de apariencia similar, ese número pequeño es lo único que distingue si el ticket sube por el IPC o por haber elegido mal el formato.

Lo que marca el estante no siempre es lo que salta en caja

Persona con camiseta roja sostiene un papel junto a un carrito de compra en un supermercado

El gasto medio de un hogar español en la compra ya asciende a 6.602 euros al año, un 5,18% más que el ejercicio anterior, según el último estudio de supermercados de la OCU, elaborado con 101.520 precios de 690 establecimientos y una cesta de 244 productos. Con esa base, cuando el ticket de una compra corriente se acerca a los 50 euros, cualquier desfase de unos céntimos acaba pesando en la factura anual. Y el desfase existe: el precio que anuncia la balda no siempre es el que salta en el escáner. La norma que regula la indicación de precios (Real Decreto 3423/2000) exige que el precio de venta y el precio por unidad de medida sean inequívocos, claramente legibles y aparezcan en el mismo campo visual, y los protocolos de inspección de varias comunidades comprueban de forma expresa que la cifra expuesta coincide con la que se cobra en caja. Cuando no coinciden, el precio anunciado es el que debe aplicarse, y el comprador puede reclamar la diferencia.

Los fallos rara vez son un capricho de la máquina: suelen venir de un cartel que nadie retiró tras una subida, de una oferta que solo se activa con la tarjeta de fidelización o la aplicación de la cadena, o de un cambio de formato con etiqueta antigua. Los estudios que OCU y FUCI realizaron en años anteriores situaban en torno al 20% los establecimientos con problemas de etiquetado o con promociones que no se reflejaban al pasar por caja, y Facua lleva tiempo advirtiendo de que las inspecciones autonómicas son escasas. Conviene fijarse en el precio por kilo o por litro —el envase grande no siempre sale más barato— y, si hay descuento, en el llamado precio anterior: desde la trasposición de la directiva Omnibus debe ser el más bajo aplicado en los 30 días previos. Con el ticket y una foto de la etiqueta se puede reclamar en el propio establecimiento, pedir la hoja de reclamaciones y, si no hay acuerdo, acudir a la autoridad de consumo.

Descuentos que solo existen si pasas la tarjeta o activas el cupón en la app

person holding black samsung android smartphone

El precio del estante ya no es el precio de todos. En Lidl, el cupón de Lidl Plus es personal e intransferible y exige pulsar «Activar» en la app antes de llegar a la caja: el código QR identifica tu cuenta, pero no aplica nada por sí solo y cada cupón suele llevar su propio límite de unidades. Si no se activa, el sistema lo ignora aunque lo enseñes, y no hay devolución ni abono posterior. En Carrefour, el 15% de Mi Día de El Club —alimentación sin frescos, más bebidas, droguería, perfumería y mascotas— solo se genera si el mes anterior gastaste al menos 40 euros y tienes el correo registrado, con un tope de 90 euros de acumulación en el ChequeAhorro. En Alcampo el saldo se acumula en la tarjeta monedero del Club, y la tarjeta física hay que activarla antes de usarla.

La consecuencia práctica es que dos cestas idénticas pueden salir con importes distintos según lo que lleves en el móvil. Un seguimiento de varias semanas cifró el recorte medio de Lidl Plus en torno al 5% del gasto, y los análisis del sector sitúan el ahorro realista de estos programas en un 3-4% anualizado, repartido en descuentos de 0,05, 0,10 y 0,25 euros. A eso se suma que los cupones se generan a partir de tu historial: si compras cerveza cada semana, te llegarán de cerveza, de modo que no ves la mejor rebaja disponible en tienda sino la que encaja con tu perfil. Día llega a prometer hasta 900 euros al año sumando club y alianzas; Mercadona, sin tarjeta, cobra lo mismo a todo el mundo, pero no hay nada que reclamar después.

Los formatos ‘listos para consumir’ pagan sobreprecio por kilo

El sobreprecio no está en el alimento, sino en el formato. La OCU calcula que el melón, la sandía o la piña ya partidos cuestan entre un 35% y un 40% más por kilo que la pieza entera, y en la fruta troceada y envasada la brecha puede llegar al 50%. Es el mismo producto: lo que se paga de más es el corte, el film, la etiqueta y la manipulación previa. La Unión de Consumidores de Extremadura lo llama «impuesto a la comodidad» y sostiene que la sensación de ahorro es un espejismo. El problema es que la comparación no se hace sola: en el lineal se ve el precio del envase, no el del kilo, y una bandeja de 400 gramos parece una compra pequeña aunque su coste real sea el de casi un kilo entero. Ese detalle basta para sumar varios euros a la cesta sin que el carro lleve más comida, y con él la compra se acerca a esa barrera de los 50 euros.

Donde la factura se dispara es en los elaborados. La UCE compara: las tiras de pollo envasadas superan los 15 euros el kilo frente a los 7 u 8 de la pechuga fresca, y una tarrina de 200 gramos de hummus cuesta lo que medio kilo casero, en torno a 1,50 euros. Los cálculos de Nutriman para Antena 3 apuntan en la misma dirección: el bote de patatas cocidas sale a 4,75 euros el kilo frente a 1,55 de la patata fresca, y la cebolla congelada troceada a 2,31 frente a 1,70 a granel, con una horquilla de sobrecoste de entre el 15% y el 200%. En pescadería ocurre igual: los filetes de salmón rondan los 23 euros el kilo y la pieza entera los 12 en Mercadona, según un exempleado del sector. Los platos listos para comer han dejado de ser un extra: la sección de Mercadona rozó los 3.000 millones de euros en 2025.

El 3×2 y la ‘segunda unidad al 70%’: el ahorro que solo existe si ya ibas a comprar el doble

Mujer sonriente empuja un carrito con frutas y verduras en un supermercado.

La etiqueta se lee como un descuento y casi nunca lo es en la proporción que sugiere. El 3×2 equivale a pagar dos tercios del valor de lo que te llevas: un 33% menos por unidad. La segunda unidad al 50% deja el ahorro en el 25%, porque pagas una entera y media. Y la segunda unidad al 70% —abonar el 70% del precio de la segunda— se queda en un 15%. Con un paquete de café de 6 euros, la diferencia se ve sin calculadora: en 3×2 pagas 12 euros por tres unidades (4 euros cada una); con la segunda al 50%, 9 euros por dos (4,50); con la segunda al 70%, 10,20 euros por dos (5,10). El número más alto del cartel esconde el peor negocio, y ahí está la primera trampa: la cifra que se lee en grande no mide lo que ahorras, mide cuánto pagas por la unidad extra, como detallan los cálculos que manejan los especialistas consultados por Antena 3.

El segundo detalle es más incómodo: el ahorro solo existe si ya ibas a comprar el doble. Si tu idea era llevarte un paquete de café, el 3×2 no te rebaja la compra, te la duplica: pasas de 6 a 12 euros para «ganar» 6. La cuenta sale a favor únicamente cuando el consumo está garantizado antes de la caducidad o cuando hay despensa para almacenar; con producto fresco, el descuento termina en la basura. La OCU insiste en la condición doble: que el precio por kilo o litro baje de verdad respecto al formato normal o a la marca blanca y que la cantidad se vaya a consumir, y recuerda que el precio por unidad de medida es obligatorio (Directiva 98/6/CE, traspuesta por el Real Decreto 3423/2000), porque es el único dato que desmonta un «pack ahorro» que sale más caro. Mientras tanto, cadenas como Carrefour declaran unas 5.000 promociones diarias entre 3×2, «50% que vuelve» y segunda unidad al 70%. En una cesta que ya roza los 50 euros, la trampa no está en el precio del cartel: está en las unidades de más que has metido en el carro para no desaprovecharlo.

El «sablazo» silencioso de 230 euros: por qué tu banco te va a cobrar más que nunca este año

Tu banco ya ha puesto en marcha una maquinaria de cobros que promete darte más de un dolor de cabeza en los próximos meses. Seguramente siempre habías dado por sentado que tener tu nómina domiciliada era un escudo impenetrable contra las temidas comisiones de mantenimiento. Sin embargo, el panorama financiero actual ha cambiado las reglas del juego para todos nosotros. Las entidades tradicionales han comenzado a ajustar sus estrategias comerciales para maximizar sus márgenes de beneficio a costa de los pequeños ahorradores.

Es muy probable que durante las últimas semanas hayas detectado algún movimiento extraño al revisar los movimientos desde tu aplicación móvil. Lo que hace apenas unos años se solucionaba con tener un par de recibos domiciliados, hoy se ha convertido en un laberinto de requisitos casi imposibles de cumplir para el ciudadano de a pie. Si no actúas con rapidez y prestas atención a las nuevas condiciones, acabarás perdiendo una pequeña fortuna de tu patrimonio antes de que termine el año en curso.

El tope máximo de 240 anuales que asusta a los clientes

Las cifras que manejan las asociaciones de consumidores son verdaderamente alarmantes para cualquier economía doméstica. Mantener una cuenta corriente inactiva o sin los requisitos de vinculación actualizados puede suponer un agujero negro para tu cartera. El Banco de España ya ha advertido sobre estas prácticas tan extendidas entre las principales entidades del país.

Banco y cliente ya no tienen esa relación de confianza inquebrantable que existía en décadas pasadas. Ahora mismo, si dejas tu cuenta a cero pensando que así se cancela sola, estás cometiendo un error garrafal. El goteo constante de recargos mensuales irá acumulando un saldo negativo que tarde o temprano te reclamarán con insistencia. Para conocer todos los detalles sobre esta práctica, puedes informarte sobre lo que hace el banco cuando cancelas de forma incorrecta.

Para que te hagas una idea clara del peligro, aquí tienes las situaciones exactas donde tu banco aplicará estos cargos sin piedad:

  • Tu banco te penalizará inmediatamente si tu nómina es inferior a la cantidad mínima exigida en las nuevas bases del contrato.
  • No utilizar la tarjeta de crédito asociada al banco un mínimo de veces al trimestre disparará la comisión de mantenimiento.
  • Carecer de productos adicionales contratados, como seguros de hogar o planes de pensiones privados.
  • Realizar transferencias fuera de la zona comunitaria europea sin revisar antes el libro de tarifas oficiales de la entidad.

Estrategias de las entidades para forzar tu vinculación

El objetivo final de estas maniobras no es otro que atarte en corto con la mayor cantidad de productos financieros posibles. Ya no les sirve únicamente con que ingreses tu salario puntualmente todos los meses en la cuenta corriente. Te exigen que contrates seguros de vida, alarmas para el hogar o fondos de inversión para perdonarte la cuota de mantenimiento mensual.

Si te niegas a entrar por el aro de sus exigencias comerciales, el castigo se aplica de forma automática e implacable. Muchos usuarios están descubriendo que les descuentan varias decenas de euros cada trimestre simplemente por tener su dinero depositado en la entidad. Es una táctica de desgaste diseñada para que termines cediendo y firmando pólizas que realmente no necesitas.

Youtube video

El impacto real en tu bolsillo con pérdidas de hasta el 40 por ciento

Imagina por un momento que tienes unos pequeños ahorros reservados para emergencias o imprevistos de salud. Al no generar movimientos constantes ni recibir ingresos regulares, esa cuenta se convierte en el blanco perfecto para las comisiones de administración. Poco a poco, el capital que tanto esfuerzo te costó reunir se irá esfumando devorado por la burocracia financiera.

Banco tras banco, la tendencia del mercado español apunta hacia el cobro generalizado por la prestación de servicios básicos. Antes, sacar dinero en ventanilla o solicitar un talonario eran gestiones rutinarias que no suponían ningún coste extra para los clientes de toda la vida. Hoy en día, requerir la atención presencial de un empleado en la sucursal física se penaliza económicada para forzarte a usar los canales digitales.

La defensa del consumidor frente al banco tradicional

Afortunadamente, no todo está perdido frente a la maquinaria burocrática de las grandes corporaciones financieras. La legislación actual protege a los consumidores frente a los cambios unilaterales de contrato sin previo aviso fehaciente. Tienen la obligación legal de comunicarte cualquier modificación en las tarifas con una antelación mínima de dos meses.

Banco y regulador mantienen un pulso constante respecto a qué tipo de cobros se consideran proporcionados y cuáles cruzan la línea de la usura. Si te modifican las condiciones y no estás de acuerdo, tienes todo el derecho del mundo a cancelar tus cuentas y llevarte el dinero a otra parte sin penalización alguna. Conocer tus derechos fundamentales es la única barrera efectiva contra los abusos tarifarios.

Youtube video

Alternativas sin comisiones para salvar tu dinero

Ante esta oleada de recargos injustificados, el mercado ha visto nacer una multitud de opciones alternativas muy atractivas. Los neobancos y las cuentas totalmente online se han convertido en el refugio preferido de los usuarios cansados de pagar por todo. Estas plataformas digitales operan con estructuras de costes mucho más ligeras y trasladan ese ahorro directamente a sus clientes finales.

Abrir una cuenta en estas nuevas plataformas suele llevar apenas cinco minutos y se realiza íntegramente desde el teléfono móvil. Te envían la tarjeta a casa sin coste y te garantizan por contrato la ausencia total de comisiones de mantenimiento o administración. Es una vía de escape perfecta si tu perfil no encaja con las exigentes condiciones que imponen los gigantes del sector.

La lección que debemos extraer de toda esta situación es que la lealtad ciega hacia una sola entidad ya no resulta rentable en absoluto. Debes estar dispuesto a mover tu capital con agilidad si las condiciones dejan de ser favorables para tus intereses económicos personales. Revisa tus extractos hoy mismo, analiza lo que estás pagando y no dudes en dar el salto si sientes que están abusando de tu confianza.

Nvidia y los gigantes de la IA afrontan un escenario de incertidumbre tras la victoria demócrata

La victoria de los demócratas en las pasadas elecciones de medio término de Estados Unidos no ha sido una sorpresa, aunque sí lo ha sido su magnitud, pero lo cierto es que puede tener consecuencias más allá de la política. Y es que ya son varios los analistas que ponen el ojo en los proyectos de centros de datos y en las acciones de empresas como Nvidia.

Según explica Bloomberg, las acciones de las grandes tecnológicas cayeron la mañana posterior a la elección, con buena parte de los inversores poniendo el foco en otros mercados tras el resultado. «La reacción inicial incluyó ventas de acciones tecnológicas, una caída del dólar y una mayor demanda de bonos del Tesoro y oro. Sin embargo, Wall Street dio un giro durante la jornada y terminó con fuertes ganancias. El S&P 500 avanzó cerca de un 2%, mientras las grandes tecnológicas lideraron la recuperación», sentencian.

«Los inversores dejaron atrás los temores iniciales por una mayor regulación de la inteligencia artificial y comenzaron a valorar la menor incertidumbre electoral, la posibilidad de un bloqueo legislativo y el desplome del petróleo ante las expectativas de una distensión con Irán», recuerda el informe del medio económico.

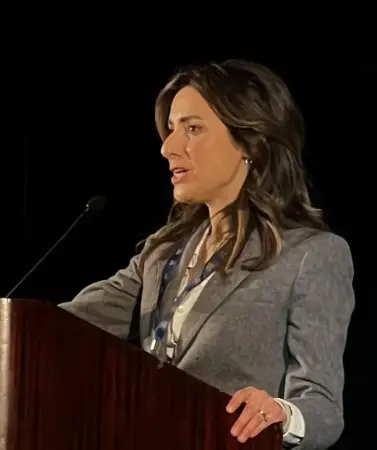
Gina Hinojosa habla ante un atril de madera con micrófono. Wikicommons

El problema es que la relación entre el Partido Demócrata y las empresas de Silicon Valley se ha complicado en los últimos años. El apoyo abierto de figuras como Elon Musk al Partido Republicano y a Donald Trump, y la relación de otras empresas con el partido pueden acabar pasando factura. Se suma que figuras como la nueva gobernadora de Texas, Gina Hinojosa, han puesto en duda las ventajas económicas de los centros de datos. Por su parte, la nueva congresista Yassamin Ansari ha dicho que la limitación del avance de la IA debe ser una de las prioridades del partido.

«La prioridad de la agenda demócrata desde el primer día debe ser una pausa en el desarrollo de la IA avanzada, la regulación de este sector fuera de control y la prohibición de la superinteligencia artificial», sentenció Ansari en un mensaje publicado a través de X, la red social antes conocida como Twitter.

La limitación de centros de datos en Texas

Uno de los puntos que más preocupa a las empresas del mundo de la tecnología es la posible limitación de centros de datos en Texas, el estado que más instalaciones de este tipo preveía albergar en los próximos años. Ni Hinojosa ni el nuevo senador del estado, James Talarico, ven con buenos ojos la implantación de estos espacios, tanto por su coste como porque ocupan terrenos que deberían ser para los granjeros.

«Asimismo, se ha mostrado cada vez más crítica con los centros de datos, una de las pocas cuestiones que está uniendo a votantes texanos de distintos partidos. ¿!– /wp:paragraph –>

Durante las últimas semanas de su campaña, Hinojosa criticó repetidamente la rápida expansión de grandes instalaciones de servidores y pidió una moratoria a nivel estatal, prometiendo «detener la toma de control de los centros de datos». Texas es fundamental para la expansión de centros de datos en EE. UU., representando aproximadamente el 27% de la capacidad planificada, según Wells Fargo.

El efecto sobre Nvidia, OpenAI y Anthropic

Lo cierto es que Nvidia, OpenAI y Anthropic parecen las empresas más expuestas a estos movimientos. Y es que la primera ha hecho de los chips de IA el centro de su negocio —aunque todavía genera ingresos de mercados como los videojuegos o los motores gráficos—, y las otras dos dependen íntegramente de sus dos aplicaciones de inteligencia artificial, ChatGPT y Claude, respectivamente.

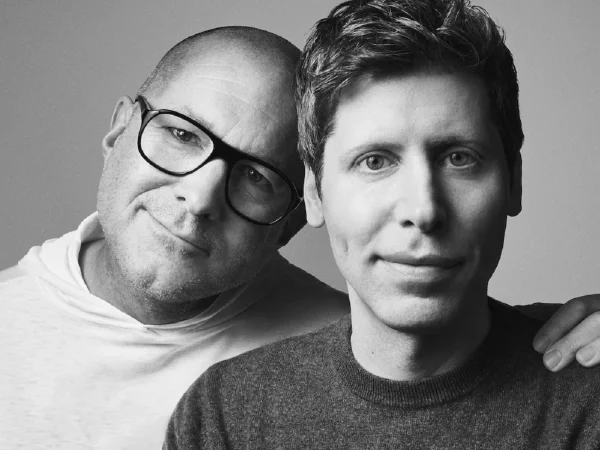
El propio Sam Altman, consejero delegado y fundador de OpenAI, señalaba hace unos días la importancia para su sector de los centros de datos. En concreto, indicaba que era «terrible» que los usuarios tuviesen tantos chips de memoria RAM en sus ordenadores, pues todos, o al menos la mayoría, deberían estar en centros de datos.

Sam Altman y Jony Ive OpenAI Merca2

En cualquier caso, estas empresas ya dan pasos para tender puentes con el nuevo Congreso. El propio Altman ha cambiado su posición sobre la memoria RAM, como lo explicó, también en X: «En realidad, sí quiero que el mundo tenga toneladas de memoria y que la gente ponga tanta como quiera en sus ordenadores. Es jodidamente molesto que esto se haya sacado de contexto. Llevo mucho tiempo argumentando que el mundo debería aumentar la producción de memoria», escribió.

Pero no todo el sector tecnológico quiere mostrar la bandera blanca al nuevo Congreso. Elon Musk, como no podía ser de otra forma, ha mantenido su actitud beligerante, asegurando en sus redes que «los centros de datos en el espacio suenan como una buena idea». Será interesante ver cómo evoluciona la relación del nuevo Parlamento con este sector y si son capaces de adaptarse a la nueva realidad.

Vueling y Ryanair lanzan rutas de fin de semana desde solo 19€ para este otoño

Vueling acaba de dar el pistoletazo de salida a una guerra de precios que nos beneficia muchísimo a todos. Si eres de los que siempre está mirando el calendario buscando un hueco para desconectar de la rutina, estás en el lugar y momento más adecuados.

Nunca ha sido tan fácil organizar un viaje exprés a mitad de temporada sin tener que preocuparnos en exceso por nuestro presupuesto. La clave está en aprovechar estas ventanas de reserva donde las grandes aerolíneas tiran literalmente la casa por la ventana con sus tarifas.

Aprovecha las ofertas de otoño por 19€ para volar por Europa

Llevamos semanas esperando que bajen los precios y por fin ha llegado el momento de hacernos con esos billetes deseados. La realidad es que las aerolíneas low cost han lanzado una batería de tarifas irresistibles que no podemos dejar escapar por nada del mundo.

Vueling está decidida a reventar el mercado otoñal con propuestas que encajan perfectamente en nuestros ajustados presupuestos de fin de semana. Viajar de viernes a domingo es ahora una opción totalmente viable, incluso para los bolsillos más castigados por la vuelta a la rutina.

El momento perfecto para hacer la maleta de cabina

Conseguir unas vacaciones cortas y baratas exige que seamos bastante listos a la hora de hacer el equipaje para nuestro viaje. Olvídate de facturar grandes bultos si quieres mantener el precio del billete en su mínima expresión y evitar sorpresas de última hora en el aeropuerto.

Una mochila pequeña bajo el asiento delantero es más que suficiente para llevar todo lo necesario durante cuarenta y ocho horas fuera. Piensa en prendas versátiles, mete lo indispensable y concéntrate en disfrutar del destino en lugar de cargar con un armario a tus espaldas por empedrados.

Vueling y la flexibilidad en temporada baja

Vueling ha comprendido a la perfección que los viajeros de hoy demandamos cada vez más opciones para adaptar las fechas del viaje a nuestras vidas. No queremos sentirnos atados, y por eso las condiciones de cambio o cancelación han mejorado muchísimo respecto a temporadas pasadas donde todo era súper rígido.

Encontrarás que muchas de estas tarifas promocionales permiten ciertos ajustes sin que te cobren unas penalizaciones de locura, lo cual da muchísima tranquilidad mental. Así, si te surge un imprevisto familiar o laboral, no sentirás que has tirado el dinero a la basura al cancelar tu merecida escapada express.

Destinos estrella por menos de 20 pavos esta temporada

Las capitales europeas se visten con colores espectaculares durante el otoño y recorrerlas en esta época es un auténtico placer visual y fotográfico. Además, los aeropuertos están mucho menos saturados que en verano, lo que te ahorrará largas colas y estrés innecesario antes de subir a tu avión.

Si no tienes claro dónde ir, echa un vistazo a estas rutas de Vueling que están reventando el mercado ahora mismo:

  • Con Vueling puedes plantarte en Mallorca o Ibiza con precios de auténtica risa y disfrutar de la isla con una calma total.
  • Las rutas europeas de Vueling hacia París y Roma tienen unas plazas súper limitadas por 19€ que vuelan en cuestión de horas.
  • Hay conexiones fantásticas hacia el norte de Europa para disfrutar de ciudades imperiales sin sufrir el frío extremo del pleno mes de enero.
  • Escapadas nacionales directas que te evitan hacer pesadas escalas aeroportuarias, dejándote disfrutar del fin de semana completo desde el primer minuto.

Rincones con encanto a un par de horas de vuelo

No hace falta cruzar el charco para descubrir lugares que te dejarán con la boca abierta y el móvil lleno de fotos increíbles de paisajes. A escasas dos horas de nuestra casa tenemos paraísos terrenales, ciudades históricas y barrios bohemios que merecen ser visitados al menos una vez en la vida.

El viejo continente tiene la inmensa ventaja de ofrecer una diversidad cultural brutal en un espacio geográfico realmente muy concentrado y abarcable. Puedes desayunar churros en tu propia ciudad y estar tomándote un auténtico café italiano viendo el imponente Coliseo antes de la hora de comer.

La comodidad de salir desde aeropuertos locales

Para muchos viajeros frecuentes, la principal ventaja de estas ofertas es que no te obligan a desplazarte siempre hasta Madrid o Barcelona para coger vuelos. Los aeropuertos secundarios o regionales están ganando muchísimo protagonismo, acercando los destinos internacionales a un público mucho más amplio, cómodo y variado en toda España.

Por supuesto, la competencia directa con Ryanair es feroz en estos pequeños aeropuertos locales, lo que tira los precios aún más hacia abajo. Esta lucha encarnizada por el pasajero entre las gigantes del bajo coste es música celestial para nuestros oídos y para nuestras mermadas cuentas bancarias.

Trucos infalibles para pillar chollos aéreos de Vueling con un 50% de descuento

Youtube video

Encontrar vuelos tirados de precio requiere tener cierta paciencia y conocer algunos secretos fundamentales de los buscadores que no todo el mundo domina todavía. Lo más importante es tener flexibilidad real tanto en las fechas exactas de salida como en el propio destino para cazar la mejor oportunidad posible.

Vueling nos está malacostumbrando últimamente con estas rebajas relámpago que aparecen casi sin previo aviso durante la madrugada o en días puramente laborables. Si estás atento y eres avispado, puedes comprar un asiento que ayer valía sesenta euros por apenas una fracción de ese precio con un par de clics.

Las alertas de precio son tus mejores amigas

Descargarse las aplicaciones oficiales de las diferentes compañías y activar las notificaciones push es, sin lugar a dudas, la táctica más inteligente y efectiva hoy. Cuando lanzan estos ofertones increíbles, las plazas más baratas suelen esfumarse en cuestión de minutos, así que ser el primero es absolutamente vital para triunfar.

Los algoritmos informáticos premian a los usuarios rápidos y decididos, así que no te lo pienses demasiado si ves una ganga clara en tu pantalla. Tener tu método de pago ya guardado previamente en la cuenta de usuario agilizará la compra y evitará que la sesión caduque inoportunamente mientras buscas la tarjeta.

Viajar ligero te salvará siempre la cartera

El famoso modelo «low cost» funciona maravillosamente bien siempre que entiendas y asumas sus estrictas reglas sobre el peso y el volumen del equipaje permitido. Si intentas colar una maleta más grande de lo estrictamente permitido en la puerta de embarque, la penalización destrozará todo el ahorro inicial que habías conseguido.

Comprar accesorios de viaje compactos, usar neceseres transparentes y llevar puesto lo más abultado ocupando tus bolsillos son trucos clásicos que nunca fallan al viajar. De esta manera tan sencilla, pasarás los controles de seguridad volando y te reirás internamente al ver el precio final de tu escapada de ensueño.

Por qué Vueling sigue arrasando con 1000 plazas a precios ultrabaratos

Mantenerse en la cima del competitivo mercado aeronáutico exige una optimización de recursos brutal y una estrategia comercial muy agresiva, dinámica y bien definida. La compañía de origen español ha sabido leer las necesidades de una generación que valora viajar por encima de casi cualquier otro gasto lúdico habitual.

Vueling sabe perfectamente que ofrecer plazas a bajo coste es el mejor gancho posible para fidelizar a miles de pasajeros frecuentes durante todo el año. Cuando experimentas lo fácil y barato que resulta moverte libremente por Europa, automáticamente empiezas a planear el siguiente viaje en tu mente sin darte cuenta.

Renovación de flota y eficiencia en el aire

Como bien sabemos en el sector, la fuerte apuesta por nuevas y modernas aeronaves permite a Vueling reducir drásticamente sus cuantiosos costes operativos en cada trayecto. Al gastar bastante menos combustible y ser mucho más eficientes tecnológicamente, pueden repercutir ese ahorro real directamente en el precio final del billete que tú pagas.

Además, debemos destacar que los aviones de última generación son infinitamente más respetuosos con el medio ambiente, reduciendo enormemente la huella de carbono y el impacto sonoro. Esto es un factor que los usuarios más concienciados valoran muy positivamente a la hora de elegir con quién van a volar en sus próximas vacaciones cortas.

Una experiencia a bordo que cumple con las expectativas

A pesar de pagar unas tarifas tan irrisorias, los estándares de seguridad y la puntualidad siguen siendo unos pilares fundamentales e innegociables para estas potentes compañías aéreas. Nadie espera grandes lujos ni alfombras rojas al entrar al avión, pero sí un trato amable, rapidez en el servicio y una cabina impoluta y ordenada.

El menú a bordo, aunque lógicamente sea de pago extra, ofrece alternativas muy decentes para calmar el gusanillo si el vuelo se retrasa o te entra hambre. Son precisamente estos pequeños detalles logísticos los que consiguen que no te sientas como ganado a pesar de viajar en una aerolínea de corte puramente económico.

Planea hoy tu escapada exprés de 48 horas y desconecta del mundo

No dejes que pase otro mes más encerrado en tu misma ciudad viendo las mismas calles y frecuentando los mismos bares aburridos de siempre. Tienes en la palma de tu mano el poder de cambiar de aires radicalmente con solo dedicarle un rato a mirar los buscadores de internet.

Vueling está ofreciendo la excusa perfecta para avisar a tu pareja, a tu grupo de amigos de siempre o incluso para lanzarte a una aventura tú solo. Un par de días caminando por un entorno completamente nuevo obrarán verdaderas maravillas en tu estado de ánimo y te resetearán la cabeza por completo para seguir.

Disfruta de la gastronomía y cultura sin gastar de más

Lo que te ahorras inteligentemente en los pasajes aéreos lo puedes invertir de forma directa en pegarte un buen homenaje gastronómico en un restaurante típico del destino. Probar platos exóticos, degustar cervezas artesanales locales o visitar museos únicos en el mundo le dará un valor incalculable a tu escapada de fin de semana.

Viajar barato por el continente no significa que debas malvivir una vez que llegas allí, simplemente es una forma inteligente de redistribuir y optimizar tu dinero. Puedes alternar la riquísima comida callejera y los paseos gratuitos por la tarde, con una cena algo más especial o un tour guiado relajante al atardecer.

Regresar a casa con las pilas cargadas a tope

La sensación al aterrizar de vuelta a tu casa el domingo por la noche suele ser una mezcla curiosa de cansancio físico y absoluta plenitud mental. Has exprimido cada minuto disponible, has llenado tu retina de imágenes maravillosas y te enfrentas al lunes en la oficina con una actitud totalmente diferente y renovada.

No lo pienses más tiempo, porque estos ofertones increíbles tienen los minutos contados y las plazas más codiciadas están literalmente desapareciendo de las pantallas ahora mismo. Abre ya mismo el portátil, cuadra las fechas libres que tengas a corto plazo y hazte un merecido regalo que recordarás con una gran sonrisa el resto del año.

Richemont estudia entrar en De Beers tras las pérdidas de 511 millones de dólares del gigante del diamante

La casa de lujo suiza Richemont se encuentra en un momento en que los inversores tienen dificultades para identificar una narrativa de crecimiento compuesto discernible en el sector del lujo. No obstante, es una realidad que los resultados provisionales de Richemont deberían confirmar que la joyería, frente a otras categorías del lujo como el cuero, mantiene una posición privilegiada.

En este sentido, y a la espera de la presentación de resultados, Bloomberg ha indicado que Richemont, junto con la joyería estadounidense Signet Jewelers, se encuentra en negociaciones avanzadas para unirse a ‘Global Diamond Consortium’ (GDC), el postor preferido de Anglo American para adquirir ‘De Beers‘. Una operación que podría verse como una señal estratégica para fomentar el atractivo de los diamantes naturales.

«Prevemos que el crecimiento de la organización del grupo se ralentizará hasta el 13% en el segundo trimestre y hasta el 9% en el segundo semestre. Además, se espera que el apalancamiento de los márgenes se acelere progresivamente a medida que disminuyan los obstáculos relacionados con los insumos y el tipo de cambio. Mantenemos una ligera ventaja respecto a las estimaciones de los concesionarios», afirman los expertos de Jefferies, encabezados por James Grzinic.

Richemont acelera con Cartier y Van Cleef mientras el oro, los aranceles y la guerra aprietan márgenes
Establecimiento de Cartier, firma dentro del conglomerado de Richemont

Fuente: Cartier

Richemont desafía a la crisis del lujo

En un contexto en el que el sector del lujo muestra dificultades para sostener una narrativa de crecimiento claro, los próximos resultados de Richemont, previstos para el 13 de noviembre, prometen reafirmar la posición de liderazgo del segmento de joyería. Los analistas de Jefferies anticipan un sólido segundo trimestre impulsado por un crecimiento orgánico del grupo del 13,1% sin efectos de tipo de cambio, destacando la división de joyería con un avance del 17% y un aumento del EBIT en el primer semestre del 20% interanual hasta los 2.839 millones de euros.

Asimismo, Citi ha revisado al alza las estimaciones financieras y el precio objetivo para el conglomerado del lujo suizo, Richemont, situándolo en los 227 francos suizos frente a los 224 francos anteriores. Los analistas liderados por Thomas Chauvet han reiterado su recomendación de Comprar para el valor, anticipando un retorno total esperado del 24,4% respaldado por la solidez de sus marcas principales y una esperada aceleración de las ventas previas a los resultados de la primera mitad del ejercicio fiscal 2027, que se publicarán el próximo 13 de noviembre.

«Richemont es una compañía estructuralmente más fuerte que en el pasado»

Citi

Si bien, desde Richemont cuentan con tres consideraciones clave de cara a la presentación de resultados. En primer lugar, la compañía presume que la mayor resistencia de la demanda de joyería occidental en China, en comparación con la de cuero, se debe a la falta de buenos sustitutos para la primera. Esto llega especialmente en un momento en que la eficiencia de las propuestas nacionales de oro como reserva de valor se ha visto afectada por la combinación de precios muy agresivos en ofertas de precio fijo y cierta desconfianza sobre las perspectivas del precio del oro.

La segunda clave para el trimestre de la compañía de lujo suiza es el apalancamiento superior para la creación de riqueza en mercados como Estados Unidos, Japón y Corea. Sin ir más lejos, la preocupación en este punto es que el apalancamiento funciona en ambas direcciones; sin embargo, toda la retroalimentación de la industria sugiere que en los mercados ‘calientes’, la demanda general de joyería continúa expandiéndose a pesar de un mecanismo de creación de riqueza en declive.

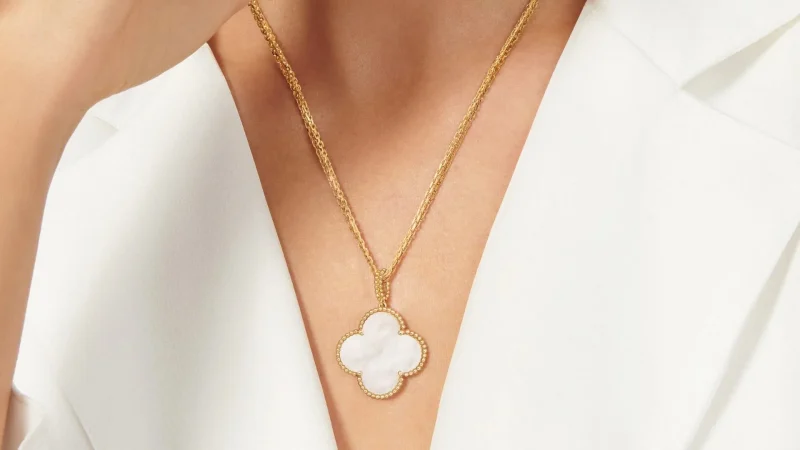
Van Cleef & Arpels
Collar de Van Cleef & Arpels

Fuente: Van Cleef & Arpels, Richemont

Por último, la resiliencia de Van Cleef, la aceleración de Cartier y la expansión de Buccellati están contribuyendo a que Richemont gane cuota de mercado en la categoría de joyería. Tal y como señalan desde Jefferies, «Cartier ha sido el principal impulsor, y seguimos viendo cómo la marca renueva su oferta mediante una innovación eficaz, lo que supone una dinámica tranquilizadora en un momento en que la presión sobre los precios se está convirtiendo en un factor favorable a la baja«.

Las futuras operaciones estratégicas de Richemont

Los analistas de RBC Capital Markets consideran que la posible participación de Richemont para unirse a ‘Global Diamond Consortium‘ tiene un significado estratégico, pero se centrará más en la imagen pública y el posicionamiento a largo plazo en la categoría de diamantes naturales que en un acontecimiento financiero.

«La participación de Richemont probablemente sería relativamente pequeña, dado el número de propietarios actuales y potenciales, y dada su sólida posición de caja neta de 8.500 millones de euros; eso sí, excluyendo arrendamientos, pero no prevemos un impacto financiero significativo. Cabe destacar también que el valor contable de ‘De Beers’ en el balance asciende a 2.300 millones de dólares», explica Piral Dadhania, de RBC Capital Markets.

Cartier resultados
Fuente: Richemont

No obstante, hay que tener en cuenta que la joyería representa aproximadamente el 55% de los ingresos del grupo Richemont, por lo que cualquier medida para apoyar al ecosistema del diamante natural constituye una protección racional contra la competencia de los diamantes cultivados en laboratorio, que ha presionado a la baja los precios de los diamantes pulidos en los últimos años. Es probable que Richemont sea uno de los mayores clientes de ‘De Beers’, lo que le otorga una voz importante en el futuro de la industria del diamante natural.

El respaldo de los clientes finales (de Richemont y Signet) podría ayudar a estabilizar y, en última instancia, mejorar la percepción general de los consumidores sobre las piedras naturales, lo que podría requerir una inversión en la categoría y la imagen si Richemont se une al consorcio GDC. El principal riesgo de esta posible medida es que la inversión se convierta en un pozo sin fondo. Sin ir más lejos, De Beers perdió 511 millones de dólares en el ejercicio fiscal de 2025, con costes potenciales adicionales relacionados con la ampliación de la vida útil de la mina Jwaneng y la inversión necesaria en la categoría de diamantes naturales.

Las inversoras y los jóvenes españoles se decantan más por los ETF que los hombres

Los ETF o fondos cotizados representan aproximadamente el 32% de las carteras de las inversoras frente al 25% en el caso de los hombres. Esta es una de las curiosidades que desvela un análisis de flatexDEGIRO entre sus clientes españoles y que fue presentado ayer en rueda de prensa.

Las mujeres constituyen cerca del 16% de la base de clientes españoles de la firma alemana, y la tendencia va en aumento: aproximadamente, uno de cada nuevos clientes cada mes es ahora una mujer.

Por otro lado, las diferencias regionales siguen siendo significativas, pues la proporción de inversores cae por debajo del 13% en Murcia y Extremadura, en tanto que Madrid registra la mayor proporción de mujeres entre los clientes de DEGIRO, con un 18%.

Además, los inversores más jóvenes invierten principalmente en acciones extranjeras (tecnológicas de EE. UU.) y también recurren en mayor medida a los ETF. Frente a esta postura, los inversores con más experiencia tienden a buscar empresas nacionales y acciones individuales.

¿Por qué quedarse en liquidez es más arriesgado que invertir en Bolsa?

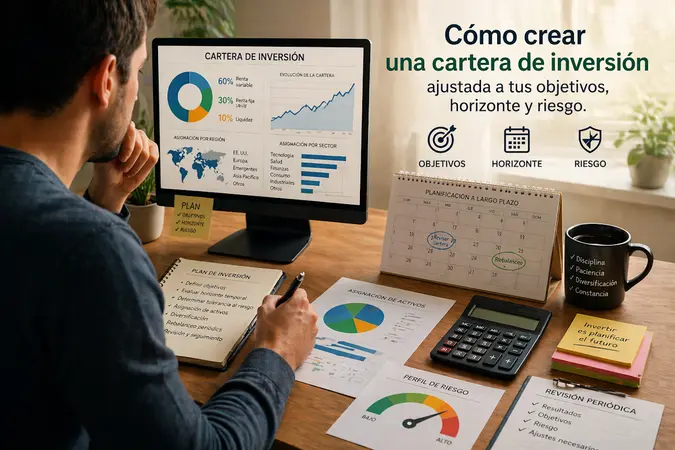
Cómo crear una cartera de inversión con ETF, generada por IA.

Siempre según flatexDEGIRO, las acciones tecnológicas internacionales, como NVIDIA, Alphabet, Microsoft y Amazon son muy populares entre todos los grupos de edad. Sin embargo, los más jóvenes muestran una mayor afinidad por el sector. Frente a ellos, los inversores más maduros títulos como Banco Santander, BBVA, Iberdrola y Telefónica sobren una importancia significativamente mayor. Lo que brilla por su ausencia es el mercado de medianas y pequeñas empresas nacionales.

Siguiendo con los ETF, la firma de origen alemán señala que, una comparación entre los principales mercados europeos de DEGIRO muestra que los inversores españoles destinan una parte mucho menor de sus activos a los ETF que los inversores del resto de Europa. En España, loe ETF representan alrededor del 26% del total de Activos Bajo Custodia (AUM) frente a cerca del 31% en Francia, el 44% en Países Bajos, el 59% en Austria o el 61% en Italia.

Esto convierte a España en el mercado con la menor asignación a ETF entre los principales países europeos de DEGIRO, lo que pone de manifiesto la fuerte preferencia de los inversores españoles por las inversiones directas en acciones individuales.

El panorama cambia considerablemente entre los inversores más jóvenes, pues en el caso de los menores de 30 años, la proporción de ETF asciende aproximadamente al 40%. Por otro lado, la proporción de acciones individuales de las carteras aumenta de forma constante con la edad. Esto sugiere que los más jóvenes tienden a centrarse en la acumulación de patrimonio a largo plazo y ampliamente diversificada, mientras que los inversores de más edad son más propensos a seleccionar directamente empresas concretas.   

¿Qué porcentaje de cripto activos puedo tener en una cartera diversificada?

Un último aspecto que remarcaron en la reunión con periodistas fue que los inversores de La Rioja cuentan con las carteras medias más elevadas de España, con un valor aproximado de 36.770 €. Esta cifra supera con creces la media nacional, que se sitúa en 28.980 €. Madrid, el País Vasco, Cantabria y Asturias también destacan por tener carteras de tamaño superior a la media. En el otro extremo de la escala se sitúan Murcia y Extremadura, donde las carteras medias son aproximadamente la mitad de las de La Rioja, la región líder del país.

Los inversores operan menos con ETF que las inversoras, según DEGIRO. Imagen generada por IA

DEGIRO: los inversores españoles y las elecciones generales

Manuel Blanco, Country Head de DEGIRO, apuntó que los inversores españoles no han respondido a la incertidumbre política derivada de las elecciones retirando su dinero de los mercados. Por el contrario, han reposicionado estratégicamente sus carteras. Los inversores más jóvenes, en particular, continúan diversificando internacionalmente, destinando una proporción cada vez mayor de sus inversiones a compañías tecnológicas globales y acciones de gran capitalización fuera de España, mientras que los inversores de mayor edad siguen manteniendo una vinculación más estrecha con el mercado doméstico.

Esta tendencia se refleja en los flujos netos de inversión, que miden el balance entre compras y ventas de un valor por parte de los clientes de DEGIRO y, por tanto, indican dónde están destinando nuevo capital de forma neta. Entre los principales beneficiarios de estos flujos netos en octubre se encuentran compañías internacionales como American Airlines, Intel, Reddit, SpaceX, Netflix y Alphabet.

Al mismo tiempo, acciones del sector bancario español como Bankinter, Santander, BBVA, CaixaBank y Unicaja registraron importantes entradas netas de capital. Esto sugiere que muchos inversores consideran que el sector financiero podría beneficiarse de un entorno económico estable y de unas condiciones políticas predecibles. También resulta destacable que valores tradicionalmente defensivos como Iberdrola, Grifols, Enagás y Repsol se situaran entre los que registraron mayores salidas netas de capital.

En lugar de buscar refugio, muchos inversores parecieron dispuestos a asumir un nivel de riesgo adicional y a reasignar capital hacia oportunidades con mayor potencial de crecimiento.

Esta tendencia se ve reforzada por la evolución de la liquidez de las carteras. La asignación a efectivo de los inversores españoles continuó disminuyendo y alcanzó su nivel más bajo del año. En conjunto, los datos apuntan menos a una actitud de espera y observación y más a una confianza sostenida por parte de los inversores españoles, que parecen decididos a mantenerse invertidos a pesar del contexto político.

DEGIRO cuenta con unos 430.000 clientes en España (390.000 en abril) para un total de 4.000 millones de euros bajo gestión.

Casa nueva o de segunda mano: qué vivienda sale más rentable comprar en España

Comprar una vivienda nueva o decantarse por una de segunda mano es una de las principales decisiones a las que se enfrentan quienes buscan adquirir un inmueble en España. Aunque el precio suele ser el primer elemento que se compara, la inversión real va mucho más allá de la cantidad que aparece en el anuncio. Los gastos de reforma, el mantenimiento, la eficiencia energética y la fiscalidad pueden convertir una vivienda aparentemente más económica en una operación más costosa de lo previsto.

La vivienda usada continúa dominando el mercado residencial. Según los datos de Gloval, Part of RINA Prime, aproximadamente el 83% de las viviendas tasadas con finalidad hipotecaria en lo que va de 2026 corresponde a inmuebles de segunda mano, mientras que el 17% restante pertenece a obra nueva de promotor. Si se incluyen las viviendas de autopromoción, el peso de la obra nueva se acerca al 20%.

Esta distribución refleja el protagonismo del parque residencial existente en las operaciones inmobiliarias. Sin embargo, elegir entre una casa nueva y otra usada no consiste únicamente en comparar sus precios por metro cuadrado. La decisión exige analizar las características del inmueble y calcular cuánto dinero será necesario invertir para disfrutar de una vivienda en buenas condiciones.

El precio de compra no siempre refleja el coste real de la vivienda

A igualdad de ubicación y características, la vivienda de segunda mano suele presentar un precio de entrada inferior al de una promoción de obra nueva. Además, puede ofrecer un mayor margen de negociación, especialmente cuando lleva tiempo en el mercado o necesita determinadas actuaciones de mejora.

No obstante, esa diferencia inicial puede reducirse considerablemente cuando el comprador tiene que afrontar una reforma. Renovar la cocina, los baños, las ventanas, las instalaciones eléctricas o la fontanería puede elevar el presupuesto final. También pueden ser necesarias intervenciones para adaptar determinados elementos del inmueble a las exigencias actuales.

Dos personas observan una habitación en obras, con paredes y suelo parcialmente desmontados.
Dos personas sentadas contemplan una habitación en obras, con materiales y escombros en el suelo. Fuente: OPEN COMUNICACION

En el caso de la obra nueva, el precio de adquisición incorpora instalaciones y acabados a estrenar, además del cumplimiento de las exigencias del Código Técnico de la Edificación (CTE). También cuenta con las garantías previstas en la Ley de Ordenación de la Edificación: un año para los defectos de acabado, tres para los daños que afecten a la habitabilidad y diez para los problemas estructurales.

Por tanto, una vivienda usada más barata no siempre termina siendo la opción más económica. La comparación debe realizarse teniendo en cuenta el desembolso inicial y las inversiones posteriores.

La ubicación puede inclinar la balanza entre obra nueva y segunda mano

La localización continúa siendo uno de los factores que más influyen en el valor de una vivienda. En este aspecto, ambos segmentos presentan características diferentes.

La vivienda de segunda mano suele encontrarse en barrios consolidados, donde ya existen comercios, centros educativos, transporte público y otros servicios. Esto permite conocer desde el principio las condiciones del entorno y valorar aspectos como los desplazamientos, la actividad comercial o la disponibilidad de equipamientos.

La obra nueva, por su parte, se concentra con frecuencia en nuevos desarrollos urbanísticos. Estos ámbitos suelen ofrecer espacios más abiertos y viviendas adaptadas a las necesidades actuales, aunque en ocasiones necesitan tiempo para completar sus servicios e infraestructuras.

Por eso, antes de comprar en una promoción de nueva construcción conviene comprobar el grado real de urbanización, si las obras han sido recibidas por el ayuntamiento y cuándo estarán disponibles los servicios y conexiones de transporte previstos. El desarrollo futuro del entorno puede influir tanto en la calidad de vida como en la evolución del valor del inmueble.

La eficiencia energética puede encarecer o revalorizar una vivienda

Otro de los elementos que gana importancia en el mercado residencial es el comportamiento energético del inmueble. Las viviendas de nueva construcción deben cumplir las exigencias actuales del CTE, que incluyen requisitos de aislamiento, carpinterías eficientes y sistemas de climatización de alto rendimiento.

En cambio, las prestaciones de una vivienda usada dependen en gran medida de su antigüedad, de los materiales empleados y del mantenimiento que haya recibido. Los edificios construidos antes de la normativa térmica de 1979, por ejemplo, pueden presentar carencias de aislamiento, pérdidas de calor, condensaciones y deficiencias acústicas.

Dos personas trabajan en la instalación del techo de un espacio interior en obras
Dos personas trabajan en un espacio interior en obras, con escaleras y herramientas. Fuente: OPEN COMUNCIACION

Esta diferencia también puede reflejarse en el precio. Según los datos de Gloval, las viviendas con calificación energética A o B alcanzan de media un precio hasta un 10% superior al de aquellas calificadas con F o G.

La eficiencia energética, por tanto, no solo afecta al consumo de calefacción y climatización, sino que también puede influir en la valoración del inmueble. La evolución de las exigencias europeas para mejorar el comportamiento energético de los edificios refuerza la importancia de este factor, especialmente en el parque residencial más antiguo.

Qué revisar antes de comprar una vivienda usada

Adquirir una vivienda de segunda mano permite conocer de antemano su distribución, orientación, vistas y entorno. Sin embargo, antes de cerrar la operación resulta fundamental comprobar su estado de conservación.

Gloval recomienda analizar diferentes elementos que pueden condicionar el coste de una futura reforma. Entre ellos se encuentran:

  • Estructura y fachadas: comprobar la presencia de grietas, fisuras o deformaciones.
  • Humedades: identificar posibles filtraciones, problemas de capilaridad o condensaciones.
  • Instalaciones: revisar el estado de la electricidad, fontanería, saneamiento y calefacción.
  • Ventanas y cubierta: comprobar las carpinterías exteriores y el estado de los elementos de protección del edificio.
  • Accesibilidad: valorar las condiciones de los accesos y de las zonas comunes.
  • Comunidad de propietarios: consultar las actas, las obras aprobadas y las posibles derramas pendientes.

También conviene solicitar el Informe de Evaluación del Edificio o la Inspección Técnica del Edificio cuando corresponda. Estos documentos pueden aportar información relevante sobre el estado de conservación y las actuaciones que necesita el inmueble.

Los impuestos también marcan la diferencia

La fiscalidad es otro aspecto que debe incluirse en el presupuesto. La compra de una vivienda nueva, cuando se trata de una primera entrega, tributa generalmente por un IVA del 10%, además del Impuesto de Actos Jurídicos Documentados (AJD), cuyo tipo depende de la comunidad autónoma.

En la vivienda usada, la operación está sujeta al Impuesto de Transmisiones Patrimoniales (ITP). Su tipo impositivo y las posibles bonificaciones varían según el territorio y las circunstancias del comprador.

A estos importes hay que añadir otros gastos, como los de comunidad, el seguro del hogar, el mantenimiento y las reparaciones. En los edificios con zonas comunes, instalaciones compartidas o servicios adicionales, las cuotas comunitarias también pueden representar una partida relevante.

Por ello, comparar dos viviendas exige calcular el coste global de cada alternativa y no limitarse al precio de compraventa.

Reformar un piso o construir una casa desde cero, otras alternativas

La decisión no siempre se reduce a comprar una vivienda nueva o una usada en su estado actual. También existen dos alternativas para quienes buscan adaptar un inmueble a sus preferencias: adquirir una vivienda de segunda mano y realizar una reforma integral, o comprar una parcela y construir una casa mediante autopromoción.

Ambas opciones permiten decidir aspectos como la distribución, las instalaciones, los materiales y el nivel de eficiencia energética. Sin embargo, también trasladan al comprador responsabilidades que, en una promoción convencional, corresponden al promotor.

Dos personas abrazadas de espaldas en una habitación con cajas de cartón.
Dos personas aparecen abrazadas de espaldas en una habitación con varias cajas de cartón. Fuente: OPEN COMUNICACION

En una reforma integral es necesario contar con un proyecto, tramitar las licencias que correspondan, contratar a los profesionales y controlar los plazos y costes. Además, pueden aparecer problemas ocultos una vez iniciadas las obras, especialmente en instalaciones antiguas o elementos constructivos que no se pueden revisar completamente antes de la compra.

En la autopromoción, el comprador debe comprobar previamente la clasificación urbanística del terreno, la edificabilidad permitida, los retranqueos, las alturas y la disponibilidad de suministros. También debe tener en cuenta las características geotécnicas de la parcela y los costes del proyecto y de la ejecución.

La financiación presenta igualmente diferencias. Mientras que la compra de una vivienda suele realizarse mediante una hipoteca convencional, en la autopromoción el préstamo se libera progresivamente a medida que avanza la construcción y se comprueba el estado de cada fase.

La tasación, una herramienta para evitar pagar de más

Antes de comprometerse con cualquiera de estas alternativas, los expertos recomiendan analizar el valor del inmueble y compararlo con la inversión total prevista. Una tasación realizada por una sociedad homologada permite contrastar el precio solicitado con las características de la vivienda y las condiciones del mercado.

En el caso de una reforma integral o una autopromoción, también puede utilizarse una tasación en hipótesis de edificio terminado, que permite valorar el inmueble una vez ejecutadas las actuaciones previstas. Esta estimación, acompañada de un presupuesto realista y de un margen para posibles desviaciones, ayuda a comprobar si la operación tiene sentido desde el punto de vista económico.

Manuel Alzórriz, director general de Valoración de Gloval, Part of RINA Prime, advierte de que la elección entre vivienda nueva y usada no debe reducirse a comparar precios por metro cuadrado. El experto recuerda que las viviendas antiguas pueden arrastrar una depreciación física y funcional relacionada con sus instalaciones, aislamiento, accesibilidad y eficiencia energética.

Por eso, considera que tanto en una reforma como en una autopromoción resulta fundamental calcular el coste completo de la operación, incluyendo adquisición, proyecto, licencias y ejecución. La clave es comparar todo ese desembolso con el valor que tendrá la vivienda una vez terminada, sin olvidar que la tasación hipotecaria aplica criterios de prudencia y que la financiación bancaria se basa en el valor que el inmueble puede sostener en el tiempo.

Las rebajas pierden sentido cuando Zara vende un abrigo premium acolchado por apenas 29,99€

Comprar en Zara se ha convertido últimamente en una auténtica carrera de fondo donde solo las más rápidas se llevan los mejores tesoros a casa. Ya no hace ninguna falta que esperes a que pasen las fiestas navideñas para hacerte con prendas de una calidad asombrosa a precios verdaderamente irrisorios.

La industria de la moda rápida en nuestro país está experimentando un terremoto sin precedentes en su forma tradicional de vender. Lo que antes era un calendario rígido de descuentos perfectamente previsible, hoy es una montaña rusa de sorpresas continuas que nos obliga a estar siempre alerta.

La locura por la prenda de 29,99€ que desmonta el calendario

Zara acaba de lanzar una ofensiva brutal que ha dejado a todos sus competidores directos temblando de puro miedo. Se trata de una prenda exterior acolchada espectacular que te soluciona los días más fríos por un coste que parece una broma de mal gusto para el resto de tiendas.

Cuando ves la etiqueta física o entras en la app y compruebas que marca exactamente 29,99 euros, tu cabeza hace un clic inmediato. Te das cuenta en ese mismo segundo de que el concepto de oferta estacional ha perdido todo su significado original en nuestras vidas.

Las expertas en moda de nuestro país coinciden en que este movimiento táctico de Zara marca un punto de inflexión por motivos clarísimos:

  • Zara siempre sabe adelantarse magistralmente a las necesidades de nuestro bolsillo con rebajas encubiertas fuera de temporada.
  • El diseño acolchado y la confección superan con creces la calidad de prendas que cuestan el triple en otras franquicias.
  • Encontrar en Zara un básico tan funcional por menos de treinta euros es una anomalía maravillosa que debes aprovechar.
  • La inmensa versatilidad de la silueta te permite usarla tanto para ir a la oficina como para salir de cañas el viernes.

Nunca antes habíamos sido testigos de un recorte de precio tan agresivo en plena temporada alta de frío polar. Las clientas más fieles ya están arrasando con las existencias en todas las tallas antes de que se corra la voz de forma masiva por las calles.

Youtube video

El fin de las colas tradicionales por un buen abrigo invernal

Inditex cambia las reglas del juego en pleno otoño

Hasta hace muy poco, comprar un buen abrigo suponía un esfuerzo económico tremendo que planificábamos con meses y meses de antelación. Hoy en día, esa molesta barrera mental ha desaparecido por completo gracias a estas bajadas de precio exprés tan sumamente tentadoras.

Zara entiende perfectamente que vivimos inmersas en una época de inmediatez absoluta donde lo queremos todo para ayer. Si necesitamos protegernos del viento helado mañana mismo por la mañana, carece de toda lógica obligarnos a esperar un par de meses sufriendo.

Adiós a las largas esperas de enero

El modelo tradicional de liquidación de stock a principios de año se ha quedado anticuado frente a consumidoras mucho más exigentes y preparadas. Exigimos calidad de primera, tendencia puntera y un precio justo desde el mismo instante en que bajan las temperaturas en la ciudad.

Por esa sencilla razón, apostar por esta prenda acolchada de Zara es la jugada financiera más inteligente que puedes hacer esta semana. Te garantizas ir súper calentita y con muchísimo rollo sin tener que hacer dolorosos malabares con tu presupuesto mensual de compras.

Más de 50€ de ahorro oculto en esta jugada de Zara

Si nos paramos a analizar fríamente el coste de los materiales de fabricación y el diseño, esta pieza debería costar fácilmente los ochenta euros. El increíble nivel de detalle en las costuras y el patrón no corresponden en absoluto al de una prenda tan accesible económicamente.

Si te fijas bien, la estrategia maestra de Zara consiste en fidelizar al máximo a la clienta ofreciendo chollazos irrechazables por un tiempo limitadísimo. Es un ganar-ganar de manual que consigue que volvamos a entrar en su aplicación día tras día buscando frenéticamente más novedades.

Un diseño premium firmado por Zara que engaña a la vista

A simple vista, cualquiera de tus compañeras de trabajo pensará que te has dejado una pequeña fortuna en las boutiques más caras del centro. El precioso acabado mate del tejido exterior le confiere un aire de lujo silencioso que resulta verdaderamente sorprendente para su bajo coste.

Además, la extrema ligereza del material sintético no penaliza en absoluto su gran capacidad para retener tu calor corporal en la intemperie. Puedes llevar perfectamente debajo un jersey finito de punto calado y sentirte totalmente aislada del temporal que azota sin piedad las aceras.

Tejidos que soportan las peores rachas de viento gélido

Las mujeres nos hemos cansado profundamente de llevar capas y capas de ropa gruesa que nos hacen sentir como si fuéramos auténticos muñecos de nieve. Buscamos libertad de movimientos, confort absoluto y, sobre todo, no sudar a mares en el metro para luego congelarnos fuera.

Esta propuesta de abrigo acolchado en particular equilibra de maravilla la necesaria transpirabilidad interior con un férreo aislamiento térmico frente al clima exterior. Es una prenda todoterreno fantástica pensada exclusivamente para mujeres urbanas que no paran quietas ni un solo segundo de su estresante jornada.

Por qué esta estrategia de 24 horas arruina a la competencia de Zara

La firma gallega Zara ha activado lo que los expertos financieros denominan «descuentos relámpago» para reventar por completo el mercado de moda otoñal. Mientras otras conocidas cadenas de moda mantienen sus precios artificialmente inflados, ellos deciden soltar la bomba de los 29,99 euros sin previo aviso.

Esto genera indudablemente una presión insoportable para el resto de los gigantes comerciales del sector textil nacional e internacional. Simplemente no cuentan con las herramientas necesarias para competir contra una infraestructura capaz de ofrecer tantísimo valor por tan poquísimo dinero.

El efecto pánico de las ofertas fugaces

Zara juega con nuestro natural sentido de la urgencia de una manera absolutamente magistral y digna de estudio en las escuelas de negocios. Sabemos perfectamente que si cerramos la pestaña del navegador para pensarlo cinco minutos, nuestra talla M o L se esfumará para siempre.

Esa inyección de adrenalina pura propia de la caza del chollo es precisamente lo que ha rematado a las rebajas tradicionales de toda la vida. Ya no encontramos ninguna emoción en rebuscar entre aburridos percheros desordenados a finales de enero cuando podemos estrenar esto hoy mismo.

Tu armario necesita esta inversión por menos de 30€

A la hora de construir un fondo de armario verdaderamente sólido e inteligente, las piezas exteriores son siempre el pilar fundamental que lo sostiene todo. Necesitas tener a mano un salvavidas estético infalible que te resuelva el look esos típicos días grises en los que careces de inspiración.

El favorecedor tono neutro del acolchado de Zara facilita una integración absolutamente total con la inmensa mayoría de ropa que ya cuelga de tus perchas. No tendrás que salir corriendo a comprar prendas adicionales específicas para conseguir que tu nuevo tesoro estilístico combine a la más estricta perfección.

Combínalo con todo sin gastar un céntimo más

Puedes combinar esta joya textil de mil formas distintas para sacar el máximo partido a cada euro invertido durante la compra. Póntelo sin miedo con unos clásicos vaqueros rectos, unas contundentes botas de estilo motorista y una bufanda en tamaño XL para lograr un estilismo de diez.

La versatilidad que ofrece este modelo es verdaderamente brutal, funcionando exactamente igual de bien si te lo pones con un sobrio pantalón de pinzas más formal. Te vas a dar cuenta en cuestión de días de que se convertirá en tu uniforme oficial innegociable para los próximos meses invernales.

Mercadona recupera su aclamado Roscón Bombón con este cambio definitivo en su receta navideña

Qué cambia exactamente en la receta del nuevo Roscón Bombón

Entrada de un supermercado Mercadona con clientes junto a las puertas de acceso.

El cambio de verdad está en la masa y en el proceso, no en el relleno. Mercadona ha retocado la receta y la elaboración del Roscón Bombón para conseguir una textura más tierna, con ajustes técnicos orientados a conservar la humedad y evitar que el dulce se reseque una vez abierto en casa. La masa se acompaña además de una decoración distinta a la de la versión que se vendió hasta hace siete años, y el producto incorpora un envoltorio protector que, según la compañía, mejora su conservación tanto en el punto de venta como en el domicilio. La parte golosa se mantiene y se refuerza: doble relleno y una cobertura de chocolate que responde a la tendencia de los roscones bañados que la cadena detecta entre sus clientes.

Lo relevante para la lista es que ese rediseño no se queda en la referencia estrella. Mercadona lo ha aplicado a toda su gama: los roscones rellenos y el tradicional sin relleno también llegan con la textura más tierna fruto de los cambios en receta y fabricación, y con el mismo envoltorio protector. El Bombón, fabricado por el proveedor Mercapastry en Talamanca del Jarama (Madrid), se pone a la venta en todas las tiendas desde el 5 de noviembre, en formato de 550 gramos y a 9,50 euros, varias semanas antes de que el surtido navideño completo —incluida la opción sin gluten y sin lactosa— esté disponible el 3 de diciembre. Es, por tanto, una reformulación de toda la categoría con un producto imán como avanzadilla de campaña.

Precio: cuánto cuesta el Roscón Bombón y cómo queda respecto al año pasado

Colorido pan Rosca de Reyes sobre una tela azul, mostrando las tradiciones festivas de la pastelería mexicana.

El Roscón Bombón vuelve a las tiendas a 9,50 euros la pieza de 550 gramos, lo que deja el kilo en unos 17,3 euros. El importe lo han difundido varios medios tras el lanzamiento del 5 de noviembre, aunque Mercadona no lo incluyó en la nota de prensa con la que anunció el regreso, de modo que parte de la información publicada en las primeras horas se limitó a constatar que la empresa no había comunicado la tarifa. Con esa cifra, el dulce se coloca en la parte alta del surtido de la casa: el roscón clásico relleno de nata, de 800 gramos, se vende a 9,30 euros, así que el Bombón cuesta 20 céntimos más pese a pesar 250 gramos menos. Por kilo, el tradicional ronda los 11,6 euros y la versión con doble relleno y baño de chocolate supera los 17. Es el peaje de un producto que se presenta como capricho y que, además, se comercializa congelado, con el tiempo de descongelado que eso exige.

La comparación con el año pasado no admite un cálculo directo: el Bombón llevaba siete años fuera de los lineales, por lo que en la campaña anterior no tenía precio en Mercadona. El termómetro es el resto de la categoría, que sí se ha encarecido. El estudio de Facua sobre 41 roscones de cinco cadenas detectó una subida media del 6,8% en la última campaña, con Mercadona un 9,7% por encima (FITstore, con otro método, calculó un 9,5%). Frente a su competidor más parecido, el roscón bombón relleno de nata de Carrefour, de 600 gramos, que pasó de 11,99 a 15,95 euros, el de Mercadona sale mucho mejor de precio por peso: 17,3 euros el kilo frente a 26,6. Con todo, el dulce aterriza casi un mes antes que el resto del surtido navideño, que llega el 3 de diciembre, y lo hace bajo el paraguas de la estrategia de Siempre Precios Bajos con la que la cadena justifica mantener el paquete por debajo de los diez euros.

Cuándo llega a las tiendas y hasta qué fecha se podrá comprar

Adultos con máscaras compran en un mercado cerrado, con un escaparate reflectante a la vista.

El calendario ya está fijado: el Roscón Bombón vuelve a las tiendas de Mercadona el jueves 5 de noviembre, de forma simultánea en todos los supermercados que la cadena tiene en España. La compañía que preside Juan Roig lo ha colocado como avanzadilla de su campaña navideña, casi un mes antes de que aterrice el grueso del surtido de roscones —previsto para el 3 de diciembre— y dos meses antes del Día de Reyes. Cada pieza pesa 550 gramos y se vende a 9,50 euros, en formato congelado, por lo que conviene descongelarla unas cinco horas en la nevera o una hora a temperatura ambiente antes de servirla. Lo elabora Mercapastry, el proveedor especialista de la cadena, en su planta de Talamanca del Jarama (Madrid). Frente a la versión que desapareció de los lineales hace siete años, llega con masa más tierna, decoración distinta, doble relleno y cobertura de chocolate.

La duda que queda es la de la fecha de salida, y ahí Mercadona no ha dado un día concreto: la empresa no ha detallado hasta cuándo estará a la venta. Lo previsible es que se mantenga durante toda la campaña, hasta después del 6 de enero, mientras haya existencias, y que a partir del 3 de diciembre conviva en las estanterías con el resto de la familia de roscones: rellenos, sin relleno y la opción sin gluten y sin lactosa, que este año también estrenan receta y proceso de elaboración para lograr una textura más blanda, además de un envoltorio protector que alarga su conservación. Quien quiera asegurarse el Bombón hará bien en no esperar a los días grandes: los lanzamientos anticipados de Mercadona suelen agotarse en las primeras semanas y el dulce solo regresa mientras dure la temporada navideña.

Tamaño, formato y valores nutricionales del roscón

El Roscón Bombón se vende en un formato único de 550 gramos, una pieza pensada para compartir que sale a 9,50 euros, es decir, unos 1,73 euros por cada 100 gramos. No se comercializa listo para comer: llega congelado, así que conviene planificar el consumo con antelación, ya que necesita unas cinco horas de descongelación en la nevera o cerca de una hora si se deja a temperatura ambiente. Mantiene el ritual completo del dulce de Reyes, con haba, sorpresa y corona incluidas, y en esta edición incorpora un envoltorio protector que, según la compañía, mejora su conservación una vez abierto en casa. Ese detalle importa en un producto de este volumen: 550 gramos de bollería rellena dan para varias tandas de desayuno o merienda, y la masa rediseñada busca precisamente aguantar tierna durante más tiempo. La producción corre a cargo del proveedor Mercapastry en Talamanca del Jarama (Madrid), y el precio lo sitúa en la franja alta de la bollería navideña de la cadena, aunque lejos de los roscones de obrador artesano.

Sobre los valores nutricionales, el comunicado con el que Mercadona anunció el regreso del producto no incluye la ficha técnica ni el desglose de calorías, proteínas, hidratos y grasas, de modo que la referencia oficial es la que figura en el etiquetado de cada unidad en tienda y en la información que la cadena publica en su web. Lo que sí se conoce es la composición: una masa de bollería azucarada con doble relleno —nata y crema con sabor a bombón— y un baño exterior de cacao con virutas de chocolate, una combinación que anticipa una densidad calórica alta, con presencia notable de azúcares y grasas saturadas. Es exactamente el perfil que explica su gancho: quien busca un roscón de Reyes lo encuentra aquí llevado al terreno del bombón, y quien vigila la etiqueta deberá leerla con atención antes de decidir la ración. No hay, por ahora, una versión sin gluten ni sin lactosa de esta variante; esas alternativas llegan con el surtido general de roscones de la cadena, disponible al completo desde el 3 de diciembre.

Por qué se agota: el fenómeno del Roscón Bombón frente al resto de roscones de Mercadona

El Bombón no compite en igualdad de condiciones con el resto de la gama, y ahí está buena parte de su tirón. Es el único roscón de Mercadona en el lineal desde el 5 de noviembre: los rellenos, el sin relleno y la versión sin gluten y sin lactosa no llegan hasta el 3 de diciembre. Durante casi un mes ocupa un hueco que no ocupa nadie, de modo que quien quiera adelantar el dulce navideño en la cadena solo tiene esta referencia, y toda la demanda temprana se concentra en un solo producto en lugar de repartirse entre cuatro. A eso se suma el efecto de siete años de ausencia: Mercadona lo retiró en su día y lo recupera ahora empujada por las peticiones que asegura haber recibido en sus canales de atención al cliente. La logística también juega: se fabrica en una única planta, la de Mercapastry en Talamanca del Jarama (Madrid), y se vende congelado, con lo que hay que descongelarlo cinco horas en nevera o una a temperatura ambiente antes de comerlo.

La segunda pata del fenómeno es la receta. Doble relleno —crema y base de nata— más cobertura de chocolate y virutas de cacao: la compañía justifica el formato por «la tendencia de consumo de roscones cubiertos», y los números del sector la respaldan. Las estimaciones de Asemac situaban la campaña en torno a 30 millones de unidades, y un estudio de Amazon Fresh indica que el 57% de los españoles elige la versión rellena, con nata y trufa como favoritas. El precio ayuda a que se perciba como capricho asequible: 9,50 euros por 550 gramos, frente a los 15,95 euros que cuesta el roscón bombón de nata de 600 gramos de Carrefour, según el seguimiento de Facua. Ese mismo informe sitúa la subida media de los roscones en el 6,8% en un año, con Mercadona en el 9,7%, un contexto en el que un producto distinto, goloso y con haba y figurita dentro se convierte en objeto de conversación en redes antes de que arranque la campaña.

Michelín degrada sus fábricas en España para extraer fondos a coste cero para Francia y Suiza

Michelín, además de ser un referente para los conductores españoles, es una de las empresas con mayor reconocimiento en España. Cualquiera podría pensar que buena parte de esa popularidad se debe a su emblemático muñeco regordete, el Muñeco Michelín, que caracteriza a la marca o su sistema de puntuación por estrellas de los restaurantes. Sin embargo, la explicación está en otro lugar: su larga trayectoria en España. De hecho, la primera de sus cuatro fábricas, ubicada en Lasarte (Guipúzcoa), abrió sus puertas en 1934, mientras que la última, en Valladolid, comenzó a operar en 1973. No obstante, pese a esta larga historia, la compañía no ha dudado en transformar el funcionamiento de sus factorías para canalizar cientos de millones de euros desde España hacia otros países, aprovechando una estructura fiscal más favorable.

Durante las décadas en las que el grupo de Clermont-Ferrand ha operado a través de su filial ibérica, lo ha hecho bajo un modelo en el que esta asumía la condición de empresario en el desarrollo de su actividad. En la práctica, esto significaba que las propias plantas asumían los riesgos de mercado y, a cambio, retenían el margen operativo generado por su actividad industrial (risk taker). Por su parte, la matriz francesa, Compagnie Générale des Établissements Michelin SCA (CGEM), se limitaba a cobrar cánones por licencias, calculados como un porcentaje sobre las ventas, y por servicios facturados a precios de mercado entre partes independientes. En 2022, el último ejercicio bajo esta fórmula, el importe facturado superó ligeramente los 150,3 millones de euros.

Todo cambió el 1 de enero de 2023. Amparándose en las directrices de la OCDE y en una supuesta centralización de las decisiones corporativas, el grupo implantó el método de división del beneficio residual (Residual Profit Split Method o RPSM). ¿Qué implicaba este cambio? Básicamente, que la actividad industrial española «dejaba de calificarse como actividad empresarial principal (risk taker) para asumir un carácter rutinario, atendiendo a su contribución relativa dentro de la cadena de valor». De este modo, el valor añadido pasaba a atribuirse principalmente a la sede central en Francia, sus marcas y sus plataformas regionales de I+D.

Michelín multiplica un 300% los fondos destinados a Francia

Más allá de las implicaciones contables, las consecuencias económicas de este cambio no tardaron en hacerse notar. Los servicios y cánones facturados por la matriz francesa a la filial española se dispararon hasta alcanzar los 398 millones de euros en 2023, los 459,3 millones en 2024 y los 414,1 millones en 2025. Unas cifras que contrastan notablemente con los poco más de 150 millones registrados en 2022.

Las consecuencias no terminan ahí. Este gravamen extraordinario de más de 400 millones de euros anuales ha ido erosionando la estructura de costes de la filial española. Pese a que las plantas nacionales produjeron 346.000 toneladas de neumáticos en 2025 y comercializaron más productos de alto valor añadido que nunca, el resultado de explotación (EBIT) cayó desde los 372,5 millones de euros de 2022 hasta los 245,1 millones de 2025, lo que supone un descenso del 34,2%. Una evolución que, en parte, se explica por el traslado de una parte del margen operativo generado en las fábricas españolas a las cuentas de la matriz francesa. Al realizarse buena parte de estas operaciones mediante precios de transferencia, Michelín habría podido canalizar esos recursos sin generar un coste fiscal equivalente en España.

A esta vía de transferencia de beneficios se suma otra estructura financiera diseñada para canalizar fondos desde España hacia Suiza. En concreto, la gestión de la liquidez de Michelín no se concentra en los bancos españoles con los que opera la filial, sino en Compagnie Financière Suisse Michelin, el vehículo helvético encargado de centralizar la tesorería y la financiación del grupo.

La nueva tubería financiera de Michelín con dirección a Suiza

Para entender cómo se articuló esta operación y cuáles han sido sus efectos, hay que regresar a 2023. En junio de ese año, la filial española suscribió un préstamo intragrupo de 500 millones de euros con la financiera suiza, a un tipo de interés variable vinculado al Euríbor más un diferencial de mercado. Como consecuencia del servicio de esta deuda y de las líneas de crédito asociadas, Michelin España Portugal transfirió a Suiza más de 104 millones de euros en gastos financieros netos entre 2022 y 2025, de los que 28,7 millones correspondieron únicamente al último ejercicio.

Este apalancamiento interno ha llevado a la compañía a una situación de fuerte tensión financiera desde el punto de vista contable. Uno de los indicadores más significativos es su fondo de maniobra, que cerró 2025 con un saldo negativo de 477,7 millones de euros. Entre los factores que explican este deterioro figura la reclasificación íntegra de la deuda contraída con Suiza como pasivo corriente, al quedar menos de doce meses para su vencimiento.

Por su parte, la posición de efectivo de la filial industrial quedó reducida a apenas 39.000 euros, frente a los 27,7 millones que mantenía años atrás. De hecho, para cubrir sus necesidades de circulante, la compañía tuvo que disponer de 302,7 millones de euros de las líneas de crédito concedidas por la propia financiera suiza. A todo ello se suma una importante salida de recursos mediante dividendos: entre 2022 y 2025, Michelín repartió 891 millones de euros en dividendos, abonados íntegramente en efectivo.

Este mecanismo contable para modificar la calificación económica de la filial española no ha pasado inadvertido para las autoridades tributarias. La propia dirección de Michelín era consciente de la posible vulnerabilidad del esquema. Para evitar un conflicto fiscal, el 30 de septiembre de 2023 solicitó formalmente a los ministerios de Hacienda de España y Francia un Acuerdo Previo de Valoración bilateral, con el objetivo de pactar los criterios de fijación de los precios de transferencia para el periodo comprendido entre 2023 y 2028.

Hacienda sigue los pasos de Michelín

El intento de blindaje preventivo no ha dado, por el momento, los resultados esperados. Tal como reconoce la memoria oficial de 2025: «A la fecha de formulación de las presentes cuentas anuales no existe ningún posicionamiento por parte de las administraciones implicadas en el APV bilateral». Mientras que en Francia el modelo se aplicó a partir de 2024, en España la nueva metodología operó sin un acuerdo bilateral que la respaldase.

Ante esta falta de acuerdo y la caída de las bases imponibles, la Agencia Tributaria ha intensificado su vigilancia sobre la compañía. El 18 de noviembre de 2025, la AEAT notificó formalmente a Michelin España Portugal el inicio de actuaciones de comprobación e investigación de alcance general. La inspección afecta al Impuesto sobre Sociedades de los ejercicios 2021, 2022, 2023 y 2024, así como al Impuesto sobre el Valor Añadido (IVA) y a las retenciones a cuenta del Impuesto sobre la Renta de No Residentes.

El contexto resulta especialmente relevante si se tiene en cuenta que, en apenas cuatro años, el impuesto sobre beneficios devengado por Michelín en España se ha reducido un 46,4%. Ahora corresponde a Hacienda determinar si la nueva calificación de la actividad de las fábricas y los más de 1.270 millones de euros canalizados hacia Francia respetan el principio de libre competencia que debe regir las operaciones entre empresas vinculadas.

Este, sin embargo, no es el único frente abierto para la compañía. Michelín también se enfrenta a un procedimiento ante las autoridades de Competencia por presuntas prácticas anticompetitivas. En definitiva, la transformación contable de Michelin en España refleja un modelo de organización corporativa presente en grandes multinacionales industriales europeas: mantener en las filiales productivas los costes laborales, la gestión del empleo y los riesgos asociados a las plantas, mientras los márgenes extraordinarios, la liquidez y las bases imponibles se canalizan hacia las matrices mediante el uso de activos intangibles y filiales financieras. Una estructura que permite concentrar los beneficios en otras jurisdicciones y reducir la carga fiscal soportada en los países donde se desarrolla buena parte de la actividad productiva.

Vodafone gana terreno a Wewi: la CNMC ya le atribuye la marca Finetwork en sus datos

El duelo entre Vodafone y Wewi por la marca Finetwork se mantiene, con ambas firmas vendiendo versiones diferentes de la misma. Pero lo cierto es que la empresa que hoy maneja Zegona empieza a tener motivos para pensar que acabará siendo la única con el nombre en el país. No solo los tribunales le han dado la razón y exigido a la empresa de Pascual Pérez Castillo que deje de usar la marca, sino que la propia CNMC ya no la contabiliza con su nombre.

Y es que Wewi ya aparece como marca propia en el quinto puesto de las operadoras de telefonía móvil de España. Así se ve en el informe más reciente del regulador de la competencia. Los usuarios de su Finetwork ya son contados como clientes propios en Vodafone, por lo que habra que ver como crece el dato en los próximos meses.

Es un paso más para que los de Zegona puedan acabar con el control de la empresa. Resulta un objetivo claro no solo para dar por zanjado el duelo legal con Wewi y su directiva, que ya se ha traducido en varias querellas a ambos lados, sino también para tener una marca low cost que pueda competir de frente con Digi y O2 de Telefónica, apuestas que han servido para que sus dos competidoras registren buenos datos de portabilidades, siendo de momento las únicas en el mercado que lo consiguen.

Tienda de Finetwork. Fuente: Agencias

Será interesante seguir mes a mes el efecto de la marca Finetwork en los datos totales de Vodafone. Por ahora es un impacto residual y, por la forma en que lo analiza la Comisión, puede resultar difícil medir el efecto directo; pero si, como en el caso de Telefónica, se ve una mejora en el dato de portabilidades —es decir, en la capacidad de la empresa de robar usuarios a sus rivales—, este movimiento puede ser decisivo en el futuro inmediato.

La decisión de la CNMC sobre Wewi

En cualquier caso, la posición de la Comisión no debería ser una gran sorpresa, ni para Wewi ni para Vodafone. Después de todo, fueron de los primeros en asegurar que los de Zegona eran los que debían utilizar la marca por la que hoy pelea Wewi, aunque la decisión dibuja ahora un mapa algo distinto.

Asimismo, la nota de prensa abre la puerta a que Wewi pueda trabajar con otra marca comercial. De momento no parece que esté en los planes de Pérez Castillo, pero resulta difícil que ambas compañías continúen operando bajo la misma denominación en el futuro inmediato.

Un duelo de larga data

En cualquier caso, el duelo entre Vodafone y Wewi por la marca Finetwork ya ha durado varios años. Es un drama que ha marcado los planes inmediatos de ambas compañías y que las ha obligado a dar pasos legales para intentar proteger el activo de bajo coste. Es cierto que la presión cae sobre todo sobre Wewi, pues su auditoría avisa que, si pierden la marca comercial, podrían no ser una empresa viable.

A finales del año pasado, Vodafone se hizo con el 90% de las acciones de Wewi y gestionó la empresa hasta abril de este año, cuando la Audiencia Provincial de Alicante anuló el plan de reestructuración que había permitido a Vodafone tomar el control de Wewi y devolvió la compañía a sus antiguos accionistas, según informó El Confidencial. La resolución no afectó, sin embargo, a la compraventa de la marca, que continuó en manos de Vodafone.

Sede de Vodafone España. Fuente: Agencias

En el proceso, Vodafone mantuvo el control de la marca Finetwork, aunque llegó a un acuerdo con Wewi para que siguiese usando la enseña de bajo coste siempre y cuando mantuviera el 51% de las acciones de la empresa. Sin embargo, tras la resolución judicial, insistieron en recuperar el control total del activo intangible y, cuando los jueces acabaron por darles la razón, fijaron como fecha límite a Wewi el 12 de octubre para dejar de explotar la marca, un plazo que venció ya hace más de 20 días.

El riesgo de Wewi y la oportunidad de Vodafone

De momento, la realidad de ambas empresas es muy diferente. Una de ellas puede ver una oportunidad clara de sumar una marca atractiva para atraer usuarios con estrategias de precios más agresivas, mientras que la otra la necesita para sobrevivir en un mercado tan saturado como el de las telecomunicaciones en España.

No obstante, la actitud de Wewi no debería sorprender, pues para ellos es una marca imprescindible para garantizar su supervivencia. Según el informe de Deloitte sobre la empresa de 2023 —el más reciente depositado en el registro mercantil—, el pasivo corriente (las deudas que vencen a corto plazo) de la sociedad superaba a sus activos corrientes (los recursos líquidos o realizables a corto plazo) en 33.862 miles de euros. Esta situación de desequilibrio de liquidez se había agravado respecto al año anterior, cuando el desfase era de 24.755 miles de euros al cierre de 2022.

Por su lado, para Vodafone es clave tener una marca low cost. Los informes recientes de la CNMC advierten del crecimiento de Digi, que ya es la tercera empresa del país en usuarios de banda ancha, por lo que las tres gigantes del sector se ven obligadas a dar pasos para proteger sus datos, y una marca low cost es una buena forma de competir.

Deutsche Bank recorta el precio objetivo de Merlin y Colonial por los tipos de interés, pero ve potencial en sus acciones

Deutsche Bank ha revisado a la baja sus valoraciones de Merlin Properties y Colonial ante el impacto que tendrá el encarecimiento de la financiación y la presión de los tipos de interés sobre el sector inmobiliario.

Pese a este ajuste, la entidad mantiene su recomendación de compra sobre Merlin, a la que otorga un potencial alcista del 35%, mientras que adopta una postura más prudente con Colonial, para la que fija un precio objetivo de 5 euros.

El encarecimiento de la financiación y el impacto que tendrá sobre las valoraciones inmobiliarias han llevado a Thomas Rothaeusler, analista de Deutsche Bank, a revisar a la baja sus precios objetivos para Merlin Properties y Colonial. La entidad alemana, sin embargo, no abandona su apuesta por el sector ni considera que todo el recorrido alcista se haya agotado. Su recomendación sigue siendo positiva para Merlin, mientras que mantiene una postura más cautelosa con Colonial.

La revisión refleja un escenario más exigente para las inmobiliarias cotizadas europeas. El banco ha reducido sus precios objetivos una media del 12%, al tiempo que ha ajustado sus previsiones de beneficios y el valor neto de los activos por acción. El principal factor detrás de estos cambios es el aumento del coste de la deuda, que presiona tanto la financiación de las compañías como las valoraciones de sus carteras de inmuebles.

Colonial cotiza con un descuento del 20% en sus oficinas y un potencial del 73% en Bolsa

Merlin Properties. Centro de datos de Lisboa. Fuente: Merlin Properties

Merlin conserva el atractivo gracias a los centros de datos

La inmobiliaria que sale mejor parada del análisis es Merlin Properties. Deutsche Bank mantiene su recomendación de compra, aunque reduce el precio objetivo desde los 18 hasta los 15 euros por acción, un recorte del 17%. Tomando como referencia el cierre del 3 de noviembre, en 11,56 euros, la valoración del banco implica un potencial de revalorización cercano al 30%.

El principal argumento para mantener la confianza en Merlin está en su apuesta por los centros de datos. Deutsche Bank considera que este negocio ofrece unas perspectivas de crecimiento superiores a las de otros segmentos inmobiliarios y justifica que la compañía cotice con una prima frente a sus comparables. El banco destaca especialmente una cartera de proyectos de centros de datos de 310 megavatios de capacidad, que considera totalmente financiada, así como las oportunidades que ofrece un mercado europeo con menor penetración de estas infraestructuras que el estadounidense.

Otro factor favorable es la posición financiera de la socimi. Deutsche Bank estima que su ratio de endeudamiento sobre el valor de los activos (LTV) se situará en el 29% en 2026 y en el 27% en 2027, entre los niveles más bajos de las compañías analizadas. Esta menor exposición al apalancamiento le permite afrontar mejor el encarecimiento de la financiación que otras inmobiliarias del sector.

Morgan Stanley apuesta por Merlin: los centros de datos pueden generar 1.200 millones en 2032, pero la regulación amenaza sus planes

No obstante, la entidad también identifica riesgos: una posible desaceleración del negocio de la inteligencia artificial y la tecnología, dificultades para ejecutar los proyectos o problemas relacionados con los permisos, los equipos y el suministro eléctrico.

Colonial. La Plaza de Madnum. Madrid

Colonial se queda en mantener, con un precio objetivo de 5 euros

La visión de Rothaeusler sobre Colonial es más prudente. La entidad mantiene su recomendación de mantener, pero rebaja el precio objetivo desde los 6 hasta los 5 euros por acción, también un ajuste del 17%. Con una cotización de 5,11 euros al cierre del 3 de noviembre, el nuevo objetivo no ofrece apenas recorrido alcista a corto plazo.

El banco reconoce, sin embargo, que la compañía cuenta con una cartera de oficinas de primera calidad y capacidad para lograr un crecimiento de los beneficios superior al de otras inmobiliarias. Esa fortaleza explica que Deutsche Bank le aplique una valoración relativamente favorable en términos de rentabilidad sobre beneficios. Pero el potencial de crecimiento del valor neto de sus activos es más limitado y la rentabilidad inicial de su cartera es reducida, dos factores que justifican una valoración más conservadora.

La deuda también marca diferencias respecto a Merlin. Deutsche Bank calcula que el LTV de Colonial alcanzará el 45% en 2026, frente al 29% previsto para su competidora. Además, advierte de que un deterioro adicional del mercado de oficinas podría terminar afectando incluso a los inmuebles de mayor calidad, con consecuencias para el crecimiento de las rentas y la ocupación.

Entre los posibles catalizadores positivos, el banco contempla una eventual operación corporativa sobre Colonial, la continuidad de la demanda por activos de primera categoría y la venta de inmuebles en condiciones favorables.

El inmobiliario europeo, bajo la presión de los tipos

La revisión de Merlin y Colonial forma parte de un ajuste más amplio de Deutsche Bank sobre el sector inmobiliario europeo. La entidad ha recortado un 12% de media sus precios objetivos y ha reducido sus previsiones de beneficio por acción para 2027 un 3%, además de rebajar sus estimaciones de valor neto de los activos por acción un 3,7%. El aumento del coste de la deuda y la debilidad de las valoraciones inmobiliarias explican buena parte de estos cambios.

Pese a este escenario, Deutsche Bank no considera que la financiación se haya convertido en un problema crítico para las compañías con grado de inversión. Aunque los diferenciales de crédito han aumentado desde septiembre, siguen en niveles históricamente bajos y las empresas mantienen un acceso razonable a los mercados. El banco tampoco espera que las inmobiliarias tengan que modificar sus políticas de dividendos, aunque sí contempla ajustes moderados en sus inversiones para adaptarse al mayor coste del capital.

En conclusión, Deutsche Bank mantiene una apuesta selectiva dentro del inmobiliario español. Merlin es su opción preferida, gracias al potencial de crecimiento de los centros de datos y a un balance menos apalancado, mientras que Colonial recibe una recomendación de mantener, con un precio objetivo que apenas supera su cotización de referencia. El mensaje del banco es claro: el entorno de tipos más altos obliga a rebajar valoraciones, pero no todas las inmobiliarias afrontan el nuevo escenario con las mismas fortalezas.

Santander pierde atractivo para Citi y RBC por Brasil, pero prepara 34.100 millones en dividendos y recompras

Las casas de análisis Citi y RBC Capital Markets ajustan a la baja los precios objetivo de Banco Santander tras la presentación de los resultados del tercer trimestre, pero siguen reafirmando su confianza con las recomendaciones de Comprar. Concretamente, ambas firmas coinciden en que a pesar de los recortes puntuales en las valoraciones, los fundamentales del grupo bancario se mantienen robustos gracias a una estricta disciplina operativa y a una política de retribución al accionista altamente competitiva.

En este sentido, el experto de Citi, Borja Ramírez Segura, ha actualizado sus estimaciones financieras para el periodo 2026-2028, recortando su beneficio por acción en un 2% de media debido principalmente a menores ingresos en Brasil, lo que sitúa su precio objetivo en 14,2 euros frente a los 14,5 euros previos. A pesar de este ajuste, la entidad mantiene su recomendación de compra, destacando una sólida expectativa de retorno total para los inversores.

Por su parte, el analista de RBC Capital Markets, Benjamin Toms, ha publicado su actualización de modelo tras conocer los resultados del tercer trimestre de 2026, reduciendo su precio objetivo a 13,00 euros desde los 13,25 euros anteriores y reiterando su calificación de Outperform. El informe destaca que las revisiones a la baja responden a un entorno desafiante en ciertos mercados emergentes que impacta en los márgenes de interés.

Banco Santander
Ana Botín

Fuente: Banco Santander

Ajustes en las estimaciones y el impacto regional que afecta a Banco Santander

En este contexto, los analistas de Citi detallan que la revisión a la baja en sus beneficios estimados para Banco Santander se concentra fundamentalmente en el comportamiento de los ingresos en Brasil. Asimismo, Brasil es un mercado clave para el grupo, pero actualmente se encuentra experimentando una serie de presiones temporales.

No obstante, en Citi mantienen una visión optimista respaldada por un crecimiento generalizado del beneficio neto, que pasará de 15.202 millones de euros en 2026 a 19.299 millones en 2028. En sintonía con esto, RBC señala que su beneficio antes de impuestos ajustado para el ejercicio 2028 de Banco Santander disminuye un 4% como reflejo directo de menores márgenes de intereses, comisiones y un incremento en las provisiones por riesgo de crédito.

«Nuestro beneficio ajustado antes de impuestos estimado para el año fiscal 2028 disminuye un 4% debido a menores ingresos netos por intereses y comisiones».

RBC Capital Markets, Benjamin Toms

Hay que tener en cuenta que estos vientos en contra de Banco Santander en Latinoamérica encuentran un contrapeso favorable en Europa y Norteamérica, donde mercados como España muestran resiliencia en comisiones y Estados Unidos se beneficia de movimientos cambiarios y operaciones corporativas recientes. En cuanto a las métricas operativas frente a las guías oficiales, RBC modela un crecimiento de los ingresos a tipo de cambio constante del 4,7% CAGR para el periodo 2025-2028, cumpliendo holgadamente con los objetivos de la entidad.

Asimismo, se proyectan unos costes totales para 2028 de aproximadamente 27.000 millones de euros, lo que permitirá alcanzar una ratio de eficiencia (cost-to-income) del 37,7%, muy cerca de la ambición estratégica fijada por Banco Santander. Concretamente, el objetivo de Santander es mantenerse por debajo de dicha cifra en cuanto a los costes totales, y en el ratio de eficiencia lo sitúan en aproximadamente el 36%, por debajo de las estimaciones de los analistas.

Tabla de valoración y previsiones financieras de Banco Santander con precio objetivo y rentabilidad esperada.
La tabla muestra un precio objetivo para Banco Santander de 14,20 euros y una rentabilidad total esperada del 43,2%. Fuente: Citi

Por otro lado, uno de los aspectos más celebrados por los analistas es la robustez de la política de asignación de capital y la retribución al accionista. Según las estimaciones de RBC, Banco Santander acumulará unas distribuciones totales a los accionistas de 34.100 millones de euros durante el trienio 2026-2028, desglosadas en 17.600 millones en concepto de dividendos en efectivo y 16.600 millones destinados a programas de recompra de acciones (buybacks). Esto se traduce en una rentabilidad estimada por retribución total para los inversores de aproximadamente el 7,9% anual de media (4,1% en dividendos y 3,9% en recompras).

Los principales riesgos que enfrenta Banco Santander

El informe elaborado por Citi advierte sobre la existencia de una serie de riesgos latentes que podrían desviar la cotización de los objetivos marcados para la entidad presidida por Ana Botín. Se trata de cuatro riesgos, y el primero de ellos podría darse por el deterioro macroeconómico y la volatilidad en los tipos de interés en los diferentes mercados donde opera el grupo bancario.

El segundo problema son los riesgos políticos e institucionales, con especial atención a la estabilidad tanto en Brasil como en España y el Reino Unido. Siguiendo esta línea, el tercer riesgo para Banco Santander se encuentra en los desafíos de la correcta ejecución de operaciones corporativas de fusiones y adquisiciones recientes como las últimas de TSB y Webster Bank. Por último, se encuentra la exposición a posibles impactos regulatorios adicionales sobre el capital y la gestión de riesgos legales o litigiosidad.

Banco Santander Merca2
Fuente: Banco Santander

En conclusión, a pesar de los recortes puntuales en los precios objetivo provocados por la revisión a la baja en mercados emergentes como Brasil, el consenso de analistas sigue viendo en Banco Santander una oportunidad de inversión atractiva. «Respaldado por una sólida diversificación geográfica, una disciplina estricta de costes y un compromiso inquebrantable con la devolución de valor al accionista vía dividendos y recompras, el gigante financiero español transita hacia finales de década consolidando sus ambiciosos objetivos de rentabilidad y eficiencia», concluyen desde Citi.

El desplome de las bolsas asiáticas hunde el Nikkei un 7% y suspende la negociación en Corea: Taiwán firma su mayor caída histórica

He tardado veinte minutos en entender por qué el bono japonés subía mientras Tokio se desangraba. La respuesta está en el desplome de las bolsas asiáticas de esta madrugada: cuando el dinero abandona la tecnología a toda velocidad no busca otro sector, busca refugio. Y el refugio ha vuelto a ser el papel del Tesoro japonés y el yen.

La secuencia ha sido casi mecánica. El Nikkei 225 se dejó un 7% en los primeros compases, el KOSPI surcoreano se hundió más del 8,5% hasta perforar los 5.000 puntos y el regulador bursátil de Seúl suspendió la negociación. Taipéi firmó su mayor caída de la historia. El detonante no estaba en Asia: el Nasdaq había cedido un 5,5% la víspera, el índice de semiconductores de Filadelfia se dejó un 12,2% y Wall Street borró 3 billones de dólares de capitalización del S&P 500 en una sola sesión.

El rout tecnológico recorre Asia de Tokio a Taipéi en menos de dos horas

El castigo se concentró en los nombres que han sostenido el rally de la inteligencia artificial durante dos años. No hubo refugio sectorial dentro de la región.

  • Samsung Electronics cayó cerca de un 10% en Seúl y SK Hynix se dejó un 12%.
  • Kioxia perdió un 14% en Tokio y SoftBank Group, un 11%; el coste de asegurar su deuda frente a un impago, los CDS, marcó máximos de cuatro años.
  • TSMC llegó a ceder un 8,5% en Taipéi y activó durante unos minutos el límite diario de caída, una suerte de circuit breaker que rara vez se toca en el valor más grande de la Bolsa taiwanesa.

Fuera del radar de los grandes índices, la firma de centros de datos CoreWeave se dejó un 10% y sus CDS a cinco años alcanzaron un nivel récord. Ahí está la clave: el mercado no está descontando menos inteligencia artificial, sino el coste financiero de la que ya está en marcha.

«Hay claramente un elemento de pánico en las ventas, y el posicionamiento está haciendo el ajuste mucho más violento. Cuando los inversores empiezan a deshacer estas posiciones de forma simultánea, la venta se retroalimenta, sobre todo si hay apalancamiento y liquidaciones forzosas de por medio.» — Charu Chanana, estratega jefe de inversiones de Saxo, 6 de noviembre de 2026

El yen y el bono japonés recogen el único flujo comprador de la jornada

El dinero que salió de las acciones no se fue a la caja. Se fue a la deuda. El rendimiento del bono estadounidense a diez años bajó hasta el 4,838%, cerca de su nivel más bajo desde el 9 de septiembre, y el JGB a una década cedió hasta nueve puntos básicos, hasta el 1,795%, mínimo desde el 30 de junio, según la referencia publicada por el Banco de Japón. El dólar, mientras, se depreciaba frente al yen y al franco suizo.

Ese es el dato que de verdad importa a este lado del mapa. Cuando el bono japonés a diez años cede con esta velocidad, el diferencial con el bono alemán se estrecha y el suelo del Euríbor a doce meses se mueve.

Nikkei 225 caída 7%

Lo que veo detrás del pánico: la IA deja de cotizar como promesa y empieza a cotizar como riesgo regulatorio

Llevo meses señalando que el rally de la inteligencia artificial tenía un punto ciego: nadie había puesto precio al coste político de la infraestructura. Los comicios de mitad de mandato en Estados Unidos, con los demócratas imponiéndose esta semana según los recuentos difundidos, han activado esa factura. El mercado no descuenta un freno inmediato a la inversión en centros de datos, pero sí empieza a exigir una prima por la posibilidad de que llegue.

A eso se suma una contradicción que los datos no resuelven. Los futuros del Nasdaq subían un 1,4% mientras Asia se hundía. Si el problema fuera de fundamentales, Nueva York no habría rebotado. Lo que se ha roto es la confianza en el consenso, no la cuenta de resultados de TSMC, que sigue vendiendo capacidad de fabricación a años vista.

«Cuando se vende TSMC, significa que todas las acciones han sido liquidadas a fondo. Eso suele marcar el tramo final de una caída.» — Allen Huang, vicepresidente de la mesa de renta variable de Mega Financial Holding, 6 de noviembre de 2026

El riesgo que nadie está mirando es el inverso: si el capital se retira de la IA, el precio de la memoria y de los chips avanzados cae. Y esa caída viaja por la cadena de suministro hasta los inventarios de los fabricantes europeos de automoción y de equipos industriales. Habrá que seguir la próxima reunión del Banco de Japón, prevista para diciembre, y los pedidos de maquinaria de semiconductores que publica Tokio cada mes.

🌐 El efecto dominó en Occidente

La apertura europea llega con el susto en el cuerpo pero sin sangría: los futuros del Euro Stoxx recortaron las pérdidas iniciales hasta el 0,6%. Para el lector español, el canal de transmisión es triple.

  • Vía hipotecas: el bono estadounidense en el 4,838% y el JGB en el 1,795% empujan a la baja los rendimientos europeos y, con ellos, la referencia del Euríbor a doce meses, el índice al que están ligadas la mayoría de las hipotecas variables en España.
  • Vía inflación: si el capex de inteligencia artificial se enfría, el precio de la memoria y de los semiconductores avanzados bajaría y restaría unas décimas al IPC europeo a lo largo de 2027. Presión desinflacionista, justo lo que el BCE necesita.
  • Vía empresas: los fabricantes europeos de automoción y los proveedores del IBEX con planta en Asia compran memoria y chips coreanos y taiwaneses. Un abaratamiento les alivia el margen; una disrupción en la cadena, se lo come.

El impacto directo en España es limitado, pero refuerza la presión desinflacionista de la eurozona y puede acelerar el calendario de recortes del BCE. Eso es lo que de verdad se juega Europa en el rout de esta madrugada.

La inversión Cristiano Ronaldo: 10 millones en agua embotellada y 600 millones de litros al año

0

Cristiano Ronaldo ha comprometido cerca de 10 millones de euros en una planta de embotellado de agua de manantial en Bragança. La inversión de Cristiano Ronaldo no compra un activo refugio: compra una fábrica. El proyecto, compartido al 50% con el Grupo Outeirinho, moviliza 20 millones y aspira a envasar hasta 600 millones de litros anuales.

He seguido este tipo de operaciones con la misma disciplina que aplico a una subasta de relojes y la diferencia es sustancial. Aquí no hay escasez artificial ni un mercado secundario profundo que sostenga el precio. Hay capex, una concesión de manantial y una cuenta de explotación que debe cuadrar en 2028.

La planta se levanta en Gostei, municipio de Bragança, sobre unos 7.200 metros cuadrados. Contempla tres líneas de envasado: una para vidrio y dos para PET. La primera fase prevé entre 30 y 35 trabajadores, con formación específica para personal de la zona. El diseño de la botella se desarrolla con una empresa italiana.

Gostei: 20 millones, tres líneas de envasado y vocación exportadora

Los trabajos de cimentación ya han comenzado. La estructura debería empezar a levantarse entre marzo y abril de 2027, la instalación estaría terminada a finales de ese ejercicio y la actividad arrancaría a principios de 2028. Son plazos razonables para una planta construida desde cero, aunque en Portugal este tipo de proyectos suele deslizarse uno o dos trimestres.

La mayor parte de la producción se destina a mercados exteriores. Los promotores describen el manantial como un agua de pH alcalino, con propiedades antioxidantes y sin competencia directa en el lineal. Cabe precisar que se trata de argumentario comercial, no de una acreditación científica independiente. En un negocio de commodity, ese relato es el que sostiene la prima de precio.

El agua embotellada no es un activo escaso: es una categoría industrial donde el margen se gana en logística y distribución, no en el manantial.

No es la primera incursión. En junio de 2023 presentó Ursu, marca de agua mineral de un manantial de El Oso, en Ávila, con el mismo socio portugués, Francisco Ferreira. La diferencia ahora es de escala: de comercializar una marca a producir 600 millones de litros. El salto convierte una operación de imagen en una apuesta industrial.

Alrededor hay una cartera reconocible: Insparya en tratamientos capilares, la restauración de Tatel, la marca CR7 y los hoteles Pestana CR7, con presencia en la Gran Vía madrileña. Son negocios intensivos en marca. La embotelladora es el primero que exige fábrica, agua y camiones.

Diversificación patrimonial: qué aporta y qué no aporta esta fábrica

planta embotellado agua Portugal

Para un family office, la lógica es distinta a la de un coleccionista. Una planta de bebidas genera flujo de caja operativo, no plusvalías latentes, y su valoración depende de contratos de distribución, no de índices de casas de subastas. Eso aporta descorrelación real frente a una cartera de arte o relojes. También aporta iliquidez y riesgo ejecutivo.

El negocio del agua envasada opera con márgenes ajustados en origen y márgenes altos en marca. La botella, el transporte y el espacio en lineal se comen buena parte del precio final. El proyecto solo funcionará si logra volumen fuera de Portugal y si evita competir por precio con la marca blanca europea, que controla la mayoría del espacio en alimentación.

Una marca deportiva vende licencias; una embotelladora vende litros. Son dos negocios distintos y el segundo exige una década de escala para dar retorno.

Márgenes, concesión y marca: la lectura de inversión

Mi lectura es que esta operación encaja en el perfil de diversificación empresarial, no en el de preservación de capital. Quien busque refugio frente a la volatilidad tiene vehículos más líquidos y con precios observables cada semana. Quien acepte riesgo operativo a cambio de un flujo de caja a partir de 2028 encontrará aquí una exposición interesante, con un socio local que conoce la concesión y una marca personal que abre puertas en el canal retail internacional.

Los riesgos son tres y conviene enumerarlos. El primero es la ejecución: obra civil, licencias ambientales y oposición vecinal por tráfico, ruido y paisaje, ya expresada en la zona. El segundo es la distribución: sin acuerdos con cadenas europeas, la capacidad instalada se convierte en coste fijo. El tercero es la marca: el tirón de un deportista no se traslada automáticamente a un producto de consumo diario de precio medio-bajo.

El precedente de Ursu sugiere que el equipo sabe lanzar, pero no demuestra que sepa escalar producción industrial. El hito a seguir es la conclusión de la estructura entre marzo y abril de 2027 y, después, la primera temporada completa de envasado en 2028. Ahí se verá si los 20 millones compran un negocio o un gesto.

💎 Veredicto Wealth

La planta de Gostei es una apuesta de diversificación empresarial para perfiles con tolerancia al riesgo operativo, no un activo de preservación de capital. El horizonte razonable es 2029, con la distribución en Europa como principal variable a vigilar.

Las farmacias españolas suman 214 iniciativas asistenciales, un 21% más que en 2024

0

Las farmacias comunitarias españolas ofrecen servicios asistenciales mediante 214 iniciativas en distintas comunidades autónomas, un 21% más que en 2024, cuando se contabilizaron 177. Así lo recoge la actualización del Mapa de Servicios Farmacéuticos de España, presentado por primera vez ese año por el Consejo General de Colegios Farmacéuticos.

El mapa, elaborado con información de los Colegios Oficiales de Farmacéuticos provinciales, reúne dos ámbitos: los servicios vinculados al medicamento y los de salud pública. Identifica 23 tipos de servicios —10 relacionados con medicamentos y 13 con salud pública—. Las 214 iniciativas no equivalen a otros tantos servicios distintos: una comunidad puede contar con varias iniciativas de un mismo servicio.

Servicios de salud pública

Entre los servicios de salud pública figuran los programas de mantenimiento con metadona, disponibles en 10 comunidades autónomas, así como la educación sanitaria y las campañas de promoción de hábitos saludables, presentes en ocho y nueve comunidades, respectivamente. La educación sanitaria es el servicio que más se ha extendido.

Desde 2024, la Organización Colegial ha impulsado programas de Escuelas Rurales de Salud, tras un pilotaje en Castilla y León en el que participaron 109 farmacias. En 2025 se realizaron las Escuelas Rurales de Salud Mental y, durante 2026, las Escuelas de Salud de la Mujer y las Escuelas Rurales de Salud de pacientes mayores vulnerables. En total, han participado 590 farmacias desde 2024.

Cribados y redes de farmacias centinela

Los datos de 2026 registran una comunidad autónoma más con farmacias centinela: Galicia, que se suma a Asturias, Cataluña, Castilla-La Mancha, Castilla y León, Madrid, Navarra y País Vasco.

Los cribados se mantienen en 11 comunidades autónomas. En Murcia, además del cribado de cáncer de colon, las farmacias ofrecen el de cáncer de cérvix. La comunidad se suma a Cataluña en la incorporación de este cribado y también ofrece el de la enfermedad de Chagas.

Servicios relacionados con medicamentos

El Servicio de Adherencia Terapéutica está presente en nueve comunidades autónomas. El mapa destaca su aumento, asociado a dos iniciativas pioneras remuneradas: en el País Vasco funciona desde hace un año un programa para pacientes con asma y enfermedad pulmonar obstructiva crónica (EPOC), que remunera al farmacéutico por el servicio y por la mejora de la adherencia y el control de las patologías. En noviembre de 2025 comenzó en La Rioja el Programa de Farmacia Comunitaria Rural, que incluye adherencia y SPD.

El reacondicionamiento de medicamentos mediante Sistemas Personalizados de Dosificación (SPD) se ha incorporado a La Rioja y ya se ofrece en 17 comunidades autónomas. La dispensación, la indicación farmacéutica y la formulación magistral se prestan en todas las farmacias del país.

La dispensación de medicación hospitalaria a pacientes ambulatorios a través de farmacias comunitarias se mantiene en seis de las nueve comunidades que la habían puesto en marcha: Andalucía, Castilla y León, Cataluña, Comunidad Valenciana, Madrid y Navarra. Además, se ha iniciado en Castilla-La Mancha.

La organización reclama avanzar en la extensión de los servicios

Raquel Martínez, secretaria general del Consejo General de Colegios Farmacéuticos, señaló que la prestación y concertación de servicios con las farmacias se amplía, aunque a un ritmo y con un apoyo institucional desiguales entre comunidades autónomas. También afirmó que, en los últimos años, la Organización Farmacéutica Colegial ha impulsado iniciativas que pueden extenderse y adaptarse a las necesidades territoriales.

Martínez planteó como reto avanzar en la extensión y concertación de esta cartera para ofrecer los servicios con equidad y bajo directrices comunes en todo el país. La incorporación de los servicios asistenciales a la cartera común del Sistema Nacional de Salud figura entre las medidas de la Declaración de Asturias, presentada en el 24 Congreso Nacional Farmacéutico, celebrado en Oviedo.

Kabilio capta 10 M€ con Picus para vender IA a las 62.234 asesorías de España

Kabilio capta 10 millones de euros con Picus para vender IA a las 62.234 asesorías de España, un SaaS vertical que promete convertir al asesor fiscal en analista financiero de la pyme.

El mercado que justifica los 10 millones de Picus

Vamos a los números. España tiene 62.234 asesorías, un sector atomizado donde el 96,9% de los despachos tiene menos de diez empleados y el 81,9% no supera los dos asalariados. Es un mercado de empresas pequeñas, pero con un poder de prescripción enorme: cerca del 83% de las pymes y autónomos recurre a un asesor externo, según Wolters Kluwer.

Esa atomización no es un defecto para un inversor. Es una oportunidad de software. Cada asesoría necesita facturar, conciliar, presentar impuestos y explicar números. El trabajo se repite en miles de despachos con procesos parecidos y herramientas distintas. Un SaaS vertical puede estandarizar lo común y dejar al asesor lo que de verdad aporta criterio. La mayoría de los despachos recurre a un asesor externo para tareas contables, pero el software que usan sigue siendo disperso.

La ronda de Kabilio con Picus encaja en esa lógica. No es una apuesta por un chatbot genérico, sino por un flujo de trabajo concreto: documentación, contabilidad y relación con el cliente final. La cifra no es una valoración de unicornio, pero sí es capital suficiente para montar un equipo comercial y escalar en un mercado de 62.234 clientes potenciales. Diez millones no compran una categoría; compran velocidad.

El SaaS vertical como tesis: vender a quien no puede permitirse un CFO

Kabilio ronda

El SaaS vertical, explicado en su entrada de Wikipedia, consiste en software en la nube diseñado para un sector concreto. La gracia no está en la tecnología, sino en el conocimiento del oficio. Un ERP genérico obliga al cliente a adaptar sus procesos; un SaaS vertical llega con los procesos ya pensados. En asesorías, eso significa integrar facturas, impuestos y reporting en un mismo flujo.

El SaaS vertical no gana por tener más funciones, sino por ser el sistema donde el asesor y la pyme hablan el mismo idioma financiero.

La IA en este contexto no es un adorno. Sirve para separar facturas de un PDF, clasificar gastos, detectar anomalías y preparar borradores de informes. El asesor sigue decidiendo, pero deja de perder horas en tareas mecánicas. Esa es la promesa que justifica una suscripción mensual: menos tiempo en cumplimiento, más tiempo en análisis.

La IA no sustituye al asesor fiscal: sustituye la parte de su trabajo que nunca debió ocupar su cabeza.

No es un mercado vacío. Adaral, otra plataforma de IA para asesorías, declara cerca de 30.000 pymes gestionadas y 2 millones de euros de ARR, según la información de la compañía. La cifra da una pista del tamaño del pastel y de la competencia. Kabilio no llega a un desierto, llega a una carrera por integrar datos y ganar la confianza del despacho. La ventaja no será tener IA, sino tener los datos ordenados.

El detalle que cambia todo es la integración. Las asesorías conviven con A3, Holded, Dropbox, correos y carpetas compartidas. Un software que obliga a migrar todo de golpe fracasa. El que se conecta con lo que ya existe y ordena el caos tiene una vía de entrada más realista. Ahí se juega Kabilio su adopción. También ahí se decide si el churn se queda en un dígito o se dispara.

Lo que esta ronda enseña a un founder de SaaS vertical

La primera lección es de foco. La lógica de la operación apunta a una herramienta para un gremio concreto, no a una IA que hace de todo. En España, las rondas de software B2B que funcionan suelen tener un cliente bien definido y un dolor recurrente. La asesoría fiscal lo cumple: obligaciones mensuales, normativa cambiante y clientes que preguntan por su situación financiera. Ese cóctel permite vender sin educar el mercado desde cero.

La segunda lección es de métricas. Un SaaS vertical necesita ARR, churn y payback bajo control. La ronda de 10 millones no se justifica por la IA, sino por la posibilidad de repetir ingresos. Si Kabilio convence a los despachos, el ingreso recurrente será la prueba. Si no, el capital se quemará en ventas y soporte. El burn rate no perdona.

La tercera lección es de posicionamiento. El asesor no quiere que la IA le sustituya; quiere que le ayude a vender más servicios. La narrativa ganadora es la del CFO externo: la tecnología automatiza lo impersonal para multiplicar lo personal. Ese mensaje vende mejor que la promesa de automatizar la asesoría sin matices. El cliente no compra software; compra estatus y capacidad.

A efectos prácticos, el founder que quiera copiar este modelo debe elegir un sector con tres condiciones: muchos clientes pequeños, procesos repetitivos y una relación de confianza que la IA pueda reforzar. La asesoría fiscal cumple las tres. Otras opciones son la gestoría laboral, la consultoría energética o el corredor de seguros. El patrón se repite. La diferencia está en ejecutar la integración mejor que el resto.

El riesgo que no aparece en el comunicado

La ronda tiene una cara menos amable. El mercado está fragmentado, pero también acostumbrado a pagar poco. Muchas asesorías pequeñas viven con márgenes ajustados y software barato. Kabilio tendrá que demostrar que su plataforma ahorra horas o genera ingresos adicionales desde el primer mes. Si el retorno no es evidente, la renovación se complica. El precio no es el problema; la percepción de valor sí.

También está el riesgo de la confianza. Los datos financieros de una pyme son sensibles. Un fallo en la clasificación de facturas o en un cálculo fiscal destruye la relación. La IA puede acelerar el trabajo, pero el asesor sigue siendo responsable ante Hacienda. Esa responsabilidad no se delega a un modelo. La ciberseguridad y la trazabilidad son parte del producto, no un extra.

La lección para el inversor es igual de clara: el SaaS vertical no es una categoría mágica. Funciona cuando el software se convierte en infraestructura del trabajo diario. Si Kabilio consigue que la asesoría abra su plataforma cada mañana, la ronda habrá comprado algo más que usuarios. Habrá comprado hábito. Y el hábito, en software, es la forma más barata de retención.

🚀 Hoja de Ruta para Emprender

  • Elige un mercado con dolor recurrente: valida que el cliente tenga una obligación mensual que le cueste dinero incumplir. La asesoría fiscal lo tiene; tu sector también puede tenerlo.
  • Cobra por software, no por horas: diseña una suscripción que crezca con el uso y no dependa de proyectos personalizados. El ARR se construye con procesos repetibles.
  • Integra antes de sustituir: conéctate a las herramientas que el cliente ya usa —A3, Holded, Dropbox— para reducir la fricción de entrada. Migrar todo de golpe es el camino largo.
  • Mide churn y payback desde el primer día: una ronda de 10 millones no tapa un producto que no se renueva. El capital compra tiempo, no product-market fit.

Hublot Classic Fusion Tributo: el primer reloj de caucho que entra en el radar del inversor

0

Carlo Crocco tardó tres años en desarrollar un reloj que la industria tardó dos días en ignorar. En el tercer día de la feria de Basilea de 1980, la cola frente a su stand era ya otra cosa. Aquel Hublot de 36 milímetros, caja de oro con forma de portilla naval y correa de caucho negro, es el antecedente directo del Hublot Classic Fusion Tributo presentado en Milán el pasado octubre.

La pregunta relevante, para quien lee este mercado como una cartera y no como una vitrina, es si un objeto cuyo valor descansa en la ruptura estética y no en la complicación mecánica sostiene el precio al salir de la tienda. He revisado la propuesta con esa lente y hay tres cuestiones que merecen atención.

De Basilea 1980 a Milán 2026: qué conserva y qué cede el Tributo

El nuevo Classic Fusion no es una recreación pieza a pieza. Hublot ha llevado la caja de los 36 a los 38 milímetros, una decisión de proporción comercial más que de arqueología, y ha sustituido el cuarzo original por un movimiento automático HUB1711 con 50 horas de reserva de marcha. Crocco defendía entonces el cuarzo como solución más práctica; cuatro décadas después, el mercado de colección ha dictado sentencia a favor del mecanismo.

La correa merece un párrafo aparte. El fundador consideraba irrenunciable que fuera completamente recta; en el Tributo aparece ligeramente afilada, una concesión casi imperceptible que sostiene las proporciones tras el crecimiento de la caja y que permite alojar el calibre automático. Los doce tornillos del bisel cumplen la función que los índices no hacen: orientar la hora.

El dial es de laca negra en la versión de oro amarillo y de ónix en la de oro blanco, la variante verdaderamente nueva de la edición. La combinación de metal precioso y caucho sigue funcionando 46 años después.

La historia comercial del original explica por qué esta reedición tiene sentido. La primera pieza la compró el rey de Grecia en Gstaad, y encargó una segunda para su cuñado, el rey de España. A los cuatro o cinco años de su lanzamiento, Crocco ya convivía con imitadores. La industria entera terminó adoptando la mezcla de materiales dispares como lenguaje propio.

El mercado secundario no paga calibres: paga relatos verificables. Y el relato de un fundador vivo que rompió el código en 1980 no se fabrica en una campaña de marketing.

El activo no es el calibre, es la historia: lectura de mercado secundario

Conviene ser explícito. Hublot no compite con Patek Philippe ni con Rolex en retención de valor, y quien adquiera esta pieza esperando la curva de un Nautilus se equivoca de activo. La marca opera bajo el paraguas de LVMH con un modelo de volumen y rotación que premia la novedad y penaliza la reventa temprana de las referencias corrientes.

Dicho eso, el Tributo no es una referencia corriente. Es la primera vez que la firma vuelve, con el fundador involucrado como consultor, al objeto que la definió. Crocco dejó la compañía hace casi dos décadas, cuando se vendió a LVMH, y aun así su criterio sigue pesando en el resultado. Ese relato —origen, autor vivo, relectura contenida— es el tipo de escasez narrativa que el coleccionista paga y que el especulador no puede replicar.

relojes de lujo

Ahí está la diferencia entre comprar un reloj y comprar una posición. Las reediciones con relato de autor han tendido a comportarse mejor que las reinterpretaciones sin respaldo histórico. El comprador debe resolver antes una incógnita: la producción asignada a cada mercado y el canal de acceso.

La prima de la transgresión: por qué el diseño incómodo aguanta mejor los ciclos

El contexto de 1980 no era amable. La relojería suiza atravesaba la crisis del cuarzo con la prudencia estética como respuesta dominante. Crocco hizo lo contrario: oro, el material más conservador, sobre caucho, el más plebeyo. La transgresión no fue técnica, fue de jerarquía material, y por eso resultó tan difícil de copiar con dignidad. La desarrolló, además, sin un solo estudio de mercado.

Ese patrón se repite en el mercado del lujo. Los diseños que incomodan en el lanzamiento tienden a envejecer mejor que los que agradan a todos, porque su valor no depende del consenso estético de una temporada sino de una decisión de autor identificable. El riesgo es el inverso: la pieza que se apoya demasiado en el relato puede quedarse sin mercado si ese relato se desgasta.

La prima de la transgresión existe, pero solo se cobra cuando hay comprador al otro lado. Sin liquidez, la historia se queda en la muñeca.

Mi lectura es que el Tributo encaja mejor en un perfil de diversificación que en uno de revalorización agresiva. Aporta a una cartera de tangibles una pieza de diseño con historia documentada y autor todavía presente, algo poco frecuente. No aporta la profundidad de mercado secundario que exige un activo de preservación pura de capital.

El hito a seguir ya tiene fecha: la llegada a boutique de las primeras unidades y la reacción del mercado pre-owned en los meses inmediatamente posteriores. Ahí se sabrá si el relato se convierte en precio o se queda en anécdota de museo.

💎 Veredicto Wealth

El Classic Fusion Tributo encaja como pieza de diversificación en una cartera de tangibles, no como activo de preservación pura de capital. El riesgo a vigilar es la profundidad del mercado secundario de Hublot fuera de sus referencias de volumen.

Bugatti hiperdeportivos: 353 coches en 20 años en EE.UU. convierten escasez en rentabilidad

0

Hay una cifra que ordena todo el relato de Bugatti en Estados Unidos: 353 hiperdeportivos en veinte años. La marca reunió el pasado fin de semana 21 coches en el Wynn de Las Vegas para conmemorarlo, y veinte de ellos llegaron con sus propietarios al volante. Ese matiz —los coches privados, no los de fábrica— es lo que convierte el aniversario en una lectura de mercado.

Las cifras que sostienen el mercado americano

El recuento oficial habla de 353 vehículos repartidos entre 12 concesionarios. Son menos de 30 unidades por punto de venta en dos décadas, una densidad que no se sostiene con tráfico de escaparate. El país se ha convertido en el primer mercado mundial de la marca desde que el Veyron llegó a sus carreteras en 2006, y la cifra ha crecido de forma acumulativa, no explosiva.

En el recinto del Concours de Las Vegas, celebrado entre el 31 de octubre y el 1 de noviembre, se contaron 7.500 asistentes y 385 vehículos expuestos con un valor agregado estimado de 1.300 millones de dólares. Los coches de la marca cubrieron tres generaciones: Veyron, Chiron y Tourbillon. Bugatti no publicó el valor conjunto de los 21 ejemplares reunidos, y esa omisión es habitual en un mercado donde el precio se negocia en privado.

El invitado de honor fue el Destrier, una unidad construida sobre el chasis del Bolide y encargada a través de Programme Solitaire, la división de pedidos únicos de la casa. Es la tercera creación de ese programa después del Brouillard y del FKP Hommage, un one-off de 1.578 CV que reinterpreta la silueta del Veyron con mecánica de Chiron.

Un concesionario que vende menos de treinta coches en veinte años no es una red comercial: es un club de admisión.

Ahí está la clave del modelo. La marca no compite por cuota de exposición, sino por control de la asignación: cada pedido se negocia, cada unidad se configura con el cliente y la producción se mantiene por debajo de la demanda declarada.

Sascha Doering, director de operaciones de Bugatti of the Americas, y Hendrik Malinowski, consejero delegado de la firma, situaron el aniversario en las personas y en la relación con el propietario antes que en el producto. Ninguno de los dos aportó una cifra de facturación, y no hacía falta: el dato relevante ya estaba en el recuento de coches.

La asignación del Tourbillon: un tercio de la producción va a Estados Unidos

El dato con mayor recorrido financiero está en el plan de reparto del Tourbillon, el modelo que sustituye a Veyron y Chiron en la cúpula de la gama. Uno de cada tres ejemplares producidos se entregará a compradores estadounidenses. El ratio replica aproximadamente el peso del país en las entregas desde 2006, lo que convierte la escasez en una política comercial sostenida y no en una promesa de folleto.

Hay un límite lógico a esa estrategia, y conviene decirlo: la escasez solo genera rentabilidad si existe un mercado secundario capaz de absorberla. En hiperdeportivos de este nivel la horquilla de compradores es estrecha y la venta se negocia con intermediación especializada, nunca en un portal abierto. La liquidez es el factor que separa una pieza que preserva capital de una que solo decora la cochera.

La escasez de Bugatti no es un accidente de producción: es una política de asignación que sostiene el precio en el secundario.

Mi lectura: escasez ordenada, liquidez estrecha

El patrón se repite en el coleccionismo de automoción. Los activos que mejor han resistido las correcciones —Ferrari de edición corta, Porsche GT de tirada cerrada, series numeradas de McLaren— comparten un rasgo que no figura en ninguna ficha técnica: su producción se decide antes de que exista la demanda y no se amplía después. Bugatti aplica esa lógica con dos décadas de rodaje, y el resultado es una curva de precios que rara vez cae porque casi nunca hay oferta urgente.

Dicho eso, la operación no es apta para todos los perfiles. La entrada es alta, el mantenimiento es una partida recurrente de seis cifras y el comprador real de un Veyron de segunda mano es una persona concreta, no un mercado. En mi clasificación, estos hiperdeportivos funcionan como activo de preservación de capital con horizonte superior a siete años, no como vehículo de revalorización rápida.

El hito que conviene seguir es el ritmo de entregas del Tourbillon y la consolidación de Programme Solitaire como canal de pedidos únicos. Si el programa sigue sumando encargos y el reparto americano se mantiene en un tercio, la marca habrá demostrado que puede fabricar escasez de forma disciplinada durante una tercera generación. En el coleccionismo, esa es la única prueba que cuenta.

💎 Veredicto Wealth

Los hiperdeportivos de Bugatti preservan capital en horizontes superiores a siete años, siempre con tolerancia a una liquidez muy estrecha. El riesgo a vigilar: uno de cada tres Tourbillon irá a Estados Unidos y el secundario dependerá de ese mercado.

Publicidad