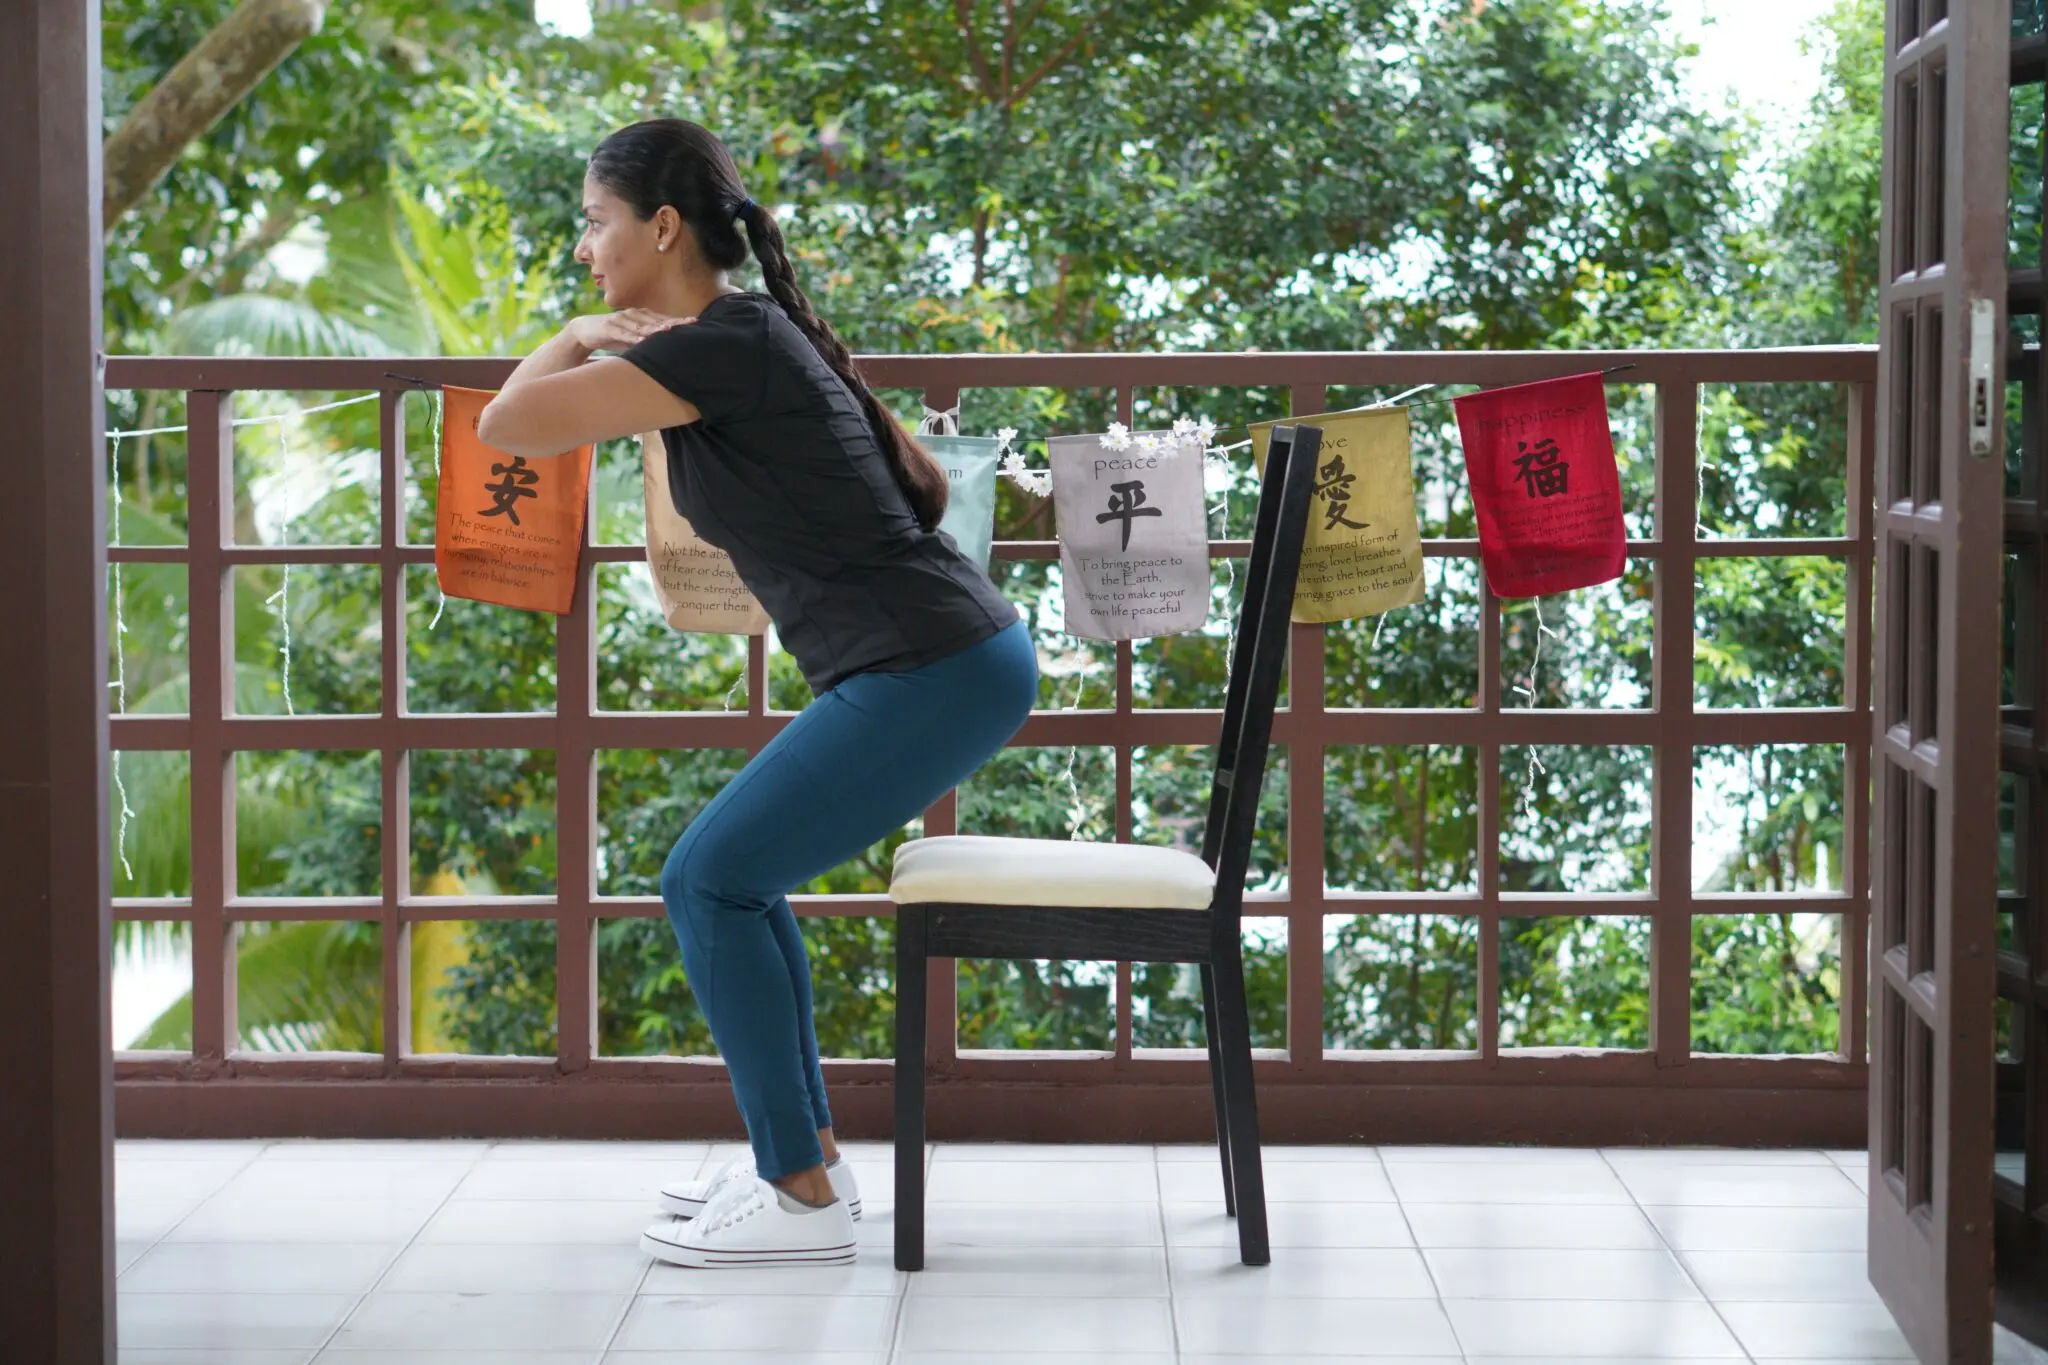
Wall Street borra 2 billones en IA y dispara 1.100 M$ en liquidaciones cripto: SOL cae 7%

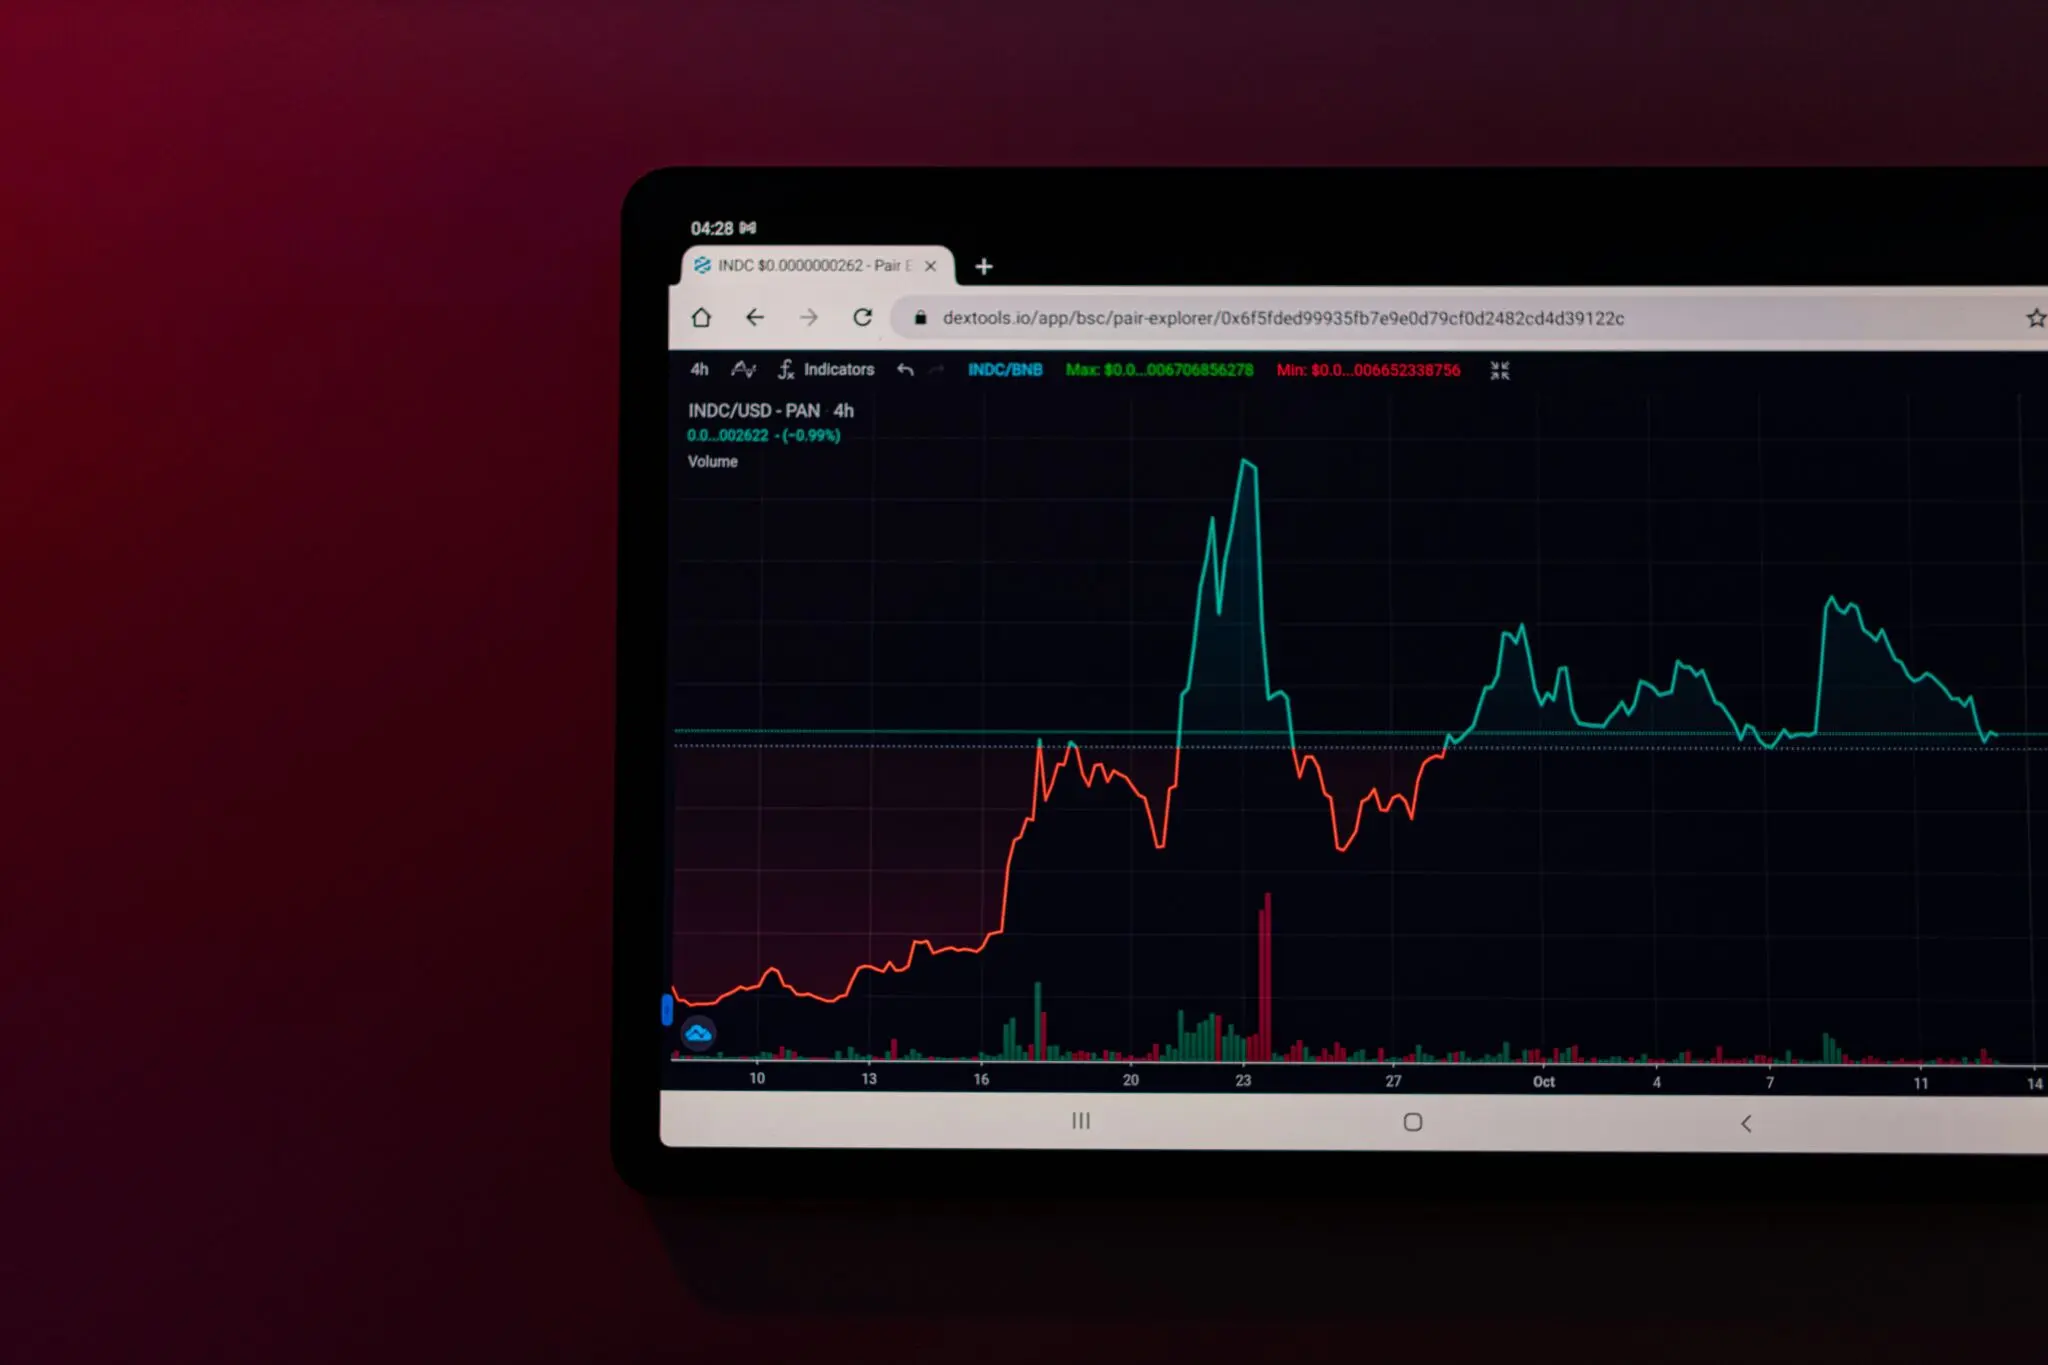
Las liquidaciones cripto han alcanzado los 1.100 millones de dólares en apenas 24 horas, con cerca de 211.000 posiciones cerradas a la fuerza. El detonante no ha estado esta vez en la cadena: el desplome de las tecnológicas de inteligencia artificial ha arrastrado al Nasdaq un 5,5% y ha dejado a Solana con una caída del 7,09%, más pronunciada que el 6% que ha cedido bitcoin.

Los números proceden del panel de derivados de CoinGlass, recogidos por The Block. 879,92 millones de dólares se evaporaron en un solo tramo de cuatro horas, y 818,90 millones correspondían a posiciones largas: inversores que apostaban a que el precio seguiría subiendo y se han visto obligados a cerrar cuando ha ido en contra.

Conviene separar dos conceptos que estos días se mezclan en cualquier conversación. Una liquidación no es una retirada de dinero: es el cierre forzoso de una posición apalancada, ese mecanismo por el que alguien deposita una garantía para mover más capital del que tiene. Cuando el precio va en contra, la plataforma ejecuta la venta antes de que la garantía desaparezca. Eso es lo que ha ocurrido, de forma masiva, en los perpetuos, los futuros sin fecha de vencimiento que concentran el volumen cripto.

Qué ha pasado: 1.100 millones en liquidaciones y un Nasdaq en retirada

En paralelo, los flujos de los ETF al contado de bitcoin cuentan otra historia. Según FarSide, el 30 de octubre salieron 643,2 millones de dólares; el 2 de noviembre, 398,6; el 3, 115,6. Son 1.160 millones en tres sesiones. El 4 de noviembre la tendencia se rompió con una entrada neta de 74,6 millones, aunque el detalle dejaba un retrato incómodo: Fidelity captó 236,7 millones en su FBTC mientras BlackRock perdía 201,2 millones en su IBIT.

El origen del susto está en el otro extremo del mercado. El Nasdaq cerró el jueves con una caída del 5,5% hasta los 24.315 puntos, un 11,9% por debajo de su máximo de octubre. El S&P 500 perdió un 4,4% y Nvidia se dejó un 9,3%. El mercado ya no pregunta cuánto va a facturar la inteligencia artificial, sino cuándo.

A eso se suman los costes de financiación y la posibilidad de que el nuevo Congreso imponga restricciones a los centros de datos. Michael Cembalest, de J.P. Morgan, puso cifras al nerviosismo: un 8% menos de exposición bruta larga-corta entre los fondos de cobertura y 4 billones de dólares en compromisos ligados a la IA fuera de balance. No son deudas exigibles de inmediato, pero condicionan el ánimo inversor.

Una liquidación no mide cuánta gente ha vendido Solana, sino cuánta había comprado sin margen suficiente para esperar.

Qué significa para quien tiene SOL: la media de 200 días y la correlación con la tecnología

Solana llega a esta sacudida con una herida abierta. Según el análisis de DiarioBitcoin, SOL cede un 7,09% y pone a prueba su media móvil de 200 días, la referencia que buena parte de la gestión profesional usa como frontera entre tendencia alcista y bajista. Ether ha caído más del 7% hasta los 2.247 dólares y bitcoin ha pasado de los 80.000 del miércoles a los 75.700 del jueves. Nada de esto es un problema del protocolo. Es un problema del precio.

La razón por la que Solana se mueve con la tecnología y no con el oro tiene nombre y número. Foundry Labs midió una correlación de 0,41 entre bitcoin y el QQQ, el fondo que replica el Nasdaq-100, en una ventana de 63 días. Es un vínculo moderado, no una dependencia mecánica, pero suficiente para que un susto en las valoraciones de IA llegue al libro de órdenes cripto en minutos.

Con ese mapa, los niveles que vigila la mesa de Wintermute son 73.000 y 68.000 dólares para bitcoin, y la firma quiere verlo por encima de 80.000 antes de ponerse constructiva. Para SOL la referencia es otra: recuperar la media de 200 días o asumir que el tramo alcista entra en pausa. A la presión del mercado se suma el ruido político, con los avances demócratas en el Congreso complicando la aprobación de la Clarity Act.

El precedente que conviene recordar antes de mirar el gráfico

Solana ya ha vivido sustos peores, y la naturaleza del golpe importa. En noviembre de 2022, tras el colapso de FTX, el token pasó de los 30 dólares a rozar los 11 en cuestión de días, con el estigma añadido de haber sido la casa de juego favorita de Sam Bankman-Fried. Aquel golpe era interno y reputacional. El de ahora es externo: llega desde las valoraciones de Nvidia y del Nasdaq, no desde el código de la red.

También están las paradas de septiembre de 2021 y febrero de 2022, cuando la cadena dejó de producir bloques durante horas. Esos episodios sí eran fallos del protocolo, y fueron el argumento que Firedancer, el segundo cliente validador desarrollado por Jump Crypto, vino a resolver. La caída de esta semana no se parece a ninguno de los dos.

Hay tres cosas que el inversor de SOL debería tener presentes y que no salen en el titular del día. La primera es que SOL se comporta como un activo de beta alta, que amplifica los movimientos del mercado: cae más que bitcoin cuando el apetito de riesgo se apaga y sube más cuando vuelve. La segunda es que buena parte del volumen de los DEX de Solana sigue viniendo de memecoins y de granjas de puntos, un colchón que se deshincha rápido. Y la tercera es la concentración del staking: un puñado de operadores aglutina una porción relevante del SOL delegado.

Lo que toca seguir de cerca son los informes de flujos de los ETF en las próximas sesiones. Si el 4 de noviembre fue solo una pausa en las salidas o el arranque de una recuperación de la demanda se verá en los datos de la semana. El mercado también mira la media de 200 días de SOL y los 73.000 dólares de bitcoin como las dos bisagras del relato. Mientras tanto, conviene recordar que la red ha seguido procesando bloques sin interrupciones: el precio se ha movido, la infraestructura no.
Dubai Design Week cierra con menos expositores: el riesgo geopolítico del Golfo frena al diseño coleccionable

0

La Dubai Design Week cierra el domingo 8 de noviembre con menos expositores internacionales que en años anteriores. La cita ha abierto con una afluencia que invita al optimismo, pero conviene separar el ruido de la noche inaugural de la única métrica que cuenta: cuántos de esos visitantes firman un pedido. He seguido esta feria desde su primera edición y pocas veces había visto una brecha tan nítida entre la actividad visible y la confianza real del capital de la región.

El calendario no ayuda. La edición de 2026 se celebra en plena escalada con Irán, un escenario que obliga a los inversores del Golfo a revisar prioridades y a las galerías europeas a sopesar un desplazamiento que ya no se amortiza con una sola venta. Menos expositores internacionales significa, en la práctica, menos compradores que viajaban a Dubái a cerrar operaciones.

La programación local sostiene el relato de la feria

El programa de Dubai Design Week, sin embargo, no ha sido timorato. El estudio Nao Architects, fundado por Reem Nassour, firma Three Gardens and a Room, uno de los proyectos seleccionados en las Urban Commissions de este año. Su instalación trabaja con sombra y luz filtrada para suavizar la dureza del Dubai Design District, y lo hace con un criterio que trasciende el gesto estético: responde a una necesidad real de confort térmico en el espacio público.

La UAE Designer Exhibition ha articulado su discurso en torno a Inherited Futures, el tema comisariado por la arquitecta y diseñadora AlZaina Lootah, que examina cómo se trabaja hoy con materiales heredados y oficios transmitidos. El enfoque es pertinente: no se trata de folclore, sino de cadena de suministro y de savoir faire local. En paralelo, Isola Design Group, con base en Dubái y Milán, ha llevado la intervención al espacio público de The Lana Promenade con piezas que buscan reactivar el barrio que ocupa.

Serotonin, del estudio milanés de Sara Ricciardi, apuesta por el color y la geometría óptica. Where the Land Remains, de Pots and Pines —con base en Teherán y Dubái— junto a la artista Sayeh Mansor, despliega grandes formas cerámicas pintadas con paisajes. Son instalaciones, no objetos de catálogo, y la distinción importa para quien evalúa el mercado del diseño con criterio de inversión.

Una feria se juzga por los contratos que genera en los seis meses siguientes, no por las copas que sirve en la noche inaugural.

La afluencia mide confianza del capital, no actividad

La afluencia es un indicador de cortesía, no de solvencia. Un opening abarrotado tranquiliza al organizador y a la prensa local, pero dice poco sobre la disposición de un estudio a comprometer producción para el año siguiente. Lo decisivo es quién se sienta a la mesa: promotores inmobiliarios, cadenas hoteleras y despachos de arquitectura con presupuesto de equipamiento.

El organizador tiene ahí una palanca que no debería dejar caer. La feria atrae compradores, ideas y relaciones profesionales; si el flujo internacional se estrecha, el efecto llega al estudio con retraso, pero llega. Conectar a los estudios locales con fabricantes y compradores después del cierre, cuando el recinto se vacía, es la parte del trabajo que no sale en las fotos.

mercado del diseño

Diseño coleccionable: diversificación con liquidez condicionada

El diseño de autor comparte con el arte contemporáneo una virtud y un defecto. La virtud es la escasez física: un prototipo o una serie de ocho unidades no se diluye con nuevos folletos. El defecto es la liquidez. Fuera de Christie’s, Sotheby’s y Phillips, el mercado secundario se reduce a un puñado de ferias —Design Miami, PAD— y a un coleccionista que, cuando la geopolítica se tensa, prefiere esperar.

En las subastas de diseño, el grueso del volumen se concentra históricamente en un grupo reducido de nombres del siglo XX, de Prouvé a Perriand, y en creadores italianos y escandinavos con catálogo cerrado. El resto se negocia en privado, con horquillas que dependen más de la relación con la galería que de un índice público. Mi lectura es que el diseño coleccionable conserva su función de diversificación en un patrimonio elevado, pero no admite comparaciones con activos líquidos: exige horizonte de cinco a diez años y una tesis basada en el autor, no en la feria.

Comprar en una feria el nombre que se podría comprar en Basilea no tiene sentido; comprar obra de estudios emiratíes con recorrido institucional, sí.

AlZaina Lootah y Reem Nassour representan algo más que una programación acertada. Son la prueba de que el talento local puede sostener el relato sin depender del cartel internacional. Falta la conversión: si los estudios presentes cierran encargos con los promotores y hoteleros asistentes, y si un enfoque como el de Nassour —sombra y espacio compartido— acaba influyendo en el diseño de un barrio y no solo en el recinto ferial.

El primer test llegará el lunes 9 de noviembre. Ese día se sabrá qué expositores anuncian pedidos, qué galerías confirman su regreso y qué promotor hace pública una colaboración con un estudio emiratí. Hasta entonces, la edición de 2026 es una feria que ha resistido; no una feria que ha convencido.

💎 Veredicto Wealth

El diseño coleccionable emiratí sirve para diversificar un patrimonio a más de cinco años, no para buscar revalorización rápida. El riesgo a vigilar es la liquidez del secundario fuera de subasta, que se estrecha con la tensión en el Golfo.

Relojes Patrick Stewart: el premium de procedencia que dispara Rolex e IWC en subasta

0

La muerte de Patrick Stewart ha reabierto una pregunta que el mercado relojero lleva años respondiendo con dinero: cuánto vale la procedencia. Su colección —un Rolex comprado con casi todos sus ahorros al llegar a Hollywood y una vida de fidelidad a IWC Schaffhausen— no es todavía una subasta. Pero ya es un caso de estudio.

He revisado el repaso que Esquire dedica a sus relojes y hay un detalle que separa a Stewart del coleccionista célebre de manual: compró su primer reloj a los 18 años y, según admitió, nunca tiró ninguno. Eso no describe a un embajador de marca. Describe a un acumulador con criterio.
El inventario: un Rolex de origen y una vida en IWC

El Rolex es la pieza con más recorrido narrativo. Stewart lo adquirió al aterrizar en Hollywood con un desembolso que, según los relatos recogidos por Esquire, absorbió casi la totalidad de sus ahorros. Es el gesto clásico del actor británico que llega a Los Ángeles: convertir liquidez en un objeto que además funciona como señal.

El resto de la colección habla otro idioma. Su afinidad con IWC Schaffhausen fue constante y pública, hasta el punto de que en 2019 describió la industria relojera como un sector que nunca dejaba de sorprenderle. La cita, recogida por la Fondation de la Haute Horlogerie, define bien su sesgo: le interesaba el mecanismo, no el escaparate.

Para un comprador institucional esto importa. Una colección formada por afinidad técnica genera lotes coherentes, con referencias repetidas de un mismo fabricante y una narrativa verificable. Una colección formada por patrocinios produce piezas sueltas sin hilo. La de Stewart pertenece a la primera categoría.

Cuánto paga el mercado por un nombre en la esfera

La procedencia célebre es uno de los pocos multiplicadores que resisten la auditoría en subastas de relojería. No existe un índice oficial, y eso incomoda. Las casas no publican primas sistemáticas porque cada lote se negocia con su propio relato, pero el patrón se repite: cuando el propietario original es identificable y la documentación acompaña, el precio de martillo se despega de la referencia idéntica sin historia.

En relojería, la caja y los papeles son el mínimo. Lo que dispara el precio es demostrar quién llevó la pieza y durante cuántos años.

El límite es la trazabilidad. Un Rolex sin factura, sin servicio documentado y sin fotografía de época es solo un Rolex. Con esos tres elementos se convierte en otra cosa. Esa es la variable que el comprador de patrimonio debe exigir antes de pujar, y la que explicará el diferencial entre dos lotes aparentemente iguales en el próximo ciclo de ventas.

Rolex subastas

Hay un segundo efecto, menos comentado. La procedencia no solo eleva el precio de salida: reduce el universo de compradores. Un lote con nombre atrae a coleccionistas de memorabilia que nunca han pujado por un reloj, y esos pujadores no tienen anclaje de valoración. Compran el objeto cultural. Eso produce resultados erráticos, no una curva estable.

La procedencia como clase de activo: dónde está el riesgo

Mi lectura es que la procedencia funciona como activo de preservación de capital solo cuando la pieza subyacente ya es líquida por sí misma. Un Rolex deportivo de referencia demandada conserva su mercado con independencia del dueño; el nombre añade una prima que se diluye con los años. Un IWC de vestir con referencia poco negociada no adquiere liquidez por haber pertenecido a un actor, por muy querido que sea.

El horizonte razonable aquí es de cinco a diez años, y con una advertencia: la prima de celebridad se deprecia. Los mercados de memorabilia han demostrado que el interés se concentra en el momento inmediatamente posterior al fallecimiento y se normaliza después. Comprar en el pico emocional es la forma más rápida de pagar de más por un activo que después tarda en encontrar comprador.

La prima de celebridad no es una característica del reloj. Es una característica del momento, y los momentos se agotan.

Para el inversor con horizonte largo, la oportunidad real no está en el lote estrella. Está en las piezas secundarias de la colección, las que el mercado ignore por no ser el Rolex de portada y que arrastran la misma documentación. Ahí es donde el diferencial entre precio de adjudicación y valor de reventa se abre de verdad.

El próximo hito a seguir es la temporada de subastas de primavera de 2027 en Ginebra. Si algún lote de la colección aparece catalogado, la comparación entre estimación y precio de martillo dará la primera medición real del descuento o la prima que el mercado aplica hoy al nombre de Patrick Stewart. Hasta entonces, todo lo demás es hipótesis bien argumentada.

💎 Veredicto Wealth

La colección de Patrick Stewart preserva capital solo en las referencias Rolex e IWC con documentación completa; el resto es memorabilia de liquidez baja. Horizonte mínimo de cinco años y entrada fuera del pico emocional posterior al fallecimiento.

Elaine de Kooning vuelve a Nueva York: el expresionismo abstracto se revaloriza en el mercado secundario

0

La retrospectiva de Elaine de Kooning en Berry Campbell reabre uno de los arbitrajes más claros del arte de posguerra. Treinta obras salidas de la colección familiar se exhiben en Nueva York hasta el 19 de diciembre y el mercado secundario ya las lee como lo que son: un catálogo con escasez estructural y demanda institucional al alza.

La artista murió en 1989, a los 70 años, tras cinco décadas en el centro del sistema artístico estadounidense. Mantuvo dos prácticas en paralelo —retrato y abstracción— sin subordinar ninguna, fundó el colectivo The Club en Greenwich Village y ejerció la crítica en Art News, donde reivindicó a Arshile Gorky y a Jackson Pollock antes de que el consenso lo hiciera.

Su nombre quedó en segundo plano frente al de Willem de Kooning, del mismo modo que ocurrió con Lee Krasner, Grace Hartigan, Joan Mitchell y Helen Frankenthaler, las Ninth Street Women. Ese grupo protagoniza la revalorización más sostenida del mercado de arte de las dos últimas décadas. El proceso, sin embargo, no ha terminado.

Berry Campbell reúne treinta obras y ordena el catálogo completo

Las galeristas Martha Campbell y Christine Berry llegaron al legado a través de Chris Luyckx, sobrino de la artista, que había conservado la obra durante décadas. La última gran cita institucional había sido la retrospectiva del National Portrait Gallery en 2015. Después llegaron muestras parciales, dedicadas a periodos concretos, que difuminaron la lectura de conjunto.

Ese formato fragmentario es el problema que la exposición corrige. Campbell sostiene que las muestras por etapas impiden ver el hilo continuo de una producción que arranca a finales de los cuarenta y llega hasta 1989. Para el inversor, esa continuidad documental separa a una artista-categoría de una artista-anécdota.

El recorrido incluye Jemp #1 (1963), el retrato de su sobrino con sombrero de vaquero que originó la muestra; Tom Hess (1963), donde el editor de Art News emerge entre ráfagas de naranja, amarillo y rojo; y JFK #7 (1963), de la serie que pintó sin interrupción durante un año tras el magnicidio de Dallas.

La escasez de Elaine de Kooning no es una narrativa comercial: es una realidad física de su catálogo, con las piezas mayores ya en museos.

La pieza que sostiene la tesis del mercado: California (1961)

California (1961) ocupa el fondo de la sala y supera los tres metros y medio de ancho. Berry la considera la obra más importante de la exposición por un argumento que es de mercado antes que estético: no existe en circulación otra pieza de esa escala y de ese periodo, porque las comparables están en colecciones museísticas.

La nota que localizaron de la galerista histórica Joan Washburn añade el componente que el coleccionista institucional valora. Una declaración de época sitúa esa obra en la cúspide de la producción de la artista. Sobre esa combinación —escasez, formato y testimonio documental— se construye la prima del mercado secundario.

A ello se suman Bacchus #20-G (1983), donde el violeta y el verde envuelven la escultura de Dalou, y Untitled (1960), que aborda la verticalidad de Nueva York. En ambas, retrato y abstracción se cruzan sin resolverse. Ese gesto es hoy su firma diferencial.

expresionismo abstracto mercado

Lo que el inversor debe vigilar: institucionalidad sin liquidez

Mi lectura de este tipo de operaciones sigue el patrón que ya vimos con las Ninth Street Women. La revalorización no llega por una subasta récord aislada, sino por una secuencia de exposiciones, publicaciones y entradas en museo que estrechan la oferta disponible. El precio se mueve cuando crítica y academia coinciden. Nunca antes.

El riesgo, eso sí, es de liquidez y no de demanda. Un catálogo sin comparables públicos en subasta dificulta el price discovery: el comprador no tiene referencia objetiva y depende del criterio de un puñado de galerías especializadas. En tramos de precio alto, ese cuello de botella puede alargar la venta meses.

Comprar a una artista infravalorada con respaldo institucional creciente es renta variable con forma de lienzo: exige horizonte y tolerancia a la iliquidez.

No es un activo para quien busque revalorización en doce meses. Es una posición de preservación con sesgo de crecimiento, adecuada para carteras de arte que ya tengan cubierta la liquidez de nombres consolidados. La escala importa: dentro de una misma artista, las obras mayores concentran el interés y la negociación.

El primer contraste llegará el 19 de diciembre, cuando cierre la muestra, y en la conversación de pasillo de Art Basel Miami Beach, en la primera semana de diciembre, donde los asesores de arte buscan nombres femeninos de posguerra con recorrido institucional pendiente de completar.

💎 Veredicto Wealth

Elaine de Kooning es un activo de revalorización con horizonte de cinco a diez años, no una compra de resultado inmediato. El riesgo principal es de liquidez: sin comparables públicos en subasta, el precio de salida fuera de las galerías especializadas es difícil de fijar.

CEACOP cumple 30 años y recibe el reconocimiento de la Junta de Andalucía

0

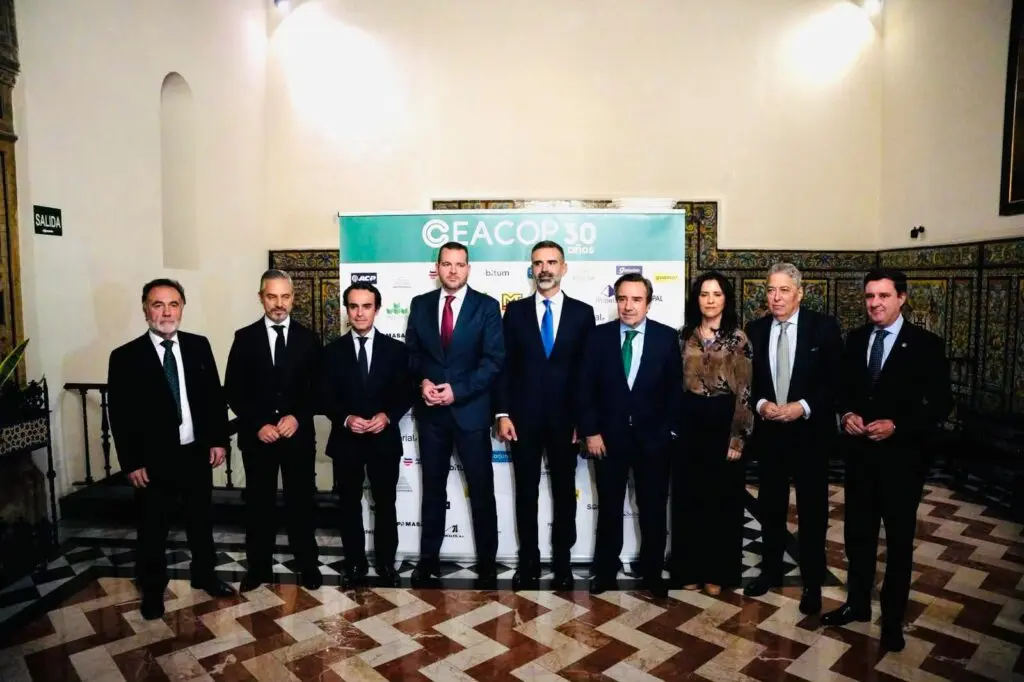
Los consejeros de Agricultura, Pesca, Agua y Desarrollo Rural, Ramón Fernández-Pacheco, y de Fomento y Movilidad, Mario Muñoz-Atanet, participaron en el acto por el 30.º aniversario del Círculo de Empresarios Andaluces del sector de la Construcción, Consultoría y Obra Pública (CEACOP). Felicitaron a la entidad y agradecieron su compromiso con la obra pública en Andalucía.

Fernández-Pacheco señaló que la Administración necesita la colaboración de la sociedad y del tejido empresarial. También agradeció el trabajo, el compromiso y la dedicación desplegados durante tres décadas para impulsar infraestructuras esenciales en Andalucía. El consejero destacó la transformación de la comunidad y el crecimiento de sus infraestructuras, y reconoció la contribución de profesionales, empresas y sociedades a la estabilidad del desarrollo social y económico y a la confianza.

El agua, una prioridad para la legislatura

El titular de Agricultura afirmó que el agua sigue siendo una prioridad para esta legislatura, como reflejan los presupuestos presentados por la Consejería para 2027. Añadió que ejecutar obra pública y disponer de más y mejores infraestructuras hídricas es importante tanto para la agricultura como para los demás sectores económicos andaluces.

Fernández-Pacheco sostuvo que el sector de la obra pública, el del agua y las administraciones deben trabajar juntos, con una interlocución constante y fluida, para construir infraestructuras hidráulicas prioritarias y mejorar la calidad de vida. También defendió que afrontar la sequía y garantizar el agua donde hace falta requiere una estrategia planificada, estudiada, elaborada y consensuada con el sector.

El papel de las empresas andaluzas

Muñoz-Atanet destacó que CEACOP lleva tres décadas como referente del sector en Andalucía y representa y defiende a empresas de construcción, consultoría y obra pública. Según indicó, la entidad pasó de ser un grupo de pequeñas empresas a una organización que representa actualmente a más de 250 compañías.

El consejero valoró las cifras de las empresas, que ejecutan actualmente más de 4.500 millones de euros, y señaló que esa actividad se traduce en empleo cualificado, actividad económica, innovación, conocimiento e infraestructuras que mejoran la vida de la ciudadanía. Añadió que el objetivo de la Consejería es mantener el ritmo de ejecución de la obra pública mediante la planificación, la preparación de proyectos y la licitación rigurosa. Afirmó asimismo que en su Consejería no se están quedando licitaciones desiertas y que la obra pública requiere tanto una Administración que planifique y licite como empresas que ejecuten con calidad y eficiencia.

Retos en transporte e infraestructuras

Entre los retos de Andalucía, Muñoz-Atanet mencionó contar con infraestructuras ferroviarias dignas y seguras, especialmente tras los dos accidentes trágicos, mantener y mejorar las carreteras, avanzar en los metros y tranvías y modernizar el transporte público. Para ello, señaló la necesidad de contar con el talento, la experiencia y la capacidad de las empresas andaluzas.

La bolsa de Moscú está lista bitcoin, ether y USDT el 1 de diciembre pese a las sanciones de EE.UU.

La Bolsa de Moscú abrirá el 1 de diciembre el primer mercado organizado de criptomonedas de Rusia. Allí cotizarán bitcoin, ether y USDT, la stablecoin (una criptomoneda diseñada para mantener el valor estable, anclado al dólar en este caso) más usada del mundo. La paradoja salta a la vista: el mismo operador que el Tesoro de Estados Unidos sancionó en junio de 2024 pondrá ahora bitcoin en la pantalla donde los rusos compran acciones de Sberbank o Gazprom.

Qué se podrá comprar y cómo funcionará el mercado

El funcionamiento imita al de la renta variable. Las órdenes se ejecutarán sobre la tecnología que la plaza ya emplea para las acciones, en el mismo horario del parqué moscovita, de 6:50 a 23:50 hora local, según los detalles que el operador trasladó al diario Vedomosti. La cámara de liquidación del grupo, el National Clearing Centre, compensará cada operación, y el cliente podrá liquidar en el mismo día o al siguiente. Habrá también permutas para gestionar liquidez.

Para arrancar, la bolsa habla de un piloto. Los participantes se irán conectando a medida que estén listos y, según la propia plaza, el interés procede de miembros ya existentes, de sus clientes y de empresas que ya usan monedas digitales para invertir y liquidar pagos. La custodia, es decir, el servicio que guarda las claves de las monedas, recaerá en depositarios digitales asociados, una figura nueva creada por la normativa rusa. El listado de instrumentos crecerá con activos rusos e internacionales.

El detalle del inversor particular es el que mejor retrata el diseño. Un cliente no cualificado tendrá que superar un test antes de comprar y no podrá pasar de 300.000 rublos al año, unos 3.700 dólares, a través de un solo bróker. Los cualificados no tienen tope. La bolsa ha explicado que los activos cotizarán en dos modalidades, con dirección y sin dirección, un esquema previsto en la norma local que el operador no ha detallado del todo.

El paraguas legal es la Ley Federal 282-FZ, sobre monedas digitales y derechos digitales, cuyas principales disposiciones entraron en vigor el 1 de septiembre de 2026. El texto mantiene la prohibición de pagar con cripto dentro de Rusia, aunque permite usarla para liquidar comercio exterior. En paralelo, el banco central autorizó a Sberbank para operar con activos digitales semanas antes y los legisladores entregaron la supervisión del sector a los reguladores de valores el mes pasado.

Moscú no abre un exchange: abre una ventanilla del parqué, con el mismo bróker, la misma cámara y un Estado que por fin puede ver y gravar cada operación.

Las sanciones de EE.UU. y la pregunta incómoda sobre USDT

Aquí aparece la contradicción que nadie en Moscú ha querido abordar en público. El Tesoro estadounidense bloqueó en junio de 2024 a la Bolsa de Moscú y a su cámara de liquidación dentro del paquete de medidas contra el sistema financiero ruso por la guerra de Ucrania. Eso convierte al National Clearing Centre en una entidad sancionada que, a partir del 1 de diciembre, liquidará USDT de sus clientes. El alcance de esas medidas se puede consultar en la lista de sanciones de la OFAC.

Tether, el emisor de la stablecoin, congela con regularidad carteras vinculadas a direcciones que figuran en las listas de Washington. La pregunta es qué hará si el saldo llega a través de una estructura sancionada. Ni la bolsa ni la empresa han respondido públicamente. Nadie ha dado una explicación. Bitcoin y ether, en cambio, no tienen un emisor que pueda bloquear saldos: no hay a quién pedir permiso ni a quién reclamar.

La elección de USDT llama la atención en un mercado construido, en parte, para operar fuera del sistema del dólar. También es la opción más práctica: es la moneda estable con más liquidez del sector y la que muchos rusos ya usan para mover valor entre plataformas. El grueso del volumen, hoy, sigue en exchanges offshore y en operaciones entre particulares, fuera del radar fiscal.

Del exchange offshore al parqué: qué gana y qué arriesga Moscú

La fórmula no es un invento ruso. Que un bróker tradicional ofrezca bitcoin sin montar su propia infraestructura ya se ha probado en otros mercados regulados: la entidad conecta con la plaza, la plaza pone la tecnología y la liquidación, y el inversor ve una línea más en su cartera. Para los bancos y casas de bolsa rusas el ahorro es evidente, porque se libran de desarrollar su propio sistema de custodia y de casación de órdenes. La infraestructura ya está montada. Solo hay que enchufar.

Lo nuevo es el contexto. Rusia lleva años regulando el sector a trompicones, entre la prohibición de pagar con cripto en casa y la autorización para usarla en el comercio exterior. La ley 282-FZ resume esa ambivalencia: permite operar, prohíbe pagar internamente y deja la puerta abierta a las exportaciones. El objetivo declarado es repatriar una actividad que hoy ocurre en plataformas extranjeras y en chats de mensajería, donde el Estado no ve nada ni cobra nada.

Los riesgos son tres y ninguno es menor. El primero es la liquidez: un mercado con tope de 300.000 rublos anuales para el minorista puede quedarse pequeño y no atraer a creadores de mercado internacionales. El segundo es el cumplimiento: con sanciones de por medio, pocas entidades extranjeras querrán aparecer operando en una plaza bajo medidas del Tesoro. El tercero es Tether, cuya política de congelación podría dejar a clientes rusos con saldos inmovilizados de la noche a la mañana.

A mí, lo que más me llama la atención es la velocidad. La ley que lo permite entró en vigor el 1 de septiembre y dos meses después la plaza ya tiene fecha de estreno. El calendario manda: el 1 de diciembre es la fecha oficial, pero el dato que de verdad importará llegará semanas después. Cuántos brókers conectan, cuánto volumen se mueve y si el precio que se forma en Moscú se parece al internacional o vive en su propia burbuja. Si el experimento cuaja, Rusia tendrá una puerta supervisada y fiscalizable. Si no, el dinero volverá a las plataformas de siempre, esas que nadie vigila.

Sentadilla para mayores de 50: la variante ‘somersault’ con poco peso que construye piernas fuertes

La sentadilla para mayores de 50 encuentra en la variante ‘somersault’ una herramienta muy eficaz: con poco peso construye fuerza de piernas, gana profundidad y mejora la movilidad de cadera sin sumar kilos a la barra.

El nombre asusta un poco. No hay voltereta ni acrobacia: la sentadilla ‘somersault’ es una sentadilla profunda en la que la carga, sujeta entre las piernas, actúa como contrapeso. Bryan Mataya, entrenador especializado en fuerza en la mediana edad, la considera la variante más efectiva a partir de los 50, y su argumento tiene una lógica aplastante: no hacen falta sentadillas más pesadas, sino sentadillas mejores.

El contrapeso cambia la mecánica por completo. Al sostener la carga entre las piernas, con los antebrazos pegados a la cara interna de los muslos, el peso tira de ti hacia abajo y te invita a bajar más, a mantener el torso más vertical y a repartir el esfuerzo sin que la zona lumbar se lleve el castigo. Es la diferencia entre forzar una sentadilla y construirla.

Hay un segundo componente que casi nadie aprovecha: la bisagra de cadera. La variante incluye un empuje de cadera hacia atrás al subir, con el tren inferior desplazándose hacia delante mientras el glúteo sube y se va atrás, como si fueras a rodar. Ese gesto mete cadena posterior en la ecuación —isquiosurales, glúteo y erectores espinales—, algo que una sentadilla goblet o una frontal no trabajan con la misma intensidad.

Andrew Tracey, director de fitness de Men’s Health, añade dos ventajas más. La primera es la movilidad: el movimiento recorre un rango amplio bajo carga y, bien ejecutado, mejora la soltura de cadera y tobillo. La segunda es la eficiencia: con un solo implemento trabajas cuádriceps y cadena posterior en la misma serie, algo poco habitual entre las variantes de sentadilla. Más contexto sobre el patrón en la entrada de la sentadilla en Wikipedia.

La mayoría de las piernas no fallan por falta de kilos, sino por falta de rango de movimiento y de control dentro de ese rango.

El detalle que más agradece quien empieza tarde: si en la sentadilla clásica se te levantan los talones o el torso se te cae hacia delante, el contrapeso te devuelve el equilibrio. Eso convierte un ejercicio incómodo en uno sostenible, y la adherencia, a estas alturas, vale más que cualquier kilo extra en la barra. Ahí está el matiz que cambia todo.

Cómo se ejecuta la sentadilla ‘somersault’ paso a paso

ejercicio de piernas con poco peso

La ejecución importa más que la carga. Necesitas una kettlebell o una mancuerna y un palmo de suelo libre. El resto es control, no fuerza bruta.

  • Posición de salida: pies a la anchura de los hombros o algo menos, con la kettlebell entre ellos, el asa paralela a las piernas y atravesando la línea media del cuerpo.
  • Antebrazos pegados: apóyalos contra la cara interna de los muslos y baja en sentadilla hasta poder agarrar el peso. Busca que los isquiosurales se acerquen a los gemelos.
  • Empuje de cadera: con la carga en las manos, lanza el peso hacia atrás entre las piernas mientras empujas con los pies para extender las piernas y subir la cadera hacia atrás. El tren inferior avanza como si fueras a rodar.
  • Vuelta controlada: flexiona de nuevo las rodillas para regresar a la posición de sentadilla y termina de pie, con el peso en las manos. Eso es una repetición.

Ojo con dos errores frecuentes: tirar de la carga con los brazos en lugar de con la cadera, y buscar profundidad a costa de redondear la espalda. Si notas que la zona lumbar se lleva todo el trabajo, recorta el rango y vuelve a empezar desde arriba, con más lentitud en el descenso. La técnica manda.

📊 La pauta en cifras

  • Dosis como calentamiento: una o dos series de 5 a 8 repeticiones lentas antes de tu trabajo principal de piernas.
  • Dosis como ejercicio principal: 3 series de 8 a 12 repeticiones con una carga ligera, dejando siempre una repetición en reserva.
  • Cuándo y cómo: antes de la sentadilla o del peso muerto, o al final de la sesión si el objetivo del día es movilidad.
  • Calidad a buscar: torso alto, talones apoyados y control absoluto en el descenso; la carga es lo último que sube.
  • A tener en cuenta: no sustituye al trabajo pesado si lo toleras y progresas; es una pieza complementaria.

Ganar fuerza después de los 50: qué respalda esta variante y qué no

La sentadilla ‘somersault’ no ha protagonizado ensayos controlados. Su respaldo viene de entrenadores que trabajan con población de mediana edad y de principios bien asentados: el contrapeso mejora la profundidad, el rango amplio bajo carga sostenida favorece la movilidad, y el patrón de bisagra reparte el trabajo hacia la cadena posterior. Nada de eso es nuevo. Lo nuevo es empaquetarlo en un ejercicio que se ejecuta con 8, 12 o 16 kilos y que se puede hacer en el salón de casa.

Donde conviene ser honesto es en el orden de prioridades. Si toleras la barra y progresas, la sentadilla con carga seguirá siendo la base para ganar fuerza después de los 50; esta variante es una pieza complementaria, no un reemplazo. Lo que sí resuelve es el problema del que no tiene acceso a material pesado, del que entrena en casa y del que necesita un calentamiento que además construya en lugar de solo activar.

A partir de ahí, la progresión es la de siempre: más rango antes que más peso, más repeticiones antes que más discos, y una sesión de referencia al mes para comparar. El ejercicio de piernas con poco peso no es un premio de consolación; es la puerta de entrada a un tren inferior que responde. Esta información es divulgativa y de optimización del rendimiento: ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Calienta con la variante: dos series de 6 a 8 repeticiones con una kettlebell ligera antes de tu rutina de piernas, el día que entrenes tren inferior.
  • Mide tu rango: graba una serie al mes desde el lateral y comprueba que bajas más sin perder el torso alto ni levantar los talones.
  • Revisa la carga: si superas 12 repeticiones sin perder técnica ni control, sube un escalón de peso antes que sumar series.

El Tesoro coloca 5.892 millones en la subasta de obligaciones y paga más del 4% a 15 años

El Tesoro Público adjudicó 5.892,1 millones de euros en la subasta de obligaciones del Estado celebrada el jueves y situó el interés marginal de la referencia a 15 años en el 4,101%, frente al 3,817% de la puja anterior. El coste del bono soberano marca el suelo del que cuelga la financiación a largo plazo de las grandes empresas españolas.

La demanda no flaqueó. Los inversores presentaron solicitudes por 11.335 millones de euros, lo que deja un ratio de cobertura de 1,92 veces sobre lo finalmente adjudicado, según el cálculo propio realizado con los datos publicados por el Banco de España. El Tesoro se movió en la zona media del objetivo fijado para la emisión y no necesitó pagar de más para colocar el papel.

La puja se repartió entre cuatro referencias: obligaciones con vida residual de 4 años y 9 meses y cupón del 3,10%; obligaciones indexadas a la inflación de la zona euro a 7 años y 1 mes con cupón del 0,70%; obligaciones a 10 años con cupón del 3,40%; y obligaciones a 15 años con cupón del 3,50%. Cada tramo se adjudicó por debajo del volumen solicitado, señal de que el emisor pudo elegir precio y de que el apetito institucional sigue siendo amplio pese al repunte del tramo largo.

Qué dicen las cifras de la subasta

El tramo corto, a 4 años y 9 meses, se llevó 1.343,89 millones frente a peticiones de 3.243,97 millones, con un interés marginal del 3,345%, por encima del 2,949% de la convocatoria previa. Su ratio de cobertura, de 2,41 veces, fue el más alto de la puja y confirma que la parte corta de la curva sigue siendo la más disputada por fondos de renta fija y por tesorerías corporativas que aparcan liquidez.

Las obligaciones indexadas a la inflación colocaron 426,01 millones con un marginal del 1,517%, frente al 1,085% anterior. La referencia a diez años adjudicó 2.552,46 millones y rebajó su rentabilidad al 3,807% desde el 4,181%. El tramo largo, en cambio, pagó un 4,101% para colocar 1.569,78 millones. La curva se empina.

El Tesoro paga más por el dinero a quince años que en la convocatoria anterior, y ese diferencial acabará trasladándose a quien emita deuda larga en el sector privado.

ReferenciaAdjudicadoPeticionesMarginalPuja anterior
4 años y 9 meses (cupón 3,10%)1.343,89 millones3.243,97 millones3,345%2,949%
Indexadas a inflación 7a1m (cupón 0,70%)426,01 millones892,01 millones1,517%1,085%
10 años (cupón 3,40%)2.552,46 millones4.343,23 millones3,807%4,181%
15 años (cupón 3,50%)1.569,78 millones2.855,81 millones4,101%3,817%
Total subasta5.892,1 millones11.335 millones——

Del bono soberano al coste de la deuda corporativa

El 4,101% a 15 años no es solo un dato de la cuenta de resultados del Estado. Es la referencia libre de riesgo sobre la que se construye el precio de los bonos corporativos. La deuda pública actúa como activo sin riesgo de crédito y, cuando el tramo largo soberano sube, el diferencial que exige el inversor por prestar a una empresa se mide contra un suelo más alto. Las emisiones a 15 y 20 años de las grandes del Ibex —Iberdrola, Telefónica o las propias entidades financieras— negocian sus cupones con ese punto de partida.

Tesoro 5.892 millones

El calendario importa tanto como el precio. Cada subasta del Tesoro compite por la misma bolsa de liquidez institucional que las colocaciones corporativas que se cierren en la misma ventana. Un fondo de renta fija que elige entre un bono español al 4,1% y un bono de una utility al 4,9% está midiendo exactamente ese diferencial. Queda la prueba de noviembre.

El calendario de emisiones aprieta antes de diciembre

El martes, el Tesoro ya había colocado 6.423,5 millones en letras a seis y doce meses. El interés a seis meses, del 2,845%, alcanzó el nivel más alto desde noviembre de 2024, y el de doce meses, del 3,068%, el más elevado desde julio de 2024. El mensaje del mercado es claro: el dinero a corto plazo también se ha encarecido, y no solo el largo.

Para el conjunto de 2026, el Tesoro prevé necesidades de financiación nuevas de 55.000 millones de euros, la misma cifra que el ejercicio anterior. De ese total, 50.000 millones irán a deuda a medio y largo plazo y 5.000 millones a letras. En términos brutos, las emisiones alcanzarán los 285.693 millones, un 4,2% más, por el mayor volumen de amortizaciones previsto. La próxima cita será el 10 de noviembre, con letras a tres y nueve meses, y la última del mes el 19 de noviembre, con bonos y obligaciones.

La lectura del inversor institucional

Entre las dos convocatorias hay un cambio de forma en la curva que conviene mirar con lupa. La referencia a diez años ha bajado 37 puntos básicos, mientras la de quince ha subido 28. El tramo de 10 a 15 años pasa así de una pendiente negativa de 36 puntos básicos a una positiva de 29, siempre según el cálculo propio sobre los marginales del Banco de España. El dato no es menor: el inversor vuelve a exigir prima por alargar plazo, justo en el segmento donde las compañías colocan sus emisiones más largas y donde el apetito de las aseguradoras marca el precio final.

Con todo, la colocación no fue un mal resultado. El Tesoro se financió en la zona media de su objetivo y cubrió 1,92 veces la emisión, aunque el ratio del tramo a 15 años, de 1,82 veces, fue el más flojo de los cuatro. Ahí está la señal: la demanda se concentra en el corto y se selectiviza en el largo. Para una utility o una teleco que salga a buscar dinero a quince años en las próximas semanas, el suelo del 4,1% implica un cupón más caro que el de la convocatoria anterior, y la mayoría de los analistas espera que ese diferencial se mantenga hasta la subasta del 19 de noviembre. El precedente de las letras del martes apunta en la misma dirección: el coste del dinero no baja.

📊 Las Claves para el Inversor

  • Qué vigilar: La subasta de bonos y obligaciones del 19 de noviembre, que medirá si el tramo largo mantiene el 4,1% o cede con la mejora del diez años.
  • Reacción del valor: El mercado ya descuenta una curva más empinada; cualquier emisión corporativa a plazo largo se leerá con el bono español como referencia.
  • Precedente sectorial: Las letras del martes, con el 2,845% a seis meses en máximos desde 2024, confirman que el encarecimiento alcanza a todos los plazos.

Carrefour duplica en dos años los productos para mascotas y crea el espacio más completo de retail

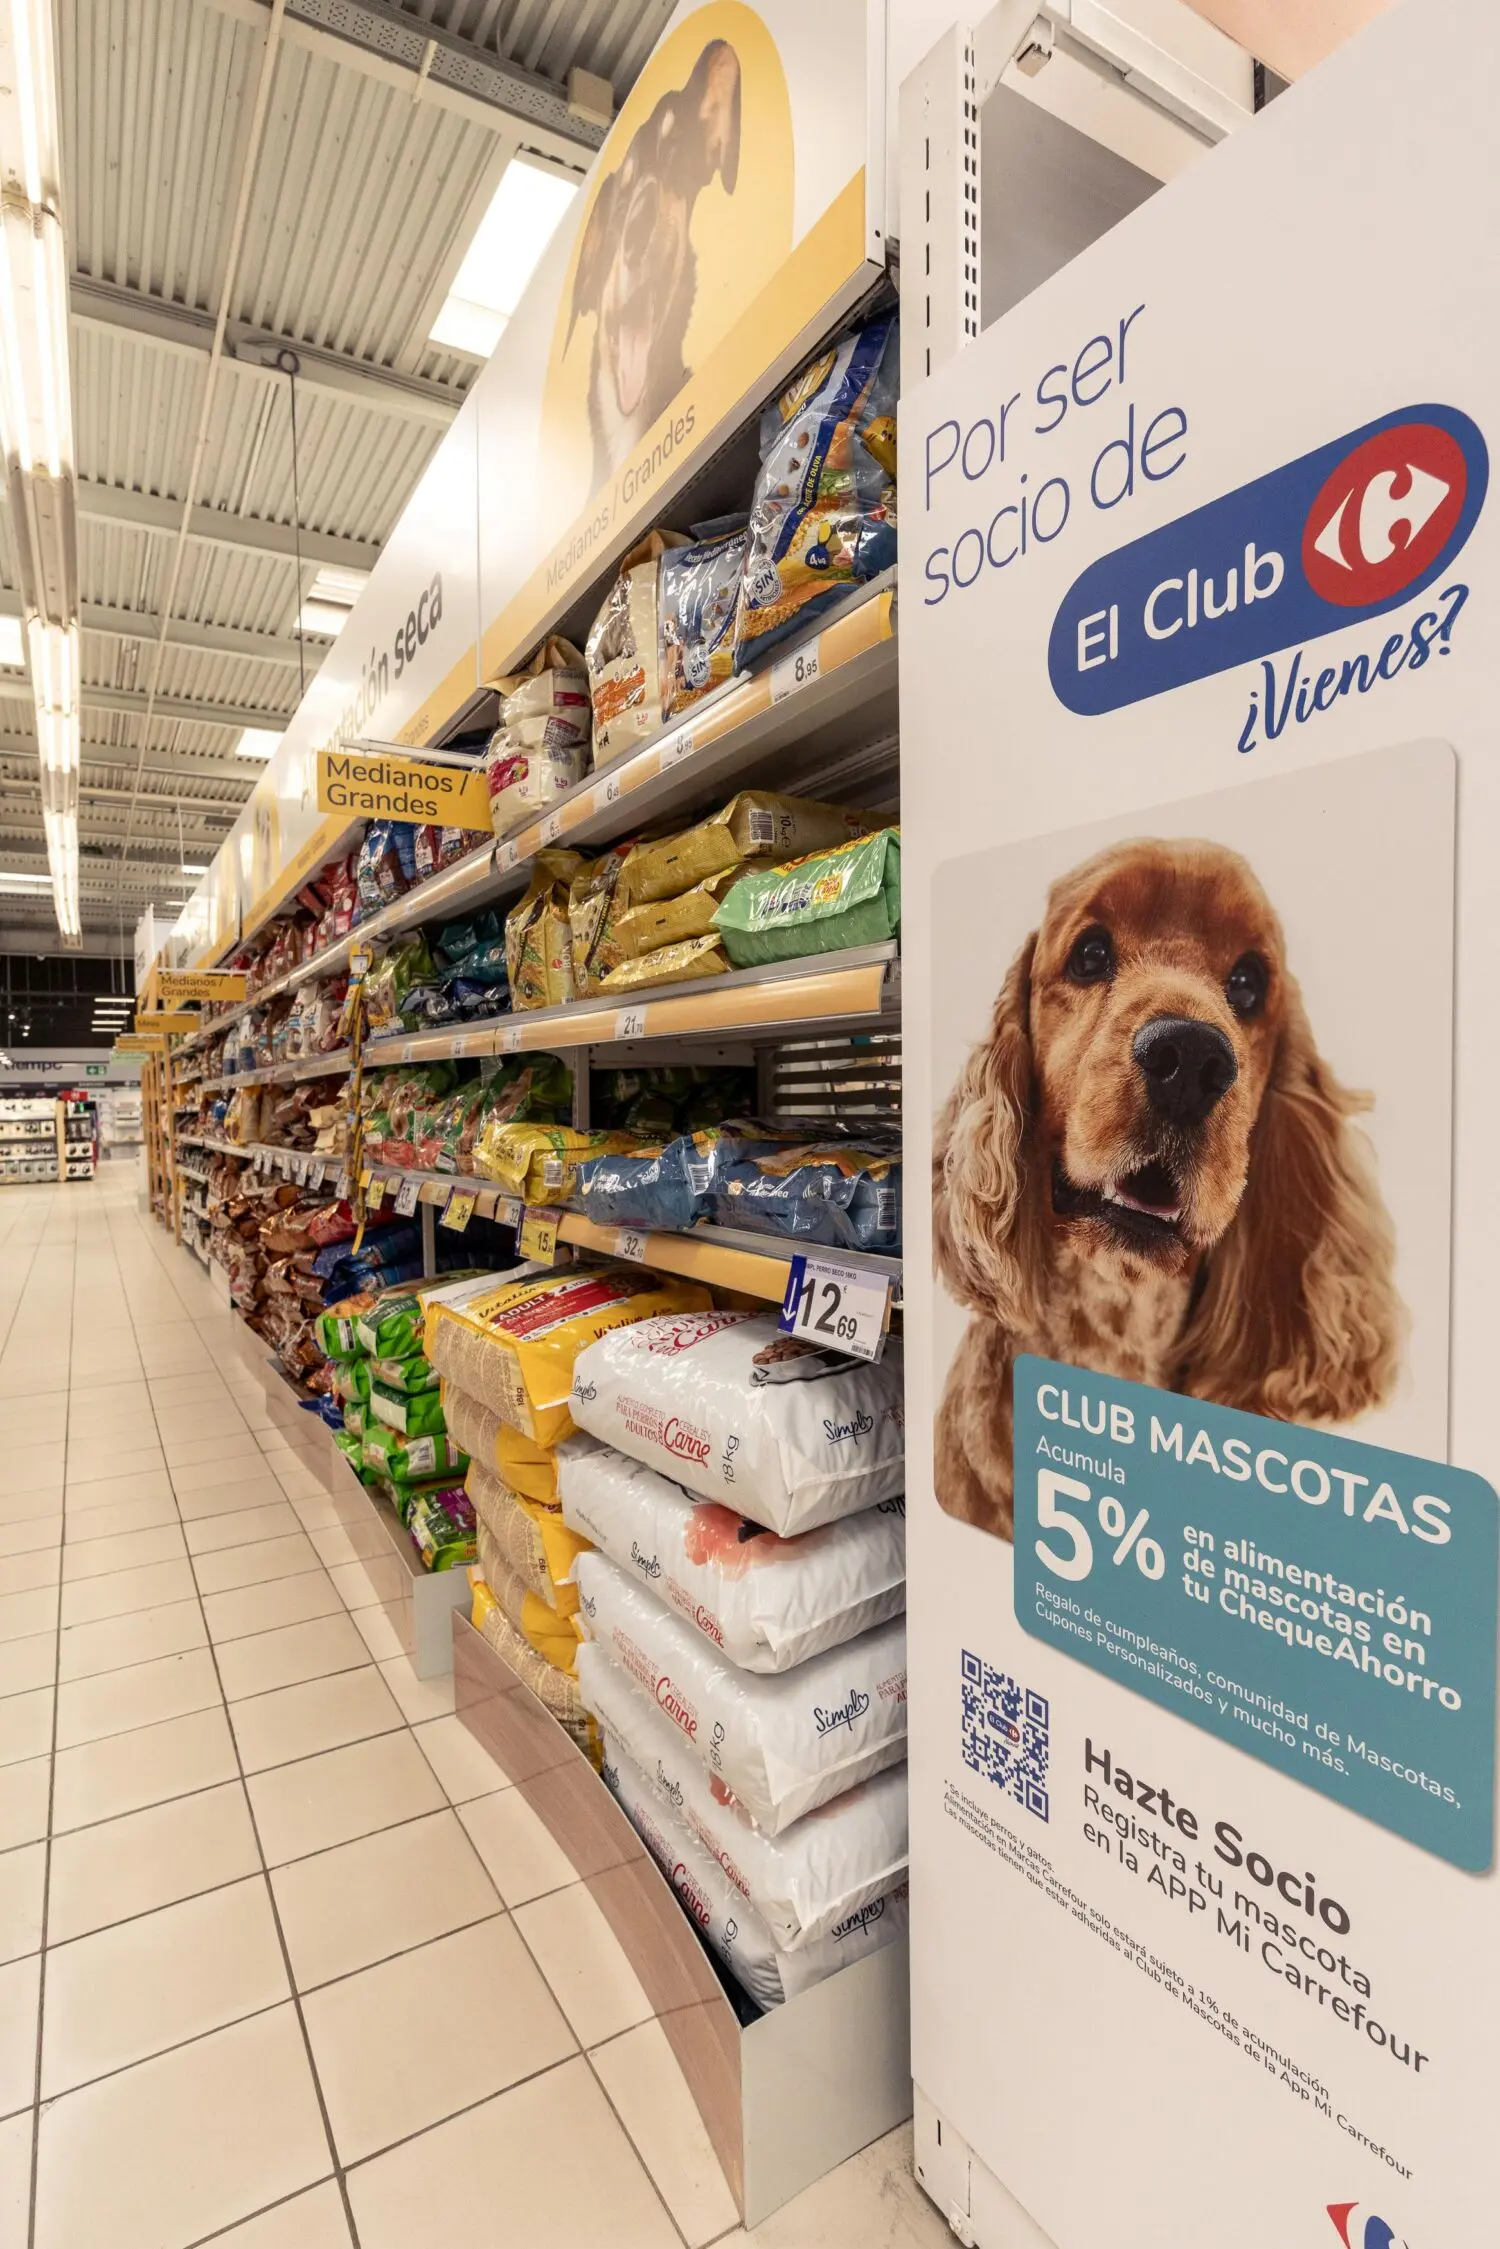
Carrefour ha transformado de forma integral su espacio para mascotas y ofrece ya la sección más completa de la distribución por su propuesta comercial y de servicios. En tan sólo dos años, la compañía ha duplicado  el número de referencias para mascotas hasta alcanzar las 1.400 actuales. La mitad de los hogares españoles conviven con, al menos, una mascota y se estima que España cuenta con más de 30 millones de animales domésticos.

Por ello, Carrefour adapta su propuesta comercial y de servicios para dar respuesta a las necesidades de consumo de clientes y socios de El Club Carrefour. La compañía ha integrado la Inteligencia Artificial para decidir qué productos para mascotas deben estar presentes en cada uno de sus hipermercados y supermercados. Aplica análisis predictivos para identificar el «perfil animal» más ajustado a cada barrio o localidad, lo que le permite detectar qué tiendas son mayoritariamente «de gatos» frente a las «de perros», o dónde existe una demanda específica para otros animales como roedores, pájaros o peces. 

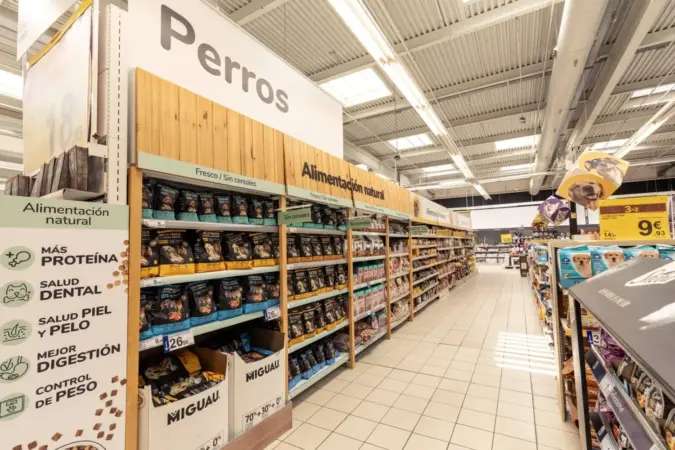
Pasillo de supermercado con estanterías de comida para perros y carteles de alimentación natural.
Estanterías con alimentos para perros en pasillo de Carrefour.

Fuente: Carrefour

Democratiza la alimentación natural para mascotas con su marca propia

Carrefour se convierte además en el primer distribuidor que ofrece una alimentación natural con las marcas exclusivas, “Miguau” y “Mimiau”. Con estos productos, y los que forman parte de su surtido de marca propia, lidera la tendencia de la salud preventiva en alimentación para mascotas y garantiza la mejor relación calidad-precio en el segmento premium.

En cuanto a sus productos de marca propia, la compañía ha revisado todo el surtido de perro y gato en las categorías de comida húmeda, seca, snacks e higiene; ha lanzado en el último año 32 nuevas referencias y ha mejorado el packaging y las recetas de otros 20 productos con propuestas equilibradas, aprobadas por veterinarios y adaptadas a cada etapa de las mascotas. 

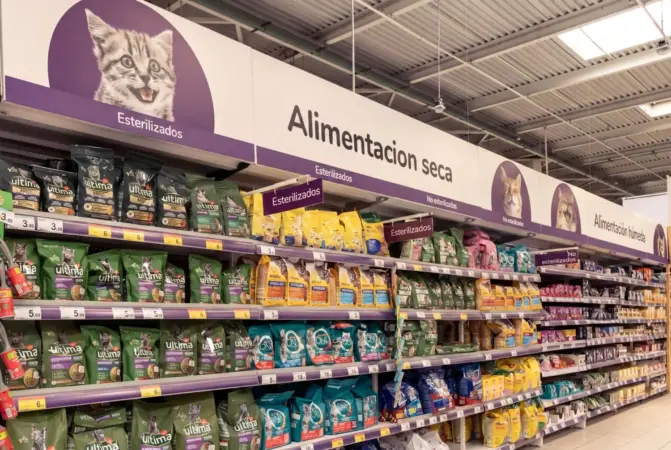
Estantes con bolsas de alimento para mascotas bajo rótulos de alimentación seca y húmeda.
Una estantería de supermercado muestra bolsas de alimento para mascotas y rótulos de alimentación seca y húmeda.

Fuente: Carrefour

Sobre la oferta de marcas de  fabricante, Carrefour ha integrado más de 100 nuevas referencias de marcas tendencia y especializadas como Churu, Gentle Chef, Cocosi, Gimcat, Gruffies o Kat Kin. Además, para mejorar la experiencia de compra, se ha desarrollado una nueva señalización en los hipermercados, mucho más atractiva y didáctica, que facilita al cliente encontrar soluciones específicas para cada etapa de la vida de su mascota. 

El Club Mascotas, el primer programa de fidelización de la distribución

Carrefour ha sido también la primera empresa del sector en lanzar, El Club Mascotas, el primer programa de fidelización de animales de la distribución, una iniciativa pionera que ofrece ventajas como la acumulación de hasta el 5% en compras de alimentación, cuidado e higiene para mascotas, el acceso gratuito al pasaporte digital de los animales de compañía, servicio SOS Mascota y chat veterinario o regalos personalizados de cumpleaños, entre otros.

La iniciativa nace como respuesta a la escucha de los socios de El Club Carrefour que participan en la comunidad privada “El Club Carrefour Mascotas”, un espacio privado en Facebook donde los socios disfrutan de consejos, premios y experiencias exclusivas relacionadas con sus mascotas.

Rutina de piernas y glúteos con mancuernas en casa: cuatro ejercicios, orden y progresión de carga

Una rutina de piernas y glúteos con mancuernas cubre cuádriceps, femoral y glúteo con cuatro movimientos y una inversión mínima. El orden de los ejercicios y la progresión de carga deciden cuánto músculo sacas a ese par de kilos.

Los cuatro movimientos que cubren cuádriceps, femoral y glúteo

No hace falta un gimnasio ni una barra olímpica: dos mancuernas bien elegidas bastan para cargar el tren inferior con criterio. La rutina que comparte Frida Redknapp combina cuatro patrones —desplazamiento lateral, trabajo unilateral, sentadilla, y bisagra de cadera— para que ningún ángulo del muslo ni del glúteo se quede sin estímulo.

  • Sentadilla lateral: mancuernas a la altura de los hombros y pies al doble de la anchura de los hombros; desplaza el peso a una pierna, lleva la cadera atrás y baja hasta donde controlen la movilidad y la técnica, con la otra pierna estirada.
  • Sentadilla dividida (split squat): un pie adelantado y el talón trasero elevado; con el torso erguido, baja hasta que el muslo delantero y la espinilla trasera queden paralelos al suelo y empuja con el talón de delante.
  • Sentadilla con mancuernas a los hombros: pies a la anchura de la cadera, rodillas en la línea de los dedos, peso en los talones y glúteo apretado al subir.
  • Peso muerto a una pierna con rodilla arriba: bisagra de cadera sobre una pierna hasta alinear cabeza, espalda y pie elevado; al volver, sube la rodilla al pecho en lugar de apoyar el pie.

La ejecución manda. Redknapp lo resume con una idea que conviene interiorizar: la técnica importa más que los kilos y el peso se sube cuando el movimiento sale limpio, no cuando lo pide el calendario. De poco sirve una mancuerna de 15 kilos si la rodilla se escapa hacia dentro en la quinta repetición.

El orden de la sesión y la progresión de carga que sí funciona

El orden no es arbitrario. Empieza por el patrón que exige más control y coordinación —el peso muerto a una pierna o la sentadilla dividida—, cuando el sistema nervioso está fresco, y deja la sentadilla lateral y la bilateral para el final, cuando la fatiga ya castiga la técnica fina. Una pauta clásica de hipertrofia encaja bien aquí: tres series de 8 a 12 repeticiones por ejercicio, con 60-90 segundos de descanso entre series y dos sesiones por semana.

📊 La pauta en cifras

  • Series y repeticiones: Tres series de 8 a 12 repeticiones por ejercicio, dos sesiones semanales con 48 horas de separación.
  • Cuándo subir de peso: Al completar 12 repeticiones limpias en las tres series con una repetición todavía en reserva.
  • Técnica antes que carga: Rodilla alineada con los dedos, torso erguido y recorrido completo; el peso llega después.
  • Material: Mancuernas que permitan controlar la bajada; un juego ajustable cubre más rangos que dos pares fijos.
  • A tener en cuenta: Con mancuernas muy ligeras, sube repeticiones o ralentiza la fase excéntrica antes que perder la técnica.

La progresión se gestiona con una regla simple. Cuando completas las tres series de 12 repeticiones con la técnica intacta y una repetición en reserva, subes al siguiente salto de la mancuerna —normalmente 2 kilos por mano— y vuelves a empezar en el rango bajo. Si no llegas a 8 repeticiones limpias, el peso es demasiado.

La mancuerna no marca el resultado; lo marca la progresión: mismo movimiento, más carga o más repeticiones, semana tras semana.

El descanso también se entrena. Dos días de pierna a la semana con 48 horas de por medio rinden más que cuatro sesiones encadenadas sin recuperación, y permiten mantener la calidad en las últimas series, que es donde está buena parte del estímulo.

ejercicios con mancuernas en casa

Lo que dice la evidencia sobre entrenar piernas en casa con poco peso

Entrenar el tren inferior en casa tiene un techo físico evidente: la mancuerna que puedes sostener. La buena noticia es que el músculo responde al esfuerzo relativo, no al número absoluto que aparece grabado en el disco. Las revisiones de ciencia del ejercicio coinciden en que el crecimiento llega cuando las series se acercan al fallo técnico dentro de un rango amplio de repeticiones, así que el tempo lento, las pausas y el trabajo a una pierna hacen el trabajo que el peso extra no puede hacer.

Ahora el matiz honesto, que es el que separa una rutina útil de una promesa. Con dos mancuernas de 5 kilos el techo llega pronto: las primeras semanas compensas con repeticiones y control, pero al mes y medio necesitarás más carga o variantes unilaterales que multipliquen la exigencia. Un juego de mancuernas ajustables sale más barato que ir sumando pares sueltos y alarga la vida útil de la rutina doméstica.

El enfoque de Redknapp —pesos ligeros, técnica primero, sesiones de 20 minutos y constancia por encima de la perfección— funciona como punto de entrada, no como destino final. Sirve para construir el hábito, y el hábito sostiene la progresión cuando la motivación baja. Para quien busca hipertrofia a medio plazo, la hoja de ruta pasa por entender cómo responden el volumen y la carga y revisar el plan cada cuatro o seis semanas. Esta información es divulgación de rendimiento y no sustituye el criterio de un profesional que valore tu caso concreto.

⚡ Rutina de Optimización Diaria

  • Calienta en 5 minutos: sentadillas al aire, zancadas y movilidad de cadera antes de la primera serie; el rango completo llega antes que la carga.
  • Ordena el bloque: empieza por el peso muerto a una pierna, sigue con la sentadilla dividida y cierra con lateral y bilateral.
  • Anota la sesión: apunta peso y repeticiones de cada ejercicio en el móvil; sin registro no hay progresión, solo repetición.

Cómo entrenar corriendo sin parar: carga progresiva, fuerza de apoyo y recuperación planificada

Entrenar corriendo sin parar no depende de aguantar más, sino de encadenar semanas sin interrupciones. Jessica McClain lo acaba de demostrar en la maratón de Nueva York: 2:24:42, segunda plaza y cuatro años seguidos de bloques completos.

Cómo repartir la carga semanal para que la progresión aguante

La corredora estadounidense de 34 años cruzó la meta neoyorquina por delante de la ganadora del año anterior, Hellen Obiri, a la que adelantó en los últimos metros, y persiguió hasta el final a Sheila Chepkirui. En primavera había sido quinta en Boston con 2:20:49, récord del recorrido para una corredora estadounidense. El dato que de verdad importa es otro: lleva cuatro años sin un solo parón en su planificación.

Su método no tiene nada de exótico. Durante este bloque ha corrido entre 72 y 84 millas semanales, unos 116 a 135 kilómetros, con una única sesión exigente y una tirada larga por semana; todo lo demás son kilómetros suaves. Ahí está la primera lección de gestión de carga semanal: concentrar el estímulo fuerte en dos días y blindar el resto. La progresión no sale de sumar más y más, sino de repetir lo que puedes sostener.

El segundo detalle es cómo mide la intensidad. Su entrenador, David Roche, no le asigna ritmos: trabajan por esfuerzo percibido. El reloj deja de mandar y manda la respiración, el tipo de zancada y la sensación de control. Para un corredor popular, esto resuelve uno de los errores más caros: correr los días fáciles demasiado rápido y llegar vacío a la sesión que sí importa.

Y aparece el principio que mejor explica su racha: el 85% del trabajo le aporta confianza y solo el 15% restante es realmente duro. Ese 15% es el que mueve la aguja, pero necesita un 85% que no compita con él. En la práctica, una semana bien montada incluye un día de calidad, una tirada larga y cuatro o cinco rodajes que podrías cerrar hablando.

El entrenamiento no es la prueba: es la inversión. Quien busca su mejor marca cada martes llega al domingo sin nada que gastar.

Hay un detalle de actitud que se traduce en fisiología. McClain repite que nunca cierra un entrenamiento doblada por el esfuerzo: la casa se pone en competición. El mensaje para el corredor de a pie es directo: la sesión que te deja tres días tocado no era la sesión, era una retirada anticipada. Los técnicos de fondo lo llaman dejar margen; en la práctica significa terminar cada bloque de series con la sensación de poder hacer dos repeticiones más.

El 85% cómodo no es falta de ambición: es el margen que te permite volver a la misma estructura la semana siguiente.

Fuerza de apoyo y recuperación entre sesiones: la parte que casi nadie planifica

gestión de carga semanal

Aquí conviene ser honesto. McClain hace muy poco trabajo de fuerza y no cruza el entrenamiento: dice sin rodeos que no hace natación ni bicicleta. Funciona en su caso porque acumula años de base y porque su volumen ya supone un estímulo neuromuscular enorme. Para el resto, la fuerza para corredores es una asignatura pendiente que se paga cara. La pauta con más consenso en la literatura de rendimiento son dos sesiones semanales de 20 a 30 minutos, con sentadilla, peso muerto rumano, zancadas y elevación de gemelos, a 3 series de 6 a 10 repeticiones y cargas que permitan progresar. Los patrones básicos están bien glosados en la entrada de entrenamiento de fuerza.

La recuperación entre sesiones se planifica igual que los kilómetros. Regla práctica: dejar entre 48 y 72 horas entre la sesión de calidad y la tirada larga, y no encadenar dos semanas seguidas de subida. Un esquema clásico de carga progresiva sube el volumen alrededor de un 10% durante tres semanas y lo reduce un 25-30% en la cuarta. Ese descenso no es un premio: es donde se consolida la adaptación.

En nutrición, su enfoque también es incómodamente sencillo. No cuenta macros ni planifica menús; come lo que le apetece, picotea a menudo y asegura que nunca pasa hambre. Su alimento fijo son las hamburguesas, dos o tres noches por semana, por comodidad y por la proteína que le aportan. La parte trasladable no es el menú, es la lógica: cubrir la energía antes de afinar el detalle. Ojo con la letra pequeña de los geles de carrera: la mayoría ronda los 20 a 25 gramos de carbohidratos por sobre, y la pauta habitual en maratón se mueve entre 60 y 90 gramos por hora, repartidos y probados en entrenamiento. Si el primer ingrediente del etiquetado es jarabe de glucosa, ya sabes lo que estás comprando.

📊 La pauta en cifras

  • Volumen sostenible: 116 a 135 kilómetros semanales con dos estímulos fuertes, un rango reservado a corredores con años de base.
  • Reparto de intensidad: 85% del trabajo cómodo y 15% realmente exigente, medido por esfuerzo y no por ritmo.
  • Fuerza de apoyo: 2 sesiones semanales de 20 a 30 minutos, 3 series de 6 a 10 repeticiones.
  • Recuperación entre sesiones: 48 a 72 horas entre calidad y tirada larga; cada cuarta semana, descarga del 25-30%.

Por qué su caso no se copia tal cual: la letra pequeña del método

El precedente merece contexto. McClain dejó el atletismo profesional hace unos años, se mudó a Arizona, trabajó a jornada completa en el tercer sector y volvió a correr por gusto. En 2022 ganó la maratón de Mesa sin entrenador, celebrando su 30 cumpleaños. Hoy compagina el deporte de élite con la dirección ejecutiva de una fundación, y por eso su kilometraje es más bajo que el de sus rivales. Su siguiente objetivo son los Juegos de 2028, después de quedarse en cuarta posición en las pruebas de clasificación del ciclo anterior.

¿Qué se puede copiar y qué no? Copiable: la arquitectura de dos estímulos fuertes por semana, la intensidad por esfuerzo, el margen en cada sesión y la recuperación planificada. No copiable: su volumen, su fuerza mínima y su desprecio por el cross-training. Un corredor popular que suma 40 kilómetros semanales y añade de golpe una sesión de calidad extra no está progresando, está pidiendo una semana de parón. La evidencia del entrenamiento de resistencia es bastante clara en este punto: la adaptación llega con cargas repetibles, no con picos heroicos.

La expectativa realista también importa. Consolidar esta estructura lleva de 8 a 12 semanas y la mejora se nota primero en la facilidad de los rodajes y en el tiempo de recuperación entre series, no en el crono. Si en tres semanas no puedes repetir la misma sesión con menos esfuerzo, la carga está mal puesta. Así de simple.

Esta información es divulgativa y de optimización del entrenamiento, no un consejo individualizado; ante cualquier circunstancia personal, conviene consultar con un profesional.

⚡ Rutina de Optimización Diaria

  • Fija dos días fuertes: una sesión de calidad y una tirada larga, separadas por 48-72 horas; el resto, rodajes en los que puedas hablar.
  • Añade fuerza de apoyo: dos sesiones de 20-30 minutos por semana con sentadilla, peso muerto rumano, zancadas y gemelos, mejor tras el rodaje suave.
  • Programa la descarga: cada cuarta semana reduce un 25-30% el volumen y mantén la intensidad; ahí se consolida la adaptación.

Lagarde alerta de que la inflación de la zona euro repunta al 4% y la IA amenaza con desanclarla

La inflación de la zona euro repunta al 4% en octubre, el nivel más alto en tres años. El encarecimiento de la energía explica el grueso del salto, pero la advertencia que dejó Christine Lagarde en su última comparecencia apunta a otro sitio: la inteligencia artificial y su capacidad para desanclar las expectativas de precios.

El dato adelantado del índice armonizado de precios al consumo deja la tasa interanual un punto por encima de la de septiembre y en un registro que no se veía desde hace tres ejercicios. Los registros de Eurostat sobre el IPCA confirman una aceleración que llega, además, con la actividad perdiendo fuelle en Alemania, Francia e Italia.

La brecha con España vuelve a abrirse. El mismo indicador se sitúa en el 5% en el caso español, un punto por encima de la media de la eurozona, una diferencia que no se daba desde el invierno de 2022. El peso del turismo y de los servicios de temporada en la cesta española explica parte de esa resistencia. No toda.

La energía explica el salto y rompe tres años de calma

El componente energético aporta la mayor parte de la aceleración: la electricidad, el gas, y los carburantes cotizan por encima de los niveles del ejercicio anterior, y el efecto base juega en contra. Los servicios, mientras tanto, no ceden. La subyacente, que excluye energía y alimentos, se mantiene pegajosa, y eso es lo que de verdad incomoda en Fráncfort.

El mercado se ha movido antes que el banco central. Los futuros sobre tipos descuentan ya dos subidas hasta el 3%, un escenario que a comienzos de septiembre nadie tenía en la mesa. El euríbor ha dejado de descontar bajadas y las hipotecas variables que se revisen en el cuarto trimestre van a notar ese giro.

El 4% no es la cifra preocupante. Lo preocupante es que vuelva a subir justo cuando el BCE daba la batalla por ganada.

Hay un detalle que se pierde en los titulares: el 4% llega con la economía europea en frenada, no en plena expansión. Alemania roza el estancamiento y el sector industrial sigue ajustando plantilla. Subir tipos con el PIB desacelerando es la peor combinación posible para cualquier empresa que dependa del crédito para invertir.

Lagarde mira a la IA: los precios que la estadística no sabe medir

La presidenta del BCE ha insistido en sus últimas intervenciones en que el riesgo ya no es solo la energía. Las herramientas de fijación dinámica de precios, cada vez más extendidas en el comercio electrónico y en los servicios digitales, permiten ajustar tarifas en tiempo real y en función del usuario. El marco de seguimiento del banco central está disponible en su página oficial de política monetaria.

El problema no es que la IA suba los precios por sí sola. El problema es que los vuelve más volátiles y más difíciles de leer. Un algoritmo que reajusta márgenes cada hora en un mercado concentrado genera una inflación que los índices capturan tarde y mal. Y un banco central que mide tarde y mal tiene un problema de credibilidad, no de estadística.

Lagarde inflación

Para el consumidor, la traducción es sencilla: la cesta de la compra se encarece otra vez después de dos años de tregua. Para la empresa, el cálculo es menos visible y más caro. El coste del crédito sube, la demanda se enfría y los márgenes reconstruidos con esfuerzo vuelven a quedar en el aire.

El BCE se juega la credibilidad, no el decimal

Conviene recordar el antecedente. En 2021 el BCE sostuvo durante meses que la inflación era transitoria, y cuando rectificó acumulaba un año de retraso. Aquel error se pagó con una batería de subidas consecutivas y una recesión técnica que nadie quiso asumir en público. El patrón amenaza con repetirse, aunque con un matiz incómodo: el shock energético de 2022 tenía una causa identificable; el de ahora tiene varias a la vez.

Mi lectura es que Fráncfort subirá en diciembre, probablemente 25 puntos básicos, y que lo hará más por gestión de expectativas que por convicción macroeconómica. Una inflación de la zona euro al 4% no se corrige en dos reuniones. Pero un banco central que no reacciona ante un repunte de esa magnitud pierde el relato. Y el relato es la mitad de su herramienta.

El riesgo real es el contrario del que se discute en los foros. No es que la IA desancle los precios, sino que el BCE endurezca la política por una inflación que después resulte ser un artefacto estadístico. Ese escenario dejaría a la eurozona con un crecimiento más bajo, una deuda más cara y ninguna explicación convincente que dar a los ciudadanos.

La próxima cita es la reunión del Consejo de Gobierno del BCE en diciembre, con las proyecciones macroeconómicas trimestrales sobre la mesa. Ahí se sabrá si Fráncfort habla de dos subidas o de una sola. Y, sobre todo, si Lagarde acierta a explicar por qué la inflación de la zona euro vuelve al 4% justo cuando parecía un problema cerrado.

El precio Solana se desploma un 7,09% hasta 89,26 $: se juega la SMA de 200 días con RSI en 28,7

Hasta ahí llegó la calma. Solana cotiza en 89,26 dólares tras una sesión que las plataformas reportan con una caída del 7,09%, y el precio queda a apenas 29 centavos de su media móvil de 200 días, situada en 88,97 dólares. Ese nivel es la frontera que separa una corrección normal de un cambio de tendencia en el gráfico de largo plazo.

Qué dicen los números: volumen un 71,57% por encima de la media y RSI en 28,7

El dato de volumen es el que más pesa en la lectura. Los 4.710 millones de dólares negociados en 24 horas superan en un 71,57% el promedio de 30 días, de 2.740 millones, y elevan la rotación hasta el 8,95% de la capitalización —52.690 millones— frente al 5,21% habitual. Traducido: ha pasado por el mercado casi el doble de mano que un día cualquiera. Eso no dice si fueron ventas de pánico o compras de oportunidad, pero descarta que el movimiento sea simple ruido de liquidez.

Hay un segundo indicador que conviene leer sin prisa. El RSI, el índice de fuerza relativa que mide la velocidad de las subidas y bajadas de las últimas dos semanas, marca 28,7, por debajo de 30: zona de sobreventa. El estocástico, otro medidor de momento, está en 5,2, pegado al suelo.

La tercera pieza es la media móvil de 200 días (la SMA 200), el promedio de los últimos 200 cierres y la referencia que buena parte de la gestión profesional usa para distinguir tendencia estructural de simple vaivén. Está en 88,97 dólares. El precio, en 89,26. Entre ambos hay 29 centavos, un 0,33%.

Conviene detenerse en un detalle que la propia fuente reconoce. Si el cierre previo fue de 89,37 dólares, la variación desde ahí sería del −0,12%, no del 7,09%. El rango de la sesión anterior, entre 88,48 y 96,86 dólares, sí muestra amplitud para que el porcentaje aparezca en algún momento del día, pero antes de operar con ese dato conviene verificar la serie de precios en la plataforma que cada uno use.

El MACD, un indicador que compara dos medias móviles para medir la fuerza de la tendencia, sigue en negativo (−4,56 frente a una señal de −3,87). Y el precio está un 3,19% por debajo del VWAP intradía, el precio medio ponderado por volumen, en 92,20 dólares: quien compró hoy lo hizo, de media, por encima de donde estamos ahora.

Un RSI en 28,7 no invita a comprar: solo confirma que el mercado ha vendido mucho y que nadie ha demostrado aún que haya terminado de vender.

Por qué la sobreventa no es una señal de compra

Los indicadores de momento tienen una virtud y un defecto. La virtud: avisan de que el castigo ha sido rápido. El defecto: en una tendencia bajista pueden quedarse en el suelo durante semanas. Solana cotiza por debajo de sus medias de 5, 7, 10, 15, 20, 30, 50 y 90 días, que van de 91,79 a 108,41 dólares. Solo la de 200 aguanta.

En la práctica eso deja dos niveles claros. Por abajo, 88,48 dólares, el mínimo de la sesión anterior; perderlo abre hueco. Por arriba, 89,41, el máximo de hoy, y después la franja de 91,79 a 93,66, donde coinciden la media de 5 días, el VWAP y varios retrocesos de Fibonacci. La volatilidad anualizada a 30 días es del 43,3% y el ATR de 14 días, el recorrido medio diario, es de 4,06 dólares: un stop demasiado ajustado se lo lleva por delante el ruido.

Adopción por un lado, gráfico por otro: la contradicción que Solana arrastra desde 2021

La paradoja del día está al otro lado del mostrador. En las últimas semanas Solana ha acumulado anuncios que hace dos años habrían movido el precio: Solana Labs ha lanzado Leap, una aplicación para operar acciones tokenizadas junto a criptomonedas; Samsung Wallet ha incorporado USDC en Solana, lo que acerca las stablecoins a millones de usuarios de móvil; y Schroders ha traído un fondo de deuda emergente tokenizado de la mano de Centrifuge.

No hay prueba de que esas noticias hayan causado la caída ni de que vayan a sostener la cotización. Tampoco hay datos de derivados, de liquidaciones ni de flujos hacia y desde los exchanges, y las métricas de actividad en cadena pueden seguirse en el explorador Solscan, pero no están incorporadas a este movimiento. Sin ellas es imposible distinguir desapalancamiento de venta al contado, y esa diferencia cambia por completo la lectura.

Quien lleve tiempo en esta red ha visto el guion antes. En septiembre de 2021 y en febrero de 2022 Solana sufrió paradas de red que dejaron la cadena sin producir bloques durante horas. En noviembre de 2022 el colapso de FTX arrastró a SOL por debajo de los 10 dólares. Después, el airdrop de Jito en diciembre de 2023 y el de Jupiter en enero de 2024 mostraron que la actividad se reactiva rápido cuando hay incentivos reales. La diferencia es que entonces el mercado premiaba el crecimiento; ahora pide ingresos.

El riesgo sigue siendo el mismo: una base de validadores concentrada en pocos operadores de staking, un segundo cliente validador —Firedancer, desarrollado por Jump Crypto— que aún no ha demostrado su peso en mainnet y una narrativa que depende de que la adopción institucional se convierta en comisiones medibles.

Lo que hay que vigilar cabe en dos líneas. Si el precio cierra de forma sostenida por debajo de 88,97 dólares, se rompe el último anclaje técnico de largo plazo que le queda al activo. Si rebota, la primera prueba será recuperar 91,79 y hacerlo con volumen. Ninguno de los dos escenarios está escrito todavía.

Pekín bloquea la venta de la robótica de ABB a SoftBank por 5.400 millones y pone en jaque la automatización europea

He tardado en entender la lógica del expediente hasta que he mirado el calendario: la operación SoftBank ABB robótica se anunció en octubre de 2025 y llevaba más de un año atascada en la sala de máquinas regulatoria de Pekín. El desenlace se conoció el jueves, con un comunicado escueto de la multinacional suizo-sueca, y este viernes las mesas de Tokio y Hong Kong han operado con la noticia ya descontada.

Lo que China ha bloqueado es la venta de la división de robótica de ABB al holding de Masayoshi Son por 5.400 millones de dólares. No es un activo periférico. ABB es uno de los cuatro grandes fabricantes mundiales de brazos industriales —junto a Fanuc, Yaskawa y KUKA— y su negocio de automatización alimenta desde las líneas de montaje de la automoción hasta las plantas farmacéuticas y los almacenes logísticos.

Un veto de 5.400 millones que llega trece meses después

Los elementos del expediente explican la rareza del caso. SoftBank anunció la compra en octubre de 2025 como pieza central de su giro hacia la inteligencia artificial física, ese territorio donde el capital japonés quiere estar antes que nadie. El importe pactado fue de 5.400 millones de dólares. El vendedor, ABB, buscaba desprenderse de un negocio con márgenes más estrechos que su núcleo de electrificación para concentrar capital en redes y software industrial.

Y ahí aparece el actor que no firma el contrato. ABB produce robots industriales en Shanghái, un activo que convierte la división en una pieza sensible para cualquier gobierno que considere la automatización avanzada como infraestructura crítica. Pekín lleva años ampliando su arsenal —control de concentraciones, catálogo de tecnologías restringidas, listas de doble uso— hasta transformar cada gran operación tecnológica con presencia china en un expediente político. Ese es el marco real: la venta no se ha evaluado solo como un negocio, sino como una transferencia de capacidad.

ABB no ha detallado el fundamento jurídico del bloqueo. Tampoco SoftBank. Esa opacidad importa, porque no es lo mismo un veto definitivo que una autorización condicionada a mantener la planta, el empleo y la propiedad intelectual en China durante un número determinado de años. La diferencia entre ambas cosas decide si la operación está muerta o simplemente esperando un remedio.

Según el comunicado que ABB difundió el jueves 5 de noviembre de 2026, las autoridades chinas han bloqueado la venta de su división de robótica al grupo japonés. La compañía no explicó el fundamento jurídico de la decisión ni el calendario de los siguientes pasos.

Para Europa, el mensaje es incómodo. La automatización es una de las pocas industrias donde el continente conserva líderes globales, y este veto demuestra que esa posición ya no se decide únicamente en Zúrich, Múnich o Estocolmo.

La robótica ha dejado de ser un negocio para convertirse en infraestructura

Lo que veo aquí es un cambio de naturaleza, no un episodio aislado. Durante dos décadas, el sector de los brazos industriales se movió por lógica de balance: quién pagaba el mejor múltiplo y quién cerraba antes el due diligence. Esa época ha terminado. China ya controla KUKA desde 2016, a través de Midea, y la lección que Pekín aplica ahora es simétrica: si el capital chino pudo comprar campeones europeos, el capital japonés no puede comprar capacidades que Pekín considera propias.

Hay una contradicción que los datos no resuelven. Un bloqueo así encarece la automatización de las propias fábricas chinas, porque deja a ABB sin comprador y sin el músculo inversor de SoftBank justo cuando la carrera de los robots humanoides se acelera. Pekín gana posición estratégica y asume un coste industrial. Nadie ha publicado qué lado del balance consideran más pesado. Cualquier comprador alternativo —estadounidense, coreano o europeo— se enfrentará al mismo filtro, y eso reduce el universo de pujantes y el precio final del activo.

Los hitos para comprobarlo son dos: los resultados del cuarto trimestre de ABB, a comienzos de 2027, y el cierre del año fiscal de SoftBank el 31 de marzo de 2027, cuando el grupo tendrá que decidir si mantiene el capital reservado o lo redirige a otra adquisición.

🌐 El efecto dominó en Occidente

El golpe en la apertura europea será limitado: ABB cotiza en Zúrich, Estocolmo y Nueva York, y la división afectada pesa poco en su capitalización. La lectura de fondo es la que importa.

  • Bolsas europeas: el foco estará en los fabricantes de bienes de equipo y en la cadena de automatización, no en el precio de la acción de ABB.
  • Inflación en España: el canal es indirecto y llega vía coste de equipo para la industria; no habrá efecto apreciable en el IPC de los próximos meses.
  • Empresas expuestas: las plantas españolas de automoción y alimentación que renuevan sus líneas de montaje comprarán en un mercado donde la oferta se reordena por criterios políticos y no comerciales.
  • BCE y Euríbor: sin lectura monetaria. Este expediente no mueve tipos; mueve inversión industrial.

Renovables de la bolsa española: Solaria, Grenergy y Audax arrancan el rally con el analista de su lado

La victoria demócrata en las elecciones de mitad de mandato estadounidenses enciende el rally de las renovables de la bolsa española. Audax Renovables, Grenergy y Solaria afrontan la sesión del 6 de noviembre con el apoyo del consenso de analistas, un respaldo poco habitual en un sector que lleva dos años pagando el precio de los tipos altos.

Solo Grenergy tiene negocio relevante en Estados Unidos. Solaria y Audax no ingresan un euro allí y, sin embargo, las tres se beneficiarían del mismo efecto: si el marco regulatorio estadounidense vuelve a favorecer el almacenamiento y la generación renovable, el capital regresará al sector en Europa por comparación de múltiplos y de valoración.

Audax Renovables: unanimidad del consenso y un recorrido del 123,8%

El caso más extremo es el de Audax Renovables. Todos los analistas que siguen el valor recomiendan abrir posiciones y el precio objetivo medio se sitúa en 2,35 euros por acción, un recorrido del 123,8% desde el cierre previo. Ese nivel no se ve en el parqué desde principios de 2021.

Pablo Victoria Rivera, de Lighthouse, sostiene que los resultados del primer semestre dejaron crecimiento en las métricas operativas con presión en los márgenes, y que esa presión debería moderarse en la segunda mitad del ejercicio. Su argumento se apoya en dos palancas: los contratos firmados antes del apagón del 28 de abril y las cláusulas de traslado incorporadas en los nuevos acuerdos, que deberían permitir recuperar margen hasta diciembre. El detalle contractual acaba siempre en el registro de Hechos Relevantes de la CNMV.

Grenergy: exposición directa y el aval de UBS en 130 euros

Grenergy es la única de las tres con negocio sobre el terreno. Entró en Estados Unidos en 2022 con la compra de la desarrolladora Sofos Habert Renewable Energy, hoy Grenergy US, y mantiene proyectos en desarrollo en Alabama, Texas y Georgia.

La mayoría del consenso está al lado de la compañía y sitúa el precio objetivo medio en 116,07 euros, un 67,7% por encima del cierre previo. La apuesta más alta llega de UBS: Anna Webb recomienda comprar y eleva el objetivo hasta los 130 euros, un 88% de recorrido, con un argumento que va más allá del ciclo político. ‘Vemos a Grenergy como la forma de posicionarse en la temática de los sistemas de almacenamiento en baterías (BESS), cotizando a una valoración altamente atractiva’, señala.

El rally no se sostiene en los ingresos de Estados Unidos, casi inexistentes en dos de las tres compañías, sino en la revalorización múltiple que exige el sector.

Solaria acciones

Solaria: del comprar al mantener con el día del inversor en el horizonte

Solaria es el caso intermedio. El consenso duda entre comprar y mantener, con los consejos de venta en minoría, y el precio objetivo medio de 22,15 euros deja un recorrido del 42%. El valor está penalizado por su vinculación con los centros de datos y por una batalla abierta con los bajistas que provoca una volatilidad alta en sus títulos.

Peter Crampton, de Barclays, considera que el mercado está subestimando los resultados sólidos, la mejora del balance, el aumento de precios en el mercado libre, la aceleración del despliegue de BESS y la confianza de la dirección en los ingresos futuros por infraestructuras. El examen público de esa tesis tiene fecha: el 19 de noviembre, día del inversor, con la expectativa de anuncios relevantes.

El rally de las renovables depende más del bono que de Washington

Conviene separar el catalizador del fundamento. La revalorización del sector desde 2022 no ha sido una historia de demanda, sino de tasa de descuento: cada punto de subida en la deuda soberana se ha traducido en una compresión de múltiplos para compañías cuyo flujo de caja llega a diez o quince años vista. Por eso el argumento más sólido que hay detrás de este movimiento no es la victoria demócrata, sino la caída de la rentabilidad del bono, que se mueve en sentido inverso al precio. El factor político es un acelerador; el monetario, la gasolina.

A mi juicio, el respaldo unánime del consenso es la parte más frágil de la tesis. Cuando todos los analistas que cubren un valor coinciden en el comprar, el precio ya descuenta buena parte de la buena noticia y el margen de error se estrecha. Audax, con ese 123,8% de recorrido teórico, necesita demostrar en el cierre de diciembre que la recuperación de márgenes prometida se materializa; sin ese dato, el objetivo de 2,35 euros es una promesa. Grenergy tiene la exposición americana que da sentido industrial al catalizador, pero también ejecución pendiente en Alabama, Texas y Georgia, donde los plazos de conexión a red son el verdadero cuello de botella.

Hay además una contradicción que el mercado todavía no ha resuelto. El mismo resultado electoral que favorece a las renovables frena el auge de los centros de datos, y Solaria es precisamente el valor que ha pagado en bolsa su vinculación con esa demanda. Que el freno sea beneficioso para el sistema eléctrico no implica que sea neutro para su cartera de proyectos. La presión bajista añade ruido a la lectura.

La condición que debe vigilar el inversor es concreta: si el bono mantiene la tendencia descendente y Solaria presenta el 19 de noviembre un plan creíble para BESS e infraestructuras, el rally tendrá suelo. Si el movimiento se queda en el impulso político, la corrección llegará con la misma velocidad con la que ha llegado la euforia.

Veredicto Merca2

Cotización al cierre o apertura: El consenso sitúa el precio objetivo de Audax en 2,35 euros (+123,8% desde el cierre previo), el de Grenergy en 116,07 euros (+67,7%) y el de Solaria en 22,15 euros (+42%). La reacción efectiva se conocerá con la apertura del 6 de noviembre, sesión en la que el mercado descuenta el nuevo marco político estadounidense.

Clave técnica: Solaria llega al día del inversor del 19 de noviembre con un objetivo de consenso un 42% por encima del cierre previo, pero con el lastre de la presión bajista; la referencia operativa es si recupera el terreno perdido antes de esa cita.

Apunte macro: El segundo viento de cola llega del mercado de deuda, cuya rentabilidad se mueve inversa al precio de estas compañías y cuya caída tras el resultado electoral explica buena parte del optimismo. El sector afronta la cita con Audax todavía un 123,8% por debajo de su precio objetivo y con Grenergy pendiente de plazos de conexión en tres estados.

El petróleo se desploma, aleja la subida del BCE en diciembre y activa la rotación en la bolsa europea

0

La rotación en la bolsa europea ya tiene detonante: el petróleo cae cerca del 17% en quince días y el gas europeo se ha dejado un 14% en la última semana. El mercado empieza a descontar que el Banco Central Europeo no subirá tipos en diciembre, y el dinero busca acomodo en los sectores que la fiebre de la inteligencia artificial había dejado en un rincón.

El resultado electoral del pasado martes en Estados Unidos ha actuado como catalizador: la victoria demócrata despeja el tramo final de la presidencia de Christine Lagarde y enfría el escenario de tensión comercial con Bruselas. El primer impacto se concentró en las materias primas energéticas, con las ventas mayoritarias en la jornada postelectoral, según la información publicada este viernes. Se descuenta un desenlace del conflicto en Oriente Medio que ha constreñido la oferta de productos refinados.

Del barril a 97 dólares al gas a 90 euros

Las cifras de inflación energética que maneja Fráncfort explican la dimensión del giro. El encarecimiento interanual fue del 14,3% en agosto, del 18,9% en septiembre y cerró octubre cerca del 21%. Ese cóctel llevó al Consejo de Gobierno a dejar entrever una tercera subida de tipos en diciembre, la que ahora se enfría.

Christine Lagarde lo explicó la semana pasada con dos elementos. El primero, los precios de la energía tras un incremento significativo de petróleo, gasolina, gasóleo y derivados de refino. El segundo, el alza de los costes de financiación a largo plazo por las tensiones en la deuda pública, con Francia en el epicentro. Ambos se han movido desde entonces y en la misma dirección.

Las previsiones del BCE se han quedado desfasadas en pocas semanas. El banco central proyectaba el barril cerca de 90 dólares a 31 de diciembre, con descenso hasta 78 dólares en 2027. En el mercado de futuros, el crudo cotiza a 97 dólares para enero y 94 para febrero.

El gas ofrece una brecha aún mayor. El BCE elevó su previsión de cierre de año hasta los 51 euros por megavatio hora. La materia prima europea ronda los 90 euros: casi el doble y el triple del nivel previo al conflicto. La caída del 14% es real, aunque parte de una base muy alta.

El mercado ha dejado de discutir si habrá tercera subida en diciembre y ha empezado a discutir cuánto tardará Lagarde en reconocerlo.

A ese escenario se suma un cambio en la cúpula. Lagarde abandonará su puesto ocho meses antes de lo previsto para poder expresarse con libertad en un contexto de fuertes tensiones geopolíticas. La lectura de fondo es otra: renovar el comité ejecutivo antes de las citas electorales de Francia e Italia, donde las fuerzas antieuropeístas pueden ganar peso.

Isabel Schnabel, gobernadora saliente en diciembre, fijó el jueves el marco en Fráncfort: de una inflación persistentemente baja a shocks recurrentes, y del ciclo de ajuste más rápido de la historia del BCE a una economía moldeada por la fragmentación.

El Nasdaq 100 cae un 6% y el dinero mira a Europa

La segunda pata de la rotación es la composición de los índices. Dentro del MSCI Europe, la mayor compañía es ASML, valorada en 612.000 millones de dólares. Financieras, bancos, aseguradoras e industriales copan casi la mitad del índice; la tecnología pesa poco.

En los índices estadounidenses la foto es inversa: más del 37% del mercado es tecnología, frente al 12% de financieras y el 10% de salud. Nvidia, la mayor compañía del mundo, supera los 5 billones de dólares de capitalización. Esa asimetría es toda la tesis.

BCE tipos diciembre

El miércoles se vio en crudo. El Nasdaq 100 llegó a caer un 6% intradía. Nvidia encajó pérdidas del 8%, unos 376.000 millones de dólares; Tesla se dejó más del 10%, SpaceX un 7% y CoreWeave más del 12%. La volatilidad llega en mal momento para Anthropic, que prepara su estreno en bolsa con una valoración objetivo de entre 1,5 y 2 billones de dólares.

La rotación se lee hoy en precios, no todavía en flujos. Buena parte de las ventas del miércoles fue cobertura de posiciones, no reasignación de cartera. El inversor europeo lleva dos años infraponderado en en su propio mercado. El giro es real. Falta saber si es duradero.

El BCE llega a diciembre con dos argumentos y sin cúpula cerrada

Hay un precedente que conviene tener presente. En 2008 y en 2014, las dos últimas veces que el barril se giró con esta violencia, la caída llegó a la inflación con dos o tres trimestres de retraso mientras la deuda se adelantaba. Si el crudo mantiene los 97 dólares de enero, el alivio será parcial.

A mi juicio, el argumento de la rotación tiene más de composición que de relato. Europa cotiza con descuento frente a Estados Unidos por una razón estructural: no tiene las grandes plataformas tecnológicas. Eso, que fue una condena durante tres años de rally de la IA, se convierte en refugio relativo cuando el mercado empieza a discutir la valoración de Nvidia. No es una tesis de crecimiento. Es una tesis de cobertura.

La contradicción está en el propio mandato del BCE. La razón que esgrimió Lagarde para justificar la subida de diciembre no era la inflación subyacente, sino la energía y el coste de la deuda. Con el gas a 90 euros y el bono francés bajo tensión, la institución tiene margen para sostener que no ha cambiado nada.

El riesgo menos valorado es la sucesión. Lagarde se va ocho meses antes, Schnabel también se marcha en diciembre y el Consejo afronta su reunión más delicada del año con dos sillones en transición. Un banco central que cambia de cúpula rara vez sorprende con decisiones de calado.

Quedan dos hitos: la reunión del Consejo de Gobierno de diciembre y la salida a bolsa de Anthropic. Si la colocación se cierra en el rango alto de valoración, la rotación hacia Europa perderá fuelle. Si se pospone, la bolsa europea tendrá un argumento más para seguir recibiendo dinero.

Veredicto Merca2

Cotización al cierre o apertura: El movimiento del jueves se concentró en Wall Street, con el Nasdaq 100 cayendo hasta un 6% intradía y Nvidia perdiendo un 8%, unos 376.000 millones de dólares de capitalización. La traslación a Europa se juega en las próximas sesiones y depende de si el gas perfora los 90 euros por megavatio hora.

Clave técnica: El gas europeo cotiza cerca de 90 euros por megavatio hora, casi el doble de los 51 euros que proyecta el BCE para el cierre del año. Mientras no perfore ese nivel, la tesis de la tregua monetaria tiene recorrido limitado y cualquier rebote del crudo devuelve la subida de diciembre a la mesa.

Apunte macro: La inflación energética cerró octubre cerca del 21% interanual, tras el 18,9% de septiembre. Con el bono francés todavía bajo tensión y el mandato de Lagarde en su recta final, el BCE afronta la reunión de diciembre con dos argumentos contradictorios y sin cúpula cerrada.

Más de 2.000 gallegos participan en la Cohorte IMPaCT a través de tres nodos en Galicia

0

Galicia cuenta con tres nodos en funcionamiento de la Cohorte IMPaCT, un proyecto de investigación epidemiológica impulsado por el Instituto de Salud Carlos III (ISCIII) y gestionado por el Centro de Investigación Biomédica en Red (CIBER). La iniciativa prevé estudiar durante más de 20 años la salud de 200.000 personas representativas de la población residente en España.

Los nodos gallegos están en el centro de salud San José, en A Coruña; el centro de salud Concepción Arenal, en Santiago de Compostela, y el centro de salud de Bembrive, en Vigo. Su incorporación permite incluir a personas de distintas áreas de Galicia.

Un seguimiento para estudiar la salud

En el conjunto de España, el proyecto cuenta con 51 nodos distribuidos por todas las comunidades autónomas y reúne ya a cerca de 45.000 participantes.

La Cohorte IMPaCT busca obtener información para comprender mejor los factores que influyen en la salud y en la aparición de las principales enfermedades. Para ello estudia, entre otros aspectos, los estilos de vida, el entorno, la alimentación, las características sociales y la genética.

La información recopilada permitirá avanzar en el conocimiento de enfermedades como el cáncer, la diabetes, el alzhéimer y las patologías cardiovasculares, y contribuir al desarrollo de estrategias de prevención y medicina de precisión adaptadas a la población española.

Participación y atención primaria

Las personas participantes, seleccionadas aleatoriamente para asegurar la representatividad, realizan cuestionarios, exploraciones físicas y pruebas fisiológicas, además de análisis de biomarcadores. Los datos podrán relacionarse y analizarse a lo largo del tiempo.

El carácter longitudinal del estudio permitirá seguir a las personas durante más de dos décadas y estudiar cómo evolucionan su salud y sus hábitos, así como qué factores podrían relacionarse con la aparición o la prevención de enfermedades.

La atención primaria tiene un papel fundamental en el proyecto, como principal punto de contacto entre la población y el sistema sanitario y como ámbito relevante para la prevención y la equidad en salud. En Galicia, la iniciativa se articula a través del Servizo Galego de Saúde, con la colaboración del Instituto de Investigación Sanitaria de Santiago (IDIS), el Instituto de Investigación Sanitaria Galicia Sur y el Instituto de Investigación Biomédica de A Coruña (INIBIC).

Más de 2.000 participantes en Galicia

La doctora Sinda Blanco, médica de atención primaria en el centro de salud Concepción Arenal e investigadora principal de la Cohorte IMPaCT en Galicia, destaca la importancia de incorporar a la población gallega al estudio. Según explica, los equipos de los tres nodos, junto con profesionales de atención primaria del Servizo Galego de Saúde, avanzan en la captación de participantes y ya se han superado los 2.000 en la comunidad. Blanco agradece a quienes participan su generosidad.

Blanco señala que se trabaja en la estandarización de los procedimientos, la calidad de la recogida de datos y la coordinación e intercambio de información y buenas prácticas entre los tres centros. La colaboración de la ciudadanía y de los profesionales de atención primaria será clave para estudiar la influencia de distintos factores relacionados con los hábitos de vida, el entorno y las características individuales.

La iniciativa busca generar conocimiento útil para mejorar la prevención y avanzar hacia una medicina más personalizada. El proyecto acompaña su llamamiento a la participación ciudadana con el lema #SiTeLlamanVen.

La Cohorte IMPaCT forma parte de la Infraestructura de medicina de precisión asociada a la Ciencia y la Tecnología (IMPaCT), impulsada por el Instituto de Salud Carlos III. Está financiada por este organismo, dependiente del Ministerio de Ciencia, Innovación y Universidades, y cofinanciada por la Unión Europea-NextGenerationEU.

The New York Times negocia en exclusiva la compra de Letterboxd por 330 millones de dólares, según un reporte

0

The New York Times Company habría iniciado negociaciones en exclusiva para adquirir Letterboxd por 330 millones de dólares, según una información publicada por el propio New York Times. El diario informó de que la compañía busca comprar la plataforma de cine.

Letterboxd, una red en línea para aficionados al cine que puede compararse con Goodreads, ha aumentado su número de usuarios en los últimos años, según Time. La plataforma declaró tener 3 millones de usuarios en enero de 2021 y 28 millones en abril de este año. Más de la mitad de sus usuarios tiene menos de 35 años.

Interés de estudios de cine

La plataforma ya había sido señalada como una empresa que buscaba nuevo propietario, según informaciones anteriores. De acuerdo con el New York Times, los estudios A24 y Sony mostraron interés en la adquisición, aunque A24 no pudo competir con el precio.

Letterboxd es gratuita y ofrece funciones avanzadas mediante una suscripción de pago. Los ingresos que se proyectan para este año se estiman en 15 millones de dólares, alrededor del 4,5 % de los 330 millones que, según el reporte, ofrecería The New York Times Company.

La compañía no hizo comentarios

The New York Times Company declinó comentar la posible adquisición al propio New York Times. TechCrunch añadió que no le sorprendería que las fuentes anónimas de la información procedieran de la propia compañía y señaló que, por ello, consideraba el reporte bastante fiable.

Moralzarzal acogerá el 19 de noviembre una jornada sobre consumo responsable

El Centro Cultural de Moralzarzal acogerá el 19 de noviembre de 2026, de 12:00 a 14:00 horas, la XLI Jornada de Consumo. La cita se celebrará bajo el lema “El Consumidor responsable, reduce, reutiliza y recicla”.

La jornada está organizada por la Asociación de Amas de Casa y Consumidores-Usuarios de la Comunidad de Madrid, con la colaboración de la Comunidad de Madrid y Ecoembes.

Consumo responsable y reciclaje

La asociación asesora y defiende a los consumidores en Moralzarzal desde hace muchos años. El municipio ofrece más información sobre atención al consumidor.

Con esta jornada anual se busca dar visibilidad a ese trabajo y promover el reciclaje y la economía circular como herramientas para proteger el medioambiente. La organización anima a los vecinos a participar.

Huelga de trenes de noviembre: Semaf mantiene los paros en Renfe el 10 y el 12 y CCOO extiende el 17-N a Ouigo e Iryo

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Semaf mantiene el paro total del 10 de noviembre y los paros parciales del 12 en Renfe, y ha registrado una convocatoria en solitario para el 17-N que alcanza a ocho operadoras ferroviarias.
  • ¿Quién está detrás? El Sindicato Español de Maquinistas Ferroviarios (Semaf), que negocia con Carlos Cuerpo, vicepresidente primero y ministro de Economía, al frente de Transportes de forma temporal tras la dimisión de Óscar Puente.
  • ¿Qué impacto tiene? Cancelaciones y frecuencias recortadas en Cercanías y larga distancia, con servicios mínimos fijados por el Ministerio y una segunda cita de negociación este viernes.

Semaf mantiene la huelga de maquinistas en Renfe el 10 y el 12 de noviembre y extiende el 17-N a ocho operadoras.

La reunión celebrada el jueves con el vicepresidente primero y ministro de Economía, Carlos Cuerpo, terminó sin avances sobre las reivindicaciones de seguridad ferroviaria. El Ministerio de Transportes ha vuelto a citar al sindicato para hoy, viernes 6 de noviembre, según ha confirmado el propio departamento.

Diez y doce de noviembre: paro total y tres franjas parciales

El calendario ya está registrado. El 10 de noviembre el paro cubre las 24 horas del día en el Grupo Renfe; el 12 se parte en tres ventanas: de 06.20 a 09.20, de 14.20 a 17.20 y de 21.20 a 23.20. Ambas jornadas llegan después del paro del 29 de octubre, el primero de una escalada que el sindicato considera inevitable mientras no haya medidas ‘concretas y comprobables’.

El 17-N el conflicto cambia de escala. Semaf ha registrado una convocatoria en solitario que alcanza a los maquinistas de ocho operadoras: Renfe, Iryo, Ouigo, Transfesa, Continental Rail, Tracción Rail, Captrain, y Medway. CCOO ha respaldado la extensión a Ouigo e Iryo, las dos empresas que compiten con Renfe en los corredores de alta velocidad y que hasta ahora habían esquivado los paros.

El impacto no es homogéneo. Los servicios mínimos los fija el Ministerio de Transportes y, en la práctica, blindan los trenes de largo recorrido en horas punta; el castigo se concentra en Cercanías y en las frecuencias intermedias, donde cada convoy suprimido arrastra a cientos de viajeros sin alternativa real de transporte.

Sin avances en la comisión de seguimiento, al sindicato le basta con mantener lo firmado y dejar que el calendario haga el resto.

Ouigo firma la paz y Renfe se queda sola en el calendario

Ouigo ha desconvocado sus jornadas después de pactar con Semaf. Caen del calendario el paro de hoy 6 de noviembre, el del 9 de noviembre y los dos previstos de diciembre, el 4 y el 8. La empresa participada por SNCF evita así un escaparate de cancelaciones en plena temporada de reservas de Navidad y deja a Renfe como único operador con paros confirmados en la semana del 9 al 13.

Renfe sostiene otra versión del conflicto. La operadora pública asegura que cumplió todos los compromisos del acuerdo y que las medidas pendientes exceden su competencia: de las 24 que no dependen de ella, 17 estarían ejecutadas y las siete restantes en trámites avanzados. Semaf responde que la comisión de seguimiento del pacto no se ha reunido nunca.

El origen está en el acuerdo del 9 de febrero de 2026, el que permitió desconvocar los paros del 10 y el 11 de aquel mes a cambio de grupos de trabajo multidisciplinares para redactar nuevas normativas y procedimientos operativos de seguridad. Nueve meses después, el sindicato habla de convocatorias ‘postergadas de forma reiterada’. A eso se suma la interinidad política: la dimisión de Óscar Puente ha dejado la negociación en manos de Cuerpo, que gestiona Transportes de forma temporal y negocia con el calendario en contra.

Hoja de Ruta: Claves del Viaje

Para el viajero, la ventana crítica es la semana del 9 de noviembre. La recomendación práctica pasa por revisar el estado del billete en los canales oficiales de Renfe antes del lunes y, si el trayecto admite flexibilidad, moverlo al 9 o al 13, fuera de las jornadas de paro. En las convocatorias anteriores la operadora habilitó el cambio o la devolución sin gastos para los trenes afectados por los servicios mínimos.

La zona cero son los núcleos de Cercanías de Madrid y Barcelona, donde se concentra el mayor volumen de maquinistas, y el corredor Madrid-Barcelona en alta velocidad. El 17-N, si la convocatoria se mantiene, el mapa se amplía a los trazados de Ouigo e Iryo y a los operadores de mercancías, con impacto directo en los puertos y en las cadenas de suministro.

El dato que resume la paradoja es el 24 frente al 17. Renfe admite 24 compromisos fuera de su ámbito y presume de haber ejecutado 17; el sindicato no discute la cifra, discute la verificación. Ahí está el nudo: sin comisión de seguimiento no hay forma de acreditar el avance, y sin avance acreditado no hay desconvocatoria.

La lectura es incómoda para el Ministerio. Un conflicto de seguridad ferroviaria gestionado desde Economía, con un titular interino y a cuatro días del primer paro total, transmite la imagen de un calendario que se impone a la política. El precedente de febrero demuestra que el acuerdo es posible cuando hay mesa y prisa; entonces había dos presidentes —los de Renfe y Adif— sentados en la misma sala y una huelga a 48 horas.

Queda la reunión de hoy y queda el 17-N. Si el encuentro del viernes no produce medidas materiales, el paro del 10 será el primero de una serie larga, y la pregunta dejará de ser cuántos trenes se cancelan para pasar a ser cuánto tiempo puede sostener el Gobierno una negociación abierta con tres operadores mirando de reojo.

Un hombre muere en una colisión entre dos turismos en la A-66 en Salamanca

0

Un hombre de unos 60 años falleció en una colisión entre dos turismos en el kilómetro 384 de la A-66, en sentido Cáceres, a la altura de Pizarral (Salamanca). El accidente se produjo el 5 de noviembre a las 20:38. Según la información del centro de emergencias 1-1-2 de Castilla y León, los vehículos volcaron y un hombre y una mujer quedaron atrapados.

Los alertantes solicitaron asistencia sanitaria para ambos. El 1-1-2 avisó a la Guardia Civil de Tráfico, a los bomberos de la Diputación de Salamanca y a Emergencias Sanitarias-Sacyl, que movilizó dos UVI móviles, dos ambulancias de soporte vital básico y al equipo médico del centro de salud.

Atención a los afectados

Sacyl confirmó en el lugar el fallecimiento del hombre y atendió a una mujer de unos 20 años, trasladada al Complejo Asistencial de Salamanca en una UVI móvil.

Los bomberos de la Diputación de Salamanca confirmaron que intervinieron para excarcelar a los heridos.

Precio de la gasolina: cae un 11% en un mes pero llenar el depósito cuesta 27 euros más que hace un año

El precio de la gasolina encadena cinco semanas de bajadas y se abarata casi un 11% en un mes. Llenar el depósito, sin embargo, cuesta 27 euros más que hace un año. Las dos cifras son ciertas y describen el mismo surtidor.

La comparación anual es la que manda. Quien repostó en noviembre de 2025 pagó 27 euros menos por el mismo depósito, una diferencia que, en un depósito medio de 55 litros, equivale a cerca de medio euro por litro. El descenso de las últimas cinco semanas devuelve una parte de ese terreno, no todo.

El diésel ha roto la racha. El gasóleo vuelve a subir, llenar un depósito supera otra vez los 100 euros y el litro ronda los 1,9 euros, según la comparativa de precios que publican estos días los medios especializados del sector energético.

Cinco semanas de recortes y un diésel que se desmarca

La racha de la gasolina no es un fenómeno aislado. Las estaciones de servicio trasladan al surtidor las cotizaciones mayoristas con retraso, de modo que cinco semanas consecutivas de recortes reflejan un movimiento que arrancó antes en el mercado internacional y que se ha ido aplicando escalón a escalón. El resultado acumulado es una caída cercana al 11%.

Quien quiera comprobar cuánto se ha movido su gasolinera de referencia tiene los precios actualizados estación por estación en el Geoportal de Gasolineras del Ministerio para la Transición Ecológica, que se nutre de las comunicaciones obligatorias de los operadores.

El gasóleo responde a otra lógica. Su demanda no depende solo del coche privado: la mueven el transporte de mercancías, la maquinaria agrícola y el gasóleo de calefacción, que gana peso en el consumo justo cuando llega el frío. En el mercado mayorista europeo el componente de gasóleo lleva varios ejercicios cotizando con más tensión que el de gasolina, y esa brecha termina llegando al surtidor con semanas de diferencia.

Cinco semanas de recortes no compensan doce meses de subidas: el surtidor devuelve parte de lo que se llevó, y lo hace más despacio de lo que lo cogió.

Por qué el 11% no llega entero al bolsillo

precio diésel

Cerca de la mitad de lo que se paga por litro son impuestos. Hay un tipo fijo que se cobra igual cuando el crudo está alto que cuando está bajo, y sobre el precio ya gravado se aplica un IVA del 21%. Con esa estructura, cualquier bajada del mercado mayorista llega al recibo en un porcentaje menor, y cualquier subida se nota antes en la caja. Es aritmética, no relato.

El efecto se percibe antes en el bolsillo que en las estadísticas. Un conductor que reposte cada dos semanas no ve un 11%: ve una factura que sigue siendo más alta que la del año pasado. Y esa sensación, que los datos confirman, es la que acaba pesando en el debate público sobre carburantes.

Conviene separar dos cosas que la discusión mezcla a menudo. Una es el precio del barril y del producto mayorista; otra, el precio final que marca libremente cada estación dentro de un mercado liberalizado desde finales de los noventa. La referencia oficial que siguen los operadores es el Boletín Petrolero de la Unión Europea, que se publica con periodicidad semanal y sirve de base para comparar España con el resto de socios comunitarios.

Para una flota de reparto, el cálculo es menos emocional y más incómodo. Un camión que consume 30 litros cada 100 kilómetros y recorre 4.000 al mes necesita 1.200 litros; a 1,9 euros el litro, la cuenta sale a 2.280 euros mensuales solo en gasóleo. Ahí no hay caída del 11% que compense: hay un coste fijo que se come el margen de cualquier operador pequeño.

Gasolina barata no es transporte barato

La divergencia entre los dos carburantes es la noticia, no la bajada de la gasolina. Mientras el titular que llega al consumidor habla de alivio, la parte de la economía que realmente consume gasóleo —el transporte de mercancías, la logística de última milla, el campo— sigue pagando más que hace un año. Ese desajuste tiene una traducción concreta: cada punto de gasóleo acaba trasladándose, antes o después, al precio del producto en la estantería.

Aquí toca tomar partido. La estadística que celebra cada semana la caída de la gasolina y la que mide el coste real del transporte deberían publicarse con la misma solemnidad, porque la segunda explica la inflación de los servicios bastante mejor que la primera. Un país con el diésel rozando los 1,9 euros no tiene un problema de surtidor: tiene un problema de cadena de suministro que se disfraza de buena noticia.

El riesgo del momento es de lectura. Si el gasóleo mantiene el pulso durante el invierno —de noviembre a febrero, con el gasóleo de calefacción apretando la demanda—, el abaratamiento de la gasolina habrá servido para poco más que para maquillar la foto del mes. Y cuando la base de comparación deje de ser favorable, algo que puede ocurrir en el primer trimestre de 2027, las mismas cifras que hoy se leen como tregua volverán a leerse como subida.

Queda un hito concreto que seguir: la próxima revisión semanal de precios y la evolución del gasóleo en las semanas de mayor consumo doméstico. Ahí se sabrá si el 11% de la gasolina es el principio de algo o solo una pausa antes de la siguiente sacudida. Dejémoslo en un ya veremos.

La Behobia-San Sebastián provocará restricciones de tráfico este domingo en Irun y Donostia

0

La 61.ª Behobia-San Sebastián provocará restricciones de tráfico este domingo, 8 de noviembre, en el recorrido entre Behobia (Irun) y Donostia y en sus inmediaciones. Las afecciones comenzarán a las 06:30 y se prolongarán hasta que termine la carrera.

Restricciones en Irun y el recorrido

En la zona fronteriza de Irun se cerrará el ramal de salida de la AP-8 en el punto kilométrico 0, en sentido Bilbao. La medida podría generar retenciones en la muga hacia Francia. La salida de la AP-8 en el punto kilométrico 0, en sentido Francia, también podría registrar problemas de circulación por el aumento de turismos y autobuses lanzadera hacia Irun-Zaisa.

En la N-121-A, entre las 08:00 y las 11:30, estará prohibido el tráfico de vehículos pesados durante las salidas de los participantes. Una patrulla de la Ertzaintza dará la vuelta a esos vehículos en la rotonda de Puntxas, en el punto kilométrico 75. Los turismos que circulen hacia Irun serán desviados por Zaisa para incorporarse después a la AP-8 en sentido Bilbao.

Tramos afectados y horarios

En la GI-636, entre la rotonda de Osinbiribil (PK 15,300) y la rotonda de Behobia (PK 17,000), ambos sentidos estarán afectados de 06:30 a 14:00. Desde la rotonda de Behobia (PK 17,000) hasta la muga con Iparralde (PK 17,330), también en ambos sentidos, las afecciones serán de 08:00 a 12:00. En la N-121-A, entre las rotondas de Laskoain (PK 74,400) y Behobia (PK 75,039), ambos sentidos estarán afectados de 08:00 a 12:00.

La tabla de la fuente incluye asimismo una afección en la AP-8, desde la salida 1 (PK 0,500) y en dirección Bilbao, de 08:00 a 11:30. En la GI-636-10, desde la rotonda de Bomberos hasta el enlace de la GI-636-10-1-S con la calzada de bajada hacia Irun, el tramo figura en dirección Irun y con horario de 09:00 a 13:00.

Más afecciones en el itinerario

En la GI-636, entre los PK 7,900 y 9,560, en el tramo indicado como Donostia-Irun, las afecciones serán de 08:15 a 14:00. En el alto de Gaintxurizketa, en el enlace con la calzada de bajada, se habilitará un carril para circular en sentido Donostia e Irun.

También de 08:15 a 14:00, la GI-636 estará afectada en ambos sentidos entre la rotonda de Gaintxurizketa (PK 7,900) y Lintzirin (PK 4,800). Entre Lintzirin (PK 4,800) y la rotonda de Altamira (PK 2,600), la afección será en sentido Irun; la GI-636 hacia Donostia permanecerá abierta desde el interior del polígono Lintzirin, por la parte trasera.

La GI-636-4, entre las rotondas de Lintzirin y Lartzabal, tendrá afecciones en ambos sentidos de 08:15 a 14:00. En la GI-2132, entre la rotonda de Lartzabal (PK 15,500) y Arragua (PK 15,200), solo se permitirá el tráfico de vehículos residentes con acceso o salida en ese tramo, de 08:15 a 14:00. En la GI-636, entre el alto de Capuchinos (PK 2,100) y la rotonda de Capuchinos (PK 1,800), en sentido Donostia, las afecciones serán de 09:50 a 15:00.

Recomendaciones para desplazarse

El Gobierno Vasco pide precaución ante las afecciones previstas, en una prueba con más de 29.000 personas inscritas. A quienes deban desplazarse por la zona se les recomienda utilizar vías alternativas y respetar las indicaciones de la Ertzaintza y la Policía Municipal.

A los participantes se les recomienda usar el transporte público para llegar a la salida. Si acuden en vehículo particular, se recuerda que no deben bajarse si quedan detenidos en retenciones en la AP-8, donde está prohibido el tránsito peatonal. No se permitirá estacionar en el polígono Zaisa: solo se podrá parar para dejar a los corredores y, a continuación, el conductor deberá continuar la ruta.

A quienes lleguen en vehículo particular desde Francia por la A-63 se les recomienda salir en Biriatou y dirigirse desde allí a Behobia, donde podrán apearse y acceder a pie a la zona de salida.

Desplazamientos a pie

A las personas que suelen recorrer a pie el trayecto de la carrera al margen de la organización se les recuerda que no deben hacerlo por la calzada, y menos aún de noche. El Gobierno Vasco señala que, en caso de necesidad, solo se puede caminar por el arcén, con chalecos y elementos reflectantes, lo más separado posible del carril de circulación y en sentido contrario al de los vehículos.

Vicinay: el Gobierno Vasco busca nuevos puestos de trabajo para los afectados por el ERE

0

La recolocación de los afectados por el ERE de Vicinay ya tiene un interlocutor institucional. El Gobierno Vasco ha pedido a sus socios en ECN All Wind, el grupo industrial al que pertenece la firma de Sestao, que busquen oportunidades en otras empresas del conglomerado para los trabajadores que perderán su puesto.

El encargado de trasladar esa exigencia fue el viceconsejero de Promoción Industrial, Andoitz Korta, durante una reunión con el comité de empresa celebrada esta semana a petición de los propios representantes sindicales. Sobre la mesa, el alcance del expediente y las consecuencias reales de las medidas anunciadas.

Del concurso de acreedores a un grupo con 100 millones para invertir

El relato que el Ejecutivo autonómico puso encima de la mesa arranca seis meses atrás. Vicinay atravesaba entonces una situación concursal que la abocaba a la liquidación. La entrada del empresario Dámaso Quintana en el capital, con el respaldo posterior del Gobierno Vasco y del fondo Ekarpen, evitó el cierre y el despido de unos 200 trabajadores. La inversión liderada por Quintana alcanzó los 60 millones de euros y permitió reordenar la deuda.

De ese esfuerzo, el Ejecutivo puso 7,5 millones de euros de forma directa y otros 8,7 millones a través de Ekarpen. Las tres partes comparten ahora accionariado en ECN All Wind, un grupo especializado en eólica marina y en redes de transmisión y distribución eléctrica.

Y ahí está el argumento que sostiene la esperanza de recolocación. ECN All Wind ha anunciado una inversión de 100 millones de euros para levantar una nueva planta en Álava, con una previsión de cien puestos de trabajo. Para el Ejecutivo, integrar Vicinay en una estructura industrial de mayor tamaño abre la puerta a absorber parte de las salidas.

Sesenta salidas sobre 128 empleos y un ERTE hasta julio de 2027: la recolocación deja de ser un gesto y pasa a ser la única salida real.

Quién se queda fuera y con qué condiciones

El expediente, tal y como lo ha planteado la dirección, se divide en dos velocidades. Estas son las claves que afectan a la plantilla:

Lanbide ERE
  • 60 salidas mediante ERE de extinción en la planta de Sestao, casi la mitad de los 128 empleados del centro.
  • ERTE hasta julio de 2027 para el resto de la plantilla, que mantiene la relación laboral suspendida durante ese periodo.
  • Recolocación en otras empresas de ECN All Wind, la vía que el Gobierno Vasco quiere activar con los nuevos proyectos del grupo.
  • Nueva planta de Álava, con 100 millones de inversión y una previsión de 100 empleos, sin calendario de contratación detallado por ahora.

Lo que no hay sobre la mesa es una garantía. Korta lo dijo con claridad: la participación del Gobierno Vasco en el capital no convierte a Vicinay en una empresa pública ni permite asegurar los puestos de trabajo. También rechazó crear «mesas paralelas ni expectativas irreales» y situó la negociación donde corresponde, entre la dirección y el comité.

Análisis: recolocación posible, pero sin garantías por escrito

Un ERE extintivo de 60 personas sobre 128 no es una anécdota: es la reestructuración de una planta industrial entera. Y la diferencia entre un despido y una recolocación no la marca el comunicado, sino el calendario. Los cien empleos previstos en Álava son una promesa industrial con horizonte, no una bolsa de trabajo disponible mañana; entre el anuncio de la inversión y la primera contratación suele mediar más de un año.

El sueldo tampoco está resuelto. En un expediente extintivo, la indemnización se negocia conforme al convenio y al acuerdo final con el comité, de modo que cualquier cifra que circule antes de la firma es especulación. Lo mismo ocurre con las condiciones de las recolocaciones internas: no consta que se hayan fijado categorías, ni salarios para los trabajadores de Sestao que pasen a otra sociedad del grupo.

Hay un dato a favor de la plantilla. El grupo al que pertenece Vicinay crece y capta inversión en un segmento, la eólica marina, con demanda sostenida en Europa. El riesgo es el de siempre en estos procesos: que la recolocación llegue tarde, parcial o con condiciones peores que las de origen. El comité tiene margen para exigir un plan con nombres, fechas y categorías antes de firmar.

En mi lectura, el trabajador con más opciones aquí no es el que espera la llamada de la empresa, sino el que se inscribe en el servicio público de empleo el primer día y acredita su perfil industrial ante el resto de compañías del conglomerado. La intermediación pública existe; hay que usarla.

📝 Cómo enviar el currículum

La recolocación se canaliza por dos vías complementarias: la intermediación pública de Lanbide y el portal corporativo del grupo industrial. Conviene activar las dos.

  1. Paso 1: Entra en el portal de Lanbide y registra tu perfil como demandante de empleo si aún no lo has hecho.
  2. Paso 2: Actualiza el currículum con la categoría profesional, los años en el puesto y las certificaciones de maquinaria o de proceso que tengas.
  3. Paso 3: Busca en el portal las ofertas de ECN All Wind y de sus sociedades, filtrando por Álava y Bizkaia.
  4. Paso 4: Envía el currículum a la sección «Trabaja con nosotros» de la web corporativa del grupo y comunica tu situación al comité de empresa.
  5. Paso 5: Conserva el justificante de inscripción y mantén actualizada la demanda de empleo para no perder la intermediación.

Plazo de inscripción: abierto mientras se negocie el expediente; el ERTE se extiende hasta julio de 2027. Requisito mínimo: acreditar la condición de demandante de empleo en Lanbide para acceder a la intermediación pública.

ZBE Sant Adrià anulada: el TSJC tumba por segunda vez la ordenanza y deja las multas en el aire

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El TSJC anula por segunda vez la ordenanza que regula la Zona de Bajas Emisiones de Sant Adrià de Besòs.
  • ¿Quién está detrás? La Sección Quinta de la Sala de lo Contencioso-Administrativo, a instancias del Gremi de Tallers; el Ayuntamiento estudia recurrir al Supremo.
  • ¿Qué impacto tiene? Las multas a los vehículos sin etiqueta quedan en el aire y el consistorio deberá justificar con papeles el coste y el impacto económico de la restricción.

El Tribunal Superior de Justícia de Catalunya (TSJC) ha anulado por segunda vez la ZBE de Sant Adrià de Besòs. El fallo deja sin base firme la ordenanza que restringe la circulación de los vehículos sin distintivo ambiental y todavía puede acabar en el Tribunal Supremo.

La etiqueta ambiental es el distintivo que la DGT asigna según las emisiones y que decide quién puede circular por una zona restringida. En Sant Adrià, esa frontera la fijaba la ordenanza anulada. La sentencia no es firme: cabe recurso de casación y el Ayuntamiento reunirá a sus servicios jurídicos para decidir el siguiente paso.

Los tres agujeros que el TSJC reprocha al Ayuntamiento

La Sección Quinta de la Sala de lo Contencioso-Administrativo da la razón al Gremi de Tallers, que alegó que la decisión municipal no estaba suficientemente motivada. La ley exige una memoria económica que evalúe cómo afecta la prohibición a la actividad del municipio, y el consistorio no la aportó.

Tampoco consta el informe de impacto. El Ayuntamiento alegó que los costes de implantación, señalización, control metrológico y seguimiento los asumiría el Área Metropolitana de Barcelona (AMB), pero no incorporó al expediente ningún documento que lo acreditase. Y la Sala subraya que no se evaluó el impacto directo e indirecto sobre talleres, comercios, industrias, y transporte: la ordenanza imponía restricciones severas sin ponderar los costes.

El tercer agujero es de forma, pero pesa. El informe socioambiental incluía enlaces y fuentes de datos que no funcionaban y que hubo que corregir después. Para la Sala, esa deficiencia afectó al trámite de información pública y menoscabó el control judicial. Tampoco se evaluaron medidas menos restrictivas para los colectivos con menor capacidad económica ni para los propietarios afectados.

Una ZBE no se sostiene solo con buenas intenciones ambientales: si el expediente no justifica el coste y el impacto, el tribunal la tumba y con ella cae la seguridad jurídica de cada multa.

Qué pasa ahora con las multas y con los coches sin etiqueta

La pregunta en el Besòs es directa: ¿siguen vigentes las sanciones? La ordenanza ha quedado anulada, pero la sentencia no es firme. Hasta que el Supremo se pronuncie o el Ayuntamiento renuncie al recurso, el escenario es de interinidad: el consistorio mantiene la restricción sobre el terreno, pero cada expediente sancionador queda expuesto a impugnación. Cualquier multa emitida al amparo de una norma anulada nace con un vicio difícil de defender.

Ya pasó en julio de 2024. Entonces el TSJC anuló la primera ordenanza de Sant Adrià y las de L’Hospitalet de Llobregat, Cornellà de Llobregat y Esplugues de Llobregat, todas aprobadas en 2020 y todas con el mismo defecto de motivación. El aviso era idéntico al de ahora: las medidas de calidad del aire deben ser las más ajustadas y precisas.

Hoja de Ruta: Claves del Viaje

Lo que está en juego no es una tarifa, sino la seguridad jurídica de una multa. La ZBE afecta a los vecinos sin etiqueta y a quien cruza el municipio a diario, y el fallo reabre la duda sobre las sanciones ya cobradas. Para el Ayuntamiento el golpe es administrativo: sin memoria económica y sin informe de impacto no habrá tercera ordenanza que resista.

Zona cero, el cinturón metropolitano de Barcelona. Las cuatro anulaciones de 2024 y esta dibujan un patrón: municipios del entorno han aprobado ZBE con expedientes flojos y el TSJC las pasa por la trituradora contenciosa. El modelo de zona de bajas emisiones acredita aquí su punto más frágil en la justificación, no en el objetivo.

El dato: dos anulaciones en dos años y un eventual recurso de casación por delante. La cifra que resume el asunto es la que no aparece en la sentencia, la de multas que quedan colgando de una norma anulada, frente a las cuatro ordenanzas tumbadas en 2024 en el área metropolitana.

Pulso abierto. El Gremi de Tallers ha ganado por segunda vez y el Ayuntamiento tiene dos caminos: recurrir al Supremo o rehacer el expediente desde cero. El AMB queda en una posición incómoda, porque el consistorio le atribuyó los costes sin acreditarlo. Nuestra lectura es que la pelota está ahora en los servicios jurídicos municipales.

Mientras se decide, a los conductores sin etiqueta que circulen por el Besòs les conviene guardar cualquier notificación. La defensa se escribe sola.

Publicidad