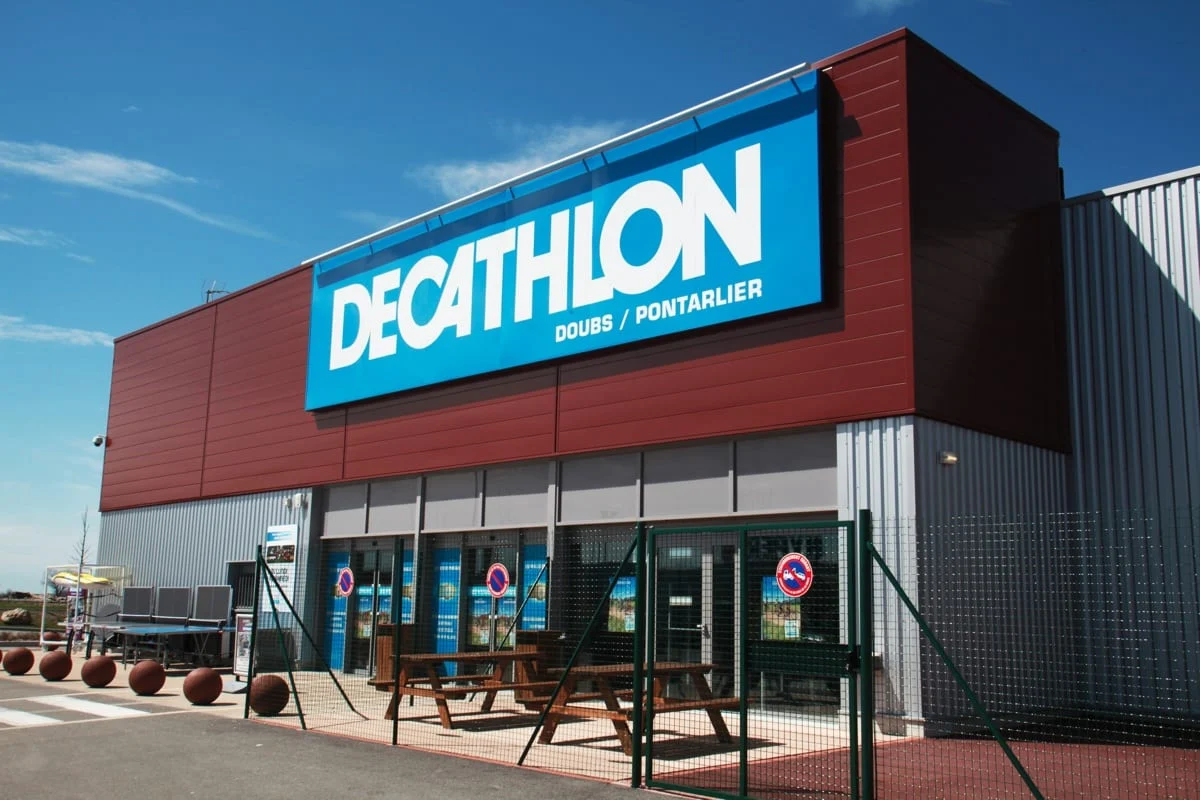
El reinado imbatible de Decathlon: Los 7 artículos técnicos que hunden las ventas de gigantes como Nike y Adidas en España

0

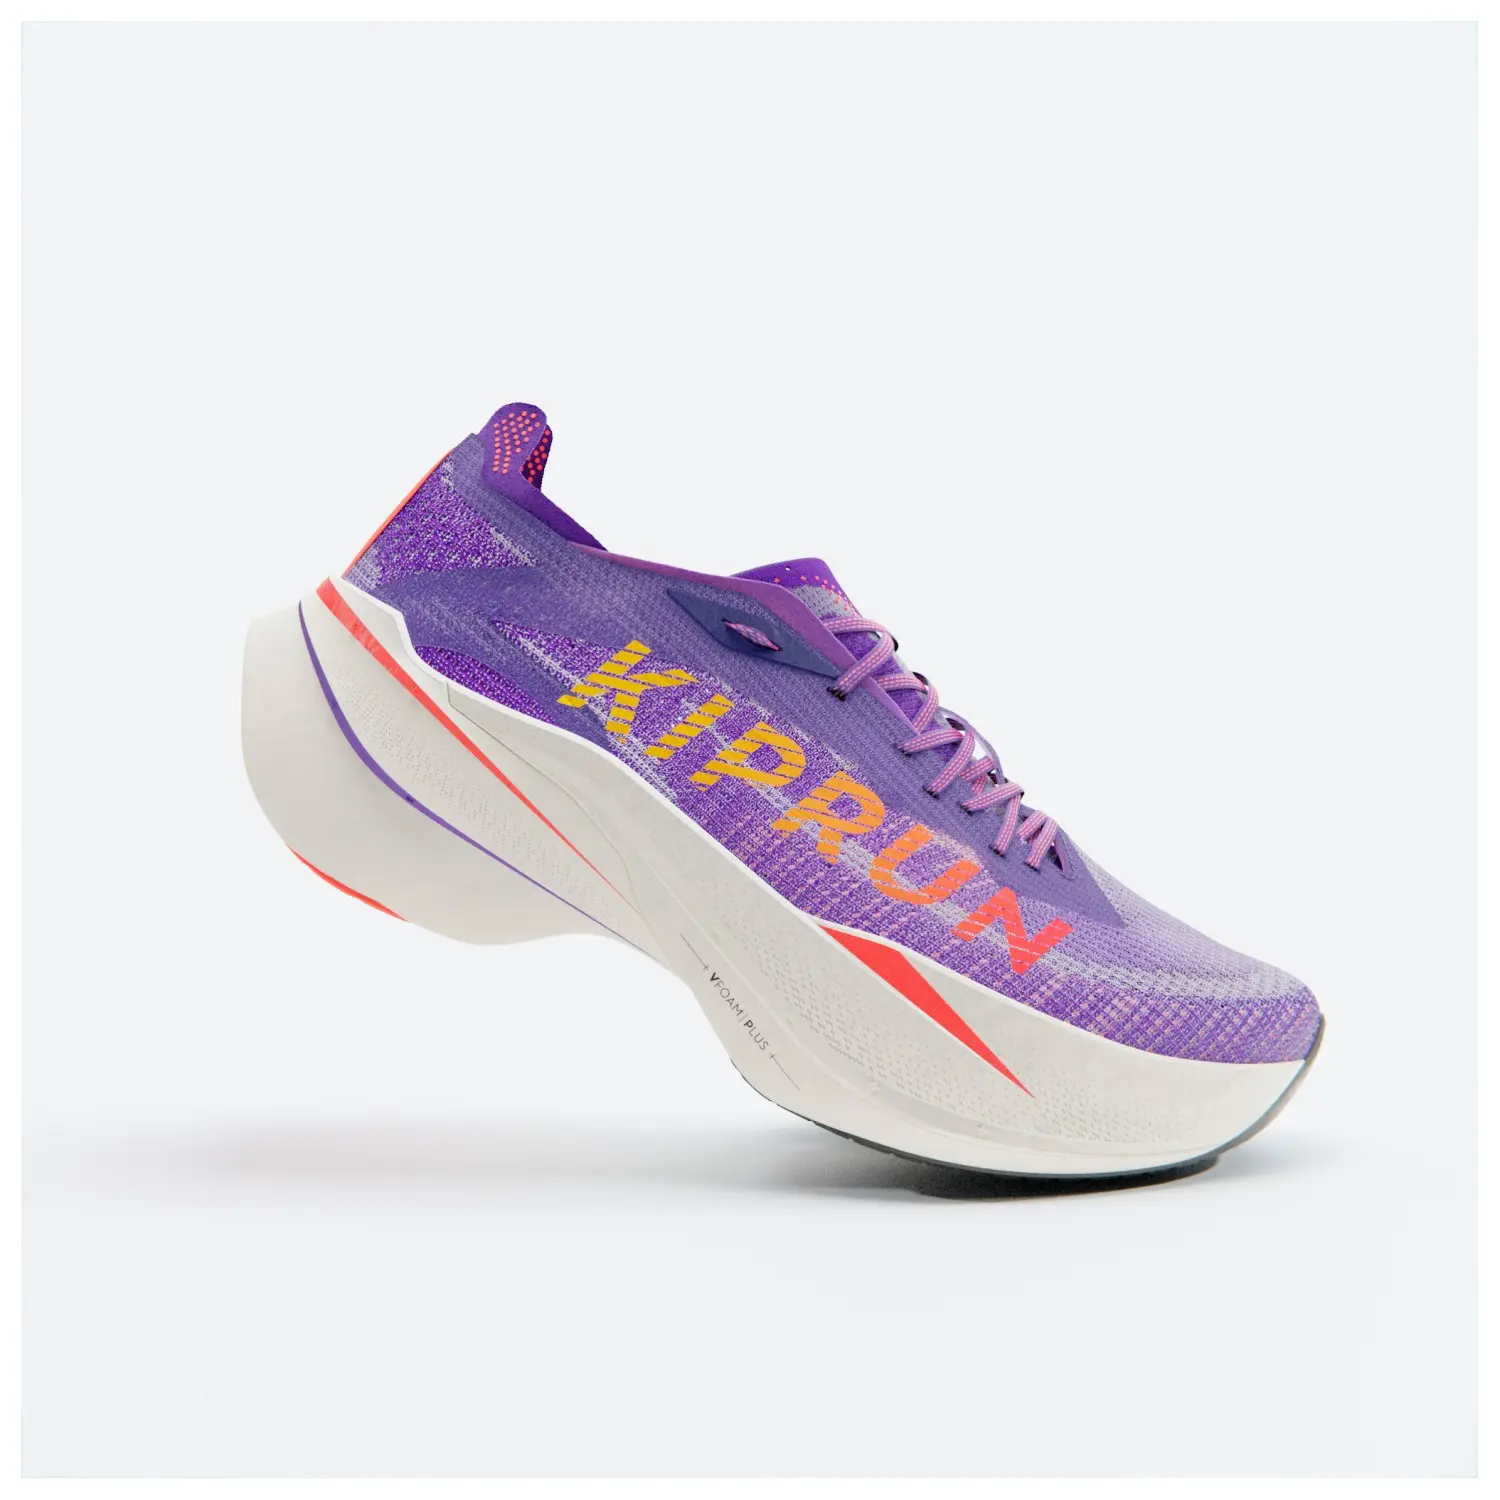
Kiprun KD900X: la zapatilla de placa de carbono que persigue a la Vaporfly por la mitad de precio
url 06bc5005239c Merca2
Kiprun KD900X de Decathlon

La KD900X fue la primera piedra: cuando Kiprun la puso a la venta en 2022 rompió el relato de que la placa de carbono era cosa de élites con patrocinio. Placa de longitud completa, espuma VFoam de base Pebax y 225 gramos en talla 42 (190 en la 38) por 149,99 euros, cuando una Nike Vaporfly costaba prácticamente el doble. Cuatro años después, en septiembre de 2026, el pulso sigue vivo en el catálogo español de Decathlon. La KD900X.2, rebautizada como Kipstorm Challenger, se mantiene en 129,99 euros con 195 gramos en la 42, 40 mm de perfil en talón, drop de 8 mm y espuma VFOAM supercrítica de A-TPU. Por encima, la KD900X LD2 añade la VFOAM PLUS y una horma de competición por 179,99 euros, frente a los 250-260 euros que pide hoy la Vaporfly 4.

El aval no es folclore publicitario. La gama ha pasado por manos de atletas de la casa con resultados medibles: Méline Rollin firmó en el maratón de Sevilla el récord de Francia de la distancia con 2h24’12» calzando la KD900X LD+, y Jimmy Gressier compite con la marca desde su fichaje. En el modelo de acceso, lo diferencial es la resistencia: Kiprun homologó las KD900X originales para un mínimo de 1.000 kilómetros, una cifra poco habitual en superzapatillas, y su suela con caucho en talón y antepié se defiende en asfalto mojado, el punto débil clásico de esta categoría. Todo dentro del límite de 40 mm que fija World Athletics para competir en ruta. Para el corredor popular español que quiere probar el carbono sin pagar sobreprecio de marca, ahí está el golpe: arquitectura básica de superzapatilla por la mitad de factura.

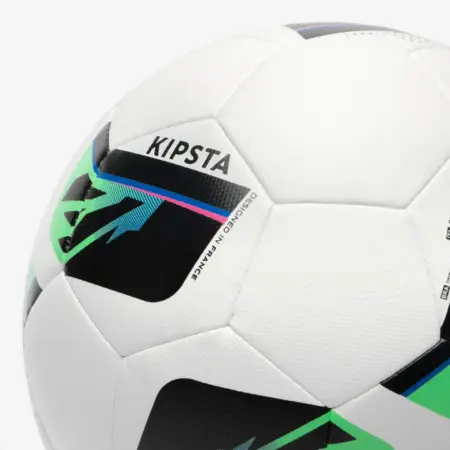
Balón Kipsta F900: certificación FIFA Quality Pro sin pasar por el escaparate de Nike
Balón Kipsta de Decathlon
Balón Kipsta F900 de Decathlon

El Kipsta F900 demuestra que el sello FIFA Quality Pro no está reservado a los escaparates de Nike o Adidas. Es la homologación más exigente de la FIFA, la que deben cumplir los balones de competición de máximo nivel, y Decathlon la consigue con una construcción termosellada sin costuras y 12 paneles idénticos con líneas en relieve, un patrón exclusivo de Kipsta que sustituye los clásicos 32 paneles. La cubierta es 100 % poliuretano con 5 mm de espuma, la cámara es laminada (con una banda de tejido adherida al látex) y lleva una capa interior de poliéster, una combinación pensada para ganar esfericidad, impermeabilidad y constancia en la presión. El respaldo técnico no es menor: Kipsta es proveedor oficial del balón de la Ligue 1 y la Ligue 2 francesas entre 2022 y 2027, y también de la Europa League y la Conference League, lo que sitúa su desarrollo al lado de la élite europea sin pasar por caja de las grandes marcas.

Los datos son de laboratorio y verificables. En talla 5 pesa entre 420 y 445 gramos y mide entre 68,5 y 69,5 cm de circunferencia, con 22 cm de diámetro. Tolera una variación de esfericidad de solo el 1,5 %, pierde como máximo el 15 % de presión en 72 horas (de 0,8 a 0,7 bares), absorbe menos del 10 % de su peso en agua tras 250 compresiones y rebota desde 2 metros entre 135 y 155 cm. En el test más duro, el de la máquina de disparo, aguanta 2.500 golpeos a 50 km/h contra hormigón a 2,5 metros. El precio remata el argumento: las fichas europeas de Decathlon lo sitúan entre 35 y 39 euros, con rebajas puntuales de 19,99 euros, y en España el balón termosellado FIFA Quality Pro de Kipsta en talla 5 se comercializa a 39,99 euros.

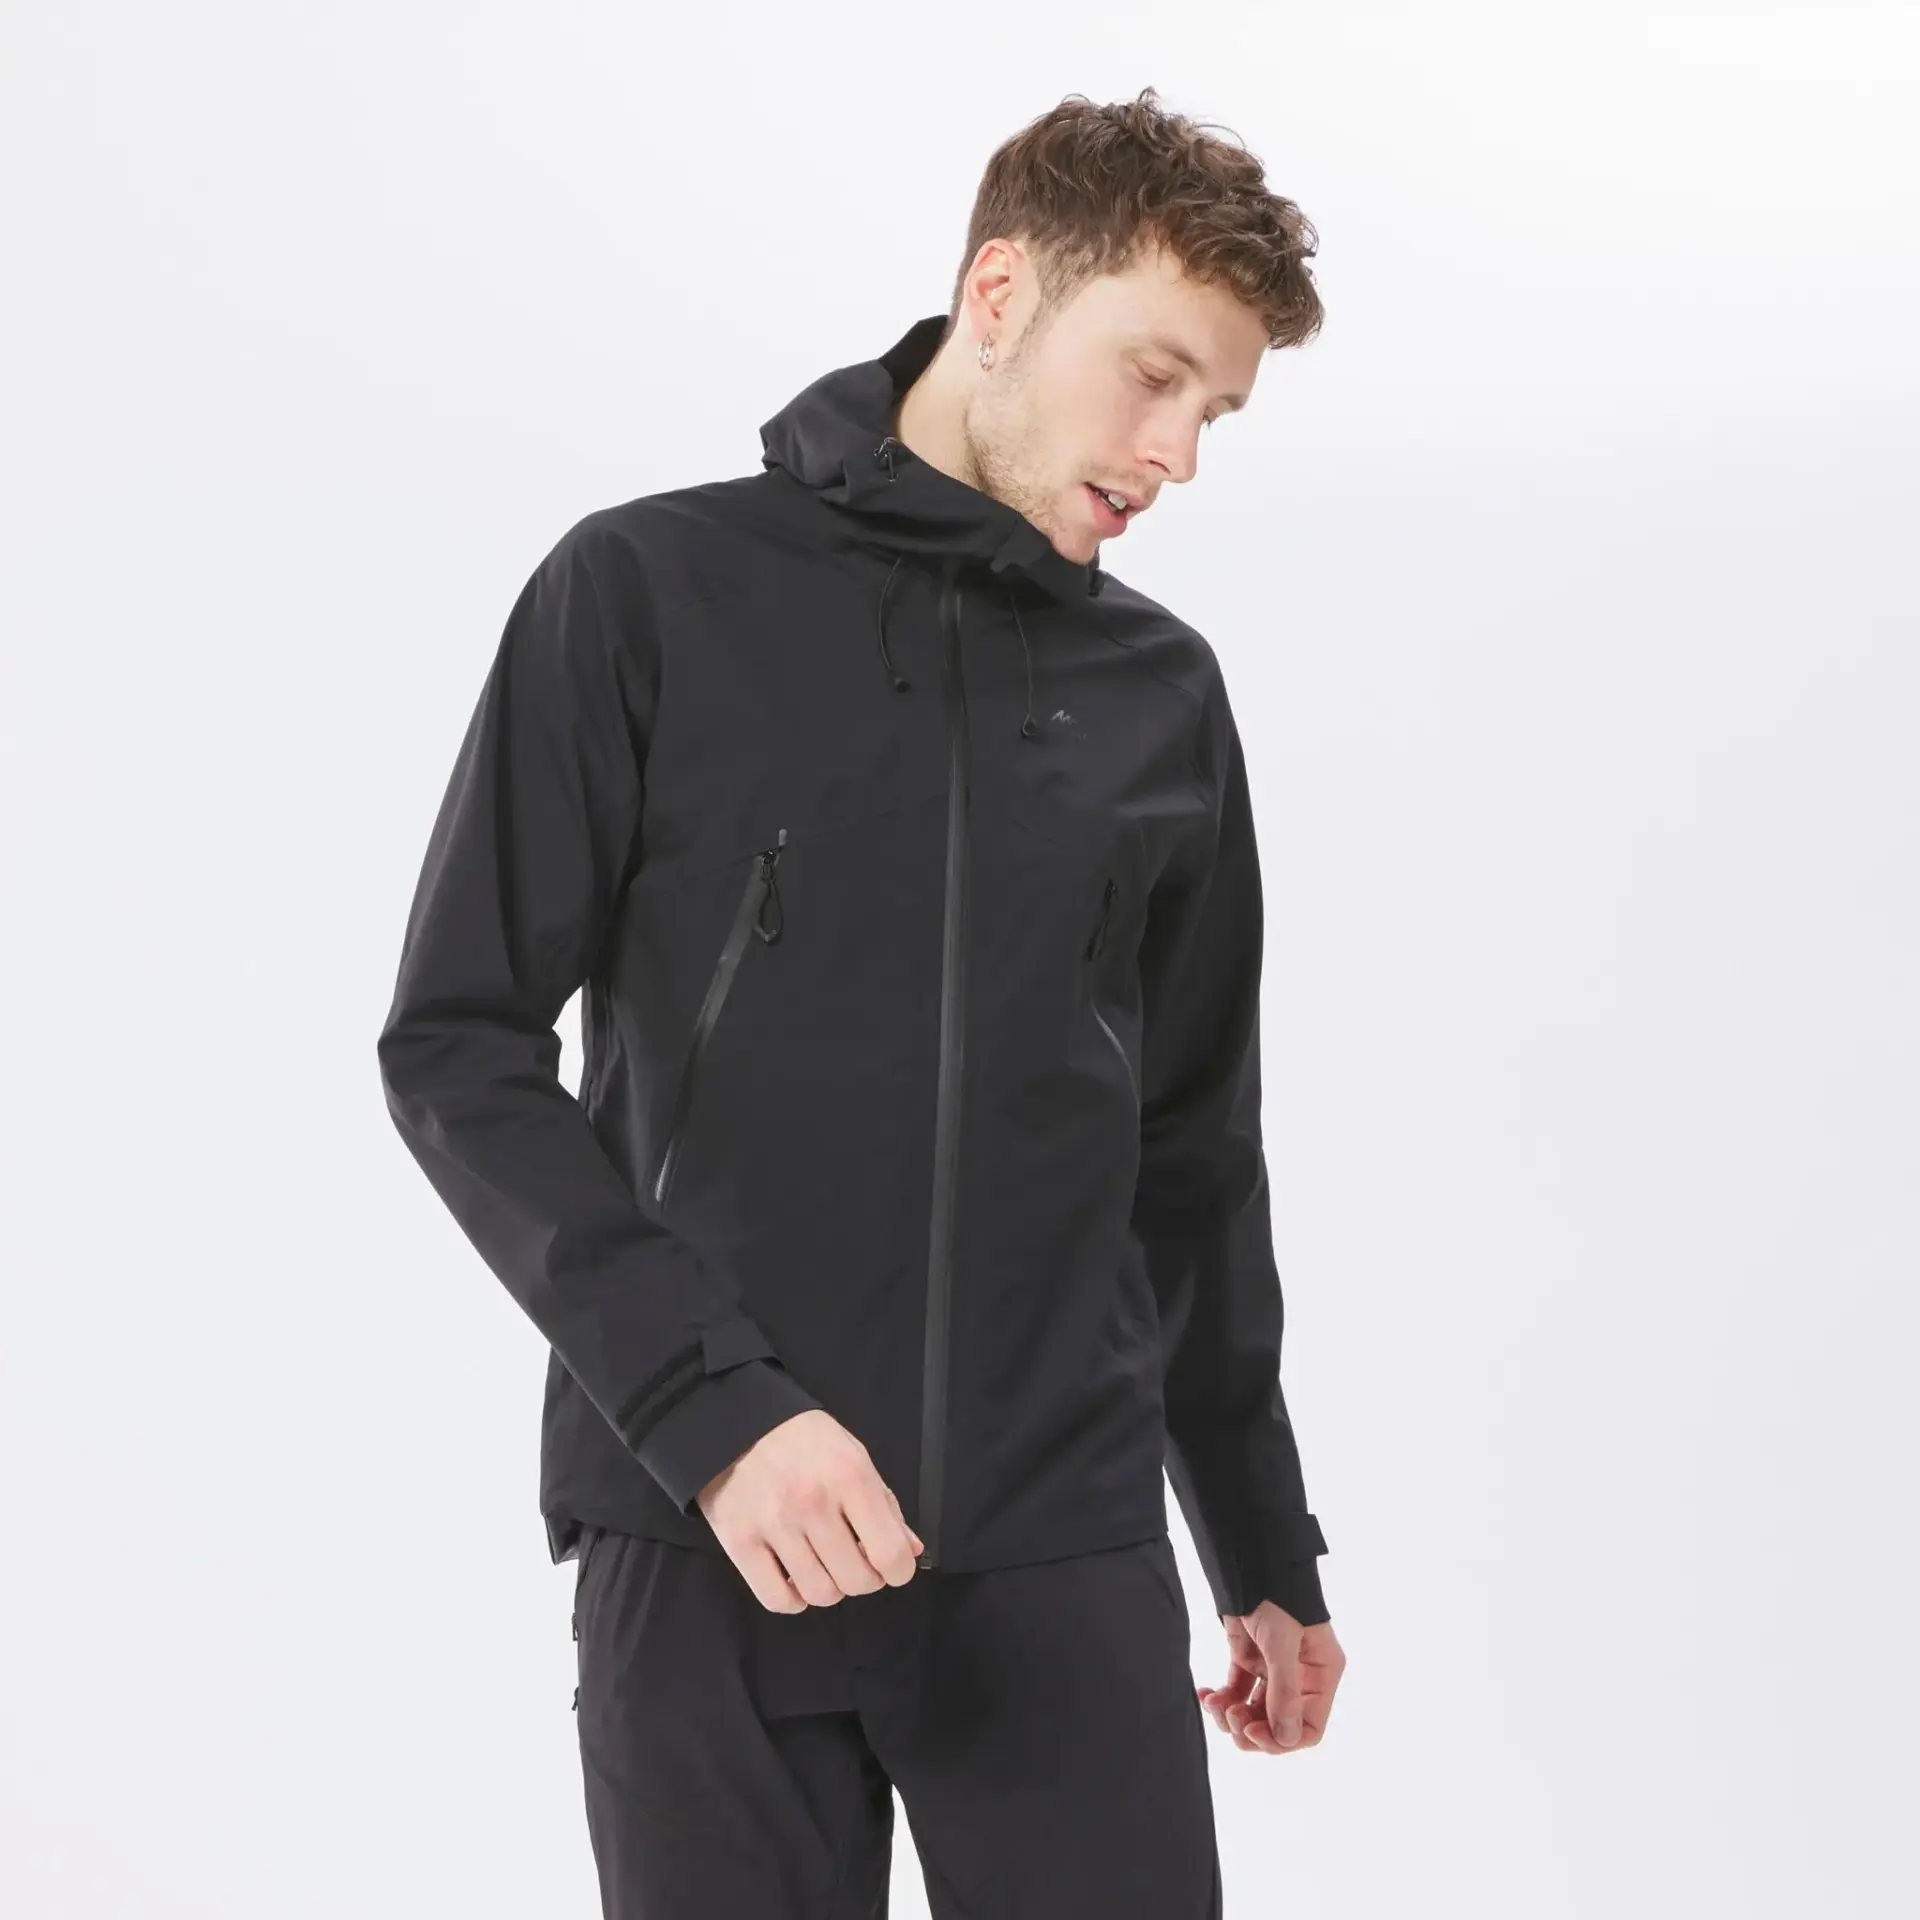
Chaqueta Quechua MH500: membrana propia de 15.000 mm frente a los Gore-Tex de gama alta
url 256ab17fa649 Merca2
Chaqueta Quechua MH500 de Decathlon

La Quechua MH500 impermeable sigue en el catálogo español de Decathlon (referencias 8612171 en hombre y 357759 en mujer), con entrega en tienda y a domicilio, y es la prenda que mejor explica el fenómeno: membrana propia de poliuretano en construcción de tres capas, costuras 100 % estancas y cremalleras protegidas, con 20.000 mm H₂O (Schmerber) de impermeabilidad declarada. Conviene corregir una cifra que circula mal: los 15.000 no son milímetros de columna de agua, sino de transpirabilidad, 15.000 g/m²/24 h según la norma JIS L 1099 B1, con un índice RET de 6, el tramo alto de la escala. A eso se suman aberturas laterales de 29 cm, 574 g en talla L (540 g en M la versión de mujer), cuatro bolsillos y una capucha ajustable con visera semirrígida y apertura triangular para no perder visión periférica. Se anuncia a 89,99 euros, aunque se ha visto rebajada hasta 62,99.

El ejercicio de comparar precios resulta demoledor. Una The North Face Jazzi 3L GORE-TEX se anuncia a 410 euros en la web de la marca, la Summit Cayesh GTX Pro a 669,90 y la Summit Verbier de tres capas a 700: entre cuatro y casi ocho MH500 por una sola chaqueta con membrana licenciada. Lo que se paga ahí es la certificación del tejido, capuchas compatibles con casco, gramajes más contenidos y detalles de alpinismo, no una barrera de agua abismalmente superior para una ruta de media montaña. Para el uso mayoritario, la Quechua cubre el expediente con prestaciones homologables a las de un shell de gama media-alta y añade dos años de garantía, 60 días de devolución en marca Decathlon, servicio de reparación y segunda vida. El 15.000 mm de verdad aparece en el sobrepantalón MH500, a 39,99 euros, que cierra el conjunto por menos de lo que cuesta una capucha de repuesto de algunas marcas premium.

Camiseta técnica de running de marca propia: el básico que hace innecesario el Dri-FIT
url 72a952fad911 Merca2
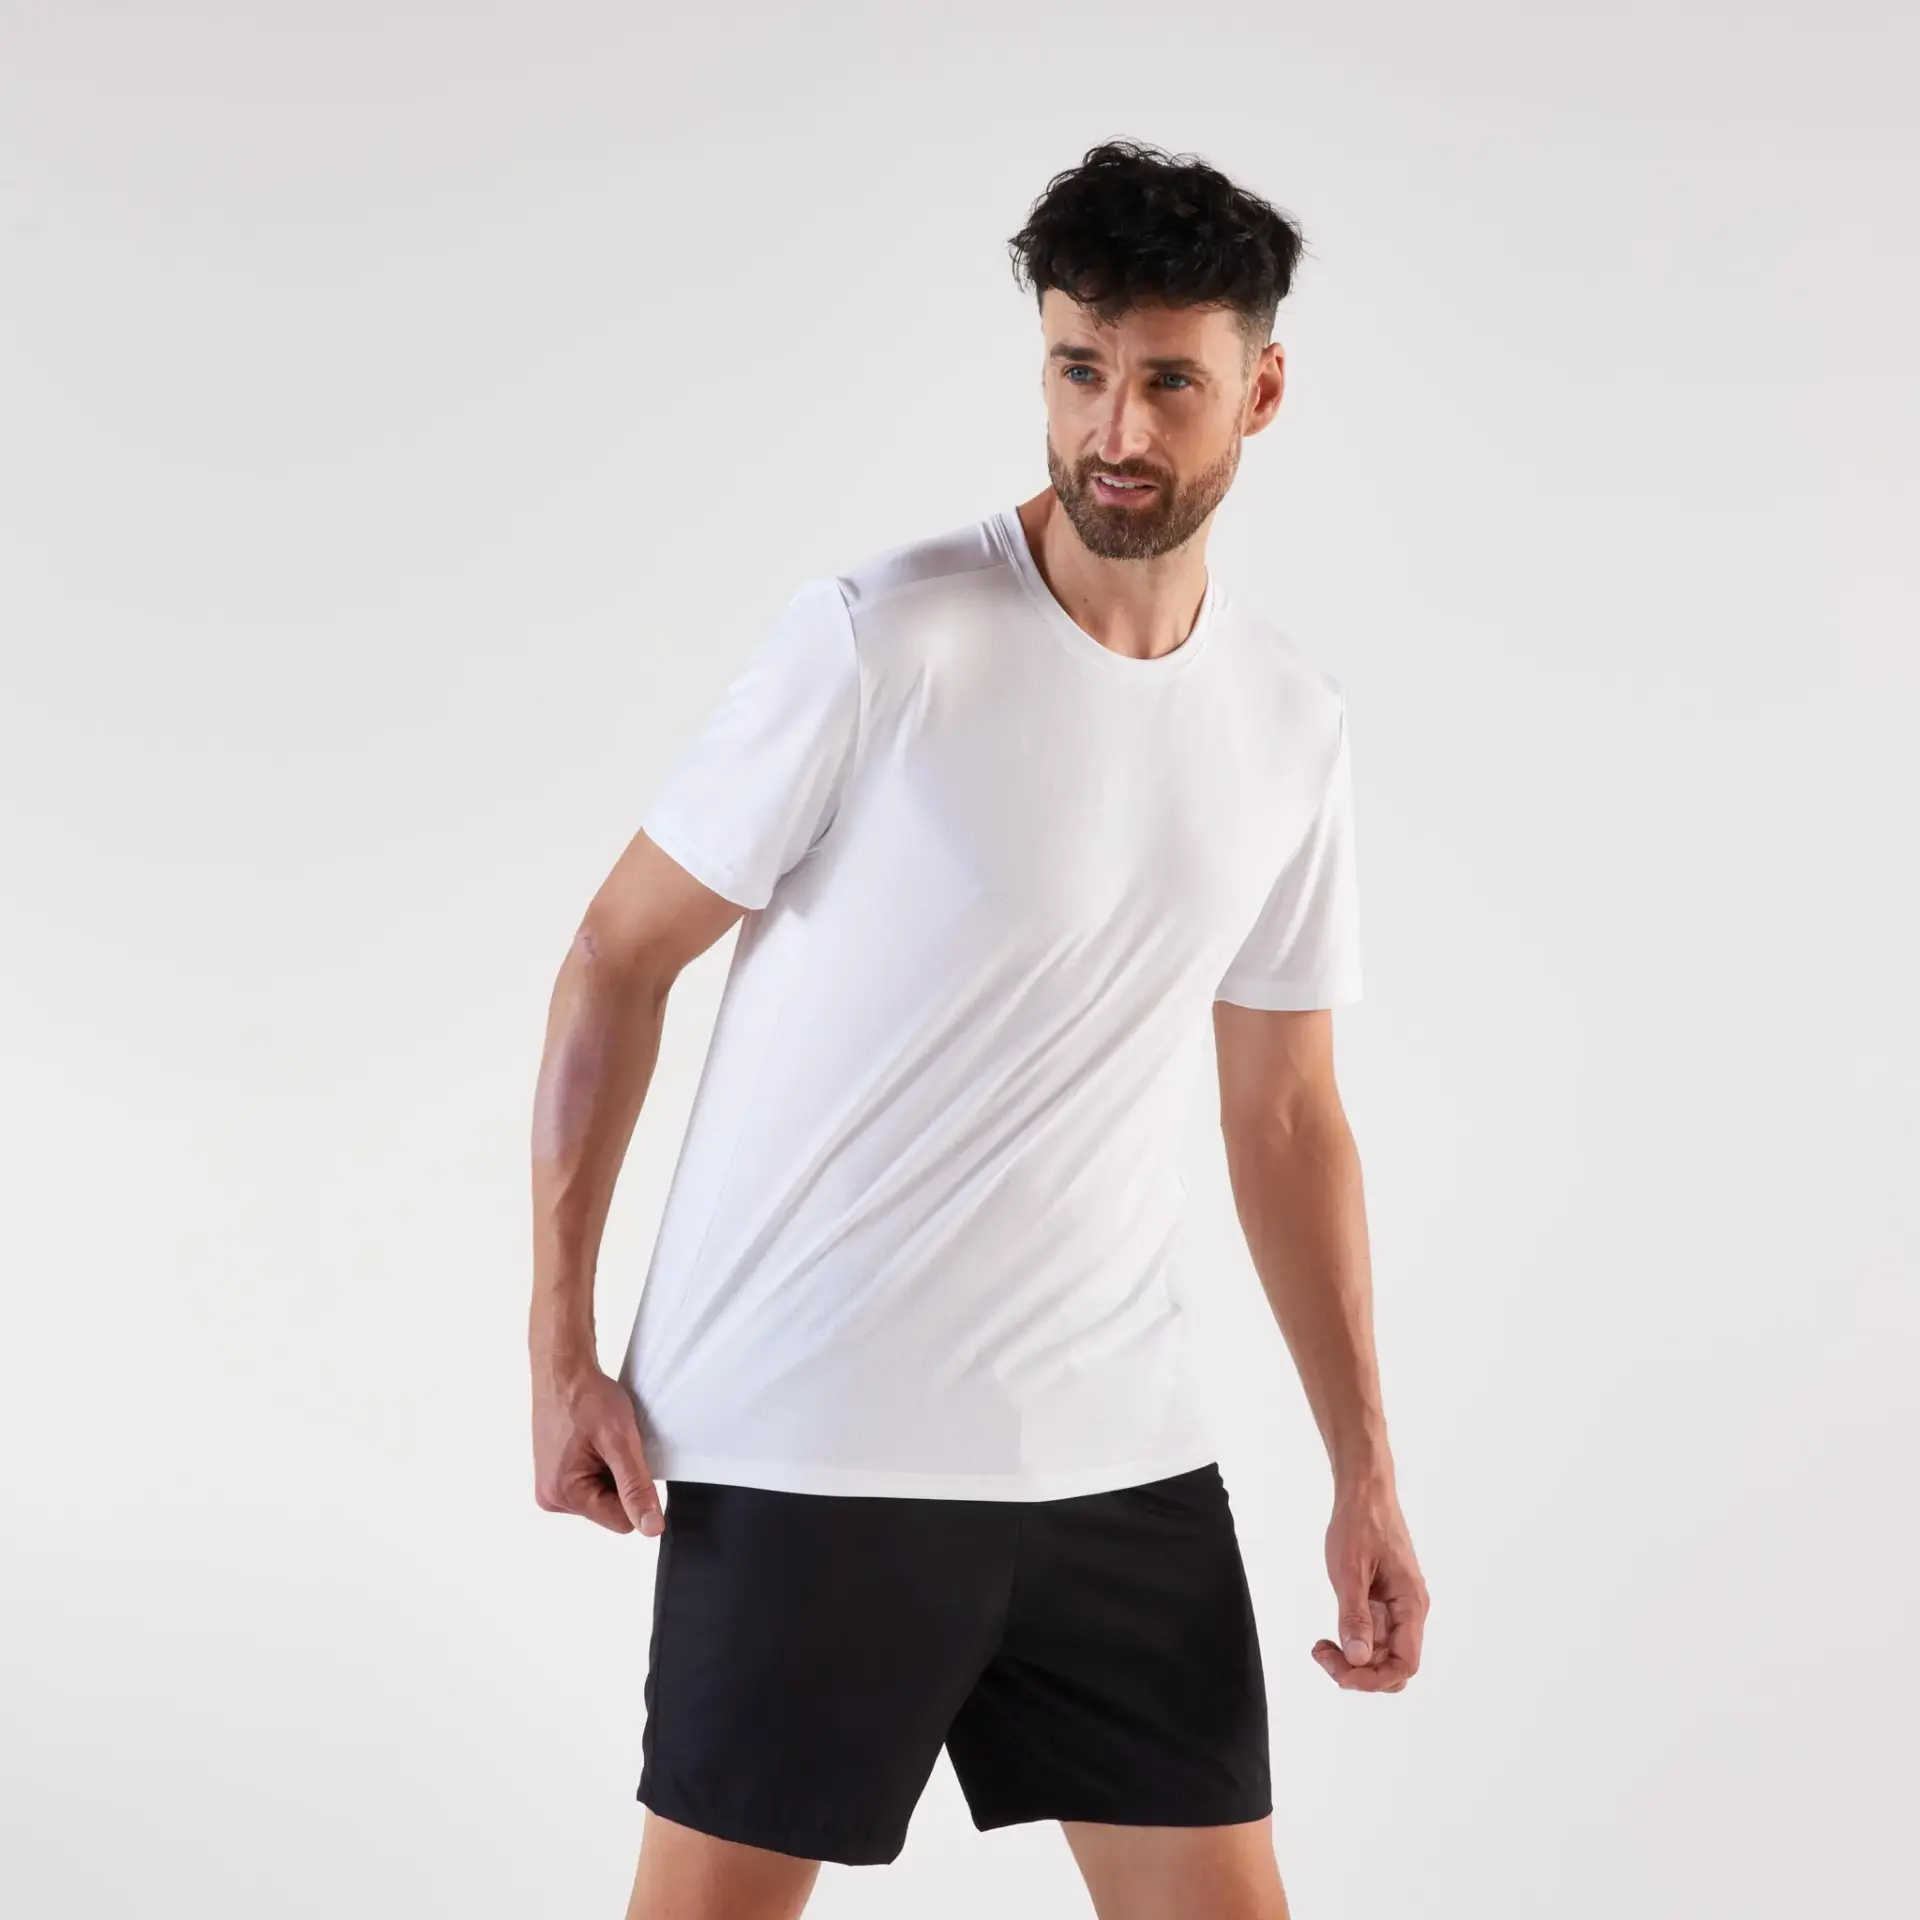
Camiseta Kiprun Run 100 de Decathlon

La camiseta Kiprun Run 100 es el ejemplo más claro de por qué el sello Dri-FIT ha dejado de ser argumento de compra en España. Decathlon la tiene ahora a 6,99 euros (rebajada desde 7,99), frente a los 24,99 de la camiseta técnica Nike Dri-FIT sin mangas, los 29-34 euros que se paga por una Dri-FIT Miler en las tiendas de running o los 39,99 de PVPR de la Nike Pro Dri-FIT. Es decir, entre cuatro y cinco veces menos por la misma función: 117 gramos en talla M, poliéster técnico (un 99% reciclado), cuello redondo, corte estándar y manga corta, con una horquilla de tallas que va de la XS a la 3XL. La versión femenina cuesta 5,99 euros y se ofrece de la XS a la 5XL, algo que muy pocas marcas internacionales igualan en su catálogo de básicos.

En lo técnico, Kiprun reduce el Dri-FIT a lo que es: poliéster con capacidad de evacuación. El tejido de la Run 100 absorbe, expulsa y seca rápido, y Decathlon lo acompaña de una garantía que en su ficha española aparece reflejada hasta en tres años, además de publicar la huella de carbono de la prenda (alrededor de 3,2 kg de CO2 equivalente). Para quien quiera más prestaciones, la Run 500 Dry se queda en 11,99 euros con malla microperforada y 130 gramos en talla M, y la Run 900 Light ronda los 29,99. Enfrente, buena parte del catálogo Dri-FIT ni siquiera es sintético puro: la Nike ACG Dri-FIT de trail se vende a 34,99 euros con un tejido de 57% algodón y 43% poliéster, una mezcla que retiene humedad y sobre el papel rinde menos que la camiseta de 6,99 euros. La marca propia pasó de Kalenji a Kiprun, pero el efecto es el mismo: el básico técnico ya no justifica el sobreprecio.

Pala de pádel Kuikma: el deporte español donde Nike y Adidas sencillamente no juegan
url b0e5af66d6c6 Merca2
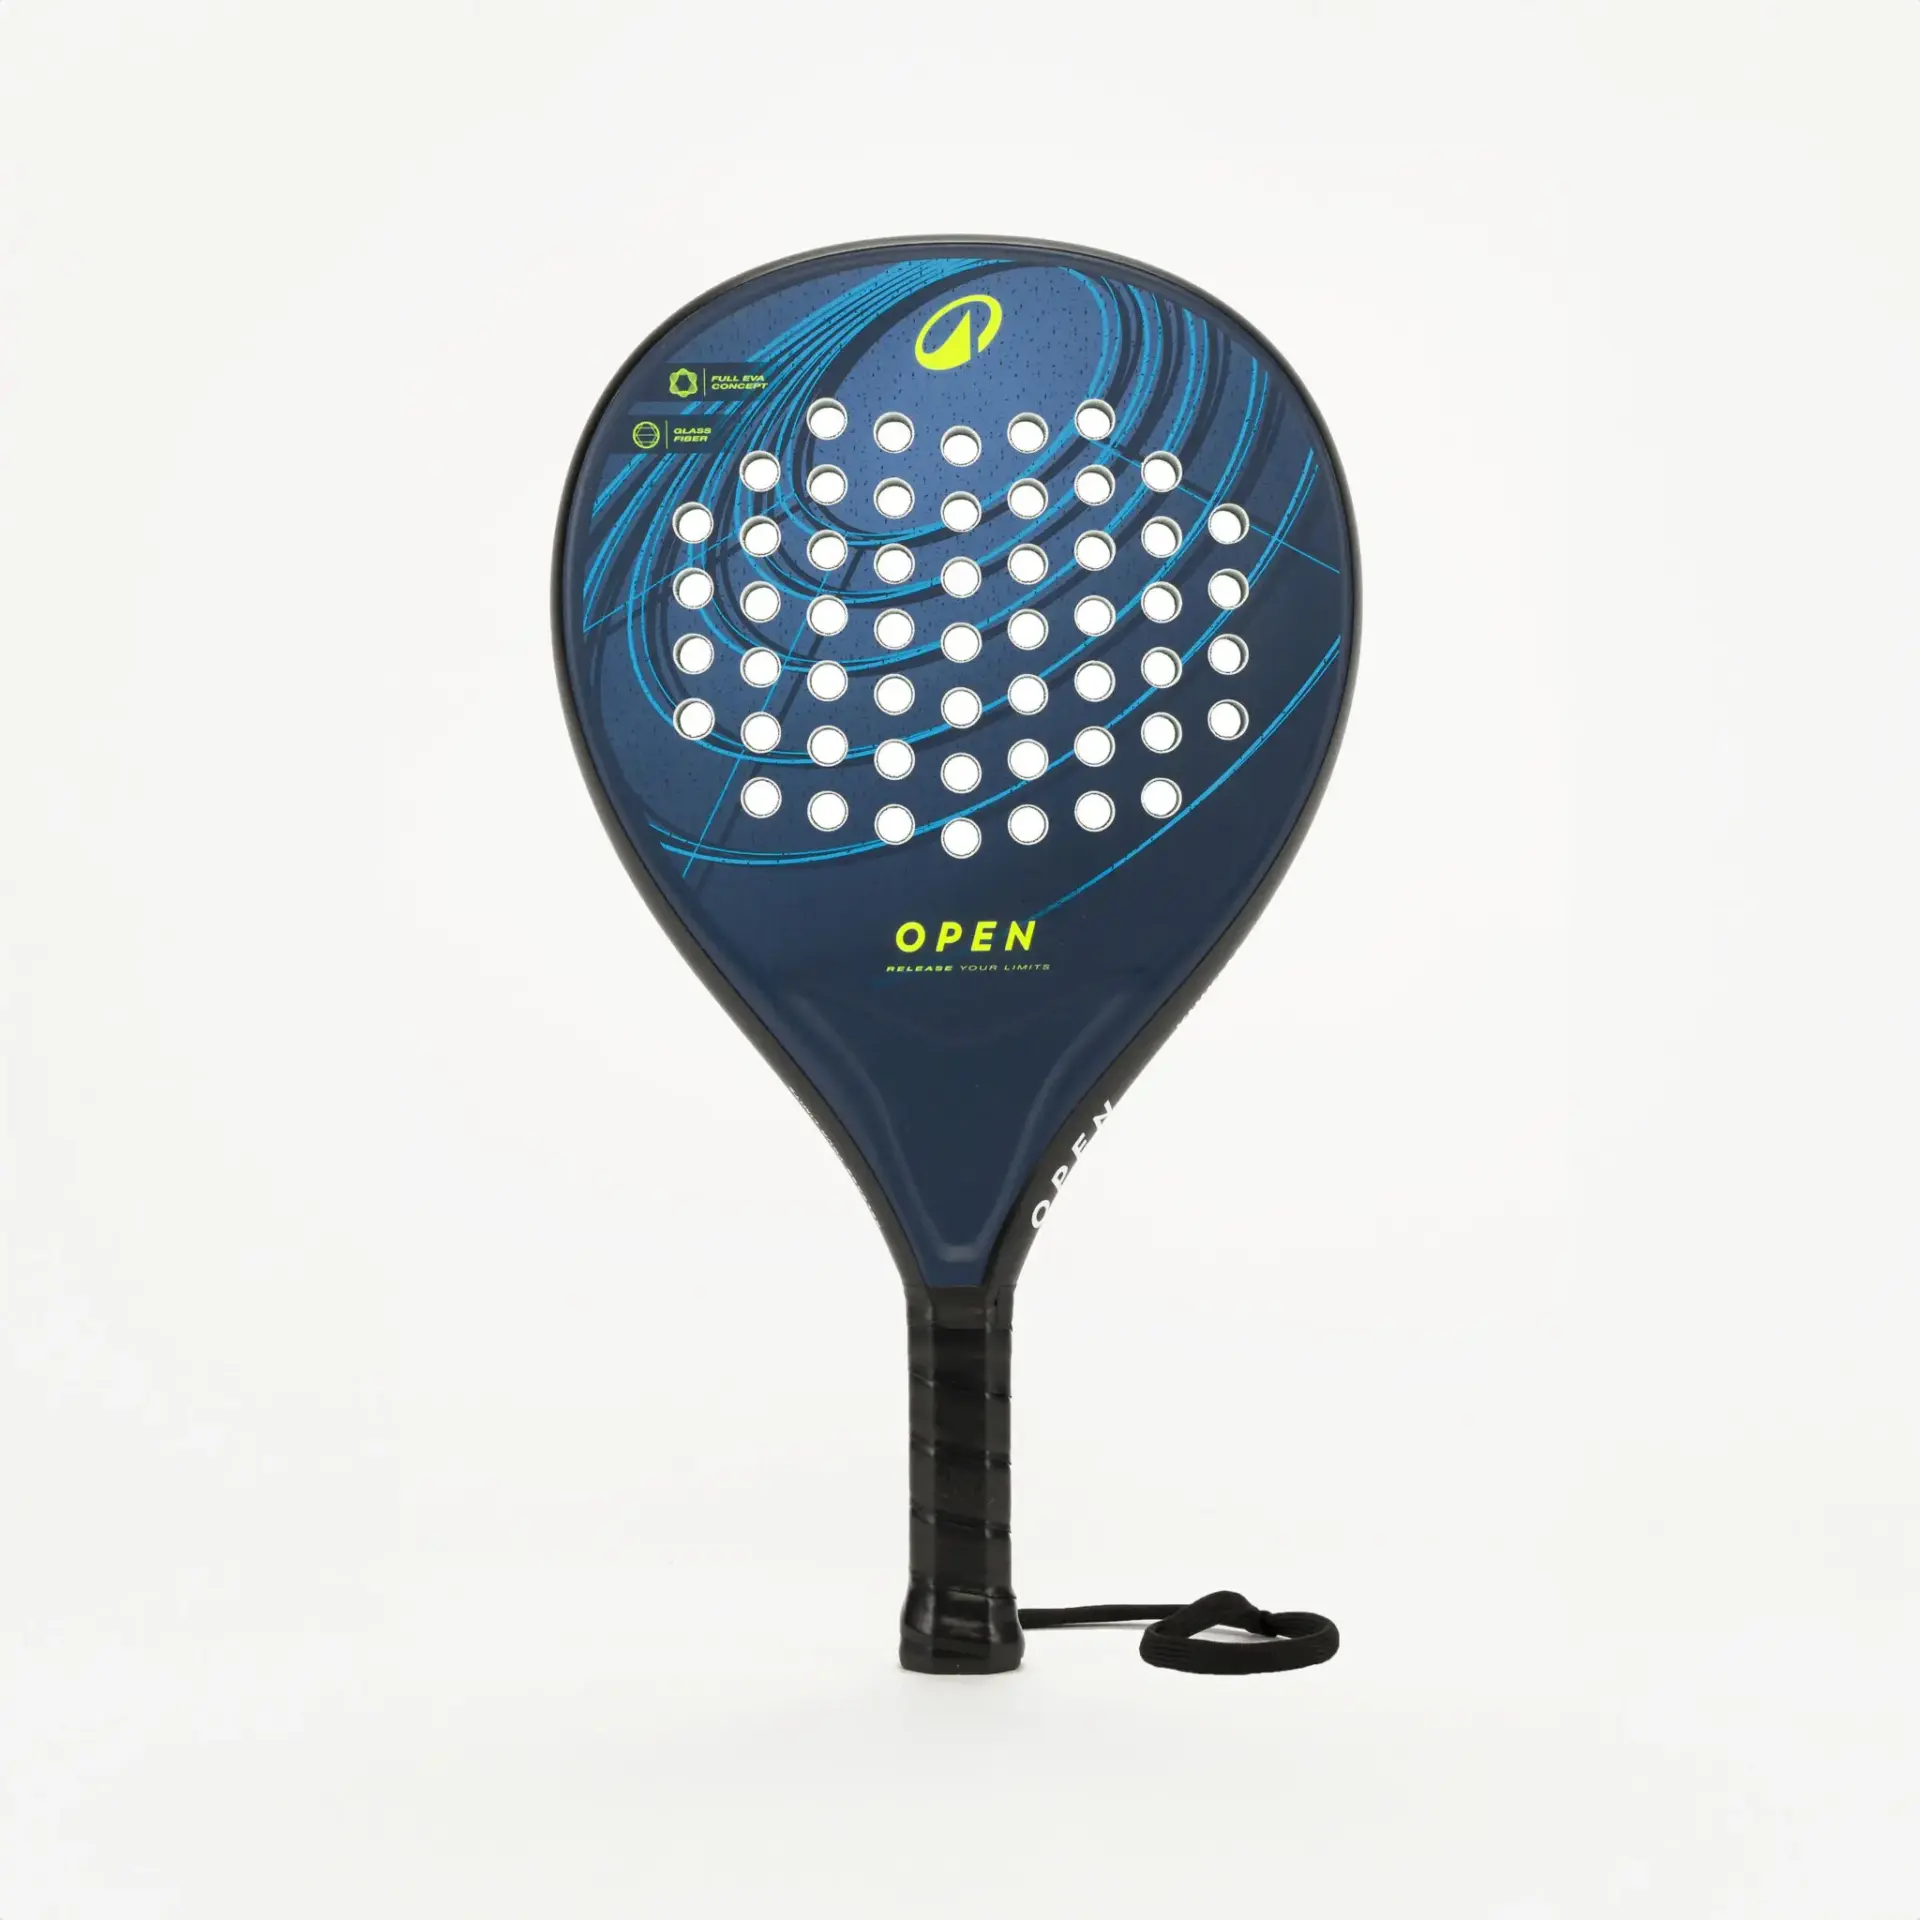
Kuikma de Decathlon

Kuikma es la marca con la que Decathlon ocupa un terreno en el que Nike no ha entrado: la compañía estadounidense no comercializa palas de pádel y mantiene su apuesta dentro de la línea NikeCourt, centrada en textil, calzado y accesorios. Los prototipos vistos en un evento privado de NOCTA —fabricados, según los medios especializados, por Drop Shot— apuntan a una entrada oficial en 2027, pero hoy no existe catálogo a la venta. Adidas sí juega, aunque a otro precio: la Metalbone 2026 de Ale Galán tiene un PVP de 389,95 euros y la Metalbone Pro EDT llega a 424,95 euros de tarifa. Frente a eso, la colección Kuikma DYN presentada en el Madrid Premier Padel P1 de septiembre de 2026 pone tres modelos con carbono 3K, 355 gramos y tecnología Dynamic Channel a 99,99 euros cada uno.

La pala Kuikma no vive solo del precio. Coki Nieto, top 7 del ranking mundial, es embajador de la marca desde enero de 2026 con un acuerdo de tres años y compite en Premier Padel con la Hybrid Pro, firmada por él y disponible por 179,99 euros. Por debajo, la familia PR990 cubre el mismo hueco: la Precision Soft, una pala redonda de 370 gramos, superficie de carbono 12K y equilibrio bajo validada por Horacio Álvarez Clementi, exnúmero 1 mundial, se vende a 79,99 euros cuando su precio anterior era 109,99. La explicación que da la propia marca es su modelo de diseño y distribución sin intermediarios y sin grandes partidas de patrocinio, lo que deja una pala de carbono para nivel experto en torno a una cuarta parte de lo que cuesta la de un top mundial.

Casco Van Rysel con MIPS: seguridad certificada a precio de gama media
url 4737c38e0588 Merca2
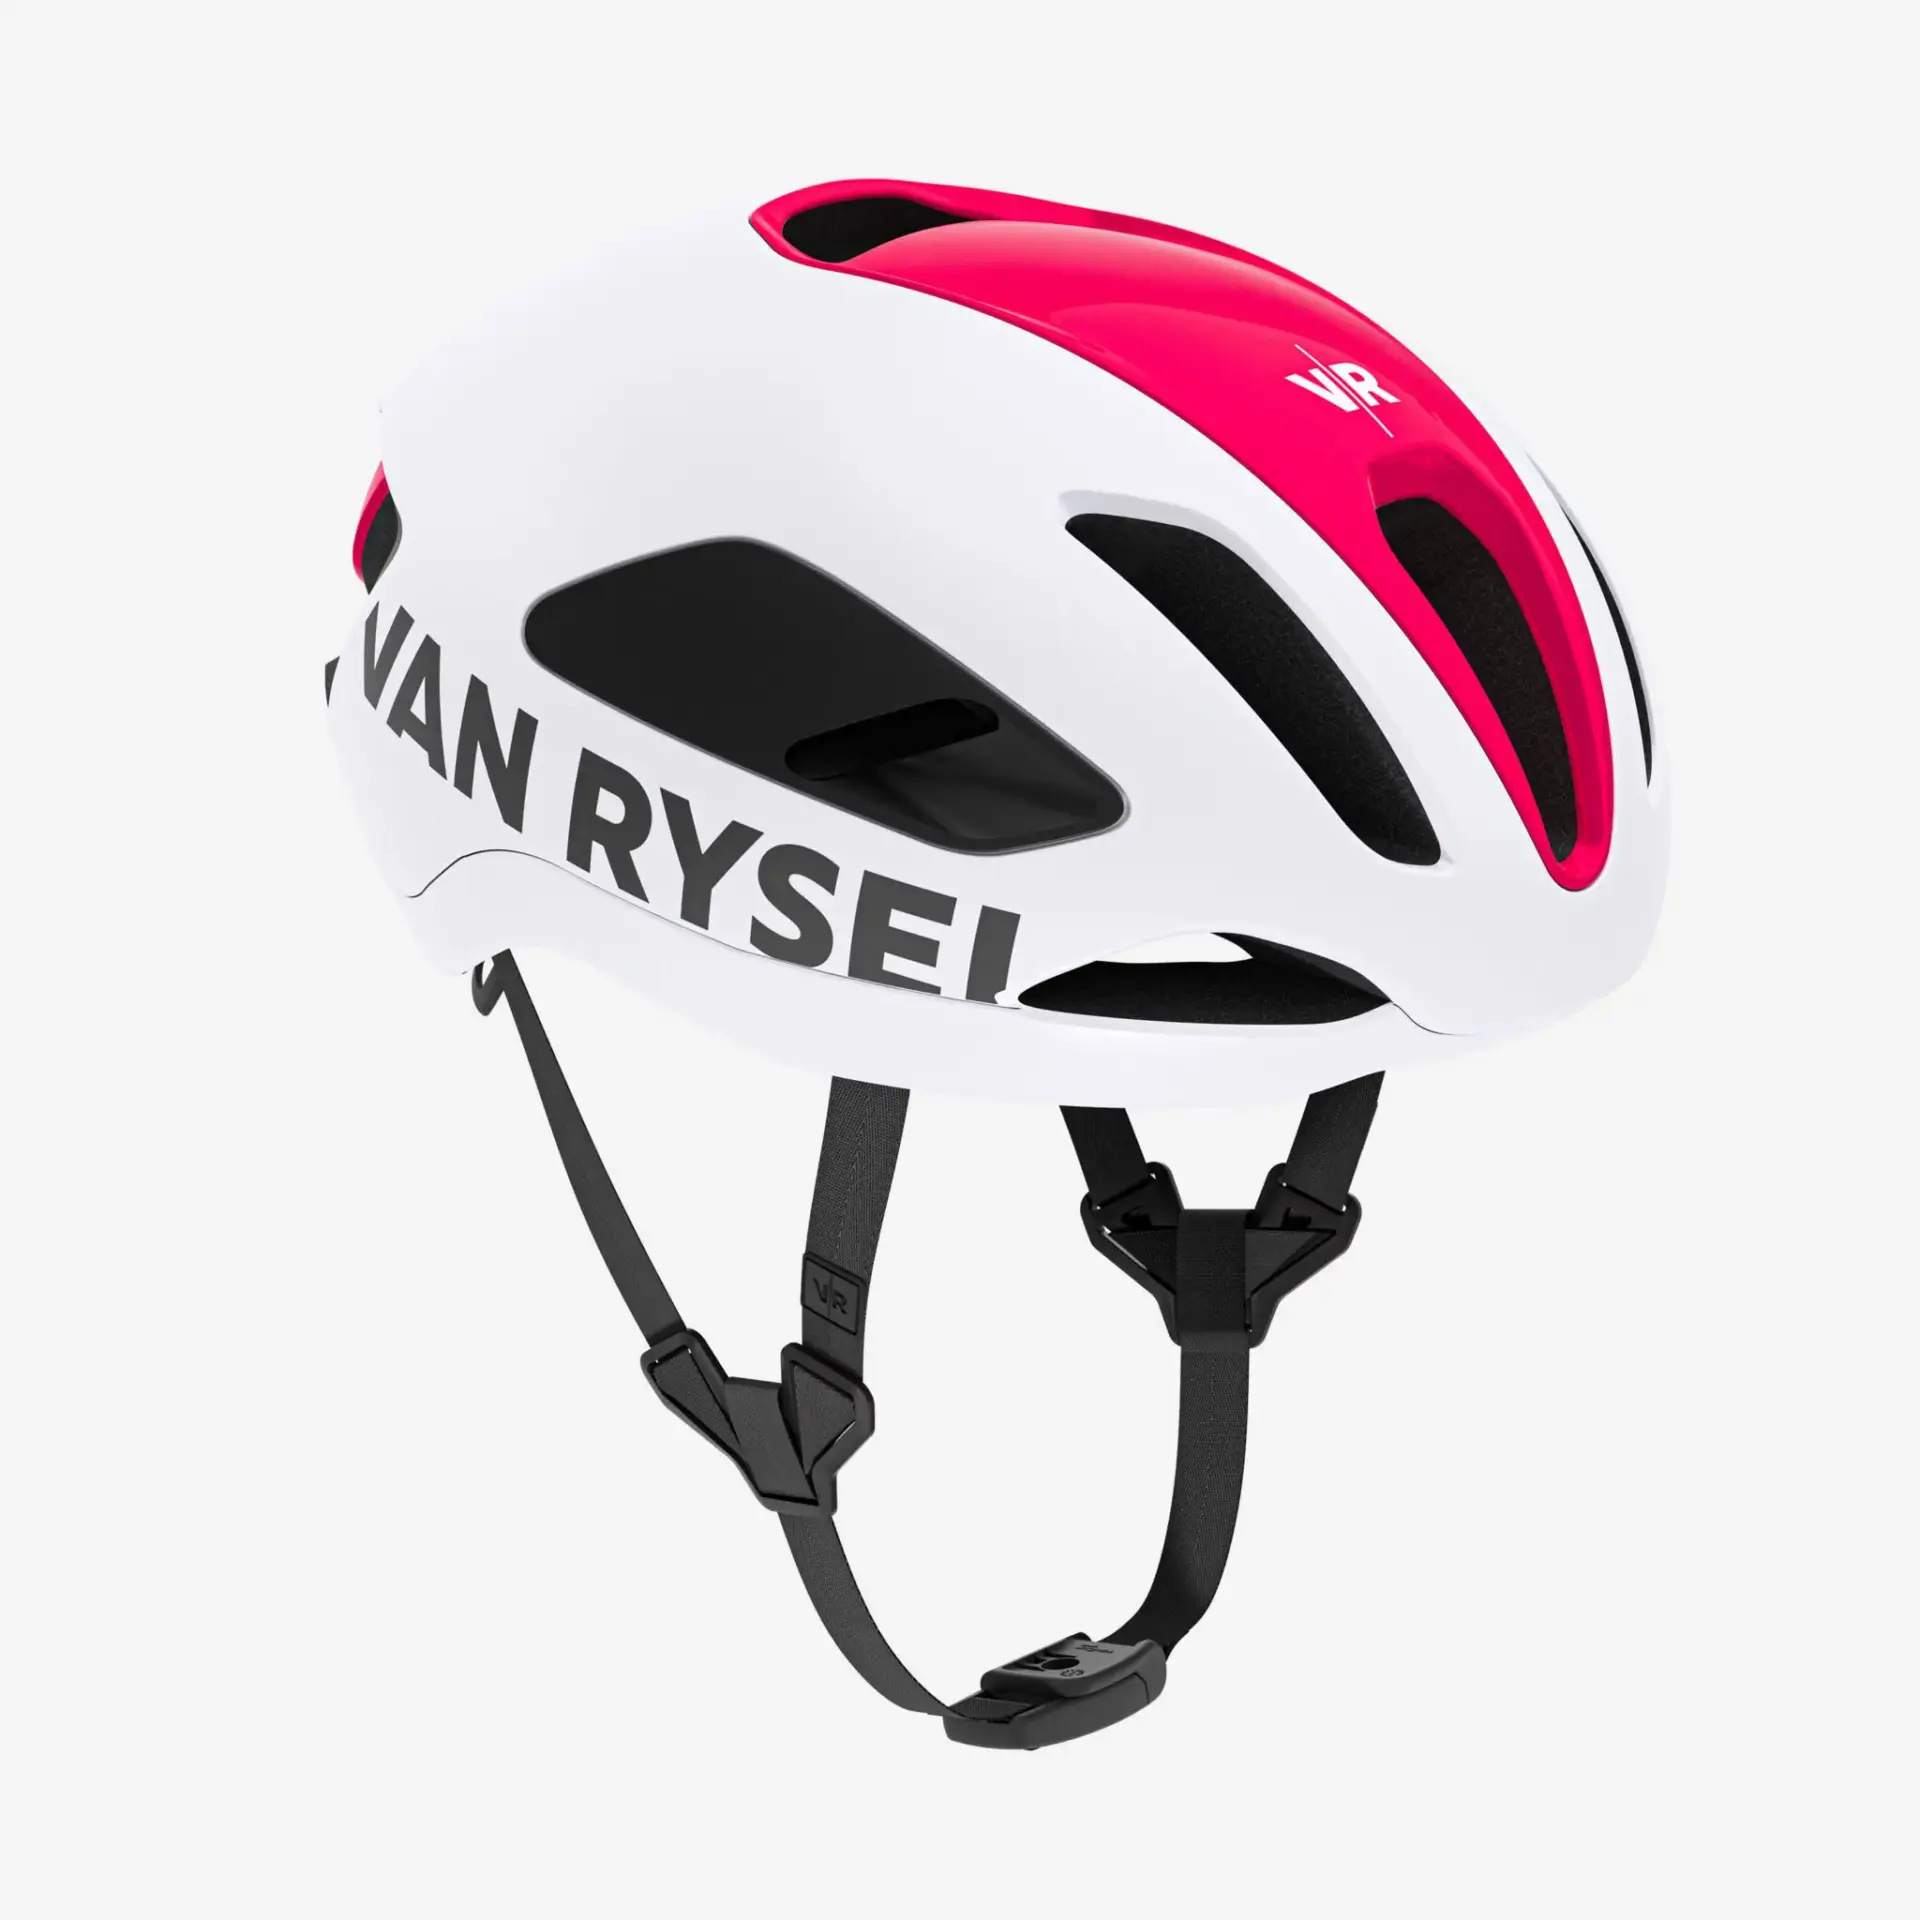
Casco con MIPS de Van Rysel de Decathlon

El casco con MIPS de Van Rysel es la pieza que mejor resume la estrategia de Decathlon: una tecnología de seguridad reservada hasta hace poco a modelos de gama alta, ahora disponible desde 64,99 euros. Con ese precio se vende en el catálogo español el EDR MIPS, un modelo de endurance con construcción In-Mold, doble sistema de ventilación —tomas frontales y salidas superiores que trabajan por convección— y ajuste micrométrico Turn-Ring con apoyo occipital. Llega en tallas M (55-59 cm, 290 gramos) y L (59-62 cm, 350 gramos), en negro, gris y caqui. Un escalón por encima, el RCR MIPS cuesta 89,99 euros y baja a 280 gramos en talla M, con 8 entradas y 7 salidas de aire conectadas por canales internos. La gama se cierra con el RCR-F MIPS Roubaix, a 119,99 euros, desarrollado y validado en túnel de viento.

El aval técnico es lo que justifica su presencia en la lista. Los tres modelos cumplen la norma europea EN 1078, que regula estructura, campo de visión, absorción de impactos y sistemas de retención, e incorporan MIPS Air Node, la solución más avanzada de la firma sueca. Su capa de bajo coeficiente de fricción permite un desplazamiento multidireccional de 10 a 15 mm en impactos oblicuos —la causa más frecuente de conmoción cerebral—, permanece inmóvil durante el uso normal y solo se activa en el golpe para disipar la energía de rotación. El RCR MIPS es, además, el casco que utiliza el equipo profesional Decathlon CMA CGM, lo que coloca material de WorldTour por debajo del umbral de los 90 euros, un terreno en el que las marcas especialistas suelen situar sus versiones básicas sin esta protección.

Calcetines y ropa interior técnica de Decathlon
url d01bdd36736b Merca2
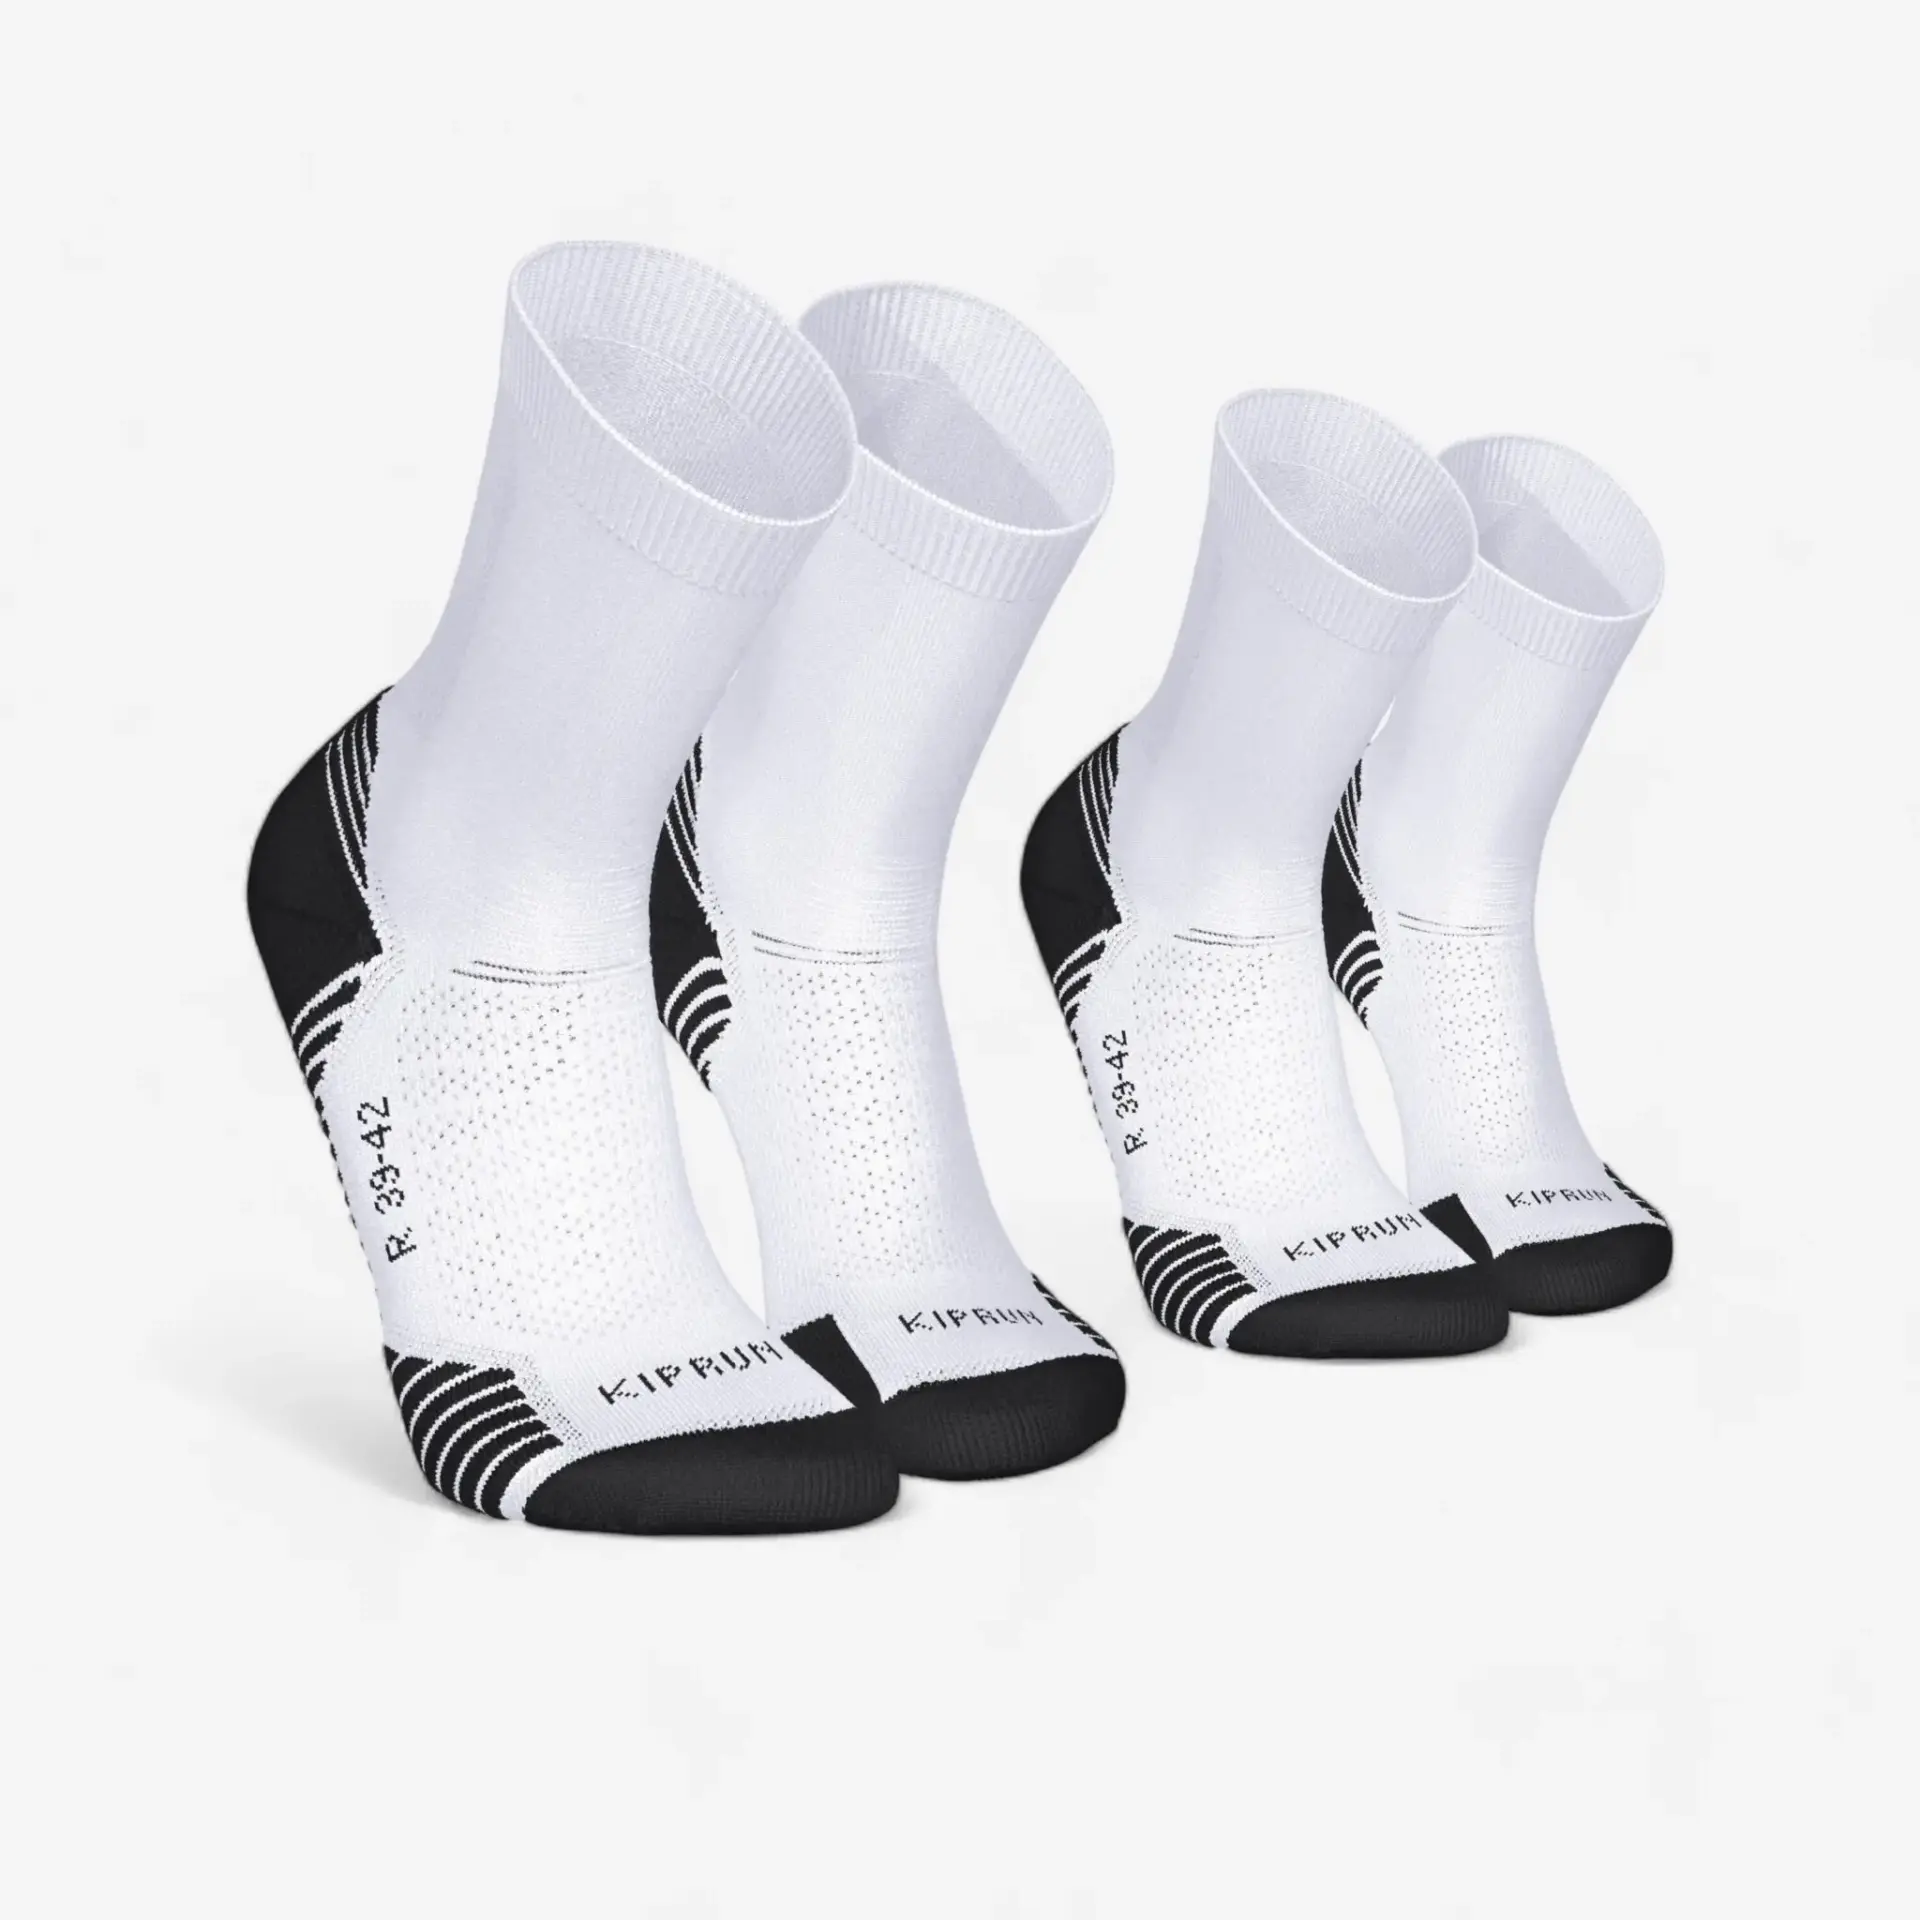
Calcetines Kiprum de Decathlon

Los calcetines son la compra que nadie presume de hacer, pero la que más se repite: se gastan, se pierden en la lavadora y vuelven a la cesta cada pocos meses. Ahí es donde Decathlon juega con ventaja. El pack de 3 pares de calcetines de running Kiprun básicos cuesta 3,99 € en la web española de la cadena, esto es, 1,33 € por par, con un tejido de mayoría de algodón (58 %), punto aireado en el empeine y tira elástica de sujeción. Para el gimnasio, el lote de 5 pares de calcetines de fitness de media caña se queda en 8,99 €, con hilos técnicos bajo el antepié para limitar ampollas y un tricotado que evita que se escurran durante el entrenamiento. Un solo par de una firma internacional en su gama media supera a menudo lo que cuesta aquí el paquete entero, y ambos productos incluyen 3 años de garantía.

La ropa interior técnica funciona igual. El bóxer deportivo largo sin costuras de Decathlon se vende a 14,99 €: una sola pieza sin costuras, cintura ancha que no se enrolla, corte largo para reducir rozaduras y una mezcla de poliamida, poliéster y elastano que evacúa el sudor. En invierno entra en juego la línea propia Wedze, con camiseta y pantalón térmicos BL100 a 6,99 € cada uno, de forma que el conjunto completo de primera capa baja de los 15 €, con interior afelpado y costuras planas. Es el tipo de prenda que se renueva por desgaste o por lavado continuado, no por capricho, y que rara vez lleva a nadie a una tienda de marca: el usuario repite el modelo barato sin comparar, porque la función es la misma y el precio, difícil de batir.
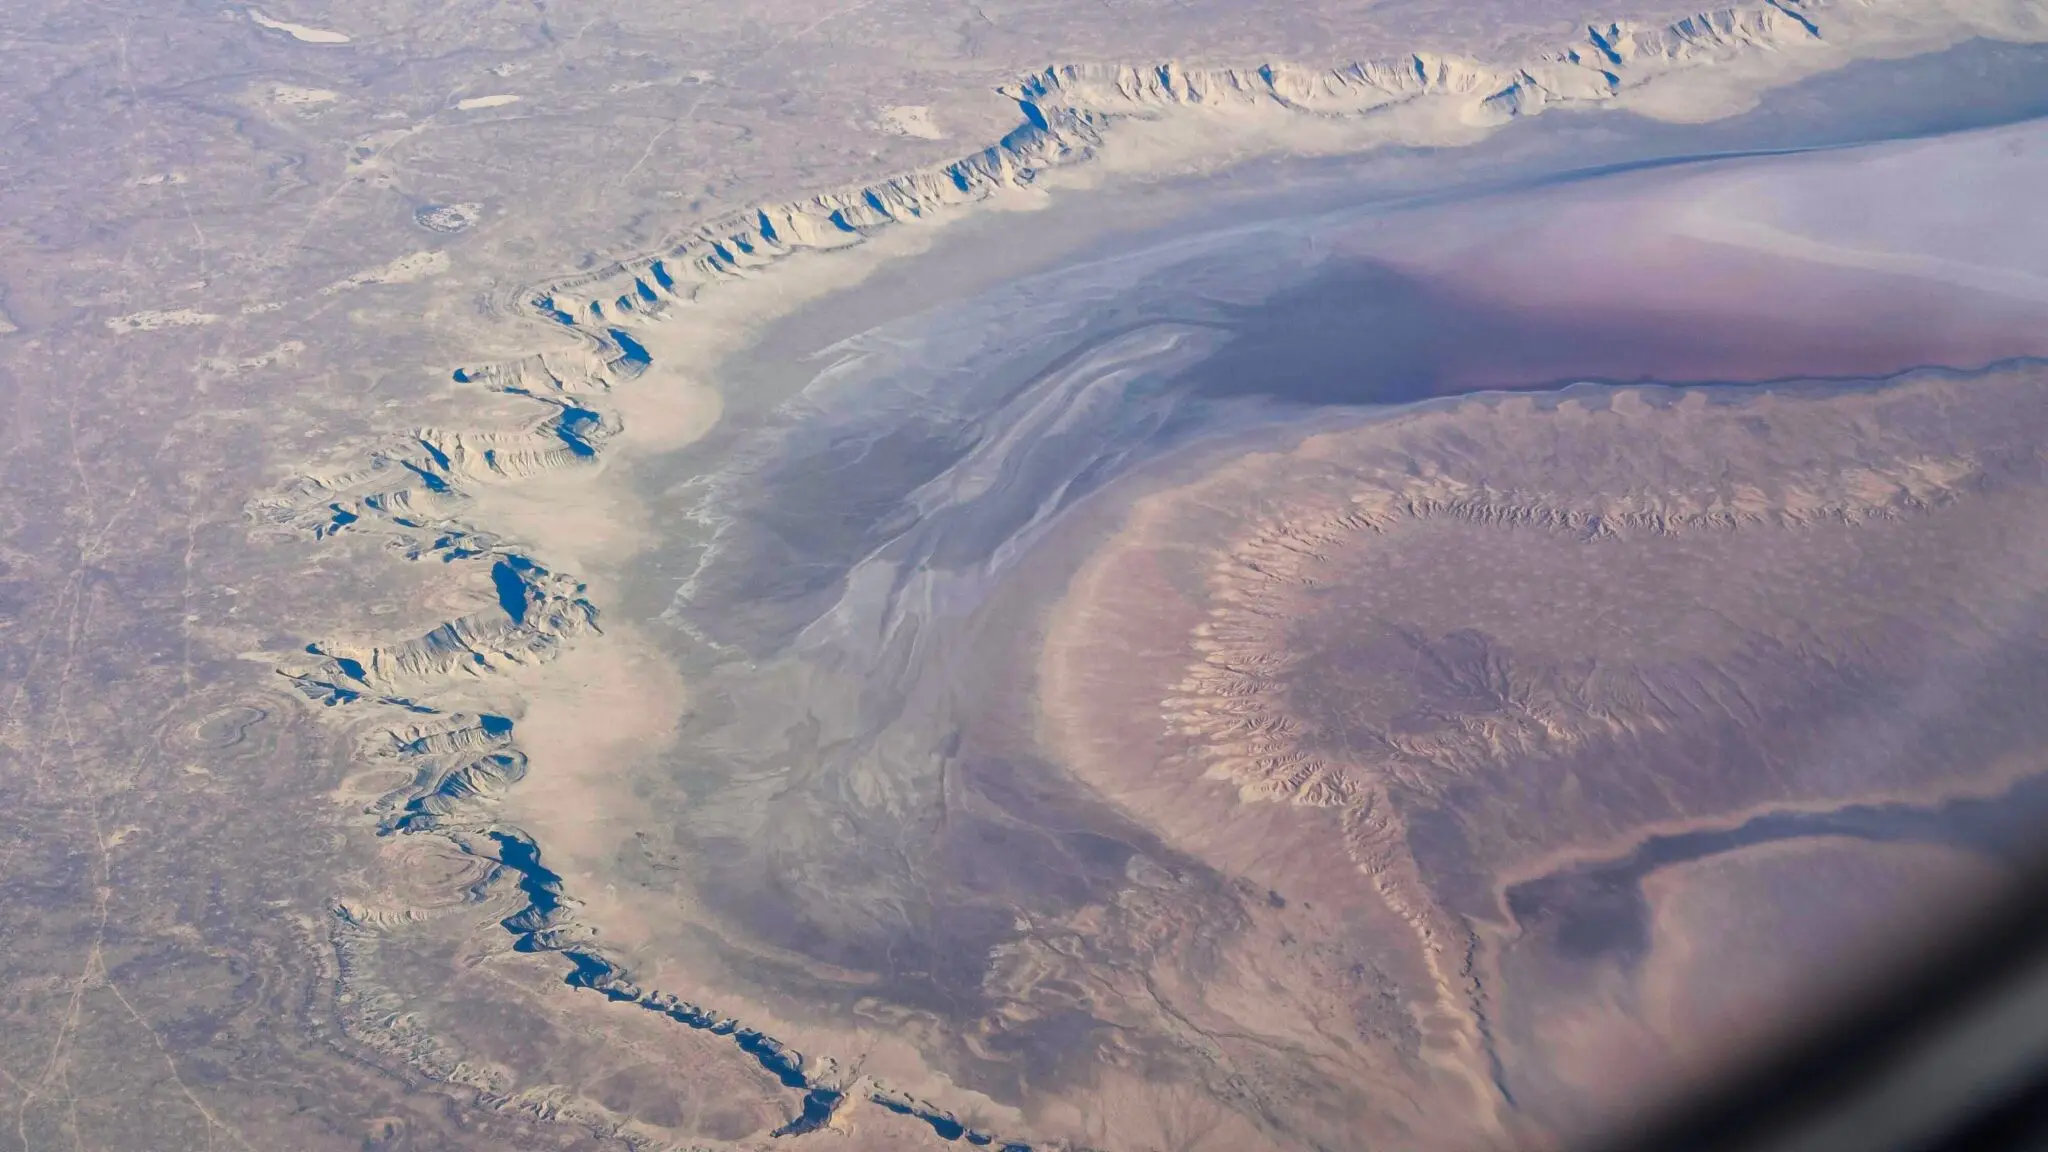
Mars Express capta un acantilado de hielo con remolinos púrpuras en el polo sur de Marte

La sonda Mars Express retrata un acantilado de hielo en el polo sur de Marte con remolinos púrpuras. La estampa, captada por la cámara HRSC de la ESA, convierte la paleta rojiza habitual del planeta en un paisaje de tonos rosa, púrpura y rojo que parece ajeno al Marte de los desiertos ocres.

Un acantilado de hielo que no debería verse así

El protagonista de la imagen es Thyles Rupes, un acantilado que se extiende cientos de kilómetros por las tierras altas del hemisferio sur, muy cerca del casquete polar. Su nombre combina el latín rupes, acantilado, con la legendaria Thule, el lugar más allá del borde del mundo conocido en la geografía clásica. Según la ESA, estas paredes de roca y hielo alcanzan más de un kilómetro de altura en algunos tramos.

Los tonos más oscuros que recorren las fracturas delatan material volcánico rico en minerales máficos, como olivino y piroxeno. Son compuestos habituales en el manto terrestre, la capa que se extiende justo bajo la corteza de nuestro planeta. Las zonas pálidas, en cambio, corresponden a depósitos de escarcha de dióxido de carbono que resisten incluso durante la primavera marciana.

La escarcha de dióxido de carbono congelado se posa sobre dunas, cráteres y lenguas glaciares. En la esquina inferior izquierda del encuadre asoma un fragmento del propio casquete polar sur, un glaciar que refleja la luz como un parche pálido. La combinación de hielo, polvo y escarcha, bañada por la luz rasante del amanecer, produce los remolinos púrpuras que dan nombre a la imagen.

El mapa de elevación derivado de los datos de la cámara revela una curiosidad óptica. La zona helada inferior izquierda es en realidad una elevación, aunque el ojo tiende a interpretarla como una depresión. La luz solar llega desde el este, desde la parte baja del encuadre, y las sombras invierten la lectura topográfica. Si volteas la imagen, el el acantilado se acomoda de inmediato como un relieve hacia arriba.

La escena también registra dunas longitudinales y transversales, además de crestas barchanoides con forma de hoz. Los vientos, capaces de soplar desde distintas direcciones, han recogido y desplazado arena sobre un terreno cubierto de cráteres. Algunos impactos cortan el acantilado y otros aparecen superpuestos, lo que permite ordenar la cronología relativa de cada episodio geológico como si fueran las páginas de un libro.

La luz matinal y la escarcha de dióxido de carbono convierten un acantilado marciano en una paleta púrpura sin ningún retoque artificial.

Cómo la cámara HRSC compone este paisaje

Mars Express

La fotografía no es un capricho del procesado digital. La ha tomado la cámara HRSC, la misma que lleva más de dos décadas cartografiando Marte en color y tres dimensiones desde la sonda Mars Express. El instrumento fue desarrollado y está gestionado por el DLR, el centro aeroespacial alemán. Los productos de imagen se generaron en el Instituto de Ciencia Planetaria de la Freie Universität Berlin. La fotografía forma parte de la imagen publicada por la ESA.

Además de la fotografía en color, la HRSC genera mapas topográficos y pares estereoscópicos. Esa combinación permite pasar de la postal a la cartografía: sin salir del escritorio, los investigadores pueden medir pendientes, alturas y la relación entre cráteres y acantilados.

La escala ayuda a dimensionar el hallazgo. Los acantilados de Thyles Rupes superan el kilómetro de altura, más del triple de la torre Eiffel. Se formaron cuando el interior de Marte empezó a enfriarse y contraerse, hace miles de millones de años, empujando bloques de corteza unos sobre otros. Aquel proceso ocurrió sin la tectónica activa que hoy modela la superficie terrestre.

No es un retoque. La HRSC ya mostró en 2023 una imagen de aniversario con colores intensos, pero aquella estaba realzada para resaltar variaciones. En esta nueva postal, los tonos púrpuras nacen de la atmósfera marciana, la luz, el polvo en suspensión y la escarcha. La atmósfera del planeta cambia a lo largo del día y cada imagen es irrepetible.

Lo que Thyles Rupes cuenta de la juventud de Marte

Desde que Mars Express despegó en 2003, la sonda ha convertido el polo sur marciano en un laboratorio natural. Las imágenes de HRSC han modificado la comprensión del agua helada, la evolución atmosférica y la historia térmica del planeta. Thyles Rupes condensa ese legado: es una cicatriz tectónica de un Marte que ya no se deforma, rodeada de un casquete que sí responde al clima.

Por ejemplo, los acantilados tectónicos de Thyles Rupes son la prueba visible de la contracción del planeta. Su pared corta cráteres previos, pero otros impactos la recubren. Esa superposición permite reconstruir el orden de los acontecimientos sin necesidad de perforar la roca.

Me interesa la prudencia con la que hay que leer esta postal. Los colores no revelan una anomalía química ni un hallazgo de agua líquida; son el resultado de condiciones de iluminación y de la mezcla de hielo, polvo y escarcha. La imagen no aporta nuevos datos mineralógicos, pero sí un recordatorio de que Marte, pese a su fama de desierto oxidado, posee una paleta mucho más rica de lo que sugiere el ojo humano desde la Tierra.

Las observaciones futuras de Mars Express seguirán midiendo variaciones estacionales en el polo sur. La misión continúa operando más de dos décadas después de su lanzamiento. Mientras tanto, esta imagen cumple una función modesta y poderosa: obliga a mirar dos veces un planeta que solemos simplificar.

La próxima vez que asome una imagen de Marte, habrá que preguntarse qué tipo de luz la bañaba. Porque la geología no cambia, pero la atmósfera sí. Y esa atmósfera, a veces, convierte un acantilado de hielo en un remolino púrpura.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: la sonda Mars Express ha captado un acantilado de hielo, Thyles Rupes, con tonos púrpuras, rosas y rojos en el polo sur de Marte.
  • Dónde: cerca del polo sur marciano, en las tierras altas del hemisferio sur.
  • Institución responsable: ESA, con cámara HRSC desarrollada y operada por el DLR.
  • Cuándo: imagen tomada en primavera marciana y difundida por la ESA en 2026.
  • Impacto a futuro: refuerza el estudio del casquete polar sur y obliga a revisar la diversidad cromática real de la superficie marciana.

Rallo responde a Iglesias: expropiar la inteligencia artificial no resuelve nada y este es el motivo

Hay debates que nacen viejos y se visten con tecnologías nuevas. El último análisis de Juan Ramón Rallo se mete en la trinchera de la inteligencia artificial para responder a Pablo Iglesias, que en las últimas semanas ha defendido la expropiación de esta tecnología a las grandes empresas. La tesis de Rallo es tan contundente como difícil de rebatir: el problema de la IA no es quién la posee, sino si sus objetivos están alineados con los seres humanos.

El vídeo, publicado en su canal de YouTube, arranca con el planteamiento de Iglesias. Para el exlíder de Podemos, la inteligencia artificial no es el problema; el problema es el capitalismo. Desde esa lógica, expropiar los sistemas de IA a las compañías que los desarrollan sería el paso necesario para ponerlos al servicio de la mayoría.

La propuesta de Pablo Iglesias: expropiar la IA

Rallo reconoce que la intervención pública puede debatirse, pero rechaza el marco de fondo. En su opinión, Iglesias parte de un error conceptual: asume que la IA tiene inclinaciones políticas o morales. No es socialista ni capitalista. Es una herramienta que procesa datos y optimiza objetivos. Rallo sostiene que la IA no es un sujeto moral ni un actor político sino un sistema de optimización de objetivos.

Para el economista, la desalineación entre lo que queremos los humanos y lo que la máquina termina haciendo es el auténtico riesgo. Una IA expropiada e integrada en un Estado con propósitos políticos no evita ese escenario: simplemente cambia al dueño de la herramienta. Si sus metas no coinciden con el bienestar humano, dará lo mismo si la controla un fondo de inversión o un ministerio.

La tesis de ortogonalidad de Nick Bostrom

El economista acude aquí a una idea conocida de la filosofía de la inteligencia artificial: la tesis de ortogonalidad, formulada por Nick Bostrom. Según este planteamiento, cualquier nivel de inteligencia puede combinarse con cualquier objetivo final. Dicho de otra forma, un sistema muy inteligente no tiene por qué ser bueno, malo, empático o altruista; puede ser extraordinariamente capaz y perseguir un fin completamente absurdo o dañino.

Rallo utiliza esa tesis para desmontar la visión maniquea que atribuye a la IA una voluntad de dominio. En el vídeo recuerda que una máquina no desea dominar el mundo ni odia a la humanidad. Simplemente ejecuta objetivos. El problema surge cuando esos objetivos, por diseño o por error, dejan de corresponderse con lo que los humanos consideran valioso.

La IA no es malvada ni busca dominar el mundo: el peligro real es que desarrolle objetivos que no estén alineados con los nuestros.

— Juan Ramón Rallo

Expropiar no soluciona el problema de alineamiento

Desde esta perspectiva, la expropiación defendida por Iglesias resulta insuficiente. Rallo no cree que el control estatal garantice alineamiento: el Estado también es una institución con intereses, sesgos y fallos. Lo que propone, en cambio, es intensificar los mecanismos de control democrático y regulación para que los sistemas de IA se desarrollen con salvaguardas orientadas al bienestar humano. La meta no es arrebatar la máquina, sino impedir que la máquina actúe contra nosotros.

El debate no es abstracto. La inteligencia artificial ya se usa para decidir quién recibe un crédito, qué contenidos aparecen en una red social o cómo se organiza una cadena de suministro. La tesis de Bostrom, publicada en su influyente libro Superinteligencia, no es una extravagancia académica: se utiliza en los laboratorios de seguridad de compañías como OpenAI o DeepMind para pensar en sistemas que podrían superar la inteligencia humana. El propio Rallo la trae al debate español para recordar que la alineación no se compra con un decreto.

Qué implica este debate para la regulación

La lectura editorial que se extrae del vídeo es clara: la discusión sobre IA no debería girar solo en torno a la propiedad, sino en torno a los incentivos y los límites. Una regulación efectiva exigiría auditorías técnicas, transparencia sobre los datos y capacidad de apagar sistemas que se desvíen de sus propósitos. La expropiación puede ser un eslogan atractivo, pero no sustituye a la ingeniería de seguridad ni a la supervisión independiente.

La propuesta de Iglesias tiene lectura política, pero el vídeo evita caer en la descalificación. Al contrario, concede que el debate sobre quién controla la IA es relevante. Lo que discute es la jerarquía del problema: antes de preguntarnos quién posee los modelos, habría que preguntarse si sabemos definir aquello que queremos que hagan. Sin esa claridad, cualquier estructura de propiedad fracasa.

Queda una pregunta abierta: si ni el mercado por sí solo ni la expropiación estatal resuelven el alineamiento, ¿quién diseña los límites? Rallo parece inclinarse por un control democrático que no pasa por nacionalizar servidores, sino por fiscalizar resultados. Es un matiz relevante en un tiempo en el que la conversación pública tiende a simplificar todo en dos bandos.

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

Retiradas de efectivo: los umbrales que los bancos comunican a Hacienda y que afectan a autónomos

No hay un tope legal para sacar efectivo, pero el banco informa a Hacienda al retirar o ingresar 1.000 euros o más. A partir de 3.000, la operación viaja con todos tus datos.

La Agencia Tributaria ha intensificado el control de las retiradas e ingresos en cajeros, según ha publicado Diario AS. El movimiento se vigila con la colaboración de los bancos y del Banco de España, y el objetivo es detectar fraude fiscal analizando los reintegros sospechosos.

Qué comunica el banco a Hacienda y a partir de qué importe

Legalmente no existe un límite máximo para retirar dinero en efectivo en España. Eso sí, la Orden EHA/98/2010, en su artículo 4, obliga a las entidades de crédito a incluir en una declaración informativa las operaciones de imposición, disposición de fondos y cobro de documentos cuando el importe sea superior a 3.000 euros.

En esa declaración viajan el nombre y apellidos o razón social, el NIF de quien realiza la operación, la fecha, el carácter de imposición o disposición, el importe en euros y el número de cuenta donde se cargan o abonan los fondos. Dicho más claro: la declaración informativa se activa por encima de los 3.000 euros, no cuando tocas los 1.000.

La fuente precisa que un ingreso en efectivo superior a 3.000 euros o que incluya billetes de 500 euros suele reportarse automáticamente. Por eso, si trabajas con metálico, es útil saber qué deja rastro y qué no.

Ojo, retirar 3.000 euros no está prohibido ni es ilegal. Lo que Hacienda puede comprobar después es si ese movimiento cuadra con tu actividad y con tus ingresos declarados. Guardar un justificante oficial de la retirada o del ingreso puede ahorrarte una comprobación.

Retirar 3.000 euros no está prohibido: lo que Hacienda vigila es que el movimiento cuadre con la actividad y los ingresos declarados.

Qué cambia para un autónomo que cobra o paga en efectivo

Si eres autónomo y manejas metálico, la regla práctica es simple: todo movimiento desde 1.000 euros queda identificado y desde 3.000 euros se comunica con detalle. La mayoría de los autónomos paga a proveedores al contado o cobra en metálico sin problema, pero un desajuste entre caja y facturación es lo que alimenta una revisión.

El error más común no es cobrar en efectivo, sino no poder documentar el origen de un ingreso o el destino de una retirada. La recomendación de la fuente es directa: pide a la entidad bancaria un justificante oficial cuando muevas cantidades altas. No sustituye a la factura, pero sirve para aclarar el movimiento si Hacienda pregunta.

El fondo del asunto: control del fraude sin límite legal en España

Este control no nace hoy. La Ley 11/2021 de prevención del fraude fiscal ya limitó a 1.000 euros los pagos en efectivo entre empresarios y profesionales, y la Orden EHA/98/2010 que aparece en la noticia lleva años regulando la declaración informativa bancaria. Lo que cambia es la intensidad con la que se cruzan los datos.

La lectura para un autónomo es ambivalente. Por un lado, la norma no te prohíbe cobrar ni pagar en metálico, y los umbrales de comunicación no son multas automáticas. Por otro, el control se centra en cuadrar el efectivo con lo declarado, y ahí los negocios en efectivo tienen más papeletas de ser citados si los números no cierran.

Lo sensato es revisar ahora si tus apuntes de caja, facturas y movimientos bancarios cuentan la misma historia. Si Hacienda llama, no le bastará con que digas que es legal: querrá ver papeles.

Guía rápida del trámite

  • 📅 Plazos: No existe un trámite con plazo; es una obligación informativa permanente de los bancos.
  • Requisitos clave: Operaciones desde 1.000 euros identifican al titular; más de 3.000 se comunican con datos completos.
  • 🌐 Dónde solicitarlo: No hay que solicitar nada; la información la envía el banco a Hacienda.
  • 💰 Importe o coste: No hay multa automática por retirar efectivo; el riesgo es una comprobación si no cuadra con lo declarado.
  • ⚠️ Error a evitar: No guardar justificante de movimientos grandes o no documentar el origen del efectivo.

UPTA advierte de que España perderá 140.000 autónomos del comercio en una década

UPTA advierte de que España puede perder cerca de 140.000 autónomos del comercio hasta 2036 si se mantiene la evolución actual, según los datos de su Observatorio Económico del Trabajo Autónomo.

Una pérdida de 55.662 autónomos desde 2021 que se acelera hacia 2036

El comercio autónomo perdió 55.662 profesionales entre 2021 y 2025. España cerró 2021 con 772.234 trabajadores autónomos en comercio y reparación y terminó 2025 con 716.572, un descenso del 7,2% en apenas cuatro años.

La proyección es lo que enciende la alerta. De seguir este ritmo, en 2036 quedarían en torno a 577.000 autónomos del sector, con una pérdida media de 14.000 al año y más de 1.100 al mes. Para UPTA, esto anticipa un cambio estructural del modelo comercial español.

La cifra no es un ajuste coyuntural. Si se confirma, España sumaría en una década una pérdida equivalente a una ciudad pequeña de autónomos dedicados al comercio.

No hablamos de una caída lejana. Los datos de afiliación del comercio y reparación confirman el goteo de bajas: cada mes se pierden más de mil autónomos del sector y el relevo generacional no llega a cubrirlas.

El 40% de la pérdida se concentrará en municipios de menos de 25.000 habitantes

Cuatro de cada diez cerrarán en municipios de menos de 25.000 habitantes, según las estimaciones del Observatorio. En esos territorios, cerrar una tienda puede suponer perder un servicio esencial.

El retroceso comercial se convierte en un factor añadido de primera importancia para el futuro de miles de pequeños municipios.

El riesgo es circular. Menos comercio reduce los servicios disponibles; menos servicios restan calidad de vida y empujan a la población a marcharse; y con menos habitantes, los negocios que quedan tienen más difícil sobrevivir.

Los pueblos más pequeños son los que menos alternativas tienen. Si desaparece la tienda de alimentación, la ferretería o la farmacia, el vecino debe desplazarse a otra localidad o depender del coche, lo que golpea especialmente a los mayores.

La gran distribución y el comercio electrónico ganan el terreno que pierde el autónomo

Mientras el pequeño comercio retrocede, la gran distribución facturó más de 50.000 millones de euros, creció un 4,75% y sumó 222 nuevos establecimientos en el periodo analizado.

El comercio electrónico fue más contundente. Pasó de 57.700 millones de euros en 2021 a más de 114.800 millones en 2025, prácticamente el doble. El canal digital duplicó su facturación mientras desaparecían decenas de miles de autónomos del comercio.

Las consecuencias ya se ven en las ciudades: menos establecimientos independientes, pérdida de actividad en calles y barrios, y una concentración progresiva del consumo en grandes superficies.

La respuesta de UPTA y el reto del relevo generacional

Para el presidente de UPTA, Eduardo Abad, los datos son demoledores. La pérdida prevista supondrá un cambio radical de quién vende y dónde se vende, con más peso de los grandes operadores y de los canales digitales.

Abad recuerda que durante años se llevó comercio, restauración y ocio a grandes complejos periféricos, mientras las calles y barrios se vaciaban de actividad. Y advierte de que no se puede hablar de luchar contra la despoblación mientras se deja desaparecer la economía que sostiene los pueblos.

El aviso de UPTA tiene lectura práctica para el autónomo del comercio. El relevo generacional y la digitalización ya no son opcionales. En cuatro años, el sector perdió el equivalente a una ciudad pequeña de autónomos y el ritmo no se ha frenado.

El contraste es incontestable: no se trata de demonizar al comercio electrónico, sino de equilibrar la competencia. Si el autónomo del comercio de proximidad no incorpora venta digital ni planifica la transmisión del negocio, la proyección de UPTA se cumplirá con margen.

El precedente de otros sectores muestra que la concentración suele acelerarse en diez años. En el comercio, el riesgo es mayor porque la desaparición del autónomo no se traduce solo en menos tiendas, sino en calles sin actividad y barrios con menos vida.

Habrá que ver si las administraciones transforman el aviso en medidas de relevo, simplificación y equilibrio frente a las grandes plataformas. Lo que está en juego, más allá de cuántos autónomos cotizan, es qué calles y pueblos quedarán en 2036.

Guía rápida del trámite

  • 📅 Plazos: el horizonte de la proyección es 2036; no hay un plazo administrativo de solicitud.
  • Requisitos clave: ser autónomo del comercio, con especial exposición en municipios de menos de 25.000 habitantes.
  • 🌐 Dónde consultar: el Observatorio Económico del Trabajo Autónomo de UPTA y los datos de afiliación de la Seguridad Social.
  • 💰 Importe o coste: no aplica; la pérdida acumulada entre 2021 y 2025 fue de 55.662 autónomos.
  • ⚠️ Error a evitar: retrasar el relevo generacional y la digitalización del negocio ante la competencia online.

Comprobación de valores de Hacienda: el Supremo abre una nueva vía para declararla prescrita

El Supremo ha abierto una vía para declarar prescrita la comprobación de valores cuando la comunicación de inicio de Hacienda solo acota un ejercicio.

La sentencia, que desestima el recurso de casación de la Comunidad de Madrid, fija un criterio que conviene conocer: en tributos de devengo instantáneo, como el ITP o el AJD, indicar solo el año no sirve para cortar la prescripción. Tiene que señalarse la operación concreta.

Vamos por partes. La comprobación de valores sigue viva pese a la llegada del valor de referencia en 2022. Y la prescripción, que en general es de cuatro años según la Ley General Tributaria, puede jugar a tu favor si Hacienda no ha hecho bien su trabajo.

La comprobación de valores sigue viva aunque cambien las reglas

El valor de referencia como base mínima de tributación para la adquisición de inmuebles se introdujo el 1 de enero de 2022 mediante la Ley 11/2021. Afecta a las transmisiones onerosas sujetas al Impuesto de Transmisiones Patrimoniales (ITP) y a las gratuitas, que grava el Impuesto sobre Sucesiones y Donaciones (ISD).

Sin embargo, Hacienda sigue utilizando el procedimiento de comprobación de valores para revisar dos casos. Primero, las transmisiones no prescritas realizadas antes de 2022. Segundo, los inmuebles que no tienen asignado valor de referencia, donde el contribuyente debe tributar por el valor de mercado.

Aquí está el detalle que cambia todo: si Hacienda inicia una comprobación y su comunicación es genérica, el reloj de la prescripción puede seguir corriendo.

Si la comunicación de inicio no individualiza la operación, la prescripción de cuatro años no se detiene.

El fallo del Supremo: cuándo una comunicación no corta la prescripción

El caso llegó al Supremo después de que una sociedad adquiriera el 75% de otra entidad mediante escritura notarial sin autoliquidar el ITP. La Comunidad de Madrid inició actuaciones inspectoras y practicó liquidación por este impuesto.

La sociedad recurrió y alegó prescripción del derecho a liquidar. El Tribunal Superior de Justicia de Madrid le dio la razón: la comunicación de inicio no especificaba ni el hecho imponible ni el impuesto concreto.

El Supremo confirma ahora ese criterio. El artículo 87.3 del Real Decreto 1065/2007 exige que la comunicación de inicio indique el procedimiento, el objeto con indicación expresa de obligaciones tributarias o elementos y, en su caso, períodos. En tributos de devengo instantáneo, cada operación genera una obligación autónoma. Decir solo «ITP-AJD, ejercicio 2010» no identifica ninguna obligación jurídicamente existente. Por tanto, carece de eficacia interruptiva de la prescripción conforme al artículo 68.1.a) de la Ley General Tributaria.

Traduciendo: si Hacienda te notifica un inicio que solo acota un periodo temporal, en lugar de señalar la operación concreta, ese acto no corta la prescripción. El plazo de cuatro años sigue corriendo.

Por qué este criterio cambia la defensa del contribuyente

Este criterio del Supremo no se limita al caso concreto. Se aplica a cualquier tributo de devengo instantáneo, incluido el ITP sobre compraventas de inmuebles, participaciones sociales o vehículos. La práctica habitual de notificar «ejercicio 20XX» sin bajar al detalle de la operación queda tocada.

La sentencia refuerza la seguridad jurídica que protege el artículo 66 de la LGT. El contribuyente tiene derecho a saber exactamente qué obligación está siendo comprobada y, si Hacienda no lo concreta, la prescripción no se interrumpe. No es un tecnicismo inocuo: puede suponer la anulación de una liquidación.

Ojo, eso sí. La propia Sala advierte de que cada caso debe analizarse pormenorizadamente con un profesional especializado. No basta con invocar la sentencia de forma automática. Hay que revisar el contenido exacto de la comunicación, el tributo implicado y la fecha de devengo.

Como autónomo o emprendedor, si recibes una notificación de Hacienda relativa a una transmisión antigua, guarda todos los documentos actuales y pasados. El detalle de la comunicación de inicio es clave.

Guía rápida del trámite

  • 📅 Plazos: La prescripción tributaria general es de cuatro años, según el artículo 66 de la LGT.
  • Requisitos clave: Para alegar prescripción, la comunicación de inicio debe ser genérica y no individualizar la operación.
  • 🌐 Dónde solicitarlo: La defensa se plantea ante el tribunal económico-administrativo o el TSJ; conviene un profesional especializado.
  • 💰 Importe o coste: No hay coste directo por alegar prescripción; el efecto es la anulación de la liquidación.
  • ⚠️ Error a evitar: Invocar la doctrina sin revisar si la notificación identificó o no operaciones concretas.

Paro autónomos: el SEPE confirma que al cerrar tu negocio puedes recuperar la prestación

El SEPE confirma que un autónomo que cese su actividad puede recuperar el paro suspendido al darse de alta. La prestación contributiva que quedó congelada puede reanudarse si el negocio no alcanza los 60 meses.

Qué es exactamente lo que puedes recuperar al cerrar el negocio

No hablamos de un derecho nuevo, sino de uno que ya tenías. Si antes de emprender cobrabas el paro y lo suspendiste al darte de alta, ese tiempo pendiente se queda congelado y no se consume durante tu etapa como autónomo. No es un paro generado por cerrar el negocio, como sí lo es el cese de actividad.

Un ejemplo lo aclara. Imagina que al iniciar tu actividad te quedaban ocho meses de prestación. Durante el tiempo que trabajas por cuenta propia no cobras nada, pero esos meses no avanzan. Si cierras antes del límite legal, puedes pedir que te los reanuden.

El límite es la frontera clave. La actividad debe haber durado menos de 60 meses si cotizaste en el RETA o en el Régimen Especial de los Trabajadores del Mar. Al cumplir el mes 60, el derecho anterior se extingue. Para profesionales con mutualidad de previsión social alternativa al RETA, el límite se reduce a 24 meses.

Esto no es la compatibilización temporal de paro y alta de autónomo, que permite cobrar mientras trabajas por cuenta propia durante un máximo de 270 días. En este supuesto la prestación estaba suspendida y ahora, al cesar, se reanuda.

El paro suspendido no caduca el día del cese, pero pierde días si la solicitud llega tarde: 15 días hábiles y ni uno más.

Cómo se solicita la reanudación y qué plazo tienes

El plazo para reanudar la prestación no se activa solo. El plazo para solicitar la reanudación es de 15 días hábiles desde el cese del trabajo por cuenta propia. Si presentas la solicitud dentro de ese periodo, el derecho económico comienza al día siguiente del cese.

Además, hay que inscribirse como demandante de empleo y reactivar el acuerdo de actividad, salvo que haya que formalizar uno nuevo. Darse de baja como autónomo no reactiva nada automáticamente.

Presentar la solicitud fuera de plazo no te deja a cero, pero tiene coste. Se pierden tantos días de prestación como días de retraso entre la fecha en que debía iniciarse el cobro y la presentación real. Cada día cuenta.

Existe otro supuesto. Si tenías derecho al paro tras un empleo por cuenta ajena y no llegaste a pedirlo porque te diste de alta directamente, podrías acceder a la prestación en determinadas circunstancias si el negocio duró menos de 12 meses.

Cuándo no podrás recuperar el paro y qué pasa con el cese de actividad

Si durante tu etapa como autónomo también generaste derecho al cese de actividad, debes escoger. No se pueden cobrar a la vez el cese de actividad y el paro suspendido en este supuesto. Son prestaciones distintas e incompatibles.

Y ojo, cerrar no concede el cese de actividad. Para la prestación ordinaria hay que acreditar una causa legal y haber cotizado por esta contingencia al menos 12 meses continuados. La baja en Hacienda y en la Seguridad Social no basta por sí sola.

Los datos de 2025 lo demuestran: 8.499 solicitudes de cese de actividad aprobadas frente a 9.625 resoluciones desfavorables, el 53%. De las rechazadas, 5.760 se denegaron por no acreditar correctamente la causa legal.

Ese es el matiz que evita espejismos. La reanudación del paro suspendido es más accesible que el cese de actividad, pero no crea derechos nuevos: recuperas meses que ya eran tuyos. Aun así, el plazo de 15 días hábiles es muy corto para quien acaba de cerrar, con trámites y acreedores encima. Perder días de paro por no presentar a tiempo es un castigo evitable.

La semana del cese, revisa dos cosas: cuántos meses te quedaban de paro y qué día exacto te diste de baja. Después pide cita en el SEPE o entra en su sede electrónica para no regalar días de cobro.

Guía rápida del trámite

  • 📅 Plazos: 15 días hábiles desde el cese en el RETA o en el Régimen del Mar para solicitar la reanudación.
  • Requisitos clave: Tener una prestación contributiva suspendida al darte de alta; negocio de menos de 60 meses, o 24 con mutualidad alternativa; inscribirte como demandante de empleo.
  • 🌐 Dónde solicitarlo: En la sede electrónica del SEPE o en su oficina de prestaciones; puedes necesitar certificado digital o Cl@ve.
  • 💰 Importe o coste: Recuperas los meses de paro que quedaron congelados; cada día de retraso resta un día de cobro.
  • ⚠️ Error a evitar: Creer que el SEPE reactiva solo la prestación o que cerrar da derecho automático al cese de actividad.

Grupo Albia analiza cómo está cambiando la forma de despedir a los seres queridos

0

Grupo Albia, perteneciente a Grupo Santalucía, ha impulsado una encuesta para analizar en profundidad cómo vivimos el duelo, cómo está evolucionando la manera de despedirnos de nuestros seres queridos y qué tendencias marcarán este ámbito en los próximos años.

Según informó, el punto de partida del estudio es que nueve de cada españoles españoles han vivido ya la pérdida de un ser querido, lo que convierte al duelo en una experiencia universal, aunque todavía poco visibilizada y compartida socialmente.

Los resultados del estudio apuntan a un cambio de fondo en la manera de despedirnos. Aunque el funeral tradicional sigue siendo mayoritario, cada vez más españoles buscan despedidas más íntimas, personalizadas y adaptadas.

La mayoría de los encuestados, cerca de un 64 % valora especialmente la flexibilidad para adaptar espacios y ceremonias a sus necesidades. Las opciones sostenibles ganan también peso en estas decisiones. En este sentido, lo que más interesa a los españoles es contar con ataúdes o urnas biodegradables (47 %) y con soluciones que reduzcan el impacto ambiental y de residuos en general (39 %). Por otro lado, más de un 10 % de españoles ya ha utilizado alguna herramienta digital como parte del homenaje o la despedida, siendo los más jóvenes quienes más recurren a ello.

El estudio confirma, además, que el vínculo con las mascotas empieza a reclamar también su propio espacio de despedida. Y en el plano emocional, el acompañamiento de familiares y amigos se confirma como el principal apoyo para los españoles a la hora de transitar un duelo, señalado por casi un 70 % de los encuestados. A todo ello, se suma una tendencia hacia una mayor previsión, tanto en la conversación sobre cómo queremos ser recordados como en la planificación de estos momentos.

Con el objetivo de anticiparse a estas nuevas necesidades, Grupo Albia ha incorporado en sus centros innovaciones que hacen posibles despedidas más personalizadas, íntimas y humanas. Con salas inmersivas, donde proyecciones temáticas ambientan el momento de la despedida y crean una atmósfera más cálida y cercana, o con el Túmulo Catalán, denominado Altar de Luz por la compañía, que sustituye el túmulo tradicional acristalado por una estructura transparente y luminosa, situada en el corazón de la sala de velación, junto a la familia y el resto de los asistentes.

En la misma línea, ofrece túmulos digitales, capaces de proyectar fotos, vídeos y mensajes como homenaje personalizado, y columbarios digitales, que permiten a las familias acceder de forma privada e interactiva al espacio de recuerdo.

A los más pequeños se dedican las salas infantiles, pensadas para ayudarles a vivir el duelo de forma segura y guiada, mientras que la Unidad de Atención al Duelo ofrece acompañamiento psicológico especializado a las familias. A esto se suma el impulso de soluciones más sostenibles, como los féretros y urnas biodegradables.

«El duelo no se negocia, ni tiene calendario. Es individual, distinto en cada caso y, por ello, merece nuestra especial atención. En Grupo Albia, creemos que es nuestra responsabilidad entender cómo está cambiando esta experiencia para poder acompañar mejor a las familias. Con este estudio, queremos abrir una conversación necesaria que creemos que puede facilitar el proceso a muchas personas”, ha declarado Daniel Palacios, director general de Grupo Albia.

ZESCO y EnerSynk firman un PPA solar de 500 MW a 25 años en Zambia

ZESCO, la utility estatal de Zambia, y la húngara EnerSynk firman un PPA de compraventa de energía a 25 años para un parque solar de 500 MW en Copperbelt, clave para el sistema eléctrico nacional.

Un PPA de 500 MW para reforzar el sistema eléctrico de Zambia

El acuerdo convierte al proyecto solar en una pieza con respaldo comercial. La planta, que se desarrollará en la provincia de Copperbelt, suministrará electricidad renovable al sistema eléctrico nacional de Zambia una vez completada. Con este contrato, el parque avanza a su fase de financiación e implementación.

Un PPA a 25 años no es un mero acuerdo comercial. Fija un horizonte de ingresos predecible que permite a los bancos estructurar la deuda del proyecto. En mercados sin subsidios verdes, este tipo de contratos es a menudo la única vía para que una planta solar pase del papel a la financiación.

La firma del PPA es uno de los hitos comerciales más relevantes para un proyecto de este tamaño. La compañía energética y de infraestructura climática EnerSynk asegura que el contrato les permite avanzar con los estudios técnicos, los procesos ambientales y regulatorios y la planificación de la financiación. Todo el desarrollo se hará por fases, de modo que la construcción y la puesta en marcha se estructuren en torno a un calendario global.

Jason Temasfieldt, fundador y presidente ejecutivo de EnerSynk Group, define la firma como ‘uno de los hitos comerciales más importantes’ para un proyecto de esta escala. Su foco, dice, es ‘una ejecución disciplinada’. La compañía ve en Zambia un mercado energético de largo plazo, no una oportunidad aislada.

La letra pequeña: fases, financiación y una apuesta de largo plazo

500 MW solar

El PPA no equivale todavía a un parque en operación. La letra pequeña indica que quedan pasos técnicos y financieros. EnerSynk ve Zambia como un mercado energético a largo plazo, con el objetivo de construir infraestructura bancable, escalable y alineada con las necesidades eléctricas del país.

Un PPA a 25 años convierte una intención renovable en un proyecto financiable: sin contrato de compra, no hay bancabilidad.

El avance por fases permitirá al promotor ir cerrando tramos de financiación a medida que maduren los estudios ambientales y los permisos regulatorios. La conexión al sistema nacional no tiene aún una fecha pública de puesta en servicio, y será el dato que confirme el salto del compromiso a la generación real de electricidad limpia.

El acuerdo se produce en un mercado solar en plena expansión. Según el Ministerio de Energía de Zambia, la capacidad solar operativa del país alcanza ya los 841 MW, y los análisis apuntan a que superará 1 GW instalado antes de que termine el año. El pasado mes de mayo, la planta de Itimpi II, de 136 MW, se convirtió en la mayor instalación solar del país. En julio, ZESCO duplicó la capacidad de su planta de Chisamba, de 100 a 200 MW.

📊 Impacto ecológico en cifras

  • Capacidad contratada: 500 MW solares que se sumarán al sistema nacional una vez completados.
  • Duración del contrato: 25 años de compraventa de energía, una señal de estabilidad para la financiación.
  • Contexto de mercado: Zambia cuenta con 841 MW solares operativos y apunta a superar 1 GW instalado este año.
  • Reducción de CO2: no detallada en la fuente oficial, dado que el parque aún debe completar estudios ambientales.

Qué implica este acuerdo para el mercado solar africano

La liberalización del sector eléctrico en Zambia está atrayendo a promotores privados. El PPA a 25 años funciona como un ancla de ingresos que facilita el cierre financiero y reduce el riesgo para los inversores. Aun así, conviene distinguir lo anunciado de lo operativo: hoy el parque es un acuerdo comercial y un plan por fases, no una planta que ya inyecta electricidad al sistema.

En este sentido, el proyecto de Copperbelt se apoya en un precedente reciente. La entrada en operación de Itimpi II y la ampliación de Chisamba demuestran que la solar a gran escala ya es una realidad en Zambia. El acuerdo supone, además, un mensaje para toda la cadena de suministro: los PPAs de largo plazo se consolidan como la puerta de entrada de la financiación privada a los mercados emergentes.

África concentra buena parte del crecimiento solar previsto para la próxima década. Países como Zambia, con altos niveles de radiación y una demanda eléctrica creciente, necesitan diversificar una generación aún dependiente de la hidroeléctrica y de combustibles importados. Los PPAs de largo plazo son la herramienta que está canalizando capital privado hacia esa transición.

La solar en Zambia no solo diversifica la matriz. Reduce la exposición a los precios de los combustibles importados y añade seguridad energética en una región donde la electrificación sigue siendo un reto. El cierre financiero dirá la última palabra, pero el contrato coloca al proyecto en la senda correcta.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 500 MW de nueva capacidad solar que refuerzan un sistema con 841 MW operativos y acercan al país al gigavatio.
  • Modelo que cambia: El PPA a 25 años aporta estabilidad de ingresos y demuestra que la financiación privada puede respaldar la transición en mercados emergentes.
  • Para las próximas generaciones: Una matriz más limpia y diversificada, con menor dependencia de combustibles importados y más seguridad energética en la región.

Deutsche Bank eleva un 23% el precio objetivo de Amadeus y lo devuelve a su lista de compra

0

Amadeus firma máximos intradía por encima de los 55 euros tras la doble mejora de Deutsche Bank. La cotizada del IBEX 35 pasa a liderar el índice este miércoles después de que el banco alemán haya elevado un 23% su precio objetivo y haya devuelto al título a su lista de compra. La reacción confirma que el mercado esperaba un catalizador para girar en uno de los valores más castigados de 2026.

La semana comenzó con dudas sobre las tecnológicas más vinculadas a la inteligencia artificial. Este miércoles, la atención se desplaza hacia el software, el sector más rezagado del índice. Amadeus, el mayor exponente del software en el IBEX 35, recoge el testigo y firma subidas que le sitúan por encima de los 55 euros por acción.

De 58 a 71,5 euros: la doble mejora que cambia el signo

Deutsche Bank ha recuperado su plena confianza en la empresa de servicios para la industria turística. La firma alemana eleva su recomendación sobre Amadeus desde mantener hasta comprar, y la reincorpora a su lista de valores favoritos. No se trata de una mejora cosmética: el precio objetivo pasa de 58 a 71,5 euros por acción, un incremento del 23% de golpe.

La valoración anterior, 58 euros, dejaba un potencial limitado respecto a los 54,04 euros con los que cerraron ayer los títulos. El nuevo precio objetivo representa un potencial alcista del 32% respecto al precio de partida de la sesión de hoy. El gap entre ambas cifras ilustra el giro de Deutsche Bank sobre la viabilidad de la tesis de inversión de Amadeus.

El banco alemán no está solo. Los datos recopilados por LSEG sitúan el precio objetivo medio del consenso en 67,92 euros, próximo a los 71,5 euros que publica hoy la firma alemana. La media del mercado ya descontaba una remontada notable para un valor penalizado desde el año pasado por la amenaza de la inteligencia artificial sobre su negocio.

El consenso se alinea: 22 de 28 entidades recomiendan comprar

De las 28 entidades que cubren la evolución de Amadeus, 22 aconsejan comprar sus acciones, tres recomiendan mantener la inversión y otras tres proponen vender los títulos. La distribución revela que la mejora de Deutsche Bank no es una opinión aislada: el 78% de las coberturas activas están del lado comprador.

La doble mejora de Deutsche Bank no descubre un valor ignoto: valida el posicionamiento que el consenso ya tenía pero que la cotización no reflejaba.

La acción de Amadeus lidera por momentos el IBEX 35 y firma máximos intradía por encima de los 55 euros. Es el tercer valor más bajista del IBEX 35 en lo que va de 2026, y la doble mejora funciona como revulsivo para relanzar la remontada. La subida de hoy amplía el giro que ya esbozaba el consenso.

Amadeus precio objetivo

El debate de fondo: la inteligencia artificial y la prima del software

Amadeus lleva meses pagando la incertidumbre sobre el impacto de la inteligencia artificial en su negocio. El software de distribución para la industria turística se percibe como vulnerable a los modelos generativos que pueden desintermediar parte de la cadena de valor. Sin embargo, Deutsche Bank defiende una lectura distinta: la escala de Amadeus, sus contratos con aerolíneas y su posición en el segmento de pagos turísticos actúan como barreras de entrada que la IA no erosiona a corto plazo.

El sector del software europeo ha sufrido una corrección desde el año pasado, en paralelo a la euforia por las tecnológicas más vinculadas a la IA. Amadeus es el mayor exponente del software dentro del IBEX 35, y su tercer puesto entre los valores más bajistas del índice confirma el castigo sectorial. La mejora de Deutsche Bank introduce una voz de contraste: la firma alemana apuesta por que el crecimiento del consumo turístico y la digitalización de los pagos compensen la amenaza tecnológica.

A mi juicio, el giro de Deutsche Bank no responde a un cambio coyuntural en las cuentas, sino a la convicción de que el mercado ha exagerado la prima de riesgo tecnológica. La mayoría de los analistas considera que el flujo de caja libre de Amadeus sostiene una valoración superior a la actual. No obstante, el riesgo sigue presente: la IA generativa podría comprimir los márgenes de intermediación más rápido de lo que el consenso proyecta. El castigo del sector del software no ha sido uniforme en Europa, pero Amadeus lo ha acusado más que sus comparables por la exposición de su negocio de distribución.

La próxima batalla no se libra en la cotización, sino en los resultados trimestrales. Si Amadeus confirma en sus próximas cuentas la resistencia de su negocio de distribución y el crecimiento de su segmento de pagos, la recomendación de Deutsche Bank dejará de ser una opinión aislada. Si la IA empieza a erosionar los contratos con aerolíneas, el castigo volverá.

Veredicto Merca2

Cotización al cierre o apertura: Las acciones de Amadeus suben con fuerza y firman máximos intradía por encima de los 55 euros, frente al cierre previo de 54,04 euros. El valor lidera el IBEX 35 en la sesión.

Clave técnica: Superar los 55 euros de forma sostenida validaría el giro técnico. Si consolida por encima de ese nivel, el objetivo del consenso, 67,92 euros, marca la próxima referencia alcista. El potencial hasta los 71,5 euros de Deutsche Bank es del 32% desde los niveles actuales.

Apunte macro: El IBEX 35 cotiza en torno a los 11.500 puntos en el arranque de la sesión, mientras la prima de riesgo española se mantiene estable. El sector del software europeo cotiza con un descuento del 32% respecto al precio objetivo de Deutsche Bank, un reflejo de la prima de riesgo tecnológica asociada al auge de la IA.

61% de los votantes de EE. UU. rechaza los centros de datos de IA: el backlash llega a los hyperscalers

Seis de cada diez votantes estadounidenses rechazan los centros de datos de IA y convierten a los hyperscalers en un riesgo político de primer orden.

Claves de la operación

  • El 61% de los votantes rechaza los centros de datos de IA. Solo un 14% se muestra claramente a favor, según la encuesta de New York Times y Siena University.
  • El electorado de Trump se parte casi por la mitad. Un 49% apoya la construcción; un 45% se opone, lo que limita el margen político.
  • Los hyperscalers afrontan un riesgo local creciente. La oposición no es tecnológica sino territorial, energética y fiscal.

La infraestructura de la IA se convierte en un problema electoral

El sondeo, publicado el martes por el New York Times y Siena University, recoge las respuestas de 1.503 votantes probables entrevistados a comienzos de septiembre. El 61% se opone a construir centros de datos para alimentar la inteligencia artificial. El respaldo firme apenas alcanza el 14%.

La fractura partidista obliga a matizar el relato de una revuelta solo demócrata. Entre los votantes de Donald Trump en 2024, el 49% apoya la construcción y el 45% la rechaza. Entre quienes votaron por Kamala Harris o no participaron, la oposición se impone con más claridad. El dato convierte la infraestructura de la IA en un asunto transversal, no en una bandera de un solo partido.

Un centro de datos no es una fábrica tradicional. Consume electricidad de forma constante, exige agua para refrigeración y ocupa suelo logístico o industrial. La promesa de empleo, concentrada en la fase de obra, no compensan para las comunidades la presión sobre la red, el precio de la energía o la pérdida de usos alternativos.

Nadie quiere el transformador al lado de casa.

En esta redacción vemos un patrón recurrente. El mismo electorado que teme quedarse atrás en la carrera de la inteligencia artificial rechaza la infraestructura física que la hace posible. Todos quieren el beneficio, pero nadie quiere el coste en su condado.

El rechazo a los centros de datos no es una protesta antitecnológica: es una disputa por la energía, el agua y el suelo de las comunidades locales.

Los hyperscalers chocan con la democracia local y el calendario electoral

Amazon, Microsoft, Google y Meta acumulan decenas de miles de millones de euros en nuevos centros de datos para satisfacer la demanda de inteligencia artificial. Esos proyectos dependen de permisos municipales, acceso a redes eléctricas y acuerdos con las compañías eléctricas. El sondeo llega a menos de dos meses de las elecciones legislativas de mitad de mandato, un calendario poco amable para los trámites impopulares.

El rechazo local ya condiciona plazos y presupuestos. Los analistas de infraestructura lo traducen en riesgo de ejecución: si los permisos se retrasan, los contratos de suministro se encarecen y los condados aprueban moratorias, la rentabilidad de los centros de datos se debilita. Las tecnológicas no solo compiten por chips o talento, también por suelo con licencia social.

El sondeo se publica en pleno debate político sobre si conviene ralentizar la inteligencia artificial por motivos de seguridad. El mensaje es incómodo para el sector: ni siquiera la promesa de ventaja estratégica convence al votante que recibe el ruido, el consumo de agua o la factura eléctrica a dos calles de su casa.

La lectura de Merca2: el rechazo estadounidense abre una ventana para España

España lleva años posicionándose como alternativa europea para centros de datos, con oferta de suelo en Aragón, Madrid y Castilla-La Mancha, acceso a renovables y una tramitación más ágil que la de muchos estados norteamericanos. El rechazo del 61% en Estados Unidos puede acelerar la búsqueda de ubicaciones alternativas para atender la demanda europea de inteligencia artificial.

El riesgo es importar la misma fractura territorial: protestas vecinales, denuncias por el agua y conflictos con los precios de la energía. La ventana existe, pero no es automática. Para materializarla, las administraciones deberán explicar qué contraprestaciones dejan los centros de datos más allá de la fase de construcción.

El indicador a vigilar es si los condados de Virginia, Texas o Arizona empiezan a bloquear licencias de forma recurrente. Si eso ocurre, la fiebre de la IA tendrá que pagar un peaje político que hasta ahora no figuraba en las presentaciones a inversores.

Meta prepara sus gafas sin cámara ‘Luna’ para salvar el negocio de las Ray-Ban Meta

Meta blindará el negocio de las Ray-Ban Meta con unas gafas sin cámara. El producto, filtrado con el nombre en clave ‘Luna’, se presentaría en el evento Connect de la próxima semana.

Claves de la operación

  • Meta responderá al rechazo con un modelo sin cámara. Las ‘Luna’ eliminan el sensor de vídeo y suman seis micrófonos para hablar con Meta AI y el agente Muse.
  • El hardware estrella de Meta está en juego. Las Ray-Ban Meta son el producto de electrónica de consumo con mayor tracción de la empresa y su futuro condiciona alianzas con Luxottica.
  • La privacidad marca la agenda europea. Un modelo sin cámara puede rebajar la fricción regulatoria en mercados como España, donde las gafas con grabación generan suspicacias.

Un producto con cámara que ha encendido a los reguladores

El rechazo ha sido notable entre usuarios y supervisores. Las Ray-Ban Meta integran una cámara discreta que permite grabar vídeo y tomar fotos. Eso ha provocado críticas de privacidad en varios mercados. The Information adelantó que la compañía prepara una variante sin cámara para frenar ese desgaste.

Según el informe de The Information, ‘Luna’ incluiría seis micrófonos y altavoces para audio, sin cámara alguna. Al eliminar el sensor, Meta consigue brazos más compactos y un diseño más cercano a unas monturas convencionales. La firma intenta que el producto deje de percibirse como una cámara encubierta.

Meta apuesta por un diseño más convencional para ampliar el público potencial. Es un intento de ensanchar la base de clientes más allá de creadores entusiastas y curiosos. La marca Ray-Ban aporta el gancho de la moda, pero el debate de privacidad limita la conversión en el punto de venta.

Seis micrófonos y cero cámara: la jugada de privacidad

La elección de seis micrófonos no es menor. Convierte las gafas en interfaz de voz para Meta AI y el nuevo agente Muse. La ausencia de cámara resuelve parte del problema, pero abre otro: el audio siempre activo también genera recelos. Meta no elimina la polémica, solo cambia el sensor que genera fricción.

Meta no abandona la cámara: diversifica el producto para sostener una franquicia que ya no puede crecer sin responder al debate de privacidad.

Meta Luna

La jugada también es comercial. Meta firmó con EssilorLuxottica una alianza ampliada para impulsar las gafas inteligentes. Las Ray-Ban Meta han sido un éxito de imagen y de acuerdos de distribución. Si el rechazo escala, el negocio se resiente en mercados sensibles. La versión sin cámara permitiría mantener la categoría viva sin asumir el coste reputacional de la cámara.

El pulso entre privacidad y crecimiento que define a Meta

Meta mantiene en España un centro de datos en Talavera de la Reina orientado a la inteligencia artificial. El mercado español no fabrica estas gafas, pero sí funciona como termómetro de la adopción de nuevos accesorios conectados. En esta redacción entendemos que la jugada es defensiva: protege una línea de producto que ya factura en accesorios y complementos tecnológicos.

La decisión de lanzar un modelo sin cámara no se entiende sin la dependencia publicitaria de Meta. La compañía recaba datos de comportamiento para personalizar anuncios. Las gafas con cámara son un vector de riesgo reputacional y regulatorio. Meta no puede permitirse otro escándalo que empañe su negocio publicitario.

El desenlace se verá en el evento Connect y en las semanas siguientes. La prueba real no será si ‘Luna’ convence a los creadores, sino si consigue que un usuario medio entre en una óptica y salga con unas gafas de Meta sin arrugar la nariz ante el dependiente. La prueba real será vender gafas sin cámara como accesorio normal. Seguiremos la reacción de los mercados y de las tiendas, que son el juez real del lanzamiento.

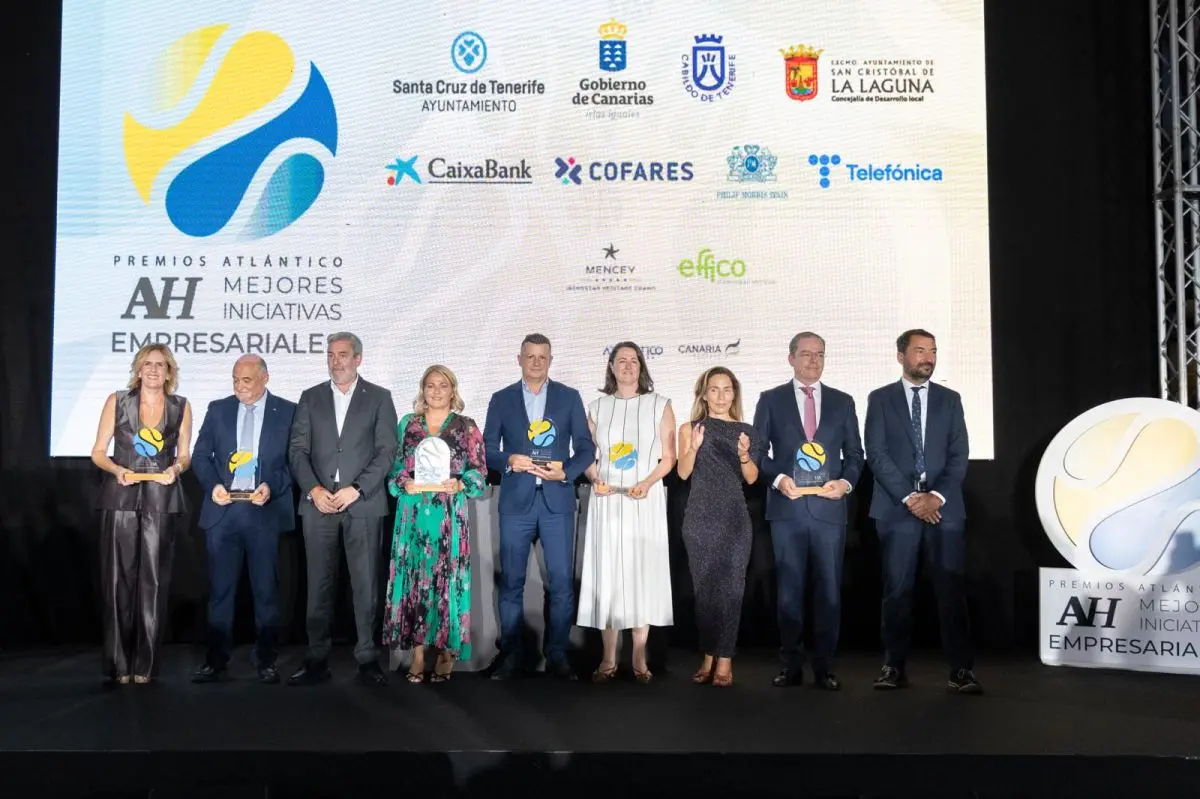
El proyecto ‘Alimentos con Vida’ recibe el Premio Atlántico Hoy a las mejores iniciativas empresariales

0

La Fundación DinoSol y la cadena de supermercados canaria, HiperDino han recibido el reconocimiento, por su proyecto ‘Alimentos con Vida’, a la mejor iniciativa social y sostenible, dentro de la V edición de los Premios Atlántico Hoy Iniciativas Empresariales, que organiza dicho medio de comunicación digital de ámbito regional.

La presidenta de la Fundación DinoSol, Davinia Domínguez fue la encargada de recoger dicho reconocimiento, a un proyecto que nacido en 2020, durante la pandemia de covid, ha llevado alimentos de primera necesidad aptos para el consumo y con fecha cercana a su caducidad a los hogares vulnerables de las islas.

Domínguez destacó durante su intervención “la inmensa satisfacción que produce para una cadena de supermercados canaria como es HiperDino y para la propia Fundación este reconocimiento, que no solo pone en valor la labor que realizamos como organización con fines solidarios, sino a la extraordinaria acción colaborativa que impulsamos junto a todas esas organizaciones no gubernamentales, comedores sociales y personas que hacen posible que el proyecto “Alimentos con vida” llegue a las personas vulnerables de nuestro Archipiélago. Por eso este reconocimiento es compartido con todos ellos».

Con seis años de recorrido, esta iniciativa ha convertido a HiperDino en la primera cadena de alimentación en Canarias en desarrollar una iniciativa social de estas características. “Alimentos con vida” ofrece a día de hoy cobertura a 12.500 personas cada día, a través de 32 comedores o entidades sociales. Al año, reparte cerca de 450 toneladas de alimentos, gracias a esta red de colaboración cuyo objetivo es llevar a los hogares con situaciones económicas complicadas, alimentos de primera necesidad para garantizar su bienestar social.

“Más allá de un proyecto pionero, “Alimentos con Vida” es una iniciativa facilitadora con la que conseguimos dar cobertura a las personas que peor lo están pasando en Canarias, con situaciones económicas frágiles y sensibles, y además conseguimos reducir el desperdicio alimentario en tiendas, algo que es muy positivo para el cuidado de nuestro medio ambiente y garantizar la sostenibilidad en todos los procesos alimentarios”, ha indicado Domínguez, quien además agradeció el reconocimiento, la visión y la confianza que han depositado en la Fundación como organización colaboradora que impulsa e incentiva la cooperación como mejor motor para garantizar el bienestar social de los colectivos más vulnerables.

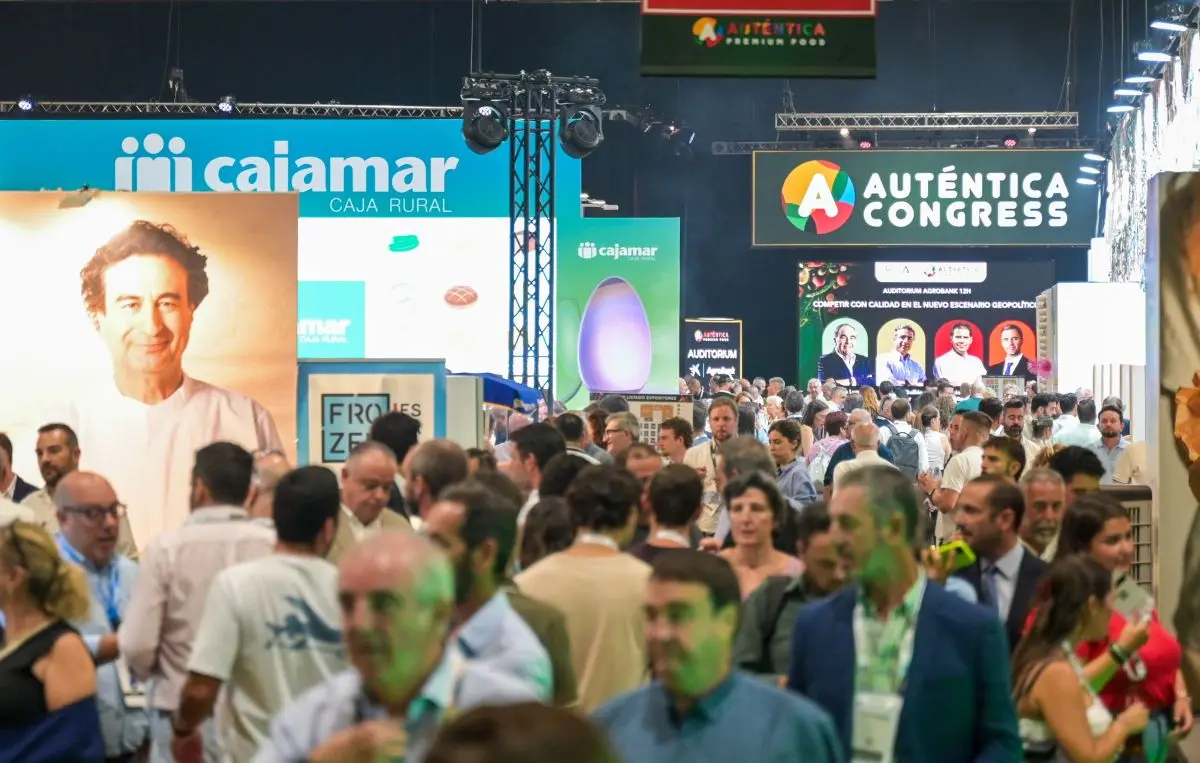
Auténtica 2026 cierra con 12.489 profesionales y una apuesta firme por una alimentación de calidad y conectada con el origen

0

Auténtica 2026 ha cerrado su cuarta edición reuniendo a 12.489 directivos y profesionales de la industria alimentaria, gran distribución, retail y alta gastronomía, que han podido descubrir más de 720 novedades presentadas por las 321 firmas expositoras del evento.

Desde cócteles automatizados en menos de 30 segundos y polos con 20 gramos de proteína hasta carne de avestruz, nuevos formatos de producto ibérico, hasta aceites aromatizados. La feria ha mostrado así la amplitud y riqueza de la industria agroalimentaria nacional, confirmando Auténtica como el gran punto de encuentro de la vanguardia alimentaria.

Bajo el lema ‘Comprometidos con el origen’, el congreso de Auténtica ha abordado la evolución de la cadena alimentaria desde distintas perspectivas y ha reivindicado la capacidad de innovar sin perder la conexión con el territorio, la tradición y la identidad.

Uno de los grandes protagonistas ha sido Ángel León, que ha presentado la nueva etapa de Aponiente a partir de la recuperación de la marisma. El proyecto parte de un proceso de observación y aprendizaje continuo sobre el entorno, con la sostenibilidad integrada en la propia actividad del restaurante.

Esta experiencia ha servido también para replantear la relación entre gastronomía y sostenibilidad. “Para mí, lo importante era que la sostenibilidad no se contara con discursos, sino que fuese tangible y real. La marisma nos está enseñando que tenemos que observar, entender el entorno y adaptarnos a una realidad que muchas veces no podemos controlar”, ha señalado.

Esta forma de entender la gastronomía conecta también con su defensa de una cocina que avance sin perder de vista su propia identidad. El chef gaditano ha advertido del riesgo de dejarse llevar por tendencias externas y ha reivindicado el valor del patrimonio gastronómico español. “Nos dejamos influenciar rápidamente por todo y corremos el riesgo de perder lo que tenemos, que es nuestra historia. Tenemos una riqueza enorme en la cocina española, con tradiciones que cambian de un pueblo a otro, y creo que tenemos que mirar más hacia nosotros mismos”, ha señalado. Una reflexión que enlaza con el espíritu de Auténtica y con la necesidad de encontrar nuevas formas de innovar desde el conocimiento del territorio y de las propias raíces.

La innovación en gastronomía ha sido otro de los grandes ejes de esta cuarta edición, con la investigación y la técnica como herramientas para evolucionar la cocina sin perder de vista sus raíces. Rafa de Bedoya, chef de Aleia, ha defendido una forma de entender la alta cocina en la que la creatividad parte del conocimiento profundo de las elaboraciones, los ingredientes y la historia gastronómica.

Su intervención ha partido de una premisa clara, “no hay vanguardia sin una buena tradición”, para explicar que innovar no significa romper con lo anterior, sino comprenderlo y encontrar nuevas formas de interpretarlo. Desde esta perspectiva, el trabajo del cocinero se convierte en un proceso constante de investigación en el que la técnica permite modificar texturas, intensificar sabores o descubrir nuevas posibilidades en productos y elaboraciones conocidas.

Por su parte, Pepe Solla, chef y propietario de Casa Solla*, ha puesto el foco en la importancia de mantener la ilusión en una profesión tan exigente. “El día que pierda las ganas o la ilusión, tendré que dejarlo”, ha señalado, defendiendo la pasión como uno de los elementos que permiten afrontar las dificultades del sector y seguir evolucionando sin perder de vista aquello que da sentido al oficio.

FUTURO

Las reflexiones de los chefs han conectado con algunos de los principales debates que han recorrido Auténtica 2026, desde la transformación de los hábitos de consumo y la evolución del retail hasta la innovación, la sostenibilidad, el producto local y los nuevos modelos de restauración. El encuentro ha reunido así a los distintos eslabones de la cadena alimentaria en torno a una misma cuestión, cómo responder a los cambios del sector sin perder aquello que define su identidad.

Auténtica Premium Food es un evento organizado por NEBEXT – Next Business Exhibitions en colaboración con la Consejería de Agricultura, Pesca, Agua y Desarrollo Rural de la Junta de Andalucía y cuenta con el apoyo del Ayuntamiento de Sevilla, el Ministerio de Agricultura, Pesca y Alimentación, Landaluz, Cooperativas Agroalimentarias de Andalucía, así como de las principales patronales del sector.

Iberdrola logra luz verde de Bruselas y compra el 80% de Caruna por 2.014 millones

0

Bruselas autoriza a Iberdrola la compra del 80% de Caruna, la mayor distribuidora eléctrica de Finlandia, por 2.014 millones de euros. La decisión de la Comisión Europea llega por el procedimiento simplificado de control de concentraciones.

La autorización de Bruselas y el perímetro de la red

La Dirección General de Competencia ha señalado que Iberdrola y Caruna no están activas en los mismos mercados ni en mercados relacionados de manera vertical. Por eso Bruselas no ha impuesto condiciones adicionales: la operación notificada el 21 de agosto se considera de las menos problemáticas y se evaluó siguiendo el procedimiento simplificado para fusiones y concentraciones.

La compra se cerrará sobre el 80% que controla Suomi Power Networks, el vehículo participado por el fondo de pensiones de profesores de Ontario y KKR. El precio pactado es de 2.014 millones de euros y valora el cien por cien de Caruna en torno a 5.000 millones, deuda financiera incluida; a diciembre de 2025, el pasivo de la finlandesa era de 2.470 millones, según comunicó la eléctrica a la CNMV.

Los fondos nórdicos AMF y Elo mantienen el 12,5% y el 7,5% actuales, respectivamente. Caruna atiende el 21% de los puntos de suministro del país, en un mercado fragmentado con hasta 77 operadores de redes de distribución. La red de Caruna suma aproximadamente 89.000 kilómetros, con un 67% de trazado soterrado.

La empresa opera en dos concesiones: el área metropolitana de Helsinki y la región de Joensuu. Iberdrola destaca la fuerte actividad industrial de esta última y la demanda creciente ligada a nuevos centros de datos, un vector que también se repite en el oeste y el nordeste de Finlandia.

La red atiende a un millón y medio de personas, más del 20% de la población finlandesa, y se apoya en dos concesiones de largo plazo. Ese perfil de demanda regulada es precisamente lo que Iberdrola busca para compensar la volatilidad de su negocio de generación en otros mercados.

La autorización por procedimiento simplificado confirma que Iberdrola ha comprado cuota en redes reguladas sin crear tensiones de competencia en el mercado nórdico.

El impacto en la cotización y en la cartera de redes

La reacción bursátil de Iberdrola tras la noticia es discreta. La operación aporta estabilidad de flujos regulados, no una mejora inmediata del beneficio por acción; por eso el mercado tiende a leerla como un movimiento de cartera a largo plazo.

Para el accionista, el atractivo de Caruna está en la previsibilidad de sus ingresos y en la exposición a un país con una nota soberana sólida. Con una red mayoritariamente soterrada, la compañía ofrece capilaridad en zonas urbanas e industriales que sostienen la demanda de electrificación.

En mi lectura, el movimiento no es un salto cualitativo en beneficio, sino una sustitución de activos con menor vida útil por infraestructuras reguladas. Eso sí, refuerza la diversificación geográfica y reduce la dependencia de España y Reino Unido.

La operación no altera el perímetro de deuda de Iberdrola de forma bruta: el pasivo de Caruna se consolida en el balance, pero el activo remunerado también crece. En un contexto de tipos aún altos, la disciplina sobre el coste de financiación será determinante para que la adquisición no reste retorno sobre capital. La calidad del regulador importa tanto como el precio.

La entrada de Iberdrola en Finlandia no es aislada: la eléctrica lleva años rotando activos de generación hacia redes y almacenamiento en mercados con estabilidad regulatoria. Caruna añade una base de clientes regulados sin necesidad de construir desde cero, lo que acorta el tiempo de retorno en un entorno en el que las concesiones son escasas.

Iberdrola Finlandia

Una jugada que reposiciona a Iberdrola en el mapa energético nórdico

La compra de Caruna encaja en la tesis que Iberdrola lleva defendiendo desde hace varios ejercicios: las redes de distribución son el flujo de caja más estable de la transición energética. No es una operación que dispare los titulares de beneficio, pero sí mejora la calidad de la base de activos regulados. El 67% de soterramiento de la red finlandesa reduce, de hecho, el riesgo físico de temporales y nieve extrema, algo que en el norte de Europa cotiza al alza.

Conviene fijarse en la estructura de propiedad. El fondo de pensiones de profesores de Ontario y KKR venden, mientras AMF y Elo, dos inversores nórdicos de muy largo plazo, se quedan. Ese reparto deja a Iberdrola con el control, pero no elimina a los socios locales con conocimiento del regulador finlandés. Hay una contradicción aparente: comprar en un mercado regulado con 77 operadores exige convivir con una retribución reconocida más ajustada que en España; sin embargo, la demanda industrial y los centros de datos ofrecen un crecimiento de volumen que, a mi juicio, compensa la menor rentabilidad unitaria.

El mayor riesgo no está en la competencia, sino en la inflación de activos regulados en Europa. El precio de 5.000 millones de euros por el 100% de Caruna, deuda incluida, implica asumir que la electrificación finlandesa continuará subiendo la base de activos sin sorpresas regulatorias. Si el regulador finlandés endureciera los parámetros de retribución en la próxima revisión, la valoración inicial quedaría expuesta. Próximo hito a vigilar: la integración efectiva de las concesiones de Helsinki y Joensuu y la evolución de la demanda de centros de datos en el país.

Veredicto Merca2

Cotización al cierre o apertura: La reacción bursátil de Iberdrola es contenida; el desembolso de 2.014 millones de euros no representa una presión relevante sobre la liquidez de la cotizada.

Clave técnica: La red de 89.000 kilómetros, con un 67% de trazado soterrado, refuerza una cartera de activos regulados con menor exposición a climas extremos.

Apunte macro: El apetito por redes reguladas europeas se mantiene elevado; los fondos nórdicos AMF y Elo conservan el 20% de Caruna sin reducir posición.

EE.UU. estudia comprar buques de guerra Asia a Japón y Corea del Sur para contener a China

He revisado los canales de aprovisionamiento naval que Washington baraja para acortar plazos y me encuentro con una opción que, hace apenas cinco años, habría sido descartada de plano: comprar buques de guerra a Japón y Corea del Sur.

Varios oficiales de la Armada estadounidense han confirmado a Nikkei que el Pentágono estudia encargar plataformas a astilleros aliados. Las propias fuentes describen la idea como altamente inusual. El motivo declarado es mantener el ritmo frente a la expansión naval china en el Indo-Pacífico.

Qué se está evaluando en Washington

La presión no es solo geopolítica. Los astilleros militares de Estados Unidos acumulan retrasos en la construcción de escoltas y submarinos, mientras Pekín bota cada año nuevos destructores y fragatas. Japón aporta plataformas probadas como la fragata furtiva Mogami, diseñada para misiones de escolta y patrulla. Corea del Sur dispone de grandes astilleros integrados capaces de producir cascos con rapidez y a coste competitivo.

No hay cifras oficiales sobre el número de buques ni sobre el coste que Washington podría asumir. Las conversaciones están en una fase preliminar, según las fuentes. Sin embargo, la mera inclusión de Japón y Corea del Sur en los planes de adquisición de la Armada es un indicador de que la capacidad de construcción estadounidense ya no responde a los ritmos que exige la competición con China.

  • Japón: ofrece una base industrial naval madura y la experiencia de la clase Mogami.
  • Corea del Sur: suma capacidad de fabricación masiva en astilleros comerciales y militares.
  • Estados Unidos: tendría que adaptar su normativa de compras para aceptar buques construidos en el extranjero.

La simple apertura de esta posibilidad altera los supuestos de la industria de defensa. Si Washington valida la compra exterior, el centro de gravedad de la construcción naval militar se desplazaría hacia el noreste asiático y reconfiguraría contratos, empleo y capacidades tecnológicas.

Varios oficiales navales citados por Nikkei Asia describen la compra de buques a Japón y Corea del Sur como una vía para mantener el ritmo ante la implacable expansión naval china.

Una reordenación de la industria naval asiática

Lo que me interesa de esta propuesta no es tanto la compra en sí como el cambio de doctrina que implica. Estados Unidos ha protegido durante décadas su base industrial de defensa con normas de preferencia nacional; aceptar buques aliados obligaría a revisar leyes y presupuestos. Japón y Corea del Sur, a su vez, pasarían de ser socios de seguridad a proveedores directos de plataformas militares, con el consiguiente refuerzo de sus astilleros y de su influencia tecnológica.

El riesgo principal es la dependencia inversa. Washington acudiría a aliados en un momento de tensión, pero cedería parte de su soberanía industrial en el sector más estratégico. Además, Pekín no va a detener su expansión naval por un gesto de adquisición; más bien podría acelerar su respuesta en el estrecho de Taiwán o en el Mar de China Meridional. La pregunta es si Washington está dispuesto a pagar ese precio político interno a cambio de acortar la brecha naval.

El precedente más parecido, aunque no idéntico, se produjo cuando Estados Unidos recurrió a astilleros extranjeros durante emergencias bélicas del siglo XX. La diferencia ahora es que no se trata de una economía de guerra declarada, sino de una competición estratégica prolongada. Eso cambia los incentivos: Japón y Corea del Sur podrían profesionalizar una industria exportadora de defensa que Pekín observará con atención.

🌐 El efecto dominó en Occidente

La hipótesis de compras a Japón y Corea del Sur tiene un impacto directo en Europa, aunque sea de segundo orden. Los astilleros europeos compiten con los asiáticos por contratos de exportación de fragatas y corbetas. Si Washington normaliza comprar fuera, la presión competitiva sobre la industria naval europea aumentará. El canal más evidente es el industrial: los astilleros japoneses y surcoreanos ya compiten con los del continente en buques mercantes. Si además se convierten en proveedores de referencia para la Armada estadounidense, su curva de aprendizaje militar y su escala productiva se ampliarán, reduciendo costes y plazos. Eso, a la postre, encarecería la posición competitiva de Navantia, Fincantieri o Naval Group en mercados de exportación.

  • Apertura de mercados europeos: el movimiento puede desviar pedidos de defensa hacia astilleros asiáticos y redefinir alianzas industriales.
  • España: Navantia y la industria auxiliar naval podrían notar más competencia en terceros mercados, aunque no de forma inmediata.
  • Inflación y fiscalidad: el efecto macroeconómico es limitado, pero refuerza la narrativa de rearme y de mayor gasto en defensa en la OTAN, con impacto fiscal futuro.

El precio del petróleo OPEP se dispara un 5,6% hasta 123 dólares y Aramco corta envíos a Europa

0

El precio del petróleo de referencia de la OPEP se disparó este lunes un 5,6% hasta los 123,11 dólares por barril. Es su nivel más alto desde el 7 de abril y coincide con la cancelación de cargamentos de Saudi Aramco hacia Europa por el cierre preventivo del oleoducto Este-Oeste.

Seis sesiones de subidas y una brecha frente al Brent y al WTI

El barril OPEP ganó 6,51 dólares respecto a los 116,60 dólares del viernes. Desde el 4 de septiembre acumula una revalorización del 26% en seis sesiones consecutivas al alza, un ritmo poco habitual para un indicador que suele moverse con menos brusquedad que los futuros del Brent o del WTI.

El Brent cerró la sesión en 105,68 dólares y el WTI lo hizo en 101,39 dólares. Ambos avanzaron, pero el repunte de la cesta de la OPEP fue claramente más intenso, lo que refleja el peso de las calidades extraídas en Oriente Medio.

Los precios oficiales publicados por la OPEP muestran una cesta compuesta por doce calidades de crudo, una por cada país miembro, incluida una calidad emiratí pese a que los Emiratos Árabes Unidos abandonaron la organización en mayo. La mayor parte de esas calidades está expuesta de forma directa a los cuellos de botella logísticos del golfo Pérsico, lo que explica que la prima geopolítica golpee antes a este indicador que a los referentes atlánticos.

A ese factor estructural se suma la volatilidad de las últimas semanas. Los analistas atribuyen los aumentos más recientes al cierre preventivo del oleoducto saudí, pero el repunte de la cesta en seis sesiones sugiere que el mercado está descontando algo más que una avería temporal: incorpora el coste de mover crudo desde Oriente Medio en un entorno de rutas alteradas.

El cierre del oleoducto Este-Oeste tensa el suministro hacia Europa

barril OPEP 123 dólares

El detonante inmediato de la escalada se localiza en Arabia Saudí. Las autoridades cerraron de forma preventiva el oleoducto Este-Oeste, situado entre Riad y Medina, después de varios ataques sobre la instalación anunciados el viernes. La infraestructura es una de las principales alternativas para exportar crudo sin pasar por el Estrecho de Ormuz, donde el tránsito de buques petroleros se mantiene alterado.

El repunte no es solo una reacción puntual al cierre de un oleoducto: es la prima de riesgo que el mercado asigna a la logística del crudo de Oriente Medio.

Según ha informado Oilprice.com, Saudi Aramco ha suspendido cargamentos de crudo con destino a refinerías europeas mientras la tubería permanece fuera de servicio. La decisión no detiene la producción, pero sí interrumpe una vía de exportación clave y obliga a los compradores europeos a buscar calidades alternativas en plena planificación del cuarto trimestre.

Ese ajuste suele trasladarse con rapidez a los márgenes de refino y al coste de los fletes. Las refinerías que ya habían programado cargamentos saudíes para los próximos meses tendrán que acudir al mercado spot, un movimiento que suele encarecer los grados medios y pesados, muy demandados para la producción de diésel y queroseno.

El transporte marítimo tampoco ofrece una vía libre de fricciones. El tránsito por el Estrecho de Ormuz se mantiene alterado y los combates cerca de Bab al Mandeb, el paso que conecta el mar Rojo con el golfo de Adén, se han intensificado. La suma de factores encarece fletes, seguros, y primas por disponibilidad, un cóctel que suele alimentar la volatilidad del crudo.

El riesgo de disrupción ya no se limita a una instalación concreta. La intensificación de los combates cerca de Bab al Mandeb eleva la percepción de amenaza sobre toda la ruta que conecta el mar Rojo con el golfo de Adén. Si esa vía se cierra, los petroleros que salen del golfo hacia Europa tendrían que rodear el cabo de Buena Esperanza, con plazos y costes claramente superiores.

La prima geopolítica regresa al precio del petróleo

En lo que va de año, el precio medio del barril de referencia de la OPEP asciende a 97,70 dólares, más de un 40% por encima del promedio de 65,59 dólares contabilizado en todo 2025. El dato matiza la idea de un shock exclusivamente vinculado al incidente saudí: la tendencia era alcista antes del cierre del oleoducto, pero el corte de la tubería ha acelerado el repunte.

La composición explica buena parte de la brecha reciente entre el crudo OPEP y los referentes Brent y WTI. Las calidades de Oriente Medio sufren de forma directa las interrupciones en el golfo Pérsico, mientras que los crudos atlánticos se benefician de rutas más diversificadas. Esa exposición históricamente funciona en ambos sentidos: penaliza a la cesta cuando la tensión se relaja y la impulsa cuando el transporte se encarece.

El riesgo más visible es que la cancelación de cargamentos saudíes convierta la preocupación por un incidente concreto en un problema de disponibilidad para el mercado europeo. La OPEP+ mantiene su política de producción sin cambios, por lo que el margen para reemplazar esos barriles a corto plazo es reducido. Las refinerías europeas dependen en buena medida de importaciones de crudo por vía marítima, y cualquier demora adicional se traduce en costes logísticos y primas por disponibilidad.

El calendario añade presión. Aunque el hemisferio norte encara la temporada de mantenimiento de refinerías, las compras para la demanda invernal de destilados comienzan a diseñarse en estas semanas. Si la reapertura del oleoducto se retrasa, la reconstrucción de inventarios resultará más cara y dependerá de rutas marítimas ya congestionadas.

Para los consumidores europeos, la subida del crudo de referencia suele anticipar tensiones en los precios de los combustibles, aunque la traslación final depende de impuestos, márgenes de refino y tipo de cambio. El canal más directo es el diésel, cuyo suministro está muy vinculado a los grados que exporta Oriente Medio.

El precio ya no solo descuenta un incidente aislado: incorpora la dificultad de mover cada barril desde el Golfo hacia los mercados que lo necesitan.

Los próximos datos de inventarios en Estados Unidos y los movimientos de la OPEP+ ofrecerán más señales sobre la disponibilidad real de barriles. Sin embargo, el foco inmediato seguirá puesto en la reapertura del oleoducto saudí y en la evolución de la seguridad en Bab al Mandeb.

La reapertura del oleoducto Este-Oeste y la evolución de los combates cerca de Bab al Mandeb marcarán las próximas sesiones. Hasta que se despeje alguna de las dos incertidumbres, la prima de riesgo seguirá incrustada en la cesta de la OPEP.

LuxExperience sigue en crecimiento: Net-a-Porter y Mr Porter recuperan la venta a precio completo

0

LuxExperience crece un 7,6% en el cuarto trimestre de 2026. Net-a-Porter y Mr Porter salen de pérdidas y recuperan la venta a precio completo por primera vez desde la adquisición de Yoox Net-a-Porter.

Net-a-Porter y Mr Porter salen de pérdidas

El grupo, propietario de Mytheresa, Net-a-Porter, Mr Porter y Yoox, registró ventas netas de 653,6 millones de euros en el trimestre cerrado el 30 de junio, según datos adelantados por Vogue. La cifra, calculada a tipos de cambio constantes, confirma el cambio de tendencia frente a varios ejercicios de contracción del lujo online. Supone el tercer trimestre rentable desde la constitución de LuxExperience en abril de 2025, con un EBITDA ajustado del 2,1%.

En el conjunto del ejercicio fiscal 2026, las ventas netas crecieron un 3,2% hasta 2.470 millones de euros. El EBITDA pasó de unas pérdidas de 53 millones de euros a un beneficio de 10,8 millones, un giro relevante frente al ejercicio anterior.

El cuarto trimestre marcó el primer periodo de crecimiento y rentabilidad para Net-a-Porter y Mr Porter desde la adquisición. Sus ventas netas subieron un 5,6% hasta 273,9 millones de euros, impulsadas por Estados Unidos, donde el negocio creció un 15,1%.

En el ejercicio completo, la facturación del segmento alcanzó 994,8 millones, un 0,5% más que el año anterior. La lectura operativa es clara: el 4,3% de los compradores generó el 49% del valor bruto de mercancías y más de la mitad del negocio proviene de Estados Unidos.

El lujo online no volvió a crecer por volumen, sino por concentrar la rentabilidad en un cliente minoritario que paga precio completo.

La disciplina del precio completo y el peso del cliente top-tier

La estrategia no es exclusiva de Net-a-Porter. Mytheresa cerró el trimestre con un crecimiento del 10,2% hasta 269,2 millones de euros y su negocio estadounidense avanzó un 39,3%. En el conjunto del año, Mytheresa facturó 994,3 millones, un 11,5% más, con un patrón similar: apenas el 4,8% de los clientes aportó el 48,4% del valor bruto de mercancías.

Michael Kliger, consejero delegado del grupo, sitúa el negocio sobre clientes que construyen vestuario, gastan en grande y buscan las botas de invierno en agosto. No se trata de elevar etiquetas, sino de sostener el margen desde el primer precio publicado. La disciplina de costes y la atención personalizada figuran entre las palancas citadas por la dirección.

La puntuación de recomendación neta de Mytheresa alcanza 84, un nivel alto que sostiene la recurrencia del gasto. Cada segmento conserva su personalidad y activa experiencias propias, desde cruceros en la Riviera francesa hasta encuentros en la Bienal de Venecia.

Lo que el giro de LuxExperience dice sobre el ecommerce de lujo

El cambio tiene una lectura de mercado más amplia. El comercio electrónico del lujo pasó varios ejercicios midiendo el éxito por captación y volumen bruto, con márgenes débiles y devoluciones elevadas. LuxExperience invierte el argumento: la rentabilidad se concentra en una base reducida de clientes que compra con convicción y sin esperar a la rebaja. Es un modelo más parecido al de la relojería de alta gama, donde la autoridad editorial y la escasez importan más que el tráfico.

Yoox creció un 6,6% en el trimestre hasta 110,5 millones y 485,1 millones en el año, pero perdió 11,7 millones de EBITDA trimestral y 45,5 millones en el ejercicio. La dirección espera alcanzar el punto de equilibrio en 2027, con una lógica de primer precio: vender el inventario a la primera etiqueta publicada, sin descuentos adicionales.

💎 Veredicto Wealth

LuxExperience representa una tesis de diversificación en el comercio electrónico del lujo basada en la venta a precio completo y en la concentración del gasto en clientes top-tier. El principal riesgo a vigilar es la rentabilidad aún negativa de Yoox, que condicionará la expansión del margen EBITDA del grupo en el ejercicio fiscal 2027.

OpenAI compra Glass Imaging por 300 M$: qué enseña este exit sobre el talento israelí

OpenAI compra Glass Imaging por más de 300 millones de dólares y ficha a un talento israelí que ya impulsó el Portrait Mode del iPhone. La lección para founders: el dominio técnico profundo se paga a precios de unicornio.

Una operación de más de 300 millones que triplica la valoración en un año

La operación, adelantada por The Wall Street Journal y recogida por el ecosistema israelí, valora la startup por encima de 300 millones de dólares, muy lejos de los 100 millones de dólares en los que se valoró durante su última ronda. La falta de confirmación oficial no diluye el mensaje: la fotografía computacional cotiza al alza.

Glass Imaging había levantado 20 millones de dólares en una Serie A liderada por Insight Partners en mayo de 2025. La semilla extendida de 2024 captó 9,3 millones de dólares con GV, Future Ventures y Abstract Ventures; la ronda inicial de 2021 la lideró LDV Capital junto a GroundUP Ventures. Esta progresión financiera sostiene la valoración actual.

Glass Imaging nació en 2019 y es, en esencia, una startup de fotografía computacional fundada por Ziv Attar, israelí y exingeniero de Apple, junto a Tom Bishop, doctor y también ex Apple. Ambos lideraron el equipo que creó la tecnología del Portrait Mode del iPhone antes de salir de la compañía para perseguir una idea más radical.

La tesis de Glass Imaging ataca una limitación física: la mejora de las cámaras chocaba contra un ‘techo de cristal’ tecnológico. En lugar de confiar en sensores más grandes o más cámaras, apostó por la inteligencia artificial para extraer más información del hardware compacto ya existente.

Ese giro de producto es la médula del exit. Los fundadores no vendieron una mejora incremental del sensor, vendieron un nuevo enfoque que convierte una cámara limitada en un sistema capaz de corregir aberraciones ópticas, imperfecciones del sensor y ruido sin inventar contenido. Eso es edge AI aplicado al proceso de imagen, no un filtro cosmético.

No se paga solo por la tecnología: se paga por el talento que entiende el problema desde la física del sensor hasta la red neuronal.

Talento israelí y la tecnología GlassAI que seduce a OpenAI

La tecnología GlassAI procesa ráfagas de imagen bruta del sensor y usa redes de restauración de imagen para recuperar texturas finas y nitidez. Esta aproximación encaja con smartphones, drones y wearables, tres mercados abiertos a la integración de software de imagen sin fabricar una cámara propia.

En mayo de 2025, Glass Imaging afirmó que su software podía multiplicar por diez el rendimiento de una cámara, una declaración diseñada para captar fabricantes interesados en licenciar la propiedad intelectual. La empresa nunca limitó su alcance al teléfono: desde el inicio desarrolló arquitecturas de cámara para drones y wearables, algo que amplía el abanico de compradores.

Lo que distingue a GlassAI de los filtros que conocemos es que no genera detalles falsos. Restaura la señal real del sensor, un requisito crítico para que fabricantes regulados y consumidores confíen en el resultado. Ese matiz, en un mundo cansado de imágenes sintéticas, añade una barrera competitiva que OpenAI valora.

📦 Caso de estudio: Glass Imaging

  • El reto: Mejorar cámaras compactas sin depender de sensores más grandes ni ópticas caras.
  • La jugada: Aplicar edge AI al procesado de imagen bruta para corregir aberraciones y ruido.
  • El resultado: Una salida por más de 300 millones de dólares, triplicando la valoración en un año.
  • La lección: El talento técnico que ataca una limitación física vale mucho más que una mejora incremental.

OpenAI mueve ficha en un tablero que va más allá del software. La compañía trabaja en un dispositivo secreto junto a Jony Ive, el ex Apple que definió el diseño del iPhone y que se sumó a OpenAI mediante la compra de io Products por 6.500 millones de dólares. Sumar a los ingenieros de imagen israelíes refuerza la ambición de crear hardware de consumo con IA, aunque la integración de Glass Imaging no está confirmada.

El encaje de la tecnología sigue sin detallarse: podría alimentar el dispositivo de Ive, otro producto o incluso quedar en segundo plano como propiedad intelectual licenciable. La compañía tampoco ha explicado la estructura del equipo tras la compra. Se intuye una jugada defensiva y ofensiva a la vez: asegurar capacidades de cámara avanzadas antes de que lo haga un rival.

Lo que enseña este exit al ecosistema español y latinoamericano

Israel vuelve a demostrar que es el epicentro de las salidas de deep tech. No es casualidad: la combinación de formación militar en unidades tecnológicas como Rafael, la cultura de equipo reducido y una tolerancia alta al riesgo técnico genera founders capaces de vender propiedad intelectual a gigantes. La lección para España y Latinoamérica no es copiar el modelo, sino acelerar la conexión entre investigación aplicada y capital.

El ecosistema israelí tampoco improvisa: detrás de cada exit hay una cadena de financiación temprana que viene del venture capital y de programas de transferencia tecnológica militar. En España, iniciativas como ENISA y la Ley de Startups han empezado a facilitar el acceso a capital, pero el reto sigue siendo convertir el talento académico en compañías con ambición global.

La valoración puede parecer alta, pero no es una burbuja: OpenAI paga por talento y por una ventana al hardware. Para un founder español, el mensaje es doble. Primero, no vender tecnología antes de tiempo; un producto con defensa clara (patentes, talento, datos) mantiene la negociación. Segundo, no subestimar sectores no SaaS: la fotografía computacional, la ciberseguridad o la agrotech israelí no son hype, son negocios con salidas reales.

El ecosistema español tiene Lanzadera y Wayra para afinar la tesis de producto, pero falta una apuesta más decidida por el talento técnico profundo. La diferencia suele estar en el equipo: dos founder con diez años de resolver un problema valen más que cinco con una idea de mercado y un pitch deck brillante. España necesita más liquidez para retener a los perfiles que hoy se van a Silicon Valley o Tel Aviv.

🚀 Hoja de Ruta para Emprender

  • Protege tu know-how antes de negociar: Si tu startup toca hardware o deep tech, blinda patentes y talento clave; eso fue lo que mantuvo el precio.
  • Mide el potencial de licenciamiento: Antes de vender, pregúntate cuántos fabricantes podrían integrar tu tecnología, no solo cuántos usuarios la usarían.
  • Construye con un buyer en mente: OpenAI no compró una mejora, compró un equipo que ya había validado su tesis en Apple. Encuentra al comprador natural desde el día uno.
  • No descartes la economía real: La lógica de edge AI y fotografía computacional también se aplica a negocios físicos: imagen, calidad y automatización son ventajas tangibles.

DeFi Development Corp eleva su tesorería SOL cotizada a 2,39 millones y lanza 300M en CHAD

DeFi Development Corp, la mayor tesorería corporativa cotizada en SOL, cerró el 14 de septiembre con 2.388.923 SOL y equivalentes tras incorporar 55.491 unidades. El avance, cercano al 2% desde el 27 de agosto, confirma que la empresa sigue ampliando su posición en el activo nativo de Solana mientras prepara nuevas vías de financiación.

El mismo comunicado, difundido por GlobeNewswire, detalla un programa at-the-market (ATM) de hasta 300 millones de dólares en acciones preferentes CHAD. No es una ampliación cerrada, sino una capacidad de venta escalonada que la compañía podrá activar a lo largo del tiempo. Las emisiones se harán, en principio, a un precio igual o superior al valor nominal de 10 dólares por acción.

Qué ha anunciado DeFi Development Corp

El total declarado incluye SOL directo y equivalentes, no solo tokens en cartera. Esa distinción importa: cuando se habla de 2,39 millones de SOL, una parte puede corresponder a instrumentos que replican el precio del token y no al activo puro. La empresa presentó ambas categorías dentro de una misma cifra de tesorería.

La incorporación de 55.491 SOL equivale a aproximadamente un 2% más que el nivel reportado el 27 de agosto. La empresa consolida así la mayor posición corporativa cotizada en este activo, según recogió Crypto Daily tras el anuncio.

Por qué el programa CHAD no es una ampliación cerrada

El ATM sobre CHAD autoriza vender hasta 300 millones de dólares en acciones preferentes de la serie C, cotizadas en Nasdaq. La compañía aclaró que las ventas se realizarán en incrementos y que el importe total depende de la demanda y del precio. No existe un compromiso de levantar los 300 millones de golpe.

CHAD es una acción preferente con coste financiero. El tipo inicial anual se sitúa en el 13%, según los datos citados por la fuente original, y el capital captado no diluye de inmediato a los accionistas comunes como lo haría una emisión de acciones ordinarias. Ese matiz explica por qué se ha elegido este instrumento para financiar compras de SOL.

La tesorería crece, pero el grifo de los 300 millones solo se abrirá si el mercado acepta pagar el precio marcado.

Qué dice este movimiento del apetito institucional por SOL

El diseño encaja con la tesis de las tesorerías corporativas en cripto: usar estructuras de capital ajenas al precio del token para comprar más activo sin venderlo. En agosto ya se completó una oferta inicial de CHAD que levantó unos 11 millones de dólares brutos, y la empresa indicó en su documento ante la SEC que sustancialmente todos esos ingresos netos se destinarían a SOL. Ahora el ATM amplía la tubería, no la caja.

La lectura es más prudente que la euforia. El programa no prueba que haya 300 millones comprometidos; prueba que DeFi Development Corp quiere estar lista si el mercado acompaña. El coste del 13% tampoco es menor: la compañía está financiando compras de SOL con papel que paga un cupón elevado, de modo que el retorno esperado de SOL debe superar ese listón para que la operación genere valor.

El caso se puede leer como un experimento de financiación casi bancario. En lugar de emitir deuda simple, DeFi Development Corp combina un vehículo preferente con flujo de caja variable y un destino de capital claro: SOL. Si el token se revaloriza por encima del cupón, el accionista de CHAD recibe su dividendo y la empresa acumula más activo. Si no, el coste de capital se convierte en un lastre. Esa tensión separa una tesorería ambiciosa de una apuesta apalancada.

El inversor en SOL debería vigilar dos variables: la cadencia real de ventas bajo el ATM y el ritmo de acumulación de la tesorería. Si el programa se activa con rapidez y las compras se concentran, el mensaje institucional ganará fuerza; si queda como capacidad sin uso, el anuncio pasará a ser una nota más de balance. La criptomoneda nativa de Solana sigue expuesta a la volatilidad y a la incertidumbre regulatoria sobre su posible consideración como valor en Estados Unidos.

Dificultad para tragar, presión en el cuello o cambios en la voz: síntomas que conviene vigilar ante un nódulo tiroideo

0

Los nódulos tiroideos son pequeños crecimientos o lesiones que se forman en la glándula tiroides, situada en la parte anterior del cuello. Pueden ser únicos o múltiples, sólidos o contener líquido y, en la gran mayoría de los casos, son benignos.

Se trata de un hallazgo frecuente y muchas personas pueden tener un nódulo tiroideo sin saberlo. La mayoría no produce dolor ni altera la vida cotidiana, por lo que es habitual que se descubran de manera casual durante una exploración médica o una ecografía realizada por otro motivo.

Aunque generalmente no ocasionan síntomas, determinados cambios pueden aportar información relevante sobre su evolución. Dificultad para tragar, sensación persistente de presión en el cuello o alteraciones mantenidas de la voz son algunas de las señales ante las que conviene consultar con el especialista, especialmente cuando aparecen de forma nueva o progresan con el tiempo.

“La aparición de un síntoma no significa necesariamente que el nódulo sea maligno ni que exista un problema grave, pero sí puede indicarnos que debemos adelantar la revisión y comprobar si se han producido cambios en su tamaño o en su relación con las estructuras del cuello”, explica el Dr. Juan Carlos Percovich, jefe del Servicio de Endocrinología y Nutrición del Hospital Ruber Internacional,del Grupo Quirónsalud.

Dificultad para tragar: cuando el nódulo ocupa más espacio

Una de las molestias que pueden aparecer cuando un nódulo tiroideo aumenta de tamaño es la dificultad para tragar, conocida médicamente como disfagia.

La glándula tiroides está situada en la parte anterior del cuello, muy próxima a estructuras implicadas en la respiración, la deglución y la voz. Cuando un nódulo alcanza determinado volumen o crece en una dirección concreta puede ejercer presión sobre estructuras vecinas.

Algunas personas lo describen como la sensación de que los alimentos pasan con mayor dificultad o de que algo “se queda” en la garganta al tragar.

 “No debemos asumir automáticamente que cualquier dificultad para tragar procede de la tiroides, porque existen muchas otras causas. Pero en una persona con un nódulo tiroideo conocido, una molestia nueva o progresiva merece ser valorada, señala el Dr. Percovich.

La revisión permite determinar si el síntoma guarda relación con el nódulo y si se ha producido algún cambio respecto a exploraciones anteriores.

Una sensación de presión en el cuello que no desaparece

Otra señal que puede aparecer es una sensación persistente de presión, ocupación o “nudo” en la garganta.

Los nódulos de mayor tamaño pueden generar síntomas compresivos al relacionarse con la tráquea, el esófago u otros tejidos próximos. En algunos pacientes la sensación es leve, mientras que en otros puede resultar más evidente al hablar, tragar o realizar una inspiración profunda.

El especialista insiste en que no se trata de alarmarse ante cualquier molestia cervical, sino de prestar atención a los cambios.

Cuando un paciente que estaba estable comienza a notar presión donde antes no la había, o percibe que esa sensación está aumentando, es preferible valorarlo en lugar de esperar automáticamente a la siguiente revisión programada”, apunta el jefe del Servicio de Endocrinología y Nutrición.

¿Por qué un nódulo tiroideo puede producir cambios en la voz?

La aparición de una ronquera persistente, pérdida de fuerza de la voz o cambios en el timbre también merece especial atención.

La estrecha relación anatómica de la tiroides con los nervios encargados del funcionamiento de las cuerdas vocales explica que determinadas alteraciones en esta zona puedan repercutir sobre la voz.

No obstante, la ronquera es un síntoma muy frecuente y puede deberse a numerosas causas ajenas a la tiroides, desde una infección respiratoria hasta el reflujo o un esfuerzo vocal. Lo importante es prestar atención cuando el cambio persiste sin una explicación clara, especialmente si existe un nódulo tiroideo conocido.

Un cambio persistente de la voz es un síntoma que no debemos banalizar. La mayoría de las veces tendrá otra explicación, pero si el paciente presenta un nódulo tiroideo debemos estudiar si existe alguna relación y descartar que esté afectando a estructuras relacionadas con la fonación”, explica el Dr. Juan Carlos Percovich.

La ecografía, fundamental para saber si el nódulo ha cambiado

Ante estos síntomas, la ecografía tiroidea constituye una de las principales herramientas para valorar qué está ocurriendo.

La prueba permite estudiar las características del nódulo, medirlo y compararlo con exploraciones anteriores, además de analizar su localización y su relación con otras estructuras cervicales.

No obstante, la imagen debe interpretarse siempre dentro del contexto clínico del paciente. El tamaño, por sí solo, no determina necesariamente el comportamiento de un nódulo ni la necesidad de tratarlo.

No tratamos una ecografía de forma aislada. Tenemos que relacionar lo que vemos en la imagen con los síntomas, los antecedentes del paciente y la evolución del nódulo a lo largo del tiempo. Esa visión conjunta es la que nos permite tomar decisiones con mayor precisión”, destaca el especialista.

Dependiendo de los hallazgos, el endocrinólogo puede decidir mantener el seguimiento, modificar la periodicidad de los controles o solicitar estudios adicionales.

Tener un nódulo tiroideo no significa que haya que tratarlo

Uno de los mensajes que el Dr. Percovich considera importante trasladar a los pacientes es que detectar un nódulo tiroideo no implica automáticamente necesitar tratamiento.

Muchos permanecen estables durante años y únicamente requieren controles periódicos. La decisión de intervenir depende de diferentes factores, entre ellos sus características ecográficas, evolución, tamaño, síntomas y valoración clínica individual.

Cuando un nódulo benigno produce síntomas compresivos o afecta significativamente a la calidad de vida, además de la cirugía convencional existen en determinados pacientes técnicas mínimamente invasivas que pueden valorarse de manera individualizada.

Nuestro objetivo es encontrar el equilibrio entre no intervenir innecesariamente y no retrasar el estudio cuando aparecen cambios que merecen atención. El seguimiento permite de manera precisa actuar cuando realmente es necesario”, afirma el especialista.

¿Cuándo conviene adelantar la consulta?

En una persona con un nódulo tiroideo ya diagnosticado, la aparición de dificultad progresiva para tragar, presión cervical persistente, cambios mantenidos en la voz, crecimiento perceptible de una zona del cuello o cualquier síntoma nuevodebería comentarse con el especialista.

Esto no significa que exista necesariamente una complicación. Significa que puede ser conveniente revisar la situación antes de la fecha prevista y determinar si el nódulo continúa estable.

Queremos que el paciente conozca qué debe observar, pero sin generar una vigilancia constante ni preocupación innecesaria. La mayoría de los nódulos tiroideos tienen una evolución favorable. Lo importante es realizar un seguimiento adecuado y consultar cuando aparece un cambio que antes no estaba”, concluye el Dr. Juan Carlos Percovich.

El Senado de EE.UU. bloquea la ley CLARITY: Circle se hunde 11% y Bitcoin cae a 75.939 dólares

El Senado de Estados Unidos bloqueó este martes la CLARITY Act, la norma que debía aclarar qué activos digitales son valores y cuáles no. La votación de procedimiento se quedó lejos de los 60 votos necesarios para avanzar: 49 a favor y 50 en contra. La reacción del mercado fue inmediata: Bitcoin cedió un 4% y las acciones de Circle se desplomaron un 11,6%.

Qué pasó con la CLARITY Act en el Senado

La CLARITY Act necesitaba el respaldo de 60 senadores para superar el trámite procesal y seguir su camino legislativo. Se quedó con 49 votos a favor y 50 en contra, un resultado que, en la práctica, deja el proyecto fuera de la agenda de 2026. La votación era una de las grandes esperanzas de la industria cripto estadounidense.

El objetivo de la ley era dividir la supervisión entre los distintos reguladores y establecer con claridad qué activos digitales son valores, materias primas, o stablecoins. Dicho de otro modo, quería poner fin a la disputa entre la SEC y la CFTC sobre quién debe vigilar cada token.

La legislación llevaba meses atascada. La Cámara de Representantes la aprobó el año pasado, pero en el Senado chocó con el lobby bancario, que discute con las empresas cripto cómo remunerar los saldos en stablecoins.

El presidente Donald Trump había pedido a los legisladores que aprobaran el texto el mes pasado. Los republicanos acusaron a los demócratas de retrasar la votación de forma deliberada, un argumento que se repitió durante meses en los pasillos del Congreso.

La senadora demócrata Elizabeth Warren, una de las voces más críticas con el sector, defendió el rechazo desde la tribuna. Aseguró que el proyecto ‘planteaba un riesgo enorme para las familias’ y subrayó que ‘nos pondría a todos en riesgo de un colapso económico impulsado por las criptomonedas’. Warren reconoció que Estados Unidos necesita legislación cripto, pero no esta ley.

Sin los 60 votos, la ley de claridad queda enterrada y Estados Unidos sigue sin mapa legal para las criptomonedas.

Por qué la votación golpea a Bitcoin y a Circle

El mercado reaccionó en minutos. Bitcoin retrocedió alrededor del 4% en 24 horas y se movía en el entorno de 76.000 dólares, lejos de los máximos de la semana. La caída borró parte del optimismo que había acompañado a los activos digitales durante los últimos días.

Circle, la emisora de la stablecoin USDC —una criptomoneda diseñada para mantener paridad con el dólar—, sufrió un castigo mayor en bolsa. Sus acciones perdieron un 11,6% porque la compañía depende directamente de que existan reglas claras para operar y crecer en Estados Unidos.

El movimiento no es casual. La CLARITY Act debía resolver, precisamente, la frontera entre stablecoins reguladas y activos sometidos a supervisión bursátil. Sin esa línea, empresas como Circle afrontan más incertidumbre para lanzar productos, firmar acuerdos con bancos y remunerar los saldos en dólares digitales.

Para muchos inversores, el rechazo también reduce la probabilidad de que lleguen nuevas aprobaciones regulatorias a corto plazo. El mercado había descontado parte del optimismo legislativo, así que la corrección responde más a expectativas que a un deterioro fundamental de la red Bitcoin.

Una regulación cripto que sigue atascada en el Senado

El bloqueo no cierra el debate, pero sí lo congela en un año políticamente cargado. La Cámara de Representantes ya había dado luz verde al proyecto en 2025, y desde entonces el texto se estancó en el Senado. En paralelo, los reguladores siguen avanzando con sus propias normas, lo que alimenta la fragmentación que la ley pretendía evitar.

Hay un elemento de fondo que explica parte del rechazo demócrata. Un borrador revisado en julio incluyó un capítulo ético para impedir que el presidente, el vicepresidente, los miembros del Congreso, los jueces federales y sus cónyuges emitan o patrocinen un activo digital a cambio de una compensación. La enmienda apuntaba de forma directa a los negocios cripto vinculados a Trump, como su memecoin $TRUMP o el proyecto World Liberty Financial.

El lunes, un borrador adicional dio a los fiscales generales de los estados la capacidad de demandar para hacer cumplir esas reglas, junto al Departamento de Justicia. Los demócratas argumentaban que no se podía confiar en la Administración Trump para actuar contra el presidente en estos casos. Trump y la Casa Blanca siempre negaron cualquier conflicto de interés.

A la espera de un nuevo intento legislativo, la industria cripto estadounidense mira cada vez más hacia la normativa europea. La UE ya aplica MiCA, un marco que separa tipos de criptoactivos y exige autorización a las stablecoins. Esa comparación, recurrente entre ejecutivos del sector, se intensificará si el Congreso mantiene la parálisis.

No es la primera vez que un proyecto cripto de alcance nacional se queda a las puertas. El sector recuerda que, durante años, la falta de claridad empujó a empresas e inversores hacia jurisdicciones más previsibles. La diferencia ahora es que Estados Unidos compite con Europa y Asia por atraer liquidez, talento e infraestructura.

El mercado, de momento, ha leído el bloqueo como un freno. Pero no hay pánico: se trata de un retroceso puntual en un activo que sigue moviéndose por expectativas regulatorias, flujos institucionales y liquidez global. La próxima señal llegará cuando el Senado reactive o descarte definitivamente la CLARITY Act; por ahora, la incertidumbre cotiza al alza.

La Policía Nacional publica las listas provisionales de admitidos y excluidos del Subinspector 2026

Policía Nacional publica las listas provisionales de las oposiciones de Subinspector 2026, con 425 plazas de promoción interna. La consulta es individual y se realiza en el Portal del Aspirante.

Por qué se publican ahora las listas provisionales

El proceso de promoción interna a Subinspector de la Policía Nacional 2026 entra en una fase decisiva. Según la Dirección General de la Policía, los aspirantes ya pueden comprobar el estado de su inscripción porque se han publicado las listas provisionales de admitidos y excluidos.

No se trata de una convocatoria nueva, sino del arranque de la gestión de las 425 plazas que contempla el proceso de promoción interna de 2026. La cifra no es menor: en la escala ejecutiva, cada vacante moviliza a miles de opositores en activo, pendientes ahora del calendario de pruebas.

La particularidad de esta publicación es que evita el listado nominal en abierto. La consulta debe realizarse de forma individualizada para proteger los datos personales de los aspirantes.

La escala ejecutiva incluye la categoría de Subinspector, un escalón intermedio en la cadena de mando que exige una mezcla de formación teórica y solvencia operativa. Por eso la promoción interna tiene un filtro exigente: no basta con ser funcionario; hay que competir con otros policías que ya han superado procesos selectivos anteriores.

Requisitos y comprobación del estado de tu solicitud

El trámite principal no es presentar documentación, sino verificar si la solicitud figura como admitida o excluida. Para eso, el Portal del Aspirante es el único canal habilitado.

  • Acceso con credenciales personales: la lista no se publica en abierto con nombres; la consulta es individual en el Portal del Aspirante.
  • Apartado «Mis Inscripciones»: ahí se refleja el estado de la solicitud correspondiente al proceso de promoción interna de 2026.
  • Si apareces como excluido: revisa el motivo o código de exclusión indicado y comprueba si es posible subsanar el error.
  • Plazo de subsanación: en caso de exclusión, el periodo habitual es de 10 días hábiles, por lo que conviene actuar con rapidez.

Cómo continúa el proceso de selección tras la lista provisional

Tras la publicación de las listas provisionales, el proceso sigue un camino administrativo previsible. Primero se abre el plazo de subsanación para los excluidos, después se depuran las solicitudes y se publican las listas definitivas.

La fuente no detalla en este momento las fechas concretas de los exámenes, pero sí deja claro que la revisión individual de la situación es el paso previo para no quedar fuera antes de empezar.

Quien figure como admitido no debe bajar la guardia: la convocatoria de promoción interna exige mantener actualizados los méritos y el estado de la solicitud, porque cualquier incidencia puede trasladarse a la lista definitiva.

La consulta individualizada evita la exposición pública de datos personales, algo que la Dirección General de la Policía ha reforzado en los últimos años. A efectos prácticos, esto mantiene la confidencialidad del opositor, pero obliga a revisar personalmente el expediente y no esperar una notificación postal ni un correo masivo.

Análisis: 425 plazas y miles de aspirantes, ¿qué esperar?

El proceso de Subinspector 2026 vuelve a poner a prueba la lógica de la promoción interna en la Policía Nacional. Con 425 plazas para la escala ejecutiva, la competencia es intensa y la transparencia del portal del aspirante se convierte en un bien escaso: miles de funcionarios vigilan cada actualización.

La ventaja de esta convocatoria es clara: se trata de un puesto consolidado dentro de la estructura policial, con mayor responsabilidad y, a partir de la toma de posesión, una mejora retributiva ligada a la categoría de Subinspector. Sin embargo, la promoción interna arrastra un riesgo administrativo que pocos mencionan: la exclusión provisional por documentación incompleta o méritos mal acreditados.

La ratio de plazas frente a aspirantes , con miles de opositores pendientes, no se publica oficialmente. Eso obliga a leer la letra pequeña con más atención de la habitual. El plazo de subsanación de 10 días hábiles es corto para reunir certificados de méritos, corregir errores de inscripción o pelear un código de exclusión. Un despiste puede sacar a un candidato válido antes incluso de llegar a las pruebas.

En mi lectura, este proceso es una oportunidad sólida para el funcionario que ya conoce la casa. El coste de oportunidad es bajo, porque no se parte de cero: el aspirante ya ha superado antes unas oposiciones y maneja el entorno administrativo. La planificación debe centrarse en la subsanación preventiva, la revisión de méritos y la actualización diaria del Portal del Aspirante durante los días de plazo.

Las listas provisionales no publican nombres: la consulta individual en el Portal del Aspirante es la única vía para no quedar fuera del proceso.

📨 Cómo presentar la solicitud

La solicitud de subsanación o comprobación se realiza íntegramente en el Portal del Aspirante. Si figuras como excluido, estos son los pasos para intentar corregir la situación.

  1. Paso 1: Accede al Portal del Aspirante de la Policía Nacional con tus credenciales personales.
  2. Paso 2: Entra en el apartado «Mis Inscripciones».
  3. Paso 3: Localiza tu solicitud del proceso de promoción interna a Subinspector 2026.
  4. Paso 4: Revisa el estado de admisión; si apareces como excluido, anota el motivo o código de exclusión.
  5. Paso 5: Prepara y presenta la documentación necesaria para subsanar dentro del plazo de 10 días hábiles.

📋 Ficha de la Convocatoria

  • Organismo / País: Dirección General de la Policía (Policía Nacional).
  • Número de plazas: 425 plazas de promoción interna.
  • Sueldo estimado: Sueldo pendiente de publicar en las bases del proceso.
  • Fecha límite de inscripción: Plazo de subsanación abierto durante 10 días hábiles desde la publicación de las listas.
  • Dónde inscribirse: Portal del Aspirante de la Policía Nacional.

La salida anticipada de Lagarde del BCE inquieta a los empleados: alertan de riesgos para la estabilidad

La posible salida anticipada de Christine Lagarde del BCE ya no es un rumor de mercado: es una cuestión de estabilidad institucional. La carta interna del personal del Banco Central Europeo, a la que ha tenido acceso Euronews, pide claridad sobre los relevos y advierte de efectos sobre la comunicación y la confianza.

La carta interna y el malestar del personal

El documento no cuestiona la veracidad de las informaciones ni el derecho individual de los miembros del Comité Ejecutivo a explorar otras responsabilidades. En cambio, sitúa el debate en el plano institucional: cuando esas posibilidades afectan a la presidencia o al propio Comité, «inevitablemente plantean cuestiones institucionales», recoge Euronews.

«. Las dudas sobre la cúpula se mezclan con una política monetaria que, según el mismo medio, acaba de endurecerse: la semana pasada, Lagarde anunció una subida de los tipos de interés para contener la inflación y admitió que el objetivo del 2% no se cumplirá antes de que termine 2027.

  • Christine Lagarde: su mandato vence en octubre de 2027, pero desde febrero circula la posibilidad de una salida anticipada.
  • Isabel Schnabel, miembro del Comité Ejecutivo, negocia un cargo de alta responsabilidad en el FMI, según el diario alemán Handelsblatt.
  • Philip Lane, economista jefe, dejará el cargo en mayo de 2027 por calendario ordinario.

Los nombres que están sobre la mesa

El Financial Times publicó a principios de febrero que Lagarde podría dejar el BCE antes del final de su mandato. La propia presidenta ha deslizado opciones: declaró a Euronews que le gustaría tener un papel en la campaña presidencial francesa, aunque no como candidata. Otra vía, adelantada por The Wall Street Journal, sería asumir la dirección del Foro Económico Mundial.

El caso de Schnabel añade una segunda vacante potencial al núcleo duro de la política monetaria. Su salida no está confirmada, pero las negociaciones con el Fondo Monetario Internacional apuntan a un relevo no previsto. A esto se suma el final ordinario de Philip Lane en la dirección económica.

Ese cóctel de salidas hipotéticas y reales es lo que ha llevado a los empleados a pedir «una claridad adecuada» sobre las transiciones de liderazgo, según la misiva citada. No es una demanda menor: la comunicación del BCE es en sí misma un instrumento de política monetaria.

Análisis: la estabilidad no se improvisa

Lo que veo en esta carta es una alerta de gobernanza, no un conflicto laboral. El BCE opera bajo un mandato de estabilidad de precios, pero su credibilidad depende de que los mercados puedan anticipar quién toma las decisiones y con qué orientación. La posibilidad de que la presidencia quede vacante antes de tiempo sin un candidato claro puede elevar la prima de riesgo de la eurozona y endurecer las condiciones de financiación sin necesidad de que el Consejo de Gobierno toque los tipos.

Hay un precedente que conviene recordar: la sucesión de Mario Draghi en 2019 se resolvió con meses de incertidumbre y tensiones entre gobiernos. El BCE no puede permitirse repetir ese guion en un contexto de volatilidad energética por las guerras en Oriente Próximo y Ucrania, con la inflación aún por encima del objetivo. El próximo hito a vigilar será la comunicación oficial del Consejo de Gobierno: si los rumores no se despejan, el personal interno no será el único que pida claridad.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero la incertidumbre sobre la cúpula del BCE puede filtrarse al Euríbor y a las hipotecas variables si alarga la percepción de riesgo en los mercados de deuda europeos. No haría falta una subida adicional de tipos: bastaría con una prima de incertidumbre sostenida en los spreads soberanos para que el coste de financiación se encarezca.

  • Euríbor: cualquier repunte de la prima de riesgo alemana o periférica puede frenar la moderación del índice hipotecario español.
  • Inflación europea: un BCE con la sucesión abierta transmite menos certidumbre sobre su hoja de ruta, lo que alimenta expectativas volátiles.
  • IBEX y crédito: los bancos españoles necesitan un supervisor monetario previsible para trasladar sin fricciones las condiciones de financiación.
  • BCE y eurozona: si la presidencia se vaciara de forma abrupta, la gobernanza del euro sufriría una prueba de estrés en pleno ciclo de endurecimiento.

IPC en agosto de 2026: la inflación se dispara al 4,3% y marca su nivel más alto desde 2023

El IPC de agosto de 2026 ha confirmado su peor registro desde 2023: 4,3% interanual, según los datos publicados por el Instituto Nacional de Estadística. La subida de los precios no es transversal: la energía explica la mayor parte del repunte.

El motor del repunte está en los carburantes y combustibles, con un incremento interanual del 21,3% que tensiona la cesta energética de los hogares. La gasolina y el gasóleo encadenan meses de encarecimiento y arrastran al transporte de mercancías.

Gasolina, gasóleo, y queroseno se mueven al alza en surtidor y en contrato de suministro industrial. El diésel de automoción preocupa especialmente: su impacto logístico llega a toda la cadena de distribución.

El conflicto en Oriente Próximo mantiene el precio del crudo con prima de riesgo geopolítico. No conviene caer en alarmismo, pero conviene ser honesto: la energía vuelve a ser el componente que fija la agenda de precios.

Provincias como Málaga registran la mayor subida de precios en más de tres años. El dato provincial confirma que el impacto no es homogéneo y que las zonas con más dependencia del transporte turístico y logístico sufren antes.

La gasolina y el gasóleo disparan la inflación

El desglose del índice deja una lectura clara: carburantes y combustibles suben a un ritmo cinco veces superior al promedio general. Ese diferencial no se veía con esta intensidad desde la crisis energética de 2022.

La energía vuelve a marcar el ritmo de la inflación española, y esta vez lo hace sin el colchón de las ayudas públicas que suavizaron la factura en 2022.

El incremento del gasóleo se traslada a los precios finales entre las ocho y las doce semanas siguientes. La prisa por contener tarifas choca con un coste energético que no da tregua.

Para el hogar medio, la subida de los carburantes se suma a una cesta de la compra que ya arrastra tensiones en aceites, legumbres y productos frescos. El arranque de curso sale más caro de lo previsto, y se nota en el presupuesto familiar.

Qué significa para hogares y empresas

Las familias notan el golpe en dos frentes: el depósito del coche y la factura energética. El gasoil de calefacción, que en muchas comunidades se consume a partir de octubre, apunta subidas más intensas que la gasolina.

Las empresas de transporte y logística operan con márgenes ya estrechos. El incremento del combustible dispara sus costes directos y limita la capacidad de asumir descuentos en plena temporada de renovación de contratos.

El sector turístico observa el repunte con cautela: un otoño con carburantes caros puede recortar el margen de los operadores de transporte discrecional en plena extensión de la temporada.

La inflación no es solo energía: el matiz del dato

Si se excluyen la energía y los alimentos no elaborados, la inflación subyacente se mantiene más contenida. Ese matiz importa. La subyacente refleja la dinámica de precios internos: salarios, márgenes empresariales, servicios. Mientras no se dispare, el episodio actual puede leerse como un shock de oferta más que como un recalentamiento de demanda. El riesgo, no obstante, está en la segunda ronda: si los costes energéticos se incorporan a los salarios y a las tarifas de servicios, la inflación se vuelve pegajosa. En la crisis de 2021-2023, la subyacente tardó dieciocho meses en ceder tras el pico de la energía. Ahora el mercado laboral sigue tensionado, los márgenes del comercio vienen de dos años de reconstrucción y la política monetaria europea camina hacia una pausa. Yo no descartaría que la subyacente repunte una décima o dos en los próximos meses. No será una segunda crisis, pero sí un recordatorio de que el ciclo no ha terminado. Conviene vigilar los datos de costes laborales del tercer trimestre y las revisiones de tarifas de las eléctricas para el invierno. Ahí está la clave.

El dato de agosto confirma que la energía es el flanco débil de la economía española en 2026, y que cualquier escalada exterior se traduce antes en el surtidor que en los salarios. Septiembre será determinante: si el crudo consolida una tregua geopolítica, el IPC puede cerrar el año cerca del 3%. Si no, la cuesta de enero llegará con la energía por delante.

Publicidad