Riesgo crediticio de SpaceX se dispara: busca 40.000 millones para chips de Nvidia

El riesgo crediticio de SpaceX marcó esta semana su máximo histórico. Los credit default swaps (CDS) a cinco años de la compañía de Elon Musk escalaron hasta los 194 puntos básicos el miércoles, frente a los 110 con los que empezaron a cotizar en junio. Dicho de otro modo: proteger un millón de dólares de su deuda frente a un impago cuesta ahora 19.400 dólares al año.

La chispa fue un informe del Financial Times según el cual SpaceX busca captar 40.000 millones de dólares en deuda para comprar chips de Nvidia. La noticia bastó para que los inversores empezaran a vender sus bonos: el diferencial de rendimiento de su emisión con vencimiento en 2056 se amplió 0,09 puntos porcentuales, hasta 2,36 puntos porcentuales sobre el Tesoro estadounidense. En junio era de 1,75 puntos.

De 110 a 194 puntos básicos en cuatro meses

Los CDS de SpaceX llevaban cotizando desde junio, cuando debutaron en torno a los 110 puntos básicos. Cuatro meses después, la referencia se ha disparado un 76%. La lectura no admite demasiadas interpretaciones: el mercado ha dejado de mirar a la compañía como una historia de cohetes y ha empezado a valorarla como lo que también es, un emisor de deuda con un plan de inversión que todavía no ha demostrado que funcione.

La reacción no es un movimiento aislado de un solo título. El mercado está revisando en bloque el riesgo de todas las compañías que han convertido la inteligencia artificial en su principal argumento de crecimiento. Y SpaceX, que combina cohetes, satélites y centros de datos, entra en ese paquete por la puerta grande.

40.000 millones para comprar chips de Nvidia

Hay dos tramos en la operación que ha encendido las alarmas. SpaceX intenta captar 10.000 millones de dólares en préstamos bancarios y otros 30.000 millones en deuda con grado de inversión. El objetivo declarado es financiar la compra de chips a Nvidia. Según el Financial Times, el fondo Apollo lideraría la colocación y Pimco figuraba entre los prestamistas con los que la compañía mantenía conversaciones.

El movimiento no llega en el vacío. En junio, SpaceX ya había emitido 25.000 millones de dólares en deuda de grado de inversión, apenas unas semanas después de protagonizar una de las mayores salidas a bolsa de la historia, con 86.000 millones captados. La nueva ronda sugiere que Musk está redoblando su apuesta por la tecnología de Nvidia y por la infraestructura que la sostiene.

Cuando el seguro contra un impago se duplica en cuatro meses, el problema ya no es el cohete: es el balance.

En todo Silicon Valley se repite el mismo patrón. Alphabet, Meta, Oracle y Amazon han emitido bonos y préstamos por cientos de miles de millones de dólares para financiar la construcción de centros de datos en Estados Unidos. Y los seguros contra impago de esas compañías también se están encareciendo semana a semana.

La IA ya se mide como riesgo sistémico

Los números dibujan un patrón difícil de ignorar. El coste de los CDS a cinco años de Oracle ha subido 40 puntos básicos desde principios del mes pasado, hasta 244. Los de Nvidia han pasado de 45 puntos básicos a principios de julio a unos 81. Alphabet, Meta y Microsoft cotizan cerca de sus máximos históricos en este mismo instrumento. Como resume un banquero de renta variable, todo el mundo busca formas de cubrirse ante cualquier contratiempo en la inversión en IA.

El escepticismo no es solo de los tenedores de bonos. Adam Jonas, analista de Morgan Stanley, escribió esta semana a sus clientes que muchos dudan de que SpaceX logre consolidarse como proveedor relevante de modelos de IA de vanguardia o despliegue capacidad de computación orbital en algún horizonte razonable. En una presentación ante 40 clientes preguntó quién tenía acciones de la compañía y, como recogió en su nota, nadie levantó la mano.

Ahí está la contradicción que el mercado empieza a poner precio. SpaceX ha construido su reputación sobre una capacidad de ejecución excepcional, pero el negocio que ahora pide 40.000 millones no es el negocio que la hizo famosa. Mezclar cohetes, satélites, servicios de internet y cómputo para IA en una misma estructura complica la valoración y multiplica los puntos de fallo.

No creo que nadie esté cuestionando la ambición de Musk. Lo que los CDS están diciendo es más simple y más incómodo: los acreedores han pasado de fiarse del relato a exigir prima por él. Y cuando el coste de asegurar la deuda de una compañía sube un 76% en cuatro meses, la pregunta deja de ser cuánto puede crecer la empresa y pasa a ser cuánto está dispuesta a pagar por seguir creciendo. Habrá que vigilar dos cosas: si la operación de deuda se cierra en las condiciones previstas y qué dicen los resultados de Nvidia a finales de año.
Multa de 1.300 euros a un patinete eléctrico trucado que triplicaba el límite: 75 km/h en Valencia

La Policía Local de Valencia sanciona con 1.300 euros a un patinete eléctrico trucado capaz de circular a 75 km/h, el triple del límite legal.

Los agentes interceptaron el VMP durante un control de vehículos de movilidad personal y lo sometieron a una prueba con dinamómetro homologado. El aparato arrojó 75 km/h frente a los 25 km/h que marca la normativa estatal. La multa al patinete eléctrico se desglosa en dos conceptos: 500 euros por alterar la velocidad del vehículo y otros 800 euros por circular sin el seguro obligatorio. Lo confirmó la propia Policía Local en sus redes sociales.

Por qué un patinete de 75 km/h deja de ser legal

La legislación española fija en 25 km/h la velocidad máxima para la que están diseñados los vehículos de movilidad personal. Ese límite no es una recomendación: forma parte de las características técnicas que definen al vehículo. Cuando un patinete lo supera, deja de ser un VMP a efectos legales y se comporta como un ciclomotor, con todo lo que eso implica en matriculación, permiso de conducir y seguro.

Trucar la velocidad es más que una imprudencia. Un patinete a 75 km/h triplica la velocidad prevista para el dispositivo, dispara las distancias de frenado, y deja cualquier maniobra de emergencia fuera de control. Sin embargo, el problema real no es la máquina: es quien la conduce en una calzada compartida con peatones y bicicletas.

Los datos avalan la vigilancia. Según el Ayuntamiento de Valencia, los accidentes con VMP implicados pasaron de 478 en 2018 a más de 900 en 2023. Desde comienzos de 2024, además, los nuevos patinetes comercializados deben contar con un certificado que garantice el cumplimiento de los requisitos técnicos que exige la normativa oficial de la DGT.

Un patinete trucado a 75 km/h deja de ser un VMP: es una moto sin matrícula, sin seguro y sin garantía para quien lo conduce.

Cómo se detecta un patinete manipulado y a quién señalan los controles

La clave de este caso está en el dinamómetro. Valencia fue una de las primeras ciudades españolas en incorporar un dinamómetro homologado diseñado para medir las prestaciones reales de los patinetes. Permite registrar la velocidad máxima y la potencia, y emitir un informe técnico con validez legal.

La herramienta nació de una colaboración entre la Policía Local de Valencia, la Universitat Politècnica de València y una empresa de ingeniería de la misma comunidad. El consistorio lo dejó claro cuando la presentó: el objetivo era retirar de la circulación los VMP fuera de norma, no perseguir al usuario que usa su patinete para desplazarse por la ciudad.

patinete trucado multa

Ahí está la excepción que muchos conductores desconocen. Las inspecciones apuntan a los vehículos alterados, no a los usuarios que respetan los 25 km/h. Un patinete de serie no tiene nada que temer. El que ha sido modificado, sí.

Qué exige la norma a tu patinete para no llevarte una multa

Si circulas con un VMP en cualquier ciudad española, estos son los puntos que conviene tener claros:

  • Velocidad máxima: 25 km/h. Ningún patinete legal puede superarla, ni siquiera puntualmente cuesta abajo.
  • Certificado de conformidad: desde enero de 2024, los patinetes nuevos deben acreditar el cumplimiento de los requisitos técnicos de la normativa estatal.
  • Seguro de responsabilidad civil: varias ordenanzas municipales ya lo exigen. Circular sin cobertura es una de las infracciones más caras.
  • Prohibiciones: nada de trucar el limitador, cambiar el motor o instalar baterías de mayor voltaje.
  • Edad y casco: los menores de 15 años no pueden circular con VMP según la instrucción de la DGT, y muchas ordenanzas obligan a llevar casco.

El castigo en este caso no resta puntos del carnet. Los VMP no exigen permiso de conducir, así que su conductor no pierde saldo. El golpe es estrictamente económico, sí, pero se acumula: 500 euros por manipular, 800 por el seguro, y cada infracción añadida suma a la cuenta.

Por qué la multa de 1.300 euros se dispara tanto

La cifra no viene de un solo concepto, sino del efecto dominó de dos incumplimientos que casi siempre van juntos. El usuario que truca el patinete rara vez contrata un seguro, porque el vehículo ya no cumple los requisitos para asegurarlo como VMP. Esa combinación es la que eleva la factura.

Hay que tener en cuenta que el Reglamento General de Circulación no contempla la pérdida de puntos para los patinetes, lo que para algunos reduce el efecto disuasorio. En mi lectura, ese vacío es precisamente lo que justifica que los ayuntamientos hayan apostado por el control técnico y por la sanción económica fuerte.

El comprador de un patinete trucado debería saber algo más. Manipular la velocidad anula la garantía del fabricante y traslada toda la responsabilidad al conductor en caso de accidente. Si el VMP alcanza los 75 km/h y provoca un choque, responde con su patrimonio, sin el colchón de un seguro.

Lo que puedes hacer hoy es sencillo. Comprueba que tu patinete no ha sido modificado, verifica que mantiene el limitador de fábrica y confirma con tu ayuntamiento si tu ciudad exige un seguro específico para VMP. En Valencia, con dinamómetro en la calle, esa revisión ya no es opcional.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular con un patinete eléctrico manipulado que alcanza 75 km/h y sin seguro obligatorio, detectado en un control de VMP en Valencia.
  • Sanción económica: 1.300 euros (500 euros por alterar la velocidad y 800 euros por carecer de seguro).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente.

Tendam suma 100 tiendas al año para crecer a doble dígito y presiona el precio de la moda accesible

El grupo Tendam quiere abrir entre 100 y 105 tiendas propias al año y duplicar su facturación en 2029 respecto a 2024, un ritmo de expansión que presiona el precio de la moda accesible en España.

Lo anunció su consejero delegado, Jaume Miquel, durante el VI Foro Retail y Gran Consumo. La compañía, dueña de Cortefiel, Women’secret y Springfield, cerró el primer semestre con un alza de la facturación de casi el 11% y un resultado neto cerca de un 28% superior.

Son dos años consecutivos batiendo récords, según el directivo. El plan a cinco años arrancó en 2025 y busca duplicar el tamaño del negocio en 2029, tanto en ventas como en rentabilidad.

Cien aperturas propias al año: la letra pequeña del plan

El crecimiento no depende de un solo motor. Tendam reparte sus palancas así: un 45% orgánico, con ventas comparables que deben subir entre un 4% y un 6%, y un 55% inorgánico, apoyado en la apertura de tiendas y en la compra de marcas.

La campaña de primavera-verano cerró el primer semestre con un crecimiento de las ventas comparables del 7%, por encima del objetivo. Dentro del bloque inorgánico, la agenda de adquisiciones representa alrededor del 15% del crecimiento total, aunque la empresa admite que todavía no ha cerrado ninguna operación.

Aquí está la clave del ritmo de aperturas: no todas las tiendas nuevas serán de marcas consolidadas. Tendam desarrolla siete enseñas, entre ellas Springfield Kids y OOTO, y las traslada poco a poco del formato córner a la tienda propia. La meta no es abrir de golpe, sino escalar de forma progresiva.

El plan no se sostiene solo con abrir tiendas: casi la mitad del crecimiento tendrá que salir de vender más en la misma superficie comercial.

De cinco marcas a doce: así se construye el crecimiento

En 2020 el grupo operaba con cinco marcas. Ahora tiene 12. A eso se suma un salto en las firmas de terceros que comercializa: de 13 a finales de 2020 a cerca de 200 en la actualidad. Cada enseña pasa por fases —nacimiento, desarrollo y madurez— y ese escalonado genera un crecimiento que se suma año a año.

El caso más visible es Hoss Intropia, que ya opera con cerca de 20 tiendas propias fuera del paraguas de Cortefiel. En la campaña de primavera-verano se sumaron a esa vía Slow Love, OOTO y Springfield Kids. Entre las tres reúnen ya unas 50 tiendas propias, la mayoría en España, aunque también con presencia en Portugal.

Tendam expansión

📊 La comparativa de un vistazo

Vía de crecimientoPeso sobre el planDetalle
Orgánico45%Ventas comparables, con objetivo de subir un 4%-6%
Inorgánico55%Aperturas y desarrollo de marcas conocidas y nuevas
Adquisiciones15% del totalAgenda abierta, sin operaciones cerradas

Ochenta mercados y un canal online que ya pesa el 17%

Tendam está presente en 80 mercados, aunque solo opera de forma directa en 18; el resto funciona por franquicia. Sus prioridades son España, Portugal y México, sin dejar de crecer en Francia, Bélgica, Hungría o Rumanía. En Oriente Medio suma cerca de 250 tiendas, con Arabia Saudí, Kuwait, Emiratos y Catar como focos principales.

Hay mercados que descarta por seguridad jurídica y complejidad normativa, como Brasil y Argentina. Chile, Perú y Ecuador crecen a buen ritmo, y Colombia se recupera. Estados Unidos, en cambio, sigue en pausa a la espera de ver cómo evoluciona su política arancelaria.

El canal online representa alrededor del 17% de las ventas a nivel global y el 21% en España. El grupo trabaja con inventario único: el 55% de los pedidos online con entrega gratuita se recogen en tienda, el 14% se prepara en tiendas físicas y el 7% de las entregas de última milla sale desde ellas.

La empresa tiene en marcha unos 25 casos de uso de inteligencia artificial desde hace tres años. Los que considera más valiosos son la previsión de demanda y la gestión de precios y márgenes, sobre todo en rebajas y entre temporadas.

Qué significa para el precio de la moda accesible

Vamos a los números. Abrir 100 tiendas al año no abarata por sí solo una prenda. El efecto en el precio llega por otra vía: más escala, más marcas bajo el mismo paraguas y más capacidad de negociar con proveedores. Es ahí donde la expansión puede mover el ticket.

El propio Miquel sitúa a la compañía en el segmento de vestir bien a un precio razonable. Ahí se cruza de frente con la moda rápida de plataformas como Shein. Su preocupación declarada no es el precio del rival, sino que las reglas sean las mismas para todos: pide que se paguen los impuestos correspondientes y que cada empresa asuma sus responsabilidades.

Para el comprador, el matiz importante es distinguir entre más tiendas y mejores precios. Una red más densa mejora la disponibilidad, las devoluciones y la recogida en tienda, pero no garantiza un PVP más bajo. La rebaja real suele llegar en campaña y en las líneas básicas.

Donde sí se nota la expansión es en la letra pequeña de la compra omnicanal: poder devolver en tienda, recoger un pedido online o cambiar una talla sin coste añadido. Ese ahorro logístico, más que el descuento, es lo que hoy decide muchas compras. La información de esta pieza es divulgativa y de análisis de consumo; cada comprador valora su caso.

🛒 El Veredicto de Compra

  • Más tiendas no es menos precio: la expansión mejora la disponibilidad y las devoluciones, pero la rebaja real en moda accesible llega en campaña, no por abrir un local nuevo.
  • Compara por prenda, no por folleto: antes de dar por bueno un descuento, mira el precio final del artículo y las condiciones de cambio y devolución en tienda.
  • Anota el canal de compra: si compras online, recuerda que en España el canal pesa ya el 21% y que puedes recoger en tienda el 55% de los pedidos gratuitos para ahorrar envío.

Petróleo Ormuz: Irán pierde el control del estrecho y dispara los precios

El estrecho de Ormuz vuelve a ser una autopista de crudo. En su último análisis, VisualPolitik sostiene que las exportaciones del Golfo Pérsico han recuperado niveles prácticamente de preguerra, un dato que choca con la idea de un conflicto abierto. La paradoja es solo la punta del iceberg: hay más barriles cruzando el paso, pero salen mucho más caros, Irán se ha quedado fuera del negocio y varios proveedores de refinados han desaparecido del mapa a la vez.

La lanzadera que esquivó a Teherán

Según explica VisualPolitik, la recuperación no se debe a una relajación de la tensión, sino a un ingenio logístico. Todo comenzó en mayo, cuando la petrolera estatal de Emiratos Árabes Unidos puso en marcha una suerte de lanzadera con once petroleros. El procedimiento es sencillo: cargan el crudo dentro del Golfo, cruzan el estrecho pegados a la costa de Omán por rutas previamente marcadas y protegidas por la aviación y la marina de Estados Unidos, y ya fuera del paso transbordan la carga a otros buques para regresar a por más. Emiratos asume además el riesgo, lo que evita fricciones con las aseguradoras.

El modelo funcionó tan bien que Arabia Saudí y Kuwait lo copiaron. VisualPolitik cifra en unos 116 los petroleros que hoy realizan ese viaje de ida y vuelta, una flota improvisada que mantiene el crudo fluyendo a pesar de la guerra.

Irán, acorralado y sin vender un barril

El reverso de la moneda es Irán. Mientras sus vecinos vuelven a colocar petróleo en el mercado, Teherán no puede hacerlo porque Estados Unidos bloquea sus puertos. El canal asegura que en septiembre el régimen no logró cargar ni un solo barril. El impacto interno es severo: empleados del sector abandonan sus puestos ante los impagos y el hundimiento del rial, la moneda local, que ha dejado de servir como referencia de valor.

VisualPolitik advierte de que un régimen acorralado es un régimen peligroso. La hipótesis que maneja el canal es que Teherán opte por escalar el conflicto para arrancar cesiones, incluso si eso significa golpear la infraestructura energética de la región: oleoductos, refinerías y puertos. No sería una novedad: Irán ya demostró esa capacidad con el ataque al oleoducto Este-Oeste de Arabia Saudí.

‘Un régimen acorralado es un régimen peligroso’, sostiene VisualPolitik, que apunta a una escalada iraní para conseguir cesiones.

— VisualPolitik

El crudo vuelve, pero a precio de oro

Hay otro matiz que explica por qué el barril sigue alto pese a la aparente normalidad. Sacar crudo del Golfo hoy cuesta mucho más que antes. VisualPolitik detalla que cada viaje de la lanzadera ronda los 58 millones de dólares, lo que equivale a cerca de 30 dólares por barril. Una cifra enorme si se compara con el precio de un petrolero nuevo, unos 220 millones, que con cuatro travesías quedaría prácticamente amortizado. Ese sobrecoste termina repercutiendo en el precio final.

China pisa el acelerador de la demanda

Al coste hay que sumar la demanda. China, el mayor comprador de crudo del planeta, batió su récord histórico en diciembre del año pasado con más de 13 millones de barriles diarios. Con el estallido del conflicto pisó el freno y en junio sus importaciones cayeron hasta unos 7 millones de barriles al día, el nivel más bajo en casi una década. Ese desplome alivió temporalmente al mercado. Pero el respiro se ha terminado: en agosto Pekín volvió a importar cerca de 9 millones de barriles diarios, su mejor dato en cuatro meses.

Refinados: la escasez que sí llega al surtidor

VisualPolitik insiste en una distinción clave: el crudo y los refinados se negocian en mercados distintos. El Golfo no solo exporta petróleo en bruto, también alberga algunas de las mayores refinerías del mundo. Antes de la guerra, según los datos que cita el canal, la región vendía entre el 15 y el 20% de todos los refinados del planeta. Hoy esas exportaciones rondan la mitad de lo habitual.

Y el Golfo no está solo en ese desplome. Rusia, que aportaba cerca del 5% de los refinados mundiales, ha visto cómo los ataques con drones ucranianos dañaban su capacidad de refino. Moscú prohibió la exportación de diésel para no quedarse sin combustible en casa y ahora es ella la que importa gasolina de la India, según las fuentes que maneja el canal. A ese cuadro se suma China, que ha restringido sus exportaciones de refinados y deja fuera del mercado cerca de un millón de barriles diarios adicionales.

Qué vigilar en las próximas semanas

Tres de los grandes proveedores de refinados fallando a la vez es el retrato que deja el análisis. A ello se añade la advertencia que VisualPolitik atribuye al consejero delegado de Saudi Aramco, Amin Naser: las reservas mundiales de petróleo serían alarmantemente escasas y podrían tardar hasta dos años en recuperarse tras el conflicto. En Teherán, apunta el canal, hay fechas marcadas en rojo en el calendario.

El contexto ayuda a dimensionar el problema. El estrecho de Ormuz es uno de los puntos de estrangulamiento energético más importantes del mundo: por él circula una quinta parte del crudo que se consume a diario y no existe una ruta alternativa capaz de absorber ese volumen a corto plazo. Las reservas estratégicas de los países consumidores sirven como colchón, pero su capacidad es limitada y su uso tiene coste político. Cualquier tensión sostenida en el precio del petróleo se traslada con rapidez al surtidor y a la cesta de la compra.

La lectura editorial que deja este análisis es incómoda. La normalidad aparente del estrecho esconde una fragilidad mayor, no menor. El crudo vuelve a fluir porque una operación militar y logística lo sostiene, no porque el conflicto se haya resuelto. Eso significa que cualquier error de cálculo, un ataque a un puerto, a un oleoducto o a una refinería, puede deshacer en días lo que ha costado meses reconstruir. Para el consumidor, el resultado es un precio del petróleo que se resiste a bajar incluso cuando la oferta se recupera, porque lo que se paga no es solo el barril, sino el riesgo de que deje de llegar. Para los gobiernos, la advertencia es doble: diversificar proveedores y mantener reservas estratégicas deja de ser una recomendación de manual para convertirse en una urgencia.

VisualPolitik deja tres preguntas sobre la mesa: si el conflicto escalará de verdad, dónde golpearía Irán y qué pasaría con el precio si da ese paso. Las respuestas dependen de un calendario que no controlamos. Al fin y al cabo el mercado lleva meses apostando a que el peor escenario es posible.

Puedes ver el análisis completo en el vídeo original de VisualPolitik en YouTube.

Rearme europeo OTAN: por qué los ejercicios nucleares disparan la autonomía de la UE

La próxima semana, el 13 de octubre, Italia acogerá un nuevo ejercicio de disuasión nuclear de la OTAN. Con la tensión con Moscú disparada, la lectura rápida invita a verlo como una provocación. En la tertulia de Negocios TV sostienen justo lo contrario: es una maniobra programada y, sobre todo, una radiografía de la dependencia europea respecto a Washington.

Un ejercicio programado que no busca provocar a Moscú

Juan Antonio, uno de los analistas invitados al programa, puso el primer matiz sobre la mesa. Este tipo de maniobras se planifican con meses de antelación, el Estado Mayor ruso lo sabe y la OTAN lee con el mismo guion los ejercicios nucleares que organiza Moscú. Nadie se sorprende de verdad. Lo que hay, vino a decir, es un juego de escenificación.

Conviene recordar un detalle que suele perderse entre titulares. Durante estos ejercicios no se detona ninguna cabeza nuclear de prueba: los tratados internacionales lo prohíben. Lo que se despliega es el avión, la logística, los protocolos y la cadena de mando. Se muestra una capacidad, no se lanza un ataque.

El analista subrayó la simetría propagandística. Cuando Rusia maniobra con sus fuerzas nucleares, en Occidente se encienden todas las alarmas. Cuando es la Alianza la que se entrena, ocurre lo mismo pero con el relato invertido. Puso como ejemplo las pruebas soviéticas de la Guerra Fría, explosiones de dimensiones descomunales cuyo único propósito era que el adversario las viera.

Kaliningrado y el riesgo real de un error de cálculo

El problema no está en el ejercicio en sí, sino en el escenario donde se celebra y en lo que se dice alrededor. Maniobrar en las inmediaciones del enclave de Kaliningrado, pequeño y rodeado de territorio aliado, con declaraciones altisonantes de dirigentes europeos de fondo, tensa la cuerda. La diplomacia rusa ya ha advertido de que cualquier movimiento sobre ese territorio activaría todos sus dispositivos previstos, incluida su doctrina nuclear.

La clave no es la maniobra en sí, sino la necesidad de mantener viva la credibilidad de una amenaza que justifique el rearme en plena crisis europea.

— Juan Antonio, analista, en Negocios TV

El rearme como salida a una crisis interna europea

De ahí sale la tesis más incómoda de su intervención. Los países de la OTAN necesitan sostener el relato de la amenaza porque ese relato sostiene a su vez el discurso del rearme, y ese discurso sirve tanto hacia fuera como hacia dentro. Hacia el exterior, para justificar el giro militar en un continente que no encuentra otra salida a sus contradicciones. Hacia el interior, para que los ciudadanos asuman que van a pagar las consecuencias.

Juan Antonio no dibujó un panorama cómodo. Habló de crisis estructural, de las calles de Francia, de la situación política alemana y de lo que ocurre en Reino Unido, donde incluso se habla de un referéndum de autodeterminación. Si alguien dentro de la Unión decide romper ese consenso, dijo, la crisis de credibilidad puede llevarse por delante el conjunto. En ese contexto tambien encaja, apuntó, el acercamiento ruso a la organización del tratado de seguridad colectiva y a China.

Interoperabilidad: el botón de apagado está en Washington

Emilio, el otro analista de la mesa, pidió bajar el volumen a la noticia. No cree que exista un enfrentamiento inminente ni que vaya a producirse: lo que ve es un intercambio continuo de posiciones para demostrar capacidad disuasoria. Pero sí subrayó la utilidad concreta de las maniobras, y ahí su diagnóstico fue bastante más terrenal.

Hablan de la interoperabilidad de las fuerzas armadas. Las operaciones de la OTAN integran unidades de distintos países y esa maquinaria sigue mostrando fallos importantes después de años de ejercicios. A eso se suma una dependencia difícil de disimular: el botón de apagado de los aviones de última generación lo tiene Estados Unidos. Si el presidente estadounidense decide que el software deja de funcionar, buena parte de la flota europea se queda en tierra sin protección aérea.

De los ejercicios nucleares al plan de rearme europeo

El contexto ayuda a entender por qué estas maniobras se miran con lupa. La OTAN celebra cada octubre su ejercicio nuclear anual, y en alguna de sus ediciones anteriores Italia ha ejercido de anfitriona. El marco general lo fijó la cumbre de La Haya de junio de 2025, con el compromiso de elevar el gasto en defensa hasta el 5% del PIB en 2035. A eso se suma el plan de rearme europeo de 800.000 millones de euros presentado por Bruselas en marzo de 2025 y una figura inédita: por primera vez en su historia la Comisión tiene un comisario específico para defensa y espacio.

Queda el problema de fondo que mencionó el analista. Europa mantiene 27 fabricantes nacionales de armamento, una dispersión que hace imposible competir en escala. Su propuesta pasa por consolidar dos o tres grandes grupos que compartan tecnología con el resto y permitan avanzar hacia una autonomía estratégica real. La advertencia final fue clara: si eso no ocurre, la dependencia de Washington seguirá intacta.

Lo que significa para el ciudadano europeo

Traducido al bolsillo y al debate público, esto significa que el rearme europeo va a seguir ocupando el centro de la política continental durante los próximos años, con o sin Rusia de por medio. Cada maniobra nuclear, cada cumbre y cada partida presupuestaria se convertirán en argumento de una discusión que va mucho más allá de lo militar. Lo que se está negociando es cuánto poder quiere tener Europa sobre su propia seguridad y cuánto está dispuesta a pagar por él.

También implica que la OTAN y la Unión Europea no son el mismo proyecto, aunque compartan buena parte de sus miembros. La Alianza sigue siendo, en la práctica, un paraguas con mando estadounidense. La autonomía estratégica de la que se habla en Bruselas solo tendrá sustancia cuando exista una capacidad industrial común que no dependa de permisos ajenos.

Y hay un tercer efecto, menos visible. Los ejercicios sirven para escenificar, pero también para medir. Cuando un Estado Mayor detecta que sus unidades no se comunican bien con las de su vecino, el hallazgo tiene consecuencias presupuestarias inmediatas. La letra pequeña de los ejercicios suele decidir los programas de compra de la década siguiente.

Lo que ocurra el 13 de octubre en Italia no va a desencadenar una guerra. Casi nadie en la mesa lo cree. La pregunta interesante es otra: si Europa sigue necesitando ejercicios nucleares para demostrarse a sí misma que puede defenderse, ¿cuánto tiempo más pasará hasta que la dependencia de Washington deje de ser un problema sin resolver?

Puedes ver el análisis completo en el vídeo original de Negocios TV en YouTube. También puedes verlo aquí:

Samsung Wallet activa pagos con USDC en Solana para 82 millones de móviles Galaxy

Samsung Wallet dará un paso que hasta ahora solo habían dado los neobancos: mover dólares digitales entre teléfonos. La compañía confirmó el 7 de octubre que su cartera digital incorporará transferencias de USDC sobre Solana para usuarios de móviles Galaxy en Estados Unidos, un movimiento que la Solana Foundation cifra en 82 millones de dispositivos.

El despliegue no es inmediato ni universal. Samsung Electronics America sitúa la activación en la última semana de octubre de 2026 y la reserva a usuarios que cumplan los requisitos: registro de cuenta, verificación de identidad y autenticación biométrica. No hay día exacto dentro de esa semana.

Qué hará exactamente Samsung Wallet con el USDC de Solana

La función permite enviar USDC, una stablecoin (un token diseñado para mantener la paridad con el dólar y respaldado por reservas en efectivo y deuda pública a corto plazo), a wallets compatibles y a cuentas bancarias elegibles en más de 60 países. El caso de uso no es pagar el café con el móvil, sino mover valor entre fronteras con la misma facilidad con la que se envía un mensaje.

USDC, emitido por la empresa Circle, será la primera stablecoin que Samsung soporte bajo este acuerdo. La compañía ha precisado que no cobrará comisiones por las transferencias a wallets externas, aunque eso no convierte la operación en gratuita: los proveedores receptores pueden aplicar sus propios cargos.

El detalle importa porque revela la intención. Samsung no está construyendo un monedero cripto para traders, sino metiendo una función de pagos transfronterizos dentro de una aplicación preinstalada en millones de teléfonos. El usuario no necesita saber qué es un nodo ni qué es un slot (el hueco de tiempo en el que Solana produce cada bloque): necesita que el dinero llegue.

Y ahí entra Solana. La red presume de comisiones de fracciones de céntimo y de confirmaciones en segundos, dos condiciones que cualquier sistema de pagos necesita cumplir antes de escalar. Puedes consultar el detalle técnico en la web oficial de la red. La Solana Foundation ha sido explícita: las transferencias transfronterizas de USDC correrán sobre su blockchain, y lo ha comunicado con la cifra de dispositivos como bandera.

Meter una stablecoin en una app preinstalada en millones de móviles vale más que mil campañas de captación: el usuario no se da de alta, ya está dentro.

Quién está detrás y qué gana cada pieza del engranaje

Samsung no va a operar sola el stack. Bastion aportará la infraestructura de stablecoins, Coinbase Prime actuará como subcustodio y las redes Solana y Sui darán el soporte de blockchain. Es un reparto de de roles significativo: el anuncio de la fundación se centra en Solana, pero el comunicado de la compañía nombra dos redes, lo que deja la puerta abierta a que Sui gane peso en fases posteriores.

Para quien solo quiere entender el impacto, la lectura es sencilla. El gigante coreano aporta la distribución; la infraestructura financiera aporta la custodia; y las redes aportan el raíl por el que viaja el dinero. Si el experimento funciona, Solana se consolida como capa de liquidación para pagos cotidianos.

Por ahora el despliegue es estadounidense. Samsung no ha detallado planes para Europa, así que en España la función sigue siendo, de momento, una foto del futuro. Cualquier movimiento local tendría que pasar además por el marco europeo de stablecoins, conocido como MiCA, que fija reglas propias para emisores y proveedores.

USDC en Solana

Análisis: por qué este anuncio pesa más de lo que parece

Solana lleva tres años intentando dejar de ser la red de las memecoins y convertirse en la red del dinero real. Este anuncio es uno de los hitos más tangibles de esa estrategia. La comparación útil no es con otras criptomonedas, sino con la banca: una transferencia internacional tradicional tarda días, pasa por dos o tres intermediarios, y cuesta un porcentaje nada despreciable del importe. La promesa de USDC sobre Solana es la misma operación en segundos y por céntimos. Que Samsung la coloque en su cartera oficial es una validación de infraestructura, no un titular de marketing.

Eso sí, conviene mantener la calma y las cifras en su sitio. Los 82 millones son dispositivos, no usuarios activos. Entre el dato y la realidad median el registro, la verificación de identidad y la biometría, tres filtros que reducirán el número de personas que realmente usan la función. Tampoco hay fecha exacta ni detalle sobre qué stablecoins se añadirán después del USDC.

El precedente más cercano son las pruebas de liquidación de pagos que Visa realizó con USDC sobre Solana en años anteriores, que demostraron que la red aguanta volumen financiero real, aunque en un entorno controlado y con empresas, no en la mano del consumidor final. Ese salto, del piloto corporativo al bolsillo del usuario, es el que ahora se intenta. El riesgo sigue siendo el de siempre: la dependencia de un marco regulatorio claro para las stablecoins en Estados Unidos y en Europa. Sin él, la adopción se queda en la puerta.

La fecha a seguir es simple. Si la función se activa sin fricciones en la última semana de octubre y Samsung amplía después el catálogo más allá del USDC, el mensaje será difícil de ignorar. Si se retrasa o se limita a un puñado de usuarios verificados, también lo sabremos.

Los precios de Inditex se mantienen estables pese a la inflación y los aranceles para frenar a Shein

Los precios de Inditex se mantendrán estables pese a la inflación y a la incertidumbre arancelaria, una decisión comercial con la que el grupo de Zara protege su hueco frente a rivales de precio agresivo como Shein.

Por qué Inditex no sube el precio de Zara ni de Bershka

El mensaje lo puso negro sobre blanco su consejero delegado, Óscar García Maceiras, en el VI Foro del Retail y Gran Consumo: el precio se decide en el departamento comercial, no en la cuenta de resultados. ‘El precio es una decisión comercial, no financiera’, aseguró. A partir de ahí, la empresa busca eficiencias para proteger el margen sin tocar la etiqueta.

Para el comprador, el efecto práctico se lee rápido: la prenda que hoy cuesta lo mismo que hace un año en el lineal de Zara, Bershka, Pull&Bear o Massimo Dutti no va a incorporar de golpe el encarecimiento de los fletes, la energía o los nuevos aranceles. Ese sobrecoste lo absorbe el grupo y lo compensa apretando otras tuercas.

La primera de esas tuercas es geográfica. Inditex produce en 50 países, vende con tienda física en 99 mercados y llega con sus plataformas digitales a 215 mercados. Esa dispersión funciona como colchón frente a los vaivenes del comercio internacional. ‘Si produjéramos en un origen y vendiéramos en un destino seríamos mucho más sensibles a cambios arancelarios’, reconoció el directivo.

El segundo pilar es logístico. El grupo cuenta con 16 centros de distribución primaria, 15 en España y uno en Países Bajos, desde donde mueve novedades dos veces por semana a sus alrededor de 5.500 tiendas y sirve los pedidos online. La capacidad instalada es la que permite sostener el ritmo sin disparar el coste por unidad.

Un precio que no se mueve no es un regalo: es una decisión comercial que el grupo paga con escala y eficiencia logística.

Aranceles, inversión y el coste real de la etiqueta

El dinero sale de la eficiencia, no del precio final. La compañía prevé invertir 2.300 millones de euros en 2026 en tiendas, tecnología, plataformas digitales y logística. Solo en logística destinó 1.800 millones entre 2024 y 2025, un periodo en el que ha avanzado en la construcción de Zaragoza II, el quinto centro de distribución de Zara. Es gasto que no se traslada a la etiqueta, pero que condiciona que la etiqueta no se mueva.

precios Zara 2026

El otro frente es Estados Unidos, donde la cuota del grupo apenas alcanza el 0,5% del mercado de moda y donde prevé cerrar 2026 con 110 tiendas físicas. Bershka abrió su primera tienda en el país en agosto y Massimo Dutti prepara para noviembre su segundo local en el Soho de Nueva York. Zara crece en Pittsburgh y San Francisco, además de renovar su presencia en la Quinta Avenida.

En 59 de los 99 países con tiendas, al menos una de sus marcas factura menos de 50 millones de euros, así que el recorrido de aperturas sigue abierto. España, con el 16% de las ventas del grupo, mantiene también su peso.

📊 La comparativa de un vistazo

ClaveDatoQué implica al comprar
Precio de ventaEstable, sin traslado de arancelesLa etiqueta de Zara o Bershka no sube por costes
Inversión prevista en 20262.300 millones de eurosSe financia con eficiencia, no con subida de tarifa
Tiendas previstas en EE. UU. al cierre de 2026110 establecimientosMisma política de precio en más mercados
Devoluciones60% se resuelven en tiendaEl coste logístico se reparte y el envío no se encarece

Qué significa esta política para tu bolsillo

Conviene poner el dato en contexto. La estabilidad de precios no es un gesto de generosidad: es la forma en que Inditex defiende su posición en un mercado donde la presión llega desde abajo. Cadenas de moda ultrarrápida como Shein o Temu compiten con precios muy agresivos y plazos de entrega más largos. Si el grupo subiera la etiqueta al ritmo de sus costes, le entregaría a ese rival su mejor argumento comercial.

El matiz honesto es que precio estable no significa precio bajo. Inditex no es la opción más económica del mercado ni aspira a serlo: su apuesta es diseño, rotación, y logística, y eso se paga en la etiqueta. Quien busque el mínimo absoluto lo encontrará en otros operadores, con otras reglas del juego en calidad, plazos y devoluciones, y en la industria de la moda rápida ese intercambio es la norma.

Aquí está la letra pequeña que sí toca el bolsillo: el 20% de las compras online se recoge en tienda y el 60% de las devoluciones se cierra en un establecimiento físico. Ese reparto del coste logístico es parte de lo que hace sostenible que la etiqueta no se mueva. El grupo Inditex, además, descarta tiendas robotizadas o sin personal y ya ha implantado su sistema de alarmado en el 100% de sus productos y tiendas, lo que ha extendido el uso de cajas asistidas.

Se trata de información divulgativa de análisis de consumo, no de una recomendación de inversión: cada decisión de compra depende de las circunstancias de cada persona.

🛒 El Veredicto de Compra

  • No confundas precio estable con precio bajo: la etiqueta se mantiene, pero Inditex se mueve en general por encima de la moda ultrarrápida en precio; valora si el diseño y la durabilidad lo justifican.
  • Apura la devolución en tienda: el 60% de las devoluciones online se resuelven ya en el establecimiento físico, así que llevar la prenda al local evita gastos y esperas.
  • Guarda el tique y consulta las condiciones: revisa el plazo y la fórmula de devolución de la marca concreta antes de comprar, porque el procedimiento no es idéntico en todas.

MiCA stablecoins ESMA: la UE da 90 días para retirar las no conformes

La ESMA ha puesto fecha a la limpieza de stablecoins en Europa: el 8 de enero de 2027. Hasta entonces, las firmas cripto con licencia en la Unión Europea deben haber retirado cualquier exposición a stablecoins (tokens anclados al dólar o al euro) que no cumplan con MiCA, el reglamento europeo que ordena el sector desde junio de 2024.

La opinión se publicó el 8 de octubre y concede a los supervisores nacionales 90 días para vigilar el proceso. La ESMA no prohíbe estos tokens. Lo que hace es impedir que los proveedores autorizados en la UE los ofrezcan a sus clientes.

Traducido al bolsillo del usuario, la diferencia importa. Quien tenga USDT en una wallet personal podrá conservarlo sin problema. Lo que no podrá es comprarlo, venderlo, transferirlo ni custodiarlo a través de una plataforma regulada en Europa, porque esas plataformas estarán obligadas a cerrar el grifo.

El alcance es más ancho de lo que sugiere la palabra retirada: cubre el intercambio, la custodia, las transferencias, el asesoramiento de inversión y la gestión de carteras. Los supervisores de cada país vigilarán además que los clientes no aumenten sus posiciones durante el proceso.

Durante la ventana de salida, las firmas pueden seguir prestando servicios limitados: liquidación, conversión, retirada, transferencia, y custodia. La lógica es que el cliente pueda deshacer posiciones, no construir otras nuevas.

Los números que acompañan a la norma ayudan a dimensionarla. Según la Autoridad Bancaria Europea, a 1 de septiembre de 2026 había 39 fichas de dinero electrónico conformes con MiCA en circulación. Ningún token referenciado a activos había recibido autorización.

Europa no prohíbe el dólar digital, pero sí decide quién puede cobrar por distribuirlo dentro de sus fronteras.

Qué cambia exactamente el 8 de enero de 2027

A partir de esa fecha, los proveedores de servicios de criptoactivos con licencia MiCA no podrán dar acceso a stablecoins no conformes. Nada de listados, nada de pares de negociación, nada de custodia. Los saldos existentes deben resolverse lo antes posible y, como muy tarde, tres meses después de la publicación de la opinión, según el marco publicado por la ESMA.

La restricción se apoya en una asimetría que lleva meses gestándose. Binance, Coinbase, Kraken y OKX ya retiraron los pares de USDT para clientes europeos bajo MiCA, mientras mantenían USDC, la stablecoin de Circle, que sí cuenta con autorización.

El mapa de daños en Solana: USDC aguanta y USDT se repliega

Para el ecosistema de Solana, el reparto de consecuencias no es simétrico. USDC es un activo central en la red: sirve de colateral, de unidad de cuenta en los pools de liquidez de Jupiter, Raydium, Orca o Kamino y de moneda de paso en buena parte del volumen de transferencias. USDT también está emitido en Solana, pero su peso en Europa depende casi por completo de intermediarios regulados.

El precedente ayuda a leer lo que viene. Un estudio de Nicola Borri y Kirill Shakhnov publicado en julio de 2026 midió qué ocurrió tras la primera ola de retiradas. La cuota de USDC sobre el volumen combinado de USDT y USDC subió del 17,70% al 18,24% alrededor del 1 de abril de 2025. En las plataformas orientadas al cliente europeo, el salto fue de unos seis puntos. El volumen mundial de USDT cayó cerca de un 20%.

stablecoins Solana

La lectura es clara: los operadores no abandonaron el dólar digital, cambiaron de puerta. Sobre Solana, eso apunta a más profundidad en los pares con USDC y a un desplazamiento del volumen en euros hacia EURC, la versión en euros que Circle emite de forma nativa en esta red.

Europa aprieta y el trading se muda de acera

El ecosistema europeo de stablecoins en euros crece rápido desde una base minúscula. Su capitalización pasó de 285,8 millones de dólares en el segundo trimestre de 2024 a 827,5 millones en el tercero de 2026, un 189,5% más, según Token Terminal. En el mismo periodo, el mercado global creció un 94,8%, de 153.100 a 298.200 millones. El 9 de octubre, la cifra en euros rondaba los 908,7 millones.

Eso sí, el tamaño relativo no engaña. Los tokens anclados al euro son apenas el 0,28% de la capitalización mundial del sector. El volumen mensual en euros a través de proveedores de servicios pasó de 69 millones en enero de 2025 a 777 millones en marzo de 2026, según TRM Labs. Crecimiento real. Liquidez europea suficiente, todavía no.

Hay un análisis que conviene tener a mano. El Centro de Estudios de Política Europea (CEPS) sitúa a la UE como la jurisdicción más estricta entre las siete grandes del sector, justo cuando Estados Unidos articula su marco federal con la GENIUS Act. ¿Reduce esa dureza la influencia de los tokens no conformes o empuja la negociación fuera de Europa? Las retiradas anteriores sugieren que la segunda opción sigue sobre la mesa.

Para un usuario de Solana en España, el efecto llega por dos vías: la front-end que use dejará de ofrecer ciertos pares, y si el volumen se marcha a plataformas offshore, los spreads en los pools con stablecoins no conformes se ensanchan.

Queda una incógnita con fecha. Entre hoy y el 8 de enero de 2027 veremos si el flujo europeo se recicla hacia EURC y las stablecoins en euros con licencia, o si simplemente cruza la frontera digital. La primera vía refuerza la infraestructura regulada sobre Solana. La segunda la vacía por arriba sin que el volumen desaparezca del mapa.

Ibex 35 hoy recupera los 19.000 puntos y cierra con una caída mínima del 0,27%

0

El Ibex 35 hoy recupera los 19.000 puntos. El selectivo español cierra la última sesión de la semana con una subida del 0,55%, hasta los 19.033,10 puntos, y reduce la caída semanal al 0,27%. La negativa de Donald Trump a lanzar un ataque sobre Irán ha enfriado el petróleo y la deuda, y con ellos la ola de ventas que había castigado a la renta variable en las dos jornadas precedentes.

Trump comunicó que no ordenará ningún ataque sobre Irán hasta las elecciones de mitad de mandato, previstas para el 3 de noviembre, y añadió que mantiene conversaciones que calificó de productivas con Teherán. El crudo se repliega desde los 105 dólares de ayer hasta los 102 dólares.

La contención del petróleo corta la oleada de ventas en la renta fija. La rentabilidad exigida al bono a diez años de EEUU retrocede unos 10 puntos básicos desde los máximos de ayer y se queda cerca del 5,20%. En Europa, el bund alemán baja del 3,50% y el bono español se enfría próximo al 4,10%, con la prima de riesgo de Francia en torno a los 140 puntos básicos.

El Ibex abandona los mínimos de junio y frena dos jornadas de castigo

El selectivo se repone de las dos sesiones adversas previas, en las que se dejó un 1,68% y un 0,99%, y sale de los mínimos de junio. En su reacción llega a superar por momentos los 19.085 puntos, el umbral que le habría permitido cerrar la semana con un balance positivo.

La mejora de las referencias exteriores empuja a los valores sensibles al coste de financiación, con Cellnex y Grifols a la cabeza, y a los ligados al ciclo, como Acerinox y ArcelorMittal. Los bancos ponen freno a dos jornadas de notable corrección y activan el rebote con avances en BBVA y Santander.

El respiro del petróleo y de la deuda sostiene al Ibex, pero el selectivo mira de reojo a un bono a diez años que ronda el 5,20%.

Repsol recoge beneficios tras el 5% que se anotó ayer. La energética replica hoy el freno del petróleo pese al doble respaldo de Jefferies y Berenberg. El castigo es más contundente en Telefónica: la competencia de SpaceX arrastra al conjunto de las telecos y la compañía se repliega a mínimos desde enero.

Europa rebota desde mínimos de cuatro meses

La renta variable europea sale de los mínimos de cuatro meses que tocó ayer. El Cac francés intenta recortar distancia respecto al nivel de los 8.000 puntos y el paneuropeo Stoxx 600 llega a recuperar los 630 puntos en sus máximos intradía. Las siderúrgicas lideran las compras: Saltzgitter se dispara hasta un 7%, animada por la recomendación de compra de UBS, y arrastra a Voestalpine y Outokumpu. El mayor freno llega de las telecos: Deutsche Telekom cae hasta un 7%, y Orange, Vodafone, BT, Telia y KPN cotizan en rojo.

El mercado de divisas recoge la desescalada. El dólar frena su ascenso y permite al euro salir de mínimos de 17 meses y recuperar los 1,12 dólares, mientras la libra se afianza por encima de 1,32. La menor presión del dólar acelera la remontada del oro, que se acerca a los 4.200 dólares la onza. El bitcoin, en cambio, se atasca en los 82.000 dólares, frente a los 86.000 de la primera mitad de la semana.

Por qué la tregua de Trump con Irán no resuelve el problema de fondo

Hay una lectura que conviene no perder de vista. El rebote del Ibex responde a un alivio externo —menos petróleo, menos tensión en la deuda— y no a una mejora de los fundamentales de las empresas españolas. La tregua de Trump con Irán tiene fecha de caducidad: la propia Casa Blanca la ha vinculado a las elecciones del 3 de noviembre. Lo que hoy es un respiro puede convertirse en un nuevo foco de volatilidad si, pasada la cita electoral, regresa la retórica contra Teherán.

El otro frente a vigilar es el tecnológico. Los ingresos por debajo de lo esperado de OpenAI arrastraron ayer un 1,2% al Nasdaq, y ahí está la variable que la Bolsa española esquiva por su reducida exposición al sector. Esa es su fortaleza y también su límite: si la corrección de las tecnológicas americanas se extiende a los índices europeos, el escudo se diluye porque los flujos acaban castigando a todos por igual.

Con el bono español cerca del 4,10% y la prima francesa en 140 puntos, el escenario de tipos altos no desaparece con una buena sesión. El mercado compra alivio, no tendencia. El próximo hito está claro: la cita electoral del 3 de noviembre y las referencias de inflación que confirmen si el petróleo de 102 dólares se consolida o vuelve a la escalada. Hasta entonces, cada rebote del Ibex tendrá la duración que le conceda la deuda.

Megasupervisión ESMA en mercados: Bruselas cierra un pacto que deja fuera a BME

0

La megasupervisión de ESMA sobre los mercados europeos llega recortada. Bruselas ha cerrado un acuerdo para convertir a la Autoridad Europea de Valores y Mercados en el vigilante único de la negociación continental, pero las presiones de Alemania han descafeinado el proyecto y han dejado fuera a grandes operadores como Deutsche Börse y, de rebote, a BME.

Los nuevos criterios dejan a BME fuera de la vigilancia única

El pacto alcanzado en el Consejo de la Unión Europea modifica los criterios que definen cuándo una infraestructura de mercado es paneuropea y, por tanto, queda bajo supervisión directa de ESMA. Ahora, un operador debe representar al menos el 5% de la actividad de negociación relevante en la UE y formar parte de un grupo que gestiona centros en en al menos dos Estados miembros. La alternativa exige el 15% de esa actividad y una cuota transfronteriza sostenida del 85% en acciones, ETF y bonos, o del 90% en derivados.

Con ese umbral, si el volumen se concentra en el mercado doméstico —como sucede en España o Alemania— la plataforma pasa a considerarse una infraestructura enfocada a nivel nacional, por masiva que sea su tamaño. BME seguirá bajo el radar de la CNMV. Deutsche Börse conserva en Fráncfort buena parte de su negocio.

El texto pactado coloca a ocho grandes grupos de negociación bajo el paraguas directo de ESMA. Entre ellos figuran Euronext, Nasdaq, Cboe, Tradeweb y las filiales europeas de London Stock Exchange Group. El refuerzo del supervisor es indiscutible, aunque queda lejos de la vigilancia única que la Comisión Europea ambicionaba.

El resto de plataformas podrá adherirse de forma voluntaria a través de la figura de los Operadores de Mercado Paneuropeos, un pasaporte único para operar sin trabas en todo el continente. No se espera que muchas lo hagan: una plaza sin ambiciones transfronterizas no saca partido a esa fórmula.

Bruselas no ha ocultado su malestar. La comisaria de servicios financieros, Maria Lluis Albuquerque, ha lamentado que el compromiso ‘se queda significativamente por debajo del nivel de ambición necesario’ y confía en que el Parlamento Europeo eleve el listón en los trílogos finales.

Bruselas quería un vigilante único al estilo del BCE; se queda con un supervisor reforzado y una fragmentación que Alemania ha decidido conservar.

Bruselas critica el acuerdo mientras ESMA amplía su perímetro

Junto a la vigilancia de los operadores, ESMA asumirá la supervisión de las compañías de compensación y liquidación más significativas y de los mayores operadores de criptoactivos. Las gestoras y los fondos seguirán en manos de las autoridades nacionales. Christine Lagarde, presidenta del BCE, trasladó su malestar con el resultado a los ministros de Finanzas durante la cena previa.

El supervisor europeo arranca la reforma con un nombre español en su cúpula. El presidente de la Comisión Nacional del Mercado de Valores, Carlos San Basilio, ha sido elegido miembro del Comité Ejecutivo de ESMA, con un mandato que se extiende hasta el 20 de septiembre de 2029 y renovable por otros dos años y medio. Será uno de los siete responsables de pilotar la transición hacia el nuevo modelo de gobernanza.

La financiación del salto de escala sigue abierta. La nueva legislación prevé recurrir a las tasas de supervisión ya vigentes, que podrían subir si crece la actividad, y repartir el resto del presupuesto entre aportaciones de las autoridades nacionales (40%) y de la Comisión Europea (60%). Bruselas había planteado inicialmente el reparto inverso.

Análisis: una Unión de Mercados de Capitales a dos velocidades

La Unión de Mercados de Capitales lleva una década intentando romper las fronteras nacionales, y este acuerdo demuestra lo difícil que resulta. Alemania ha conseguido lo que buscaba: blindar Fráncfort sin renunciar a un supervisor más fuerte sobre el papel. España ha pagado la factura sin haber movido ficha.

El precedente está en la unión bancaria, que también arrancó con un mecanismo único para las entidades significativas y dejó a las pequeñas en manos nacionales. El resultado fue un sistema a dos velocidades que todavía se discute. Con los mercados de capitales ocurrirá algo parecido: ocho grupos bajo ESMA y decenas de plazas respirando al ritmo de su capital. El riesgo es claro: una supervisión fragmentada complica la resolución de crisis transfronterizas y frena la armonización.

La pelota queda en el Parlamento Europeo, que puede endurecer el texto en los trílogos. El acuerdo incluye una revisión a dos años, plazo que coincide con el aterrizaje del nuevo modelo. Ahí se verá si la ambición de Bruselas pesa más que la resistencia de los Estados.

Yolanda Díaz pide subir el salario mínimo 2027 por encima de la inflación y repartir la riqueza

0

Yolanda Díaz quiere que el salario mínimo suba en 2027 por encima de la inflación. La vicepresidenta segunda y ministra de Trabajo ha pedido a la comisión de personas expertas que su recomendación garantice que los trabajadores no pierdan poder adquisitivo, con un incremento que compense, al menos, la evolución de los precios.

El dato de partida que maneja Trabajo es un IPC interanual del 4,9%, según ha recordado la propia Díaz al inaugurar este jueves la Comisión Asesora del SMI. La ministra ha reclamado a los expertos un informe rápido, con entrega a finales de octubre o en el puente de Todos los Santos, para poder elevar el mínimo antes de las próximas elecciones generales.

La subida del salario mínimo para 2027 no se decidirá en ese informe. El documento de la comisión es solo una recomendación. Pero marca el punto de arranque de la negociación con los agentes sociales y, sobre todo, la hoja de ruta política del Ministerio: un alza que no deje a nadie por debajo de la inflación.

El calendario, apretado.

Por qué Trabajo quiere una subida contundente ahora

El mandato que Díaz ha fijado a los expertos tiene dos patas. La primera es la habitual: recomendar un aumento anual que acerque el SMI al 60% del salario medio del país, la meta que fija la Carta Social Europea. La segunda mete prisa al proceso: asegurar que el salario mínimo no pierde poder adquisitivo y compensar, como mínimo, el IPC.

La responsable de Trabajo recuerda que el Estatuto de los Trabajadores obliga a tener en cuenta varias variables macroeconómicas antes de fijar la cifra. Entre ellas figuran el propio índice de precios de consumo y la coyuntura económica general. Con esos mimbres, sostiene, el escenario invita a un paso decidido.

Y el argumento económico que esgrime es el crecimiento. España es, según la ministra, el país de la OCDE con mayor avance del PIB, un 2,6%. «Estamos en un escenario de crecimiento económico, por tanto, con más justicia si cabe, el paso es decidido a revalorizar el salario mínimo», ha defendido.

El crecimiento del 2,6% y unos márgenes empresariales en máximos son la base con la que Trabajo justifica subir el SMI por encima del 4,9% de inflación.

Los márgenes empresariales, el argumento central

Buena parte del discurso de Díaz se ha dirigido a adelantarse a las críticas del mundo empresarial. La ministra ha encargado a la comisión que analice la evolución de los márgenes y sostiene que estos «duplican en España los europeos en todos los sectores». «Están en máximos. No son opiniones, son datos reales», ha zanjado.

De ahí su conclusión más repetida. «Sería conveniente que repartamos un poco la riqueza en nuestro país», ha argumentado. Y remata con una frase que resume su posición en la negociación: «Creo que toca ajustarse el cinturón un poquito por arriba, no por abajo».

Sobre la mesa hay otra cifra que refuerza ese diagnóstico. La mediana salarial se sitúa en 1.700 euros, según la propia ministra, una referencia que, a su juicio, deja claro que España necesita mejores salarios.

El debate, servido.

SMI por encima de la inflación

Qué significa esta subida para el mercado laboral

La letra pequeña está en el calendario y en la mesa de negociación. El informe de la comisión llegará a finales de octubre o en el puente de Todos los Santos, y solo después el Ministerio reunirá a sindicatos y patronal. Díaz apuesta por un acuerdo, pero con la CEOE en contra de alzas que eleven los costes laborales, lo más probable es que la cifra la acabe fijando el Gobierno en solitario.

El efecto es directo en los sectores con más contratos anclados al mínimo: comercio, hostelería, limpieza y agricultura. Una subida por encima del 4,9% busca compensar la inflación acumulada y eleva el suelo de quienes hoy cobran el SMI, además de arrastrar por convenio a buena parte de la tabla salarial baja.

Sin acuerdo, decide el Gobierno.

El riesgo a vigilar es el de siempre. Una subida fuerte puede llevar a las empresas con márgenes ajustados a moderar la contratación, recortar horas o subir precios. Díaz intenta desactivar ese argumento con los datos de márgenes, y ahí está la clave política: si el PIB crece al 2,6%, sostiene Trabajo, hay margen para repartir.

Para quien negocia su nómina, la lectura práctica es revisar el propio convenio antes de dar por cerrada una oferta. Un sueldo que hoy parece competitivo puede quedar por debajo del nuevo mínimo en pocos meses.

📝 Cómo enviar el currículum

La subida del salario mínimo no se solicita a título individual: la fija el Gobierno tras el informe de la comisión de expertos y la negociación con sindicatos y patronal. Hay pasos oficiales que cualquier trabajador sí puede dar para seguir el proceso y comprobar que su salario se actualiza.

  1. Paso 1: Consulta la página oficial del Ministerio de Trabajo para seguir el calendario del informe y la negociación.
  2. Paso 2: Revisa tu nómina cuando se apruebe la subida y comprueba que el nuevo SMI se aplica de forma íntegra.
  3. Paso 3: Si tu convenio fija un salario de referencia igual o inferior al SMI, reclama la actualización a tu representación sindical.
  4. Paso 4: Guarda las nóminas y el contrato: son la prueba en caso de reclamación ante la Inspección de Trabajo.
  5. Paso 5: Si detectas un incumplimiento, presenta una denuncia en la Inspección de Trabajo y Seguridad Social.

Plazo de inscripción: no hay inscripción individual; la nueva cifra se aprobará previsiblemente a finales de 2026, tras el informe de la comisión previsto para finales de octubre o principios de noviembre. Requisito mínimo: ser trabajador por cuenta ajena con un salario igual o inferior al SMI vigente.

BOE publica las listas provisionales y la fecha del examen de las oposiciones de personal laboral de la AGE

0

El BOE ha publicado la relación provisional de personas admitidas y excluidas de las oposiciones de personal laboral de la AGE. La noticia llega con un dato que miles de aspirantes esperaban desde el verano: la fecha exacta del ejercicio.

El proceso selectivo se convocó el 6 de julio de 2026 mediante una resolución de la Subsecretaría del Ministerio de Ciencia, Innovación y Universidades, publicada en el BOE el 9 de julio. Ahora entra en su fase decisiva: la resolución firmada el 5 de octubre aprueba las listas y pone hora y lugar al examen.

Las listas provisionales recogen a quienes podrán sentarse en la prueba y a quienes quedan fuera por defectos de forma. Los excluidos disponen de diez días hábiles para subsanar. El reloj empieza a contar el día siguiente a la publicación.

Conviene revisar los listados con calma. Las personas admitidas están expuestas en la web del Ministerio de Ciencia, Innovación y Universidades, en la del CSIC y en el punto de acceso general de la Administración. Los aspirantes deben comprobar que su nombre figura en la relación de admitidos y no solo que no aparece en la de excluidos.

De julio a noviembre: la recta final del proceso

La resolución, firmada por el subsecretario Carlos Marco Estellés, aprueba la relación provisional y designa a los tribunales calificadores. Su composición se hará pública en los mismos canales que las listas, según recoge el texto oficial.

El examen no se repite: para los grupos M1, E2 y E1 se celebra un único ejercicio el 21 de noviembre. Una sola mañana decide la plaza.

El acceso libre, y la promoción interna comparten sede, horario y normas de la prueba. También hay turno reservado para militares y un cupo de promoción interna para personas con discapacidad intelectual.

Grupos convocados, fecha del examen y condiciones

La cita es el 21 de noviembre de 2026 en la Facultad de Ciencias de la Información de la Universidad Complutense de Madrid, a las 9:30 horas. Todo el proceso se rige por el IV Convenio colectivo único para el personal laboral de la Administración General del Estado.

  • Grupos M3 y M2: primer ejercicio de la fase de oposición, tanto en libre como en promoción interna.
  • Grupos M1, E2 y E1: ejercicio único de la fase de oposición.
  • Turnos convocados: libre, con acceso general y reserva militar, junto a promoción interna y promoción interna para discapacidad intelectual.
  • Material obligatorio: bolígrafo de tinta negra o azul y documento de identidad, permiso de conducción o pasaporte.

No se permite utilizar ningún aparato electrónico, que deberá permanecer apagado durante toda la prueba. La organización puede seudonimizar los datos de quienes tengan circunstancias especiales para proteger su intimidad.

Qué revela este proceso sobre el empleo público temporal

La convocatoria de personal laboral fijo no es una oposición al uso. Aquí no se accede a un cuerpo de funcionarios, sino a una plaza laboral sujeta a un convenio propio. Es una vía menos conocida que la funcionarial, aunque igual de estable.

El diseño del proceso penaliza el error. Para los grupos M1, E2 y E1 hay un único ejercicio: no existe una segunda prueba que compense un mal día. Esa estructura eleva la presión y premia al opositor con preparación continua, no al que confía en remontar más adelante.

El CSIC asume la gestión del Área de Personal Laboral y canaliza las alegaciones a través de su Secretaría General Adjunta de Recursos Humanos. Es un detalle que conviene anotar antes de remitir cualquier escrito: un error de destino puede costar caro cuando el plazo es tan ajustado.

La exclusión provisional no equivale a quedarse fuera. Buena parte de las causas se resuelven con documentación: títulos, certificados o datos mal consignados. El problema es el reloj. Solo diez días hábiles y una vía telemática concreta.

Para quien llega con la preparación hecha, esta plaza ofrece algo que el mercado privado rara vez garantiza: continuidad. Quien aún no figure en las listas, en cambio, no debería confiarse y debe confirmar su situación en el punto de acceso general.

📝 Cómo enviar el currículum

En esta convocatoria no se envía currículum: la solicitud ya está cerrada y lo que sigue abierto es el plazo de subsanación para quienes aparecen excluidos o no figuran en ninguna lista.

  1. Paso 1: Accede al servicio de Inscripción en Pruebas Selectivas (IPS) del punto de acceso general: https://administracion.gob.es/empleopublico/ips
  2. Paso 2: Identifícate con el mismo usuario y sistema con el que registraste la solicitud original.
  3. Paso 3: Localiza el proceso de personal laboral fijo, grupos M3, M2, M1, E2 y E1, y revisa el motivo concreto de tu exclusión.
  4. Paso 4: Adjunta la documentación que corrija el defecto: título, certificado, justificante o dato rectificado.
  5. Paso 5: Confirma el envío. Las alegaciones se dirigen al Área de Personal Laboral de la Secretaría General Adjunta de Recursos Humanos del CSIC.

Plazo de subsanación: diez días hábiles desde el día siguiente a la publicación en el BOE (9 de octubre de 2026). Las modificaciones posteriores se publicarán en los mismos canales que las listas iniciales. Requisito mínimo: figurar como admitido o acreditar la causa de exclusión dentro del plazo.

STRK se dispara un 53% mientras Starknet plantea convertirse en Layer 1 contra el riesgo cuántico

El token de Starknet, STRK, se dispara un 53% tras conocerse que la red estudia convertirse en una capa 1 con defensa cuántica propia.

La subida llega con un volumen descomunal: 463,47 millones de dólares negociados en un día, frente a los 78,42 millones de promedio de los últimos 30 días. Casi seis veces más de lo habitual. La capitalización ronda los 551,83 millones de dólares, una cifra modesta frente a Arbitrum, Base u Optimism. Starknet es un rollup: ejecuta transacciones fuera de Ethereum y devuelve a la cadena principal un resumen comprimido para heredar su seguridad.

Qué ha movido a STRK en un solo día

El catalizador que aparece detrás del movimiento es una evaluación interna: Starknet estudia dejar de ser un rollup para operar como cadena de capa 1 y acelerar así su defensa frente al riesgo cuántico. Conviene subrayar el verbo. Estudiar no es decidir. No hay propuesta aprobada ni calendario público.

Hay un segundo dato llamativo: la rotación. El volumen del día equivale al 84% de la capitalización, cuando la media de 30 días se quedaba en el 14,21%. Se ha intercambiado una porción enorme del valor estimado del token en apenas unas horas, lo que confirma el interés y también explica por qué el precio se mueve con tanta facilidad en cualquier dirección.

La fuente del dato advierte de una discrepancia metodológica que conviene no ignorar: el avance informado es del 53,09%, mientras que la diferencia entre el precio actual (0,0743514 dólares) y el cierre previo (0,0686158) ronda el 8,36%. Son ventanas de medición distintas, así que lo sensato es guiarse por el precio y la hora que marque la plataforma donde cada uno opere.

Técnicamente el impulso está extendido. El RSI, el termómetro que mide si un activo ha subido demasiado rápido, marca 77,1: por encima de 70 se considera sobrecompra. El estocástico, otro indicador de velocidad, se va hasta 95,9. Y el precio cotiza un 17,15% por encima del VWAP, el precio medio ponderado por volumen de la sesión.

Un volumen que equivale al 84% de la capitalización no es un detalle menor: es dinero entrando y saliendo tan rápido que nadie controla el suelo.

Qué significa para quien tiene STRK y para quien llega ahora

La volatilidad ayuda a dimensionar el movimiento. La anualizada a 30 días llega al 196,8% y el ATR, la oscilación media diaria del precio, se sitúa en 0,0057 dólares, un 7,7% del valor actual. Con esas cifras, un límite de pérdidas demasiado ceñido se ejecuta por simple ruido del mercado.

El retorno a siete días es del 71,99% y a 30 días del 141,56%, pero el rendimiento de las últimas 52 semanas sigue siendo del -35,01%. El rebote es enorme y, a la vez, insuficiente para devolver el token al punto donde estaba hace un año. Para quien ya está dentro, proteger parte de las ganancias tiene sentido; para quien llega ahora, esperar una consolidación es más prudente que perseguir el salto.

Los niveles operativos salen del rango de hoy: el máximo en 0,0758604 dólares actúa como resistencia inmediata, y el mínimo en 0,0674657 y la media móvil de siete sesiones en 0,0535764 funcionan como soportes decrecientes. Perder esa última referencia agrietaría la estructura de corto plazo.

Starknet Layer 1

Análisis: de rollup a capa 1, la apuesta que Starknet lleva años rumiando

Starknet nació con una promesa técnica concreta: las pruebas criptográficas conocidas como zk-STARK. Donde otros rollups publican los datos de cada transacción y verifican después, este enfoque comprime la información y demuestra matemáticamente que todo se ejecutó bien. Es más caro de construir y más barato de verificar, y ha sido su seña de identidad desde su apertura al público a finales de 2021.

El debate entre ser capa 2 o capa 1 no es nuevo, pero sigue siendo incómodo. Desde que Dencun activó en marzo de 2024 los blobs, un espacio de datos barato que Ethereum reserva a sus rollups, las capas 2 se abarataron de golpe. El precio de esa comodidad es la dependencia: comisiones, liquidez, y hoja de ruta siguen colgando de Ethereum. Dar el salto implicaría asumir la seguridad propia y competir por validadores. No es un cambio de vestuario: es cambiar de liga.

Hay un frente que merece párrafo aparte: el cuántico. Las claves privadas de cualquier cartera se apoyan en problemas matemáticos, como los que resuelve el algoritmo de Shor, que un ordenador cuántico de gran tamaño rompería con soltura. Nadie sabe cuándo llegará esa máquina, así que el sector lleva años preparando la criptografía poscuántica. Que una red de 551 millones de capitalización se anticipe puede ser visión de futuro o una forma elegante de diferenciarse en un mercado donde la narrativa pesa tanto como la tecnología.

Quedan los riesgos que el entusiasmo tapa. La capitalización es pequeña para el sector y multiplica el impacto de cualquier flujo grande; además faltan datos de oferta circulante y desbloqueos para saber si el token está barato o caro. El rendimiento anual sigue en negativo pese al rally. La pregunta que decidirá todo no es cuánto sube hoy, sino si esa evaluación se convierte en propuesta, la propuesta en migración y la migración en uso real. Puedes seguir la evolución en la web oficial del proyecto. Hasta entonces, esto es una hipótesis con un gráfico muy bonito.

T-Systems celebra su 25 aniversario contribuyendo al desarrollo digital del país y con la mirada puesta en la soberanía tecnológica

0

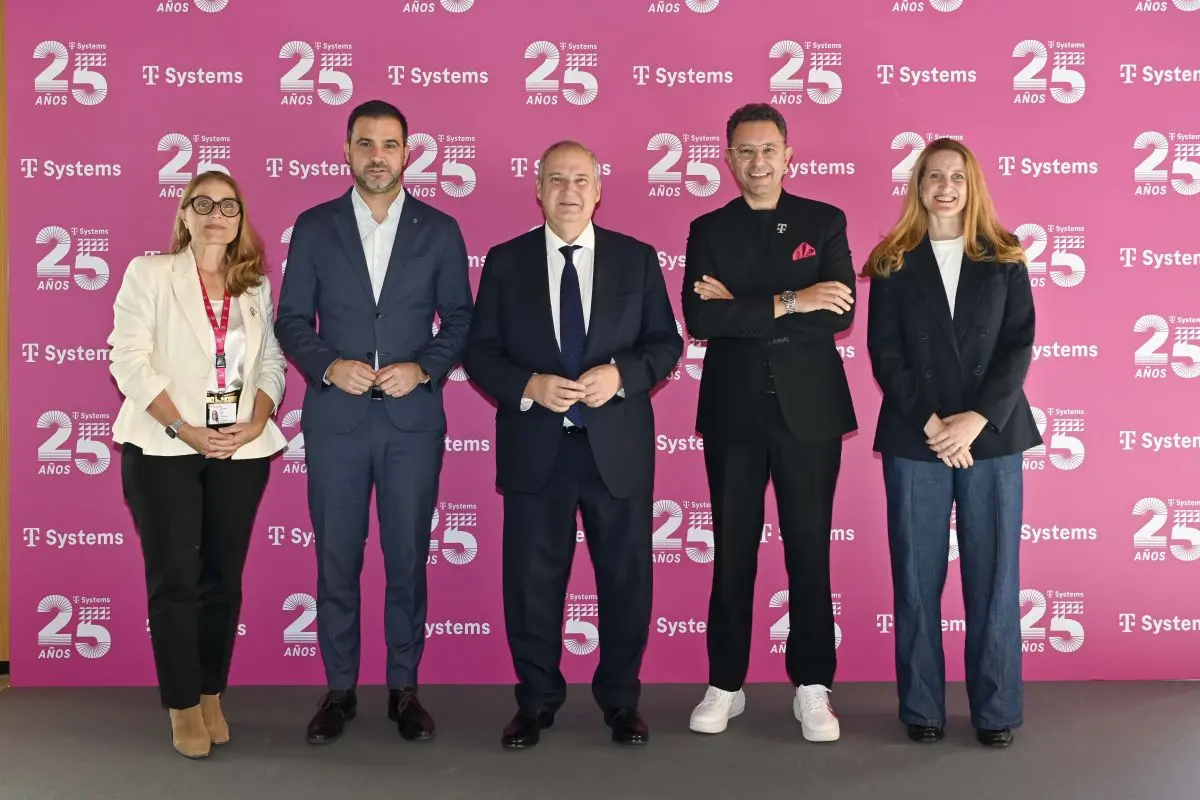
T-Systems, división de servicios de digitalización del Grupo Deutsche Telekom y uno de los principales hyperscalers de cloud europeos, ha cumplido 25 años consolidándose como un referente en la transformación digital de las empresas y administraciones públicas del país y afianzándose como un actor clave europeo para el impulso de la soberanía digital y la IA industrial.

La compañía ha celebrado su 25 aniversario con un evento especial en su sede de Barcelona, que ha contado con la presencia de Jordi Hereu, ministro de Industria y Turismo; Pol Gibert, secretario general de Empresa y Trabajo de la Generalitat de Catalunya; Nadia Quevedo, comisionada de Promoción Económica, Comercio y Restauración del Ayuntamiento de Barcelona; Osmar Polo, CEO de T-Systems Iberia, y Rosa María Rodríguez, vicepresidenta de Ventas y Servicios de la compañía, entre otros representantes institucionales y empresariales.

La compañía indicó que desde su llegada a la península ibérica en 2001, T-Systems ha contribuido al desarrollo digital de cientos de proyectos de todos los segmentos de la industria, posicionándose como actor clave en servicios cloud, modernización de aplicaciones, SAP, espacios de datos, IA y ciberseguridad. Ahora, la compañía está ayudando a las empresas a redefinir su futuro digital construyendo entornos más confiados, resilientes y alineados con las necesidades de soberanía digital que está marcando la Unión Europea.

El ministro ha felicitado a la compañía por su 25 aniversario: “creo que T-Systems ha ayudado a la transformación digital de España. Eso también ocurre porque estáis en un país que sabe que la transformación digital es uno de los grandes vectores de crecimiento y, en el contexto europeo, estamos sacando buena nota». Estos 25 años expresan algo muy importante para el presente y futuro soberano de Europa. Hacéis un gran trabajo al poner la tecnología al servicio del desarrollo de la humanidad, de su libertad y de su desarrollo económico», ha destacado.

Por su parte, Osmar Polo, CEO de T-Systems, ha indicado que “a lo largo de estos 25 años, desde T-Systems hemos acompañado la evolución tecnológica de empresas y administraciones en España, y queremos seguir a su lado para ayudarles a prepararse en la nueva era de la soberanía digital. Avanzamos hacia el futuro con la convicción de que el control sobre la tecnología, los datos y las infraestructuras será cada vez más determinante para la competitividad”.

INNOVACIÓN

Durante el evento, la compañía ha realizado un recorrido por los principales hitos que han marcado su trayectoria hasta posicionarla como referente europeo de innovación. Tan solo cuatro años después de su llegada a nuestro país, T-Systems adquirió Gedas, la filial informática de Volkswagen, con la que reforzó su posicionamiento como proveedor de servicios (TIC); y en 2008 abrió el Punto de Producción Internacional (POP) de Service Desk. Al año siguiente, lanzó la plataforma TAO 2.0 para la digitalización de las administraciones públicas, un sistema modular e integral de gestión avanzada que da servicio más de 22 millones de españoles para gestionar los tributos o el padrón de habitantes, entre otros.

La compañía ha mantenido también un fuerte compromiso con la creación de infraestructuras digitales avanzadas para ayudar a transformar el país en un actor fundamental europeo de innovación tecnológica. En 2013, inauguró el Data Center en Cerdanyola del Vallès, un referente en el sector tecnológico por su rápido despliegue y su diseño de alto nivel de seguridad; y en 2016, presentó Open Telekom Cloud (OTC), la precursora de su actual propuesta multicloud T Cloud.

En esta escalada de inversiones, en 2024, T-Systems inauguró en Barcelona la Región de cloud privado para el sur de Europa, que cuenta con dos centros de datos de misión crítica y con certificación TIERIII para garantizar el servicio 24/7 los 365 días del año para sus clientes.

T-Systems señaló que en su trayectoria ha demostrado ser un motor clave para la creación de talento diverso y para el crecimiento económico en el país. Con casi 4.000 empleados en la península ibérica, la compañía cuenta con sedes en Barcelona, Madrid, Valencia, Sevilla, Bilbao y Lisboa, y dos centros de Excelencia en Granada y Reus, que han ido ganando fuerza en la provisión de servicios tecnológicos en todo el mundo, gracias a un modelo de innovación basado en la cooperación con los clientes y en la colaboración con la universidad.

En la actualidad, la compañía está consolidándose como un hyperscaler europeo de referencia para la soberanía digital, ayudando a las compañías a adaptarse a los objetivos estratégicos marcados por Europa con una arquitectura digital propia. Para ello, T-Systems ha lanzado T Cloud, su oferta unificada de cloud, tanto cloud público o privado, garantizando un enfoque multi-cloud y diferentes niveles de soberanía. Esta solución se integra a la perfección con el Industrial AI Cloud, la solución europea de IA soberana que combina computación de alto rendimiento y cumplimiento normativo europeo para acelerar la adopción de la IA en empresas, administraciones públicas e industrias críticas.

Junto a ellas, T-Systems está contribuyendo a la industrialización empresarial de la IA con dos soluciones de alto valor. Por un lado, con su plataforma de IA Agéntica, que facilita el desarrollo, orquestación, gobierno y control de los agentes de IA en las organizaciones; y, por otro lado, con MAGENTIC, una solución que conecta la adopción de IA con la modernización de aplicaciones legacy, permitiendo evolucionar sistemas existentes mientras se desarrollan nuevos casos de uso y sin interrumpir la operativa de negocio. Todas estas soluciones se completan con las soluciones de ciberseguridad avanzada, cuyas capacidades de protección funcionan como un elemento transversal en la compañía.

BitMine Ethereum: Tom Lee parará las compras al 5% del supply y ETH se desploma

BitMine, la mayor tesorería corporativa de Ethereum, dejará de comprar ether cuando su cartera alcance el 5% del suministro total. Lo anunció su presidente, Tom Lee, en la conferencia Token2049 de Singapur, y el mercado reaccionó con una caída cercana al 5% en el precio de ETH.

Tom Lee pone número al final de las compras de BitMine

La distancia que queda es corta en términos relativos. La compañía reportó 6.016.414 ETH a 4 de octubre, en torno al 4,9% del suministro, así que le faltan unos 100.000 ether para cruzar el umbral. A los precios actuales, esa última tanda costaría alrededor de 230 millones de dólares. ‘Solo necesitamos conseguir otros 100.000 ETH para llegar al 5%’, resumió Lee sobre el escenario de Token2049.

El recorrido arrancó el 30 de junio de 2025, con ether cerca de los 2.500 dólares. Quince meses y algo más de seis millones de monedas después, ETH cotiza alrededor de 2.581 dólares. En la práctica, el mayor comprador corporativo del mercado ha construido casi toda su posición a los precios que se ven hoy.

Parar tiene una consecuencia menos visible: BitMine ya no necesitará levantar dinero para financiar las compras. Lee ya había avisado en junio de que la fase agresiva tocaba a su fin, de modo que el anuncio de esta semana confirma una hoja de ruta que llevaba meses sobre la mesa.

A quién afecta: ETFs, tesorerías y el precio de ether

Tom Lee Ethereum

El contexto no acompaña. Los ETF spot de Ethereum en Estados Unidos perdieron cerca de 408 millones de dólares en seis días, según los datos que recopila SoSoValue, el equivalente a unas 152.000 monedas. Es diez veces la última compra semanal de BitMine, que fue de 15.112 ETH. Cuando el comprador que sostenía el relato se detiene y los fondos venden, la presión se nota.

La comparación con 2025 es dura. En agosto del año pasado, la empresa sumó alrededor de 1,1 millones de ETH, más que ninguna otra tesorería corporativa en un solo mes. ETH subió un 15,8% en ese periodo y llegó a rozar los 4.953 dólares. VanEck atribuyó parte del impulso al tirón de las stablecoins y a las compras de empresas cotizadas, que empujaron 4.000 millones hacia los fondos de Ethereum.

Dejar de comprar no es retirarse, pero el mercado lo lee como el final del mayor comprador que ha tenido Ethereum en su historia reciente.

En 2026 el guion cambió. BitMine siguió comprando cada semana, aunque ether perdió el nivel de los 2.000 dólares en junio, con una caída del 44% en lo que iba de año. Para entonces, los 5,41 millones de ETH que tenía en cartera valían cerca de 9.000 millones menos de lo que la empresa había pagado por ellos.
La trampa de las tesorerías corporativas

Para quien no siga este rincón del mercado, conviene aclarar qué es una tesorería corporativa de criptoactivos: una empresa cotizada que usa su caja, su deuda o ampliaciones de capital para acumular monedas y ofrecerse al inversor como vehículo de exposición al activo. BitMine lo hace con ether desde mediados de 2025 y hoy es el mayor tenedor conocido de la red. La fórmula funciona mientras el precio sube; se complica cuando el activo cae y la financiación se encarece, porque entonces la compañía depende de que el mercado siga creyendo en su tesis.

Hay un precedente útil. Cuando la SEC aprobó los ETF spot de ether en julio de 2024, el mercado celebró la llegada de dinero institucional sin preguntarse demasiado quién lo gestionaba ni con qué incentivos. Con las tesorerías ha pasado algo parecido: compran con dinero que no siempre es suyo, así que su capacidad de compra va ligada al apetito del mercado. Si se cierra el grifo, el círculo se invierte.

El riesgo concreto tiene nombre: concentración. Que una sola empresa cotizada acumule el 5% del suministro de ether es una anomalía en un activo que se vende como descentralizado. No es un peligro inmediato para la red, porque esas monedas están en staking —bloqueadas para validar transacciones dentro del mecanismo de prueba de participación— y contribuyen a su seguridad, una labor que puede seguirse en paneles públicos como beaconcha.in. Lo es para el mercado: cualquier insinuación de venta forzada movería el precio más que un dato macro.

Conviene no exagerar. BitMine mantiene en staking una parte muy relevante de su cartera, que le reporta cerca de 363 millones de dólares al año en recompensas, y sus acciones han superado a ether en lo que va de 2026. Pero la compañía sigue atada a un activo que ha perdido el nivel de los 2.000 dólares este año, y su próximo informe semanal de posiciones será la primera prueba real de si las compras finales llegan rápido o se diluyen.

La pregunta de fondo es qué pasa con Ethereum cuando su mayor comprador levante el pie del acelerador. La respuesta no está en el precio de hoy, sino en si el hueco que deja BitMine lo cubren los ETF, las stablecoins, y el resto de tesorerías, o si el mercado descubre que llevaba meses apoyado en una sola mano. El goteo de flujos institucionales de las próximas semanas dará la primera pista.

Siete claves de técnica en entrenamiento de fuerza para ganar más músculo con el mismo esfuerzo

La técnica en entrenamiento de fuerza decide cuánto estímulo recibe el músculo en cada serie: siete ajustes de ejecución elevan la activación sin tocar el peso ni las repeticiones.

Levantar pesas se complica más de lo necesario. No hacen falta ejercicios raros ni métodos de laboratorio para progresar; basta con ejecutar cada movimiento de forma que el músculo reciba el mejor estímulo posible.

Un repaso reciente recogido por Men’s Health reúne siete claves aplicables a siete ejercicios distintos, de la espalda al glúteo. Todas persiguen lo mismo: dirigir la tensión al músculo que quieres estimular y quitarle protagonismo a los que se cuelan en la serie.

Los estudios con electromiografía sostienen buena parte de estas pautas. La técnica registra la actividad eléctrica del músculo durante el movimiento y permite comparar qué ocurre cuando el levantador cambia el foco, y la mayoría de los estudios con EMG apunta a que el foco interno cambia el reparto del trabajo entre músculos.

La clave está en el foco interno: pensar en el músculo objetivo y no en la barra.

Mover el peso no es el objetivo de la serie; dirigir la tensión al músculo que quieres estimular sí lo es.

A efectos prácticos, esto significa que una serie de 8 a 12 repeticiones con 2 o 3 repeticiones en reserva rinde más cuando la ejecución es limpia que cuando acumulas kilos sin control. El volumen no sube. La calidad, sí.

Las siete claves de ejecución, una por una

Estas son las pautas que recoge el análisis original, cada una con su ejercicio y su lógica fisiológica.

  • Empuja los codos hacia los bolsillos. En dominadas, jalón al pecho y remo, imagina que llevas los codos hacia los bolsillos traseros. El gesto desplaza el trabajo al dorsal y evita que bíceps y antebrazo se lleven el mérito.
  • Reclínate en la extensión de cuádriceps. Un estudio que comparó posiciones del torso encontró más crecimiento del recto femoral con la cadera flexionada unos 40 grados que con el torso erguido a 90. Ese músculo cruza cadera y rodilla, y la inclinación lo coloca en mayor estiramiento.
  • Intenta doblar la barra en el press de banca. No la vas a doblar, pero piensa en juntar las manos durante toda la repetición. El pectoral tiene entre sus funciones llevar los brazos a la línea media, y el trabajo de Snyder y Fry registró más de un 20% de activación adicional cuando el levantador se concentraba en usar el pecho.
  • Gira el meñique en el curl con mancuernas. Rota el dedo pequeño hacia arriba en la parte alta del recorrido para maximizar la supinación del antebrazo, una de las funciones clave del bíceps junto a la flexión del codo. La contracción gana fuerza y cada repetición rinde más.
  • Mantén los codos pegados en el trabajo de tríceps. Con el brazo fijo, el antebrazo se convierte en la única pieza móvil y el tríceps hace lo que sabe hacer: extender el codo. Menos pecho, más tensión donde toca.
  • Guía con los codos en las elevaciones laterales. Piensa en subir con los codos, no con las manos. Así el deltoides lateral conserva el protagonismo y desaparece la tentación de encogerse con los trapecios.
  • Retrae la pelvis en el hip thrust. Buscar la retroversión en la parte alta de cada repetición hace que el glúteo se contraiga del todo y que la espalda baja deje de arquearse de más. Cuando llega la fatiga, este gesto mantiene la tensión donde la quieres.

Ninguna de las siete exige material nuevo ni más tiempo en el gimnasio. Todas son gratis y todas se notan en la primera sesión en la que las aplicas con intención.

Cómo integrarlas en tu rutina sin añadir volumen

claves levantamiento

Cambiar de golpe siete gestos es la vía rápida al descontrol. Mejor una por semana: elige el ejercicio que más haces, aplica la pauta durante todas sus series y solo entonces pasa a la siguiente.

Grabar una serie lateral con el móvil resuelve más dudas que cualquier vídeo motivacional. Lo que notas y lo que se ve rara vez coinciden.

📊 La pauta en cifras

  • Series y repeticiones: De 3 a 4 series de 8 a 12 repeticiones por ejercicio, el rango clásico para hipertrofia.
  • Esfuerzo: Déjate 2 o 3 repeticiones en reserva; si necesitas balancear el cuerpo, la serie ya no es tuya.
  • Cadencia: Baja el peso en 2 o 3 segundos y sube con intención, sin rebotes.
  • Cuándo revisar: Una clave nueva por semana y una grabación de control cada dos semanas.

El cuarto punto es el que casi nadie cumple. Revisar la ejecución cada quince días evita que la técnica se degrade justo cuando el peso sube.

Lo que la evidencia sostiene y lo que conviene matizar

La electromiografía es un buen termómetro, pero mide actividad eléctrica, no crecimiento muscular. Que un ejercicio registre más activación no garantiza por sí solo más músculo a final de mes. El estudio de la extensión de cuádriceps sí midió hipertrofia real y encontró diferencias entre posturas, lo que le da más peso que una simple lectura de EMG.

Para quien lleva años entrenando, estas claves afinan un estímulo que ya existe. Para quien empieza, conviene no obsesionarse: en las primeras semanas funciona mejor pensar en mover el peso con control que en aislar un fascículo concreto. La técnica se construye por capas.

Lo honesto es decir que ninguna pauta convierte una rutina mediocre en un plan excelente. Sumadas, hacen que el mismo volumen trabaje más a tu favor, que es exactamente lo que buscábamos.

⚡ Rutina de Optimización Diaria

  • Aplica una clave por sesión: Elige hoy tu ejercicio principal y ejecuta todas sus series con el gesto nuevo; la semana que viene, cambia de ejercicio.
  • Graba una serie lateral: Quince segundos de vídeo cada dos semanas te dicen si el codo sube antes que el peso o si la pelvis se retrae de verdad.
  • Cierra cada serie con dos repeticiones en reserva: Si no puedes, baja el peso un 10% y recupera el control antes de volver a subir.

Daniela Amodei (Anthropic) explica qué distingue a los fundadores exitosos del resto

Daniela Amodei, presidenta de Anthropic, separa a los fundadores exitosos del resto por algo que no sale en el pitch: compatibilidad personal y criterio compartido sobre lo que se construye.

El test de la habitación compartida: así elige Amodei a sus cofundadores

Su método para detectar si un posible socio encaja tiene poco de corporativo. Antes de montar una empresa juntos, iros de vacaciones juntos. Compartid habitación y observad qué ocurre. Si al volver todavía apetece pasar más tiempo con esa persona, hay señal verde. Si la experiencia deja al candidato necesitando otras vacaciones para recuperarse, la sociedad probablemente sea un error.

Lo contó en una charla en la Stanford Graduate School of Business y lo ha repetido en entrevistas: la química no se simula en una due diligence, se comprueba en el día a día y en una discusión absurda sobre a qué hora se cena. La compatibilidad personal es el primer filtro; el plan de negocio, el segundo.

Anthropic se fundó en 2021 con siete cofundadores: su hermano Dario, hoy consejero delegado, y cinco nombres más que ella conocía de antes. Amodei ha reconocido que tuvo suerte con ese equipo. La suerte, en su caso, venía con quince años de trabajo compartido a las espaldas.

Con su hermano lleva casi cuatro décadas discutiendo y reconciliándose. Se conocen desde que ella le robaba los juguetes, bromea. Eso significa algo concreto: saben que después de una pelea seguirán queriéndose. En un comité de dirección, esa certeza vale más que cualquier cláusula contractual.

El carisma llena una ronda seed; lo que sostiene una empresa diez años después es saber discutir sin miedo a romper la sociedad.

El resto del cuadro llegaba con historial. A Jared Kaplan y Chris Olah los conocía desde hacía quince años; Tom Brown y Sam McCandlish habían sido compañeros de piso; y Kaplan y McCandlish ya habían coincidido en Stanford durante sus doctorados. Dario y Daniela, además, habían dirigido a varios de ellos en OpenAI, lo que dejó al grupo un marco previo para darse retroalimentación y saber cómo reacciona cada uno bajo presión.

Ese es el punto que más se ignora en los pitch decks. Fichar a un desconocido brillante como cofundador tiene un coste oculto: no hay historial de cómo gestiona un desacuerdo. Anthropic partía con un manual de convivencia escrito a base de años, no de buenas intenciones.

Un equipo fundador no se mide por lo que comparte en la presentación, sino por lo que ha sobrevivido antes de firmar la sociedad.

Unicornio o ornitorrinco: la prueba que delata a un equipo desalineado

La compatibilidad personal es solo la mitad de la ecuación. Amodei insiste en que los socios deben compartir una idea clara de qué están construyendo. Su comparación es la más útil de toda la conversación: si dos cofundadores dibujaran por separado su visión de la compañía, no puede salir un unicornio en una hoja y un ornitorrinco en la otra.

Daniela Amodei

Ese desajuste no aparece en la cuenta de resultados hasta que ya es caro. Aparece cuando uno quiere vender a los dos años, el otro quiere levantar capital hasta la Series C y el tercero sueña con una empresa familiar. Todo eso convive con un buen producto y es letal para el equipo.

En Anthropic, la misión compartida existía antes que la empresa. Varios fundadores venían de OpenAI convencidos de que la IA podía desarrollarse con un peso mayor en la seguridad, y ese punto en común les hizo salir juntos y montar una compañía rival en 2021. El recorrido corporativo completo está en su ficha de Wikipedia.

📦 Caso de estudio: Anthropic

  • El reto: levantar un laboratorio de inteligencia artificial capaz de competir con OpenAI sin repetir su estructura de poder.
  • La jugada: siete cofundadores con historial de trabajo conjunto y una tesis compartida sobre seguridad en la IA.
  • El resultado: los modelos Claude y un folleto de salida a bolsa que apunta a más de 2 billones de dólares de valoración.
  • La lección: la alineación en el qué se prueba antes de fundar; la del cómo se entrena durante años.

Las cifras explican el interés del mercado. Forbes estima el patrimonio de Amodei en 15.500 millones de dólares y el folleto de su salida a bolsa recoge una remuneración de 16,4 millones, en su mayor parte en acciones. Esa operación apunta a una valoración por encima de los 2 billones de dólares, aunque los términos finales dependerán del mercado. El historial de rondas previas está en su ficha de Crunchbase.

Su perfil rompe el molde. Es licenciada en literatura inglesa por la Universidad de California en Santa Cruz, con una beca lograda por su nivel de flauta. Empezó en política gestionando la comunicación del congresista Matt Cartwright, pasó a Stripe en 2013 y llegó a OpenAI cinco años después. Un reportaje de CNBC publicado en enero la retrató como la antítesis del arquetipo de fundador de IA que encarnan Sam Altman o Elon Musk: Dario es el visionario técnico y ella, quien construye la organización.

Hay un detalle que suena a chiste y no lo es. Amodei y su marido, Holden Karnofsky, usaban una colección de peluches como consejo asesor para ensayar conflictos: Jinji, una gata perezosa, le animaba a cancelar reuniones; Maura, una osa rosa, representaba a la directiva organizada; Beary Bonds, un panda, encarnaba la empatía. En 2023 contó a The Atlantic que le resultaban muy útiles para analizar personalidades.

Criterio y ejecución frente al carisma: la lección para tu equipo fundador

Vamos a los números del ecosistema. La mayoría de los equipos fundadores que se rompen no lo hace por falta de mercado, sino por desacuerdos sobre el rumbo o sobre el reparto. Ocurre en Madrid, en Barcelona y en Tel Aviv con la misma frecuencia: el problema nunca es el sector, es la falta de un sistema para gestionar el desacuerdo.

El test de las vacaciones es simpático, pero no sustituye al pacto de socios. Lo que protege de verdad a un equipo es aburrido: vesting de cuatro años con cliff de uno, cláusulas de salida, un procedimiento escrito para resolver bloqueos y roles que no dependan del humor del lunes. En una convocatoria de Lanzadera, Wayra o Y Combinator, ese pacto pesa tanto como el producto.

El precedente de Airbnb es el más citado. Cuando sus tres fundadores llegaron a Y Combinator, el reparto de capital era casi idéntico y los roles, difusos. La recomendación de la aceleradora fue ajustar las acciones a la contribución real de cada uno, no a la amistad. La conversación fue incómoda y salvó la compañía.

A efectos prácticos, lo que se copia de Anthropic no es su arquetipo de fundador, es su método: misión compartida y escrita, roles definidos, historial previo de trabajo conjunto y tolerancia explícita al desacuerdo. El resto es ejecución sostenida durante años. El runway no perdona las peleas mal gestionadas.

🚀 Hoja de Ruta para Emprender

  • Firmad el pacto de socios antes del primer sprint: vesting de cuatro años con cliff de uno y cláusula de salida. Es el documento que evita la conversación más cara.
  • Testead la convivencia: un viaje o una semana de trabajo intenso juntos antes de constituir la sociedad. Vale más que tres reuniones de química.
  • Dibujad el ornitorrinco: que cada socio escriba por separado su visión de la empresa a tres años y comparad los textos.
  • Separa el rol técnico del organizativo: alguien tiene que sostener la estructura mientras el otro mira al producto. Definidlo por escrito.

Plus Ultra recorta un 60% los vuelos Madrid-Buenos Aires tres meses después de estrenar la ruta

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Plus Ultra reduce de cinco a dos sus vuelos semanales entre Madrid y Buenos Aires entre el 19 de octubre y el 13 de diciembre.
  • ¿Quién está detrás? La aerolínea española, condicionada por las obras y las restricciones de pista en el aeropuerto de Ezeiza y por el encarecimiento del combustible.
  • ¿Qué impacto tiene? Los pasajeros con billete emitido afrontan cancelaciones y reprogramaciones de hasta 20 días; la compañía ofrece reembolso o alternativas.

Plus Ultra recorta de cinco a dos sus vuelos semanales entre Madrid y Buenos Aires. La reducción, que se aplicará entre el 19 de octubre y el 13 de diciembre, deja la ruta un 60% por debajo de su capacidad apenas tres meses después del anuncio oficial de inauguración.

La decisión se conoció en Argentina el 7 de octubre, cuando la prensa local consultó a fuentes de la compañía. Al día siguiente ya había pasajeros con quejas: cancelaciones, reprogramaciones y, en al menos un caso, una reserva trasladada 20 días más allá de su fecha original. Vaya con el estreno.

Dos vuelos semanales: el calendario exacto del recorte

El calendario difundido por la aerolínea es preciso. Del 19 de octubre al 13 de diciembre, Plus Ultra operará dos frecuencias semanales en cada sentido, frente a las cinco que venía volando. El grueso del problema se concentra entre el 25 de octubre y el 11 de noviembre, el tramo en el que la pista principal del aeropuerto de Ezeiza funcionará con una longitud reducida.

Los desvíos por esas restricciones obligan a incorporar escalas técnicas en Montevideo. Eso alarga los tiempos de vuelo, complica la planificación de tripulaciones, y dispara los costes operativos. A eso se suma el encarecimiento del combustible, que la compañía cita como segundo factor del ajuste. La infraestructura manda.

La aerolínea no ha precisado públicamente cuándo recuperará las cinco frecuencias, tal y como recoge el calendario publicado por la compañía. Ese documento solo llega hasta el 13 de diciembre y deja sin respuesta la gran pregunta de la ruta: qué ocurrirá con la temporada alta del verano austral, el periodo de mayor demanda y de tarifas más altas.

Ezeiza, Montevideo y el contraste con el optimismo de septiembre

El giro llama la atención por el punto de partida. A finales de septiembre, el responsable de Plus Ultra en Argentina, Hugo Díaz, señalaba que el enlace volaba con una ocupación superior al 93% y más de 45.000 billetes emitidos, y confirmaba que la compañía estudiaba ofrecer vuelos diarios en 2027. Dos semanas después, más de la mitad de la operación se cae del calendario.

Una ruta que vendía el 93% de sus asientos no se recorta por capricho: se recorta cuando el aeropuerto de destino no garantiza que el avión pueda volver a tiempo.

Ya el 8 de julio la compañía había advertido de que mantendría sus servicios con una escala técnica en Montevideo. La diferencia es de grado: la escala deja de ser una excepción y se convierte en la norma durante ocho semanas seguidas.

Los afectados son, en su mayoría, viajeros que ya habían comprado su billete. Plus Ultra no ha publicado un calendario general de normalización para todos ellos, aunque sí ofrece alternativas que incluyen el reembolso íntegro del importe. La gestión se está haciendo vuelo a vuelo, con listas de espera en las dos frecuencias que sobreviven.

En esta redacción entendemos que el problema no es de demanda, sino de infraestructura ajena. Ezeiza concentra la mayor parte del tráfico internacional de Argentina y arrastra obras que ninguna aerolínea puede esquivar por mucho que llene el avión. El corredor Madrid-Buenos Aires se reparte entre operadores españoles y sudamericanos, y cada asiento que desaparece presiona las tarifas de quienes mantienen sus frecuencias.

Hoja de Ruta: Claves del Viaje

El impacto inmediato recae sobre un tramo muy concreto: ocho semanas con dos únicas salidas semanales en cada sentido. Para quien tenga billete entre el 19 de octubre y el 13 de diciembre, la recomendación práctica es contactar con la aerolínea antes de la fecha de salida, confirmar si su vuelo sigue en pie y resolver el reembolso o la reprogramación con antelación. La zona cero es Ezeiza, pero el efecto se extiende a Montevideo, escala técnica obligada que añade tiempo a cada rotación.

El dato que resume la operación es el salto de cinco a dos frecuencias: un 60% de recorte en una ruta que hace dos semanas vendía el 93% de sus asientos. El precedente más cercano está en la propia compañía, que el 8 de julio ya había reconocido que mantendría la operativa con escala técnica en Montevideo. Lo que entonces era una previsión de verano se ha convertido en un tijeretazo de otoño.

El riesgo es claro. Si las obras de Ezeiza se alargan más allá del 13 de diciembre, el recorte tocará la temporada alta del verano austral, cuando el corredor mueve más pasajeros y las tarifas alcanzan su máximo anual. Plus Ultra no ha dado fecha para recuperar las cinco frecuencias. Ese silencio es hoy la principal incógnita de la conexión.

Habrá que seguir el próximo calendario que publique la aerolínea para noviembre y diciembre. Hasta entonces, la ruta que empezó a volar el 23 de mayo y se presentó en sociedad el 21 de junio vive su primera prueba de fuego: sostener la operación cuando el aeropuerto de destino pone las reglas.

Repsol en bolsa en 2026: mejor valor del Ibex 35 con un 100% y nueva recompra en octubre

Repsol Bolsa 2026 es ya la mejor historia del Ibex 35. Los títulos de la petrolera cerraron la sesión del 8 de octubre en 30,09 euros, después de dispararse otro 5% en un solo día, y acumulan una revalorización del 99,77% desde el 1 de enero. Ningún otro valor del selectivo se le acerca.

Repsol firma el mejor año del Ibex 35 con un 99,77% y recupera los 30 euros

Las firmas de análisis no dan por agotado el recorrido. Los expertos de Berenberg ajustaron este jueves a la baja su valoración, de 37,50 a 37 euros por acción, un recorte mínimo que deja intacto un potencial alcista del 23% sobre el cierre de 30,09 euros. Un escalón por debajo se sitúa Jefferies, que eleva su precio objetivo desde los 34 hasta los 35 euros, con un recorrido adicional del 16%.

La valoración de Berenberg se queda, además, a las puertas de los 38,20 euros por acción, el precio objetivo más elevado de los 27 que cubren el valor. El consenso recopilado por LSEG reparte sus recomendaciones en trece compras, doce de mantener y solo dos de venta.

Barclays se adelantó esta misma semana con una revisión todavía más generosa: 38 euros por acción. El banco británico apoyó su tesis en los elevados márgenes de refino que ha traído consigo la escalada reciente de los precios del petróleo, en el atractivo y la diversificación geográfica de su negocio de upstream y en una generación de caja que sostiene una de las políticas de retribución al accionista más generosas del índice.

Los argumentos se repiten entre las casas que han movido ficha en las últimas semanas. El refino aparece como primer vector, con márgenes que se han mantenido en niveles altos durante buena parte del ejercicio. El upstream aporta una cartera de activos repartida por varias geografías, lo que reduce la dependencia de un solo país. Y la caja financia la retribución al accionista sin necesidad de apelar al mercado.

Con esos mimbres, el valor ha pasado de rondar la mitad de su precio actual a firmar 30,09 euros en nueve meses. Quien compró títulos de la petrolera a comienzos de enero tiene hoy prácticamente el doble de capital, sin contar dividendos. Es el tipo de revalorización que en el sector energético solo aparece cuando coinciden un ciclo de refino alto y una política de retribución agresiva.

Duplicar el valor en nueve meses no es una sorpresa: es el resultado de márgenes de refino en máximos y de una caja que vuelve a los accionistas.

Hay un matiz que conviene no perder de vista. Casi todo el 99,77% se ha construido sobre revisiones al alza de precio objetivo, no sobre sorpresas de resultados. La narrativa de los analistas ha tirado del valor más que las propias cuentas de la compañía.

Cuando el precio lo sostiene el consenso y no el beneficio, la corrección no avisa: llega con la primera revisión a la baja.

La nueva recompra de acciones de octubre: qué gana el accionista

acciones Repsol

La compañía prevé activar una nueva recompra de acciones a lo largo de octubre, según recoge Expansión, que se sumaría a las ya ejecutadas en ejercicios anteriores. El efecto mecánico es conocido: menos títulos en circulación, más beneficio por acción y un suelo implícito bajo la cotización. El matiz incómodo es el precio.

Con el valor en 30 euros, cada euro destinado a recompras rinde la mitad que hace un año, cuando el título rondaba los 15 euros. Ni el importe ni el número de títulos previstos han trascendido por el momento: la dirección no suele desvelar las cifras hasta que el consejo aprueba formalmente el programa. Para el inversor, la lectura es sencilla: la retribución vía dividendo y recompra sigue siendo uno de los principales argumentos de compra, pero su coste crece con la cotización.

En el mercado español, la recompra se ha convertido en el complemento habitual del dividendo. Las compañías del Ibex 35 con caja recurrente la utilizan para elevar el beneficio por acción sin comprometer un dividendo que después cuesta recortar. Repsol ha hecho de esa combinación una seña de identidad, y el mercado la ha premiado con una de las mejores rachas del selectivo.

En paralelo, el valor afronta la recta final del ejercicio con una pregunta sin resolver: cuánto del rally depende del crudo y cuánto de la propia compañía. La tesis de Barclays lo deja claro. Los márgenes de refino que ha propiciado la escalada reciente del petróleo son el motor, y esa variable no la controla la dirección de Repsol.

Márgenes de refino en máximos: la palanca y el riesgo del mejor valor de 2026

La dispersión del consenso ofrece la mejor radiografía del momento. Que trece casas recomienden comprar y doce mantener, con solo dos ventas, indica que el mercado no discute la calidad del activo, sino el precio al que se compra. Con la acción en 30 euros, el margen de seguridad se ha estrechado y el inversor que entra hoy compra un ciclo, no un valor defensivo.

La historia del sector ofrece precedentes útiles. Los valores integrados que combinan upstream y refino tienden a comportarse como opciones sobre el crudo en las fases alcistas y como acciones de dividendo cuando el ciclo se gira. Repsol ha transitado por ambos registros en la última década. La diferencia, ahora, está en la retribución: dividendo, recompras, y flujo de caja libre configuran un perfil que el mercado premia mientras el barril acompañe.

El segundo elemento a vigilar es la composición del propio rally. Casi todo el recorrido se ha construido sobre revisiones al alza de precio objetivo, y eso deja al valor expuesto a la primera rebaja del consenso. Los máximos de 38 euros que manejan Barclays y las firmas más optimistas funcionan como referencia para medir si el mercado sigue dispuesto a pagar por el ciclo del refino.

La prueba llegará con la próxima publicación de cuentas y con la ejecución efectiva de la recompra. Si los márgenes de refino se mantienen y el programa se ejecuta sin tensionar el balance, Repsol tiene argumentos para sostener los 30 euros. Si el crudo cede, el primer aviso llegará antes por la vía del consenso que por la de los resultados, y entonces el mejor valor del Ibex 35 tendrá que demostrar que su rally no era solo una historia de analistas.

Picos de 350 €/MWh: comercializadoras exigen revivir la excepción ibérica del precio de la luz

Acenel pide revivir la excepción ibérica para contener el precio de la luz tras picos que rozan los 350 euros/MWh. La petición es formal, va dirigida al Gobierno y llega después de un verano de récords y de un septiembre que el sector califica sin matices de excepcional.

La Asociación de Comercializadores de Energía Eléctrica reclama restablecer el mecanismo de ajuste de los costes de producción de la electricidad, la conocida como excepción ibérica, que estuvo operativa entre junio de 2022 y diciembre de 2023. En su escrito, la patronal sostiene que la convocatoria de elecciones para el 29 de noviembre no debería suponer ningún obstáculo para reactivar una herramienta que ya está diseñada: ‘no hay que inventar nada’.

El argumento central es una paradoja de mercado que las comercializadoras repiten desde hace semanas. ‘Basta un gas a un tercio de aquel precio para producir los mismos precios de la electricidad, precisamente porque en agosto de 2022 se aplicaba la excepción ibérica’, resume la nota. Dicho de otro modo: con el gas tres veces más barato que en plena crisis, la luz vuelve a los mismos niveles que entonces.

Septiembre cerró con una media de 143,25 euros por MWh, el más caro de los últimos cuatro años y solo superado por el agosto de 2022, cuando el gas cotizaba por encima de los 200 euros/MWh frente a los 70-77 actuales. El 6 de octubre el precio medio del mercado mayorista marcó su máximo anual, 201,99 euros/MWh, y a lo largo de septiembre se sucedieron puntas horarias que rozaron los 300 euros/MWh.

El mecanismo que pide Acenel hace que las centrales de gas oferten con un precio de referencia del combustible inferior al de mercado y perciban después un ajuste por la diferencia, que financia únicamente la demanda beneficiada. Su efecto sobre el precio de casación es inmediato y verificable, no altera el orden de mérito ni las señales de inversión en renovables’, defiende la asociación.

Con un gas tres veces más barato que en 2022, la electricidad vuelve a los mismos picos: la única variable que ha cambiado es la ausencia del mecanismo que contenía la casación.

A la tensión del mercado mayorista se suma el coste de los servicios de operación del sistema. Según el Observatorio de Acenel, promedia ya 21,95 euros/MWh en lo que va de 2026, un nivel equiparable al coste íntegro de las redes, y acumula 4.100 millones de euros, un 40% más que el año anterior.

El sobrecoste de mantener el sistema en equilibrio ya equivale al de toda la red de transporte, y lo asume íntegro una demanda que no puede elegir proveedor extranjero.

Del gas al recibo: Ormuz dispara el Mibgas por encima de los 70 euros/MWh

El origen del encarecimiento está en el gas natural. Tras el cierre del estratégico Estrecho de Ormuz, el mercado ibérico cotiza por encima de los 70 euros/MWh, más del doble de los 27-29 euros/MWh con los que arrancó el año. Los futuros europeos superan los 75 euros/MWh en los vencimientos entre noviembre y enero, sin señales de corrección.

La brecha se abre cada tarde. Mientras la energía solar cubre buena parte de la demanda al mediodía, con horas por debajo de los 50 euros/MWh, al caer el sol el precio se multiplica por seis o por siete. Esa diferencia entre las horas solares y las nocturnas convierte una jornada aparentemente barata en un recibo caro para quien consume cuando no hay sol.

El despliegue solar también acentúa la paradoja. Más fotovoltaica abarata el mediodía y encarece en términos relativos la noche, porque la casación sigue dependiendo del gas cuando la generación solar se apaga. El mercado no engaña: en términos anuales, apenas se abarata pese al despliegue récord de generación limpia.

Qué es la excepción ibérica y por qué Bruselas la avaló en 2022

precio de la luz

La excepción ibérica fue autorizada por la Comisión Europea en junio de 2022 sobre la base de la condición de la Península como ‘isla energética’. Su capacidad de interconexión con Francia sigue muy por debajo de los objetivos europeos, un déficit que ningún Gobierno ha corregido en los últimos cuatro años.

El mecanismo estuvo vigente entre junio de 2022 y diciembre de 2023. En aquel periodo contuvo el precio de la luz ‘en el peor momento de la crisis energética anterior’, cuando el gas llegó a superar los 200 euros/MWh y las tensiones de suministro tras la invasión de Ucrania amenazaban con desbordar todas las previsiones.

Acenel insiste en que la petición no exige diseñar nada nuevo. Solo reactivar un instrumento que ya pasó el filtro de Bruselas y que, según su lectura, se retiró cuando el mercado se relajó. Ahora, con el gas al doble que en enero, vuelve a estar sobre la mesa.

No es una petición aislada. Las comercializadoras independientes llevan meses advirtiendo de que la volatilidad horaria les obliga a cubrirse a precios que después no pueden trasladar a sus clientes sin perder cuota. La excepción ibérica, sostienen, actuaría como un suelo de contención para todo el sistema, no solo para las grandes generadoras.

La isla energética de fondo: el pulso regulatorio que llega con el 29-N

La paradoja que denuncia Acenel apunta a un problema de diseño que la excepción ibérica nunca resolvió. El mercado mayorista fija su precio en la última central que entra en en la casación, casi siempre un ciclo combinado de gas. Mientras el gas esté en la ecuación, la factura dependerá de un combustible que la Península importa casi íntegramente y que se negocia con prima por la falta de interconexiones.

Reactivar el mecanismo es técnicamente posible, como sostiene la asociación, pero políticamente incómodo. Las grandes eléctricas alegan que las condiciones de 2022 no se reproducen; la patronal europea del sector reclama justo lo contrario, enterrar el tope al gas y confiar el abaratamiento al mercado. Entre ambos extremos, el Ejecutivo ha defendido una respuesta común en la UE sobre la fiscalidad a las petroleras para no fragmentar el mercado único.

El pulso está servido.

No hacer nada también tiene un precio. Cada tarde que el sol cae, la brecha entre horas baratas y caras se agranda, y con ella un coste de operación que ya acumula 4.100 millones. Los datos apuntan a un otoño con el Mibgas instalado por encima de los 70 euros/MWh y unos futuros de invierno que no dan tregua. Sin interconexión suficiente y sin mecanismo de ajuste, el margen de maniobra español se reduce a esperar que el gas baje por sí solo.

La pregunta que queda abierta no es si la excepción ibérica funciona, sino si Bruselas está dispuesta a avalar su reactivación cuatro años después de diseñarla como respuesta de emergencia. El primer termómetro será el comportamiento de los futuros del gas para los vencimientos de enero y la lectura que haga la Comisión Europea de un mercado que sigue sin poder desacoplarse del precio del gas. La cita electoral del 29 de noviembre marcará, en cualquier caso, el ritmo de una decisión que el sector ya ha puesto por escrito.

Berkeley Energia ficha a José Bogas, ex CEO de Endesa, como consejero para su junta del 18 de noviembre

Berkeley Energia propondrá el próximo 18 de noviembre el nombramiento de José Bogas, ex consejero delegado de Endesa, como consejero de la minera australiana, un refuerzo de primer nivel para desbloquear su proyecto de uranio en Retortillo (Salamanca).

Qué votará la junta de Berkeley del 18 de noviembre

La sociedad somete el fichaje al voto de sus accionistas en la próxima junta general. No es un anuncio nuevo: Berkeley ya comunicó a finales de julio la incorporación del ex primer ejecutivo de Endesa, pero la ratificación formal queda ahora en manos del accionariado.

El objetivo declarado pasa por reforzar su posición y su influencia en España. La compañía apela a la experiencia de Bogas en los sectores energéticos español y europeo y, sobre todo, a su red de contactos empresariales y gubernamentales, un activo poco frecuente en consejos de mineras extranjeras con intereses trabados en territorio español.

Bogas fue consejero delegado de la eléctrica Endesa hasta abril de este año. Su perfil es el de un gestor de gran compañía regulada, con recorrido ante la Administración, y no el de un técnico minero. Berkeley no busca geólogos en este movimiento. Busca interlocución.
La minera persigue sacar adelante una explotación de uranio a cielo abierto en Retortillo, un proyecto condicionado por las autorizaciones pendientes. La propia compañía ha señalado que el fichaje debe ayudar a resolver la situación actual de permisos y, en última instancia, a empujar el proyecto salmantino hacia la producción.

El nombramiento no desatasca por sí solo los permisos, pero sienta en el consejo a un perfil capaz de hablar con quien los concede.

Retortillo, el Ciadi y el doble frente que abre el fichaje

Berkeley Energia junta

En paralelo, Berkeley mantiene abierto un frente judicial contra el Estado español. La compañía ha presentado un memorial de demanda ante el Centro Internacional de Arreglo de Diferencias Relativas a Inversiones (Ciadi) en el que cifra en 1.250 millones de dólares, casi 1.000 millones de euros, lo que reclama a España.

El calendario de la compañía discurre entre dos relojes que no avanzan al mismo ritmo. El administrativo depende de los permisos que siguen sin resolverse. El arbitral, del Ciadi. Ninguno de los dos se cierra en una junta de accionistas.

Este mecanismo, articulado a través del Banco Mundial, permite a inversores extranjeros reclamar a Estados por un trato contrario al derecho internacional. Los procedimientos se alargan durante años y un laudo favorable no equivale a un cobro inmediato. La demanda no genera caja hoy para Berkeley.

El mercado tiene poco margen para reaccionar a un nombramiento de estas características. La cotización de una compañía con un solo activo relevante se mueve por decisiones administrativas y judiciales, no por la composición de su consejo. Un consejero adicional no altera el flujo de caja ni el calendario de permisos.

Para el accionista, la clave está en lo que descuenta el mercado: una sociedad cuyo valor depende de un único proyecto en España y de un litigio con el propio Estado. La incorporación de Bogas no cambia ninguna de esas dos variables por sí sola. Lo que hace es elevar la calidad de la interlocución.

Qué aporta realmente Bogas al consejo

No es un movimiento aislado en el sector energético. La rotación de ex primeros ejecutivos de las grandes eléctricas hacia consejos de compañías con intereses regulados en España es una práctica habitual desde hace años, y responde a un cálculo sencillo: el conocimiento del terreno institucional pesa más que el del negocio concreto.

Conviene, aun así, acotar el alcance. Bogas llega como consejero, no como primer ejecutivo. Su influencia será estratégica, y de relación, no operativa. La compañía mantiene su equipo técnico y su exposición sigue concentrada en un proyecto que todavía no ha arrancado.

El precedente útil no está en la minería, sino en los arbitrajes de inversión. Los procedimientos de este tipo se han dilatado históricamente durante años y el desenlace ha dependido más de la solidez jurídica de la reclamación que de la presión política del momento. Cualquier expectativa de resolución rápida merece cautela.

La propuesta se somete al respaldo de los accionistas en la junta del 18 de noviembre. A partir de ahí, el consejo deberá ordenar sus comisiones y verificar la ausencia de incompatibilidades en el desempeño del cargo.

  • Qué se vota: el nombramiento de José Bogas como consejero en la junta del 18 de noviembre.
  • Por qué importa: la compañía lo vincula a la resolución de los permisos de Retortillo.
  • Frente abierto: demanda de 1.250 millones de dólares, casi 1.000 millones de euros, ante el Ciadi contra España.

📊 Las Claves para el Inversor

  • Qué vigilar: la junta del 18 de noviembre, el respaldo accionarial al nombramiento y el estado de las autorizaciones pendientes del proyecto salmantino.
  • Reacción del valor: un consejero no mueve por sí solo la cotización de una compañía cuyo precio descuenta permisos y laudo arbitral.
  • Precedente sectorial: los arbitrajes de inversión contra Estados se han resuelto históricamente en plazos largos, muy por encima del calendario que anticipa el mercado.

PowerChina conecta a red una planta solar híbrida de 1 GW en Qinghai con 8 horas de almacenamiento

PowerChina ha conectado a la red su planta solar híbrida de 1 GW en Qinghai: 900 MW fotovoltaicos, 100 MW termosolares y ocho horas de almacenamiento que evitarán 2,07 millones de toneladas de CO2 al año.
La primera planta de China que une fotovoltaica, termosolar y almacenamiento a escala gigavatio

El grupo chino de ingeniería y construcción cerró la conexión a plena capacidad el 1 de octubre, según confirmó la propia compañía. El proyecto se levanta en el condado de Gonghe, en la provincia de Qinghai, y suma una planta fotovoltaica de 900 MW con una instalación termosolar de torre de 100 MW y sales fundidas.

Los medios estatales chinos lo describen como el primer proyecto del país a escala gigavatio que integra las tres tecnologías: generación fotovoltaica, almacenamiento térmico y conversión de electricidad en calor. La parte fotovoltaica se apoya en cerca de 1,9 millones de módulos, con 900 MW de capacidad en corriente alterna y alrededor de 1,25 GW de potencia instalada en corriente continua.

PowerChina New Energy desarrolló, invirtió y opera la instalación, mientras que Northwest Engineering Corp., filial del mismo grupo, ejerció de contratista EPC. La obra se ejecutó en la meseta de Talatan, a gran altitud, donde las bajas temperaturas invernales y la meteorología adversa complicaron el montaje.

El detalle menos visible del proyecto está bajo los paneles. Las estructuras de montaje usan alturas distintas para preservar el pastizal existente y permitir que el ganado siga pastando entre los módulos, un criterio de integración territorial que los concursos europeos de renovables exigen cada vez más.

Un gigavatio que produce de día y sigue entregando electricidad de noche no es un experimento de laboratorio: es la receta contra el vertido de renovables.

Cómo funcionan las ocho horas de sales fundidas y el calentador eléctrico de 20 MW

La parte termosolar se articula en torno a una torre receptora de 219 metros de altura, rodeada por 10.310 heliostatos pentagonales con una superficie reflectante conjunta de unos 500.000 metros cuadrados. Los espejos siguen el sol y concentran la radiación en el receptor, calentando sales fundidas que después generan vapor para mover una turbina de 100 MW. El principio es el que describe desde hace décadas la energía solar de concentración: concentrar, almacenar y turbinar cuando la red lo pide.

La letra pequeña manda: las ocho horas de almacenamiento corresponden a los 100 MW termosolares, no al conjunto de 1 GW.

El sistema incorpora además un calentador eléctrico de sales fundidas de 20 MW que convierte el excedente de la fotovoltaica adyacente en calor almacenable. Ese mecanismo ataca uno de los problemas estructurales del sistema eléctrico chino: el vertido de producción solar en las horas centrales del día, cuando la red no puede absorber todo lo que generan los parques del oeste del país.

Aquí está la letra pequeña que conviene leer con calma. Esas ocho horas de almacenamiento térmico corresponden únicamente a la planta termosolar de 100 MW, no al conjunto híbrido de 1 GW. La fotovoltaica, por sí sola, sigue necesitando red o baterías para desplazar su producción a la noche. La hibridación mejora el perfil de entrega, pero no convierte al proyecto en una instalación gestionable al cien por cien.

📊 Impacto ecológico en cifras

  • CO2 evitado: 2,07 millones de toneladas al año, según la estimación de PowerChina.
  • Capacidad: 1 GW híbridos, con 900 MW fotovoltaicos y 100 MW termosolares; unos 1,25 GW en corriente continua.
  • Inversión: no detallada en la fuente oficial.
  • Equivalencia tangible: 2,2 TWh anuales y 690.000 toneladas de carbón estándar que dejan de consumirse.
almacenamiento termosolar

De la segunda tanda de bases renovables al objetivo de 15 GW termosolares en 2030

El proyecto forma parte de la segunda tanda de grandes bases eólicas y solares de China, concentradas en las regiones del norte y el oeste con mejor recurso. La torre recién puesta en marcha se integra, además, en un clúster solar térmico de tres torres en Gonghe, junto a otros dos proyectos de 50 MW y 100 MW que no computan en la capacidad del gigavatio híbrido.

El movimiento encaja con la hoja de ruta que la Comisión Nacional de Desarrollo y Reforma (NDRC) y la Administración Nacional de Energía (NEA) publicaron en diciembre de 2025: aspiran a unos 15 GW de capacidad termosolar instalada en 2030 y a que el coste de generación de esta tecnología se acerque al de la electricidad de carbón. Para entendernos: China quiere comprar respaldo nocturno al precio del fósil.

PowerChina estima una generación anual de unos 2,2 TWh, equivalente a dejar de quemar alrededor de 690.000 toneladas de carbón estándar y a evitar 2,07 millones de toneladas de CO2 cada año. La estimación corresponde al conjunto de la instalación híbrida, no a las otras dos torres del clúster.
La carrera termosolar china y el precio que sostiene la apuesta

El referente inmediato está fuera de China. La termosolar de torre con almacenamiento lleva años demostrando su viabilidad en instalaciones como Cerro Dominador, en el desierto de Atacama, o el parque solar Mohammed bin Rashid Al Maktoum, en Dubái, donde el respaldo nocturno se ha contratado a precios competitivos frente al gas. El gigante asiático llega más tarde a esta tecnología, pero llega con escala industrial y con una cadena de suministro propia de heliostatos, sales y turbinas.

El dato que sostiene la apuesta no es el titular del gigavatio, sino el coste. La termosolar sigue siendo más cara por megavatio instalado que la fotovoltaica, y su sentido económico depende de que el almacenamiento evite comprar respaldo fósil en la punta de la noche. Si el precio no converge al del carbón como pretende el plan publicado en diciembre de 2025, el parque será una vitrina tecnológica antes que un modelo replicable. La mayoría de las plantas termosolares con almacenamiento en operación funciona hoy en mercados con mucho sol directo y redes débiles.

Europa resuelve ese respaldo de larga duración con baterías y gestión de la demanda, mientras la termosolar busca su hueco donde el sol directo es abundante y la red, frágil. Ninguna de las dos rutas sale gratis, y ambas se pagan con la factura eléctrica de quien hereda el sistema.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 2,2 TWh anuales y 2,07 millones de toneladas de CO2 evitadas cada año, con ocho horas de almacenamiento térmico para la punta nocturna.
  • Modelo que cambia: la planta reduce el vertido de renovables al convertir el excedente fotovoltaico en calor, en lugar de recortar producción o encender respaldo de carbón.
  • Para las próximas generaciones: si el coste termosolar converge al del carbón en 2030, el respaldo nocturno dejará de depender del fósil importado.

Un millón de euros compra un 61% menos de vivienda de lujo en Madrid que en 2014, según Diza

El precio de la vivienda de lujo en Madrid se ha multiplicado por 2,6 en una década. Un millón de euros compra hoy un 61% menos de metros cuadrados en el mercado prime madrileño —el segmento de lujo consolidado— que en 2014, según el informe Mercado residencial prime de Madrid 3T 2026 de Diza Market.

El informe, dirigido por Fernando Pinto y María Luisa Medrano, profesores de la Universidad Rey Juan Carlos, usa una métrica propia, el DIZA IAR (Índice de Accesibilidad Real): divide un millón de euros entre el importe medio de compraventa de cada zona. Se apoya en datos del Notariado a doce meses hasta julio de 2026 sobre veinte zonas.

En 2014 ese millón cubría 2,88 viviendas tipo de media. Hoy cubre 1,12. El importe medio del conjunto analizado ha pasado de 394.000 a 1.038.000 euros y el índice encadena tres descensos: de 1,20 en el cuarto trimestre de 2025 a 1,12 en el tercero de 2026. Ya son once las zonas con importe medio superior al millón.

Qué es el DIZA IAR y por qué once zonas superan ya el millón de euros

El indicador más bajo es el más elocuente. La Moraleja registra un IAR de 0,416 y un importe medio de 2.401.906 euros: el millón cubre menos de la mitad de una vivienda tipo. Le siguen Recoletos (0,610) y Castellana-Lista (0,713). Solo Tres Cantos (2,152) y el municipio de Madrid (2,140) permiten comprar más de una vivienda con ese capital. Pozuelo de Alarcón cruza por primera vez el millón en su promedio municipal, con 1.003.354 euros.

El precio medio por metro cuadrado subió un 3% entre el segundo y el tercer trimestre y acumula un 9,1% desde finales de 2025, con alzas en dieciocho, de las veinte zonas. Tres Cantos lidera con un 18%, seguido de Plaza Castilla-Cuatro Torres (16,2%) y La Moraleja (14,7%). Solo Jerónimos cae, un 6%.

Las compraventas a doce meses retroceden en diecinueve de las veinte zonas, con una caída media del 8,5%. El agregado sin duplicidades baja de 43.349 a 41.856 operaciones. La Moraleja pierde un 53,2%, de 380 a 178 operaciones, y solo Boadilla del Monte sube, un 15,8%. ‘El prime madrileño es hoy más caro, tiene menos operaciones y sigue siendo menos accesible’, resumió Medrano durante la presentación del estudio.

El millón dejó de ser el umbral del lujo madrileño hace años: hoy es solo la puerta de entrada a once zonas donde ya no alcanza.

Menos operaciones, más metros vendidos: el efecto que dispara los importes

Conviene separar precio e importe. El importe medio depende del precio por metro cuadrado y de la superficie vendida, y en La Moraleja la superficie media ha pasado de 231 a 326 metros cuadrados desde finales de 2025. Eso explica que su importe medio suba un 62,2% aunque las operaciones se hundan.

Diza apunta tres causas. La financiación: tras años de dinero barato, el BCE ha vuelto a subir tipos en 2026, hasta el 2,25% en junio y el 2,50% en septiembre, con el euríbor a un año en el 2,855% en julio. La demanda internacional: la supresión del visado de residencia por inversión inmobiliaria, efectiva desde abril de 2025, no ha frenado la pérdida de accesibilidad. La oferta: el Banco de España estima un déficit cercano a 750.000 viviendas entre 2021 y 2025, y en el prime la restricción es mayor porque el mercado se nutre casi solo de vivienda usada.

La Ficha del Inversor

La métrica que resume la pieza es el IAR medio: 1,12 viviendas tipo por millón frente a 2,88 en 2014. Traducido a rentabilidad, el prime madrileño es hoy un activo de preservación de capital, no de yield (la rentabilidad anual del alquiler antes de gastos). El inversor que busca renta encuentra mejor ecuación en Tres Cantos, Pozuelo o los municipios metropolitanos que en Recoletos o Castellana-Lista, donde las sociedades concentran entre el 33% y el 48% de las compras.

El grueso de las operaciones societarias se reparten entre siete códigos postales de la capital, con extranjeros no residentes y una edad mediana de 46 a 52 años. En municipios y urbanizaciones gana la persona física: en La Moraleja, el 85,6% de las operaciones son de particulares, aunque el 27,6% de los compradores son extranjeros. A seis meses vista, la tendencia apunta a precios planos y menos actividad. El precedente del ciclo 1997-2007 invita a la prudencia.

El perfil al que sirve este informe es el patrimonialista puro, capital ya formado que busca preservar valor en un activo escaso, y el comprador internacional que no depende de financiación. Para el ahorrador que aspira a la almendra central, el dato es definitivo: el millón ya no alcanza. El próximo hito será la actualización del cuarto trimestre.

El nuevo decreto de la vivienda reordena el IBI y la tasa de basuras: esto paga el inquilino

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Real Decreto-ley 29/2026 modifica la Ley de Arrendamientos Urbanos (LAU) y fija un nuevo reparto del IBI, la tasa de basuras y los gastos de comunidad entre propietario e inquilino en los contratos firmados tras su entrada en vigor.
  • ¿Quién está detrás? Ministerio de Vivienda y Agenda Urbana, con el respaldo de la Ley de Vivienda y el nuevo redactado de los artículos 17 y 20 de la LAU.
  • ¿Qué impacto tiene? El propietario ya no podrá repercutir el IBI al inquilino en contratos nuevos; la tasa de basuras sí seguirá pasándose porque el arrendatario es el obligado tributario.

El Real Decreto-ley 29/2026 ha reescrito las reglas del juego del alquiler residencial en España. El texto modifica la Ley de Arrendamientos Urbanos (LAU) y reordena qué tributos pueden trasladarse al inquilino y cuáles se quedan en el propietario. La pregunta que se hacen miles de arrendatarios es sencilla: ¿quién paga ahora el IBI? La respuesta ya no depende solo de lo que diga el contrato.

El IBI deja de ser repercutible al inquilino en los nuevos contratos

El cambio más relevante toca el artículo 20.1 de la LAU. Hasta la entrada en vigor del decreto, el propietario podía pactar con el inquilino que este asumiera el IBI y la tasa de basuras si la cláusula constaba por escrito y el tributo aparecía individualizado. El Tribunal Supremo llegó a avalar esa práctica incluso cuando el contrato no precisaba el importe anual.

Con la nueva redacción, eso se acaba. El arrendador no puede imponer al arrendatario tributos vinculados a la vivienda cuando el inquilino no tiene la condición de obligado tributario. Traducido al idioma de la calle: como el sujeto pasivo del IBI es el propietario, ya no cabe una cláusula que obligue al inquilino a pagar ese recibo.

El IBI medio de una vivienda tipo se coloca entre los 250 y los 400 euros anuales según municipio y valor catastral. Un importe que hasta ahora se filtraba en no pocos contratos de alquiler sin que el inquilino supiera muy bien de dónde salía la cifra.

Ojo con la letra pequeña. La norma sigue permitiendo pactar por escrito determinados gastos generales, servicios y cargas no individualizables, siempre que conste el importe anual en la fecha del contrato. Lo que desaparece es la vía para endosar al inquilino un impuesto que no le corresponde legalmente.

El decreto no prohíbe repercutir gastos: prohíbe repercutir aquello que la ley ya atribuye a otro contribuyente. Y el IBI es, por definición, del propietario.

La tasa de basuras se libra y las zonas tensionadas meten otra vuelta de tuerca

La tasa de basuras corre otra suerte, tal y como recoge el análisis de Idealista sobre la reforma. El propio redactado del artículo 20.1 introduce una salvedad decisiva: la prohibición no aplica cuando el inquilino sí tiene la condición de obligado tributario. Y en la tasa de basuras, el beneficiario del servicio es el arrendatario, mientras que el propietario actúa como sustituto frente al Ayuntamiento, según el artículo 23.2.a) de la Ley Reguladora de las Haciendas Locales.

En román paladino: el recibo de la basura seguirá pudiendo figurar en el contrato a cargo del inquilino. La clave no es el nombre del tributo, sino quién es el obligado.

El terreno se complica en las zonas de mercado residencial tensionado. El nuevo artículo 17.6 impide introducir en el contrato condiciones que repercutan al arrendatario cuotas, gastos, servicios, impuestos, tasas, cánones o contribuciones que no estuvieran ya recogidas en el contrato anterior. La norma trata de evitar que un contrato nuevo estrene gastos o sirva para superar de forma indirecta los topes de renta.

Si la vivienda está en zona tensionada y el arrendador es un gran tenedor, el artículo 17.7 añade otra restricción: la renta inicial no podrá superar el límite máximo del sistema de índices de precios de referencia, ni introducir condiciones que impliquen rebasarlo. Los servicios individualizados con contador (luz, agua, gas) siguen siendo del inquilino. Y los gastos de gestión inmobiliaria y formalización del contrato no podrán repercutirse ‘bajo ningún concepto o denominación’.

Hay una novedad que pasa desapercibida y que afecta a miles de pisos. En edificios no sometidos al régimen de propiedad horizontal, la ley prohíbe imputar los gastos de comunidad al arrendatario. Un golpe directo a los bloques enteros en manos de un único dueño.
La Ficha del Inversor

La métrica que manda aquí es el yield neto del pequeño propietario (la rentabilidad anual del alquiler una vez descontados gastos e impuestos sobre el precio de compra). Al cerrarse la vía del IBI, muchos caseros verán recortada su rentabilidad efectiva en el entorno de un 3% a un 5%, según el peso del recibo sobre la renta. Un piso con alquiler de 900 euros al mes y un IBI de 350 euros anuales pierde, en términos netos, algo más del 3% de retorno si tenía ese tributo trasladado.

La tendencia a seis meses apunta a una reordenación silenciosa del mercado. Los contratos antiguos mantienen el régimen vigente en el momento de su firma por la disposición transitoria cuarta, pero los nuevos incorporarán cláusulas más quirúrgicas sobre gastos y servicios. En zonas tensionadas, la capacidad de subir renta queda todavía más atada.

El perfil afectado es claro: el arrendador particular con una o dos viviendas en alquiler tradicional, mucho más que el gran tenedor institucional, que ya operaba con estructuras de gastos separadas. También el inquilino de nuevo contrato, que verá como su factura mensual deja de incluir el IBI pero seguirá sumando la basura.

El pulso entre operadores es previsible. Las patronales de propietarios sostienen que la norma desincentiva la oferta y traslada el problema al precio; el Ministerio de Vivienda defiende que se cierra un resquicio legal de la LAU. El precedente del mietendeckel berlinés (el control de alquileres que topó las rentas en Berlín durante 18 meses hasta que el Tribunal Constitucional alemán lo tumbó en 2021) invita a pensar que la eficacia real de estos límites dependerá de la vigilancia municipal y autonómica.

Queda por confirmar la fecha exacta de entrada en vigor y el alcance del control sobre las zonas tensionadas. La próxima ventana crítica llegará cuando los ayuntamientos actualicen sus índices de referencia y los primeros contratos nuevos pasen por el filtro del artículo 17. Hasta entonces, la recomendación es clara: revisar la cláusula de gastos antes de firmar y comprobar si la vivienda está en zona declarada tensionada.

Público lanza un sistema de membresías de pago en YouTube desde 0,99 euros al mes

Público ha activado las membresías de pago en su canal de YouTube, con dos cuotas de 0,99 y 2,99 euros al mes, para desarrollar una nueva vía de ingresos recurrentes sobre su comunidad de más de 861.000 suscriptores.

Dos cuotas para rentabilizar la comunidad

La primera modalidad, de 0,99 euros mensuales, incluye una insignia identificativa junto al nombre del usuario en los comentarios y en las retransmisiones en directo, que evoluciona según su antigüedad, además de emoticonos exclusivos y acceso a encuestas para participar en la elección de temas, preguntas y contenidos. La segunda, de 2,99 euros al mes, incorpora esas ventajas y añade producciones especiales, encuentros con periodistas y estrenos anticipados.

Entre los contenidos anunciados figura La mirada de Manuel Rico, un encuentro mensual exclusivo con el director del periódico dedicado al análisis de asuntos de actualidad. El medio recuperará La Recámera, un formato de conversaciones con periodistas y profesionales del diario en el que se explican las investigaciones en marcha y los procedimientos de trabajo, y desarrollará nuevos espacios sobre feminismo, derechos LGTBIQ+ entrevistas culturales e investigaciones propias. Algunos contenidos quedarán reservados a los miembros; otros se verán en primicia antes de su publicación abierta.

El periódico no ha comunicado objetivos de captación, previsiones de ingresos ni cifras iniciales de miembros de pago, según la información difundida por el propio medio. La participación de la audiencia es otra de las líneas de la propuesta: los miembros podrán enviar preguntas, sugerir asuntos y contribuir a la selección de conversaciones y contenidos.

861.000 suscriptores como base de la estrategia

La iniciativa se apoya en una comunidad audiovisual notable. Según las cifras difundidas por el propio medio, su canal supera los 861.000 suscriptores, una base que por sí sola no permite anticipar cuántos usuarios contratarán una membresía. El número de suscriptores gratuitos mide alcance; el de miembros de pago mide disposición a pagar. Son métricas distintas.

La membresía se apoya en el canal con más suscriptores de la comparativa, pero su recorrido depende de la conversión de audiencia gratuita en pago.

El periódico publicó además una comparación con los canales de referencia que arroja las siguientes cifras:

  • Público: más de 861.000 suscriptores.
  • elDiario.es: 493.000 suscriptores.
  • Canal Red: 474.000 suscriptores.
  • infoLibre: 45.300 suscriptores.
  • El Salto: 30.700 suscriptores.
  • Ctxt: 16.800 suscriptores.

Estas cifras corresponden a los canales seleccionados por Público y no constituyen una clasificación del conjunto de medios informativos españoles presentes en la plataforma. La referencia sirve, eso sí, para dimensionar la base sobre la que se activa la membresía.

monetización medios YouTube

La monetización directa en plataformas se ha convertido en una línea de trabajo recurrente para los medios digitales, que buscan ingresos recurrentes más allá de la publicidad y de las suscripciones propias. YouTube permite activar cuotas sin desarrollar una infraestructura tecnológica propia y aprovechar una audiencia ya construida. En paralelo, grupos como Prisa, Atresmedia, Mediaset o Vocento han situado el vídeo digital y los modelos de pago entre sus prioridades de crecimiento. Más contexto sobre la cabecera en su entrada de Wikipedia.

La incógnita de la conversión

El movimiento de Público se entiende mejor con la comparativa delante. Su canal multiplica por 1,7 los suscriptores de elDiario.es y por 1,8 los de Canal Red, según los datos difundidos por el propio medio, mientras que la distancia con infoLibre, El Salto y Ctxt se mide en órdenes de magnitud. Ese diferencial de alcance es lo que hace viable probar una fórmula de pago en el soporte audiovisual antes que en otro canal.

Hay un precedente claro en el sector: las plataformas de vídeo llevan años habilitando herramientas de suscripción que los medios han ido incorporando a su oferta de monetización. Lo relevante aquí es el modelo, no el volumen. Las membresías de YouTube se suman a la publicidad y a las suscripciones digitales convencionales y funcionan con lógica de complemento. El reto es la recurrencia.

Su estructura de precios aporta una segunda lectura. El primer nivel, de 0,99 euros, opera como puerta de entrada de bajo coste; el segundo, de 2,99 euros, concentra las ventajas vinculadas al acceso a la redacción y al contenido anticipado. Es una escalera de dos peldaños habitual en los modelos de membresía.

La incógnita es la conversión. Los suscriptores gratuitos de un canal no anticipan cuántos usuarios estarán dispuestos a pagar y el medio no ha publicado objetivos de captación, previsiones de ingresos ni cifras iniciales de miembros.

El alcance económico dependerá de mantener esas adhesiones a lo largo del tiempo y de que el contenido exclusivo sostenga el interés de una comunidad que hasta ahora consumía el vídeo sin coste. Para el mercado, la operación añade un caso más a un debate abierto: cómo convertir audiencia en ingresos recurrentes sin depender en exclusiva de la publicidad.

📡 El Radar del Sector

  • El vacío que llena: Una vía de ingresos recurrentes que no depende de la publicidad ni del tráfico, apoyada en una audiencia ya construida en YouTube.
  • El reto por delante: Convertir suscriptores gratuitos en miembros de pago y sostener esas adhesiones sin cifras públicas de captación.
  • El tablero competitivo: Público parte con ventaja de alcance frente a elDiario.es, Canal Red, infoLibre, El Salto y Ctxt en la comparativa difundida.
Publicidad