Colonial cotiza con un descuento del 20% en sus oficinas y un potencial del 73% en Bolsa

Colonial cotiza muy por debajo del valor de sus activos inmobiliarios, con un descuento cercano al 20% en su cartera de oficinas respecto a la valoración estimada por Intermoney. La firma mantiene su recomendación de compra y fija un precio objetivo de 8,50 euros por acción, lo que implica un potencial alcista del 73% desde los niveles actuales, pese a las dudas sobre el sector y el impacto de los tipos de interés.

Colonial SFL reportará sus resultados a los 9 meses de 2026 el jueves 12 de noviembre tras el cierre del mercado, celebrando previsiblemente una conferencia telefónica a continuación.

Guillermo Barrio, analista de Intermoney, afirma: “confirmamos Comprar, así como el precio objetivo de 8,5 euros; Colonial ofrece un gran potencial, que pensamos más que compensa las incertidumbres relacionadas por el mal momento del activo oficinas en EEUU”.

Y añade: “Pese a que el valor se está viendo afectado también en el comienzo de 2026 por el mal momento del activo oficinas en EEUU, a lo que se ha unido los últimos meses el alza de los tipos de interés, lo cierto es que, tanto en Madrid como en París, los mercados principales de Colonial, la desocupación en CBD ha ido descendiendo de forma clara desde el segundo trimestre de 2021, encontrándose actualmente en el 5 y 2%, respectivamente, excluyendo activos en reformas”.
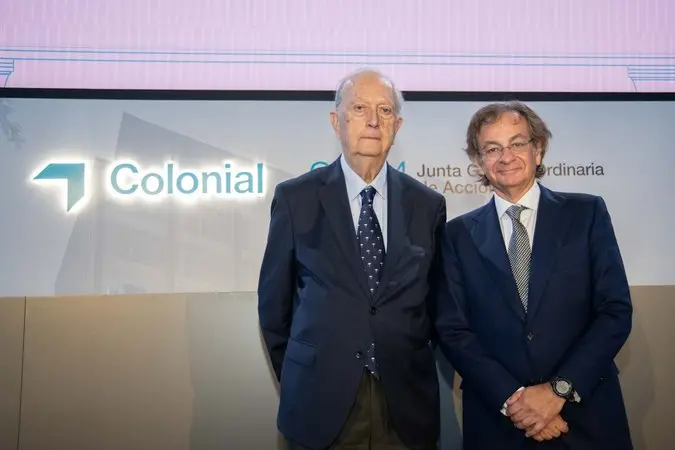
Imagen: Colonial. Presidente Juan José Bruguera y consejero delegado Pere Vinolas.

Previa de resultados de Colonial, por Intermoney

Intermoney Valores mantiene su recomendación de compra sobre Colonial SFL y confirma un precio objetivo de 8,50 euros por acción, con horizonte de diciembre de 2027. Esta valoración implica un potencial alcista del 73% respecto a los 4,90 euros a los que cotizaba la compañía al cierre del 13 de octubre de 2026. La firma considera que este recorrido compensa las incertidumbres relacionadas con el mercado de oficinas y la subida de los tipos de interés. Sin embargo, la acción acumula una caída del 12% en los últimos doce meses y un comportamiento un 37% peor que el Ibex 35 en términos relativos.

Uno de los principales argumentos de la valoración es el descuento al que cotiza Colonial respecto al valor de sus activos inmobiliarios. Intermoney estima el valor bruto de los activos (GAV) en unos 10.200 millones de euros, aproximadamente un 20% por debajo de los 12.770 millones declarados por la compañía en junio de 2026. Además, el precio objetivo de 8,50 euros implica un descuento del 13% respecto al valor neto de los activos tangibles (NTA), situado en 9,82 euros por acción. Por mercados, París concentra el 66% del valor bruto estimado de la cartera, frente al 24% de Madrid y el 10% de Barcelona.

En cuanto a la evolución del negocio, Intermoney prevé que los ingresos por rentas alcancen los 313 millones de euros en los nueve primeros meses de 2026, lo que supondría un crecimiento interanual del 6%. En términos comparables, el avance se situaría entre el 4% y el 5%. El EBITDA recurrente aumentaría también un 6%, hasta los 257 millones de euros, mientras que el beneficio neto alcanzaría los 301 millones, un 3% más que en el mismo periodo del ejercicio anterior. Estas estimaciones no incluyen el eventual impacto de las adquisiciones en Berlín, cuya contribución anual Intermoney calcula en unos 10 millones de euros.

Goldman Sachs apuesta por Merlin Properties y castiga a Colonial: ve un 36% de potencial en una y un 12% de caída en la otra

La evolución de las rentas será desigual entre los tres principales mercados de Colonial. En Madrid, Intermoney espera un crecimiento del 9%, hasta los 83 millones de euros, impulsado por la puesta en marcha del proyecto Madnum y la evolución de los activos existentes. En Barcelona, los ingresos por rentas aumentarían un 11%, hasta los 40 millones, favorecidos por las mejoras de ocupación de varios inmuebles. En París, en cambio, el crecimiento previsto es más moderado, del 3%, hasta los 190 millones de euros, debido, entre otros factores, al efecto de la venta del activo Marceau. La firma espera que el mercado francés recupere impulso en 2027, cuando se diluya ese efecto y la ocupación se acerque al 100%.

A medio plazo, Intermoney mantiene sus previsiones de crecimiento para Colonial y calcula que el EBITDA recurrente pasará de 333 millones de euros en 2025 a 352 millones en 2026, 384 millones en 2027 y 416 millones en 2028. Esto supone un crecimiento anual compuesto del 8% entre 2025 y 2028. La evolución estaría respaldada por el aumento de las rentas, las mejoras de ocupación y una relativa contención de los costes operativos. La firma espera, además, que París acelere su crecimiento en 2027, mientras que Madrid registrará avances más moderados una vez desaparezca el efecto de la puesta en marcha de Madnum.
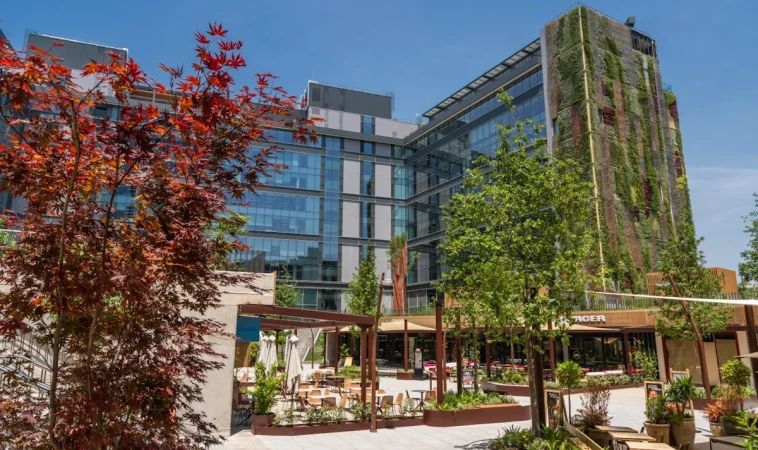
Imagen: La Plaza de Madnum. Madrid. Fuente: Colonial

Pese a estas perspectivas, Colonial sigue expuesta a las incertidumbres del mercado inmobiliario. El deterioro del sentimiento hacia las oficinas en Estados Unidos y el repunte de los tipos de interés han pesado sobre su cotización. No obstante, Intermoney destaca la mejora de los mercados de oficinas de Madrid y París, donde la tasa de desocupación en los distritos centrales de negocios, excluidos los inmuebles en reforma, se situaba en el 5% y el 2%, respectivamente.

En Barcelona, la ocupación también habría mejorado durante 2026. La tesis de la firma es que la evolución operativa de estos mercados y el descuento bursátil ofrecen margen para una recuperación, aunque persisten riesgos relacionados con el entorno financiero y el sector inmobiliario.

Colonial mejora dividendo, ingresos y perspectivas, pero la deuda sigue siendo demasiado elevada para justificar la valoración bursátil

Intermoney estima que Colonial ganará 371 millones de euros en 2026, frente a los 351 millones de 2025, pero prevé que el resultado baje a 267 millones en 2027 antes de recuperarse hasta los 278 millones en 2028. Estas variaciones están condicionadas por partidas de otros resultados y ajustes de valoración. Para los nueve primeros meses de 2026, la firma no contempla nuevas revalorizaciones de activos, pese a los 125 millones registrados hasta junio. Por ello, el EBITDA recurrente ofrece una referencia más representativa para analizar la evolución operativa del negocio que el beneficio neto por sí solo.

Por último, Intermoney destaca el atractivo del dividendo y anticipa una reducción gradual del endeudamiento relativo. El informe recoge una rentabilidad por dividendo del 7% y prevé pagos por acción de 0,36 euros en 2026, 0,41 euros en 2027 y 0,45 euros en 2028. La deuda financiera neta se situaría en unos 4.943 millones de euros en 2026 y bajaría hasta aproximadamente 4.890 millones en 2027, teniendo en cuenta las adquisiciones de DeepLabs y Berlín. En paralelo, la ratio de deuda neta sobre EBITDA descendería desde las 15 veces de 2025 hasta las 12,7 veces previstas para 2027.

En conclusión, Colonial combina un descuento relevante en la valoración de sus activos con una trayectoria de crecimiento operativo que el mercado todavía no estaría reconociendo plenamente. La firma espera un aumento del 6% de las rentas en los nueve primeros meses de 2026 y un crecimiento anual del 8% del EBITDA recurrente hasta 2028.

Sobre esta base, Intermoney mantiene su recomendación de compra y un precio objetivo de 8,50 euros, aunque la recuperación bursátil dependerá también de la evolución de los tipos de interés y de la confianza del mercado en el sector de oficinas.
Los resultados de Aena en el tercer trimestre demuestran fortaleza, pero dan argumentos a las críticas de ALA y Ryanair

Aena sigue teniendo motivos para sonreír. La empresa aeroportuaria española sigue recibiendo espaldarazos de los analistas de camino a otra presentación de resultados en la que debe romper el récord de pasajeros del trimestre, y donde podrá celebrar por primera vez el aumento de las tarifas aprobado en el tercer documento de regulación aeroportuaria (DORA III), al menos así lo esperan desde Intermoney.

«Estimamos un crecimiento del EBITDA del 6% hasta los 3.045 millones de euros, como mostramos en la tabla inferior, bastante igualado entre Comercial y Aeronáutica. Estimamos en 1.754 millones de beneficio neto, implicando un 11% de crecimiento anual. No variamos nuestras estimaciones de cara a fin de año, en las que el EBITDA rozaría los 4.000 millones de euros (6% de crecimiento interanual)», sentencia el análisis de Guillermo Barrio Colongues.

«En conjunto, pensamos que la mayor estabilidad en las operaciones de Aena está ya valorada adecuadamente por el mercado, incluyendo circunstancias como el conflicto de Oriente Medio, entre otras. No estimamos que las inversiones de Capex consideradas en el DORA III impacten la valoración de la operadora, teniendo en cuenta también el incremento de resultados que implicarían», recuerda el texto.

Fachada de la sede central de Aena, a 6 de marzo de 2023, en Madrid (España). Fuente: Agencias

En cualquier caso, tendrán que esperar hasta el 28 de octubre para confirmar las buenas sensaciones. De momento, todo parece bien posicionado a favor de la empresa aeroportuaria, que es capaz de capear el temporal tanto de la crisis del combustible como el de sus duelos con la Asociación de Líneas Aéreas (ALA) y con algunas aerolíneas particulares, como es el caso de Ryanair, que sigue insistiendo en la posibilidad de abandonar aeropuertos o reducir su presencia si no cambia la posición de Aena sobre las tarifas.

El turismo sigue creciendo en medio de las crisis

La gran noticia para Aena, y para el sector de la aviación comercial y el turismo en España, es que, a pesar de la crisis del combustible causada por el conflicto en Irán —que ha obligado a reducir vuelos a algunas aerolíneas y a otras a subir el precio del billete—, lo que se espera de los resultados trimestrales de la empresa aeroportuaria muestra una tendencia sostenida en el tiempo.

Incluso en este panorama, el dato en España no ha dejado de crecer. De hecho, la península se ha convertido en un destino refugio para muchos viajeros que están evitando Oriente Medio por los conflictos que se siguen alargando desde principios de año. A pesar de los acuerdos de alto el fuego firmados en Irán o Israel, en la práctica se sigue tratando de una situación delicada y peligrosa para el turismo.

Insisten en que Aena es demasiado conservadora con sus previsiones

Pero aunque son buenas noticias, también señalan que la empresa sigue quedándose corta en sus previsiones de pasajeros. «Los datos de tráfico en España hasta septiembre han crecido un 4%, y dejan la guía de Aena como bastante conservadora para el dato de fin de año», insiste el análisis de Intermoney.

Es un punto en el que han insistido también desde la Asociación de Líneas Aéreas (ALA), principal patronal del sector, que ha señalado una y otra vez que Aena suele calcular la llegada de viajeros para los meses siguientes muy por debajo de lo que se espera en el sector. Esto ha permitido que pidan, de forma constante, que se suban los cánones operativos de los aeropuertos, aunque para la patronal es posible incluso reducirlos con el tráfico de pasajeros de los últimos días.

En esta situación, es llamativo que los analistas acaben por dar la razón, incluso de forma indirecta, a la patronal y a empresas que han denunciado el movimiento en el pasado, como Ryanair. Es una situación que marca de forma clara a la industria, y que también es un aviso para las previsiones de pasajeros que ha hecho la empresa pública para los próximos años, y que definen la ampliación diseñada para Barajas, que si sigue el patrón puede acabar quedando corta.

La negativa del segundo aeropuerto

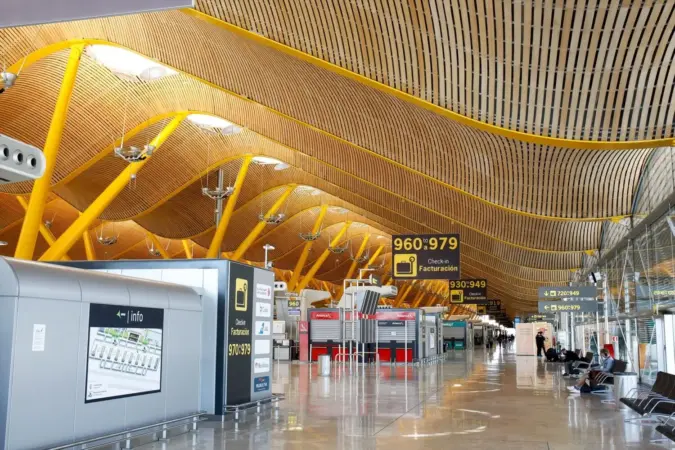
De momento, la negativa de Aena y del Ministerio de Transportes y Movilidad Sostenible a plantear un nuevo aeropuerto en Madrid se mantiene. A pesar del crecimiento del turismo en los últimos años, se insiste en que las ampliaciones de Barajas son la solución; sin embargo, desde el Madrid Foro Empresarial se señala que el nuevo proyecto de ampliación del espacio nace incapaz de absorber el crecimiento previsto en la aviación comercial para los próximos años.

T4 del aeropuerto de Barajas. Fuente: Agencias

«Pensamos que tenemos que ayudar a los políticos a poner las luces largas y pensar a largo plazo, no de aquí a las siguientes elecciones. Es el periodo en el que trabaja el mundo político. Los empresarios necesitamos una visión de cambio a largo plazo y desde luego hay que pensar que Madrid ahora mismo es un éxito, pero hay que pensar en el Madrid que queremos en 2035-2040 y ahí entra que el aeropuerto de Barajas se nos queda pequeño en 2031», explica a Merca2 el presidente del Madrid Foro Empresarial, Hilario Alfaro.

Extremadura gana 936 autónomos extranjeros en cuatro años y pierde 195 españoles

Extremadura ha ganado 936 autónomos extranjeros y ha perdido 195 españoles en cuatro años, según los datos de UPTA entre julio de 2022 y julio de 2026.

El saldo global sigue siendo positivo, pero por poco. La comunidad pasó de 81.002 trabajadores por cuenta propia a 81.743, un incremento neto de 741 afiliados al RETA. sin la aportación extranjera, Extremadura tendría hoy menos autónomos que hace cuatro años. La aritmética no deja margen: las 936 altas de otros países equivalen al 126,3% del crecimiento neto del periodo.

Vamos por partes. Los autónomos de nacionalidad española cayeron de 78.378 a 78.183, un descenso del 0,2%. Los extranjeros subieron de 2.624 a 3.560, un 35,7% más. Dos curvas opuestas que dibujan un relevo silencioso en el tejido productivo extremeño.

El peso del colectivo también cambia. Hace cuatro años suponían el 3,2% del total de autónomos de la comunidad; ahora representan el 4,4%. Traducido: aproximadamente uno de cada 23 trabajadores por cuenta propia extremeños tiene nacionalidad extranjera.

No es un fenómeno aislado. En el conjunto de España, UPTA contabiliza 132.466 autónomos extranjeros más en el mismo periodo y 7.630 españoles menos. El crecimiento porcentual nacional fue del 33,1%, algo inferior al 35,7% extremeño. Pero el peso de este colectivo sí marca una diferencia enorme: en España representa el 15,4% de los afiliados al RETA, frente al 4,4% de Extremadura.

El relevo ya está aquí, pero llega a cuentagotas: Extremadura incorpora autónomos de otros países a un ritmo que aún no cubre el hueco del mercado nacional.

Para UPTA, estos números obligan a meter el emprendimiento extranjero en las políticas de relevo generacional, con especial atención a las pequeñas localidades. La organización plantea tres frentes: facilitar el acceso a la financiación, reducir las barreras administrativas y poner en contacto a nuevos emprendedores con propietarios de negocios que se acercan a la edad de jubilación.

El foco sectorial está claro. Comercio, hostelería y servicios de proximidad, actividades que sostienen la vida económica de muchos municipios y que corren riesgo real de desaparecer cuando el titular se jubila y nadie toma el relevo.

Quién ocupa ese hueco y dónde quedan nichos por cubrir

La brecha entre el 4,4% extremeño y el 15,4% nacional es el dato más incómodo del informe. No mide un problema, mide un margen. Si el emprendimiento migrante nacional ya sostiene una de cada siete altas del RETA, en Extremadura esa cifra está aún por construir.

La previsión de UPTA apunta a que, si se mantiene la tendencia, la región podría rozar los 5.000 autónomos extranjeros en 2031. Nada garantizado: 2031 está a cinco años y las proyecciones de este tipo dependen de factores que no controla ningún informe.

El contexto político también cuenta. En la presentación del primer Mapa de Talento Iberoamericano en Extremadura, iniciativa impulsada por Extremestiza, el consejero de Economía, Empleo y Transformación Digital, Guillermo Santamaría, puso el acento en la contribución de estos trabajadores al mantenimiento de la actividad y a la prestación de servicios en el medio rural. El mapa conecta con la Estrategia de Transformación Digital de Extremadura 2027 y se apoya en las cámaras de comercio, la Universidad de Extremadura, EBS y el CDTIC.

El detalle que cambia el diagnóstico

Conviene separar lo que el informe mide y lo que no. Las cifras de afiliación al RETA corresponden al conjunto de extranjeros con independencia de su país de origen, así que no permiten saber cuánto de este crecimiento es talento iberoamericano y cuánto responde a otras nacionalidades. Tampoco hay desglose por sector ni por provincia.

Esa falta de detalle importa, porque sin ella las políticas se diseñan a ciegas. Hablar de «emprendedores migrantes» como un bloque homogéneo lleva a medidas genéricas: charlas de financiación, ventanillas de asesoramiento y poco más. Si el comercio es el sector crítico, la palanca tiene que ser la transmisión de negocios, con un marco claro para el traspaso y un calendario de acompañamiento antes de que el titular cierre la persiana.

La segunda evidencia es más dura. Durante cuatro años, el sistema extremeño de trabajo autónomo ha dependido del aporte externo para no encogerse. Esa dependencia no se corrige con 936 altas, por muy relevantes que sean. Y el dato de fondo sigue ahí: 195 autónomos españoles menos en un mercado de 81.743 personas.

Lo que toca mirar la próxima semana es concreto: si el nuevo mapa de talento se traduce en un registro útil de perfiles y no queda en un acto institucional, y si la próxima convocatoria de ayudas al autoempleo admite solicitudes de personas extranjeras sin trabas adicionales sobre acreditación o residencia.

Guía rápida del trámite

  • 📅 Plazos: el alta se presenta antes del inicio de la actividad y está abierta todo el año, sin convocatoria. No detallado en la fuente oficial.
  • ✅ Requisitos clave: DNI o NIE con autorización que habilite el trabajo por cuenta propia (los ciudadanos de la UE solo necesitan acreditar identidad); declaración censal previa en Hacienda.
  • 🌐 Dónde solicitarlo: en la sede de la Seguridad Social para el alta en el RETA y en la sede electrónica de la AEAT para el modelo 036 o 037, con certificado digital o Cl@ve.
  • 💰 Importe o coste: cuota mensual según los tramos de rendimientos netos del sistema de cotización por ingresos reales. Consulta el simulador oficial antes de elegir base.
  • ⚠️ Error a evitar: darse de alta en el RETA sin la autorización de trabajo por cuenta propia o sin la declaración censal en Hacienda, lo que bloquea el alta y obliga a repetir el trámite.

El prefijo 400 entra en vigor: las llamadas comerciales de autónomos y pymes deben usarlo desde el 17 de octubre

Las llamadas comerciales de autónomos y pymes deben salir desde hoy de un número de nueve dígitos que empiece por 400. La obligación entra en vigor este 17 de octubre y los operadores ya pueden bloquear las que se hagan desde numeraciones no autorizadas.

A partir de ahora, cualquier empresa que llame para vender algo tiene que hacerlo desde una numeración que arranque por 400. La nueva numeración es unidireccional: se puede recibir la llamada, pero no devolverla. El objetivo es que el usuario identifique en la pantalla del móvil que está ante una comunicación comercial y no ante una gestión de su compañía.

Ahí aparece el primer efecto práctico para un negocio pequeño. Si tu único teléfono comercial pasa a ser un 400, tu cliente no podrá llamarte de vuelta en ese número. Para la atención al cliente siguen habilitados los números geográficos, los cortos y los rangos 800 y 900, así que lo sensato es separar los canales: un 400 para captar y tu fijo de siempre para atender.

Y quien no se adapte se queda sin llamada. Los operadores bloquearán las llamadas comerciales que salgan de numeraciones no autorizadas, y la referencia para detectarlas son patrones de tráfico telefónico, como un volumen muy elevado de llamadas desde el mismo número.

Quién tiene que cambiar el número y quién no

El criterio es el tipo de llamada, no el tamaño de la empresa. Si llamas a un cliente potencial para presentarle una oferta, es comunicación comercial y necesita un 400. Si llamas por una incidencia, una queja, una reclamación o una consulta de un contrato en curso, es atención al cliente: ahí siguen valiendo los rangos 800 y 900, los números cortos habilitados y los geográficos.

llamadas comerciales 400

La frontera se cruza en cuanto metes una oferta dentro de una llamada de atención al cliente. El artículo 16.2 de la Ley de Servicios de Atención a la Clientela solo lo permite si la oferta está ligada a la resolución de esa consulta, queja, reclamación o incidencia y, además, supone una mejora de las condiciones o del precio del servicio. Colocar un producto nuevo mientras atiendes una avería no encaja en ese supuesto.

La numeración 400 separa la venta de la atención, y ese corte obliga a reorganizar dos canales que hasta ahora iban por el mismo hilo.

La fuente oficial no detalla un régimen sancionador específico por seguir llamando desde un número no autorizado. El castigo llega antes por la vía técnica: la llamada no llega a sonar. Para un autónomo que hace prospección telefónica, eso significa que su canal de captación se apaga el día que el filtro lo detecta.

Si trabajas con una empresa de telemarketing, pídele por escrito desde qué numeración llama. Una campaña que sale de un móvil puede quedarse muda antes de llegar al primer cliente, y el presupuesto se va en llamadas que nadie recibe.

También hay quien no tiene que tocar nada: el negocio que solo recibe llamadas o el que llama únicamente por contratos en curso. Una asesoría que telefonea a sus clientes para recordarles el cierre del trimestre no está haciendo comunicación comercial.

Qué hacer si te siguen llamando desde un móvil

Si recibes una llamada comercial desde un número que no empieza por 400, la nota oficial abre dos vías: reclamar ante la Oficina de Atención al Usuario de Telecomunicaciones (OAUT) o denunciar los hechos ante la Comisión Nacional de los Mercados y la Competencia. La reclamación no borra la llamada recibida, pero deja constancia ante el regulador.

Para el negocio, la parte que conviene tener controlada es el registro de alias. Desde el 15 de septiembre, las empresas y administraciones que envían SMS, MMS o RCS con remitente alfanumérico tienen que tener ese código registrado en la base de datos de la CNMC. Los operadores bloquean los alias no registrados o usados sin ser su titular: ya van más de seis millones de mensajes frenados por este motivo, según el Ministerio. Cualquier cliente puede comprobar si el remitente es quien dice ser en el buscador de la web de la CNMC.

El filtro por tráfico es lo que de verdad mueve el mercado

El prefijo 400 es la tercera capa de un plan que ya lleva meses mordiendo. En marzo de 2025 entró en vigor el plan contra las estafas telefónicas y por SMS, y desde entonces se han bloqueado más de 400 millones de llamadas y cerca de 32 millones de mensajes fraudulentos, según los datos del Ministerio para la Transformación Digital y de la Función Pública. En septiembre llegó el registro de alias. Ahora, la numeración comercial.

Para una microempresa, el coste de adaptarse no está en una tasa —la nota oficial no fija ninguna— sino en el trabajo de rehacer la firma del correo, la ficha de Google, la web y los presupuestos con un número nuevo que, además, no admite llamadas de vuelta. La medida no distingue por tamaño: no hay excepción para autónomos ni periodo transitorio publicado.

La lectura de fondo es que el teléfono deja de ser un canal anónimo. Quien vende por teléfono tendrá que asumir que su número es una etiqueta visible para el cliente, igual que ya ocurre con el remitente de un SMS. Queda por resolver la parte operativa: cómo se solicita el rango 400, con qué coste y en en qué plazo lo activa cada operador. La nota oficial no lo detalla, así que la recomendación es preguntar por esa numeración al comercial de tu compañía y dejar por escrito la fecha de activación.

Guía rápida del trámite

  • 📅 Plazos: obligación en vigor desde el 17/10/2026; la fuente oficial no publica periodo transitorio.
  • ✅ Requisitos clave: llamadas con fin comercial desde un número de nueve dígitos que empiece por 400; la atención al cliente conserva geográficos, cortos y 800/900.
  • 🌐 Dónde solicitarlo: la fuente oficial no detalla el procedimiento ni el coste del rango 400; las quejas se presentan ante la Oficina de Atención al Usuario de Telecomunicaciones y las denuncias, ante la CNMC.
  • 💰 Importe o coste: no detallado en la fuente oficial; la norma no fija tasas.
  • ⚠️ Error a evitar: seguir captando clientes desde el móvil de siempre y descubrir el bloqueo con la campaña ya pagada.

Ivace+i resuelve 11,1 millones en ayudas para 46 proyectos de I+D: claves para la próxima convocatoria

Ivace+i ha resuelto 11,1 millones de euros en ayudas para 46 proyectos de I+D empresarial en la Comunitat Valenciana. La convocatoria se resolvió por concurrencia competitiva: no se la llevó quien llegó primero, sino quien mejor puntuó.

El programa se llama Consolidación de la Cadena de Valor Empresarial y está cofinanciado al 60% por el Fondo Europeo de Desarrollo Regional (FEDER) Comunitat Valenciana 2021-2027. Es subvención a fondo perdido, no un préstamo: no se devuelve, pero cada euro hay que justificarlo después. Esa cofinanciación europea marca el nivel de exigencia documental, y es donde se complican más expedientes.

Cómo se reparten los 11,1 millones entre los 46 proyectos

Los proyectos seleccionados se mueven en cuatro ámbitos: salud, industria avanzada, economía circular e infraestructuras. Todos tienen que demostrar impacto en su cadena de valor, es decir, servir no solo a la empresa que lo presenta sino también a sus clientes y proveedores.

Por temática, la economía circular se lleva cerca del 30% de los proyectos, ocho puntos más que el bloque agroalimentario. Las tecnologías habilitadoras ocupan el tercer lugar, con un 17%. Salud, hábitat sostenible, descarbonización, y automoción y movilidad sostenible se reparten el resto.

En cuanto a quién se lleva el dinero, las pymes concentran, cerca del 60% de las iniciativas seleccionadas. Dentro de ese grupo, las sociedades mercantiles pequeñas y las microempresas suman más de la mitad del total, y las medianas aportan un 13%. Las grandes empresas firman el 40% restante, un porcentaje alto para lo que suele verse en programas de innovación regional.

En la forma de trabajo, alrededor de un tercio de los proyectos son colaborativos entre empresas; el resto se presentan de manera individual.

Un programa que presume de pymes reparte cuatro de cada diez proyectos entre grandes empresas: lo pequeño suma por número, no siempre por peso.

El objetivo declarado de la línea es que la innovación no se quede dentro de la empresa que la desarrolla, sino que mejore la posición de toda la cadena. De ahí que el criterio de impacto en clientes y proveedores pese tanto como la calidad técnica de la propuesta.

Quién puede solicitar estas ayudas y quién se queda fuera

El primer filtro es geográfico y no admite interpretación: la empresa debe tener sede o centro de producción en la Comunitat Valenciana. Sin implantación en la región no hay solicitud posible, aunque el proyecto se ejecute en otra comunidad autónoma.

El segundo filtro es de fondo. Se financian proyectos de innovación en producto, proceso o sistema de organización; no compras de equipamiento ni planes de digitalización generalistas. Y la resolución llega por puntuación: no se concede por orden de llegada, sino por concurrencia competitiva. Presentar pronto no suma; presentar bien, sí.

La convocatoria habla de empresas. Si trabajas como autónomo, revisa en las bases si tu actividad encaja en la definición de beneficiario antes de preparar la memoria: no todas las líneas de Ivace+i admiten personas físicas, y las que sí lo hacen exigen documentación distinta. La resolución completa y las bases se consultan en la web de Ivace+i.

Qué anticipa esta resolución de la próxima convocatoria

Queda pendiente una línea del mismo llamamiento: la de prototipos y pruebas piloto, incluida en la convocatoria para el desarrollo y fortalecimiento del sistema de innovación. La relación de beneficiarios se publicará, previsiblemente, la semana que viene, según Ivace+i. En total son siete los programas que integran este llamamiento público, así que el goteo de resoluciones seguirá en las próximas semanas.

Para quien prepare su solicitud, la referencia práctica es el reparto de esta resolución. El importe medio ronda los 241.000 euros por proyecto, una cifra que engaña: la media la empujan hacia arriba las iniciativas grandes y las empresas de mayor tamaño. Una micropyme que concurra con un proyecto modesto no debe contar con ese ticket.

La lectura de fondo es clara. Ivace+i prima proyectos con efecto tractor sobre la cadena de valor, no la innovación de despacho. Y el dinero europeo aprieta: quien no tenga contabilidad separada por proyecto e indicadores de resultado va a sufrir más en la justificación que en la propia solicitud. Ahí se pierden las subvenciones, no en el formulario.

Para el autónomo y la pyme valenciana, la conclusión cabe en una línea: hay 11,1 millones sobre la mesa y un patrón de convocatoria que se repite. Merece la pena tener preparados el proyecto técnico, el presupuesto y la acreditación de la sede antes de que se publique la próxima. Quien empieza a redactar cuando sale el plazo, llega tarde.

Guía rápida del trámite

  • 📅 Plazos: la convocatoria resuelta está cerrada; la próxima no tiene fecha publicada en la fuente oficial.
  • ✅ Requisitos clave: sede o centro de producción en la Comunitat Valenciana; proyecto de I+D en producto, proceso u organización; concurrencia competitiva por puntuación.
  • 🌐 Dónde solicitarlo: en la web de Ivace+i y la sede electrónica de la Generalitat, con certificado digital o Cl@ve.
  • 💰 Importe o coste: 11,1 millones repartidos entre 46 proyectos; subvención a fondo perdido cofinanciada al 60% por FEDER.
  • ⚠️ Error a evitar: no llevar contabilidad separada del proyecto; la cofinanciación europea obliga a justificar cada gasto.

Las ayudas a la huella ambiental en Murcia: cómo medirla y elaborar los informes de sostenibilidad

El Cheque de Sostenibilidad de la Región de Murcia reparte 200.000 euros y paga hasta 13.000 euros por empresa para medir su huella ambiental. El plazo de solicitud termina el 31 de marzo de 2027.

La convocatoria la ha puesto en marcha la Consejería de Empresa, Empleo y Economía Social a través del Instituto de Fomento de la Región de Murcia (Info) y está cofinanciada por el Fondo Europeo de Desarrollo Regional (Feder). El trámite se presenta en la sede electrónica del Info.

Cuánto cubre cada servicio y para qué sirve exactamente

El dinero no entra en la cuenta del autónomo como un ingreso libre. Financia la contratación de un servicio externo especializado: alguien que mida, calcule y documente. Y hay tres importes máximos distintos, según el trabajo que se encargue.

  • Cálculo de la huella de carbono, de la empresa o de un producto, y cálculo de la huella hídrica: hasta 5.000 euros por cada servicio.
  • Elaboración de informes de sostenibilidad conforme a la normativa europea: hasta 7.500 euros.
  • Análisis del ciclo de vida, huellas ambientales o declaraciones ambientales de producto: hasta 13.000 euros.

Aquí está la letra pequeña: son importes máximos por servicio, no un pago fijo. La nota de la Consejería no detalla qué porcentaje del coste cubre el cheque ni si el gasto tiene que estar pagado antes de justificarlo. Eso se mira en las bases, antes de firmar nada con el proveedor.

Quién puede pedirlo y quién se queda fuera

Pueden solicitar la ayuda las pymes, las comunidades de bienes, los autónomos y las personas jurídicas de cualquier sector, con una excepción clara: el sector primario queda fuera.

Además, la actividad subvencionada debe desarrollarse en un centro de trabajo ubicado en la Región de Murcia. No basta con tener allí el domicilio fiscal: lo que se comprueba es dónde se ejecuta el trabajo que se subvenciona.

El cheque no premia ser sostenible: paga la factura de quien demuestra con datos y método qué huella tiene tu negocio.

El error más habitual con esta familia de cheques es confundir el fin. No es una subvención para digitalizar ni un dinero suelto para lo que surja: es el pago de un servicio técnico concreto, con un alcance definido y un entregable (un cálculo, un informe, una declaración).

Y el segundo despiste caro es contratar primero y leer las bases después. Si el proveedor no encaja en lo que exige la convocatoria, o si el gasto no se justifica en plazo y forma, el cheque se pierde aunque el trabajo esté hecho.

Los 200.000 euros dan para menos de lo que parece

La Consejería la presenta como una nueva convocatoria del cheque, lo que confirma que el instrumento ya venía de antes. Merece la pena mirar la cuenta: con 200.000 euros de presupuesto y cheques de entre 5.000 y 13.000 euros, salen entre 15 y 40 beneficiarios como máximo si todas las solicitudes se resolvieran por el importe tope. Es aritmética, no un dato oficial, pero dimensiona la convocatoria: no llega a todo el que la pida.

Para un negocio pequeño, el servicio con más recorrido es el informe de sostenibilidad, el de 7.500 euros. No porque la pyme esté obligada a publicarlo todavía, sino porque se lo van a pedir fuera: el cliente grande que sí reporta, el banco que pondera riesgo climático o la licitación que puntúa criterios ambientales. La huella de carbono y el análisis de ciclo de vida, en cambio, sirven sobre todo para dos cosas: detectar dónde se va el coste energético y responder con un número a un cuestionario que hoy llega por email.

Mi lectura es que el cheque está bien diseñado en el catálogo y corto en el presupuesto. Cubre los tres servicios que de verdad se contratan y deja al beneficiario elegir proveedor, que es lo sensato. Pero 200.000 euros para toda una región es un embudo: quien llegue tarde se queda sin nada aunque su proyecto sea bueno, y el criterio de reparto se decidirá en la sede.

Antes de presentar la solicitud, conviene tener cerrado el alcance con el proveedor, el presupuesto por escrito y claro qué entregable se va a justificar. Y conviene, sobre todo, leer las bases: porcentaje cubierto, forma de pago, plazo de justificación y compatibilidad con otras ayudas. Los tres primeros datos no están en la nota de prensa. El cuarto tampoco.

Guía rápida del trámite

  • 📅 Plazos: Convocatoria abierta; el plazo de solicitud termina el 31/03/2027.
  • ✅ Requisitos clave: Pyme, autónomo, comunidad de bienes o persona jurídica; cualquier sector salvo el primario; centro de trabajo en la Región de Murcia.
  • 🌐 Dónde solicitarlo: Sede electrónica del Info, accesible desde la sede de la CARM, con certificado digital o Cl@ve.
  • 💰 Importe o coste: Hasta 5.000 euros por cálculo de huellas, 7.500 euros por informe de sostenibilidad y 13.000 euros por análisis de ciclo de vida; el porcentaje del coste cubierto no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: Firmar con el proveedor antes de comprobar en las bases el porcentaje subvencionado y la forma de justificar el gasto.

Meta retira la cláusula de scrapeo de medios para entrenar su IA

Meta ha borrado de sus términos comerciales la cláusula que amparaba el rastreo de webs y medios para entrenar su IA. La retirada llega tras las críticas del sector editorial y deja el scrapeo sin coartada escrita, aunque sin renuncia expresa a haberlo practicado.

Claves de la operación

  • La cláusula desaparece, la práctica no se aclara. Meta retira el permiso por escrito y guarda silencio sobre si ese contenido ya alimentó sus modelos. No hay reconocimiento de uso ni compensación sobre la mesa.
  • Los editores ganan argumento, no factura. El cambio refuerza su posición en cualquier negociación de licencias, pero no genera por sí solo un derecho de cobro exigible.
  • El precedente aprieta la negociación en Bruselas. Cualquier permiso contractual cuenta como prueba cuando se discute la transparencia de los datos de entrenamiento.

La cláusula que convertía cualquier web en corpus gratuito

El párrafo eliminado era explícito hasta resultar incómodo. Autorizaba a Meta a usar ‘cualquier contenido de tales dominios, páginas web o URL’ para ‘proporcionar, desarrollar, mejorar, investigar, entrenar y mantener la integridad’ de los productos sujetos a sus términos comerciales. Cualquier web ligada a una cuenta comercial entraba en el corpus, al menos sobre el papel.

La lectura del sector fue inmediata. Nieman Lab y James Grimmelmann, profesor de derecho digital e información en Cornell, interpretaron el texto como una autorización para alimentar modelos con material ajeno sin acuerdo previo ni contraprestación. La página de términos comerciales ya no incluye ese párrafo, según la información publicada por The Verge.

Quién paga el corpus: licencias frente a rastreo

Lo que Meta no dice importa más que lo que borra. El cambio no aclara si ese contenido entró en el entrenamiento de sus modelos, ni si hubo uso comercial, ni si existe algún cálculo de compensación para los editores afectados. Tampoco se retira la arquitectura: la compañía conserva otras vías de acceso al contenido publicado, desde el rastreo declarado en el archivo de exclusión de cada web hasta los acuerdos bilaterales que nunca pasan por una página pública.

El mercado de licencias se ha movido más rápido que las cláusulas. Los grandes grupos editoriales europeos han cerrado acuerdos de contenido con OpenAI, con Google, o con otros proveedores de modelos, y cada firma reordena el precio de referencia del sector. Los editores pequeños siguen fuera de esa mesa y dependen de que su archivo de exclusión se respete.

Un permiso retirado a tiempo sigue siendo un permiso que existió: la pregunta no es qué permite Meta hoy, sino qué hizo mientras lo permitía.

La aritmética competitiva empuja en la misma dirección. Meta necesita corpus para sus modelos y compite por él con Google y con OpenAI, pero también carga con el coste reputacional y legal de cada rastreo discutido. El acceso a datos se ha convertido en ventaja competitiva y, a la vez, en pasivo jurídico: retirar el párrafo abarata la defensa futura sin resolver el pasado.

La comparación con el negocio publicitario ayuda a dimensionar el problema. El contenido periodístico aporta una fracción pequeña de los ingresos de Meta y una parte sustancial de la credibilidad de su asistente conversacional y de su inventario comercial. Por eso la compañía prefiere ajustar el contrato antes que abrir una negociación de precios con el sector.

España ya perdió esta batalla una vez

La reforma de la Ley de Propiedad Intelectual de 2014 creó en España una compensación por fragmentos de contenido que Google News interpretó como motivo suficiente para cerrar su edición española aquel diciembre. El derecho existía. El servicio, no. Un derecho sin mecanismo de cobro se queda en papel mojado, y ese episodio dejó una lección que ahora se repite.

En 2021 llegó la transposición del artículo 15 de la directiva europea de derechos de autor, con un derecho de remuneración irrenunciable para los editores de prensa. El papel aguanta más que la caja registradora: cinco años después, la negociación colectiva entre plataformas y medios españoles sigue sin un marco de precios público y verificable.

El punto débil es la dependencia. Buena parte de los editores españoles mide su audiencia por el tráfico que reparten las plataformas, y esa dependencia del reparto explica la prudencia del sector ante el anuncio. Quien vive del tráfico prestado no suele celebrar que el intermediario cambie el contrato. Cosas que pasan.

Observamos aquí un patrón que se repite en cada ronda: la plataforma mueve primero el texto legal y después la narrativa. La retirada no equivale a una victoria regulatoria; es gestión de riesgo. Y deja al descubierto la contradicción de fondo, porque Meta puede seguir entrenando con contenido ajeno mediante acuerdos privados que nadie audita con las mismas reglas que un contrato público.

El próximo hito verificable llegará por la vía regulatoria: la primera resolución sancionadora de la AI Act sobre transparencia en datos de entrenamiento convertirá esta página de términos en prueba documental. Hasta entonces, el corpus ya no figura por escrito, que no es lo mismo que haber dejado de usarse.

Dinamarca sufre la mayor brecha de ciberseguridad por la contraseña ‘123456’: 8,8 millones de datos

La brecha de ciberseguridad en Dinamarca expone 8,8 millones de identidades por una contraseña de seis dígitos: ‘123456’.

Claves de la operación

  • El registro civil danés cae por una credencial heredada. Un atacante accedió al CPR a través de una cuenta de la empresa informática Pays ApS protegida con la contraseña más usada del mundo.
  • Diez días de consultas masivas sin ninguna alerta temprana. Unas 14 millones de búsquedas automáticas entre el 10 y el 20 de septiembre; la brecha se detectó al revisar una factura, no por un sistema de control.
  • El coste se traslada a la economía de la identidad. Con nombre, dirección y número CPR se abren cuentas y se piden créditos, lo que golpea la confianza en los intermediarios de verificación europeos.

El intruso entró el pasado 10 de septiembre y operó durante diez días con búsquedas automatizadas: cerca de 14 millones de consultas, según los registros que maneja la administración del registro. No hubo explotación de vulnerabilidades ni herramientas avanzadas. La puerta fue una cuenta de la empresa informática Pays ApS, autorizada para validar datos de clientes, protegida con una clave que lleva años en los rankings de las más utilizadas del planeta.

La brecha se confirmó el 5 de octubre, tres días después de que un empleado del ministerio reparara en una factura de Pays ApS con una actividad anormalmente alta. Ahí saltó la alarma. Sophie Laursen, directora de la compañía, confirmó a TV 2 que el acceso comprometido era suyo; ni la empresa ni la administración han reconocido oficialmente el detalle de la contraseña, que se conoció por la prensa danesa.

Un acceso legítimo, no un asalto: la puerta de atrás del CPR

El registro civil danés concentra unos 11 millones de registros, incluidos fallecidos y residentes en el exterior. Su número, el CPR, es la llave que acredita la identidad ante administraciones y empresas. Decenas de compañías consultan esa base cada día con permiso oficial para verificar direcciones o comprobar que un cliente existe. La seguridad del registro depende, por tanto, de la higiene digital de cada organización autorizada.

Al menos tres cuentas de Pays compartían la misma clave, incluida una de administrador, según Politiken. Malwarebytes apunta al origen: un correo vinculado a un antiguo empleado aparecía con esa contraseña en una filtración anterior, algo que la propia TV 2 dice haber corroborado con su investigación. En España este identificador no tiene homólogo exacto: la identidad se reparte entre Padrón, DNI y Registro Civil.

Un registro que sostiene la identidad de todo un país no cayó por un ataque sofisticado: cayó porque tres cuentas compartían la misma clave de seis dígitos.

Las consecuencias son de naturaleza económica antes que técnica. Con nombre, dirección y número CPR se pueden abrir cuentas, solicitar créditos o redirigir correspondencia oficial. El fraude de suplantación se abarata hasta el punto de que un delincuente no necesita comprar nada en el mercado negro. Que el intruso haya asegurado a Politiken que no piensa vender ni difundir los datos no reduce el riesgo: el dato ya está fuera y no caduca.

Tres semanas sin alarma: la factura que nadie estaba mirando

El calendario delata la falla de control. Diez días de consultas masivas, hasta el 20 de septiembre. La intrusión se detectó el 2 de octubre: doce días después de la última búsqueda y sin ninguna alerta automática. Lo que rompió el silencio fue un recibo con un importe inusual, no un sistema de vigilancia.

Bajo la directiva NIS2, en vigor en Dinamarca desde hace más de un año, los proveedores digitales están obligados a monitorizar sus registros y a notificar incidentes con plazos tasados. La cadena de acceso autorizado queda, sin embargo, en un limbo cómodo: el CPR confía en en el proveedor y el proveedor confía en la contraseña de una cuenta heredada. nadie mide las consultas por usuario hasta que llega el recibo.

El negocio de la identidad digital se juega su credibilidad en el eslabón más débil

El mercado europeo de la verificación de identidad —desde Minsait, la filial tecnológica de Indra, hasta Thales o IDnow— vende precisamente lo que aquí falló: control de accesos, trazabilidad y detección de anomalías. El incidente danés no desgasta a esas compañías en su propuesta comercial, pero sí al argumento de que la identidad digital es un problema resuelto. En España, la AEPD ha reiterado que la responsabilidad del tratamiento no se externaliza: si un tercero autorizado accede a los datos, la brecha sigue siendo del responsable.

Hay un contexto que amplifica el asunto. El reglamento eIDAS 2.0 fija la cartera europea de identidad digital como estándar, con la cartera europea de identidad digital llega a finales de 2026 como horizonte de despliegue, y ese modelo multiplica los intermediarios que consultan registros públicos. Dinamarca es, además, uno de los países con mayor madurez digital del continente: su MitID es referencia en banca y administración. Si el eslabón débil cae en Copenhague, la pregunta incómoda es qué ocurriría en mercados con menos costumbre de auditar a sus proveedores.

Seguimos detectando un patrón conocido: la inversión olvida la gobernanza de las cuentas de proveedores y se concentra en el perímetro visible, ese que se puede enseñar en un comité de dirección. Cortafuegos, detección de intrusos, formación anual. Un contrato de acceso a un registro público es, en la práctica, una credencial más. Y las credenciales se heredan, se comparten y se olvidan con una facilidad que ninguna auditoría de cumplimiento captura del todo.

Queda por ver si Datatilsynet, la autoridad danesa de protección de datos, abre expediente y si el CPR revisa las condiciones de acceso de las empresas autorizadas. También si la administración publica una auditoría con el número exacto de afectados, hoy una estimación sobre 8,8 millones de personas. Mientras tanto, el sector tiene una fecha en el calendario y una lección incómoda: el eslabón más débil casi nunca está donde se mira.

‘Amancio’, la agencia de IA española que se juega 100.000 dólares en Nueva York

La agencia de IA española Amancio se juega el lunes 100.000 dólares en la final de Launchpad, en Nueva York. No hay detrás un fondo ni una corporación: hay dos emprendedores, Iván Barrasa (23 años) y Jorge Branger (27), que han convertido su última bala en un equipo de ventas automatizado para LinkedIn.

El envite es literal. Si el jurado no les elige, vuelven a buscar empleo por cuenta ajena. Lo reconoce Barrasa sin adornos: si no ganan la competición o no levantan el negocio, toca trabajo convencional. Pocas veces una semifinal de emprendimiento se juega con este nivel de apuesta, porque el premio aquí no es visibilidad, es la permanencia en el sector.

Claves de la operación

  • 100.000 dólares en efectivo y hasta un millón en inversión. Es el botín de Launchpad, el campamento de emprendedores organizado por John Hu y Vitalii a través de su empresa Stan, que arrancó con 30 equipos de todo el mundo.
  • 40 clientes de pago en tres días y 6.000 personas en lista de espera. El producto lleva semanas en el mercado y ya se ha colado en el Top 3 de la competición, con solo dos personas para atenderlo todo.
  • 4.000 euros mensuales de estructura en España. Antes de cruzar el Atlántico, la caja no cubría gastos ni impuestos con la facturación disponible. El dato conecta con el 5,9% de emprendimiento juvenil que Eurostat atribuye a España en 2025.

Dos semanas para un producto que ya compite con el software de prospección de pago

Barrasa empezó a hacer webs con nueve años y a programar con trece. Branger llega desde el marketing y las redes sociales. Entre los dos montaron Amancio a contrarreloj durante la competición: la herramienta rastrea publicaciones y monitoriza a quien muestra interés real en un perfil, y con esa señal diseña la siguiente interacción hasta derivarla en una reunión de ventas. Branger lo resume con una imagen propia: en Estados Unidos se presume de garaje; aquí, de bar.

El producto no vende leads, vende el siguiente movimiento comercial. Ese matiz explica el arranque: en una semana han pasado de cero a más de 6.000 personas en lista de espera y a 40 clientes que ya pagan. La secuencia importa, porque el mercado del software de prospección lleva años saturado de herramientas que prometen bases de datos y entregan ruido.

No es su primer intento. Antes levantaron Roompass, una plataforma para conectar usuarios con creadores de contenido, y este año han entrado en la lista Forbes 30 Under 30 en su categoría europea de medios y marketing. La escuela previa explica la velocidad, no el resultado. Conviene no confundir ambas cosas.

De los 30 equipos iniciales quedan cinco finalistas que defenderán su propuesta en el Pitch Day. Los dos españoles son los únicos representantes del país en el campamento y llegan con producto funcionando mientras otros competidores siguen enseñando maquetas.

Un premio de 100.000 dólares no financia una empresa, pero compra el tiempo que en España se les acabó antes de empezar.

El 5,9% que explica por qué Amancio compite en Nueva York y no en Madrid

La salida no fue una aventura. Barrasa describe una estructura de unos 4.000 euros al mes entre impuestos y gastos fijos, imposible de sostener con la facturación de un producto que aún no había despegado. Esa asfixia es la parte visible de un problema mayor: España firma la tercera tasa de emprendimiento juvenil más baja de la Unión Europea, con un 5,9% en 2025 frente al 8% de media comunitaria, según los datos que publica Eurostat. Solo Irlanda (5,1%) y Bulgaria (5,3%) quedan por detrás.

El talento no falta. Lo que falta es margen para equivocarse, y ese margen lo compran los ecosistemas con capital paciente, no los discursos sobre la cultura del esfuerzo. En Estados Unidos, dos personas con 40 clientes en tres días son una ronda pre-semilla. Aquí, son una línea roja en la cuenta corriente.

Amancio agencia IA

Si el premio cae del lado bueno, el dinero no se quedará en Nueva York. La hoja de ruta pasa por contratar en España, con prioridad para recién titulados de carrera y de Formación Profesional. Suena a departamento de recursos humanos, pero es una tesis operativa: dos personas no pueden sostener 6.000 solicitudes de acceso e iterar el producto al mismo tiempo.

El nombre prestado de Inditex y el riesgo de una victoria que no resuelve nada

El nombre no es casual. Se inspiró en Amancio Ortega por dos razones que Branger resume en una: una mente extraordinaria para entender lo que el cliente quería antes de pedirlo y una capacidad de crear riqueza que ha acabado sosteniendo buena parte del tejido industrial del país. Inditex, la mayor compañía del IBEX 35 por capitalización, es el espejo en el que se miran. La broma con el apellido es fácil; la ambición, no.

Ahí aparece el punto débil. Un equipo de dos fundadores con un producto que depende al cien por cien de la plataforma de otro no tiene foso defensivo. Si Microsoft cambia la interfaz, los límites de mensajería, o las condiciones de acceso a la API, Amancio se queda sin producto de un día para otro. La dependencia de una única plataforma es el riesgo real de este modelo, y ni 100.000 dólares ni un titular lo arreglan.

Hay una segunda tensión, menos comentada. El premio resuelve la caja de los próximos meses, no la estructura de costes que les empujó a salir. Si el negocio crece desde España con el mismo esquema fiscal que les hizo abandonar, la historia se repite con más empleados en nómina. Capacidad de producto sin capacidad de escala: ese es el patrón que observamos en buena parte del emprendimiento tecnológico español.

El Pitch Day del 19 de octubre decide el efectivo; no decide el negocio. La prueba real llega después, cuando la lista de espera tenga que convertirse en facturación recurrente antes de que el interés se enfríe y cuando toque elegir entre arraigar el equipo en España o volver a mirar fuera. Esa segunda parte rara vez sale en el titular, y es la que seguimos de cerca.

Trump suaviza sanciones al petróleo ruso: Europa duda si aún compra gas a Moscú

0

La relajación de las sanciones al petróleo ruso que defiende Donald Trump choca con el rechazo frontal de Emmanuel Macron. El presidente francés calificó el viernes de inapropiado el acuerdo entre Washington y Moscú para facilitar la comercialización de diésel ruso y advirtió de que la medida no abaratará los carburantes ni resolverá la pregunta que recorre Europa desde hace meses: cuánta energía rusa sigue entrando por sus puertas.

El acuerdo que suaviza las sanciones al petróleo ruso

El pacto anunciado por la Casa Blanca y el Kremlin abre una vía para que el diésel de origen ruso circule con menos fricciones en el mercado internacional. Washington lo defendió como una fórmula para aliviar la tensión en el mercado de refinados. La letra pequeña, sin embargo, no incluye ningún mecanismo que garantice una rebaja en el surtidor.

La lógica del mercado de refinados tiene poco que ver con la de los anuncios políticos. Un barril de crudo puede tardar semanas en transformarse en gasóleo y un cargamento puede cambiar de destino tres veces antes de llegar a puerto. Cualquier medida que no altere el volumen físico disponible se queda en el terreno de la señal. Y las señales no llenan depósitos.

Por debajo del choque político hay una discusión estrictamente técnica sobre oferta y demanda. El diésel ruso ya está circulando y lo compran países que no aplican las sanciones occidentales, de modo que flexibilizar restricciones no añade ni un litro nuevo al mercado global. ‘No es cierto que esto vaya a resolver el problema del mercado mundial’, afirmó Macron en la rueda de prensa posterior al Consejo Europeo celebrado en Bruselas.

La crítica francesa no se queda en la eficacia económica. Macron advirtió de que el entendimiento con Vladímir Putin envía un ‘mensaje negativo’ y alimenta la ‘división y la duda’ entre los aliados, en un momento en el que la coordinación occidental sobre Rusia llega fracturada a cada cumbre.

El malestar no es solo francés. El presidente ucraniano, Volodimir Zelenski, había expresado su incomodidad por el acercamiento entre la Casa Blanca y el Kremlin. La comparecencia de Macron dejó una imagen poco habitual: un aliado europeo cuestionando en público la utilidad de una decisión adoptada en Washington.

La paradoja es incómoda: el diésel ruso nunca salió del mercado, solo cambió de manos y de bandera antes de llegar a Europa.

Preguntado por si se sentía traicionado, el presidente francés esquivó la respuesta directa. Prefirió hablar de ‘restablecer la confianza y la claridad’ y mencionó un asunto que incomoda en Bruselas: el intercambio de imágenes y los sistemas de alerta temprana con los que se apoya a Ucrania.

Los países que no aplican las sanciones —Macron no los nombró, aunque están ‘perfectamente identificados y documentados’— llevan meses comprando crudo y refinados rusos. Ese volumen no desaparece: se redirige. El mercado ya había encontrado su propio equilibrio antes de que llegara el acuerdo, y eso explica por qué el anuncio se leyó en Europa como un gesto político más que como una medida económica.

El presidente francés insistió en que seguirá trabajando ‘de buena fe’ con la Administración estadounidense para buscar fórmulas que bajen el precio del diésel, la gasolina y el gas. Comparte el objetivo y discrepa del instrumento. Esa distancia, en un mercado energético globalizado, se traduce en semanas de incertidumbre para refineros, transportistas y comercializadoras.

Del diésel al gas: el surtidor no encuentra alivio

gas ruso Europa

La pregunta que sobrevuela el debate es más amplia que el diésel. Europa sigue comprando gas ruso en forma de gas natural licuado, un producto al que el marco sancionador comunitario se ha acercado con más cautela que al crudo y que varios Estados miembros llevan tiempo intentando cerrar. Mientras esa rendija siga abierta, cualquier discusión sobre endurecer o relajar las sanciones al petróleo ruso queda a medias.

En España, el impacto llega por dos vías. La primera es el precio de los carburantes, que se forma con la cotización del Brent, el tipo de cambio y los márgenes de refino; ninguno de esos tres vectores responde de forma automática a un cambio en las reglas del diésel ruso. La segunda es la confianza regulatoria, un activo intangible que se deteriora cada vez que Bruselas y Washington reman en direcciones opuestas.

Hay además un efecto de expectativas que juega en contra de los gobiernos. Cada vez que se anuncia una flexibilización, el mercado descuenta una mayor oferta futura y ajusta posiciones; cuando esa oferta no llega, la corrección se deshace. El resultado es volatilidad sin rebaja estructural. Y ese es, precisamente, el escenario que la crítica francesa trataba de evitar.

Los operadores que ya vienen adquiriendo productos refinados rusos tienen pocos incentivos para cambiar de proveedor si el marco legal se mueve cada trimestre. La logística pesa tanto como la política: un cargamento que ya está en ruta no se detiene porque una capital cambie de criterio.

La consecuencia para el consumidor europeo es fácil de describir y difícil de cuantificar. El precio del diésel en el surtidor depende de la cotización del gasóleo en el mercado de Ámsterdam-Róterdam-Amberes, del impuesto especial, y del margen de la estación de servicio. El acuerdo entre Trump y Putin no actúa sobre ninguna de las tres variables de forma directa.

La fractura transatlántica que desorienta al mercado energético

Hay una lectura más incómoda del episodio. Durante tres años, la política energética occidental se apoyó en una premisa: las sanciones coordinadas elevarían el coste para Moscú sin romper el suministro global. Ese equilibrio se sostuvo con excepciones, compras indirectas y rutas alternativas. Cuando Washington decide flexibilizar por su cuenta, la premisa se resquebraja y cada capital recalcula su exposición.

El riesgo evidente no es un desabastecimiento, sino la erosión del régimen sancionador. Un marco a la carta pierde disuasión y encarece la coartada política de cualquier medida futura. Los mercados energéticos castigan la ambigüedad antes que la dureza.

Washington ha convertido una sanción energética en moneda de cambio geopolítica; Europa paga la factura en forma de incertidumbre regulatoria.

Europa, mientras tanto, sigue sin resolver su propia contradicción: compra gas ruso licuado, discute el veto al crudo y depende de un aliado que negocia con el Kremlin sin avisar. Ese trilema no se resuelve con una rueda de prensa en Bruselas. Se resolverá, si acaso, con decisiones que nadie quiere firmar antes del invierno.

El siguiente examen de esa división llegará en el Consejo Europeo de diciembre, cuando la política energética vuelva a la agenda de los jefes de Estado y de Gobierno. Hasta entonces, la única certeza es que el diésel ruso seguirá circulando y que la factura de la ambigüedad la pagará, como casi siempre, el consumidor.

La crisis energética en Europa: el gas llega al invierno bajo mínimos y cuesta 100.000 millones extra

0

La crisis energética en Europa afronta el invierno con las reservas de gas por debajo de lo habitual. La Unión Europea habría pagado ya 100.000 millones de euros adicionales en petróleo y gas en lo que va de año, según la estimación que recoge Oilprice.com, y nada apunta a que la presión ceda antes de la primavera.

Las reservas de gas llegan al invierno en mínimos y el sobrecoste supera los 100.000 millones

Los almacenes subterráneos del continente entran en la temporada de calefacción con un colchón más delgado de lo normal. La consecuencia es doble: menos margen para absorber una ola de frío y menos capacidad de negociación en un mercado que se ha vuelto estructuralmente más caro.

La cifra no figura en ningún presupuesto comunitario. Se paga en cada factura doméstica, en cada contrato industrial y en cada cargamento de gas que entra por los puertos de Rotterdam, Zeebrugge o Barcelona. Los ministros de Energía de los Veintisiete han empezado a buscar fórmulas para gestionar el golpe, conscientes de que el margen fiscal se estrecha justo cuando la demanda de calefacción repunta.

Dos factores dominan el diagnóstico que se impone en Bruselas. El primero es la restricción comercial: las trabas al intercambio de energía siguen limitando el volumen disponible en el mercado global. El segundo es geopolítico. Las amenazas sobre infraestructuras energéticas en Oriente Medio mantienen una prima de riesgo sobre el crudo y sobre el gas que nadie descuenta del todo.

El reglamento comunitario aprobado tras la crisis de 2022 obliga a llenar los almacenes antes del 1 de noviembre, con un umbral del 90% de capacidad. Este año el objetivo llega con menos holgura y con los precios de futuro apuntando hacia arriba. Guardar gas en octubre cuesta más que guardarlo en junio, y esa diferencia termina en el recibo de enero.

Cien mil millones de euros de sobrecoste son la traducción contable de un continente que compra su energía en un mercado tensionado y sin margen de maniobra.

La mayoría de los operadores consultados apunta en la misma dirección: el sistema aguanta, pero sin margen para sorpresas.

Con los almacenes por debajo de lo previsto, cada ola de frío se paga dos veces: en la factura de enero y en la reposición de primavera.

Por qué el precio del gas natural seguirá subiendo sin intervención pública

El invierno no empieza con un precio, sino con una expectativa. Los operadores dan por hecho que la demanda asiática de gas natural licuado se mantendrá firme en los próximos meses y que Europa tendrá que competir por los mismos cargamentos. Sin una intervención pública que altere la formación de precios, la senda es de subidas.

El mercado ha dejado de ser regional. Cada planta de licuación que retrasa su puesta en marcha, cada buque que cambia de rumbo y cada huelga portuaria mueven la referencia europea. La consecuencia práctica es que el precio del gas natural deja de responder a la meteorología del continente y pasa a responder a un tablero mucho más amplio.

La segunda variable es la geopolítica. Un incidente en los estrechos por los que circula el crudo, o un ataque a una planta de licuación, se traslada a los mercados de futuros en cuestión de horas. La infraestructura energética se ha convertido en objetivo y el seguro marítimo lo refleja antes de que ningún gobierno emita un comunicado.

Para el consumidor español, la transmisión es indirecta pero real. La tarifa de último recurso del gas se revisa cada trimestre y el coste del gas fija el precio de la electricidad en el mercado mayorista durante buena parte de las horas. Cada escalón en el mercado internacional acaba apareciendo, con semanas de retraso, en la factura doméstica.

En Bruselas se discute el margen real de maniobra. Las compras conjuntas, los topes a los precios de importación y las ayudas directas son herramientas que aparecen en el debate desde 2022, todas con el mismo límite: exigen consenso entre Estados con intereses distintos y con márgenes fiscales desiguales.

El calendario manda. Si noviembre y diciembre llegan con temperaturas suaves, el sistema respirará; si no, la reposición de primavera se hará con precios de crisis.

El problema no es el invierno: es la arquitectura del mercado europeo

La crisis energética en Europa se mide en euros, pero se explica en años. Desde 2022, el continente ha sustituido buena parte del gas que llegaba por gasoducto desde Rusia por cargamentos marítimos, más flexibles en origen y más caros en destino. Ese cambio resolvió un problema de suministro y abrió otro de precio: Europa compite ahora con compradores asiáticos dispuestos a pagar primas por el mismo barco.

El resultado es una volatilidad que ya no depende solo del termómetro. Depende de la capacidad de licuación disponible, de los seguros marítimos y de la estabilidad de una red cada vez más expuesta. Son tres frentes que ningún decreto nacional controla, y ese es el dato incómodo que ninguna capital quiere asumir en público.

Hay una contradicción que el debate tiende a esquivar. La Unión Europea empuja la electrificación del transporte, de la calefacción y de la industria como vía de descarbonización, pero el precio de la electricidad se fija en la mayoría de las horas con la tecnología marginal, que en buena parte de los mercados sigue siendo una central de gas. Electrificar sin resolver ese vínculo deja al consumidor expuesto a la volatilidad que se pretendía evitar. La política energética avanza en una dirección y la formación de precios, en otra.

El riesgo inmediato no es un desabastecimiento. Es una crisis de coste prolongada: un invierno frío vaciaría los almacenes y obligaría a reponer en primavera con los precios que hoy se negocian a futuro. El hito a vigilar es el nivel de llenado al cierre del primer trimestre de 2027. Si la temporada termina por debajo de los umbrales de seguridad, la factura extra de este año dejará de parecer una anomalía y pasará a ser el punto de partida del siguiente invierno.

Lamborghini Temerario híbrido: 920 CV que Dubái usa como termómetro de las series limitadas italianas

0

El Lamborghini Temerario ya patrulla Dubái con 920 CV y una misión inesperada. La unidad no está destinada a persecuciones: se incorpora al programa de vehículos de exhibición turística del cuerpo, activado en colaboración con Lamborghini Abu Dhabi y Dubái.

La ficha técnica explica por qué el coche arrastra multitudes. El Temerario combina un V8 biturbo con tres motores eléctricos, un eje delantero electrificado y un motor P1 que asiste al bloque térmico hasta sumar 920 CV. La marca declara 2,7 segundos de 0 a 100 km/h y 343 km/h de velocidad máxima. Son cifras de hiperdeportivo en un coche que, sobre el asfalto, trabaja como escaparate.

Dubái sitúa el Temerario en el centro de su flota turística

El despliegue no es nuevo en su lógica: la flota de exhibición del emirato ya incluía un Mansory Ferrari 812 Superfast y otros exóticos que operan como reclamo en zonas de alta afluencia. El brigadier Saeed Al Hajri, responsable de la Dirección General de Investigación Criminal, ha defendido el programa como una fórmula que combina presencia policial con interacción ciudadana. El coronel Mohammad Abdulrahman Abdulwahid, al frente del departamento de policía turística, insiste en que estos vehículos se despliegan donde el público se concentra.

Martino Picotti, director general de Lamborghini Abu Dhabi y Dubái, ha vinculado la entrega a la relación histórica de la marca con los Emiratos. La lectura financiera es más prosaica: cada unidad expuesta en una avenida saturada funciona como argumento comercial para una cartera de pedidos que en este segmento se gestiona por asignación, no por catálogo. El gesto se parece más a una operación de relaciones públicas bien ejecutada que a una venta convencional.

Ahí está el interés real para el inversor. El Golfo no compra coches: compra posición en la lista. La región se ha convertido en el termómetro más fiable del apetito global por las series limitadas italianas porque concentra tres variables que rara vez coinciden en Europa: liquidez inmediata, tolerancia al precio y clientes acostumbrados a esperar dos años sin penalizar la espera.

Dubái no compra coches: compra posición en la lista de asignación. Ese apetito es el mejor indicador adelantado del precio secundario.

El Temerario, sin embargo, no es una serie limitada. Es un modelo de producción llamado a relevar al Huracán en la base de la gama y a llegar a concesionarios de todo el mundo con volúmenes altos para los estándares de Sant’Agata. Esa distinción separa un activo de exhibición de un activo de colección. Cabe esperar que la mayoría de las unidades revendidas en los primeros años lo haga por debajo de tarifa, como casi cualquier deportivo de gran serie.

El termómetro del Golfo y la curva de depreciación

La comparación con el Huracán es inevitable y conviene hacerla con frialdad. El V10 atmosférico, retirado tras una década de producción, se ha convertido en el último gran motor de aspiración natural de la marca. Sus versiones más radicales cotizan en el mercado de segunda mano con primas que las unidades de serie no sostienen, y ese diferencial es la clave de todo el análisis.

El Temerario híbrido afronta un escenario distinto. Llega con más potencia y más peso tecnológico, y con una vida comercial que, si se cumple el ciclo habitual de la marca, se extenderá hasta bien entrada la próxima década. Su valor residual dependerá menos del coleccionismo que del coste de mantenimiento del sistema eléctrico y de la evolución normativa sobre emisiones en las grandes ciudades europeas.

Temerario híbrido

Qué debe vigilar el comprador con patrimonio

Llevo años sosteniendo que el mercado de superdeportivos se divide en dos velocidades que casi nunca se cruzan. La primera es la del coche de uso: se compra, se disfruta y se vende con una depreciación previsible que rara vez perdona. La segunda es la del objeto de colección, donde el precio lo fija la producción documentada y no la ficha técnica. El Temerario pertenece a la primera categoría.

La entrega a la policía de Dubái no altera esa jerarquía; la hace visible. Cuando una marca cede una unidad a un cuerpo de seguridad del Golfo está midiendo dos cosas a la vez: la temperatura del mercado regional y el rendimiento publicitario de un coche que aún no ha generado historia propia. El precedente del Huracán sirve de brújula: sus versiones especiales han aguantado mejor las correcciones que las unidades de serie.

Un superdeportivo de producción no se revaloriza por su potencia, sino por la certeza documentada de que algún día dejará de fabricarse.

El horizonte razonable para posicionarse pasa por las series limitadas con motor atmosférico, no por la primera hornada del híbrido. Quien compre un Temerario con expectativa de plusvalía está adquiriendo un coche excelente y una tesis de inversión débil. El hito que conviene seguir es la eventual confirmación de una versión Sterrato, insinuada por la marca en más de una ocasión: si llega con producción cerrada, el mercado secundario reordenará sus primas en semanas.

💎 Veredicto Wealth

El Temerario es un activo de uso, no de preservación: su valor residual seguirá una curva de depreciación convencional en los primeros cuatro años. Para retorno real, las series limitadas con V10 atmosférico siguen ofreciendo escasez verificable y liquidez lenta pero real.

El arte africano contemporáneo: 1-54 London estrena ‘West Wind’ y cubre el hueco que Sotheby’s deja

0

El arte africano contemporáneo tiene desde esta semana una vitrina nueva en Londres. La 14ª edición de 1-54 London ocupa Somerset House con una novedad que no es menor: la sección West Wind, dedicada al modernismo africano y comisariada por la historiadora del arte Nancy Dantas. La feria cierra el domingo.

El título procede de la canción que Miriam Makeba grabó en 1966 como himno de unidad panafricana. Dantas la toma prestada para ordenar un corpus hasta ahora fragmentado: maestros de mediados del siglo XX como Ibrahim El-Salahi, Bertina Lopes y Seyni Awa Camara, con obra nacida en el periodo de liberación política y estética del continente y su diáspora.

Hay una razón de mercado detrás de ese nombre. En 2025, Sotheby’s cerró su departamento dedicado en exclusiva al modernismo africano. La decisión dejó al segmento sin la estructura que había empezado a producir comparables públicos. Una feria no sustituye a una sala de ventas, pero sí puede ocupar el espacio intermedio entre la exhibición y la formación de precio.

Qué aporta ‘West Wind’ al modernismo africano

La sección no compite con el arte contemporáneo que la feria despliega en el resto del edificio. Lo complementa, y ahí está la lectura interesante para un inversor. El arte contemporáneo africano tiene artistas vivos y oferta ampliable. El modernismo, no: su corpus está cerrado por definición, en muchos casos disperso en colecciones privadas y con escasa rotación.

Ahí está la diferencia operativa. Cuando la demanda se activa sobre un conjunto finito, el ajuste llega vía precio y no vía producción. Es el mismo mecanismo que sostiene a los grandes nombres del modernismo europeo, con una salvedad: aquí la demanda institucional aún está en construcción.

El modernismo africano no puede producir obra nueva: cuando la demanda sube, el precio solo tiene una dirección posible en el medio plazo.

Conviene distinguir dos precios que el visitante de una feria tiende a confundir. El de la pared es un precio de oferta, fijado por la galería. El de subasta es un precio de transacción, con fecha, comprador y martillo. Cuando desaparece la sala de ventas, desaparece la referencia pública y el mercado se mueve con horquillas más amplias.

Para el comprador patrimonial eso tiene dos caras. La primera es la iliquidez: salir de una pieza exige encontrar a otro comprador dispuesto a asumir el mismo riesgo. La segunda es la oportunidad: menos ventas forzadas implica menos presión bajista sobre artistas cuya obra escasea.

El hueco de Sotheby’s y quién fija el precio ahora

La retirada de una casa de subastas suele leerse como un juicio negativo. En segmentos estrechos, la interpretación puede ser la contraria. Un departamento monográfico necesita volumen recurrente para sostener su estructura; su cierre indica que ese volumen no existía, no que el interés haya caído. Falta oferta cualificada, y eso es una restricción de escasez.

La feria lleva catorce ediciones construyendo esa oferta. Su función no es vender obra en el recinto, sino legitimar un conjunto de nombres ante compradores institucionales y coleccionistas que hasta hace poco no tenían dónde comparar calidades. 1-54 funciona como mecanismo de descubrimiento.

Una feria genera visibilidad; no genera liquidez. Son dos cosas distintas y el mercado del arte las confunde con demasiada frecuencia.

El inversor que se acerque a este segmento debería exigir lo mismo que en cualquier activo con poca trazabilidad: procedencia documentada, historial de exposiciones, informes de conservación y evidencia de transmisiones anteriores. Sin ese expediente, la pieza es una apuesta estética, no una posición financiera.

La asignación razonable es satélite, nunca núcleo. Es una clase de activo con costes de seguro, almacenaje y restauración, y sin flujo de caja. Su retorno depende de la apreciación y de encontrar comprador en el momento oportuno.

Mi lectura: escasez verificable, liquidez por demostrar

Llevo tiempo observando los segmentos que pierden cobertura de subasta y ganan cobertura ferial. El patrón se repite: los precios dejan de publicarse, las horquillas se ensanchan y, durante dos o tres años, el mercado parece dormido. Cuando una institución programa una retrospectiva o un coleccionista se desprende de un conjunto significativo, la referencia reaparece con prima.

El modernismo africano está en la primera fase de ese ciclo. Agrupar a El-Salahi, Lopes y Camara bajo un mismo relato curatorial no es neutro: construye una categoría, y las categorías son lo que un comité institucional necesita para justificar una adquisición.

El riesgo principal no es la falta de demanda, sino la ausencia de un punto de referencia para valorar y, sobre todo, para desinvertir. El horizonte razonable es de cinco a diez años, con una posición dimensionada para no necesitar liquidez en ese plazo. El hito a seguir es concreto: si alguna casa de subastas vuelve a programar una venta monográfica de modernismo africano, el segmento habrá recuperado la infraestructura que perdió en 2025.

💎 Veredicto Wealth

El modernismo africano de El-Salahi y Lopes es una posición de revalorización agresiva, no un refugio de capital: la demanda institucional crece más rápido que una oferta finita. Horizonte mínimo de cinco años; el riesgo es la falta de comparables públicos para valorar y salir.

El Reino Unido revisa al alza dos décadas de productividad y vacaciones: la lección de gestionar por objetivos

La productividad y vacaciones han dejado de ser conceptos enfrentados: la revisión estadística del Reino Unido eleva siete puntos dos décadas de crecimiento sin una hora extra trabajada y da argumentos a quien mide resultados, no presencia.

El dato que lo cambia todo: siete puntos y menos horas trabajadas

La Oficina Nacional de Estadística británica (ONS) revisó hace unos días su metodología para medir el trabajo. El crecimiento acumulado de la productividad por hora trabajada sube siete puntos. Con el método anterior esa variable crecía un 34%; con las nuevas series, un 40,7%. La economía producía más por hora de lo que decían los papeles.

Y el detalle incómodo para cualquier jefe de equipo es de dónde sale la corrección. No de un aumento del esfuerzo ni de jornadas más largas, sino de las vacaciones. La encuesta de hogares que usaba la ONS sugería que los británicos tomaban cada vez menos días libres: por debajo de los 20 anuales desde 2012 y apenas 17 días de media en 2024. Un dato imposible, porque la ley británica garantiza 20 días pagados a tiempo completo más unos ocho festivos.

Cómo se mide (mal) el tiempo de trabajo: el sesgo de las vacaciones

El fallo estaba en el instrumento, no en la economía real. La encuesta preguntaba a los hogares cuántas horas habían trabajado, con dos sesgos conocidos: la gente redondea, y quien está de vacaciones, de baja o en un ERTE responde menos, lo que distorsiona la muestra. El nuevo enfoque cruza esa encuesta con datos de empresas y registros administrativos y fija las vacaciones por contrato. Menos horas efectivas, mismo PIB: la división mejora.

semana laboral de cuatro días

A efectos prácticos, el cálculo nuevo funciona en tres pasos:

  • Horas pactadas: se parte de las horas semanales pagadas que declaran los hogares en la encuesta laboral.
  • Recalibración: la cifra se cruza con lo que reportan las empresas en la encuesta salarial, más fiable por su base administrativa.
  • Descuento del tiempo no trabajado: se restan vacaciones, festivos, bajas y permisos. Ahí está la corrección que lo cambia todo.

El resultado es una paradoja que muchas empresas reconocerían. Un equipo que reduce sus horas efectivas —porque toma las vacaciones que le corresponden, porque las bajas se registran bien, porque los permisos existen— no es menos productivo si mantiene el output. Produce lo mismo en menos tiempo, que es la definición exacta de productividad.

La productividad no sube por trabajar más horas, sino por dejar de confundir las horas con el trabajo y medir lo que sale de ellas.

📦 Caso de estudio: la revisión de la ONS

  • El reto: dos décadas de estadísticas que daban a Reino Unido por estancado tras la crisis de 2008.
  • La jugada: cruzar encuestas con registros administrativos y fijar las vacaciones por contrato, no por recuerdo.
  • El resultado: siete puntos acumulados más de productividad y un 40,7% de crecimiento por hora frente al 34% anterior.
  • La lección: antes de exigir más a un equipo, revisa si el sistema con el que mides su trabajo está bien construido.

Cómo gestionar por objetivos sin caer en la trampa de la métrica

La tentación del founder es copiar el titular y convertir la oficina en un panel de métricas. La gestión de equipos por objetivos funciona a medias si no se separan dos capas. Un marco de OKR bien montado distingue lo que el equipo controla (llamadas, demos, tickets cerrados) de lo que el negocio necesita (ingresos, retención, margen). Si solo mides lo primero, el equipo optimiza actividad; si mides solo lo segundo sin revisar el proceso, nadie sabe qué corregir. La regla de Goodhart sigue vigente: cuando una métrica se convierte en objetivo, deja de ser buena métrica.

La lógica se aplica igual fuera del software. Una fábrica de chocolate artesanal que mide kilos producidos por hora de obrador aprende más que la que controla quién fichó a qué hora; una sala de eventos que calcula ingresos por metro cuadrado, y por franja horaria detecta qué formato rentabiliza el edificio histórico que rehabilitó. En ambos casos el indicador es output, no presencia.

España, el ajuste pendiente: lo que el caso dice de tu forma de medir

El dato que más debería inquietar aquí es la comparación. Con la serie británica corregida, el crecimiento de la productividad entre 2008 y 2024 es casi idéntico en Reino Unido (15%) y en España (16%). La diferencia es que España no ha reconciliado sus propias series.

La Encuesta de Población Activa cambió su cuestionario en 2021 para identificar mejor las ausencias, pero nadie ha enlazado las series antiguas y nuevas. El resultado son jornadas medias por encima del máximo legal de 1.826 horas y 27 minutos al año hasta 2019 —casi 1.900 horas de media en 2018— y una caída posterior de 100 horas anuales por asalariado que equivale a 12 días y que ninguna estadística de bajas explica.

La lección para un founder es incómoda y directa: si el sistema con el que mides está mal, tus decisiones también lo estarán. Ningún fondo serio pregunta cuántas horas pasa el equipo en la oficina; pregunta por MRR, retención y coste de adquisición.

El debate sobre la semana laboral de cuatro días solo tiene sentido con ese cambio previo: recortar horas manteniendo la medición por presencia es trasladar la presión al calendario. Con métricas de output se convierte en una decisión defendible ante inversores y ante el propio equipo. Revisa qué estás midiendo antes de exigir más. Vamos a los números, no a las sillas ocupadas.

🚀 Hoja de Ruta para Emprender

  • Separa input de output: define una métrica de actividad y una de resultado por rol. Revisa la de resultado cada mes y la de actividad cada semana.
  • Audita tu medición: pregúntate qué parte de tus horas registradas es real. Si el dato nace de un fichaje o de una encuesta, sospecha.
  • Fija el output antes de tocar horarios: si pruebas la semana de cuatro días, hazlo con objetivos cerrados y métricas acordadas por escrito.
  • Cuida el incentivo: una métrica mal elegida enseña al equipo a optimizarla, no a resolver el problema del cliente.

Los Consejos para un nuevo CEO: el CEO de BarkleyOKRP explica por qué aislarse es el peor error

Los consejos para un nuevo CEO suelen bendecir el aislamiento como prueba de mando. Quien dirige BarkleyOKRP lo creyó durante meses y hoy defiende lo contrario: siete líderes del sector le mostraron dónde estaba el error.

El peor consejo que recibe un nuevo CEO: ‘enhorabuena y condolencias’

Cuando asumió la dirección de BarkleyOKRP en mayo de 2025, un colega del sector le envió un mensaje de dos palabras: enhorabuena y condolencias. No era una broma aislada. Varios pares leyeron el ascenso como quien se compra un barco: disfruta del primer día, porque el resto viene con marejada.

El diagnóstico que le llegó era consistente: decisiones más grandes, llamadas más duras, problemas por todas partes. Y, sobre todo, un equipo de uno. Es la versión corporativa del ‘lonely at the top’ que repiten Tim Cook, que calificó el cargo de trabajo solitario, y Brian Chesky, que compara el liderazgo con subir una montaña: cuanto más alto, menos gente camina contigo.

Ahí está la trampa cultural. Si la soledad es la prueba de que el trabajo se hace bien, pedir ayuda se convierte en confesión de incapacidad. Y quien no puede con todo, no debería ocupar ese sillón.

Al principio lo compró. Ya no.

La soledad del directivo no es una condecoración: es el síntoma de una red de apoyo que nunca llegó a construirse.

El experimento: siete líderes, un micrófono y una intención oculta

soledad del directivo

La excusa fue un pódcast, Tell Me Everything, con siete de las voces más respetadas de la publicidad. Los temas eran razonables: creatividad, inteligencia artificial y crecimiento de agencia. La intención real era otra, y la admite sin pudor: conectar con mujeres que ocupan su misma posición y extraer de ellas lo que no aparece en los informes anuales.

El hallazgo incomoda. Ninguna de las siete lo estaba haciendo sola. Los estilos diferían —una apoyaba sus decisiones en un consejo asesor personal, otra se había rodeado de coaching ejecutivo, varias habían construido redes de mujeres que se sostienen entre sí—, pero todas tenían a quién mirar, en quién apoyarse y de quién aprender. Gente capaz de discutir sus supuestos y de decir una verdad incómoda a la cara.

De ahí sale la hipótesis que más incomoda: quizá ‘es solitario en la cima’ no sea una verdad eterna, sino un error heredado que se repite de promoción en promoción. Lo que se espera se tolera, y lo que se tolera se perpetúa.

Lo que hace en su lugar: liderazgo hombro con hombro

📦 Caso de estudio: BarkleyOKRP

  • El reto: Asumir la dirección de una agencia de publicidad con la creencia de que el cargo llegaba con aislamiento incluido.
  • La jugada: Convertir siete conversaciones con líderes del sector en una red estable de consejo y llevar esa lógica a la cultura interna.
  • El resultado: Un grupo de referentes a los que consultar decisiones y una serie de correos internos, Good News, para compartir logros.
  • La lección: La red de apoyo no se improvisa en la crisis; se construye antes, con nombres y apellidos.

En BarkleyOKRP el liderazgo funciona hombro con hombro. Las preguntas son bienvenidas, el criterio ajeno se valora y las victorias se celebran en grupo. Nada de eso aparece en el organigrama; todo eso decide si un equipo dice la verdad a tiempo o la calla hasta el trimestre siguiente.

La pieza más pequeña del sistema es también la más reveladora: Good News, una serie de correos internos donde cualquiera puede contar lo bueno que ocurre en la agencia. Compartir el éxito, sostiene, es otra forma de romper el aislamiento. Diez minutos de correo frente a meses de silencio.

A efectos prácticos, el cambio no exige presupuesto. Exige diseño: quién puede decirte que no, por qué canal llega una mala noticia antes de convertirse en problema y en qué foro se celebra lo que funciona. Sin eso, la puerta del despacho sigue cerrada aunque esté abierta.

La transición a CEO: por qué el aislamiento sale caro

El patrón se repite fuera de la publicidad. Un fundador que cierra una ronda y pasa de construir producto a dirigir personas pierde el único foro donde alguien le decía la verdad sin filtro: sus pares técnicos. Los que quedan son sus empleados, y con ellos la conversación ya tiene jerarquía. Ahí empieza la soledad del directivo, y también el primer punto ciego.

Las estructuras existen y no son un lujo. En Estados Unidos, redes como YPO, EO o Vistage llevan décadas vendiendo exactamente eso: grupos de una decena de primeros ejecutivos que se reúnen para contrastar decisiones. En el ecosistema emprendedor el acompañamiento llega por otra vía: Y Combinator lo empaqueta en la cohorte, Lanzadera y Wayra lo llaman mentoría. El problema aparece cuando el programa termina y la red se apaga con él.

Merece la pena hacer el cálculo frío. Una contratación fallida de un director comercial no cuesta un sueldo: cuesta un trimestre de ventas, el equipo que se marcha detrás y el tiempo de volver a empezar. Un consejo asesor de tres personas que te avise a tiempo se paga solo. El gasto en una red de pares es mantenimiento, no vanidad.

El matiz que separa esto del postureo es la utilidad. No se trata de acumular contactos ni de coleccionar mentores en LinkedIn, sino de tener dos o tres personas con derecho a decirte ‘esto no funciona’ y a las que, por respeto, vas a escuchar. En Silicon Valley lo llaman junta informal; en Israel, sentido común de equipo fundador; en España, todavía, muchas veces debilidad.

La conclusión del directivo de BarkleyOKRP es la menos épica posible y por eso funciona: presentarse a los líderes que respetas, construir la relación antes de necesitarla y recordar que un competidor es solo un amigo al que aún no has conocido. Nada de eso exige un pódcast. Aunque ayuda.

🚀 Hoja de Ruta para Emprender

  • Pide ayuda en la semana uno: Escribe la lista de tres personas a las que llamarías antes de una decisión irreversible. Si no llega a tres, ese es el primer agujero que debes tapar.
  • Diseña el consejo antes de la crisis: Fija un grupo asesor de dos o tres personas externas, con reunión periódica y una regla explícita: pueden decirte que no.
  • Abre un canal para la verdad incómoda: Un foro donde cualquier empleado pueda advertir de un problema sin coste político vale más que un informe trimestral.
  • Celebra en público: Compartir los logros del equipo reduce el aislamiento de quien manda y multiplica la información que sube hacia arriba.

La responsabilidad por errores de IA es de la empresa: qué política interna exige el uso real

La responsabilidad por errores de IA es de la empresa que usa la herramienta, no del proveedor: con un 52% de uso laboral en EE. UU., la política interna y la verificación humana son el único cortafuegos.

El 52% de los empleados ya usa IA y la factura legal la paga la empresa

Vamos a los números. Gallup situó en el 52% los empleados estadounidenses que usaban IA en el trabajo en febrero de 2026, y en el 68% entre profesionales de servicios. Thomson Reuters encontró en primavera de 2026 que el 74% de los profesionales la usa varias veces por semana. No es una curiosidad de viernes por la tarde: es la herramienta con la que se redacta, se resume y se investiga.

El problema no es el uso. Es la firma. Cuando la IA produce un error, la responsabilidad no recae en quien desarrolló el sistema, sino en el profesional o el negocio que se apoyó en esa respuesta. El proveedor vende una herramienta; tú vendes el entregable con tu nombre.

Y los fallos son difíciles de cazar porque vienen con envoltorio. El marco de gestión de riesgos de IA del NIST los bautizó en 2024 como confabulaciones: información falsa presentada con seguridad, escoltada por citas que parecen rigurosas. La alucinación inventa de cero; la confabulación rellena huecos con material real y plausible. La segunda engaña incluso a quien revisa de buena fe.

Un estudio de Stanford de 2024 sobre herramientas de investigación jurídica detectó resultados erróneos en entre el 17% y el 33% de las respuestas analizadas. Uno de cada tres fallos en un sector que se juega sanciones y clientes.

La IA no cambia dónde acaba la responsabilidad: cambia la velocidad a la que un error se convierte en un problema tuyo.

El resultado se parece poco al hype. La herramienta acierta casi siempre; el problema es el casi.

Automatizar la respuesta es barato; asumir la respuesta equivocada es lo que sale caro.

La respuesta del mercado, de momento, es de decorado. Una encuesta de Nationwide de 2026 concluyó que solo el 36% de las empresas tiene una política escrita de uso de IA y solo el 37% forma a su equipo en uso responsable. A efectos prácticos: la mayoría de las pymes que ya usan IA a diario lo hace sin reglas escritas.

Citas inventadas, informes falsos y un chatbot: los errores que ya cuestan dinero

El caso Clinco v. Commissioner, repasado en septiembre de 2026 por el Journal of Accountancy, es el ejemplo de manual. El abogado Abraham Wagner citó cuatro sentencias ante el Tribunal Fiscal de EE. UU.; tres remitían a casos inexistentes, alucinaciones de IA. El tribunal rechazó el argumento y le advirtió de posibles sanciones económicas y disciplinarias. No las impuso, pero la señal quedó puesta.

gobernanza IA

Deloitte salió más caro. Entregó en 2025 un informe de 237 páginas al Gobierno australiano sobre su sistema automatizado de sanciones a desempleados, con citas académicas inexistentes y una sentencia federal fabricada. Atribuyó los errores a la IA generativa, publicó una versión corregida y devolvió parte de sus honorarios.

El tercer caso es el más doméstico. Air Canada respondió a un cliente en noviembre de 2022 que podía comprar un billete con tarifa de duelo y pedir el reembolso después. No era la política de la aerolínea y la compañía se negó a aplicarlo. El cliente demandó y ganó 812 dólares canadienses: el tribunal de Columbia Británica concluyó que la empresa no había tomado medidas razonables para que su chatbot informara bien.

📦 Caso de estudio: Air Canada y el chatbot que inventó una política

  • El reto: Automatizar la atención al cliente sin supervisar las respuestas del bot contra la política tarifaria vigente.
  • La jugada: Tratar el chatbot como canal informativo y no como compromiso contractual, sin validación humana previa.
  • El resultado: 812 dólares canadienses de indemnización y un caso que se estudia en las facultades de derecho.
  • La lección: Cualquier respuesta automatizada que un cliente pueda leer como compromiso necesita verificación humana.

Qué debe decir tu política interna de IA para no ser un adorno

Aquí viene la lección, y es incómoda: decirle a la plantilla ‘revisa lo que dice la IA’ no es una política, es una esperanza. Una política de uso de IA se reconoce por cuatro decisiones, todas escribibles en dos páginas.

  • Qué se puede y qué no: una lista cerrada de casos de uso. Sin ella, cada empleado improvisa una norma distinta.
  • Qué exige verificación independiente: toda salida que vaya a un cliente, a un regulador o a una decisión económica.
  • Quién firma: un responsable con nombre por entregable. El ‘lo hemos mirado entre todos’ es la antesala del error.
  • Cómo se entrena y se revisa: media hora de formación y una revisión trimestral con OKR definidos, igual que se revisa el roadmap de producto.

El marco legal acompaña. El reglamento europeo de IA va en esa dirección: exige supervisión humana y transparencia a quien despliega sistemas de alto riesgo. No hace falta esperar una sanción para escribir el procedimiento, y sí hace falta asumir que esto aplica también a una pyme de ocho personas que usa un asistente para redactar presupuestos.

La lección para el founder: gobernanza antes que herramientas

El patrón se repite. Entre el chatbot de 2022 y las citas inventadas de 2026 no ha cambiado la tecnología; ha cambiado la tolerancia de tribunales y clientes. Lo que hace cuatro años era una anécdota simpática hoy es una sentencia con cantidad y un apercibimiento por escrito.

Mi lectura es que la mayoría de las startups españolas ha resuelto el acceso a la IA mucho antes que su gobierno interno. Se firma la suscripción en cinco minutos y no se dedican otros cinco a decidir quién puede publicar qué con ese output. En una due diligence seria, la pregunta aparece en el mismo bloque que la propiedad intelectual o la protección de datos.

Ninguno de los casos citados acabó en quiebra; todos acabaron en costes concretos y acumulativos: honorarios devueltos, una indemnización de 812 dólares canadienses, un abogado apercibido. El riesgo de la IA no es apocalíptico, es administrativo. Y se gestiona con gobernanza, no con entusiasmo.

La lección para quien está levantando capital o vendiendo a empresas es de asignación de recursos: no necesitas un comité de ética, necesitas un documento de dos páginas, un responsable identificable y una cadencia de revisión. El runway no perdona, y un error con el logo de tu empresa tampoco.

🚀 Hoja de Ruta para Emprender

  • Escribe la política este trimestre: dos páginas con usos permitidos, usos prohibidos y quién valida cada tipo de salida.
  • Clasifica por riesgo: una lluvia de ideas no necesita revisión; un informe para cliente exige dos pares de ojos y fuentes citadas.

  • Pon nombre al firmante: cada entregable generado con IA tiene un responsable humano identificable, no un ‘lo hemos mirado’.
  • Forma y deja rastro: media hora de formación y un registro de qué herramientas se usan y para qué.

La IA para invertir se desvía 30 puntos en un mismo perfil: Las rentabilidades esperadas son del 15% al 45%

Un inversor conservador con 100.000 dólares de renta anual y diez años de horizonte recibe de DeepSeek una cartera con un 15% en bolsa y de Copilot otra con un 45%. Treinta puntos de diferencia entre dos modelos de IA.

La cifra no mide una rentabilidad esperada. Mide el peso que cada herramienta asigna a la renta variable dentro de una cartera de perfil conservador, y esa brecha es el hallazgo central del estudio firmado por Gianni Nicoloni, de la Universidad de Roma Tor Vergata, y por Swarn Chatterjee y Brenda J. Cude, de la Universidad de Georgia.

El trabajo se titula ‘Do Different Generative Artificial Intelligence (GenAI) Tools Provide Different Financial Recommendations?’ y se presentó en el encuentro anual con medios europeos que organiza Mediolanum Funds International. Su tesis de fondo: la IA puede orientar una decisión de inversión, pero depender de un único modelo sin supervisión profesional genera resultados poco óptimos o directamente ineficientes.

Siete modelos, tres perfiles y tres escenarios

Los autores sometieron a siete herramientas en su versión gratuita —ChatGPT, Claude, Gemini, Copilot, DeepSeek, Meta AI y Perplexity— a tres perfiles de cabeza de familia. Todos compartían ubicación, estructura familiar y recursos financieros; solo cambiaban raza y sexo. Tres escenarios de evaluación: colchón para imprevistos, tasa de retiro en la jubilación y asignación de activos.

Las respuestas fueron coherentes, sin disparates. El problema es la dispersión. En el fondo de emergencia, la mayoría de los modelos recomendaba importes mayores cuando el perfil era de una mujer o de un hombre afroamericano, lo que equivale a aplicar un sesgo conservador por demografía. Solo Claude mantuvo la misma cantidad en los tres casos.

El sesgo demográfico que ninguna herramienta reconoce

En la tasa de retiro —el porcentaje del patrimonio que se extrae el primer año de jubilación— casi todas las herramientas se anclaron en el 4%, la referencia académica clásica. Copilot subió al 5% para los hogares encabezados por una mujer blanca y un hombre afroamericano. Un punto de más en la primera extracción eleva el riesgo de agotar el patrimonio antes de lo previsto.

La dispersión no es ruido estadístico: es el retrato de siete modelos entrenados con datos distintos respondiendo a la misma pregunta.

El hallazgo más incómodo llegó con la asignación de activos. Gemini se negó a construir una cartera concreta y remitió a un profesional, un comportamiento que ningún otro modelo replicó. Entre los que sí respondieron, la exposición a renta variable osciló entre el 15% de DeepSeek y el 45% de Copilot para un perfil de tolerancia baja al riesgo y un horizonte de diez años.

El resto de la fotografía tampoco encaja. Copilot asignó la posición más baja en bonos, un 40%, mientras DeepSeek llegaba al 75% en los hogares afroamericanos. Perplexity fue el más prudente en liquidez, con un 15% en efectivo, y DeepSeek y Meta AI los que menos caja dejaron. El mapa de la dispersión queda así:

Indicador del testMínimoMáximoDiferencia
Peso en renta variable (perfil conservador)15% (DeepSeek)45% (Copilot)30 puntos
Peso en bonos40% (Copilot)75% (DeepSeek)35 puntos
Tasa de retiro el primer año de jubilación4% (mayoría)5% (Copilot)1 punto
Peso en efectivoMínimo (DeepSeek y Meta AI)15% (Perplexity)n.d.
Colchón de imprevistos por perfilImporte idéntico (Claude)Mayor para mujer y hombre afroamericanoSesgo

Del chatbot al folleto: qué exige MiFID II

Ninguno de estos modelos es un asesor registrado. Un chatbot de propósito general no firma un contrato de gestión, no aplica el test de idoneidad que exige la CNMV ni responde ante el supervisor si la recomendación destruye patrimonio. La normativa MiFID II obliga a documentar idoneidad y conveniencia antes de recomendar un producto financiero; una respuesta generada al instante no cubre ese expediente.

Ese hueco lo ocupan los robo-advisers españoles —Indexa Capital, Finizens o inbestMe—, que construyen carteras sobre reglas fijas, perfiles de riesgo documentados y comisiones declaradas. Su límite es el inverso: poca capacidad de adaptación a lo que el cliente no sabe expresar. El valor de la IA generativa está en la conversación previa, no en la ejecución final.

Ahí está el encaje real. La herramienta sirve para explicar un producto, simular escenarios o detectar que un cliente no entiende su propia tolerancia al riesgo. No sirve para fijar el peso de la bolsa en una cartera conservadora. Ni el Reglamento Europeo de IA ni MiFID II contemplan todavía una figura específica para el consejo generativo automatizado, de modo que la supervisión recae sobre el criterio del regulador caso a caso.

Treinta puntos de renta variable no son un matiz

Trasládese la horquilla a una caída del 25% en bolsa. Una cartera con el 15% en renta variable pierde un 3,8%; la que lleva el 45% cede un 11,3%. Casi ocho puntos de diferencia en el mismo trimestre, con el mismo perfil declarado. A diez años el signo se invierte, pero el daño se consuma si el inversor abandona en el peor momento del ciclo.

El estudio añade un dato que agrava el problema. En una encuesta entre inversores italianos, apenas dos de cada tres sabían describir correctamente qué es y cómo funciona una herramienta de inteligencia artificial. Si el usuario no distingue un modelo de lenguaje de un asesor financiero, la probabilidad de atribuirle una autoridad que no tiene es muy alta.

La conclusión operativa no es descartar la IA, sino tratarla como lo que es: una fuente más que hay que contrastar. Igual que no se compra una acción por un titular, no se construye una cartera con la respuesta de un solo modelo. El precedente del sector es elocuente: los robo-advisers tardaron una década en ganarse la confianza del regulador y del inversor, y lo hicieron con procesos auditables, no con una caja negra que cambia de criterio según la herramienta consultada.

📊 Las Claves para el Inversor

  • Qué vigilar: Si ESMA y la CNMV publican criterios de supervisión sobre recomendaciones generadas por IA y si las gestoras incorporan auditorías de sesgo en sus procesos.
  • Reacción del valor: Sin una cotizada protagonista, el efecto se traslada a la cuota de los robo-advisers regulados frente a la consulta gratuita a un chatbot.
  • Precedente sectorial: La adaptación de los robo-advisers a MiFID II marca el camino regulatorio que previsiblemente se exigirá también al consejo generativo.

ACS y Acciona desafían el pacto de no litigar con Ferrovial por la I-24 en Tennessee

El consorcio de ACS y Acciona, con Meridiam, impugna la adjudicación de la I-24 a Ferrovial en Tennessee, una concesión de 34.000 millones de dólares (30.205 millones de euros) cuya financiación considera insostenible.

El litigio se dirime en la Davidson County Chancery Court, el tribunal mercantil del condado, que debe resolver una cuestión previa: si la demanda contradice el Formulario Z, el documento que los tres consorcios firmaron antes de pujar y por el que renunciaban por escrito a cualquier acción legal contra el Estado o contra el propio concurso.

La operación en disputa es una de las mayores concesiones de carriles de pago adjudicadas en Estados Unidos. Ferrovial, con Transurban y Tikehau Star Infra, ganó en agosto la construcción y explotación de la infraestructura en el entorno de Nashville. El segundo clasificado reclamó transparencia semanas después.

El estipendio de 20 millones y el resquicio del cobro

El Departamento de Transportes de Tennessee (TDOT) diseñó un blindaje preventivo. Ofreció a cada consorcio perdedor un estipendio de 20 millones de dólares a cambio de una renuncia ‘plena, incondicional e irrevocable’ al derecho de impugnación, recurso o protesta sobre cualquier aspecto de la contratación, incluida la selección de la mejor propuesta y la adjudicación.

Los cheques ya están enviados. El punto que puede abrir la batalla judicial es si se han cobrado. ACS y Acciona han depositado el suyo en el mismo tribunal en el que han denunciado el concurso, según asesores legales consultados por Cinco Días, de modo que ahora debe resolverse si esa acción desactiva las firmas estampadas en el formulario.

Del texto se desprende que la renuncia es efectiva ‘a partir de su firma y pago del estipendio’. El matiz del cobro efectivo es, por tanto, el eje del pleito.

Una renuncia irrevocable firmada meses antes de la adjudicación vale lo que valga el cheque que la activa: sin cobro, la puerta judicial sigue entreabierta.

34.000 millones frente a 20.050: la brecha que explica la puja

La diferencia entre ofertas no admite comparación. Ferrovial y sus socios comprometieron 34.000 millones de dólares; el tándem de ACS, Acciona y Meridiam, 20.050 millones; y Sacyr, con Plenary y Shikun & Binui, 15.400 millones. El grupo que preside Rafael del Pino multiplicó por 2,5 la propuesta del tercer clasificado.

ConsorcioOferta por la I-24 (millones de dólares)Valor concesional (millones de dólares)Puntuación técnica en la I-285
Ferrovial, Transurban y Tikehau Star Infra34.00024.8001.944 sobre 2.500
ACS, Acciona y Meridiam20.050No disponible482 sobre 2.500
Sacyr, Plenary y Shikun & Binui15.400No disponible1.084 sobre 2.500
litigio I-24

El modelo responde a una concesión administrativa a 50 años: de los 34.000 millones, 9.200 millones corresponden a presupuesto de obra y 24.800 millones a valor concesional, pagadero casi íntegramente antes de que la infraestructura entre en operación. El pliego del TDOT exigía una entrega inicial de 1.500 millones al cierre financiero, previsto para el verano de 2027, y seis entregas anuales cada 30 de junio entre 2028 y 2033 de unos 3.800 millones cada una. Los 500 millones restantes se liquidan a lo largo de los 50 años de explotación.

La transparencia es el segundo frente. La adjudicación en firme se produjo el 1 de octubre y el TDOT había negado la documentación hasta ese hito. ACS y Acciona volvieron a demandar, esta vez invocando la Ley de Transparencia. El Departamento se dispone a remitir los papeles antes del 30 de octubre, aunque tachando todo lo que Ferrovial, Transurban y Tikehau marcaron como confidencial. Las condiciones financieras no se conocerán hasta el cierre financiero de 2027.

El escenario extremo que manejan los despachos implicados es que el tribunal anule la adjudicación y devuelva el proceso a sus fases iniciales. Ningún consorcio ha solicitado por ahora esa medida cautelar. La demanda se centra en el acceso a la documentación y en la validez de la renuncia.

Qué se juega Ferrovial y qué descuenta el mercado

La lectura del sector es doble: o la ganadora sobrestimó el tráfico y la generación de ingresos del corredor, o su propuesta de diseño —mejoras de acceso y conectividad, menos expropiaciones, aparcamientos disuasorios, impulso de la intermodalidad— contiene fortalezas que sus rivales no supieron ver. Ferrovial espera un retorno de doble dígito, frente al 7% que estimó UBS y el 9,6% de Bank of America. La horquilla entre ambas casas ya advierte del riesgo del activo.

El segundo golpe llegó el jueves. Ferrovial se impuso también en el concurso de la I-285 East Express Lanes de Georgia con 32.700 millones de dólares (29.060 millones de euros): 8.900 millones de inversión en obra y 23.600 millones de valor concesional. Su puntuación técnica, 1.944 sobre 2.500, dejó en evidencia al resto, con 1.084 de Sacyr y 482 del consorcio de ACS, Acciona y Meridiam, que partía con la ventaja de operar la cercana SR-400.

Un diferencial de casi 14.000 millones de dólares entre la primera y la segunda oferta es anómalo en un concurso de valor concesional, donde el margen entre pujas suele moverse en un dígito porcentual. Ese hueco, más que la calidad del proyecto, es lo que sostiene la petición de transparencia: si Ferrovial no puede sostener el calendario de pagos, la concesión se cae y el Estado tendría que reabrir el proceso.

La acción tomó aire el viernes con una subida del 2,27% en el Ibex 35, insuficiente para despejar la incertidumbre. Sacyr, ajena a la disputa, observa desde fuera un pulso que puede redefinir el mapa español de las concesiones en Estados Unidos.

📊 Las Claves para el Inversor

  • Qué vigilar: El 30 de octubre, fecha que el TDOT maneja para entregar la documentación de la oferta ganadora, y el pronunciamiento del tribunal sobre la validez del Formulario Z.
  • Reacción del valor: Ferrovial cerró el viernes con una subida del 2,27%; el mercado descuenta un litigio largo y traslada el riesgo real al cierre financiero de 2027.
  • Precedente sectorial: La puja por la I-285 de Georgia, resuelta con 1.944 puntos frente a 482 del consorcio de ACS y Acciona, anticipa el criterio técnico con el que evalúa el TDOT.

La concentración bancaria española se congela un año después del fracaso de la OPA de BBVA sobre Sabadell

La concentración bancaria en España sigue congelada un año después del fracaso de la OPA de BBVA sobre Sabadell: ninguna operación relevante en doce meses y el mercado pendiente ya de las elecciones del 29 de noviembre.

Doce meses sin operaciones y dos cotizaciones en máximos

Hace un año, la CNMV comunicó a última hora de la tarde que la OPA no salía adelante. El secretario del consejo del banco catalán recibió la llamada cuando el comité de dirección se disponía a cenar y la noticia corrió por las redacciones antes de que el regulador publicara su comunicado. Sabadell ganaba la partida y seguía independiente.

Doce meses después, el balance es de manual. BBVA acumula una revalorización del 47% desde el cierre de la operación, un 55% si se suman los dividendos, y cotiza en máximos históricos. Sabadell avanza un 12%, que se eleva al 30% con retribución al accionista, tras un arranque flojo marcado por las primeras presentaciones de resultados. En el camino, el banco catalán cambió de consejero delegado: César González-Bueno dejó el puesto a Marc Armengol.

EntidadRevalorización desde octubre de 2025Con dividendosCambio en la cúpula
BBVA+47%+55%Sin cambios
Sabadell+12%+30%Nuevo consejero delegado

El primer motivo de la parálisis es estructural. El sector ya vivió una consolidación profundísima tras la crisis financiera, más intensa que la de los vecinos europeos, y no queda el mismo margen de duplicidades. El segundo es de caja: los beneficios récord permiten sostener proyectos en solitario y financiar los desafíos pendientes —tecnología, ciberseguridad y cumplimiento— sin comprar cuota de mercado.

El tercero es de tablero. Los ases del mercado son tres —Santander, BBVA y CaixaBank— y Competencia haría muy difícil cualquier combinación entre ellos o del primero con otro jugador. Eso deja a Sabadell como la carta mediana del reparto: suficientemente grande para ser engullida por un gigante y suficientemente pequeña para integrar a Unicaja, Abanca, Ibercaja o Kutxabank. Nadie ha movido ficha.

La parálisis no responde a la falta de capital, sino a la falta de vendedores dispuestos y a un marco político que no pone fácil ninguna operación.

Bancos con dueño: el nudo accionarial que bloquea las fusiones

Los candidatos naturales para una operación con Sabadell tienen dueño, y eso lo complica todo. Unicaja convive con la Fundación Unicaja, los empresarios Mayoral y Tomás Olivo y la aseguradora Santalucía; Abanca responde al venezolano Juan Carlos Escotet; e Ibercaja está controlada por su fundación. Ninguno ha dado señales de querer negociar, y Unicaja y Abanca ya exploraron transacciones con el Sabadell que naufragaron.

El detalle relevante es el equilibrio de poder: cualquier combinación obligaría al banco comprado a aceptar un primer accionista de referencia, algo que Sabadell —con un núcleo estable de institucionales— no necesita hoy. Por eso el mercado ha empezado a mirar al calendario electoral y no a los despachos de los consejos.

Del informe de Citi al escudo antiopas del Sabadell

Hace unas semanas, a raíz del adelanto electoral al 29 de noviembre, un informe de Citi reabrió el debate: si los comicios llevan al PP y Vox al Gobierno, BBVA podría replantear una nueva OPA sobre Sabadell. Sería la tercera intentona, tras la fusión fallida de 2020 y el fracaso de 2025. Fuentes internas citadas por la prensa sostienen que la idea nunca ha desaparecido del todo, aunque públicamente todos la den por cerrada.

Sabadell no ha esperado. Poco después de la convocatoria electoral anunció un acuerdo con el banco francés BPCE para que tome el 7% de su capital, ampliable al 9,9%, con la vista puesta en futuros acuerdos comerciales. Sumado al 5% de Zurich —su socio en seguros— y al 1% de Amundi, el bloque estable alcanza el 13% y podría acercarse al 16% si se ejecuta la ampliación. Es un escudo antiopas en toda regla.

El riesgo personal también cuenta. Una fuente interna de uno de los bancos involucrados en posibles fusiones lo resume así: para Carlos Torres, un tercer fracaso sería difícil de superar; para Sabadell, la llegada de un hombre de la casa como Armengol deja la puerta abierta a un entendimiento económico que Josep Oliu siempre vio con mejores ojos.

Qué puede desatascar la consolidación: Bruselas antes que Madrid

Con este mapa, la próxima operación relevante en España no depende de un consejo, sino de una reforma legislativa. El paquete que se negocia en Bruselas sobre simplificación regulatoria y unión bancaria puede mover la aguja más que cualquier reunión en La Vela o en San Cugat. El punto de partida es el informe de la Comisión sobre competitividad de julio y su tesis de reducir la fragmentación limitando el poder de veto de los Estados.

El precedente sirve de brújula. La fusión de CaixaBank y Bankia en 2021 se resolvió en primera fase de la CNMC y se cerró en apenas un año; la OPA de BBVA se fue a segunda fase con condiciones reforzadas por el Ejecutivo y ahí se atascó. La diferencia no fue de múltiplo, sino de encaje político. Con el sector ganando más que nunca, la prima para convencer a un consejo se ha encarecido: BBVA cotiza un 55% por encima con dividendos y Sabadell un 30%.

La conclusión es incómoda para quien espera una operación a corto plazo. El sector no necesita fusionarse para ganar dinero y ningún consejo va a regalar el control con las acciones en máximos. Volverá cuando el ciclo gire o cuando Bruselas cambie las reglas. No antes.

📊 Las Claves para el Inversor

  • Qué vigilar: La cita del 29 de noviembre y un eventual cambio de Gobierno, que Citi sitúa como detonante de una tercera OPA sobre Sabadell.
  • Reacción del valor: Con BBVA en máximos históricos y Sabadell un 30% arriba con dividendos, el mercado descuenta continuidad, no operación.
  • Precedente sectorial: CaixaBank-Bankia pasó por primera fase de la CNMC en 2021; la OPA de BBVA necesitó segunda fase y naufragó.

La hipoteca fija o variable con el Euríbor al alza: cuánto encarece tu cuota cada opción

Si vas a firmar, la duda entre hipoteca fija o variable ya no es la de hace un año: el Euríbor cerró septiembre en el 3,247% y los bancos han subido sus ofertas en octubre.

He revisado las condiciones que han movido ING, Bankinter y Kutxabank este mes y la conclusión es incómoda: la fija, que parecía el refugio, también se encarece. La pregunta ya no es cuál es más barata hoy, sino cuál aguanta mejor los próximos tres años.

Qué le pasa a tu cuota con el Euríbor en el 3,247%

El Euríbor cerró septiembre en el 3,247%, su nivel más alto desde 2024, tras dos subidas de tipos del BCE este año por el miedo a una inflación que no termina de bajar. Tu cuota variable se revisa con ese número, no con el titular del mes.

Según la estadística de julio del INE, el importe medio de las hipotecas firmadas se situó en 180.785 euros, un máximo histórico tras subir un 10,9% anual. El valor medio de la vivienda financiada cayó de 294.667 euros en el segundo trimestre a 268.333 en el tercero: 26.000 euros menos en tres meses. Pedimos más dinero para comprar casas más baratas.

Hagamos cuentas con esa hipoteca media de 180.000 euros a 25 años. A tipo fijo del 2,43% TIN, la cuota ronda los 801 euros al mes. En variable de euríbor más 0,60 puntos, el diferencial medio del mercado, el tipo se va al 3,83% y la cuota a unos 933 euros. Son 130 euros más cada mes, casi 1.560 al año.

La cuota de una variable con el Euríbor en el 3,247% ya supera a la de una fija bien negociada, y la brecha se abre cada trimestre.

El mercado ha cambiado de bando. El 62,3% de las hipotecas nuevas firmadas en julio fueron a tipo fijo y el 37,7% a variable, aunque dentro de ese segundo grupo van las mixtas: las variables puras no llegan al 10%, según la Asociación Hipotecaria Española.

Elegir modalidad por el dato del mes es una trampa: lo que decide tu factura son los veinte años siguientes.

Fija, variable o mixta: qué TAE mirar antes de firmar

Las ofertas fijas de octubre arrancan entre el 2% y el 3% TIN. Los comparadores sitúan las mejores en el entorno del 2,10% TIN para perfiles que negocian a través de bróker, con Ibercaja desde el 2,55% y Banca March desde el 2,65%. La mixta, que engancha con cinco o diez años cerrados, se coloca cerca del 2% TIN inicial y después pasa a euríbor más 0,70%. La variable más agresiva parte de euríbor más 0,30%.

ModalidadTIN de partida (octubre)Cómo se mueve tu cuotaPara quién encaja
Fija2,10% – 3,00%Cerrada 25-30 añosQuien necesita certeza
MixtaEn torno al 2,00% los primeros 5-10 añosFija al principio, después euríbor + 0,70%Quien quiere plazo medio con margen
VariableEuríbor + 0,30% a + 0,60%Revisión semestral o anualQuien apuesta a que el Euríbor baje
Euríbor de referencia3,247% (cierre de septiembre)Marca la revisión de cada variableNo es un producto contratable

La letra pequeña que decide la TAE real

Aquí viene el detalle que cambia todo: el TIN no es la TAE. Una décima menos de interés puede salir carísima si para conseguirla firmas el seguro de hogar, el de vida y una aportación al plan de pensiones durante veinte años. La TAE, la tasa anual equivalente, sí incluye comisiones y gastos y es el único número que permite comparar peras con peras.

Hacia dónde van los precios

La patronal hipotecaria ve posible un punto de inflexión si las fijas se acercan al 4,5% o al 5%: entonces parte de los compradores volverá a mirar la variable confiando en que los tipos se moderen. En el sector también avisan del riesgo contrario, que las ofertas fijas se encarezcan más si el mercado sigue descontando tipos altos. Todavía no estamos en ninguno de los dos escenarios.

Por qué el 62% de las nuevas hipotecas ya es fija

Hay un precedente que ayuda a decidir. Hace una década las variables eran abrumadoramente mayoritarias en España; hoy el 62,3% de las firmas nuevas son fijas. El motivo es aritmético: con el Euríbor por encima del 3% y diferenciales de medio punto, la variable pura sale más cara que una fija bien negociada. Es la primera vez en años que el refugio es también lo más barato.

Mi criterio, con los números delante: si tu cuota variable ya se ha comido más de 100 euros al mes y no tienes colchón para otra revisión, la fija o la mixta con tramo largo son la opción sensata. La variable solo tiene sentido si puedes absorber una subida de otros 150 euros sin tocar el ahorro, porque el mercado descuenta tipos altos durante más tiempo del que se pensaba en enero. La mayoría de los compradores prefiere asegurar la cuota; no es cobardía, es aritmética.

Y ojo con la subrogación como atajo: pasar de variable a fija en otro banco cuesta dinero —notaría, gestoría, tasación y, si tu contrato lo contempla, la comisión por riesgo de tipo de interés—, así que solo compensa si la nueva TAE mejora de verdad el ahorro. La serie histórica del Euríbor que publica el Banco de España da la perspectiva que falta en el folleto comercial.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Pide por escrito la TAE de tu fija, tu variable y tu mixta, con seguros y comisiones incluidas, y compáralas con la cuota que pagas ahora.
  • Qué vigilar: El Euríbor de octubre, que se publica a diario en el Banco de España, y la próxima reunión del BCE, que marcará si las fijas siguen subiendo.
  • El error a evitar: Firmar por el TIN del cartel o por la cuota del primer año sin mirar la TAE ni las vinculaciones que te atan veinte años.

Hacienda confirma la deducción por maternidad de 1.200 euros por hijo en el IRPF 2026: cómo cobrarla

La deducción por maternidad devuelve hasta 1.200 euros por cada hijo menor de tres años en el IRPF 2026 y Hacienda permite cobrarla por transferencia a razón de 100 euros al mes. Muy pocos contribuyentes comprueban cada año si les sigue correspondiendo.

Lo digo por experiencia. Cuando un cliente con niños pequeños me trae el borrador, la primera casilla que reviso es esta. No solo por el importe. Porque es de las pocas ayudas que se cobra sin pedir permiso a nadie y, aun así, se queda sin reclamar por puro despiste. Vamos a los números.

Cuánto son 1.200 euros al año y por qué el importe real casi nunca coincide

La cifra redonda son 1.200 euros anuales por hijo, que equivalen a 100 euros al mes. La deducción se devenga desde el mes del nacimiento hasta el mes anterior a aquel en el que el menor cumple tres años, así que el primer año casi nunca sale completa. Un hijo que nace en octubre genera 300 euros ese ejercicio: octubre, noviembre y diciembre.

Hay un segundo tramo que mucha gente desconoce. Si el niño acude a una guardería o a un centro de educación infantil autorizado, la deducción se puede incrementar en hasta 1.000 euros anuales por gastos de custodia, siempre que se cumplan las condiciones que fija la Agencia Tributaria. El techo real por hijo puede llegar a 2.200 euros al año.

Ese incremento no se cobra por adelantado. Se aplica en la declaración, con las cuotas efectivamente satisfechas y el justificante en mano, y solo por los meses en los que el menor estuvo matriculado en el centro. Sin factura no hay deducción.

La deducción por maternidad no es un regalo: es dinero que ya es tuyo y que Hacienda solo devuelve si alguien lo reclama a tiempo.

Y hay un límite que casi nadie mira: no puedes deducir más de lo que cotizas a la Seguridad Social en el ejercicio. En una madre con un contrato a tiempo parcial de pocas horas, ese tope muerde de verdad y conviene calcularlo antes de pedir el abono.

Treinta días cotizados abren la puerta a 1.200 euros anuales; merece la pena revisar la vida laboral antes de renunciar a la deducción.

Los requisitos que Hacienda exige y casi nadie comprueba

Aquí es donde se caen la mitad de las solicitudes. El artículo 81 de la Ley 35/2006 del IRPF exige estar dada de alta en el régimen correspondiente de la Seguridad Social o mutualidad en el momento del nacimiento, o haber cotizado al menos 30 días en cualquier momento posterior.

Los supuestos que dan derecho son más amplios de lo que parece:

  • Mujeres con hijos menores de tres años, incluidos los nacidos, adoptados o acogidos.
  • Trabajadoras en alta que hayan cotizado los 30 días posteriores al nacimiento.
  • Quien perciba prestación contributiva por desempleo o un subsidio, siempre que cumpla los requisitos aplicables.
  • El padre, en caso de fallecimiento de la madre o cuando se le atribuya la guarda y custodia exclusiva.

Ojo con el cruce de datos. Quien ya haya recibido los 100 euros mensuales no puede volver a restar esos mismos importes en la declaración: el sistema lo detecta y corrige el resultado. Y la deducción es compatible con otras prestaciones, pero no siempre suma limpia con el complemento de ayuda para la infancia del ingreso mínimo vital.

Cobrar 100 euros al mes o descontarlo en la renta: qué te conviene

Las dos vías son válidas y excluyentes. El abono anticipado se solicita con el modelo 140 y llega como ingreso mensual de 100 euros por hijo; la declaración anual, en cambio, reduce la cuota diferencial y engorda la devolución de golpe.

VíaCuánto recibesCuándoTrámite
Abono anticipado100 euros al mes por hijoCada mesModelo 140 ante la AEAT
Declaración anualHasta 1.200 euros por hijoCon la devoluciónIncluir en el IRPF del ejercicio
Incremento por guarderíaHasta 1.000 euros másSolo en la declaraciónJustificantes del centro autorizado

¿Cuál conviene? Si necesitas el dinero ahora, el modelo 140 gana por goleada: cobras durante el año en lugar de esperar a la campaña de la renta que arranca en abril de 2027. Si prefieres una devolución grande de una sola vez, la declaración te la da. El importe total es el mismo; cambia el momento del cobro.

Hay un matiz que sí importa. El abono anticipado cubre solo la deducción por hijo; el incremento por gastos de guardería se aplica siempre en la declaración. Y si durante el año cambian las circunstancias —nacimiento, adopción, guarda— conviene comunicarlo cuanto antes para no acabar devolviendo dinero.

Lo que la letra pequeña del artículo 81 te puede quitar

He visto solicitudes denegadas por motivos que no tienen nada que ver con la renta: falta de alta en la Seguridad Social en la fecha del parto, periodos de inactividad sin subsidio o una guardería que no figura como centro de educación infantil autorizado. La Agencia Tributaria no perdona ninguno de esos tres.

El segundo frente es la compatibilidad. El complemento de ayuda para la infancia vinculado al ingreso mínimo vital puede recortar el importe según las circunstancias de cada beneficiaria. No hay incompatibilidad automática, pero tampoco es una suma limpia: conviene hacer el cálculo antes de presentar el modelo 140.

Mi criterio, después de comparar casos, es claro. Si cotizas y tienes un hijo menor de tres años, pide el abono anticipado: son 100 euros al mes que entran sin esperar a la declaración y el trámite se resuelve en la sede electrónica de la AEAT con certificado digital o Cl@ve. Si además pagas guardería, guarda todas las facturas, porque ahí hay otros 1.000 euros que solo recuperarás en la renta del ejercicio 2026.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Comprueba tu vida laboral en la sede de la Seguridad Social y, si tienes un hijo menor de tres años, presenta el modelo 140 para cobrar los 100 euros mensuales.
  • Qué vigilar: La campaña de la renta que arranca en abril de 2027, donde se declara el ejercicio 2026 y se aplica el incremento por guardería.
  • El error a evitar: No guardar las facturas del centro infantil autorizado o no comunicar un cambio de custodia, los dos motivos que más devoluciones anulan.

El selloff de semiconductores de Tokio y Seúl se extiende a Europa y tensiona el ciclo inversor de la IA

He pasado la mañana del sábado comparando los cierres del viernes en Tokio, Seúl y Shanghái y el patrón se repite en los tres parqués: hueco bajista en la apertura, rebote a media sesión y cierre otra vez en rojo.

El selloff semiconductores ha dejado de ser un asunto asiático. Lo que empezó como una toma de beneficios en los fabricantes de chips se ha convertido en una revisión del marco con el que Europa valora toda la cadena de la inteligencia artificial.

Tres parqués, tres velocidades y un mismo detonante

La sesión del viernes no fue un desplome ordenado. Fue un pulso. Los institucionales aprovechaban cada rebote para reducir exposición y el inversor minorista compraba la caída con la misma convicción con la que la compró en verano.

  • Tokio: los fabricantes de equipos de producción de chips volvieron a liderar las ventas, con tres sesiones alternas de pérdidas y ganancias, señal de que no existe un precio de consenso.
  • Seúl: la memoria DRAM regresa al papel de termómetro y cada rebote del KOSPI se vende en la última hora de contratación.
  • Shanghái: el segmento de chips de la bolsa técnica china se ha desacoplado del resto del parqué, que resiste con mucha más firmeza.
  • TSMC: la taiwanesa sigue marcando el ritmo global del sector y su cotización condiciona la apertura de los proveedores europeos.

Lo que me llama la atención no es la magnitud de la caída, sino la alternancia. Un mercado que rebota con esa facilidad no ha decidido todavía si está descontando un aterrizaje suave o el pinchazo de una burbuja inteligencia artificial.

Del ‘cuánto crece’ al ‘cuánto tarda en pagarse’

El sector ya sufrió una corrección severa en verano y había recuperado buena parte del terreno perdido. Lo de esta semana es la segunda pierna de un mismo movimiento: el mercado ha dejado de preguntar cuánto crecerá la IA y ha empezado a preguntar cuánto tarda en pagarse la infraestructura que la sostiene.

Durante gran parte de la última década, el sector tecnológico ha sido el motor dominante de la rentabilidad de la renta variable. Este año se calentó y, a lo largo del verano, el sector se vendió con fuerza.» — Anu Rajakumar, presentadora del pódcast de Neuberger, octubre de 2026

Ese es el punto exacto donde el relato cambia de dueño. La pregunta ya no es quién construye el mejor modelo, sino quién suministra la infraestructura y quién convierte la capacidad instalada en aplicaciones comerciales que facturen.

YT Boon, gestor de cartera y responsable temático para Asia de Neuberger, sostiene que los cuellos de botella de suministro y una demanda plurianual distinguen este ciclo de las burbujas tecnológicas anteriores.

La distinción no es académica. En una burbuja clásica el mercado castiga a las compañías sin ingresos; en esta fase castiga a las que tienen ingresos pero necesitan un capex récord para sostenerlos.

Lo que veo: el ciclo no está roto, se ha vuelto más caro de financiar

Mi lectura es que esto no es el estallido de una burbuja, sino el ajuste de precio de un ciclo inversor mucho más caro. Entre 1999 y 2000, la burbuja de las punto-com penalizó a compañías sin modelo de negocio; en 2026 el mercado penaliza a compañías con caja, pedidos y clientes identificables, pero sin certeza sobre el ritmo al que esos clientes ampliarán capacidad. Ahí está la contradicción que los datos no resuelven: la demanda de centros de datos sigue creciendo, y al mismo tiempo el coste de la energía y la restricción de componentes críticos han convertido cada nuevo megavatio en una decisión de balance, no en una decisión técnica.

Añadan una variable monetaria. Mientras el precio del dinero se mantenga alto más tiempo del que descuenta el consenso, el múltiplo de todo el sector seguirá bajo presión, por muy sólido que sea el negocio subyacente. El primer termómetro será la tanda de resultados de la primera quincena de noviembre, precedida por los PMI manufactureros que se publican el 2 de noviembre. Si los pedidos de equipos aguantan ahí, la corrección habrá sido una recalibración de múltiplos. Si flojean, el debate será otro.

🌐 El efecto dominó en Occidente

Para el inversor europeo el canal de transmisión es doble. La apertura del lunes en Fráncfort y París llega con los futuros del Nasdaq ya condicionados por el cierre asiático, y las órdenes de la subasta de apertura en el sector de semiconductores serán el primer indicador real de si el contagio tiene recorrido.

  • Apertura europea: los fabricantes de equipos y los proveedores de obleas son los primeros en corregir; el Euro Stoxx 50 descontará el tono de Tokio antes de las 9:00.
  • Empresas españolas: la exposición directa del IBEX 35 a semiconductores es reducida, pero llega por la vía de los componentes de automoción y del consumo, si la corrección endurece las condiciones de financiación.
  • Inflación: un won y un yen más débiles no abaratan los chips que importa Europa, aunque sí presionan a la baja los precios de bienes de consumo asiáticos y refuerzan el sesgo desinflacionista del IPC de la eurozona.
  • BCE y Euríbor: si la volatilidad se prolonga, el mercado adelantará recortes y el Euríbor a doce meses podría descontar una senda algo más laxa para 2027.

Lo que vigilo la semana que viene es la conference call de Samsung Electronics a finales de octubre y el tono que adopte sobre el precio de la memoria. Ahí sabremos si el selloff semiconductores fue una sacudida de valoración o el primer aviso de un ciclo que empieza a agotarse.

Warsh alerta sobre la estabilidad financiera en pleno auge inversor mientras los chips asiáticos se hunden

He leído el discurso de Warsh sobre estabilidad financiera y me quedo con lo que no dijo. En Bangkok, ante la plana mayor del FMI y del Banco Mundial, el presidente de la Reserva Federal advirtió de los riesgos que el dinero privado acumula en tecnología, pero no ofreció ninguna señal sobre la decisión de tipos de octubre.

Lo que me interesa del episodio es la coincidencia temporal. Ese mismo viernes, los valores de chips asiáticos ampliaban su corrección, y no por azar: el flujo de capital privado hacia tecnologías emergentes del que habla Warsh es el mismo que ha sostenido las valoraciones del complejo de semiconductores de la región durante los últimos trimestres. Cuando la fuente de financiación pasa a ser objeto de vigilancia, el mercado empieza a mirar el precio de otra manera.

La intervención tuvo lugar en el fireside chat con la dirección del FMI, dentro de los encuentros anuales que este año se celebran en la capital tailandesa. No hubo cifras nuevas, ni umbrales, ni condicionales. Solo una frase de manual: el banco central debe seguir de cerca cómo el sector privado coloca más dinero en compañías de nuevo cuño y en tecnologías que todavía no han demostrado su ciclo de caja.

Del capital privado en tecnología a la corrección de los chips asiáticos

Cuatro elementos ordenan lo ocurrido esta semana y lo que viene después:

  • Qué se vigila: los riesgos para la estabilidad financiera derivados del mayor volumen de capital privado destinado a tecnologías emergentes y a compañías de nueva creación.
  • Qué no se dijo: ninguna indicación sobre el movimiento de tipos en la reunión de octubre. Ni guidance, ni sesgo, ni puerta abierta.
  • Dónde y cuándo: 16 de octubre, reuniones anuales del FMI y el Banco Mundial en Bangkok, el foro donde los inversores esperaban alguna pista sobre el cierre de año.
  • Qué ocurre en paralelo: los valores de chips asiáticos amplían su corrección en la misma jornada, la referencia que Nikkei Asia sitúa junto al discurso.

La secuencia invierte el orden habitual. Normalmente son los beneficios o el capex de TSMC, Samsung o SK Hynix los que fijan el relato del sector y después los bancos centrales ajustan el suyo. Esta vez la advertencia llega primero y la corrección de precios actúa como confirmación. Para un inversor europeo con exposición a semiconductores, la lectura útil ya no está en el retrovisor del fabricante, sino en el coste del dinero que financia sus plantas.

La frase que resume su intervención, tal como la trasladaron los medios acreditados en Bangkok, fue esta:

«Debemos vigilar los riesgos para la estabilidad financiera a medida que el sector privado destina más dinero a tecnologías emergentes y a nuevas compañías.» — Kevin Warsh, presidente de la Reserva Federal, Bangkok, 16 de octubre de 2026

La tesis: el capital privado manda y el banco central solo avisa

Aquí hay una contradicción que los datos no resuelven. Warsh señala el riesgo de unas valoraciones infladas por dinero privado, pero la herramienta capaz de corregirlas —el precio del dinero— es precisamente la que se niega a insinuar. El mercado lee «vigilamos» como tolerancia, y esa lectura es la que ha permitido que el complejo asiático de chips aguante tanto tiempo en valoraciones exigentes. El capital privado ha sustituido a la Fed como motor del ciclo, con la diferencia de que no responde a un mandato ni publica actas.

El precedente más cercano se repite con una regularidad incómoda. En 2018 y en 2021, cuando la Reserva Federal pasó de observar a actuar, el complejo asiático de chips corrigió primero y el resto de la cadena industrial lo hizo después, con un desfase de uno o dos trimestres. La burbuja de las punto com dejó una lección parecida: el aviso del banco central llega siempre antes que el ajuste de los balances, y casi nunca con cifras.

Hay un segundo riesgo, menos comentado. El capex de semiconductores se compromete con años de antelación: una corrección de la cotización no reduce la oferta de obleas ni cancela una fábrica en Arizona o en Kumamoto. Si el capital privado se retira mientras la capacidad llega al mercado, el sector entra en el peor escenario posible, con sobrecapacidad y coste financiero alto al mismo tiempo. Eso ya ocurrió en la memoria de DRAM de 2019 y nadie quiere repetirlo.

Los hitos que conviene seguir son concretos: la reunión del FOMC de octubre, la temporada de resultados del sector en enero y cualquier revisión de guidance por parte de TSMC o Samsung. Ahí se sabrá si la advertencia de Warsh era retórica de foro o el inicio de un cambio de tono.

🌐 El efecto dominó en Occidente

La apertura europea llega con dos mensajes cruzados: un banco central que avisa sin actuar y unos precios de semiconductores que corrigen sin pánico. El impacto directo en España es limitado, pero la transmisión existe y va por tres vías.

  • Mercados: si la corrección de los chips asiáticos continúa, Ámsterdam y Fráncfort abren con presión vendedora en equipos y componentes, y el IBEX lo nota de forma indirecta a través de los valores con cadena de suministro en Asia.
  • Inflación: unos semiconductores más baratos abaratan electrónica de consumo y bienes duraderos, y refuerzan la desinflación de importaciones que ya llega de China. Es un viento de cola para el IPC español, no un problema.
  • Tipos: si Warsh endurece el tono en octubre, el Euríbor a doce meses deja de descontar recortes adicionales del BCE y las hipotecas variables notan el frenazo con dos meses de retraso.

ACS bolsa: los centros de datos y la mejora del negocio tradicional sostienen la oportunidad de entrada

0

ACS bolsa llega al tramo final del año con una caída del 35% desde abril y un 6% de subida acumulada. La constructora, que llegó a revalorizarse más del 64% entre enero y abril, se ha convertido en la primera preferencia de varias firmas para los últimos meses de 2026.

Para entender el movimiento conviene separar las dos mitades del ejercicio. Entre enero y abril, el valor firmó uno de los mejores arranques del IBEX 35. Desde entonces, el relato del mercado ha cambiado de signo sin que las cuentas hayan cambiado tanto.

Detrás de la caída hay tres detonantes que no dependen de la ejecución de la compañía: las dudas sobre el ritmo real de expansión de la inteligencia artificial, la posibilidad de que los grandes operadores tecnológicos moderen su gasto en infraestructura y el repunte de las rentabilidades de los bonos, que penaliza a los flujos que llegan lejos en el tiempo. Los tres son factores de sentimiento. Ninguno aparece todavía en la cartera de pedidos.

Bankinter no comparte el castigo. Sostiene que la corrección acumulada desde abril ha sido excesiva y que el valor cotiza ya en niveles atractivos, con una prima de riesgo que el mercado ha elevado por encima de lo que justifican sus fundamentales. El argumento es sencillo: los principales operadores de centros de datos no han recortado sus planes de inversión, los han ampliado.

La lectura de Tressis apunta en la misma dirección. Su analista de Renta Variable, José Francisco Ibáñez, señala que el ciclo inversor en infraestructuras digitales ‘está generando una demanda creciente de proyectos de mayor tamaño y complejidad’, un terreno en el que la constructora compite con ventaja gracias a Turner. Añade además una mejora de la rentabilidad del conjunto de los negocios de construcción e ingeniería.

La corrección del 35% no descuenta un deterioro de las cuentas, sino el miedo a que el ciclo de inversión en inteligencia artificial se enfríe antes de lo previsto.

Turner y Coravel: la cadena de valor completa del centro de datos

Turner es la pieza que explica por qué ACS compite en otra liga. La filial estadounidense le da acceso al mercado donde se decide la capacidad de computación que después se despliega en modelos de inteligencia artificial, y lo hace con proyectos de mayor tamaño y complejidad técnica que los del negocio constructor tradicional.

El segundo pilar es Coravel, la plataforma creada junto a GIP, la división de infraestructuras de BlackRock. Con ella la compañía no se limita a ejecutar la obra: participa en el desarrollo y en la operación de los activos. Ese modelo cambia la naturaleza del negocio y, sobre todo, la duración de los ingresos.

De ahí sale el argumento con más peso en las carteras: la cartera de pedidos ha crecido y la compañía ha revisado al alza sus objetivos para 2026. La información periódica remitida a la CNMV es la vía para comprobar trimestre a trimestre cómo evoluciona ese backlog. Para Tressis, ambos factores refuerzan la confianza en que el crecimiento del beneficio todavía tiene recorrido.

El negocio tradicional también suma. La mejora de rentabilidad en construcción e ingeniería, menos espectacular que el relato del centro de datos, es la que sostiene el beneficio cuando el ciclo tecnológico se enfría; la web corporativa de ACS permite seguir la evolución de los márgenes por área de negocio.

El conjunto de expertos que participan en el concurso de carteras de EXPANSIÓN ha llevado a la constructora al top 10 de sus preferencias y le han dado la primera posición, que el trimestre anterior ocupaba Sacyr.

Lo que el mercado descuenta y lo que dice la cartera de pedidos

Mi lectura es que el castigo tiene más de ajuste de expectativas que de deterioro real. Un valor que sube más del 64% en cuatro meses se expone a que cualquier duda macro se convierta en recogida de beneficios, y eso es lo que ha ocurrido: el mercado ha pasado de comprar el futuro de la IA a exigir pruebas de que ese futuro llega con el calendario previsto. Las pruebas, por ahora, siguen siendo favorables.

Hay, sin embargo, dos riesgos que no conviene minimizar. El primero es la concentración. ACS ha dejado de ser una constructora pura para convertirse en otra cosa: un operador de infraestructura digital con exposición creciente a un único motor de demanda, el gasto de las grandes tecnológicas. Si ese gasto se modera, el efecto no será inmediato en la cuenta de resultados, pero sí en la valoración. El segundo es el coste del dinero. El repunte de los bonos no es un factor de sentimiento: encarece la financiación de proyectos que se amortizan a veinte años y comprime los múltiplos que el mercado está dispuesto a pagar por ellos.

Tampoco es lo mismo construir que desarrollar y operar. Coravel mejora el perfil de los ingresos, pero consume capital y alarga los plazos de maduración. Es la vía por la que se captura más valor a largo plazo; a cambio, se asume más riesgo de balance. Quien se plantee comprar ACS debería tenerlo presente antes de mirar solo el descuento del 35%.

La pregunta relevante, a mi juicio, no es si el valor está barato o caro, sino cuánto del crecimiento de la cartera de pedidos está ya en el precio. La próxima cita del calendario, la presentación de los resultados de los nueve primeros meses, servirá para medir si la revisión al alza de los objetivos de 2026 se sostiene con contratos nuevos o se queda en una declaración de intenciones. Si el ciclo inversor aguanta, una ventana como esta rara vez permanece abierta mucho tiempo.

Veredicto Merca2

Cotización al cierre o apertura: ACS acumula una caída del 35% desde los máximos de abril y mantiene una revalorización del 6% en el año, con un potencial estimado por encima del 40% por las firmas que siguen el valor.

Clave técnica: La acción se juega conservar la revalorización anual del 6%; si el castigo del 35% desde abril se amplía, la lectura pasa a ser de cambio de tendencia y no de corrección dentro de un ciclo alcista.

Apunte macro: El repunte de las rentabilidades de los bonos, uno de los tres detonantes del recorte del 35%, encarece la financiación de proyectos de infraestructura a largo plazo y presiona los múltiplos del sector; el gasto de los grandes operadores tecnológicos pesa más en ACS que cualquier dato de la prima de riesgo española.

Santander, Indra e Iberdrola lideran los valores recomendados en bolsa para la recta final del año

0

Los valores recomendados en bolsa para la recta final del año vuelven a tener tres nombres propios: Santander, Indra e Iberdrola.

La Bolsa española afronta el último tramo del ejercicio con tres frentes abiertos: el repunte de los bonos, la inestabilidad política en Francia y las dudas sobre las tecnológicas. Aun así, el dinero institucional europeo mantiene la confianza: la última encuesta de gestores de Bank of America sitúa en el 28% el porcentaje de europeos que prevé sobreponderar España en sus carteras, el nivel más alto desde 2018.

El termómetro del mercado no acompaña del todo. El Ibex cedió un 2,74% en septiembre y cerró el trimestre con una caída del 0,23% tras cinco meses consecutivos al alza.

El ránking lo completan Inditex, Amadeus, ACS, Repsol y Merlin. BBVA, Puig y Solaria empatan en la pelea por las dos últimas plazas del top 10 del concurso de carteras que elabora Expansión.

Santander, Indra e Iberdrola: tres tesis distintas en el mismo trimestre

Santander gana peso entre los favoritos. Acumula un 19,5% desde enero y las firmas creen que aún le queda recorrido. Singular Bank defiende el entorno del negocio bancario, con crecimiento del crédito, concentración sectorial, operaciones corporativas y morosidad baja, y calcula que el beneficio puede crecer un 10% anual en los próximos años con tipos moderados. Banca March añade la retribución: los ratios de capital y el compromiso con un dividendo atractivo sostienen la apuesta.

Tres nombres en el podio y una misma pregunta de fondo: cuánto del optimismo sobre España ya está en el precio.

Bankinter pone el foco en la rentabilidad: un ROTE del 15,6%, buena calidad crediticia y exceso de capital para avanzar hacia los objetivos 2026-2028.

El salto más llamativo es el de Indra, que pasa del séptimo al segundo puesto por el aumento del gasto europeo en Defensa. José Francisco Ibáñez, analista de Renta Variable de Tressis, subraya que la cartera de pedidos supera los 20.000 millones y que contratación, ingresos y márgenes avanzan con fuerza. Bankinter la señala como principal beneficiaria de los Programas Especiales de Modernización y espera que el plan estratégico con horizonte 2030, que se presenta el 25 de noviembre, impulse las expectativas.

Iberdrola cede el liderato al tercer puesto, aunque conserva un respaldo amplio. Sube un 17,47% en el año. Kutxabank Investment destaca la visibilidad de los resultados, la inversión en redes y una remuneración creciente; Bankinter valora el giro hacia un negocio menos volátil.

Inditex entra por cuota de mercado y perfil defensivo, con un dólar fuerte de aliado y crecimientos anuales del 7% que estima Singular Bank. Amadeus se apoya en su liderazgo y en las barreras de entrada; en Banca March consideran exagerado el temor a que la inteligencia artificial erosione su negocio por el uso que hagan de ella las aerolíneas.

ACS vuelve a resultar atractiva tras la corrección del verano. Repsol se beneficia de un petróleo en torno a los 100 dólares por barril, entra en el séptimo puesto y acumula una subida superior al 80% desde enero, con la rentabilidad por dividendo, y el pago mixto en efectivo y acciones como argumentos. Merlin cae del quinto al octavo por el repunte de los tipos y la incertidumbre sobre la vivienda, con los centros de datos como contrapeso.

Atl Capital dobla al Ibex y el dinero extranjero regresa

El concurso no es un ejercicio teórico. Atl Capital (Abante) cerró el trimestre con una rentabilidad del 9,50%, la mejor de las veinte carteras, y lidera el acumulado anual con un 24,5%, el doble que el Ibex. Tradition y GVC Gaesco se movieron entre el 6,8% y el 9,5%, y la mitad de las firmas participantes ganó dinero en un trimestre en el que el índice perdió un 0,23%.

En el año, tras Atl Capital aparecen Auriga, Bankinter, Tradition y Banco Big, todos por encima del 13%. El Ibex sigue entre los mejores índices europeos, solo por detrás del FTSE Mib, con BlackRock, Vanguard y Capital Group entre los grandes inversores. Las carteras incorporan Airtificial Intelligence, Almirall y Global Dominion, y dejan fuera a Acciona, CaixaBank, Cirsa, eDreams, Elecnor, HBX, Logista, Neinor y PharmaMar.

El consenso está lleno y ese es el primer riesgo

Conviene no perder de vista un detalle. Que el 28% de los gestores europeos quiera sobreponderar España es una buena noticia y, a la vez, un aviso: cuando la convicción es tan alta, el margen para las sorpresas negativas se estrecha. La lista mezcla tesis muy distintas. Repsol depende de que el crudo siga cerca de los 100 dólares; Merlin ya ha notado el castigo del inmobiliario; Indra está atada a la voluntad política de sostener el gasto en Defensa. El banco es la apuesta con más visibilidad de beneficios; la utility, la más previsible. Esa combinación explica por qué el consenso aguanta pese al tropiezo de septiembre.

Publicidad