El exdirector de Zara explica el modelo retail de Inditex: cómo decide abrir tienda en dos minutos

Eduardo Martín Cardona, exdirector de Zara España, resume el modelo retail de Inditex en dos decisiones: elegir bien el local y confiar en quien atiende la tienda. Asegura que descarta una ubicación en unos dos minutos.

El dato no es menor. Detrás de esa velocidad hay más de 3.000 aperturas y una carrera que empezó en el lineal, no en un despacho. Lo ha contado en pódcast y sesiones formativas, entre ellas el espacio ‘La impostura’.

Cómo se decide una apertura: el local que cae en dos minutos

Martín Cardona tiene 59 años y dirigió Zara España durante más de una década. En su currículum aparecen también Pull&Bear, Lefties y Zara Home, además de etapas en Victorio & Lucchino y MediaMarkt. Esa mezcla explica su criterio: mirar la calle antes que la hoja de cálculo.

Su entrada en la compañía fue casi casual. Estudiaba en la Complutense de Madrid cuando le ofrecieron trabajar en una tienda de la firma gallega; rechazó la propuesta dos veces antes de aceptar. Empezó con cuatro horas al día y terminó de encargado, con jornada completa.

De ahí sale la primera lección del modelo: el criterio comercial se aprende donde se cobra y se repone. Cuando la gente me dice que he tenido mucha suerte, no. Me lo he trabajado mucho’, ha contado. Eso es todo el método.

Las cuatro reglas de Amancio Ortega que siguen en pie

El fundador dejó una consigna que el exdirectivo repite: ‘Lo que nos decía Amancio Ortega era que tuviéramos las mejores tiendas, los mejores locales, las mejores ubicaciones, las mejores ciudades’. Cuatro superlativos y una idea simple: la ubicación no se negocia.
apertura tiendas Zara

Para entender el modelo retail de Inditex hay que aceptar que la tienda física no es un canal residual. Es el escaparate que sostiene el precio. Un local malo obliga a descontar; uno bueno permite vender sin rebajar.

La segunda pieza es menos glamurosa. ‘Los resultados los consiguen las personas, no los planes’, resume. Traducido al día a día: el mismo producto rinde distinto según quién lo coloque, lo explique y lo cobre.

La ubicación decide cuánto puedes cobrar; el equipo decide cuántas veces vuelve el cliente a pagarlo.

Ojo con el matiz: la frase no descarta la estrategia, la subordina. Los planes sirven para elegir el local y comprar el surtido; a partir de ahí manda quien está en la puerta.

Marta Ortega y la subida de precio que no llega de golpe

El exdirectivo conoce a Marta Ortega, presidenta no ejecutiva de Inditex, desde que era niña. Considera que ha entendido el giro cultural de la marca: música, diseñadores emergentes y colaboraciones con artistas como Bad Bunny. ‘Lo ha visto claro. Es una nueva generación’, señala.

Sobre los precios, su lectura es explícita: la marca seguirá posicionándose arriba, pero sin saltos bruscos. ‘Lo de subir los precios va a ir muy poquito a poco. No creo que se vuelvan locos’, apunta, descartando que todo pase a costar 500 euros como en Gucci.

El argumento de fondo es la escasez. ‘La gente quiere lo que se vende, de lo que ya no queda nada. Quieres una experiencia como si hubieras ganado algo’, explica. Es la lógica del drop aplicada a una red de tiendas en calle prime y centro comercial.

Para el comprador, eso se traduce en tres efectos prácticos: menos rebajas profundas, colecciones de vida más corta y un precio de salida que apenas cede con las semanas. Quien espere la tercera rebaja para comprar lo que vio en octubre se arriesga a no encontrarlo.

La letra pequeña del modelo: 24 horas y una semana de vacaciones

La parte incómoda del relato es la personal. Martín Cardona reconoce años de exigencia extrema: ‘Trabajo 24 horas 7 días de la semana. Las vacaciones más largas que he tenido han sido de una semana y muchos años no he tenido’. También admite el coste familiar.

No es un detalle menor de currículum. Es la cara B de un sector que compite por velocidad: si el surtido cambia cada pocas semanas, alguien tiene que estar disponible siempre. El patrón se repite en buena parte del textil español, donde el calendario de colecciones manda sobre el de la plantilla. Y en su método, buena parte de los locales que visita se descarta en la primera visita.

📊 Las tres decisiones del modelo, de un vistazo

DecisiónQué busca la cadenaQué nota el cliente
Ubicación primeVender sin descontarMenos rebajas, precio más estable
Experiencia en tiendaQue la marca se perciba arribaPresentación cuidada y menos unidades por modelo
Subida gradual de precioGanar margen sin romper la clientelaReajuste de la cesta, menos prendas por visita

Qué se puede copiar del modelo y qué no

Inditex, cuyo perímetro de marcas se resume en la entrada de Wikipedia del grupo, no inventó la tienda bien situada. Lo que hizo fue convertirla en sistema: local prime, surtido corto y rotación rápida. El exdirectivo añade la capa humana, y ahí está lo difícil de replicar.

La comparación con el resto del sector ayuda. Las cadenas que compiten por precio, como Primark, Shein o Mango en otro registro, no pueden sostener el mismo discurso: su argumento es el ticket bajo o la conveniencia del envío. Inditex juega otra partida, la de que el cliente pague más por estar dentro.

La pregunta honesta es si ese relato aguanta una subida sostenida. Con la cesta de la compra apretada, cada euro extra en ropa compite con el aceite, la luz y la cuota del gimnasio. La marca puede sostener el precio, pero no con cualquier cliente ni en cualquier ciudad.

Lo que sí se puede copiar es el método de decisión: visitar el local, mirar el flujo de gente y descartar rápido. Muchos pequeños comercios fracasan por elegir mal la ubicación y tardar dos años en reconocerlo. Los dos minutos del exdirectivo son, sobre todo, una forma de no autoengañarse.

En la práctica, el posicionamiento tiene una traducción sencilla: pagará más por temporada y encontrará menos gangas reales. Quien busque precio lo tendrá antes en Lefties o en las cadenas de bajo coste que en la tienda principal del grupo. Criterio, no corazonada.

🛒 El Veredicto de Compra

  • Mira el coste por uso: si una prenda va a durar tres temporadas, un precio de etiqueta más alto puede salir mejor que dos compras baratas seguidas.
  • No cuentes con la rebaja que no llega: con una política de escasez, la talla que te interesa suele agotarse antes de las rebajas; decide en la primera visita o asume el riesgo.
  • Compara dentro del mismo grupo: Lefties y las cadenas de bajo coste cubren la franja de precio que la marca principal ya no ocupa.
Multas ZBE Málaga: la sentencia obliga a revisar ordenanzas y Cádiz mantiene la multa de 200 euros

Las multas de la ZBE de Málaga quedan pendientes de revisión tras el varapalo judicial a su ordenanza. La sanción tipo para el conductor que entra en una zona restringida sin etiqueta ambiental sigue intacta: 200 euros.

El fallo contra la ordenanza malagueña ha movido el tablero en varias ciudades. Unas han congelado las restricciones. Otras han abierto la revisión de su texto. Y alguna mantiene el periodo de avisos sin multas para no sancionar con un reglamento que puede acabar en el juzgado.

Cádiz mantiene ese compás de espera. Soria ultima el salto al régimen sancionador. Mijas ha pisado el freno. El resultado es un mapa de zonas de bajas emisiones con la misma multa y cuatro calendarios distintos.

Qué cambia la sentencia y a quién afecta de verdad

El pronunciamiento judicial contra la ZBE de Málaga no derriba las zonas de bajas emisiones de un plumazo. Lo que hace es poner el foco en la cobertura jurídica de las ordenanzas: qué vehículos quedan excluidos, con qué criterios se conceden las excepciones y cómo se notifican las sanciones. Si ese texto no resiste el examen de un juez, la multa de 200 euros se cae con él.

Ese detalle importa a cualquier conductor que circule por el centro de una ciudad con ZBE activa. La regla general es conocida: solo acceden los vehículos con etiqueta ambiental 0 emisiones, ECO, C o B de la DGT. Los que no tienen distintivo se quedan fuera. La letra pequeña está en las excepciones y en el procedimiento administrativo.

Revisar una ordenanza no es renunciar a la ZBE: es blindar la multa de 200 euros para que ningún juez la tumbe después.

Cuándo empiezan a multar y qué excepciones hay

El calendario ya no es uniforme. Cada municipio fija su propia hoja de ruta y eso obliga al conductor a consultar la ordenanza concreta antes de moverse.

  • Soria: la ZBE funciona desde el 16 de septiembre en periodo informativo. Quien incumple recibe un aviso, no una sanción. El 1 de noviembre arranca la segunda fase, con multas de 200 euros.
  • Cádiz: mantiene el periodo sin multas mientras revisa su ordenanza a la luz del fallo malagueño.
  • Málaga: la ordenanza de su ZBE queda sometida a revisión tras la sentencia.
  • Mijas: ha frenado sus restricciones al tráfico.

La ordenanza soriana incluye una vía poco conocida: las autorizaciones diarias para accesos esporádicos. Incluso sin etiqueta ambiental, un conductor puede pedir permiso para entrar un día concreto. Es una válvula de escape que conviene tener localizada antes de dar por perdido el acceso al centro.

En Soria el rechazo también ha salido a la calle. La cacerolada convocada por Soria Ya contra la ZBE reunió a menos de 200 personas en la plaza Mayor, según la crónica local del acto. El PP y Vox han elegido otra vía: la judicial.

ZBE sin multas

Cómo evitar la multa si circulas por una ZBE

La defensa más sólida sigue siendo el distintivo. Se pide con el permiso de circulación, la ficha técnica y el recibo del seguro, y llega por correo postal. Cuesta menos que la sanción y no caduca.

  1. Consulta la ordenanza del municipio antes de entrar. La multa es la misma, pero las excepciones no.
  2. Comprueba qué etiqueta tiene tu coche en la sede electrónica de la Dirección General de Tráfico.
  3. Si no tienes distintivo, solicita la autorización diaria o puntual que prevea el ayuntamiento.
  4. Vigila la fecha en la que termina el periodo informativo de cada ciudad.

Ojo con el paso previo: circular dentro de la zona delimitada no siempre es la infracción. En algunas ordenanzas lo sancionado es el acceso, y en otras, el estacionamiento. Dicho de otro modo, el mismo movimiento puede costar 200 euros o nada según el texto que aplique el municipio.

Análisis: la ZBE se judicializa y el conductor paga la incertidumbre

La sentencia de Málaga tiene un mérito indiscutible: obliga a los ayuntamientos a escribir mejor lo que ya estaban aplicando. Durante los últimos años, muchas ordenanzas se redactaron deprisa, con la vista puesta en cumplir el calendario y en no perder los fondos europeos que financian buena parte de estas actuaciones. El resultado fueron textos con excepciones ambiguas, criterios de acceso poco definidos y un sistema de autorizaciones que nadie explicaba en la señalización.

Ahora el péndulo se mueve al otro lado. Cádiz mantiene los avisos, Mijas frena y Soria se prepara para sancionar con 200 euros en pocas semanas. Esa disparidad es el verdadero problema para quien se mueve entre provincias: la misma conducta tiene cuatro tratamientos distintos en un radio de doscientos kilómetros.

Hay un riesgo adicional que conviene vigilar. Cuando una ciudad aplaza las multas, la señalización vertical sigue en la calle. El conductor ve el cartel de ZBE, no sabe si está en fase informativa o sancionadora, y actúa por costumbre. La confusión no exime, pero explica muchos recursos.

Mi lectura es que la sanción de 200 euros es proporcionada para el acceso indebido a un centro urbano saturado, pero solo si la norma es clara y está bien señalizada. Una multa que depende de la interpretación de un juez no disuade: solo recauda entre quienes no tienen tiempo de leer ordenanzas.

El consejo práctico cabe en una frase: guarda la ordenanza de tu ciudad en el móvil, comprueba la etiqueta y no des por hecho que el periodo sin multas de tu municipio dura lo mismo que el del vecino.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Acceder a una zona de bajas emisiones sin la etiqueta ambiental exigida por la ordenanza municipal.
  • Sanción económica: 200 euros (importe tipo en las ordenanzas vigentes).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Variable por municipio. Soria inicia el régimen sancionador el 1 de noviembre; Cádiz mantiene el periodo sin multas.

Euríbor a 12 meses rompe su racha: primer descenso que alivia las hipotecas variables

0

El euríbor a 12 meses cede al 3,21% y rompe tres subidas consecutivas, pero las hipotecas variables seguirán encareciéndose. La media mensual provisional de octubre, la referencia que fija la letra de la mayoría de los préstamos para vivienda, se coloca así por debajo del 3,24% con el que cerró septiembre, que fue el máximo del año.

A tipo diario la cosa cambia menos de lo que parece. El índice marcó su último cierre en el 3,21%, lejos del 3,32% que registró como techo del mes. No es una corrección espectacular, pero sí el primer movimiento a la baja después de tres repuntes encadenados. Llega, además, con la inflación todavía incómoda y el Banco Central Europeo a punto de mover ficha.

Del 3,24% al 3,21%: el primer descenso tras tres repuntes

La referencia comparativa es dura: en octubre del año pasado el euríbor cerró en el 2,18%. Un hipotecado con revisión anual se enfrenta ahora a un índice más de un punto por encima del que le aplicaron hace doce meses. Ese diferencial explica por qué el descenso del índice no se traduce en una cuota más barata, sino en un recibo que sube algo menos de lo que habría subido.

Los números concretos: una hipoteca variable media de 150.000 euros a 25 años, con un diferencial del 1% sobre el euríbor y revisión anual, encarecerá su letra unos 84 euros al mes, hasta rondar los 810 euros mensuales. Si la revisión es semestral, el golpe se queda en unos 38 euros mensuales. Para una economía doméstica con dos préstamos, la diferencia entre una revisión y otra puede superar los 500 euros al año.

La nueva producción también se encarece: del 2,96% al 3,01%

Bankinter y Banco Sabadell han elevado este mes de octubre el precio de sus nuevas hipotecas de forma significativa, y los analistas esperan que el resto de la competencia siga el mismo camino en las próximas semanas. El dato macro lo confirma: en julio el tipo medio de los nuevos préstamos para vivienda se situó en el 3,01%, frente al 2,96% de junio. Es la primera vez, en año y medio que esa cota supera el 3%.

El consenso, eso sí, dibuja un escenario más amable de aquí a final de año. Las previsiones de la Fundación de Cajas de Ahorro apuntan a un cierre en el 2,92% y a una caída hasta el 2,7% ya en 2027. Bankinter sitúa el rango de diciembre entre el 2,65% y el 2,75%, y el del año próximo entre el 2,55% y el 2,65%. CaixaBank es el más optimista: 2,47% este ejercicio y 2,26% el siguiente.

Un índice que baja no es lo mismo que una hipoteca que baja. Entre ambos media un año de encarecimiento que la revisión no perdona.

La clave está en Fráncfort. El mensaje del consejo de gobierno, que defiende una subida moderada de los tipos como la mejor medicina contra una inflación que no termina de trasladarse a los salarios, ha permitido cierta relajación del índice desde sus máximos. El mercado descuenta un primer movimiento de 25 puntos básicos en la reunión del BCE del 29 de octubre o, como muy tarde, en la de diciembre. Conviene recordar que el euríbor se anticipa a la decisión: si ha cedido en la primera mitad del mes es porque parte del escenario ya estaba en precio.

El alivio que no llega a la cuota

Conviene separar dos cosas que el titular del día tiende a mezclar. El euríbor ha dejado de subir; no ha bajado. Tres centésimas de descenso en la media mensual no compensan un salto superior al punto en doce meses, y quien revise en las próximas semanas verá cómo su recibo engorda igual. La secuencia importa: primero se estabiliza el índice, después corrige y solo al final, con meses de retraso, se nota en la cuenta corriente.

Hay un segundo efecto que suele pasar desapercibido. Con la nueva producción en el 3,01% y una cartera variable que se va repreciando a tipos más altos, los márgenes de Bankinter, Sabadell o CaixaBank aguantan mejor de lo que sugiere el discurso del alivio al cliente. Eso explica que las cotizaciones del sector hayan resistido el envite de la volatilidad en renta fija mejor que otros negocios dependientes del ciclo. La contrapartida es conocida: cada revisión al alza estrecha la capacidad de pago de las familias y eleva la morosidad con un desfase de entre doce y dieciocho meses.

Aquí está la contradicción que merece seguimiento. Los rangos más optimistas del consenso —CaixaBank ve el 2,26% en 2027— encajan mal con un BCE que todavía habla de subir tipos. Si el mercado tiene razón y el ciclo se agota, el euríbor cerrará el año por debajo del 3% y las revisiones de 2027 serán, por fin, a la baja. Si Fráncfort aprieta una vez más de lo que descuenta el consenso, el techo del ciclo no está confirmado y la tregua habrá durado un mes. La cita es el 29 de octubre, con la publicación de la media mensual definitiva como segunda prueba.

Blue chips europeos con más recorrido: hasta un 67% de potencial en el Euro Stoxx 50

0

Cinco blue chips europeos suben más del 40% en lo que va de año y el consenso de analistas les concede hasta un 67% de recorrido adicional. El nexo no es sectorial, sino temático: inteligencia artificial y energía.

ASML, Eni, Nokia, TotalEnergies e Infineon comparten ese doble anclaje. Son las cinco cotizadas del Euro Stoxx 50 que mejor se comportan en 2026 y, a la vez, las que los estrategas ven más lejos de su precio objetivo.

El rally es largo y las valoraciones, exigentes. Eso admiten los propios expertos. Aun así, el consenso que recopila Bloomberg sitúa el precio medio de todas ellas por encima de la cotización actual.

ASML, Eni y TotalEnergies: la IA y la energía sostienen el rally

El caso más llamativo es el de ASML. La compañía neerlandesa, la mayor de la Bolsa europea por capitalización, avanza un 60,32% en 2026 y el consenso le otorga otro 41,1% en doce meses, hasta un récord de 2.075,59 euros por acción. Sus cuentas del pasado miércoles superaron las expectativas y despejaron, al menos de momento, las dudas renovadas sobre la IA tras el empuje de los fabricantes chinos de chips. La letra pequeña existe: la propia empresa advirtió de que probablemente no podrá atender todos los pedidos de 2027 y 2028. Los detalles de su negocio pueden seguirse en la página de relación con inversores de ASML.

El pelotón energético no se queda atrás. Eni sube un 60,81% y lidera el índice en lo que va de año; el consenso le concede un 10% adicional hasta los 29 euros y descuenta un dividendo de entre 1,08 y 1,10 euros brutos por acción en los próximos ejercicios. TotalEnergies avanza un 45,19%, tiene un recorrido estimado del 10% hasta 87,05 euros y acaba de comprometerse a elevar su retribución más de un 5% anual entre este año y 2030. Ambas presentan resultados a finales de octubre.

Los dos motores del año ya no son relato de mercado: aparecen en la cuenta de resultados y en la política de dividendos.

Infineon, Nokia y la banca: el segundo escalón tiene más gasolina

Infineon Technologies es el nombre con más recorrido del grupo. Sube un 34,91% en el ejercicio, el consenso le concede un 67,1% adicional hasta 87,83 euros y es el único de los grandes que cotiza sin una sola recomendación de venta. Sus ingresos ligados a la IA han pasado de 630 millones en todo 2025 a más de 1.400 millones en lo que va de 2026, un crecimiento del 130%. Publica cuentas en noviembre.

Nokia es la otra cara del mismo negocio. Con un alza del 51,15%, todavía puede sumar un 28,7% hasta 10,84 euros por título. La parte de su facturación vinculada a la IA —equipos y software que gestionan y enrutan el tráfico de datos— representa ya el 30% del total y le devolvió al Euro Stoxx 50 el mes pasado, un año después de abandonarlo. Sus resultados llegan el jueves 22 de octubre.

En banca, el foco apunta a tres nombres. BNP Paribas ofrece un potencial del 30,7% hasta 117,05 euros y publica el 28 de octubre; ING subiría un 14,4% hasta 34 euros y rinde cuentas un día después. Banco Santander puede escalar otro 14% hasta 13,80 euros, con el resultado de la primera vuelta de las elecciones brasileñas, celebrada a principios de octubre, como aliciente añadido. JPMorgan calcula que cada subida de 25 puntos básicos en los tipos se traduce en un 1,5% más de beneficio por acción para la banca europea en 2028.

Una Europa que ya no es solo una trampa de valor

UBS lo resumió con una frase que conviene guardar: ‘Olvídese de la manida caricatura de Europa como una trampa de valor de bajo crecimiento. La entidad suiza habla de una Bolsa mejor capitalizada, expuesta en parte al superciclo de la IA y de los centros de datos, con gasto fiscal al alza y orientación global. Los estrategas de Deutsche Bank, por su parte, estiman que los beneficios de las cotizadas europeas crecieron un 25% interanual en el tercer trimestre.

Comparto la tesis con un matiz que me parece relevante. Europa ha dejado de ser barata por falta de crecimiento para convertirse en razonablemente cara en los nombres que sí crecen. Y ahí está el riesgo: ASML, Eni o Infineon ya no son gangas, son compañías de calidad a precios de calidad. La diferencia entre comprar calidad y comprar momentum se mide en la corrección que llegue. Y alguna llegará.

La contradicción más evidente está en la banca. Su mejor argumento —tipos altos y una cartera de deuda rentable— es también su mayor vulnerabilidad si el ciclo se tuerce y el crédito se deteriora. JPMorgan sostiene que ni la cartera ni la actividad comercial están en tela de juicio, y probablemente tenga razón a doce meses vista. A tres años, la foto es bastante menos nítida.

Hay un factor que el precio descuenta mal: el calendario. Entre el 22 de octubre y la primera quincena de noviembre se concentran las cuentas de Nokia, BNP Paribas, ING, Eni, TotalEnergies e Infineon. Ahí se sabrá si las revisiones al alza de beneficio continúan o si el mercado empieza a exigir la entrega de lo prometido. Ese es el hito que conviene vigilar.

Mientras tanto, la rotación hacia Europa tiene una lógica sencilla. Quien busca exposición a la IA sin pagar múltiplos de récord y, al mismo tiempo, quiere cobertura energética encuentra ambas cosas en el mismo índice. Que el consenso acierte es otra cuestión. Rara vez lo hace en los extremos.

La ofensiva del vino Rioja en la hostelería de Madrid: qué se paga por copa y cómo se fija el precio

El vino Rioja intensifica su ofensiva en la hostelería de Madrid: más de 200 actividades en 130 establecimientos hasta finales de noviembre. La campaña amplía ocasiones de consumo, pero no mueve el precio por copa.
La Denominación de Origen Calificada (DOCa) Rioja ha bautizado la operación como ‘Rioja es muy de Madrid’. Combina promoción exterior, gastronomía y ocio, y arrancó a mediados de septiembre con una lona de 700 metros cuadrados en la Glorieta de Bilbao. El mensaje de esa lona no habla de precio. Habla de variedad: tintos, blancos y rosados.

La letra pequeña de la ofensiva: 200 actividades y una lona de 700 metros

El despliegue se concentra en los distritos de Retiro y Centro. Desde el 17 de septiembre, la denominación estima que más de 4.000 personas han pasado por las experiencias organizadas en bares, terrazas y restaurantes. La programación continúa en octubre y noviembre con sesiones musicales, catas, y propuestas gastronómicas en ocho establecimientos y wine bars de la capital.

Noviembre suma el Mercado de Vallehermoso, con actuaciones de Rubén Pozo, Nat Simons y Marcos Cao durante varios fines de semana, y restaurantes de cocido madrileño como La Bola, Malacatín y Casa Jacinto. Cocido y Rioja comparten mantel y horario: la comida del mediodía, un momento que la denominación quiere recuperar.

Madrid explica el esfuerzo. Rioja estima que comercializó más de 15 millones de botellas en el área metropolitana durante 2025, entre tintos, blancos, rosados y espumosos. Según los datos de NielsenIQ que cita la DOCa, mantiene el liderazgo entre los vinos con denominación de origen en la zona, con cerca de una cuarta parte de las ventas.

Ahí está la estrategia. Una denominación líder no necesita que la conozcan; necesita que la pidan más veces. De ahí las catas con DJ, los mercados gastronómicos y los restaurantes de cocido: ampliar la frecuencia y los momentos de consumo, no repetir el mensaje de siempre.

La lona no abarata ni encarece una copa: lo que compra la denominación es la próxima vez que pidas vino en la carta.

Cómo se fija el precio de una copa de Rioja en carta

Primero, una obviedad que conviene dejar escrita: la DOCa no fija precios. Su función es regular la producción, el origen y el etiquetado de la denominación de origen. Lo que pagues por una copa lo decide cada establecimiento, con su carta y su cuenta de explotación delante.

¿Y cómo se construye ese precio? Con cuatro piezas: el coste de la botella que el restaurante compra al distribuidor, el rendimiento que saca a esa botella, el servicio —local, personal, copas, lavavajillas— y el margen. Sobre esa base se aplica el IVA. Nada de eso aparece en la carta, y ahí empieza la letra pequeña.

Conviene separar dos precios que el cliente confunde. El de la botella en tienda, que es el que compite en el lineal, y el de la botella en carta, que es el que manda en el restaurante. Entre uno y otro hay logística, almacenamiento, merma y el coste de mantener referencias que rotan despacio.

El rendimiento es la pieza que casi nadie calcula. Una botella de 75 centilitros rinde cinco copas de 150 mililitros. Ni una más, salvo que se sirva corto. Por eso el precio por copa no se mide contra el precio de la botella en tienda, sino contra la botella en carta: si esa botella está a X euros y da cinco copas, cada copa ‘cuesta’ X dividido entre cinco. Todo lo que se cobre por encima de esa cifra es servicio, local y margen.

Haz la prueba la próxima vez. Pide la carta de vinos, mira la referencia que te apetece y divide. Si la copa se aleja mucho de ese resultado, estás pagando más barra que vino.

precio vino restaurante

Blancos y rosados: el negocio que la denominación quiere mover

El tinto sigue siendo la referencia comercial. Buena parte de los establecimientos de la capital mantiene el tinto como base de carta. Pero el crecimiento está en el resto de la gama. Según NielsenIQ, los blancos de Rioja alcanzan una cuota cercana al 9% del consumo nacional de esa categoría. Los rosados superan el 22%. Son cifras del primer semestre de 2026 y explican por qué la campaña insiste en la variedad.

📊 La comparativa de un vistazo

CategoríaPeso en el consumoQué busca la campaña
TintoReferencia principal de la denominaciónDefender la base de carta y el ticket medio
BlancoCerca del 9% del consumo nacional de la categoríaGanar el aperitivo y la copa del mediodía
RosadoMás del 22% del consumo de la categoríaOcupar terraza y vermú

Para el cliente, esa diversificación tiene una consecuencia práctica: más referencias por copa en carta y más escalones de precio dentro de la misma denominación. Un blanco joven y un tinto de guarda comparten sello y no comparten cuenta, así que la pregunta correcta no es ‘¿es Rioja?’, sino ‘¿qué Rioja es y a cuánto sale la copa?’.

Lo que la campaña no arregla: el precio lo pone la casa

Las denominaciones llevan años usando las capitales como escaparate. Madrid es, para Rioja, su mercado de referencia fuera de la propia comunidad, y ahí se libra la batalla que de verdad importa: la del consumo fuera de casa, donde el margen por botella es mayor que en el lineal del supermercado. La campaña no inventa nada nuevo. Refuerza lo que ya funciona y añade códigos culturales para que el vino no sea solo cosa de comidas largas.

Ahora, la parte honesta. Nada de este despliegue te va a salir más barato. La copa en un wine bar con DJ, cata y música de fondo incorpora el coste de ese espectáculo, y es legítimo que lo haga. Lo que no es legítimo es que ese sobreprecio se confunda con calidad. La calidad la determinan la uva, la añada y la elaboración; el precio de la copa, la cuenta del local.

Para el bolsillo, el resumen es sencillo. Si buscas precio, la botella en tienda sigue ganando por goleada. Si buscas ocasión —una terraza, una cata, un cocido con maridaje—, pagarás por el contexto. La campaña empuja lo segundo y lo hace sin tocar la carta: los 200 actos y los 130 establecimientos son marketing de marca, no una bajada de precios encubierta. Nada de esto es un consejo de inversión: la carta la fija cada casa y la decisión, el cliente.

🛒 El Veredicto de Compra

  • Mira la botella antes que la copa: 75 centilitros dan cinco copas de 150 mililitros. Divide el precio de la botella en carta y sabrás qué parte es vino y qué parte es barra.
  • Pregunta qué Rioja es: blanco joven, tinto de guarda y rosado comparten sello y no comparten precio. El nombre de la denominación no iguala la cuenta.
  • Distingue campaña de oferta: los actos de ‘Rioja es muy de Madrid’ hasta finales de noviembre son promoción de marca. Para ahorrar, compara la carta con la tienda.

Pere Navarro multas radar: «a veces la sanción es por tonto» y cómo evitarla

Pere Navarro, director general de la DGT, lo tiene claro: «a veces la sanción es por tonto». El responsable de Tráfico sostiene que muchas multas de radar se evitan con solo frenar ante un control que está señalizado.

Sus palabras completas, pronunciadas en una entrevista con El Comercio durante la Convención Nacional de Directivos de Tráfico en Asturias, no dejan margen: «Lo mínimo que puede hacer el conductor es frenar, pasar el radar y luego hacer lo que quiera. Pero si ni siquiera hace esto…». Y remachó con una pregunta incómoda: «Si te ponen un gran cartel que te dice que hay un radar, ¿para qué continúas con el exceso de velocidad?».

No es la primera vez que Navarro responde a quienes acusan al organismo de recaudar. «Lo llevamos con resignación», admitió. Su defensa es la de siempre: «La velocidad o causa accidentes o los agrava. Y para hacer frente a la velocidad, aquí y en cualquier país del mundo, están los radares».

El debate, sin embargo, tiene más aristas. Los conductores llevan años señalando que un radar fijo se ve de lejos, que se puede frenar y volver a acelerar, y que ese gesto convierte el control en un simple trámite. La DGT lo sabe. Por eso ha ido cambiando el mapa: menos cinemómetros aislados y más control de la velocidad media.

Frenar un segundo antes del radar es la multa más evitable que existe: el aviso está señalizado y el límite, escrito en la vía.

El efecto canguro: por qué el radar fijo multa menos de lo que parece

Un metaanálisis australiano puso nombre al comportamiento. El efecto canguro describe al conductor que levanta el pie antes del cinemómetro y vuelve a pisar el acelerador en cuanto lo deja atrás. Ese patrón explica que los radares fijos sean menos eficaces que los de tramo, que calculan la media de todo el recorrido.

Los datos del estudio apuntan en dos direcciones. La sola presencia de un radar reduce un 20% los accidentes. Los sistemas de tramo rebajan hasta un 56% los siniestros con heridos graves o fallecidos. De ahí que Tráfico haya instalado cajas vacías que rotan de ubicación: es imposible saber si dentro hay cinemómetro.

El resultado se mide en sanciones. En 2025 se superó por primera vez la barrera de los seis millones de multas en un solo año, según los datos de Pyramid Consulting que recoge Car and Driver.

Los controles que no avisan: cinemómetros móviles y Pegasus

Pere Navarro tonto

La teoría del cartel avisador tiene grietas. La DGT ha invertido sobre todo en cinemómetros móviles de pequeño tamaño, prácticamente invisibles, que cazan al conductor muy lejos de cualquier señal. No hay aviso previo. No hay margen para frenar.

Y luego está el aire. Los helicópteros Pegasus sancionan desde 300 metros de altura y a un kilómetro de distancia. Multan por velocidad, pero también por saltarse una línea continua, no respetar un stop o no guardar la distancia de seguridad.

Con este panorama, la frase de Navarro admite doble lectura. Acierta en lo evidente: quien acelera delante de un cartel que anuncia el radar está pidiendo la multa. Pero buena parte de los controles actuales no avisan de nada.

Cómo evitar la multa de radar sin jugársela

La receta eficaz no es frenar a última hora. Es circular dentro del límite durante todo el trayecto, también en los tramos donde no hay caja a la vista. Estas son las claves:

  • Límite durante todo el tramo: los radares de tramo calculan la velocidad media, no la punta.
  • Señalización e información oficial: los criterios de Tráfico se consultan en la web de la DGT.
  • Distancia de seguridad y líneas continuas: Pegasus también sanciona estas conductas.
  • Neumáticos y cuentakilómetros: una rueda en mal estado altera la velocidad real del vehículo.

La escala sancionadora tampoco invita a la alegría. La Ley de Tráfico fija multas de 100 a 600 euros y hasta seis puntos del carnet por exceso de velocidad, según cuánto se supere el límite. Rebasar en 60 km/h el límite urbano o en 80 km/h el interurbano es, además, delito.

Análisis: ¿sanción por tonto o control mal diseñado?

Hay una parte de razón en el diagnóstico de Navarro y otra en la queja de los conductores. El aviso señalizado convierte el exceso de velocidad en una decisión consciente, y eso es difícil de defender. Pero un sistema que depende de que el conductor vea el cartel premia al que frena, no al que conduce mejor.

La propia DGT parece haber asumido la contradicción. El dinero ya no va a más cajas visibles, sino a cinemómetros móviles, helicópteros y tecnología de tramo. Es decir, a controles que no avisan. La frase «por tonto» encaja en el radar de cartel grande; no encaja en el veloláser escondido en un arcén ni en Pegasus disparando desde el aire.

Conviene no olvidar el contexto. Seis millones de sanciones en un año son una cifra récord, y detrás de cada multa hay una velocidad que alguien decidió no respetar. La discusión sobre la recaudación es legítima, pero no exime de cumplir el límite.

Para el conductor, la conclusión práctica cabe en una frase. Frenar ante el radar evita la sanción puntual, pero no convierte la vía en un circuito. La multa llega igual cuando el control es móvil, cuando el tramo mide la media o cuando el helicóptero ya ha tomado la imagen.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Pere Navarro sostiene que muchas multas de radar llegan por no frenar ante un control señalizado: «a veces la sanción es por tonto».
  • Sanción económica: De 100 a 600 euros por exceso de velocidad, según la Ley de Tráfico.
  • Puntos del carnet: Hasta seis puntos, en función de cuánto se supere el límite.
  • Entrada en vigor: No aplica ninguna norma nueva: la escala sancionadora y los controles de velocidad ya están vigentes.

CEO de Northwell avisa: el modelo sanitario de EE.UU. es insostenible por coste e inflación

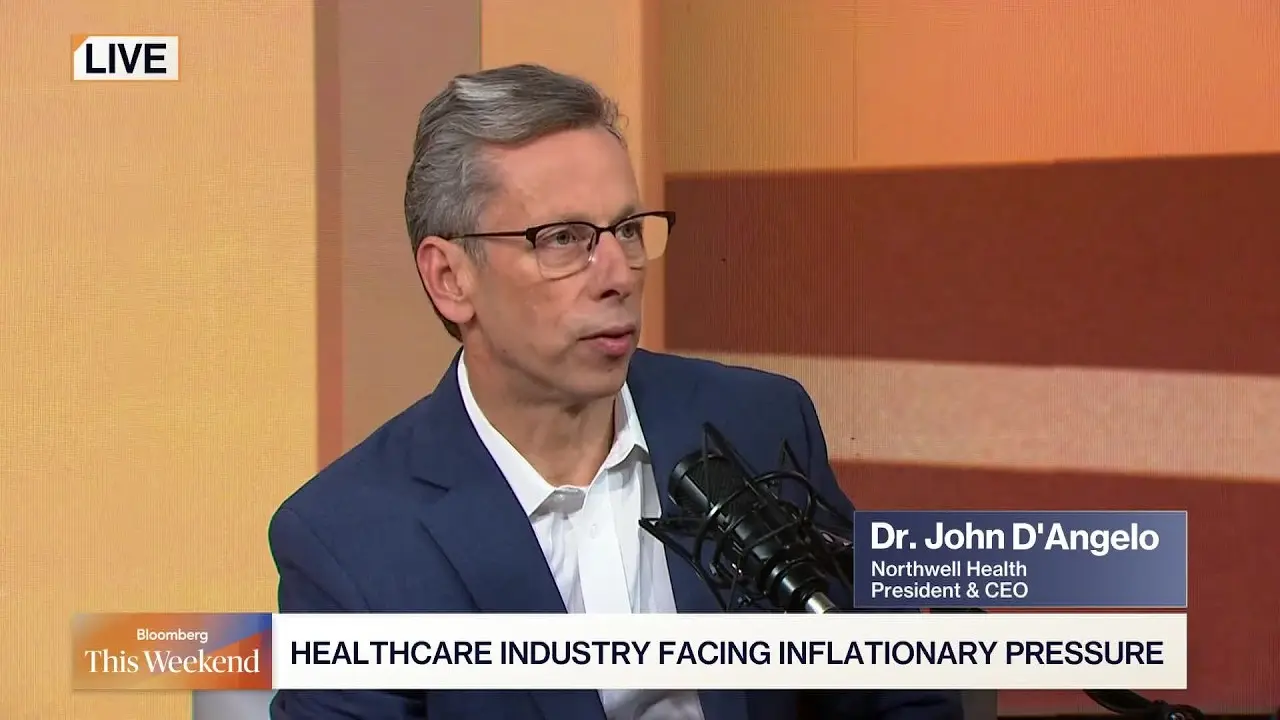
El consejero delegado de Northwell Health, el mayor proveedor sanitario y empleador privado del estado de Nueva York, compareció en el segmento C-Suite de Bloomberg Television con un diagnóstico incómodo: el modelo sanitario de EE.UU. tal y como esta diseñado no aguanta. Ni por coste, ni por acceso, ni por resultados. La entrevista, de trece minutos, funciona como radiografía de un sector que mueve cientos de miles de millones de dólares y que, sin embargo, dice no poder cuadrar sus cuentas.

La pregunta del presentador fue directa: ¿es sostenible el modelo tradicional? La respuesta no admitió matices. No lo es. El directivo habló de una crisis de asequibilidad que golpea a todos los actores —pacientes, aseguradoras, empleadores, hospitales— y defendió una salida que no sacrifique lo que ya funciona: el acceso, la calidad y los resultados clínicos. Su propuesta pasa por una hoja de ruta hacia la asequibilidad con el paciente en el centro, no por recortes lineales ni por eslóganes de campaña.

Dos reglas que caben en una servilleta

El entrevistado no es solo un gestor. Se formó como médico y pasó décadas en urgencias antes de saltar a la dirección, y eso, dijo, condiciona su forma de decidir. Resumió su filosofía en dos reglas que suenan casi infantiles: hacer lo mejor para el paciente y hacer lo mejor para quienes cuidan al paciente. A partir de ahí, sostiene, se llega a soluciones razonables; desde el titular político, no.

Ese marco explica su rechazo a las recetas simples. El problema, vino a decir, es complejo, y las soluciones que caben en un sonido breve de diez segundos suelen dejar fuera la parte que importa: el coste real de atender a una población cada vez más enferma y más mayor.

La enfermedad crónica como motor del gasto

Aquí llegó uno de los argumentos centrales de la conversación. En EE.UU. hay una epidemia de patología crónica —diabetes, hipertensión, obesidad— cuyas cifras se han duplicado y hasta triplicado en las últimas décadas. Esos cuadros son, según su lectura, el verdadero motor del gasto sanitario. Y sin embargo, el sistema paga por otra cosa.

El motor económico del hospital contemporáneo, explicó, es cuántos pacientes de alta complejidad y alto margen puede procesar. Se remunera gestionar la enfermedad y la lesión, no evitarlas. Frente a eso, recordó que alrededor del 80% de los resultados en salud depende de factores que no ocurren en un quirófano: hábitos de vida y las circunstancias en las que la gente vive y trabaja.

La clave real de la asequibilidad es el bienestar: construir un modelo tan comprometido con la prevención como lo está hoy con la enfermedad y la lesión.

— Consejero delegado de Northwell Health, en Bloomberg Television

Margen cero y 70 centavos por dólar

La parte más cruda de la entrevista fue la económica. Como sistema sin ánimo de lucro, Northwell compite en un terreno donde el capital privado gana posiciones. Y las cifras que manejó dibujan un equilibrio frágil: alrededor del 60% de los hospitales no lucrativos de Nueva York están en pérdidas y el margen medio del conjunto del estado ronda el 0%. Sobrevivir, admitió, es caminar sobre una margen cercano a cero sin abandonar la misión.

La explicación está en la mezcla de pagadores. Entre el 60% y el 70% de los pacientes que cruzan la puerta llegan con cobertura pública. Medicaid, precisó, abona aproximadamente 70 centavos por cada dólar de coste; Medicare, entre 85 y 90. Es decir, se pierde dinero con la mayoría de quienes se atienden. El 30% con seguro comercial es lo que permite compensar y, en el mejor de los casos, quedar en tablas. Con ese punto de partida, cualquier desajuste se convierte en un problema de supervivencia.

La escasez de personal que viene

A ese cóctel se suma la demografía. El directivo citó proyecciones que apuntan a un déficit de entre 300.000 y 400.000 enfermeras en el país en los próximos cinco años, además de más de 80.000 médicos menos de los necesarios. La población envejece y es precisamente la que arrastra mayor carga de cronicidad y necesidades más complejas. La escasez de personal no es una previsión lejana: ya se nota en la planificación de turnos.

Northwell, con presencia en Long Island, la ciudad de Nueva York, el valle del Hudson y Connecticut, percibe la presión de forma desigual según el territorio, pero la tendencia es común a todo el sector. De ahí, bromeó, que hayan contratado a un médico de urgencias como consejero delegado: alguien acostumbrado a decidir con información incompleta y poco margen de error.

Comida como medicina y el resto de la misión

Buena parte del modelo sin ánimo de lucro no genera ingresos. El directivo enumeró programas de alimentación como salud, atención a la crisis de salud mental, personas sin hogar, trastornos por consumo de sustancias y violencia armada. Son intervenciones que no aparecen en la factura hospitalaria pero que, defiende, son las que mueven la aguja de la salud de una comunidad. Y son también las primeras que tiemblan cuando el margen se queda en cero.

Qué implica todo esto para el lector

El interés de esta entrevista no está en la anécdota sino en el mapa. Cuando el responsable de un sistema que atiende a millones de personas dice que la ecuación no cierra, no está pidiendo empatía: está describiendo un mecanismo. Si la mayoría de los ingresos llega por debajo del coste y solo una minoría de asegurados privados sostiene el edificio, cualquier sacudida —una subida de primas, un recorte de reembolsos, una temporada respiratoria dura— se transmite directamente a las listas de espera y a las plantillas.

El segundo aviso tiene que ver con el empleo. Un déficit proyectado de cientos de miles de enfermeras y decenas de miles de médicos en cinco años no se resuelve con campañas de captación. Toca formación, homologación de títulos, retención y, sobre todo, rediseño de tareas para que cada profesional haga aquello para lo que está realmente preparado. El tercero es de política sanitaria: si el grueso del gasto se explica por enfermedades crónicas en buena medida evitables, seguir pagando solo por tratarlas es una decisión económica, no una fatalidad. La pregunta que queda en el aire es quién asume el coste político y financiero de la transición hacia un modelo que pague prevención, y en qué plazo. Nadie en la conversación se atrevió a ponerle fecha.

La entrevista deja una idea que incomoda a ambos lados del debate: el sistema no falla por falta de talento ni de tecnología, sino porque su estructura de incentivos premia lo contrario de lo que dice querer. Mientras esa contradicción siga en pie, la factura seguirá subiendo. ¿Está dispuesto el país a pagar por el bienestar, o solo por la enfermedad?

Puedes ver la entrevista completa en el vídeo original de Bloomberg Television en YouTube.

Wall Street Wolverine destapa las mafias detrás de la crisis migratoria de Ceuta

Ceuta no es solo una frontera. Es, en el análisis que propone Wall Street Wolverine, un negocio con varias plantas: la de quien trafica con personas, la de quien contrata manos sin papeles y la de quien prefiere no mirar. En su último vídeo, de algo más de diez minutos, el canal traslada una pregunta incómoda: quién se está lucrando realmente con la situación de la ciudad autónoma. La respuesta que articula, con Juan Ruiz como voz protagonista, no deja títere con cabeza.

Las mafias que prosperan en el Estrecho

El primer beneficiario que señala el canal es el de siempre y el que menos aparece en las portadas: la red que organiza las travesías y cobra por ellas. Según este analisis, el debate público se concentra en el número de llegadas, en las imágenes y en la respuesta policial, mientras la estructura que monetiza cada cruce queda en segundo plano. La persona migrante deja de ser protagonista y se convierte en cliente, primero, y en mercancía, después.

Wall Street Wolverine insiste en un matiz que cambia el marco: la mafias inmigración no empieza en la orilla, sino en los países de origen y en los puntos intermedios, donde se cobran cantidades variables por el viaje, por la documentación y por el silencio. El negocio funciona porque hay demanda desesperada y porque el control es irregular. Y cada operación fallida, sostiene el canal, no reduce el negocio: lo encarece.

Explotación laboral: el negocio que no sale en portada

El segundo eslabón que describe el vídeo es menos visible y mucho más rentable a largo plazo. Una vez dentro, sin papeles o con una situación administrativa frágil, muchas personas acaban trabajando en condiciones que ningún convenio firma. El canal habla sin rodeos de explotación laboral en sectores como la agricultura, la construcción, la hostelería o el cuidado de personas: jornadas largas, salarios por debajo de lo legal y la amenaza permanente de la denuncia como forma de disciplina.

La clave, según su exposición, es que esa fragilidad no es un accidente del sistema, sino su materia prima. Un trabajador que no puede reclamar es un trabajador barato. Y en un mercado con márgenes ajustados, la tentación de contratar esa mano de obra se vuelve estructural, no anecdótica.

La precariedad como caldo de cultivo

El tercer elemento del puzle que plantea Wall Street Wolverine es doméstico. Ceuta arrastra tasas de desempleo muy superiores a la media nacional y una economía dependiente del sector público y del comercio transfronterizo. En ese contexto, el canal advierte de que la precariedad compartida no une, sino que enfrenta: cuando el Estado no llega, la mirada se dirige al vecino, y el discurso del agravio encuentra terreno fértil.

Ese es, a su juicio, el terreno donde crecen los discursos más simples. Y también donde se diluye la responsabilidad de quien decide.

Mientras se discute quién cruza la frontera, hay una red que gana con cada persona que la cruza y con cada hora que esa persona trabaja sin contrato.

— Wall Street Wolverine

La inacción del Gobierno, según el canal

La crítica política ocupa buena parte del tramo final. Wall Street Wolverine sostiene que la inacción del Gobierno no es pasividad, sino una forma de gestión: respuestas reactivas, anuncios con focos y competencias difusas entre el Ejecutivo central, la Ciudad Autónoma y Bruselas. En su lectura, nadie asume el coste político de anticiparse, así que se administra la urgencia.

El vídeo también apunta a la confusión de roles como coartada perfecta: cuando todos tienen algo que decir y nadie tiene la competencia completa, el resultado es una respuesta lenta que se explica sola en cada comparecencia.

El contexto que el vídeo no inventa

Conviene recordar que Ceuta es territorio español en el norte de África y frontera exterior de la Unión Europea, lo que convierte cualquier episodio migratorio en un asunto de política internacional, no solo local. En mayo de 2021, alrededor de ocho mil personas cruzaron la frontera en menos de cuarenta y ocho horas, un episodio que marcó la relación con Marruecos y que sigue funcionando como referencia en cualquier análisis sobre la ciudad. El canal no aporta cifras nuevas, pero sí una reordenación del foco: del titular de la llegada al beneficiario de la llegada.

Qué significa esto para el lector

El valor del vídeo está en desplazar la pregunta. Si el debate se limita a cuántas personas entran, el resto del tablero queda intacto: la red que cobra, el empresario que contrata por debajo de convenio y la administración que reacciona tarde. Ese desplazamiento tiene consecuencias prácticas. Una política migratoria que solo refuerza la valla deja intacto el incentivo económico de la trata y de la contratación irregular, porque ninguno de los dos desaparece con una frontera más vigilada.

También obliga a revisar la conversación sobre la crisis migratoria de Ceuta con menos épica y más contabilidad. Quién paga, quién cobra y quién fiscaliza son preguntas más incómodas que cualquier eslogan, y probablemente más útiles. La tesis del canal, discutible en algunos tramos y sostenida como opinión, tiene al menos el mérito de señalar a los actores que rara vez aparecen en el plano corto.

Queda una pregunta abierta: si el negocio existe y está identificado, ¿por qué ninguna de las administraciones implicadas lo ha puesto en el centro de su agenda? La respuesta, probablemente, no está en la orilla sur.

Puedes ver el análisis completo en el vídeo original de Wall Street Wolverine en YouTube.

Solana despliega un cartel en Shanghái y China lo retira en 10 minutos

Un anuncio de Solana en el Bund de Shanghái estuvo encendido diez minutos antes de que alguien lo apagara desde arriba. El episodio, ocurrido esta semana, es la foto más nítida del pulso entre la ambición asiática de la red y la prohibición cripto que China mantiene en vigor desde 2021.

El Bund es el paseo marítimo del río Huangpu, el escaparate publicitario más caro de la ciudad y el lugar donde las marcas globales compran visibilidad frente a los edificios coloniales. Que Solana alquilara allí una lona no era un detalle menor: media industria lo leyó como una señal de deshielo. Duró menos que un bloque.

Según la reconstrucción que publicó Changpeng Zhao, fundador de Binance y conocido como CZ, la lona se retiró en torno a diez minutos después de encenderse. Al día siguiente, el viernes 16 de octubre, el evento que la red tenía programado en la ciudad quedó aplazado: los asistentes se encontraron con agentes en la puerta que no les dejaron pasar.

Diez minutos de cartel y un evento que no llegó a abrir

La secuencia completa es corta. Solana abre oficina en Shanghái, alquila un espacio publicitario en el Bund, alguien lo fotografía, la foto circula por X y, en cuestión de horas, el cartel ya no está y la quedada de la comunidad tampoco. La oficina sigue abierta, según las mismas informaciones, aunque su actividad pública queda en suspenso.

Para el lector que no sigue el día a día: China prohibió la negociación de criptomonedas en septiembre de 2021 y, desde entonces, cualquier actividad relacionada con activos digitales opera en una zona gris que roza lo delictivo. No hay exchanges legales, no hay publicidad permitida y no hay eventos que se anuncien sin riesgo. El gesto de Solana iba justo en la dirección contraria.

El detalle que más incomoda al ecosistema es la velocidad. No hizo falta una orden judicial, ni un comunicado, ni una rueda de prensa. Diez minutos. Un cartel luminoso en una fachada es, en cualquier ciudad del mundo, un contrato privado; en Shanghái es, además, un examen político que se corrige en tiempo real.

En Shanghái un cartel no se mide en metros de lona, sino en minutos de tolerancia.

CZ niega ser el detonante del apagón

La conversación se torció cuando parte de la comunidad señaló al fundador de Binance. Su publicación en su cuenta de X (@cz_binance) superó el millón de visualizaciones y, según esa lectura, fue la que puso el cartel en el radar de las autoridades.

CZ lo rechazó con un argumento de calendario. Él vio la imagen en X entre 12 y 24 horas después de que el cartel existiera y, para entonces, llevaba horas retirado. Su razonamiento: en un país que monitoriza el discurso público en tiempo real, la censura actúa mucho antes de que un post en inglés reciba un millón de impresiones.

Su mensaje, fechado el 16 de octubre, incluía una aclaración de fondo —’siempre apoyo a cualquier blockchain que avance en cualquier país’— y una concesión sobre el optimismo previo. La publicidad habría sido la señal de que China había desregulado el sector, y ‘no parece ser el caso todavía’.

Qué revela el episodio sobre la prohibición china

La historia tiene precedente y el precedente está en el propio CZ. Binance arrancó en China en 2017 y salió del país cuando llegaron las nuevas reglas sobre venta de tokens. Desde entonces, todo lo que rodea a los activos digitales en el gigante asiático vive en esa frontera: tolerado en la penumbra, corregido en cuanto alguien lo pone bajo un foco.

Hay un matiz que el titular de los diez minutos esconde. En febrero los reguladores chinos ampliaron la ofensiva más allá del trading: entraron en el terreno de la emisión de stablecoins (criptomonedas atadas al valor del dólar o del yuan) y de la tokenización de activos del mundo real, es decir, representar bonos, fondos o inmuebles como tokens sobre una blockchain. Ese es exactamente el negocio por el que Wall Street está aterrizando en Solana. Y es también el que Pekín quiere tener bajo control antes de permitir nada.

La lectura de mercado, por tanto, no puede ser triunfalista. Una parte del sector llevan meses sosteniendo que una apertura china sería el detonante del próximo gran ciclo del bitcoin; el cartel retirado sugiere que ese escenario sigue lejos. Hong Kong, con su régimen de licencias para plataformas desde 2023, continúa siendo la puerta real al capital asiático, y Singapur —donde Solana celebró su conferencia anual en 2024— el otro punto de apoyo.

El riesgo añadido es de reputación. Solana compite por la atención institucional con un argumento de rendimiento: TPS altos (transacciones por segundo), comisiones de céntimos y finalidad en segundos, con los proyectos del ecosistema recogidos en el directorio oficial de la red. Cada episodio como este le recuerda al inversor que la mejor ingeniería sigue dependiendo de permisos que no controla. Algo parecido a lo que ocurrió con las paradas de red de 2021 y 2022: la ingeniería se arregla, la percepción tarda más.

¿Y qué significa esto para quien tiene SOL en cartera? A corto plazo, poco en precio y bastante en tesis. El episodio no cambia métricas de red ni flujos de ETF, pero sí ordena prioridades: el crecimiento institucional de Solana pasa hoy por Estados Unidos y Europa, no por el mercado chino. Quien construya posición pensando en una apertura de Pekín está comprando una opción a varios años, no un catalizador de trimestre.

Lo que hay que vigilar ahora es pequeño y concreto. Si la oficina de Shanghái mantiene actividad visible o se repliega a un perfil silencioso. Si el evento aplazado se recupera en las próximas semanas o se cancela sin fecha. Y si otras redes con intereses en Asia, de BNB a Ethereum, leen el episodio como advertencia o como coste de entrada.

Porque la pregunta de fondo no es si Solana puede permitirse un cartel en el Bund. Puede. La pregunta es si China puede permitirse dejar que se vea.

Precio Solana hoy: SOL cae a 103,57 dólares, un 64,7% bajo su máximo histórico

El precio de Solana hoy se sitúa en 103,57 dólares, con un retroceso del 1,64% en la última jornada y un 64,7% por debajo del máximo histórico de 293,41 dólares que la red alcanzó el 19 de enero de 2025. La red sigue produciendo bloques; lo que se ha apagado es la demanda por su token.

El volumen de la sesión, 1.570 millones de dólares, queda un 55,43% por debajo de la referencia de 30 días, situada en 3.530 millones. Ayer fueron 2.440 millones, también un 30,93% por debajo de esa media. Dicho de otro modo: se negocia la mitad de lo habitual y nadie tiene prisa, ni por comprar ni por vender.

Qué dicen los números: SOL pierde las medias cortas y se agarra a los 96 dólares

La estructura técnica dibuja un activo que ha perdido el impulso, no el suelo. SOL cotiza por debajo de las medias móviles simples (SMA, el precio medio de cierre de las últimas sesiones) de 5, 7, 10, 15, 20, 30 y 50 días: la SMA-7 está en 107,44 dólares y la SMA-30 en 114,34. Eso penaliza cualquier entrada impulsiva. No obstante, el precio todavía aguanta por encima de la SMA-90 (96,30) y de la SMA-200 (87,34), dos referencias que funcionan como suelo estadístico de medio plazo, no como garantía.

Los osciladores tampoco invitan al optimismo. El RSI de 37,8 —el índice de fuerza relativa, que mide la velocidad de las subidas y bajadas recientes y que por debajo de 30 señala sobreventa— está en zona débil sin llegar al extremo. El MACD, que compara dos medias para detectar giros, sigue bajista: línea en -1,75 e histograma en -1,84. El estocástico de 14 días marca 10,7% y el %B de Bollinger 11,6%. Traducido: el precio está pegado a la banda inferior del canal, lo que abre la puerta a un rebote técnico, no a un cambio de tendencia.

La volatilidad obliga a dimensionar posiciones con holgura. El ATR —el rango medio real de las últimas sesiones— es de 4,51 dólares, un 4,4% del precio, y la volatilidad anualizada alcanza el 51,5%. En la sesión, el rango se movió entre 103,52 y 105,06 dólares, con la cotización por debajo del VWAP de 104,25 (el precio medio ponderado por volumen) y del nivel de Fibonacci del 38,2% en 104,01.

El mapa de niveles queda así. Soporte inmediato en 103,52 dólares, el mínimo del día; por debajo asoma el mínimo de ayer en 102,65, que funciona como referencia de invalidación táctica. Al alza, la primera fricción aparece entre 104,01 y 104,25, y la confirmación llegaría al superar los 105,06 con volumen detrás.

Una caída sin volumen no es una capitulación: es un mercado esperando a que alguien ponga precio a la incertidumbre.

Hay un dato que resume la situación mejor que cualquier indicador. La relación entre volumen y capitalización ha caído al 2,58%, frente a un promedio del 5,80%. Con 61.040 millones de dólares de capitalización, eso significa que apenas se mueve el 2,5% del valor de la red en un día completo. Sin expansión del volumen, cualquier ruptura de nivel es humo.

Por qué cae SOL: Shanghái, ocho días de salidas de ETF y un catalizador que nadie confirma

SOL 103 dólares

El catalizador confirmado está en Asia. Solana aplazó su agenda de eventos en Shanghái sin anunciar nueva fecha, una decisión que añade ruido reputacional y operativo a una plaza sensible. Changpeng Zhao, fundador de Binance y conocido como CZ, preguntó públicamente si la fundación conocía de antemano las restricciones cripto de China. Cabe recordar que Pekín mantiene prohibido el trading de criptomonedas desde 2021, así que el episodio es más un problema de comunicación que de operativa. No hay sanción ni restricción nueva sobre la mesa.

El segundo factor son los flujos. Una nota de Invezz distribuida por TradingView vinculó la presión acumulada de octubre con ocho días de salidas de ETF, es decir, reembolsos netos en los fondos cotizados de SOL al contado que se negocian en Estados Unidos. Ese señalamiento explica el balance del mes, no la sesión de hoy: no existen cifras de flujos específicas para esta jornada.

Lo que falta también informa. No hay datos publicados de liquidaciones, tasas de financiamiento, interés abierto ni actividad en cadena para las últimas 72 horas. Atribuir la caída a ventas apalancadas o a un giro macro sería especulación. La lectura honesta es que el precio se ha ajustado sin un detonante único identificado, y eso, en un activo con volatilidad anualizada del 51,5%, es más habitual de lo que parece.

De 293 a 103 dólares: lo que esta caída dice de la tesis de Solana

Conviene poner la cifra en perspectiva. El máximo de 293,41 dólares llegó el 19 de enero de 2025, con el mercado descontando la llegada de los fondos cotizados al contado y un ciclo de memecoins que multiplicó la actividad de la red. Desde entonces, SOL ha devuelto dos tercios de aquella revalorización. No es la primera vez que ocurre: en noviembre de 2022, tras el colapso de FTX —el exchange que había apostado por Solana más que ningún otro—, el token llegó a cambiarse por debajo de los 10 dólares. De allí salió en menos de un año. La diferencia es que entonces el golpe era de contraparte y ahora es de expectativas.

En lo técnico, la red está mejor armada que en 2022. Agave, el cliente validador de referencia, estabilizó la producción de bloques tras las paradas de septiembre de 2021 y febrero de 2022, dos episodios en los que la red dejó de producir bloques durante horas. Y Firedancer, el segundo cliente que Jump Crypto desarrolla en C++, con código abierto en su repositorio público, rompe el monopolio de un solo equipo sobre el consenso. Menos dependencia de un cliente significa menos riesgo de que un bug tumbe la red entera.

El riesgo que sigue vivo es otro: la concentración. Fidelity publicó recientemente un análisis que elogia la resiliencia de la red y, al mismo tiempo, advierte sobre la concentración de su set de validadores, consultable en el panel de Solana Beach. Pocos operadores con mucho stake implican decisiones de gobernanza fáciles de coordinar entre cuatro o cinco despachos. No es un problema de hoy, pero es el tipo de detalle que separa una tesis de inversión de una simple apuesta por el gráfico.

Con el mercado en modo espera, las referencias para las próximas semanas son concretas: recuperar los 105,06 dólares con volumen real, ver si Shanghái se reprograma con fecha firme, seguir el goteo de los flujos en los ETF y medir cuánto stake va migrando hacia Firedancer. Mientras el volumen siga un 55% por debajo de su media, cualquier rebote será frágil. Cuando llegue la expansión, sabremos si el suelo era este.

Ofertas de empleo SEPE: procesos activos por provincia y sector con inscripción gratuita

0

El SEPE mantiene abierto su buscador de ofertas de empleo y autoempleo con acceso gratuito. El filtro por provincia y por sector permite localizar procesos activos sin salir de la web pública.

Cómo funciona el buscador del SEPE y qué ofertas reúne

La herramienta no es un agregador al uso. Reúne las vacantes que tramitan las oficinas de empleo con las que difunden los servicios autonómicos y las agencias de colocación colaboradoras. Cada ficha incluye una referencia numérica, el municipio, el puesto y, cuando existe, la fecha límite para apuntarse. El boletín que el organismo envía a sus suscriptores es la versión resumida de ese mismo circuito.

La inscripción no cuesta nada. Tampoco exige titulación universitaria en la mayoría de los puestos, aunque conviene leer los requisitos de cada ficha antes de enviar el currículum. El acceso a la consulta es libre; las condiciones llegan después, en el detalle del puesto.

La mecánica se repite en cada comunidad. El servicio público estatal deriva parte del catálogo a los servicios autonómicos de empleo, que a su vez lo cruzan con las ofertas de las agencias de colocación municipales. Por eso una misma vacante puede aparecer en dos escaparates distintos con referencias diferentes. No es un error: son capas del mismo sistema.

Perfiles buscados y condiciones: de la náutica al sector público local

El boletín difundido este año en Illes Balears sirve para ver el tipo de puesto que circula por el canal. Aparecían dos programas de Formación en Alternancia del SOIB, el servicio balear de empleo, con formación remunerada y práctica en empresa o entidad local. El primero, de sector náutico en Palma, ofrecía personal de pintura de embarcaciones (ref. 042026001899) y peón o peona de mantenimiento de embarcaciones (ref. 042026001901), ambos con plazo cerrado el 17 de mayo de 2026.

El segundo programa, dirigido a entidades locales a través de PalmaActiva, incluía un puesto de alumno o alumna trabajador en actividades administrativas con el cliente (ref. 042026001663), con plazo agotado el 13 de mayo de 2026. Para ese perfil se exigía ser beneficiario de Garantía Juvenil, el sistema que el SEPE gestiona para jóvenes que ni trabajan ni estudian. Las inscripciones de ambos programas se canalizaban por soib.es.

Más volumen tiene la agencia de colocación del Ayuntamiento de Palma, que en esa misma difusión manejaba 40 ofertas activas de empleo privado, de las que publicaba diez. El plazo, cerrado en varios casos, obliga a comprobar la vigencia de cada ficha antes de moverse.

Cuarenta ofertas privadas en una sola agencia municipal y diez visibles: el catálogo real casi siempre es más amplio que el escaparate del boletín.

  • Organizador u organizadora de eventos.
  • Socorrista de piscina y monitor de rutas escolares.
  • Dinamizador de talleres socioeducativos y educador social.
  • Técnico deportivo para acondicionamiento físico de la tercera edad.
  • Personal de cocina y limpieza, ayudante de dependiente y almacén.
  • Técnico especialista en ortopedia y productos de apoyo.

Todos los puestos eran presenciales y con sede en Palma. Para acceder a las ofertas privadas hay que estar inscrito previamente en la agencia de colocación, un trámite que no se resuelve en cinco minutos y que actúa como filtro real de entrada. Las del sector público local, en cambio, se consultan sin ese paso previo.

bolsa de empleo SEPE

Análisis: qué hay detrás de las ofertas que difunde el SEPE

El perfil de este catálogo es reconocible. Son puestos de entrada, con procesos cortos y muchas veces con contratos temporales o vinculados a programas de formación remunerada. El sueldo lo fija el convenio colectivo del sector correspondiente, no el folleto de la convocatoria. En los contratos de formación en alternancia la retribución se abona en proporción al tiempo de trabajo efectivo, así que conviene comprobar si la jornada es completa o parcial antes de echar cuentas.

Hay dos letras pequeñas que no aparecen en los titulares. La primera es la inscripción previa en la agencia de colocación, obligatoria cuando el puesto es privado. La segunda es el requisito de Garantía Juvenil en algunos programas, que deja fuera a quien supera la edad del sistema. Ninguna de las dos se ve en el resumen del boletín; ambas se leen en la ficha.

El riesgo más repetido es el de siempre: turnos rotativos y disponibilidad en fines de semana en socorrismo, hostelería y eventos, los tres nichos con más vacantes de esta remesa. Quien busque estabilidad debería mirar con lupa el tipo de contrato antes que el número de plazas. Por eso conviene no confundir volumen con calidad: el escaparate es amplio, la conversión a indefinido depende de cada empleador y de cada convenio.

La ventaja diferencial del SEPE es otra. El circuito es gratuito, público y sin intermediarios de pago, algo que en un mercado con portales de suscripción no es un detalle menor. Para perfiles sin experiencia y para quien necesita reincorporarse rápido, esa ausencia de coste pesa más que cualquier promesa comercial.

📝 Cómo enviar el currículum

La inscripción se gestiona en el buscador público del SEPE o en el portal de cada servicio autonómico y agencia de colocación que difunde la oferta.

  1. Paso 1: Accede a la sección de ofertas de empleo y autoempleo de la web del SEPE (sepe.es).
  2. Paso 2: Filtra por provincia y por sector de actividad; anota la referencia de cada puesto que te interese.
  3. Paso 3: Si la oferta procede de una agencia de colocación, regístrate antes en esa agencia; en Palma se hace en el portal de PalmaActiva.
  4. Paso 4: Adjunta el currículum actualizado y acredita los requisitos específicos, como la condición de beneficiario de Garantía Juvenil.
  5. Paso 5: Confirma la solicitud y guarda el resguardo; la comunicación posterior llega por correo electrónico o por llamada de la oficina.

Plazo de inscripción: abierto mientras cada oferta permanezca publicada; las dos plazas del SOIB citadas cerraron el 17 y el 13 de mayo de 2026. Requisito mínimo: estar inscrito en la agencia de colocación que gestiona el puesto cuando la oferta sea privada.

Vuelta a la oficina: el alquiler corporativo se dispara y reabre el pulso con el teletrabajo

0

La vuelta a la oficina ha dejado de ser un asunto de recursos humanos para convertirse en un problema de precios. La renta de oficinas prime en Barcelona se ha encarecido un 23% en un año, según el informe del segundo trimestre de 2026 de BNP Paribas Real Estate. En Madrid, la referencia de JLL ronda los 44 euros por metro cuadrado al mes, un 7,3% más que hace un año, y encadena 21 trimestres consecutivos de subidas.

No siempre fue así. En 2020 la pandemia vació los edificios y el sector vivió su travesía del desierto: recortes de precios, plantas enteras sin alquilar y un ritmo de construcción congelado. El informe de EY situaba la desocupación media en Madrid y Barcelona alrededor del 10%; en su siguiente edición, Barcelona aparecía ya en el 21,3%.

Por qué el alquiler de oficinas se dispara en 2026

La reactivación pilló al mercado sin producto. Entre 2020 y 2024 la inversión en obra nueva y reforma se desplomó, y lo poco levantado desde entonces ya está comprometido antes de abrir. Menos metros disponibles para una demanda que crece.

A eso se suma un trasvase de uso que nadie frenó. CBRE calcula que cerca de un millón de metros cuadrados de oficinas pasaron a vivienda u hotel en tres años, con más de 1.700 millones de euros invertidos. El centro de Barcelona lo resume: la desocupación en su distrito central es del 1%, más de veinte puntos menos que en 2024.

El parque que queda tampoco está listo. JLL cifra en 5.800 millones de euros la inversión necesaria para modernizar los edificios prime de Madrid y Barcelona, y advierte de que más del 40% del parque actual, unos 10,8 millones de metros cuadrados, podría quedar obsoleto en 2030.

Más metros reformados no abaratarán el alquiler a corto plazo: la tramitación y la obra van por detrás de una demanda que ya está firmando contratos.

Qué significa esta escalada para las plantillas y el teletrabajo

teletrabajo 2026

El precio del metro cuadrado no se queda en el balance de las empresas: acaba decidiendo cuántos días te toca ir a la oficina. Cuando una compañía firma a 44 euros el metro en el centro de Madrid o a precios récord en el 22@, la presión para rentabilizar cada mesa se traslada al calendario de los equipos.

Y el teletrabajo no ha desaparecido. El 15% de los ocupados en España trabaja desde casa de forma ocasional o frecuente, el doble que en 2019, según los datos de ocupación del Instituto Nacional de Estadística. En la Unión Europea la media es más baja: un 8,8% trabajó habitualmente en remoto en 2025, frente al 5,4% de 2019.

  • Presencialidad pactada por contrato: los modelos híbridos de dos o tres días se han consolidado como estándar en oficinas prime.
  • Espacio por empleado: menos puestos fijos y más salas de reunión estrechan el margen para elegir día.
  • Talento senior: es el perfil con más peso al negociar remoto y el que antes cambia de empresa si se lo retiran.

Quién paga de verdad la vuelta a la oficina

Los datos sostienen una vuelta a la oficina real, pero conviene separar tendencia de propaganda corporativa. Que un edificio prime se alquile a 44 euros el metro no significa que todas las plantillas hayan vuelto: significa que las empresas que quieren oficina están dispuestas a pagar por ella. Son dos cosas distintas, y la segunda explica mejor el mercado laboral de 2026.

Mi lectura es que el encarecimiento va a endurecer la presencialidad en dos sectores concretos: servicios financieros y consultoría, donde la mesa física sigue funcionando como símbolo de compromiso. Y abre un riesgo poco comentado: la rigidez disfrazada de modelo híbrido. Hay ofertas que se anuncian como flexibles y esconden cuatro días presenciales en la letra pequeña.

Para el candidato, la consecuencia es práctica. Preguntar cuántos días exactos se pisa la oficina antes de la segunda entrevista ya no es un detalle: es parte de la negociación salarial, porque transporte y tiempo de desplazamiento equivalen a varios cientos de euros al año en Madrid o Barcelona. Y los perfiles que no dependen del edificio, como logística, atención al cliente digital o desarrollo, conservan más margen para elegir empresa por modelo de trabajo y no solo por sueldo.

📝 Cómo enviar el currículum

No hay una convocatoria única: lo que sí puedes hacer es filtrar las ofertas por modelo de trabajo antes de mandar el CV.

  1. Paso 1: Entra en el portal de empleo del SEPE y filtra por provincia, jornada y sector.
  2. Paso 2: Revisa la sección ‘Trabaja con nosotros’ de las compañías que te interesen y activa las alertas de nuevas vacantes.
  3. Paso 3: Comprueba en la descripción del puesto cuántos días de presencialidad se exigen; si no aparece, pregúntalo antes de la primera entrevista.
  4. Paso 4: Adapta el CV al puesto y adjunta una carta breve si el formulario lo permite.
  5. Paso 5: Confirma la inscripción y guarda el correo de acuse: te servirá para hacer seguimiento a los diez días hábiles.

Plazo de inscripción: abierto de forma continua en los portales de las empresas y del SEPE, sin fecha de cierre única. Requisito mínimo: disponibilidad para el modelo de presencialidad que fije cada compañía, que debe constar por escrito antes de firmar.

Promoción interna Murcia: 364 plazas al Cuerpo Administrativo con examen en marzo de 2027

La Región de Murcia convoca 364 plazas de promoción interna al Cuerpo Administrativo, con pruebas a partir de marzo de 2027. El proceso se dirige en exclusiva a personal que ya trabaja en la Administración regional y que busca ascender de grupo o consolidar su carrera funcionarial.

No es una oposición abierta al conjunto de la ciudadanía. El requisito de vínculo previo con la Comunidad Autónoma opera como filtro de entrada y reduce el universo de aspirantes a quienes ya tienen plaza en la Administración regional.

El proceso forma parte de las medidas de promoción profesional correspondientes a los años 2024 y 2025. Llega con retraso respecto al calendario teórico, porque acumula dos anualidades en una sola convocatoria. Desde UGT, el secretario del Sector de Comunidad Autónoma de Servicios Públicos, Fernando Córdoba, subraya que las plazas y el propio proceso habían sido negociados previamente.

La responsable de CSIF en la Región de Murcia, Eva María Hernández, introduce un matiz que conviene leer con atención: el ascenso no siempre compensa. La promoción mejora el grupo y la carrera a medio plazo, pero el salto retributivo inmediato puede quedarse corto frente al esfuerzo de preparar un temario mientras se sigue trabajando.

Por qué se convoca ahora y qué hay detrás de las 364 plazas

La convocatoria responde a un compromiso de promoción profesional, no a una oferta de empleo nuevo. Las 364 plazas no amplían la plantilla de la Comunidad: redistribuyen puestos ya ocupados hacia un grupo superior.

El detalle aparece en el Boletín Oficial de la Región de Murcia, donde se fijan plazas, sistema selectivo y calendario. Allí hay que comprobar la letra pequeña de la antigüedad exigida y de los méritos que puntúan. La negociación sindical previa explica que el volumen no sea improvisado: responde a un reparto acordado en la mesa general.

Un proceso cerrado a quien ya está dentro: 364 plazas que no buscan nuevos funcionarios, sino recolocar carrera y grupo entre quienes ya sirven a la Comunidad.

Requisitos para presentarse

Las bases parten de una premisa distinta a la de una oposición libre. Estos son los filtros habituales:

  • Vínculo previo con la Administración regional: personal funcionario de carrera o laboral fijo que ya preste servicio en la Comunidad.
  • Plaza en propiedad en el cuerpo o categoría de origen, con la antigüedad que fijen las bases.
  • Titulación: la del grupo de destino. Para el grupo C1 basta, con carácter general, el Bachillerato o un ciclo formativo de grado medio.
  • Nacionalidad española o de un Estado miembro de la Unión Europea.
  • Sin expediente disciplinario que implique separación del servicio.

Sin titulación universitaria.

364 plazas administrativo Murcia

Cómo es el examen y el temario

La promoción interna se resuelve, por regla general, con un concurso-oposición en el que el concurso hace buena parte del trabajo. La fase de oposición mide conocimientos del cuerpo al que se aspira con pruebas tipo test y, según la convocatoria, supuestos prácticos. La fase de concurso puntúa antigüedad, grado personal consolidado y formación acreditada.

El calendario sitúa las pruebas a partir de marzo de 2027. Quedan unos cinco meses, un margen razonable para quien compatibilice el estudio con la jornada laboral, aunque ajustado si el temario es amplio. La recomendación es asegurar primero los puntos de concurso, que son antigüedad y formación, y reservar después el esfuerzo para los ejercicios.

El calendario pesa.

Análisis: cuándo compensa de verdad la promoción interna

La promoción interna se vende como vía rápida de ascenso y en parte lo es: no compites contra miles de aspirantes externos, sino contra compañeros que parten de tu misma situación. El cálculo económico merece un apartado propio. El salto de C2 a C1 no siempre se traduce en un aumento espectacular del sueldo neto, porque el complemento de destino sube menos de lo que se espera y el complemento específico depende del puesto que se acabe ocupando. A medio plazo la base de cotización mejora y el abanico de destinos se amplía.

Hay un segundo factor: el calendario. La convocatoria acumula las medidas de 2024 y 2025, señal de que el proceso llega con demora. Un retraso en la promoción interna arrastra todo lo que viene después: toma de posesión, consolidación del grado y acceso a los siguientes niveles.

No siempre compensa.

Mi lectura es esta: para un funcionario del grupo C2 con años de servicio, estas 364 plazas son una de las pocas ventanas reales para subir de grupo sin salir de la Comunidad. Para quien ya está en C1 y busca mejorar complemento específico, el incentivo es menor. Quien tenga la antigüedad y la formación acreditada debería intentarlo: el coste de no presentarse es esperar a la siguiente convocatoria, y esas no llegan todos los años.

📨 Cómo presentar la solicitud

La tramitación es electrónica, a través de la sede de la Comunidad Autónoma, con certificado digital o Cl@ve, una vez publicado el anuncio en el boletín oficial.

  1. Paso 1: Consulta las bases completas en el Boletín Oficial de la Región de Murcia.
  2. Paso 2: Entra en la sede electrónica de la Comunidad Autónoma de la Región de Murcia y localiza el trámite de promoción interna.
  3. Paso 3: Identifícate con certificado digital o Cl@ve y cumplimenta el modelo de solicitud.
  4. Paso 4: Abona la tasa en el importe que fijen las bases y adjunta la documentación de méritos.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Comunidad Autónoma de la Región de Murcia.
  • Número de plazas: 364 plazas de promoción interna al Cuerpo Administrativo.
  • Sueldo estimado: Retribuciones del grupo C1 según las tablas de la CARM, no detalladas en la convocatoria.
  • Fecha límite de inscripción: Plazo abierto tras la publicación en el BORM; pruebas a partir de marzo de 2027.
  • Dónde inscribirse: Sede electrónica de la CARM (carm.es); bases en borm.es.

Dividendos Santander: 728 millones de su financiera conjunta con El Corte Inglés

0

La financiera conjunta de Santander y El Corte Inglés ha repartido casi 728 millones de euros en dividendos desde 2014, el primer ejercicio completo en el que el banco controló la mayoría del capital. Las cuentas anuales que Financiera El Corte Inglés (Fecisa) acaba de depositar en el Registro Mercantil confirman un goteo ininterrumpido de retornos para los dos socios.

El último ejercicio ha dejado un reparto de 95,1 millones de euros, casi un 89% por encima del año anterior. Se descompone en dos partidas: 55,1 millones a cuenta del resultado de 2025, aprobados por el consejo de administración, y 40 millones con cargo a reservas voluntarias, validados por la junta general. Ambos se abonaron el 25 de febrero de 2026.

Un reparto récord que supera el beneficio del ejercicio

El importe equivale a 1,7 veces el beneficio neto del último ejercicio, que fue de 55,1 millones, un 9% más. No es la primera vez que la financiera paga por encima de sus ganancias, pero sí la más abultada: el máximo anterior eran los 76 millones cargados a los resultados de 2017, de modo que el dividendo de 2026 los supera en un 25%.

Por el reparto de 95,1 millones, el Santander ha ingresado 48,5 millones y El Corte Inglés, 46,6 millones, en línea con el 51% y el 49% que respectivamente controlan desde finales de 2013. La sociedad mantiene desde entonces la misma estructura accionarial, sin ampliaciones ni entradas de terceros.

Dos veces y media la inversión inicial de 2013

financiera El Corte Inglés

El banco desembolsó 140 millones en 2013 para hacerse con la mayoría del capital. Desde entonces ha cobrado 371 millones en dividendos, de modo que ya ha recuperado 2,65 veces lo invertido y conserva íntegra su participación del 51%. El Corte Inglés acumula cerca de 357 millones, prácticamente la mitad del total repartido en estos doce años.

La cifra adquiere otra dimensión al compararla con el tamaño de la sociedad: Fecisa cerró el ejercicio con un beneficio neto de 55,1 millones y un margen de intereses de 142,6 millones, un 12% más. Es decir, en un solo año los socios han retirado más dinero del que la compañía genera con su actividad ordinaria.

Santander ha cobrado ya 371 millones de los 140 que pagó por Fecisa y conserva el 51% del capital: la plusvalía no sale en los titulares.

Crédito al consumo: la caja silenciosa del grupo

El negocio que alimenta ese flujo es la tarjeta de El Corte Inglés, en manos de unos 12 millones de clientes y convertida en 2022 en tarjeta de crédito universal gracias al acuerdo con MasterCard. En 2025 movió algo más de 5.200 millones de euros en compras. De esa cantidad, 3.777 millones correspondieron a bienes y servicios dentro de los formatos del grupo, un volumen prácticamente idéntico al del ejercicio anterior.

El crecimiento llega de fuera del ecosistema comercial. Las compras con la tarjeta en otros establecimientos alcanzaron los 1.460 millones, un 6% más y récord desde que ese uso está permitido. La financiación de compras dentro de las tiendas se quedó en 1.727 millones, con una caída del 1,2%, y 3,1 millones de contratos por un importe medio de 535 euros. El préstamo personal, en cambio, aportó casi 300 millones, un 17% más, con 36.000 operaciones y un ticket medio de 8.400 euros.

La compañía también ha ordenado su periferia en las últimas semanas: absorbió a Financiera El Corte Inglés Portugal y mantendrá la actividad lusa a través de una sucursal, con Openbank como sociedad dominante directa tras la fusión cerrada en mayo entre el banco digital y Santander Consumer Finance.

Mi lectura es que Fecisa es el activo menos comentado y uno de los más rentables del perímetro del Santander. Un grupo que presume de escala global obtiene de una sociedad de crédito al consumo ligada a unos grandes almacenes un retorno bruto del 165% sobre el capital desembolsado en 2013, sin necesidad de aportar recursos adicionales. No hay titulares en eso, pero sí una constancia de caja que muchas filiales cotizadas no pueden exhibir.

La contradicción está en la madurez del modelo. El negocio dentro de las tiendas se estancó: la financiación en comercio cayó un 1,2% y el volumen de la tarjeta en los formatos del grupo no creció. Todo el impulso llega del préstamo personal y del uso exterior, dos segmentos con más competencia —fintech, buy now pay later, bancos digitales— y con mayor probabilidad de impago. A ello se suma que un dividendo que supera el beneficio se cubre con reservas: sostenible un ejercicio, difícil de repetir durante cinco años seguidos sin deterioro del capital.

El calendario del sector tampoco invita a la discreción. El Corte Inglés prepara 6.300 contrataciones para Black Friday y Navidad, la fase de mayor volumen de venta del año y, por extensión, la de mayor uso de la tarjeta. Si esa campaña se queda corta, la fotografía de 2026 cambiará en la próxima junta.

La próxima cita para comprobarlo es el depósito de las cuentas de 2026 en el Registro Mercantil, previsiblemente en la segunda mitad de 2027, y la evolución del préstamo personal en el intermedio. Si esa línea sigue creciendo a doble dígito mientras la financiación en tienda encadena variaciones negativas, el modelo habrá rotado de la tarjeta comercial al crédito puro. Y ahí la comparación ya no será con unos grandes almacenes, sino con el conjunto del sector.

Veredicto Merca2

Cotización al cierre o apertura: El reparto no ha generado un hecho relevante específico, de modo que no cabe atribuir al anuncio una reacción propia del valor. El impacto contable para el banco son 48,5 millones por su 51% de Fecisa, una cifra que no mueve la cotización por sí sola.

Clave técnica: El 51% de la financiera ha devuelto 371 millones sobre una inversión de 140 millones, un múltiplo de 2,65 veces en trece años. El punto a vigilar es el payout del 172% de este ejercicio, cubierto en parte con reservas voluntarias.

Apunte sectorial: El negocio se desplaza. La financiación en tienda cayó un 1,2% hasta 1.727 millones mientras el préstamo personal creció un 17% hasta casi 300 millones, el segmento con mayor sensibilidad a la mora si el consumo privado se enfría.

Centros de datos apagones: el Gobierno español estudia el modelo irlandés para la red eléctrica

0

Los centros de datos y los apagones ya tienen norma en Irlanda: desde el 27 de octubre deberán sostener la red. El Gobierno español estudia ese precedente mientras la CNMC pide flexibilizar las exigencias verdes de un decreto que aún no ha aprobado.

Del incidente de Dublín a la norma que entra en vigor el 27 de octubre

El regulador irlandés no ha improvisado. La Commission for Regulation of Utilities (CRU) dictaminó el 22 de septiembre que existe un riesgo ‘inmediato y significativo’ para la estabilidad del sistema y la seguridad del suministro, y con ese aval ha fijado obligaciones técnicas a todos los grandes consumidores conectados a la red de transporte. También a los que ya están en servicio.

La medida no nace en un despacho. Nace de un incidente. El 6 de junio, un fallo en una subestación de 220 kV en Dublín provocó la desconexión casi instantánea de 480 megavatios de demanda de centros de datos, el 52% de la carga que tenían en ese momento. El área metropolitana de la capital concentra el 99% de la capacidad instalada del país.

El gestor de la red, el irlandés EirGrid, había calculado que en algunos escenarios podía perderse hasta el 90% de la demanda de estas instalaciones. En junio su consumo rozó los 1.000 megavatios, por encima del umbral de 900 MW que el operador considera compatible con su margen de seguridad. De ahí el calendario gradual que arranca el 27 de octubre, con régimen transitorio y restricciones para quien no certifique sus equipos.

La CRU no lo presenta como un problema local. Su dictamen recuerda que ‘se han registrado casos de una pérdida significativa de carga de demanda de centros de datos a nivel mundial’ y que jurisdicciones como Australia y Texas ya aplican, o están ultimando, reglas técnicas equivalentes. El texto cita también el coste de las medidas de emergencia: para sostener el sistema, el operador lleva meses recortando exportaciones.

Irlanda cubrió con renovables cerca del 42% de su consumo bruto de electricidad en 2025, según Eurostat. Es una potencia eólica con un cuello de botella en la red, no en la generación. Reducir exportaciones encarece la electricidad y agrava los vertidos, justo lo que un parque renovable sobredimensionado no necesita.

La paradoja irlandesa es de manual: cuanto más eólica instala, más depende de que un centro de datos no se desconecte en el momento equivocado.

El 80% renovable hora a hora que la CNMC quiere flexibilizar

En España el debate es otro, pero converge. El borrador del Ministerio para la Transición Ecológica exige a los centros de datos de 1 MW o más respaldar hora a hora al menos el 80% de su consumo con nueva generación renovable, hasta que la energía limpia supere el 90% del mix eléctrico. La Comisión Nacional de los Mercados y la Competencia ha pedido flexibilizar ese requisito en su informe al texto.

El supervisor lleva tiempo señalando el flanco técnico. En enero de 2025, meses antes del apagón del 28 de abril, reclamó que estas instalaciones tuvieran capacidad para soportar huecos de tensión, seguimiento de rampas y obligaciones de observabilidad. Su informe sobre el borrador añade la comparación que más incomoda: en Irlanda han pasado del 4% del consumo total en 2015 al 28% en este ejercicio, con una proyección del 35% para 2035.

La patronal que negocia el texto agrupa a gigantes tecnológicos, pero también a ACS, a las grandes energéticas, y a grupos sanitarios como Quirón. Sitúa en 9.000 millones de euros la inversión en riesgo si la norma sale intacta y confía en que Bruselas la filtre por sus exigencias de soberanía digital, lo que retrasaría su aprobación más allá de las elecciones del 29 de noviembre. El decreto se planteó en agosto y puede salir con las Cortes disueltas, sin visto bueno del Parlamento. Aragón, con inversiones multimillonarias anunciadas, también lo rechaza.

consumo eléctrico data centers

En paralelo, el último Consejo de Ministros acordó la tramitación urgente de otra norma para ampliar capacidad de red. El criterio de acceso dinámico de la CNMC hacía que los requisitos de estas instalaciones drenaran capacidad en nudos situados a kilómetros de distancia. Según el secretario de Estado de Energía, Joan Groizard, las medidas contra el acaparamiento han liberado más de 1.000 MW en transporte y 1.700 MW en distribución; el supervisor contabiliza 1.600 MW de permisos ya renunciados.

Quién paga la red que necesita la inteligencia artificial

Hay una diferencia de fondo que el debate español está mezclando. La norma irlandesa es de naturaleza eléctrica: obliga al consumidor a aguantar la perturbación en lugar de desconectarse. El borrador español es de naturaleza contable: obliga a certificar renovabilidad horaria. Lo primero protege el sistema en milisegundos. Lo segundo ordena la narrativa verde del proyecto.

A mi juicio, el Gobierno acierta al mirar a Dublín y se equivoca al copiar el envoltorio sin la máquina. El plan irlandés obliga a aportar generación gestionable o almacenamiento y a cubrir el 80% del consumo anual con renovables nuevas, pero concede seis años de adaptación. El texto español pide el mismo porcentaje con verificación hora a hora y sin red de seguridad temporal, en un país donde el problema no es la falta de proyectos sino la incapacidad de evacuarlos.

La contradicción es visible. Se pide al centro de datos que financie renovables nuevas mientras la red no absorbe toda la producción existente y los vertidos crecen. Se exige flexibilidad al consumidor mientras la propia CNMC advierte de que el marco de acceso resta capacidad. Y se legisla por decreto urgente con las Cortes disueltas, lo que añade un riesgo jurídico que ninguna inversión de 9.000 millones digiere con indiferencia. Eso sí, la presión ya ha tenido efecto: 1.600 MW de permisos especulativos han desaparecido del mapa.

El precedente irlandés también tiene lectura política. Irlanda ejerce la presidencia de turno de la Unión Europea y en abril firmó con España un protocolo para explorar una futura interconexión eléctrica. Si esa línea avanza, el país que hoy inspira la norma española será también su primer cliente. La conexión no resuelve el pico de demanda, pero cambia el cálculo de los dos sistemas.

Hay dos hitos en el calendario. El 27 de octubre, las instalaciones irlandesas afrontan su primera prueba real de adaptación. El 29 de noviembre, las urnas deciden si el decreto español sobrevive con el texto actual o nace con un procedimiento europeo encima. En medio queda la pregunta que ningún regulador ha contestado por escrito: quién paga el refuerzo de red que necesitan ambos sistemas.

Veredicto Merca2

Cotización al cierre o apertura: No hay reacción de cotización atribuible al borrador: ninguna cotizada ha remitido hecho relevante sobre este texto. El valor más expuesto es Redeia, propietaria de la red de transporte, cuyo plan de inversión depende de aflorar los 1.600 MW de permisos que los promotores ya han renunciado.

Clave técnica: El nudo está en el 80% renovable con verificación hora a hora. Si la CNMC impone flexibilidad y se adopta un periodo transitorio de seis años como el irlandés, el decreto gana aplicabilidad; si sale intacto, el riesgo jurídico ante Bruselas se come la inversión.

Apunte macro: Irlanda cubrió el 42% de su consumo bruto eléctrico con renovables en 2025, según Eurostat, y aun así necesita limitar la demanda. España, con más capacidad instalada, afronta el mismo cuello de botella en la red de transporte y en los vertidos.

Un ático Art Déco en Miami Beach con murales pintados a mano y azotea privada sale por 7 millones de dólares

Un ático en Miami Beach sale al mercado por 6,99 millones de dólares: 312 metros cuadrados de interior y una azotea privada de otros 325 metros sobre el Atlántico. Se llama Casa Mar y ocupa la última planta de un edificio con más pedigrí que oferta disponible.

La vivienda pertenece a Ximena Caminos, cofundadora de Faena Art, artista y activista medioambiental, que firma también el diseño de interiores. La asesoría arquitectónica corrió a cargo de Galia Solomonoff, fundadora del estudio neoyorquino Solomonoff Architecture Studio, y los murales son del argentino Augusto Falopapas. Techo espejado en tono champán, suelos de mármol blanco, y herrajes de cocina en oro rosa completan el conjunto.

El precio es de salida, no un cierre verificado. En el prime de Miami Beach el anuncio y la escritura rara vez coinciden; la negociación en este tramo es la norma, no la excepción.

Qué se compra exactamente por 6,99 millones en Millionaires Row

El ático está en The Caribbean, un edificio Art Déco de 1941 firmado por L. Murray Dixon, uno de los arquitectos más prolíficos del sur de Florida entre los años veinte y cuarenta. La dirección es la que el mercado conoce como Millionaires Row, a un paso del Faena District, del Miami Beach EDITION y del Soho Beach House. El inmueble tiene salida directa a la playa, servicio de piscina infinita, spa y cabañas, y forma parte de el distrito histórico Art Déco de Miami Beach.

La planta son cuatro dormitorios. Dos se abren a un balcón privado desde el vestíbulo, decorado con paredes florales; la suite principal ocupa el vértice sureste, con dos vestidores y un baño de doble lavabo con bañera exenta. El cuarto dormitorio, con una pared de pájaros, ramas y mariposas, no tiene baño propio: hay dos completos a pocos pasos. El salón, la cocina y el comedor forman un espacio único con ventanales al océano, y la cocina esconde la funcionalidad detrás de vitrinas para exhibir obra gráfica y una trasera espejada sobre encimera de ónix rosa.

La azotea se alcanza con el ascensor principal, que abre a pocos metros de la terraza privada. Arriba hay cocina, barra de piedra, pérgola y zonas de estar. La comercialización la llevan Carl Gambino y Andrew Kardonski, del Gambino Group en Compass.

Un ático de 1941 con 637 metros entre interior y azotea no compite con las torres nuevas de Brickell: compite con la memoria de Miami Beach, que no se puede construir.

Cuánto paga el comprador por metro cuadrado y qué enseña este caso a la promotora española

La aritmética del anuncio es la que ordena la conversación. 22.400 dólares por metro cuadrado si solo se computa el interior; unos 11.000 si se suma la azotea, que aquí se vende como superficie habitable de pleno derecho. Esa segunda cifra es la interesante, porque casi duplica la media del condominio nuevo de Miami Beach y explica por qué el producto patrimonial aguanta mejor el ciclo que la torre recién entregada.

La comparación con España no es decorativa. En la tasación española la terraza computa con coeficientes reductores, en torno al 50% de la superficie construida, y la cubierta transitable suele desaparecer directamente del cálculo. Trasladado a Madrid o a Marbella, un ático con 325 metros de azotea privada se anuncia por el interior y regala la mitad del activo. Ahí hay margen: la pregunta que debería hacerse cualquier promotora con cartera patrimonial es cómo se aplicaría este modelo en el mercado español, y la respuesta no está en copiar el precio, sino en la rehabilitación de edificios protegidos con cubiertas privativas. El Eixample barcelonés, Chamberí y Salamanca en Madrid, el casco antiguo de Marbella y la fachada marítima de Palma tienen el mismo problema y la misma oportunidad: escasez extrema de áticos con terraza y un comprador internacional que ya paga prima por lo irrepetible.

Fiscalmente, el comprador extranjero asume una retención del 15% sobre el precio en las ventas por encima del millón de dólares, el mecanismo conocido como FIRPTA, que se regulariza después en la declaración. Florida no aplica impuesto estatal sobre la renta de las personas físicas, y el tributo inmobiliario local ronda el 2% del valor tasado con topes anuales de subida. Nada de eso convierte el activo en una máquina de rentas: el alquiler prime de Miami Beach rara vez supera el 4% o 5% bruto, por debajo de lo que un patrimonialista español obtiene en el centro de Madrid o en Puerto Banús.

La Ficha del Inversor

La métrica clave no es el precio de venta, sino lo que cuesta cada metro. A 22.400 dólares por metro cuadrado de interior, Casa Mar se sitúa en el tramo alto del mercado residencial de la costa, muy por encima de las horquillas del prime español: entre 9.000 y 12.000 euros en Salamanca y entre 7.000 y 10.000 en la Milla de Oro marbellí. Lo que el comprador paga de más no es ladrillo, es la combinación de edificio protegido, murales firmados y una cubierta privada que en España ni siquiera se tasaría.

La tendencia a seis meses apunta a dos velocidades. La obra nueva de Brickell y Sunny Isles sigue absorbiendo stock con descuentos discretos en el tramo de tres a cinco millones, mientras el producto irrepetible de Miami Beach aguanta el tipo porque no hay más unidades como esta. Si el precio del dinero se mantiene alto, la presión se concentrará en las torres de entrega reciente y no en los áticos heredados de los años cuarenta.

El perfil al que le encaja esta operación es un family office o un patrimonialista con vocación de preservación de capital y tolerancia a una rentabilidad corriente baja. No es un activo para el inversor español que busca yield: es un refugio con coste de mantenimiento, con la ventaja de que el comprador extranjero puede además apoyarse en programas de inversión como el EB-5 para residencia. El riesgo tiene precedente: en 2008 el condominio de Miami se desplomó con torres semivacías y precios de derribo, y aunque el Art Déco se recuperó antes por escasez, nadie estuvo blindado. La próxima cita para medirlo es el informe mensual de Miami Realtors y la temporada de cierres del primer trimestre de 2027.

Idealista selecciona casas de pueblo baratas desde 45.000 euros sin metodología pública

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista publica una selección editorial de casas de pueblo ‘listas para entrar a vivir’ desde 45.000 euros, con ejemplos en León, Almería, Zaragoza, La Rioja y Gran Canaria.
  • ¿Quién está detrás? El portal, escaparate de anuncios de propietarios y agencias, sin tasación independiente ni contraste con escrituras o con el INE.
  • ¿Qué impacto tiene? El comprador compara precios de oferta, no precios cerrados: reforma, impuestos y falta de servicios pueden añadir decenas de miles de euros a la factura.

Idealista reúne casas de pueblo baratas desde 45.000 euros sin explicar cómo fija ni contrasta esos precios de oferta. La lista se presenta como viviendas ‘listas para entrar a vivir’ y mezcla municipios de cinco provincias sin fecha de captura, tamaño de muestra ni verificación del estado real de los inmuebles.

Las cinco casas de pueblo baratas que Idealista pone a tiro

El recorrido arranca en El Bierzo, en León. En Castropodame se ofrece una casa de 110 metros cuadrados construidos en dos plantas, con tres dormitorios, dos baños, desván de unos 50 metros y patio interior, por 45.000 euros, con Bembibre a menos de un kilómetro. En Abla, comarca almeriense de los Filabres, son 128 metros, cuatro dormitorios, cocina equipada y vigas de madera vistas por el mismo precio.

Terrer, en Zaragoza, suma 82 metros, tres dormitorios, trastero, y radiadores eléctricos de bajo consumo por 53.000 euros. Villanueva de Cameros, La Rioja, pide 59.900 euros por 240 metros construidos en tres plantas con ocho dormitorios, balcón y chimenea. Y Gáldar, Gran Canaria, una casa cueva reformada de 54 metros con pérgola-terraza, jardín y horno de leña por 70.000 euros.

La aritmética ayuda más que el adjetivo. Los 45.000 euros de Castropodame equivalen a 409 euros por metro cuadrado; los de Abla, a 352; los 53.000 de Terrer, a 646. La casona riojana baja a 250 y la cueva canaria sube a 1.296. Cifras imposibles en cualquier capital y, a la vez, primer aviso: en un pueblo de pocos habitantes ese descuento ya descuenta la falta de transporte, de sanidad y de salida de reventa.

Por qué el precio del anuncio no es el precio de la compra

Los precios que publica Idealista son de oferta: lo que pide el vendedor, no lo que se ha cerrado. Un folleto sin fecha ni muestra no es un índice, y el portal, que sí detalla metodología en sus informes de precios, no la acompaña aquí. El Instituto Nacional de Estadística tampoco resuelve la duda: su índice de precios de la vivienda llega a provincia y comunidad, no a pedanías de 400 habitantes.

Un precio de 45.000 euros no dice nada sobre lo que costará la casa hasta que el notario firme: la reforma, los impuestos y la ausencia de servicios viajan en el mismo paquete.

Al precio hay que sumar impuestos y papeles. El ITP (Impuesto de Transmisiones Patrimoniales, del 6% al 10% en vivienda usada según la comunidad) se liquida sobre el valor de referencia catastral, que en zonas con pocas compraventas puede superar el precio pactado. Se añaden notaría, registro, gestoría y la comprobación previa: nota simple de cargas y consulta urbanística al ayuntamiento. Varias comunidades mantienen deducciones por compra o rehabilitación rural, revisables en el Ministerio de Vivienda y Agenda Urbana.

La reforma es el otro sumando. El portal advierte de tejado, muros, humedades, contadores y cableado antiguos, y en una casa de 110 metros con cubierta por rehacer la factura puede superar con holgura los 25.000 euros. Después llega la segunda trampa, la financiación: la banca rara vez pasa del 70%-80% de la tasación y en municipios pequeños los comparables escasean, lo que estrecha el LTV (Loan-to-Value, el porcentaje del precio que cubre la hipoteca).

El argumento de la rentabilidad merece matiz. Idealista sostiene que el alquiler rural está en auge y que la casa puede funcionar como segunda residencia o activo turístico. Cierto en comarcas con demanda consolidada, mucho menos en general: la ocupación es estacional y la gestión a distancia se come el margen. El yield bruto (el alquiler anual dividido entre el precio de compra, antes de gastos) rara vez supera el 4%-5%.

La Ficha del Inversor

La métrica que ordena la lista es el euro por metro cuadrado: 250 euros en Villanueva de Cameros frente a 1.296 en Gáldar, con Castropodame en 409. Quien compare con la ciudad debe añadir la puesta a punto, que en vivienda sin reforma reciente puede sumar entre el 25% y el 50% del precio de compra. Ahí se diluye la ganga.

A seis meses vista, el segmento funciona como mercado de nicho: oferta estable, demanda concentrada en segunda residencia y teletrabajo con fibra y precios nominales en estabilización. El precedente es el verano de 2020, cuando la demanda de pueblo se disparó, los precios subieron durante año y medio y después corrigieron en los municipios sin servicios. Encaja aquí un perfil concreto: liquidez, ninguna prisa por revender, capacidad de asumir obra y uso propio por delante del retorno. Para un inversor financiero puro, el riesgo de salida pesa más que el descuento de entrada.

Queda la duda de siempre con las listas de portal: sin metodología, sin fecha y sin verificación del estado real, el listado es escaparate, no referencia de mercado. La próxima estadística trimestral del INE y los cierres de los Registros seguirán siendo la vara para comprobar si estos 45.000 euros aguantan.

Amber Capital recorta por debajo del 5% en Indra y conserva su consejero con la acción liderando el Ibex

Amber Capital ha recortado su participación en Indra por debajo del 5% del capital, un movimiento que no le cuesta el asiento en el consejo y que llega con la acción liderando el Ibex 35 en octubre.

Por qué Amber Capital vende: del 7,24% al umbral del 5%

El recorte se produce desde el 5,4% que el fondo mantenía desde febrero de este año y queda lejos del 7,24% que llegó a atesorar en su mejor momento. Fuentes cercanas a la firma consultadas por Cinco Días atribuyen el paso a una cuestión estrictamente financiera y de tamaño de cartera, no a un juicio sobre el valor de la compañía.

La aritmética explica el gesto. Amber entró en el capital en junio de 2022, cuando la acción rondaba los 10 euros; hoy cotiza por encima de los 64 euros. En 2025 Indra fue la compañía más revalorizada del Ibex 35, con una escalada del 184%, y ese rally ha inflado el peso de la tecnológica dentro de la cartera del fondo hasta forzar el rebalanceo.

El detalle no es menor: Amber es también el máximo accionista de Prisa, editora de Cinco Días y EL PAÍS, de modo que su cartera combina una posición industrial en medios con una apuesta en defensa y tecnología que se ha multiplicado por más de seis en cuatro años. Vender una parte no equivale a deshacer la tesis.

Magdalena Bertram se queda: se ofreció a dimitir y la dirección dijo no

La salida del accionariado no arrastra al consejo. La consejera dominical Magdalena Bertram mantiene su asiento y, según las mismas fuentes, llegó a ofrecer su dimisión una vez conocida la reducción; desde la dirección de Indra se le pidió expresamente que continuara en el cargo.

Indra consejo de administración

El movimiento deja una anomalía poco frecuente entre las cotizadas del selectivo: un fondo que ya no alcanza el 5% —referencia que la CNMV utiliza para ordenar las participaciones significativas— pero que conserva voz y voto en el máximo órgano de gobierno. Amber mantiene influencia con una exposición menor, lo que reduce el riesgo de que su propia política de cartera acabe condicionando la estrategia de la compañía.

Un fondo que vende por disciplina de cartera no es un socio que se marcha: el consejo de Indra gana margen antes de su plan estratégico.

Cómo queda el accionariado de Indra tras el baile de fondos

El Estado, a través de la SEPI, se mantiene como primer accionista con el 28% del capital. Le sigue el fabricante vasco Sapa, con el 7,94%, y el fondo estadounidense T. Rowe Price, con el 4,99%. Por debajo queda ahora Amber Capital. La foto cambia respecto a mayo, cuando Escribano Mechanical & Engineering (EM&E) se deshizo del 14,3% que poseía y dejó de ser el principal tenedor privado.

AccionistaParticipaciónMovimiento reciente
SEPI28%Sin cambios, primer accionista
Sapa7,94%Posición estable
T. Rowe Price4,99%Posición estable
Amber CapitalMenos del 5%Desde el 7,24% máximo
EM&E (Escribano)0%Vendió el 14,3% en mayo

La foto resultante deja un capital más fragmentado y con el sector público como ancla. La SEPI no ha movido ficha y su 28% actúa como blindaje frente a cualquier operación no solicitada, más aún con el control de inversiones extranjeras activado para compañías consideradas críticas en defensa.

El 25 de noviembre, la cita que debe explicar el nuevo Indra

El recorte de Amber llega a poco más de un mes del Capital Markets Day que Indra celebrará el 25 de noviembre. Allí presentará la nueva hoja de ruta con la que aspira a consolidar el giro hacia defensa, espacio y gestión del tráfico aéreo ante los inversores institucionales.

El diseño del equipo ya está hecho. A finales de septiembre la compañía ejecutó un rediseño de su cúpula con la salida de cinco altos directivos de la etapa de Escribano, que dimitió como presidente en abril.

Los nombres del nuevo comité

  • Manuel Escalante, director de tecnología.
  • Manuel Ausaverri, director de estrategia.
  • Antonio Mora, director general de organización.
  • Juan Pedro Rodríguez, director general de internacional.
  • Miguel Ángel Panduro, director general de Indra Space.

Los ascensos dibujan la estructura que viene: Juan Ramón Hernández asume las áreas fusionadas de espacio y defensa; Frank Torres pasa a director de operaciones; Miguel Forteza, director financiero, suma M&A; y Víctor Martínez dirige ATM y Movilidad. El comité de dirección adelgaza de 16 a diez miembros.

La estrategia queda en manos de Josep Maria Recasens, consejero delegado desde mayo, con carácter provisional: la empresa ha abierto un proceso de selección para para fichar a un alto directivo que lidere un área de nueva creación que agrupará estrategia, tecnología y producto.

Qué descuenta el mercado con el valor en máximos

Con la acción por encima de los 64 euros, Indra cotiza en territorio de múltiplos exigentes. El mercado no está pagando el negocio de hoy, sino la expectativa de que el plan del 25 de noviembre concrete cartera de pedidos en defensa europea, un segmento en el que compite con Rheinmetall, Leonardo o Thales.

El precedente más cercano es la salida de EM&E. Escribano vendió su 14,3% y abandonó la presidencia; el fondo que hoy reduce también entró con la acción a 10 euros. Los dos casos comparten patrón: posiciones industriales o financieras que se deshacen cuando la valoración supera con creces la tesis inicial. La diferencia es que Amber se queda en el consejo, y eso rebaja el ruido en un ejercicio en el que la compañía se juega su relato ante los institucionales.

Con el valor liderando el Ibex en octubre, la pregunta que traslada el mercado a la dirección es de ejecución. Si el plan no llega acompañado de cifras de crecimiento y margen, el múltiplo actual tiene poco margen de error. El mercado ya lo descuenta.

📊 Las Claves para el Inversor

  • Qué vigilar: El Capital Markets Day del 25 de noviembre, donde Indra debe detallar cifras de crecimiento, margen y cartera de defensa para sostener la valoración.
  • Reacción del valor: La acción llega al evento en zona de máximos tras subir un 184% en 2025, por lo que el mercado exige hechos y no anuncios.
  • Precedente sectorial: La salida de Escribano del capital en mayo anticipa cómo reaccionan los inversores industriales cuando el múltiplo se estira.

El adelanto electoral tumba por segunda vez la Autoridad de Defensa del Cliente Financiero

El adelanto electoral ha tumbado por segunda vez la puesta en marcha de la Autoridad de Defensa del Cliente Financiero, casi cinco años después de su diseño legal y con la banca pendiente del nuevo régimen de reclamaciones.

Cinco años y dos tumbos para un supervisor que no arranca

La norma que debía convertir la atención al cliente financiero en un procedimiento único, gratuito y con resolución vinculante se ha quedado otra vez sin calendario. Aprobada en 2023 y publicada en el Boletín Oficial del Estado, la ley arrastraba desde entonces el desarrollo reglamentario y la constitución efectiva del organismo. Con las Cortes disueltas, ese último tramo no tiene quién lo firme.

El diseño era ambicioso. La Autoridad reunía en un solo ente las reclamaciones que hoy reparten el Banco de España, la CNMV y la Dirección General de Seguros y Fondos de Pensiones, con capacidad para dictar resoluciones vinculantes para la entidad, sin coste para el cliente y en reclamaciones de hasta 20.000 euros. Frente al informe no vinculante de los tres supervisores, el nuevo marco convertía la queja en una decisión ejecutiva.

Nada de eso está en marcha. Santander, BBVA, CaixaBank, Sabadell y Bankinter han ido incorporando los requisitos a sus modelos internos de cumplimiento sin una fecha cierta de aplicación, y las patronales AEB y CECA, junto a Unespa en seguros, siguen esperando un texto que se aplicará, pero no se sabe cuándo.

Qué sobrevive y qué decae con las Cortes disueltas

reclamaciones bancarias

La sesión del 16 de octubre en la Diputación Permanente del Congreso dejó la fotografía exacta de lo que puede y no puede hacer un Parlamento disuelto. El órgano permanente convalida o deroga los decretos ley que ya están en vigor. No tramita leyes, ni enmiendas, ni nombramientos que exijan el Pleno.

De ahí sale la asimetría que explica el caso. El decreto de ayudas energéticas sigue vivo porque su convalidación era una decisión de urgencia y de plazo corto. La Autoridad de Defensa del Cliente Financiero, en cambio, necesitaba recorrido parlamentario y una mayoría estable que ya no existe. El adelanto electoral no la deroga: la deja sin reloj.

El mismo Parlamento que salva un decreto energético en una tarde es incapaz de poner en marcha un supervisor que lleva cinco años esperando.

Conviene medir el coste. Cada reclamación que no resuelve una autoridad independiente acaba en el servicio de atención al cliente del banco, en el supervisor sectorial o en los juzgados. Los dos primeros no vinculan; el tercero, sí, pero con años de espera y coste procesal. Ese embudo no es neutral: desincentiva al reclamante de importes medianos y pequeños.

El decreto energético que sí pasó el filtro

La misma sesión convalidó el paquete de medidas frente a la crisis energética con los votos de PP, PSOE, Sumar, ERC, Bildu, PNV y Podemos, el rechazo de Vox y la abstención de Junts. El vicepresidente primero y ministro de Economía, Carlos Cuerpo, defendió el texto y lo enmarcó en el plan de respuesta lanzado en marzo, tras el ataque de Israel y Estados Unidos a Irán.

Tres datos sostienen la prórroga. El Brent sigue en el entorno de los 100 dólares; la inflación de septiembre se situó en el 4,9%, con dos puntos atribuibles a la energía; y el conjunto de los tres decretos aprobados desde marzo moviliza más de 12.000 millones de euros. Con ese cuadro, el Gobierno mantiene el tope de la bombona de butano en 19,55 euros hasta el 30 de junio de 2027, frente a los 18,84 euros actuales.

El texto limita además el peso de la cotización del gas en la Tarifa de Último Recurso: el incremento final queda en el entorno del 15% y las siguientes revisiones trimestrales mantienen ese techo hasta recuperar el equilibrio. Se prorrogan las ayudas al transporte terrestre —5 céntimos por litro en octubre, 12 en noviembre y 19 en diciembre—, el gasóleo agrario con 20 céntimos hasta el 31 de diciembre y se estrena una línea de 15.000 euros por locomotora diésel para el ferrocarril de mercancías.

La salvaguarda fiscal sigue condicionada. Si el IPC de septiembre de 2026 supera en un 15% al de septiembre de 2025, el IVA de la luz y el gas bajará del 21% al 10% y el impuesto especial sobre la electricidad del 5,1% al 0,5%, con aplicación a potencias contratadas inferiores a 10 kW y a beneficiarios del bono social. En paralelo, el Ejecutivo encarga a la CNMC dos estudios nuevos: la formación de precios en la cadena energética y el funcionamiento de la cadena alimentaria.

Lo que pierde el cliente y lo que gana la banca con el retraso

En el plano financiero, el retraso tiene una lectura incómoda. Una autoridad con resoluciones vinculantes homogeneíza criterios y eleva el coste esperado de las reclamaciones, pero también reduce la litigiosidad difusa y el riesgo de doctrinas dispares entre supervisores. Sin ella, el banco convive con tres ventanillas, dos no vinculantes, y con la incertidumbre judicial como último recurso.

El precedente es elocuente. La mayoría de los analistas que siguen al sector considera que el nuevo marco elevará el coste de cumplimiento en los próximos ejercicios, aunque el golpe directo a la cuenta de resultados sea marginal frente al volumen de negocio de Santander o BBVA. El primer tropiezo ya había dejado al organismo sin estructura ni presupuesto propio; el segundo llega con el mercado pendiente de un texto que toca la relación diaria con el cliente, también en seguros y en gestión de activos.

Los grandes bancos supervisados por el Banco de España ya provisionan por conducta con criterios internos. Lo que no pueden presupuestar es la incertidumbre sobre el criterio que fijará el árbitro definitivo. Y ese árbitro sigue sin nombre.

📊 Las Claves para el Inversor

  • Qué vigilar: La constitución de las nuevas Cortes y si el próximo Ejecutivo recupera el desarrollo de la Autoridad en su primer paquete normativo.
  • Reacción del valor: El mercado no descuenta impacto en la cuenta de resultados de Santander, BBVA o CaixaBank; el efecto se traslada al coste de cumplimiento y al riesgo reputacional.
  • Precedente sectorial: El primer bloqueo de la norma ya dejó al organismo sin estructura; el patrón se repite y ningún banco ha presupuestado aún el nuevo régimen de reclamaciones.

Iberia reduce el alcance del ERE de handling tras la negociación sindical y la presión de las licencias de Aena

South, la filial de handling de IAG, cerrará su ERE con 1.451 salidas frente a las 1.499 pactadas, 48 plazas sin cubrir que rebajan el coste de un ajuste que ya ha llevado a la sociedad a perder 98 millones.

El ERE de South se queda en 1.451 salidas y deja 48 plazas vacantes

La cifra final del expediente queda en 1.451 bajas: 1.335 prejubilaciones y 116 bajas incentivadas, según el detalle que ha hecho público el sindicato USO. El acuerdo con la representación laboral se cerró a finales de 2024 con un techo de 1.499 trabajadores, de modo que la compañía no abrirá nuevos cupos y dejará sin cubrir 48 plazas. El calendario se mantiene intacto: la ejecución concluye el 31 de diciembre de 2026.

El argumento esgrimido por la empresa es estrictamente económico. South ha trasladado a los sindicatos que no ampliará el número de salidas ni cubrirá las vacantes generadas, una decisión que rebaja el desembolso previsto en indemnizaciones y prejubilaciones. Sobre lo pactado, el recorte es del 3,2%: un margen estrecho que no altera la arquitectura del expediente de regulación de empleo, pero que deja carga de trabajo pendiente de asignar en los aeropuertos donde el contrato sigue activo.

Las cifras del ERE: prejubilaciones, bajas incentivadas y plazas sin cubrir

Nueve de cada diez salidas son prejubilaciones, el instrumento habitual en un negocio de bajo margen y plantilla veterana como el handling. El reparto definitivo entre lo firmado a finales de 2024 y lo ejecutado a cierre de 2026 queda así.

ConceptoAcuerdo de 2024Ejecución 2026Variación
Salidas totales1.4991.451-48 (-3,2%)
Prejubilacionesn.d.1.335—
Bajas incentivadasn.d.116—
Plazas sin cubrir048+48
Plantilla transferida desde Iberia Airport Servicesmás de 8.400más de 8.400—

Iberia Airport Services empleo

El ahorro de esas 48 plazas es marginal frente al impacto contable que el expediente ya ha dejado en las cuentas. South, sociedad con capital 100% de IAG y mayoría de Iberia, registró pérdidas de 98 millones de euros por el desembolso de las indemnizaciones, una cifra que el grupo ha ido diluyendo en su cuenta consolidada mientras la filial mejoraba su resultado operativo año a año.

Cuarenta y ocho plazas sin cubrir no mueven el balance de IAG, pero sí condicionan la capacidad de South para pujar por los próximos lotes de Aena.

De perder los contratos de Aena al nacimiento de South

La raíz del problema no está en el coste laboral, sino en el mercado. South nació en mayo de 2024 para agrupar el negocio aeroportuario y asumió a más de 8.400 empleados procedentes de Iberia Airport Services. El movimiento llegó después de que la aerolínea perdiera contratos clave en el último concurso público de Aena, un resultado que impugnó sin éxito y que reconfiguró el mapa de licencias en la red.

El handling terrestre en España se reparte entre un puñado de operadores que pugnan por licencias plurianuales en los aeropuertos de la red. Junto a South conviven Groundforce (Grupo Globalia), Menzies Aviation, Swissport y Aviapartner, con con las filiales de servicios aeroportuarios de otros grupos. Los márgenes son bajos, la plantilla es intensiva y el contrato depende de una subasta: cuando se pierde un lote, el ajuste laboral llega en el trimestre siguiente.

Ese es el contexto que explica la negativa a ampliar cupos. La dirección de South sostiene que las causas económicas siguen vigentes y que el dimensionamiento debe ajustarse a los contratos realmente adjudicados, no a la capacidad heredada. USO ha sido la central que ha dado a conocer el detalle de la decisión, que deja 48 plazas fuera del perímetro del expediente.

Qué mide de verdad esta reducción del ERE

Un recorte de 48 salidas sobre 1.499 no es una rectificación estratégica: es la constatación de que el perímetro del ajuste estaba sobredimensionado. El sector arrastra planes de salida desde la pandemia, cuando la caída del tráfico obligó a los operadores de rampa a renegociar plantillas primero con ERTE y después con expedientes de extinción. La mayoría de los operadores del sector mantiene la misma lectura: el empleo en tierra se dimensiona por contrato adjudicado, no por el volumen histórico de la aerolínea matriz.

Técnicamente, el ahorro de esas 48 plazas es de segundo orden. Comparado con los 98 millones que el expediente ha costado a la sociedad, el margen que libera la no cobertura de vacantes no mueve la aguja del balance de IAG, cuyo negocio principal siguen siendo las aerolíneas. La clave está en la generación de caja del negocio operativo y en la renovación de licencias, no en el último tramo del ERE.

Para el inversor, la pregunta relevante no es cuántas salidas se han evitado, sino cuántos lotes de Aena será capaz de capturar South en la próxima adjudicación para volver a escalar plantilla. En el conjunto de IAG el handling pesa poco, pero funciona como termómetro de la relación con el mayor gestor aeroportuario del país. Cualquier movimiento en ese pulso tiene más recorrido en la cotización que el ajuste de una veintena de prejubilaciones.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre efectivo del expediente el 31 de diciembre de 2026 y el destino de las 48 plazas no cubiertas en los aeropuertos donde South mantiene contrato activo.
  • Reacción del valor: El ajuste ya está descontado en IAG; el mercado mirará la próxima cita con las cuentas y cualquier señal sobre renovación de licencias de handling.
  • Precedente sectorial: Los expedientes que el handling español encadena desde la pandemia muestran que la plantilla se recalibra tras cada concurso de Aena perdido.

Precio del gas natural escala a 89 €/MWh, máximo desde 2022, y amenaza al pool eléctrico

0

El precio del gas natural cerró el viernes en 89 euros por megavatio hora, máximo desde diciembre de 2022. La referencia europea TTF, que se negocia en el mercado holandés, ha subido un 181% desde el estallido del conflicto en Oriente Medio y devuelve al sector energético al escenario que se creía superado tras la crisis de 2022.

El TTF encadena una subida del 181% desde el estallido en Oriente Medio

La sesión del viernes resumió el nerviosismo del mercado. El gas abrió con caídas, se dio la vuelta a media tarde y terminó con un avance del 3,6% hasta tocar los 89 euros en el máximo intradía. Es el nivel más alto desde el 23 de diciembre de 2022, el invierno en que Europa pagó por llenar sus almacenes a cualquier precio tras la invasión rusa de Ucrania.

La comparación con el punto de partida del actual episodio bélico mide la magnitud del movimiento: el TTF cotizaba en 31,6 euros cuando comenzó el conflicto en Oriente Medio y desde entonces se ha revalorizado un 181%. En lo que va de año, el encarecimiento supera el 215%. El mercado no descuenta un corte de suministro confirmado; descuenta el riesgo de quedarse corto.

Concurren tres presiones. La primera es la llegada del invierno con los almacenes por debajo de lo habitual. La segunda, la competencia global por el gas natural licuado (GNL), con Asia dispuesta a pagar primas por cargamentos que en otra coyuntura habrían acabado en puertos europeos. La tercera, las interrupciones y los conflictos en Oriente Medio, que dificultan los flujos marítimos, encarecen los fletes y retrasan entregas.

Las reservas europeas arrancan el invierno en el 73% de su capacidad

Los analistas de XTB sitúan las reservas europeas en torno al 73% de capacidad al inicio de la temporada de frío, frente al 89% que suele registrarse en estas fechas. Son 16 puntos de colchón perdidos, y ese hueco se nota cada vez que el termómetro baja. Los datos públicos de la plataforma AGSI de Gas Infrastructure Europe permiten seguir la evolución diaria de unas existencias que ya entran en fase de extracción neta.

Con menos gas guardado, cada ola de frío se traduce en compras de emergencia y en volatilidad. Y con el GNL más caro y más disputado, el margen de maniobra europeo se estrecha justo cuando la demanda asiática repunta por la temporada de calefacción.

Europa entra en el invierno con menos gas guardado que en cualquier año reciente y con menos proveedores dispuestos a vender barato.

TTF 89 euros

Del TTF al pool eléctrico: cómo llega el encarecimiento hasta el recibo

El mercado marginalista no perdona. El gas no necesita ser la tecnología más utilizada para marcar el precio: basta con que una central de ciclo combinado sea la última en entrar para cubrir la demanda de una hora concreta. En ese instante, el coste del combustible fija el precio que cobran todas las demás tecnologías. Una central de ciclo combinado necesita del orden de dos megavatios hora de gas para producir uno de electricidad, de modo que cada euro de más en el combustible se multiplica en la casación.

El traslado al pool tiene calendario. El PVPC se revisa cada día con la casación de OMIE, así que un encarecimiento del gas se nota en la factura regulada doméstica en cuestión de jornadas si se multiplican las horas caras. La tarifa de último recurso del gas (TUR) se actualiza por trimestre y la siguiente revisión está prevista para el 1 de enero de 2027. Los contratos industriales, indexados a MIBGAS, reciben el golpe antes que los hogares.

El sector electrointensivo es el eslabón más frágil. Las industrias que compiten con productores extracomunitarios no pueden repercutir un coste energético que, en Asia o Estados Unidos se paga con gas a una fracción del precio europeo. Cada episodio como el actual reabre el debate sobre paradas temporales de plantas y sobre el papel de las interrumpibilidad.

Análisis: la paradoja española de las regasificadoras sin precio propio

España cuenta con la mayor capacidad de regasificación de Europa y una red de plantas que en 2022 funcionó como puerta de entrada de GNL para media Europa. Ese músculo no se traduce en un precio distinto. El mercado ibérico importa la referencia del TTF y una fábrica española paga lo mismo que una alemana, con el agravante de que la interconexión gasista con Francia es limitada y no permite arbitrar diferencias con el resto del continente.

La diferencia con 2022 es de estructura, no de precio. Entonces el problema era la dependencia del gasoducto ruso y la respuesta fue un despliegue acelerado de plantas y de ahorro. Ahora el problema es la competencia por un mercado más fragmentado, con buques que cambian de rumbo según la prima que ofrezca Asia. La infraestructura ya está construida; lo que falta es suministro barato y una fórmula que desacople el recibo eléctrico del precio del gas.

La infraestructura española no fija precio: el recibo se decide en el mercado holandés y en la puja por cada cargamento de GNL.

El riesgo evidente apunta en dos direcciones. Si el invierno es frío y las reservas se vacían rápido, Europa competirá en el peor momento del ciclo y el pool trasladará el golpe a industrias y hogares. Si el invierno es suave y llegan cargamentos, el precio puede corregir con la misma velocidad con la que subió: un 181% de subida en semanas también admite retrocesos abruptos, y los operadores que se han cubierto a estos niveles lo notarán en sus coberturas.

Hay una condición concreta que conviene vigilar. El nivel de existencias en los almacenes europeos a mediados de diciembre determinará si el TTF prueba la zona de los 100 euros o se repliega hacia el entorno de los 60. Entre ambos escenarios se decide la factura de millones de hogares y la continuidad de turnos en la industria. El invierno manda.

Italia logra de Bruselas un mecanismo ibérico para abaratar la luz y España gana el precedente

0

El mecanismo ibérico ha dejado de ser una excepción española. Italia y la Comisión Europea cerraron el viernes un acuerdo preliminar para limitar el impacto del gas en el precio mayorista de la electricidad, con un umbral de activación de 59 euros por megavatio hora. Bruselas lo llama medida temporal. Madrid lo lee como precedente.

Un umbral de 59 euros y un recargo en la factura

El pacto, adelantado por EFE a partir de fuentes comunitarias y confirmado después por el Ejecutivo italiano, llega tras meses de intercambios. Roma venía reclamando un instrumento equivalente al que España y Portugal aplicaron desde 2022. La diferencia está en el listón: Italia quería activarlo en 44 euros/MWh. Bruselas ha fijado 59.

El diseño replica el modelo peninsular. Cuando el gas supere ese umbral, las centrales que queman el combustible podrán ofertar su electricidad tomando los 59 euros como referencia y recibirán una compensación por la diferencia respecto al coste real. El objetivo es que el mercado mayorista deje de arrastrar cada euro que sube el gas.

El gas cotiza estos días en torno a los 90 euros por megavatio hora. Con el mecanismo activo, el diferencial a cubrir rondaría los 31 euros por cada MWh generado con gas. Ese dinero no lo aporta Bruselas ni el Tesoro italiano: sale de un recargo en las facturas eléctricas.

Es el mismo esquema que ya generó debate en España. El consumidor financia la rebaja del precio mayorista y paga un suplemento en su recibo. El saldo neto depende del volumen de consumo y del tipo de contrato. Los grandes consumidores con contratos indexados al mercado fueron los mejor colocados para capturar el diferencial. Los hogares pequeños, los que menos.

El mecanismo no abarata la energía: la redistribuye. Baja el precio del mercado, sube el recargo en la factura y reparte ganadores y perdedores según el contrato.

El acuerdo deja fuera el coste del CO2. El régimen europeo de comercio de derechos de emisión, el ETS, seguirá encareciendo la generación con gas a través del precio de los permisos, cuya revisión se negocia en paralelo en Bruselas. El mecanismo toca el componente del combustible y deja intacto el del carbono, una parte creciente de la factura que ningún tope cubre. Ahí está el detalle.

Bruselas autoriza a topar el gas, no el carbono. El gesto alivia la factura hoy y deja intacta la señal que debía empujar la electrificación.

El precedente que España llevaba dos años esperando

El mecanismo ibérico estuvo en vigor más de año y medio. Arrancó con un precio de referencia de 40 euros/MWh para los seis primeros meses y fue escalando hasta los 65 euros/MWh con los que expiró en diciembre de 2023. Su financiación combinó recargos a los consumidores beneficiarios, y una parte de los ingresos extraordinarios de los intercambios eléctricos entre España y Francia.

Desde entonces, cada vez que el gas ha repuntado, la pregunta ha vuelto al mismo sitio. Si Bruselas firma ahora un esquema casi idéntico para Italia, el argumento de que el caso ibérico era una anomalía jurídica pierde fuerza. No es una autorización automática. Es un precedente.

La vicepresidenta de la Comisión responsable de Competencia, Teresa Ribera, ha sido explícita sobre el origen. ‘Italia nos ha planteado una propuesta inspirada en el mecanismo ibérico que aprobamos en 2022’, declaró a EFE. Y añadió el matiz que importa en Bruselas: es ‘una medida que puede ayudar de forma temporal sin perjuicio de la necesidad de acelerar la reforma del sistema energético priorizando electrificación, eficiencia y renovables’.

Ribera situó además el instrumento en la genealogía de la política de ayudas de Estado. ‘Aquella experiencia nos ha servido para construir el Marco Temporal de Ayudas Estatales por la Crisis de Oriente Próximo’, señaló, ‘que recoge el elenco de medidas más eficaces preservando el mercado interior y evitando distorsiones’.

La grieta que el acuerdo abre en el mercado marginalista

El sistema marginalista fija el precio de la electricidad por la tecnología más cara que entra a cubrir la demanda. En un país con una dependencia del gas muy superior a la española, eso convierte cada tensión en el mercado del gas en una subida automática de la luz. El mecanismo no cuestiona ese diseño: lo parchea. Las centrales de gas siguen marcando el precio, solo que con una referencia política en lugar de una referencia de mercado.

De ahí la contradicción que el propio comunicado de la Comisión deja ver. Bruselas insiste en electrificación, eficiencia y renovables mientras autoriza una referencia que mantiene artificialmente contenida la generación con gas. Durante la vigencia del mecanismo ibérico no hay evidencia de que el tope, por sí solo, recortara el consumo de gas. El ajuste llegó por la vía de la demanda industrial y de la sustitución de tecnología. La señal de precio, en el fondo, es lo que se está difuminando.

El segundo frente es jurídico. Cada mecanismo de este tipo se notifica como ayuda de Estado y se autoriza caso por caso. La decisión italiana no obliga a la Comisión a autorizar una reactivación española, pero eleva el coste político de negarla. Si el umbral de 59 euros se consolida como estándar para economías con mucho gas en el mix eléctrico, Madrid tendrá un expediente sólido. Si Bruselas envuelve el caso italiano en especificidades difícilmente replicables, el precedente se estrechará.

El tercer frente es el reparto de la carga. El recargo recae sobre el consumidor eléctrico, no sobre el gasista ni sobre el generador. En un contexto de precios altos del gas, eso significa que la factura se estabiliza, no que baje. La rebaja que sugiere el titular depende de que la reducción del mayorista se traslade íntegra a la tarifa minorista. Con márgenes comerciales opacos y una competencia minorista concentrada, la traslación no está garantizada.

El terreno político, además, ya estaba abonado. La presidenta de la Comisión, Ursula von der Leyen, se había mostrado partidaria de estudiar el mecanismo ibérico a escala comunitaria en plena crisis de precios. Lo que entonces era una hipótesis hoy es un expediente sobre la mesa. La novedad no es que Bruselas descubra el instrumento; es que lo replica para un tercer país mientras España sigue sin poder usarlo.

Queda la letra pequeña. El acuerdo es preliminar y debe concretarse en un decreto italiano y en una decisión formal de ayudas de Estado. Ese es el hito que conviene seguir: el texto que fije las condiciones de elegibilidad de las centrales y la fórmula de compensación. Si ese documento replica el umbral de 59 euros sin cláusulas específicas para el caso italiano, España tendrá algo más que un argumento político. Si no, el mecanismo ibérico habrá ganado un hermano y seguirá esperando su propia reapertura.

Adif retira los restos del tren incendiado en Ricla pero el AVE Madrid-Barcelona sigue sin fecha

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Adif ha retirado los últimos restos del tren incendiado el 12 de octubre en Ricla (Zaragoza), en la línea de alta velocidad Madrid-Barcelona.
  • ¿Quién está detrás? Renfe, que opera los trenes, y Adif, que debe reparar la infraestructura dañada; la investigación del siniestro sigue abierta.
  • ¿Qué impacto tiene? La línea funciona con vía única y limitaciones de velocidad en un tramo de 25 kilómetros, con oferta de trenes ajustada y sin fecha para el restablecimiento normal.

El restablecimiento del AVE Madrid-Barcelona sigue sin fecha tras retirar Adif los restos del tren incendiado en Ricla (Zaragoza). La línea opera, sí, pero con vía única y limitaciones de velocidad en un tramo de 25 kilómetros.

Renfe comunicó este sábado que los últimos elementos del convoy siniestrado ya han salido de la plataforma. El fuego se declaró el 12 de octubre en esta localidad de la provincia de Zaragoza, en el corredor que une Madrid y Barcelona, y las causas continúan bajo investigación.

Con la vía despejada, el trabajo pasa a Adif. El administrador de infraestructuras ferroviarias debe evaluar los daños y reparar los elementos afectados —la catenaria, entre otros— antes de comprometer una fecha para recuperar la circulación normal.

El miércoles, el portavoz de Adif en Cataluña, Antonio Carmona, apuntó a principios de la próxima semana para volver a circular por doble vía: ‘Una vez se retire la locomotora afectada, Adif trabajará para reparar la infraestructura afectada y podemos trabajar en una previsión de que a principios de la semana que viene se puede circular en dos vías’.

Qué queda por reparar en la vía de Ricla

La catenaria es el elemento más delicado. Hablamos del cableado aéreo que alimenta de electricidad a los trenes y que debe quedar alineado con precisión milimétrica para que los pantógrafos hagan contacto sin golpes a 300 kilómetros por hora. Repararla exige cortes de tensión, trabajos en altura y una verificación posterior de toda la geometría del hilo de contacto.

A eso se suma la investigación del incendio. Hasta que no exista un parte oficial, cualquier calendario que se ponga sobre la mesa es una previsión técnica, no un compromiso de servicio.

Ningún billete del AVE Madrid-Barcelona está garantizado mientras Adif no firme el final de las obras en la catenaria.

Vía única y oferta recortada: qué se va a encontrar el viajero

El corredor más transitado de la alta velocidad española arrastra desde hace cinco días una capacidad mermada. Renfe, Ouigo e Iryo comparten surcos en ese tramo, de modo que el cuello de botella no golpea a un solo operador: afecta a los tres y, con ellos, a los horarios de todo el eje.

En la práctica, el viajero se topa con una oferta adaptada a la capacidad de la vía única —menos surcos por hora y horarios retocados— y con tiempos de trayecto que pueden alargarse. La recomendación es la de siempre: consultar el estado del servicio en la web de Renfe o en la de Adif antes de salir.

Conviene distinguir dos planos. La línea no está cortada; está limitada. Los trenes circulan, pero lo hacen por una sola vía en ese tramo de 25 kilómetros, lo que obliga a alternar sentidos y a espaciar las circulaciones.

Adif repite que la prioridad es la seguridad de la infraestructura, un argumento razonable que deja al usuario sin calendario. En esta redacción entendemos que la comunicación de plazos podría ser más precisa: cuando un portavoz habla de ‘principios de la semana que viene’, quien ha pagado un billete necesita algo más que una horquilla.

El precedente sirve de aviso. Cada incidencia en el corredor Madrid-Barcelona —el eje con más tráfico del país, y el que sostiene la competencia entre tres operadores desde la liberalización de 2021— se traduce en un efecto dominó que dura días después de resolverse el incidente físico.

Hoja de Ruta: Claves del Viaje

El impacto se mide en tres frentes. El tiempo, porque 25 kilómetros a vía única en el corazón del corredor bastan para reordenar horarios en ambos extremos de la línea. El bolsillo, porque un tren reprogramado puede forzar al viajero a buscar alternativa en el avión o en otra franja horaria. Y la confianza, porque una avería que tarda más de una semana en cerrarse desgasta la fiabilidad del AVE justo donde compite con el puente aéreo.

La zona cero es Ricla, un municipio de la provincia de Zaragoza, pero el mapa de afectados se extiende a Madrid, Zaragoza y Barcelona. Todo tren que enlace el noreste peninsular con la capital pasa por ese punto de la línea y ahí no existe una alternativa ferroviaria de alta capacidad.

El dato que resume la semana es el de esos 25 kilómetros: un tramo que en condiciones normales se recorre en pocos minutos y que ahora marca el ritmo de un corredor entero. La referencia sigue siendo la que dio Adif el miércoles, con la doble vía a principios de la semana siguiente, pero nadie la ha elevado a compromiso oficial.

El pulso es, por ahora, administrativo. Adif repara, Renfe informa, Ouigo e Iryo se adaptan y la investigación del incendio avanza sin conclusiones públicas. La próxima ventana crítica es el lunes 19 de octubre: ahí se sabrá si la previsión de Carmona se cumple o si el AVE Madrid-Barcelona encadena otra semana sin fecha de restablecimiento.

Alerta roja por lluvias: Renfe altera Cercanías y Rodalies y Barcelona lanza un ES-Alert masivo desde las 18:00

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Servei Meteorològic de Catalunya ha elevado el aviso por intensidad de lluvia en el Barcelonès al grado 5 sobre 6 entre las 18:00 y la medianoche, y mantiene el aviso rojo en otras seis comarcas del litoral y el prelitoral.
  • ¿Quién está detrás? Protecció Civil de la Generalitat envía el ES-Alert, el Ayuntamiento de Barcelona activa su plan por insuficiencia drenante y Renfe advierte de alteraciones en Rodalies y en Cercanías de la Comunitat Valenciana.
  • ¿Qué impacto tiene? Se pide limitar la movilidad y evitar el coche; los trenes de cercanías pueden acumular demoras y supresiones durante toda la tarde del sábado.

La alerta roja por lluvias altera Cercanías y Rodalies y activa un ES-Alert masivo en Barcelona este sábado.

Dos mensajes al móvil y una ventana de seis horas

El Servei Meteorològic de Catalunya ha elevado el aviso por intensidad de lluvia en el Barcelonès al grado 5 sobre 6 —el máximo de la escala— entre las 18:00 del sábado y la medianoche. Mantiene además el aviso rojo en el Baix Llobregat, el Garraf, el Vallès Occidental, el Vallès Oriental, el Maresme, y La Selva. Traducido a litros: pueden caer más de 40 litros en 30 minutos y 90 litros en tres horas.

Los avisos de situación meteorológica de peligro siguen vigentes desde las 14:00 del sábado hasta las 14:00 del domingo. No es un temporal extenso. Es de los que descargan con violencia en un punto concreto y en poco tiempo, y llega con un descenso notable de temperaturas por el viento de gregal que se notará sobre todo el domingo.

El subdirector de Prevención de Protecció Civil, Joan Ramon Cabello, detalló a mediodía el operativo. El primer ES-Alert ya ha salido hacia el Maresme, el Vallès Oriental y La Selva, con la lluvia más fuerte entre las 14:00 y las 20:00. El segundo envío, el que alcanza Barcelona, está previsto para las 16:00 y cubre el Barcelonès, el Baix Llobregat, el Garraf y el Vallès Occidental, cuya fase más intensa llega entre las 20:00 y las 02:00.

Conviene aclarar qué es el ES-Alert: el sistema público que hace sonar todos los móviles conectados a una antena dentro de la zona afectada, sin aplicación ni registro previo. El mensaje pide limitar la movilidad. Cabello lo resumió con una frase: ‘Nos mantenemos en el ámbito de la recomendación’.

El Ayuntamiento de Barcelona, por su parte, ha activado la alerta del plan municipal por insuficiencia drenante. Pide revisar tejados, pararrayos y bajantes, retirar objetos que el agua pueda arrastrar, desconectar aparatos eléctricos y no atravesar zonas inundadas. Al volante, moderar la velocidad y frenar con suavidad.

La paradoja del día: se pide dejar el coche en casa justo cuando la red de trenes que debía sustituirlo está en alerta.

Renfe avisa de alteraciones en Rodalies y en Cercanías de la Comunitat Valenciana

Renfe ha alertado de alteraciones en Rodalies y en el núcleo de Cercanías de la Comunitat Valenciana sin detallar qué líneas ni cuántos trenes se verán afectados. El protocolo de Adif y Renfe en lluvia extrema pasa por limitar la velocidad, cerrar tramos con riesgo de inundación y sustituir el tren por autobús cuando la vía deja de ser segura. Ninguna de esas decisiones se toma con antelación. El agua manda.

Para el viajero, la consecuencia es la de siempre. Consultar el estado del servicio antes de salir, aplazar el desplazamiento si no es urgente y calcular margen extra en los trayectos hacia el aeropuerto. En caso de supresión, la compañía habilita la devolución del billete por sus canales habituales, aunque no ha precisado el procedimiento para este episodio concreto.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos frentes. El primero, el tiempo: cada tramo cerrado en Rodalies arrastra al resto de la red, y en una tarde de sábado eso significa andenes llenos y transbordos encadenados. El segundo, el bolsillo: un desplazamiento cancelado acaba en taxi, en hotel o en una comida fuera de casa. La zona cero es el área metropolitana de Barcelona, con el Barcelonès, el Baix Llobregat y los dos Vallès en el epicentro, aunque el aviso se extiende al Maresme y a La Selva. El dato que resume la jornada es la intensidad: 40 litros por metro cuadrado en media hora convierten cualquier calle en un río.

El precedente pesa. La DANA del 29 de octubre de 2024 fue el primer uso masivo del ES-Alert en una emergencia real en España, y desde entonces Protecció Civil ha afinado el calendario de envíos por franjas horarias. El episodio de hace dos semanas, más extenso y con mayor acumulación, sirvió de ensayo general. Meteocat espera ahora fenómenos torrenciales pero locales, de menor duración que entonces.

Queda la contradicción que nadie ha resuelto. Si la instrucción es dejar el coche, la alternativa es el transporte público, y la red que sostiene ese plan es la misma que está bajo alerta. Renfe depende de Adif, Adif del estado de la vía y la vía de un agua que no avisa. Los avisos seguirán activos hasta las 14:00 del domingo; la próxima actualización de Meteocat y el parte de incidencias de Rodalies dirán si el sábado acaba en susto o en corte de tráfico.

Unirisco cumple 25 años de capital riesgo universitario y refuerza su tesis agtech con Hifas da Terra y Néboda

El capital riesgo universitario cumple 25 años en Galicia y Unirisco lo celebra con dos nombres en su tesis agtech: Hifas da Terra y Néboda. La lección para el founder: el capital paciente existe fuera de los grandes hubs.

De 2001 a 2026: el balance de una sociedad pionera

Unirisco Galicia nació en 2001 como la primera sociedad de capital riesgo vinculada a proyectos surgidos de las universidades. Veinticinco años después, la firma ha colaborado en más de 40 proyectos empresariales que en conjunto facturan 40 millones de euros, sostienen más de 500 empleos y han generado más de 150 patentes. Cifras modestas para un fondo de venture capital al uso. Enormes para el ecosistema que las produce.

El porfolio no se parece al de un fondo tecnológico convencional: biotecnología y salud, tecnologías digitales, medioambiente, digitalización industrial, y nuevos materiales. Ciencia aplicada antes que software. Ese sesgo es la consecuencia directa de invertir donde está la ciencia, que en Galicia significa universidades y sus oficinas de transferencia.

Su trayectoria al servicio de la innovación y la transferencia de conocimiento le ha valido el reconocimiento del Foro de Empresas Innovadoras. La entrega del galardón será el 20 de octubre en CaixaForum Madrid, en la XIV edición de los Reconocimientos FEI. En anteriores ediciones fueron distinguidos el CDTI, Enisa, el Barcelona Supercomputing Center, la Federación Española de Centros Tecnológicos, el Instituto de Ciencias Fotónicas o la Axencia Galega de Innovación. El palmarés dice mucho: se premia infraestructura de innovación, no unicornios.

Inmaculada Rodríguez Cuervo, directora general, sitúa el origen del mérito en las universidades gallegas, que hace 25 años ‘tuvieron la visión de apostar por un modelo de transferencia pionero en España’. Y añade el matiz que importa: cuando Unirisco empezó a hablar de inversión privada en spin-offs universitarias, hacerlo era mucho menos habitual que ahora.

Transferir ciencia al mercado no es un acto de fe: es una inversión de horizonte largo, con unit economics propios y retorno que no cabe en un trimestre.

La tesis agtech: hongos en Pontevedra y agricultura vertical en Vigo

Unirisco

Dos participadas explican mejor que una memoria anual hacia dónde va esa tesis. Hifas da Terra, biotecnológica de la provincia de Pontevedra, desarrolla productos basados en hongos. Néboda, startup viguesa, se especializa en agricultura vertical de interior.

Las dos comparten el patrón que Unirisco lleva 25 años buscando: ciencia aplicada a un producto físico, con propiedad intelectual defendible y dependencia de un capital que no exige resultados trimestrales. Néboda compite en un segmento donde la unidad económica se decide por metro cuadrado, consumo eléctrico y ciclos de cosecha. Hifas da Terra juega otra liga: la del compuesto bioactivo con aplicación nutracéutica, donde la validación se mide en años y en ensayos.

Ahí está la coherencia de la tesis. Frente al software, que puede enseñar tracción en seis meses, la nueva agricultura y la biotecnología necesitan laboratorio, permisos y paciencia. El capital que las sostiene no se mide con el reloj de una Series A.

📦 Caso de estudio: Unirisco

  • El reto: Convertir la investigación de las universidades gallegas en empresas con producto, facturación y empleo cualificado.
  • La jugada: Entrar como primer capital privado en spin-offs tecnológicas, con horizonte de 3 a 5 años y sin exigir facturación recurrente.
  • El resultado: Más de 40 proyectos en 25 años, 40 millones de euros de facturación agregada, 500 empleos y más de 150 patentes.
  • La lección: El capital paciente no compite con el venture capital; ocupa el tramo previo al que el fondo convencional no puede llegar.

Capital paciente: el hueco que ni el fondo público ni el VC cubren

Rodríguez Cuervo define la posición con precisión: Unirisco actúa como primer capital privado en el punto en el que la ciencia deja de ser ciencia para convertirse en producto o servicio. Es decir, antes de que exista un cliente, una factura y un MRR que enseñar a un inversor.

Un fondo de venture capital convencional pide facturación recurrente, retención y un camino razonable a la Series A. Las convocatorias públicas —Enisa, CDTI, los programas de la GAIN— cubren otra parte del ciclo: dinero más barato, pero atado a hitos, garantías y plazos que no siempre encajan con un spin-off que aún no vende. Entre un tramo y otro queda un hueco de tres a cinco años que en España cubren muy pocos actores.

El dato que importa no es el tamaño del fondo, sino su función. Con 40 millones de euros de facturación agregada tras 25 años, cualquier fondo de software mediano genera más ingresos en un solo ejercicio. Comparar ambas cifras sería tramposo. La comparación honesta es otra: cuántas de esas 150 patentes y de esos 500 empleos existirían sin alguien dispuesto a firmar el primer cheque. En buena parte del mapa español, ninguno.

Lo que el modelo enseña a un founder de deep tech

El caso trasciende Galicia. Frente a los hubs de Madrid y Barcelona, donde se concentra la mayor parte de la inversión española, o frente al modelo israelí, que diseñó su capital riesgo para exportar tecnología, la lección es idéntica: la proximidad a la fuente de conocimiento pesa más de lo que sugiere el relato de los grandes hubs.

Hay un precedente útil para calibrar. Cambridge y Oxford construyeron su reputación de deep tech sobre la misma lógica: universidad, capital paciente y décadas de paciencia institucional. En Silicon Valley el mecanismo es otro, pero el origen es el mismo: alguien financió la ciencia antes de que hubiera producto.

El capital paciente no es caridad institucional: es la única vía para que una patente llegue viva al mercado cuando el producto tarda tres años en existir.

El reconocimiento del FEI se entregará el 20 de octubre y no altera la tesis. La pregunta útil para un founder es otra: si tu proyecto nace de un laboratorio, ¿a quién le vas a pedir el primer cheque? La respuesta habitual —business angel, aceleradora, ronda pre-seed— falla en la mitad de los casos, porque ninguno está diseñado para esperar tres años sin ingresos. Buscar capital que entienda tu curva importa más que buscar el capital más barato.

🚀 Hoja de Ruta para Emprender

  • Calcula tu tramo de capital: Antes de salir a ronda, cuenta cuántos meses de ciencia te quedan. Si superan los 24, tu interlocutor no es un fondo de VC.
  • Blinda la propiedad intelectual: Patente solicitada, no idea. Las 150 patentes del porfolio de Unirisco son su mejor argumento ante un inversor industrial.
  • Habla con tu oficina de transferencia: Las OTRIs universitarias abren acceso a socios industriales y a vehículos como Unirisco; el coste de la conversación es cero.
  • Elige geografía por talento, no por moda: Un proyecto agtech o biotech necesita invernadero y laboratorio más que una oficina en un hub caro.
Publicidad