ETF XRP registran sus primeras salidas en 13 semanas y el flujo on-chain se enfría

Los ETF spot de XRP en Estados Unidos han roto trece semanas consecutivas de entradas con una salida neta de 1,84 millones de dólares. Es la primera semana en negativo en tres meses, según los datos de flujos que publica la plataforma SoSoValue.

Una salida neta significa lo que parece: en el cómputo de la semana salió más dinero del que entró en estos fondos cotizados, productos que replican el precio de XRP y se compran y venden en bolsa como una acción. La cifra, eso sí, es pequeña para un vehículo que acumula cerca de 1.800 millones de dólares en entradas netas desde su lanzamiento.

Para quien se acerque por primera vez al tema, un ETF al contado de XRP funciona de forma parecida a un fondo indexado de bolsa: el inversor compra una participación desde su bróker y el fondo se encarga de mantener los tokens. No hay wallet, ni claves privadas, ni exchanges de por medio. Por eso los flujos de estos productos se han convertido en el termómetro favorito de la demanda institucional.

Una semana en negativo por un solo canje

El detalle diario explica casi todo. Al arranque de la semana los fondos apenas se movieron; el miércoles registraron una entrada de unos 740.000 dólares y el viernes llegó el golpe: un canje de alrededor de 2,47 millones que dejó el total semanal en negativo. La operación se atribuye al producto XRPC de Canary Capital.

Sin ese canje, la semana habría cerrado con una entrada neta de unos 630.000 dólares. Dicho de otro modo: el giro no responde a un goteo de reembolsos menudos, sino a una decisión puntual de un participante autorizado, las entidades que crean y destruyen participaciones de un ETF. El detalle importa.

El precio, mientras tanto, no da tregua. XRP cotiza cerca de 1,28 dólares, con una caída del 1,60% en las últimas 24 horas y del 6,3% en el último mes. El token prueba el soporte de los 1,30 dólares después de no haber conseguido colocarse por encima de sus medias móviles clave.

Un canje de 2,47 millones rompe trece semanas de entradas; la pregunta no es cuánto salió, sino cuánto dinero nuevo ha dejado de llegar.

Y hay una segunda señal, menos visible en los titulares, que ha encendido las alertas.

Los pagos en XRP Ledger se desploman un 72% en un día

El volumen de pagos de de XRP Ledger cayó hasta 119,5 millones de XRP el 17 de octubre, según el explorador XRPSCAN. Son un 72,3% menos que el día anterior y quedan muy por debajo del promedio de 30 días, que ronda los 629,3 millones de tokens.

Para hacerse una idea de la escala, el máximo histórico de la red se acerca a los 7.000 millones de XRP movidos en una sola jornada. La actividad de pagos siempre ha sido volátil, con picos cortos y retrocesos rápidos, así que un día flojo no certifica una caída estructural del uso de la red. Lo incómodo es la coincidencia.

flujos ETF cripto

Dos señales que el mercado quiere ver dejar de parpadear

La primera es el flujo semanal de los ETF de XRP. Si en la semana que viene vuelve el verde, aunque sea con cifras modestas, el episodio quedará como una anécdota de calendario. Si se encadenan dos o tres semanas en negativo, el relato cambia: los fondos pasan de ser una fuente de demanda sostenida a un actor más que compra y vende como cualquier otro.

La segunda es la actividad de la red. El volumen de pagos es una medida imperfecta, porque cuenta transferencias entre cuentas y no usuarios ni dinero final en juego, pero sirve de termómetro de si la red se usa para lo que dice usarse: mover valor entre entidades, sobre todo en corredores de pagos transfronterizos. Nada dramático, de momento.

Conviene mirar el precedente. En el ciclo de 2022, con la caída de Terra primero y de FTX después, el enfriamiento del uso de las redes DeFi (las finanzas descentralizadas, ese conjunto de protocolos que prestan y negocian sin intermediarios) anticipó en varios meses la caída de los precios, no al revés. La actividad real se apaga antes que la cotización. Suele dar pistas.

Hay un riesgo evidente en leer demasiado en una sola semana. Los canjes grandes distorsionan las medias, y este ha sido, precisamente, un canje grande: 1,84 millones de dólares es ruido estadístico para un producto de este tamaño. Quien busque una conclusión rotunda no la va a encontrar en siete días de datos.

¿Y a quién le importa todo esto? A quien tenga XRP, primero: una caída del 6,3% en un mes sobre un activo que ya viene de un tramo flojo se nota en la cartera. A quien mire los ETF como termómetro del apetito institucional, después, porque son la vía más limpia que tienen los fondos regulados estadounidenses para exponerse al token. Y a quien no tenga nada, también: el mercado cripto sigue funcionando como indicador adelantado del apetito por riesgo, y un enfriamiento aquí acostumbra a contar algo sobre el resto.

Lo que sí parece claro es que el impulso de los primeros meses de estos fondos se ha agotado. La cifra a vigilar es sencilla: si las entradas netas acumuladas dejan de acercarse a los 1.800 millones, la demanda tendrá que aparecer en otro sitio distinto de los ETF. Y XRP, a 1,28 dólares, sigue sin encontrarla.
Self Bank mantiene depósitos con hasta un 3% TAE y paga los intereses cada mes

Los depósitos Self Bank mantienen hasta un 3% TAE y pagan los intereses cada mes o cada trimestre: la clave está en elegir el plazo según cuándo vayas a necesitar ese dinero.

He repasado las condiciones que la entidad tiene vigentes este octubre y el detalle que cambia la decisión no es la TAE, sino cada cuánto entra el dinero en la cuenta. En un depósito al uso cobras todo al vencer; aquí hay tramos con abono mensual, y para quien busca un complemento periódico eso es otro producto.

El tamaño del pastel lo pone el Banco de España: los hogares españoles acumulan más de un billón de euros en depósitos y buena parte sigue en cuentas a la vista con remuneración cercana a cero. Con la inflación comiéndose parte del rendimiento, el dinero parado es dinero que pierde.

Cuánto paga Self Bank en cada plazo y cuándo cobras

En el tramo corto, los depósitos a 3 y 6 meses pagan un 2,55% TAE, sin vinculación y tanto para nuevos clientes como para clientes actuales. La diferencia entre ambos es el calendario: en el de 3 meses los intereses se abonan al vencimiento; en el de 6, cada trimestre. Ninguno se renueva de forma automática.

El de 12 meses se queda en el 2,75% TAE (2,7221% TIN) con liquidación trimestral, y aquí aparece la primera condición seria: solo entra dinero nuevo procedente de otra entidad. Los traspasos internos o la venta de activos que ya estaban en Self Bank no cuentan como saldo nuevo.

Cobrar los intereses cada mes no cambia la TAE, pero cambia quién puede contratar el producto y a quién le sirve de verdad.

Para horizontes más largos está el depósito a 24 meses, también al 2,75% TAE, con abono mensual de intereses. Es el que mejor encaja si quieres una renta periódica, aunque su letra pequeña es la más exigente: solo admite cancelación a partir del sexto mes y siempre por el importe total.

La letra pequeña: dinero nuevo, penalizaciones y el 3% con fondos

depósito 3% TAE

Ahí está el detalle que sale caro. Si cancelas el depósito a 24 meses antes de tiempo, no cobras los intereses del mes en curso y se aplica una comisión del 0,50% sobre el importe del depósito, con un límite: no puede superar los intereses brutos generados hasta ese momento. La penalización puede comerse parte de lo ya cobrado, pero nunca el capital.

En el de 12 meses el trato es más amable: la cancelación anticipada devuelve el 100% del capital y conserva los intereses de los trimestres ya liquidados; solo pierdes los del trimestre en el que cancelas. En el de 3 meses renuncias a todos los intereses y en el de 6, a los del trimestre en curso.

PlazoTAEPago de interesesCondición clave
3 meses2,55%Al vencimientoSin vinculación
6 meses2,55%TrimestralSin vinculación
12 meses2,75%TrimestralDinero nuevo de otra entidad
24 meses2,75%MensualCancelación desde el mes 6
3 meses + fondos3,00%Al vencimiento30% invertido en fondos
12 meses + fondos3,00%Trimestral30% invertido en fondos

La opción del 3% TAE merece párrafo aparte. Se consigue con depósitos a 3 y 12 meses vinculados a la inversión, pero exige invertir al menos el 30% del importe del depósito en fondos propuestos por la entidad en los cinco días naturales siguientes a la contratación y mantenerlos durante toda la vida del depósito.

Si no se cumple, la remuneración baja al 2,55% en el de 3 meses y al 2,50% en el de 12. La oferta está limitada a un volumen total de 50 millones de euros.

Y no es un depósito al uso. Ese 30% invertido no está cubierto por el Fondo de Garantía de Depósitos, su valor puede subir o bajar y es posible perder parte del capital. Tiene sentido si ya tenías previsto invertir esa parte del ahorro; como sustituto de un depósito, no.

Los requisitos comunes son sencillos: desde 6.000 euros hasta un millón, con una Cuenta Self asociada sin comisiones de apertura, mantenimiento ni por transferencias nacionales no urgentes. Self Bank opera con ficha bancaria española bajo la supervisión del Banco de España y está adherida al Fondo Español de Garantía de Depósitos, que cubre hasta 100.000 euros por depositante y entidad. Los intereses tributan como rendimientos del capital mobiliario, con una retención del 19% en el momento del abono.

Mi lectura: cuándo compensa y cuándo no

Hagamos cuentas con un caso concreto. Con 20.000 euros en el depósito a 24 meses al 2,75% TAE, los intereses brutos rondan los 1.100 euros en dos años, unos 46 euros al mes antes de impuestos. Con la retención del 19% que aplica Hacienda en cada abono, el neto se queda en unos 37 euros mensuales.

¿Compensa? Depende de con qué lo compares. Frente a una cuenta a la vista al 0%, sí, sin discusión. Frente a una Letra del Tesoro a 12 meses, la comparación exige mirar el tipo de la última subasta del Tesoro Público y la comisión que cobre tu entidad; no siempre gana el depósito, y la TAE sola no resuelve la duda.

Lo que tengo claro es el orden. Primero el colchón: el dinero que puedas necesitar en tres o seis meses va a plazos cortos, aunque el 3% esté en el otro extremo. Después, el ahorro que no vas a tocar en uno o dos años. Si el BCE mantiene la senda de recortes, la remuneración a plazo tenderá a estrecharse y estas condiciones de octubre de 2026 pueden no repetirse: la entidad puede revisarlas.

Y un aviso que repito mucho: la mayoría de los ahorradores prefiere meter el fondo de emergencia en el depósito más largo, el que mejor paga. Es el error clásico. Se paga en penalización o, peor, en no poder disponer del dinero cuando hace falta.

La información de este artículo es divulgativa y no constituye una recomendación personalizada de inversión. Toda inversión conlleva riesgo, incluida la de los fondos vinculados al 3% TAE.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Calcula cuánto dinero no vas a tocar en dos años y compáralo con el tipo de la última subasta del Tesoro antes de bloquearlo.
  • Qué vigilar: El vencimiento de tu depósito actual y si las condiciones de octubre de 2026 siguen vigentes cuando toque renovar.
  • El error a evitar: Contratar el 3% sin asumir que debes mantener un 30% en fondos con riesgo durante toda la vida del depósito.

Easiploy, marketplace camioneros: cubre vacantes en menos de una semana

Encontrar camioneros es el cuello de botella del transporte: Easiploy, marketplace de camioneros, cubre vacantes en menos de una semana y ya trabaja con más de 80 empresas.

Un negocio que nace de un problema estructural: 30.000 vacantes sin cubrir

La logística ocupa en Catalunya a 182.036 personas, el 4,19% de la población activa, y lidera el mercado laboral del sector en España, según Idescat. El dato que de verdad sostiene el negocio de Easiploy es otro: la Cámara de Comercio de Barcelona advirtió este año que en España hay más de 30.000 vacantes de conductores sin cubrir.

No es solo una cuestión de nómina. Olga Perxés, cofundadora junto a Nizar Gaabour, sostiene que las dificultades para conciliar la vida laboral y familiar pesan más que el salario en determinados tipos de transporte. Cuando el cuello de botella es de talento y no de demanda, quien resuelve el emparejamiento puede cobrar por hacerlo.

La empresa arrancó en 2024 con una tesis estrecha: nada de selección generalista, solo conductores y profesionales del transporte. Hoy cubre perfiles de conductor de tráiler y rígido, jefe de tráfico, administrativo, mozo de almacén y comercial para clientes como Calsina Carré, Burtransa, Stef o Transportes Tresserras, con presencia principal en Catalunya y la Comunidad Valenciana.

Su diagnóstico del sector cabe en dos palabras: transparencia y rapidez. Explicar las condiciones con claridad, incluso las que no son atractivas, evita que el candidato se caiga a la semana de entrar. Y decidir rápido es determinante cuando el conductor tiene tres ofertas encima de la mesa al mismo tiempo.

La transparencia y la velocidad no son virtudes del fundador: en un marketplace de talento escaso, son el producto.

El sector lo nota. Las empresas que llegan a Easiploy no compran software, compran tiempo: el que dejan de dedicar a filtrar currículums que no cumplen los requisitos.

Cómo funciona el marketplace vertical que filtra en siete días

El proceso está diseñado para una sola cosa: reducir el tiempo entre la vacante y la incorporación efectiva.

marketplace vertical nicho
  • Reunión de encargo: la empresa explica a través de la web qué perfiles necesita y con qué condiciones.
  • Búsqueda en la zona: Easiploy contacta con candidatos del entorno de la base y entrevista a los que encajan.
  • Filtro duro: DNI o NIE, permisos en regla, experiencia trabajando en España y residencia cerca del centro de trabajo.
  • Entrega de perfiles: normalmente en menos de una semana, con pocos candidatos pero ya cribados.
  • Garantía: tres meses de sustitución si el fichaje no cumple o deja el puesto.

El criterio de selección no es solo el currículum. Perxés insiste en la actitud, la educación y las ganas de trabajar como filtros reales, y en mandar pocos nombres pero bien cribados. Es la diferencia entre un portal de anuncios y un servicio de colocación: el primero entrega volumen, el segundo entrega una decisión.

📦 Caso de estudio: Easiploy

  • El reto: un sector con más de 30.000 vacantes sin cubrir y candidatos que rechazan ofertas por falta de conciliación.
  • La jugada: especializarse solo en transporte y operar como servicio de selección, no como tablón de ofertas.
  • El resultado: más de 80 empresas clientes en dos años y perfiles entregados en menos de siete días.
  • La lección: el foso de un marketplace de nicho se construye con densidad de oferta, no con funcionalidades.

Lo que este caso enseña a quien quiere validar un marketplace de nicho

Un marketplace vertical nicho se valida con la misma disciplina que un SaaS, pero con una diferencia que lo cambia todo: aquí la oferta son personas, no licencias. La métrica que decide no es el registro, es la colocación efectiva y el tiempo hasta ella. Easiploy presume de siete días; el número que falta en la conversación pública es cuántas de esas colocaciones sobreviven a los tres meses de garantía.

Ahí está la lección de Lean Startup aplicada sin épica. La startup nació vendiendo un servicio manual, con reuniones, llamadas y entrevistas una a una, antes de tener una plataforma que escalar. Es la forma más barata de comprobar si el dolor existe y si alguien paga por resolverlo. Existe: cuando un transportista tiene un camión parado por falta de conductor, la vacante se mide en facturación perdida, no en una cuota mensual.

El riesgo también es evidente. Un modelo intensivo en personas escala peor que el software y su unit economics depende de cuántos perfiles mueve cada reclutador al mes. Si la compañía quiere replicar la promesa de siete días fuera de Catalunya y la Comunidad Valenciana, necesitará densidad de candidatos por provincia o la velocidad se rompe. Las plataformas de empleo que lo han logrado comparten un patrón: dominan primero una categoría y una geografía, y amplían después.

La mayoría de las empresas del sector reconoce ese orden. Y hay una pieza de financiación que encaja con este perfil: las líneas de préstamo participativo de ENISA, pensadas para proyectos con ingresos recurrentes que no quieren diluirse en una ronda antes de tiempo. Antes de pedir capital, conviene tener la ratio de colocaciones por reclutador bajo control.

La lectura para un founder es incómoda y útil a la vez. Easiploy no ha inventado tecnología: ha empaquetado un trabajo que las empresas hacían mal y lo ha convertido en un servicio con garantía. Eso se puede copiar en cualquier nicho con escasez de oferta y dolor caro, desde la enfermería hasta la soldadura especializada.

🚀 Hoja de Ruta para Emprender

  • Elige un nicho con dolor caro: si la vacante no cuesta facturación perdida, nadie pagará por cubrirla rápido.
  • Vende el servicio antes de la plataforma: haz diez colocaciones a mano y mide cuánto tardas; ese dato es tu MVP real.
  • Mide colocación y tiempo, no registros: la liquidez de la oferta es la única métrica que sostiene un marketplace.
  • Cuenta la garantía como coste: una sustitución de tres meses es un pasivo; inclúyela en el precio desde el primer contrato.

Subasta de diseño de Christie’s: Lalanne, Prouvé y Perriand miden el pulso del mercado

0

La subasta de diseño de Christie’s fija en 5 millones de dólares el techo de las ovejas de Lalanne. El próximo 9 de diciembre, la sala neoyorquina adjudica Anthology of Design: Masterworks from a French-American Collection, un fondo de casi 150 piezas reunidas por un coleccionista francoamericano que mantiene el anonimato. He revisado el catálogo con detenimiento y hay un detalle que ordena toda la operación: el lote estrella no se vende por unidades.

El conjunto lo forman tres Moutons de Laine de François-Xavier Lalanne, fundidos en los años sesenta y pertenecientes al segundo rebaño que salió del taller. Su historia importa tanto como su factura: pasaron por la galería de Alexandre Iolas y se exhibieron en la primera muestra americana del artista, en el Art Institute of Chicago, en 1967. La estimación oscila entre 3 y 5 millones de dólares.

Un rebaño indivisible y dos precedentes que fijan el precio

Christie’s los ofrece como lote único. Daphne Riou, responsable de diseño de la casa, sostiene que los rebaños completos ya no aparecen en el mercado y que este se formó de manera natural, no por agregación posterior. La táctica no es nueva: en los últimos meses la sala adjudicó cuatro fuentes de ranas del mismo autor en un solo lote, con estimación de 3,5 millones, y el martillo rozó los 6,3 millones de dólares.

El otro precedente es más elocuente. Una sola oveja procedente de la colección de Jean y Terry de Gunzburg se adjudicó en Sotheby’s por 2,3 millones. Si una unidad aislada alcanza esa cifra, el diferencial de un rebaño con procedencia documentada y exhibición museística se explica solo. La pregunta relevante para el comprador no es cuánto vale una oveja, sino cuánto vale la última que salga a la venta.

El fondo retrata a un comprador que empezó a reunir piezas a comienzos de los años 2000, cuando el diseño se coleccionaba por especialidad y no por mezcla. Hoy el cross-collecting es la norma y amplía la base de pujadores.

Una oveja aislada se adjudicó por 2,3 millones. La prima del rebaño no la paga la escultura, la paga la trazabilidad documentada.

Perriand, Prouvé y la franja donde sí hay comparables

Lalanne Prouvé Perriand

Bajo el reclamo de Lalanne, el catálogo contiene la parte que de verdad admite comparación de precios. Una mesa rara de Charlotte Perriand, creada para la primera exposición de la Union des Artistes Modernes en 1930, sale con estimación de 600.000 a 800.000 dólares. La bicicleta de Jean Prouvé, una de las dos únicas que fabricó, se tasa entre 60.000 y 80.000, y el carrito de arrastre que la acompaña viaja en el mismo lote.

Completan el conjunto cerámicas de Hans Coper, Lucie Rie y Georges Jouve, una butaca de aluminio de Marcel Breuer que perteneció a Peggy Guggenheim y vasos y aparadores de Ettore Sottsass. Es la sección con referencias repetidas en el mercado secundario y, por tanto, la única donde el inversor puede construir una tesis con datos y no con mitología.

El calendario de exhibiciones forma parte de la estrategia comercial. Las piezas seleccionadas pasarán por Tokio del 4 al 6 de noviembre y por París del 19 al 24 del mismo mes, antes de mostrarse en Nueva York durante la Fall Marquee Week. La casa coloca el catálogo ante las tres bolsas de compradores que han sostenido los precios del diseño francés en la última década.

Diseño coleccionable: escasez real frente a burbuja de autor

El diseño de autor ha dejado de ser una categoría periférica para convertirse en un mercado con series de precios propias. Mi lectura es que el fenómeno Lalanne concentra a la vez el riesgo y la oportunidad del sector. La oferta es finita, el taller no produce rebaños nuevos y la demanda llega de tres geografías que pujan con la misma información. El riesgo es simétrico: cuando una sola referencia absorbe el relato de la subasta, el resto del catálogo queda infravalorado o sobrevendido según lo que ocurra con el lote estrella.

Para un patrimonio que busca diversificación, el atractivo no está en las ovejas. Un lote de 3 a 5 millones es una pieza trofeo, con liquidez limitada y compradores potenciales que se cuentan con una mano. La franja de 60.000 a 800.000 dólares —Perriand, Prouvé, Coper, Sottsass— ofrece entradas y salidas realistas y una volatilidad menor. Eso sí: el diseño no paga cupones ni genera rentas, y exige almacenamiento, seguro y conservación.

El diseño no paga cupones. Su retorno se cobra entero al vender, y por eso el horizonte mínimo razonable nunca baja de siete años.

Cabe recordar que el mercado del diseño carece de un índice equiparable al del arte contemporáneo, lo que dificulta la valoración y favorece la opacidad. Esa falta de transparencia fue durante años un argumento en contra; hoy opera como barrera de entrada para el capital especulativo y como ventaja para el coleccionista paciente. La próxima cita para medir el pulso real será la subasta del 9 de diciembre en Nueva York, con las preventas de Tokio y París como termómetro previo.

💎 Veredicto Wealth

El rebaño de Lalanne es un activo de revalorización agresiva reservado a quien pueda esperar más de siete años y una subasta monográfica. Para el resto del patrimonio, la entrada razonable está en Perriand y las cerámicas, entre 60.000 y 800.000 dólares.

Cómo Bill Gross convierte Idealab en una incubadora de startups IA tras 30 años creando empresas

Crear una startup con IA ya no exige veinte personas: la incubadora de startups IA de Bill Gross abre 1,2 millones de ideas y hasta 100 millones de dólares para quien se atreva a ejecutarlas.

De 7.000 artículos a 1,2 millones de ideas: el experimento que convenció a Gross

Idealab, la incubadora que Gross fundó en 1996, es la más longeva del sector tecnológico. Por su historial pasan CitySearch, Picasa, Twilio y Coinbase, cuatro nombres que funcionan como un mapa de las modas del software en las últimas tres décadas. Su fundador lo resume sin épica: se ha pasado la vida leyendo, detectando problemas y montando empresas para resolverlos.

El último problema lo encontró en un artículo sobre la escasez de cobre. Gross cayó en la cuenta de que casi todo lo que lee contiene un enunciado implícito de problema y se preguntó qué haría una IA con ese material. Cargó los 7.000 artículos que había leído recientemente en Claude, el modelo de Anthropic, junto a su propio método para detectar oportunidades, y lanzó la consulta. La respuesta fueron 32.000 ideas de negocio. ‘Me volaron la cabeza’, admitió según recoge Fast Company.

Aquel primer experimento dejó una pregunta abierta: ¿y si el corpus fuera mayor? Gross amplió el conjunto de datos con patentes caducadas, informes de la SEC, quejas de consumidores extraídas de redes sociales y publicaciones científicas. El sistema generó una base de 1,2 millones de ideas que, en su lectura, cubren prácticamente cualquier problema del mundo, porque se entrenó leyendo esos problemas.

Desde hoy, cualquier emprendedor puede buscar en esa base de datos y filtrar por lo que importa antes de escribir una línea de código: cuánta inversión exige la idea, qué parte del negocio se puede automatizar con tecnología disponible y si hay restricciones geográficas. El ejercicio recuerda a la validación de manual del Lean Startup, solo que a una escala que ningún analista puede replicar a mano.

Una idea no vale nada hasta que alguien la convierte en un producto que otro paga; la IA acelera el primer paso, nunca el segundo.

La pata de financiación llega con Idealab.ai, la nueva sociedad con la que Gross quiere conectar a fundadores de todo el mundo con hasta 100 millones de dólares procedentes de distintas fuentes. El lanzamiento de ese brazo está previsto para antes de que termine 2026 y la plataforma incluirá funciones para emparejar fundadores con colaboradores técnicos.

El venture building del futuro se parece menos a alquilar oficinas y más a alquilar un sistema operativo completo para la empresa.

El modelo de negocio: infraestructura, no metros cuadrados

Hay una pieza más ambiciosa que la base de datos: la tabla periódica. Gross ha listado 118 funciones que cualquier empresa necesita ejecutar, desde el email marketing hasta la gestión de instalaciones, y ha colocado una herramienta de software en cada casilla. Donde no existe herramienta, Idealab.ai se plantea construirla. La lógica es la de siempre: si la incubadora gestionaba la nómina y el back office de sus participadas, ahora eso lo hace el software.
Bill Gross Idealab

Cloudflare aparece citada como útil en una docena de esas funciones y ya ha anunciado 100.000 dólares en créditos para los negocios que arranquen desde la plataforma. No es filantropía: es captación de clientes con el coste de adquisición pagado por adelantado. Gross espera que otras compañías sigan el camino. En paralelo, Idealab.ai colabora con Arizona State University y con el Imperial College London, que usarán el catálogo de ideas y la tabla periódica para apoyar el emprendimiento estudiantil.

📦 Caso de estudio: Idealab (1996-2026)

  • El reto: Pasar de una incubadora física que gestionaba el back office de sus participadas a un modelo que cualquiera pueda usar sin mudarse a Pasadena.
  • La jugada: Entrenar un sistema con 7.000 artículos, patentes caducadas y quejas de consumidores, y envolverlo en una tabla de 118 funciones.
  • El resultado: 1,2 millones de ideas indexadas, 100 millones de dólares previstos en financiación y un socio como Cloudflare aportando créditos.
  • La lección: Si tu ventaja competitiva es un proceso interno, conviértelo en producto antes de que lo haga un competidor.

Gross insiste en un punto que los discursos sobre IA suelen saltarse: la tecnología no sustituye las decisiones. La persona sigue eligiendo, corrigiendo y respondiendo cuando el mercado cambia. Lo que desaparece es la mecánica, el trabajo administrativo que ahogaba a los equipos pequeños. El chatbot entrenado con sus conferencias y textos cumple la misma función que un mentor con paciencia infinita.

Análisis: la lección para el ecosistema español

Para un founder español, el proyecto de Gross funciona como un espejo incómodo. Lanzadera, Wayra, o el programa de ENISA han construido su prestigio sobre el acompañamiento presencial y el dinero semilla, pero ninguna ha convertido su metodología interna en un producto replicable. Si el coste de crear una empresa cae, y la IA lo está haciendo caer, la ventaja competitiva de una aceleradora deja de ser el espacio físico y pasa a ser el proceso. Quien no lo empaquete competirá contra quien sí lo haga, y lo hará con menos margen.

Hay un contrapeso. Una base de datos con 1,2 millones de ideas no valida demanda: valida que existen problemas. El cuello de botella real no está en la generación, sino en la distribución, el primer cliente y la capacidad de aguantar seis meses sin tracción. El propio Gross lo admite cuando insiste en que el humano decide. La tentación de saltar del catálogo al pitch deck sin hablar con veinte clientes potenciales es el error más caro del manual, y es el que esta infraestructura podría incentivar si se usa mal.

Aun así, el movimiento dice algo relevante sobre el modelo de negocio del venture building. Idealab demostró con Coinbase y Twilio que una incubadora puede criar compañías de escala global desde una ciudad que no es Silicon Valley. Tres décadas después, la apuesta es la contraria: repartir el método en lugar de centralizar el talento. Para un equipo que empieza, la lectura práctica es que la infraestructura ya no es una barrera de entrada. La ejecución, sí.

🚀 Hoja de Ruta para Emprender

  • Valida antes de elegir idea: De los 1,2 millones de proyectos, filtra por lo que ya sabes hacer; la ventaja arranca en tu experiencia, no en el catálogo.
  • Pon precio a tu proceso: Si tu equipo repite una metodología, documéntala y conviértela en producto antes de que la copie un competidor.
  • Calcula el coste de creación: Suma sueldos, herramientas y meses hasta el primer euro; si la IA rebaja esa cifra, destínala a alargar el runway.
  • Habla con veinte clientes: Ninguna base de datos sustituye una conversación; comprueba la disposición a pagar antes de construir nada.

BitMine refuerza su tesorería Ethereum y entra en la ola de cotizadas que acumulan ETH

BitMine Immersion Technologies ha vuelto a mover ficha. La compañía que preside Tom Lee compró otros 12.532 ETH la semana pasada, según el repaso semanal de TradingView, y sus tenencias en criptomonedas, efectivo y valores negociables suman ya 16.200 millones de dólares.

La cifra no convierte a BitMine en un fondo de inversión al uso, aunque se le parece bastante. Es una empresa cotizada que compra ether con dinero de sus accionistas y lo mantiene en balance: un híbrido entre tecnológica y ETF que se ha convertido en uno de los mejores termómetros del apetito institucional por Ethereum.

Qué ha comprado BitMine y por qué se detendrá en el 5%

La operación, leída en frío, es una compra más dentro de una racha. Leída en contexto, confirma que existe un grupo de compañías cotizadas usando su balance para acumular ether con la misma lógica con la que otras acumulan bitcoin. BitMine es, por volumen, una de las más activas del grupo, junto a nombres del mismo segmento como Bit Digital o SharpLink Gaming.

Lo que distingue a este comprador es que ha puesto un límite por escrito. Tom Lee, presidente de la compañía, ha fijado un techo explícito: cuando BitMine controle el 5% del suministro de ether, las compras se detendrán por completo. Sobre un suministro que ronda los 120 millones de ETH, esa cota equivale a unos seis millones de monedas. Traducido: el objetivo es enorme y el camino, largo.

Conviene hacer un matiz sobre la cifra de 16.200 millones. No es ether. Es el total de criptomonedas, efectivo y valores negociables que la empresa declara, según el anuncio del lunes recogido por TradingView. Dicho de otro modo: parte de ese colchón es liquidez para seguir comprando, no monedas ya inmovilizadas.

Queda una pregunta incómoda: de dónde sale el dinero. Este tipo de vehículos suele financiarse emitiendo acciones o deuda convertible, lo que funciona mientras el mercado paga por sus títulos más de lo que valen los activos que guarda. Cuando esa prima se cierra, la máquina de comprar se atasca.

Comprar ether con el balance de una cotizada no es una operación de trading: es una declaración sobre dónde cree esa empresa que se guardará valor la próxima década.

Por qué las cotizadas están comprando ether y no solo bitcoin

El ether no es el único activo que las empresas han decidido meter en balance, pero sí el que más ha cambiado de estatus en dos años. La aprobación de los ETF spot de ether en julio de 2024 abrió la puerta a que un gestor comprara ETH con el mismo marco regulatorio que usa para un fondo indexado. Lo que vino después fue una copia de ese esquema dentro de sociedades cotizadas.

El relato de los analistas ayuda a entender la deriva. Esta misma semana, John Gillen, analista de Milk Road, situó a Ethereum entre sus tres apuestas de aquí a final de año, citando una estructura de mercado más sólida y una participación institucional creciente, según el resumen de TradingView. No es una tesis nueva, pero sí cada vez más repetida en mesas de análisis.

Para el inversor particular, el efecto es menos visible de lo que parece. Cada ether que entra en una tesorería corporativa sale del flotante disponible en los exchanges, lo que reduce la oferta líquida sin destruirla. Ese goteo no mueve el precio un martes cualquiera; su impacto, se nota cuando llega una oleada de demanda y hay menos monedas donde elegir.

El techo del 5% y lo que revela del ciclo institucional

Ethereum ya vivió una transformación parecida en septiembre de 2022. The Merge, el cambio hacia la prueba de participación que sustituyó a la minería, convirtió al ether en un activo que genera rendimiento por sí mismo: quien bloquea 32 ETH para validar la red cobra recompensas. Ese detalle, que entonces parecía técnico, es hoy el argumento que muchas tesorerías corporativas repiten a sus accionistas.

El riesgo más evidente es la concentración. Que una sola empresa se proponga acumular el 5% del suministro de una red descentralizada suena contradictorio, aunque sea con dinero de mercado y sin tocar el protocolo. Si esa posición se construye con deuda y el precio del ether cae un 40%, la compañía no solo pierde valor: arrastra a sus accionistas y, de paso, añade presión vendedora al activo que dice defender.

Hay un segundo riesgo, más financiero que cripto. Estos vehículos cotizan a menudo por encima del valor de los activos que guardan, igual que ocurrió con las sociedades que acumularon bitcoin desde 2020. Esa prima premia al que emite acciones para comprar más y castiga al que llega tarde: cuando el mercado decide que ya no paga de más, el ajuste se traslada al título en una sola sesión. En la banca tradicional esa brecha se mide con el valor contable; aquí se mide con el ether que hay detrás.

Con todo, el dato de esta semana deja una foto nítida: 12.532 ETH más en una empresa que no mina ether ni construye sobre él, solo lo guarda. La pregunta que resolverá el próximo trimestre no es cuánto compra BitMine, sino si otras cotizadas copian el modelo y si la suma de todas ellas empieza a notarse en la oferta disponible. El mercado de ether, acostumbrado a mirar a los ETFs, tiene un actor nuevo al que vigilar.

Vodafone España utiliza inteligencia artificial para anticiparse a incidencias de fibra y mejorar la experiencia de cliente, de la mano de Optare Solutions

Vodafone España ha puesto en marcha, junto a Optare Solutions, una iniciativa que utiliza inteligencia artificial para detectar posibles problemas en la conexión de fibra de sus clientes antes de que estos los perciban, con el objetivo de reducir las incidencias y mejorar la calidad del servicio. Gracias a este enfoque predictivo, la operadora puede identificar situaciones que podrían derivar en problemas de conectividad y actuar de forma preventiva para minimizar su impacto en la experiencia de los clientes.

La solución, que ya funciona sobre la red de fibra de Vodafone, se apoya en Augura Tech, la propuesta de inteligencia artificial de Optare Solutions. Hasta ahora, podían darse casos en los que el cliente notaba lentitud o cortes en su conexión y llamaba a Vodafone para solucionarlo. Con esta iniciativacada día un sistema de IA analiza el estado del servicio de los clientes de fibra y anticipa en cuáles es más probable que surja una incidencia en las horas siguientes. Con esa información, Vodafone aplica acciones preventivas y resuelve el problema antes de que el cliente llegue a notarlo.

El proyecto comenzó con una prueba de concepto desarrollada junto a Optare Solutions, en la que se validó la capacidad de los modelos de inteligencia artificial para identificar de forma anticipada patrones asociados a problemas de calidad de conexión y facilitar actuaciones preventivas. Tras los resultados obtenidos en esta fase inicial, Vodafone desplegó la solución en su red de fibra, donde está operativa desde abril.

Desde entonces, la capacidad de anticipación y actuación preventiva ha contribuido a reducir en un 25% las incidencias relacionadas con los equipos de cliente, permitiendo ofrecer una experiencia de conectividad más estable y reduciendo la necesidad de intervenciones reactivas.

Beneficios para los clientes

Para los clientes, el resultado es una experiencia más fluida, con menos incidencias y una resolución más rápida de los problemas que pueden afectar a la calidad de la conexión. Además, el análisis de los datos permite a Vodafone identificar qué situaciones generan contactos repetidos con el servicio de atención al cliente y actuar de manera más eficiente para evitar su recurrencia.

“La inteligencia artificial está transformando la manera en que velamos por la mejor experiencia para los clientes. Gracias a esta solución, podemos analizar millones de señales procedentes de la red y de los dispositivos de cliente para identificar de forma anticipada situaciones que podrían derivar en una incidencia y actuar antes de que ocurran”, ha señalado Julia Velasco, directora de tecnología y operaciones de Vodafone España.

Por su parte, Luis Alves, Director General de Optare Solutions, afirmó: “La inteligencia artificial resulta útil de verdad cuando se aplica a problemas concretos del día a día de los clientes. Junto a Vodafone hemos demostrado que es posible anticiparse a las incidencias y actuar antes de que el cliente note el problema. Es un primer paso de una evolución gradual hacia unas operaciones más proactivas, que podremos ampliar con nuevos casos de uso”.

Vodafone estudiará ampliar esta tecnología a otros tipos de incidencias y a otros ámbitos de la atención al cliente. El propósito es avanzar hacia un modelo cada vez más proactivo e inteligente, capaz de detectar, comprender y resolver problemas antes de que afecten a la experiencia del cliente.

Pablo Gil alerta de un déficit de la Seguridad Social de 116.100 millones: solo la productividad lo sostiene

Nadie discute que queremos mejores pensiones, una sanidad que responda y una factura fiscal más liviana. El problema, según Pablo Gil, es que casi nadie se atreve a formular la pregunta siguiente: cómo se sostiene todo eso cuando los compromisos permanentes crecen y el margen para financiarlos se estrecha. En su último análisis, el divulgador pone a Francia delante del espejo y avisa de que España arrastra su propio agujero: un patrimonio neto negativo de la Seguridad Social de 116.100 millones de euros.

El espejo francés: gastar el 57% del PIB y aun así incumplir

Gil arranca con las cuentas de 2025 publicadas este año por los institutos estadísticos franceses. Las administraciones públicas galas gastaron el equivalente al 57,3% del PIB e ingresaron el 52,2%. La diferencia arroja un déficit público francés del 5,1% del PIB, unos 152.500 millones de euros, con una deuda en torno al 115,7% del PIB. No son proyecciones a diez años: son cifras cerradas del ejercicio anterior.

El detalle que más le interesa al presentador es otro. Francia no es un país que recaude poco; soporta una presión fiscal alta y, aún así, el gasto se le escapa. De ahí su conclusión: el problema no se resuelve con la consigna de que el Estado ingrese más, sino preguntando cuánto puede recaudar sin dañar la actividad, en qué gasta y cómo estabiliza su deuda.

Ahí entra el coste de financiarse. Gil pone un ejemplo aritmético: financiar 100.000 millones al 5% en lugar del 2% cuesta 3.000 millones más de intereses cada año. Con la deuda renovándose por tramos, ese encarecimiento se cuela poco a poco en las cuentas. Y traduce el concepto de prima de riesgo con una analogía de prestamistas: a quien menos confianza inspira, más interés se le pide. La prima francesa frente a Alemania, sostiene, se está acercando a los niveles de tensión de 2011.

La reforma de las pensiones de 2023, que elevó gradualmente la edad de jubilación de 62 a 64 años, desató una contestación social intensa. Gil no la despacha: reconoce que no es lo mismo retrasar la salida de quien lleva trabajando físicamente desde los 16 años que la de quien puede prolongar su vida laboral sin desgaste físico.

‘El mercado puede tardar en reaccionar, pero nunca ignora indefinidamente los números’.

— Pablo Gil

Ese es el hilo de todo el vídeo: negarse a reformar no detiene el envejecimiento de la población, y cuanto más se retrasa la decisión, más duras resultan las opciones que quedan.

España gasta menos, pero tiene sus propios compromisos

Con datos comparables de Eurostat difundidos por el INE, el gasto público representó en 2025 el 45,3% del PIB español frente al 57,2% francés, el 50,5% alemán y el 49,5% de la media comunitaria. Gil introduce aquí una advertencia metodológica: gastar más no garantiza mejores servicios por euro invertido, y el gasto total no equivale a educación y pensiones, porque dentro caben también intereses de deuda, defensa, administración y subvenciones.

En el reparto español, de cada 100 euros que desembolsan el Estado, las comunidades, los ayuntamientos y la Seguridad Social, unos 41 van a protección social —jubilación, incapacidad, desempleo, prestaciones familiares, dependencia— y cerca de 24 a sanidad, educación y vivienda en conjunto. La mirada larga, desde 1995, muestra qué partidas han ganado peso y cómo la inversión pública quedó rezagada tras la crisis financiera.

La Seguridad Social no se autofinancia

La cifra que titula este artículo procede, según el vídeo, de las cuentas de 2025 de la Tesorería General de la Seguridad Social citadas por El Mundo: el patrimonio neto negativo alcanzó los 116.100 millones de euros, frente a los 107.375 millones de 2024. Gil insiste en la interpretación correcta: es un saldo de balance, no el anuncio de que mañana dejen de pagarse las pensiones.

Lo relevante es el desequilibrio de fondo. Las cotizaciones de trabajadores y empresas no cubren las prestaciones comprometidas, de modo que el Estado aporta mediante transferencias y préstamos. El presentador añade un matiz técnico que suele pasarse por alto: la cifra habitual de déficit ya incorpora esas aportaciones, así que si se compara solo lo cotizado con las obligaciones del sistema, el hueco es mucho mayor.

Quién paga: la cuña fiscal de una nómina

Para aterrizar el debate, Gil desmonta una nómina tipo. En 2026, un empleado indefinido aporta alrededor del 6,5% de su base de cotización y después paga su IRPF; la empresa suma en torno al 30% adicional más accidentes de trabajo. Con un salario bruto de 30.000 euros, el coste para la compañía supera los 39.000 y el trabajador percibe bastante menos de 25.000 netos. Esa cuña fiscal no desaparece: financia prestaciones y servicios.

Crecer sin productividad no cierra la ecuación

El Banco de España proyecta un crecimiento del PIB real del 2,6% en 2026 y del 2,2% en 2027; el Fondo Monetario Internacional maneja el 2,5% y el 1,8%. Son cifras razonables que, sin embargo, no responden a la pregunta de fondo. Si la economía se agranda sin que cada trabajador genere más riqueza, sostener mejores servicios y pensiones durante décadas se vuelve una promesa difícil de cumplir. Esa es la tesis central del análisis: las ganancias de productividad son el único sostén que no admite aplazamiento.

Tampoco vale el cliché de que gastar mucho es gastar mal. Dinamarca y Suecia combinan fiscalidad elevada con servicios amplios y economías competitivas, recuerda el presentador. Lo decisivo es cuánto se obtiene por cada euro recaudado y si ese nivel de gasto aguanta sin trasladar la factura al futuro.

Contexto: lo que España ya decidió y lo que sigue abierto

El debate sobre la sostenibilidad de las pensiones vuelve a estar sobre la mesa. España desmontó en 2021 el factor de sostenibilidad aprobado en 2013 y lo sustituyó por el mecanismo de equidad intergeneracional, en vigor desde 2023, que sube progresivamente las cotizaciones para engordar la hucha del sistema. La reforma francesa de 2023 y las advertencias de Bruselas sobre el envejecimiento dibujan el mismo escenario que Gil describe: compromisos crecientes sobre una base contributiva que no crece al mismo ritmo.

Qué significa para tus ahorros y tus decisiones

La lectura editorial es incómoda y, a mi juicio, necesaria. Si el gasto comprometido —pensiones, sanidad, dependencia— absorbe una porción creciente de los recursos públicos, el margen para bajar impuestos o para invertir en infraestructura, educación e investigación se reduce. Y eso tiene traducción directa para el ciudadano: menos espacio para las políticas que impulsan precisamente la productividad llamada a pagar las facturas del futuro.

Para el inversor hay una segunda capa. Gil insiste en que los números no desaparecen, solo tardan en aparecer en los precios. Un país que refinancia deuda a tipos más altos, con una prima de riesgo que se tensa, acaba trasladando ese coste a la economía real: al empleo, al salario disponible y al rendimiento de los activos. Por eso el presentador enlaza el análisis macro con la gestión del ahorro y anuncia un directo el 9 de noviembre, a las siete de la tarde hora de Madrid, sobre cómo decidir cuando reina la incertidumbre.

El cierre del razonamiento es una pregunta que no admite trampa: si cada vez hay más gasto comprometido, de dónde sale el dinero para todo lo demás. La respuesta no está en una consigna, sino en decidir qué prioridades se financian, con qué eficiencia y sobre qué base productiva. Y cuanto más se tarde en responderla, más caro saldrá el silencio.

Puedes ver el análisis completo en el vídeo original de Pablo Gil Trader en YouTube:

El Ferrari F50 a subasta: 106 millas y 20 millones marcan la prima de inversión

0

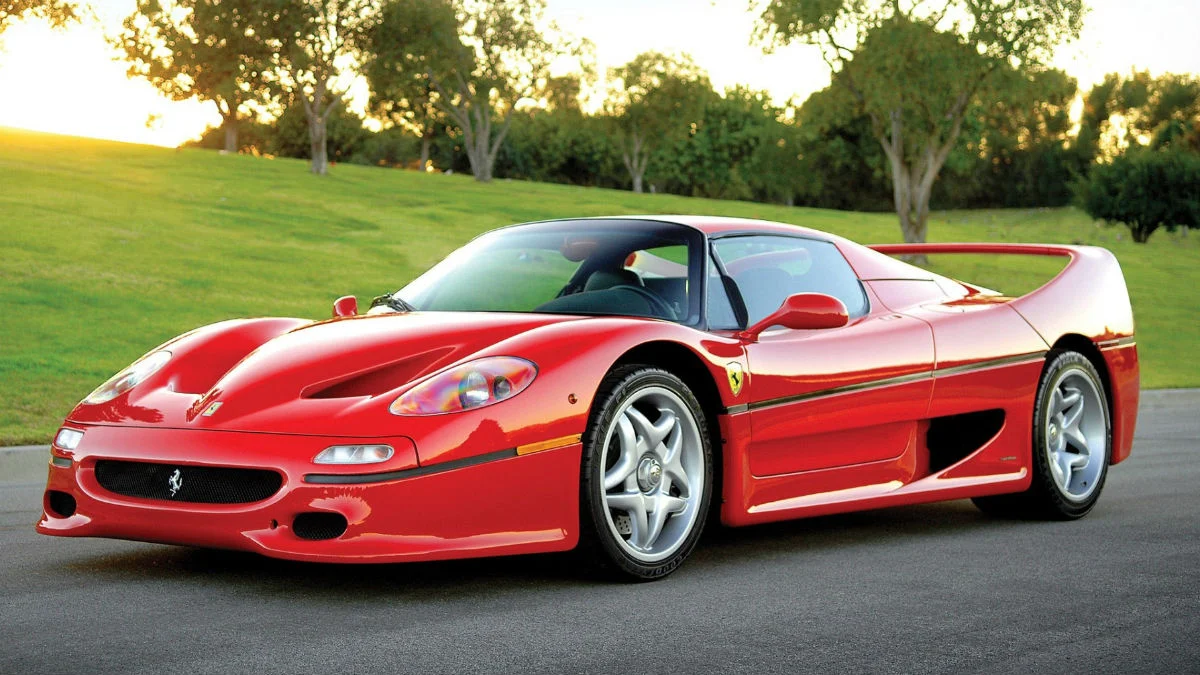
En la subasta del Ferrari F50 de 1997 con 106 millas, Broad Arrow Auctions espera superar los 20 millones de dólares. El chasis 107165 sale a pujar el 31 de octubre en el Wynn de Las Vegas. Llevo meses siguiendo este segmento y pocas veces el odómetro había pesado tanto en la formación de precio.

El coche es el número 334 de los 349 fabricados entre 1995 y 1997, en el tramo final de la producción. Salió de fábrica en Rosso Corsa sobre cuero negro con inserciones rojas y se entregó nuevo a través de Maranello Sales Ltd, en Egham, Surrey, uno de los aproximadamente 25 F50 destinados a clientes británicos. Bajo la carrocería, un V12 de 4,7 litros y 513 caballos derivado del motor de Fórmula 1 de 1990.

Un chasis de 1997 con el odómetro congelado

El primer propietario mantuvo el coche almacenado y sin matricular. Después se exportó a una colección europea, con exhibiciones puntuales y sin registro de uso prolongado en carretera. Los trabajos de mantenimiento recientes —correas y fluidos— explican cómo un vehículo de casi tres décadas conserva el odómetro a 106 millas. Alexander Weaver, especialista sénior y vicepresidente de Broad Arrow, lo sitúa como el ejemplar de menor kilometraje de un superdeportivo de fin de era.

El F50 fue la respuesta de Maranello a la estela del F40: producción cerrada, chasis de fibra de carbono y una experiencia mecánica sin filtros electrónicos. Esa combinación es la que convierte hoy a la serie en objeto de asignación de capital y no solo de coleccionismo.

La prima del kilometraje: un 65% sobre el F50 de Mecum

La referencia que ordena el mercado es de enero de 2026: otro F50, de 1995, se adjudicó por 12,1 millones de dólares en Mecum Kissimmee. Si el 107165 alcanza los 20 millones, la prima sobre ese precedente será del 65%. No es una diferencia de modelo ni de especificación mecánica; es el precio de que el coche no se haya usado.

Broad Arrow acompaña la puja con datos que interesan al inversor. Los superdeportivos modernos representan el 38% de las ventas en subasta desde 2019 y los hiperdeportivos han escalado al 32% en el mismo periodo. El índice Hagerty de Ferrari Supercars registra subidas sostenidas para los coches de la era F50, y eso sostiene la tesis de los hypercars como clase de activo dentro de la inversión en coches clásicos.

En un F50, el odómetro no mide uso: mide el activo. Cada milla recorrida es una destrucción de valor.

Análisis: escasez extrema, liquidez estrecha

La dispersión de precios dentro de una misma serie —de 12,1 a más de 20 millones— no responde a una burbuja, sino a una segmentación por estado de conservación que el mercado de clásicos aplica con rigor creciente. Para un family office, la lectura es doble. Como activo de preservación de capital, el F50 cumple: producción cerrada en 349 unidades, demanda global y correlación baja con la renta variable.

En una cartera de tangibles, el F50 ocupa el lugar de un Patek Philippe descatalogado o de un Basquiat de primera época: oferta fija, demanda global y un precio que depende del estado del ejemplar concreto.

Como activo de revalorización agresiva, impone una condición: mantener el coche exactamente como está. Cualquier uso relevante destruye la prima de inmediato. El riesgo real es la liquidez. El universo de compradores capaces de desembolsar más de 20 millones por un automóvil se cuenta por decenas en todo el mundo, y las transacciones comparables tardan meses en cerrarse.

En mi lectura, el 107165 es un activo de vitrina antes que de garaje activo: horizonte de diez años o más y el odómetro como parte explícita de la tesis de inversión.

El 31 de octubre se sabrá si el mercado paga la prima completa. La cita de Las Vegas, segunda edición anual y organizada en paralelo al Concours at Wynn, incluye además un Ferrari vinculado a Steve McQueen con expectativas de ocho cifras. La sesión funcionará como termómetro del apetito por coches con historia documentada.

💎 Veredicto Wealth

El F50 chasis 107165 es un activo de preservación de capital para patrimonios con horizonte superior a diez años y vocación de vitrina, no de uso. El riesgo a vigilar es la liquidez: por encima de 20 millones, el comprador final puede tardar más de un año en aparecer.

Boomi cierra la adquisición de la startup israelí Elementary por 40-45 millones: la lección del exit

La última adquisición de una startup israelí marca el pulso del mercado del dato: Boomi compra Elementary por entre 40 y 45 millones de dólares y deja una lección de eficiencia de capital para cualquier founder.

Boomi, la plataforma que conecta datos, aplicaciones y sistemas para más de 30.000 clientes en todo el mundo, ha cerrado la compra de Elementary Data en una operación pagada en efectivo y acciones. No es un movimiento aislado: es su tercera adquisición en Israel, después de Rivery y Lunar.dev. La estrategia empieza a tener forma de rompecabezas.

Qué compra Boomi: la capa que decide si tu IA dice la verdad

Elementary no vende cuadros de mando bonitos. Vende observabilidad de datos: la capacidad de detectar que la información que alimenta tus modelos y tus agentes de IA está rota, incompleta o desactualizada antes de que el error llegue al comité de dirección. Su plataforma consolida definiciones, propietarios y métricas de calidad en un catálogo compartido, y traza el linaje del dato a nivel de columna desde la ingesta hasta la capa semántica, el business intelligence y la IA.

El detalle técnico que explica el precio es su servidor MCP (Model Context Protocol), que expone el contexto y la salud del dato a herramientas y agentes de IA. Dicho de otro modo: el agente sabe qué información está usando y cuánto puede fiarse de ella. Sus agentes crean tests automáticamente, detectan anomalías de frescura, volumen y calidad, priorizan incidentes y automatizan tareas de gobierno y rendimiento.

Vamos a los números. Más de 1.500 equipos de datos usan su tecnología, la herramienta open source supera 1,1 millones de descargas al mes, la comunidad ronda los 4.000 miembros y entre sus clientes figuran Fiverr y Patagonia. Todo eso lo sostiene un equipo de 17 empleados, todos en Israel, que se incorporan a Boomi. El historial de capital tampoco sobra: a finales de 2022 había levantado 8,5 millones de dólares con TLV Partners, Cowboy Ventures, Y Combinator y varios business angels.

Un exit de 45 millones no fabrica un unicornio, pero demuestra que diecisiete personas pueden vender infraestructura crítica a un gigante global.

El cómo: la unidad 8200, Y Combinator y un proyecto nacido en abierto

exit startup Israel

Detrás de la operación hay dos nombres propios: Maayan Salom, consejera delegada, y Or Avidov, responsable de producto y tecnología. Ambos son veteranos de la unidad 8200 de inteligencia del ejército israelí, cantera de fundadores de ciberseguridad y deep tech. Salom dirigió antes proyectos de respuesta a incidentes en Sygnia; Avidov fue director de ingeniería en Singular.

El talento no se compra en una ronda: se construye durante años en entornos donde equivocarse cuesta caro y medir es obligatorio.

El recorrido del producto es el manual de la infraestructura moderna. Elementary nació como proyecto abierto para meter observabilidad en los flujos de datos y en 2024 lanzó Elementary Cloud para añadir capacidades empresariales sobre esa base gratuita. Boomi ha prometido continuidad: sin cambios inmediatos en el repositorio, en el proceso de releases ni en cómo la comunidad usa el software. El producto comercial y el proyecto abierto seguirán vivos.

📦 Caso de estudio: Elementary Data

  • El reto: vigilar la calidad del dato que alimenta informes, modelos y agentes de IA sin un ejército de analistas detrás.
  • La jugada: nacer como proyecto open source, superar 1,1 millones de descargas mensuales y monetizar después con una capa cloud empresarial.
  • El resultado: compra por entre 40 y 45 millones tras levantar 8,5 millones, con 17 empleados y clientes como Fiverr y Patagonia.
  • La lección: el open source es un canal de distribución brutalmente eficiente cuando el producto resuelve un dolor que nadie discute.

La lógica del comprador se entiende mejor al mirar las tres piezas juntas. Rivery aporta integración de datos; Lunar.dev conecta agentes y herramientas con sistemas mediante accesos gobernados; Elementary añade la capa de calidad y fiabilidad. Movimiento, acceso y verdad del dato. Steve Lucas, presidente y consejero delegado de Boomi, lo resumió así: la IA solo es tan fiable como los datos que tiene detrás.

Análisis: por qué Israel coloca tres exits en la misma casa

Hay un dato que conviene subrayar. Boomi no ha comprado una startup de moda: ha comprado tres veces en el mismo país en pocos años. Eso no es casualidad, es una política de compra. Israel concentra talento de ciberinteligencia, equipos pequeños y productos de infraestructura vendibles a escala global. La categoría de observabilidad de datos se está consolidando y muchos de los compradores prefiere integrar tecnología probada antes que desarrollarla desde cero.

La lección para el founder español es incómoda pero útil. Un exit de 40 a 45 millones con 8,5 millones levantados es un resultado excelente para fundadores y fondos, y un recordatorio de que la mayoría de las salidas reales ocurre muy por debajo de los 1.000 millones. Aquí el deep tech se apoya en las líneas públicas de ENISA y en aceleradoras como Lanzadera, pero los tickets semilla siguen siendo cortos frente a lo que necesita un equipo de infraestructura para vender en Estados Unidos.

La consecuencia práctica cabe en cuatro decisiones. Elige un nicho donde tu producto sea crítico y aburrido de explicar. Documenta métricas de uso que el comprador pueda auditar en una tarde. Construye comunidad alrededor del código o del método. Y acepta que el comprador natural será un gigante extranjero, no una corporación local. El runway no perdona a quien espera a tenerlo todo perfecto.

🚀 Hoja de Ruta para Emprender

  • Diseña para el múltiplo, no para el titular: un exit de 5 veces el capital levantado cambia la vida del equipo; perseguir los 1.000 millones puede dejarte sin salida.
  • Usa el open source como canal: mide descargas, comunidad y usuarios activos; son las métricas que un comprador corporativo auditará primero.
  • Cuida el tamaño del equipo: 17 personas bastaron aquí; cada contratación nueva debe justificarse con ingresos o con capacidad de producto.
  • Documenta la calidad desde el día uno: tests, linaje y propietarios del dato son activos vendibles, no burocracia interna.

El precio del gas natural roza los 89,70 €/MWh y acumula un 217% de subida en el año

0

El precio del gas natural en el mercado holandés TTF roza los 89,70 euros por megavatio hora. Es el nivel más alto desde el 23 de diciembre de 2022.

La referencia europea subió este lunes un 1,55% hasta tocar un máximo intradía de 89,69 euros por megavatio hora, según los datos del mercado mayorista. Cuatro años después de la crisis energética que empujó al Gobierno a intervenir el precio de la luz, el gas vuelve a cotizar en la zona que entonces se consideraba excepcional.

El origen es otro. En 2022 fue una guerra en Ucrania y un corte de suministro ruso. Ahora es un conflicto en Oriente Medio que comenzó a finales de febrero y que ha alterado la percepción de riesgo sobre las rutas del gas licuado y sobre la fiabilidad de las entregas en toda la cuenca mediterránea.

Los números de la escalada son contundentes. En lo que va de año, el precio del gas natural acumula una revalorización superior al 217%. Desde el inicio del conflicto, el encarecimiento alcanza el 183,5%, medido desde los 31,6 euros en los que cotizaba el TTF a finales de febrero.

Nada en la sesión de este lunes responde a un shock nuevo. Lo que se ha acumulado son tres presiones que llevan meses solapándose: la incertidumbre sobre la continuidad del suministro, la llegada del invierno al hemisferio norte y la posición de los operadores en el mercado de futuros. Cada una, por separado, movería el precio. Las tres a la vez lo han llevado a máximos de casi cuatro años.

El gas no se ha encarecido un 217% porque haga frío, sino porque el mercado ha dejado de dar por garantizado que el suministro llegue a tiempo.

El TTF no es una planta ni un buque. Es un mercado virtual neerlandés, el Title Transfer Facility, donde se compra y se vende gas que físicamente está en otra parte: en un gasoducto, en un almacenamiento o en la bodega de un metanero. Su función es fijar precio, y lo hace con una liquidez que ningún otro hub europeo iguala.

Por eso su cotización se traslada con rapidez a los contratos bilaterales, a las tarifas industriales y a las referencias que utilizan las comercializadoras para construir sus ofertas. No es el precio que paga el consumidor, pero sí el suelo desde el que se negocia todo lo demás.

Del 31,6 a los 89,69 euros: la cronología de la escalada

La sesión de este lunes dejó el máximo intradía en 89,69 euros por megavatio hora a media mañana, con un avance del 1,55% respecto al cierre anterior. El movimiento consolida una tendencia que llevaba semanas construyéndose escalón a escalón, sin un acontecimiento único que la explique.

Basta comparar con febrero para medir la magnitud del giro. El TTF cotizaba en 31,6 euros cuando estalló el conflicto en Oriente Medio. Ocho meses después, el mismo producto cuesta casi tres veces más, y las curvas de futuros no anticipan, por ahora, una vuelta atrás rápida.

Hay un componente estacional evidente. La temporada de calefacción arranca en Europa central y nórdica en las próximas semanas, y los comercializadores cierran sus coberturas antes de que llegue el primer pico de demanda. Ese movimiento técnico se repite cada otoño; lo que cambia este año es el punto de partida, tres veces más alto.

Y hay un componente geopolítico que no se resuelve con inventario. La prima que el mercado aplica al gas se ha vuelto estructural: ya no se paga solo por lo que cuesta extraer y transportar una molécula, sino por la probabilidad de que esa molécula no llegue a destino.

La factura de la calefacción, el primer eslabón que lo nota

TTF

El traslado al recibo doméstico tiene nombre técnico y calendario. La tarifa de último recurso del gas se revisa cada trimestre con efectos del primer día del trimestre siguiente, de modo que la próxima actualización llegará con fecha 1 de enero de 2027 y se calculará con las cotizaciones de las semanas previas. Con el TTF en 89 euros, el margen para una rebaja es prácticamente nulo.

Conviene precisar qué se encarece y qué no. El gas que se quema en una caldera doméstica no se paga al TTF, pero se referencia a él. El coste de la materia prima en la tarifa regulada se construye a partir de las cotizaciones del mercado ibérico, y MIBGAS publica a diario el precio de referencia que sirve de base al cálculo. Cuando el hub holandés se tensa, el ibérico le sigue con un diferencial que se estrecha en cuanto el sistema español necesita importaciones.

El segundo canal de transmisión es la industria. Las fábricas que compraron gas con contratos indexados al TTF verán reflejado el movimiento en las liquidaciones de los próximos meses, y las que aún negocian renovaciones afrontan una posición incómoda: firmar a estos precios supone comprometer el coste de producción de todo un ejercicio.

Queda el tercer canal: la electricidad. En las horas en las que el gas fija el precio marginal del mercado mayorista, su encarecimiento arrastra al pool. No ocurre en todas las horas ni con la misma intensidad, porque la aportación renovable modula el hueco térmico, pero ocurre con la frecuencia suficiente como para que el recibo eléctrico de los hogares acogidos a tarifa regulada note el efecto.

El sector industrial es el que tiene menos margen de maniobra. Una planta siderúrgica, una cerámica o una papelera no pueden cambiar de combustible en un trimestre. Pueden parar. Y cuando paran, la demanda que se destruye no vuelve con la misma facilidad con la que se fue.

Un mercado que ha cambiado de régimen

La lectura corta de esta escalada es que el gas está caro. La lectura que importa es otra: el mercado europeo ha dejado de funcionar con la lógica de la oferta y la demanda a corto plazo para hacerlo con la lógica de la prima de seguridad. Ese cambio de régimen se instaló en 2022 y nunca llegó a desmontarse del todo. Los precios bajos de 2024 y de parte de 2025 fueron la excepción, no la norma recuperada.

Hay un dato que ayuda a dimensionarlo. El récord del TTF, alcanzado en agosto de 2022, superó los 300 euros por megavatio hora. Con los 89,69 euros actuales, el mercado está a menos de un tercio de aquel pico, pero por encima de cualquier nivel previo a la crisis. La volatilidad, más que el nivel, es lo que ha venido para quedarse.

El gas europeo ya no cotiza lo que cuesta producirlo, sino la probabilidad de que llegue. Esa prima no se desactiva con un invierno suave.

El riesgo evidente es que un invierno templado desinfle la prima tan rápido como se ha construido. Si las temperaturas acompañan y los almacenamientos europeos llegan a enero con holgura, el TTF podría corregir con la misma velocidad con la que ha subido, y más de un operador se quedaría con coberturas compradas a precio de pánico. La otra cara es peor: si el conflicto se extiende o alcanza infraestructura crítica, no hay un techo de referencia claro por encima de estos niveles.

Entre esos dos escenarios, la variable que decide no es el consumo, sino la percepción. Y la percepción, hoy, está dominada por la geopolítica. Enagás, como gestor técnico del sistema gasista, publica el estado de las existencias y de las conexiones internacionales, que se han convertido en el indicador de cabecera. La mayoría de las mesas de operaciones consulta a diario ese dato antes de mover posiciones.

Para el consumidor español, el calendario manda. La revisión de la tarifa regulada del 1 de enero de 2027 será el primer termómetro real, y llegará después de un otoño en el que las cotizaciones no han dado tregua. Si el TTF se mantiene por encima de los 80 euros durante noviembre y diciembre, esa revisión difícilmente podrá evitar una subida.

La pregunta que queda abierta no es cuánto subirá el gas, sino cuánto tiempo más va a cotizar el mercado con una prima de riesgo tan alta incorporada. Mientras la respuesta siga siendo la misma, cada invierno tendrá su propio máximo.

La CNMV multa con 1,05 millones a Sapiens Markets EU, su presidente y su CEO por infracciones graves

La CNMV ha multado con 1.048.000 euros a Sapiens Markets EU —la sociedad de valores que opera como Darwinex— y a tres consejeros, entre ellos su presidente y su consejero delegado, por tres infracciones muy graves.

Una resolución firme en lo administrativo y revisable en la Audiencia Nacional

La resolución sancionadora fue adoptada por el consejo de la CNMV el 25 de junio de 2026 y vio la luz en el Boletín Oficial del Estado mediante resolución de 2 de octubre. Los afectados renunciaron a interponer recursos en vía administrativa, de modo que las multas han adquirido firmeza en ese ámbito. No es un detalle menor: cierra la discusión ante el supervisor y traslada cualquier discrepancia al terreno judicial.

El grueso del importe recae sobre la sociedad, que deberá abonar 600.000 euros. Los otros 448.000 euros se reparten entre tres miembros del consejo de administración: Ignacio Sánchez-Asiaín Sanz, presidente, con 128.000 euros; y Juan Colón Bolea y Javier Colón Bolea, este último consejero delegado, con 160.000 euros cada uno.

Tres infracciones muy graves: del efectivo de los clientes a la información

La primera infracción es la más gravosa y la que mejor retrata el expediente. La CNMV reprocha el incumplimiento de los requisitos organizativos relativos a la salvaguarda y protección de los fondos en efectivo de los clientes, la llevanza de registros, las funciones de control interno y la externalización de actividades esenciales. Por este concepto impone 300.000 euros a la entidad, 80.000 a cada uno de los dos Colón Bolea y 64.000 al presidente. En total, 524.000 euros.

La segunda se refiere a fallos en la gobernanza de productos: 100.000 euros para la sociedad, 30.000 para cada consejero Colón Bolea y 24.000 para Sánchez-Asiaín. Suma 184.000 euros y apunta a un diseño y una distribución de productos que el supervisor considera deficientes.

El efectivo de los clientes y la gobernanza de productos concentran cerca del 68% del importe sancionador: ahí ha colocado la CNMV todo el peso.

La tercera afecta a las obligaciones de información a los clientes y a los requisitos de evaluación de su adecuación: 200.000 euros para la entidad, 50.000 para cada Colón Bolea y 40.000 para el presidente. Son 340.000 euros. El desglose, en euros, deja una lectura clara sobre dónde está el problema y quién responde de él.

InfracciónSociedadPresidenteJ. Colón BoleaJavier Colón Bolea (CEO)Total
Salvaguarda de fondos y control interno300.00064.00080.00080.000524.000
Gobernanza de productos100.00024.00030.00030.000184.000
Información y evaluación de clientes200.00040.00050.00050.000340.000
Total600.000128.000160.000160.0001.048.000
sanción CNMV

Qué significa para Darwinex y para el resto del sector

Sapiens Markets EU figura en el registro oficial de la CNMV como sociedad de valores desde julio de 2022. La firma desarrolla actividades de intermediación financiera y comercializa sus servicios bajo la marca Darwinex. Cuatro años después de su inscripción, el supervisor cuestiona precisamente el perímetro que sostiene la licencia: la custodia del efectivo, los controles internos y la externalización de funciones esenciales.

El sector no es ajeno a ese foco. Desde que la ESMA activó en 2018 sus medidas de intervención sobre los contratos por diferencias, los brókeres minoristas europeos —de IG Group a XTB, pasando por Renta 4 en España— operan con límites de apalancamiento, reglas de protección de márgenes y advertencias de riesgo homogéneas. La diferencia entre competidores ya no está en el producto, sino en cómo se custodia el dinero del cliente y cómo se documenta cada control. Ahí, una sociedad pequeña compite con el mismo rasero que una gran entidad.

Análisis: una multa contenida con un coste reputacional alto

En términos absolutos, 1,05 millones de euros no amenazan la viabilidad de una sociedad de valores. El daño está en otro sitio. La sanción se publica íntegra en el BOE, con nombre y apellidos de tres consejeros, y ese registro acompaña a la firma en cada folleto, en cada alta de cliente y en cualquier due diligence de una contraparte institucional. Más relevante aún: el 43% del importe recae sobre personas físicas, un porcentaje que confirma la doctrina de responsabilidad individual que el supervisor aplica cuando entiende que el fallo es de gobierno y no de un departamento concreto.

La graduación tampoco es casual. En las tres infracciones, la multa al presidente equivale exactamente al 80% de la impuesta a cada uno de los consejeros Colón Bolea, un patrón que sugiere una valoración distinta del grado de implicación en cada conducta. La resolución queda ahora expuesta a una eventual revisión por la Sala de lo Contencioso-Administrativo de la Audiencia Nacional, la única vía que les queda a los sancionados. Sin sentencia firme en lo judicial, el expediente sigue vivo en los tribunales aunque esté cerrado ante el regulador. La cifra habla por sí sola.

📊 Las Claves para el Inversor

  • Qué vigilar: Si los sancionados acuden a la Audiencia Nacional, el calendario contencioso-administrativo puede alargarse meses y mantener abierta la revisión del expediente.
  • Reacción del valor: Sapiens Markets EU no cotiza, así que el impacto se traslada a clientes y contrapartes, que evalúan a sus intermediarios con criterios de cumplimiento.
  • Precedente sectorial: La salvaguarda del efectivo de clientes es el bloque más gravoso de este expediente, con 524.000 euros, la mitad del total impuesto.

Huelga de repartidores de Glovo en Vigo y Pontevedra los fines de semana del 24 de octubre y del 31

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los repartidores de Glovo en Vigo y el resto de la provincia de Pontevedra han convocado paro total los días 24, 25 y 31 de octubre y 1 de noviembre.
  • ¿Quién está detrás? El comité de empresa de Glovo en Pontevedra, presidido por Fernando González, que denuncia la no aplicación del convenio de transporte de mercancías por carretera.
  • ¿Qué impacto tiene? Dos fines de semana completos de entregas afectadas en Vigo y su provincia. La empresa solo opera con asalariados directos en Vigo; el resto va con flotas externas.

La huelga de repartidores de Glovo en Vigo y Pontevedra paralizará las entregas los dos próximos fines de semana. El comité de empresa ha convocado paro total los días 24, 25 y 31 de octubre y 1 de noviembre para exigir a la compañía que aplique el convenio de transporte de mercancías por carretera y corrija lo que describe como una ‘grave deriva laboral’.

Cuatro jornadas de paro total y un convenio que la empresa no aplica

El calendario es corto y contundente. Los paros se concentran en dos fines de semana consecutivos: el 24 y el 25 de octubre, y de nuevo el 31 de octubre con el 1 de noviembre. La convocatoria es de paro total en toda la provincia, cuatro jornadas de entregas en el aire para restaurantes, comercios y clientes de la aplicación.

El presidente del comité de empresa de Glovo en Pontevedra, Fernando González, ha explicado a Europa Press que la decisión responde a la ‘grave deriva laboral’ de la compañía, que no aplica el convenio de transporte de mercancías por carretera. A ello se suma, según el comité, la modificación unilateral de turnos y los cambios en las condiciones de trabajo sin seguir los canales legales.

El comité añade más frentes. Denuncia un régimen sancionador gestionado con sistemas automatizados, errores frecuentes en el pago de las nóminas, y atrasos en su abono, además de lo que define como falta de transparencia. En el fondo, va de nóminas que no cuadran.

Vigo, único punto con plantilla propia frente a las flotas externas

No es un detalle menor. Según el comité, solo en Vigo opera Glovo con asalariados directos; en el resto de las ciudades de la provincia el reparto se hace a través de flotas externas. La plantilla que convoca la huelga se concentra en la ciudad olívica, mientras el resto de la red funciona con subcontratas.

Esa dualidad explica el alcance real del paro. La convocatoria se extiende a toda la provincia, pero la capacidad de presión se mide en Vigo, donde están los trabajadores por cuenta ajena. Fuera de ahí, el pulso se juega con empresas interpuestas y con repartidores que no siempre aparecen en la foto del conflicto. Dos fines de semana bastan para notar el efecto en los pedidos y para comprobar hasta dónde llega la convocatoria.

Glovo solo emplea repartidores por cuenta ajena en Vigo. En el resto de Pontevedra el reparto va con flotas externas, y ahí la huelga es otra cosa.

Hoja de Ruta: Claves del Viaje

El impacto se mide en dos frentes. Para el repartidor, el pulso va de nóminas, turnos y sanciones: el comité exige que se aplique el convenio de transporte de mercancías por carretera y que se corrijan los errores de pago. Para el cliente, el efecto se traduce en cuatro jornadas de entregas en el aire, repartidas en los dos próximos fines de semana. La zona cero es Vigo y el resto de la provincia de Pontevedra, con una particularidad que ya marca el conflicto: la plantilla propia se concentra en la ciudad.

El dato que resume la convocatoria es sencillo: cuatro días de paro total, dos fines de semana, una sola provincia. El precedente también es claro. La Ley Rider de 2021 obligó a las plataformas a contratar como asalariados a los repartidores tras la sentencia del Tribunal Supremo de 2020 que consideró laboral la relación con Glovo. Cinco años después, el debate ya no es si hay contrato, sino qué convenio lo cubre y quién responde cuando la nómina falla.

La lectura estratégica es otra. Que el comité convoque cuatro días de paro en una provincia donde la empresa solo tiene plantilla propia en Vigo revela la grieta del modelo: la laboralización llegó a una parte de la red, no a toda. El riesgo para la compañía es de imagen y de servicio; el riesgo para el comité, de que el paro se quede en gesto si las flotas externas siguen repartiendo. La información disponible no incluye, por ahora, un posicionamiento de la empresa. El primer pase de la huelga será el sábado 24 de octubre; la convocatoria se limita, de momento, a esos cuatro días.

Stablecoin de Cardano RealFi roza el 50% de APR y Bodega Market ya apuesta por su éxito

La stablecoin de Cardano RealFi ofrece un rendimiento cercano al 50% anual y ya hay apuestas sobre cuánto durará. El dato sale del panel de Strike Finance, el exchange de futuros perpetuos de Cardano: un 49,31% de APR (el interés anualizado que paga un producto financiero) frente al 4,3% que rentaban los bonos del Tesoro de Estados Unidos a tres meses el pasado 15 de octubre, según datos de la Reserva Federal.

La cifra es tan alta que ha movido a Charles Hoskinson, fundador de Cardano, a pedir un mercado de predicciones sobre ella. Preguntó en redes quién listaría una apuesta sobre si la bóveda de Strike llegará al millón de dólares en depósitos de esa stablecoin. Bodega Market, el mercado de predicciones del ecosistema Cardano, confirmó el 18 de octubre que el mercado ya estaba activo.

Para ponerlo en contexto: el 4,3% de las letras estadounidenses a tres meses es la referencia que el mercado usa para medir lo que se considera un rendimiento sin riesgo. Cualquier producto que pague diez veces eso está prometiendo, por definición, asumir un riesgo diez veces mayor. No es una opinión, es aritmética financiera básica.

Qué hay detrás del 49% de RealFi

El origen del rendimiento es USDrf, el token de RealFi vinculado al dólar, lo que se conoce como stablecoin, y respaldado por activos del mundo real que viven fuera de la cadena de bloques. La cartera que el equipo describe como núcleo del respaldo combina préstamos directos a empresas, bonos del Tesoro y bonos de tasa flotante. De ahí sale, en teoría, el rendimiento.

Quien tiene USDrf puede hacer staking (bloquear sus monedas en el protocolo a cambio de una recompensa) y recibir sUSDrf, un token cuyo valor se mueve según el comportamiento de esa cartera. Ahí está la primera trampa: si la cartera gana, gana el token; si pierde, también.

Strike Finance acepta ahora sUSDrf como garantía para pedir préstamos. Su panel mostraba unos 119.200 dólares en préstamos respaldados por el token, y el ratio préstamo-valor máximo es del 100%: se puede pedir prestado el valor íntegro de lo depositado. Para el usuario, eso multiplica la exposición. Y el riesgo.

El propio sitio web de RealFi no explica cómo se genera exactamente el rendimiento que sostiene esa tasa. Es el detalle que más debería importar a quien piense entrar, porque un interés así tiene que salir de algún sitio: de préstamos que rinden mucho o de dinero nuevo que sigue llegando.

Un 50% no es un regalo del protocolo: es una promesa que alguien tiene que estar pagando con préstamos, comisiones o dinero nuevo.

Quién paga primero cuando la cartera pierde

Según la presentación del código de RealFi en GitHub, la documentación pública donde el proyecto expone su lógica, las reservas del protocolo asumen las pérdidas primero. Solo después las absorben los tenedores de sUSDrf. Existe, por tanto, un colchón antes de que el inversor particular note el golpe.

La segunda advertencia es la concentración. El 8 de octubre, un único titular controlaba cerca del 66% del vault de staking de RealFi, que sumaba unos 2,58 millones de USDrf. Si el depósito de Strike llega al millón de dólares, buena parte de ese dinero estaría en una sola aplicación externa y en muy pocas manos.

Con un préstamo-valor del 100% se abre además la puerta a lo que en finanzas se llama apalancamiento recursivo: deposito sUSDrf, pido prestado contra él, compro más sUSDrf y repito. Mientras el precio del colateral aguante, el rendimiento se multiplica. Si cae, la posición se deshace sola y de golpe.

Y está el contexto del propio exchange. El token STRIKE cotiza cerca de un 77% por debajo de su máximo histórico de agosto de 2025. La plataforma que paga el rendimiento no atraviesa su mejor momento de mercado.

Los depósitos, eso sí, se han movido rápido. El 17 de octubre Strike informó de que su bóveda tenía unos 100.000 dólares en la stablecoin de Cardano. Una hora después, otros 50.000.

El precedente que debería hacer pensar

El sector ya ha visto esta película. Entre 2021 y principios de 2022, el protocolo Anchor prometía un 20% anual sobre UST, la stablecoin del ecosistema Terra, y ese tipo se convirtió en el argumento de venta de todo un ecosistema. Cuando UST perdió la paridad con el dólar en mayo de 2022, arrastró consigo decenas de miles de millones de dólares en cuestión de días. No digo que RealFi vaya a repetir ese guion. Digo que la comparación la hace sola cualquiera que mire el 49%.

Hay diferencias que juegan a favor. El respaldo declarado de USDrf son activos del mundo real y préstamos a empresas, no la confianza en un algoritmo de emisión. Y hay otra que juega en contra: ese respaldo no se puede comprobar con la misma facilidad que una reserva de bitcoin en una dirección pública, y el equipo no ha detallado el mecanismo exacto que produce el rendimiento.

En paralelo, el ecosistema de Cardano empuja en otra dirección: un nuevo estándar de cumplimiento para tokens y alianzas en Brasil para atraer finanzas reguladas. En la Unión Europea, cualquier emisor de stablecoins necesita autorización bajo MiCA desde 2024, así que estos productos tarde o temprano tendrán que enseñar los papeles.

Lo que toca vigilar se enuncia fácil y se predice mal. Primero, si el vault de Strike llega al millón de dólares. Segundo, si esos depósitos se reparten entre muchos usuarios o siguen colgando de un puñado de carteras. Y tercero, si el 49% aguanta cuando el dinero deje de entrar. Bodega Market ya cotiza la primera pregunta. Las otras dos siguen sin respuesta.

Iryo bautiza ‘Calle Larios’ un tren a Málaga: alta velocidad a 300 km/h y pugna con Renfe y Ouigo

Iryo bautiza su noveno tren, ‘Calle Larios’, y eleva un 63,67% las operaciones de alta velocidad a Málaga para 2027. El operador privado ha descubierto en la estación de María Zambrano el vinilo conmemorativo del convoy, que desde ahora llevará la identidad de la ciudad andaluza por toda la geografía española a más de 300 kilómetros por hora.

El acto, celebrado hace unos días, reunió al alcalde de Málaga, Francisco De la Torre, y al consejero delegado de la compañía, Fabrizio Favara. La elección de la calle más famosa de la ciudad no fue casual: ‘Málaga es una ciudad estratégica para Iryo’, subrayó el directivo, que destacó la vía como lugar de encuentro y epicentro de eventos como el Festival de Cine.

Qué hay detrás del ‘tren Larios’: tres trenes nuevos y un 13,8% más de operaciones

La iniciativa rinde homenaje a calles emblemáticas de los destinos donde opera la compañía, y Málaga ha sido la primera parada. El convoy número 9 de la flota de Iryo lucirá el vinilo de la calle Larios por toda la red de alta velocidad. No es solo marketing: la capital de la Costa del Sol lidera el plan de crecimiento del operador para el próximo ejercicio.

Iryo estrenará 2027 con tres nuevos trenes en su flota, una incorporación que elevará un 13,8% su volumen de operaciones en España. La conexión Madrid-Málaga será la gran beneficiada: crecerá un 63,67%, con 1.367 circulaciones adicionales, y pasará de 2.147 a 3.514 operaciones. Es el mayor salto porcentual del plan.

Le sigue Madrid-Sevilla, que aumentará un 39,06% al sumar 1.091 frecuencias hasta alcanzar las 3.884 circulaciones. La compañía destaca además el servicio directo Barcelona-Málaga, que permite viajar entre ambas ciudades sin cambiar de tren en Madrid y que considera clave para el turismo y los viajes de negocios. Ese corredor transversal es, hoy, el que mejor mide la ambición del operador frente a sus rivales.

Un vinilo no mueve pasajeros; tres trenes nuevos y un 63,67% más de circulaciones a Málaga sí. Iryo convierte un homenaje local en ofensiva en el sur.

El respaldo numérico es el argumento que Iryo pone sobre la mesa. Desde el inicio de su actividad, el operador ha transportado a más de 9 millones de viajeros en Andalucía, de los que 3,5 millones corresponden a Málaga. En la región suma 53.000 servicios, más de 11.000 con origen o destino en la capital, y opera hasta 56 frecuencias diarias, 12 exclusivas de Málaga.

La pugna con Renfe y Ouigo se decide en el sur

Renfe conserva la posición dominante en el corredor andaluz; Ouigo, filial de bajo coste de la SNCF, aprieta por precio; e Iryo juega la carta de la frecuencia y del servicio directo sin trasbordo. Sobre ese tablero, el reparto de surcos que asigna Adif, las franjas horarias disponibles en cada tramo, marca el techo real de cada operador. El AVE andaluz es uno de los campos de batalla más disputados desde la liberalización de 2021.

La expansión de 2027 no cae del cielo: depende de capacidad en una infraestructura congestionada. Cada circulación adicional implica un surco que otro operador deja libre o que Adif libera tras las obras. De ahí que el grueso del crecimiento se concentre en 2027 y que la compañía subraye su ‘vocación de permanencia’ en Andalucía.

Iryo libra aquí dos batallas a la vez. La comercial, captar al viajero de ocio y negocios del sur frente a la marca Renfe y al precio de Ouigo. Y la política: demostrar al regulador que su proyecto justifica más surcos. El ‘tren Larios’, en ese contexto, es la cara amable de una operación que se decide en los despachos.

Hoja de Ruta: Claves del Viaje

Para el viajero, el impacto es directo en el calendario. La subida del 63,67% en Madrid-Málaga y del 39,06% en Madrid-Sevilla se traduce en más horarios entre las capitales andaluzas y Madrid, y en un servicio Barcelona-Málaga sin transbordo que hasta ahora obligaba a pasar por la capital. Más frecuencias suelen presionar a la baja las tarifas, aunque Iryo no ha detallado precios para 2027.

La zona cero es el sur. Málaga y Sevilla concentran el grueso del refuerzo, con la Costa del Sol como mercado turístico y de negocios en expansión. La pregunta abierta es si el aeropuerto de Málaga, uno de los de mayor tráfico del país, y la estación de María Zambrano absorberán ese volumen sin fricciones.

El dato que resume la apuesta es el 13,8% de crecimiento global con solo tres trenes más. Para una flota limitada, exprimir cada convoy es la única vía de crecer, y por eso las nuevas unidades de 2027 son la verdadera prueba de fuego. La próxima cita es el arranque del ejercicio: si los surcos se confirman, el corredor andaluz entrará en otra fase de competencia. Si no, el homenaje a la calle Larios se quedará en la chapa.

Técnicas Reunidas se adjudica un contrato en Canadá de más de 200 millones y refuerza su cartera

TR Canada E&C, filial de Técnicas Reunidas, se ha adjudicado un contrato EPCM de más de 200 millones de euros en el gasoducto Coastal GasLink (Canadá), con más de cuatro años de ejecución y un refuerzo directo de su cartera de pedidos.

Un contrato EPCM de más de 200 millones y cuatro años de ejecución

La adjudicación la ha formalizado LNG Canada, la empresa conjunta integrada por Shell, Petronas, PetroChina, Mitsubishi Corporation y KOGAS, apenas unas semanas después de que el consorcio adoptara la Decisión Final de Inversión (FID) para la segunda fase del proyecto. El alcance contratado cubre ingeniería, aprovisionamiento y gestión de la construcción, el formato conocido como EPCM.

El trabajo de la ingeniería española abarcará la construcción de cinco estaciones de compresión adicionales, además de modificaciones en instalaciones existentes y previstas a lo largo del trazado. La estructura reparte responsabilidades con precisión: LNG Canada dirigirá la obra como gestor de ejecución, TR Canada E&C aportará los servicios EPCM y Coastal GasLink se mantiene como propietario, operador y titular de los permisos de la infraestructura.

La compañía no ha cuantificado en su comunicación el impacto exacto sobre la cartera de pedidos ni el margen asociado al contrato. Tampoco ha detallado el calendario de hitos de facturación. El encaje, eso sí, es relevante: se trata de servicios de gestión y no de obra a precio cerrado, un perfil distinto al que suele asociarse a los grandes contratos llave en mano.

Canadá, la piedra angular del plan Salta

Técnicas Reunidas cartera de pedidos

La presencia de Técnicas Reunidas en el país arrancó en 2012, con oficina permanente en Calgary. Desde entonces ha ejecutado más de una veintena de estudios técnicos y proyectos de ingeniería, aprovisionamiento y construcción para compañías locales, una base que explica el salto de mercado secundario a plaza estratégica.

La cartera canadiense no se limita al gas. Al contrato de Coastal GasLink se suma la adjudicación reciente de una central de generación eléctrica destinada a suministrar energía a un centro de datos e inteligencia artificial de Meta. El nicho empieza a concentrar buena parte de la inversión en infraestructura del país.

Canadá deja de ser un contrato puntual y se convierte en la geografía donde la compañía quiere demostrar que sabe ejecutar fuera de su negocio tradicional de refino.

Norteamérica es, en palabras de la propia compañía, una piedra angular de su Plan Estratégico ‘Salta’. En la región ha identificado una cartera de proyectos potenciales valorada en 28.000 millones de euros, de la que una parte significativa corresponde a una docena de centrales de ciclo combinado orientadas al suministro eléctrico de centros de datos.

El mapa competitivo no es sencillo. Worley, Fluor, Wood y Saipem pujan por los mismos paquetes de ingeniería en la cuenca, y la mayoría de los operadores considera que el precio deja de ser el factor decisivo cuando el calendario aprieta y el cliente necesita certeza de ejecución.

Qué aporta a la cartera y qué vigila el mercado

La lectura financiera del contrato pasa por la calidad del ingreso, no solo por el importe. Un EPCM se factura por administración y servicios, con menor exposición a sobrecostes que un contrato llave en mano, pero también con márgenes más ajustados. Para Técnicas Reunidas, la relevancia está en la recurrencia: cuatro años de trabajo en una geografía estable y con un cliente de perfil inversor a largo plazo.

El detonante inmediato es la FID del consorcio. La decisión de inversión desbloquea la financiación de la fase 2 y convierte un proyecto largamente discutido en un calendario de compras y construcción. En el ciclo actual del gas natural licuado, los operadores han priorizado ampliaciones modulares sobre nuevas plantas completas, lo que favorece a las ingenierías con experiencia acreditada en las instalaciones previas del mismo trazado.

El precedente más cercano es la propia fase anterior del gasoducto, donde la compañía ya ejecutó trabajos de consultoría e ingeniería. En el sector, la relación con el operador suele pesar más que el precio en las siguientes fases de un mismo proyecto, y esa continuidad es la que explica que la adjudicación se haya producido sin un concurso abierto de gran visibilidad.

Queda la incógnita del margen. Sin cifra oficial, el mercado valorará el contrato por su contribución a la cartera y por lo que anticipa del resto del pipeline: doce centrales de ciclo combinado en Norteamérica son un objetivo ambicioso para una compañía que aún debe demostrar la conversión efectiva de esa cartera potencial en adjudicaciones firmes, frente a rivales como Sener o la división industrial de ACS en el segmento de infraestructura energética.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación de resultados de los próximos trimestres, donde debería concretarse el impacto del contrato en la cartera de pedidos y el avance de la fase 2 del gasoducto.
  • Reacción del valor: El mercado descuenta la conversión del pipeline de 28.000 millones en adjudicaciones firmes; este contrato es un paso relevante, pero no revaloriza por sí solo la tesis de inversión.
  • Precedente sectorial: La central eléctrica para el centro de datos de Meta anticipa el filón de la demanda energética de la inteligencia artificial, el mismo que persiguen Worley y Fluor.

El Ibex 35 cae un 1,42% y roza los 19.000 puntos lastrado por la banca y el bono francés al 4,87%

El Ibex 35 cae un 1,42% a media sesión de este lunes, hasta los 19.052,4 puntos, y roza la cota psicológica de los 19.000 enteros lastrado por la banca y por la presión del mercado de deuda, con el bono francés instalado en el 4,87%. Solo cuatro valores del selectivo logran mantenerse en positivo.

La banca arrastra al selectivo y solo cuatro valores se salvan

El castigo se concentra en los valores más sensibles al ciclo y al coste de la financiación. Indra lidera los descensos con una caída del 2,58%, seguida de BBVA, que retrocede un 2,29%, y de IAG, que pierde un 2,23%. Por detrás aparecen Grifols (-1,95%), Redeia (-1,81%) y Banco Sabadell (-1,77%), en una jornada en la que el sector financiero vuelve a actuar como principal lastre del índice.

La fotografía positiva es residual y se reduce a cuatro nombres defensivos o ligados a infraestructuras. Repsol sube un 0,40% y se apoya en el crudo por encima de los 107 dólares; Enagás avanza un 0,36%, Cellnex un 0,35% y Amadeus un 0,18%. El contraste con el resto del panel es la mejor radiografía de una sesión de reducción de riesgo.

Las demás plazas europeas acompañan la tendencia. Milán cede un 1,49% y se convierte en el mercado más penalizado del continente; París retrocede un 1,41%, Fráncfort pierde un 1,11% y Londres, el más resistente, un 0,89%. No hay refugio geográfico dentro de las bolsas de la eurozona.

PlazaVariación a media sesión
Ibex 35 (Madrid)-1,42%
FTSE MIB (Milán)-1,49%
CAC 40 (París)-1,41%
DAX (Fráncfort)-1,11%
FTSE 100 (Londres)-0,89%

El bono francés al 4,87% dispara la aversión al riesgo

El mercado de renta fija explica buena parte del movimiento. El rendimiento del bono soberano español a diez años escala hasta el 4,062%, desde el 4,031% del cierre del viernes, y la prima de riesgo se ensancha hasta los 62,7 puntos básicos. El diferencial sigue contenido respecto a los máximos de la pasada década, pero el nivel absoluto del tipo español ya obliga a revisar las valoraciones de los sectores más endeudados.

Ibex 35 hoy

La referencia que inquieta es la francesa. El bono galo a diez años se sitúa en el 4,87% y tensiona la prima de riesgo del país en plena crisis política: el presidente Emmanuel Macron ha rechazado la dimisión del ministro del Interior, Laurent Nuñez, y le ha reclamado que despliegue cuanto antes nuevas modalidades de actuación contra los alborotadores. Los disturbios de los últimos días ya tienen traducción en el coste de la deuda.

El petróleo añade presión al escenario. El Brent cotiza en 108,56 dólares, con un descenso del 1,21%, mientras que el West Texas Intermediate se sitúa en 101,33 dólares (-0,13%). La guerra de Irán sigue abierta y este lunes el ministro de Exteriores ruso, Sergei Lavrov, visita Teherán para abordar el conflicto. En divisas, el euro se deprecia un 0,27% frente al dólar, hasta 1,1208.

La caída del Ibex no es una historia de resultados: es una historia de tipos. Con el bono francés al 4,87%, el mercado descuenta riesgo político antes que beneficio empresarial.

Resultados, cuatro bancos centrales y dos operaciones en el radar

La agenda de las próximas semanas pesa tanto como la sesión de hoy. Esta semana arranca la temporada de resultados en España, y la próxima concentra las reuniones de los cuatro grandes bancos centrales: Banco Central Europeo, Banco de Japón, Banco de Inglaterra y Reserva Federal. Cuatro decisiones de política monetaria en apenas cinco días hábiles.

En el terreno empresarial, la mañana ha dejado dos noticias de calado. Banco Santander y Nvidia han firmado antes de la apertura un marco de colaboración a tres años para aplicaciones bancarias de inteligencia artificial. Y Técnicas Reunidas se ha adjudicado un contrato de 200 millones de euros en Canadá para la construcción de un gasoducto, un refuerzo de cartera en un valor que no termina de despegar en bolsa.

Fuera de España, el dato macro del día llega de China: el PIB creció un 1,2% en el tercer trimestre de 2026, tres décimas más que el 0,9% del segundo trimestre, según la Oficina Nacional de Estadística. La aceleración del gigante asiático no ha bastado para sostener a las bolsas europeas, y la mayoría de los valores del panel europeo cotiza en negativo.

Qué descuenta el mercado y qué falta por descontar

El detalle técnico que conviene mirar no es el 1,42% del índice, sino la composición de la caída. El bono español a diez años sube apenas tres puntos básicos en la sesión, de 4,031% a 4,062%, un movimiento demasiado modesto para explicar por sí solo el castigo de la banca. Lo que lo explica es la lectura de riesgo: BBVA cede un 2,29% y Banco Sabadell un 1,77% no porque el margen de intereses vaya a estrecharse —con tipos altos, el efecto es el contrario—, sino porque el mercado reduce exposición a cíclicos cuando la referencia francesa se deteriora.

El diferencial entre el bono galo y el español se ha invertido: el francés paga más de 80 puntos básicos por encima del español, una anomalía que desplaza el foco a París y lo retira de Madrid. Con la prima de riesgo española en 62,7 puntos, el problema del selectivo es de contagio y no de solvencia. Conviene recordar, además, que los componentes y ponderaciones del índice los publica Bolsas y Mercados Españoles, y que el peso del sector financiero sigue siendo determinante en el comportamiento agregado.

El precedente de la jornada es elocuente. Madrid cae un 1,42% y París un 1,41%, prácticamente el mismo registro, mientras Milán se lleva la peor parte con un 1,49%. En episodios anteriores de tensión política francesa el Ibex había actuado como refugio relativo dentro de la eurozona; hoy esa prima de resistencia ha desaparecido. La temporada de resultados que arranca esta semana y las cuatro reuniones de bancos centrales de la próxima son los dos catalizadores capaces de romper el rumbo. Hasta entonces, el selectivo cotiza al dictado del bono.

📊 Las Claves para el Inversor

  • Qué vigilar: El arranque de la temporada de resultados esta semana y las reuniones del BCE, el Banco de Japón, el Banco de Inglaterra y la Reserva Federal la próxima.
  • Reacción del valor: El Ibex se juega el nivel de los 19.000 enteros; el mercado descuenta que la cota actúe como referencia tras una sesión con solo cuatro valores en positivo.
  • Precedente sectorial: La banca como vehículo de transmisión del riesgo, con BBVA (-2,29%) y Sabadell (-1,77%) en cabeza, y Milán y París liderando las caídas europeas.

Bonificación Iberdrola de hasta 300 euros por dejar que la IA controle tu climatización

La bonificación Iberdrola de hasta 300 euros anuales ya opera: un algoritmo decide cuándo arranca el climatizador. El cliente no toca nada.

Un algoritmo que mueve el consumo a las horas baratas

La función se ha integrado en el Asistente Smart Avanzado de la compañía y actúa sobre dos de los consumos que más pesan en la factura doméstica: climatización y agua caliente sanitaria. El sistema lee los parámetros que el usuario ha fijado —temperatura de consigna, horarios de ocupación, agua caliente disponible— y desplaza la producción hacia los tramos en que la electricidad cuesta menos.

Esos tramos coinciden casi siempre con las horas de mayor generación renovable. Cuando el sol aprieta y la fotovoltaica empuja el precio del mercado mayorista hacia abajo, el equipo aprovecha para enfriar o calentar de más y almacenar ese frío o ese calor en la inercia del propio edificio. Horas después, con el precio de vuelta arriba, el sistema se limita a mantener. Es la lógica de la flexibilidad aplicada a una vivienda de 100 metros cuadrados.

‘Con esta nueva funcionalidad, la flexibilidad energética deja de ser un concepto lejano y se convierte en ahorro real para los hogares. Queremos que la tecnología se ocupe de optimizar la energía para que el cliente pueda disfrutar de su casa con el mismo confort y a un precio mejor’, sostiene Víctor Carballo, responsable de Smart Clima en Iberdrola.

La compañía insiste en que el usuario conserva el mando. El asistente respeta los ajustes previos y no exige cambiar hábitos: si alguien sube la temperatura de consigna, el sistema recalcula y sigue. Esa es la promesa comercial. La otra cara es que el hogar cede la decisión de cuándo consumir a un algoritmo que responde a precios mayoristas y no a la meteorología del domingo por la tarde.

La bonificación no es un descuento comercial: es el reparto de un ahorro que el propio cliente genera al mover su consumo de hora.

De 100 a 300 euros según el equipo instalado

Las cifras que maneja la eléctrica van de 100 a 300 euros anuales, y la diferencia no la marca el algoritmo sino el equipo. En una vivienda de 100 metros cuadrados con cuatro ocupantes y aire acondicionado, el ahorro se queda en torno a los 100 euros. Ese mismo hogar, con aerotermia instalada, escala hasta los 300. Cuanto mayor es el consumo desplazable, mayor es el diferencial que se puede capturar.

El ahorro depende de que exista una brecha real entre horas caras y horas baratas; si esa brecha se cierra, la bonificación se encoge con ella.

El requisito técnico acota el universo de partida. La solución está dirigida de momento a instalaciones que cuentan con dispositivos Airzone, compatibles con la mayoría de los equipos de climatización, y que estén integradas en el Asistente Smart Avanzado. Para sortear esa barrera, Iberdrola incorpora de serie los equipos de Airzone en sus sistemas de aerotermia: quien contrate la instalación de la bomba de calor accede a la gestión inteligente desde el primer día.

La oferta integral incluye suministro eléctrico, instalación y puesta en marcha, con el aprovechamiento de los Certificados de Ahorro Energético (CAE) como palanca de precio y una campaña Renove que, según explica la propia compañía, alcanza descuentos de hasta el 85% del coste total. Hay además financiación sin comisiones. La tecnología de base es la bomba de calor aerotérmica, un equipo que produce calefacción, refrigeración y agua caliente con el mismo compresor y que concentra buena parte del ahorro potencial de una vivienda.

Asistente Smart

El negocio ya no está en vender kilovatios, sino en moverlos

Hay un detalle que conviene no perder de vista: la bonificación no sale del margen de Iberdrola. Sale de la factura del propio cliente. Lo que hace la compañía es cobrar el mismo kilovatio hora que antes se consumía a precio alto y ahora se consume a precio bajo, y devolver al hogar una parte de ese diferencial. El ahorro es real, pero no es un regalo: es una porción de un dinero que el cliente ya tenía.

El negocio de fondo es otro. Una utility que ingresa por kilovatio hora vendido tiene interés en vender más; una que gestiona flexibilidad gana cuando el cliente instala equipos caros —una aerotermia es una inversión de varios miles de euros— y le firma el suministro. El Asistente Smart es, en ese sentido, una pieza comercial más que un servicio filantrópico: abarata la operación del hogar y, de paso, ata la venta del equipo y el contrato de la luz.

El riesgo evidente está en el diferencial. El ahorro depende de que exista una brecha apreciable entre las horas caras y las baratas; si el almacenamiento y la propia fotovoltaica aplanan la curva, el margen que el algoritmo puede capturar se estrecha y los 300 euros se quedan en menos. El mercado mayorista español ha pasado en pocos años de registrar picos diarios a encadenar horas a precio cero en las horas centrales. Ese fenómeno abarata el consumo, pero también reduce el espacio donde una comercializadora puede rascar un descuento.

Hay una segunda tensión, de tipo práctico. La dependencia de un fabricante concreto —Airzone— limita hoy el alcance de la medida a quien instale esos dispositivos o contrate la aerotermia con Iberdrola. La flexibilidad doméstica funcionará de verdad el día que el termostato del salón hable con el mercado eléctrico sin pasar por un hardware propietario. Ese día el valor no estará en el aparato, sino en la capa de software y en los datos de consumo, un terreno que las eléctricas europeas y los agregadores independientes ya se disputan.

Con el autoconsumo recortando la demanda de red y los precios negativos dejando de ser una rareza, la pregunta que recorre el sector es cuánta flexibilidad puede capturar el hogar medio sin notarlo. Iberdrola ha puesto una cifra al frente —hasta 300 euros— y ha fijado una condición: instalar aerotermia y ceder el control del clima a su asistente. La primera factura completa de la temporada de calefacción, la de enero de 2027, dirá si el ahorro que promete el algoritmo aparece en el recibo o se queda en la letra pequeña de la campaña.

Uniswap cotiza a 7,35 dólares: los futuros de CME abren la vía institucional a UNI

Uniswap cotiza a 7,35 dólares y el CME ya negocia futuros sobre su token. Es la primera vez que UNI, el token de gobernanza del mayor exchange descentralizado de Ethereum, cuenta con un derivado regulado en la Bolsa de Chicago. Eso cambia el mapa de quién puede exponerse a él.

Los contratos son estándar, de 10.000 UNI cada uno, según la información difundida por el mercado. Un futuro es un acuerdo para comprar o vender un activo a un precio fijado de antemano, con vencimiento posterior: permite tomar posición sin comprar el token y también cubrirse si ya se tiene. Ahí está la puerta institucional. Un fondo que por mandato no puede custodiar cripto sí puede operar un futuro en una cámara de compensación tradicional, y los detalles del producto aparecen en el sitio oficial de CME Group.

El precio no acompaña con la fuerza que cabría esperar. UNI avanza un 1,83% en la sesión, pero el dato tiene truco: la cotización de 7,35 dólares está por debajo del cierre previo de 7,38, de modo que ese porcentaje positivo responde más a cortes de medición distintos que a una compra sostenida. La capitalización ronda los 4.590 millones de dólares.

Qué dicen los números: volumen a la mitad y técnicos en zona débil

El volumen es el dato que más incomoda. Se han negociado 401,26 millones de dólares en 24 horas, un 47,46% por debajo del promedio de 30 días, situado en 763,73 millones. Ayer fueron 379,85 millones, un 50,26% bajo esa referencia. La relación entre volumen y capitalización se queda en el 8,73%, cuando la media es del 16,61%.

Traducido: la subida existe, pero la mitad del mercado que solía operar en UNI no ha aparecido. Y un movimiento sin volumen es frágil por definición.

Los indicadores tampoco invitan a la euforia. El RSI, que mide la fuerza relativa de las subidas y bajadas recientes, está en 44,6, por debajo del umbral neutral de 50. El MACD, un indicador de momentum construido con medias móviles, mantiene histograma negativo. El estocástico, en 25,9, apunta a presión acumulada sin confirmar giro. Y el ATR, que mide la volatilidad diaria media, equivale a un 7,4% del precio, con volatilidad anualizada del 99,8%.

Un futuro en el CME no compra Uniswap: compra acceso. Y el acceso, por sí solo, no mueve el precio de un token.

En el plano técnico, el precio se apoya en la media de siete sesiones, en 7,31 dólares, y en el VWAP intradía de 7,19, del que está un 2,33% por encima. Pero queda por debajo de las medias de 10, 15, 20, y 50 sesiones. La de 50 está en 7,68 dólares y la de 20, en 7,94: ahí empieza la zona de confirmación real. En el largo plazo la estructura sigue intacta, con el precio muy por encima de las medias de 90 y 200 sesiones, en 6,01 y 4,46 dólares.

El balance es elocuente: UNI sube un 98,75% en 90 días, pero cae un 16,48% en 30 días y un 17,05% en dos semanas. El nivel de Fibonacci del 50% se sitúa en 7,02 dólares; funciona como zona de prueba, no como garantía de soporte.

El problema de fondo: ingresos récord, actividad fuera de casa

Uniswap es un protocolo de intercambio descentralizado: un contrato inteligente que empareja compradores y vendedores mediante fondos de liquidez aportados por terceros, sin intermediario ni libro de órdenes, tal y como se describe en la web oficial del proyecto. UNI es otra cosa. Es un token de gobernanza con derecho a voto sobre las decisiones del protocolo, pero la documentación disponible no le atribuye un derecho directo sobre las comisiones que genera la plataforma. La utilidad del protocolo y la captura de valor del token no son lo mismo.

Y los ingresos han marcado récord, según la cobertura reciente del sector. Ahí está la contradicción: Uniswap factura más que nunca, pero una parte creciente de la actividad que se mide en esos informes se concentra ya en Robinhood Chain, que aglutina más de la mitad de la métrica. Sin desglose de comisiones, valor total bloqueado (TVL, el dinero depositado en los contratos) ni direcciones activas, no hay forma de calcular múltiplos ni de comparar con Aave, Curve o Morpho.

Por qué un futuro en el CME no basta para cambiar la tesis de UNI

Hace dos años, un derivado regulado sobre un token DeFi se leía como validación automática. La experiencia ha enseñado otra cosa. Los futuros añaden liquidez y permiten cobertura, pero también facilitan posiciones bajistas: quien quiera apostar contra UNI tiene ahora un instrumento barato con contrapartida institucional. Las tasas de financiamiento se mantienen en niveles base en seis plataformas, lo que descarta que el movimiento venga de una cascada de apalancamiento.

El riesgo que más pesa no es regulatorio, aunque también esté ahí, sino competitivo. Uniswap fue durante años sinónimo de intercambio descentralizado en Ethereum; hoy compite con agregadores, con los rollups propios de grandes exchanges y con cadenas verticales como la de Robinhood. Que el token tenga futuros en el CME no responde a esa pregunta.

Para quien sigue UNI de cerca, la clave está en el volumen de los próximos días. Si los contratos del CME generan interés abierto real, el flujo acabará apareciendo en el contado. Si no, la foto será la de siempre: un titular institucional y una cotización que sigue esperando. La prueba llegará con volumen por encima de los 763 millones de promedio, no con un porcentaje de sesión que ni siquiera cuadra con el cierre previo.

Buy & Hold consolida su liderazgo en renta fija con el lanzamiento de B&H High Yield sin comisiones hasta final de año

La gestora independiente Buy & Hold SGIIC ha anunciado este lunes el lanzamiento de B&H High Yield LU, su nuevo fondo de renta fija con mayor potencial. El fondo siempre invertirá un mínimo del 50% de su cartera en emisiones de bonos de alta rentabilidad (high yield), con el objetivo de aportar rentabilidades similares a las de bolsa a sus partícipes, pero con solo un tercio de volatilidad.

Con este lanzamiento, Buy & Hold se consolida como boutique española de referencia en la gestión activa de renta fija, mercado en el que la firma es especialista. Asimismo, B&H High Yield nace con una clase inaugural para los primeros partícipes en suscribir el fondo, que será clausurada a final de año -o tan pronto como el fondo alcance los 30 millones de euros en activos bajo gestión- y que estará libre de comisiones de gestión en todo lo que resta de este 2026.

Después, esta clase inaugural de B&H High Yield disfrutará de una reducida comisión de gestión anual del 0,30% de por vida. Y sin comisión de éxito, en una clara muestra de alineación total de intereses entre la gestora y sus clientes. Además, como ya ocurre en todos los fondos de inversión ya existentes de la gestora, sin comisiones de suscripción ni reembolso.

Buy & Hold sitúa sus fondos de renta fija entre los primeros por rentabilidad a largo plazo

Este nuevo fondo B&H High Yield nace como la estrategia más dinámica de renta fija de la firma, siempre a través de una gestión activa de los bonos y sesgo hacia la deuda corporativa. Su contratación ya está disponible desde este lunes a través de las oficinas, web y teléfono de Buy & Hold, así como en diversas entidades financieras y plataformas digitales de inversión.

La decisión de crear este nuevo fondo, que dispone de las preceptivas autorizaciones de la Comisión de Supervisión del Sector Financiero de Luxemburgo (CSSF) y está registrado ante la Comisión Nacional del Mercado de Valores de España (CNMV), “nace del constante interés de Buy & Hold por ofrecer a nuestros clientes las mejores soluciones de inversión conforme a sus expectativas y necesidades”, ha señalado Rafael Valera, Consejero Delegado de la firma y , según varios rankings de la industria, mejor gestor español de renta fija a largo plazo.

“Los bonos de alta rentabilidad no son para nosotros algo nuevo o desconocido, sino que nos han acompañado en toda nuestra trayectoria, especialmente, a través de la parte invertida en bonos de nuestro fondo mixto B&H Flexible”, ha destacado Valera. “Con un recorrido de más de 15 años en este producto, tenemos perfectamente identificado qué rentabilidades ha ido aportando la renta fija en cada periodo al resultado final de nuestro mixto, con años como 2023 en los que su cartera de high yield consiguió ganancias de casi el 19%”, ha añadido al presentar el nuevo B&H High Yield.

Buy & Hold apuesta por duraciones más cortas en renta fija y small caps en Bolsa

En esta línea, María Morales, Directora de Renta Fija en Buy & Hold y cogestora del nuevo fondo, ha subrayado que “el único objetivo es buscar la máxima rentabilidad para sus partícipes conforme a su perfil y estrategia, como en todos nuestros fondos”. Así, ha señalado que, “dado el mayor dinamismo de estos bonos, conviene invertir con un margen temporal suficiente para que la inversión madure y dé su fruto”.

Con estas premisas, la firma de inversión ha establecido un horizonte temporal de tres a cinco años para invertir en el fondo, que nace con una cartera modelo ampliamente diversificada con más de 50 bonos, una duración media inferior a tres, una rentabilidad promedio cercana al 7%, preferencia por las emisiones corporativas denominadas en euros y un rating crediticio medio ‘BB’.

Una vez que la clase inaugural quede cubierta, B&H High Yield dispondrá de dos clases diferenciadas que le permitirán estar al alcance del inversor con independencia del canal de comercialización o modelo de asesoramiento y gestión de su preferencia. En este sentido, la clase limpia del producto tendrá unas comisiones anuales del 0,61% de gestión y del 4% de éxito con marca de agua (high water mark) frente al 0,30% permanente de gestión sin comisión de éxito para los primeros suscriptores del nuevo fondo.

Morgan Stanley rebaja por partida doble a Redeia y le deja sin potencial por la deuda

Morgan Stanley rebaja Redeia por partida doble y deja el precio objetivo en 14 euros por acción. El banco estadounidense abandona la recomendación de neutral —en línea con el mercado— y pasa el valor a infraponderar. El recorte de valoración alcanza el 12% y deja a la utility del IBEX 35 sin margen de subida.

La acción cerró el viernes en 14,91 euros. Con el nuevo objetivo en 14 euros, el banco calcula que Redeia cotiza un 6% por encima de lo que la casa considera razonable. No hay colchón. Ni siquiera de un dígito.

El informe no se apoya en un deterioro operativo. El argumento es financiero: el encarecimiento de los intereses de la deuda incrementa la incertidumbre sobre las perspectivas de creación de valor de la compañía. En una utility de red, donde el grueso del beneficio sale de activos regulados y la inversión se financia con pasivo, el coste del dinero entra directo en la ecuación. Sube el cupón, baja el valor presente.

De neutral a infraponderar: un 12% menos de valoración

Morgan Stanley mueve su precio objetivo desde los 16 euros hasta los 14 euros por título. Con la valoración anterior, la acción conservaba recorrido; con la nueva, el margen desaparece. La doble rebaja —recomendación y precio objetivo en el mismo informe— no es un movimiento frecuente: lo habitual es que la casa ajuste primero la cifra y deje la calificación para más adelante, cuando el deterioro se confirma en las cuentas.

La firma no discute el perfil defensivo del valor. Discute que ese perfil baste. Un negocio con ingresos regulados y caja predecible protege en un mercado volátil, pero no inmuniza frente a la variable que hoy manda en el sector: el tipo al que se refinancia la deuda.

El perfil defensivo de Redeia aguanta la volatilidad, pero no la factura financiera: cuando el coste de la deuda sube, el escudo se convierte en lastre.

El documento también incluye una lista de favoritas. Entre las utilities europeas, Morgan Stanley prefiere a la británica National Grid y a la belga Elia. Ambas son redes reguladas. Ambas cargan con deuda. Y ahí aparece la pregunta incómoda para Redeia: si el problema fuera solo el apalancamiento, las tres estarían en el mismo saco.

Del cierre de 14,91 euros al objetivo de 14: sin potencial

Redeia precio objetivo

La distancia entre precio y valoración es hoy negativa. Redeia terminó el viernes en 14,91 euros y abrió la sesión del lunes por encima de los 14 euros que el banco fija como valor razonable. Para el inversor que compró pensando en la retribución al accionista, el retorno total deja de depender de la revalorización: queda exclusivamente en manos del cupón que la compañía reparta, y de que ese cupón se sostenga. Los detalles del calendario de pago están en la información para accionistas de Redeia.

El consenso no acompaña a Morgan Stanley. Según los datos recopilados por LSEG, el conjunto de las firmas que cubre Redeia baraja un precio objetivo medio de 16,63 euros, casi un 19% por encima de la nueva valoración del banco estadounidense. De las 24 casas que siguen el valor, once recomiendan comprar, nueve mantener y solo cuatro vender. Los movimientos de recomendación quedan registrados en los registros públicos de la CNMV.

Ese desequilibrio es, en sí mismo, la noticia. Morgan Stanley no está sola en la preocupación por el coste de la deuda, pero sí es de las primeras en llevarla al extremo de quitar todo el potencial. Cabe recordar que el consenso suele moverse tarde: cuando una firma se desmarca con una doble rebaja, el mercado tarda semanas en decidir si la excepción es ella o el resto.

La trampa de ser defensivo con dinero caro

Redeia es el ejemplo de una tesis de inversión que funcionaba con tipos cero y se complica con tipos positivos. El gestor de infraestructuras eléctricas cobra por transportar energía; sus ingresos dependen del marco retributivo regulado, no del ciclo. Eso explica por qué el valor se ha comprado históricamente como refugio. Y explica también por qué ahora sufre: el mismo marco que garantiza la caja condiciona la rentabilidad exigida por los inversores, y cuando el bono ofrece alternativas, la prima de riesgo del activo tiene que subir para competir.

La lectura que hago del informe va en una dirección concreta. Que la firma prefiera National Grid y Elia —también redes reguladas y también endeudadas— apunta a que el problema no es solo el nivel de deuda, sino la combinación de ese pasivo con el calendario regulatorio español y con el momento del ciclo. El coste de financiación no golpea igual a una compañía que tiene cerrado el grueso de su programa de emisiones que a otra que debe volver al mercado en los próximos trimestres.

Hay un segundo riesgo que el documento deja entrever: la creación de valor. Una utility puede defender el beneficio y, al mismo tiempo, destruir retorno para el accionista si el coste del capital supera la rentabilidad de los activos que pone en servicio. En Redeia, buena parte del crecimiento depende de inversiones en red que se remuneran con cargo al sistema. Si financiar esas inversiones cuesta más de lo que sube la retribución reconocida, cada euro invertido vale menos que el anterior.

La contradicción está servida. Once casas compran, cuatro venden y nueve se quedan mirando. Con un objetivo medio de 16,63 euros, el consenso asume que la acción está barata. Con 14 euros, Morgan Stanley sostiene lo contrario. Un desacuerdo del 19% en un valor del IBEX 35 con cobertura de 24 firmas no se resuelve con matices.

En mi lectura, el choque se decidirá por la vía de los hechos y no de las recomendaciones. El próximo contraste llegará con la actualización de los resultados anuales y con cualquier revisión del marco retributivo que afecte a la remuneración de la red de transporte. Hasta entonces, la acción cotizará con dos relatos enfrentados y con el dividendo como único argumento compartido. Si el bono español se relaja, la tesis del banco estadounidense se debilita sola. Si se tensa, el consenso tendrá que mover ficha y recortar sus 16,63 euros.

Veredicto Merca2

Cotización al cierre o apertura: Redeia cerró el viernes en 14,91 euros y abrió el lunes por encima de los 14 euros del nuevo precio objetivo. La valoración de Morgan Stanley queda un 6% por debajo del precio de apertura, de modo que el banco calcula pérdida potencial desde el arranque mismo de la sesión.

Clave técnica: Los 14 euros pasan a ser la referencia operativa. Marcan el valor razonable según Morgan Stanley y separan la tesis del consenso, situada en 16,63 euros. Un cierre sostenido por debajo de esa cota reforzaría la posición de las cuatro casas que ya recomiendan vender y pondría en cuestión el suelo que el valor defiende desde el viernes.

Apunte macro: El encarecimiento de la deuda se come un 12% del precio objetivo de una utility de red. Morgan Stanley coloca a National Grid y a Elia por delante de Redeia entre sus favoritas europeas del sector, lo que traslada el diferencial del tipo de interés al terreno del marco regulatorio comparado.

Atresmedia cierra la compra de Clear Channel España y rebautiza la filial como AMVIA

Atresmedia ha cerrado la compra de Clear Channel España y ha rebautizado la filial como AMVIA, su nueva división de publicidad exterior, con un plan de inversión superior a 250 millones de euros en los próximos cinco años.

Una adquisición de 115 millones y una marca nueva

La denominación se ha desvelado este lunes, una vez completados los trámites de la operación y despejado el marco regulatorio. Atresmedia acordó la compra de la filial española en septiembre de 2025 por un valor de 115 millones de euros. La CNMC autorizó la operación en julio de 2026, con condiciones, entre ellas la de mantener una gestión comercial independiente. Con ese marco resuelto, el grupo ha comunicado ahora la identidad con la que operará el negocio en el mercado español.

AMVIA nace como la división de publicidad exterior de un grupo líder en el ámbito audiovisual, con activos como Antena 3, laSexta, Onda Cero y Europa FM, y extiende su presencia a la calle para acercar las marcas a los espacios que forman parte de la vida cotidiana. Javier Bardají, consejero delegado de Atresmedia, señala que la operación permite al grupo entrar en un negocio en el que hasta ahora no estaba presente, ‘de la mano de un referente de la publicidad exterior’.

La filial aporta unos ingresos de 111 millones de euros en 2025 y una cuota de mercado del 20%, según los datos facilitados por la compañía. El movimiento amplía el perímetro de un grupo que hasta ahora concentraba su negocio en televisión, radio y digital.

La operación incorpora al perímetro de Atresmedia un negocio de 111 millones en un mercado que crece un 6,7% y que ya se digitaliza a doble dígito.

El perímetro del negocio y los antecedentes del sector

La cartera que hereda AMVIA se apoya en una red nacional de gran escala:

  • Red física: más de 28.000 soportes publicitarios distribuidos en 768 municipios.
  • Cobertura: 89% de audiencia en su ámbito de actuación.
  • Digital: más de 2.300 pantallas, cerca del 8% de los soportes, que ya generan alrededor del 40% de los ingresos.
  • Posición: ingresos de 111 millones de euros en 2025 y una cuota del 20% del mercado español.

La cúpula del negocio se mantiene, con Jordi Sáez al frente de la dirección general de AMVIA. El perímetro operativo no cambia con el rebautizo. Cambia la marca y el respaldo industrial que hay detrás.

Clear Channel España

El movimiento llega en un contexto de divergencia entre soportes. La publicidad en televisión convencional mantiene una tendencia negativa, mientras el medio exterior creció un 6,7% en 2025, según Infoadex.

En el terreno digital el ritmo es mayor. El DOOH, la publicidad exterior digital, mueve ya cerca de 200 millones de euros en España y crece por encima del 9%, lo que explica el interés de los grandes grupos por integrar este negocio en su perímetro. En ese tablero conviven operadores internacionales como JCDecaux con compañías de capital español, y la entrada de un grupo audiovisual introduce un actor con capacidad de venta cruzada sobre una cartera de anunciantes que ya existe.

El encaje de la operación en el tablero publicitario

El interés estratégico del movimiento se mide en dos planos. El primero es de cartera: Atresmedia añade a su oferta comercial un medio con 111 millones de euros de ingresos y una cuota del 20% en un mercado que, a diferencia de la televisión convencional, crece. El segundo es de capacidad: la operación entrega al grupo una red física y digital que puede venderse de forma combinada con el resto de sus soportes audiovisuales y de audio.

La autorización de la CNMC en julio de 2026 incorporó condiciones, entre ellas la gestión comercial independiente, lo que se traduce en que AMVIA conserve identidad, marca, y dirección propias, con Jordi Sáez como director general. La autonomía no es un detalle formal: es la arquitectura que el regulador ha exigido para que la operación se ejecute sin distorsionar la competencia en el mercado de exterior, donde la concentración de soportes es un asunto vigilado.

Queda el capítulo de la ejecución. La compañía prevé inversiones y cánones por más de 250 millones de euros en cinco años, un compromiso que exige convertir la red en ingresos publicitarios medibles. En ese terreno, AMVIA ha anunciado el desarrollo de capacidades propias de análisis y medición, una pieza cada vez más relevante para los anunciantes del medio exterior. La identidad corporativa, desarrollada por Summa con dirección creativa de Jorge Martínez y la colaboración de Gettingbetter, se apoya en el claim ‘Más de lo que ves’.

El reto es de escala. Atresmedia incorpora un negocio con 28.000 soportes que debe rentabilizar bajo una marca nueva y con la autonomía comercial que exige el regulador. Frente a operadores consolidados en el exterior, la baza del grupo es la venta cruzada con sus activos audiovisuales.

📡 El Radar del Sector

  • El vacío que llena: AMVIA da a Atresmedia presencia en el mercado de exterior, un negocio que el grupo no cubría y que crece por encima de la televisión convencional.
  • El reto por delante: Ejecutar inversiones por más de 250 millones en cinco años y rentabilizar 28.000 soportes manteniendo la autonomía comercial exigida.
  • El tablero competitivo: El mercado de exterior suma un operador con respaldo audiovisual frente a grupos internacionales como JCDecaux.

DIGI lanza PRO-DIGI, el primer servicio de fibra residencial de 10 Gbps en España, que llevó la conexión a internet a otro nivel

En septiembre de 2021, DIGI se convirtió en el primer operador en llevar la fibra de 10 Gbps a los hogares españoles. La compañía, operador de telecomunicaciones del Grupo DIGI Communications en España, dio este paso en un momento en el que la pandemia había convertido el hogar en oficina, aula y centro de ocio, y en el que una conexión rápida y estable había pasado a ser una necesidad de primer orden.

Este servicio, bajo el nombre de PRO-DIGI, está soportado en tecnología XGS-PON, orientada a ofrecer la máxima velocidad y baja latencia para el acceso a internet. Gracias a ello, es posible disfrutar de un servicio de acceso a Internet con conexión simétrica de hasta 10 Gbps para navegar por la red, teletrabajar, ver vídeos en streaming o jugar en línea con mayor fluidez y máxima resolución.

De este modo, DIGI empezó a introducir la tecnología XGS-PON en sus despliegues de fibra tan solo tres años después de comenzar su despliegue de red de fibra óptica en Madrid y, desde entonces, ha seguido expandiendo su red de Fibra SMART por toda la geografía española hasta estar disponible, a cierre de septiembre de 2026, en 50 provincias.

Hoy, el despliegue de red de fibra óptica con tecnología XGS-PON alcanza ya el 95% de la cobertura de red desplegada por la compañía en España.

Con servicios como este, de hasta 10 Gbps, DIGI refuerza su compromiso de ofrecer a sus clientes la mejor experiencia de conectividad, poniendo a su alcance la más alta tecnología y calidad a precios competitivos.

En palabras del consejero delegado de DIGI en España, Marius Varzaru: «El lanzamiento de PRO-DIGI de forma pionera en el mercado residencial español no solo supuso un compromiso con nuestros clientes de poner a su disposición la mejor oferta de servicios de acceso de banda ancha, sino que también trazó el camino por el que aún seguimos avanzando; un camino marcado por nuestro compromiso con la excelencia y la calidad del servicio a partir del despliegue de la mejor tecnología en nuestras redes para hacerlo posible: el XGS-PON».

Echando la vista atrás, Varzaru destaca: «Cinco años después, podemos afirmar que la inversión en redes XGS-PON de DIGI ha creado valor para nuestros clientes, quienes disfrutan de las ventajas de contar con la mejor tecnología de acceso a internet a nivel residencial con los precios más competitivos del mercado. Estos clientes, que ya superan los 3 millones en toda España, son quienes, al elegirnos, ponen en valor el trabajo de los más de 11.900 empleados de DIGI que, en el día a día, trabajamos por seguir mejorando nuestra oferta de conectividad, haciéndola más sólida y accesible para todos».

Digi - Imagen Oficinas Francisca Delgado
Oficinas de DIGI en Alcobendas

Tecnología XGS-PON de 10 Gbps y ahora también de 2 Gbps

En su propósito de ofrecer la mejor experiencia de conectividad al alcance de todos, DIGI ha seguido ampliando su propuesta y ahora no solamente pone a disposición de sus clientes la tecnología XGS-PON a través de su tarifa Fibra SMART de hasta 10 Gbps, PRO-DIGI, sino que también lo hace, desde agosto de 2026, en su tarifa Fibra SMART de 2 Gbps. Ambas velocidades están disponibles en zonas con cobertura de Fibra SMART.

Además, los clientes disfrutan de la última tecnología XGS-PON junto con el router Wi-Fi 7 del operador, lo que ofrece una mejora en la cobertura inalámbrica de hasta el 30% dentro del hogar, traduciéndose en más velocidad de acceso a internet y menor latencia.

Calidad del servicio

El compromiso de la compañía por lograr la mejor calidad del servicio y ponerla al alcance de todos sus clientes también se evidencia con el reconocimiento de Ookla® a su red de Fibra SMART como ‘La red de fibra más rápida de España’ durante los últimos cinco años.

Este galardón pone en valor la calidad del servicio que ofrece su red, tanto en términos de velocidad de acceso a internet como de su baja latencia, lo que permite a sus clientes disfrutar de una mejor experiencia de navegación.

Y es que desde su llegada al mercado español, en 2008, DIGI ha desarrollado una estrategia basada en escuchar a sus clientes, implementando mejoras en sus servicios en función de lo que realmente necesitan, lo que ha llevado al operador a superar los 3 millones de clientes de fibra a cierre de septiembre de 2026.

Para el operador, esta cifra da cuenta de la solidez de su modelo de negocio, un modelo que, bajo el propósito de lograr una conectividad al alcance de todos, ofrece a sus clientes servicios de calidad, con tecnología avanzada, a precios competitivos, a partir de la inversión sostenida en el despliegue de redes de fibra óptica ultrarrápidas de última generación y de su propia red de móvil.

UAX consolida su compromiso social y se sitúa en el Top10 global del Ranking CYD Universidades Sostenibles 2026

0

La Universidad Alfonso X el Sabio (UAX) consolida su compromiso con la sostenibilidad al posicionarse entre las mejores universidades de España en la segunda edición del Ranking CYD Universidades Sostenibles 2026, elaborado por la Fundación CYD, siendo la segunda universidad privada con mejor desempeño global y la primera en compromiso social entre las privadas. La clasificación analiza cómo las universidades españolas integran las dimensiones social y medioambiental en su actividad académica e institucional.

En esta edición, el ranking ha evaluado a 84 universidades españolas a través de 18 indicadores, nueve relacionados con el compromiso social y otros nueve vinculados al compromiso medioambiental. Así, UAX ha sido reconocida por su desempeño en ámbitos como la igualdad, el liderazgo femenino, la promoción de la salud y la integración de la sostenibilidad en la formación, reafirmando un modelo educativo comprometido con la generación de un impacto positivo en las personas, la sociedad y el entorno.

En la dimensión social, UAX destaca en los indicadores relacionados con la ratio de mujeres académicas y la presencia femenina en puestos de liderazgo. Según los datos recogidos por la Fundación CYD en el informe las mujeres ocupan, de media, el 44,58 % de los puestos de liderazgo universitario y representan el 46,26 % del personal docente e investigador, cifras que se acercan a la paridad en ambos ámbitos. Así, los resultados de UAX ponen de relieve la importancia de seguir impulsando entornos universitarios que favorezcan la igualdad de oportunidades, el desarrollo del talento femenino y el bienestar de toda la comunidad educativa.

La promoción de la salud es otro de los ámbitos destacados, especialmente por la actividad institucional dirigida a sensibilizar y formar a los estudiantes en esta materia. Algo que demuestran las numerosas actividades realizadas a lo largo del año como la I Feria de Salud Sexual, impulsada por estudiantes del Grado en Enfermería, que contribuyó a generar un espacio abierto, riguroso y necesario para abordar la salud desde una perspectiva integral. Este tipo de iniciativas se enmarcan en el compromiso de la universidad con el bienestar de su comunidad y con el desarrollo de un entorno educativo inclusivo.

“Nuestro compromiso con la sostenibilidad parte de una visión integral de la educación superior, en la que la igualdad de oportunidades, el bienestar de las personas y la responsabilidad con el entorno forman parte de un mismo propósito. Queremos que nuestros estudiantes se formen no solo para responder a los retos profesionales, sino también para contribuir de manera positiva a la sociedad” , destacó Cristina Peláez, vicerrectora de Calidad y Estudiantes de UAX y miembro del Comité Ejecutivo del Grupo UAX.

En el ámbito medioambiental, UAX destaca especialmente por la incorporación de contenidos específicos sobre sostenibilidad en sus titulaciones, un ámbito en el que las universidades analizadas dedican de media el 22% de su oferta. UAX, por su parte, incorpora una formación alineada con los Objetivos de Desarrollo Sostenible (ODS), contenidos teóricos y prácticos de salud sostenible en todas sus titulaciones sanitarias, y prepara a futuros profesionales sanitarios con el enfoque One Health, que integra la salud humana, animal y ambiental. Prueba de su compromiso es su adhesión a ENCHE, la red europea de educación en clima y salud respaldada por la OMS, y la orientación de su Hospital Virtual de Simulación hacia el concepto de ‘hospital verde’, con actividades que promueven la eficiencia energética, la correcta gestión de residuos sanitarios y la conciencia ambiental en la práctica clínica.

Este reconocimiento en el Ranking de CyD llega en un momento en el que las universidades asumen un papel cada vez más relevante como agentes de cambio social y ambiental, un ámbito en el que UAX cuenta con una larga trayectoria impulsada, además, desde de la Fundación Universidad Alfonso X el Sabio (FUAX), que este curso celebra su 20 aniversario.

Lo hace con iniciativas como el Hackathon de Emprendimiento Solidario o junto a su Oficina de Voluntariado y Cooperación al Desarrollo, un organismo que conecta a estudiantes, profesores y empleados con proyectos de voluntariado, cooperación internacional y colaboración con organizaciones sociales. De esta forma, traslada el conocimiento y las capacidades de la comunidad universitaria a iniciativas con impacto a través de su metodología UAXmaker y en estrecha colaboración con entidades como Cruz Roja Española, el Banco de Alimentos de Madrid o la Fundación ACOES Honduras.

Australia instala 276.011 baterías domésticas en seis meses y suma 8.691 MWh de almacenamiento

Australia instala 276.011 baterías domésticas en seis meses, un 52% más que en el semestre anterior, y eleva el almacenamiento residencial del país a 8.691 MWh, según el informe semestral del Clean Energy Council.

Vamos a los datos. Son equipos ya instalados en viviendas entre enero y junio de 2026, no objetivos ni anuncios a futuro.

El doble de almacenamiento y más baterías que tejados nuevos

El salto respecto al semestre anterior es de 181.428 a 276.011 instalaciones, un 52% más, según el informe que la asociación de energías limpias publicó el 29 de septiembre de 2026. En energía almacenada la progresión es aún mayor: de 4.221 MWh a 8.691 MWh, más del doble en seis meses. Es el registro más alto desde que arrancó el programa federal de ayudas.

El dato que mejor mide el efecto arrastre es otro. Se instalaron 153 baterías por cada 100 sistemas solares nuevos en tejado, frente a 130 por cada 100 en la segunda mitad de 2025. La batería no compite con la placa: la empuja. Buena parte de esos equipos se añaden a viviendas que ya tenían instalaciones de autoconsumo solar y que ahora amplían el sistema.

Los tejados acompañan. En el primer semestre de 2026 se montaron 180.878 instalaciones residenciales, un 35% más que las 134.013 del mismo periodo de 2025, con 1.894 MW de potencia nueva (+41%) y el mejor semestre de la serie histórica. Solo el segundo trimestre sumó 102.234 instalaciones y 1.079 MW. La solar en tejado aportó el 12,9% de la electricidad del país en esos seis meses.

El incentivo no ha desplazado la placa del tejado: ha empujado al hogar a instalarla y, después, a guardar lo que produce.

Ninguna de esas cifras sale de una encuesta. El CEC las extrae de las solicitudes presentadas al Clean Energy Regulator, incluidas algunas que siguen en revisión.

Un récord de instalación no es todavía un sistema eléctrico distinto; es la materia prima con la que se puede construir.

La letra pequeña del programa que rebaja un 30% la batería

almacenamiento residencial

El motor tiene nombre y fecha de entrada en vigor: el programa Cheaper Home Batteries, activo desde el 1 de julio de 2025, rebaja en torno a un 30% el precio de compra de un equipo doméstico. En sus primeros doce meses se acogieron 457.439 baterías, con 12,9 GWh de capacidad acumulada. En agosto de 2026 el programa superó el medio millón de equipos, según el anuncio conjunto del primer ministro Anthony Albanese y el ministro de Cambio Climático y Energía, Chris Bowen.

El reparto territorial admite una lectura social: más de tres cuartas partes de esas baterías se han instalado en barrios periféricos y comunidades regionales, no en los distritos de mayor renta.

Aquí está la letra pequeña que el titular del récord esconde. La capacidad ha crecido más rápido que el número de equipos porque los equipos son más grandes: la batería media pasó de 17,2 kWh en julio de 2025 a 35,3 kWh en abril de 2026, y bajó a 26,6 kWh en junio. Ese pico de abril disparó el coste del programa, cuya dotación se amplió de 2.300 a 7.200 millones de dólares australianos. Desde el 1 de mayo de 2026 la ayuda es menor por cada kWh que supere los 14.

Los investigadores Thomas Longden, del Urban Transformations Research Centre de la Western Sydney University, y Debasish Das, de la UNSW Sydney, lo confirmaron por código postal: muchos hogares corrieron para llegar antes del recorte y, de paso, se aseguraron una subvención mayor instalando una batería más grande. La moderación del tamaño medio en junio sugiere que el incentivo ya estaba corrigiendo la carrera.

📊 Impacto ecológico en cifras

  • Almacenamiento añadido: 8.691 MWh en el primer semestre de 2026, más del doble que los 4.221 MWh del semestre anterior.
  • Equipos instalados: 276.011 baterías domésticas, un 52% más que en el semestre previo.
  • Inversión pública: dotación de Cheaper Home Batteries ampliada de 2.300 a 7.200 millones de dólares australianos.
  • Equivalencia tangible: 153 baterías por cada 100 tejados solares nuevos; la solar residencial cubrió el 12,9% de la electricidad del país.

La red ya lo nota a las siete de la tarde

El último informe trimestral de AEMO, el operador del mercado eléctrico, concluyó que las baterías domésticas están cambiando la forma de la demanda: abastecen el consumo del hogar después de la puesta de sol y recortan la punta de la tarde, la hora más cara del sistema. Desde el 1 de julio de 2026, la oferta Solar Sharer añade tres horas diarias de electricidad gratuita que los propietarios pueden aprovechar para cargar.

Conviven con instalaciones de escala industrial como la batería Waratah de Nueva Gales del Sur, levantada donde antes había una central de carbón. El plan de referencia de AEMO para 2026 calculaba 33 GWh de baterías de consumidores en el mercado nacional —el este y el sur del país— para el ejercicio 2029-2030. Al ritmo del último año se llegaría a 59,2 GWh, un 79% más, según los cálculos del CEC. La solar en tejado alcanzaría 40,3 GW, un 13% por encima de lo previsto.

El reparto desigual y las quejas que crecen

Los mismos investigadores compararon las instalaciones por código postal entre julio de 2025 y marzo de 2026: en los códigos más ricos de las grandes ciudades, y con mucha solar previa, hubo 912 baterías más que en los de nivel socioeconómico medio. Las subvenciones que reparten la ayuda por orden de llegada tienden a favorecer a los hogares con más recursos y más tolerancia al riesgo financiero.

Y crecen las reclamaciones. Las quejas ante la ACCC sobre baterías domésticas y nuevos servicios energéticos subieron un 107% en doce meses, según su informe de julio de 2026: sistemas que no se ajustan a lo que necesitaba el cliente, instalaciones defectuosas, o un rendimiento por debajo de lo prometido. La comisionada Anna Brakey advirtió de que la protección del consumidor debe avanzar al mismo ritmo que el mercado, también en las centrales eléctricas virtuales que agrupan miles de baterías y las manejan a distancia.

Lo que el récord no mide

Primera cautela: potencia instalada no es energía producida. El informe compara los 21.979 MW de solar en tejado acumulados desde 2019 con los cerca de 22 GW de carbón aún en marcha, pero aclara en la misma página que esa solar residencial genera aproximadamente la cuarta parte de la energía anual de la misma potencia en carbón. La conclusión de la directora ejecutiva del CEC, Jackie Trad, de que Australia tiene hoy más potencia solar en tejados que carbón operativo es cierta en potencia y engañosa en energía si se lee de un vistazo.

Segunda cautela: las baterías se usan poco. El propio informe admite que la mayoría de los equipos se limita a aprovechar mejor la solar propia, lo que deja sin explotar buena parte de su valor en arbitraje de precios y servicios al sistema.

Tercera: las cifras son preliminares. Salen de solicitudes al Clean Energy Regulator, algunas todavía en revisión, y el CEC cambió de proveedor de datos —de SunWiz a Green Energy Markets—; antes de julio de 2025 contaba ventas y no instalaciones. Cualquier comparación de series largas debe hacerse con esa costura a la vista.

Con esas cautelas, el balance es difícil de discutir. Un programa diseñado para abaratar el almacenamiento ha terminado estimulando también la instalación solar residencial, cuando la hipótesis de partida era que la canibalizaría. No ocurrió. La parte incómoda es el diseño: ayuda por orden de llegada, sin criterio de renta, y un reparto que concentró parte del beneficio en hogares con capital. La lección para el próximo esquema europeo o español no está en la cuantía, sino en las reglas de acceso. El CEC espera además que la ampliación del sistema de certificados para pequeñas renovables (SRES) a instalaciones de hasta 1 MW arrastre a comercios e industrias hacia el autoconsumo.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 8.691 MWh de almacenamiento residencial nuevo en solo seis meses, el doble que el semestre anterior, con 276.011 equipos instalados.
  • Modelo que cambia: el hogar deja de ser consumidor pasivo y pasa a recortar la punta de demanda de la tarde, la hora más cara y más contaminante del sistema.
  • Para las próximas generaciones: cada tejado con batería desplaza generación fósil durante décadas y demuestra que el almacenamiento distribuido ya es negocio, no promesa.
Publicidad