Socket detecta 40 extensiones maliciosas en Firefox que roban frases de wallets cripto

Firefox se ha convertido en el centro de una campaña de extensiones maliciosas diseñadas para robar frases de recuperación de wallets cripto. La firma de seguridad Socket ha confirmado 40 complementos maliciosos entre 77 identidades relacionadas, una red que imitaba monederos conocidos para capturar las claves de acceso a los activos digitales.

La investigación de Socket identificó 77 extensiones vinculadas por código compartido, infraestructura y patrones de publicación similares. De ellas, 40 fueron confirmadas como maliciosas. Varias suplantaban a OKX, Rabby Wallet y TronLink, tres marcas reconocidas del ecosistema Web3. Para un usuario medio, el disfraz bastaba: la interfaz parecía real, pero el objetivo era otro.

La actividad se detectó al menos entre marzo y agosto de 2026. Cuando Socket presentó su reporte, varias extensiones seguían activas en la tienda de Firefox. Ese es el detalle que convierte el episodio en una alerta vigente, no en un incidente cerrado: quien haya instalado uno de estos complementos recientemente podría seguir expuesto.

Una red de wallet falsas y herramientas convertidas en trampas

Los atacantes no se limitaron a copiar el nombre de una billetera. Algunas extensiones pedían importar una cuenta existente y mostraban un formulario en el que el usuario debía escribir su frase semilla o su clave privada. Esa frase de recuperación es la llave maestra que permite reconstruir un monedero en cualquier dispositivo; entregarla equivale a ceder el control de los fondos.

Socket también localizó 13 versiones modificadas de Rabby que aparentaban funcionar con normalidad mientras enviaban a un servidor externo los datos de la cuenta cada vez que se guardaban. Otras cinco extensiones recopilaban credenciales almacenadas y el contenido del portapapeles, dos fuentes que pueden incluir contraseñas o direcciones copiadas durante una operación con criptomonedas.

El caso más revelador fue una extensión que imitaba a OKX. Solo pedía permisos para el almacenamiento y las pestañas, lo que a simple vista parece inofensivo. En realidad cargaba una página remota y esperaba a que la víctima tecleara allí su frase de recuperación. Por eso el número de permisos solicitados no sirve como única señal de seguridad.

Una interfaz que parece legítima no convierte a una extensión en segura: si solicitó la frase semilla dentro del navegador, ya había motivos para desconfiar.

La fachada deportiva: así heredaron reseñas y usuarios

La mayoría de estos complementos tenía una apariencia útil y corriente. Las otras 37 identidades relacionadas no se presentaban como monederos, sino como generadores de contraseñas, modos oscuros, VPN, convertidores de moneda o herramientas para tomar notas. Su fachada, sin embargo, consistía en mostrar resultados deportivos en vivo mediante una credencial compartida para acceder a un proveedor legítimo de datos.

Esa apariencia de utilidad permitía acumular instalaciones y reseñas durante meses. Luego, mediante actualizaciones, el código cambiaba y la aplicación se transformaba en un ladrón de wallets. Socket confirmó que nueve extensiones maliciosas comenzaron como aplicaciones de resultados deportivos; el nuevo malware heredó la base instalada y el historial de confianza previo.

Los investigadores bautizaron la operación Fábrica de Robo de Billeteras Offside. Eso sí, advirtieron que las conexiones técnicas entre identidades no prueban que haya un único operador detrás de toda la campaña. La cautela es razonable: el código y la infraestructura compartidos dibujan una red, no necesariamente una sola organización.

Qué hacer si has introducido tu frase semilla en una de estas extensiones

La recomendación de Socket es contundente: cualquier monedero cuya frase de recuperación o clave privada haya sido introducida en una de estas extensiones debe considerarse comprometido de forma permanente. Desinstalar el complemento elimina el software local, pero no revoca la información que ya pudo haber viajado a un servidor ajeno. La prioridad es mover los fondos a una nueva wallet, creada con una semilla que nunca haya pasado por el complemento sospechoso.

Para reducir el riesgo a futuro, conviene descargar las extensiones únicamente desde la tienda oficial de complementos de Firefox, comprobar el desarrollador y desconfiar de cualquier monedero que pida una frase semilla dentro del navegador. Las billeteras legítimas no necesitan ese dato para funcionar.

Por qué las extensiones de navegador son una vía recurrente para el robo

El ataque vuelve a poner el foco sobre un punto débil del ecosistema cripto: la confianza depositada en complementos que operan muy cerca de las contraseñas y de las cuentas. A diferencia de una web falsa, que puede cerrarse en horas, una extensión puede permanecer instalada durante semanas y actualizarse sin que el usuario lea los cambios. La combinación de marcas conocidas, reseñas heredadas y cambios silenciosos de código convierte una instalación rutinaria en un riesgo financiero directo. La lógica es similar a la de un cerrajero que, una vez dentro de casa, no necesita la llave para revisar los cajones: la extensión convive con lo que quieres proteger.

El patrón recuerda a otras campañas de phishing dirigidas a wallets, pero con una vuelta más inquietante: los permisos limitados ya no bastan para tranquilizar al usuario. Una extensión solo necesita cargar una página remota para capturar lo que escribes. Eso debería incomodar incluso a quien no compra criptomonedas, porque las mismas extensiones también pueden acceder a contraseñas y datos personales. Mientras las tiendas de navegadores no detecten estos giros con rapidez, la responsabilidad se desplaza casi por completo al usuario.

La lección es incómoda. Las extensiones de navegador se han convertido en una vía recurrente para el robo de criptomonedas porque se instalan con un clic y se olvidan. Revisar con calma quién publica el complemento, qué permisos pide y qué hace realmente es una costumbre barata. Frente a una frase semilla, ningún atajo justifica el riesgo.

El acaparamiento asiático de GNL dispara el precio del gas y Europa tiembla ante el invierno

El precio del gas toca máximos desde 2023 y Europa afronta reservas más bajas de lo habitual. Los futuros europeos suben casi un 4% en una sesión que combina tensión geopolítica y un apetito asiático por el gas natural licuado (GNL) que presiona al mercado.

Un invierno que se prepara con la reserva más débil de los últimos años

Según los datos que recogen analistas y gestores, el almacenamiento de gas de la Unión Europea no llega al ritmo acostumbrado en agosto. Bruselas mantiene objetivos de llenado para noviembre, y el margen se estrecha semana a semana. No es una alarma súbita, pero sí un cambio de tendencia frente a los dos inviernos anteriores, en los que Europa llegó con los depósitos casi llenos.

La tensión no viene solo del suministro. El repunte de los futuros recuerda que el gas sigue siendo una pieza geopolítica: la amenaza de un ataque contra Irán ha reavivado la prima de riesgo en el mercado. La subida de casi un 4% en los futuros europeos lo confirma. No es un dato aislado; es la respuesta a un contexto en el que cualquier noticia sobre el estrecho de Ormuz mueve los precios en minutos.

El mercado español no es ajeno a estos movimientos. La electricidad que se negocia en el mercado mayorista sigue muy expuesta al precio del gas en los ciclos diarios, sobre todo en las horas en las que la fotovoltaica no cubre la demanda. Eso significa que un repunte sostenido en otoño se notará antes en el recibo variable que en los contratos anuales ya firmados.

Asia compra primero y Europa espera

El acaparamiento asiático de GNL está detrás de la presión alcista. China y otras economías están dispuestas a pagar más por cada carga disponible, y los barcos metaneros buscan el mejor postor. El resultado es que Europa, acostumbrada a llenar sus reservas en verano, se encuentra con una competencia feroz en el mercado spot. Los cargamentos se desvían hacia Asia y el Viejo Continente queda a expensas de lo que quede.

La factura de la luz es el siguiente eslabón. El gas marca el precio marginal en la mayoría de los mercados eléctricos europeos, así que un encarecimiento sostenido acaba traduciéndose en recibos más altos para hogares y empresas. Los contratos indexados, que ajustan el precio con el mercado mayorista, serán los primeros en notarlo. La industria intensiva en gas, como la química o la cerámica, tampoco tardará en revisar sus costes de producción.

Europa descubrió en 2022 que el gas también es un arma; ahora descubre que la competencia por el GNL no entiende de alianzas.

La posición de Europa es más frágil porque llega con menos holgura. No se trata solo de precio, sino de margen de maniobra: si el invierno es frío y la demanda se dispara, unos almacenes a medio llenar dejan poco espacio para reaccionar. El tiempo corre y cada semana cuenta.

La lección que Europa no termina de aprender

He seguido este mercado desde la crisis de precios de 2022 y hay un patrón incómodo. Europa actúa como si el tiempo y los barcos estuvieran siempre de su lado, pero la demanda asiática de GNL ha dejado de ser un actor secundario. La diversificación energética, la eólica y la fotovoltaica, han suavizado la dependencia del gas, pero no la han eliminado. Los ciclos de llenado siguen siendo una carga estratégica que ningún gobierno puede dar por superada.

No obstante, conviene no exagerar el escenario. Las reservas, aunque más bajas de lo habitual, no están al borde del colapso. La demanda estructural ha caído desde 2022 y el carbón apenas ha resucitado. La verdadera pregunta es si este repunte de verano se mantendrá en otoño o si, como creo, es una señal temprana de un invierno caro que reabrirá el debate sobre subsidios y topes al precio del gas. No hay un pronóstico seguro; hay una condición: todo dependerá de cuánto llenen las terminales en septiembre.

La Agencia Internacional de la Energía ha advertido en repetidas ocasiones de la volatilidad del GNL y de la necesidad de reforzar la coordinación de compras entre los Veintisiete. Consulte los datos oficiales de llenado en Gas Infrastructure Europe para seguir la evolución de las reservas en tiempo real. No es un lujo: es la única forma de saber si Europa llega a noviembre con el colchón suficiente.

La gran banca española y las consultoras energéticas ya han empezado a revisar al alza sus previsiones de inflación para el arranque de 2027. El gas no es el único vector de costes, pero actúa como acelerador cuando los precios de otros insumos ceden menos de lo esperado. La pequeña y mediana empresa, que negocia su suministro con menos margen, es la más expuesta a esta tensión. No es una crisis de escasez, pero sí de precios que pinchan en el momento menos oportuno.

La diversificación energética avanza; el calendario de llenado, menos. Esta incoherencia es visible en los datos de importaciones de GNL, que muestran un desplazamiento de cargas hacia Asia sin un plan europeo de compras agregadas que contrarreste. Cada país llena sus almacenes por su cuenta, y eso encarece la factura colectiva. Si la UE no coordina las compras antes de octubre, volverá a pagar la improvisación.

Europa discute de techos de CO2 mientras Asia subasta metaneros. La frase resume el desfase entre los objetivos climáticos y la urgencia energética inmediata. La transición no se detiene, pero el invierno tampoco espera.

Idealista avisa: el déficit de vivienda en España no se corregirá hasta 2034 sin un ritmo récord de construcción

El déficit de vivienda en España suma 740.000 unidades y no se corregirá hasta 2034 sin un ritmo récord de construcción. Así lo advierte el Informe Mercado Inmobiliario 2026 de OBS Business School, difundido por Idealista este martes.

Por qué faltan 740.000 viviendas y nadie construye donde se necesita

Según el estudio, desde 2021 se han creado 1,2 millones de hogares y se han terminado apenas 474.000 viviendas. La diferencia es esa: 740.000 viviendas. El desajuste se extiende por casi todas las provincias.

Carlos Balado, investigador que dirige el informe, aporta la matiz geográfica: ‘no se construye donde más se necesita’. La oferta crece donde es menos necesaria y se atasca donde más se requiere, con presión directa sobre los precios.

Para OBS Business School, la salida exige superar 230.000 viviendas anuales a partir de ahora, un 128% más que en 2024, máximo de la última década.

El freno no está en la demanda. La escuela de negocios apunta a la rigidez estructural del mercado: escasez de suelo finalista (el que ya tiene todos los permisos urbanísticos para construir), problemas para financiar la urbanización, falta de mano de obra especializada, costes crecientes y exigencias normativas rígidas. ‘La vivienda se ha politizado’, resume Balado.

Entre 2021 y 2026, España suma tres hogares por cada vivienda terminada: un mercado con exceso de demanda y falta de oferta donde más aprietan los precios.

El doble castigo del comprador: precios altos y casi la mitad del salario para la hipoteca

Con el precio medio un 36,5% por encima de los máximos de 2007, la Comunidad de Madrid marca el nivel más elevado. San Sebastián es la capital más cara y Zamora, la más barata. El esfuerzo hipotecario también empeora: un hogar medio destina el 44% de su renta disponible al primer año de hipoteca, frente al 35% considerado razonable.

Mientras la inversión inmobiliaria crece un 93% en el primer trimestre de 2026, hasta 6.300 millones de euros, la construcción permanece estancada. España inicia apenas 2,7 viviendas por cada 1.000 habitantes, lejos de las casi 20 del máximo anterior a la crisis de 2008. La baja rentabilidad de la promoción y la dificultad para generar suelo explican ese tapón.

En el alquiler, OBS espera subidas cercanas al 10% anual. Las familias responden compartiendo vivienda, reduciendo superficie o alejándose de los centros urbanos. La mitad de los hogares que viven de alquiler necesitarían más de 30 años de ahorro para acceder a una vivienda en propiedad.

La Ficha del Inversor

La métrica clave no es solo el precio: es la velocidad a la que responde la oferta. Con 2,7 viviendas iniciadas por cada 1.000 habitantes y una demanda que no frena, el desajuste se parece cada vez más al ciclo 1997-2007, pero con una diferencia: entonces la construcción llegó a rozar 20 viviendas por cada 1.000 habitantes. Hoy no hay ni una quinta parte de esa capacidad productiva.

En los próximos seis meses, OBS prevé una moderación de las compraventas: caídas del 1,6% en 2026 y del 1,1% en 2027. El alquiler seguirá subiendo en el entorno del 10%. Para el pequeño ahorrador que busca vivienda, el mensaje es incómodo: comprar se enfría, pero alquilar no se alivia.

El perfil recomendado no es uniforme. El inversor patrimonial con músculo financiero y acceso a suelo finalista encuentra margen; el comprador de vivienda habitual depende de sus ingresos y de su aval. La lectura a diez años es que, sin una coordinación real entre administraciones y sector privado, el esfuerzo para comprar no volverá a niveles razonables hasta bien entrada la próxima década.

A escala presupuestaria, el Plan Estatal de Vivienda 2026-2030, dotado con 7.000 millones, aparece en el informe como ‘parche minúsculo para una herida gigante’. La próxima foto del sector llegará con los datos de transacciones del INE y con los planes municipales de suelo finalista que se desbloqueen antes de que termine 2026.

Huelga de Airbus en España: CGT, UGT y UTIL convocan paros indefinidos en Getafe, Illescas y Puerto Real

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Los trabajadores de Airbus España iniciaron ayer una huelga indefinida en Getafe, Illescas y Puerto Real tras rechazar la última oferta salarial.
  • ¿Quién está detrás? Los sindicatos CGT, UGT y UTIL han convocado los paros. La planta de Cádiz votará la adhesión el 1 de septiembre.
  • ¿Qué impacto tiene? El pulso afecta a una plantilla de unos 14.000 empleados en España, con Getafe como foco principal al sumar cerca de 9.000 trabajadores.

Airbus España cumple este miércoles su segundo día de huelga indefinida en Getafe, Illescas y Puerto Real. La plantilla rechazó la última oferta salarial y mantiene los paros convocados por CGT, UGT y UTIL.

Por qué la plantilla ha dicho no a la última oferta salarial

La decisión de endurecer la protesta se tomó en las asambleas previas al arranque de este martes 25 de agosto. La plantilla, que ya llevó a cabo distintos paros durante julio, tumbó la propuesta económica, puesta sobre la mesa por la dirección para los próximos años. Los trabajadores consideran que la oferta no recupera el terreno perdido y han optado por un calendario de huelga sin fecha de cierre. El sí al paro indefinido llega con una advertencia clara: no hay fecha de retorno a la normalidad si no se desbloquea el diálogo salarial.

Las reivindicaciones combinan salario y condiciones laborales. CGT, UGT y UTIL piden recuperar el poder adquisitivo perdido durante los últimos años, sumar distintas medidas sociales y frenar lo que consideran un retroceso: la eliminación de los dos días de teletrabajo que ahora disfruta parte de la plantilla. La mayoría de los empleados consideran que la dirección no ha movido ficha lo suficiente.

Airbus, participada por los estados francés, alemán y español, ha lamentado la decisión del comité de huelga. La dirección asegura que sigue apostando ‘firmemente por la negociación, con la voluntad clara de alcanzar un marco sólido, equilibrado y responsable’. En un comunicado, recuerda que mantiene un calendario de reuniones diarias y que su compromiso es ‘convertir estas propuestas en un acuerdo de interés común’. La compañía ha añadido que cerrar un acuerdo en los próximos días es clave para sus clientes y para su proyecto en España.

La movilización no alcanza todavía a Cádiz. La plantilla gaditana votará la adhesión el próximo 1 de septiembre, una cita que puede ampliar el alcance de una protesta iniciada el martes 25 de agosto y que se extiende sin fecha de finalización sobre el calendario industrial de Airbus en España. La compañía analiza el impacto en la reputación del grupo.

El peso industrial de Getafe y la sombra de una huelga que puede crecer

El peso de la huelga se mide también en empleo. Airbus cuenta en España con una plantilla de 14.000 trabajadores repartidos entre Getafe, Illescas, Albacete, Cádiz y los centros sevillanos de Tablada y San Pablo. Getafe concentra cerca de 9.000 empleados y se perfila como el motor de la protesta, seguido por Illescas y Puerto Real.

El pulso tiene una lectura industrial clara. Un paro prolongado puede trasladarse a la cadena de proveedores aeronáuticos y a los plazos de entrega de aeroestructuras, un terreno en el que las plantas españolas son eslabones relevantes dentro del consorcio europeo. En esta redacción entendemos que la huelga no es solo una disputa salarial: mide la paz social de un sector que arrastra tensión desde los paros de julio.

La huelga indefinida convierte a Getafe en el epicentro de una batalla salarial que viene de los paros de julio y puede exportarse a Cádiz en una semana.

Hoja de Ruta: Claves del Viaje

El impacto más directo se concentra en las plantas de Getafe, Illescas y Puerto Real, donde los paros afectan a la actividad de ensamblaje y fabricación de componentes. Airbus no ha detallado servicios mínimos ni una posible afección a los programas en curso, aunque el calendario de reuniones diarias busca evitar que el conflicto se prolongue más allá del arranque de septiembre.

La zona cero tiene acento propio: Getafe suma la mayor plantilla y arrastra a Illescas y Puerto Real, mientras Cádiz puede sumarse tras su votación del 1 de septiembre. El precedente inmediato son los paros de julio, que ya evidenciaron el desgaste entre la representación social y la dirección. Con la mesa de negociación abierta, la próxima ventana es la votación gaditana.

Iberdrola anticipa un buen cierre de 2026 por el empuje de sus redes eléctricas en EEUU y Reino Unido

Iberdrola ha alejado los temores sobre un cierre débil de 2026 y confía en mantener el ritmo de crecimiento gracias al empuje de sus redes eléctricas en Estados Unidos y Reino Unido, según ha trasladado la compañía tras la reunión de su Comité de Dirección y su Comisión Ejecutiva en Bilbao. El negocio regulado, que aporta la mayor parte del beneficio bruto del grupo, vuelve a actuar como motor del ejercicio.

La cita de agosto no era una junta formal de accionistas, pero sí un punto de control interno de primer orden. Sobre la mesa estuvieron los grandes proyectos de transmisión y distribución en los dos mercados anglosajones, las obras en marcha y las inversiones comprometidas para los próximos años. El mensaje que salió de la torre de Iberdrola fue claro: la tendencia de resultados se mantiene al alza y, tras el verano, podrían llegar revisiones favorables.

Qué hay detrás del optimismo en redes

El negocio de redes ha dejado de ser una apuesta de futuro para convertirse en la base del balance. En Reino Unido, la compañía ya ha integrado la distribuidora del Noroeste de Inglaterra, con sede en Mánchester, tras una inversión de 5.000 millones de euros ejecutada el año pasado. La operación no solo amplía el perímetro regulado; también aporta visibilidad de ingresos en un mercado con retornos estables.

En transmisión, la eléctrica ha comenzado las obras de las nuevas líneas submarinas dentro del marco regulatorio 26/31. En ese mismo programa, Iberdrola prevé invertir un total de 15.000 millones de euros. Se trata de una de las mayores asignaciones de capital de la compañía en Reino Unido, con la que aspira a capturar el crecimiento de la demanda eléctrica vinculado a la descarbonización.

En Estados Unidos, el ritmo inversor no cede. Las redes de transporte y distribución avanzan según lo previsto y la compañía ha puesto ya en servicio el parque eólico marino de Massachusetts, con una inversión de 4.000 millones de euros. Es un hito doble: añade generación renovable y valida la capacidad de ejecución de Iberdrola en proyectos complejos en la costa este estadounidense.

La foto del negocio: redes, renovables y diversificación

Las cifras de inversión no son solo gasto de crecimiento; explican la evolución esperada del resultado. Las nuevas altas de redes, junto con el aumento de la generación en España y las noticias positivas del negocio de redes en Brasil, confirman la tendencia de fuerte incremento de resultados que la compañía ya transmitió en su última presentación. Entonces, el equipo directivo dejó la puerta abierta a posibles mejoras después del verano, un escenario que ahora parece más probable.

La diversificación geográfica juega a favor de la firma presidida por Ignacio Sánchez Galán. Mientras Europa debate el diseño del mercado y el retorno de las inversiones reguladas, Estados Unidos y Brasil ofrecen marcos retributivos más visibles a largo plazo. Iberdrola lleva años reasignando capital hacia redes, un giro que reduce la exposición a la volatilidad de los precios de la generación.

Inteligencias del plan regulado: por qué las redes cambian el perfil de riesgo

El foco en redes no es exclusivo de Iberdrola. Enel, EDP y National Grid han acelerado también sus inversiones en transmisión y distribución en Europa y Norteamérica. La diferencia está en la escala y en el sesgo geográfico: la utility española ha situado a Estados Unidos y Reino Unido como plataformas de crecimiento, dos jurisdicciones con regulatorios consolidados y demanda eléctrica creciente por electrificación y centros de datos.

El negocio regulado aporta predictibilidad de caja, lo que tiene un efecto directo sobre la valoración. Los analistas tienden a premiar a las utilities con mayor proporción de ingresos regulados, especialmente cuando los tipos de interés inician una senda descendente. La reciente estabilización monetaria en la eurozona y en Estados Unidos refuerza esa lectura: los flujos futuros de las redes se descuentan con mayor certidumbre.

La transición energética se está convirtiendo en el principal banco de inversión de infraestructuras de Iberdrola, con rentabilidades más previsibles que la generación renovable.

El mercado ya lo descuenta. La cotización de Iberdrola ha aguantado los trimestres de volatilidad mejor que otras eléctricas europeas que dependen más de la generación. Parte de ese comportamiento se explica por el peso creciente de las redes en su mix de negocio y por la disciplina financiera: el grupo financia las inversiones sin deteriorar sus ratios de deuda, apalancado en la generación de caja regulada.

Qué vigilar hasta final de año

La próxima cita relevante será la actualización de resultados tras el verano, cuando Iberdrola podría concretar si el buen tono de las redes se traduce en una mejora de guidance. El detalle relevante estará en la evolución de la base de activos regulados, el conocido como RAB, y en el avance de las obras de transmisión en Reino Unido. Cualquier retraso en el marco 26/31 podría trasladar inversión a ejercicios posteriores.

También conviene seguir el desarrollo del negocio de redes en Brasil, que ya aparece en el último seguimiento como noticia positiva. No es un mercado secundario: la filial brasileña de Iberdrola cotiza en la bolsa de São Paulo y su evolución influye en la valoración del grupo. La clave, en cualquier caso, sigue estando en Estados Unidos y Reino Unido. El mensaje de Bilbao lo deja fuera de duda.

La cifra habla por sí sola. Entre la distribuidora de Mánchester, el marco 26/31 y el parque de Massachusetts, Iberdrola ha comprometido más de 24.000 millones de euros en menos de año y medio. Esa es la magnitud de la apuesta regulada.

📊 Las Claves para el Inversor

  • Qué vigilar: La próxima actualización de resultados tras el verano, cuando Iberdrola podría revisar al alza sus previsiones operativas.
  • Reacción del valor: El mercado descuenta ya el buen tono de las redes; la continuidad del flujo regulado da soporte a la cotización.
  • Precedente sectorial: Enel y National Grid también aceleran inversiones en redes, lo que valida el giro estratégico de Iberdrola.

Lisk anuncia el cierre de su blockchain el 31 de octubre y quema 100 millones de LSK: la altcoin que valió 4.000 millones

El proyecto Lisk, que en 2016 llegó a ser la segunda mayor recaudación comunitaria de la historia cripto, apagará su blockchain el 31 de octubre. La DAO propone quemar 100 millones de tokens LSK y disolverse, un giro que confirma el final de una altcoin que en su pico llegó a capitalizar 4.000 millones de dólares. Para entender qué ha pasado, basta con mirar el gráfico: desde su máximo de 34,92 dólares en enero de 2018 hasta los 0,09 actuales, LSK ha perdido más del 99% de su valor. Una caída que es también una lección sobre los ciclos cripto.

El anuncio: cierre y quema de 100 millones de LSK

La propuesta de cierre, publicada en el foro de gobernanza de Lisk, plantea quemar 100 millones de LSK del tesoro de la DAO. El suministro total bajaría de 400 millones a 300 millones de tokens, una reducción del 25%. El staking (el mecanismo por el que se bloquean monedas a cambio de recompensas) también se volvería flexible: tras la aprobación, los holders podrían retirar sus tokens en cualquier momento tras un periodo de espera de tres días.

El gráfico del token explica la urgencia. LSK alcanzó un máximo de 34,92 dólares en enero de 2018 y ahora cotiza cerca de 0,09 dólares, más de un 99% por debajo de su máximo histórico. El 3 de agosto marcó un mínimo histórico de 0,07 dólares, apenas tres semanas antes de este anuncio. Binance, por su parte, ya había incluido a LSK en su Monitoring Tag el 24 de julio, una etiqueta que advierte del riesgo de deslistado.

Qué significa para holders, desarrolladores y empresas

Los holders que tienen LSK en Ethereum o en exchanges no necesitan hacer nada. El contrato y el ticker se mantienen igual. Sin embargo, quienes tengan o tengan tokens bloqueados en la cadena de Lisk deben migrarlos a Ethereum antes del 31 de octubre. El proceso de puente (bridging) toma al menos siete días, y el desbloqueo añade una espera de tres días una vez que se apruebe la votación.

Base, la red Capa 2 de Ethereum de Coinbase, se convertirá en el principal hogar de LSK junto con Ethereum. El token pasará a ser un activo de fidelidad: las empresas que usen la plataforma ganarán recompensas, que podrán recibir eventualmente en LSK y utilizar para pagar comisiones. Los desarrolladores tendrán una ruta de salida, ya que Lisk organizará un proceso de migración a Celo junto al equipo de Celo Core Co.

La cita del anuncio es clara: ‘Las dapps, desarrolladores y equipos que construyeron sobre la cadena de Lisk entregaron productos reales a usuarios reales. Nada de eso se pierde en esta transición’. Celo conoce bien ese proceso: completó su migración de una L1 independiente a una Capa 2 de Ethereum en marzo de 2025. Esa migración sirvió de plantilla para lo que ahora plantea Lisk, aunque en este caso el salto no es técnico sino corporativo.

El proyecto que rivalizó con Ethereum en 2016 acaba pidiendo a sus holders que crucen un puente y confíen en una empresa de software.

De ICO estrella a stablecoins empresariales: qué enseña el caso Lisk

Para poner en contexto: el crowdfunding de Lisk en 2016 recaudó más de 14.000 BTC, que en aquel momento valían alrededor de 5,7 millones de dólares. Solo la venta de Ethereum en 2014 había recaudado más. En diciembre de 2023, el equipo abandonó su Capa 1 original y reconstruyó Lisk como una Capa 2 de Ethereum. La blockchain que cerrará en octubre es ese reinicio, con apenas dos años de existencia.

La caída del 99% desde máximos no es solo un dato de mercado: es el reflejo de una generación de altcoins de la era ICO que no lograron sostener su valor a largo plazo. La propuesta de quema y disolución es, sin embargo, una salida ordenada. Reduce la oferta en circulación, elimina la presión del tesoro y libera a los desarrolladores hacia ecosistemas con más liquidez. El riesgo, claro, es que LSK pase de ser una blockchain a ser un simple token de fidelidad sin una demanda clara. La adopción empresarial de las stablecoins que promete el proyecto aún está por demostrarse. Si las empresas no adoptan la plataforma, LSK podría quedarse como un token sin caso de uso, un riesgo que los inversores deben tener presente.

La votación de la DAO es el próximo paso clave. Si se aprueba, LSK dejará de ser una blockchain y pasará a depender de una empresa de software. Los holders antiguos que apostaron por una red propia tendrán que decidir si aceptan ese giro o venden. El caso de Lisk es un recordatorio de que, en cripto, la narrativa tecnológica no pesa tanto como la utilidad real. Al menos, esta vez, nadie se queda sin salida.

El SUV eléctrico de Ford se fabricará en Valencia con puesta a punto de rally

Ford fabricará en Valencia un SUV eléctrico con plataforma Geely GEA y puesta a punto de rally. La decisión, adelantada por Coches.net y Motor1.com, abre una etapa inédita para la planta valenciana y para la alianza entre el fabricante estadounidense y Geely.

El modelo recurrirá a la plataforma GEA, la arquitectura global de vehículos eléctricos desarrollada por Geely. Se trata de una base pensada para compactos y berlinas, aunque Ford prepara un ajuste específico: una puesta a punto de rally que le dará un comportamiento más firme para el mercado europeo.

La elección de la plataforma china no es casual. Geely ya trabaja con varias marcas europeas y su tecnología eléctrica ha ganado peso en los últimos ejercicios. La escala de desarrollo permite acortar plazos y reducir costes frente a una plataforma propia, dos ventajas que Ford necesita en Europa.

La plataforma GEA de Geely, el corazón del nuevo SUV

La plataforma GEA se ha consolidado como una de las apuestas industriales de Geely para acelerar su presencia en Europa. En el caso de Ford, la marca no se limita a adoptar la base china: incorporará una puesta a punto específica de rally que modificará suspensiones, dirección y electrónica de control.

Ese trabajo de adaptación se hará en Valencia. La planta de Almussafes llevaba tiempo esperando un proyecto estable tras los ajustes de los últimos años. El nuevo SUV eléctrico sitúa a la factoría en la ruta de electrificación de Ford en Europa, aunque la producción no comenzará de inmediato.

El desarrollo conjunto abre la puerta a que Ford comparta componentes con los modelos que Geely produce en Europa y Asia. Ese intercambio no es nuevo en la industria, pero sí lo es para una marca con la escala de Ford, habituada a controlar cada fase del producto.

Qué implica para la planta de Almussafes

El anuncio llega en un momento delicado para Almussafes. La fábrica valenciana ha vivido varios expedientes y recortes en la última década. La llegada de un modelo electrificado con la plataforma de Geely aporta carga de trabajo, pero los plazos son largos.

Una plataforma china, una puesta a punto europea y una fábrica valenciana: la ecuación del nuevo Ford tiene lógica industrial, pero también riesgos de ejecución.

Según las informaciones de Motor1.com y Yahoo en Español, el lanzamiento comercial se prevé para 2028. Quedan por tanto casi dos años de trabajo de ingeniería y adaptación de línea. La marca no ha confirmado públicamente una fecha exacta, aunque las fuentes coinciden en la ventana temporal.

Un giro estratégico con riesgos y contradicciones

La decisión de Ford revela hasta qué punto la electrificación ha alterado las jerarquías tradicionales del automóvil. Una marca estadounidense que recurre a una plataforma china para fabricar en Europa era impensable hace una década. Hoy es una salida pragmática.

Hay una contradicción que conviene señalar. Ford ha defendido durante años una estrategia de electrificación propia, con inversiones en Alemania y Turquía. Ahora acepta tecnología externa para cubrir el segmento de los SUV compactos en Europa. Eso puede acelerar el lanzamiento, pero también reduce el control sobre el producto y abre interrogantes sobre la cadena de suministro.

No es la primera vez que una marca europea recurre a una base asiática para acelerar su transición. Toyota y Suzuki ya lo hicieron en híbridos; la diferencia es que ahora el salto es 100% eléctrico y con mayor presión regulatoria.

Otro riesgo es la recepción del cliente. La puesta a punto de rally busca alejar al modelo de una imagen puramente china, pero la plataforma GEA no es nueva. Geely ya la utiliza en modelos propios en China y en algunas exportaciones. El reto de Ford será diferenciarse con un reglaje europeo y una red de ventas que sí conoce al comprador de este segmento.

La planta de Almussafes gana tiempo, pero no una garantía definitiva. El sector europeo sigue bajo presión por los costes energéticos y la competencia china. Habrá que seguir las decisiones de producción a partir de 2026 para saber si este SUV es un punto de inflexión o un simple alivio temporal.

Nómina 2027: la Seguridad Social confirma dos nuevas cotizaciones que reducirán tu sueldo neto

La Seguridad Social ya lo ha confirmado: a partir de enero de 2027, millones de nóminas en España sufrirán un recorte silencioso. No es un rumor ni una previsión: es una subida de cotizaciones ya aprobada por el Ministerio de Inclusión, Seguridad Social y Migraciones.

El motivo tiene nombre y apellido técnico, pero el efecto es sencillo de entender: vas a cotizar más, pero no vas a cobrar más pensión por ello. Te contamos exactamente qué cambia, a quién afecta y cuánto vas a notarlo en tu bolsillo cada mes.

Seguridad Social: qué cambia exactamente en tu nómina

Youtube video

El primer gran cambio llega a través del Mecanismo de Equidad Intergeneracional, más conocido como MEI. Este mecanismo, que empezó a aplicarse en 2023, sube su porcentaje cada año siguiendo un calendario ya fijado por ley, y 2027 no es la excepción.

En concreto, la cotización total por MEI pasará del 0,80% al 0,90% de la base de cotización. De ese incremento, la mayor parte la sigue asumiendo la empresa, pero el trabajador también nota el golpe: su parte sube del 0,13% al 0,15% de su salario bruto, un ajuste pequeño mes a mes pero que se acumula a lo largo del año.

Cuánto te va a costar realmente esta subida

Seguridad Social ha detallado que el impacto económico depende directamente del salario de cada trabajador. Cuanto más ganas, más notarás el recorte, porque el porcentaje se aplica sobre la base de cotización real, que tiene un tope máximo cada año. El MEI forma parte de un paquete más amplio de reformas que busca reforzar el sistema público de pensiones hasta 2050.

Para quienes cotizan por encima de la base máxima —fijada en 2026 en 5.101,20 euros mensuales—, la reducción puede alcanzar hasta 95 euros al año. Para un trabajador con un salario medio-alto, en torno a 28.000 euros anuales, el descuento adicional rondará los 42 euros anuales. No es una cifra dramática, pero sí un recordatorio de que las nóminas seguirán ajustándose año tras año.

La segunda pieza del puzle: la cuota de solidaridad

Youtube video

Además del MEI, existe un segundo mecanismo que afecta especialmente a los salarios más altos: la cuota de solidaridad. Se trata de una cotización adicional que se aplica exclusivamente a la parte del salario que supera la base máxima de cotización, y que tampoco genera derecho a una pensión mayor.

Este mecanismo divide el exceso salarial en tres tramos, cada uno con un porcentaje distinto de cotización. Cuanto mayor es el salario por encima del límite, más alto es el tipo aplicado, lo que convierte a esta cuota en una medida claramente progresiva dentro del sistema de cotizaciones.

Quién paga más y quién nota menos el cambio

Es importante aclarar que no todos los trabajadores sentirán este ajuste de la misma manera. La estructura de ambos mecanismos está diseñada para que el mayor peso recaiga sobre los salarios más elevados, mientras que los sueldos medios y bajos notan un impacto mucho más discreto en su nómina mensual.

Conviene revisar tu base de cotización actual para saber en qué situación te encuentras, especialmente si tu salario bruto anual se acerca o supera el límite de la base máxima. Estos son los perfiles que más notarán la subida:

  • Trabajadores con salarios superiores a 61.214 euros anuales, que ya cotizan por la base máxima.
  • Autónomos en tramos altos de cotización, que también asumen el incremento del MEI.
  • Empleados con salarios medios-altos, en torno a los 28.000-40.000 euros, con un impacto moderado pero perceptible.
  • Trabajadores con nóminas variables, como comerciales con comisiones, que pueden superar puntualmente la base máxima en meses concretos.

Qué puedes hacer para entender mejor tu nómina

Frente a este tipo de cambios, la mejor herramienta sigue siendo la información. Revisar el desglose de tu nómina cada mes te permite detectar exactamente qué conceptos han cambiado y por qué, en lugar de limitarte a mirar el número final que llega a tu cuenta.

Muchos trabajadores no revisan a fondo estos documentos hasta que algo les llama la atención, y eso puede llevar a sorpresas evitables. Algunos pasos sencillos que marcan la diferencia:

  • Compara tu nómina de enero de 2026 con la de diciembre de 2025 línea por línea.
  • Consulta tu base de cotización actual en la Sede Electrónica de la Seguridad Social.
  • Pregunta a tu departamento de RRHH si tu salario está cerca de la base máxima.
  • Ten en cuenta que estos descuentos no aumentan tu futura pensión, así que no compensan con más prestación.

Lo que viene después: el sistema seguirá ajustándose hasta 2050

La tendencia es clara y, aunque pueda generar cierta inquietud, tiene una lógica de fondo: el sistema público de pensiones español necesita más ingresos para sostener a una población que envejece y vive más años. El MEI seguirá subiendo de forma gradual hasta 2030, y la cuota de solidaridad se mantendrá activa, como mínimo, hasta 2045.

La buena noticia es que estos ajustes son progresivos y conocidos con antelación, lo que te permite planificar tus finanzas sin sobresaltos de última hora. Si tu salario está por debajo de la base máxima, el impacto real en tu día a día será mínimo. Y si lo supera, ahora ya sabes exactamente cuánto y por qué.

La Bolsa descuenta el final del megaproyecto de redes de Iberdrola en Reino Unido, clave para su valoración

El mercado ha comenzado a descontar el agotamiento del megaciclo inversor en redes eléctricas del Reino Unido, un negocio estratégico para Iberdrola a través de ScottishPower. National Grid acumula una caída del 3% desde el miércoles y SSE cede un 2% tras la publicación del informe de Onward que plantea recortar 137.000 millones de libras en inversiones de red.

Qué dice el informe que castiga a National Grid y SSE

El detonante es el documento Cimientos sólidos: argumentos a favor de una energía económica y fiable, elaborado por el laboratorio conservador Onward. Desde su publicación el miércoles, National Grid encadena una caída del 3% y SSE del 2% hasta el cierre del viernes. En la sesión más reciente, ambos valores seguían a la cola del sector eléctrico europeo, con SSE cediendo otro 1,5%.

El informe sienta las bases de la futura política energética del Partido Conservador si llega al poder tras las elecciones previstas para 2029. Para entonces, tanto National Grid como SSE ya habrían ejecutado la mayor parte de su plan de inversión. El Gobierno laborista, no obstante, podría adoptar antes algunas de las propuestas con fines electoralistas y acortar de facto el ciclo.

El foco del documento está en el coste del sistema. Onward vincula la presión sobre la factura al aumento de los costes del transporte de electricidad, al equilibrio del sistema y a las centrales de gas infrautilizadas. En conjunto, más de 150.000 millones de libras van destinados a activos que, según el informe, no generan energía.

De los 320.000 millones de ahorro propuestos, 137.000 son de redes

La propuesta de Onward plantea un ahorro acumulado de 320.000 millones de libras esterlinas entre 2030 y 2050. La mayor partida, el 43% del total, corresponde a las inversiones en red: 137.000 millones de libras.

El 43% del ahorro propuesto por Onward se concentra en el negocio regulado de redes, justo donde se apoya la valoración de las utilities británicas.

La última revisión del gestor del sistema de transmisión NESO recomendaba invertir 64.000 millones de libras en redes de transporte hasta 2030 y otros 89.000 millones durante la década de 2030. Sobre el papel, el recorte propuesto cambiaría por completo la expansión de la red de alta tensión.

Concepto2026 – 2030Década de 2030
Inversión recomendada en redes de transporte64.000 millones de libras89.000 millones de libras
Total destinado a activos que no generan energíaMás de 150.000 millones de libras

El ahorro está condicionado, sin embargo, a un esquema de generación más centralizado que sitúe nuevas plantas cerca de la infraestructura existente. La alternativa pasaría por evitar conectar 78 gigavatios de futura generación, almacenamiento e interconexión. Es un giro que choca con la actual política de renovables del Gobierno laborista.

El informe, además, omite la necesidad de renovar infraestructuras existentes. National Grid anunció la semana pasada que ha superado el punto intermedio de la construcción de un nuevo túnel de 2,2 kilómetros para cables de alta tensión entre Tilbury (Essex) y Gravesend (Kent), por debajo del Támesis. El proyecto forma parte de la gran modernización de la red y es un ejemplo de inversión que no responde a la nueva generación, sino a la vida útil de los activos.

En el norte de Escocia, los concejales de Perth and Kinross aprobaron la subestación de 400 kV de Cambushinnie y su conexión, operada por SSE. La autorización eleva al 77% los permisos ya obtenidos por SSEN Transmission para sus 11 megaproyectos de transmisión en la región, dentro de un programa de 29.000 millones de libras esterlinas.

megaplán redes británico

Por qué el recorte alcanza a Iberdrola y a ScottishPower

Ninguna de las dos eléctricas británicas que cotizan en el FTSE 100 es Iberdrola, pero la lectura es directa. ScottishPower, filial de Iberdrola en Reino Unido, compite en el mismo segmento regulado de redes y está expuesta al ciclo inversor que Onward cuestiona. No opera como compañía cotizada separada, por lo que el impacto se canaliza vía la valoración de la matriz en el Ibex 35.

El precedente es claro: National Grid y SSE han pagado con caídas de entre el 2% y el 3% en pocas sesiones. Iberdrola, sin embargo, cuenta con una diversificación geográfica que suaviza el golpe: las redes de Estados Unidos, Brasil y España aportan una base de activos regulados alejada del riesgo político británico.

El dato a vigilar no es tanto la caída inmediata como la sostenibilidad del marco retributivo. Si el informe de Onward acaba contaminando la política energética laborista o el discurso electoral conservador, el mercado podría aplicar un descuento estructural al múltiplo de todas las utilities con red británica, incluida ScottishPower. La reacción de los comparables ya marca el camino. Se trata de de un reto regulatorio que conviene seguir de cerca.

El contraste es obvio. Mientras SSE ha logrado ya el 77% de las autorizaciones para sus 11 megaproyectos de transmisión en el norte de Escocia y National Grid avanza en la sustitución del túnel del Támesis, el debate político abre una prima de incertidumbre regulatoria que no estaba en el precio.

Para Iberdrola, la cuestión no es baladí. La red británica es uno de los ejes de crecimiento de ScottishPower en su plan de negocio. Si el regulador reduce el perímetro de inversión, el valor regulatorio de los activos crece a menor ritmo y el retorno sobre el capital empleado se resiente. A diferencia de National Grid y SSE, Iberdrola no reporta la filial británica como negocio separado, por lo que los analistas no tienen una línea de valoración aislada que castigar; el ajuste se produce por comparación con sus pares.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución de la política energética británica y si el Gobierno laborista incorpora las propuestas de Onward antes del fin del ciclo inversor.
  • Reacción del valor: National Grid y SSE ya cotizan el recorte propuesto; Iberdrola podría ampliar el diferencial si ScottishPower reduce su cartera de proyectos.
  • Precedente sectorial: La caída de National Grid y SSE tras el informe de Onward es la referencia más directa para el resto de eléctricas europeas con redes británicas.

Caída del Brent: el crudo se hunde un 3% hasta 89,45 dólares y arrastra a las petroleras del IBEX

0

El Brent se deja un 3% y perfora los 90 dólares hasta los 89,45. El desplome del crudo europeo responde al arranque de la ofensiva comercial de Estados Unidos contra Irán, bautizada como ‘Paria Económico’, y arrastra a las petroleras del IBEX.

Según Europa Press, el barril de referencia en Europa caía desde los 92,11 dólares marcados en la apertura del mercado. En paralelo, el West Texas Intermediate (WTI) cedía más del 3% y se ubicaba en los 82,3 dólares. La sesión del martes dejó la primera perforación clara del soporte psicológico de los 90 dólares en el crudo europeo.

La campaña ‘Paria Económico’: sanciones contra 60 organizaciones y amenaza a terceros países

El secretario del Tesoro de Estados Unidos, Scott Bessent, detalló nuevas sanciones contra 60 organizaciones y personas, incluidos militares y altos funcionarios del régimen iraní. En su comparecencia, avanzó un enfoque de ‘cero fugas’ para bloquear toda posible fuente de ingresos que financie a la Guardia Revolucionaria.

Bessent sostuvo que las agencias del Tesoro ‘estrecharán el cerco’ y bloquearán cualquier vía de financiación del ‘malvado régimen iraní’. La Administración venía anunciando la ofensiva desde días atrás, llegando a denominar la operación como el ‘Día D económico’, en referencia al Desembarco de Normandía de la Segunda Guerra Mundial.

El responsable del Tesoro no detalló acciones concretas contra los países que mantengan relaciones comerciales con Teherán, aunque advirtió de que aquellos que no cumplan con las expectativas estadounidenses ‘deberían esperar’ quedarse fuera del sistema del dólar. China se posiciona como el mayor comprador de crudo iraní, Emiratos Árabes Unidos mantiene un comercio bilateral de hasta 21.000 millones de dólares y Turquía importa una cantidad relevante de gas natural del país asiático.

El Gobierno de Irán desdeñó las declaraciones de Washington y ironizó con el discurso de mayo de 2003 de George W. Bush, cuando el expresidente anunció el fin de las principales operaciones de combate en Irak. Teherán insinúa que la campaña actual repetirá el historial de excesos de optimismo de aquella comparecencia. El portavoz del Ministerio de Exteriores chino, Lin Jian, reiteró la oposición de Pekín a las ‘ilegales sanciones unilaterales’.

El mercado lee lo contrario que en crisis anteriores: sin medidas concretas contra los compradores asiáticos, el grifo iraní sigue abierto y el Brent cae.

El IBEX 35 recoge la presión: Repsol y la lectura inflacionista

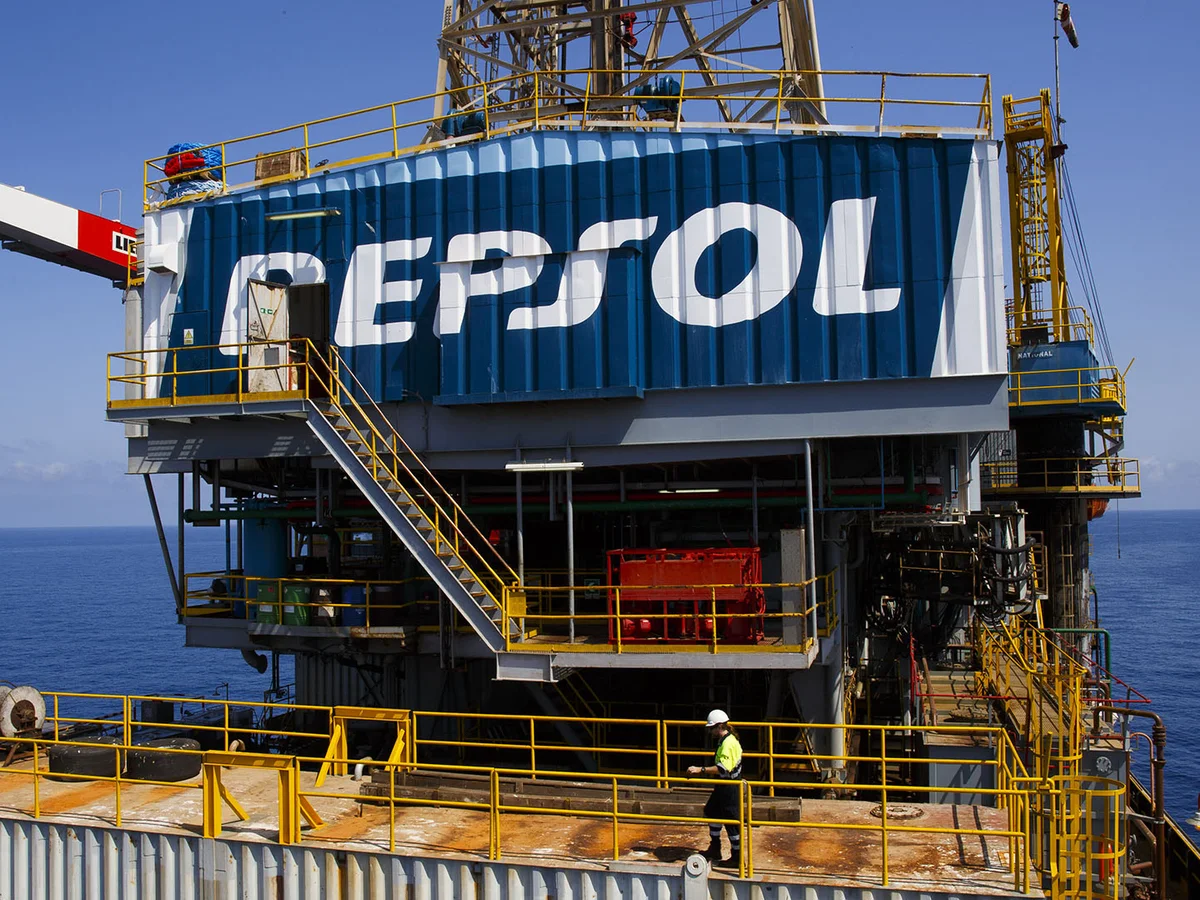
La corrección del crudo presiona a Repsol, la petrolera de referencia del IBEX 35. La cotización del Brent es el principal vector de la generación de caja de la compañía española. Un descenso sostenido por debajo de los 90 dólares reduce el margen del negocio de exploración y producción, aunque abarata la materia prima de su refino.

El efecto sobre las cuentas de Repsol no es lineal. La división de exploración y producción sufre cuando el crudo baja, pero el área de refino suele compensar con márgenes más holgados en un entorno de menor materia prima. El mercado tiende a castigar primero lo evidente: el recorte de caja en upstream, que es donde la compañía genera la mayor parte de su retribución al accionista.

En paralelo, el abaratamiento del barril alivia las expectativas de inflación en la eurozona. España importa la práctica totalidad de su petróleo, por lo que la referencia de 89,45 dólares modera la senda del IPC y amplía el margen para que el Banco Central Europeo mantenga la política monetaria sin sobresaltos. El crudo más barato es, de hecho, una de las noticias más positivas para el consumidor europeo en lo que va de semana.

petróleo Repsol IBEX

La paradoja geopolítica: sanciones contra Irán y crudo a la baja

El movimiento tiene una lógica de mercado. En condiciones normales, unas sanciones sobre el tercer productor de la OPEP deberían recortar la oferta y presionar los precios al alza. Aquí ocurre lo contrario porque el paquete aprobado no toca directamente el flujo de crudo iraní hacia China y porque la amenaza de sanciones secundarias queda, de momento, en una advertencia diplomática.

China, el mayor comprador de crudo iraní, ya ha respondido que adoptará ‘todas las medidas necesarias’ para proteger sus intereses. Emiratos Árabes Unidos mantiene un comercio bilateral con Irán de hasta 21.000 millones de dólares y Turquía importa gas natural del país asiático. La mayoría de los analistas considera que Estados Unidos no está dispuesto a tensar de inmediato la relación con esos socios, lo que explica la ausencia de prima de riesgo geopolítica en el precio del barril.

El precedente de 2018 es instructivo. Cuando Trump retiró a Estados Unidos del acuerdo nuclear con Irán, el Brent superó los 80 dólares en pocas semanas. Ahora el mercado está descontando una dinámica distinta: inventarios cómodos, demanda china moderada y un enfoque sancionador que, por el momento, evita la confrontación directa con los grandes consumidores asiáticos. La brecha entre la retórica del Tesoro y la realidad de las medidas aprobadas es el factor que mueve el precio a la baja.

El mercado español lee la caída del crudo con una doble lente. Para Repsol y otras petroleras internacionales, la presión sobre los márgenes del upstream es negativa. Para la economía en su conjunto, el combustible más barato es desinflacionista y mejora la renta disponible de los hogares. Es la misma dinámica que el BCE lleva meses gestionando: un petróleo por debajo de 90 dólares ayuda a la eurozona a absorber el peso de las condiciones financieras restrictivas.

A mi juicio, el mercado está valorando más la diplomacia que la confrontación. El riesgo es una escalada no anticipada: si Washington decide sancionar a refinerías chinas, el Brent podría recuperar los 90 dólares en pocas sesiones. La próxima prueba llegará con la respuesta de Pekín en las próximas semanas.

Veredicto Merca2

Cotización al cierre o apertura: El Brent se situaba en 89,45 dólares por barril en la sesión del martes, con una caída del 3% desde la apertura de 92,11 dólares. El WTI cedía más del 3% hasta los 82,3 dólares.

Clave técnica: La perforación del soporte de 90 dólares habilita la zona de 87,50 dólares como siguiente referencia para el Brent. Una recuperación rápida por encima de 92,11 dólares anularía el sesgo bajista de corto plazo.

Apunte macro: Con el Brent en 89,45 dólares, el alivio inflacionista refuerza el margen del BCE para mantener los recortes de tipos en el último tramo del año sin presionar los precios de la energía.

Canadá y los aranceles de Trump: la respuesta que enciende la guerra comercial

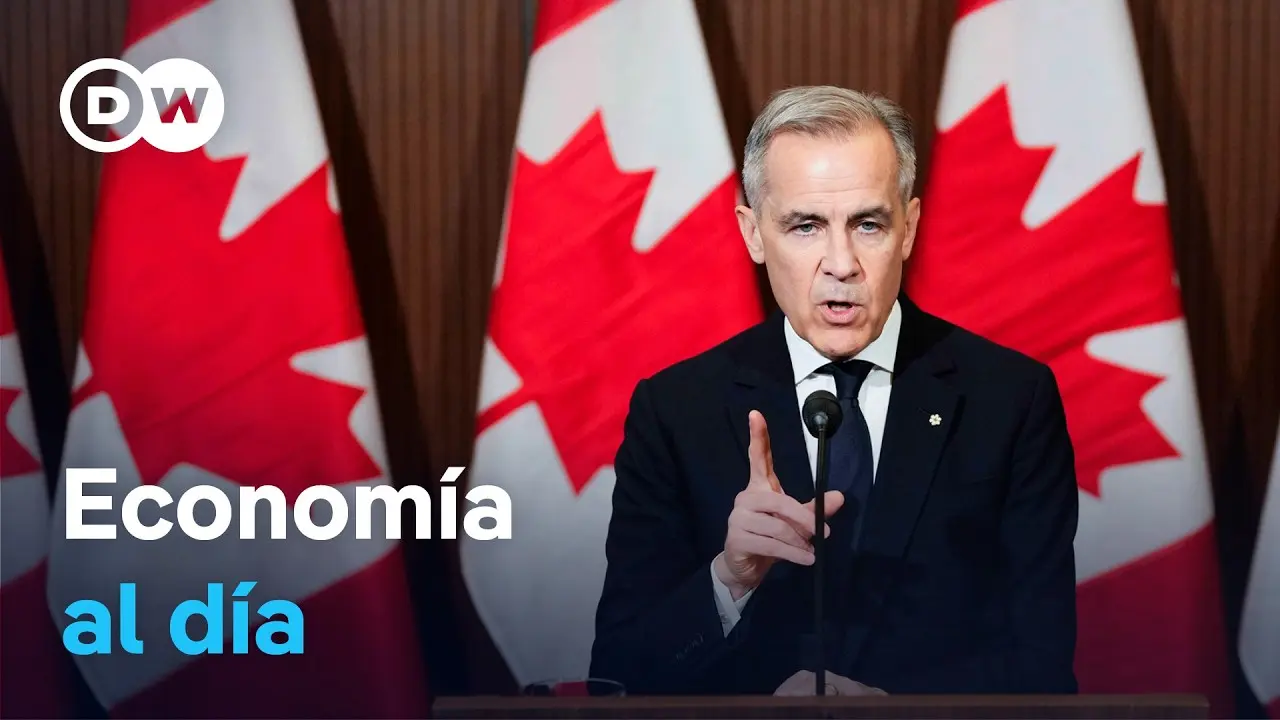
Las represalias comerciales entre Ottawa y Washington han dejado de ser una amenaza verbal. Este martes, Canadá oficializó aranceles de entre el 15 y el 50 por ciento sobre productos estadounidenses, una respuesta directa a los gravámenes que Donald Trump impuso el pasado sábado. La guerra comercial entre dos aliados históricos entra en una fase que, según DW Español, se agudiza cada día.

El primer ministro canadiense Mark Carney había adelantado el guion: su gobierno respondería golpe por golpe. Ahora hay fecha de entrada en vigor. Los nuevos aranceles canadienses comenzarán a aplicarse el próximo 8 de septiembre, apenas dos semanas después del anuncio de Washington de un impuesto del 50 por ciento a múltiples productos canadienses. Desde su regreso al poder, Trump impulsa una política hostil contra Canadá, uno de los aliados históricos de Estados Unidos.

Una respuesta calculada: 27.600 millones de dólares en la mira

La analista Ana Nieto, consultada por DW Español desde Nueva York, explicó que el gobierno canadiense ha presentado sus aranceles como una medida proporcionada, bien definida y estratégica. La proporción se refleja en las cifras: los gravámenes afectan al 4,5 por ciento de las importaciones de Estados Unidos, lo que equivale a unos 27.600 millones de dólares, una magnitud similar a la de los impuestos que activó Washington este fin de semana.

La dimensión estratégica es la que más llama la atención. Según Nieto, Ottawa ha apuntado deliberadamente a productos de estados que serán decisivos en las elecciones de mitad de legislatura. Maine, Michigan y Ohio concentran buena parte del impacto, precisamente porque en ellos se juega el control del Senado y mantienen una intensa relación comercial con su vecino canadiense.

Los sectores que pagan la factura

El encarecimiento del pescado que Maine exporta a Canadá es uno de los ejemplos más claros del diseño de estos aranceles. Las motocicletas, los rollos de papel de aluminio, materiales de construcción, muebles, acero y aluminio también figuran en la lista de productos gravados, varios de ellos con tasas que alcanzan el 50 por ciento.

El paquete de contención también forma parte de la respuesta canadiense. El gobierno de Carney anunció un fondo de 7.500 millones de dólares en ayudas para pequeñas y medianas empresas, además de préstamos sin interés para distintos sectores afectados.

Canadá prometió responder ‘dólar por dólar’ a Washington, y los nuevos aranceles son la materialización de esa promesa.

— DW Español

El margen para la negociación existe, al menos sobre el papel. Según el análisis difundido por DW Español, las medidas más duras contra la industria siderúrgica y automotriz no llegarían hasta enero, una ventana temporal que presumiblemente presenta aperturas para retomar el diálogo. La propia administración estadounidense, a través de Jake Sullivan y el secretario del Tesoro, ha reconocido la necesidad de volver a la mesa. No es un interés exclusivo de Ottawa y Washington: México, el tercer gran socio del tratado, también mira de cerca una negociación que condiciona el futuro de toda la región.

El T-MEC bajo presión permanente

La escalada no se produce en el vacío. Estados Unidos, Canadá y México comparten un tratado de libre comercio que Washington no quiso blindar por 16 años más hace apenas dos meses. Ahora el acuerdo está sujeto a renegociaciones anuales, un escenario de precariedad permanente para lo que fue, según DW Español, un territorio comercial e industrial único.

La hostilidad entre dos de los tres socios abre un panorama incierto. Durante la cobertura se mencionó el caso de Honda: la automotriz japonesa opera a capacidad en Norteamérica y planea abrir una nueva fábrica en la región, pero la inestabilidad comercial podría obligarle a cambiar de dirección. Es un ejemplo de cómo la guerra arancelaria condiciona decisiones de inversión que trascienden la política.

Qué significa para el lector

El conflicto comercial entre Canadá y Estados Unidos no es un asunto distante. Si la cadena de suministro norteamericana se fragmenta, los precios de bienes industriales, automóviles y materiales de construcción pueden resentirse en ambos lados de la frontera. La renegociación anual del tratado añade una capa de incertidumbre estructural que afecta a las empresas que dependen del comercio integrado.

Además el diseño político de los aranceles canadienses —apuntar a estados bisagra— revela que la lógica electoral pesa tanto como la económica. Las elecciones de mitad de legislatura en Estados Unidos se convertirán en un termómetro de esta disputa, y Ottawa lo sabe.

El programa económico de DW Español también repasó otros frentes abiertos en la economía global: los trabajadores de Volkswagen protestan en Wolfsburg por un recorte de más de 50.000 puestos, y Brasil acaba de multar a TikTok con casi 30 millones de dólares por fallos en la protección de datos de menores. La guerra comercial entre Canadá y Estados Unidos no es el único frente que mantiene en vilo a los mercados.

La pregunta abierta es si el calendario juega a favor del diálogo o de la escalada. Por un lado, enero parece lejano. Por otro lado, dos semanas entre el anuncio y la entrada en vigor de los nuevos aranceles dejan poco tiempo para gestos recíprocos. El reloj corre para ambos gobiernos.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Zizur Mayor aprueba el plan urbanístico: 2.000 viviendas, la mitad VPO, en el área de Pamplona

EN 30 SEGUNDOS

  • ¿Qué ha pasado? El Ayuntamiento de Zizur Mayor ha aprobado el nuevo plan urbanístico con 2.081 viviendas previstas y 1.047 de protección oficial.
  • ¿Quién está detrás? El Ayuntamiento de Zizur Mayor, en Navarra, con un planeamiento que ordena el crecimiento del municipio desde 2021.
  • ¿Qué impacto tiene? Abre suelo residencial en el área metropolitana de Pamplona y programa el cubrimiento de la autovía A-12 para conectar Zizur y Ardoi.

El Ayuntamiento de Zizur Mayor aprueba su nuevo plan urbanístico con 2.081 viviendas, la mitad de protección oficial. La aprobación destapa suelo residencial en el área metropolitana de Pamplona y llega tras agotar el desarrollo previsto en 2003.

Por qué el plan de 2003 se quedó sin suelo y qué cambia ahora

El municipio llevaba trabajando desde 2021 en un nuevo marco urbanístico. El plan vigente, aprobado en 2003, está prácticamente desarrollado al 100%, con apenas parcelas sin construir disponibles en el núcleo urbano. De ahí que el nuevo documento ordene el crecimiento en tres sectores principales: la zona entre el sur de Ardoi y el polígono comercial, una franja entre Ardoi y Gazólaz, y actuaciones al sur de la urbanización de Zizur. Al margen de este plan queda el proyecto del tren de alta velocidad.

Del total proyectado, 1.047 viviendas serán de VPO, la vivienda de protección oficial, lo que supone prácticamente la mitad del parque previsto. La mayoría de estas viviendas se sitúa en los tres sectores ordenados por el plan, que equilibran residencial, terciario y zonas verdes. El planeamiento incorpora además 118.600 m² de zonas verdes y 63.800 m² de espacio terciario mediante la ampliación del polígono existente.

Las fases del nuevo crecimiento y la apuesta por cubrir la A-12

En la primera fase, la urbanización de la zona de cultivo permitirá levantar bloques de planta baja más cuatro o cinco alturas y ático, con comercio en la planta baja. El plan otorga especial relevancia a dos unidades: la nueva sede de la policía local, y varias naves con talleres que se transformarán en zonas residenciales y comerciales.

La segunda parte corresponde a unos antiguos edificios en parcelas de titularidad pública. Serán derruidos y se levantarán dos edificios con tan solo planta baja y dos alturas, para no romper la estética del casco antiguo, según el Ayuntamiento. El plan contempla asimismo un nuevo vial al sur de la urbanización Zizur para descongestionar la rotonda del arco.

Más de mil viviendas protegidas en un solo plan no resuelven por sí solas el precio del área de Pamplona, pero marcan un ritmo distinto al de otros crecimientos dormidos desde 2008.

En una segunda fase se urbanizarán los terrenos comprendidos entre ese vial y la hilera de viviendas unifamiliares existentes, con una combinación de vivienda colectiva y unifamiliar. El punto más estructural para los vecinos es la propuesta de cubrir un tramo de la autovía A-12 a su paso por el municipio, para eliminar la barrera física que separa los dos núcleos, Zizur y Ardoi, desde hace décadas.

La Ficha del Inversor

Métrica clave. El plan reserva 1.047 viviendas de VPO sobre un total proyectado de 2.081, una cuota de protección muy próxima al 50% del nuevo parque. A ello se suman 118.600 m² de zonas verdes y 63.800 m² de suelo terciario. No hay un precio cerrado por metro cuadrado en la documentación consultada por MERCA2.ES, pero la lectura para el inversor es clara: el suelo residencial se abre en un municipio con el planeamiento agotado desde 2003.

Tendencia a seis meses. Cabe esperar que las primeras licencias y movimientos de suelo se concentren en la zona de cultivo de la primera fase, donde el uso comercial en planta baja y la ampliación del polígono suman argumentos para el capital local de promoción. La ejecución dependerá de los convenios urbanísticos y de la respuesta del Ayuntamiento, aunque no hay calendario público de adjudicación de la primera fase. En paralelo, el encaje de las unidades comprometidas sigue pendiente, lo que deja margen de entrada para promotoras medianas con experiencia en vivienda protegida navarra.

Perfil recomendado. Este plan interesa al pequeño inversor y al promotor local con capacidad para proyectos de VPO, no al gran fondo internacional de Build to Rent, el modelo de construir promociones enteras para alquilar. El ritmo de absorción será previsiblemente más lento que el de las grandes operaciones del centro de Pamplona, pero la visibilidad de suelo y la cuota de vivienda protegida ofrecen una base de demanda más estable. Lo siguiente será la tramitación urbanística y los convenios de la primera fase: ahí se comprobará si Zizur Mayor convierte el papel en licencias.

Los beneficios de Temu en el semestre: su matriz PDD Holdings los reduce un 12,7% y presiona con precios bajos en España

El grupo chino PDD Holdings, matriz de Temu, redujo un 12,7% su beneficio semestral, hasta 5.061 millones de euros, pese a elevar ingresos un 9,5%. La estrategia de precios bajos del marketplace traslada la presión al comercio online español.

El semestre de la contradicción: facturar más y ganar menos

En los primeros seis meses de 2026, según los resultados publicados por la compañía, la matriz de Temu obtuvo un beneficio neto atribuido de 5.061 millones de euros, un 12,7% menos que en el mismo periodo del año anterior. Los ingresos alcanzaron 27.847 millones de euros, un 9,5% más.

El desglose de la facturación muestra dos velocidades. Los servicios de marketing aportaron 13.704 millones de euros, un 3% más, mientras que las transacciones dejaron 14.143 millones de euros, un 16,6% más.

El segundo trimestre confirma la tendencia. Entre abril y junio, el beneficio neto atribuido fue de 3.463 millones de euros, un 11,6% menos que un año antes, y los ingresos sumaron 14.314 millones de euros, un 8% más. Facturación al alza, beneficio a la baja.

La caída del beneficio no frena el discurso de la compañía. ‘Desde principios de año, el comercio global y el panorama regulatorio han seguido evolucionando’, resumió Lei Chen, copresidente y coconsejero delegado de PDD Holdings, para enmarcar los ‘importantes desafíos’ y las ‘nuevas oportunidades’ del ejercicio.

Facturar más y ganar menos no es un fallo del trimestre: es la factura de sostener precios bajos y de adaptarse a una regulación cada vez más exigente.

El otro copresidente y coconsejero delegado, Jiazhen Zhao, sitúa el cumplimiento normativo como una prioridad fundamental y subraya el compromiso del grupo con la protección de los derechos del consumidor y la construcción de una confianza duradera.

Visto desde el margen, el mensaje es tan claro como incómodo para el sector. PDD Holdings crece en ingresos por transacciones, pero acepta ganar menos para mantener un catálogo amplio y unos precios difíciles de replicar por el retail español sin renunciar a su rentabilidad.

La cuestión de fondo no es solo cuánto se gana, sino cuánto cuesta sostener ese ritmo de precios. El beneficio menguante revela que la plataforma invierte parte de sus ingresos en logística, descuentos y controles que antes podía diferir.

Lo que el ajuste de márgenes cambia para el comprador español

La presión sobre el comercio online no llega por casualidad. Temu utiliza los precios bajos como principal palanca de captación, y esa lógica obliga a los operadores españoles a contener márgenes o a revisar sus costes logísticos y de devolución para no perder ventas.

Para el comprador, el efecto es doble. Por un lado, encuentra más alternativas económicas en producto importado; por otro, la presión en precios no siempre se traduce en ahorro si se ignoran la calidad, la demora de entrega o la gestión de garantías. El precio manda.

PDD Holdings resultados

Antes de comprar conviene medir el coste completo.

📊 El semestre de PDD Holdings en tres cifras

MétricaPrimer semestre 2026Variación interanual
Beneficio neto atribuido5.061 millones de euros-12,7%
Ingresos totales27.847 millones de euros+9,5%
Ingresos por transacciones14.143 millones de euros+16,6%

El dato que mejor explica el margen es el vuelco hacia las transacciones: crecen casi seis veces más que los ingresos por marketing. Esa dependencia del volumen muestra por qué la compañía prefiere sacrificar beneficio antes que subir precios y frenar la entrada de compradores.

El dato es claro.

A la vez, el cumplimiento normativo no es gratuito. La mayor exigencia regulatoria en la Unión Europea obliga a reforzar controles de seguridad, etiquetado y protección al consumidor, y parte de ese coste se resta del beneficio neto.

El margen como aviso: lo que viene en el comercio electrónico

Visto en perspectiva, el ajuste de PDD Holdings recuerda a otras guerras de precios del retail. Cuando una plataforma escala rápido con precios agresivos, el mercado responde con más inversión logística y más concesiones en márgenes. La diferencia es que Temu también debe cuadrar costes regulatorios crecientes, no solo comerciales. Menos margen, más volumen.

El precedente de otras plataformas de precios agresivos muestra un patrón: primero se escala en volumen, después se invierte en cumplimiento y reputación, y por último se reajustan los márgenes. PDD Holdings parece estar en esa segunda fase.

Para el comprador español, el aviso es sencillo. Los precios bajos no desaparecen, pero el margen de la plataforma se estrecha y eso puede empujar a ajustes en surtido, plazos o condiciones. La próxima compra merece más lectura de la letra pequeña que una simple comparación de ticket. Esto también se nota en la cesta digital.

El comprador español puede esperar una etapa de precios contenidos, pero también una mayor rotación de ofertas, cambios en los plazos de entrega y una política de devoluciones más vigilada. La competencia no desaparece; se desplaza hacia la confianza.

El consumidor inteligente compara el precio por unidad, revisa los plazos de entrega y comprueba quién responde ante un producto defectuoso. Esa es la frontera real entre un buen precio y un coste escondido.

La información de este artículo es análisis de consumo y no constituye asesoramiento financiero o de inversión.

🛒 El Veredicto de Compra

  • Compara el coste completo: precio, plazo de entrega y gastos de devolución antes de elegir la opción más barata.
  • Mira el precio por unidad: la letra pequeña decide si el ahorro es real o solo aparente.
  • Revisa quién responde: ante un producto defectuoso o un retraso, la garantía y la atención al cliente son parte del precio.

Inversión de Eni en Egipto: 8.500 millones y 230 pozos para convertir al país en hub de gas regional

Eni refuerza su apuesta por el gas en Egipto con una inversión de 8.500 millones de dólares y 230 pozos. Lo que me parece clave es el alcance operativo de ese compromiso, presentado esta semana por el consejero delegado, Claudio Descalzi, al presidente egipcio Abdel Fattah el-Sisi en El Alamein.

Al encuentro asistieron también el primer ministro Mostafa Madbouly y el ministro de Petróleo y Recursos Minerales, Karim Badawi. La compañía italiana quiere profundizar su papel en el sector de petróleo y gas de Egipto y, sobre todo, consolidar al país como hub gasístico regional. No se trata solo de una apuesta empresarial: para Roma, Egipto es una plataforma energética clave en el Mediterráneo oriental.

Exploración, desarrollo y producción acelerada

El plan presentado por Descalzi marca una nueva fase de actividad intensiva. Las cifras concretas son estas:

  • Producción actual: 242.000 barriles de petróleo equivalente diarios en 2025, según la participación neta de su filial Ieoc.
  • Aceleración en el Sinaí: desde 2025, las intervenciones fast-track han elevado un 50% la producción de los campos offshore del Sinaí.
  • Nuevos hallazgos: se han registrado descubrimientos adicionales frente a la costa del delta del Nilo y en el desierto occidental.

La lógica no es perforar por perforar. Eni busca proyectos fast-track: activos que pueden entrar en producción con rapidez aprovechando plantas y conexiones ya existentes, y al mismo tiempo alargar la vida útil de campos maduros. Las operaciones se extienden desde el Mediterráneo y el delta del Nilo hasta el Sinaí y el desierto occidental.

Denise West, Zohr y la conexión con Chipre

Uno de los proyectos más relevantes es Denise West, descubierto en abril de 2026 durante la campaña de perforación offshore iniciada en octubre de 2025 en la concesión Temsah. El campo contiene alrededor de 56.600 millones de metros cúbicos de gas y 130 millones de barriles de condensados. Su ventaja: puede desarrollarse rápido utilizando infraestructura ya disponible. Eni trabaja con BP y la Egyptian General Petroleum Corporation (Egpc) para alcanzar una decisión final de inversión en los próximos meses y empezar a producir gas en un plazo de dos años.

El yacimiento de Zohr sigue siendo central. Es el mayor campo de gas jamás descubierto en el Mediterráneo oriental. Pero su papel va más allá de la producción: la infraestructura desarrollada en torno al sistema egipcio de procesamiento y exportación es lo que permite a El Cairo aspirar a ser un nodo energético regional. En paralelo, el proyecto Cronos, operado por Eni frente a Chipre, ha alcanzado recientemente su decisión final de inversión. El gas chipriota se transportará a Egipto, se procesará en sus instalaciones y desde allí se enviará a los mercados, incluida Europa.

Al-Sisi reiteró su intención de apoyar las inversiones de Eni: el Gobierno egipcio está dispuesto a proporcionar la infraestructura necesaria y a eliminar cualquier obstáculo a sus actividades.

La seguridad energética europea, en juego

Lo que veo en esta operación es algo más que un movimiento corporativo. Egipto está consolidando una posición de nodo gasístico entre la producción mediterránea, el gas de otros países de la región y los mercados europeos. Para Italia, la presencia directa de Eni en esa zona implica un acceso privilegiado a la diversificación del suministro. Para la Unión Europea, reduce la dependencia de rutas más expuestas a tensiones geopolíticas.

Hay, sin embargo, un matiz relevante. La infraestructura egipcia es hoy imprescindible para monetizar el gas chipriota, pero concentra también una parte del tránsito regional. Cualquier interrupción logística o decisión unilateral de El Cairo tendría impacto directo en los flujos hacia Europa. El equilibrio, por tanto, es doble: más diversificación de fuentes, pero también más peso de un solo nodo. El siguiente hito que seguiré de cerca es la decisión final de inversión de Denise West en los próximos meses, y su calendario de producción hacia 2028.

La relación energética se encuadra además en un marco más amplio de cooperación entre Roma y El Cairo. Tras el memorando de entendimiento firmado en marzo de 2026, Eni actualizará sus inversiones sociales y sanitarias para apoyar a Egipto en la gestión de infraestructuras complejas y servicios a la población. No es un detalle menor: refuerza el anclaje de la compañía en el país y reduce el riesgo regulatorio.

Eni Egipto 8.500 millones

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero la apuesta por el gas egipcio refuerza la presión a la baja sobre los precios mayoristas del gas (TTF) a medio plazo. Una oferta más diversificada desde el Mediterráneo oriental puede moderar las facturas energéticas de hogares y empresas españolas.

  • En el Euríbor no hay un efecto inmediato: no se espera que este proyecto cambie por sí solo la política del BCE. Pero si ayuda a contener la inflación energética, da margen a Fráncfort para no endurecer más su política.
  • Para las empresas del IBEX con actividad energética o conexión con el Mediterráneo, el proyecto abre oportunidades de contratos y alianzas en infraestructura.
  • El papel de Egipto como plataforma de exportación hacia Europa beneficia la seguridad de suministro de la eurozona, incluida España, al diversificar las fuentes de gas.

El social jetlag: una hora de diferencia en tu sueño de fin de semana agota tu energía

El social jetlag, esa diferencia entre el horario de sueño de los días laborables y el fin de semana, puede agotar tu energía con solo una hora de desfase. Un estudio reciente con 89 niños y adolescentes sanos relaciona esa variación con peor descanso y menos vitalidad diurna.

El concepto no es nuevo entre quienes trabajan con ritmos circadianos: describe el desajuste que arrastras cuando madrugas de lunes a viernes y retrasas varias horas el despertador el sábado. Lo interesante del dato es que no hace falta un cambio enorme para notar el efecto. Basta una hora.

Qué dice la evidencia sobre una hora de desfase

La investigación comparó a un grupo de 89 niños y adolescentes sanos con alto y bajo desfase entre el horario lectivo y el de los días libres. Los participantes con al menos una hora de social jetlag mostraron menos energía diurna, mayor cantidad de triptófano en orina y diferencias en el volumen de materia gris en varias zonas del cerebro.

Conviene leer la letra pequeña. El estudio es transversal, lo que significa que captura una foto en un momento concreto: no puede demostrar que el desfase horario provoque por sí solo cambios en el cerebro. Pero sí apunta a una idea práctica: la regularidad del horario importa tanto como las horas de sueño.

Una hora de diferencia equivale a someter a tu reloj interno a un microdesfase semanal. El cuerpo no entiende de calendario laboral. Si el domingo te acuestas y te levantas más tarde, el lunes notas que el arranque cuesta más.

Para que se entienda: no es solo cuánto duermes, sino a a qué hora lo haces. El ritmo circadiano se sincroniza con la luz, la actividad y la ingesta, y se desajusta cuando los horarios bailan.

La regularidad horaria actúa como un estabilizador de energía; una sola hora de baile entre semana y fin de semana ya se nota en el arranque del lunes.

Cómo entrenar tu horario de sueño como un hábito de rendimiento

No se trata de castigarte madrugando igual el sábado, sino de limitar la variación. Los ritmos se refuerzan cuando mantienes una ventana de sueño similar cinco o seis días por semana y reservas el día libre para un desajuste mínimo.

El primer ancla es la hora de despertar. Si de lunes a viernes suena la alarma a las 7, evita estirarla el fin de semana más allá de 60 minutos. Una franja de 7 a 8 mantiene el ritmo sin renunciar al descanso del sábado.

El segundo ancla es la luz natural. Exponerte a luz intensa durante los primeros 30-60 minutos tras despertar ayuda a fijar el reloj interno. No necesitas un dispositivo caro; una ventana abierta o un café junto a la luz funciona.

La tercera ancla es la actividad. Entrenar a una hora similar y cenar a una hora parecida también estabiliza los ritmos, porque el cuerpo usa la temperatura, la insulina y el cortisol como señales internas de horario.

📊 La pauta en cifras

  • Diferencia máxima recomendada: no más de 60 minutos entre la hora de despertar laboral y la del fin de semana.
  • Anclas clave: luz natural en los primeros 60 minutos tras despertar, ejercicio a una hora estable y ventana de cena similar.
  • Cuándo aplicar: domingo a jueves como base; el sábado puede ser un comodín con desajuste mínimo.
  • A tener en cuenta: un estudio transversal no demuestra causalidad, pero refuerza la constancia como hábito de rendimiento.

horario de sueño fin de semana

Eso no significa que una noche de fiesta o un viaje lo estropee todo. El sistema circadiano tiene cierta resiliencia. El problema aparece cuando el desajuste se cronifica semana tras semana, porque el cuerpo nunca llega a asentarse en un patrón estable.

La melatonina endógena comienza a elevarse al caer la luz; si cambias la hora de acostarte, retrasas ese pico y la temperatura corporal sigue alta. Ese desajuste se traduce en un arranque más pesado.

El matiz honesto que conviene leer en este estudio

Vamos a los datos. La ciencia del sueño lleva años mostrando que la variabilidad del horario se asocia con peor rendimiento cognitivo y una menor percepción de energía. Este trabajo añade una pista biológica: mayor triptófano en orina y diferencias en materia gris. Sin embargo, al ser transversal, no puede separar causa y efecto.

Un lector con criterio debería leerlo así: no es una sentencia, es un recordatorio de que la constancia horaria es una palanca barata y potente. No requiere un suplemento ni un protocolo complejo; solo la decisión de acercar la hora de despertar del fin de semana a la del resto de días.

La melatonina y el ritmo de cortisol se regulan mejor con horarios repetidos. Eso no convierte al social jetlag en un enemigo absoluto, pero sí en una variable que conviene observar si tu energía cae a media semana o el lunes te cuesta arrancar.

Aquí está la clave: no persigas la perfección. Ajusta una sola variable, la hora de despertar, y revisa cómo responde tu energía después de dos semanas. Es una intervención de bajo riesgo y alto retorno para profesionales ocupados.

Esta lectura es divulgativa y no sustituye el acompañamiento de un profesional del rendimiento o de la salud.

⚡ Rutina de Optimización Diaria

  • Fija una hora de despertar: mantén la misma alarma de lunes a domingo, con un margen máximo de 60 minutos el fin de semana.
  • Busca luz natural temprano: exponte a luz intensa durante los primeros 30-60 minutos tras levantarte para anclar el reloj interno.
  • Cena y entrena a horas parecidas: estabiliza las señales internas y reduce el desajuste del lunes.

Tráfico confirma las carreteras con más retenciones durante el retorno de las vacaciones de agosto

Tráfico ha puesto nombre y apellido a las carreteras que van a sufrir las peores retenciones del verano. La Operación Especial Retorno, que arranca el viernes 28 y se prolonga hasta el lunes 31 de agosto, coincide con el cierre de las vacaciones de julio y agosto y con el arranque de septiembre para miles de familias, un cóctel que multiplica la densidad de vehículos en las mismas franjas horarias.

La DGT no ha dejado lugar a la sorpresa: ha identificado de forma explícita las radiales de Madrid —A-1, A-2, A-3, A-4, A-5 y A-6— junto a la A-42 y los anillos M-40 y M-50 como los corredores que van a canalizar el grueso del regreso a casa. Son las mismas arterias que ya colapsaron durante la operación salida y el puente del 15 de agosto, y que ahora afrontan su prueba de fuego definitiva.

Tráfico ya sabe dónde y cuándo se formarán los atascos

Youtube video

Durante este fin de semana se concentrará el regreso de millones de vehículos hacia las grandes ciudades en apenas cuatro días. La previsión oficial habla de más de 5 millones de desplazamientos solo en estas jornadas, una cifra que se suma a los 54,5 millones de movimientos de largo recorrido que Tráfico calcula para todo agosto.

Las franjas críticas ya están marcadas en rojo en los mapas de la DGT: de 16:00 a 22:00 horas el viernes, de 9:00 a 13:00 el sábado y, sobre todo, de 19:00 a 00:00 horas el domingo, cuando se concentra la mayor avalancha de vuelta a las ciudades. El embudo puede prolongarse durante buena parte de la noche en los corredores con más demanda.

El dispositivo más grande del verano para minimizar las retenciones

El tráfico español entra en su recta final de agosto con el operativo más desplegado de la temporada. La DGT —el organismo autónomo del Ministerio del Interior que gestiona la política vial del Estado— movilizará a toda su Agrupación de Tráfico de la Guardia Civil, junto a personal de los Centros de Gestión de Tráfico y técnicos de mantenimiento repartidos por toda la red viaria nacional.

El organismo instalará carriles adicionales y reversibles mediante conos en los tramos de mayor saturación, restringirá la circulación de camiones de gran tonelaje en los horarios más conflictivos y paralizará las obras en las calzadas para no añadir más cuellos de botella a un fin de semana que ya se anuncia complicado por sí solo.

Radares, drones y helicópteros vigilando cada kilómetro

Youtube video

La vigilancia no se limita a gestionar colas. La red de radares fijos y móviles funcionará a pleno rendimiento, respaldada por helicópteros y drones de vigilancia que sobrevolarán los puntos de mayor densidad de tráfico. A esto se suman furgonetas camufladas dedicadas específicamente a controlar el uso del cinturón y el manejo del móvil al volante.

El contexto no ayuda a rebajar la presión: el balance de la última campaña intensiva de alcohol y drogas dejó 4.094 conductores positivos en solo una semana, una media de casi 600 al día. Ese dato, difundido justo antes de las grandes operaciones de agosto, es la manera que tiene Tráfico de anunciar dónde va a poner el foco durante este cierre de verano.

Cómo evitar quedarte atrapado en la vuelta a casa

Adelantar la salida o esperar hasta última hora de la noche sigue siendo el consejo más repetido por los técnicos de movilidad, pero no el único. Antes de coger la carretera conviene revisar el estado del vehículo y consultar los paneles de mensaje variable, que actualizan la información de las retenciones en tiempo real.

Estas son las recomendaciones que más veces repite la DGT para este fin de semana:

  • Elegir un día laborable para volver, si el margen de vacaciones lo permite.
  • Evitar en la medida de lo posible la franja de 19:00 a 00:00 horas del domingo.
  • Revisar neumáticos, frenos y niveles de líquidos antes de salir, especialmente con las temperaturas de finales de agosto.
  • Consultar la app y la web de Tráfico o llamar al 011 para conocer el estado real de la vía elegida.

La baliza V16 y el nuevo teléfono de asistencia, las novedades de este verano

Este cierre de temporada llega con dos cambios que ya forman parte del día a día en carretera. La baliza V-16 conectada es obligatoria desde el 1 de enero de 2026 para señalizar averías o accidentes en vías interurbanas, y sustituye definitivamente a los triángulos tradicionales: no llevarla puede suponer una multa de 200 euros.

La otra novedad es el teléfono 018, la nueva línea gratuita de asistencia de la DGT tras un accidente de tráfico. Funciona los 365 días del año, de 8:00 a 21:00 horas, y ofrece apoyo psicológico, social, legal y médico en más de 50 idiomas por llamada, WhatsApp o correo electrónico, aunque no sustituye al teléfono de emergencias para incidentes en curso.

Lo que viene después de la Operación Retorno

La buena noticia es que este fin de semana no es el final abrupto de la temporada, sino un cierre gradual. Septiembre trae consigo un tráfico más repartido, sin la concentración masiva que caracteriza a las últimas semanas de agosto, y los propios técnicos de la DGT suelen señalar que la presión en las radiales baja de forma notable a partir del primer lunes del nuevo mes.

El consejo de fondo, más allá de horarios y tramos concretos, es el mismo cada año: planificar con margen suele ahorrar más tiempo que perseguir el hueco perfecto en el tráfico. Quien pueda estirar el regreso uno o dos días, o adelantarlo a media semana, llegará a casa con mucho menos desgaste que quien se juegue todo a la carta del domingo por la noche.

Trump declara que el estrecho de Ormuz está libre de minas mientras e Irán y Omán estudian un carril marítimo temporal

El estrecho de Ormuz vuelve a marcar hoy el pulso del mercado energético global. He analizado la declaración de Donald Trump sobre la retirada de minas y el comunicado conjunto de Irán y Omán, y la lectura es directa: la desescalada empieza por la logística naval.

La Casa Blanca ha trasladado el aviso a través de Truth Social. El presidente estadounidense aseguró que “todas las minas han sido retiradas y/o detonadas” de las aguas internacionales del paso, citando a la Armada de Estados Unidos. Washington fija así una política de tolerancia cero ante cualquier intento de volver a minar la vía.

Un corredor temporal y un plan de desminado

En paralelo, los ministros de Exteriores de Omán e Irán, Badr Albusaidi y Abbas Araghchi, se reunieron el martes 24 de agosto en Teherán. El comunicado conjunto recoge un marco de trabajo en tres ámbitos.

La vía concentra alrededor de una quinta parte de las exportaciones mundiales de petróleo y gas natural licuado. Desde que Estados Unidos e Israel atacaron Irán el 28 de febrero, el bloqueo iraní de Ormuz y la contrabloqueo naval estadounidense sobre puertos iraníes han mantenido el tráfico prácticamente paralizado.

  • Establecimiento de un corredor temporal conjunto de navegación por el estrecho.
  • Acuerdo para ejecutar un proyecto conjunto de limpieza de minas en la vía navegable.
  • Negociaciones técnicas para definir un corredor permanente y un mecanismo de intercambio de información y de servicios de navegación.

Además, ambas partes subrayaron que cualquier acuerdo debe respetar la soberanía de los países ribereños y el derecho internacional. También defendieron conversaciones conjuntas con el resto de Estados costeros del Golfo.

Irán y Omán llevan semanas discutiendo las coordenadas geográficas del trazado. Según Teherán, ya están consensuadas. Esa concreción técnica diferencia este intento de una simple declaración política.

“Irán ha sido notificado de que cualquier barco o embarcación que coloque nuevas minas será destruido de forma inmediata y sistemática.” — Donald Trump, presidente de Estados Unidos, mensaje en Truth Social, agosto de 2026

Lo que veo en la salida política del bloqueo naval

Lo que veo en la declaración de Trump es una descompresión militar parcial. El mensaje de Washington confirma que la Armada ya no combate minas en el paso, pero no implica que el flujo de crudo recupere los niveles previos a la guerra. La condición estratégica sigue intacta: Teherán exige el fin del bloqueo naval, el levantamiento de las sanciones petroleras y el desbloqueo de activos en el exterior antes de considerar una reapertura completa.

Por eso la negociación entre Mascate y Teherán me parece relevante. Un corredor temporal permitiría gestionar el tránsito sin resolver todavía el pulso financiero entre Irán y Washington. Es una pieza de diplomacia infraestructural que rompe, al menos sobre el papel, la parálisis logística de casi seis meses.

El siguiente hito para seguir es la ronda técnica entre Irán y Omán. No es un plazo calendario, sino una señal. Si de esas conversaciones sale un anuncio formal del corredor, los mercados podrían empezar a descontar una prima geopolítica menor sobre el crudo.

🌍 El impacto en España y Europa

Para Europa, el estrecho de Ormuz no es un asunto lejano. El gas natural licuado que alimenta las regasificadoras de la Península y el crudo que sostiene a las refinerías del Mediterráneo dependen de una vía estable. Un avance hacia la reapertura aliviaría la prima de riesgo geopolítico incorporada al coste energético.

  • Euríbor e hipotecas: una moderación de los precios energéticos reduciría la presión inflacionista que vigila el BCE; esto limitaría el riesgo de repreciación al alza del Euríbor a 12 meses.
  • Inflación y consumo: la factura energética de hogares y empresas españolas es el principal canal de transmisión de cualquier desequilibrio en el tránsito por Ormuz.
  • Tejido exportador: sectores como el químico, el transporte marítimo y la logística mediterránea son especialmente sensibles al coste del flete y de los seguros.

los alimentos con más omega-3 que el salmón: las cinco alternativas para tu cuota diaria

Los alimentos con omega-3 no empiezan ni terminan en el salmón. Cinco opciones vegetales lo superan en ácido graso esencial por ración, y la evidencia las respalda para cubrir tu cuota diaria sin depender del pescado.

Antes de ir a la lista, un matiz que cambia todo: los omega-3 vegetales llegan como ácido alfa-linolénico (ALA), mientras que el salmón y el pescado azul aportan EPA y DHA ya sintetizados. Tu cuerpo convierte el ALA en EPA y DHA de forma limitada, entre un 5 y un 10 por ciento, según las revisiones de metabolismo lipídico.

La estrategia no es elegir entre semillas y pescado. Es sumar los dos.

Los cinco alimentos que superan al salmón en omega-3 por ración

Las semillas de lino encabezan la tabla con unos 2,3 gramos de ALA por cucharada de 10 gramos, una cifra que supera a una ración típica de salmón de 85 gramos en omega-3 bruto. La letra pequeña: el lino entero apenas se digiere, así que conviene molerlo justo antes de consumirlo para aprovechar su grasa interna.

La chía no se queda atrás. Cada cucharada ronda los 1,8 gramos de ALA, y añade una ventaja extra: su fibra soluble forma un gel en contacto con el agua que favorece la saciedad. Es la opción más versátil para el desayuno o como espesante natural en pudines y batidos.

Las nueces son el único fruto seco con una cantidad realmente destacable de omega-3. Un puñado de 28 gramos (unas siete mitades) aporta 2,5 gramos de ALA, además de polifenoles y magnesio. El perfil graso de la nuez compite con el del salmón sin pasar por la nevera.

El omega-3 vegetal no compite con el pescado: lo complementa. La dosis y la forma de consumirlo deciden cuánto aprovecha tu cuerpo.

Las semillas de cáñamo completan el quinteto con 0,9 gramos de ALA por cucharada, una cifra más modesta que las anteriores, pero con un perfil proteico notable: incluye los tres aminoácidos ramificados que interesan para la recuperación muscular.

El aceite de colza cierra la lista con 1,3 gramos de ALA por cucharada de 15 mililitros. Es el más fácil de integrar en la cocina diaria, aunque su calidad depende mucho del prensado y del envase. Un aceite refinado pierde gran parte del atractivo nutricional.

Cómo integrarlos sin caer en la letra pequeña del mercado

No todos los productos con omega-3 son iguales. En el consumo inteligente manda una regla: el ALA se oxida con facilidad, así que el envasado y el procesado importan tanto como la cantidad. Busca aceites de primera presión en frío, semillas en envases herméticos y opacos, y evita los productos refinados que anuncian omega-3 sin especificar el origen.

omega 3 sin pescado

La letra pequeña de muchos snacks y barritas con omega-3 esconde la jugada. Algunas incluyen cantidades casi testimoniales, inferiores a 500 miligramos por ración, que no mueven la aguja de la cuota diaria. El azúcar añadido sí aparece, disfrazado de maltodextrina o jarabe de glucosa.

📊 La pauta en cifras

  • Cuota diaria de omega-3: Entre 1,1 y 1,6 gramos de ALA para adultos activos, según las recomendaciones europeas.
  • Ración inteligente: Una cucharada de lino molido (2,3 gramos) o un puñado de nueces (2,5 gramos) cubren gran parte del día.
  • Conversión realista: El cuerpo transforma en EPA y DHA solo entre un 5 y un 10 por ciento del ALA.
  • Calidad a buscar: Prensado en frío, envases opacos, cero azúcares disfrazados en la etiqueta.

Otra clave de compra: el lino molido comprado pierde frescura en semanas. Mejor comprar la semilla entera y molerla en casa con un molinillo de café; un hábito que cuesta veinte segundos y multiplica la absorción del ALA.

Las fuentes vegetales y las marinas conviven sin conflicto. De hecho, las pautas más recientes del ámbito de la nutrición deportiva recomiendan combinar ALA vegetal con EPA y DHA marinos para optimizar la disponibilidad de ambos perfiles.

Lo que la evidencia dice de verdad sobre el ALA vegetal

Existe bastante consenso en que el ALA es un ácido graso esencial con funciones estructurales en las membranas celulares. La mayoría de las revisiones apunta a que la conversión en EPA y DHA es modesta, aunque mejora cuando el consumo de omega-6 procedente de aceites refinados se reduce.

Aquí la honestidad importa: si alguien vende el lino o la chía como sustituto perfecto del pescado, te está contando media verdad. El salmón aporta EPA y DHA preformados, más potentes para la señalización celular; los vegetales, ALA que tu cuerpo solo transforma parcialmente, según lo publicado por la autoridad europea de seguridad alimentaria.

A efectos prácticos, los alimentos vegetales con omega-3 rinden mejor como complemento de base diaria: fáciles, estables y sin el coste ni la logística del pescado fresco. El matiz está en no confundir su omega-3 bruto con el aprovechamiento real.

Para quienes entrenan, la combinación de lino o chía en el desayuno con pescado azul tres o cuatro veces por semana cubre el espectro sin depender de un solo origen. Puedes repasar la química de estos compuestos en la entrada de Wikipedia en español.

⚡ Rutina de Optimización Diaria

  • Muele y mezcla: Añade una cucharada de lino recién molido al yogur o al porridge del desayuno, cada mañana.
  • Puñado de nueces: Mételas como tentempié de media mañana; siete mitades aportan 2,5 gramos de ALA.
  • Revisa la etiqueta: Descarta barritas con menos de 500 miligramos de omega-3 o con azúcares disfrazados; elige prensado en frío.

¿Aguanta el Ibex 35 20.000 puntos? Cede un 0,21% con el crudo en 88 dólares

El Ibex 35 sostuvo los 20.000 puntos en una sesión de tira y afloja. El selectivo cedió un 0,21 %, con el crudo en 88 dólares y la banca frenando la remontada. Las sanciones a Irán y los bonos mantuvieron el foco.

La banca frena el intento de remontada

El cierre de la jornada llegó después de varios intentos de consolidar nuevos máximos. Los bancos, que venían ejerciendo de motor del índice, dieron un paso atrás. Sin su empuje, el Ibex se quedó a las puertas de ampliar ganancias. Valencia Plaza resumía la sesión como un cierre con el petróleo en 88 dólares y el selectivo apoyado en la cota que ha defendido durante gran parte de agosto.

El sector financiero fundió la remontada. Las entidades de mayor peso en el índice no repitieron el papel de soporte que habían asumido en las últimas sesiones. La banca cotizó sin pulso, y el selectivo quedó expuesto a la rotación hacia otros sectores. Sin el empuje de la banca, los 20.000 puntos se hicieron más frágiles.

La banca no acompañó.

El petróleo jugó a dos bandas. El crudo se movía en el entorno de los 88 dólares, por debajo de los 90 que se vieron en sesiones previas. La tensión geopolítica no se tradujo en un repunte mayor del barril. Los operadores se mantuvieron cautos ante la letra pequeña de las sanciones a Irán.

El crudo en 88 dólares y el ruido de las sanciones a Irán

Las sanciones a Irán fueron el telón de fondo de la jornada. La posibilidad de que la oferta global se vea afectada sostiene los precios del petróleo. De hecho, el barril cotizaba en 88 dólares, lejos de un desplome, pero sin la fuerza para superar los 90. Ese equilibrio marcó el ritmo de la sesión.

Los bonos, en cambio, dieron un respiro. La rentabilidad se mantuvo estable, sin movimientos bruscos. Eso ayudó a que el selectivo aguantara la cota psicológica pese al rojo. Un mercado de deuda en calma suele ser un buen aliado para la bolsa.

Los 20.000 puntos aguantan no por lo que hace la bolsa, sino por lo que la banca y el petróleo dejan de hacer.

La evolución de los bonos condiciona la valoración de las empresas. Tipos altos castigan a los valores más endeudados. La banca, que suele beneficiarse de tipos altos, hoy no logró traducir esa ventaja. Eso explica parte del freno.

Análisis: los 20.000 puntos como frontera psicológica

La cota de los 20.000 puntos se ha convertido en una frontera psicológica más que en un techo de valoración. El selectivo ha vivido en agosto una fase de consolidación en la que la banca ha marcado el compás. Sin ese motor, el índice depende del comportamiento del crudo y de la renta fija.

No es la primera vez que el selectivo baila con una cota redonda. En pasados ciclos, los 10.000 puntos ejercieron un papel similar: una referencia que concentra expectativas y alimenta estrategias de cobertura. La diferencia ahora es la dependencia del petróleo y de la banca.

El riesgo no ha desaparecido. Las sanciones a Irán pueden reavivar el precio del petróleo, y un barril por encima de los 90 dólares metería más presión sobre las empresas con costes energéticos altos. La banca, además, no está acostumbrada a corregir en un entorno de tipos altos. Su agotamiento es una señal a vigilar.

Mi lectura es que el Ibex 35 ha comprado tiempo. Aguantar los 20.000 puntos con caídas tan contenidas indica que los inversores no han roto posiciones. Hará falta algo más que una jornada de transición para confirmar un cambio de tendencia. La cita con los próximos datos macro y con la letra pequeña de las sanciones a Irán será decisiva.

El precio de la vivienda en Valladolid roza los 2.200 €/m² en julio, según Idealista

EN 30 SEGUNDOS

  • ¿Qué ha pasado? Idealista sitúa el precio medio de la vivienda en Valladolid en 2.198 euros por metro cuadrado en julio, un 14,3% más interanual.
  • ¿Quién está detrás? El portal inmobiliario Idealista, a partir de su base de anuncios con metodología pública de precios medios.
  • ¿Qué impacto tiene? Varios barrios tocan máximos históricos y el comprador local pierde poder adquisitivo, aunque el precio sigue un 8,5% por debajo del pico de 2007.

El precio de la vivienda en Valladolid rozó los 2.200 euros por metro cuadrado en julio. Idealista cifra la subida interanual en un 14,3% y confirma la aceleración del mercado castellanoleonés.

Idealista mide un avance mensual del 0,4% respecto a junio y un 4,7% en el último trimestre. Con esa inercia, la capital de Castilla y León sube 1,2 puntos más que la media nacional, que anotó un 13,1% interanual en julio hasta los 2.933 euros por metro cuadrado, según los informes de precios de Idealista.

Comprar en Valladolid sigue siendo más asequible que en el conjunto de España. La brecha es de 735 euros por metro cuadrado: un 25% inferior a la media estatal. En términos de pico de burbuja, el precio actual queda un 8,5% por debajo del máximo de 2007, cuando la vivienda se pagaba a 2.404 euros por metro cuadrado.

Cuánto sube Valladolid y cómo se compara con España

El Centro encabeza la clasificación con 2.937 euros por metro cuadrado y una subida anual del 13,4%. Le siguen dos zonas del eje de Zorrilla: Pº Zorrilla – Plaza de Toros, con 2.539 euros y un salto del 24,4%, y Pº Zorrilla – Campo Grande, con 2.522 euros tras crecer un 10,4%.

Entre los barrios más caros también figuran Parquesol, con 2.300 euros y un 10,1% más, y Las Villas – Valparaíso, con 2.259 euros tras un repunte del 17%. Varios de estos distritos tocan máximos históricos, igual que Circular – Vadillos, que avanza un 18,9% en en el año.

Valladolid sube más deprisa que la media española, pero sigue un 8,5% por debajo del máximo de 2007: el mercado conserva recorrido antes de tocar techo histórico.

Dónde es más caro y más barato comprar en Valladolid

Delicias acelera un 22,7% interanual hasta 1.636 euros por metro cuadrado y ya no puede considerarse una zona barata con tanta claridad. Rondilla – Santa Clara sube un 13,3% hasta 1.889 euros, mientras Huerta del Rey es la única excepción que corrige un 2% anual.

Pajarillos mantiene el título de barrio más asequible del análisis, con 1.412 euros por metro cuadrado y una subida del 11,9% interanual. La brecha es enorme: supera los 1.500 euros por metro cuadrado entre el barrio más caro y el más barato, y presiona a los compradores de primera vivienda.

La Ficha del Inversor

La métrica clave que resume este informe es el diferencial entre barrios: el comprador paga 2.198 euros de media por metro cuadrado, pero en el Centro necesita 2.937 euros y en Pajarillos 1.412. La subida de precios del 14,3% interanual reduce la entrada necesaria y eleva la presión sobre los ahorradores locales.

Para los próximos seis meses, la tendencia parece alcista moderada. Idealista detecta una aceleración trimestral del 4,7%, con el eje Zorrilla y barrios como Delicias marcando ritmos superiores al 20%. El riesgo a vigilar es Huerta del Rey, que rompe la inercia, y la cercanía creciente del precio medio al pico de 2007, que en 2026 ya no implica una burbuja financiera de la era previa, pero encarece el acceso al crédito.

El perfil recomendado es el comprador de vivienda habitual con ingresos estables y poco margen de error. El inversor patrimonial que busque rentabilidad debería evitar las zonas en máximos históricos y mirar hacia Pajarillos o Delicias, todavía por debajo de la media de la ciudad, siempre que acepte menos liquidez y menor revalorización garantizada. El precedente de 2007 es la referencia: a partir de los 2.404 euros por metro cuadrado empieza la zona desconocida.

La próxima foto del mercado se conocerá con el informe de precios de septiembre, que aclarará si Valladolid mantiene el ritmo por encima de la media nacional o si el otoño impone una pausa. Los datos del INE sobre transacciones de vivienda en Castilla y León servirán de contraste oficial.

Coinbase en Brasil: ya puedes operar el par BRL/USDC en Advanced

Coinbase ha estrenado en Brasil el par BRL/USDC, el primero que permite comprar y vender la stablecoin directamente con reales brasileños dentro de la plataforma. El lanzamiento, anunciado el lunes 24 de agosto, elimina la conversión intermedia de divisas que hasta ahora encarecía y complicaba la operación.

Qué es el par BRL/USDC y por qué importa

USDC es una stablecoin vinculada al dólar estadounidense. Mantiene una paridad cercana a 1:1 con la moneda de Estados Unidos y sirve, sobre todo, como puerta de entrada y salida del ecosistema cripto. Quienes operan con bitcoin o ethereum suelen usar este tipo de activos para refugiarse de la volatilidad sin abandonar la plataforma. En la práctica, funciona un poco como esos cheques de viajero de antes: un instrumento estable para moverse por el mercado digital.

El nuevo par se identifica como BRL/USDC. El precio se fija en reales brasileños, sin necesidad de convertir antes a dólares u otra divisa intermedia. Para el usuario, esto reduce los costes y los pasos necesarios para completar la operación. Coinbase Advanced es la versión del exchange orientada a usuarios que manejan herramientas más avanzadas, y la comisión para este par arranca en 0,10% tanto para órdenes maker como taker. Esa tarifa sigue la estructura habitual de Coinbase Advanced, aunque el atractivo aquí es que se aplica a una operación directa con moneda local.

Con USDC en la cartera digital, el usuario brasileño accede a más de 80 pares de trading que utilizan la stablecoin como base. Es decir, no solo puede comprar y vender USDC más barato, sino que también se integra con un ecosistema cripto mucho más amplio. Hasta ahora, necesitaba un par intermediario para llegar a esa liquidez. Con el par directo, el camino se acorta.

Qué cambia para el usuario brasileño

par BRL USDC

Hasta ahora, un usuario brasileño que quería operar con USDC debía pasar por una conversión previa, normalmente a través de otra criptomoneda o de un par intermediario. El lanzamiento elimina ese paso. Quienes usan el real como moneda de depósito y retiro pueden completar la operación en un solo movimiento, lo que ahorra tiempo y comisiones. Para muchos, este cambio convierte una operación de dos etapas en una única transacción.

Fabio Plein, director de Coinbase para las Américas, explicó que la novedad responde a una de las principales demandas del mercado brasileño. ‘Ahora pueden acceder a USDC directamente con reales y, a partir de ahí, operar dentro de un ecosistema que reúne más de 80 pares disponibles con la stablecoin’, señaló. La empresa no ha detallado por ahora si ampliará este par a otros mercados de Latinoamérica.

La apuesta de Coinbase no se limita a Brasil, sino a un mercado en el que las stablecoins ya son el centro de la actividad cripto.

Conviene recordar cómo funcionan las comisiones en un exchange. Las órdenes maker aportan liquidez al libro de órdenes y esperan a ser ejecutadas; las taker se ejecutan de inmediato contra una oferta existente. En muchos pares, las tarifas cambian según el tipo de orden. En el caso de BRL/USDC, el punto de partida es el mismo para ambas: 0,10%, una comisión competitiva para una operación directa con moneda local.

El dominio de las stablecoins en el mercado brasileño

Las stablecoins han dejado de ser un actor secundario en Brasil. Según los reportes de la Receita Federal recogidos entre agosto de 2019 y diciembre de 2025, estos activos representaron 1,13 billones de reales del total de 1,58 billones declarados en operaciones con los principales criptoactivos. Hablamos de un 71,7% del volumen total.

La tendencia es aún más clara si se observa por años. En 2019, las stablecoins apenas suponían el 3,5% del volumen declarado. En 2025 se acercaron al 80%. El pico de la serie se registró en julio de 2023, con un 94,3% de participación. En total, la Receita Federal contabilizó 185,7 millones de transacciones en el periodo analizado.

Dicho de otro modo, el crecimiento no es solo nominal. Los brasileños no están comprando stablecoins como una curiosidad tecnológica, sino como una herramienta financiera de uso diario. En un país con una moneda volátil y una banca tradicional que no siempre ofrece soluciones rápidas, el dólar digital resulta útil para ahorrar, enviar dinero y operar en plataformas globales sin fricciones. Las stablecoins compiten, de hecho, con las cuentas en dólares y con los métodos de pago transfronterizos.

El dato no es una anécdota. La participación de las stablecoins en Brasil creció desde el 3,5% en 2019 hasta cerca del 80% en 2025, un salto que refleja un cambio estructural. Cuando el principal uso de una criptomoneda deja de ser la especulación y pasa a ser la transacción cotidiana, las plataformas tienden a adaptarse. El par BRL/USDC es una respuesta directa a ese cambio de comportamiento.

Sin embargo, el escenario no está exento de riesgos. La dependencia de un emisor centralizado, característica de la mayoría de stablecoins, plantea dudas sobre la transparencia de las reservas. La regulación brasileña ha avanzado, pero el marco para estos activos sigue en construcción. La conveniencia de un par directo es real, pero conviene no confundir estabilidad de precio con ausencia de riesgo. Una stablecoin no es un depósito bancario y no está cubierta por los seguros de ahorro tradicionales.

La decisión de Coinbase llega en un momento en el que Brasil está afianzando su papel como laboratorio de adopción cripto en América Latina. Si el par BRL/USDC funciona como la compañía espera, es probable que otras plataformas repliquen la fórmula. La siguiente incógnita no es si habrá más pares con monedas locales, sino cuánto tardarán los reguladores en definir las reglas del juego para este tipo de productos.

Dust attack a Kraken: el ataque desde HTX sancionada que deja a clientes sin acceso

Kraken ha bloqueado temporalmente miles de cuentas de clientes tras un dust attack (ataque de polvo cripto) lanzado desde una cartera vinculada a HTX, el exchange sancionado por la Unión Europea.

El exchange ha detectado al menos 12.000 transferencias diminutas enviadas desde esa cartera a direcciones vinculadas a Kraken a lo largo de este mes, según datos de la firma de análisis on-chain Arkham Intelligence citados por Bloomberg.

En la práctica, cada cliente receptor recibió una cantidad minúscula de criptomonedas ya marcadas como sancionadas. El sistema de cumplimiento activó los bloqueos automáticos para evitar que esos fondos circularan.

Kraken asegura que su equipo de cumplimiento reaccionó con rapidez y restableció el acceso en cuestión de horas, , mientras mantiene congelados los fondos sancionados, como exige la normativa.

Qué ha pasado con las cuentas de Kraken

No es un robo ni un hackeo. Se trata de un ataque de polvo: el envío de cantidades irrelevantes a muchas direcciones para rastrearlas o, como en este caso, para que las herramientas de control salten. 12.000 transferencias bastaron para alterar la operativa de buena parte de los clientes. El acceso se recuperó pronto.

Una portavoz de Kraken explicó que no saben quién está detrás, pero que los atacantes seguramente esperan que la llegada de fondos sancionados a una cuenta active un bloqueo automático y provoque disrupción operativa a gran escala.

El ataque no busca robar criptomonedas, sino convertir el cumplimiento normativo en una herramienta de sabotaje.

Por qué un dust attack puede bloquear una cuenta

Los exchanges controlan cada depósito que llega a sus carteras. Si una cantidad proviene de una dirección asociada a fondos sancionados, el sistema puede congelar temporalmente la cuenta mientras el equipo de cumplimiento revisa el caso.

En este episodio, la cartera de origen pertenece, según Arkham Intelligence, a HTX, el antiguo Huobi. La consultora llegó a esa conclusión cruzando direcciones que el propio exchange ha hecho públicas en sus pruebas de reservas.

La Unión Europea sancionó a HTX el pasado julio por ayudar a ciudadanos rusos a eludir las restricciones financieras. Eso implica que las entidades europeas no pueden operar con ese exchange, y que cualquier fondo que pase por sus carteras queda bajo vigilancia especial.

Para el usuario medio, la recomendación es simple: si recibes una cantidad extraña de criptomonedas y no la esperabas, no la muevas. Abre una consulta con el soporte del exchange y deja que el equipo de cumplimiento decida cómo tratarla.

La estrategia detrás del ataque: desgastar al sector

Más allá del bloqueo puntual, el análisis de Kraken apunta a una jugada de desprestigio. Al esparcir fondos sancionados sobre miles de usuarios, el atacante convierte una obligación legal de los exchanges en una experiencia negativa para el cliente: la víctima no entiende por qué su cuenta queda bloqueada y acaba dudando de la plataforma.

No es una técnica nueva. En 2022, un día después de que el Tesoro de Estados Unidos sancionara a Tornado Cash, alguien envió ethereum desde una cartera vinculada a ese mezclador a figuras como el presentador Jimmy Fallon, el youtuber Logan Paul o el consejero delegado de Coinbase, Brian Armstrong. Las autoridades aclararon que no perseguirían a los receptores que no tuvieran relación con los fondos ilícitos.

Este caso vuelve a mostrar el lado incómodo de la regulación. Las mismas herramientas que protegen al sistema financiero pueden ser utilizadas en su contra por actores malintencionados. Kraken actuó de forma lógica: bloqueó primero, verificó después y liberó a los usuarios limpios. El daño, aunque breve, ya está hecho.

La pregunta abierta es si los exchanges podrán automatizar una distinción más fina entre la cuenta que recibe polvo y la que realmente opera con fondos ilícitos. Hasta que eso ocurra, los clientes de plataformas reguladas seguirán expuestos a este tipo de ruido.

Cushman & Wakefield: ya son más de 11.700 millones la inversión hotelera en Europa en el primer semestre

La inversión hotelera en Europa alcanzó 11.700 millones de euros en el primer semestre, según Cushman & Wakefield.

El capital se concentra en hoteles premium y eleva el precio medio

La cifra es un 19,5% superior a la media de los últimos diez años, aunque representa un descenso del 9,5% frente al mismo periodo de 2025. El informe MarketBeat Europe Hospitality dibuja un mercado activo pero selectivo, dominado por operaciones singulares como el Pullman Paris Tour Eiffel, The Westminster Curio Collection de Londres o el Park Hyatt Vienna. Las carteras premium se negociaron sobre todo en Reino Unido y España.

‘En el primer semestre de 2026 hemos visto un mercado altamente selectivo, más que un mercado en desaceleración’, asegura Frederic Le Fichoux, responsable de transacciones hoteleras en la zona EMEA de Cushman & Wakefield. ‘Se están negociando menos activos pero los que cambian de manos son hoteles premium, bien ubicados y que alcanzan precios elevados’, añade.

El capital de Asia-Pacífico compensa la retirada de otros compradores. Su volumen de transacciones creció un 86% interanual, mientras el inversor americano cayó un 87% y el de Oriente Medio y África retrocedió un 31%. Este reequilibrio explica que la liquidez global siga persiguiendo activos hoteleros europeos pese al descenso del volumen total.

Reino Unido lideró el semestre con 3.220 millones de euros transaccionados, un 74% más interanual. España se situó en segunda posición con unos 2.600 millones y un crecimiento cercano al 35%, consolidando el apetito del capital internacional por el sur de Europa.

Londres fue la ciudad europea con mayor actividad, con 2.300 millones en 24 propiedades. En lo que va de año se han cerrado diez operaciones por encima de 100 millones, y las transacciones superiores a ese umbral crecieron un 30% interanual.

La selectividad del mercado no es debilidad: es una migración del capital hacia hoteles de lujo que se han revalorizado con más fuerza.

España, segundo mercado europeo con 2.600 millones y un crecimiento del 35%

La oferta hotelera creció un 2,9% interanual en Europa, con los mayores ritmos en el sur y el este del continente. El ingreso por habitación disponible, el RevPAR, alcanzó los 101 euros, un 3% más que un año antes. Europa del Este registró el mayor avance regional, del 6%, y Milán (+24%) y Budapest (+15%) anotaron las subidas urbanas más pronunciadas.

El precio medio por habitación subió un 9% interanual, hasta los 228.416 euros en Europa. La mitad de todo el volumen invertido se destinó a hoteles de categorías altas, upper upscale y lujo. Los inversores privados protagonizaron las compras y las ventas: representaron el 54% de las adquisiciones y el 46% de las desinversiones.

Para el segundo semestre, Cushman & Wakefield espera varias operaciones de gran tamaño, incluidas carteras relevantes y operaciones de plataformas. La firma sostiene que el sur de Europa sigue como destino favorito gracias a la combinación de mercados urbanos y vacacionales con buen comportamiento. La mayoría de los inversores prefiere este equilibrio entre ingresos por turismo y contratos con menor estacionalidad.

La Ficha del Inversor

La métrica clave para el inversor es el precio medio por habitación: 228.416 euros, un 9% más en doce meses. España captó 2.600 millones con un crecimiento del 35%, lo que la consolida como segunda plaza europea y refuerza su atractivo frente a otras economías del sur. El pulso entre operadores se inclina hacia los activos superiores a 100 millones, con carteras de Reino Unido y España concentrando el interés de los grandes fondos.

La tendencia a seis meses es de consolidación selectiva. No esperamos una caída brusca del volumen, sino una rotación más lenta de hoteles premium a precios elevados. El patrón recuerda al periodo posterior a 2008, cuando el capital internacional redujo el número de operaciones y se refugió en activos icónicos de gran liquidez.

El perfil recomendado es el inversor privado internacional con capacidad para superar los 20 millones por activo, fondos de Asia-Pacífico en busca de rentas estables y family offices españolas que quieran sumar hoteles urbanos de lujo a sus carteras. El riesgo fundamental es la dependencia de un número reducido de grandes operaciones y una posible desaceleración del RevPAR europeo si el turismo internacional modera su gasto a finales de 2026 o principios de 2027.

La próxima lectura relevante llegará con el cierre del tercer trimestre, cuando se conozca si las operaciones de plataformas que la consultora asegura estar negociando terminan de cristalizar.

Euríbor en agosto 2026: segunda caída diaria y se mantiene cerca del 3%, ¿Qué implica para tu hipoteca variable?

Si tu hipoteca variable se revisa con el Euríbor de agosto de 2026, la media provisional está ya en el 2,946% y anticipa una cuota más cara en la revisión de octubre: hoy el tipo diario cae al 2,889%, pero el alivio es más simbólico que real.

Me gusta mirar el dato diario sin dejarme llevar por el titular. He revisado la evolución del Euríbor a 12 meses, el índice al que están referenciadas la mayoría de las hipotecas variables en España, y la lectura de fondo sigue siendo la misma: la media mensual sube y será la que fije el precio de las cuotas que toque revisar con el dato de agosto.

Según los registros diarios que publica el mercado y que recoge el circuito del Banco de España, el Euríbor ha encadenado este 25 de agosto su segunda caída consecutiva. La bajada es de apenas 0,004 puntos, suficiente para situar el tipo intradiario en el 2,889%, pero no para romper la tendencia que llevó el pasado viernes a marcar el nivel más alto desde septiembre de 2024.

La media de agosto, el número que manda en tu cuota

Para calcular la revisión de una hipoteca variable no se utiliza el dato diario, sino la media mensual del Euríbor que el Banco de España publica al cierre del mes. Esa media provisional se situaba hoy en el 2,946%. Dicho de otro modo: aunque el día a día respire, la cifra que se aplicará en las revisiones de octubre sigue acercándose al 3%.

He hecho los números con una hipoteca de 150.000 euros a 25 años de plazo restante y un diferencial de 1 punto sobre el Euríbor. Con el cierre de agosto de 2025 en el 2,112%, la cuota quedaba en unos 720 euros al mes; con la media provisional de agosto de 2026, la cuota sube a unos 787 euros. El encarecimiento es de 67 euros mensuales y más de 800 euros al año.

El descenso diario no cambia lo importante: la media de agosto sube y será la que encarezca las cuotas que se revisen en octubre.

Octubre: así cambia la cuota de quien revisa con agosto

La comparación con agosto de 2025 es lo que convierte este dato en un golpe real para el bolsillo. El Euríbor cerró hace un año en el 2,112%, y la media provisional actual lo supera en 0,834 puntos. Si tu hipoteca suma un diferencial del 1%, el tipo aplicado pasa del 3,112% al 3,946%, y el salto se nota en la cuota.

Esta es la foto para una hipoteca de 150.000 euros con 25 años por delante y revisión anual:

euríbor hoy
EscenarioTipo aplicadoCuota mensualDiferencia
Euríbor agosto 2025 (2,112%) + 13,112%720 €
Euríbor provisional agosto 2026 (2,946%) + 13,946%787 €+67 €/mes

La cuota definitiva no se conocerá hasta que cierre agosto. Quedan apenas seis jornadas hábiles y cualquier repunte de última hora puede mover la media algunos puntos básicos. Si la tasa intradiaria sigue por debajo de la media provisional, la subida final podría moderarse algo, pero el encarecimiento anual ya está prácticamente servido.

En la práctica, la fecha que importa ahora no es la de la caída diaria, sino la de la revisión. Si tu escritura fija la actualización en octubre, el tipo que se te aplicará durante los próximos doce meses queda atado al cierre de agosto, con la media del 2,946% como referencia más fiable a fecha de hoy. Cualquier movimiento de las últimas jornadas apenas cambiará el escenario; lo relevante es preparar el presupuesto familiar.

¿Amortizar, subrogar o simplemente preparar la revisión?

Aquí es donde conviene evitar las prisas. Con el tipo aplicado rondando el 3,9% en el ejemplo anterior, amortizar anticipadamente deja de ser una idea marginal: cada 10.000 euros amortizados reducen la deuda sobre la que se calcula el interés y alivian la cuota futura. Antes de hacerlo, eso sí, conviene comparar esa rentabilidad implícita con lo que rinde un depósito o una Letra del Tesoro sin riesgo, para no descapitalizarse en exceso.

La banca también observa el movimiento. En los últimos repuntes del Euríbor, las ofertas de subrogación mixta o fija se mueven rápido, y la letra pequeña suele esconder comisiones de novación o vinculaciones que disparan la TAE real. Si tu revisión de octubre te deja una cuota incómoda, vale la pena pedir una oferta vinculante y comparar el coste total, no solo el tipo que luce el cartel.

El BCE no aparece directamente en este cálculo diario, pero sí en el fondo. El Euríbor a 12 meses cotiza anticipando las expectativas de tipos, y las tensiones geopolíticas que citaban ayer los mercados —con amenazas cruzadas entre Estados Unidos e Irán— añaden presión sobre la deuda. Para tu hipoteca, el resultado es claro: la senda de bajada no tiene la velocidad que muchos esperaban.

No se trata de catastrofismo. Se trata de tener claro que la segunda caída diaria no cambia la revisión de octubre: el comparativo anual es desfavorable y conviene planificar sobre el dato casi cerrado del 2,946%, no sobre la esperanza de que el Euríbor baje en cinco días.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: mira si tu hipoteca se revisa con el Euríbor de agosto y calcula tu nueva cuota con la media provisional del 2,946% más tu diferencial.
  • Qué vigilar: el dato de cierre que publique el Banco de España el 31 de agosto; la media aún puede moverse unos puntos básicos.
  • El error a evitar: fijarte solo en la caída diaria del Euríbor y no comparar la TAE real si pides una subrogación.

EE.UU. retira a Siria de la lista de patrocinadores del terrorismo y desbloquea la inversión en Siria

Estados Unidos retiró este lunes a Siria de su lista de patrocinadores del terrorismo y desbloqueó la inversión en Siria. Es el movimiento que, según Damasco, elimina el último gran obstáculo legal para la llegada de capital extranjero. La decisión llega menos de dos años después de la caída de Bashar al Asad, en diciembre de 2024.

El Departamento del Tesoro formalizó la medida el 24 de agosto. El secretario Scott Bessent aseguró que servirá para fomentar inversión adicional y promover la estabilidad política y económica. La decisión se presenta, además, alineada con la promesa del presidente Donald Trump de aliviar las sanciones sobre Siria. En paralelo, el Departamento de Estado revocó la designación del Frente al-Nusrah — Hay’at Tahrir al-Sham (HTS) — como organización terrorista global.

HTS fue la rama de Al Qaeda en Siria. Rompió sus lazos con el grupo yihadista en 2016 y, tras la caída de Asad, Ahmed al-Sharaa ha intentado proyectar una imagen unificadora. El gobernador del Banco Central de Siria, Safwat Raslan, calificó la decisión de histórica y aseguró que la institución trabaja para construir un sistema financiero moderno y fiable.

Qué implica para la inversión en Siria

La salida de la lista de estados patrocinadores del terrorismo reduce la exposición legal de bancos, fondos y empresas que quieran operar en Siria. No elimina por sí sola todas las sanciones estadounidenses, pero despeja una capa de riesgo que bloqueaba transacciones y corresponsalías. Para Damasco, es el paso que devuelve al país al sistema económico multilateral. Para los inversores, la clave estará en la capacidad del gobierno sirio de ofrecer garantías verificables contra el blanqueo de capitales.

  • Irán permanece en la lista desde 1984.
  • Corea del Norte fue añadida en 2017.
  • Cuba ha alternado su designación según la administración y fue restituida por Trump en enero de 2025.

Estados Unidos había anunciado en julio su intención de retirar a Siria de la lista. La decisión de agosto confirma aquella señal y extiende un movimiento más amplio: la Unión Europea levantó sus sanciones en mayo de 2025, y el Reino Unido y Canadá hicieron lo propio en 2025. Queda por ver si la desdesignación estadounidense anima a los bancos internacionales a reconectar sus sistemas de pagos con Damasco.

«La acción de hoy ayudará a fomentar inversión adicional en Siria para promover la estabilidad política y económica.» — Scott Bessent, secretario del Tesoro de Estados Unidos, 24 de agosto de 2026

La visita de Ahmed al-Sharaa a la Casa Blanca en noviembre de 2025 inauguró un nuevo periodo de relaciones diplomáticas. Trump elogió al líder sirio y escenificó el final de décadas de aislamiento. Con la retirada de la lista, la administración estadounidense traduce aquel gesto en una señal económica concreta.

«Poner fin a la designación de Siria como Estado patrocinador del terrorismo es un paso histórico que devuelve al país al lugar que le corresponde en el sistema económico mundial.» — Safwat Raslan, gobernador del Banco Central de Siria, cuenta en X

La reconstrucción de Siria cambia de marco financiero

Lo que veo en esta secuencia es una normalización asimétrica. Estados Unidos retira una etiqueta con efectos financieros reales, pero mantiene partes del entramado sancionador que aún obliga a los bancos a evaluar el riesgo con lupa. No obstante, el levantamiento de la designación a HTS reduce la exposición reputacional y abre la puerta a que fondos multilaterales participen en la reconstrucción de Siria. Cabe recordar que la designación como patrocinador del terrorismo era, desde el punto de vista operativo, un multiplicador de sanciones: afectaba a la ayuda humanitaria, a las transferencias y a los contratos con entidades sirias. Ese bloqueo desaparece ahora. El reto siguiente es de confianza, no de marco legal. El siguiente hito será la emisión de licencias generales del Tesoro estadounidense; sin ese paso, la inversión en Siria seguirá siendo una opción sobre un proceso de normalización, no un mercado abierto.

🌍 El impacto en España y Europa

El impacto directo en España y en la eurozona es limitado, pero no irrelevante. La UE ya levantó sus sanciones en mayo de 2025, por lo que la decisión de Washington elimina la última barrera de sanciones secundarias que aún podía frenar a empresas europeas por su exposición al dólar y a la banca estadounidense. El efecto sobre el Euríbor y las hipotecas es nulo: no hay relación causal entre esta medida y la política monetaria del BCE. Eso sí, la normalización siria podría abrir contratos de reconstrucción para ingenierías, constructoras y suministros energéticos españoles, siempre que Damasco consolide garantías jurídicas.

  • Reduce el riesgo de sanciones secundarias para empresas europeas con intereses en Siria.
  • No altera la trayectoria del Euríbor ni del BCE: el canal financiero es indirecto.
  • Las exportadoras españolas de infraestructuras pueden evaluar proyectos si se estabiliza el marco legal.
Publicidad