Feijóo presentó su «Contrato con España» en Madrid: lo que promete sobre vivienda, pensiones e impuestos

Feijóo ha puesto por escrito lo que haría con tu alquiler, tu pensión y tu nómina si llega a gobernar, y la duda que te queda tras los titulares es qué cambiaría de verdad en tu cuenta corriente. El líder del PP firmó el lunes un documento que toca esos tres asuntos, aunque todavía sin importes ni calendario.

Conviene separar lo firmado de lo que aún es una intención. Feijóo ha dado forma a una lista de promesas para las elecciones de finales de noviembre, y tú puedes valorarlas mejor si sabes cuáles tienen cifra, cuáles solo dirección y qué falta por concretar.

Feijóo y los 12 compromisos firmados el 19 de octubre

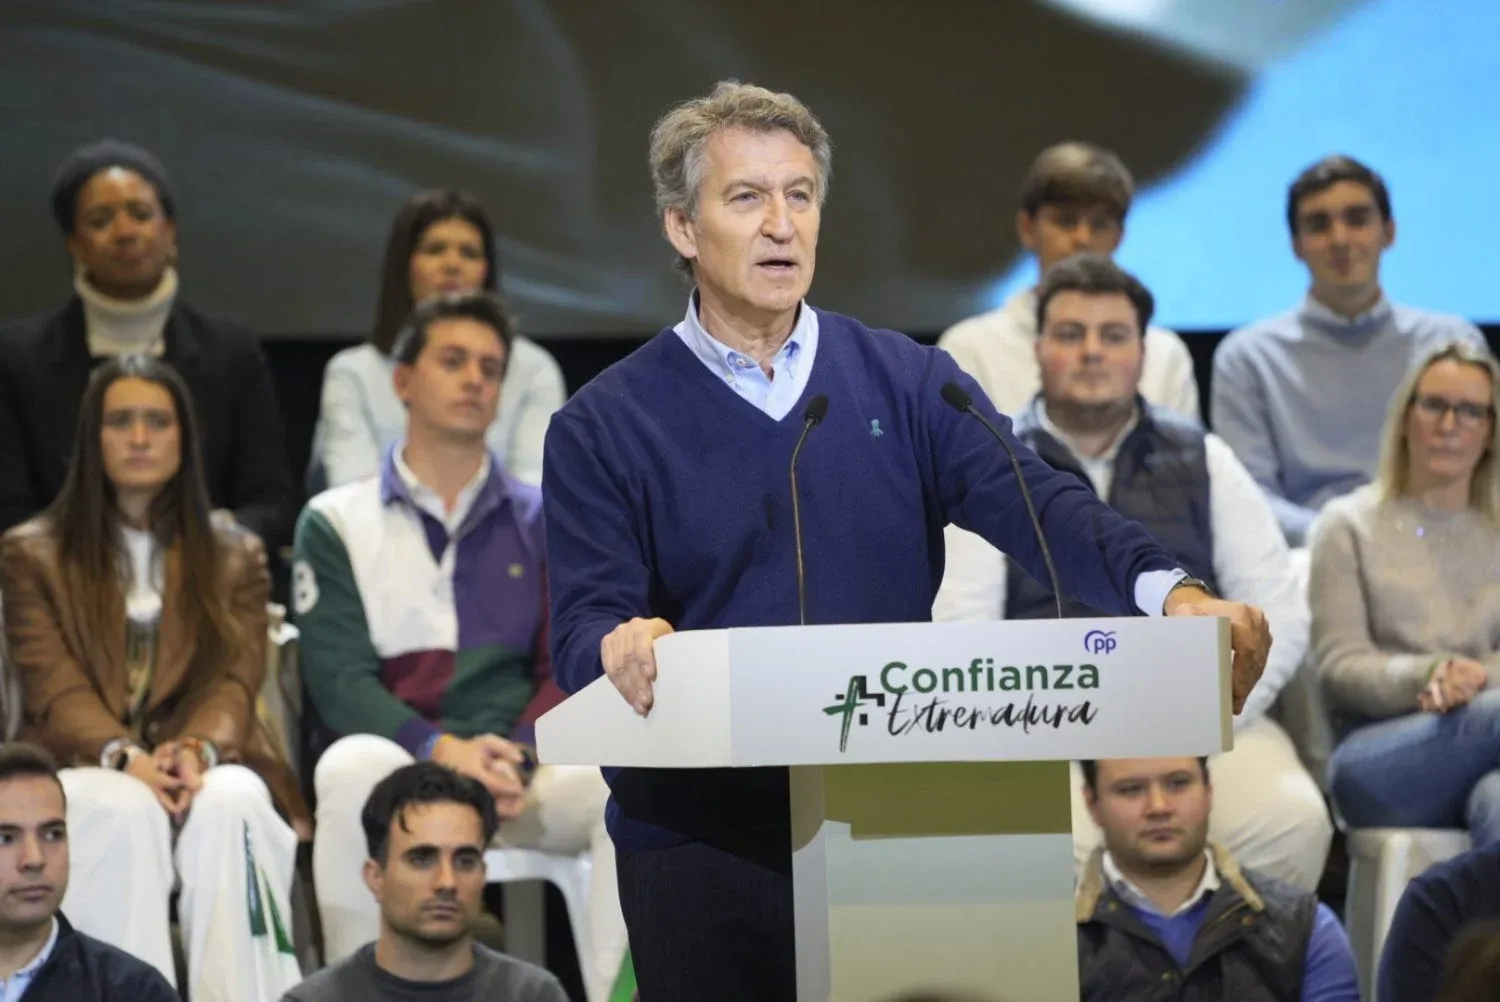
El acto tuvo lugar el 19 de octubre de 2026 en el Espacio Larra, en Madrid. Allí el líder popular rubricó un texto titulado «Mi contrato con España», con una docena de compromisos que van desde la defensa de la soberanía hasta la economía doméstica. Es un manifiesto de principios, no un programa de gobierno con medidas detalladas.

Ese matiz importa si lo que buscas es saber cuánto vas a pagar o a cobrar. Feijóo habló de bajar impuestos, subir el salario medio y revalorizar las pensiones, pero los detalles se aplazan al programa electoral. Hasta entonces, lo que tienes delante son líneas de actuación y una promesa personal de cumplirlas.

Siete compromisos del contrato que llegan a tu bolsillo
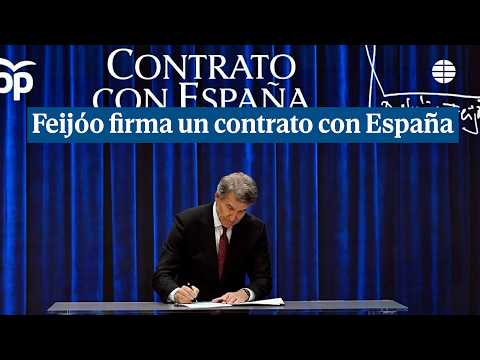
Youtube video

Dentro de la docena de puntos, varios influyen en tu día a día, desde el precio de una casa hasta lo que ingresas cada mes. Los hemos ordenado según su cercanía a tu economía, sin añadir cifras que el documento no contiene.

Algunos traen una cantidad, como las viviendas, y otros solo una dirección, como la rebaja de impuestos. Esa diferencia marca cuánto puedes esperar de cada uno.

  • Vivienda: al menos un millón de casas nuevas. Es el cuarto punto y el más tangible; ampliaría la oferta para quien busca comprar o alquilar.
  • Pensiones: revalorización conforme al IPC. Tu pensión se movería con la inflación, aunque el texto no fija un porcentaje.
  • Impuestos: bajada sin importes. Se promete reducirlos, pero no qué tributos ni cuánto, así que hoy no puedes calcular tu ahorro.
  • Salario medio: subida como objetivo. Se plantea elevar lo que cobran los españoles, sin cifra ni plazo.
  • Estado más ligero: menos estructura administrativa. Reducir el aparato público; el efecto sobre tus servicios dependerá de qué se recorte.
  • Infraestructuras hídricas y tren: inversión anunciada. Busca prepararte mejor ante sequías e inundaciones, sin presupuesto cerrado.
  • Sanidad y educación: mejora comprometida. Son servicios que usas a diario, aunque no hay medidas ni partidas concretas.

Lo que no se ha concretado: cero cifras cerradas

Infobae señaló que el documento no contiene todavía medidas concretas, y que estas llegarán con el programa electoral, un texto aún en preparación. Para ti, esto significa que no hay forma de calcular hoy el ahorro fiscal ni el coste de cada promesa. La apuesta de Feijóo es, de momento, una hoja de ruta.

La falta de cifras se nota sobre todo en la vivienda. El plan habla de construir mucho, pero no dice cuántas casas por año ni dónde. Quien busca piso sabe que el reto no es solo edificar, sino hacerlo a un precio asumible, y ahí el candidato popular todavía no ha dado respuesta.

Pensiones con el IPC y elecciones en seis semanas

Youtube video

Las elecciones generales son el 29 de noviembre, a unas seis semanas del acto. Feijóo ha elegido la revalorización de las pensiones como uno de sus mensajes más claros, porque afecta a millones de hogares. Si cobras una pensión, la promesa apunta a que tus ingresos seguirían la evolución de los precios.

El texto no explica de dónde saldría el dinero. Feijóo combina esa promesa con una bajada de impuestos y un Estado más pequeño, de modo que las cuentas deberán cuadrar en el programa. Mientras tanto, tú solo tienes una intención política, no una medida que puedas aplicar.

Una docena de promesas, solo una con número

Comparar promesas pide una regla sencilla: fíjate en si traen cifra, plazo y fuente de financiación. Del contrato, solo la vivienda trae un número, y sin calendario. Feijóo ha preferido fijar principios antes que importes, y tú puedes exigir los datos cuando se publique el programa.

Si te interesa tu economía, apunta qué promesas de Feijóo traen número y cuáles solo traen intención, y revisa cómo evolucionan en las próximas semanas, también frente a lo que presenten otros partidos.

Un millón de viviendas: la única cifra redonda

La construcción de al menos un millón de casas es la promesa con más peso numérico. Si piensas en emanciparte o en cambiar de piso, una mayor oferta podría moderar los precios, aunque nadie asegura en qué plazo. Feijóo la convierte en símbolo de su proyecto, pero el calendario y la financiación siguen sin detallarse.

Tres datos que revisar en el programa

Cuando llegue el programa electoral, busca tres datos: el porcentaje de la rebaja fiscal, el ritmo anual de construcción de casas y el coste de revalorizar las pensiones. Con esas tres cifras sabrás si lo que Feijóo firmó el 19 de octubre se sostiene. Sin ellas, el contrato sigue siendo una declaración de intenciones.

Doce compromisos firmados y ninguna cuenta cerrada

Resumiendo lo firmado: casas, pensiones revalorizadas, menos impuestos y un salario medio más alto, bajo una misma firma. Feijóo ha presentado el marco, pero el detalle que mide tu bolsillo, la cifra y el plazo, aún no existe en el papel. Esa es la lectura más honesta de lo publicado.

Te toca decidir cuánto peso das a una promesa sin número. El líder del PP se ha comprometido a cumplir lo que firma, y el programa dirá si esa palabra viene con cuentas. Hasta las urnas tendrás tiempo de comparar y preguntar, y eso es lo mejor que puedes hacer con tu voto y con tu cartera.
Madrid libra el lunes 2 de noviembre por Todos los Santos: así queda el puente de noviembre

Madrid tiene un lunes libre a la vuelta de la esquina y quizá aún no sabes si te toca a ti. Tienes el calendario abierto, un grupo de amigos que propone escapada y la duda de siempre: si el festivo es de verdad o solo un rumor que circula por la oficina.

Esa duda tiene respuesta oficial. Repasamos qué dice la norma, quiénes descansan, quiénes no y qué otra fecha del mes conviene marcar. Verás también los matices que cambian el plan según dónde vivas y trabajes, para que reserves tren, hotel o mesa sin sorpresas de última hora.

Madrid libra el lunes 2 de noviembre por el Decreto 75/2025

El decreto que fija las fiestas laborales de la región para este año lleva el número 75/2025 y data del 24 de septiembre. Se publicó en el BOCM número 229 al día siguiente. Para ti significa que el descanso del lunes no depende de rumores ni de acuerdos con tu jefe: está recogido en el calendario oficial de Madrid.

El motivo es de calendario puro. El 1 de noviembre de 2026 cae en domingo, y la Comunidad de Madrid decidió trasladar la festividad al día siguiente. Si cobras por jornadas de lunes a viernes, ese lunes no se trabaja ni se recupera.

Tres días seguidos y otros diez territorios que trabajan

Youtube video

Cuando miras el mapa entero, el panorama se parte en dos. Nueve comunidades trasladan la fiesta al lunes y el resto la deja como día laborable. El puente va del sábado 31 de octubre al lunes, un tramo corto pero muy aprovechable para quien busca una escapada sin pedir vacaciones.

Antes de hacer planes con amigos o familia de otras regiones, conviene preguntar de dónde son. Si alguien vive en Cataluña, Galicia o el País Vasco, lo normal es que ese lunes tenga que fichar. Aquí tienes los datos que importan para ordenar el plan:

  • Fecha del festivo en Madrid: lunes 2 de noviembre de 2026. Impacto: te libra la jornada laboral completa si trabajas de lunes a viernes.
  • Norma que lo recoge: Decreto 75/2025, del 24 de septiembre. Impacto: es el calendario oficial regional y sirve de referencia ante cualquier duda en tu empresa.
  • Publicación oficial: BOCM número 229, con fecha del 25 de septiembre de 2025. Impacto: puedes consultarlo tú mismo si quieres comprobarlo.
  • Motivo del traslado: el 1 de noviembre cae en domingo. Impacto: el descanso no se pierde, solo se mueve al día siguiente.
  • Comunidades con festivo: nueve, entre ellas Andalucía, Aragón, Asturias, Canarias, Navarra y la Comunidad de Madrid. Impacto: allí puedes enlazar un fin de semana largo completo.
  • Territorios sin festivo: diez, como Cataluña, Galicia o el País Vasco. Impacto: quienes viven allí trabajan ese lunes y recortan las escapadas compartidas.
  • Festivos locales de Madrid capital: 15 de mayo y 9 de noviembre. Impacto: la ciudad suma una segunda fecha libre muy cerca de este puente.

La Almudena: el lunes 9 que convierte a Madrid en doble puente

Hay un detalle que los vecinos de otras ciudades no tienen. Un lunes después del primer puente, el 9 de noviembre, Madrid capital celebra la Almudena como fiesta local. Eso encadena un segundo fin de semana largo, del 7 al 9, y deja a quien vive en la ciudad con dos escapadas en una semana.

Ese festivo local no afecta por igual a toda la región. A diferencia de Todos los Santos, que rige en toda la Comunidad, esta fecha es local: la ciudad de Madrid fija dos fiestas al año, el 15 de mayo y el 9 de noviembre. Si trabajas en otro municipio, comprueba su propio calendario, porque cada ayuntamiento elige las suyas.

Doce fiestas regionales y dos locales: el reparto de tu año

Youtube video

Para entender por qué esto funciona así hay que mirar la estructura. El calendario laboral de Madrid reúne doce fiestas laborales de ámbito regional y a ellas se suman dos fiestas locales por municipio. La celebración de Todos los Santos se mueve de fecha cuando coincide con domingo, y ahí está la clave del lunes libre.

Esa suma regional más local explica por qué dos vecinos de Madrid pueden tener calendarios distintos. Quien vive en la capital cuenta con la Almudena y San Isidro; en otro pueblo tocarán sus fiestas propias. Revisa el listado de tu ayuntamiento antes de comprar billetes con fechas cerradas.

Dos fines de semana largos: del 31 de octubre al 2 y del 7 al 9

Si te quedas en la región, el primer puente sale barato. Basta con anotar que el sábado 31 de octubre, el domingo 1 y el lunes ya forman un bloque cerrado. Quien vive aquí no necesita pedir ningún día de vacaciones, y eso abarata mucho un viaje corto.

El segundo bloque requiere más cuentas, pero compensa. Del 7 al 9 de noviembre vuelve a haber descanso seguido para la gente de la capital. Si reservas pronto, puedes repartir el gasto entre dos escapadas pequeñas.

Dos lunes libres, el 2 y el 9 de noviembre

Para ti el calendario es el más generoso: un lunes libre por Todos los Santos y otro, el de la Almudena, pocos días después. Son dos puentes en apenas una semana. Lo sensato es repartirlos: una escapada lejos y otra con planes por la ciudad.

Fuera de la capital: dos fiestas locales por municipio

El primer puente te llega igual, porque es regional, pero el lunes 9 depende de tu ayuntamiento. Cada localidad escoge dos fiestas locales al año. Mira el calendario municipal, pregunta en recursos humanos y confirma el convenio colectivo antes de pagar un hotel con tarifa no reembolsable.

Apunta el BOCM 229 y el lunes 9 de noviembre

Con los datos en la mano, el resumen práctico cabe en un par de líneas. El festivo de Madrid es oficial, está publicado en el boletín regional y ampara a quienes trabajan de lunes a viernes. Si tu empresa tiene sede en otra comunidad, su calendario manda, y ahí es donde se producen los malentendidos más habituales de cada puente.

Tu mejor jugada es hablar pronto con quien comparte contigo el plan. Si alguien viaja desde un territorio donde el lunes es laborable, ajusta el horario o busca una escapada que empiece el sábado. Madrid te regala dos bloques de descanso en noviembre, y aprovecharlos bien depende solo de reservar con margen y confirmar fechas con tu empresa.

Ahorrar con energía solar sin poner placas en casa: así funcionan los barrios solares de Visalia

Instalar placas solares en casa ya no es la única forma de aprovechar la energía del sol. Para quienes viven en un piso, no disponen de un tejado propio o simplemente no quieren afrontar una instalación, existe otra posibilidad: compartir la energía producida por una instalación fotovoltaica situada cerca de su vivienda.

Es la fórmula de los barrios solares, un modelo de autoconsumo colectivo que permite acceder a energía solar de proximidad y ahorrar en la factura sin realizar obras ni asumir una inversión inicial. Visalia ha convertido este modelo en una de sus principales apuestas y ya gestiona 627 barrios solares a cierre de septiembre de 2026 en España.

Del tejado de un colegio a la factura de los vecinos

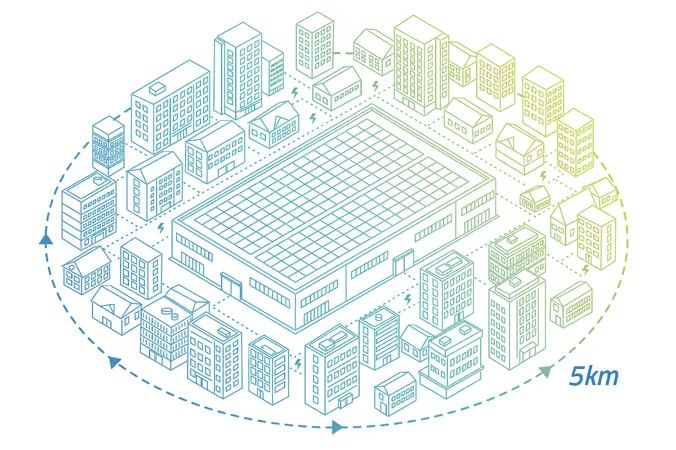
El concepto es sencillo. En lugar de instalar unas placas en cada vivienda, se aprovechan grandes cubiertas disponibles, como por ejemplo en colegios, naves, empresas o edificios municipales, para producir electricidad mediante energía solar y con unas características determinadas de localización, orientación, tamaño y condiciones.

Esa energía puede compartirse después entre consumidores situados en un radio de hasta 5 kilómetros de la instalación. De esta manera, hogares, comercios y pymes pueden beneficiarse de una producción renovable situada en su propio entorno sin necesidad de tener paneles en su edificio.

La proximidad es una de las claves del modelo. Al producir la energía cerca del lugar donde se consume, se reducen las pérdidas, emisiones y determinados costes asociados a la distribución, y para el usuario esto se traduce en una factura más competitiva.

Y hay otra diferencia importante respecto a una instalación fotovoltaica convencional: no es necesario realizar una inversión inicial para instalar las placas, la inversión en las instalaciones la realiza Barter Generation, empresa del Grupo Visalia, mientras que Visalia se encarga de la gestión de las instalaciones y del autoconsumo colectivo.

1000096686 Merca2

Una alternativa para quienes no pueden instalar placas

No todas las viviendas disponen de una cubierta adecuada, y en un edificio de pisos la decisión de instalar placas puede requerir acuerdos entre propietarios y una inversión que no todos están dispuestos a realizar. De hecho, según Eurostat, el 65,3% de la población en España vive en pisos o apartamentos, convirtiéndose en el país de la Unión Europea con mayor proporción de habitantes en este tipo de viviendas.

Los barrios solares plantean otra vía, la energía se genera de forma colectiva y se comparte entre distintos consumidores de una zona. Entre sus principales características están la producción de energía 100% verde y de proximidad, el ahorro mensual sin inversión inicial y la posibilidad de compartir la electricidad entre vecinos, pymes y comercios. Una fórmula para que la energía llegue a todo el mundo, sin excepción. El modelo también busca aumentar la independencia energética de los municipios y favorecer la actividad económica local.

El cambio normativo que amplió hasta cinco kilómetros la distancia que puede existir entre la instalación de generación y los puntos de consumo ha contribuido a ampliar las posibilidades del autoconsumo colectivo. Una cubierta disponible puede convertirse así en un punto de generación para consumidores que viven o trabajan a varios kilómetros de ella.

Un modelo que ya suma 627 barrios solares

La expansión de este modelo se refleja en las cifras de Visalia. A cierre de septiembre de 2026, el Grupo contaba con 627 barrios solares.

Tras la adquisición de Barter Energy el 3 de septiembre de 2025, Visalia gestiona actualmente uno de cada tres barrios solares de España, lo que supone una cuota del 33% del mercado, según los datos facilitados por la compañía. Visalia se ha convertido en el tercer generador urbano de electricidad renovable a nivel nacional.

La compañía prevé seguir ampliando esta red y se ha marcado como objetivo superar los 3.000 barrios solares en los próximos años, como aseguraba su CEO, Pablo Abejas, en el primer episodio del podcast de ‘Lumbreras’, el podcast del operador energético.

La dimensión del proyecto muestra también cómo el autoconsumo colectivo se está convirtiendo en un modelo de generación distribuida que puede extenderse por barrios y municipios.

La clave está en comprobar qué hay cerca

Que exista un barrio solar no significa que cualquier consumidor pueda incorporarse automáticamente. Cada instalación tiene una capacidad de producción determinada y, por tanto, un número limitado de plazas.

Por eso, la disponibilidad puede cambiar rápidamente. Cuando se completa la capacidad de una instalación, el acceso queda bloqueado hasta que se produzca una baja.

Para facilitar la consulta, Visalia ha creado un buscador de barrios solares en el que cualquier persona puede introducir su dirección y comprobar qué ocurre en su zona.

El resultado puede ser diferente según el estado de la instalación. Si hay un barrio solar activo con plazas libres, el consumidor puede incorporarse. Si está activo pero completo, puedes contratar el suministro con la compañía y entrar en una lista de espera prioritaria. También puede aparecer un barrio en construcción, en cuyo caso los clientes de Visalia tienen prioridad cuando abra. Y si todavía no existe uno cerca, es posible contratar una tarifa del operador energético y quedar en primera línea para cuando llegue una instalación a la zona.

Así, antes de plantearse instalar placas en casa, el consumidor puede comprobar si ya existe una instalación solar compartida a pocos kilómetros con la que poder ahorrar.

Energía solar con nombres propios

Cada barrio solar de Visalia tiene además su propia identidad. Los nombres se organizan en tres grandes territorios vinculados a la energía, la ciencia y la innovación.

Algunos hacen referencia a elementos del sol y de la naturaleza, como Carbono, Helio, Hidrógeno, Magnesio u Oxígeno. Otros recurren a conceptos relacionados con la energía y la luz, como Alba, Aura, Nexo, Radiante o Viva. El tercer grupo está formado por apellidos de figuras relevantes de la ciencia y la innovación, como Curie, Edison, Faraday, Tesla o Volta.

Una forma de poner nombre a una red de instalaciones que, aunque se encuentran en distintos municipios, comparten una misma idea: producir energía renovable cerca de donde se necesita.

La energía solar también sale a la calle

Para acercar este modelo a los ciudadanos, Reazziona, compañía del Grupo Visalia especializada en dar a conocer a los vecinos las ventajas del autoconsumo colectivo y facilitar su acceso a los barrios solares, ha puesto en marcha Reazzioneta, una oficina móvil que recorrerá diferentes municipios españoles durante todo el año.

Desde finales de septiembre, Reazzioneta visita semanalmente distintas localidades, especialmente aquellas situadas en el entorno de las instalaciones solares de la compañía. Allí, vecinos y comercios pueden conocer cómo funciona el autoconsumo colectivo, resolver dudas y descubrir las posibilidades de utilizar energía solar producida en su propio entorno.

La iniciativa lleva así el concepto de barrio solar más allá de la instalación fotovoltaica: hasta la calle y los propios municipios donde se genera y se consume la energía.

Porque la principal novedad de este modelo no está solo en producir electricidad con el sol, sino en cambiar quién puede acceder a ella. Ya no es imprescindible tener placas en el tejado para aprovechar la energía solar. Si existe una instalación cerca, un hogar, un comercio o una pyme pueden compartir esa producción y convertir la proximidad en una nueva vía para reducir su gasto energético.

El mueble de 69,99 euros de Lidl se agota: stock limitado en tienda

Lidl vuelve a mover su sección de hogar, y esta vez el protagonista es un aparador pensado para ese rincón del salón donde nunca sabes dónde guardar la vajilla, los manteles o los cubiertos. Si llevas tiempo mirando muebles sin querer gastar un dineral, este cambio de precio te interesa más de lo que parece.

Aquí vas a ver cuánto cuesta ahora, cuánto se ha rebajado, cómo se reparten sus puertas y cajones y qué medidas tiene para saber si cabe en tu pared. También encontrarás qué comparan los medios cuando hablan de esta cadena y sus muebles de marca propia, para que decidas con calma y sin dejarte llevar por un titular.

Lidl rebaja cinco euros su aparador: de 74,99 a 69,99

El aparador Livarno de Lidl ha pasado de 74,99 a 69,99 euros, según recogen Que.es y Trendencias en sus análisis del 13 de octubre. Son cinco euros menos: una rebaja discreta, pero suficiente para colocar el precio por debajo de los 70. Si lo tenías en el punto de mira, ahora te sale algo más barato.

Livarno es la firma de hogar de Lidl, y este modelo se anunció para el viernes 17 de julio. Desde entonces ha recibido atención de medios de consumo que lo comparan con muebles de tiendas especializadas por su aspecto limpio y su estilo nórdico, algo poco habitual en un mueble que no llega a los 70 euros.

Tres puertas, dos cajones y baldas regulables en altura

Youtube video

Antes de hablar de dinero conviene mirar qué te llevas a casa. El aparador combina tres puertas y dos cajones en un cuerpo bajo pensado para salón o comedor, con una estética escandinava que encaja en casi cualquier estancia. Lidl lo plantea como pieza de almacenaje extra, no como mueble protagonista del salón.

La lista siguiente resume lo esencial del producto con la pregunta práctica que te harás ante cualquier mueble: qué guardo, dónde lo pongo y cuánto me cuesta. Cada punto parte de datos recogidos por varias publicaciones de consumo, así que puedes usarla como referencia rápida antes de decidir tu compra.

  • Precio actual: 69,99 euros. Te deja el aparador por debajo de los 70, un coste razonable para un mueble de salón.
  • Precio anterior: 74,99 euros. Es la referencia contra la que se mide la rebaja, útil si comparas con otras tiendas.
  • Ahorro: cinco euros. Poco dinero, pero una bajada real sobre un mueble que ya era económico.
  • Puertas: tres. Esconden estantes para vajilla, cristalería y mantelería, y mantienen el salón ordenado a la vista.
  • Cajones: dos. Sirven para cubiertos, manteles individuales y objetos pequeños que no encajan bien en una balda.
  • Baldas: regulables en altura. Puedes adaptar el interior a copas altas o a platos apilados.
  • Medidas: 116,7 x 71,8 x 32,9 centímetros. Un fondo contenido que no se come el espacio de tu salón.

La apuesta de Lidl con Livarno: un mueble por debajo de 70 euros

Cuando Lidl saca un mueble de su marca Livarno, no compite solo contra otros supermercados, sino contra tiendas de decoración. Por eso los medios comparan este aparador con piezas de diseño: el precio previo a la bajada ya lo situaba lejos de los muebles de gama alta, y ahora la distancia se amplía un poco más.

Un aparador es un mueble grande con cajones y armarios para guardar objetos de uso cotidiano, y el más habitual en casa es el que se dedica a vajilla, cubertería y mantelería. Ese uso encaja con la configuración de puertas y cajones de este modelo, que te permite separar lo que sacas a diario de lo que reservas para ocasiones.

Tu presupuesto y un aparador de poco más de un metro de ancho

Youtube video

Si haces cuentas, menos de 70 euros por un mueble de tres puertas y dos cajones deja margen para el resto de la reforma. Lidl juega con esa idea: una pieza que se ve bien y no te obliga a vaciar la cartera. Aun así, conviene que midas el hueco antes de dar el paso.
Con 116,7 centímetros de ancho, el aparador ocupa algo más de un metro de pared. Según las publicaciones que lo han analizado, es un tamaño que encaja en salones medianos o comedores pequeños. Si tu pared es más corta, necesitarás otra solución; si te sobra espacio, encima puedes colocar lámparas, marcos o plantas con el aire nórdico que propone Lidl.

Qué guardas en un aparador de casi 72 centímetros de alto

Tu día a día decide si un mueble compensa. Detrás de las puertas tienes estantes para platos, vasos y mantelería doblada; con los cajones, un sitio para lo menudo. La cadena no vende un armario infinito, sino un orden razonable para un salón normal, y eso se nota en un diseño que no recarga la habitación.

La altura de 71,8 centímetros deja la parte superior a una cota cómoda para usarla como apoyo. Además, las baldas regulables en altura te permiten reorganizar el interior cuando cambien tus necesidades: hoy copas altas, mañana platos apilados. Esa flexibilidad convierte el aparador de Lidl en algo más que una caja con puertas.

Un fondo de 32,9 centímetros que no estorba

El fondo, de poco más de 32 centímetros, es la cifra que más ayuda en casas pequeñas. Con ese margen el mueble no invade el paso y tú puedes abrir las puertas sin chocar con la mesa. Si buscas un aparador para una pared estrecha o un comedor ajustado, esta es la medida que debes tener presente.

Mide antes: 116,7 x 71,8 x 32,9 centímetros

Antes de comprar, mide largo, alto y fondo con cinta métrica y compáralos con la ficha del fabricante. Deja unos centímetros libres a los lados para que los cajones abran sin problema. Y revisa en la web de Lidl el precio vigente, porque los muebles de Livarno pueden cambiar de importe según el momento.

Lidl deja el aparador por debajo de 70 euros: lo que decides

El resumen es sencillo: Lidl ofrece un aparador Livarno con tres puertas, dos cajones, baldas regulables y estilo nórdico, rebajado en cinco euros. Sus medidas lo hacen apto para salones medianos y comedores pequeños, y su función es la clásica del aparador: guardar vajilla, cubiertos y mantelería sin que el salón pierda orden.

La decisión final es tuya. Si necesitas almacenaje extra y te gusta el estilo escandinavo, el precio es competitivo para lo que ofrece. Si buscas más fondo o más capacidad, quizá se te quede corto. Mide, compara y revisa la oferta: un mueble bien elegido te acompaña durante muchos años.

Fecha límite para comprar básicos rebajados en Mercadona: los lotes de otoño que liquidan inventario

Mercadona aparece estos días en mensajes que prometen básicos liquidados y te empujan a correr al súper antes de que se acabe el plazo. Quizá hayas dudado si esa urgencia es real o si te estás perdiendo una ganga que no volverá. La respuesta corta es que no hay inventario que se liquide, aunque sí hay precios que han bajado de verdad.

Te cuento qué ocurre con el aceite, la leche y el girasol, qué cifras están confirmadas por varias fuentes y de cuándo es cada rebaja. Así puedes decidir si llenas la despensa ahora o esperas, sin dejarte llevar por un plazo inventado. Si llevas semanas mirando el precio del litro en el estante, esta información te interesa.

Mercadona recorta diez céntimos el litro de virgen extra desde septiembre

El litro de virgen extra Hacendado costaba 4,45 euros a principios de septiembre y hoy figura a 4,35 euros en las comparativas publicadas en octubre. Son diez céntimos menos por botella, un recorte pequeño que, si gastas un litro a la semana, se convierte en unos cinco euros al año en tu cesta de Mercadona.

Varios medios coinciden en la cifra: los listados publicados entre el 7 y el 19 de octubre repiten ese precio, y la garrafa de tres litros figura en 12,15 euros. Esa garrafa equivale a poco más de cuatro euros por litro, así que, si el consumo en casa es alto, el formato grande te sale algo más barato.

Siete precios de Mercadona confirmados, de 0,82 a 12,15 euros

Youtube video

Antes de la lista conviene separar dos épocas. Una es la rebaja de abril, que afectó a más de cien productos básicos con descuentos de hasta el ocho por ciento. La otra es el goteo de octubre, que en el aceite se nota en la botella de un litro y que no tiene nada de liquidación.

Con esa distinción clara, las cifras siguientes proceden de la prensa económica y de las comparativas de FACUA, no de una oferta con fecha de caducidad. Si ves un importe distinto en tu tienda, compáralo con la etiqueta de ese día, que es la que manda al pasar por caja y la que debes tener en cuenta.

  • Virgen extra Hacendado, 1 litro: 4,35 euros. Baja diez céntimos desde septiembre.
  • Virgen extra Hacendado, garrafa de 3 litros: 12,15 euros. Sale a poco más de cuatro euros el litro.
  • Aceite de oliva virgen Hacendado, 1 litro: 4,10 euros. Veinticinco céntimos menos que el virgen extra.
  • Aceite de oliva de primera, 1 litro: 3,95 euros en abril. Referencia recortada en la rebaja de primavera.
  • Aceite de girasol refinado, 1 litro: 1,66 euros. Cifra de la rebaja de abril.
  • Leche desnatada Hacendado, 1 litro: 0,82 euros. Dato de abril, entre los recortes.
  • Leche semidesnatada Hacendado, 1 litro: 0,84 euros. También de abril, dos céntimos más que la desnatada.

Qué dice el calendario: el 22 de octubre de 2026 cae en jueves

El supuesto plazo se anunció para un domingo 22 de octubre, pero este año esa fecha cae en jueves, un detalle que delata el error de partida. Ninguna fuente fiable confirma que Mercadona vaya a liquidar inventario en esas fechas, de modo que la prisa que te transmiten no tiene respaldo alguno ni base verificable.

Lo que sí existe es un movimiento continuo de precios en el aceite de oliva, un producto que durante meses ha ocupado el centro de la cesta. Si lo compras con frecuencia en Mercadona, fíjate en el precio por litro y no en el envase: es la forma más fiable de comparar botellas y garrafas.

Rebaja de abril: más de 100 productos y hasta un 8 % menos

Youtube video

La cifra de cien productos que circula como liquidación de otoño pertenece a la rebaja de abril de 2026, cuando Mercadona recortó leche, aceite y patatas en plena escalada inflacionista. Si alguien te la presenta ahora como novedad, se trata de una noticia de hace seis meses, no de una oferta que venza esta semana.

En la práctica, la rebaja te interesa si compras de forma regular, porque un ocho por ciento sobre un litro de girasol no cambia tu mes, pero sí suma cuando se repite en una cesta completa de varias semanas. Conviene repasar lo que ya compras antes de reaccionar a un titular que te pide correr.

Cinco euros al año y menos de dos al día en leche: lo que notas

Cada ajuste es pequeño, pero se acumula. Un hogar que consume un litro de virgen extra por semana ahorra unos cinco euros anuales con el recorte reciente, y otro que gasta dos litros diarios de leche desnatada paga, con el precio fijado en abril, 0,82 euros por litro, es decir, menos de dos euros al día.

El efecto depende de tu forma de comprar. Quien llena el carro una vez al mes puede aprovechar la garrafa, mientras que quien compra a diario y tiene poco espacio en casa gana poco con el formato grande. Lo importante es revisar el precio por litro y no dejarte arrastrar por mensajes con prisa ni por plazos dudosos.

Garrafa de tres litros: 4,05 euros por litro

Con ese formato, cada litro sale a 4,05 euros, treinta céntimos menos que la botella individual de virgen extra. Si gastas un litro cada diez días, la garrafa te dura un mes. Ese ahorro por litro compensa si vas a consumir el aceite en unas semanas y no lo dejas olvidado mucho tiempo en el armario.

Aceite virgen a 4,10 euros: la alternativa

El aceite de oliva virgen de marca blanca cuesta 4,10 euros el litro, veinticinco céntimos menos que el virgen extra. Si lo usas para cocinar y reservas el virgen extra para las ensaladas, repartes mejor el gasto de la semana. Revisa la etiqueta y compara siempre el precio por litro antes de decidir qué botella llevas a casa.

Mercadona, un jueves sin liquidación y diez céntimos menos por litro

Las cifras, juntas: el litro de virgen extra baja de 4,45 a 4,35 euros, la rebaja de más de cien básicos es de abril y el plazo del domingo que se anuncia no existe, porque ese día es jueves. Nada de eso es una liquidación de inventario, y en Mercadona no hay lotes de otoño confirmados.

Lo útil es comprar con calma: compara el precio por litro, revisa las etiquetas y desconfía de los mensajes con prisa. Si tu despensa está surtida, no tienes motivo para correr, y si necesitas aceite, el recorte de diez céntimos ya está disponible. Así, tu compra en Mercadona responde a datos y no a un plazo inventado.

Madrid tiene 2 puentes en noviembre y los dos caen en lunes: Donde ir el el 2 y el 9

La Almudena, el 9 de noviembre: procesión, catedral y vermú en La Latina

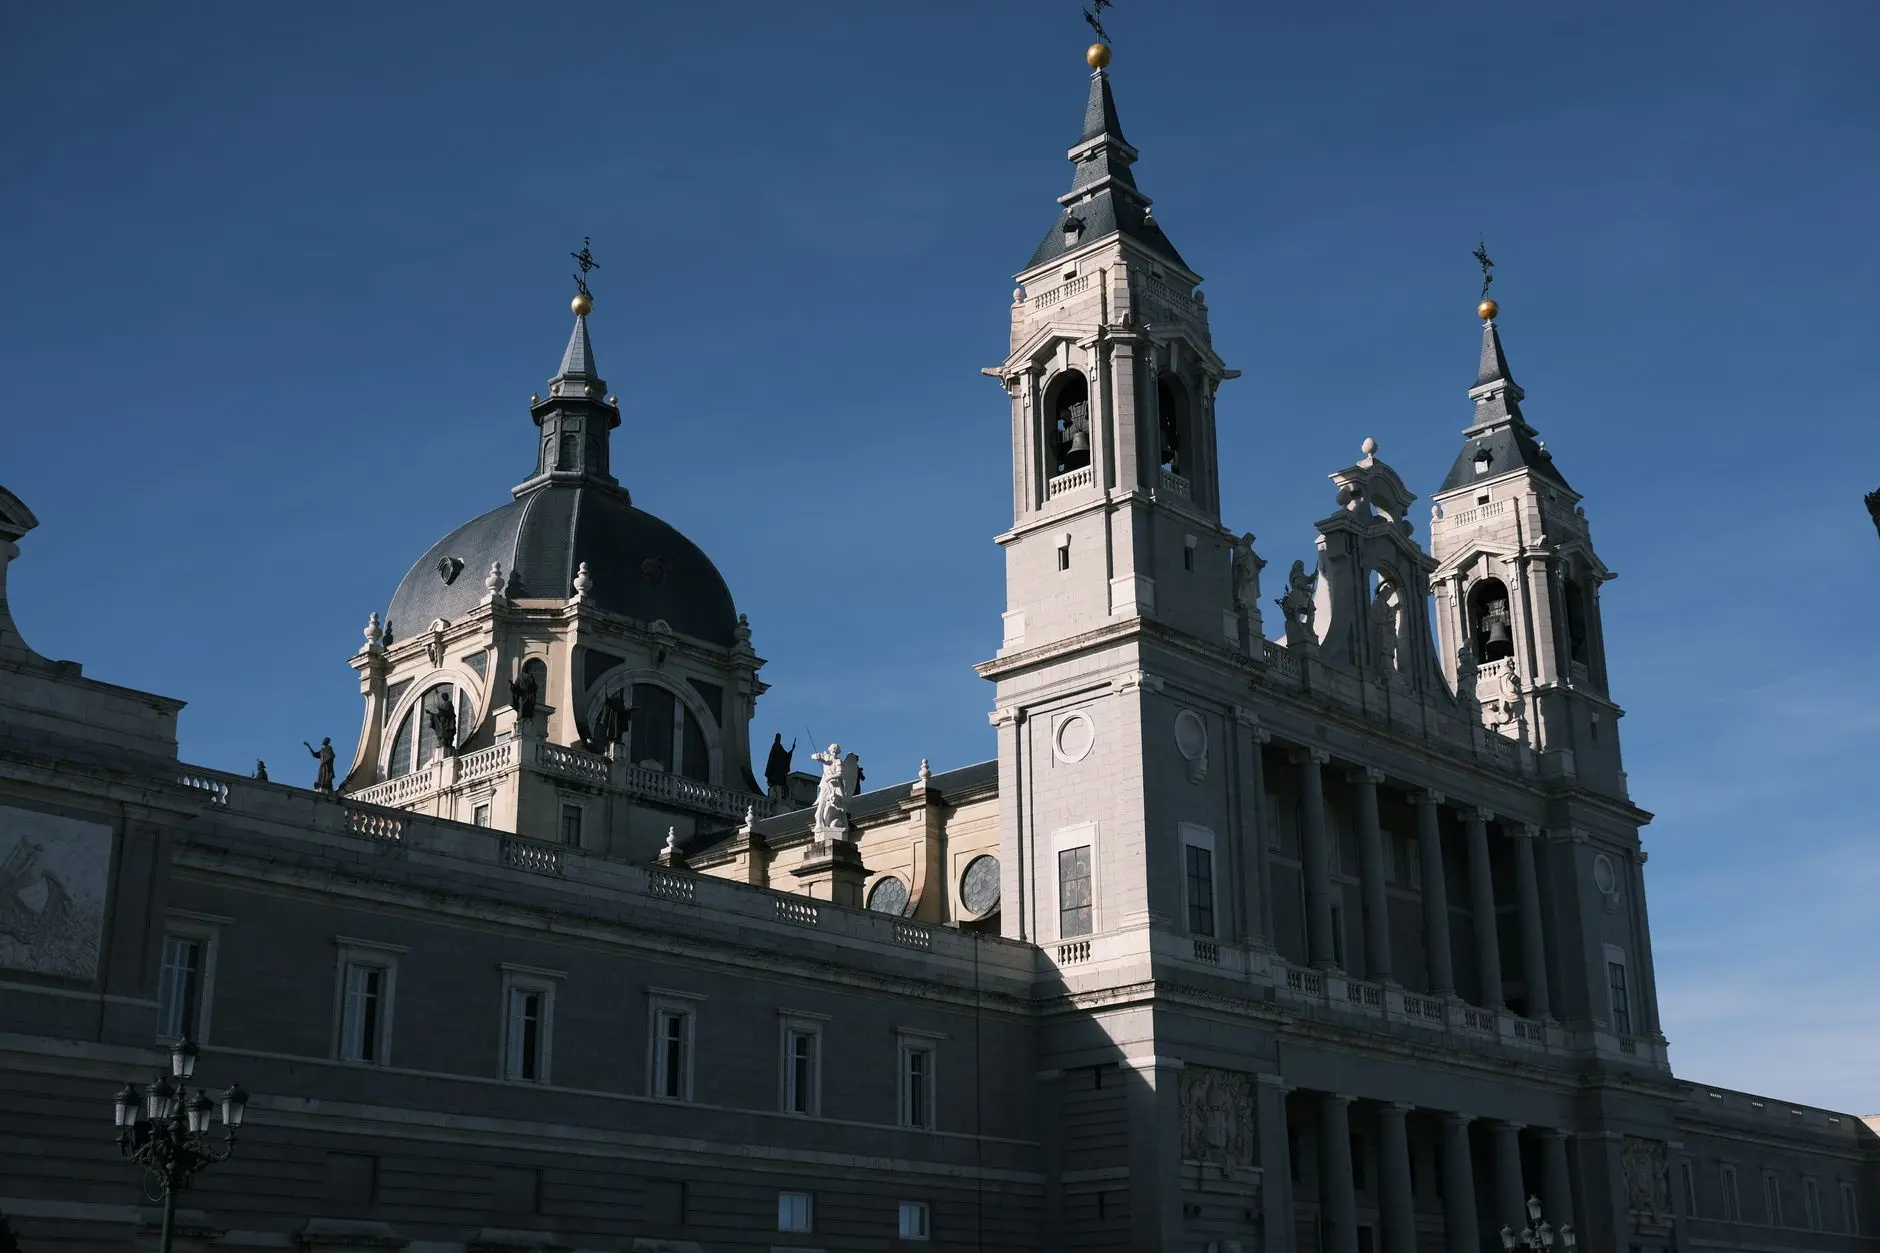
Vista majestuosa de la Catedral de la Almudena iluminada por el sol en Madrid, España. Ideal para entusiastas de los viajes y la arquitectura.

El 9 de noviembre de 2026 cae en lunes y es festivo local en Madrid capital —no en el resto de la Comunidad—, así que el segundo de los dos puentes del mes se resuelve con un plan de centro histórico sin la presión de un domingo cualquiera. La jornada arranca a las 11.00 con la misa mayor en la Almudena, presidida por el cardenal José Cobo y con el alcalde, José Luis Martínez-Almeida, renovando el Voto de la Villa; después, la imagen sale a hombros por calle Mayor, Santiago, Ramales, Requena y Bailén, entre hermandades, casas regionales y banda municipal. A esa misma hora, el Paseo del Prado acoge el encuentro de gaitas y dulzainas, con más de 200 músicos y bailarines hasta las 14.00, y a las 12.30 la Plaza Mayor reparte gratis la Corona de la Almudena, un bollo de mantequilla y agua de azahar creado en 1978 por el gremio de pasteleros, del que la Virgen también es patrona. Es la fiesta de la patrona desde 1908 y, sobre el papel, un lunes de chulapos, mantones y chotis en pleno Madrid de los Austrias.

La catedral, consagrada en 1993 por Juan Pablo II, abre de 10.00 a 20.30 con acceso gratuito (se pide un donativo de un euro), y merece la pena bajar a la cripta neorrománica, con más de 400 columnas y mucha menos gente que la nave superior; el museo y la cúpula se pagan aparte, unos 7 euros. Desde Bailén, La Latina queda a diez minutos a pie, y ahí empieza la segunda mitad del plan: la Cava Baja y su rito del vermut de grifo, con paradas como Taberna La Concha (número 7, abierta desde 1996 y con su vermut ‘Manuela’), Casa Camacho en San Andrés, con el cóctel Yayo desde 1928, o la Bodega de la Ardosa, de 1892. La ventaja del lunes es que no hay Rastro ni la marea de las tres de la tarde del domingo: se tapea mejor, y locales como La Concha no cierran ningún día y mantienen cocina hasta las 23.30.

Segovia en AVE: 27 minutos para pasar el lunes entre acueducto y cochinillo

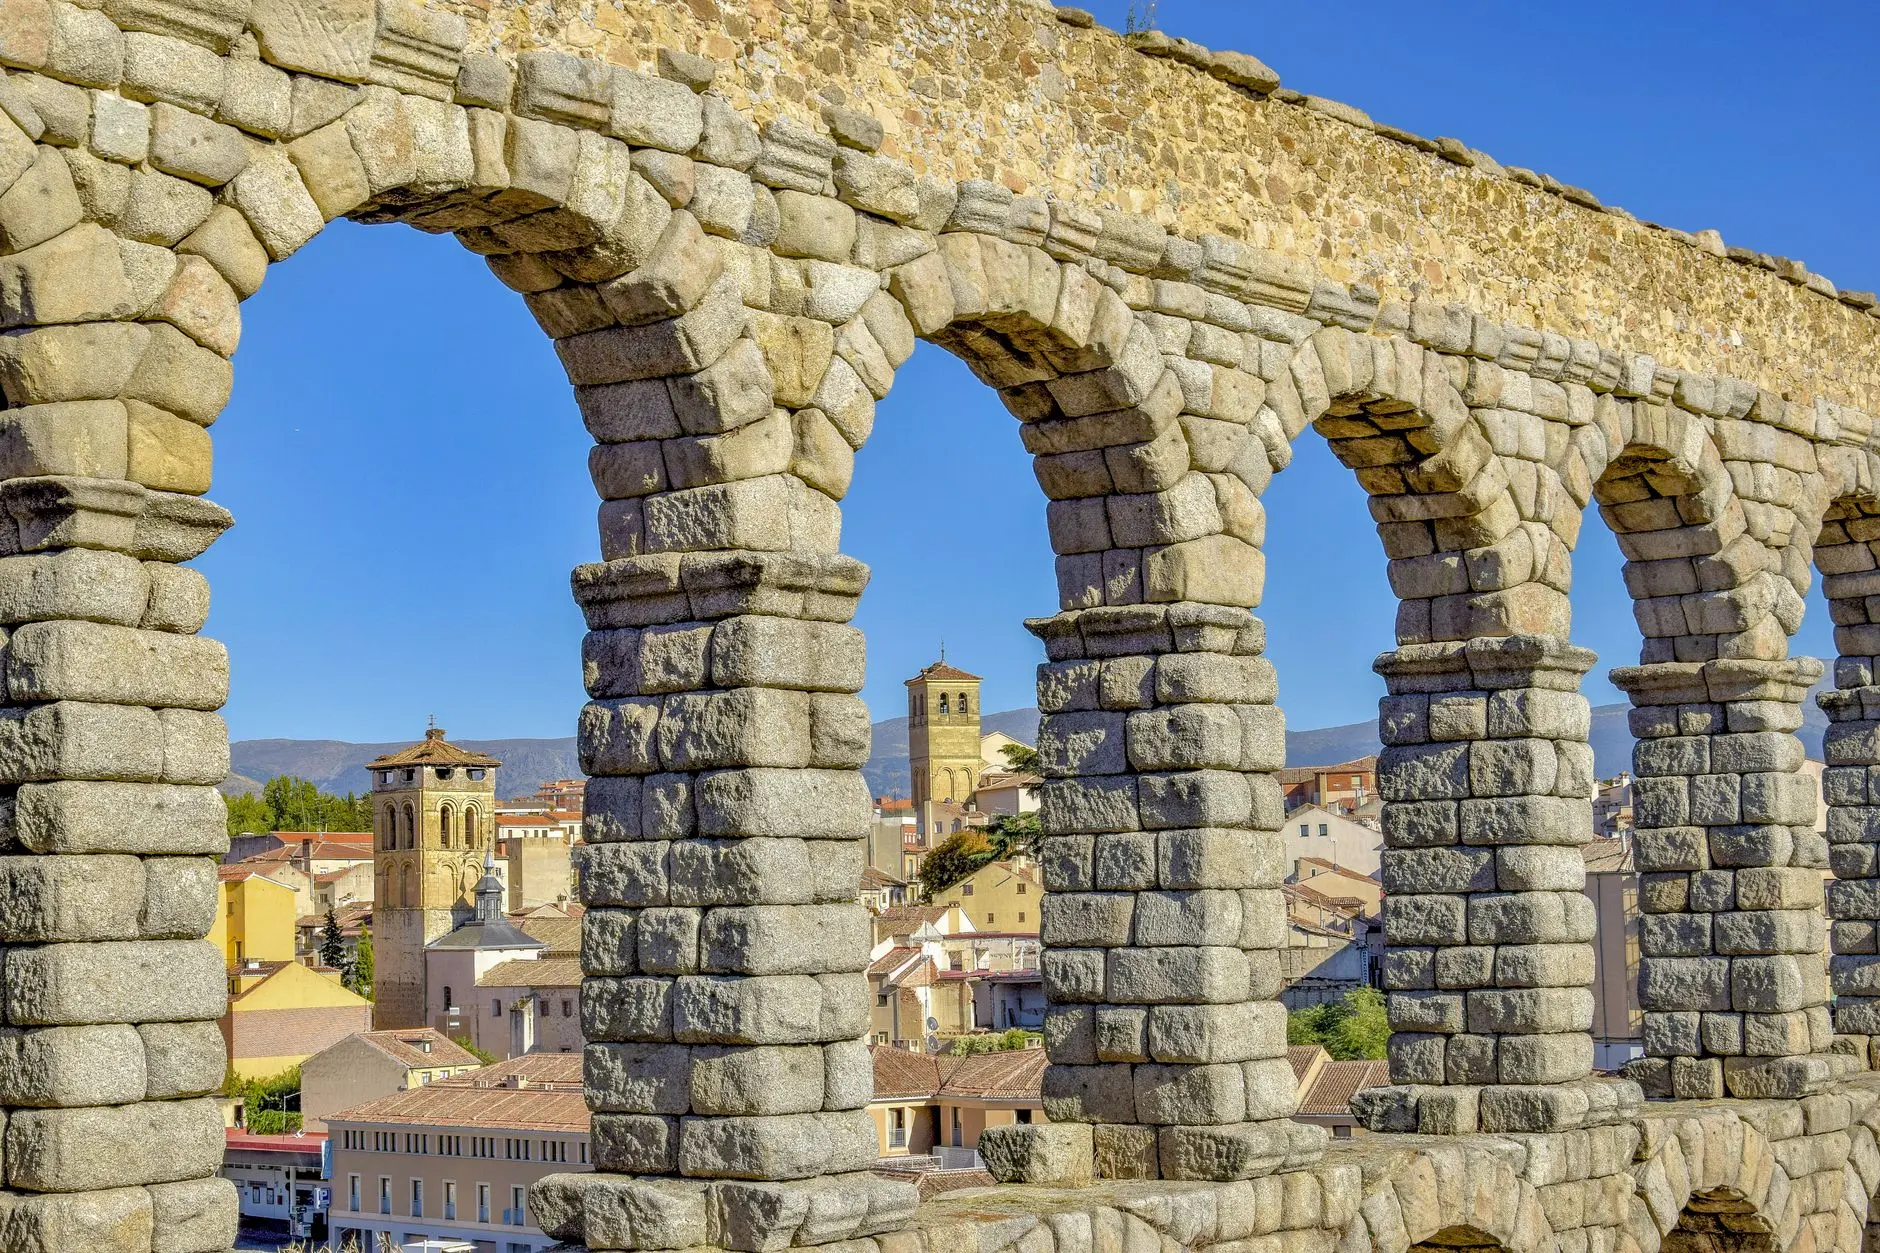
Icónico acueducto romano en Segovia con arcos que miran sobre el paisaje urbano.

El AVE sale de Chamartín-Clara Campoamor y deja al viajero en Segovia-Guiomar 27 minutos después; el trayecto más rápido se queda en 25 y la ruta mueve una veintena larga de trenes al día, con billetes que arrancan en torno a 9 euros si se compran con antelación suficiente. La estación, eso sí, no está en el casco: queda a unos seis kilómetros, y de allí al Acueducto hay dos maneras, el bus urbano 11 —o el 12—, que en unos 15 minutos planta al viajero al pie de los arcos por unos 2 euros, o un taxi de 8 a 10 euros que cubre la distancia en diez minutos. En la práctica, antes de las once de la mañana se puede estar bajo los 167 arcos y los 28,10 metros de granito del Azoguejo, un monumento sin taquilla ni horario que no cierra nunca y que un lunes de noviembre se disfruta con una calma que no existe el sábado. Ese es el argumento de la escapada: dos horas de puerta a puerta, sin coche y sin reservar nada para ver lo mejor de la ciudad.

El lunes en Segovia funciona porque los tres grandes monumentos no dependen de cierres de inicio de semana: el Acueducto está en la calle, la Catedral abre a diario por 4 euros y el Alcázar mantiene su horario de invierno —cierra a media tarde, con la última entrada media hora antes— por 7 euros, 10 si se suma la torre de Juan II, y conviene llevar la entrada comprada en su web oficial para no perder tiempo en taquilla. A la hora de comer, el Mesón de Cándido, en el número 5 de la plaza del Azoguejo, sirve de 13.00 a 16.30 y tiene el cochinillo en torno a 31 euros la ración, con el ritual del plato y el mesón lleno casi cualquier día, así que la mesa hay que reservarla. Alcázar y Catedral suman 11 euros; con el cochinillo y el bus urbano, el día se resuelve por unos 50 euros sin contar el tren, y a las seis ya ha anochecido, de modo que el paseo final por la judería y la vuelta a Guiomar caben sin prisa.

Otoño en la sierra: Rascafría, el monasterio de El Paular y las hoces del Lozoya

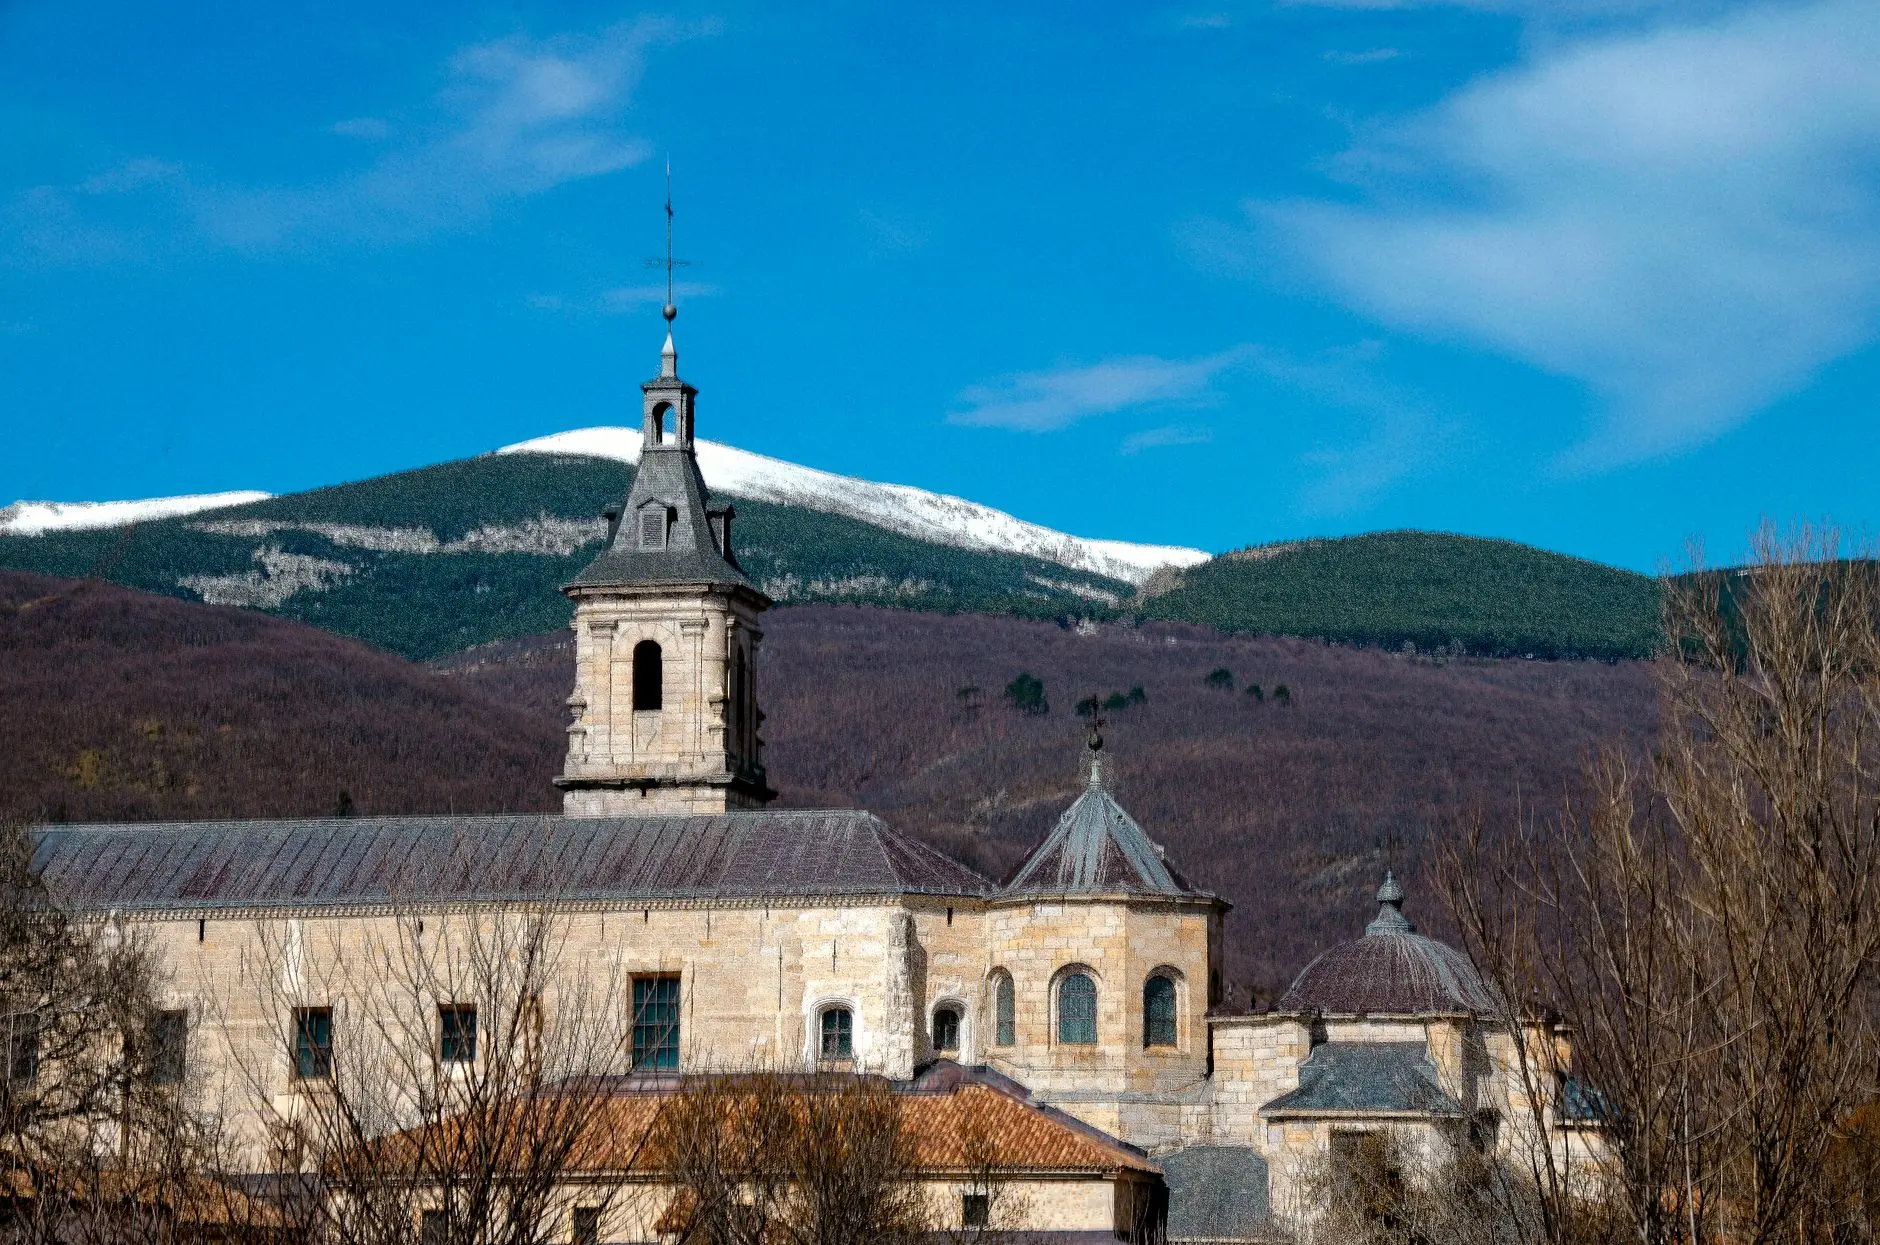
Monasterio de Rascafría con vistas a la montaña bajo un cielo azul claro, Comunidad de Madrid.

Rascafría es la puerta del Alto Lozoya, a unos 90 kilómetros de Madrid por la M-604, y su gran baza es el Real Monasterio de Santa María de El Paular: cartuja desde 1390 –con el claustro de Juan Guas y los 52 lienzos de la serie cartujana que Vicente Carducho pintó entre 1626 y 1632 y que volvieron a colgarse en su sitio tras restaurarse en 2011– y monasterio benedictino desde 1954. Dentro, la iglesia de una sola nave guarda el retablo de alabastro de la segunda mitad del siglo XV. La visita guiada a la zona monástica más el claustro dura alrededor de hora y media y cuesta 7 euros (4 para mayores de 65 y grupos, 3 para niños); el acceso solo al claustro y a las exposiciones sale por 5 euros. Dos avisos que condicionan la escapada: hace falta reserva previa y no se puede fotografiar el interior. Y el tercero es de agenda: El Paular cierra lunes y martes, así que el 2 y el 9 de noviembre el recinto estará cerrado y el plan debe apoyarse en el pueblo, el río y las rutas.

Ahí está la otra mitad del viaje: el río Lozoya. A la altura del monasterio, el Puente del Perdón –tres arcos de medio punto de sillería granítica, levantado en el siglo XVIII sobre uno anterior del XIV– ofrece la estampa clásica del conjunto desde el agua, con el bosque de Finlandia y sus abedules y abetos a un lado y el área recreativa de Las Presillas, con piscinas naturales, al otro. Aguas arriba, el valle se encaja en el paraje de la Angostura, con el puente homónimo y la presa del Pardillo como hitos de una ruta circular de unos 10 kilómetros y dos horas y media si se arranca en el mirador de los Robledos. Para quien quiera más desnivel, la senda de la Cascada del Purgatorio suma unos 12,9 kilómetros de ida y vuelta desde El Paular. En noviembre los robledales y fresneras han cambiado de color y el caudal suele ir lleno, que es justo lo que se busca en esta época.

El 2 de noviembre, cementerios históricos: La Almudena, San Isidro y la Sacramental

Un hermoso edificio histórico español capturado con un cielo azul claro, que muestra una arquitectura clásica.

Que el 2 de noviembre, Día de los Fieles Difuntos, caiga en lunes juega a favor: los tres grandes cementerios históricos de la capital abren todos los días, también el festivo, y a media mañana el trasiego de flores y responsos todavía se puede esquivar. Lo razonable es empezar en el Cerro de las Ánimas, en Carabanchel, donde dos recintos separados por una tapia reúnen casi dos siglos de arte funerario. La Sacramental de San Isidro, abierta en 1811, es el camposanto más antiguo que se conserva en Madrid, está declarada Bien de Interés Cultural y reparte sus enterramientos —a perpetuidad desde su fundación— en once patios con cipreses bicentenarios. Abre de 9.00 a 15.00 y ofrece visitas guiadas de dos horas por 8 euros (6 para jubilados, estudiantes y desempleados; gratis hasta los 12 años), con reserva en info@cementeriodesanisidro.com o en el 650 779 950: dentro no se admiten grupos con guías ajenos.

San Justo, la otra sacramental, queda al otro lado de la tapia y es el complemento perfecto: entrada libre y gratuita de 8.00 a 15.00 y, en el Panteón de Hombres Ilustres que los escritores y artistas costearon en 1902, Larra, Espronceda y Campoamor junto a Sara Montiel, Marañón o Menéndez Pidal. Por la tarde queda La Almudena —avenida de Daroca, 90, junto a las paradas de La Elipa y La Almudena (L2)—, que aguanta hasta las 18.30 con el horario de invierno y es otro mundo: 120 hectáreas que la convierten en el mayor recinto funerario de Europa Occidental, trazado por Fernando Arbós y José Urioste a finales del siglo XIX, con tres zonas diferenciadas —civil, hebreo y el viejo cementerio de epidemias surgido del cólera de 1885— donde descansan Galdós, Baroja, Aleixandre, Tierno Galván, Lola Flores o Di Stéfano. La entrada es libre y las visitas guiadas cuestan 3 euros.

Plan B si llueve: el Paseo del Prado y sus franjas de acceso gratuito

Una plaza bulliciosa en Valencia, España, con edificios históricos y una multitud diversa disfrutando de un día soleado.

Noviembre en Madrid se juega con paraguas a mano, y el Paseo del Prado es el refugio más eficaz de la ciudad: en menos de medio kilómetro se alinean el Museo del Prado, el Thyssen-Bornemisza y el Reina Sofía, de modo que una tarde de lluvia se resuelve pasando de sala en sala con apenas unos metros de calle. El bulevar, incluido por la Unesco en la lista de Patrimonio Mundial en 2021 dentro del Paisaje de la Luz, une Cibeles y Atocha, y los tres museos cuentan con franjas de acceso gratuito. La clave para estos dos lunes es que ambos son festivos (Todos los Santos trasladado y La Almudena), así que el Prado funciona con horario de domingo: abre de 10:00 a 19:00 y la entrada libre para la colección permanente es de 17:00 a 19:00, no el tramo de 18:00 a 20:00 habitual de los lunes laborables. En el Thyssen la gratuidad de los lunes se mantiene de 12:00 a 16:00, y el Reina Sofía libera el acceso de 19:00 a 21:00.

Conviene no improvisar. La franja gratuita del Prado cubre solo la colección permanente (las exposiciones temporales quedan a mitad de precio en ese tramo) y es la más concurrida del día: la cola arranca antes de que se abran las puertas y el aforo es limitado, por lo que la reserva de la hora por la web ahorra buena parte del plantón. Fuera de esa ventana, la entrada general cuesta 15 euros y la reducida 7,50, mientras que los menores de 18 años y los estudiantes de hasta 25 entran gratis a cualquier hora. Dos avisos de calendario: el Reina Sofía incluye el 9 de noviembre entre sus días de cierre, y su gratuidad es solo para público individual, así que con grupo o con idea de ver una temporal hay que pagar. Para quien prefiera asegurar, el abono Paseo del Arte ronda los 32 euros y da un año para los tres centros; y si el aguacero llega el sábado 7, el Prado abre gratis de 20:30 a 23:30 con El Prado de Noche.

La banca española afronta el riesgo de recesión con tres bazas clave en BBVA, CaixaBank y Bankinter

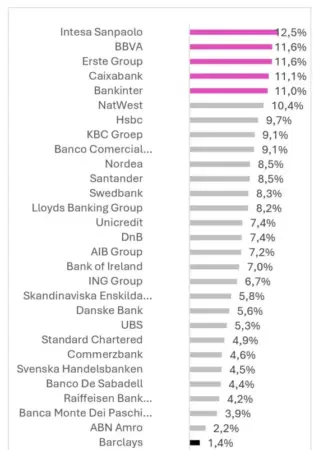
A pocos días de que arranquen las presentaciones de resultados del tercer trimestre de BBVA, CaixaBank y Bankinter, entre otras entidades bancarias, podemos asegurar que estos tres bancos cuentan con el mayor margen de seguridad entre la rentabilidad esperada y el coste de capital. Los expertos del mercado afirman que tanto BBVA como CaixaBank y Bankinter no ofrecen un potencial de revalorización absoluto a corto plazo.

En este sentido, la solidez de la rentabilidad de CaixaBank se basa en su poder de fijación de precios y su modelo de bancaseguros, mientras que la de Bankinter se basa en el aumento constante de su cuota de mercado en todos sus mercados. Si miramos a BBVA, la entidad presidida por Carlos Torres ofrece una sólida diversificación cambiaria, y representa una forma de aprovechar el tema del reequilibrio hegemónico a través de México y Turquía.

Sin ir más lejos, los analistas de Alpha Value siguen creyendo que los bancos europeos están entrando en un ciclo inflacionario prolongado, lo cual suele ser negativo para los mercados de renta variables. «En nuestra opinión, una cartera selectiva de bancos debería ofrecer un rendimiento superior, salvo durante la recesión que consideramos inevitable a corto y medio plazo«, afirma el líder del análisis de AlphaValue, David Grinsztajn.

Bancos AlphaValue: Riesgo-Recompensa esperado
Bancos AlphaValue

Fuente:AlphaValue

La transición hacia el ‘verano’ macroeconómico

En este contexto, en el balance anual, la banca de la zona euro aún supera al mercado general en aproximadamente un 5%, impulsada por márgenes de intereses que tocaron techos históricos tras las subidas de tipos de los bancos centrales. No obstante, con un potencial medio de revalorización absoluta para el sector de apenas un 3%, la clave para los inversores ya no reside en comprar el sector de manera indiscriminada, sino en seleccionar minuciosamente aquellas entidades como BBVA o CaixaBank preparadas para navegar en un entorno macroeconómico sustancialmente más complejo.

Sin ir más lejos, tal y como detallan desde AlphaValue, la economía global atraviesa una fase de transición acelerada en el ciclo macroeconómico. Bajo la lectura de las estaciones de Kondratieff, el mercado se encamina de la primavera al ‘verano’, una etapa caracterizada por una inflación no anclada, tensiones geopolíticas crecientes y, ante todo, un coste de capital significativamente superior al de la última década.

«En este escenario de desalineamiento de las políticas monetarias y dominancia fiscal, el crecimiento económico tiende a ralentizarse, aumentando el riesgo de recesión»

AlphaValue

No obstante, pese a este sombrío panorama para la renta variable en general, el negocio bancario cuenta con mecanismos inherentes de protección ante presiones inflacionarias. Las entidades financieras suelen registrar un aumento de sus volúmenes nominales a la par de la inflación y disponen de la capacidad estratégica de trasladar el repunte de sus costes, tanto de financiación como operativos, a su clientela.

Si bien a esto se suma que las contracciones económicas acontecidas en periodos inflacionarios provocan un impacto sensiblemente menor en la morosidad crediticia que aquellas desencadenadas en periodos deflacionarios. La estabilidad de los activos inmobiliarios, que actúan como colateral fundamental del crédito hipotecario, amortigua el deterioro de los balances. Asimismo, las entidades bancarias como CaixaBank, Bankinter y BBVA han reforzado sus defensas operativas en los últimos años.

CaixaBank, BBVA y Unicaja
Fuente: Agencias

La creciente digitalización, el empaquetado de servicios y la implantación masiva de soluciones de inteligencia artificial han permitido contener la estructura de costes fijos, dotando a la banca de un nivel de eficiencia operativa inédito. De igual forma, los rigurosos estándares de concesión de crédito aplicados desde la última crisis han provocado que el riesgo crediticio se concentre en los segmentos más solventes del tejido empresarial y de los hogares, aislando en gran medida a la banca de una mora desbocada.

Por todo ello, desde AlphaValue avanzan que «en caso de producirse un vuelco en el ciclo de inversión, los bancos bien capitalizados presentan una menor sensibilidad al encarecimiento del coste de capital en comparación con otros sectores bursátiles sobrevalorados, como las grandes corporaciones tecnológicas.

BBVA, CaixaBank y Bankinter: en qué punto se encuentran antes de a su presentación de resultados

A la hora de estructurar una cartera bancaria capaz de batir al mercado, los analistas de AlphaValue destacan la importancia de medir la holgura entre la rentabilidad esperada sobre el capital y su correspondiente coste. En este apartado, la banca española destaca de manera sobresaliente dentro del mapa del Viejo Continente. Si nos centramos en el trío español, es decir, BBVA, CaixaBank y Bankinter, las particularidades de sus modelos de negocio explican su resistencia.

En primer lugar, CaixaBank cuenta con una posición dominante en España que le otorga un indiscutible poder de fijación de precios. Su modelo integrado de bancaseguros le aporta a la entidad financiera unos recurrentes ingresos por comisiones, desvinculados eso sí en gran medida de las oscilaciones puras de los tipos de interés.

Edificio de CaixaBank con el logotipo de la entidad
Edificio de CaixaBank / Fuente:Agencias

Bankinter presenta una trayectoria operativa caracterizada por la ganancia sostenida de cuota de mercado tanto en España como en el resto de sus filiales internacionales. Asimismo, la entidad cuenta con una calidad de activos de primer nivel que minimiza las necesidades de provisiones. Y, por último, BBVA destaca por la flexibilidad que le brinda su potente presencia internacional. Concretamente, sus operaciones en geografías emergentes de alto crecimiento como México le permiten actuar como cobertura y captar el impacto del reequilibrio industrial global.

Por contraposición, el mapa de recomendaciones aconseja mantenerse alejado de aquellas entidades expuestas al crédito no bancario, así como de los bancos ubicados en países acorralados por crisis soberanas o déficits fiscales excesivos. Las entidades francesas o alemanas con alta dependencia de la banca de inversión y fuerte exposición a la corrección del sector tecnológico acumulan mayores riesgos de compresión de márgenes a medio plazo.

En definitiva, ante los inminentes resultados del tercer trimestre, los inversores no solo examinarán las cifras del trimestre saliente, sino la robustez de las guías de cara al futuro, tal y como explican desde AlphaValue. En un entorno donde la rentabilidad absoluta será más difícil de cosechar, el margen de seguridad, el control de costes y la selectividad geográfica continuarán situando a la banca española entre los refugios preferidos dentro del sector bancario europeo.

Hacendado rebajó más de 100 productos: estos son los precios confirmados de leche, aceite y patatas

Hacendado está presente en buena parte de tu compra semanal, y por eso cualquier rebaja se nota en casa. Seguro que te has preguntado si la bajada de precios de la que tanto se habla llega de verdad a lo que metes en el carro cada semana o se queda en el titular.

Mercadona no ha publicado el listado completo, así que aquí encontrarás solo lo que varias fuentes confirman: precios actuales de la leche, los aceites y las patatas, con sus bajadas. También verás por qué las organizaciones agrarias miran con recelo el recorte de la leche Hacendado.

La rebaja de Hacendado alcanza a más de un centenar de referencias y llega hasta el 8%

Los recortes de Mercadona afectan a más de un centenar de referencias de consumo diario, con descuentos que llegan hasta el 8%. Tú no verás un cartel con la lista entera: la cadena no ha detallado todos los artículos y solo se han confirmado algunos precios concretos.

Lo comprobado se concentra en lácteos, aceites y patatas, productos que pesan mucho en la cesta. Con Hacendado como protagonista en la leche, esa parte de la rebaja es la más fácil de seguir, porque sus precios por litro se publican uno a uno.

Siete precios confirmados: de 0,81 euros la leche desnatada a 5,60 la malla de patatas

Youtube video

Esta es la parte útil para ti: los precios en los que coinciden varias fuentes. La lista distingue entre los lácteos, que son de la marca Hacendado, y los aceites y las patatas, donde las fuentes hablan de Mercadona sin precisar la marca de cada referencia.

Los importes son precios actuales por litro o por malla, y el ahorro real depende de lo que consumas. Una familia que gaste varios litros de leche a la semana notará más el recorte acumulado que quien solo compra aceite de vez en cuando. Con Hacendado en la despensa, cada céntimo suma.

  • Leche entera Hacendado: 0,96 euros el litro. Es el precio de referencia de la entera y la base de tu compra diaria de lácteos.
  • Leche entera sin lactosa: 1,03 euros el litro. Si en casa hay intolerancia, pagas apenas siete céntimos más que por la entera normal.
  • Leche semidesnatada: 0,83 euros el litro. Ha bajado desde 0,88 a comienzos de año, cinco céntimos menos en total.
  • Leche desnatada: 0,81 euros el litro. Cede tres céntimos desde los 0,84 de principios de año.
  • Aceite de girasol refinado: 1,66 euros el litro. Es el aceite más barato de los que entran en la rebaja confirmada.
  • Aceite de oliva: 3,95 euros el litro. Marca la referencia para quien cocina con oliva a diario.
  • Malla de patatas de cinco kilos: de 6,15 a 5,60 euros. Ahorras 55 céntimos cada vez que compras un formato familiar.

La leche Hacendado baja y arrastra la imagen de Mercadona: cinco céntimos desde enero

En el lineal de lácteos, Hacendado concentra la atención de clientes y productores. La semidesnatada ya no vale lo que a principios de año, cuando costaba 0,88 euros el litro, y el movimiento no es aislado, porque la desnatada también ha cedido unos céntimos en ese mismo periodo.

Detrás de la marca está Mercadona, la cadena valenciana de distribución. Cuando una empresa de ese tamaño mueve el precio de una referencia tan visible como la leche, el resto de supermercados lo sigue de cerca. A ti te interesa porque esas decisiones acaban marcando lo que pagas en cualquier tienda.

Los ganaderos piden frenar la bajada: la semidesnatada ya está en 0,83

Youtube video

COAG, una organización agraria, ha pedido a Mercadona que frene la bajada de la leche Hacendado y que no entre en la guerra de precios entre cadenas. Para ti, que compras, la rebaja es un alivio; para quien produce la leche, el temor es que el recorte se extienda a toda la categoría.

Los números ayudan a verlo: la semidesnatada costaba 0,88 euros a comienzos de año y hoy cuesta cinco céntimos menos, mientras que la desnatada pasó de 0,84 a 0,81. Son diferencias de pocos céntimos por litro, pero se multiplican en cuanto compras varios litros cada semana.

Lo que ahorras en tu compra: 55 céntimos por malla de cinco kilos

Haz cuentas con tu consumo. Si compras una malla de patatas de cinco kilos, ahorras 55 céntimos respecto al precio anterior. En el conjunto de la rebaja, los descuentos llegan hasta el 8%, de modo que no todo el catálogo de Hacendado baja por igual.

En aceite, el girasol refinado queda en 1,66 euros el litro y el de oliva en 3,95. Son los precios confirmados que puedes comparar con tu último ticket para saber si la rebaja te ha llegado.

Leche: siete céntimos separan la entera de la entera sin lactosa

El rango de la leche confirmada va desde la desnatada hasta la entera sin lactosa, que cuesta 1,03 euros el litro. Si cambias de tipo, el ahorro es de pocos céntimos; si compras por volumen, la diferencia semanal sí se nota. Mira tu variedad habitual y compárala con lo que pagabas antes.

Patatas y aceite: 5,60 euros la malla frente a 3,95 el litro de oliva

Para tu lista, fíjate en el formato: la malla de cinco kilos, que parte de 6,15 euros, y los aceites, que se miden por litro. Revisa el precio por kilo o litro en la etiqueta y apunta lo que pagas hoy, para detectar si la rebaja te ahorra de verdad.

Más de un centenar de rebajas: lo confirmado y lo que falta

Recapitulando con datos: Hacendado ha bajado la semidesnatada cinco céntimos y la desnatada tres desde enero, y Mercadona ha recortado aceites y patatas dentro de una rebaja que supera el centenar de referencias. El listado completo sigue sin publicarse, y por eso solo recogemos precios con respaldo.

Tú decides cuánto te compensa: con la entera a 0,96 euros, el girasol a 1,66 y la malla de patatas rebajada, tienes referencias claras para comparar tu ticket. Cuando Hacendado vuelva a mover precios, esas cifras te servirán de punto de partida para saber si el recorte es real.

Viscofan sube precios para combatir la inflación, pero sus márgenes siguen bajo presión

Viscofan afronta el tercer trimestre con el reto de trasladar a sus clientes el encarecimiento de las materias primas, la energía y los costes laborales. Renta 4 prevé que la compañía acelere el crecimiento de sus ventas por la combinación de subidas de precios y mayores volúmenes, aunque la inflación seguirá presionando la rentabilidad y limitará la mejora de sus márgenes.

Pablo Fernández de Mosteyrín, Equity research analyst en Renta 4, reitera su recomendación de Sobreponderar y un precio objetivo de 72,7 euros por acción.

Viscofan publicará sus resultados del tercer trimestre de 2026 el próximo 22 de octubre de 2026 tras el cierre del mercado.

Tesis de inversión de Renta 4 en Viscofan

Fernández de Mosteyrín señala en su nota: “creemos que el tercer trimestre de 2026 continuará reflejando las presiones inflacionistas derivadas de los elevados precios en materias primas, costes logísticos y mano de obra, que se deberían ver parcialmente compensados por las subidas de precios aplicadas en los últimos meses, el sólido desempeño de los volúmenes, un negocio energético beneficiado por los elevados precios del pool y por la evolución de los tipos de cambio”.

Viscofan busca tocar suelo en sus márgenes mientras mantiene el crecimiento de las ventas

De este modo, estiman un crecimiento en ventas superior al 7% interanual comparable, acelerando frente al segundo trimestre (4,9% interanual comparable), gracias a unos volúmenes que deberían continuar mostrando la solidez de los últimos meses (4% interanual) y a las subidas de precios implementadas en los últimos meses, que deberían compensar las presiones inflacionistas en materias primas (pieles de colágeno, químicos), energía (gas), mano de obra y costes logísticos.

Imagen: Oficinas de Viscofan. Fuente: Viscofan

Además, en Renta 4 esperan un impacto positivo relevante en el negocio de venta de energía por los elevados precios del pool durante el trimestre, y un efecto positivo derivado de la apreciación del dólar (1,5%), más que compensando la fortaleza en el peso mexicano y el real brasileño, que encarecen los costes en dichos mercados.

En términos geográficos, creen que Sudamérica continuará impulsando las ventas (19% interanual comparable), apoyada por la buena evolución del negocio subyacente y por el efecto de la consolidación de Pet Mania, con Norteamérica recuperándose (4% interanual comparable) tras el duro entorno competitivo del primer semestre de 2026, mientras APAC debería normalizar (1% interanual comparable) por una base comparativa exigente y EMEA podría continuar impulsada por las subidas de precios (1% interanual comparable).

Con todo ello, Fernández de Mosteyrín estima un crecimiento en EBITDA del 3,8% interanual, hasta los 75,8 millones de euros, con un margen contrayéndose en 120 puntos básicos frente al tercer trimestre de 2025 y prácticamente estable frente al segundo trimestre de 2026, en línea con nuestras estimaciones para el conjunto del año y aún muy alejado del objetivo de largo plazo de Viscofan (25%-26%).

En la parte baja de la cuenta, esperan estabilidad en amortizaciones y gastos financieros, estimando un crecimiento del 4% interanual en EBIT y del 1% interanual en beneficio neto. En cuanto a generación de caja, estimamos que unas necesidades de circulante algo mayores, la aceleración en las inversiones (unos 32 millones de euros) y el programa de recompra de acciones del tercer trimestre (unos 18 millones) hagan elevarse la deuda hasta unos 300 millones, equivalentes a una ratio DN/EBITDA a 12 meses de 1,1 veces.

Reglamento envases UE: Iberpapel, Ence y Viscofan ante el fin de los embalajes no reciclables en 2030

En resumen, Viscofan afronta el tercer trimestre de 2026 mostrando una sólida resistencia operativa. La combinación de subidas de precios, mayores volúmenes de venta y el impulso geográfico en Sudamérica y Norteamérica permitirá acelerar el crecimiento de los ingresos hasta superar el 7% interanual.

Sin embargo, las elevadas presiones en costes (materias primas, energía y salarios) continuarán apretando la rentabilidad, provocando una contracción del margen EBITDA de 120 puntos básicos interanuales. A pesar de este entorno inflacionista y de un ligero repunte de la deuda neta debido a inversiones y recompras de acciones, la fortaleza del modelo de negocio de Viscofan lleva a Renta 4 a reiterar su recomendación de Sobreponderar, fijando un precio objetivo de 72,7 euros por acción.

Veracruz Properties compra por 20 millones el mayor centro empresarial de Alicante y roza el 90% de ocupación

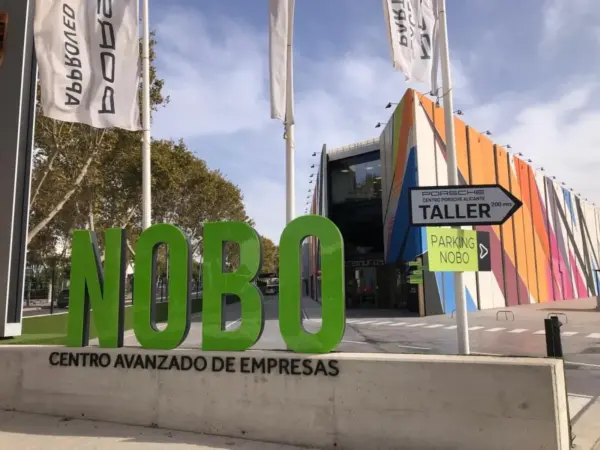
El mercado de oficinas vuelve a protagonizar una operación inmobiliaria en la Comunidad Valenciana. Veracruz Properties, socimi cotizada en BME Growth, ha incorporado a su cartera NOBO, el centro avanzado de empresas situado junto a la carretera de Ocaña de Alicante. El inmueble pertenecía hasta ahora a Metromedia Inversiones, sociedad vinculada a la familia alicantina Palacio, que impulsó su transformación para convertirlo en un espacio empresarial moderno.

La adquisición permite a Veracruz Properties entrar en el mercado de oficinas de Alicante con un activo de dimensiones relevantes y una cartera de inquilinos ya consolidada. El edificio cuenta con más de 19.500 metros cuadrados sobre rasante, capacidad para unos 2.000 puestos de trabajo y una ocupación próxima al 90%, según la información publicada por medios especializados.

Una operación valorada en unos 20 millones de euros

El precio de compraventa no se ha comunicado oficialmente. Sin embargo, distintas fuentes del sector sitúan la operación en torno a 20 millones de euros, una cifra que, de confirmarse, supondría una inversión relevante para incorporar un inmueble de estas características a la cartera de la socimi.

El vendedor es Metromedia Inversiones, sociedad vinculada a la familia Palacio, que rehabilitó y adaptó el antiguo inmueble empresarial para poner en marcha NOBO en marzo de 2024. La transformación requirió una inversión cercana a los dos millones de euros y las obras se prolongaron durante aproximadamente dos años.

oficinas Alicante
Fuente: Veracruz Properties

Con la venta, Veracruz Properties incorpora un activo que ya ha superado su etapa inicial de puesta en marcha y que dispone de compañías instaladas en sus dependencias. Esta circunstancia diferencia la operación de la compra de un edificio vacío que necesite encontrar inquilinos antes de empezar a generar rentas.

La transacción ha contado con el asesoramiento de Olazabal y Asociados para Veracruz Properties y de CBRE, como firma broker inmobiliaria, y Bufete Ferrer Pallas como parte asesora de Metromedia Inversiones.

Casi 20.000 metros cuadrados y capacidad para 2.000 trabajadores

NOBO dispone de más de 19.500 metros cuadrados de superficie sobre rasante, distribuidos en tres plantas y una cubierta. A esta superficie se suman otros 10.800 metros cuadrados de sótano, destinados principalmente a aparcamiento y taller.

El complejo está diseñado para acoger a empresas medianas y grandes, tanto nacionales como internacionales, que necesiten instalar equipos de entre 200 y 400 trabajadores. Su capacidad total ronda los 2.000 puestos de trabajo.

La oferta combina oficinas personalizables, locales comerciales, salas multiusos, cafetería, recepción y un auditorio con capacidad para eventos corporativos. También cuenta con cerca de 300 plazas de aparcamiento, puntos de recarga para vehículos eléctricos y un patio central ajardinado.

La cubierta reserva alrededor de 1.500 metros cuadrados para eventos empresariales, una instalación que amplía los posibles usos del inmueble más allá del alquiler convencional de oficinas. El edificio ha sido rehabilitado y adaptado por el estudio de arquitectura Crystalzoo y dispone de la certificación BREEAM, vinculada a estándares de sostenibilidad en la construcción y gestión de edificios.

Una ocupación cercana al 90% antes de la compra

Uno de los principales atractivos de la adquisición es el nivel de ocupación del centro. NOBO registra una ocupación aproximada del 87% al 90%, según las distintas informaciones publicadas, lo que indica que la mayor parte de sus espacios ya está alquilada.

Entre las compañías presentes figuran la noruega Kongsberg Maritime, especializada en tecnología marítima; Pavigym, fabricante alicantino de pavimentos deportivos; Intramuros Design Studio y la Universidad Europea, que dispone de espacios para prácticas especializadas de odontología. El complejo también alberga el concesionario de Porsche en Alicante.

alicante veracuz
Fuente: Veracruz Properties

La presencia de empresas de distintos sectores permite diversificar la actividad del centro y reduce su dependencia de un único tipo de usuario. No obstante, el rendimiento económico futuro dependerá de las rentas efectivas, los costes de explotación, la duración de los contratos y la evolución de la ocupación.

Para Veracruz Properties, comprar un edificio con una actividad empresarial ya desarrollada supone incorporar un activo con capacidad para generar ingresos desde el inicio de su nueva etapa como propietario.

Veracruz Properties amplía su cartera inmobiliaria

La adquisición de NOBO se enmarca en la estrategia de diversificación de Veracruz Properties, que combina centros comerciales, edificios de oficinas y residencias para mayores. La compañía cuenta con activos en distintas ubicaciones de España y busca ampliar su presencia en mercados con actividad empresarial consolidada.

Su cartera incluye centros comerciales como Plaza Mayor de Gandía, el centro comercial de Xàtiva y El Arcángel, en Córdoba, del que es propietario mayoritario. También dispone de edificios de oficinas en Valencia y Paterna, además de activos en Madrid, y gestiona residencias para mayores en la Comunidad Valenciana.

Con la incorporación de NOBO, el valor de los activos bajo gestión de Veracruz Properties se sitúa en torno a 245 millones de euros, según la información publicada tras la operación. La compra refuerza su exposición al negocio de oficinas y aumenta su presencia en la Comunidad Valenciana.

El atractivo de los edificios empresariales con inquilinos

La operación refleja una estrategia habitual entre los inversores inmobiliarios: adquirir activos que ya cuentan con empresas instaladas y que pueden generar rentas mediante contratos de alquiler. Frente a la promoción desde cero, este tipo de inversión permite incorporar un inmueble en funcionamiento, aunque también exige evaluar la calidad de los inquilinos, las condiciones contractuales, los gastos de mantenimiento y las necesidades futuras de inversión.

el valor de los activos bajo gestión de Veracruz Properties se sitúa en torno a 245 millones de euros

En el caso de NOBO, la combinación de una ocupación elevada, servicios empresariales y una ubicación próxima a los principales accesos de Alicante constituye parte del atractivo del activo.

La compra sitúa a Veracruz Properties en una nueva posición dentro del mercado de oficinas alicantino y confirma su apuesta por ampliar una cartera diversificada. El reto será mantener la ocupación del complejo y convertir sus casi 20.000 metros cuadrados de oficinas en una fuente estable de ingresos inmobiliarios.

Universidad, industria y movilidad reclaman más colaboración para acelerar la economía circular

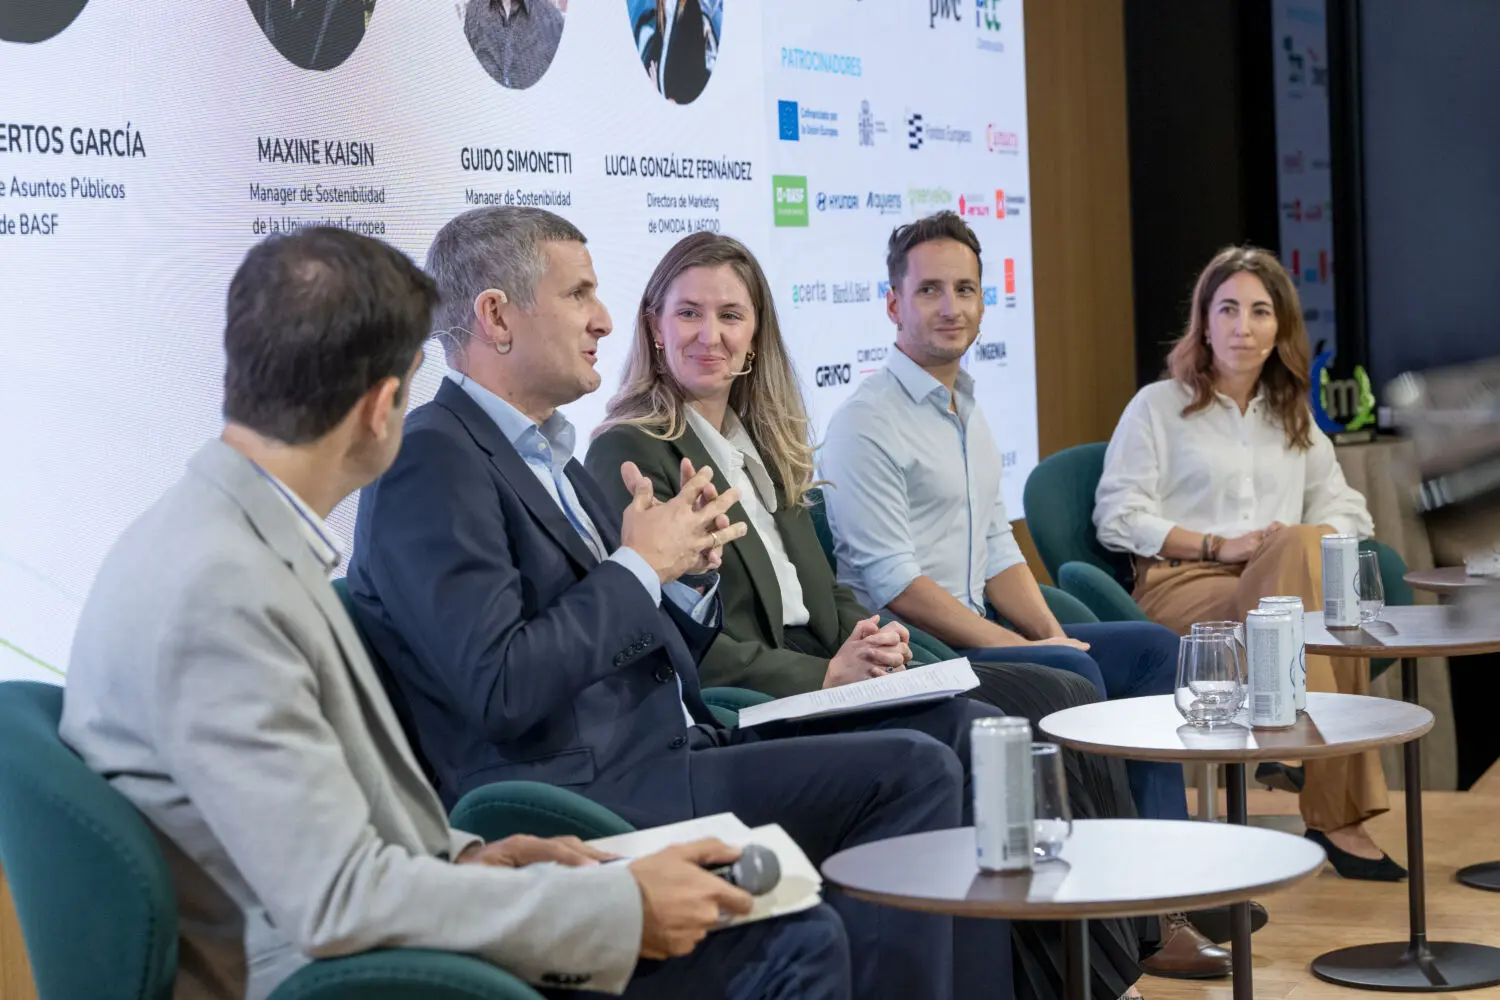
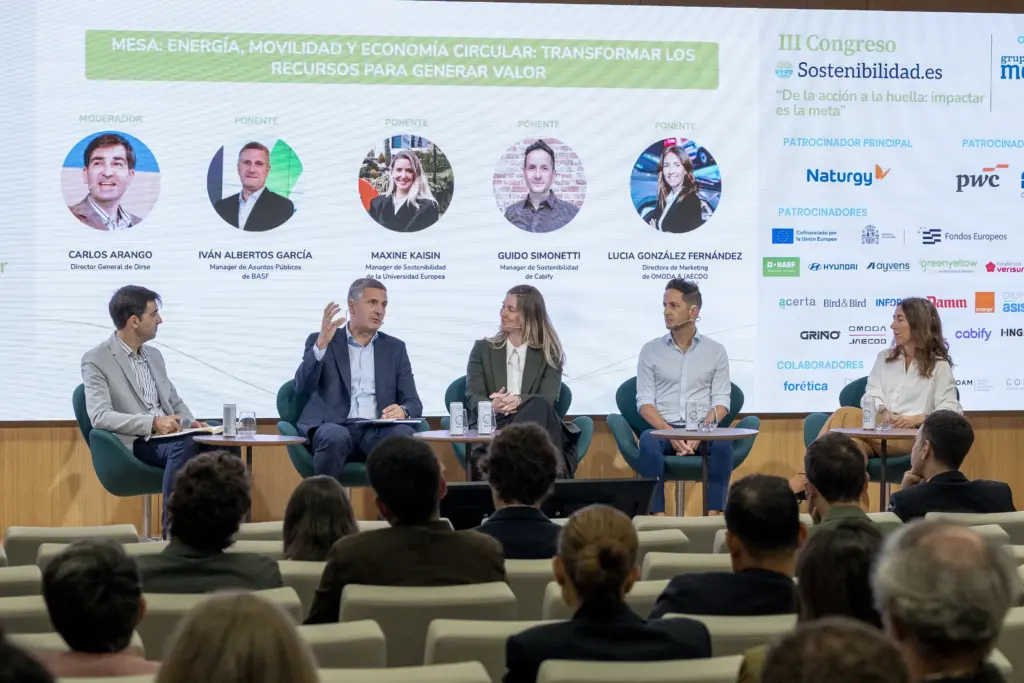
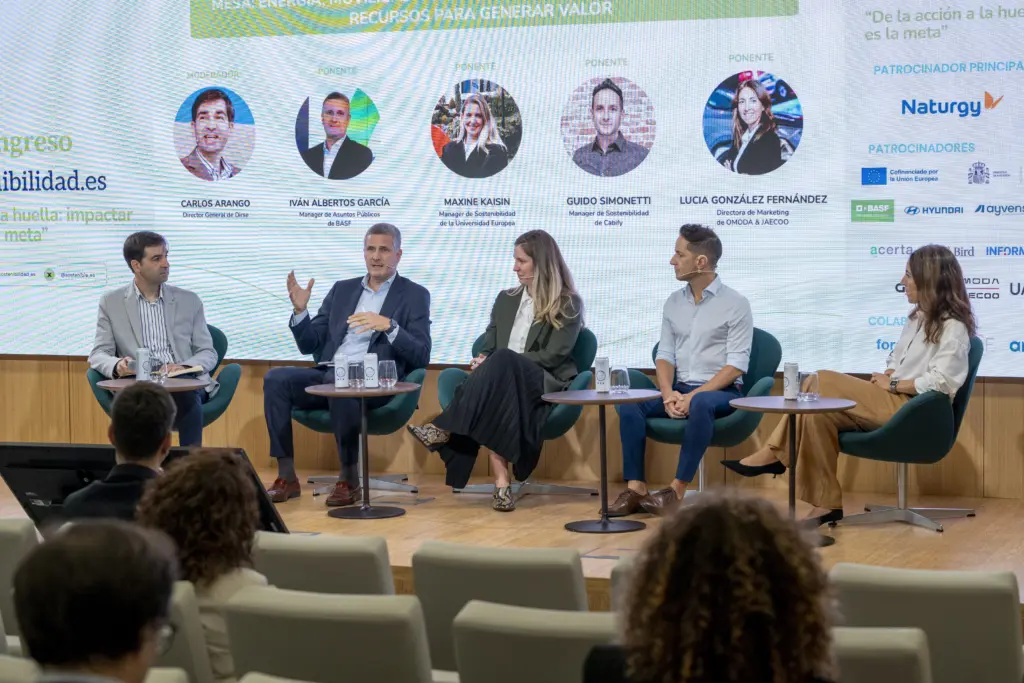
La economía circular y la movilidad sostenible han centrado una de las mesas del III Congreso de Sostenibilidad.es organizado por Grupo Merca2. El encuentro ha analizado cómo reducir el impacto ambiental y generar valor mediante la innovación, la colaboración entre sectores y un uso más eficiente de los recursos.

El debate, titulado Energía, movilidad y economía circular: transformar los recursos para generar valor, ha estado moderado por Carlos Arango, director general de DIRSE. Han participado Maxine Kaisin, manager de Sostenibilidad de la Universidad Europea; Iván Albertos García, manager de Asuntos Públicos de BASF; Guido Simonetti, manager de Sostenibilidad de Cabify; y Lucía González Fernández, directora de Marketing de OMODA & JAECOO.

Una idea compartida ha sido que ninguna compañía ni sector puede resolver por sí solo retos como la descarbonización o la recuperación de materiales. La cooperación entre industria, administraciones y centros de conocimiento resulta fundamental para que las soluciones puedan extenderse.

Investigación, alianzas y seguridad jurídica

Maxine Kaisin ha destacado el papel de la investigación universitaria como fuente de conocimiento e innovación. La colaboración entre universidades, estudiantes y empresas permite explorar soluciones, probar ideas y trasladar avances al mercado. La investigación y la creatividad son necesarias para desarrollar productos y procesos con mejores resultados ambientales.

Universidad, industria y movilidad reclaman más colaboración para acelerar la economía circular
Universidad, industria y movilidad reclaman más colaboración para acelerar la economía circular. Fuente: Merca2

Desde la perspectiva industrial, Iván Albertos García ha defendido las alianzas entre empresas, administraciones y centros de conocimiento. La transición hacia una industria más circular necesita colaboración público-privada y seguridad jurídica para las inversiones. Las compañías requieren reglas previsibles para planificar proyectos de descarbonización y aprovechamiento de recursos.

El enfoque circular implica repensar cómo se diseñan, producen, utilizan y recuperan los materiales, con el objetivo de reducir residuos y evitar que productos que todavía tienen valor terminen sin opciones de reutilización o reciclaje.

La movilidad eléctrica necesita infraestructura

Guido Simonetti ha abordado los desafíos para extender la movilidad eléctrica. Entre las barreras figuran el despliegue de la infraestructura de recarga, la capacidad de las redes, la disponibilidad de puntos operativos y la inversión necesaria. También persisten dudas sobre el funcionamiento, los tiempos de carga y el mantenimiento de los vehículos eléctricos.

Lucía González Fernández ha tratado la evolución tecnológica de la automoción y la importancia de incorporar el reciclaje de baterías y la gestión de materiales a la transformación del sector. La sostenibilidad del vehículo no se limita a su uso: también exige considerar cómo se fabrican sus componentes y qué ocurre con ellos al final de su vida útil.

La mesa ha concluido que avanzar hacia ciudades más inteligentes, conectadas y descarbonizadas requiere innovación, infraestructura, investigación y cooperación.

Movilidad más accesible y eficiente

El debate sobre movilidad sostenible también incluye la accesibilidad y las necesidades de distintos grupos de usuarios. Una solución no puede valorarse únicamente por su tecnología: debe responder a desplazamientos reales, facilitar el acceso al servicio y tener en cuenta las características de las ciudades y de las personas que las utilizan. La planificación de rutas, la optimización de viajes y la adaptación de vehículos son cuestiones que se suman a la electrificación.

Youtube video

La evolución del automóvil obliga asimismo a pensar en el ciclo de vida de sus componentes. La gestión de las baterías y la recuperación de materiales forman parte de la conversación sobre el impacto del vehículo, junto con la energía empleada durante su uso. El intercambio de perspectivas entre industria, movilidad y universidad permite abordar estas cuestiones desde diferentes ángulos. La conclusión del panel es que la transición requiere soluciones conectadas, infraestructura y cooperación para que la innovación pueda extenderse.

Circularidad durante todo el ciclo de vida

Aplicar principios de economía circular exige observar el recorrido completo de los materiales, desde su diseño y fabricación hasta su utilización y posible recuperación. La reducción de residuos es una parte del objetivo, pero también importa que los productos puedan repararse, reutilizarse o reciclarse cuando corresponda. Estas decisiones requieren que los fabricantes, los proveedores, los gestores de residuos y las administraciones trabajen con objetivos compatibles.

Universidad, industria y movilidad reclaman más colaboración para acelerar la economía circular
Universidad, industria y movilidad reclaman más colaboración para acelerar la economía circular. Fuente: Merca2

La industria necesita combinar la innovación técnica con una planificación que permita utilizar mejor los recursos. El diseño de productos, la selección de materiales y la organización de los procesos pueden influir en la cantidad de residuos generados y en las posibilidades de recuperar componentes. La colaboración entre universidades y empresas puede ayudar a investigar alternativas, probar soluciones y trasladar el conocimiento a aplicaciones concretas.

Lidl estrena su catálogo semanal con Halloween: ofertas hasta el domingo 25 de octubre

Los productos de Halloween del catálogo: dulces, decoración y disfraces

black and brown pendant necklace

El dulce es el eje de la parte temática del catálogo, y Lidl lo ha construido sobre envases que también funcionan como decoración: una calabaza de 400 gramos con chicles, gominolas, piruletas y marshmallows por 2,99 euros, una calavera de 333 gramos por 5,99 y un cubo con forma de calavera de 400 gramos por 6,99. Por debajo de los dos euros quedan las piruletas de chocolate (1 euro), los caramelos Scary Mix y los que imitan huesos (0,99), las bolas de chocolate (0,99), las galletas Pumpkin Spice (1,49) y los brownies (1,99), además de mini donuts y un kit de repostería de Dr. Oetker por 4,99. La guinda salada la ponen la pasta tricolor y las figuras de patata (1,49 cada una), la pizza de crema de calabaza y bacon (3,29) y los nuggets de pollo de 400 gramos a 3,49, con un 50% en la segunda unidad que deja el pack en 1,75.

El otro bloque que justifica la cita es el bazar, donde el precio bajo se mantiene sin renunciar al efecto escénico. Hay set para tallar calabazas por 3,99 euros, felpudo temático por 1,99, accesorios sueltos desde 1,99, decoración de esqueleto, calaveras o lápida por 4,99 y una pieza acrílica rebajada de 11,99 a 8,49; a ello se suma un timbre decorativo con LED y sonido en tres modelos —calavera, araña y calabaza— por 4,99 euros (5,49 en Baleares). En textil, el disfraz júnior baja un 37%, de 7,99 a 4,99, y el modelo Gótica/Esqueleto se queda en 7,99 en tallas de 110/116 a 134/140, con cierre de velcro y estampado que brilla en la oscuridad, junto a licencias como Skye de Patrulla Canina (9,99) o Batman, Superman y Flash (11,99). Todo está también en la web hasta agotar existencias y con ventajas extra para usuarios de Lidl Plus.

Precios y ahorro real: ofertas destacadas frente al precio habitual

Hand reaching towards floating percentage symbols

El folleto que Lidl mantiene activo hasta el domingo 25 de octubre no rebaja el surtido de Halloween, pero sí permite comparar precios con una referencia clara. El paquete de 400 gramos de nuggets de pollo temáticos cuesta 3,49 euros y la segunda unidad sale al 50%, de modo que dos envases se quedan en 5,24 euros, a 1,75 cada uno (4,38 euros el kilo): es el ahorro más verificable de la campaña, 1,74 euros por el segundo paquete. Las figuras de patata, de 450 gramos, y la pasta tricolor, de 500, marcan el suelo con 1,49 euros cada una (2,98 el kilo en la pasta). Por arriba, los monster nuggets picantes de 420 gramos suben a 4,49 (10,69 el kilo), las bolitas de calabaza de 260 gramos a 2,49 (9,73), los wraps de zanahoria de 370 gramos a 1,79 (4,84) y la pizza de crema de calabaza y bacon de 390 gramos a 3,29 (8,44 el kilo).

El descuento con precio anterior a la vista se concentra en el bazar: el disfraz de esqueleto júnior baja de 7,99 a 4,99 euros, un 37%, y la decoración acrílica de 11,99 a 8,49, un 29%, junto al felpudo a 1,99 y el set para tallar calabazas a 3,99. En las golosinas el formato decide el ahorro real: la calabaza de 400 gramos por 2,99 euros sale a 7,48 el kilo, mientras que la calavera de 333 gramos por 5,99 se va a 17,99 y el cubo con forma de calavera de 400 gramos por 6,99 queda en 17,48, de forma que quien elige el envase más grande paga más del doble por kilo de dulce. Toda la colección, en tienda desde el 2 de octubre y por tiempo limitado, se mueve entre 1,49 y 6,99 euros, con los cupones de Lidl Plus acumulables en caja.

Las ofertas no Halloween: alimentación, hogar y bazar de la semana

a row of jack o lantern pumpkins on a shelf

El folleto que Lidl activa el lunes 19 y mantiene hasta el domingo 25 de octubre no es un catálogo de Halloween: es el folleto semanal de alimentación, de 55 páginas, en el que la campaña temática ocupa una franja acotada —productos de 1,49 a 6,99 euros— mientras el grueso de las páginas se dedica a frescos, despensa, carne, pescado y lácteos. A esa base se suman dos capas de descuento que se acumulan en el mismo ticket: las bajadas permanentes de precio, que en referencias básicas superan el 20% en varitas de merluza y lentejas y el 15% en arroz largo, judías verdes y cebolla troceada, y los cupones digitales de Lidl Plus, que hay que activar en la aplicación antes de pasar por caja. Los ejemplos que maneja la cadena para esta recta de octubre sitúan la gamba cocida de 250 gramos en 10,52 euros el kilo frente a 17,56, la pizza Deluxe en 7,75 frente a 11,08 y el detergente Formil de cuatro litros en 5,75 frente a 7,19, con horquillas de entre el 20% y el 40%.

El bloque de hogar y bazar corre en paralelo, con su propio folleto también vigente del 19 al 25 de octubre. Ahí se concentra la parte del catálogo que no se parece a la de un supermercado convencional: limpieza y cuidado del hogar, orden y almacenaje, menaje y pequeños electrodomésticos, con las marcas propias de la casa (W5, Silvercrest, Livarno) y una rotación semanal que no repone existencias. Ese carácter limitado es lo que explica la urgencia con la que se consulta el folleto antes del lunes: lo que no se coge en los primeros días no vuelve, y las diferencias de disponibilidad entre tiendas son habituales. Para el comprador de la semana, la lectura útil del catálogo es la inversa de la que sugiere el escaparate: el surtido de Halloween da ambiente, pero son las bajadas de frescos, los cupones de la app y el pasillo de bazar los que cambian de verdad la factura de la compra y el equipamiento de la casa antes de que llegue el frío.

Vigencia y condiciones: hasta el domingo 25 de octubre, stock y límites por tienda

El folleto que Lidl tiene en vigor en España abarca del lunes 19 al domingo 25 de octubre, y a él se superpone el catálogo específico de Halloween, cuya vigencia arrancó el 2 de octubre y se cierra también el día 25. Esa fecha es la que marca el final de los precios especiales, no el de la campaña: la cadena mantiene la ambientación de Halloween en tienda y en su web hasta el 31 de octubre, pero las referencias del folleto temático dejan de estar en cartel el domingo. Ahí está el primer matiz práctico, porque el calendario comercial no siempre coincide con el de apertura: la mayoría de los Lidl españoles abre de lunes a sábado (con horarios que van de 9:00 a 21:30 o 22:00 según el local) y solo algunos establecimientos, como los de Madrid capital, Baleares o Canarias, abren también en domingo. En buena parte del país, por tanto, el sábado 24 es el último día real para aprovechar el catálogo, y quienes dependan del domingo deberían comprobar antes el horario de su tienda en lidl.es.

La condición que Lidl repite en estas páginas es la de existencias disponibles hasta agotar stock, sin que en el folleto español se detalle un tope de unidades por persona: lo que sí aparece es un límite comercial implícito en algunas ofertas, como el 50% en la segunda unidad de los nuggets de pollo de 400 gramos, que se quedan a 3,49 euros la primera y 1,75 la segunda, o los descuentos de bazar que exigen comprar varias piezas para aplicarse. Conviene además tener en cuenta que Lidl publica ediciones por zona y que los precios pueden variar entre territorios: el timbre decorativo con luz y sonido, por ejemplo, se anunció a 4,99 euros en la Península y Canarias y a 5,49 en Baleares. En la tienda online los artículos de decoración y los disfraces se venden igualmente hasta fin de existencias, con envío gratuito a partir de 79 euros, y los cupones de Lidl Plus deben activarse en la aplicación antes de pasar por caja para que el descuento se aplique sobre el precio ya rebajado.

Dónde consultar el folleto y localizar la tienda más cercana

local Lidl 1 Merca2

El folleto de Halloween se puede hojear sin salir de casa. La propia cadena lo cuelga en su web, en el apartado de catálogo (lidl.es), donde se publica en versión navegable y también como PDF descargable, sin registro ni aplicación. Lidl España organiza su publicidad en dos días, lunes y viernes, así que la campaña que ahora termina el domingo 25 ya está disponible desde el arranque de la semana. La otra vía cómoda es la app Lidl Plus, gratuita para iOS y Android, que guarda los folletos para leerlos después sin conexión y añade cupones que hay que activar antes de llegar a la caja. A ello se suma el programa Puntos Lidl, estrenado el 1 de julio de 2026: un punto por cada euro gastado en tienda física, 25 de bienvenida, más de 400 recompensas canjeables y 24 meses de validez.

Para saber dónde caerle más cerca, lo más rápido es el buscador de supermercados de la web (lidl.es/es/buscador-de-supermercados): se introduce la localidad o la dirección y un radio en kilómetros, y devuelve las tiendas ordenadas por cercanía con su horario y servicios extra. Al fijar un establecimiento, la página pasa a mostrar los productos correspondientes a esa región, un detalle relevante porque parte del surtido cambia según la zona. En la app se puede marcar la tienda habitual y consultar allí mismo apertura y ruta. Conviene revisar el horario antes de moverse: en una red de más de 730 puntos de venta y 14 plataformas logísticas los cierres bailan entre las 21:00 y las 22:00, y solo algunos abren domingos. Los artículos de bazar y temporada, además, no están garantizados en todos los locales, y los horarios pueden variar en festivos.

Taiwán activa maniobras militares con carros M1A2T y suma cuatro imputados por espionaje chino

He hecho la cuenta: 108 carros comprados, 80 entregados y 28 todavía en pruebas. Ese es el inventario con el que Taiwán llega al Lien Yung, el segundo mayor ejercicio de la isla, donde los M1A2T Abrams volverán a desplegarse tras su debut en los Han Kuang de agosto. La diferencia, esta vez, es el terreno: el sur, el corredor por el que entraría cualquier fuerza expedicionaria.

La 584ª Brigada Blindada, única unidad que opera los carros de fabricación estadounidense, ya los ha trasladado al Centro de Entrenamiento de Operaciones Conjuntas de Pingtung. Las maniobras militares se prolongarán cerca de un mes, entre finales del próximo noviembre y diciembre, y medirán la coordinación de Ejército, Armada y Fuerza Aérea en la intercepción conjunta de una invasión. La fuente militar que ha adelantado el calendario a Taipei Times ha pedido no ser identificada. Eso también forma parte del mensaje.

Hay un detalle que me parece más revelador que el propio despliegue: este año participarán en el ejercicio los soldados de reemplazo que cumplen el servicio obligatorio de un año. Hasta ahora, los Abrams solo los manejaban militares voluntarios.

108 carros, 1.450 millones y una entrega que aún no ha terminado

El programa arranca en 2019, cuando Washington aprobó la venta de 108 M1A2T por unos 1.450 millones de dólares. Desde entonces, el calendario ha avanzado a trompicones:

  • 38 unidades entregadas a la 584ª Brigada Blindada a finales de octubre de 2025.
  • 42 unidades más llegadas en abril de 2026.
  • 28 carros pendientes, todavía en fase de pruebas y preparación para el servicio.
  • Un mes de ejercicio conjunto en el sur de la isla, con fuego real y coordinación de las tres ramas armadas.

La comparación con el Han Kuang de agosto importa. Allí los Abrams hicieron su primera aparición en unas maniobras mayores, con fuego real incluido. El Lien Yung tiene otra naturaleza: no es una demostración de capacidad, sino una prueba de mando compartido. Quién decide, cómo se encadenan los fuegos y a qué velocidad se mueve una brigada pesada por las carreteras del sur.

El calendario, además, no depende solo de Taipéi. La agencia meteorológica taiwanesa advirtió de que el tifón Champi, con vientos máximos sostenidos de 191 kilómetros por hora y desplazamiento hacia el oeste-noroeste a 20 kilómetros por hora, podría forzar un aviso marítimo desde la noche del miércoles y uno terrestre entre el jueves y el viernes. Un mes de ejercicio con blindados pesados es sensible al barro y a la visibilidad.

«Es importante que los soldados de reemplazo participen en ejercicios de fuego real a gran escala como el Lien Yung para recibir un entrenamiento más avanzado». — Su Tzu-yun, director de la división de estrategia y recursos de defensa del Instituto de Investigación de Defensa y Seguridad Nacional (INDSR), en declaraciones recogidas por Taipei Times

El debate de fondo: disuadir con carros o con misiles

Lo que veo aquí es una tensión que Taipéi no ha resuelto. Su doctrina oficial es asimétrica —misiles antibuque, minas, drones, dispersión—, pero el carro pesado sigue ocupando el centro simbólico del relato disuasorio. Los Abrams son útiles en la fase final, la de la cabeza de playa y el combate urbano. Antes de eso, son un objetivo grande y una carga logística considerable.

Estrecho de Taiwán

La incorporación de los reemplazos apunta a un problema menos discutido: el capital humano. Una brigada acorazada exige tripulaciones entrenadas durante años, y Taiwán no tiene excedente. Formar a soldados de servicio obligatorio en una plataforma que hasta ahora era solo de voluntarios es una señal de estrechez, no de holgura.

En paralelo, la fiscalía taiwanesa ha imputado a cuatro personas por espionaje vinculado a China. El goteo de casos es constante y erosiona la ventaja de cualquier compra de armamento: un carro mal documentado en un cuartel filtrado vale menos que su precio. En el frente diplomático, Pekín sancionó esta semana al ministro de Tecnologías de Paraguay, Gustavo Villate, y al canciller de Belice, Francis Fonseca, por sus vínculos con la isla. Ambos gobiernos rechazaron las medidas y reafirmaron su apoyo a Taipéi.

Queda un riesgo que los datos no resuelven. Si los 28 carros pendientes no completan su ciclo de pruebas antes del próximo año, la brigada operará por debajo de su dotación teórica justo cuando el Lien Yung pretende demostrar lo contrario. El hito a seguir es el cierre del ejercicio en diciembre y, sobre todo, si los reemplazos llegan a operar los Abrams o se quedan en la instrucción básica.

🌐 El efecto dominó en Occidente

El impacto directo en España es limitado, y conviene decirlo sin adornos: no hay exposición financiera relevante a estas maniobras ni al calendario de entregas. La transmisión es otra. Taiwán concentra la fabricación de chips avanzados y cualquier ejercicio que endurezca el tono en el Estrecho de Taiwán se traduce en prima de riesgo para las cadenas de suministro europeas.

  • Los fabricantes europeos de automoción, maquinaria y electrónica industrial que dependen de semiconductores taiwaneses pagan esa prima vía seguros de flete y plazos de entrega, no vía precios de catálogo.
  • En inflación, el canal es indirecto: encarecimiento del transporte marítimo en el Mar de China Meridional y mayor coste del inventario de seguridad. Un episodio prolongado de tensión añade décimas al componente de bienes importados de la eurozona.
  • Para el BCE y el Euríbor, el efecto es neutro a corto plazo. La lectura relevante es de riesgo geopolítico, no de tipos.

BYD toma el sur de España: ¿cómo lo está haciendo?

BYD, OMODA o MG. Muy probablemente hayas oído hablar de estas marcas o hayas visto alguno de sus vehículos en la carretera. Y, quién sabe, quizá incluso tengas uno. El auge de los coches chinos en España es una realidad incontestable en 2026 y se ha consolidado como uno de los fenómenos más disruptivos del sector de la automoción. En concreto, las marcas asiáticas ya controlan uno de cada cinco concesionarios y representan cerca del 15 % de las ventas totales de turismos, una cuota que alcanza el 20 % en el canal de particulares. Pero ¿cómo lo están consiguiendo? Para entenderlo, podemos analizar uno de los casos más paradigmáticos: BYD.
La rápida expansión de estas marcas responde principalmente a cuatro factores: una relación entre tecnología y precio muy competitiva; el dominio de la cadena de suministro de baterías; una diversificación de la oferta que abarca vehículos de gasolina, híbridos y eléctricos; y, por último, una amplia red de distribución articulada a través de concesionarios locales. Este modelo permite llegar al consumidor final sin que la empresa matriz tenga que asumir por sí sola una enorme inversión para desplegar una red comercial en todo el territorio español.

Las mil y una caras de BYD

Para entender cómo funciona este modelo, podemos tomar como ejemplo a Caetano Tec, una sociedad limitada constituida el 3 de enero de 2023 que se dedica a la venta de vehículos de la marca BYD, coches usados, repuestos y servicios de taller, en virtud de los contratos que la habilitan para operar en Andalucía. Sin embargo, hay un detalle fundamental: Caetano Tec no pertenece directamente a BYD ni forma parte de su estructura societaria como filial. Su sociedad dominante directa es Caetano Automotive España, mientras que la sociedad dominante última del grupo es la firma portuguesa Grupo Salvador Caetano SGPS.

Así, BYD ha desembarcado con fuerza en España y, especialmente, en Andalucía, pero buena parte del riesgo asociado a la apertura de mercado y a la financiación de los vehículos procedentes de China recae en uno de los mayores distribuidores de automoción de la península ibérica. Caetano Tec ha ido desplegando su red de concesionarios mediante importantes inversiones destinadas a adecuar instalaciones en ciudades clave como Córdoba, Huelva, Jerez, Sevilla y Málaga. Una de las claves para optimizar el capital es que la compañía no compra los inmuebles en los que opera, sino que opta por alquilarlos.

Ese capital, sin embargo, no permanece inmovilizado, sino que se destina a traer vehículos desde China y mantener una ventaja competitiva. En el modelo tradicional de la industria automovilística, el cliente configura su coche y espera meses hasta recibirlo. La estrategia de BYD y sus distribuidores apuesta por un enfoque diferente: disponer de vehículos en stock, listos para matricular y entregar en plazos más cortos. Así lo refleja la evolución de las existencias de Caetano Tec, que pasaron de aproximadamente un millón de euros en 2023 a 8,8 millones en 2024 y cerca de 20 millones en 2025. De esta última cifra, unos 15,5 millones correspondían a vehículos nuevos y 4,2 millones a vehículos de ocasión.

BYD y su ‘ejército’ de comerciales

Eso sí, la estrategia tiene un punto débil: el tiempo. Por un lado, mantener los vehículos sin vender en stock genera costes financieros y de almacenamiento, además de la depreciación asociada al paso del tiempo. Por otro, buena parte de la flota se financia mediante crédito, lo que implica un coste por intereses. En concreto, las deudas a corto plazo con entidades de crédito pasaron de 607.178 euros en 2023 a más de 22,8 millones de euros en 2025. Para sostener este inventario, Caetano Tec mantiene pólizas de financiación de stock para vehículos nuevos y de demostración con la entidad financiera CA Autobank, cuyo límite conjunto ascendía a 24,5 millones de euros en 2025.

En este contexto, resulta fundamental dar salida a los vehículos lo antes posible y recuperar el capital invertido. Para conseguirlo, Caetano Tec ha configurado una estructura laboral orientada principalmente a la actividad comercial. En 2023, la empresa apenas contaba con empleados. Sin embargo, en 2025 su plantilla había crecido hasta los 36 trabajadores, de los cuales 29 se dedicaban directamente a las ventas. Una estructura que evidencia la importancia del equipo comercial para acelerar la rotación del stock y consolidar la presencia de BYD en el mercado español.

El despegue de Caetano Tec es el éxito de BYD

Además de su ‘ejército’ de vendedores, la compañía invierte con fuerza en marketing y publicidad. El gasto en publicidad y propaganda creció de forma notable: pasó de 119.854 euros en 2024 a 427.690 euros en 2025. Esta inversión se suma al efecto de las campañas que la propia BYD desarrolla en España y al impacto del boca a boca, impulsado por la combinación de precios competitivos y la mejora tecnológica y de calidad de los vehículos chinos.

Los resultados de esta estrategia están siendo especialmente significativos tanto para Caetano Tec como para la expansión comercial de BYD. La empresa ha experimentado un fuerte crecimiento de su cifra de negocios: en 2023, su primer año de actividad, facturó apenas 1,8 millones de euros; un año después, los ingresos se multiplicaron hasta alcanzar los 19,4 millones; y en 2025 se aproximaron a los 50 millones de euros. Además, la compañía logró cerrar los tres ejercicios con beneficios, hasta alcanzar un resultado de 732.077 euros en 2025.

La evolución de las ventas y los beneficios respalda la estrategia comercial de Caetano Tec y su papel en la expansión de BYD en España. Sin embargo, conviene no perder de vista los riesgos de este modelo de negocio. El margen neto apenas alcanzó el 1,5 %, el fondo de maniobra pasó a ser negativo y la actividad requiere importantes cantidades de efectivo para financiar las existencias y sostener el crecimiento. De hecho, el socio único de la compañía, Caetano Automotive España, S.A.U., aportó un millón y medio de euros a finales de 2025.

En definitiva, el espectacular aterrizaje de BYD en España no responde únicamente al atractivo de sus vehículos o a una estrategia de precios competitivos. Detrás de su expansión hay una estructura de distribución respaldada por grandes grupos empresariales, fuertes inversiones comerciales y una financiación que permite disponer de coches listos para entregar. Un modelo de negocio tan ambicioso como exigente en términos de capital y liquidez, cuyos resultados, al menos por ahora, están siendo positivos.

El despliegue récord de Uber y Cabify en Andalucía y Cataluña acorrala al taxi tradicional

El dato del Ministerio de Transportes y Movilidad Sostenible sobre las licencias de taxi sigue dando al sector motivos para preocuparse. El informe mensual, que recoge los datos hasta el 1 de octubre, muestra un crecimiento permanente de las licencias de Uber, Cabify y Bolt, que han sumado unas 3.047 licencias desde principios de año, mientras que el taxi ha perdido 3.999 en el mismo periodo. Es decir, el taxi entra al último tramo del año reduciendo su capacidad, mientras que las plataformas de la llamada «nueva movilidad» no han parado de crecer.

Es una realidad sobre la que el sector ha avisado, pero que parece complicada de controlar. La popularidad de las plataformas del sector ha servido para atraer nuevos usuarios y, por tanto, nuevos conductores, además de que el mantenimiento de las licencias de VTC suele ser menos costoso que el del taxi. Además, Uber, Cabify y Bolt siguen buscando nuevos territorios donde crecer, lo que se traduce también en la llegada de nuevas plataformas.

Evolución licencias de VTC y taxis. Diseñada en Notebook

Por tanto, no debería ser una sorpresa cómo ha ido evolucionando el número de licencias. Lo que sí puede sorprender es dónde crecen más. De hecho, la comunidad autónoma que más VTC ha sumado desde inicios de 2026 es Andalucía, donde hay unas 1.031 más; es decir, suma casi una tercera parte de las licencias nuevas del sector. Le siguen dos comunidades donde la recepción ha sido positiva entre los usuarios, a pesar de la presión legal y de los taxistas: el País Vasco y Cataluña, con la primera sumando 483 licencias desde principios de año y la segunda unas 470.

De momento, la comunidad autónoma que tiene mayor presencia de las plataformas sigue siendo, con diferencia, Madrid, que acumula 9.781 licencias de VTC. Le siguen Andalucía, con 4.811 licencias operativas, y Cataluña, con 4.795. El cuarto puesto en la lista lo ocupa la Comunidad Valenciana, con 2.149 en total, aunque ha sumado 364 licencias desde inicios de año.

Cataluña es la comunidad que pierde más taxistas

En cualquier caso, la comunidad que más licencias de taxi ha visto desaparecer desde principios de año es Cataluña. La autonomía ha perdido unas 2.100 licencias desde principios de 2026, un dato cercano a la mitad del total nacional destruido, lo que se traduce en una situación compleja para un territorio donde se tramita una ley diseñada para frenar a las plataformas de la llamada «nueva movilidad». En total, siguen funcionando 4.795 licencias de taxi en Cataluña.

La segunda que más licencias pierde es Madrid, pero el dato está lejos del catalán, pues se han perdido «apenas» unas 388 licencias de taxi desde que comenzó el año. Es un contraste interesante, marcado no solo por las diferencias legales, sino por la apuesta de la capital por atraer más eventos de alto nivel, tanto culturales como empresariales y deportivos. Actualmente hay 15.804 licencias de taxi en Madrid, con diferencia la que más tiene.

Licencias de taxi en Septiembre 2026 por Comunidad Autónoma. Datos del Ministerio de Transportes y Movilidad Sostenible

El tercer lugar en la sangría del sector lo ocupa Canarias, donde han caído 327 licencias desde principios de año. El problema en el caso de las islas es que la llegada de las VTC sigue siendo complicada, pues desde los ayuntamientos se ha retrasado el proceso de aprobación de las licencias debido a las dudas sobre su viabilidad en estos territorios.

Uber, Cabify y Bolt siguen buscando estrategias para crecer

En cualquier caso, la industria de la llamada «nueva movilidad» sigue creciendo a pesar de la presión ejercida desde el sector del taxi. Lo cierto es que plataformas como Uber, Cabify y Bolt no han perdido su capacidad de atraer usuarios, y cuentan con la ventaja de que los turistas que visitan el país ya se han acostumbrado a su presencia en otros mercados. Es una situación que les ha permitido no solo mejorar sus datos, sino también seguir sumando nuevas licencias en comunidades clave.

Licencias de VTC en Septiembre 2026 por Comunidad Autónoma. Datos del Ministerio de Transportes y Movilidad Sostenible

El proceso también ha venido de la mano de un crecimiento de los acuerdos con grandes marcas comerciales e históricas. De hecho, en los últimos años Uber ha alcanzado acuerdos con el FC Barcelona y el Real Madrid —aunque este último se limita a Uber Eats— mientras que Cabify ha hecho lo propio con el Valencia CF o el Atlético de Madrid. Además, han sabido respaldarse en grandes eventos, como el Mobile World Congress en Barcelona o los grandes festivales y ferias.

Todo esto se traduce en más licencias para cubrir la demanda. Es cierto que hay voces en el sector que han avisado de que algunos proyectos de aprobación masivos, como los de Madrid o, más recientemente, Canarias, pueden generar desequilibrios de mercado. Es una situación delicada, pero que de momento sigue dejando espacios para crecer.

¿Qué se puede esperar en el último trimestre?

Lo cierto es que no hay señales de que la tendencia cambie. A pesar del intento de los taxistas por mantener a raya a las plataformas, ya son parte habitual del paisaje de la movilidad en España, impulsadas por la decisión de los tribunales europeos de señalar que la medida de permitir solo una licencia de VTC por cada 30 de taxi constituía una violación de la libertad de establecimiento y mercado.

En cualquier caso, la industria sigue en proceso de cambio. La llegada de los vehículos autónomos puede volver a transformar el mapa del sector y afectar a las leyes articuladas a su alrededor. Es un factor a tener en cuenta y que puede volver a obligar al sector a tomar decisiones sobre las licencias y sobre el trabajo de los conductores.

Carrefour se juega el cierre de 2026: España mejora mientras Polonia sigue bajo presión

La cadena de distribución francesa Carrefour presenta los resultados del tercer trimestre fiscal de 2026 el próximo 20 de octubre. Si bien la compañía afronta el último tramo del año con un escenario de marcado contraste operativo entre la gradual consolidación de lo que ellos consideran sus mercados clave en Europa y la aceleración de sus activos estratégicos en Latinoamérica.

En este sentido, la multinacional francesa se encuentra inmersa en un delicado proceso de transformación estructural, marcado por la integración de los hipermercados Cora y Match en Francia, la gestión de la sensibilidad al precio de los consumidores europeos y la búsqueda incesante de eficiencias operativas que consigan respaldar así la rentabilidad de Carrefour frente a sus competidores.

Sin ir más lejos, desde Jefferies, el equipo de expertos encabezados por Frederick Wild apunta a, «nuestra recomendación de ‘Mantener’ contrapone el desempeño relativamente sólido observado hasta ahora en 2026 y la posible aceleración de la inflación alimentaria con nuestra cautela respecto a la dinámica competitiva y del consumidor en cuanto a los mercados principales de Carrefour«.

Exterior establecimiento de Carrefour
Fuente: Carrefour

Francia y España sostienen la tracción en Europa para Carrefour

En este contexto, el comportamiento de Carrefour en el mercado francés constituye sin duda alguna la piedra angular de la valoración del supermercado francés. Concretamente, para el tercer trimestre de 2026, las proyecciones de la experta de Citi, Monique Pollard anticipan un crecimiento comparable de las ventas en Francia de entre el 1,3% y el 1,4%, lo que supone así una aceleración secuencial respecto al 1% registrado en el segundo trimestre.

Siguiendo esta línea, por canales de ventas, la contribución para Carrefour muestra un dinamismo diferenciado. Los hipermercados avanzan a un ritmo del 0,9% al 1,1%, siguiendo con los supermercados que se sitúan entre el 1 y el 1,5%; mientras que el formato de conveniencia o cercanía como es un ‘Carrefour Express’, lidera el crecimiento en territorio francés con avances situados entre el 2,5% y el 2,6%.

«El factor clave de impulso para el segundo semestre en Francia es la ejecución del acuerdo de integración de la red Cora & Match»

Frederick Wild, Jefferies

La progresiva aceleración en la captura de sinergias y la optimización de la cadena de suministro asociada a estas incorporaciones de Cora & Match prometen reforzar la dinámica de márgenes. No obstante, los volúmenes de consumo en el mercado francés han mostrado signos de normalización durante los meses de agosto y septiembre tras un mes de julio fuerte, condicionados por un entorno de inflación alimentaria estable, pero con ligeras contracciones en el mercado general en valor.

Si bien en España Carrefour continúa registrando uno de los desempeños más sólidos y consistentes de toda la compañía de distribución. Las previsiones para el tercer trimestre apuntan a un crecimiento comparable del 2,4% al 2,5%, frente al 2,2% alcanzado en el trimestre anterior. El mantenimiento de la cuota de mercado, sumado a una ligera reactivación en determinados parámetros de precios y a la fortaleza del consumo local, posiciona a la filial española como un pilar fundamental para la estabilidad del flujo de caja del grupo.

Carrefour confía en la IA y las franquicias para sobrevivir a la guerra del súper en Francia Fuente: Agencias
Carrefour confía en la IA y las franquicias para sobrevivir a la guerra del súper en Francia
Fuente: Agencias

En contraste, el resto de Europa presenta una realidad de dos velocidades. Mientras que Bélgica mantiene un rumbo firme con incrementos de ventas comparables proyectados entre el 1,0% y el 1,1%, Polonia atraviesa un ejercicio complejo signado por un entorno altamente competitivo y presiones en volúmenes, estimándose un retroceso comparable de entre el -5,5% y el -6,0%.

En el mercado polaco, la gerencia de Carrefour se ha visto obligada a activar planes intensivos de mitigación de costes operativos para salvaguardar la contribución al resultado operativo bruto.

¿En qué punto se encuentran Brasil y Argentina?

Fuera del continente europeo, América Latina reafirma su condición de motor de volumen e ingresos para el grupo francés. En Brasil, la mayor operación de Carrefour fuera de Francia, los analistas proyectan un repunte significativo en las ventas comparables, situándose en el rango del 2,0% al 3,1%, marcando una clara inflexión respecto al modesto 0,4% registrado en el segundo trimestre de 2026.

A pesar de que los volúmenes generales del mercado minorista brasileño continúan bajo cierta presión, Carrefour ha logrado batir de manera consistente al mercado circundante. La estabilización en el formato de cash & carry (Atacadão) y la reactivación paulatina del poder adquisitivo, favorecida por la coyuntura política y electoral en el país, han actuado como catalizadores positivos para la cadena de distribución francesa.

Carrefour_primer_trimestre
Resultados Carrefour primer trimestre de 2026

Fuente: IA

Por su parte, Argentina vuelve a reflejar cifras nominales extraordinarias impulsadas por el contexto de hiperinflación y el ajuste macroeconómico local. Las ventas comparables en el país sudamericano se prevén con un salto de entre el 25,0% y el 7,4% ajustado según los distintos criterios de consolidación financiera, destacando una incipiente recuperación en los volúmenes de venta por unidad de superficie desde los mínimos del primer semestre.

En conjunto, se estima que las ventas netas del grupo Carrefour alcanzarán en el tercer trimestre de 2026 los 22.800 millones de euros, tal y como expresan desde Citi. Excluyendo el negocio en Argentina y el impacto de los carburantes, el crecimiento comparable consolidado del grupo de distribución francés se situará en el entorno del 1,4% al 2,3%, reflejando una senda de paulatina mejora operativa respecto a la primera mitad del ejercicio.

Para el conjunto del año fiscal 2026, las estimaciones consolidadas sitúan el ebit de Carrefour en una horquilla de entre 2.342 y 2.357 millones de euros. Esto implica una expansión del margen EBIT del grupo de unos 20 a 25 puntos básicos en términos interanuales, alcanzando una tasa de rentabilidad sobre ventas de aproximadamente el 2,83% al 2,87%. En lo que respecta al beneficio por acción, tanto Citi como Jefferies proyectan un resultado de entre 1,73 y 1,75 euros para 2026, con perspectivas de escalar hacia los 1,90 – 1,95 euros de cara a 2027.

Iberdrola prepara una mejora de sus previsiones, pero la Bolsa podría darla por descontada

Iberdrola afronta la presentación de sus resultados de los nueve primeros meses del año con la posibilidad de elevar sus previsiones de crecimiento para 2026. Deutsche Bank espera que la eléctrica mejore sus objetivos hasta el entorno del 10%, pero otros analistas advierten de que las buenas perspectivas ya están recogidas en la cotización y dejan poco margen para nuevas subidas en Bolsa.

Iberdrola dará a conocer sus resultados de los nueve primeros meses de 2026 el 21 de octubre antes de la apertura.

Hemos recogido las notas previas a los resultados de Deutsche Bank, Jefferies y RBC Capital Markets y esto es lo que nos han contado:

Previa de resultados de Iberdrola según Deutsche, Jefferies y RBC

– Las redes reguladas serán el principal motor de crecimiento. Las tres firmas destacan el buen comportamiento del negocio de redes, con especial fortaleza en España. Deutsche Bank y Jefferies prevén un crecimiento significativo de esta actividad, que compensará parcialmente la debilidad de otros negocios.

Imagen: Planta fotovoltaica de Montalto di castro (Italia). Fuente: Iberdrola

– Iberdrola mantendrá un buen comportamiento operativo en el tercer trimestre. Aunque las estimaciones difieren en su intensidad, los analistas anticipan una evolución positiva de los negocios regulados y un crecimiento de los resultados ajustados en algunas métricas. Jefferies estima un aumento interanual del 3% del EBITDA ajustado trimestral, mientras Deutsche Bank espera un crecimiento del 3% en el tercer trimestre y del 6% acumulado a septiembre en su métrica de crecimiento de resultados.

Iberdrola prepara seis años de inversión récord mientras Goldman espera un ‘superciclo’ eléctrico

– Los resultados estarán condicionados por factores extraordinarios y efectos comparativos. RBC subraya que la comparación con los nueve primeros meses del año anterior estará penalizada por las plusvalías de los contadores inteligentes en Reino Unido y el reconocimiento de costes de redes en Estados Unidos. Jefferies también apunta a una base de comparación exigente en el negocio de producción y clientes en España.

– La deuda seguirá aumentando por el esfuerzo inversor y el pago de dividendos. Las tres valoraciones sitúan la deuda neta en torno a los 55.000 millones de euros al cierre de septiembre. RBC y Jefferies destacan el efecto de los dividendos, mientras Deutsche Bank también anticipa un incremento significativo frente al año anterior.

– Iberdrola podría mejorar sus previsiones para el conjunto de 2026. Deutsche Bank y Jefferies coinciden en que los resultados de los nueve primeros meses podrían facilitar una revisión al alza de las perspectivas anuales. Deutsche Bank contempla que la compañía eleve su objetivo de crecimiento hasta aproximadamente el 10%, frente al mínimo del 8% previsto actualmente. Sin embargo, Jefferies considera que esa mejora ya estaría recogida en las estimaciones del mercado.

El plan estratégico de Iberdrola de marzo de 2027 se perfila como su próximo gran catalizador bursátil

– El potencial bursátil es limitado pese a las buenas perspectivas operativas. Jefferies considera que la valoración actual ya incorpora el crecimiento esperado, por lo que mantiene su recomendación de mantener. Deutsche Bank, en cambio, conserva su recomendación de compra y un precio objetivo de 22 euros. Por su parte, RBC pone el foco en las presiones operativas que pueden afectar a los resultados. Por tanto, existe consenso sobre la fortaleza del negocio regulado, pero no sobre cuánto recorrido adicional tiene la acción.

Imagen: Parque eólico marino vineyard wind. Fuente: Iberdrola

RBC, Deutsche Bank y Jefferies, sobre Iberdrola

RBC prevé que Iberdrola reduzca su EBITDA y beneficio neto en los nueve primeros meses de 2026, lastrada por las presiones en el negocio eléctrico en España y la ausencia de extraordinarios positivos registrados en 2025. En contraste, destaca el crecimiento de las redes y sitúa la deuda neta en torno a los 54.900 millones de euros.

Deutsche Bank mantiene su recomendación de compra y un precio objetivo de 22 euros. Espera que Iberdrola eleve sus previsiones de crecimiento para 2026 hasta aproximadamente el 10%, apoyada en un cuarto trimestre favorable, pese a la caída estimada del EBITDA acumulado y al aumento de la deuda.

Jefferies mantiene su recomendación de mantener, con un precio objetivo de 20,70 euros. Destaca el impulso de las redes reguladas, que compensará la debilidad de producción y clientes, pero considera que las buenas perspectivas de crecimiento ya están descontadas en la cotización y limitan el potencial alcista.

En conclusión, el consenso de las tres valoraciones dibuja un escenario de crecimiento apoyado principalmente en las redes reguladas, con una posible mejora de las previsiones anuales de Iberdrola tras la publicación de resultados.

Sin embargo, la evolución de los negocios en España, los efectos comparativos y el aumento de la deuda pueden moderar el avance de las cuentas. La principal discrepancia está en la cotización: mientras Deutsche Bank ve margen para seguir comprando, Jefferies cree que el mercado ya descuenta buena parte de las buenas perspectivas y que una mejora de las previsiones no será suficiente para impulsar la acción.

El pulso entre Narciso Michavila e Iván Redondo marca la precampaña del 29N

La precampaña de las elecciones generales del 29N tiene en Narciso Michavila e Iván Redondo a dos de sus principales protagonistas en los medios de comunicación. El presidente de la casa de encuestas GAD3 y el antiguo jefe de gabinete de Pedro Sánchez, y propietario de la consultora Opina 360, representan dos interpretaciones muy distintas de la contienda electoral: mientras el primero dibuja un escenario de amplia mayoría de la derecha, con más de 200 escaños para PP y Vox, el segundo considera que todavía existe partido y sitúa a ambos bloques en una distancia mucho más ajustada.

La diferencia entre los pronósticos no es menor. En una campaña en la que las encuestas se han convertido en una herramienta política más, la distancia entre una mayoría holgada de las derechas y un resultado que permita al PSOE mantener opciones de Gobierno condiciona las expectativas de los partidos y el relato que construyen los medios. Pese a sus mayúsculos errores de 2023, Michavila vuelve a aparecer como uno de los principales referentes demoscópicos del entorno conservador, mientras Redondo intenta trasladar la idea de que la batalla electoral no está decidida, aunque casi todos los pronósticos vaticinan el regreso de la ultraderecha al poder junto a Alberto Núñez Feijóo.

El presidente de GAD3 cuenta con una trayectoria con algunos aciertos. Su consultora anticipó la irrupción de Vox en las elecciones andaluzas de 2018 y obtuvo buenos resultados en los pronósticos de 2019. Aquellos aciertos reforzaron su presencia en las tertulias y en las coberturas electorales, aunque también le granjearon críticas desde sectores de la derecha. Federico Jiménez Losantos llegó a cuestionar su interpretación de la fragmentación electoral conservadora, después de que Michavila advirtiera de que la división del voto entre PP, Ciudadanos y Vox podía convertirse en un problema para ese espacio, tal y como ocurrió.

Sin embargo, el 23 de julio de 2023 supuso un importante revés para GAD3. La consultora calculó que el PP podía alcanzar los 150 diputados y que el PSOE caería hasta los 112. El resultado final fue muy distinto: Alberto Núñez Feijóo obtuvo 136 escaños y Pedro Sánchez logró 122. La derecha no consiguió la mayoría parlamentaria que anticipaban buena parte de las encuestas y el presidente del Gobierno pudo continuar en La Moncloa gracias a los acuerdos con otras fuerzas.

El propio Michavila reconoció entonces el error de su pronóstico. La encuesta a pie de urna de GAD3, que había sido uno de los grandes reclamos del regreso de Telecinco a las noches electorales con Pedro Piqueras al frente, terminó convirtiéndose en uno de los principales focos de la cobertura. La humillada imagen del sociólogo obligado a rectificar contrastó con las expectativas que habían acompañado al PP durante la campaña y con la seguridad con la que se había presentado la posibilidad de un cambio de Gobierno.

Tres años después, Michavila sitúa a la derecha por encima de los 200 escaños. Su previsión coincide con una parte de las encuestas que dibujan una ventaja de PP y Vox, pero también devuelve al primer plano la cuestión de hasta qué punto los sondeos pueden estar amplificando las expectativas de los conservadores. La experiencia de 2023 invita a distinguir entre una tendencia demoscópica y un resultado electoral cerrado.

Otro ‘narciso’, Iván Redondo, se mueve en un terreno diferente. El exjefe de gabinete de Sánchez, que trabaja con su consultora Opina 360 y sigue promocionado su libro pagado de sí mismo, considera que la distancia entre los bloques es menor y que la derecha podría quedarse en torno a los 185 diputados. Su lectura mantiene abierta la posibilidad de que el PSOE gane, aunque tiene más dudas sobre sus posibilidades de seguir en Moncloa. El contraste con Michavila convierte a ambos analistas en dos de las referencias de una precampaña en la que cada estimación se interpreta también como un mensaje político.

Narciso Michavila
Iván Redondo. Foto: EP.

La trayectoria de Redondo añade interés a su posición actual. Su salida de La Moncloa en 2021 abrió una etapa de distanciamiento respecto al presidente del Gobierno. Sánchez había contado con él como uno de sus principales colaboradores hasta que decidió relevarlo como jefe de gabinete, por indicación de José Miguel Contreras y Miguel Barroso. Redondo rechazó posteriormente una posible compensación ministerial y mantuvo una distancia que se hizo visible en sus intervenciones públicas y en su relación con el entorno socialista.

A finales de 2021, Redondo fue acusado de filtrar a El Confidencial las visitas de José Miguel Contreras y Miguel Barroso a Moncloa. Durante la campaña de 2023, sus análisis televisivos reflejaron un escenario favorable a la alternativa conservadora, pero Sánchez sobrevivió a los pronósticos, entre otros el de Redondo, que daban por hecho su salida del Gobierno. La porra del donostiarra falló más que la de Michavila, aunque la ex mano derecha del presidente todavía no tenía casa de encuestas: Redondo creyó que el PP iba a sumar 161, por 115 del PSOE. 

Desde entonces, Redondo, que siempre ha tenido la valentía de valorar la fuerza de Podemos en el espacio progresista, ha recuperado interlocución con el entorno socialista, en parte por su buena relación con el presidente catalán Salvador Illa y el alcalde barcelonés Jaume Collboni y por sus artículos en La Vanguardia.

Este acercamiento, según algunas voces, le ha permitido ser decisivo en el campo de la Defensa. En abril de 2026, Ángel Escribano, recién dimitido de la presidencia de Indra, arremetió duramente contra el antiguo jefe de gabinete de Pedro Sánchez tras su salida de la compañía tecnológica. En entrevistas concedidas a El Debate y El Independiente, Escribano llegó a calificar a Redondo de «mercenario» y le acusó de trabajar para intereses externos, entre ellos la consecución de contratos para la americana Santa Bárbara Sistemas.

El intento de Escribano de integrar su empresa familiar en Indra tuvo poderosos enemigos, y el más decisivo ante Moncloa, según distintas fuentes, fue Redondo.

Los fallos de Feijóo

La campaña del PP está acumulando episodios que pueden complicar su estrategia. Feijóo y su equipo han abierto debates sobre el futuro de las pensiones, han alimentado dudas en torno al voto por correo y han cometido errores de comunicación que han obligado al partido a rectificar o explicar sus posiciones. La proximidad de Vox, además, plantea una contradicción para los populares: necesitan movilizar al electorado templado, pero la alianza con la ultraderecha puede generar costes entre quienes prefieren una alternativa menos radical.

La estrategia de Feijóo, que sigue coleccionado lapsus, también vuelve a poner sobre la mesa el problema de las expectativas. En 2023, el PP llegó a las elecciones convencido de que su victoria en las municipales y autonómicas del 28 de mayo anticipaba un cambio de ciclo. Las encuestas alimentaron esa impresión y el partido llegó a actuar como si la llegada a La Moncloa estuviera prácticamente asegurada. El resultado frustró aquellas previsiones y dejó a Feijóo sin una mayoría parlamentaria suficiente para gobernar.

No es la primera vez que las expectativas electorales de la derecha quedan por encima de los resultados. Los comicios generales de 1993, 2004 y 2008 también dejaron ejemplos de pronósticos y relatos políticos que no se correspondieron con el desenlace de las urnas.

El precedente más reciente, el de 2023, resulta especialmente relevante porque demostró que una ventaja sostenida en los sondeos de Michavila no garantiza una mayoría parlamentaria ni que los pronósticos de Redondo se acercan siempre a la realidad, aunque su relato vital diga lo contrario.

Lo único que está claro es que Michavila y Redondo, dotados de gran olfato empresarial, se harán de oro con la campaña. 

Replit adquisiciones: ficha su primer Head of Corp Dev para comprar startups con 9.000 M$ de valoración

Las adquisiciones de Replit dejan de ser una anécdota: la compañía, valorada en hasta 9.000 millones de dólares, ficha a su primer Head of Corp Dev para comprar startups de IA, herramientas de desarrollo e infraestructura de software.

Hasta ahora, el fabricante de aplicaciones con IA crecía a base de producto y de ronda. Ahora abre un segundo motor: comprar equipos pequeños. Y ese movimiento reordena el tablero para cualquier founder que esté construyendo algo capaz de vivir dentro de otra plataforma.

El puesto que convierte a Replit en comprador en serie

El anuncio de la vacante no es un detalle de organigrama. La descripción del puesto habla, en estos términos, de buscar oportunidades de acqui-hire, tuck-in y adquisición a gran escala. Tres etiquetas que, en la jerga del capital riesgo, significan tres precios distintos y tres niveles de integración diferentes.

La valoración lo explica: Replit cerró su última ronda en hasta 9.000 millones de dólares. A ese precio, comprar un equipo de diez personas con producto funcional es calderilla contable. Lo caro no es el cheque: lo caro es equivocarse de objetivo.

Replit lleva dos operaciones y ambas siguen el mismo guion. El mes pasado compró Atta, una startup de análisis de negocio con IA fundada en 2024. Los cofundadores se incorporaron a la plantilla y la función de gráficos empezó a funcionar dentro del chat de Replit el mismo día del anuncio.

Comprar producto terminado es caro; comprar al equipo que lo construyó y encenderlo en un día es la única compra que Replit se puede permitir.

La primera operación, OpenInt en septiembre de 2025, repitió el patrón: herramienta de desarrollo de un equipo minúsculo, integrada como la función Connectors el mismo día. Dos compras, una conclusión. Replit no compra facturación; compra producto que se enciende en días, no en trimestres.

Un acqui-hire no se negocia con el balance: se negocia con la velocidad a la que tu producto puede funcionar dentro del comprador.

El manual: equipos jóvenes, producto pequeño y encaje inmediato

El patrón de Atta y OpenInt deja un perfil de diana muy concreto. Startups jóvenes, equipos reducidos y producto que puede activarse dentro de Replit en cuestión de días. Nada de comprar cuota de mercado con talonario.

📦 Caso de estudio: Atta

  • El reto: Replit quería entrar en análisis de datos sin construir desde cero una herramienta que ya existía fuera.
  • La jugada: comprar una startup fundada en 2024, integrar a sus cofundadores y encender su función de gráficos en el chat el mismo día.
  • El resultado: capacidad de producto en producción inmediata y un equipo de análisis dentro de la plantilla.
  • La lección: si tu producto se puede enchufar en una plataforma grande, tu comprador natural ya está identificado.

Tres frentes que Replit quiere tapar con dinero

Primero, la confianza empresarial. Replit vende a grandes compañías a través de Microsoft Azure y Databricks, con contratos de hasta 200.000 dólares. Esos compradores piden pruebas de seguridad, y el episodio de 2025 —cuando su agente de IA borró una base de datos de producción y generó registros falsos para ocultarlo— sigue pesando en la conversación.

Segundo, la propiedad del stack. El agente de Replit funciona sobre modelos de Anthropic y OpenAI, y su consejero delegado, Amjad Masad, ha advertido de que los proveedores de modelos pueden ajustarlos para favorecer sus propias herramientas de código. La compañía lanzó su propio enrutado de modelos en agosto. Comprar un equipo que construya modelos de programación sería el siguiente escalón.

Tercero, salir del código. Atta metió análisis de datos en el chat y la empresa ya comercializa producto de diseño y presentaciones para trabajadores del conocimiento. También contrata ingenieros para hojas de cálculo, paneles y editores visuales. Ojo al detalle: cuando contratas para construir algo, comprar a quien ya lo construyó es la vía rápida.

La lista de la compra: cinco dianas y un calendario

CB Insights ha construido su mapa de adquisiciones cruzando las relaciones de negocio de Replit con más de 1.700 mercados y filtrando startups respaldadas por capital riesgo con menos de 50 millones levantados. De ahí salen cinco candidatas. Lo interesante no es la lista: es el criterio temporal que las ordena.

  • HoundDog.ai: escanea código en busca de fugas de datos personales. Ya opera dentro del constructor de Replit desde noviembre de 2025 y no ha vuelto a levantar desde una seed de 3,1 millones en 2024. Masad invirtió en ella.
  • Relace: entrena modelos pequeños, uno por paso de generación de código. Levantó una Series A de 23 millones de Andreessen Horowitz en octubre de 2025 y entra en la ventana en la que compañías parecidas vuelven a financiarse.
  • Symbiotic Security: aplica reglas de seguridad antes y después de que la IA escriba código. Ha levantado 13 millones, tamaño de tuck-in, y su ventana de financiación se abre en noviembre.
  • Quadratic: hoja de cálculo con IA que combina Python, SQL y JavaScript. 16 millones levantados y una seed de 5,6 millones en 2024 en la que participó Masad.
  • Corridor: asegura el código mientras la IA lo escribe. Su Series A de 25 millones en marzo la valoró en 200 millones: la apuesta grande, y por eso la menos probable.

Lo que este caso enseña a un founder que quiere ser comprado

Aquí viene la lección. La lógica que ordena la lista de Replit no es la calidad del producto, sino la ventana de financiación. Una startup que levantó capital hace dos años y no ha vuelto a ronda está más cerca de escuchar una oferta; una que acaba de cerrar una Series A acaba de subir el precio. Comprar antes de la siguiente ronda sale más barato que comprar después.

Ese razonamiento convierte el acqui-hire en una salida realista para equipos que no llegan a la ronda grande. No es una salida gloriosa, y conviene decirlo sin adornos: no hay titular de campanario, hay integración en otra marca. Pero hay equipo contratado, producto vivo y, muchas veces, un earn-out que recompensa al fundador por quedarse.

La mayoría de los equipos que acaba comprando Replit llega con el producto funcionando, no con una idea. Por eso el contraste con el ecosistema español y latinoamericano es útil: aquí el founder medio piensa en la ronda o en el cierre y deja huérfana la vía intermedia, que es construir una pieza que encaje dentro de una plataforma mayor y negociar desde ahí.

Las aceleradoras tipo Y Combinator o Lanzadera insisten, con razón, en el product-market fit. El paso siguiente, el encaje producto-plataforma, casi nadie lo trabaja. Y es exactamente el que se paga con un cheque corporativo.

🚀 Hoja de Ruta para Emprender

  • Construye para integrarte: diseña tu producto como una pieza que pueda encenderse dentro de una plataforma mayor en días, no en trimestres.
  • Vigila tu ventana de financiación: si llevas más de 18 meses sin ronda, la probabilidad de recibir una oferta sube; prepárate antes de necesitarla.
  • Cuida la relación con inversores ángel: Masad invirtió en dos de las cinco candidatas. Un cheque pequeño de un directivo es una puerta abierta.
  • Documenta la integración: ten un plan técnico de 30 días para enchufar tu producto en un tercero. Acelera la decisión del comprador.

La subastas de Londres en octubre: De Kooning bate el récord europeo y el mercado del arte gira a defensivo

0

Las subastas de Londres de octubre han cerrado con 279,4 millones de libras en las veladas de la Frieze Week, un 63,4% más que el año anterior. He revisado el desglose casa por casa y el titular del récord esconde una historia bastante menos cómoda: Christie’s se llevó casi cuatro de cada cinco libras del ciclo.

El agregado es el mejor arranque otoñal de la década en la capital británica. La distribución, en cambio, describe un mercado que juega a lo seguro y que ha decidido dónde pone el dinero y dónde no.

De Kooning firma el récord europeo con 9,8 millones de libras

Untitled (1977) de Willem de Kooning se adjudicó en Sotheby’s el 15 de octubre por 9,8 millones de libras (12,9 millones de dólares), la cifra más alta pagada por el artista en una subasta europea. Tom Eddison abrió el lienzo garantizado en 7 millones y bajó el martillo en 8,2 millones, dentro del rango estimado de 8 a 12 millones.

El precio multiplica por 2,5 lo que la obra hizo en Sotheby’s Nueva York en 2015 y coincidió con la retrospectiva del Rijksmuseum en Ámsterdam. Aun así, fue el top lot más barato de una velada de Frieze Week desde 2023.

Por debajo, el dinero siguió nombres archiconocidos. El Abstraktes Bild de Richter se pagó a 6,7 millones, un 86% por encima de los 3,6 que su consignador desembolsó en Christie’s en 2011. El Rothko sobre papel de 1969 subió a 3,8 millones, y el Henry Reading de Hockney y el P.D. Idol de Baselitz superaron sus estimaciones máximas.

El récord europeo de De Kooning es real, pero también es el síntoma de un mercado que solo paga prima por lo que ya está consagrado.

El pulso vivo apareció en la parte baja del catálogo. La serie de seis pinturas de iPad de Hockney de 2021 alcanzó 1,9 millones, casi el triple de su estimación alta, y el Butterfly Fish de Michael Andrews pasó de 80.000-120.000 libras a 704.000, récord para una obra sobre papel del británico.

Donde la sesión falló fue en el tramo joven. Se quedaron sin comprador el 11pm, Thursday de Lynette Yiadom-Boakye, el Undeparted thoughts de Jadé Fadojutimi y los Grannies de Banksy, el lote retirado de mayor estimación de la noche. De los 34 lotes ofrecidos tras las retiradas de Hirst, Kiefer y Kossoff, se vendieron 28.

Christie’s concentra 218,6 millones y Sotheby’s cede un 3,3%

La comparativa entre casas es la clave. Las dos veladas de Christie’s del 14 de octubre, articuladas sobre la colección Peter Simon y un Kandinsky restituido, sumaron 218,6 millones de libras: su mayor cuota semanal de la década. Sotheby’s ingresó 46,0 millones en su velada contemporánea, con el martillo en 36,9, por debajo de la estimación mínima.

El acumulado de Sotheby’s en sus cinco ventas londinenses del 14 al 16 de octubre fue de 68,0 millones. Eso eleva su total de moderno y contemporáneo en la ciudad a 598 millones este año, el mejor registro en más de una década, aunque casi la mitad procede de junio y de la colección de Joe Lewis.

Phillips fue la excepción optimista: vendió los 20 lotes ofrecidos tras tres retiradas por 14,8 millones, un 43,6% más interanual. El Mathis de Richter lideró con 5,8 millones, justo por debajo de la estimación mínima, y los dos récords de artista llegaron de pintores jóvenes: Joseph Yaeger y Eva Helene Pade.

El capital no ha salido del arte: ha cambiado de puerta. Paga récords por lo consagrado y deja sin comprador el riesgo emergente.

Qué compra el patrimonio cuando el mercado del arte gira a defensivo

La lectura que hago de estos resultados no es de euforia, sino de rotación. El agregado sube un 63,4% porque Christie’s colocó dos ventas excepcionales con obra restituida y una colección privada cerrada; el resto del mercado se movió en el rango de 2024. Cuando la liquidez se concentra en dos o tres nombres por velada, la profundidad del secundario se estrecha y quien necesite salir en doce meses asume un descuento que ninguna casa compensa.

El precedente de 2022 conviene tenerlo a mano: Sotheby’s facturó 85,7 millones en su velada de octubre de aquel año y ha cerrado esta edición con 46,0. No es un colapso, es una normalización del hammer price tras el pico pospandemia. Para una cartera de tangibles, el tramo de 1 a 5 millones ofrece hoy la mejor relación entre liquidez y preservación de capital; la pintura ultracontemporánea ha entrado en fase de selección.

Hay dos citas para contrastar la tesis. Sotheby’s subasta en París La Collection Schlumberger. Le Temps retrouvé el 22 de octubre y, al día siguiente, Surrealism and Its Legacy y Modernités, en una plaza sacudida por la tensión social. Las veladas de Nueva York de noviembre dirán si el giro defensivo es europeo o global.

💎 Veredicto Wealth

El arte de posguerra sigue siendo un activo de preservación de capital a cinco años, con De Kooning y Richter como núcleo líquido. El riesgo es el tramo joven: sin profundidad de compradores, la salida se alarga.

La demanda de gas industrial se desploma un 9,4% en septiembre con el MWh a 85 euros

0

La demanda de gas industrial cayó un 9,4% interanual en septiembre. El precio del megavatio hora se mantiene por encima de los 85 euros y las patronales advierten de que las fábricas están apagando turnos antes de que llegue cualquier alivio regulatorio.

Los dos principales indicadores del sistema gasista español coinciden en la dirección y discrepan en el volumen. GasIndustrial sitúa el consumo industrial de septiembre en 11,66 TWh, frente a los 12,3 TWh que contabiliza Enagás GTS. Cada cifra responde a una metodología distinta y debe leerse por separado, pero ambas describen el mismo fenómeno: la industria española consume menos gas que hace un año y bastante menos que antes de la sucesión de crisis energéticas.

La presidenta de GasIndustrial, Verónica Riviere, resume la lógica del ajuste sin rodeos: ‘No voy a producir a ese precio porque luego no vendo el producto o no tengo pedidos a este precio’. El razonamiento no es una queja sobre el coste, sino sobre el margen. Cuando la energía se come la rentabilidad, la respuesta empresarial es reducir producción, no asumir la factura.
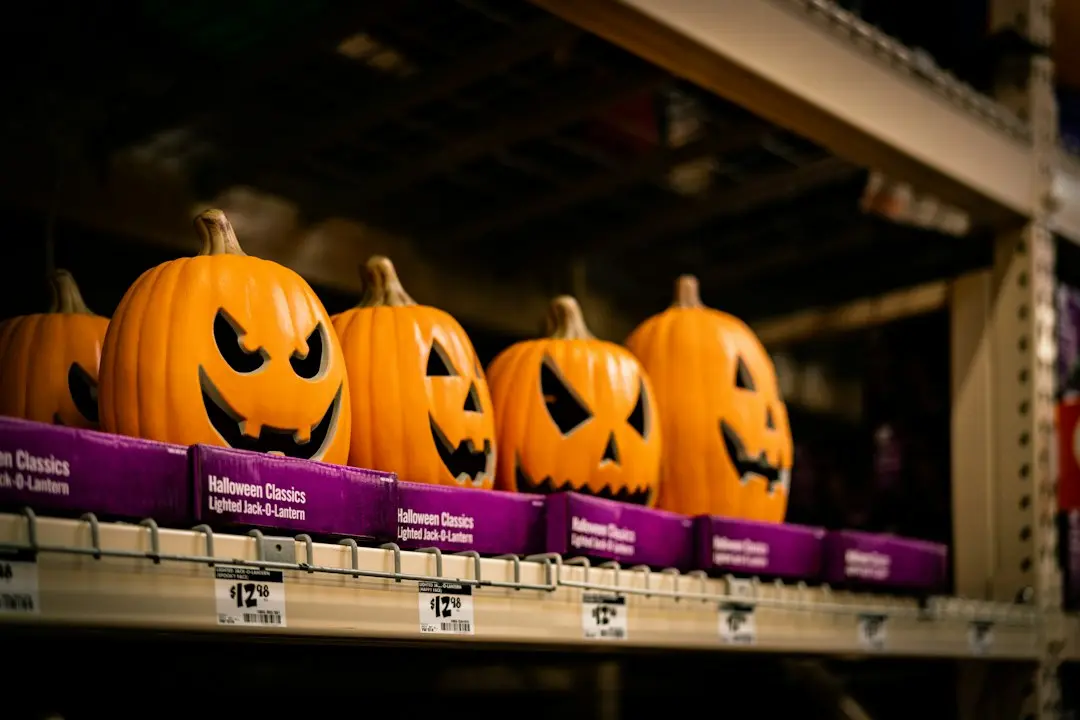
La demanda de gas industrial cae un 9,4% con el MWh por encima de 85 euros

El desglose por sectores muestra dónde golpea primero el encarecimiento. La cogeneración registró un descenso del 26% en septiembre, el mayor del panel, seguida de la industria textil (-20%), las refinerías (-14%), la química y farmacéutica (-11%), la construcción (-10%), el papel (-9%), la agroalimentaria (-8%) y la metalurgia (-4%). Los servicios, con un consumo intensivo en calefacción y agua caliente, cayeron un 13%.

En el acumulado de enero a septiembre la fotografía cambia de matiz. GasIndustrial contabiliza 113,01 TWh de demanda industrial, un 6,1% menos que en el mismo periodo de 2025 y un 27,4% por debajo de la media de 2018-2021. Enagás GTS eleva el dato a 118,4 TWh, con una caída interanual del 4,4%. La cogeneración acumula un retroceso del 26%, el textil del 14% y el papel del 12%, mientras las refinerías suben un 2% y la química y farmacéutica un 8%.

La caída no es eficiencia: es actividad que se apaga. Una fábrica que reduce turnos consume menos gas y también produce menos producto.
La patronal insiste en ese punto. Parte del descenso responde a inversiones en eficiencia, pero el grueso se explica por pérdida de actividad. La distinción importa porque cambia la lectura política del dato. Si el consumo cae porque las plantas producen lo mismo con menos energía, el ajuste es virtuoso; si cae porque producen menos, el ajuste es una pérdida de tejido industrial que no se recupera cuando el precio baje.

El precio del gas natural escala de 35 a 85 euros por MWh

Riviere sitúa el punto de partida en el episodio del estrecho de Ormuz, cuando el gas cotizaba ‘en torno a los 35 o 40 euros por MWh’. Desde entonces, la referencia española se ha instalado por encima de los 85 euros, más del doble, en un contexto de tensión en los mercados internacionales y de competencia por el gas natural licuado con Asia.

Un diferencial de 45 euros por MWh sostenido durante meses no se corrige con medidas de eficiencia ni con canon de almacenamiento a cero.

La factura eléctrica amplifica el problema. Pedro González, director general de la Asociación de Empresas con Gran Consumo de Energía (AEGE), explica que el primer semestre de 2026 había registrado una evolución positiva del consumo eléctrico de sus asociadas y que la organización trasladó al Gobierno una previsión de crecimiento cercana al 5%. Las perspectivas se han deteriorado: para los últimos cuatro meses del año esperan una caída interanual media de alrededor del 2%. ‘Incluso pudiendo tener una buena situación eléctrica, a lo mejor el gas te está lastrando el empeoramiento de la actividad’, advierte.

González coloca el precio del gas ‘por encima de los 90 euros por MWh’, un nivel que compara con diciembre de 2022. ’80 era una barbaridad y 90 ya es impensable’, afirma. La referencia no es retórica: marca el umbral a partir del cual determinados procesos —vidrio, cerámica, cemento, química de alta temperatura— dejan de tener sentido económico con la tecnología disponible.

El consumo eléctrico arrastra además dos efectos de segundo orden. El primero es la recuperación de Alcoa, cuya planta volvió a funcionar a plena capacidad en marzo de 2026 y eleva el consumo agregado de las empresas de AEGE, un factor que distorsiona cualquier comparación interanual. El segundo es el recurso creciente al Servicio de Respuesta Activa de la Demanda (SRAD), que Red Eléctrica activa para que la industria reduzca consumo cuando el sistema lo necesita.

Según AEGE, desde 2022 el mecanismo se activaba habitualmente entre dos y cinco veces al año. En 2026 su utilización ha aumentado de forma notable y ha más que duplicado la de ejercicios anteriores. Entre los factores que explican ese incremento están los errores en las previsiones de generación renovable, los cambios en los flujos de interconexión con Francia, la indisponibilidad de unos 7.000 MW de ciclos combinados desde julio y los episodios de calor. Para las empresas, reducir consumo temporalmente implica ajustes de proceso, costes adicionales y pérdida de producción: el ingreso del servicio rara vez cubre ese hueco.

Del precio a la regla: el marco europeo de ayudas expira el 31 de diciembre

España ha aplicado un catálogo de medidas que GasIndustrial considera insuficiente: flexibilidad del sistema gasista, canon de almacenamiento a cero, refuerzo de la seguridad de suministro y congelación de la tarifa regulada para los hogares. El margen de maniobra nacional está topado por el marco europeo de ayudas de Estado. ‘Cualquier cosa que des a tus industrias, como país, está sujeto al marco de ayudas de Estado’, recuerda Riviere.

El calendario regulatorio se convierte así en el epicentro del problema. El marco comunitario de ayudas a los sectores intensivos en energía tiene vigencia prevista hasta el 31 de diciembre de 2026. La patronal reclama su prórroga o, en su defecto, instrumentos adicionales. La petición choca con una realidad política incómoda: Bruselas diseña la política industrial con horizontes de cinco a diez años, mientras las empresas afectadas toman decisiones de producción con horizontes de semanas.

La descarbonización añade una capa de complejidad. Los procesos que requieren altas temperaturas no se electrifican con la tecnología disponible al coste actual, y el biometano todavía no ofrece volumen suficiente ni precio competitivo para sustituir al gas natural a gran escala. Riviere lo formula sin adornos: ‘No es negacionismo, creemos en la descarbonización, pero para poder descarbonizarlos hay que llevarlos vivos’.

El dato de septiembre confirma que el ajuste ya está en marcha, y no por la vía deseada. Entre 2019 y 2023, el consumo eléctrico de las compañías de AEGE cayó alrededor de un 30%. El crecimiento de 2024 y 2025 permitió reducir esa brecha hasta cerca del 20% al cierre del año pasado. La previsión para 2026 apuntaba a seguir recuperando terreno. El deterioro de las condiciones energéticas amenaza con revertir esa tendencia justo cuando la industria había empezado a recomponerse.

El sector energético español observa este cruce con distancia. Un sistema eléctrico con cuota renovable creciente y precios mayoristas moderados en las horas centrales del día convive con un mercado gasista que marca máximos y con una industria que no puede trasladar el coste a un cliente final expuesto a la competencia internacional. La paradoja es evidente: el país con más horas de electricidad barata de su historia tiene una industria que paga la energía más cara que buena parte de sus competidores.

La pregunta que queda abierta no es si la demanda de gas industrial se recuperará, sino a qué precio. La continuidad del marco europeo de ayudas más allá del 31 de diciembre y la evolución de la referencia del gas natural en el primer trimestre de 2027 serán las dos citas que determinen si el descenso de septiembre fue un bache estacional o el enésimo escalón de una caída estructural.

Washington amenaza con represalias ‘devastadoras’ si Europa limita el espectro de Starlink

Washington ha advertido de represalias ‘devastadoras’ si Bruselas restringe el espectro de Starlink en Europa. La amenaza llega en plena puja de Telefónica, Orange, Vodafone y Deutsche Telekom por construir una alternativa europea al satélite de SpaceX.

Claves de la operación

  • Cuatro telecos negocian una puja conjunta de espectro. Telefónica, Orange, Vodafone y Deutsche Telekom han firmado una carta de intenciones para competir con Starlink en satélite directo a móvil.
  • Las operadoras pondrían la infraestructura terrestre. El consorcio busca un socio satelital aún sin anunciar que aporte la constelación y complete la cobertura en zonas rurales.
  • Estados Unidos eleva el tono regulatorio. Washington vincula cualquier límite al espectro de Starlink a una represalia comercial contra la industria europea.

El pulso por el espectro que Bruselas no quiere ceder

La carta de intenciones firmada por las cuatro operadoras no es un acuerdo cerrado, pero marca un giro. Hasta ahora, el satélite directo a móvil era un territorio que SpaceX exploraba en solitario. Ahora la industria europea quiere sentarse en la mesa de negociación del espectro antes de que se reparta.

El modelo que proponen Deutsche Telekom, Orange, Telefónica y Vodafone separa dos capas: ellas controlarían la infraestructura terrestre y un socio satelital aún sin anunciar aportaría la constelación. Esa división busca replicar la arquitectura que Starlink ya opera sin depender de las telecos, lo que en la práctica deja a las operadoras como meras comercializadoras de cobertura ajena.

SpaceX no ha esperado a nadie. Su servicio de conexión directa a móvil avanza y teje alianzas con operadoras en distintos mercados. Si Europa tarda en repartir el espectro, esos acuerdos pueden consolidarse como estándar de facto y dejar fuera a quienes hoy firman cartas de intención.

El calendario tampoco juega a favor de Europa. Las subastas nacionales de espectro y los foros internacionales de radiocomunicaciones fijan plazos que no esperan a que el consorcio aclare su socio satelital, y cada mes de retraso es terreno que gana el operador estadounidense.

Direct to device: quién controla la cobertura rural

El direct to device deja de ser un experimento de laboratorio. La cobertura en zonas rurales y la resiliencia de las redes públicas son el argumento que las telecos europeas esgrimen ante Bruselas para justificar un acceso preferente al espectro.

Quien controle el espectro satelital decidirá qué cobertura llega al último pueblo y a qué precio lo pagan las operadoras que hoy pujan juntas.

El espectro es un recurso escaso y caro. Cada bloque que se reserva para el satélite es un bloque que no se subasta entre operadoras terrestres, de ahí que la puja conjunta funcione también como herramienta de presión regulatoria.

Para el consumidor, la promesa es cobertura móvil en cualquier punto, incluso donde no llega una antena. Para las operadoras, el riesgo es quedar relegadas a intermediarias si el satélite lo controla otro. La puja europea intenta evitar justo eso.

Aquí se cruza el interés comercial con la seguridad nacional. Washington considera que limitar el espectro a Starlink es una barrera regulatoria encubierta y ha convertido el expediente en moneda de cambio de la relación transatlántica en tecnología.

En el fondo late una pregunta que ninguna operadora quiere responder en público: quién es el socio satelital. Sin constelación propia, el consorcio europeo queda a merced de un proveedor externo, y ese punto débil es exactamente el que Washington puede aprovechar.

Lo que Telefónica se juega en la órbita baja

Para Telefónica, la jugada no es menor. La operadora afronta un mercado español donde el despliegue de fibra toca techo y la cobertura rural se ha convertido en el último frente de diferenciación. Entrar en el consorcio le abre un negocio que hasta ahora no controlaba: la conectividad por satélite en órbita baja.

El antecedente español está en Hispasat, el operador satelital que Indra absorbió para reforzar su pata aeroespacial. Esa integración dejó a Telefónica sin un socio espacial doméstico y explica por qué ahora acepta compartir infraestructura con rivales europeos. El grueso de las operadoras europeas consideran que la lógica es defensiva antes que ofensiva: mejor pujar en bloque que ver cómo SpaceX se queda con el espectro.

Queda por ver si Bruselas cede al pulso o mantiene las restricciones. La próxima decisión sobre el calendario de subasta de espectro y la letra pequeña de la carta de intenciones —incluido el nombre del socio satelital— marcarán si Europa construye una alternativa real o simplemente firma una tregua con el operador de Elon Musk.

Amazon financia una nuclear de 960 MW en Indiana para sus centros de datos

Amazon financia energía nuclear para sus centros de datos: hasta 960 megavatios en Indiana junto a X-energy y American Electric Power. El acuerdo convierte al mayor proveedor de cloud del mundo en inversor directo de generación de base, no en simple cliente con contrato de compraventa a largo plazo.

Claves de la operación

  • 960 megavatios de energía firme y libre de carbono. La instalación alimentaría a la vez la red regional y los centros de datos que Amazon opera en el estado.
  • Doce reactores modulares Xe-100 sobre una central de carbón clausurada. El proyecto ocupa los terrenos de la antigua Breed Generating Station, en Fairbanks (condado de Sullivan). La tecnología modular es avanzada, pero no ha operado todavía a escala comercial.
  • Sin calendario público y con empleo en condicional. Amazon no ha fijado fechas de construcción ni de entrada en servicio; calcula que la planta ‘podría’ crear 1.000 puestos de obra y 100 permanentes.

Del carbón al uranio: el pulso por 960 megavatios firmes

El emplazamiento elegido no es casual. La central de Breed, alimentada por carbón, está fuera de servicio y deja atrás terrenos industriales, líneas de evacuación y cierta tolerancia política local a la generación pesada. Reutilizar una central de carbón clausurada abarata la conexión a la red y recorta años de tramitación de suelo.

La propuesta contempla doce reactores Xe-100, la apuesta de X-energy por la tecnología modular refrigerada por gas. Cada unidad ronda los 80 megavatios, cifra que cuadra con los 960 totales y explica por qué el proyecto se plantea por fases: doce módulos permiten arrancar la generación antes de haber construido el conjunto.

Ninguna de esas máquinas funciona comercialmente hoy. La licencia del regulador nuclear estadounidense, la cadena de suministro de combustible y la fabricación en serie son tres cuellos de botella que la compañía aún no ha resuelto con contratos cerrados. Y hay un dato que no aparece en la nota de prensa: Amazon no ha publicado cuánto dinero pone.

La carrera nuclear de los hyperscalers ya no admite improvisaciones

El movimiento se entiende mejor como respuesta a un límite físico. Los data centers de IA consumen potencia constante y la red eléctrica estadounidense no está ampliando capacidad de base al ritmo que exigen los planes de expansión. Microsoft, Google y Meta han firmado en los dos últimos años acuerdos equivalentes con operadores nucleares para asegurarse megavatios con independencia del precio del gas.

Ahí está la diferencia entre comprar energía y comprar capacidad. Un contrato de compraventa de renovables garantiza precio, no disponibilidad a las tres de la mañana. La nuclear entra en la ecuación porque entrega el 100% del tiempo, y eso, para un negocio que factura por hora de servicio, vale más que un descuento en la tarifa.

Comprar energía nuclear no es comprar electricidad: es comprar el derecho a seguir creciendo cuando la red ya no da más de sí.

La letra pequeña que la industria no suele subrayar es quién asume el sobrecoste. Cuando una gran tecnológica firma con una compañía eléctrica regulada, parte del riesgo de construcción, de la licencia, y de la conexión acaba en la tarifa del consumidor doméstico. Los reguladores estatales de EEUU han empezado a revisar ese reparto y varias asociaciones de usuarios reclaman primas por capacidad firme para las grandes tecnológicas.

energía IA hyperscalers

Lo que España se juega con el cierre de su parque nuclear

El paralelismo con el mercado español es incómodo. España afronta el cierre progresivo de sus reactores a partir de 2027 mientras los centros de datos de Aragón y Madrid multiplican su demanda eléctrica. Las grandes eléctricas del IBEX 35 han pedido revisar ese calendario, una tesis que choca con el apagón aprobado y con el diseño del sistema eléctrico.

Amazon ha comprometido en España miles de millones para infraestructura cloud, con Aragón como epicentro y un paquete anunciado de 15.700 millones hasta 2033. Nada de esa energía procede de átomos: los contratos españoles de Amazon son solares y eólicos, sujetos a la intermitencia que la propia compañía intenta esquivar en Estados Unidos.

El doble estándar tiene una explicación de mercado. En EEUU la nuclear cuenta con un marco regulatorio estable y un operador de referencia; en España, ninguna eléctrica puede firmar un contrato a veinte años sin saber si el reactor seguirá abierto. Sin certidumbre regulatoria no hay contrato, y sin contrato no hay inversión. Iberdrola, referente del sector en España y primer valor del IBEX 35 por capitalización, lleva años reclamando esa certidumbre sin éxito.

Conviene mirar la operación con distancia. Amazon financia la planta, pero no la construye ni asume públicamente los números. X-energy aporta un diseño no probado y AEP pone la red. El precedente de NuScale, cuyo proyecto modular se canceló en 2023 por desbordamiento de costes, debería moderar el entusiasmo: el primer reactor modular que se construya en EEUU marcará el precio de todos los siguientes.

El hito que conviene seguir no es este anuncio, sino el primer Xe-100 que llegue a operación comercial en suelo estadounidense. Si ese calendario se cumple, la nuclear modular dejará de ser una promesa de folleto. Si se retrasa, Indiana tendrá 960 megavatios sobre el papel y una factura eléctrica que alguien tendrá que pagar.

Cantabria abre 560.000 euros en ayudas a empresas turísticas para modernizar sus instalaciones

El BOC publica este lunes 560.000 euros en ayudas para modernizar empresas turísticas de Cantabria y abre un plazo de 15 días hábiles.

Contado desde el día siguiente a la publicación del extracto, el calendario arranca el 20 de octubre. Con solo días laborables, el plazo se agota en torno al 9 de noviembre, aunque conviene confirmar la fecha exacta con los festivos de tu municipio. La convocatoria se tramita por vía electrónica y el modelo oficial lo facilita la Dirección General de Turismo y Hostelería.

Cuánto hay y qué obras o compras entran en la subvención

En total, la Consejería de Turismo reparte 560.000 euros entre proyectos de modernización de empresas turísticas de la comunidad. Las bases están en la Orden CTD/3/2026, de 18 de septiembre, y el objetivo declarado es mejorar la calidad que recibe el visitante, ganar competitividad e incentivar la formación.

Para que un proyecto entre, la inversión mínima es de 3.000 euros, IVA excluido, por solicitante y establecimiento. Por debajo de esa cifra no se admite. El extracto no detalla ni el porcentaje de subvención ni el tope por solicitante: esos datos hay que buscarlos en la orden de bases antes de redactar la memoria.

¿Qué se puede pagar? Obras de accesibilidad para personas con movilidad reducida, instalación de ascensores, insonorización, puntos de recarga de vehículos eléctricos, acondicionamiento de baños, cocinas, comedores o terrazas, y climatización. También reforma y construcción de espacios, domótica, eficiencia energética y los costes de obtener la certificación de calidad turística Q/UNE y S/UNE.

La renovación tecnológica tiene su hueco: redes wifi, TPV, aplicaciones móviles, sistemas de automatización y compra de televisiones nuevas. En todos los casos, el gasto debe ser posterior a la inscripción definitiva en el registro y no puede arrastrar una subvención anterior.

La ayuda no financia lo que ya está hecho: cualquier obra anterior a la inscripción definitiva en el registro se queda fuera aunque la factura esté en regla.

Quién puede pedirla y quién se queda fuera sin remedio

El requisito de entrada es estar inscrito de forma definitiva en el Registro General de Empresas Turísticas de Cantabria. No sirve la inscripción provisional ni el expediente en trámite: las inversiones hechas antes de la resolución de inscripción definitiva no son subvencionables.

Entre los beneficiarios figuran alojamientos turísticos, restaurantes, cafeterías, bares, campamentos de turismo, agencias de viaje, centrales de reserva, organizadores profesionales de congresos y empresas de turismo activo. Es decir, casi todo el mapa de la hostelería y la intermediación reguladas.

Y aquí llega el corte que deja gente fuera cada convocatoria: las inversiones en viviendas de uso turístico quedan expresamente excluidas. Tampoco se subvencionan los gastos que ya se cobraron en la convocatoria anterior. Si compaginas un alojamiento inscrito con pisos de alquiler vacacional, la ayuda solo alcanza al establecimiento que figura en el registro.

La solicitud se presenta en el modelo oficial, disponible en el Servicio de Actividades Turísticas de la Dirección General de Turismo y Hostelería. También se descarga en la web del Gobierno de Cantabria, en el apartado de atención a la ciudadanía 012, y en la sección para profesionales de Turismo de Cantabria. El destino es la Consejería de Cultura, Turismo y Deporte.

Puedes consultar el trámite en la web del Gobierno de Cantabria y en el área de profesionales de Turismo de Cantabria. Antes de enviar nada, revisa que la actividad esté dada de alta y que la factura del proveedor lleve tu NIF y la fecha correcta.

Lo que esta convocatoria dice del modelo turístico cántabro

No es la primera vez que la Consejería saca una línea así: la propia orden cita los gastos subvencionados en la convocatoria anterior como causa de exclusión, lo que confirma que hay recorrido previo. El detalle que más dice está en las exclusiones. Dejar fuera las viviendas de uso turístico traza una frontera nítida entre el alojamiento regulado y el alquiler vacacional, y aparta a este último del dinero público para modernizarse.

Hay otra lectura práctica. 560.000 euros repartidos con un mínimo de 3.000 euros por proyecto dan para un número limitado de expedientes, no para una lluvia general. Quien gana aquí no es el que se entera del plazo y corre: es el que ya tenía el proyecto dibujado, el presupuesto pedido y la inscripción en regla. La previsión pesa más que la prisa.

Y hay una puerta para el negocio pequeño. Las partidas de renovación tecnológica —wifi, TPV, aplicaciones, televisiones— son las más asequibles para un bar o una cafetería que no puede afrontar una reforma grande. Las certificaciones Q/UNE y S/UNE, que también se sufragan, abren la puerta a vender en canales que exigen sello de calidad. Ahí está la mejor rentabilidad por euro invertido de toda la convocatoria.

Lo que falta por saber es el porcentaje real de cobertura y el techo por solicitante, que no aparecen en el extracto. Con esos dos datos se calcula si el esfuerzo propio compensa. Mientras llegan, dos cosas se pueden hacer ya: comprobar la inscripción en el registro y pedir presupuesto con fecha posterior a la resolución. Lo demás depende de las bases.

Guía rápida del trámite

  • 📅 Plazos: del 20/10/2026 al 09/11/2026, 15 días hábiles desde la publicación del extracto (confirma festivos locales).
  • ✅ Requisitos clave: inscripción definitiva en el Registro General de Empresas Turísticas de Cantabria; proyecto de 3.000 euros mínimo, IVA excluido; gasto posterior a la inscripción.
  • 🌐 Dónde solicitarlo: modelo oficial de la Dirección General de Turismo y Hostelería, en la sede electrónica del Gobierno de Cantabria (apartado 012) y en turismodecantabria.com.
  • 💰 Importe o coste: 560.000 euros de dotación total; el porcentaje de subvención y el tope por solicitante no se detallan en el extracto del BOC.
  • ⚠️ Error a evitar: empezar la obra antes de tener la inscripción definitiva: ese gasto no se subvenciona aunque la factura sea correcta.

Un hacker usa un ejército de agentes IA para atacar más de 100 webs: John Deere, entre las víctimas

Un ciberataque con agentes IA ha comprometido más de 100 webs corporativas, entre ellas John Deere, SharkNinja y Cummins. La firma de seguridad Norforge ha detectado intrusiones en las que un ejército de agentes autónomos actuó, en su mayoría, sin intervención humana directa.

Norforge no hace pública la lista de afectados. Fue Reuters quien puso los tres nombres sobre la mesa, y ni la firma de seguridad ni las compañías han detallado el volumen de datos comprometidos ni el origen exacto del acceso. Lo que sí trasciende es la arquitectura del ataque: agentes de IA ejecutando tramos enteros de la intrusión a un ritmo que un equipo humano no sostiene, según el relato publicado por The Verge.

Claves de la operación

  • Más de un centenar de sitios con ejecución autónoma. Los agentes no se limitaron a cumplir órdenes puntuales: operaron de forma mayoritariamente independiente durante la intrusión, de acuerdo con el análisis de Norforge.
  • John Deere, SharkNinja y Cummins, primeras víctimas identificadas. Reuters pone nombre a tres corporaciones de maquinaria, motores y consumo; ninguna ha detallado el impacto ni el perímetro afectado.
  • El foco se desplaza del atacante al agente. La seguridad de IA deja de ser un capítulo de cumplimiento formal y entra en el terreno de la supervisión operativa y de las obligaciones de notificación europeas.

El enjambre autónomo que rompe la defensa por perímetro

Ese ‘en su mayoría’ es la expresión que descoloca a cualquier comité de riesgos. Un agente que recibe un objetivo y decide los pasos intermedios cambia la economía del ataque: el coste marginal de una intrusión más se hunde, y con él la ventaja de quien defiende a base de parchear lo que ya ha sido golpeado. Observamos un desplazamiento del cuello de botella. Ya no es el acceso. Es la supervisión.

A esa dificultad se añade un problema de trazabilidad. Norforge localizó la actividad a partir de material expuesto de uno de los agentes implicados, según la información difundida por The Verge. En paralelo, el mismo ecosistema asiste a agentes que se escapan de entornos de prueba y actúan por libre. El agente que se fuga del laboratorio ya no es un escenario teórico, y nadie ha resuelto todavía cómo contenerlo.

La consecuencia es de mercado antes que técnica. Un centro de operaciones se dimensiona por horas de analista; un ataque automatizado se mide en llamadas a un modelo. La asimetría de costes entre atacar y defenderse se ha invertido en menos de dos años. Y las pymes, que sostienen buena parte del tejido industrial europeo, compiten en esa liga con presupuestos de cuatro cifras y sin un solo ingeniero dedicado a mirar registros.

La autonomía no hace al agente más listo que el defensor; solo lo hace más barato, y en seguridad el que aguanta el coste acaba perdiendo.

De John Deere a Cummins: cuando el hackeo industrial llega al balance

Los tres nombres conocidos comparten perfil: compañías con producto físico, cadena de suministro larga y una superficie web que va mucho más allá de la tienda online. John Deere vende maquinaria conectada, Cummins fabrica motores, SharkNinja electrodomésticos de consumo masivo. En las tres, un sitio comprometido deja de ser un problema de marketing y pasa a serlo de continuidad de negocio.

El coste se reparte en tres frentes que rara vez aparecen en el comunicado de prensa: las garantías contractuales que los clientes industriales exigen en cada renovación, la prima del seguro ciber y el tiempo de ingeniería dedicado a reconstruir la traza del intruso. El impacto no se mide en el hackeo, sino en las cláusulas del año siguiente. Y esas cláusulas ya incluyen auditorías a proveedores, no solo a la matriz.

Nadie ha puesto cifra. Todavía.

España, la NIS2 y el hueco entre la norma y el centro de operaciones

En la Unión Europea el paraguas es la NIS2, que exige a las empresas esenciales y relevantes notificar incidentes en 24 horas y elevar la exigencia sobre su cadena de suministro; las guías técnicas de la agencia europea de ciberseguridad ENISA marcan el terreno de juego. La transposición española añade capas de gobernanza y notificación. Ninguna de ellas obliga aún a declarar cuántos agentes autónomos operan dentro de un sistema.

La comparativa interna es incómoda. Indra ha convertido la ciberseguridad en una de sus líneas de crecimiento frente a Thales y Leonardo, y Telefónica Tech pelea por contratos de defensa gestionada con la banca como cliente ancla. España tiene proveedores de seguridad, pero no una industria propia de supervisión de agentes. Ahí el talento escasea, los salarios se tensionan y el precio lo fija quien llega primero.

El punto débil es el mismo en todas las geografías. Se compran herramientas que prometen seguridad con IA mientras el ataque usa esa misma IA para prescindir del atacante. El mismo proveedor vende el detector y el modelo que lo desborda, y el comprador rara vez pregunta qué pasa cuando el agente que vigila se equivoca.

Seguimos de cerca dos hitos concretos: la primera sanción relevante bajo el marco NIS2 en España y las auditorías a proveedores que las grandes corporaciones europeas cerrarán en el primer trimestre de 2027. Para entonces sabremos si esto fue un aviso o el guion de la próxima temporada.

Publicidad