SpaceX gana 3.926 millones en el tercer trimestre y voltea las pérdidas de 940 millones del año anterior

SpaceX ganó 4.404 millones de dólares (3.926 millones de euros) en el tercer trimestre de 2026, frente a las pérdidas de 1.054 millones de un año antes, impulsada por Starlink y la inteligencia artificial.

Las cuentas, publicadas el martes 20 de octubre, llegan después de un ejercicio marcado por el salto al Nasdaq el 12 de junio de 2026 y dejan los nueve primeros meses con unas pérdidas acumuladas de 1.084 millones de dólares (966 millones de euros), un 58% menores que entre enero y septiembre de 2025. El grupo sigue en rojo en el acumulado, pero el trimestre ya es rentable. Ahí está el cambio de narrativa.

El tercer trimestre, en cifras: 14.575 millones de ingresos y un 161% más

Los ingresos sumaron 14.575 millones de dólares (12.992 millones de euros) entre julio y septiembre, un 161% más que en el mismo periodo del año anterior. La cifra supera con holgura el ritmo del conjunto del ejercicio: en los nueve primeros meses la facturación alcanza los 27.083 millones de dólares (24.141 millones de euros), un 97,5% más.

El desglose revela de dónde sale el impulso. El negocio espacial —lanzamientos y servicios— facturó 1.767 millones de dólares, apenas un 6% más. La conectividad, que alberga a Starlink, aportó 5.248 millones (+69,4%). Y la división de inteligencia artificial se disparó hasta los 7.560 millones de dólares (6.739 millones de euros), casi nueve veces más que un año antes (+830%), tras la adquisición de Cursor y la mayor adopción de Grok entre clientes empresariales y de consumo.

MagnitudTercer trimestre 2026Variación interanualAcumulado 9 meses
Ingresos totales14.575 millones de dólares+161%27.083 millones
Conectividad (Starlink)5.248 millones de dólares+69,4%n.d.
Inteligencia artificial7.560 millones de dólares+830%n.d.
Negocio espacial1.767 millones de dólares+6%n.d.
Beneficio neto atribuido4.404 millones de dólaresvs. -1.054 millones-1.084 millones
Capex19.593 millones de dólares+185%48.069 millones

El mercado recibió las cuentas con una subida cercana al 5% en la negociación after hours del martes, después de que el título cerrara la sesión regular con un retroceso del 0,11%. El director financiero, Bret Johnsen, atribuyó el resultado al tirón de la conectividad y a lo que describió como un punto de inflexión en el negocio de Súper Inteligencia.

Un trimestre en beneficios no borra 966 millones de pérdidas acumuladas: el negocio ya gana dinero, pero todavía no se paga solo.

Starlink roza los 13,6 millones de clientes con un ARPU a la baja
beneficio SpaceX tercer trimestre

Starlink cerró el trimestre con 13,6 millones de suscriptores, frente a los 12 millones del trimestre anterior y los 7,2 millones de un año antes. El ingreso medio por usuario (ARPU) subió a 69 dólares, un 4,5% más que en el segundo trimestre de 2026, pero un 17% por debajo de los 83 dólares de 2025.

El detalle importa. La compañía casi dobla clientes mientras el ticket medio cae: el crecimiento de la conectividad se sostiene sobre volumen —altas residenciales y despliegue en mercados con menor poder adquisitivo—, no sobre precio. Con Amazon Kuiper apretando en banda ancha satelital y Eutelsat OneWeb en el nicho empresarial, la presión sobre el ARPU tiene recorrido.

El precio del crecimiento: 17.465 millones de capex en tres meses

El gasto de capital del trimestre ascendió a 19.593 millones de dólares (17.465 millones de euros), un 185% más. En los nueve primeros meses el capex acumulado llega a 48.069 millones de dólares (42.848 millones de euros), un 247% más, frente a una facturación de 27.083 millones. La compañía invierte 1,77 veces lo que ingresa.

La mayoría de los analistas mira ahora esa ratio antes que el beneficio neto. El resultado contable del trimestre convive con una inversión que supera ampliamente la facturación, y la generación de caja libre dependerá de que la conectividad y la nube maduren antes de que el capex se normalice.

Qué se está comprando con este balance

La comparación interna dimensiona el giro. La inteligencia artificial aportó el 52% de los ingresos del trimestre —7.560 de 14.575 millones de dólares—, la conectividad el 36% y el negocio espacial apenas el 12%. La compañía que debutó en el Nasdaq el 12 de junio de 2026 como sexta mayor cotizada de Estados Unidos ya no se juega el múltiplo en los cohetes, sino en la nube y en Grok. Para el inversor institucional, los lanzamientos son hoy la división menos determinante del balance.

La calidad del beneficio, sin embargo, es discutible. El segmento de IA crece un 830% sobre una base de comparación muy baja y por la integración de Cursor, no por un negocio orgánico consolidado; su visibilidad es menor que la de Starlink, donde los ingresos recurrentes y los 13,6 millones de clientes ofrecen una foto más predecible. Las gestoras indexadas del calibre de BlackRock o Vanguard, habituales en el capital de las grandes cotizadas estadounidenses, mirarán el capex antes que la cuenta de resultados. Y el calendario regulatorio marca el ritmo: las licencias de espectro ante la FCC y las autorizaciones de lanzamiento condicionan la expansión de la constelación. Un trimestre excelente con el capex creciendo un 185% deja la pelota en el tejado de la ejecución.

📊 Las Claves para el Inversor

  • Qué vigilar: La evolución del capex en el cuarto trimestre y el ARPU de Starlink, que ya cae un 17% interanual pese al récord de altas.
  • Reacción del valor: El casi 5% ganado en el mercado posterior descuenta la cifra de ingresos, no el ritmo inversor; la sesión del miércoles medirá cuánto pesa cada cosa.
  • Precedente sectorial: La compañía repite el patrón de las grandes infraestructuras cotizadas: beneficio contable positivo con caja libre aún por demostrar.
9 de cada 10 empresas ya sufre incidentes de IA y solo el 23% escala agentes con gobernanza

Nueve de cada diez empresas ya han sufrido incidentes de IA. Lo sostiene ServiceNow en un informe recién publicado, y la fotografía que describen los directivos españoles apunta en la misma dirección: el 82% reconoce haberse enfrentado ya a uno de esos fallos. No es un riesgo de laboratorio.

El 82% de los directivos españoles ya ha lidiado con un fallo de estos sistemas

El catálogo de errores se repite con una monotonía que debería inquietar a cualquier comité de dirección. Asistentes que responden con datos de otro cliente, información interna que se escapa por una herramienta aprobada a toda prisa, decisiones automatizadas que nadie sabe reconstruir tres semanas después. La mayoría de estos casos no llega a los medios. Casi ninguno llega al consejo.

La segunda cifra relevante viene de McKinsey. Solo el 23% de las compañías que han desplegado agentes los escala con un marco formal de gobernanza. El resto improvisa: permisos amplios, supervisión humana sobre el papel, registros de actividad incompletos. La distancia entre adopción y control no es un detalle operativo; es exactamente el hueco por el que se cuela el incidente.

La autonomía de los agentes llega antes que el marco que debería contenerla

gobernanza de IA

En España el fenómeno tiene una particularidad que conviene subrayar. El 82% de los directivos consultados dice haber gestionado ya un incidente, un porcentaje que sitúa al mercado español por delante de la media global en reconocimiento del problema. Cabe leerlo de dos formas: como señal de madurez o como prueba de que aquí se ha desplegado más rápido y con menos filtros. Las dos lecturas caben en el mismo dato.

Conviene precisar qué cuenta como incidente. En las encuestas del sector entra desde una alucinación detectada a tiempo hasta una fuga de datos confirmada, y esa mezcla infla la cifra tanto como la vuelve difícil de comparar entre países. Aun descontando el ruido, el orden de magnitud es complicado de esquivar: el fallo ha dejado de ser una excepción estadística.

El foco está ahora en los agentes de IA, programas que no se limitan a responder, sino que ejecutan. Consultan el CRM, escriben en el ERP, envían correos, mueven tickets, y abren incidencias en nombre de un empleado. Con ese nivel de autonomía, un error de configuración no produce una respuesta torpe: produce una cascada de acciones replicadas en cientos de sistemas a la vez. La exposición a la IA agéntica sin gobernanza, advierten desde el sector, se está acumulando dentro de las empresas.

Un agente con permiso de escritura sobre el sistema de facturación no comete errores pequeños: los comete a la escala de la empresa entera.

Entre las compañías que sí escalan con gobernanza el patrón es otro. No empiezan por la herramienta, sino por el inventario: qué modelos se usan, con qué datos, quién los ha aprobado y a qué sistemas pueden escribir. Suena burocrático. Es la línea que separa un piloto de un sistema en producción.

El enemigo, en cualquier caso, no siempre aparece en ese inventario. Buena parte de los incidentes nace en herramientas que entraron por la puerta de atrás: una extensión del navegador, un asistente gratuito, una prueba que se quedó a vivir en el equipo de marketing. La IA en la sombra no figura en el contrato con el proveedor y, por definición, tampoco en el plan de gobernanza.

Ningún proveedor vende gobernanza en la caja. Vende licencias, conectores y tiempos de implantación de seis semanas. El control de acceso, la auditoría de las decisiones y la política de datos quedan del lado del cliente, que rara vez los ha previsto en el mismo presupuesto.

El coste real no es la multa, es la pérdida de trazabilidad

El calendario regulatorio ya no es una amenaza futura. Las obligaciones para sistemas de alto riesgo del reglamento europeo de IA están en aplicación, y la Agencia Española de Supervisión de la Inteligencia Artificial mantiene abierta la vigilancia sobre los usos prohibidos. Eso convierte la trazabilidad en un requisito documental, no en una buena práctica.

Mi lectura es menos optimista de lo que sugiere ese 82%. Que nueve de cada diez empresas hayan tenido un incidente no mide el riesgo: mide que el despliegue ha llegado antes que el control. Y la brecha del 23% no se cierra contratando un consultor, se cierra cambiando quién responde de esto en el organigrama. Mientras la IA dependa de un jefe de innovación con presupuesto de experimento, la gobernanza de IA seguirá siendo un anexo del acta.

La pregunta que debería estar en el orden del día del próximo consejo no es cuántos casos de uso se han lanzado. Es quién firma cuando el agente se equivoca, con qué registro se reconstruye la decisión y cuánto tarda la compañía en enterarse. Las que respondan eso antes del primer incidente tendrán una ventaja difícil de copiar. Las demás lo aprenderán igual, solo que a precio de mercado.

La CNMV anima a las gestoras a lanzar fondos para la cuenta Financia Europa: solo el 4% sería elegible

La cuenta Financia Europa afronta un problema de fontanería antes de nacer: el envoltorio fiscal está sobre la mesa, pero los fondos llamados a llenarlo no existen o no encajan en él.

La CNMV mueve ficha para que haya producto que ofrecer

El supervisor ha acelerado la tramitación del registro específico de fondos y ha animado a las gestoras a diseñar vehículos a medida para la nueva cuenta, según han publicado Expansión y Cinco Días. La lectura es sencilla: sin fondos elegibles, la cuenta es un folleto.

Se trata de un instrumento de ahorro e inversión promovido por el Gobierno, con incentivo fiscal, pensado para canalizar el ahorro de las familias hacia inversión productiva. El apellido europeo no es decorativo: la idea encaja en el discurso de Bruselas sobre la unión del ahorro y la inversión, ese intento de que el dinero dormido en depósitos acabe financiando empresas del continente.

El problema es de secuencia. El Ejecutivo diseñó primero la etiqueta fiscal y después preguntó a la industria qué productos podía colocar dentro. Y la industria, de momento, responde con dudas. El registro de instituciones de inversión colectiva depende de la Comisión Nacional del Mercado de Valores, que ahora empuja para que la respuesta llegue antes que el papel.

Uno de cada 25 euros: el dato que estrecha la cuenta

La patronal de las gestoras, Inverco, ha puesto cifra a la brecha: solo el 4% del patrimonio de los fondos españoles cumpliría los requisitos de la nueva cuenta. Traducido: uno de cada 25 euros del sector. El resto vive en mandatos, vocaciones y políticas de inversión que no encajan con el diseño previsto.

A esa restricción se suma otra más incómoda, que Mutuactivos ya ha señalado: la cuenta europea colisiona con los test de idoneidad de los potenciales inversores. Un producto con etiqueta fiscal atrae a un ahorrador conservador que, probablemente, no supera el examen de perfil exigido para el vehículo que tendría que comprar. Ahí hay un cortocircuito comercial, no solo técnico.

La salida natural para las gestoras pasa por crear fondos nuevos, con mandato específico y un folleto que case con las condiciones de la cuenta. Eso significa costes de lanzamiento, una red comercial todavía sin desplegar y un periodo de rodaje antes de que el patrimonio alcance tamaño suficiente para ser rentable. Nada de eso se resuelve con una circular del supervisor.

Una cuenta con ventajas fiscales que obliga a los fondos a cambiar de mandato no simplifica el ahorro: lo traslada al back office de las gestoras.

El riesgo de construir el envoltorio antes que el contenido

España tiene precedentes. Los PIAS, los planes individuales de ahorro sistemático, nacieron con una ventaja fiscal clara y nunca llegaron a ocupar el espacio que sus promotores anticipaban. La lección es tozuda: el incentivo abre la puerta, pero quien decide es el producto. Si el fondo no convence por rentabilidad, riesgo, y liquidez, el contribuyente vuelve al depósito, aunque pague más impuestos.

Hay algo de vértigo regulatorio en la secuencia actual. La CNMV no puede crear la demanda; solo puede despejar el camino para que la oferta exista. Y cuando un supervisor anima a la industria a fabricar producto para un vehículo que aún no está en el mercado, la frontera entre agilizar y empujar se vuelve fina. Me parece razonable que las gestoras exijan ver las condiciones definitivas antes de mover mandatos que afectan a miles de partícipes.

El 4% de Inverco no es un detalle estadístico. Es la constatación de que la cuenta, tal y como está dibujada, aspiraría a una porción estrecha del sector, y que el éxito dependería de levantar fondos desde cero. Eso pide escala, tiempo y una fuerza de venta que hoy no existe. En paralelo, el ahorrador conservador compara con la letra del Tesoro y con el depósito de siempre. Ganar esa comparación es el verdadero encargo.

Queda una contradicción de fondo que el ruido de estas semanas oculta: el producto se vende como democratización del ahorro, pero su arquitectura técnica lo acerca a un club reducido de inversores con perfil medio y horizonte largo. Si esa brecha no se corrige, la cuenta nacerá con buena prensa y poca caja.

La prueba llegará con el primer fondo registrado al amparo de este vehículo y con la letra pequeña definitiva del régimen fiscal. Ahí se sabrá si Financia Europa es una palanca real de canalización del ahorro o una etiqueta más en el catálogo. Las gestoras ya han dicho que quieren terreno firme. El supervisor se mueve. El dinero, como siempre, decidirá al final y sin prisa.

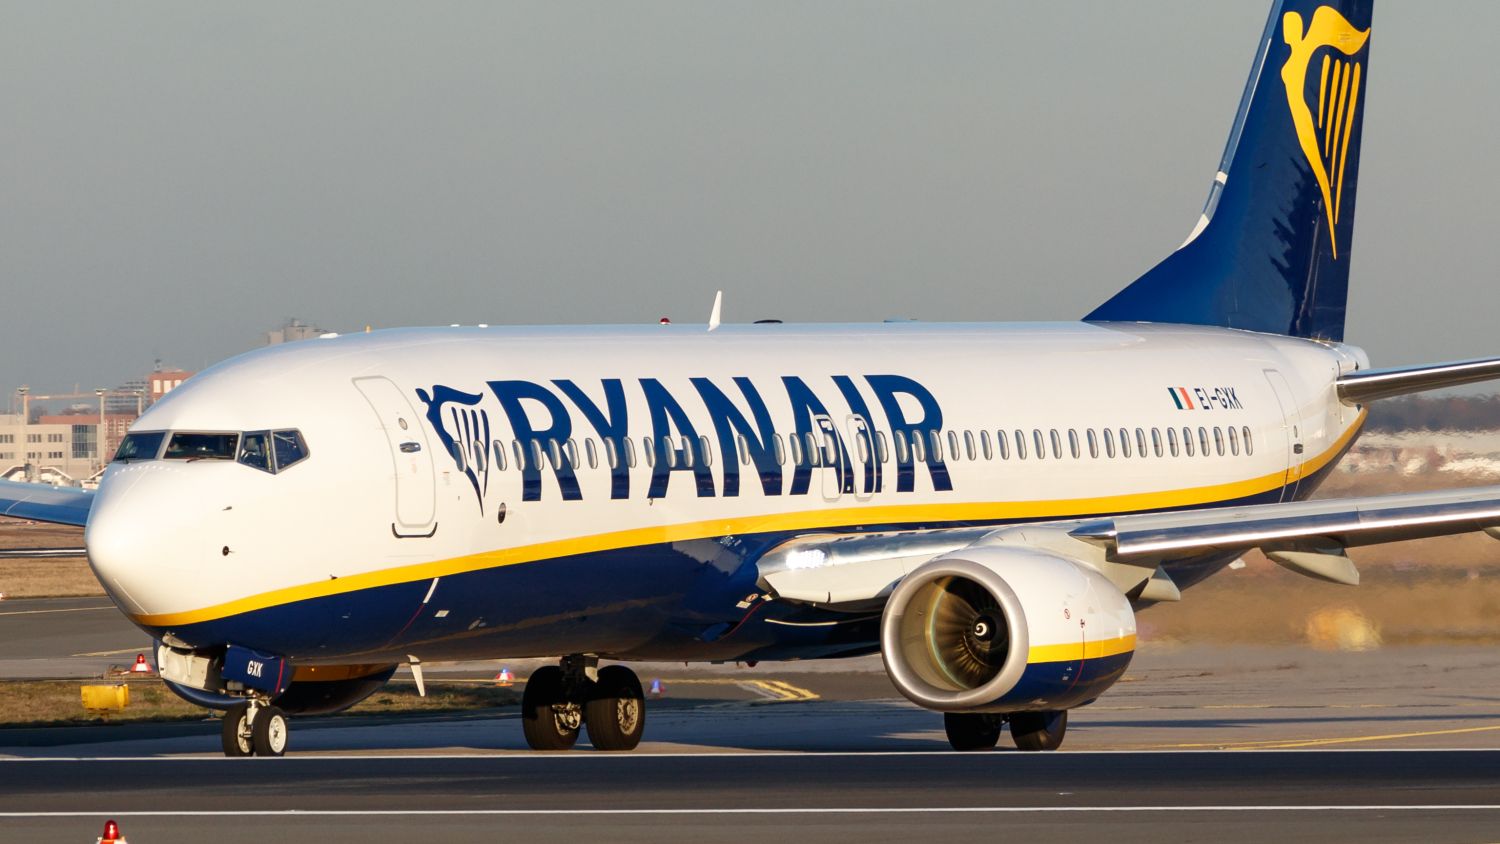
Ryanair cancela vuelos a Barcelona, Madrid, Valencia y Málaga y avisa de la mayor subida de billetes

Ryanair confirma cancelaciones de vuelos entre Bruselas y cuatro ciudades españolas. La aerolínea irlandesa suprime sus rutas con Barcelona, Madrid, Valencia y Málaga por el alza de las tasas aeroportuarias en Bélgica y su consejero delegado, Michael O’Leary, avisa de la mayor subida de billetes de la historia en Europa: hasta un 20% en 2027.

De Bruselas a cuatro aeropuertos españoles

Las conexiones afectadas unían el aeropuerto de Bruselas con Barcelona-El Prat, Madrid-Barajas, Valencia y Málaga. Son cuatro rutas de radio corto con un volumen de pasajeros estable, muy apoyadas en el viajero de negocios y en el turista urbano, y su retirada deja menos alternativas directas entre Bélgica y España. La compañía no ha detallado cuándo dejará de operar el último de esos trayectos, pero la supresión ya está decidida.

El detonante es fiscal. Bélgica ha elevado las tasas aeroportuarias que se aplican a cada pasajero que embarca en sus instalaciones, un recargo que grava directamente el asiento vendido. Para una aerolínea de bajo coste, donde el margen por billete se mide en euros, ese incremento convierte rutas rentables en rutas que dejan de compensar. Ryanair no ha esperado a la negociación: ha retirado capacidad.

El patrón se repite cada vez que un Ejecutivo o un gestor aeroportuario eleva la factura. La compañía reasigna aviones al mercado donde el coste por asiento es más bajo y utiliza el recorte de capacidad como palanca. Es una forma dura de negociar, y suele funcionar: los gobiernos que gravan el transporte aéreo acaban revisando el calendario de subidas cuando ven desaparecer rutas que alimentan su propio tráfico.

El aviso de O’Leary: billetes hasta un 20% más caros en 2027

La segunda mitad del anuncio es la que toca el bolsillo del viajero. O’Leary sostiene que Europa va a asistir al mayor encarecimiento de las tarifas aéreas de su historia, con subidas de hasta el 20% en 2027. La frase tiene dos destinatarios: el pasajero, que pagará más, y los Ejecutivos que gravan el sector, a los que el directivo irlandés traslada la responsabilidad del alza.

Los costes que empujan el precio son tres y se retroalimentan. El primero es el regulado: tasas aeroportuarias, de navegación aérea y tributos medioambientales que se han multiplicado en media Europa. El segundo es el combustible, con la obligación de incorporar carburante sostenible, más caro por litro, en cada repostaje. El tercero es la capacidad: menos asientos disponibles por los retrasos en las entregas de aviones nuevos.

Una tasa se cobra en el país que la aprueba y la conectividad que se pierde se contabiliza en el país que la recibe. El desequilibrio es exactamente ese.

tasas aeroportuarias Bélgica

En España, la decisión aterriza en el departamento que dirige Óscar Puente. El Ministerio de Transportes lleva tiempo en el fuego cruzado de las aerolíneas de bajo coste, que atribuyen al coste de las tasas de AENA parte de sus recortes de capacidad en el país. Las cuatro rutas suprimidas no son un problema serio para los aeropuertos implicados, que absorben el tráfico con otras compañías. El daño se reparte entre el viajero y el destino.

Análisis: la tasa como aduana y el pulso que viene

Europa ha convertido la fiscalidad del vuelo en una herramienta de política pública. Alemania, Francia, Bélgica y Países Bajos han ido acumulando recargos con el argumento del coste medioambiental, y cada uno de esos recargos tiene una consecuencia previsible: donde la factura sube, la capacidad se desplaza. El resultado es un mapa de conectividad que se redibuja según la fiscalidad de cada capital y no según la demanda real de los pasajeros.

Hay una contradicción que pocos gobiernos quieren mirar de frente. El mismo Ejecutivo que sube la tasa para reducir el tráfico aéreo presume después de cifras de turismo y de llegada de visitantes. Bélgica recauda y España pierde una ruta directa. Es una transferencia silenciosa: el ingreso se queda en Bruselas, mientras el pasajero y el tejido turístico lo pagan en Barcelona, Madrid, Valencia y Málaga. Con una salvedad, y no es menor: el viajero belga puede reconstruir su vuelo vía Ámsterdam, Fráncfort o París, pero el visitante que aterrizaba en Málaga desde Bélgica es mucho más difícil de sustituir.

Conviene desconfiar del todo o nada. Ryanair ha hecho de la amenaza de retirada un ritual, y no todos los anuncios se ejecutan al cien por cien. Parte del recorte es negociación pura y existe margen para que alguna ruta se recupere si la presión política funciona. Pero el mensaje de fondo es creíble: el modelo de bajo coste tiene un umbral y, superado ese umbral, el avión se va a otro mercado. La subida del 20% en 2027, si se cumple, no será un fenómeno meteorológico. Será una decisión política con fecha.

Hay además un efecto secundario que pasa desapercibido. Cada recargo que expulsa a una aerolínea de bajo coste encarece el billete medio y beneficia de forma relativa a las compañías de red, que operan con tarifas más altas y estructuras de coste menos sensibles a la tasa unitaria. Si el objetivo del legislador era abaratar el acceso al vuelo, el instrumento elegido produce justo lo contrario.

El hito a vigilar está en dos sitios. En Bélgica, donde el próximo movimiento del Gobierno federal despejará si el recargo se revisa o si el país asume la pérdida de rutas. Y en España, con la revisión tarifaria de AENA para el ciclo que arranca en 2027 como telón de fondo. Si esa revisión tensa el coste, Ryanair ya ha enseñado el guion. Y el guion siempre empieza igual: cuatro rutas, un aviso al pasajero y un teléfono que suena en el ministerio.

La CNMC obliga a Renfe a abrir Fuencarral, Cerro Negro y Can Tunis a Ouigo y Renfe recurre ante la Audiencia Nacional

EN 30 SEGUNDOS

  • ¿Qué ha pasado? La CNMC estima la reclamación de Ouigo y obliga a Renfe a restituirle capacidad de mantenimiento en Fuencarral, Cerro Negro-Santa Catalina (Madrid) y Can Tunis (Barcelona).
  • ¿Quién está detrás? Competencia frente a Renfe Mantenimiento, con Ouigo como beneficiario e Iryo atento al precedente de La Sagra.
  • ¿Qué impacto tiene? Sin multa, pero los trenes de Ouigo podrán mantenerse en instalaciones que hasta ahora solo usaba el operador dominante. Renfe lleva el pulso a la Audiencia Nacional.

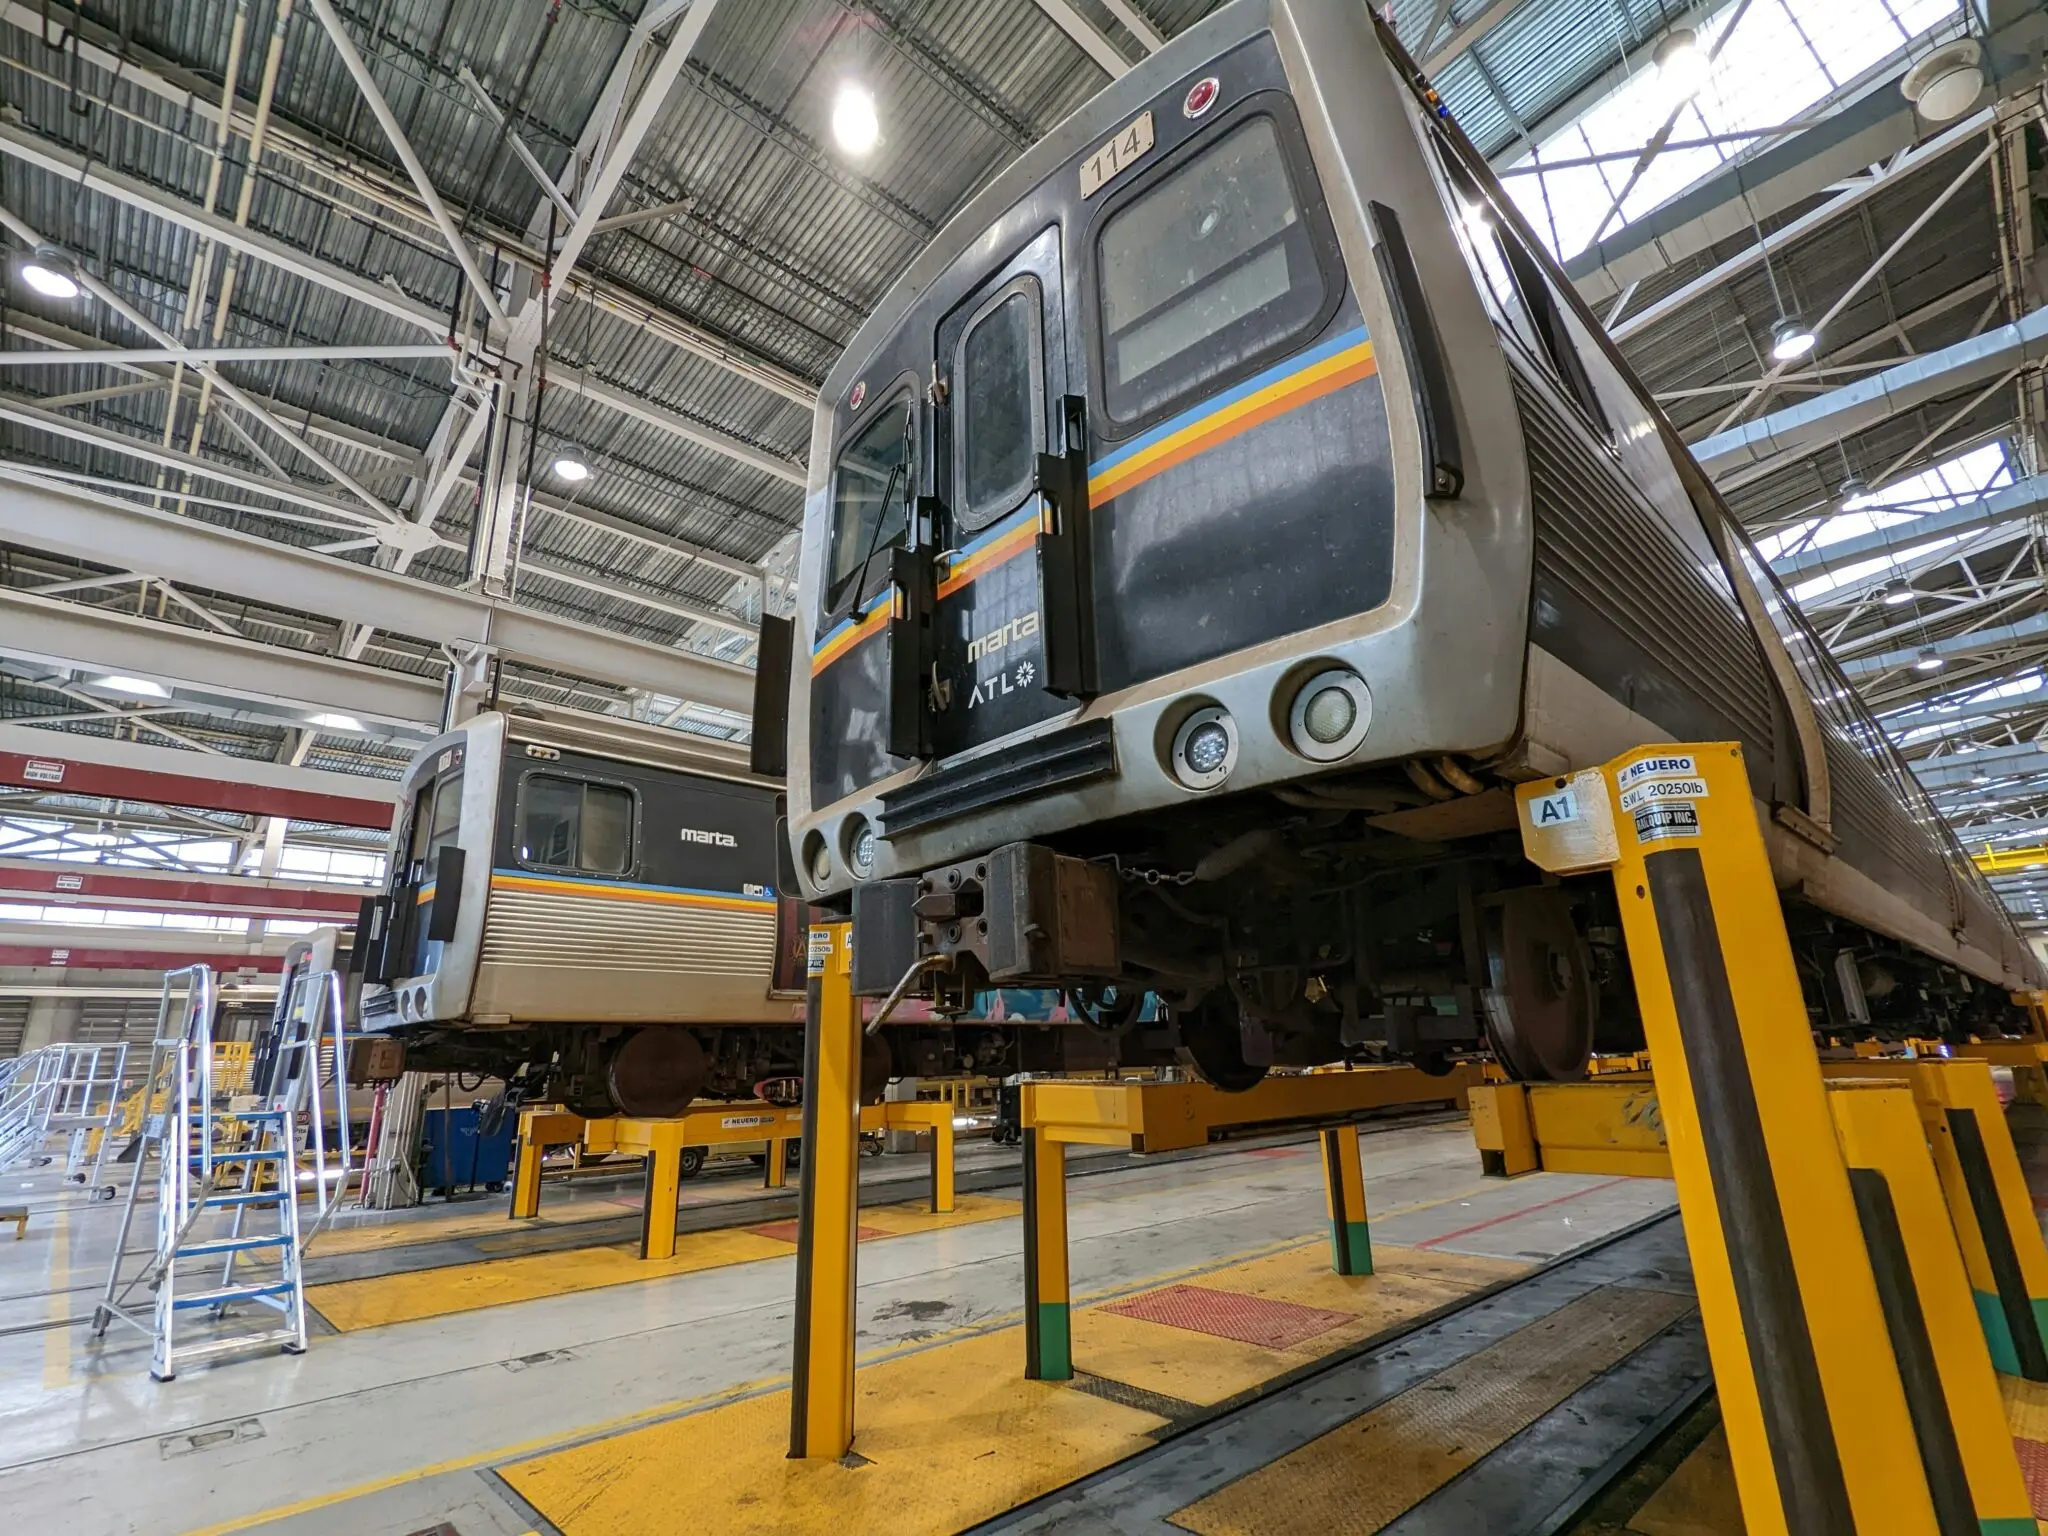
La CNMC obliga a Renfe a reabrir sus talleres de Fuencarral, Cerro Negro y Can Tunis a Ouigo. Competencia considera que recortar la capacidad ya adjudicada al operador francés es un trato discriminatorio contrario a la legislación ferroviaria.

La resolución, hecha pública esta semana, no impone ninguna multa. Ordena corregir las condiciones de acceso y recuerda a Renfe que, cuando presta servicios a sus rivales, debe aplicar criterios transparentes sin favorecer a los trenes de su propio grupo. El texto puede consultarse a través de la web de la CNMC.

Renfe no piensa acatar sin pelear. Anuncia que ‘acudirá a la Audiencia Nacional para defender sus derechos y el interés general frente a lo que considera una actuación abusiva de la CNMC respecto al uso de sus talleres por parte de otras operadoras’.

Los tres talleres en disputa y el recorte que Competencia ve discriminatorio

El conflicto arranca cuando Ouigo pidió reservar espacio de mantenimiento hasta 2030 en vez de seguir con los contratos anuales que venía usando. Renfe Mantenimiento aceptó en enero de 2025, comunicó un recorte de capacidad en mayo, lo ratificó en julio y en octubre advirtió de que daría por desistida la solicitud si no se aceptaban las nuevas condiciones. Ouigo acudió al regulador, que ahora concluye que el recorte no se sostiene por razones de seguridad, costes u organización: Renfe Viajeros mantenía reservas para operaciones técnicamente equivalentes, algunas con estancias más largas.

El litigio es semántico y caro: qué es mantenimiento ligero y qué es pesado. Renfe sostiene que desmontar y montar componentes, y comprobar el frenado, son trabajos pesados, para los que la ley no obliga a dar acceso. La CNMC responde que en esos talleres solo se hacen operaciones básicas y que la reparación de los componentes se ejecuta en Alstom, en Pinto.

El pulso ya no se libra por los surcos, sino por las puertas del taller: quien decide el calendario de mantenimiento decide la puntualidad del rival.

El precedente de Iryo en La Sagra y la letra pequeña que ahora debe cumplir Ouigo

No es el primer taller que Competencia abre a la fuerza. El pasado agosto ordenó permitir a Iryo el montaje y desmontaje de bogies de 19 trenes en La Sagra (Toledo), después de que Renfe avisara, dos semanas antes del inicio previsto, de que no prestaría el servicio pactado. Aquella reclamación se estimó solo en parte: Iryo peleaba por mantenimiento pesado ya negociado; Ouigo, por capacidad ligera ya adjudicada.

La resolución también pone deberes al operador francés. Deberá detallar sus necesidades de mantenimiento hasta 2030: intervenciones por año, tipo de trabajo, tren afectado, ciclos de revisión y kilometrajes. Con esa información, Renfe podrá organizar las instalaciones y aplicar criterios objetivos de prioridad cuando dos solicitudes choquen.

Renfe se agarra a la literalidad: sostiene que la CNMC ‘está alterando la interpretación del marco legal vigente’, que la Ley del Sector Ferroviario no obliga a facilitar acceso para trabajos pesados y que el mantenimiento ligero no puede realizarse en en talleres destinados al pesado. Es el argumento con el que ya perdió en parte frente a Iryo.

Hoja de Ruta: Claves del Viaje

El impacto es de calendario y de bolsillo. Los trenes de Ouigo en Madrid y Barcelona pasan por taller en ciclos cortos; sin capacidad reservada, toca subcontratar fuera o reorganizar rotaciones. Traducido: menos flota en hora punta y menos margen para seguir bajando tarifas en el corredor Madrid-Barcelona.

La zona cero son tres instalaciones muy concretas: Fuencarral y Cerro Negro-Santa Catalina, en Madrid, y Can Tunis, en Barcelona. Ahí se decide qué operador tiene un tren listo para salir a la vía un lunes a las siete de la mañana.

El dato que resume el caso es la ausencia de sanción: ni un euro de multa. Ha bastado una orden de restitución para que Renfe active el discurso del interés general. Y ahí está la contradicción que la liberalización de 2021 no resolvió: Renfe es juez y parte del mantenimiento de sus competidores.

Lo que observamos es un patrón. Cada vez que Competencia toca una instalación, Renfe judicializa: La Sagra, Valladolid —donde ya se le ordenó ceder espacio a Iryo— y ahora Madrid y Barcelona. El recurso no anula la orden, pero abre un compás de meses que en el ferrocarril se mide en trenes parados.

El próximo hito tiene sede: la Audiencia Nacional, que deberá decidir si la CNMC puede leer la frontera entre mantenimiento ligero y pesado como la lee. Hasta entonces, los trenes de Ouigo seguirán necesitando taller y Renfe seguirá siendo quien abre la puerta.

Aranceles a los coches eléctricos chinos: el Reino Unido estudia alinearse con la UE y presiona a BYD

He revisado esta mañana el expediente que circula en Londres y el diagnóstico es incómodo: los aranceles a coches eléctricos chinos han dejado de ser un coto cerrado de Bruselas. El Reino Unido, primer mercado de BYD fuera de China, se asoma al mismo dilema que Turquía, Japón y Corea del Sur.

La letra pequeña del ‘Made in Europe’

Según la información publicada por Nikkei Asia, el Gobierno británico estudia alinear su política comercial con las medidas de defensa comunitarias si quiere quedar exento de las reglas de localización europeas. La condición no es menor: quien no aplique aranceles a los vehículos eléctricos fabricados en China queda fuera de la exención del Made in Europe. Londres lleva meses sin mover ficha y esa pasividad empieza a tener precio.

Los números que sostienen la presión son cuatro y conviene verlos juntos:

  • mayor mercado de BYD fuera de China: el Reino Unido concentra la expansión europea del fabricante, según Nikkei Asia.
  • Turquía, Japón y Corea del Sur persiguen la misma exención de las reglas de localización comunitarias.
  • Las medidas de defensa comercial de la UE incluyen aranceles a los coches eléctricos producidos en China.
  • La guerra comercial UE-China ya no se libra solo en el eje Bruselas-Pekín: cada capital que se descuelga abre una brecha en el frente.

La lógica comunitaria es sencilla y muy incómoda para Downing Street. Si Bruselas concede la exención sin exigir reciprocidad, el mercado único se convierte en coladero de vehículos que entran por la puerta británica. Si la niega, castiga a un socio comercial que representa cientos de miles de empleos cruzados. El cupo arancelario que se negocia en los pasillos de la Comisión es, en el fondo, la prueba de que el Reino Unido ya no puede jugar a ser Suiza.

El precedente que Madrid y Fráncfort vigilan

Me llama la atención, sobre todo, la cronología. Ocurre cuando BYD acelera su desembarco industrial en Hungría y Turquía, y cuando los fabricantes europeos reclaman protección con la voz cada vez más alta. Alemania, con su automoción en plena reconversión, tiene motivos de sobra para observar cada movimiento británico: si Londres cede, el precedente debilita la posición arancelaria de la UE.

«El Reino Unido está bajo presión para alinearse con las medidas de defensa comercial de la Unión Europea, incluidos los aranceles a los vehículos eléctricos producidos en China, si quiere quedar exento de las reglas de localización ‘Made in Europe’.» — Nikkei Asia, informe desde Londres, octubre de 2026

Lo que revela la presión sobre Londres

Lo que veo aquí es algo más profundo que un pulso arancelario. La UE ensaya un mecanismo de condicionalidad comercial —exención a cambio de alineamiento— que, si funciona con el Reino Unido, podría replicarse con Turquía, Japón o Corea del Sur. Es la lógica del nearshoring llevada al terreno normativo: no basta con fabricar cerca, hay que alinearse con la política industrial del bloque.

Hay una contradicción que los datos no resuelven. Bruselas quiere blindar su industria y, a la vez, evitar una escalada arancelaria con Pekín que golpee a los fabricantes alemanes con intereses en China. El equilibrio es frágil: cada concesión a un socio abre una grieta; cada negativa, un socio comercial resentido. El precedente británico es, en este sentido, la primera prueba real del nuevo arsenal comunitario.

Miro también el próximo movimiento de Bruselas. La Comisión tiene en preparación una actualización de su arsenal de defensa comercial y ahí se verá si la exención condicionada al Made in Europe se convierte en doctrina o queda en un parche. Para entonces, BYD habrá avanzado en su calendario de producción en Hungría. Si Londres se descuelga antes, el cupo arancelario perderá buena parte de su sentido disuasorio.

🌐 El efecto dominó en Occidente

El impacto en España es indirecto, pero real. Los fabricantes con exposición a Asia —Stellantis, Renault, Volkswagen— verán condicionada su planificación si el mercado británico se convierte en la puerta de entrada de vehículos que esquivan los aranceles europeos. En precios, la presión desinflacionista sobre los coches eléctricos importados podría acentuarse si Londres no se alinea.

  • En la apertura de mercados, la atención estará en Fráncfort y en los títulos de automoción del IBEX 35.
  • Para el BCE, el precedente refuerza la tesis de que la fragmentación comercial presiona los precios a la baja en bienes duraderos.
  • Si el cupo arancelario se endurece, el Euríbor no se moverá por ello; el riesgo es de credibilidad industrial, no financiera.

Proteína recuperación muscular: qué dosis y cuándo tomar whey para rendir más

Tomar entre 20 y 40 gramos de proteína de suero tras entrenar favorece la recuperación muscular y reduce las agujetas, aunque la evidencia sitúa la clave en el total diario más que en el minuto exacto.

Cuánta proteína de suero necesitas para recuperar de verdad

La referencia que más se repite en nutrición deportiva sitúa la toma en entre 20 y 40 gramos de proteína de suero, esto es, entre 0,25 y 0,4 gramos por kilo de peso corporal en cada comida. Por debajo de esa horquilla la señal se queda corta; muy por encima, el organismo no construye más músculo, solo quema el excedente como energía. La horquilla importa.

El interruptor que enciende la síntesis muscular es la leucina, y el umbral que maneja la literatura está entre 2,5 y 3 gramos por toma. Un batido de 25 gramos de whey lo cubre de sobra. Un yogur y medio, también, si prefieres comida a suplemento. La leucina da la orden; el resto es ruido.

A efectos prácticos, la cuenta que de verdad mueve la aguja es el total del día: entre 1,6 y 2,2 gramos por kilo al día para quien entrena fuerza de forma regular, según las revisiones de nutrición deportiva. Repartirlo en tres o cuatro tomas de 25 a 30 gramos rinde más que concentrar medio kilo de proteína en la cena. La mayoría de los estudios apunta en esa dirección.

Y luego está la letra pequeña del envase. Un bote con 90% de proteína por cien gramos de polvo no es lo mismo que otro con 55% y maltodextrina. Busca aislado de proteína de suero si digieres mal la lactosa, revisa los gramos reales por cacito y desconfía del azúcar escondido en forma de dextrosa o sirope. El marketing paga el envase; tú pagas la dosis.

Ninguna marca compensa una toma por debajo de 20 gramos: la leucina decide si el músculo recibe la señal o solo recibe calorías.

Cuándo tomar whey: la ventana anabólica que no dura 30 minutos

La idea de que existe una ventana anabólica de media hora es uno de los mitos más rentables del sector. La evidencia actual habla de un margen de varias horas después de la sesión y de un factor mucho más determinante: cuánta proteína sumas al final del día. Tomar el batido a los 20 o a los 90 minutos cambia poco.

Aun así, hay dos escenarios donde el momento pesa. Si entrenas en ayunas o con una comida muy ligera previa, el batido justo al terminar evita que la sesión se cierre sin sustrato disponible. Y si tu desayuno es un café con tostadas, mover 30 gramos de proteína a la primera hora reparte mejor el total y frena el picoteo de media mañana.

whey después de entrenar

📊 La pauta en cifras

  • Dosis por toma: 20 a 40 gramos de proteína de suero, o 0,25 a 0,4 gramos por kilo de peso corporal.
  • Cuándo: En las dos horas posteriores a la sesión; si entrenas en ayunas, justo al terminar.
  • Total diario: 1,6 a 2,2 gramos por kilo, repartidos en tres o cuatro tomas.
  • Calidad a buscar: Aislado con más de 80 gramos de proteína por 100 gramos de polvo y sin azúcares añadidos.
  • A tener en cuenta: Las mezclas con proteína de levadura no superan a la whey sola en la evidencia disponible.

Qué dice de verdad el estudio de Pekín sobre whey y agujetas

El trabajo que ha devuelto el foco al suero de leche se publicó en la revista Nutrients, con firma de investigadores de la Universidad del Deporte de Pekín. El diseño: tres grupos de deportistas —uno tomó una mezcla de proteína de levadura y suero, otro proteína de suero sola y el tercero solo agua—, un protocolo de ejercicio pensado para provocar daño muscular y análisis de sangre, fuerza y percepción de agujetas durante las 72 horas siguientes. Empezaron 54; terminaron 48 deportistas.

Los hombres que tomaron la mezcla mostraron niveles de creatina quinasa un 48% inferiores a los del grupo que bebió agua, 48 horas después de la sesión. También un 49% menos de interleucina-6, una molécula que se activa con el esfuerzo intenso, justo al terminar. La percepción de las agujetas fue menor en ese mismo grupo. Dos matices que la prensa suele saltarse: el efecto no se replicó igual en mujeres y la combinación no superó a la proteína de suero por sí sola.

Los propios autores piden cautela y tienen razón. La muestra es pequeña, los subgrupos por sexo son aún más reducidos, el grupo de agua distinguía su bebida —sin cegamiento completo— y nadie controló al detalle lo que comían fuera de la intervención. Con ese mapa, la lectura sensata es que la proteína de suero cubre el expediente sola: no necesitas mezclas con levadura ni pagar un extra por sinergias que el estudio no confirma. Para quien entrene fuerza tres o cuatro días por semana, 25 o 30 gramos tras la sesión y un reparto decente del resto del día es la palanca real. Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional.

⚡ Rutina de Optimización Diaria

  • Ajusta la dosis: Calcula 0,3 gramos por kilo de peso y sírvela en el batido posterior al entrenamiento; para 75 kilos son unos 25 gramos.
  • Reparte el día: Coloca 25 o 30 gramos de proteína en el desayuno, la comida y la cena para llegar al total sin atracones nocturnos.
  • Revisa la etiqueta: Antes de comprar, comprueba que el aislado supera los 80 gramos de proteína por 100 de polvo y que no lleva azúcares añadidos.

Cinco hábitos de longevidad que un científico aplica a diario: dosis, orden y prioridad

Los hábitos de longevidad que de verdad mueven la aguja caben en cinco decisiones diarias: entrenar la fuerza, proteger el sueño, comer real, repartir la proteína y ordenar la energía. Sin épica. Con dosis.

Un investigador con doctorado en fisiología molecular y más de una década estudiando envejecimiento saludable lo resume sin adornos: las bases son poco glamurosas. Dieta, sueño y ejercicio. Lo diferencial no es descubrir la rutina secreta, sino aplicar la dosis correcta en el orden correcto. Vamos a los datos.

El orden de prioridad: qué hábito va primero si solo puedes cambiar uno

La primera pregunta no es qué añadir, sino qué ordenar. Si el lector solo va a sostener un cambio durante el próximo mes, la evidencia empuja hacia el entrenamiento de fuerza: dos o tres sesiones semanales de cuerpo completo, con 3 series de 8 a 12 repeticiones por grupo muscular, bastan para ganar fuerza y masa muscular en quien empieza. Es la inversión con mayor retorno en composición corporal y energía diaria.

El segundo pilar es el sueño, y aquí la pauta importa más que la duración: acostarse y levantarse a la misma hora, dentro de una ventana de 7 a 9 horas, estabiliza el ritmo circadiano y mejora el foco de la mañana siguiente. Los datos de cronobiología son consistentes: la regularidad pesa tanto como el total de horas dormidas.

El tercer puesto es para el plato. La dieta mediterránea acumula la mayor base de evidencia cuando se compara con otros patrones, y no por un alimento estrella, sino por la variedad: vegetales, legumbres, granos integrales, frutos secos, semillas, y pescado azul. La fibra es la protagonista silenciosa: sostiene la saciedad, alimenta la microbiota y favorece una energía más estable a lo largo del día.

La regularidad del sueño y la constancia en la fuerza rinden más que cualquier suplemento de moda: son la base sobre la que se construye todo lo demás.

El cuarto hábito es el reparto de proteína. Concentrar 100 gramos en la cena no equivale a distribuir 25-30 gramos en tres o cuatro tomas: la síntesis muscular responde mejor a los pulsos repetidos. A partir de los 40 esa distribución gana peso, porque la respuesta anabólica se vuelve menos eficiente con cada comida copiosa y espaciada.

El quinto es la gestión de la energía: luz natural en los primeros 60 minutos tras despertar, cafeína fuera de las 8-10 horas previas al descanso y pausas activas cada 90 minutos de trabajo cognitivo. No es misticismo, es cronobiología aplicada al horario laboral.

La letra pequeña de la despensa: 30 vegetales a la semana y carne en el plato

Aquí llega el consumo inteligente. La referencia que manejan los grupos de investigación es ambiciosa y sencilla: 30 vegetales distintos por semana. Cuenta café, infusiones, hierbas, especias, frutos secos, semillas, fruta y hortalizas. La variedad, y no la cantidad, es lo que amplía el repertorio de fibra y compuestos fenólicos. Y no exige renunciar a la carne: un plato de lentejas con verduras o unas alubias con berza hacen más por la variedad que cualquier superalimento importado.

📊 La pauta en cifras

  • Fuerza: 2-3 sesiones semanales de cuerpo completo, con 3 series de 8 a 12 repeticiones por grupo muscular.
  • Sueño: ventana de 7 a 9 horas con horario fijo de acostarse y levantarse.
  • Plato: 30 vegetales distintos por semana y una ingesta de fibra de 25-30 gramos al día.
  • Proteína: 25-30 gramos por toma, repartidos en 3 o 4 tomas diarias.
  • A tener en cuenta: la regularidad pesa más que la perfección; el orden decide cuando no se puede con todo.
envejecimiento saludable

La letra pequeña que delata un mal producto no está en la portada. Mira el orden de ingredientes: si el azúcar, el jarabe de glucosa o el sirope aparecen entre los tres primeros, hay un ultraprocesado con buen envoltorio. Y si la fibra declarada baja de 3 gramos por cada 100 gramos, el paquete promete bastante más de lo que el producto entrega.

La fibra tiene además el respaldo más sólido del etiquetado europeo: la autoridad europea de seguridad alimentaria valida la relación entre un consumo adecuado y el mantenimiento de la función intestinal normal. Para el rendimiento, eso se traduce en digestiones más estables y menos altibajos de energía a media tarde.

Lo que la ciencia sostiene y lo que el marketing longevo te vende

Convicción con matices. El campo del envejecimiento saludable pasó en una década de ser rareza de sobremesa a obsesión de redes, y ese ruido tiene un coste: proliferan supuestos expertos que venden protocolos sin dosis, sin grupo de comparación y sin reconocer los límites. El propio investigador lo dice sin rodeos: parte de lo que se publica está lejos de lo que muestra la evidencia.

Lo que resiste el escrutinio es aburrido. Fuerza dos veces por semana, sueño regular, patrón mediterráneo, proteína repartida y luz natural por la mañana. Cinco palancas que no se venden solas porque no necesitan compra. Ningún suplemento compensa un déficit de sueño, y ninguna rutina de 15 minutos sustituye la constancia de 12 semanas.

¿Para quién encaja este orden? Para el profesional que busca energía estable a las cuatro de la tarde y para quien quiere llegar a los 70 con fuerza funcional. La expectativa realista: más vitalidad en semanas, cambios visibles en composición corporal en dos o tres meses y una inercia que se sostiene sola. Esta información es divulgativa y de optimización del estilo de vida; no sustituye el criterio de un profesional sanitario.

⚡ Rutina de Optimización Diaria

  • Antes del café: 10 minutos de luz natural al salir de la cama y un vaso de agua; es la señal que ordena tu ritmo circadiano.
  • En la comida principal: 30 gramos de proteína y una verdura distinta a la de ayer; dos hábitos resueltos en un mismo plato.
  • A media tarde: cierra la cafeína 8-10 horas antes de dormir y reserva 20 minutos para fuerza o caminata rápida.

Qué biohacking funciona de verdad: sueño, fuerza y dieta pesan más que cualquier suplemento

El biohacking que funciona de verdad no se compra en un bote: sueño, fuerza y dieta mueven más la aguja que cualquier suplemento de moda, según la evidencia en fisiología del ejercicio.

Los cuatro fundamentos que sí mueven la aguja

Vamos a los datos. Los consensos científicos sobre el sueño sitúan la horquilla de referencia entre siete y nueve horas por noche, y la mayoría de los estudios sobre el tema apunta en la misma dirección: por debajo de siete horas, la atención sostenida y el tiempo de reacción se resentan. El matiz importante no es solo la cantidad, sino la regularidad. Acostarse y levantarse a la misma hora estabiliza el ritmo circadiano más que cualquier melatonina de mostrador.

El entrenamiento de fuerza es la palanca con mayor retorno. Dos o tres sesiones semanales de tres series de 8 a 12 repeticiones por grupo muscular bastan para ganar masa muscular en quien empieza, según la literatura de hipertrofia. No hace falta ser el hombre más fuerte del mundo ni correr un maratón. De hecho, los extremos del gráfico rinden peor que la zona media: el punto dulce es más realista de lo que vende la industria.

En la dieta, la proteína manda. Repartir entre 1,6 y 2,2 gramos de proteína por kilo de peso corporal al día, en tres o cuatro tomas de 25 a 30 gramos, optimiza la síntesis muscular mejor que concentrarla en una sola ingesta. Las revisiones de composición corporal son bastante consistentes, y la saciedad hace el resto: menos picoteo, más energía estable.

El estrés se gestiona como rendimiento, no como drama. Cinco minutos de respiración lenta a seis ciclos por minuto elevan la variabilidad de la frecuencia cardiaca, un marcador directo de recuperación. Caminar 7.000 u 8.000 pasos diarios cierra el círculo: por encima de esa cifra el beneficio extra se aplana y solo suma fatiga.

Cuando el sueño, la fuerza, la dieta y el estrés están ordenados, el resto de la ciencia mueve milímetros, no centímetros.

La letra pequeña del suplemento: cuándo suma y cuándo sobra

Aquí está la clave: un suplemento solo aporta cuando tapa una carencia concreta. Sin esa carencia, es marketing con cápsula. La creatina monohidrato es la excepción con más evidencia a su favor: 3 a 5 gramos al día, sin fase de carga, aumentan fuerza y potencia, y su perfil está más documentado que el de la mayoría de productos del lineal. Puedes ampliar contexto en su ficha técnica.

fundamentos del bienestar

Los ácidos grasos omega-3 tienen su propio umbral. La referencia de la autoridad europea de seguridad alimentaria sitúa el consumo adecuado en 250 miligramos diarios de EPA y DHA para la población general. Ojo con la etiqueta: muchos botes declaran el total de aceite de pescado, no la concentración real de EPA y DHA por cápsula, y ahí se cae la mayoría.

La cafeína rinde entre 3 y 6 miligramos por kilo de peso corporal antes de entrenar, con mejoras claras en resistencia y en fuerza. El resto de estimulantes del mercado vive de la misma molécula con otro envoltorio y un precio distinto. Nada nuevo bajo el sol.

La proteína de suero no es magia: es comida cómoda. Si llegas a la cifra diaria con huevos, pescado, legumbre o yogur griego, el bote sobra. Menos bote, más hábito.

El ayuno intencionado y la exposición al frío son buenos ejemplos de la categoría: tienen efectos reales sobre la energía y la recuperación, pero no superan a una deuda de sueño bien resuelta. Sirven como acelerador, nunca como cimiento.

📊 La pauta en cifras

  • Sueño: Siete a nueve horas, con horario estable también el fin de semana.
  • Fuerza: Dos o tres sesiones semanales de tres series de 8 a 12 repeticiones.
  • Proteína: Entre 1,6 y 2,2 gramos por kilo de peso al día, en tres o cuatro tomas.
  • Suplementos: Creatina monohidrato de 3 a 5 gramos diarios; omega-3 con al menos 250 miligramos de EPA y DHA.

La información de este artículo es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, conviene consultar con un profesional.

Por qué este debate ya se discute en las comunidades de biohackers

En comunidades como r/Biohackers el debate lleva tiempo sobre la mesa. Hay quien sostiene que, cuando ejercicio, dieta, sueño y estrés están optimizados, no queda nada en la ciencia que mueva la aguja de forma significativa, salvo que exista una carencia grande; y que en ese caso la intervención es otra cosa, más cercana a la corrección de una base que al biohacking de escaparate. La provocación tiene fundamento.

El matiz que cambia todo es la palabra optimizado. La mayoría no duerme siete horas, no entrena fuerza y no llega a su cifra de proteína. Ahí no hay nada que competir: hay margen de sobra. El punto dulce del que habla ese debate, con frecuencia e intensidad moderadas y sostenibles durante años, rinde más que cualquier protocolo extremo, y además se mantiene.

Segundo matiz: los suplementos no son inútiles, son marginales. Ocupan el último tramo del resultado y se llevan casi toda la conversación. La creatina, la cafeína y el omega-3 tienen datos sólidos; el resto, envoltorio. Para quien ya duerme bien y entrena, suman poco. Para quien no, no compensan nada.

Esto no es una cruzada contra el bote. Es una cuestión de orden. Ordena lo básico y el resto se vuelve opcional.

⚡ Rutina de Optimización Diaria

  • Fija la hora de despertar: Elige una franja de siete a ocho horas y respétala también el fin de semana; la regularidad pesa más que dormir de más un domingo.
  • Reserva dos huecos de fuerza: Dos o tres sesiones semanales de tres series de 8 a 12 repeticiones, agendadas como una reunión que no se cancela.
  • Revisa la etiqueta antes del bote: Suma la proteína del día y comprueba la concentración real de EPA y DHA por cápsula antes de pagar por un extra que quizá no necesitas.

Precio de Solana: SOL cae un 15%, los ETF registran salidas y los 80 dólares entran en juego

Solana cotiza cerca de 106 dólares tras retroceder un 15% desde su máximo de finales de septiembre. El precio de Solana afronta un patrón bajista que pone los 80 dólares en el punto de mira mientras los ETF al contado registran salidas.

La foto es incómoda por el lado del dinero financiero y bastante mejor por el lado de la red: sobre Solana se han tokenizado bonos, fondos y participaciones por miles de millones, y hoy mismo está previsto el despliegue de Alpenglow, la mayor revisión del consenso desde su lanzamiento.

Qué dice el gráfico: de los 125 dólares al riesgo de los 80

El gráfico diario mantiene máximos y mínimos crecientes: la estructura de fondo sigue siendo alcista. Dentro de esa tendencia se dibuja un hombro-cabeza-hombro, una de las figuras de vuelta más clásicas del análisis técnico, con tres picos donde el central es el más alto. El hombro izquierdo se formó cerca de 111 dólares a finales de agosto; la cabeza llegó a 125 a finales de septiembre, cuando los vendedores rechazaron la zona de 120; el hombro derecho podría aparecer en torno a los 115.

El volumen acompaña al diagnóstico: desde agosto se contrae, señal de que el impulso comprador se apaga. El detonante sería un cierre diario por debajo de la clavicular, el cuello de la figura, situada cerca de 100 dólares. Si ocurre, el objetivo medido —proyectar la altura de la figura desde esa línea— lleva el precio a los 80, un 25% por debajo del nivel actual.

El RSI, que mide la fuerza de una subida o una bajada en una escala de 0 a 100, está en 44 y apunta hacia arriba. Puede ser solo un test de la tendencia bajista que arrastra desde agosto. Dejémoslo en un ‘ya veremos’.

Un cierre por debajo de 100 dólares no rompe la tendencia de fondo, pero sí abre la puerta a que el mercado ponga precio a los 80.

El semanal, en cambio, no está roto. Hay analistas que ven una taza con asa, una vuelta alcista clásica con valle redondeado y corrección previa a la ruptura, con los 125-130 dólares como resistencia clave. Superar y sostener esa franja abriría el camino a los 215-220, un 65% más.

Los ETF salen y la red suma: dos señales que no dicen lo mismo

La parte institucional explica buena parte del recorrido. Según Glassnode, firma de analítica on-chain, las entradas netas en los ETF al contado de Solana en Estados Unidos superaron los 200.000 SOL diarios de media móvil a siete días. Esos picos llegaron a finales de agosto y de septiembre, y coinciden con el hombro izquierdo y con la cabeza del patrón.

Después del rechazo en los 120 a principios de octubre, el flujo se giró. La media de siete días ha caído hasta unos menos 40.000 SOL al día, equivalentes a 4,2 millones de dólares, la peor lectura de 2026.

Al otro lado del mostrador, los activos tokenizados —lo que el sector llama RWA, por real world assets, y que consiste en llevar bonos, fondos, o participaciones a la blockchain para moverlos 24 horas al día— suman unos 4.400 millones en Solana sin contar stablecoins, según el panel de rwa.xyz. La cifra se ha duplicado desde principios de mayo y aguanta cerca de su máximo pese a la corrección. Entre los emisores figuran BlackRock y State Street.

Un matiz que se pasa por alto: esos activos están denominados en dólares, así que su valor mide uso de la red, no demanda de SOL. Una red puede crecer mientras su token corrige.

La adopción individual va en la misma dirección. El equipo oficial de Solana cifró en 1,4 millones las direcciones que ya mantienen acciones tokenizadas en la red, según su web. El dinero institucional entra y sale; los usuarios, de momento, se quedan.

Por qué esta corrección se parece poco a las anteriores

Solana tiene un historial de caídas que no se explican por el gráfico. En septiembre de 2021 y en febrero de 2022 la red se detuvo durante horas por saturación: los validadores —los nodos que producen bloques y cobran comisiones por ello— no lograban coordinarse bajo una carga anómala. En noviembre de 2022, el colapso de FTX hundió a SOL hasta los 8 dólares: el exchange era uno de sus mayores tenedores. Nada de eso ocurre ahora.

La corrección actual es de mecánica de mercado, no de infraestructura. Quien miraba el gráfico en 2022 veía una red que se caía; quien lo mira hoy ve una red que ha tokenizado miles de millones y que aun así corrige porque los flujos institucionales van y vienen. La tesis de fondo y el precio se han desacoplado.

El riesgo real está en otro sitio. El staking —delegar SOL a un validador a cambio de recompensas— sigue concentrado en un puñado de operadores, una vulnerabilidad estructural que ninguna subida arregla. Y buena parte de la actividad diaria sigue viniendo de memecoins, un negocio ruidoso que infla métricas y se apaga tan rápido como se enciende.

Alpenglow es la pieza que puede mover la aguja. La propuesta sustituye el mecanismo de votación actual por uno con finalidad explícita: que una transacción deje de ser reversible en torno a 150 milisegundos, frente a los varios segundos que exige hoy el camino estándar. Para el usuario de DeFi, la experiencia se acerca a la de una app bancaria; para un emisor de ETF, reduce el riesgo de ejecución. La discusión técnica está abierta en el repositorio público de SIMD.

La duda razonable es de calendario y de dependencia. Hasta que el despliegue madure, la red descansa en Agave, el cliente validador que ejecuta hoy casi todo el set. Firedancer, el segundo cliente, desarrollado por Jump Crypto, debería repartir ese riesgo, pero su adopción avanza más despacio de lo que prometían los plazos.

Con SOL en 106 dólares quedan dos preguntas: si el cierre semanal aguanta por encima de los 100 y si la red confirma con uso lo que promete en activos tokenizados. Por encima de 125-130, el escenario de algunos analistas apunta a 215-220 dólares. Por debajo de 100, el debate se traslada a los 80.

Art Basel Paris 2026 abre con un Modigliani de 100 millones: el mercado prime resiste pese a las protestas

0

La Avant Première de Art Basel Paris 2026 ha abierto con un Modigliani tasado por encima de 100 millones de dólares. La obra, Nu étendu (Lolotte), de 1917, cuelga en el stand de Pace Di Donna Schrader y es la pieza más cara de la feria. No es una venta cerrada. Es una declaración de precios.

El lienzo no se había visto en público en cerca de un siglo. Formó parte de la muestra que Modigliani presentó en 1917 en la Galerie Berthe Weill, su única individual en vida, que escandalizó entonces por indecencia. Emmanuel Di Donna advirtió de que colocar una pieza de este calibre requiere tiempo. La feria abrió el martes con la sensación, compartida por varios galeristas, de que el cierre de operaciones se ha ralentizado frente a hace cinco años.

Hauser & Wirth coloca a Richter y Baselitz cerca de 10 millones y blinda el segmento prime

Los números del primer día desmienten la lectura catastrofista. Hauser & Wirth vendió Rokokotisch (1965), de Gerhard Richter, por una cifra en torno a los 10 millones de dólares, y Der Hirte (1965), de Georg Baselitz, por un importe similar. Ambas eran incorporaciones de última hora al stand y no figuraban en los avances previos. La galería sumó un George Condo de 2026 por 2,9 millones, un Fontana de 1961 por 1,7 millones de euros y un Guston de 1969 por 1,5 millones.

Thaddaeus Ropac informó de quince ventas: cuatro Picasso fechados entre 1906 y 1938, un Fontana de 1953 por 1,8 millones de euros y un Baselitz de 2019 por 800.000. White Cube reportó dieciséis operaciones, entre ellas dos Julie Mehretu —2001 y 2018— a 7,85 millones cada una. Gagosian colocó un De Kooning de 1987 en ocho cifras y un Peter Doig. Todo con precios negociados fuera de catálogo.

El mercado prime no ha corregido: ha cambiado de método. Las ventas ya no se anuncian con fanfarria, se cierran en despachos y con compradores filtrados de antemano.

El resto del escalafón confirma la tónica. Templon vendió una pieza de Bilal Hamdad por 65.000 euros. Gladstone, un Victor Man por 1,3 millones y dos Wangechi Mutu a 325.000 cada uno. Kurimanzutto, una escultura de Haegue Yang por 110.000. Xavier Hufkens cerró diez operaciones, la mayor de 475.000 dólares, y David Kordansky un Sam Gilliam de 1965 por 300.000.

Doce stands compartidos y decisiones más lentas: la feria se blinda ante el escepticismo

El dato estructural de esta edición no es el Modigliani, sino los doce stands compartidos que agrupan a 24 galerías, el máximo histórico del certamen. Layr y Kraupa-Tuskany Zeidler comparten espacio en la segunda planta y ambos declaran colocaciones en colecciones europeas y estadounidenses. Repartir el coste fijo de una feria de este nivel no es una anécdota: es una respuesta defensiva a un margen que se estrecha.

La asesora Ana Sokoloff elogió el cuidado de los montajes. Nicolas Nahab describió un periodo de ajuste en el que el coleccionista ya no acepta el precio de salida y exige investigación previa antes de firmar. Más tiempo, más due diligence y más presión sobre el arte ultracontemporáneo, el segmento donde la opacidad de precios ha sido mayor en el ciclo 2021-2024.

La geografía del capital aguantó. Las protestas del fin de semana dejaron rastro en varios distritos y algunos coleccionistas cancelaron viajes, pero la afluencia estadounidense fue plena: el Metropolitan desplazó a un grupo amplio de patronos. Will Paley resumió la división de funciones entre Londres y París: Frieze para lo joven y lo arriesgado, Art Basel Paris para el precio alto.

mercado del arte

Qué mira el inversor de patrimonio en una feria que ya no compra por impulso

Mi lectura es que el arte prime ha dejado de ser un mercado de impulso para convertirse en un mercado de custodia. Un Modigliani de 1917 tasado por encima de 100 millones de dólares no se compra: se negocia durante meses, con verificación de procedencia y, con frecuencia, con el lienzo integrado en una estructura de garantía o préstamo con la propia galería. Para un family office, la función del activo no es la revalorización anual, sino la descorrelación frente a la bolsa y la protección del poder adquisitivo en horizontes de diez años. Ahí el segmento prime sigue cumpliendo. El riesgo está en el otro extremo: en el arte ultracontemporáneo, donde la desconfianza en los precios que describe Nahab ya está alargando los plazos de cierre y reduciendo la base de compradores. Conviene recordar que la horquilla de costes de ida y vuelta en subasta —prima del comprador y comisión del vendedor— supera habitualmente el 20%, de modo que hace falta una apreciación real significativa solo para empatar. Quien compre hoy con horizonte de tres años está especulando, no invirtiendo. Los próximos hitos para calibrar el ciclo son Art Basel Miami Beach, en diciembre de 2026, y la individual de Bilal Hamdad en Templon en marzo de 2027, que medirá si el apetito por el artista joven sostiene los precios de galería.

Un Richter de 1965 colocado en torno a 10 millones dice más del apetito real del coleccionista que cualquier informe trimestral del sector.

💎 Veredicto Wealth

El arte prime sigue siendo un activo de diversificación válido para patrimonios con horizonte superior a diez años, no una herramienta de revalorización a corto. El riesgo a vigilar es la liquidez del arte ultracontemporáneo, donde el comprador exige ahora descuentos que antes no pedía.

Hackeo de Drift Protocol: el explotador lava 61,5 millones en Tornado Cash y retiene 194

El hackeo de Drift Protocol vuelve a ocupar los titulares seis meses después. El martes, una wallet vinculada al asaltante depositó 25.700 ETH —unos 61,5 millones de dólares— en Tornado Cash, el mezclador de criptomonedas que permite mover fondos entre direcciones sin dejar rastro público del vínculo. Mientras tanto, miles de usuarios del protocolo siguen esperando un reembolso que, a estas alturas, parece una quimera.

Han rastreado el dato firmas de análisis on-chain como Lookonchain y Arkham Intelligence, y encaja con el patrón que Chainalysis viene documentando desde abril. La operación se ejecutó en unas dos horas, en tandas fijas de 100 ETH (unos 237.800 dólares cada una) y tramos menores de 10 ETH. Ese formato no es casual: replica los pools de depósito de Tornado Cash, que permiten retirar el dinero más tarde desde otra dirección sin revelar quién lo metió.

Qué hizo el explotador con los 61,5 millones

La wallet llevaba dos meses inactiva antes de este movimiento. Según los registros de Arkham, el 1 de abril el atacante concentró los fondos de las cinco carteras del asalto en una única dirección de tránsito mediante 13 transacciones. Desde ahí esperó, dejó enfriar el rastro y ahora ha empezado a mezclar.

No es la primera tanda. El 23 y 24 de julio, una dirección bautizada como Drift Exploiter 4 ya había enviado 23.095 ETH —cerca de 44,4 millones de dólares— a la misma tumbadora. Lo que estamos viendo es la continuación de una operación de blanqueo planificada con paciencia de relojero, no un movimiento de pánico.

Cabe recordar el origen. Drift no es un proyecto menor: es uno de los protocolos de derivados perpetuos de referencia sobre Solana, la red que presume de transacciones baratas y finalidad casi instantánea. Hablamos de contratos de futuros sin fecha de vencimiento que se liquidan contra un precio de referencia, un mercado que mueve miles de millones al día. El 1 de abril perdió 295,7 millones de dólares en tokens, de los cuales 159,3 millones eran JLP —el token de liquidez de Jupiter, el agregador de DEX de Solana— y 71,4 millones en USDC.

Blanquear 61 millones en apenas dos horas no es huir: es confirmar que nadie va a devolver el dinero por las buenas.

Cuánto queda y por qué el reembolso pinta mal

Pese a los movimientos, el explotador conserva una fortuna. Arkham sigue la pista de 81.454 ETH, valorados en torno a 194 millones de dólares, repartidos en más de 70 direcciones que controla. Ahí dentro hay también unos 561.600 dólares en USDT, USDC, SOL y USDY, además de un solitario Fartcoin que vale 15 céntimos.

El problema es de aritmética. Drift abrió las reclamaciones de su token DFX el 1 de octubre, pero el fondo apenas reunía 3,1 millones de dólares. Para quien reclamó pronto, eso equivalía a un céntimo por cada dólar perdido. Las fuerzas de seguridad han congelado unos 9,2 millones, cerca de tres céntimos por dólar. Con 194 millones aún en manos del atacante, la recuperación completa no está sobre la mesa.

Tornado Cash Corea del Norte

El tercer mayor hackeo de 2026 y la lección para el DeFi de Solana

Merece la pena detenerse en cómo entraron. Según el análisis forense que Drift encargó a Mandiant y publicó el 3 de junio —recogido en el informe de el propio protocolo—, el asalto no explotó un fallo del código. Fue ingeniería social durante seis meses: los atacantes se hicieron pasar por una mesa de trading, aparcaron un millón de dólares reales, para ganarse la confianza, y se reunieron en persona con colaboradores del proyecto en conferencias.

El golpe final combinó una vulnerabilidad de ejecución de código a través de herramientas de desarrollo con una wallet falsa, una aplicación que imita a la legítima y captura las credenciales del usuario. Vaciaron el protocolo en menos de 12 minutos.

Mandiant atribuyó la operación a UNC6862, un actor vinculado a Corea del Norte. No es un caso aislado: el ecosistema cripto lleva años lidiando con grupos patrocinados por Estados que tratan los protocolos DeFi como una fuente de financiación. Que Drift sea un proyecto de Solana importa poco al final del camino: el dinero cruzó un bridge —el puente que conecta blockchains y permite mover activos entre ellas— hasta Ethereum y ahí empezó el blanqueo.

Por volumen, el de Drift es ya el tercer mayor hackeo de 2026, según el registro de DeFiLlama, solo por detrás de los 387,5 millones de Bitget y los 320 millones de Liquid Network. Y el detalle regulatorio complica más las cosas: la OFAC sancionó Tornado Cash en 2022, pero no consta ninguna recuperación de depósitos vinculados a entidades norcoreanas en el mezclador. La vía legal existe sobre el papel; en la práctica, es un callejón. El sector lleva tiempo avisando: sin trazabilidad en los mezcladores, cada hackeo exitoso abarata el siguiente.

Mi lectura es que este caso es una advertencia sobre la asimetría de la seguridad en DeFi. El código puede ser impecable —el de Drift lo era, al menos en este episodio— y aun así caer por la puerta de las personas. Lo que cambia el panorama no es un parche, sino la verificación de identidad de colaboradores, la auditoría de las herramientas que tocan las claves y una cultura paranoica con las wallets de desarrollo. La próxima vez que un protocolo de Solana anuncie una ronda o una integración, conviene recordar los 194 millones que siguen ahí, esperando su turno en la tumbadora.

Marc Vidal alerta: la caída del PIB de Europa hunde su peso mundial y el dinero ya huye

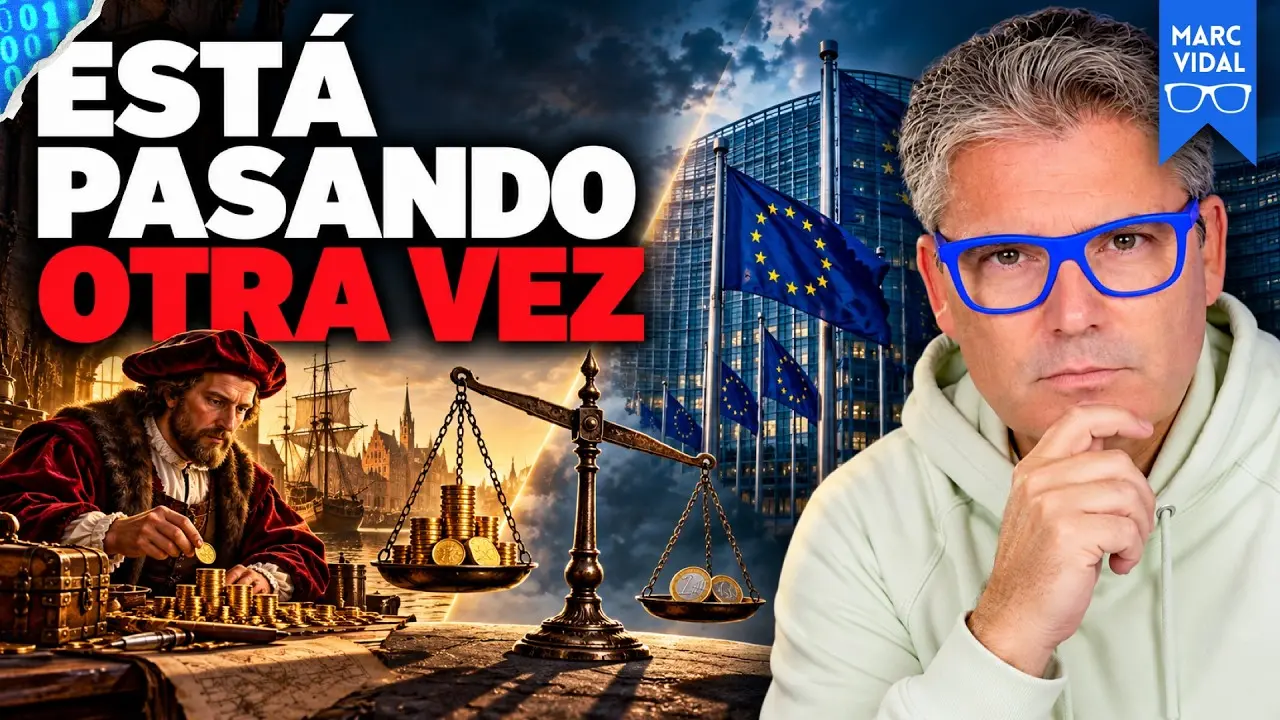
Marc Vidal lleva varios episodios escarbando en la historia para explicar el presente, y en su último análisis se detiene frente a un retrato pintado por Hans Holbein. El hombre del cuadro es un mercader alemán afincado en Londres, joven, rico y perfectamente peinado, que posa entre cartas, sellos, monedas y una balanza torcida. Para Vidal, ese lienzo no es solo una obra maestra: es el acta notarial de un modelo económico que se creía eterno y que se estaba apagando sin hacer ruido.

Su tesis es incómoda y la plantea sin rodeos. A la Hansa no la derrotó ningún ejército. La mató algo mucho más silencioso: el dinero dejó de pasar por su puerta. Y el presentador sostiene que esa misma película se está proyectando ahora mismo en Bruselas y en media docena de capitales europeas.

Una red comercial que puso de rodillas a un rey

La Hansa nació del sal y del pescado, dos productos que en la Europa medieval valían tanto como hoy el petróleo. Sobre esa base se tejió una red que, en su momento álgido a mediados del siglo XIV, superaba el centenar de ciudades entre el Báltico y el Mar del Norte. Compartían un código mercantil, sedes con privilegios fiscales propios y, sobre todo, una herramienta de presión: dejar fuera del circuito a quien se pusiera farruco. Eso que hoy llamamos bloqueo comercial.

Vidal se detiene en mayo de 1370, en Stralsund. El rey de Dinamarca había intentado cobrarles a los mercaderes alemanes su trozo de pastel y perdió el pulso. La corona firmó una paz humillante: libertad de comercio en todo el Báltico y el control de las ferias de Escania, el gran mercado del arenque. Un rey derrotado por señores que vendían pescado.

Un poder sin ejército, sin caja y sin gobierno

Lo más llamativo del caso es cómo se gobernaba semejante potencia. La respuesta corta: no se gobernaba. La Hansa no tuvo carta fundacional, ni territorio soberano, ni tesoro común, ni ejército permanente. Su asamblea se reunía de forma irregular y lo acordado no obligaba a nadie. Si la ciudad aplicaba lo pactado, bien; si no, miraba para otro lado. Mientras el mundo no cambió, ese diseño barato y flexible fue su gran virtud: no levantaba sospechas ni despertaba recelos entre príncipes y banqueros.

El problema llegó cuando el negocio empezó a cambiar de ruta. Primero fue el mar: las ferias de Escania se desplomaron a comienzos del siglo XV y los holandeses, con barcos más baratos y un pie en el Atlántico, se quedaron con el negocio. Después llegaron los portazos. Iván III de Moscú cerró la sede de Nóvgorod en 1494 y arrestó a sus ocupantes. Isabel I dio dos semanas a los mercaderes alemanes de Londres en 1598 y convirtió el recinto en almacén de la Marina. Pero el hundimiento real vino de dentro: cada ciudad antepuso su interés particular al común y la última dieta, en 1669, reunió a nueve ciudades. Solo nueve.

A la Hansa no la tumbó un ejército, sino la comodidad de unos dirigentes que confundieron privilegio con poder y prefirieron pleitear por lo que tenían antes que buscar lo que venía.

— Marc Vidal

El retrato europeo: de la caída del PIB a la brecha con Estados Unidos

Aquí el vídeo deja la historia y pone el espejo. Vidal recuerda que la Unión Europea, contando a los países que hoy la forman, representaba en 1980 el 27,7% del PIB mundial en paridad de poder adquisitivo. En 2024 era el 14% y el FMI proyecta un 13,4% para 2029. La economía europea no se ha encogido: ha crecido. Lo que ocurre es que el resto del mundo ha crecido mucho más deprisa. Esa es la clave de la caída del PIB europeo en términos relativos.

El presentador apoya el diagnostico en el informe que Mario Draghi presentó en septiembre de 2024. Según los datos que cita, la brecha de PIB con Estados Unidos a precios constantes pasó de algo más del 15% a cerca del 30% en 2023, y el motor de esa divergencia es uno solo: la productividad europea, lastrada por normas. Un año después, en septiembre de 2025, Draghi volvió a Bruselas para decir que la situación era peor y que apenas se había aplicado entre el 14% y el 15% de lo que dependía solo de la Comisión. En mayo de 2026, al recibir el premio Carlomagno, remató que el mundo que hizo prosperar a Europa ya no existe.

Las rutas también se han movido

No es solo una cuestión de normativa. Desde finales de 2023 los ataques en el mar Rojo desvían buena parte del tráfico entre Asia y Europa. Vidal maneja cifras de tonelaje: durante 2025 el paso por Suez estuvo entre un 57% y un 64% por debajo de los niveles de 2023, y a mediados de este 2026 el cabo de Buena Esperanza seguía siendo la ruta principal. Nuestra puerta sur al comercio histórico quedó, literalmente, al otro lado de África.

La Unión Europea no es la Hansa, y el propio Vidal lo subraya: hay moneda común, mercado único, un tribunal y un presupuesto. La diferencia es real. Pero el atasco aparece en los mismos sitios de siempre: fiscalidad, política exterior, todo lo que exige unanimidad. Las conclusiones sobre Ucrania salieron con 26 de 27 porque uno bloquea. De ahí que Draghi hable de federalismo pragmático y que Von der Leyen haya abierto la puerta a cooperaciones reforzadas entre grupos pequeños.

La nueva liga hanseática y la tentación del privilegio

La ironía llega en 2018, cuando ocho países del norte —Países Bajos, Irlanda, Dinamarca, Suecia, Finlandia y los tres Bálticos— formaron un bloque informal para frenar las transferencias fiscales dentro de la eurozona. Los bautizaron como la nueva liga hanseática. Vidal concede que su argumento tiene recorrido: no quieren financiar con sus impuestos a países que llevan décadas sin reformar, y en el sur hay mucho que callar. Pero señala la trampa: esa versión moderna defiende justo lo que mató a la original, que cada uno decida por su cuenta mientras Estados Unidos y China juegan con chequera federal.

Y luego está Bruselas. La respuesta al informe Draghi fueron brújulas, hojas de ruta y comités que estudian a otros comités. El presentador lo explica por incentivos, no por conspiración: al político nacional le conviene el veto porque le da poder en casa; al funcionario le conviene el procedimiento porque nadie le pide cuentas por lo que no hizo; a la gran empresa instalada le conviene la regla que encarece la entrada al que viene detrás. Cada uno defiende su pequeño patio amurallado.

Lo que esto significa para quien vive en Europa

La burocracia comunitaria no es un debate abstracto de pasillo. Vidal insiste en que el coste lo pagan los de siempre, y lo enumera sin adornos: salarios que no suben, industrias que se instalan fuera, jóvenes con talento que hacen la maleta hacia donde ahora pasa el dinero. Su lectura es que Europa corre el riesgo de heredar un continente precioso, con catedrales góticas y estaciones de tren donde antes hubo imperios comerciales, mientras el futuro decide su ruta en otro hemisferio.

Conviene tomar esa conclusión como lo que es: la opinión de un divulgador económico, no un dictamen técnico. Pero los mimbres con los que la construye son verificables y públicos: los informes de competitividad, las previsiones del FMI, los desvíos del transporte marítimo. La discusión de fondo no es si Europa crece, sino si lo hace a la velocidad a la que crece el mundo y con qué reglas quiere jugar la próxima década.

Dejar de posar para el mismo retrato

La balanza torcida del cuadro de Holbein funciona como cierre perfecto. Sesenta y seis años después de aquel retrato, la reina de Inglaterra dio dos semanas a los mercaderes para recogerlo todo. Nadie les declaró la guerra. Simplemente, el dinero encontró otra puerta por la que entrar. La pregunta que deja el vídeo en el aire es sencilla y algo incómoda: ¿cuánto tiempo más va a seguir Europa posando, convencida de que el mundo seguirá pasando por su puerta?
Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Youtube video

Moviraider factura 400.000 euros al mes con 16 tiendas: así es el negocio de patinetes eléctricos

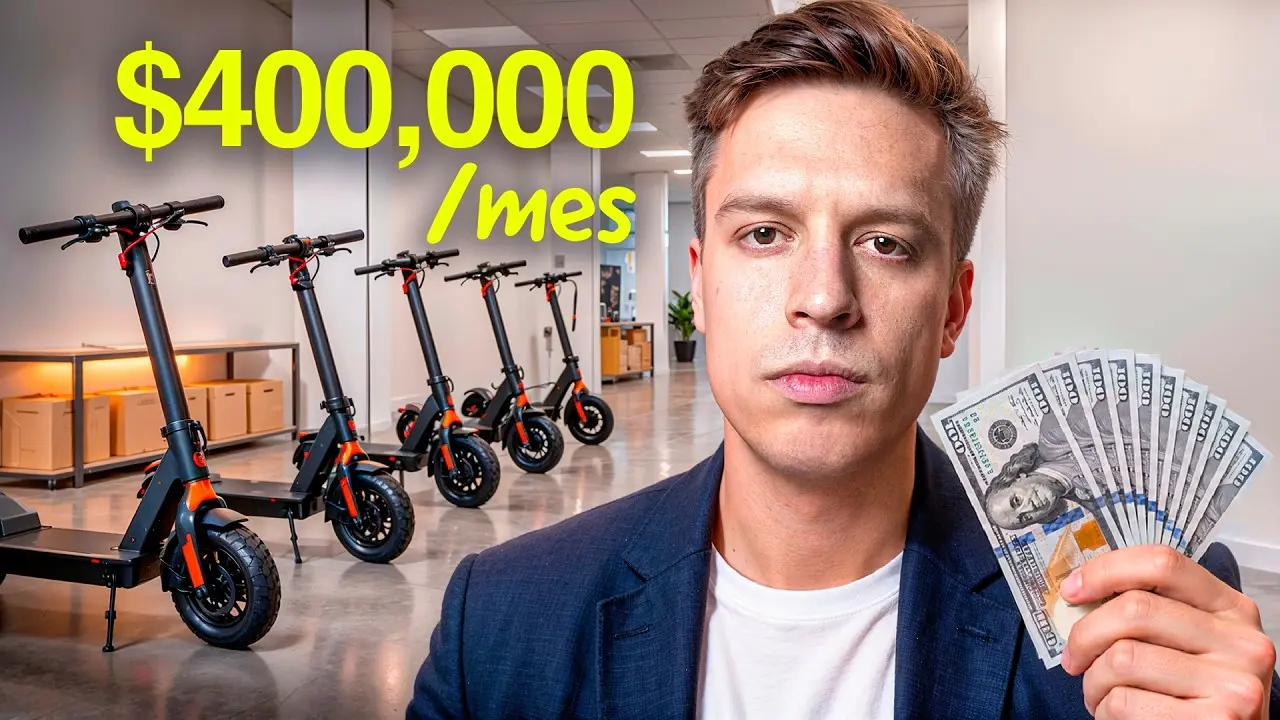
Munir llegó a Sevilla con poco más que un canal de YouTube sobre Clash Royale y la determinación de no depender de las marcas para monetizar. Hoy dirige Moviraider, una compañía de patinetes eléctricos que factura entre 300.000 y 400.000 euros al mes y que ha llegado a operar 16 tiendas. Adrián Sáenz se desplazó hasta la sede de la empresa para grabar un recorrido de 40 minutos por sus oficinas, su taller y, sobre todo, sus números.

El vídeo no es una entrevista al uso. Es una visita guiada: el creador entra en la tienda piloto, saluda a los responsables de cada departamento y deja que sea el propio fundador quien explique, sin guion, cómo se sostiene un negocio de movilidad eléctrica en España.

De un canal de Clash Royale a la primera tienda

La historia que se cuenta en el vídeo empieza lejos del patinete. Munir tenía un canal de Clash Royale con 70.000 seguidores y una idea fija en la cabeza: dejar de grabar vídeos para poder cobrar. Las marcas le enviaban productos gratis porque ellas obtenían rentabilidad, así que decidió construir su propia marca y probar suerte con proyectos de ropa y relojes ecológicos.
El giro llegó por casualidad. Un fabricante chino le mandó un patinete para promocionarlo en su canal y, mientras lo enseñaba en la tienda de ropa de una emprendedora, surgió la idea de abrir un comercio especializado. Según relata, en aquel momento el producto no tenía cobertura comercial en la zona: prácticamente nadie lo vendía. Esa ausencia de competencia fue el argumento que convenció a los dos.

16 tiendas y presencia en dos mercados

Los socios iniciales aportaron el capital y el conocimiento de producto; él puso, en sus propias palabras, energía y juventud. Munir define esa fórmula como intraemprendimiento: aprovechar una estructura ajena para aprender aquello que le faltaba, en su caso la parte económica, y quedarse después con el control del proyecto.

La compañía acumula seis años de vida y, hace aproximadamente un año, los socios decidieron centrarse en otros proyectos personales y le vendieron su parte. Desde entonces es CEO al 100% con 27 años. Durante la visita explica que operan nueve tiendas y que han llegado a las 16 con el sistema de franquicia, aunque matiza que la mitad son propias. El modelo funcionó así: primero testearon toda la operativa en locales propios y, cuando comprobaron que el negocio aguantaba, abrieron la puerta a franquiciados. También tienen dos tiendas en México que replican el funcionamiento español.

Sobre la facturación, el dato que da en el vídeo es contundente: entre 300.000 y 400.000 euros mensuales a nivel global, con un crecimiento medio del 30% respecto al mes anterior. Adrián Sáenz lo califica de espectacular y el propio Munir reconoce que le llena de orgullo. Conviene tomar esa cifra como lo que es, una declaración del entrevistado en su propio vídeo, sin estados financieros que la respalden.

Si esas marcas ganaban dinero mandándome productos gratis, yo podía crear mi propia marca en lugar de grabar solo para monetizar.
— Munir, CEO de Moviraider

Un negocio de soluciones 360 alrededor del patinete

La sede de Sevilla funciona a la vez como oficina central, taller y tienda piloto para los franquiciados que quieran ver el modelo antes de firmar. Allí el equipo explica que Moviraider no se plantea como una tienda de vehículos, sino como un servicio completo: financiación, accesorios, recambios, reparación, tramitación de garantías, seguros y matrícula. Todo lo que rodea al vehículo se resuelve en el mismo centro, ya sea online o en local físico.

El catálogo va desde un Urban Glide de 250 euros hasta opciones de 1.000 y 1.500 euros, y desde hace tiempo incluyen bicicletas eléctricas para quien no se siente cómodo sobre un patinete. La mayor parte de las operaciones se financian, un servicio que según el fundador muy pocos competidores ofrecen. El público, insiste, es mucho más amplio de lo que parece: desde quien busca un juguete hasta el padre de familia que lo usa para ir a trabajar.

Los márgenes que sostienen el modelo

El vídeo deja varios datos útiles para quien se plantee entrar en el sector. Una tienda promedio de patinetes eléctricos factura entre 20.000 y 30.000 euros al mes, y de esa cantidad entre el 40% y el 50% procede del taller. Ahí está la clave: las reparaciones trabajan con márgenes del 70% al 80%, mientras la venta de vehículos se mueve en el 20-25% habitual del retail.

La comparación con la central, dice Munir, es abismal. Solo el canal web mueve alrededor de 200.000 euros mensuales en venta de vehículos con las coberturas de financiación activadas. Es decir, la estructura digital factura casi tanto como diez tiendas físicas juntas.

El taller como corazón operativo de la empresa

Jesús atiende la recepción y todo el departamento de posventa: garantías de clientes propios y también las de fabricantes externos como Eco Stream o Kuiping, para quienes Moviraider actúa como servicio técnico autorizado. José, primer mecánico de la empresa y con seis años a la espalda, coordina el taller y apoya al resto de técnicos de la red.

El flujo está sistematizado. Cada patinete se etiqueta al entrar, queda registrado en el sistema informático y el cliente recibe una notificación cuando empieza y cuando termina la reparación. La compañía describe su operativa interna como un conjunto de versiones sucesivas: detectan carencias, buscan solución y actualizan el proceso. Un detalle revelador es que cualquier candidato, sea del departamento que sea, pasa primero una prueba mecánica para medir su destreza técnica.

Contexto: un sector que dejó de ser un juguete

El propio Munir señala en el vídeo que la percepción social del patinete ha cambiado. Ya está regulado, tiene seguro y matrícula, y eso ha ampliado el mercado. El contexto acompaña: la Dirección General de Tráfico publicó en 2022 un manual de características técnicas de los vehículos de movilidad personal que exige certificado de circulación a los modelos comercializados a partir de enero de 2027, una fecha que obligará a los fabricantes a homologar y que previsiblemente empujará al alza el precio medio del producto.

Para las tiendas, ese escenario tiene dos lecturas. La primera, que el taller gana peso como fuente de ingresos recurrente frente a un mercado de venta más tensionado. La segunda, que el conocimiento técnico y la capacidad de tramitar garantías se convierten en barrera de entrada frente a la venta pura por internet.

Qué significa esto para quien quiere emprender

La lectura editorial que deja el reportaje es menos romántica de lo que aparenta. El mensaje inspirador del chico que empezó de cero convive con una estructura muy pensada: socios capitalistas al inicio, franquicia solo después de testear con locales propios, márgenes altos concentrados en el servicio técnico y una web que sostiene buena parte de la facturación. No es un negocio de comprar y revender patinetes, es un negocio de posventa con una tienda delante.

Para el lector que se plantea abrir un local, el vídeo ofrece una pista concreta: si el taller no representa cerca de la mitad de los ingresos, el modelo se parece demasiado al retail convencional y pierde su ventaja. La otra pista es la financiación, que según el entrevistado multiplica la conversión porque convierte una compra de 1.000 euros en una cuota mensual asumible. Y una advertencia implícita: con 16 tiendas abiertas y un crecimiento declarado del 30% mensual, la presión sobre la operativa y sobre el servicio técnico crece más rápido que los márgenes.

Queda la pregunta de fondo, la que el vídeo deja flotando sin responder del todo: ¿cuánto de este crecimiento es un mercado que se expande y cuánto es la capacidad de un fundador concreto para ejecutar mejor que el resto? Munir tiene 27 años, seis de empresa y una compañía entera en sus manos. Lo que ocurra con las próximas franquicias dirá si Moviraider es un modelo replicable o la excepción de un tipo que aprendió antes a construir marcas que a vender patinetes.

Puedes ver el reportaje completo aquí:

Youtube video

Subida salarial a funcionarios: el Gobierno garantiza el 4,5% desde el 1 de enero de 2027

0

La subida salarial de los funcionarios ya tiene fecha: el 4,5% se aplicará desde el 1 de enero de 2027. El Ministerio de Transformación Digital y para la Función Pública trasladó ayer la garantía a CSIF, CCOO y UGT en la comisión de seguimiento del acuerdo marco.

No es un anuncio nuevo. Es el cumplimiento de un calendario pactado por escrito hace un año.

El acuerdo se firmó en noviembre de 2025 y contempla un alza global del 11% repartida en cuatro ejercicios para más de tres millones de empleados públicos, según el comunicado difundido por las tres centrales tras la reunión. El Departamento que dirige Óscar López confirmó que el tramo más alto, el de 2027, se mantiene intacto.

Por qué el 4,5% se aplica el 1 de enero de 2027

Hay un reparto ya pactado que deja el incremento más alto para el tercer ejercicio: el 2,5% se aplicó en 2025 y el 1,5% en 2026. El salto llega ahora.

Ese reparto no es casual. El tramo de 2027 concentra casi la mitad del aumento total y se ejecuta cuando la legislatura encara su recta final. Los sindicatos lo saben y por eso han reclamado que el incremento se apruebe por decreto antes del 29 de noviembre, fecha de las elecciones generales.

Su argumento es práctico: un acuerdo publicado en el BOE antes de los comicios cuesta más revertirlo que una promesa verbal.

El 4,5% es el mayor tramo del acuerdo: casi la mitad del 11% pactado hasta 2028 y el único que el Gobierno ha confirmado por escrito esta semana.

El calendario del acuerdo: del 2,5% de 2025 al 2% de 2028

  • 2025: 2,5% de subida fija, ya aplicada.
  • 2026: 1,5% fijo, ya en nómina, más un 0,5% variable condicionado al IPC.
  • 2027: 4,5%, el tramo más alto del acuerdo, con efectos desde el 1 de enero.
  • 2028: 2%, último ejercicio del marco.
funcionarios 4,5%

La pieza que más dudas genera es el medio punto de 2026. Se abonará si la inflación de cierre de año iguala o supera el 1,5% fijo. Todo apunta a que la condición se cumplirá.

Si se cumple, ese 0,5% no llegará en la nómina de diciembre. Se pagará a lo largo del primer trimestre de 2027 y con efectos retroactivos, es decir, sumado al 4,5% que ya estará en marcha. Los dos incrementos coincidirán en el mismo trimestre.

La letra pequeña: temporalidad y reforma del Estatuto

La reunión no solo sirvió para cerrar cifras. El Ministerio trabaja con las comunidades autónomas en una reforma del artículo 10 del Estatuto Básico del Empleado Público para definir con precisión el abuso de la temporalidad en las administraciones.

El texto incluiría sanciones para los organismos que incumplan, entre ellas el cese de los gestores responsables. Es la parte menos desarrollada del acuerdo y la que más depende del calendario político.

Análisis: un 4,5% que recupera poco poder adquisitivo

Conviene separar la cifra del efecto real en la nómina. Los cuatro tramos suman 11 puntos porcentuales, pero se aplican de forma sucesiva sobre bases ya actualizadas, así que el efecto acumulado supera ligeramente ese 11%. La diferencia es pequeña, aunque importa cuando se compara con la inflación del mismo periodo.

Ahí está la clave. Solo si el IPC acumulado entre 2025 y 2028 se queda por debajo de esa cifra habrá ganancia neta de poder adquisitivo. Nadie lo garantiza. Y el 4,5% se calcula sobre el sueldo bruto: la retención de IRPF y la cotización se aplican después, de modo que el importe que llega a la cuenta es menor que el porcentaje anunciado.

Tampoco conviene olvidar la estructura retributiva. La subida se aplica sobre el sueldo base, no sobre el complemento de destino, ni sobre la antigüedad, de modo que dos funcionarios del mismo grupo pueden notar incrementos distintos en términos absolutos.

El riesgo real de esta operación no está en la cifra, sino en el calendario. El 4,5% llega en enero; el medio punto de 2026 depende de un dato de inflación que aún no está cerrado. Para quien esté preparando una oposición, la señal es clara: la retribución pública vuelve a crecer y eso revaloriza el empleo público frente al privado. Para quien ya está dentro, la recomendación es revisar la nómina de enero de 2027 y comprobar que el incremento aparece con efectos del primer día del mes.

📝 Cómo enviar el currículum

El acceso a un puesto público no se hace por currículum espontáneo: exige superar un proceso selectivo. Estos son los pasos que se repiten en la mayoría de convocatorias.

  1. Paso 1: Consulta la oferta de empleo público vigente en el portal de la Administración General del Estado.
  2. Paso 2: Identifica el cuerpo, escala o categoría y comprueba la titulación exigida para ese grupo.
  3. Paso 3: Cumplimenta la solicitud electrónica (modelo 790) dentro del plazo publicado en el BOE, indicando el cuerpo y la provincia de examen.
  4. Paso 4: Abona la tasa de examen y conserva el justificante de pago.
  5. Paso 5: Adjunta la documentación acreditativa y guarda el resguardo con el número de registro hasta la publicación de los listados.

Plazo de inscripción: cada convocatoria fija el suyo, habitualmente 20 días hábiles desde la publicación en el BOE. Requisito mínimo: acreditar la titulación del grupo al que se opta y la nacionalidad que exija la convocatoria. Si ya eres empleado público, no hay trámite alguno: el 4,5% se aplica de oficio en la nómina de enero de 2027.

Oposiciones en Aragón para 2027: Educación convoca 900 plazas docentes de Secundaria y FP

Aragón convoca 900 plazas docentes para las oposiciones de 2027, repartidas en 21 especialidades de Secundaria, FP, Escuelas Oficiales de Idiomas, Música y Artes Plásticas. La oferta ya está pactada con los sindicatos; el calendario, todavía no.

El acuerdo se cerró en la Mesa Sectorial de Educación. Lo suscribieron la Dirección General de Personal, dependiente del Departamento de Educación, Ciencia y Universidades del Gobierno de Aragón, y las cinco organizaciones sindicales con representación en el órgano: CSIF, CGT, CCOO, STEA-i y UGT.

El texto fija dos cosas: cuántas plazas hay y en qué especialidades se reparten. Lo primero que conviene retener es el mapa de cuerpos. La convocatoria abarca Profesores de Enseñanza Secundaria, Profesores de Escuelas Oficiales de Idiomas, Profesores de Música y Artes Escénicas, Profesores de Artes Plásticas y Diseño y Profesores Especialistas en Sectores Singulares de Formación Profesional.

Cinco cuerpos, 21 especialidades y 900 plazas. Si se divide el total entre las especialidades, sale una media de de 43 plazas por especialidad. La media engaña. Habrá especialidades con más de un centenar de vacantes y otras que se resolverán con un puñado de plazas y una competencia feroz.

El proceso llega en un contexto de plantillas que envejecen y de necesidad de consolidar profesorado interino. Eso sí, el volumen final depende de la tasa de reposición que autorice el Ministerio de Hacienda y Función Pública, un detalle que cada año condiciona el número real de plazas docentes en todas las comunidades.

La letra pequeña llegará con las bases. Hasta entonces, lo pactado es el compromiso de especialidades y de volumen; el plazo de instancias y las pruebas concretas se publicarán en el Boletín Oficial de Aragón, y la información del proceso se irá colgando en el portal educativo autonómico.

El acuerdo fija especialidades y reparto, pero no el calendario: las bases definitivas son las que deciden cuándo se estudia y con qué margen.

Requisitos para presentarse a las oposiciones de Secundaria y FP en Aragón

Las bases de 2027 todavía no han visto la luz, así que los requisitos se leen sobre el marco general de las convocatorias docentes anteriores en Aragón. Estos son los filtros que conviene tener claros antes de pagar la tasa.

  • Titulación: grado o licenciatura en la especialidad correspondiente y, con carácter general, el Máster en Formación del Profesorado o la formación pedagógica equivalente.
  • Especialistas en Sectores Singulares de FP: la puerta de entrada se apoya más en la cualificación técnica y la experiencia de taller que en la formación pedagógica clásica.
  • Edad: haber cumplido los 16 años y no haber alcanzado la edad de jubilación. En las especialidades docentes habituales no hay límite máximo de edad.
  • Nacionalidad: española o de un Estado de la Unión Europea. También pueden concurrir cónyuges y descendientes con residencia legal acreditada.
  • Idiomas: en Escuelas Oficiales de Idiomas y en las especialidades de lenguas extranjeras se exige la titulación específica del idioma y el nivel que marquen las bases.
  • Sin inhabilitación: no estar separado del servicio ni inhabilitado para el ejercicio docente.

Un aviso útil: la titulación admitida cambia según la especialidad. No es lo mismo Orientación Educativa, Matemáticas o un ciclo de FP.

900 plazas docentes Aragón

Cómo es el examen y el temario de las oposiciones de Aragón 2027

El modelo aragonés de los últimos años es un concurso-oposición con dos fases que se suman. En la oposición se juega el acceso; en el concurso se ordena a quienes ya han aprobado.

La fase de oposición suele incluir una prueba de conocimientos sobre la especialidad —desarrollo escrito de temas y, en muchas especialidades, supuesto práctico— y una prueba de aptitud pedagógica con presentación de programación didáctica y defensa de una unidad. La fase de concurso valora experiencia docente previa, formación permanente y titulaciones adicionales.

El peso de cada parte es la clave de la estrategia. La experiencia en centros privados o como interino suma, sí, pero rara vez compensa un mal examen: la oposición manda. Y el temario oficial es largo, de 60 a 70 temas según la especialidad en la mayoría de cuerpos de Secundaria.

Análisis: 900 plazas, 21 especialidades y una ratio que cambia por especialidad

La cifra es buena. En una comunidad de tamaño medio, 900 plazas docentes dan margen y permiten hablar de estabilidad real para cientos de familias. Ahora bien, el dato no se reparte por igual y ahí está la trampa habitual: quien elige especialidad por vocación compite en el mercado que le toca, no en el que le conviene.

El sueldo de entrada de un profesor de Secundaria en Aragón ronda los 2.000 euros brutos mensuales en catorce pagas al sumar sueldo base y complementos, una cifra por encima del salario medio del sector privado en la comunidad y que crece con trienios y sexenios. No es un salario de élite. Es estabilidad con progresión previsible, y en el contexto actual eso pesa más que el importe.

La ratio invita a la lectura fina. Con 21 especialidades y 900 plazas, el número de aspirantes por plaza variará mucho: las especialidades técnicas de FP y las menos conocidas suelen recibir menos solicitudes que Inglés, Matemáticas o Educación Física. Dicho de otro modo, parte de la oposición se gana eligiendo bien.

El riesgo es el de siempre. Las bases pueden tardar, el calendario puede apretar y el temario se estudia con meses de antelación. Quien empiece a preparar en la primavera de 2027 llegará justo; quien lleve el temario trabajado desde este invierno partirá con ventaja en la fase de oposición.

📨 Cómo presentar la solicitud

La inscripción se hará por vía electrónica cuando el Departamento publique la convocatoria en el Boletín Oficial de Aragón. Estos son los pasos que seguirán los aspirantes.

  1. Paso 1: Consulta la convocatoria y el anexo de especialidades en el Boletín Oficial de Aragón y en el portal de Educación del Gobierno de Aragón.
  2. Paso 2: Identifícate en la sede electrónica autonómica con certificado digital o Cl@ve.
  3. Paso 3: Rellena el modelo oficial de solicitud indicando cuerpo, especialidad y, si procede, la reserva por discapacidad.
  4. Paso 4: Abona la tasa de examen con el modelo habilitado y adjunta la titulación y los méritos que alegues.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante con número de entrada.

Un detalle que se pasa por alto: la solicitud se presenta una sola vez y la especialidad elegida es definitiva. Cambiarla después no se contempla.

📋 Ficha de la Convocatoria

  • Organismo / País: Departamento de Educación, Ciencia y Universidades del Gobierno de Aragón (Dirección General de Personal).
  • Número de plazas: 900 plazas docentes en 21 especialidades.
  • Sueldo estimado: en torno a 2.000 euros brutos mensuales en catorce pagas para el cuerpo de Secundaria (estimación sobre tablas retributivas).
  • Fecha límite de inscripción: pendiente de publicar; la convocatoria está prevista para 2027.
  • Dónde inscribirse: sede electrónica del Gobierno de Aragón, a través del portal de Educación, tras la publicación en el Boletín Oficial de Aragón.

Empleo en ciberseguridad: las ofertas bajan un 26% en EEUU pero los perfiles de IA crecen un 268%

0

El empleo en ciberseguridad se divide en Estados Unidos: la especialidad de IA se dispara y el resto encoge. El informe de la firma CyberSN contabiliza 235.786 ofertas de ciberseguridad entre enero y septiembre de 2026, un 26,4% menos que las 320.210 del mismo tramo de 2025. Los anuncios para ingenieros de seguridad de inteligencia artificial, en cambio, crecieron un 268,3%.

Los números dibujan un mercado partido en dos. La demanda de perfiles clásicos se contrae; la de especialistas capaces de auditar modelos y proteger datos de entrenamiento se multiplica. Y no es la foto de un mes: son nueve meses de anuncios.

Por qué se publican menos ofertas aunque sobre trabajo por hacer

Añadir inteligencia artificial a un servicio amplía la superficie de riesgo —datos, accesos, y vulnerabilidades de las herramientas—, pero no obliga a contratar más cabezas. Muchas compañías reconvierten equipos o suman competencias concretas a plantillas que ya existen. Las investigaciones de ISC2 apuntan en la misma dirección: presupuestos ajustados y dificultad para dar con candidatos que reúnan todas las habilidades del puesto.

Deidre Diamond, CEO de CyberSN, ha señalado en declaraciones a Help Net Security que las reorganizaciones internas retrasan la contratación de directivos de seguridad. Un CISO que aún no ha sido nombrado no publica vacantes para su equipo.

Conviene mirar la serie completa antes de hablar de desplome. En los nueve primeros meses de 2023 se registraron 273.498 anuncios; en 2024, 244.911. El dato actual queda por debajo de ambos, pero la distancia respecto a 2024 es de apenas el 3,7%. El desplome del 26% se mide contra 2025, el ejercicio con más ofertas de los cuatro analizados.

La metodología también pesa. CyberSN trabaja con datos de JobSpikr procedentes de portales de empleo y de empresas del índice Fortune 500, elimina duplicados y agrupa las vacantes con búsquedas por puestos que, en algunos casos, aplican filtros sobre las descripciones.

Menos anuncios no significan menos trabajo: significan que la empresa busca una competencia muy concreta dentro de un equipo que ya tiene montado.

Ese matiz explica por qué el total cae mientras una especialidad se dispara. La contratación se estrecha, no se apaga.

Perfiles buscados: qué pide cada anuncio y cuánto crece

El informe separa dos figuras que suelen confundirse. El ingeniero de seguridad de IA examina modelos y aplicaciones en busca de vulnerabilidades, protege los datos de entrenamiento y fija controles frente a ataques: 2.409 anuncios y un 268,3% más. El científico de datos especializado en ciberseguridad investiga patrones en datos de seguridad y no protege sistemas de IA por definición: 1.493 ofertas y un 203,5% más.

El resto del mapa se mueve en direcciones opuestas:

  • Ingeniería de seguridad de IA: 2.409 anuncios, +268,3%.
  • Ciencia de datos aplicada a seguridad: 1.493 anuncios, +203,5%.
  • Criptografía e infraestructura de clave pública: +22,8%.
  • Analistas de amenazas internas: −55,6%.
  • Especialistas en riesgos: −51,5%.
  • Pruebas de penetración: −45,9%.
  • CISO: −38,9%, con un volumen de anuncios casi idéntico al de 2024.
ofertas ciberseguridad

El informe no publica bandas salariales, y ese es el dato que más echa en falta quien decide hacia dónde especializarse. Sin cifras de retribución, el 268% indica direccionalidad de la demanda, no poder de negociación.

Ciberseguridad e IA: qué significa este informe en España

El estudio describe el mercado estadounidense y solo el estadounidense. Trasladarlo sin filtro a España sería un error de escala: aquí el volumen de anuncios es otro y la estructura empresarial también. Lo que sí viaja es la lógica. La ciberseguridad ya no se contrata como bloque; se contrata por especialidad.

Hay dos riesgos antes de lanzarse. El primero es estadístico: 2.409 anuncios son muchos en términos relativos, pero rondan el 1% de los 235.786 totales. El segundo afecta a la interpretación: en septiembre, uno de cada cinco anuncios incluía alguna referencia a IA, aunque esa proporción apenas varió respecto al año anterior. Mencionar inteligencia artificial no equivale a exigir especialización.

El fondo sigue siendo favorable. La Oficina de Estadísticas Laborales de Estados Unidos calcula que el empleo de analistas de seguridad de la información crecerá un 21% entre 2025 y 2035. Es una previsión de profesión, no de cada especialidad, y no invalida la caída reciente de anuncios.

Para un candidato español, la lectura práctica es esta: la formación generalista ya no diferencia. Lo que abre puertas es demostrar trabajo concreto con modelos, datos de entrenamiento y control de accesos. Y no confundir demanda alta con contratación rápida; los procesos con perfiles escasos suelen alargarse, no acortarse.

📝 Cómo enviar el currículum

No hay convocatoria única ni plazo cerrado: el mercado funciona oferta a oferta. Estos pasos te ayudan a posicionarte en la especialidad que crece.

  1. Paso 1: Define la especialidad. Seguridad de IA y ciencia de datos aplicada a seguridad exigen discursos distintos.
  2. Paso 2: Reescribe tu CV en términos de modelos auditados, datos protegidos y controles implantados.
  3. Paso 3: Consulta las vacantes publicadas en el portal del SEPE y en las secciones de empleo del sector; filtra por seguridad de IA y privacidad de datos.
  4. Paso 4: Adjunta evidencias verificables: repositorios, informes de auditoría o certificaciones.
  5. Paso 5: Registra cada candidatura y prepara la entrevista técnica con casos reales, no con teoría.

Plazo de inscripción: abierto mientras las empresas mantengan publicadas sus vacantes. Requisito mínimo: experiencia demostrable en protección de datos, modelos o sistemas.

El sérum PDRN de Mercadona cuesta 7 euros y promete efecto lifting: una farmacéutica explica cuánto dura de verdad y por qué lleva mentol

Mercadona ha colocado en sus lineales un sérum con jeringa que recuerda a una clínica estética, y es probable que ya te hayas parado a mirarlo. La caja habla de PDRN, de colágeno y de efecto lifting, tres reclamos que suenan a consulta de dermatología. Por ese precio, la duda aparece sola: ¿qué hay detrás de la etiqueta?

Antes de llevarlo a casa conviene separar lo que promete la caja de lo que hace sobre tu piel. Una farmacéutica y creadora de contenido ha dado su lectura, y otros análisis coinciden en varios puntos. Verás cuánto dura el efecto, qué función tiene el mentol y para qué tipo de rutina tiene sentido este bote.

Mercadona lanza el sérum K-Skin de 7 euros con jeringa dosificadora

El producto se llama Sérum facial PDRN & Colágeno K-Skin efecto lifting y lo firma Deliplus, la marca de cosmética de Mercadona. Viene en un envase de 35 ml, está indicado para todo tipo de pieles y se vende en la sección de perfumería. Su precio es el gancho principal, y debuta junto a una segunda pieza de la misma línea.

La crema en gel de K-Skin cuesta 6,50 euros, así que la rutina completa sale por 13,50 euros. Con la cosmética de inspiración coreana en auge, el bote del sérum es el que más llama la atención por su aplicador. Quien lo prueba no recibe ninguna inyección: la jeringa sirve únicamente para dosificar el producto.

Los 7 datos del sérum K-Skin que conviene leer en la caja

Youtube video

Es fácil quedarse en el titular y olvidar la letra pequeña. La caja resume el planteamiento, pero los análisis publicados aportan matices que cambian la expectativa. Si vas a comprarlo, tu mejor aliado es una lectura tranquila de cada reclamo.

Este repaso reúne lo que sí está confirmado sobre el producto, sin dar por hecho nada que la etiqueta no diga. Son siete puntos, cada uno con su impacto real en tu rutina diaria. Ninguno exige conocimientos de cosmética, y todos te ayudan a decidir si el lanzamiento acierta para tu tipo de piel.

  • Precio: siete euros, bastante más accesible que muchas alternativas coreanas.
  • Formato: 35 ml, suficiente para probar la tendencia sin una gran inversión.
  • Línea: K-Skin de Deliplus, con una crema complementaria de 6,50 euros para completar la rutina.
  • Activos: PDRN y colágeno, dos ingredientes de moda que buscan hidratar y mejorar el aspecto de la piel.
  • Aplicador: jeringa sin aguja, pensada solo para dosificar y para dar una imagen de clínica.
  • Efecto lifting: temporal, porque desaparece cuando te lavas la cara y no sustituye a un tratamiento.
  • Mentol: presente en la fórmula, y aporta una sensación de frescor que no equivale a eficacia.

Mercadona y el mentol: lo que aporta el frescor al contacto con tu piel

La ficha del producto en una tienda especializada incluye mentol y aceite de menta, con una función clara: dar una sensación de frescor inmediato. Esa chispa fría que notas al aplicarlo es lo que muchas personas confunden con un tirón reafirmante. Con Mercadona vendiendo el sérum a precio de marca blanca, el truco sensorial pesa mucho en la primera impresión.

La farmacéutica que analiza el producto advierte de que el mentol no es una buena noticia para las pieles sensibles. Se trata de un compuesto que se obtiene de aceites de menta y que refresca las mucosas. Si tu piel se irrita con facilidad, conviene probarlo primero en una zona pequeña antes de extenderlo por toda la cara.

Los 35 ml de Mercadona y la verdad sobre el PDRN aplicado en piel

Youtube video

El PDRN, siglas de polidesoxirribonucleótido, es el ingrediente estrella de la cosmética coreana. Lo que se ve en consulta estética es inyectado, y esa evidencia no se traslada a un producto aplicado sobre la piel. Según el análisis, en un sérum como el de Mercadona funciona como hidratante y filmógeno, es decir, forma una fina capa.

Eso explica el resultado que puedes esperar: una piel más lisa y confortable durante unas horas. El efecto tensor es temporal y se va en cuanto limpias tu rostro. Otro análisis en vídeo sostiene lo mismo, y recuerda que este sérum ofrece un golpe de hidratación, no una regeneración como la de una clínica.

Qué esperar del sérum de Mercadona a 200 euros el litro

El cálculo es sencillo: siete euros por treinta y cinco mililitros salen a 200 euros el litro. Con una línea cosmética a este precio, la comparación con sérums coreanos de marca resulta inevitable, y el precio juega a su favor.

Un medio especializado lo compara con el sérum rosa de Medicube, aunque aclara que no se puede hablar de clon. Para saber si ambos son equivalentes habría que cotejar sus listados completos de ingredientes. Lo que sí comparten es el enfoque: PDRN, hidratación y la promesa de una piel más firme, sin que eso suponga un cambio estructural.

Piel apagada y primeras líneas: 2 perfiles donde Mercadona encaja

Si tu piel se ve apagada o deshidratada, el sérum puede funcionar como paso previo a la crema hidratante. También encaja si empiezas a notar las primeras líneas finas, porque la hidratación las suaviza de forma visual. En ese terreno, el producto cumple lo que se espera de un cosmético sencillo.

Pieles sensibles: 1 precaución clave antes de usar el mentol

Si tienes la piel reactiva, el mentol es el dato que debes mirar antes de pagar. La experta lo señala como un ingrediente poco recomendable en ese caso. Antes de aplicar el producto en toda la cara, haz una prueba en el antebrazo o detrás de la oreja, y espera un día completo.

Mercadona y su lifting de 7 euros: lo que te llevas a casa

Resumiendo lo comprobado: es un sérum de 35 ml, con PDRN, colágeno y mentol, que se aplica con jeringa sin aguja y cuesta siete euros. Su efecto tensor es pasajero y desaparece al lavarte la cara. Por eso Mercadona acierta como puerta de entrada barata a la tendencia, pero no como sustituto de un tratamiento.

La decisión final depende de lo que busques. Si quieres una hidratación agradable, con frescor y a precio contenido, el bote de Mercadona cumple. Si esperas un rostro redefinido de forma duradera, la farmacéutica es clara: no es eso. Compáralo con la crema de 6,50 euros y arma una rutina económica que puedas mantener.

Raviolis de pato pekinés y noodles a la carbonara: el choque de sabores que sacude Madrid hasta el 25 de octubre

Madrid tiene una pregunta pendiente para ti cada vez que no sabes dónde cenar: ¿pizza de siempre o ese chino de la esquina? Durante unos días, la ciudad te evita elegir. Algunos restaurantes han decidido juntar las dos cocinas en un mismo plato, y el resultado suena a disparate hasta que lo tienes delante, humeante y con tenedor.

La ruta se llama Fuoco & Dragon y ya está en marcha en Madrid. Aquí vas a encontrar qué platos merecen tu mesa, cuánto cuesta cada capricho, en qué barrios caen los locales y cuántos días te quedan para recorrerlos. Si te cuesta decidirte, al final tienes una estrategia para probar mucho sin vaciar la cartera.

Madrid estrena ruta italo-china con 17 restaurantes

Fuoco & Dragon es la primera ruta gastronómica que fusiona las cocinas italiana y china, y se celebra del 16 al 25 de octubre de 2026. Madrid la estrena como escaparate de una idea sencilla: cada local reinterpreta Italia desde China, o al revés, con un plato pensado solo para estos diez días.

Son 17 los restaurantes que participan, entre ellos nombres como Don Giovanni, Baldoria, Gioia, Davanti, Don Lay, Soy Kitchen o Biang Biang Bar. Algunos son italianos que se asoman al wok y otros son chinos que se atreven con la masa. Para ti significa variedad real en cada parada.

Platos desde 6 euros: lo que cuesta cenar entre dos mundos

Youtube video

Antes de salir de casa conviene echar cuentas, y aquí hay buena noticia. Los platos de la ruta se mueven entre 6 y 35 euros, así que cabe desde un picoteo rápido hasta una cena con más ceremonia. Madrid te permite montar un recorrido a tu medida, sin comprometerte con un menú cerrado.

El formato es de tapa o plato de degustación, pensado para probar sin acabar saturado. Si vas en pareja o en grupo, pedir dos o tres cosas por local te da una idea fiel de lo que cocinan. Esto puedes apuntar en tu lista:

  • Arancino de IN Risto Lab: 6 euros en Chamberí, entre los platos más económicos de la ruta, ideal para empezar sin gastar casi nada.
  • Raviolis de pato pekinés: una de las recetas de la ruta, que cruza la pasta rellena italiana con el pato pekinés.
  • Noodles a la carbonara: el plato de Biang Biang Bar, que reta tu idea de lo que es una carbonara.
  • Dim sum con trufa y parmesano: un bocado que lleva ingredientes italianos a la mesa china.
  • Precio más alto de 35 euros: el techo de la ruta, para cuando quieras darte un capricho.
  • Indochina Brasa en Pozuelo de Alarcón: la parada que sale de la capital, útil si no quieres quedarte en el centro.
  • Zona de Usera: barrio que se suma a Chamberí, Salamanca y Chueca, y te permite combinar paseo y comida.

Cuántas paradas caben en un día de ruta por Madrid

Planificar el recorrido te ahorra sorpresas. Los locales están repartidos por zonas bien distintas, y por eso un mapa mental ayuda. Con Madrid dividida en barrios como Chamberí, Salamanca, Chueca y Usera, lo razonable es agrupar dos o tres paradas por zona y dejar el resto para otro día.

Piensa también en el tipo de plato. Un dim sum es un bocado de masa rellena que se sirve en pequeñas canastas y que tradicionalmente se acompaña de té. En esta ruta aparece reinventado con trufa y parmesano, así que lo mejor es dejarlo para el principio, cuando el paladar aún distingue matices.

Qué te queda de ruta hasta el 25 de octubre

Youtube video

Hoy es 21 de octubre, de modo que todavía dispones de unos días para organizarte. La ruta cierra el domingo 25, y eso deja margen para dos salidas: una entre semana, más tranquila, y otra el fin de semana.

Si trabajas hasta tarde, apunta el local más cercano a tu oficina y haz una parada corta. Una tapa de 6 euros no pide reserva larga ni cena de tres horas. Lo importante es que no esperes al último día, porque las propuestas son exclusivas de estas fechas y después no volverás a encontrarlas en carta.

Seis euros o treinta y cinco: el presupuesto de tu recorrido

Hacer números te evita el susto al final. Con la tarifa más baja puedes probar varios platos por poco dinero, mientras que una propuesta del extremo alto ya supone otro tipo de plan. Ambas opciones caben sin renunciar a la curiosidad.

Lo más práctico es repartir el gasto. Elige un plato fuerte en un local y completa con tapas en otros dos, así recorres más sabores por menos dinero. Quien comparte mesa gana: cada comensal prueba más y cada euro rinde más.

Una tapa de 6 euros para empezar

El arancino de IN Risto Lab, en Chamberí, funciona como puerta de entrada. Si nunca has probado cocina de fusión, este bocado te cuesta muy poco para saber si el concepto te convence. Es un plato pequeño, fácil de comer de pie y perfecto para decidir si te animas a pedir algo mayor.

Un salto fuera de la capital hasta Pozuelo

Indochina Brasa participa desde Pozuelo de Alarcón, y esa parada te interesa si prefieres salir del centro. Sumas un local más a tu lista de la ruta sin moverte por los barrios de siempre. Reserva con antelación, porque con pocos días de margen las mesas se llenan.

Lo que Madrid te deja probar antes del domingo

Recapitula lo esencial: una ruta con 17 restaurantes, platos exclusivos, precios de 6 a 35 euros y varios barrios de Madrid a tiro de metro. Hay raviolis con pato pekinés y noodles que imitan una carbonara. Pocas veces una ciudad te propone ver dos cocinas discutir en un mismo plato.

Te quedan pocos días, así que decide hoy tu primera parada. Escoge un barrio, apunta dos locales y reserva si hace falta. Cuando termine el domingo, la ruta se acaba. Probar algo nuevo cuesta poco y deja una anécdota para la sobremesa.

Halloween en Madrid 2026: 3 planes de miedo con Parque Warner, Parque de Atracciones y Screamfield, incluidas las noches con aforo reducido

Noches con aforo reducido: el factor que cambia la elección de plan

Figura escalofriante de ghostface con iluminación azul, ideal para temáticas de Halloween.

El aforo reducido no es un adjetivo comercial: es lo que decide si compensa pagar una entrada aparte y renunciar al pase diurno. En Parque Warner, las Halloween Scary Nights (2, 9, 16, 23 y 31 de octubre) se venden con cupo limitado y billete propio desde 44,90 euros, aparcamiento incluido, al margen de la visita de día. Con menos público dentro, los ocho pasajes —de La Monja al estreno de The Hunt Club— y las seis scare zones se recorren de otra manera: menos cola, actores con margen para sostener la escena y calles que no se convierten en una hilera. El horario, de 22:00 a 3:00 y hasta las 5:00 la noche del 31, solo se sostiene con ese control de afluencia, y el parque lo recomienda a partir de 12 años acompañados.

Esa limitación cambia la logística de la elección: obliga a comprar por adelantado y convierte la fecha en el primer filtro. El R.I.P. Pass de Parque Warner ya aparece agotado, y la sesión del 31 de octubre arranca a medianoche, no a las 22:00, un detalle que exige leer la entrada y resolver la vuelta desde San Martín de la Vega de madrugada. Screamfield no usa la etiqueta, pero sí el mecanismo: declara un tope de 1.200 personas, escala el precio según ocupación (35 euros promocional, 38,50 en noches de alta demanda y hasta 45 en Halloween) y vende Fast Pass de 60 a 85 euros. Parque de Atracciones renuncia a esa palanca: sin sesión nocturna de cupo limitado y con los pasajes incluidos salvo The Walking Dead, 6,90 euros más.

Parque Warner Madrid: los pasajes del terror y el horario nocturno, al detalle

Las Halloween Scary Nights cumplen en 2026 su quinta edición con ocho pasajes del terror abiertos de forma simultánea, el catálogo más amplio que ha tenido nunca el parque de San Martín de la Vega. La novedad del año es The Hunt Club, una sociedad secreta que celebra uno de sus encuentros más esperados y de la que no resulta tan sencillo salir. Se suma a Expedientes Warren, Crime Alley: Night of Chaos, La Monja, IT Experience, La Maldición de Río Bravo, La Llorona y Arkham, varios de ellos reservados a estas noches. La velada arranca en la plaza de Gotham con el show Welcome to the Scary Nights y una sesión de DJ en directo, y se completa con seis scare zones: Cronohorror —más de 50 personajes—, The Evil Party, Eternal Winterland, Old West Invasion, Ghost Town y la nueva Dionesium Escape, más la procesión de La Eterna Noche y el musical La Maldición de Drácula.

El calendario es lo que separa esta propuesta del Halloween diurno. Las citas son el 2, 9, 16, 23 y 31 de octubre de 2026: las cuatro primeras, de 22:00 a 3:00, con acceso al recinto desde dos horas antes, y la noche de Halloween, que empieza a medianoche y se estira hasta las 5:00. Son jornadas de aforo reducido y entrada específica, al margen del pase del parque, con tarifas que varían según la fecha y son más altas el día 31. A cambio, los ocho pasajes se recorren sin sobrecoste, algo que no ocurre en horario diurno, cuando cada uno cuesta desde 7 € (hay bonos de dos por 13,90 € y de cuatro por 27,90 €). Durante el evento siguen operativas atracciones como Batman Gotham City Escape, Superman, Shadows of Arkham o La Venganza del Enigma, y se puede sumar el Pase Correcaminos, el R.I.P. Pass o Slasher Royale, en equipos de diez personas en el Teatro Chino. La organización lo recomienda a partir de 12 años acompañados.

Parque de Atracciones: Halloween para toda la familia y sustos cuando cae la noche

two lighted jack-o-lanterns during night time

El Parque de Atracciones de Madrid plantea un Halloween de dos velocidades dentro de la misma entrada. La temporada arranca el 26 de septiembre y se alarga hasta el 1 de noviembre en la Casa de Campo, con apertura en fines de semana y festivos, y un programa familiar que este año suma un tercer recorrido infantil: Un laboratorio muy loco, en la Avenida de las Cascadas, donde las familias deben ayudar a contener un experimento científico fallido. Se suma a El Castillo Misterioso y La Pirámide Maldita, pasajes recomendados de 3 a 12 años, de siete u ocho minutos de duración, que cierran a las 16:30 y requieren que los menores vayan acompañados de un adulto. Por la mañana manda Nickelodeon: Bob Esponja, Patricio, Dora la Exploradora o la Patrulla Canina protagonizan encuentros fotográficos y la Nickelodeon Halloween Party del Gran Teatro Auditorio.

Cuando cae la noche, el recinto cambia de registro sin cambiar de billete. Entran en juego los cuatro pasajes de terror —El Templo de Shanarkai, El Viejo Caserón, Nosferatu y The Walking Dead Experience, esta última con suplemento desde 6,90 euros y la única que no va incluida—, la scare zone Área 51, montada sobre los clásicos de ciencia ficción y terror de los ochenta, y el estreno de Lacrimosa. La maldición del teatro, un musical gótico de 30 minutos con 14 artistas en escena y recomendado a partir de 10 años. La jornada se cierra con la Salida Zombie, que saca a los muertos vivientes a la calle. Frente a las noches de aforo reducido de Parque Warner o Screamfield, aquí no hace falta un pase nocturno aparte: el mismo ticket cubre el día y los sustos, con el Speedy Pass como extra para recortar colas en los pasajes.

Screamfield: qué es, dónde se celebra y por qué completa el triángulo

window near tall tree during golden hour

Screamfield Park es el primer gran scream park de la Comunidad de Madrid: no un pasaje del terror más, sino un recinto de 50.000 metros cuadrados al aire libre convertido en un pueblo maldito con narrativa propia. Se levanta en el Complejo Deportivo La Dehesa, en la Avenida de los Toreros de Mejorada del Campo, a unos 30 kilómetros al este de la capital por la A-2. Abrió el 2 de octubre y funciona hasta el 8 de noviembre, de viernes a domingo y de 18:00 a 00:00 —también el festivo del 12 de octubre—, con una veintena de jornadas. Dentro esperan cinco casas encantadas (The Farm of Death Hollow, Orfanato Saint Judas, Cabaret L’Infern, Cementerio Ravenhill y El Gran Cinema), cuatro scare zones, cinco espectáculos y una Feria de los Horrores, con unos 68 actores caracterizados y prótesis y máscaras salidas de talleres de Los Ángeles y Reino Unido.

Lo que aporta al triángulo es un registro que los otros dos vértices no cubren: ni montañas rusas ni grandes auditorios, sino un recorrido peatonal por un único universo de ficción, con terror de proximidad y actores que siguen actuando fuera de las casas. Ese tono adulto se concreta en Timothee Boutique: Extrema Costura, su Xtreme House reservada a mayores de 18 años y con consentimiento expreso. La capacidad está limitada a 1.200 personas y el calendario es corto, así que las modalidades promocionales aparecen ya agotadas en varias fechas: la entrada general parte de 35 euros y sube a 38,50 y hasta 45 en las noches punteras; el Fast Pass va de 60 a 85, la VIP de 120 a 140 —con Xtreme House y pase de repetición— y el Ultratumba Backstage Tour, de 200 a 250. Está recomendado a partir de 16 años.

Precios, edades mínimas y cómo llegar: la comparativa para decidir

En dinero, la horquilla es amplia y conviene mirar el coste total, no solo la entrada. El Parque de Atracciones es la opción más barata: desde 26,94 euros, con los pasajes de terror generales incluidos salvo The Walking Dead Experience, que se paga aparte. Parque Warner arranca en torno a 29,90 euros en su temporada de Halloween, pero sus cuatro pasajes de pago (Crime Alley, Expedientes Warren, IT Experience y La Monja) se venden por separado desde 7 euros, con combos de 13,90 a 27,90; las Halloween Scary Nights exigen entrada propia desde 44,90 euros, que llega a 69,90 la noche del 31 de octubre. Screamfield parte de 35 euros (hasta 45 en fechas punta), con Fast Pass de 60 a 85, VIP de 120 a 140 y Ultratumba Backstage Tour de 200 a 250.

Las edades separan aún más los tres planes. Screamfield está recomendado a partir de 16 años, con menores acompañados de un adulto, y su Xtreme House (Timothee Boutique) queda reservada a mayores de 18 con consentimiento expreso. En Warner, la temporada diurna es familiar y las Scary Nights se aconsejan a partir de 12 años acompañados, mientras Slasher Royale exige 18. El Parque de Atracciones es el más permeable a niños: sus tres pasajes infantiles están pensados para 3 a 12 años, con un adulto por menor y horario limitado hasta las 16:30. La comparativa, por tanto, se decide por presupuesto y por la edad del grupo antes que por el número de sustos.

La logística también pesa. El Parque de Atracciones es el único urbano: metro Línea 10 hasta Batán, a unos 50 metros de la entrada, o buses EMT 33, 55 y 65, con aparcamiento gratuito. Warner, en San Martín de la Vega, se alcanza por la A-4 (salida 22), en Cercanías C-3 hasta Pinto más bus 412 o 413, o con el 412 desde el intercambiador de Villaverde Bajo; hay bus directo desde la Estación Sur de Méndez Álvaro por unos 8 euros ida y vuelta. Ojo con la vuelta de las Scary Nights, que terminan a las 3:00 o a las 5:00. Screamfield está en Mejorada del Campo, a unos 30 kilómetros: A-2, M-40 y R-3 (salida 12), buses 341 desde Conde de Casal y 282/284, y la estación de Rivas-Urbanizaciones a unos 23 minutos a pie, así que el coche resulta lo más práctico.

3 señales para saber si la carne es segura antes de pagar: olor, tacto y color

La carne que eliges en la carnicería o en el súper parece contártelo todo con una sola mirada, pero esa primera impresión suele ser engañosa. Dudas ante una bandeja, el color no te convence, miras la fecha y sigues sin saber si te la llevas.

No existe un truco mágico que funcione en tres segundos, y conviene decirlo desde el principio. Lo que sí existe es una rutina breve que combina tres sentidos y te evita un disgusto en casa. Verás qué mirar, qué tocar y qué oler, y cuándo un tono extraño no es motivo de alarma.

Nevera a 4 °C: dónde empieza la seguridad de la carne

Mucho antes de llegar a tu cocina, la frescura se juega en la temperatura. Las guías de conservación coinciden en que la nevera debe mantenerse en 4 °C o menos. Por encima de ese umbral, los gérmenes se multiplican con más rapidez y el producto se estropea antes de lo que marca la etiqueta.

Esto también te sirve al comprar. Si la carne está en un mostrador sin frío o la bandeja se siente tibia, tienes motivos para desconfiar.

Siete pistas respaldadas por especialistas

Youtube video

Frente a la bandeja no hace falta ser carnicero. Basta con aplicar la llamada regla de los tres sentidos: olfato, tacto y vista. Ninguno funciona de manera aislada, y por eso conviene que los uses juntos antes de pasar por caja. Si uno solo te genera dudas, ya tienes una razón para dejar el producto.

Este repaso reúne las pistas que distintas fuentes confirman. Cada una incluye lo que implica para ti en la práctica, de modo que puedas decidir en el momento si compras o si dejas la bandeja donde estaba.

  • Temperatura de la nevera: 4 °C o menos. Un frío insuficiente acelera el deterioro, así que revisa también el termómetro de tu casa.
  • Carne picada: entre 24 y 48 horas. Es el plazo razonable para cocinarla; pasado ese tiempo, lo prudente es no arriesgar.
  • Textura pegajosa o viscosa. Una película resbaladiza sobre la superficie es motivo para descartar la pieza, aunque el resto parezca correcto.
  • Olor agrio, amoniacal o a podrido. Es la señal más clara y suficiente por sí sola para no comerla.
  • Tonos verdosos. Indican descomposición y no se arreglan lavando ni cocinando más tiempo.
  • Gris o marrón por oxidación. Puede ser normal si no hay mal olor ni viscosidad, así que no tires la pieza solo por eso.
  • Regla de los tres sentidos. Olor, tacto y color combinados dan una lectura mucho más fiable que cualquier prueba rápida.

Olor y tacto: dos filtros ante la intoxicación alimentaria

El olfato es el primer filtro y el más fiable. La pieza fresca desprende un aroma suave, apenas perceptible, mientras que la estropeada huele a ácido, a amoníaco o a podrido. Si ese olor te llega al abrir el envase, no hace falta investigar más: carne con ese aroma se queda en la tienda.

El tacto aporta la segunda confirmación. Una superficie pegajosa o con película viscosa delata que las bacterias ya han empezado a trabajar. Comer algo así puede derivar en una intoxicación alimentaria, con náuseas, vómitos o diarrea que aparecen entre horas y días después de la comida.

El color engaña: verde es alarma, gris no siempre

Youtube video

La vista es el sentido más traicionero. Un tono verdoso sí es señal clara de que la carne se ha echado a perder y debes descartarla. En cambio, el gris o el marrón suelen deberse a la oxidación, un proceso natural por el contacto con el aire, y no implican por sí solos que esté mala.

Por eso mirar solo el color te puede llevar a dos errores opuestos. Puedes tirar una carne sana por su aspecto apagado, o llevarte una que luce roja pero ya huele raro. La clave está en no decidir con un único sentido y en contrastar siempre lo que ves con lo que hueles y tocas.

Carne picada: de 24 a 48 horas y ni una más

Si hay un producto donde el reloj aprieta, es la carne picada. Al estar triturada, su superficie expuesta es mucho mayor y los gérmenes se reparten por toda la masa. Las fuentes hablan de uno o dos días en la nevera, así que conviene cocinarla pronto o llevarla directamente al congelador.

Compra la cantidad que vas a usar y evita acumular bandejas por si acaso. En casa, anota el día de compra en el envase con un rotulador y colócala en la parte más fría.

Si huele ácido o está resbaladiza, descártala

Si al abrir la bandeja percibes un olor ácido o notas la superficie resbaladiza, no la laves ni intentes disimularla con especias. La decisión más sensata es tirar la carne y limpiar bien el rincón de la nevera donde estuvo, para que el problema no pase a otros alimentos.

Tu rutina de tres sentidos en pocos segundos

Primero, huele en cuanto abras el envase o acerca la nariz al film. Segundo, toca la superficie y busca esa película pegajosa que delata el deterioro. Tercero, mira el color, sin dejarte llevar solo por un tono grisáceo. Con esa secuencia reduces mucho la posibilidad de que la carne te cause un problema.

Tres señales y 4 °C: lo que debes recordar

La seguridad se resume en una combinación sencilla: nevera a 4 °C o menos, picada consumida en uno o dos días, y revisión de olor, tacto y color. El verde y el olor agrio son alarmas claras. El gris, por sí solo, no lo es.

La próxima vez que dudes frente al mostrador, recuerda que no hay atajo de tres segundos, pero sí una rutina breve que funciona. Huele, toca y mira con calma. Si algo no te cuadra, deja esa bandeja y busca otra. Tu estómago, y el de quienes se sientan a tu mesa, te lo agradecerán.

Del despegue de Hawkers al petróleo de Venezuela: el empresario que ha puesto de acuerdo a Trump y a Delcy Rodríguez

En España se le conoce sobre todo por Hawkers. Alejandro Betancourt presidió la marca de gafas de sol nacida en Elche, a la que llegó en 2016 con una ronda de financiación de 50 millones de euros liderada por su fondo, O’Hara, y por los fundadores de Tuenti. Una década después, el empresario venezolano protagoniza una operación de otra escala: el mayor acuerdo petrolero entre Estados Unidos y Venezuela.

Su compañía, NABEP, desarrollará 17 yacimientos con unas reservas estimadas de 65.000 millones de barriles, en virtud del acuerdo firmado el 31 de agosto con la Administración Trump. La operación cuenta además con el respaldo público del Gobierno interino de Delcy Rodríguez, que destacó que sus empresas mantuvieron la producción durante la crisis.

El reconocimiento llega desde ambas capitales. La Casa Blanca lo describe como un operador con experiencia probada en aumentar la producción, y el secretario de Energía, Chris Wright, lo sitúa como segundo productor privado del país, con unos 200.000 barriles diarios. Con el acuerdo, NABEP se convierte en el tercer operador petrolero de Venezuela, tras PDVSA y Chevron.

Bisnieto del expresidente venezolano Hermógenes López y formado en la Suffolk University de Boston, Betancourt ha combinado su actividad energética con inversiones en España, como Auro Travel y la plataforma de empleo JobandTalent. Su patrimonio se estima en unos 2.600 millones de dólares.

Su trayectoria también está marcada por la controversia. Comenzó en el sector energético durante el chavismo y tiene abiertos procedimientos en fase de investigación en la Audiencia Nacional y en Suiza, sin acusación formal ni condena. En Estados Unidos, el secretario de Estado, Marco Rubio, ha afirmado que no tiene investigaciones abiertas.

Un traje a medida: Juan López Cincuenta y Cuatro Edición Regional España 

La elegancia no siempre busca llamar la atención; a veces, consiste en revelar una personalidad. En la alta costura, una prenda va más allá de la moda: expresa carácter, identidad y una forma de entender el estilo. Algo semejante ocurre en el mundo del habano, donde la tradición, el conocimiento y la elección personal forman parte de una cultura que trasciende el producto.

Esta relación entre ambos universos encuentra un punto de encuentro en un habano como Juan López Cincuenta y Cuatro Edición Regional España, una vitola que vincula la tradición tabacalera cubana con el gusto por lo singular. Su condición de Edición Regional la destina al mercado español y le confiere un lugar propio dentro del universo de Habanos. Con un cepo de 54 y una longitud de 120 milímetros, su formato evoca la idea de un traje hecho a medida: una pieza cuyas proporciones definen su carácter y cuya concepción responde a un público específico. Su producción limitada para España refuerza, además, su atractivo para los coleccionistas.

En la alta costura, cada creación nace de una visión. El corte, la textura y la silueta responden a decisiones que transforman un tejido en una expresión de estilo. En el habano, esa misma atención al detalle se manifiesta en la selección de las hojas, la composición de la ligada y la destreza del torcedor. Tanto en un atelier como en una fábrica de tabacos, el conocimiento del oficio y el trabajo artesanal son esenciales para alcanzar un resultado que refleje una identidad propia.

También existe una conexión en la manera de apreciar ambas creaciones. Una prenda no se define únicamente por la firma que la respalda, sino por lo que transmite a quien la viste. De igual forma, un habano puede despertar interés por su historia, su elaboración o el lugar que ocupa dentro de una colección. En ambos casos, la elección responde a un criterio personal que va más allá de las tendencias.

Al final, la relación entre la alta costura y Juan López Cincuenta y Cuatro Edición Regional España se encuentra en una misma concepción del estilo: elegir es también una forma de expresar quiénes somos. Uno se manifiesta en la manera de vestir; el otro, en la cultura del habano. Ambos representan una forma de entender el lujo en la que la identidad, el conocimiento y la atención al detalle prevalecen sobre las tendencias.

Qué ver en El Escorial en otoño: monasterio y bosque a 50 kilómetros de Madrid para una escapada de un día sin complicarte

El Monasterio de San Lorenzo de El Escorial, la visita imprescindible

Vista en ángulo bajo de la fachada histórica de El Escorial bajo un cielo nublado, con arquitectura clásica.

El Real Monasterio de San Lorenzo de El Escorial es la razón por la que merece la pena el viaje y también el motivo por el que conviene reservarle la jornada entera. Felipe II lo mandó levantar a partir de 1561 —las obras se prolongaron hasta 1584— para reunir en un solo edificio residencia, basílica, panteón, colegio y biblioteca, y el resultado es la obra cumbre del estilo herreriano: un bloque de granito gris, austero y perfectamente simétrico, que en su época se publicitó como la octava maravilla del mundo. La Unesco lo declaró Patrimonio de la Humanidad en 1984. En otoño, con el monte Abantos cambiando de color al fondo, la silueta de las torres y la piedra fría ganan peso: el conjunto está pensado para verse desde lejos, y es ahí, en la distancia, donde mejor se entiende su escala.

Dentro, la visita pide un mínimo de dos horas, aunque lo normal es que se alargue. La basílica, con su cúpula y sus frescos, es el centro del conjunto; debajo queda el Panteón de los Reyes, con los restos de buena parte de los monarcas españoles desde Carlos I, y alrededor, la Sala de Batallas, el Palacio de los Austrias y los jardines de los frailes. La biblioteca, con más de 40.000 volúmenes y las estanterías originales diseñadas por Juan de Herrera, suele ser lo que más sorprende. La entrada individual cuesta 14 euros y la visita guiada ronda los 20. En otoño entra en vigor el horario de invierno: de martes a domingo, de 10.00 a 18.00, con cierre los lunes y último acceso una hora y cuarto antes. Los miércoles y domingos de 15.00 a 18.00 la entrada es gratuita para ciudadanos de la UE, aunque solo se puede retirar en taquilla.

Bosque de La Herrería: paseo otoñal entre castaños y robles

Impresionantes hojas de otoño en vibrante amarillo y naranja contra un cielo azul claro.

Pocos bosques de la Comunidad de Madrid concentran en 497 hectáreas tanta variedad de árboles y tanto peso histórico. La Herrería pertenece a Patrimonio Nacional, fue declarada Paisaje Pintoresco en 1961 junto al pinar de Abantos y está incluida en la Red Natura 2000 como Lugar de Interés Comunitario de la Cuenca del Guadarrama y Zona de Especial Protección para las Aves. Ese blindaje explica que la masa forestal haya llegado casi intacta: un melojar de rebollos (Quercus pyrenaica) en las zonas altas, fresnedas en las vaguadas, arces de Montpellier, enebros, cerezos silvestres y castaños en los puntos más frescos. En otoño se nota la mezcla: los rebollos viran a ocres y dorados, los fresnos amarillean antes, el arce de Montpellier pone el rojo y la hojarasca tapiza los caminos. Y todo con el monasterio asomando entre las copas, a medio centenar de kilómetros de Madrid y sin reserva previa, algo que no ocurre en otros bosques otoñales de la región.

El paseo más habitual arranca en la oficina de turismo de San Lorenzo, baja por la Lonja y cruza el Paseo Carlos III hasta las dos columnas de la Cuesta de los Pastores. La ruta señalizada que enlaza La Herrería, El Castañar y la Silla de Felipe II mide 8,6 kilómetros y se cubre en unas dos horas y tres cuartos, aunque hay variantes de 4 a 6 kilómetros para quien vaya justo de tiempo. Conviene saber que El Castañar es una finca privada: se bordea por su tapia de piedra, no se entra. Los castaños de mayor porte aparecen cerca de la Fuente de la Reina, con dos ejemplares catalogados como árboles singulares, y el tramo final sube hasta la Silla de Felipe II, el conjunto de asientos tallados en el granito desde el que se ve el monasterio entero. Entre medias hay una senda ecológica de un kilómetro, adaptada y con paneles en braille, y aparcamientos junto a la ermita de la Virgen de Gracia. Se llega por la M-505 o en la línea C-3 de Cercanías; los fines de semana de octubre y noviembre conviene madrugar.

La Silla de Felipe II, el mirador clásico sobre el monasterio

a bench in front of a building

I’ll search for current information about this landmark.

Es el mirador canónico del monasterio y el motivo por el que casi todo el mundo sube hasta aquí. Sobre un canchal de granito conocido como Canto Gordo, en la falda de la Machota Alta (1.466 metros) y a unos 2,5 kilómetros al sur de San Lorenzo, hay tres conjuntos de plataformas y asientos tallados en la roca; el principal mira al norte, hacia el edificio, con tres plazas separadas por dos reposabrazos. La tradición dice que Felipe II siguió desde ahí las obras, entre 1563 y 1584. La investigación de la epigrafista Alicia M. Canto (Universidad Autónoma de Madrid, difundida en 1999 y ampliada después) lo pone en duda y lo interpreta como un altar prerromano vetón; otras lecturas hablan incluso de una recreación romántica del siglo XIX. La leyenda se popularizó con un cuadro de Luis Álvarez Catalá que ilustró los billetes de cien pesetas entre 1927 y 1939.

El valor del lugar no depende de que la leyenda sea cierta. Desde los escalones labrados en la piedra se ve el monasterio entero, el circo de El Escorial y el monte Abantos, y en días limpios se adivinan los Siete Picos y La Maliciosa; a los pies se extiende el bosque de La Herrería, con rebollos, castaños y arces de Montpellier que en otoño cambian de color. Junto al mirador crece un ejemplar de arce de Montpellier de más de diez metros catalogado Árbol Singular por la Comunidad de Madrid. El acceso es sencillo y sin taquilla: una senda ecológica asfaltada de un kilómetro, con paneles también en braille, sale del área recreativa de La Herrería, en la M-505, y quien quiera caminar algo más puede subir por el GR-10 desde la ermita de la Virgen de Gracia en unos 30 minutos. El aparcamiento, eso sí, se complica los fines de semana.

La Casita del Príncipe, la parada culta y tranquila

Una pareja disfrutando de un momento romántico en los exuberantes jardines de Aranjuez, España.

La Casita del Príncipe, conocida también como Casita de Abajo, es la parada culta de la jornada: un pabellón neoclásico que Juan de Villanueva levantó entre 1771 y 1775 para el entonces príncipe de Asturias, el futuro Carlos IV, como refugio de caza y recreo lejos del protocolo de la corte. El arquitecto volvió sobre el edificio entre 1781 y 1784 para añadirle el ala oeste, con salón y sala ovalada, y el resultado es una fachada de 27 metros que anticipa el esquema del Museo del Prado. Declarada Bien de Interés Cultural en 1931, conserva estucos en las bóvedas, sedas, porcelana del Buen Retiro y pinturas murales de Maella y Bayeu. El interior solo se conoce con guía, en pases de unos 30 minutos, por 8 euros.

Lo que convierte la visita en un plan de otoño es su entorno: casi 423.000 metros cuadrados de finca amurallada, antiguo coto de caza, entre el monasterio y el casco urbano de El Escorial, con robles, encinas y castaños de Indias, además de gigantes plantados por la Escuela de Ingenieros de Montes entre 1870 y 1914, como secuoyas y pinsapos. El parque y los jardines son de acceso libre y gratuito: un trazado francés de parterres de boj con plaza circular, fuente y ocho calles radiales, y otro trasero con arcos de ciprés y una pequeña cascada. En otoño el palacete abre solo sábados y festivos de 10:00 a 15:00 —la taquilla cierra una hora antes—, pero el paseo puede hacerse cualquier día. La entrada principal queda a 200 metros de la estación de Cercanías y hay acceso peatonal desde el Paseo de los Canapés, junto al monasterio; conviene reservar la visita guiada en la web de Patrimonio Nacional.

Casco histórico de San Lorenzo: plazas, miradores y tapeo

a group of people in clothing on a street

El casco histórico de San Lorenzo se recorre a pie y en cuesta, entre calles empedradas y fachadas de granito que Juan de Herrera y Juan de Villanueva pensaron para una corte itinerante. La Plaza de la Constitución, a doble altura y presidida por el ayuntamiento, ejerce de epicentro: desde sus soportales y terrazas, la silueta del monasterio se cierra al fondo de la cuesta. De ahí arranca la calle Floridablanca, la más animada del pueblo, con los Reales Cuarteles, la Fonda de los Milaneses y el Real Coliseo Carlos III, inaugurado en 1771 y considerado el teatro cubierto más antiguo de España. Callejuelas como Grimaldi, con su pasadizo elevado sobre arcos, enlazan con la Plaza de San Lorenzo, la Casa de las Columnas y la Casa del Duque de Medinaceli, la única pintada de rojo entre tanta piedra.

El tapeo aquí es de mantel y cuchara, y en otoño gana enteros: con tres o cuatro grados menos que en Madrid, las terrazas reparten mantas y apetece quedarse. En la plaza de la Constitución, La Taberna del Corcho (número 9) es un clásico de pico fino, con soldaditos de pavía, pringá del cocido de El Charolés o cazuelita de riñones; en la señorial calle del Rey, Cava Alta combina barra abajo y manteles arriba, con unos callos que tienen fama propia. A la carta se suman los níscalos y boletus que salen en los pinares de la zona, junto a carnes de la sierra y guisos de temporada. El cocido funciona como institución local: El Charolés lo puso en circulación en 1997 y muchos restaurantes le reservan un día fijo cuando llega el frío.

Berenberg eleva el precio objetivo de Nordex (Acciona) a 61 euros tras revisar al alza sus márgenes para 2026

Nordex acelera su recuperación operativa y convence al mercado. Berenberg ha reafirmado su recomendación de Comprar sobre el fabricante eólico y ha elevado su precio objetivo hasta los 61 euros por acción, tras una sorpresiva revisión al alza en las guías de margen EBITDA para 2026 (11,5%-12,5%).

Apoyada en unos resultados preliminares del tercer trimestre que han superado al consenso, una sólida ejecución de proyectos y el impulso de los pedidos en Alemania y EE. UU., la firma de análisis prevé un fuerte crecimiento de la rentabilidad y un flujo de caja operativo que abre la puerta a un dividendo superior al esperado.

Esta es la principal conclusión de la nota que ha emitido Richard Dawson, analista de Berenberg sobre Nordex, de la que Acciona controla el 47,0% del capital, tras conocer y valorar las guías el pasado 15 de octubre.

Nordex eleva un 28% las ventas del tercer trimestre, mejora previsiones para 2026 y sube un 14% en bolsa

“Elevamos nuestro precio objetivo para Nordex a 61 euros por acción tras la revisión al alza que la empresa realizó el 15 de octubre de sus previsiones de margen para el ejercicio fiscal 2026, que superaron con creces las expectativas del consenso. Consideramos que esta revisión al alza es una prueba de la sólida ejecución de los proyectos de la creciente cartera de pedidos y de la continua expansión de los márgenes en el negocio de Servicios”.

“En nuestra opinión, el impulso subyacente sigue siendo muy favorable, incluyendo la aceleración de los pedidos de turbinas y una cartera de pedidos de Servicios en crecimiento y de mejor calidad. Creemos que los objetivos de margen de EBITDA a medio plazo de la dirección podrían revisarse al alza debido al repunte de los pedidos en EE. UU. en lo que va de año y a una probable ampliación de las licitaciones agregadas de energía eólica terrestre en Alemania hasta 2032”.

Berenberg prevé un mayor crecimiento en el cuarto trimestre: Los resultados preliminares del tercer trimestre apuntan a un EBITDA de 278 millones de euros (un 15% por encima del consenso recopilado por la empresa) y un margen del 12,7%, respaldados por la expansión de los márgenes del negocio de Servicios y una sólida ejecución de los proyectos, lo que ha hecho que los riesgos presupuestados para los proyectos no se materializaran.

Imagen: Aerogenerador eólico. Nordex

Esto implica unos ingresos de aproximadamente 2.200 millones de euros (en línea con las expectativas). La cartera de pedidos del negocio de Proyectos ascendió a 2.500 millones de euros (2,8 GW), con precios de las turbinas prácticamente estables. Ahora prevemos márgenes de EBITDA del 12,1% para el ejercicio fiscal 2026 (frente al 10,9%), lo que implica un mayor crecimiento de los márgenes del cuarto trimestre hasta superar el 15%.

Se revisan al alza las previsiones de márgenes para el ejercicio fiscal 2026, a medida que la atención se centra en el objetivo a medio plazo: los márgenes de EBITDA para el ejercicio fiscal 26 se han revisado al alza, pasando del 8-11% al 11,5-12,5% (el consenso se sitúa en el 10,6%). El resto de los elementos de las previsiones se mantienen sin cambios: ingresos de entre 8.200 y 9.000 millones de euros, una ratio de capital circulante inferior al 9% y una inversión en activos fijos de 200 millones de euros.

Acciona: Nordex pasa de lastre a motor de valor y abre el debate sobre una posible venta

“Creemos que esto ofrece a la dirección más motivos para revisar al alza los márgenes a medio plazo por encima del nivel actual del 10-12%, dado que el punto medio de las previsiones para el ejercicio fiscal 26 ya se sitúa en el extremo superior. Esto se produce además en un contexto de nuevas licitaciones de energía eólica terrestre en Alemania por un total de 72 GW hasta 2032, un mercado en el que Nordex cuenta con una cuota de aproximadamente un tercio. Ahora esperamos un objetivo de margen a medio plazo del 11-13% y prevemos una expansión del margen hasta el 12,7% en el ejercicio fiscal 2030”.

La generación de flujo de caja libre (FCF) sigue superando las expectativas: la dirección prevé que el FCF del tercer trimestre alcance los 379 millones de euros (aproximadamente 150% interanual), mientras que se espera que el del cuarto trimestre se mantenga en terreno positivo, respaldado por una mayor rentabilidad, mejoras en el capital circulante y el impulso de la entrada de pedidos.

Esto demuestra la sólida conversión de efectivo del negocio y, en nuestra opinión, aumenta las perspectivas de que el dividendo del ejercicio fiscal 2026 supere el mínimo de 50 millones de euros comunicado anteriormente. Ahora prevemos un dividendo de 100 millones de euros para el ejercicio fiscal 2026.

En conclusión, “aumentamos nuestras estimaciones de beneficio por acción (BPA) en aproximadamente un 15% y un 9% para los ejercicios fiscales 2026 y 2027, respectivamente, impulsadas por una mayor confianza en los márgenes tanto del negocio de proyectos como del de servicios. Nos situamos un 22% y un 15% por encima del consenso de Bloomberg sobre el BPA”.

Tesis de inversión de Berenberg sobre Nordex

  • Nordex es líder del mercado eólico terrestre en Europa y cuenta con una presencia cada vez mayor en América. Esperamos que la entrada de pedidos se mantenga en niveles elevados, impulsada por nuevas adjudicaciones en Europa y Canadá en particular, mientras que tendencias como la electrificación respaldan las oportunidades a medio plazo en otros mercados, como el de EE. UU.
  • Los márgenes están empezando a repuntar a medida que los proyectos heredados llegan a su fin, los volúmenes aumentan y mejora la calidad de las turbinas bajo contratos de mantenimiento.
  • Esta trayectoria de mayores márgenes ha tenido un efecto positivo en la generación de flujo de caja libre (FCF), mientras que el balance sigue mostrando una sólida posición de efectivo neto.
  • Valoramos a Nordex basándonos en un múltiplo objetivo EV/EBITDA de 9,5 veces para 2027E.

Publicidad