Lanzarote convoca 83.000 euros en ayudas a la internacionalización de pymes para abrir mercado en Irlanda

El Cabildo de Lanzarote y Proexca movilizan 82.965 euros en ayudas a la internacionalización de pymes, con Irlanda como destino prioritario.

La aprobación del anexo al convenio de colaboración con la Sociedad de Promoción Exterior de Canarias (Proexca) fija el plan para el ejercicio 2026 y financia la participación de la isla en Taste Dublín 2026: el Cabildo aporta 52.965 euros a través del Área de Promoción Exterior y Proexca asume los 30.000 restantes.

Aquí viene el matiz que cambia todo. Esa cifra no es un cheque que se reparte entre empresas. El dinero sostiene la acción de promoción y el acompañamiento, y las subvenciones directas a pymes van por otra vía: el programa Aporta Islas No Capitalinas.

Qué financia el plan y de dónde sale el dinero

El objetivo del convenio es que las empresas de la isla puedan dar a conocer sus productos y servicios fuera, establecer contactos estratégicos y explorar nuevos mercados sin cargar en solitario con el coste de aterrizar en otro país.

La secuencia habitual en este tipo de programas tiene dos fases. Primero se prospecta: se comprueba si el producto encaja, quién compite allí y a qué precio se vende. Después llega la misión comercial, ya con agenda cerrada. Saltarse la primera fase es la forma más rápida de convertir dinero público en un viaje sin retorno.

De los 82.965 euros, el Cabildo aporta 52.965 a través de su Área de Promoción Exterior y Proexca cubre los 30.000 restantes. Es dinero público atado a una actuación concreta, Taste Dublín 2026, no un fondo abierto que cada autónomo pueda solicitar por su cuenta.

La ayuda no llega en forma de cheque: financia la puerta de entrada, y cada empresa recorre el pasillo por su cuenta.

El acuerdo incorpora además una línea de atracción de inversiones. Se trata de identificar proyectos con potencial para implantarse en Lanzarote y acompañarlos con asesoramiento técnico e incentivos, con la vista puesta en diversificar la economía local y crear empleo cualificado.

Quién puede aprovechar estas ayudas y dónde se pide

Las empresas que busquen subvención directa en metálico deben mirar el programa Aporta Islas No Capitalinas, la herramienta de Proexca que concede subvenciones a pymes para expansión exterior. Esa sí es una subvención a fondo perdido: no se devuelve, pero obliga a justificar la actividad y a cumplir las bases de la convocatoria.

La puerta de entrada son Proexca y las cámaras de comercio, que acompañan a la pyme en el diagnóstico de mercado, la agenda y el papeleo. El Cabildo actúa como socio institucional y cofinanciador del plan. Toda la información institucional se publica en la web de Proexca y en el portal de el Cabildo de Lanzarote.

El error más caro en este tipo de programas es confundir la dotación del convenio con una línea de ayudas abierta. Los 82.965 euros no se reparten entre solicitantes: financian la actuación institucional. Quien necesite dinero para su propia campaña de exportación tiene que presentarse a la convocatoria que corresponda y llegar con la documentación mercantil y fiscal en regla.

Segundo aviso: la condición de pyme no se presume, se acredita. Y en subvenciones públicas el gasto anterior a la solicitud no suele ser elegible, así que el plan se pide antes, nunca después de haber comprado el billete o reservado el espacio en la feria.

Lanzarote lidera la expansión exterior entre las islas no capitalinas

Proexca confirmó que Lanzarote es la isla no capitalina con más proyectos de internacionalización abiertos del Archipiélago. El dato no es menor. Canarias lleva años intentando que sus pymes no dependan solo del mercado interior, y las islas menores han sido históricamente las que más han tardado en subirse al tren.

El precedente marca el listón. Convenios como este se renuevan cada ejercicio y su valor real no está en la cifra, sino en la continuidad: una pyme que va a una feria sola, un año, no abre mercado; la que repite tres ejercicios seguidos con apoyo institucional, sí. Ahí es donde los 82.965 euros rinden o se diluyen.

Lo que conviene vigilar ahora es la letra de la próxima convocatoria de Aporta Islas No Capitalinas: cuantía máxima por empresa, porcentaje subvencionable del gasto y plazo de justificación. Son los tres datos que deciden si la ayuda es útil o solo decorativa. Mientras tanto, el autónomo con producto exportable puede dirigirse a Proexca y a la Cámara de Comercio para hacer el diagnóstico de mercado.

Guía rápida del trámite

  • 📅 Plazos: convenio aprobado el 21/10/2026 para el ejercicio 2026; la fecha de Taste Dublín 2026 y el plazo de solicitud no se detallan en la fuente oficial.
  • ✅ Requisitos clave: pyme o autónomo con actividad en Lanzarote y producto con recorrido exterior; acreditar la condición de pyme; actividad fiscal al día.
  • 🌐 Dónde solicitarlo: Proexca y Cámaras de Comercio de Canarias; el Cabildo de Lanzarote actúa como cofinanciador del plan.
  • 💰 Importe o coste: 82.965 euros de inversión conjunta (52.965 del Cabildo y 30.000 de Proexca); subvención a fondo perdido vía Aporta, con cuantía por empresa no detallada en la fuente.
  • ⚠️ Error a evitar: dar por hecho que la dotación del convenio es una ayuda individual y ejecutar el gasto antes de solicitar.
Navarra convoca 25,5 millones de euros en ayudas a pymes industriales y agroalimentarias: plazos y requisitos

Navarra ha autorizado 25,5 millones de euros para las ayudas de 2027 a la inversión de pymes industriales y empresas agroalimentarias. Las bases y el plazo de solicitud todavía no se han publicado.

El Ejecutivo foral aprobó este miércoles dos compromisos de gasto plurianual que suman esa cifra y que permiten lanzar las dos convocatorias. Las gestiona el Departamento de Industria y de Transición Ecológica y Digital Empresarial, y el dinero ya está reservado en el Marco Presupuestario a medio plazo 2025-2028 y en el Plan Estratégico de Subvenciones 2026-2028.

Así se reparte el dinero: 14,5 millones para agroalimentaria y 11 para industria

La primera convocatoria es la de industrias agroalimentarias. Cuenta con un compromiso de gasto de 14.500.000 euros que se imputará al ejercicio presupuestario de 2028. La línea se enmarca en la política de apoyo a inversiones en transformación y comercialización de productos agroalimentarios del Plan Estratégico de la PAC (PEPAC) y del Fondo Europeo Agrícola de Desarrollo Rural (FEADER) 2023-2027.

La segunda es la de pymes industriales. El compromiso se parte en dos anualidades: 2.000.000 de euros en 2028 y 9.000.000 en 2029, que suman 11 millones. Con los 14,5 millones de la línea agroalimentaria se llega a los 25,5 millones autorizados.

Aquí va el detalle que más se malinterpreta. Que el gasto se impute a 2028 y 2029 no significa que la inversión se pueda hacer en 2028. La convocatoria es la de 2027 y el proyecto se ejecuta en los ejercicios siguientes al de la solicitud. Por eso el Gobierno ha aprobado un ajuste para optimizar el gasto de las ayudas N+1 y N+2 y que las empresas beneficiarias tengan margen real de ejecución.

Quién puede pedirla y qué proyectos se priman

Los beneficiarios son pymes industriales y empresas agroalimentarias con actividad en Navarra que presenten proyectos de inversión productiva. El objetivo declarado es mejorar la competitividad, garantizar el crecimiento sostenible y generar empleo.

La convocatoria está autorizada, no publicada: sin bases ni plazo, cualquier cálculo sobre lo que te van a conceder es todavía una quiniela.

En la línea agroalimentaria se primarán los proyectos destinados a la transformación, comercialización o desarrollo de productos agroalimentarios que contribuyan a los objetivos medioambientales y climáticos de la Unión Europea, mejoren la competitividad y promuevan el empleo y la igualdad de género. En la industrial se apoyan inversiones productivas que refuercen el peso del sector en la estructura económica de la comunidad.

Lo que no está todavía es precisamente lo que decide: porcentaje de subvención, importe mínimo y máximo por proyecto, criterios de baremación, y plazo de presentación. Hasta que la convocatoria no salga publicada en el Boletín Oficial de Navarra, cualquier cifra que se dé por cerrada es una suposición. Dos cosas claras: son subvenciones a fondo perdido, no préstamos, y no se reparten por orden de llegada. El comunicado del Gobierno foral habla de primar unos proyectos sobre otros.

El error más caro llega después de la concesión, no antes. La subvención se cobra justificando la inversión: facturas, pagos trazables y memoria del proyecto dentro del plazo fijado. Quien cambia de proveedor, altera el calendario o paga una parte en efectivo se expone a que le minoren el importe o le reclamen el dinero. Si tienes un proyecto en cartera, ve preparando la documentación ya.

El precedente de 2026: 158 ayudas y 24,25 millones concedidos

La convocatoria anterior es la mejor referencia de lo que se cuece aquí. En 2026 se concedieron 158 ayudas entre las dos líneas. De ellas, 54 fueron para empresas de la industria agroalimentaria, con 13.250.000 euros en total, y 104 para pymes industriales, con 11 millones. Traducido: la línea agroalimentaria reparte menos ayudas pero de importe medio más alto, en torno a 245.000 euros por empresa, mientras que la industrial llega a más proyectos con una media cercana a los 106.000 euros.

Los 25,5 millones de 2027 superan los 24,25 millones concedidos en 2026, aunque la comparación no es del todo limpia: ahora se autoriza un compromiso plurianual que se paga en 2028 y 2029. Ese desfase es la letra pequeña que más castiga a una pyme pequeña. La empresa acomete la inversión en 2027 con su propia tesorería y cobra la subvención después. Para un taller o una industria familiar, ese año de por medio pesa más que el porcentaje que acabe saliendo en las bases.

La lectura práctica es que la convocatoria llega con dinero suficiente para mantener el ritmo de 2026, pero sin novedades de calado en el diseño: mismos objetivos, mismo reparto entre líneas y una mejora de gestión en los plazos de ejecución. Queda por ver si las bases suben el porcentaje subvencionable o mantienen el criterio anterior. La próxima cita es la publicación en el Boletín Oficial de Navarra, y ahí se sabrá todo lo que ahora falta.

Guía rápida del trámite

  • 📅 Plazos: la convocatoria de 2027 está autorizada pero pendiente de publicación en el Boletín Oficial de Navarra; la fuente oficial no detalla fechas de solicitud.
  • ✅ Requisitos clave: pyme industrial o empresa agroalimentaria con actividad en Navarra; proyecto de inversión productiva; en agroalimentaria, alineamiento con los objetivos climáticos de la UE.
  • 🌐 Dónde solicitarlo: la sede electrónica del Gobierno de Navarra, con certificado digital o Cl@ve, o de forma presencial en las oficinas de registro.
  • 💰 Importe o coste: 25,5 millones en total, 14,5 para agroalimentaria y 11 para industria. Subvención a fondo perdido; el porcentaje por proyecto no está detallado en la fuente oficial.
  • ⚠️ Error a evitar: ejecutar la inversión sin justificar facturas y pagos en plazo, o desviarse del proyecto aprobado, lo que abre la puerta a minoración o reintegro.

Alibaba supera los 6.000 millones de chips RISC-V y desafía el dominio de ARM y x86

T-Head, la filial de semiconductores de Alibaba, ha superado los 6.000 millones de chips RISC-V enviados. La cifra convierte al grupo chino en el mayor valedor comercial de una arquitectura abierta que amenaza la economía de licencias de ARM y el duopolio x86 en el servidor.

Claves de la operación

  • Seis mil millones de núcleos ya enviados La Academia DAMO formaliza el mayor despliegue comercial de RISC-V fuera de los laboratorios. El volumen se concentra en microcontroladores y electrónica de consumo, no en cómputo de altas prestaciones.
  • El C950 apunta al terreno de ARM La CPU funciona a 3,2 GHz, integra motores vectoriales y matriciales y, según la compañía, ejecuta modelos como Qwen3-235B-A22B o DeepSeek V3-671B sin GPU adicional.
  • Europa y España se juegan la arquitectura El EPAC europeo nace sobre RISC-V y el Barcelona Supercomputing Center coordina la iniciativa de la que sale. La batalla ya no es de fábricas, sino de quién define el estándar.

De los 6.000 millones de núcleos a la factura de licencias de ARM

El anuncio lo ha formalizado la Academia DAMO, el brazo de investigación del grupo, con una cifra redonda que invita a la lectura fácil. Los 6.000 millones miden núcleos XuanTie enviados, no servidores vendidos. La microarquitectura es una implementación propia de RISC-V, el conjunto de instrucciones abierto que mantiene la fundación RISC-V International y que cualquier fabricante puede adoptar sin pagar regalías por chip.

El XuanTie C950 es la pieza que cambia el tono del relato. La CPU opera a 3,2 GHz, decodifica ocho instrucciones por ciclo y trabaja con una ventana de ejecución superescalar de más de 1.000 instrucciones. Suma motores de cálculo vectorial y matricial, lo que permite ejecutar inferencia de IA dentro del propio procesador. Según Alibaba, mueve modelos como Qwen3-235B-A22B o DeepSeek V3-671B. La letra pequeña: son datos del fabricante, sin banco de pruebas independiente que los respalde.

Ahí está el negocio. ARM no vende silicio: licencia diseños y cobra una regalía por unidad fabricada. Con volúmenes de miles de millones de piezas, cada punto de regalía evitado se convierte en margen industrial. Intel y AMD, sostén del ecosistema x86, no compiten con una tarifa: compiten con tres décadas de software optimizado para su repertorio de instrucciones.

El otro frente es el acelerador Zhenwu M890, presentado en mayo de 2026 con la ambición explícita de plantar cara a las GPU más avanzadas de Nvidia. La comparación sigue siendo asimétrica. Nvidia no despacha silicio aislado: vende un entorno de desarrollo, librerías y redes de interconexión que ningún competidor ha replicado a la misma escala.

Seis mil millones de núcleos no son una cuota de mercado: son la prueba de que una arquitectura libre ya sabe fabricarse a escala industrial.

Conviene no confundir volumen con jerarquía. Buena parte de esos 6.000 millones ha ido a microcontroladores, electrodomésticos, automoción y electrónica de consumo, donde manda el coste y el rendimiento importa menos. El asalto al servidor de altas prestaciones es otro deporte y otra factura. En ese terreno pesa la fabricación en nodos avanzados, justo donde China sigue tropezando con las restricciones de exportación.

China no busca el chip más rápido, sino la arquitectura que nadie pueda bloquear

Pekín ha entendido algo que Bruselas todavía discute en comités. La soberanía tecnológica no se compra con fábricas, se decide en la arquitectura. El Gobierno chino ha articulado un consorcio en el que coinciden Tencent, Alibaba y la Academia de Ciencias de China con un objetivo compartido: que la pila de diseño no dependa de una empresa extranjera capaz de cambiar las condiciones por decreto.

Hay una paradoja que merece subrayarse. MIPS, firma de diseño de procesadores RISC-V propiedad de GlobalFoundries, colabora con compañías chinas en la evolución y estandarización de la arquitectura. Una empresa estadounidense ayuda a construir la alternativa que Washington quiere contener. La preocupación de la Administración de EEUU no es el C950: son los superordenadores que pueden levantarse sobre esta base abierta.

Europa se ha movido, con menos ruido y bastante menos volumen. El EPAC, primer chip RISC-V diseñado en el marco de la iniciativa europea, está pensado para los próximos supercomputadores del continente. RISC-V se ha convertido en el idioma común de tres bloques que no se hablan. Visto desde el negocio, eso reduce el riesgo de apostar por la arquitectura abierta, pero también diluye quién capitaliza el desarrollo.

El riesgo real: quién diseña, quién fabrica y quién paga la factura

España tiene un asiento en esta mesa, aunque modesto. El Barcelona Supercomputing Center coordina la iniciativa europea de procesadores de la que sale el EPAC, y ese trabajo coloca a centros de investigación españoles en la cadena de valor del diseño. El país diseña y valida, pero no fabrica obleas. Sin capacidad litográfica propia, la autonomía europea se queda en la primera planta del edificio.

Alibaba arrastra la misma contradicción, multiplicada por su escala. Sus chips salen de fundiciones externas y su cadena de herramientas de diseño depende de proveedores sujetos a control de exportaciones. Una arquitectura libre no resuelve la fotolitografía ni las máquinas de ultravioleta extremo. RISC-V abarata el diseño y elimina peajes de licencia. No compra tiempo de fábrica.

Para ARM, el desafío es de modelo, no de producto. Su posición en telefonía sigue siendo difícilmente discutible y las licencias sostienen buena parte de de sus ingresos recurrentes. Si un licenciatario histórico encuentra en RISC-V una vía para reducir su dependencia, la presión llegará a la próxima renovación de contrato. Ese es el escenario que de verdad incomoda en Cambridge.

Lo que toca seguir no es el titular de los 6.000 millones, sino la próxima batería de resultados de Alibaba, prevista para finales de noviembre, donde se verá cuánto capital destina a nube e infraestructura propia. Y el calendario del consorcio europeo, que decidirá si el EPAC se queda en prototipo de laboratorio o entra en producción. La carrera por la soberanía tecnológica ya no se libra en los nanómetros. Se libra en quién controla la instrucción que todos los demás están obligados a ejecutar.

Despido nulo por violencia de género: el Supremo fija la carga de la prueba para las pymes

El Supremo declara nulo el despido de una víctima de violencia de género y obliga a la empresa a demostrar el motivo real del cese.

La sentencia del Supremo revoca la del Tribunal Superior de Justicia de Castilla y León, que había calificado el cese como improcedente, y lo declara nulo por discriminatorio. La empresa, NAGAMI DESIGN SL, tendrá que readmitir a la trabajadora, abonarle los salarios de tramitación desde abril de 2024 y pagar 10.000 euros de indemnización por daños y perjuicios. Lo ha adelantado elDiario.es; la defensa la ha llevado la cooperativa Colectivo Ronda. La resolución fija doctrina sobre quién prueba qué cuando en la plantilla hay una víctima de violencia de género.

Qué fija el Supremo y por qué cambia la carga de la prueba

La sentencia no dice que despedir a una víctima de violencia de género sea nulo por el hecho de serlo. Dice justo lo contrario, y ahí está el matiz que importa: el despido discriminatorio es nulo, pero la condición de víctima no hace nulo el despido de forma automática. La nulidad objetiva entra cuando constan reclamaciones internas o judiciales de la trabajadora frente a la empresa ligadas a esa condición, o cuando se han ejercido los derechos que el Estatuto de los Trabajadores reconoce a estas trabajadoras: reducción de jornada, reordenación del tiempo de trabajo, movilidad geográfica, cambio de centro o suspensión del contrato.

Fuera de esos supuestos, la pelota cambia de tejado. La trabajadora debe aportar indicios previos y suficientes, de una mínima entidad y significado, de que el cese pudo estar ligado a su condición. En este caso había tres: la baja médica de febrero de 2024 por síntomas emocionales, el conocimiento de la empresa del procedimiento penal —el administrador mancomunado estaba citado como testigo el 2 de abril— y la inmediatez del despido. La empresa, además, no justificó la causa que alegó.

Y aquí llega el detalle que aprieta de verdad: acreditados esos indicios, a la empresa le toca demostrar el motivo real del cese. No vale decir que el rendimiento bajó; hay que probarlo con un rastro documental anterior al despido. La regla no es nueva: la Ley Reguladora de la Jurisdicción Social ya invierte la carga de la prueba cuando hay indicios fundados de discriminación. Lo que hace el Supremo es aplicarla sin descuentos.

Un despido mal documentado no se queda en improcedente: si la trabajadora es víctima de violencia de género, la empresa acaba pagando readmisión, atrasos y daños.

El error que convierte un despido improcedente en nulo

El caso es un manual de lo que no hay que hacer. La empresa despidió por la vía disciplinaria, sin indemnización, alegando disminución continuada y voluntaria del rendimiento. Es una causa legal —artículo 54.2 del Estatuto—, pero exige prueba: evaluaciones, apercibimientos previos, objetivos escritos, comparativas de desempeño. Nada de eso constaba. Un despido disciplinario sin papeles nace cojo.

Hay un segundo error, y es de calendario. El administrador mancomunado sabía desde febrero que la trabajadora había denunciado a su expareja y estaba citado como testigo en la causa penal el 2 de abril. El cese se firmó el 9 de abril. El despido llegó siete días después de la citación como testigo, y el Supremo lee ese margen como indicio razonable, no como casualidad.

Y un tercero tiene que ver con la baja. La trabajadora estuvo varios días de baja en febrero por síntomas emocionales que le impedían desempeñar su trabajo. Despedir a alguien en esa situación no es nulo por sí solo, pero la normativa de igualdad de trato ya protege la enfermedad y la condición de salud como causa de discriminación. Una baja justo antes del cese se lee en el juzgado como lo que parece.

Para una pyme, la conclusión práctica es incómoda y simple: cuando entra en la empresa una situación de violencia de género se abre una zona de riesgo que se gestiona con papeles, no con buena voluntad. Comunicaciones por escrito, expediente de rendimiento real, respeto estricto de la reducción de jornada y ninguna decisión laboral en caliente tras saber que hay un procedimiento judicial en marcha.

Readmisión, salarios de tramitación y 10.000 euros: la factura del despido nulo

La diferencia entre nulo e improcedente no es semántica. En el improcedente, la empresa elige: readmitir o indemnizar. El nulo no admite elección: readmisión obligatoria y salarios de tramitación. Vuelve la trabajadora, se le abonan los salarios que dejó de percibir desde el cese y encima se suma una indemnización por vulnerar un derecho fundamental. Aquí, 10.000 euros.

En una micropyme, eso es una losa: la nómina de una persona que no trabaja y los atrasos de un procedimiento que arrancó en 2024 y se ha resuelto ahora. También es la razón por la que conviene no improvisar con el fin de un contrato.

Por qué esta doctrina pesa más en una pyme que en una gran empresa

El Supremo no inventa ninguna regla: aplica la inversión de la carga probatoria que ya está en la ley procesal para los casos de discriminación. La novedad es el terreno. Hasta ahora, la protección reforzada de las víctimas se leía casi siempre en clave de jornada, movilidad, o suspensión, y no en clave de despido; el TSJ de Castilla y León había visto aquí un cese improcedente y no discriminatorio. El tribunal corrige ese criterio y deja un mensaje incómodo para el pequeño empleador: el desconocimiento no exime. Si sabes que una persona de tu plantilla es víctima de violencia de género, cualquier decisión que la perjudique en los meses siguientes entra en el radar. Y si esa decisión no está sostenida con datos anteriores, la empresa pierde.

En un negocio sin departamento de recursos humanos, ese es el tipo de letra pequeña que no aparece en la nómina hasta que llega la demanda. Lo útil ahora no es esperar la siguiente sentencia: es revisar cómo se documenta el rendimiento, quién dentro de la empresa sabe lo que ocurre fuera del trabajo y qué protocolo se activa cuando alguien comunica una situación de violencia. La próxima vez, el juez mirará los papeles.

Guía rápida del trámite

  • 📅 Plazos: No hay convocatoria ni solicitud: es una sentencia. Para reclamar un despido, la demanda caduca a los 20 días hábiles desde el cese.
  • ✅ Requisitos clave: Afecta a cualquier empresa con plantilla, también a autónomos con empleados. El punto de partida es que la empresa conozca la condición de víctima.
  • 🌐 Dónde solicitarlo: No se presenta en ninguna sede electrónica: se resuelve en el Juzgado de lo Social. La jurisprudencia se consulta en el buscador del CGPJ.
  • 💰 Importe o coste: Readmisión obligatoria, salarios de tramitación desde el cese y 10.000 euros de indemnización por daños en este caso.
  • ⚠️ Error a evitar: Despedir por bajo rendimiento sin expediente previo y justo después de saber que la persona es víctima de violencia de género.

La ONU exige cerrar la brecha de emisiones un 18% en cuatro años para no rebasar 1,5 °C

El PNUMA cifra la brecha de emisiones en un recorte del 18% en cuatro años y de casi la mitad en una década para limitar el rebasamiento de 1,5 °C, a pocas semanas de la COP31 de Antalya.

El dato no procede de una organización activista ni de un think tank: lo firma el Programa de las Naciones Unidas para el Medio Ambiente, el organismo ambiental de la ONU, en su informe anual sobre la brecha de emisiones. Su diagnóstico incomoda porque no habla de intenciones, sino de aritmética del carbono: el mundo necesita cortar cerca de una quinta parte de sus emisiones en los próximos cuatro años y casi la mitad en el plazo de una década para no sobrepasar los objetivos climáticos por un margen catastrófico.

La brecha de emisiones es, literalmente, la distancia entre lo que recortaría la suma de los compromisos que los países han puesto sobre la mesa y lo que la ciencia exige para no cruzar umbrales peligrosos. No es una opinión sobre política energética. Es una resta.

Qué significa cerrar la brecha: un 18% que no admite gradualismo

Vamos a los datos. Un 18% en cuatro años equivale a un ritmo anual de reducción que la economía global solo ha rozado en contadas ocasiones, y nunca de forma voluntaria: la única caída comparable de la serie histórica fue la de 2020, con medio mundo confinado y la actividad paralizada. Casi la mitad en una década exige una pendiente aún más pronunciada, sostenida durante diez ejercicios consecutivos y sin rebotes posteriores.

Aquí está el detalle que el informe deja claro y que conviene subrayar: no basta con que las emisiones dejen de crecer. Tienen que caer, y caer ya.

Un recorte del 18% en cuatro años no admite otra velocidad que la de la política: la tecnología existe, lo que falta es el calendario que la haga rentable.

La ventana cerrada: de contener el calentamiento a limitar el rebasamiento

recorte emisiones CO2

El informe reconoce algo que muchos gobiernos evitan decir en voz alta: la ventana para mantenerse en 1,5 °C se ha cerrado en los términos que planteaba el asesoramiento científico. Lo que queda sobre la mesa no es evitar el rebasamiento, sino acotarlo. Es decir, superar el umbral de forma transitoria y regresar después, con un pico lo más bajo y lo más corto posible.

La ventana para quedarse en 1,5 °C se cerró; lo que se decide ahora es cuánto dura el rebasamiento y cuánto daño irreversible deja atrás.

Esa distinción no es semántica. Cada décima de grado de exceso eleva la probabilidad de activar puntos de no retorno —hielo, permafrost, arrecifes— que no responden a la política climática en escalas humanas. Por eso el PNUMA insiste en la velocidad del primer tramo: cuanto más tarde se recorte, más se alarga el periodo por encima del umbral y más depende la vuelta de tecnologías de captura que todavía no operan a la escala necesaria.

📊 Impacto ecológico en cifras

  • Recorte a cuatro años: cerca del 18% de las emisiones globales, casi una quinta parte del total.
  • Recorte a una década: en torno a la mitad de las emisiones mundiales, según el PNUMA.
  • Objetivo de referencia: limitar el rebasamiento de 1,5 °C, no evitar el exceso.
  • Equivalencia tangible: no detallada en la fuente oficial, que mide porcentajes y no hogares.

Conviene separar compromiso de acción. Un plan Net Zero con horizonte 2050 no dice nada sobre el carbono que sale este año por la chimenea; lo que mide la brecha es lo que se emite en los próximos cuarenta y ocho meses. Y ahí, las herramientas contables —compensaciones, créditos, promesas de neutralidad— no restan una sola tonelada de la atmósfera.

De Antalya al papel: lo que la COP31 debe traducir en cifras

El informe aterriza en un calendario concreto. La cumbre del clima que acogerá Antalya será el primer examen global posterior a su publicación y llega con la obligación de revisar al alza las contribuciones nacionales. La lógica del Acuerdo de París es acumulativa: cada país presenta su plan, se suman todos y el total se compara con la ciencia. La brecha es lo que sobra.

A efectos prácticos, hay tres frentes donde se decide si ese 18% es retórica o política industrial:

  • Planes nacionales: sin una actualización al alza en los próximos meses, Antalya cerrará con una foto y sin aritmética.
  • Financiación: bonos verdes, garantías multilaterales y capital privado hacia renovables, almacenamiento y redes, no hacia mantener activos fósiles en el balance.
  • Industria: electrificación de procesos, eficiencia y contratos de energía limpia a largo plazo, el terreno donde Iberdrola, Acciona y Ørsted compiten ya por coste y no por discurso.

Ojo con el dato que sostiene la etiqueta. La normativa europea obliga a justificar la letra pequeña: la Taxonomía Verde exige demostrar qué porcentaje del negocio es realmente sostenible, la CSRD fuerza a reportar emisiones con trazabilidad y el CBAM pone precio al carbono incorporado en lo que se importa. Ese marco convierte la brecha global en una obligación de balance para cualquier empresa que venda en el mercado único.

Y empuja a toda la cadena. Cuando una gran compañía exige a sus proveedores reportar el Scope 3, el requisito baja por el escalón industrial hasta el fabricante mediano y acaba en el lineal del supermercado. La transición no se decide solo en una sala de cumbres: se decide en la cláusula de un contrato de suministro.

El precedente que nadie quiere repetir y la factura de cada año de retraso

Hay un precedente incómodo. En 2020 se registró la mayor caída de emisiones de la serie histórica, y no por política climática: fue el efecto de una parálisis económica global no deseada, con un coste social enorme. Repetir esa magnitud de forma deliberada, ordenada y durante cuatro años seguidos es lo que el PNUMA considera técnicamente posible y políticamente pendiente.

La buena noticia es que el coste relativo ha cambiado. La generación solar y eólica es hoy la fuente nueva más barata en buena parte del mundo, y el almacenamiento ha bajado de precio hasta hacer viable desplazar el carbón en horario nocturno. Lo que antes se leía como un sacrificio económico es, en muchos mercados, una decisión de competitividad industrial. El informe del PNUMA no pide un acto de fe: pide una curva.

La mala noticia es el ritmo. Dieciocho por ciento en cuatro años exige decisiones que ningún gobierno ha tomado aún a la escala necesaria: cerrar capacidad fósil antes de su amortización, reformar el precio del carbono y asumir que la política climática tiene coste electoral. Esa es la parte que no resuelve la tecnología.

A efectos de emisiones, el veredicto es claro: la ventana de contención está agotada y el margen de rebasamiento se mide en décimas. Cada año de retraso no añade un año de trabajo futuro, lo multiplica. La brecha de emisiones no es una advertencia sobre el porvenir, es una factura con fecha de vencimiento que se traslada, por defecto, a quien no estaba en la mesa cuando se emitió.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: recortar cerca del 18% en cuatro años y casi la mitad en una década reduce el rebasamiento de 1,5 °C a un pico menor y más breve.
  • Modelo que cambia: la neutralidad a 2050 sin recortes verificables esta década deja de ser un plan climático y pasa a ser contabilidad de aplazamiento.
  • Para las próximas generaciones: cada décima de calentamiento evitada rebaja la probabilidad de activar puntos de no retorno que duran siglos, no legislaturas.

La colección John Risley entra en concurso de acreedores: el arte se revela como activo ilíquido

0

La colección John Risley está tasada en 8,1 millones de dólares. La deuda de su propietario roza los 1.000 millones. Esa asimetría convierte un concurso de acreedores en un laboratorio sobre la naturaleza del arte como activo: cuando el patrimonio entra en protección judicial, la obra deja de ser colección y pasa a ser inventario. Y el inventario se vende con descuento.

El protagonista es el empresario canadiense John Risley, cofundador de Clearwater Seafoods. Su vehículo de inversión, CFFI Ventures, entró el pasado mes de marzo en protección de acreedores —la figura canadiense equivalente al concurso— con un pasivo cercano a los 1.000 millones de dólares. La colección cubre menos del 1% de esa cifra.

El pasado septiembre, un tribunal de Nueva Escocia aprobó la cesión de la mayor parte de los activos de la compañía a New Tide Capital, filial de la neoyorquina HPS Investment Partners, que concentraba el grueso de la deuda. Entre esos activos viajaba un conjunto de más de 1.200 obras y antigüedades valorado en unos 8,1 millones de dólares.

De la pesca al juzgado: cómo se reparte una colección de 1.200 obras

El inventario tiene profundidad real en arte canadiense del siglo XX: más de 95 pinturas de Maud Lewis, obra de miembros del Group of Seven y piezas de las artistas inuit Jessie Oonark e Irene Avaalaaqiaq Tiktaalaaq. No es un amasijo decorativo comprado por metro cuadrado.

La litigiosidad aparece en otro punto. La titularidad de 669 objetos quedó como cuestión separada: Risley sostiene que son suyos a título personal y no de la compañía. El abogado de New Tide trasladó al tribunal su intención de resolver la discrepancia de forma privada.

Dentro de esa lista figuran alrededor de 30 piezas indígenas: cestas, mocasines, textiles y tallas en hueso. Algunas se atribuyen a autores inuit, mi’kmaq o cree. Otras llevan solo el calificativo genérico de «indígena», sin artista ni fecha identificados.

Una pieza sin artista, sin fecha y sin procedencia documentada no es un activo: es un litigio en potencia que el mercado descuenta antes de pujar.

El descuento de la venta forzosa: quién paga la falta de liquidez

Una tasación de 8,1 millones es una opinión, no un precio. En un proceso concursal el administrador no vende a quien más valora la obra, sino a quien puede cerrar en el calendario que fija el juez. El comprador lo sabe. Y ajusta.

El arte carece de mercado continuo: no hay cierre diario, ni horquilla pública, ni contraparte garantizada. Se comporta como un activo excelente mientras nadie necesite vender y como un lastre cuando la venta es obligatoria. Los índices de arte miden transacciones completadas en subasta, no liquidez disponible, y esa diferencia es la que separa una tasación de un cobro.

La misma asimetría opera en el art lending. Las entidades que aceptan obra como garantía aplican recortes severos sobre la tasación y la limitan a artistas con historial de subasta comprobado. Un conjunto como el de Risley, con 95 obras de una artista popular y decenas de piezas anónimas, no encaja en ese perfil.

arte como activo

El arte protege el patrimonio mientras nadie lo necesite. Cuando el dinero urge, la colección es el último activo en venderse y el primero en depreciarse.

La procedencia como pasivo: el riesgo que el coleccionista privado no ve

Canadá no dispone de un marco legal integral que regule la repatriación de objetos culturales indígenas. La diferencia con el ámbito museístico es determinante: los museos soportan presión para publicar inventarios e investigar procedencias; el coleccionista privado, no. Lauren Wheeler, directora ejecutiva de la Canadian Museums Association, ha señalado que la escasa información sobre el conjunto de Risley ilustra lo difícil que resulta identificar piezas significativas en manos privadas. El consejo indígena de esa asociación sostiene que son las comunidades, y no coleccionistas, marchantes o museos, quienes deben determinar la relevancia cultural de un objeto. Inuit Tapiriit Kanatami ha ofrecido examinar las piezas inuit y facilitar su retorno cuando proceda.

Risley defiende que compró a través de marchantes y casas de subastas reputados, donde el material sensible ya habría sido filtrado, y niega que su colección incluya piezas repatriables. Ninguna comunidad ha formalizado una reclamación y no consta prueba de adquisición irregular. Quien se tranquilice con ese vacío legal comete un error de valoración: la ausencia de reclamación no equivale a la ausencia de riesgo, solo a la ausencia de reclamante.

Mi lectura es que la colección funciona como preservación de capital a largo plazo y como caso de estudio de lo contrario en el corto. El siguiente hito es la resolución privada que New Tide ha comprometido ante el tribunal de Nueva Escocia: ahí se sabrá qué piezas quedan en el patrimonio personal y cuáles pasan al inventario del acreedor. Después llegarán las conversaciones con las comunidades. El horizonte razonable para comprar arte con procedencia discutible no baja de cinco años.

💎 Veredicto Wealth

La colección John Risley confirma que el arte preserva capital a diez años, nunca resuelve una necesidad de liquidez a corto. Quien adquiera obra con procedencia discutible debe exigir documentación completa o asumir un descuento permanente en la reventa.

Tesla y SpaceX activan comités independientes para estudiar su fusión y Musk se aparta

La fusión Tesla SpaceX ya tiene mesa de negociación: dos comités de directores independientes y Elon Musk fuera de la sala.

Claves de la operación

  • Sin precio, sin canje y sin calendario. Los comités negociarán una operación que se pagaría con acciones de Tesla, compañía cotizada, para comprar una sociedad privada cuyas cuentas no son públicas.
  • Starlink mete a medio sector en la ecuación. La red satelital convierte la fusión en un asunto de competencia y de seguridad nacional, con revisión previsible en Washington y en Bruselas.
  • El precedente español ya existe. El pulso de Grifols con sus accionistas minoritarios anticipa cómo reaccionarán los fondos con Tesla en cartera ante una operación entre partes vinculadas.

El consejero delegado de Tesla y de SpaceX lo confirmó en la conference call de resultados del tercer trimestre de la compañía aeroespacial, celebrada el martes. Los órganos se constituyeron, según su versión, a petición de los accionistas y están integrados por consejeros independientes; no detalló nombres ni composición. La pieza que falta es la más obvia: él es presidente ejecutivo y primer accionista de las dos sociedades.

‘Porque soy una parte en conflicto, no puedo estar en las conversaciones de los comités especiales’, dijo. Habló de un baile extraño, de dos grupos de personas conversando mientras él mira desde fuera. La traducción financiera es menos lírica: la mayor operación corporativa del sector se diseña sin el fundador en la mesa.

El dato que mejor retrata el momento no es la fusión, sino el escenario. SpaceX sigue siendo una compañía cerrada y aun así convoca una llamada de resultados trimestrales, un gesto de transparencia que solo se entiende si hay inversores institucionales exigiendo cuentas y si el mercado privado necesita poner precio. Los comités especiales son la liturgia que Delaware exige cuando hay partes relacionadas, y su constitución es el primer acto formal de una operación que hasta ahora era conversación de pasillo.

Nada indica que los consejos hayan recibido un precio, una estructura de canje ni un calendario. Tampoco consta hecho relevante alguno en el registro público de la SEC. Lo que existe es un mandato: negociar, o decir no. Un comité independiente con capacidad de veto es el mejor seguro contra la litigación de los minoritarios.

El fundador no se aparta por elegancia. Se aparta porque su firma entre partes vinculadas vale menos que su ausencia en la negociación.

Quién manda cuando el fundador es la parte en conflicto

El precedente inmediato no es tecnológico, es procesal. En Estados Unidos, cualquier acuerdo entre una sociedad cotizada y otra controlada por su propio primer ejecutivo se examina bajo el estándar de equidad plena: el comité necesita independencia real, asesores propios y poder para tumbar la operación. Si el proceso se rompe, el acuerdo cae en los tribunales. La ausencia de Musk no es humildad, es blindaje jurídico.

La pregunta que nadie ha respondido es quién pidió los comités. ‘A petición de los accionistas’, dijo, sin apellidos. Tesla lleva años con su gobernanza en el punto de mira de los grandes fondos indexados y de los asesores de voto, que han cuestionado la densidad de relaciones personales en su consejo y los paquetes retributivos del fundador. Si los órganos nacen de esa presión, la fusión no empieza como un capricho del CEO, sino como una cesión.

Falta saber si existe consenso entre las dos bases accionariales. En el accionariado de Tesla pesan el inversor minorista y los fondos indexados; en el de SpaceX, el capital riesgo, los empleados con acciones y un puñado de family offices. Son dos culturas de gobierno incompatibles de fábrica, y esa brecha pesará más que cualquier sinergia industrial.

El precio que pagaría el accionista de Tesla

Elon Musk fusión

Una fusión no es un abrazo: es un precio. Tesla cotiza y su acción funciona como moneda; SpaceX no cotiza y su valoración se fija en rondas privadas que no pasan por una auditoría pública trimestral. Si el canje se hace con títulos de la compañía de coches, su accionista absorbe un activo cuyos números no ha podido leer. El riesgo real es de dilución y de opacidad, no de tecnología.

En paralelo, la operación añade capas regulatorias. Un movimiento de esta escala pasaría por revisión de competencia en en varias jurisdicciones donde Starlink ya opera con licencias, incluida la europea. Habría además filtros de inversión extranjera en países con contratos públicos de por medio. Starlink es el activo que convierte una fusión industrial en un asunto de seguridad nacional.

No es la primera vez que Musk coloca una de sus compañías privadas sobre la mesa del consejo de Tesla. La anterior terminó con una inversión aprobada por la junta y con una cascada de críticas sobre cómo se había valorado el activo. Aquel episodio dejó una lección que ahora se aplica al pie de la letra: primero el comité, después el número.

El espejo español: de Grifols a los fondos con Tesla en cartera

En España sabemos de esto. El pulso entre la familia Grifols y sus accionistas minoritarios tras el informe de Gotham City Research en enero de 2024 acabó reordenando la gobernanza de la compañía y demostró que un comité puede ser el último dique antes del conflicto abierto. La diferencia es de escala: allí se discutía la contabilidad de una empresa del IBEX 35; aquí se discute si dos compañías de alcance global comparten un solo dueño.

Para el inversor español la exposición es indirecta pero real. Los planes de pensiones y las gestoras que comercializan productos indexados al Nasdaq llevan Tesla en cartera, y cualquier canje con una sociedad privada les obliga a valorar en casa lo que no pueden auditar. Observamos un patrón en este tipo de operaciones: la prima la cobra el privado y la paga el accionista del cotizado, que además asume un periodo de bloqueo.
Hay un riesgo adicional que no aparece en los titulares: la concentración de poder. Un Musk fuera de las conversaciones por conflicto sigue siendo la única persona que conoce las dos contabilidades. Los comités negocian con asesores externos, pero el mapa lo dibujó él. La independencia del proceso se medirá en el precio y en el calendario, no en los comunicados.

Las próximas semanas dirán si esto es un estudio serio o una forma elegante de no decidir. Los hitos a vigilar son concretos: la composición nominal de los dos comités, cualquier registro societario ante la SEC y la fecha de la próxima junta de accionistas de Tesla. Si en ese calendario no aparece un precio, la fusión Tesla SpaceX seguirá siendo una conversación de pasillo.

El coche eléctrico en España supera al diésel por siete a uno

El coche eléctrico en España ha superado al diésel por siete a uno: 17.366 turismos eléctricos puros matriculados en septiembre frente a 2.363 diésel, según los datos de ANFAC, Faconauto y Ganvam.

Siete eléctricos por cada diésel: el mes que rompe la serie histórica

Vamos a los datos. El 18,5% de los turismos matriculados en septiembre fueron eléctricos puros, mientras el diésel se quedó en el 2,52% del mercado, con 2.363 unidades, según los registros que publica la patronal ANFAC. Es la primera vez que el coche eléctrico puro multiplica por siete las matriculaciones diésel en un solo mes. Y hay un segundo dato: uno de cada tres turismos vendidos fue eléctrico puro o híbrido enchufable, 31.945 unidades, un 56% más que un año antes.

La foto anual confirma la tendencia. En 2025, las matriculaciones de vehículos eléctricos de batería crecieron un 77,1% hasta las 101.600 unidades, el 8,8% del total, mientras el diésel se quedó en el 5,5%, por debajo de las 64.000 matriculaciones. La brecha ya existía el año pasado. En 2026 se ha agrandado hasta el siete a uno de septiembre.

El encarecimiento de los carburantes ha empujado en la misma dirección. Según el portavoz de coches.net, Marcel Blanes, tras la subida del coste de los combustibles en abril las búsquedas de vehículos eléctricos se incrementaron más de un 100%. Las patronales añaden dos palancas más al cómputo: las ayudas públicas, la llegada de modelos más asequibles, y el precio de la gasolina.

La letra pequeña del Plan Auto+: 400 millones y un precio medio de 40.000 euros

matriculaciones eléctricos

La palanca que las patronales señalan como decisiva es la ayuda directa. El Plan Auto+, aprobado el pasado julio con 400 millones de euros y pilotado por el Ministerio para la Transición Ecológica, ofrece hasta 4.500 euros por turismo eléctrico y abrió solicitudes el 4 de agosto. Septiembre fue el primer mes completo con la ventanilla en marcha.

Un mes récord no renueva un parque: la brecha de siete a uno mide compras nuevas, no coches viejos retirados de la carretera.

La cuantía, sin embargo, se queda corta. El presidente de Ganvam, Jaime Barea, advierte de que las ayudas actuales son inferiores a las de los primeros planes, cuando el precio medio del vehículo era bastante más bajo, de modo que el esfuerzo del comprador es hoy mayor. Ya hay modelos por debajo de los 20.000 euros. El precio medio sigue por encima de los 40.000.

De ahí sus tres peticiones: elevar el importe de las ayudas, incluir el eléctrico de ocasión de hasta 36 meses en los planes de compra y recuperar una partida específica para el achatarramiento del vehículo viejo. Es la parte menos vistosa del anuncio. Y la que más condiciona el impacto ambiental real de cada matriculación.

La recarga no sigue el ritmo: 58.075 puntos y un despliegue que cae un 62,6%

Sin red de carga no hay electrificación que sostenga el ritmo. El barómetro de la electromovilidad de ANFAC cifró en 58.075 puntos de recarga de acceso público la infraestructura disponible hasta septiembre, con 1.393 nuevos en el último trimestre, un 13% más que un año antes. El acumulado del año, en cambio, se ha desplomado: la instalación de puntos públicos cae un 62,6% en los nueve primeros meses frente al mismo periodo de 2025.

El resultado es una red que crece, pero muy por debajo de lo necesario. Todo apunta a que no se cumplirán los objetivos de instalación fijados para este año. Aquí está la letra pequeña del récord: el coche se vende, la infraestructura que lo sostiene avanza a otro ritmo. Para entendernos, el vehículo eléctrico sigue siendo para buena parte de los conductores una promesa a medias.

📊 Impacto ecológico en cifras

  • Matriculaciones eléctricas: 17.366 turismos puros en septiembre, el 18,5% del mercado, frente a 2.363 diésel y una cuota del 2,52%.
  • Infraestructura: 58.075 puntos de recarga públicos, con 1.393 nuevos en el último trimestre y un despliegue anual un 62,6% inferior al de 2025.
  • Ayudas a la compra: 400 millones del Plan Auto+ y hasta 4.500 euros por vehículo, solicitables desde el 4 de agosto.
  • CO2 evitado: no cuantificado en la fuente oficial; el ahorro real depende de retirar el parque de 14,6 años de antigüedad.

Un parque de 14,6 años: el contrapeso que el titular no cuenta

Un dato para dimensionar el avance. El informe de ANFAC e Ideauto con datos de la DGT sitúa la edad media de los turismos españoles en 14,6 años en 2025. Cada eléctrico matriculado convive con un parque envejecido que no se retira al mismo ritmo. El beneficio climático de las 17.366 unidades de septiembre no se mide en el concesionario, sino en cuántos diésel antiguos dejan de circular.

La comparación con otros mercados ayuda a situar el momento. España llega a esta brecha de siete a uno con años de retraso respecto a los mercados más electrificados del norte de Europa, y lo hace con una red todavía corta y un precio medio que duplica el de los modelos de acceso. Que el eléctrico puro roce el 18,5% de cuota mensual es un hito. Que el diésel caiga al 2,52% describe, sobre todo, la retirada comercial de una tecnología.

Y queda el calendario. En Bruselas sigue abierto un debate sobre relajar el veto a los motores térmicos previsto para 2035, lo que en la práctica retrasaría la prohibición de nuevas matriculaciones diésel. Blanes avisa de la consecuencia: sin un plan de achatarramiento, los coches de más de 15 años seguirán vendiéndose entre particulares y alargarán su vida útil. Justo lo contrario de lo que pide la contabilidad climática.

La conclusión es incómoda para el optimismo fácil. El hito de septiembre es real y mide un cambio de preferencia del comprador. Pero la transición no se gana con matriculaciones nuevas, sino con parque retirado, red desplegada y ayudas que hagan asequible el salto. Las tres cosas avanzan hoy a velocidades distintas.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 17.366 turismos eléctricos puros en un solo mes, el 18,5% del mercado, frente a 2.363 diésel, la mayor brecha registrada.
  • Modelo que cambia: El diésel pierde presencia comercial mientras la demanda eléctrica se apoya en ayudas directas de hasta 4.500 euros y no en la madurez del mercado.
  • Para las próximas generaciones: El beneficio climático llegará cuando esos eléctricos sustituyan coches de 14,6 años y la red de recarga acompañe el ritmo de ventas.

Veto a DeepSeek en EE.UU.: Washington ordena borrar la IA china de las agencias federales civiles

El veto de DeepSeek en EEUU ya tiene perímetro: las agencias civiles federales deberán desinstalar la tecnología china de sus sistemas. La orden, fechada el 24 de julio de 2026 y publicada ahora en el Registro Federal, no se queda en el chatbot que cualquiera abre en una web. Alcanza también a los productos de terceros construidos sobre su API.

Claves de la operación

  • Desinstalar, no solo dejar de comprar. La orden obliga a retirar lo ya instalado en las agencias civiles, admite excepciones previas y llega sin cifra pública del coste de sustitución.
  • El software de terceros entra en el perímetro. Un producto con otro nombre puede quedar afectado si se construyó sobre la API del modelo, lo que traslada la auditoría a integradores y consultoras.
  • Ventaja para los proveedores estadounidenses. OpenAI, Anthropic y los grandes de la nube se convierten en la alternativa que no exige justificar jurisdicción ante un comprador de contratos plurianuales.

La orden fija un ámbito concreto y una doble obligación. Afecta a las agencias civiles de la rama ejecutiva federal, les impide cerrar nuevas compras de productos y servicios de la firma china y les exige retirar los que ya operan. El texto deja fuera la seguridad nacional y admite excepciones previa solicitud, un detalle que lo convierte en marco negociable y no en prohibición blindada.

Ninguna agencia ha publicado el inventario. Tampoco hay estimación pública del coste de sustituir herramientas que hoy funcionan. la migración forzosa arranca sin presupuesto identificado y con el calendario en manos de cada organismo. El problema se traslada a los proveedores: quien vendió el software asume la auditoría y el riesgo de perder el contrato.

La arista menos discutida es la del software que no lleva la marca. Un modelo puede llegar a una agencia dentro de una herramienta con otro nombre, otro contrato y otro responsable de compra. el veto cubre el código levantado con tecnología DeepSeek aunque se venda como propio. Ahí se abre un frente para integradores y consultoras: certificar que el producto entregado no contiene una implementación china.

El argumento de Washington apunta menos al modelo que a los datos que lo alimentan. El Departamento de Seguridad Nacional sostiene en la propia orden que la compañía aloja servidores en China y que sus servicios pueden recopilar información personal, rastrear a los usuarios y procesar sus consultas. el temor es que ese material quede al alcance de las autoridades chinas. No hay acusación judicial: basta una presunción regulatoria para ordenar la retirada.

No es el primer cerco. Una ley promulgada en diciembre de 2025 encargó al Director de Inteligencia Nacional las normas para retirar la aplicación de los sistemas de la comunidad de inteligencia, con excepciones para investigación. el veto nació en la inteligencia y ha llegado a la contratación administrativa. La diferencia es de perímetro, y en EEUU el perímetro es la política.

Desinstalar tecnología ajena es una obra de dos ejercicios presupuestarios; el titular dura un día.

En paralelo, el escrutinio técnico sigue su curso. El pasado mes de septiembre, la NSA, el FBI y la agencia de ciberseguridad CISA advirtieron sobre campañas de destilación a gran escala, contra modelos estadounidenses, y la compañía aparece entre las señaladas. La técnica no es ilegal por sí misma. OpenAI y Anthropic atribuyen a la firma usos no autorizados de sus sistemas. Pekín lo niega y acusa a Washington de politizar el comercio.

Del chatbot al código ajeno: la auditoría que nadie presupuestó

Para una agencia, el problema operativo no es borrar una aplicación del catálogo. Es demostrar que ninguna de las herramientas que usa, incluidas las que compró a un integrador local, incorpora una implementación del modelo. Eso exige inventario de software, declaraciones de proveedor y, en muchos casos, renegociar contratos vigentes. la orden no crea sello de certificación ni procedimiento único: cada organismo decide cómo verifica. En una administración que externaliza buena parte de su informática, esa libertad se traduce en coste.

La excepción previa solicitud es la válvula que puede vaciar el veto. Cualquier agencia que acredite necesidad operativa puede pedir quedarse con la herramienta. No sabemos cuántas lo harán. Sí sabemos que el primer mapa real de lo que sobrevive no lo dará la orden, sino las resoluciones que se vayan conociendo.

Quién gana: el hueco federal que OpenAI y Anthropic ya disputan

El efecto competitivo inmediato es una transferencia de cuota dentro del mercado federal civil. Los proveedores estadounidenses de modelos, con OpenAI, Anthropic, Google y Microsoft como cabezas visibles, no necesitan ganar una licitación nueva: les basta con ser la alternativa que no obliga a justificar jurisdicción. Siguen sujetos a controles de seguridad, pero no arrastran el problema de origen que la orden atribuye a la firma china.

Hay un matiz incómodo para la propia Casa Blanca. El veto encarece el software de sus agencias justo cuando el discurso oficial es de eficiencia en el gasto. Y no resuelve el fondo: la tecnología viaja dentro del producto, no solo en un contrato de servicio. la frontera administrativa no coincide con la frontera técnica, y esa grieta es la que van a explotar los integradores del resto del mundo.

IA china regulación

El precedente de Huawei que Telefónica ya pagó

En España ya hemos pasado por esto. Telefónica afrontó la sustitución de Huawei en el núcleo de su red 5G bajo presión estadounidense, un cambio de proveedor que se ejecutó con calendario y con despliegues reprogramados. La lección no es diplomática. retirar tecnología embebida cuesta más que no comprarla, y la factura no aparece el día del anuncio, sino en los trimestres siguientes.

La segunda lección es de perímetro, y aquí el veto se contradice. La orden excluye los sistemas de seguridad nacional y la información compartimentada, es decir, los entornos donde una filtración hacia un tercer país sería más grave. Deja el peso sobre la Administración civil, que es la que tiene menos capacidad de auditar código ajeno. La lógica política se entiende; la lógica de seguridad, bastante menos.

Mientras la UE mantiene su enfoque de evaluación de riesgos en el AI Act, sin listas de proveedores vetados, las empresas españolas que contratan con agencias federales de EEUU tendrán que decidir si certifican el origen de su software o renuncian a ese negocio. Es la cascada silenciosa de cualquier veto: no cambia el mundo, cambia los contratos de quien toca el mercado vetado. El hito a seguir no es la publicación en el Registro Federal, sino las primeras excepciones resueltas.

Revolut sufre una caída cripto y deja en blanco los saldos de sus clientes en pleno trading 24/7

La caída de Revolut dejó el martes a sus clientes sin ver sus inversiones: los saldos de criptomonedas y de acciones aparecían en blanco en la aplicación. Durante horas no fue posible consultar las posiciones y, en muchos casos, tampoco ejecutar una orden de compra o de venta. La compañía confirmó después que el trading de cripto y de renta variable estaba parcialmente inoperativo.

El episodio llega en el peor momento posible para una aplicación que presume de servir tanto para el ahorro del día a día como para invertir. Bitcoin se negocia las 24 horas, los siete días de la semana. Cuando la ventana se queda en negro, el inversor no puede protegerse de un movimiento brusco de precio ni aprovechar un desplome para comprar. Solo mirar.

La página oficial de estado de la fintech británica reconoció a lo largo de la mañana que el trading de criptomonedas y de acciones estaba parcialmente no disponible. La firma no ha precisado cuántos clientes se han visto afectados ni ha dado una hora concreta para la restauración completa del servicio.

En una de sus primeras comunicaciones públicas, la compañía aseguró que el dinero y los datos de sus clientes estaban a salvo, y que sus ingenieros trabajaban en la solución desde primera hora. Es el mensaje habitual en este tipo de incidentes: la interrupción afecta al acceso, no a la custodia de los activos.

Un fallo en la nube con 31 servicios afectados en Portugal

Todo apunta a un proveedor externo. Según el registro público de Google Cloud, la infraestructura europea del gigante tecnológico empezó a registrar errores a las 7:08 de la mañana, hora de Lisboa, con fallos intermitentes en su red y problemas generalizados en varios servicios. Una persona familiarizada con el asunto, citada por Reuters, vinculó las incidencias de Revolut a esa caída. No hay ningún indicio de un fallo en las redes de Bitcoin, Ethereum o cualquier otra cadena.

Un banco puede permitirse tener las puertas cerradas un rato; una ‘app’ cripto caída deja al cliente a ciegas justo cuando el precio se mueve.

Basta mirar el panel de estado para hacerse una idea del alcance: solo en Portugal, la empresa listó 31 servicios afectados. No fueron únicamente las pantallas de inversión. Clientes de varios países europeos reportaron pagos con tarjeta rechazados, cuentas bancarias inaccesibles y transferencias detenidas. En Francia, algunos usuarios señalaron problemas específicos con Revolut X, la plataforma dedicada exclusivamente al trading de criptomonedas. En un foro portugués de Reddit, un inversor explicó que veía sus posiciones de cripto y de ETF pero recibía errores al intentar operar.

Conviene separar dos cosas que en la conversación pública se mezclan. Una es la disponibilidad de la aplicación; otra, la integridad de los fondos. Los incidentes de este tipo, cuando se resuelven en horas, no suelen implicar pérdidas de activos. Eso sí, dejan al descubierto cuánto depende el inversor minorista de una sola empresa y de sus proveedores tecnológicos.

Por qué el horario importa: el mercado cripto no cierra nunca

Quien invierte en bolsa está acostumbrado a que la sesión abra y cierre. El mercado cripto funciona de forma continua, sin campana de cierre ni fin de semana. Esa es una de sus ventajas teóricas y, también, una de sus trampas cuando la infraestructura falla. Un producto financiero tradicional puede permitirse una hora de caída a media mañana. Un servicio de compraventa de cripto, no.

Para el usuario español la pregunta práctica es qué ocurre si la aplicación se cae mientras tiene una posición abierta. La respuesta corta: el activo sigue en su cuenta, pero no puede moverlo. La respuesta larga depende del modelo de custodia. Cuando el cliente mantiene sus propias claves —el código que da control directo sobre las monedas—, una caída del proveedor no impide operar desde otro sitio. En un modelo como el de Revolut, las monedas se compran y se venden dentro de la aplicación, y el acceso pasa siempre por la aplicación.

La dependencia de la nube, el riesgo que no sale en el folleto

Este no es un caso aislado ni exclusivo del sector cripto. En julio de 2024, una actualización defectuosa de la firma de ciberseguridad CrowdStrike tumbó millones de ordenadores con Windows en aerolíneas, hospitales, y bancos de medio mundo. Antes, varias caídas de los grandes proveedores de nube —Amazon Web Services, Azure, Google Cloud— habían dejado inoperativas plataformas de todo tipo durante horas. La lección se repite: la resistencia de una ‘app’ financiera vale lo que vale su eslabón más débil, y ese eslabón casi nunca está dentro de la propia empresa.

Hay un matiz que sí es específico del ecosistema cripto. Durante años, el argumento central del sector fue la desintermediación: sacar el dinero de los bancos y de los custodios centralizados. La ironía es que buena parte del capital cripto vive hoy en aplicaciones que dependen de un puñado de proveedores de nube y de un único punto de acceso. La llegada de los fondos cotizados al contado y la entrada de gestoras como BlackRock institucionalizaron el activo, pero también lo acercaron a la misma infraestructura del sistema financiero tradicional, con sus mismas vulnerabilidades operativas.

Mi lectura es que estos incidentes rara vez mueven el precio, pero sí la confianza y, a medio plazo, la arquitectura del sector. Cada caída empuja a una parte de los usuarios hacia carteras de autocustodia y hacia plataformas con páginas de estado más transparentes. No es casualidad que los grandes exchanges hayan convertido sus informes de incidentes en un argumento comercial.

Quedan preguntas abiertas. Revolut no ha detallado cuántos clientes se quedaron sin operar ni cuánto duró exactamente la interrupción total. Tampoco ha explicado si aplicará algún tipo de compensación a quienes tenían órdenes pendientes. La compañía mantiene actualizado su panel de estado y, hasta que no publique un informe posterior al incidente, el alcance real seguirá siendo una estimación.

La energía solar ha ahorrado más de 17.000 millones de euros a los consumidores españoles en solo 18 meses

0

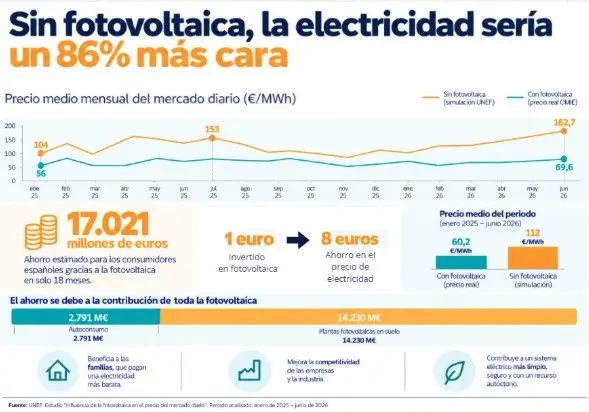
La energía solar fotovoltaica ha permitido ahorrar 17.021 millones de euros a los consumidores españoles en solo 18 meses, entre enero de 2025 y junio de 2026, gracias a su capacidad para reducir el precio de la electricidad en el mercado mayorista, según un estudio de la Unión Española Fotovoltaica (UNEF), que cuantifica el beneficio económico de esta tecnología para el conjunto de la sociedad española.

El análisis señala que la electricidad habría sido considerablemente más cara si no hubiese contado con la aportación de la fotovoltaica. Durante el periodo estudiado, el precio medio del mercado diario fue de 60,2 €/MWh, frente a los 112 €/MWh que habría alcanzado sin energía solar, lo que supone una reducción del 46% o, lo que es lo mismo: el precio de la electricidad habría sido un 86% más caro si no hubiera habido fotovoltaica.

Este efecto beneficia al conjunto de los consumidores, tanto a las familias como a las empresas y la industria, al reducir los costes de la electricidad en el mercado mayorista. UNEF indicó que los resultados ponen de manifiesto la rentabilidad de la apuesta por la energía solar: por cada euro que la sociedad española invierte en fotovoltaica, obtiene un ahorro de ocho euros en el precio de la electricidad, según la relación entre inversión y ahorro que supone contar con esta tecnología en nuestro mix eléctrico.

Una de las principales conclusiones del estudio es que el beneficio económico de la fotovoltaica no procede únicamente de las plantas solares en suelo. El autoconsumo de viviendas y empresas también contribuye a reducir el coste de la electricidad para el conjunto de los consumidores españoles.

Según el análisis de UNEF, de los 17.021 millones de euros de ahorro estimados durante los 18 meses, 2.791 millones corresponden a la contribución del autoconsumo, mientras que los 14.230 millones restantes se atribuyen a la generación de las plantas fotovoltaicas en suelo.

Cuando una vivienda o una empresa produce y consume su propia electricidad, reduce la cantidad de energía que necesita adquirir de la red. Esta menor demanda contribuye a contener el precio del mercado eléctrico y genera un beneficio que va más allá del ahorro particular de quienes disponen de una instalación de autoconsumo.

De este modo, el autoconsumo no sólo permite reducir la factura de quienes instalan paneles solares, sino que también ayuda a abaratar la electricidad que consumen el resto de hogares, comercios e industrias.

El estudio cifra en 10.863 millones de euros el ahorro generado por la fotovoltaica durante 2025, a los que se suman otros 6.158 millones de euros durante el primer semestre de 2026. La diferencia entre el precio real de la electricidad y el que se habría registrado sin fotovoltaica se ha mantenido durante todos los meses analizados. En junio de 2026, por ejemplo, el precio medio del mercado diario fue de 69,6 €/MWh, mientras que sin la aportación de las plantas solares y del autoconsumo habría alcanzado los 162,7 €/MWh.

Estos resultados confirman que el despliegue de la energía fotovoltaica constituye una herramienta fundamental para contener el coste de la electricidad y mejorar la competitividad de la economía española.

“La fotovoltaica es mucho más que una tecnología de generación eléctrica: es una apuesta estratégica por la seguridad energética y la competitividad de España. Tenemos la enorme ventaja de contar con un recurso propio, abundante y gratuito, el sol, que nos permite producir electricidad sin depender de la importación de combustibles fósiles y reducir nuestra exposición a la volatilidad de los mercados internacionales”, ha destacado José Donoso, director general de UNEF.

“Además, el autoconsumo está llamado a desempeñar un papel fundamental en la reindustrialización de nuestro país. Permite a las empresas acceder a una electricidad más competitiva, reducir sus costes energéticos y ganar autonomía, creando mejores condiciones para atraer inversiones, desarrollar nuevas actividades industriales y generar empleo. Apostar por la fotovoltaica es apostar por una España más competitiva, más industrial y con mayor seguridad de suministro”, ha añadido.

La fiebre de la Noche de Brujas en Amazon España: Tendencias y los disfraces más buscados para Halloween 2026

Con la llegada del otoño y la proximidad del 31 de octubre, la búsqueda del atuendo perfecto para Halloween se ha convertido en una auténtica prioridad en el comercio electrónico. En este 2026, la plataforma Amazon España vuelve a posicionarse como el gran escaparate global donde convergen las últimas tendencias del cine, las series de éxito y los mitos clásicos del terror revisitados. La inmediatez de sus envíos, unida a un catálogo casi infinito, facilita que miles de compradores en nuestro país aseguren sus atuendos a solo unos clics de distancia.

Las listas de ventas de este año demuestran un equilibrio fascinante entre la cultura pop de última hornada y las reinterpretaciones de iconos del género siniestro. La combinación de la comodidad de la compra digital con acabados cada vez más detallados ha hecho que los usuarios abandonen las confecciones improvisadas en favor de conjuntos completos y vistosos. A continuación, repasamos en detalle las propuestas de disfraces que están arrasando en las cestas de la compra de Amazon España durante esta temporada.

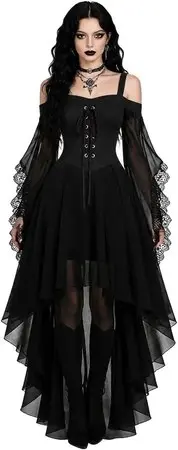
Disfraz de Bruja Gótica Moderna

haloween bruja disfraz Merca2
Boton comprar en Amazon

Este modelo reinventa el mito tradicional al fusionar la estética medieval con cortes contemporáneos inspirados en las tendencias góticas de los últimos años. El conjunto incluye un vestido largo en tono negro azabache con elegantes detalles de encaje en las mangas y la falda, acompañado por un corsé ajustable que aporta firmeza y estilo. Fabricado en tejidos sintéticos y de alta durabilidad, ideal para quienes buscan una presencia sobria pero elegante.

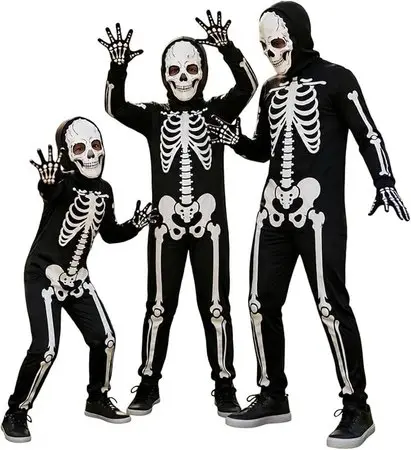
Mono de Esqueleto Neón

disfraz esqueleto Merca2
Boton comprar en Amazon

Pensado para quienes priorizan el dinamismo y el confort durante largas noches de fiesta, este disfraz consiste en un mono integral de lycra de alta elasticidad que se ajusta por completo a la anatomía. Su gran atractivo reside en el estampado de la estructura ósea humana, aplicado con tintas luminiscentes que brillan intensamente bajo la luz negra o en plena oscuridad. Al contar con un tejido transpirable y una cremallera trasera invisible, se presenta como una opción versátil y muy fácil de combinar con cualquier calzado informal.

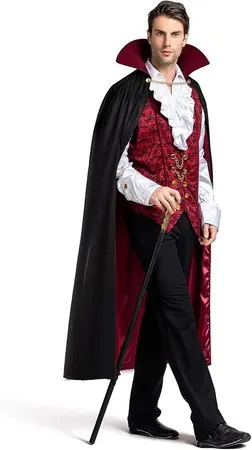
Traje de Vampiro Aristocrático Victoriano

disfraz vampiro Merca2
Boton comprar en Amazon

Para los amantes del terror más elegante y atemporal, este atuendo evoca las épocas doradas de la literatura de vampiros a través de un vestuario lleno de texturas. El paquete incorpora una capa de longitud completa con cuello rígido elevado, un chaleco con estampado jacquard, una chorrera blanca de aspecto barroco y puños de encaje ajustables. La combinación de tonos granates y negros profundos transmite una estética aristocrática sofisticada, resultando muy confortable al estar confeccionado en telas ligeras que permiten moverse con soltura.

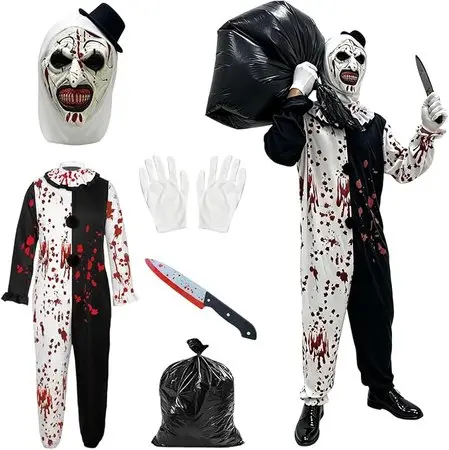
Traje Terrifier

disfraz terrifier Merca2
Boton comprar en Amazon

Inspirado en una de las franquicias de terror moderno más perturbadoras del cine reciente, este disfraz destaca por su escalofriante realismo dentro de la oferta de la plataforma. El atuendo consiste en un mono holgado de color blanco y negro con los característicos botones de pompones gigantes y un cuello de babero plisado a juego. Elaborado en poliéster lavable, se complementa a la perfección con la icónica máscara o un buen trabajo de maquillaje blanco y negro, situándose entre los favoritos del público joven.

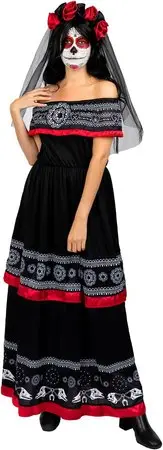
Vestido de Catrina Mexicana de Lujo

disfraz catrina Merca2
Boton comprar en Amazon

Inspirado en la riquísima iconografía del Día de los Muertos, este disfraz combina a la perfección la elegancia floral con el simbolismo calaveresco tradicional. El vestido destaca por su falda de volantes asimétricos con estampados de calaveras de azúcar, mangas de encaje transparente y un corsé decorado con rosas de tela de vivos colores. Incluye como accesorio principal una diadema con flores de gran tamaño y un velo negro sutil, siendo una de las alternativas más vistosas y fotografiadas del catálogo de Amazon.

Túnica de La Parca con Guadaña Desmontable

disfraz esqueleto2 Merca2
Boton comprar en Amazon

Un imprescindible que nunca falla a la hora de infundir pavor, diseñado para ofrecer una cobertura completa con el mínimo esfuerzo. Este conjunto está compuesto por una túnica negra holgada de mangas acampanadas con capucha profunda que proyecta sombra sobre el rostro, e incluye una máscara translúcida de calavera que permite ver pero oculta los rasgos de quien la lleva. Además, el lote añade como complemento una guadaña de plástico ligero desmontable en varios tramos, facilitando su transporte y ajuste de altura según el usuario.

Correos convoca la campaña de Navidad: plazas por toda España, requisitos y cómo inscribirse

0

La campaña de Navidad de Correos abre plazas temporales en toda España: reparto, clasificación y atención al cliente. No hay examen ni oposición, y basta con el título de ESO, tener 18 años y disponibilidad en la provincia elegida.

La compañía afronta el pico de envíos del año con una plantilla muy inferior a la de hace una década. Según los datos que manejan los sindicatos, Correos ha pasado de unos 66.000 trabajadores a cerca de 44.000. Son más de veinte mil efectivos menos en diez años, justo cuando el comercio electrónico multiplica los paquetes que pasan por sus centros.

Por qué Correos refuerza su plantilla esta Navidad

El comercio electrónico vuelve a poner a prueba la logística nacional. En las semanas previas a Reyes se concentran millones de repartos diarios en todo el territorio, y cada centro ajusta su refuerzo en función del volumen que prevé. De ahí que la empresa pública active cada otoño una convocatoria específica de empleo temporal para Correos en Navidad, separada de las oposiciones ordinarias y de la bolsa de empleo.

El calendario aprieta. La convocatoria lleva abierta desde el pasado 1 de octubre y la fecha tope para enviar la solicitud es el 1 de noviembre de 2026. Mi recomendación es no apurar: los centros van seleccionando candidatos a medida que necesitan cubrir turnos, así que inscribirse en la última semana reduce margen.

Requisitos para trabajar en la campaña de Navidad de Correos

La convocatoria no exige superar ningún examen ni oposición. Los requisitos de Correos Navidad se reducen a cumplir estos puntos:

  • Tener más de 18 años.
  • Estar en posesión del título de Educación Secundaria Obligatoria, Graduado Escolar o equivalente.
  • Nacionalidad española o permiso de trabajo en vigor.
  • No mantener una relación laboral fija con Correos.
  • Para los puestos de reparto motorizado, disponer del permiso de conducir para motos de 125 cc.
  • Tener disponibilidad geográfica dentro de la provincia y zona solicitada.

El último punto es el que más solicitudes descarta. Al inscribirte eliges provincia y disponibilidad, y esos datos fijan las zonas donde puedes ser llamado. Revísalo bien antes de enviar: la inscripción tampoco te añade a la bolsa de empleo ni asegura una contratación, solo te sitúa como candidato a un puesto temporal.

empleo Correos Navidad

Puestos ofrecidos: reparto, clasificación y atención al cliente

El refuerzo se concentra en los tres ámbitos que sostienen la operativa diaria de la compañía:

  • Reparto: distribución y entrega a pie o motorizada de correspondencia y paquetería.
  • Agente de clasificación: organización de los envíos en oficinas y grandes centros logísticos.
  • Atención al cliente: gestión de usuarios y servicios en las oficinas físicas.

La inscripción no garantiza nada: te sitúa en la lista de candidatos de tu provincia y son los centros quienes llaman según el volumen de paquetes.

El contrato es temporal y su duración depende de las necesidades de cada zona o centro: puede resolverse en pocos días o alargarse hasta después de Reyes. El horario se organiza en turnos de mañana, tarde o noche. Sobre el sueldo, Correos no publica una cifra cerrada en la convocatoria; se aplica el convenio colectivo y la retribución correspondiente al puesto asignado.

Análisis: qué puedes esperar de este contrato temporal

Conviene mirar la oferta con las cuentas claras. Correos no detalla cuántas plazas cubrirá ni cuánto pagará, porque ambas cosas se ajustan en cada centro. Esa opacidad tiene una consecuencia práctica: no puedes calcular el ratio de aspirantes por puesto ni comparar la retribución con otras campañas del sector logístico. Lo que sí sabes es que el contrato es eventual, que no abre la puerta a la bolsa ordinaria y que el turno de noche es una posibilidad real.

Dicho esto, el valor curricular existe. El tiempo trabajado durante la campaña se valora como mérito en futuras oposiciones de Correos, y la experiencia en clasificación o reparto, pesa en procesos posteriores. Mi lectura: es una buena primera puerta para quien tenga disponibilidad inmediata y viva cerca de un centro con carga alta; es una mala opción para quien busque estabilidad o un ingreso previsible desde el primer día.

Hay un factor más que conviene sopesar. Al no exigirse experiencia previa, la competencia se dispara: cualquier persona con la ESO y 18 años puede inscribirse desde el móvil. En provincias muy pobladas y con pocos centros logísticos, la probabilidad de llamada cae. En cambio, en zonas con picos fuertes de paquetería y menos candidatos, la opción mejora. Elegir bien la provincia en el formulario no es un trámite menor: es la decisión que más condiciona tus opciones.

📨 Cómo presentar la solicitud

Todo el proceso se realiza online, a través del portal de empleo de Correos, sin certificado digital ni registro presencial.

  1. Paso 1: Entra en el portal de empleo de Correos y abre el apartado de Perfiles Operativos.
  2. Paso 2: Localiza la campaña especial de Navidad y comprueba que el plazo sigue abierto.
  3. Paso 3: Cumplimenta tus datos personales, la titulación y la experiencia previa si la tienes.
  4. Paso 4: Selecciona la provincia y tu disponibilidad geográfica con atención: de ahí saldrán las zonas donde puedes trabajar.
  5. Paso 5: Revisa el formulario, envíalo y guarda el justificante de la inscripción antes del 1 de noviembre de 2026.

📋 Ficha de la Convocatoria

  • Organismo / País: Correos (Sociedad Estatal Correos y Telégrafos), España.
  • Número de plazas: Sin cifra oficial publicada; refuerzo por provincias y centros según el volumen de envíos.
  • Sueldo estimado: No publicado en las bases; se rige por el convenio colectivo y las necesidades de cada centro.
  • Fecha límite de inscripción: 1 de noviembre de 2026 (convocatoria abierta desde el 1 de octubre).
  • Dónde inscribirse: Portal de Empleo de Correos, apartado Perfiles Operativos.

Hallazgo histórico en Jerusalén: descubren un complejo monumental de purificación del Segundo Templo intacto bajo el Ofel

Un equipo de la Universidad Hebrea de Jerusalén, dirigido por los profesores Uzi Leibner y Orit Peleg-Barkat, ha desenterrado un monumental complejo de purificación ritual del periodo del Segundo Templo situado en el Ofel, al sur de la Explanada de las Mezquitas y muy cerca de la histórica Puerta Triple. El yacimiento incluye una gran piscina y varios baños rituales, destacando uno de ellos por conservar de forma íntegra su estructura original de 4,2 metros de altura, incluida su bóveda de piedra. El complejo sufrió un final dramático en el verano del año 70 d.C. durante la destrucción romana de la ciudad, testimonio que avalan decenas de monedas de la Primera Revuelta halladas entre los escombros.

Un complejo monumental sin igual a los pies del Monte del Templo

La zona arqueológica conocida como el Ofel, situada inmediatamente al sur de los muros del Monte del Templo en la Ciudad Vieja de Jerusalén, acaba de entregar uno de los descubrimientos más relevantes de las últimas décadas para el estudio de la peregrinación judía de la antigüedad. Las excavaciones codirigidas por los profesores Uzi Leibner y Orit Peleg-Barkat, adscritos al Instituto de Arqueología de la Universidad Hebrea de Jerusalén, han sacado a la superficie un conjunto arquitectónico que abarca una superficie de unos 280 metros cuadrados y cuya construcción se remonta a principios del siglo I d.C.

El núcleo de la instalación está compuesto por una gran piscina de aproximadamente 12 por 9,5 metros, dotada de escalones que descienden hacia su interior desde los cuatro flancos. Adosada a su zona noroeste se alza una estructura de sillares perfectamente escuadrados que alberga cuatro estancias independientes, tres de las cuales operaban como baños rituales (mikvaot) de carácter público. Su proximidad inmediata a una de las entradas principales al complejo sagrado —la denominada Puerta Triple— refuerza la hipótesis de los arqueólogos de que el lugar funcionaba como una gran estación de purificación para acoger a las riadas de peregrinos que acudían a Jerusalén para cumplir con sus obligaciones religiosas.

«Una estructura monumental de sillares dedicada por completo a la purificación ritual, situada a los pies del Monte del Templo y cerca de una de sus puertas, constituye un fenómeno verdaderamente inigualable», subrayan los directores de la excavación. El hallazgo aporta luz sobre cómo se diseñó el entorno urbano meridional para absorber la afluencia masiva de fieles en fechas señaladas.

┌────────────────────────────────────────────────────────────────────────┐
│             CLAVES DEL HALLAZGO ARQUEOLÓGICO EN EL OFEL                │
├────────────────────────────────────────────────────────────────────────┤
│ • Ubicación: El Ofel, al sur del Monte del Templo (Jerusalén).          │
│ • Cronología: Siglo I d.C. (con fases previas del siglo I a.C.).         │
│ • Estructura destacada: Baño ritual con bóveda intacta de 4,2 m de altura.│
│ • Extensión: Complejo monumental de aproximadamente 280 metros cuadrados.│
│ • Desenlace histórico: Destrucción violenta en el verano del año 70 d.C. │
└────────────────────────────────────────────────────────────────────────┘

Una joya arquitectónica intacta: el baño con bóveda de piedra del siglo I

Entre los elementos más sorprendentes del yacimiento figura el excelente estado de conservación de uno de los baños rituales. A diferencia de la inmensa mayoría de estructuras subterráneas o excavadas en la roca de la época, que suelen encontrarse en ruinas o parcial y fragmentariamente conservadas, este habitáculo mantiene su altura original de 4,2 metros, preservando intacta la bóveda de piedra que lo cubre y el conducto superior por el cual recibía el suministro de agua.

La conservación de una obra civil del periodo del Segundo Templo desde el pavimento hasta el techo abovedado es un hecho sumamente inusual en Jerusalén, especialmente en un enclave tan densamente habitado y sacudido por sucesivas destrucciones a lo largo de los siglos. Los otros baños del complejo exhiben también escalones tallados con esmero en piedra sillar, mientras que un patio pavimentado con grandes losas de piedra finamente labradas conecta la gran piscina con el edificio de sillares.

Bajo este complejo del siglo I d.C., la expedición académica localizó además los cimientos de una instalación pública anterior, construida también con sillares y dotada de un gran baño ritual fechado provisionalmente en el siglo I a.C. Este estrato inferior demuestra que la vocación ritual de este espacio junto a las murallas sagradas posee una continuidad histórica mucho más profunda de lo que se creía hasta el momento.

Ingeniería hidráulica y un sistema de drenaje monumental hacia el Cedrón

La magnitud del complejo exigía un suministro hídrico constante y sofisticado. Tanto la piscina principal como los baños rituales se encontraban conectados a una extensa red de canalizaciones subterráneas de drenaje cuyas dimensiones resultan imponentes: en varios tramos, los conductos superan los dos metros de altura.

Estas canalizaciones evacuaban el caudal excedente del complejo dirigiéndolo hacia el cercano valle de Cedrón. Los expertos señalan que el volumen de las infraestructuras hidráulicas evidencia que el recinto no dependía exclusivamente de la recogida de agua de lluvia, sino que muy probablemente era alimentado por una fuente permanente de agua corriente, vinculada quizás a una ramificación del acueducto histórico que abastecía las necesidades del Templo en época herodiana.

El dramático final del verano del año 70 d.C. y la huella numismática de la revuelta

La vida de este bullicio de peregrinos y sacerdotes tuvo un final abrupto y violento. El complejo colapsó y quedó sepultado en el verano del año 70 d.C., fecha en la que las legiones romanas al mando de Tito asaltaron, incendiaron y arrasaron Jerusalén y el Segundo Templo, poniendo fin a la rebelión judía.

La confirmación cronológica de este episodio trágico ha quedado sellada en el registro estratigráfico del suelo. Entre las ruinas y los escombros de la destrucción, los arqueólogos han recuperado decenas de monedas acuñadas durante la Primera Revuelta contra Roma, un marcador temporal incuestionable que sitúa el fin de la actividad del complejo exactamente en el año de la caída de la ciudad.

El proyecto, desarrollado a lo largo de cinco campañas arqueológicas, ha sido ejecutado por el Instituto de Arqueología de la Universidad Hebrea en colaboración con el Instituto Armstrong de Arqueología Bíblica, contando con el respaldo financiero de la Fundación Científica de Israel (ISF) y el Centro Hertog, bajo la gestión administrativa de la empresa pública East Jerusalem Development Ltd. en el seno del Parque Nacional de las Murallas de Jerusalén.

Una técnica mínimamente invasiva permite destruir un tumor de páncreas sin necesidad de cirugía

El Hospital Ruber Internacional realiza por primera vez una ablación por radiofrecuencia guiada por ecoendoscopia para tratar un insulinoma, un tumor neuroendocrino pancreático poco frecuente que puede provocar episodios de hipoglucemia.

Una bajada de azúcar aparentemente inexplicable puede esconder, en casos poco frecuentes, un pequeño tumor localizado en el páncreas. Es lo que ocurre con los insulinomas, tumores neuroendocrinos que producen insulina de manera excesiva e inadecuada y pueden provocar episodios repetidos de hipoglucemia.

Dr. Jose Miguel Esteban Merca2
Dr. José Miguel Esteban. Fuente: Quironsalud

El Hospital Ruber Internacional ha incorporado una alternativa mínimamente invasiva para determinados pacientes con este tipo de lesiones. El centro ha realizado por primera vez una ablación por radiofrecuencia guiada por ecoendoscopia de un tumor neuroendocrino pancreático, un procedimiento que permite acceder hasta la lesión desde el estómago o el duodeno y destruir las células tumorales mediante energía térmica, sin necesidad de realizar una cirugía pancreática.

El procedimiento ha sido llevado a cabo por el Dr. José Miguel Esteban, jefe de la Unidad de Endoscopia del Hospital Ruber Internacional, después de que los doctores Juan Carlos Percovich y Helena Urriza, endocrinólogos del centro, detectaran la patología y pusieran en marcha un abordaje diagnóstico y terapéutico multidisciplinar.

«Accedemos al páncreas desde el estómago o el duodeno y, mediante la visualización ecográfica que nos proporciona la ecoendoscopia, introducimos una aguja directamente en el tumor. Esa aguja está conectada a una fuente de energía que nos permite destruir de manera controlada las células tumorales», explica el Dr. Esteban.

Hipoglucemias sin una causa aparente

El insulinoma es un tumor neuroendocrino pancreático poco frecuente. Aunque habitualmente se trata de lesiones pequeñas, su capacidad para liberar insulina puede hacer que el nivel de glucosa en sangre descienda de forma anormal.

Precisamente, el paciente tratado en el Hospital Ruber Internacional había comenzado recientemente a presentar episodios de hipoglucemia sin una causa conocida. El estudio realizado permitió identificar en el páncreas una lesión productora de insulina responsable de esas bajadas de glucosa.

«Cuando aparecen hipoglucemias que no tienen una explicación evidente es fundamental estudiar su origen. En este paciente, el estudio endocrinológico permitió sospechar una producción inadecuada de insulina y orientar rápidamente las pruebas hacia la localización de la lesión responsable», explican los endocrinólogos Juan Carlos Percovich, jefe de Servicio de Endocrinología y Nutrición y Helena Urriza.

La detección precoz resultó determinante para acelerar todo el proceso. Desde el ingreso del paciente, los especialistas coordinaron las diferentes pruebas diagnósticas necesarias.

El mismo día se realizó una resonancia magnética y, al día siguiente, una ecoendoscopia con punción de la lesión, que permitió obtener muestras y confirmar que se trataba de un tumor neuroendocrino.

«En muy pocos días pudimos pasar de estudiar unas hipoglucemias de origen desconocido a localizar el tumor, obtener la confirmación diagnóstica y plantear de manera multidisciplinar cuál era la mejor opción terapéutica para el paciente», destaca el Dr. Juan Carlos Percovich.

Dr. Juan Carlos Percovich Merca2
Dr. Juan Carlos Percovich. Fuente:Quironsalud

El caso fue posteriormente presentado en el comité de tumores digestivos, donde los diferentes especialistas implicados valoraron conjuntamente las alternativas disponibles y decidieron realizar la ablación por radiofrecuencia.

Llegar al páncreas desde el aparato digestivo

La ecoendoscopia es una técnica que combina la endoscopia digestiva con la ecografía. Gracias a ella, el especialista puede visualizar desde el interior del estómago o el duodeno estructuras que se encuentran muy próximas, como el páncreas, y localizar lesiones de pequeño tamaño.

Esta cercanía permite, además, introducir agujas de forma guiada para obtener muestras o, como en este caso, aplicar un tratamiento directamente sobre el tumor.

«La ecoendoscopia nos proporciona una imagen muy precisa de la lesión y nos permite llegar hasta ella con una aguja desde el estómago o el duodeno. En lugar de utilizar esa aguja únicamente para obtener una muestra, podemos emplearla también para aplicar radiofrecuencia directamente sobre el tumor», señala el Dr. José Miguel Esteban.

Una vez situada la aguja en la lesión, la energía genera un aumento controlado de temperatura que provoca la destrucción del tejido tumoral tratado. Todo el proceso se realiza bajo control ecoendoscópico.

Evitar una cirugía pancreática en pacientes seleccionados

Hasta ahora, la cirugía ha desempeñado un papel fundamental en el tratamiento de los insulinomas. Sin embargo, la localización de estas lesiones en el páncreas hace que sea una intervención con una alta morbilidad, que pueda requerir un tiempo de hospitalización no desdeñable y una recuperación posterior larga.

La ablación mediante radiofrecuencia abre una alternativa para pacientes cuidadosamente seleccionados, siempre después de una valoración individualizada y multidisciplinar.

«Se trata de un procedimiento que realizamos bajo sedación y que no requiere cirugía. Si obtenemos una buena respuesta, podemos evitar al paciente los riesgos asociados a una intervención sobre el páncreas y reducir de manera importante el tiempo derecuperación», explica el jefe de la Unidad de Endoscopia.

Tras el procedimiento, el paciente permanece inicialmente monitorizado para comprobar su evolución. En estos casos, y si no aparecen complicaciones, la estancia hospitalaria puede limitarse a una noche.

Para el Dr. Esteban, la incorporación de esta técnica no significa sustituir de forma generalizada a la cirugía, sino ampliar las posibilidades terapéuticas disponibles para determinados pacientes.

«No todos los tumores neuroendocrinos pancreáticos ni todos los pacientes son candidatos a radiofrecuencia. La clave está en seleccionar bien cada caso, valorar las diferentes alternativas y decidir conjuntamente qué tratamiento ofrece el mejor equilibrio entre eficacia y seguridad», subraya.

La glucosa, una de las primeras señales de respuesta

En los insulinomas existe además una particularidad que ayuda a valorar la evolución después del tratamiento: su relación directa con los niveles de glucosa.

Tras la ablación, los especialistas realizan una monitorización estrecha de la glucemia, que actualmente puede efectuarse de manera sencilla mediante sensores continuos. El seguimiento incluye también determinaciones analíticas de insulina y otros parámetros relacionados.

«Si el tumor era el responsable de producir insulina de manera inadecuada, uno de los primeros aspectos que vigilamos después del tratamiento es precisamente cómo se comportan los niveles de glucosa y si desaparecen las hipoglucemias», explica el Dr. Esteban.

El control no termina con la desaparición de los síntomas. Los pacientes necesitan seguimiento clínico y radiológico para comprobar la evolución de la lesión. Por ello, además de los controles analíticos, se recomienda realizar posteriormente pruebas de imagen como la resonancia magnética y la ecoendoscopia.

La incorporación de la ablación por radiofrecuencia guiada por ecoendoscopia permite al Hospital Ruber Internacional ampliar el abordaje de determinados tumores neuroendocrinos pancreáticos con una estrategia menos invasiva.

«Nuestro objetivo es disponer de distintas herramientas terapéuticas y poder elegir la más adecuada para cada paciente. En casos seleccionados, esta técnica nos permite tratar directamente el tumor mediante un acceso mínimamente invasivo y evitar una cirugía pancreática, siempre dentro de una decisión consensuada entre las diferentes especialidades implicadas», concluye el Dr. Esteban.

El Hospital Universitario Fundación Jiménez Díaz pone el foco en la calidad de vida de las mujeres con cáncer de mama

0

El Hospital Universitario Fundación Jiménez Díaz ha organizado la jornada ‘¿Cómo convivo con el cáncer? Más allá del tratamiento: cuerpo, emociones, imagen y vida cotidiana’, en la que se ha dado visibilidad a las necesidades de las pacientes de cáncer de mama y se han ofrecido recursos que contribuyen a mejorar su calidad de vida.

El cáncer de mama es el tumor más frecuente en la mujer y los avances en su diagnóstico y tratamiento han contribuido a mejorar notablemente su pronóstico, con una supervivencia cercana al 88 por ciento. El Hospital Universitario Fundación Jiménez Díaz señaló que la atención a esta enfermedad también requiere abordar las secuelas físicas, los cambios en la imagen corporal y las repercusiones emocionales que pueden aparecer durante el tratamiento y persistir una vez finalizado.

“No hay que hablar únicamente de supervivencia, tenemos que hablar de cómo sobreviven nuestras pacientes, de su calidad de vida”, ha señalado la doctora María Luisa Sánchez de Molina Rampérez, especialista del Servicio de Cirugía General y del Aparato Digestivo y coordinadora de la Sección de Mama de la Unidad de Cirugía Endocrina y de Mama del hospital madrileño. Subrayó la importancia de atender las necesidades que van más allá de los tratamientos estrictamente médicos y de crear espacios en los que las mujeres puedan compartir sus experiencias y las de sus familias, sentirse escuchadas y encontrar apoyo durante la enfermedad.

La jornada ha reunido distintas perspectivas profesionales para abordar cuestiones como el ejercicio físico y la nutrición, los efectos secundarios de la enfermedad y su tratamiento, la sexualidad, la reconstrucción de la imagen corporal, el maquillaje y el autocuidado, la vestimenta, la alopecia y el bienestar.
El programa ha incluido también un espacio dedicado a las experiencias en primera persona, con la participación de una paciente, un familiar y representantes del Reto Pelayo -expedición anual protagonizada por cinco mujeres que han superado un cáncer-, además de una sesión sobre recursos de apoyo y acompañamiento a cargo de la Asociación Española Contra el Cáncer (AECC).

TRATAMIENTOS PERSONALIZADOS

Los avances científicos han permitido adaptar cada vez más los tratamientos a las características biológicas de cada tumor. La Fundación Jiménez Díaz explicó que en el centro las decisiones terapéuticas se valoran semanalmente en comités multidisciplinares en los que diferentes especialistas ponen en común sus conocimientos para ofrecer la opción más adecuada en cada caso. Este proceso incorpora también las preferencias y circunstancias -en definitiva, la voz- de las mujeres.

“Estamos en la era de las decisiones compartidas”, ha afirmado la Dra. Sánchez de Molina, quien ha destacado la importancia de explicar de forma comprensible la evidencia científica, las alternativas disponibles y los posibles efectos secundarios de los tratamientos, para que cada paciente pueda participar activamente en las decisiones sobre su salud.

En esta línea, la especialista ha compartido también el desarrollo por parte del hospital madrileño, y en el marco de una beca del Fondo de Investigación Sanitaria (FIS), de una aplicación de ayuda a la toma de decisiones compartidas, destinada a facilitar la comprensión y la participación de las pacientes en la elección de su tratamiento.

BIENESTAR DE LAS PACIENTES

La evolución de la cirugía mamaria también ha ampliado las posibilidades de preservar la imagen corporal y su funcionalidad. Cuando las características del tumor lo permiten, es posible conservar la glándula mamaria con resultados oncológicos equivalentes. En los casos en los que es necesaria una mastectomía, determinadas técnicas permiten preservar la piel, e incluso el complejo areola-pezón, y realizar reconstrucciones en colaboración con los especialistas en Cirugía Plástica.

Asimismo, el estudio del ganglio centinela permite determinar qué pacientes pueden evitar una extirpación más amplia de los ganglios axilares, reduciendo el riesgo de secuelas como el linfedema o las limitaciones funcionales del brazo. Las técnicas mínimamente invasivas, la endoscopia y la cirugía robótica han ampliado también las posibilidades quirúrgicas en casos seleccionados.

“El resultado de una cirugía mamaria hoy en día debe valorarse tanto por el control de la enfermedad como por su repercusión en la vida de la paciente”, ha señalado la cirujana, quien insiste en la necesidad de individualizar las opciones para preservar la seguridad oncológica y el bienestar de cada mujer.

Entre las posibles secuelas del proceso se encuentran la caída del cabello, los cambios en la piel y las uñas, las cicatrices, las alteraciones de la sensibilidad, las limitaciones de movilidad del hombro, el cansancio y los dolores articulares. También pueden aparecer dificultades en la esfera sexual, cambios en la imagen corporal y repercusiones emocionales. El ejercicio físico adaptado, la rehabilitación, el seguimiento clínico y las intervenciones específicas permiten abordar muchas de estas necesidades y favorecer la recuperación funcional.

“Los cambios físicos derivados del cáncer de mama y de sus tratamientos pueden afectar a la imagen corporal, la autoestima y la vida emocional y social, y cada paciente los vive de manera distinta”, ha señalado por su parte la Dra. Victoria Trasmonte, jefa del Servicio de Medicina Estética de la Fundación Jiménez Díaz, apuntando que “los cuidados estéticos pueden apoyar el bienestar emocional y la sensación de autonomía”, ayudando a afrontar estos cambios, ofreciendo un espacio de autocuidado y conexión con otras personas.

Sin embargo, advierte, “no son un tratamiento contra el cáncer ni tienen que interesar a todas”, sino que “deben valorarse individualmente y aplicarse bajo supervisión del equipo oncológico, como complemento -nunca como sustituto- del tratamiento”. Por ello, recomienda a las pacientes consultar con profesionales con experiencia en oncología estética y a coordinar con su equipo oncológico cualquier recomendación y antes de usar productos nuevos o acudir a salones, ya que algunos tratamientos pueden volver la piel más sensible o aumentar el riesgo de infección.

En cualquier caso, insiste, “no están solas: pueden pedir orientación en cada etapa y recibir un acompañamiento seguro y adaptado a sus necesidades. La coordinación entre especialidades resulta imprescindible para ofrecer una atención integral. A las aportaciones de la Medicina Estética, se suman las de la Psicología, que contribuye a afrontar la incertidumbre y las dificultades emocionales, la Nutrición, que permite atender las necesidades alimentarias y el estado nutricional, y la Enfermería, que desempeña un papel esencial en el acompañamiento, la educación sanitaria y el control de los efectos secundarios. A ello se suman la rehabilitación y los cuidados complementarios orientados al bienestar y a la imagen personal, siempre con profesionales cualificados y teniendo en cuenta los tratamientos oncológicos de cada paciente.

ACOMPAÑAMIENTO

El diagnóstico de cáncer de mama supone un cambio importante en la vida de una mujer y puede desencadenar miedo, ansiedad, incertidumbre o una reacción inicial de bloqueo. Estas emociones evolucionan a lo largo del proceso y pueden reaparecer incluso después de finalizar los tratamientos, ante situaciones como una revisión médica, una prueba diagnóstica o el recuerdo de la enfermedad.

En ese sentido, la Dra. Mónica Jiménez Giménez, psicóloga clínica especialista del mismo hospital, ha explicado que estas reacciones forman parte del proceso de adaptación y que su intensidad puede variar según la persona y sus circunstancias. Durante las primeras etapas, comprender la información médica y contar con apoyo puede ayudar a afrontar la incertidumbre. Entre sus recomendaciones, ha destacado la utilidad de acudir acompañada a las consultas para retener mejor la información y resolver dudas, así como reorganizar progresivamente las rutinas para incorporar hábitos de autocuidado, actividad física y momentos gratificantes.

Aunque el miedo y la ansiedad pueden aparecer de forma puntual durante la recuperación, conviene solicitar una valoración psicológica especializada cuando el malestar se mantiene de forma constante, resulta difícil de aliviar, interfiere en las actividades cotidianas o se acompaña de crisis de ansiedad o pesadillas habituales.

El entorno familiar y social también desempeña un papel importante en el bienestar de las pacientes. “Acompañar no significa exigir a una mujer que se muestre fuerte o positiva en todo momento, significa respetar su ritmo emocional y permitirle expresar el miedo, la tristeza o la incertidumbre sin intentar modificar inmediatamente lo que siente”, señala la psicóloga: “escuchar y comprender, junto con favorecer momentos de disfrute cuando la persona esté preparada, puede contribuir a ofrecer un apoyo más ajustado a sus necesidades”, destaca.

La jornada ha puesto así de relieve la importancia de atender a cada mujer desde una perspectiva que contemple tanto la evolución clínica como las repercusiones de la enfermedad en su vida cotidiana. Porque, como ha recordado la Dra. Sánchez de Molina, “sentirse escuchada y comprendida también forma parte del cuidado”.

Resultados de Ferragamo: el lujo italiano entra en negativo y anticipa el giro del sector

0

Los resultados de Ferragamo cierran el tercer trimestre con 207 millones de euros, un 3,5% menos interanual a tipos de cambio constantes. El dato rompe la secuencia: la casa italiana venía de volver a crecimiento entre abril y junio. Y llega al inicio de la temporada de resultados del lujo, con LVMH, Kering y Hermès todavía pendientes de publicar sus cifras de los nueve meses.

La compañía atribuye el descenso a la inestabilidad geopolítica y a una demanda más débil durante los meses de verano. En los nueve primeros meses del año los ingresos se mantuvieron planos, en 675 millones de euros, con el canal mayorista lastrando el conjunto. Sin esa rémora, el trimestre habría contado otra historia.

El canal mayorista cae un 19,1% y la venta directa se queda plana

El desglose por canal explica casi todo. Las ventas a terceros retrocedieron un 19,1% en el trimestre, consecuencia declarada de la distribución selectiva que el grupo aplica desde hace dos ejercicios. La venta directa, prioridad estratégica de la firma, se quedó plana: creció en Norteamérica y Europa, pero Asia la arrastró hasta el cero.

Por región, los nueve meses dejan una fotografía nítida. Norteamérica aportó el mayor volumen de ventas y creció un 11,2%, seguida de Centroamérica y Sudamérica con un 4,8%. Japón cedió un 2,2%, Asia-Pacífico un 5,3% y Europa un 7,4%, el peor registro relativo del periodo según el detalle publicado por el grupo.

Por categoría, el comportamiento invierte la jerarquía tradicional del negocio. El prêt-à-porter lideró el crecimiento con un 5,1%, seguido de la seda y otros con un 3,9% y del calzado con un 2,6%. La marroquinería, núcleo histórico de Salvatore Ferragamo desde su fundación en Florencia, cayó un 3,5%.

Una casa de cuero que crece en prêt-à-porter y retrocede en bolsos no acelera: reordena el escaparate mientras pierde el producto que sostiene su prima de precio.

Qué anticipa Ferragamo a LVMH, Kering y Hermès

Ferragamo no es Hermès ni es LVMH. Su tamaño —675 millones de euros en nueve meses— lo sitúa en la liga de las casas medianas, donde el margen de error estratégico es mucho menor. Precisamente por eso su lectura anticipa mejor el comportamiento del consumidor acomodado que el de los grandes conglomerados: lo que reporta de China suele confirmarse semanas después en las cuentas ajenas.

El mercado chino sigue en contra. El grupo cerrará varias tiendas en ciudades de tercer nivel y reforzará el canal digital, una decisión que sacrifica facturación presente para proteger el precio medio. En paralelo, la dirección ha identificado América Latina como mercado a ampliar por posición de marca y notoriedad. Es la única geografía donde la casa aún puede crecer sin recurrir al descuento.

Falta una pieza que el mercado observa con lupa: la compañía sigue sin consejero delegado permanente desde la salida de Marco Gobbetti en febrero de 2025. Ernesto Greco, miembro del órgano ejecutivo, defendió ante los analistas la disciplina en la calidad de las ventas y descartó atajos. La ejecución, no obstante, exige un liderazgo estable al frente.

La conversión del relato creativo, asignatura pendiente del lujo italiano

Llevo años siguiendo la brecha entre el reconocimiento crítico de una casa y su conversión en caja. Ferragamo la tiene abierta desde la llegada de Maximilian Davis: las colecciones se aplauden en Milán y después no aparecen en la tienda con la misma fuerza. Greco reconoció la necesidad de alinear dirección artística, merchandising y logística. Ese desfase es un problema operativo, no de imagen, y se corrige con dos o tres temporadas de ejecución impecable.

Para un family office, la diferencia con un activo tangible es sustancial. Un bolso de edición limitada ofrece escasez verificable y un mercado secundario con precio observable; una participación en una casa mediana cotizada ofrece exposición a una reestructuración cuyo retorno depende de la recuperación de márgenes, no de la oferta limitada. Ferragamo es una tesis de recuperación, no un refugio. Y las tesis de recuperación exigen horizonte de tres a cinco años y tolerancia a la volatilidad.

El sector ofrece un contraste útil. Hermès ha demostrado que la escasez gestionada protege el precio incluso con Asia en contra; LVMH ha utilizado la escala para absorber shocks regionales. Ferragamo, sin volumen ni listas de espera, solo tiene una vía: vender menos y mejor. Es exactamente lo que anuncia con el cierre de tiendas en ciudades chinas de tercer nivel.

Ferragamo no compite por escasez, compite por margen: cada trimestre plano se convierte en un año perdido de reestructuración.

El próximo hito es doble: el nombramiento del nuevo primer ejecutivo y la publicación de las cuentas anuales, ya en 2027. Entre ambos se sabrá si el giro es real o si el tercer trimestre ha sido un bache más en una recuperación que dura demasiado.

💎 Veredicto Wealth

Ferragamo es una tesis de revalorización agresiva, no un activo de preservación de capital: el retorno depende de recuperar margen y de nombrar un consejero delegado. Horizonte mínimo de tres años, con China como principal riesgo.

La Federación de Asociaciones de Radio y Televisión calienta motores para una nueva edición de las Antenas de Oro

Con el sector audiovisual inmerso en plena transformación digital y de contenidos, el anuncio de los nuevos galardonados vuelve a situar el foco en el rigor informativo, la cercanía con el oyente y la capacidad de adaptación de las principales cadenas de radio y televisión nacionales.

Los galardones decanos del sector audiovisual y su impacto en la industria

Los Premios Antenas de Oro no son un reconocimiento cualquiera dentro del ecosistema mediático español. Considerados los galardones decanos del sector audiovisual, su peso específico radica en la trayectoria de los premiados y en el aval de una profesión que ve en estas estatuillas un símbolo de prestigio y consolidación laboral. Cada temporada, la selección de los premiados moviliza a directivos, editores, presentadores y profesionales técnicos que ven recompensado su esfuerzo diario ante los micrófonos o detrás de las cámaras.

En un momento en el que el consumo de contenidos informativos y de entretenimiento experimenta un trasvase constante hacia las plataformas digitales y el ecosistema streaming, la radio convencional y la televisión lineal demuestran una notable resiliencia. Los galardones concedidos por la Federación premian precisamente esa capacidad de conectar con audiencias multicanal, manteniendo intactos los estándares de veracidad, pluralismo y entretenimiento de calidad que demanda la sociedad actual.

┌────────────────────────────────────────────────────────────────────────┐
│             CLAVES DE LOS PREMIOS ANTENAS DE ORO                       │
├────────────────────────────────────────────────────────────────────────┤
│ • Entidad organizadora: Federación de Asociaciones de Radio y TV.      │
│ • Naturaleza: Galardones decanos del sector audiovisual en España.     │
│ • Ámbitos premiados: Periodismo radiofónico, televisión y trayectoria. │
│ • Objetivo: Reconocer el rigor, la innovación y el servicio público.   │
└────────────────────────────────────────────────────────────────────────┘

De la radio generalista a los formatos informativos en televisión

La vigencia de los informativos y de los grandes formatos de análisis político y social vuelve a erigirse en el eje vertebrador de las distinciones. Históricamente, las categorías de radio y televisión han premiado a los rostros y voces más influyentes de la franja matinal, los magacines de tarde y los espacios de debate nocturno. La combinación de una antena tradicional adaptada a los nuevos soportes digitales garantiza que el impacto de estos galardones trascienda la propia noche de la gala.

Los profesionales distinguidos en cada edición suelen coincidir en destacar el valor del trabajo en equipo. Detrás de cada presentador premiado hay un engranaje invisible compuesto por productores, redactores, realizadores y técnicos de sonido e iluminación que hacen posible la emisión diaria. Este reconocimiento colectivo refuerza el papel de los medios tradicionales como garantes de la veracidad frente a la proliferación de noticias no contrastadas y la saturación informativa en las redes sociales.

El reto de la comunicación en directo y la cercanía con el espectador

Analizar las claves de los galardones permite comprobar cómo la cercanía con la audiencia se ha convertido en el principal termómetro del éxito profesional. Los espacios que apuestan por la inmediatez, el periodismo de calle y el análisis reposado de la actualidad ganan el favor tanto de los jurados como de los oyentes y espectadores.

Asimismo, la diversificación de los formatos en directo —desde grandes coberturas institucionales hasta programas de entretenimiento de gran formato— demuestra que la televisión y la radio en España conservan una enorme salud creativa. Las nuevas Antenas de Oro reafirman el compromiso de los profesionales con una comunicación abierta, plural y al servicio del ciudadano, consolidando un legado que sigue marcando el compás de la industria de la comunicación en nuestro país.

La gran novedad de esta edición de 2026 es que el público también podrá participar. Entra en su web, y descubre cómo participar y forma parte de esta edición tan especial.
Un estudio de la UNED sitúa a los hospitales madrileños de gestión mixta entre los más eficientes de la región

0

La sanidad madrileña dispone por primera vez una fotografía completa de la eficiencia de su sistema hospitalario. La Universidad Nacional de Educación a Distancia (UNED) ha presentado la cuarta edición del Cuadrante de Eficiencia Hospitalaria, que hasta ahora analizaba los ocho hospitales de referencia de la Comunidad de Madrid y que, esta ocasión, incorpora dos análisis complementarios con los hospitales de media y de baja complejidad.

El estudio ha sido elaborado por Pedro Cortiñas, profesor del Departamento de Economía Aplicada y Estadística de la UNED, combinando dos subíndices: el Indicador de Gestión, que evalúa la eficiencia de recursos a partir de cuatro ratios (gastos corrientes/pacientes, gastos totales/pacientes, pacientes/personal y gastos de personal/personal); y el Indicador de Eficiencia Asistencial, que recoge seis variables del Observatorio de Resultados del SERMAS.

Además, se complementa con un análisis de eficiencia técnica mediante la metodología DEA (Análisis Envolvente de Datos). El índice se calcula de forma independiente para cada grupo de complejidad, evitando sesgos derivados del volumen y la casuística de cada centro.

“La ampliación del análisis a los tres niveles de complejidad permite observar el comportamiento de centros con características y casuísticas diferentes. Los resultados muestran un desempeño destacado de varios hospitales de gestión concesionaria, tanto en los indicadores de gestión como en los asistenciales, dentro de sus respectivos grupos”, señaló Pedro Cortiñas en declaraciones a Servimedia.

HOSPITALES DE MEDIA COMPLEJIDAD

El primero de los nuevos análisis aborda el grupo de media complejidad, formado por 11 hospitales. Las primeras posiciones del Cuadrante de Eficiencia Hospitalaria corresponden al Hospital Rey Juan Carlos (1,42) y al Hospital General de Villalba (1,29).

El Rey Juan Carlos encabeza el ranking por sus resultados en el ámbito asistencial, mientras que el General de Villalba obtiene la puntuación más elevada en el Indicador de Gestión. A continuación, se sitúan el Hospital Fundación Alcorcón y el Hospital de Fuenlabrada. Por su parte, el Hospital Universitario General de Villalba (0,94) lidera el Indicador de Gestión, seguido por el Hospital Rey Juan Carlos.

El estudio cuantifica, además, mediante la metodología DEA (Análisis Envolvente de Datos), un margen medio de mejora de la eficiencia del 27,68% para los hospitales del grupo, tomando como referencia los niveles alcanzados por los centros más eficientes.

En el plano asistencial, el Hospital Rey Juan Carlos (2,16) obtiene la puntuación más elevada del Indicador de Eficiencia Asistencial, seguido del Hospital General de Villalba (1,65). Ambos destacan especialmente en indicadores relacionados con las listas de espera quirúrgica y la tasa de reclamaciones. El Hospital Fundación Alcorcón (0,10) registra también un valor positivo en este indicador.
Youtube video

HOSPITALES DE BAJA COMPLEJIDAD

El segundo de los nuevos análisis se centra en el grupo de baja complejidad, integrado por 6 hospitales. El Hospital Infanta Elena obtiene la primera posición del Cuadrante de Eficiencia Hospitalaria, con un valor de 1,41. Además, obtiene la puntuación más elevada en los dos subíndices analizados, mientras que el Hospital de El Escorial ocupa la segunda posición.

El Hospital Infanta Elena obtiene la puntuación más elevada del Indicador de Gestión, con un valor de 1,48. A continuación se sitúan el Hospital El Escorial y el Hospital del Tajo.

En el análisis DEA, el estudio estima un margen medio de mejora de la eficiencia del 12,79% para los hospitales del grupo, tomando como referencia los niveles alcanzados por los centros situados en la frontera de eficiencia. De los tres grupos, cuenta con el menor margen de mejora, lo que apunta a una mayor homogeneidad en la eficiencia de los hospitales de baja complejidad.

En el ámbito asistencial, el Hospital Infanta Elena obtiene la puntuación más elevada, con un valor de 1,35 en el Indicador de Eficiencia Asistencial. El Hospital del Henares registra también un valor positivo en este indicador, seguido del Hospital de El Escorial.

HOSPITALES DE ALTA COMPLEJIDAD

En el grupo de centros de referencia, analizado ya en las tres ediciones anteriores del Cuadrante de Eficiencia Hospitalaria elaborado por la UNED, el Hospital Fundación Jiménez Díaz —único de alta complejidad del Sermas con modelo de gestión mixta— vuelve a situarse por cuarta vez consecutiva en primera posición. Recibe un valor de 1,71. Detrás se sitúan el Hospital Puerta de Hierro de Majadahonda y el Hospital La Paz.

La Fundación Jiménez Díaz obtiene la puntuación más elevada tanto en el Indicador de Gestión (1,80) como en el de Eficiencia Asistencial (1,62) y se sitúa como referencia de eficiencia técnica en el análisis DEA. Este análisis estima un margen medio de mejora de la eficiencia del 41,85% para los hospitales del grupo de alta complejidad, tomando como referencia los niveles alcanzados por el centro.

En el Indicador de Gestión, la Fundación Jiménez Díaz obtiene el valor más elevado del grupo, mientras que, en el Indicador de Eficiencia Asistencial, tras la Fundación se sitúan el Hospital Gregorio Marañón (0,36) y el Hospital La Paz (0,09).

JPMorgan Bitcoin pronóstico: 10% anual y por delante de acciones y oro a diez años

Un 10% de rentabilidad anual durante la próxima década. Ese es el retorno que JPMorgan Asset Management calcula para bitcoin en su informe de previsiones a largo plazo, por encima del 7,5% que concede a la bolsa estadounidense y del 5,5% del oro. La entidad que pone la cifra más alta sobre la mesa es también la que se niega a recomendar la compra.

El pronóstico de JPMorgan sobre bitcoin aparece en las Long-Term Capital Market Assumptions (LTCMA) de 2027, el documento que la gestora estadounidense publica cada año con las rentabilidades esperadas para el horizonte de diez años que fija el propio informe (se puede consultar en la web de JPMorgan Asset Management). No es una apuesta de corto plazo: es la base con la que los gestores de cartera deciden cuánto peso dar a cada activo.

Qué dice exactamente el informe de JPMorgan

Las tres cifras que ordenan la conversación son estas: 10% anual para bitcoin, 7,5% para la renta variable estadounidense y 5,5% para el oro. Traducido a dinero, 10.000 euros invertidos a una tasa compuesta del 10% se convierten en unos 25.900 euros al cabo de diez años; a la tasa de la bolsa, en unos 20.600. La diferencia no es un detalle menor cuando se proyecta a una década entera.

El informe describe bitcoin como un activo que ‘podría superar a la mayoría de las clases de activo’ en ese horizonte. El matiz importa. No dice que vaya a ser la mejor inversión de la década ni que vaya a batir a todo lo que se mueva, sino que su retorno esperado está por encima de la media del resto de bloques analizados. La casa lo enmarca como escenario base, no como certeza.

La letra pequeña rebaja el entusiasmo en la frase siguiente. JPMorgan califica a bitcoin de activo especulativo y de cobertura contra la relajación monetaria, es decir, contra las políticas de dinero barato de los bancos centrales. Y sentencia que es ‘prematuro considerar el BTC como un diversificador en una cartera equilibrada’.

Por qué el banco no lo recomienda pese a la cifra

Ahí está la contradicción que sostiene todo el documento. Un diversificador, en jerga de gestión de carteras, es un activo que sube cuando el resto baja: el seguro que evita que una cartera se hunda entera si la bolsa tropieza. Para cumplir ese papel hace falta una correlación estable con los demás activos, y bitcoin, según el banco, todavía no la tiene. Cambia de comportamiento según el día.

El banco calcula que bitcoin rendirá un 10% anual y, en la misma página, se niega a meterlo en una cartera equilibrada.

El informe añade un tercer argumento, quizá el más incómodo: bitcoin se comporta hoy ‘como un activo de riesgo de beta alta que sigue el crecimiento de la masa monetaria global’. La beta alta significa que amplifica los movimientos del mercado, para bien y para mal: cuando el apetito de riesgo sube, sube más; cuando cae, cae más. Y la masa monetaria es, por simplificarlo, el dinero que circula en el sistema; cuando los bancos centrales la expanden con tipos bajos y compras de deuda, bitcoin tiende a moverse al alza. Nada nuevo bajo el sol para quien lleve años en esto.

Hay una puerta abierta en el texto. La entidad admite que, si la volatilidad sigue bajando y las correlaciones se estabilizan, el papel de bitcoin ‘podría evolucionar’, sobre todo a medida que la regulación se aclare y mejore la liquidez. Ese ‘si’ es toda la tesis: la previsión del 10% ya está escrita, pero el estatus de activo recomendable queda condicionado a una evolución que aún no se ha producido.

Diez años de bitcoin: qué ha cambiado y qué sigue pendiente

Merece la pena mirar de dónde viene el activo antes de tomar un 10% anual como referencia. Bitcoin ha vivido dos ciclos completos de euforia y desplome desde 2017 y perdió más del 70% entre noviembre de 2021 y noviembre de 2022, arrastrado por el colapso de Terra y la quiebra de FTX. Quien planifica a diez años tiene que ser capaz de aguantar tramos así sin tocar la posición. La mayoría no lo hace.

Lo que sí ha cambiado es la infraestructura. La SEC aprobó los primeros ETF al contado en enero de 2024, fondos que compran bitcoin y cotizan en bolsa como una acción, lo que permite exponerse sin custodiar monedas. Desde 2025 los reguladores estadounidenses han adoptado un tono más abierto hacia el sector. Eso ha dado profundidad al mercado y ha hecho que un banco pueda escribir una previsión a diez años con la misma plantilla que usa para la bolsa o los bonos.

La paradoja tiene nombre propio: Jamie Dimon. El consejero delegado de JPMorgan ha llamado a bitcoin ‘fraude exagerado’ y pet rock, y ha sostenido que su única utilidad es la de los criminales, según recoge su ficha pública. Al mismo tiempo, el banco ha usado la tecnología subyacente para lanzar productos propios y ha elogiado las stablecoins. Dos velocidades dentro de la misma casa.

Para el ahorrador español, la consecuencia práctica es limitada. El acceso a los ETF estadounidenses no está disponible para el minorista europeo, así que la exposición se canaliza sobre todo a través de productos cotizados europeos o de comprar la moneda directamente. Y una rentabilidad esperada del 10% con una volatilidad que históricamente ha superado el 60% anual no es una promesa de rentabilidad: es el centro de una distribución muy ancha, con años de ganancias enormes y años de pérdidas severas.

La lectura más honesta, en mi opinión, es que la cifra del 10% no equivale a una recomendación encubierta. Es lo que un banco que cobra por ser prudente obtiene al aplicar un modelo a un activo que ya no puede ignorar. Los riesgos siguen sobre la mesa: dependencia de un puñado de gestores de ETF, sensibilidad extrema a los ciclos de liquidez y una regulación europea, MiCA, que ordena el mercado pero no elimina la volatilidad.

Conviene seguir dos pistas. La primera es la volatilidad: si sigue comprimiéndose durante varios trimestres, el argumento de la correlación inestable pierde fuerza. La segunda es la próxima edición de las LTCMA, prevista para octubre de 2027, que dirá si el banco mantiene el 10% o lo recorta. Hasta entonces, la etiqueta de activo especulativo sigue pegada al mismo activo que encabeza su tabla de rentabilidad.

A&G Global Investors lanza una clase solidaria de su fondo Paradigma Value Catalyst en apoyo a la Fundación AVA

A&G Global Investors ha lanzado una clase solidaria del fondo Paradigma Value Catalyst, con el objetivo de canalizar las comisiones de gestión generadas por el vehículo hacia iniciativas de impacto social, en concreto las comisiones se donarán íntegramente a la Fundación AVA.

Paradigma Value Catalyst es un fondo de renta variable que, bajo una perspectiva de inversión activa y de largo plazo, busca identificar compañías con catalizadores específicos capaces de desbloquear valor, poniendo el foco en los proyectos concretos de estas compañías en las que invierte y en su potencial para traducirse en palancas de crecimiento.

Esta nueva clase “SA” del fondo contempla una estructura de comisiones del 1,5% de gestión y un 5% de éxito. La totalidad de estas comisiones será destinada a la Fundación AVA, reforzando así el compromiso de la gestora con la inversión responsable y el impacto social.

Altanea lanza Regeneraqua y afianza su apuesta por la economía circular con A&G como socio estratégico

La Fundación AVA tiene como misión asistir, apoyar y ayudar a niños afectados por trastornos neurológicos, enfermedades raras o alteraciones congénitas o funcionales que causen discapacidad, así como a prestar apoyo a sus familias, promoviendo iniciativas orientadas a mejorar su calidad de vida.

Con esta iniciativa, A&G Global Investors da un paso más en su apuesta por integrar rentabilidad financiera e impacto positivo, facilitando a los inversores la posibilidad de participar en una estrategia de inversión al tiempo que contribuyen a proyectos sociales.

Andrés Allende, Managing Partner de Paradigma Value Catalyst.

Diego Fernández Elices, Managing Partner de A&G Global Investors: “Con esta iniciativa queremos demostrar que es posible combinar una estrategia de inversión rigurosa con un impacto social tangible. Esta clase solidaria permite transformar parte de ese valor en apoyo directo a propuestas que mejoran la calidad de vida de muchas personas.”

Andrés Allende, Managing Partner del fondo: “Nuestro trabajo es identificar oportunidades donde el mercado aún no ha reconocido plenamente el potencial de una compañía. Con esta nueva clase, ese potencial de creación de valor añade una dimensión adicional al fondo, que permite que el éxito de la estrategia se traslade también al ámbito social”.

En lo que va de 2026, Paradigma Value Catalyst mantiene un comportamiento destacado, con una rentabilidad acumulada en su clase A, del 43,4% a cierre de septiembre 2026 y una rentabilidad anualizada desde lanzamiento del 17%. Esta evolución refleja el desempeño de una estrategia basada en la selección activa de compañías y en la identificación de catalizadores concretos con capacidad para impulsar la generación de beneficios y la creación de valor a medio y largo plazo.

El Hospital Universitario Fundación Jiménez Díaz amplía su cartera de servicios con el primer robot de Madrid para la realización de broncoscopias

La capacidad del nuevo broncoscopio robótico para llegar a pequeños nódulos y permitir biopsias precisas podría ayudar a transformar el diagnóstico precoz de sospecha de cáncer de pulmón

  • El catéter robótico ultrafino de esta plataforma utiliza una tecnología única de detección, lo que permite a los médicos acceder a regiones pulmonares profundas y de difícil acceso, y extraer tejido para biopsia con mayor precisión y exactitud que con broncoscopios manuales
  • Esta nueva tecnología, sumada a la ya disponible en las áreas de Oncología Médica y Radioterápica con el Comprehensive Cancer Center y equipos como el acelerador lineal EVO-, así como el Programa de Detección Precoz del Cáncer de Pulmón (Deprecap), hacen que el hospital pueda poner a disposición de sus pacientes todos los recursos necesarios para un proyecto de excelencia en detección precoz y tratamiento del cáncer de pulmón

En línea con su compromiso con la excelencia y con su estrategia de ofrecer a la sociedad la tecnología más innovadora en manos de los profesionales más especializados, el Hospital Universitario Fundación Jiménez Díaz acaba de ampliar su cartera de servicios al instalar el primer broncoscopio robótico de Madrid que podría ayudar a transformar el diagnóstico precoz de sospecha de cáncer de pulmón.

El nuevo sistema Ion Endoluminal (Ion) es una plataforma de broncoscopia asistida por robot de Intuitive, la firma pionera en cirugía asistida por robot y fabricante del sistema quirúrgico Da Vinci, del que la Fundación Jiménez Díaz dispone ya de tres equipos. Con la incorporación del último, el pasado diciembre, el hospital fue pionero en España en introducir el más innovador modelo de esta tecnología, el DV5.

Para el Dr. Javier Flandes, jefe asociado del Servicio de Neumología de la Fundación Jiménez Díaz y responsable de su Unidad de Broncoscopias y Neumología Intervencionista, la llegada de este al hospital madrileño robot supone «un hito en el diagnostico de lesiones pulmonares difíciles y se integra en la estrategia de detección precoz del cáncer de pulmón, ya que cada día aumentan los casos de pacientes con nódulos pulmonares en estadios iniciales».

Concretamente, el broncoscopio robótico ofrecerá «la posibilidad de diagnosticar antes y con más presión lesiones pulmonares de difícil acceso», lo que se traducirá en «una menor tasa de complicaciones y una mejor tolerancia de la prueba para el paciente», dice el especialista, añadiendo que, «además, se podrá evitar en muchos casos tener que realizar biopsias quirúrgicas, ya que se consiguen muestras de calidad». También presenta beneficios para los facultativos -añade-, que «podremos trabajar con mayor seguridad y precisión».

Y es que el catéter robótico ultrafino de esta plataforma utiliza una tecnología única de detección, lo que permite a los médicos acceder a regiones pulmonares profundas y de difícil acceso. Una vez allí, la estabilidad sin precedentes del robot permite la extracción de tejido para biopsia con mayor precisión y exactitud que la que se puede lograr con broncoscopios manuales.

Según datos del Observatorio del Cáncer de la Asociación Española Contra el Cáncer (AECC), cada año se diagnostican más de 31.000 nuevos casos de cáncer de pulmón, y en siete de cada diez de ellos la detección ocurre cuando la neoplasia está ya en estadios avanzados. El diagnóstico precoz marca por tanto un punto de inflexión en la supervivencia de los pacientes, ya que identificar la enfermedad en fases iniciales mejora significativamente el pronóstico y amplía las opciones de tratamiento.

Sin embargo, la detección del cáncer de pulmón a menudo requiere de una biopsia de los nódulos pulmonares, que se encuentran en espacios reducidos y vías respiratorias estrechas que pueden ser difíciles de alcanzar y, aunque los sistemas de imagen como el TAC de baja dosis permiten identificar nódulos de un mínimo tamaño, el diagnóstico definitivo con biopsia no siempre es posible sin una intervención quirúrgica.

En este contexto, la capacidad del broncoscopio robótico con el que ya cuenta la Fundación Jiménez Díaz para llegar a pequeños nódulos y permitir biopsias precisas «podría ayudar a transformar el diagnóstico temprano de sospecha de cáncer de pulmón», asegura el Dr. Flandes.

robot quironsalud Merca2
Robot broncoscopia. Fuente: Quironsalud

Proyecto de excelencia en detección precoz y tratamiento del cáncer de pulmón

Además, esta nueva tecnología, sumada a la ya disponible en las áreas de Oncología Médica y Radioterápica, con el Comprehensive Cancer Center -que aúna a los mejores especialistas en cada tipo de tumor para ofrecer, desde la investigación básica, clínica y traslacional, hasta la oferta diagnóstica y terapéutica más completa, innovadora y personalizada, incluyendo las nuevas y más avanzadas terapias oncológicas, los últimos fármacos, la terapia celular, la biopsia líquida, el análisis genómico y todo el arsenal terapéutico de vanguardia del Centro de Protonterapia- y equipos como el acelerador lineal (Linac) EVO, instalado en el hospital hace algo menos de un año, y que cuenta con tecnología pionera para realizar radioterapia adaptativa, hacen que el hospital pueda poner a disposición de sus pacientes todos los recursos necesarios para un proyecto de excelencia en detección precoz y tratamiento del cáncer de pulmón.

En el mismo sentido, la Fundación Jiménez Díaz dispone también del Programa de Detección Precoz del Cáncer de Pulmón (Deprecap), una iniciativa que puso en marcha de forma pionera en 2021 para para el cribado poblacional de cáncer de pulmón mediante la realización de un TAC de baja dosis de radiación a la población de alto riesgo para detectar precozmente el cáncer de pulmón y mejorar así las posibilidades de supervivencia y la calidad de vida de los pacientes. Desde su implementación, más del 60 por ciento de los casos se han detectado en estadios iniciales, aún tratables, y la supervivencia global a los cuatro años del diagnóstico es del 95 por ciento, y a los diez del 90 por ciento.

Por su parte, la Unidad de Broncoscopias y Neumología Intervencionista del hospital cuenta desde hace casi una década con la acreditación de Alta Complejidad, máximo nivel a escala nacional, concedida por la Sociedad Española de Neumología y Cirugía Torácica (SEPAR).

Su equipo fue, además, pionero en España en aplicar tratamientos de reducción de volumen pulmonar por broncoscopias mediante la colocación de válvulas y coils, y ha destacado igualmente por el manejo integral del cáncer de pulmón realizando broncoscopia diagnostica, estadificación mediante ecobroncoscopia, abordaje de las lesiones periféricas mediante navegación electromagnética broncoscópica o tratamiento paliativo con laserterapia o crioterapia, y colocación de prótesis traqueobronquiales, entre otras técnicas, que ahora se verán completadas con la broncoscopia robótica.

FINMA aprueba el primer ETF de Bitcoin de Suiza y lo abre a los inversores retail

Suiza acaba de abrir la puerta que faltaba. El primer ETF de Bitcoin en Suiza podrá comprarse en bolsa también por inversores particulares, después de que FINMA, el supervisor financiero helvético, comunicara el pasado martes su autorización. Con ese visto bueno, el producto deja de ser un coto reservado a clientes cualificados y entra en el terreno del ahorrador corriente.

La autorización llega con una excepción regulatoria poco habitual. Las reglas de diversificación de riesgos limitan cuánto peso puede tener un único activo dentro de un fondo de inversión colectiva, y FINMA ha decidido levantar ese límite en este caso concreto. Lo justifica en dos rasgos de bitcoin: un historial de negociación amplio y un volumen de contratación muy superior al del resto de criptomonedas.

No es la primera vez que el supervisor suizo se mueve en este terreno. La propia autoridad recuerda que ya en 2021 aprobó un fondo centrado en una cesta de criptomonedas, aunque aquel vehículo estaba pensado para inversores cualificados. El país también cuenta con ETF de cripto limitados a institucionales. La novedad de ahora no es el envoltorio, sino el adjetivo que lo cambia todo: minorista.

Queda un detalle sin resolver. El anuncio no especifica qué gestora ni qué banco sacará el producto, ni cuándo empezará a cotizar. Ese silencio deja la parte práctica en el aire: sin emisor no hay folleto, sin folleto no hay comisiones publicadas y sin comisiones no hay comparación posible con lo que ya existe en Europa. Puedes seguir las comunicaciones del regulador en la web oficial de FINMA.

El contexto, en cualquier caso, es de interés creciente. La autoridad supervisora justifica la decisión en el aumento de la demanda de cripto entre la población suiza, con bitcoin como referencia. Y añade un aviso que conviene no perder de vista: las inversiones en bitcoin, incluso a través de un ETF aprobado, siguen siendo de riesgo elevado.

Un ETF no convierte a bitcoin en un activo tranquilo: lo convierte en algo que se compra con un clic desde la cuenta de valores.

Qué ha aprobado FINMA y qué cambia para el comprador

Un ETF es un fondo que cotiza en bolsa igual que una acción; tienes la definición completa en su entrada de Wikipedia. Comprar participaciones no equivale a tener bitcoin en una wallet propia (un monedero digital donde se guardan las monedas): el inversor no custodia nada ni se preocupa por las claves privadas, la contraseña maestra que da acceso a esos fondos. A cambio paga una comisión anual al emisor y asume el riesgo de contraparte del vehículo.

Sobre el papel, eso rebaja la barrera de entrada. El ahorrador que ya opera con fondos indexados reconoce el mecanismo; el que nunca ha abierto una cuenta en un exchange, también. No hace falta lidiar con frases semilla ni con plataformas que han desaparecido con el dinero de sus clientes, un episodio que el sector ha vivido más de una vez. Solo con el bróker de siempre.

El precedente más citado está en Estados Unidos. Los ETF de bitcoin al contado aprobados en 2024 fueron el lanzamiento más exitoso de la historia de los vehículos de inversión, y hoy los fondos de gestoras como BlackRock, Fidelity o Morgan Stanley manejan más de 97.000 millones de dólares en activos, según datos del agregador CoinGlass.

A quién afecta y qué cambia para el inversor español

FINMA

Para el ahorrador español, la aprobación suiza no abre la puerta de forma directa. Un ETF autorizado por FINMA cotiza en el mercado helvético, y acceder a él desde España depende de si el bróker da entrada a esa plaza y de las condiciones de comercialización transfronteriza. No será tan simple como teclear un ticker.

Lo que sí cambia es el termómetro regulatorio. Suiza no es un mercado periférico: es sede de gestoras, banca privada y una industria de productos cotizados con peso en Europa. Cuando su supervisor levanta una regla de diversificación para un solo activo, el gesto se lee fuera de sus fronteras. También en Bruselas, donde el reglamento europeo de fondos mantiene límites de concentración que complican lanzar un vehículo de un único activo bajo el paraguas clásico.

En el Viejo Continente han circulado sobre todo productos cotizados con otras estructuras, más cercanas a una nota que a un fondo al uso, y casi siempre con el foco puesto en el inversor profesional. El retail ha quedado en la puerta. Cosas del envoltorio.

La excepción que Suiza pone sobre la mesa

Conviene mirar el precedente suizo con perspectiva. El fondo de 2021 era una cesta: repartía el riesgo entre varias criptomonedas y encajaba sin drama en las reglas de diversificación. El ETF que ahora se aprueba concentra todo en un activo y obliga al supervisor a firmar una excepción. Ahí está el cambio de criterio: FINMA acepta que bitcoin, por liquidez y por historial, se comporta de forma distinta al resto del mercado cripto.

Ese argumento tiene recorrido y también grietas. Un ETF no elimina la volatilidad del subyacente, ni el hecho de que el precio dependa de un puñado de actores institucionales que pueden entrar y salir a la vez. Añade, en cambio, riesgos propios del vehículo: que las participaciones coticen con prima o descuento respecto al valor real de las monedas, que la liquidez del mercado suizo sea fina y que el inversor pague dos veces, primero la comisión del fondo y después la del bróker.

La pregunta abierta no es si habrá ETF de bitcoin en Suiza, sino cuándo cotizará el primero y a qué coste. Esa respuesta, junto al nombre del emisor, dirá si la autorización es un hito real o solo un titular de octubre. Y si el modelo funciona, más de un supervisor europeo tendrá que decidir qué hace con su propia regla de diversificación.

Air Europa Express plantea a sus tripulantes de cabina un salario base por debajo del SMI

Air Europa Express ofrece a sus tripulantes de cabina de nuevo ingreso un salario fijo de 12.091,67 euros brutos anuales, 5.002 euros por debajo del SMI de 2026, en plena negociación del convenio del grupo Globalia.

Qué dice la oferta: 12.091,67 euros fijos frente a 17.094 del SMI

La filial regional de Globalia ha trasladado a los aspirantes a tripulante de cabina (TCP) una retribución fija que, medida contra los 17.094 euros del salario mínimo interprofesional vigente en 2026, deja la parte garantizada 5.002 euros por debajo del umbral legal. La cifra figura en la información publicada por Preferente.

ConceptoImporte bruto anual
Salario fijo de un TCP de entrada12.091,67 euros
SMI vigente en 202617.094 euros
Diferencia en el componente fijo-5.002 euros
Complementos de vuelo (estimación anual)15.000 euros
Retribución total potencial27.092 euros

Esa brecha se cierra sobre el papel cuando entra el variable. La compañía contempla complementos de vuelo por unos 15.000 euros brutos anuales: un TCP que complete esa actividad elevaría la retribución conjunta hasta los 27.092 euros al año. El condicional importa, porque esos conceptos se devengan vuelo a vuelo.

El diseño traslada el grueso de la retribución al concepto variable, un esquema extendido en la aviación regional que aquí adquiere otra dimensión: el fijo se queda un 29% por debajo del SMI. Un mes de baja, una excedencia parcial o un periodo de formación sin actividad dejan la nómina en la parte garantizada, sin los complementos que sostienen el cómputo anual.

Contrato indefinido, jornada completa y miles de candidaturas

Las condiciones corresponden a la categoría de entrada y llegan con contrato indefinido y jornada completa. El filtro de acceso es el estándar del sector:

salario inferior al SMI
  • Certificación de TCP en vigor.
  • Certificado médico aeronáutico.
  • Permiso de trabajo en la Unión Europea.
  • Bachillerato o equivalente.
  • Nivel alto de inglés.

Los seleccionados volarían en los Boeing 737 de la filial en rutas regionales europeas de corto y medio radio. La certificación de TCP la expide AESA, y el embudo funciona: Air Europa Express recibe miles de solicitudes de aspirantes, una bolsa de candidatos que sostiene la posición negociadora de la empresa.

Un fijo de 12.091 euros convierte el variable en condición de necesidad, no en incentivo: sin horas de vuelo, la nómina se queda por debajo del umbral.

El aspirante llega con una inversión previa en formación y certificaciones; la compañía, con miles de candidaturas por plaza. Ese desequilibrio es el que explica el poder de fijación del empleador en la categoría de entrada.

El nudo jurídico: por qué un fijo bajo el SMI no es ilegal por sí solo

La cifra incomoda, pero la lectura legal exige un matiz. En España el SMI se computa en términos anuales sobre la retribución global y no sobre el salario base aislado, de modo que un fijo inferior al umbral no vulnera la norma si la suma de conceptos lo supera. Con 27.092 euros potenciales, la filial se coloca justo dentro de esa frontera.

El riesgo aparece cuando el complemento no se devenga. Es ahí donde la norma que fija el SMI cada año actúa como suelo y donde la Inspección de Trabajo dirime reclamaciones caso por caso, con el convenio colectivo del grupo como marco de referencia para decidir qué conceptos son salario y cuáles quedan condicionados a la actividad.

El precedente de Air Europa y la presión sobre el coste laboral

Globalia, el grupo que controla la familia Hidalgo, arrastra un historial de reorganización en su negocio aéreo: el intento de venta de Air Europa a IAG decayó en agosto de 2024 ante los reparos de la Comisión Europea en materia de competencia. La filial regional quedó entonces como pieza de crecimiento dentro de la matriz, con una estructura de costes más ligera y la marca del grupo como activo comercial.

En el sector, la negociación de los convenios de TCP se ha convertido en el frente laboral más visible. Las aerolíneas de red pujan alzas con la vista puesta en la recuperación del tráfico, mientras las filiales regionales compiten por las mismas rutas con tablas más bajas frente a rivales de bajo coste como Ryanair o easyJet. La comparación interna —mismo avión, misma marca, condiciones distintas— es el argumento que más pesa en cualquier mesa.

La lectura para el directivo es clara: un fijo de 12.091 euros no es un descuido, es una decisión de estructura retributiva. Traslada el riesgo de la demanda al trabajador y protege la caja en temporada baja. El coste aparece en rotación, en litigiosidad, y en desgaste de marca cuando la cifra trasciende, y ese coste no se ve en el balance del trimestre.

Queda la incógnita del convenio. Si la negociación consolida parte del variable en el fijo, el coste salarial recurrente de la filial sube y la compañía pierde el colchón que hoy le permite ajustar en temporada baja. Si no lo hace, la brecha entre retribución garantizada y SMI seguirá siendo el argumento de la parte social en cada mesa.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de la negociación del convenio del grupo y cualquier actuación de la Inspección de Trabajo sobre el cómputo anual de los complementos.
  • Reacción del valor: Air Europa Express no cotiza; el termómetro será el coste laboral unitario de la filial y el ritmo de incorporaciones de TCP.
  • Precedente sectorial: Los convenios de TCP de la aviación regional se han resuelto consolidando variable antes que elevando el fijo, una pauta que la oferta de la filial reproduce.

S&P 500 aguanta en máximos mientras tecnología y comunicación frenan al Nasdaq

El S&P 500 aguanta en máximos y el Nasdaq Composite se queda atrás. Entre los dos índices hay una diferencia de composición que esta vez pesa más que la narrativa: la tecnología y los servicios de comunicación frenaron, y con ellos el índice que más los concentra.

La sesión del martes dejó un Wall Street de dos velocidades. Los índices cerraron mixtos —el resumen que publica Yahoo Finance recoge esa disparidad—, con el Dow Jones liderando las compras y el S&P 500 sostenido en la zona alta de su rango histórico. El Nasdaq Composite, más expuesto a los valores de crecimiento, no acompañó.

El detonante del ánimo comprador fue el petróleo. El crudo bajó y el parqué lo leyó como un alivio para los costes industriales y para la renta disponible del consumidor. Con el barril cediendo, los valores cíclicos encontraron argumento. Bolsamanía describió una jornada animada por la caída del crudo; XTB apuntó que la inteligencia artificial seguía subiendo mientras el petróleo se mantenía. Los dos relatos son compatibles: nadie quiere salir de la bolsa americana, pero cada vez menos inversores quieren hacerlo por la puerta de la tecnología.

El S&P 500 se sostiene y el Dow Jones lidera

Hay una diferencia sustancial entre subir y aguantar. El S&P 500 está en la segunda situación. El índice amplio no marca un récord en cada sesión, pero tampoco devuelve el terreno conquistado, y eso, en un mercado acostumbrado a los vaivenes de un solo sector, es una señal de amplitud que conviene mirar con lupa.

El S&P 500 es un índice ponderado por capitalización: pesa más quien más vale. Esa mecánica explica por qué puede quedarse arriba aunque la mitad de sus componentes esté plana o en negativo. El Dow Jones, con treinta valores y un sesgo industrial y financiero muy marcado, recogió el testigo. Su avance en una jornada de crudo a la baja encaja con la lógica de la rotación: si el petróleo cede, las empresas que lo consumen respiran y las que lo producen ajustan. Nadie gana en todas las casillas, pero el dinero busca las que ganan hoy.

Un índice en máximos no dice que todo suba; dice que lo que sube pesa lo suficiente como para tapar lo que cae.

La fotografía admite otra lectura. El S&P 500 se ha convertido en un índice cada vez más concentrado: las diez mayores compañías rondan el tercio de su capitalización en los últimos ejercicios, según la información que publica S&P Dow Jones Indices. Cuando esos nombres tiran, el índice sube aunque el resto del mercado esté plano. Cuando se paran, el índice aguanta pero no avanza. Esa es, exactamente, la imagen que dejó la última sesión.

La rotación sectorial frena al Nasdaq Composite

Los servicios de comunicación y la tecnología son los dos sectores con mayor peso en el Nasdaq Composite. También son los que más han aportado al mercado durante el ciclo de la inteligencia artificial. Que ahora sean los que frenan no es un accidente: es el síntoma clásico de una rotación sectorial en la que el inversor recoge parte del beneficio de lo que ya ha subido y lo coloca en lo que todavía no lo ha hecho.

El problema es que esa rotación tiene un combustible limitado. Si el crudo cae porque la oferta es abundante, la fiesta cíclica puede durar. Si cae porque la demanda global se enfría, el argumento se da la vuelta en dos sesiones y el refugio vuelve a ser el mismo de siempre: crecimiento, calidad y caja. La distinción entre las dos causas no aparece en el titular del día. Aparece en el dato de inventarios y en los márgenes del refinado, y ninguno de los dos se publica a tiempo para el inversor minorista.

Nasdaq Composite

Mientras tanto, el precio del petróleo seguirá marcando el tono. Es la variable que hoy explica más movimiento que cualquier discurso de un banquero central, y eso ya es una anomalía en un mercado que llevaba dos años pendiente de los tipos de interés.

Un máximo no es una garantía

El Confidencial se preguntaba estos días cuánto va a durar el S&P 500 en máximos. La pregunta es pertinente, aunque quizá esté mal formulada. En bolsa, los máximos no se agotan por antigüedad, como la leche. Se agotan cuando el beneficio empresarial deja de crecer o cuando el múltiplo que se paga por ese beneficio se estira más de lo que la realidad soporta. Mientras las dos cosas no ocurran a la vez, el índice puede quedarse arriba mucho más de lo que la prudencia recomienda.

Lo que sí ha cambiado es la calidad del ascenso. Un mercado que sube empujado por diez valores es más frágil que uno que sube con doscientos. En 2000, la concentración en tecnología también parecía una prueba de fortaleza justo antes de dejar de serlo. No es una predicción. Es un recordatorio de que la amplitud importa más que el nivel y de que los índices resisten mejor las caídas cuando el liderazgo está repartido.

Mi lectura de la sesión es algo menos optimista que la del consenso. La caída del crudo está haciendo un trabajo que no le corresponde: sostener el apetito por riesgo en un momento en el que la tecnología necesita digerir dos años de inversión masiva en capacidad de computación. Si el capex en inteligencia artificial no se traduce en ingresos visibles en los próximos dos trimestres, la rotación dejará de ser una elección y pasará a ser una huida.

El siguiente examen llega con la temporada de resultados del cuarto trimestre, que arrancará en enero, y con las próximas decisiones de la Reserva Federal. Ahí se sabrá si el S&P 500 aguanta en máximos porque el mercado es sólido o porque todavía no ha encontrado el motivo para vender. La diferencia entre las dos cosas es la que separa un buen año de un mal trimestre.

Publicidad