Arte coreano contemporáneo: el K-pop dispara la demanda de Suh Do-ho y Lee Bul

0

El arte coreano contemporáneo cotiza al alza en el radar patrimonial europeo. La razón no es el azar: el K-pop está formando a la próxima generación de compradores. Suh Do-ho y Lee Bul, dos nombres consolidados en museos, concentran ahora la atención del capital privado.

Suh Do-ho protagonizó una exposición de gran acogida en la Tate Modern de Londres en 2025. Lee Bul prepara su retrospectiva de mitad de año en el Museum of Contemporary Art Antwerp para noviembre de 2026. Ambos artistas rondan los sesenta años y han construido su reputación por mérito, no por marketing. El mercado ha empezado a leer sus obras como activos de colección, no solo como piezas de museo. La retrospectiva de Lee Bul será el termómetro para medir la conversión de interés institucional en compras reales.

De Seúl a Londres: la anatomía de un nuevo nodo del coleccionismo

Sin embargo, la internacionalización del arte coreano no puede explicarse sin la influencia de los iconos musicales convertidos en mecenas. G-Dragon y RM, líder de BTS, han acercado el arte contemporáneo a un público joven que antes no visitaba galerías. RM completó su servicio militar en junio de 2026, retomó su actividad como coleccionista y una sola publicación en su cuenta de Instagram puede llenar una exposición en Seúl. El mecanismo es simple: la cultura pop genera tráfico y el tráfico se convierte en demanda de obra.

Ese efecto arrastre se traduce en datos institucionales. El San Francisco Museum of Modern Art presentará en octubre de 2026 la colección personal de RM, con obras de Yun Hyong-keun, Park Rehyun y Kim Yun Shin. El National Museum of Korea de Seúl se ha transformado en el tercer museo más visitado del planeta, solo por detrás del Louvre y de los Museos Vaticanos. Su fachada gris se iluminó de rosa para el último EP de Blackpink, cuyas integrantes grabaron audioguías multilingües para las galerías.

La llegada de instituciones internacionales como el Centre Pompidou, el Victoria and Albert Museum y la feria Frieze en 2022 consolidó a Seúl como destino obligado para profesionales del arte. Choi Soo, directora de la galería PS21, admite que ahora pasa más tiempo en Seúl atendiendo a coleccionistas internacionales que viajando por ferias. Los marchantes locales esperan que de la oleada de jóvenes coleccionistas surjan compradores serios con vocación de mecenazgo. La fiebre por el merchandising de K-pop Demon Hunters, con colas al amanecer en el museo, demuestra la capacidad de estas colaboraciones para activar al público.

Impacto para el inversor: ventanas de entrada y liquidez

La gran muestra Korea llega al British Museum en octubre de 2026, con piezas de la colección del fallecido presidente de Samsung, Lee Kun-hee, y del National Museum of Korea. La exposición abarca 2.000 años de historia artística coreana, incluyendo cerámicas celadón, pinturas a tinta y obras de Suh Do-ho. El mensaje es claro: la demanda ya no depende de los iconos del pop. Pero el inversor debe entender qué está comprando: narrativa institucional, no aún un mercado secundario profundo.

El arte coreano contemporáneo no es una moda pasajera: es un ciclo de demanda construido sobre infraestructura institucional y patrocinio cultural de larga duración.

Análisis E-E-A-T: el ciclo del arte emergente y el factor soft power

He seguido varios ciclos de arte emergente vinculados al soft power y hay un patrón que se repite: la demanda se dispara antes de que exista un mercado secundario líquido. El arte coreano contemporáneo de primer nivel presenta hoy una ventana de entrada similar a la del arte chino en los años 2000, pero con menor profundidad de transacciones verificadas. Los precios de referencia para Suh Do-ho y Lee Bul en subasta son escasos, lo que obliga a trabajar con galerías primarias o ventas privadas.

A diferencia de los índices de arte occidental que publican Art Basel y UBS, no existe un barómetro comparable para la escena coreana. Esta asimetría informativa es un arma de doble filo: permite detectar valor antes de la validación del mercado, pero también eleva el riesgo de sobrepago. Para un family office, la asignación adecuada es prueba y error con importes que no comprometan la liquidez del patrimonio. El horizonte razonable es de cinco a siete años, alineado con la maduración institucional que traen consigo las retrospectivas. A diferencia del arte occidental de posguerra, donde los precios de subasta son transparentes, aquí el coleccionista compra en un entorno de información fragmentada.

El principal riesgo no es la calidad artística, sino la concentración de la atención en dos artistas y la dependencia del relato del K-pop. La próxima cita es la retrospectiva de Lee Bul en Amberes: si confirma lista de espera institucional y compra de obra en el entorno de la exposición, habrá una señal de validación para el capital privado.

💎 Veredicto Wealth

El arte coreano contemporáneo encaja en una estrategia de revalorización agresiva para inversores con horizonte de cinco a siete años y tolerancia a la iliquidez. El principal riesgo es la concentración de demanda en dos artistas y la ausencia de un mercado secundario profundo con precios de referencia.

JPMorgan y UBS alertan: la guerra de depósitos bancos golpea a Unicaja y Sabadell

0

JPMorgan y UBS han puesto cifras a la guerra de depósitos bancos. Un punto porcentual más de pasivo remunerado recorta entre un 1% y un 2% el beneficio por acción de los grandes bancos españoles en el próximo ejercicio.

Los depósitos han vuelto al primer plano. En los últimos encuentros que organizó JPMorgan con grandes bancos españoles, la mayor preocupación de los inversores fue una guerra de depósitos, según recoge Expansión.

Unicaja y Sabadell, los más expuestos a la presión

UBS ha detectado un aumento de las presiones competitivas para captar dinero con depósitos. Los más expuestos son Unicaja y Sabadell: su beneficio se resentiría más que el resto si los costes por captar pasivo suben.

Bankinter y CaixaBank tienen una protección algo superior. BBVA y Santander, en cambio, pueden ver la batalla desde la barrera si solo España se suma a ella, porque el impacto de una escalada global sería mayor.

Aunque las entidades niegan inclinación a pisar el acelerador —sobre todo porque nadan en liquidez—, varios bancos de inversión han empezado a cuestionar la inmunidad del sector a un aumento de las retribuciones.

La guerra no es por liquidez, sino por clientes. Y el margen de intereses es el primer daño colateral.

La disciplina de precios y el coste real

UBS pide disciplina de precios. La firma suiza no cree que la liquidez desate la pugna, pero sí los motivos comerciales: captar clientes con depósitos es un gancho y a corto plazo puede perjudicar resultados.

Las ofertas de banca digital de Bankinter han estado en el punto de mira del mercado. Las cuentas nómina también suman popularidad.

JPMorgan esgrime que el exceso de depósitos y las relaciones arraigadas con clientes fieles son sólidas líneas de defensa. UBS sentencia: la intensificación de la competencia en depósitos es motivo de creciente preocupación. Ningún banco es inmune.

La proporción de depósitos remunerados sobre el total es la primera capa de protección. Según UBS, CaixaBank solo remunera el 26% de su volumen total, muy cerca de Unicaja con el 27%. Santander España está en el 29% y BBVA en el 31%.

A partir de ahí los porcentajes suben. Sabadell llega al 36% y Bankinter lidera el grupo con una tasa del 42%.

UBS ha calculado el impacto de incrementar un punto porcentual la tasa de depósitos remunerados: el beneficio por acción del próximo ejercicio se reduciría entre un 1% y un 2% según el perfil de clientes.

Unicaja es el más afectado: su ganancia bajaría un 1,7% por cada punto extra, seguido de Sabadell con el 1,6%. Bankinter cedería un 1,2% y CaixaBank un 1,1%. Con solo el 30% del beneficio de Santander y BBVA concentrado en España, sus recortes serían del 0,3% y 0,4%, respectivamente.

El riesgo está en la evolución de los costes. La mitad del margen de clientes de la banca española procede de los márgenes de los depósitos, con costes de captación entre 45 y 85 puntos básicos, muy por debajo de los tipos del Banco Central Europeo y del euríbor.

UBS reconoce que la erosión no es drástica, pero avisa: si se aceleran los cambios en la composición de los depósitos, el impacto puede agravarse. Ni sus previsiones ni las del resto de la banca de inversión incorporan este factor, por lo que no ofrecen protección si la situación empeora.

El análisis: rentabilidad barata hasta que deje de serlo

Aquí es donde el informe suizo toca un punto que el mercado lleva meses aparcando. La liquidez renta al menos un 2% y no consume capital, lo que se traduce en más margen de intereses y mayor Rote. Es una financiación barata y estable. UBS calcula que la mitad del margen de clientes viene de los depósitos, una cifra muy por encima de los niveles habituales a lo largo del ciclo.

La duda no es si los bancos pueden asumir un punto más de coste. Es si quieren frenar a tiempo si alguien rompe la disciplina. Creo que Unicaja y Sabadell no tienen margen para jugar a la baja: su dependencia del margen de depósitos es mayor y su base de clientes no es tan amplia como la de BBVA o Santander para compensar.

Los bancos tienen liquidez de sobra. Lo que no tienen es margen infinito.

La próxima batería de resultados trimestrales de Unicaja y Sabadell, ya en octubre, medirá si la advertencia de UBS se queda en un informe o empieza a trasladarse al margen de intereses. Ahí estará la señal.

Schnabel (BCE) defiende bancos centrales blockchain: dinero programable y pagos on-chain

0

Isabel Schnabel quiere que los bancos centrales operen en blockchain. La miembro alemana del comité ejecutivo del BCE defendió en Jackson Hole que las reservas del banco central se conviertan en activos nativos programables y que los pagos mayoristas se liquiden en infraestructuras on-chain. No habla del euro digital minorista, sino de la capa que sostiene repos, colaterales y pagos institucionales. La intervención, publicada ayer por el BCE, encaja con una duda clave para el inversor europeo: si finanzas tokenizadas significan más eficiencia o más riesgo para la liquidez de última instancia.

El discurso forma parte del simposio de Jackson Hole y responde al artículo de Darrell Duffie sobre el perímetro de la banca central en las finanzas tokenizadas. Schnabel asume una conclusión de base: las stablecoins no sustituyen al dinero del banco central en la liquidación. No defiende las criptomonedas privadas; defiende una infraestructura pública de dinero programable. Según el discurso publicado por el BCE, los bancos centrales deberían entrar en blockchain con sus propias reservas y no limitarse a puentes o intermediarios privados.

Por qué el BCE sitúa la tokenización mayorista en el centro

La tokenización mayorista ofrece dos ventajas: atomicidad y programabilidad. En la zona euro, TARGET2-Securities ya liquida entrega contra pago para deuda pública. La diferencia es que los contratos inteligentes hacen programable el ciclo completo de una operación: repo, sustitución de colateral, márgenes y devolución. La arquitectura cambia porque el código ejecuta reglas sin intervención manual. Eso reduce mensajes, conciliaciones y errores entre instituciones.

Los efectos se notan en mercados transfronterizos. Hoy, el colateral para repos internacionales debe preposicionarse de un día para otro. Con infraestructuras programables, la movilidad del colateral mejora y se elimina fricción operativa. Schnabel también cita el caso francés de Lightning Stock Exchange (Lise) como ejemplo de menor coste para bolsas de pequeñas capitales. La propiedad fraccionada, añade, rebaja barreras de entrada para el inversor.

Stablecoins no sustituyen al banco central: la clave es la elasticidad

El argumento más potente contra la alternativa privada aparece al hablar del suministro de liquidez. Una stablecoin puede diseñarse con colchones casi perfectos de deuda pública. Lo que no puede replicar es elasticidad. El banco central puede expandir liquidez en momentos de tensión; una entidad privada, por muy bien colateralizada que esté, no tiene esa capacidad. Schnabel recupera el pánico bancario de 1907 para recordarlo.

Las finanzas tokenizadas necesitan un activo de liquidación sin riesgo crediticio y con oferta elástica. Eso solo lo puede garantizar el banco central.

De ahí que la autora sitúe a las stablecoins como complementos, no como sustitutos. Pueden ampliar los instrumentos de pago para hogares y empresas. Pero el mercado mayorista exige un ancla de paridad y estabilidad monetaria. Schnabel descarta el modelo de cuenta ómnibus, donde un intermediario tokeniza las reservas en nombre del banco central, y también rechaza que la reserva quede fuera del perímetro on-chain. Su opción son reservas tokenizadas nativas en uno o varios ledgers compartidos, descartando de de entrada las soluciones puente.

La gobernanza, el verdadero dilema de las reservas on-chain

Desde esta redacción, el matiz más relevante no es tecnológico. Es de gobernanza. Un único registro o un número reducido de grandes ledgers reduce la fragmentación y los problemas de interoperabilidad. Pero concentra puntos de fallo, exige reglas de acceso claras y plantea quién decide qué contratos se ejecutan. El BCE tiene experiencia con T2S y con los pagos instantáneos, pero no con una infraestructura compartida con emisores privados. Ese salto no es menor.

También hay una contradicción incómoda en el discurso. Schnabel defiende que los bancos centrales deben abrazar la DLT y, al mismo tiempo, advierte del riesgo de fragmentación si cada institución desarrolla su plataforma. La historia no ofrece respuestas limpias. La Reserva Federal de 1913 nació para acabar con una pirámide de reservas privadas, pero las redes DLT abren la puerta a nuevos intermediarios con incentivos distintos. No me sorprende que Fráncfort busque un punto intermedio.

El examen llegará pronto. Los proyectos mayoristas del Eurosistema ya ensayan liquidación con dinero del banco central en DLT. Si las reservas nativas se consolidan, el mercado de repos y la gestión de colateral cambiarán antes de lo que descuenta el inversor medio. Conviene seguir los documentos que publique el BCE a partir de septiembre. Ahí estará la señal.

Rating Francia Fitch: mantiene ‘A+’ con tipos en máximos desde 2008

0

Fitch mantiene el rating de Francia en ‘A+’ con perspectiva estable, pese a que los tipos de la deuda soberana tocan máximos desde 2008.

Fitch mantiene la calificación pese al deterioro fiscal

La decisión, comunicada el viernes, deja sin cambios una nota que el mercado considera de calidad media superior. Sin embargo, el comunicado de Fitch no es complaciente: el déficit se redujo menos de lo previsto en los dos últimos años y la agencia no anticipa mejoras adicionales.

En concreto, la agencia calcula que el déficit pasará del 5,8% del PIB registrado en 2024 y del 5,1% de 2025 al 5,2% este año y al 5,5% en 2027, con un leve reflujo hasta el 5,2% en 2028. Son cifras superiores a las anticipadas en marzo porque, según Fitch, reflejan un menor crecimiento, más gasto en intereses y nuevos compromisos en defensa.

La agencia tampoco espera una mejora del déficit primario en 2027, con las elecciones presidenciales de primavera en el horizonte. La consecuencia es una deuda pública que pasará del 117% del PIB actual al 122,7% en 2028, 1,7 puntos porcentuales más de lo estimado en su última revisión.

Fitch identifica la fragmentación política como una debilidad clave para la calificación: limita la capacidad de aplicar ajustes fiscales duraderos y reduce la previsibilidad de las políticas. La agencia cree que esa fragmentación persistirá más allá de las próximas elecciones.

A pesar de todo, la economía francesa sigue siendo grande, diversificada y próspera, y eso sostiene la nota. El crecimiento esperado es moderado: 0,8% del PIB este año y 1,1% en 2027 y 2028, con riesgos a la baja tras la revisión del Insee, que dejó el primer trimestre en una contracción del 0,2% y el segundo en estancamiento. El dato es revelador: Fitch admite que las revisiones a la baja del primer semestre anticipan un enfriamiento mayor al previsto.

Los inversores ya exigen a Francia más de un 4% por prestarle dinero a diez años, algo que no ocurría desde 2008.

El mercado de bonos ya exige a Francia un sobreprecio

El bono soberano francés a diez años cerró el viernes en el 4,124%, el segundo nivel más alto de la eurozona, solo por detrás de Bulgaria. Hace diez días que supera el umbral del 4%, inédito desde la crisis financiera global. El mercado no disimula.

En los últimos tres meses, el coste de financiación de Francia es el que más sube de la moneda única: 55,7 puntos básicos, frente a los 31,6 de Alemania o los 35,1 de España. El ministro de Economía, Roland Lescure, aseguró que el Gobierno sigue movilizado para contener déficit y deuda. Su reacción no dio pistas concretas sobre el ajuste.

La fragmentación política puede agotar el margen del rating

Fitch no ha tocado la nota, pero su discurso es un aviso de calado. El mercado ya trata a Francia con más desconfianza que a España: la prima del bono galo se ha ampliado 55,7 puntos básicos en tres meses, casi el doble que la española. Creo que hay una lectura incómoda en esa cifra: los inversores no ven en París la ancla fiscal que la eurozona daba por supuesta antes de la disolución parlamentaria.

La agencia lo resume con crudeza: sin una mayoría estable, no habrá ajustes duraderos. Y sin ajustes, la deuda seguirá subiendo. El próximo hito es el debate presupuestario de otoño; si el Gobierno salva ese pulso con cesiones limitadas, la calificación aguantará. Si la fragmentación convierte cada presupuesto en un bloqueo, la perspectiva estable podría caer antes de las presidenciales de primavera. No es un escenario base para 2026, pero el margen de error se ha estrechado a una escala que no se veía desde hace años.

Superdeportivos híbridos ya son el 14% de las ventas en EE. UU.

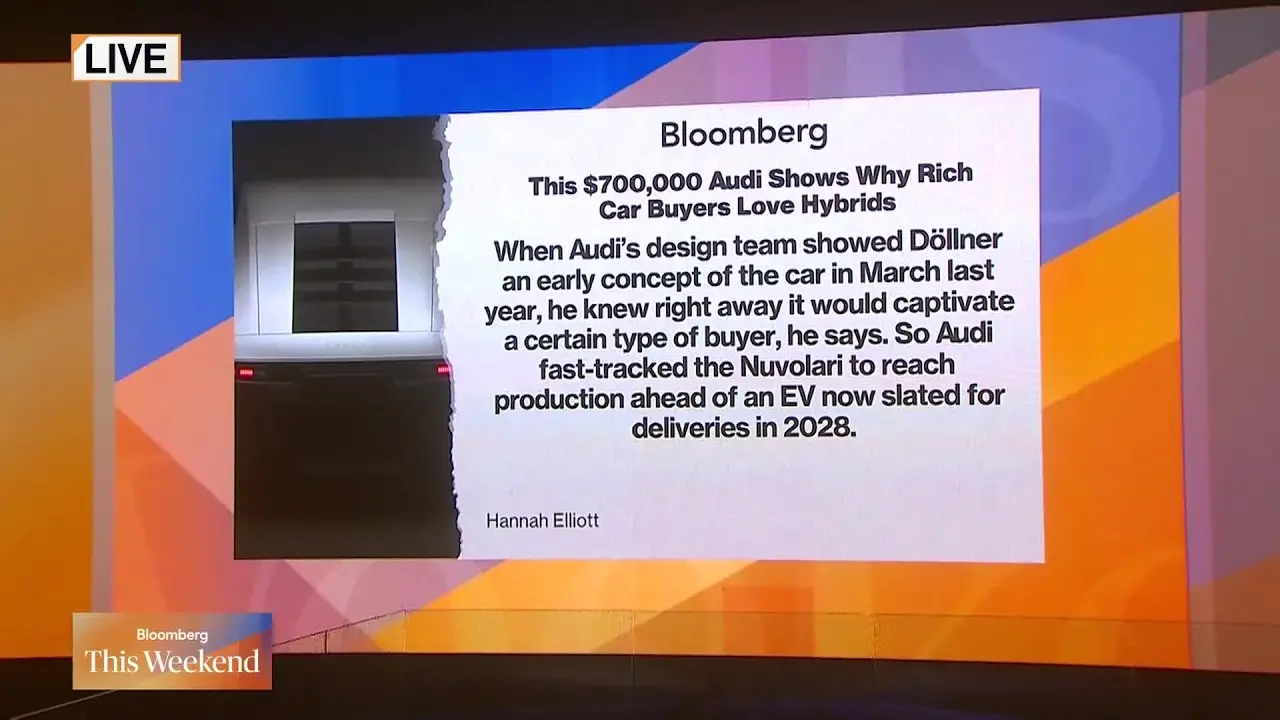
Los coches híbridos no cumplieron el guion que muchos habían imaginado. En lugar de desaparecer como un simple puente hacia la era eléctrica, el año pasado representaron cerca del 14% de las ventas de coches nuevos en Estados Unidos, según el análisis que la periodista Hannah Elliott compartió con Bloomberg Television. La cifra duplica aproximadamente a la de los eléctricos puros y, lejos de debilitarse, el híbrido se ha instalado con fuerza en un territorio inesperado: el de los superdeportivos de altísimo precio.

El puente que se negó a ser temporal

Durante la conversación, Elliott reconoció que muchos analistas esperaban que los híbridos fueran una tecnología de transición breve. La idea era sencilla: del motor de combustión se pasaría pronto a los eléctricos y los híbridos quedarían como un recuerdo incómodo. Sin embargo, los datos cuentan otra historia. Aproximadamente el doble de ventas que los eléctricos consolidó al híbrido como una opción real, no una simple etapa intermedia.

Para Elliott, el panorama actual tiene una lectura clara. Los eléctricos avanzan como vehículos de movilidad, sí, pero en los segmentos donde mandan el estatus y las prestaciones, muchos compradores se resisten a soltar el motor de combustión. El híbrido se convierte así en una forma de conservar ese vínculo sin renunciar del todo a la electrificación.

Del Toyota Prius al Audi Nuvolari

La periodista ilustró el contraste con un ejemplo doméstico: el Toyota Prius. Un coche eficiente, sensato, pensado para consumir poco. Nada que ver con el Audi Nuvolari, un superdeportivo híbrido de 987 caballos, motor V8 y tres motores eléctricos, con un precio cercano a los 700.000 dólares. En este segundo caso, la eficiencia pasa a un segundo plano.

Según Elliott, el híbrido del Nuvolari no está diseñado para ahorrar combustible. Está pensado para mejorar la respuesta del coche: aporta par instantáneo, ayuda a rodar a baja velocidad y ofrece una pequeña autonomía eléctrica para salir del vecindario sin hacer ruido. La prioridad es el desempeño, no el consumo.

Hay algo que conecta a las personas con la vibración, el sonido y la sensación de un motor de combustión: es una emoción más profunda de lo que parece.

— Hannah Elliott, periodista de Bloomberg Television

La emoción y la confianza frenan a los eléctricos

El conductor de un eléctrico puede ser rapidísimo. Elliott lo resumió con una imagen clara: un utilitario eléctrico pensado para el día a día puede superar en aceleración a un Ferrari o un Lamborghini. Llegados a ese punto, la velocidad deja de ser el gran diferenciador.

Lo que inclina la balanza, según su lectura, tiene más que ver con lo sensorial. El sonido del motor, la vibración y el tacto de un coche con combustión generan una conexión que va más allá del simple capricho de un aficionado. A eso se suma la confianza: con un híbrido no hay la misma ansiedad por la autonomía. El depósito de combustible sigue ahí como respaldo.

La elección del Audi Nuvolari confirma esa tesis para la periodista. Audi, una marca que podría haber apostado por un eléctrico puro en un modelo de colección, decidió ofrecer un híbrido de casi un millón de dólares. La señal es potente: incluso quienes pueden comprar lo que quieran siguen pidiendo algo de combustión.

Por qué las marcas juegan a dos bandas

Elliott también explicó la conveniencia industrial de esta apuesta. Audi comparte la plataforma híbrida con Lamborghini, y en concreto con el Lamborghini Temerario. Para los fabricantes, trabajar esta tecnología en modelos de alto precio no es un capricho: les permite introducir electrificación en sus flotas y reducir emisiones, sin forzar a sus clientes a aceptar un eléctrico puro.

La metáfora usada en la entrevista es elocuente: se trata de mezclar las verduras con lo que realmente apetece comer. Las marcas integran la tecnología híbrida donde el comprador la tolera, y de paso cumplen objetivos medioambientales. No es una transición forzada, sino una salida intermedia que deja a todos relativamente cómodos.

La tendencia, además, no parece coyuntural. Según Bloomberg Television, cada vez llegan más híbridos de Lamborghini, Ferrari, Bugatti y Porsche. El segmento de los superdeportivos ha adoptado la fórmula con naturalidad.

Superdeportivos híbridos: entre la lógica y el deseo

La gran paradoja es que al comprador de este tipo de coches no le preocupa especialmente el ahorro ni la autonomía eléctrica. Quien saca su superdeportivo a dar una vuelta por el barrio no está pensando en cuánto consume. Está pensando en cómo se ve, cómo suena y cómo se siente al volante.

Eso no invalida la lógica de los fabricantes. El hibrido de alto rendimiento les permite cumplir con las normativas y preparar el camino hacia un futuro eléctrico sin romper con las emociones que hoy sostienen a las marcas deportivas. Es, en el fondo, un compromiso entre la ingeniería del presente y la cultura del automóvil.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Powell alerta: inflación Reserva Federal ‘preocupante’ supera meta y pide medidas

Jerome Powell lanzó este viernes en Jackson Hole un mensaje que los mercados interpretaron como el fin de la ambigüedad. El presidente de la Reserva Federal advirtió que la inflación Reserva Federal no se está desacelerando con la velocidad necesaria y dejó la puerta abierta a subir las tasas de interés en septiembre. La señal, recogida por DW Español en su informativo económico, marca el tono de la próxima reunión del banco central.

Powell endurece el tono en su primer Jackson Hole

Según la cobertura de DW Español, Powell lleva poco más de tres meses al frente del banco central más influyente del mundo y este viernes estableció sus credenciales ante los inversionistas. En julio había optado por el laconismo, sin mostrar las cartas de la autoridad monetaria. Ahora cambió de actitud y demostró escasa tolerancia con una inflación que considera demasiado alta.

El presidente sostuvo que, si la inflación no se mueve claramente hacia el objetivo del 2%, la Reserva Federal tendrá trabajo que hacer. Añadió que las condiciones financieras son restrictivas, lo que alimenta la expectativa de una subida de tasas a mediados de septiembre, la próxima cita del Comité Federal de Mercado Abierto.

DW Español recordó que los precios llevan mas de cinco años por encima de la meta fijada por la Reserva Federal. El simposio de Jackson Hole reúne a banqueros centrales, ministros de finanzas, académicos y líderes económicos de todo el mundo, y el primer discurso de Powell como presidente era la cita más esperada.

Bonos del Tesoro y deuda pública, la otra lectura

La corresponsal en Nueva York explicó que los bonos del Tesoro a corto plazo subieron sus rendimientos, una señal de que anticipan los próximos movimientos de la Fed. En los plazos largos, entre diez y treinta años, hubo un alivio pasajero, pero volvieron a registrar alzas.

Ese comportamiento no solo responde a las palabras del presidente de la Reserva Federal. DW Español atribuyó la presión a la competencia de la deuda emitida por el sector de la inteligencia artificial y a los elevados ratios de endeudamiento de Estados Unidos. El déficit estadounidense ronda al alza y se sitúa en torno al 6% del PIB, según el informativo. La directora del Fondo Monetario Internacional, Kristalina Georgieva, pidió desde Jackson Hole políticas económicas para rebajar la deuda en Estados Unidos, Francia y Japón.

Si la inflación no se mueve con claridad hacia ese objetivo del 2%, la Reserva Federal tendrá trabajo que hacer.

— Jerome Powell, según DW Español

Golpes judiciales a la administración Trump

El Estado de California presentó este viernes una demanda contra el presidente Donald Trump y la promotora Golden State Wind por un acuerdo secreto para cancelar un parque eólico California frente a la costa de Morro Bay. Según la fiscalía, el gobierno federal pactó pagar 120 millones de dólares a cambio de renunciar al proyecto y exigió a la empresa invertir una suma equivalente en combustibles fósiles fuera del estado. La demanda califica la operación de ilegal y advierte que la cancelación podría poner en riesgo unos 175,000 empleos.

La administración Trump sufrió otro revés judicial. Una jueza federal declaró ilegales las sanciones impuestas en febrero contra Anthropic, al considerar que el veto al uso de sus herramientas en agencias federales no estuvo debidamente justificado y buscaba castigar a la empresa por sus críticas al Pentágono. El fallo anula también su designación como supuesto riesgo para la cadena de suministro. Anthropic había generado tensiones al negarse a que su inteligencia artificial se utilizara para vigilancia masiva o sistemas de armas totalmente autónomos.

Vaca Muerta impulsa un récord petrolero en Argentina

Argentina alcanzó en julio un récord de producción de petróleo, con un incremento interanual del 17% según el Ministerio de Economía. La formación no convencional de Vaca Muerta, en la provincia de Neuquén, aporta más de la mitad del petróleo y del gas natural que produce el país, mediante fractura hidráulica y perforación horizontal.

El corresponsal en Buenos Aires, Alejandro Rebo, explicó que a fin de año Argentina podría entrar entre los veinte mayores exportadores de crudo, superando a Colombia, y no se descarta que en los próximos años supere a México y Venezuela. Esto traería dólares a un país que suele sufrir escasez de divisas, aunque persisten dudas sobre si alcanzará para el pago de la deuda y del desarrollo económico.

Rebo también mencionó los riesgos ambientales del fracking: residuos peligrosos extraídos junto al petróleo y el gas, sismos en zonas donde antes no los había y el levantamiento de la prohibición de actividad hidrocarburífera en el Golfo San Matías, donde antes se protegía la presencia de ballenas.

Islandia vota sobre reabrir su camino hacia la UE

Este sábado Islandia celebra un referéndum ajustado sobre si reabrir las negociaciones para entrar en la Unión Europea. El control de los caladeros es el principal argumento de quienes se oponen. DW Español recordó las llamadas guerras del bacalao con Reino Unido en los años 70, cuando el país defendió su soberanía pesquera.

Quienes apoyan el proceso ven en el euro un estabilizador frente a las tasas de interés y la inflación obstinadamente altas en la isla. En cualquier caso, una negociación no implicaría membresía automática: haría falta un segundo referéndum sobre los términos acordados.

El informativo de DW Español cierra con un panorama global tenso: un banco central estadounidense que promete actuar contra la inflación, disputas judiciales y ambientales en América, y una Europa que reabre viejos dilemas de identidad económica. La agenda de la próxima semana quedará marcada por la reunión de la Reserva Federal y por el resultado del referéndum islandés.

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

Youtube video

Hack en neobanco Solana Avici: drenan 653.000 dólares de los vaults y AVICI se desploma un 40%

Avici, un neobanco construido sobre Solana, ha sufrido un hack que ha vaciado 653.548 dólares de los depósitos que respaldan su tarjeta Visa. El token AVICI cotiza en 0,24 dólares tras desplomarse un 40% y la suma robada equivale a casi una quinta parte del valor de mercado del proyecto.

Así se vaciaron los depósitos de Avici

El servicio vende una tarjeta de crédito Visa respaldada por USDC, la stablecoin que sigue el precio del dólar. Sus usuarios bloquean esa moneda estable en un contrato inteligente, el programa que ejecuta las reglas del depósito, y los gastos de la tarjeta van reduciendo el saldo disponible. La documentación del neobanco aseguraba que solo la cartera del usuario podía retirar fondos del contrato de garantía tras deducir esos gastos.

El viernes, sin embargo, los depósitos se vaciaron. Los investigadores que analizan la cadena de bloques explican que el atacante presentó un paquete de firmas manipulado, se otorgó privilegios de administrador en las cuentas de depósito y retiró los fondos. Avici todavía no ha confirmado este método, pero reconoció un problema en los retiros de saldo y aseguró que trabaja con sus socios para resolverlo.

Cada cliente tiene su propio contrato de garantía, así que no hubo un único fondo común que vaciar. El dinero salió cuenta por cuenta, un patrón que recuerdan a otros ataques sobre servicios descentralizados. Un rastreador independiente llegó a contabilizar más de 9.000 usuarios afectados, aunque la cifra de 653.548 dólares puede crecer si el atacante seguía activo.

La reacción de la empresa ha sido limitada. Avici confirmó en un mensaje que estaba al tanto del problema y que trabaja con los socios implicados, entre ellos el emisor Third National. No ha detallado si el modelo de liquidación de la tarjeta con ese emisor quedó afectado ni si los depósitos restantes mantienen el riesgo. La firma también ha prometido reembolsar a todos los afectados.

Por qué el token se desploma y qué dice la historia

Más de la mitad del daño no está solo en el dinero perdido: los tokens asociados rara vez superan este tipo de incidentes. Tras el ataque de gobernanza que drenó 20 millones de dólares de la tesorería comunitaria de BONK DAO, el activo tardó meses en estabilizarse. Y cuando un puente, el servicio que permite mover activos entre redes, falló, el token Midnight cayó a mínimos históricos en julio.

El fallo no estaba en la tarjeta: estaba en la letra pequeña de un contrato que prometía proteger cada depósito.

Análisis Merca2: una autocustodia con letra pequeña

Lo ocurrido no es un robo de tesorería clásico. La arquitectura del servicio repartía el riesgo en miles de contratos individuales, de modo que ningún fondo común quedara expuesto. La promesa de autocustodia, que solo el usuario controle los fondos, no eliminó todos los caminos privilegiados escritos en el programa. El atacante no necesitó robar claves privadas: bastó con manipular firmas para otorgarse la llave maestra.

Desde esta redacción creemos que Avici ha sido transparente en lo básico, pero su comunicación sigue incompleta. Saber si los depósitos restantes pueden volver a vaciarse es la pregunta que ningún comunicado responde. Cada hora sin aclarar el alcance añade presión sobre un token ya castigado. Si la firma reembolsa, el episodio puede quedar como una crisis de confianza, no como el final del proyecto.

El cierre queda abierto a una fecha: la promesa de reembolso y la auditoría del fallo determinarán si Avici consigue recuperar credibilidad suficiente para que su tarjeta Visa siga teniendo sentido. El precedente de otros incidentes no invita al optimismo, pero la respuesta de la firma sí marca una diferencia frente a proyectos que optaron por el silencio.

Reducción de emisión Solana: validadores aprueban por la mínima y SOL caerá al 1,5% en 2,8 años

La reducción de emisión de Solana se ha aprobado por solo 0,33 puntos de ventaja. La propuesta SGP-0002, la primera votación de gobernanza vinculante sobre la oferta de SOL, superó el listón del 66,67% con un 67% de apoyo en el cierre del epoch 1024, el ciclo de validación que organiza las votaciones de gobernanza.

Qué es la SGP-0002 y por qué importa

El plan, vinculado a la propuesta técnica SIMD-0550, duplica la tasa de desinflación anual de SOL del 15% al 30%. En la práctica, acelera la llegada de la inflación terminal del 1,5%: antes se alcanzaría en unos 5,7 años y ahora se estima que llegará en 2,8 años. La inflación, en este contexto, es la tasa a la que se crean nuevas unidades de SOL para recompensar a los validadores y delegadores que aseguran la red.

La votación registró una participación del 60,7% del staking elegible, la cantidad de SOL delegada a los validadores que aseguran la red y votan en la gobernanza. El resultado final fue 67% a favor, 25,16% en contra y 7,84% de abstenciones. El margen fue tan estrecho que el voto en contra de Kraken a las 12:33 UTC del 28 de agosto dejó la propuesta por debajo de la supermayoría. Tres horas después, el exchange cambió de posición y movió la mayor parte de sus 8,9 millones de SOL de votación hasta el sí.

Qué cambia para holders y validadores de Solana

Para los holders de SOL, la lectura es positiva: se estima que entrarán en circulación 18,9 millones de SOL menos en los próximos seis años, lo que reduce la dilución. El coste de oportunidad, en cambio, lo pagan los validadores y delegadores, que verán caer más rápido sus recompensas de staking, la rentabilidad que obtienen por congelar sus tokens y ayudar a validar transacciones.

Figment, con 17,1 millones de SOL, votó en contra de forma completa, mientras que Helius y Jupiter votaron a favor. Otros custodios, empresas que gestionan participaciones delegadas por sus clientes, como Everstake y P2P Validator también rechazaron la propuesta. El CEO de Helius y coautor del plan, Mert Mumtaz, calificó de ‘matemáticamente absurdo’ el argumento de que la caída del rendimiento anual (APY, por sus siglas en inglés) por el recorte de emisión perjudica a los validadores, porque cualquier subida de precio derivada de una menor oferta compensaría con creces esa pérdida.

Solana diluirá su oferta al 1,5% en menos de tres años, un giro que el mercado aún no ha descontado del precio.

La SGP-0002 no fue la única votación de esta primera tanda de gobernanza. La Constitución de Solana (SGP-0001) se aprobó con un 85,97% de apoyo. La SGP-0003, que reformaba las comisiones para que las transacciones pagaran por la potencia de cómputo que reservan y se quemara parte de ese pago, fracasó con un 53,90%. Su rechazo mantiene la quema de SOL en en unos 650 SOL al día, lejos de los 7.500 a 9.000 SOL diarios que habría generado el cambio.

Análisis: madurez con riesgos de concentración

En el mercado, SOL cotizaba en torno a 104 dólares, con una caída del 5,2% en el día, según datos de CoinGecko. La combinación de una gobernanza que acelera la desinflación y el rechazo de la reforma de fees deja un escenario mixto: menos SOL creado pero también menos presión quemadora sobre la oferta.

La aprobación por 0,33 puntos recuerda que la gobernanza de Solana, pese a su juventud, ya mueve decenas de millones de SOL entre custodios y validadores. Kraken, con su giro de última hora, demostró el peso que los exchanges pueden tener en decisiones clave de protocolo, un recordatorio incómodo para quienes defienden una descentralización pura. La participación del 60,7% del staking elegible, además, deja un 39,3% sin pronunciarse, un colchón de apatía que podría definir futuras votaciones.

El riesgo más evidente es la concentración del voto. Figment, Helius, Jupiter y Kraken suman una porción relevante del quórum, y la dependencia de pocos custodios para alcanzar la supermayoría quedó expuesta. Aunque la reducción de emisión es una señal de madurez financiera, el calendario acelerado hasta el 1,5% también presiona a los validadores pequeños, que verán caer sus ingresos por recompensas más rápido de lo que sus márgenes operativos pueden soportar.

La SGP-0002 puede reabrirse sin periodo de enfriamiento si sus impulsores lo consideran necesario, pero el registro público de objeciones de custodian como Figment o la propia Solana Company ya está sobre la mesa. La próxima prueba para la gobernanza de Solana será demostrar que puede sostener decisiones difíciles sin fracturar la participación de los actores que, al final, mantienen la red encendida.

Creación de empleo Milei Argentina: la cifra oficial que abre la polémica

0

El dato de creación de empleo que cita el gobierno de Javier Milei en Argentina ha abierto una polémica con lecciones directas para cualquier lector español que siga las estadísticas laborales. La cifra oficial, recogida por el Instituto Nacional de Estadística y Censos (Indec), habla de 509.876 puestos de trabajo creados entre el primer trimestre de 2023 y el primer trimestre de 2026. El presidente argentino celebró el número con un mensaje en X: “Mentir es violencia. Ciao!”.

Los analistas laborales, sin embargo, fueron rápidos en poner contexto sobre la mesa. Daniel Schteingart, director de Desarrollo Productivo y curador de Argendata en Fundar, explicó que la cifra esconde una composición muy distinta a la que sugiere la euforia oficial. El crecimiento del empleo fue del 2,2% en tres años, por debajo del 3% que creció la población en edad laboral. Dicho de otro modo, el mercado no absorbió ni siquiera a las personas que se incorporaron al mundo del trabajo.

El matiz más relevante llegó de la mano del economista Jorge Colina, especialista en economía laboral del instituto Idesa. En diálogo con LA NACION, Colina señaló que el aumento de medio millón de trabajadores corresponde prácticamente al cuentapropismo no registrado e informal. Son empleos de plataformas, ventas ambulantes y trabajo independiente de baja productividad. “Es un acto de supervivencia”, resumió.

La estructura del dato es la clave de todo. Se destruyeron 170.000 puestos asalariados registrados y se compensaron con unos 492.000 nuevos puestos no asalariados entre cuentapropistas y patrones, más 192.000 puestos asalariados no registrados. El saldo final es positivo en términos brutos, pero el empleo formal cayó y la precariedad avanzó. No es un matiz menor: es la diferencia entre un mercado laboral que crea oportunidades estables y otro que multiplica la informalidad.

La creación de puestos de trabajo no siempre equivale a mejora del empleo: el dato argentino muestra más trabajadores, pero menos empleo formal y más precariedad.

La polémica en redes también alcanzó a la presentación visual del dato. Andrés Snitcofsky, especialista en diseño, cuestionó el gráfico publicado por el ministro de Desregulación, Federico Sturzenegger, al considerar que manipula el eje vertical para exagerar la variación y omite el cambio en porcentaje. Una lección de alfabetización estadística aplicable a cualquier comunicado oficial sobre empleo, también en España.

Qué muestra el debate sobre la calidad del empleo

La discusión argentina no es ajena al mercado laboral español. Aquí también conviven titulares de creación de empleo con quejas por la temporalidad, los salarios bajos y la rotación en sectores como la hostelería, el comercio o el trabajo de reparto. La diferencia entre un puesto asalariado registrado y un cuentapropista informal es comparable a la brecha entre un contrato indefinido y un falso autónomo.

Los economistas argentinos no niegan el dato del Indec. Lo que cuestionan es la lectura política. Schteingart comparó el ritmo de creación con gobiernos anteriores: 170.000 puestos anuales en la era Milei, frente a 280.000 durante el gobierno de Mauricio Macri y 442.000 con Alberto Fernández. La comparación incluye empleo formal e informal y refleja una desaceleración, no un récord.

Luis Campos, investigador del Instituto de Estudios y Formación de la CTA Autónoma, lo resumió con ironía: “Casi medio millón de no asalariados y 200.000 asalariados no registrados. Nada, eso”. La frase encierra una advertencia universal: desconfiar de las cifras de empleo sin preguntar por el tipo de contrato, la jornada y la cotización.

Cuatro claves para leer cualquier dato de creación de empleo

Aunque la fuente sea argentina, el método sirve para analizar ofertas y estadísticas laborales en España. Primero, hay que comparar la creación de empleo con el crecimiento de la población activa. Si el empleo crece menos que las personas disponibles para trabajar, la tasa de empleo empeora. Segundo, hay que separar el empleo asalariado del no asalariado. El cuentapropista puede ser un autónomo consolidado o un repartidor sin red de protección.

Tercero, conviene mirar la evolución del empleo formal. Un mercado que pierde asalariados registrados y gana trabajadores informales no está creando empleo de calidad. Cuarto, hay que revisar cómo se presenta el gráfico. Un eje vertical recortado o una escala sugerente pueden convertir una mejora modesta en una hazaña. La alfabetización estadística es una herramienta de defensa del candidato.

Este debate también interpela a los medios que publican ofertas de empleo. La pregunta no es solo cuántas vacantes se crean, sino qué hay detrás de cada puesto: salario, tipo de contrato, jornada real y posibilidades de proyección. El dato argentino es un ejemplo extremo, pero el mecanismo se reproduce en muchas estadísticas de contratación.

Qué pueden aprender los candidatos españoles de esta polémica

En España, el SMI de 2026 se sitúa en 1.184 euros mensuales por catorce pagas, según los acuerdos recientes entre el Gobierno y los agentes sociales. Cualquier oferta que no especifique el tipo de jornada o que presente el salario bruto anual sin desglose merece una lectura cuidadosa. La informalidad argentina es un espejo incómodo: la precariedad se disfraza a menudo de flexibilidad, emprendimiento o libertad.

El candidato español tiene una ventaja frente al trabajador informal argentino: un sistema de inspección laboral más potente y una negociación colectiva que fija suelos salariales por convenio. Sin embargo, los falsos autónomos y los contratos temporales encadenados siguen siendo una vía de precarización. Mirar el detalle del contrato antes de firmar es la primera regla de autodefensa laboral.

La polémica también deja una conclusión accionable: no basta con leer el titular de un informe oficial. Hay que abrir la tabla, mirar la composición del empleo y comparar con el crecimiento de la población activa. Si el dato no resiste ese triple filtro, la celebración es prematura. Milei celebró medio millón de puestos, pero el empleo registrado cayó en 170.000 personas.

La próxima vez que aparezca una noticia sobre creación récord de empleo en España, el lector de Merca2.es tendrá el criterio para preguntar cuántos de esos puestos son indefinidos, cuántos cotizan y cuántos superan el SMI. La calidad del empleo se mide en derechos, no solo en números. Y el dato argentino es una advertencia escrita en grande.

Oposiciones Técnico Especialista Asturias: el Principado abre proceso selectivo con plaza fija

Transportes convoca 31 plazas de acceso libre de técnico especialista en reproducción cartográfica. Solo se necesita el título de Bachiller o Técnico para presentarse.

La convocatoria, publicada en el BOE del 27 de agosto de 2026, se dirige al Cuerpo de Técnicos Especialistas en Reproducción Cartográfica, código 1134. De las 31 plazas, 7 se reservan a personas con un grado de discapacidad igual o superior al 33 %.

Por qué se convoca ahora

El Ministerio de Transportes y Movilidad Sostenible lanza este proceso selectivo para cubrir puestos del cuerpo técnico especializado en cartografía e información geográfica. Se trata de una convocatoria de acceso libre, lo que permite optar a una plaza fija de la Administración General del Estado sin pertenecer previamente al cuerpo.

Este tipo de procesos responde a la planificación ordinaria de la oferta de empleo público. Las plazas de técnicos especialistas suelen convocarse con menos frecuencia que las de auxiliar o administrativo, por lo que cada convocatoria concentra a aspirantes que siguen el temario específico de los servicios cartográficos estatales. El trabajo de estos especialistas se centra en la producción y actualización de cartografía oficial, aunque la nota no detalla las funciones concretas de cada plaza.

Requisitos para presentarse

La exigencia académica se sitúa en el nivel de Bachillerato o de FP de Grado Medio:

  • Título de Bachiller o Técnico, o estar en condiciones de obtenerlo antes de que finalice el plazo de presentación de solicitudes.
  • No se exige titulación universitaria ni experiencia previa en la Administración.
  • Cumplir los requisitos generales del Estatuto Básico del Empleado Público: tener 16 años cumplidos, no exceder la edad de jubilación forzosa y poseer la capacidad funcional necesaria.
  • Nacionalidad española o de un Estado miembro de la Unión Europea, según el régimen general de acceso a la función pública.

Cómo es el proceso de selección y el temario

La convocatoria detalla que la solicitud se tramita mediante el modelo oficial 790 en el Punto de Acceso General. Sin embargo, el extracto publicado no recoge el número de temas ni los ejercicios de la oposición. Lo prudente es acudir a la sede electrónica para revisar las bases completas y, si se confirma, el temario específico del cuerpo.

Quien prepare esta oposición debe leer con calma las bases: en procesos de la Administración General del Estado las pruebas suelen incluir una fase de oposición y, en algunos casos, una de concurso de méritos. Los detalles concretos marcan la estrategia de estudio.

La letra pequeña de la convocatoria

El requisito de Bachiller o Técnico, convierte este cuerpo en una opción accesible para un número amplio de aspirantes. Sin embargo, las 31 plazas no son una cifra abundante y el acceso libre suele traducirse en una competencia superior a la de los procesos restringidos a titulados universitarios.

A diferencia de otras convocatorias, el anuncio no detalla el sueldo base del Cuerpo de Técnicos Especialistas en Reproducción Cartográfica. Quien prepare la oposición deberá revisar las retribuciones en el propio BOE o en los portales de Función Pública. Tampoco se concreta en esta nota la tasa de examen, que en los cuerpos del Estado suele rodar entre 20 y 30 euros, aunque conviene verificar el importe exacto antes de pagar.

El requisito de Bachiller o Técnico ensancha el universo de aspirantes; un número reducido de plazas puede traducirse en una competencia mayor de la que parece.

La presentación electrónica con el modelo 790 es obligatoria. Si se apura el plazo, cualquier incidencia con el certificado digital o con el pago de la tasa puede dejar fuera de la convocatoria. Conviene preparar la documentación y revisar los datos antes de los últimos días.

En mi lectura, el proceso tiene una ventaja objetiva: abrir la puerta a un cuerpo técnico de la Administración General del Estado sin pedir una carrera universitaria. Eso, en un contexto de empleo público donde muchos cuerpos técnicos exigen grado, puede marcar la diferencia para quienes llegan desde la FP o el Bachillerato.

📨 Cómo presentar la solicitud

La inscripción se realiza por vía electrónica mediante el modelo oficial 790 en el Punto de Acceso General.

  1. Paso 1: Entra en el Punto de Acceso General a través de ips.redsara.es/IPSC/secure/buscarConvocatorias.
  2. Paso 2: Identifícate con certificado digital, Cl@ve o el sistema de identificación admitido.
  3. Paso 3: Localiza la convocatoria del Cuerpo de Técnicos Especialistas en Reproducción Cartográfica, código 1134.
  4. Paso 4: Cumplimenta el modelo 790, abona la tasa de examen si procede y adjunta la documentación requerida.
  5. Paso 5: Presenta y registra la solicitud antes de que finalicen los veinte días hábiles. Conserva el justificante.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio de Transportes y Movilidad Sostenible.
  • Número de plazas: 31 de acceso libre (7 reservadas para discapacidad igual o superior al 33 %).
  • Sueldo estimado: Pendiente de publicar en las bases de la convocatoria.
  • Fecha límite de inscripción: Veinte días hábiles desde el 28 de agosto de 2026, plazo en curso.
  • Dónde inscribirse: Punto de Acceso General, modelo oficial 790.

Tragsa y Tragsatec lanzan 276 ofertas de empleo público sin oposición con sueldos superiores a 2.000 euros

Tragsa y Tragsatec han abierto 276 puestos de empleo público sin oposición con sueldos superiores a 2.000 euros. Las vacantes se reparten en 138 procesos de selección activos en toda España.

Por qué Tragsa lanza ahora esta bolsa de empleo público sin oposición

El grupo público Tragsa y Tragsatec, integrado en la Sociedad Estatal de Participaciones Industriales (SEPI), ha actualizado su portal de empleo con 276 vacantes temporales. No se exige aprobar una oposición: la selección se apoya en los requisitos de cada oferta y en la valoración de méritos como la experiencia o la formación adicional.

El desglose por sociedades es de 198 puestos en Tragsatec y 72 en Tragsa, aunque la suma arroja 270; conviene confirmar el total exacto en cada convocatoria del portal oficial.

Los perfiles van desde administrativos, auxiliares y capataces hasta ingenieros, veterinarios, periodistas o trabajadores sociales. Hay huecos para titulados en Ingeniería Agrícola, Forestal, Industrial y de Caminos, y también para arquitectos, biólogos, ambientólogos, geógrafos, y estadísticos.

Requisitos para optar a las ofertas de Tragsa y Tragsatec

Cada vacante fija sus propias condiciones, pero hay patrones repetidos en la bolsa de empleo:

  • Titulación específica: desde Graduado en ESO o FP en puestos auxiliares hasta grado universitario en perfiles técnicos.
  • Experiencia previa: en numerosas convocatorias, sobre todo en obra, laboratorio y proyectos.
  • Carné de conducir: exigido en ofertas con trabajo de campo.
  • Disponibilidad para viajar: requerida en varios puestos.
  • Formación extra: valorable en algunos procesos, como másteres específicos.

Entre las convocatorias más numerosas destacan 15 plazas de ingeniería agronómica para la PAC en Castilla y León, 18 observadores científicos a bordo de buques pesqueros y 10 titulados para verificar subvenciones en Madrid.

Tragsa empleo

No hay oposición, pero sí selección: los méritos y la experiencia deciden quién recibe la llamada para cubrir cada vacante temporal.

Cómo funciona el proceso de selección en Tragsa y Tragsatec

No hay examen tipo test ni pruebas físicas. La mecánica es más parecida a una bolsa de empleo: te inscribes en la oferta concreta, aportas el currículum y la documentación, y el equipo de selección valora si cumples los requisitos y los méritos puntuables.

Eso no significa que el acceso sea automático. La competencia puede ser alta en perfiles administrativos o de titulación media, mientras que los puestos muy especializados suelen filtrar por experiencia o formación de posgrado.

Los plazos son cortos y escalonados. Algunas candidaturas cierran a finales de agosto y otras aguantan hasta los primeros días de septiembre, como las 15 vacantes de ingeniería agronómica en Castilla y León, con fecha límite el 2 de septiembre.

La lectura de Merca2: sueldos de 2.000 euros y contratos temporales, la letra pequeña

Un sueldo por encima de 2.000 euros brutos al mes es competitivo frente al SMI y se sitúa por encima de muchos puestos de entrada en el empleo público. Sin embargo, la mayoría de estas vacantes son contratos temporales ligados a proyectos, no plazas fijas de funcionario.

El gran atractivo es entrar en una empresa pública del grupo SEPI sin pasar por una oposición; el coste es la estabilidad limitada y la dispersión geográfica: Melilla, Badajoz, Sevilla, Madrid u Oviedo, entre otras provincias.

En mi lectura, es una buena puerta para ganar experiencia y, en perfiles como ingeniería forestal o veterinaria, para acceder después a procesos internos o a otras convocatorias con mayor bagaje.

Vigila la letra pequeña: revisa la fecha exacta de cierre de cada oferta, los requisitos de titulación y, en su caso, la exigencia de carné o disponibilidad de viaje. No pagues por inscribirte: el registro es gratuito.

📨 Cómo presentar la solicitud

La inscripción se realiza desde el portal de empleo de Tragsa y no exige tasa de examen ni cuota de participación.

  1. Paso 1: Accede a la web oficial de Tragsa y entra en el apartado ‘Únete a nuestro equipo’.
  2. Paso 2: Regístrate de forma gratuita en la plataforma de empleo si no tienes usuario.
  3. Paso 3: Filtra por provincia, perfil o empresa (Tragsa o Tragsatec) y revisa el número de plazas, funciones, titulación y fecha límite.
  4. Paso 4: Pulsa en la vacante compatible y después en ‘Inscribirse en la oferta’; adjunta el currículum y la documentación de méritos.
  5. Paso 5: Confirma el registro y guarda el justificante. El equipo de selección contactará contigo si cumples el perfil.

📋 Ficha de la Convocatoria

  • Organismo / País: Grupo Tragsa y Tragsatec (SEPI).
  • Número de plazas: 276 puestos en 138 procesos de selección.
  • Sueldo estimado: Superior a 2.000 euros brutos al mes, según la oferta.
  • Fecha límite de inscripción: Variable; algunas cierran a finales de agosto y otras los primeros días de septiembre, con plazos como el 2 de septiembre.
  • Dónde inscribirse: Portal de empleo de Tragsa, apartado ‘Únete a nuestro equipo’.

IPC agosto España: repunta al 4,3% y el Gobierno defiende su mecanismo ante la crisis de costes

El IPC de España repunta al 4,3% en agosto, según los datos adelantados por el INE. Los carburantes y los alimentos frescos empujan la tasa interanual y reabren el debate sobre la eficacia del escudo anticrisis.

La escalada de los carburantes y el desfase de la salvaguarda

El problema de fondo es el calendario. El Gobierno diseñó una reducción progresiva de las bonificaciones del gasóleo: 15 céntimos por litro en julio, 10 en agosto y cinco en septiembre. La subida del diésel en julio superó el umbral del 15% que fija el escudo anticrisis y disparó la cláusula de salvaguarda. En septiembre, el gasóleo recibirá 20 céntimos de ayuda por litro en lugar de los cinco previstos. La gasolina sí mantiene el plan inicial, con solo cinco céntimos de descuento.

‘El problema es el desfase temporal del mecanismo’, explica la investigadora de Fedea Judith Arnal. El dato definitivo de julio no se publicó hasta el 13 de agosto y el decreto lo vincula a la rebaja de septiembre. Para Arnal, si la cláusula busca reaccionar ante un shock extraordinario de precios, habría sido más coherente intensificar la rebaja ya en agosto. Contener antes el repunte no es solo protección al consumidor: también limita los efectos de segunda ronda y mejora la eficiencia del gasto público.

Ángel Talavera, de Oxford Economics, no se muestra sorprendido. Los precios de los carburantes se publican a diario y su casa esperaba un repunte del 4,2%, una décima menos que el dato final. La factura de la electricidad también podría haber subido en agosto, aunque el detalle por componentes no se conocerá hasta el 15 de septiembre.

El gas marca el mayor riesgo para el otoño. El Gas Natural Licuado (GNL) se encareció un 14% en agosto en Europa y las reservas están al 63%, por debajo del ritmo deseado para el invierno. Pedro Antonio Merino, ex economista jefe de Repsol, sostiene que la subida del GNL y de la electricidad será el reto de aquí a fin de año por su impacto en la producción y el consumo.

El desfase de un mes entre el dato y la respuesta fiscal convierte la salvaguarda en un instrumento que llega tarde para frenar el shock.

El gas y la electricidad marcan el riesgo de otoño

La inflación subyacente, que excluye energía y alimentos frescos, dio tregua al bajar hasta el 2,9% en agosto. Pero el alivio puede ser corto si la electricidad se contagia de los precios del gas. Talavera lo matiza: ‘Estaremos mejor que hace dos o tres años’, gracias al peso creciente de las renovables en el sistema eléctrico.

Los alimentos frescos ya han girado al alza con una subida del 4,5% en agosto, por encima de la inflación general. La energía, los fertilizantes y los fenómenos atmosféricos extremos encarecen de nuevo la cesta de la compra y devuelven presión al consumidor minorista.

La inflación de costes pone a prueba el diseño fiscal

El repunte de agosto no es un accidente. Es la consecuencia de un diseño que protege al consumidor cuando el shock ya ha pasado por la caja registradora. La crítica de Arnal se sostiene: el mecanismo depende de un dato definitivo que llega con un mes de retraso. ¿Qué sentido tiene activar la salvaguarda en septiembre si el diésel ya subió en julio y la incertidumbre energética se agudiza en agosto?

Hay una lectura estructural que conviene no perder. La economía española lleva dos años conteniendo la inflación con subsidios selectivos y rebajas fiscales temporales. El coste de esa estrategia crece cuando el conflicto en Oriente Próximo mantiene artificialmente altos los precios del gas y del GNL. La electricidad, a diferencia de los carburantes, no se corrige con un descuento por litro: se filtra a la industria, al transporte y, con semanas de decalaje, a la subyacente. El 2,9% de subyacente puede ser un espejismo si el gas no se aplaca antes de la compra de almacenamiento.

Mi impresión es que el Gobierno maneja bien el relato pero no el timing. El seguimiento ‘minuto a minuto’ no cambia la mecánica del decreto. La cuestión no es solo de protección al consumidor, sino de eficiencia: cuanto antes se contiene un shock de precios, menos espacio gana la inflación en los salarios y en la fiscalidad. Septiembre dirá si la salvaguarda sirvió de algo o si fue una promesa de invierno.

Tim Cook deja Apple: John Ternus asume el reto de la IA en el gigante de cuatro billones

Tim Cook deja Apple con la compañía en su momento de mayor valoración histórica: cuatro billones de dólares y trece veces más que cuando tomó las riendas.

El relevo coloca a John Ternus al frente de uno de los mayores fabricantes de móviles del mundo. No es un ejecutivo de marketing ni de servicios; es el ingeniero que pilotó la transición de los Mac a los chips de silicio de Apple.

Ese detalle importa. La próxima etapa no se juega en una keynote ni en el diseño del iPhone, sino en la capacidad de Apple para acelerar su inteligencia artificial sin romper una cadena de suministro sometida a una guerra arancelaria.

De los Mac de silicio a dirigir Apple

Ternus era, hasta ahora, el responsable de ingeniería de hardware. Su nombre empezó a sonar con fuerza cuando Apple consolidó sus propios procesadores en la gama Mac y demostró que podía controlar el silicio de sus ordenadores. Ese movimiento redujo dependencias externas y mejoró los márgenes del Mac.

Ahora recibe una empresa con una escala industrial que muy pocos ejecutivos han gestionado. Esa dimensión convierte cualquier decisión de producto en una decisión de cadena de suministro global: un fallo en el ciclo se nota de inmediato en tres continentes.

La IA y la guerra arancelaria marcan la agenda

El reto de la inteligencia artificial llega tarde al relato de Apple. Mientras sus rivales desplegaban asistentes generativos y centros de datos propios, la compañía de Cupertino ha preferido un discurso contenido. Ternus aterriza con la misión de acelerar sin arriesgar la experiencia de usuario.

Apple no cambia de capitán para romper el barco, sino para navegar la tormenta arancelaria sin perder velocidad.

En paralelo, el contexto comercial no ayuda. Los aranceles a componentes ensamblados en Asia obligan a repensar la huella industrial. China sigue siendo el centro de producción del iPhone, y cualquier tensión con Washington o Pekín se traduce en costes, plazos y márgenes.

Quien espere un giro radical de Ternus en sus primeros cien días probablemente se equivoque. Apple no es una empresa que premie los volantazos. La sucesión está diseñada para preservar un modelo que ha funcionado durante más de una década.

La otra patata caliente es la regulación. La normativa europea aprieta los márgenes digitales y exige aperturas que antes se negaban. Cada trimestre aparecen nuevos frentes. Un perfil de hardware como el de Ternus tendrá que subir rápido de nivel en una negociación que ya no es técnica: es política.

Una transición que se juega más en la cadena de suministro que en el producto

El valor de Apple no se sostiene solo por el iPhone. Los servicios, los accesorios y el ecosistema de suscripciones pesan ya más que algunos negocios de hardware, y representan una parte creciente de la facturación trimestral. El nuevo CEO hereda una máquina financiera enorme, pero también una promesa de valoración que el mercado ya ha descontado.

Creo que la lectura más honesta es esta: Tim Cook deja Apple en un punto alto, sí, pero con un listón que ya incluye la expectativa de que la inteligencia artificial funcione. Si la IA de Apple decepciona, el castigo no será solo de imagen; será de múltiplo bursátil.

La historia de los relevos en Apple siempre ha sido incómoda. Cook no era Jobs y, sin embargo, convirtió en oro la magia de Apple. Ternus no es Cook; su reto es distinto: competir en un terreno donde Apple ya no marca el ritmo. La sucesión no se mide en meses, se medirá en en los próximos dos o tres lanzamientos.

El calendario no se ha detallado, y probablemente no se detalle. Apple gestiona los relevos como gestiona los productos: con silencio y con margen. A quien le toque narrar la salida de Cook, le bastará con decir que deja la compañía trece veces más valiosa de lo que la encontró. La salida de Cook deja también un vacío en la relación con los gobiernos y los reguladores que Ternus tendrá que llenar.

No es imposible. Apple ha superado antes crisis de credibilidad, y su base de usuarios es la más fiel del sector. La cuestión no es si Ternus puede ejecutar, sino si el mercado le da tiempo antes de exigir resultados visibles en IA generativa. La paciencia de Wall Street con los proyectos de inteligencia artificial de Cupertino no será infinita.

Precio luz domingo: baja a 100 euros/MWh y toca coste negativo en 8 horas

El precio de la luz baja este domingo a los 100 euros por MWh y registra hasta ocho horas a coste negativo, según los datos publicados por el operador del mercado ibérico OMIE. El dato supone un alivio para los hogares con tarifa indexada, que podrán aprovechar las franjas más baratas para programar el consumo de electrodomésticos.

La jornada del domingo 30 de agosto registra así un descenso respecto al sábado, cuando el precio se mantuvo en niveles más altos. En total serán ocho las horas con precios por debajo de cero, una situación que en el mercado mayorista español se repite con relativa frecuencia durante los fines de semana de verano.

Ocho horas a coste negativo: qué significa para el consumidor

Un precio negativo en el mercado mayorista implica que, durante esas horas, los generadores pagan por inyectar electricidad al sistema. No significa que el consumidor cobre por consumir; los peajes, los cargos y el margen comercial se mantienen intactos. Pero sí reduce de forma drástica el componente energético de la factura para quienes tienen un contrato indexado al precio horario.

Para un hogar medio que pueda desplazar el lavavajillas, la lavadora o el termo eléctrico a esas franjas, el ahorro puede notarse en la próxima factura. La clave está en consultar los tramos horarios y programar los electrodomésticos en las horas más baratas, algo que las aplicaciones de las comercializadoras permiten hacer de forma automática.

La energía solar y el fenómeno de los precios negativos

Detrás de este episodio está la combinación de una demanda reducida, habitual en un domingo de agosto, y una generación renovable elevada, sobre todo solar fotovoltaica en las horas centrales del día. Cuando la producción supera la capacidad de consumo y la exportación a Francia y Portugal no absorbe el excedente, el precio cae en picado.

Este fenómeno, lejos de ser anecdótico, se está convirtiendo en un rasgo estructural del sistema eléctrico español. Los datos de OMIE de los últimos veranos muestran un aumento de las horas con precios por debajo de cero, ligado al despliegue masivo de plantas solares. Pero que sea cada vez más frecuente no lo hace menos incómodo para los agentes del mercado.

El precio negativo ya no es una excepción del sistema eléctrico español, sino la prueba de que el parque renovable crece más rápido que la demanda.

La lectura empresarial: un mercado que se está transformando

Para las empresas con consumo flexible, estas jornadas representan una oportunidad real. Industrias que puedan modular su demanda, cadenas de frío industrial o centros de datos con capacidad para desplazar cargas pueden beneficiarse de precios muy bajos durante varias horas al día. El problema es que la mayoría de los consumidores industriales tiene contratos a plazo y no captura estos episodios puntuales.

Por el lado de la generación, la situación es distinta. Las plantas solares que no cierran contratos de cobertura ven cómo su producción pierde valor en estas horas, lo que presiona los márgenes y acelera la búsqueda de financiación estable. Es la otra cara del despliegue renovable: más energía limpia, sí, pero también más volatilidad en los precios.

Conviene recordar que el precio mayorista no es el precio final. El término de energía es solo una parte de la factura; el resto son peajes, cargos y el margen de la comercializadora. Ni el consumidor doméstico debe esperar facturas a cero, ni las empresas pueden planificar sus costes mirando solo estos episodios.

El mercado ya lo sabe. En mi opinión, estamos ante un mercado en transición incómoda. Los precios negativos son funcionales para el sistema porque señalizan un exceso de oferta, pero castigan a quien no dispone de flexibilidad. La solución pasa por más almacenamiento, más interconexión y, sobre todo, por políticas tarifarias que traduzcan esta volatilidad en señales claras para el consumo.

Italia lanza una OPA de 500 millones por Deoleo y Moncloa estudia el escudo antiopas

Un grupo italiano ofrece 500 millones de euros por Deoleo. La propietaria de Coosur y La Española entra en una semana clave mientras Moncloa estudia la activación del escudo antiopas.

Los números de la opa y la competencia andaluza

La oferta compite con el interés de una cooperativa andaluza, según se desprende de las informaciones que circulan en el mercado. Los 500 millones del grupo italiano dejan la valoración 300 millones por debajo de lo que Deoleo invirtió en su día para hacerse con sus marcas italianas, una operación que en su momento se leyó como un fortalecimiento de su posición internacional.

La compañía reduce además su beneficio a la mitad en el último ejercicio, una debilidad que ha acelerado la presión sobre su estructura accionarial. Deoleo no ha confirmado oficialmente los términos de la operación.

El escudo antiopas y la decisión de Moncloa

El Gobierno evalúa la activación del escudo antiopas, una herramienta legal que permite vetar adquisiciones extranjeras en sectores estratégicos. La alimentación es uno de ellos, y el aceite de oliva en particular tiene una dimensión territorial que complica el análisis puramente económico.

El aceite de oliva sostiene a miles de olivareros andaluces y representa una parte relevante del PIB agroindustrial del sur de España. En Moncloa hay resistencia política a que un activo español de ese calibre pase a control italiano, sobre todo cuando el precio ofrecido está por debajo de la inversión histórica.

La semana en curso es decisiva. El Ejecutivo tendrá que decidir si interviene antes del cierre de la operación o si permite que comprador y vendedor firmen los términos.

El aceite de oliva es un sector emocional antes que financiero, y Deoleo su activo más visible.

Una venta con descuento y un sector en tensión

El desajuste entre el precio ofrecido y la inversión histórica en marcas italianas revela la dureza del ciclo aceitero. Deoleo compró caro hace años, cuando los precios del aceite de oliva tocaban récords, y ahora se vende en plena normalización de la oferta, con las cotizaciones en retroceso desde sus picos.

La operación tiene ramificaciones internacionales. En Australia y Estados Unidos, la industria del aceite sigue con tensión los detalles de la ‘operación Deoleo’, dos mercados donde el aceite español compite por cuota con el italiano y el griego.

El desenlace no está escrito. Si Moncloa activa el escudo, enviará un mensaje de protección sobre el sector agroalimentario andaluz. Si no lo hace, deberá explicar por qué un activo estratégico cambia de manos por debajo de su coste de adquisición histórico.

Hay un factor que pesa tanto como el precio: la marca. Deoleo embotella una parte sustancial del aceite que se consume en España y en los mercados de exportación. Quien controle esa red de distribución y esas marcas tendrá una palanca de fijación de precios que va más allá de la valoración a la que se cierre la opa.

El sector aceitero español lleva años en un proceso de concentración que ha reducido la fragmentación de los productores. La entrada de capital extranjero en esa consolidación no es nueva: los grupos italianos ya controlan una porción relevante del envasado europeo. Deoleo es, sin embargo, el activo más visible de esa reordenación.

La operación se produce, además, en un momento de transición del consumo. El aceite de oliva ha subido de precio en los lineales de forma sostenida en los últimos ejercicios, y los consumidores han empezado a sustituirlo por alternativas vegetales. Para un comprador con capacidad logística y de distribución, Deoleo es un instrumento de consolidación más que una simple rentabilidad por dividendo.

Me cuesta ver cómo Moncloa deja pasar sin respuesta una operación de este perfil. No por el precio, sino por lo que representa en términos de soberanía alimentaria y de empleo en Andalucía. La decisión, en cualquier caso, tendrá que explicarse con argumentos empresariales y no solo con geopolítica: si el escudo se activa sin un plan industrial alternativo, Deoleo seguirá perdiendo valor y la próxima oferta podría ser aún más baja.

Holders de Ethereum retiran 1,4 millones de ETH de los exchanges: los de Bitcoin mantienen sus saldos

Los saldos de Ethereum en los exchanges (plataformas de intercambio) se han reducido en 1,4 millones de ETH desde el 3 de junio, según la firma de análisis on-chain Santiment. Los holders (tenedores de monedas) de Bitcoin, en cambio, mantienen sus posiciones en las plataformas. La divergencia es notable mientras ambos activos suben con fuerza.

La divergencia en cifras: 1,4 millones de ETH fuera de los exchanges

El análisis on-chain consiste en leer los datos que quedan registrados en la propia blockchain. Santiment, especializada en esta lectura, mide la cantidad de monedas depositadas en los exchanges, el denominado suministro disponible para negociar. En el caso de Ethereum, esa cifra cayó de aproximadamente 7,69 millones de ETH a 6,28 millones entre el 3 de junio y el 27 de agosto. Supone una reducción del 18% del suministro negociable. No fueron retiros marginales, sino una reducción sostenida del inventario disponible. Las retiradas hacia carteras privadas suelen interpretarse como una señal de menor presión vendedora inmediata.

No fue una retirada puntual. Después del 19 de agosto, salieron de las plataformas 275.000 ETH adicionales, lo que llevó los saldos al punto más bajo del periodo. Las monedas salieron mientras el precio subía, no durante un desplome. De hecho, Ethereum avanzó cerca del 27% entre el 16 y el 27 de agosto. En lo que va de mes, el ETH acumula una subida del 34,5% y Bitcoin del 26,5%.

Bitcoin dibuja otro patrón. Los saldos en exchanges aumentaron un 0,25% en el mismo periodo y se mantienen cerca del nivel más alto de su rango reciente. La participación de Bitcoin en las plataformas alcanzó el 6,65% del suministro total, mientras que la de Ethereum se sitúa en el 3,717%. Dicho de otro modo, hay bastante más ether guardado fuera de los exchanges que bitcoin, en términos relativos. No se trata de una estampida de los holders de Bitcoin, sino de una estabilización en zona alta.

Santiment resumió la situación con una imagen clara: ‘Dos activos principales, un mercado, inventario opuesto. Los holders de ETH se llevaron sus monedas a casa. Los holders de BTC las dejaron sobre la mesa’. La frase apunta a una diferencia de comportamiento entre los dos grandes grupos de inversores.

Los ETF replican la misma separación

La separación también se refleja en los fondos cotizados, los ETF. Los ETF spot de Ethereum en Estados Unidos captaron 1.630 millones de dólares en 60 sesiones de negociación desde el 3 de junio. Los de Bitcoin sumaron 173 millones. La comparación tiene truco: el conjunto de fondos de Bitcoin era ocho veces más grande al inicio del periodo y sus flujos esconden movimientos en ambos sentidos. En esos 60 días, recibieron 5.870 millones y devolvieron 5.690 millones.

El mercado sube, pero los inversores no están haciendo lo mismo con Ethereum y Bitcoin.

En cambio, el dinero de los ETF de Ethereum fluyó casi en una sola dirección. La entrada neta equivale al 15,51% de los activos que tenían esos fondos antes del periodo, frente al 0,2% en Bitcoin. Ethereum ha subido un 34,74% desde el 3 de junio, contra un 11,91% de Bitcoin. Septiembre será la siguiente prueba: los datos de flujos mensuales permitirán comprobar si la divergencia de inventarios se mantiene o si los inversores reequilibran posiciones.

Lectura de fondo: dos perfiles de inversor, una sola tendencia cripto

La fotografía on-chain tiene una lectura prudente. Sacar ether de los exchanges reduce la oferta disponible para vender de forma inmediata y suele asociarse con una convicción de medio plazo: quien guarda sus monedas en una cartera privada no puede venderlas con un clic. Mantener bitcoin en las plataformas, por el contrario, deja las monedas listas para operar o para cederlas a fondos y custodios.

Sin embargo, no todo es blanco o negro. Una parte de los saldos de Bitcoin puede responder a la operativa de los propios ETF al contado, que necesitan liquidez en los exchanges para crear y reembolsar participaciones. Tampoco conviene leer la salida de ETH como una garantía de subida futura: en 2021 ya se vieron retiradas masivas de ether hacia contratos de staking y el mercado vivió después una corrección profunda. Los datos describen comportamiento, no prometen rendimiento.

Me parece que la clave está en la calidad de los flujos. El dinero institucional ha tratado a Ethereum con una convicción más limpia en este tramo, mientras que Bitcoin ha mezclado entradas y salidas sin una dirección clara. Septiembre y el cierre del trimestre confirmarán si esta divergencia es una anomalía pasajera o el inicio de un cambio en la forma en que los grandes inversores reparten el riesgo.

United Stables: la stablecoin pierde la paridad, cae a 0,021 y recupera 0,999 en horas

La stablecoin United Stables perdió la paridad este viernes: se desplomó a 0,021 dólares y recuperó los 0,999 en horas.

El episodio deja una advertencia clara para un activo de 1.270 millones de dólares de capitalización: la confianza puede romperse en minutos, aunque el precio vuelva después a la normalidad. El volumen negociado alcanzó los 91,46 millones de dólares, un 44% por encima de la media de los últimos 30 días.

La jornada fue extrema. United Stables (U) cerró el jueves en 0,041 dólares, un nivel ya alejado de la paridad. Este viernes llegó a caer hasta 0,021 y, en cuestión de horas, rebotó hasta 0,999, a solo un 0,21% de su máximo histórico de 1,0 dólar, registrado en marzo de 2026.

Qué ha pasado con United Stables

Para quien no esté familiarizado, una stablecoin es una criptomoneda diseñada para mantener un valor fijo, normalmente un dólar. La paridad 1 a 1 depende de la confianza en que cada token esté respaldado por activos equivalentes. Si esa confianza se quiebra, aunque sea por horas, se desata un pánico de ventas que puede destruir el precio en minutos.

Eso es exactamente lo que muestran los datos. El retorno en 24 horas fue de +2.324% desde el cierre previo: una cifra que no refleja crecimiento genuino, sino la reconstrucción del precio desde niveles distorsionados. La rotación real fue intensa: el ratio entre volumen y capitalización pasó del 0,22% al 7,16% en un solo día.

Una stablecoin que pierde el 95% de su valor en un día deja de ser, por definición, una reserva de valor.

El rebote sugiere que grandes tenedores o el propio emisor intervinieron para restaurar la paridad, pero es una hipótesis y no está confirmada. Ninguna fuente identificó un evento concreto detrás del movimiento: ni un hackeo, ni una retirada de respaldo, ni un problema regulatorio.

Por qué se rompió la paridad en cuestión de horas

La causa del desplome sigue sin confirmarse. El día anterior, United Stables apenas movió 2,84 millones de dólares, un 95,54% por debajo de su media. Un libro de órdenes tan delgado amplifica cualquier venta pequeña en un desplome enorme. Es la explicación más plausible, pero no la definitiva.

El mercado general tampoco explica el episodio. Bitcoin operaba estable por encima de los 79.000 dólares y las entradas a los ETF seguían fuertes. No hubo un evento sistémico que justificara la caída de U. El riesgo es idiosincrático del emisor, no del conjunto del sector.

United Stables U

Qué nos dice este episodio sobre las stablecoins

El precedente más doloroso es la caída de TerraUSD en 2022, cuando una stablecoin algorítmica perdió su paridad y arrastró decenas de miles de millones de dólares en pocos días. No digo que United Stables vaya a repetir ese camino, pero la mecánica es la misma: si el respaldo no es transparente, la paridad se sostiene solo mientras dure la confianza.

Una stablecoin con 1.270 millones de dólares de capitalización no puede permitirse un despegue del 97% en un día de mercado tranquilo. En comparación con las stablecoins líderes, que mantuvieron la paridad durante crisis recientes, U mostró un fallo interno. Eso apunta a un diseño frágil, a un respaldo opaco o a una liquidez excesivamente concentrada.

La recomendación para cualquier inversor es tratar a United Stables como un activo especulativo, no como efectivo digital, hasta que el emisor publique auditorías y explique con claridad el mecanismo de estabilización. El retorno de +2.324% en 24 horas no es una oportunidad, sino una cicatriz.

Hay tres señales que ayudarán a distinguir una recuperación real de un espejismo:

  • Que el precio se mantenga entre 0,99 y 1,0 dólares durante varias sesiones, sin nuevos golpes de volatilidad.
  • La publicación de una auditoría independiente que confirme las reservas.
  • Una explicación clara del emisor sobre el mecanismo de estabilización.

El escenario más probable es que el precio se mantenga entre 0,99 y 1,0 dólares durante las próximas sesiones, porque el emisor tiene incentivos para defender la paridad. Sin embargo, en las stablecoins, los quiebres repetidos suelen preceder al colapso definitivo cuando la confianza no se repara con transparencia.

La próxima señal que vigilar será la publicación de una auditoría independiente. Si no llega, el miedo volverá en el momento menos pensado.

ETF XRP entradas rompen récord: 110,49 M semanales y 1.660 M acumulados

Los fondos cotizados de XRP al contado han registrado su mayor entrada semanal de 2026: 110,49 millones de dólares en la semana que terminó el 28 de agosto, según los datos de SoSoValue. La cifra deja las entradas acumuladas en 1.660 millones de dólares y confirma un giro tras meses de calma.

Un fondo cotizado, o ETF, es un vehículo de inversión que replica el precio de un activo y cotiza en bolsa como una acción. En el caso de los ETF de XRP al contado, el inversor gana exposición al token sin necesidad de custodiarlo. La plataforma SoSoValue agrega los flujos diarios de estos productos y permite comparar su evolución.

La semana terminada el 28 de agosto dejó 110,49 millones de dólares en compras netas. El anterior mejor registro de 2026 se situaba en 60,5 millones a mediados de mayo. Dicho de otro modo, la cifra se ha más que duplicado respecto al máximo anual previo.

Con este impulso, los activos netos totales de los fondos ascienden a 1.440 millones de dólares. El volumen negociado también se ha disparado: 363,03 millones de dólares en siete días, la semana más activa desde que estos productos empezaron a cotizar.

La mejor semana de 2026 en cifras

El contraste con el resto del año es notable. 2026 había sido un ejercicio tranquilo, con semanas negativas a finales de enero, mediados de marzo y julio. Entre abril y principios de agosto los flujos se mantuvieron prácticamente planos antes del despegue actual.

Esta cifra queda aún por debajo del récord histórico absoluto del producto: 243,95 millones de dólares en una sola semana a finales de noviembre de 2025. Ese pico se produjo en un contexto de precios más elevados y demuestra que la demanda institucional por XRP ya ha vivido episodios de mayor intensidad.

No es la primera vez que el dinero institucional entra con fuerza en XRP, pero sí es la más contundente de un 2026 bastante apagado.

Por qué el precio de XRP no acompaña a las entradas

El dato más llamativo es la desconexión entre flujos y precio. Mientras los fondos captaban dinero, XRP cotizaba cerca de 1,38 dólares el 29 de agosto, con una caída del 2,3% en 24 horas y del 7,8% en la semana. El token había probado la resistencia de 1,70 dólares y rebotó a la baja.

Para el inversor español, el mensaje es doble. La llegada de dinero a los ETF no se ha traducido en una revalorización inmediata del token. Al mismo tiempo, los flujos muestran que hay gestores profesionales dispuestos a mantener posiciones incluso con caídas semanales del 8%.

Esa divergencia sugiere que los inversores institucionales están comprando la corrección. No persiguen la fortaleza del precio, sino que utilizan los retrocesos para acumular. Los activos gestionados pasaron de unos 933 millones a 1.440 millones de dólares en una semana, lo que equivale a un incremento superior al 50%, no a una triplicación.

Una demanda institucional real, con una dosis de prudencia

La jornada del 28 de agosto resume la dinámica. Los ETF de XRP captaron 26,20 millones de dólares, mientras los fondos de Bitcoin registraron salidas de 201,81 millones y los de Ethereum de 102,18 millones. En un día claramente vendedor para el mercado cripto, XRP aguantó mejor el tirón.

No es un fenómeno del todo nuevo. Desde la aprobación de los primeros ETF al contado de bitcoin en Estados Unidos a comienzos de 2024, el apetito institucional ha ido rotando entre activos. Primero fue bitcoin, después ethereum y ahora XRP busca consolidar su hueco. En 2025, los ETF de XRP ya lograron una semana récord de 243,95 millones; lo que cambia en 2026 es la resistencia de la demanda en un contexto de precios más bajos.

Eso sí, conviene mantener las cautelas. Las semanas de entradas fuertes no se han sostenido de forma lineal en 2026. Después de picos anteriores llegaron periodos largos de flujos planos o negativos. Además, XRP corrige desde la zona de 1,66 dólares y cotiza cerca de un 8% por debajo de ese nivel. Las entradas institucionales son una señal de interés, no una garantía de suelo.

El mercado dirá si este impulso se convierte en tendencia o se queda en un episodio. La clave estará en las próximas semanas, cuando se vea si los flujos aguantan sin el apoyo de un precio al alza.

Starlite consolida su papel como plataforma de la música internacional con los ‘Premios Juventud’

La plataforma española Starlite logró que el evento ‘Billboard No. 1s’ saliera por primera vez de Estados Unidos en diciembre de 2025 y ahora será el punto de entrada en Europa de ‘Premios Juventud’, dos hitos que reflejan su estrategia de atracción de grandes marcas y acontecimientos internacionales.

Starlite ha logrado impulsar en menos de un año dos eventos de la música internacional que reflejan su evolución como plataforma de conexión para artistas, medios, industria, marcas y audiencias.

El primer precedente se produjo el 15 de diciembre de 2025, cuando Billboard eligió Starlite para celebrar en Madrid el primer ‘Billboard No. 1s’ fuera de Estados Unidos y trasladar por primera vez este formato a otro mercado. La cita se planteó como un concierto con múltiples actuaciones en directo y reunió a más de una docena de artistas, entre ellos Pablo Alborán, Ana Mena, Rozalén, Vanesa Martín, Omar Montes, Rosana, Chucho Valdés, Yami Safdie y Nil Moliner, ante más de 5.000 asistentes.

La relevancia de la colaboración trascendía la propia celebración. El proyecto formaba parte de la expansión internacional del formato y situaba a Starlite como socio para su primera salida de Estados Unidos.

La alianza había sido anunciada previamente en Miami durante ‘Billboard Latin Music Week’, uno de los principales encuentros profesionales organizados alrededor de la industria musical. Starlite se convertía de este modo en el socio elegido para trasladar fuera de Estados Unidos uno de los formatos de la histórica cabecera musical.

Menos de un año después, ese precedente adquiere una nueva dimensión con los ‘Premios Juventud’, con artistas confirmados como Marc Anthony, Camilo, Christian Nodal, Wisin, Yandel, Farruko, Elvis Crespo, Eladio Carrión, Quevedo, Morat, La Oreja de Van Gogh, Ana Mena, Ángela Aguilar, Kenia Os, Mau y Ricky, Elena Rose, Alleh, Silvestre Dangond y Juan Magán, además de creadores como Lola Lolita, y Antonio Banderas

Precisamente, Starlite Marbella acogerá el 3 de septiembre la primera edición europea de estos galardones que, después de 23 años de trayectoria en América, cruzan por primera vez el Atlántico para celebrar su gala en Europa.

‘Premios Juventud’ es uno de los grandes acontecimientos de la música y el entretenimiento en Estados Unidos y Latinoamérica. A lo largo de su trayectoria, la plataforma ha reconocido a artistas que posteriormente han alcanzado una proyección mundial, como Bad Bunny, Karol G, Maluma o J Balvin.

Su elección supone el segundo caso en menos de un año en el que una gran marca internacional vinculada a la música escoge Starlite para protagonizar un movimiento inédito en su trayectoria.

TelevisaUnivision, Starlite y RTVE participan en la alianza para la celebración y difusión de esta edición, que contará con distribución internacional a través del ecosistema audiovisual y digital de TelevisaUnivision y con presencia televisiva en España.

‘Billboard No. 1s’ y ‘Premios Juventud’ muestran una misma evolución estratégica. La actividad de Starlite ya no se limita a la producción y celebración de conciertos, sino que incorpora la captación de formatos internacionales, la generación de contenidos y la conexión entre artistas, grandes marcas, industria, medios y nuevos públicos.

Para los artistas españoles, esa capacidad puede abrir nuevas vías de proyección hacia Estados Unidos, Latinoamérica y otros mercados internacionales. Para los artistas procedentes de otros territorios, Starlite actúa a su vez como plataforma de entrada y posicionamiento en España y Europa. Se trata de un modelo multidireccional que no responde a un único mercado, género musical o procedencia, sino a una estrategia de alcance internacional.

La llegada de ‘Premios Juventud’ supone ahora un nuevo paso en ese proceso. Tras conseguir que ‘Billboard No. 1s’ cruzara por primera vez las fronteras de Estados Unidos de la mano de Starlite, otra gran marca internacional vuelve a elegir la plataforma española para desarrollar un hito de expansión exterior.

El elemento común de ambos acontecimientos es, por tanto, Starlite que busca atraer y conectar artistas que buscan ampliar su proyección, impulsar marcas internacionales interesadas en desarrollar nuevos mercados y también destinos que quieren atraer grandes producciones y audiencias internacionales.

La rutina strongman de 4 movimientos para pecho, hombros y tríceps que maximiza fuerza y tamaño con poco equipamiento

Ganar fuerza y tamaño en pecho, hombros y tríceps no exige un gimnasio de strongman: una rutina modificada de cuatro movimientos lo consigue con el equipamiento básico del box.

La propuesta que han publicado los técnicos de Men’s Health adapta un empuje de atleta fuerte a mancuernas, anillas o correas y placas. El objetivo es doble: acumular tensión mecánica y, al mismo tiempo, sumar volumen suficiente para que el torso trabaje como una unidad.

Los cuatro movimientos que mueven la aguja

El primero es el clean and push press con mancuernas, una cargada con extensión de cadera seguida de un press por encima de la cabeza. Se prescriben 3 series de 8 repeticiones. Aporta potencia de piernas, y trabajo de hombro en una sola secuencia.

La ejecución pide equilibrio entre explosividad y control. Se inicia con los pies a la anchura de los hombros, se flexionan cadera y rodillas y se extiende con fuerza para llevar las mancuernas a los hombros. Desde ahí, un pequeño empuje de piernas remata el press vertical.

El segundo es el press de suelo con agarre cerrado, 6 series de 5 repeticiones. Con los codos pegados al torso y la espalda apoyada, reduce el recorrido y permite cargar más peso centrando el estímulo en pecho y tríceps.

La dosis de volumen y la reducción progresiva del descanso convierten un bloque de fuerza en un estímulo de tamaño mucho más eficiente.

El tercero es el farmer’s carry con anillas, 4 series de 30 metros. Se pasan anillas o correas por placas pesadas y se camina con el torso erguido. Entrena agarre, core, y estabilidad sin necesidad de asas específicas.

El cuarto es el press unilateral con mancuerna: 60 segundos de máximas repeticiones por lado. Aquí el criterio no es la carga, sino la producción sostenida de fuerza por encima de la cabeza cerca del fallo.

Si no tienes anillas, la sustitución es directa: agarra las mancuernas o kettlebells más pesadas que permitan una marcha sin perder postura. Menos equipamiento, más intención.

Cómo dosificar los descansos y el volumen

La sesión propone una escalera de recuperación: 3 minutos entre series del primer movimiento, 2 minutos en el segundo y 1 minuto entre acarreos. Esa reducción progresiva mantiene la carga alta al inicio y suma densidad cuando el cuerpo ya está caliente.

Registra los pesos y las distancias que consigues. La progresión semanal es simple: intenta mover más kilos o mejorar el ritmo sin sacrificar la técnica. La dosis importa, y también la densidad.

Mantén la forma firme y aprieta en el esfuerzo final. No se trata de fallar en cada serie, sino de guardar la máxima producción de fuerza para el bloque de máximas por tiempo, que es donde el estímulo se vuelve más demandante.

📊 La pauta en cifras

  • Dosis de trabajo: 3×8 en push press, 6×5 en press de suelo, 4×30 metros en acarreo y 60 segundos de máximas por lado.
  • Descansos: 3 minutos en el primer bloque, 2 en el segundo y 1 entre acarreos, reduciéndolos de forma progresiva según avanza la sesión.
  • Calidad a buscar: extensión de cadera explosiva, codos cerca del torso en el press y postura erguida en el acarreo.
  • A tener en cuenta: el press de suelo limita el recorrido; no confundas menos rango con menos estímulo si la carga sube de forma controlada.

Análisis de la propuesta: fuerza, impulso y estabilidad

La ciencia del ejercicio respalda la combinación de empujes verticales y trabajo de carga: la extensión de cadera del push press y la exigencia del farmer’s carry refuerzan la estabilidad de la cintura escapular y del tronco. El strongman no es solo espectáculo: es fuerza aplicada con tensión global.

El matiz que cambia todo es que la ganancia muscular no depende de una máquina concreta, sino de la tensión mecánica y del esfuerzo cercano al fallo. Aquí se logra con cargas altas en el press de suelo y con el trabajo metabólico que aportan las series de máximas por tiempo.

Para quién encaja esta rutina: deportistas con una base técnica en pressing y ganas de progresar sin depender de máquinas. Lo que puedes esperar es una mejora clara del agarre, más solvencia en el press vertical y un tronco más estable al mover cargas. La adherencia manda: no hay transformación real en una semana.

Esta rutina es una referencia de rendimiento, no un plan cerrado: ajusta cargas a tu nivel y prioriza siempre una ejecución segura. Con este mapa, la optimización queda en tres pasos.

⚡ Rutina de Optimización Diaria

  • Ajusta tu push day: aplica esta rutina una o dos veces por semana dejando al menos 48 horas de recuperación entre sesiones.
  • Regula los descansos: empieza con la escalera 3-2-1 minutos y reduce de 15 a 30 segundos cada semana para elevar la densidad.
  • Registra tus pesos: anota cargas y distancias para progresar de forma medible sin depender del azar.

El gasóleo profesional para autónomos baja a 5 céntimos por litro en septiembre: claves de la devolución

A partir del 1 de septiembre, el gasóleo profesional para autónomos del transporte baja a una devolución de 5 céntimos por litro. La rebaja general del impuesto sobre hidrocarburos sube ese mismo día a 20 céntimos por litro, por encima de los cinco céntimos que el Gobierno contemplaba en un inicio.

El motivo es fiscal: cuanta más rebaja se aplica al consumo general, menor es la ayuda específica que recibe el transportista a través del gasóleo profesional. Esta regla fue la que estableció el segundo decreto ley de ayudas para paliar las consecuencias económicas de la guerra en Irán, aprobado el 29 de junio.

Qué cambia a partir del 1 de septiembre

La norma vinculaba desde el principio la ayuda al gasóleo profesional con la rebaja del impuesto. El objetivo era que, entre julio, agosto y septiembre, desapareciera paulatinamente la ayuda general para todos los consumidores, pero que el transportista notara una rebaja continua de 20 céntimos combinando ambas vías.

El decreto incluía una cláusula de salvaguardia: si la inflación del gasóleo se disparaba en julio más de un 15%, la rebaja impositiva volvía en septiembre a los 20 céntimos. Ese repunte se ha confirmado, según recoge la información publicada por Ruta del Transporte, y por eso la devolución específica se queda en cinco céntimos.

Para el autónomo del transporte, el efecto práctico es que debe recalcular sus previsiones de devolución trimestral: ya no recibe 20 céntimos de gasóleo profesional, sino 5. La rebaja general se nota igualmente al repostar, pero no se recupera por la vía trimestral.

El problema de fondo es que el importe deja de ser estable. El transportista pasa a depender de dos vías con importes que cambian según la fiscalidad de los carburantes y según la inflación mensual del gasóleo.

El reparto cambia, la mecánica no se simplifica: el transportista debe vigilar ahora dos vías distintas con importes que mudan mes a mes.

Cómo queda la devolución trimestral y qué conviene vigilar

La devolución del gasóleo profesional se sigue solicitando ante la Agencia Tributaria con el calendario trimestral habitual. Conviene no mezclar el descuento general del surtidor con la devolución profesional: son trámites distintos y Hacienda cruza los datos.

Fenadismer, la federación de transportistas, cree que este mecanismo coloca al sector en un escenario de provisionalidad total. Su lectura es que el paquete obliga a recalcular el importe mes a mes y reclama una revisión de urgencia para que el transporte por carretera opere bajo un sistema predecible.

La patronal pide además prorrogar las ayudas al combustible en el último trimestre. Esa prórroga no está confirmada y dependerá de la decisión que adopte el Gobierno.

Un mecanismo variable que castiga la previsión del transportista

El precedente ayuda a entender el giro. Entre marzo y junio, el Gobierno aplicó ayudas al carburante para todos los consumidores; el decreto del 29 de junio diseñó una salida escalonada en julio, agosto y septiembre. La idea inicial no era mala: evitar el escalón brusco para el transportista. Lo que ha fallado es la ejecución variable, porque el importe queda atado a un dato —la inflación del gasóleo— que nadie controla.

La crítica de Fenadismer tiene fundamento práctico. Un autónomo no puede planificar costes con una cuantía que cambia cada mes y que depende de una cláusula automática. Tampoco hablamos de una subvención a fondo perdido, sino de una devolución fiscal: si la rebaja general se aplica al repostar, el dinero no se pierde del todo, pero el flujo de caja trimestral cambia y obliga a revisar cada liquidación con más cuidado.

Guía rápida del trámite

  • 📅 Plazos: El nuevo reparto se aplica desde el 1 de septiembre de 2026; la devolución del gasóleo profesional sigue el calendario trimestral de la AEAT.
  • Requisitos clave: Ser transportista autónomo con derecho a gasóleo profesional y presentar la solicitud en la sede electrónica. La fuente no detalla cambios en el censo.
  • 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT, con certificado digital, Cl@ve o DNI electrónico.
  • 💰 Importe o coste: La devolución del gasóleo profesional queda en 5 céntimos por litro; la rebaja general del impuesto sobre hidrocarburos se eleva a 20 céntimos.
  • ⚠️ Error a evitar: Confundir la rebaja general del surtidor con la devolución trimestral: son trámites distintos y recálcula la cuantía antes de presentar.

El rally histórico del bitcoin: el Bitcoin suma 14.775 dólares (+23,5%) en una semana; récord de entradas en los ETF

Bitcoin acaba de cerrar la mayor semana alcista de su historia en dólares: una subida de 14.775 dólares, un 23,5%, que deja el precio en 77.593 dólares. El dato, recopilado por Galaxy Research, confirma un regreso de la demanda institucional que no se veía desde octubre de 2025.

Qué ha impulsado la mayor semana alcista de Bitcoin

El movimiento no fue solo una cuestión de precio. La misma firma de análisis señala que las entradas semanales a los ETF spot de bitcoin, los fondos cotizados que compran bitcoin directamente, fueron las más altas desde octubre de 2025. Agosto apunta a cerrar como el mes de mayor entrada neta mensual desde el último máximo histórico, lo que daría la vuelta a meses de salidas que habían convertido a estos fondos en vendedores netos durante 2026.

A ese giro se sumó un short squeeze, el fenómeno por el que quienes apostaban contra la criptomoneda se ven obligados a cerrar sus posiciones y aceleran la subida. Según datos recogidos por CNBC, se liquidaron alrededor de 2.700 millones de dólares en posiciones cortas esa semana.

El sentimiento del mercado acompañó: el Índice de Miedo y Codicia subió a 74 el 25 de agosto, su nivel más alto desde octubre de 2025. Fue el cambio más rápido hacia terreno alcista en un año, según Galaxy Research.

Los analistas de Galaxy Research relacionan el repunte con dos catalizadores concretos. El Tesoro de Estados Unidos anunció que duplicará sus operaciones de recompra de bonos a largo plazo, una herramienta para aliviar la presión sobre los rendimientos de la deuda. Y el presidente Trump pidió al Congreso aprobar la CLARITY Act, una ley federal para clasificar los criptoactivos como valores bursátiles o commodities (materias primas).

La promesa de reglas más claras para el sector cripto reduce, al menos sobre el papel, una de las incertidumbres que más pesaba sobre los inversores institucionales. En paralelo, la intervención del Tesoro abarata el atractivo de la renta fija y devuelve liquidez al mercado de riesgo. Así, de golpe.

El rally más grande en dólares de la historia de Bitcoin no nace del comercio minorista: nace de una combinación de política económica, regulación y liquidez forzada.

El efecto ETF y la posición de los inversores

Pese al repunte, los datos de Galaxy Research muestran que los holders (los inversores que mantienen posiciones en los fondos) siguen en pérdidas. Su precio medio de compra ronda los 84.029 dólares, mientras que el precio al contado se movía en torno a 78.955 dólares. Es una distancia de aproximadamente el 6% que explica por qué muchos inversores aún no pueden celebrar.

La clave para que el movimiento tenga continuidad se juega en septiembre. Si las entradas de los ETF siguen al ritmo de las últimas sesiones, el precio tendrá margen para sostener estos niveles. Si el short squeeze se agota, la corrección podría devolver parte de lo ganado.

Conviene recordar que el cierre semanal al alza del 23,5% ocupa el puesto 41 entre las mayores subidas porcentuales desde 2010, según Galaxy Research. Es el mejor desde marzo de 2023, pero no el más extremo si se mide en porcentaje. Lo que convierte a este rally en histórico es su tamaño absoluto: ganar 14.775 dólares en siete días nunca había ocurrido.

El precio incluso llegó a cotizar por encima de los 80.000 dólares el jueves, un movimiento que alimenta las comparaciones con otros ciclos. La diferencia es el volumen institucional: en 2020 el rally nació del inversor minorista encerrado en casa; esta vez son los fondos cotizados los que imponen el ritmo.

Lo que confirma el rally y lo que deja sin resolver

Este movimiento confirma algo que ya se intuía desde la aprobación de los ETF al contado en 2024: el precio de la criptomoneda depende cada vez más de la liquidez institucional y de las decisiones políticas de Washington. La caída de la renta fija, unida a la posibilidad de un marco regulatorio federal, devuelve a las gestoras la confianza que habían perdido durante los meses de salidas. No obstante, conviene no confundir ganas con margen.

El mercado sigue concentrado. Una buena parte de la subida se explica por el cierre forzado de posiciones bajistas, no por una avalancha limpia de compradores convencidos. Los cortos que capitulan impulsan el precio al alza hoy, pero no garantizan que mañana haya soporte real. Esa es la contradicción que el inversor debe vigilar.

Con el cierre de agosto a la vista, la gran pregunta ya no es si el rally fue real. Lo fue, con cifras rotundas. La pregunta es si el inversor institucional seguirá comprando cuando la renta fija vuelva a ofrecer alternativa y la CLARITY Act enfrente su trámite en el Congreso. Dejémoslo en un ya veremos.

De momento, el dato objetivo es este: nunca en la historia de Bitcoin una semana había sumado tantos dólares. El resto es gestión de expectativas.

España triplica sus empresas de IA y gana 5 horas a la semana

España triplica su número de empresas especializadas en inteligencia artificial y gana hasta cinco horas de trabajo a la semana. Dos cifras que conviene leer juntas.

Un salto que ya se nota en la jornada

El dato lo publica The Objective y tiene una lectura directa para cualquier gestor: el tejido de empresas de IA en España se ha multiplicado por tres, y quienes ya integran estas herramientas recuperan hasta cinco horas semanales de trabajo. No es un ahorro residual, pero tampoco un cheque en blanco.

La productividad no se reparte igual en todos los sectores. Las compañías con procesos digitalizados previos son las que logran convertir la IA en tiempo útil; en organizaciones con herramientas heredadas, la ganancia suele quedarse en pruebas piloto. Eso explica que el salto del ecosistema no se traduzca de forma automática en una ventaja generalizada.

Lo relevante es que el número de empresas especializadas ya no crece a cuentagotas. España ha dejado de ser un mercado periférico en inteligencia artificial, al menos en densidad de proyectos. La duda es si ese crecimiento llega con suficiente base industrial.

La nube, el eslabón que frena

La nube es la base de una infraestructura sólida, pero el 80% de las empresas no extrae todo su valor, según los datos que recoge The Objective. Esa madurez incompleta compite contra la promesa de la IA: no se puede entrenar, desplegar y escalar un modelo si el dato vive en silos y la infraestructura no acompaña.

La llamada inmadurez en la nube de las empresas españolas pone en riesgo parte del avance. No es un problema exclusivo de España, pero aquí se nota en la diferencia entre implantar un asistente y reorganizar el trabajo alrededor de él. Son dos niveles distintos.

Ganar cinco horas a la semana no convierte a una empresa en avanzada si el dato depende de una nube que todavía no despega.

Conviene separar el titular del matiz: triplicar empresas de IA es una señal de vitalidad; ganar cinco horas semanales es una foto de productividad. El puente entre ambas depende de una capa menos visible.

Análisis: la productividad no es solo software

La historia de la productividad española tiene una constante: los saltos se anuncian con euforia y aterrizan con más lentitud de la prevista. Ocurrió con la digitalización de la pyme y vuelve a asomar ahora con la inteligencia artificial. La diferencia es que esta vez el tiempo liberado se mide en horas, no en promesas.

Creo que el dato de las cinco horas semanales debería leerse más como un umbral mínimo que como un techo. Las empresas que ya trabajan con IA bien integrada liberan capacidad administrativa, de atención al cliente y de análisis. Las que solo compran licencias no liberan nada. El tejido productivo no cambia por acumular proveedores, sino por cómo se reorganizan los flujos de trabajo.

El riesgo está en confundir el censo de empresas de IA con la madurez del mercado. España puede triplicar compañías y, a la vez, quedarse corta en adopción real si la nube y los datos no se sanean. No es una contradicción: es un embudo.

Hay un matiz que conviene no pasar por alto. La nube no es solo un gasto tecnológico; es la capa que permite convertir los modelos de IA en procesos estables. Si las pymes no alcanzan una madurez mínima, el beneficio de las cinco horas se concentrará en sectores ya digitalizados y ampliará la brecha productiva con el resto.

Tampoco hay que idealizar la productividad como una variable automática. Ganar cinco horas no es lo mismo que reutilizarlas bien; si el tiempo liberado se devuelve en reuniones o en tareas de bajo valor, el efecto se diluye.

Habrá que observar los próximos ejercicios con una métrica menos amable: cuántas de esas empresas escalan, contratan fuera de las rondas de financiación y logran contratos recurrentes. El titular de hoy sirve para abrir la conversación; la foto de dentro de dos años dirá si el salto era estructural o solo censal.

Yahoo Finance apunta a una acción del Ibex 35 con un potencial alcista del 28%

0

Alphavalue otorga a Puig Brands, valor del Ibex 35, un potencial alcista del 28% con precio objetivo de 22,90 euros.

La tesis de Alphavalue: fragancias, nicho y Asia

La firma gala inició la cobertura de la compañía en diciembre de 2024 y desde entonces ha mantenido una visión optimista. El argumento no ha cambiado sustancialmente: una exposición inusualmente alta al sector de las fragancias, una cartera complementaria de marcas de prestigio, nicho, y una dependencia limitada del mercado chino de la belleza.

En su último informe, los analistas de Alphavalue reconocen que ‘el superciclo de las fragancias ha comenzado a desacelerarse’. Sin embargo, sostienen que Puig sigue ganando cuota de mercado y que sus marcas de nicho se mantienen más sólidas que el mercado general de fragancias. Añaden que Charlotte Tilbury se está consolidando como un segundo motor de crecimiento creíble. La cartera de Puig integra marcas como Paco Rabanne, Carolina Herrera y Charlotte Tilbury.

La tesis actual de la casa de análisis se apoya en la capacidad del grupo para convertir su potencial geográfico y de nicho en un crecimiento sostenible de un dígito medio. Según el informe, la valoración actual ofrece un equilibrio favorable entre la visibilidad limitada de las ganancias a corto plazo y las oportunidades estructurales de crecimiento.

El componente asiático es clave en el análisis. Alphavalue apunta que Puig está ‘significativamente infrarrepresentado en Asia’ y que la recuperación gradual del mercado de la belleza en la región puede actuar como catalizador adicional. A la espera de que el consumo repunte, la diversificación de marca aporta una base de ingresos más estable.

El rebote no ha borrado el descuento real: Puig cotiza un 35% por debajo de máximos y ese es el punto de partida.

El recorrido de Puig en el parqué: del debut al rebote

Puig Brands tocó el parqué en mayo de 2024 a un precio de 24,50 euros por acción y apenas dos meses después, el 22 de julio, se incorporó al Ibex 35. Los registros de la CNMV confirman una primera etapa de euforia seguida de una corrección profunda.

El máximo histórico llegó en junio de 2024, con una cotización de 27,78 euros. Desde ese nivel, el valor sufrió un ajuste que le llevó a registrar mínimos de 13,11 euros en octubre de 2025. La caída desde máximos hizo mella en la confianza del consenso y elevó las dudas sobre la valoración de salida a bolsa.

El rebote posterior ha sido significativo. Las acciones acumulan una subida del 36,8% desde aquellos mínimos y ganan un 20,6% en lo que va de 2026, frente al 15,5% que avanza el Ibex 35 en el mismo período. Pese a ello, la cotización aún se sitúa un 26,7% por debajo del precio de debut y un 35,4% por debajo de los máximos históricos.

Con la acción en el entorno de los 17,90 euros, el precio objetivo de Alphavalue de 22,90 euros supone un potencial alcista del 28%. Un recorrido relevante para una compañía que ha mostrado una elevada sensibilidad al sentimiento del mercado.

Análisis Merca2: una apuesta coherente con riesgos evidentes

La recomendación de Alphavalue se apoya en variables estructurales reales: la exposición a fragancias, el escaso apalancamiento al ciclo chino y una cartera diversificada. No es una tesis construida sobre un único producto ni sobre un año concreto. Eso la hace defendible desde un punto de vista industrial.

Sin embargo, hay un elemento que la propia firma admite: la desaceleración del superciclo de fragancias. Ese es el punto ciego de cualquier valoración optimista. Desde la salida a bolsa, Puig no ha conseguido sostener la confianza del mercado en los múltiplos que inicialmente se le asignaron. El descuento del 35% frente a máximos no es una anomalía pasajera: refleja la prima que el inversor exige a una compañía con poca visibilidad de beneficios a corto plazo.

A mi juicio, el contraste con el selectivo es revelador. Mientras el Ibex 35 avanza un 15,5% en 2026, Puig gana un 20,6%, lo que indica que el mercado ya está descontando parte de ese deterioro. La mejora de la narrativa comienza a recoger apoyos, pero la sostenibilidad del rebote dependerá de que los resultados acompañen a la historia.

Los próximos catalizadores son claros: la presentación de resultados del tercer trimestre, prevista para octubre, y la evolución del consumo de lujo en Asia. El riesgo es que una recaída en China o una competencia más agresiva en fragancias premium diluyan la tesis de crecimiento de un dígito medio. La infrarrepresentación en Asia es una oportunidad si el consumo se recupera, pero también una limitación estructural si no se traduce en ingresos sostenibles.

En cualquier caso, el informe de Alphavalue introduce una referencia concreta de valoración en un valor que llevaba tiempo sin una tesis compradora clara por parte de casas de análisis independientes. Para el inversor minorista, el precio objetivo de 22,90 euros ofrece una horquilla de seguimiento útil en los próximos trimestres.

Veredicto Merca2

Cotización al cierre o apertura: La acción de Puig Brands ronda los 17,90 euros por acción, con un potencial del 28% hasta el precio objetivo de 22,90 euros. El valor gana un 20,6% en 2026, cinco puntos más que el Ibex 35.

Clave técnica: Puig se mantiene claramente por encima de los 13,11 euros de octubre de 2025, pero debe defender la base de los 17,50 euros para conservar la estructura de rebote. La superación de 18,00 euros confirmaría la continuidad del movimiento alcista.

Apunte macro: El Ibex 35 avanza un 15,5% en 2026 y Puig gana un 20,6%, un diferencial de cinco puntos que refleja el interés del mercado por el consumo europeo. El sector de belleza sigue condicionado por la evolución del gasto en Asia y por la política monetaria del BCE.

Tu puedes Medir la capacidad intrínseca en el envejecimiento: fuerza, movilidad y memoria, métricas accionables para rendir mejor

Envejecer no significa rendir igual para todo el mundo. Dos personas de la misma edad pueden presentar diferencias importantes en fuerza, movilidad, memoria o energía. La capacidad intrínseca mide precisamente esas diferencias para actuar antes de que limiten tu autonomía.

Qué mide la capacidad intrínseca según la OMS

La Organización Mundial de la Salud entiende la capacidad intrínseca como el conjunto de capacidades físicas y mentales de una persona en un momento concreto. En lugar de centrarse solo en lo que falla, este enfoque observa qué capacidades se conservan y cómo evolucionan con los años.

No existe una única prueba ni una cifra cerrada que defina la capacidad intrínseca. La valoración reúne cinco dimensiones relacionadas con el funcionamiento del organismo: locomoción, cognición, sensorial, estado psicológico y vitalidad.

  • Locomoción: fuerza muscular, equilibrio, movilidad y velocidad al caminar.
  • Cognición: memoria, atención y orientación.
  • Sensorial: visión y audición.
  • Estado psicológico: ánimo y sensación de bienestar.
  • Vitalidad: energía disponible y capacidad de recuperarse tras un esfuerzo.

El valor de este enfoque está en observar la evolución. Alguien puede seguir siendo independiente y no notar ninguna limitación evidente, pero empezar a caminar algo más despacio, perder fuerza o tener más dificultad para recordar ciertas cosas.

Esos cambios parecen pequeños por separado, pero su evolución ofrece información útil sobre el proceso de envejecimiento. Permiten identificar de forma temprana a quién le conviene reforzar su reserva física y mental antes de que la autonomía se resienta.

Lo interesante es que muchas de estas áreas responden a los hábitos. La actividad física, la alimentación, el sueño, la seguridad ante caídas, el cuidado de la visión y la audición, la vida social y una buena gestión del estilo de vida ayudan a preservar la autonomía durante más tiempo.

El reto de la longevidad no es solo sumar años, sino mantener la fuerza, la movilidad y la claridad mental que hacen que esos años merezcan la pena.

Cómo medir tu capacidad intrínseca en casa sin complicaciones

La medición no requiere un laboratorio. Basta con registrar tres o cuatro indicadores funcionales cada semana o cada mes: velocidad al andar, fuerza de piernas, fuerza de agarre y una prueba sencilla de memoria. La regularidad importa más que la precisión absoluta.

envejecer con fuerza

📊 La pauta en cifras

  • Velocidad de marcha: anota cuánto tardas en recorrer 10 metros a ritmo normal. Pasar de caminar rápido a hacerlo más lento en meses es una señal de pérdida de reserva.
  • Fuerza de piernas: mide cuántas veces puedes levantarte de una silla en 30 segundos sin usar las manos, un indicador básico de autonomía funcional.
  • Fuerza de agarre: utiliza un dinamómetro casero o aproxima con una pinza resistente; la fuerza de mano correlaciona con la capacidad funcional general.
  • Memoria y atención: recuerda tres palabras después de un minuto o haz una tarea de atención breve; la tendencia importa más que un resultado aislado.

Estos marcadores no pretenden sustituir una evaluación profesional: son una versión doméstica de los indicadores que ya utilizan programas de envejecimiento activo. El objetivo es detectar tendencias y ajustar el entrenamiento antes de que la pérdida de reservas sea evidente.

La tendencia vale más que un número aislado.

Importa lo que puedes hacer.

El proyecto INTEGRA-CAM, impulsado en la Comunidad de Madrid, planteó monitorizar desde el domicilio la capacidad intrínseca de personas mayores con herramientas tecnológicas. De este modo se convierte la medición en un hábito y no en un examen puntual.

Lo que la capacidad intrínseca no te dice (y lo que sí vale oro)

La capacidad intrínseca no determina la edad biológica exacta ni predice cuántos años vivirás. Tampoco sustituye la valoración de un profesional cualificado. Su utilidad es otra: ofrecer una visión más completa de cómo está funcionando tu organismo y detectar señales de pérdida de reserva antes de que se traduzcan en menos autonomía.

El precedente es sólido. La OMS lleva más de una década impulsando el envejecimiento saludable, y España ha incorporado este enfoque a varias iniciativas públicas. No se trata de esperar a que surja un problema grave, sino de identificar señales tempranas y entrenar las capacidades que sostienen la independencia.

Vivir más y vivir mejor no son lo mismo.

Para entender el contexto de la longevidad funcional, conviene separar dos ideas: vivir más y vivir mejor. La primera es demografía; la segunda es rendimiento, autonomía y calidad de vida a diario. Puedes ampliar conceptos en la entrada de Wikipedia sobre longevidad.

A efectos prácticos, importa qué puedes hacer, qué capacidades conservas y cómo las entrenas cada semana. La longevidad funcional se construye en lo cotidiano: más pasos, más fuerza, mejor descanso y una mente despierta. Como siempre, si tienes una circunstancia personal concreta, consulta con un profesional antes de cambiar tu rutina.

⚡ Rutina de Optimización Diaria

  • Registra tu punto de partida: anota hoy cuánto tardas en caminar 10 metros y cuántas veces te levantas de una silla en 30 segundos.
  • Entrena fuerza dos o tres veces por semana: incluye sentadillas, empujes y agarres con bandas o mancuernas ligeras para mantener reserva física.
  • Revisa tu recuperación: duerme entre siete y ocho horas y sal a la calle con luz natural por la mañana para cuidar energía y atención.
Publicidad