Legumbres de bote: la proteína vegetal más barata y cómo elegir la lata con menos sal y más fibra

Las legumbres de bote son la proteína vegetal más barata de la despensa; un análisis de 288 productos confirma su buena relación proteína-energía y advierte de una media de 0,9 gramos de sal por cada 100 gramos.

Cuánta proteína lleva de verdad una lata de lentejas

Vamos a los datos. En la muestra de 288 guisos, sopas y platos preparados con legumbres en conserva, 263 productos —el 91%— cumplían el umbral europeo para anunciarse como fuente de proteína, y más de la mitad llegaban a alto contenido en proteína. Los guisos salieron mejor parados: tres de cada cuatro superaban el listón alto. La norma exige que el 12% de la energía venga de proteína para el primer sello y el 20% para el segundo.

El matiz importante está en la cantidad de legumbre: el porcentaje osciló entre el 0,8% y el 64% en la categoría de platos preparados. Misma lata, misma promesa y hasta ochenta veces menos legumbre. En platos y sopas con carne la proteína total subía; en guisos, las versiones veganas empataban prácticamente con las de carne. La legumbre aguanta el tipo sola.

Cómo leer la lata: sal, fibra y porcentaje real de legumbre
lentejas cocidas supermercado

Aquí está el lastre. La media de sal del conjunto analizado se quedó en 0,9 gramos por cada 100 gramos, una cifra alta para un plato que se vende como práctico y completo: un envase de 400 gramos ronda los 3,6 gramos. La sal no resta proteína, pero delata una receta resuelta con condimento en lugar de con ingrediente. Y se nota en el sabor.

La fibra juega a favor: 125 de los 288 productos alcanzaban el umbral de fuente de fibra o de rico en fibra. Casi nadie lo cuenta en el envase. Ese es el primer filtro de compra: revisa el porcentaje de legumbre declarado y el orden de los ingredientes antes que cualquier reclamo grande del frontal, porque sin ese dato el comprador no tiene forma de de comparar dos latas.

Una lata con un 60% de legumbre y poca sal vale más que un envase con la palabra proteína escrita en letras gigantes.

📊 La pauta en cifras

  • Umbral de proteína: el 12% de la energía para ser fuente de proteína y el 20% para alto contenido, según el reglamento europeo de declaraciones.
  • Sal a vigilar: la media del mercado se sitúa en 0,9 gramos por cada 100 gramos; busca envases por debajo de esa referencia.
  • Fibra: 125 de los 288 productos analizados alcanzan el umbral de fuente de fibra o rico en fibra.
  • Calidad a buscar: porcentaje de legumbre alto y en los primeros puestos de la lista de ingredientes.
  • A tener en cuenta: las versiones con carne suben la proteína total, aunque no siempre mejoran el perfil del plato.

En el súper se traduce así: si la salsa o el caldo encabezan la lista, la legumbre es acompañante. Si el porcentaje aparece en el frontal, mejor señal; si no aparece, también es una señal. Y ojo con la proteína añadida: los productos que presumen de proteína suelen deberlo a aislados y aditivos, no al grano. La proteína vegetal de la legumbre viene de serie y con fibra de regalo.

Por qué el fabricante esconde su mejor dato

Solo 44 de los 288 productos —apenas uno de cada seis fabricantes— usaban las declaraciones nutricionales que la ley permite. El contraste es llamativo: en quesos y snacks proteicos el sello se repite hasta la saciedad, muchas veces con ingredientes procesados añadidos para conseguirlo. Con las legumbres, el argumento ya viene dado por la materia prima y la industria no lo aprovecha.

Menos marketing, más etiqueta. Esa es la paradoja del lineal: el producto que mejor defiende su proteína con datos propios es el que menos lo pregona. Para el comprador la consecuencia es práctica: el reverso del envase es el único que no miente.

El origen que casi nunca aparece en la etiqueta

La trazabilidad es el otro punto ciego. Solo tres empresas informaban del país de origen de la legumbre, en la etiqueta o vía código QR, y ninguna está obligada a ello. Cuando se consultó a 62 fabricantes respondieron seis, y más de la mitad de la legumbre procedía de países de la Unión Europea; muy poca, de Alemania. El dato tiene miga: aquí se cultivan legumbres, pero acaban mayoritariamente en el pienso del ganado.

Lo que este análisis enseña al comprador de verdad

Los centros de consumidores alemanes llevan años midiendo lo que el envase promete y lo que el plato cumple, y este chequeo de 288 referencias llega en un momento curioso: el sello proteico se ha convertido en el reclamo más rentable del supermercado, muchas veces sobre productos ultraprocesados que lo consiguen añadiendo aislados. Las legumbres de bote no necesitan ese truco. Su proteína es estructural, viene con fibra y con un coste por gramo que ningún suplemento iguala.

Ahora la parte honesta: esto es un análisis de composición, no un ensayo de rendimiento deportivo. Que una lata aporte el 20% de su energía en forma de proteína no la convierte en un batido; una ración de lentejas cocidas suma proteína útil para completar el día, pero no sustituye los 30 gramos de una toma pensada para entrenamiento de fuerza. Donde sí rinde es en la suma: fibra, saciedad y un aporte sostenido que aguanta la tarde.

Para quién encaja: para quien quiere comer mejor con presupuesto ajustado y poco tiempo, y para quien busca una base de proteína vegetal que no dependa de añadidos. Lo que no debes esperar: que la lata resuelva la comida por sí sola ni que el frontal te cuente la verdad.

⚡ Rutina de Optimización Diaria

  • Compra por porcentaje: antes de mirar el frontal, localiza el porcentaje de legumbre en la etiqueta y descarta las latas donde la salsa abra la lista de ingredientes.
  • Fija tu umbral de sal: compara siempre por cada 100 gramos y elige el envase que quede por debajo de la media del lineal, que ronda los 0,9 gramos.
  • Aclara y escurre: enjuaga la legumbre bajo el grifo antes de calentarla para arrastrar parte de la sal del líquido de gobierno.
BBVA prorroga hasta noviembre su oferta de 1.060 euros por domiciliar la nómina: requisitos y letra pequeña

La oferta nómina BBVA se prorroga hasta el 10 de noviembre: hasta 1.060 euros brutos por llevar tu nómina a la Cuenta Online Sin Comisiones, cinco bloques de requisitos y 858,6 euros netos si cumples todos.

He vuelto a leer las bases de la promoción y el diablo, como casi siempre, está en el reparto. El banco no ingresa los 1.060 euros de golpe: los suelta mes a mes según el uso que hagas de la cuenta, y para activar la promoción hay que teclear el código PLAN1060 al abrirla. La prórroga alarga el plazo de contratación, no mejora las condiciones.

Cuánto dinero llega de verdad a tu cuenta

Vamos a los números. De los 1.060 euros brutos, Hacienda se lleva el 19% de retención, porque la bonificación tributa como rendimiento del capital mobiliario en el IRPF. En tu bolsillo aterrizan 858,6 euros netos. Si no se cumple el bloque de saldo, el máximo baja a 760 euros brutos, que se quedan en 615,6 euros netos: unos 243 euros menos por el camino.

Nada llega de golpe. El banco lo acumula mes a mes en función del uso real de la cuenta: nómina domiciliada, pagos con tarjeta, recibos, Bizum y saldo mantenido. Es una promoción que premia el uso y no un único requisito, lo que suena razonable hasta que se mira el calendario: doce meses cumpliendo todo para rascar el máximo.

Los cinco bloques: dónde se cae la mayoría

cuenta nómina 1.060 euros

La oferta se reparte en cinco bloques y el último es el más exigente, porque exige un saldo determinado en la cuenta. Es ahí donde la mayoría de los titulares se queda sin el tramo final: sin ese requisito, la bonificación baja a 760 euros brutos aunque el resto esté impecable. La letra pequeña no esconde una trampa, pero sí un listón que obliga a dejar dinero quieto durante meses.

Los 1.060 euros brutos no son un regalo: son un contrato de doce meses en el que tú pones la nómina y el banco las condiciones.

El punto fuerte, y conviene decirlo, es que BBVA no impone permanencia. Puedes llevarte la nómina, cobrar los tramos que vayas cumpliendo y cambiar de entidad cuando quieras. El punto débil es justo el contrario: ese saldo que te obligan a mantener no renta nada, es dinero al 0% mientras la inflación le come poder adquisitivo mes a mes.

El saldo que te obligan a mantener quieto para cobrar el último tramo no paga intereses: es el coste real de esos euros extra.

Quién paga más por tu nómina ahora mismo

La prórroga llega en plena recta final de la guerra por la nómina. Con 1.060 euros brutos en un año, BBVA mantiene la bonificación en efectivo más alta entre las promociones de bancos por domiciliar la nómina. Le sigue Santander, que paga hasta 840 euros brutos pero repartidos a lo largo de dos años, lo que deja la media anual en 420 euros. Después aparecen Cajamar, con hasta 750 euros para nóminas de más de 4.000 euros, y Bankinter y Kutxabank con 600 euros cada uno.

EntidadMáximo brutoNeto tras el 19%Condición clave
BBVA1.060 euros858,6 eurosCódigo PLAN1060 y cinco bloques
Santander840 euros680,4 eurosRepartido en dos años
Cajamar750 euros607,5 eurosNómina superior a 4.000 euros
Bankinter600 euros486 eurosDomiciliación de nómina
Kutxabank600 euros486 eurosDomiciliación de nómina

Para comparar de verdad hay que mirar el neto y el tiempo, no el titular del cartel. Los 840 euros brutos de Santander equivalen a 680,4 euros netos repartidos en 24 meses; los 1.060 de BBVA, a 858,6 netos en 12 meses. La diferencia no está en el escaparate, está en cuánto dinero llega cada trimestre a tu cuenta.

Y ojo con Cajamar: sus 750 euros están reservados a nóminas de más de 4.000 euros, así que para la mayoría no existe. Si la bonificación prometida no llega, el primer paso es reclamar al servicio de atención al cliente de la entidad y, si la respuesta no convence, acudir al Portal del Cliente Bancario del Banco de España, que tramita las quejas frente a las entidades supervisadas.

Por qué la prórroga dice más del mercado que de tu bolsillo

Llevo meses siguiendo esta guerra y la prórroga tiene lectura de mercado. Cuando un banco estira una promoción que ya era la más alta es porque necesita captar pasivo de la vista a bajo coste: tu nómina, tus recibos y tu saldo son financiación barata para la entidad. Los 1.060 euros son, en el fondo, el precio que paga por ese depósito recurrente que eres tú.

Compáralo con el ahorro remunerado. Pongamos una cuenta al 2,5% TAE sobre 10.000 euros: son unos 250 euros al año antes de impuestos, sin bloques ni doce meses de uso obligatorio. La promoción de nómina puede pagar mucho más, sí, pero solo si BBVA va a ser tu cuenta principal. Si lo que buscas es aparcar dinero, el producto es otro y la comparación también.

Mi criterio con esta oferta es claro: compensa si puedes cumplir el bloque de saldo sin ahogar tu fondo de emergencia y si vas a usar la cuenta de verdad durante un año. Si la idea es llevarte la nómina, cobrar dos tramos y salir corriendo, los 1.060 euros se quedan en mucho menos. Hagamos cuentas sobre el neto, no sobre el bruto del anuncio.

💶 El Impacto en tu Bolsillo

  • Qué hacer hoy: Comprueba si puedes mantener el saldo que exige el quinto bloque sin quedarte sin colchón y calcula el neto real antes de abrir la cuenta con el código PLAN1060.
  • Qué vigilar: La promoción de BBVA se cierra el 10 de noviembre de 2026; a partir de ahí toca revisar cada mes si se han cumplido los tramos para no perder la bonificación.
  • El error a evitar: Mover la nómina por los 1.060 euros brutos y vaciar la cuenta al segundo mes: sin uso constante, los tramos se caen y el esfuerzo no compensa.

Actividades sociales memoria: tres o más hábitos que optimizan tus decisiones y rendimiento

Sumar tres actividades sociales distintas a tu semana se asocia a mejor memoria y a decisiones más finas, según un estudio con 57.793 adultos de 24 países seguidos seis años.

Cuántas actividades sociales necesitas para que el efecto aparezca

El trabajo siguió durante una media de seis años a esos cerca de 58.000 participantes y midió dos cosas muy concretas: la memoria y la capacidad de razonamiento. No se trataba de preguntar cómo se sentían, sino de evaluar cómo rendían en tareas mentales. La conclusión: quienes participaban de forma regular en actividades sociales mostraron un rendimiento cognitivo mejor que quienes no lo hacían.

Aquí está la clave. No ganaba quien más horas acumulaba, sino quien más variedad sumaba. El salto aparecía al reunir tres o más actividades sociales diferentes. Tres frentes distintos activan más registros que un único círculo repetido, y eso se traduce en agilidad mental y en decisiones más rápidas cuando hay presión. La variedad es la dosis.

Algunas actividades se desmarcaron del resto. El voluntariado y la pertenencia a clubes deportivos fueron las que mejor se asociaron con un rendimiento cognitivo sostenido en el tiempo. Los cursos educativos y el cuidado de niños también mostraron beneficios. Todas comparten un rasgo: implican a otras personas, exigen adaptación y no son pasivas.

¿Por qué funciona? Los autores manejan varias hipótesis razonables: la interacción social estimula conexiones entre áreas del cerebro, obliga a cambiar de registro, mejora el estado emocional y modula la carga de estrés. Nada de eso es magia. Es el mismo principio que aplicas al entrenamiento de fuerza: estímulo variado, adaptación y progreso.

La variedad pesa más que el volumen: tres círculos distintos rinden más que veinte horas de la misma conversación.

Cómo montar tres frentes sociales en una semana laboral

Vamos a los datos primero, porque hay un matiz honesto. El estudio no midió horas ni minutos: registró el número de actividades distintas. La pauta razonable, por tanto, no es ‘más tiempo’, sino ‘más ángulos’. La dosis que se asocia al beneficio es de tres actividades diferentes sostenidas en el tiempo, no tres planes puntuales en un mes.

Cómo se traduce a una agenda real. Reserva una actividad cooperativa —deporte de equipo, club, clase colectiva—, una de aprendizaje —un curso, una charla, un taller— y una de servicio —voluntariado, apoyo familiar, cuidado de otros—. Con dos sesiones semanales de 60 a 90 minutos cubres dos de los tres frentes; el tercero puede ser quincenal y seguir sumando variedad.

El coste de entrada es ridículo comparado con el retorno. Un club de pádel, una asociación de barrio, un curso municipal de dos horas o una tarde de voluntariado caben en cualquier calendario. Lo que no cabe es improvisar: si no está en la agenda, no existe. Y si tu única interacción semanal es el chat del trabajo, el sistema no se activa.

📊 La pauta en cifras

  • Dosis asociada al beneficio: tres o más actividades sociales distintas, mantenidas en el tiempo.
  • Frecuencia realista: dos sesiones semanales de 60 a 90 minutos más un tercer frente quincenal.
  • Calidad a buscar: interacción activa con otras personas, no consumo pasivo de contenido.
  • A tener en cuenta: el estudio es observacional; describe asociación, no una causa demostrada.

longevidad cognitiva

Ojo con la letra pequeña. Las asociaciones fueron más fuertes en mayores de 60 años, en mujeres y en personas que viven solas. Ese último dato es el más accionable de todos: si tu semana transcurre entre el teletrabajo y el sofá, la variedad social no aparece sola. Hay que diseñarla.

Y no vale cualquier cosa. Estar rodeado de gente sin interactuar no puntúa igual: la conversación de ascensor suma poco, la que te obliga a escuchar, responder, y adaptarte suma mucho. Lo que el estudio llama actividad social es participación, no presencia. La diferencia entre las dos cosas es la misma que entre mirar una clase de fuerza y hacer las series.

Lo que el estudio no puede demostrar (y por qué importa)

Toca bajar el entusiasmo. El trabajo es observacional: encontró una asociación sólida entre variedad social y mejor memoria, pero no puede probar que apuntarte a un club deportivo te cambie el rendimiento mental por sí solo. Existe la posibilidad inversa, y es la crítica clásica a este tipo de diseños: quien tiene la cabeza más ágil tiende a apuntarse a más cosas. La causalidad podría correr en los dos sentidos.

Tampoco conviene ignorar el contexto. Los datos provienen de 24 países con tradiciones asociativas muy distintas, y la medición se apoya en autoinformes y pruebas estandarizadas, no en marcadores biológicos. Aun así, el tamaño de la muestra —casi 58.000 adultos— y la coherencia del patrón le dan peso. Cuando un efecto aparece en decenas de miles de personas y en países diferentes, merece atención aunque no sea experimental.

La lectura útil es esta: la variedad social funciona como un hábito de rendimiento más, del mismo nivel que dormir siete u ocho horas o entrenar fuerza dos veces por semana. Encaja en la lógica de la longevidad cognitiva, esa que se construye con estímulos diversos y sostenidos, no con un suplemento milagroso de temporada. Para quien pasa muchas horas solo frente a una pantalla, es la intervención más barata que existe. Este texto es divulgación sobre optimización del estilo de vida, no consejo personalizado; ante circunstancias particulares, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Audita tu semana: anota cuántas actividades sociales distintas tienes y añade una nueva este mes hasta llegar a tres.
  • Elige un frente de servicio: bloquea dos horas quincenales de voluntariado o apoyo a alguien de tu entorno; es la vía que mejor se asoció al rendimiento cognitivo.
  • Protege el tercer frente: mete en el calendario una actividad de aprendizaje o un club deportivo con fecha fija; sin hora concreta, no ocurre.

SIGRE confía a Havas PR su estrategia de comunicación en su 25º aniversario

SIGRE, entidad sin ánimo de lucro del reciclaje de envases de medicamentos, ha confiado a Havas PR su estrategia de comunicación. El acuerdo entre Havas y SIGRE se activa en el año en que la entidad cumple su 25º aniversario.

Havas PR asume la comunicación estratégica de la entidad

La organización, creada en 2001 por iniciativa de la industria farmacéutica en colaboración con la distribución y las farmacias, ha designado a Havas PR como su nuevo partner estratégico de comunicación en una cuenta que incluye la estrategia de relaciones públicas y el refuerzo de la interlocución con medios y grupos de interés.

El perímetro no se limita a la relación con la prensa. Havas Media será la agencia responsable de la planificación y gestión de medios de la Campaña Nacional de Sensibilización Ciudadana 2026 ‘Buen Punto’, y el grupo participa además en la organización de los actos conmemorativos del 25º aniversario de SIGRE, que la entidad celebró el 20 de octubre.

Con esta colaboración, el grupo Havas presta a SIGRE un servicio integrado que combina comunicación y medios bajo una única interlocución. Los ejes del relato son la economía circular, el ecodiseño de los envases farmacéuticos, el uso responsable del medicamento y el concepto ‘One Health.

El director de comunicación y sostenibilidad de SIGRE, Mario Zarzuela, sitúa el encargo en la nueva etapa que afronta la entidad tras 25 años de recorrido. La directora general de Havas PR España, Ana Picó, subraya por su parte el objetivo de concienciar a la sociedad sobre la gestión correcta de los envases y residuos domésticos de medicamentos.

El encargo combina relaciones públicas y planificación de medios, un modelo de servicio integrado que gana peso en las cuentas de sostenibilidad del mercado español.

Cómo queda el reparto de tareas en la cuenta

  • Estrategia de relaciones públicas: Havas PR asume la comunicación corporativa, la relación con medios y el diálogo con los grupos de interés de la entidad.
  • Planificación y compra de medios: Havas Media gestiona la Campaña Nacional de Sensibilización Ciudadana 2026 ‘Buen Punto’.
  • Actos conmemorativos: el grupo participa en la organización de las iniciativas del 25º aniversario, celebradas el 20 de octubre.
  • Ámbito de actuación: desde el 1 de enero de 2025, SIGRE extiende su actividad a los envases comerciales e industriales de medicamentos.

La estructura del encargo responde a un modelo que el grupo aplica en cuentas institucionales: una agencia lidera la estrategia y el relato, mientras la unidad de medios asume la planificación y la compra. Para SIGRE, el esquema permite coordinar la campaña ciudadana y la comunicación corporativa sobre un mismo calendario.

Havas PR

La entidad nació en 2001 para garantizar la correcta gestión medioambiental de los envases y residuos de medicamentos de origen doméstico, un modelo construido con la industria farmacéutica, la distribución y las farmacias. La cuenta llega en un momento de reordenación de la consultoría de comunicación en España, donde los grupos compiten por mandatos que cruzan reputación, asuntos públicos y sostenibilidad. Firmas como LLYC, Atrevia o Kreab han desarrollado áreas específicas de ESG con las que cubrir este tipo de encargos, y la conmemoración del 25º aniversario eleva la exposición pública de SIGRE durante el último trimestre del año.

Una cuenta con componente regulatorio y de sostenibilidad

La materia prima de esta cuenta es normativa y ambiental, no de producto. SIGRE nació en 2001 y, desde el 1 de enero de 2025, amplió su ámbito a los envases comerciales e industriales, una extensión que obliga a explicar nuevos procesos ante toda la cadena de valor del medicamento.

La comparación con el ciclo anterior resulta útil para medir el alcance del movimiento. Hasta ahora, la comunicación de la entidad se concentraba en la sensibilización ciudadana y en el canal farmacéutico; a partir de este ejercicio, el perímetro incorpora también a la industria y a la distribución, lo que eleva la exigencia de interlocución con medios especializados y con grupos de interés regulatorios.

En el tablero de la consultoría, el movimiento confirma la tendencia a empaquetar relaciones públicas y medios en un único contrato. Firmas como LLYC, Atrevia o Kreab compiten por mandatos transversales en los que el cliente busca una sola estructura de coordinación frente a varios proveedores. El calendario acompaña: la campaña ‘Buen Punto’ y el 25º aniversario concentran la actividad en el tramo final de 2026.

📡 El Radar del Sector

  • El vacío que llena: SIGRE necesitaba una estructura que uniera comunicación corporativa y medios en un año de fuerte exposición pública por su 25º aniversario.
  • El reto por delante: trasladar a la sociedad la ampliación del ámbito de actuación a los envases comerciales e industriales sin diluir el mensaje ciudadano.
  • El tablero competitivo: Havas refuerza su posición frente a LLYC, Atrevia y Kreab en las cuentas de sostenibilidad del mercado español.

Opa Mobico Alsa: Cosmen y Asterion lanzan 338 millones para recomprar el negocio de autobuses

La opa sobre Mobico Alsa devuelve a los Cosmen al negocio de autobuses que vendieron hace dos décadas. La familia asturiana y Asterion Industrial Partners han lanzado una oferta de exclusión sobre la británica Mobico Group, matriz de Alsa, por 338 millones de euros, según ha adelantado Cinco Días y recogen Expansión y El Economista.

El precio de la oferta se sitúa en 46 peniques por acción, la referencia que maneja Investing.com en el seguimiento de la operación. Esa cifra deja la valoración del capital muy lejos de los máximos que la compañía llegó a firmar antes de la pandemia. El Confidencial, sin embargo, cifra la operación en 325 millones de euros, trece menos que las cantidades que publican Cinco Días y Expansión. Las diferencias de cálculo son habituales cuando la oferta incluye deuda y el perímetro no está cerrado.

Los protagonistas tienen nombre y recorrido. Mobico Group es la sociedad británica cotizada en Londres que explota autobuses y ferrocarril en varios mercados y que controla Alsa, la empresa de movilidad fundada en Asturias por la familia Cosmen. Asterion Industrial Partners es la gestora española de infraestructuras que aporta el músculo financiero. Los Cosmen ponen el conocimiento del negocio y la relación con una compañía que un día fue suya.

Una opa de exclusión para sacar a Mobico de la bolsa de Londres

La fórmula elegida es una opa de exclusión: una oferta dirigida a comprar el capital que los promotores aún no controlan y, después, sacar la sociedad del parqué londinense. El movimiento tiene lógica para un grupo cuyo valor se ha comprimido y que, con el capital cerrado, podría ordenar su balance sin la presión trimestral del mercado. También para los fundadores, que recuperarían el control de un activo que conocen mejor que nadie.

Alsa es la pieza que explica el interés. La compañía opera servicios de largo recorrido, regionales y urbanos en España y en rutas internacionales, y su contrato con administraciones públicas le da una visibilidad de ingresos que el transporte discrecional no ofrece. Para los Cosmen supone recuperar la empresa desde la que se construyó la fortuna familiar; para Asterion, un activo de movilidad con flujos predecibles y una exposición limitada al ciclo económico.

Comprar barato el negocio que uno mismo vendió caro no es una vuelta atrás: es la constatación de que el mercado británico nunca supo qué hacer con Alsa.

El precio de saldo: menos de lo que se cobró en 2005

La operación tiene un componente sentimental y otro estrictamente aritmético. National Express, hoy Mobico, adquirió Alsa en 2005 en una transacción que convirtió a los Cosmen en uno de los mayores accionistas de la británica. Dos décadas después, El Economista describe la oferta como una compra ‘a precio de saldo’ y subraya que los promotores pagarían menos de lo que se ingresó entonces.

No conviene confundir el precio de la acción con el precio de la operación. Mobico arrastra una cotización deprimida desde hace años y la oferta se construye sobre ese suelo, no sobre el valor contable de filiales como Alsa. De ahí que las cifras que circulan —325 millones frente a 338— puedan referirse a magnitudes distintas: capital, deuda o valor de empresa. Sin el cuaderno de condiciones completo, cualquier comparación es una aproximación.

familia Cosmen

Qué se juega Asterion y por qué el capital privado vuelve al transporte

El interés de Asterion no es casual. La gestora lleva años comprando infraestructuras y negocios con ingresos previsibles, y el transporte de viajeros por carretera encaja en ese patrón: contratos con administraciones, concesiones de largo plazo, y una competencia limitada por las barreras de entrada. Es el tipo de activo que los fondos buscan cuando el ciclo aprieta y las valoraciones bursátiles no reflejan el valor de los contratos firmados.

El cierre, eso sí, no está garantizado. Una oferta de este tipo exige el respaldo de un porcentaje suficiente del capital, la aprobación de los accionistas y el cumplimiento de las reglas del regulador británico de opas. En el accionariado quedan inversores que compraron arriba y que difícilmente aceptarán 46 peniques sin discutir el precio. Ese es el frente más incómodo para los promotores.

También hay una lectura de ciclo. El capital privado español ha vuelto a mirar el transporte y la logística tras años de tipos altos que enfriaron las compras. Con un coste de la financiación más contenido que el de 2023, operaciones como esta —pequeñas en importe, decisivas en control— resultan más sencillas de estructurar. Asterion no compra cuota de mercado: compra el control de una sociedad que ya tiene los contratos firmados.

En el debe, la operación deja a Alsa dentro de un perímetro societario británico que el nuevo dueño tendrá que simplificar. Las integraciones de este tipo suelen terminar con la venta de activos no estratégicos y con una reorganización de la deuda. Nadie ha detallado ese plan y no está claro que los Cosmen y Asterion coincidan en el calendario ni en el precio al que estarían dispuestos a desprenderse de lo que no les interese.

La pregunta que queda abierta no es si los Cosmen quieren volver a Alsa —está claro que sí—, sino a qué precio están dispuestos los accionistas británicos a vender la última participación española relevante de su grupo. La respuesta llegará en la junta que la oferta convoque en los próximos meses y en el umbral de aceptación que fijen los promotores. Si ese umbral se queda corto, habrá segundo intento. Si sale adelante, Alsa volverá a tener dueño español más de veinte años después.

Microsoft Research resuelve la conjetura KLS: la geometría de alta dimensión cambia tras 31 años

La conjetura KLS acaba de dejar de ser una conjetura. Un investigador de Microsoft Research y su colaborador han demostrado el principio geométrico que Kannan, Lovász y Simonovits formularon en 1995, y lo han demostrado para cualquier número de dimensiones. Treinta y un años de intentos se cerraron con una prueba que combina ideas nuevas y un uso dirigido de la inteligencia artificial.

El resultado aparece descrito en el blog de Microsoft Research, firmado por Xinzhi Zhang, del grupo de Aprendizaje Automático y Optimización del centro, junto a su colaborador Zhao Song. La demostración completa lleva fecha del 4 de octubre de 2026; tres días antes, una primera versión había dejado el problema a un paso.

Qué preguntaba exactamente la conjetura KLS

La pregunta es sencilla de enunciar y endiablada de responder. Imagina una nube de puntos repartida por un espacio de muchas dimensiones. KLS pregunta si el mejor corte plano —una lámina recta, un hiperplano— separa esa nube casi tan bien como el mejor corte de cualquier forma imaginable. Como cortar un melón con un cuchillo de hoja recta: la duda es si el tajo más limpio posible con esa hoja iguala al vaciado más eficaz logrado con cualquier otra herramienta.

El ‘casi’ tiene una traducción precisa: la diferencia entre ambos cortes queda acotada por una constante universal, un número fijo que no crece aunque el espacio tenga diez, mil o un millón de dimensiones. Ese es el corazón del asunto. El corte plano gobierna la velocidad con la que un paseo aleatorio explora la nube, y de ahí su peso en estadística, optimización y teoría de algoritmos.

Su importancia venía de lejos. El Instituto de Investigación en Ciencias Matemáticas lo describió en su informe anual de 2017-18 como un problema abierto central de la geometría convexa, y el Instituto Simons lo situó entre los más importantes de la disciplina.

Treinta y un años dan la medida del atasco. La conjetura se propuso el mismo año en que Windows 95 llegaba a los ordenadores, y desde entonces se acumularon pruebas parciales, casos particulares, y evidencias numéricas sin que nadie cerrara el argumento. El mejor resultado conocido hasta hace unos meses, fechado en julio de 2026, permitía que la constante creciera despacio con la dimensión: el principio funcionaba, pero se debilitaba en espacios cada vez más grandes. Justo lo que KLS negaba.

El obstáculo no era la falta de evidencias a favor, sino la ausencia de un argumento que dejara de depender del número de dimensiones.

Cien trayectorias, tensores de orden superior y una poda humana

El camino hasta la prueba no fue una inspiración súbita. Zhang y Song trabajaron con agentes de inteligencia artificial en un proceso dirigido por personas: los sistemas exploraban variantes de una misma idea en paralelo, los investigadores examinaban el resultado intermedio, descartaban las direcciones sin futuro y devolvían a la ronda siguiente solo lo que prometía. Se evaluaron cerca de 100 trayectorias de investigación, muchas con cálculos pesados de tensores de orden superior, antes de que emergiera el criterio que sostiene la demostración.

Hubo también un intento fallido, y resulta revelador. Los autores pidieron a varios modelos de frontera que resolvieran el problema de una pasada, sin guía y con un presupuesto de cómputo equivalente al del proceso principal. No lo consiguieron. El éxito dependió a partes iguales de la capacidad de los sistemas y del criterio matemático de quienes decidían qué dirección merecía otra iteración. La inteligencia artificial actuó como herramienta de exploración, nunca como oráculo.

geometría alta dimensión

De la iteración al logaritmo iterado

El criterio nuevo tenía una propiedad inesperada: se aplicaba sobre sí mismo. Cada cota mejorada alimentaba el mismo argumento y devolvía otra más ajustada. En la versión del 1 de octubre de 2026, esa recursión redujo la dependencia de la dimensión al logaritmo iterado, una función que crece tan despacio que casi parece una broma. Para un número del tamaño de los átomos del universo observable —un uno seguido de ochenta ceros—, el logaritmo iterado se queda en torno a 8.

Pero esa función, aunque crezca poquísimo, sigue creciendo, y con ella la conjetura no quedaba cerrada. El paso final consistió en repetir la recursión entera en lugar de aplicarla una sola vez, una idea tomada del trabajo anterior de los autores sobre algoritmos rápidos de programación lineal. Los errores introducidos en cada etapa se encogen lo bastante rápido como para que su suma quede atrapada por una constante fija, fuera cual fuera la dimensión. Ahí se cayó el último muro.

Tres pruebas y una verificación formal

Lo que eleva este resultado por encima de un anuncio espectacular es la coincidencia. El mismo día en que los autores colgaron su prueba completa, otro grupo de expertos publicó una demostración desarrollada en paralelo, construida sobre la primera versión del trabajo de Microsoft, a la que calificó de paso crucial. Una tercera prueba apareció también ese día por una vía emparentada, y después llegó una formalización en Lean 4 que combina el criterio original con investigación adicional.

Mi lectura es que estamos ante un teorema sólido, no ante un preprint frágil, aunque conviene precisar qué se ha demostrado. KLS resuelta no significa que hayamos aprendido a movernos por espacios de un millón de dimensiones; significa que el obstáculo teórico que lastraba esa empresa no crece sin límite con la dimensión. Muchos resultados que asumían la conjetura podrán enunciarse ahora sin condiciones. Ese es el cambio real. Queda por ver cuánto tarda el principio en traducirse en algoritmos con cotas prácticas.

Queda trabajo de forma. Los autores están simplificando la demostración y ampliando su verificación formal; tienen previsto publicar ambas versiones tras la revisión final, para que la comunidad pueda examinarla y construir encima. Es el paso menos vistoso y el más decisivo: un teorema solo empieza a rendir cuando otros lo usan.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: una demostración de la conjetura KLS: el mejor corte plano de una distribución log-cóncava queda a un factor constante del mejor corte posible, con independencia del número de dimensiones.
  • Dónde: resultado de matemática teórica sin ubicación física, desarrollado en el grupo de Aprendizaje Automático y Optimización de Microsoft Research.
  • Institución responsable: Microsoft Research, con Xinzhi Zhang y Zhao Song; confirmado por pruebas independientes de otros grupos y una formalización en Lean 4.
  • Cuándo: conjetura formulada en 1995; prueba completa en la versión del 4 de octubre de 2026, pendiente de revisión por pares.
  • Impacto a futuro: permite enunciar sin condiciones resultados de estadística, optimización y algoritmos aleatorios, y abre la puerta a cotas prácticas de muestreo en alta dimensión.

Atresmedia estrena ‘laSexta Debate’ con Ana Pastor como antesala del 29N

Atresmedia estrena ‘laSexta Debate: hablamos de lo que importa’, un formato moderado por Ana Pastor que se emitirá los días 2 y 9 de noviembre como antesala de las elecciones generales del 29N.

Dos citas antes del arranque de campaña

La cadena ha cerrado el calendario de sus dos encuentros electorales. El primero se celebrará el 2 de noviembre y el segundo, el 9 de noviembre, ambos antes del pistoletazo de salida de la campaña electoral, fijado para el 13 de noviembre. Los dos programas se emitirán en la parrilla de laSexta y podrán seguirse también a través de atresplayer en su versión internacional.

En los debates participarán representantes de las formaciones con mayor representación parlamentaria: PSOE, PP, Vox y Frente Amplio. La cadena ha diseñado un modelo mixto en cuanto a temáticas, con los portavoces de los partidos como interlocutores y con asistencia de público en plató.

El reparto temático queda definido desde el primer minuto. El encuentro del 2 de noviembre abordará cuestiones vinculadas a la vivienda y la economía. El del 9 de noviembre se centrará en la regeneración, la inmigración, y el Estado de Bienestar. Dos bloques diferenciados.

El formato sigue, según la cadena, el modelo habitual de los debates celebrados en Reino Unido, un esquema que garantiza la flexibilidad y la apertura en los temas bajo criterios periodísticos y de servicio público. La propuesta incluye asistencia de público en plató y un desarrollo mixto en cuanto a materias, con los portavoces de las formaciones como protagonistas de cada bloque.

La cadena ordena su oferta informativa con dos encuentros temáticos antes de que arranque formalmente la campaña del 29N.

El peso de Ana Pastor y el mapa de los debates

La moderación recae en Ana Pastor, directora de ‘El Objetivo’, espacio de laSexta dedicado a la entrevista y la actualidad política. La cadena subraya su amplia experiencia en la conducción de encuentros de este tipo, tanto en Atresmedia como en la propia laSexta. Estos son los hitos conocidos de su perfil en este terreno:

  • Dirección de ‘El Objetivo’: programa de laSexta que dirige y que se ha consolidado como espacio de entrevista y análisis político dentro de la parrilla de la cadena.
  • Moderación de debates: experiencia acreditada en la conducción de encuentros entre formaciones políticas, una labor desarrollada tanto en Atresmedia como en laSexta.
  • Perfil informativo: trayectoria profesional vinculada a la información política y a la actualidad, el terreno en el que se encuadra este nuevo formato electoral.

El movimiento se enmarca en la estrategia de cobertura electoral del Grupo Atresmedia, el grupo audiovisual que ya ha trasladado a los candidatos a las Elecciones Generales del 29 de noviembre su oferta para celebrar debates. La cadena acumula experiencia en la organización de este tipo de espacios en convocatorias anteriores.

El tablero de los debates electorales se reparte entre las cadenas generalistas. RTVE, Mediaset, Atresmedia y los grupos de radio y prensa con división audiovisual han utilizado estos formatos como palanca de su programación informativa. La diferencia, en esta ocasión, está en el calendario: laSexta coloca sus dos citas antes del 13 de noviembre, cuando la campaña todavía no ha comenzado formalmente.

Atresmedia debates electorales

Qué se juega la cadena con este formato

El estreno responde a una lógica de negocio concreta: ocupar la franja previa a la campaña con producción informativa propia, un activo que las cadenas generalistas emplean para reforzar su posición ante la audiencia en un momento de máxima atención pública. El calendario no es neutro. Situar los dos encuentros antes del 13 de noviembre permite a laSexta abrir el ciclo electoral cuando la conversación pública aún no está saturada por la campaña.

El formato importa tanto como la fecha. El modelo británico al que remite la cadena prioriza la flexibilidad temática, lo que facilita adaptar cada entrega a la actualidad sin encorsetar el guion. La emisión internacional a través de atresplayer añade una capa de distribución relevante: el producto deja de ser solo una emisión lineal y pasa a formar parte del catálogo de la plataforma, en línea con la apuesta de los grupos audiovisuales españoles por ampliar el alcance de sus contenidos informativos.

El precedente inmediato es la oferta de debates que el grupo ya ha trasladado a los candidatos. La cadena acumula experiencia en la organización de estos espacios en convocatorias anteriores, y ese recorrido funciona como aval ante las formaciones políticas. La ventana es amplia. La comparación con el resto del tablero se juega, sobre todo, en el calendario: quien emite antes instala antes los temas en la conversación pública.

📡 El Radar del Sector

  • El vacío que llena: La ventana previa a la campaña, un tramo de máxima atención informativa que la cadena ocupa con dos citas propias de producción interna.
  • El reto por delante: Sostener el interés de la audiencia en dos emisiones separadas por una semana y coordinadas con el arranque de la campaña del 13 de noviembre.
  • El tablero competitivo: laSexta se sitúa antes que el resto de operadores en el calendario de debates, con el modelo británico y la distribución internacional como diferenciales.

El Corte Inglés e Iberia disparan los Avios: canje en tiendas físicas y web

El Corte Inglés entra en Iberia Club. El acuerdo entre El Corte Inglés e Iberia permite canjear Avios en las tiendas físicas y en la web del grupo de distribución, lo que extiende el uso de la moneda de fidelización de la aerolínea más allá de los billetes de avión.

Qué cambia exactamente para el socio de Iberia Club

Hasta ahora, los Avios acumulados en vuelos, compras con tarjeta o partners servían sobre todo para pagar billetes, mejoras de cabina o servicios aeroportuarios. Con la incorporación del retailer, el socio podrá convertir esos puntos en compras en centros comerciales y en el canal online. Es el primer salto relevante del programa hacia el consumo corriente en España.

La información difundida por ambas compañías no detalla el tipo de conversión, el valor de cada Avio en euros ni el calendario de implantación. Tampoco concreta si el canje será total o parcial en cada ticket, ni si habrá un mínimo de compra. Son las tres variables que determinan si el acuerdo mejora de verdad el rendimiento de los puntos o si se queda en un gesto comercial.

El programa Iberia Club es la puerta de entrada a Avios, la moneda que la aerolínea comparte con British Airways, Qatar Airways y Vueling. Esa arquitectura común permite mover saldos entre programas y explica por qué la divisa tiene ya un volumen de circulación enorme. Cada punto emitido es un compromiso contable para quien lo emite; cada punto canjeado es un ingreso para quien lo acepta.

Del otro lado, El Corte Inglés aporta lo que la aerolínea no tiene: presencia física en todas las provincias y una base de clientes con tarjeta propia, acostumbrada a acumular y canjear ventajas. Su programa de fidelización lleva años funcionando como herramienta de tráfico y de conocimiento del cliente. Añadir una divisa externa convierte esa tarjeta en un instrumento con más salidas.

Un punto de fidelización es una promesa de descuento futuro. El negocio consiste en que casi nadie la reclame y en que quien lo haga vuelva a comprar.

El negocio para cada parte

Para Iberia, el movimiento tiene una lectura de balance. Los Avios emitidos son un pasivo: si el cliente no los usa, la aerolínea los libera con el paso del tiempo y con un coste menor del provisionado. Si los usa, necesita un socio dispuesto a aceptarlos a un precio pactado. El Corte Inglés entra en esa ecuación y amplía la capacidad de absorción de saldos sin que Iberia tenga que ceder asientos.

Para el retailer, el beneficio es tráfico con intención de compra y un perfil de cliente de renta media-alta, muy alineado con su surtido. También importa el cliente extranjero: quien llega a España con Avios acumulados en British Airways o Qatar puede acabar comprando en una tienda que antes le resultaba indiferente. El coste aparece en el margen. Cada canje es un descuento, y ese descuento alguien lo paga.

La fidelización ya no se paga solo con vuelos

El sector lleva dos décadas desmontando la idea de que un programa de puntos sirve únicamente a su emisor. Tesco convirtió su Clubcard en una red de canje con terceros. Nectar integró carburantes, viajes y comercio. Los grandes grupos de distribución europeos han entendido que la divisa propia es un activo comercializable, y que su valor crece cuando el catálogo de canje es amplio.

España va por detrás en esa escala, con excepciones notables en banca y carburantes. El acuerdo entre El Corte Inglés e Iberia es la primera vez que una aerolínea de red completa abre su moneda al comercio generalista en el mercado español. La comparación con otros países europeos no favorece al mercado local: en Reino Unido, cualquier tarjeta de fidelización razonablemente grande permite ya pagar parte de la compra semanal.

Hay un riesgo evidente. Cuando un programa amplía canjes y acepta más comercios, la tentación de ajustar la paridad de la moneda es alta. Cada cambio de tabla de conversión reduce el valor percibido, y el socio lo nota. Lo he visto en varias revalorizaciones silenciosas de programas de aerolíneas: el anuncio llega con una expansión de canjes y, en el mismo párrafo, con una tabla nueva.

La segunda incógnita es la caducidad. Los Avios no caducan mientras haya actividad en la cuenta, una regla que conviene recordar cuando el abanico de canjes se amplía y el ritmo de acumulación se acelera. Si el saldo crece más rápido de lo que se gasta, el pasivo se acumula y la tentación de recortar vuelve.

Lo que falta por saber es muy concreto: qué valor tiene un Avio en la caja de El Corte Inglés, si el canje admite compras de alimentación o queda limitado a moda y hogar, y si el acuerdo se extiende a la financiera del grupo. Ahí se decidirá si esto es un cambio de modelo o un acuerdo de marketing con foto. Mi impresión es que la ambición va más allá del anuncio, aunque el sector ya ha visto demasiadas expansiones de canje que terminaron en una tabla de conversión peor.

El siguiente hito será la publicación de las condiciones completas para el socio. Conviene leerlas con dos preguntas en la mano: cuántos Avios hacen falta para un ticket medio y si esa cifra se mantiene igual dentro de doce meses.

Waymo llevará sus robotaxis a Madrid en 2027: la batalla del coche autónomo ya tiene fecha

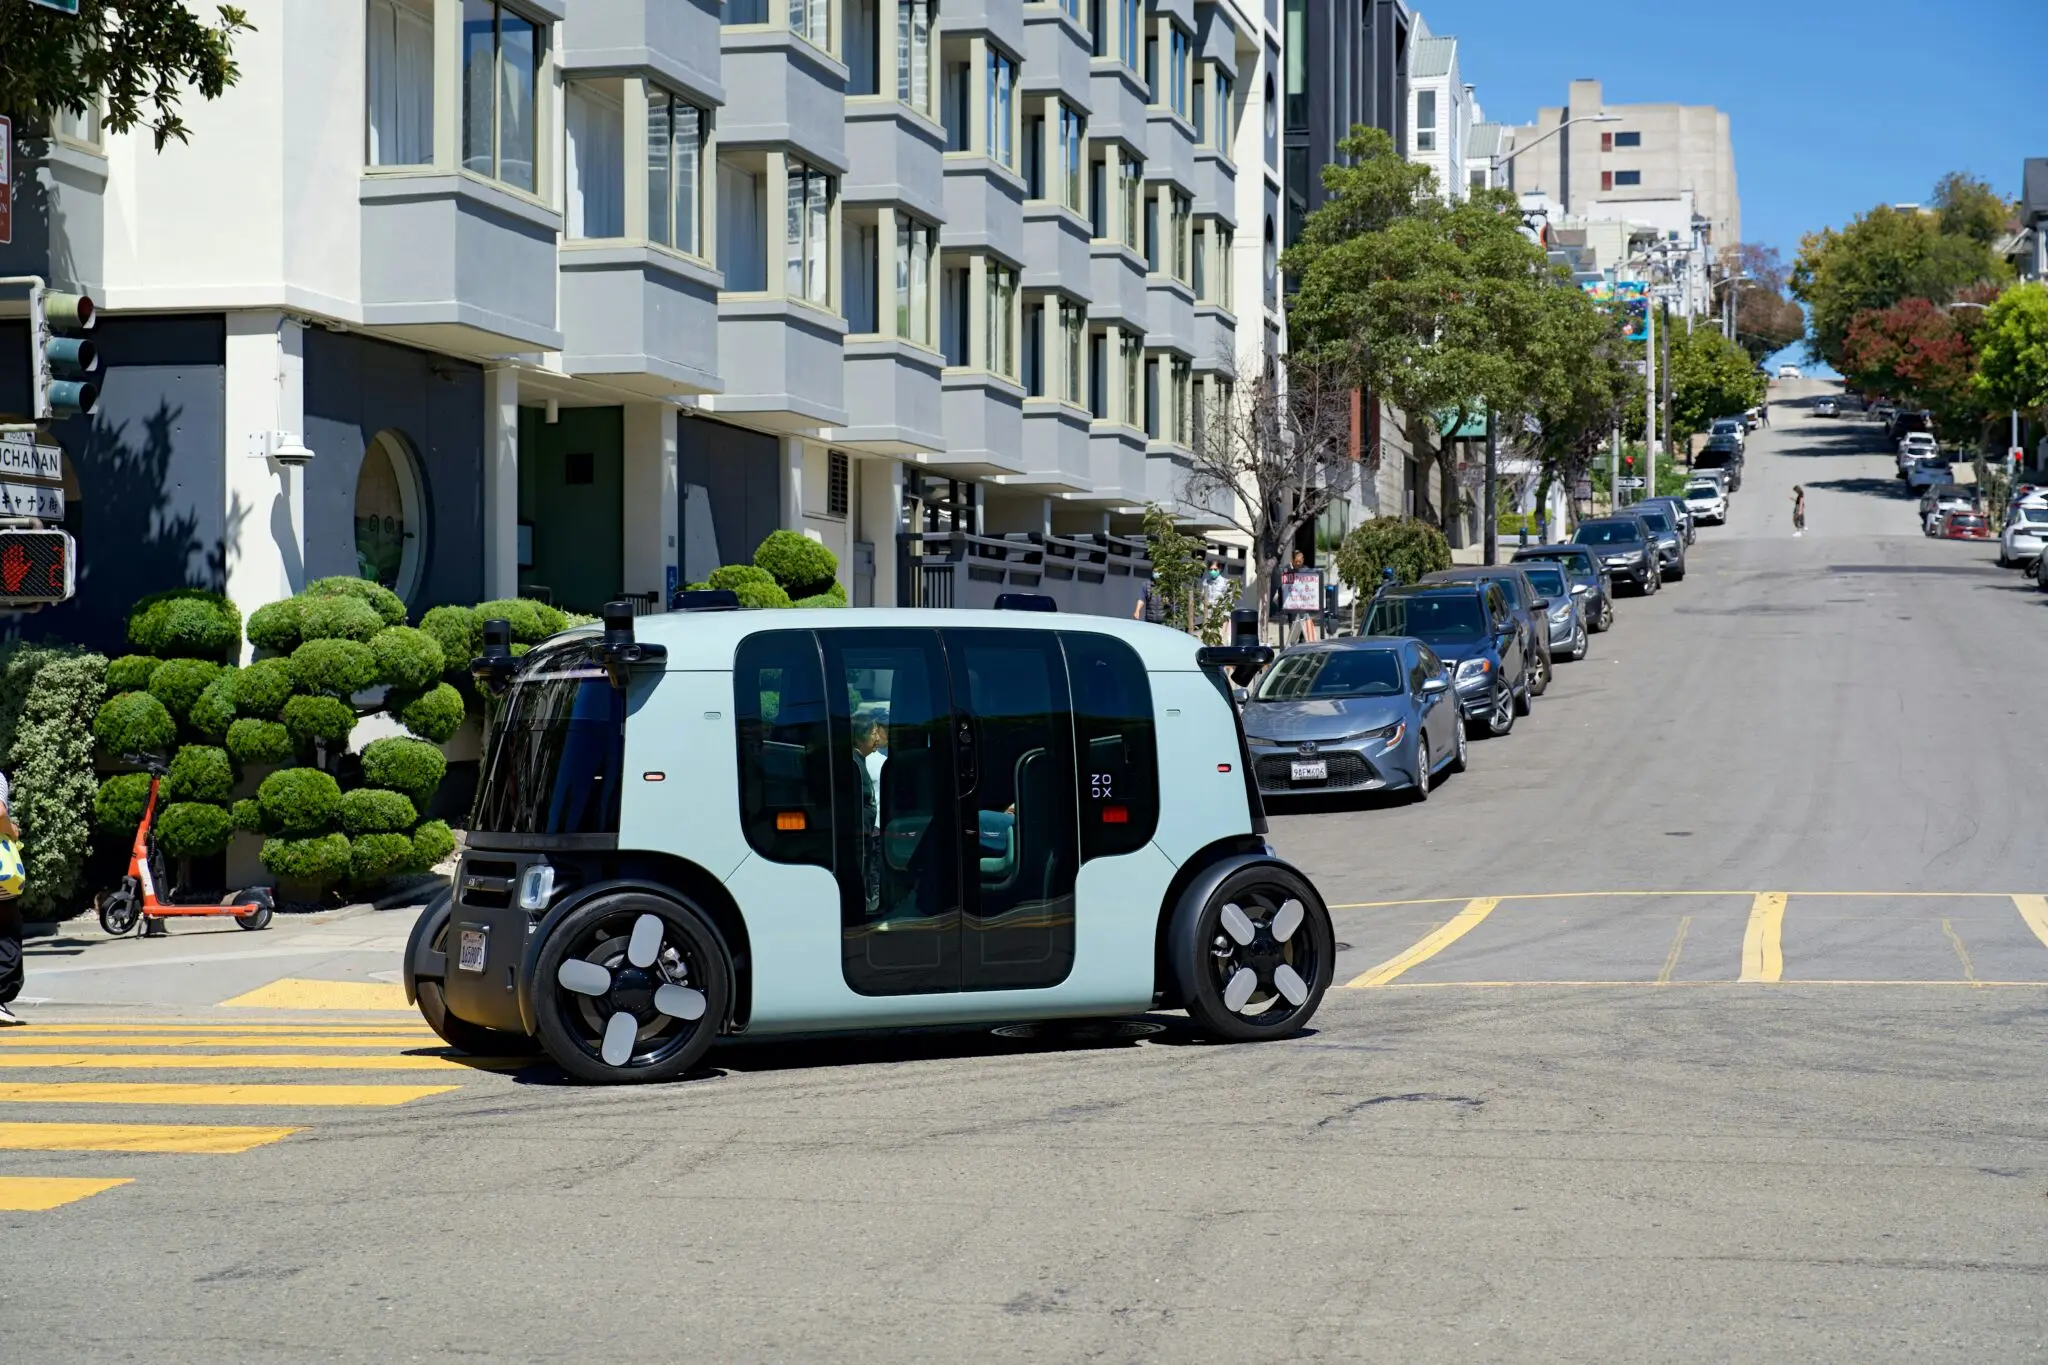
Los robotaxis Madrid tienen fecha: Waymo los pondrá en circulación en 2027. La compañía de Alphabet situará en la capital su primer servicio comercial en España y uno de los primeros del continente.

La información, adelantada por Car and Driver y recogida después por El País y El Mundo, fija el horizonte en 2027 sin concretar mes, número de vehículos ni zonas de operación. Tampoco hay detalle sobre el modelo de negocio: si Waymo abrirá su propia aplicación o se apoyará en plataformas ya instaladas en la ciudad.

El movimiento no llega solo. Bolt, el operador estonio de movilidad, prepara su propio desembarco en la misma ciudad y con el mismo calendario. La empresa ha elegido el software de conducción autónoma de Nvidia y vehículos de la estadounidense Lucid para su programa europeo, según las informaciones publicadas en las últimas semanas.

Dos modelos industriales para el mismo asfalto

Waymo llega con una ventaja que nadie discute: años de operación comercial. Su sistema acumula decenas de millones de kilómetros en modo autónomo en ciudades estadounidenses y su flota se apoya en plataformas eléctricas, con el Jaguar I-Pace como principal referencia y nuevos modelos en camino. La compañía detalla en su web oficial las ciudades donde ya presta servicio con pasajeros, entre ellas San Francisco, Phoenix, Los Ángeles y Austin.

Bolt juega otra carta. No desarrolla el cerebro del vehículo: lo compra. La compañía opera ya en España con VTC y patinetes, conoce la regulación local y tiene la base de usuarios. Con Nvidia pone el software, con Lucid los coches y con Madrid el banco de pruebas.

La diferencia importa. Waymo integra verticalmente —sensor, software, flota, aplicación— y controla el margen completo. Bolt externaliza la tecnología y aspira a capturar la demanda. Son dos formas de repartir el mismo pastel y, probablemente, dos ritmos distintos de despliegue. Ahí está el negocio.

El robotaxi no se juzga por su primera vuelta sin conductor, sino por el primer accidente que no llega a ocurrir.

El permiso, no el algoritmo, es el cuello de botella

En España la prueba de vehículos automatizados en vía pública se canaliza a través de las instrucciones de la Dirección General de Tráfico, que exigen autorización previa, conductor de respaldo en la mayoría de supuestos y un registro de incidencias. El salto a un servicio comercial sin operador a bordo requiere algo más que un permiso de pruebas: obliga a revisar el Reglamento General de Circulación y a encajar la responsabilidad civil en un marco donde hoy responde la persona que va al volante.

La referencia técnica europea es el reglamento de la UNECE sobre sistemas automatizados de mantenimiento de carril, que sirve de base para homologar funciones de nivel 3 en condiciones muy acotadas. Está lejos del nivel 4 urbano que prometen Waymo y Bolt, pero fija el idioma con el que se negociará en Bruselas y en Madrid durante los próximos dos años.

Waymo Madrid

Hay otro frente, menos técnico y más político: el taxi. Madrid ronda las 15.000 licencias y el sector lleva una década peleando por la regulación de las VTC desde la Ley Ómnibus de 2013. Un vehículo sin conductor ahonda exactamente la brecha que abrió aquella norma. Si el robotaxi aterriza sin reglas propias, el conflicto está servido.

Lo que Madrid se juega a partir de 2027

La ciudad se ha convertido en el escaparate europeo de la conducción autónoma y eso tiene un coste. Si el servicio funciona, Madrid ganará un argumento industrial difícil de replicar: será el lugar donde las empresas prueban, aprenden y escalan antes de saltar a París, Roma o Berlín. Si falla, el daño reputacional no recaerá solo sobre Waymo o Bolt; recaerá sobre la capacidad de la administración española para ordenar una tecnología que no espera.

La historia reciente aconseja prudencia. Cruise, la apuesta de General Motors, llegó a operar en San Francisco con permiso para circular las 24 horas y lo perdió en cuestión de semanas tras un accidente en el que un peatón quedó atrapado bajo el vehículo. GM cerró el negocio en diciembre de 2024. No fue un problema de código: fue un problema de gestión de la crisis, de transparencia ante el regulador y de confianza pública. Cualquier operador que aterrice en Madrid debería tener ese episodio pegado a la pared del despacho.

La otra incógnita es económica. Waymo no publica cifras de rentabilidad por viaje y sus tarifas en Estados Unidos siguen por debajo del coste real cuando se computa la amortización de la flota y de los equipos de sensor. La pregunta que nadie responde todavía es cuánto cuesta un kilómetro autónomo en una ciudad europea con calles estrechas, ciclistas y una densidad de obras que no se parece en nada a la de Phoenix.

Cerrar esa ecuación exige escala, y la escala exige permisos. De ahí que la fecha importe menos por el año en sí que por lo que arrastra: convenios con aseguradoras, protocolos con la Policía Municipal, acceso a datos de siniestralidad y una interlocución estable con la DGT que hoy no existe para el nivel 4 urbano.

Madrid tiene a su favor haber sido durante años el laboratorio discreto de las pruebas automatizadas. En contra, un ecosistema de transporte público y taxi con peso político suficiente para frenar cualquier cambio que perciba como competencia directa. Ese pulso decidirá más cosas que cualquier avance del software.

Conviene mirar, por tanto, no las fotos del coche con sensores en la Gran Vía, sino las tres primeras autorizaciones que publique la DGT, el número de vehículos efectivamente matriculados —no anunciados— y la primera estadística trimestral de incidentes disponible. Cuando ese papel exista, la batalla del coche autónomo se podrá medir. Antes, solo hay titulares.

Spotify activa suscripciones de pago para podcasters en 34 mercados, España incluida

Spotify ha activado Memberships, su nuevo sistema de suscripciones de pago para podcasters, en 34 mercados entre los que se incluye España. Los creadores podrán cobrar cuotas recurrentes a sus seguidores a cambio de ventajas exclusivas y conservarán hasta el 90% de cada pago.

Qué ofrece Memberships a los podcasters

Los creadores de podcast que operan en los 34 mercados incluidos en el despliegue pueden activar ya el sistema de cuotas recurrentes desde la página específica de su programa en la plataforma. El modelo llega con tres exigencias objetivas: el podcast debe acumular un mínimo de tres episodios publicados, acreditar 100 horas de consumo y contar con al menos 100 oyentes o espectadores. El alojamiento debe estar en Spotify for Creators o en Megaphone.

A diferencia del desbloqueo de episodios adicionales que la plataforma permitía hasta ahora, Memberships admite distintos niveles de suscripción con precios y beneficios diferenciados: acceso anticipado a nuevos programas, contenidos con menos publicidad, y otras ventajas que cada autor define.

El reparto económico es el argumento central. Los creadores se quedan con hasta el 90% de cada cuota, que el usuario activa en la página del podcast y abona a través de la web, no mediante compra integrada en la aplicación. Ese detalle permite a Spotify esquivar las comisiones que aplican las tiendas de aplicaciones de Apple y Google sobre las transacciones digitales.

El movimiento convierte al podcast de formato gratuito sostenido por publicidad en un producto con capas de pago y clientes recurrentes.

La compañía mantiene además una puerta abierta para quien ya gestiona suscripciones fuera: mediante Open Access, los autores podrán conectar a Spotify las membresías contratadas en servicios externos, de modo que el oyente acceda al contenido premium sin duplicar el pago.

El precedente: del vídeo Premium al modelo Patreon

Hace algunas semanas, la plataforma amplió a varios mercados, entre ellos España, su programa de monetización de los programas vinculados a vídeo Premium. Aquella apertura permitía a los creadores ingresar por publicidad; la nueva capa añade cuotas recurrentes. La combinación de ambas herramientas admite estrategias mixtas: las audiencias gratuitas se monetizan con anuncios y las que están bajo suscripción reciben menos publicidad, el mismo esquema que ya aplican los planes con anuncios de los servicios de streaming.

El diseño recuerda al de Patreon, que construyó su negocio sobre niveles de recompensa variable, y presiona directamente sobre las capacidades de monetización de YouTube, hoy el gran actor del podcast audiovisual. La plataforma de vídeo ofrece membresías de canal y otras vías de ingresos para creadores. En paralelo, los patrocinios que cada autor integre por su cuenta siguen siendo compatibles con las cuotas.

El terreno de juego queda definido por tres umbrales bajos —tres episodios, 100 horas de consumo, 100 oyentes— y un reparto favorable al autor. Para el ecosistema español, la entrada en el despliegue inicial sitúa a los podcasters locales en el mismo marco de condiciones que los de los otros 33 mercados. Más contexto sobre la compañía sueca, en su entrada de Wikipedia.

Spotify Memberships

Qué cambia en el negocio del audio digital

La lectura de negocio es clara: la compañía sueca desplaza parte de su modelo desde la publicidad hacia la suscripción de proximidad, donde el ingreso depende del vínculo entre creador y oyente, y no del volumen bruto de descargas. Es el mismo eje que ordena el negocio de la música y que ahora se traslada al podcast.

El precedente interno más útil es el del vídeo Premium: la ampliación de ese programa a España permitió comprobar que la plataforma puede activar herramientas de monetización mercado a mercado sin esperar a un lanzamiento global. Memberships sigue esa misma lógica de despliegue por países.

Frente a Patreon, la ventaja es de distribución; frente a YouTube, de reparto; frente a las tiendas de aplicaciones, de margen. El cobro por web elimina la comisión de Apple y Google, lo que en la práctica eleva el ingreso neto del creador sin tocar el precio que paga el oyente. Ninguna de esas piezas es nueva por separado; la novedad es que convivan en la misma página del podcast.

El reto es de adopción: el modelo exige que el oyente pague por algo que hasta ahora obtenía gratis y que lo haga fuera de la aplicación. Para los podcasters españoles, la herramienta abre una vía de ingresos recurrentes con audiencias pequeñas pero fieles, un segmento que la publicidad no siempre monetiza con eficiencia.

📡 El Radar del Sector

  • El vacío que llena: Una vía de ingresos recurrentes para podcasters con audiencias pequeñas y fieles que hasta ahora dependían de la publicidad y los patrocinios.
  • El reto por delante: Convertir oyentes gratuitos en suscriptores y hacerlo con el pago fuera de la aplicación, sin fricción en el proceso.
  • El tablero competitivo: Spotify compite ya con Patreon en cuotas y con YouTube en podcast audiovisual, mientras Apple y Google pierden la comisión de esas transacciones.

PNUMA confirma que rebasar el límite de 1,5 °C es ya inevitable: el mundo entra en overshoot térmico

El límite de 1,5 °C del Acuerdo de París va a romperse. No es una advertencia de campaña ni un titular de urgencia: es la conclusión del informe anual del PNUMA, que califica el exceso temporal de ‘inminente e inevitable’ después de décadas de recortes insuficientes.

Titulado The point of return, el documento es la entrega de 2026 de la serie anual sobre la brecha de emisiones y ya no discute si el mundo superará el umbral. Lo da por hecho. Lo que discute es cuánto durará ese exceso, cuánto calor extra se acumulará durante él y si queda una ruta creíble para volver a 1,5 °C antes de que acabe el siglo.

El overshoot deja de ser un riesgo y pasa a ser el escenario base

El overshoot —el término que el informe emplea sin traducir— designa el periodo en el que la temperatura media global rebasa los 1,5 °C y después desciende, gracias a la retirada de CO₂ de la atmósfera. Hasta ahora se hablaba de evitarlo. El PNUMA lo sitúa ahora en el centro de la política climática.

Incluso el escenario más benigno que el informe considera viable admite un pico de 1,7 a 1,8 °C a mediados de siglo antes de que la curva empiece a bajar. Ese recorrido, señala, sigue siendo compatible con el objetivo de temperatura a largo plazo del Acuerdo de París, pero exige recortes globales del 18% en 2030 y del 45% en 2035 respecto a los niveles de 2025, además de una ampliación masiva de la retirada de CO₂ atmosférico.

Los compromisos que los países tienen hoy sobre la mesa, incluso aplicados al completo, entregarían entre un 5% y un 8% en 2030 y entre un 11% y un 15% en 2035. La distancia entre ambas columnas no es un matiz de negociación.

La diferencia entre 1,7 y 1,5 grados parece una discusión de termómetro; en realidad mide cuántas décadas de exceso tendrá que administrar quien herede el siglo.

Las cifras de partida ayudan a ver el tamaño del problema. Las emisiones globales de gases de efecto invernadero sumaron 58,4 gigatoneladas de CO₂ equivalente en 2025, apenas 0,16 menos que el año anterior y con un margen de incertidumbre alto. El propio informe advierte de que, al ser datos provisionales, no permite concluir en qué dirección van las emisiones. Dicho de otro modo: son unas siete toneladas de CO₂ equivalente por cada habitante del planeta, bebés incluidos.

Lo que sí se ve es la tendencia de fondo: el crecimiento medio pasó del 1,7% anual entre 1990 y 2015 al 0,8% anual desde 2016. Se ralentiza, pero no se detiene. El CO₂ fósil subió entre un 0,4% y un 1,1% en 2025, el metano se mantuvo plano y la caída de emisiones por cambio de uso del suelo —lastrada por menos incendios en África, Sudamérica y el sudeste asiático— compensó justo lo anterior. El PNUMA avisa de que el actual episodio de El Niño podría revertir esa ayuda durante 2026.

Del 18% al 5%: la brecha de emisiones que las promesas no cierran

informe PNUMA

La contabilidad de los compromisos ha mejorado, y eso permite medir el hueco con más precisión. A 1 de septiembre de 2026, 124 países habían entregado su tercera contribución determinada a nivel nacional, frente a los 122 que existían al cierre de la cumbre de Brasil. Cubren el 75% de las emisiones globales, el doble que un año antes, y 155 partes incluyen ya objetivos para todos los gases, ocho de ellas por primera vez.

Si se cumplieran íntegramente, bajarían las emisiones de 2035 en 3,5 gigatoneladas de CO₂ equivalente respecto a los objetivos de 2030. El informe lo dice sin rodeos: ‘lejos de las reducciones globales necesarias’. Cada punto porcentual de recorte son unas 584 millones de toneladas al año; la diferencia entre el 5% prometido y el 18% exigido supera los 7.000 millones, más que el hueco entre lo que se firma y lo que se aplica.

Hay un detalle incómodo en la letra pequeña. La proyección de emisiones para 2035 es unos 3.000 millones de toneladas superior a la del informe anterior. No es un error de cálculo: se debe a la retirada formal de Estados Unidos del Acuerdo de París y a la armonización con los datos históricos más recientes. La brecha de implementación también se ha estrechado, pero por cambios de política, no por avances. El informe lo formula con una frialdad que impresiona.

Lo que el informe no puede resolver

Conviene leer el documento con dos lentes a la vez. La primera es la del dato duro: 2025 no rompió el récord de emisiones, pero tampoco lo bajó, y el mundo sigue un 80% por encima del nivel que debería tener en 2030 para mantener el 1,5 °C sin exceso. Entre los seis grandes emisores, solo Estados Unidos registró un aumento apreciable, 133 millones de toneladas más, por una mayor demanda eléctrica, un invierno más frío y el rebote del carbón.

La segunda lente es la de las limitaciones, y aquí el PNUMA es honesto. Las cifras de 2025 son provisionales y no permiten fijar la dirección del año. Los escenarios de calentamiento que servían de referencia quedaron obsoletos: se construyeron entre 2015 y 2020 suponiendo recortes inmediatos que nunca llegaron. Y la contabilidad de las contribuciones nacionales mide promesas, no políticas aplicadas. Catorce de las diecisiete economías del G20 han presentado objetivos para 2035, pero sus trayectorias siguen desalineadas con sus propios compromisos de cero neto.

Donde sí hay señales de cambio es en la electricidad. La energía solar y los vehículos eléctricos explican los descensos más claros en los sectores eléctrico y de transporte, aunque el transporte sigue creciendo por la aviación y la navegación internacionales. Los centros de datos, con una demanda eléctrica que se prevé duplicar de aquí a 2030, representan hoy menos del 1% de las emisiones totales. Es la parte del informe que menos titulares dará y la que más importa a diez años vista: la transición avanza donde hay tecnología barata y se atasca donde no la hay.

El informe no es un comunicado fúnebre. Sostiene que existe ‘amplio margen para acelerar la acción’ y que los países aún pueden limitar el pico, acortar el overshoot y mantener vivos los objetivos de París. También cifra el coste de esperar: cada cinco años de retraso añaden 0,1 °C al pico de temperatura. Es la única aritmética del documento que se puede leer como una cuenta atrás.

Dentro de un año habrá una nueva edición de este trabajo, con datos de 2026 y con las contribuciones revisadas. Para entonces, la distancia entre lo prometido y lo emitido debería haber empezado a cerrarse. Si no lo ha hecho, la cifra que hoy se lee como aviso será la línea base del siguiente. La página oficial del informe se actualiza con cada entrega y cada tabla de datos.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: El PNUMA concluye que superar temporalmente el límite de 1,5 °C es ya inevitable y sitúa el objetivo en minimizar el tamaño y la duración del overshoot.
  • Dónde: Análisis global de emisiones y políticas climáticas de todos los países, con datos de 2025 y proyecciones hasta 2035.
  • Institución responsable: Programa de las Naciones Unidas para el Medio Ambiente (PNUMA), en su informe anual sobre la brecha de emisiones, disponible en su página oficial.
  • Cuándo: Edición de 2026, titulada ‘The point of return’, con los compromisos contabilizados hasta el 1 de septiembre de 2026.
  • Impacto a futuro: Redefine la próxima década de política climática: el éxito ya no se mide en evitar el exceso, sino en recortarlo.

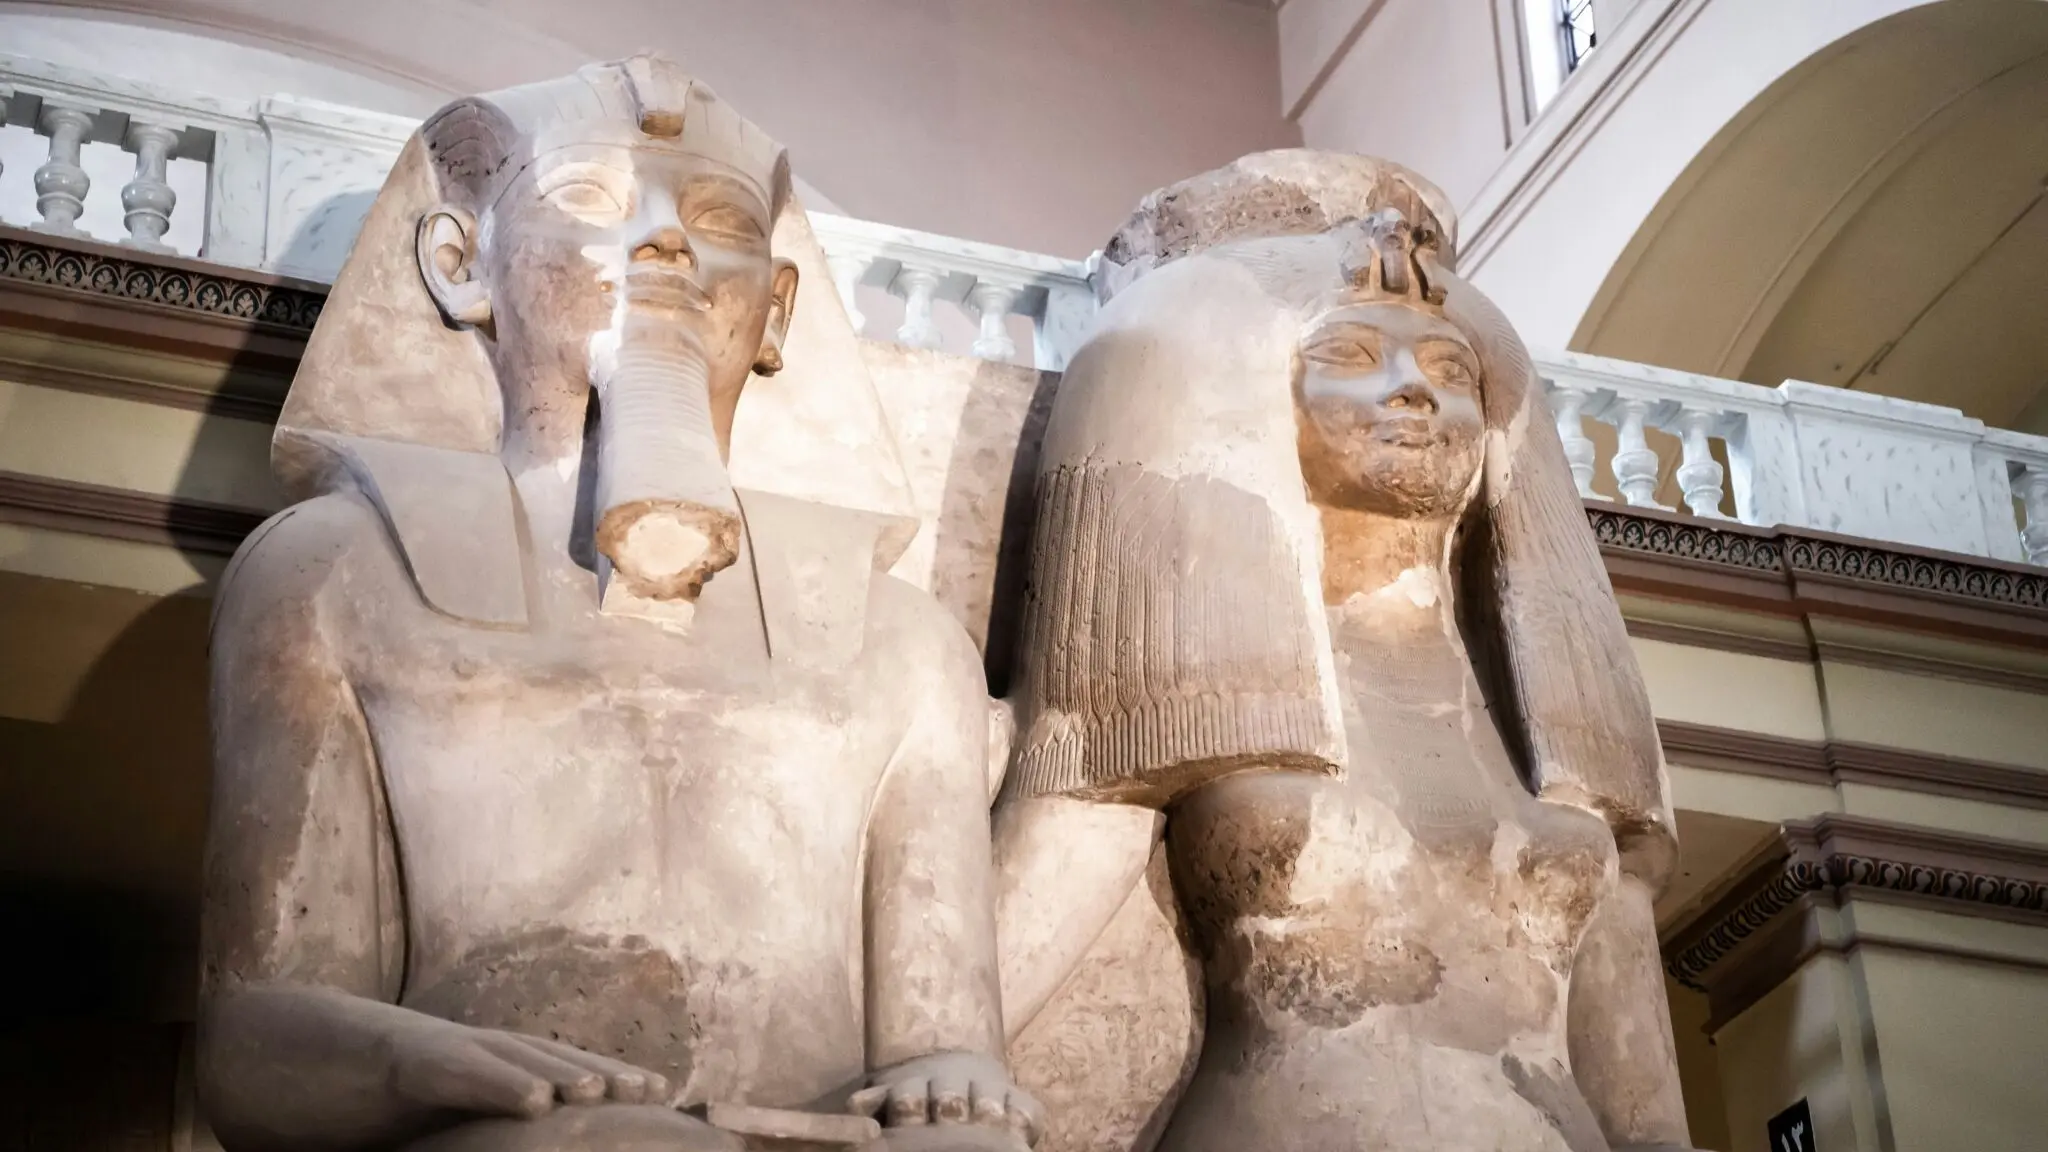
Estatua Ramsés II hallada bajo un campo: un agricultor descubre un coloso faraónico de 3.200 años

Un agricultor egipcio ha hallado en su campo una estatua de Ramsés II que, completa, mediría 8,5 metros. El hallazgo, todavía sin estudio científico publicado, apunta a un yacimiento faraónico en el delta del Nilo y ha convertido a Khaled El-Shahat Khalil en el vecino más famoso de Bahbit El-Hegara, en la gobernación de Gharbia.

Un bloque rosa con dos títulos de faraón

El hombre trabajaba en su tierra un viernes cuando topó con algo que no era tierra. Era un bloque de granito rosa de 1,3 metros de largo, con signos grabados en una de sus caras. Según relató después a la cadena CBS News, avisó a las autoridades y los arqueólogos llegaron poco después.

Lo que leyeron en la piedra justificaba la prisa. Los jeroglíficos conservados incluyen dos fórmulas clásicas del trono egipcio: Nesu Beti, rey del Alto y el Bajo Egipto, y Sa Ra, hijo de Ra. Acompañaban al nombre del monarca dentro del cartucho, y la lectura del conjunto es lo que ha llevado a identificar al faraón como Ramsés II.

La excavación que siguió encontró algo mucho mayor. Junto al bloque apareció la cabeza de una estatua colosal: 1,6 metros solo el rostro y la corona. Con ese fragmento como referencia, los especialistas estiman que la escultura completa mediría unos 8,5 metros, la altura de un edificio de tres plantas.

El rey aparece tocado con el pschent, la doble corona que simbolizaba la unión del Alto y el Bajo Egipto. El detalle no es menor. Ramsés II gobernó entre 1279 y 1213 a. C., hace unos 3.200 años, y buena parte de su propaganda política consistió en presentarse como el hombre que había vuelto a coser un país partido. Cuando subió al trono, Tutankamón llevaba casi medio siglo enterrado en el Valle de los Reyes.

Tres mil doscientos años después, un hombre con una azada y sin formación arqueológica hizo lo que ningún faraón habría previsto.

También salieron a la luz restos de la parte superior del pilar dorsal de la estatua, la columna que sostiene la espalda de estas figuras y que solía servir de soporte a las inscripciones. En ella se lee el nombre de Horus del monarca, Hor-ka-nakht-mery-maat: toro poderoso, amado de Maat. Era la fórmula ritual con la que el faraón se convertía, al subir al trono, en encarnación terrestre de Horus y en garante del orden frente al caos.

Una segunda estatua a un metro de distancia

No había una sola pieza. A un metro escaso del bloque de granito rosa, los arqueólogos localizaron la mitad mayor de otra estatua, de unos 2,4 metros de altura, que probablemente también representa a Ramsés II. Para hacerse una idea: 2,4 metros es más que cualquier puerta de una casa corriente.

Bahbit El-Hegara, en pleno delta del Nilo, está catalogado como zona arqueológica relevante desde hace décadas: bajo sus tierras se conservan los restos de un templo dedicado a la diosa Isis. El delta fue, además, el centro de gravedad de la dinastía XIX. Ramsés II impulsó allí la nueva capital, Pi-Ramesses, y salpicó la región de colosos.

arqueología Egipto

El ministerio egipcio de Turismo y Antigüedades ha homenajeado al agricultor y a su esposa en su pueblo con un certificado de agradecimiento y una peregrinación a Arabia Saudí, según la información difundida estos días. El gesto tiene su lógica: entregar una pieza así a las autoridades no es lo más habitual. El departamento ha anunciado nuevas campañas en el yacimiento para seguir excavando.

Lo que el hallazgo cambia (y lo que todavía no)

Ramsés II es el faraón más prolífico en piedra de la historia egipcia. Sus talleres produjeron colosos en serie, y no pocas de las estatuas que hoy llevan su cartucho fueron en realidad usurpadas a reyes anteriores. Encontrar un fragmento suyo no es raro; encontrar dos estatuas juntas, con contexto de excavación y en una zona del delta central donde no se esperaba un conjunto monumental, sí lo es. Su reinado de 66 años sigue siendo el más largo documentado de un faraón: solo Luis XIV (72) e Isabel II (70) superan esa marca entre los monarcas europeos verificables.

El dato más valioso es el lugar. La mayoría de los grandes colosos ramésidas conocidos proceden de Menfis, Tebas, Abu Simbel o Pi-Ramesses. Gharbia queda fuera de ese mapa clásico, y si la excavación confirma la estratigrafía, obligará a revisar la densidad de asentamientos del imperio en el delta medio.

Conviene, eso sí, poner los pies en el suelo. No hay todavía publicación en una revista con revisión por pares, ni fotografías del conjunto difundidas con detalle técnico. La estimación de 8,5 metros es una extrapolación a partir de la cabeza, y la atribución de la segunda estatua a Ramsés II se presenta como probable, no como segura. Tampoco consta la fecha exacta de la excavación ni el inventario completo de piezas recuperadas.

En arqueología, un anuncio mediático y un artículo científico son dos cosas distintas, y entre una y otra pueden pasar años. Lo que hoy es un hallazgo espectacular puede quedar matizado mañana por un informe cerrado. Es la letra pequeña del oficio, y conviene no olvidarla cuando la noticia se vuelve viral.

Queda un hilo abierto. El ministerio habla de seguir excavando en Bahbit El-Hegara, y la próxima campaña dirá si bajo ese campo hay un templo, un taller de estatuas o simplemente un coloso que nadie llegó a terminar. Un agricultor con una azada ha abierto la puerta. La ciencia todavía está cruzando el umbral.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: fragmentos de dos estatuas colosales atribuidas a Ramsés II, entre ellos una cabeza de 1,6 metros de una escultura estimada en 8,5 metros.
  • Dónde: Bahbit El-Hegara, gobernación de Gharbia, delta del Nilo (Egipto).
  • Institución responsable: excavación de arqueólogos egipcios supervisada por el Ministerio de Turismo y Antigüedades, sin publicación científica por el momento.
  • Cuándo: hallazgo casual durante labores agrícolas y excavación posterior, difundidos en 2026.
  • Impacto a futuro: amplía el mapa de la presencia de Ramsés II en el delta central y abre nuevas campañas en un yacimiento que alberga un templo de Isis.

Dogecoin Labs nace con MyDoge, DogeOS y Such App para pagar con DOGE en comercios reales

Dogecoin Labs ya es una realidad. La nueva compañía agrupa la billetera MyDoge, la plataforma de aplicaciones DogeOS y Such App, una herramienta de pagos para comercios, con un objetivo explícito: que DOGE sirva para algo más que especular con su precio. El anuncio llega con el token en torno a 0,084 dólares, un 88% por debajo de su máximo histórico de mayo de 2021.

Al frente estará Jordan Jefferson, fundador de MyDoge y DogeOS. La organización nace de un acuerdo con la Dogecoin Foundation y, según la información publicada por Decrypt, tanto la fundación como House of Doge aportaron activos y talento a la iniciativa. El anuncio no detalla cuánto dinero hay detrás de esos aportes ni cómo queda el reparto de propiedad de cada producto.

El reparto de tareas queda delimitado. Dogecoin Labs se ocupará del producto comercial (billetera, aplicaciones y pagos), mientras la Dogecoin Foundation mantiene la gestión del proyecto, el apoyo al código abierto y la defensa institucional de la marca. Son dos organizaciones relacionadas, pero con funciones distintas: una construye; la otra custodia el repositorio y el relato. El código sigue siendo público y consultable en la web oficial del proyecto.

Tres productos bajo un mismo techo

MyDoge es la pieza más madura. La billetera superó los 500.000 usuarios sin recurrir a adquisición pagada, según los datos difundidos del producto, y acaba de estrenar la actualización V3. Traducido: medio millón de personas ya guardan y mueven DOGE en una aplicación que ahora aspira a ser la puerta de entrada a todo lo demás.

DogeOS es la apuesta técnica. Su red de pruebas pública —la testnet, un entorno donde se experimenta antes de abrir al público— funciona desde el 30 de septiembre y es compatible con Ethereum, lo que permite a los desarrolladores reutilizar herramientas y lenguajes que ya conocen en lugar de aprender un sistema propio. El anuncio no dice cuántos proyectos se han construido encima.

Such App cierra el círculo con pagos. Su versión beta ya permite vender bienes y servicios a cambio de DOGE, aunque no se especifica qué comercios participan, cuántas transacciones se han procesado ni con qué métodos se liquida el dinero. Es la pata que más importa para hablar de una economía real y, por ahora, la que menos datos aporta.

Tener billetera, plataforma y pagos no es una economía: es la fontanería que una economía necesitaría para existir.

La brecha entre la fama de DOGE y su uso real

El argumento central de la compañía es sencillo y difícil de discutir. Dogecoin está entre las criptomonedas más conocidas y líquidas del mundo, con millones de poseedores y una comunidad activa desde hace más de una década. Sin embargo, los productos y negocios que funcionan sobre ella son pocos en proporción a ese público. Popularidad alta, utilidad baja.

Jefferson ha recuperado el viejo lema de los shibes —los seguidores de la moneda—, ese ‘DOGE a 1 dólar’ que se repite desde 2021, para señalar que su objetivo es construir la economía que haría falta para que esa aspiración tuviera sentido. Conviene leerlo como lo que es: una declaración de intenciones, no una previsión de precio.

El precio va por otro camino y la historia lo confirma

Mientras se anuncia la estructura, el mercado hace lo suyo. DOGE cotizaba en torno a 0,084 dólares, con una subida diaria del 3,9% y una capitalización cercana a los 13.000 millones de dólares. En el último mes acumula una caída del 14% y sigue un 88% por debajo del máximo de mayo de 2021, cuando la fiebre de las memecoins —monedas nacidas de un chiste o de una comunidad de internet— llevó al token a máximos que no ha recuperado. Su historia completa ayuda a entender el fenómeno.

Existe un precedente para calibrar expectativas. Shiba Inu, su competidora más directa, lanzó en 2023 su propia cadena, Shibarium, con un discurso idéntico: dar utilidad a una comunidad enorme. La red funciona desde entonces, pero el precio de SHIB sigue muy lejos de sus máximos. La lección es incómoda: la infraestructura no mueve el precio por sí sola.

El riesgo del proyecto no está en la tecnología, sino en la dependencia. Toda la estructura descansa sobre la marca de una moneda cuyo valor depende en buena medida de la atención mediática y de figuras públicas ajenas al desarrollo. Si los comercios no llegan, si los desarrolladores se quedan en la testnet o si la gente abre la billetera solo para mirar el saldo, la economía seguirá siendo un plano.

Son cosas distintas, y conviene no mezclarlas.

Qué habría que ver para creerlo

Hay tres señales concretas que permitirían medir si esto va en serio. La primera, el número de comercios que aceptan DOGE de forma recurrente y no de forma testimonial. La segunda, la retención: usuarios que vuelven a la aplicación semana tras semana. La tercera, la actividad de desarrolladores en DogeOS, porque una plataforma compatible con Ethereum solo vale lo que valen las aplicaciones construidas encima.

Ninguna de las tres aparece en el anuncio. Y eso, más que un fallo, es la prueba de que esto acaba de empezar. La comparación con la banca tradicional ayuda: cualquier entidad anuncia una aplicación con millones de descargas, y la pregunta sensata es cuánta gente la usa para pagar y cuánta solo para consultar el saldo.

La compañía tiene estructura, nombres y producto. Le falta lo único que no se puede anunciar: uso sostenido en el tiempo. La próxima cita relevante será comprobar si DogeOS pasa de red de pruebas a red operativa y si Such App publica su primer recuento de comercios activos. Hasta entonces, el ‘DOGE a 1 dólar’ sigue siendo una consigna de comunidad, no una previsión.

Standard Chartered compra Zodia Custody y blinda la custodia cripto institucional

Standard Chartered ha firmado la compra de Zodia Custody e integrará su servicio de custodia de activos digitales en la estructura global del banco británico. La operación, anunciada este miércoles, convierte a la entidad en uno de los grupos bancarios con mayor presencia en la custodia cripto institucional. Y deja una idea de fondo: el negocio ya no está solo en comprar bitcoin, sino en guardarlo por cuenta de otros.

Zodia Custody se dedica a custodiar bitcoin y otros activos digitales para clientes institucionales y gestores de fondos. En la práctica, guarda por cuenta de terceros las claves que dan acceso a las monedas, con procedimientos diseñados para un fondo de inversión y no para un particular. Es la parte menos vistosa del ecosistema y, a la vez, la que los supervisores miran con más lupa.

Una operación cocinada desde mayo

El acuerdo no llega por sorpresa. Los accionistas de Zodia aprobaron en mayo la oferta de compra lanzada por Standard Chartered y desde entonces ambas partes han trabajado en cerrar la letra pequeña. Este miércoles, el custodio confirmó desde Londres que el proceso culmina con la integración plena de su tecnología y sus equipos en el negocio de custodia que el banco ya venía construyendo.

Richard Clark, consejero delegado de Zodia Custody, resumió la lógica del acuerdo en el comunicado: la custodia está dejando de ser un servicio de nicho para convertirse en parte del paisaje bancario global a medida que la adopción institucional se acelera. En su opinión, unir la especialización del custodio con la plataforma del banco dará a las instituciones acceso a servicios regulados en más países.

Ying Ying Tan, responsable global de servicios de valores y activos digitales de Standard Chartered, señaló por su parte que la operación profundiza la cartera de custodia del banco y refuerza su posición como proveedor de servicios de activos digitales a escala global.

La batalla por el dinero digital no se libra en las pantallas de los exchanges, sino en las bóvedas donde los fondos guardan sus claves.

Dónde opera ya el banco y por qué Singapur es la pieza clave

custodia cripto institucional

A principios de octubre, la entidad anunció sus planes de ofrecer custodia de criptoactivos a clientes institucionales en Singapur. El servicio ya está operativo en Emiratos Árabes Unidos, Luxemburgo y Hong Kong. Con Zodia dentro de casa, el banco gana capacidad técnica para replicar el modelo en nuevas jurisdicciones sin depender de un proveedor externo.

El interés del banco por el sector viene de lejos. En 2025 puso en marcha en Londres una mesa de negociación de bitcoin y otras criptomonedas, lo que le convirtió en uno de los primeros bancos globales en operar con cripto al contado. Desde entonces ha ido encadenando servicios de custodia y ejecución en distintos países.

No está solo. BNY Mellon se convirtió en 2022 en el primer gran banco estadounidense con custodia de activos digitales, y en los últimos dieciocho meses State Street, Citigroup y U.S. Bank han comprometido sus propios servicios. La custodia cripto institucional suele ser la primera puerta que abre un banco antes de atreverse con el trading o con la tokenización de depósitos.

El atractivo es evidente: genera ingresos recurrentes por comisiones, no depende de acertar la dirección del precio y fideliza a un cliente que rara vez cambia de depositario.

Custodia: el negocio menos ruidoso y el más decisivo

Merece la pena parar en qué significa custodiar. Cuando alguien compra bitcoin en un exchange, lo habitual es que las claves queden en manos de esa plataforma; el usuario ve un saldo en una pantalla, pero no controla el acceso real a las monedas. Un custodio institucional hace lo mismo, con auditorías, seguros y separación contable. Es la diferencia entre dejar las joyas en casa y alquilar una caja fuerte en un banco.

El sector aprendió esto por las malas. La quiebra de Mt. Gox en 2014 dejó a miles de usuarios sin sus monedas, y el colapso de FTX en noviembre de 2022 reveló que la plataforma había mezclado el dinero de sus clientes con el de su propio fondo de inversión. Desde entonces, los grandes gestores exigen custodios separados, auditados y, a ser posible, supervisados por un regulador.

Ahí es donde aparece un riesgo nuevo. La custodia institucional tiende a concentrarse en un puñado de nombres. Si cuatro o cinco bancos globales acaban guardando la mayor parte del bitcoin de los fondos, un fallo operativo o una decisión regulatoria en uno de ellos se nota en todo el mercado.

Para el inversor particular español, el movimiento es indirecto, pero no irrelevante. Si tienes en cartera un ETF de bitcoin o un fondo que replica su precio, detrás de ese producto hay una cadena de custodia que empieza en el gestor y termina en un depositario. Que esa última pieza la controle un banco supervisado es, en principio, una buena noticia: menos riesgo de contraparte y más trazabilidad cuando algo se tuerce.

En Europa, el reglamento MiCA obliga a los proveedores de servicios de criptoactivos a cumplir requisitos de capital y de segregación de fondos, algo que juega a favor de los actores con estructura bancaria detrás. La pregunta abierta ya no es si los bancos van a custodiar cripto, sino cuánto de ese negocio quedará en manos de unas pocas entidades y qué margen de elección le queda al inversor final.

Google nuclear Georgia: pagará la modernización de cuatro reactores con 100 MW libres de carbono

El acuerdo Google nuclear Georgia ya cuenta con el visto bueno del regulador estatal: la tecnológica financiará la modernización de cuatro reactores para asegurar 96 MW libres de carbono desde 2028.

La operación se reparte entre dos centrales, Plant Vogtle y Plant Hatch. Georgia Power quiere actualizar cuatro reactores antiguos para que produzcan más electricidad con el mismo combustible, y la Comisión de Servicio Público de Georgia ha aprobado el programa que permite a los grandes clientes cubrir esa factura. El comisionado Stan Wise lo resumió ante el equipo del regulador antes de la votación: alrededor de 100 MW de energía libre de carbono pagados por otro. Y pidió más acuerdos de ese tipo.

El dato fino importa. Georgia Power cifra el incremento en 96 MW de capacidad nuclear añadida a la red, no en los 100 MW que se citan en la comparecencia. La compañía calcula además unos 900 millones de dólares en beneficios para los clientes a lo largo de la vida útil de las unidades. Son cifras de la utility, sin auditoría independiente publicada.

Cuatro reactores, 96 MW y una factura que no paga el contribuyente

Hay un antecedente que ayuda a entender el modelo. Los reguladores de Georgia aprobaron el año pasado las mejoras de Vogtle, pero dejaron sin resolver cómo se pagaban. La votación conocida a principios de octubre desbloquea esa financiación y extiende el plan a Hatch mediante una suscripción para grandes consumidores.

El incentivo para Google es contable y estratégico. La compañía se ha fijado usar solo energía libre de carbono en 2030, y la energía nuclear entra en esa definición porque no quema combustibles fósiles y produce las 24 horas, algo que la solar y la eólica no garantizan por sí solas.

Un reactor que ya existe y se repotencia entrega energía firme en unos cinco años; levantar uno nuevo desde cero sigue siendo una carrera de décadas.

Los términos exactos del contrato no se han hecho públicos. Google pagará una suscripción por encima de su factura eléctrica y, a cambio, recibirá créditos hacia su objetivo de 2030. Aaron Mitchell, vicepresidente sénior de crecimiento estratégico de Georgia Power, defendió el diseño como ejemplo de que el aumento de la gran demanda puede beneficiar al conjunto de los clientes.

El cliente paga la mejora de un activo regulado y recibe un crédito verde; el contribuyente, en teoría, una central más potente.

La suscripción que convierte al cliente eléctrico en financiador

100 MW libres de carbono

El mecanismo se parece a un PPA corporativo de libro, con una diferencia: aquí el dinero no compra megavatios de un parque eólico o solar, sino horas adicionales de una central que ya operaba. Google no se lleva la energía a un centro de datos concreto; paga por que el sistema tenga más potencia firme y libre de carbono.

Lucia Tian, directora de tecnologías energéticas avanzadas de Google, situó el acuerdo en la lógica de que el crecimiento de la infraestructura digital vaya acompañado de impacto local positivo. La letra pequeña no se ha publicado: ni el importe de la suscripción, ni el reparto de riesgos, ni qué ocurre si el cliente se marcha antes de amortizar la inversión.

📊 Impacto ecológico en cifras

  • Capacidad añadida: 96 MW nucleares a la red, según Georgia Power; el regulador cita unos 100 MW libres de carbono.
  • Beneficio a clientes: unos 900 millones de dólares a lo largo de la vida útil de las unidades.
  • Plazo: entrada en servicio prevista desde 2028; la repotenciación ronda los cinco años.
  • Emisiones evitadas: no cuantificadas en la información publicada; la fuente no detalla toneladas de CO2.

La letra pequeña: adicionalidad, opacidad y un crédito que hay que auditar

Aquí está el punto que separa la energía limpia de la contabilidad verde. Si las mejoras se habrían hecho igual sin el pago de Google, el crédito no añade nada al sistema: solo cambia quién paga la factura. Si el dinero desbloquea capacidad que de otro modo no existiría, la adicionalidad se sostiene. Con los contratos bajo llave, el mercado tendrá que confiar en la palabra de la utility.

Ojo también con la métrica. El objetivo de Google se mide en energía libre de carbono anual, no en suministro horario verificado para cada centro de datos. La nuclear encaja bien en ese cómputo porque produce de forma constante, pero el crédito no distingue si el megavatio se consume a mediodía o a las tres de la mañana.

Y hay un contraste incómodo. Mientras se firman repotenciaciones, buena parte del sector eléctrico estadounidense responde al boom de los centros de datos construyendo ciclos combinados de gas y alargando la vida de plantas de carbón. Los registros de capacidad y generación que publica la Administración de Información Energética permiten seguir ese rastro mes a mes. La alternativa limpia existe; compite con la solución más rápida.

De Georgia a PJM: la nuclear de segunda mano como atajo

El movimiento no es aislado. Google ha anunciado una alianza con Constellation Energy para financiar mejoras similares en reactores de Illinois, Nueva Jersey y Pensilvania, con 890 MW adicionales para PJM, el mayor operador de red del país. Amazon ha cerrado un acuerdo parecido en Maryland. La lógica se repite: pagar por lo que ya está construido para ganar tiempo.

Aquí el recurso escaso es el tiempo. Las turbinas de gas acumulan retrasos de suministro y una central nuclear nueva puede tardar décadas; repotenciar una existente, en torno a cinco años. Katie Southworth, de la Corporate Energy Buyers Association, lo describe como una carrera de relevos en la que hace falta un carril libre.

La comparación con Europa es inevitable. El Viejo Continente ha empujado los PPA corporativos como palanca de descarbonización —Iberdrola, Ørsted y Acciona han firmado contratos de este tipo con grandes consumidores—, pero el marco estadounidense permite algo que en la UE sigue siendo excepcional: que un cliente pague directamente la mejora de un activo regulado y reciba créditos por ello. La Taxonomía Verde europea no cubre la nuclear con la misma comodidad con la que la contabilidad estadounidense la etiqueta como libre de carbono, y esa asimetría importa cuando una tecnológica compra energía en tres continentes. La transición no avanza al mismo ritmo en cada mercado, y los criterios de de reporte —CSRD en Europa, suscripciones privadas en Estados Unidos— construyen dos relatos del mismo megavatio. Para el inversor, la pregunta no es si el acuerdo es verde, sino si ese megavatio existiría sin él.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: 96 MW nucleares adicionales desde 2028 y unos 900 millones de dólares en beneficios proyectados para los clientes eléctricos de Georgia.
  • Modelo que cambia: el gran consumidor deja de ser comprador pasivo y financia la repotenciación de activos existentes en lugar de esperar nueva generación fósil.
  • Para las próximas generaciones: cada reactor repotenciado opera décadas con combustible sin carbono, y ese plazo es lo que evita que el crecimiento de los centros de datos se resuelva con gas.

El Bono francés al 5%: máximo desde 2002 y alerta de crisis de deuda en la eurozona

El bono francés a diez años ha rebasado el 5%, un nivel que no se veía desde 2002.

La rentabilidad exigida por los inversores para comprar deuda gala ha superado esa cota por primera vez en más de dos décadas, según los datos que manejan las mesas de análisis de XTB y que han recogido las principales referencias económicas europeas. No es un activo cualquiera: es la referencia libre de riesgo de la segunda economía de la eurozona.

Esa cota llega tras dos sesiones consecutivas de caídas en la Bolsa de París, con el CAC 40 pendiente de las protestas que recorren el país. El índice ha recuperado el terreno perdido en la última sesión. El mercado de bonos, en cambio, no ha devuelto ni una décima.

Conviene separar los dos planos. La bolsa se mueve por expectativas de beneficios y por el ruido de la calle; la deuda se mueve por la capacidad real de un Estado para pagar. Y ahí, Francia lleva meses enviando la misma señal.

Qué significa que el bono francés pague un 5%

El 5% no es una cifra redonda elegida al azar. Es el nivel que el mercado venía señalando como frontera entre un problema de prima de riesgo y un problema de solvencia financiera. Por encima de ahí, cada subasta del Tesoro galo se coloca más cara que la anterior y el coste de los intereses empieza a competir con el gasto real del Estado: sanidad, educación, , infraestructuras.

Francia no paga el 5% por un susto de mercado, sino por la sospecha de que su déficit ya no se corrige con reformas menores.

La referencia también tiene un efecto arrastre. Los fondos de renta fija que replican índices de deuda soberana europea han visto cómo la valoración de sus carteras se ajustaba a la baja de golpe. Un encarecimiento de la deuda a diez años se traduce automáticamente en una caída de precio para quien ya tiene ese papel en cartera.

En 2002, la última vez que el bono francés cotizó en estos niveles, el euro acababa de entrar en circulación física y los mercados descontaban una convergencia permanente entre las economías del bloque. Ese consenso se rompió con la crisis griega y no ha vuelto. Ahora cada país paga su propia prima.

A esto se suma el marco comunitario. Francia arrastra un procedimiento por déficit excesivo abierto por Bruselas y un calendario político que no ayuda a presentar una senda creíble de consolidación fiscal. Los inversores no compran relatos, compran números comprobables.

El contagio a España: la prima de riesgo vuelve al primer plano

El foco del mercado se ha desplazado hacia el sur. La prima de riesgo vuelve a ser el termómetro que mira todo el mundo, y el diferencial del bono español frente al alemán se ha convertido otra vez en materia de portada después de dos años en los que apenas generaba titulares.

deuda Francia

El mecanismo del contagio funciona así: si Francia se financia al 5%, los inversores exigen más a todos los vecinos que comparten moneda. El Tesoro español no necesita que la economía española empeore para pagar más por su deuda; basta con que la referencia francesa siga subiendo. Varios análisis publicados esta semana señalan a España como la primera plaza donde se notará el encarecimiento si la presión se mantiene.

Los bancos son el canal natural de transmisión. Cuando el coste de la deuda soberana sube, la prima que exigen los inversores a la banca del país sube con ella y el crédito a familias y empresas se encarece por la misma vía. No es teoría: es el mecanismo que se vio en 2011 con la banca italiana.

Hay un matiz que en las mesas se repite. España parte de una posición más cómoda que en 2011 o 2012, con un crecimiento que ha ido por encima de la media del euro y un mercado laboral más tensionado. Eso da margen. No lo da infinito.

La trampa fiscal que nadie quiere mirar

Aquí conviene tomar distancia respecto al titular del día. Que el bono francés toque el 5% es una noticia; que lo haga con el BCE reduciendo balance y sin una hoja de ruta fiscal clara en París es un patrón. Y los patrones se repiten.

Estuve cubriendo el verano de 2011, cuando los diferenciales italiano y español se dispararon en semanas y la eurozona descubrió que la deuda podía ser un problema de supervivencia y no solo de rentabilidad. La diferencia con ahora es el punto de partida: entonces el BCE tenía margen para bajar tipos; hoy el margen es una discusión abierta sobre hasta dónde se puede recortar sin reabrir la inflación.

Mi lectura, compartida con buena parte de las mesas que cubren renta fija europea, es que el mercado está poniendo precio a algo más profundo que un episodio de volatilidad. El 5% francés es el precio de la falta de mayoría política, no el de un dato de inflación puntual. Y ese tipo de prima no se corrige con una intervención verbal.

El riesgo real está en la combinación: un Estado que financia su déficit a tipos crecientes, un electorado que rechaza el ajuste y un marco europeo que exige reglas sin ofrecer mecanismos de rescate rápidos. Si las tres piezas encajan al mismo tiempo, la corrección deja de ser técnica y pasa a ser política.

Queda una pregunta que el mercado irá resolviendo por su cuenta: cuánto tiempo aguanta el spread francés sin que el BCE tenga que decir algo. La próxima subasta del Tesoro galo y la siguiente reunión del Consejo de Gobierno serán las dos citas donde se mida si el 5% es un pico o un nuevo suelo. Los bonos no hacen ruido, pero no se equivocan tanto.

Putin acepta reanudar las negociaciones Rusia Ucrania con EE.UU. después del 10 de noviembre

Las negociaciones Rusia Ucrania con Estados Unidos se reanudarán después del 10 de noviembre. Lo ha confirmado el Kremlin tras la reunión que Vladímir Putin mantuvo esta semana en San Petersburgo con Steve Witkoff, el enviado de Donald Trump, y que se prolongó durante unas tres horas.

El encargado de trasladarlo fue Yuri Ushakov, asesor de asuntos exteriores del presidente ruso, que habló ante los periodistas de un acuerdo en principio para retomar el formato trilateral. La fórmula elegida no es un alto el fuego. Es la reapertura de un canal técnico por el que los equipos de las tres capitales volverían a analizar los próximos pasos hacia un acuerdo de paz. Putin agradeció a Trump y a Witkoff sus esfuerzos. Después, silencio: ninguno de los participantes hizo declaraciones al término del encuentro.

Del gesto de San Petersburgo al calendario de noviembre

La secuencia importa. Witkoff se reunió antes en Oslo con Volodímir Zelenski y varios líderes europeos, y el presidente finlandés, Alexander Stubb, describió ese encuentro como un paso que logró «avances reales». En paralelo, medios como Deutsche Welle han informado de la liberación del ciudadano estadounidense Stephen Hubbard en el marco de estos contactos. Son gestos pequeños. En una negociación de esta naturaleza, los gestos son el termómetro.

Tres frentes concentran la atención de los mercados:

  • Sanciones a Rusia: el régimen sancionador sigue siendo el principal activo de presión de Occidente. Cualquier reunión técnica que aborde un alivio parcial mueve más los precios que un comunicado de paz.
  • Energía: el crudo Brent y el gas natural europeo (TTF) cotizan hoy la probabilidad de una tregua energética antes que la de un acuerdo territorial. Bastaría un alto el fuego limitado a infraestructuras para comprimir la prima de riesgo geopolítico.
  • Grano y fertilizantes: los corredores del mar Negro continúan siendo la variable que traslada el conflicto a la inflación alimentaria global, con efecto directo en los países importadores del norte de África y de Asia.

Ninguno de esos tres frentes aparece cerrado en las palabras del Kremlin. Y conviene no perder el matiz: reanudar conversaciones no equivale a acercar posiciones.

«Ahora mismo, tenemos que congelar la situación, y creo que esta es la verdadera manera de acabar con esta guerra.» — Volodímir Zelenski, presidente de Ucrania, entrevista en Fox News

Lo que veo: una ventana estrecha y tres condiciones

Lo que veo en este anuncio es una mesa que se reabre para gestionar el desgaste, no para firmar la paz. Los precedentes de Minsk, en 2014 y 2015, dejaron una lección incómoda: un canal técnico sin acuerdo político sobre el territorio tiende a congelar el conflicto, no a resolverlo. La diferencia ahora es el patrocinador. Washington se sienta en la mesa, y eso cambia la arquitectura, aunque no garantice el resultado.

La contradicción que los datos no resuelven es la del punto de partida. Kiev habla de congelar la situación sobre el terreno; Moscú no ha aceptado públicamente ninguna congelación en la línea actual; y los dos ejércitos mantienen los bombardeos diarios de largo alcance mientras se anuncian reuniones. Ese es el hueco real entre el titular y la realidad. Los organismos multilaterales, empezando por el Fondo Monetario Internacional, llevan dos años revisando sus escenarios de crecimiento en función de la duración del conflicto, no de sus anuncios.

Hay además un riesgo de calendario que no conviene disimular. Más de cuatro años y medio después del inicio de la invasión a gran escala, los intentos de la administración Trump no han producido avances significativos, y nada indica que la cita posterior al 10 de noviembre vaya a ser distinta solo por celebrarse. Si algo puede moverse antes, es lo que ya se mueve: la prima de riesgo energética europea y el apetito por activos rusos sancionados en mercados secundarios. El hito a seguir tiene fecha concreta: la primera reunión técnica posterior al 10 de noviembre. Si en su orden del día aparece un alivio parcial de sanciones a Rusia o una tregua sobre infraestructura energética, el mercado lo leerá antes que cualquier comunicado oficial.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero llega por vías conocidas. La primera es el precio de la energía: cada vez que el gas europeo se tensa, la factura eléctrica y la inflación subyacente de la eurozona tardan semanas en reflejarlo, y el Banco Central Europeo lo incorpora a su mandato de estabilidad de precios. La segunda es la confianza: los anuncios de desescalada abaratan financiación; los anuncios que se quedan en nada, no.

  • Euríbor e hipotecas: si una tregua energética empuja la inflación europea a la baja, el Euríbor a 12 meses tiene margen para corregir; si el conflicto se enquista, el diferencial frente al bono alemán se amplía y ese abaratamiento se retrasa varios meses.
  • Poder adquisitivo: la cesta de la compra española depende del grano y de los fertilizantes que salen del mar Negro. Un corredor estable es alivio directo para la industria agroalimentaria.
  • Empresas del IBEX: las exportadoras con exposición a Europa del Este y las constructoras que aspiran a la reconstrucción ucraniana necesitan certidumbre plurianual, no una fecha de reunión.
  • BCE y política fiscal: Bruselas mantiene el marco de apoyo financiero a Ucrania, y su continuidad condiciona el debate presupuestario de la eurozona en 2027.

El estrecho Bab el Mandeb se tensa y amenaza con convertirse en el próximo Ormuz

El estrecho de Bab el Mandeb canaliza entre el 12% y el 15% del comercio mundial y se ha convertido, en pocas semanas, en el punto más frágil del mapa energético global. Mientras redacto este análisis, la milicia hutí de Yemen consolida posiciones en el litoral que domina el paso. Los mercados empiezan a descontar lo que hasta hace poco era un escenario de manual: que la segunda gran puerta del petróleo, después de Ormuz, también se cierre.

He repasado la información publicada este 21 de octubre y la secuencia es nítida. Hasta febrero, por el estrecho de Ormuz circulaba cerca del 25% del tráfico mundial de petróleo y gas. Hoy los buques pasan con cuentagotas por el bloqueo aplicado por Teherán en respuesta a la campaña militar de Estados Unidos e Israel. Con una vía estrangulada, la atención se ha desplazado al sur del mar Rojo.

Dos puertas y un solo mercado: las cifras de la exposición

Los datos disponibles permiten calibrar la dimensión del riesgo sin adornos. No son cifras de detalle: son el esqueleto del sistema.

  • Ormuz: por allí circulaba cerca del 25% del tráfico mundial de petróleo y gas antes del bloqueo de Teherán. Es la referencia contra la que se mide todo lo demás.
  • Bab el Mandeb: entre el 12% y el 15% del comercio global. Conecta el mar Rojo con el océano Índico y forma parte de la misma ruta marítima que alimenta el canal de Suez.
  • 2023: durante la guerra de Gaza, la milicia hutí ya atacó varios buques mercantes en protesta por la campaña israelí. No es una hipótesis; ya ocurrió.

Mi lectura es sencilla. Un cierre parcial de Bab el Mandeb no se sumaría al de Ormuz: lo multiplicaría, porque obligaría a recalcular rutas, tiempos y primas de seguro marítimo en un mercado que ya opera sin margen de error. La palabra clave no es «bloqueo», sino «incertidumbre sostenida».

El control no exige una flota: bastan misiles y drones

Aquí está la parte que muchos inversores subestiman. Los hutíes no necesitan un despliegue naval para cerrar el paso. Les basta con mantener una amenaza creíble y prolongada con misiles y drones, la misma lógica con la que Teherán condiciona el tráfico en Ormuz. El coste de interrumpir es asimétrico: barato para quien amenaza, carísimo para quien navega.

La ofensiva relámpago de la milicia chií le ha permitido hacerse con territorios clave para el control del estrecho, como el puerto de Moka y la isla de Perim. El dominio no está consolidado: las fuerzas del Gobierno oficial de Yemen, con apoyo de Arabia Saudí, han lanzado una contraofensiva. Pero la posibilidad de que los insurgentes acaben teniendo la llave de la vía es real.

Su objetivo declarado, según la posición pública de la milicia, son los buques vinculados a Arabia Saudí y no el conjunto de la navegación comercial. — Posición difundida por el movimiento hutí y recogida por La Vanguardia, 21 de octubre de 2026

Lo que el mercado todavía no descuenta

Hay tres cuestiones que los datos no resuelven. La primera es la credibilidad de la moderación hutí: si su objetivo son solo los buques saudíes, el riesgo está contenido; si la guerra de Irán se reactiva, esa contención desaparece en horas, porque la guerrilla yemení es aliada fiel de Teherán. La segunda es el papel de Washington, que por ahora se ha desentendido del conflicto para desesperación de Riad. La tercera es la contraofensiva yemení, que puede recuperar el terreno perdido o convertir el litoral en un frente abierto durante meses.

Lo que veo aquí es un mercado tratando Bab el Mandeb como un riesgo geopolítico de cola, cuando en realidad es un riesgo de cadena de suministro con efecto directo sobre el crudo y el flete. La diferencia importa: los riesgos de cola se olvidan rápido; los cuellos de botella, no.

El hito que vigilaré es concreto. Si los hutíes consolidan Perim y Moka, el estrecho pasará de amenaza a peaje. Si la contraofensiva recupera el control y Teherán mantiene el pulso en Ormuz, el sistema energético seguirá operando con dos alfileres en lugar de uno. Y si Estados Unidos decide implicarse, el tablero cambia por completo.

🌍 El impacto en España y Europa

Para el lector español, la cadena de transmisión pasa por la energía y por el coste del transporte marítimo. El impacto es indirecto, pero llega.

  • Euríbor e hipotecas: el índice no se mueve con el crudo, sino con las expectativas de tipos del BCE. Si la inflación energética repunta, el margen para nuevos recortes se estrecha y el Euríbor a 12 meses dejaría de bajar al ritmo que descuentan las hipotecas variables.
  • Inflación y poder adquisitivo: un encarecimiento sostenido del crudo y del flete se traslada con retardo al carburante y a la cesta de la compra.
  • Empresas exportadoras: las compañías del IBEX con carga hacia Asia y el Índico afrontan rutas más largas y primas de seguro más altas.
  • BCE: la institución mira el conflicto como un shock de oferta. Si se prolonga, la discusión sobre la hoja de ruta de tipos se complicará.

Consum abre un centro de logística inversa de envases en Barcelona: qué cambia al devolver el envase

Consum estrena en la Zona Franca de Barcelona un centro de logística inversa de 12,4 millones de euros para sus envases reutilizables, un paso que anticipa cómo el retorno del casco acabará pesando en el precio final.

Qué hay detrás del centro de logística inversa de Consum

La instalación no es un almacén al uso. Aquí no entra mercancía para vender: sale de la tienda lo que ya no sirve. El concepto tiene nombre técnico, logística inversa, y consiste en mover la mercancía en sentido contrario al de la venta.

En esta nave de más de 9.330 metros cuadrados, la cooperativa valenciana recibe el residuo comercial de sus puntos de venta —cartón, plástico, palets— y, sobre todo, clasifica y lava los envases reutilizables que vuelven del lineal para regresar otra vez a la estantería.

El detalle importa porque cambia la lógica del envase. Hasta ahora, ese circuito se hacía a mano. Con la integración de un centro de retorno de Euro Pool System dentro de la propia nave, la clasificación y el lavado pasan a ser automáticos. A efectos prácticos, el casco deja de ser un residuo y se convierte en un activo que rota.

Los números que importan: 800.000 envases al mes

envases reutilizables supermercado

La cifra que mejor mide el tamaño del cambio es esta: la plataforma prevé gestionar 800.000 envases reutilizables al mes. A eso se suman 800 toneladas de cartón, 50 toneladas de plástico y 140.000 palets mensuales. En la nave trabajarán 50 personas.

La inversión no termina aquí. Consum ya tiene en la Zona Franca una instalación de 40.000 metros cuadrados y ha anunciado una nueva plataforma para frescos, refrigerados y congelados en los terrenos que ocupaba Vidriería Rovira, con 100 millones de euros y puesta en marcha prevista para 2027.

Un envase que vuelve a la estantería es un envase que la cadena no tiene que comprar dos veces. Ahí está el negocio, y ahí está el ahorro.

Cataluña es el segundo mercado de la cadena: 5.000 trabajadores y 1.184 millones de euros de facturación el año pasado entre tiendas propias y franquicias Charter. Reforzar la logística allí no es una cuestión de imagen; es la condición previa para crecer con tienda física sin disparar el coste del transporte.

La nave también incorpora dos VACUM para clasificar palets por calidad, ha duplicado los muelles de descarga de 5 a 10 y ha añadido dos muelles de carga independientes. Traducido: menos espera en la puerta, más rotaciones por camión y un transporte que rinde más por viaje. La certificación BREEAM, las placas fotovoltaicas y el control digital de iluminación DALI completan el paquete técnico.

📊 La comparativa de un vistazo

AntesAhoraQué implica
Clasificación y lavado manual del envaseCentro de retorno automatizado de Euro Pool SystemMás cascos disponibles para volver al lineal
5 muelles de descarga10 muelles de descarga y 2 de cargaMenos tiempo de camión parado por tienda
Palets sin cribarDos VACUM de clasificación por calidadMenos rechazos y menos viajes en balde

Cada una de esas mejoras tiene un destinatario que no aparece en la nota de prensa: el comprador que empuja el carro. Si el envase retornable rota más y se pierde menos por el camino, el coste unitario del casco baja. Y ese coste, antes o después, se refleja en el precio de la bebida.

Qué es el retorno del casco y cómo te toca el bolsillo

El casco es el envase en sí: la caja, la botella o el cajón que transporta el producto y que está pensado para volver. En un sistema de depósito y retorno, el comprador paga una cantidad por ese envase al comprar y la recupera cuando lo devuelve. No es un sobreprecio: es una fianza. La diferencia es decisiva para el bolsillo, porque solo se convierte en gasto si el envase se queda en casa.

La clave está en la tasa de retorno. Con niveles altos, el sistema se paga solo y el lineal no necesita repercutir el coste del envase perdido. Con niveles bajos, la cadena repone cascos constantemente y ese dinero acaba en el ticket. Por eso una planta como la de la Zona Franca no es solo un proyecto ambiental: es infraestructura de precio.

Consum no ha detallado en su comunicación qué importe de depósito aplicará ni en qué categorías. Tampoco ha fijado calendario para que el retorno llegue a todas sus tiendas. Son las dos preguntas que cualquier comprador debería hacerse antes de dar por hecho un ahorro.

La letra pequeña que aún no se puede calcular

Aquí conviene ser honestos. Un centro de logística inversa abarata el circuito, pero no garantiza por sí solo que el precio de góndola baje. La inversión de 12,4 millones de euros hay que amortizarla, y esa amortización compite con otras partidas: la plataforma de frescos, los 100 millones anunciados, la propia red de tiendas.

Lo que sí cambia desde ya es el residuo. La cooperativa asegura que valoriza cerca del 99% de los residuos que genera y que sus bolsas porta-compra se fabrican con plástico 100% reciclado, lo que permite reciclar más de 2.000 toneladas de plástico al año. Todo esto encaja en la economía circular, el marco que la cooperativa cita como uno de sus objetivos ambientales.

El precedente: de la bolsa de pago al envase que vuelve

Ya ha pasado antes. Cuando la bolsa de plástico dejó de ser gratuita, el discurso de las cadenas fue idéntico: se trata de un cambio de modelo, no de un coste. El resultado, años después, es que el comprador paga por el envase, lo reutiliza y las cadenas han reducido su consumo sin asumir el grueso de la factura. El retorno del casco sigue la misma lógica, con una diferencia: aquí el depósito es recuperable, y eso obliga a la cadena a garantizar que devolverlo sea fácil.

Ahí está la prueba de fuego para Consum. La nave de la Zona Franca demuestra que la logística está resuelta. Falta el otro extremo de la cadena: que el comprador tenga un punto de devolución cómodo, cerca y con un importe claro. Si devolver el casco exige un viaje extra o una cola, la tasa de retorno caerá y el sistema perderá su ventaja económica. La infraestructura ya está; la pedagogía del depósito, no.

🛒 El Veredicto de Compra

  • Mira el depósito, no el PVP: el importe del casco es una fianza recuperable. Si lo devuelves, no debería costarte nada; si se queda en casa, sí.
  • Comprueba el punto de retorno: antes de sumarte a la compra de envases retornables, confirma que tu tienda de siempre los recoge y en qué horario.
  • Compara por litro: un envase con depósito puede salir mejor por unidad si el retorno es cómodo. Haz la cuenta por litro, no por botella.
Bitcoin roza los 85.000 dólares: el apetito de riesgo devuelve el flujo comprador

Bitcoin roza los 85.000 dólares y vuelve a mirar hacia arriba. La criptomoneda cotiza a 84.461 dólares, después de tocar los 84.588 el miércoles por la mañana en Nueva York, con una subida del 2% en 24 horas y del 3% en la última semana.

El empujón no viene de dentro del sector. Viene de Wall Street. Los resultados trimestrales de SpaceX han devuelto las ganas de comprar activos de riesgo en las bolsas tecnológicas, y bitcoin, que lleva años moviéndose al son del Nasdaq, ha subido con ellas.

Hay un matiz que conviene no perder de vista. La criptomoneda más grande del mercado no siempre ha seguido a las tecnológicas. En 2026 ha hecho varias veces lo contrario.

Qué hay detrás del rebote: 549 millones en dos días y un 30% hasta el récord

Los datos de flujo ayudan a entender el movimiento. Entre el lunes y el martes, los fondos cotizados de bitcoin al contado en Estados Unidos captaron más de 549 millones de dólares en nuevas entradas, según Coinglass. Detrás de esas compras están las gestoras que dominan el mercado: BlackRock, Fidelity, Grayscale y compañía.

Conviene aclarar qué es exactamente ese producto. Un ETF al contado es un fondo que cotiza en bolsa como una acción y que compra bitcoin de verdad para respaldar sus participaciones. Cuando entra dinero, alguien tiene que salir a comprar la moneda en el mercado, y eso empuja el precio. Cuando sale, ocurre lo contrario. Bitcoin se pensó como dinero electrónico entre iguales, tal y como recoge el sitio oficial del proyecto; los ETFs lo han convertido en una pieza más de cartera.

El tamaño del movimiento, eso sí, se mide mejor contra el punto de partida. Bitcoin sigue más de un 30% por debajo de su máximo histórico de 126.080 dólares, marcado en octubre de 2025. Volver allí exigiría subir cerca de un 49% adicional desde el precio actual. Pese a ello, buena parte del sector considera que la moneda ha vuelto a terreno alcista tras pasar la mayor parte del año en un mercado bajista.

Bitcoin no ha subido porque el sector cripto haya mejorado, sino porque el dinero ha vuelto a buscar riesgo en otro sitio.

SpaceX, el detonante: 14.600 millones de ingresos y una fusión sobre la mesa

La mecha la encendió SpaceX el martes. La compañía de Elon Musk presentó unos ingresos de 14.600 millones de dólares en el tercer trimestre, un 161% más que un año antes y muy por encima de lo que esperaba el mercado.

El balance venía acompañado de un titular que los inversores leyeron como señal de expansión: Musk habló de una posible fusión entre SpaceX y Tesla. Las acciones tecnológicas celebraron la noticia y el dinero volvió a posiciones de riesgo. La compañía salió a bolsa en junio en el Nasdaq, en la mayor colocación inicial de la historia.

precio Bitcoin hoy

No es la primera vez que un resultado trimestral mueve el precio de la criptomoneda. Tampoco será la última.

Oro, Nasdaq o los dos: la contradicción que explica el próximo movimiento

Durante buena parte de la última década, bitcoin se comportó como una acción tecnológica de alto voltaje: subía cuando el Nasdaq subía y caía cuando el Nasdaq caía. Ese vínculo se ha ido descosiendo este año. Según los analistas que siguen su comportamiento, en 2026 la moneda ha caminado más cerca del oro, porque ha vuelto el llamado debasement trade, la estrategia de comprar activos que protegen frente a la pérdida de valor del dinero.

El detonante de ese giro fue el dólar. En agosto, el Tesoro estadounidense anunció que más que duplicaría el tamaño de sus recompras de deuda y la divisa perdió valor. Bitcoin cerró entonces su mejor trimestre en tres años y su tercer mejor agosto desde que existe. Dicho de otro modo: la misma moneda que ahora sube con las tecnológicas subió hace dos meses por un motivo casi opuesto.

Ahí está la contradicción que conviene tener presente. Si bitcoin sube con el Nasdaq, es un activo de riesgo; si sube con el oro, es un refugio. Ambas cosas no pueden ser ciertas a la vez, y esa ambigüedad explica por qué sus subidas se desinflan tan rápido como llegan. Añadamos otro elemento de fragilidad: buena parte del flujo depende de un puñado de gestoras estadounidenses. Si esas entradas se frenan, el soporte se estrecha.

Para el inversor español que nunca ha comprado cripto, el efecto es indirecto pero real. Los fondos indexados globales y las carteras tecnológicas que sí tiene en su banco se mueven con el mismo humor que arrastra a bitcoin en días como este. La criptomoneda funciona como termómetro del apetito por el riesgo, no como compartimento estanco.

Las cifras de los ETFs se publican cada día. Cualquiera puede seguirlas.

Lo que toca vigilar es concreto. Primero, si los flujos diarios mantienen el ritmo de 549 millones en dos días o se agotan con la misma velocidad con la que llegaron. Segundo, el nivel de los 85.000 dólares: consolidarlo abriría la puerta a discutir el tramo de los 90.000; perderlo devolvería la conversación al mercado bajista del que el sector dice estar saliendo.

La vitamina D sobredosificada: cómo leer la etiqueta y ajustar la dosis del complemento

Comprar vitamina D sin leer la etiqueta es la forma más rápida de pagar por una dosis que no necesitas: Stiftung Warentest ha encontrado complementos muy por encima de la cantidad recomendada.

Lo que ha detectado el análisis: dosis muy por encima de lo recomendado

El análisis de Stiftung Warentest sobre complementos de vitamina D ha detectado productos con cantidades muy por encima de la recomendada. La organización alemana de consumidores no cuestiona el nutriente: cuestiona la dosis que se vende como norma. En paralelo, la Arbeiterkammer (AK) de Viena ha puesto el foco en el mismo problema desde el ángulo del gasto.

La experta en nutrición de la AK, Petra Lehner, resumió el criterio en una idea que sirve para cualquier bote: sin un dato previo que justifique la suplementación, no hay nada que suplementar. Primero se conoce la demanda real, después se decide la cantidad y solo entonces se compra. Al revés —bote primero, dato después— se paga por un producto que no mueve la aguja.

Gabriele Zgubic, responsable de política de consumo de la AK de Viena, fue más directa: se gastan sumas considerables en productos que quizá no se necesitan y que no aportan nada al rendimiento. La AK ha pedido reglas y controles más estrictos para un mercado que crece más rápido que su normativa.

Aquí aparece la primera trampa de etiqueta. La vitamina D se mide en dos unidades que conviven en el mismo envase: microgramos (µg) y unidades internacionales (UI). La equivalencia es fija, 1 microgramo equivale a 40 UI, y confundirlas multiplica o divide la dosis por cuarenta. La referencia de la EFSA sitúa la ingesta adecuada para un adulto en 15 microgramos al día, es decir, 600 UI, y fija el límite superior tolerable en 100 microgramos, o 4.000 UI, contando también lo que llega por la dieta.

Una etiqueta que anuncia 4.000 UI está marcando el techo, no el punto de partida: la dosis más alta del lineal casi nunca es la que necesitas.

Cómo leer la etiqueta de un complemento en treinta segundos

La letra pequeña del bote se lee en un orden concreto. Con estos cinco puntos se descarta un producto en menos de medio minuto:

  • Unidad y dosis por toma: comprueba si la cifra es por cápsula o por ración. Un envase de 1.000 UI que pide tres cápsulas diarias son 3.000 UI reales.
  • Forma del compuesto: el colecalciferol, o vitamina D3, eleva los niveles de forma más eficiente que el ergocalciferol (D2), según las revisiones de suplementación.
  • Base grasa: es una vitamina liposoluble; las presentaciones en aceite o la toma junto a una comida con grasa mejoran la absorción.
  • Porcentaje de valor de referencia: el %VRN se calcula sobre 5 microgramos (200 UI), una cifra muy baja. Un producto de 4.000 UI marca el 800% y no es un error de etiqueta.
  • Precio por dosis real: divide el coste del envase entre las tomas que contiene, no entre los comprimidos que anuncia la caja.

El detalle que más se pasa por alto es la suma. Quien toma un multivitamínico, un producto de vitamina D y un complejo para el entrenamiento puede estar acumulando tres aportes distintos sin darse cuenta. La vitamina D es liposoluble: se almacena en el tejido graso y el exceso no se elimina por la orina como ocurre con las hidrosolubles. Por eso la mayoría de los análisis serios insiste en el total diario y no en el producto aislado: la vitamina D sobredosificada rara vez llega por un solo bote.

📊 La pauta en cifras

  • Referencia diaria: 15 microgramos, equivalentes a 600 UI, según la ingesta adecuada que maneja la EFSA para población adulta.
  • Límite superior tolerable: 100 microgramos al día, es decir, 4.000 UI, sumando suplemento y dieta.
  • Cuándo tomarla: con una comida que contenga grasa; la absorción mejora y la toma se vuelve más constante.
  • Calidad a buscar: colecalciferol (D3), base oleosa y una dosis por cápsula que no obligue a triplicar la toma.
  • A tener en cuenta: el total diario es la cifra que importa; dos productos distintos se suman.

El matiz que casi nadie aplica: suplementar solo con un motivo

El mercado de complementos se ha construido sobre una premisa cómoda: si algo es vitamina, más cantidad será mejor. La evidencia no acompaña esa lógica. La propia AK de Viena señaló que las vitaminas tienen sentido en etapas de demanda elevada y que no existe una recomendación general de suplementar para todo el mundo. Con la proteína en polvo, el veredicto fue parecido: sin evidencia general de un extra para quien ya cubre su ingesta. Con la creatina, algo más de respaldo, pero siempre ligado a un contexto de entrenamiento real.

La vitamina D tiene una base sólida en un escenario concreto: poca exposición solar, latitudes altas en invierno, piel cubierta o dietas sin pescado azul. Ahí la suplementación resuelve una necesidad medible. Fuera de ese escenario, subir la dosis no genera más energía, ni más fuerza, ni mejor recuperación: solo aumenta el gasto. Lo que de verdad mueve la aguja es ajustar la cantidad al motivo, no comprar el bote con la cifra más alta.

La expectativa realista es pequeña y concreta: cubrir la necesidad cuando existe y no acumular por encima de lo que el cuerpo puede gestionar. El análisis de Stiftung Warentest deja una lectura de consumo clara: la etiqueta es el único filtro que tienes en la mano antes de pagar, y aprender a leerla cuesta treinta segundos. Esta información es divulgativa y de optimización del estilo de vida; ante cualquier circunstancia personal, consulta con un profesional.

⚡ Rutina de Optimización Diaria

  • Revisa el bote esta noche: apunta la dosis por cápsula en UI y en microgramos, y multiplícala por las tomas que haces al día.
  • Suma todos tus productos: multivitamínico, complejo y vitamina D aislada; si el total supera 4.000 UI, tienes margen de ajuste.
  • Cambia el momento de la toma: llévala a la comida principal con grasa y elige D3 en base oleosa en la próxima compra.

La AIE proyecta un consumo de carbón récord en 2026: 8.940 millones de toneladas

La AIE proyecta que el consumo global de carbón marque un récord de 8.940 millones de toneladas en 2026, un giro que explica la crisis energética abierta tras el corte de suministro en el estrecho de Ormuz.

El carbón rompe su techo: 8.940 millones de toneladas y un giro de guion de la AIE

Hace un año, la Agencia Internacional de la Energía certificaba lo contrario: el carbón había tocado techo y estaba a punto de iniciar un descenso largo. El mundo parecía haber dejado atrás el pico del combustible más sucio. La revisión al alza conocida este mes rompe esa fotografía con 8.940 millones de toneladas, la cifra más alta jamás registrada.

Lo que cambió tiene nombre propio: el estrecho de Ormuz. El corte de suministro de petróleo y gas desatado en febrero de 2026, el segundo shock energético de la década tras la invasión rusa de Ucrania, empujó a decenas de países a quemar carbón para sustituir el gas que dejó de llegar. Lo resume Daan Walter, responsable de investigación estratégica de Ember: el carbón sube porque el gas baja.

Los analistas, sin embargo, no compran el relato del resurgimiento. Christine Shearer, del Global Energy Monitor, distingue entre un repunte corto y una recuperación real del sector. El carbón sigue siendo la fuente eléctrica más sucia: emite más CO2 y más contaminantes atmosféricos por unidad de energía que el petróleo y el gas. En Glasgow, hace cinco años, casi todos los países se comprometieron a reducir su uso de forma progresiva.

La letra pequeña: inversión récord en el combustible más sucio

La crisis no solo ha movido toneladas; también ha movido capital. En junio, la AIE constató que la inversión en carbón alcanzó su nivel más alto en 14 años. El premier del estado australiano de Queensland, David Crisafulli, ha dicho que vería con buenos ojos nuevas centrales de carbón para alimentar los centros de datos de Anthropic. En Canadá, la minera Northback trabaja para reabrir una explotación en Alberta cerrada hace casi 60 años.

Un repunte de demanda no es un renacimiento industrial: es una factura energética que se paga con el combustible más caro en emisiones.

Walter lo describe como un subidón de azúcar con resaca previsible. Las empresas corren a invertir en minas y plantas cuyos plazos de construcción superan los tres o cuatro años, justo cuando el ciclo de precios altos puede girar. Planes de negocio imprudentes, dice, que añaden capacidad a un mercado cuya cuota dentro de los fósiles va a menos.

El carbón no está recuperando el futuro: está ocupando el hueco que deja el gas, y ese hueco se cierra solo cuando el suministro vuelve.

El otro lado del shock: las renovables como seguro energético

Hay una segunda mitad de la historia que los titulares sobre el carbón esconden. El encarecimiento del petróleo y el gas ha hecho lo que ninguna cumbre: meter la transición energética en el terreno de la seguridad nacional. Importar gas es caro e impredecible; instalar un parque solar, no. El FMI señaló la semana pasada que el despliegue renovable ha amortiguado el golpe económico del shock, aunque avisó de que el mundo se acerca a los límites de resiliencia ante perturbaciones futuras.

AIE carbón 2026

India es el mejor laboratorio. Su responsable del sector eléctrico ha admitido que quizá haya que añadir mucha más potencia de carbón de la prevista, por el aumento de la demanda y una hidráulica mermada por el monzón débil. A la vez, ha cuadruplicado su capacidad renovable hasta unos 300 GW en una década y va por delante de sus objetivos de París. Las dos cosas ocurren al mismo tiempo.

De ahí la aparente contradicción entre titulares sobre una era de la electricidad y otros que anuncian el auge del carbón. Ambos son ciertos. La demanda extra —centros de datos de inteligencia artificial, aire acondicionado con temperaturas al alza— se cubre en buena medida con eólica y solar. La crisis reparte el pastel fósil de otra forma: el carbón gana cuota dentro de un bloque que se encoge.

📊 Impacto ecológico en cifras

  • Consumo récord: 8.940 millones de toneladas de carbón en 2026, el máximo histórico proyectado por la AIE.
  • Inversión fósil: el capital destinado a carbón toca su nivel más alto en 14 años, según el organismo.
  • Contrapeso renovable: India acumula cerca de 300 GW renovables, cuatro veces más que hace una década.
  • Coste climático: el carbón emite más CO2 por unidad eléctrica que el petróleo o el gas; el volumen adicional de emisiones no está detallado en la fuente oficial.

Análisis: el bache que llega con la factura aplazada

El precedente inmediato invita a la prudencia. La AIE auguró en 2025 el inicio del declive del carbón y doce meses después proyecta un récord; en 2022, tras la invasión de Ucrania, el repunte europeo se leyó como un punto de giro y no lo fue. Esa volatilidad, más que el volumen, es el dato: los picos de carbón responden a shocks de oferta y se corrigen cuando el gas vuelve. Los proyectos anunciados en Queensland y Alberta tardarán años en generar electricidad, y para entonces la solar habrá bajado otro escalón de coste.

La lectura honesta es que el carbón aprovecha una ventana que no controla. Gana cuota dentro de los fósiles mientras el conjunto pierde peso en el mix, y su mejor argumento —la seguridad de suministro— es justo el que la crisis está entregando a las renovables. Walter lo compara con ser el hombre más poderoso del Titanic: la fiesta dura un par de horas, pero el barco va hacia abajo. La pregunta para una eléctrica o un fondo no es cuánto carbón cabe en 2026, sino cuánto capital quedará atrapado, en activos que la próxima década no va a necesitar.

🌍 El Impacto Real para el Futuro

  • Beneficio medible: cada gigavatio renovable instalado reduce la exposición a shocks de gas como el de Ormuz y recorta emisiones durante 25 años.
  • Modelo que cambia: el carbón gana cuota dentro de un bloque fósil en retroceso y su ventaja de suministro se vuelve condena financiera.
  • Para las próximas generaciones: el récord de 8.940 millones de toneladas es un bache, no una tendencia, si el capital no queda atrapado en minas innecesarias.

Dircom reforma sus estatutos y pasa a ser Asociación Profesional de Directivos de Comunicación y Asuntos Corporativos

La Asociación de Directivos de Comunicación (Dircom) ha aprobado en Asamblea General Extraordinaria una reforma de sus estatutos y pasa a denominarse Asociación Profesional de Directivos de Comunicación y Asuntos Corporativos, manteniendo Dircom como marca de referencia.

Una nueva denominación para una función ampliada

La actualización de los Estatutos Sociales y del marco reglamentario incorpora expresamente los Asuntos Corporativos a la denominación de la entidad y amplía las posibilidades de participación de los socios en las decisiones y en los proyectos de la organización. La Asamblea se celebró en la sede de la CEOE en Madrid y contó con la intervención de Joaquín Mouriz, presidente de Dircom, y de Jorge Álvarez-Naveiro, secretario general.

Junto a ellos estuvieron los vicepresidentes Doris Casares, Fernando Geijo y Sebastián Cebrián, además de la tesorera, Mónica Escusa, y la directora general, Nieves Rey. Según el comunicado de la asociación, la reforma refleja el alcance de una función vinculada con la reputación, la sostenibilidad, las relaciones institucionales, los asuntos públicos y la gestión de los intangibles.

Los nuevos estatutos reconocen el papel estratégico de estos profesionales en el gobierno, la gestión y el desarrollo de las organizaciones, y ordenan el marco reglamentario que acompaña a la actividad diaria de la entidad. La marca no cambia. Dircom se mantiene como seña de identidad ante administraciones, empresas y consultoras.

La reforma traslada al papel una evolución que el sector ya venía practicando: la comunicación corporativa y los asuntos públicos comparten mesa, presupuesto y responsabilidad.

Gobernanza, participación y nueva sede

El nuevo texto introduce cambios en el funcionamiento interno y en la composición de los órganos de gobierno de la asociación:

  • Asambleas: podrán celebrarse de forma presencial, telemática o mixta, con garantías para el ejercicio de los derechos de los socios estén donde estén.
  • Jóvenes profesionales: el Consejo de Jóvenes Profesionales se incorpora como órgano delegado permanente y al menos uno de los vocales de la Junta Directiva deberá ser menor de 35 años.
  • Coordinación territorial: se crea la figura del Vocal de Coordinación Territorial, que formará parte de la Junta Directiva y del Comité Ejecutivo.
  • Transparencia: se refuerzan el marco de incompatibilidades y los mecanismos de abstención y control ante conflictos de interés, mientras la Comisión Deontológica queda reconocida como órgano permanente.
  • Participación: se contemplan Mesas de Trabajo vinculadas a proyectos concretos y la posibilidad de constituir un Consejo Asesor temporal que incorpore perspectivas de otras disciplinas.

La Asamblea aprobó también el traslado del domicilio social a la calle Menorca, 3, en Madrid. La entidad justifica el cambio por las deficiencias de las instalaciones anteriores y por la necesidad de un espacio adecuado para su actividad y para el trabajo diario del equipo.

El proceso no parte de cero. La reforma se enmarca en la etapa abierta el 25 de marzo de 2026 con la renovación de la Junta Directiva y desarrolla parte de los compromisos de un programa elaborado a partir de la escucha a los socios.

En el ecosistema asociativo español conviven otras entidades que representan intereses próximos, como la APM en el ámbito periodístico, ADECEC en el de las consultoras de comunicación o IAB Spain en el negocio digital. La ampliación de marca de Dircom se produce, así, en un mapa donde la representación de la comunicación corporativa se articula entre perfiles cada vez más transversales.

Dircom estatutos

Qué implica el cambio para la profesión

El precedente inmediato es la renovación de la Junta Directiva del 25 de marzo de 2026, que abrió la etapa que ahora se formaliza en los estatutos. Sobre ese calendario, la reforma ordena un relato que llevaba tiempo gestándose: la dirección de comunicación ha ido sumando reputación, sostenibilidad, relaciones institucionales, y asuntos públicos, materias que se han aproximado a la alta dirección de las compañías y que exigen interlocución con administraciones, inversores y reguladores.

La lectura de negocio es clara. Al incorporar los Asuntos Corporativos al nombre, la asociación delimita un espacio profesional que hasta ahora se repartía entre las consultoras de comunicación —con LLYC, Atrevia o Kreab entre las referencias del mercado español— y las estructuras internas de las empresas. También se posiciona ante el relevo generacional, con un Consejo de Jóvenes Profesionales con rango de órgano permanente y un vocal menor de 35 años garantizado en la Junta Directiva.

Queda por ver el ritmo de aplicación. El traslado a la calle Menorca, 3 y la puesta en marcha de las mesas de trabajo marcarán la agenda de los próximos meses. El reto es que la nueva denominación se traduzca en servicios concretos para los socios y en capacidad de interlocución ante las administraciones.

📡 El Radar del Sector

  • El vacío que llena: ordena bajo una misma marca la comunicación corporativa y los asuntos públicos, una función que hasta ahora se repartía entre consultoras y departamentos internos.
  • El reto por delante: convertir la nueva denominación en servicios, mesas de trabajo y una coordinación territorial con actividad real en los próximos meses.
  • El tablero competitivo: la asociación refuerza su posición frente a otras entidades del ecosistema y frente a las consultoras que compiten por el mismo talento directivo.

Uno de cada cuatro mayores de 60 años se siente solo incluso estando acompañado

Estar rodeado de personas no significa necesariamente sentirse acompañado. El 25% de las personas de 60 años o más afirma sentirse solo incluso estando acompañado, mientras que un 54% manifiesta que le gustaría relacionarse más con otras personas y un 34% echa en falta tener más personas con las que hablar.

Son algunas de las principales conclusiones de la segunda edición del Informe Desoledad, presentado por Fundación Verisure, que este año avanza desde el diagnóstico de la soledad no deseada hacia el análisis de aquellos factores que pueden contribuir a prevenirla.

La investigación identifica distintos niveles de vulnerabilidad: el 50% de la muestra se sitúa en un nivel de riesgo bajo, el 42% en un nivel moderado y el 8% en un nivel alto. Este amplio grupo intermedio adquiere especial relevancia desde el punto de vista de la prevención, al encontrarse en una fase en la que todavía existen oportunidades para preservar vínculos, autonomía, intereses y posibilidades de participación.

La red de apoyo, una de las principales diferencias

Desoledad 2026 muestra que la vulnerabilidad frente a la soledad no deseada no responde a un único factor, sino a la combinación de dimensiones relacionales, personales, económicas, emocionales y de autonomía.

Entre ellas, la red de apoyo constituye una de las diferencias más claras. Mientras que el 69% de las personas con riesgo bajo considera disponer de suficientes personas a las que recurrir, este porcentaje desciende hasta el 39% entre quienes presentan un riesgo alto. En este último grupo, seis de cada diez cuentan con pocos apoyos o con ninguno.

También aparecen diferencias en relación con aquello que las personas hacen y el significado que encuentran en esas actividades. El 58% de las personas con menor riesgo afirma realizar actividades que considera significativas, frente al 23% entre quienes presentan un riesgo alto. El informe señala, no obstante, que estos resultados muestran asociaciones y no permiten establecer que realizar actividades reduzca por sí solo la vulnerabilidad frente a la soledad.

No basta con estar ocupado: importa lo que hacemos y por qué

Precisamente por ello, el Informe Desoledad profundiza este año en el concepto de propósito vital: aquello que una persona desea vivir, conservar, descubrir o compartir porque tiene significado para ella.

Un 57% de las personas consultadas considera que realizar actividades que le motivan influye positivamente en su bienestar y un 47% afirma realizar actividades que considera significativas. Sin embargo, solo el 32% asegura plenamente que participa en actividades que le hacen sentir parte de algo, poniendo de manifiesto que participar y pertenecer no son necesariamente lo mismo.

Junto a la investigación cuantitativa, Fundación Verisure ha desarrollado durante 2026 un programa piloto de acompañamiento con propósito, que permite trasladar estos aprendizajes a experiencias reales y explorar cómo los intereses personales, la continuidad de los encuentros y la calidad de los vínculos pueden incorporarse a nuevas formas de acompañamiento.

En palabras de Teresa Cabezón, responsable de Fundación Verisure: «Este año Desoledad nos ha permitido acercarnos aún más a la realidad de las personas mayores y entender que, ante un reto tan complejo como la soledad no deseada, no basta con observar. Tenemos que escuchar, aprender y actuar. Ese es el compromiso que queremos seguir impulsando desde Fundación Verisure.»

Con esta segunda edición de Desoledad, Fundación Verisure continúa avanzando desde el conocimiento hacia la acción, poniendo el foco en la prevención y en las condiciones que permiten a las personas mayores seguir manteniendo vínculos significativos, autonomía y proyectos propios a lo largo de las distintas etapas de la vida.

Glamsterdam llega a la testnet Hoodi: el primer ensayo del gran fork de Ethereum

El upgrade Glamsterdam de Ethereum se estrena en la testnet Hoodi el 26 de octubre a las 17:42 UTC, el primer ensayo general antes de que el paquete aterrice en mainnet. La Ethereum Foundation ha fijado esa hora para activar un cambio que eleva el límite de gas por bloque hasta los 200 millones, el mismo techo que ya opera en Sepolia.

Traducido a la vida del usuario: cada bloque podrá cargar más transacciones a la vez. Si la demanda se mantiene, eso debería notarse en la factura de comisiones.

Conviene aclarar el terreno antes de seguir. Una testnet es una copia de la red donde se prueban los cambios sin arriesgar ether real: validadores y nodos ensayan el código en un entorno que imita mainnet pero no mueve dinero de nadie. La propia documentación de Ethereum explica cómo funcionan esas redes de prueba. Hoodi es hoy el banco de pruebas principal del protocolo, y por eso el 26 de octubre importa.

Qué cambia el 26 de octubre en Hoodi

El primero de los cambios es el más fácil de explicar. El límite de gas por bloque funciona como el tamaño del camión que Ethereum carga cada doce segundos: si el camión es más grande, caben más operaciones en cada viaje. El salto hasta los 200 millones multiplica por varias veces esa capacidad teórica, aunque el número real de transacciones dependerá de cuánto gas consuma cada operación.

Hay un segundo movimiento: el enshrined proposer-builder separation (ePBS), la separación entre quien propone el bloque y quien lo construye. Esa división de tareas vivía hasta ahora en software externo, el más conocido MEV-Boost: el validador firmaba, pero un mercado de constructores decidía el contenido. Con Glamsterdam la separación entra en el protocolo a través de la propuesta EIP-7732, de modo que el validador deja de depender de un intermediario para elegir qué transacciones entran y en qué orden.

Hoodi no mueve un solo ether, pero es el semáforo que decidirá si el cambio más ambicioso de Ethereum desde The Merge está listo para producción.

Y un tercero: las listas de acceso por bloque, que permiten a los nodos saber de antemano qué cuentas y contratos va a tocar cada bloque. Con ese mapa sobre la mesa, las transacciones se validan en paralelo en lugar de una detrás de otra. Es la pieza con más potencial para mover la aguja del rendimiento de la capa 1, y también la más delicada de implementar.

A quién afecta, del usuario que paga gas al validador que sirve el bloque

hard fork Ethereum

Para quien usa Ethereum a diario, la promesa es simple: más capacidad por bloque debería traducirse en comisiones más bajas o, como mínimo, en menos atascos cuando la red se congestiona. Eso sí, la relación no es automática. Si el tráfico crece al mismo ritmo que la capacidad, el precio del gas apenas se mueve. Y desde Dencun buena parte de la actividad barata ya migró a los rollups, las redes de segunda capa que procesan transacciones fuera de mainnet y envían luego un resumen.

Para el validador el cálculo es otro. Un bloque más grande exige más ancho de banda, más disco y, más memoria: mantener un nodo se vuelve más caro. Subir el gas mejora la capacidad, pero empuja a los operadores pequeños hacia hardware más potente y concentra la infraestructura en quien pueda pagarlo. A eso se suma el crecimiento del estado de la red, el archivo que guarda saldos y contratos y que todo nodo debe conservar. No estalla en una semana, pero se paga a plazos durante años.

El patrón de los upgrades: de The Merge a Glamsterdam

Ethereum nombra sus forks combinando la ciudad que acoge el Devcon con el nombre técnico de cada capa. Pectra fue Praga más Electra; Fusaka, Fulu más Osaka; Glamsterdam es Gloas para consenso y Amsterdam para ejecución.

Es el primer paquete que ataca de frente el cuello de botella de la capa 1.

La comparación con el historial ayuda a calibrar la ambición. The Merge, en septiembre de 2022, cambió el mecanismo de consenso, del proof of work al proof of stake y redujo el consumo energético de la red en torno al 99,9%. Dencun, en marzo de 2024, introdujo los blobs, espacios de datos baratos pensados para los rollups, y provocó la mayor caída de comisiones en las capas 2. Pectra, en mayo de 2025, elevó el stake máximo por validador hasta los 2.048 ETH y abrió la puerta a las cuentas inteligentes con la EIP-7702.

Hay una contradicción que merece la pena poner sobre la mesa. El ePBS nace para quitar poder a los intermediarios del mercado de constructores, pero también convierte ese mercado en una pieza formal del protocolo. Si al final unos pocos constructores concentran la construcción de bloques, la separación habrá ordenado el flujo sin repartir el poder. La prueba de Hoodi no medirá esa concentración.

Queda la pregunta que de verdad mueve el calendario: cuándo llega a mainnet. La Ethereum Foundation no ha fijado fecha y el precedente invita a la prudencia. Los ensayos en testnet suelen destapar aristas que obligan a retrasar la activación semanas, a veces meses. Con Glamsterdam hay tres cambios grandes viajando juntos y basta con que uno se atasque para frenar el conjunto.

Mientras tanto, la lectura práctica para el holder es sencilla. Nada de esto altera el suministro ni la tesis de fondo del activo. Lo que cambia, si el ensayo sale bien, es la capacidad de la red para absorber más actividad sin que las comisiones se disparen, que es la condición previa para que la siguiente ola de uso encuentre un suelo razonable donde aterrizar.

Publicidad