Andalucía abre el 22 de octubre las subvenciones de eficiencia energética para autónomos y empresas

La Junta de Andalucía abre este jueves 22 de octubre las subvenciones de eficiencia energética para autónomos y empresas: 20.772.507 euros que se reparten por orden de llegada. El plazo arranca a las 9:00 horas y puede cerrarse antes de tiempo si el dinero se agota.

La convocatoria se publicó en el BOJA dentro de la Orden de Incentivos para el uso eficiente de la energía, el programa Inea. La gestiona la Agencia Andaluza de la Energía, adscrita a la Consejería de Universidad, Industria, Energía e Innovación, y se cofinancia con fondos europeos Feder. El nombre oficial es ‘Sector residencial y edificios e instalaciones públicas’.

Qué se puede reformar y quién puede pedirlo

Pueden solicitarla particulares, comunidades de propietarios, ayuntamientos y comunidades de energías renovables. También autónomos, pymes, grandes empresas y empresas de servicios energéticos. Las condiciones de acceso cambian según el tipo de actuación y lo que fijen las bases reguladoras.

En viviendas y edificios residenciales privados se subvencionan la envolvente térmica, la climatización, el agua caliente sanitaria y la iluminación, con una condición: la obra debe mejorar al menos una letra la calificación energética del inmueble y reducir el consumo de energía primaria no renovable y las emisiones. El resto de bloques:

  • Equipos solares con almacenamiento: sistemas solares nuevos con baterías en inmuebles residenciales.
  • Energías renovables: solar térmica, fotovoltaica, biomasa y aerotermia, siempre que el coste de los equipos no supere el 50% de la inversión total del proyecto.
  • Edificios públicos no residenciales: reforma de inmuebles municipales, siempre que no estén en espacios productivos.

Cuánto cubre a cada perfil: del 25% al 80%

La cuantía depende de la actuación y de quién la pida. Con carácter general, la subvención oscila entre el 25% y el 80% de la inversión, según recoge la propia convocatoria.

Para un autónomo o una pyme, la cobertura de partida es del 45% de la inversión. Las medianas empresas arrancan en el 35% y las grandes, en el 25%. Los criterios intensificadores suman hasta 15 puntos más, de modo que un autónomo puede llegar al 60%. En particulares la ayuda va del 50% al 65%.

La ayuda arranca en el 45% para un autónomo y puede alcanzar el 60%: la diferencia está en los criterios que se acrediten al presentar.

Las instalaciones solares con almacenamiento tienen escala propia: 55% para particulares, autónomos y pymes, 45% para medianas y 35% para grandes. Ahí se puede subir, por ejemplo, en proyectos de municipios afectados por el reto demográfico o vinculados al autoconsumo colectivo.

En edificios públicos la cobertura parte del 70%, baja al 30% si hay actividad económica y suma otro 10% si se incorporan renovables.

ayudas eficiencia energética empresas

Cómo se pide y el error que deja fuera a más solicitudes

Todo el trámite es electrónico, en la sede electrónica de la Agencia Andaluza de la Energía, con certificado digital o Cl@ve. Puede presentarlo el beneficiario o una entidad colaboradora en su nombre: se completa el formulario, se firma y se registra.

Cuando la Agencia empieza a estudiar el expediente llega un aviso por Notific@. Por esa misma vía se comunica la resolución, con el importe concedido y los plazos para ejecutar y justificar la obra. Después hay que aceptarla de forma expresa, un requisito ligado a que el dinero viene de fondos europeos.

El plazo está abierto hasta el 30 de septiembre de 2027 como máximo, pero puede cerrarse cualquier día antes si se agota el presupuesto. La concesión es en concurrencia no competitiva: las solicitudes se atienden por orden de entrada mientras quede dinero. No hay nota de corte, hay cronómetro.

De ahí que el error más caro sea presentar con la documentación a medias o esperar a tenerlo todo cerrado con el instalador. También se cae fuera si la actuación no acredita la mejora de la calificación energética exigida o si el presupuesto de los equipos renovables supera la mitad de la inversión total.

El precedente de 2024: hay ayudas justificadas que siguen sin cobrarse

La convocatoria llega con una advertencia que no está en el BOJA pero sí en la experiencia de quien ya ha pasado por esto: muchas ayudas de 2024 justificadas siguen sin abonarse. De la convocatoria anterior no se ha pagado aún todo a todos sus beneficiarios, y ese dato pesa tanto como el porcentaje que te concedan.

Para un autónomo el problema no es el 45% o el 60%: es el desfase entre pagar la obra y cobrar la subvención. Quien financie la inversión completa a 12 o 18 meses vista asume un coste que la ayuda no cubre, y sin calendario de pago público ese coste se calcula a ciegas.

La lectura práctica es esta: es una subvención a fondo perdido, cofinanciada con Feder, pero no es un ingreso inmediato. Antes de firmar con el instalador conviene mirar en las bases desde cuándo se puede ejecutar la obra, qué justificantes se exigen y si la tesorería aguanta el adelanto. La convocatoria de 2024 es el precedente más honesto sobre los tiempos reales de esta línea.

Guía rápida del trámite

  • 📅 Plazos: apertura el 22/10/2026 a las 9:00; cierre máximo el 30/09/2027 o antes si se agota el presupuesto.
  • ✅ Requisitos clave: ser autónomo, pyme, empresa, particular o entidad local; en vivienda, subir al menos una letra la calificación energética; equipos renovables ≤50% de la inversión.
  • 🌐 Dónde solicitarlo: sede electrónica de la Agencia Andaluza de la Energía con certificado digital o Cl@ve; las bases se publican en el Boletín Oficial de la Junta de Andalucía.
  • 💰 Importe o coste: 20.772.507 euros de presupuesto; 45% para autónomos y pymes (hasta 60%), 55% en solar con baterías. Subvención a fondo perdido.
  • ⚠️ Error a evitar: presentar con documentación incompleta; se resuelve por orden de entrada y el dinero se agota sin avisar.

PHP2Shell: la vulnerabilidad crítica de PHP que tumba las webs de los gobiernos y expone al 70% de Internet

Dos vulnerabilidades críticas de PHP halladas por IA tumban webs oficiales y ponen en riesgo al 70% de Internet.

Claves de la operación

  • El alcance: siete de cada diez páginas del planeta. PHP sostiene WordPress, Drupal, Joomla y buena parte del comercio electrónico. El fallo no distingue entre el blog de un barrio y el portal de un ministerio.
  • Gobiernos europeos ya han apagado sus portales. Agencias de Países Bajos y Finlandia retiraron sus sitios por precaución, mientras la NSA y el NCSC británico recomiendan desconectar sistemas si no hay parche inmediato.
  • Las pymes españolas, sin equipo de guardia. Buena parte de los sitios corporativos pequeños del país corre sobre PHP y no tiene a nadie vigilando la actualización, lo que convierte cada aviso en una carrera contrarreloj.

PHP2Shell: el fallo que no distingue entre un blog y un ministerio

El hallazgo, bautizado como PHP2Shell, apunta a dos fallos que permiten ejecutar código en el servidor sin autenticación previa. No es un error de una aplicación concreta: afecta a el lenguaje PHP, que interpreta la mayoría de los portales dinámicos y que llevaba más de una década sin un susto de esta magnitud. La inteligencia artificial ha afinado la puntería y ha convertido una revisión rutinaria de código en una caza mayor. Lo que antes exigía un equipo humano durante semanas, ahora lo resuelve un modelo en unas horas.

Los afectados dibujan un mapa heterogéneo. Foros como 4chan, plataformas creativas como DeviantArt, enciclopedias como Wikipedia, y servicios lúdicos como Pokémon Home han reconocido interrupciones o parcheos de urgencia. La lista mezcla ocio, cultura y comercio, y ahí está el problema: el mismo esqueleto técnico sostiene a todos. Un fallo en la capa más básica viaja hacia arriba sin pedir permiso.

La reacción institucional ha sido más contundente que en episodios anteriores. La cuenta de ciberseguridad de la NSA pidió retirar sistemas si la actualización no era viable de inmediato. El Centro Nacional de Ciberseguridad del Reino Unido emitió una recomendación idéntica. Apagar antes que arriesgar se ha impuesto como doctrina provisional, y ese gesto tiene lectura económica: cada hora de servicio caído se traduce en pérdida de confianza y en costes de recuperación.

Países Bajos y Finlandia han preferido el apagón preventivo a la espera de un parche estable. La decisión tiene coste político: un portal público caído es una promesa institucional rota. Pero el cálculo de riesgo ha pesado más. La alternativa, un servidor comprometido, es peor para la reputación y para los datos de los ciudadanos. Ahí no hay margen de maniobra.

El fallo no ha escogido a sus víctimas por tamaño, sino por la prisa con la que actualizan.

El negocio del alojamiento se juega la continuidad

Para los proveedores de hosting, la vulnerabilidad crítica PHP es una prueba de resistencia operativa. El sitio oficial de PHP concentra las notas de versión y los avisos, pero la adopción depende de cada proveedor. En alojamiento compartido, un solo servidor puede hospedar cientos de dominios; si el fallo entra, no distingue de quién es el cliente. La diferencia entre un buen y un mal proveedor se mide en horas, no en megas de disco. El cliente, sea una tienda o un despacho, solo lo nota cuando ya es tarde. Y para entonces la factura ya está emitida.

El ecosistema WordPress concentra la mayor exposición. Millones de instalaciones dependen de plugins desarrollados por terceros que rara vez se actualizan a tiempo. Cada extensión abandonada es una puerta abierta y el aviso de PHP2Shell ha puesto el foco en esa cadena de confianza tan cómoda como frágil. Los mantenedores trabajan contrarreloj; los usuarios, ni se enteran.

En España, WordPress es el gestor de contenido mayoritario entre pymes, medios digitales y administraciones locales. La mayoría de esos sitios no tiene un plan de contingencia más allá de la copia de seguridad semanal. El problema no es técnico: es de prioridades y de presupuesto. Y también de quién asume la responsabilidad cuando el proveedor externaliza.

La IA descubre fallos más rápido de lo que las empresas parchean

El episodio recuerda a Log4Shell en 2021 y a Shellshock en 2014, pero introduce una variable nueva: la inteligencia artificial acelera el descubrimiento de fallos a un ritmo que la gestión de parches no puede seguir. Lo que antes requería semanas de auditoría manual ahora se detecta en horas. La ventaja se ha trasladado al atacante, y también al defensor que sepa moverse rápido. El problema es que casi nadie se mueve rápido cuando el departamento de sistemas es un autónomo a media jornada.

En el IBEX 35, la lectura es doble. Indra y Telefónica Tech venden servicios de ciberseguridad y pueden captar demanda de choque; al mismo tiempo, sus clientes empresariales afrontan la actualización con plantillas mermadas. La brecha entre parchear y sobrevivir se llama presupuesto. Y en la pyme media española, ese presupuesto sigue siendo la primera partida que se recorta. La consecuencia es que el eslabón más débil de la cadena no es el código, sino la organización.

Queda una pregunta incómoda. Si la IA encuentra agujeros más rápido de lo que las organizaciones pueden cerrarlos, el modelo de actualización reactiva se agota. La siguiente tanda de alertas de INCIBE y la próxima ronda de parches marcarán el tono. La siguiente actualización de PHP no será la última, pero sí la más observada de los últimos años. Hasta entonces, la instrucción es simple: actualizar, verificar y no dar por hecho que el proveedor lo ha resuelto solo.

Los resultados Tesla: los ingresos planos de 28.000 millones y un 4% menos de beneficio

Los resultados Tesla del tercer trimestre de 2026 confirman el estancamiento: 28.000 millones de dólares de ingresos, sin crecimiento interanual. El beneficio neto cayó un 4%, hasta 1.700 millones.

La facturación supera por la mínima el consenso de Wall Street, que según los datos recopilados por LSEG esperaba 27.900 millones. No alcanza, en cambio, la previsión que la propia compañía había compilado entre sus analistas de referencia: 28.300 millones. Batir al mercado por 100 millones sobre 28.000 es un empate técnico. El trimestre cerró en septiembre y se compara con los 28.100 millones de ingresos de un año antes. Las cuentas completas están en la página de inversores de Tesla.

Claves de la operación

  • Facturación congelada en el entorno de los 28.000 millones. Ingresos planos frente al mismo trimestre de 2025 y apenas 100 millones por encima del consenso que recoge LSEG.
  • El beneficio cae un 4% y el margen neto ronda el 6%. La compañía gana 1.700 millones, un resultado que ya no se explica por volumen sino por contención de costes.
  • El relato se desplaza del crecimiento al producto. La demostración del Roadster y la especulación sobre una integración con SpaceX ocupan el espacio que antes llenaban las cifras.

El crecimiento se congela y el margen paga la factura

Una facturación plana en un mercado que sigue creciendo en unidades solo admite dos lecturas, y ninguna es cómoda: o la compañía vende más coches a precios más bajos, o vende menos al mismo precio. En ambos casos el resultado contable es idéntico. El volumen dejó de ser el motor de los ingresos. Y cuando el crecimiento se compra con descuentos, el margen acaba presentando la factura antes o después.

El beneficio de 1.700 millones equivale a un margen neto en torno al 6%, un registro que en la compañía de Elon Musk ya se ha convertido en costumbre. La comparación interanual es implacable: un 4% menos de ganancia con la misma facturación. La reducción de costes sostiene la cuenta de resultados, no la demanda. Es la diferencia entre una empresa que crece y una empresa que se administra.

No hay drama en el dato. Hay algo más incómodo: rutina.

El ruido alrededor del producto tampoco ayuda a leer las cuentas con nitidez. Días antes de presentar los números, la compañía escenificó una demostración del Roadster que The Verge describe como un espectáculo desmesurado, con más pirotecnia que ficha técnica. A eso se suma la especulación sobre una eventual integración con SpaceX, un escenario sin confirmación oficial que el mercado vuelve a colocar sobre la mesa cada cierto tiempo. Cuando el crecimiento se agota, el relato se muda al escaparate. El Roadster lleva años funcionando como comodín narrativo de la casa.

Un fabricante que factura lo mismo que hace un año ya no vende crecimiento: vende el aplazamiento de una pregunta que ningún producto resuelve solo.

El precio ya no lo fija Tesla: lo fija la competencia china

El problema de fondo no es contable, es de posición. En el segmento donde compiten el Model 3 y el Model Y, la referencia de precio la han trasladado los fabricantes chinos, con BYD al frente de la expansión europea. Tesla ya no fija el precio del mercado eléctrico: lo persigue. Cada ajuste a la baja defiende cuota y erosiona la línea de ingresos que la compañía presume de proteger.

La política arancelaria europea ha intentado contener esa presión con resultados que el propio sector discute. Mientras Bruselas revisa el marco, los grupos asiáticos aceleran su producción dentro de la Unión para esquivar el arancel. El resultado es una guerra de precios que no va a cerrarse este ejercicio.

Tesla tercer trimestre 2026

El espejo español: recarga, precio y dependencia de dos modelos

Para el inversor español que sigue los resultados trimestrales de Tesla desde la bolsa neoyorquina, la pregunta relevante no es cuántos Roadster se fabricarán, sino de dónde sale la caja del siguiente ciclo. La compañía afronta ese trámite con una dependencia evidente de dos modelos que concentran la práctica totalidad de su facturación. La concentración de cartera es el riesgo que ninguna presentación disimula. Cualquier contracción de la demanda en el compacto golpea el cien por cien de los ingresos.

En España, el negocio se juega en un terreno que Tesla no controla del todo. La adopción del vehículo eléctrico depende de la red de recarga rápida que despliegan operadores como Iberdrola o Repsol, y del precio de la electricidad, que lleva dos años pesando en la decisión de compra. El mercado español es pequeño en volumen y decisivo en imagen. La cuota que se gane o se pierda aquí se lee después en clave europea.

La comparativa con el IBEX 35 sirve de espejo. Iberdrola ha convertido la infraestructura de recarga en un activo con retorno previsible, mientras Tesla asume el riesgo de producto entero en cada trimestre. Dos modelos de negocio que se cruzan en el mismo punto de carga, y que responden a lógicas de valor distintas. El fabricante necesita que el coche se venda; el eléctrico, que haya coches que enchufar.

El próximo examen llega con las cuentas del cuarto trimestre, previsiblemente a finales de enero de 2027, y con la primera estimación seria sobre el arranque de producción del Roadster. Si la facturación vuelve a quedarse plana por tercer trimestre consecutivo, el debate dejará de ser sobre márgenes y pasará a ser sobre el modelo de negocio. Ese día, ninguna demostración con humo lo va a tapar.

Hacienda grava las propinas en el IRPF: cuándo tributan y cuándo cotizan según el convenio

Las propinas tributan en el IRPF como rendimiento del trabajo, siempre. La cotización depende de quién las reparte y de lo que fije el convenio.

No hay discusión en lo primero. El artículo 17 de la Ley del IRPF considera rendimientos del trabajo todas las contraprestaciones o utilidades, ‘cualquiera que sea su denominación o naturaleza’, dinerarias o en especie, que deriven directa o indirectamente del trabajo personal. Que el cliente deje dos euros sobre la barra no cambia nada: es retribución por cuenta ajena.

Lo segundo es donde se rompe la cadena. Y donde el autónomo con plantilla se juega una liquidación.

Qué dice la ley: propina es rendimiento del trabajo, con retención

Si tienes un bar, un restaurante o una peluquería con empleados, la propina no es un dinero que pasa de largo. El artículo 76 del Reglamento del IRPF obliga a practicar retención cuando la empresa satisface a su personal cantidades desembolsadas por terceros en concepto de propina, retribución por el servicio u otros similares.

Traducido al día a día: cuando la propina entra en la caja o en la cuenta del negocio —el caso típico es el cargo con tarjeta— y luego se reparte entre la plantilla, el dinero sale del bolsillo del cliente pero lo pone en circulación la empresa. Ahí encaja la letra del precepto: va a la nómina, suma a la base de retención y se declara en el modelo 111.

El detalle del IVA va justo al contrario: la propina voluntaria no forma parte de la base imponible. La Dirección General de Tributos lo dejó fijado en una consulta que sigue siendo de aplicación, con las cantidades satisfechas ‘con carácter voluntario y unilateral’ por clientes de un restaurante que no son exigibles por el servicio. Si no son contraprestación, no hay base sobre la que girar el impuesto.

La misma propina, tres tratamientos: entra en el IRPF, se queda fuera del IVA y cotiza solo cuando pasa por la caja.

Para el trabajador, la propina es un euro más de rendimiento del trabajo: suma a su base y tributa al tipo que le corresponda en su escala, sin tramo propio ni exención.

Cuándo cotiza la propina: quién controla el bote manda

Aquí está el detalle que mueve la factura. La cotización no depende del importe ni de la generosidad del cliente, sino de quién gestiona el dinero. Según el análisis del despacho Garrigues, cuando es el empresario quien gestiona, reparte y controla de algún modo las propinas, el importe se incorpora a la nómina y forma parte del salario. Y si es salario, hay cotización.

El supuesto contrario también está definido: si el empresario se mantiene al margen y el reparto se concibe como una donación directa entre trabajador y cliente, la propina no tiene consideración de salario y no se cotiza por ella. El criterio no es dónde acaba el dinero, sino quién lo mueve.

Encima de eso está el convenio colectivo, que puede imponer la cotización por su cuenta. No es una rareza. El portal especializado Asesorae señala que algunos convenios provinciales de hostelería obligan a cotizar por las propinas, y lo mismo sucede en el transporte de pasajeros y en servicios profesionales como peluquerías, y centros de estética.

De ahí salen los dos errores de bulto: creer que las propinas no cotizan nunca o creer que cotizan siempre. Ninguna de las dos frases se sostiene. Si el convenio de tu provincia recoge la obligación, toca cotizar; revísalo antes de decidir que no te afecta.

Y si trabajas solo, sin empleados, no hay retención que practicar ni nómina donde meter nada: las propinas que recibas forman parte de los ingresos de tu actividad y se declaran con ellos en el pago fraccionado trimestral —modelo 130 en estimación directa— y en la renta anual.

tributación propinas

Una zona gris que acaba penalizando al que formaliza

El marco no es nuevo. La consulta de la Dirección General de Tributos sobre el IVA de las propinas es antigua y sigue citándose, y los convenios provinciales de hostelería llevan años metiendo las propinas en la base de cotización en unas provincias y no en otras. Lo que cambia de un negocio a otro no es la norma: es cómo se organiza el reparto.

Y ahí está el agravio. Dos bares de la misma calle, con botes parecidos, pueden acabar con costes distintos según si el encargado reparte el dinero o si cada camarero se guarda lo que le dejan. El que formaliza paga más y, encima, practica una retención que reduce el neto de la plantilla ese mes. La norma empuja, en la práctica, a no tocar el bote.

La otra cara es que la propina formalizada también genera derechos: al ir en la base de cotización, cuenta para las prestaciones futuras del trabajador. Dinero que hoy parece un coste extra mañana es base de pensión. Ese equilibrio es el que tiene que decidir el autónomo con plantilla, y no siempre se le explica.

Tres comprobaciones antes de la próxima liquidación trimestral. Primera: cuál es el convenio provincial que te aplica y si menciona propinas. Segunda: si la propina llega por tarjeta y pasa por la cuenta del negocio, cómo se documenta el reparto. Tercera: si la nómina recoge ese importe y si la retención se está practicando. Con esos tres datos se evita el escenario más caro: una regularización con recargo.

Guía rápida del trámite

  • 📅 Plazos: el modelo 111 se presenta del 1 al 20 de abril, julio, octubre y enero. Las propinas van en la nómina del mes en que se reparten.
  • ✅ Requisitos clave: autónomo con empleados en hostelería, restauración o servicios con bote; propina satisfecha o gestionada por la empresa; convenio provincial que imponga cotizar, si existe.
  • 🌐 Dónde solicitarlo: en la sede electrónica de la AEAT, con certificado digital o Cl@ve. El modelo 111 se presenta por vía electrónica.
  • 💰 Importe o coste: no hay cuantía fija. La propina suma a la base de retención del IRPF y, si cotiza, a la base de cotización con la cuota empresarial correspondiente.
  • ⚠️ Error a evitar: dar por hecho que la propina no cotiza sin haber leído el convenio provincial, o repartir desde caja sin incluirla en la nómina.

Madrid aprueba 3 millones en ayudas a la inversión para autónomos y pymes afectados por el incendio de la Sierra Oeste

Madrid destina 3 millones en ayudas a autónomos y pymes de la Sierra Oeste: hasta 100.000 euros por negocio para reponer maquinaria e instalaciones dañadas por el incendio.

El dinero es para inversión, no para gastos corrientes. Se financia la compra de maquinaria, equipos, vehículos o mobiliario, y la construcción, adquisición o mejora de edificios e instalaciones fijas. Los beneficiarios reciben el 100% del importe solicitado, con un techo de 100.000 euros, en un único pago anticipado y sin exigencia de garantías ni avales. La gestiona la Consejería de Economía, Hacienda y Empleo.

El calendario de la inversión ya está cerrado y es la primera criba real: solo entra lo invertido entre agosto de 2026 y agosto de 2027. En concreto, del 1 de agosto de 2026 al 31 de agosto de 2027. Lo comprado antes de esa fecha no cuenta, aunque el fuego lo destruyera en julio.

Fuera quedan también el IVA, las tasas y tributos, los gastos de consultoría, los bienes de segunda mano, el leasing y los costes corrientes del negocio. Es decir, la subvención paga activos, no la factura del gestor ni el alquiler del local.

Quién puede pedirlo y quién se queda fuera

Pueden solicitarla autónomos, empresas y agrupaciones sin personalidad jurídica propia que desarrollen su actividad económica en la zona afectada y que la hubieran iniciado antes del 23 de julio de 2026, la fecha en la que se declaró la emergencia de interés nacional. Además, hay que estar al corriente de las obligaciones tributarias y con la Seguridad Social.

El detalle de las agrupaciones sin personalidad jurídica propia importa más de lo que parece: permite que varios socios o comuneros presenten un proyecto conjunto cuando la maquinaria o la nave sea compartida, sin necesidad de constituir una sociedad para optar a la ayuda.

La línea se resuelve por convocatoria pública en régimen de concurrencia, así que pedir el máximo no garantiza cobrar el máximo. Quien pida 100.000 euros sin justificar la inversión con presupuestos y facturas proforma se queda a medio camino.

Tres millones parecen mucho hasta que se reparten: con el techo de 100.000 euros por expediente, la partida da para treinta proyectos completos como máximo.

Cuándo se pide: 20 días que aún no han empezado a contar

La solicitud se presenta por vía electrónica, en la Administración Digital de la Comunidad de Madrid. El plazo de 20 días aún no ha empezado a correr: arranca a partir de la publicación de la orden correspondiente en el Boletín Oficial de la Comunidad de Madrid, según la información facilitada por el Gobierno regional.

subvenciones Sierra Oeste

Y ahí está el dato que de verdad aprieta. La orden todavía no se ha publicado en el BOCM, así que el contador está a cero y la convocatoria sigue sin fecha de apertura cerrada. Cuando salga, quien no tenga el certificado digital o Cl@ve operativo perderá días valiosos en trámites de identificación que se resuelven antes, no durante el plazo.

La fuente oficial habla de 20 días sin especificar nada más. La Ley 39/2015 establece que, cuando un plazo se fija por días y no se dice lo contrario, se computan como hábiles, de modo que el margen real rondará las cuatro semanas. Conviene confirmarlo en el texto de la orden antes de organizar la documentación.

Los 3 millones llegan después de los 14 de septiembre

Esta línea se suma a las dos que el Ejecutivo autonómico aprobó en septiembre. La primera, dotada con 8 millones para autónomos y 6 para pymes, reparte 5.000 euros por cuenta propia para reanudar la actividad, más 1.798 euros equivalentes a seis meses de cotización. La segunda asigna 10.000 euros por pyme, ampliables a 15.000 si el establecimiento permanece cerrado por los daños. A eso se añade una línea de avales a través de Avalmadrid: una línea de avales es financiación a devolver, no una subvención, y conviene no confundirlas al hacer números.

Comparado con lo que reclamó el sector, el paquete se queda corto en la parte que más duele. Los autónomos de la Sierra Oeste pidieron formalmente una prestación extraordinaria por cese de actividad —el paro del autónomo— para quienes no pueden seguir trabajando, aplazamientos de cotizaciones e impuestos, ayudas directas, rebajas en el sistema de módulos para el sector primario y líneas de financiación específicas. De momento hay dinero para invertir y avales para endeudarse. Sobre la prestación extraordinaria y los aplazamientos no hay respuesta publicada.

Las dos cosas que conviene vigilar de aquí a noviembre son concretas: la publicación de la orden en el BOCM, que abre el reloj de los 20 días, y la letra pequeña sobre compatibilidad entre esta ayuda de inversión y las de septiembre. Si tu negocio entró en la convocatoria de 5.000 euros para reanudar la actividad, no des por hecho que puedas sumar las dos sin leer las bases. Y si la inversión pendiente supera los 100.000 euros, la parte que no cubre la subvención tendrá que salir de tesorería propia o de la línea de Avalmadrid.

Guía rápida del trámite

  • 📅 Plazos: 20 días desde la publicación de la orden en el BOCM. A fecha de hoy la orden no se ha publicado, así que el plazo sigue cerrado.
  • ✅ Requisitos clave: actividad económica en la zona afectada iniciada antes del 23/07/2026; estar al corriente de Hacienda y Seguridad Social; inversión ejecutada entre el 01/08/2026 y el 31/08/2027.
  • 🌐 Dónde solicitarlo: Administración Digital de la Comunidad de Madrid (sede electrónica autonómica), con certificado digital o Cl@ve. La orden se consulta en el Boletín Oficial de la Comunidad de Madrid.
  • 💰 Importe o coste: hasta 100.000 euros por beneficiario, 100% del importe solicitado y pago único anticipado sin garantías. Es subvención a fondo perdido: no se devuelve.
  • ⚠️ Error a evitar: colar facturas con IVA, bienes de segunda mano o cuotas de leasing en la justificación; están excluidos expresamente y pueden tumbar el expediente.

El BOE fija el preaviso de 6 meses al inquilino y la prórroga de 5 años desde el 15 de noviembre

El Real Decreto-ley 28/2026 impone un preaviso de alquiler de 6 meses al inquilino y cinco años de prórroga forzosa desde el 15 de noviembre.

A ver, que el titular del BOE se lee rápido y luego vienen las sorpresas. El texto está publicado desde el 7 de octubre, pero su convalidación en el Congreso sigue pendiente. Y la norma habla de vivienda habitual, no de local comercial: si tu negocio alquila un bajo, esto no te cambia el contrato.

Vamos por partes, porque un propietario que se despista con las fechas puede quedarse con el mismo inquilino cinco años más.

Qué cambia exactamente desde el 15 de noviembre

Dos cosas, y las dos muerden. La primera: el arrendador pasa de cuatro a seis meses de preaviso cuando no quiere renovar. El inquilino se queda en dos. Son los plazos del artículo 10 de la Ley de Arrendamientos Urbanos, que hoy marca cuatro meses para el propietario y prórrogas anuales hasta un máximo de tres años.

La segunda: cuando vence el contrato o una de sus prórrogas, tras haber cumplido al menos cinco años, el contrato se prorroga cinco años más de una sola vez, no año a año. Solo se rompe si alguna de las partes comunica a tiempo que no quiere seguir. Y si el arrendador es una persona jurídica —una sociedad, por ejemplo—, tanto el mínimo inicial como las prórrogas son de siete años.

Traducido a calendario: un autónomo que alquila un piso como persona física suma cinco años de duración mínima más cinco de prórroga. Una sociedad propietaria, siete más siete.

El preaviso no es cortesía: si llega tarde, el contrato se renueva solo cinco años más.

A quién le afecta de verdad: vivienda sí, local comercial no

Este es el punto que más se confunde. La reforma toca el arrendamiento de vivienda habitual, no el de local comercial. La LAU tiene regímenes separados y el decreto modifica solo el de vivienda. Si alquilas un bar, una nave o una oficina, tu contrato sigue como estaba.

Donde sí te toca de lleno:

  • Si eres propietario particular de un piso alquilado, aunque sea una segunda actividad tuya como autónomo.
  • Si la vivienda está a nombre de una sociedad: ahí el plazo sube a siete años.
  • Si vives de alquiler y tu casero quiere recuperar el piso, porque ahora necesita seis meses y una razón escrita.
prórroga contrato alquiler 5 años

La indemnización: lo que cuesta decir que no renuevas

Dar el aviso en plazo no siempre sale gratis. La reforma fija una indemnización que será la mayor de estas dos cantidades: doce mensualidades de renta, o una mensualidad por cada año que el inquilino haya residido allí, con prorrateo por meses y días.

La base de cálculo es el valor superior del rango del sistema estatal de referencia de precios del alquiler, si se puede obtener, o la renta mensual vigente en el momento del aviso si no. Se paga, por regla general, a la entrega del piso.

Hay causas que eximen de indemnizar: necesidad de la vivienda para el propietario particular o los familiares previstos, que el inquilino tenga otra vivienda apta y ocupable en el mismo municipio, que firme un nuevo contrato de vivienda habitual, o que rechace una oferta fehaciente que cumpla las condiciones legales. También cuando no ha habitado el piso más de seis meses de los doce anteriores al aviso, salvo ausencia justificada.

Los tres errores que cuestan cinco años más de alquiler

Primero, avisar de palabra o con un mensaje genérico. El decreto exige que las causas consten de forma expresa, detallada y por escrito en el propio preaviso. Un correo que solo diga ‘no renuevo’ no cumple.

Segundo, contar mal los plazos transitorios. Los avisos de no renovación enviados válidamente antes del 7 de octubre conservan su eficacia y no generan la nueva indemnización. Y si el 15 de noviembre quedan menos de seis meses para el vencimiento, el propietario puede avisar con solo cuatro meses.

Tercero, dar por hecho que la prórroga de cinco años se aplica a todo. Los contratos que ya estén en el periodo de prórroga del antiguo artículo 10.1 siguen con el régimen anterior hasta que ese periodo termine; a partir de ahí, se aplica lo nuevo.

Queda el RDL 29/2026, en vigor desde el 8 de octubre y también pendiente de convalidación: permite a determinados inquilinos de contratos vigentes pedir una prórroga extraordinaria de hasta dos años por anualidades, siempre que estén al corriente y lo hayan estado mensualmente durante los ocho meses anteriores. Esa prórroga no se suma si ya corresponde la nueva del artículo 10.1.

Lo que aún no está cerrado

Aquí está la letra pequeña de verdad. El Congreso tumbó los decretos anteriores el 2 de octubre y publicar el nuevo texto en el Boletín Oficial del Estado no equivale a tenerlo convalidado. El plazo constitucional es de treinta días desde la publicación, así que la duda debería despejarse antes del 15 de noviembre. Pero hasta entonces hay norma publicada, entrada en vigor fijada y un Parlamento que todavía puede decir que no.

Para el propietario, eso se traduce en una comprobación previa: mirar el estado de la convalidación y leer la disposición transitoria de su contrato antes de notificar. La indemnización, además, no siempre es fácil de calcular, porque el sistema estatal de referencia de precios no ofrece valor para todas las viviendas y en muchos casos se acabará aplicando la renta vigente, que suele quedar por debajo del precio de mercado.

Mi lectura es que la norma protege bien al inquilino y deja al pequeño arrendador con un coste que no puede repercutir en un contrato ya firmado. Cinco años de prórroga más una indemnización de hasta doce mensualidades es una factura alta para quien alquila un piso heredado y quiere recuperarlo. Si tienes un vencimiento entre noviembre y mayo, la opción sensata es notificar ya y con la causa bien redactada. Esperar tiene un precio: cinco años.

Guía rápida del trámite

  • 📅 Plazos: entrada en vigor el 15/11/2026; preaviso del arrendador seis meses antes del vencimiento, cuatro en el supuesto transitorio.
  • ✅ Requisitos clave: contrato de vivienda habitual, preaviso por escrito con causa expresa y detallada, comunicación antes del vencimiento.
  • 🌐 Dónde solicitarlo: no hay trámite ni registro oficial; se notifica al inquilino por escrito con acuse de recibo.
  • 💰 Importe o coste: indemnización igual a la mayor de doce mensualidades o una mensualidad por año residido, prorrateada.
  • ⚠️ Error a evitar: avisar fuera de plazo obliga a mantener el alquiler cinco años más, siete si el arrendador es una sociedad.

Musk califica de «buena idea» la fusión Tesla SpaceX y confirma que ambas compañías la exploran

La fusión Tesla SpaceX ha dejado de ser un rumor de analistas. Elon Musk la calificó este jueves de «buena idea» ante los inversores de sus dos compañías y confirmó que ambas han constituido comités especiales para estudiarla. La reacción no se hizo esperar: SpaceX subió un 8% en bolsa y Tesla, un 1,8%.

Lo que me interesa del episodio no es el titular, sino la arquitectura formal que hay detrás. Musk no anunció una operación: anunció un proceso. Y lo hizo, además, apartándose de la mesa de negociación por conflicto de interés, porque, según sus propias palabras, es parte en conflicto.

Los comités independientes negocian y Musk se aparta

Los comités están formados por consejeros independientes y se crearon a petición de los accionistas, según explicó el propio Musk en la conferencia con inversores. Ese detalle importa. La operación, si llega, necesitará el voto favorable de el 50% de los accionistas de Tesla.

Los números que rodean la operación son de otra escala. SpaceX acaba de presentar su primer beneficio como compañía cotizada y Musk anticipó que espera unos ingresos recurrentes anuales de 500.000 millones y 1 billón de dólares al cierre de 2027, impulsados por la demanda de centros de datos en órbita y por el ciclo de la inteligencia artificial. Es una guía, no una cifra auditada, y conviene leerla como tal.

«Creo que sería una buena idea, pero depende realmente de los comités especiales de ambas compañías.» — Elon Musk, consejero delegado de Tesla y SpaceX, conferencia con inversores, 22 de octubre de 2026

El mercado lleva semanas especulando. Barclays sugirió recientemente que un acuerdo podría anunciarse antes de la junta anual de Tesla, prevista para diciembre. No es la primera vez que Musk habla en público de una fusión entre sus dos mayores compañías; sí es la primera en la que existe un vehículo formal para discutirla.

Qué dicen los accionistas y qué dicen los analistas

La distancia entre lo que piensan unos y otros es hoy el mejor termómetro del asunto. Entre los inversores, el consenso se ha movido rápido en apenas unas horas.

«Antes de esto habría dicho que había un 90% de probabilidades de que ocurriera algo en los próximos dos años. Ahora diría que el 95%. Podría incluso ser en el próximo año.» — Gene Munster, socio director de Deepwater Asset Management, 22 de octubre de 2026

Justus Parmar, consejero delegado de Fortuna Investments, añadió un argumento que los números de Musk no explican: la lógica financiera del grupo combinado. Tesla genera caja con un negocio de automoción de márgenes altos —y con los robotaxis por llegar—, mientras que SpaceX consume capital a un ritmo que solo se sostiene con acceso permanente a los mercados. Ahí hay una simetría que ningún memorando ha tenido que inventar.

Mi lectura: ingenieros en el diseño y abogados en la ejecución

Lo que veo aquí es una operación pensada por ingenieros y pilotada, de momento, por abogados. Musk enumeró las sinergias con una lista que mezcla disciplinas: software de superinteligencia, diseño de chips, la planta Terafab, robótica, lanzamientos masivos a órbita con la constelación Starmind y conectividad. Cada pieza tiene sentido por separado. Juntas dibujan un conglomerado vertical sin parangón en el capitalismo cotizado.

Ahí está el atractivo y ahí está el riesgo. La integración daría a los inversores una sola puerta de entrada a todo el ecosistema Musk y, a SpaceX, la caja de Tesla para financiar una exploración espacial intensiva en capital. Pero concentraría en una única estructura cotizada riesgos regulatorios, de gobernanza y de dependencia de una sola persona. Y el riesgo es la valoración: sin una referencia pública reciente que fije el tipo de cambio entre las acciones de ambas compañías, cualquier ecuación de canje exige un arbitraje que nadie ha explicado todavía.

Musk puso el freno preceptivo al señalar que sería prematuro dar la fusión por hecha. Cabe recordar que el umbral accionarial es real, no una formalidad —las condiciones societarias se recogen en la documentación para inversores de Tesla— y que el calendario apunta a diciembre. Hasta entonces, cada declaración moverá precios en los dos valores.

🌍 El impacto en España y Europa

El impacto directo en España es limitado, pero no nulo. Lo traduzco en cuatro planos concretos:

  • Euríbor e hipotecas: la operación no toca tipos de interés, de modo que el efecto sobre el Euríbor a 12 meses es indirecto. Un movimiento de este calibre en el mayor valor de renta variable del mundo sí altera el apetito por riesgo global, y eso se transmite a los spreads periféricos y, con retraso, a las hipotecas variables españolas.
  • Industria auxiliar: los proveedores españoles de componentes de automoción integrados en la cadena de suministro de Tesla quedan expuestos a cualquier reorganización industrial del grupo combinado.
  • Financiación: una Tesla más orientada a financiar cohetes es una Tesla con menos margen para recompras y retribución al accionista, lo que afecta a los fondos europeos con exposición al valor.
  • BCE: si la operación se percibe como un nuevo episodio de concentración tecnológica, reforzará el argumento de quienes reclaman capital paciente europeo frente a la escala estadounidense.

La próxima cita es la junta anual de Tesla, en diciembre. Ahí se sabrá si el proceso avanza o se queda en una buena idea pronunciada en una conferencia con inversores.

Los chollos en las islas para 2026: dónde están las mejores ofertas

A finales de noviembre, el puerto de Palma amanece con las terrazas plegadas y las rampas ocupadas por camiones en lugar de maletas. En el paseo marítimo, varios hoteles mantienen la luz del vestíbulo encendida para una clientela que ya no llega en autobús, y en el muelle de Alcúdia los veleros duermen amarrados mientras las primeras excursiones de senderismo sustituyen a las sombrillas. La isla sigue entera. Solo ha cambiado el precio.

Ese es el punto de partida de cualquier conversación sensata sobre los chollos en islas para 2026: la isla no es cara, es estacional. Un archipiélago no se encarece porque sí, sino porque concentra en diez semanas de verano la mayor parte de su facturación anual. Cuando esa presión se afloja, el mismo territorio se ofrece a tarifas que en agosto resultarían impensables. La dificultad no está en encontrar la rebaja, sino en aceptar el cambio de escenario que la acompaña: menos chiringuitos abiertos, más silencio, otra luz.

Lo que sigue no es un listado de ofertas volátiles, sino un mapa de dónde se forma el precio en Baleares, Canarias y las islas menores, y en qué fechas conviene moverse. Porque el descuento insular rara vez se anuncia a bombo y platillo: casi siempre está escondido en una hoja de calendario.

La isla no es cara, es estacional

Una escapada a cualquiera de los dos archipiélagos se compone de tres facturas que casi nunca se miran juntas: el desplazamiento hasta el puerto o el aeropuerto de salida, el trayecto hasta la isla y el alojamiento. La primera es rígida; la segunda oscila con la demanda; la tercera concentra casi todo el margen de ahorro. El error más común consiste en perseguir la rebaja en el billete de avión, donde el margen es estrecho, y descuidar la noche de hotel, donde la diferencia entre dos semanas puede decidir el viaje entero.

Las islas tienen una estructura de costes poco elástica. El suelo es finito, la plantilla se contrata por temporada y buena parte del suministro llega en barco. Esa rigidez explica la anomalía: en agosto casi todo está lleno y casi todo es caro; en enero casi todo está disponible y casi todo es negociable. No hay misterio ni estrategia comercial detrás, solo aritmética de temporada.

A esa aritmética se añaden los impuestos. En las Illes Balears, el precio final de la habitación incorpora el impuesto sobre estancias turísticas, que se cobra por noche y persona con tramos distintos según la categoría del alojamiento y la época del año. [PENDIENTE: importes vigentes por tramos del impuesto de estancias turísticas de Baleares] No es una cantidad que decida un viaje, pero sí una línea que conviene sumar al comparar un hotel con un apartamento regulado. En Canarias no existe un tributo equivalente y el tipo general del IGIC, en torno al 7 %, ya viene incluido en los precios que ve el viajero.

De ahí la regla que ordena todo lo demás: quien puede mover sus fechas dos semanas ahorra más que quien persigue un cupón.

Baleares: el invierno que casi nadie mira

En buena parte de la costa balear, los hoteles echan el cierre entre noviembre y marzo. El fenómeno, que afecta a zonas como Playa de Palma, Magaluf o la bahía de Alcúdia, tiene una consecuencia paradójica: la oferta que queda es más pequeña, pero compite en un mercado sin la presión de agosto. Las ciudades, en cambio, siguen vivas. Palma mantiene vuelos directos con la península durante todo el año y sostiene una vida de mercado, museos y restaurantes que no depende del turista de toalla.

Menorca es el caso más claro de temporada baja con sentido. La isla, declarada reserva de biosfera por la UNESCO en 1993, tiene en el Camí de Cavalls su mejor argumento: 185 kilómetros de sendero que recorren la costa y que en invierno se transitan sin cruzarse con nadie. Las frecuencias aéreas se reducen, sí, y esa reducción es justamente lo que mantiene los precios lejos del pico estival.

En Mallorca conviene mirar hacia dentro: la Serra de Tramuntana, patrimonio mundial desde 2011, y los pueblos de piedra en torno a Sóller o Valldemossa funcionan todo el año, con agroturismos y hoteles de interior que en febrero cuestan una fracción de lo que piden en julio. La floración del almendro, que llega entre finales de enero y principios de febrero, es además el mejor reclamo para una escapada fuera de temporada.

Ibiza conserva en invierno su parte menos fotografiada: Dalt Vila, declarada patrimonio mundial en 1999, se visita sin aglomeración y el litoral recupera un paisaje que los clubs de verano tapan. Formentera, a la que solo se llega en ferry desde Ibiza, aplica además un sistema de regulación de vehículos que premia al viajero sin coche.

Canarias: cuando la temporada baja no existe

Canarias juega con otra baraja. A más de mil kilómetros de la península, con temperaturas medias que en enero rondan los veinte grados en la costa, el archipiélago no necesita vender invierno: lo tiene. Eso significa que aquí no hay un desierto estacional como el balear, sino valles más estrechos y peor publicitados.

Los valles existen. Mayo y junio, antes de que llegue el turismo familiar de julio, suelen ofrecer la mejor relación entre clima, precio y servicios abiertos. Septiembre y la primera mitad de octubre, con el agua todavía cálida, funcionan igual de bien. En el lado contrario, la Navidad y el Día de Reyes son el pico absoluto del invierno insular: la demanda peninsular de sol se concentra en dos semanas y los precios lo notan.

El carnaval, a comienzos de febrero de 2027, activa dos polos muy concretos, Santa Cruz de Tenerife y Las Palmas de Gran Canaria, y encarece vuelos y camas en esas fechas. Fuera de esos picos, la competencia entre islas es real: Tenerife y Gran Canaria concentran la mayor oferta de plazas y se mueven antes a la baja, mientras que la isla del Teide, con el techo de España a 3.718 metros, sostiene mejor el tipo por su mezcla de costa y monte.

Lanzarote, con Timanfaya como parque nacional desde 1974 y la huella de César Manrique en cada mirador, y Fuerteventura, con playas largas y viento constante en Sotavento, compiten por el mismo viajero. La Palma, que aún reconstruye lo que la erupción de Cumbre Vieja se llevó en 2021, ofrece la cara más tranquila del archipiélago y la Caldera de Taburiente como argumento de senderismo. La Gomera guarda la laurisilva de Garajonay, patrimonio mundial desde 1986. El Hierro, con su central hidroeólica de Gorona del Viento, y La Graciosa, la octava isla habitada y la única sin coches, cierran la lista con la oferta más pequeña y, en temporada baja, la más razonable.

Conviene un aviso útil: los residentes canarios y baleares cuentan con bonificaciones en el transporte aéreo y marítimo que no están disponibles para el viajero peninsular. Comparar precios sin tenerlo en cuenta lleva a conclusiones falsas.

Las islas pequeñas juegan con otra baraja

Hay un malentendido con las islas menores: se supone que son más caras porque tienen menos camas. En temporada alta es cierto. En temporada baja ocurre lo contrario, porque el propietario de ocho habitaciones prefiere llenarlas a un precio medio antes que dejarlas vacías.

Menorca y Formentera encabezan la lista. Detrás vienen las Canarias menores: La Gomera, a menos de una hora de ferry rápido desde Los Cristianos; El Hierro, algo más lejos y con menos vuelos; y La Graciosa, a un cuarto de hora de travesía desde Órzola, en Lanzarote, sin asfalto ni coches de alquiler.

A ellas se suman las islas de la península, que rara vez aparecen en las búsquedas de alojamiento y que sin embargo concentran algunos de los mejores planes de fin de semana del país. El Parque Nacional marítimo-terrestre del Archipiélago de Cabrera, en Baleares, no tiene núcleo de población y limita el acceso. Las Illas Atlánticas, en Galicia, regulan la entrada a Cíes y Ons con cupos en temporada alta. Tabarca, frente a Alicante, se resuelve en una jornada. En todas ellas el ahorro no viene del descuento, sino de la escala: menos servicios, menos tentaciones y una factura final más corta.

El transporte se come el ahorro

El chollo insular no se busca en el comparador de vuelos: se busca en el calendario.

El barco merece más atención de la que recibe. Las travesías entre la península y Baleares duran entre cinco y ocho horas según el puerto de salida, con Dénia como la más rápida hacia Palma y Barcelona y Valencia como las más lentas, y permiten embarcar el coche sin las limitaciones del equipaje aéreo. Un ferry nocturno, además, resuelve dos problemas a la vez: el traslado y una noche de alojamiento.

En Canarias la lógica es distinta: el avión manda y los trayectos entre islas se resuelven con las aerolíneas interinsulares o con las navieras que unen Tenerife y Gran Canaria con el resto. Ahí el truco no está en buscar el vuelo más barato, sino en elegir bien la isla de entrada: aterrizar en Gran Canaria o en Tenerife Sur abre muchas más combinaciones que hacerlo en La Palma o en El Hierro.

El coche es el tercer capítulo. Alquilarlo por días suele salir mejor que contratarlo en el aeropuerto a última hora, y en Formentera y La Graciosa su presencia está limitada o directamente prohibida, así que conviene resolver antes la duda de si hace falta. Aparcar en Palma, Ibiza o Santa Cruz de Tenerife tiene un coste que no aparece en la oferta del hotel.

ofertas de escapadas a islas

Buscar sin caer en el espejismo

Un chollo no es el precio más bajo: es la mejor relación entre lo que se paga y lo que se recibe. Bajo esa definición, la búsqueda cambia. Ya no se trata de rastrear el billete más barato, sino de comparar el coste total: tasa turística, equipaje, traslado desde el aeropuerto, aparcamiento y las comidas que la ubicación del alojamiento obliga a hacer fuera.

La reserva directa con el alojamiento merece una llamada. En temporada baja, muchos pequeños hoteles y casas rurales tienen margen para igualar o mejorar el precio de un intermediario y, sobre todo, para ofrecer condiciones flexibles. En las islas menores, donde la planta es minúscula, esa conversación funciona mejor que cualquier buscador.

También conviene verificar. Las viviendas de uso turístico deben estar inscritas en los registros autonómicos, y Baleares y Canarias cuentan con listados públicos. Un anuncio sin número de registro es, como mínimo, una señal de alarma. Y una advertencia final para quien viaje fuera de temporada: comprobar qué está abierto. En invierno, muchos restaurantes de la costa balear cierran por vacaciones del propio propietario, y no hay descuento que compense una isla a medio gas si lo que se busca es ambiente.

Dormir donde manda el precio

La ubicación es la palanca más rentable. En Mallorca, un agroturismo del interior, entre Inca y Sineu, cuesta en temporada baja menos que una habitación de hotel en primera línea del Arenal en agosto, y el desayuno suele ser mejor. En Menorca, las casas de campo del interior y los hoteles de Ciutadella y Mahón sostienen el año con una clientela de fin de semana que llega en ferry.

El alojamiento rural no es la única vía. Los albergues de las capitales insulares, desde Palma hasta Las Palmas de Gran Canaria, han renovado buena parte de su planta y ofrecen habitaciones privadas a precios que en verano son impensables. Los campings de Menorca y los de las Illas Atlánticas, con plazas contadas y reserva obligatoria, son otra puerta de entrada barata, siempre que se acepte la logística que implican.

Y luego está la comida, que es donde una escapada se descontrola sin que nadie lo note. Los mercados municipales son la mejor herramienta: el Mercat de Santa Catalina en Palma, el Mercado de Vegueta en Las Palmas de Gran Canaria o el Mercado de Nuestra Señora de África en Santa Cruz de Tenerife permiten comer producto local a precio de mostrador. Una ensaimada, una cuña de queso de Mahón, un plato de papas arrugadas con mojo o una copa de malvasía de Lanzarote explican la isla mejor que cualquier carta con vistas.

El calendario que conviene apuntar

El tramo que va de la segunda semana de noviembre a la primera de diciembre es, casi con seguridad, el más barato del año en Baleares. Los hoteles que siguen abiertos ajustan tarifas, los vuelos pierden la presión del verano y el clima todavía permite caminar. Es también el momento en que el pequeño comercio recupera su clientela de siempre.

El puente de diciembre, con el 6 y el 8 como festivos, rompe esa calma: es una de las ventanas más caras del invierno insular, junto con la Navidad y el Día de Reyes. Quien pueda evitarlos, ahorra. Entre el 8 de enero y la primera semana de febrero se abre el mejor hueco canario del año, siempre que se esquive el carnaval de comienzos de febrero de 2027 en Tenerife y Gran Canaria.

La Semana Santa, que en 2027 se celebra el 28 de marzo, marca la frontera de la primavera: la semana previa se encarece en todas las islas y la siguiente vuelve a desplomarse. Mayo y junio, y después la segunda quincena de septiembre y octubre, son las dos ventanas dulces del calendario insular, las que combinan servicios abiertos, temperaturas amables y tarifas que aún no han entrado en campaña.

Reservar el verano con meses de antelación no abarata la isla, pero asegura la cama. Es la única excepción a la regla general: en julio y agosto el chollo no existe; existe la planificación.

Al final, el mapa de los chollos en islas para 2026 dibuja una figura sencilla: menos tarifa y más calendario. La isla que en agosto se vende como escaparate, en noviembre se ofrece como territorio. Las terrazas están plegadas, el agua está fría y el ferry sale medio vacío. A cambio, el viajero se queda con lo que ninguna campaña puede prometer: la isla entera para él, con la luz de invierno entrando de lado por la ventana del hotel.

Trump anticipa que el acuerdo comercial India-EEUU está «bastante cerca» y será distinto a los previos

El acuerdo comercial India-EEUU está «bastante cerca». Lo afirmó Donald Trump el martes en la Casa Blanca y lo corroboró su secretario de Estado, Marco Rubio, desde la India: el 99% del trabajo está hecho. Sigo esta negociación desde que arrancó, hace más de un año, y es la primera vez que ambas capitales coinciden en el calendario.

La coincidencia importa porque llega después de meses de fricción. Washington y Nueva Delhi arrastran tensiones por las restricciones de visados y por la amenaza arancelaria, dos expedientes que Rubio se esforzó en desactivar durante su segunda visita oficial al país este año.

Dos socios, dos mensajes y un 1% que sigue abierto

Los datos verificados de la jornada dibujan un cuadro bastante preciso:

  • Trump, ante los periodistas en la Casa Blanca el martes 20 de octubre, según Bloomberg: el pacto está «bastante cerca» y podría ser «un tipo de acuerdo muy distinto» a los anteriores.
  • Rubio, en entrevista con The Indian Express: «Estamos a semanas, no a meses, de finalizarlo. El 99% del trabajo está hecho».
  • El secretario de Estado y el ministro de Exteriores indio, S. Jaishankar, abordaron el martes comercio, defensa, tecnología y seguridad energética.
  • La agenda incluye una visita al mayor complejo de refinación del mundo, propiedad de Mukesh Ambani, en Gujarat.

Ese último punto no es protocolario. La seguridad energética es una de las patas del acuerdo y explica por qué la negociación se ha acelerado en los últimos trimestres.

«Quieren hacer un acuerdo. Vamos a hacer un acuerdo. Bastante cerca, sí.» — Donald Trump, presidente de Estados Unidos, Casa Blanca, 20 de octubre de 2026

Rubio añadió el matiz que más interesa en Nueva Delhi: los aranceles no buscan «castigar a la India» y las restricciones de visados «no están dirigidas» contra el país. Es una corrección de tono relevante, aunque no equivale a una retirada de las medidas.

El jefe de la diplomacia estadounidense quiso cerrar además otra inquietud recurrente. Preguntado por el vínculo con Pakistán y con China, respondió que la relación con «cualquier país» no irá nunca en detrimento de la India. En una negociación comercial, ese tipo de garantías pesa tanto como la letra pequeña arancelaria.

Lo que veo detrás del «bastante cerca»

La frase de Trump esconde más de lo que muestra. «Un tipo de acuerdo distinto» apunta a un cambio de plantilla: Washington ha preferido en los últimos años pactos bilaterales, rápidos y con componentes de compra energética y defensa, frente al modelo clásico de libre comercio que exige años de capítulos técnicos y encaje con las normas de la OMC. Si el texto final va por esa vía, ese 99% del que habla Rubio puede ser más un marco político que un tratado completo.

El 1% restante es, casi siempre, la parte cara. En la negociación india los puntos duros han sido históricamente el acceso a mercados agrícolas y lácteos, la protección de la producción local y las compras públicas. Nada de eso se resuelve con una declaración desde la Casa Blanca.

Hay una contradicción que los datos no resuelven: Rubio dice que los aranceles no son punitivos, pero siguen vigentes y nadie ha anunciado su retirada. Un acuerdo que no incluya un calendario de desarme arancelario será un pacto comercial con el nombre cambiado. Ese es el punto que voy a vigilar en el texto final.

El precedente ayuda a calibrar. Las conversaciones llevan más de un año abiertas y han sobrevivido a dos rondas de tensión. Que ahora coincidan el presidente y su secretario de Estado en el diagnóstico sugiere que existe un borrador avanzado. Que ninguno de los dos haya dado una fecha exacta sugiere también que quedan obstáculos políticos.

🌍 El impacto en España y Europa

Para España el efecto es indirecto, pero real. El Euríbor no se mueve por esta negociación; lo que sí puede moverse es la posición competitiva de las empresas europeas que pugnan con India por el acceso al mercado estadounidense y por los mismos proveedores en la cadena de suministro.

  • Hipotecas: sin impacto directo. El Euríbor a 12 meses responde al BCE y a la inflación de la eurozona, no a un pacto bilateral.
  • Inflación y poder adquisitivo: si India canaliza más exportaciones hacia EEUU, parte del desvío comercial puede abaratar bienes intermedios que Europa importa; el efecto es lento y de segundo orden.
  • Empresas del IBEX con presencia en India: un marco bilateral claro reduce la prima de riesgo regulatorio de las inversiones ya comprometidas.
  • BCE y política comercial europea: Bruselas observará el formato «distinto» del pacto porque puede convertirse en el modelo que Washington exija también a la UE.

Elecciones Brasil: el balotaje se estrecha a un punto, Bolsonaro 45% y Lula 44% en el sondeo de Quaest

He analizado el último sondeo de Quaest para las elecciones de Brasil y el balotaje ya no admite márgenes. Flávio Bolsonaro pierde un punto y cae al 45% de los votos válidos; Lula da Silva se mantiene en el 44%. A cinco días de la votación del domingo 25 de octubre, la distancia es de un punto porcentual y el empate técnico se ha estrechado hasta el límite.

La medición anterior de la misma casa daba 46% a 44%. El senador conservador cede; el presidente aguanta. Con un 9% de votos en blanco y nulos y apenas un 2% de indecisos, el margen es mínimo. La firma Meio/Ideia publicó este jueves un 51,1% frente a 48,9%, también a dos puntos.

Quaest estrecha el margen: 45% frente a 44% y un empate técnico dentro del intervalo

Los números desagregados dicen más que el titular:

  • Quaest, votos válidos: Bolsonaro 45%, Lula 44%. Una semana antes, 46% y 44%.
  • Intervalo del 95%: Bolsonaro entre el 43% y el 47%; Lula entre el 42% y el 46%. Los rangos se solapan.
  • Fidelidad de voto: repite el 94% de los electores de Bolsonaro y el 95% de los de Lula.
  • Encuesta espontánea: 40% para cada uno; los indecisos pasan del 7% al 14% y entre las mujeres llegan al 17%.
  • Desaprobación: la de Bolsonaro baja del 54% al 52%; la de Lula se desploma del 53% al 47%.

Ese último movimiento merece una lectura pausada. El 38% valora positivamente la gestión de Lula, dos puntos menos que la semana previa, y el 26% la califica de promedio. Parte del rechazo se ha convertido en indiferencia, no en apoyo.

«La elección sigue estando muy reñida. Los dos candidatos continúan técnicamente empatados. Con un 95% de nivel de confianza, la intención de voto para Flávio se sitúa entre el 43% y el 47%; la de Lula, entre el 42% y el 46%.» — Felipe Nunes, director de Quaest, 21 de octubre de 2026

El voto que faltó en la primera vuelta decide el balotaje

El dato que de verdad mueve esta elección no está en el 45-44. Está en los casi 34 millones de brasileños que no fueron a votar en la primera vuelta, de un censo de unos 160 millones. Entre quienes se abstuvieron, votaron en blanco o anularon, el 40% votará ahora por Lula y el 36% por Flávio Bolsonaro. Ambos han avanzado ahí; el gobierno, algo más.

La Bolsa Família explica parte del desplazamiento. El ejecutivo puso en marcha esta semana el pago del subsidio con un incremento y, entre sus beneficiarios —el 21% de la muestra—, la ventaja de Lula pasó de 29 a 37 puntos. En ese segmento crece el temor a un regreso de la familia Bolsonaro.

El contexto ayuda a entender la volatilidad. En la primera vuelta, Flávio Bolsonaro ganó por 1,8 puntos, poco más de dos millones de votos, y el propio Lula admitió sorpresa. Solo una encuestadora pequeña, Vox, acertó entonces; ahora sostiene que el presidente ganaría por 51% a 49%.

El debate del domingo pasado no cambió las posiciones, pero estrechó la brecha. A eso se suma la enmienda constitucional que reduce la semana laboral a 40 horas, un coste nuevo que heredará el próximo gobierno.

Lo que el mercado brasileño vigila y la encuesta no mide

En mi lectura, el mercado no vota, pero descuenta. Y lo que descuenta Brasil no es el nombre del ganador, sino la aritmética fiscal que hereda. El tipo oficial se sitúa en el 13,75%, diez puntos por encima de la inflación, y el 80% de las familias arrastra deudas que ese nivel de tipos vuelve cada mes más pesadas. Cualquier gasto adicional —el subsidio ampliado, la semana de 40 horas— se financia con prima de riesgo o se recorta en otro capítulo.

El real brasileño es el termómetro más rápido y también el más engañoso. Hay dos contradicciones que ningún dato resuelve. La primera es la participación: con 34 millones de ausentes, cualquier modelo de probabilidad de voto arrastra un error invisible en un margen de dos puntos.

La segunda es regulatoria: la disputa sobre un supuesto sesgo de Meta en favor de Bolsonaro, intensificada en los días previos según The Guardian, añade un riesgo de gobernanza digital ausente de las encuestas. El lunes 26 de octubre el primer veredicto no lo dará el Tribunal Superior Electoral, sino el tipo de cambio y la curva de deuda.

🌍 El impacto en España y Europa

El efecto directo sobre el Euríbor es prácticamente nulo: el índice hipotecario español se mueve con el BCE y con el diferencial periférico, no con un sondeo brasileño. Dicho eso, hay tres canales que conviene vigilar.

  • Banca española: Santander y BBVA tienen filiales relevantes en Brasil; un giro intervencionista o un deterioro del crédito afectaría a sus cuentas consolidadas y al IBEX.
  • Precios de importación: Brasil es proveedor global de café, soja y azúcar; un real más volátil traslada ruido a los costes alimentarios de la cesta española.
  • Agenda comercial: la tramitación del acuerdo UE-Mercosur sigue condicionada por la orientación del próximo gobierno brasileño, con automoción, maquinaria y química como sectores expuestos.

Para el consumidor español el efecto es indirecto y pequeño, salvo que el resultado abra una crisis financiera regional. La probabilidad no es alta; el coste de ignorarla, tampoco.

La huelga en Francia del 5 de noviembre: los sindicatos convocan movilización general y la CGT llama a extenderla

La huelga en Francia del 5 de noviembre está convocada. Los sindicatos galos salieron el miércoles de Matignon sin una sola medida concreta del primer ministro, Sébastien Lecornu, y la respuesta fue inmediata: movilización general para el 5 de noviembre y llamada explícita de la CGT a generalizar el paro. Lo que me interesa no es el anuncio, sino que las tres grandes centrales —CGT, CFDT y CFTC— salgan de la misma reunión con el mismo diagnóstico.

El encuentro duró casi dos horas y media. Para Sophie Binet, Lecornu no anunció “ninguna medida” para responder a las protestas y no hubo “ninguna consideración” hacia las demandas sindicales. La lectura es dura: la cita se había presentado como la ocasión de tender puentes después de una jornada, la del 17 de octubre, que terminó en disturbios y saqueos en varias ciudades.

Qué hay detrás de la cita del 5 de noviembre

Las centrales manejan ya un calendario de conflicto sostenido, no de manifestación puntual. Estos son los datos que he podido contrastar con la información publicada por Euronews este jueves:

  • 5 de noviembre: movilización general convocada por casi todas las organizaciones sindicales, del sector privado y de la función pública. La CGT quiere que, a partir de ahí, la huelga “tome el relevo”.
  • 17 de octubre: jornada previa contra el coste de la vida que degeneró en disturbios y saqueos en varias ciudades del país.
  • 2.500 detenciones y 174 personas encarceladas, según el balance que el ministro de Justicia, Gérald Darmanin, hizo público desde Marsella.
  • 917 personas puestas a disposición de la fiscalía; en París, 557 detenidos y 300 comparecencias ante el magistrado hasta el mediodía del miércoles.
  • Toques de queda renovados en París (entorno de Place de la République y Les Halles, de 23:00 a 06:00) y en Lyon (de 23:00 a 06:00), según las prefecturas.

La traducción económica de ese cuadro es sencilla. El coste de la protesta ya se factura en comercio destruido, despliegue policial extraordinario y comparecencias judiciales masivas. El Defensor de los Derechos ha recibido 46 reclamaciones desde el inicio del movimiento estudiantil y la IGPN tiene al menos seis investigaciones abiertas. Para el sábado, una coordinación de “chalecos amarillos” ha convocado el “acto II” de la protesta por el coste de la vida.

“Ha llegado el momento de subir un escalón en la movilización; a partir de esa fecha, la acción de huelga debe tomar el relevo.” — Sophie Binet, secretaria general de la CGT, Matignon, 21 de octubre de 2026

Donde se decide el conflicto: salario mínimo, educación y calendario electoral

La clave del 5 de noviembre no está en la calle, sino en la mesa salarial. Según la CFTC, el Gobierno ha “abierto la puerta” a discutir una subida del salario mínimo, y Lecornu ha pedido que las cosas “avancen rápido”. Ahí se juega la credibilidad del Ejecutivo: una puerta abierta sin cifra ni calendario se convierte en gasolina si la fecha llega vacía.

Hay un segundo frente peor gestionado, el educativo. Los sindicatos lamentaron que no se invitara a la reunión a las organizaciones de estudiantes, movilizadas desde hace semanas para exigir más recursos, mejores edificios, sustituciones de profesores ausentes y la supresión de Parcoursup. El ministro de Educación, Édouard Geffray, los recibirá el lunes con la promesa de medidas iniciales.

Un Ejecutivo que gestiona la comunicación mejor que el conflicto. Macron, de gira por Catar y Arabia Saudí, ha pedido “firmeza” contra los responsables de la violencia y ha convocado para este jueves a los servicios de inteligencia, pero no ha anunciado nada sobre poder adquisitivo ni financiación educativa. Desde la oposición, Édouard Philippe critica que mantuviera el viaje, François Hollande habla de debilidad y Marine Le Pen, de un “poder en declive”. El desgaste ya no es solo social: es de autoridad.

El riesgo que los datos no resuelven es la CFDT. Marylise Léon espera “respuestas sociales” antes del 5 de noviembre. Si no llegan, una central reformista puede sumarse a un paro indefinido y cambiar la correlación de fuerzas. La condición que hay que seguir es concreta: una cifra sobre el salario mínimo antes de esa fecha. Si no existe, el 5 de noviembre dejará de ser una jornada y pasará a ser un ciclo.

🌍 El impacto en España y Europa

El impacto directo en el Euríbor es limitado: el índice descuenta tipos del BCE, no política interior francesa. Pero un episodio de estrés en la deuda gala no es neutro para el ahorro hipotecario español, y el momento es delicado: el Ejecutivo francés llega a esta cita sin margen presupuestario declarado y con un otoño social por delante.

  • Euríbor e hipotecas: si el riesgo político en la eurozona amplía el diferencial entre la deuda francesa y el Bund y contagia a los spreads periféricos, la financiación se encarece en todo el bloque. Las hipotecas variables lo notarían con retraso, pero lo notarían.
  • Inflación y cesta de la compra: un paro general en transporte, puertos y refino presionaría los costes energéticos y logísticos, con traslado a los precios que paga el consumidor español.
  • Empresas y exportación: Francia es uno de los dos primeros socios comerciales de España. Un conflicto sostenido en logística golpea a los exportadores y a los grupos del IBEX con filiales francesas, sobre todo banca, energía y distribución.
  • BCE y eurozona: añade un foco de riesgo político en el eje franco-alemán en un momento en que Bruselas necesita certidumbre fiscal, y refuerza el argumento de prudencia en la política monetaria.

Diseño de colección: MARINOMAZA acumula nueve meses de espera por unas sillas que ya cotizan como activo refugio

0

El diseño de colección ha encontrado en España un cuello de botella muy rentable. MARINOMAZA entrega diez mecedoras al año y la lista de espera alcanza ya los nueve meses. No existe plan para acelerar el ritmo. Andrés Mariño Maza (Madrid, 1986) lo formula sin rodeos: no quiere producir en masa.

Cinco meses de taller y veinte minutos de vapor

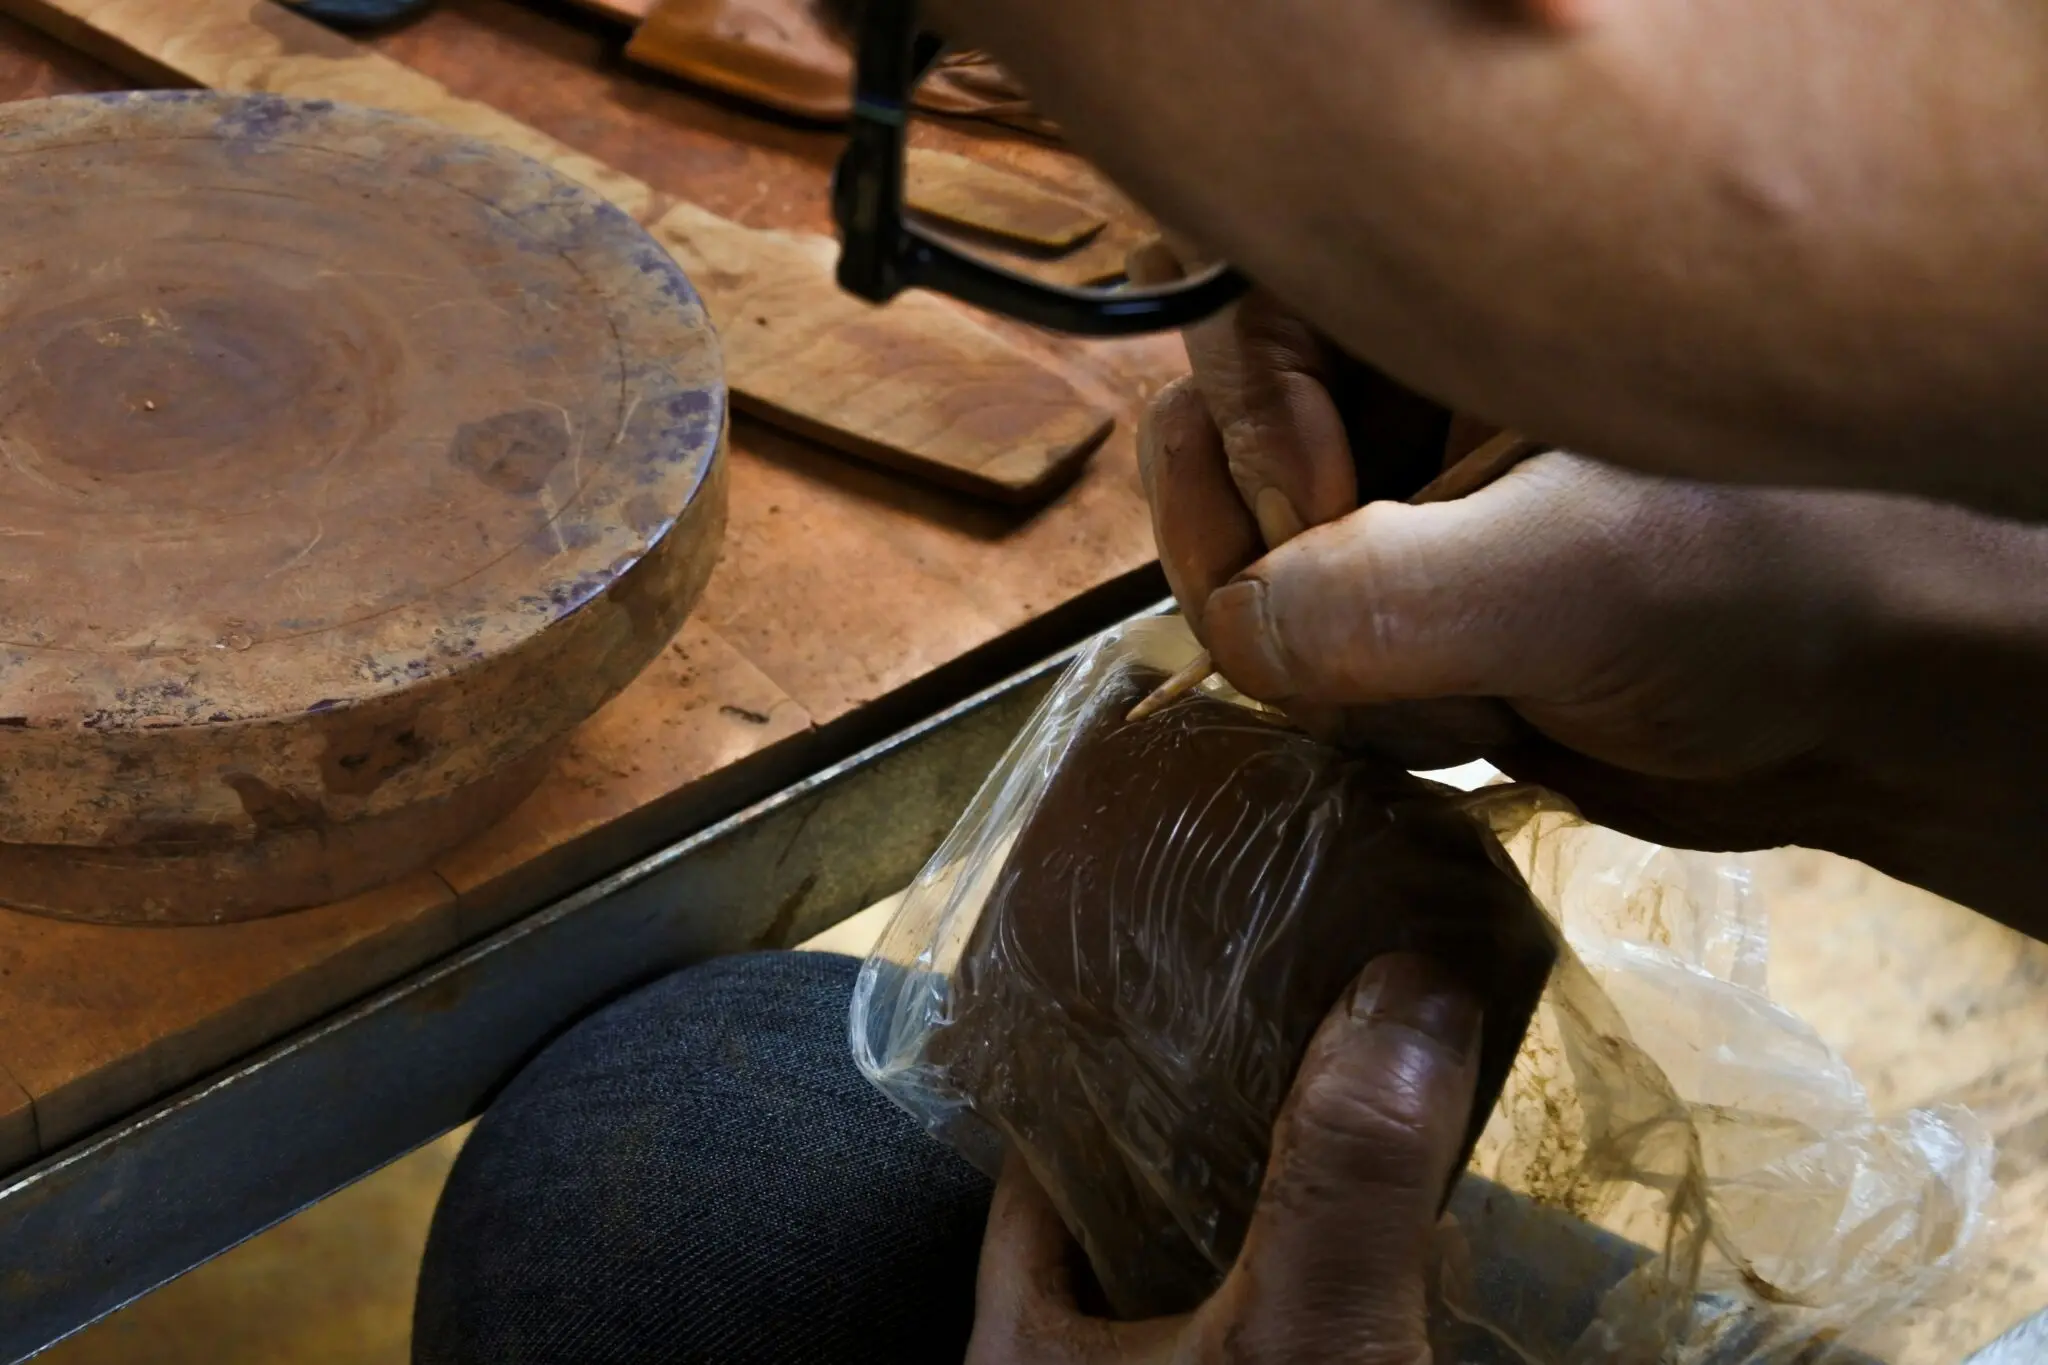
Cada mecedora exige cinco meses de trabajo efectivo. La cifra no sale de un plan comercial, sino de la física de la madera. Mariño Maza compra tablones americanos de fresno, nogal y algo de cerezo porque son árboles más grandes, de veta más recta y sin nudos, condición indispensable para curvarlos sin que quiebren.

El proceso arranca con el control de humedad, sigue con el corte en tiras y termina en un dispositivo de su propia invención: un tubo de acero inoxidable fabricado a partir de una chimenea, aislado y soldado a medida, en el que enchufa por ambos lados una plancha doméstica. Veinte minutos de cocción y apenas dos minutos de flexibilidad real para trasladar la madera a los moldes y fijarla con gatos durante 48 horas. Después, encolado, lijado y una geometría calculada con un algoritmo que él mismo diseñó.

El recorrido previo explica la obstinación. Doble grado de Arquitectura y Bellas Artes, paso por despachos y un puesto fijo como jefe de producto en Pladur antes de saltar al taller, una decisión que su entorno calificó de locura. El detonante fue doméstico: un abuelo marino que construía maquetas de barco humedeciendo madera, la idea de un kayak y la obsesión por el trazo continuo de Escher y la cinta de Moebius.

El resultado es una lista de espera de hasta nueve meses que no depende de ninguna campaña. Depende de que cada pieza esté cocinada al vapor, moldeada y lijada por el mismo par de manos.

La escasez de MARINOMAZA no es una estrategia comercial: es la consecuencia física de un proceso que no admite atajos.

De la nave de Madrid a Milán: el canal galerístico

El canal de venta no es la tienda ni el comercio electrónico. Son galerías. Rossana Orlandi en Milán y Geo Gallery, con sede en Berlín y Estambul, comercializan las piezas tras años de ferias con las sillas bajo el brazo. Ese filtro es determinante para el precio: el comprador no adquiere mobiliario, adquiere la validación de un prescriptor con criterio curatorial.

La anécdota del Madrid Design Festival ilustra el mecanismo. En el stand de la feria Forma, compartido con Justino del Casar, Pedro Almodóvar se detuvo y describió las piezas como pura fantasía. No compró. El relato de ese momento vale más que una venta: instala la pieza en el imaginario cultural. El propio autor es consciente del riesgo de categoría. Vender una mecedora como silla es, en sus palabras, muerte por Ikea. Si el comprador la usa a diario en el salón, el objeto compite con el mueble industrial y su precio se desploma.

sillas de autor

El encargo del Centre Pompidou para el mobiliario de su Biblioteca Pública de Información cambió la escala del relato. Mariño Maza se asoció con carpinterías y movilizó 30 camiones, 10.000 metros cuadrados de librería y 5.000 enchufes para un equipamiento que atiende a un millón de personas al año y que se traslada temporalmente a las afueras de París por la reforma del centro.

Ahí hay un salto de legitimidad que ningún catálogo de galería puede comprar. Un diseñador que gana en solitario un concurso frente a estudios de infraestructura colosal entra en otra categoría de currículo, y el currículo es, en este segmento, el principal generador de valor de reventa.

El activo escaso que todavía no tiene mercado secundario

Conviene no confundir escasez con liquidez. Diez unidades anuales garantizan que la oferta no crecerá al ritmo de la demanda, pero también implican que no hay un mercado secundario profundo donde fijar un precio de salida. El diseño de autor se subasta en las casas internacionales dentro de catálogos mixtos y con volúmenes marginales frente al arte contemporáneo, que atraviesa su propia corrección desde 2022.

En mi lectura, la mecedora de MARINOMAZA es hoy un activo de diversificación cultural, no un instrumento de preservación de capital a gran escala. Nadie debería asignar una partida relevante de un patrimonio a la obra de un artista vivo sin mercado secundario testado. Sí tiene sentido como posición satélite de una colección, con entrada siempre por el canal primario.

Los catalizadores a vigilar son concretos. El traslado del taller a un nuevo espacio-laboratorio en las afueras de Madrid ampliará capacidad sin romper el discurso de autor. La reinstalación del mobiliario del Pompidou tras la reforma devolverá la pieza al circuito institucional. Y cada nueva feria con presencia galerística estrecha la horquilla entre lo que cuesta encargar una mecedora y lo que pagaría un coleccionista tres años después.

El riesgo real no es la demanda. Es la tentación de escalar. Licenciar la producción, subcontratar el curvado o ampliar catálogo con piezas de menor dificultad diluiría la prima de escasez que hoy sostiene todo el relato.

El día que una mecedora se venda como silla, el activo desaparece: su valor vive en la vitrina, no en el salón.

💎 Veredicto Wealth

La mecedora de MARINOMAZA es una pieza de colección con recorrido institucional demostrado, adecuada como posición satélite de diversificación y no como refugio de capital. El riesgo principal es la liquidez: sin mercado secundario organizado, la salida exige horizonte superior a siete años y un comprador localizado por el propio canal galerístico.

Joyería masculina: gemas de color y monedas romanas destronan al diamante como valor refugio

0

Las importaciones estadounidenses de gemas de color crecieron un 136% entre 2020 y 2024. En el mismo tramo, las de diamante cayeron más de la mitad después de tocar techo en 2022. No es una anécdota de escaparate. Es un reordenamiento de la jerarquía de valor de la alta joyería, y coincide con el momento en que el comprador masculino ha decidido que un broche en la solapa es tan defendible como un cronógrafo en la muñeca.

He seguido ese giro en los dos salones que se celebran cada año en el Wynn de Las Vegas: Couture, la feria de fabricantes y creadores, y el Las Vegas Antique Jewelry & Watch Show, donde las piezas antiguas llegan a las vitrinas de los dealers que abastecen a coleccionistas. Ambos son mercados cerrados al público y el termómetro más fiable de lo que acabará en manos privadas.

De la piedra eterna al diamante como materia prima

De Beers controlaba cerca del 80% de la venta mundial de diamantes todavía en los años noventa. Su campaña de 1947, con aquel ‘un diamante es para siempre’, construyó el relato de la piedra que no envejece. La fisura llegó por la vía técnica: en 1954, un equipo de General Electric dirigido por H. Tracy Hall reprodujo en laboratorio una piedra indistinguible de la extraída en mina.

En 2008, un diamante sintético costaba unos 4.000 dólares por quilate; hoy se mueve entre 300 y 500. El precio mayorista de la piedra de un quilate ha caído en torno al 96% desde 2018. De Beers registró pérdidas de 511 millones de dólares en 2025 tras acumular cerca de 2.000 millones en inventario sin vender, y Anglo American ha buscado comprador para su 85% por unos 1.000 millones, frente a los 18.000 millones que valía al salir de bolsa en 2001.

Ahí está el dato que debería leer cualquier patrimonio que mantenga joyas como reserva de valor. El problema no es estético, es de oferta: una piedra reproducible a escala industrial deja de ser activo escaso y pasa a ser consumible.

El diamante no cae por moda, sino por exceso de oferta: cuando la piedra cuesta lo que la electricidad, la rareza migra al color.

Gemas de color, monedas romanas y un mercado sin lista de precios

Según Polaris Research, el mercado global de joyería para hombre pasó de 48.560 millones de dólares en 2024 a una proyección de 124.130 millones en 2034, con Norteamérica concentrando cerca del 60%. En 2025, el 61% de los anillos de compromiso comprados en Estados Unidos llevaba piedra central de laboratorio, según The Knot; la publicista de Couture, Michelle Orman, calcula que un 15% ya reserva el engaste principal a una gema de color.

Rapaport, la referencia de precios del diamante, lanzó una red de negociación de gemas de color en la feria de la American Gem Trade Association en Tucson. La revista Instore añadió una categoría propia para la gema de color de pequeña producción en sus premios de diseño.

En el salón de antigüedades el repertorio es más ancho: monedas romanas engastadas, perlas naturales, zafiros sin tratar. No hay lista de precios. El valor se negocia pieza a pieza, con criterio de origen, tratamiento y procedencia. Quien compre sin ese criterio compra decoración, no patrimonio.

Sin lista de precios, la gema de color se valora con criterio y papeles: quien no distingue un tratamiento paga la prima del que sí.

El inversor debe mirar la salida, no el escaparate

Las gemas de color hacen bien en ocupar el espacio que el diamante deja libre, pero conviene no confundir dos mercados: el de la joyería de autor, donde el margen minorista puede duplicar el coste de la piedra, y el de la piedra certificada suelta, el único con salida razonable en subasta o en red de dealers. El retorno se construye en el segundo y se destruye en el primero.

El horizonte razonable es de siete a diez años y exige el decil superior de calidad: zafiro azul no tratado, rubí sin relleno de plomo, esmeralda con informe de origen. Ahí la oferta es rígida y verificable; por debajo, el activo se comporta como bien de consumo con mala liquidez. La moneda romana opera en un mercado numismático estrecho, pero con precios públicos.

El próximo termómetro será la edición de 2027 de ambos salones y el desenlace de la venta del 85% de De Beers. La joyería masculina ya no es una cuestión de estilo.

💎 Veredicto Wealth

Las gemas de color de calidad certificada sirven para preservar capital en horizontes de siete a diez años, siempre que se compren como piedra suelta y no como joya terminada. El riesgo a vigilar es la liquidez: no existe un precio de referencia único y la venta depende de una red reducida de dealers y casas de subasta.

Le Large: el centro de arte París que revaloriza 11,5 hectáreas de suelo industrial de Renault

0

El centro de arte París Le Large ya opera sobre 11,5 hectáreas que Renault abandonó hace tres décadas. La apertura del edificio firmado por RCR Arquitectes convierte un brownfield contaminado en el epicentro de la regeneración urbana del oeste de la capital francesa.

He seguido este solar durante años y su historial explica por qué la operación importa. En 2000, François Pinault eligió la Île Seguin para instalar su colección; el proyecto naufragó en 2005 y el coleccionista lo narró en una tribuna en Le Monde. Laurent Dumas, consejero delegado de la promotora Emerige, retomó el suelo donde Pinault se detuvo. El terreno arrastraba décadas de contaminación industrial y hasta 2009 solo se accedía por dos puentes.

De la fábrica de Renault al Pointe des Arts: 5.000 metros cuadrados de uso mixto

El edificio, de aluminio cobrizo y formas onduladas, es el primer proyecto parisino de la firma catalana RCR Arquitectes. Alberga 5.000 metros cuadrados de superficie expositiva y ancla el desarrollo Pointe des Arts, que suma un cine, un hotel y una zona de restauración. Aguas abajo, la sala de conciertos La Seine Musicale abrió en 2017 y ya actuaba como primer imán de visitantes de la isla.

La conexión con el pasado industrial no es retórica. Louis Renault compró la isla en 1919 —antes había sido tierra agrícola, tintorería y curtiduría— y su planta llegó a ser la mayor del país. La compañía empezó a coleccionar arte contemporáneo en los años treinta. A finales de los sesenta ya cedía excedentes de materiales y maquinaria a artistas como Jean Tinguely, Jesús Rafael Soto o Robert Rauschenberg. El mural cromático de Julio Le Parc presidía la cafetería; los paneles serigrafiados de Simon Hantaï, el restaurante.

La muestra inaugural, Moteur Imaginaire, tira de ese hilo: más de 50 piezas del Fondo Renault para el Arte y la Cultura y 17 encargos nuevos comisariados por Cecilia Alemani. En planta baja conviven la obra original de Le Parc, el Pit Stop de Tinguely construido con piezas del monoplaza RE40 de Fórmula 1 y Le Mur Bleu de Jean Dubuffet, moldeado con resinas epoxi sobrantes de la factoría.

El suelo industrial contaminado no se revaloriza por el arte que cuelga de sus paredes, sino por la infraestructura que llega después.

Qué compra el inversor: metro, hoteles y flujo de visitantes recurrente

La isla es hoy peatonal salvo el servicio de autobús y se conecta mediante cinco puentes; hasta 2009 solo había dos. El transporte pesa más que la programación artística en la ecuación de rentabilidad. La línea 9 del metro ya presta servicio y la línea 15 llegará en primavera de 2027, lo que recortará los tiempos de trayecto y ampliará el radio de captación de visitantes.

Paula Aisemberg, directora del centro, lo plantea en términos de estancia: quiere que el visitante permanezca un día completo, incluso el fin de semana, y de ahí el hotel. Para el patrimonio inmobiliario, el uso mixto reduce la dependencia de un único flujo de ingresos y protege el suelo de las oscilaciones del mercado del arte.
Aquí está el dato que me parece decisivo. El equipamiento cultural aporta la pieza de anclaje, no el negocio: cine, restauración y hotelería generan la caja diaria mientras el museo sostiene la prima de precio del metro cuadrado. Es el esquema que La Seine Musicale inauguró en 2017 en esta misma isla.

Once hectáreas y media de suelo recalificado en el corazón de la metrópoli no admiten una lectura de corto plazo: el activo se cobra en décadas.

El precedente Pinault: coste de remediación y horizonte de diez años

El fracaso de Pinault en 2005 no fue un problema de demanda de arte, sino de calendario administrativo y de coste de descontaminación. Dos décadas después, la lección sigue vigente: en suelos industriales el inversor paga dos veces, primero la remediación y luego la urbanización, y solo recupera cuando la infraestructura de transporte está comprometida por contrato. La línea 15 tiene fecha. Ese es el detalle que separa esta operación de una promesa.

Mi lectura es que Le Large funciona como activo de preservación de capital con un componente de revalorización ligado al suelo, no como apuesta de rentabilidad rápida. El riesgo principal es de liquidez: los tickets de Boulogne-Billancourt exigen compradores patrimoniales y el mercado prime del oeste parisino tarda meses en casar oferta y demanda cuando el precio supera cierto umbral.
Queda un gesto que conviene anotar. Para la inauguración, Pinault prestó L’homme Pressé, el bronce de casi ocho metros de Thomas Houseago que avanza decidido. Veintiséis años después, el coleccionista que se retiró del proyecto firma un regreso simbólico.
💎 Veredicto Wealth

Le Large es un activo de preservación de capital con opción de revalorización ligada al suelo, adecuado para patrimonios con horizonte superior a diez años. El riesgo a vigilar es la liquidez del prime en Boulogne-Billancourt y el calendario de la línea 15.

Netanyahu pide el ataque de Israel a Irán y Trump lo aplaza hasta después de las elecciones de medio mandato

El ataque de Israel a Irán volvió a la mesa este mes y Washington lo frenó en seco. Lo que me interesa del episodio no es la negativa, sino el motivo: el calendario electoral. Benjamin Netanyahu presionó durante semanas para reanudar los bombardeos a gran escala y el ejército israelí llegó a planificar una ofensiva para el fin de semana del 10 de octubre, según reveló el Financial Times citando a tres fuentes conocedoras del plan. Donald Trump se opuso a reabrir el conflicto antes de las elecciones de medio mandato del 3 de noviembre.

El plan que no se ejecutó: centrales eléctricas y un banco de objetivos renovado

El diseño de la operación era más ambicioso que cualquier cosa vista este año. Estos son los elementos que constan en la información publicada:

  • Duración: varios días de campaña, con la vocación declarada de superar en intensidad la ofensiva conjunta de Estados Unidos e Israel iniciada en febrero.
  • Objetivos: infraestructuras civiles, entre ellas centrales eléctricas, además de instalaciones nucleares y del régimen de los ayatolás.
  • Fecha prevista: el fin de semana del 10 de octubre, descartado por la oposición de la Casa Blanca.
  • Situación actual: un alto el fuego frágil desde abril, con intercambios de ataques en la pugna por el control del estrecho de Ormuz.

El secretario de Defensa estadounidense, Pete Hegseth, se reunió el lunes en Israel con Netanyahu, y los responsables israelíes llevaron a la mesa un banco de objetivos actualizado que incluía infraestructuras civiles no atacadas a principios de año. Una de las fuentes consultadas no descarta que ambos países retomen las hostilidades en las próximas semanas para forzar a Teherán a aceptar un acuerdo sobre Ormuz y su programa nuclear. La portavoz adjunta de la Casa Blanca fue tajante al respecto:

«Estados Unidos no atacará Irán en ningún momento antes de las elecciones de medio mandato». — Anna Kelly, portavoz adjunta de la Casa Blanca, octubre de 2026

La retórica de ambos dirigentes se ha endurecido en paralelo. El domingo, Trump respaldó la reelección de Netanyahu y advirtió de que, si Israel tiene «el líder equivocado, que sería cualquiera que no sea Bibi», Washington tendría que enfrentarse solo a la república islámica, «y no estoy dispuesto a hacerlo». Al día siguiente, el primer ministro israelí difundió desde una base aérea, frente a un avión de combate, un vídeo de su conversación telefónica con el presidente estadounidense.

«Donald, dijiste que tenemos un trabajo por terminar, y lo terminaremos juntos». — Benjamin Netanyahu, primer ministro de Israel, vídeo grabado en una base aérea, octubre de 2026

En el plano militar, el Ejército israelí canceló los permisos de todas sus tropas desde el jueves hasta las legislativas del 27 de octubre. El jefe del Estado Mayor, Eyal Zamir, justificó la medida como un modo de permitir que los comicios se celebren «de forma segura y en la fecha prevista». Responsables de seguridad, en activo y retirados, temen que una guerra tan cerca de las urnas contamine el proceso, aunque estallara después de la votación. Y hay un detalle institucional que no conviene perder de vista: aunque pierda, Netanyahu seguiría al frente de un gobierno en funciones durante las semanas de negociación, con autoridad legal para lanzar una ofensiva.

Lo que veo: dos urnas, un estrecho y un uranio que sigue bloqueando la mesa

Mi lectura es que no estamos ante una desescalada, sino ante una reprogramación. El alto el fuego de abril nunca se convirtió en un acuerdo: Teherán y Washington siguen intercambiando golpes en la región, y el uranio enriquecido iraní ha vuelto a colocarse en el centro de la disputa de las conversaciones bilaterales. Ese es el punto que ningún calendario electoral resuelve. La ofensiva de febrero tampoco fue una anomalía, sino el precedente que ambos ejércitos tienen ahora sobre la mesa, con un banco de objetivos ampliado a infraestructuras civiles que a principios de año se descartaron.

petróleo Brent

Lo que veo, en suma, es una operación política montada sobre dos citas con las urnas. El riesgo que los datos no despejan es el de siempre: que un cálculo electoral se equivoque y que la disuasión derive en escalada. Seguiré tres hitos concretos: las legislativas israelíes del 27 de octubre, las midterms estadounidenses del 3 de noviembre y la composición del gobierno que salga de Jerusalén. Si Netanyahu queda al frente de un ejecutivo en funciones, conservará la autoridad legal para ordenar el ataque, y eso convierte la investidura en un asunto de seguridad nacional.

🌍 El impacto en España y Europa

Para el lector español, la prima de riesgo geopolítica se paga en la factura energética y en la hipoteca. Un cierre del estrecho de Ormuz, por improbable que parezca, encarecería el crudo y el gas con rapidez, y la eurozona importa prácticamente toda su energía. Eso llega a España por dos vías simultáneas: el coste de la electricidad, que fija su precio marginal con el gas, y la cesta de la compra, por el encarecimiento del transporte. En paralelo, el BCE leería un repunte del petróleo Brent como un riesgo al alza para la inflación y retrasaría cualquier recorte adicional de tipos.

  • Euríbor: si el crudo presiona los precios y el BCE aplaza sus recortes, el Euríbor a 12 meses tardaría más en bajar y las hipotecas variables españolas notarían esa rigidez en cada revisión.
  • Inflación: cada escalón del Brent se traslada con retardo a carburantes y electricidad, y erosiona el poder adquisitivo del consumidor.
  • Empresas del IBEX: Repsol se beneficia en su negocio de producción, mientras las compañías intensivas en energía y las exportadoras asumen más costes y financiación algo más cara.
  • BCE y fiscalidad europea: el margen para bajar tipos se estrecha y los planes de gasto en defensa compiten con las ayudas energéticas.

Reino Unido aprueba el yacimiento de gas Jackdaw en el Mar del Norte para contener los costes energéticos

El Reino Unido ha aprobado el yacimiento de gas del Mar del Norte de Jackdaw, situado frente a la costa escocesa. Lo ha hecho con una advertencia poco habitual en boca de quien firma la decisión: no abaratará la factura de los hogares.

La ministra de Energía, Miatta Fahnbulleh, confirmó el miércoles que el proyecto empezará a suministrar gas a los hogares británicos antes de que termine el mes. Según el Ejecutivo, en su pico elevará la producción británica de gas alrededor de un 6%.

Me detengo en ese detalle porque ordena todo lo demás. El Gobierno laborista de Andy Burnham presenta Jackdaw como una medida de seguridad de suministro, no como un instrumento contra los precios. Es una distinción que Downing Street ha subrayado con insistencia y que conviene no perder de vista al leer según qué titulares.

Las cifras que acompañan al anuncio, según las informaciones de Al Jazeera y Deutsche Welle, son estas:

Cuánto gas aporta Jackdaw y con qué dinero se acompaña

  • 6% de aumento de la producción británica de gas en el pico del yacimiento, según el Gobierno.
  • Suministro a los hogares británicos antes de que finalice el mes de octubre, según el calendario anunciado por la ministra.
  • 2.000 millones de libras —unos 2.700 millones de dólares— de dotación inicial del nuevo New Energy Wealth Fund.
  • Ampliación del fondo mediante ingresos fiscales procedentes del petróleo y el gas del Mar del Norte.

El fondo es la otra pata del anuncio y, en mi lectura, la más relevante a medio plazo. El Ejecutivo pretende canalizar rentas fósiles hacia proyectos renovables y de bajas emisiones, de modo que el yacimiento funcione a la vez como puente de suministro y como fuente de caja para la transición. Sobre el papel, el diseño es coherente. La duda es si esos ingresos llegarán con la velocidad que exige el calendario climático.

La ministra lo dice sin rodeos: no habrá facturas más baratas

Fahnbulleh fue explícita en la radio británica.

«Creo que es realmente importante que seamos honestos con esto. No fue una consideración en la decisión, porque no supondrá facturas más baratas. Esto iba de seguridad energética.» — Miatta Fahnbulleh, ministra de Energía del Reino Unido, entrevista en LBC, 21 de octubre de 2026

Esa franqueza tiene un coste político evidente. El contexto ayuda a entenderlo: los precios energéticos elevados desde la guerra de Rusia contra Ucrania y el conflicto de Estados Unidos e Israel con Irán han presionado a hogares y empresas, y han lastrado el crecimiento de la economía británica. Prometer volumen sin prometer precio es, quizá, la única forma honesta de vender el proyecto.

Jackdaw

Lo que veo: la cuadratura del círculo laborista

Lo que veo aquí es un Gobierno atrapado entre dos promesas que no siempre se sostienen juntas. Por un lado, la seguridad de suministro. Por otro, los objetivos de renovables. Burnham ha asegurado que la decisión «protege cientos de empleos y ayuda a mantener calientes a millones de hogares» sin comprometer la hoja de ruta verde. La afirmación es defendible en el corto plazo y bastante más discutible en el largo.

Las críticas llegaron en minutos. El líder del Partido Verde, Zack Polanski, calificó la autorización de «vandalismo climático» y sostuvo que no bajará las facturas, sino que engordará los beneficios de las petroleras. Greenpeace fue más allá y habló de la influencia del lobby fósil sobre la política energética británica.

«El verdadero pragmatismo significa romper nuestra dependencia del petróleo y el gas caros que deja a los hogares británicos sin dinero, multiplica el clima extremo y deja nuestra seguridad energética a merced de los Estados petroleros.» — Ami McCarthy, responsable de Política de Greenpeace Reino Unido, 21 de octubre de 2026

Hay un riesgo que los datos no resuelven: la producción de un yacimiento maduro decae, y ese 6% es un pico, no un suelo. Si el precio del gas en el mercado mayorista europeo vuelve a dispararse, el volumen adicional británico apenas moverá la aguja para el consumidor final. El hito que conviene seguir es la próxima revisión del precio máximo de tarifa de Ofgem, prevista para finales de noviembre de 2026: ahí se verá si el mercado interior descuenta algo de este anuncio.

🌍 El impacto en España y Europa

Para el lector español, el canal de transmisión es el precio del gas natural licuado en el mercado de referencia europeo y, por extensión, la inflación y el Euríbor a 12 meses.

  • Euríbor e hipotecas: el efecto es indirecto y modesto. Un TTF contenido este invierno reduce el riesgo de que el BCE revise al alza su escenario de inflación, y eso —no el anuncio en sí— es lo que de verdad mueve el índice hipotecario.
  • Inflación y poder adquisitivo: más oferta en el noroeste de Europa no abarata de forma automática la factura española, pero resta presión al escenario de precios del primer trimestre de 2027.
  • Empresas: para las utilities del IBEX con exposición al gas y para los exportadores intensivos en energía, el mensaje relevante es que Londres prioriza suministro sobre precio. Eso anticipa una competencia más dura por el GNL en el Atlántico.
  • BCE: si la energía europea se estabiliza, el Consejo de Gobierno gana margen para discutir recortes en su reunión de diciembre de 2026 sin la presión del componente energético.

DIA cifra en el 97% sus tiendas rentables y redefine precio y surtido frente a Mercadona y Lidl

Las tiendas rentables de DIA han pasado del 35% al 97% en cinco años, y ese dato es el argumento con el que la cadena quiere reordenar ahora su precio y su surtido frente a Mercadona y Lidl.

Del 35% al 97%: cómo DIA ha reconstruido su red tienda a tienda

El consejero delegado de la compañía, Ricardo Álvarez, ha situado ese 97% de establecimientos rentables al cierre del plan de transformación que arrancó en 2020. El punto de partida era otro muy distinto: un 35%. Entre una cifra y otra hay cinco años y dos fases, una primera de saneamiento y otra de expansión que la empresa sitúa a partir de 2025 y en la que ya está inmersa.

Los números del suelo del que se partía explican la urgencia. DIA arrastraba unas pérdidas de 350 millones de euros y un margen negativo con un Ebitda del 2,5%. Hoy la compañía presenta unas ganancias de 166 millones de euros en España en el pasado ejercicio y un Ebitda del 6,4%. El dato es de rentabilidad, no de precio, y conviene no confundir los dos planos.

La primera decisión fue podar. De las 3.500 unidades que formaban la red en 2020, apenas 2.300 se consideraban viables. La segunda fue unificar bajo una sola enseña las distintas marcas que convivían en el grupo y remodelar el parque con un formato de proximidad de entre 300 y 500 metros cuadrados. Con ese cóctel, la cadena asegura haber duplicado sus ventas medias por tienda y haber encadenado cinco ejercicios con un crecimiento like for like de entre el 7% y el 8%.

Qué cambia en el surtido: mitad fabricante, mitad marca propia

Aquí llega la parte que el comprador nota en el carro. La cadena ha fijado un equilibrio del 50% de marca de fabricante y 50% de marca propia, con miles de referencias reformuladas y un refuerzo del fresco. Es una decisión de posicionamiento, no un detalle cosmético: con la marca de distribuidor se construye el precio de entrada y con la de fabricante se retiene al cliente que no cambia de producto. El contexto del concepto está bien resumido en la entrada de marca de distribuidor.

DIA transformación precio surtido

Para el bolsillo, la mezcla tiene una lectura práctica. Cuando la mitad del lineal es de enseña propia, la comparación entre cadenas deja de ser un ejercicio de folleto y se convierte en una cuenta de precio por kilo. Dos supermercados pueden anunciar el mismo producto de marca a idéntico precio y diferenciarse justo en lo que no se anuncia: el formato del envase, la referencia equivalente de su marca blanca y la disponibilidad del fresco.

Un surtido mitad fabricante y mitad marca propia no es casualidad: es la forma de tener un precio de entrada bajo sin perder al cliente que ya tiene su marca favorita.

La logística acompaña el movimiento. DIA ha anunciado nuevos almacenes para sostener la expansión y ha cargado la inversión hacia la tecnología para reforzar sus capacidades omnicanal. Traducido al día a día: menos tienda aislada y más red capaz de servir tanto la compra física de proximidad como el pedido online.

El precio es la otra batalla: dónde aprieta la competencia

En el mismo barrio conviven modelos muy distintos, y la mayoría de las cadenas mantiene su propia política de precio y de surtido sin mover ficha al unísono. La proximidad de 300 a 500 metros cuadrados permite a DIA abrir donde una gran superficie no cabe, pero también limita el catálogo: menos referencias totales, más rotación y una dependencia mayor de acertar con lo que el cliente de esa calle pide.

📊 La comparativa de un vistazo

IndicadorPunto de partida (2020)Último dato
Tiendas rentables35%97%
Resultado en EspañaPérdidas de 350 millones de eurosGanancias de 166 millones de euros
Ebitda2,5% en negativo6,4%
Ratio de deuda2,40,6

La tabla lo deja claro: la mejora es de estructura, no de tarifa. Que una tienda sea rentable significa que vende lo suficiente para cubrir costes y dejar margen, no que su cesta sea la más barata del barrio. Son dos cosas distintas y el folleto comercial tiende a mezclarlas.

Lo que el 97% no resuelve

La reducción del apalancamiento es el dato menos vistoso y probablemente el más determinante. El ratio de deuda ha caído del 2,4 al 0,6, un movimiento que la compañía vincula con nuevas ventanas de financiación favorable previstas para 2027. Ese margen de maniobra es lo que permite sostener precios agresivos en categorías concretas sin que la cuenta de resultados se resienta, y también lo que financiará los almacenes y la digitalización pendientes.

El precedente ayuda a leer el presente con prudencia. DIA ya vivió una expansión rápida que acabó en un parque de tiendas difícil de sostener, y el plan de los últimos cinco años ha consistido precisamente en deshacer eso. La rentabilidad por establecimiento es un indicador de salud empresarial; el precio que paga el comprador se decide en otra mesa, la de la negociación con el proveedor y la del surtido. La competencia en distribución la vigila la CNMC, y ahí las reglas del juego no las fija una sola cadena.

A efectos prácticos, la pregunta útil no es cuántas tiendas ganan dinero, sino si esa eficiencia llega al lineal en forma de precio por kilo competitivo. Cuando llegue, se verá en la referencia equivalente de la marca blanca y en el fresco. Mientras tanto, el 97% es una foto de la empresa, no de tu ticket.

Este análisis es divulgativo y se apoya en los datos de resultado hechos públicos por la compañía; no constituye consejo de inversión ni recomendación financiera.

🛒 El Veredicto de Compra

  • Compara el precio por kilo: con la mitad del surtido en marca propia, la referencia equivalente es la que de verdad mide si DIA te ahorra dinero en esa categoría.
  • Mira el tamaño de la tienda: el formato de 300 a 500 metros cuadrados prioriza rotación y fresco; si buscas surtido amplio, ese modelo juega en contra.
  • Guarda el tique y repite la cesta: la comparación honesta se hace con los mismos productos en dos cadenas y en la misma semana, no con el folleto.

Reglamento de Circulación: multa de 200 euros por circular por el carril central sin adelantar

La multa por circular por el carril central sin adelantar es de 200 euros y no resta puntos del carnet. El Reglamento General de Circulación obliga a circular por el carril derecho y reserva los demás para adelantar o para girar.

No es una norma nueva. Sí es una de las infracciones que más discusiones genera al volante, porque muchos conductores la consideran una costumbre inocente. La DGT la encuadra entre las infracciones graves por utilización de carriles: 200 euros, reducibles a 100 con el pago anticipado, y cero puntos.

Qué sanciona exactamente el Reglamento de Circulación

El artículo 31 del Reglamento General de Circulación es tajante: el conductor debe circular con carácter general por el carril situado más a la derecha y solo puede usar los restantes para adelantar, para preparar un giro o cuando la densidad del tráfico lo justifique. La clave está en ese último supuesto, que es donde se libra la discusión en cada control.

Quedarse en el central con el carril derecho libre es infracción. También lo es en ciudad, en una vía de tres carriles donde el derecho avanza sin obstáculos. La sanción se apoya en el artículo 76.c de la Ley de Tráfico, que castiga toda vulneración de las ordenaciones especiales de tráfico dictadas por razones de seguridad o de fluidez.

Un detalle que conviene tener claro: esta conducta no toca el saldo de puntos. La pérdida está tasada en un anexo cerrado y la utilización incorrecta de carriles no figura entre los supuestos que la retiran.

Circular por el centro porque va más fluido es justo lo que el Reglamento prohíbe: el carril izquierdo se ocupa para adelantar y se abandona después.

Cuándo sí puedes usar el carril central o el izquierdo

El Reglamento no prohíbe el carril izquierdo: lo somete a condiciones. Estos son los supuestos en los que circular por él es legal:

  • Mientras se está adelantando a otro vehículo, y solo el tiempo que dura la maniobra.
  • Cuando la densidad del tráfico ocupa ya todos los carriles y no existe un derecho libre.
  • Cuando la señalización o las marcas viales asignan ese carril a un destino o a un giro concreto.
  • En vías urbanas, si el carril derecho está ocupado por vehículos estacionados, obras o contenedores.
  • Cuando la calzada se estrecha por obras y la flecha indica el carril habilitado.

Fuera de estos casos, el criterio es simple: si el carril derecho está libre, ahí se circula. La excepción de la densidad no convierte el centro en un carril de uso libre. Si el atasco se disuelve y sigues en el medio, la infracción vuelve.

circular por el carril derecho

El carril de emergencia cambia el atasco desde el 1 de octubre

El Real Decreto 518/2026, aprobado en junio y publicado en el Boletín Oficial del Estado, añadió al Reglamento una figura que no existía en España: el carril de emergencia. El artículo 32 lo define y lo hace obligatorio desde el 1 de octubre de 2026.

La mecánica es esta. Cuando una retención obliga a circular a paso de peatón o a detenerse, los vehículos deben orillarse para dejar libre un pasillo por el que pueda cruzar una ambulancia, un coche de policía o un camión de bomberos. El reparto depende del número de carriles:

  • Dos carriles: el corredor se abre en el centro de la calzada, con los vehículos arrimados a los extremos.
  • Tres o más carriles: el corredor se forma entre el carril más a la izquierda y el contiguo. Quien esté en el izquierdo se arrima a la izquierda; el resto, a la derecha.

No crear ese pasillo es infracción grave, igual que ignorar la preferencia de un vehículo prioritario en servicio de emergencia. La sanción es la misma: 200 euros, 100 si se paga con reducción y sin retirada de puntos. Ahí aparece la contradicción práctica: en pleno atasco, la norma manda moverse del centro hacia la derecha, justo lo contrario de la costumbre. Puedes consultar los detalles en la web de la Dirección General de Tráfico.

La trinchera del carril central: análisis

Hay pocas conductas tan normalizadas en España como quedarse en el carril central con el derecho vacío. Se hace por pereza, por esquivar camiones, por no mirar los espejos y, a veces, por la convicción de que el centro es más seguro. Nada de eso encaja en el artículo 31. Y, sin embargo, apenas se sanciona: exige la observación directa de un agente, no un cinemómetro ni una cámara automática.

La comparación con la velocidad es inevitable. Circular a 140 kilómetros por hora en autovía cuesta 100 euros sin pérdida de puntos; obstaculizar el carril izquierdo durante kilómetros cuesta 200 y no obliga a repetir ningún examen. En mi lectura, la proporción es razonable en lo económico y escasa en pedagogía: la conducta que más fricción genera entre conductores apenas tiene retorno correctivo.

El carril de emergencia añade una capa que la DGT tendrá que explicar bien. En Alemania funciona desde los años setenta como Rettungsgasse y el conductor medio abre el pasillo antes de oír la sirena. Aquí el gesto es nuevo y llega con muchas autovías en obras, carriles estrechados y señalización provisional que puede confundir sobre dónde queda exactamente el izquierdo.

El riesgo a vigilar es la confusión entre dos situaciones que ya no son iguales. Si el tráfico fluye, manda la regla del carril derecho. Si se detiene o avanza a paso de peatón, manda el corredor. Quien no distinga una de otra se llevará la multa por el lado equivocado.

Qué puede hacer hoy cualquier conductor: mirar el espejo derecho antes de instalarse en el centro, volver al carril derecho en cuanto termina el adelantamiento y abrir el pasillo a la primera señal de sirenas.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Circular por el carril central o izquierdo sin adelantar y no abrir el carril de emergencia en atascos.
  • Sanción económica: 200 euros, reducibles a 100 con el pago con descuento.
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente; el carril de emergencia del artículo 32 está en vigor desde el 1 de octubre de 2026.

Netflix gana 3.664 millones en el tercer trimestre (+43,8%) pero cae un 6,6% en el Nasdaq

Netflix ganó 3.664 millones de dólares en el tercer trimestre, un 43,8% más, pero la acción llegó a caer un 6,6% en el Nasdaq tras recortar 300 millones su previsión de ingresos publicitarios para el conjunto del ejercicio.

Qué dicen las cifras del tercer trimestre

Los ingresos de la compañía de Los Gatos entre julio y septiembre alcanzaron los 12.874 millones de dólares (11.465 millones de euros), un 11,8% más interanual. La plataforma atribuye el avance a los ingresos por suscripciones —membresías y subida de precios—, al crecimiento de de la publicidad y a un efecto favorable del tipo de cambio.

El beneficio neto trimestral, una vez descontados impuestos y minoritarios, se situó en 3.664 millones de dólares, equivalentes a 3.263 millones de euros. Son 1.116 millones más que en el mismo periodo de 2025, un salto que supera en más de 30 puntos el crecimiento de la facturación y que refleja apalancamiento operativo puro: cada dólar adicional de ingreso deja más margen que hace un año.

En el acumulado de los nueve primeros meses, Netflix anotó un beneficio de 12.348 millones de dólares (10.997 millones de euros), un 44,2% más, con unos ingresos de 37.684 millones (33.560 millones de euros), un 13,7% por encima del mismo tramo de 2025.

La guía para el cuarto trimestre proyecta unas ventas de 13.442 millones de dólares, un 11,5% más, y un beneficio neto de 2.787 millones, un 15,2% más. Para el conjunto de 2026, la compañía prevé ingresos de 51.100 millones de dólares (45.508 millones de euros), un 13% más, un avance dos décimas inferior al punto medio del rango manejado hasta ahora. La revisión es pequeña en apariencia. Es la que ha movido la cotización.

El mercado no ha castigado el beneficio del trimestre, sino el recorte de 300 millones en la publicidad que debía sostener el crecimiento del próximo año.

El punto débil está en la publicidad, no en las suscripciones

Netflix calcula ahora unos ingresos publicitarios de aproximadamente 2.700 millones de dólares (2.405 millones de euros) para 2026, frente a los 3.000 millones (2.672 millones) que había anticipado. Son 300 millones menos, un 10% por debajo de lo prometido, en un negocio que la compañía presentó como la segunda pata de crecimiento tras las suscripciones.

La dirección sostiene que el crecimiento de las suscripciones ha superado sus expectativas. El contraste es claro: el negocio maduro aguanta y el negocio nuevo se queda corto, en un mercado donde Amazon Prime Video, Disney+ y las plataformas de televisión conectada pujan por el mismo presupuesto publicitario.

beneficio Netflix tercer trimestre

Conviene matizar el tamaño relativo. La publicidad aportaría 2.700 millones sobre 51.100 millones de facturación total: en torno al 5,3% de los ingresos del grupo. No es la línea que rompe el balance, pero sí la que justifica la prima de crecimiento que el valor ha cotizado en los últimos ejercicios.

Mil despidos y 30 puntos básicos de margen

La semana pasada la compañía comunicó a su plantilla un ajuste que afecta al 6% del empleo global, alrededor de 1.000 personas. Es el mayor recorte desde 2022 y tiene traducción directa en la cuenta de resultados: el margen operativo previsto para 2026 es del 31,5%, frente al 29,5% de 2025, pero incluye un impacto negativo de unos 30 puntos básicos por la reducción de plantilla del cuarto trimestre.

Dicho de otro modo, la compañía obtiene dos puntos de mejora de margen en un año en el que además absorbe el coste de desprenderse de mil empleados. Es una muestra de disciplina de costes poco habitual en una plataforma que aún se define en fase de inversión.

El detalle relevante no es el despido en sí, sino su calendario. Ejecutarlo en el cuarto trimestre, el más fuerte por estacionalidad, permite que el coste impacte en el ejercicio que se cierra y no contamine la comparativa de 2027.

MagnitudTercer trimestre 2026Tercer trimestre 2025Variación
Ingresos12.874 millones de dólares11.515 millones+11,8%
Beneficio neto3.664 millones2.548 millones+43,8%
Ingresos acumulados a septiembre37.684 millones33.143 millones+13,7%
Beneficio acumulado a septiembre12.348 millones8.563 millones+44,2%

Por qué cae un 6,6% una acción que gana un 44% más

La reacción tiene precedente. En abril de 2022 la plataforma perdió suscriptores por primera vez en una década y la acción se desplomó más del 35% en una sola sesión. Desde entonces el mercado no valora Netflix por el beneficio del trimestre, sino por la capacidad de sostener el crecimiento de los ingresos cuando la base de abonados se acerca a la madurez.

El consenso manejaba una guía de ingresos anual en la parte alta del rango y una publicidad en torno a los 3.000 millones. La compañía ha entregado la primera parte —51.100 millones, dos décimas por debajo del punto medio— y ha incumplido la segunda por un 10%. Con un múltiplo que descuenta crecimiento de doble dígito sostenido, cualquier recorte en la línea más joven se paga caro en el índice Nasdaq.

En términos comparables, el trimestre es excelente: margen operativo al alza, beneficio por encima del 40% y generación de caja intacta. Pero el mercado no paga resultados, paga la calidad de las previsiones. Y ahí el mensaje es mixto.

Lo que está en juego es el relato. Netflix vendió la publicidad como el motor llamado a financiar el siguiente salto de facturación sin depender de subir precios cada año. Un desvío de 300 millones no rompe la tesis, pero obliga a retrasar un ejercicio la promesa.

📊 Las Claves para el Inversor

  • Qué vigilar: Los resultados del cuarto trimestre, ya en enero de 2027, y si la dirección mantiene o vuelve a recortar la guía publicitaria de 2.700 millones.
  • Reacción del valor: La caída del 6,6% descuenta el recorte publicitario, no el beneficio récord; la acción seguirá cotizando el guidance más que el trimestre cerrado.
  • Precedente sectorial: El desplome del 35% de abril de 2022 marca cómo castiga el mercado a Netflix cuando el crecimiento se agrieta, aunque las cuentas acompañen.

Iberdrola eleva a 1.200 millones su inversión en redes en España y promete un lustro a doble dígito

Iberdrola elevará a unos 1.200 millones de euros su inversión en redes de distribución en España en 2027, más del 50% por encima de 2025, y promete un lustro de crecimiento a doble dígito.

Redes: el salto de las cifras de 2025 a los 1.200 millones de 2027

La cifra la puso encima de la mesa Ignacio Sánchez Galán durante la conferencia con analistas celebrada hoy para presentar los resultados de los nueve primeros meses del ejercicio. El presidente ejecutivo confirmó que el grupo acelerará hasta unos 1.200 millones de euros sus inversiones en redes de distribución eléctrica en España en 2027, un salto de algo más del 50% sobre lo invertido en 2025.

El mensaje tiene una pata regulatoria. Iberdrola celebra la eliminación de los límites a la inversión en redes, fijados hasta ahora en el 0,065% del PIB para el transporte y en el 0,13% del PIB para la distribución. Galán considera que ese marco ‘no reflejaba las necesidades reales del país’ y que su desaparición devuelve al sistema un incentivo para invertir donde la red lo necesita.

A ello se suma la introducción de medidas que mejoran el retorno de la inversión, un elemento decisivo en un negocio donde la retribución se calcula sobre el valor de los activos reconocidos. El resultado es una hoja de ruta que dobla la apuesta por el negocio regulado español y que llega en un ejercicio en el que la compañía presume de crecimiento a doble dígito con horizonte de cinco años.

PalancaSituación previaNueva hoja de ruta
Límite a la inversión en distribución0,13% del PIBLímite eliminado
Límite a la inversión en transporte0,065% del PIBLímite eliminado
Inversión en redes de distribución en EspañaCifras de 2025Unos 1.200 millones en 2027
Fiscalidad eléctrica (IVPEE)7%Eliminación definitiva en 2028
Cartera de PPAsCasi 40 TWh firmados+3 o 4 TWh adicionales al año

El contraste con el resto del sector es nítido. Endesa, a través de e-distribución, y Naturgy con UFD compiten por el mismo marco retributivo, pero ninguna ha anunciado un calendario de inversión tan agresivo para el negocio de distribución español. La CNMC, que fija los parámetros de retribución, será la encargada de trasladar ese nuevo marco a las liquidaciones del próximo periodo regulatorio.

Invertir 1.200 millones en redes solo tiene sentido si el nuevo marco retributivo reconoce esa base de activos: ahí se juega Iberdrola el retorno.

Centros de datos: la fuente de crecimiento que Galán da por hecha

El segundo eje de la hoja de ruta es la demanda. El presidente de Iberdrola defendió los centros de datos como una ‘fuente para el crecimiento’ de la compañía y se mostró tajante sobre su despliegue: ‘esto se va a producir, los centros de datos se van a levantar, se van a construir’. La eléctrica trabaja ya con sus clientes para desbloquear esas inversiones, en plena discusión sobre la propuesta regulatoria del Gobierno que el sector considera restrictiva.

Galán relativizó también la polémica sobre el consumo de agua para refrigeración. Apuntó alternativas técnicas como el aire o los sistemas de calefacción central y subrayó que el desarrollo de estas infraestructuras generará ‘cientos o miles de nuevos empleos’. Para una utility con excedente de producción renovable en horas centrales, el centro de datos es el cliente que mejora el precio capturado.

PPAs, IVPEE y Caruna: las otras tres piezas del relato

La cartera de contratos a largo plazo sigue siendo el colchón de ingresos del grupo. Iberdrola mantiene casi 40 TWh firmados en PPAs y prevé sumar otros 3 o 4 TWh cada año, con más de la mitad concentrados en Estados Unidos, además de la Península Ibérica y Reino Unido. Esa base contractual, detallada en la información remitida por la compañía a sus inversores, protege el margen frente a la volatilidad del pool.

En el plano regulatorio nacional, la energética califica de ‘medida positiva’ la eliminación progresiva del IVPEE del 7%, que desaparecerá de forma definitiva en 2028, porque se alinea con las recomendaciones europeas de reducir la fiscalidad eléctrica. Galán insistió además en tres reclamaciones recurrentes:

  • Acelerar la puesta en marcha del mercado de capacidades para el sistema eléctrico.
  • Dotar al sistema peninsular de suficiente potencia síncrona disponible.
  • Cerrar sin sobresaltos la compra de la distribuidora finlandesa Caruna, prevista para comienzos de 2027.

Sobre nuevas compras después de Caruna, el mensaje fue de prudencia: primero cerrar e integrar. La operación, acordada el pasado verano, espera las autorizaciones pertinentes a lo largo de lo que resta de año y la compañía la defiende ante ante los reguladores como una extensión natural de su negocio de redes.

El doble dígito, bajo la lupa: qué descuenta ya la cotización

Un plan de estas características se juzga por la caja que genera y por el múltiplo al que cotiza. Iberdrola llega a esta hoja de ruta con una tesis de inversión apoyada en tres palancas: redes reguladas, contratos a largo plazo y electrificación. El precedente inmediato es su propia conferencia de los nueve meses, donde la compañía ha vuelto a defender el doble dígito en un entorno de tipos más benigno que el de 2023 y 2024, cuando el coste de la deuda tensionó a todo el sector de utilities europeas.

Hay dos riesgos que conviene vigilar. El primero es regulatorio: la retribución de la distribución depende de los parámetros que fije la CNMC y una revisión a la baja dejaría coja la rentabilidad de los 1.200 millones comprometidos. El segundo es de demanda: el desarrollo de los centros de datos depende de una regulación estatal y autonómica que la propia industria considera limitante, y su calendario real de conexión a la red no está cerrado.

Frente a Enel, que afronta su propio plan con mayor exposición a mercados latinoamericanos, Iberdrola compite por el favor de los inversores con una cartera más concentrada en redes y renovables. En su accionariado conviven pesos pesados como Qatar Investment Authority y Norges Bank, dos socios que miran con lupa cualquier desviación del guidance. El lustro a doble dígito es la promesa; el marco retributivo es la letra pequeña.

📊 Las Claves para el Inversor

  • Qué vigilar: El cierre de Caruna a comienzos de 2027 y la concreción del nuevo marco retributivo de redes que debe resolver la CNMC.
  • Reacción del valor: El mercado descuenta ya parte del doble dígito; el catalizador real será la base de activos finalmente reconocida.
  • Precedente sectorial: Endesa y Naturgy afrontan la misma revisión regulatoria, pero con carteras de distribución de menor tamaño relativo.

Bruselas descarta cortes de gas pero alerta: reservas de gas UE al 74,6% y un invierno difícil

0

Las reservas de gas UE están al 74,6%, ocho puntos por debajo de hace un año y lejos de la media histórica.

La Comisión Europea sostiene que no hay problemas de seguridad de suministro, pero reconoce que el bloque afronta un invierno complicado. ‘De momento, y pese a que nos dirigimos a un invierno difícil, no tenemos problemas de seguridad de suministro. Pero la crisis de Oriente Medio está impactando los precios del gas y esto impacta nuestros niveles de almacenamiento’, afirmó en rueda de prensa Anna-Kaisa Itkonen, portavoz de Energía del Ejecutivo comunitario.

El mensaje tiene dos capas que conviene separar: tranquilidad sobre las moléculas disponibles y alarma sobre el coste de esas moléculas. Los datos publicados en la plataforma AGSI de Gas Infrastructure Europe sitúan los almacenes subterráneos europeos en el 74,6% de su capacidad a 20 de octubre, frente al 82,8% de la misma fecha de 2025 y una media del 89,2% en los últimos cinco años.

La brecha con el promedio quinquenal roza los quince puntos porcentuales. Ahí está el nudo del invierno gasístico: no falta gas físico, falta colchón para los meses de mayor demanda. Y el reparto interno es muy desigual. Alemania, el mayor consumidor industrial del continente, se queda en el 61,2% y Países Bajos en el 64,7%, mientras que España alcanza el 78,5%, Francia el 87,5% e Italia roza el 90%.

El reglamento europeo de almacenamiento, aprobado tras la crisis de 2022, exige un llenado del 90% entre el 1 de octubre y el 1 de diciembre, con mecanismos de flexibilidad que permiten rebajar el umbral ante condiciones adversas de mercado, según recoge el departamento de Energía de la Comisión Europea. Con 41 días por delante hasta la fecha límite, la pregunta ya no es si el objetivo se cumplirá: es a qué precio se intentará.

Ningún país se queda sin gas. Varios se quedan sin margen: del 74,6% al 90% legal media la distancia que separa la calma de la urgencia.

El precio del gas sube antes que el termómetro

precio del gas

La propia portavoz comunitaria vinculó el encarecimiento con la crisis de Oriente Medio. Ese vínculo importa porque el mercado europeo compite por cargamentos de gas natural licuado con Asia, y cuando el almacenamiento propio está por debajo de la media, la única forma de atraer barcos es pagar más. El resultado se traslada con retraso a la tarifa de último recurso (TUR), que se revisa cada trimestre con referencias mayoristas: el gas comprado caro en otoño aparece en la factura del primer trimestre de 2027.

El mercado no espera al termómetro. Cuando el almacenamiento se compra caro en verano, el recibo lo cobra en enero.

España llega a la temporada con una posición algo más cómoda. Sus almacenes están al 78,5%, por encima de la media comunitaria, y su red de plantas regasificadoras permite recibir gas por barco sin depender solo del gasoducto. El país cubre buena parte de su demanda invernal con gas natural licuado y su consumo residencial de calefacción es menor que el del centro y el norte de Europa, lo que reduce la exposición a un diciembre gélido. Eso sí, el precio no entiende de fronteras: la referencia holandesa marca el coste del suministro de gas en España igual que en Alemania.

La diferencia entre una situación cómoda y una situación tensa no se mide en porcentaje de llenado, sino en días de consumo cubiertos y en la capacidad de reacción si un barco no llega. Ahí España juega con ventaja logística: sus plantas admiten cargamentos de cualquier origen y el mercado tiene acceso directo al gas natural licuado estadounidense, que sigue siendo el principal suministro de respaldo del continente.

El colchón existe. La holgura, no.

Un invierno a medio llenar y una recarga cada vez más cara

La UE afronta su cuarta temporada invernal desde el corte del gas ruso con una doctrina que se ha ido desgastando. En 2022, la consigna era llenar los almacenes a cualquier precio para evitar el racionamiento industrial. Cuatro años después, ese esfuerzo se ha normalizado y la prima que se paga por almacenar en verano no siempre compensa frente al precio que se espera en invierno. Cuando esa prima desaparece, los comercializadores compran menos, los almacenes se llenan más despacio y el colchón se encoge sin que nadie incumpla la ley.

Hay tres riesgos que la comunicación oficial no elimina. El primero es la cláusula de flexibilidad: si Bruselas acepta rebajar el 90% por circunstancias adversas, el umbral deja de ser una obligación y pasa a ser una aspiración, y el mercado lo descuenta en el precio. El segundo es Alemania, con el 61,2% de sus almacenes llenos: si llega una ola de frío en diciembre, sus compradores saldrán a cubrir posiciones de forma agresiva y marcarán el precio marginal para todos. El tercero es la competencia asiática por el gas licuado, que se agrava en cada invierno frío en Japón, o Corea.

Nada de eso ha cambiado respecto a 2025. Lo que ha cambiado es el punto de partida: la UE entró en la temporada pasada con los almacenes casi llenos y ahora los tiene ocho puntos por debajo. La aritmética no cuadra con el mensaje de calma. Bruselas habla de seguridad de suministro, es decir, de moléculas disponibles; el mercado habla de precio. Ambas cosas pueden ser ciertas al mismo tiempo. La contradicción no es un fallo de comunicación: es la naturaleza del problema.

Las sanciones energéticas a Rusia siguen en pie y la presidenta del Ejecutivo comunitario, Ursula von der Leyen, ha sostenido que se mantendrán mientras dure la guerra en Ucrania, lo que recorta el abanico de suministro barato y consolida la dependencia del gas licuado. Ese es un dato de contexto que no va a cambiar en las próximas semanas. El calendario, en cambio, sí aprieta.

El primer examen llega el 1 de diciembre, cuando expire el plazo formal del objetivo de llenado. El segundo, y más decisivo, será a finales de marzo de 2027, con el dato de reservas al cierre del invierno: de él dependerá la factura de la campaña de recarga y, por tanto, el recibo del gas del otoño siguiente. Si la estación se comporta como un invierno normal, la UE saldrá del trance con almacenes por debajo de lo deseable y una recarga cara por delante. Si es frío, el debate dejará de ser el precio y volverá a ser el suministro. El invierno se decide en enero.

Ibex 35: cierre con un 1,21% al alza hasta los 19.323 puntos impulsado por la banca

0

El Ibex 35 ha cerrado en 19.323,50 puntos tras subir un 1,21%, un rebote que devuelve al selectivo por encima de los 19.300 puntos después de dos sesiones en las que llegó a perforar los 19.000 en intradía. El impulso ha venido de la banca y de los resultados empresariales europeos. El telón de fondo, en cambio, sigue siendo incómodo: el bono francés a diez años ha tocado el 5%, máximos de 2002.

La banca sostiene el cierre del Ibex 35

El sector financiero ha sido el principal soporte del selectivo. Bankinter ha sumado un 2,3%; Santander, un 1,6%; BBVA, un 1,4%; CaixaBank, un 1,3%; y Unicaja, un 1,3%. El dinero ha buscado bancos españoles cuando el mercado europeo todavía discute si el rally tecnológico tiene recorrido o si solo está rebotando.

El otro pilar ha sido Iberdrola, que ha recibido con una subida del 1,2% sus resultados, después de anunciar un aumento del 9,6% en el beneficio y nuevos objetivos de ganancias. La utilidad revisada al alza ha bastado para sostener el valor sin necesidad de grandes aspavientos.

La jornada ha impulsado también a Repsol (+1,5%) y ha dado un respiro a ACS (+1,3%) y Merlin (+1,5%), dos de los valores del Ibex más expuestos al negocio de los centros de datos. La lectura de la inteligencia artificial como infraestructura, y no solo como software, sigue funcionando en el parqué madrileño.

En el otro extremo, el selectivo ha acusado el freno de otro peso pesado. Inditex ha corregido un 0,4% tras la revalorización del 2% del martes, mientras Amadeus (-1,2%) y Cellnex (-0,9%) también han ejercido de lastre. El saldo, aun así, es de subida amplia y con volumen repartido.

Un 1,21% no arregla dos semanas de dudas, pero sí demuestra dónde está el dinero cuando el mercado elige refugio: la banca española vuelve a tirar del carro.

El rally de la IA sale del bache con Super Micro Computer al frente

Las cuentas publicadas a última hora de ayer en Wall Street han cortado la oleada de ventas en el sector tecnológico y han abierto la puerta a las compras en Europa. El optimismo lo ha traído la estadounidense Super Micro Computer, cuyos títulos se disparan cerca de un 10% en el parqué neoyorquino tras convencer con sus números. Los futuros del Nasdaq cotizan con alzas y el signo positivo se ha extendido a la renta variable asiática.

La Bolsa de Corea resurge con subidas superiores al 3% y contempla una remontada del 30% en Elice, la empresa de centros de datos que ayer debutó en Seúl con un desplome del 33%. Dos jornadas, dos extremos opuestos, y la misma pregunta de fondo sobre cuánto de esa volatilidad es negocio real y cuánto es liquidez buscando excusa.

Los mercados no dejan de vigilar el petróleo. El barril de Brent se mantiene en los 109 dólares, por debajo de los máximos de cinco meses registrados en el día de ayer. Ese nivel, unido a la deuda, es la variable que más incomoda a las mesas de renta variable: encarece la energía, presiona los márgenes y complica la vida a los bancos centrales.

En Europa los avances también han sido sólidos. El Ftse británico se queda algo rezagado tras conocerse un IPC de Reino Unido superior al esperado, dato que eleva la presión sobre el Banco de Inglaterra. París trata de sobreponerse al lastre de Carrefour, que se hunde un 13,1% después de rebajar sus previsiones por los disturbios en Francia. La temporada de resultados aporta referencias opuestas: Randstad (+20,8%), EssilorLuxottica (+15,3%) y Atos (+13,7%).

La deuda marca el límite del rebote

Hay una contradicción que conviene no perder de vista. La bolsa europea celebra resultados mientras el coste de la financiación de los Estados se instala en máximos de dos décadas. El bono francés a diez años ha tocado el 5% y su prima de riesgo roza ya los 160 puntos básicos. El bund alemán se mantiene por encima del 3,40%, el bono español supera el 4,05% y la referencia estadounidense se sitúa en el 5,10%. Con esos tipos, cada punto de beneficio empresarial vale menos que hace dos años.

Sostener el Ibex por encima de los 19.300 puntos con ese panorama de prima de riesgo exige que las cuentas acompañen. Iberdrola ha puesto la primera piedra con un beneficio un 9,6% superior, y el mercado ha respondido premiando la revisión de objetivos, no el resultado pasado. Esa es la vara de medir que va a aplicarse al resto de la temporada. Quien no eleve el listón, se quedará sin comprador.

La incertidumbre política y fiscal francesa complica además cualquier intento de rebote del euro, que se estabiliza un día más en el entorno de los 1,12 dólares. La libra roza los 1,34 dólares y el oro se atasca en los 4.150 dólares por onza, mientras el bitcoin amplía su colchón por encima de los 80.000 y alcanza los 84.000. Son muchos frentes abiertos a la vez.

Mi lectura es que el cierre de hoy es un alivio técnico más que un cambio de tendencia. El Ibex necesitaba recuperar los 19.300 para no entrar en una dinámica de mínimos decrecientes, y lo ha hecho con la banca liderando, que es el patrón habitual cuando el mercado quiere subir sin asumir demasiado riesgo. La prueba de fuego llegará con el grueso de los resultados del sector financiero y con la evolución del bono francés: si el 5% se consolida y no hay corrección, la presión se trasladará a la periferia y España lo notará en su propia prima. Ahí sabremos si el 1,21% de hoy era suelo o solo una pausa.

Pennant cierra una ronda seed fintech de 5 millones para automatizar el voto en las juntas con IA

Levantar una ronda seed fintech en un nicho regulado y poco digitalizado sigue siendo raro: Pennant capta 5 millones de dólares para automatizar el proxy voting con IA. La lección: donde hay papeleo regulatorio, hay margen.

Qué hay detrás de una seed de 5 millones en el back office de las juntas

Pennant se presenta como una plataforma nativa de IA para sostener decisiones de gobierno corporativo. Acaba de cerrar una seed de 5 millones de dólares liderada por Urban Innovation Fund, con Y Combinator dentro y un grupo de business angels vinculados a Marvell Technology, Legal & General, OpenAI, Kirkland & Ellis y NVIDIA. La nota no detalla valoración, algo habitual en esta etapa: a efectos prácticos, el dato que importa no es cuánto vale la compañía, sino para qué le da el dinero a un equipo que vende a instituciones.

El argumento de la startup es sólido. Los inversores institucionales controlan billones de dólares en mercados públicos y las empresas soportan una presión creciente en gobierno corporativo y relación con accionistas, pero la infraestructura que conecta a ambos lados se ha quedado atrás. El análisis previo a la junta, la emisión del voto y el engagement con la compañía siguen apoyados en datos dispersos, procesos manuales y un puñado de firmas asesoras. El resultado es que el proxy voting se ha digitalizado bastante menos que la contabilidad o la ejecución de órdenes.

La primera pieza que ataca Pennant es justamente esa. Su plataforma reúne la investigación propia de la institución, sus políticas de voto y el histórico de decisiones para que el gestor aplique criterio propio sobre volúmenes enormes de votaciones. Con cada voto emitido y cada engagement, el sistema acumula memoria institucional y se vuelve más útil. Es un producto que mejora cuanto más se usa, la vieja aspiración de todo el software empresarial.

El negocio ya factura. Entre sus clientes hay fondos de pensiones estadounidenses, gestoras institucionales y asesores de gobierno corporativo y legales, según la información publicada por FinTech Global. Ese perfil define el resto de la partida: contratos largos, ciclos de venta de meses, exigencias de cumplimiento y una barrera de salida altísima en el momento en que el histórico de votos vive dentro del sistema.

Quien sepa empaquetar el cumplimiento normativo como producto se queda con un cliente que no cambia de proveedor para ahorrarse un 10%.

Detrás están Ryan y Tommy, que se conocieron en Cornell hace unos 15 años y arrancaron su carrera en BlackRock. Ryan gestionó después el proxy voting en State Street y trabajó en engagement con accionistas en PJT Partners; Tommy fundó Mindware, centrada en herramientas y memoria para agentes empresariales. No es un equipo de doctorandos con una demo: es gente que ha estado del lado del cliente, sufriendo la herramienta que ahora vende.

La ventaja competitiva en regtech no nace del algoritmo, sino del historial de decisiones que el cliente no puede reconstruir en otro sitio.

Antes de entrar en Y Combinator, la compañía fue seleccionada para el Palantir Startup Fellowship. Hoy recluta perfiles en Nueva York para aplicar IA de frontera al gobierno corporativo, una señal de hacia dónde va el producto: de automatizar el voto a modelar la decisión completa.

El modelo de negocio del regtech: suscripción, cumplimiento y poca rotación

proxy voting IA

Vamos a los números. Una seed de 5 millones de dólares no es una ronda cómoda para quien vende a fondos de pensiones estadounidenses: el ciclo de venta enterprise se mide en trimestres, el burn rate sube con cada contratación en Nueva York y el runway se calcula con la caja que entra, no con la que se espera. La disciplina de MRR y de unit economics no es un adorno de pitch deck: es lo que separa cerrar la siguiente ronda desde la fuerza o desde la necesidad.

📦 Caso de estudio: Pennant

  • El reto: Instituciones con miles de votos anuales en juntas seguían gestionando el proxy voting con hojas de cálculo y un puñado de asesores externos.
  • La jugada: Convertir las políticas de voto y el histórico de decisiones de cada cliente en un modelo de IA que aprende con cada votación.
  • El resultado: 5 millones de dólares en una seed liderada por Urban Innovation Fund, con Y Combinator y ángeles de OpenAI, NVIDIA o Legal & General.
  • La lección: Busca un proceso regulado, aburrido y caro, digitalízalo con datos propios del cliente y cóbralo por suscripción.

El patrón se repite en el ecosistema. Y Combinator lleva años apostando por software de cumplimiento para mercados cerrados, y en España programas como Lanzadera y Wayra han acompañado a proyectos de legaltech y regtech que venden a banca, aseguradoras, y despachos profesionales. La lógica que aplican es idéntica: validar con un cliente ancla antes de escalar, medir retención antes que crecimiento y levantar capital solo cuando el product-market fit está documentado.

La misma lógica se puede exportar fuera del software. Una gestoría que convierta su histórico de actas y certificaciones en un servicio de suscripción para pymes replica el modelo de Pennant a otra escala; un despacho que empaquete su criterio jurídico en un producto repetible deja de vender horas y empieza a vender sistema. El intangible es el mismo: el archivo que nadie más tiene.

La letra pequeña de la ronda: cinco millones dan para validar, no para conquistar

Aquí viene la lección incómoda. Cinco millones de dólares es una ronda razonable para validar producto, no para dominar el mercado del gobierno corporativo institucional. Si Pennant vende a fondos de pensiones y a asesores legales de primer nivel, su competencia real no es otra startup: son los procesos internos, las firmas asesoras históricas y el ‘siempre lo hemos hecho así’. Ese enemigo no se derrota con una demo.

El precedente del sector ayuda a calibrar. Las rondas seed de regtech se mueven en órdenes de magnitud parecidos a esta, y las compañías que escalan lo hacen con un cliente ancla que arrastra a los demás: primero un fondo de pensiones, después la gestora que copia al fondo. En España el ecosistema es razonablemente denso —ENISA, Lanzadera, Wayra, Techstars—, pero el mercado institucional es pequeño. La salida natural para un founder local es vender en Europa o en Estados Unidos desde el primer contrato, y eso encarece el burn rate mucho antes de tener product-market fit.

A efectos prácticos, lo relevante para un founder no es el titular de la ronda, sino la estructura del negocio: un proceso regulado, un cliente con presupuesto, un dato que se acumula y una salida cara. Eso se puede replicar en una correduría de seguros, en una gestoría o en una fábrica artesanal que documente su trazabilidad para vender fuera de su provincia. Lo demás es narrativa.

🚀 Hoja de Ruta para Emprender

  • Elige un proceso aburrido y caro: si el cliente paga hoy por hacerlo a mano, hay negocio; si además es regulado, hay barrera de entrada.
  • Construye memoria, no features: diseña el producto para que el histórico del cliente viva dentro. Es lo que encarece el cambio de proveedor.
  • Valida con Lean Startup antes de escalar: un cliente ancla verificable vale más que veinte demos; mide retención antes de contratar.
  • Cuida el runway desde el día uno: vender a instituciones alarga el ciclo; calcula la caja con el MRR firmado, no con el pipeline.

Un juez de EEUU condena a Meta a una multa de 22.278 millones por Cambridge Analytica

La tecnológica Meta deberá pagar 22.278 millones de euros (25.000 millones de dólares) por más de 43 millones de infracciones de la ley de protección de datos de Nuevo México vinculadas al escándalo de Cambridge Analytica.

Qué sostiene el fallo del juez Francis Mathew

La sentencia la firmó este miércoles el magistrado Francis Mathew en el tribunal estatal de Nuevo México, semanas después de que un jurado popular declarara culpable a la compañía. El fallo considera probado que Facebook vulneró la ley neomexicana de protección de datos más de 43 millones de veces. A 5.000 dólares (4.456 euros) por transgresión, la exposición teórica rondaba los 220.000 millones de dólares (196.042 millones de euros). La cifra final queda en 25.000 millones.

El fallo aplica el techo que permite la Ley de Prácticas Desleales de Nuevo México, no la multiplicación aritmética de las infracciones. Mathew justifica la cifra con seis elementos del expediente:

  • El número extraordinario de infracciones deliberadas constatadas por el jurado.
  • La duración y la repetición de la conducta.
  • La amplitud de las materias en las que se produjeron las vulneraciones.
  • La implicación de altos cargos de Facebook.
  • El volumen de afectados dentro del estado.
  • El carácter intencionado y sistemático de las declaraciones erróneas de la compañía.

Sobre esa base se añade un coste que no siempre se computa: los intereses se devengan a un tipo del 15% anual hasta que el importe esté íntegramente abonado. Cada año de demora equivale a unos 3.750 millones de dólares adicionales. Para una compañía con alta capacidad de generación de caja, el mensaje del juez es inequívoco: la sanción no se abarata esperando.

El pacto de 16.700 millones que dejó fuera a Nuevo México

Meta ya había cerrado parte de su frente judicial. En agosto pactó el pago de 16.700 millones de dólares (14.881 millones de euros) con los fiscales generales de 29 estados para resolver demandas ligadas a Cambridge Analytica en materia de salud mental e infantil. Nuevo México no figuraba entre los firmantes. Ese detalle ordena la lectura del fallo: el estado negoció por su cuenta y litigó por separado.

ConceptoDólaresEuros
Exposición teórica por infracción220.000 millones196.042 millones
Multa impuesta por Nuevo México25.000 millones22.278 millones
Pacto con 29 estados (agosto)16.700 millones14.881 millones
Penalización unitaria5.0004.456

Meta 25.000 millones dólares

La comparación entre ambos desembolsos sitúa la magnitud real del golpe. Sumados, los compromisos judiciales de Meta vinculados al mismo episodio superan los 41.000 millones de dólares. La diferencia es de alcance: el acuerdo de agosto cerró el asunto con 29 estados, mientras el fallo de Nuevo México deja un rasero público al que podrán acogerse otros litigantes.

El precedente pesa más que la cifra: el escándalo de 2018 se convierte en una factura judicial que Meta todavía no ha terminado de pagar.

Qué cambia para el balance y para el resto del sector

El tiempo corre en contra de la compañía. Con un interés del 15% anual, cada trimestre de litigio añade unos 940 millones de dólares a la factura. Es la clase de incentivo que empuja a pagar rápido o a buscar un acuerdo que rebaje el principal, y convierte cualquier decisión procesal en una decisión de tesorería.

La sanción se sitúa entre las más altas impuestas por un tribunal en la historia de Estados Unidos y llega casi una década después de que estallara el escándalo de Cambridge Analytica, cuando se reveló el uso masivo de datos de usuarios de Facebook por parte de una consultora política. Desde entonces, el perímetro regulatorio ha cambiado por completo.

En Europa el riesgo ya no es teórico. El RGPD permite sanciones de hasta 20 millones de euros o el 4% del volumen de negocio global, la cifra que resulte mayor, con la Agencia Española de Protección de Datos como autoridad de control en España. Sobre el mismo negocio se acumulan además las obligaciones de transparencia y evaluación de riesgos del Reglamento de Servicios Digitales. El expediente de Cambridge Analytica dejó de ser una crisis reputacional para convertirse en una línea del pasivo.

El sector mira el fallo con interés propio. Alphabet, matriz de Google, TikTok, o X sostienen modelos de negocio apoyados en el mismo tipo de tratamiento de datos y afrontan expedientes equivalentes a ambos lados del Atlántico. Un precedente estatal de 25.000 millones eleva el suelo de cualquier negociación futura. Ese es, probablemente, el efecto más duradero: no lo que Meta paga, sino lo que los demás anticipan que tendrán que pagar.

Conviene una precisión sobre el alcance. Las 43 millones de infracciones no equivalen a 43 millones de usuarios únicos. El fallo computa vulneraciones, no personas, y la información difundida no desglosa esa correspondencia. La distinción importa: separa una sanción por volumen de afectados de una sanción por reiteración de conducta, y marca el terreno de los recursos que lleguen.

📊 Las Claves para el Inversor

  • Qué vigilar: El calendario de abono de la sanción, porque el interés del 15% anual sigue devengándose hasta el pago íntegro del principal.
  • Reacción del valor: Sin plazos detallados en el fallo, el foco pasa al momento en que Meta provisione el importe y a su efecto sobre la caja libre.
  • Precedente sectorial: El pacto de 16.700 millones con 29 estados marca el suelo: cualquier litigante que negocie ahora partirá de 25.000 millones.

Cómo entrar en un sandbox regulatorio y probar tu producto regulado con clientes reales antes de lanzarlo

El sandbox regulatorio es la vía para probar un producto regulado con clientes reales antes de lanzarlo, pero exige llegar con un plan de pruebas cerrado: objetivos, límites y criterios de salida.

Un sandbox no es un piloto: la pregunta que responde es otra

Hablamos del también llamado espacio controlado de prueba: un marco estructurado que permite experimentar con tecnologías, productos o modelos innovadores en condiciones reales, durante un periodo y un ámbito delimitados y bajo supervisión de la autoridad competente. Ni patente ni licencia provisional: es un acuerdo temporal de experimentación.

Su valor no está en comprobar si la tecnología funciona, sino en despejar si puede operar dentro del marco administrativo y normativo que ya existe. De ahí su peso en sectores donde la innovación corre más rápido que la norma: inteligencia artificial, tecnologías energéticas, economía circular, movilidad autónoma y nuevos modelos industriales.

La diferencia con los instrumentos que ya existían es de enfoque. Cada uno responde a una pregunta distinta:

  • Laboratorio: valida la tecnología en condiciones muy controladas.
  • Planta piloto: comprueba el funcionamiento a mayor escala.
  • Testbed: analiza prestaciones, interoperabilidad o escalabilidad.
  • Living lab: incorpora a usuarios y otros actores al proceso.
  • Sandbox regulatorio: pregunta si la norma permite desplegar la solución y qué habría que interpretar o adaptar.

Esa es la frontera real. Para que exista experimentación regulatoria tiene que haber una incertidumbre normativa identificada, un objeto de análisis definido y un marco de colaboración entre innovador y regulador. Sin autoridad competente sentada en la mesa, lo que hay es un piloto con buena prensa.

Un sandbox no valida tu tecnología: valida si tu tecnología cabe en la norma tal y como está escrita hoy.

Por eso el resultado no siempre es un sí. Cuando la prueba no alcanza el objetivo, el aprendizaje sigue siendo valioso: se detectan limitaciones técnicas y operativas y el regulador entiende cómo se comporta la tecnología antes de que llegue a producción. Es el regulatory learning.

Los requisitos que el supervisor exige antes de abrir la puerta

Entrar en un sandbox no es apuntarse a un programa de aceleración. Las condiciones que fija el supervisor separan la experimentación de la contratación pública y evitan que el proceso se convierta en una venta encubierta a la Administración. La mayoría de los founders que llega a esta fase confunde sandbox con piloto comercial.

probar producto regulado

Los requisitos se repiten en casi todos los marcos:

  • Fuera de fase comercial: la solución no puede estar ya vendiéndose.
  • Actuación reversible: el entorno debe poder volver a su estado inicial.
  • Equipos retirables: los dispositivos instalados se desmontan al terminar.
  • Sin obligación de compra: participar no compromete a la Administración a contratarte.
  • Costes a tu cargo: la prueba la asume, por norma general, la empresa promotora.

El documento que decide si entras es el sandbox plan. Ahí se definen el objetivo, la metodología, los indicadores, las responsabilidades, el seguimiento y los criterios de salida. Y por encima de todo, salvaguardas en seguridad, protección de datos, medio ambiente, consumidores y derechos fundamentales.

Cómo se escribe un plan de pruebas que el regulador pueda firmar

Un plan defendible se construye en cuatro pasos:

  • Identifica la barrera normativa concreta y cítala artículo por artículo.
  • Define qué evidencia necesitas para despejarla y con qué indicador la mides.
  • Fija los límites: número de clientes, volumen, duración y radio de acción.
  • Acuerda por escrito el criterio de salida, incluido el escenario de fracaso.

Europa mueve ficha: del AI Act a un marco común

El marco no es una ocurrencia local. La Comisión Europea presentó el 9 de septiembre de 2026 una propuesta de Recomendación del Consejo (COM(2026) 568 final) con principios comunes para estos entornos en la Unión, con un objetivo: reducir la fragmentación entre Estados miembros.

El ejemplo más visible es el AI Act, que incorpora el concepto de AI regulatory sandbox. Los proveedores de sistemas de IA pueden desarrollar, entrenar, validar y probar soluciones innovadoras bajo supervisión durante un periodo limitado. Ahí no se mide solo si el modelo funciona: se revisa la gobernanza de datos, la documentación técnica, la transparencia, la supervisión humana, la gestión de riesgos y la futura evaluación de conformidad.

📦 Caso de estudio: el AI regulatory sandbox del AI Act

  • El reto: llevar un sistema de IA al mercado sin haber pasado todavía la evaluación de conformidad.
  • La jugada: entrar en el entorno supervisado con un plan centrado en gobernanza de datos y supervisión humana.
  • El resultado: evidencias documentadas del sistema antes de la evaluación formal, no una autorización comercial.
  • La lección: usa el sandbox para producir la documentación que luego te van a pedir, no para vender antes de tiempo.

Lo que esto significa para un founder español y lo que no

España ya tiene recorrido. El sandbox fintech articulado por la Ley 7/2020 de transformación digital del sistema financiero, con CNMV y Banco de España como supervisores, sirvió de referencia en Europa. En inteligencia artificial, el AI Act empuja a habilitar estos entornos y España tendrá que encajarlos en su estructura de supervisión.

La lección para el founder es incómoda: el sandbox no acelera el lanzamiento, lo ordena. Consume meses de documentación, obliga a abrir la caja negra del producto ante quien luego te inspecciona y no garantiza ni contrato público ni autorización posterior.

De ahí la distinción que evita expedientes inútiles. Si tu producto no está regulado, no necesitas un sandbox: necesitas un piloto con clientes y unos unit economics que aguanten. Si está regulado —pagos, crédito, seguros, dispositivos médicos, IA de alto riesgo—, es la única forma de sentarte con el supervisor antes de que él se siente a revisarte.

El retorno real es la relación con el regulador y el aprendizaje compartido: un informe de pruebas firmado por ambas partes pesa más, en la siguiente ronda, que cualquier promesa de roadmap.

🚀 Hoja de Ruta para Emprender

  • Separa sandbox de piloto: si no hay barrera normativa identificada, no abras expediente; monta una prueba con clientes y ahorra meses.
  • Escribe el sandbox plan antes de negociar: objetivos, indicadores y criterios de salida convencen más que una demo de producto.
  • Documenta el fracaso: un informe de limitaciones técnicas firmado con el regulador es material valioso para tu próxima ronda.
  • Calcula el coste real: asume que la prueba la pagas tú y que no habrá contrato público al final del proceso.
Publicidad