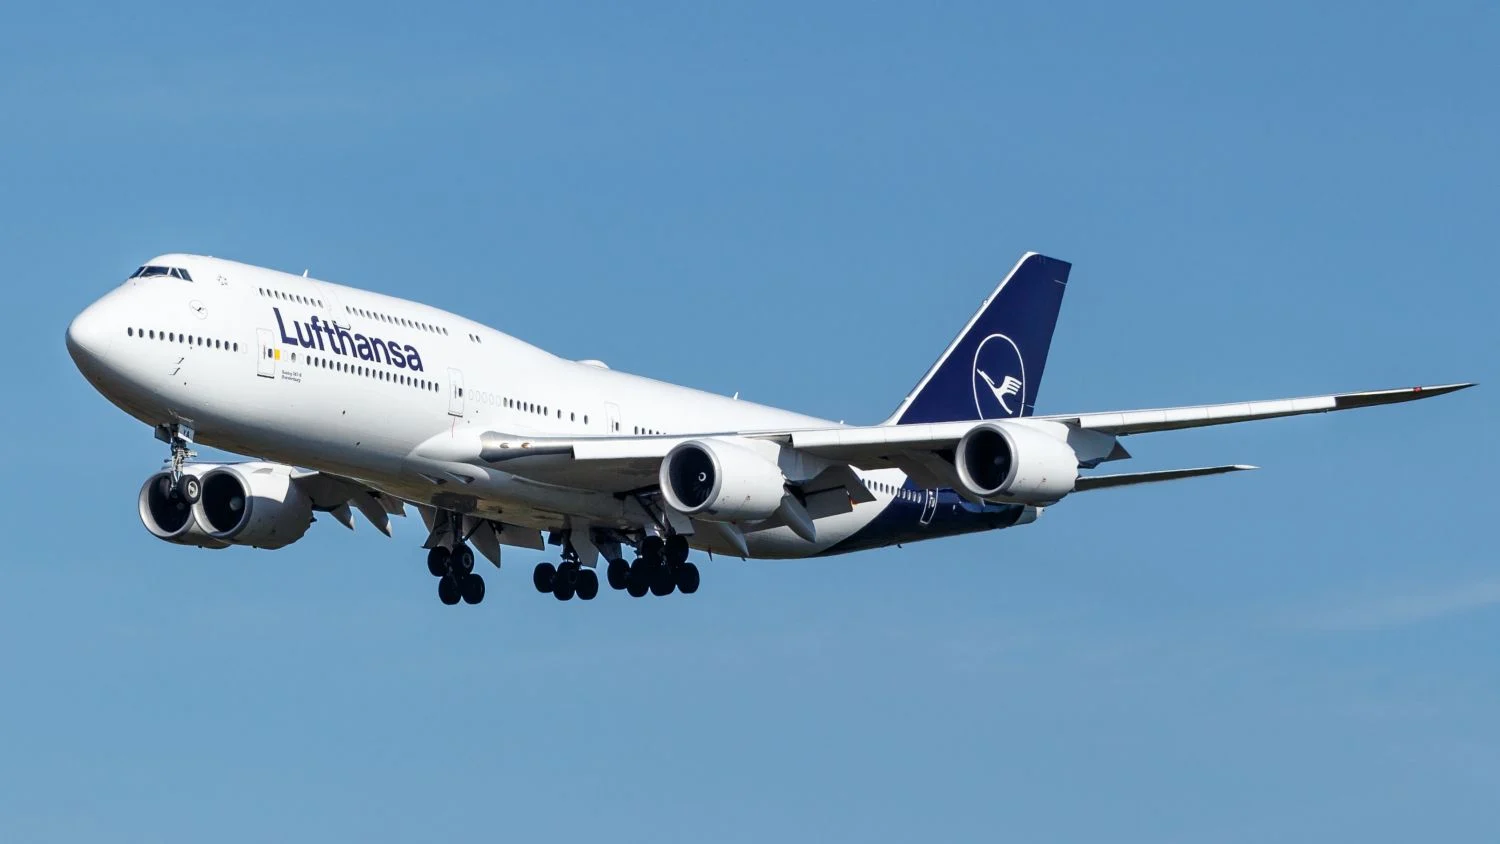

Lufthansa no superará los 2.000 millones de euros de beneficio en 2026, frente a la banda de hasta 2.200 millones que mantenía, lastrada por un sobrecoste de combustible de 400 millones. El profit warning reordena los márgenes del aéreo europeo.
De 2.200 a 2.000 millones: el agujero lo abre el queroseno
El grupo alemán comunicó el martes 3 de noviembre la rebaja de sus expectativas para el ejercicio en curso. La banda inicial, que podía alcanzar los 2.200 millones, queda sustituida por un techo de 2.000 millones que la compañía no superará en ningún caso, según la información difundida por Preferente.com.
Detrás del recorte está el carburante. Los costes de queroseno se han incrementado en 400 millones de euros respecto al mismo periodo del año anterior, un viento de cara que el grupo no ha podido neutralizar con el resto de la estructura de costes. Excluido el combustible, los costes generales crecieron apenas un 0,5% este verano, una cifra que en el sector se lee como disciplina y no como deterioro.
La temporada alta, en cualquier caso, ha salido bien. El grupo ganó 1.400 millones de euros en el trimestre de verano, con la demanda de viajeros al alza y una facturación un 9% superior a la del mismo tramo del año anterior. Eurowings, la filial de bajo coste, mejoró su resultado un 10%.
Las dos joyas de la corona siguen sosteniendo la cuenta. Lufthansa Technik, el negocio de mantenimiento, y Lufthansa Cargo han vuelto a comportarse muy por encima del transporte de pasajeros, como viene ocurriendo en los últimos ejercicios. Las filiales europeas controladas al 100% —Swiss, Brussels Airlines y Austrian Airlines— presentan resultados dispares, sin que el grupo haya detallado el desglose compañía por compañía.
El problema de Lufthansa no es vender menos billetes, sino un queroseno que le cuesta 400 millones de euros más que hace un año.
Y hay un segundo elemento que el mercado empieza a mirar con lupa. El programa de cobertura del precio del combustible, el hedging que protege al grupo frente a las subidas del queroseno, reducirá su cobertura de forma drástica a comienzos de 2027 y prácticamente desaparecerá en 2028. Si el crudo se mantiene alto, el golpe será mayor dentro de dos ejercicios que ahora.
El verano aguanta, pero la cobertura se agota en 2027
La fotografía del ejercicio admite tres lecturas que conviene no mezclar. La primera es de demanda: los ingresos crecen. La segunda es de coste: el queroseno se come el margen. La tercera es de calendario: el colchón de las coberturas se desinfla a partir de enero de 2027, justo cuando el grupo afronta una nueva temporada con la referencia del carburante al alza.
| Magnitud | Dato 2026 | Lectura |
|---|---|---|
| Guía de beneficio anual | Máximo 2.000 millones | Techo un 9,1% por debajo de la banda previa |
| Beneficio del trimestre de verano | 1.400 millones | Temporada alta sólida |
| Ingresos del grupo | +9% interanual | Demanda de viajeros al alza |
| Costes generales sin combustible | +0,5% interanual | Disciplina de costes intacta |
| Sobrecoste de combustible | +400 millones | Origen del recorte de guía |
| Resultado de Eurowings | +10% | Mejora en la filial de bajo coste |
Conviene leer la tabla con dos ojos: la cuenta de resultados se deteriora por una sola línea, la del combustible, mientras el resto de la estructura aguanta. Eso distingue un problema de coste de un problema de negocio.
Qué miran IAG, Air France-KLM y el resto del sector
El profit warning se lee en clave europea, no solo alemana. La escalada del queroseno afecta por igual a IAG —matriz de Iberia, British Airways y Vueling— y a Air France-KLM, que operan con estructuras de cobertura equivalentes y con la misma exposición al precio del carburante. La fuente original lo apunta de forma explícita: el seguro del combustible, como les ocurre a todas las compañías, perderá cobertura a partir de 2027.
Como precedente inmediato está la escalada del queroseno de 2022, cuando el sector europeo absorbió el shock con coberturas contratadas a precios muy anteriores y pudo diluir el impacto a lo largo de dos ejercicios. Una parte de los operadores europeos mantienen todavía esa lógica. Ahora el calendario juega en contra: el colchón se retira justo cuando el crudo vuelve a tensarse.
Hay un matiz que diferencia a Lufthansa de buena parte de sus comparables. Technik y Cargo aportan una pata de ingresos que no depende del billete de pasajero y que ha funcionado con holgura en los últimos años; es el amortiguador que permite al grupo recortar guía sin hablar de pérdidas. En paralelo, la agenda corporativa sigue abierta: Lisboa ha ofrecido a Lufthansa el 100% de TAP, una operación que, de concretarse, añadiría escala en el sur de Europa y también riesgo de ejecución en plena presión de costes.
La lectura de inversión es compartida para todo el sector: con la demanda firme y el coste fuera de control, el margen se decide en la cobertura y en el coste por asiento, no en la tarifa media. Lufthansa acaba de confirmar que la primera variable empezará a jugar en contra a partir de 2027, y que el ejercicio de 2026 se cierra con un techo de beneficio un 9,1% por debajo de la banda que el grupo defendía hace apenas unos meses.
📊 Las Claves para el Inversor
- Qué vigilar: La evolución del queroseno y el detalle de la cobertura para 2027 en las cuentas anuales, previsiblemente en el primer trimestre.
- Reacción del valor: El mercado ya descuenta presión de costes en el aéreo europeo; el recorte deja poco margen a sorpresas negativas en 2026 y desplaza la atención a 2027.
- Precedente sectorial: La escalada del carburante de 2022 mostró que las coberturas antiguas dilatan el impacto dos ejercicios; Lufthansa afronta ahora el escenario inverso.