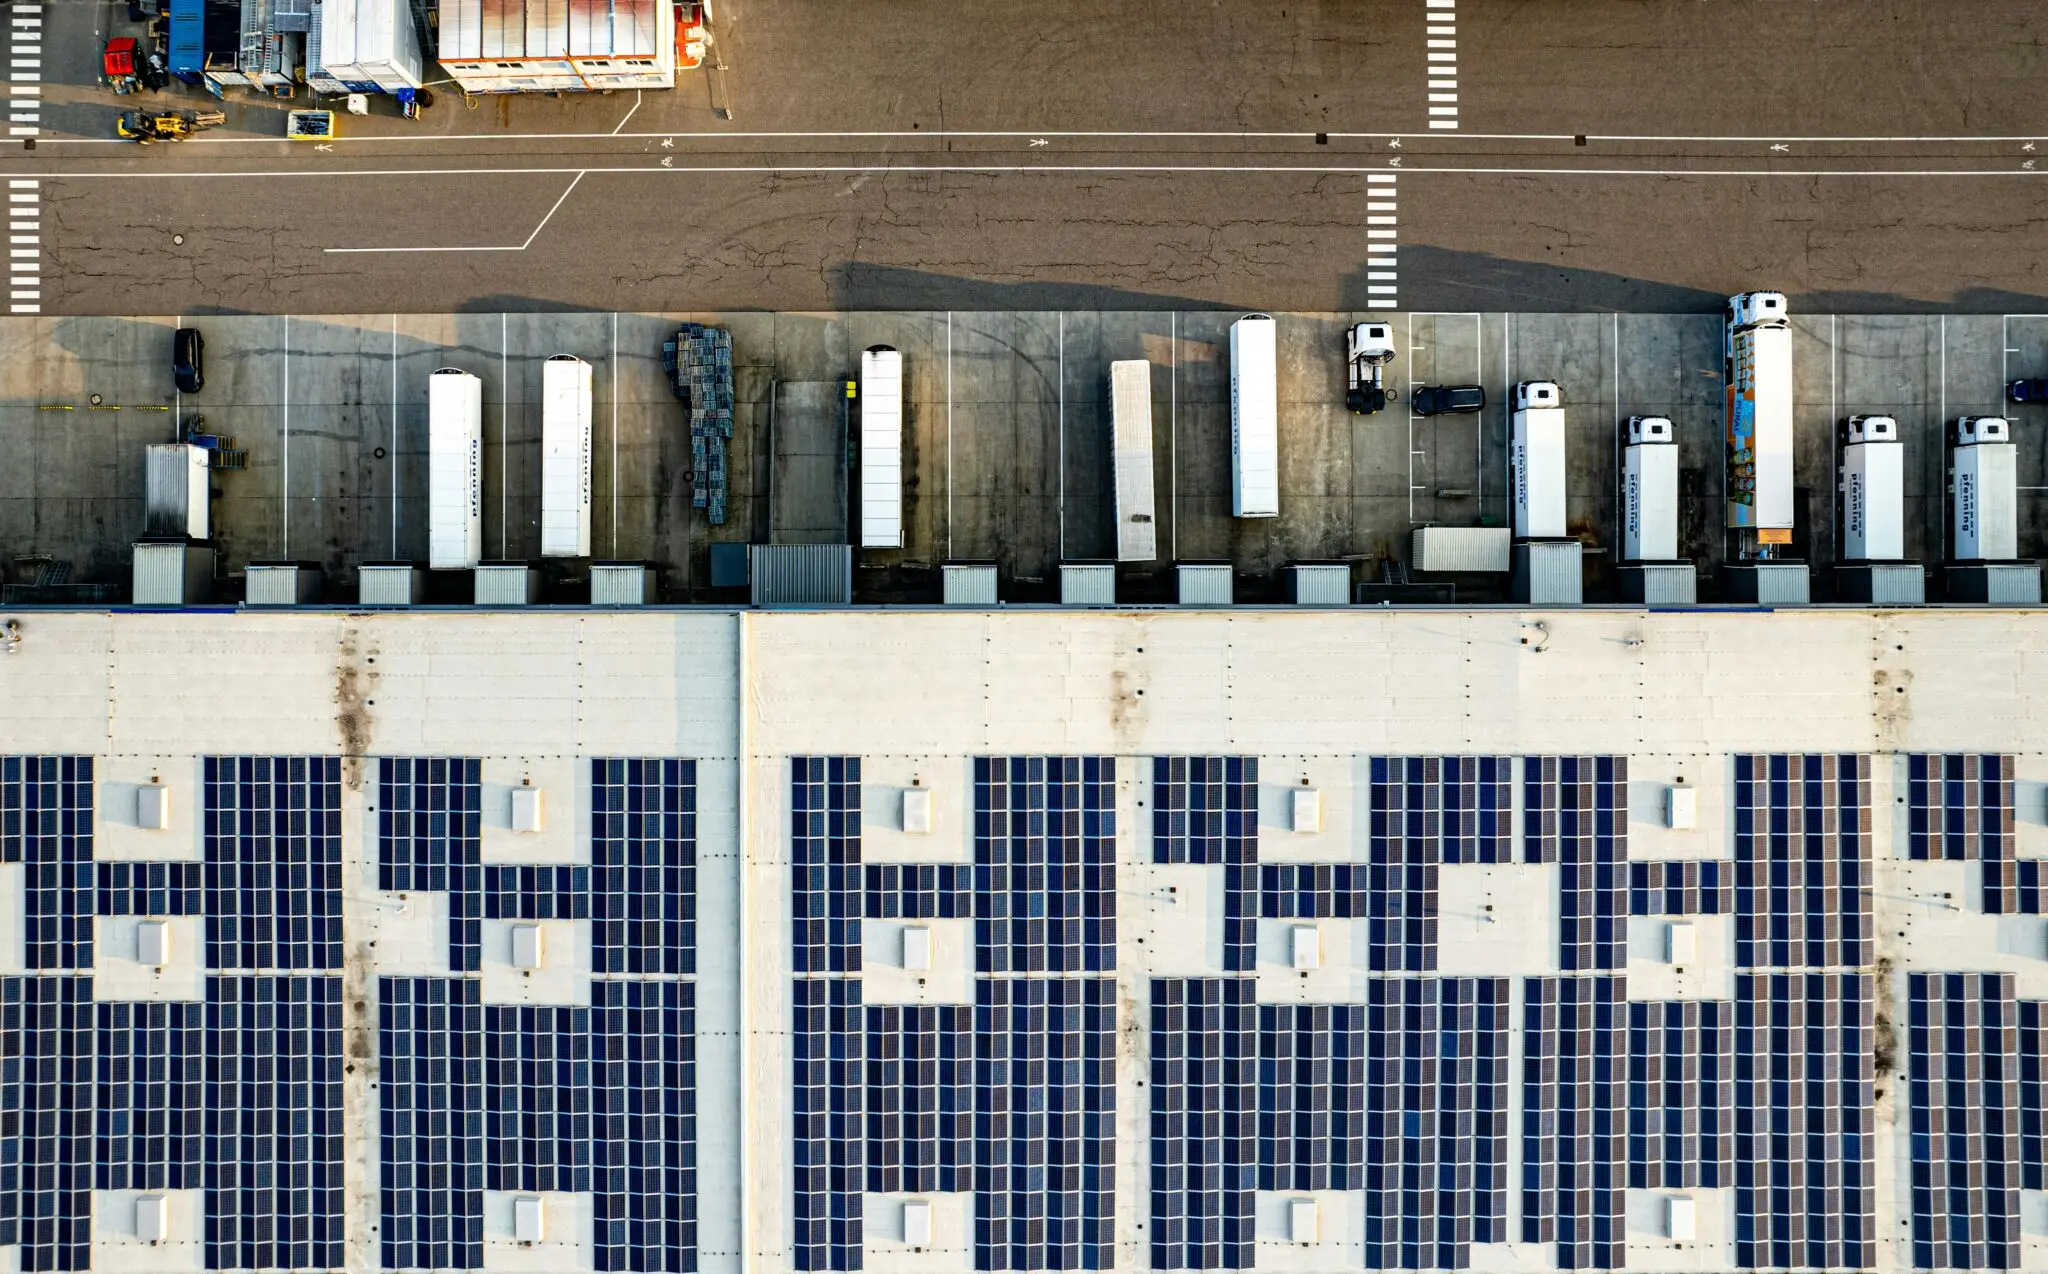
La subasta solar Alemania de la Bundesnetzagentur cierra con 288 MW adjudicados en 143 proyectos de cubiertas y barreras acústicas, a un precio medio de 0,0967 €/kWh que se queda justo por debajo del tope de 0,10 €/kWh.
El dato, publicado hoy por la agencia federal, dibuja un mercado con más sombras que luces. Se presentaron 177 ofertas que sumaban 347 MW. La agencia descartó 34 ofertas equivalentes a 58 MW y no detalló públicamente los motivos: solo indicó que los licitadores rechazados recibirán la justificación de forma directa. Es el 16,7% de la capacidad ofertada fuera del proceso, en un país que necesita cada tejado disponible.
La comparación con la ronda anterior ayuda a leer la temperatura del segmento. En julio se ofertaron 296 MW frente a los 347 MW de ahora, un 17% más de capacidad presentada según los datos que publica la agencia federal. Más competencia sobre el papel. Menos, si se mira el precio.
El precio roza el techo de 0,10 €/kWh y desmonta la idea de solar barata
El precio medio ponderado por volumen quedó en 0,0967 €/kWh, dentro de una horquilla que va de 0,085 a 0,10 €/kWh. El techo permitido es exactamente 0,10 €/kWh. Traducido: el promedio se coloca a un 3,3% del máximo legal y las ofertas más caras tocan la valla. El precio de la fotovoltaica en tejados lleva varias rondas atrapado en esa banda.
Frente a la convocatoria de julio, el promedio baja de 0,0972 a 0,0967 €/kWh. Son 0,0005 €/kWh, medio euro por cada MWh: una corrección mínima que no altera la tendencia. Un precio que no baja es un precio que el sistema no está abaratando.
Adjudicar a 0,0967 €/kWh cuando el tope es 0,10 €/kWh no demuestra competencia: demuestra que el mecanismo está trabajando en su límite.
Hay tres explicaciones técnicas. La primera es la competencia real: 347 MW ofertados para 288 MW adjudicados dejan un ratio de cobertura de 1,2 veces, insuficiente para presionar a la baja. La segunda es el coste de instalar en cubierta industrial y en pantalla acústica —estructura, grúa, conexión de media tensión, permisos—, mucho más alto por MW que en un huerto de energía solar fotovoltaica en suelo. La tercera es el ancla del tope: cuando el marginal vive cerca del techo, casi todos los adjudicatarios cobran casi lo mismo.
Renania del Norte-Westfalia se lleva el 23% de los megavatios
El reparto territorial confirma que esto es una subasta de industria, no de campo. Los contratos se concentran donde hay tejado de nave y polígono denso:
- Renania del Norte-Westfalia: 38 proyectos y 66 MW.
- Hesse: 11 ofertas y 30 MW.
- Brandeburgo: 14 ofertas y 28 MW.
- Baja Sajonia: 16 ofertas y 27 MW.
Entre los cuatro estados suman 151 MW, el 52,4% de la capacidad adjudicada. Renania del Norte-Westfalia, con 66 MW, se lleva por sí sola el 22,9%; el resto se reparte en porciones menores por el mapa federal. Para el autoconsumo industrial Alemania esa concentración importa: donde hay tejado adjudicado hay margen para electrificar procesos, y donde no lo hay la factura de la fábrica sigue atada al precio mayorista.
📊 Impacto ecológico en cifras
- Capacidad adjudicada: 288 MW repartidos en 143 proyectos sobre cubiertas y barreras acústicas.
- Ofertas presentadas: 177 ofertas con 347 MW; la agencia excluyó 34 ofertas y 58 MW sin detallar el motivo.
- Precio de adjudicación: medio ponderado de 0,0967 €/kWh, con horquilla entre 0,085 y 0,10 €/kWh.
- Equivalencia estimada: la fuente no detalla CO2 evitado; con unas 950 horas de sol útil, los 288 MW rondarían los 270 GWh anuales, el consumo de unos 90.000 hogares.
Lo que no aclara la nota es cuántas de esas 34 ofertas cayeron por errores formales y cuántas por superar el techo de precio. La praxis del regulador alemán es notificar caso por caso, sin desglose público. Para el instalador mediano, que compite con márgenes de un dígito, esa opacidad es una barrera real: se juega el proyecto entero por un defecto de forma que nunca verá en en un registro público.
La letra pequeña que España debería leer antes de su próxima subasta
El paralelismo con España no es retórico. El MITECO ha convertido el autoconsumo y las subastas de renovables en los dos motores de su plan, y el debate sobre techos de retribución y sobrecompromiso es idéntico. Alemania lleva ventaja en una cosa: publica cada ronda con precio medio ponderado, horquilla y reparto regional. Sin esa trazabilidad, la política energética se discute a ciegas.
El marco europeo aprieta por arriba. El Fit for 55 y la directiva de renovables fijan un objetivo del 42,5% de energía limpia en el consumo final para 2030, y la Comisión Europea revisa a cada Estado miembro con la lupa de la Taxonomía Verde cuando toca etiquetar la financiación. Un país que adjudica sus tejados a precios pegados al techo tiene un problema de coste, no de ambición.
Aquí está el juicio que importa. La subasta solar Alemania de noviembre no fracasa: coloca 288 MW que de otro modo no existirían y mantiene vivo el despliegue distribuido. Tampoco es una victoria de precio. Es un mecanismo que trabaja en su límite, con una competencia que no presiona lo suficiente, un 16,7% de la capacidad ofertada fuera del proceso y cuatro estados que concentran más de la mitad de los megavatios. Si esa foto se repite en la próxima convocatoria, el problema no será la fotovoltaica: será el diseño.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 288 MW de generación distribuida en cubiertas y pantallas acústicas, capacidad que evita ocupar suelo y acerca la producción al punto de consumo.
- Modelo que cambia: el tejado industrial deja de ser coste de estructura y se convierte en activo energético retribuido bajo el esquema alemán.
- Para las próximas generaciones: el despliegue avanza, pero a 0,0967 €/kWh frente a un tope de 0,10, la próxima década exige bajar costes, no solo tocar techo.