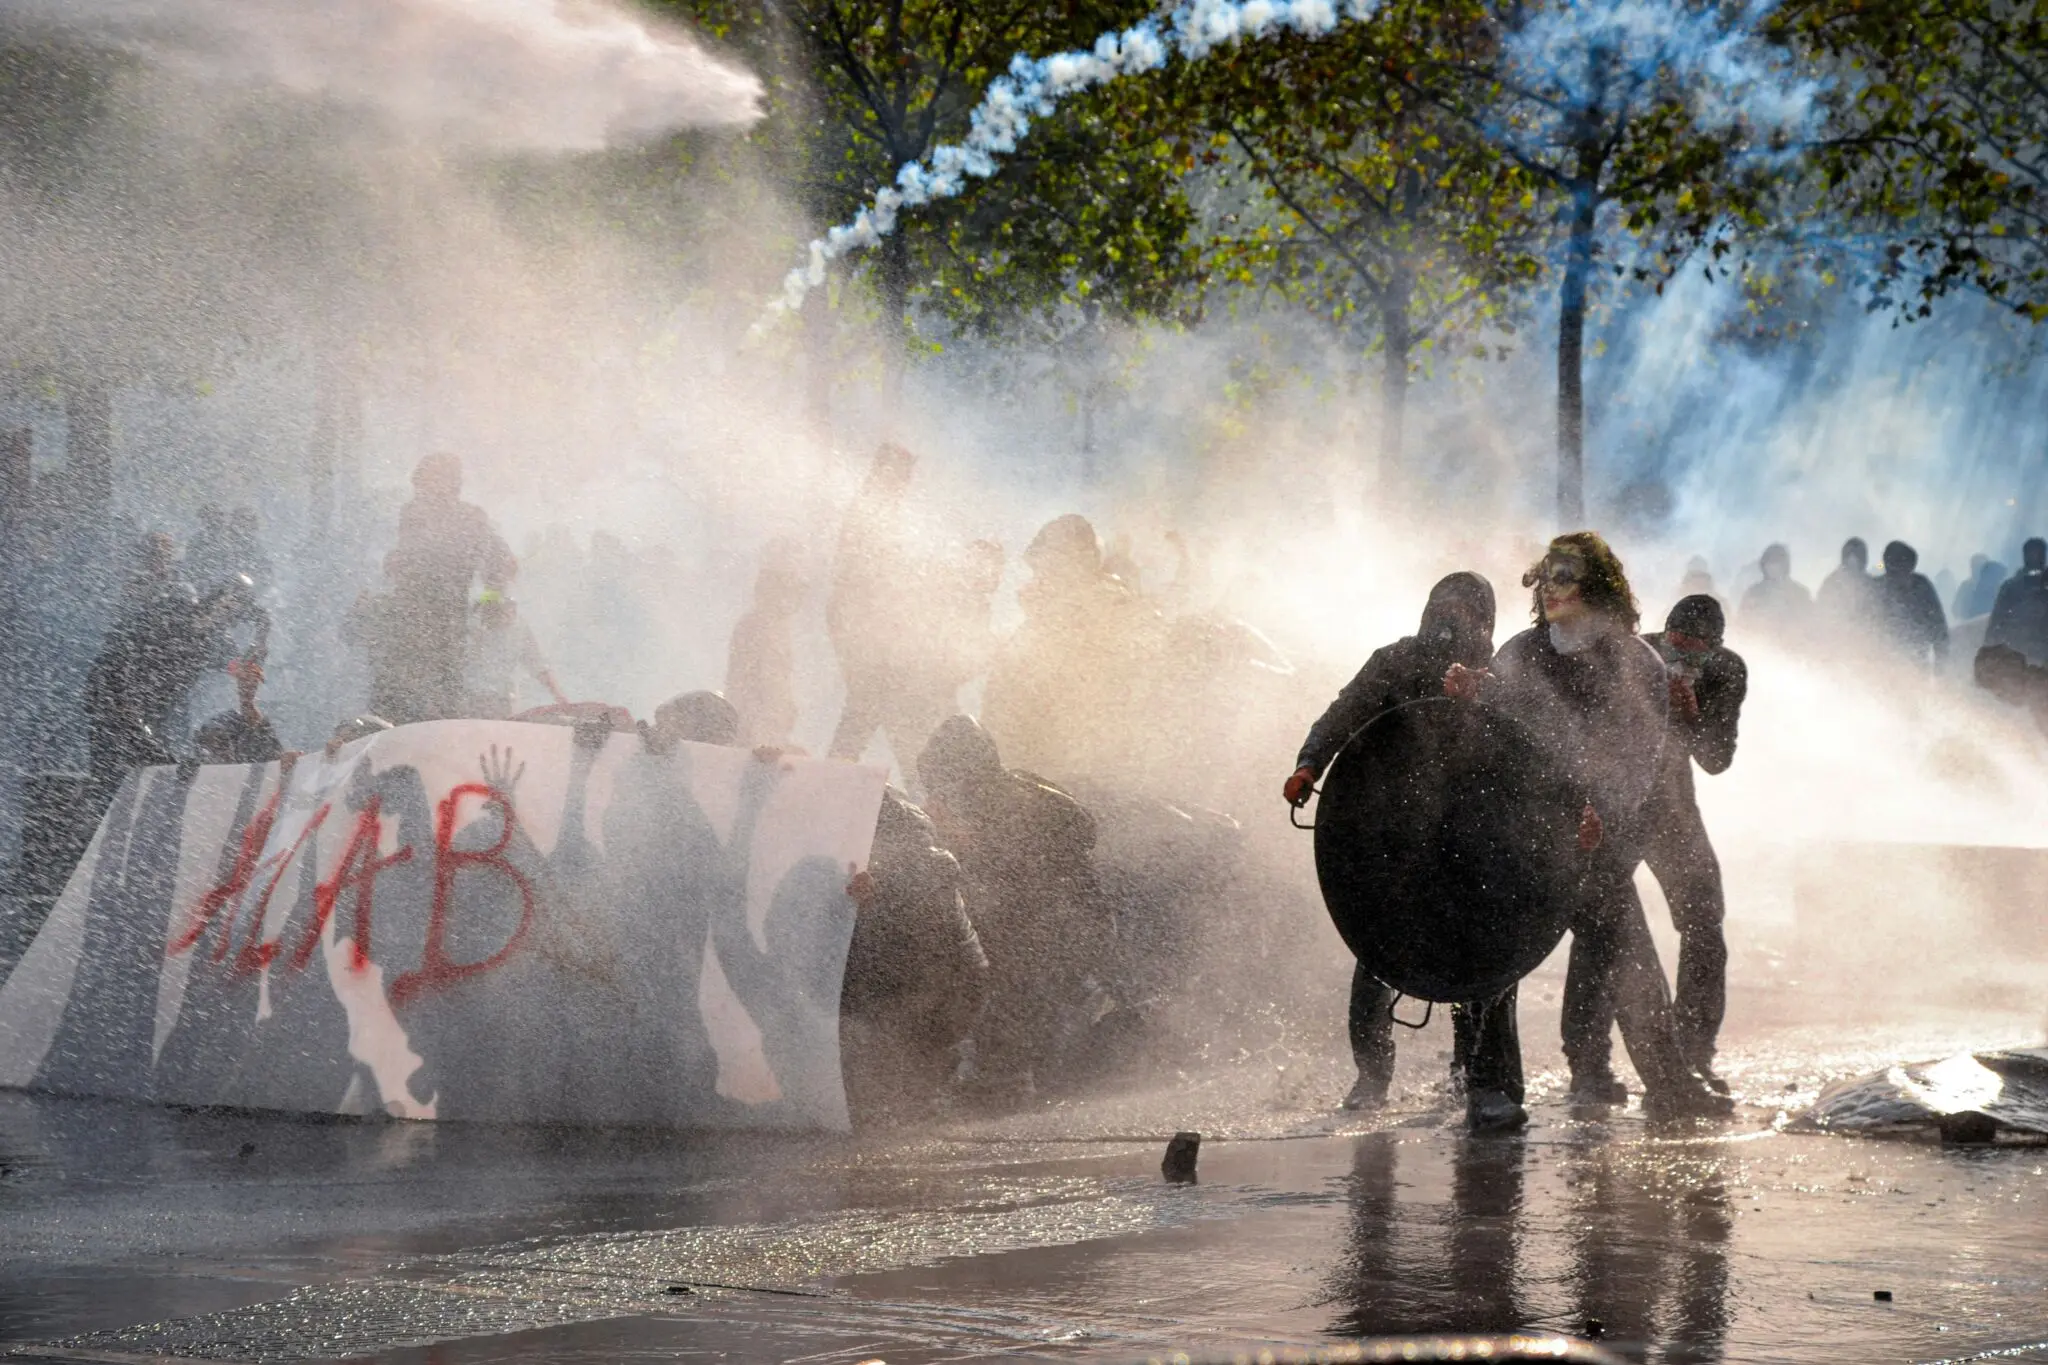
El estrecho de Ormuz ha vuelto al radar del Brent. Lo que me interesa de esta jornada no es la retórica, sino la geometría del riesgo: Teherán ha pasado de amenazar con cerrar un paso marítimo a prometer una respuesta geográficamente ilimitada ante cualquier nuevo ataque de Estados Unidos. El líder supremo iraní, el ayatolá Mojtaba Khamenei, advirtió el sábado a sus mandos de que cualquier nivel o tipo de amenaza recibirá una contestación inmediata, contundente y sin restricciones geográficas.
La instrucción no se quedó en el plano declarativo. Según la agencia oficial IRNA, Khamenei reclamó una lista actualizada de objetivos estadounidenses e israelíes que incluya todo tipo de activos físicos y no físicos, y subrayó que será Teherán quien decida cuándo y bajo qué condiciones termina la próxima guerra. El comandante de la Guardia Revolucionaria, Ahmad Vahidi, le trasladó que la producción armamentística del país se ha multiplicado por siete. La fórmula empleada, cualquier nivel o tipo de amenaza, deja abierta además la puerta a una acción preventiva.
Qué hay detrás de la amenaza: calendario electoral, armas y el nudo de Ormuz
El contexto pesa tanto como la cifra. Washington ha advertido de que podría lanzar una campaña corta pero intensiva contra Irán después de las elecciones de mitad de mandato de la próxima semana, y ese calendario explica buena parte del pulso. En paralelo, la vía diplomática sigue abierta, y eso es lo que de verdad mira el mercado.
- Dos días, no siete: el ministro de Exteriores, Abbas Araghchi, afirmó que Irán podría reabrir el estrecho de Ormuz en 48 horas, frente al plazo de siete días que planteó el mes pasado, si Washington levanta el bloqueo de los puertos iraníes, libera los activos congelados y exime de sanciones la venta de petróleo.
- Gestión iraní del paso: el jefe del Consejo Supremo de Seguridad Nacional, Mohsen Rezaei, precisó que los buques circularían por una ruta acordada entre Irán y Omán y que todo el que atraviese esa vía lo hará bajo gestión iraní.
- Alerta energética: Catar condenó el ataque del viernes contra uno de sus buques metaneros, alcanzado por objetos no identificados, y avisó de consecuencias graves para la seguridad del suministro energético global.
La traducción para el crudo es directa: el mercado descuenta una prima de riesgo geopolítica que sube con cada declaración, aunque por ahora no ha encontrado el catalizador definitivo en ninguna de las dos direcciones. El Brent reacciona al tráfico marítimo real, no a los comunicados.
«Cualquier nivel o tipo de amenaza debe recibir una respuesta inmediata, contundente y geográficamente sin restricciones.» — Ayatolá Mojtaba Khamenei, líder supremo de Irán, reunión con mandos militares, 31 de octubre de 2026
«Estamos preparados para lo peor. Si no se acercan las posiciones de Washington y Teherán, tendremos que preocuparnos por lo peor.» — Anwar Gargash, consejero presidencial de Emiratos Árabes Unidos, conferencia en Baréin, 1 de noviembre de 2026
La contradicción que el mercado todavía no sabe leer
Lo que veo aquí es una disociación que cuesta encajar: Teherán amenaza con una guerra más larga y de geografía indefinida mientras su diplomacia cifra en 48 horas la reapertura de Ormuz. Ambas cosas pueden ser ciertas a la vez, porque la amenaza no busca el combate, sino la disuasión. El Instituto para el Estudio de la Guerra, con sede en Washington, lo lee en esa clave: un esfuerzo por evitar que Estados Unidos e Israel vuelvan a golpear. El portavoz del Ejército, Mohammad Akraminia, añadió que la geografía del conflicto no se limitaría a Asia Occidental, una advertencia que, en clave europea, sitúa el flanco sureste del continente en el mapa.
Hay una señal que me parece más relevante que el ruido: la carta remitida por el vicepresidente estadounidense, JD Vance, a Rezaei. El iraní dijo que el tono ha cambiado por completo y lo calificó de muy buena señal, mientras espera la respuesta formal de Washington. No obstante, el riesgo persiste en un punto concreto: los mandos militares han superado al poder civil en el pasado y una parte de la cadena de mando tiene incentivos propios para que la escalada no se desinfle. Rezaei, además, avisó en la red social X de golpes devastadores con armas nuevas ante cualquier ataque, y aclaró que no hay decisión de cambiar la doctrina nuclear, aunque algunos sectores ya lo discuten.
🌍 El impacto en España y Europa
Para el lector español el canal de transmisión es doble: energía y tipos de interés. España importa prácticamente todo su crudo y buena parte de su gas, de modo que un encarecimiento sostenido del Brent llega antes a los costes industriales que a la cesta de la compra. Pero llega.
- Euríbor: una prima de riesgo energética persistente retrasaría los recortes que el mercado descuenta para el BCE, con lo que el Euríbor a 12 meses tardaría más en ceder y las hipotecas variables españolas notarían menos alivio en cada revisión.
- Inflación: un crudo y un gas más caros estrechan el margen del BCE y erosionan el poder adquisitivo de los hogares, justo cuando la desinflación parecía consolidada.
- Tejido empresarial: aerolíneas, química, cerámica, pesca y transporte son los sectores del IBEX más expuestos al coste del combustible; el turismo, además, absorbe cualquier volatilidad del dólar frente al euro.
- Política europea: si el paso se bloqueara de forma prolongada, el precio de la energía regresaría al centro del debate del Consejo Europeo y complicaría el diseño fiscal de la eurozona para 2027.
El impacto directo hoy es limitado, porque el crudo no ha roto al alza. El escenario que vigilo es otro: que la respuesta formal de Washington llegue después de las elecciones y que Teherán mantenga el cierre como moneda de cambio. Ahí el Brent dejaría de descontar retórica y empezaría a descontar barriles.