Las acciones de Ferrovial se disparan un 7,6% en el Ibex y firman la mayor subida del índice. No es la cuenta de resultados lo que mueve el precio, sino la letra pequeña de cómo se paga su nueva autopista en Tennessee.
Ferrovial se dispara un 7,6% y despeja la financiación del I-24
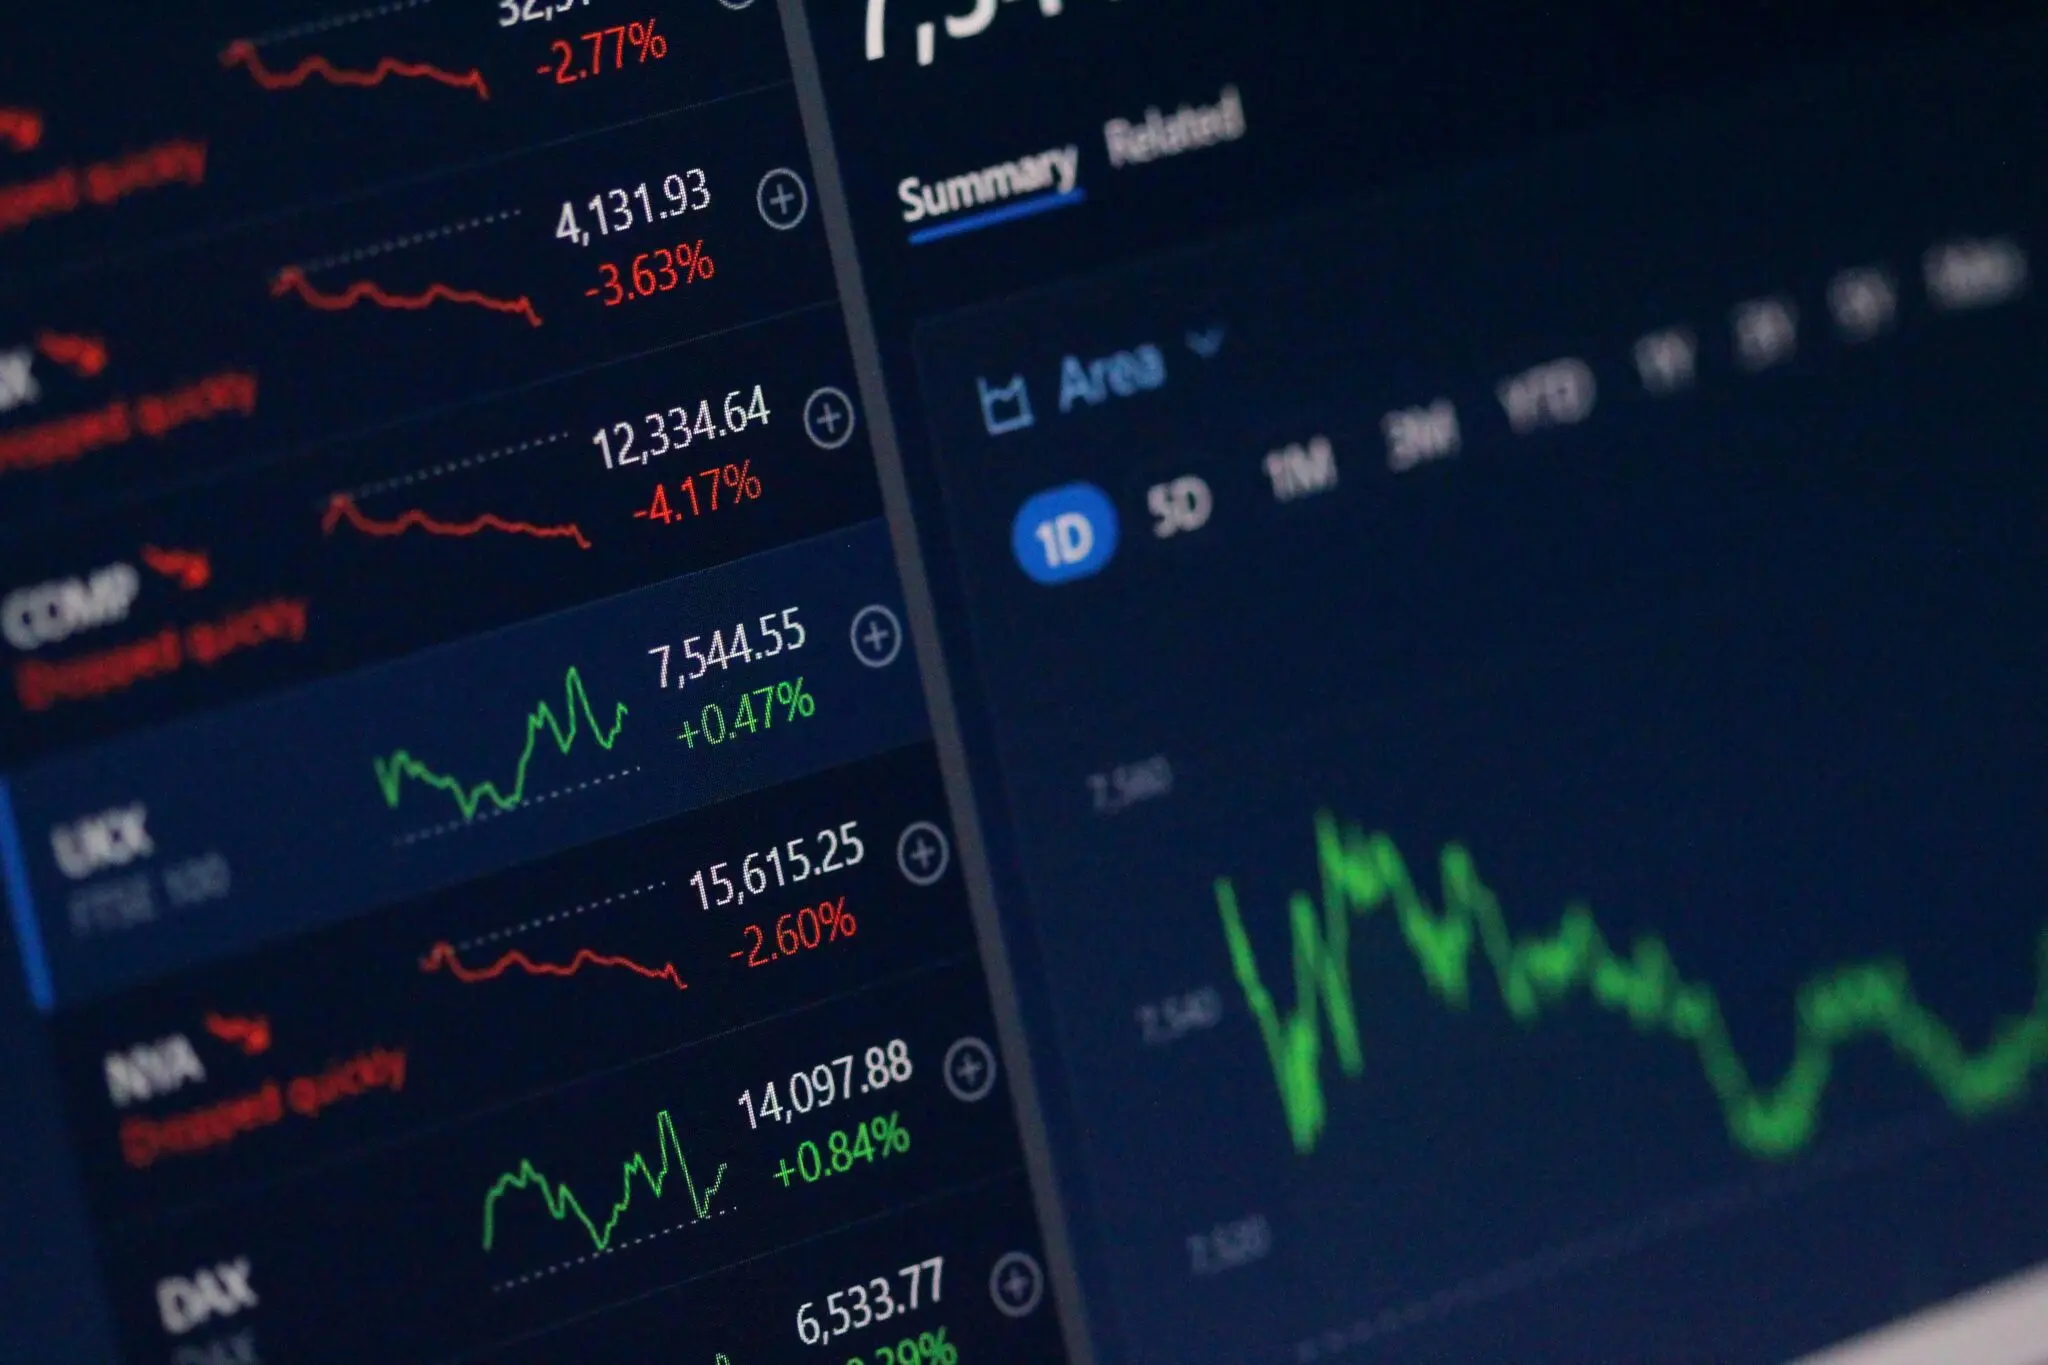
El selectivo cierra en 19.160,60 puntos tras avanzar un 0,67%, tercera sesión consecutiva en verde. El índice afronta la semana grande de los bancos centrales con el viento a favor y con un mapa de ganadores muy definido: Ferrovial, Solaria y, en menor medida, Merlin.
La concesionaria ha tranquilizado al mercado sobre los planes de financiación del proyecto I-24, una de sus últimas adjudicaciones en Estados Unidos y origen de los recelos que arrastraba la acción desde hace meses. Ahí está el detonante. Ferrovial llegaba a la sesión como uno de los valores más castigados del Ibex en el último tramo del año, y cualquier noticia que despeje dudas sobre la estructura de capital de sus concesiones norteamericanas se paga cara al alza. Los detalles de la operación y de su cartera estadounidense se pueden consultar en la web corporativa de la compañía.
El resto del selectivo acompaña. Solaria sube un 9% y Merlin un 2,2%, ambas impulsadas por el resurgir de los valores ligados a la inteligencia artificial y por la posible suavización del decreto que estudia el Gobierno español en materia de centros de datos.
Los dos grandes damnificados de la víspera por el resultado electoral en Brasil frenan la sangría: Telefónica suma un 1,8% y Santander, un 0,4%. Repsol corrige un 3,2% tras coquetear con máximos, mientras Puig cede un 0,7% y Grifols, un 0,2%.
Ferrovial no ha cambiado su negocio esta mañana. Ha cambiado la certeza sobre cómo se paga, y en bolsa eso vale un 7,6%.
Un Ibex de 19.160 puntos con la Fed, el BCE y el BoJ en el calendario
Tres bancos centrales actualizan su política monetaria entre el miércoles y el viernes: Reserva Federal, Banco Central Europeo y Banco de Japón. El consenso descuenta una pausa en las subidas de tipos, pero también mensajes que confirmen los repuntes que el mercado espera para las reuniones de diciembre. Con el barril de petróleo a 113 dólares, la presión sobre los precios no ha desaparecido y los banqueros centrales lo saben.
La agenda empresarial se espesa. Mañana publican Microsoft y Alphabet, las dos citas que más bandazos han provocado en el sector tecnológico en las últimas semanas. En Europa, el Cac francés se acerca a los 8.000 puntos después del alivio que supuso la decisión de Moody’s sobre la deuda gala, mientras el Ftse británico se queda atrás por el lastre de HSBC, que cae un 6,8% en Londres tras decepcionar con sus cuentas. Novartis, en cambio, sube un 1,1% en Zúrich al elevar sus previsiones anuales.
En renta fija, el bono francés a diez años repite por debajo del 5%, el bund alemán se enfría hasta el entorno del 3,35% y el español se mantiene en el 4%. El diez años estadounidense cotiza al filo del 5% a un día de conocer el desenlace de la Fed. El euro se atasca por debajo de 1,12 dólares, el oro se refuerza sobre los 4.000 dólares por onza y el bitcoin ronda los 80.000 dólares.
Por qué un 7,6% no arregla el problema de fondo de Ferrovial
Hay una lectura que trasciende el rebote. Ferrovial es una de las cotizadas españolas con mayor exposición a Estados Unidos —autopistas en Texas, Virginia y, Carolina del Norte, además del nuevo corredor en Tennessee— y su valoración depende menos del tráfico que del coste del dinero. Con el bono español al 4% y el estadounidense al filo del 5%, cada proyecto necesita una estructura de capital que aguante una refinanciación sin sobresaltos. El mercado ha pasado de descontar un problema de de financiación a celebrar una hoja de ruta. El giro es razonable, pero no definitivo.
La historia reciente del sector ofrece precedentes incómodos: adjudicaciones que se celebran como victorias y que después se convierten en años de negociación con los estados y con los bancos. La diferencia, esta vez, es que la compañía ha puesto el esquema encima de la mesa antes de que el mercado lo exigiera. Mérito de gestión, sí. También urgencia: el calendario de tipos no espera y el detalle de las cuentas está en los registros de la CNMV.
El riesgo se llama tipos largos. Si la Fed y el BCE confirman esta semana la pausa y, sobre todo, si dejan la puerta abierta a nuevos endurecimientos en diciembre, ni el bund ni el bono estadounidense tienen mucho margen para bajar. Y una concesión que se financia a tipo alto durante veinte años se paga sola o se convierte en un problema de balance. Ahí no hay comunicación que valga.
Las dos citas que conviene seguir son concretas: la reunión del BCE de esta semana y el cierre financiero del I-24. Mientras ninguna de las dos se confirme por escrito, el 7,6% de hoy es una opinión del mercado, no un hecho contable.