Jefferies mantiene su recomendación de compra sobre Merlin Properties y fija un precio objetivo de 16 euros por acción, lo que supone un potencial alcista del 37%. La firma considera que la exposición a CoreWeave, su principal inquilino en el negocio de centros de datos, entraña riesgos, pero cree que las garantías contractuales y la posibilidad de encontrar nuevos clientes limitan el impacto de un eventual impago.
En una nota que firma Stephanie Dossmann, analista de Jefferies, la firma estadounidense reitera su recomendación de Comprar en Merlin Properties con un precio objetivo de 16,0 euros, que supone un potencial del 37% a precios actuales.
Dossmann señala que “Merlin ha facilitado información actualizada sobre su exposición a CoreWeave. Aunque la concentración de inquilinos sigue siendo un riesgo a corto plazo, MRL ha destacado varios factores que podrían mitigar un escenario adverso: garantías contractuales, valiosos equipos instalados, la escasez de potencia conectada y la flexibilidad para volver a alquilar los espacios. La futura diversificación de los contratos de alquiler a medida que la plataforma crezca sigue siendo clave, pero creemos que la mayor parte de los factores adversos ya se han descontado en el precio (caída del 22 % en las acciones en los últimos tres meses)”.
Merlin Properties publicará sus resultados de los nueve primeros meses de 2026 el viernes 13 de noviembre.
Tesis de inversión de Jefferies en Merlin Properties
Las acciones de Merlin siguen expuestas a la volatilidad del sentimiento del mercado respecto a la IA: los precios de las acciones en todo el ecosistema de la IA pueden experimentar fuertes oscilaciones en función de los resultados trimestrales, las previsiones de inversión en capital y los comentarios sobre la demanda por parte de los hiper escaladores y las empresas de semiconductores.
El apalancamiento y la estructura financiera de CoreWeave amplifican las preocupaciones sobre la conversión de ingresos y la circularidad de la inversión en IA. Esto genera volatilidad en las acciones de MRL, que se consideran un indicador del sentimiento general del mercado respecto a la IA, incluso sin que se haya producido ningún deterioro en sus fundamentos. A modo de recordatorio, la semana pasada elevamos la recomendación de la acción a Comprar en el informe «Inmobiliario en un mundo de tipos más altos durante más tiempo».
Jefferies vuelve a confiar en Merlin Properties: ve un potencial del 34% pese a los tipos altos
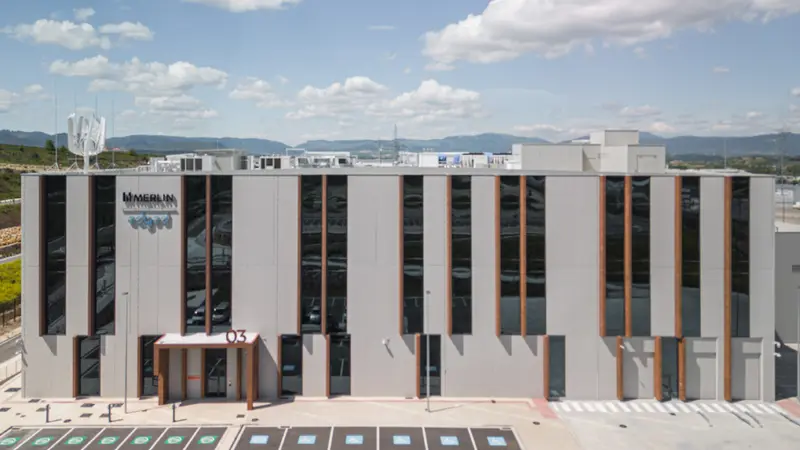
Sin embargo, la exposición económica a corto plazo de Merlin es más limitada de lo que sugiere la concentración que aparece en los titulares. Merlin Properties ofreció algunos detalles sobre su exposición a CoreWeave. Dada la fase inicial en la que se encuentra el desarrollo de la plataforma de Washington D. C., CoreWeave representa solo el 8,6 % de los ingresos de Merlin en el primer semestre de 2026.
En la división de centros de datos, este inquilino representa aproximadamente el 80 % de los 160 MW operativos o prealquilados de Merlin en las fases I y II, lo que implica una concentración de inquilinos a corto plazo; sin embargo, Merlin tiene la intención de limitar la exposición a cualquier inquilino individual por debajo del 20 % una vez que el desarrollo esté completo, mientras que las reservas en Madrid y las negociaciones avanzadas en Lisboa incluyen a otras contrapartes.
Los contratos de arrendamiento de Merlin en los centros de datos incluyen diversas garantías y medidas de protección, con garantías adicionales en los contratos de CoreWeave. Además, Merlin puede interrumpir el suministro eléctrico en caso de impago. La capacidad informática arrendada es utilizada en su totalidad por los clientes finales de CoreWeave y, según se informa, genera unos beneficios económicos considerablemente superiores al alquiler pagadero a MRL. Esto supone un fuerte incentivo tanto para CoreWeave como para sus proveedores de financiación garantizada a fin de mantener las operaciones en los centros que funcionan correctamente.
En un escenario de impago, Merlin destaca las protecciones que ofrece la legislación española y los acuerdos contractuales sobre los equipos informáticos instalados, incluidos los derechos de indemnización en caso de que se retiren dichos equipos. Y lo que es más importante, la dirección de MRL sostiene que el recurso escaso es la conexión eléctrica, combinada con un centro de datos ya equipado, lo que respalda la posibilidad de volver a comercializar las instalaciones a otro operador o a un usuario final tras un impago.
Merlin describe el modelo de negocio de CoreWeave como generador de flujo de caja positivo, con casi toda la capacidad para 2027 vendida y la contratación ya en marcha para 2028 y años posteriores. También destaca una financiación respaldada por chips por valor de 8.500 millones de dólares, amparada por un contrato con Meta, junto con una inversión de NVIDIA superior a los 2.000 millones de dólares y un acuerdo de capacidad por valor de 6.300 millones de dólares.
Por su parte, los comentarios del director ejecutivo de NVIDIA del pasado jueves aportan cierta tranquilidad, aunque cabe señalar que su participación del 10 % en CoreWeave refuerza la alineación estratégica entre ambas empresas. El director ejecutivo de NVIDIA afirmó que la solidez financiera de CoreWeave «mejoraba día a día», que su coste de capital estaba disminuyendo y que no se requería ningún respaldo por parte de NVIDIA.
En conclusión, Jefferies considera que los riesgos asociados a CoreWeave no comprometen la tesis de inversión de Merlin Properties, pese a la elevada concentración de clientes que todavía presenta su negocio de centros de datos. La firma destaca las garantías contractuales, el valor de los equipos instalados y la escasez de capacidad eléctrica conectada como factores que podrían amortiguar un eventual impago y facilitar la búsqueda de nuevos operadores.
Aunque la volatilidad vinculada a la IA seguirá condicionando la cotización, Jefferies cree que buena parte de las incertidumbres ya están descontadas en Bolsa y mantiene su recomendación de Comprar, con un precio objetivo de 16 euros y un potencial de revalorización del 37%.