Los hogares españoles han acumulado cientos de miles de millones de euros en liquidez desde la pandemia, pero J.P. Morgan Asset Management advierte del coste de mantener ese dinero fuera de los mercados. Según sus cálculos, la diferencia entre conservar esos ahorros en efectivo e invertirlos en bolsa global habría alcanzado los 209.000 millones de euros.
“En el Día de la Educación Financiera en España, que pone de relieve la importancia de reforzar los conocimientos financieros de la ciudadanía, nuestros estudios muestran que todavía queda mucho camino por recorrer. Como industria, debemos seguir trabajando para cerrar esta brecha de conocimiento: la reticencia a invertir está privando a millones de españoles de la oportunidad de hacer crecer sus ahorros y alcanzar sus objetivos financieros a largo plazo”, señala Javier Dorado, director general de J.P. Morgan Asset Management para España y Portugal.
El miedo a invertir deja más de un billón de euros atrapado en efectivo en Europa
Claves del ahorro de los españoles
- Existe una importante brecha de educación financiera en España. El 41% de los encuestados no ha considerado invertir en renta variable o no sabe cómo hacerlo. El estudio se basa en una encuesta a más de 2.000 adultos en España.
- La preferencia por la liquidez tiene un coste elevado. Desde 2020, los hogares españoles han acumulado 246.000 millones de euros en efectivo, cuentas y productos similares. Según la estimación de J.P. Morgan AM, ese capital habría alcanzado 477.000 millones si se hubiera invertido en acciones globales, frente a los 268.000 millones obtenidos al mantenerlo en activos de baja rentabilidad. La diferencia asciende a 209.000 millones de euros.
- Persisten creencias contrarias a la evidencia histórica. Casi el 20% de los españoles cree que el efectivo ofrece una rentabilidad superior a la renta variable a largo plazo, pese a que las acciones han generado históricamente mayores rendimientos. Esta percepción también refleja el impacto de la inflación sobre el poder adquisitivo del dinero mantenido en liquidez.
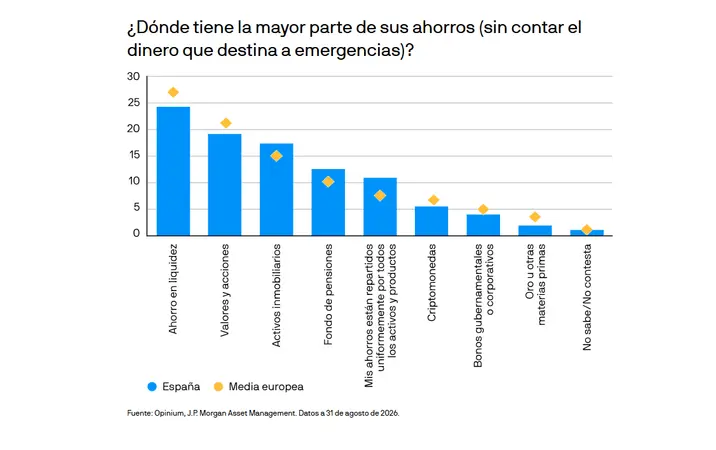
- La aversión al riesgo frena la inversión. Una cuarta parte de los encuestados mantiene la mayoría de sus ahorros no destinados a emergencias en efectivo. El miedo a perder dinero es el principal motivo para no invertir.
- España invierte menos en acciones que la media europea. Solo el 19% declara tener ahorros invertidos en acciones, frente al 21% de media en Europa. En cambio, el 15% mantiene sus ahorros en activos inmobiliarios y el 10% en fondos de pensiones.
- Hay una paradoja entre confianza y conocimientos reales. Más del 60% de los españoles afirma tener cierta confianza en su capacidad para tomar decisiones de inversión, aunque esa seguridad no se corresponde con su nivel efectivo de conocimientos financieros.
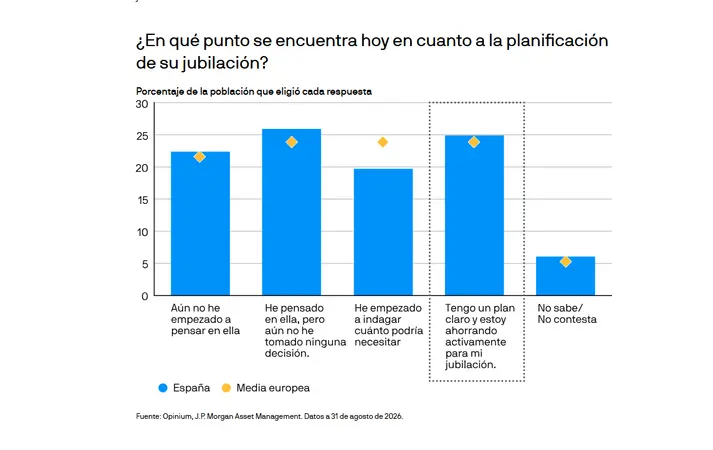
- La planificación de la jubilación es insuficiente. Solo uno de cada cuatro encuestados, el 25%, sigue un plan de ahorro definido para la jubilación. Además, el 22% todavía no ha comenzado a pensar en esta etapa.
- El problema no afecta únicamente a los jóvenes. El 23% de las personas de entre 46 y 61 años, una franja con elevada capacidad de ahorro aún no dispone de un plan específico para la jubilación.
Cambiar de banco o de producto de ahorro: ¿Por qué y cuándo se deciden los españoles?
- La confianza en las pensiones públicas puede estar retrasando la planificación. Más del 60% confía en poder mantener el nivel de vida deseado durante la jubilación, a pesar de factores como el envejecimiento de la población, la deuda pública y las futuras presiones sobre el gasto.
- El exceso de ahorro en liquidez también perjudica a la economía. Mantener demasiado dinero en efectivo reduce los recursos disponibles para financiar empresas, limita la inversión productiva y puede frenar el consumo.
- Mejorar la educación financiera tendría un efecto individual y colectivo. Una mayor comprensión de los productos financieros podría ayudar a los hogares a alcanzar sus objetivos de ahorro y jubilación, además de favorecer la creación de valor, reducir desigualdades y reforzar la cohesión social.
“La brecha entre la confianza percibida y el conocimiento real puede llevar a decisiones de inversión poco fundamentadas o, por miedo a perder dinero, en una inacción que también tiene un coste. Reforzar la educación financiera y recurrir a asesoramiento profesional son dos herramientas fundamentales para tomar decisiones más informadas y con mayor seguridad”,señala Lucía Gutierrez-Mellado directora de estrategia de J.P. Morgan Asset Management para España y Portugal.
En conclusión, la combinación de falta de conocimientos financieros, miedo a perder dinero y exceso de confianza en la liquidez y las pensiones públicas está llevando a los hogares españoles a desaprovechar oportunidades de inversión y a prepararse insuficientemente para la jubilación.