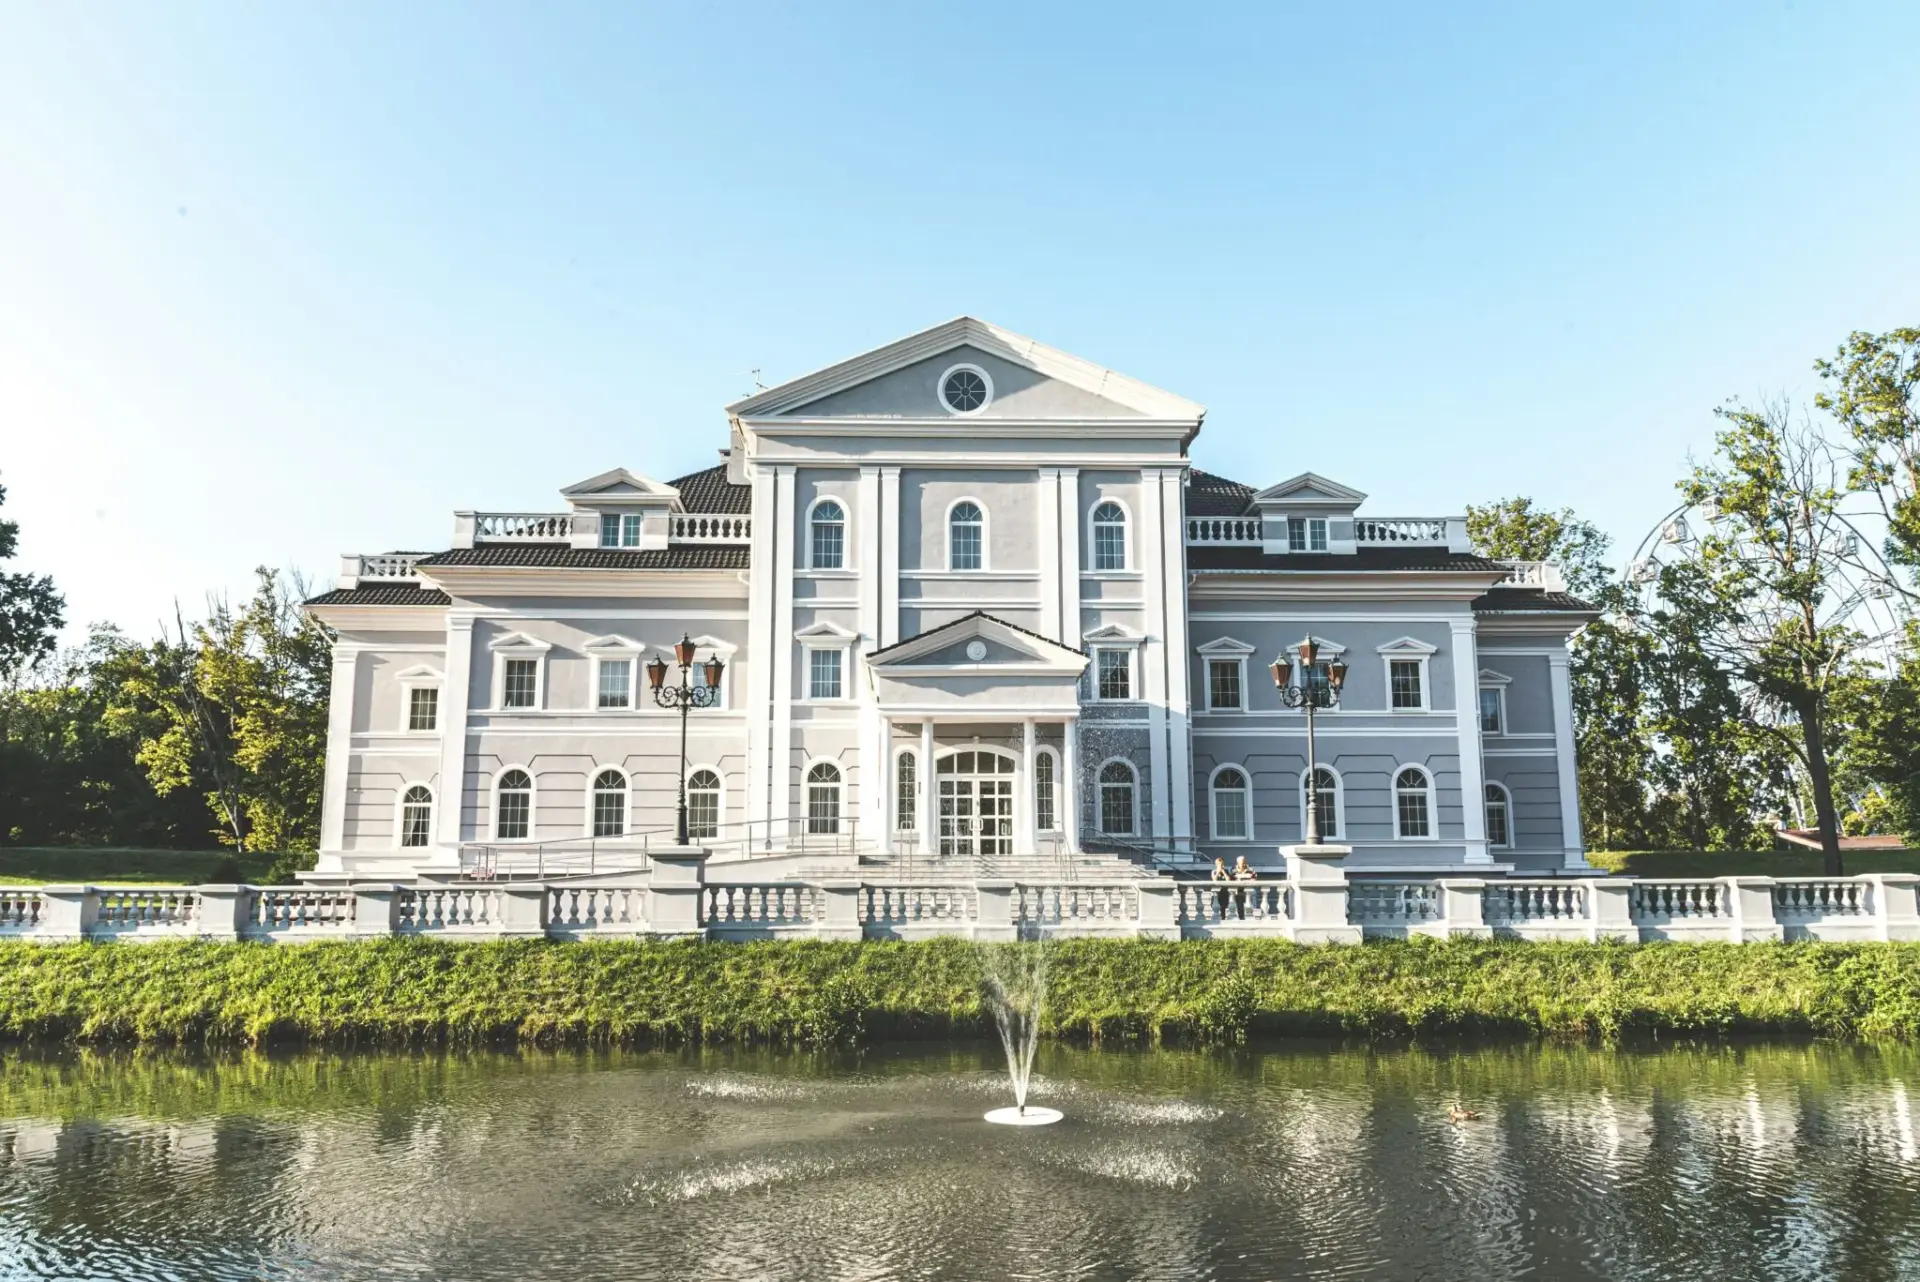
El real estate de lujo de Manhattan acaba de firmar un cierre que vale más que cualquier informe trimestral. El townhouse de la calle 73 Este que aparece en Desayuno con diamantes se ha vendido por 11,5 millones de dólares frente a los 15 millones que pedía su propietario en mayo de 2025. Un descuento del 23%. He seguido operaciones parecidas en el Upper East Side y este cierre tiene lectura de mercado, no de anécdota.
La ficha del activo ayuda a entender el precio. Se trata de un edificio de estilo italianizante de 1866, atribuido al arquitecto John Sexton y protegido como landmark, con cinco plantas y casi 4.500 pies cuadrados repartidos en dos viviendas: la principal ocupa las cuatro plantas superiores y un apartamento de un dormitorio en el jardín dispone de entrada independiente. Cuatro dormitorios en total y una puerta pintada en Tiffany Blue.
El vendedor es Joseph Harkins, ejecutivo jubilado del sector de bebidas, que adquirió la casa en 2015 por 7,4 millones de dólares y pilotó una reforma integral. La obra incluyó excavar el sótano hasta dejar techos de casi ocho pies, añadir bodega, segundo cuarto de lavado, ascensor y terraza en cubierta. El jardín trasero, de 470 pies cuadrados, queda cerrado por una valla de celosía Walpole.
Dieciocho meses entre el anuncio y la escritura: el coste real de la liquidez
La cronología importa tanto como el precio. Salió al mercado en mayo de 2025; el registro la marcó como in contract en diciembre de ese mismo año; la escritura se firmó el 11 de noviembre de 2026. Dieciocho meses desde el anuncio y casi once desde el apretón de manos hasta el cierre. En el tramo de 10 a 15 millones, ese calendario no es una anomalía: es el precio de la liquidez.
Con los números sobre la mesa, el vendedor no ha perdido dinero. Compró por 7,4 y vende por 11,5: un 55% bruto en once años, en torno al 4% anual compuesto antes de descontar la reforma, el impuesto inmobiliario y los gastos de mantenimiento. La operación no es un fracaso. Es la normalización de unas expectativas que se fijaron cuando el dinero era gratis.
Un descuento del 23% no destruye valor: lo redistribuye. Quien compró en 2015 con criterio sigue ganando; quien compró pensando en 2022, no.
El precio resultante ronda los 2.550 dólares por pie cuadrado, la métrica que los family offices usan para comparar residencial entre ciudades. Sobre esa base se negocia todo lo demás: el estado de la reforma, la calificación del edificio y, en este caso, el relato.
Qué paga realmente el comprador: la fachada, no el salón
Aquí conviene ser preciso, porque el folclore juega en contra del comprador. Las escenas de interior de Desayuno con diamantes se rodaron en un plató de Los Ángeles en 1961. De Nueva York solo es real el exterior: la fachada y la puerta. La prima de celebridad, por tanto, es acotada. Explica el interés, no sostiene un precio un 23% por encima del cierre.
Lo que sí sostiene el valor es el producto escaso: casa de 1866, dos viviendas, ascensor, jardín privado y una ubicación entre Lexington y Tercera Avenida, en el corazón del Upper East Side. Ese conjunto es lo que compra un patrimonio elevado: no un metro cuadrado, sino una tipología que prácticamente no se construye.
El relato cinematográfico abre la puerta; la reforma, el jardín y el ascensor son los que firman el cheque.
La corrección del prime: ajuste de expectativas, no crisis
Mi lectura es que este cierre describe un mercado, no una excepción. Entre 2021 y 2022 el residencial prime absorbió capital con tipos cercanos a cero y los vendedores fijaron anclas que ya no se sostienen. Hoy el comprador de 10 a 15 millones financia con coste real, exige diagnóstico técnico y descuenta el capex pendiente. El resultado son horquillas del 15% al 25% en producto único, justo el rango en el que ha cerrado esta casa.
Para el inversor patrimonial, el mensaje es doble. Primero: el activo tangible protege capital en horizontes de siete a diez años, siempre que se compre con descuento y no con prima narrativa. Segundo: la liquidez es el riesgo real. Dieciocho meses para colocar un inmueble de 11,5 millones en Manhattan debería entrar en cualquier modelo de salida, y más si el comprador financia con deuda. El próximo dato relevante llegará en enero de 2027, con los cierres del cuarto trimestre y la actualización del índice Prime Global Cities de Knight Frank.
💎 Veredicto Wealth
El townhouse de la calle 73 Este es un activo de preservación de capital para un comprador con horizonte de siete a diez años y uso propio, no de reventa. El riesgo a vigilar es la liquidez: en el tramo de 10 a 15 millones, la salida se mide en trimestres.