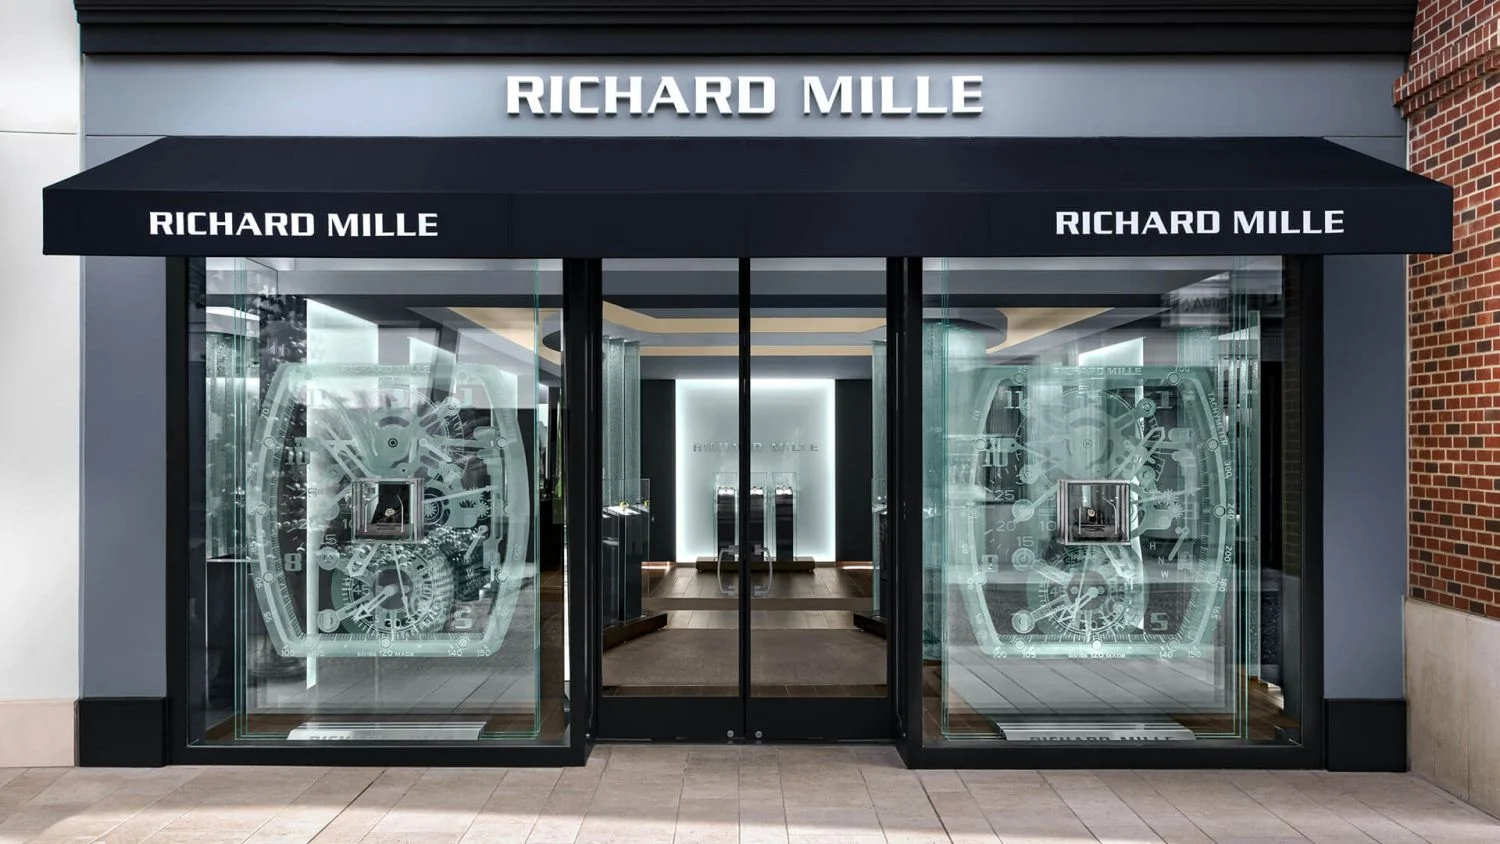

Richard Mille convierte la escasez en política de empresa: 6.100 relojes en 2026. La cifra la confirmó Amanda Mille, directora de marca y alianzas de la firma suiza, en conversación con Monocle desde su boutique de Mónaco, y sitúa el precio medio por pieza en 313.000 euros. He repasado esas dos cifras varias veces porque, leídas juntas, describen una estrategia industrial que muy pocas casas de alta relojería pueden sostener sin erosionar su base de clientes.
Desde su fundación en 2001, la casa ha construido su identidad sobre soluciones tomadas de la ingeniería de la Fórmula 1: carbono, titanio, cuarzo y arquitecturas capaces de resistir impactos severos. Ese relato técnico no es decorativo. Permite justificar un precio medio muy superior al de sus competidores directos y, a la vez, mantener una producción que cabe en un pabellón industrial pequeño.
La aritmética de un club cerrado
Si se multiplica el techo de producción por el precio medio declarado, la facturación implícita de la firma ronda los 1.900 millones de euros anuales. Es una estimación aritmética, no una cifra auditada, pero dimensiona bien el negocio. Las estimaciones del sector sitúan la producción anual de Patek Philippe en torno a 70.000 unidades y la de Audemars Piguet cerca de 50.000. Richard Mille fabrica aproximadamente una décima parte.
La consecuencia es conocida por cualquiera que siga el mercado secundario relojero: cuando la oferta es estructuralmente inferior a la demanda, el precio de tarifa deja de ser el precio de mercado. En plataformas de seguimiento como WatchCharts o en el circuito pre-owned europeo, las referencias descatalogadas de la firma han mantenido primas sobre tarifa con una volatilidad inferior a la media del segmento.
Amanda Mille insiste en un punto que, desde la óptica del inversor, importa más de lo que parece: la casa vende pertenencia, no solo un objeto. Con más de 60 embajadores y acuerdos como el Rallye des Princesses, la firma construye una comunidad cerrada que, en un activo dependiente de que exista comprador, funciona como infraestructura de liquidez.
La segunda palanca es la incorporación decidida del cliente femenino, un terreno que Amanda Mille empezó a construir desde Dubái y que cristalizó en la entrada en alta joyería en 2020, bajo la dirección creativa de Cécile Guenat. Ampliar la base de coleccionistas sin elevar la producción es, en términos estrictos de mercado, la vía más eficiente para sostener el precio.
Una producción de 6.100 piezas no es una limitación industrial: es una política de precios disfrazada de cuello de botella.
Qué implica para el inversor
Para un patrimonio elevado que busque diversificación en activos tangibles, Richard Mille representa hoy el extremo opuesto al reloj entendido como objeto de consumo. Las referencias de acceso quedan por debajo de esa media de 313.000 euros, pero cada compra se sitúa ya en el territorio de una asignación patrimonial relevante. El mercado secundario ha premiado de forma sistemática las series cortas y las colaboraciones de tirada reducida.
La contrapartida es la liquidez. Un activo que se negocia en un club cerrado tarda más en encontrar comprador cuando el ciclo se gira. En 2022 y 2023, el conjunto del mercado secundario relojero corrigió con fuerza tras el exceso de la pandemia, y las referencias de producción masiva fueron las que peor retención mostraron. Las tiradas cortas resistieron mejor, aunque no fueron inmunes.
El riesgo real no es la demanda, es la narrativa
Llevo años siguiendo la alta relojería como clase de activo y la conclusión que extraigo del caso Richard Mille es incómoda para el coleccionista medio. La escasez funciona como motor de revalorización mientras se mantengan tres condiciones: que la marca no ceda a la tentación de ampliar producción, que el relato técnico siga siendo creíble ante una comunidad experta y que el mercado secundario conserve compradores finales, no solo intermediarios. Las tres son frágiles por definición.
La primera ya ha fallado en otras casas. Cada vez que una firma de alta gama ha ampliado capacidad para capturar demanda acumulada, el precio secundario de sus referencias anteriores ha corregido en un plazo de doce a dieciocho meses. La segunda depende de la innovación en materiales y complicaciones, un terreno donde la ventaja competitiva se erosiona rápido. La tercera es la más delicada: cuando se compra pensando en el siguiente comprador y no en usar el reloj, la base del mercado se vuelve especulativa.
Dicho esto, la firma conserva dos ventajas que sus competidores no replican con facilidad. Una es la escala: con 6.100 piezas anuales, cualquier ajuste de producción se ejecuta sin tensiones industriales. La otra es el perfil del comprador, mayoritariamente patrimonios capaces de mantener posiciones durante años sin necesidad de liquidez, lo que reduce la probabilidad de ventas forzadas en correcciones.
Mi lectura es que funciona como activo de preservación de capital a horizontes largos, no como vehículo de revalorización rápida. El próximo hito a seguir será la composición de la producción de 2027, que la casa desvelará previsiblemente en el primer trimestre del próximo año; cualquier movimiento al alza sobre las 6.100 unidades sería una señal de alerta para el mercado secundario.
La escasez sostenida durante dos décadas es un activo en sí mismo, pero solo mientras exista un comprador final dispuesto a pagarla.
💎 Veredicto Wealth
Richard Mille funciona como activo de preservación de capital a horizonte superior a siete años, con una producción que la firma controla con precisión quirúrgica. El riesgo a vigilar es la liquidez por encima de 300.000 euros, donde los compradores tardan meses en aparecer cuando el ciclo se enfría.